1. Se aprobă Raportul de activitate a Curţii de Conturi pe anul 2011 şi se prezintă Parlamentului Republicii Moldova.
2. Prezenta Hotărîre şi Raportul de activitate a Curţii de Conturi pe anul 2011 se publică în Monitorul Oficial al Republicii Moldova.
Nr. 11. Chişinău, 1 martie 2012.
Aprobat prin Hotărîrea Curţii de Conturi nr. 11 din 01 martie 2012
Raportul de activitate a Curţii de Conturi pe anul 2011
Lista abrevierilor
APL – autorități publice locale
BASS – bugetul asigurărilor sociale de stat
BS – bugetul de stat
CCCEC – Centrul pentru Combaterea Crimelor Economice și Corupției
CCRM – Curtea de Conturi a Republicii Moldova
CSI – Comunitatea Statelor Independente
FAOAM – fondurile asigurării obligatorii de asistență medicală
ISA – instituție supremă de audit
Î.S. – întreprindere de stat
ONAS – Oficiul Național de Audit al Suediei
PDS – Plan de Dezvoltare Strategică
PNUD – Programul Națiunilor Unite pentru Dezvoltare
S.A. – societate pe acțiuni
TI – tehnologii informaționale
UAT – unitate administrativ-teritorială
CUVÎNT ÎNAINTE
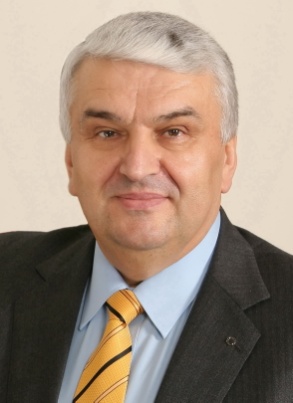 Curtea de Conturi, instituţie supremă de audit public extern, în conformitate cu prevederile Legii Curţii de Conturi nr.261-XVI din 05.12.2008, exercită controlul asupra formării, administrării şi întrebuinţării resurselor financiare publice şi administrării patrimoniului public prin realizarea auditului extern în sectorul public, confirmînd adeziunea Republicii Moldova la standardele internaţionale privind cele mai bune practici în domeniul auditului public extern.
În ultimii ani, în contextul integrării europene a Republicii Moldova, Curtea de Conturi a parcurs perioada de tranziţie de la control financiar la audit extern, obiectivul de bază fiind dezvoltarea capacităţii de efectuare a auditului extern prin alinierea la cele mai bune standarde şi practici de specialitate.
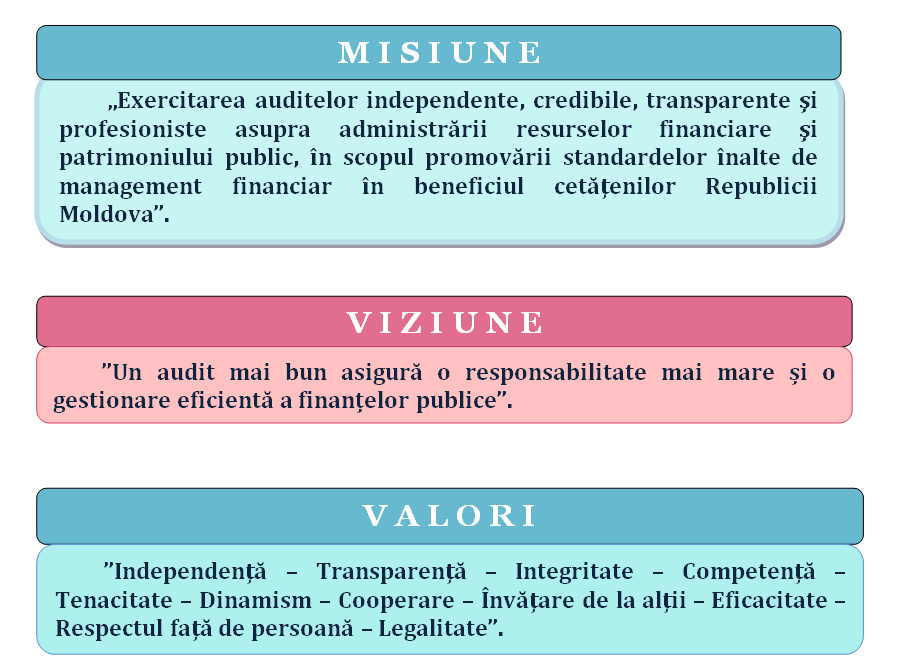
Curtea de Conturi, confruntîndu-se cu o nouă provocare pentru anii 2011-2015 – consolidarea unei instituţii mai puternice şi mai competente care să facă faţă noilor exigenţe, îşi desfăşoară activitatea pentru cost-eficienţă, prin exercitarea unor audite independente, credibile, transparente şi profesioniste asupra administrării resurselor financiare şi patrimoniului public, în scopul promovării standardelor înalte de management financiar în beneficiul cetăţenilor Republicii Moldova, precum şi prin informarea mai completă a Parlamentului despre eficienţa de executare a bugetului public naţional.
Unul din obiectivele principale ale instituţiei este de a apropia Curtea de Conturi de cetăţenii Republicii Moldova, aceasta făcînd parte din misiunea de promovare a transparenţei şi de asumare a responsabilităţii Curţii, contribuind la îmbunătăţirea gestiunii financiare şi la îndeplinirea rolului de gardian independent al intereselor financiare ale statului.
Raportul privind activitatea Curții de Conturi a fost elaborat în vederea aplicării principiului 2 din Standardul INTOSAI ISSAI 21 „privind transparența și responsabilitatea” și vine cu informații către Parlament, Guvern, societatea civilă, precum și către entitățile auditate asupra mandatului, competenței, atribuțiilor și rezultatelor activității desfășurate pentru îndeplinirea acestora.
Sper ca informațiile cuprinse în acest raport să vă ofere о imagine de ansamblu privind activitatea desfășurată și realizările obținute de către Curtea de Conturi în anul 2011.
Cu respect,
Serafim URECHEAN
Președintele Curții de Conturi
| Principiile fundamentale | Principiile de conduită | Managementul carierei | Obiectivele profesiei |
| Supremaţia Constituţiei şi a legii | Integritate | Recrutare | Credibilitatea informaţiilor |
| Legalitate | Imparţialitate | Evaluare | Confidenţialitate |
| Obiectivitate | Competenţă profesională | Promovare | Calitatea activităţii |
| Independenţă | Conduită profesională | Formare profesională continuă | Încredere şi securitate |
| Transparenţă | Neutralitate politică | Perfecţionare profesională | Evitarea conflictului de interese |
| Performanţă şi profesionalism | Subordonare ierarhică | Recompensarea performanţei | Abţinerea de la comportamentul corupțional |
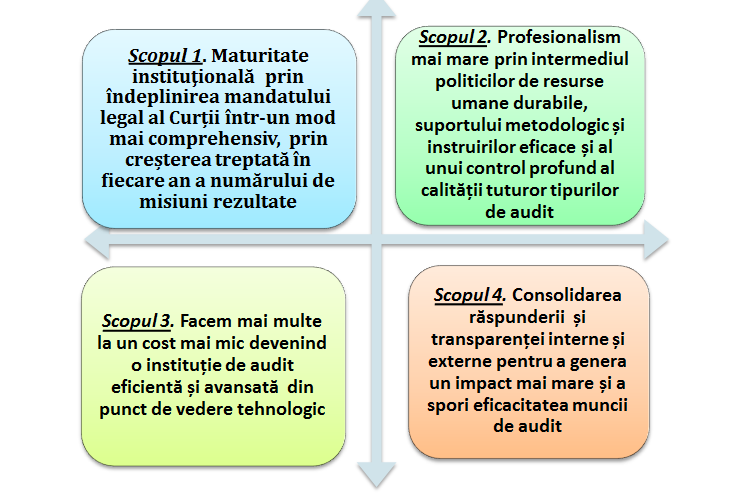
| Maturitate instituţională | Profesionalism mai mare | Să facem mai multe la un cost mai mic | Consolidarea unei mai mari răspunderi și transparenţe interne şi externe |
| prin îndeplinirea mandatului legal al Curții într-un mod mai comprehensiv, prin creșterea treptată în fiecare an a numărului de produse | prin intermediul politicilor de resurse umane durabile, suportului metodologic și instruirilor eficace și al unui control profund al calității tuturor tipurilor de audit | devenind o instituție de audit eficientă și avansată din punct de vedere tehnologic | pentru a genera un impact mai mare și a spori eficacitatea muncii de audit |
ORGANIZAREA ȘI FUNCȚIONAREA INSTITUȚIEI MANDATUL, COMPETENȚA ȘI ATRIBUȚIILE
│Care este statutul Curții?
Curtea de Conturi a Republicii Moldova este unica autoritate publică a statului care exercită controlul asupra formării, administrării şi întrebuinţării resurselor financiare publice şi administrării patrimoniului public prin realizarea auditului extern în sectorul public.
Curtea de Conturi dispune de independenţă organizaţională, funcţională, operaţională şi financiară și nu poate fi direcţionată sau controlată de nici o persoană fizică sau juridică.
│Care sînt obiectivele şi principiile activităţii Curţii de Conturi?
evaluarea regularităţii, legalităţii, conformităţii, economicităţii, eficienţei şi eficacităţii gestionării resurselor financiare publice şi a patrimoniului public;
promovarea standardelor, recunoscute internaţional, privind transparenţa şi responsabilitatea în domeniul managementului finanţelor publice;
asigurarea transparenţei prin informarea autorităţilor publice responsabile şi publicului despre planurile sale strategice şi anuale, despre constatările şi recomandările sale;
certificarea personalului cu atribuţii de audit public.
Activitatea Curţii de Conturi se bazează pe următoarele principii:
legalitate; obiectivitate; independenţă; transparenţă.
│Care sînt domeniile auditate?
Curtea de Conturi efectuează anual, în mod obligatoriu, auditul rapoartelor Guvernului privind executarea din exerciţiul bugetar expirat:
a bugetului de stat;
a bugetului asigurărilor sociale de stat;
a fondurilor asigurării obligatorii de asistenţă medicală.
Curtea de Conturi auditează următoarele domenii:
formarea şi utilizarea resurselor bugetului de stat, ale bugetului asigurărilor sociale de stat, ale bugetelor unităţilor administrativ-teritoriale, ale fondurilor asigurării obligatorii de asistenţă medicală, inclusiv:
-formarea şi gestionarea datoriei publice, respectarea garanţiilor guvernamentale pentru creditele interne şi externe;
-utilizarea de către instituţiile publice a granturilor şi finanţelor alocate de donatorii externi pentru realizarea programelor la care participă Republica Moldova;
-utilizarea alocaţiilor bugetare pentru investiţii, a subvenţiilor şi altor forme de asistenţă financiară din partea statului;
administrarea şi gestionarea patrimoniului public;
procesul de privatizare a patrimoniului statului şi de asigurare a activităţii de postprivatizare;
administrarea şi utilizarea resurselor naturale;
ţinerea evidenţei contabile şi raportarea financiară;
activitatea altor organe de control/audit financiar public, precum şi a sistemelor de control intern;
alte domenii de activitate raportate, prin legi organice, la competenţa Curţii de Conturi.
Curtea de Conturi poate să auditeze utilizarea resurselor alocate de Uniunea Europeană, de partenerii de dezvoltare şi de alţi donatori ale căror resurse au fost incluse în bugetul de stat sau în bugetele unităţilor administrativ-teritoriale.
Curtea de Conturi auditează următoarele entităţi:
autorităţile administraţiei publice centrale şi locale;
instituţiile şi organizaţiile finanţate din bugetul public naţional;
agenţii economici al căror capital social este de stat în întregime sau în al căror capital social cota statului este mai mare de 50%;
alte entităţi, în conformitate cu legislaţia.
│Cum își prezintă Curtea rezultatele?
Curtea de Conturi prezintă anual Parlamentului raportul asupra administrării şi întrebuinţării resurselor financiare publice şi patrimoniului public, raportul financiar de executare a bugetului propriu din exercițiul bugetar expirat, precum şi pune la dispoziţia autorităţilor şi instituţiilor publice şi a cetăţenilor rapoarte de audit privind utilizarea şi administrarea conformă, economă, eficientă şi eficace a banului public și patrimoniului național.
│Cum își desfășoară Curtea auditele?
Curtea de Conturi îşi desfăşoară activitatea independent, aceasta realizîndu-se prin proceduri de audit public extern, prevăzute în standardele proprii de audit, elaborate în conformitate cu standardele internaţionale de audit.
CONDUCERE ȘI ORGANIZARE
Dl Serafim Urechean | Președintele Curții de Conturi
 conduce și organizează activitatea membrilor și angajaților Curții de Conturi; convoacă și prezidează ședințele Plenului; semnează hotărîrile Curții de Conturi; administrează mijloacele financiare conform bugetului aprobat de Parlament; aprobă structura organizatorică a Curții de Conturi; aprobă componența echipelor de audit; reprezintă Curtea de Conturi în relațiile cu alte instituții din țară și de peste hotare; inițiază și monitorizează procesele de dezvoltare strategică a Curții de Conturi
patronează subdiviziunile: Serviciul contabilitate și buget, Serviciul resurse umane, Serviciul relații cu publicul, Serviciul audit intern și securitate, Serviciul relații internaționale, Direcția juridică |
Dl Tudor Șoitu | Vicepreședintele Curții de Conturi
exercită atribuțiile Președintelui Curții de Conturi în lipsa acestuia și coordonează: elaborarea Programelor activității de audit a Curții de Conturi; procesul de elaborare și prezentare Parlamentului, pentru aprobare, a proiectului bugetului Curții de Conturi; generalizarea materialelor pentru raportul anual al Curții de Conturi asupra administrării și întrebuințării resurselor financiare publice și patrimoniului public, cu prezentarea în Comisia de profil și în Plenul Parlamentului; elaborarea raportului financiar de executare a bugetului propriu din exercițiul bugetar expirat
patronează subdiviziunile: Direcția tehnologii informaționale, Direcția administrativă, Direcția secretariat general |
Membrii Curții de Conturi
Adoptă politicile și strategiile Curții de Conturi; examinează rapoartele de audit și adoptă hotărîri; aprobă manuale, standarde de audit, regulamente și ghiduri etc.; înaintează propuneri privind programul anual și programul multianual de audit, precum și privind proiectul de buget al Curții de Conturi; coordonează realizarea proiectelor de dezvoltare strategică a Curții de Conturi.
 | Dl Valeriu Chițan
patronează Departamentul de audit III: Audit al regularității (bugetele UAT și patrimoniu)
coordonează activitățile PDS: Auditul financiar al APL, Implementarea modulelor TI în audit |
 | Dna Ecaterina Paknehad
patronează Departamentul de audit IV: Audit al performanței (cu extindere audit IT)
coordonează activitățile PDS: Auditul performanței, Implementarea modulelor TI în audit; Înregistrarea timpului; coordonează asistența tehnică oferită de ONAS și de alți parteneri |
 | Dna Angela Pascaru
patronează Departamentul metodologie și planificare strategică
coordonează activitățile PDS: Cadrul calității; Dezvoltarea metodologică și Circulația documentelor |
 | Dl Ion Sturzu
patronează Departamentul de audit II: Audit al regularității (fondurile asigurării obligatorii de asistență medicală și bugetul asigurărilor sociale de stat)
coordonează activitățile PDS: Auditul financiar, Frauda și corupția, Implementarea modulelor TI în audit |
 | Dl Gheorghe Trocin
patronează Departamentul de audit I: Audit al regularității (buget de stat și patrimoniu)
coordonează activitățile PDS: Auditul financiar, Auditul intern, Implementarea modulelor TI în audit |
Curtea de Conturi este constituită din conducere, Plen şi aparat.
Conducerea Curţii de Conturi se exercită de Preşedintele Curţii de Conturi. În cazul absenţei Preşedintelui, atribuţiile acestuia sînt exercitate de vicepreşedintele Curţii de Conturi.
Plenul Curţii de Conturi este organ colegial, alcătuit din 7 membri, inclusiv Preşedintele şi vicepreşedintele Curţii de Conturi.
Aparatul se constituie din 5 departamente, 4 direcții de suport și 5 servicii, atribuţiile şi răspunderile cărora sînt stabilite în conformitate cu legislaţia în vigoare prin regulamentele fiecărei subdiviziuni structurale, aprobate de Preşedintele Curţii de Conturi. Funcţionarea Aparatului Curţii de Conturi este asigurată de şeful Aparatului.
Departamentele din cadrul Curţii de Conturi sînt conduse de către directori de departamente, aceştia fiind numiţi în funcţie prin Hotărîrea Plenului Curţii de Conturi. Activitatea departamentelor este patronată de cîte un membru al Curţii de Conturi.
RESURSE UMANE
Resursele umane reprezintă cele mai valoroase resurse strategice ale Curţii de Conturi, prin intermediul cărora au fost şi continuă să fie realizate obiectivele instituţiei. Personalul Curţii de Conturi constituie elementul creator, activ si coordonator al activităţii instituţiei, influenţînd decisiv eficacitatea utilizării resurselor materiale, financiare şi informaţionale.
La 01.01.2012, statele de personal ale Curții de Conturi includeau 160 de unități, iar numărul efectiv de personal încadrat constituia 135 de angajați. În medie, pe parcursul anului, instituția a dispus de 19 unități vacante și de 6 unități temporar vacante.
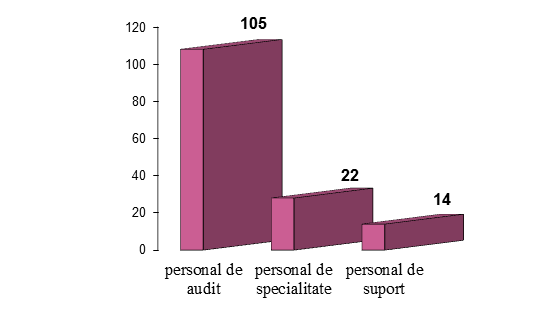
În anul 2011, Curtea a recrutat 13 angajaţi: 8 – personal cu atribuţii de audit, 3 – cu atribuţii de specialitate și 2 – cu atribuţii de suport. În următoarea diagramă este prezentat gradul de acoperire a Curții de Conturi cu personal, care în anul 2011, comparativ cu anul 2010, s-a redus cu 8%, cauza fiind demisionarea a circa 20 de angajați.
Gradul de acoperire cu personal în ultimii 2 ani (%)
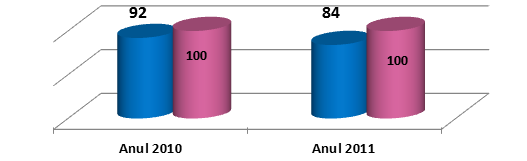
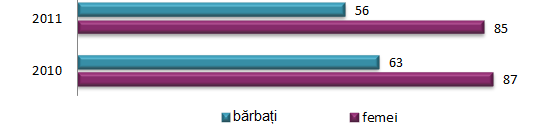
Diagrama prezentată în continuare indică raporturile de gen în cadrul instituției. Astfel, personalul Curții de Conturi este format, în mare majoritate, din femei, care constituie 61,7% din totalul angajaților, acest fapt fiind rezultatul creșterii progresive în ultimii doi ani a procentajului de angajați-femei.
Raporturile de gen în cadrul instituţiei (unități)
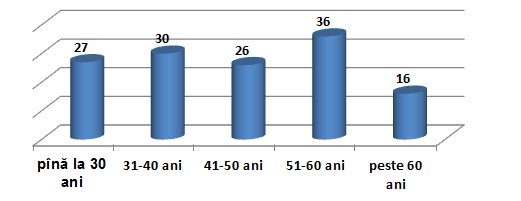
Conform profilului de vîrstă al personalului, care activa efectiv la data de 31.12.2011, 61,5% constituie personalul cu vîrsta pînă la 50 de ani.
Profilul de vîrstă pe categorii de angajați (unități)
DEZVOLTAREA PROFESIONALĂ A AUDITORILOR
Personalul de audit necesită o instruire continuă pentru a fi la curent cu evoluțiile din domeniu și pentru a putea dobîndi noi competențe. Angajații Curții de Conturi beneficiază anual de instruiri atît interne, cît și externe, astfel încît aceștia sînt instruiți în mod permanent pentru dezvoltarea continuă a abilităților, capacităților și aptitudinilor profesionale.
Pe parcursul anului 2011, angajaţii Curţii de Conturi au participat la următoarele instruiri:
6 seminare de instruire internă privind profesionalismul în auditul financiar, organizate de către ONAS, la care au participat 83 de persoane;
9 cursuri de instruire realizate de Compania „DAAC-System” întru implementarea și aplicarea sistemelor informatice automatizate – 112 persoane;
15 seminare organizate de către Cancelaria de Stat, Ministerul Finanţelor, Academia de Administrare Publică pe lîngă Preşedintele Republicii Moldova.
16 delegări externe pe plan internațional (seminare, ateliere de lucru, conferinţe şi vizite de studiu la ISA) la care au participat 14 persoane:
Atelier specializat în auditul performanței, Ljubljana, Slovenia;
Atelier specializat privind automatizarea auditului fiscal și analiza datelor, Ljubljana, Slovenia;
Centrul de Instruire al ISA a Indiei;
Seminar privind rolul ISA în lupta împotriva fraudei și corupției, Budapesta, Ungaria;
Seminar la Curtea de Conturi a Federației Ruse;
Seminar privind introducerea standardelor internaționale pentru ISA, Tallinn, Estonia.
BUGETUL CURŢII DE CONTURI
Potrivit statutului său de instituţie independentă din punct de vedere organizatoric, funcţional, financiar şi operaţional faţă de entităţile auditate, Curtea de Conturi îşi întocmeşte şi îşi aprobă bugetul propriu, pe care îl transmite Parlamentului, spre aprobare, care, la rîndul său, după aprobare, îl transmite Guvernului, pentru includerea în proiectul Legii bugetului de stat pe anul bugetar următor.
În conformitate cu art.8 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 5 decembrie 2008, raportul financiar de executare a bugetului propriu din exerciţiul bugetar expirat, aprobat, este prezentat Parlamentului.
Evoluţia cheltuielilor, de la componenta de bază, pentru întreţinerea Curţii de Conturi (mii lei)
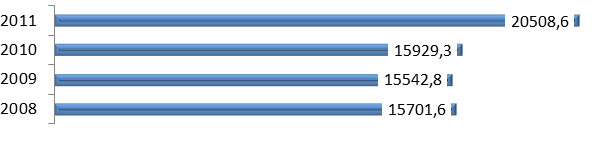
Conform Legii bugetului de stat pe anul 2011, pentru finanțarea bugetului Curţii de Conturi de la componenta de bază a bugetului de stat au fost alocate inițial 22926,0 mii lei. Pe parcursul anului 2011 au fost executate cheltuieli în sumă de 21421,3 mii lei, sau 93,4 la sută din volumul de mijloace precizate pe an. Cheltuielile efective au constituit 20508,6 mii lei, sau cu 4579,3 mii lei mai mult față de anul precedent.
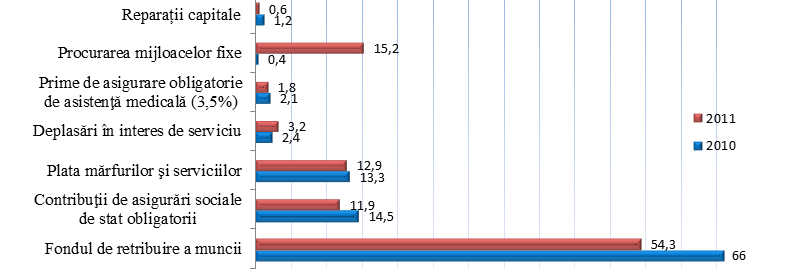
Evoluția și structura cheltuielilor pentru întreținerea Curții de Conturi (%)
ACTIVITATEA CURȚII DE CONTURI ÎN ANUL 2011
PROGRESELE ÎN DOMENIUL DEZVOLTĂRII STRATEGICE
În ianuarie 2011, Curtea de Conturi a Republicii Moldova a aprobat un nou Plan de Dezvoltare Strategică pe anii 2011-2015, în vederea asigurării continuității priorităților stabilite în anul 2006. Noul Plan Strategic conține 4 scopuri de bază:
Pe parcursul anului 2011, în conformitate cu obiectivele PDS, Curtea de Conturi, cu susținerea Oficiului Naţional de Audit al Suediei şi Băncii Mondiale, a realizat următoarele activități:
Scopul 1. Maturitate instituţională:
La auditarea anuală obligatorie a rapoartelor Guvernului privind executarea BS, BASS, FAOAM de către ONAS a fost oferită asistenţă în vederea consolidării capacităţii profesionale a personalului CCRM.
Elaborarea şi testarea în cadrul a două audite-pilot (auditul bugetului municipal Bălţi și auditul bugetului raionului Hîncești) a Ghidului privind auditul autorităţilor locale și instruirea a circa 30 de angajați ai Curții de Conturi în domeniul auditului autorităţilor locale.
În ce privește compartimentul ,,Auditul intern al Curţii de Conturi”, în anul 2011, suportul ONAS a vizat expunerea comentariilor asupra unui proiect de raport de audit intern.
Familiarizarea de către ONAS a noului Plen al Curții de Conturi cu subproiectele Auditul financiar, Cadrul calității, Înregistrarea timpului de lucru, precum și munca efectuată în cadrul acestora.
Scopul 2. Profesionalism mai mare
Oferirea instruirilor practice echipelor de monitorizare a calităţii cu privire la toate aspectele de control al calităţii.
Revizuirea ,,la rece” a 10 rapoarte de audit al regularității din 4 preconizate, rezultatele acestor revizuiri fiind discutate în prealabil cu echipele de audit și fiind formulate propuneri în vederea îmbunătățirii activității de audit. Totodată, cu suportul experților certificați în domeniu, a fost efectuată revizuirea unui raport de audit TI, rezultatele fiind prezentate conducerii şi auditorilor publici ai Curții de Conturi.
Instruirea a 112 angajaţi (conducerea, utilizatorii și administratorul) pentru utilizarea sistemelor informatice automatizate: ,,Documentarea și managementul procesului de audit”, ,,Analiza datelor”, ,,Managementul resurselor umane” și ,,Sistemul integrat de evidență a timpului de lucru și de calculare a costurilor”.
Instruirea a circa 30 de angajați din oficiile teritoriale ale Curții de Conturi în domeniul auditului regularității.
Participarea, cu susținerea donatorilor externi, inclusiv ai ONAS, a 6 angajați ai Curții de Conturi la instruiri privind: Programul transregional privind auditul datoriei publice – 1, Introducerea standardelor internaționale pentru ISA – 2, Centrul de Instruire al ISA a Indiei – 3.
Organizarea vizitelor de studiu pentru 12 angajați ai Curții de Conturi la Oficiul Național de Audit al Danemarcii și la Oficiul Național de Audit al Marii Britanii și Irlandei de Nord, în scopul cunoașterii rolului și funcțiilor unei ISA moderne și ale Comisiei parlamentare responsabile de finanțe, economie și buget.
Scopul 3. Facem mai multe la un cost mai mic
În anul 2011, la Curtea de Conturi, cu suportul ONAS, a fost finalizată a III–ea etapă privind implementarea propriului sistem de înregistrare a timpului.
Cu suportul Băncii Mondiale, a fost procurat echipamentul tehnic necesar automatizării activității bibliotecii și arhivei, precum și îmbunătățirii capacităţii audio şi video a sălii de ședințe.
Au fost instalate, testate și date în exploatare 4 subsisteme informaționale: „Analiza datelor”, „Documentarea şi managementul procesului de audit”, „Managementul resurselor umane” şi „Sistemul integrat de evidență a timpului de lucru și de calculare a costurilor”.
Scopul 4. Consolidarea răspunderii și transparenței
ONAS a susţinut financiar Curtea de Conturi la: publicarea a două Buletine Informative; editarea a 120 de exemplare de Manual de audit al regularității și a 75 de exemplare de Raport anual de activitate al Curţii de Conturi pe anul 2010.
A susținut financiar participarea Curţii de Conturi la: Congresul VIII EUROSAI, Lisabona, Portugalia; ședința Subcomitetului Dezvoltarea capacității ISA, Londra, Marea Britanie; Conferință internațională XXV a Consorțiului privind Managementul Financiar (ICGFM), Miami, SUA; Ședința a VII-ea a Comitetului de Coordonare CCRM-ONAS, Stockholm, Suedia.
FINALIZAREA PROIECTULUI ÎNCHEIAT ÎNTRE BANCA MONDIALĂ ȘI CURTEA DE CONTURI
Curtea de Conturi, în parteneriat cu Banca Mondială, a încheiat Proiectul de suport prin asistență tehnică pentru dezvoltarea strategică a Curții de Conturi. Valoarea proiectului a fost de 3,16 mil. dolari SUA, acesta fiind destinat pentru: instruirea angajaților Curții de Conturi în domeniul auditului performanței și auditului TI; dotarea Curții de Conturi cu laptopuri, camerei de servere; amenajarea sălii de instruire, arhivei; implementarea programelor pentru resursele umane; înregistrarea timpului.
Președintele Curții, Serafim Urechean, a venit cu un cuvînt de salut, exprimîndu-și regretul pentru finalizarea acestui proiect, totodată fiind încrezut în identificarea de noi donatori și de noi proiecte pentru Curtea de Conturi. În aceeași ordine de idei, ex-președintele Curții, dna Ala Popescu, a declarat că dezideratul principal de la care a pornit acest proiect era ca instituția – Curtea de Conturi să devină un model, scop care la etapa actuală a fost atins doar grație parteneriatului cu Banca Mondială.
La eveniment au fost prezenți William L. Dorotinsky, manager pentru sectorul public și reforme instituționale, Regiunea Europa și Asia Centrală a Băncii Mondiale, care a remarcat progresele înregistrate de Curtea de Conturi și a consemnat că vor putea fi identificate modalități pentru a colabora și în cadrul altor proiecte.
Oskar Karnebek, manager de proiect al Oficiului Național de Audit al Suediei, și-a reiterat admirația pentru schimbările vizibile pe care le-a suportat Curtea de Conturi.
Richard Maggs, consultantul strategic în cadrul proiectului, a remarcat sporirea autorității și prestigiului Curții de Conturi în acești 5 ani de transformări și a subliniat necesitatea continuității acestui proces prin instruirea personalului.
TRANSPARENȚA INSTITUȚIEI
Transparenţa este unul dintre principiile fundamentale ale activităţii Curţii de Conturi, iar „o mai mare răspundere și transparență internă și externă pentru a genera un impact mai semnificativ și a mări eficiența activității de audit” este unul din cele 4 scopuri stabilite în Planul de Dezvoltare Strategică a Curții de Conturi pe anii 2011-2015.
În scopul asigurării transparenței, Curtea plasează pe pagina web rapoartele de audit, raportul asupra administrării şi întrebuinţării resurselor financiare publice şi patrimoniului public, raportul privind activitatea Curții de Conturi și raportul financiar de executare a bugetului propriu, precum și alte rapoarte.
De asemenea, se publică informații, cum sînt: activitatea internațională, întîlnirile bilaterale, instruirile interne, activitățile grupurilor de lucru, comunicatele de presă, funcțiile vacante etc.
entru a aduce mai multă transparență în gestionarea bugetului public, Curtea de Conturi a conlucrat cu Centrul Analitic Independent EXPERT-GRUP la lansarea proiectului „Procesul bugetar în Republica Moldova: monitorizarea transparenței și promovarea controlului public”, în cadrul căruia au fost discutate constatările din rapoartele de audit ale Curții de Conturi aprobate în trimestrul III al anului 2011.
Au fost stabilite parteneriate cu posturi TV, media tipărită, nu doar prin transmiterea comunicatelor de presă, ci și prin prezenţa în cadrul şedinţelor. Din totalul celor circa 40 de şedinţe ale Plenului privind examinarea materialelor de audit, instituţiile media au fost prezente la toate, astfel fiind difuzate peste 60 de comunicate de presă. Mai mult decît atît, începînd cu semestrul II al anului 2011, şedinţele Plenului sînt transmise în direct, prin intermediul unui portal on-line, acumulînd astel circa 7000 de vizualizări în direct.
Totodată, angajaţii Curţii au fost prezenţi în platourile de filmare la cele mai cotate emisiuni TV şi radio, la posturi precum: PublikaTV, TV7, JurnalTV, Europa Liberă, RadioMoldova etc.
În scopul transparentizării procesului decizional şi informării publicului, Curtea de Conturi a reeditat pagina web, încercînd să o facă mai accesibilă şi mai dinamică. În contextul procesului de e-guvernare, Curtea de Conturi întreţine pagina de profil pe una din cele mai importante reţele de socializare, încercînd să-şi sporească imaginea şi să devină deschisă, transparentă şi raliată la noile tehnologii web. Pe parcursul anului 2011, pagina web a fost accesată de 1246000 de ori.
COOPERAREA DINTRE CURTEA DE CONTURI ȘI PARLAMENT
Programul Națiunilor Unite pentru Dezvoltare (PNUD) în Republica Moldova, în cadrul Proiectului „Suport pentru dezvoltarea Parlamentului Republicii Moldova”, în cooperare cu Oficiul Național de Audit al Suediei și Curtea de Conturi, a organizat un atelier de lucru privind cooperarea între Parlament şi o Instituție Supremă de Audit.
Atelierul de lucru și-a propus să ofere cadrul unor dezbateri relevante și interactive privind comunicarea dintre o instituție supremă de audit și Parlament și impactul asupra unei bune guvernări.
În acest context, dna Ecaterina Paknehad, membru al Curții de Conturi, s-a concentrat asupra problemelor ce țin de menirea auditului public extern, care contribuie la îmbunătățirea Managementului Finanțelor Publice, promovează transparența și răspunderea, raportarea privind conformitatea și eficiența utilizării banilor publici, acordînd o atenție deosebită interacțiunii dintre ISA și Parlament, prin solicitarea unor audite de către Parlament; aprobarea bugetului propriu al Curții de Conturi; raportarea ISA către Parlament; examinarea rapoartelor anuale și a rapoartelor separate de către Parlament; comunicarea continuă dintre ISA și Parlament.
În cadrul atelierului de lucru, a fost încurajat atît schimbul de informații privind rolul unei ISA într-un sistem democratic, cît și discuțiile pe marginea cooperării și susținerii ISA de către politicieni, reprezentanții mass-media și ai societății civile, asigurării impactului activității unei ISA prin recomandări utile pentru entitățile auditate, consultări și implicare în dezvoltarea unui management financiar sănătos, prin efectuarea unor audite ale performanței și auditarea sistemelor „anticorupție” și „antifraudă”.
ACTIVITATEA JURIDICĂ │Cooperarea cu organele de drept
Pe parcursul anului 2011, Curtea de Conturi a remis organelor de drept 21 de materiale, în urma examinării cărora au fost pornite 6 cauze penale şi emise 3 ordonanţe de neîncepere a urmăririi penale, iar 14 materiale se află în proces de examinare. Situațiile, precum și reacția organelor de drept sînt expuse detaliat în Anexa nr.1 la prezentul Raport.
│Reprezentarea intereselor Curţii de Conturi în instanţele de judecată
În anul 2011, angajaţii Direcţiei juridice au reprezentat interesele Curţii de Conturi in instanţele de judecată în 17 litigii, dintre care: 10 litigii în contencios administrativ, 6 litigii în care Curtea de Conturi este atrasă în calitate de intervenient accesoriu şi 1 litigiu de muncă. Totodată, în această perioadă, nici o decizie judecătorească definitivă nu a fost adoptată contra intereselor Curții de Conturi.
│Avizarea şi expertiza juridică a proiectelor de acte legislative şi normative în domenii de interes pentru Curtea de Conturi
În anul 2011, Curtea de Conturi a supus avizării proiecte de legi şi acte normative, printre cele mai importante fiind:
avizul la proiectul Legii pentru modificarea și completarea Codului fiscal;
avizul la proiectul Legii privind modificarea termenului de prezentare către Parlament a Raportului asupra administrării și întrebuințării resurselor financiare;
avizul la proiectul Legii privind sistemul de salarizare a funcționarilor publici;
avizul la proiectul Legii finanțelor publice și responsabilității bugetar-fiscale;
avizul la proiectul Hotărîrii Guvernului cu privire la aprobarea proiectului de lege privind aprobarea Clasificatorului unic al funcțiilor publice;
avizul la proiectul Hotărîrii Guvernului cu privire la aprobarea proiectului de lege pentru modificarea și completarea Legii cu privire la funcția publică și statutul funcționarului public;
avizul la proiectul Hotărîrii Guvernului privind punerea în aplicare a prevederilor Legii cu privire la aprobarea Clasificatorului unic al funcțiilor publice.
ACTIVITĂȚILE DE AUDIT
| INDICATORI | 2010 | 2011 |
| Numărul de hotărîri adoptate în rezultatul misiunilor de audit | 42 | 57 |
| Numărul de misiuni de audit realizate conform Programului activităţii de audit a Curţii de Conturi | 31 | 49 |
| Numărul de misiuni de audit realizate la solicitarea fracţiunilor parlamentare | 5 | 3 |
| Numărul de misiuni de audit realizate conform angajamentelor internaţionale (Matrice de politici) | 5 | 4 |
| Numărul de misiuni de audit realizate în urma altor solicitări şi autosesizări ale Curţii de Conturi | 1 | 1 |
| Rapoartele de audit întocmite în rezultatul misiunilor de audit realizate | 49 | 65 |
| Numărul acţiunilor de audit efectuate (conform Dispoziţiei) | 157 | 323 |
| Numărul entităţilor auditate | 157 | 323 |
| Numărul cerinţelor şi recomandărilor formulate | 1001 | 1965 |
| Numărul cerinţelor şi recomandărilor executate* | 752 | 348 |
Materialele auditelor remise organelor de drept:
-numărul dosarelor intentate
-numărul dosarelor remise instanţelor de judecată
-numărul ordonanţelor de refuz în intentarea dosarelor | 15
26
-
3 | 21
6
-
3 |
Impactul activităţii Curţii de Conturi:
-numărul actelor legislative şi normative adoptate
-suma mijloacelor restituite în bugetul public național (mil. lei)
-patrimoniul public restituit sau luat la evidenţă (mil. lei) | 6
24,6
151,94 | 6
3,8
139,6 |
PERFORMANȚELE OBȚINUTE
Pornind de la misiunea Curții de Conturi de a efectua audite independente, credibile, transparente și profesioniste asupra administrării resurselor financiare și patrimoniului public, în scopul promovării standardelor înalte de management financiar în beneficiul cetățenilor Republicii Moldova, pe parcursul anului 2011, Curtea de Conturi a realizat un număr mai mare de misiuni de audit cu un număr mai mic de personal față de anul precedent. Astfel, în anul 2010, la realizarea unei misiuni de audit erau antrenați, în medie, 2-3 auditori, iar în anul 2011 - 1-2 auditori.
În anul 2011 au fost realizate 57 misiuni de audit, sau cu 15 misiuni mai mult decît în anul 2010, fapt determinat de definitivarea misiunilor de audit tranzitorii prevăzute în Programul activităţii de audit a Curţii de Conturi pe anul 2010.
De asemenea, se atestă dublarea numărului entităților auditate (în anul 2011 au fost supuse verificării 323 de entități, față de 157 de entități - în anul 2010).
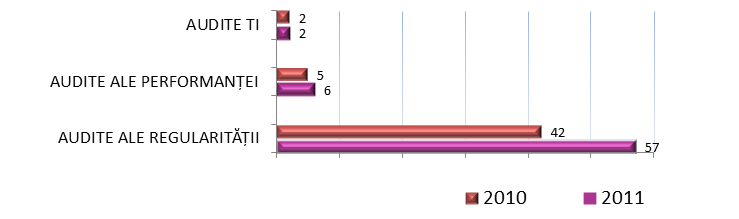
În rezultatul activităților de audit realizate, Curtea de Conturi a adoptat 57 de hotărîri privind aprobarea a 65 rapoarte de audit. Comparativ cu anul 2010, Curtea de Conturi a aprobat cu 16 rapoarte de audit mai mult, datorită creșterii numărului de audite ale regularității (15 rapoarte) și ale performanței (1).
Totodată, în anul 2011 au fost inițiate 19 misiuni de audit tranzitorii în anul 2012, care, în mare parte, vizează auditarea autorităților publice centrale (Ministerul Afacerilor Externe și Integrării Europene, Ministerul Apărării, Ministerul Afacerilor Interne, Ministerul Sănătății, Ministerul Mediului). Rapoartele acestor misiuni de audit vor contribui la expunerea Curții de Conturi asupra Raportului Guvernului privind exercițiul bugetar 2011.
Urmare activității de audit desfășurate în anul 2011, a crescut semnificativ și numărul de cerinţe şi recomandări, fiind înaintate spre executare și implementare 1965, din care doar 39,6% sînt cu termenul de executare expirat.
AUDITELE EFECTUATE
Potrivit Programului activităţii de audit a Curţii de Conturi pe anul 2011, în perioada de referinţă s-au desfăşurat 57 de misiuni de audit la 323 entităţi, fiind aprobate 65 rapoarte de audit, din care 57 sînt rapoarte de audit al regularității (sau 87,7%), 6 - rapoarte de audit al performanței (sau 9,2%), 2 - rapoarte TI (sau 3,1%). Lista Hotărîrilor adoptate de către Curtea de Conturi în anul 2011 și a entităților supuse auditului este prezentată în Anexa nr. 2 la prezentul Raport.
Evoluția rapoartelor de audit aprobate în ultimii doi ani este prezentată în următoarea diagramă:
Structura rapoartelor de audit în dependență de tipurile de audit
Structura auditelor regularității efectuate
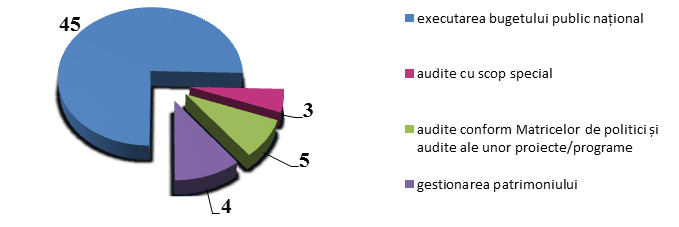
Structura auditelor regularității efectuate atestă că ponderea semnificativă - 45 rapoarte (sau 78,9%) o dețin auditele privind executarea bugetului public național; 5 rapoarte (sau 8,8 %) – auditele conform Matricelor de politici și auditele unor proiecte/programe; 4 rapoarte (sau 7%) – auditele privind gestionarea patrimoniului public; 3 rapoarte (sau 5,3%) – auditele cu scop special (efectuate la Î.S.„Registru”, Serviciul Stare Civilă și S.A.„Moldtelecom”).
Categoriile de entităţi supuse auditului
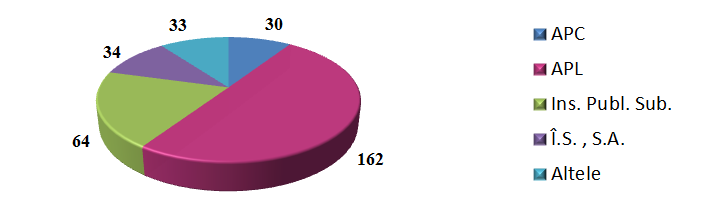
În anul 2011, Curtea de Conturi a supus auditării 323 entități, ponderea cea mai semnificativă – de 50,1% revenind autorităților publice locale, 19,8% - instituțiilor publice din subordinea APC, 10,5% - întreprinderilor de stat, societăților pe acțiuni, 10,2% - altor entități (societăți obștești, instituții nonprofit), și 9,3% - autorităților publice centrale.
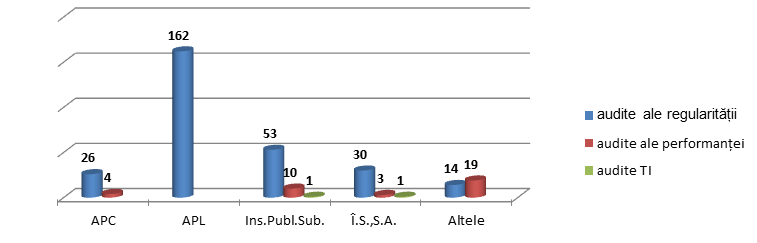
Din numărul total de entități verificate, pe parcursul anului, au fost supuse auditului regularității 285 entități, auditului performanței – 36 entități, și auditului TI - 2 entități. Categoriile de entităţi verificate, în dependență de tipul auditului, sînt reprezentate în următoarea diagramă:
În urma desfășurării misiunilor de audit s-au identificat un șir de nereguli și deficiențe, care au fost determinate de încălcarea legislației privind finanțele publice, gestionarea patrimoniului public, evidența contabilă etc. Prezentăm în continuare unele nereguli, în funcție de importanța acestora.
PRINCIPALELE ABATERI ȘI NEREGULI 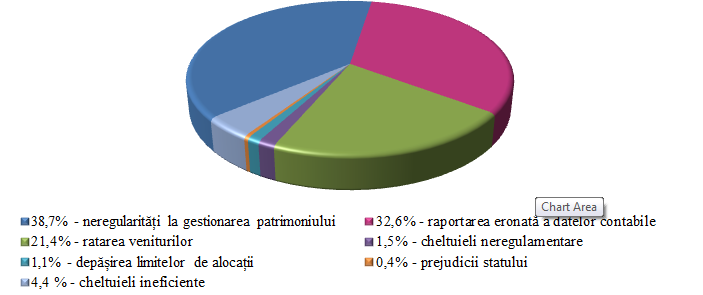
Ponderea cea mai semnificativă în totalul neregulilor depistate o reprezintă neregularitățile ce țin de gestionarea patrimoniului public în sumă de 1261,5 mil.lei, fiind urmate de cele ce țin de denaturarea rapoartelor financiare și de neautenticitatea sistemului de evidență contabilă, estimate în valoare de 1062,95 mil.lei.
De menționat faptul că au fost identificate și cazuri în care entitățile nu au întreprins măsurile necesare privind acumularea veniturilor la buget, astfel nefiind acumulate 696,83 mil.lei, au efectuat cheltuieli ineficiente în valoare de 142,0 mil.lei, au admis neregularități la efectuarea cheltuielilor – de 49,2 mil.lei, efectuarea de cheltuieli peste limita stabilită - în sumă de 36,2 mil.lei, precum și cazuri de prejudiciere a statului - în valoare de 14,1 mil.lei.
Pe parcursul misiunilor de audit, entităţile auditate au luat la evidenţă patrimoniu public în valoare totală de 139,6 mil. lei, au restituit la bugetul de stat 3,8 mil. lei, au restabilit în evidenţa contabilă bunuri materiale și financiare în valoare de 1076,7 mil. lei.
OPINIILE DE AUDIT
În rezultatul misiunilor de audit efectuate, auditorii își exprimă în scris opiniile asupra situațiilor financiare referitoare la realitatea şi conformitatea acestora cu reglementările aplicabile în domeniul respectiv.
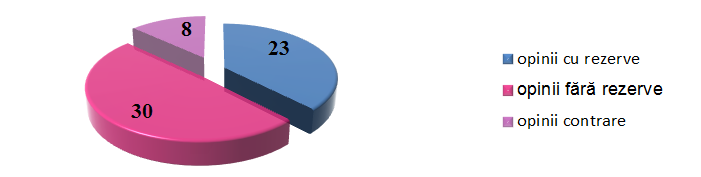
La aspectul ce ține de exactitatea și obiectivitatea rapoartelor financiare, din 61 de opinii formulate, 8 sînt opinii contrare, 23 - opinii cu rezerve, și 30 - opinii fără rezerve.
Opinii privind rapoartele financiare
Exprimarea opiniilor contrare privind rapoartele financiare a fost determinată de nerespectarea regulilor generale de contabilizare a elementelor patrimoniale, prin neînregistrarea în evidența contabilă a unor operațiuni, contabilizarea eronată a unor active și datorii, neevaluarea elementelor contabile, fapt ce a cauzat denaturarea semnificativă a situațiilor patrimoniale și a celor financiare la unele entități auditate
De asemenea, au fost formulate 62 opinii referitoare la regularitatea gestionării mijloacelor publice și administrării patrimoniului public, din care 4 sînt opinii contrare, 44 - opinii cu rezerve, și 14 - opinii fără rezerve.
Opinii privind regularitatea
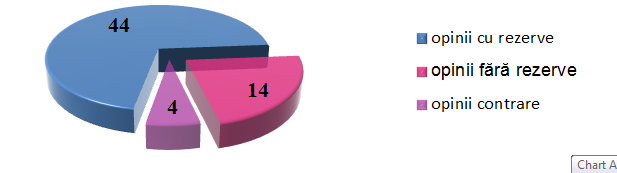
Exprimarea opiniilor contrare privind regularitatea este rezultatul gestionării neconforme a mijloacelor publice și a patrimoniului public, fapt caracterizat prin realizarea neregulamentară a achiziţiilor publice; efectuarea neconformă a inventarierii patrimoniului aflat în gestiune; neînregistrarea la organele cadastrale a drepturilor asupra unor imobile/terenuri etc.
Pe lîngă opiniile de audit, în funcție de tematica și scopul auditului, au fost formulate și 28 de concluzii.
MONITORIZAREA IMPLEMENTĂRII RECOMANDĂRILOR DE AUDIT În anul 2011, numărul cerințelor și recomandărilor de audit a crescut, față de anul 2010, cu 49,1%.
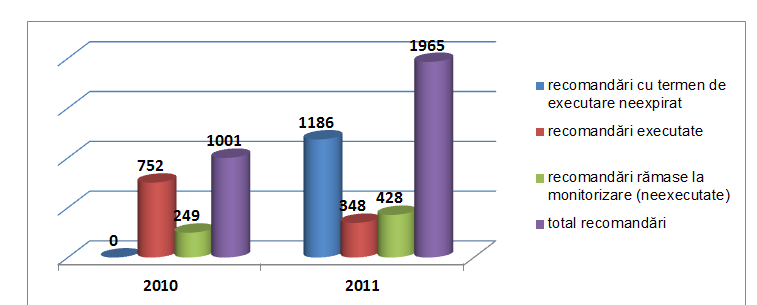
**Analizînd informaţia privind numărul cerințelor și recomandărilor înaintate în anul 2011, precum și executarea și implementarea acestora de către entități, menţionăm că au fost executate și implementate 44,7% din totalul de 779 cerințe și recomandări cu termenul de executare expirat, restul 1186 cerințe și recomandări al căror termen de executare încă nu a expirat se monitorizează în continuare.
În urma înaintării recomandărilor, au fost operate modificări la: Legea privind sistemul bugetar și procesul bugetar (referitor la extinderea atribuțiilor organelor de control ale Ministerului Finanțelor); Legea privind Codul contravențional; Legea cu privire la ocrotirea sănătății (referitor la stabilirea tarifelor pentru prestarea serviciilor medico-sanitare în instituţiile publice şi cele private); Codul electoral (referitor la modalitatea de calculare a sporului funcționarilor electorali). S-au aprobat Nomenclatorul şi tarifele la serviciile prestate de către Serviciul Stare Civilă şi oficiile stare civilă, precum și Regulamentul cu privire la modul de formare şi direcţiile de utilizare a mijloacelor speciale.
Totodată, în scopul păstrării regulamentare a materialelor de construcţie aflate în stoc, destinate, dar nefolosite la construcţia caselor de locuit pentru persoanele sinistrate din satele Cotul Morii, Sărăteni, Nemţeni şi Obileni din raionul Hînceşti, a fost aprobată Hotărîrea Guvernului cu privire la transmiterea materialelor de construcţie.
ACTIVITATEA INTERNAŢIONALĂ
 Curtea de Conturi este membră a următoarelor organizații, asociații și consilii profesionale internaționale de profil:
Organizația Internațională a Instituțiilor Supreme de Audit , din anul 1994
Organizația Europeană a Instituțiilor Supreme de Audit , din anul 1994
Asociația Instituțiilor Supreme de Audit care au în comun utilizarea limbii franceze, din anul 2008
 Consiliul conducătorilor organelor supreme de control financiar din statele membre ale CSI, din anul 2000
Activitatea internațională a Curţii de Conturi s-a axat, în special, pe:
participarea activă ca membru cu drepturi depline al organizațiilor internaționale de profil INTOSAI, EUROSAI, AISCCUF şi al Consiliului conducătorilor organelor supreme de control financiar din statele membre ale CSI;
cooperarea cu Oficiul Naţional de Audit al Suediei şi cu Banca Mondială în cadrul Planului de Dezvoltare Strategică a Curții de Conturi;
colaborarea cu instituţiile similare din alte state, îndeosebi din statele membre ale Uniunii Europene, și realizarea Acordurilor bilaterale de cooperare cu instituțiile supreme de audit de peste hotare.
Cooperarea internațională la nivel multilateral
În organizaţiile internaţionale de profil, Curtea de Conturi a Republicii Moldova a participat, în calitate de expert, la o serie de evenimente:
în cadrul INTOSAI, la:
Reuniunea a IV-a a Grupului de lucru INTOSAI privind indicatorii-cheie naționali, în calitate de observator ( Helsinki, Finlanda);
Programul transregional privind auditul datoriei publice (Manila, Filipine);
Reuniunea anuală a Grupului de lucru privind datoria publică (Vilnius, Lituania);
Ședința de lucru a Subcomitetului privind dezvoltarea capacității ISA (Londra, Marea Britanie);
în cadrul EUROSAI, la:
Ședința ordinară a Grupului operativ EUROSAI privind auditul fondurilor alocate pentru combaterea efectelor calamităţilor naturale sau a dezastrelor (Moscova, Federația Rusă);
Seminarul Grupului de lucru EUROSAI privind auditul mediului „Auditul gestiunii deșeurilor”(Oslo, Norvegia);
Seminarul cu tema ,,Cele mai bune practici în domeniul auditului de mediu" și Reuniunea anuală a Grupului de lucru privind auditul mediului (Stockholm, Suedia);
în cadrul Consiliului conducătorilor organelor supreme de control financiar din statele membre ale CSI, la:
Reuniunea a IV-a a Grupului de experţi pentru indicatorii-cheie naţionali pe lîngă Consiliul conducătorilor organelor supreme de control financiar din statele membre ale CSI (Moscova, Federația Rusă);
Reuniunea Grupului de lucru privind elaborarea standardelor de control financiar de stat pentru ISA din statele membre ale CSI ( Astana, Kazahstan) ;
Sesiunea a XI-ea a Consiliului conducătorilor organelor supreme de control financiar din statele membre ale CSI, cu genericul ,,Rolul şi locul organelor supreme de control financiar din statele membre ale CSI în controlul utilizării fondurilor alocate de stat pentru prevenirea şi atenuarea dezastrelor naturale" (Kiev, Ucraina);
Conferința consacrată aniversării a 15 ani de la crearea ISA din Kazahstan;
Conferința internațională consacrată aniversării a 15 ani de la crearea Curții de Conturi a Republicii Kîrgîzstan;
Evenimentele organizate cu prilejul aniversării a 10 ani de la crearea Curții de Conturi a Azerbaidjanului (Bacu, Azerbaidjan).
Pe parcursul anului 2011, Curtea de Conturi a prezentat rapoarte naţionale, informații şi răspunsuri la Chestionare către INTOSAI, EUROSAI, AISCCUF și Consiliul conducătorilor organelor supreme de control financiar din statele membre ale CSI, pe următoarele subiecte: suport pentru dezvoltarea capacităților ISA din ţările în curs de dezvoltare; obiectivul de gestionare a datoriei publice, evaluarea îndeplinirii obiectivului şi auditul evaluării; îmbunătățirea site-ului EUROSAI; auditul mediului; necesități și priorități de instruire; responsabilitatea ordonatorilor în caz de litigiu; indicatorii-cheie naționali.
Participarea la reuniuni internaționale
Congresul VIII EUROSAI ( Lisabona, Portugalia), la care au participat 47 Instituții Supreme de Audit membre ale EUROSAI, precum și reprezentanți ai altor organizații regionale de profil, precum AISCCUF, ARABOSAI, ASOSAI, OLACEFS, și-a desfășurat lucrările în cadrul a două sesiuni, fiind audiate:
Raportul ex-Președintelui EUROSAI privind deținerea președinției organizației în perioada anilor 2008-2011 și Raportul Secretariatului General privind activitățile EUROSAI în perioada respectivă. În cadrul Congresului, au fost aprobate Concluziile și recomandările finale ale Congresului; Planul strategic EUROSAI pe anii 2011-2017.
Au fost audiate, de asemenea, rapoartele auditorilor EUROSAI, precum și rapoartele Grupurilor de lucru EUROSAI privind următoarele direcții de activitate: Auditul tehnologiilor informaționale, Auditul mediului, Auditul fondurilor alocate pentru lichidarea urmărilor catastrofelor și calamităților naturale, Auditul calității. ISA a Poloniei a prezentat Raportul auditului coordonat „Programele/măsurile destinate creșterii angajării în cîmpul muncii a persoanelor cu handicap”, iar ISA a Ucrainei – Raportul auditului paralel „Protecția Mării Negre împotriva poluării”.
În timpul Congresului au avut loc mai multe întîlniri bilaterale ale dlui Serafim Urechean cu președinți ai ISA membre ale EUROSAI, în urma cărora s-a convenit asupra consolidării relațiilor deja stabilite, prin organizarea unor vizite oficiale în scopul schimbului de experiență și informații în domeniul auditului.
Cooperarea internațională la nivel bilateral
Vizita oficială la Curtea de Conturi a Federației Ruse
În zilele de 25-26 iulie 2011, Președintele Curții de Conturi a Republicii Moldova dl Serafim Urechean a efectuat o vizită oficială la Moscova, la invitația Președintelui Curții de Conturi a Federației Ruse Serghei Stepașin.
Vizita desfăşurată în cadrul Acordului de cooperare dintre cele două instituții a dat loc unui amplu schimb de experienţă privind preocupările actuale ale celor două Curţi, fiind subliniate unele aspecte practice ce vizează auditul public extern.
Părțile au convenit să efectueze un audit paralel privind punerea în aplicare a Planului de cooperare economică între Republica Moldova și Federația Rusă pe anii 2009-2020, inclusiv în ce privește livrarea în Federația Rusă a produselor alimentare din Republica Moldova.
A fost exprimată dorința comună de a continua schimbul practic de experienţă în domeniile efectuării controlului financiar de stat/auditului public extern, organizării unor seminare științifico-practice bilaterale, instruirii și perfecționării auditorilor.
Agenda internaţională a Curţii de Conturi a cuprins și vizitele de documentare la Oficiul Național de Audit al Danemarcii (ONAD) și la Oficiul Național de Audit al Marii Britanii și Irlandei de Nord.
În cadrul vizitelor de documentare, delegațiile Curții de Conturi au avut întrevederi cu Auditorul General al Danemarcii și cu șefii de oficii de la ONAD, cu Controlorul și Auditorul General al Marii Britanii, cu responsabilii pentru relațiile cu Parlamentul, precum și cu membrii Comisiei de conturi publice și ai Comitetului de finanțe din Parlamentul Danemarcii. Discuțiile s-au axat, în special, pe rolul și statutul ISA și cadrul legislativ relevant; procesul de reformare a ISA; auditul fondurilor europene; cooperarea cu auditul intern etc..
Vizita delegației din partea Instituției Supreme de Audit a Slovaciei la Curtea de Conturi a RM
În zilele de 18-19 octombrie 2011, Curtea de Conturi a fost gazda unei delegații a ISA a Slovaciei. În cadrul vizitei s-a discutat despre rolul şi locul Curţii de Conturi în sistemul organelor de stat din Republica Moldova şi Slovacia, direcţiile principale de acţiune ale celor două instituţii, precum şi despre misiunea acestora la asigurarea utilizării corecte şi eficiente a fondurilor publice. Preşedinţii celor două instituţii şi-au exprimat interesul pentru identificarea domeniilor de interes comun, în vederea lansării unor proiecte de cooperare practică între cele două autorităţi responsabile de activitatea de audit. Delegația ISA a Slovaciei a avut o întrevedere cu președintele Comisiei parlamentare economie, buget și finanțe dl Veaceslav Ioniță.
Întrevederi la Curtea de Conturi
Pe parcursul perioadei de referință, Președintele, membrii și angajații Curții de Conturi au avut întrevederi cu reprezentanți și experți ai Uniunii Europene, Băncii Mondiale, Corporației „Provocările Mileniului” din SUA, Consiliului Europei, precum și cu expertul internațional IBTCI dl James Bonnell, consultant pentru Curtea de Conturi în perioada octombrie 2008 - iulie 2011.
Integrarea europeană
Pe parcursul anului 2011, Curtea de Conturi a continuat să contribuie la procesul de integrare europeană, prin participarea la: prezentarea detaliată de către reprezentanţii Comisiei Europene a instrumentului TAIEX, precum şi a posibilităţilor de valorificare a acestuia; elaborarea, cu sprijinul expertului Comisiei Europene în Twinning dl Rolf Reichert şi al expertului pentru implementarea PDS a Curţii de Conturi dl Richard Maggs, a fişei de Twinning, în scopul susţinerii implementării Planului de Dezvoltare Strategică a Curţii de Conturi pe anii 2011-2014; Reuniunea de consolidare a rețelei Twinning, TAIEX, SIGMA, CIB în Republica Moldova, dat fiind că Curtea de Conturi a primit aprobarea proiectului conceptului fișei Twinning, care, la momentul actual, este prezentată, spre examinare, delegației Uniunii Europene, în vederea elaborării termenilor de referință pentru contractarea unui expert internațional la elaborarea fișei Twinning; conferinţele video privind negocierile la capitolul Cooperare Financiară al Acordului de asociere Republica Moldova-Uniunea Europeană.
ALTE ACTIVITĂȚI ţia a Vlll-a a Spartachiadei angajaţilor în serviciul public din municipiul Chișinău
Conform Programului național de promovare a modului sănătos de viață pentru anii 2007-2015, la Tabăra de odihnă „Campingul din Vadul lui Vodă” a avut loc Spartachiada (ediția a VIII-a) a Asociației Sindicale Teritoriale Chișinău a Federației Sindicatelor Angajaților Serviciilor Publice din Republica Moldova, la care au participat și angajați ai Curții de Conturi.
La ceremonia de deschidere au fost prezenţi: dl Oleg Budza – preşedintele Confederaţiei Naţionale a Sindicatelor din Republica Moldova; dl Serafim Urechean - Preşedintele Curţii de Conturi; dl Ştefan Ciorici – directorul general al Direcţiei generale pentru administrarea clădirilor Guvernului, care le-au dorit participanţilor la Spartachiadă victorii în competiţii.
În cadrul competiţiilor, angajaţii Curţii de Conturi au dat dovadă de sîrguință şi dîrzenie, ocupînd locul III la haltere (echipa bărbaţi) şi locul IV la volei (echipa bărbaţi), din cele şase genuri de sport desfășurate: dame, şah, tenis de masă, volei, mini-fotbal, haltere.
Școala-internat auxiliară din or.Bălţi
Curtea de Conturi, în calitate de patron responsabil de asigurarea activităţii eficiente a Şcolii-internat auxiliare din or.Bălţi – internat ce găzduieşte copii cu dezabilităţi (handicap), continuă să întreprindă, în măsura posibilităţilor, acţiuni de minimalizare a situaţiei dificile cu care se confruntă instituţia dată, precum şi de îmbunătățire a condiţiilor sociale de trai al copiilor.
În urma demersurilor înaintate de Curtea de Conturi, din fondul de rezervă al Guvernului au fost alocate mijloace financiare şi s-au reparat blocul de studii, dormitoarele pentru copii, sistemul de aprovizionare cu арă, blocurile sanitare, încăperile administrative etc. Sala de mese a fost reparată cu suportul unei fundaţii de caritate din Germania.
De asemenea, cu ocazia sărbătorilor de Anul Nou și „Ultimul sunet”, reprezentanții Curții de Conturi au vizitat Școala-internat din or.Bălți. Copiii au primit cadouri (maiouri, dulciuri, sucuri), procurate din donațiile benevole ale angajaților și Comitetului sindical al Curții de Conturi.
PERSPECTIVE ȘI PROVOCĂRI
În cadrul procesului de reformare, Curtea de Conturi și-a stabilit o serie de priorități, care ar asigura continuitatea realizării activităţilor prevăzute în Planul de Dezvoltare Strategică, punînd accentul pe calitate, profesionalism şi impact, mizînd mult pe puterile proprii, sprijinul Parlamentului şi al altor autorităţi interesate, precum şi pe suportul donatorilor şi al partenerilor de cooperare.
Curtea de Conturi continuă procesul de armonizare cu cele mai înalte standarde și practici de specialitate, realizînd reforme în domeniile: consolidarea instituțională, dezvoltarea personalului și asigurarea unei comunicări eficiente în activitățile sale.
În anul 2012, Curtea de Conturi va pune în aplicare 4 sisteme informatice automatizate, care vor contribui la îmbunătățirea calității lucrului, respectarea procedurilor și proceselor, planificarea corectă a activităților și la ușurarea muncii auditorilor.
La categoria provocări, e necesar de menţionat şi realizarea primului program de activitate multianual, care prevede auditarea de către Curtea de Conturi, pe parcursul anilor 2011-2013, a domeniilor, entităţilor, proiectelor şi programelor investiționale în contextul priorităților stabilite de Guvern, în aspectul regularității și eficienței utilizării mijloacelor publice. Pe lîngă auditele obligatorii, care rezultă din mandatul legal, Curtea de Conturi va efectua audite conform angajamentelor internaționale, audite privind administrarea și gestionarea patrimoniului public, precum și audite asupra diferitor domenii de importanță majoră.
Una din prioritățile Curții de Conturi este promovarea abordării de audit în conformitate cu standardele internaţionale de audit și cu bunele practici europene în domeniul auditului public extern și îmbunătățirea calității rapoartelor de audit. Aceasta se va realiza prin instruirea continuă a angajaţilor Curţii de Conturi pentru dezvoltarea capacităților și abilităților practice de a efectua audite calitative. Dezvoltarea capacităţii şi profesionalismului Curţii de Conturi va oferi multe beneficii societăţii, deoarece un audit mai bun condiţionează o responsabilitate mai mare a executorilor de buget, a conducătorilor de entităţi şi o gestionare mai eficientă a finanţelor publice.