Curtea de Conturi, în prezenţa ministrului dezvoltării regionale și construcțiilor dl M.Răducan, șefului Direcției finanțe a Ministerului Dezvoltării Regionale și Construcțiilor dna L.Cucu, directorului Agenției de Dezvoltare Regională Nord dl I.Bodrug, directorului Agenției de Dezvoltare Regională Centru dl T.Meșină, directorului Agenției de Dezvoltare Regională Sud dna M.Culeșov, șefului adjunct al Direcției finanțele economiei naționale, cheltuieli capitale și achiziții publice a Ministerului Finanțelor dl V.Pană, vicedirectorului Agenției Achiziții Publice dl G.Grib, precum și a altor persoane cu funcții de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului regularităţii gestionării resurselor Fondului național pentru dezvoltare regională din exerciţiul bugetar 2010 la Ministerul Dezvoltării Regionale și Construcțiilor (în continuare – MDRC) și la Agențiile de Dezvoltare Regională Nord, Centru și Sud (în continuare – Agenții).
Misiunea de audit s-a desfăşurat în temeiul Programului activităţii de audit a Curţii de Conturi pe anul 2011[2]. Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că rapoartele financiare pe anul 2010 ale Agenției de Dezvoltare Regională Nord, Agenției de Dezvoltare Regională Centru și Agenției de Dezvoltare Regională Sud, în toate aspectele semnificative, prezintă o imagine reală şi fidelă asupra situaţiilor financiare şi patrimoniale ale acestora, iar operaţiunile financiare au fost efectuate legal și regulamentar, precum și că datele generalizate de către MDRC privind utilizarea mijloacelor Fondului naţional pentru dezvoltare regională sînt veridice.
Auditul a fost planificat şi s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[3]. În vederea susținerii opiniilor, constatărilor, formulării concluziilor și recomandărilor, probele de audit au fost obţinute prin desfășurarea procedurilor de evaluare a riscului și a procedurilor de audit ulterioare, care au cuprins testul controalelor și proceduri de fond. În funcție de contextul în care au fost aplicate de auditori, acestea au inclus examinări, observări, confirmări, recalculări, intervievări etc. De asemenea, au fost utilizate documente și informații solicitate oficial de la entităţi terţe.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi a c o n s t a t a t:
Urmare verificărilor efectuate în cadrul auditului la Ministerul Dezvoltării Regionale și Construcțiilor, precum și la Agențiile de Dezvoltare Regională Nord, Sud și Centru, se relevă:
Nevalorificarea mijloacelor destinate Fondului național pentru dezvoltare regională. Astfel, din mijloacele aprobate în valoare de 113,7 mil.lei s-au valorificat doar 1,7 mil.lei (1,5%), pentru întreținerea Agențiilor de Dezvoltare Regională Nord, Centru și Sud, iar 98,0%, destinate realizării proiectelor pentru dezvoltare regională, n-au fost valorificate, datorită conlucrării insuficiente dintre părțile implicate în proces, ceea ce a determinat tergiversarea selectării definitive a proiectelor de dezvoltare regională, desfășurării procedurilor de achiziții publice și înregistrării acestora la Agenția Achiziții Publice.
Unele neregularităţii privind procedurile de organizare și de desfășurare a achiziţiilor publice, care se exprimă prin organizarea inadecvată a activităţii grupurilor de lucru pentru achiziţii și prin lipsa unui control intern eficient asupra activității acestora.
Aspecte problematice la raportarea de către MDRC și Agenții a datelor consolidate anuale privind alocarea și utilizarea resurselor Fondului național pentru dezvoltare regională, cauzate de incertitudinile și neclaritățile privind statutul, modul de executare a cheltuielilor din FNDR și de raportare a acestora, prevăzut diferit în cadrul normativ ce vizează acest capitol.
În contextul celor expuse, în Raportul de audit și în prezenta Hotărîre se concluzionează că conlucrarea ineficientă între părțile implicate în proces (Ministerul Dezvoltării Regionale și Construcțiilor, Agențiile de Dezvoltare Regională, Ministerul Finanţelor, Agenția Achiziții Publice și Consiliile regionale pentru dezvoltare) a generat nevalorificarea mijloacelor destinate FNDR, în consecință nefiind implementate obiectivele politicii statului de dezvoltare regională, ceea ce poate avea un impact negativ și asupra transferării la bugetul de stat de către Comisia Uniunii Europene a suportului bugetar în domeniul stimulării economice a zonelor rurale.
1. Se aprobă Raportul auditului regularităţii gestionării resurselor Fondului național pentru dezvoltare regională din exerciţiul bugetar 2010 la Ministerul Dezvoltării Regionale și Construcțiilor și la Agențiile de Dezvoltare Regională Nord, Centru și Sud.
2. Prezenta Hotărîre și Raportul de audit se remit Ministerului Dezvoltării Regionale și Construcțiilor, precum și Agențiilor de Dezvoltare Regională Nord, Centru și Sud, pentru documentare și implementarea recomandărilor auditului.
3. Se cere de la:
3.1. Ministerul Dezvoltării Regionale și Construcțiilor:
3.1.1 să examineze Raportul de audit în cadrul Colegiului ministerului și să întreprindă măsurile de rigoare în vederea lichidării deficiențelor identificate de audit, precum și îmbunătățirii managementului, întru valorificarea și gestionarea eficientă a mijloacelor destinate Fondului național pentru dezvoltare regională;
3.1.2. să urgenteze elaborarea și aprobarea Manualului operațional pentru Agenții;
3.2. Ministerul Dezvoltării Regionale și Construcțiilor, în comun cu Ministerul Finanțelor:
3.2.1. să revadă actualul cadru normativ ce reglementează formarea și utilizarea Fondului național pentru dezvoltarea regională, în vederea aprecierii statutului acestuia, cu înaintarea propunerilor de ajustare a unor prevederi normative ambigue existente, inclusiv ce țin de utilizarea în anul următor a soldului mijloacelor FNDR neutilizate în anul bugetar curent;
3.2.2. să soluționeze aspectele problematice privind raportarea financiară de către Agenții și Ministerul Dezvoltării Regionale și Construcțiilor a datelor anuale consolidate în Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază (Formularul nr.2), în cazurile cînd la finele anului bugetar în conturile Agențiilor rămîn solduri neutilizate de mijloace alocate din Fondul naţional pentru dezvoltare regională.
4. Se informează Parlamentul, Guvernul și Consiliul Național de Coordonare a Dezvoltării Regionale despre activitatea necorespunzătoare a autorităților publice (Ministerul Dezvoltării Regionale și Construcțiilor, Ministerul Finanţelor, Agenția Achiziții Publice și Consiliile regionale pentru dezvoltare) la implementarea obiectivelor politicii statului privind dezvoltarea regională, care se exprimă prin neluarea deciziilor conforme și în termenele prevăzute, neîndeplinirea măsurilor de rigoare privind valorificarea mijloacelor destinate FNDR, precum și prin neexecutarea cerințelor prevăzute în Memorandumul de înțelegere privind acordarea Grantului pentru Suportul Sectorial la Buget destinat FNDR, ceea ce poate avea un impact negativ asupra acordării de către Comisia Uniunii Europene a următoarelor tranșe pentru suportul bugetar în domeniul stimulării economice a zonelor rurale;
4.1. Se recomandă Guvernului să întreprindă măsurile de rigoare întru soluționarea situației create și să monitorizeze realizarea obiectivelor și activităților prevăzute de Memorandumul de înţelegere din 29.07.2010 și Matricea de Politici a Programului de suport bugetar în domeniul stimulării economice a zonelor rurale, finanțat de Comisia Uniunii Europene.
5. Prezenta Hotărîre și Raportul de audit se remit, pentru informare și o posibilă luare de atitudine, Comisiei administrație publică și dezvoltare regională a Parlamentului.
6. Despre implementarea recomandărilor auditului, precum şi despre executarea cerinţelor pct.2 și pct.3. din prezenta Hotărîre se va informa Curtea de Conturi în termen de 6 luni.
7. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Nr . 41. Chişinău, 18 august 2011. Serafim URECHEAN
Aprobat prin Hotărîrea Curţii de Conturi nr. 41 din 18 august 2011 Aprobat prin Hotărîrea Curţii de Conturi nr.____ din 18 august 2011
RAPORTUL auditului regularităţii gestionării resurselor Fondului naţional pentru dezvoltare regională din exerciţiul bugetar 2010
Introducere
Auditul regularităţii gestionării resurselor Fondului naţional pentru dezvoltare regională din exerciţiul bugetar 2010 la Ministerul Dezvoltării Regionale și Construcţiilor (în continuare – MDRC) și la Agențiile de Dezvoltare Regională: Nord; Sud și Centru a fost efectuat în temeiul Programului activității de audit a Curţii de Conturi pe anul 2011[6].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că rapoartele financiare pe anul 2010 ale Agenției de Dezvoltare Regională Nord, Agenției de Dezvoltare Regională Centru și Agenției de Dezvoltare Regională Sud (în continuare – Agențiile, sau ADR), în toate aspectele semnificative, prezintă o imagine reală şi fidelă asupra situaţiilor financiare şi patrimoniale ale acestora, iar operaţiunile financiare au fost efectuate legal și regulamentar, precum și că datele generalizate de către MDRC privind utilizarea mijloacelor Fondului naţional pentru dezvoltare regională (în continuare – FNDR) și prezentate Ministerului Finanțelor sînt veridice.
Responsabilitatea conducerii Agențiilor constă în întocmirea şi prezentarea rapoartelor financiare în conformitate cu cadrul legal de raportare financiară, iar a conducerii MDRC – în consolidarea datelor anuale privind alocarea și utilizarea resurselor FNDR în Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază (Formularul nr.2), respectarea prevederilor legale în activitatea economico-financiară, elaborarea şi implementarea unui sistem de management financiar şi control intern eficient, avînd şi obligaţia de a asigura prevenirea şi descoperirea erorilor şi fraudelor.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea concluziilor şi opiniilor de audit asupra rapoartelor financiare ale Agențiilor, precum și a datelor anuale privind alocarea și utilizarea resurselor FNDR, consolidate de către MDRC în Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază pe anul 2010, asupra regularităţii gestionării mijloacelor publice şi a patrimoniului public. Totodată, auditorii nu sînt responsabili de prevenirea fraudelor şi erorilor.
Metodologia de audit. Auditul a fost efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[7] și cu Manualul de audit al regularităţii[8]. În vederea susținerii opiniilor, constatărilor, formulării concluziilor și recomandărilor, probele de audit au fost obţinute prin desfășurarea procedurilor de evaluare a riscului și a procedurilor de audit ulterioare, care au cuprins testul controalelor și proceduri de fond. În funcție de contextul în care au fost aplicate de auditori, acestea au inclus examinări, observări, confirmări, recalculări, intervievări etc. De asemenea, au fost utilizate documente și informații solicitate oficial de la entităţi terţe (Ministerul Finanțelor, Institutul de Politici Publice).
Prezentare generală
Cu privire la cadrul instituțional și finanțarea activității
Conform art.6 din Legea nr.438-XVI din 28.12.2006[9], FNDR se formează din alocaţiile anuale în mărime de 1,0% din veniturile aprobate ale bugetului de stat pe anul respectiv, cu excepţia veniturilor cu destinaţie specială prevăzute de legislaţie. În FNDR pot fi atrase și alte mijloace financiare din sectorul public şi cel privat la nivel local, regional, naţional şi internaţional, precum și mijloacele oferite prin programele de asistență ale Uniunii Europene.
FNDR se află în gestiunea MDRC, care efectuează alocarea mijloacelor cu aprobarea prealabilă a Consiliului Național de Coordonare a Dezvoltării Regionale (în continuare – CNCDR), iar acesta, potrivit art.5 din Legea nr.438-XVI din 28.12.2006, este o structură funcţională de competenţă generală, fără personalitate juridică, constituit în scopul aprobării, promovării şi coordonării la nivel naţional a obiectivelor politicii de dezvoltare regională, și funcționează în conformitate cu regulamentul său.
Principiile de activitate şi atribuţiile privind gestionarea FNDR sînt reglementate de Legea nr.438-XVI din 28.12.2006, Hotărîrea Guvernului nr.127 din 08.02.2008[10], precum şi de alte acte normative şi legislative în vigoare. Obiectivele principale ale FNDR constau în dezvoltarea zonelor defavorizate din cadrul regiunilor de dezvoltare, reabilitarea şi relansarea economică a regiunilor de dezvoltare și consolidarea capacităţilor funcţionale ale instituţiilor care asigură implementarea Strategiei naţionale de dezvoltare regională.
Conform art.8 din Legea nr.438-XVI din 28.12.2006 și pct.26 din Anexa nr.3 la Hotărîrea Guvernului nr.127 din 08.02.2008, din FNDR sînt finanțate și Agențiile. Acestea sînt finanțate de MDRC, prin trezoreriile teritoriale ale Ministerului Finanţelor, în baza devizelor coordonate cu Consiliile regionale. Agențiile sînt instituții publice necomerciale, subordonate MDRC, create în luna decembrie 2009, pentru implementarea și finanțarea proiectelor de dezvoltare regională, organizarea și desfășurarea licitațiilor publice pentru realizarea proiectelor. Agențiile pot fi finanțate și din alte mijloace decît FNDR, inclusiv donații și granturi pentru costuri operaționale, plăți pentru implementarea programelor și proiectelor de dezvoltare regională și mijloace provenite din prestarea serviciilor. Veniturile Agențiilor obținute din alte surse decît FNDR urmează a fi utilizate conform devizelor aprobate de MDRC și coordonate cu Consiliile regionale.
Evidenţa contabilă a mijloacelor FNDR este ţinută de MDRC în conformitate cu regulile generale obligatorii ale contabilităţii şi de raportare financiară în sectorul public, stabilite în Legea nr.113-XVI din 27.04.2007[11] şi în Instrucţiunea aprobată prin Ordinul ministrului finanțelor nr.93 din 19.07.2010[12]. Agențiile aplică sistemul contabil complet în partidă dublă, cu prezentarea rapoartelor financiare complete. Specificul contabilității în organizațiile necomerciale este implementat din anul 2011, conform Ordinului ministrului finanțelor nr.158 din 06.12.2010[13].
2.2. Cu privire la formarea FNDR
Conform Legii bugetului de stat pe anul 2010[14], FNDR a fost inițial aprobat în volum de 135,4 mil.lei, alocațiile fiind planificate integral la art.271 alin.15, grupa 15.02. „Gospodărie comunală”, fără divizarea acestora pentru realizarea proiectelor de dezvoltare regională și întreținerea Agențiilor.
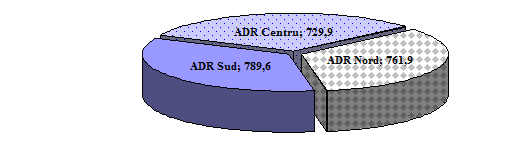
FNDR urma a fi completat cu 28,35 mil.lei (1,5 mil.lire sterline), primite ca suport sectorial la bugetul de stat pentru FNDR, în baza Memorandumului de înţelegere încheiat la 28.07.2010 între Departamentul pentru Dezvoltare Internaţională al Regatului Unit al Marii Britanii şi Irlandei de Nord şi Guvernul Republicii Moldova. Mijloacele respective s-au debursat la contul bugetului de stat la 01.10.2010. În același timp, prin Legea nr.244 din 01.10.2010[15], s-au operat unele rectificări la Legea bugetului de stat pe anul 2010, fiind diminuate și alocațiile destinate FNDR pînă la 113,75 mil.lei, din care 2,3 mil.lei s-au repartizat pentru întreținerea Agențiilor. Distribuirea mijloacelor pentru întreținerea Agențiilor, conform deciziei CNCDR nr.2/10 din 19.02.2010, se prezintă în Diagrama nr.1.
Diagrama nr.1
Mijloacele din FNDR alocate Agențiilor de Dezvoltare Regională pe anul 2010 (mii lei)
Sursă: Decizia Consiliului Național de Coordonare a Dezvoltării Regionale, planurile de finanțare ale Agențiilor de Dezvoltare Regională pe anul 2010
Constatări, concluzii şi recomandări
3.1. Cu privire la modul de finanțare și utilizare a mijloacelor FNDR
Conform art.13 din Legea nr.438-XVI din 28.12.2006, Guvernului i-a fost delegată atribuţia de a stabili modul de formare şi utilizare a FNDR. Întru executarea prevederilor legii menționate, în anul 2008, a fost aprobat Regulamentul de formare şi utilizare a mijloacelor FNDR[16]. Pct.25 al Regulamentului prevede că mijloacele FNDR neutilizate în anul bugetar curent rămîn disponibile pentru utilizare în anul următor. Totodată, se menționează că formarea și utilizarea mijloacelor FNDR se execută în limitele alocațiilor bugetare aprobate prin legea bugetară anuală la componenta de bază a bugetului de stat. În aceste condiții, prevederile pct.25 din Regulamentul de formare şi utilizare a mijloacelor FNDR sînt neclare și contravin regulii generale prevăzute de art. 131 din Legea nr.847-XIII din 24.05.1996[17], potrivit căreia veniturile şi cheltuielile din buget sînt aprobate prin lege pe perioada de un an bugetar. Situația respectivă are efecte negative și asupra reflectării corecte la executarea bugetului de stat a cheltuielilor de casă și efective executate, precum și a datoriilor înregistrate din contul FNDR (vezi pct.3.3.).
Potrivit Deciziei CNCDR nr.08/10 din 20.09.2010, au fost selectate 14 proiecte (regiunea Nord – 5 proiecte, regiunea Centru – 6 proiecte, şi regiunea Sud – 3 proiecte) în valoare totală de 161,5 mil.lei, care urmau a fi finanţare din FNDR. Agențiile au anunţat demararea achiziţiilor publice pentru implementarea proiectelor respective de dezvoltare regională. Între timp, volumul alocaţiilor prevăzute în FNDR pe anul 2010 a fost rectificat, diminuîndu-se pînă la 113,7 mil.lei, sau cu 47,7 mil.lei mai puţin decît valoarea totală a proiectelor aprobate de CNDCR în sumă de 161,5 mil.lei. Aceasta a determinat înțelegerea diferită a situației de către toate părțile implicate în proces. Pe de o parte, MDRC solicita insistent Ministerului Finanțelor și Agenției Achiziții Publice (AAP) acceptarea și înregistrarea documentelor de licitație aferente celor 14 proiecte selectate de CNCDR în septembrie 2010, subliniind faptul că marea majoritate din ele au un termen de realizare de doi ani, adică valoarea totală a 14 proiecte prevăzută pentru realizare în anul 2010 se încadra în limitele alocațiilor rectificate ale FNDR. Pe de altă parte, AAP a înregistrat doar 10 proiecte în sumă de 111,5 mil.lei, făcînd trimitere la lista proiectelor de dezvoltare regională prezentată de către Ministerul Finanțelor, bazată pe o nouă decizie a CNCDR (ulterior anulată), potrivit căreia 4 din 14 proiecte de dezvoltare regională au fost excluse pe motivul „lipsei acoperirii financiare”.
Desfășurarea cu întîrziere a concursurilor privind achizițiile publice a condiționat tergiversarea încheierii contractelor respective, procurării bunurilor și executării lucrărilor în limitele alocațiilor FNDR prevăzute pentru utilizare în anul 2010. Auditul a constatat că din 14 proceduri de achiziții publice inițiate de Agenții, ofertele cărora s-au deschis în anul 2010 (8 licitații publice și 6 proceduri prin metoda cererii ofertelor de prețuri), 10 proceduri au fost anulate datorită lipsei concurenţei, neprezentării documentelor obligatorii de către ofertanţi, depăşirii costului ofertelor evaluate, lipsei proiectelor tehnice expertizate.
În urma verificărilor efectuate asupra procedurilor de organizare și desfășurare a achiziţiilor publice, s-au constatat unele neconformări la normele legale, după cum urmează:
La 2 concursuri, membrii grupului de lucru pentru achiziții n-au semnat pe propria responsabilitate declarații de confidențialitate și imparțialitate, astfel nerespectînd art.14 alin.(3) din Legea nr. 96–XVI din 13.04.2007[18].
Contrar prevederilor pct.6 din Regulamentul cu privire la activitatea grupului de lucru pentru achiziții[19], la 13 concursuri de achiziții publice n-a fost consemnată absența și înlocuirea membrilor grupului de lucru.
Nerespectînd prevederile art.29 alin.(2) din Legea privind achizițiile publice, la 2 licitații publice anulate ADR Nord a respins ofertele, fără a expedia operatorilor înștiințări despre temeiul respingerii.
Contrar art.40 alin.(2) lit.b) din Legea privind achizițiile publice, ofertantul S.R.L. ,,Planta” n-a prelungit, la solicitarea ADR Sud, termenul de valabilitate a ofertei depuse, iar contractul în sumă de 14,7 mil.lei s-a încheiat după expirarea termenului de valabilitate a ofertei.
Nerespectîndu-se prevederile art.67 alin.(4) din Legea privind achizițiile publice, s-a prelungit termenul de executare a lucrărilor cu 1 lună, față de cerințele stabilite în caietul de sarcini la încheierea contractului în valoare de 1,3 mil.lei între ADR Centru și S.R.L. ,,Universcons”.
Contrar cerințelor prevăzute în art.32 din Legea privind achizițiile publice, dosarele achizițiilor publice la ADR Nord nu sînt întocmite corespunzător și nu includ toate documentele necesare.
S-a constatat, de asemenea, că uneori procesul de examinare și evaluare a ofertelor în cadrul licitațiilor publice a derulat o perioadă îndelungată, ceea ce a dus la tergiversarea atribuirii contractului. Astfel, în cadrul licitației publice nr.1642 din 15.12.2010, desfășurată de Agenția de Dezvoltare Regională Sud, contractul pentru lucrările de aprovizionare cu apă s-a încheiat abia la 24.02.2011.
Concluzii: Coordonarea activităților între actorii implicați în procesul de selectare a proiectelor de dezvoltare regională, de desfășurare a achizițiilor publice, de formare și utilizare eficientă a mijloacelor FNDR, precum și luarea deciziilor conforme și în termene potrivite necesită îmbunătățire. Urmare carențelor prezente în anul 2010 la acest capitol, Agențiile au contractat bunuri, lucrări şi servicii în volum de numai 36,9 mil.lei la finele anului 2010, contractele fiind înregistrate la AAP în anul 2011. În consecință, din alocațiile prevăzute în FNDR în valoare totală de 113,7 mil.lei, din care 98,0% au fost destinate realizării proiectelor, s-au valorificat numai 1,7 mil.lei (1,5%) pentru întreținerea Agențiilor.
Verificarea și analiza documentelor privind achizițiile publice scot în evidență unele nereguli privind organizarea procedurilor, selectarea ofertanților și întocmirea dosarelor. Cele menționate sînt cauzate de pregătirea slabă a specialiștilor în domeniu, lipsa unui control intern eficient asupra activităților grupului de lucru pentru achiziții , precum și de nivelul scăzut al responsabilității la exercitarea funcțiilor atribuite.
Recomandare MDRC și Agențiilor de Dezvoltare Regională: Nord; Sud și Centru: Să elaboreze și să execute un plan de măsuri privind organizarea instruirilor persoanelor implicate în procesul de achiziții publice, iar pentru o supraveghere mai eficientă asupra procesului de achiziții să prevadă includerea în caietele de sarcini a termenelor de evaluare a ofertelor.
3.2. Cu privire la regularitatea cheltuielilor efectuate de către Agenții
Verificînd regularitatea cheltuielilor efectuate pentru întreținerea Agențiilor și reflectarea acestora în registrele contabile, rapoartele financiare și statistice pe anul 2010, echipa de audit a constatat că, în general, cheltuielile au fost efectuate regulamentar, cu excepția unor devieri nesemnificative, care în fond nu au afectat situațiile financiare raportate. Totodată, în scopul prevenirii riscului de neexecutare regulamentară a cheltuielilor, menționăm devierile constatate în sumă totală de 23,3 mii lei, exprimate prin: achitarea neregulamentară a ajutoarelor materiale, indemnizațiilor de concediu, sporurilor la salariu, salariilor în mărime dublă personalului antrenat în muncă suplimentară.
Notă: În perioada auditului, o parte din mijloacele achitate neregulamentar în sumă de 12,5 mii lei au fost reținute de la persoanele respective.
3.3 Cu privire la raportarea executării bugetului FNDR
MDRC, în calitate de gestionar al FNDR, raportează Ministerului Finanțelor despre executarea bugetului FNDR, generalizînd informația obținută de la Agenții în Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază (Formularul nr.2). Astfel, potrivit Raportului în cauză, prezentat Ministerului Finanțelor, din contul alocațiilor precizate pentru întreținerea Agențiilor în sumă de 1848,4 mii lei s-au executat cheltuieli de casă în sumă de 1777,4 mii lei. Cheltuielile efective constituie 1946,2 mii lei, iar datoriile debitoare și creditoare înregistrate la finele anului bugetar au alcătuit 0,6 mii lei și, respectiv,169,4 mii lei.
Totodată, se menționează că datele înregistrate și raportate de Agenții și MDRC în Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază (Formularul nr.2) în ce privește utilizarea mijloacelor FNDR nu redau situația reală. Cheltuielile executate înregistrate în raport reprezintă mijloacele transferate Agențiilor de către MDRC, și nu cele real executate, fiind majorate cu soldul neutilizat în sumă totală de 71,0 mii lei, înregistrat la contul Agențiilor. Astfel, cheltuielile înregistrate în raportul respectiv sînt majorate cu suma menționată. De asemenea, au fost raportate eronat și cheltuielile efective, acestea fiind majorate cu 90,5 mii lei, iar datoriile creditoare s-au diminuat cu 12,8 mii lei. Această situație este cauzată de incertitudinile legate de formarea și utilizarea FNDR, precum și de lipsa manualelor operaționale ale Agențiilor și a unor instrucțiuni și sugestii metodologice privind raportarea datelor despre utilizarea mijloacelor bugetare alocate.
Concluzii: Situațiile financiare reflectate de Agenții în rapoartele financiare și statistice, prezentate organelor de resort, corespund realității. În același timp, Agențiile, la solicitarea MDRC, au prezentat repetat Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază (Formularul nr.2), în care au reflectat date ce diferă de cele reale cu mărimea soldului neutilizat și valoarea datoriilor. Raportul în cauză, prezentat de către MDRC Ministerului Finanțelor, nu redă situația corectă privind utilizarea mijloacelor din FNDR. Aceasta este o consecință a neclarităților privind formarea, utilizarea și raportarea mijloacelor FNDR.
Recomandare MDRC: În comun cu Ministerul Finanțelor, să reglementeze modul de planificare și raportare a alocațiilor din FNDR pentru întreținerea Agențiilor, precum și să urgenteze aprobarea Manualului operațional al Agențiilor, ținînd cont de reformele promovate privind bugetarea, executarea și raportarea în sectorul public.
IV.
OPINII DE AUDIT Opinie fără rezerve privind Rapoartele financiare ale Agențiilor de Dezvoltare Regională: Nord; Centru și Sud
În opinia auditorilor, bazată pe activităţile de audit efectuate, situaţiile financiare şi patrimoniale, reflectate în Rapoartele financiare ale Agențiilor menționate, prezintă, sub toate aspectele semnificative, o imagine fidelă pentru anul financiar care s-a încheiat la 31.12.2010.
Opinie fără rezerve privind regularitatea
În opinia echipei de audit, bazată pe activitățile de audit efectuate, gestionarea mijloacelor publice și administrarea patrimoniului public de către Agenții, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar.
Echipa de audit:
| Șeful echipei: controlor superior de stat, auditor public | T. Isopescu |
| Membrii echipei: | |
| controlor superior de stat, auditor public | M. Spoialo |
| controlor superior de stat | V. Grozavu |
[1] M.O., 2008, nr.237-240, art.864.
[2] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010,, Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2011”.
[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[4] Legea bugetului de stat pe anul 2010 nr.133-XVIII din 23.12.2009 (în continuare – Legea bugetului de stat).
[5] Legea pentru modificarea și completarea unor acte legislative nr.244 din 01.10.2010.
[6] Hotărîrea Curții de Conturi nr.74 din 30.12.2010 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2011”.
[7] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[8] Hotărîrea Curții de Conturi nr.70 din 30.12.2010 „ Cu privire la aprobarea Manualului de audit al regularității”.
[9] Legea privind dezvoltarea regională în Republica Moldova nr. 438-XVI din 28.12.2006 (în continuare – Legea nr.438-XVI din 28.12.2006).
[10] Hotărîrea Guvernului nr.127 din 08.02.2008 ,,Cu privire la măsurile de realizare a Legii nr.438-XVI din 28 decembrie 2006 privind dezvoltarea regională în Republica Moldova”.
[11] Legea contabilității nr.113-XVI din 27.04.2007 (cu modificările ulterioare).
[12] Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice, aprobată prin Ordinul ministrului finanţelor nr.93 din 19.07.2010 (cu modificările ulterioare).
[13] Indicațiile metodice privind particularitățile contabilității în organizațiile necomerciale, aprobate prin Ordinul ministrului finanțelor nr.158 din 06.12.2010.
[14] Legea bugetului de stat pe anul 2010 nr.133-XVIII din 23.12.2009 (în continuare – Legea bugetului de stat pe anul 2010).
[15] Legea pentru modificarea și completarea unor acte legislative nr.244 din 01.10.2010.
[16] Anexa nr.4 la Hotărîrea Guvernului nr.127 din 08.02.2008 ,,Cu privire la măsurile de realizare a Legii nr.438-XVI din 28 decembrie 2006 privind dezvoltarea regională în Republica Moldova”.
[17] Legea nr. 847-XIII din 24.05.1996 ,,Privind sistemul bugetar şi procesul bugetar”.
[18] Legea privind achizițiile publice nr.96-XVI din 13.04.2007 (în continuare – Legea privind achizițiile publice).
[19] Regulamentul cu privire la activitatea grupului de lucru pentru achiziții, aprobat prin Hotărîrea Guvernului nr.1380 din 10.12.2007.