Curtea de Conturi, în prezenţa viceministrului tehnologiei informației și comunicațiilor dna M. Iacob, vicedirectorului Agenţiei Proprietăţii Publice pe lîngă Ministerul Economiei dna A. Susan, directorului general al Î.S. ”Poșta Moldovei” dl V. Ceban, contabilului-șef al Î.S. ”Poșta Moldovei” dna M. Dăscăliuc, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului regularității gestionării patrimoniului public de către Î.S. ”Poșta Moldovei” în anii 2009–2010.
Misiunea de audit s-a desfăşurat în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2010, avînd ca scop obţinerea probelor de audit credibile şi rezonabile pentru susţinerea constatărilor şi concluziilor de audit asupra regularității gestionării patrimoniului public și a tranzacţiilor la Î.S. ”Poșta Moldovei”.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi
Î.S. ”Poșta Moldovei” cu subdiviziunile ei deţine o reţea extinsă pe întreg teritoriul republicii, care îi permite acordarea diverselor servicii populaţiei din sectorul rural, aceasta constituind un factor benefic pentru beneficiarii cu amplasamentul în autorităţile administraţiei publice de toate nivelurile.
Activitatea economico-financiară a întreprinderii în perioada auditată a înregistrat o evoluţie pozitivă, astfel încît în anul 2010 a obţinut venituri (5,0 mil. lei), faţă de anul 2009, cînd a suportat pierderi (3,8 mil. lei).
Pentru asigurarea activităţii, Î.S. ”Poșta Moldovei” dispune de bunuri imobile transmise în gestiune de Fondator, precum şi de unele autorităţi ale administraţiei publice locale.
La capitolul gestionarea patrimoniului public administrat de Î.S. ”Poșta Moldovei” s-au stabilit unele neconformități și probleme, ce se exprimă prin:
Nedefinitivarea documentelor privind componența, cantitatea și valoarea bunurilor aflate în gestiune;
Nerespectarea procedurilor la efectuarea inventarierii bunurilor, precum și la transmiterea în arendă a patrimoniului;
Admiterea unor neconformități la ținerea evidenței contabile.
Neregularitățile constatate au determinat înrăutățirea situației economico-financiare a Î.S. ”Poșta Moldovei”, fiind suportate pierderi în anul 2009, ca urmare a managementului redus al întreprinderii și a neexecutării în deplină măsură de către Fondator a competențelor.
Se aprobă Raportul auditului regularității gestionării patrimoniului public la Î.S. ”Poșta Moldovei” în anii 2009–2010
Consiliului de administrație și directorului general al Î.S. ”Poșta Moldovei”, pentru examinare și implementarea recomandărilor;
Ministerului Tehnologiei Informației și Comunicațiilor, pentru întreprinderea măsurilor de redresare a situației;
Procuraturii Generale, inclusiv materialele auditului privind privatizarea suprafeţelor imobilului situat pe str.Bulgară 39, în vederea examinării conform competenţelor;
Guvernului, pentru informare.
2. Despre măsurile întreprinse pentru executarea subpct.1.1. și subpct.1.2. din prezenta hotărîre se va informa Curtea de Conturi în termen de 4 luni.
3. Prezenta hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Aprobat prin Hotărîrea Curţii de Conturi nr.14 din 24.03.2011
Raportul auditului regularităţii gestionării patrimoniului public de către Întreprinderea de Stat „Poșta Moldovei” în anii 2009-2010
Introducere
Auditul regularității gestionării patrimoniului public de către Întreprinderea de Stat „Poşta Moldovei” în anii 2009-2010 a fost efectuat în conformitate cu art.28 şi art.31 alin.(1) lit.a) din Legea Curţii de Conturi[2] şi în temeiul Programului activităţii de audit a Curții de Conturi pe anul 2010.
Scopul auditului a constat în evaluarea regularității gestionării patrimoniului public și verificarea situațiilor financiare înregistrate în rapoartele financiare ale Întreprinderii de Stat „Poşta Moldovei” (în continuare – Î.S. „Poșta Moldovei”, sau întreprinderea, după caz), întru asigurarea faptului că acestea nu conțin denaturări semnificative şi oferă o imagine reală şi fidelă.
Responsabilitatea conducerii Î.S. „Poșta Moldovei” constă în întocmirea corectă și prezentarea rapoartelor financiare în conformitate cu cadrul legal de raportare financiară, elaborarea şi implementarea unui sistem de management financiar şi control eficient.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor şi exprimarea opiniei de audit privind regularitatea gestionării patrimoniului public și conformitatea rapoartelor financiare. Auditorii nu sînt responsabili de identificarea tuturor erorilor din rapoartele financiare sau a neregularităţilor din procesul administrativ al entităţii.
Metodologia de audit. Auditul s-a desfăşurat în conformitate cu Standardele de audit ale Curții de Conturi, aprobate prin Hotărîrea Curţii de Conturi nr.58 din 28.12.2009[3]. Probele de audit s-au colectat la faţa locului, cu aplicarea procedurilor de fond, fiind folosite diferite tehnici și metode, printre care: examinarea proceselor-verbale ale ședințelor Consiliului de administrație, a regulamentelor şi actelor normative interne, a rapoartelor financiare ale entității, a contractelor încheiate, precum și a altor documente relevante. De asemenea, s-au efectuat observaţii directe şi vizualizări la faţa locului ale unor obiecte.
Pentru acumularea probelor de audit privind gestionarea patrimoniului public au fost determinate categoriile de operaţiuni economico-financiare semnificative, ținîndu-se cont de structura organizatorico-juridică a întreprinderii.
Reieșind din analiza surselor de formare a veniturilor Î.S. „Poşta Moldovei” în anul 2009, auditul s-a axat pe verificările la subdiviziunile ce dețin ponderea de 53% din totalul veniturilor acumulate de întreprindere, și anume: la aparatul Î.S. „Poșta Moldovei” și filialele acesteia – Direcția de Poștă Chișinău (în continuare - DPC), Centrele de Poștă (în continuare - CP) Bălți, Căușeni, Dondușeni, Hîncești, Florești și Cimișlia.
Structura veniturilor pe anul 2009 ale subdiviziunile nominalizate este prezentată în Diagrama nr.1.
Diagrama nr.1
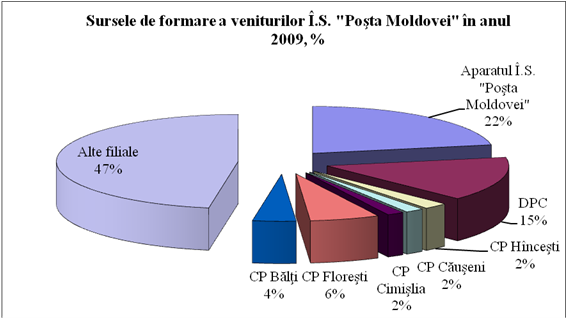
Sursă: Rapoartele de profit și pierderi ale subdiviziunilor Î.S. ”Poșta Moldovei” pe anul 2009.
DPC asigură o cotă de 17,8% la sută din veniturile operaţionale înregistrate în anul 2009 de către Î.S. „Poşta Moldovei”, datorită volumului fizic sporit al serviciilor prestate, argumentat de densitatea populaţiei pe teritoriul deservit.
II. Prezentare generală
Î.S. „Poșta Moldovei” a fost fondată în anul 1993, în calitate de operator naţional, desemnat în baza Legii poştei[4], care, din iunie 2005, se subordonează Ministerului Tehnologiei Informației și Comunicațiilor (în continuare – MTIC, minister, sau Fondator, după caz).
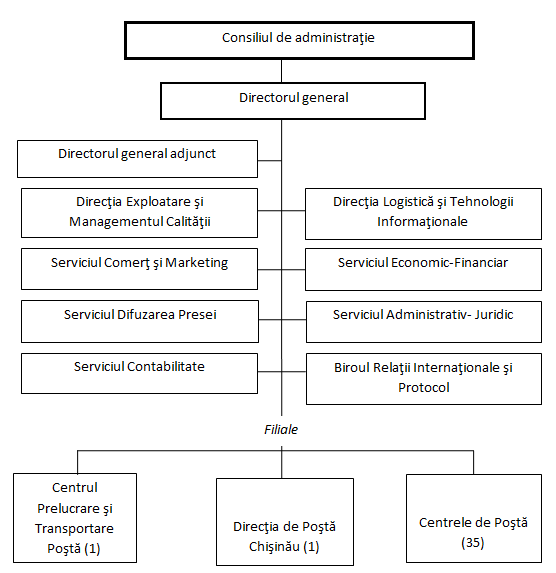
Î.S. „Poşta Moldovei” gestionează o reţea de 1145 de oficii poştale (în continuare - OP) şi agenţii, prin intermediul a 37 de filiale, prestînd servicii poştale populaţiei din 1527 de localităţi ale ţării.
Cadrul instituțional al Î.S. „Poșta Moldovei” este reflectat în schema de mai jos.
1. În scopul înregistrării drepturilor de proprietate asupra bunurilor statului, Guvernul, conform unor acte normative[9], a dispus inventarierea acestora, cu aprobarea listelor bunurilor imobile proprietate a statului aflate în administrarea autorităților publice centrale. În realitate, în cadrul prezentului audit, situația patrimonială a relevat situații neregulamentare, care sînt determinate de perioadele anterioare, de la momentul fondării întreprinderii (anul 1993).
Sursă: Organigrama Î.S. „Poşta Moldovei”, aprobată de minister la 22.12.2009.
Organele de administrare și conducere ale întreprinderii sînt:
Consiliul de administrație (7 persoane), desemnat prin ordinele respective ale ministerului, care urmează să întreprindă măsuri de asigurare a integrității și folosirii eficiente a bunurilor întreprinderii;
Administratorul întreprinderii – organ executiv, căruia îi revine conducerea activității întreprinderii, asigurarea funcționării ei continue și eficiente, precum și a reproducerii bunurilor primite în gestiune operativă, cu care Fondatorul a încheiat contractele corespunzătoare. La contracte nu sînt anexate listele cu componenţa şi valoarea bunurilor transmise în gestiune operativă.
Fondatorul, în conformitate cu art.6 din Legea cu privire la întreprinderea de stat[5], urmează să-și exercite drepturile de gestionar al întreprinderii prin intermediul Consiliului de administrație și Administratorului.
Cadrul legal ce reglementează activitatea economico-financiară este: Legea cu privire la antreprenoriat şi întreprinderi[6]; Legea cu privire la întreprinderea de stat; Legea poştei; Statutul întreprinderii, aprobat în redacţie nouă și înregistrat la Camera Înregistrării de Stat la 03.04.2007 etc.
Regulile generale obligatorii de ţinere a contabilităţii şi de raportare financiară pentru entitatea auditată sînt cele prevăzute de Legea contabilităţii[7], Standardele Naţionale de Contabilitate[8] și de Politica de contabilitate.
Constatări, concluzii și recomandări
Cu privire la gestionarea patrimoniului public
Structura și evoluția elementelor patrimoniale disponibile ale întreprinderii pe parcursul anilor 2009-2010 sînt reflectate în Tabelul nr.1.
Tabelul nr.1
| Nr. d/o | Indicatorii | La 31.12.2008 | La 31.12.2009 | Devierea sumei, mii lei | Devierea cotei,
% | La 31.12.2010 | Devierea sumei, mii lei | Devie-rea cotei,
% |
Suma,
mii lei | Cota, % | Suma,
mii lei | Cota, % | Suma,
mii lei | Cota, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=5-3 | 8=6-4 | 9 | 10 | 11=9-5 | 12=10-6 |
| 1. | Active nemateriale | 430,0 | 0,2 | 531,4 | 0,3 | 101,4 | 0,1 | 671,9 | 0,3 | 140,5 | 0,0 |
| 2. | Active materiale pe termen lung | 68424,2 | 35,4 | 67057,1 | 36,1 | -1367,1 | -0,7 | 69966,2 | 27,7 | 2909,1 | -8,4 |
| 3. | Active financiare pe termen lung | 2905,7 | 1,5 | 2905,7 | 1,6 | 0,0 | 0,1 | 2905,7 | 1,1 | 0,0 | -0,5 |
| 4. | Stocuri de mărfuri şi materiale | 26185,7 | 13,6 | 22863,7 | 12,3 | -3322,0 | -1,3 | 26931,9 | 10,7 | 4068,2 | -1,6 |
| 5. | Creanţe pe termen scurt | 20573,3 | 10,6 | 25717,8 | 13,9 | 5144,5 | 3,3 | 26267,1 | 10,4 | 549,3 | -3,5 |
| 6. | Mijloace băneşti | 62209,9 | 32,1 | 55476,1 | 29,9 | -6733,8 | -2,2 | 112459,3 | 44,5 | 56983,2 | 14,6 |
| 7. | Alte active curente | 12807,0 | 6,6 | 10995,0 | 5,9 | -1812,0 | -0,7 | 13304,8 | 5,3 | 2309,8 | -0,6 |
| Total active | 193535,8 | 100 | 185546,8 | 100 | -7989,0 | - | 252506,9 | 100 | 66960,1 | - |
Sursă: Bilanțul contabil al Î.S. „Poșta Moldovei” pe anii 2009-2010.
Reieșind din datele tabelului, activele întreprinderii la finele anului 2009 au înregistrat o descreștere de 8,0 mil. lei, comparativ cu finele anului 2008, care a fost condiționată de diminuarea mijloacelor bănești (cu 6,7 mil. lei), stocurilor de mărfuri și materiale (cu 3,3 mil. lei) și a altor active curente (cu 1,8 mil. lei). La finele anului 2010, activele întreprinderii au crescut cu 67,0 mil. lei, comparativ cu perioada de gestiune precedentă, datorită majorării elementelor patrimoniale, în special a mijloacelor bănești (cu 57,0 mil. lei).
În conformitate cu prevederile Statutului întreprinderii, capitalul social al acesteia este constituit din bunuri în valoare de 49,7 mil.lei. Auditului nu i-au fost prezentate lista tuturor activelor depuse în capitalul social și actul de inventariere a acestora, aprobat de Fondator, care urmau a fi anexate la Statutul întreprinderii. Lipsa acestor documente nu permite verificarea componenței, cantității şi valorii bunurilor transmise în gestiune întreprinderii.
La situația din 31.12.2010, DPC activa în baza unui regulament care nu este racordat la actualele condiţii de activitate. Conform bilanţului contabil, DPC activează cu un capital social în mărime de 7002,7 mii lei şi gestionează bunuri-patrimoniu de stat în lipsa documentelor justificative privind transmiterea, structura şi valoarea acestora.
În aceleași condiții activează și centrele de poștă din raioanele republicii. Astfel, s-a stabilit că la CP Hîncești, CP Căușeni, CP Cimișlia, CP Dondușeni, CP Florești, CP Bălți, de asemenea, lipsesc informațiile privind confirmarea și structura patrimoniului public transmis în gestiune, precum și listele bunurilor depuse în capitalul social (componența, cantitatea și valoarea).
Notă: La 28.02.2011, Î.S. „Poșta Moldovei” a prezentat materialele privind corectarea modului de transmitere a bunurilor în gestiunea directorilor unor centre de poștă (CP Hîncești, CP Căușeni, CP Cimișlia), cu respectarea prevederilor regulamentare.
Contrar prevederilor legale[10], potrivit cărora bunurile imobile urmau a fi supuse înregistrării obligatorii la organele cadastrale, nu sînt înregistrate 38 din 454 imobile transmise în folosinţă Î.S. „Poșta Moldovei”. Neînregistrarea este motivată de către întreprindere prin lipsa actelor de proprietate, a litigiilor cu S.A. „Moldtelecom” privind divizarea suprafeţelor. Neînregistrarea la organele cadastrale a dreptului de proprietate/folosință asupra bunurilor determină riscul pierderii acestui drept și al înstrăinării ilegale.
Managementul neadecvat al gestionării patrimoniului public a determinat admiterea unor nereguli și situații de risc privind neasigurarea integrității patrimoniului aflat în gestiunea filialelor. Astfel:
DPC, pentru 5 imobile în valoare de 253,4 mii lei (din 13 imobile deţinute, în valoare de 7101,4 mii lei) nu dispune de titluri de proprietate, acestea nefiind înregistrate la organele cadastrale.
Notă: Potrivit informației prezentate de întreprindere la 28.02.2011, pentru 3 imobile din cele indicate s-au iniţiat măsuri de recuperare prin instanţa de judecată, iar 2 imobile, cu permisiunea Consiliului de administrație, au fost excluse din evidența contabilă, ca urmare a privatizării și casării.
Pînă în prezent CP Hîncești n-a înregistrat la organul cadastral dreptul asupra bunurilor imobile în valoare de 461,0 mii lei și n-a delimitat suprafețele încăperilor aflate în gestiunea oficiilor poștale.
Notă: Pe parcursul auditului (la 03.01.2011), CP Hîncești a încheiat cu S.A. ”Moldtelecom” acordul privind determinarea spațiilor și a inițiat procedura de înregistrare la organele cadastrale a dreptului de proprietate asupra acestora.
CP Căușeni nu a înregistrat la organele cadastrale 9 bunuri imobile (din 15, iar)în evidenţa contabilă - imobilele a 5 oficii poștale cu suprafaţa de 138,9 m2 (Cîrnăţeni, Ucrainca, Tocuz, Pervomaisc și Taraclia), după cum prevede Hotărîrea Guvernului nr.351 din 23.03.2005. Totodată, în evidența contabilă a acestui centru de poștă a fost înregistrat spațiul blocului administrativ şi de producţie cu suprafața de 373,4 m2, ceea ce este cu 197,3 m2 mai puțin decît prevede Hotărîrea de Guvern nominalizată. Rezultatele inventarierii acestor bunuri la situaţia din 01.10.2010 denotă deţinerea suprafeței de 518,3 m2, ce diferă cu 144 m2 față de datele evidenței contabile.
CP Căuşeni, în luna mai 2010, a înregistrat la organul cadastral imobilul OP Căinari cu suprafaţa de 202,6 m2, pe cînd în evidenţa contabilă, pînă la 31.12.2010, erau înregistrați doar 65,0 m2, rămînînd neînregistrați 137,6 m2;
Serviciul contabilitate al CP Căuşeni n-a ţinut cont de prevederile pct.10 al SNC 17 „Contabilitatea arendei (chiriei)”[11] şi a înregistrat în evidenţa contabilă valoarea bunurilor imobile de 13,4 mii lei, primite în folosinţă temporară de la autoritățile administraţiei publice locale ( primăriile: Zaim, Săiţi ), calculîndu-se şi uzura (1,9 mii lei), care a fost trecută la consumurile de producţie ale filialei. Conform certificatelor prezentate de primăriile respective, și acestea au calculat uzura imobilelor menționate;
Pînă la 31.12.2010, bunurile imobile ale CP Cimișlia (OP Codreni, OP Valea Perjei şi OP Javgur), cu suprafaţa de 82 m2, n-au fost înregistrate în evidența contabilă a Î.S. „Poșta Moldovei”.
La data de 24.02.2011, administrația CP Cimișlia s-a adresat organelor cadastrale referitor la inițierea procesului de actualizare a planurilor cadastrale și înregistrarea drepturilor asupra imobilelor nominalizate.
La CP Florești există divergențe privind suprafața imobilului amplasat în or. Floreşti, str. 31 August 25, dintre datele organului cadastral (66,7%), datele din evidenţa contabilă, înregistrate în urma divizării valorii de bilanţ a imobilului între CP Floreşti şi S.A. „Moldtelecom” (41,5%), și cele din Hotărîrea Guvernului nr.351 din 23.03.2005 (20,9%).
Notă: Pe parcursul auditului, Î.S. „Poșta Moldovei” a inițiat procesul de precizare a suprafeței imobilului respectiv.
2. La desemnarea în funcţie (la 18.02.2010) a directorului general al Î.S. „Poșta Moldovei” nu a fost asigurată efectuarea inventarierii generale a patrimoniului la momentul primirii-predării în gestiune, cu întocmirea actului de primire-predare a bunurilor materiale, prin ce s-au ignorat cerințele pct.6 lit.d) din Regulamentul privind inventarierea[12]. Patrimoniul întreprinderii a fost transmis directorului conform ultimului raport financiar din 31.12.2009, ceea ce a cauzat nejustificarea autenticității valorii bunurilor transmise în gestiune.
Aceeași situație a fost constatată și la numirea în funcție a directorilor DPC și CP. În acest aspect, se exemplifică neefectuarea inventarierii generale a patrimoniului la numirea în funcţie a directorului DPC (la 30.04.2009) şi directorului interimar (la 01.06.2010).
Î.S. „Poşta Moldovei” nu a transmis regulamentar, în bază de contract (acord), administratorilor CP Hîncești, CP Căușeni, CP Cimișlia, CP Dondușeni bunurile şi atribuţiile sale în ce priveşte desfăşurarea activităţii de întreprinzător.
În timpul efectuării auditului (ianuarie 2011), pentru asigurarea gestionării imobilelor, Î.S. „Poșta Moldovei” a emis un ordin cu privire la desemnarea persoanelor responsabile de exploatarea clădirilor.
Situația dificilă privind înregistrarea patrimoniului public aflat în gestiunea Î.S. „Poșta Moldovei” a fost condiționată și de atitudinea iresponsabilă a persoanelor cu funcții de răspundere la capitolul inventarierea bunurilor publice. Astfel, nerespectînd prevederile art.24 alin.(1) din Legea contabilității și ale Regulamentului privind inventarierea, Î.S. „Poşta Moldovei”, în anul 2009, n-a efectuat inventarierea generală a tuturor elementelor de activ și pasiv ale bilanțului contabil și n-a supus inventarierii mijloacele fixe în valoare de 6992,6 mii lei, inclusiv mijloacele fixe defectate, propuse spre decontare (101,4 mii lei). De asemenea, comisia de inventariere n-a întocmit regulamentar o notă în care să indice persoanele responsabile de omiterea termenelor de prescripție a creanțelor. Pentru creanţele privind facturile din străinătate acceptate în sumă de 56,0 mii lei şi pentru alte creanţe pe termen scurt în sumă de 2,1 mii lei a expirat termenul de prescripţie, ceea ce a determinat trecerea lor, în anul 2009, la cheltuielile întreprinderii (58,1 mii lei).
O situație analogică se atestă și la unele centre de poștă. Astfel, CP Hîncești n-a inclus în listele de inventar mijloace fixe în valoare de 2439,1 mii lei, inclusiv clădiri – de 2134,0 mii lei, mijloace de transport – de 232,9 mii lei, mobilă – de 32,4 mii lei şi altele – de 39,8 mii lei. Concomitent, aceste mijloace fixe n-au fost înscrise după persoane gestionare, în baza contractului de răspundere materială.
Verificarea selectivă în cadrul actualului audit a scos în evidență un surplus de mijloace fixe cu valoarea iniţială de 26,8 mii lei (clădirea garajului) şi o lipsă de bunuri în sumă de 38,7 mii lei.
Notă: Pe parcursul auditului, CP Hînceşti a întreprins măsuri în vederea corectării situației menționate.
Conform prevederilor pct.3.2. lit.j) și lit.l) din Contractul încheiat între Fondator şi Administrator, sarcina celui din urmă este de a prezenta la Consiliul de administraţie informaţia privind rezultatele inventarierii. În anul 2009, Î.S. „Poșta Moldovei” a obligat filialele să efectueze inventarierea anuală a patrimoniului, însă n-a solicitat prezentarea rezultatelor acesteia, ca mai apoi, la şedinţele Consiliului de administraţie, să nu fie raportate. Cele relatate denotă că lipsește un mecanism de monitorizare atît în cadrul întreprinderii, cît și la nivel de minister.
În procesele-verbale privind rezultatele inventarierii nu s-a raportat valoarea timbrelor şi biletelor de loterie – 293,7 mii lei, a mărfurilor – 29,6 mii lei, a creanţelor pe termen scurt – 26,3 mii lei, a datoriilor pe termen scurt privind facturile comerciale – 79,0 mii lei, valorile şi materialele primite în custodie – 9,2 mii lei, avansurile pe termen scurt primite – 323,6 mii lei, aceasta motivîndu-se prin neconfirmarea de către părți.
3. Auditul a constatat divergențe între situația reală a patrimoniului întreprinderii și cea înregistrată în evidența contabilă, în sumă de 326,0 mii lei, ceea ce determină raportarea eronată la acest capitol.
La transmiterea în gestiunea CP Hînceşti, CP Străşeni şi CP Ştefan Vodă a 4 imobile în valoare de 112,3 mii lei n-a fost efectuată inventarierea bunurilor acestora, pentru a determina starea reală şi valoarea estimativă. În cadrul verificărilor, conform informațiilor prezentate de primăriile acestor localități, s-a constatat că bunurile nu există, deoarece au fost demolate pînă la transmiterea lor la balanţele oficiilor poştale.
Notă: La ședința din 25.02.2011, Consiliul de administrație a permis excluderea din evidența contabilă a acestor imobile.
La situația din 01.12.2010, unele bunuri privatizate (151,4 mii lei) sînt înregistrate în evidenţa contabilă a aparatului întreprinderii (apartament cu 1 odaie din or. Chişinău, str.Moscovei 1/2, în valoare de 88,2 mii lei; casă de locuit din or. Criuleni, în valoare de 63,2 mii lei), astfel nerespectîndu-se prescripțiile pct.58 din SNC 16 „Contabilitatea activelor materiale pe termen lung”.
Notă: Conform informațiilor prezentate în perioada efectuării auditului (la 04.03.2011), situația a fost corectată.
Ø Contrar prevederilor regulamentare, la 01.12.2010, în lista imobilelor înregistrate și supuse inventarierii de către DPC se regăseşte şi clădirea căminului cu un nivel din str. Zodiac 40, în valoare de 58,4 mii lei, acest imobil fiind privatizat de către două persoane fizice în anul 2008 (conform contractelor de vînzare-cumpărare, de transmitere-primire a locuinţei în proprietate privată). Pînă la 31.12.2010, în evidenţa contabilă a DPC erau înregistrate mijloace fixe în valoare de 3,9 mii lei (aflate în gestiunea OP nr.73, care îşi avea sediul în incinta clădirii Parlamentului RM), distruse în urma incendiului din 07.04.2009.
Notă: Potrivit deciziei Consiliului de administrație din 25.02.2011, mijloacele fixe menționate au fost excluse din evidență.
Datele reflectate în listele de inventariere din anul 2009 de către CP Căuşeni nu sînt veridice, deoarece reflectă valoarea clădirilor care de fapt nu există, acestea fiind demolate (OP Tocuz, OP Sălcuţa și OP Fîrlădeni) sau transmise în proprietate privată (CP Ucrainca), fapte confirmate prin certificatele eliberate de primăriile respective şi prin explicaţia contabilului-şef.
Notă: La 25.02.2011, Consiliul de administrație a permis excluderea din evidența contabilă a unor imobile demolate (OP Tocuz și OP Fîrlădeni).
Î.S. „Poşta Moldovei” nu dispune de informaţia centralizată privind suprafeţele tuturor terenurilor aferente aflate în folosinţă sau deţinute, cu toate că, în unele cazuri, dispune de titluri de autentificare a dreptului deţinătorului de teren, eliberate de către Agenţia Relaţii Funciare şi Cadastru.
Potrivit prevederilor pct.49 din Regulamentul privind inventarierea, terenurile sînt supuse inventarierii în baza documentelor care atestă proprietatea lor şi a schiţelor de amplasare. DPC, dispunînd de titlul de autentificare a dreptului deţinătorului de teren cu suprafaţa de 0,3983 ha (str. Bulgară 39), nu a evaluat, nu a înregistrat în evidenţa contabilă şi, respectiv, nu a supus inventarierii acest teren.
Verificarea registrelor contabile şi a documentelor primare ale fondurilor fixe a relevat că ieşirea acestora s-a înregistrat cu unele abateri de la normele stabilite. Astfel, conducerea CP Hînceşti, nerespectînd prevederile regulamentare[13], n-a întreprins acțiuni privind valorificarea şi comercializarea utilajului demontat (chioșc), n-a înregistrat în evidență, la venituri, materialele demontate. În rezultat, timp de circa 2 ani de la casare, chioșcul se află pe teritoriul întreprinderii, sub cerul liber, deteriorîndu-se. În lipsa autorizaţiei de casare, a fost descompletat un automobil cu valoarea iniţială de 24,6 mii lei, integral uzat
4. În cadrul auditului au fost constatate nereguli la transmiterea activelor în locațiune. Nerespectînd prevederile art.17 alin.(5) din Legea privind administrarea şi deetatizarea proprietăţii publice[14], Î.S. „Poșta Moldovei” a semnat contracte de locațiune al căror termen îl depăşește pe cel prevăzut de legislație.
În perioada anilor 2009-2010, aparatul Î.S. „Poşta Moldovei” a calculat neregulamentar pentru unele spaţii cuantumul chiriei, admițînd:
ü utilizarea coeficienților conform Legilor bugetului de stat pe anii 2007 şi 2008;
ü neracordarea coeficientului de amplasare a încăperii cu categoria la care se atribuie spaţiul respectiv;
ü nestabilirea coeficientului ramural de utilizare a încăperii conform utilizării reale a spaţiilor etc.
Ca rezultat al nerespectării normelor legale, aparatul Î.S. „Poşta Moldovei” a ratat venituri în sumă de 90,9 mii lei.
Documentele privind transmiterea în locațiune a suprafeței bazei de odihnă din Ucraina, prezentate auditului (planul tehnic, nota informativă și actul de examinare), conțin informații contradictorii. Pentru mijloacele fixe şi circulante de la pansionatul din Ucraina nu a fost calculat cuantumul chiriei. În opinia Î.S. „Poșta Moldovei”, aceste bunuri nu sînt utilizate integral, pe motiv că sînt învechite și avariate, însă auditului n-au fost prezentate documente ce atestă această situație.
Cu toate că, potrivit prevederilor art.10 alin.(4) din Legea nr.121-XVI, bunurile domeniului public pot fi folosite numai la destinaţie şi nu pot fi transmise în comodat persoanelor fizice sau persoanelor juridice cu capital privat, întreprinderea a transmis în arendă, ca locuinţă, unei persoane fizice 24,6 m2 din imobilul din s.Corneşti, r-nul Ungheni. Transmiterea în locaţiune a spaţiului menţionat nu a fost autorizată de Fondator.
DPC nu a prezentat auditului careva acte privind constatarea neutilizării în scopuri de producţie a spațiilor din încăperile transmise în locațiune, încheind la 01.04.2009, cu un agent economic, contractul de locațiune privind transmiterea în posesiune şi folosinţă temporară a încăperilor ( 28,5 m2) pe un termen de 5 ani, ceea ce contravine art.17 alin.(5) din Legea nr.121-XVI.
Întreprinderea n-a calculat penalități pentru nerespectarea termenelor de achitare a arendei de către 5 agenți economici.
Concomitent, în anul 2009 unele bunuri imobile aflate în gestiunea DPC au fost ocupate de către persoane juridice și fizice în lipsa contractului de locaţiune. Începînd cu anul 2010, cu persoanele fizice au fost încheiate doar contracte aferente recuperării serviciilor comunale, cu toate că acestea utilizează încăperile cu suprafaţa de 116,4 m2 din incinta OP nr.21, care, conform prevederilor legale, pot fi folosite numai la destinaţie, şi nu transmise în comodat persoanelor fizice sau persoanelor juridice cu capital privat.
În condiţiile neînregistrării în evidența contabilă a terenului aferent clădirii blocului administrativ al DPC (100 m2), acesta a fost transmis în arendă unei societăți comerciale. Calculul cuantumului arendei terenului a fost efectuat nelegitim[15], ca pentru folosirea încăperilor. De menționat că terenul continuă a fi utilizat și după expirarea, la data de 05.09.2010, a contractului de locațiune, plăţile fiind recuperate doar în baza facturilor eliberate de către entitate.
5. Conform contractului încheiat la 01.07.2008 între Fondator și Administrator, Fondatorul întreprinderii urma să examineze materialele și să elibereze autorizații privind comercializarea sau conservarea activelor neutilizate în procesul tehnologic.
Auditul a constatat că, în baza deciziei Agenției Proprietății Publice (în continuare – APP), la 05.06.2009, doi agenți economici au privatizat, ca „încăperi nelocuibile date în locațiune”, suprafața de 389,3 m2 a imobilului din mun. Chișinău, str. Bulgară 39, aflat în gestiunea Î.S. „Poșta Moldovei”. Suprafețele privatizate au fost transmise în proprietatea acestora prin act de primire-predare, semnat de către o persoană oficială a Î.S. „Poșta Moldovei”, inclusă în componența comisiei de predare-primire la indicația Fondatorului (scrisoarea din 08.07.2009). Totodată, potrivit explicațiilor prezentate auditului de către DPC (19.01.2011), destinația acestor încăperi este, ”în scopuri de producție”. Justificarea modificării destinației acestora n-a fost prezentată auditului.
La solicitarea auditului, APP a comunicat că încăperile amplasate în mun. Chișinău, str. Bulgară 39, au fost privatizate ca „încăperi nelocuibile date în locațiune” în baza documentelor prezentate de locatari, inclusiv actul de auditului. examinare a încăperilor, întocmit de Î.S. „Poșta Moldovei”, care n-a fost prezentat
Prețul de vînzare a acestor bunuri în sumă de 800,0 mii lei a fost achitat la bugetul de stat, ceea ce a generat pentru DPC pierderi în rezultatul decontării valorii de bilanț a încăperilor respective (454,0 mii lei).
Auditul remarcă că prețul mediu de privatizare a 1 m2 a constituit 2,0 mii lei, pe cînd valoarea medie a 1 m2 de încăperi amplasate în sectorul Centru al mun. Chișinău (în scopul impozitării), conform informațiilor organelor centrale de specialitate în domeniul cadastral, constituie 11,0 mii lei. Acțiunile de înstrăinare a acestor încăperi au determinat ratarea de către întreprindere și de către bugetul de stat a veniturilor în sumă de 3470,6 mii lei, ca rezultat al deciziilor autorității de competență la înstrăinarea patrimoniului administrat de întreprindere.
În informația prezentată de Fondator la 28.01.2011 s-a menționat că „întreprinderea a fost ilegal și nejustificat deposedată de spațiile administrative cu suprafața de 389,3 m2 , suportînd prin privatizarea ilicită pierderi în sumă de 555,0 mii lei din activitatea investițională”.
Cu toate că, potrivit informaţiei organului cadastral, în încăperile aflate la începutul anului 2009 în folosinţa unuia dintre agenții economici care au privatizat încăperile nominalizate s-au efectuat replanificări fără autorizaţia întreprinderii, ultima n-a întreprins măsuri în vederea asigurării integrităţii acestor bunuri.
6. Admiterea unor nereguli la transmiterea în arendă a patrimoniului public a determinat ratarea veniturilor în sumă de 36,6 mii lei. Astfel, CP Hîncești n-a asigurat coordonarea și înregistrarea la Î.S. „Poșta Moldovei” a acordului adițional la contractul de bază (încheiat la 15.02.2009), prin care a transmis în folosință unui agent economic spații (29,6 m2), necalculînd plățile pentru chirie pe perioada septembrie 2008 – februarie 2009, în conformitate cu prevederile contractului.
Verificările auditului au relevat incorectitudini la calcularea și reflectarea în evidența contabilă a cuantumului chiriei, precum și necorespunderea spațiilor transmise în locațiune de către CP Căușeni cu suprafața de 6,53 m2.
O situație similară s-a constatat și la CP Cimișlia, care a transmis în locaţiune unei societăți economice spații cu suprafața de 118 m2 (OP Mihailovca - 15 m2; OP Cenac -37,9 m2; OP Gura Galbenei - 65,1 m2). Verificarea la faţa locului a relevat utilizarea încăperilor cu suprafaţa de 206,5 m2, sau cu 88,5 m2 mai mult decît suprafaţa transmisă în baza contractelor de locaţiune
7. Unele subdiviziuni ale Î.S. „Poșta Moldovei” nu au asigurat regularitatea încheierii contractelor. Astfel, nu toate contractele încheiate stabilesc criterii privind denumirea mărfurilor vîndute, cantitatea mărfurilor şi preţul lor, prin ce nu au fost respectate prevederile art.9 alin.(2) din Legea vînzării de mărfuri[16] şi ale Regulamentului cu privire la contractul-model de vînzare a mărfurilor[17].
În conformitate cu prevederile contractului încheiat între Fondator şi Administrator, pe parcursul anilor 2009-2010, Administratorul urma să prezinte Consiliului de administraţie informaţia privind contractele economice încheiate pe perioada respectivă, ceea ce nu s-a respectat.
În anul 2009 (pînă la 24.11.2009), Î.S. „Poșta Moldovei” nu a dispus de o comisie pentru examinarea ofertelor, selectarea furnizorilor de servicii, mărfuri, lucrări de antrepriză, prestarea serviciilor, prin ce nu s-a asigurat eficienţa şi transparenţa procesului de achiziții, conform normelor legale.
De remarcat faptul că în cadrul aparatului Î.S. „Poşta Moldovei”, pentru perioada auditată, a fost admisă situația modificărilor frecvente ale numărului de persoane delegate cu dreptul de avizare a documentelor financiar-bancare (9 persoane), ceea ce a favorizat semnarea unui șir de contracte fără argumentări și în lipsa prevederilor exhaustive privind necesitatea bunurilor și serviciilor achiziționate, fiind încheiate contracte prin negocieri directe, fără stabilirea preţurilor în baza cererii şi ofertei, fără selectarea furnizorului şi fără consultarea specialiştilor notorii.
În anul 2009, Î.S. „Poşta Moldovei”, în bază de contract, a transmis neregulamentar, cu titlu gratuit, persoanelor fizice şi juridice valori materiale şi băneşti în sumă de 150,8 mii lei, fără coordonarea în formă scrisă cu Fondatorul, ceea ce a determinat pierderi în aceeași sumă. De asemenea, fără autorizaţia ministerului, cu încălcarea prevederilor contractului încheiat de către acesta cu Administratorul, Î.S. „Poşta Moldovei” a realizat 58 de revolvere şi 1374 de cartuşe în valoare de 126,7 mii lei, care pînă în februarie 2009 nu au fost evaluate și înregistrate în evidență. Această situație determină riscul efectuării inventarierilor anuale neregulamentare și al neasigurării integrității patrimoniului public.
8. În anul 2009, aparatul Î.S. „Poşta Moldovei” a contractat servicii juridice externe pentru examinarea şi analiza materialelor referitor la prejudiciul cauzat de un agent economic, perfectarea materialelor şi actelor de procedură şi participare în calitate de reprezentant al beneficiarului în instanţele de judecată - atribuții ce revin angajaților Biroului juridic. Deasemenea, dispunînd de Direcţia comerţ şi marketing, întreprinderea a achitat serviciile pentru efectuarea studiului şi elaborarea strategiilor de dezvoltare a sectorului poştal, în urma cărora nu s-a constatat un plan de măsuri documentat, implementarea căruia ar justifica un impact benefic asupra activității întreprinderii.
Acțiunile respective au generat cheltuieli suplimentare ineficiente în sumă de 232,0 mii lei, paralel cu cheltuielile de remunerare a personalului încadrat în subdiviziunile menționate (695,0 mii lei).
9. Auditul a constatat nereguli și la reparația bunurilor imobile, care au determinat imobilizarea de mijloace financiare în sumă de 420,9 mii lei pe o perioadă îndelungată.
Unele lucrări de reparație a imobilului situat pe bd. Ştefan cel Mare şi Sfînt 134, contractate în luna august 2009 și pentru care s-a transferat avans în sumă de 400,0 mii lei (august-octombrie 2009), au fost recepționate abia în luna decembrie 2010 (390,8 mii lei).
Pînă la 31.12.2010 CP Hîncești n-a finalizat lucrările de gazificare la OP Buţeni și OP Fundul Galbenei, pentru care a achitat 20,9 mii lei. Lucrările de gazificare la OP Buţeni s-au efectuat cu nerespectarea procedurilor de achiziţii, în lipsa devizului de cheltuieli şi a contractului cu antreprenorul, transferîndu-se pentru serviciile de proiectare (noiembrie 2007) suma de 2,1 mii lei, iar unui agent economic, în decembrie 2007, pentru construcţia conductei de gaz presiune joasă – suma de 5,6 mii lei. Aceste mijloace au fost reflectate în evidenţa contabilă de către CP Hînceşti la contul „Active nemateriale în curs de execuţie”, în lipsa procesului-verbal de îndeplinire a lucrărilor, nefiind reflectate la datorii, cu toate că lucrările de gazificare pînă în prezent nu sînt executate şi OP Buţeni nu este conectat la conducta de gaz.
În acelaşi context, se remarcă că încăperea OP Fundul Galbenei pînă în prezent nu se încălzeşte, deși în anii 2007-2008 CP Hînceşti a utilizat la construcţia conductei cu alimentaţie de gaz suma de 13,2 mii lei.
DPC a programat și a efectuat, în unele cazuri, reparații cu sursele și materialele proprii. Cu toate acestea, entitatea n-a estimat şi n-a argumentat cantitatea necesară de materiale. În consecinţă, la oferta privind lucrările de reparație a punctului medical și biroului pictorului cu materialele beneficiarului, prezentată de către executorul lucrărilor, lipseşte devizul privind materialele necesare pentru reparaţie în valoare de 48,8 mii lei, ceea ce nu justifică sortimentul materialelor achiziţionat ulterior de către DPC. În cadrul verificărilor s-a constatat că nu toate materialele beneficiarului decontate şi trecute la cheltuieli ca utilizate pentru reparaţie se regăsesc în procesele-verbale de executare a lucrărilor, fiind depistate divergențe privind cantităţile de materiale utilizate și casate. Această situație creează riscul nejustificării cheltuielilor aferente procurărilor de materiale, suportate de DPC, și al denaturării raportării acestora.
CP Hînceşti, în perioada auditată, a contractat cu 7 persoane fizice lucrări de reparaţie capitală a etajelor I şi III din incinta clădirii administrative a OP Hînceşti în sumă de 72,1 mii lei şi lucrări de construcţie a unui chioșc în sumă de 18,5 mii lei, în lipsa documentelor de proiect aprobate şi expertizate în modul stabilit. Contractele (în sumă de 24,7 mii lei) s-au întocmit neregulamentar, în lipsa calculelor normative privind lucrările executate, precum și a obiectivului lucrărilor, fără a fi înregistrate şi aprobate de administraţia Î.S. „Poşta Moldovei”.
10. În baza contractului privind serviciile de organizare şi desfășurare a treningurilor şi seminarelor, încheiat cu un agent economic la 31.07.2009, a fost prevăzută plata lunară de 18,5 mii lei, fără concretizarea tematicii instruirilor, persoanelor participante, orelor de instruire și a cadrelor didactice. Totodată, instruirea respectivă nu a fost inclusă în planul de instruire pentru anul de gestiune și, respectiv, rezultatul acestor acțiuni n-a fost fixat într-un proces-verbal, aşa cum s-a procedat în cadrul altor instruiri. Pentru serviciile în cauză, Î.S. „Poşta Moldovei” a suportat cheltuieli în sumă de 37,6 mii lei, în timp ce dispunea de Centrul de instruire, amplasat în incinta clădirii din str. Bulgară 39 (cu suprafaţa de 406,24 m2).
În pofida pierderilor înregistrate de entitate și în contextul transmiterii în locațiune a sălii de sport din incinta imobilului din str. Bulgară 39 (ulterior înstrăinată), în anul 2009, Î.S. „Poşta Moldovei” a arendat alte încăperi pentru practicarea sportului, suportînd cheltuieli în sumă de 52,1 mii lei.
La capitolul contractarea achiziționării de lucrări și servicii s-a expus Centrul pentru Combaterea Crimelor Economice și Corupției în cadrul controlului efectuat în luna iunie 2010, care a constatat ”încheierea a 12 contracte, nejustificate din punct de vedere financiar-economic, în valoare de 2256,3 mii lei, inclusiv 11 contracte încheiate de către persoane responsabile ale Î.S. „Poșta Moldovei” în perioada ianuarie-mai 2009 și un contract încheiat în septembrie 2008. De asemenea, una și aceeași persoană, într-o singură zi, a încheiat cu un agent economic 5 contracte în valoare de 105,2 mii lei privind arenda mijloacelor de transport și transportarea pasagerilor, servicii care nu sînt justificate în aspectul necesității stringente a lor și a destinatarului acestora”.
11. Auditul a constatat situații de achitare a lucrărilor și procurărilor de bunuri în lipsa contractelor. Astfel, Î.S. „Poşta Moldovei”, fără a încheia contracte, a achitat la 3 agenți economici, pentru lucrări și bunuri, suma de 364,6 mii lei (climatizoare – 212,1 mii lei, echipament tehnologic – 107,3 mii lei, reparaţia arhivei – 45,2 mii lei), prin ce nu s-au respectat prevederile art.210 alin.(1) din Codul civil.
DPC a încheiat un contract cu o societate cu răspundere limitată fără a estima cantitatea necesară de materiale şi fără a stabili valoarea contractului, transferurile fiind efectuate în avans, cu toate că, potrivit contractului, cumpărătorul urma să achite marfa în termen de 5 zile din momentul livrării mărfii la depozitul cumpărătorului. Contractul nu conține denumirea mărfurilor vîndute, cantitatea şi preţul.
12. Auditarea contractelor încheiate de către centrele de poștă denotă nerespectarea pe deplin a legislației, precum și a dispozițiilor emise de Î.S. „Poșta Moldovei”.
Pe parcursul perioadei supuse auditului, DPC a achiziționat bunuri în valoare de 122,4 mii lei de la unii și aceeași agenți economici, sau aceleași valori materiale și lucrări de la diferiţi furnizori, cu dispersarea în mai multe contracte a sumei, care depăşeşte limita obligatorie spre coordonare cu aparatul Î.S. „Poşta Moldovei”.
Verificarea procedurilor de achiziţie, în anul 2009, a bunurilor (303,5 mii lei) de la un agent economic a relevat depășirea prețului unitar la achiziționare față de prețul inițial propus în ofertă; achiziționarea mobilierului în lipsa contractului; contractarea ulterior facturării, în lipsa examinării de către comisia DPC; confecţionarea pe etape a mobilei, cu dispersarea în mai multe contracte, ceea ce a dus la necoordonarea lor în modul stabilit.
Verificarea contractelor încheiate de către CP Hînceşti și CP Căuşeni cu doi agenți economici a stabilit că, nerespectînd ordinele Î.S. „Poşta Moldovei”, acestea n-au coordonat cu întreprinderea contractele privind cheltuielile şi consumurile în sumă de 84,3 mii lei. Totodată, CP Căușeni, neavînd încheiate contracte privind închirierea autoturismelor pentru acordarea serviciilor de distribuire a poştei, a trecut la cheltuieli combustibil și a achitat salarii în sumă de 41,9 mii lei.
Concluzii privind situația patrimonială:
Rezultatele auditului au relevat lipsa documentelor ce ar permite evaluarea și verificarea componenței, cantității și valorii bunurilor transmise în gestiunea Î.S. „Poșta Moldovei”, precum şi nerespectarea procedurilor de efectuare a inventarierii, ceea ce a determinat raportarea eronată asupra bunurilor în valoare de 10573,3 mii lei. Totodată, neînregistrarea la organele cadastrale a dreptului de proprietate/folosință asupra clădirilor în valoare de 714,4 mii lei și asupra terenului gestionat real de întreprindere determină riscul neasigurării integrităţiii patrimoniului public.
Transmiterea neregulamentară în arendă a patrimoniului public gestionat de către Î.S. „Poșta Moldovei” și unele subdiviziuni a avut ca urmare ratarea veniturilor în sumă de 127,5 mii lei.
În perioada auditată, contractarea de către întreprindere a unor bunuri, servicii și lucrări în valoare de 2143,2 mii lei s-a efectuat cu nerespectarea procedurilor reglementate și în lipsa argumentării economice și financiare, ceea ce, de asemenea, a influenţat negativ asupra rezultatului activităţii economico-financiare a întreprinderii.
Cele relatate denotă nivelul redus al managementului întreprinderii și al procesului de control intern, ceea ce determină riscul neasigurării integrității patrimoniului statului și posibilitatea de a pierde dreptul de proprietar asupra unor bunuri și de a rata venituri în sume semnificative (3470,6 mii lei). Auditul consideră că situația creată a fost condiționată și de structura organizatorico-juridică complexă, de amplasamentul subdiviziunilor pe întreg teritoriul republicii, precum și de unii factori externi (decizia APP).
Recomandări Î.S. „Poșta Moldovei”:
Să asigure organizarea și efectuarea regulamentară a inventarierii patrimoniului public aflat în gestiunea întreprinderii (inclusiv filialele), cu consolidarea rezultatelor acesteia și determinarea exhaustivă a componenței patrimoniului aflat în administrare, raportînd ulterior Consiliului de administrație.
Să asigure integritatea patrimoniului întreprinderii prin transmiterea regulamentară a acestuia în gestiunea conducătorilor subdiviziunilor.
Să aprobe Regulamentul de organizare și funcționare a centrelor de poștă.
Să întreprindă măsuri, în comun cu Fondatorul, în vederea definitivării delimitării și înregistrării regulamentare la organele cadastrale a imobilelor și terenurilor gestionate.
Să contabilizeze materialele obținute în urma decontării mijloacelor fixe, conform cerințele regulamentare privind autorizarea acestor operațiuni.
Să asigure calcularea cuantumului chiriei spațiilor și terenurilor aferente conform normelor stabilite și încasarea plăților în termenele prevăzute, precum și întreprinderea măsurilor în conformitate cu legislația în vigoare, în vederea recuperării veniturilor ratate.
Să asigure achiziţionarea mărfurilor și serviciilor conform prevederilor cadrului legal, cu evaluarea prealabilă a necesităților întreprinderii.
În comun cu filialele, să asigure monitorizarea executării lucrărilor de construcţie şi de reparaţii capitale în condițiile normelor stabilite, cu întreprinderea măsurilor în vederea recuperării prejudiciilor.
Cu privire la situația economico-financiară a Î.S. „Poşta Moldovei”
în perioada anilor 2009-2010
Conform prevederilor regulamentare[18], Î.S. „Poşta Moldovei” urmează să-și întocmească de sine stătător programul de producţie, pornind de la indicii economici stabiliţi de Fondator, de la contractele încheiate pentru comercializarea producţiei către consumatori şi de la necesitatea de a asigura dezvoltarea și continuitatea activității întreprinderii. Totodată, întru menținerea stării de funcționare a reţelei poştale, filialele întreprinderii urmează să-și elaboreze programele anuale şi semestriale de activitate şi de asigurare a condiţiilor de desfăşurare a activităţii.
Auditul a constatat că în anii 2009-2010, conform indicatorilor stabiliţi de Fondator şi în baza Planului activităţii economico-financiare întocmit de fiecare filială şi al aparatului, a fost elaborat Planul financiar al Î.S. „Poşta Moldovei” (Planul veniturilor din serviciile de comunicaţii şi Planul consumurilor şi cheltuielilor). Întreprinderea a estimat indicatorii de producţie luînd în consideraţie tarifele pentru serviciile poştale, ajustarea cheltuielilor de remunerare a muncii, a tarifelor la serviciile comunale.
13. În cadrul activității economico-financiare, Î.S. „Poşta Moldovei” realizează servicii de la care acumulează mijloace financiare în contul veniturilor, care se structurează în:
Venituri tarifare din servicii poştale (poşta de scrisori, colete, poşta rapidă - EMS, poșta prin curier), servicii financiare (mandate băneşti, pensii, indemnizaţii şi subvenţii, încasarea plăţilor, eliberarea mijloacelor băneşti), difuzarea presei periodice, servicii noi și netradiționale, precum și din alte servicii (convorbiri telefonice, telegrame, alte servicii);
Venituri din activitatea comercială etc.
Metodologia de calcul al costurilor şi tarifelor la serviciile prestate de Î.S. „Poşta Moldovei” a fost aprobată prin Hotărîrea Guvernului nr.1300 din 26.12.2000[19].
14. Pentru realizarea serviciilor, întreprinderea suportă următoarele tipuri de cheltuieli: cheltuieli aferente expedierii și trimiterilor poștale, cheltuieli de materiale, cheltuieli pentru retribuirea muncii, combustibil și energie, reparația mijloacelor fixe, uzura (amortizarea) activelor pe termen lung etc.
Realizarea indicatorilor aprobați reieșind din activitatea economico-financiară desfășurată de întreprindere în perioada anilor 2009-2010 este reflectată în Tabelul nr.2.
Tabelul nr.2
mii lei
| Nr. d/o | Indicatorii | 2009 | 2010 | Dinamica efectivului |
| Plan | Efectiv | Devieri | Plan | Efectiv | Devieri |
| 1 | 2 | 3 | 4 | 5=4-3 | 6 | 7 | 8=7-6 | 10=7-4 |
| I. | Venituri operaţionale , total, inclusiv: | 286436,2 | 279027,9 | -7408,3 | 294994,5 | 332841,9 | 37847,4 | 53814,0 |
| 1.1. | Venituri tarifare | 184638,2 | 190962,9 | 6324,7 | 215720,5 | 233201,3 | 17480,8 | 42238,4 |
| 1.2. | Alte venituri operaţionale | 4829,0 | 4025,9 | -803,1 | 4241,0 | 3924,4 | -316,6 | -101,5 |
| 1.3. | Venituri din vînzări de mărfuri | 96969,0 | 84039,1 | -12929,9 | 75033,0 | 95716,2 | 20683,2 | 11677,1 |
| II. | Cheltuieli operaţionale, total, inclusiv: | 289352,4 | 286022,3 | -3330,2 | 295749,6 | 328869,3 | 33119,7 | 42847,0 |
| 2.1. | Total consumuri şi cheltuieli | 207681,4 | 214413,1 | 6731,7 | 231877,6 | 244067,7 | 12190,1 | 29654,6 |
| 2.2. | Costul mărfurilor vîndute | 81671,0 | 71609,2 | -10061,8 | 63872,0 | 84801,6 | 20929,6 | 13192,4 |
| III. | Rezultatul din activitatea operaţională | -2916,2 | -6994,4 | -4078,2 | -755,1 | 3972,6 | 4727,7 | 10967,0 |
| IV. | Rezultatul din activitatea de investiţii | 1406,0 | 363,7 | -1042,3 | 0,0 | -128,0 | -128,0 | -491,7 |
| V. | Rezultatul din activitatea financiară | 1650,0 | 2893,9 | 1243,9 | 980,0 | 1199,9 | 219,9 | -1694,0 |
| VI. | Rezultatul din activitatea excepţională | 0,0 | -25,4 | -25,4 | 0,0 | 4,6 | 4,6 | 30,0 |
| VII. | Impozit pe venit (cheltuieli) | 0,0 | -88,6 | -88,6 | -60,0 | 0,0 | 60,0 | 88,6 |
| VIII. | Profit (pierderi) | 139,8 | -3850,7 | -3990,5 | 164,9 | 5049,1 | 4884,2 | 8899,8 |
Sursă: Datele Planului financiar şi Raportului de profit şi pierderi al Î.S. „Poşta Moldovei” pe perioada anilor 2009-2010.
Datele expuse în tabel denotă că întreprinderea, în anii 2009-2010, la aprobarea planului veniturilor și cheltuielilor operaționale, nu a echilibrat valoarea acestora, respectiv, cu 2916,2 mii lei și 755,1 mii lei. Veniturile operaționale pentru această perioadă au înregistrat o majorare cu 53814,0 mii lei, iar cheltuielile - cu 42847,1 mii lei, ceea ce denotă că ritmul creșterii veniturilor depășește ritmul creșterii cheltuielilor cu 4,3 puncte procentuale.
În rezultatul activității economico-financiare din perioada auditată, întreprinderea a obținut în anul 2009 pierderi în sumă de 3850,7 mii lei, iar în anul 2010 - profit în sumă de 5049,1 mii lei.
În anul 2009, din 37 de filiale ale Î.S. „Poșta Moldovei”, 35 de filiale au obținut rezultate negative din activitatea economico-financiară în sumă de 24187,1 mii lei, și doar două au înregistrat profit în sumă de 3945,4 mii lei. În anul 2010, din același număr de filiale, 4 filiale au obținut profit în sumă de 5833,4 mii lei, iar 33 au înregistrat pierderi de 22362,3 mii lei.
15. În urma verificării cheltuielilor Î.S. „Poșta Moldovei”, auditul a constatat o serie de nereguli. Astfel, au fost acordate sponsorizări fără a ține cont de prevederile regulamentare[20] privind dreptul la deducerea oricăror donaţii făcute pe parcursul anului fiscal în scopuri filantropice sau de sponsorizare, dar nu mai mult de 10% din venitul impozabil. Contribuţiile băneşti și sub formă de bunuri, efectuate în aceste scopuri, în anul 2009 au constituit 590,6 mii lei, cu achitarea impozitului din aceste plăți în sumă de 88,6 mii lei, ceea ce a determinat majorarea cheltuielilor întreprinderii cu 679,2 mii lei.
În situația cînd întreprinderea a activat în pierdere, aceasta a înregistrat cheltuieli de reclamă semnificative (2315,9 mii lei, inclusiv pentru materialele/flyere în valoare de 1167,1 mii lei), nedispunînd de politici interne privind reglementarea unor tipuri de publicitate costisitoare.
În cadrul verificărilor şi examinării documentelor entităţii privind legalitatea şi calcularea salariilor, cu stabilirea adaosurilor la acestea, auditul a constatat că în perioada anului 2009 - 9 luni ale anului 2010 au fost calculate mai multe tipuri de retribuţii suplimentare. Astfel, Î.S. „Poșta Moldovei” a admis achitarea suplimentară a salariului mediu pentru zilele de sărbători nelucrate în sumă de 1686,8 mii lei (aparatul întreprinderii – 356,6 mii lei; DPC – 1069,5 mii lei; CP Căuşeni – 86,8 mii lei; CP Hînceşti – 118,9 mii lei; CP Cimişlia – 55,0 mii lei), nefiind prestate ore de muncă în aceste zile și cu toate că s-a păstrat regulamentar[21] salariul mediu pentru zilele respective. Aceste cheltuieli (1686,8 mii lei), de asemenea, au influențat asupra majorării cheltuielilor întreprinderii.
În perioada auditată, Î.S. „Poșta Moldovei” a încheiat cu unii salariați acorduri suplimentare la contractele individuale de muncă, în care s-a prevăzut că, în caz de desfacere a contractului individual de muncă din inițiativa angajatorului, salariatului i se achită compensație în mărime de 10 salarii medii lunare.
Auditul nu a constatat achitarea în perioada anului 2009 – 9 luni ale anului 2010 a unor astfel de compensații, ceea ce denotă că acțiunile în cauză nu au influențat situația financiară a entității auditate, iar în cazul menținerii lor, se vor majora cheltuielile pentru perioadele viitoare.
Cu privire la rezultatele verificărilor activităţii economico-financiare a subdiviziunilor Î.S. „Poşta Moldovei”
16. Veniturile aparatului întreprinderii în anul 2009 s-au constituit din defalcările procentuale ale veniturilor filialelor (16122,8 mii lei) și din alte activități în sumă de 63052,2 mii lei, cheltuielile în această perioadă însumînd 43570,8 mii lei.
Lipsa în politica de contabilitate a prevederilor unice și caracteristice pentru aparatul central și filiale a creat situații incerte referitor la reflectarea în evidența contabilă a unor operațiuni.
Reieșind din veniturile obținute și cheltuielile suportate, aparatul întreprinderii a înregistrat în perioada de gestiune profit în sumă de 19481,4 mii lei. Totodată, rezultatele financiare din anul 2009 au fost influențate de lichidarea Centrului Presa și de preluarea de către aparat a pierderilor acestuia în sumă de 3090,5 mii lei, valoarea profitului diminuîndu-se cu aceeași sumă.
Întreprinderea a majorat eronat rezultatul din activitatea financiară cu diferența de 916,2 mii lei dintre creanțele (207,4 mii lei) și datoriile (1123,6 mii lei) decontate, ceea ce a denaturat profitul net (pierderile) din anul 2009 cu aceeași sumă. De asemenea, ca urmare a ieşirilor activelor materiale ale Centrului Prelucrare şi Transportare Poştă (imobilul de pe str. A.Russo) în sumă de 1008,3 mii lei, aparatul Î.S. „Poșta Moldovei” și-a asumat neregulamentar[22] aceste venituri, reflectîndu-le la activitatea investițională, pe cînd cheltuielile aferente acestui imobil au fost reflectate în evidența Centrului menționat.
În contextul celor expuse, ținînd cont de veniturile obținute de la filiale, de înregistrările eronate și de unele venituri asumate ale subdiviziunilor, auditul denotă că aparatul Î.S. „Poșta Moldovei” în anul 2009 n-a activat cu rezultate pozitive proprii, suportînd pierderi în sumă de 1656,4 mii lei.
Rezultatul din activitatea economico-financiară a aparatului întreprinderii a fost influenţat de diferenţele pozitive de curs valutar în sumă de 1410,2 mii lei.
În perioada auditată, ponderea semnificativă în totalul cheltuielilor întreprinderii au deținut-o cheltuielile privind salariile de funcţie, adaosurile la salariu şi alte plăţi suplimentare achitate personalului aparatului Î.S. „Poşta Moldovei”, care în anul 2009 au însumat 9701,1 mii lei. Aceste cheltuieli au fost influențate și de achitarea unor plăți angajaților în rezultatul remanierilor la angajarea și eliberarea din funcții, precum și al reorganizărilor în interiorul întreprinderii (567,9 mii lei). Astfel, în această situație, la eliberarea a doi administratori au fost achitate plăți în sumă de 313,9 mii lei, indemnizația de reducere în sumă de 223,3 mii lei, ca urmare a modificării frecvente a structurii organizatorice a Î.S. „Poșta Moldovei”, precum și în rezultatul litigiilor privind concedierea a 3 angajați - în sumă de 30,7 mii lei.
Î.S. „Poşta Moldovei”, în anul 2009, a emis un ordin, prin care a stabilit categoria de salarizare 26 pentru personalul de conducere, cu toate că pentru categoria dată, în Hotărîrea Guvernului nr.743 din 11.06.2002[23], se recomandă categoria maximă salarizare 22 a Reţelei tarifare unice de salarizare a angajaţilor din unităţile cu autonomie financiară, neținîndu-se cont de faptul că în această perioadă întreprinderea a activat în pierdere.
În condiţiile anevoioase ale situaţiei financiare, în contractul colectiv de muncă și în acordul încheiat între administraţie şi salariaţii aparatului Î.S. „Poşta Moldovei” pentru anii 2008-2010, prin ordine interne, au fost stabilite un şir de prime, sporuri şi ajutoare angajaţilor aparatului. În acordul menţionat este prevăzută și achitarea lunară fiecărui salariat care se foloseşte de transportul public şi suburban a 50% din costul abonamentului pentru călătoria în transportul urban (troleu). Aceasta s-a efectuat în lipsa estimării şi argumentării necesităţilor personalului aparatului întreprinderii de a folosi transportul obştesc în scopuri de serviciu. Astfel, în perioada anului 2009 - 9 luni ale anului 2010, la compartimentul dat au fost efectuate cheltuieli în sumă de 85,6 mii lei.
Auditul relevă că, potrivit Îndrumarului Uniunii Poştale Universale, conturile spre plată pentru serviciile internaționale poștale se aprobă de către întreprinderea-debitor în decurs de 12 luni după expirarea anului de gestiune. Totodată, conform aceluiaşi document, soldurile anuale privind decontările între ţări, care nu depăşesc 326,70 DST, sînt trecătoare spre înregistrare în anul următor. Ca urmare, profitul/pierderile din anul 2010 se vor corecta pe parcursul anului 2011, ceea ce menține situația de modificare a rapoartelor financiare pe parcursul anului de gestiune următor.
17. Examinînd unele aspecte ale cheltuielilor aferente arendei, suportate de DPC, auditul a constatat reflectarea eronată a cheltuielilor de reparație a unor încăperi în sumă de 55,3 mii lei, nefiind calculate și reflectate cheltuielile pentru arenda acestora.
În perioada auditată, cheltuielile pentru serviciile de locaţiune a 26 de oficii poştale ale DPC (94,5 mii lei) s-au înregistrat doar în baza notelor de plată, în lipsa contractelor și documentelor primare (facturi) pentru suprafața de 4488,5 m2.
DPC, în anii 2006-2009, a achitat integral plățile pentru chiria imobilelor amplasate pe str. Alba Iulia 202, lit.B, cu suprafața de 492,8 m2, cu toate că autoritățile administrației publice ale mun. Chișinău au dat în arendă altei persoane juridice 257,2 m2 (52,2 %) din aceste suprafețe. Acest fapt denotă lipsa controlului intern din partea gestionarului patrimoniului public asupra utilizării conform destinaţiei a spaţiilor transmise.
18. Verificările efectuate la filialele întreprinderii (centrele de poștă) au stabilit unele neregularităţi.
CP Hînceşti, pe parcursul anului 2009, a suportat modificări în structura organizațională, iniţiate de Î.S. „Poşta Moldovei”, precum şi detaşarea conducătorilor din alte centre de poştă, admițînd cheltuieli neprevăzute în sumă de 65,2 mii lei.
CP Căuşeni, în anii 2008-2009, dispunînd de unitatea de contabil-şef, paralel a achitat (18,1 mii lei) la două persoane fizice plăţi pentru acordarea ajutorului la întocmirea dării de seamă.
În perioada 01.01.2009 - 01.11.2010, CP Donduşeni a admis cheltuieli în lipsa temeiului juridic[24], unor angajaţi fiindu-le achitate plăți pentru zilele de sărbătoare. De asemenea, auditul a constatat că pe parcursul anului 2009 OP Baraboi al CP Donduşeni a admis sustrageri de mijloace financiare în sumă de 129,2 mii lei din cauza iresponsabilității unor angajați ai oficiului poștal, care au fost restituite de CP Dondușeni și trecute la cheltuieli, ceea ce a determinat majorarea pierderilor. Materialele privind această situație au fost remise de către întreprindere Procuraturii raionului Donduşeni.
CP Floreşti a diminuat cu 24,1 mii lei taxele locale pentru perioada anului 2009 – 9 luni ale anului 2010, aceste cheltuieli nefiind reflectate în evidenţa contabilă și în raportul de profit şi pierderi.
La CP Bălţi, în urma testării corectitudinii cheltuielilor, au fost constatate plăți achitate neîntemeiat în sumă de 30,0 mii lei.
Concluzii privind situația economico-financiară la Î.S. ,,Poșta Moldovei’’
Managementul nerelevant al Î.S. „Poşta Moldovei” în perioada auditată a determinat suportarea cheltuielilor suplimentare sau nemotivate în sumă de 4416,6 mii lei, ceea ce a înrăutăţit situaţia economico-financiară la întreprindere.
Cu abateri de la normele legale, în lipsa documentelor primare, Î.S. „Poșta Moldovei” a inclus în evidența contabilă suma de 94,5 mii lei. Totodată, întreprinderea n-a reflectat în evidenţa contabilă, iar în unele cazuri a reflectat eronat, tranzacții financiare în sumă de 2046,0 mii lei, ceea ce a dus la denaturarea datelor raportelor financiare.
Recomandări Î.S. „Poșta Moldovei”:
9. La efectuarea cheltuielilor, inclusiv a celor nelegate de activitatea de bază, să se țină cont de situația economico-financiară reală la întreprindere.
Să excludă cazurile de salarizare neîntemeiată a personalului și să asigure motivarea angajaților reieșind din rezultatele reale și performanțele obținute.
Să asigure elaborarea și aprobarea procedurilor de control intern la adoptarea deciziilor.
Cu privire la evidența contabilă
19. Pentru ţinerea evidenţei contabile, Î.S. „Poşta Moldovei” utilizează programul informaţional de contabilitate WizCount, paralel contractînd de la o firmă servicii suplimentare pentru calcularea salariului. S-a constatat că informația privind calcularea salariului se introduce manual, pentru generalizare, în programul WizCount, ceea ce generează riscul admiterii erorilor la raportarea informației şi neasigurării integrității datelor într-un singur program.
În politica de contabilitate nu este prevăzut specificul tranzacțiilor între aparatul și filialele întreprinderii la capitolul înregistrarea creanţelor și datorilor pe termen scurt ale părţilor legate. Astfel, în luna martie 2009, conform ordinului Î.S. „Poşta Moldovei”, a fost operată acoperirea pierderilor filialelor din anii precedenţi în sumă de 41046,9 mii lei din contul profitului obţinut de aparatul întreprinderii. Acest fapt n-a influențat profitul nerepartizat (pierderile neacoperite) în anii precedenţi din Bilanţul contabil consolidat al Î.S. „Poşta Moldovei”. Această situație nu motivează filialele în asigurarea obținerii unui rezultat pozitiv al activității de prestare a serviciilor.
Conform Planului de conturi, aprobat prin Ordinul ministrului finanțelor nr.174 din 25.12.1997, nu se admite utilizarea conturilor de activ-pasiv, fapt condiţionat de necesitatea respectării principiului necompensării activelor şi datoriilor. Totodată, la 01.01.2009, valoarea conturilor de creanțe și datorii pe termen scurt din bilanţul contabil al aparatului Î.S. „Poşta Moldovei” nu corespunde cu valoarea din cartea mare, iar valoarea soldurilor conturilor sintetice și analitice respective este diferită. Situația dată n-a permis auditului să estimeze valoarea reală a creanţelor şi datoriilor pe termen scurt și, ca urmare, auditorul nu se poate expune asupra evoluției acestora.
La DPC, evidența contabilă s-a ținut cu unele nereguli, ce au determinat denaturarea datelor incluse în bilanţul contabil, care este parte componentă a bilanţului consolidat al Î.S. „Poşta Moldovei”. Astfel, a fost schimbat modul de reflectare în evidenţa contabilă a cheltuielilor de transport (combustibilul, reparaţia şi întreţinerea mijloacelor de transport, retribuirea muncii), ceea ce exclude posibilitatea comparării datelor pe perioadele de gestiune.
În evidenţa analitică la CP Hîncești, valorile unitare ale clădirii administrative şi garajului, care sînt obiecte separate cu diferite destinaţii şi durate de funcţionare utilă, au fost reflectate împreună, cu nerespectarea cerințelor regulamentare[25]. Această situație a contribuit la calcularea incorectă a uzurii, ceea ce a determinat majorarea cheltuielilor.
Pe parcursul auditului a fost efectuată evaluarea garajului (26,8 mii lei) şi divizarea valorii acestuia de la valoarea clădirii CP Hînceşti, cu reflectarea separată în evidenţa contabilă.
CP Cimişlia, la contul de creanţe ale personalului, a înregistrat suma de 39,6 mii lei, ca rezultat al însuşirii ilegale a mijloacelor băneşti de către unii angajaţi ai centrului de poștă. La momentul dat, titlurile executorii nu erau executate, aflîndu-se la Î.S. „Poşta Moldovei”, aceasta motivîndu-se prin imposibilitatea executării. Totodată, centrul de poștă înregistrează datorii la retribuirea muncii persoanelor care au însușit mijloace bănești şi care din această cauză au fost concediate, fără a întreprinde măsuri privind achitarea salariului, cu recuperarea prejudiciului cauzat întreprinderii de către persoanele culpabile.
La CP Căuşeni nu s-a asigurat reflectarea în evidenţa contabilă a neajunsurilor în sumă de 27,1 mii lei, depistate în cadrul controalelor interne efectuate la oficiile poştale.
Concluzii privind regularitatea evidenței contabile
Introducerea manuală a informației privind calcularea salariului pentru generalizare în programul informațional de contabilitate WizCount generează riscul admiterii erorilor la raportare, neasigurîndu-se integritatea datelor într-un singur program.
Nerespectarea de către Î.S. „Poșta Moldovei” a prevederilor regulamentare privind înregistrarea la conturi a creanțelor și datoriilor n-a permis auditului să estimeze valorile reale ale acestora, cu o posibilă analiză a evoluției lor.
Lipsa reglementării în politica de contabilitate a procedeului de modificare a reflectării în evidenţa contabilă a cheltuielilor de transport exclude posibilitatea comparării datelor.
Recomandări Î.S. ”Poșta Moldovei”:
Să asigure reflectarea conformă a componentelor de activ și pasiv, cu respectarea prevederilor regulamentare.
IV. Executarea de către Î.S. „Poșta Moldovei”
a cerinţelor din Hotărîrea Curţii de Conturi
Verificînd acţiunile întreprinse de către entitate la executarea cerințelor din Hotărîrile Curţii de Conturi nr.17 din 10.03.2004[26] și nr.52 din 27.07.2004[27], auditul denotă că unele din acestea au fost executate parţial. Astfel, nu a fost executată cerinţa din pct.3.1. al Hotărîrii Curţii de Conturi nr.17 din 10.03.2004 privind evaluarea, în baza rezultatelor inventarierii, a patrimoniului de stat cu care este dotată întreprinderea, a tuturor activelor şi pasivelor întreprinderii în conformitate cu prevederile legislaţiei în vigoare şi introducerea, după caz, a modificărilor respective în documentele de constituire a întreprinderii. Neexecutarea este motivată prin nedispunerea de mijloace financiare necesare pentru efectuarea evaluării, în contextul rezultatelor negative ale activităţii economico-financiare.
În cadrul actualului audit s-au constatat nereguli analogice celor stabilite de Curtea de Conturi anterior.
Opinie contrară privind raportul financiar consolidat pe anul 2009
În opinia echipei de audit, bazată pe activitățile de audit efectuate, raportul financiar consolidat pe anul 2009 nu oferă o imagine reală și fidelă a situației patrimoniale și celei financiare la Î.S. ”Poșta Moldovei”, ce se exprimă prin: neconfirmarea documentară a componenței, cantității și valorii bunurilor transmise în gestiune Î.S. ”Poșta Moldovei” (49,7 mil. lei); înregistrarea în raportul financiar a imobilelor demolate, privatizate și distruse în valoare de 0,3 mil. lei și a sumei de 0,1 mil. lei, care nu este însoțită de documente primare și justificative; reflectarea eronată sau nereflectarea în evidență a operațiunilor financiare și a tranzacțiilor efectuate în sumă de 2,0 mil. lei; nerespectarea prevederilor regulamentare la înregistrarea datelor conturilor de creanțe și datorii.
Opinie contrară privind regularitatea în anul 2009
În opinia echipei de audit, gestionarea patrimoniului public în anul 2009 de către Î.S. ”Poșta Moldovei„ nu s-a efectuat legal și regulamentar, ținîndu-se cont de neefectuarea conform cerințelor stabilite a inventarierii patrimoniului aflat în posesie, precum și de neconsolidarea deplină a datelor privind rezultatele acesteia; neînregistrarea drepturilor asupra unor imobile (0,7 mil. lei) sau neînregistrarea integrală a spațiilor; contractarea și achiziționarea de bunuri, servicii și lucrări cu nerespectarea legislației (1,8 mil. lei); lipsa argumentării economice și financiare (2,4 mil. lei); admiterea cheltuielilor suplimentare (4,1 mil. lei); nerespectarea normelor legale la transmiterea în locațiune (0,1 mil. lei); lipsa în politica de contabilitate a raporturilor economico-financiare dintre aparatul central și subdiviziunile Î.S. ”Poșta Moldovei”.
Opinie cu rezerve privind raportul financiar consolidat pe anul 2010
În opinia echipei de audit, raportul financiar consolidat pe anul 2010, ținîndu-se cont de măsurile întreprinse, reflectate în Raportul de audit, și de rezultatele economico-financiare realizate în această perioadă, oferă o imagine reală și fidelă a situației patrimoniale și celei financiare la Î.S. ”Poșta Moldovei”, cu excepția demarării, dar nedefinitivării, inventarierii patrimoniului aflat în posesie și neconsolidării depline a datelor privind rezultatele acesteia; continuării ajustării înregistrărilor în evidență ale situațiilor patrimoniale, inclusiv a imobilelor demolate și activelor neexistente.
Opinie cu rezerve privind regularitatea în anul 2010
În opinia echipei de audit, gestionarea patrimoniului public în anul 2010 de către Î.S. ”Poșta Moldovei„, sub aspectele semnificative, s-a efectuat legal și regulamentar, cu excepția neconsolidării definitive a rezultatelor inventarierii patrimoniului pe anul 2010; nedefinitivării înregistrării drepturilor asupra unor imobile; admiterii unor abateri de la normele stabilite la contractarea și achiziționarea de bunuri, servicii și lucrări; admiterii cheltuielilor suplimentare; nerespectării legislației la transmiterea în locațiune.
Responsabili de consolidarea Raportului:
Directorul Departamentului de audit II Sofia Ciuvalschi
Controlor superior de stat Elena Ciochină
[1] M.O., 2008, nr.237-240, art.864.
[2] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[4] Legea poştei nr.463-XIII din 18.05.1995 (cu modificările ulterioare; în continuare – Legea poștei).
[5] Legea nr.146-XIII din 16.06.1994 „Cu privire la întreprinderea de stat” (cu modificările și completările ulterioare; în continuare - Legea nr.146-XIII).
[6] Legea nr.845-XII din 03.01.1992 „Cu privire la antreprenoriat şi întreprinderi” (cu modificările ulterioare ).
[7] Legea contabilităţii nr.113-XVI din 27.04.2007 (cu modificările ulterioare, în continuare – Legea contabilității ) .
[8] Standardele Naţionale de Contabilitate, aprobate prin Ordinul ministrului finanţelor nr.174 din 25.12.1997 (cu modificările şi completările ulterioare; în continuare – SNC).
[9] Hotărîrile Guvernului nr.162 din 19.02.2004 ”Despre unele măsuri privind inventarierea bunurilor imobile proprietate a unităților administrativ-teritoriale și a statului” și nr.351 din 23.03.2005 ”Cu privire la aprobarea listelor bunurilor imobile proprietate publică a statului și la transmiterea unor bunuri imobile” (cu modificările ulterioare, în continuare – Hotărîrea Guvernului nr.351din 23.03.2005).
[10] Legea cadastrului bunurilor imobile nr.1543-XIII din 25.02.1998 (cu modificările şi completările ulterioare); Codul civil, aprobat prin Legea nr.1107-XV din 06.06.2002 (în continuare – Codul civil).
[11] Standardul Național de Contabilitate 17 „Contabilitatea arendei (chiriei)”, aprobat prin Ordinul Ministerului Finanţelor nr.32 din 03.03.2000.
[12] Regulamentul privind inventarierea, aprobat prin Ordinul Ministerului Finanţelor nr.27 din 28.04.2004 (în continuare – Regulamentul privind inventarierea).
[13] Hotărîrea Guvernului nr.500 din 12.05.1998 ”Despre aprobarea Regulamentului privind casarea bunurilor uzate, raportate la mijloacele fixe” (cu modificările ulterioare).
[14] Legea privind administrarea şi deetatizarea proprietăţii publice nr.121-XVI din 04.05.2007 (în continuare – Legea nr.121-XVI).
[15] Legea privind preţul normativ şi modul de vînzare-cumpărare a pămîntului nr.1308-XIII din 25.07.1997 (cu modificările ulterioare).
[16] Legea vînzării de mărfuri nr.134-XIII din 03.06.1994 (cu modificările ulterioare).
[17] Hotărîrea Guvernului nr.798 din 27.12.1993 ”Pentru aprobarea Contractului-model de vînzare a mărfurilor și Regulamentului cu privire la contractul-model de vînzare a mărfurilor”.
[18] Legea nr.146-XIII (art.10).
[19] Hotărîrea Guvernului nr.1300 din 26.12.2000 „Cu privire la aprobarea metodologiei de calcul al costurilor şi tarifelor la serviciile prestate de Întreprinderea de Stat „Poşta Moldovei” (cu modificările ulterioare).
[20] Codul fiscal, aprobat prin Legea nr.1163-XIII din 24.04.1997 (art.36 alin.(1); cu modificările și completările ulterioare; în continuare – Codul fiscal).
[21] Codul muncii, aprobat prin Legea nr.154-XV din 28.03.2003 (art.111 și art.158; cu modificările ulterioare).
[22] SNC 5 „Prezentarea rapoartelor financiare” (pct.23).
[23]Hotărîrea Guvernului nr.743 din 11.06.2002 ”Cu privire la salarizarea angajaţilor din unităţile
cu autonomie financiară” (cu modificările ulterioare).
[24] Hotărîrea Guvernului nr.426 din 26.04.2004 ”Privind aprobarea Modului de calculare a salariului mediu” (cu modificările ulterioare).
[25] Hotărîrea Guvernului nr.338 din 21.03.2003 „Cu privire la aprobarea Catalogului mijloacelor fixe şi activelor materiale”.
[26] Hotărîrea Curţii de Conturi nr.17 din 10.03.2004 „Privind rezultatele controlului asupra eficienţei gestionării patrimoniului de stat şi a mijloacelor financiare de către Î.S."Poşta Moldovei" în perioada anului 2001 - 9 luni ale anului 2003”.
[27] Hotărîrea Curţii de Conturi nr.52 din 27.07.2004 „Privind rezultatele controlului asupra utilizării mijloacelor financiare transferate de la Casa Naţională de Asigurări Sociale pentru prestarea serviciilor de distribuire a pensiilor, indemnizaţiilor şi alocaţiilor sociale de stat în anii 2001-2003 şi 5 luni ale a.2004 de către Î.S. "Poşta Moldovei" şi instituţiile subordonate”.