Capitolul VIII.
Calculul efectelor în cazul protecției finanțate a creditului
Secțiunea 1.
Compensarea bilanțieră și instrumente de tip credit linked note
65. Creditele acordate de către banca creditoare și depozitele constituite la banca creditoare care fac obiectul compensării bilanțiere trebuie tratate de către banca respectivă drept garanții reale sub formă de mijloace bănești în scopul calculării efectului protecției finanțate a creditului pentru acele credite și depozite ale băncii creditoare ce fac obiectul compensării bilanțiere.
66. Investițiile în instrumente de tip credit linked note emise de banca creditoare pot fi tratate drept garanții reale sub formă de mijloace bănești în scopul calculării efectului protecției finanțate a creditului în conformitate cu prezentul capitol, cu condiția ca instrumentul de tip credit default swap inclus în instrumentul de tip credit linked note să fie calificat drept protecție nefinanțată a creditului eligibilă.
67. Pentru a stabili dacă instrumentul de tip credit default swap inclus în instrumentul de tip credit linked note se califică drept protecție nefinanțată a creditului eligibilă, banca poate considera că condiția prevăzută la punctul 17 subpunctul 3) este îndeplinită.
Secțiunea a 2-a.
Utilizarea abordării bazate pe ajustări de volatilitate reglementate în cazul acordurilor-cadru de compensare
68. Atunci când băncile calculează valoarea ajustată integral a expunerii (E*) pentru expunerile care fac obiectul unui acord-cadru de compensare eligibil ce acoperă operațiunile de finanțare prin instrumente financiare sau alte operațiuni ajustate la condițiile pieței de capital, acestea trebuie să calculeze ajustările de volatilitate pe care trebuie să le aplice, utilizând abordarea bazată pe ajustări de volatilitate reglementate, astfel cum se prevede la secțiunile 5-7 din prezentul capitol pentru metoda extinsă a garanțiilor financiare.
69. În vederea calculării valorii ajustate integral a expunerii (E*), băncile trebuie să procedeze după cum urmează:
1) să calculeze poziția netă în fiecare grup de valori mobiliare sau în fiecare tip de marfă prin scăderea sumei indicate la lit.b) din suma menționată la lit.a) din prezentul subpunct:
a) valoarea totală a unui grup de valori mobiliare sau de mărfuri de același tip, date cu împrumut, vândute sau furnizate în cadrul acordului-cadru de compensare;
b) valoarea totală a unui grup de valori mobiliare sau de mărfuri de același tip, luate cu împrumut, achiziționate sau primite în cadrul acordului-cadru de compensare;
2) să calculeze poziția netă în fiecare monedă, alta decât moneda de decontare a acordului-cadru de compensare, prin scăderea sumei indicate la lit.b) din suma menționată la lit.a) din prezentul subpunct:
a) suma dintre valoarea totală a valorilor mobiliare exprimate în anumită monedă date cu împrumut, vândute sau furnizate în cadrul acordului-cadru de compensare și suma mijloacelor bănești în moneda respectivă date cu împrumut sau transferate în cadrul acordului respectiv;
b) suma dintre valoarea totală a valorilor mobiliare exprimate în anumită monedă luate cu împrumut, achiziționate sau primite în cadrul acordului-cadru de compensare și suma mijloacelor bănești în moneda respectivă luate cu împrumut sau primite în cadrul acordului respectiv;
3) să aplice valoarea ajustării de volatilitate sau, dacă este cazul, valoarea absolută a ajustării de volatilitate adecvate unui anumit grup de valori mobiliare sau pentru un anumit tip de mărfuri, valorii absolute a poziției nete pozitive sau negative în valorile mobiliare din grupul respectiv de valori mobiliare, sau pe mărfurile din acel tip de mărfuri;
4) să aplice ajustarea de volatilitate pentru riscul valutar (fx) poziției nete pozitive sau negative în fiecare monedă, alta decât moneda de decontare a acordului-cadru de compensare.
70. Băncile trebuie să calculeze valoarea ajustată integral a expunerii (E*) conform următoarei formule:
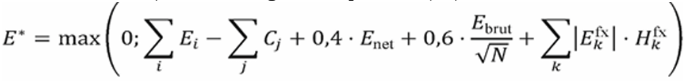
unde:
i = indicele care desemnează toate titlurile de valoare, mărfurile sau pozițiile în numerar separate din cadrul acordului care sunt date cu împrumut, vândute cu acordul de a răscumpăra sau furnizate de bancă contrapărții;
j = indicele care desemnează toate titlurile de valoare, mărfurile sau pozițiile în numerar separate din cadrul acordului care sunt luate cu împrumut, achiziționate cu acordul de a revinde sau deținute de bancă;
k = indicele care desemnează toate monedele separate în care sunt denominate titlurile de valoare, mărfurile sau pozițiile în numerar din cadrul acordului;
Ei = valoarea expunerii pentru un anumit titlu de valoare, o anumită marfă sau o anumită poziție în numerar i, care este dat(ă) cu împrumut, vândut(ă) cu un acord de răscumpărare sau furnizat(ă) contrapărții în cadrul acordului, valoare care s-ar aplica în lipsa unei protecții a creditului în cazul în care băncile calculează valorile ponderate la risc ale expunerilor în conformitate cu Regulamentul nr.111/2018 sau actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, după caz;
Cj = valoarea unui anumit titlu de valoare, a unei anumite mărfuri sau a unei anumite poziții în mijloace bănești j, care este luat(ă) cu împrumut, achiziționat(ă) cu un acord de revânzare sau deținut(ă) de bancă în cadrul acordului;
Ekfx = poziția netă (pozitivă sau negativă) într-o monedă dată k, alta decât moneda de decontare a acordului, astfel cum este calculată în conformitate cu punctul 69 subpunctul 2);
Hjsec = ajustarea de volatilitate adecvată unui anumit grup de valori mobiliare j;
Hkfx = ajustarea de volatilitate aferentă riscului valutar pentru moneda k, calculată în conformitate cu secțiunea 6 din prezentul capitol.
Hkfx = ajustarea de volatilitate corespunzătoare cursului de schimb aferent monedei k;
Enet = expunerea netă a acordului, calculată după cum urmează:
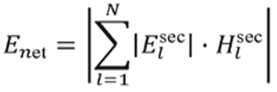
unde:
l = indicele care desemnează toate grupurile distincte de aceleași titluri de valoare și toate tipurile distincte de aceleași mărfuri din cadrul acordului;
Elsec = poziția netă (pozitivă sau negativă) pe un anumit grup de titluri de valoare l sau pe un anumit tip de mărfuri l, din cadrul acordului, calculată în conformitate cu punctul 69 subpunctul 1);
Hlsec = ajustarea de volatilitate corespunzătoare unui anumit grup de titluri de valoare l sau unui anumit tip de mărfuri l, stabilită în conformitate cu punctul 69 subpunctul 3); semnul Hlsec se stabilește după cum urmează:
1) semn pozitiv în cazul în care grupul de titluri de valoare l este dat cu împrumut, vândut cu un acord de răscumpărare sau tranzacționat într-un mod similar cu darea cu împrumut de titluri de valoare sau cu un acord repo;
2) semn negativ în cazul în care grupul de titluri de valoare l este luat cu împrumut, achiziționat cu un acord de revânzare sau tranzacționat într-un mod similar cu luarea cu împrumut de titluri de valoare sau cu un acord reverse repo;
N = numărul total de grupuri distincte de aceleași titluri de valoare și de tipuri distincte de aceleași mărfuri din cadrul acordului; în scopul acestui calcul, nu se iau în considerare grupurile și tipurile Elsec pentru care |Elsec |este mai mică decât 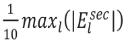 ;
Ebrut = expunerea brută a acordului, calculată după cum urmează:
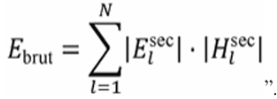
71. În vederea calculării valorilor ponderate la risc ale expunerilor și a cuantumurilor pierderilor așteptate pentru tranzacțiile de răscumpărare, sau pentru operațiunile de dare sau luare de valori mobiliare sau mărfuri cu împrumut, sau pentru alte operațiuni ajustate la condițiile pieței de capital, acoperite de acorduri-cadru de compensare, băncile trebuie să utilizeze valoarea ajustată integral a expunerii (E*), astfel cum este calculată în conformitate cu punctul 70, ca valoare a expunerii față de contraparte, care rezultă din tranzacțiile ce fac obiectul acordului-cadru de compensare, în sensul Regulamentului nr.111/2018 sau actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării IRB.
72. În scopul punctelor 69 și 70, „grup de valori mobiliare” înseamnă valori mobiliare care sunt emise de aceeași entitate, au aceeași dată de emitere și aceeași scadență și sunt supuse acelorași termeni și condiții și acelorași perioade de lichidare cum este indicat la secțiunea 6 din prezentul capitol, în funcţie de caz.
Secțiunea a 21-a
Utilizarea abordării bazate pe modele interne în cazul acordurilor-cadru de compensare
721. În scopul calculării valorilor ponderate la risc ale expunerilor și a valorilor pierderilor așteptate pentru operațiunile de finanțare prin instrumente financiare sau pentru alte operațiuni ajustate la condițiile pieței de capital, altele decât tranzacțiile cu instrumente financiare derivate acoperite de un acord-cadru de compensare eligibil care îndeplinește cerințele aferente compensării contractuale prevăzute în Regulamentul nr.220/2025, o bancă poate calcula valoarea ajustată integral a expunerii (E*) acordului utilizând abordarea bazată pe modele interne, dacă îndeplinește condițiile prevăzute la punctul 722.
722. Banca poate utiliza abordarea bazată pe modele interne dacă sunt îndeplinite cumulativ următoarele condiții:
1) banca utilizează această abordare numai pentru expunerile pentru care valorile ponderate la risc ale expunerilor sunt calculate conform abordării IRB prevăzute în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating;
2) banca primește aprobarea de a utiliza această abordare din partea Băncii Naționale a Moldovei.
723. O bancă care utilizează o abordare bazată pe modele interne utilizează această abordare pentru toate contrapărțile și titlurile de valoare, cu excepția portofoliilor nesemnificative, pentru care poate utiliza abordarea bazată pe ajustări de volatilitate reglementate prevăzută la punctele 68-72.
724. Banca Națională a Moldovei permite unei bănci să utilizeze o abordare bazată pe modele interne numai dacă au dovezi satisfăcătoare ale faptului că sistemul folosit de bancă pentru gestionarea riscurilor decurgând din tranzacțiile acoperite de acordul-cadru de compensare este solid din punct de vedere conceptual și aplicat corect și dacă sunt îndeplinite următoarele cerințe calitative:
1) modelul intern de măsurare a riscurilor utilizat pentru calcularea volatilității potențiale a prețurilor tranzacțiilor este strâns integrat în procesul zilnic de gestionare a riscurilor și servește drept bază pentru raportarea expunerilor la risc către conducerea superioară a băncii;
2) banca dispune de o unitate de control al riscurilor care îndeplinește cumulativ următoarele cerințe:
a) este independentă de unitățile care derulează tranzacții și raportează direct conducerii superioare;
b) răspunde de conceperea și implementarea sistemului de gestionare a riscurilor al băncii;
c) elaborează și analizează rapoarte zilnice cu privire la rezultatele modelului de măsurare a riscurilor și la măsurile adecvate care trebuie luate în privința limitelor pozițiilor;
3) rapoartele zilnice elaborate de unitatea de control al riscurilor sunt analizate de către un nivel al conducerii care are suficientă autoritate pentru a impune reduceri ale pozițiilor luate și ale expunerii globale la risc;
4) banca dispune, în cadrul unității de control al riscurilor, de suficient personal competent pentru utilizarea modelelor sofisticate;
5) banca a stabilit proceduri pentru monitorizarea și asigurarea respectării unui set formalizat de politici și controale interne privind funcționarea generală a sistemului de măsurare a riscurilor;
6) modelele băncii au un istoric care arată o acuratețe rezonabilă în măsurarea riscurilor, demonstrată prin testarea ulterioară a rezultatelor acestora, pentru care se utilizează date aferente cel puțin unui an;
7) banca desfășoară în mod frecvent un program riguros de simulare de criză, iar rezultatele acestor teste sunt examinate de către conducerea superioară și se reflectă în politicile și în limitele pe care aceasta le stabilește;
8) banca efectuează, în cadrul procesului său periodic de audit intern, o reexaminare independentă a sistemului de măsurare a riscurilor. Această reexaminare include atât activitatea unităților care derulează tranzacții, cât și pe cea a unității independente de control al riscurilor;
9) banca efectuează o reexaminare a sistemului său de gestionare a riscurilor, cel puțin o dată pe an;
10) modelul intern îndeplinește cerințele privind integritatea procesului de modelare și cerințele de validare stabilite în Regulamentul nr.220/2025.
725. Modelul intern de măsurare a riscurilor al unei bănci trebuie să cuprindă un număr suficient de factori de risc pentru a reflecta toate riscurile de preț semnificative.
726. Banca poate utiliza corelații empirice în cadrul categoriilor de risc și între categoriile de risc, dacă sistemul său de măsurare a corelațiilor este solid și este aplicat corect.
727. Băncile care utilizează abordarea bazată pe modele interne calculează E* conform următoarei formule:
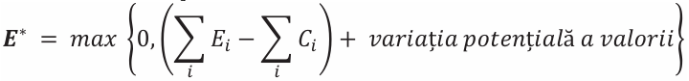
unde:
Ei = valoarea expunerii pentru fiecare expunere separată i din cadrul acordului, care s-ar aplica în lipsa protecției creditului, în cazul în care băncile calculează valorile ponderate la risc ale expunerilor conform abordării standardizate sau în cazul în care calculează valorile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate conform abordării IRB;
Ci = valoarea titlurilor luate cu împrumut, achiziționate sau primite sau numerarul luat cu împrumut sau primit pentru fiecare astfel de expunere i.
728. La calculul cuantumurilor ponderate la risc ale expunerilor pe baza modelelor interne, băncile trebuie să utilizeze rezultatul modelului pentru ziua lucrătoare precedentă.
729. Calculul variației potențiale a valorii menționată la punctul 727 trebuie să îndeplinească toate cerințele următoare:
1) să fie efectuat cel puțin zilnic;
2) să se bazeze pe un interval de încredere unilateral pe percentila 99;
3) să se bazeze pe o perioadă de deținere echivalentă cu 5 zile, cu excepția cazului altor tranzacții decât tranzacțiile de răscumpărare de titluri, sau operațiunile de dare sau luare de titluri cu împrumut, pentru care trebuie utilizată o perioadă de deținere echivalentă cu 10 zile;
4) să se bazeze pe o perioadă de observare istorică efectivă de cel puțin un an, cu excepția cazului în care o creștere semnificativă a volatilității prețurilor justifică o perioadă de observare mai scurtă;
5) setul de date utilizat pentru calcul să fie actualizat la fiecare trei luni.
7210. Dacă banca are o tranzacție de răscumpărare, o operațiune de dare sau luare de titluri sau mărfuri cu împrumut sau o tranzacție de creditare în marjă, ori altă tranzacție ori set de compensare similare, care îndeplinesc criteriile aferente valorii expunerii pentru seturile de compensare care fac obiectul unui contract în marjă stabilite în Regulamentul nr.220/2025, perioada minimă de deținere trebuie să fie aliniată cu perioada de risc de marjă care s-ar aplica în conformitate cu regulamentul menționat, în coroborare cu prevederile aferente reconstituirii marjei cu o periodicitate de N zile.
7211. Pentru obținerea aprobării menționate la punctul 724 banca va adresa Băncii Naționale a Moldovei în scris o solicitare în acest sens, cu anexarea informației/documentației pertinente din care să rezulte îndeplinirea condițiilor de la punctul respectiv.
Secțiunea a 3-a.
Dispoziţii generale cu privire la metodele aplicabile în cazul garanţiilor financiare
73. Pentru calculul valorilor ponderate la risc ale expunerilor garantate cu garanţia financiară se poate utiliza metoda simplă a garanţiilor financiare în condiţiile secțiunii 4 sau metoda extinsă a garanţiilor financiare în condiţiile secțiunii 5 din prezentul capitol. Băncile pot utiliza metoda simplă a garanțiilor financiare numai în cazul în care calculează valorile ponderate la risc ale expunerilor conform abordării standardizate.
74. Băncile nu trebuie să utilizeze atât metoda simplă a garanțiilor financiare cât și metoda extinsă a garanțiilor financiare, decât pentru scopurile implementării abordării IRB pentru diferite clase de expuneri și unități operaționale și ale condițiilor de utilizare parțială permanentă conform actelor normative ale Băncii Naționale a Moldovei aferente abordării bazate pe modele interne de rating. Băncile nu trebuie să utilizeze această excepție în mod selectiv, pentru a reduce cerințele de fonduri proprii sau pentru a efectua un arbitraj de reglementare.
Secțiunea a 4-a.
Metoda simplă a garanțiilor financiare
75. Conform metodei simple a garanțiilor financiare, băncile trebuie să atribuie unei garanții financiare eligibile o valoare egală cu valoarea sa de piață, determinată în conformitate cu punctul 49 subpunctul 4).
76. Băncile trebuie să atribuie acelor părți din valorile expunerilor care sunt garantate cu valoarea de piață a garanției reale eligibile ponderea de risc pe care ar atribui-o în temeiul Regulamentului nr.111/2018, dacă banca creditoare ar avea o expunere directă față de instrumentul care constituie garanția reală. În acest scop, valoarea expunerii unui element extrabilanțier trebuie să fie egală cu 100 % din valoarea elementului și nu cu valoarea expunerii elementului extrabilanțier determinată în baza actului normativ sus-indicat.
77. Ponderea de risc aferentă părții garantate trebuie să fie de cel puțin 20 %, cu excepția cazurilor specificate la punctele 79-82.
78. Băncile trebuie să aplice părții negarantate a valorii expunerii ponderea de risc pe care acestea ar atribui-o unei expuneri negarantate față de contraparte, în temeiul Regulamentului nr.111/2018.
79. Băncile atribuie o pondere de risc de 0 % părții garantate a expunerii care provine din tranzacția de răscumpărare și din operațiuni de dare sau luare de valori mobiliare cu împrumut care îndeplinește criteriile prevăzute la secțiunea 8 din prezentul capitol. În cazul în care contrapartea cu care s-a efectuat tranzacția nu este un participant principal pe piață, băncile trebuie să atribuie o pondere de risc de 10 %.
80. Băncile atribuie o pondere de risc de 0 %, în limita acoperirii cu garanții reale, valorilor expunerilor, determinate în temeiul Regulamentului nr.220/2025, pentru instrumentele financiare derivate enumerate în anexa nr.1 la Regulamentul nr.114/2018 și supuse unei marcări zilnice la piață, care sunt garantate cu mijloace bănești sau cu instrumente asimilate mijloacelor bănești, dacă nu există nicio neconcordanță de monede.
81. Băncile atribuie o pondere de risc de 10 %, în limita acoperirii cu garanții reale, valorilor expunerilor ale tranzacțiilor de tipul celor menționate la punctul 80, dar garantate cu titluri de datorie emise de administrații centrale sau de bănci centrale, cărora le este atribuită o pondere de risc de 0 % conform temeiul Regulamentul nr.111/2018.
82. În cazul altor tranzacții decât cele menționate la punctele 79-81, băncile pot atribui o pondere de risc de 0 % dacă expunerea și garanția reală sunt exprimate în aceeași monedă și dacă este îndeplinită una din următoarele condiții:
1) garanția reală reprezintă mijloacele bănești sub formă de depozit sau instrument asimilat mijloacelor bănești, conform punctului 25 subpunctul 1);
2) garanția reală este constituită sub formă de titluri de datorie emise de administrații centrale sau de bănci centrale, care sunt eligibile pentru atribuirea unei ponderi de risc de 0 % în temeiul Regulamentul nr.111/2018 și a căror valoare de piață a fost diminuată cu 20 %.
83. În scopul punctelor 81 și 82, titlurile de datorie emise de administrații centrale sau de bănci centrale, de asemenea, includ:
1) titluri de datorie emise de bănci de dezvoltare multilaterală, cărora li se atribuie o pondere de risc de 0 %;
2) titluri de datorie emise de organizații internaționale, cărora li se atribuie o pondere de risc de 0 %;
3) titluri de datorie emise de entități din sectorul public care se tratează ca expuneri față de administrații centrale, în conformitate cu Regulamentul nr.111/2018;
4) titluri de datorie emise de administrațiile regionale sau de autoritățile locale, dacă expunerile față de acestea se tratează ca expuneri față de administrația centrală în a cărei jurisdicție sunt stabilite, în conformitate cu Regulamentul nr.111/2018.
Secțiunea a 5-a.
Metoda extinsă a garanțiilor financiare
84. La evaluarea garanțiilor financiare în scopul aplicării metodei extinse a garanțiilor financiare, pentru a ține seama de volatilitatea prețurilor, băncile trebuie să aplice ajustările de volatilitate valorii de piață a garanției reale, astfel cum se prevede la secțiunile 6-8 din prezentul capitol.
85. În cazul în care garanția reală și expunerea-suport sunt exprimate în monede diferite, băncile trebuie să adauge la ajustarea de volatilitate adecvată garanției reale indicate la punctul 84 o ajustare care să reflecte volatilitatea monedei, astfel cum se prevede la secțiunile 6-8 din prezentul capitol.
86. În cazul tranzacțiilor cu instrumente financiare derivate extrabursiere acoperite de acorduri de compensare recunoscute în baza Regulamentului nr.220/2025, dacă există o neconcordanță între moneda garanției reale și moneda de decontare, băncile trebuie să aplice o ajustare de volatilitate care să reflecte volatilitatea monedei. Chiar dacă în tranzacțiile acoperite de acordul de compensare sunt implicate mai multe monede, băncile trebuie să aplice o singură ajustare de volatilitate.
87. Băncile trebuie să calculeze valoarea ajustată în funcție de volatilitate a garanției reale (CVA), pe care acestea trebuie să o ia în considerare, după cum urmează:
CVA = C * (1 – HC - Hfx)
unde:
C = valoarea garanției reale;
HC= ajustarea de volatilitate adecvată garanției reale, calculată în conformitate cu secțiunile 6 și 8 din prezentul capitol;
Hfx= ajustarea de volatilitate adecvată neconcordanței de monede, calculată în conformitate cu secțiunile 6 și 8 din prezentul capitol.
88. Băncile trebuie să utilizeze formula prevăzută de punctul 87 la calculul valorii ajustate în funcție de volatilitate a garanției reale pentru toate tranzacțiile, cu excepția celor tranzacții care fac obiectul acordurilor-cadru de compensare recunoscute, cărora li se aplică dispozițiile secțiunii 2 din prezentul capitol.
89. Băncile trebuie să calculeze valoarea ajustată în funcție de volatilitate a expunerii (EVA), pe care acestea trebuie să o ia în considerare, după cum urmează:
EVA = E * (1+HE)
unde:
E = valoarea expunerii, care ar fi determinată în conformitate cu Regulamentul nr.111/2018 sau actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării IRB, după caz, dacă expunerea nu ar fi garantată;
HE= ajustarea de volatilitate adecvată expunerii, calculată în conformitate cu secțiunile 6 și 8 din prezentul capitol.
90. În cazul tranzacțiilor cu instrumente financiare derivate extrabursiere, băncile care utilizează metoda modelului intern pentru tratamentul riscului de credit al contrapărții, trebuie să calculeze EVAdupă cum urmează:
EVA = E
91. În vederea calculării valorii E menționate la punctul 90, se aplică următoarele:
1) pentru băncile care calculează valorile ponderate la risc ale expunerilor conform abordării standardizate, valoarea expunerii unui element extrabilanțier indicat în Regulamentul nr.111/2018 trebuie să fie 100% din valoarea elementului respectiv și nu valoarea expunerii indicată în actul normativ menționat supra;
2) pentru elementele extrabilanțiere, altele decât instrumentele financiare derivate tratate conform abordării IRB, băncile își calculează valorile expunerilor utilizând un factor de conversie a creditului (CCF) de 100% în locul CCF pe baza abordării standardizate sau CCF pe baza abordării IRB.
92. Băncile trebuie să calculeze valoarea ajustată integral a expunerii (E*), luând în calcul atât volatilitate, cât și de efectele de diminuare a riscului ale garanției reale, după cum urmează:
E* = max {0,EVA - CVAM}
unde:
EVA= valoarea ajustată în funcție de volatilitate a expunerii, astfel cum a fost calculată la punctele 89 și 90;
CVAM= CVA indicată la punctul 87, ajustată suplimentar pentru orice neconcordanță de scadențe, în conformitate cu dispozițiile din titlul V.
921. În cazul tranzacțiilor cu instrumente financiare derivate extrabursiere, băncile care utilizează metodele abordării standardizate, abordării standardizate simplificate și metoda expunerii inițiale prevăzute în Regulamentul nr.220/2025, țin seama de efectele de diminuare a riscului ale garanțiilor reale în conformitate cu dispozițiile prevăzute în Regulamentul nr.220/2025 capitolul III, IV și V, după caz.
93. Băncile trebuie să calculeze ajustările de volatilitate utilizând abordarea bazată pe ajustări de volatilitate reglementate menționată la secțiunea 6 din prezentul capitol.
94. În cazul în care garanția reală constă într-un număr de elemente eligibile, băncile trebuie să calculeze ajustarea de volatilitate (H) după cum urmează:
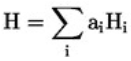
unde:
ai= ponderea valorii unui element eligibiliîn valoarea totală a garanției reale;
Hi= ajustarea de volatilitate aplicabilă elementului eligibili.
Secțiunea a 6-a.
Ajustările de volatilitate reglementate în cadrul metodei extinse a garanțiilor financiare
95. Băncile trebuie să utilizeze ajustările de volatilitate reglementate, prevăzute în tabelele 1-4 din prezentul punct, în condiţiile în care realizează reevaluări zilnice.
Ajustări de volatilitate
tabelul nr.1
| Nivelul de calitate a creditului cu care este asociată evaluarea creditului pentru titlul de datorie | Scadența reziduală (m), exprimată în ani | Ajustările de volatilitate pentru titlurile de datorie emise de entitățile descrise la punctul 25 subpunctele 2) și 3) | Ajustările de volatilitate pentru titlurile de datorie emise de entitățile descrise la punctul 25 subpunctele 4) și 5) | Ajustările de volatilitate pentru pozițiile din securitizare care îndeplinesc criteriile stabilite la punctul 25 subpunctul 9) |
| | Perioadă de deținere de 20 de zile (%) | Perioadă de deținere de 10 zile (%) | Perioadă de deținere de 5 zile (%) | Perioadă de deținere de 20 de zile (%) | Perioadă de deținere de 10 zile (%) | Perioadă de deținere de 5 zile (%) | Perioadă de deținere de 20 de zile (%) | Perioadă de deținere de 10 zile (%) | Perioadă de deținere de 5 zile (%) |
| 1 | m ≤ 1 | 0,707 | 0,5 | 0,354 | 1,414 | 1 | 0,707 | 2,828 | 2 | 1,414 |
| 1 < m ≤ 3 | 2,828 | 2 | 1,414 | 4,243 | 3 | 2,121 | 11,314 | 8 | 5,657 |
| 3 < m ≤ 5 | 2,828 | 2 | 1,414 | 5,657 | 4 | 2,828 | 11,314 | 8 | 5,657 |
| 5 < m ≤ 10 | 5,657 | 4 | 2,828 | 8,485 | 6 | 4,243 | 22,627 | 16 | 11,314 |
| m > 10 | 5,657 | 4 | 2,828 | 16,971 | 12 | 8,485 | 22,627 | 16 | 11,314 |
| 2-3 | m ≤ 1 | 1,414 | 1 | 0,707 | 2,828 | 2 | 1,414 | 5,657 | 4 | 2,828 |
| 1 < m ≤ 3 | 4,243 | 3 | 2,121 | 5,657 | 4 | 2,828 | 16,971 | 12 | 8,485 |
| 3 < m ≤ 5 | 4,243 | 3 | 2,121 | 8,485 | 6 | 4,243 | 16,971 | 12 | 8,485 |
| 5 < m ≤ 10 | 8,485 | 6 | 4,243 | 16,971 | 12 | 8,485 | 33,941 | 24 | 16,971 |
| m > 10 | 8,485 | 6 | 4,243 | 28,284 | 20 | 14,142 | 33,941 | 24 | 16,971 |
| 4 | toți | 21,213 | 15 | 10,607 | N/A | N/A | N/A | N/A | N/A | N/A |
[Tabelul nr.1 în redacția HBN143 din 17.06.26, MO277-279/25.06.26 art.489; în vigoare 01.01.28]
Tabelul nr.2
| Nivelul de calitate a creditului cu care este asociată evaluarea creditului pentru titlul de datorie pe termen scurt | Ajustările de volatilitate pentru titlurile de datorie emise de entitățile descrise la punctul 25 subpunctele 2) și 3) care beneficiază de evaluări ale creditului pe termen scurt | Ajustările de volatilitate pentru titlurile de datorie emise de entitățile descrise la punctul 25 subpunctele 4) și 5) care beneficiază de evaluări ale creditului pe termen scurt | Ajustările de volatilitate pentru pozițiile din securitizare care îndeplinesc criteriile stabilite la punctul 25 subpunctul 9) pentru care s-au efectuat evaluări de credit pe termen scurt |
| Perioadă de lichidare de 20 zile lucrătoare (%) | Perioadă de lichidare de 10 zile lucrătoare (%) | Perioadă de lichidare de 5 zile lucrătoare (%) | Perioadă de lichidare de 20 zile lucrătoare (%) | Perioadă de lichidare de 10 zile lucrătoare (%) | Perioadă de lichidare de 5 zile lucrătoare (%) | Perioadă de deținere de 20 de zile (%) | Perioadă de deținere de 10 zile (%) | Perioadă de deținere de 5 zile (%) |
| 1 | 0,707 | 0,5 | 0,354 | 1,414 | 1 | 0,707 | 2,828 | 2 | 1,414 |
| 2-3 | 1,414 | 1 | 0,707 | 2,828 | 2 | 1,414 | 5,657 | 4 | 2,828 |
| | | | | | | | | |
[Tabelul nr.2 modificat prin HBN143 din 17.06.26, MO277-279/25.06.26 art.489; în vigoare 01.01.28]
Tabelul nr.3
Alte tipuri de garanții reale sau de expuneri
| Tipuri de garanții reale | Perioadă de
lichidare de 20 zile
lucrătoare (%) | Perioadă de
lichidare de 10 zile
lucrătoare (%) | Perioadă de
lichidare de 5 zile
lucrătoare (%) |
| Titluri de capital incluse într-un indice principal, obligațiuni convertibile incluse într-un indice principal | 28,284 | 20 | 14,142 |
| Alte titluri de capital sau obligațiuni convertibile cotate la o bursă recunoscută | 42,426 | 30 | 21,213 |
| Mijloace bănești | 0 | 0 | 0 |
| Aur lingouri | 28,284 | 20 | 14,142 |
Tabelul nr.4
Ajustarea de volatilitate pentru neconcordanța de monede (Hfx)
| Perioadă de lichidare de 20 zile lucrătoare (%) | Perioadă de lichidare de 10 zile lucrătoare (%) | Perioadă de lichidare de 5 zile lucrătoare (%) |
| 11,314 | 8 | 5,657 |
96. Calcularea ajustărilor de volatilitate în conformitate cu punctul 95 este supusă următoarelor condiții:
1) pentru tranzacțiile de creditare garantate, perioada de lichidare trebuie să fie de 20 de zile lucrătoare;
2) pentru tranzacțiile de răscumpărare (cu excepția cazului în care astfel de tranzacții implică transferul de mărfuri sau de drepturi garantate referitoare la proprietatea asupra mărfurilor) și pentru operațiunile de dare sau luare de valori mobiliare cu împrumut, perioada de lichidare trebuie să fie de 5 zile lucrătoare;
3) pentru alte operațiuni ajustate la condițiile pieței de capital, perioada de lichidare trebuie să fie de 10 zile lucrătoare.
961. Dacă banca are o tranzacție sau un set de compensare care îndeplinesc criteriile aferente valorii expunerii pentru seturile de compensare care fac obiectul unui contract în marjă stabilite conform actelor normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit al contrapărții, perioada minimă de deținere trebuie aliniată cu perioada de risc de marjă care s-ar aplica în conformitate cu aceste criterii.
97. Nivelul de calitate a creditului cu care este asociată o evaluare a creditului pentru un titlu de datorie, menționat în tabelele de la punctul 95 și la punctele 99-101, este nivelul de calitate a creditului cu care este asociată evaluarea creditului de către Banca Națională a Moldovei în conformitate cu Regulamentul nr.111/2018.
98. În vederea determinării nivelului de calitate a creditului cu care este asociată evaluarea creditului pentru titlul de datorie, menționat la punctul 97, se aplică, de asemenea, punctul 29.
99. Pentru valorile mobiliare neeligibile sau pentru mărfurile date cu împrumut sau vândute în cadrul tranzacțiilor de răscumpărare sau al operațiunilor de dare sau luare de valori mobiliare sau mărfuri cu împrumut, ajustarea de volatilitate este aceeași ca și pentru titlurile de capital neincluse în indicele principal dar cotate la o bursă recunoscută.
100. Pentru unitățile eligibile deținute în OPC, ajustarea de volatilitate este media ponderată a ajustărilor de volatilitate care s-ar aplica activelor în care fondul a investit, având în vedere perioada de lichidare a tranzacției specificată la punctul 96. Dacă banca nu are cunoștință de activele în care a investit fondul, ajustarea de volatilitate este cea mai mare ajustare de volatilitate care s-ar aplica orcărui activ în care fondul are dreptul să investească.
101. Pentru titlurile de datorie care nu beneficiază de rating emise de bănci și satisfac criteriile de eligibilitate prevăzute la punctul 28, ajustarea de volatilitate este aceeași ca și pentru valori mobiliare emise de bănci sau de societăți, care au o evaluare externă a creditului asociată cu nivelul 2 sau 3 de calitate a creditului.
Secțiunea a 7-a.
Majorarea ajustărilor de volatilitate în cadrul metodei extinse a garanțiilor financiare
102. Ajustările de volatilitate prevăzute la secțiunea 6 din prezentul capitol sunt cele pe care o bancă trebuie să le aplice dacă efectuează o reevaluare zilnică.
103. Dacă frecvența reevaluării este mai mica decât zilnică, băncile trebuie să aplice ajustări de volatilitate mai mari. Băncile trebuie să le calculeze prin majorarea ajustărilor de volatilitate rezultate din reevaluarea zilnică, utilizând următoarea formulă a rădăcinii pătrate a raportului perioadelor de deținere:
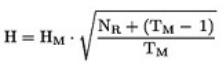
unde:
H = ajustarea de volatilitate care trebuie aplicată (majorată);
HM = ajustarea de volatilitate în cazul în care se efectuează reevaluarea zilnică;
NR = numărul efectiv de zile lucrătoare dintre reevaluări;
TM = perioada de lichidare pentru respectivul tip de tranzacție.
Secțiunea a 8-a.
Condiții de aplicare a unei ajustări de volatilitate de 0 % în cadrul metodei extinsea garanțiilor financiare
104. În ceea ce privește tranzacțiile de răscumpărare și operațiunile de dare sau luare de valori mobiliare cu împrumut, băncile pot aplica o ajustare de volatilitate de 0 % (în loc să aplice ajustările de volatilitate calculate în conformitate cu secțiunile 6 și 7 din prezentul capitol), dacă sunt îndeplinite cumulativ următoarele condiții:
1) atât expunerea, cât și garanția reală constau în mijloace bănești sau titluri de datorie emise de administrații centrale sau de bănci centrale, în sensul punctului 25 subpunctele 1) și 2), și eligibile pentru atribuirea unei ponderi de risc de 0 % în temeiul Regulamentul nr.111/2018;
2) atât expunerea, cât și garanția reală sunt exprimate în aceeași monedă;
3) fie scadența tranzacției nu depășește o zi, fie atât expunerea, cât și garanția reală sunt supuse marcării zilnice la piață sau fac obiectul ajustării zilnice a marjei (margin);
4) în cazul eșecului contrapărții de a ajusta marja (re-margin), perioada dintre ultima marcare la piață, înainte de eșec de a ajusta marja, și momentul realizării garanției reale nu depășește patru zile lucrătoare;
5) tranzacția este decontată în cadrul unui sistem de decontare adecvat pentru tipul de tranzacție respectiv;
6) documentația care acoperă acordul sau tranzacția este documentația standard utilizată pe piață pentru tranzacții de răscumpărare sau pentru operațiuni de dare sau luare de valori mobiliare cu împrumut, pentru valori mobiliare respective;
7) tranzacția este guvernată de documentația care prevede rezoluțiunea imediată a tranzacției, în cazul în care contrapartea nu respectă obligația de a livra mijloace bănești sau valori mobiliare ori de a da curs apelului în marjă, sau nu îndeplinește alte obligații;
8) contrapartea este considerată un participant principal pe piață.
1041. Băncile care utilizează abordarea bazată pe modele interne prevăzută la secțiunea 21 din prezentul capitol nu utilizează tratamentul stabilit în prezenta secțiune.
105. Participanții principali pe piață menționați la punctul 104 subpunctul 8) cuprind următoarele entități:
1) entitățile menționate la punctului 25 subpunctele 1) și 2), dacă expunerilor față de acestea li se atribuie o pondere de risc de 0 % în temeiul Regulamentul nr.111/2018;
2) bănci;
21) societăți de investiții;
22) alte întreprinderi financiare care reprezintă un asigurător sau reasigurător, un holding de asigurare sau un holding financiar mixt, dacă expunerilor față de acestea li se atribuie o pondere de risc de 20% conform abordării standardizate, sau întreprinderi care, în cazul băncilor care calculează valorile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate conform abordării IRB, nu au o evaluare a creditului efectuată de o ECAI recunoscută și sunt evaluate intern de către bancă;
3) OPC-urile reglementate care fac obiectul cerințelor de capital sau de îndatorare;
4) fonduri de pensii reglementate;
5) organizații de compensare recunoscute.
Secțiunea a 9-a.
Calculul valorilor ponderate la risc ale expunerilor în cadrul metodei extinse a garanțiilor financiare pentru expunerile tratate conform abordării standardizate
106. În cadrul abordării standardizate, Băncile trebuie să utilizeze valoarea ajustată integral a expunerii (E*) calculată în conformitate cu punctul 92 ca valoare a expunerii pentru scopul Regulamentul nr.111/2018.
107. În cazul elementelor extrabilanțiere băncile, pentru a obține valoarea expunerii, trebuie să utilizeze valoarea ajustată integral a expunerii (E*) ca valoare la care trebuie să fie aplicate ponderile de risc indicate în Regulamentul nr.111/2018.
Secțiunea a 91-a
Principii de evaluare pentru garanțiile reale eligibile, altele decât garanțiile financiare
1071. Evaluarea bunurilor imobile trebuie să îndeplinească cumulativ următoarele cerințe:
1) valoarea bunului imobil este evaluată independent de procesul desfășurat de bancă pentru realizarea achiziției ipotecare, de procesarea creditului și de procesul de luare a deciziei în ceea ce privește creditul, de către un evaluator independent, conform Legii nr.989/2002 cu privire la activitatea de evaluare;
2) valoarea bunului imobil este evaluată pe baza unor criterii de evaluare prudente, care îndeplinesc cumulativ următoarele cerințe:
a) valoarea bunului imobil nu ține seama de așteptările de creștere a prețului;
b) valoarea bunului imobil este ajustată pentru a ține seama de potențialul ca valoarea de piață curentă să fie cu mult peste valoarea care ar fi sustenabilă pe durata creditului;
3) valoarea bunului imobil este documentată într-un mod transparent și clar;
4) valoarea bunului imobil nu este mai mare decât o valoare de piață a bunului imobil, în cazul în care poate fi determinată o astfel de valoare de piață;
5) în cazul reevaluării bunului imobil, valoarea acestuia nu poate să depășească valoarea medie determinată pentru bunul respectiv, sau pentru un bun imobil comparabil în ultimii șase ani în cazul bunurilor imobile locative ori opt ani în cazul bunurilor imobile comerciale, sau valoarea în momentul inițierii, optându-se pentru valoarea mai mare dintre cele două.
1072. În scopul calculării valorii medii, băncile iau în considerare media valorilor bunului imobil observate la intervale egale, iar perioada de referință include cel puțin trei puncte de date.
În scopul calculării valorii medii, băncile pot utiliza rezultatele monitorizării valorilor bunului imobil efectuate în conformitate cu anexa nr.2 la Regulamentul nr.111/2018. Valoarea bunului imobil poate depăși valoarea medie respectivă sau valoarea în momentul inițierii, după caz, în cazul modificărilor aduse bunului care îi sporesc fără echivoc valoarea, cum ar fi îmbunătățirea performanței energetice sau îmbunătățirea rezilienței, a protecției și a adaptării la riscurile fizice ale clădirii sau ale unității locative. Valoarea bunului imobil nu poate fi reevaluată în sens crescător dacă băncile nu au suficiente date pentru a calcula valoarea medie, cu excepția cazului în care creșterea valorii se bazează pe modificări care sporesc fără echivoc valoarea bunului imobil.
1073. Evaluarea bunurilor imobile ține seama de eventualele creanțe anterioare asupra bunurilor imobile, cu excepția cazului în care o creanță anterioară este luată în considerare la calcularea cuantumului brut al expunerii în temeiul punctelor 68 subpunctul 3) din Regulamentul nr.111/2018 sau ca factor ce reduce cuantumul de 55% din valoarea bunului imobil în temeiul Regulamentului nr.111/2018 punctele 69-693 privind bunurile imobile locative și 71-713 privind bunurile imobile comerciale, și reflectă, după caz, rezultatele monitorizării impuse în temeiul anexei nr.2 la Regulamentul nr.111/2018.
1074. În cazul creanțelor, valoarea acestora reprezintă cuantumul de încasat.
1075. Băncile trebuie să evalueze garanțiile reale corporale, altele decât bunurile imobiliare, la valoarea de piață a acestora. În sensul prezentului punct, valoarea de piață reprezintă suma estimată pentru care bunul respectiv ar putea fi schimbat la data evaluării între un cumpărător interesat și un vânzător interesat, în cadrul unei tranzacții încheiate în condiții de concurență deplină.
Secțiunea a 92-a
Calculul cuantumurilor ponderate la risc ale expunerilor și al cuantumurilor pierderilor așteptate pentru o expunere cu o protecție finanțată a creditului eligibilă în cadrul abordării IRB
1076. În cadrul abordării IRB, cu excepția expunerilor care intră sub incidența punctelor 68-72, băncile utilizează pierderea în caz de nerambursare efectivă (LGD*) ca LGD în sensul actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, pentru a recunoaște protecția finanțată a creditului eligibilă în temeiul prezentului regulament. Băncile calculează LGD* după cum urmează:
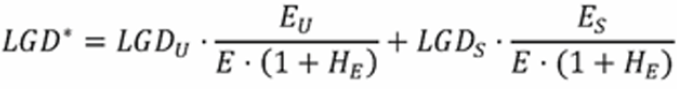
unde:
E = valoarea expunerii înainte de a se lua în considerare efectul protecției finanțate a creditului; pentru o expunere garantată cu o garanție financiară eligibilă în conformitate cu prezentul regulament, cuantumul respectiv se calculează în conformitate cu punctele 89-90; în cazul titlurilor de valoare date cu împrumut sau furnizate drept garanție, cuantumul respectiv este egal cu numerarul dat cu împrumut sau cu titlurile de valoare date cu împrumut sau furnizate drept garanție; în cazul titlurilor de valoare date cu împrumut sau furnizate drept garanție, valoarea expunerii se majorează prin aplicarea ajustării de volatilitate (HE) în conformitate cu secțiunile 5 – 8 din prezentul capitol;
ES = valoarea curentă a protecției finanțate a creditului primite după aplicarea ajustării de volatilitate aplicabile tipului respectiv de protecție finanțată a creditului (HC) și a ajustării de volatilitate pentru neconcordanțele de monede (Hfx) dintre expunere și protecția finanțată a creditului, în conformitate cu punctele 1077-1078; ES se plafonează la următoarea valoare: E·(1+HE);
EU = E·(1+HE) – ES;
LGDU = LGD aplicabilă pentru o expunere negarantată, astfel cum se prevede în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating;
LGDS = LGD aplicabilă expunerilor garantate de tipul de protecție finanțată a creditului (FCP) eligibilă utilizată în tranzacție, astfel cum se specifică în tabelul nr.5.
1077. În tabelul nr.5 se specifică valorile LGDS și Hc aplicabile în formula stabilită la punctul 1076.
Tabelul nr.5
Tipul de protecție finanțată
a creditului (FCP) | LGDS | Ajustarea
de volatilitate (Hc) |
| Garanții financiare | 0 % | Ajustarea de volatilitate Hc stabilită la punctele 95-105 |
| Creanțe | 20 % | 40 % |
| Bunuri imobile locative și comerciale | 20 % | 40 % |
| Alte garanții reale corporale | 25 % | 40 % |
| Protecție finanțată a creditului neeligibilă | N/A | 100 % |
1078. În cazul în care o protecție finanțată a creditului eligibilă este exprimată într-o monedă diferită de cea a expunerii, ajustarea de volatilitate pentru neconcordanța de monede (Hfx) este aceeași cu cea care se aplică în temeiul punctelor 95-105.
1079. Ca alternativă la tratamentul prevăzut la punctele 1076-1077 și sub rezerva punctelor 683-686 din Regulamentul nr.111/2018, băncile pot atribui o pondere de risc de 50% pentru partea din expunere care este, în limitele stabilite la punctele 69 și, respectiv, 71 din Regulamentul nr.111/2018, garantată integral cu bunuri imobile locative sau comerciale, dacă sunt îndeplinite toate condițiile prevăzute la punctele 344-345 sau 346-347 din prezentul regulament.
10710. Pentru a calcula valorile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate pentru expunerile IRB care intră sub incidența punctelor 68-70, băncile utilizează E* în conformitate cu punctul 71 și LGD pentru expunerile negarantate, astfel cum se prevede în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating.
Secțiunea a 93-a
Calculul cuantumurilor ponderate la risc ale expunerilor și al cuantumurilor pierderilor așteptate în cazul portofoliilor de protecții finanțate ale creditului eligibile pentru o expunere tratată conform abordării IRB
10711. Băncile care au obținut mai multe tipuri de protecție finanțată a creditului pot, pentru expunerile tratate conform abordării IRB, să aplice formula prevăzută la secțiunea 92 din prezentul capitol în mod secvențial pentru fiecare tip de garanție reală.
10712. În scopul punctului 10711, după fiecare etapă de recunoaștere a unui tip de protecție finanțată a creditului, băncile reduc valoarea expunerii negarantate rămase (EU) cu valoarea ajustată a garanției reale (ES) recunoscute în etapa respectivă. În conformitate cu punctul 1076, totalul ES pentru toate tipurile de protecție finanțată a creditului este plafonat la valoarea E·(1+HE), având ca rezultat următoarea formulă:
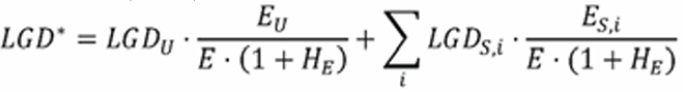
unde:
LGDS,i = LGD aplicabilă FCPi, astfel cum se specifică la punctul 1077;
ES,i = valoarea curentă a FCPi primită după aplicarea ajustării de volatilitate aplicabile pentru tipul de protecție finanțată a creditului (Hc) în temeiul punctului 1077.
Secțiunea a 10-a.
Alte tipuri de protecție finanțată a creditului
108. Dacă sunt îndeplinite condițiile prevăzute la punctul 51, depozitul constituit la o bancă terță prevăzut la punctul 35 subpunctul 1) poate fi tratat drept garanție furnizată de banca terță.
1081. Dacă sunt îndeplinite condițiile prevăzute la punctul 511, băncile trebuie să aplice următorul tratament pentru partea din expunere garantată cu valoarea curentă de răscumpărare a polițelor de asigurare de viață gajate în favoarea băncii creditoare:
1) dacă expunerea face obiectul abordării standardizate, aceasta trebuie ponderată la risc utilizând ponderile de risc specificate la punctul 1082;
2) dacă expunerea face obiectul abordării IRB dar nu și al estimărilor proprii ale băncii cu privire la pierderea în caz de nerambursare, i se atribuie o pierdere în caz de nerambursare de 40%.
În cazul unei neconcordanțe de monede, băncile trebuie să reducă valoarea curentă de răscumpărare în conformitate cu punctul 112, valoarea protecției creditului fiind valoarea curentă de răscumpărare a poliței de asigurare de viață.
1082. În sensul punctului 1081 subpunctul 1), băncile atribuie următoarele ponderi de risc, pe baza ponderii de risc atribuite unei expuneri cu rang prioritar negarantată față de întreprinderea care furnizează asigurarea de viață:
1) o pondere de risc de 20%, dacă expunerii cu rang prioritar negarantate față de întreprinderea care furnizează asigurarea de viață i se atribuie o pondere de risc de 20%;
2) o pondere de risc de 35%, dacă expunerii cu rang prioritar negarantate față de întreprinderea care furnizează asigurarea de viață i se atribuie o pondere de risc de 50%;
3) o pondere de risc de 52,5%, dacă expunerii cu rang prioritar negarantate față de întreprinderea care furnizează asigurarea de viață i se atribuie o pondere de risc de 75%;
4) o pondere de risc de 70%, dacă expunerii cu rang prioritar negarantate față de întreprinderea care furnizează asigurarea de viață i se atribuie o pondere de risc de 100%;
5) o pondere de risc de 150%, dacă expunerii cu rang prioritar negarantate față de întreprinderea care furnizează asigurarea de viață i se atribuie o pondere de risc de 150%.
109. Instrumentele răscumpărate la cerere, care sunt eligibile în temeiul punctului 35 subpunctul 2), pot fi tratate de către bănci drept garanție furnizată de banca emitentă /societatea de investiții emitentă. Valoarea protecției creditului eligibile este următoarea:
1) dacă instrumentul va fi răscumpărat la valoarea sa nominală, valoarea protecției este această sumă;
2) dacă instrumentul va fi răscumpărat la prețul de piață, valoarea protecției este valoarea instrumentului evaluat în același mod ca titlurile de datorie care îndeplinesc condițiile prevăzute la punctul 28.
Capitolul IX.
Calculul efectelorîn cazul protecției nefinanțate a creditului
Secțiunea 1.
Evaluare
110. În scopul calculării efectelor protecției nefinanțate a creditului în conformitate cu prezentul capitol, valoarea protecției nefinanțate a creditului (G) este suma pe care furnizorul de protecție s-a angajat să o plătească în cazul în care debitorul intră în stare de nerambursare sau nu plătește, ori dacă se produc alte evenimente de credit specificate.
111. În cazul instrumentelor financiare derivate de credit care nu includ ca eveniment de credit restructurarea obligației-suport, care implică anularea sau amânarea plății principalului, a dobânzii sau a comisioanelor și are ca rezultat un eveniment de pierdere din credit, se aplică următoarele:
1) dacă suma pe care furnizorul de protecție s-a angajat să o plătească nu depășește valoarea expunerii, băncile trebuie să reducă valoarea protecției creditului, calculată în conformitate cu punctul 110, cu 40 %;
2) dacă suma pe care furnizorul de protecție s-a angajat să o plătească depășește valoarea expunerii, valoarea protecției creditului nu trebuie să fie mai mare de 60 % din valoarea expunerii.
112. Dacă protecția nefinanțată a creditului și expunerea sunt exprimate în monede diferite, băncile trebuie să reducă valoarea protecției creditului prin aplicarea unei ajustări de volatilitate după cum urmează:
G* = G *(1 - Hfx)
unde:
G* = valoarea protecției creditului ajustată în funcție de riscul valutar,
G = valoarea nominală a protecției creditului,
Hfx= ajustarea de volatilitate pentru orice neconcordanță de monede între protecția creditului și obligația-suport, determinată în conformitate cu punctul 113. Dacă nu există neconcordanță de monede, Hfxeste egală cu zero.
113. Băncile trebuie să bazeze ajustările de volatilitate pentru orice neconcordanță de monede pe o perioadă de lichidare de 10 zile lucrătoare, presupunând că se efectuează o reevaluare zilnică, și efectuează calculul conform abordării bazate pe ajustări de volatilitate reglementate, după cum se prevede la capitolul VIII secțiunea 6. Băncile trebuie să majoreze ajustările de volatilitate în conformitate cu capitolul VIII secțiunea 7.
Secțiunea 11
Calculul valorilor ponderate la risc ale expunerilor și al valorilor pierderilor așteptate în cazul protecției parțiale și al segmentării pe tranșe
1131. Dacă o bancă transferă în una sau mai multe tranșe o parte din riscul aferent unui credit, se aplică regulile stabilite în Regulamentul nr. 221/2025 privind tratamentul prudențial al securitizărilor.
1132. Băncile pot considera că pragurile de semnificație pentru plăți, sub care nu se fac plăți în cazul producerii pierderilor, sunt echivalente cu poziții păstrate care suportă primele pierderea și dau naștere unui transfer de risc segmentat în tranșe.
[Secțiunea 11 introdusă prin HBN143 din 17.06.26, MO277-279/25.06.26 art.489; în vigoare 01.01.28]
Secțiunea a 2-a
Calculul valorilor ponderate la risc ale expunerilor în conformitate cu metoda substituției atunci când expunerea garantată este tratată conform abordării standardizate
114. Pentru scopul Regulamentul nr.111/2018, băncile trebuie să calculeze valorile ponderate la risc ale expunerilor cu protecție nefinanțată a creditului în cazul cărora băncile respective aplică abordarea standardizată, indiferent de tratamentul expunerilor directe comparabile față de furnizorul de protecție, conform următoarei formule:
max {0,E - GA} * r + GA *g
unde:
E = valoarea expunerii în conformitate cu actul normativ menționat supra; în acest scop, valoarea expunerii unui element extrabilanțier este egală cu 100 % din valoarea elementului și nu cu valoarea expunerii elementului extrabilențier determinată conform actului normati nominalizat;
GA= valoarea protecției pentru riscul de credit calculată în conformitate cu punctul 112 din prezentul regulament (G*) și ajustată suplimentar pentru orice neconcordanță de scadențe prevăzută în titlul V;
r = ponderea de risc a expunerilor față de debitor, cum este specificat în Regulamentul nr.111/2018e;
g = ponderea de risc a expunerilor față de furnizorul de protecție, cum este specificat în Regulamentul nr.111/2018.
115. Dacă valoarea protejată (GA) este mai mică decât expunerea (E), băncile pot aplica formula specificată la punctul 114 numai dacă părțile protejate și cele neprotejate ale expunerii au același rang, adică banca și garantul împart pierderile în mod proportional.
116. Băncile pot extinde tratamentul preferențial aferent expunerilor față de administrații centrale sau bănci centrale prevăzut în Regulamentul nr.111/2018, asupra expunerilor sau a părților din expuneri garantate de administrația centrală sau de banca centrală, ca și cum expunerile respective ar fi expuneri directe față de administrația centrală sau de banca centrală, cu condiția ca astfel de expuneri directe să îndeplinească condițiile prevăzute la punctele 31-33 din regulamentul menționat și în cazul în care garanția este exprimată în moneda națională a debitorului, iar expunerea este finanțată în aceeași monedă.
Secțiunea a 21-a
Calcularea cuantumurilor ponderate la risc ale expunerilor și a cuantumurilor pierderilor așteptate în conformitate cu metoda substituției atunci când expunerea garantată este tratată conform abordării IRB, iar o expunere directă comparabilă față de furnizorul de protecție este tratată conform abordării standardizate
1161. În cazul expunerilor cu protecție nefinanțată a creditului pentru care o bancă aplică abordarea IRB și în cazul în care expunerile directe comparabile față de furnizorul de protecție sunt tratate conform abordării standardizate, băncile calculează valorile ponderate la risc ale expunerilor în conformitate cu următoarea formulă:
max{0, E – GA} · r + GA · g
unde:
E = valoarea expunerii determinată în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating; în acest scop, băncile calculează valoarea expunerii pentru elementele extrabilanțiere, altele decât instrumentele financiare derivate tratate conform abordării IRB, utilizând un CCF de 100% în locul CCF pe baza abordării standardizate sau al CCF pe baza IRB prevăzuți în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating;
GA = cuantumul protecției creditului ajustat în funcție de riscul valutar (G*) calculat în conformitate cu punctul 112 și ajustat suplimentar pentru orice neconcordanță de scadențe, astfel cum se prevede în titlul V;
r = ponderea de risc aferentă expunerilor față de debitor, specificată în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating;
g = ponderea de risc aplicabilă unei expuneri directe față de furnizorul de protecție, specificată în Regulamentul nr.111/2018.
1162. În cazul în care cuantumul protecției creditului (GA) este mai mic decât valoarea expunerii (E), băncile pot aplica formula de la punctul 1161 numai dacă părțile protejate și cele neprotejate ale expunerii au același rang.
1163. Băncile pot extinde tratamentul preferențial prevăzut în Regulamentul nr.111/2018 la expunerile sau la părțile din expuneri garantate de administrația centrală sau de banca centrală, ca și cum expunerile respective ar fi expuneri directe față de administrația centrală sau de banca centrală, cu condiția ca astfel de expuneri directe să îndeplinească condițiile prevăzute la punctele 31-33 din regulamentul menționat.
1164. Valoarea pierderii așteptate pentru partea garantată a valorii expunerii este zero.
1165. Pentru orice parte negarantată a valorii expunerii (E), băncile utilizează ponderea de risc și pierderea așteptată corespunzătoare expunerii-suport. Pentru calculul prevăzut în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, băncile atribuie părții negarantate a valorii expunerii orice ajustare generală sau specifică pentru riscul de credit sau orice ajustare de valoare suplimentară în conformitate cu Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.109/2018 (în continuare – Regulamentul 109/2018) legată de activitățile din afara portofoliului de tranzacționare ale băncii sau orice altă reducere a fondurilor proprii legată de expunere, alta decât deducerile privind cuantumul aplicabil al acoperirii insuficiente pentru expunerile neperformante efectuate în conformitate cu Regulamentul nr.109/2018.
Secțiunea a 22-a
Calculul valorilor ponderate la risc ale expunerilor și al cuantumurilor pierderilor așteptate în conformitate cu metoda substituției atunci când expunerea garantată este tratată conform abordării IRB fără utilizarea estimărilor proprii ale LGD, iar expunerea directă comparabilă față de furnizorul de protecție este tratată conform abordării IRB
1166. În cazul unei expuneri cu protecție nefinanțată a creditului pentru care o bancă aplică abordarea IRB, fără a utiliza însă propriile estimări ale LGD, și în cazul în care expunerile directe comparabile față de furnizorul de protecție sunt tratate în conformitate cu abordarea IRB prevăzută în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, banca determină partea garantată a expunerii ca fiind cea mai mică dintre valoarea expunerii (E) și valoarea ajustată a protecției nefinanțate a creditului (GA).
1167. Băncile care aplică abordarea IRB expunerilor directe comparabile față de furnizorul de protecție utilizând propriile estimări ale PD calculează cuantumul ponderat la risc al expunerii și cuantumul pierderii așteptate pentru partea garantată a valorii expunerii utilizând PD a furnizorului de protecție și LGD aplicabilă pentru o expunere directă comparabilă față de furnizorul de protecție, astfel cum se menționează în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, în conformitate cu punctul 1168. Pentru expunerile subordonate și protecția nefinanțată a creditului nesubordonată, LGD care trebuie aplicată de către bănci părții garantate a valorii expunerii este LGD asociată creanțelor cu rang prioritar, iar băncile pot ține seama de orice protecție finanțată a creditului care garantează protecția nefinanțată a creditului în conformitate cu prezentul capitol.
1168. Băncile calculează ponderea de risc și pierderea așteptată aplicabile părții garantate a expunerii-suport utilizând PD, LGD specificată la punctul 1167 și aceeași funcție de ponderare a riscului ca cele utilizate pentru o expunere directă comparabilă față de furnizorul de protecție și, dacă este cazul, utilizează scadența (M) aferentă expunerii-suport, calculată în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating.
1169. Băncile care aplică abordarea IRB expunerilor directe comparabile față de furnizorul de protecție utilizând metoda aplicabilă determinării valorii ponderate la risc pentru expunerile provenind din finanțări specializate prevăzută în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating utilizează ponderea de risc și pierderea așteptată aplicabile părții garantate a expunerii care corespund expunerilor provenind din finanțări specializate prevăzute în actul normativ menționat.
11610. În pofida punctului 1169, băncile care aplică abordarea IRB expunerilor garantate utilizând metoda aplicabilă determinării valorii ponderate la risc pentru expunerile provenind din finanțări specializate prevăzută în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating calculează ponderea de risc și pierderea așteptată aplicabile părții garantate a expunerii utilizând PD, LGD aplicabilă unei expuneri directe comparabile față de furnizorul de protecție, astfel cum se menționează în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, în conformitate cu punctul 1168, și aceeași funcție de ponderare a riscului ca cele utilizate pentru o expunere directă comparabilă față de furnizorul de protecție și, dacă este cazul, utilizează scadența (M) aferentă expunerii-suport, calculată în conformitate cu. Pentru expunerile subordonate și protecția nefinanțată a creditului nesubordonată, LGD care trebuie aplicată de către bănci părții garantate a valorii expunerii este LGD asociată creanțelor cu rang prioritar, iar băncile pot ține seama de orice protecție finanțată a creditului care garantează protecția nefinanțată a creditului în conformitate cu prezentul regulament.
11611. Pentru orice parte negarantată a valorii expunerii (E), băncile utilizează ponderea de risc și pierderea așteptată corespunzătoare expunerii-suport. Pentru calculul valorilor pierderilor așteptate, al deficitului conform IRB și al excedentului conform IRB prevăzut în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, băncile atribuie părții negarantate a valorii expunerii orice ajustare generală sau specifică pentru riscul de credit sau orice ajustare de valoare suplimentară în conformitate cu Regulamentul nr.109/2018 legată de activitățile din afara portofoliului de tranzacționare ale băncii sau orice altă reducere a fondurilor proprii legată de expunere, alta decât deducerile privind cuantumul aplicabil al acoperirii insuficiente pentru expunerile neperformante efectuate în conformitate cu Regulamentul nr.109/2018.
11612. În sensul prezentei secțiuni, (GA) este valoarea protecției creditului ajustat în funcție de riscul valutar (G*) calculată în conformitate cu punctul 12 și ajustată suplimentar pentru orice neconcordanță de scadențe astfel cum se prevede în titlul V „neconcordanța de scadențe”. Valoarea expunerii (E) este valoarea expunerii determinată în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating. Băncile calculează valoarea expunerii pentru elementele extrabilanțiere, altele decât instrumentele financiare derivate tratate conform abordării IRB, utilizând un CCF de 100% în locul CCF pe baza abordării standardizate sau al CCF pe baza IRB prevăzuți în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating.
Secțiunea a 23-a
Calculul cuantumurilor ponderate la risc ale expunerilor și al cuantumurilor pierderilor așteptate în conformitate cu metoda substituției atunci când expunerea garantată este tratată conform abordării IRB utilizându-se estimările proprii ale LGD, iar o expunere directă comparabilă față de furnizorul de protecție este tratată conform abordării IRB
11613. În cazul unei expuneri cu protecție nefinanțată a creditului pentru care o bancă aplică abordarea IRB utilizând propriile estimări ale LGD și în cazul în care expunerile directe comparabile față de furnizorul de protecție sunt tratate în conformitate cu abordarea IRB, însă fără utilizarea propriilor estimări ale LGD, banca determină partea garantată a expunerii ca fiind cea mai mică dintre valoarea expunerii (E) și valoarea ajustată a protecției nefinanțate a creditului (GA), calculată în conformitate cu punctul 1161. Banca calculează valoarea ponderată la risc a expunerii și cuantumul pierderii așteptate pentru partea garantată a valorii expunerii utilizând PD, LGD și aceeași funcție de ponderare a riscului ca cele utilizate pentru o expunere directă comparabilă față de furnizorul de protecție și utilizează, dacă este cazul, scadența (M) aferentă expunerii-suport.
11614. Băncile care aplică abordarea IRB, dar fără a utiliza propriile estimări ale LGD, expunerilor directe comparabile față de furnizorul de protecție determină LGD în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating. Pentru expunerile subordonate și protecția nefinanțată a creditului nesubordonată, LGD care trebuie aplicată de către bănci părții garantate a valorii expunerii este LGD asociată creanțelor cu rang prioritar, iar băncile ar putea ține seama de orice protecție finanțată a creditului care garantează protecția nefinanțată a creditului în conformitate cu prezentul regulament.
11615. Băncile care aplică abordarea IRB, utilizând propriile estimări ale LGD, expunerilor directe comparabile față de furnizorul de protecție calculează ponderea de risc și pierderea așteptată aplicabile părții garantate a expunerii-suport utilizând PD, LGD și aceeași funcție de ponderare a riscului ca cele utilizate pentru o expunere directă comparabilă față de furnizorul de protecție și utilizează, dacă este cazul, scadența (M) aferentă expunerii-suport, calculată în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating.
11616. Băncile care aplică abordarea IRB expunerilor directe comparabile față de furnizorul de protecție utilizând metoda aplicabilă determinării vaporii ponderate la risc pentru expunerile provenind din finanțări specializate prevăzută în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating utilizează ponderea de risc și pierderea așteptată aplicabile părții garantate a expunerii care corespund expunerilor provenind din finanțări specializate prevăzute în actul normativ menționat.
11617. Pentru orice parte negarantată a valorii expunerii (E), băncile utilizează ponderea de risc și pierderea așteptată corespunzătoare expunerii-suport. Pentru calculul valorilor pierderilor așteptate, al deficitului conform IRB și al excedentului conform IRB prevăzut în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating prevăzut la, băncile atribuie părții negarantate a valorii expunerii orice ajustare generală sau specifică pentru riscul de credit sau orice ajustare de valoare suplimentară în conformitate cu Regulamentul nr.109/2018 legată de activitățile din afara portofoliului de tranzacționare ale băncii sau orice altă reducere a fondurilor proprii legată de expunere, alta decât deducerile privind cuantumul aplicabil al acoperirii insuficiente pentru expunerile neperformante efectuate în conformitate cu Regulamentul nr.109/2018.