Trimiteri: 247 legate · 85 nerezolvateActe din afara site-ului: 1 parte legată de actul întreg · 1 fără adresăMonitorul Oficial: 2 trimiteri
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Albastru: un document din afara legis.md. O parte a unui act al Uniunii Europene e legată de actul întreg pe EUR-Lex; fără adresă, rămâne doar marcată. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.
Nerezolvate (85)
- art. 4 (1) Trimitere recunoscută: actul modificat nu a fost identificat
- pct. 60 Trimitere recunoscută: actul modificat nu a fost identificat
- art.192 pct.5 Trimitere recunoscută: actul modificat nu a fost identificat
- art. 193 (7) Trimitere recunoscută: actul modificat nu a fost identificat
- art.197 (5) Trimitere recunoscută: actul modificat nu a fost identificat
- (6) Trimitere recunoscută: actul modificat nu a fost identificat
- art.199 (1)-(7) Trimitere recunoscută: actul modificat nu a fost identificat
- art.201 (2) Trimitere recunoscută: actul modificat nu a fost identificat
- art.204 (3) Trimitere recunoscută: actul modificat nu a fost identificat
- art.204a Trimitere recunoscută: actul modificat nu a fost identificat
- art.209-211 Trimitere recunoscută: actul modificat nu a fost identificat
- art.212 (2) Trimitere recunoscută: actul modificat nu a fost identificat
- art.221 (1)-(7) Trimitere recunoscută: actul modificat nu a fost identificat
- art.229 (1)-(3) Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 96 subpunctul 4) Trimitere recunoscută: actul citat nu a fost identificat
- punctului 96 subpunctul 4) Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentului nr. Trimitere recunoscută, fără legătură
- subpunctului 1) Trimitere recunoscută: actul modificat nu a fost identificat
- punctelor 684-688 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 1) Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr.21 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- subpunctului 2) Trimitere recunoscută: actul citat nu a fost identificat
- 3) Trimitere recunoscută: actul citat nu a fost identificat
- punctul 1) Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr.21 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- punctelor 684-688 Trimitere recunoscută: actul citat nu a fost identificat
- subpunctului 6) Trimitere recunoscută: actul citat nu a fost identificat
- punctul 1) Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr.21 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- subpunctului 6) Trimitere recunoscută: actul citat nu a fost identificat
- punctul 1) Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr.21 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- anexei nr.5 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- punctul 51 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- anexei nr.5 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- anexa nr.2 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- subpunctul 1) Trimitere recunoscută: actul modificat nu a fost identificat
- subpunctul 2) Trimitere recunoscută: actul modificat nu a fost identificat
- anexa nr.1 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- anexa nr.2 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- punctelor 68 subpunctul 3) Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- anexei nr.2 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- punctelor 68-72 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 89-90 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 1077-1078 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 1076 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 95-105 Trimitere recunoscută: actul modificat nu a fost identificat
- punctelor 95-105 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 1076-1077 Trimitere recunoscută: actul modificat nu a fost identificat
- punctelor 683-686 Trimitere recunoscută: actul citat nu a fost identificat
- punctele 69 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 344-345 Trimitere recunoscută: actul modificat nu a fost identificat
- 346-347 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctelor 68-70 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 71 Trimitere recunoscută: actul modificat nu a fost identificat
- secțiunea 92 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctului 10711 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 1076 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 1077 Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 1077 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 31-33 Trimitere recunoscută: actul citat nu a fost identificat
- punctele 31-33 Trimitere recunoscută: actul citat nu a fost identificat
- punctelor 1.17.4 Trimitere recunoscută: actul modificat nu a fost identificat
- 1.24 Trimitere recunoscută: actul modificat nu a fost identificat
- 1.55.1 Trimitere recunoscută: actul modificat nu a fost identificat
- 1.55.2 Trimitere recunoscută: actul modificat nu a fost identificat
- 1.64.1 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 1.24 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 344-348 Trimitere recunoscută: actul citat nu a fost identificat
- punctelor 1.25.1 Trimitere recunoscută: actul modificat nu a fost identificat
- 1.25.2 Trimitere recunoscută: actul modificat nu a fost identificat
- 1.26 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 36 subpunctul 3) Trimitere recunoscută: actul citat nu a fost identificat
Din afara site-ului: părți legate de actul întreg (1)
- art.235a-236 Parte a unui act al Uniunii Europene. Legătura deschide actul întreg pe EUR-Lex.
Din afara site-ului: fără adresă (1)
UE
În temeiul art. 67 din Legea nr.202/2017 privind activitatea băncilor (Monitorul Oficial al Republicii Moldova, 2017, nr.434-439, art.727), Comitetul executiv al Băncii Naționale a Moldovei
HOTĂRĂŞTE:
Prezenta Hotărâre transpune parțial (transpune: art. 4 (1) pct. 60a, 74a, 111, art.192 pct.5; art. 193 (7); art.197 (5), (6); art.199 (1)-(7); art.201 (2); art.204 (3); art.204a; art.209-211; art.212 (2); art.221 (1)-(7); art.229 (1)-(3); art.230-232 (1)-(3); art.234; art.235a-236a) din Regulamentul nr. 575/2013 al Parlamentului European și al Consiliului din 26 iunie 2013 privind cerințele prudențiale pentru instituțiile de credit și de modificare a Regulamentului (UE) nr. 648/2012, CELEX: 32013R0575, publicat în Jurnalul Oficial al Uniunii Europene 176 din 27 iunie 2013, astfel cum a fost modificat ultima oară prin Regulamentul (UE) 2025/1215 al Parlamentului European și al Consiliului din 17 iunie 2025.
1. Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.112/2018 cu privire la aprobarea Regulamentului cu privire la tehnicile de diminuare a riscului de credit utilizate de bănci, (Monitorul Oficial al Republicii Moldova, 2018, nr.183-194, art.902), înregistrată la Ministerul Justiției al Republicii Moldova cu nr.1329/2018, se modifică după cum urmează:
1.1. În clauza de adoptare a hotărârii:
1.1.1. textul „Legea nr.548-XIII din 21 iulie 1995” se substituie cu textul „Legea nr.548/1995”, iar cuvintele „și completările” se exclud;
1.1.2. textul „Legea nr.202 din 6 octombrie 2017” se substituie cu textul „Legea nr.202/2017”, iar cuvintele „și completările” se exclud.
1.2. Clauza de armonizare va avea următorul cuprins:
„Prezentul regulament transpune art.4 alin. (1) pct. 57-60a, 74a, 82, 83, 111; art.192-207 și art.209-239 din Regulamentul nr. 575/2013 al Parlamentului European și al Consiliului din 26 iunie 2013 privind cerințele prudențiale pentru instituțiile de credit și de modificare a Regulamentului (UE) nr. 648/2012, CELEX: 32013R0575, publicat în Jurnalul Oficial al Uniunii Europene 176 din 27 iunie 2013, astfel cum a fost modificat ultima oară prin Regulamentul (UE) 2025/1215 al Parlamentului European și al Consiliului din 17 iunie 2025.”.
1.3. La punctul 3:
1.3.1. textul „Legea nr.202 din 06 octombrie 2017 privind activitatea băncilor (Monitorul Oficial al Republicii Moldova, 2017, nr.434-439, art.727)” se substituie cu textul „Legea nr.202/2017 privind activitatea băncilor (în continuarea – Legea nr.202/2017);
1.3.2. în ordine alfabetică, se completează cu noțiunile „abordarea constând în înlocuirea parametrilor de risc pe baza abordării avansate bazate pe modele interne de rating (A-IRB)”, „aur fizic”, „expunere garantată cu bunuri imobile locative” , „expunere garantată cu bunuri imobile comerciale”, „expunere garantată cu bunuri imobile” „valoarea bunurilor imobile”, cu următorul cuprins:
„abordarea constând în înlocuirea parametrilor de risc pe baza abordării avansate bazate pe modele interne de rating (A-IRB) - înlocuirea, în conformitate cu punctele11613-11617, a parametrilor de risc probabilitate de nerambursare (PD) și pierderea în caz de nerambursare (LGD) aferenți expunerii-suport cu PD și LGD corespunzătoare care ar fi atribuite în cadrul abordării bazate pe modele interne de rating (în continuare - abordarea IRB), utilizând propriile estimări ale LGD, unei expuneri directe comparabile față de furnizorul de protecție;
aur fizic - aur ca produs de bază, inclusiv bare, lingouri și monede de aur, general acceptate în mod normal de piața metalelor prețioase, acolo unde există piețe lichide de metale prețioase, și a căror valoare este determinată de valoarea conținutului de aur, definit de puritate și masă, și nu de interesul numismatic;
„expunere garantată cu bunuri imobile” sau „expunere garantată cu ipoteci asupra bunurilor imobile” sau „expunere garantată cu garanții reale constând în bunuri imobile” – o expunere garantată cu un bun imobil locativ sau un bun imobil comercial;
„expunere garantată cu bunuri imobile comerciale” sau „expunere garantată cu ipoteci asupra bunurilor imobile comerciale” – o expunere garantată cu un bun imobil comercial;
„expunere garantată cu bunuri imobile locative” sau „expunere garantată cu ipoteci asupra bunurilor imobile locative” – o expunere garantată cu un bun imobil locativ;
valoarea bunurilor imobile - valoarea unui bun imobil locativ sau a unui bun imobil comercial determinată în conformitate cu punctele 1071-1073.”;
1.3.3. noțiunile „tranzacții de creditare în marjă”, „contract în marjă (margin agreement)” și prag de marjă (margin threshold)” se exclud.
1.4. Punctul 4 va avea următorul cuprins:
„În cazul expunerii pentru care o bancă aplică abordarea standardizată în temeiul Regulamentului cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.111/2018 (în continuare - Regulamentul nr.111/2018) sau abordarea IRB în temeiul actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, fără a utiliza însă propriile estimări ale LGD, banca poate recurge la diminuarea riscului de credit în conformitate cu prezentul regulament la calcularea valorilor ponderate la risc ale expunerilor în sensul punctului 132 subpunctele 1) și 7) din Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.109/2018 (în continuare – Regulamentul 109/2018) și după caz a cuantumurilor pierderilor așteptate în scopul punctului 30 subpunctul 31) și punctului 96 subpunctul 4) din regulamentul menționat.”.
1.5. Se completează cu punctele 41-42 cu următorul cuprins:
„41. În cazul unei expuneri pentru care banca aplică abordarea IRB prin utilizarea propriilor estimări ale LGD, banca poate lua în considerare efectul protecției finanțate a creditului în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating la calcularea valorilor ponderate la risc ale expunerilor și, după caz, a cuantumurilor pierderilor așteptate în scopul punctului 30 subpunctul 31) și punctului 96 subpunctul 4) din Regulamentului nr.109/2018.
42. În cazul în care banca aplică abordarea IRB prin utilizarea propriilor estimări ale LGD atât pentru expunerea inițială, cât și pentru expunerile directe comparabile față de furnizorul de protecție, banca poate lua în considerare efectul protecției nefinanțate a creditului în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating la calcularea valorilor ponderate la risc ale expunerilor și, după caz, a cuantumurilor pierderilor așteptate în scopul Regulamentului nr.109/2018. În toate celelalte cazuri, în aceste scopuri, banca poate lua în considerare efectul protecției nefinanțate a creditului la calcularea valorilor ponderate la risc ale expunerilor și a cuantumurilor pierderilor așteptate în conformitate cu prezentul regulament.”.
1.6. La punctul 6, după textul „Regulamentului nr.111/2018” se completează cu textul „sau actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, după caz,”.
1.7. La punctul 7:
1.7.1. După cuvintele „potrivit abordării standardizate” se completează cu cuvintele „și calculul cuantumurilor ponderate la risc ale expunerilor și al cuantumurilor pierderilor așteptate potrivit abordării IRB”;
1.7.2. textul „și VI” se exclude;
1.8. La punctele 9 și 10, după cuvintele „În cazul în care o bancă” se completează cu textul „ , care calculează cuantumurile ponderate la risc ale expunerilor conform abordării standardizate,”.
1.9. Se completează cu punctul 101 cu următorul cuprins:
„101. Garanțiile reale care îndeplinesc toate cerințele de eligibilitate prevăzute în prezentul regulament pot fi recunoscute chiar și în cazul expunerilor asociate facilităților netrase, în cazul în care tragerea în cadrul facilității este condiționată de achiziționarea sau primirea, în prealabil sau simultan, a unor garanții reale pe măsura interesului băncii asupra garanției reale odată ce facilitatea este trasă, astfel încât banca nu are niciun drept asupra garanției reale în măsura în care facilitatea nu este trasă.”.
1.10. La punctul 12, textul „opinia juridică independentă, scrisă şi fundamentată” se substituie cu textul „cea mai recentă versiune a opiniei juridice independente, scrisă și fundamentată, utilizată de bancă”.
1.11. La punctele 14 subpunctul 2) și 17 subpunctul 2), textul „în ceea ce privește protecția creditului realizată, având în vedere” se completează cu cuvintele „abordarea utilizată pentru a calcula cuantumurile ponderate la risc ale expunerilor și”.
1.12. La punctul 19, cuvintele „Banca trebuie să dispună” se substituie cu cuvintele „Banca trebuie să poată demonstra Băncii Naționale a Moldovei că dispune”.
1.13. La punctul 20, după textul „calculării valorilor ponderate la risc ale expunerilor, ” se completează cu textul „ și, după caz, al valorilor pierderilor așteptate, ”.
1.14. La punctul 22:
1.14.1. cuvintele „între o bancă și contrapartea expunerii garantate” se substituie cu cuvintele „ale băncii și ale contrapărții”;
1.14.2. după cuvintele „valorile ponderate la risc ale expunerilor” se completează cu textul „ și, după caz, cuantumurile pierderilor așteptate”.
1.15. La punctul 23:
1.15.1. cuvintele „cu o contraparte” se exclud;
1.15.2. după cuvintele „compensare bilaterală” se completează cu cuvintele „cu o contraparte”.
1.16. Punctul 24 va avea următorul cuprins:
„Fără a aduce atingere capitolului aferent elementelor portofoliului de tranzacționare din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.220/2025 (în continuare – Regulamentul nr.220/2025), garanțiile reale acceptate și valorile mobiliare sau mărfurile luate cu împrumut în cadrul unor astfel de acorduri sau tranzacții stipulate la punctul 23 trebuie să respecte cerințele de eligibilitate pentru garanții reale prevăzute la secțiunile 3 și 4 din prezentul capitol.”.
1.17. La punctul 25:
1.17.1. subpunctul 1) va avea următorul cuprins:
„mijloace bănești sub formă de depozit constituit la banca creditoare sau instrumente asimilate mijloacelor bănești păstrate de aceasta;”;
1.17.2. la subpunctele 4), 5) și 6), după cuvintele „efectuată de o ECAI” se completează cu textul „, desemnată de bancă în sensul Regulamentului nr.111/2018”;
1.17.3. la subpunctul 8), cuvântul „aur” se substituie cu cuvintele „lingouri de aur”;
1.17.4. se completează cu subpunctul 9) cu următorul cuprins:
„9) poziții din securitizare care nu sunt poziții din resecuritizare și cărora li se aplică o pondere de risc de 100% sau mai mică în conformitate cu Regulamentul nr. 221/2025 privind tratamentul prudențial al securitizărilor.”.
1.18. Punctul 26 se completează cu subpunctul 4) cu următorul cuprins:
„4) titluri de datorie emise de administrații regionale sau de autorități locale, dacă expunerile față de acestea se tratează ca expuneri față de administrația centrală în a cărei jurisdicție sunt stabilite, în conformitate cu Regulamentul nr.111/2018.”.
1.19. La punctul 27, subpunctul 4) se abrogă.
1.20. La punctul 28, în preambul, cuvintele „emise de alte bănci” se completează cu cuvintele „sau de societăți de investiții”.
1.21. Se completează cu punctele 281-286 cu următorul cuprins:
„281. Băncile pot utiliza unitățile sau acțiunile deținute în OPC drept garanții reale eligibile, în cazul în care sunt îndeplinite cumulativ următoarele condiții:
1) unitățile sau acțiunile au o cotație publică zilnică a prețului;
2) OPC se limitează la investiții în instrumente care sunt eligibile pentru recunoaștere în temeiul punctelor 25 și 28;
3) OPC îndeplinesc condițiile pentru stabilirea valorii expunerii ponderate la risc pentru expunerile unui OPC prevăzute Regulamentul nr.111/2018.
282. În cazul în care un OPC investește în acțiunile sau unitățile altui OPC, condițiile prevăzute la subpunctele 1)-3) de la punctul 281 se aplică, de asemenea, oricărui astfel de OPC-suport.
283. Utilizarea de către un OPC a instrumentelor financiare derivate pentru acoperirea riscurilor aferente investițiilor permise nu afectează eligibilitatea ca garanții reale a unităților sau a acțiunilor deținute în acest organism.
284. În sensul punctelor 281-283, dacă un OPC (denumit în continuare „OPC-ul inițial”) sau oricare dintre OPC-urile sale suport nu se limitează să investească în instrumente care sunt eligibile în temeiul punctelor 25-28, se aplică următoarele dispoziții:
1) dacă băncile aplică abordarea transparentă de tip look-through menționată în Regulamentul nr.111/2018 sau actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating pentru expuneri directe față de un OPC, acestea pot utiliza unități sau acțiuni pe care le dețin în respectivul OPC drept garanții reale până la o sumă egală cu valoarea instrumentelor deținute de respectivul OPC care sunt eligibile în temeiul punctelor 25-28 din prezentul regulament;
2) dacă băncile aplică abordarea pe bază de mandat menționată în Regulamentul Nr.111/2018 sau actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating pentru expuneri directe față de un OPC, acestea pot utiliza unități sau acțiuni pe care le dețin în respectivul OPC drept garanții reale până la o sumă egală cu valoarea instrumentelor deținute de respectivul OPC care sunt eligibile în temeiul punctelor 25 și 28, presupunând că OPC-ul respectiv sau oricare dintre OPC-urile sale suport au investit în instrumente neeligibile în măsura maximă permisă de mandatele lor.
285. În cazul în care un OPC-suport are el însuși organisme de plasament colectiv-suport, băncile pot utiliza unități sau acțiuni pe care le dețin în OPC-ul inițial drept garanții reale eligibile cu condiția să aplice metodologia prevăzută la punctul 284.
286. În cazul în care activele neeligibile pot avea o valoare negativă din cauza datoriilor sau a datoriilor contingente rezultând din dreptul de proprietate, băncile trebuie să procedeze după cum urmează:
1) să calculeze valoarea totală a activelor neeligibile;
2) dacă suma obținută conform subpunctului 1) este negativă, să scadă valoarea absolută a acestei sume din valoarea totală a activelor eligibile.”.
1.22. Punctul 33 va avea următorul cuprins:
„33. În cazul în care OPC sau oricare OPC-suport nu este limitat la investiții în instrumente care sunt eligibile pentru recunoaștere în temeiul punctelor 25 și 28 și la investiții în elementele menționate la punctul 30 subpunctul 1), se aplică următoarele dispoziții:
1) dacă băncile aplică abordarea transparentă de tip look-through menționată în Regulamentul nr.111/2018 sau actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating pot utiliza unitățile sau acțiunile pe care le dețin în acest OPC drept garanții reale până la o sumă egală cu valoarea instrumentelor care sunt eligibile în temeiul punctelor 25 și 28 și a instrumentelor menționate la punctul 30 subpunctul 1);
2) dacă băncile aplică abordarea pe bază de mandat menționată în Regulamentul nr.111/2018 sau actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating pentru expuneri directe față de un OPC, acestea pot utiliza unități sau acțiuni pe care le dețin în respectivul OPC drept garanții reale până la o sumă egală cu valoarea instrumentelor deținute de respectivul OPC care sunt eligibile în temeiul punctelor 25 și 28 și a instrumentelor menționate la punctul 30 subpunctul 1), presupunând că acest OPC sau oricare din OPC-urile-suport ale acestuia au investit în active neeligibile în măsura maximă permisă de mandatele lor.”.
1.23. La punctul 34:
1.23.1. cuvântul „activele” se substituie cu cuvântul „instrumentele”;
1.23.2. la subpunctele 1) și 2) cuvântul „activelor” se substituie cu cuvântul „instrumentelor”.
1.24. După secțiunea a 4-a din capitolul III, se completează cu secțiunea a 41-a cu următorul cuprins:
„Secțiunea a 41-a
Extinderea eligibilității garanțiilor reale în cadrul abordării IRB
341. În plus față de garanțiile reale menționate la punctele 25-34, băncile care calculează valorile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate conform abordării IRB pot utiliza, de asemenea, următoarele forme de garanții reale:
1) garanții sub forma bunurilor imobile, în conformitate cu punctele 342-347;
2) creanțe, în conformitate cu punctele 349 și 3410;
3) alte garanții reale corporale, în conformitate cu punctele 3412-3413;
4) bunuri în leasing, în conformitate cu punctul 3414.
342. Cu excepția cazului în care conform Regulamentului nr.111/2018 se specifică altfel, băncile pot utiliza drept garanții reale eligibile bunurile imobile locative care sunt sau vor fi ocupate sau date cu chirie de către proprietar sau, în cazul societăților pentru investiții personale, de către beneficiarul real, precum și bunurile imobile comerciale, inclusiv birouri și alte spații comerciale, dacă sunt îndeplinite cumulativ următoarele condiții:
1) valoarea bunului imobil nu depinde în mod semnificativ de calitatea creditului debitorului;
2) riscul asociat debitorului nu depinde în mod semnificativ de randamentul bunului imobil sau al proiectului-suport, ci de capacitatea reală a debitorului de a rambursa datoria din alte surse; în consecință, rambursarea facilității nu depinde în mod semnificativ de fluxurile de numerar generate de bunul imobil care servește drept garanție reală.
343. În sensul punctului 342 subpunctul 1), băncile pot exclude situațiile în care factori pur macroeconomici afectează atât valoarea bunului imobil, cât și performanța debitorului.
344. Băncile pot deroga de la punctul 342 subpunctul 2) în cazul expunerilor garantate cu bunuri imobile locative situate pe teritoriul Republicii Moldova, dacă Banca Națională a Moldovei, în scopul punctelor 684-688 din Regulamentul nr.111/2018,a publicat dovezi indicând prezența unei piețe pentru bunuri imobile locative bine dezvoltată și cu existență îndelungată pe teritoriul respectiv, cu rate ale pierderii care nu depășesc niciuna din următoarele limite:
1) raportul dintre valorile agregate raportate de bănci în temeiul subpunctelor 1) și 3) de la punctul 1) din anexa nr.21 la Regulamentul nr.111/2018 nu depășește 0,3%;
2) raportul dintre valorile agregate raportate de bănci în temeiul subpunctului 2) și 3), punctul 1) din anexa nr.21 la Regulamentul nr.111/2018 nu depășește 0,5%.
345. În cazul în care oricare din condițiile prevăzute la subpunctele 1) și 2) nu este îndeplinită într-un anumit an, băncile nu aplică tratamentul specificat la punctul respectiv până când nu sunt satisfăcute, într-un an ulterior, ambele condiții.
346. Băncile pot deroga de la punctul 342 subpunctul 2) în cazul expunerilor garantate cu bunuri imobile comerciale situate pe teritoriul Republicii Moldova, dacă Banca Națională a Moldovei, în scopul punctelor 684-688 din Regulamentul nr.111/2018, a publicat dovezi indicând prezența unei piețe pentru bunuri imobile comerciale bine dezvoltate și cu existență îndelungată pe teritoriul respectiv, cu rate ale pierderii care nu depășesc niciuna dintre următoarele limite:
1) raportul dintre valorile agregate raportate de bănci în temeiul subpunctului 4) și subpunctului 6), punctul 1) din anexa nr.21 la Regulamentul nr.111/2018 nu depășește 0,3%;
2) raportul dintre valorile agregate raportate de bănci în temeiul subpunctului 5) și subpunctului 6), punctul 1) din anexa nr.21 la Regulamentul nr.111/2018 nu depășește 0,5%.
347. În cazul în care una din condițiile prevăzute la subpunctele 1) și 2) de la punctul 346 nu este îndeplinită într-un anumit an, băncile nu aplică tratamentul specificat la punctul respectiv până când nu sunt satisfăcute, într-un an ulterior, ambele condiții.
348. Băncile pot aplica derogările menționate la punctele 344 și 346 și în cazurile în care autoritatea competentă a unui alt stat care aplică mecanisme de supraveghere și de reglementare cel puțin echivalente cu cele aplicate în Republica Moldova în privința băncilor conform anexei nr.5 la Regulamentul nr.111/2018, publică ratele pierderilor corespunzătoare pentru expunerile garantate cu bunuri imobile locative sau comerciale situate pe teritoriul statului respectiv.
349. Băncile pot utiliza drept garanții reale eligibile creanțele aferente unei tranzacții comerciale sau tranzacțiilor cu scadență inițială mai mică sau egală cu un an. Creanțele eligibile nu includ creanțele asociate securitizărilor, subparticipațiilor sau instrumentelor financiare derivate de credit și nici sumele datorate de părți afiliate.
3410. În cazul în care o bancă pentru dezvoltare publică, acordă un credit promoțional, în scopul promovării obiectivelor de politică publică ale administrației centrale, ale administrației regionale sau ale autorității locale, unei alte bănci sau unei societăți financiare non-bancare care este autorizată să desfășoare activitățile menționate la articolul 14 aliniatul (1) literele b) sau c) din Legea nr.202/2017 și care îndeplinește condițiile prevăzute la punctul 51 din Regulamentul nr.111/2018 și în cazul în care respectiva bancă sau societate financiară non-bancară transferă direct sau indirect creditul promoțional respectiv unui debitor final și cedează băncii pentru dezvoltare publică creanța din creditul promoțional drept garanție reală, banca pentru dezvoltare publică poate utiliza creanța cedată drept garanție reală eligibilă, indiferent de scadența inițială a creanței cedate.
3411. În sensul punctului 3410, o bancă pentru dezvoltare publică reprezintă o bancă care îndeplinește cumulativ următoarele condiții:
1) a fost înființată de o administrație centrală, administrație regională sau autoritate locală din Republica Moldova;
2) activitatea sa este limitată la promovarea unor obiective specificate de politică publică financiară, socială sau economică, în conformitate cu cadrul legal și dispozițiile care reglementează respectiva bancă, inclusiv statutul, pe o bază neconcurențială. Obiectivele de politică publică pot include furnizarea de finanțare, în scopuri de promovare sau dezvoltare, anumitor sectoare economice sau regiuni geografice din Republica Moldova;
3) scopul său nu este de a maximiza profitul sau cota de piață;
4) sub rezerva normelor aplicabile privind ajutoarele de stat, administrația centrală, administrația regională sau autoritatea locală are obligația de a proteja viabilitatea băncii sau garantează, în mod direct sau indirect, cel puțin 90% din cerințele de fonduri proprii, cerințele de finanțare sau creditele promoționale acordate ale băncii;
5) nu acceptă depozite acoperite, conform Legii nr.160/2023 cu privire la garantarea depozitelor în bănci, care pot fi clasificate drept depozite la termen sau depozite de economii de la consumatori.
3412. Băncile pot să utilizeze drept garanții reale eligibile garanțiile reale corporale de alt tip decât cele indicate la punctele 343 - 347, dacă sunt îndeplinite cumulativ următoarele condiții:
1) există piețe lichide, o dovadă în acest sens fiind tranzacțiile frecvente, ținând seama de tipul de activ, pentru cedarea garanției reale în mod rapid și eficient din punct de vedere economic. Băncile trebuie să evalueze această condiție periodic și atunci când informațiile indică producerea unor modificări semnificative pe piață;
2) există prețuri de piață bine stabilite și disponibile public pentru garanția reală. Băncile pot considera că prețurile de piață sunt bine stabilite, dacă acestea provin din surse credibile de informații, precum indici publici, și reflectă prețul tranzacțiilor efectuate în condiții normale. Băncile pot considera că prețurile de piață sunt disponibile public, dacă acestea sunt comunicate, sunt ușor accesibile și pot fi obținute cu regularitate și fără eforturi administrative sau financiare nejustificate;
3) banca analizează prețurile de piață, timpul și costurile necesare pentru executarea garanției reale, precum și sumele obținute în urma executării garanției reale;
4) banca demonstrează că, în cel puțin 90% din totalul lichidărilor corespunzătoare unui anumit tip de garanție reală, sumele obținute în urma executării garanției reale nu sunt mai mici de 70% din valoarea garanției reale; în cazul în care există o volatilitate semnificativă a prețurilor pieței, banca demonstrează Băncii Naționale a Moldovei, într-un mod pe care aceasta îl consideră satisfăcător, că propria evaluare a garanției reale este suficient de prudentă.
3413. Băncile trebuie să formalizeze îndeplinirea condițiilor specificate la punctul 3412 și la punctele 505-506.
3414. Sub rezerva dispozițiilor punctului 1077, în cazul în care cerințele prevăzute la punctul 507 sunt îndeplinite, expunerile decurgând din operațiuni de leasing prin care o bancă dă în leasing un bun unei părți terțe pot fi tratate la fel ca creditele garantate cu tipul de bun dat în leasing.”.
1.25. La punctul 35:
1.25.1. la subpunctul 1) textul „care dispune individual sau grupul din care face parte banca respectivă dispune de o evaluare a creditului efectuată de o ECAI, pe care Banca Națională a Moldovei a asociat-o cu nivelul 3 de calitate a creditului sau cu un nivel superior, în conformitate cu normele de ponderare la risc a expunerilor față de bănci sau a expunerilor pe termen scurt, prevăzute în Regulamentul nr.111/2018” se exclude;
1.25.2. la subpunctul 2) textul „care au o evaluare a creditului efectuată de o ECAI, pe care Banca Națională a Moldovei a asociat-o cu nivelul 3 de calitate a creditului sau cu un nivel superior, în conformitate cu normele de ponderare la risc a expunerilor față de bănci sau a expunerilor pe termen scurt, prevăzute în Regulamentul nr.111/2018” se exclude;
1.25.3. se completează cu subpunctul 3) cu următorul cuprins:
„3) polițele de asigurare de viață gajate în favoarea băncii creditoare.”.
1.26. Punctul 36 va avea următorul cuprins:
„36. Băncile pot recurge la următoarele părți în calitate de furnizori eligibili de protecție nefinanțată a creditului:
1) administrații centrale și bănci centrale, administrații regionale sau autorități locale, bănci de dezvoltare multilaterală, organizații internaționale, dacă expunerilor față de acestea li se atribuie o pondere de risc de 0% în temeiul Regulamentului nr.111/2018;
2) entități din sectorul public, tratate în conformitate cu Regulamentul nr.111/2018;
3) bănci și societăți financiare nonbancare pentru care expunerile față de societatea financiară nonbancară sunt tratate ca expuneri față de bănci, în conformitate cu Regulamentul nr.111/2018;
4) entități reglementate din sectorul financiar, reprezentate de entități care fac obiectul unor cerințe prudențiale, în mod direct pe bază individuală sau consolidată sau indirect pe baza consolidării prudențiale a întreprinderii-mamă, în conformitate cu cadrul prudențial aferent băncilor, societăților de investiții și asigurătorilor/reasigurătorilor, sau al cerințelor prudențiale legale ale unei țări terțe care sunt cel puțin echivalente cu cele aplicate în Republica Moldova conform anexei nr.5 la Regulamentul nr.111/2018;
5) contrapărțile centrale calificate (CPCC);
6) în cazul în care protecția creditului nu este furnizată pentru o expunere din securitizare, alte întreprinderi, care au o evaluare de credit efectuată de o ECAI desemnată, inclusiv întreprinderi-mamă, filiale sau entități afiliate debitorului, în cazul în care o expunere directă a întreprinderilor-mamă, a filialelor sau a entităților afiliate respective are o pondere de risc mai mică decât expunerea față de debitor.”.
1.27. Se completează cu punctul 361 cu următorul cuprins:
„361. Pe lângă furnizorii de protecție enumerați la punctul 36, entităților cărora băncile le acordă un rating intern în conformitate cu cerințele pentru utilizarea abordării IRB sunt furnizori eligibili de protecție nefinanțată a creditului în cazul în care banca utilizează abordarea IRB în cazul expunerilor față de respectivele entități.”.
1.28. La punctul 41 textul „VI” se substituie cu textul „V”, iar după cuvintele „ale expunerilor” se completează cu cuvintele „și al cuantumurilor pierderilor așteptate”.
1.29. Capitolul V se completează cu punctul 411 cu următorul cuprins:
„ 411. Instrumentele financiare derivate de credit de tipul first-to-default și toate celelalte instrumente financiare derivate de credit de tipul nth-to-default nu sunt tipuri eligibile de protecție nefinanțată a creditului.”.
1.30. Se completează cu capitolul V1 cu următorul cuprins:
„Capitolul V1
TIPURI ELIGIBILE DE INSTRUMENTE FINANCIARE DERIVATE PE TITLURI DE CAPITAL
412. Băncile pot utiliza ca protecție a creditului eligibilă instrumente financiare derivate pe titluri de capital care sunt instrumente de tipul total return swap sau care sunt efectiv similare din punct de vedere economic, dar numai în scopul efectuării de acoperiri interne.
413. În cazul în care o bancă cumpără protecția creditului prin intermediul unui instrument de tipul total return swap și înregistrează plățile nete primite aferente swapului ca venit net, dar nu înregistrează deteriorarea corespunzătoare a valorii activului protejat, fie prin reducerea valorii juste, fie prin suplimentarea rezervelor, protecția respectivă a creditului nu se califică drept protecție a creditului eligibilă.
414. Dacă o bancă efectuează o acoperire internă a riscului utilizând un instrument financiar derivat pe titluri de capital, pentru ca acoperirea internă să se califice drept protecție a creditului eligibilă, riscul de credit transferat în portofoliul de tranzacționare este transferat în exterior uneia sau mai multor părți terțe.
415. Dacă s-a efectuat o acoperire internă a riscului în conformitate cu punctul 414, iar cerințele prevăzute în prezentul regulament au fost îndeplinite, băncile aplică regulile stabilite în titlurile IV – V la calculul valorilor expunerilor ponderate la risc și al cuantumurilor pierderilor așteptate în cazul în care cumpără o protecție nefinanțată a creditului.”.
1.31. Punctul 46 va avea următorul cuprins:
„46. Titlurile emise de debitor sau de orice altă entitate din grup nu se califică drept garanții reale eligibile. Cu toate acestea, obligațiunile garantate emise de debitor, care respectă condițiile prevăzute în Regulamentul nr.111/2018, se califică drept garanții reale eligibile atunci când sunt constituite cu titlu de garanții reale pentru o tranzacție de răscumpărare, cu condiția să respecte dispozițiile prevăzute la punctul 45.”.
1.32. Punctul 49 subpunctul 4) se completează cu textul „ considerații legate de riscurile de mediu, social și guvernanță determină efectuarea unei evaluări pentru a se stabili dacă a avut loc o scădere semnificativă a valorii de piață a garanției reale;”.
1.33. Se completează cu punctul 501 cu următorul cuprins:
„501. Bunurile imobile se califică drept garanții reale eligibile numai dacă sunt îndeplinite toate cerințele prevăzute în anexa nr.2 la Regulamentul nr.111/2018.”.
1.34. Capitolul VI se completează cu secțiunile 21 și 22 cu următorul cuprins:
„ Secțiunea a 21-a
Cerințe privind creanțele
502. Creanțele se califică drept garanții reale eligibile dacă sunt îndeplinite cumulativ cerințele prevăzute la punctele 503 și 504.
503. Trebuie îndeplinite următoarele cerințe privind securitatea juridică:
1) mecanismul juridic prin intermediul căruia garanția reală este furnizată unei bănci creditoare trebuie să fie robust și eficace și să asigure existența unor drepturi clare ale băncii respective asupra garanției reale, inclusiv dreptul asupra încasărilor din vânzarea garanției reale;
2) băncile trebuie să ia toate măsurile necesare pentru a îndeplini cerințele privind caracterul executoriu al garanției reale în toate jurisdicțiile relevante. Băncile creditoare trebuie să dețină un drept prioritar de prim rang asupra garanției reale, deși astfel de drepturi pot fi subordonate drepturilor creditorilor privilegiați prevăzute de legislația în vigoare;
3) băncile trebuie să efectueze o analiză juridică, considerată suficientă pentru a confirma caracterul executoriu al contractelor de garanție reală în toate jurisdicțiile relevante;
4) băncile trebuie să formalizeze în mod corespunzător contractele de garanție reală și să dispună de proceduri clare și solide pentru încasarea în timp util a garanției reale;
5) băncile trebuie să dispună de proceduri care să asigure respectarea tuturor condițiilor juridice cerute pentru declararea stării de nerambursare a unui credit și încasarea în timp util a garanției reale;
6) în cazul în care un credit are dificultăți financiare sau se află în stare de nerambursare, băncile trebuie să aibă autoritatea legală de a vinde sau de a ceda creanțele altor părți, fără consimțământul debitorilor cedați.
504. Trebuie îndeplinite următoarele cerințe privind administrarea riscurilor:
1) o bancă trebuie să dispună de un proces riguros pentru determinarea riscului de credit asociat creanțelor. Un astfel de proces trebuie să includă analiza activității debitorului și a sectorului în care acesta își desfășoară activitatea, precum și a tipurilor de clienți cu care debitorul intră în relații de afaceri. Atunci când banca recurge la debitori pentru a stabili riscul de credit al clienților, banca trebuie să reexamineze practicile de credit ale debitorilor pentru a se asigura de fiabilitatea și credibilitatea acestora;
2) diferența dintre cuantumul expunerii și valoarea creanțelor trebuie să reflecte toți factorii corespunzători, inclusiv costul colectării, gradul de concentrare din cadrul portofoliului de creanțe aduse în garanție de același debitor și riscul potențial de concentrare la nivelul expunerilor totale ale băncii, dincolo de nivelul riscului de concentrare controlat prin metodologia generală a băncii. Băncile trebuie să dispună de un proces permanent de monitorizare a creanțelor, adecvat acestora. Băncile trebuie, de asemenea, să verifice cu regularitate respectarea clauzelor contractelor de credit, a restricțiilor de mediu și a altor cerințe legale;
3) creanțele aduse în garanție de un debitor trebuie să fie diversificate și nu trebuie să fie corelate în mod nejustificat cu situația debitorului. În cazul în care există o corelație pozitivă semnificativă, băncile trebuie să țină seama de riscurile asociate atunci când stabilesc marjele pentru portofoliul de garanții reale, în ansamblul său;
4) băncile nu trebuie să utilizeze ca protecție eligibilă a creditului creanțe provenind de la afiliații unui debitor, inclusiv de la filialele și angajații acestuia;
5) băncile trebuie să dispună de un proces formalizat pentru colectarea, în situații dificile, a plăților aferente creanțelor. Băncile trebuie să dispună de facilitățile necesare pentru colectare, chiar dacă, în mod normal, se bazează pe debitori pentru colectare.
Secțiunea a 22-a
Cerințe privind alte garanții reale corporale și privind tratarea expunerilor decurgând din operațiuni de leasing ca expuneri acoperite cu garanții reale
505. Garanțiile reale corporale, altele decât garanțiile sub forma bunurilor imobile, se califică drept garanții reale eligibile în cadrul abordării IRB, dacă sunt îndeplinite cumulativ următoarele condiții:
1) contractul de garanție reală în temeiul căruia garanțiile reale corporale sunt furnizate unei bănci este eficace și executoriu din punct de vedere juridic în toate jurisdicțiile relevante și permite băncii respective să valorifice garanția reală într-un interval de timp rezonabil;
2) cu singura excepție a drepturilor de prim rang care pot fi permise, menționate la punctul 503 subpunctul 2), numai drepturile de prim rang sau privilegiile asupra garanției reale se califică drept garanții reale eligibile, iar o bancă are prioritate față de toți ceilalți creditori asupra sumelor obținute în urma executării garanției reale;
3) băncile monitorizează valoarea garanției reale în mod frecvent, respectiv cel puțin anual. Frecvența de monitorizare crește în cazul în care condițiile de piață suferă modificări semnificative;
4) contractul de credit include descrieri detaliate ale garanțiilor reale și specifică în detaliu modalitatea și frecvența reevaluării;
5) băncile formalizează clar în cadrul politicilor și al procedurilor interne de creditare, disponibile pentru examinare, tipurile de garanții reale corporale pe care le acceptă și politicile și practicile pe care le aplică cu privire la cuantumul corespunzător fiecărui tip de garanție reală în raport cu cuantumul expunerii;
6) politicile de creditare ale băncii cu privire la structura tranzacției stabilesc următoarele:
a) cerințe corespunzătoare privind garanțiile reale în raport cu cuantumul expunerii;
b) capacitatea de executare rapidă a garanției reale;
c) capacitatea de a stabili un preț sau o valoare de piață în mod obiectiv;
d) frecvența cu care valoarea poate fi obținută imediat, inclusiv o apreciere sau o evaluare profesională;
e) volatilitatea sau un indicator de aproximare a volatilității valorii garanției reale.
7) atunci când efectuează o evaluare sau o reevaluare, băncile țin seama pe deplin de orice deteriorare sau uzură morală a garanției reale, acordând o atenție deosebită efectelor trecerii timpului asupra garanțiilor reale sensibile la uzura morală; în cazul garanțiilor reale corporale, uzura morală a garanției reale include, de asemenea, considerații de evaluare legate de riscuri de mediu, sociale și de guvernanță referitoare la interdicții sau limitări impuse de obiectivele de reglementare și actele juridice relevante, precum și, dacă este relevant pentru băncile active la nivel internațional, de obiectivele juridice și de reglementare ale țărilor terțe;
8) băncile au dreptul de a efectua o inspecție fizică a garanției reale. Acestea dispun, de asemenea, de politici și proceduri care stabilesc modul de exercitare a dreptului de inspecție fizică;
9) garanția reală acceptată ca protecție este asigurată în mod adecvat împotriva riscului de daune, iar băncile dispun de proceduri de monitorizare a acestui fapt.
506. În cazul în care contractele de garanție generală sau alte forme de garanții constituite asupra unei universalități de bunuri oferă băncii creditoare o creanță înregistrată asupra activelor unei societăți și în cazul în care creanța respectivă conține atât active care nu sunt eligibile drept garanții reale în cadrul abordării IRB, cât și active care sunt eligibile drept garanții reale în cadrul abordării IRB, banca le poate recunoaște pe acestea din urmă drept protecție finanțată a creditului eligibilă. În acest caz, recunoașterea este condiționată de îndeplinirea de către activele respective a cerințelor de eligibilitate a garanțiilor reale în cadrul abordării IRB, astfel cum se prevede în prezentul regulament.
507. Băncile trebuie să trateze expunerile care decurg din operațiuni de leasing ca fiind garantate cu tipul de bun dat în leasing, dacă sunt îndeplinite cumulativ următoarele condiții:
1) condițiile stabilite la punctul 501 sau punctele 505-506, după caz, sunt îndeplinite pentru ca tipul de bun dat în leasing să se califice drept garanție reală eligibilă;
2) locatorul efectuează o gestionare riguroasă a riscurilor, care ține seama de modul de utilizare a activului dat în leasing, de locul în care este amplasat acesta, de vechimea sa, precum și de durata planificată de utilizare, inclusiv o monitorizare adecvată a valorii activului;
3) locatorul are drept de proprietate asupra activului și poate să-și exercite drepturile de proprietar în timp util;
4) dacă acest fapt nu a fost deja avut în vedere la calculul nivelului pierderii în caz de nerambursare, diferența dintre cuantumul neamortizat și valoarea de piață a activului nu este atât de mare încât să supraestimeze efectul de diminuare a riscului de credit atribuit activelor date în leasing.”.
1.35. Se completează cu punctul 511 cu următorul cuprins:
„511. Polițele de asigurare de viață gajate în favoarea băncii creditoare se califică drept garanții reale eligibile, dacă sunt îndeplinite cumulativ următoarele condiții:
1) polița de asigurare de viață este, în mod transparent, gajată în favoarea băncii creditoare sau cesionată acesteia;
2) societatea care furnizează asigurarea de viață este notificată în legătură cu gajul sau cesiunea și, în urma notificării, nu poate plăti sumele exigibile în baza contractului fără acordul prealabil al băncii creditoare;
3) banca creditoare are dreptul de a anula polița și de a primi valoarea de răscumpărare în cazul în care debitorul se află în stare de nerambursare;
4) banca creditoare este informată în legătură cu orice plăți neefectuate de deținătorul poliței și care sunt corespunzătoare acesteia;
5) protecția creditului este furnizată până la scadența creditului. Dacă acest lucru nu este posibil deoarece asigurarea încetează înainte de expirarea duratei creditului, banca se asigură că suma care decurge din contractul de asigurare îi servește drept garanție până la sfârșitul duratei contractului de credit;
6) gajul sau cesiunea sunt valide din punct de vedere legal și au caracter executoriu din punct de vedere juridic în toate jurisdicțiile relevante la momentul încheierii contractului de credit;
7) valoarea de răscumpărare este declarată de societatea care furnizează asigurarea de viață și nu este reductibilă;
8) valoarea de răscumpărare trebuie plătită în timp util, la cerere, de către societatea care furnizează asigurarea de viață;
9) valoarea de răscumpărare nu poate fi solicitată fără acordul prealabil al băncii;
10) societatea care furnizează asigurarea de viață intră sub incidența Legii nr.92/2022 privind activitatea de asigurare sau de reasigurare sau este supusă supravegherii efectuate de o autoritate competentă a unei țări terțe care aplică norme de supraveghere și reglementare cel puțin echivalente cu cele aplicate în Republica Moldova.”.
1.36. La punctul 53 subpunctul 3):
1.36.1. în partea introductivă, cuvântul „băncii” se completează cu cuvântul „creditoare”;
1.36.2. litera a), după cuvintele „să denunțe” se completează cu cuvintele „sau să modifice”;
1.36.3. litera b), după cuvântul „protecției” se completează cu cuvântul „creditului”;
1.36.4. litera c), după textul „Regulamentului nr.111/2018” se completează cu cuvintele „și actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating”.
1.37. La punctul 60 subpunctul 1), cuvântul „contraparte” se substituie cu cuvântul „debitor”.
1.38. La punctul 61:
1.38.1. în partea introductivă, cuvintele „cerințele prevăzute” se completează cu textul „la punctul 53 subpunctul 3) lit.c) și”;
1.38.2. subpunctul 1) se completează, la început, cu textul „în caz de intrare în stare de nerambursare sau în caz de neplată de către debitorul inițial, ”;
1.38.2. subpunctul 2) se completează cu textul „; această justificare este documentată în mod corespunzător și face obiectul unor proceduri interne specifice de aprobare și audit.”.
1.39. Se completează cu punctul 641 cu următorul cuprins:
„641. Prin derogare de la punctul 62, pentru o expunere față de societăți garantată cu un instrument financiar derivat de credit, nu este obligatoriu ca evenimentul de credit menționat la punctul 62 subpunctul 1) litera c) să fie specificat în contractul derivat dacă sunt îndeplinite cumulativ următoarele condiții:
1) este necesar un vot de 100% pentru a modifica scadența, principalul, cuponul, moneda sau rangul expunerii-suport față de societăți;
2) jurisdicția unde este reglementată expunerea față de societăți dispune de un cadru legal bine stabilit privind falimentul, care permite unei societăți să se reorganizeze și să se restructureze și prevede decontarea ordonată a creanțelor creditorilor.
În cazul în care condițiile prevăzute la subpunctele 1) și 2) nu sunt îndeplinite, protecția creditului poate fi totuși eligibilă, sub rezerva unei reduceri a valorii, astfel cum se specifică la punctul 111.”.
1.40. La punctul 65, cuvintele „care sunt exprimate în aceeași monedă” se exclud.
1.41. La punctul 68, textul „tranzacțiile de răscumpărare sau operațiunile de dare sau luare de valori mobiliare sau mărfuri cu împrumut” se substituie cu textul „operațiunile de finanțare prin instrumente financiare”.
1.42. La punctul 69, subpunctul 3) va avea următorul cuprins:
„3) să aplice valoarea ajustării de volatilitate sau, dacă este cazul, valoarea absolută a ajustării de volatilitate adecvate unui anumit grup de valori mobiliare sau pentru un anumit tip de mărfuri, valorii absolute a poziției nete pozitive sau negative în valorile mobiliare din grupul respectiv de valori mobiliare, sau pe mărfurile din acel tip de mărfuri;”.
1.43. Punctul 70 va avea următorul cuprins:
„70. Băncile trebuie să calculeze valoarea ajustată integral a expunerii (E*) conform următoarei formule:
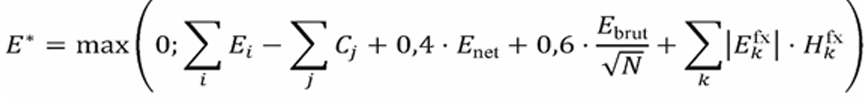
unde:
i = indicele care desemnează toate titlurile de valoare, mărfurile sau pozițiile în numerar separate din cadrul acordului care sunt date cu împrumut, vândute cu acordul de a răscumpăra sau furnizate de bancă contrapărții;
j = indicele care desemnează toate titlurile de valoare, mărfurile sau pozițiile în numerar separate din cadrul acordului care sunt luate cu împrumut, achiziționate cu acordul de a revinde sau deținute de bancă;
k = indicele care desemnează toate monedele separate în care sunt denominate titlurile de valoare, mărfurile sau pozițiile în numerar din cadrul acordului;
Ei = valoarea expunerii pentru un anumit titlu de valoare, o anumită marfă sau o anumită poziție în numerar i, care este dat(ă) cu împrumut, vândut(ă) cu un acord de răscumpărare sau furnizat(ă) contrapărții în cadrul acordului, valoare care s-ar aplica în lipsa unei protecții a creditului în cazul în care băncile calculează valorile ponderate la risc ale expunerilor în conformitate cu Regulamentul nr.111/2018 sau actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, după caz;
Cj = valoarea unui anumit titlu de valoare, a unei anumite mărfuri sau a unei anumite poziții în mijloace bănești j, care este luat(ă) cu împrumut, achiziționat(ă) cu un acord de revânzare sau deținut(ă) de bancă în cadrul acordului;
Ekfx = poziția netă (pozitivă sau negativă) într-o monedă dată k, alta decât moneda de decontare a acordului, astfel cum este calculată în conformitate cu punctul 69 subpunctul 2);
Hjsec = ajustarea de volatilitate adecvată unui anumit grup de valori mobiliare j;
Hkfx = ajustarea de volatilitate aferentă riscului valutar pentru moneda k, calculată în conformitate cu secțiunea 6 din prezentul capitol.
Hkfx = ajustarea de volatilitate corespunzătoare cursului de schimb aferent monedei k;
Enet = expunerea netă a acordului, calculată după cum urmează:
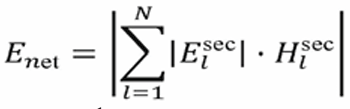
unde:
l = indicele care desemnează toate grupurile distincte de aceleași titluri de valoare și toate tipurile distincte de aceleași mărfuri din cadrul acordului;
Elsec = poziția netă (pozitivă sau negativă) pe un anumit grup de titluri de valoare l sau pe un anumit tip de mărfuri l, din cadrul acordului, calculată în conformitate cu punctul 69 subpunctul 1);
Hlsec = ajustarea de volatilitate corespunzătoare unui anumit grup de titluri de valoare l sau unui anumit tip de mărfuri l, stabilită în conformitate cu punctul 69 subpunctul 3); semnul Hlsec se stabilește după cum urmează:
1) semn pozitiv în cazul în care grupul de titluri de valoare l este dat cu împrumut, vândut cu un acord de răscumpărare sau tranzacționat într-un mod similar cu darea cu împrumut de titluri de valoare sau cu un acord repo;
2) semn negativ în cazul în care grupul de titluri de valoare l este luat cu împrumut, achiziționat cu un acord de revânzare sau tranzacționat într-un mod similar cu luarea cu împrumut de titluri de valoare sau cu un acord reverse repo;
N = numărul total de grupuri distincte de aceleași titluri de valoare și de tipuri distincte de aceleași mărfuri din cadrul acordului; în scopul acestui calcul, nu se iau în considerare grupurile și tipurile Elsec pentru care |Elsec |este mai mică decât 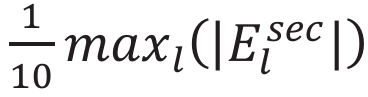 ;
Ebrut = expunerea brută a acordului, calculată după cum urmează:
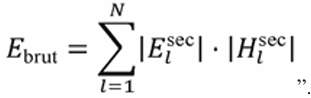
1.44. Punctul 71, după cuvintele „valorilor ponderate la risc ale expunerilor” se completează cu cuvintele „și a cuantumurilor pierderilor așteptate”, iar la final se completează cu cuvintele „sau actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării IRB.”.
1.45. Capitolul VIII se completează cu secțiunea 21 cu următorul cuprins:
„Secțiunea a 21-a
Utilizarea abordării bazate pe modele interne în cazul acordurilor-cadru de compensare
721. În scopul calculării valorilor ponderate la risc ale expunerilor și a valorilor pierderilor așteptate pentru operațiunile de finanțare prin instrumente financiare sau pentru alte operațiuni ajustate la condițiile pieței de capital, altele decât tranzacțiile cu instrumente financiare derivate acoperite de un acord-cadru de compensare eligibil care îndeplinește cerințele aferente compensării contractuale prevăzute în Regulamentul nr.220/2025, o bancă poate calcula valoarea ajustată integral a expunerii (E*) acordului utilizând abordarea bazată pe modele interne, dacă îndeplinește condițiile prevăzute la punctul 722.
722. Banca poate utiliza abordarea bazată pe modele interne dacă sunt îndeplinite cumulativ următoarele condiții:
1) banca utilizează această abordare numai pentru expunerile pentru care valorile ponderate la risc ale expunerilor sunt calculate conform abordării IRB prevăzute în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating;
2) banca primește aprobarea de a utiliza această abordare din partea Băncii Naționale a Moldovei.
723. O bancă care utilizează o abordare bazată pe modele interne utilizează această abordare pentru toate contrapărțile și titlurile de valoare, cu excepția portofoliilor nesemnificative, pentru care poate utiliza abordarea bazată pe ajustări de volatilitate reglementate prevăzută la punctele 68-72.
724. Banca Națională a Moldovei permite unei bănci să utilizeze o abordare bazată pe modele interne numai dacă au dovezi satisfăcătoare ale faptului că sistemul folosit de bancă pentru gestionarea riscurilor decurgând din tranzacțiile acoperite de acordul-cadru de compensare este solid din punct de vedere conceptual și aplicat corect și dacă sunt îndeplinite următoarele cerințe calitative:
1) modelul intern de măsurare a riscurilor utilizat pentru calcularea volatilității potențiale a prețurilor tranzacțiilor este strâns integrat în procesul zilnic de gestionare a riscurilor și servește drept bază pentru raportarea expunerilor la risc către conducerea superioară a băncii;
2) banca dispune de o unitate de control al riscurilor care îndeplinește cumulativ următoarele cerințe:
a) este independentă de unitățile care derulează tranzacții și raportează direct conducerii superioare;
b) răspunde de conceperea și implementarea sistemului de gestionare a riscurilor al băncii;
c) elaborează și analizează rapoarte zilnice cu privire la rezultatele modelului de măsurare a riscurilor și la măsurile adecvate care trebuie luate în privința limitelor pozițiilor;
3) rapoartele zilnice elaborate de unitatea de control al riscurilor sunt analizate de către un nivel al conducerii care are suficientă autoritate pentru a impune reduceri ale pozițiilor luate și ale expunerii globale la risc;
4) banca dispune, în cadrul unității de control al riscurilor, de suficient personal competent pentru utilizarea modelelor sofisticate;
5) banca a stabilit proceduri pentru monitorizarea și asigurarea respectării unui set formalizat de politici și controale interne privind funcționarea generală a sistemului de măsurare a riscurilor;
6) modelele băncii au un istoric care arată o acuratețe rezonabilă în măsurarea riscurilor, demonstrată prin testarea ulterioară a rezultatelor acestora, pentru care se utilizează date aferente cel puțin unui an;
7) banca desfășoară în mod frecvent un program riguros de simulare de criză, iar rezultatele acestor teste sunt examinate de către conducerea superioară și se reflectă în politicile și în limitele pe care aceasta le stabilește;
8) banca efectuează, în cadrul procesului său periodic de audit intern, o reexaminare independentă a sistemului de măsurare a riscurilor. Această reexaminare include atât activitatea unităților care derulează tranzacții, cât și pe cea a unității independente de control al riscurilor;
9) banca efectuează o reexaminare a sistemului său de gestionare a riscurilor, cel puțin o dată pe an;
10) modelul intern îndeplinește cerințele privind integritatea procesului de modelare și cerințele de validare stabilite în Regulamentul nr.220/2025.
725. Modelul intern de măsurare a riscurilor al unei bănci trebuie să cuprindă un număr suficient de factori de risc pentru a reflecta toate riscurile de preț semnificative.
726. Banca poate utiliza corelații empirice în cadrul categoriilor de risc și între categoriile de risc, dacă sistemul său de măsurare a corelațiilor este solid și este aplicat corect.
727. Băncile care utilizează abordarea bazată pe modele interne calculează E* conform următoarei formule:
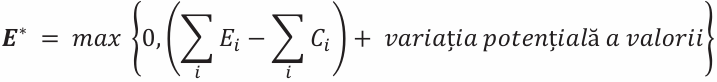
unde:
Ei = valoarea expunerii pentru fiecare expunere separată i din cadrul acordului, care s-ar aplica în lipsa protecției creditului, în cazul în care băncile calculează valorile ponderate la risc ale expunerilor conform abordării standardizate sau în cazul în care calculează valorile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate conform abordării IRB;
Ci = valoarea titlurilor luate cu împrumut, achiziționate sau primite sau numerarul luat cu împrumut sau primit pentru fiecare astfel de expunere i.
728. La calculul cuantumurilor ponderate la risc ale expunerilor pe baza modelelor interne, băncile trebuie să utilizeze rezultatul modelului pentru ziua lucrătoare precedentă.
729. Calculul variației potențiale a valorii menționată la punctul 727 trebuie să îndeplinească toate cerințele următoare:
1) să fie efectuat cel puțin zilnic;
2) să se bazeze pe un interval de încredere unilateral pe percentila 99;
3) să se bazeze pe o perioadă de deținere echivalentă cu 5 zile, cu excepția cazului altor tranzacții decât tranzacțiile de răscumpărare de titluri, sau operațiunile de dare sau luare de titluri cu împrumut, pentru care trebuie utilizată o perioadă de deținere echivalentă cu 10 zile;
4) să se bazeze pe o perioadă de observare istorică efectivă de cel puțin un an, cu excepția cazului în care o creștere semnificativă a volatilității prețurilor justifică o perioadă de observare mai scurtă;
5) setul de date utilizat pentru calcul să fie actualizat la fiecare trei luni.
7210. Dacă banca are o tranzacție de răscumpărare, o operațiune de dare sau luare de titluri sau mărfuri cu împrumut sau o tranzacție de creditare în marjă, ori altă tranzacție ori set de compensare similare, care îndeplinesc criteriile aferente valorii expunerii pentru seturile de compensare care fac obiectul unui contract în marjă stabilite în Regulamentul nr.220/2025, perioada minimă de deținere trebuie să fie aliniată cu perioada de risc de marjă care s-ar aplica în conformitate cu regulamentul menționat, în coroborare cu prevederile aferente reconstituirii marjei cu o periodicitate de N zile.
7211. Pentru obținerea aprobării menționate la punctul 724 banca va adresa Băncii Naționale a Moldovei în scris o solicitare în acest sens, cu anexarea informației/documentației pertinente din care să rezulte îndeplinirea condițiilor de la punctul respectiv.”.
1.46. Punctul 73 se completează cu textul „Băncile pot utiliza metoda simplă a garanțiilor financiare numai în cazul în care calculează valorile ponderate la risc ale expunerilor conform abordării standardizate.”.
1.47. Punctul 74 va avea următorul cuprins:
„74. Băncile nu trebuie să utilizeze atât metoda simplă a garanțiilor financiare cât și metoda extinsă a garanțiilor financiare, decât pentru scopurile implementării abordării IRB pentru diferite clase de expuneri și unități operaționale și ale condițiilor de utilizare parțială permanentă conform actelor normative ale Băncii Naționale a Moldovei aferente abordării bazate pe modele interne de rating. Băncile nu trebuie să utilizeze această excepție în mod selectiv, pentru a reduce cerințele de fonduri proprii sau pentru a efectua un arbitraj de reglementare.”.
1.48. La punctul 80, după cuvintele „valorilor expunerilor” se completează cu textul „ , determinate în temeiul Regulamentului nr.220/2025,”, iar cuvintele „instrumentele financiare derivate” se completează cu textul „enumerate în anexa nr.1 la Regulamentul nr.114/2018 și”.
1.49. Punctul 83 se completează cu subpunctul 4) cu următorul cuprins:
„4) titluri de datorie emise de administrațiile regionale sau de autoritățile locale, dacă expunerile față de acestea se tratează ca expuneri față de administrația centrală în a cărei jurisdicție sunt stabilite, în conformitate cu Regulamentul nr.111/2018.”.
1.50. Punctul 86, după cuvintele „acorduri de compensare” se completează cu textul „recunoscute în baza Regulamentului nr.220/2025,”.
1.51. La punctul 89, textul „Regulamentul nr.111/2018” se completează cu textul „sau actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării IRB, după caz”.
1.52. La punctul 90, textul „Fără a aduce atingere punctului 89,” se exclude, iar după cuvântul „băncile” se completează cu textul „care utilizează metoda modelului intern pentru tratamentul riscului de credit al contrapărții,”.
1.53. Punctul 91 va avea următorul cuprins:
„91. În vederea calculării valorii E menționate la punctul 90, se aplică următoarele:
1) pentru băncile care calculează valorile ponderate la risc ale expunerilor conform abordării standardizate, valoarea expunerii unui element extrabilanțier indicat în Regulamentul nr.111/2018 trebuie să fie 100% din valoarea elementului respectiv și nu valoarea expunerii indicată în actul normativ menționat supra;
2) pentru elementele extrabilanțiere, altele decât instrumentele financiare derivate tratate conform abordării IRB, băncile își calculează valorile expunerilor utilizând un factor de conversie a creditului (CCF) de 100% în locul CCF pe baza abordării standardizate sau CCF pe baza abordării IRB.”.
1.54. Se completează cu punctul 921 cu următorul cuprins:
„921. În cazul tranzacțiilor cu instrumente financiare derivate extrabursiere, băncile care utilizează metodele abordării standardizate, abordării standardizate simplificate și metoda expunerii inițiale prevăzute în Regulamentul nr.220/2025, țin seama de efectele de diminuare a riscului ale garanțiilor reale în conformitate cu dispozițiile prevăzute în Regulamentul nr.220/2025 capitolul III, IV și V, după caz.”.
1.55. La punctul 95:
1.55.1 tabelul nr.1 va avea următorul cuprins:
„Tabelul nr.1
| Nivelul de calitate a creditului cu care este asociată evaluarea creditului pentru titlul de datorie | Scadența reziduală (m), exprimată în ani | Ajustările de volatilitate pentru titlurile de datorie emise de entitățile descrise la punctul 25 subpunctele 2) și 3) | Ajustările de volatilitate pentru titlurile de datorie emise de entitățile descrise la punctul 25 subpunctele 4) și 5) | Ajustările de volatilitate pentru pozițiile din securitizare care îndeplinesc criteriile stabilite la punctul 25 subpunctul 9) |
| Perioadă de deținere de 20 de zile (%) | Perioadă de deținere de 10 zile (%) | Perioadă de deținere de 5 zile (%) | Perioadă de deținere de 20 de zile (%) | Perioadă de deținere de 10 zile (%) | Perioadă de deținere de 5 zile (%) | Perioadă de deținere de 20 de zile (%) | Perioadă de deținere de 10 zile (%) | Perioadă de deținere de 5 zile (%) |
| 1 | m ≤ 1 | 0,707 | 0,5 | 0,354 | 1,414 | 1 | 0,707 | 2,828 | 2 | 1,414 |
| 1 < m ≤ 3 | 2,828 | 2 | 1,414 | 4,243 | 3 | 2,121 | 11,314 | 8 | 5,657 |
| 3 < m ≤ 5 | 2,828 | 2 | 1,414 | 5,657 | 4 | 2,828 | 11,314 | 8 | 5,657 |
| 5 < m ≤ 10 | 5,657 | 4 | 2,828 | 8,485 | 6 | 4,243 | 22,627 | 16 | 11,314 |
| m > 10 | 5,657 | 4 | 2,828 | 16,971 | 12 | 8,485 | 22,627 | 16 | 11,314 |
| 2-3 | m ≤ 1 | 1,414 | 1 | 0,707 | 2,828 | 2 | 1,414 | 5,657 | 4 | 2,828 |
| 1 < m ≤ 3 | 4,243 | 3 | 2,121 | 5,657 | 4 | 2,828 | 16,971 | 12 | 8,485 |
| 3 < m ≤ 5 | 4,243 | 3 | 2,121 | 8,485 | 6 | 4,243 | 16,971 | 12 | 8,485 |
| 5 < m ≤ 10 | 8,485 | 6 | 4,243 | 16,971 | 12 | 8,485 | 33,941 | 24 | 16,971 |
| m > 10 | 8,485 | 6 | 4,243 | 28,284 | 20 | 14,142 | 33,941 | 24 | 16,971 |
| 4 | toți | 21,213 | 15 | 10,607 | N/A | N/A | N/A | N/A | N/A | N/A |
1.55.2. Tabelul nr.2 se completează cu o nouă coloană, cu următorul cuprins:
| Ajustările de volatilitate pentru pozițiile din securitizare care îndeplinesc criteriile stabilite la punctul 25 subpunctul 9) pentru care s-au efectuat evaluări de credit pe termen scurt |
| Perioadă de deținere de 20 de zile (%) | Perioadă de deținere de 10 zile (%) | Perioadă de deținere de 5 zile (%) |
| 2,828 | 2 | 1,414 |
| 5,657 | 4 | 2,828 |
1.55.3. Tabelul nr.3 va avea următorul cuprins:
„Tabelul nr.3
Alte tipuri de garanții reale sau de expuneri
| Tipuri de garanții reale | Perioadă de
lichidare de 20 zile
lucrătoare (%) | Perioadă de
lichidare de 10 zile
lucrătoare (%) | Perioadă de
lichidare de 5 zile
lucrătoare (%) |
| Titluri de capital incluse într-un indice principal, obligațiuni convertibile incluse într-un indice principal | 28,284 | 20 | 14,142 |
| Alte titluri de capital sau obligațiuni convertibile cotate la o bursă recunoscută | 42,426 | 30 | 21,213 |
| Mijloace bănești | 0 | 0 | 0 |
| Aur lingouri | 28,284 | 20 | 14,142 |
1.55.4. Denumirea tabelului nr.4 se completează cu textul „(Hfx)”.
1.56. Se completează cu punctul 961 cu următorul cuprins:
„961. Dacă banca are o tranzacție sau un set de compensare care îndeplinesc criteriile aferente valorii expunerii pentru seturile de compensare care fac obiectul unui contract în marjă stabilite conform actelor normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit al contrapărții, perioada minimă de deținere trebuie aliniată cu perioada de risc de marjă care s-ar aplica în conformitate cu aceste criterii.”.
1.57. La punctul 104 subpunctul 7), cuvântul „rezilierea” se substituie cu cuvântul „rezoluțiunea”, iar cuvântul „furniza” se substituie cu cuvintele „da curs apelului în”.
1.58. Se completează cu punctul 1041 cu următorul cuprins:
„1041. Băncile care utilizează abordarea bazată pe modele interne prevăzută la secțiunea 21 din prezentul capitol nu utilizează tratamentul stabilit în prezenta secțiune.”.
1.59. Punctul 105:
1.59.1. la subpunctele 2) - 5), cuvintele „din Republica Moldova” se exclud;
1.59.2. se completează cu subpunctele 21) și 22) cu următorul cuprins:
„21) societăți de investiții;
22) alte întreprinderi financiare care reprezintă un asigurător sau reasigurător, un holding de asigurare sau un holding financiar mixt, dacă expunerilor față de acestea li se atribuie o pondere de risc de 20% conform abordării standardizate, sau întreprinderi care, în cazul băncilor care calculează valorile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate conform abordării IRB, nu au o evaluare a creditului efectuată de o ECAI recunoscută și sunt evaluate intern de către bancă;”.
1.60. La capitolul VIII denumirea secțiunii a 9-a se completează cu cuvintele „pentru expunerile tratate conform abordării standardizate”.
1.61. Punctul 106 se completează la început cu textul „În cadrul abordării standardizate,”.
1.62. Capitolul VIII se completează cu secțiunile 91, 92 și 93 cu următorul cuprins:
„Secțiunea a 91-a
Principii de evaluare pentru garanțiile reale eligibile, altele decât garanțiile financiare
1071. Evaluarea bunurilor imobile trebuie să îndeplinească cumulativ următoarele cerințe:
1) valoarea bunului imobil este evaluată independent de procesul desfășurat de bancă pentru realizarea achiziției ipotecare, de procesarea creditului și de procesul de luare a deciziei în ceea ce privește creditul, de către un evaluator independent, conform Legii nr.989/2002 cu privire la activitatea de evaluare;
2) valoarea bunului imobil este evaluată pe baza unor criterii de evaluare prudente, care îndeplinesc cumulativ următoarele cerințe:
a) valoarea bunului imobil nu ține seama de așteptările de creștere a prețului;
b) valoarea bunului imobil este ajustată pentru a ține seama de potențialul ca valoarea de piață curentă să fie cu mult peste valoarea care ar fi sustenabilă pe durata creditului;
3) valoarea bunului imobil este documentată într-un mod transparent și clar;
4) valoarea bunului imobil nu este mai mare decât o valoare de piață a bunului imobil, în cazul în care poate fi determinată o astfel de valoare de piață;
5) în cazul reevaluării bunului imobil, valoarea acestuia nu poate să depășească valoarea medie determinată pentru bunul respectiv, sau pentru un bun imobil comparabil în ultimii șase ani în cazul bunurilor imobile locative ori opt ani în cazul bunurilor imobile comerciale, sau valoarea în momentul inițierii, optându-se pentru valoarea mai mare dintre cele două.
1072. În scopul calculării valorii medii, băncile iau în considerare media valorilor bunului imobil observate la intervale egale, iar perioada de referință include cel puțin trei puncte de date.
În scopul calculării valorii medii, băncile pot utiliza rezultatele monitorizării valorilor bunului imobil efectuate în conformitate cu anexa nr.2 la Regulamentul nr.111/2018. Valoarea bunului imobil poate depăși valoarea medie respectivă sau valoarea în momentul inițierii, după caz, în cazul modificărilor aduse bunului care îi sporesc fără echivoc valoarea, cum ar fi îmbunătățirea performanței energetice sau îmbunătățirea rezilienței, a protecției și a adaptării la riscurile fizice ale clădirii sau ale unității locative. Valoarea bunului imobil nu poate fi reevaluată în sens crescător dacă băncile nu au suficiente date pentru a calcula valoarea medie, cu excepția cazului în care creșterea valorii se bazează pe modificări care sporesc fără echivoc valoarea bunului imobil.
1073. Evaluarea bunurilor imobile ține seama de eventualele creanțe anterioare asupra bunurilor imobile, cu excepția cazului în care o creanță anterioară este luată în considerare la calcularea cuantumului brut al expunerii în temeiul punctelor 68 subpunctul 3) din Regulamentul nr.111/2018 sau ca factor ce reduce cuantumul de 55% din valoarea bunului imobil în temeiul Regulamentului nr.111/2018 punctele 69-693 privind bunurile imobile locative și 71-713 privind bunurile imobile comerciale, și reflectă, după caz, rezultatele monitorizării impuse în temeiul anexei nr.2 la Regulamentul nr.111/2018.
1074. În cazul creanțelor, valoarea acestora reprezintă cuantumul de încasat.
1075. Băncile trebuie să evalueze garanțiile reale corporale, altele decât bunurile imobiliare, la valoarea de piață a acestora. În sensul prezentului punct, valoarea de piață reprezintă suma estimată pentru care bunul respectiv ar putea fi schimbat la data evaluării între un cumpărător interesat și un vânzător interesat, în cadrul unei tranzacții încheiate în condiții de concurență deplină.
Secțiunea a 92-a
Calculul cuantumurilor ponderate la risc ale expunerilor și al cuantumurilor pierderilor așteptate pentru o expunere cu o protecție finanțată a creditului eligibilă în cadrul abordării IRB
1076. În cadrul abordării IRB, cu excepția expunerilor care intră sub incidența punctelor 68-72, băncile utilizează pierderea în caz de nerambursare efectivă (LGD*) ca LGD în sensul actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, pentru a recunoaște protecția finanțată a creditului eligibilă în temeiul prezentului regulament. Băncile calculează LGD* după cum urmează:
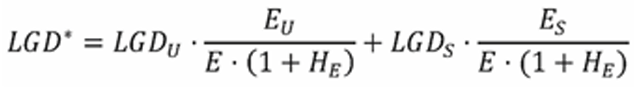
unde:
E = valoarea expunerii înainte de a se lua în considerare efectul protecției finanțate a creditului; pentru o expunere garantată cu o garanție financiară eligibilă în conformitate cu prezentul regulament, cuantumul respectiv se calculează în conformitate cu punctele 89-90; în cazul titlurilor de valoare date cu împrumut sau furnizate drept garanție, cuantumul respectiv este egal cu numerarul dat cu împrumut sau cu titlurile de valoare date cu împrumut sau furnizate drept garanție; în cazul titlurilor de valoare date cu împrumut sau furnizate drept garanție, valoarea expunerii se majorează prin aplicarea ajustării de volatilitate (HE) în conformitate cu secțiunile 5 – 8 din prezentul capitol;
ES = valoarea curentă a protecției finanțate a creditului primite după aplicarea ajustării de volatilitate aplicabile tipului respectiv de protecție finanțată a creditului (HC) și a ajustării de volatilitate pentru neconcordanțele de monede (Hfx) dintre expunere și protecția finanțată a creditului, în conformitate cu punctele 1077-1078; ES se plafonează la următoarea valoare: E·(1+HE);
EU = E·(1+HE) – ES;
LGDU = LGD aplicabilă pentru o expunere negarantată, astfel cum se prevede în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating;
LGDS = LGD aplicabilă expunerilor garantate de tipul de protecție finanțată a creditului (FCP) eligibilă utilizată în tranzacție, astfel cum se specifică în tabelul nr.5.
1077. În tabelul nr.5 se specifică valorile LGDS și Hc aplicabile în formula stabilită la punctul 1076.
Tabelul nr.5
| Tipul de protecție finanțată a creditului (FCP) | LGDS | Ajustarea de volatilitate (Hc) |
| Garanții financiare | 0 % | Ajustarea de volatilitate Hc stabilită la punctele 95-105 |
| Creanțe | 20 % | 40 % |
| Bunuri imobile locative și comerciale | 20 % | 40 % |
| Alte garanții reale corporale | 25 % | 40 % |
| Protecție finanțată a creditului neeligibilă | N/A | 100 % |
1078. În cazul în care o protecție finanțată a creditului eligibilă este exprimată într-o monedă diferită de cea a expunerii, ajustarea de volatilitate pentru neconcordanța de monede (Hfx) este aceeași cu cea care se aplică în temeiul punctelor 95-105.
1079. Ca alternativă la tratamentul prevăzut la punctele 1076-1077 și sub rezerva punctelor 683-686 din Regulamentul nr.111/2018, băncile pot atribui o pondere de risc de 50% pentru partea din expunere care este, în limitele stabilite la punctele 69 și, respectiv, 71 din Regulamentul nr.111/2018, garantată integral cu bunuri imobile locative sau comerciale, dacă sunt îndeplinite toate condițiile prevăzute la punctele 344-345 sau 346-347 din prezentul regulament.
10710. Pentru a calcula valorile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate pentru expunerile IRB care intră sub incidența punctelor 68-70, băncile utilizează E* în conformitate cu punctul 71 și LGD pentru expunerile negarantate, astfel cum se prevede în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating.
Secțiunea a 93-a
Calculul cuantumurilor ponderate la risc ale expunerilor și al cuantumurilor pierderilor așteptate în cazul portofoliilor de protecții finanțate ale creditului eligibile pentru o expunere tratată conform abordării IRB
10711. Băncile care au obținut mai multe tipuri de protecție finanțată a creditului pot, pentru expunerile tratate conform abordării IRB, să aplice formula prevăzută la secțiunea 92 din prezentul capitol în mod secvențial pentru fiecare tip de garanție reală.
10712. În scopul punctului 10711, după fiecare etapă de recunoaștere a unui tip de protecție finanțată a creditului, băncile reduc valoarea expunerii negarantate rămase (EU) cu valoarea ajustată a garanției reale (ES) recunoscute în etapa respectivă. În conformitate cu punctul 1076, totalul ES pentru toate tipurile de protecție finanțată a creditului este plafonat la valoarea E·(1+HE), având ca rezultat următoarea formulă:
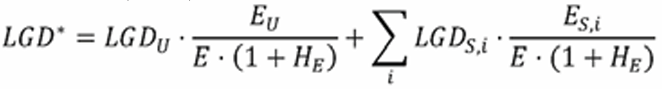
unde:
LGDS,i = LGD aplicabilă FCPi, astfel cum se specifică la punctul 1077;
ES,i = valoarea curentă a FCPi primită după aplicarea ajustării de volatilitate aplicabile pentru tipul de protecție finanțată a creditului (Hc) în temeiul punctului 1077.”
1.63. Se completează cu punctele 1081 și 1082 cu următorul cuprins:
„1081. Dacă sunt îndeplinite condițiile prevăzute la punctul 511, băncile trebuie să aplice următorul tratament pentru partea din expunere garantată cu valoarea curentă de răscumpărare a polițelor de asigurare de viață gajate în favoarea băncii creditoare:
1) dacă expunerea face obiectul abordării standardizate, aceasta trebuie ponderată la risc utilizând ponderile de risc specificate la punctul 1082;
2) dacă expunerea face obiectul abordării IRB dar nu și al estimărilor proprii ale băncii cu privire la pierderea în caz de nerambursare, i se atribuie o pierdere în caz de nerambursare de 40%.
În cazul unei neconcordanțe de monede, băncile trebuie să reducă valoarea curentă de răscumpărare în conformitate cu punctul 112, valoarea protecției creditului fiind valoarea curentă de răscumpărare a poliței de asigurare de viață.
1082. În sensul punctului 1081 subpunctul 1), băncile atribuie următoarele ponderi de risc, pe baza ponderii de risc atribuite unei expuneri cu rang prioritar negarantată față de întreprinderea care furnizează asigurarea de viață:
1) o pondere de risc de 20%, dacă expunerii cu rang prioritar negarantate față de întreprinderea care furnizează asigurarea de viață i se atribuie o pondere de risc de 20%;
2) o pondere de risc de 35%, dacă expunerii cu rang prioritar negarantate față de întreprinderea care furnizează asigurarea de viață i se atribuie o pondere de risc de 50%;
3) o pondere de risc de 52,5%, dacă expunerii cu rang prioritar negarantate față de întreprinderea care furnizează asigurarea de viață i se atribuie o pondere de risc de 75%;
4) o pondere de risc de 70%, dacă expunerii cu rang prioritar negarantate față de întreprinderea care furnizează asigurarea de viață i se atribuie o pondere de risc de 100%;
5) o pondere de risc de 150%, dacă expunerii cu rang prioritar negarantate față de întreprinderea care furnizează asigurarea de viață i se atribuie o pondere de risc de 150%.”.
1.64. Capitolul IX:
1.64.1. se completează cu secțiunea 11 cu următorul cuprins:
„Secțiunea 11
Calculul valorilor ponderate la risc ale expunerilor și al valorilor pierderilor așteptate în cazul protecției parțiale și al segmentării pe tranșe
1131. Dacă o bancă transferă în una sau mai multe tranșe o parte din riscul aferent unui credit, se aplică regulile stabilite în Regulamentul nr. 221/2025 privind tratamentul prudențial al securitizărilor.
1132. Băncile pot considera că pragurile de semnificație pentru plăți, sub care nu se fac plăți în cazul producerii pierderilor, sunt echivalente cu poziții păstrate care suportă primele pierderea și dau naștere unui transfer de risc segmentat în tranșe.”.
1.64.2. denumirea secțiunii a 2-a va avea următorul cuprins:
„Secțiunea a 2-a
Calculul valorilor ponderate la risc ale expunerilor în conformitate cu metoda substituției atunci când expunerea garantată este tratată conform abordării standardizate”;
1.64.3. la punctul 114 după cuvintele „valorile ponderate la risc ale expunerilor” se completează cu textul „cu protecție nefinanțată a creditului în cazul cărora băncile respective aplică abordarea standardizată, indiferent de tratamentul expunerilor directe comparabile față de furnizorul de protecție,”;
1.64.4. la punctul 116 după textul „banca centrală,” se completează cu textul „ca și cum expunerile respective ar fi expuneri directe față de administrația centrală sau de banca centrală, cu condiția ca astfel de expuneri directe să îndeplinească condițiile prevăzute la punctele 31-33 din regulamentul menționat și”;
1.64.5. se completează cu secțiunile 21-23 cu următorul cuprins:
„Secțiunea a 21-a
Calcularea cuantumurilor ponderate la risc ale expunerilor și a cuantumurilor pierderilor așteptate în conformitate cu metoda substituției atunci când expunerea garantată este tratată conform abordării IRB, iar o expunere directă comparabilă față de furnizorul de protecție este tratată conform abordării standardizate
1161. În cazul expunerilor cu protecție nefinanțată a creditului pentru care o bancă aplică abordarea IRB și în cazul în care expunerile directe comparabile față de furnizorul de protecție sunt tratate conform abordării standardizate, băncile calculează valorile ponderate la risc ale expunerilor în conformitate cu următoarea formulă:
max{0, E – GA} · r + GA · g
unde:
E = valoarea expunerii determinată în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating; în acest scop, băncile calculează valoarea expunerii pentru elementele extrabilanțiere, altele decât instrumentele financiare derivate tratate conform abordării IRB, utilizând un CCF de 100% în locul CCF pe baza abordării standardizate sau al CCF pe baza IRB prevăzuți în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating;
GA = cuantumul protecției creditului ajustat în funcție de riscul valutar (G*) calculat în conformitate cu punctul 112 și ajustat suplimentar pentru orice neconcordanță de scadențe, astfel cum se prevede în titlul V;
r = ponderea de risc aferentă expunerilor față de debitor, specificată în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating;
g = ponderea de risc aplicabilă unei expuneri directe față de furnizorul de protecție, specificată în Regulamentul nr.111/2018.
1162. În cazul în care cuantumul protecției creditului (GA) este mai mic decât valoarea expunerii (E), băncile pot aplica formula de la punctul 1161 numai dacă părțile protejate și cele neprotejate ale expunerii au același rang.
1163. Băncile pot extinde tratamentul preferențial prevăzut în Regulamentul nr.111/2018 la expunerile sau la părțile din expuneri garantate de administrația centrală sau de banca centrală, ca și cum expunerile respective ar fi expuneri directe față de administrația centrală sau de banca centrală, cu condiția ca astfel de expuneri directe să îndeplinească condițiile prevăzute la punctele 31-33 din regulamentul menționat.
1164. Valoarea pierderii așteptate pentru partea garantată a valorii expunerii este zero.
1165. Pentru orice parte negarantată a valorii expunerii (E), băncile utilizează ponderea de risc și pierderea așteptată corespunzătoare expunerii-suport. Pentru calculul prevăzut în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, băncile atribuie părții negarantate a valorii expunerii orice ajustare generală sau specifică pentru riscul de credit sau orice ajustare de valoare suplimentară în conformitate cu Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.109/2018 (în continuare – Regulamentul 109/2018) legată de activitățile din afara portofoliului de tranzacționare ale băncii sau orice altă reducere a fondurilor proprii legată de expunere, alta decât deducerile privind cuantumul aplicabil al acoperirii insuficiente pentru expunerile neperformante efectuate în conformitate cu Regulamentul nr.109/2018.
Secțiunea a 22-a
Calculul valorilor ponderate la risc ale expunerilor și al cuantumurilor pierderilor așteptate în conformitate cu metoda substituției atunci când expunerea garantată este tratată conform abordării IRB fără utilizarea estimărilor proprii ale LGD, iar expunerea directă comparabilă față de furnizorul de protecție este tratată conform abordării IRB
1166. În cazul unei expuneri cu protecție nefinanțată a creditului pentru care o bancă aplică abordarea IRB, fără a utiliza însă propriile estimări ale LGD, și în cazul în care expunerile directe comparabile față de furnizorul de protecție sunt tratate în conformitate cu abordarea IRB prevăzută în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, banca determină partea garantată a expunerii ca fiind cea mai mică dintre valoarea expunerii (E) și valoarea ajustată a protecției nefinanțate a creditului (GA).
1167. Băncile care aplică abordarea IRB expunerilor directe comparabile față de furnizorul de protecție utilizând propriile estimări ale PD calculează cuantumul ponderat la risc al expunerii și cuantumul pierderii așteptate pentru partea garantată a valorii expunerii utilizând PD a furnizorului de protecție și LGD aplicabilă pentru o expunere directă comparabilă față de furnizorul de protecție, astfel cum se menționează în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, în conformitate cu punctul 1168. Pentru expunerile subordonate și protecția nefinanțată a creditului nesubordonată, LGD care trebuie aplicată de către bănci părții garantate a valorii expunerii este LGD asociată creanțelor cu rang prioritar, iar băncile pot ține seama de orice protecție finanțată a creditului care garantează protecția nefinanțată a creditului în conformitate cu prezentul capitol.
1168. Băncile calculează ponderea de risc și pierderea așteptată aplicabile părții garantate a expunerii-suport utilizând PD, LGD specificată la punctul 1167 și aceeași funcție de ponderare a riscului ca cele utilizate pentru o expunere directă comparabilă față de furnizorul de protecție și, dacă este cazul, utilizează scadența (M) aferentă expunerii-suport, calculată în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating.
1169. Băncile care aplică abordarea IRB expunerilor directe comparabile față de furnizorul de protecție utilizând metoda aplicabilă determinării valorii ponderate la risc pentru expunerile provenind din finanțări specializate prevăzută în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating utilizează ponderea de risc și pierderea așteptată aplicabile părții garantate a expunerii care corespund expunerilor provenind din finanțări specializate prevăzute în actul normativ menționat.
11610. În pofida punctului 1169, băncile care aplică abordarea IRB expunerilor garantate utilizând metoda aplicabilă determinării valorii ponderate la risc pentru expunerile provenind din finanțări specializate prevăzută în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating calculează ponderea de risc și pierderea așteptată aplicabile părții garantate a expunerii utilizând PD, LGD aplicabilă unei expuneri directe comparabile față de furnizorul de protecție, astfel cum se menționează în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, în conformitate cu punctul 1168, și aceeași funcție de ponderare a riscului ca cele utilizate pentru o expunere directă comparabilă față de furnizorul de protecție și, dacă este cazul, utilizează scadența (M) aferentă expunerii-suport, calculată în conformitate cu. Pentru expunerile subordonate și protecția nefinanțată a creditului nesubordonată, LGD care trebuie aplicată de către bănci părții garantate a valorii expunerii este LGD asociată creanțelor cu rang prioritar, iar băncile pot ține seama de orice protecție finanțată a creditului care garantează protecția nefinanțată a creditului în conformitate cu prezentul regulament.
11611. Pentru orice parte negarantată a valorii expunerii (E), băncile utilizează ponderea de risc și pierderea așteptată corespunzătoare expunerii-suport. Pentru calculul valorilor pierderilor așteptate, al deficitului conform IRB și al excedentului conform IRB prevăzut în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, băncile atribuie părții negarantate a valorii expunerii orice ajustare generală sau specifică pentru riscul de credit sau orice ajustare de valoare suplimentară în conformitate cu Regulamentul 109/2018 legată de activitățile din afara portofoliului de tranzacționare ale băncii sau orice altă reducere a fondurilor proprii legată de expunere, alta decât deducerile privind cuantumul aplicabil al acoperirii insuficiente pentru expunerile neperformante efectuate în conformitate cu Regulamentul nr.109/2018.
11612. În sensul prezentei secțiuni, (GA) este valoarea protecției creditului ajustat în funcție de riscul valutar (G*) calculată în conformitate cu punctul 12 și ajustată suplimentar pentru orice neconcordanță de scadențe astfel cum se prevede în titlul V „neconcordanța de scadențe”. Valoarea expunerii (E) este valoarea expunerii determinată în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating. Băncile calculează valoarea expunerii pentru elementele extrabilanțiere, altele decât instrumentele financiare derivate tratate conform abordării IRB, utilizând un CCF de 100% în locul CCF pe baza abordării standardizate sau al CCF pe baza IRB prevăzuți în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating.
Secțiunea a 23-a
Calculul cuantumurilor ponderate la risc ale expunerilor și al cuantumurilor pierderilor așteptate în conformitate cu metoda substituției atunci când expunerea garantată este tratată conform abordării IRB utilizându-se estimările proprii ale LGD, iar o expunere directă comparabilă față de furnizorul de protecție este tratată conform abordării IRB
11613. În cazul unei expuneri cu protecție nefinanțată a creditului pentru care o bancă aplică abordarea IRB utilizând propriile estimări ale LGD și în cazul în care expunerile directe comparabile față de furnizorul de protecție sunt tratate în conformitate cu abordarea IRB, însă fără utilizarea propriilor estimări ale LGD, banca determină partea garantată a expunerii ca fiind cea mai mică dintre valoarea expunerii (E) și valoarea ajustată a protecției nefinanțate a creditului (GA), calculată în conformitate cu punctul 1161. Banca calculează valoarea ponderată la risc a expunerii și cuantumul pierderii așteptate pentru partea garantată a valorii expunerii utilizând PD, LGD și aceeași funcție de ponderare a riscului ca cele utilizate pentru o expunere directă comparabilă față de furnizorul de protecție și utilizează, dacă este cazul, scadența (M) aferentă expunerii-suport.
11614. Băncile care aplică abordarea IRB, dar fără a utiliza propriile estimări ale LGD, expunerilor directe comparabile față de furnizorul de protecție determină LGD în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating. Pentru expunerile subordonate și protecția nefinanțată a creditului nesubordonată, LGD care trebuie aplicată de către bănci părții garantate a valorii expunerii este LGD asociată creanțelor cu rang prioritar, iar băncile ar putea ține seama de orice protecție finanțată a creditului care garantează protecția nefinanțată a creditului în conformitate cu prezentul regulament.
11615. Băncile care aplică abordarea IRB, utilizând propriile estimări ale LGD, expunerilor directe comparabile față de furnizorul de protecție calculează ponderea de risc și pierderea așteptată aplicabile părții garantate a expunerii-suport utilizând PD, LGD și aceeași funcție de ponderare a riscului ca cele utilizate pentru o expunere directă comparabilă față de furnizorul de protecție și utilizează, dacă este cazul, scadența (M) aferentă expunerii-suport, calculată în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating.
11616. Băncile care aplică abordarea IRB expunerilor directe comparabile față de furnizorul de protecție utilizând metoda aplicabilă determinării vaporii ponderate la risc pentru expunerile provenind din finanțări specializate prevăzută în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating utilizează ponderea de risc și pierderea așteptată aplicabile părții garantate a expunerii care corespund expunerilor provenind din finanțări specializate prevăzute în actul normativ menționat.
11617. Pentru orice parte negarantată a valorii expunerii (E), băncile utilizează ponderea de risc și pierderea așteptată corespunzătoare expunerii-suport. Pentru calculul valorilor pierderilor așteptate, al deficitului conform IRB și al excedentului conform IRB prevăzut în actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating prevăzut la, băncile atribuie părții negarantate a valorii expunerii orice ajustare generală sau specifică pentru riscul de credit sau orice ajustare de valoare suplimentară în conformitate cu Regulamentul 109/2018 legată de activitățile din afara portofoliului de tranzacționare ale băncii sau orice altă reducere a fondurilor proprii legată de expunere, alta decât deducerile privind cuantumul aplicabil al acoperirii insuficiente pentru expunerile neperformante efectuate în conformitate cu Regulamentul nr.109/2018.”.
1.65. Punctul 119 se completează cu textul „sau dacă expunerea este o expunere pe termen scurt, a cărei valoare a scadenței (M) calculată conform actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating este supusă, unui plafon de o zi și nu de un an”.
1.66. Titlul VI se abrogă.
2. Prezenta hotărâre intră în vigoare la 1 iulie 2027, cu excepția punctelor 1.17.4, 1.24, 1.55.1, 1.55.2, 1.64.1 în partea ce vizează elementele reprezentând poziții din securitizări și punctul 1.24 (în partea ce vizează punctele 344-348 din Regulament aferente informațiilor raportate în baza obligațiilor de raportare specifice), care intră în vigoare la 1 ianuarie 2028, și a punctelor 1.25.1, 1.25.2, 1.26 (în partea ce vizează punctul 36 subpunctul 3) din Regulament), care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană.
Președintele
Comitetului executiv Anca-Dana DRAGU
Nr. 143. Chişinău, 17 iunie 2026.