Capitolul VIII.
Calculul efectelor în cazul protecției finanțate a creditului
Secțiunea 1.
Compensarea bilanțieră și instrumente de tip credit linked note
65. Creditele acordate de către banca creditoare și depozitele constituite la banca creditoare care fac obiectul compensării bilanțiere trebuie tratate de către banca respectivă drept garanții reale sub formă de mijloace bănești în scopul calculării efectului protecției finanțate a creditului pentru acele credite și depozite ale băncii creditoare ce fac obiectul compensării bilanțiere care sunt exprimate în aceeași monedă.
66. Investițiile în instrumente de tip credit linked note emise de banca creditoare pot fi tratate drept garanții reale sub formă de mijloace bănești în scopul calculării efectului protecției finanțate a creditului în conformitate cu prezentul capitol, cu condiția ca instrumentul de tip credit default swap inclus în instrumentul de tip credit linked note să fie calificat drept protecție nefinanțată a creditului eligibilă.
67. Pentru a stabili dacă instrumentul de tip credit default swap inclus în instrumentul de tip credit linked note se califică drept protecție nefinanțată a creditului eligibilă, banca poate considera că condiția prevăzută la punctul 17 subpunctul 3) este îndeplinită.
Secțiunea a 2-a.
Utilizarea abordării bazate pe ajustări de volatilitate reglementate în cazul acordurilor-cadru de compensare
68. Atunci când băncile calculează valoarea ajustată integral a expunerii (E*) pentru expunerile care fac obiectul unui acord-cadru de compensare eligibil ce acoperă tranzacțiile de răscumpărare sau operațiunile de dare sau luare de valori mobiliare sau mărfuri cu împrumut sau alte operațiuni ajustate la condițiile pieței de capital, acestea trebuie să calculeze ajustările de volatilitate pe care trebuie să le aplice, utilizând abordarea bazată pe ajustări de volatilitate reglementate, astfel cum se prevede la secțiunile 5-7 din prezentul capitol pentru metoda extinsă a garanțiilor financiare.
69. În vederea calculării valorii ajustate integral a expunerii (E*), băncile trebuie să procedeze după cum urmează:
1) să calculeze poziția netă în fiecare grup de valori mobiliare sau în fiecare tip de marfă prin scăderea sumei indicate la lit.b) din suma menționată la lit.a) din prezentul subpunct:
a) valoarea totală a unui grup de valori mobiliare sau de mărfuri de același tip, date cu împrumut, vândute sau furnizate în cadrul acordului-cadru de compensare;
b) valoarea totală a unui grup de valori mobiliare sau de mărfuri de același tip, luate cu împrumut, achiziționate sau primite în cadrul acordului-cadru de compensare;
2) să calculeze poziția netă în fiecare monedă, alta decât moneda de decontare a acordului-cadru de compensare, prin scăderea sumei indicate la lit.b) din suma menționată la lit.a) din prezentul subpunct:
a) suma dintre valoarea totală a valorilor mobiliare exprimate în anumită monedă date cu împrumut, vândute sau furnizate în cadrul acordului-cadru de compensare și suma mijloacelor bănești în moneda respectivă date cu împrumut sau transferate în cadrul acordului respectiv;
b) suma dintre valoarea totală a valorilor mobiliare exprimate în anumită monedă luate cu împrumut, achiziționate sau primite în cadrul acordului-cadru de compensare și suma mijloacelor bănești în moneda respectivă luate cu împrumut sau primite în cadrul acordului respectiv;
3) să aplice ajustarea de volatilitate adecvată unui anumit grup de valori mobiliare sau unei poziții bănești valorii absolute a poziției nete pozitive sau negative în valorile mobiliare din grupul respectiv;
4) să aplice ajustarea de volatilitate pentru riscul valutar (fx) poziției nete pozitive sau negative în fiecare monedă, alta decât moneda de decontare a acordului-cadru de compensare.
70. Băncile trebuie să calculeze valoarea ajustată integral a expunerii (E*) conform următoarei formule:
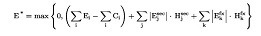
unde:
Ei= valoarea expunerii pentru fiecare expunere separatăidin cadrul acordului, care s-ar aplica în lipsa protecției creditului;
Ci= valoarea valorilor mobiliare din fiecare grup sau a mărfurilor de același tip, luate cu împrumut, achiziționate sau primite, sau mijloace bănești luate cu împrumut sau primite pentru fiecare expunere i;
Esecj= poziția netă (pozitivă sau negativă) într-un grup dat de valori mobiliarej;
Efxk= poziția netă (pozitivă sau negativă) într-o monedă dată k, alta decât moneda de decontare a acordului, astfel cum este calculată în conformitate cu punctul 69 subpunctul 2);
Hsecj= ajustarea de volatilitate adecvată unui anumit grup de valori mobiliare j;
Hfxk= ajustarea de volatilitate aferentă riscului valutar pentru moneda k, calculată în conformitate cu secțiunea 6 din prezentul capitol.
71. În vederea calculării valorilor ponderate la risc ale expunerilor pentru tranzacțiile de răscumpărare, sau pentru operațiunile de dare sau luare de valori mobiliare sau mărfuri cu împrumut, sau pentru alte operațiuni ajustate la condițiile pieței de capital, acoperite de acorduri-cadru de compensare, băncile trebuie să utilizeze valoarea ajustată integral a expunerii (E*), astfel cum este calculată în conformitate cu punctul 70, ca valoare a expunerii față de contraparte, care rezultă din tranzacțiile ce fac obiectul acordului-cadru de compensare, în sensul Regulamentului nr.111/2018.
72. În scopul punctelor 69 și 70, „grup de valori mobiliare” înseamnă valori mobiliare care sunt emise de aceeași entitate, au aceeași dată de emitere și aceeași scadență și sunt supuse acelorași termeni și condiții și acelorași perioade de lichidare cum este indicat la secțiunea 6 din prezentul capitol, în funcţie de caz.
Secțiunea a 3-a.
Dispoziţii generale cu privire la metodele aplicabile în cazul garanţiilor financiare
73. Pentru calculul valorilor ponderate la risc ale expunerilor garantate cu garanţia financiară se poate utiliza metoda simplă a garanţiilor financiare în condiţiile secțiunii 4 sau metoda extinsă a garanţiilor financiare în condiţiile secțiunii 5 din prezentul capitol.
74. Băncile utilizează metoda simplă a garanțiilor financiare sau metoda extinsă a garanțiilor financiare.
Secțiunea a 4-a.
Metoda simplă a garanțiilor financiare
75. Conform metodei simple a garanțiilor financiare, băncile trebuie să atribuie unei garanții financiare eligibile o valoare egală cu valoarea sa de piață, determinată în conformitate cu punctul 49 subpunctul 4).
76. Băncile trebuie să atribuie acelor părți din valorile expunerilor care sunt garantate cu valoarea de piață a garanției reale eligibile ponderea de risc pe care ar atribui-o în temeiul Regulamentului nr.111/2018, dacă banca creditoare ar avea o expunere directă față de instrumentul care constituie garanția reală. În acest scop, valoarea expunerii unui element extrabilanțier trebuie să fie egală cu 100 % din valoarea elementului și nu cu valoarea expunerii elementului extrabilanțier determinată în baza actului normativ sus-indicat.
77. Ponderea de risc aferentă părții garantate trebuie să fie de cel puțin 20 %, cu excepția cazurilor specificate la punctele 79-82.
78. Băncile trebuie să aplice părții negarantate a valorii expunerii ponderea de risc pe care acestea ar atribui-o unei expuneri negarantate față de contraparte, în temeiul Regulamentului nr.111/2018.
79. Băncile atribuie o pondere de risc de 0 % părții garantate a expunerii care provine din tranzacția de răscumpărare și din operațiuni de dare sau luare de valori mobiliare cu împrumut care îndeplinește criteriile prevăzute la secțiunea 8 din prezentul capitol. În cazul în care contrapartea cu care s-a efectuat tranzacția nu este un participant principal pe piață, băncile trebuie să atribuie o pondere de risc de 10 %.
80. Băncile atribuie o pondere de risc de 0 %, în limita acoperirii cu garanții reale, valorilor expunerilor pentru instrumentele financiare derivate supuse unei marcări zilnice la piață, care sunt garantate cu mijloace bănești sau cu instrumente asimilate mijloacelor bănești, dacă nu există nicio neconcordanță de monede.
81. Băncile atribuie o pondere de risc de 10 %, în limita acoperirii cu garanții reale, valorilor expunerilor ale tranzacțiilor de tipul celor menționate la punctul 80, dar garantate cu titluri de datorie emise de administrații centrale sau de bănci centrale, cărora le este atribuită o pondere de risc de 0 % conform temeiul Regulamentul nr.111/2018.
82. În cazul altor tranzacții decât cele menționate la punctele 79-81, băncile pot atribui o pondere de risc de 0 % dacă expunerea și garanția reală sunt exprimate în aceeași monedă și dacă este îndeplinită una din următoarele condiții:
1) garanția reală reprezintă mijloacele bănești sub formă de depozit sau instrument asimilat mijloacelor bănești, conform punctului 25 subpunctul 1);
2) garanția reală este constituită sub formă de titluri de datorie emise de administrații centrale sau de bănci centrale, care sunt eligibile pentru atribuirea unei ponderi de risc de 0 % în temeiul Regulamentul nr.111/2018 și a căror valoare de piață a fost diminuată cu 20 %.
83. În scopul punctelor 81 și 82, titlurile de datorie emise de administrații centrale sau de bănci centrale, de asemenea, includ:
1) titluri de datorie emise de bănci de dezvoltare multilaterală, cărora li se atribuie o pondere de risc de 0 %;
2) titluri de datorie emise de organizații internaționale, cărora li se atribuie o pondere de risc de 0 %;
3) titluri de datorie emise de entități din sectorul public care se tratează ca expuneri față de administrații centrale, în conformitate cu Regulamentul nr.111/2018.
Secțiunea a 5-a.
Metoda extinsă a garanțiilor financiare
84. La evaluarea garanțiilor financiare în scopul aplicării metodei extinse a garanțiilor financiare, pentru a ține seama de volatilitatea prețurilor, băncile trebuie să aplice ajustările de volatilitate valorii de piață a garanției reale, astfel cum se prevede la secțiunile 6-8 din prezentul capitol.
85. În cazul în care garanția reală și expunerea-suport sunt exprimate în monede diferite, băncile trebuie să adauge la ajustarea de volatilitate adecvată garanției reale indicate la punctul 84 o ajustare care să reflecte volatilitatea monedei, astfel cum se prevede la secțiunile 6-8 din prezentul capitol.
86. În cazul tranzacțiilor cu instrumente financiare derivate extrabursiere acoperite de acorduri de compensare, dacă există o neconcordanță între moneda garanției reale și moneda de decontare, băncile trebuie să aplice o ajustare de volatilitate care să reflecte volatilitatea monedei. Chiar dacă în tranzacțiile acoperite de acordul de compensare sunt implicate mai multe monede, băncile trebuie să aplice o singură ajustare de volatilitate.
87. Băncile trebuie să calculeze valoarea ajustată în funcție de volatilitate a garanției reale (CVA), pe care acestea trebuie să o ia în considerare, după cum urmează:
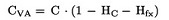
unde:
C = valoarea garanției reale;
HC= ajustarea de volatilitate adecvată garanției reale, calculată în conformitate cu secțiunile 6 și 8 din prezentul capitol;
Hfx= ajustarea de volatilitate adecvată neconcordanței de monede, calculată în conformitate cu secțiunile 6 și 8 din prezentul capitol.
88. Băncile trebuie să utilizeze formula prevăzută de punctul 87 la calculul valorii ajustate în funcție de volatilitate a garanției reale pentru toate tranzacțiile, cu excepția celor tranzacții care fac obiectul acordurilor-cadru de compensare recunoscute, cărora li se aplică dispozițiile secțiunii 2 din prezentul capitol.
89. Băncile trebuie să calculeze valoarea ajustată în funcție de volatilitate a expunerii (EVA), pe care acestea trebuie să o ia în considerare, după cum urmează:
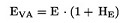
unde:
E = valoarea expunerii, care ar fi determinată în conformitate cu Regulamentul nr.111/2018, dacă expunerea nu ar fi garantată;
HE= ajustarea de volatilitate adecvată expunerii, calculată în conformitate cu secțiunile 6 și 8 din prezentul capitol.
90. Fără a aduce atingere punctului 89, în cazul tranzacțiilor cu instrumente financiare derivate extrabursiere, băncile trebuie să calculeze EVAdupă cum urmează:
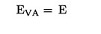
91. În vederea calculării valorii E menționate la punctul 90, valoarea expunerii unui element extrabilanțier indicat în Regulamentul nr.111/2018 trebuie să fie 100 % din valoarea elementului respectiv și nu valoarea expunerii indicată în actul normativ menționat supra.
92. Băncile trebuie să calculeze valoarea ajustată integral a expunerii (E*), luând în calcul atât volatilitate, cât și de efectele de diminuare a riscului ale garanției reale, după cum urmează:
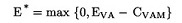
unde:
EVA= valoarea ajustată în funcție de volatilitate a expunerii, astfel cum a fost calculată la punctele 89 și 90;
CVAM= CVA indicată la punctul 87, ajustată suplimentar pentru orice neconcordanță de scadențe, în conformitate cu dispozițiile din titlul V.
93. Băncile trebuie să calculeze ajustările de volatilitate utilizând abordarea bazată pe ajustări de volatilitate reglementate menționată la secțiunea 6 din prezentul capitol.
94. În cazul în care garanția reală constă într-un număr de elemente eligibile, băncile trebuie să calculeze ajustarea de volatilitate (H) după cum urmează:
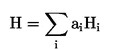
unde:
ai= ponderea valorii unui element eligibiliîn valoarea totală a garanției reale;
Hi= ajustarea de volatilitate aplicabilă elementului eligibili.
Secțiunea a 6-a.
Ajustările de volatilitate reglementate în cadrul metodei extinse a garanțiilor financiare
95. Băncile trebuie să utilizeze ajustările de volatilitate reglementate, prevăzute în tabelele 1-4 din prezentul punct, în condiţiile în care realizează reevaluări zilnice.
Ajustări de volatilitate
tabelul nr.1
| Nivelul de calitate a creditului cu care este asociată evaluarea creditului pentru titlul de datorie | Scadența reziduală | Ajustările de volatilitate pentru titlurile de datorie emise de entitățile descrise la punctul25subpunctele 2) și 3) | Ajustările de volatilitate pentru titlurile de datorie emise de entitățile descrise la punctul25subpunctele 4) și 5) |
| | Perioadă de lichidare de 20 zile lucrătoare (%) | Perioadă de lichidare de 10 zile lucrătoare (%) | Perioadă de lichidare de 5 zile lucrătoare (%) | Perioadă de lichidare de 20 zile lucrătoare (%) | Perioadă de lichidare de 10 zile lucrătoare (%) | Perioadă de lichidare de 5 zile lucrătoare (%) |
| 1 | ≤ 1 an | 0,707 | 0,5 | 0,354 | 1,414 | 1 | 0,707 |
| > 1 ≤ 5 ani | 2,828 | 2 | 1,414 | 5,657 | 4 | 2,828 |
| > 5 ani | 5,657 | 4 | 2,828 | 11,314 | 8 | 5,657 |
| 2-3 | ≤ 1 an | 1,414 | 1 | 0,707 | 2,828 | 2 | 1,414 |
| > 1 ≤ 5 ani | 4,243 | 3 | 2,121 | 8,485 | 6 | 4,243 |
| > 5 ani | 8,485 | 6 | 4,243 | 16,971 | 12 | 8,485 |
| 4 | ≤ 1 an | 21,213 | 15 | 10,607 | N/A | N/A | N/A |
| > 1 ≤ 5 ani | 21,213 | 15 | 10,607 | N/A | N/A | N/A |
| > 5 ani | 21,213 | 15 | 10,607 | N/A | N/A | N/A |
Tabelul nr.2
| Nivelul de calitate a creditului cu care este asociată evaluarea creditului pentru titlul de datorie pe termen scurt | Ajustările de volatilitate pentru titlurile de datorie emise de entitățile descrise la punctul 25 subpunctele 2) și 3) care beneficiază de evaluări ale creditului pe termen scurt | Ajustările de volatilitate pentru titlurile de datorie emise de entitățile descrise la punctul 25 subpunctele 4) și 5) care beneficiază de evaluări ale creditului pe termen scurt |
| Perioadă de lichidare de 20 zile lucrătoare (%) | Perioadă de lichidare de 10 zile lucrătoare (%) | Perioadă de lichidare de 5 zile lucrătoare (%) | Perioadă de lichidare de 20 zile lucrătoare (%) | Perioadă de lichidare de 10 zile lucrătoare (%) | Perioadă de lichidare de 5 zile lucrătoare (%) |
| 1 | 0,707 | 0,5 | 0,354 | 1,414 | 1 | 0,707 |
| 2-3 | 1,414 | 1 | 0,707 | 2,828 | 2 | 1,414 |
| | | | | | |
Tabelul nr.3
Alte tipuri de garanții reale sau de expuneri
| Tipuri de garanții reale | Perioadă de lichidare de 20 zile lucrătoare (%) | Perioadă de lichidare de 10 zile lucrătoare (%) | Perioadă de lichidare de 5 zile lucrătoare (%) |
| Titluri de capital incluse într-un indice principal, obligațiuni convertibile incluse într-un indice principal | 21,213 | 15 | 10,607 |
| Alte titluri de capital sau obligațiuni convertibile cotate la o bursă recunoscută | 35,355 | 25 | 17,678 |
| Mijloace bănești | 0 | 0 | 0 |
| Aur | 21,213 | 15 | 10,607 |
Tabelul nr.4
Ajustarea de volatilitate pentru neconcordanța de monede
| Perioadă de lichidare de 20 zile lucrătoare (%) | Perioadă de lichidare de 10 zile lucrătoare (%) | Perioadă de lichidare de 5 zile lucrătoare (%) |
| 11,314 | 8 | 5,657 |
96. Calcularea ajustărilor de volatilitate în conformitate cu punctul 95 este supusă următoarelor condiții:
1) pentru tranzacțiile de creditare garantate, perioada de lichidare trebuie să fie de 20 de zile lucrătoare;
2) pentru tranzacțiile de răscumpărare (cu excepția cazului în care astfel de tranzacții implică transferul de mărfuri sau de drepturi garantate referitoare la proprietatea asupra mărfurilor) și pentru operațiunile de dare sau luare de valori mobiliare cu împrumut, perioada de lichidare trebuie să fie de 5 zile lucrătoare;
3) pentru alte operațiuni ajustate la condițiile pieței de capital, perioada de lichidare trebuie să fie de 10 zile lucrătoare.
97. Nivelul de calitate a creditului cu care este asociată o evaluare a creditului pentru un titlu de datorie, menționat în tabelele de la punctul 95 și la punctele 99-101, este nivelul de calitate a creditului cu care este asociată evaluarea creditului de către Banca Națională a Moldovei în conformitate cu Regulamentul nr.111/2018.
98. În vederea determinării nivelului de calitate a creditului cu care este asociată evaluarea creditului pentru titlul de datorie, menționat la punctul 97, se aplică, de asemenea, punctul 29.
99. Pentru valorile mobiliare neeligibile sau pentru mărfurile date cu împrumut sau vândute în cadrul tranzacțiilor de răscumpărare sau al operațiunilor de dare sau luare de valori mobiliare sau mărfuri cu împrumut, ajustarea de volatilitate este aceeași ca și pentru titlurile de capital neincluse în indicele principal dar cotate la o bursă recunoscută.
100. Pentru unitățile eligibile deținute în OPC, ajustarea de volatilitate este media ponderată a ajustărilor de volatilitate care s-ar aplica activelor în care fondul a investit, având în vedere perioada de lichidare a tranzacției specificată la punctul 96. Dacă banca nu are cunoștință de activele în care a investit fondul, ajustarea de volatilitate este cea mai mare ajustare de volatilitate care s-ar aplica orcărui activ în care fondul are dreptul să investească.
101. Pentru titlurile de datorie care nu beneficiază de rating emise de bănci și satisfac criteriile de eligibilitate prevăzute la punctul 28, ajustarea de volatilitate este aceeași ca și pentru valori mobiliare emise de bănci sau de societăți, care au o evaluare externă a creditului asociată cu nivelul 2 sau 3 de calitate a creditului.
Secțiunea a 7-a.
Majorarea ajustărilor de volatilitate în cadrul metodei extinse a garanțiilor financiare
102. Ajustările de volatilitate prevăzute la secțiunea 6 din prezentul capitol sunt cele pe care o bancă trebuie să le aplice dacă efectuează o reevaluare zilnică.
103. Dacă frecvența reevaluării este mai mica decât zilnică, băncile trebuie să aplice ajustări de volatilitate mai mari. Băncile trebuie să le calculeze prin majorarea ajustărilor de volatilitate rezultate din reevaluarea zilnică, utilizând următoarea formulă a rădăcinii pătrate a raportului perioadelor de deținere:
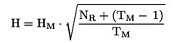
unde:
H = ajustarea de volatilitate care trebuie aplicată (majorată);
HM = ajustarea de volatilitate în cazul în care se efectuează reevaluarea zilnică;
NR = numărul efectiv de zile lucrătoare dintre reevaluări;
TM = perioada de lichidare pentru respectivul tip de tranzacție.
Secțiunea a 8-a.
Condiții de aplicare a unei ajustări de volatilitate de 0 % în cadrul metodei extinsea garanțiilor financiare
104. În ceea ce privește tranzacțiile de răscumpărare și operațiunile de dare sau luare de valori mobiliare cu împrumut, băncile pot aplica o ajustare de volatilitate de 0 % (în loc să aplice ajustările de volatilitate calculate în conformitate cu secțiunile 6 și 7 din prezentul capitol), dacă sunt îndeplinite cumulativ următoarele condiții:
1) atât expunerea, cât și garanția reală constau în mijloace bănești sau titluri de datorie emise de administrații centrale sau de bănci centrale, în sensul punctului 25 subpunctele 1) și 2), și eligibile pentru atribuirea unei ponderi de risc de 0 % în temeiul Regulamentul nr.111/2018;
2) atât expunerea, cât și garanția reală sunt exprimate în aceeași monedă;
3) fie scadența tranzacției nu depășește o zi, fie atât expunerea, cât și garanția reală sunt supuse marcării zilnice la piață sau fac obiectul ajustării zilnice a marjei (margin);
4) în cazul eșecului contrapărții de a ajusta marja (re-margin), perioada dintre ultima marcare la piață, înainte de eșec de a ajusta marja, și momentul realizării garanției reale nu depășește patru zile lucrătoare;
5) tranzacția este decontată în cadrul unui sistem de decontare adecvat pentru tipul de tranzacție respectiv;
6) documentația care acoperă acordul sau tranzacția este documentația standard utilizată pe piață pentru tranzacții de răscumpărare sau pentru operațiuni de dare sau luare de valori mobiliare cu împrumut, pentru valori mobiliare respective;
7) tranzacția este guvernată de documentația care prevede rezilierea imediată a tranzacției, în cazul în care contrapartea nu respectă obligația de a livra mijloace bănești sau valori mobiliare ori de a furniza marjă, sau nu îndeplinește alte obligații;
8) contrapartea este considerată un participant principal pe piață.
105. Participanții principali pe piață menționați la punctul 104 subpunctul 8) cuprind următoarele entități:
1) entitățile menționate la punctului 25 subpunctele 1) și 2), dacă expunerilor față de acestea li se atribuie o pondere de risc de 0 % în temeiul Regulamentul nr.111/2018;
2) bănci din Republica Moldova;
3) OPC-urile reglementate din Republica Moldova care fac obiectul cerințelor de capital sau de îndatorare;
4) fonduri de pensii reglementate din Republica Moldova;
5) organizații de compensare recunoscute din Republica Moldova.
Secțiunea a 9-a.
Calculul valorilor ponderate la risc ale expunerilor în cadrul metodei extinse a garanțiilor financiare
106. Băncile trebuie să utilizeze valoarea ajustată integral a expunerii (E*) calculată în conformitate cu punctul 92 ca valoare a expunerii pentru scopul Regulamentul nr.111/2018
107. În cazul elementelor extrabilanțiere băncile, pentru a obține valoarea expunerii, trebuie să utilizeze valoarea ajustată integral a expunerii (E*) ca valoare la care trebuie să fie aplicate ponderile de risc indicate în Regulamentul nr.111/2018.
Secțiunea a 10-a.
Alte tipuri de protecție finanțată a creditului
108. Dacă sunt îndeplinite condițiile prevăzute la punctul 51, depozitul constituit la o bancă terță prevăzut la punctul 35 subpunctul 1) poate fi tratat drept garanție furnizată de banca terță.
109. Instrumentele răscumpărate la cerere, care sunt eligibile în temeiul punctului 35 subpunctul 2), pot fi tratate de către bănci drept garanție furnizată de banca emitentă /societatea de investiții emitentă. Valoarea protecției creditului eligibile este următoarea:
1) dacă instrumentul va fi răscumpărat la valoarea sa nominală, valoarea protecției este această sumă;
2) dacă instrumentul va fi răscumpărat la prețul de piață, valoarea protecției este valoarea instrumentului evaluat în același mod ca titlurile de datorie care îndeplinesc condițiile prevăzute la punctul 28.