nr. 1332 din 04.06.2018
1. Se aprobă Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital, conform anexei.
3. De la data intrării în vigoare a prezentei hotărâri băncile vor asigura conformarea activității lor, inclusiv a politicilor și regulamentelor interne cu cerințele acestuia.
4. Capitalul propriu subscris și conturile de prime de emisiune aferente, care au fost calificate drept capital de gradul I în conformitate cu cerințele regulamentului indicat la punctul 2, se califică drept elemente de fonduri proprii de nivel 1 de bază, chiar dacă condițiile prevăzute la punctul 16 din regulamentul indicat la punctul 1 nu sunt îndeplinite.
5. Elementele și conturile de prime de emisiune aferente, care au fost calificate drept capital de gradul II în conformitate cu cerințele regulamentului indicat la punctul 2, se califică drept elemente de fonduri proprii de nivel 2, chiar dacă condițiile prevăzute la punctul 97 din regulamentul indicat la punctul 1 nu sunt îndeplinite.
6. Profiturile intermediare, obținute de bancă după intrarea în vigoare a prezentei hotărâri, vor fi incluse în calculul fondurilor proprii de nivel 1 de bază doar în condițiile menționate la punctul 13 din regulamentul indicat la punctul 1.
7. Băncile vor revizui elementele de fonduri proprii în vederea determinării corespunderii acestora criteriilor de eligibilitate stabilite prin regulamentul indicat la punctul 1 și, după caz, în termen de cel mult 6 luni de la data intrării în vigoare a prezentei hotărâri, vor prezenta Băncii Naționale a Moldovei un plan de ajustare etapizată a instrumentelor care nu corespund criteriilor de eligibilitate, aprobat de consiliul băncii, dar care nu va depăși termenul de 3 ani de la data intrării în vigoare a prezentei hotărâri.
8. La expirarea termenului de 3 ani de la data intrării în vigoare a prezentei hotărâri, instrumentele care nu vor corespunde criteriilor de eligibilitate, prevăzute în regulamentul indicat la punctul 1 nu vor fi incluse în fondurile proprii.
10. Băncile, cărora la situația din 30 iulie 2018 le-au fost prescrise cerințe de elaborare a planurilor de conformare cu anumite limite, raportate la capital, al căror termen depășește 30 iulie 2019, își vor revizui planurile de conformare în vederea ajustării acestora noilor cerințe aferente limitelor de raportare la fondurile proprii, fără modificarea termenului de realizare a planurilor elaborate.
12. Orice referire sau trimitere, în actele normative ale Băncii Naționale a Moldovei existente la data intrării în vigoare a prezentei hotărâri, la termenul „capitalul normativ total” și „CNT” se va considera ca referință la termenul „fondurile proprii”, iar referirea la termenul „capitalul de gradul I”, „capitalul de gradul întâi” se va considera ca referință la termenul „fondurile proprii de nivel 1 de bază”.
13. Prezenta hotărâre intră în vigoare la 30 iulie 2018.
Nr. 109. Chişinău, 24 mai 2018.
Aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.109 din 24 mai 2018
REGULAMENT cu privire la fondurile proprii ale băncilor și cerințele de capital
Prezentul regulament transpune:
- art.4 (1) pct.(102)-(104), pct.(107)-(114), pct.(117)-(120), pct.(122), pct.(126), pct.(128), art.25, art.26 (1)-(3),art.27 art.28, art.29, art.30, art.31, art.32, art.33-39, art.40, art.41-48, art.50-75, art.76, art.77-79, art.79a, art.81, art.82, art.84 alin (1), (3) și (5), art.85 alin (1), (3) și (5), art.86, art.87 alin (1) și (3), art.88, art.92-94 art.99 (1) din Regulamentul nr.575/2013 al Parlamentului European și al Consiliului din 26 iunie 2013 privind cerințele prudențiale pentru instituțiile de credit și firmele de investiții și de modificare a Regulamentului (UE) nr.648/2012, publicat în Jurnalul Oficial al Comunităților Europene nr.L 176 din 27 iunie 2013, astfel cum a fost modificat prin Regulamentul (UE) 2024/1623 al Parlamentului European și al Consiliului din 31 mai 2024 de modificare a Regulamentului (UE) nr. 575/2013 în ceea ce privește cerințele referitoare la riscul de credit, riscul de ajustare a evaluării creditului, riscul operațional, riscul de piață și în ceea ce privește pragul minim privind cerințele de capital;
- art.2-7, art.7a, art.7b (1), art.8, art.9, art.12-15a (1)-(2), art.15b-16 (1), art.20-23, art.24a (1), art.25-31, art.32a, art.33 și art.34a alin.(1), (3)-(7) din Regulamentul delegat (UE) nr.241/2014 al Comisiei din 7 ianuarie 2014 de completare a Regulamentului (UE) nr.575/2013 al Parlamentului European și al Consiliului cu privire la standardele tehnice de reglementare pentru cerințele de fonduri proprii în cazul instituțiilor, publicat în Jurnalul Oficial al Comunităților Europene nr.L 148/4 din 20 mai 2014;
- Regulamentul delegat (UE) 2015/923 al Comisiei din 11 martie 2015 de modificare a Regulamentului delegat (UE) nr.241/2014 de completare a Regulamentului (UE) nr.575/2013 al Parlamentului European și al Consiliului cu privire la standardele tehnice de reglementare pentru cerințele de fonduri proprii în cazul instituțiilor, publicat în Jurnalul Oficial al Comunităților Europene nr.L 135 din 2 iunie 2015;
- art.2 din Regulamentul delegat (UE) nr. 523/2014 al Comisiei din 12 martie 2014 de completare a Regulamentului (UE) nr. 575/2013 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru stabilirea a ceea ce constituie legătura strânsă dintre valoarea obligațiunilor garantate ale unei instituții și valoarea activelor instituției, publicat în Jurnalul Oficial al Uniunii Europene L 148 din 20 mai 2014, CELEX: 32014R0523.
[Clauza de armonizare în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Capitolul I.
Dispoziții generale
1. Prezentul regulament reglementează metodologia de calcul al fondurilor proprii și stabilește cerințele față de fondurile proprii și elementele care intră în calculul fondurilor proprii și pasivelor eligibile, deducerile din elementele de fonduri proprii, reducerile din nivelurile de fonduri proprii și alte cerințe de determinare a acestora. Prezentul regulament se aplică atât la nivel individual, cât și la nivel consolidat.
[Pct.1 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2. Prezentul regulament se aplică băncilor cu sediul în Republica Moldova, sucursalelor în Republica Moldova ale băncilor din alte state, care sunt licențiate de către Banca Națională a Moldovei, denumite în continuare „bănci”.
3. Prezentul regulament nu împiedică băncile să dețină fonduri proprii și componente ale acestora care depășesc cerințele prezentului regulament, sau să aplice măsuri mai stricte decât cele prevăzute de prezentul regulament.
4. Termenii, noțiunile și expresiile utilizate în prezentul regulament au semnificația celor prevăzute în Legea nr. 202/2017 privind activitatea băncilor (în continuare - Legea nr. 202/2017). În sensul prezentului regulament, se aplică următoarele definiții:
[Pct.4 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
activele fondului de pensii cu beneficii determinate - activele unui plan sau fond de pensii cu beneficii determinate, după caz, calculate după ce s-a scăzut cuantumul obligațiilor care decurg din același plan sau fond;
alte instrumente de capital - instrumente de capital emise de entități din sectorul financiar care nu pot fi considerate drept instrumente de fonduri proprii de nivel 1 de bază, instrumente de fonduri proprii de nivel 1 suplimentar sau instrumente de fonduri proprii de nivel 2, elemente ale fondurilor proprii de nivel 1 specifice întreprinderilor de asigurare, elemente ale fondurilor proprii de nivel 1 suplimentar specifice întreprinderilor de asigurare, elemente ale fondurilor proprii de nivel 2 specifice întreprinderilor de asigurare sau elemente ale fondurilor proprii de nivel 3 specifice întreprinderilor de asigurare;
[Pct.4 noțiunea introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
creanțe privind impozitul amânat care se bazează pe profitabilitatea viitoare - creanțele privind impozitul amânat a căror valoare viitoare poate fi realizată numai dacă banca generează profit impozabil în viitor;
distribuire - plata de dividende sau de dobândă sub orice formă;
deținere indirectă - orice expunere față de o entitate intermediară care deține o expunere față de instrumentele de capital emise de o entitate din sectorul financiar sau față de pasivele emise de o bancă în cazul căreia, dacă valoarea instrumentelor de capital emise de entitatea din sectorul financiar sau a pasivelor emise de bancă ar fi scoasă în afara bilanțului, pierderile înregistrate în consecință de respectiva bancă nu ar fi semnificativ diferite de pierderile pe care aceasta le-ar înregistra ca urmare a deținerii directe a acelor instrumente de capital emise de entitatea din sectorul financiar sau a acelor pasive emise de bancă;
[Pct.4 noțiunea în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
deținere reciprocă - deținerea de către o bancă a unor instrumente de fonduri proprii sau a altor instrumente de capital emise de entități din sectorul financiar, atunci când acestea dețin ele însele instrumente de fonduri proprii emise de banca respectivă;
deținere sintetică - o investiție a unei bănci într-un instrument financiar a cărui valoare este direct legată de valoarea instrumentelor de capital emise de o entitate din sectorul financiar sau de valoarea pasivelor emise de o bancă;
[Pct.4 noțiunea modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
instrumente de fonduri proprii - instrumentele de capital emise de bancă care se califică drept instrumente de fonduri proprii de nivel 1 de bază, instrumente de fonduri proprii de nivel 1 suplimentar sau instrumente de fonduri proprii de nivel 2;
interes minoritar - cuantumul fondurilor proprii de nivel 1 de bază ale unei filiale a unei bănci care poate fi atribuit unor persoane fizice sau juridice altele decât cele incluse în domeniul de aplicare al consolidării prudențiale a băncii;
elemente care pot fi distribuite - cuantumul profiturilor de la sfârșitul ultimului exercițiu financiar plus eventualele profituri reportate și rezervele disponibile în acest scop înainte de distribuirile către deținătorii instrumentelor de fonduri proprii, minus pierderile reportate, profiturile care nu pot fi distribuite în temeiul dispozițiilor legislației sau al actului constitutiv al băncii și sumele plasate în rezerve care nu pot fi distribuite în temeiul dispozițiilor legislației sau al actului constitutiv al acesteia; profiturile, pierderile și rezervele respective sunt determinate pe baza situațiilor financiare individuale ale băncii și nu pe baza situațiilor financiare consolidate.
[Pct.4 noțiunea modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
entitate de rezoluție – o entitate de rezoluție astfel cum este definită în Legea nr.232/2016 privind redresarea și rezoluția băncilor (în continuare – „Legea nr.232/2016”);
[Pct.4 noțiunea introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
entitate specializată de restructurarea datoriei - o bancă care, în cursul exercițiului financiar precedent, a îndeplinit cumulativ următoarele condiții atât pe bază individuală, cât și pe bază consolidată:
1) activitatea principală a băncii este achiziționarea, gestionarea și restructurarea expunerilor neperformante în conformitate cu un proces decizional intern clar și eficace pus în aplicare de organul său de conducere;
2) valoarea contabilă determinată fără a se lua în considerare nicio ajustare pentru riscul de credit a propriilor credite acordate nu depășește 15% din totalul activelor sale;
3) cel puțin 5% din valoarea contabilă determinată fără a se lua în considerare nicio ajustare pentru riscul de credit a propriilor credite acordate constituie o refinanțare totală sau parțială sau ajustarea termenilor relevanți ori a expunerilor neperformante achiziționate care se califică drept măsură de restructurare cauzată de dificultățile financiare în conformitate cu punctele 6713-6716;
4) valoarea totală a activelor băncii nu depășește echivalentul în MDL a 20 de miliarde EUR;
5) banca menține în permanență un indicator de finanțare stabilă netă de cel puțin 130%;
6) depozitele la vedere ale băncii nu depășesc 5% din totalul pasivelor băncii.
Entitatea specializată de restructurarea datoriei informează imediat, în scris, Banca Națională a Moldovei în cazul în care una sau mai multe dintre condițiile menționate nu mai sunt îndeplinite;
[Pct.4 noțiunea introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
grup de rezoluție – un grup de rezoluție astfel cum este definit în Legea nr.232/2016.
[Pct.4 noțiunea introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Capitolul II.
Fonduri proprii și elemente ale fondurilor proprii si pasivelor eligibile
[Capitolul II denumirea modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
5. Fondurile proprii ale unei bănci sunt constituite din suma fondurilor proprii de nivel 1 și a fondurilor proprii de nivel 2.
6. Fondurile proprii de nivel 1 ale unei bănci sunt constituite din suma fondurilor proprii de nivel 1 de bază și a fondurilor proprii de nivel 1 suplimentar ale băncii.
7. Fondurile proprii de nivel 1 de bază ale unei bănci constau în elementele de fonduri proprii de nivel 1 de bază după aplicarea ajustărilor prevăzute la punctele 251-29, a deducerilor în temeiul punctului 30 și a derogărilor și alternativelor prevăzute la punctele 63-67 și la punctul 126.
[Pct.7 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
8. Fondurile proprii de nivel 1 suplimentar ale unei bănci constau în elementele de fonduri proprii de nivel 1 suplimentar după deducerea elementelor menționate la punctul 87 și după aplicarea punctului 126.
9. Fondurile proprii de nivel 2 ale unei bănci constau în elementele de fonduri proprii de nivel 2 ale băncii după deducerile menționate la punctul 100 și după aplicarea punctului 126.
91. Fondurile proprii și pasivele eligibile ale unei bănci constau în suma dintre fondurile proprii și pasivele eligibile ale acesteia după aplicarea deducerilor de la punctul 10921.
[Pct.91 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
Capitolul III.
Fonduri proprii de nivel 1 de bază
Secțiunea 1
Elemente și instrumente de fonduri proprii de nivel 1 de bază
Subsecțiunea 1
Elemente de fonduri proprii de nivel 1 de bază
10. Elementele de fonduri proprii de nivel 1 de bază ale băncii constau din:
1) instrumente de capital, inclusiv acțiuni ordinare emise de bancă sub rezerva îndeplinirii condițiilor prevăzute la subsecțiunea 2 din prezentul capitol, sau, după caz, capitalul de dotare pus la dispoziția sucursalei din Republica Moldova de către banca din alt stat, care acoperă în întregime pierderile în condiții de asigurare a continuității activității și care, în cazul lichidării acesteia, are rang de prioritate inferior față de toate celelalte creanțe. Sumele respective se iau în calcul în măsura în care sunt efectiv plătite.
2) conturi de prime de emisiune aferente instrumentelor menționate la subpunctul 1);
3) rezultatul reportat;
4) alte elemente ale rezultatului global acumulate;
5) alte rezerve.
11. În sensul punctului 10 subpunctul 5) prin alte rezerve se subînțeleg rezervele în sensul cadrului contabil care fac obiectul obligațiilor de publicare în temeiul Standardului Internațional de Raportare Financiară aplicabil, cu excepția sumelor deja incluse în alte elemente ale rezultatului global acumulate sau în rezultatul reportat.
12. Elementele menționate la punctul 10 subpunctele 3) -5) sunt recunoscute drept elemente de fonduri proprii de nivel 1 de bază doar dacă sunt disponibile băncii pentru o utilizare nerestricționată și imediată cu scopul de a acoperi riscurile sau pierderile imediat ce acestea apar.
13. În sensul punctului 10, subpunctul 3), băncile pot include profiturile intermediare sau pe cele de la sfârșit de exercițiu financiar în fondurile proprii de nivel 1 de bază înainte de examinarea, în cadrul adunării generale a acționarilor, a dării de seamă financiare anuale a băncii, numai cu aprobarea prealabilă a Băncii Naționale a Moldovei. Banca Națională a Moldovei acordă aprobarea menționată dacă sunt îndeplinite următoarele condiții:
1) profiturile în cauză au fost verificate de o societate de audit, iar verificarea respectivă constă dintr-un raport de audit al situațiilor financiare sau raport de revizuire a situațiilor financiare FINREP în conformitate cu Standardul internațional privind misiunile de revizuire 2410 (International Standard on Review Engagements 2410) în cazul profiturilor intermediare la situațiile din 30 iunie sau 30 septembrie care consemnează că profiturile date au fost reflectate în mod adecvat de către bancă în conformitate cu principiile prevăzute de cadrul contabil;
2) banca a demonstrat Băncii Naționale a Moldovei că orice obligații sau dividende previzibile au fost deduse din respectivele profituri.
14. Pentru obținerea aprobării menționate la punctul 13 băncile vor adresa Băncii Naționale a Moldovei în scris o solicitare în acest sens, cu anexarea raportului societății de audit și a declarației băncii din care să rezulte expres că sumele în cauză sunt nete de obligații și dividende previzibile. Banca Națională a Moldovei va examina solicitarea respectivă în termen de cel mult 15 zile lucrătoare de la data solicitării respective însoțită de documentele menționate.
15. În sensul punctului 13, subpunctul 2) semnificația conceptelor „obligații previzibile” și „dividende previzibile” este prezentată în anexa 1 la prezentul regulament.
Subsecțiunea 2
Instrumente de fonduri proprii de nivel 1 de bază
16. Instrumentele de capital se califică drept instrumente de fonduri proprii de nivel 1 de bază numai dacă sunt îndeplinite cumulativ, următoarele condiții:
1) instrumentele sunt emise direct de bancă cu acordul prealabil al acționarilor băncii sau al organului de conducere a acesteia;
2) instrumentele sunt achitate integral cu mijloace bănești, iar achiziționarea lor nu este finanțată în mod direct sau indirect de bancă;
3) instrumentele îndeplinesc, cumulativ, următoarele condiții referitoare la clasificarea lor:
a) se califică drept capital propriu subscris de acționari;
b) sunt clasificate drept capitaluri proprii în sensul cadrului contabil;
c) sunt clasificate drept capitaluri proprii în scopul stabilirii activului net negativ;
4) instrumentele sunt prezentate în mod clar și distinct în bilanț în situațiile financiare ale băncii;
5) instrumentele sunt perpetue;
6) cuantumul principalului instrumentelor nu poate fi redus sau restituit, exceptând oricare dintre următoarele cazuri:
a) lichidarea băncii;
b) răscumpărări discreționare ale instrumentelor (achiziționarea acțiunilor) sau alte mijloace discreționare de diminuare a capitalului, dacă banca a primit în prealabil aprobarea Băncii Naționale a Moldovei în conformitate cu punctul 119;
7) dispozițiile care reglementează instrumentele nu indică în mod explicit sau implicit că, cuantumul principalului instrumentelor ar fi sau ar putea fi redus sau restituit în alte cazuri în afară de lichidarea băncii, iar banca nu prevede în alt mod o astfel de indicație înainte de emitere sau la emiterea instrumentelor;
8) instrumentele îndeplinesc următoarele condiții în ceea ce privește distribuirile:
a) nu există un tratament preferențial de distribuire în ceea ce privește ordinea efectuării distribuirilor, inclusiv în raport cu alte instrumente de fonduri proprii de nivel 1 de bază, iar condițiile care reglementează instrumentele nu oferă drepturi preferențiale la efectuarea distribuirilor;
b) distribuirile către deținătorii instrumentelor pot fi efectuate numai din elementele care pot fi distribuite;
c) condițiile care reglementează instrumentele nu includ un plafon sau o altă restricție privind nivelul de distribuiri;
d) nivelul de distribuiri nu se determină pe baza prețului de achiziționare a instrumentelor la emitere;
e) condițiile care reglementează instrumentele nu includ nicio obligație pentru bancă de a efectua distribuiri către deținătorii lor, iar banca nu face altfel obiectul unei obligații de acest tip;
f) neefectuarea distribuirilor nu constituie un eveniment de nerambursare pentru bancă;
g) anularea distribuirilor nu impune restricții asupra băncii.
9) în comparație cu toate instrumentele de capital emise de bancă, instrumentele absorb primele și proporțional cea mai mare parte a pierderilor pe măsura apariției lor, iar fiecare instrument absoarbe pierderi în aceeași măsură ca și celelalte instrumente de fonduri proprii de nivel 1 de bază;
10) instrumentele sunt de rang inferior tuturor celorlalte creanțe în caz de lichidare a băncii;
11) instrumentele dau proprietarilor lor dreptul la o creanță asupra activelor reziduale ale băncii, care, în caz de lichidare și după plata tuturor creanțelor cu rang prioritar, este proporțională cu suma instrumentelor de acest tip emise, nu este fixă și nu face obiectul unei plafonări;
12) instrumentele nu sunt garantate și nici nu fac obiectul unei garanții care crește rangul de prioritate la plată al creanțelor, de niciuna dintre următoarele:
a) bancă sau filialele sale;
b) întreprinderea-mamă a băncii sau filialele sale;
c) societatea financiară holding-mamă sau filialele sale;
d) societatea holding cu activitate mixtă sau filialele sale;
e) societatea financiară holding mixtă și filialele sale;
f) orice întreprindere care are legături strânse cu entitățile menționate la literele de mai sus;
13) instrumentele nu fac obiectul niciunui aranjament contractual sau de altă natură, care crește rangul de prioritate la plată al creanțelor înregistrate în temeiul instrumentelor în caz de insolvabilitate sau de lichidare.
161. În sensul punctului 16 subpunctul 2), doar partea unui instrument de capital care a fost achitată integral este eligibilă pentru a fi considerată instrument de fonduri proprii de nivel 1 de bază.
[Pct.161 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
17. Condiția prevăzută la punctul 16, subpunctul 6) este considerată îndeplinită, chiar dacă cuantumul principalului instrumentului de capital este redus în cadrul unei proceduri de rezoluție sau drept consecință a unei reduceri a valorii instrumentelor de capital impuse de Banca Națională a Moldovei în calitate de autoritate de rezoluție.
18. Condiția prevăzută la punctul 16, subpunctul 7) este considerată respectată chiar dacă dispozițiile care reglementează instrumentul de capital indică în mod explicit sau implicit că valoarea principalului instrumentului ar fi sau ar putea fi redusă în cadrul unei proceduri de rezoluție sau drept consecință a unei reduceri a valorii instrumentelor de capital impuse de Banca Națională a Moldovei în calitate de autoritate de rezoluție.
19. Condiția prevăzută la punctul 16, subpunctul 8), litera c) este considerată respectată chiar dacă instrumentul presupune plata unui multiplu al dividendelor, cu condiția ca acest multiplu al dividendelor să nu ducă la o distribuție care să creeze o povară disproporționată asupra capitalului.
191. Condiția prevăzută la punctul 16 subpunctul 8) litera e) este considerată îndeplinită în pofida faptului că o filială face obiectul unui acord privind transferul profitului și al pierderilor cu întreprinderea-mamă, conform căruia filiala este obligată să transfere, ca urmare a întocmirii situațiilor sale financiare anuale, rezultatul său anual către întreprinderea-mamă, în cazul în care sunt îndeplinite cumulativ următoarele condiții:
1) întreprinderea-mamă deține 90% sau mai mult din drepturile de vot și din capitalul filialei;
2) întreprinderea-mamă și filiala sunt situate în Republica Moldova sau același stat membru al Uniunii Europene;
3) acordul a fost încheiat în scopuri de impozitare;
4) la întocmirea situației financiare anuale, filiala are libertatea de a reduce valoarea distribuirilor prin alocarea tuturor profiturilor sale sau a unei părți a acestora către rezervele proprii sau către fondurile sale pentru riscuri bancare generale înainte de efectuarea oricărei plăți către întreprinderea-mamă;
5) întreprinderea-mamă este obligată, în temeiul acordului, să despăgubească integral filiala pentru toate pierderile acesteia din urmă;
6) acordul face obiectul unei perioade de preaviz conform căreia acordul poate fi reziliat numai până la sfârșitul unui exercițiu financiar, rezilierea intrând în vigoare cel mai devreme la începutul exercițiului financiar următor, neafectând obligația întreprinderii-mamă de a despăgubi integral filiala pentru toate pierderile suferite pe parcursul exercițiului financiar curent.
[Pct.191 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
192. În cazul în care banca a încheiat un acord privind transferul profitului și al pierderilor conform punctului 191, aceasta notifică în scris Banca Națională a Moldovei, imediat, și prezintă o copie a acordului. De asemenea, banca informează imediat Banca Națională a Moldovei cu privire la orice modificare adusă acordului privind transferul profitului și al pierderilor, precum și la rezoluțiunea acestuia. Banca nu trebuie să încheie mai mult de un acord privind transferul profitului și al pierderilor.
[Pct.192 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
20. În sensul punctului 16, subpunctul 8), litera a) distribuirea diferențiată reflectă numai drepturile de vot diferențiate. În această privință, o distribuire mai mare se aplică numai instrumentelor de fonduri proprii de nivel 1 de bază cu mai puține drepturi de vot sau fără niciun drept de vot.
21. Condițiile stabilite la punctul 16 subpunctul 9) sunt considerate respectate, chiar dacă cuantumul principalului instrumentelor fondurilor proprii de nivel 1 suplimentar sau de nivel 2 se reduce permanent.
22. Natura și formele aplicabile ale finanțării directe și indirecte a instrumentelor de fonduri proprii sunt determinate în anexa 2 la prezentul regulament.
23. În sensul punctului 19, condițiile în care se consideră că distribuirile reprezintă o povară disproporțională asupra fondurilor proprii și definirea distribuirilor preferențiale sunt stabilite în anexa 3 la prezentul regulament.
Subsecțiunea 21
Instrumente de capital emise de societățile mutuale, organizațiile cooperatiste de credit, instituțiile de economii sau instituțiile similare în cadrul elementelor de fonduri proprii de nivel 1 de bază
231. Elementele de fonduri proprii de nivel 1 de bază includ orice instrument de capital emis de o societate în conformitate cu dispozițiile sale statutare dacă sunt îndeplinite următoarele condiții:
1) societatea este de un tip definit în conformitate cu legislația națională aplicabilă, iar autoritățile competente consideră că aceasta se califică drept oricare dintre următoarele:
a) societate mutuală;
b) organizație cooperatistă de credit;
c) instituție de economii;
d) instituție similară;
2) sunt îndeplinite condițiile prevăzute la subsecțiunea 2 și condițiile de modificare de la punctele 233 -238.
232. Un anumit tip de întreprindere recunoscut în temeiul legislației naționale aplicabile se califică drept societate mutuală, organizație cooperatistă de credit, instituție de economii sau instituție similară în sensul prezentului regulament, în conformitate cu condițiile prevăzute în anexa 31.
233. Instrumentele de capital emise de societățile mutuale, organizațiile cooperatiste de credit, instituțiile de economii și instituțiile similare se califică drept instrumente de fonduri proprii de nivel 1 de bază numai dacă sunt îndeplinite condițiile prevăzute la subsecțiunea 2 cu modificările care rezultă din aplicarea prezentei subsecțiuni.
234. În scopul punctului 233, trebuie îndeplinite următoarele condiții referitoare la răscumpărarea instrumentelor de capital:
1) societatea are posibilitatea de a refuza răscumpărarea instrumentelor, cu excepția situațiilor în care se interzice acest lucru în temeiul legislației naționale aplicabile;
2) atunci când refuzul instituției de a răscumpăra instrumentele este interzis în temeiul legislației naționale aplicabile, dispozițiile care reglementează instrumentele oferă societății posibilitatea de a limita răscumpărarea lor;
3) refuzul de a răscumpăra instrumentele sau limitarea răscumpărării instrumentelor, după caz, nu poate constitui un eveniment de nerambursare pentru societatea respectivă.
235. Instrumentele de capital pot include un plafon sau o restricție privind nivelul maxim de distribuiri numai în cazul în care plafonul sau restricția respectivă sunt prevăzute în legislația națională aplicabilă sau în actul constitutiv al societății.
236. Dacă instrumentele de capital conferă proprietarului drepturi asupra rezervelor societății în caz de insolvabilitate sau de lichidare care se limitează la valoarea nominală a instrumentelor, o astfel de limitare se aplică în aceeași măsură pentru deținătorii tuturor celorlalte instrumente de fonduri proprii de nivel 1 de bază emise de societatea respectivă.
237. Condiția menționată la punctul 236 nu aduce atingere posibilității ca o societate mutuală, o organizație cooperatistă de credit, o instituție de economii sau o instituție similară să includă în cadrul fondurilor proprii de nivel 1 de bază instrumente care nu oferă deținătorului drepturi de vot și care îndeplinesc cumulativ următoarele condiții:
1) creanța deținătorilor instrumentelor fără drept de vot în caz de insolvabilitate sau de lichidare a societății este proporțională cu ponderea pe care acele instrumente fără drept de vot o au în totalul instrumentelor de fonduri proprii de nivel 1 de bază;
2) instrumentele se încadrează, pe baza altor criterii, în categoria instrumentelor de fonduri proprii de nivel 1 de bază.
238. Dacă instrumentele de capital oferă proprietarilor lor dreptul la o creanță asupra activelor societății în caz de insolvabilitate sau de lichidare care este fixă sau plafonată, o astfel de limitare se aplică în aceeași măsură tuturor deținătorilor de instrumente de fonduri proprii de nivel 1 de bază emise de societate.
[Subsecțiunea 21 introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Subsecțiunea 3
Consecințe ale încetării îndeplinirii condițiilor pentru instrumentele de fonduri proprii de nivel 1 de bază
24. În cazul în care un instrument de fonduri proprii de nivel 1 de bază nu mai îndeplinește oricare din condițiile prevăzute la subsecțiunea 2 din prezentul capitol se aplică următoarele dispoziții:
a) instrumentul respectiv încetează imediat să se califice drept instrument de fonduri proprii de nivel 1 de bază;
b) conturile de prime de emisiune aferente instrumentului respectiv încetează imediat să se califice drept elemente de fonduri proprii de nivel 1 de bază.
Subsecțiunea 4
Instrumente de capital subscrise de autoritățile publice în situații de urgență
25. În situații de urgență, Banca Națională a Moldovei poate permite băncii să includă în fondurile proprii de nivel 1 de bază instrumente de capital care respectă cel puțin condițiile prevăzute la punctul 16, subpunctele 2)–5), atunci când sunt respectate cumulativ următoarele condiții:
1) instrumentele de capital sunt emise după data intrării în vigoare a prezentului regulament;
2) instrumentele de capital sunt considerate ajutor de stat de către Consiliul Concurenței;
3) instrumentele de capital sunt emise în contextul unor măsuri de recapitalizare în temeiul normelor privind ajutorul de stat existente la momentul respectiv;
4) instrumentele de capital sunt în întregime subscrise și deținute de stat sau de o autoritate ori entitate publică relevantă;
5) instrumentele de capital sunt capabile să absoarbă pierderile;
6) în caz de lichidare, instrumentele de capital dau proprietarilor lor dreptul la o creanță asupra activelor reziduale ale băncii după plata tuturor creanțelor de rang prioritar;
7) există mecanisme de ieșire adecvate pentru stat sau, după caz, o autoritate ori entitate publică relevantă;
8) Banca Națională a Moldovei a acordat în prealabil permisiunea și a făcut publică decizia sa, împreună cu o explicație a acestei decizii.
Secțiunea 2
Filtre prudențiale aferente activelor securitizate, acoperirii fluxurilor de trezorerie, modificării valorii datoriilor proprii și ajustări de valoare suplimentare
[Secțiunea 2 denumirea modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
251. Banca exclude din cadrul oricărui element al fondurilor proprii orice creștere a capitalurilor proprii în conformitate cu cadrul contabil care rezultă din active securitizate, inclusiv următoarele:
1) o astfel de creștere asociată cu venitul viitor din marja care duce la un câștig rezultat din vânzare pentru bancă;
2) dacă banca este inițiatoarea unei securitizări, câștigurile nete care rezultă din capitalizarea veniturilor viitoare din activele securitizate care asigură o îmbunătățire a calității creditului pentru pozițiile din securitizare.
[Pct.251 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
252. În sensul punctului 251 subpunctul 1), semnificația conceptului „câștig rezultat din vânzare” este prezentată în anexa 1.
[Pct.252 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
26. Băncile nu includ în elementele de fonduri proprii următoarele:
1) rezervele rezultate din evaluarea la valoarea justă, reprezentând câștiguri sau pierderi generate de acoperirile fluxurilor de trezorerie ale instrumentelor financiare care nu sunt evaluate la valoarea justă, inclusiv fluxurile de trezorerie previzionate;
2) câștigurile sau pierderile înregistrate de bancă din evaluarea la valoarea justă a datoriilor și care rezultă din modificarea riscului de credit al acesteia;
3) câștigurile și pierderile din evaluarea la valoarea justă a datoriilor care provin din instrumente financiare derivate ale băncii care rezultă din modificarea riscului de credit al acesteia.
27. În sensul punctului 26, subpunctul 3), băncile nu pot compensa câștigurile și pierderile rezultate din evaluarea la valoarea justă care rezultă din riscul de credit al băncii cu cele care rezultă din modificarea riscului de credit al contrapărții acesteia.
271. Fără a aduce atingere punctului 26 subpunctul 2), băncile pot include cuantumul câștigurilor și al pierderilor aferente datoriilor lor în fondurile proprii atunci când sunt îndeplinite cumulativ următoarele condiții:
1) datoriile sunt sub formă de obligațiuni și îndeplinesc condițiile menționate la articolul 112 din Legea nr. 171/2012 privind piața de capital, astfel cum se aplică la data la care au fost emise sau sunt obligațiuni garantate în conformitate cu actele normative privind obligațiunile garantate;
2) modificările valorii activelor și datoriilor băncii se datorează acelorași modificări ale calității creditului băncii;
3) există o legătură strânsă între valoarea obligațiunilor menționate la subpunctul 1) și valoarea activelor băncii;
4) există posibilitatea de a rambursa creditele ipotecare răscumpărând obligațiunile care finanțează creditele ipotecare la valoarea de piață sau cea nominală.
[Pct.271 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
272. În sensul punctului 271 subpunctul 3), se consideră că există o legătură strânsă atunci când sunt îndeplinite cumulativ următoarele condiții:
1) orice modificare a valorii juste a obligațiunilor emise de bancă are drept rezultat, în orice moment, modificări echivalente ale valorii juste a activelor subiacente obligațiunilor.
2) creditele ipotecare subiacente obligațiunilor emise de bancă pentru a finanța creditele pot fi, în orice moment, rambursate prin răscumpărarea obligațiunilor la valoarea de piață sau la valoarea nominală;
3) există un mecanism transparent pentru a determina valoarea justă a creditelor ipotecare și a obligațiunilor. Determinarea valorii creditelor ipotecare include calcularea valorii juste a opțiunii de livrare.
Nu se consideră că există o legătură strânsă în cazul în care, în conformitate cu subpunctele 1)-3), rezultă un profit net sau o pierdere netă din modificările valorii obligațiunilor sau ale creditelor ipotecare subiacente cu opțiunea de livrare încorporată.
[Pct.272 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
273. În sensul punctului 272, opțiunea de livrare reprezintă posibilitatea de a rambursa împrumutul ipotecar prin răscumpărarea obligațiunii garantate la valoarea de piață sau la valoarea nominală în conformitate cu punctul 271 subpunctul 4).
[Pct.273 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
28. Pentru calcularea cuantumului fondurilor proprii, băncile aplică următoarele ajustări de valoare suplimentare:
1) aplică cerințele de evaluare prudentă prevăzute în Regulamentul cu privire la tratamentul riscului de piață potrivit abordării standardizate, aprobat prin Hotărârea Consiliului de administrație al Băncii Naționale a Moldovei nr.114 din 24 mai 2018 (în continuare - Regulamentul nr.114/2018) pentru toate activele lor evaluate la valoarea justă și deduc din fondurile proprii de nivel 1 de bază cuantumul oricăror ajustări de valoare suplimentare necesare, în legătură cu evaluarea menționată;
2) deduc din fondurile proprii de nivel 1 de bază diferența pozitivă dintre reducerile pentru pierderi la active și angajamente condiționale, calculate conform Regulamentului cu privire la clasificarea activelor și angajamentelor condiționale, aprobat prin Hotărârea Consiliului de administrație al Băncii Naționale a Moldovei nr.231 din 27 octombrie 2011 și mărimea reducerilor pentru pierderi așteptate din deprecierea acelorași active și a provizioanelor pentru pierderi așteptate la aceleași angajamente condiționale formate conform Standardelor Internaționale de Raportare Financiară.
29. Cu excepția elementelor menționate la punctul 26, băncile nu fac ajustări pentru a elimina din fondurile lor proprii câștigurile sau pierderile nerealizate rezultate din evaluarea la valoarea justă a activelor sau datoriilor.
Secțiunea 3
Deduceri din elementele de fonduri proprii de nivel 1 de bază, derogări și alternative
Subsecțiunea 1
Deduceri din elementele de fonduri proprii de nivel 1 de bază
30. Băncile deduc din elementele de fonduri proprii de nivel 1 de bază următoarele:
1) pierderile exercițiului financiar în curs;
2) imobilizările necorporale, cu excepția programelor informatice evaluate în mod prudent a căror valoare nu este afectată în mod negativ de rezoluția, insolvabilitatea sau de lichidarea băncii;
[Pct.30 subpct.2) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
3) creanțele privind impozitul amânat care se bazează pe profitabilitatea viitoare;
31) pentru băncile care calculează cuantumurile ponderate la risc ale expunerilor utilizând abordarea bazată pe modele interne de rating (abordarea IRB), deficitul conform IRB, acolo unde este cazul, calculat în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentul riscului de credit potrivit abordării IRB;
[Pct.30 subpct.31) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
4) activele fondului de pensii cu beneficii determinate din bilanțul băncii;
5) deținerile directe, indirecte și sintetice ale unei bănci de instrumente proprii de fonduri proprii de nivel 1 de bază, inclusiv acțiuni de tezaur, precum și instrumentele proprii de fonduri proprii de nivel 1 de bază pe care o bancă are obligația reală sau contingentă de a le achiziționa în temeiul unei obligații contractuale existente;
6) deținerile directe, indirecte și sintetice de instrumente de fonduri proprii de nivel 1 de bază/capital propriu ale entităților din sectorul financiar, dacă aceste entități și banca înregistrează dețineri reciproce, constatate de Banca Națională a Moldovei, în cadrul procesului de supraveghere, ca fiind concepute pentru a crește în mod artificial fondurile proprii ale băncii;
[Pct.30 subpct.6) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
7) cuantumul aplicabil al deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 de bază/capital propriu ale entităților din sectorul financiar în care banca nu deține o investiție semnificativă;
8) cuantumul aplicabil al deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 de bază/capital propriu ale entităților din sectorul financiar în care banca deține o investiție semnificativă;
9) cuantumul elementelor care trebuie deduse din elementele de fonduri proprii de nivel 1 suplimentar în conformitate cu punctul 87 care depășește elementele de fonduri proprii de nivel 1 suplimentar ale băncii;
[Pct.30 subpct.9) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
10) cuantumul expunerii aferent următoarelor elemente care se califică pentru o pondere de risc de 1000%, atunci când banca deduce cuantumul expunerii respective din cuantumul elementelor de fonduri proprii de nivel 1 de bază ca alternativă la aplicarea unei ponderi de risc de 1000%:
a) dețineri calificate din afara sectorului financiar;
b) poziții din securitizare, în conformitate cu Regulamentul privind tratamentul prudențial al securitizărilor, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr. 221/2025;
c) tranzacțiilor incomplete, în conformitate cu Regulamentul cu privire la tratamentul riscului de decontare/livrare pentru bănci, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.115/2018 (în continuare - Regulamentul nr.115/2018);
d) poziții dintr-un coș de expuneri pentru care banca nu poate determina ponderea de risc aplicând abordarea IRB, în conformitate actul normativ al Băncii Naționale a Moldovei aferent tratamentul riscului de credit potrivit abordării IRB;
e) expuneri sub formă de unități sau acțiuni deținute într-un organism de plasament colectiv (OPC) cărora li se atribuie o pondere de risc de 1000% în conformitate cu Regulamentul nr. 111/2018;
[Pct.30 subpct.10) în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
11) orice impozit referitor la elementele de fonduri proprii de nivel 1 de bază, previzibil la momentul calculării sale, cu excepția cazului în care banca ajustează corespunzător cuantumul elementelor de fonduri proprii de nivel 1 de bază, în măsura în care astfel de impozite reduc cuantumul până la care aceste elemente pot fi alocate pentru acoperirea riscurilor sau a pierderilor;
12) cuantumul aplicabil al acoperirii insuficiente pentru expunerile neperformante;
[Pct.30 subpct.12) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
13) pentru un angajament de valoare minimă, menționat în Regulamentul nr.111/2018, orice cuantum cu care valoarea de piață curentă a unităților sau acțiunilor deținute în OPC-uri care constituie suportul angajamentului de valoare minimă este inferioară valorii actuale a angajamentului de valoare minimă și pentru care banca nu a recunoscut deja o reducere a elementelor de fonduri proprii de nivel 1 de bază.
[Pct.30 subpct.13) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
31. În sensul punctului 30, subpunctul 11), în condițiile în care banca aplică un cadru contabil și politici contabile care prevăd recunoașterea deplină a datoriilor curente și amânate privind taxele aferente tranzacțiilor și altor evenimente recunoscute în bilanț sau în contul de profit și pierdere, aceasta poate considera că impozitele previzibile au fost deja luate în considerare.
311. În sensul punctului 30, subpunctul 12), prin derogare de la punctele 6717-6726, după notificarea, în scris, a Băncii Naționale a Moldovei, cuantumul aplicabil al acoperirii insuficiente pentru expunerile neperformante achiziționate de o entitate specializată de restructurarea datoriei este zero. Derogarea prevăzută în prezentul punct se aplică pe bază individuală și, în cazul grupurilor în care toate băncile se califică drept entități specializate de restructurare a datoriei, pe bază consolidată.
[Pct.311 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
32. Regulile ce țin de deținerile indirecte și sintetice prevăzute în prezenta subsecțiune și modul de calcul al acestora sunt determinate în anexa 4.
Subsecțiunea 2
Deducerea pierderilor exercițiului financiar în curs și a imobilizărilor necorporale
33. În sensul punctului 30, subpunctul 1), pentru a calcula fondurile proprii de nivel 1 de bază în cursul exercițiului financiar și indiferent dacă banca închide situațiile sale financiare la sfârșitul fiecărei perioade interimare, aceasta întocmește contul de profit și pierdere și deduce orice pierderi rezultate din elementele de fonduri proprii de nivel 1 de bază pe măsură ce acestea apar.
34. În scopul de a întocmi contul de profit și pierdere în conformitate cu punctul 33 veniturile și cheltuielile se stabilesc în cadrul aceluiași proces și pe baza acelorași standarde de contabilitate ca în cazul raportului de la sfârșit de exercițiu financiar. Veniturile și cheltuielile trebuie să fie estimate cu prudență și alocate perioadei interimare în care au survenit astfel încât fiecare perioadă intermediară să includă o valoare rezonabilă a veniturilor și cheltuielilor anuale anticipate. Evenimentele semnificative sau nerecurente vor fi luate în considerare integral și fără întârziere în perioada interimară în care apar.
35. În cazul în care pierderile pentru exercițiul financiar curent au redus deja elementele de fonduri proprii de nivel 1 de bază în urma unui raport financiar intermediar sau de sfârșit de exercițiu, deducerea nu este necesară. În sensul prezentului punct raport financiar înseamnă că profitul și pierderea au fost stabilite după închiderea conturilor interimare sau a conturilor anuale în conformitate cu cadrul contabil.
36. Prevederile de la punctele de mai sus se aplică în același mod câștigurilor și pierderilor incluse în alte elemente ale rezultatului global acumulat.
37. În sensul punctului 30, subpunctul 2), băncile determină cuantumul imobilizărilor necorporale care trebuie deduse după cum urmează:
1) cuantumul care trebuie dedus se reduce cu cuantumul datoriilor asociate privind impozitul amânat care s-ar stinge dacă imobilizările necorporale s-ar deprecia sau ar fi derecunoscute în conformitate cu cadrul contabil;
2) cuantumul care trebuie dedus include fondul comercial inclus în evaluarea investițiilor semnificative ale băncii;
3) cuantumul care trebuie dedus se reduce cu cuantumul aferent reevaluării contabile a imobilizărilor necorporale ale filialelor în urma consolidării filialelor, care pot fi atribuite altor persoane decât întreprinderile incluse în consolidare în conformitate cu Regulamentul privind supravegherea pe bază consolidată a băncilor, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.101 din 16 aprilie 2020 (în continuare – Regulamentul nr.101/2020).
371. În sensul punctului 30, subpunctul 2), programele informatice evaluate în mod prudent a căror valoare nu este afectată în mod negativ de rezoluția, insolvabilitatea sau de lichidarea băncii, se determină aplicând tratamentul prudențial bazat pe amortizarea în scopuri prudențiale, determinată în conformitate cu anexa nr.41.
[Pct.371 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Subsecțiunea 3
Deducerea creanțelor privind impozitul amânat care se bazează pe profitabilitatea viitoare
38. În sensul punctului 30, subpunctul 3) băncile determină cuantumul creanțelor privind impozitul amânat care se bazează pe profitabilitatea viitoare care trebuie deduse în conformitate cu punctele 39-45.
39. Cu excepția cazului în care sunt întrunite condițiile prevăzute la punctul 40, valoarea creanțelor privind impozitul amânat care se bazează pe profitabilitatea viitoare se calculează fără a scădea cuantumul datoriilor asociate privind impozitul amânat ale băncii.
40. Cuantumul creanțelor privind impozitul amânat care se bazează pe profitabilitatea viitoare poate fi redus cu cuantumul datoriilor asociate privind impozitul amânat ale băncii, dacă sunt îndeplinite următoarele condiții:
1) entitatea are un drept legal de a compensa creanțele respective privind impozitul curent cu datoriile privind impozitul curent;
2) creanțele respective privind impozitul amânat și datoriile privind impozitul amânat sunt aferente impozitelor percepute de aceeași autoritate fiscală și de la aceeași entitate impozabilă.
41. Datoriile asociate privind impozitul amânat ale băncii, utilizate în sensul punctului 40, nu pot include datoriile privind impozitul amânat care reduc cuantumul imobilizărilor necorporale sau al activelor fondului de pensii cu beneficii determinate care trebuie deduse.
42. Cuantumul datoriilor asociate privind impozitul amânat menționate la punctul 41 se distribuie între:
1) creanțele privind impozitul amânat care se bazează pe profitabilitatea viitoare și decurg din diferențe temporare care nu sunt deduse în conformitate cu punctul 63;
2) toate celelalte creanțe privind impozitul amânat care se bazează pe profitabilitatea viitoare.
43. Băncile alocă datoriile asociate privind impozitul amânat proporțional cu creanțele privind impozitul amânat care se bazează pe profitabilitatea viitoare reprezentând elementele menționate la punctul 42.
44. Compensarea între creanțele privind impozitul amânat și datoriile asociate privind impozitul amânat se realizează separat pentru fiecare entitate impozabilă.
45. Valoarea datoriilor asociate privind impozitul amânat care sunt eligibile pentru compensarea activelor privind impozitul amânat care se bazează pe profitabilitatea viitoare reprezintă diferența dintre valoarea datoriilor privind impozitul amânat recunoscute în conformitate cu dispozițiile cadrului contabil și valoarea datoriilor asociate privind impozitul amânat care rezultă din activele necorporale și din activele aferente fondului de pensii cu beneficii determinate.
Subsecțiunea 4
Plăți excedentare de impozite, pierderi fiscale reportate la exercițiile financiare anterioare și creanțe privind impozitul amânat care nu se bazează pe profitabilitatea viitoare
46. Nu se deduc din fondurile proprii și se supun unei ponderi de risc în conformitate cu prevederile Regulamentului nr.111/2018 sau în conformitate cu actele normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit pentru bănci potrivit abordării bazate pe modele interne de rating, după caz, următoarele elemente:
1) plăți excedentare de impozite efectuate de bancă pentru anul în curs;
2) pierderi fiscale ale băncii pentru exercițiul financiar curent transferate în exercițiile financiare anterioare care dau naștere la o creanță asupra autorităților administrației publice centrale, administrației regionale sau asupra autorității fiscale din Republica Moldova.
[Pct.46 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Subsecțiunea 5
Deducerea cuantumurilor negative care rezultă din calcularea cuantumului pierderilor așteptate și a activelor fondului de pensii cu beneficii determinate
[Secțiunea 5 denumirea în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
461. Cuantumul care trebuie dedus în conformitate cu punctul 30 subpunctul 31) nu se reduce printr-o creștere a nivelului creanțelor privind impozitul amânat care se bazează pe profitabilitatea viitoare sau prin alte efecte fiscale suplimentare, care ar putea apărea în cazul în care provizioanele ar atinge nivelul pierderilor așteptate menționate în secțiunea „cuantumurile pierderilor așteptate” din actele normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating.
[Pct.461 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
47. În sensul punctului 30, subpunctul 4), cuantumul activelor fondului de pensii cu beneficii determinate care trebuie dedus se reduce cu:
1) cuantumul oricărei datorii privind impozitul amânat asociate care ar putea fi stinsă în cazul în care activele s-ar deprecia sau ar fi derecunoscute în conformitate cu cadrul contabil;
2) cuantumul activelor din fondul de pensii cu beneficii determinate pe care banca le poate utiliza fără restricții, cu condiția ca aceasta să obțină aprobarea prealabilă a Băncii Naționale a Moldovei.
48. Activele respective primesc o pondere de risc în conformitate cu prevederile Regulamentului nr.111/2018 sau în conformitate cu actele normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit pentru bănci potrivit abordării bazate pe modele interne de rating, după caz.
[Pct.48 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
49. Banca Națională a Moldovei acordă aprobarea prealabilă menționată numai în cazul în care capacitatea nerestricționată de a folosi respectivele active ale fondului de pensii cu beneficii determinate implică accesul imediat și neîngrădit la active.
50. Se consideră că accesul la active este imediat și neîngrădit atunci când utilizarea activelor nu este interzisă prin restricții de niciun fel și nu există niciun fel de cereri din partea unor terțe părți asupra acestor active, precum și atunci când banca nu trebuie să solicite și să obțină aprobare specifică din partea managerului fondurilor de pensii sau de la beneficiarii pensiei de fiecare dată când aceasta și-ar exercita dreptul de acces la excedentul de fonduri din plan.
Subsecțiunea 6
Deducerea deținerilor de instrumente proprii de fonduri proprii de nivel 1 de bază
51. În sensul punctului 30, subpunctul 5), calculul deținerilor de instrumente proprii de fonduri proprii de nivel 1 de bază se efectuează de către bănci pe baza pozițiilor brute lungi, cu următoarele excepții:
1) calculul cuantumului deținerilor de instrumente proprii de fonduri proprii de nivel 1 de bază se va efectua pe baza poziției nete lungi cu condiția îndeplinirii cumulative a următoarelor două condiții:
a) pozițiile lungi și scurte să facă parte din aceeași expunere-suport, iar pozițiile scurte să nu implice niciun risc de contraparte;
b) fie atât pozițiile lungi, cât și cele scurte sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia;
2) băncile determină cuantumul care urmează a fi dedus pentru deținerile directe, indirecte și sintetice de titluri de valoare bazate pe indici, prin calcularea expunerii-suport față de propriile instrumente de fonduri proprii de nivel 1 de bază incluse în indicii respectivi;
3) băncile pot compensa poziții brute lungi pe propriile instrumente de fonduri proprii de nivel 1 de bază care rezultă din dețineri de titluri de valoare bazate pe indici cu poziții scurte pe propriile instrumente de fonduri proprii de nivel 1 de bază care rezultă din poziții scurte pe indici-suport, inclusiv atunci când aceste poziții scurte implică un risc de contraparte, cu condiția îndeplinirii cumulative a următoarelor două condiții:
a) pozițiile lungi și scurte sunt pe aceiași indici-suport;
b) fie atât pozițiile lungi, cât și cele scurte sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia.
Subsecțiunea 7
Investiție semnificativă într-o entitate din sectorul financiar
52. În scopul deducerii deținerilor de instrumente de fonduri proprii de nivel 1 de bază/capital propriu ale entităților din sectorul financiar, se consideră că o bancă deține o investiție semnificativă într-o entitate din sectorul financiar atunci când este îndeplinită cel puțin una din următoarele condiții:
1) banca deține mai mult de 10 % din instrumentele de fonduri proprii de nivel 1 de bază/capital propriu, după caz, emise de entitatea respectivă;
2) banca are legături strânse cu entitatea respectivă și deține instrumente de fonduri proprii de nivel 1 de bază/capital propriu, după caz, emise de acea entitate;
3) banca deține instrumente de fonduri proprii de nivel 1 de bază/capital propriu, după caz, emise de entitatea respectivă și entitatea nu este inclusă în consolidare prudențială, dar este inclusă în aceeași consolidare contabilă ca și banca în scopul raportării financiare.
53. Pentru a evalua dacă o bancă deține mai mult de 10 % din instrumentele de fonduri proprii de nivel 1 de bază/capital propriu, după caz, emise de o entitate din sectorul financiar, banca însumează cuantumurile pozițiilor brute lungi în dețineri directe, precum și în dețineri indirecte de instrumente de fonduri proprii de nivel 1 de bază ale respectivei entități din sectorul financiar menționate la punctul 1 subpunctele 4) – 5) din anexa 4.
Subsecțiunea 8
Deducerea deținerilor de instrumente de fonduri proprii de nivel 1 de bază ale entităților din sectorul financiar
54. Băncile operează deducerile menționate la punctul 30 subpunctele 6), 7) și 8) în cazul în care înregistrează o deținere reciprocă, destinată să crească în mod artificial fondurile proprii, în conformitate cu următoarele dispoziții:
1) deținerile de instrumente de fonduri proprii de nivel 1 de bază/capital propriu, după caz, și de alte instrumente de capital ale entităților din sectorul financiar se calculează pe baza pozițiilor brute lungi;
2) în scopul deducerii, elementele fondurilor proprii de nivel 1/capitalul propriu, după caz, specifice societăților de asigurare sunt tratate drept dețineri de instrumente de fonduri proprii de nivel 1 de bază.
55. Băncile operează deducerile prevăzute la punctul 30, subpunctele 7) și 8), în conformitate cu următoarele dispoziții:
1) băncile pot calcula deținerile directe, indirecte și sintetice de instrumente de fonduri proprii de nivel 1 de bază/capital propriu, după caz, ale entităților din sectorul financiar pe baza poziției nete lungi pe aceeași expunere-suport cu condiția îndeplinirii cumulative a următoarelor condiții:
a) data scadenței poziției scurte este aceeași cu cea a poziției lungi sau survine după această dată sau scadența reziduală a poziției scurte este de cel puțin un an;
[Pct.55 subpct.1), lit.a) în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
b) fie atât poziția lungă, cât și cea scurtă sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia;
2) băncile determină cuantumul care urmează a fi dedus pentru deținerile directe, indirecte și sintetice de titluri de valoare bazate pe indici, prin calcularea expunerii-suport față de instrumentele de capital ale entităților din sectorul financiar incluse în indicii respectivi.
Subsecțiunea 9
Deducerea deținerilor de instrumente de fonduri proprii de nivel 1 de bază atunci când o bancă nu deține o investiție semnificativă într-o entitate din sectorul financiar
56. În sensul punctului 30, subpunctul 7), băncile calculează cuantumul aplicabil care urmează să fie dedus prin înmulțirea cuantumului menționat la subpunctul 1) din prezentul punct cu factorul derivat din calculul menționat la subpunctul 2):
1) cuantumul agregat cu care deținerile directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 de bază/capital propriu, instrumente de fonduri proprii de nivel 1 suplimentar și instrumente de fonduri proprii de nivel 2 ale entităților din sectorul financiar în care banca nu deține o investiție semnificativă depășesc 10 % din cuantumul agregat al elementelor de fonduri proprii de nivel 1 de bază ale băncii calculat după ce li s-au aplicat:
a) punctele 251-29;
[Pct.56 subpct.1), lit.a) modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
b) deducerile menționate la punctul 30, subpunctele 1) - 6), 10) literele b) - e) și 11) - 13), cu excepția cuantumului care urmează a fi dedus pentru creanțele privind impozitul amânat care se bazează pe profitabilitatea viitoare și care decurg din diferențe temporare;
[Pct.56 subpct.1), lit.b) modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
c) punctele 54 și 55;
2) cuantumul deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 de bază/capital propriu, după caz, ale acelor entități din sectorul financiar în care banca nu deține o investiție semnificativă împărțit la cuantumul agregat al deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 de bază/capital propriu, instrumente de fonduri proprii de nivel 1 suplimentar și instrumente de fonduri proprii de nivel 2 ale respectivelor entități din sectorul financiar.
57. Băncile exclud pozițiile aferente angajamentelor de preluare fermă deținute timp de cinci zile lucrătoare sau mai puțin din cuantumul menționat la punctul 56, subpunctul 1) și din calculul factorului menționat la subpunctul 2).
58. Cuantumul care urmează a fi dedus în conformitate cu punctul 56 se distribuie proporțional tuturor instrumentelor de fonduri proprii de nivel 1 de bază deținute. Băncile determină cuantumul fiecărui instrument de fonduri proprii de nivel 1 de bază care se deduce prin înmulțirea cuantumului menționat la subpunctul 1) de la prezentul punct cu proporția menționată la subpunctul 2):
1) cuantumul deținerilor care trebuie dedus în conformitate cu punctul 56;
2) proporția cuantumului agregat al deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 de bază/capital propriu, după caz, ale unor entități din sectorul financiar în care banca nu deține o investiție semnificativă reprezentată de fiecare instrument de fonduri proprii de nivel 1 de bază deținut.
59. Cuantumul deținerilor menționate la punctul 30, subpunctul 7) care este mai mic sau egal cu 10 % din elementele de fonduri proprii de nivel 1 de bază ale băncii după aplicarea dispozițiilor prevăzute la punctul 56, subpunctul 1) nu se deduce și este supus ponderilor de risc aplicabile în conformitate cu prevederile Regulamentului nr.111/2018 sau în conformitate cu actele normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit pentru bănci potrivit abordării bazate pe modele interne de rating și Regulamentului nr.114/2018, după caz.
[Pct.59 modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
60. Băncile determină cuantumul fiecărui instrument de fonduri proprii de nivel 1 de bază/capital propriu, după caz, care este ponderat la risc în temeiul punctului 59 înmulțind cuantumul deținerilor care trebuie ponderate la risc în conformitate cu punctul 59 cu proporția rezultată din calculul de la punctul 58, subpunctul 2).
61. La determinarea cuantumului aplicabil al deținerilor de instrumente de fonduri proprii de nivel 1 de bază /capital propriu, după caz, care trebuie dedus în conformitate cu prevederile punctului 30, subpunctul 7) băncile pot opta să nu identifice fondul comercial separat.
Subsecțiunea 10
Deducerea deținerilor de instrumente de fonduri proprii de nivel 1 de bază atunci când o bancă deține o investiție semnificativă într-o entitate din sectorul financiar, derogări și alternative la deducerea din elementele de fonduri proprii de nivel 1 de bază
62. În sensul punctului 30, subpunctul 8), cuantumul aplicabil care urmează a fi dedus din elementele de fonduri proprii de nivel 1 de bază exclude pozițiile aferente angajamentelor de preluare fermă deținute timp de cinci zile lucrătoare sau mai puțin și se determină în conformitate cu punctele 54, 55 și punctele 63-67.
63. La efectuarea deducerilor prevăzute la punctul 30, subpunctele 3) și 8) băncile nu au obligația de a deduce cuantumurile elementelor enumerate la subpunctele 1) și 2) din prezentul punct care, agregate, sunt egale cu sau sunt mai mici decât cuantumul-prag menționat la punctul 64:
1) creanțele privind impozitul amânat care se bazează pe profitabilitatea viitoare și decurg din diferențe temporare și care, agregate, reprezintă 10 % sau mai puțin din elementele de fonduri proprii de nivel 1 de bază ale băncii calculate după aplicarea:
a) punctelor 251-29”;
[Pct.63 subpct.1), lit.a) modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
b) punctului 30, subpunctele 1)- 7), 10) literele b) - e) și 11) - 13), cu excepția creanțelor privind impozitul amânat care se bazează pe profitabilitatea viitoare și decurg din diferențe temporare.
[Pct.63 subpct.1), lit.b) modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2) dacă o bancă deține o investiție semnificativă într-o entitate din sectorul financiar, deținerile directe, indirecte și sintetice ale respectivei bănci de instrumente de fonduri proprii de nivel 1 de bază/capital propriu, după caz, ale acelor entități care, agregate, reprezintă 10 % sau mai puțin din elementele de fonduri proprii de nivel 1 de bază ale băncii date, calculate după aplicarea:
a) punctelor 251-29;
[Pct.63 subpct.2), lit.a) modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
b) punctului 30, subpunctele 1) - 7), 10) literele b) - e) și 11) - 13), cu excepția creanțelor privind impozitul amânat care se bazează pe profitabilitatea viitoare și decurg din diferențe temporare.
[Pct.63 subpct.2), lit.b) modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
64. În sensul punctului 63, cuantumul-prag este egal cu cuantumul menționat la subpunctul 1) de la prezentul punct înmulțit cu procentajul menționat la subpunctul 2):
1) cuantumul rezidual al elementelor de fonduri proprii de nivel 1 de bază după aplicarea tuturor ajustărilor și deducerilor de la punctele 251-30 și fără aplicarea derogărilor de prag de la punctul 63;
[Pct.64 subpct.1) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2) 17,65 %.
65. În sensul punctului 63, băncile determină proporția creanțelor privind impozitul amânat din cuantumul total al elementelor care nu trebuie dedus prin împărțirea cuantumului menționat la subpunctul 1) de la prezentul punct la cuantumul menționat la subpunctul 2):
1) cuantumul creanțelor privind impozitul amânat care se bazează pe profitabilitatea viitoare și decurg din diferențe temporare și care, agregate, reprezintă 10 % sau mai puțin din elementele de fonduri proprii de nivel 1 de bază ale băncii;
2) suma următoarelor elemente:
a) cuantumul menționat la subpunctul 1);
b) cuantumul deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii/capital propriu, după caz, ale unor entități din sectorul financiar în care banca deține o investiție semnificativă și care, agregate, reprezintă 10 % sau mai puțin din elementele de fonduri proprii de nivel 1 de bază ale băncii.
66. Proporția investițiilor semnificative în cuantumul total al elementelor care nu trebuie dedus este egală cu unu minus proporția menționată la punctul 65.
67. Cuantumurile elementelor care nu sunt deduse în conformitate cu punctul 63 primesc o pondere de risc de 250 %.
Subsecțiunea 11
Expuneri neperformante și măsuri de restructurare datorate dificultăților financiare
671. În sensul punctului 30 subpunctul 12), termenul „expunere” include oricare dintre următoarele elemente, cu condiția ca acestea să nu fie incluse în portofoliul de tranzacționare al băncii:
1) un instrument de datorie, inclusiv un titlu de datorie, un împrumut, un avans și un depozit la vedere;
2) un angajament de creditare dat, o garanție financiară dată sau orice alt angajament dat, indiferent dacă este revocabil sau irevocabil, cu excepția facilităților de credit neutilizate care pot fi anulate necondiționat, în orice moment și fără notificare, sau care atrag anularea automată ca urmare a deteriorării bonității debitorului.
672. În sensul punctului 30 subpunctul 12), valoarea expunerii unui instrument de datorie este valoarea sa contabilă măsurată fără a ține seama de ajustările specifice pentru riscul de credit, de ajustările de valoare suplimentare în conformitate cu punctul 28 subpunctul 1) și de cuantumurile deduse în conformitate cu punctul 30 subpunctul 12), de alte reduceri ale fondurilor proprii aferente expunerii sau de scoaterile în afara bilanțului parțiale efectuate de către bancă după ultima clasificare a expunerii drept neperformantă.
673. În sensul punctului 30 subpunctul 12), valoarea expunerii unui instrument de datorie care a fost achiziționată la un preț mai mic decât suma datorată de debitor include diferența dintre prețul de cumpărare și suma datorată de debitor.
674. În sensul punctului 30 subpunctul 12), valoarea expunerii unui angajament de creditare dat, a unei garanții financiare date sau a oricărui alt angajament dat astfel cum este menționat la punctul 671 subpunctul 2) este valoarea sa nominală, care reprezintă expunerea maximă a băncii la riscul de credit fără a ține seama de nicio protecție finanțată sau nefinanțată a creditului. Valoarea nominală a unui angajament de creditare este cuantumul neutilizat pe care banca s-a angajat să îl acorde, iar valoarea nominală a unei garanții financiare date este cuantumul maxim pe care entitatea ar putea să îl plătească dacă se apelează la garanție.
675. Valoarea nominală menționată la punctul 674 nu ține seama de ajustările specifice pentru riscul de credit, ajustările de valoare suplimentare în conformitate cu punctul 28 subpunctul 1) și cuantumurile deduse în conformitate cu punctul 30 subpunctul 12) sau de alte reduceri ale fondurilor proprii aferente expunerii.
676. În sensul punctului 30 subpunctul 12), următoarele expuneri sunt clasificate drept neperformante:
1) o expunere care este considerată a fi în stare de nerambursare în conformitate cu secțiunea a 3-a, capitolul III din Regulamentul 111/2018;
2) o expunere care este considerată a fi depreciată în conformitate cu cadrul contabil;
3) o expunere supusă unei perioade de probă în conformitate cu punctul 6712, atunci când sunt acordate măsuri suplimentare de restructurare datorate dificultăților financiare sau când expunerea devine restantă cu peste 30 de zile;
4) o expunere sub forma unui angajament care, dacă ar fi tras sau utilizat în alt mod, probabil nu ar fi restituit în întregime fără executarea garanțiilor reale;
5) o expunere sub forma unei garanții financiare care este susceptibilă de a fi exercitată de beneficiarul garanției, inclusiv atunci când expunerea garantată suport îndeplinește criteriile pentru a fi considerată drept neperformantă.
677. În sensul punctului 676 subpunctul 1), în cazul în care banca are expuneri bilanțiere față de un debitor care sunt restante cu peste 90 de zile și care reprezintă mai mult de 20% din totalul expunerilor bilanțiere față de debitorul respectiv, toate expunerile bilanțiere și extrabilanțiere față de debitorul respectiv sunt considerate ca fiind neperformante.
678. Expunerile cărora nu li s-a aplicat o măsură de restructurare datorate dificultăților financiare încetează să mai fie clasificate drept neperformante în sensul punctului 676 subpunctul 1) atunci când sunt îndeplinite cumulativ următoarele condiții:
1) expunerea îndeplinește criteriile aplicate de bancă pentru încetarea clasificării ca expunere depreciată în conformitate cu cadrul contabil sau ca expunere aflată în stare de nerambursare în conformitate cu secțiunea a 3-a, capitolul III din Regulamentul 111/2018;
2) situația debitorului s-a îmbunătățit într-o asemenea măsură încât banca este convinsă că rambursarea va fi probabil efectuată integral și la timp;
3) debitorul nu are nicio sumă restantă de peste 90 de zile.
679. Clasificarea unei expuneri neperformante drept activ imobilizat deținut în vederea vânzării în conformitate cu cadrul contabil nu pune capăt clasificării expunerii drept expunere neperformantă în sensul punctului 30 subpunctul 12).
6710. Expunerile neperformante cărora li s-au aplicat măsuri de restructurare din cauza dificultăților financiare încetează să mai fie clasificate drept neperformante în sensul punctului 30 subpunctul 12) atunci când sunt îndeplinite cumulativ următoarele condiții:
1) expunerile au încetat să mai fie într-o situație care ar duce la clasificarea acestora drept neperformante în temeiul punctului 676;
2) a trecut cel puțin un an de la data la care au fost acordate măsuri de restructurare din cauza dificultăților financiare sau de la data la care expunerile au fost clasificate drept neperformante, luându-se în calcul data cea mai târzie;
3) nu există nicio sumă restantă în urma măsurilor de restructurare din cauza dificultăților financiare, iar banca, pe baza analizei situației financiare a debitorului, consideră acceptabilă probabilitatea ca expunerea să fie rambursată integral și la timp.
6711. Rambursarea integrală și la timp poate fi considerată probabilă atunci când debitorul a efectuat la timp și în mod regulat plata unor sume egale cu oricare dintre următoarele:
1) suma care era restantă înainte de acordarea măsurii de restructurare din cauza dificultăților financiare, în cazul în care existau sume restante;
2) suma care a fost scoasă în afara bilanțului prin măsura de restructurare din cauza dificultăților financiare, în cazul în care nu existau sume restante.
6712. În cazul în care o expunere neperformantă a încetat să mai fie clasificată drept neperformantă în conformitate cu punctul 6710, expunerea respectivă este supusă unei perioade de probă până când sunt îndeplinite cumulativ următoarele condiții:
1) au trecut cel puțin doi ani de la data la care expunerea căreia i s-au aplicat măsuri de restructurare din cauza dificultăților financiare a fost reclasificată drept performantă;
2) pe parcursul a cel puțin jumătate din perioada de probă la care a fost supusă expunerea s-au efectuat plăți regulate și la timp care au dus la plata unei sume agregate substanțiale aferente principalului sau dobânzii;
3) niciuna dintre expunerile față de debitor nu este restantă cu peste 30 de zile.
6713. Termenul „măsură de restructurare din cauza dificultăților financiare” reprezintă o concesie acordată de o bancă unui debitor care se confruntă sau este susceptibil să se confrunte cu dificultăți în îndeplinirea angajamentelor sale financiare. O concesie poate duce la o pierdere pentru creditor și se referă la una dintre următoarele acțiuni:
1) o modificare a clauzelor și condițiilor aferente unei datorii contractate, în cazul în care o astfel de modificare nu ar fi fost acordată dacă debitorul nu s-ar fi confruntat cu dificultăți în îndeplinirea angajamentelor sale financiare;
2) o refinanțare totală sau parțială a unei datorii contractate, în cazul în care o astfel de refinanțare nu ar fi fost acordată dacă debitorul nu s-ar fi confruntat cu dificultăți în îndeplinirea angajamentelor sale financiare.
6714. Cel puțin următoarele situații sunt considerate a fi măsuri de restructurare din cauza dificultăților financiare:
1) noile condiții contractuale sunt mai favorabile pentru debitor decât condițiile contractuale anterioare, în cazul în care debitorul se confruntă sau este susceptibil să se confrunte cu dificultăți în îndeplinirea angajamentelor sale financiare;
2) noile condiții contractuale sunt mai favorabile pentru debitor decât condițiile contractuale oferite de bancă debitorilor cu un profil de risc similar la momentul respectiv, în cazul în care debitorul se confruntă sau este susceptibil să se confrunte cu dificultăți în îndeplinirea angajamentelor sale financiare;
3) în conformitate cu condițiile contractuale inițiale, expunerea a fost clasificată drept neperformantă înainte de modificarea condițiilor contractuale sau ar fi fost considerată neperformantă dacă nu s-ar fi modificat condițiile contractuale;
4) măsura are drept rezultat anularea totală sau parțială a datoriei contractate;
5) banca aprobă exercitarea unor clauze care permit debitorului să modifice condițiile contractuale, iar expunerea a fost clasificată drept neperformantă înainte de exercitarea acestor clauze sau ar fi clasificată drept neperformantă dacă aceste clauze nu ar fi exercitate;
6) la momentul acordării creditului sau într-un moment apropiat în timp de acordarea creditului, debitorul a efectuat plăți ale principalului sau ale dobânzilor pentru un alt credit contractat de la aceeași bancă, care a fost clasificat drept expunere neperformantă sau ar fi fost clasificat drept expunere neperformantă dacă nu s-ar fi efectuat plățile respective;
7) modificarea condițiilor contractuale implică rambursări efectuate prin intrarea în posesia garanțiilor reale, în cazul în care această modificare reprezintă o concesie.
6715. Următoarele circumstanțe indică faptul că este posibil să se fi adoptat măsuri de restructurare din cauza dificultăților financiare:
1) contractul inițial a fost restant cu peste 30 de zile cel puțin o dată în cursul celor trei luni anterioare modificării sale sau ar fi restant cu peste 30 de zile în lipsa modificării;
2) la momentul încheierii contractului de credit sau într-un moment apropiat în timp de încheierea contractului de credit, debitorul a efectuat plăți ale principalului sau ale dobânzilor pentru un alt credit contractat de la aceeași bancă care a fost restant cu 30 de zile cel puțin o dată în cursul celor trei luni anterioare acordării noului credit;
3) banca aprobă exercitarea unor clauze care permit debitorului să modifice condițiile contractuale, iar expunerea este restantă cu 30 de zile sau ar fi restantă cu 30 de zile dacă aceste clauze nu ar fi exercitate.
6716. În sensul punctelor 6713-6715, dificultățile cu care se confruntă un debitor în îndeplinirea angajamentelor sale financiare se evaluează la nivelul debitorului, ținând seama de toate entitățile juridice din grupul debitorului care sunt incluse în consolidarea contabilă a grupului și de toate persoanele fizice care controlează grupul respectiv.
[Subsecțiunea 11 introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Subsecțiunea 12
Deducerea pentru expunerile neperformante
6717. În sensul punctului 30 subpunctul 12), băncile determină cuantumul aplicabil al acoperirii insuficiente, separat pentru fiecare expunere neperformantă, care urmează să fie dedus din elementele de fonduri proprii de nivel 1 de bază prin scăderea cuantumului determinat la subpunctul 2) din cuantumul determinat la subpunctul 1), în cazul în care cuantumul menționat la subpunctul 1) depășește cuantumul menționat la subpunctul 2):
1) suma următoarelor elemente:
a) partea negarantată a fiecărei expuneri neperformante, dacă există, înmulțită cu factorul aplicabil menționat la punctul 6720;
b) partea garantată a fiecărei expuneri neperformante, dacă există, înmulțită cu factorul aplicabil menționat la punctul 6721;
2) suma următoarelor elemente, cu condiția ca acestea să se refere la aceeași expunere neperformantă:
a) ajustările specifice pentru riscul de credit;
b) ajustările de valoare suplimentare în conformitate cu punctul 28;
c) alte reduceri ale fondurilor proprii;
d) pentru băncile care calculează cuantumurile ponderate la risc ale expunerilor prin utilizarea abordării bazate pe modele interne de rating, valoarea absolută a cuantumurilor deduse în temeiul punctului 30 subpunctul 31), care se referă la expunerile neperformante, atunci când valoarea absolută atribuibilă fiecărei expuneri neperformante este determinată prin înmulțirea cuantumurilor deduse în temeiul punctului 30 subpunctul 31) cu procentajul cuantumului pierderii așteptate pentru expunerea neperformantă din totalul cuantumurilor pierderilor așteptate pentru expunerile care se află în stare de nerambursare sau pentru expunerile care nu se află în stare de nerambursare, după caz;
e) în cazul în care o expunere neperformantă a fost achiziționată la un preț mai mic decât suma datorată de debitor, diferența dintre prețul de cumpărare și suma datorată de debitor;
f) sumele scoase în afara bilanțului de către bancă după ce expunerea a fost clasificată drept neperformantă.
6718. Partea garantată a unei expuneri neperformante este acea parte din expunere care, în scopul calculării cerințelor de fonduri proprii în conformitate cu actele normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit și tehnicilor de diminuare a riscului de credit, se consideră a fi acoperită de o protecție finanțată sau nefinanțată a creditului sau a fi garantată integral și pe deplin prin ipoteci.
6719. Partea negarantată a unei expuneri neperformante corespunde diferenței, dacă există, dintre valoarea expunerii, astfel cum este menționată la punctul 671, și partea garantată a expunerii, dacă există.
6720. În sensul punctului 6717 subpunctul 1) litera a), se aplică următorii factori:
1) 0,35 pentru partea negarantată a unei expuneri neperformante – se aplică pe parcursul perioadei cuprinse între prima și ultima zi a celui de al treilea an după clasificarea expunerii drept neperformantă;
2) 1 pentru partea negarantată a unei expuneri neperformante – se aplică începând din prima zi a celui de al patrulea an după clasificarea expunerii drept neperformantă.
6721. În scopul punctului 6717 subpunctul 1) litera b), se aplică următorii factori:
1) 0,25 pentru partea garantată a unei expuneri neperformante – se aplică pe parcursul perioadei cuprinse între prima și ultima zi a celui de al patrulea an după clasificarea expunerii drept neperformantă;
2) 0,35 pentru partea garantată a unei expuneri neperformante – se aplică pe parcursul perioadei cuprinse între prima și ultima zi a celui de al cincilea an după clasificarea expunerii drept neperformantă;
3) 0,55 pentru partea garantată a unei expuneri neperformante – se aplică pe parcursul perioadei cuprinse între prima și ultima zi a celui de al șaselea an după clasificarea expunerii drept neperformantă;
4) 0,70 pentru partea unei expuneri neperformante garantate cu bunuri imobile în temeiul actelor normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit și tehnicilor de diminuare a riscului de credit sau care este un împrumut locativ garantat de către un furnizor de protecție eligibil astfel cum se menționează punctul 36 din Regulamentul cu privire la tehnicile de diminuare a riscului de credit utilizate de bănci, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr. 112/2018 (în continuare – Regulamentul nr.112/2018) – se aplică pe parcursul perioadei cuprinse între prima și ultima zi a celui de al șaptelea an după clasificarea expunerii drept neperformantă;
5) 0,80 pentru partea unei expuneri neperformante garantate printr-o altă protecție finanțată sau nefinanțată a creditului în temeiul actelor normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit – se aplică pe parcursul perioadei cuprinse între prima și ultima zi a celui de al șaptelea an după clasificarea expunerii drept neperformantă;
6) 0,80 pentru partea unei expuneri neperformante garantate cu bunuri imobile în temeiul actelor normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit și tehnicilor de diminuare a riscului de credit sau care este un împrumut locativ garantat de către un furnizor de protecție eligibil menționat la punctul 36 din regulamentul nr.112/2018 – se aplică pe parcursul perioadei cuprinse între prima și ultima zi a celui de al optulea an după clasificarea expunerii drept neperformantă;
7) 1 pentru partea unei expuneri neperformante garantate printr-o altă protecție finanțată sau nefinanțată a creditului în temeiul actelor normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit și tehnicilor de diminuare a riscului de credit – se aplică începând cu prima zi a celui de al optulea an după clasificarea expunerii drept neperformantă;
8) 0,85 pentru partea unei expuneri neperformante garantate cu bunuri imobile în temeiul actelor normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit și tehnicilor de diminuare a riscului de credit sau care este un împrumut locativ garantat de către un furnizor de protecție eligibil menționat la punctul 36 din regulamentul nr.112/2018 – se aplică pe parcursul perioadei cuprinse între prima și ultima zi a celui de al nouălea an după clasificarea expunerii drept neperformantă;
9) 1 pentru partea unei expuneri neperformante garantate cu bunuri imobile în temeiul actelor normative ale Băncii Naționale a Moldovei aferente tratamentului riscului de credit și tehnicilor de diminuare a riscului de credit sau care este un împrumut locativ garantat de către un furnizor de protecție eligibil astfel cum se menționează la punctul 36 din regulamentul nr.112/2018 – se aplică începând cu prima zi a celui de al zecelea an după clasificarea expunerii drept neperformantă.
6722. Prin derogare de la punctul 6721, următorii factori se aplică părții din expunerea neperformantă garantată sau contragarantată de un furnizor de protecție eligibil menționat la punctul 36, subpunctele 1)-2) din Regulamentul nr.112/2018, expuneri negarantate care ar primi o pondere de risc de 0% în temeiul Regulamentului nr.111/2018:
1) 0 pentru partea garantată a expunerii neperformante – se aplică pe parcursul perioadei cuprinse între un an și șapte ani după clasificarea expunerii drept neperformantă; și
2) 1 pentru partea garantată a expunerii neperformante, care se aplică începând din prima zi a celui de al optulea an după clasificarea expunerii drept neperformantă, cu excepția cazului în care furnizorul de protecție eligibil a convenit să își îndeplinească integral și în conformitate cu calendarul de plată contractual inițial toate obligațiile de plată ale debitorului față de instituție, caz în care se aplică un factor 0 pentru partea garantată a expunerii neperformante.
6723. Prin derogare de la punctul 6721, partea din expunerea neperformantă garantată sau asigurată de o agenție oficială de creditare a exportului este exclusă de la cerințele prevăzute la prezenta subsecțiune.
6724. Prin derogare de la punctul 6720, în cazul în care unei expuneri i s-a acordat o măsură de restructurare datorată dificultăților financiare între un an și doi ani de la clasificarea sa drept neperformantă, factorul aplicabil în conformitate cu punctul 6720 la data la care se acordă măsura de restructurare datorată dificultăților financiare se aplică pentru o perioadă suplimentară de un an.
6725. Prin derogare de la punctul 6721 în cazul în care unei expuneri i s-a acordat o măsură de restructurare datorată dificultăților financiare între doi și șase ani după clasificarea sa drept neperformantă, factorul aplicabil în conformitate cu punctul 6721 la data la care se acordă măsura de restructurare datorată dificultăților financiare se aplică pentru o perioadă suplimentară de un an.
6726. Prevederile punctelor 6724 și 6725 se aplică numai în ceea ce privește prima măsură de restructurare datorată dificultăților financiare care a fost acordată după clasificarea expunerii drept neperformantă.
[Subsecțiunea 12 introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Capitolul IV.
Fonduri proprii de nivel 1 suplimentar
Secțiunea 1
Elemente de fonduri proprii de nivel 1 suplimentar
68. Elementele de fonduri proprii de nivel 1 suplimentar constau în:
1) instrumente de capital, inclusiv acțiuni preferențiale, dacă sunt îndeplinite condițiile prevăzute la punctul 70;
2) conturi de prime de emisiune aferente instrumentelor menționate la subpunctul 1).
69. Instrumentele incluse la punctul 68 subpunctul 1) nu se califică drept elemente de fonduri proprii de nivel 1 de bază sau elemente de fonduri proprii de nivel 2.
Secțiunea 2
Instrumente de fonduri proprii de nivel 1 suplimentar
70. Instrumentele de capital se califică drept instrumente de fonduri proprii de nivel 1 suplimentar numai dacă sunt îndeplinite, cumulativ, următoarele condiții:
1) instrumentele sunt emise direct de o bancă și plătite integral. Doar partea unui instrument de capital care a fost plătită integral este eligibilă pentru a fi considerată instrument de fonduri proprii de nivel 1 suplimentar;
[Pct.70 subpct.1) în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2) instrumentele nu sunt deținute de:
[Pct.70 subpct.2) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
a) bancă sau filialele sale;
b) o întreprindere în care banca deține o participație ce constă în deținerea, directă sau prin control, a cel puțin 20 % din drepturile de vot sau din capitalul întreprinderii respective;
3) achiziționarea dreptului de proprietate asupra instrumentelor nu este finanțată în mod direct sau indirect de bancă;
[Pct.70 subpct.3) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
4) instrumentele sunt de rang inferior instrumentelor de fonduri proprii de nivel 2 în cazul lichidării băncii;
5) instrumentele nu sunt garantate și nici nu fac obiectul unei garanții care crește rangul de prioritate la plată al creanțelor, de niciuna dintre următoarele:
a) bancă sau filialele sale;
b) întreprinderea-mamă a băncii sau filialele sale;
c) societatea financiară holding-mamă sau filialele sale;
d) societatea holding cu activitate mixtă sau filialele sale;
e) societatea financiară holding mixtă sau filialele sale;
f) orice întreprindere care are legături strânse cu entitățile menționate la literele a) – e);
6) instrumentele nu fac obiectul niciunei dispoziții, contractuale sau de altă natură, care crește rangul de prioritate la plată al creanțelor înregistrate în temeiul instrumentelor în caz de insolvabilitate sau de lichidare;
7) instrumentele sunt perpetue și dispozițiile care le reglementează nu includ niciun stimulent de răscumpărare pentru bancă;
8) dacă dispozițiile care reglementează instrumentele includ una sau mai multe opțiuni de răscumpărare anticipată, inclusiv opțiuni de cumpărare (call), opțiunea poate fi exercitată la discreția exclusivă a emitentului;
[Pct.70 subpct.8) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
9) exercitarea opțiunilor de cumpărare și/sau rambursarea sau răscumpărarea instrumentelor pot fi efectuate numai dacă sunt îndeplinite condițiile prevăzute la punctul 119 și nu mai devreme de cinci ani de la data emiterii, cu excepția cazului în care sunt îndeplinite condițiile de la punctul 123;
10) dispozițiile care reglementează instrumentele nu indică în mod explicit sau implicit că opțiunile de cumpărare (call) ar fi exercitate sau instrumentele ar fi rambursate sau răscumpărate, după caz, de către bancă în alte cazuri decât insolvabilitatea sau lichidarea băncii, iar banca nu face nicio altă mențiune în acest sens;
[Pct.70 subpct.10) în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
11) banca nu indică în mod explicit sau implicit că Banca Națională a Moldovei ar accepta o cerere de exercitare a opțiunilor de cumpărare și rambursare sau răscumpărare a instrumentelor;
12) distribuirile în baza instrumentelor îndeplinesc următoarele condiții:
a) se plătesc din elementele care pot fi distribuite;
b) nivelul distribuirilor aferente instrumentelor nu va fi modificat pe baza calității creditului băncii sau al întreprinderii-mamă a acesteia;
c) dispozițiile care reglementează instrumentele atribuie băncii competența exclusivă în orice moment de a anula distribuirile aferente instrumentelor pentru o perioadă nelimitată, în mod necumulativ, iar banca poate utiliza fără restricție aceste distribuiri anulate, pentru a-și îndeplini obligațiile pe măsură ce acestea devin exigibile;
d) anularea distribuirilor nu constituie un eveniment de nerambursare pentru bancă;
e) anularea distribuirilor nu impune restricții asupra băncii;
13) instrumentele nu contribuie la stabilirea faptului că datoriile unei bănci depășesc activele acesteia, calculate pentru determinarea supraîndatorării băncii în condițiile art.22, alin.(2), lit.b) din Legea nr.202/2017;
14) dispozițiile care reglementează instrumentele impun ca, în momentul în care survine un eveniment declanșator, cuantumul principalului instrumentelor să fie redus în mod permanent sau temporar, sau ca instrumentele să fie convertite în instrumente de fonduri proprii de nivel 1 de bază;
15) dispozițiile care reglementează instrumentele nu includ prevederi care ar putea împiedica recapitalizarea băncii. Caracteristici care ar putea împiedica recapitalizarea băncii includ prevederi care impun ca banca să acorde compensații titularilor existenți ai instrumentelor de capital în cazul în care se emite un nou instrument de capital;
[Pct.70 subpct.16) abrogat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
17) în cazul în care emitentul este stabilit într-o țară terță și a fost desemnat ca făcând parte dintr-un grup de rezoluție, a cărui entitate de rezoluție este stabilită în Republica Moldova sau într-un stat membru al Uniunii Europene, sau în cazul în care emitentul este stabilit într-un stat membru al Uniunii Europene, legislația sau dispozițiile contractuale care reglementează instrumentele impun ca, la decizia autorității de rezoluție de a exercita competențele de reducere a valorii contabile și de conversie menționate la articolele 219-225 din Legea nr.232/2016, cuantumul principalului instrumentelor să fie redus în mod permanent sau instrumentele să fie convertite în instrumente de fonduri proprii de nivel 1 de bază;
[Pct.70 subpct.17) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
18) în cazul în care emitentul este stabilit într-o țară terță și nu a fost desemnat ca făcând parte dintr-un grup de rezoluție, a cărui entitate de rezoluție este stabilită într-un stat membru al Uniunii Europene, legislația sau dispozițiile contractuale care reglementează instrumentele impun ca, la decizia autorității relevante din țara terță, cuantumul principalului instrumentelor să fie redus în mod permanent sau instrumentele să fie convertite în instrumente de fonduri proprii de nivel 1 de bază;
[Pct.70 subpct.18) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
19) în cazul în care emitentul este stabilit într-o țară terță și a fost desemnat ca făcând parte dintr-un grup de rezoluție, a cărui entitate de rezoluție este stabilită în sau într-un stat membru al Uniunii Europene, sau în cazul în care emitentul este stabilit într-un stat membru al Uniunii Europene, instrumentele pot fi emise în temeiul legislației unei țări terțe sau pot face în alt mod obiectul legislației unei țări terțe numai dacă, în temeiul legislației respective, exercitarea competențelor de reducere a valorii contabile și de conversie menționate la articolele 219-225 din Legea nr.232/2016 este efectivă și executorie în baza dispozițiilor statutare sau a dispozițiilor contractuale cu caracter executoriu din punct de vedere juridic care recunosc rezoluția sau alte acțiuni de reducere a valorii contabile sau de conversie;
[Pct.70 subpct.19) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
20) instrumentele nu fac obiectul unor acorduri de compensare sau de compensare reciprocă care le-ar afecta capacitatea de a absorbi pierderile.
[Pct.70 subpct.20) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
71. În sensul punctului 70, subpunctul 7), al punctului 97 subpunctul 8), precum și al punctului 1095, subpunctul 7), stimulentele de răscumpărare înseamnă toate caracteristicile care oferă, la data emisiunii, așteptarea că instrumentul de capital sau pasivul ar putea fi răscumpărat și includ, cel puțin, următoarele forme:
[Pct.71 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1) o opțiune de cumpărare corelată cu o obligație sau cu o opțiune a unui investitor de a converti instrumentul sau pasivul într-un instrument de fonduri proprii de nivel 1 de bază în cazul în care opțiunea de cumpărare nu este exercitată;
[Pct.71 subpct.1) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2) o opțiune de cumpărare corelată cu o creștere a valorii de răscumpărare în viitor;
3) comercializarea instrumentului sau a pasivului într-un mod care sugerează investitorilor că instrumentul va face obiectul exercitării unei opțiuni de cumpărare;
[Pct.71 subpct.3) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
4) o opțiune de cumpărare corelată cu o creștere a spread-lui de credit al instrumentului sau al pasivului în cazul în care opțiunea de cumpărare (call) nu este exercitată;
[Pct.71 subpct.4) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
5) o opțiune de cumpărare (call) corelată cu variația ratei de referință în cazul în care spread-ul de credit peste a doua rată de referință este mai mare decât rata de plată inițială minus rata de swap;
[Pct.71 subpct.5) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
6) o opțiune de repunere pe piață corelată cu o creștere a spread-lui de credit al instrumentului sau al pasivului sau cu o variație a ratei de referință în cazul în care spread-ul de credit peste cea de a doua rată de referință este mai mare decât rata de plată inițială minus rata de swap în cazul în care instrumentul sau pasivul nu este repus pe piață.
[Pct.71 subpct.6) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
72. În sensul punctului 70, subpunctul 12) litera e) și subpunctul 15), dispozițiile care reglementează instrumentele de fonduri proprii de nivel 1 suplimentar nu includ, în speță, următoarele:
1) obligația de a efectua distribuiri aferente instrumentelor în cazul în care se efectuează o distribuire asociată unui instrument emis de banca care este de același rang sau de rang inferior față de un instrument de fonduri proprii de nivel 1 suplimentar, inclusiv un instrument de fonduri proprii de nivel 1 de bază;
2) obligația de a anula efectuarea distribuirilor aferente instrumentelor de fonduri proprii de nivel 1 de bază, instrumentelor de fonduri proprii de nivel 1 suplimentar sau instrumentelor de fonduri proprii de nivel 2 în cazul în care nu se efectuează distribuiri aferente respectivelor instrumente de fonduri proprii de nivel 1 suplimentar;
3) obligația de a înlocui plata dobânzii sau a dividendelor cu o plată sub orice altă formă. Banca nu trebuie să facă obiectul unei astfel de obligații în niciun alt mod.
Secțiunea 3
Reducerea valorii sau conversia instrumentelor de fonduri proprii de nivel 1 suplimentar
73. În sensul punctului 70, subpunctul 14) instrumentelor de fonduri proprii de nivel 1 suplimentar li se aplică următoarele dispoziții:
1) un eveniment declanșator are loc atunci când rata de fonduri proprii de nivel 1 de bază a băncii menționată la punctul 130 subpunctul 1) scade sub unul dintre pragurile următoare:
a) 6,5 %;
b) un nivel mai mare decât 6,5 %, stabilit de bancă și specificat în dispozițiile care reglementează instrumentul;
2) băncile pot specifica în dispozițiile care reglementează instrumentul unul sau mai multe evenimente declanșatoare în plus față de cel menționat la subpunctul 1);
3) în cazul în care dispozițiile care reglementează instrumentele impun ca acestea să fie convertite în instrumente de fonduri proprii de nivel 1 de bază în momentul în care survine un eveniment declanșator, dispozițiile respective precizează oricare dintre următoarele:
a) rata utilizată pentru această conversie și o limită referitoare la cuantumul permis al conversiei;
b) intervalul în cadrul căruia instrumentele se vor converti în instrumente de fonduri proprii de nivel 1 de bază;
4) dacă dispozițiile care reglementează instrumentele prevăd reducerea cuantumului principalului în momentul în care survine un eveniment declanșator, reducerea se aplică în toate cazurile următoare:
a) creanța deținătorului instrumentului în cazul lichidării băncii;
b) suma care trebuie plătită în cazul exercitării opțiunii de cumpărare sau răscumpărării instrumentului;
c) distribuirile efectuate în ceea ce privește instrumentul.
5) în cazul în care instrumentele de fonduri proprii de nivel 1 suplimentar au fost emise de o întreprindere filială stabilită într-o țară terță, pragul de 6,5% sau mai mare menționat la subpunctul 1) se calculează în conformitate cu dreptul intern al țării terțe respective sau cu dispozițiile contractuale care reglementează instrumentele, cu condiția ca dispozițiile în cauză sunt cel puțin echivalente cu cerințele prevăzute la prezenta secțiune.
[Pct.73 subpct.5) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
74. Reducerea valorii sau conversia unui instrument de fonduri proprii de nivel 1 suplimentar generează, în conformitate cu cadrul contabil, elemente care se califică drept elemente de fonduri proprii de nivel 1 de bază.
75. Cuantumul instrumentelor de fonduri proprii de nivel 1 suplimentar incluse în cadrul elementelor de fonduri proprii de nivel 1 suplimentar este limitat la cuantumul minim al elementelor de fonduri proprii de nivel 1 de bază care ar fi generat dacă cuantumul principalului instrumentelor de fonduri proprii de nivel 1 suplimentar ar fi integral redus sau convertit în instrumente de fonduri proprii de nivel 1 de bază.
76. Cuantumul agregat al instrumentelor de fonduri proprii de nivel 1 suplimentar care este necesar a fi redus sau convertit în momentul în care are loc un eveniment declanșator este cel puțin egal cu cuantumul cel mai mic dintre următoarele:
1) cuantumul necesar pentru a restabili complet rata fondurilor proprii de nivel 1 de bază a băncii la nivelul de 6,5 %;
2) cuantumul integral al principalului instrumentului.
77. În momentul în care are loc evenimentul declanșator, băncile procedează după cum urmează:
1) informează imediat Banca Națională a Moldovei, dar nu mai târziu de 3 zile de la data constatării evenimentului declanșator;
2) informează neîntârziat deținătorii de instrumente de fonduri proprii de nivel 1 suplimentar;
3) reduc cuantumul principalului instrumentelor sau convertesc instrumentele în instrumente de fonduri proprii de nivel 1 de bază fără întârziere, dar nu mai târziu de o lună, în conformitate cu cerințele prezentei secțiuni.
78. O bancă se asigură că are în permanență suficient capital social pentru convertirea tuturor instrumentelor convertibile de fonduri proprii de nivel 1 suplimentar în instrumente de fonduri proprii de nivel 1 de bază în cazul în care survine un eveniment declanșator.
79. O bancă care emite instrumente de fonduri proprii de nivel 1 suplimentar care se convertesc în instrumente de fonduri proprii de nivel 1 de bază în momentul în care survine un eveniment declanșator se asigură că nu există careva obstacole în calea acestei conversii, inclusiv în virtutea actelor sale constitutive sau a statutului său sau a oricărui aranjament contractual.
80. În sensul punctului 70, subpunctul 14), reducerea valorii principalului se aplică proporțional tuturor titularilor de instrumente de fonduri proprii de nivel 1 suplimentar care cuprind un mecanism de reducere similar și un nivel declanșator identic.
81. Pentru ca reducerea valorii să fie considerată temporară, trebuie îndeplinite toate condițiile enumerate:
1) distribuirile de plată după efectuarea unei reduceri de valoare au la bază suma redusă a principalului;
2) majorările de valoare au la bază profitul ulterior deciziei oficiale a băncii de confirmare a profitului final;
3) orice majorare a instrumentului sau a plății cupoanelor din suma redusă a principalului se efectuează la aprecierea deplină a băncii sub rezerva prevederilor punctelor 4) – 6), iar banca nu are obligația de a efectua sau de a accelera o majorare în anumite condiții;
4) o majorare se efectuează pe bază proporțională între instrumentele de fonduri proprii de nivel 1 suplimentar similare care au făcut obiectul unei reduceri;
5) valoarea maximă, care poate fi atribuită sumei majorării instrumentului împreună cu plata cupoanelor aferente sumei reduse a principalului este egală cu profitul băncii înmulțit cu suma obținută prin împărțirea valorii stabilite la litera a) la valoarea stabilită la litera b):
a) suma valorii nominale a tuturor instrumentelor de fonduri proprii de nivel 1 suplimentar ale băncii înainte de efectuarea reducerii care au făcut obiectul reducerii de valoare;
b) totalul fondurilor proprii de nivel 1 ale băncii;
6) suma valorii reduse și a plății cupoanelor din valoarea redusă a principalului este tratată ca plată care duce la o reducere a fondurilor proprii de nivel 1 de bază și, împreună cu alte distribuiri aferente instrumentelor de fonduri proprii de nivel 1 de bază, face obiectul restricțiilor privind suma maximă distribuibilă, conform prevederilor Regulamentului cu privire la amortizoarele de capital ale băncilor, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.110/2018 (în continuare - Regulamentul nr.110/2018).
[Pct.81 subpct.6) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
82. În scopul punctului 81, subpunctul 5), calculul se efectuează în momentul în care se înregistrează majorarea valorii.
83. În cazul în care banca a stabilit că rata fondurilor proprii de nivel 1 de bază a scăzut sub nivelul care declanșează conversia sau reducerea valorii unui instrument, organul de conducere sau oricare alt organism relevant al băncii stabilește fără întârziere că a survenit un eveniment declanșator și că există obligația irevocabilă de a reduce valoarea instrumentului sau de a efectua conversia acestuia.
84. Suma care trebuie redusă sau care face obiectul conversiei se stabilește cât mai curând posibil și în termen de maximum o lună de la data la care se stabilește că a survenit evenimentul declanșator. Banca Națională a Moldovei poate solicita ca perioada maximă respectivă să fie redusă în cazurile în care aceasta estimează că există suficientă certitudine cu privire la suma care urmează a fi convertită sau redusă ori în cazurile în care estimează că este necesară conversia sau reducerea imediată a valorii.
85. În cazul în care, în conformitate cu dispozițiile care reglementează instrumentul de fonduri proprii de nivel 1 suplimentar, este necesară efectuarea unei reexaminări independente a valorii care trebuie redusă sau convertită ori în cazul în care Banca Națională a Moldovei solicită o reexaminare independentă pentru stabilirea valorii care trebuie redusă sau convertită, organul de conducere sau oricare alt organism relevant al băncii trebuie să se asigure că acest lucru se realizează imediat. Reexaminarea independentă trebuie să se finalizeze în cel mai scurt timp posibil și nu trebuie să creeze impedimente pentru bancă în ceea ce privește reducerea valorii sau conversia instrumentului de fonduri proprii de nivel 1 suplimentar și să întrunească cerințele prevăzute la punctul 84.
Secțiunea 4
Consecințe ale încetării îndeplinirii condițiilor pentru instrumentele de fonduri proprii de nivel 1 suplimentar
86. În cazul în care un instrument de fonduri proprii de nivel 1 suplimentar nu mai îndeplinește condițiile prevăzute la punctul 70 se aplică următoarele dispoziții:
1) instrumentul respectiv încetează imediat să se califice drept instrument de fonduri proprii de nivel 1 suplimentar;
2) partea din conturile de prime de emisiune aferentă instrumentului respectiv încetează imediat să se califice drept un element de fonduri proprii de nivel 1 suplimentar.
Secțiunea 5
Deduceri din elementele de fonduri proprii de nivel 1 suplimentar
87. Băncile deduc din elementele de fonduri proprii de nivel 1 suplimentar următoarele:
1) deținerile directe, indirecte și sintetice ale unei bănci de instrumente proprii de fonduri proprii de nivel 1 suplimentar, inclusiv instrumentele proprii de fonduri proprii de nivel 1 suplimentar pe care o bancă ar putea fi obligată să le achiziționeze ca rezultat al unor obligații contractuale existente;
2) deținerile directe, indirecte și sintetice de instrumente de fonduri proprii de nivel 1 suplimentar ale entităților din sectorul financiar cu care banca înregistrează dețineri reciproce care, în opinia Băncii Naționale Moldovei, au fost concepute pentru a crește în mod artificial fondurile proprii ale băncii;
3) cuantumul aplicabil determinat în conformitate cu punctele 91-95 al deținerilor directe, indirecte și sintetice de instrumente de fonduri proprii de nivel 1 suplimentar ale entităților din sectorul financiar, în cazul în care o bancă nu deține o investiție semnificativă în aceste entități;
4) deținerile directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 suplimentar ale entităților din sectorul financiar, în cazul în care banca deține o investiție semnificativă în aceste entități, cu excepția pozițiilor aferente angajamentelor de preluare fermă deținute timp de cinci zile lucrătoare sau mai puțin;
5) cuantumul elementelor care trebuie deduse din elementele de fonduri proprii de nivel 2 în conformitate cu punctul 100, care depășește fondurile proprii de nivel 2 ale băncii;
6) orice impozit referitor la elementele de fonduri proprii de nivel 1 suplimentar previzibil la momentul calculării sale, cu excepția cazului în care banca ajustează corespunzător cuantumul elementelor de fonduri proprii de nivel 1 suplimentar, în măsura în care astfel de impozite reduc cuantumul până la care aceste elemente pot fi alocate pentru acoperirea riscurilor sau a pierderilor.
88. În sensul punctului 87, subpunctul 1), băncile calculează dețineri de instrumente proprii de fonduri proprii de nivel 1 suplimentar pe baza pozițiilor brute lungi, cu următoarele excepții:
1) băncile pot calcula cuantumul deținerilor de instrumente proprii de fonduri proprii de nivel 1 suplimentar pe baza poziției nete lungi cu condiția îndeplinirii cumulative a următoarelor două condiții:
a) pozițiile lungi și scurte să facă parte din aceeași expunere-suport, iar pozițiile scurte să nu implice niciun risc de contraparte;
b) fie atât pozițiile lungi, cât și cele scurte sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia;
2) băncile determină cuantumul care urmează a fi dedus pentru deținerile directe, indirecte sau sintetice de titluri de valoare bazate pe indici, prin calcularea expunerii-suport față de propriile instrumente de fonduri proprii de nivel 1 suplimentar incluse în indicii respectivi;
3) băncile pot compensa poziții brute lungi pe instrumente proprii de fonduri proprii de nivel 1 suplimentar care rezultă din dețineri de titluri de valoare bazate pe indici cu poziții scurte pe instrumente proprii de fonduri proprii de nivel 1 suplimentar care rezultă din poziții scurte pe indici-suport, inclusiv atunci când aceste poziții scurte implică un risc de contraparte, cu condiția îndeplinirii cumulative a următoarelor două condiții:
a) pozițiile lungi și scurte sunt pe aceiași indici-suport;
b) fie atât pozițiile lungi, cât și cele scurte sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia.
89. Băncile operează deducerile prevăzute la punctul 87, subpunctele 2), 3) și 4) în cazul în care înregistrează o deținere reciprocă, destinată să crească în mod artificial fondurile proprii, în conformitate cu următoarele:
1) deținerile de instrumente de fonduri proprii de nivel 1 suplimentar se calculează pe baza pozițiilor brute lungi;
2) în scopul deducerii, elementele de fonduri proprii de nivel 1 suplimentar specifice întreprinderilor/societăților de asigurare sunt tratate drept dețineri de instrumente de fonduri proprii de nivel 1 suplimentar.
90. Băncile operează deducerile prevăzute la punctul 87 subpunctele 3) și 4), în conformitate cu următoarele:
1) băncile pot calcula deținerile directe, indirecte și sintetice de instrumente de fonduri proprii de nivel 1 suplimentar ale entităților din sectorul financiar pe baza poziției nete lungi pe aceeași expunere-suport cu condiția îndeplinirii cumulative a următoarelor două condiții:
a) data scadenței poziției scurte este aceeași cu cea a poziției lungi sau survine după această dată sau scadența reziduală a poziției scurte este de cel puțin un an;
[Pct.90 subpct.1), lit.a) în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
b) fie atât pozițiile lungi, cât și cele scurte sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia;
2) băncile determină cuantumul care urmează a fi dedus pentru deținerile directe, indirecte și sintetice de titluri de valoare bazate pe indici, prin calcularea expunerii-suport față de instrumentele de capital ale entităților din sectorul financiar incluse în indicii respectivi.
Secțiunea 6
Deducerea deținerilor de instrumente de fonduri proprii de nivel 1 suplimentar în cazul în care o bancă nu deține o investiție semnificativă într-o entitate din sectorul financiar
91. În sensul punctului 87, subpunctul 3), băncile calculează cuantumul aplicabil care urmează să fie dedus prin înmulțirea cuantumului menționat la subpunctul 1) din prezentul punct cu factorul derivat din calculul menționat la subpunctul 2):
1) cuantumul agregat cu care deținerile băncilor, directe, indirecte și sintetice, de instrumente de fonduri proprii de nivel 1 de bază/capital propriu, instrumente de fonduri proprii de nivel 1 suplimentar și instrumente de fonduri proprii de nivel 2 ale entităților din sectorul financiar în care banca nu deține o investiție semnificativă depășesc 10 % din elementele de fonduri proprii de nivel 1 de bază ale băncii, calculat după aplicarea:
a) punctelor 251-29;
[Pct.91 subpct.1), lit.a) modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
b) punctului 30, subpunctele 1) - 6), subpunctul 10) literele b) - e) și 11) - 13), cu excepția creanțelor privind impozitul amânat care se bazează pe profitabilitatea viitoare și decurg din diferențe temporare;
[Pct.91 subpct.1), lit.b) modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
c) punctelor 54 și 55;
2) cuantumul deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 suplimentar ale acelor entități din sectorul financiar în care banca nu deține o investiție semnificativă împărțit la cuantumul agregat al tuturor deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 de bază, instrumente de fonduri proprii de nivel 1 suplimentar și instrumente de fonduri proprii de nivel 2 ale respectivelor entități din sectorul financiar.
92. Băncile exclud pozițiile aferente angajamentelor de preluare fermă deținute timp de cinci zile lucrătoare sau mai puțin din cuantumul menționat la punctul 91, subpunctul 1) și din calculul factorului menționat la punctul 91, subpunctul 2).
93. Cuantumul care urmează a fi dedus în conformitate cu punctul 91 se distribuie proporțional tuturor instrumentelor de fonduri proprii de nivel 1 suplimentar deținute. Băncile stabilesc cuantumul fiecărui instrument de fonduri proprii de nivel 1 suplimentar care urmează să fie dedus prin înmulțirea valorii menționate la subpunctul 1) din prezentul punct cu proporția menționată la subpunctul 2):
1) cuantumul deținerilor care trebuie dedus în conformitate cu punctul 91;
2) proporția cuantumului agregat al deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 suplimentar ale entităților din sectorul financiar în care banca nu deține o investiție semnificativă reprezentată de fiecare instrument de fonduri proprii de nivel 1 suplimentar deținut.
94. Cuantumul deținerilor menționate la punctul 87, subpunctul 3) care este mai mic sau egal cu 10 % din elementele de fonduri proprii de nivel 1 de bază ale băncii după aplicarea dispozițiilor prevăzute la punctul 91, subpunctul 1) nu se deduce și este supus ponderilor de risc aplicabile în conformitate cu cerințele Regulamentului nr.111/2018 și Regulamentului nr.114/2018, după caz.
95. Băncile determină cuantumul fiecărui instrument de fonduri proprii de nivel 1 suplimentar care este ponderat la risc în temeiul punctului 94 înmulțind cuantumul deținerilor care trebuie ponderate la risc în conformitate cu punctul 94 cu proporția rezultată din calculul de la punctul 93, subpunctul 2).
Capitolul V.
Fonduri proprii de nivel 2
Secțiunea 1
Elemente de fonduri proprii de nivel 2
96. Elementele de fonduri proprii de nivel 2 constau în:
1) instrumente de capital, inclusiv acțiuni preferențiale, care nu au clauza de convertire în instrumente de fonduri proprii de nivel 1 de bază și împrumuturi subordonate dacă sunt îndeplinite condițiile prevăzute la punctul 97 și în măsura specificată la punctul 98;
[Pct.96 subpct.1) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2) conturile de prime de emisiune aferente instrumentelor menționate la subpunctul 1);
3) ajustările generale pentru riscul de credit, înainte de impozite, de până la 1,0 % din cuantumurile ponderate la risc ale expunerilor calculate în conformitate cu Regulamentul nr.111/2018;
4) excedentul conform IRB, înainte de impozite, acolo unde este cazul, de până la 0,6% din cuantumurile ponderate la risc ale expunerilor calculate în conformitate cu actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, pentru băncile care calculează cuantumurile ponderate la risc ale expunerilor în conformitate cu abordarea bazată pe modele interne de rating.
[Pct.96 subpct.4) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
961. Instrumentele incluse la punctul 96 subpunctul 1) nu se califică drept elemente de fonduri proprii de nivel 1 de bază sau drept elemente de fonduri proprii de nivel 1 suplimentar.
[Pct.961 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Secțiunea 2
Instrumente de fonduri proprii de nivel 2
97. Instrumentele de capital și datoriile subordonate se califică drept instrumente de fonduri proprii de nivel 2 dacă sunt îndeplinite următoarele condiții:
1) instrumentele sunt emise sau, după caz, datoriile subordonate sunt obținute direct de o bancă și plătite integral. Doar partea instrumentului de capital care a fost plătită integral este eligibilă pentru a fi considerată instrument de fonduri proprii de nivel 2;
[Pct.97 subpct.1) în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2) instrumentele nu sunt achiziționate sau, după caz, datoriile subordonate nu sunt acordate de niciuna dintre următoarele:
a) bancă sau filialele sale;
b) o întreprindere în care banca deține o participație ce constă în deținerea, directă sau prin control, a cel puțin 20 % din drepturile de vot sau din capitalul întreprinderii respective;
3) achiziționarea instrumentelor sau, după caz, acordarea împrumuturilor subordonate nu este finanțată în mod direct sau indirect de bancă;
4) creanța asupra principalului instrumentelor, în temeiul dispozițiilor care reglementează instrumentele sau, după caz, creanța asupra principalului împrumuturilor subordonate, în temeiul dispozițiilor care reglementează datoriile subordonate, este de rang inferior oricărei creanțe din instrumente de pasive eligibile;
[Pct.97 subpct.4) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
5) instrumentele sau, după caz, datoriile subordonate nu sunt garantate și nici nu fac obiectul unei garanții care crește rangul de prioritate la plată al creanțelor, de niciuna dintre următoarele:
a) bancă sau filialele sale;
b) întreprinderea-mamă a băncii sau filialele sale;
c) societatea financiară holding-mamă sau filialele sale;
d) societatea holding cu activitate mixtă sau filialele sale;
e) societatea financiară holding mixtă sau filialele sale;
f) orice întreprindere care are legături strânse cu entitățile menționate la litera a) – e);
6) instrumentele sau, după caz, datoriile subordonate nu fac obiectul niciunei dispoziții care crește rangul de prioritate la plată al creanțelor înregistrate în temeiul instrumentelor sau, respectiv, al împrumuturilor subordonate;
7) instrumentele sau, după caz, datoriile subordonate au o scadență inițială de cel puțin cinci ani;
8) dispozițiile care reglementează instrumentele sau, după caz, datoriile subordonate nu includ niciun stimulent pentru rambursarea sau, după caz, răscumpărarea cuantumului principalului acestora de către bancă înainte de scadență;
9) în cazul în care instrumentele sau, după caz, datoriile subordonate includ una sau mai multe opțiuni de rambursare anticipată, inclusiv opțiuni de cumpărare (call), după caz, opțiunile se exercită la discreția exclusivă a emitentului sau a debitorului, după caz;
[Pct.97 subpct.9) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
10) instrumentele sau, după caz, datoriile subordonate pot fi rambursate, răscumpărate, restituite sau opțiunile de cumpărare pot fi exercitate numai dacă sunt îndeplinite condițiile prevăzute la punctul 119 și nu mai devreme de cinci ani de la data emiterii, cu excepția cazului în care sunt îndeplinite condițiile de la punctul 123;
[Pct.97 subpct.10) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
11) dispozițiile care reglementează instrumentele sau, după caz, datoriile subordonate nu indică în mod explicit sau implicit că instrumentele sau, după caz, datoriile subordonate vor fi sau ar putea fi rambursate, răscumpărate, restituite sau opțiunile de cumpărare aferente pot fi exercitate anticipat, după caz, de către bancă în alte cazuri decât lichidarea băncii, iar aceasta nu face nicio altă mențiune în acest sens;
12) dispozițiile care reglementează instrumentele sau, după caz, datoriile subordonate, nu dau deținătorului sau, după caz, împrumutătorului dreptul de a accelera viitoarele plăți programate ale dobânzii sau principalului, decât în caz de lichidare a băncii fără a schimba ordinea priorității la onorare;
13) nivelul plăților de dobânzi sau dividende, după caz, aferente instrumentelor sau, după caz, împrumuturilor subordonate nu va fi modificat pe baza ratingului băncii sau al întreprinderii-mamă a acesteia.
14) în cazul în care emitentul este stabilit într-o țară terță și a fost desemnat ca făcând parte dintr-un grup de rezoluție, a cărui entitate de rezoluție este stabilită în Republica Moldova sau într-un stat membru al Uniunii Europene, sau în cazul în care emitentul este stabilit într-un stat membru al Uniunii Europene, legislația sau dispozițiile contractuale care reglementează instrumentele impun ca, la decizia autorității de rezoluție de a exercita competențele de reducere a valorii contabile și de conversie menționate la articolele 219-225 din Legea nr.232/2016, cuantumul principalului instrumentelor să fie redus în mod permanent sau instrumentele să fie convertite în instrumente de fonduri proprii de nivel 1 de bază;
[Pct.97 subpct.14) în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
15) în cazul în care emitentul este stabilit într-o țară terță și nu a fost desemnat ca făcând parte dintr-un grup de rezoluție, a cărui entitate de rezoluție este stabilită într-un stat membru al Uniunii Europene, legislația sau dispozițiile contractuale care reglementează instrumentele impun ca, la decizia autorității relevante din țara terță, cuantumul principalului instrumentelor să fie redus în mod permanent sau instrumentele să fie convertite în instrumente de fonduri proprii de nivel 1 de bază;
[Pct.97 subpct.15) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
16) în cazul în care emitentul este stabilit într-o țară terță și a fost desemnat ca făcând parte dintr-un grup de rezoluție, a cărui entitate de rezoluție este stabilită în Republica Moldova sau într-un stat membru al Uniunii Europene, sau în cazul în care emitentul este stabilit într-un stat membru al Uniunii Europene, instrumentele pot fi emise în temeiul legislației unei țări terțe sau pot face în alt mod obiectul legislației unei țări terțe numai dacă, în temeiul legislației respective, exercitarea competențelor de reducere a valorii contabile și de conversie menționate la articolele 219-225 din Legea nr.232/2016 este efectivă și executorie în baza dispozițiilor statutare sau a dispozițiilor contractuale cu caracter executoriu din punct de vedere juridic care recunosc rezoluția sau alte acțiuni de reducere a valorii contabile sau de conversie;
[Pct.97 subpct.16) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
17) instrumentele nu fac obiectul unor acorduri de compensare sau de compensare reciprocă care le-ar afecta capacitatea de a absorbi pierderile.
[Pct.97 subpct.17) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
971. Cuantumul total al instrumentelor de fonduri proprii de nivel 2 cu o scadență reziduală mai mare de cinci ani sunt considerate elemente de fonduri proprii de nivel 2.
[Pct.971 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
98. Măsura în care instrumentele de fonduri proprii de nivel 2 se califică drept elementele de fonduri proprii de nivel 2 pe parcursul ultimilor cinci ani de dinaintea scadenței instrumentelor se calculează înmulțind rezultatul calculului de la subpunctul 1) cu cuantumul menționat la subpunctul 2), după cum urmează:
1) valoarea contabilă a instrumentelor sau, după caz, a împrumuturilor subordonate în prima zi din ultima perioadă de cinci ani de dinaintea scadenței contractuale, împărțit la numărul de zile calendaristice din perioada respectivă;
[Pct.98 subpct.1) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2) numărul de zile calendaristice rămase până la scadența contractuală a instrumentelor sau a împrumuturilor subordonate.
Secțiunea 3
Consecințe ale încetării îndeplinirii condițiilor pentru instrumentele de fonduri proprii de nivel 2
99. În cazul în care un instrument de fonduri proprii de nivel 2 nu mai îndeplinește condițiile prevăzute la punctul 97, se aplică următoarele dispoziții:
1) instrumentul respectiv încetează imediat să se califice drept instrument de fonduri proprii de nivel 2;
2) partea din conturile de prime de emisiune aferentă instrumentului respectiv încetează imediat să se califice drept element de fonduri proprii de nivel 2.
Secțiunea 4
Deduceri din elementele de fonduri proprii de nivel 2
100. Din elementele de fonduri proprii de nivel 2 se deduc următoarele:
1) deținerile directe, indirecte și sintetice ale băncii de instrumente proprii de fonduri proprii de nivel 2, inclusiv instrumente proprii de fonduri proprii de nivel 2 pe care o bancă ar putea fi obligată să le achiziționeze ca rezultat al unor obligații contractuale existente;
2) deținerile directe, indirecte și sintetice de instrumente de fonduri proprii de nivel 2 ale entităților din sectorul financiar cu care banca înregistrează dețineri reciproce care, în opinia Băncii Naționale a Moldovei, au fost concepute pentru a crește în mod artificial fondurile proprii ale băncii;
3) cuantumul aplicabil determinat în conformitate cu punctele 105-109 al deținerilor directe, indirecte și sintetice de instrumente de fonduri proprii de nivel 2 ale entităților din sectorul financiar, în cazul în care banca nu deține o investiție semnificativă în aceste entități;
4) deținerile directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 2 ale entităților din sectorul financiar, în cazul în care banca deține o investiție semnificativă în aceste entități, cu excepția pozițiilor aferente angajamentelor de preluare fermă deținute pe o perioadă mai mică de cinci zile lucrătoare;
5) cuantumul elementelor care trebuie deduse din elementele de pasive eligibile, care depășește elementele de pasive eligibile ale băncii.
[Pct.100 subpct.5) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
101. În cazul în care suma deducerilor conform punctului 100 depășește nivelul fondurilor proprii de nivelul 2 suma respectivă se scade din nivelul fondurilor proprii de nivelul 1 suplimentar.
102. În sensul punctului 100, subpunctul 1), băncile calculează deținerile pe baza pozițiilor brute lungi, cu următoarele excepții:
1) băncile pot calcula cuantumul deținerilor pe baza poziției nete lungi, cu condiția îndeplinirii cumulative a următoarelor două condiții:
a) pozițiile lungi și scurte să facă parte din aceeași expunere-suport, iar pozițiile scurte să nu implice niciun risc de contraparte;
b) fie atât pozițiile lungi, cât și cele scurte sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia.
2) băncile determină cuantumul care urmează a fi dedus pentru deținerile directe, indirecte și sintetice de titluri de valoare bazate pe indici, prin calcularea expunerii-suport față de propriile instrumente de fonduri proprii de nivel 2 incluse în indicii respectivi;
3) băncile pot compensa poziții brute lungi pe instrumente proprii de fonduri proprii de nivel 2 care rezultă din dețineri de titluri de valoare bazate pe indici, cu poziții scurte pe instrumente proprii de fonduri proprii de nivel 2 care rezultă din poziții scurte pe indici-suport, inclusiv atunci când aceste poziții scurte implică un risc de contraparte, cu condiția îndeplinirii cumulative a următoarelor două condiții:
a) pozițiile lungi și scurte să facă parte din aceiași indici-suport;
b) fie atât pozițiile lungi, cât și cele scurte sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia.
103. Băncile operează deducerile prevăzute la punctul 100, subpunctele 2), 3) și 4) în conformitate cu următoarele dispoziții:
1) deținerile de instrumente de fonduri proprii de nivel 2 se calculează pe baza pozițiilor brute lungi;
2) în scopul deducerii, deținerile de elemente ale fondurilor proprii de nivel 2 specifice societăților/întreprinderilor de asigurare și de elemente ale fondurilor proprii de nivel 3 specifice societăților/întreprinderilor de asigurare se tratează ca dețineri de instrumente de fonduri proprii de nivel 2.
104. Băncile operează deducerile prevăzute la punctul 100, subpunctele 3) și 4) în conformitate cu următoarele dispoziții:
1) băncile pot calcula deținerile directe, indirecte și sintetice de instrumente de fonduri proprii de nivel 2 ale entităților din sectorul financiar pe baza poziției nete lungi pe aceeași expunere-suport cu condiția îndeplinirii cumulative a următoarelor două condiții:
a) data scadenței poziției scurte este aceeași cu data scadenței poziției lungi sau survine după această dată sau scadența reziduală a poziției scurte este de cel puțin un an;
[Pct.104 subpct.1), lit.a) în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
b) fie atât poziția lungă, cât și cea scurtă sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia;
2) băncile determină cuantumul care urmează a fi dedus pentru deținerile directe, indirecte și sintetice de titluri de valoare bazate pe indici, prin examinarea expunerii-suport față de instrumentele de capital ale entităților din sectorul financiar incluse în indicii respectivi.
Secțiunea 5
Deducerea instrumentelor de fonduri proprii de nivel 2 în cazul în care o bancă nu deține o investiție semnificativă într-o entitate relevantă
105. În sensul punctului 100, subpunctul 3), băncile calculează cuantumul aplicabil care urmează să fie dedus prin înmulțirea cuantumului menționat la subpunctul 1) de la prezentul punct cu factorul derivat din calculul menționat la subpunctul 2):
1) cuantumul agregat cu care deținerile băncii, directe, indirecte și sintetice, de instrumente de fonduri proprii de nivel 1 de bază, instrumente de fonduri proprii de nivel 1 suplimentar și instrumente de fonduri proprii de nivel 2 ale entităților din sectorul financiar în care banca nu are o investiție semnificativă depășesc 10 % din elementele de fonduri proprii de nivel 1 de bază ale băncii, calculat după aplicarea:
a) punctelor 26-29;
b) punctului 30, subpunctele 1) -6), subpunctelor 10) literele b) - e) și 11) - 13) cu excepția cuantumului care urmează să fie dedus din creanțele privind impozitul amânat care se bazează pe profitabilitatea viitoare și decurg din diferențe temporare;
[Pct.105 subpct.1), lit.b) modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
c) punctelor 54 și 55;
2) cuantumul deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 2 ale entităților din sectorul financiar în care banca nu are o investiție semnificativă împărțit la cuantumul agregat al deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 1 de bază, de instrumente de fonduri proprii de nivel 1 suplimentar și de instrumente de fonduri proprii de nivel 2 ale respectivelor entități din sectorul financiar.
106. Băncile exclud pozițiile aferente angajamentelor de preluare fermă deținute timp de cinci zile lucrătoare sau mai puțin din cuantumul menționat la punctul 105, subpunctul 1) și din calculul factorului menționat la subpunctul 2).
107. Cuantumul care urmează a fi dedus în conformitate cu punctul 105 este proporțional din fiecare instrument de fonduri proprii de nivel 2 deținut. Băncile determină cuantumul care urmează să fie dedus din fiecare instrument de fonduri proprii de nivel 2 care este dedus în temeiul punctului 105, înmulțind cuantumul menționat la subpunctul 1) de la prezentul punct cu proporția menționată la subpunctul 2):
1) cuantumul total al deținerilor care trebuie dedus în conformitate cu punctul 105;
2) proporția cuantumului agregat al deținerilor directe, indirecte și sintetice ale băncii de instrumente de fonduri proprii de nivel 2 ale entităților din sectorul financiar în care banca nu are o investiție semnificativă reprezentată de fiecare instrument de fonduri proprii de nivel 2 deținut.
108. Cuantumul deținerilor menționate la punctul 100, subpunctul 3) care este mai mic sau egal cu 10 % din elementele de fonduri proprii de nivel 1 de bază ale băncii după aplicarea dispozițiilor prevăzute la punctul 104, subpunctul 1) nu se deduce și este supus ponderilor de risc aplicabile în conformitate cu Regulamentul nr.111/2018 și Regulamentul nr.114/2018, după caz.
109. Băncile determină cuantumul fiecărui instrument de fonduri proprii de nivel 2 care este ponderat la risc în temeiul punctului 108, înmulțind cuantumul menționat la subpunctul 1) de la prezentul punct cu cuantumul menționat la subpunctul 2):
1) cuantumul deținerilor care trebuie ponderate la risc în conformitate cu punctul 108;
2) proporția rezultată din calculul de la punctul 107, subpunctul 2).
Capitolul V1
Pasive eligibile
Secțiunea 1
Elemente și instrumente de pasive eligibile
Subsecțiunea 1
Elemente de pasive eligibile
1091. Elementele de pasive eligibile, cu excepția cazului în care aparțin uneia dintre categoriile de pasive excluse prevăzute la punctul 1092 și în măsura specificată la punctele 10912-10916, constau în:
1) instrumente de pasive eligibile în cazul în care sunt îndeplinite condițiile prevăzute la punctele 1094-10911, în măsura în care nu pot fi considerate elemente de fonduri proprii de nivel 1 de bază, elemente de fonduri proprii de nivel 1 suplimentar sau elemente de fonduri proprii de nivel 2;
2) instrumente de fonduri proprii de nivel 2 cu o scadență reziduală de cel puțin un an, în măsura în care nu pot fi considerate elemente de fonduri proprii de nivel 2 în conformitate cu punctul 98.
1092. Următoarele pasive sunt excluse din elementele de pasive eligibile:
1) depozitele garantate conform Legii nr.160/2023 cu privire la garantarea depozitelor în bănci (în continuare – Legea nr.160/2023);
2) depozitele la vedere și depozitele pe termen scurt cu o scadență inițială mai mică de un an;
3) partea din depozitele eligibile ale persoanelor fizice, ale microîntreprinderilor și ale întreprinderilor mici și mijlocii care depășește nivelul de acoperire menționat în Legea nr.160/2023;
4) depozitele care ar fi depozite eligibile ale persoanelor fizice, ale microîntreprinderilor și ale întreprinderilor mici și mijlocii dacă nu au fost constituite prin intermediul sucursalelor situate în afara Republicii Moldova sau statelor membre ale Uniunii Europene ale băncilor stabilite în Republica Moldova;
5) datoriile garantate, inclusiv obligațiunile garantate și pasivele sub formă de instrumente financiare utilizate în scopul acoperirii riscurilor, care constituie o parte integrantă a portofoliului de acoperire și care, în temeiul dreptului intern, sunt garantate în mod asemănător cu obligațiunile garantate, cu condiția ca toate activele garantate asociate unui portofoliu de acoperire a obligațiunilor garantate să rămână neafectate, separate și cu fonduri suficiente și excluzând orice parte a unei datorii garantate sau a unei datorii acoperite prin garanții reale care depășește valoarea activelor, a gajului, a dreptului de retenție sau a garanției reale care o acoperă;
6) orice datorie care rezultă din deținerea de active ale clienților sau de bani ai clienților, inclusiv active ale clienților sau bani ai clienților deținuți în numele organismelor de plasament colectiv, cu condiția ca un astfel de client să fie protejat în temeiul legislației aplicabile în materie de insolvabilitate;
7) orice datorie care rezultă din existența unei relații fiduciare între entitatea de rezoluție sau oricare dintre filialele acesteia (în calitate de fiduciar) și o altă persoană (în calitate de beneficiar), cu condiția ca respectivul beneficiar să fie protejat în temeiul legislației aplicabile în materie de insolvabilitate sau în materie civilă;
8) datoriile față de bănci, excluzând datoriile față de entitățile care fac parte din același grup, cu o scadență inițială mai mică de șapte zile;
9) datoriile cu o scadență reziduală mai mică de șapte zile, față de:
a) sisteme sau operatori de sisteme desemnați în conformitate cu Legea nr. 183/2016 cu privire la caracterul definitiv al decontării în sistemele de plăți și de decontare a instrumentelor financiare;
b) participanți la un anumit sistem, desemnați în conformitate cu Legea nr. 183/2016 cu privire la caracterul definitiv al decontării în sistemele de plăți și de decontare a instrumentelor financiare, și datorii care rezultă din participarea la un astfel de sistem; sau
c) contrapărți centrale (CPC-uri) din țări terțe, recunoscute în conformitate cu actele normative privind infrastructura pieței;
10) o datorie față de:
a) un angajat, în ceea ce privește salariile, beneficiile de tipul pensiilor sau alte forme de remunerație fixă acumulate, cu excepția componentei variabile a remunerației care nu este reglementată printr-un contract colectiv de muncă și cu excepția componentei variabile a remunerației personalului cu competențe pentru asumarea de riscuri substanțiale, astfel cum este menționat la articolul 39 din Legea nr.202/2017;
b) un creditor comercial, atunci când datoria rezultă din furnizarea către bancă sau către întreprinderea-mamă de mărfuri sau servicii care sunt cruciale pentru desfășurarea zilnică a activităților instituției sau ale întreprinderii-mamă, inclusiv servicii informatice, servicii de utilități, precum și închirierea, întreținerea și reparațiile spațiilor de lucru;
c) autorități fiscale și de asigurări sociale, cu condiția ca datoriile respective să fie considerate creanțe privilegiate în baza legislației aplicabile;
d) scheme de garantare a depozitelor, atunci când datoria rezultă din contribuțiile datorate în conformitate cu Legea nr.160/2023;
11) datorii care provin din instrumente financiare derivate;
12) datorii care provin din instrumente de datorie cu instrumente financiare derivate încorporate.
1093. În sensul punctului 1092 subpunctul 12), instrumentele de datorie conținând opțiuni de răscumpărare anticipată care se exercită la discreția emitentului sau a deținătorului, precum și instrumentele de datorie cu dobânzi variabile derivate dintr-o rată de referință utilizată la scară largă, cum ar fi Euribor, nu sunt considerate doar pe baza acestor caracteristici ca fiind instrumente de datorie cu instrumente financiare derivate încorporate.
Subsecțiunea 2
Instrumente de pasive eligibile
1094. Datoriile sunt considerate instrumente de pasive eligibile dacă respectă condițiile prevăzute în prezenta subsecțiune și doar în măsura în care se specifică în prezenta subsecțiune.
1095. Datoriile sunt considerate instrumente de pasive eligibile dacă sunt îndeplinite cumulativ următoarele condiții:
1) datoriile sunt emise direct sau, după caz, obținute direct de o bancă și sunt plătite integral. Doar părțile datoriilor care au fost plătite integral sunt eligibile să fie considerate instrumente de pasive eligibile;
2) datoriile nu sunt deținute:
a) de către bancă sau de către o entitate inclusă în același grup de rezoluție;
b) de către o întreprindere în care banca deține o participație directă sau indirectă ce constă în deținerea, directă sau prin control, a cel puțin 20 % din drepturile de vot sau din capitalul întreprinderii respective;
3) achiziționarea dreptului de proprietate asupra datoriilor nu este finanțată în mod direct sau indirect de entitatea de rezoluție;
4) creanța asupra principalului datoriilor, în temeiul dispozițiilor care reglementează instrumentele, este în întregime subordonată creanțelor care decurg din pasivele excluse menționate la punctul 1092. Cerința de subordonare este considerată a fi îndeplinită în oricare dintre următoarele situații:
a) în dispozițiile contractuale care reglementează datoriile se precizează că, în eventualitatea unor proceduri obișnuite de insolvabilitate, astfel cum sunt definite în Legea nr.232/2016, creanța asupra principalului instrumentelor este de rang inferior creanțelor provenite din oricare dintre pasivele excluse menționate la punctul 1092;
b) în legislația aplicabilă se precizează că, în eventualitatea unor proceduri de lichidare silită a băncii, astfel cum sunt definite în Legea nr.232/2016, creanța asupra principalului instrumentelor este de rang inferior creanțelor provenite din oricare dintre pasivele excluse menționate la punctul 1092;
c) instrumentele sunt emise de o entitate de rezoluție în al cărei bilanț nu figurează pasive excluse, astfel cum sunt menționate la punctul 1092, care sunt de rang egal sau inferior instrumentelor de pasive eligibile;
5) datoriile nu sunt garantate și nici nu fac obiectul unei garanții sau al unui alt acord care sporește rangul de prioritate la plată al creanței, de niciuna dintre următoarele:
a) banca sau filialele sale;
b) întreprinderea-mamă a băncii sau filialele sale;
c) orice întreprindere care are legături strânse cu entitățile menționate la literele a) și b);
6) datoriile nu fac obiectul unor acorduri de compensare sau de compensare reciprocă care le-ar afecta capacitatea de a absorbi pierderile în caz de rezoluție;
7) dispozițiile care reglementează datoriile nu includ niciun stimulent pentru exercitarea unei opțiuni de cumpărare (call) sau răscumpărarea înainte de scadență sau, după caz, rambursarea anticipată a principalului acestora de către bancă, cu excepția cazurilor menționate la punctul 10915;
8) datoriile nu sunt răscumpărabile de către deținătorii instrumentelor înainte de scadență, cu excepția cazurilor menționate la punctul 10914;
9) sub rezerva punctelor 10915 și 10916, în cazul în care datoriile includ una sau mai multe opțiuni de rambursare anticipată, inclusiv opțiuni de cumpărare (call), opțiunile se exercită la discreția exclusivă a emitentului, cu excepția cazurilor prevăzute la punctul 10914;
10) opțiunile de cumpărare (call) pot fi exercitate și datoriile pot face obiectul unei răscumpărări sau rambursări anticipate numai dacă sunt îndeplinite condițiile prevăzute la punctele 119-1191 și 1251-1253;
11) dispozițiile care reglementează datoriile nu indică în mod explicit sau implicit că opțiunile de cumpărare (call) ar fi exercitate sau datoriile ar face obiectul răscumpărării sau rambursării anticipate, după caz, de către entitatea de rezoluție în alte cazuri decât insolvabilitatea sau lichidarea băncii, iar banca nu face nicio altă mențiune în acest sens;
12) dispozițiile care reglementează datoriile nu dau deținătorului dreptul de a accelera viitoarele plăți programate ale dobânzii sau principalului, decât în caz de insolvabilitate sau de lichidare a entității de rezoluție;
13) nivelul plăților de dobânzi sau dividende, după caz, aferente datoriilor nu este modificat pe baza calității creditului entității de rezoluție sau a întreprinderii-mamă a acesteia;
14) documentația contractuală relevantă și, dacă este cazul, prospectul referitor la emisiune fac trimitere în mod explicit la posibila exercitare a competențelor de reducere a valorii contabile și de conversie în conformitate cu art.219-225 din Legea nr.232/2016.
1096. În sensul punctului 1095 subpunctul 4), în cazul în care o parte din pasivele excluse menționate la punctul 1092 sunt subordonate creanțelor negarantate obișnuite în temeiul Legii nr.550/1995 cu privire la lichidarea băncilor, printre altele, ca urmare a faptului că sunt deținute de un creditor care are relații strânse cu debitorul, întrucât creditorul este sau a fost acționar, se află într-o relație de control sau de grup, este membru al organului de conducere sau în legătură cu oricare dintre persoanele respective, subordonarea nu se evaluează prin raportare la creanțele care rezultă din aceste pasive excluse.
1097. În plus față de datoriile menționate la punctul 1095, Banca Națională a Moldovei, în calitate de autoritate de rezoluție poate permite ca datoriile să fie considerate drept instrumente de pasive eligibile până la un cuantum agregat care nu depășește 3,5% din cuantumul total al expunerii la risc, cu condiția ca:
1) toate condițiile prevăzute la punctele 1095 și 1096, cu excepția condiției prevăzute la punctul 1095 subpunctul 4), să fie îndeplinite;
2) datoriile să fie de rang egal cu pasivele excluse de cel mai mic rang menționate la punctul 1092, cu excepția pasivelor excluse care sunt subordonate creanțelor negarantate obișnuite, menționate la punctul 1096; și
3) includerea datoriilor respective în elementele de pasive eligibile să nu dea naștere la riscuri semnificative de contestații în justiție soluționate favorabil sau de cereri de despăgubire valabile, în conformitate cu evaluarea autorității de rezoluție în raport cu principiul menționat la articolul 61, subpunctul (1), litera g) și articolul 266 din Legea nr.232/2016.
1098. Banca Națională a Moldovei, în calitate de autoritate de rezoluție poate permite ca datoriile să fie considerate instrumente de pasive eligibile în plus față de datoriile menționate la punctele 1095 și 1096, cu condiția ca:
1) banca să nu aibă permisiunea de a include în elementele de pasive eligibile datoriile menționate la punctul 1097;
2) toate condițiile prevăzute la punctele 1095 și 1096, cu excepția condiției prevăzute la punctul 1095 subpunctul 4), să fie îndeplinite;
3) datoriile să fie de rang egal sau superior față de pasivele excluse de cel mai mic rang menționate la punctul 1092, cu excepția pasivelor excluse subordonate creanțelor negarantate obișnuite, menționate la punctul 1096;
4) în bilanțul băncii, cuantumul pasivelor excluse menționate la punctul 1092 care sunt de rang egal sau mai mic decât datoriile respective în caz de insolvabilitate să nu depășească 5% din cuantumul fondurilor proprii și al pasivelor eligibile ale băncii;
5) includerea datoriilor respective în elementele de pasive eligibile să nu dea naștere la un risc semnificativ de contestație în justiție soluționat favorabil sau de cereri de despăgubire valabile, în conformitate cu evaluarea autorității de rezoluție în raport cu principiul menționat la articolul 61(1), litera g) și articolul 266 din Legea nr.232/2016.
1099. Banca Națională a Moldovei, în calitate de autoritatea de rezoluție, poate permite unei bănci să includă datoriile menționate la punctele 1097 și 1098 doar ca elemente de pasive eligibile.
10910. Banca Națională a Moldovei se asigură că structura care exercită funcția de rezoluție și structura care exercită funcția de supraveghere se consultă reciproc atunci când examinează dacă sunt îndeplinite condițiile prevăzute în prezenta subsecțiune.
10911. Natura și formele aplicabile ale finanțării indirecte a instrumentelor de pasive eligibile sunt determinate în anexa 2.
Subsecțiunea 3
Amortizarea instrumentelor de pasive eligibile
10912. Instrumentele de pasive eligibile cu o scadență reziduală de cel puțin un an sunt considerate în întregime drept elemente de pasive eligibile.
10913. Instrumentele de pasive eligibile cu o scadență reziduală mai mică de un an nu pot fi considerate elemente de pasive eligibile.
10914. În sensul punctelor 10912-10913, în cazul în care un instrument de pasive eligibile include o opțiune de răscumpărare de către titular care poate fi exercitată înainte de scadența stabilită inițial a instrumentului, scadența instrumentului este definită ca fiind cea mai apropiată dată posibilă la care titularul poate exercita opțiunea de răscumpărare și poate solicita răscumpărarea sau rambursarea instrumentului.
10915. În sensul punctelor 10912-10913, în cazul în care un instrument de pasive eligibile include un stimulent pentru emitent de a exercita opțiunea call sau de a rambursa sau răscumpăra instrumentul înainte de scadența stabilită inițial a acestuia, scadența instrumentului este definită ca fiind cea mai apropiată dată posibilă la care emitentul poate exercita opțiunea respectivă și poate solicita răscumpărarea sau rambursarea în cazul instrumentului respectiv.
10916. În sensul punctelor 10912-10913, în cazul în care un instrument de pasive eligibile include opțiuni de răscumpărare anticipată care pot fi exercitate la discreția exclusivă a emitentului înainte de scadența stabilită inițial a instrumentului, însă dispozițiile care reglementează instrumentul nu includ niciun stimulent pentru exercitarea opțiunii call sau pentru răscumpărarea sau rambursarea înainte de scadență a instrumentului și nu includ nicio opțiune de răscumpărare sau rambursare la discreția deținătorilor, scadența instrumentului se definește ca fiind scadența stabilită inițial.
Subsecțiunea 4
Consecințe ale încetării îndeplinirii condițiilor de eligibilitate
10917. În cazul în care un instrument de pasive eligibile nu mai îndeplinește condițiile prevăzute la punctele 1094-10911, datoriile încetează imediat să fie considerate instrumente de pasive eligibile.
10918. Datoriile menționate la punctul 1095 pot continua să fie considerate instrumente de pasive eligibile atât timp cât acestea sunt considerate instrumente de pasive eligibile în temeiul punctelor 1097 sau 1098.
Subsecțiunea 5
Deduceri din elementele de pasive eligibile și deducerea deținerilor de instrumente proprii de pasive eligibile
10919. În sensul prezentei secțiuni, toate instrumentele de rang egal cu instrumentele de pasive eligibile sunt tratate drept instrumente de pasive eligibile, cu excepția instrumentelor cu rang egal cu instrumentele recunoscute drept pasive eligibile în temeiul punctelor 1097-1098.
10920. În sensul prezentei secțiuni, băncile pot calcula cuantumul deținerilor de instrumente de pasive eligibile menționate la punctul 1097, după cum urmează:
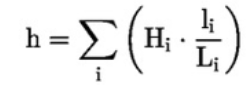
unde:
h=cuantumul deținerilor de instrumente de pasive eligibile menționate la punctul 1097;
i=indicele care desemnează banca emitentă;
Hi=cuantumul total al deținerilor de pasive eligibile ale băncii emitente i, menționate la punctul 1097;
li=cuantumul datoriilor incluse în elementele de pasive eligibile de către banca emitentă i în limitele precizate la punctul 1097 conform ultimelor informații publicate de banca emitentă; și
Li=cuantumul total al datoriilor existente ale băncii emitente i, menționate la punctul 1097, conform ultimelor informații publicate de emitent.
10921. Băncile și entitățile menționate la articolul 1 litera b)-d) din Legea nr.232/2016 deduc din elementele de pasive eligibile deținerile lor de instrumente de fonduri proprii și de instrumente de pasive eligibile dacă instrumentele de fonduri proprii și instrumentele de pasive eligibile sunt deținute de o bancă sau o entitate care nu este ea însăși o entitate de rezoluție, dar este o filială a unei entități de rezoluție sau a unei entități dintr-o țară terță care ar fi o entitate de rezoluție dacă ar fi stabilită în Republica Moldova sau într-un stat membru al Uniunii Europene.
10922. Băncile calculează deținerile pe baza pozițiilor brute lungi, cu următoarele excepții:
1) băncile pot calcula cuantumul deținerilor pe baza poziției nete lungi, cu condiția îndeplinirii cumulative a următoarelor două condiții:
a) pozițiile lungi și scurte fac parte din aceeași expunere-suport, iar pozițiile scurte nu implică niciun risc de contraparte;
b) fie atât pozițiile lungi, cât și cele scurte sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia;
2) băncile determină cuantumul care urmează a fi dedus pentru deținerile directe, indirecte și sintetice de titluri de valoare bazate pe indici, prin calcularea expunerii-suport față de instrumentele proprii de pasive eligibile incluse în indicii respectivi;
3) băncile pot compensa poziții brute lungi pe instrumente proprii de pasive eligibile care rezultă din dețineri de titluri de valoare bazate pe indici, cu poziții scurte pe instrumente proprii de pasive eligibile care rezultă din poziții scurte pe indici-suport, inclusiv atunci când aceste poziții scurte implică un risc de contraparte, cu condiția îndeplinirii cumulative a următoarelor două condiții:
a) pozițiile lungi și scurte fac parte din aceiași indici-suport;
b) fie atât pozițiile lungi, cât și cele scurte sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia.
Subsecțiunea 6
Exceptarea portofoliului de tranzacționare de la deducerile din elementele de pasive eligibile
10923. Băncile pot decide să nu deducă o anumită parte din deținerile directe, indirecte și sintetice de instrumente de pasive eligibile, care, la nivel agregat și calculată pe baza pozițiilor brute lungi, este mai mică sau egală cu 5% din elementele de fonduri proprii de nivel 1 de bază ale băncii după aplicarea punctelor 251-32, dacă sunt îndeplinite cumulativ următoarele condiții:
1) deținerile sunt în portofoliul de tranzacționare;
2) instrumentele de pasive eligibile sunt deținute pentru o perioadă care nu depășește 30 de zile lucrătoare.
10924. Cuantumurile elementelor care nu sunt deduse în temeiul punctului 10923 fac obiectul cerințelor de fonduri proprii aplicabile elementelor din portofoliul de tranzacționare.
[Capitolul V1 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
Capitolul VI.
Cerințe generale
Secțiunea 1
Distribuiri aferente instrumentelor
[Capitolul VI denumirea în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
110. Instrumentele de capital și datoriile pentru care o bancă are capacitatea discreționară de a decide să plătească distribuiri sub altă formă decât în numerar sau în instrumente de fonduri proprii nu pot fi considerate drept instrumente de fonduri proprii de nivel 1 de bază, instrumente de fonduri proprii de nivel 1 suplimentar, instrumente de fonduri proprii de nivel 2 sau instrumente de pasive eligibile, cu excepția cazului în care banca a obținut aprobarea prealabilă a Băncii Naționale a Moldovei în acest sens.
[Pct.110 în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
111. Banca Națională a Moldovei acordă aprobarea menționată la punctul 110 numai atunci când consideră că se îndeplinesc cumulativ următoarele condiții:
[Pct.111 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1) capacitatea băncii de anulare a plăților în baza instrumentului nu ar fi afectată negativ de capacitatea discreționară menționată la punctul 110 sau de forma sub care ar putea fi făcute distribuirile;
[Pct.111 subpct.1) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2) capacitatea instrumentului de absorbție a pierderilor nu ar fi afectată negativ de capacitatea menționată la punctul 110 sau de forma sub care ar putea fi făcute distribuirile;
3) calitatea instrumentului de capital nu ar fi redusă în niciun alt fel de capacitatea menționată la punctul 110 sau de forma sub care ar putea fi făcute distribuirile.
112. Instrumentele de capital și datoriile pentru care o persoană juridică, alta decât banca care le emite, are capacitatea discreționară de a decide sau de a cere ca plata distribuirilor aferente instrumentelor sau datoriilor respective să fie făcută sub altă formă decât în numerar sau în instrumente de fonduri proprii nu pot fi considerate drept instrumente de fonduri proprii de nivel 1 de bază, instrumente de fonduri proprii de nivel 1 suplimentar, instrumente de fonduri proprii de nivel 2 sau instrumente de pasive eligibile.
[Pct.112 în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1121. Banca Națională a Moldovei se asigură că structura care exercită funcția de supraveghere consultă structura care exercită funcția de rezoluție înainte de a acorda aprobarea prealabilă menționată la punctul 110.
[Pct.1121 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
113. Băncile pot folosi un indice general al pieței ca pe un punct de plecare pentru determinarea nivelului de distribuiri aferente instrumentelor de fonduri proprii de nivel 1 suplimentar și instrumentelor de fonduri proprii de nivel 2 și instrumentelor de pasive eligibile.
[Pct.113 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
114. Prevederea de la punctul 113 nu se aplică în situația în care banca este o entitate de referință pentru respectivul indice general al pieței, cu excepția cazului în care sunt îndeplinite în mod cumulativ următoarele două condiții:
1) banca consideră că variațiile indicelui general al pieței nu sunt corelate în mod semnificativ cu calitatea creditului băncii, al instituției-mamă, al societății financiare holding-mamă, al societății financiare holding mixtă-mamă sau al societății holding-mamă cu activitate mixtă;
2) Banca Națională a Moldovei nu a realizat o determinare diferită de cea prevăzută la subpunctul 1).
115. Băncile raportează și publică indicii generali ai pieței pe care se bazează instrumentele lor de capital și instrumentele lor de pasive eligibile.
[Pct.115 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
116. În sensul punctului 113, indice general al pieței poate fi considerată rata dobânzilor de referință pe piața interbancară (CHIBOR), determinată în conformitate cu actele normative ale Băncii Naționale a Moldovei și/sau un indice bursier dacă acesta este diversificat în mod corespunzător în conformitate cu Regulamentul nr.114/2018 și/sau un alt indice de referință stabilit de către Banca Națională a Moldovei.
Secțiunea 2
Alte cerințe privind deducerile
117. Băncile nu deduc din niciun element al fondurilor proprii deținerile directe, indirecte sau sintetice de instrumente de capital emise de o entitate reglementată din sectorul financiar care nu se califică drept capital reglementat al entității respective. Băncile aplică acestor dețineri o pondere de risc în conformitate cu prevederile Regulamentului nr.111/2018.
118. Se consideră că cerințele de scadență pentru pozițiile scurte menționate la punctul 55 subpunctul 1), punctul 90 subpunctul 1) și punctul 104 subpunctul 1) sunt îndeplinite în cazul pozițiilor deținute dacă sunt îndeplinite următoarele condiții:
1) banca are dreptul contractual de a vinde contrapărții care furnizează acoperirea, la o dată viitoare precisă, poziția lungă care este acoperită;
2) contrapartea care furnizează acoperirea băncii este obligată prin contract să achiziționeze de la aceasta, la data viitoare respectivă, poziția lungă menționată la subpunctul 1).
Secțiunea 21
Deținerile de instrumente de capital și pasive bazate pe indici
1181. În sensul punctelor 51 subpunctul 1), 55 subpunctul 1), 88 subpunctul 1), 90 subpunctul 1), 102 subpunctul 1), 104 subpunctul 1), 10922 subpunctul 1), băncile pot reduce cuantumul unei poziții lungi pe un instrument de capital sau un pasiv cu acea parte dintr-un indice care este alcătuită din aceeași expunere-suport care este acoperită, dacă sunt îndeplinite cumulativ următoarele condiții:
1) fie atât poziția lungă care este acoperită, cât și poziția scurtă dintr-un indice folosită pentru a acoperi poziția lungă respectivă sunt deținute în portofoliul de tranzacționare, fie ambele sunt deținute în afara acestuia;
2) pozițiile menționate la subpunctul 1) sunt înregistrate la valoarea justă în bilanțul băncii;
3) poziția scurtă menționată la subpunctul 1) poate fi considerată drept o acoperire eficientă în conformitate cu procedurile de control intern ale băncii;
4) Banca Națională a Moldovei a evaluat caracterul adecvat al procedurilor de control intern menționate la subpunctul 3) cel puțin o dată pe an și este satisfăcută, de fiecare dată, de caracterul adecvat al acestora.
1182. Cu aprobarea prealabilă a Băncii Naționale a Moldovei, banca poate folosi o estimare prudentă a expunerii-suport a băncii față de instrumentele de capital sau față de pasivele incluse în indici ca alternativă la calcularea expunerii unei bănci față de elementele menționate la una sau mai multe dintre următoarele:
1) instrumentele proprii de fonduri proprii de nivel 1 de bază, instrumentele proprii de fonduri proprii de nivel 1 suplimentar, instrumentele proprii de fonduri proprii de nivel 2 și instrumentele proprii de pasive eligibile incluse în indici;
2) instrumentele de fonduri proprii de nivel 1 de bază, instrumentele de fonduri proprii de nivel 1 suplimentar și instrumentele de fonduri proprii de nivel 2 ale entităților din sectorul financiar, incluse în indici;
3) instrumentele de pasive eligibile ale băncii, incluse în indici.
1183. Banca Națională a Moldovei acordă aprobarea prealabilă menționată la punctul 1182 doar în cazul în care banca a demonstrat, într-un mod pe care Banca Națională a Moldovei îl consideră satisfăcător, că ar fi împovărător din punct de vedere operațional, conform anexei 1, să își monitorizeze expunerea-suport față de unul sau mai multe dintre elementele menționate la punctul 1182.
1184. Pentru obținerea aprobării menționate la punctul 1182 băncile vor adresa Băncii Naționale a Moldovei în scris o solicitare în acest sens, cu anexarea informației menționate la punctul 1183. Banca Națională a Moldovei va examina solicitarea respectivă în termen de cel mult 15 zile lucrătoare de la data solicitării respective însoțită de documentele menționate.
1185. În sensul punctului 1182, o estimare este suficient de prudentă în cazul în care este întrunită oricare dintre următoarele condiții:
1) atunci când mandatul privind activitatea de investire a indicelui prevede că un instrument de fonduri proprii al unei entități din sectorul financiar sau un instrument de pasive eligibile al unei bănci care face parte din indice nu poate depăși un procent maxim din indice, banca utilizează acest procent ca o estimare pentru valoarea deținerilor care se deduce din elementele de fonduri proprii de nivel 1 de bază, de fonduri proprii de nivel 1 suplimentar sau de fonduri proprii de nivel 2, după caz, sau din elementele de fonduri proprii de nivel 1 de bază în situațiile în care banca nu poate stabili caracterul exact al deținerii;
2) atunci când banca nu poate stabili procentul maxim menționat la subpunctul 1) și în cazul în care indicele, astfel cum reiese din mandatul privind activitatea de investire sau din alte informații relevante, include instrumentele de fonduri proprii ale entităților din sectorul financiar sau instrumente de pasive eligibile ale băncilor, banca deduce valoarea totală a deținerilor bazate pe indici din elementele de fonduri proprii de nivel 1 de bază, de fonduri proprii de nivel 1 suplimentar sau de fonduri proprii de nivel 2, după caz, sau din elementele de fonduri proprii de nivel 1 de bază în situațiile în care banca nu poate stabili caracterul exact al deținerii.
1186. În scopul punctului 1185, se aplică următoarele:
1) o deținere indirectă care rezultă dintr-o deținere bazată pe indici cuprinde proporția indicelui investit în instrumentele de fonduri proprii de nivel 1 de bază, de fonduri proprii de nivel 1 suplimentar și de fonduri proprii de nivel 2 ale entităților din sectorul financiar și în instrumentele de pasive eligibile ale băncilor, incluse în indice;
2) un indice include fonduri de indice, indici pe acțiuni sau obligațiuni sau orice altă schemă în care instrumentul-suport este un instrument de fonduri proprii emis de o entitate din sectorul financiar sau un instrument de pasive eligibile emis de o bancă.
[Secțiunea 21 introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
Secțiunea 22
Evaluarea conformității cu condițiile privind instrumentele de fonduri proprii și de pasive eligibile
1187. Băncile țin seama de caracteristicile de fond ale instrumentelor și nu doar de forma lor juridică atunci când evaluează conformitatea cu cerințele stabilite în capitolele I – VI.
1188. Pentru evaluarea caracteristicilor de fond ale unui instrument se iau în considerare toate acordurile legate de instrumente, chiar și în cazul în care acestea nu sunt prevăzute în mod explicit în termenele și condițiile instrumentelor propriu-zise, pentru a stabili dacă efectele economice combinate ale acestor acorduri sunt conforme cu obiectivul dispozițiilor relevante.
[Secțiunea 22 introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
Secțiunea 3
Condiții pentru diminuarea fondurilor proprii și aprobarea prealabilă a Băncii Naționale a Moldovei
119. O bancă solicită aprobarea prealabilă a Băncii Naționale a Moldovei înainte de:
1) a reduce, sau a răscumpăra instrumentele de fonduri proprii de nivel 1 de bază emise într-un mod care este permis în temeiul legislației aferentă pieței de capital, inclusiv în cazul în care instrumentele de fonduri proprii respective sunt transferate angajaților băncii ca parte a remunerației lor;
[Pct.119 subpct.1) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2) a exercita opțiunile de cumpărare (call), a restitui, a rambursa sau a răscumpăra instrumentele de fonduri proprii de nivel 1 suplimentar sau instrumentele de fonduri proprii de nivel 2, după caz, înainte de data scadenței contractuale a acestora;
[Pct.119 subpct.2) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
3) a reduce, a distribui sau a reclasifica conturile de prime de emisiune aferente instrumentelor de fonduri proprii drept un alt element de fonduri proprii.
[Pct.119 subpct.3) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1191. O bancă solicită aprobarea prealabilă a Băncii Naționale a Moldovei, în calitate de autoritate de rezoluție, pentru a exercita opțiunile de cumpărare (call) sau pentru a răscumpăra sau a rambursa instrumentele de pasive eligibile care nu sunt vizate la punctul 119, înainte de data scadenței contractuale a acestora.
[Pct.1191 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
120. Banca Națională a Moldovei, în calitate de autoritate competentă, acordă unei bănci aprobarea să reducă, să răscumpere sau să ramburseze instrumentele de fonduri proprii de nivel 1 de bază, instrumentele de fonduri proprii de nivel 1 suplimentar și instrumentele de fonduri proprii de nivel 2 sau să exercite opțiunile de cumpărare, inclusiv prin înlocuirea lor cu alte instrumente de fonduri proprii, sau să reducă, să distribuie sau să reclasifice conturile de prime de emisiune aferente, dacă banca a demonstrat Băncii Naționale a Moldovei, iar Banca Națională a Moldovei consideră, în baza informației disponibile, că:
1) operațiunea menționată nu va periclita stabilitatea băncii; și
2) în urma operațiunii respective fondurile proprii ale băncii vor satisface cerințele de fonduri proprii prevăzute de prezentul regulament, inclusiv cerințele suplimentare de fonduri proprii impuse de Banca Națională a Moldovei în temeiul art.139 alin.(5) din Legea nr.202/2017, precum și cerința de amortizor combinat stabilită în Regulamentul nr.110/2018; și
3) operațiunea menționată nu va conduce la nerespectarea altor indicatori prudențiali.
În cazul înlocuirii instrumentelor de fonduri proprii de nivel 1 de bază, instrumentelor de fonduri proprii de nivel 1 suplimentar și instrumentelor de fonduri proprii de nivel 2 sau conturile de prime de emisiune aferente cu alte instrumente de fonduri proprii, la evaluarea impactului operațiunii respective asupra stabilității băncii se va ține cont de faptul dacă înlocuirea respectivă este în condiții sustenabile, având în vedere capacitatea băncii de a obține venituri.
[Pct.120 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1201. În cazul în care banca oferă garanții suficiente cu privire la capacitatea sa de a funcționa cu fonduri proprii al căror cuantum depășește cerințele de fonduri proprii prevăzute de prezentul regulament, inclusiv cerințele suplimentare de fonduri proprii impuse de Banca Națională a Moldovei în temeiul art.139 alin.(5) din Legea nr.202/2017, precum și cerința de amortizor combinat stabilită în Regulamentul nr.110/2018, Banca Națională a Moldovei poate acorda băncii respective o aprobare prealabilă generală de a efectua oricare dintre acțiunile prevăzute la punctul 119, sub rezerva unor criterii care să asigure că orice astfel de acțiune viitoare este realizată cu respectarea condițiilor prevăzute la punctul 120. Această aprobare prealabilă generală se acordă pentru o perioadă care nu depășește un an, cu posibilitate de reînnoire. Aprobarea prealabilă generală se acordă numai pentru un anumit cuantum prestabilit, care este fixat de Banca Națională a Moldovei. În cazul instrumentelor de fonduri proprii de nivel 1 de bază, acest cuantum prestabilit nu depășește 3% din emisiunea relevantă și nu depășește 10% din cuantumul cu care fondurile proprii de nivel 1 de bază depășesc suma cerințelor de capital pentru fondurile proprii de nivel 1 de bază prevăzute în prezentul regulament și cerințele suplimentare de fonduri proprii impuse de Banca Națională a Moldovei în temeiul art.139 alin.(5) din Legea nr.202/2017, precum și cerința de amortizor combinat stabilită în Regulamentul nr.110/2018. În cazul instrumentelor de fonduri proprii de nivel 1 suplimentar sau instrumentelor de fonduri proprii de nivel 2, acest cuantum prestabilit nu depășește 10% din emisiunea relevantă și nu depășește 3% din cuantumul total al instrumentelor de fonduri proprii de nivel 1 suplimentar sau instrumentelor de fonduri proprii de nivel 2, după caz, aflate în circulație.
Banca Națională a Moldovei, în calitate de autoritate competentă, retrage aprobarea prealabilă generală în cazul în care banca încalcă oricare dintre criteriile prevăzute în scopul aprobării respective.
[Pct.1201 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
121. Condiții sustenabile pentru capacitatea băncii de a obține venituri înseamnă că profitabilitatea băncii, astfel cum a fost evaluată de Banca Națională a Moldovei, este în continuare solidă sau că nu suferă modificări negative după înlocuirea instrumentelor sau a conturilor de prime de emisiune aferente menționate la punctul 120 cu alte instrumente de fonduri proprii, la acea dată și în viitorul apropiat. Evaluarea menționată ține seama de profitabilitatea băncii în situații de criză.
[Pct.121 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
122. La evaluarea viabilității instrumentelor de înlocuire în raport cu capacitatea băncii de a obține venituri, Banca Națională a Moldovei, în calitate de autoritate competentă, examinează măsura în care respectivele instrumente de capital de înlocuire ar fi mai costisitoare pentru bancă decât cele pe care le-ar înlocui.
[Pct.122 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
123. Banca Națională a Moldovei poate permite băncilor să exercite opțiunile de cumpărare (call) sau să răscumpere sau să ramburseze instrumentele de fonduri proprii de nivel 1 suplimentar sau instrumentele de fonduri proprii de nivel 2 sau conturi de prime de emisiune aferente, timp de cinci ani de la data emiterii numai în situația în care sunt îndeplinite condițiile prevăzute la punctul 120, precum și una din condițiile specificate mai jos:
[Pct.123 în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1) există o schimbare în clasificarea din punctul de vedere al reglementărilor prudențiale a instrumentelor respective care ar putea conduce la excluderea lor din categoria fondurilor proprii sau la reclasificarea lor ca o formă de fonduri proprii de o calitate inferioară și sunt îndeplinite, cumulativ, următoarele condiții:
a) Banca Națională a Moldovei consideră că o astfel de schimbare este suficient de sigură;
b) banca demonstrează, Băncii Naționale a Moldovei într-un mod satisfăcător, că reclasificarea din punctul de vedere al reglementărilor prudențiale a instrumentelor respective nu a fost previzibilă în mod rezonabil în momentul emiterii lor;
2) există o schimbare în regimul fiscal aplicabil instrumentelor respective, iar banca demonstrează, Băncii Naționale a Moldovei într-un mod satisfăcător că schimbarea este semnificativă și nu a fost previzibilă în momentul emiterii lor;
3) înainte sau în același timp cu acțiunea menționată la punctul 119, banca înlocuiește instrumentele sau conturile de prime de emisiune aferente cu instrumente de fonduri proprii de o calitate egală sau mai bună în condiții sustenabile ținând cont de capacitatea băncii de a obține venituri, iar Banca Națională a Moldovei a aprobat această acțiune întrucât a considerat că ar fi benefică din punct de vedere prudențial și justificată de circumstanțe excepționale;
[Pct.123 subpct.3) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
4) instrumentele de fonduri proprii de nivel 1 suplimentar sau instrumentele de fonduri proprii de nivel 2 sunt răscumpărate în scopuri de formare a pieței.
[Pct.123 subpct.4) introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
124. În cazul în care instrumentele de fonduri proprii sunt achiziționate cu scopul transferării acestora angajaților băncii ca parte a remunerației lor băncile deduc respectivele instrumente din nivelul corespondent de fonduri proprii pentru perioada în care sunt deținute de bancă. Deducerea menționată nu este necesară în cazul în care cheltuielile legate de transferarea respectivă sunt deja incluse în fondurile proprii ca urmare a unui raport financiar interimar sau de sfârșit de exercițiu financiar.
125. Procedura de depunere a cererii pentru obținerea aprobării prealabile/aprobării prealabile generale a Băncii Naționale a Moldovei pentru efectuarea rambursărilor, reducerilor și răscumpărărilor, conținutul acesteia și termenele pentru depunere sunt prevăzute în anexa 5.
[Pct.125 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Secțiunea 31
Aprobarea de a reduce instrumentele de pasive eligibile
1251. Banca Națională a Moldovei în calitate de autoritate de rezoluție acordă unei bănci aprobarea de a exercita opțiunea de cumpărare (call) sau a răscumpăra sau a rambursa instrumente de pasive eligibile dacă este îndeplinită una dintre următoarele condiții:
1) înainte sau în același timp cu oricare dintre acțiunile menționate la punctul 1191, banca înlocuiește instrumentele de pasive eligibile cu instrumente de fonduri proprii sau instrumente de pasive eligibile de o calitate egală sau mai bună, în condiții sustenabile ținând cont de capacitatea băncii de a obține venituri;
2) banca a demonstrat, într-un mod pe care Banca Națională a Moldovei, în calitate de autoritate de rezoluție, îl consideră satisfăcător, că în urma acțiunii menționate la punctul 1191, fondurile proprii și pasivele eligibile ale băncii ar depăși cerințele de fonduri proprii și de pasive eligibile prevăzute în prezentul regulament și Legea nr.232/2016 cu marja pe care Banca Națională a Moldovei, în calitate de autoritatea de rezoluție, în acord cu structura care exercită funcția de supraveghere, o consideră necesară;
3) banca a demonstrat, într-un mod pe care Banca Națională a Moldovei, în calitate de autoritate de rezoluție îl consideră satisfăcător, că înlocuirea parțială sau integrală a pasivelor eligibile cu instrumente de fonduri proprii este necesară pentru a asigura conformitatea cu cerințele de fonduri proprii prevăzute în prezentul regulament și în Legea nr.202/2017.
1252. În cazul în care o banca oferă garanții suficiente cu privire la capacitatea sa de a funcționa cu fonduri proprii și pasive eligibile al căror cuantum depășește cerințele stabilite în prezentul regulament și în Legea nr.202/2017 și Legea nr.232/2016, Banca Națională a Moldovei, în calitate de autoritate de rezoluție, după consultarea cu structura care exercită funcția de supraveghere, poate acorda băncii respective o aprobare prealabilă generală de a exercita opțiunile de cumpărare (call) sau de a răscumpăra sau a rambursa instrumentele de pasive eligibile, sub rezerva unor criterii care să asigure că orice astfel de acțiune viitoare este realizată cu respectarea condițiilor prevăzute la punctul 1251 subpunctele 1) și 2). Această aprobare prealabilă generală se acordă numai pentru o perioadă de timp specificată, care nu depășește un an, cu posibilitate de reînnoire. Aprobarea prealabilă generală se acordă pentru un anumit cuantum prestabilit, care este fixat de Banca Națională a Moldovei, în calitate de autoritate de rezoluție. Banca Națională a Moldovei se asigură că structura care exercită funcția de rezoluție informează structura care exercită funcția de supraveghere cu privire la orice aprobare prealabilă generală acordată.
Banca Națională a Moldovei, în calitate de autoritate de rezoluție retrage aprobarea prealabilă generală în cazul în care banca încalcă oricare dintre criteriile prevăzute în scopul aprobării respective.
1253. Atunci când evaluează viabilitatea instrumentelor de înlocuire în raport cu capacitatea băncii de a obține venituri menționată la punctul 1251 subpunctul 1), Banca Națională a Moldovei, în calitate de autoritate de rezoluție examinează măsura în care respectivele instrumente de capital de înlocuire sau pasive eligibile de înlocuire ar fi mai costisitoare pentru bancă decât instrumentele de capital sau pasivele eligibile pe care le-ar înlocui.
1254. Condiții sustenabile ținând cont de capacitatea băncii de a obține venituri în conformitate cu punctul 1251 înseamnă că profitabilitatea băncii, astfel cum a fost evaluată de Banca Națională a Moldovei, în calitate de autoritate de rezoluție, este în continuare solidă sau că nu suferă modificări negative după înlocuirea instrumentelor de pasive eligibile cu instrumente de fonduri proprii sau de pasive eligibile de o calitate egală sau mai bună, la acea dată și în viitorul apropiat. Evaluarea menționată ține seama de profitabilitatea băncii în situații de criză.
[Secțiunea 31 introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
Secțiunea 4
Derogare temporară de la deducerea din fondurile proprii
126. În cazul în care o bancă deține temporar instrumente de capital, datorii sau a acordat împrumuturi subordonate, după caz, care se califică drept instrumente de fonduri proprii de nivel 1 de bază/capital propriu, instrumente de fonduri proprii de nivel 1 suplimentar sau instrumente de fonduri proprii de nivel 2 ale unei entități din sectorul financiar sau instrumente de pasive eligibile ale băncii și Banca Națională a Moldovei consideră că aceste dețineri au scopul unei operațiuni de asistență financiară destinate restructurării și restabilirii viabilității entității sau băncii respective, Banca Națională a Moldovei, în calitate de autoritate competentă, poate să acorde o derogare temporară de la aplicarea dispozițiilor privind deducerea care, în mod obișnuit, s-ar aplica instrumentelor respective.
[Pct.126 în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
127. Pentru obținerea derogării menționate la punctul 126 băncile vor adresa Băncii Naționale a Moldovei în scris o solicitare în acest sens, cu anexarea informației pertinente din care să rezulte expres că instrumentele de capital deținute în entitatea din sectorul financiar sau datoriile subordonate acordate unor astfel de entități au ca scop acordarea unei asistențe financiare destinate restructurării.
128. O derogare temporară are o durată care nu depășește perioada specificată în planul de operațiuni de asistență financiară. Această derogare nu se acordă pentru o perioadă mai mare de 5 ani și se aplică numai în ceea ce privește noile dețineri de instrumente în entitatea din sectorul financiar sau de instrumente de pasive eligibile care face obiectul operațiunii de asistență financiară.
[Pct.128 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
129. Cu scopul de a acorda o derogare temporară pentru deducerea din fondurile proprii și pasivele eligibile, după caz, Banca Națională a Moldovei poate considera că deținerile pentru o operațiune de asistență financiară menită să restructureze o entitate din sectorul financiar sau o bancă, în cazul în care operațiunea este efectuată în cadrul unui plan și aprobată de către Banca Națională a Moldovei, în calitate de autoritate competentă, precum și în cazul în care planul prevede în mod clar etapele, calendarul, obiectivele și precizează interacțiunea între dețineri și operațiunea de asistență financiară.
[Pct.129 în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
CAPITOLUL VI1
INTERESE MINORITARE CARE SE CALIFICĂ PENTRU INCLUDEREA ÎN FONDURILE PROPRII ȘI INSTRUMENTE DE FONDURI PROPRII EMISE DE FILIALE
1291. Interesele minoritare cuprind suma instrumentelor de fonduri proprii de nivel 1 de bază, a conturilor de prime de emisiune legate de instrumentele respective, a rezultatului reportat și a altor rezerve, aferente unei filiale, dacă sunt îndeplinite următoarele condiții:
1) filiala este o bancă din Republica Moldova sau din alt stat;
2) filiala este inclusă în consolidare prin metoda consolidării globale în conformitate cu Regulamentul nr.101/2020;
3) respectivele instrumente sunt deținute de alte persoane decât întreprinderile incluse în consolidare în conformitate cu Regulamentul nr.101/2020.
1292. Interesele minoritare care sunt finanțate direct sau indirect de întreprinderea-mamă a băncii sau de filialele acesteia nu se califică drept fonduri proprii de nivel 1 de bază consolidate.
1293. Sunt eligibile pentru includerea în fondurile proprii consolidate ale băncii interesele minoritare, instrumentele de fonduri proprii de nivel 1 suplimentar sau instrumentele de fonduri proprii de nivel 2, după caz, plus rezultatul reportat și conturile de prime de emisiune ale unei filiale, dacă sunt îndeplinite următoarele condiții:
1) filiala este o bancă din Republica Moldova sau din alt stat;
2) filiala este inclusă în consolidare prin metoda consolidării globale în conformitate cu Regulamentul nr.101/2020;
3) respectivele instrumente sunt deținute de alte persoane decât întreprinderile incluse în consolidare în conformitate cu Regulamentul nr.101/2020.
1294. Băncile determină cuantumul intereselor minoritare ale unei filiale inclus în fondurile proprii de nivel 1 de bază consolidate scăzând din interesele minoritare ale respectivei întreprinderi produsul dintre cuantumul menționat la subpunctul 1) și procentul menționat la subpunctul 2):
1) fonduri proprii de nivel 1 de bază ale filialei minus cea mai mică dintre următoarele valori:
a) în mod cumulativ, cuantumul fondurilor proprii de nivel 1 de bază ale filialei respective necesar pentru respectarea cerinței prevăzute la punctul 130 subpunctul 1), a cerințelor suplimentare de fonduri proprii impuse de Banca Națională a Moldovei în temeiul art.139 alin.(5) din Legea nr. 202/2017, a cerinței privind amortizorul combinat stabilite în Regulamentul nr.110/2018 și a eventualelor norme locale suplimentare în materie de supraveghere din alte state, în cazul în care filiala este situată în alt stat, în măsura în care aceste cerințe trebuie să fie îndeplinite de fondurile proprii de nivel 1 de bază;
[Pct.1294 subpct.1), lit.a) modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
b) cuantumul fondurilor proprii de nivel 1 de bază consolidate ale filialei respective care sunt necesare pe bază consolidată pentru respectarea cerinței prevăzute la punctul 130 subpunctul 1), a cerințelor suplimentare de fonduri proprii impuse de Banca Națională a Moldovei în temeiul art.139 alin.(5) din Legea nr. 202/2017, a cerinței privind amortizorul combinat, stabilite în Regulamentul nr.110/2018 și a eventualelor norme locale suplimentare în materie de supraveghere din alte state, în cazul în care filiala este situată în alt stat, în măsura în care aceste cerințe trebuie să fie îndeplinite de fondurile proprii de nivel 1 de bază;
2) interesele minoritare ale filialei exprimate ca procent din totalitatea elementelor de fonduri proprii de nivel 1 de bază ale respectivei întreprinderi.
[Pct.1294 subpct.2) în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Prin derogare de la subpunctul 1), băncile pot să scadă oricare dintre cuantumurile menționate la subpunctul 1), după ce au demonstrat, într-un mod satisfăcător pentru Banca Națională a Moldovei, în calitate de autoritate competentă, că valoarea suplimentară a interesului minoritar este disponibilă pentru a absorbi pierderile la nivel consolidat.
[Pct.1294 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1295. Societatea financiară holding-mamă poate să nu aplice prevederile punctului 1294, cu informarea ulterioară a Băncii Naționale a Moldovei, în calitate de autoritate competentă, dacă îndeplinește cumulativ următoarele condiții:
[Pct.1295 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1) activitatea sa principală constă în dobândirea de dețineri;
2) face obiectul supravegherii prudențiale pe bază consolidată;
3) consolidează o filială, care este o bancă, în care înregistrează doar dețineri minoritare în temeiul relației de control;
[Pct.1295 subpct.3) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
4) peste 90% din fondurile proprii de nivel 1 de bază consolidate provin din fondurile proprii ale filialei menționate la subpunctul 3).
1296. Interesele minoritare ale unei filiale prevăzute la punctul 1291, care este, la rândul său, o întreprindere-mamă a unei entități menționate la punctul 1291 se calculează conform prevederilor de la punctele 1297 și 1298.
1297. În cazul în care filiala se conformează dispozițiilor privind cerințele de capital pe baza situației sale consolidate, se aplică următorul tratament:
1) fondurile proprii de nivel 1 de bază ale respectivei filiale pe bază consolidată, prevăzute la punctul 1294 subpunctul 1) includ interesele minoritare eligibile care decurg din propriile filiale, calculate în conformitate cu punctul 1294;
2) în scopul calculelor la nivel de filială, cuantumul fondurilor proprii de nivel 1 de bază prevăzut la punctul 1294 subpunctul 1) litera a) este cuantumul necesar pentru îndeplinirea cerințelor în materie de fonduri proprii de nivel 1 de bază ale filialei respective la nivelul situației sale consolidate calculate în conformitate cu punctul 1294 subpunctul 1).
3) cuantumul fondurilor proprii de nivel 1 de bază consolidate necesare în conformitate cu punctul 1294 subpunctul 1) litera b) este egal cu contribuția filialei în conformitate cu situația consolidată a acesteia la cerințele de fonduri proprii de nivel 1 de bază ale băncii pentru care interesele minoritare eligibile sunt calculate pe bază consolidată. În scopul calculării contribuției, se elimină toate tranzacțiile intragrup dintre întreprinderi incluse în domeniul de aplicare al consolidării prudențiale a băncii.
1298. Atunci când efectuează consolidarea menționată la punctul 1297 subpunctul 3), filiala nu include cerințele de capital aferente filialelor sale care nu sunt incluse în domeniul de aplicare al consolidării prudențiale a băncii pentru care sunt calculate interesele minoritare eligibile.
1299. Dacă o bancă-mamă are o filială care nu este menționată la punctul 129+ și dacă această filială are la rândul său filiale care sunt prevăzute la punctul menționat, atunci banca-mamă poate include în fondurile sale proprii de nivel 1 de bază cuantumul intereselor minoritare ale respectivelor filiale, calculat în conformitate cu punctul 1294. Cu toate acestea, banca-mamă nu poate include în fondurile sale proprii de nivel 1 de bază niciun interes minoritar al unei filiale care nu este menționată la punctul 1291.
12910. Metodologia prevăzută la punctele 1297 și 1298 se aplică, mutatis mutandis, și pentru calculul cuantumului instrumentelor de nivel 1 eligibile în conformitate cu punctul 12911 și al cuantumului fondurilor proprii eligibile în conformitate cu punctul 12913, referințele la fonduri proprii de nivel 1 de bază fiind interpretate ca referințe la fonduri proprii de nivel 1 sau la fonduri proprii.
12911. Băncile determină cuantumul fondurilor proprii de nivel 1 eligibile ale unei filiale incluse în fondurile proprii consolidate scăzând din fondurile proprii de nivel 1 eligibile ale respectivei întreprinderi produsul dintre cuantumul menționat la subpunctul 1) și procentul menționat la subpunctul 2) din prezentul punct:
1) fondurile proprii de nivel 1 ale filialei minus cea mai mică dintre următoarele valori:
a) cuantumul fondurilor proprii de nivel 1 ale filialei respective necesare pentru respectarea cerinței prevăzute la punctul 130 subpunctul 2), a cerințelor suplimentare de fonduri proprii impuse de Banca Națională a Moldovei în temeiul art.139 alin.(5) din Legea nr. 202/2017, a cerinței privind amortizorul combinat stabilite în Regulamentul nr.110/2018 și a eventualelor norme locale suplimentare în materie de supraveghere din alte state, în cazul în care filiala este situată în alt stat, în măsura în care aceste cerințe trebuie să fie îndeplinite de fondurile proprii de nivel 1;
b) cuantumul fondurilor proprii de nivel 1 consolidate ale filialei care sunt necesare pe bază consolidată pentru respectarea cerinței prevăzute la punctul 130 subpunctul 2), a cerințelor suplimentare de fonduri proprii impuse de Banca Națională a Moldovei în temeiul art.139 alin.(5) din Legea nr. 202/2017, a cerinței privind amortizorul combinat stabilite în Regulamentul nr.110/2018 și a eventualelor norme locale suplimentare în materie de supraveghere din alte state, în cazul în care filiala este situată în alt stat, în măsura în care aceste cerințe trebuie să fie îndeplinite de fondurile proprii de nivel 1;
2) fondurile proprii de nivel 1 eligibile ale filialei, exprimate ca procent din totalitatea instrumentelor de fonduri proprii de nivel 1 ale întreprinderii respective, plus conturile de prime de emisiune, rezultatul reportat și alte rezerve aferente.
Prin derogare de la subpunctul 1), băncile pot să scadă oricare dintre cuantumurile menționate la subpunctul 1), după ce au demonstrat, într-un mod satisfăcător pentru Banca Națională a Moldovei, în calitate de autoritate competentă, că valoarea suplimentară a fondurilor proprii de nivel 1 este disponibilă pentru a absorbi pierderile la nivel consolidat.
[Pct.12911 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
12912. Fără a aduce atingere prevederilor punctului 1295, băncile determină cuantumul fondurilor proprii de nivel 1 eligibile ale unei filiale incluse în fondurile proprii de nivel 1 suplimentar consolidate scăzând din fondurile proprii de nivel 1 eligibile ale respectivei întreprinderi incluse în fondurile proprii de nivel 1 consolidate interesele minoritare ale respectivei întreprinderi care sunt incluse în fondurile proprii de nivel 1 de bază consolidate.
12913. Băncile determină cuantumul fondurilor proprii eligibile ale unei filiale incluse în fondurile proprii consolidate scăzând din fondurile proprii eligibile ale respectivei întreprinderi produsul dintre cuantumul menționat la subpunctul 1) și procentul menționat la subpunctul 2) din prezentul punct:
1) fondurile proprii ale filialei minus cea mai mică dintre următoarele valori:
a) cuantumul fondurilor proprii ale filialei necesare pentru respectarea cerinței prevăzute la punctul 130 subpunctul 3), a cerințelor suplimentare de fonduri proprii impuse de Banca Națională a Moldovei în temeiul art.139 alin.(5) din Legea nr. 202/2017, a cerinței privind amortizorul combinat stabilite în Regulamentul nr.110/2018 și a eventualelor norme locale suplimentare în materie de supraveghere din alte state, în cazul în care filiala este situată în alt stat;
b) cuantumul fondurilor proprii ale filialei care sunt necesare pe bază consolidată pentru respectarea cerinței prevăzute la punctul 130 subpunctul 3), a cerințelor suplimentare de fonduri proprii impuse de Banca Națională a Moldovei în temeiul art.139 alin.(5) din Legea nr. 202/2017, a cerinței privind amortizorul combinat stabilite în Regulamentul nr.110/2018 și a eventualelor norme locale suplimentare în materie de supraveghere din alte state, în cazul în care filiala este situată în alt stat;
2) fondurile proprii eligibile ale întreprinderii, exprimate ca procent din totalitatea instrumentelor de fonduri proprii de nivel 1 de bază, în elementele de fonduri proprii de nivel 1 suplimentar și în elementele de fonduri proprii de nivel 2, cu excepția cuantumurilor menționate la punctul 96 subpunctul 3) și 4), ale respectivei întreprinderi.
Prin derogare de la subpunctul 1), băncile pot să scadă oricare dintre cuantumurile menționate la subpunctul 1), după ce au demonstrat, într-un mod satisfăcător pentru Banca Națională a Moldovei, în calitate de autoritate competentă, că valoarea suplimentară a fondurilor proprii este disponibilă pentru a absorbi pierderile la nivel consolidat.
[Pct.12913 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
12914. Fără a aduce atingere punctului 1295, băncile determină cuantumul fondurilor proprii eligibile ale unei filiale incluse în fondurile proprii de nivel 2 consolidate scăzând din fondurile proprii eligibile ale respectivei întreprinderi care sunt incluse în fondurile proprii consolidate fondurile proprii de nivel 1 eligibile ale respectivei întreprinderi care sunt incluse în fondurile proprii de nivel 1 consolidate.
12915. În cazul în care Banca Națională a Moldovei, în calitate de autoritate competentă, acordă o derogare de la aplicarea cerințelor prudențiale pe bază individuală, astfel cum este prevăzut la punctul 13 din regulamentul nr.101/2020, interesele minoritare, instrumentele de fonduri proprii de nivel 1 de bază, respectiv instrumentele de fonduri proprii, din cadrul filialelor cărora li se aplică derogarea nu sunt recunoscute drept fonduri proprii la nivel consolidat.
[Pct.12915 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
12916. În sensul punctului 12915, în cazul în care derogarea se aplică unei filiale, orice întreprindere-mamă a filialei care beneficiază de derogare poate include în fondurile sale proprii de nivel 1 de bază interesele minoritare aferente filialelor filialei care beneficiază de derogare, cu condiția să se fi efectuat, pentru fiecare dintre aceste filiale, calculele prevăzute la punctul 1294. Cuantumul fondurilor proprii de nivel 1 de bază incluse în fondurile proprii la nivelul întreprinderii-mamă nu poate depăși cuantumul care ar fi fost inclus dacă filiala nu ar fi beneficiat de nicio derogare.
[Pct.12916 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Capitolul VII.
Cerințe generale de fonduri proprii și de capital
130. Băncile îndeplinesc în orice moment următoarele cerințe de fonduri proprii:
1) o rată a fondurilor proprii de nivel 1 de bază de 5,5 %;
2) o rată a fondurilor proprii de nivel 1 de 7,5 %;
3) o rată a fondurilor proprii totale de 10,0 %;
4) un indicator al efectului de levier de 3%.
131. Băncile își calculează ratele capitalului după cum urmează:
1) rata fondurilor proprii de nivel 1 de bază reprezintă fondurile proprii de nivel 1 de bază ale băncii exprimate ca procent din cuantumul total al expunerii la risc;
2) rata fondurilor proprii de nivel 1 reprezintă fondurile proprii de nivel 1 ale băncii exprimate ca procent din cuantumul total al expunerii la risc;
3) rata fondurilor proprii totale reprezintă fondurile proprii ale băncii exprimate ca procent din cuantumul total al expunerii la risc.
1311. Băncile calculează cuantumul total al expunerii la risc după cum urmează:
TREA = max {U-TREA; x · S-TREA}
unde:
TREA = cuantumul total al expunerii la risc;
U-TREA = cuantumul total al expunerii la risc fără aplicarea pragului minim, calculat în conformitate cu punctul 132;
S-TREA = cuantumul total al expunerii la risc conform abordărilor standardizate, calculat în conformitate cu punctul 1321;
x = 72,5%.
[Pct.1311 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
132. Cuantumul total al expunerii la risc, fără aplicarea pragului minim este egal cu suma subpunctelor 1)-6), după ce au fost luate în considerare dispozițiile prevăzute la punctul 133:
1) cuantumurile expunerilor ponderate la riscul de credit, inclusiv riscul de credit al contrapărții, și pentru riscul de diminuare a valorii creanței și tranzacțiile incomplete calculate în conformitate cu Regulamentul nr.111/2018, actul normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating, Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.220/2025 (în continuare – Regulamentul nr.220/2025) și Regulamentul nr.115/2018, în ceea ce privește toate activitățile unei bănci, excluzând cuantumurile ponderate la risc ale expunerilor din portofoliul de tranzacționare al băncii;
2) cerințele de fonduri proprii aplicabile portofoliului de tranzacționare al unei bănci, pentru riscul de piață, determinate în conformitate cu Regulamentul nr.114/2018 și Regulamentul cu privire la expunerile mari, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.109/2019 (în continuare - Regulamentul nr.109/2019), pentru expunerile mari care depășesc limitele stabilite prin Regulamentul nr.109/2019, în măsura în care o bancă poate să depășească limitele respective în condițiile acestuia;
3) cerințele de fonduri proprii pentru riscul valutar și riscul de marfă, determinate în conformitate cu Regulamentul nr.114/2018;
4) cerințele de fonduri proprii pentru riscul de decontare, determinate în conformitate cu Regulamentul nr.115/2018;
5) cerințele de fonduri proprii pentru riscul operațional, determinate în conformitate cu Regulamentul privind cerința de fonduri proprii pentru riscul operațional pentru bănci potrivit abordării de bază și abordării standardizate, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.311/2025;
6) cerințele de fonduri proprii pentru riscul de ajustare a evaluării creditului, calculate în conformitate cu Regulamentul cu privire la tratamentul riscului de ajustare a evaluării creditului pentru bănci, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.103/2020;
7) cuantumurile ponderate la risc ale expunerilor determinate în conformitate cu Regulamentul nr.220/2025, pentru riscul contrapărții care decurge din portofoliul de tranzacționare al băncii pentru contractele enumerate în anexa nr.1 la Regulamentul nr.114/2018 și instrumente financiare derivate de credit, tranzacțiile de răscumpărare, operațiunile de dare sau luare de titluri de valoare sau mărfuri cu împrumut pe bază de titluri de valoare sau mărfuri, tranzacții de creditare în marjă pe bază de titluri de valoare sau mărfuri și tranzacțiile cu termen lung de decontare.
[Pct.132 în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1321. Cuantumul total al expunerii la risc conform abordărilor standardizate se calculează ca suma subpunctelor 1)-7) de la punctul 132, după luarea în considerare a dispozițiilor prevăzute la punctul 133. În acest sens, cuantumurile ponderate la risc ale expunerilor pentru riscul de credit, inclusiv riscul de credit al contrapărții, și pentru riscul de diminuare a valorii creanței, menționate la punctul 132 subpunctul 1), precum și pentru riscul de credit al contrapărții care decurge din portofoliul de tranzacționare menționat la punctul 132, subpunctul 7), se calculează fără a se utiliza vreuna dintre următoarele abordări:
1) abordarea bazată pe modele interne pentru acordurile-cadru de compensare;
2) abordarea bazată pe modele interne de rating conform actului normativ al Băncii Naționale a Moldovei aferent tratamentului riscului de credit potrivit abordării bazate pe modele interne de rating.
[Pct.1321 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
133. Următoarele dispoziții se aplică în ceea ce privește calculul cuantumului expunerii totale la risc fără aplicarea pragului minim, menționat la punctul 132, și a cuantumului total al expunerii la risc conform abordărilor standardizate, menționat la punctul 1321:
[Pct.133 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1) cerințele de fonduri proprii menționate la punctul 132, subpunctele 31) – 5) le includ pe cele care rezultă din toate activitățile băncii;
[Pct.133 subpct.1) modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
2) băncile multiplică cu 10,0 cerințele de fonduri proprii prevăzute la punctul 132, subpunctele 2) - 5).
134. Valoarea fondurilor proprii ale unei bănci nu pot scădea sub nivelul capitalului necesar pentru emiterea licenței.
135. Băncile pot înlocui cerința de capital menționată la punctul 132 subpunctul 2) cu o cerință de capital calculată în conformitate cu punct 1351 în ceea ce privește activitățile legate de portofoliul de tranzacționare, cu condiția ca volumul operațiunilor bilanțiere și extrabilanțiere legate de portofoliul de tranzacționare să fie mai mic sau egal cu următoarele praguri, pe baza unei evaluări realizate lunar utilizând datele din ultima zi a lunii respective:
1) 5% din activele totale ale băncii;
2) echivalentul în MDL a 50 de milioane EUR.
[Pct.135 în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1351. Atunci când sunt îndeplinite ambele condiții stabilite la punctul 135, băncile pot calcula cerința de fonduri proprii pentru portofoliul de tranzacționare după cum urmează:
1) pentru contractele enumerate în anexa 1 punctul 1 din Regulamentul nr.114/2018, contractele referitoare la titluri de capital la care se face referire la punctul 3 din anexa respectivă și instrumentele financiare derivate de credit, instituțiile pot exclude pozițiile respective din cerința de fonduri proprii menționată la punctul 132 subpunctul 2);
2) pentru pozițiile din portofoliul de tranzacționare, altele decât cele menționate la subpunctul 1), băncile pot înlocui cerința de fonduri proprii menționată la punctul 132 subpunctul 2) cu cerința calculată în conformitate cu punctul 132 subpunctul 1) și punctul 1321.
[Pct.1351 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
136. La evaluarea mărimii operațiunilor bilanțiere și extrabilanțiere, băncile aplică următoarele cerințe:
1) toate pozițiile atribuite portofoliului de tranzacționare în conformitate cu Regulamentul nr.114/2018 sunt incluse în calcul, cu excepția următoarelor:
a) pozițiile pe cursul de schimb valutar și pe mărfuri;
b) pozițiile pe instrumente financiare derivate de credit care sunt recunoscute ca acoperiri interne împotriva expunerilor la riscul de credit sau la riscul de contraparte din afara portofoliului de tranzacționare și tranzacțiile cu instrumente financiare derivate de credit care compensează perfect riscul de piață al acoperirilor interne, astfel cum se menționează în Regulamentul nr.114/2018;
2) toate pozițiile incluse în calcul în conformitate cu subpunctul 1) se evaluează la valoarea lor de piață de la data respectivă; în cazul în care valoarea de piață a unei poziții nu este disponibilă la o anumită dată, băncile utilizează valoarea justă pentru poziția respectivă de la data vizată; în cazul în care valoarea de piață și valoarea justă a unei poziții nu sunt disponibile la o anumită dată, băncile utilizează cea mai recentă valoare de piață sau valoare justă pentru poziția respectivă;
3) valoarea absolută a poziției lungi agregate se adună cu valoarea absolută a poziției scurte agregate.
O poziție lungă este una pentru care valoarea de piață a poziției crește atunci când valoarea principalului său determinant de risc crește, iar o poziție scurtă este una pentru care valoarea de piață a poziției scade atunci când valoarea principalului său determinant de risc crește.
Valoarea poziției lungi agregate, respectiv poziției scurte agregate, este egală cu suma valorilor pozițiilor lungi individuale, respectiv pozițiilor scurte individuale, incluse în calcul în conformitate cu subpunctul 1).
[Pct.136 în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1361. În cazul în care sunt îndeplinite ambele condiții prevăzute la punctul 135, cerințele privind administrarea portofoliului de tranzacționare prevăzute în Regulamentul nr.114/2018 nu se aplică.
[Pct.1361 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
137. Băncile notifică imediat, în scris, Banca Națională a Moldovei atunci când calculează sau încetează să mai calculeze cerințele de fonduri proprii pentru portofoliul lor de tranzacționare în conformitate cu punctul 1351. În cazul în care o bancă nu mai îndeplinește condițiile de la punctul 135, aceasta trebuie să notifice imediat, în scris, Banca Națională a Moldovei. Dacă, urmare notificării, Banca Națională a Moldovei, în urma unei evaluări, constată că banca nu îndeplinește cerințele de la punctul 135 și informează banca în acest sens, banca va înceta să aplice punctul 135 începând cu următoarea dată de raportare.
[Pct.137 în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1371. O bancă încetează să mai calculeze cerințele de fonduri proprii pentru portofoliul de tranzacționare în conformitate cu punctul 1351 în termen de trei luni dacă se regăsește într-una din următoarele situații:
1) banca nu îndeplinește condițiile stabilite la punctul 135 timp de trei luni consecutive;
2) banca nu îndeplinește condițiile stabilite la punctul 135 pentru mai mult de șase din ultimele 12 luni.
[Pct.1371 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1372. În cazul în care o bancă a încetat să mai calculeze cerințele de fonduri proprii pentru portofoliul său de tranzacționare în conformitate cu punctul 1351, aceasta poate să calculeze cerințele de fonduri proprii pentru portofoliul său de tranzacționare în conformitate cu punctul 1351 numai dacă demonstrează Băncii Naționale a Moldovei că toate condițiile stabilite la punctul 135 au fost îndeplinite pe o perioadă neîntreruptă de un an.
[Pct.1372 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1373. Băncile nu deschid, nu cumpără și nu vând o poziție din portofoliul de tranzacționare cu unicul scop de a respecta oricare dintre condițiile prevăzute la punctul 135 în cursul evaluării lunare.
[Pct.1373 introdus prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Capitolul VIII.
Aprobarea prealabilă privind distribuirile de profit și/ori pentru plata dobânzii
138. Banca nu poate distribui profit către acționari și/ori efectua plata de dobândă către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar, dacă Banca Națională a Moldovei consideră că aceasta poate conduce la nerespectarea cerințelor aferente fondurilor proprii sau a altor indicatori prudențiali sau la periclitarea stabilității băncii.
1381. Banca poate distribui profit către acționari și/ori efectua plata de dobândă către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar, cu condiția ca urmare distribuirii respective să fie îndeplinite simultan următoarele cerințe:
1) fondurile proprii ale băncii vor satisface cerințele de fonduri proprii prevăzute de prezentul regulament, inclusiv cerințele suplimentare de fonduri proprii impuse de Banca Națională a Moldovei în temeiul art.139 alin.(5) din Legea nr.202/2017, precum și cerința de amortizor combinat stabilită în Regulamentul nr.110/2018;
2) banca respectă toți indicatorii prudențiali;
3) banca respectă măsurile de supraveghere și redresare impuse de către Banca Națională a Moldovei;
4) distribuirea dividendelor nu va conduce la periclitarea stabilității băncii prin evaluarea impactului evenimentelor, inclusiv ulterioare, de ordin economic și social asupra stabilității băncii și a capacității acesteia de a respecta indicatorii de prudență și de performanță financiară ai băncii aferenți veniturilor și profitabilității capitalului, activelor, determinat, cel puțin, prin evaluarea rezultatelor testărilor la stres.
Banca solicită aprobarea prealabilă a Băncii Naționale a Moldovei, pentru distribuirile cumulative anuale care sunt egale sau depășesc 25% din profitul net al anului precedent înregistrat de bancă.
Banca notifică, în scris, Banca Națională a Moldovei cu privire la distribuirea efectuată în temeiul prezentului punct, cu cel puțin 10 zile lucrătoare înainte de desfășurarea ședinței Consiliului băncii la care va fi examinată chestiunea privind distribuirea profitului către acționari în temeiul prezentului punct, în cazul în care distribuirile cumulative anuale constituie până la 25% din profitul net al anului precedent înregistrat de bancă.
139. Banca va solicita aprobarea prealabilă a Băncii Naționale a Moldovei pentru distribuirea profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar cu cel puțin 40 de zile lucrătoare înainte de desfășurarea ședinței consiliului băncii la care va fi examinată chestiunea privind distribuirea profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar sau propunerea de distribuire a profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar ce urmează a fi înaintată către adunarea generală a acționarilor. Pentru solicitarea aprobării prealabile, banca va prezenta următoarele documente:
[Pct.139 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
1) cerere de eliberare a aprobării prealabile semnată de către președintele consiliului băncii privind distribuirea profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar;
2) proiectul deciziei/hotărârii consiliului băncii/adunării generale a acționarilor privind distribuirea profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar;
3) nota informativă la proiectul documentului menționat la subpunctul 2) cu indicarea scopului, modalității de distribuire a profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar, sumei preconizate spre distribuire, precum și altă informație, pe care banca o consideră utilă;
4) raportul societății de audit independente asupra situațiilor financiare ale băncii la ultima data de gestiune;
5) informații suplimentare prevăzute în Regulamentul nr.110/2018 în cazul în care banca solicită aprobarea prealabilă în conformitate cu aceste acte.
140. La distribuirea profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar banca trebuie să țină cont de opinia societății de audit independente asupra situațiilor financiare anuale.
141. La examinarea solicitării băncii, Banca Națională a Moldovei va ține cont cel puțin de următoarele:
1) evoluția indicatorilor de prudență și indicatorilor de performanță financiară ai băncii aferenți veniturilor și profitabilității capitalului, activelor pe parcursul ultimilor trei ani;
2) impactul evenimentelor, inclusiv ulterioare, de ordin economic și social asupra stabilității băncii și a capacității acesteia de a respecta indicatorii menționați, determinat, cel puțin, prin evaluarea rezultatelor testărilor la stres efectuate de bancă și/sau de Banca Națională a Moldovei;
3) măsurile de supraveghere, de redresare și de rezoluție aplicate de Banca Națională a Moldovei față de bancă.
142. În cazul în care setul de documente este incomplet și/sau nu se respectă termenul stabilit la punctul 139, Banca Națională a Moldovei informează în scris banca despre acest fapt în termen de cel mult 5 zile lucrătoare de la data depunerii cererii. Banca, în termen de cel mult 10 zile de la data recepționării scrisorii Băncii Naționale a Moldovei, completează și prezintă la Banca Națională a Moldovei documentele și/sau informațiile care lipsesc. În cazul în care banca nu completează în termenul prevăzut documentele și informația solicitată, Banca Națională a Moldovei informează banca despre încetarea procedurii administrative în termen de 2 zile lucrătoare de la expirarea termenului acordat.
143. În decurs de maxim 30 de zile lucrătoare din ziua primirii setului complet de documente, Banca Națională a Moldovei adoptă decizia privind acordarea aprobării prealabile pentru distribuirea profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar sau refuzul de eliberare a aprobării solicitate de bancă, comunicând în scris băncii decizia sa. Banca Națională poate acorda aprobarea prealabilă pentru toată suma solicitată de bancă sau, pentru o sumă mai mică, în cazul în care va considera că distribuirea profitului către acționari și/ori plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar, în cuantumul sumei pentru care banca a solicitat aprobarea prealabilă poate conduce la nerespectarea cerințelor aferente fondurilor proprii sau a altor indicatori prudențiali sau la periclitarea stabilității băncii.
[Pct.143 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
144. În cazul în care Banca Națională a Moldovei consideră necesară o investigație suplimentară în vederea examinării solicitării, termenul stabilit la punctul 143 poate fi prelungit cu cel mult 10 zile lucrătoare, cu informarea ulterioară a băncii. În cazul în care BNM consideră necesar, aceasta poate solicita informații suplimentare pertinente. Termenul prevăzut la prezentul punct se suspendă până la data primirii informației solicitate.
[Pct.144 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
145. Banca va asigura includerea chestiunii privind aprobarea prealabilă pentru distribuirea profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar sau privind refuzul eliberării aprobării prealabile pentru distribuirea profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar în materialele pentru ordinea de zi a ședinței consiliului băncii şi/sau a adunării generale a acționarilor la care va fi examinată chestiunea respectivă.
146. Adoptarea deciziei de distribuire a profitului către acționari și/ori pentru plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar de către consiliul băncii sau de către adunarea generală a acționarilor cu nerespectarea condițiilor prescrise în aprobarea prealabilă a Băncii Naționale a Moldovei sau în absența unei astfel de aprobări poate atrage sancțiunile prevăzute de Legea nr.202/2017.
Capitolul IX.
Raportarea fondurilor proprii
147. Băncile raportează nivelul și componența fondurilor proprii la nivel individual și consolidat în conformitate cu cerințele stabilite prin instrucțiunile Băncii Naționale a Moldovei cu privire la prezentarea de către bănci a rapoartelor COREP în scopuri de supraveghere.
[Pct.147 modificat prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
148. Băncile trebuie să poată dovedi în orice moment Băncii Naționale a Moldovei îndeplinirea cerințelor prevăzute de prezentul regulament.
Anexa 1 la Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital
Semnificația conceptului „previzibile” în sintagma „dividende previzibile” și „obligații previzibile”, a conceptului „câștig rezultat din vânzare” și a conceptului „împovărător din punct de vedere operațional”
Secțiunea 1
Semnificația conceptului „previzibile” în sintagmele „dividende previzibile” și „obligații previzibile”
1. În scopul determinării valorii profiturilor interimare sau celor de la sfârșit de exercițiu financiar, care pot fi incluse în fondurile proprii de nivel 1 de bază, valoarea dividendelor previzibile care urmează să fie deduse de către bănci din profiturile menționate se stabilește în conformitate cu punctele 2-4.
2. În cazul în care organul de conducere al unei bănci a adoptat în mod oficial o decizie sau a propus o decizie consiliului băncii în ceea ce privește valoarea dividendelor care trebuie distribuite, această sumă se deduce din profiturile interimare sau din cele de la sfârșit de exercițiu financiar.
3. În cazul în care se plătesc dividende interimare, valoarea reziduală a profitului intermediar rezultată din calculul prevăzut la punctul 2 care urmează să fie adăugată la elementele de fonduri proprii de nivel 1 de bază se reduce, luând în considerare prevederile de la punctele 2 și 4, cu valoarea oricăror dividende previzibile estimate a fi plătite din profitul interimar rezidual odată cu dividendele finale pentru întregul exercițiu financiar.
4. Înainte ca organul de conducere al băncii să adopte o decizie oficială sau să propună o decizie organismului competent cu privire la distribuirea de dividende, valoarea dividendelor previzibile care urmează să fie dedusă din profiturile interimare sau din cele de la sfârșit de exercițiu financiar este egală cu valoarea profitului interimar sau a celui de sfârșit de exercițiu financiar înmulțită cu rata de distribuire a dividendelor.
5. Rata de distribuire a dividendelor se stabilește pe baza politicii în materie de dividende aprobată pentru perioada relevantă de organul de conducere al băncii sau de un alt organism competent. În cazul în care politica în materie de dividende prevede un interval de distribuire a dividendelor și nu o valoare fixă, limita superioară a intervalului se va folosi în scopul punctului 2.
6. În absența unei politici aprobate în materie de dividende sau în cazul în care, în opinia Băncii Naționale a Moldovei, există posibilitatea ca banca să nu aplice politica respectivă sau ca această politică să nu constituie o bază prudentă pentru stabilirea valorii deducerii, rata de distribuire a dividendelor are la bază cea mai ridicată valoare dintre cele enumerate mai jos:
1) rata medie de distribuire a dividendelor în cursul celor trei ani precedenți anului avut în vedere;
2) rata de distribuire a dividendelor în anul precedent celui avut în vedere.
7. Banca Națională a Moldovei poate autoriza banca să ajusteze calculul ratei de distribuire a dividendelor, conform punctului 6, pentru a exclude dividendele excepționale plătite în cursul perioadei.
8. Cuantumul dividendelor previzibile care urmează să fie deduse se stabilește luând în considerare orice restricții de reglementare privind distribuirile, în special restricțiile stabilite în conformitate cu Regulamentul nr.110/2018. Valoarea profitului după deducerea obligațiilor previzibile sub rezerva unor astfel de restricții poate fi inclusă pe deplin în elementele de fonduri proprii de nivel 1 de bază în cazul în care profitul respectiv a fost verificat de o societate de audit. Atunci când se aplică astfel de restricții, dividendele previzibile care urmează să fie deduse au la bază planul de conservare a capitalului aprobat de Banca Națională a Moldovei în temeiul Regulamentului nr.110/2018.
9. Cuantumul dividendelor previzibile care urmează a fi plătite într-o formă care nu reduce valoarea elementelor de fonduri proprii de nivel 1 de bază, ca de exemplu dividende sub formă de acțiuni, nu se deduce din profiturile interimare sau din cele de la sfârșit de exercițiu financiar care urmează a fi incluse în elementele de fonduri proprii de nivel 1 de bază.
10. În scopul determinării valorii profiturilor interimare sau celor de la sfârșit de exercițiu financiar, care pot fi incluse în fondurile proprii de nivel 1 de bază, valoarea obligațiilor previzibile care urmează să fie deduse de către bănci din profiturile menționate cuprinde următoarele:
1) valoarea taxelor și impozitelor;
2) valoarea oricărei obligații sau împrejurări care apar în cursul perioadei de raportare vizate, care ar putea reduce profiturile băncii și în privința cărora Banca Națională a Moldovei nu este convinsă că s-au efectuat toate ajustările de valoare necesare, cum ar fi ajustările de valoare suplimentare, sau că s-au constituit provizioane.
11. Obligațiile previzibile care au fost deja luate în considerare în contul de profit și pierdere se alocă perioadei intermediare în cursul căreia acestea au fost suportate astfel încât fiecare perioadă intermediară să includă o sumă rezonabilă din aceste obligații. Evenimentele semnificative sau nerecurente vor fi luate în considerare integral și fără întârziere în perioada interimară în care apar.
12. Banca Națională a Moldovei se asigură că s-au efectuat toate deducerile necesare din profiturile interimare sau din cele de la sfârșit de exercițiu financiar, precum și toate cele legate de obligațiile și dividendele previzibile, fie în conformitate cu cadrul contabil, fie în temeiul oricărei alte ajustări, înainte de a permite ca banca să includă profiturile interimare sau pe cele de la sfârșit de exercițiu financiar în elementele de fonduri proprii de nivel 1 de bază.
Secțiunea 2
Semnificația conceptului „câștig rezultat din vânzare” în sensul punctului 251 subpunctul 1)
13. În sensul punctului 251 subpunctul 1), conceptul de „câștig rezultat din vânzare” înseamnă orice câștig rezultat din vânzare, recunoscut pentru bancă, care este înregistrat ca o creștere a oricărui element al fondurilor proprii și care este asociat venitului viitor din expuneri generat de vânzarea de active securitizate în momentul în care sunt scoase din bilanțul băncii în contextul unei operațiuni de securitizare.
14. Câștigul rezultat din vânzare recunoscut se stabilește ca diferența între valorile de la subpunctul 1) și 2) de mai jos, astfel cum sunt stabilite prin aplicarea cadrului contabil:
1) valoarea netă a activelor primite, inclusiv orice activ nou obținut minus orice alt activ dat sau orice nouă datorie asumată; și
2) valoarea contabilă a activelor securitizate sau a părții care nu mai este recunoscută.
15. Câștigul rezultat din vânzare recunoscut care este asociat cu venitul viitor din expuneri se referă, în acest context, la „marja în exces” estimată a fi obținută în viitor, definită ca venituri de natură financiară și alte venituri din comisioane încasate aferente expunerilor securitizate, nete de costuri și cheltuieli.
Secțiunea 3
Semnificația conceptului „împovărător din punct de vedere operațional”
16. În scopul punctului 1183, „împovărător din punct de vedere operațional” înseamnă situații în care abordările de tipul look-through privind deținerile de instrumente de capital în entitățile din sectorul financiar sau deținerile de instrumente de pasive eligibile în bănci pe o bază permanentă sunt nejustificate, conform evaluării efectuate de Banca Națională a Moldovei. Atunci când evaluează caracterul împovărător din punct de vedere operațional al situațiilor, autoritățile competente iau în considerare gradul scăzut de semnificație și perioada de deținere scurtă a unor astfel de poziții. O perioadă de deținere de scurtă durată impune ca banca să evidențieze marea lichiditate a indicelui.
17. În scopul punctului 16, se consideră că o poziție are un grad scăzut de semnificație în cazul în care sunt îndeplinite toate condițiile următoare:
a) expunerea individuală netă care rezultă din deținerile bazate pe indici măsurată înainte de aplicarea abordării de tipul look-through nu depășește 2% din elementele de fonduri proprii de nivel 1 de bază, astfel cum sunt calculate la punctul 56 subpunctul 1);
b) expunerea agregată netă care rezultă din deținerile bazate pe indici măsurată înainte de aplicarea abordării de tipul look-through nu depășește 5% din elementele de fonduri proprii de nivel 1 de bază, astfel cum sunt calculate la punctul 56 subpunctul 1);
c) suma expunerii nete agregate care rezultă din deținerile bazate pe indici măsurată înainte de aplicarea abordării de tipul look-through și orice alte dețineri care se deduc în conformitate cu punctul 30, subpunctul 7) nu depășește 10% din elementele de fonduri proprii de nivel 1 de bază, astfel cum sunt calculate la punctul 56, subpunctul 1).
[Anexa nr.1 modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Anexa 2 la Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital
Natura și formele aplicabile ale finanțării directe și indirecte a instrumentelor de capital, precum și a datoriilor – instrumente de pasive eligibile
[Denumirea modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
1. În sensul prezentului regulament, finanțarea directă se referă la situațiile în care o bancă a acordat un împrumut sau o finanțare sub orice formă unui investitor în scopul utilizării acestora în vederea achiziționării de instrumente de capital sau a datoriilor băncii.
2. Finanțarea directă include, de asemenea, finanțarea acordată pentru alte scopuri decât achiziția unor instrumente de capital sau a datoriilor unei bănci, oricărei persoane fizice sau juridice care are o deținere calificată la o bancă, sau care este considerată a fi o persoană afiliată băncii în cazul în care banca nu a demonstrat că tranzacția este realizată în condiții similare altor tranzacții cu părți terțe, precum și faptul că persoana fizică sau juridică sau partea afiliată nu s-a bazat pe distribuiri sau pe vânzarea instrumentelor de capital sau a datoriilor deținute pentru a suporta plata dobânzii și rambursarea finanțării.
3. Finanțarea indirectă a instrumentelor de capital în temeiul punctelor 16 subpunctul 2), 70 subpunctul 3), 97 subpunctul 3), precum și a datoriilor achiziționarea cărora nu a fost finanțată indirect, de bancă conform punctului 1095 se consideră finanțare care nu este directă.
4. Natura și formele aplicabile ale finanțării indirecte aferente achiziționării de instrumente de capital și a datoriilor unei bănci includ următoarele:
1) finanțarea achiziționării dreptului de proprietate de către un investitor, la emitere sau ulterior, a instrumentelor de capital sau a datoriilor unei bănci de către orice entități asupra cărora banca are un control direct sau indirect sau de către entități incluse în sfera de aplicare a consolidării contabile sau prudențiale a băncii și/sau în sfera de aplicare a supravegherii suplimentare a băncii în conformitate cu Legea nr.250/2017;
2) finanțarea achiziționării dreptului de proprietate de către un investitor, la emitere sau ulterior, a instrumentelor de capital sau as datoriilor unei bănci de către entități care sunt protejate de o garanție sau de utilizarea unui instrument financiar derivat de credit sau care sunt asigurate în alt mod, astfel încât riscul de credit este transferat către bancă sau către oricare dintre entitățile asupra cărora banca respectivă are un control direct sau indirect sau de către oricare entitate inclusă în sfera de aplicare a consolidării contabile sau prudențiale a băncii și/sau în sfera de aplicare a supravegherii suplimentare a băncii în conformitate cu Legea nr.250/2017;
3) finanțarea acordată unui debitor care transferă finanțarea investitorului final în vederea achiziționării, la emitere sau ulterior, a instrumentelor de capital ale unei bănci.
5. Pentru a fi considerată drept finanțare indirectă atât investitorul, cât și entitatea externă trebuie, de asemenea, să nu fie inclus în sfera de aplicare a consolidării contabile sau prudențiale a băncii și/sau în sfera de aplicare a supravegherii suplimentare a băncii.
51. Natura și formele aplicabile ale finanțării indirecte aferente achiziționării dreptului de proprietate asupra instrumentelor de capital și a datoriilor unei bănci includ finanțarea circulară intragrup. În acest scop, finanțarea circulară intragrup înseamnă oricare dintre următoarele:
1) situațiile în care o bancă a acordat un credit sau o altă finanțare sub orice formă uneia dintre entitățile menționate la punctul 4 subpunctul 1), prin intermediul unei alte entități menționate la același subpunct, care este utilizată pentru achiziționarea dreptului de proprietate asupra instrumentelor de capital sau a datoriilor băncii;
2) finanțarea acordată uneia dintre entitățile menționate la punctul 4, subpunctul 1), în alte scopuri decât achiziționarea dreptului de proprietate asupra instrumentelor de capital sau a datoriilor unei bănci prin intermediul unei alte entități menționate la același subpunct, cu condiția ca, ținând seama de orice orientări suplimentare furnizate de Banca Națională a Moldovei în calitate de autoritatea competentă cu privire la instrumentele de capital sau de autoritatea de rezoluție cu privire la datorii, banca să nu fie în măsură să demonstreze că tranzacția este realizată în condiții similare altor tranzacții cu părțile terțe și că investitorul nu trebuie să se bazeze pe distribuiri sau pe vânzarea instrumentelor de capital sau a datoriilor deținute pentru a suporta plata dobânzii și rambursarea finanțării.
6. Atunci când se stabilește dacă achiziționarea unui instrument de capital sau a unei datorii implică finanțare directă sau indirectă, suma care trebuie luată în considerare nu include eventualele provizioane de depreciere în urma evaluării individuale.
7. Pentru a evita calificarea drept finanțare directă sau indirectă și în cazul în care împrumutul sau o altă formă de finanțare sau garanțiile sunt acordate oricărei persoane fizice sau juridice care are o deținere calificată la bancă sau care este considerată a fi persoană afiliată, banca se asigură în permanență că nu a acordat împrumutul sau o altă formă de finanțare sau garanțiile cu scopul de a achiziționa direct sau indirect instrumente de capital sau datoriile băncii. În cazul în care împrumutul sau o altă formă de finanțare sau garanțiile sunt acordate altor tipuri de părți, banca efectuează acest control cât mai bine cu putință.
[Anexa nr.2 modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Anexa 31 la Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital
Organizații cooperatiste de credit, instituții de economii, societăți mutuale și instituții similare
Un anumit tip de întreprindere recunoscută conform legislației naționale aplicabile se califică drept organizație cooperatistă de credit, instituție de economii, societate mutuală sau instituții similare în sensul punctului 232 din Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital, în cazul în care sunt îndeplinite toate condițiile de mai jos:
1. În ceea ce privește fondurile proprii de nivel 1 de bază, pentru a fi considerată organizație cooperatistă de credit, instituție de economii, societate mutuală sau instituție similară organizațiilor cooperatiste de credit, societăților mutuale și instituțiilor de economii, societatea poate emite, conform legislației naționale aplicabile sau statutului societății, la nivelul persoanei juridice, numai instrumentele de capital menționate la punctele 233-238.
2. Pentru a fi considerată organizație cooperatistă de credit, atunci când titularii instrumentelor de fonduri proprii de nivel 1 de bază menționate la subpunctul 1), care pot să fie sau să nu fie membri ai societății, au capacitatea să demisioneze în temeiul legislației naționale aplicabile, aceștia pot beneficia, de asemenea, de dreptul de a restitui societății instrumentul de capital, dar numai sub rezerva restricțiilor legislației naționale aplicabile, a statutului societății și a prezentului regulament. Acest lucru nu împiedică societatea să emită, în temeiul legislației naționale aplicabile, instrumente de fonduri proprii de nivel 1 de bază conforme cu punctele 233-238 atât pentru membri, cât și pentru nemembri, care nu conferă dreptul de a restitui societății instrumentul de capital.
3. Pentru a fi considerată instituție de economii, suma capitalului, a rezervelor și a profiturilor interimare sau a celor de la sfârșit de exercițiu financiar nu poate fi distribuită, conform legislației naționale aplicabile, titularilor de instrumente de fonduri proprii de nivel 1 de bază. Se consideră că această condiție este îndeplinită chiar și în cazul în care instituția de ecomimii emite instrumente de fonduri proprii de nivel 1 de bază care acordă titularilor, în baza principiului continuității activității, dreptul la o parte din profituri și rezerve, în cazul în care acest lucru este permis prin legislația națională aplicabilă, cu condiția ca această parte să fie proporțională cu contribuția lor la capital și la rezerve sau, în cazul în care legislația națională aplicabilă permite acest lucru, în conformitate cu un mecanism alternativ. Instituția de economii poate emite instrumente de fonduri proprii de nivel 1 de bază care acordă titularilor, în caz de insolvabilitate sau de lichidare a acesteia, dreptul la rezerve care nu trebuie să fie proporțional cu contribuția la capital și la rezerve, în contextul îndeplinirii condițiilor de la punctele 236-238.
4. Pentru a fi considerată societate mutuală, valoarea totală sau valoarea parțială a sumei capitalului și rezervelor trebuie să fie deținută de membrii societății, care nu beneficiază, în cursul activității obișnuite, de distribuirea directă a rezervelor, în special prin plata de dividende. Aceste condiții sunt considerate a fi îndeplinite chiar și în cazul în care societatea emite instrumente de fonduri proprii de nivel 1 de bază care acordă un drept la profituri și rezerve, în cazul în care legislația națională aplicabilă permite acest lucru.
5. Pentru a fi considerată drept instituție similară organizațiilor cooperatiste de credit, societăților mutuale și instituțiilor de economii, trebuie întrunite una sau mai multe dintre condițiile enumerate în continuare:
1) atunci când titularii instrumentelor de fonduri proprii de nivel 1 de bază menționate la punctul 1, care pot să fie sau să nu fie membri ai societății, au capacitatea să demisioneze în temeiul legislației naționale aplicabile, aceștia pot beneficia, de asemenea, de dreptul de a restitui societății instrumentul de capital, dar numai sub rezerva restricțiilor legislației naționale aplicabile, a statutului societății și a prezentului regulament. Acest lucru nu împiedică societatea să emită, în temeiul legislației naționale aplicabile, instrumente de fonduri proprii de nivel 1 de bază conforme cu punctele 233-238 atât pentru membri, cât și pentru nemembri, care nu conferă dreptul de a restitui societății instrumentul de capital;
2) conform legislației naționale aplicabile, suma capitalului, a rezervelor și a profiturilor interimare sau a celor de la sfârșit de exercițiu financiar nu poate fi distribuită titularilor de instrumente de fonduri proprii de nivel 1 de bază. Se consideră că această condiție este îndeplinită chiar și în cazul în care societatea emite instrumente de fonduri proprii de nivel 1 de bază care acordă titularilor, în baza principiului continuității activității, dreptul la o parte din profituri și rezerve, în cazul în care acest lucru este permis prin legislația națională aplicabilă, cu condiția ca această parte să fie proporțională cu contribuția lor la capital și la rezerve sau, în cazul în care legislația națională aplicabilă permite acest lucru, în conformitate cu un mecanism alternativ. Societatea poate emite instrumente de fonduri proprii de nivel 1 de bază care acordă titularilor, în caz de insolvabilitate sau de lichidare a societății, dreptul la rezerve care nu trebuie să fie proporțional cu contribuția la capital și la rezerve, în contextul îndeplinirii condițiilor de la punctele 236-238;
3) valoarea totală sau valoarea parțială a sumei capitalului și rezervelor este deținută de membrii societății, care nu beneficiază, în cursul activității obișnuite, de distribuirea directă a rezervelor, în special prin plata de dividende.
[Anexa nr.31 introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Anexa 3 la Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital
Distribuirile multiple, care reprezintă o povară disproporționată asupra fondurilor proprii, și distribuirile preferențiale
Secțiunea 1
Distribuiri multiple care reprezintă o povară disproporționată asupra fondurilor proprii
Se consideră că distribuirile aferente instrumentelor de fonduri proprii de nivel 1 de bază nu reprezintă o povară disproporționată asupra capitalului în cazul în care sunt îndeplinite toate condițiile de mai jos:
multiplul dividendelor este un multiplu al distribuirii efectuate pentru instrumentele cu drept de vot și nu o sumă fixă prestabilită;
multiplul dividendelor este stabilit prin contract sau prin statutul băncii;
multiplul dividendelor nu poate fi revizuit;
același multiplu al dividendelor se aplică tuturor instrumentelor cu un multiplu al dividendelor;
cuantumul distribuirii pentru un singur instrument cu un multiplu al dividendelor nu reprezintă mai mult de 125 % din cuantumul distribuirii pentru un instrument de fonduri proprii de nivel 1 de bază cu drept de vot.
Acest lucru este exprimat în următoarea formulă: l≤1,25 x k, unde:
l - reprezintă cuantumul distribuirii pentru un singur instrument cu un multiplu al dividendelor;
k - reprezintă cuantumul distribuirii pentru un singur instrument fără un multiplu al dividendelor;
cuantumul total al distribuirilor efectuate pentru toate instrumentele de fonduri proprii de nivel 1 de bază pentru o perioadă de un an nu depășește 105 % din suma care ar fi trebuit plătită în cazul în care instrumentele cu mai puține drepturi de vot sau fără niciun drept de vot ar fi beneficiat de aceleași distribuiri ca și instrumentele cu drept de vot.
Acest lucru este exprimat în următoarea formulă: kX+lY ≤ (1,05) x k x (X+Y), unde:
k - reprezintă cuantumul distribuirii pentru un singur instrument fără un multiplu al dividendelor;
l - reprezintă cuantumul distribuirii pentru un singur instrument cu un multiplu al dividendelor;
X - reprezintă numărul de instrumente cu drept de vot;
Y - reprezintă numărul de instrumente fără drept de vot.
Formula se aplică pe bază anuală.
În cazul în care condiția prevăzută la punctul 1, subpunctul 6) nu este îndeplinită, se consideră că numai acea parte din instrumente care generează un multiplu al dividendelor care depășește pragul definit la subpunctul respectiv creează o povară disproporționată asupra capitalului.
În cazul în care oricare dintre condițiile prevăzute la punctul 1 nu este îndeplinită, se consideră că toate instrumentele în circulație cu un multiplu al dividendelor creează o povară disproporționată asupra capitalului.
Secțiunea 2
Distribuiri preferențiale în ceea ce privește drepturile preferențiale la efectuarea distribuirilor și ordinea de efectuare a distribuirilor
În sensul punctului 16 subpunctul 8) din prezentul regulament se consideră că o distribuire pentru un instrument de fonduri proprii de nivel 1 de bază este preferențială în raport cu alte instrumente de fonduri proprii de nivel 1 de bază atunci când există niveluri diferențiate ale distribuirilor, cu excepția cazului în care sunt îndeplinite condițiile prevăzute în secțiunea 1 din prezenta anexă.
Se consideră că o distribuire pentru un instrument de fonduri proprii de nivel 1 de bază este preferențială în raport cu alte instrumente de fonduri proprii de nivel 1 de bază și în ceea ce privește ordinea de efectuare a distribuirilor atunci când este îndeplinită cel puțin una din următoarele condiții:
se ia o decizie cu privire la distribuiri în momente diferite;
distribuirile sunt efectuate în momente diferite;
există o obligație impusă băncii în calitate de emitent să efectueze distribuirile pentru un anumit tip de instrumente de fonduri proprii de nivel 1 de bază înainte de a efectua distribuirile pentru alt tip de instrumente de fonduri proprii de nivel 1 de bază;
se efectuează o distribuire pentru anumite instrumente de fonduri proprii de nivel 1 de bază, dar nu și pentru altele.
Anexa 4 la Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital
Deținerile indirecte și sintetice și modul de calculul al acestora
Secțiunea 1
Dețineri indirecte și sintetice
1. În sensul noțiunii de „deținere indirectă” din prezentul regulament, termenul de „entitate intermediară” se referă la oricare dintre entitățile de mai jos care dețin instrumente de capital/capital propriu, după caz, ale unor entități din sectorul financiar:
1) un organism de plasament colectiv;
2) un fond de pensii care nu este fond de pensii cu beneficii determinate;
3) un fond de pensii cu beneficii determinate, dacă banca suportă riscul investiției și dacă fondul de pensii cu beneficii determinate nu este independent de societatea-sponsor;
4) entitățile care sunt controlate ori sunt influențate în mod semnificativ, direct sau indirect, de una dintre entitățile următoare:
a) banca sau filialele sale;
b) întreprinderea-mamă a băncii sau filialele sale;
c) societatea financiară holding-mamă a băncii sau filialele acestei societăți;
d) societatea holding-mamă cu activitate mixtă sau filialele sale;
e) societatea financiară holding mixtă-mamă sau filialele sale;
5) entitățile care se află, împreună, direct sau indirect, sub controlul sau sub influența semnificativă a unei bănci;
6) entitățile a căror activitate constă în deținerea de instrumente financiare emise de entități din sectorul financiar;
7) orice entitate, care, în opinia Băncii Naționale a Moldovei, a fost utilizată cu intenția de a eluda normele privind deducerea deținerilor indirecte și sintetice.
2. Fără a aduce atingere dispozițiilor de la punctul 1, subpunctul 7), termenul de „entitate intermediară” nu include:
1) societățile holding cu activitate mixtă, băncile, societățile/firmele de investiții, societățile de asigurare și societățile de reasigurare;
2) băncile din alte state, în care dispozițiile de supraveghere și reglementare prudențială sunt considerate echivalente cu actele normative elaborate de Banca Națională a Moldovei în aplicarea Legii nr.202/2017;
3) entitățile din sectorul financiar care nu sunt menționate la subpunctul 1) și care fac obiectul supravegherii și al obligației de a deduce din propriul capital reglementat deținerile directe și indirecte de instrumente de capitaluri proprii și deținerile de instrumente de capital ale unor entități din sectorul financiar.
3. Următoarele produse financiare sunt considerate dețineri sintetice de instrumente de capital:
1) instrumentele derivate în cazul cărora activul suport este reprezentat de instrumente de capital ale unei entități din sectorul financiar sau în cazul cărora entitatea din sectorul financiar reprezintă entitatea de referință;
2) garanțiile sau protecția creditului furnizate unei părți terțe și având drept obiect investițiile părții terțe într-un instrument de capital al unei entități din sectorul financiar.
4. Produsele financiare prevăzute la punctul 3 includ următoarele:
1) investițiile în instrumente de tip total return swap având drept obiect un instrument de capital al unei entități din sectorul financiar;
2) opțiunile de cumpărare achiziționate de bancă, care au drept obiect un instrument de capital al unei entități din sectorul financiar;
3) opțiunile put vândute de bancă, având drept obiect un instrument de capital al unei entități din sectorul financiar sau orice altă obligație contractuală reală sau contingentă a băncii de a-și cumpăra propriile instrumente de fonduri proprii;
4) investițiile în angajamente ferme de cumpărare la termen (forward purchase agreements), având drept obiect un instrument de capital al unei entități din sectorul financiar.
5. În sensul punctului 4, subpunctul 1), total return swap reprezintă un acord de swap în care una dintre părți efectuează plăți pe baza unui tarif stabilit, fie fixă sau variabilă, în timp ce cealaltă parte face plăți pe baza returnării unui activ suport, care include atât veniturile pe care le generează și orice câștiguri de capital. În total return swap, activul-suport este de obicei un indice de capital propriu, împrumuturi sau obligațiuni. Acest instrument este deținut de către partea care primește plata pe baza tarifului stabilit.
Secțiunea 2
Calculul deținerilor indirecte
6. Cuantumul deținerilor indirecte care trebuie deduse din elementele de fonduri proprii de nivel 1 de bază, se calculează cu ajutorul uneia dintre metodele următoare:
1) în conformitate cu abordarea standard prevăzută la subsecțiunea 1 din prezenta anexă;
2) în cazul în care banca demonstrează, în mod satisfăcător pentru Banca Națională a Moldovei, că abordarea standard este excesiv de împovărătoare, în conformitate cu abordarea bazată pe structură, descrisă la subsecțiunea 2 din prezenta anexă. Abordarea bazată pe structură nu este utilizată de bănci pentru a calcula cuantumul acestor deduceri în raport cu investițiile în entitățile intermediare prevăzute la punctul 1, subpunctele 2) și 3) din prezenta anexă.
Subsecțiunea 1
Abordarea standard pentru calculul deținerilor indirecte
7. Cuantumul deținerilor indirecte de instrumente de fonduri proprii de nivel 1 de bază care trebuie deduse, conform cerințelor de la punctul 30, subpunctele 6), 8) și 9) din prezentul regulament, se calculează după cum urmează:
1) în cazul în care expunerile tuturor investitorilor față de entitatea intermediară au rang egal, cuantumul este egal cu procentajul finanțării înmulțit cu cuantumul instrumentelor de fonduri proprii de nivel 1 de bază/capital propriu, după caz, ale entității din sectorul financiar care sunt deținute de entitatea intermediară;
2) în cazul în care expunerile tuturor investitorilor față de entitatea intermediară nu au rang egal, cuantumul este egal cu procentajul finanțării înmulțit cu cel mai mic dintre următoarele cuantumuri:
a) cuantumul instrumentelor de fonduri proprii de nivel 1 de bază/capital propriu, după caz, ale entității din sectorul financiar care sunt deținute de entitatea intermediară;
b) expunerea băncii față de entitatea intermediară, împreună cu toate celelalte finanțări furnizate entității intermediare care au rang egal cu expunerea băncii.
8. Calculul prevăzut la punctul 7 din prezenta anexă se efectuează separat pentru fiecare deținere într-o entitate din sectorul financiar deținută de fiecare entitate intermediară. Metoda de calcul prevăzută la punctul 7, subpunctul 2) se aplică pentru fiecare tranșă de finanțare care are rang egal cu finanțarea furnizată de bancă.
9. Procentajul finanțării, în sensul punctului 7 din prezenta anexă, este egal cu expunerea băncii față de entitatea intermediară împărțită la suma dintre expunerea băncii față de entitatea intermediară și toate celelalte expuneri față de această entitate intermediară care au rang egal cu expunerea băncii.
10. În cazul în care investițiile în instrumentele de fonduri proprii de nivel 1 de bază/capital propriu, după caz, ale unei entități din sectorul financiar sunt deținute indirect prin intermediul unor entități intermediare ulterioare sau al mai multor entități intermediare, procentajul finanțării prevăzut la punctul 7 din prezenta anexă se stabilește prin împărțirea cuantumului menționat la subpunctul 1) la cuantumul menționat la subpunctul 2):
1) rezultatul înmulțirii cuantumurilor finanțării furnizate de bancă unor entități intermediare cu cuantumurile finanțării furnizate de aceste entități intermediare unor entități intermediare ulterioare și cu cuantumurile finanțării furnizate de aceste entități intermediare ulterioare entității din sectorul financiar;
2) rezultatul înmulțirii cuantumurilor instrumentelor de capital sau ale altor instrumente, după caz, emise de fiecare entitate intermediară.
11. Procentajul finanțării se calculează separat pentru fiecare deținere a entităților intermediare într-o entitate din sectorul financiar și pentru fiecare tranșă de finanțare care are rang egal cu finanțarea furnizată de bancă și de entitățile intermediare ulterioare.
Subsecțiunea 2
Abordarea bazată pe structură pentru calculul deținerilor indirecte
12. Cuantumul care trebuie dedus din elementele de fonduri proprii de nivel 1 de bază menționate la punctul 30, subpunctul 6) din prezentul regulament este egal cu procentajul finanțării, astfel cum este definit la punctul 9 din prezenta anexă, înmulțit cu cuantumul instrumentelor de fonduri proprii de nivel 1 de bază ale băncii care sunt deținute de entitatea intermediară.
13. Cuantumul care trebuie dedus din elementele de fonduri proprii de nivel 1 de bază menționate la punctul 30, subpunctele 8) și 9) din prezentul regulament este egal cu procentajul finanțării, astfel cum este definit la punctul 9, din prezenta anexă, înmulțit cu cuantumul agregat al instrumentelor de fonduri proprii de nivel 1 de bază ale unor entități din sectorul financiar care sunt deținute de entitatea intermediară.
14. În sensul punctelor 12 și 13 din prezenta anexă, o bancă calculează separat pentru fiecare entitate intermediară cuantumul agregat al instrumentelor de fonduri proprii de nivel 1 de bază ale băncii, care sunt deținute de entitatea intermediară și cuantumul agregat al instrumentelor de fonduri proprii de nivel 1 de bază/capital propriu, după caz, ale altor entități din sectorul financiar care sunt deținute de entitatea intermediară.
15. Banca consideră cuantumul deținerilor de instrumente de fonduri proprii de nivel 1 de bază ale unor entități din sectorul financiar, calculat în conformitate cu punctul 13 din prezenta anexă, drept o investiție semnificativă și deduce cuantumul în conformitate cu punctul 30, subpunctul 9) din prezentul regulament.
16. În cazul în care investițiile în instrumente de fonduri proprii de nivel 1 de bază/capital propriu, după caz, sunt deținute indirect, prin intermediul unor entități intermediare ulterioare sau al mai multor entități intermediare, se aplică prevederile punctelor 10 și 11 din prezenta anexă.
17. În cazul în care o bancă nu poate să identifice cuantumurile agregate deținute de entitatea intermediară în instrumente de fonduri proprii de nivel 1 de bază ale băncii sau în instrumente de fonduri proprii de nivel 1 de bază ale unor entități din sectorul financiar, banca estimează cuantumurile pe care nu le poate identifica prin utilizarea cuantumurilor maxime pe care le poate deține entitatea intermediară pe baza mandatelor sale de investiții.
18. Dacă banca nu poate stabili, pe baza mandatului de investiții, cuantumul maxim deținut de entitatea intermediară în instrumente de fonduri proprii de nivel 1 de bază ale băncii sau în instrumente de fonduri proprii de nivel 1 de bază/capital propriu ale unor entități din sectorul financiar, atunci banca tratează cuantumul finanțării pe care o deține în entitatea intermediară drept investiție în instrumentele proprii de fonduri proprii de nivel 1 de bază și îl deduce în conformitate cu punctul 30, subpunctul 6) din prezentul regulament.
19. Prin derogare de la punctul 18, banca tratează cuantumul finanțării pe care o deține în entitatea intermediară drept investiție nesemnificativă și îl deduce în conformitate cu punctul 30, subpunctul 8) din prezentul regulament, dacă sunt îndeplinite toate condițiile următoare:
a) cuantumurile finanțării reprezintă mai puțin de 0,25 % din fondurile proprii de nivel 1 de bază ale băncii;
b) banca nu poate stabili, prin eforturi rezonabile, cuantumurile instrumentelor sale proprii de fonduri proprii de nivel 1 de bază deținute de entitatea intermediară.
Secțiunea 3
Calculul deținerilor sintetice
20. Cuantumul deținerilor sintetice care trebuie deduse din elementele de fonduri proprii de nivel 1 de bază, conform cerințelor de la punctul 30, subpunctele 6), 8) și 9) din prezentul regulament, este următorul:
1) pentru deținerile din portofoliul de tranzacționare:
a) în cazul opțiunilor, cuantumul echivalentului delta al instrumentelor relevante, calculat în conformitate cu actele normative ale Băncii Naționale a Moldovei aferente riscului de piață;
b) în cazul oricăror alte dețineri sintetice, cuantumul nominal sau noțional, după caz;
2) pentru deținerile din afara portofoliului de tranzacționare:
a) în cazul opțiunilor de cumpărare, valoarea de piață curentă;
b) în cazul oricăror alte dețineri sintetice, cuantumul nominal sau noțional, după caz.
21. Banca deduce deținerile sintetice de la data semnării contractului cu contrapartea.
Secțiunea 4
Dețineri de elemente de fonduri proprii de nivel 1 suplimentar și de nivel 2
22. Metodologia menționată la punctele de mai sus se aplică deținerilor de elemente de fonduri proprii de nivel 1 suplimentar și deținerilor de elemente de fonduri proprii de nivel 2 referințele la fonduri proprii de nivel 1 de bază fiind interpretate ca referințe la fonduri proprii de nivel 1 suplimentar sau de nivel 2, după caz.
Secțiunea 5
Ordinea și cuantumul maxim al deducerilor deținerilor indirecte de instrumente de fonduri proprii ale unor entități din sectorul financiar
23. Sub rezerva limitărilor prevăzute la punctul 24 și 25 în situația în care entitatea intermediară deține instrumente de fonduri proprii de nivel 1 de bază/capital propriu, după caz, instrumente de fonduri proprii de nivel 1 suplimentar și instrumente de nivel 2 ale unor entități financiare, instrumentele de fonduri proprii de nivel 1 de bază sunt deduse primele, urmate de instrumentele de fonduri proprii de nivel 1 suplimentar și de instrumentele de nivel 2.
24. Dacă entitatea intermediară deține instrumente de fonduri proprii ale unor bănci și societăți/firme de investiții, la aplicarea punctului 23 fiecărui tip de deținere, băncile deduc mai întâi deținerile de instrumente proprii de fonduri proprii.
25. În cazul în care o bancă deține indirect instrumente de capital ale unor entități din sectorul financiar, cuantumul care trebuie dedus din fondurile proprii ale băncii nu este mai ridicat decât cel mai mic dintre următoarele cuantumuri:
1) finanțarea totală furnizată de bancă entității intermediare;
2) cuantumul instrumentelor de fonduri proprii deținute de entitatea intermediară în entitatea din sectorul financiar.
Anexa 41 la Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital
Deducerea programelor informatice care sunt clasificate drept imobilizări necorporale în scopuri contabile în sensul punctului 30 subpunctul 2
1. Programele informatice care sunt imobilizări necorporale, se deduc din elementele de fonduri proprii de nivel 1 de bază, în conformitate cu punctele 5- 9. Cuantumul care urmează a fi dedus se stabilește pe baza amortizării cumulate prudențiale, calculată în conformitate cu punctele 2 – 4.
2. Băncile calculează cuantumul amortizării cumulate prudențiale a programelor informatice înmulțind cuantumul obținut din calculul menționat la subpunctul 1) cu numărul de zile menționat la subpunctul 2):
1) valoarea la care a fost recunoscut inițial programul informatic în bilanțul băncii în temeiul cadrului contabil, împărțită la cea mai mică valoare dintre:
a) numărul de zile de viață utilă a programului informatic, astfel cum a fost estimat în scopuri contabile;
b) trei ani, exprimați în zile, calculați începând cu data menționată la punctul 3;
2) numărul de zile scurse de la data menționată la punctul 3, cu condiția ca acesta să nu depășească perioada menționată la litera a) de la subpunctul 1).
3. Amortizarea cumulată prudențială menționată la punctul 1 se calculează începând cu data la care programul informatic este disponibil pentru utilizare și începe să fie amortizat în scopuri contabile.
4. Prin derogare de la punctul 3, în cazul în care un program informatic a fost achiziționat de la orice întreprindere, inclusiv de la o entitate dintr-un sector nefinanciar, care face parte din același grup ca și banca, amortizarea cumulată prudențială menționată la punctul 1 se calculează de la data la care programul informatic respectiv a început să fie amortizat în bilanțul întreprinderii respective în temeiul cadrului contabil aplicabil.
5. Băncile deduc din elementele de fonduri proprii de nivel 1 de bază cuantumul care rezultă din diferența, dacă aceasta este pozitivă, dintre valoarea de la subpunctul 1) și valoarea de la subpunctul 2):
1) amortizarea cumulată prudențială a unui program informatic calculată în conformitate cu punctele 2, 3 și 4;
2) suma dintre amortizarea cumulată și orice pierderi din depreciere cumulate ale programului informatic respectiv, contabilizate în bilanțul băncii respective în temeiul cadrului contabil.
6. Prin derogare de la punctul 5, până la data la care programul informatic este disponibil pentru utilizare și începe să fie amortizat în scopuri contabile, băncile deduc din elementele de fonduri proprii de nivel 1 de bază cuantumul total la care programul informatic în cauză este contabilizat în bilanțul băncii în temeiul cadrului contabil.
7. Amortizările prudențiale și deducerile prevăzute în prezenta anexă se efectuează separat pentru fiecare program informatic.
8. Investițiile băncilor în întreținerea, îmbunătățirea sau modernizarea programelor informatice existente sunt tratate ca active, altele decât programele informatice aferente, cu condiția ca aceste investiții să fie recunoscute ca imobilizări necorporale în bilanțul băncii respective în temeiul cadrului contabil.
9. Fără a aduce atingere punctului 6, amortizarea cumulată prudențială a acestor investiții în întreținerea, îmbunătățirea sau modernizarea programelor informatice existente se calculează de la data la care acestea încep să fie amortizate în temeiul cadrului contabil aplicabil.
10. Amortizarea cumulată prudențială a programelor informatice existente aferente se calculează în continuare de la data propriei lor amortizări inițiale în scopuri contabile și până la sfârșitul perioadei de amortizare prudențială stabilită în conformitate cu punctul 2 subpunctul 1).
[Anexa nr.41 introdusă prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]
Anexa 5 la Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital
Procedura de depunere a cererii pentru obținerea aprobării prealabile a Băncii Naționale a Moldovei pentru efectuarea rambursărilor, reducerilor și răscumpărărilor, conținutul acesteia și termenele pentru depunere
Secțiunea 1
Cererea pentru obținerea aprobării prealabile
1. Banca nu va anunța deținătorilor instrumentelor de fonduri proprii cu privire la rambursările, reducerile și răscumpărările de instrumente de fonduri proprii înainte de a obține aprobarea prealabilă a Băncii Naționale a Moldovei în acest sens.
2. În cazul în care banca a obținut aprobarea prealabilă a Băncii Naționale a Moldovei, inclusiv aprobarea prealabilă generală și a anunțat public intenția sa de a rambursa, de a reduce sau de a răscumpăra un instrument de fonduri proprii, banca deduce sumele corespunzătoare care urmează să fie rambursate, reduse sau răscumpărate sau cuantumurile conturilor de prime de emisiune aferente care urmează să fie reduse sau distribuite, după caz, din elementele corespunzătoare ale fondurilor sale proprii înainte ca rambursarea, reducerea, sau răscumpărarea sau distribuirea efectivă să aibă loc.
3. Banca depune o cerere la Banca Națională a Moldovei înainte de a reduce sau de a răscumpăra instrumente de fonduri proprii de nivel 1 de bază sau de a exercita opțiunea de vânzare, de a rambursa sau de a răscumpăra instrumentele de fonduri proprii de nivel 1 suplimentar sau de nivel 2, înainte de data scadenței contractuale a acestora. Cererea va include un plan de desfășurare, pe o perioadă limitată, pentru mai multe instrumente de capital.
4. Cererea menționată la punctul 3 din prezenta anexă este însoțită de următoarele informații:
1) o explicație bine justificată a motivelor pentru efectuarea uneia dintre operațiunile menționate la punctul 3;
2) informații din care să reiasă dacă banca solicită o aprobare prealabilă sau o aprobare prealabilă generală, luând în considerare informațiile suplimentare care trebuie prezentate conform secțiunii 2, după caz;
3) în cazul în care banca dorește să exercite o opțiune de cumpărare (call), să ramburseze sau să răscumpere instrumente de fonduri proprii de nivel 1 suplimentar sau instrumente de fonduri proprii de nivel 2 sau conturi de prime de emisiune aferente în cursul celor cinci ani de la data emiterii acestora, modul în care sunt îndeplinite condițiile prevăzute la punctul 123;
4) informații privind cerințele de capital și amortizoarele de capital, precum și cerința privind indicatorul efectului de levier, care să acopere cel puțin o perioadă de 3 ani, inclusiv nivelul și componența fondurilor proprii înainte și după efectuarea acțiunii și impactul acțiunii asupra cerințelor de reglementare;
5) informații actuale și prospective privind nivelul și structura fondurilor proprii, precum și nivelul și structura fondurilor proprii și a pasivelor eligibile deținute pentru a asigura conformitatea cu cerințele menționate la subpunctul 4) înainte și, respectiv, după efectuarea oricăreia dintre acțiunile enumerate la punctul 119;
6) evaluarea sumară a băncii privind impactul acțiunii pe care banca intenționează să o întreprindă în conformitate cu punctul 119 și orice astfel de acțiuni pe care banca intenționează să le întreprindă în plus în termen de trei ani, în ceea ce privește respectarea cerințelor menționate la subpunctul 4);
7) în cazul în care banca dorește să înlocuiască instrumentele de fonduri proprii sau conturile de prime de emisiune aferente:
a) informații privind scadența reziduală a instrumentelor de fonduri proprii înlocuite, dacă există, și scadența instrumentelor de fonduri proprii care le înlocuiesc;
b) rangul în ierarhia creanțelor din procedura de insolvabilitate a instrumentelor de fonduri proprii înlocuite și a instrumentelor de fonduri proprii care le înlocuiesc;
c) costul instrumentelor de fonduri proprii care înlocuiesc instrumentele sau conturile de prime de emisiune;
d) calendarul planificat pentru emiterea instrumentelor de fonduri proprii care înlocuiesc instrumentele sau conturile de prime de emisiune;
e) impactul înlocuirii unui instrument de capital asupra profitabilității băncii, conform punctului 120 din Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital;
8) o evaluare a riscurilor la care banca este expusă sau la care ar putea fi expusă, precum și dacă nivelul fondurilor proprii asigură o acoperire corespunzătoare a acestor riscuri, inclusiv simulări de criză cu privire la principalele riscuri care să evidențieze pierderile potențiale în funcție de diferitele scenarii.
[Pct.4 în redacția HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în partea ce vizează pasivele eligibile și orice condiții și referințe la pasivele eligibile care intră în vigoare la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană]
5. La examinarea cererii se vor lua în considerare informațiile noi obținute în această perioadă, dacă Banca Națională a Moldovei consideră că aceste informații sunt semnificative.
6. Banca Națională a Moldovei va examina cererea menționată la punctul 3 din prezenta anexă în termen de cel mult 40 de zile lucrătoare de la data depunerii cererii însoțite de toate documentele care trebuie prezentate Băncii Naționale a Moldovei. Termenul poate fi prelungit cu cel mult 10 zile lucrătoare, cu informarea ulterioară a băncii cu cel puțin 3 zile înainte de expirarea termenului de examinare a cererii.
7. În cazul în care setul de documente este incomplet Banca Națională a Moldovei restituie setul de documente, în termen de cel mult 5 zile, fără examinarea acestuia.
Secțiunea 2
Informații suplimentare care trebuie prezentate împreună cu o cerere de aprobare prealabilă generală
8. În cazul în care se solicită o aprobare prealabilă generală, pentru o acțiune în temeiul punctului 119 subpunctul 1) din regulamentul respectiv, cererea precizează cuantumul fiecărei emisiuni relevante de fonduri proprii de nivel 1 de bază care face obiectul cererii respective.
9. În cazul în care se solicită aprobarea prealabilă generală pentru o acțiune în temeiul punctului 119 subpunctul 2), în cerere se precizează următoare elemente:
1) cuantumul aferent fiecărei emisiuni în circulație relevante care face obiectul cererii;
2) valoarea contabilă totală a instrumentelor în circulație la fiecare nivel de capital relevant.
10. O cerere de aprobare prealabilă generală poate include instrumente de fonduri proprii care urmează să fie emise, sub rezerva specificării informațiilor menționate la punctul 9, după caz, care trebuie furnizate Băncii Naționale a Moldovei în urma emiterii relevante.
Secțiunea 3
Informații care trebuie prezentate împreună cu o cerere de reînnoire a aprobării prealabile generale
11. Înainte de expirarea unei aprobări prealabile generale, banca poate depune o cerere de reînnoire a acesteia pentru o perioadă suplimentară de până la un an de fiecare dată, cu condiția ca banca să nu solicite o majorare a cuantumului prestabilit prevăzut în momentul în care a fost acordată aprobarea prealabilă generală și să nu modifice motivele menționate la punctul 4 subpunctul 1 din secțiunea 1, prezentate atunci când a fost solicitată aprobarea prealabilă generală inițială.
12. Atunci când solicită reînnoirea aprobării prealabile generale, banca nu are obligația de a furniza informațiile menționate la punctul 4 subpunctele 1)-4), 6) și 7) din secțiunea 1.
Secțiunea 4
Termenele pentru depunerea cererii de către bănci
13. Pentru o aprobare prealabilă sau o aprobare prealabilă generală, banca transmite Băncii Naționale a Moldovei o cerere completă și informațiile solicitate cu cel puțin trei luni înainte de data la care una dintre acțiunile enumerate la punctul 119 va fi anunțată deținătorilor instrumentelor.
14. Prin derogare de la punctul 13, în cazul în care se solicită reînnoirea unei aprobări prealabile generale, banca transmite cererea și informațiile solicitate Băncii Naționale a Moldovei cu cel puțin trei luni înainte de expirarea perioadei pentru care a fost acordată aprobarea generală prealabilă inițială.
15. Banca Națională a Moldovei poate permite băncilor, de la caz la caz și în circumstanțe excepționale, să transmită cererea menționată la punctele 13 și 15 într-un termen mai scurt decât perioadele prevăzute la punctele respective.
16. Banca Națională a Moldovei prelucrează o cerere în termenul menționat la punctele 13-15, după caz. Banca Națională a Moldovei ia în considerare informațiile noi primite în această perioadă, în cazul în care acestea sunt disponibile și atunci când le consideră semnificative. Banca Națională a Moldovei prelucrează cererea numai în cazul în care banca a furnizat toate informațiile prevăzute în prezenta anexă.
[Anexa nr.4 modificată prin HBN76 din 26.03.26, MO146-147/02.04.26 art.262; în vigoare 01.07.27]