Anexă la Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.176 din 31 iulie 2025
Capitolul II
CALCULAREA INDICATORULUI EFECTULUI DE LEVIER
Secțiunea 1.
Formula de calcul al indicatorului efectului de levier
6. Băncile își calculează indicatorul efectului de levier în conformitate cu metodologia prevăzută la punctele 7-11.
7. Indicatorul efectului de levier se calculează prin împărțirea indicatorului de măsurare a capitalului băncii la indicatorul de măsurare a expunerii totale a băncii și se exprimă ca procent.
Băncile calculează indicatorul efectului de levier la data de referință a raportării.
8. În sensul pct.7, indicatorul de măsurare a capitalului este reprezentat de fondurile proprii de nivel 1.
Secțiunea 2.
Indicatorul de măsurare a expunerii totale
9. În sensul pct.7, indicatorul de măsurare a expunerii totale este suma valorilor expunerilor următoarelor elemente:
9.1. activele, exceptând contractele derivate enumerate în anexa nr.1 din Regulamentul cu privire la tratamentul riscului de piață potrivit abordării standardizate, aprobat prin Hotărârea Comitetului executiv al BNM nr.114/2018 (în continuare - Regulamentul nr.114/2018), instrumentele financiare derivate de credit și pozițiile menționate la secțiunea 7, calculate în conformitate cu pct.24;
9.2. contractele derivate enumerate în anexa nr.1 din Regulamentul nr.114/2018 și instrumentele financiare derivate de credit, inclusiv contractele și instrumentele financiare derivate de credit care sunt extrabilanțiere, calculate în conformitate cu secțiunile 5 și 6;
9.3. majorările pentru riscul de credit al contrapărții aferent operațiunilor de finanțare prin titluri de valoare, inclusiv cele extrabilanțiere, calculate în conformitate cu secțiunea 7;
9.4. elementele extrabilanțiere, exceptând contractele derivate enumerate în anexa nr.1 din Regulamentul nr.114/2018, instrumentele financiare derivate de credit, operațiunile de finanțare prin titluri de valoare și pozițiile menționate la secțiunile 6 și 9, calculate în conformitate cu secțiunea 8;
9.5. achizițiile sau vânzările standard care urmează a fi decontate, calculate în conformitate cu secțiunea 9.
10. Băncile tratează tranzacțiile cu termen lung de decontare în conformitate cu subpct.9.1-9.4, după caz.
11. Băncile pot reduce valorile expunerilor menționate la subpct.9.1 și 9.4 cu valoarea corespunzătoare a ajustărilor generale pentru riscul de credit aferente elementelor bilanțiere și, respectiv, extrabilanțiere, sub rezerva unui prag egal cu 0 în cazul în care ajustările pentru riscul de credit au redus fondurile proprii de nivel 1.
12. Prin derogare de la subpct.9.4, se aplică următoarele dispoziții:
12.1. un element extrabilanțier în conformitate cu subpct.9.4 care este tratat ca un instrument financiar derivat în conformitate cu cadrul contabil aplicabil face obiectul tratamentului prevăzut la subpct.9.2;
12.2. în cazul în care un client al unei bănci care acționează ca membru compensator realizează direct o tranzacție cu instrumente financiare derivate cu o contraparte centrală (în continuare – CPC), iar banca garantează performanța expunerilor din tranzacții față de CPC ale clientului său care decurg din această tranzacție, banca își calculează expunerea care rezultă din garanție în conformitate cu subpct.9.2 ca și cum acea bancă ar fi realizat direct tranzacția cu clientul, inclusiv în ceea ce privește primirea sau furnizarea marjei de variație în numerar.
13. Tratamentul prevăzut la subpct.12.2 se aplică, de asemenea, unei bănci care acționează drept client de nivel superior care garantează performanța expunerilor din tranzacții ale clientului său.
14. În sensul subpct.12.2 și pct.13, băncile pot considera drept client o entitate afiliată numai în cazul în care entitatea respectivă nu intră în perimetrul de consolidare reglementat la nivelul la care se aplică cerința prevăzută la pct.132 subpct.5) din Regulamentul cu privire la fondurile proprii ale băncilor și cerințele de capital, aprobat prin Hotărârea Comitetului executiv al BNM nr.109/2018 (în continuare – Regulamentul nr.109/2018).
15. În sensul subpct.9.5 și al secțiunii 9, „achiziție sau vânzare standard” înseamnă o achiziție sau o vânzare a unui activ financiar în cadrul unor contracte ale căror clauze impun livrarea activului financiar în perioada stabilită în general prin lege sau prin convenții pe piața în cauză.
16. Cu excepția cazului în care se prevede altfel în mod expres în prezentul Regulament, băncile calculează indicatorul de măsurare a expunerii totale în conformitate cu următoarele principii:
16.1. garanțiile financiare, garanțiile sau instrumentele de diminuare a riscului de credit cumpărate nu se utilizează pentru reducerea indicatorului de măsurare a expunerii totale;
16.2. activele nu se compensează cu pasivele.
17. Prin derogare de la subpct.16.2, băncile pot reduce valoarea expunerii unui împrumut de prefinanțare sau a unui împrumut intermediar cu soldul pozitiv al contului de economii al debitorului căruia i-a fost acordat împrumutul și pot include suma rezultată în indicatorul de măsurare a expunerii totale, numai dacă sunt îndeplinite cumulativ următoarele condiții:
17.1. acordarea împrumutului este condiționată de deschiderea contului de economii la banca care acordă împrumutul și atât împrumutul, cât și contul de economii sunt reglementate de aceeași legislație sectorială;
17.2. soldul contului de economii nu poate fi retras, în parte sau în totalitate, de către debitor pe întreaga durată a împrumutului;
17.3. banca poate utiliza în mod necondiționat și irevocabil soldul contului de economii pentru a soluționa orice revendicare care decurge din acordul de împrumut în cazurile reglementate de legislația sectorială menționată la subpct.17.1, inclusiv în caz de neplată de către debitor sau de insolvabilitate a acestuia.
18. În sensul pct.17 „împrumut de prefinanțare” sau „împrumut intermediar” înseamnă un împrumut care este acordat debitorului pentru o perioadă limitată de timp, în vederea acoperirii deficitului de finanțare al debitorului până la momentul acordării împrumutului final în conformitate cu criteriile stabilite în legislația sectorială care reglementează astfel de tranzacții.
Secțiunea 3.
Expuneri excluse din indicatorul de măsurare a expunerii totale
19. Prin derogare de la pct.9-11, o bancă poate să excludă oricare dintre următoarele expuneri din indicatorul de măsurare a expunerii totale:
19.1. activele deduse la calcularea indicatorului de măsurare a capitalului menționat la pct.8;
19.2. expunerile cărora li se atribuie o pondere de risc de 0 % în conformitate cu pct.19-21 din Regulamentul cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate, aprobat prin Hotărârea Comitetului executiv al BNM nr.111/2018 (în continuare – Regulamentul nr.111/2018);
19.3. părțile garantate ale expunerilor care decurg din credite de export care îndeplinesc cumulativ următoarele două condiții:
19.3.1. garanția este furnizată de un furnizor eligibil de protecție nefinanțată a creditului în conformitate cu pct.36 din Regulamentul cu privire la tehnicile de diminuare a riscului de credit utilizate de bănci, aprobat prin Hotărârea Comitetului executiv al BNM nr.112/2018 (în continuare - Regulamentul nr.112/2018) inclusiv de administrațiile centrale, precum și de agențiile de creditare a exportului;
19.3.2. se aplică o pondere de risc de 0% părții garantate a expunerii în conformitate cu secțiunea 1 sau secțiunea 3 din capitolul IV al Regulamentului nr.111/2018;
19.4. în cazul în care banca este membru compensator al unei contrapărți centrale calificate (în continuare - CPCC), expunerile din tranzacții ale băncii respective, cu condiția ca acestea să fie compensate cu respectivul CPCC și să îndeplinească condițiile prevăzute la subpct.143.3 din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci;
19.5. în cazul în care banca este un client de nivel superior în cadrul unei structuri a clientelei pe mai multe niveluri, expunerile din tranzacții față de membrul compensator sau față de o entitate care acționează în calitate de client de nivel superior pentru respectiva bancă, dacă sunt îndeplinite condițiile prevăzute la pct.139 și 140 din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci și dacă banca nu are obligația de a rambursa clientului său pierderile eventuale suferite în cazul intrării în stare de nerambursare a membrului compensator sau a CPCC-ului;
19.6. activele fiduciare care îndeplinesc cumulativ următoarele condiții:
19.6.1. sunt recunoscute în bilanțul băncii în concordanță cu principiile contabile generale prevăzute la art. 6 din Legea nr. 287/2017 contabilității și raportării financiare;
19.6.2. îndeplinesc criteriile pentru derecunoaștere prevăzute de standardul internațional de raportare financiară (IFRS) 9;
19.6.3. îndeplinesc criteriile pentru neconsolidare prevăzute de IFRS 10, dacă este cazul;
19.7. expunerile care îndeplinesc cumulativ următoarele condiții:
19.7.1. sunt expuneri față de o entitate din sectorul public;
19.7.2. sunt tratate ca expuneri față de administrația centrală în conformitate cu secțiunea 3, capitolul IV din Regulamentul nr.111/2018;
19.7.3. rezultă din depozite pe care banca are obligația legală de a le transfera către entitatea din sectorul public menționată la subpct.19.7.1 în scopul finanțării de investiții de interes general;
19.8. garanțiile reale excedentare depuse la agenți tripartiți care nu au fost date cu împrumut;
19.9. în cazul în care, în temeiul cadrului contabil aplicabil, o bancă recunoaște marja de variație plătită în numerar contrapărții ca creanță de încasat, creanța de încasat respectivă, dacă sunt îndeplinite condițiile prevăzute la subpct.36.1-36.5;
19.10. următoarele expuneri față de banca centrală a băncii, sub rezerva condițiilor stabilite la pct.21 și 22:
19.10.1. monede și bancnote în lei moldovenești, precum și monede și bancnote care constituie moneda legală în jurisdicția băncii centrale a altui stat;
19.10.2. active care reprezintă creanțe față de BNM, precum și față de banca centrală a altui stat, inclusiv rezerve deținute la BNM, precum și banca centrală a altui stat.
20. Băncile nu exclud expunerile din tranzacții prevăzute la subpct.19.4 și 19.5 dacă nu este îndeplinită condiția prevăzută la pct.14.
21. Băncile pot exclude expunerile enumerate la subpct.19.10 dacă sunt îndeplinite cumulativ următoarele condiții:
21.1. BNM a stabilit și a declarat public că există circumstanțe excepționale care justifică excluderea acestora pentru a facilita punerea în aplicare a politicii monetare;
21.2. derogarea se acordă pentru o perioadă limitată de timp care nu depășește un an;
21.3. BNM a stabilit data la care se consideră că au început circumstanțele excepționale și a anunțat public data respectivă; data respectivă se stabilește la sfârșitul unui trimestru.
22. Expunerile care urmează să fie excluse în sensul subpct.19.10 îndeplinesc cumulativ următoarele două condiții:
22.1. sunt exprimate în aceeași monedă ca depozitele atrase de bancă;
22.2. scadența lor medie nu depășește în mod semnificativ scadența medie a depozitelor atrase de bancă.
23. Prin derogare de la subpct.4) al pct.130 din Regulamentul nr.109/2018, în cazul în care exclude expunerile menționate la subpct.19.10, o bancă îndeplinește în orice moment următoarea cerință privind indicatorul efectului de levier ajustat pe durata excluderii:
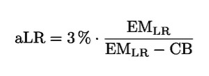
unde:
aLR - indicatorul efectului de levier ajustat;
EEMLR - indicatorul de măsurare a expunerii totale a băncii, astfel cum este calculat în conformitate cu pct.9-11, inclusiv expunerile excluse în conformitate cu subpct.19.10, la data menționată la subpct.21.3; și
CCB - valoarea totală medie zilnică a expunerilor băncii față de banca sa centrală, calculată pentru întreaga perioadă de aplicare a rezervelor minime obligatorii a băncii centrale imediat anterioară datei menționate la subpct.21.3, care sunt eligibile pentru a fi excluse în conformitate cu subpct.19.10.
Secțiunea 4.
Calculul valorii expunerii activelor
24. Băncile calculează valoarea expunerii activelor, exceptând contractele derivate enumerate în anexa nr.1 din Regulamentul nr.114/2018, instrumentele financiare derivate de credit și pozițiile prevăzute la secțiunea 7, în conformitate cu următoarele principii:
24.1. valoarea expunerii activelor înseamnă o valoare a expunerii astfel cum este prevăzută la pct.5 din Regulamentul nr.111/2018;
24.2. operațiunile de finanțare prin titluri de valoare nu sunt compensate.
25. Un acord de tipul „cash pooling” oferit de o bancă nu încalcă condiția prevăzută la subpct.16.2 numai în cazul în care acordul îndeplinește cumulativ următoarele două condiții:
25.1. banca care oferă acordul de tipul „cash pooling” transferă soldurile creditoare și soldurile debitoare ale mai multor conturi individuale ale unui grup de entități acoperite de acord („conturi inițiale”) într-un cont unic, distinct, aducând astfel soldurile conturilor inițiale la zero;
25.2. banca realizează acțiunile menționate la subpct.25.1 în fiecare zi.
26. În sensul pct.25 și 27, un acord de tipul „cash pooling” înseamnă un acord prin care soldurile creditoare sau soldurile debitoare ale mai multor conturi individuale sunt combinate în scopul gestionării numerarului sau a lichidităților.
27. Prin derogare de la pct.25, un acord de tipul „cash pooling” care nu îndeplinește condiția prevăzută la subpct.25.2, dar îndeplinește condiția prevăzută la subpct.25.1 nu constituie o încălcare a condiției prevăzute la subpct.16.2 în cazul în care acordul îndeplinește cumulativ următoarele condiții:
27.1. banca are un drept executoriu din punct de vedere juridic de a compensa soldurile conturilor inițiale printr-un transfer într-un cont unic, în orice moment;
27.2. nu există neconcordanțe de scadență între soldurile conturilor inițiale;
27.3. banca încasează sau plătește dobânzi pe baza soldului combinat al conturilor inițiale;
27.4 BNM consideră că frecvența cu care sunt transferate soldurile tuturor conturilor inițiale corespunde scopului de a include doar soldul combinat al acordului de tipul „cash pooling” în indicatorul de măsurare a expunerii utilizat pentru calcularea expunerii totale.
28. Prin derogare de la subpct.24.2, băncile pot calcula valoarea expunerii sumelor de încasat și a sumelor de plătit în numerar din cadrul operațiunilor de finanțare prin titluri de valoare cu aceeași contraparte pe o bază netă numai dacă sunt îndeplinite cumulativ următoarele condiții:
28.1. tranzacțiile au aceeași dată explicită de decontare finală;
28.2. dreptul de a compensa suma datorată contrapărții cu suma datorată de către contraparte este executoriu din punct de vedere juridic în cursul desfășurării normale a activității și în cazul intrării în stare de nerambursare, al insolvabilității și al falimentului;
28.3. contrapărțile intenționează să deconteze pe o bază netă sau să efectueze o decontare simultană sau tranzacțiile fac obiectul unui mecanism de decontare care are ca rezultat echivalentul funcțional al decontării nete.
29. În sensul subpct.28.3, băncile pot considera că mecanismul de decontare are ca rezultat echivalentul funcțional al decontării nete doar dacă, la data decontării, rezultatul net al fluxurilor de numerar ale tranzacțiilor din cadrul mecanismului respectiv este egal cu suma netă unică rezultată în cazul decontării nete și dacă sunt îndeplinite cumulativ următoarele condiții:
29.1. tranzacțiile sunt decontate prin același sistem de decontare sau prin sisteme de decontare care folosesc o infrastructură de decontare comună;
29.2. mecanismele de decontare sunt susținute de numerar sau de facilități de credit pe parcursul zilei („intraday”) menite să asigure că decontarea tranzacțiilor va avea loc până la sfârșitul zilei lucrătoare;
29.3. orice aspect care decurge din segmentele aferente titlurilor de valoare ale operațiunilor de finanțare prin titluri de valoare nu interferează cu finalizarea decontării nete a sumelor de încasat și a sumelor de plătit în numerar.
30. Condiția prevăzută la subpct.29.3 este îndeplinită doar când eșecul oricărei operațiuni de finanțare prin titluri de valoare din mecanismul de decontare poate întârzia doar decontarea segmentului corespunzător aferent fondurilor bănești sau poate crea o obligație pentru mecanismul de decontare, sprijinită de o facilitate de credit asociată.
31. În cazul în care se înregistrează un eșec al segmentului aferent titlurilor de valoare a unei operațiuni de finanțare prin titluri de valoare în mecanismul de compensare la sfârșitul perioadei de decontare din mecanismul de decontare, băncile scot această tranzacție și segmentul corespunzător aferent fondurilor bănești din setul de compensare și le tratează pe bază brută.
Secțiunea 5.
Calculul valorii expunerii instrumentelor financiare derivate
32. Băncile calculează valoarea expunerii contractelor derivate enumerate în anexa nr.1 din Regulamentul nr.114/2018 și a instrumentelor financiare derivate de credit, inclusiv a celor extrabilanțiere, în conformitate cu abordarea standardizată din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci.
33. Atunci când calculează valoarea expunerii, băncile pot să ia în considerare efectele contractelor de novație și ale altor acorduri de compensare în conformitate cu pct.104 și 105 din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci.
34. Băncile includ în indicatorul de măsurare a expunerii totale opțiunile vândute.
35. În cazul în care furnizarea garanțiilor reale conexe contractelor derivate reduce cuantumul activelor în temeiul cadrului contabil aplicabil, băncile anulează reducerea respectivă.
36. În sensul pct.32-34, băncile, care calculează costul de înlocuire a contractelor derivate în conformitate cu pct.46-48 din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci, pot recunoaște drept marjă de variație, astfel cum este menționată în pct.46-48 din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci, doar garanțiile reale primite în numerar de la contrapărțile lor, în cazul în care conform cadrului contabil aplicabil nu a fost recunoscută deja marja de variație drept o reducere a valorii expunerii și în cazul în care sunt îndeplinite cumulativ următoarele condiții:
36.1. pentru tranzacțiile care nu sunt compensate printr-o CPCC, fondurile în numerar primite de contrapartea destinatară nu sunt separate de activele băncii;
36.2. marja de variație se calculează și face obiectul schimbului cel puțin zilnic pe baza evaluării la prețul pieței a pozițiilor pe instrumente financiare derivate;
36.3. marja de variație primită este denominată într-o monedă specificată în contractul derivat, în acordul-cadru de compensare aplicabil, în anexa de garantare a creditului la acordul-cadru de compensare eligibil sau astfel cum se stabilește în orice acord de compensare cu o CPCC;
36.4. marja de variație primită este suma totală care ar fi necesară pentru a stinge expunerea la prețul pieței a contractului derivat care face obiectul pragului și al sumelor minime de transfer care sunt aplicabile contrapărții;
36.5. contractul derivat și marja de variație între bancă și contrapartea la respectivul contract sunt acoperite de un singur acord de compensare pe care banca îl poate trata ca diminuator de risc în conformitate cu pct.104 și 105 din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci.
37. În cazul în care o bancă oferă garanții reale în numerar unei contrapărți, iar garanțiile în cauză respectă condițiile prevăzute la subpct.36.1-36.5, banca consideră aceste garanții ca fiind marja de variație furnizată contrapărții și le include în calculul costului de înlocuire.
38. În sensul subpct.36.2, se consideră că o bancă a îndeplinit condiția prevăzută la subpct.36.2 atunci când marja de variație face obiectul schimbului în dimineața zilei de tranzacționare de după ziua de tranzacționare în care a fost stabilit contractul derivat, cu condiția ca schimbul să se bazeze pe valoarea contractului de la sfârșitul zilei de tranzacționare în care contractul a fost stabilit.
39. În sensul subpct.36.4, în cazul în care apare un litigiu privind marja, băncile pot recunoaște cuantumul garanțiilor reale care au făcut obiectul schimbului și care nu sunt vizate de litigiu.
40. În sensul pct.32-34, atunci când calculează suma independentă netă a garanțiilor reale (NICA), astfel cum este definită la pct.3 din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci, băncile nu includ garanțiile reale primite.
41. Prin derogare de la pct.36-40, o bancă poate recunoaște orice garanție reală primită în conformitate cu capitolul III din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci, dacă sunt îndeplinite toate condițiile următoare:
41.1. garanția reală este primită de la un client pentru un contract derivat compensat de bancă în numele clientului respectiv;
41.2. contractul menționat la subpct.41.1 este compensat printr-o CPCC;
41.3. dacă garanția reală a fost primită sub formă de marjă inițială, garanția reală respectivă este separată de activele băncii.
42. În sensul pct.32-34, băncile stabilesc ca valoarea multiplicatorului utilizat la calculul expunerii viitoare potențiale în conformitate cu pct.62 și 63 din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci să fie egală cu unu, cu excepția cazurilor contractelor derivate încheiate cu clienți care sunt compensate de o CPCC.
43. Prin derogare de la pct.32-34, băncile pot să utilizeze metoda prevăzută în capitolul IV sau V din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci pentru a determina valoarea expunerii următoarelor:
43.1. contractele derivate enumerate în anexa nr.1 la Regulamentul nr.114/2018 și instrumentele financiare derivate de credit, dacă utilizează metoda respectivă și pentru determinarea valorii expunerii contractelor în cauză în scopul îndeplinirii cerințelor de fonduri proprii prevăzute la subpct.1), 2) și 3) din pct.130 din Regulamentul nr.109/2018;
43.2. instrumentele financiare derivate de credit cărora le aplică tratamentul prevăzut la pct.10 sau 12 din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci, în cazul în care sunt îndeplinite condițiile de utilizare a metodei respective.
44. În cazul în care aplică una dintre metodele menționate la pct.43, băncile nu scad din indicatorul de măsurare a expunerii totale cuantumul marjei pe care l-au primit.
Secțiunea 6.
Dispoziții suplimentare privind calculul valorii expunerii pentru instrumentele financiare derivate de credit scrise
45. În sensul prezentei secțiuni, „instrument financiar derivat de credit scris” înseamnă orice instrument financiar prin care o bancă oferă efectiv protecție de credit, inclusiv prin instrumente de tipul „credit default swap”, instrumente de tipul „total return swap” și opțiuni, în cazul în care banca are obligația de a oferi protecție de credit în condițiile specificate în contractul privind opțiunile.
46. Pe lângă calculul prevăzut la secțiunea 5, băncile includ în calculul valorii expunerii pentru instrumentele financiare derivate de credit scrise valorile noționale efective menționate în instrumentele financiare derivate de credit scrise din care se scade orice modificare negativă a valorii juste care a fost încorporată în fondurile proprii de nivel 1 în ceea ce privește respectivele instrumente financiare derivate de credit scrise.
47. Băncile calculează valoarea noțională efectivă a instrumentelor financiare derivate de credit scrise prin ajustarea valorii noționale a acelor instrumente financiare derivate pentru a reflecta expunerea reală a contractelor pentru care se utilizează efectul de levier sau care sunt consolidate în alt mod prin structura tranzacției.
48. Băncile pot scădea, integral sau parțial, din valoarea expunerii calculate în conformitate cu pct.46 și 47 valoarea noțională efectivă a instrumentelor financiare derivate de credit cumpărate, dacă sunt îndeplinite cumulativ următoarele condiții:
48.1. scadența reziduală a instrumentului financiar derivat de credit cumpărat este egală cu scadența reziduală a instrumentului financiar derivat de credit scris sau mai mare decât aceasta;
48.2. instrumentul financiar derivat de credit cumpărat face obiectul acelorași clauze esențiale sau al unor clauze esențiale mai prudente decât cele ale instrumentului financiar derivat de credit scris corespunzător;
48.3. în cazul în care din valoarea noțională efectivă a instrumentului financiar derivat de credit scris se scade orice modificare negativă a valorii juste încorporată în fondurile proprii de nivel 1 ale băncii, din valoarea noțională efectivă a instrumentului financiar derivat de credit cumpărat se scade orice modificare pozitivă a valorii juste care a fost încorporată în fondurile proprii de nivel 1;
48.4. instrumentul financiar derivat de credit cumpărat nu este inclus într-o tranzacție care a fost compensată de bancă în numele unui client sau care a fost compensată de bancă în rolul său de client de nivel superior într-o structură a clientelei pe mai multe niveluri și pentru care valoarea noțională efectivă menționată în instrumentul financiar derivat de credit scris corespunzător se exclude din indicatorul de măsurare a expunerii totale în conformitate cu subpct.19.4 sau 19.5, după caz.
49. În scopul calculării expunerii viitoare potențiale în conformitate cu pct.32-34, băncile pot exclude din setul de compensare partea din instrumentul financiar derivat de credit scris care nu este compensată în conformitate cu pct.48 și pentru care valoarea noțională efectivă este inclusă în indicatorul de măsurare a expunerii totale.
50. În sensul subpct.48.2, „clauze esențiale” înseamnă orice caracteristică a instrumentului financiar derivat de credit care este relevantă pentru evaluarea acestuia, inclusiv nivelul de subordonare, opționalitatea, evenimentele de credit, entitatea sau grupurile de entități de referință suport, precum și obligația sau portofoliul de obligații de referință suport, cu excepția valorii noționale și a scadenței reziduale a instrumentului financiar derivat de credit. Două nume de referință sunt aceleași numai în cazul în care se referă la aceeași entitate juridică.
51. Prin derogare de la subpct.48.2, băncile pot utiliza instrumentele financiare derivate de credit cumpărate pe un grup de nume de referință pentru a compensa instrumentele financiare derivate de credit scrise pe numele de referință individuale din grupul respectiv, atunci când grupul de entități de referință și nivelul de subordonare din ambele tranzacții sunt identice.
52. Băncile nu reduc valoarea noțională efectivă a instrumentelor financiare derivate de credit scrise în cazul în care cumpără protecția creditului printr-un instrument de tipul „total return swap” și înregistrează plățile nete primite ca venit net, dar nu înregistrează nicio compensare a deteriorării valorii instrumentului financiar derivat de credit subscris în fondurile proprii de nivel 1.
53. În cazul instrumentelor financiare derivate de credit cumpărate pe un portofoliu de obligații de referință, băncile pot scădea din valoarea noțională efectivă a instrumentelor financiare derivate de credit scrise pe obligațiile individuale de referință valoarea noțională efectivă a instrumentelor financiare derivate de credit cumpărate în conformitate cu pct.48 și 49 numai dacă protecția cumpărată este echivalentă din punct de vedere economic cu cumpărarea protecției separat pentru fiecare dintre obligațiile individuale din portofoliu.
Secțiunea 7.
Majorarea pentru riscul de credit al contrapărții aferent operațiunilor de finanțare prin titluri de valoare
54. Pe lângă calculul valorii expunerii operațiunilor de finanțare prin titluri de valoare, inclusiv a celor care sunt extrabilanțiere în conformitate cu pct.24, băncile includ în indicatorul de măsurare a expunerii totale o majorare pentru riscul de credit al contrapărții, calculată în conformitate cu pct.55 sau 56, după caz.
55. Băncile calculează majorarea pentru tranzacțiile cu o contraparte care nu fac obiectul unui acord-cadru de compensare ce îndeplinește condițiile prevăzute la pct.43 din Regulamentul nr.112/2018, pentru fiecare tranzacție în parte, în conformitate cu următoarea formulă:
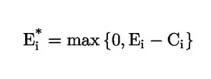
unde:
 - majorarea;
I - indicele care desemnează tranzacția;
Ei - valoarea justă a titlurilor de valoare sau a sumelor în numerar împrumutate contrapărții în cadrul tranzacției „i”; și
Ci - valoarea justă a titlurilor de valoare sau a sumelor în numerar primite de la contraparte în cadrul tranzacției „i”.
Băncile pot stabili că este egal cu zero unde Ei este suma în numerar împrumutată unei contrapărți, iar suma în numerar de primit aferentă nu este eligibilă pentru tratamentul de compensare prevăzut la pct.28.
56. Băncile calculează majorarea pentru tranzacțiile cu o contraparte care fac obiectul unui acord-cadru de compensare ce îndeplinește condițiile prevăzute la pct.43 din Regulamentul nr.112/2018, pentru fiecare acord în parte, în conformitate cu următoarea formulă:
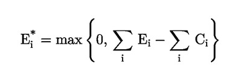
unde:
- majorarea;
i - indicele care desemnează acordul de compensare;
Ei - valoarea justă a titlurilor de valoare sau a sumelor în numerar împrumutate contrapărții pentru tranzacțiile care fac obiectul acordului-cadru de compensare „i”; și
Ci - valoarea justă a titlurilor de valoare sau a sumelor în numerar primite de la contraparte care fac obiectul acordului-cadru de compensare „i”.
57. În sensul pct.55 și 56, termenul contraparte include, de asemenea, agenții tripartiți care primesc garanții reale în depozit și administrează garanțiile reale în cazul tranzacțiilor tripartite.
58. Prin derogare de la pct.54, băncile pot să utilizeze metoda prevăzută la pct.73-83 din Regulamentul nr.112/2018, sub rezerva unui prag de 20 % pentru ponderea de risc aplicabilă, în scopul de a determina majorarea pentru operațiunile de finanțare prin titluri de valoare, inclusiv pentru cele extrabilanțiere. Băncile pot să utilizeze metoda respectivă numai în cazul în care o utilizează și pentru calcularea valorii expunerii tranzacțiilor respective în scopul îndeplinirii cerințelor de fonduri proprii prevăzute la subpct.1)-3) din pct.130 din Regulamentul nr.109/2018.
59. În cazul în care contabilizarea vânzării pentru o tranzacție de răscumpărare se efectuează în temeiul cadrului contabil aplicabil, banca anulează toate înregistrările contabile legate de vânzare.
60. În cazul în care o bancă acționează ca agent între două părți în cadrul unei operațiuni de finanțare prin titluri de valoare, inclusiv al unei tranzacții extrabilanțiere, se aplică următoarele dispoziții pentru calcularea indicatorului de măsurare a expunerii totale al băncii:
60.1. în cazul în care banca pune la dispoziția uneia dintre părțile la operațiunea de finanțare prin titluri de valoare o indemnizație sau o garanție, iar indemnizația sau garanția se limitează la diferența – oricare ar fi aceasta – dintre valoarea titlului de valoare sau a sumei în numerar pe care partea a dat-o cu împrumut și valoarea garanției reale pe care debitorul a furnizat-o, banca include, în indicatorul de măsurare a expunerii totale, numai majorarea calculată în conformitate cu pct.55 sau 56, după caz;
60.2. în cazul în care banca nu furnizează niciuneia dintre părțile implicate o indemnizație sau o garanție, tranzacția nu este inclusă în indicatorul de măsurare a expunerii totale;
60.3. în cazul în care banca este expusă din punct de vedere economic titlului de valoare suport sau numerarului implicat în tranzacție cu o sumă mai mare decât expunerea acoperită de majorare, aceasta include în indicatorul de măsurare a expunerii totale, de asemenea, cuantumul total al titlului sau al numerarului la care este expusă;
60.4. în cazul în care banca care acționează în calitate de agent pune la dispoziția ambelor părți implicate într-o operațiune de finanțare prin titluri de valoare o indemnizație sau o garanție, banca își calculează indicatorul de măsurare a expunerii totale în conformitate cu subpct.60.1-60.3, separat pentru fiecare parte implicată în tranzacție.
Secțiunea 8.
Calculul valorii expunerii elementelor extrabilanțiere
61. Băncile calculează, în conformitate cu pct.6 din Regulamentul nr.111/2018, valoarea expunerii elementelor extrabilanțiere, exceptând contractele derivate enumerate în anexa nr.1 din Regulamentul nr.114/2018, instrumentele financiare derivate de credit, operațiunile de finanțare prin instrumente financiare și pozițiile menționate la secțiunea 6.
62. În cazul în care un angajament se referă la prelungirea unui alt element extrabilanțier, valoarea expunerii este valoarea mai mică dintre procentajele menționate la pct.6 din Regulamentul nr.111/2018, aplicabile elementului cu privire la care este asumat angajamentul și cele aplicabile tipului de angajament, calculate din valoarea nominală a angajamentului după deducerea ajustărilor specifice pentru riscul de credit precum și diminuată cu alte reduceri ale fondurilor proprii aferente elementului de activ în conformitate cu Regulamentul nr.109/2018.
63. Prin derogare de la pct.61 și 62, băncile pot reduce cuantumul echivalent expunerii din credite al unui element extrabilanțier cu suma corespunzătoare a ajustărilor specifice pentru riscul de credit. Calculul este supus unui prag egal cu zero.
64. Prin derogare de la pct.61, băncile aplică un factor de conversie de 10 % elementelor extrabilanțiere sub formă de angajamente revocabile necondiționat.
Secțiunea 9.
Calculul valorii expunerii achizițiilor sau vânzărilor standard care urmează a fi decontate
65. Sumele în numerar aferente achizițiilor standard și activele financiare aferente vânzărilor standard care rămân în bilanțul contabil până la data decontării sunt tratate de bănci drept active în conformitate cu subpct.9.1.
66. Băncile care, în conformitate cu cadrul contabil aplicabil, aplică principiul contabilizării la data tranzacționării pentru achizițiile și vânzările standard care urmează a fi decontate anulează orice compensare, permisă în conformitate cu acest cadru, între sumele de încasat în numerar pentru vânzările standard care urmează a fi decontate și sumele de plătit în numerar pentru achizițiile standard care urmează a fi decontate. După ce au reluat compensarea contabilă, băncile pot efectua compensări între sumele de încasat în numerar și sumele de plătit în numerar în cazul cărora atât vânzările standard, cât și achizițiile standard aferente sunt decontate pe baza principiului „livrare contra plată”.
67. Băncile care, în conformitate cu cadrul contabil aplicabil, aplică principiul contabilizării la data decontării pentru achizițiile și vânzările standard care urmează a fi decontate includ în indicatorul de măsurare a expunerii totale valoarea nominală totală a angajamentelor de plată legate de achizițiile standard.
68. Băncile pot compensa valoarea nominală totală a angajamentelor de plată legate de achizițiile standard cu valoarea nominală totală a sumelor de încasat în numerar legate de vânzările standard care urmează a fi decontate numai dacă sunt îndeplinite cumulativ următoarele condiții:
68.1. atât achizițiile standard, cât și vânzările standard sunt decontate pe baza principiului „livrare contra plată”;
68.2. activele financiare cumpărate și vândute care sunt asociate cu sumele de plătit și sumele de încasat în numerar sunt evaluate la valoarea justă prin profit și pierdere și incluse în portofoliul de tranzacționare al băncii.