Aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr. 274 din 10 decembrie 2020
Capitolul I.
DISPOZIȚII GENERALE
1. Prezentul regulament stabilește pentru băncile persoane juridice din Republica Moldova, precum și sucursalele din Republica Moldova ale băncilor din alte state (în continuare – „bănci”) modalitatea de calcul a efectului de levier, metodologia de determinare pentru elementele acestuia, precum şi cazurile şi condiţiile în care Banca Naţională a Moldovei acordă aprobări pentru excluderea de la aplicare a unor expuneri.
2. Băncile respectă pe bază individuală cerințele prevăzute în prezentul regulament.
3. Băncile îndeplinesc, potrivit metodelor prevăzute în capitolul IV din Regulamentul privind supravegherea pe bază consolidată a băncilor, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei (în continuare HCE al BNM) nr.101 /2020, cerințele prezentului regulament pe baza situației lor consolidate.
4. Termenii și expresiile utilizate în prezentul regulament, au semnificația prevăzută în Legea nr.202/2017 privind activitatea băncilor (în continuare – Legea nr.202/2017) și în actele normative ale BNM emise în aplicarea legii menționate.
5. În sensul prezentului regulament, se aplică următoarele definiții:
1) „efect de levier” înseamnă mărimea relativă a activelor unei bănci, a obligațiilor extrabilanțiere și obligațiilor contingente de a plăti sau de a furniza sau de a asigura garanții reale, inclusiv obligațiile ce decurg din finanțări primite, angajamente asumate, instrumente financiare derivate sau acorduri repo, dar excluzând obligațiile care pot fi executate numai în timpul lichidării unei bănci, comparate cu fondurile proprii ale băncii respective;
2) operațiuni de dare sau luare de titluri sau de mărfuri cu împrumut înseamnă orice tranzacție prin care o bancă sau contrapartida sa transferă titluri sau mărfuri în schimbul unei garanții corespunzătoare, sub rezerva unui angajament în baza căruia debitorul va restitui titlurile sau mărfurile echivalente la o dată ulterioară sau la cererea în acest sens a cedentului, tranzacția respectivă fiind una de creditare de titluri sau de mărfuri pentru banca care transferă titlurile sau mărfurile și una de împrumut de titluri sau mărfuri pentru banca căreia îi sunt transferate.
6. Băncile își calculează indicatorul efectului de levier în conformitate cu prevederile pct.7-29 din prezentul regulament.
Capitolul II.
CALCULAREA INDICATORULUI EFECTULUI DE LEVIER
7. Indicatorul efectului de levier se calculează prin împărțirea indicatorului de măsurare a capitalului la indicatorul de măsurare a expunerii totale a băncii și se exprimă ca procent.
Efectul de levier = fondurile proprii de nivel 1 /indicatorul de măsurare a expinerii totale X 100%
Băncile calculează indicatorul efectului de levier la data de referință stabilită la pct.3 din Instrucțiunea nr.117/2018 cu privire la prezentarea de către bănci a rapoartelor COREP în scopuri de supraveghere.
8. În sensul pct.7, indicatorul de măsurare a capitalului este reprezentat de fondurile proprii de nivel 1.
Secțiunea 1.
Prevederi generale pentru elementele indicatorului de măsurare a expunerii totale
9. Indicatorul de măsurare a expunerii totale este suma valorilor expunerilor:
1) activelor menționate la secțiunea 2, cu excepția cazului în care sunt deduse atunci când se determină indicatorul de măsurare a capitalului menționat la pct.8;
2) instrumentelor financiare derivate (în continuare – IFD) menționate la secțiunea 3;
3) majorărilor pentru riscul de credit al contrapărții pentru tranzacții de răscumpărare, operațiuni de dare sau luare de titluri sau de mărfuri cu împrumut, tranzacții cu termen lung de decontare și tranzacții de creditare în marjă (în continuare - SFT (securities financing transactions)), inclusiv cele extrabilanțiere menționate la secțiunea 4;
4) elementelor extrabilanțiere menționate la secțiunea 5.
10. Banca Națională a Moldovei (în continuare - BNM) poate să acorde unei bănci aprobarea pentru excluderea din indicatorul de măsurare a expunerii totale a expunerilor care pot beneficia de tratamentul prevăzut la pct.19-22 din Regulamentul cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate aprobat prin HCE al BNM nr.111 /2018 (în continuare - Regulamentul nr.111/2018). BNM va acorda aprobarea respectivă numai în cazul în care sunt îndeplinite toate condițiile prevăzute la pct.20 din Regulamentul nr.111/2018 și banca deține aprobarea prealabilă prevăzută la pct.19-22 din Regulamentul nr.111/2018.
11. Prin derogare de la pct.16 subpct.4), băncile pot să determine valoarea expunerii sumelor de încasat și a sumelor de plătit în numerar ale SFT cu aceeași contraparte pe o bază netă numai dacă sunt îndeplinite toate condițiile următoare:
1) tranzacțiile au aceeași dată explicită de decontare finală;
2) dreptul de a compensa suma datorată contrapărții cu suma datorată de către contraparte este executoriu din punct de vedere juridic în toate situațiile următoare:
a) în cursul desfășurării normale a activității;
b) în cazul nerespectării obligațiilor, în cazul insolvabilității și în cazul intrării în faliment;
3) contrapărțile intenționează să efectueze o decontare netă, să efectueze o decontare simultană sau tranzacțiile fac obiectul unui mecanism de decontare care are ca rezultat echivalentul funcțional al decontării nete.
În sensul subpct.3) din prezentul punct, un mecanism de decontare are ca rezultat echivalentul funcțional al decontării nete dacă, la data decontării, rezultatul net al fluxurilor de numerar ale tranzacțiilor din cadrul mecanismului respectiv este egal cu suma netă unică ce face obiectul decontării nete.
12. Băncile determină valoarea expunerii contractelor enumerate în anexa nr.1 din Regulamentul cu privire la tratamentul riscului de piaţă potrivit abordării standardizate aprobat prin HCE al BNM nr.114/2018 (în continuare – Regulamentul nr.114/2018) și a IFD de credit, inclusiv a celor extrabilanțiere, în conformitate cu secțiunea 3.
13. În cazul în care o bancă care este membru compensator al unei contrapărți centrale calificate garantează contrapărții centrale calificate performanța unui client care participă în mod direct la tranzacții cu IFD cu respectiva contraparte centrală calificată, banca include în indicatorul de măsurare a expunerii expunerea care rezultă din garanție ca expunere a clientului din IFD, în conformitate cu secțiunea 3.
14. Activele fiduciare din bilanț, pot să fie excluse din indicatorul de măsurare a expunerii totale pentru calcularea indicatorului efectului de levier, cu condiția ca activele respective să îndeplinească criteriile pentru derecunoaștere prevăzute de standardul internațional de contabilitate IFRS 9, și, dacă este cazul, criteriile pentru neconsolidare prevăzute în standardul internațional de raportare financiară IFRS 10.
15. BNM poate să acorde unei bănci aprobarea pentru excluderea din indicatorul de măsurare a expunerii totale a expunerilor care îndeplinesc toate condițiile următoare:
1) sunt expuneri față de o entitate din sectorul public;
2) sunt tratate în conformitate cu pct.42 din Regulamentul nr.111/2018;
3) rezultă din depozite pe care banca are obligația legală de a le transfera către entitatea din sectorul public menționată la subpct.1) în scopul finanțării de investiții de interes general.
Secțiunea 2.
Valoarea expunerii activelor
16. Băncile determină valoarea expunerii activelor, exceptând contractele enumerate în anexa nr.1 din Regulamentul nr.114/2018 și IFD de credit, în conformitate cu următoarele principii:
1) valorile expunerii activelor înseamnă valorile expunerii stabilite în conformitate cu pct.5 din Regulamentul nr.111/2018;
2) garanțiile reale corporale sau financiare, garanțiile sau instrumentele de diminuare a riscului de credit cumpărate nu se utilizează pentru reducerea valorilor expunerilor activelor;
3) creditele nu se compensează cu depozite;
4) SFT nu se compensează.
Secțiunea 3.
Valoarea expunerii IFD
17. Băncile determină valoarea expunerii contractelor enumerate în anexa nr.1 din Regulamentul nr.114/2018 și a IFD de credit, inclusiv a celor extrabilanțiere, în conformitate cu metoda marcării la piață astfel cum este prevăzut în capitolul III din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci aprobat prin HCE al BNM nr.102 /2020 (în continuare – Regulamentul nr.102/2020). Băncile aplică pct.68-70 din Regulamentul nr.102/2020 în scopul determinării expunerii de credit viitoare potențiale pentru IFD de credit.
Atunci când determină expunerea de credit viitoare potențială a IFD de credit, băncile aplică principiile prevăzute la pct.68-70 din Regulamentul nr.102/2020 tuturor IFD de credit, nu numai celor atribuite portofoliului de tranzacționare.
Atunci când determină valoarea expunerii, băncile pot să ia în considerare efectele contractelor de novație și ale altor acorduri de compensare contractuală în conformitate cu pct.51-52 din capitolul VI din Regulamentul nr.102/2020. Compensarea între produse diferite nu se aplică.
18. În cazul în care furnizarea garanțiilor reale conexe contractelor de IFD reduce cuantumul activelor în temeiul standardului IFRS corespunzător, băncile revin la (stornează) reducerea respectivă, astfel încât valoarea expunerii să nu ia în calcul valoarea garanției reale conexe.
19. Pe lângă tratamentul prevăzut la pct.17, pentru IFD de credit subscrise, băncile includ în valoarea expunerii cuantumurile noționale efective folosite drept referință de IFD de credit subscrise din care se scad orice modificări negative ale valorii juste care au fost deduse din fondurile proprii de nivel 1 în ceea ce privește IFD de credit subscrise. Din valoarea expunerii rezultată se poate scădea și cuantumul noțional efectiv al IFD de credit cumpărat pe aceleași nume de referință, sub rezerva îndeplinirii tuturor condițiilor următoare:
1) pentru IFD de credit pe un singur nume, IFD de credit cumpărate trebuie să fie pe un nume de referință cu rang egal sau inferior obligației de referință suport a IFD de credit subscris și un eveniment de credit pe activul de referință de grad superior ar avea ca rezultat un eveniment de credit pe activele subordonate;
2) în cazul în care o bancă cumpără protecție pe un grup de nume de referință, protecția cumpărată poate să compenseze protecția vândută pe un grup de nume de referință numai dacă grupul entităților de referință și nivelul de subordonare în ambele tranzacții sunt identice;
3) scadența reziduală a IFD de credit cumpărat este egală cu scadența reziduală a IFD de credit subscris sau mai mare decât aceasta;
4) la determinarea valorii expunerii suplimentare pentru IFD de credit subscrise, din cuantumul noțional al IFD de credit cumpărat se scade orice modificare pozitivă a valorii juste care a fost încorporată în fondurile proprii de nivel 1 în ceea ce privește IFD de credit cumpărat;
5) pentru produsele împărțite în tranșe, IFD de credit cumpărat ca protecție are ca suport o obligație de referință care are rang egal cu obligația de referință suport a IFD de credit subscris.
În cazul în care din cuantumul noțional al unui IFD de credit subscris nu se scade cuantumul noțional al IFD de credit cumpărat, băncile pot să deducă expunerea viitoare potențială individuală a respectivului IFD de credit subscris din expunerea viitoare potențială totală, determinată în conformitate cu pct.17 din prezentul regulament, coroborat cu pct.21 sau pct.68-70 din Regulamentul nr.102/2020, după caz. În situația în care expunerea de credit viitoare potențială se determină coroborat cu pct. 62 subpct.2) din Regulamentul nr.102/2020, din PCEgross se poate scădea expunerea viitoare potențială individuală a IFD de credit subscrise, fără a se efectua vreo ajustare a NGR.
20. Băncile nu reduc cuantumul noțional efectiv al IFD de credit subscris în cazul în care cumpără protecție de credit printr-un total return swap și înregistrează plățile nete primite ca venit net, dar nu înregistrează nicio deteriorare compensatorie în valoarea IFD de credit subscris reflectată în fondurile proprii de nivel 1.
21. În cazul IFD de credit cumpărate pe un grup de entități de referință, băncile pot să recunoască o reducere în conformitate cu pct.19 privind IFD de credit subscrise pe nume de referință individuale numai dacă protecția cumpărată este echivalentă din punct de vedere economic cu a cumpăra protecție în mod separat, pe fiecare nume individual din grup. Dacă o bancă cumpără un IFD de credit pe un grup de nume de referință, banca poate să recunoască o reducere pe un grup de IFD de credit subscrise numai atunci când grupul entităților de referință și nivelul de subordonare în ambele tranzacții sunt identice.
22. Prin derogare de la pct.17, băncile pot să utilizeze metoda expunerii inițiale prevăzută la capitolul IV din Regulamentul nr.102/2020 pentru a determina valoarea expunerii contractelor enumerate la punctele 1) și 2) din anexa nr.1 din Regulamentul nr.114/2018 numai dacă utilizează metoda respectivă și pentru determinarea valorii expunerii contractelor în cauză în scopul îndeplinirii cerințelor de fonduri proprii prevăzute la capitolul VII din Regulamentul cu privire la fondurile proprii ale băncilor și cerințe de capital aprobat prin HCE al BNM nr.109/2018 (în continuare – Regulamentul 109/2018).
Secțiunea 4.
Majorarea riscului de credit al contrapărții pentru SFT
23. Pe lângă valoarea expunerii SFT, inclusiv a celor extrabilanțiere, determinată în conformitate cu pct.16, băncile includ în valoarea expunerii o majorare pentru riscul de credit al contrapărții, stabilită în conformitate cu pct.24 sau 25, după caz.
24. În sensul pct.23, pentru tranzacțiile cu o contraparte care nu fac obiectul unui acord-cadru de compensare care îndeplinește condițiile prevăzute la pct.43 din Regulamentul cu privire la tehnicile de diminuare a riscului de credit utilizate de bănci aprobat prin HCE al BNM nr.112 din 24.05.2018 (în continuare Regulamentul nr.112/2018), majorarea (Ei*) se determină pentru fiecare tranzacție în parte, în conformitate cu următoarea formulă:
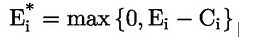
unde:
Ei este valoarea justă a titlurilor de valoare sau a sumelor în numerar împrumutate contrapărții în cadrul tranzacției i;
Ci este valoarea justă a titlurilor de valoare sau a sumelor în numerar primite de la contraparte în cadrul tranzacției i.
25. În sensul pct.23, pentru tranzacțiile cu o contraparte care fac obiectul unui acord-cadru de compensare care îndeplinește condițiile prevăzute la pct.43 din Regulamentul nr.112/2018, majorarea pentru tranzacțiile respective (Ei*) se determină pentru fiecare acord în parte, în conformitate cu următoarea formulă:
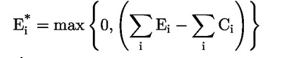
unde:
Ei este valoarea justă a titlurilor de valoare sau a sumelor în numerar împrumutate contrapărții pentru tranzacțiile care fac obiectul acordului-cadru de compensare i;
Ci este valoarea justă a sumelor în numerar sau a titlurilor de valoare primite de la contraparte care fac obiectul acordului-cadru de compensare i.
26. Prin derogare de la pct.23, băncile pot să utilizeze metoda simplă a garanțiilor financiare prevăzută la pct.75-83 din Regulamentul nr.112/2018, sub rezerva unui prag de 20 % pentru ponderea de risc aplicabilă, în scopul de a determina majorarea pentru SFT, inclusiv cele extrabilanțiere. Băncile pot să utilizeze această metodă numai în cazul în care o utilizează și pentru determinarea valorii expunerii tranzacțiilor respective în scopul îndeplinirii cerințelor de fonduri proprii prevăzute la capitolul VII din Regulamentul nr.109/2018.
27. În cazul în care contabilizarea vânzării pentru o tranzacție de răscumpărare este realizată în temeiul standardului IFRS corespunzător, banca revine la (stornează) toate înregistrările contabile legate de vânzare.
28. În cazul în care o bancă acționează ca agent între două părți în SFT, inclusiv cele extrabilanțiere, se aplică următoarele cerințe:
1) în cazul în care banca furnizează unui client sau unei contrapărți o compensație sau o garanție limitată la orice diferență între valoarea titlului de valoare sau a sumei în numerar pe care clientul a împrumutat-o și valoarea garanției reale pe care împrumutatul a furnizat-o, banca include în indicatorul de măsurare a expunerii numai majorarea determinată în conformitate cu pct.24 sau 25, după caz;
2) în cazul în care banca nu furnizează niciuneia dintre părțile implicate o compensație sau o garanție, tranzacția nu este inclusă în indicatorul de măsurare a expunerii;
3) în cazul în care, banca este expusă din punct de vedere economic la titlul de valoare suport sau la suma în numerar suport, în cadrul tranzacției, mai mult decât expunerea acoperită de majorare, banca include în indicatorul de măsurare a expunerii și o expunere egală cu cuantumul total al titlului de valoare sau al sumei în numerar.
Secțiunea 5.
Valoarea expunerii elementelor extrabilanțiere
29. Băncile determină valoarea expunerii elementelor extrabilanțiere, exceptând contractele enumerate în anexa nr.1 din Regulamentul nr.114/2018, IFD de credit, SFT, în conformitate cu pct.6 din Regulamentul nr.111/2018. Cu toate acestea, băncile nu reduc valoarea nominală a elementelor respective prin ajustări pentru riscul de credit specific.
Valoarea expunerii elementelor extrabilanțiere cu risc scăzut menționate la pct.6 subpct.4) din Regulamentul nr.111/2018 face obiectul unui prag egal cu 10 % din valoarea lor nominală.
Capitolul III.
PROCEDURA DE EMITERE DE CĂTRE BANCA NAȚIONALĂ A MOLDOVEI A APROBĂRILOR
31. Prezentul capitol se aplică aprobărilor emise de către BNM potrivit pct.10 și 15.
32. Pentru eliberarea aprobării potrivit pct.10 banca înaintează către BNM o cerere în acest scop în care va indica informația despre deținerea aprobării prealabile prevăzute la pct.19-22 din Regulamentul nr.111/2018.
33. Pentru eliberarea aprobării potrivit pct.15 banca înaintează către BNM o cerere la care se anexează actele necesare care confirmă îndeplinirea de către bancă a condițiilor stabilite la punctul respectiv.
34. Cererea, precum și actele menționate la pct.32 și 33 se prezintă la BNM în limba română și se semnează de către persoana împuternicită de bancă.
35. În cazul în care setul de acte nu este complet, BNM înștiințează în scris banca despre acest fapt în termen de 5 zile lucrătoare de la data depunerii cererii și informează banca despre necesitatea prezentării actelor care lipsesc în termen de cel mult 10 zile lucrătoare de la data informării.
36. În cazul în care banca nu prezintă actele lipsă în termenul prevăzut la pct.35, BNM informează banca despre încetarea procedurii administrative în termen de 3 zile lucrătoare de la expirarea termenului acordat.
37. În termen de 30 de zile de la data primirii setului complet de acte în conformitate cu prezentul capitol, BNM eliberează aprobarea corespunzătoare sau respinge cererea, informând în scris banca despre decizia sa. BNM poate stabili un termen mai mare pentru emiterea deciziei, care nu va depăși 90 de zile, în condițiile Codului Administrativ, cu informarea băncii.
38. În cazul în care actele prezentate conform prezentului capitol sunt insuficiente pentru a lua o decizie cu privire la cererea de aprobare, BNM este în drept să solicite prezentarea actelor suplimentare.
39. Banca este obligată să prezinte actele suplimentare în termen de 10 zile lucrătoare de la data înștiințării, perioadă pe parcursul căreia termenul prevăzut la pct.37 se suspendă.
40. În caz de respingere a cererii pentru obținerea aprobării, se vor indica temeiurile în baza cărora se respinge cererea. Drept temei de respingere a cererii pentru obținerea aprobării BNM sunt considerate următoarele:
1) ca urmare a evaluării tuturor actelor deținute, BNM decide că cerinţele stabilite pentru obținerea aprobării respective nu sunt îndeplinite și/sau
2) prezentarea la BNM a informației eronate, neautentice și/sau contradictorii.
41. Banca este în drept să aplice prevederile stabilite în aprobări începând cu data eliberării aprobării respective sau din altă dată indicată în aprobare.