cu privire la punerea în aplicare a Codului vamal nr. 95/2021

Trimiteri: 997 legate · 36 nerezolvate · 8 avertismente · 4 citite prin greșeli ale sursei · 5 fără țintăActe din afara site-ului: 27 fără adresăMonitorul Oficial: 98 trimiteriCitit de model: Sonnet 5.5, 15.11.2026 · 2 380 din 2 485 de unități (105 necitite, 103 dintre ele noi)

Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Subliniat punctat: legătura e sigură, dar sursa tipărește aici o greșeală (de exemplu o literă chirilică); textul rămâne cum e tipărit. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Albastru: un document din afara legis.md. O parte a unui act al Uniunii Europene e legată de actul întreg pe EUR-Lex; fără adresă, rămâne doar marcată. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.

Nerezolvate (36)
Avertismente (8)
  • lit. a) Cititorul-model (Sonnet 5.5) citește aici: pct. 3 lit. a) din prezentul act
  • pct.3 lit. b) Cititorul-model (Sonnet 5.5) citește aici: pct. 3 lit. b) din prezentul act
  • pct. 285 Cititorul-model (Sonnet 5.5) citește aici: pct. 285 alin. (2) din prezentul act
  • pct.285 Cititorul-model (Sonnet 5.5) citește aici: pct. 285 alin. (1) din prezentul act
  • pct.288 Cititorul-model (Sonnet 5.5) citește aici: pct. 288 alin. (3) din prezentul act
  • pct. 445 Cititorul-model (Sonnet 5.5) citește aici: pct. 445 alin. (1) din prezentul act; pct. 445 alin. (2) din prezentul act
  • pct. 445 Cititorul-model (Sonnet 5.5) citește aici: pct. 445 alin. (1) din prezentul act; pct. 445 alin. (2) din prezentul act
  • pct.445 Cititorul-model (Sonnet 5.5) citește aici: pct. 445 alin. (3) din prezentul act
Citite prin greșeli ale sursei (4)
  • 15 Sursa tipărește „15,15^1 16” cu spațiere greșită; citit ca „15, 15^1, 16”.
  • 151 Sursa tipărește „15,15^1 16” cu spațiere greșită; citit ca „15, 15^1, 16”.
  • 16 Sursa tipărește „15,15^1 16” cu spațiere greșită; citit ca „15, 15^1, 16”.
  • art. 298 alin. (1) lit. (a) din Cod Sursa tipărește „lit. (a)” cu o greșeală; citit ca „lit. a)”.
Fără țintă (5)
  • alineatul unu Fără legătură: cititorul-model (Sonnet 5.5) recunoaște aici o trimitere, dar pagina nu marchează partea citată.
  • alineatul unu Fără legătură: cititorul-model (Sonnet 5.5) recunoaște aici o trimitere, dar pagina nu marchează partea citată.
  • primul alineat Fără legătură: cititorul-model (Sonnet 5.5) recunoaște aici o trimitere, dar pagina nu marchează partea citată.
  • secțiunea 2 Fără legătură: se potrivesc mai multe acte sau părți, iar textul nu arată care dintre ele.
  • Pct.826 Fără legătură: partea citată a fost abrogată, după cum arată nota din text.
Din afara site-ului: fără adresă (27)

UE

În temeiul art.426 alin. (2) din Codul vamal nr.95/2021 (Monitorul Oficial al Republicii Moldova, 2021, nr. 219-225, art. 238), Guvernul HOTĂRĂŞTE:

Prezenta hotărâre transpune parțial:

- Regulamentul delegat (UE) 2015/2446 al Comisiei din 28 iulie 2015 de completare a Regulamentului (UE) nr. 952/2013 al Parlamentului European și al Consiliului în ceea ce privește normele detaliate ale anumitor dispoziții ale Codului vamal al Uniunii, publicat în Jurnalul Oficial al Uniunii Europene L 343 din 29 decembrie 2015, așa cum a fost modificat ultima dată prin Regulamentul delegat (UE) 2021/1934 al Comisiei din 30 iulie 2021;

- Regulamentul de punere în aplicare (UE) 2015/2447 al Comisiei din 24 noiembrie 2015 de stabilire a unor norme pentru punerea în aplicare a anumitor dispoziții din Regulamentul (UE) nr. 952/2013 al Parlamentului European și al Consiliului de stabilire a Codului vamal al Uniunii, publicat în Jurnalul Oficial al Uniunii Europene L 343 din 29 decembrie 2015, așa cum a fost modificat ultima dată prin Regulamentul de punere în aplicare (UE) 2021/235 al Comisiei din 8 februarie 2021;

- Regulamentul (UE) nr. 608/2013 al Parlamentului European și al Consiliului din 12 iunie 2013 privind asigurarea respectării drepturilor de proprietate intelectuală de către autoritățile vamale și de abrogare a Regulamentului (CE) nr. 1383/2003 al Consiliului, publicat în Jurnalul Oficial al Uniunii Europene L 181 din 29 iunie 2013.

1. Se aprobă:

1) Regulamentul de punere în aplicare a Codului vamal nr.95/2021, conform anexei nr.1;

2) Lista hotărârilor Guvernului care se abrogă, conform anexei nr.2.

2. Serviciul Vamal, până la data de 30 aprilie 2023, va elabora și va aproba:

1) actele normative necesare pentru punerea în aplicare a prezentei hotărâri;

2) formularele-tip ale actelor procedurale utilizate în cadrul procesului contravențional și în cadrul activității agenților constatatori.

3. Prezenta hotărâre intră în vigoare la data de 1 ianuarie 2024.

PRIM-MINISTRU Dorin RECEAN

Contrasemnează:

Ministrul finanțelor Veronica Sirețeanu

Nr. 92. Chişinău, 28 februarie 2023.

Anexa nr.1 la Hotărârea Guvernului nr. 92/2023

NOTĂ: pe tot parcursul textului, cuvintele „notificare sumară de intrare” și „notificare sumară de ieșire”, la orice formă gramaticală, se substituie cu cuvintele „declarație sumară de intrare” și, respectiv, „declarație sumară de ieșire”, la forma gramaticală corespunzătoare prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25

REGULAMENT DE PUNERE ÎN APLICARE A CODULUI VAMAL

Capitolul I

DISPOZIȚII GENERALE

Secțiunea 1

Definiții

1. În sensul prezentului Regulament se aplică următorii termeni:

1) cod – Codul vamal nr.95/2021;

2) post vamal de prezentare – postul vamal de a cărui competență ține locul în care sunt prezentate mărfurile;

3) post vamal de tranzit – oricare dintre următoarele:

a) postul vamal competent pentru punctul de ieșire din teritoriul vamal atunci când mărfurile părăsesc acel teritoriu în cursul unei operațiuni de tranzit printr-o frontieră cu un teritoriu în afara teritoriului vamal;

b) postul vamal competent pentru punctul de intrare pe teritoriul vamal atunci când mărfurile au traversat un teritoriu din afara teritoriului vamal în cursul unei operațiuni de tranzit;

4) valoare intrinsecă:

a) pentru mărfuri comerciale: prețul mărfurilor în sine atunci când sunt vândute pentru export, excluzând costurile de transport și asigurare, cu excepția cazului în care acestea sunt incluse în preț și nu sunt indicate separat pe factură;

b) pentru mărfuri cu caracter necomercial: prețul care ar fi fost plătit pentru mărfurile în sine dacă ar fi vândute pentru export către teritoriul vamal;

5) perfecționare activă EX/IM – exportul anticipat de produse prelucrate obținute din mărfuri echivalente sub regimul de perfecționare activă înainte de importul mărfurilor pe care le înlocuiesc;

6) perfecționare activă IM/EX – importul mărfurilor străine sub regimul de perfecționare activă înainte de exportul produselor prelucrate;

7) produse prelucrate principale – produsele prelucrate pentru care s-a acordat autorizația de perfecționare activă;

8) produse prelucrate secundare – produse prelucrate care sunt un produs secundar necesar al operațiunii de prelucrare, altul decât produsele prelucrate principale;

9) perfecționare pasivă EX/IM – exportul de mărfuri autohtone în regim de perfecționare pasivă înainte de importul de produse prelucrate;

10) perfecționare pasivă IM/EX – importul anticipat de produse prelucrate obținute din mărfuri echivalente sub regimul de perfecționare pasivă înainte de exportul mărfurilor autohtone pe care le înlocuiesc;

11) palet – dispozitiv pe puntea căruia se poate asambla o cantitate de mărfuri pentru a forma o încărcătură unitară în scopul transportării acesteia ori manipulării sau stivuirii acesteia cu ajutorul unor aparate mecanice. Acest dispozitiv este alcătuit din două punți separate de purtători sau dintr-o singură punte susținută de picioare; înălțimea sa totală este redusă la minimul compatibil cu manipularea cu stivuitoare sau transpaleți; poate avea sau nu o suprastructură;

12) antrepozit vamal public tip I – antrepozit vamal public în care responsabilitățile prevăzute la art. 304 alin. (1) din Cod revin titularului autorizației și titularului regimului;

13) antrepozit vamal public tip II – antrepozit vamal public în care responsabilitățile prevăzute la art. 304 alin. (1) din Cod revin titularului regimului;

14) antrepozit vamal public tip III – antrepozit vamal care este operat de Serviciul Vamal;

15) carnet ATA – document vamal internațional de admitere temporară, emis în conformitate cu Convenția ATA sau Convenția de la Istanbul;

16) carnet CPD – document vamal internațional utilizat pentru admiterea temporară a mijloacelor de transport străine, eliberat în conformitate cu Convenția de la Istanbul;

17) Convenția ATA – Convenția vamală privind carnetul ATA pentru admiterea temporară a mărfurilor, încheiată la Bruxelles la 6 decembrie 1961;

18) Convenția de la Istanbul – Convenția privind admiterea temporară, încheiată la Istanbul la 26 iunie 1990;

19) Convenția TIR – Convenția vamală privind transportul internațional de mărfuri sub acoperirea carnetelor TIR, încheiată la Geneva la 14 noiembrie 1975;

20) țară de tranzit comun – un stat membru al Uniunii Europene și orice țară care este parte contractantă la Convenția privind un regim comun de tranzit, încheiată la Interlaken la 20 mai 1987;

21) principii de contabilitate general acceptate – principiile care sunt recunoscute sau au un sprijin autoritar substanțial într-o țară la un moment dat cu privire la resursele și obligațiile economice care trebuie înregistrate ca active și pasive, care modificări ale activelor și datoriilor trebuie înregistrate, cum activele și pasivele și modificările acestora ar trebui măsurate, ce informații ar trebui dezvăluite și cum ar trebui dezvăluite și ce situații financiare ar trebui întocmite;

22) mărfuri în trimitere poștală – mărfuri, altele decât obiectele de corespondență, conținute într-un colet poștal și transportate sub responsabilitatea unui furnizor de serviciu poștal universal sau de către acesta în conformitate cu prevederile Convenției Uniunii Poștale Universale, adoptată la 10 iulie 1984 sub egida Organizației Națiunilor Unite;

23) obiecte de corespondență – scrisori, cărți poștale, scrisori braille și imprimate care nu sunt supuse drepturilor de import sau de export;

231) trimitere expresă – trimitere care este colectată, ambalată, transmisă şi distribuită prin mijloace fizice într-un mod cât mai rapid posibil;

24) număr de referință principal (MRN) – numărul de înregistrare alocat de către postul vamal competent declarațiilor sau notificărilor menționate la art.5 pct. 13, 15,151 16 și 43–45 din Cod, operațiunilor TIR sau dovezilor statutului vamal al mărfurilor autohtone;

[Pct.1 subpct.24) modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

25) aeroportul Moldovei – orice aeroport situat pe teritoriul vamal;

26) portul Moldovei – orice port maritim situat pe teritoriul vamal;

27) perioadă de încheiere – timpul până la care mărfurile plasate sub un regim special, cu excepția tranzitului, sau produsele prelucrate trebuie să fie plasate sub un regim vamal ulterior, să fie distruse, să fie scoase de pe teritoriul vamal sau să fie atribuite la utilizarea finală prescrisă. În cazul perfecționării pasive, termenul de încheiere înseamnă perioada în care mărfurile exportate temporar pot fi reimportate pe teritoriul vamal sub formă de produse prelucrate și puse sub punere în liberă circulație, pentru a putea beneficia de scutire totală sau parțială de drepturi de import;

28) persoană fizică – persoana, alta decât persoana juridică;

29) birou vamal de supraveghere:

a) în cazul depozitării temporare sau în cazul unor regimuri speciale, altele decât tranzitul, biroul vamal indicat în autorizație să supravegheze fie depozitarea temporară a mărfurilor, fie regimul special în cauză;

b) în cazul declarației vamale simplificate, vămuirii centralizate, înscrierii în evidența declarantului, biroul vamal indicat în autorizația de supraveghere a plasării mărfurilor sub regimul vamal în cauză;

30) operațiune TIR – circulația mărfurilor pe teritoriul vamal în conformitate cu Convenția TIR;

31) document de însoțire a tranzitului – document tipărit în baza informațiilor din declarația de tranzit folosind tehnici electronice de prelucrare a datelor pentru a însoți mărfurile;

32) forță majoră – împrejurare de fapte (evenimente, circumstanțe) care este imprevizibilă și insurmontabilă și care face imposibilă executarea corespunzătoare a obligațiilor față de Serviciul Vamal. Forța majoră este confirmată prin acte justificative, prezentate postului vamal și acceptate de acesta, conform modului prevăzut de prezentul Regulament;

33) control fizic – set de acțiuni de verificare a mărfurilor, mijloacelor de transport, trimiterilor poștale internaționale și bagajelor persoanelor fizice, care se efectuează în scopul de a confirma informațiile despre natura, originea, starea și cantitatea de mărfuri aflate sub control vamal, prezența de bunuri, mijloace de transport și spații de depozitare, starea sigiliilor, ștampilelor și altor mijloace de identificare;

34) contingent tarifar – volum de mărfuri, exprimat cantitativ sau valoric, ce poate fi pus în liberă circulație cu reducerea sau exonerarea de taxe vamale;

35) valabilitatea contingentului – intervalul de timp în care, pentru mărfurile ce fac obiectul contingentului tarifar, poate fi acceptată punerea în liberă circulație cu reducerea sau exonerarea de taxe vamale;

36) cerere pentru a beneficia de contingentul tarifar – solicitare de aplicare a reducerii sau exonerării de taxele vamale în cadrul unui contingent tarifar, care constă în acceptarea declarației vamale de punere în liberă circulație în sistemul informațional vamal;

37) validare automată a declaraţiei vamale – operaţiune automată a sistemului informational vamal prin care declaraţia vamală se validează informatic, fără intervenţia directă a funcționarului vamal;

38) loc desemnat – loc/spațiu stabilit de Serviciul Vamal pentru asigurarea efectuării controlului și supravegherii vamale a mărfurilor ce necesită anumite condiții speciale de control;

39) loc aprobat – loc/spațiu aprobat de către Serviciul Vamal la cererea operatorului economic (declarantului) pentru prezentarea mărfurilor și depozitarea temporară, pentru o perioadă prevăzută lege, cu plasarea ulterioară a mărfurilor sub regim vamal sau reexport;

40) borderou de transport – document vamal electronic utilizat pentru asigurarea supravegherii vamale a mărfurilor pe teritoriul Republicii Moldova de la un post vamal la altul (inclusiv posturile vamale interne de control). Cazurile și procedura de utilizare a borderoului de transport se stabilesc de Serviciul Vamal.

Secțiunea a 2-a

Deciziile vamale

2. Subdiviziunea Serviciului Vamal păstrează toate datele și informațiile pe care s-a bazat la luarea deciziei timp de cel puțin 3 ani de la data expirării valabilității acesteia.

3. Până la emiterea unei decizii vamale, comunicarea cu solicitantul acesteia se efectuează conform art. 22 din Cod. Comunicarea menționată în art. 15 alin. (8) din Cod conține următoarele:

a) trimitere la documentele și informațiile pe care Serviciul Vamal intenționează să își întemeieze decizia;

b) perioada în care persoana în cauză își va exercita dreptul la replică de la data la care primește respectiva comunicare sau se consideră că a primit-o;

c) referire la dreptul persoanei în cauză de a avea acces la documentele și informațiile menționate la lit. a), în conformitate cu dispozițiile aplicabile.

[Pct.3 în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

31. Prin Sistemul „Decizii Vamale” se vor depune cererile și se vor emite, modifica, suspenda, anula, revoca următoarele tipuri de decizii vamale:

a) autorizația pentru statutul de destinatar agreat;

b) autorizația pentru statutul de expeditor agreat;

c) autorizația pentru statutul de destinatar agreat în sensul TIR;

d) autorizația pentru utilizarea garanției globale, inclusiv cu un cuantum redus, sau de exonerarea de la aceasta;

e) autorizația pentru funcționarea spațiilor de depozitare a mărfurilor într-un antrepozit vamal;

f) autorizația pentru funcționarea spațiilor de depozitare a mărfurilor într-un depozit temporar;

g) autorizația pentru amânarea plăților;

h) autorizația pentru depunerea declarației simplificate sub forma unei înscrieri în evidențele declarantului;

i) autorizația pentru utilizarea unui document electronic de transport ca declarație vamală;

j) autorizația pentru utilizarea regimului vamal de destinație finală;

k) autorizația pentru utilizarea regimului vamal de perfecționare activă;

l) autorizația pentru utilizarea regimului vamal de perfecționare pasivă;

m) autorizația pentru utilizarea declarației simplificate;

n) autorizația pentru utilizarea sigiliilor speciale;

o) autorizația pentru utilizarea regimului vamal de admitere temporară;

p) autorizație pentru utilizarea declarației de tranzit cu un set redus de date;

q) autorizația pentru simplificarea determinării sumelor care fac parte din valoarea în vamă a mărfurilor.

[Pct.31 lit.q) introdusă prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

4. În cazul în care persoana își exercită dreptul la replică înainte de expirarea perioadei menționate la pct.3 lit. b), Serviciul Vamal continuă examinarea cererii pentru luarea deciziei, cu excepția cazului în care persoana solicită menținerea termenului inițial pentru exprimarea dreptului la replică.

Secțiunea a 3-a

Operator economic autorizat

5. Procedura de eliberare, suspendare, retragere, modificare și anulare a autorizației de operator economic autorizat (în continuare – autorizație AEO) se efectuează prin intermediul Sistemului informațional de gestionare a autorizației AEO (în continuare – SI „e-AEO”).

6. SI „e-AEO” reprezintă o soluție informatică, constituită din interconexiunea unui ansamblu de resurse și tehnologii informaționale, mijloace tehnice de program și metodologii, precum și infrastructură, destinată utilizatorului pentru procesarea informației și formarea resursei informaționale privind gestionarea proceselor de aplicare, eliberare a autorizațiilor AEO, monitorizare și reevaluare a condițiilor de autorizare AEO.

7. SI „e-AEO” este parte componentă a Sistemului Informațional Integrat Vamal.

8. Cererea se completează în conformitate cu modelul din anexa nr. 1 și se prezintă în format electronic, cu utilizarea tehnicilor de prelucrare electronică a datelor și identificare prin aplicarea semnăturii electronice.

9. Solicitantul transmite cererea, chestionarul de autoevaluare, anexele, informațiile și documentele necesare Serviciului Vamal în format electronic, prin intermediul SI „e-AEO”.

10. Procedura de verificare a criteriilor de autorizare AEO prin intermediul SI „e-AEO” şi rezultatele acesteia se perfectează conform metodologiei stabilite de Serviciul Vamal. Normele tehnice privind modul de utilizare a SI „e-AEO” se aprobă de Serviciul Vamal.

11. Autorizația AEO se completează folosind formularul prevăzut în anexa nr. 2.

12. Procedura de evidență și eliberare a autorizației AEO este stabilită de Serviciul Vamal.

13. Autorizația AEO se acordă pe o perioadă nelimitată.

14. Autorizația AEO se înscrie în declarația vamală în rubrica nr.44.

Subsecțiunea 1

Examinarea criteriilor pentru statutul de AEO

15. Comunicarea dintre Serviciul Vamal și solicitant/titular, inclusiv a deciziilor de eliberare, suspendare, retragere, modificare și anulare a autorizației AEO, precum și prezentarea/solicitarea actelor și informațiilor va fi efectuată electronic, prin intermediul SI „e-AEO”.

16. În cazul în care o autorizație AEO a fost eliberată unui solicitant înregistrat ca operator economic la organul înregistrării de stat mai puțin de trei ani, se asigură o monitorizare atentă în primul an de la data acordării statutului de AEO.

17. Serviciul Vamal notifică imediat birourilor vamale și autorităților competente eliberarea, suspendarea, retragerea, modificarea și anularea autorizației AEO.

18. În scopul examinării criteriilor prevăzute la art. 41 alin. (1) și art. 43 alin. (1) din Cod, Serviciul Vamal se asigură că se efectuează verificări la fața locului în toate spațiile care sunt relevante pentru vamă.

181. În scopul examinării dacă sunt îndeplinite criteriile prevăzute la art.42 alin.(1) pct.3) lit. b) și c) din Cod, Serviciul Vamal va recunoaște instituțiile de învățământ, asociațiile profesionale sau operatorii economici drept furnizori de calificări în domeniul vamal în baza unui Acord încheiat cu acestea. Tipul de formare pe tema legislației vamale trebuie să fie recunoscut de către Serviciul Vamal ca fiind suficient și pertinent în contextul profesional specific în corelare cu Standardul SM EN 16992:2017.

[Pct.181 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

19. În cazul în care solicitantul dispune de un număr mare de spații, iar termenul aplicabil pentru luarea deciziei nu permite examinarea tuturor acestor spații, Serviciul Vamal examinează doar o proporție reprezentativă din acele spații dacă este convins că solicitantul aplică aceleași standarde de securitate și siguranță în toate spațiile sale și aplică aceleași standarde și proceduri comune pentru păstrarea înregistrărilor sale în toate sediile sale.

20. Serviciul Vamal ia în considerare rezultatele evaluărilor sau auditurilor efectuate în conformitate cu legislația, în măsura în care acestea sunt relevante pentru examinarea criteriilor menționate la art. 38 alin.(1) din Cod.

21. În scopul examinării dacă sunt îndeplinite criteriile prevăzute la art. 40 alin. (1), art.41 alin. (1) și art. 43 alin. (1) din Cod, Serviciul Vamal ia în considerare concluziile experților furnizate de solicitant, în cazul în care expertul care a întocmit concluziile nu are legătură cu solicitantul în sensul art. 72 alin. (4)-(6) din Cod.

22. Serviciul Vamal ține seama în mod corespunzător de caracteristicile specifice ale operatorilor economici, în special ale întreprinderilor mici și mijlocii, atunci când examinează îndeplinirea criteriilor prevăzute la art. 38 alin. (1) din Cod.

23. Examinarea criteriilor prevăzute la art. 38 alin.(1) din Cod, precum și a rezultatelor acesteia se documentează de către Serviciul Vamal.

Subsecțiunea a 2-a

Procedura de eliberare și condițiile de utilizare a logoului AEO

24. Operatorii economici autorizați sunt împuterniciți să folosească în relațiile lor comerciale logoul AEO, conform modelului prevăzut în anexa nr. 3.

25. Logoul AEO este proprietatea Serviciului Vamal și este protejat prin Legea nr.230/2022 privind dreptul de autor și drepturile conexe.

26. Logoul AEO este compus din două elemente:

1) un dreptunghi de culoare albastră-închis, care reprezintă culoarea Serviciului Vamal;

2) textul format din abrevierea AEO, plasat în partea stângă a dreptunghiului, și echivalentul, pe larg, în limba engleză – AUTHORISED ECONOMIC OPERATOR, text care se regăsește în partea dreaptă a aceluiași dreptunghi. Sub dreptunghi, textul MOLDOVA reprezintă țara care a eliberat autorizația AEO.

27. Logoul se eliberează operatorilor economici autorizați la solicitare, prin depunerea unei cereri-declarație la Serviciul Vamal, conform modelului stabilit în anexa nr. 4, prin intermediul SI „e-AEO”.

28. Logoul AEO se eliberează operatorilor economici autorizați în format electronic în termen de cel mult 5 zile lucrătoare de la data recepționării cererii-declarație.

29. Utilizarea logoului de către operatorii economici autorizați se permite doar cu respectarea cerințelor ce urmează:

1) logoul AEO nu este întrebuințat în asociere cu materiale și/sau informații care contravin normelor legale;

2) logoul AEO nu este subiectul nici unei modificări ce se referă la proporția, culorile, elementele componente sau altor transformări;

3) logoul AEO nu este întrebuințat în situațiile ce discreditează numele și/sau imaginea Serviciului Vamal ori serviciile oferite de către acesta, precum și în cele în care se încalcă reglementările legale privind proprietatea intelectuală.

30. Utilizarea neautorizată a logoului nu este permisă, iar Serviciul Vamal își rezervă dreptul de a iniția demersuri legale împotriva oricărei părți care aduce prejudicii Serviciului Vamal prin utilizarea logoului AEO.

31. Serviciul Vamal este în drept de a utiliza logoul AEO în următoarele cazuri:

1) pe pagina web oficială a autorității sau pe orice material publicitar și promoțional în orice format;

2) pe autorizațiile AEO emise;

3) pe corespondență, diverse materiale emise, respectând forma recomandată în anexa nr. 3.

32. Reproducerea logoului AEO se face cu respectarea proporțiilor originale, iar micșorarea sau mărirea acestuia trebuie să respecte condițiile de lizibilitate.

33. Logoul AEO poate fi reprodus în culorile prezentate în anexa nr. 3 sau în alb-negru.

34. Utilizarea logoului AEO de către operatorii economici autorizați se permite numai sub forma care este transmisă de către Serviciul Vamal.

35. Logoul AEO este transmis operatorilor economici autorizați de către Serviciul Vamal numai după sau concomitent cu obținerea autorizației AEO.

36. Dreptul unui operator economic autorizat de a utiliza logoul AEO sau referirea la acesta se dobândește la data producerii efectelor autorizației AEO și se menține pe toată perioada de valabilitate a acesteia.

37. Operatorul economic autorizat este responsabil pentru utilizarea logoului AEO și nu trebuie să admită utilizarea ilegală a acestuia de către terțe persoane.

Subsecțiunea a 3-a

Efectele juridice ale suspendării statutului de AEO

38. În cazul în care o autorizație AEO este suspendată din cauza nerespectării oricăruia dintre criteriile menționate la art. 38 alin. (1) din Cod, Serviciul Vamal suspendă orice decizie luată cu privire la acel AEO care se bazează pe autorizația AEO în general sau pe oricare dintre criteriile specifice care au condus la suspendarea autorizației AEO.

39. Suspendarea unei decizii referitoare la aplicarea legislației vamale luate cu privire la un AEO nu conduce la suspendarea automată a autorizației AEO.

40. În cazul în care o decizie referitoare la o persoană care este atât operator economic autorizat pentru securitate și siguranță (în continuare – AEOS), cât și operator economic autorizat pentru simplificări vamale (în continuare – AEOC), menționate la art. 36 alin. (3) lit. (a) din Cod, este suspendată în conformitate cu art. 25 alin. (1) din Cod din cauza neîndeplinirii condițiilor prevăzute la art. 42 alin. (1) din Cod, autorizația sa AEOC se suspendă, dar autorizația sa AEOS rămâne valabilă.

41. În cazul în care o decizie referitoare la o persoană care este atât AEOS, cât și AEOC este suspendată în conformitate cu art. 25 alin. (1) din cauza neîndeplinirii condițiilor prevăzute la art. 43 alin. (1) din Cod, autorizația AEOS se suspendă, dar autorizația sa AEOC rămâne valabilă.

42. Respingerea unei cereri AEO nu afectează deciziile favorabile existente luate cu privire la solicitant în conformitate cu legislația vamală, cu excepția cazului în care acordarea acestor decizii favorabile se bazează pe îndeplinirea oricăruia dintre criteriile AEO care s-au dovedit a nu fi întrunite în timpul examinării cererii AEO.

43. Revocarea unei autorizații AEO nu afectează nicio decizie favorabilă care a fost luată cu privire la aceeași persoană, cu excepția cazului în care statutul de AEO a fost o condiție pentru acea decizie favorabilă sau acea decizie s-a bazat pe un criteriu enumerat la art. 38 alin. (1) din Cod, care nu mai este îndeplinit.

44. Revocarea sau modificarea unei decizii favorabile care a fost luată cu privire la titularul autorizației nu afectează în mod automat autorizația AEO a persoanei respective.

45. În cazul în care aceeași persoană este atât un AEOC, cât și un AEOS, iar art. 29 din Cod este aplicabil din cauza neîndeplinirii condițiilor prevăzute la art. 42 alin. (1) din Cod, autorizația AEOC va fi revocată, iar autorizația AEOS va rămâne valabilă.

46. În cazul în care aceeași persoană este atât AEOS, cât și AEOC, iar art. 29 din Cod este aplicabil din cauza neîndeplinirii condițiilor prevăzute la art. 43 alin. (1) din Cod, autorizația AEOS va fi revocată, iar autorizația AEOC va rămâne valabilă.

Capitolul II

FACTORII PE BAZA CĂRORA SE APLICĂ DREPTURILE DE IMPORT SAU DE EXPORT ȘI ALTE MĂSURI CU PRIVIRE LA SCHIMBUL DE MĂRFURI

Secțiunea 1

Originea mărfurilor

47. Operațiunile substanțiale de transformare sau prelucrare care conferă origine nepreferențială sunt prevăzute în anexa nr. 5.

În cazurile menționate la art. 611 alin. (2) și la art. 62 alin. (2) din Cod, se aplică regulile reziduale de capitol pentru mărfurile reglementate de anexa nr. 5.

48. În cazul în care mărfurile străine cu statut de origine preferențială în cadrul unui acord între Republica Moldova și țări sau teritorii terțe sunt plasate sub regimul de perfecționare activă, produsele prelucrate obținute din acestea se consideră, la punerea în liberă circulație, a avea același statut de origine preferențială ca acele mărfuri.

49. Pct. 48 nu se aplică în niciunul dintre următoarele cazuri:

1) operațiunea de prelucrare implică și mărfuri străine, altele decât cele menționate la pct. 48, inclusiv mărfuri cu statut de origine preferențială în temeiul unui acord diferit;

2) produsele prelucrate sunt obținute din mărfuri echivalente prevăzute la art. 290 din Cod;

3) Serviciul Vamal a autorizat reexportul temporar al mărfurilor pentru prelucrare ulterioară în conformitate cu art. 328 din Cod.

50. În cazul în care se aplică pct. 48, o dovadă de origine eliberată sau întocmită pentru mărfurile plasate sub regimul de perfecționare activă este considerată a fi o dovadă de origine eliberată sau întocmită pentru produsele prelucrate.

51. În cazul în care un furnizor furnizează exportatorului sau comerciantului informațiile necesare pentru a determina originea preferențială a mărfurilor în sensul prevederilor cuprinse în acordurile pe care Republica Moldova le-a încheiat cu anumite țări sau teritorii, furnizorul va face acest lucru prin intermediul unei declarații a furnizorului, conform anexei nr. 6. Pentru fiecare transport de mărfuri se întocmește o declarație separată a furnizorului, cu excepția cazurilor prevăzute la pct. 54.

52. Furnizorul include declarația pe factura comercială aferentă transportului respectiv, pe un bon de livrare sau pe orice alt document comercial care descrie mărfurile în cauză suficient de detaliat pentru a permite identificarea acestora.

53. Furnizorul poate furniza declarația în orice moment, chiar și după livrarea mărfurilor.

54. În cazul în care un furnizor furnizează în mod regulat unui exportator sau comerciant loturi de mărfuri și se așteaptă că toate aceste mărfuri vor avea același statut originar, furnizorul poate furniza o singură declarație care să acopere mai multe loturi de mărfuri respective (o declarație pe termen lung a furnizorului conform anexei nr.7).

55. O declarație pe termen lung a furnizorului se întocmește pentru loturile trimise într-o perioadă de timp și va menționa trei date:

a) data la care se întocmește declarația (data emiterii);

b) data începerii perioadei (data începerii), care nu poate fi cu mai mult de 12 luni înainte sau cu mai mult de 6 luni după data emiterii;

c) data de încheiere a perioadei (data de încheiere), care nu poate fi mai mare de 24 de luni de la data începerii.

56. Furnizorul informează imediat exportatorul sau comerciantul în cauză în cazul în care declarația furnizorului pe termen lung nu este valabilă în legătură cu unele sau toate loturile de mărfuri furnizate și care urmează să fie furnizate.

57. Furnizorii care întocmesc pentru uzul exportatorilor declarații ale furnizorului care atestă caracterul originar al mărfurilor pe care le furnizează au următoarele obligații:

1) țin o evidență contabilă adecvată privind producția și furnizarea de mărfuri eligibile pentru tratament preferențial;

2) pun la dispoziție toate documentele justificative referitoare la materialele utilizate la fabricare;

3) păstrează toate documentele referitoare la materialele utilizate la fabricare;

4) păstrează, timp de cel puțin trei ani de la sfârșitul anului calendaristic în care a fost întocmită declarația furnizorului/declarația pe termen lung a furnizorului, registre:

a) ale declarației furnizorului/declarației pe termen lung a furnizorului întocmite;

b) cu evidența materialelor originare și neoriginare utilizate, precum și cu evidența producției și a stocurilor.

58. Serviciul Vamal realizează verificarea ulterioară, în cadrul cooperării administrative internaționale, a certificatelor de origine preferențială a mărfurilor, a declaraţiilor de origine, a declaraţiilor furnizorului și a declaraţiilor pe termen lung ale furnizorului, conform procedurii stabilite de Serviciul Vamal.

59. Modelul certificatului de origine nepreferențială a mărfurilor este prevăzut în anexa nr. 8.

Secțiunea a 2-a

Valoarea mărfurilor în scopuri vamale

60. Valoarea de tranzacție a mărfurilor vândute pentru export către teritoriul vamal se determină în momentul acceptării declarației vamale pe baza vânzării care a avut loc imediat înainte ca mărfurile să fie aduse pe teritoriul vamal.

În cazul în care mărfurile sunt vândute pentru export pe teritoriul vamal nu înainte de a fi aduse pe teritoriul respectiv, ci în timpul depozitării temporare sau în timp ce sunt plasate sub un regim special, altul decât tranzitul intern, destinația finală sau perfecționarea pasivă, valoarea tranzacției va fi determinată în baza acestei vânzări.

61. Prețul efectiv plătit sau de plătit în sensul art. 72 alin. (1) și (2) din Cod va include toate plățile efectuate sau care urmează să fie efectuate drept condiție a vânzării mărfurilor importate de către cumpărător către oricare dintre următoarele persoane:

1) vânzătorul;

2) o terță parte în beneficiul vânzătorului;

3) o terță parte afiliată vânzătorului;

4) o terță parte în cazul în care plata către această parte este efectuată pentru a îndeplini o obligație a vânzătorului.

62. Plățile menționate la pct. 61 pot fi efectuate prin acreditive sau printr-un instrument negociabil și pot fi efectuate direct sau indirect.

63. Activitățile, inclusiv activitățile de comercializare, întreprinse de cumpărător sau de o societate afiliată cu cumpărătorul în numele cumpărătorului sau pe cont propriu, altele decât cele pentru care este prevăzută o ajustare la art. 74 din Cod, nu vor fi considerate o plată indirectă către vânzător.

64. În scopul determinării valorii în vamă în temeiul art. 72 alin. (1) din Cod, reducerile se iau în considerare dacă sunt atribuite mărfurilor de evaluat și la momentul acceptării declarației vamale în actele comerciale aferente tranzacției se prevede aplicarea acestora, condițiile acordării și cuantumul reducerii.

Reducerile comerciale se acceptă dacă sunt specificate:

1) în contractul de vânzare-cumpărare (dacă există) și/sau

2) în factură/invoice, confirmate, după caz, și de alte acte comerciale furnizate Serviciului Vamal la momentul acceptării declarației vamale.

Reducerile pentru plata anticipată nu se iau în considerare pentru mărfurile al căror preț nu a fost plătit efectiv la momentul acceptării declarației vamale.

Reducerile care rezultă din modificări în actele comerciale survenite după acceptarea declarației vamale nu se iau în considerare.

65. În cazul în care mărfurile declarate pentru un regim vamal fac parte dintr-o cantitate mai mare de aceleași mărfuri cumpărate într-o tranzacție unică, prețul efectiv plătit sau de plătit se calculează, în sensul art.72 alin.(1) din Cod, proporțional în baza prețului pentru cantitatea totală cumpărată.

O repartizare proporțională a prețului efectiv plătit sau de plătit se aplică și în cazul pierderii unei părți din trimitere sau în cazul în care mărfurile au fost deteriorate înainte de punerea lor în liberă circulație, cu prezentarea actelor confirmative.

66. O ajustare efectuată de vânzător, în beneficiul cumpărătorului, a prețului efectiv plătit sau de plătit pentru mărfuri cu defect poate fi luată în considerare pentru determinarea valorii în vamă în conformitate cu art. 72 alin. (1) din Cod, dacă sunt îndeplinite următoarele condiții:

1) mărfurile erau defecte la momentul acceptării declarației vamale de punere în liberă circulație;

2) vânzătorul a efectuat ajustarea pentru compensarea defectului pentru a îndeplini:

a) fie o obligație contractuală asumată înainte de acceptarea declarației vamale;

b) fie o obligație legală aplicabilă mărfurilor.

3) ajustarea se face în termen de un an de la data acceptării declarației vamale.

67. În cazul în care vânzarea sau prețul mărfurilor importate fac obiectul unei condiții sau prestații a cărei valoare poate fi determinată în raport cu mărfurile de evaluat, această valoare va fi considerată ca parte a prețului efectiv plătit sau de plătit, cu excepția cazului în care aceste condiții sau prestații se referă la oricare dintre următoarele:

a) o activitate căreia i se aplică pct. 63;

b) un element al valorii în vamă conform art. 74 din Cod.

68. În cazul în care cumpărătorul și vânzătorul sunt legați în sensul art. 72 alin. (4) din Cod și pentru a determina dacă această relație nu a influențat prețul, se examinează circumstanțele vânzării, după caz, iar declarantului i se oferă posibilitatea de a furniza informații detaliate suplimentare referitor la aceste circumstanțe.

Cu toate acestea, mărfurile vor fi evaluate în conformitate cu art. 72 alin. (1) din Cod în cazul în care declarantul demonstrează că valoarea de tranzacție declarată este foarte apropiată de una dintre următoarele valori de testare, determinate în același timp sau aproximativ în aceeași perioadă de timp:

a) valoarea de tranzacție între cumpărători și vânzători nelegați, în vânzările de mărfuri identice sau similare exportate către teritoriul vamal;

b) valoarea în vamă a mărfurilor identice sau similare, determinată în conformitate cu art.80 alin. (3) pct. 3) din Cod;

c) valoarea în vamă a mărfurilor identice sau similare, determinată în conformitate cu art.80 alin. (3) pct. 4) din Cod.

69. La stabilirea valorii mărfurilor identice sau similare menționate la pct. 68 se iau în considerare următoarele elemente:

a) diferențele demonstrate la nivelurile comerciale;

b) nivelurile cantitative;

c) elementele enumerate la art. 74 alin. (1) din Cod;

d) costurile suportate de vânzător în cadrul vânzărilor unde el nu este legat cu cumpărătorul, în cazul în care astfel de costuri nu sunt suportate de vânzător în vânzările când el și cumpărătorul sunt persoane legate.

70. Valorile de testare enumerate la pct. 68 trebuie utilizate la cererea declarantului. Acestea nu înlocuiesc valoarea de tranzacție declarată.

71. În cazul în care un cumpărător furnizează vânzătorului oricare dintre mărfurile sau serviciile enumerate la art. 74 alin. (1) pct. 2) din Cod, valoarea acestor mărfuri și servicii este considerată egală cu prețul lor de cumpărare. Prețul de cumpărare include toate plățile pe care cumpărătorul mărfurilor sau serviciilor enumerate la art. 74 alin. (1) pct. 2) din Cod este obligat să le efectueze pentru cumpărarea mărfurilor sau serviciilor respective.

În cazul în care mărfurile sau serviciile au fost produse de cumpărător sau de o persoană legată cu acesta, valoarea lor este corespunzătoare costului de producție.

72. În cazul în care valoarea mărfurilor și serviciilor menționate la art. 74 alin. (1) pct. 2) din Cod nu poate fi determinată în conformitate cu pct. 71, aceasta se determină în baza altor date obiective și cuantificabile.

73. În cazul în care mărfurile specificate la art. 74 alin. (1) pct. 2) din Cod au fost utilizate de către cumpărător înainte de a fi furnizate, valoarea acestora se ajustează pentru a ține cont de orice depreciere.

74. Valoarea serviciilor prevăzute la art. 74 alin. (1) pct. 2) din Cod include costurile activităților de dezvoltare nefinalizate cu succes, în măsura în care costurile respective au fost suportate în legătură cu proiectele sau cu comenzile referitoare la mărfurile importate.

75. În sensul art. 74 alin. (1) pct. 2) lit. d) din Cod, costurile de cercetare și ale schițelor preliminare nu se includ în valoarea în vamă.

76. Valoarea mărfurilor și serviciilor furnizate, astfel cum este stabilită în conformitate cu pct. 71–75, se repartizează proporțional între mărfurile importate.

77. Redevențele și taxele de licență sunt legate de mărfurile importate în cazul în care, în special, drepturile transferate în baza acordului de licență sau de redevențe sunt încorporate în mărfurile respective. Modul de calcul al cuantumului redevenței sau taxei de licență nu constituie factorul decisiv.

78. În cazul în care metoda de calcul al cuantumului redevențelor sau taxelor de licență derivă din prețul mărfurilor importate, se presupune că plata acestor redevențe sau taxe de licență este legată de mărfurile de evaluat, dacă nu se dovedește altfel.

79. În cazul în care redevențele sau taxele de licență se referă parțial la mărfurile de evaluat și parțial la alte ingrediente sau părți componente adăugate mărfurilor după importul acestora sau la activități sau servicii ulterioare importului, se efectuează o ajustare corespunzătoare.

80. Redevențele și taxele de licență sunt considerate a fi plătite ca o condiție de vânzare pentru mărfurile importate atunci când este îndeplinită oricare dintre următoarele condiții:

a) vânzătorul sau o persoană împuternicită de vânzător solicită cumpărătorului să efectueze această plată;

b) cumpărătorul face plata pentru a satisface o obligație a vânzătorului, în conformitate cu obligațiile contractuale;

c) mărfurile nu pot fi vândute cumpărătorului sau cumpărate de acesta fără efectuarea plații pentru redevențe sau taxe de licență către un licențiator.

În cazul în care redevenţele sau taxa de licenţă se includ în valoarea în vamă potrivit art.74 alin.(1) pct.3) din Cod, însă la momentul vămuirii, potrivit clauzelor contractuale, aceste plăți nu pot fi stabilite, declarantul este în drept să aplice prevederile art.164 din Cod.

81. Țara în care este stabilit beneficiarul plății redevențelor sau al taxelor de licență nu se ia în considerare.

82. În sensul art. 74 alin. (1) pct. 5 din Cod, locul în care mărfurile sunt introduse pe teritoriul vamal reprezintă:

1) pentru mărfurile transportate pe cale aeriană – aeroportul de destinație sau primul aeroport de pe teritoriul vamal unde a aterizat avionul și se efectuează descărcarea mărfurilor;

2) pentru mărfurile transportate pe cale ferată sau pe căi rutiere – locul unde este situat postul vamal de intrare pe teritoriul vamal;

3) pentru mărfurile transportate pe cale fluvială – primul port de descărcare de pe teritoriul vamal;

4) pentru mărfurile transportate în alte moduri – locul unde se traversează frontiera vamală.

83. În cazul în care transportarea se efectuează cu diferite tipuri de transport, se iau în calcul cheltuielile pentru fiecare tip de transport.

84. În cazul în care mărfurile sunt transportate cu același mijloc de transport până la un punct situat dincolo de locul de intrare pe teritoriul vamal, în sensul pct. 82, valoarea în vamă nu va include cheltuielile de transport suportate pe teritoriul vamal, cu condiția ca acestea să fie distincte (indicate separat) de prețul plătit sau de plătit pentru mărfuri, însoțite de justificarea lor documentară, sau cumpărătorul evaluează aceste costuri proporțional cu distanța până la locul unde mărfurile sunt introduse pe teritoriul vamal, cu confirmarea lor documentară.

85. În cazul în care transportul este asigurat cu mijlocul propriu al cumpărătorului sau închiriat de acesta, cheltuielile de transport până la locul de intrare se declară potrivit tarifului uzual, aplicat de regulă pentru aceleași moduri de transport. În cazul în care aceste informații nu sunt disponibile, cheltuielile de transport se calculează și se declară prin includerea următoarelor elemente:

a) costul combustibilului și al lubrifianților pentru parcursul tur și/sau retur (cu includerea TVA aferentă);

b) costul autorizațiilor;

c) cheltuielile legate de amortizarea mijlocului de transport (cap tractor și semiremorcă), raportate la fiecare zi de transportare;

d) cheltuielile pentru salarizare și contribuții aferente;

e) diurna și cazarea (după caz);

f) cheltuielile de asigurare obligatorie a mijlocului de transport, raportate la fiecare zi de transportare;

g) cheltuielile de asigurare obligatorie pentru circulație în afara teritoriului Republicii Moldova, raportate la numărul de traversări;

h) taxele pentru utilizarea drumurilor în afara teritoriului Republicii Moldova;

i) cheltuielile pentru perfectarea vamală a mărfii în țara de export (după caz);

j) cheltuielile pentru încărcare, descărcare și transbordare a mărfii, inclusiv cheltuielile pentru depozitare, până la locul de introducere pe teritoriul Republicii Moldova (după caz);

k) costul asigurării mărfii (după caz);

l) adaosul comercial de 5% din totalul cheltuielilor sus-menționate.

86. În cazul în care transportul este gratuit și/sau în lipsa prezentării calculului specificat la pct. 85, cheltuielile de transport până la locul de intrare se identifică de către Serviciul Vamal în baza cheltuielilor de transport declarate anterior pentru același mod de transport, distanță parcursă, greutate/volum transportat, regim de temperatură necesar pentru transportarea mărfurilor. În cazul în care se constată mai multe transporturi similare, se utilizează cea mai mică dintre aceste valori.

87. Costurile (taxele) poștale achitate până la locul de destinație pentru mărfurile expediate prin poștă se includ în totalitate în valoarea în vamă a acestora, cu excepția costurilor poștale suplimentare percepute pe teritoriul vamal.

88. Serviciul Vamal permite utilizarea altor mijloace decât tehnicile electronice de prelucrare a datelor în legătură cu furnizarea unei declarații vamale de punere în liberă circulație, inclusiv informații referitoare la valoarea în vamă.

În cazul în care informațiile menționate la alineatul unu sunt furnizate prin alte mijloace decât tehnicile electronice de prelucrare a datelor, pentru declararea valorii în vamă stabilite potrivit art.72 din Cod, declarantul întocmește și prezintă o declarație pentru valoarea în vamă pe un formular D.V.1, potrivit modelului din anexa nr. 9. În cazul în care declarația vamală conține mai mult de trei articole, formularul D.V.1 este însoțit de una sau mai multe file complementare.

Completarea formularului D.V.1 se efectuează potrivit Instrucțiunii privind completarea declarației pentru valoarea în vamă, prevăzută la anexa nr. 10.

89. Declarația pentru valoarea în vamă să întocmește pe propria răspundere, concomitent cu declarația vamală, de către declarant sau reprezentantul acestuia, care dețin toate elementele relevante.

Depunerea la Serviciul Vamal a declarației pentru valoarea în vamă este echivalentă cu angajarea răspunderii persoanei menționate la alineatul unu, în legătură cu:

a) exactitatea și integralitatea elementelor înscrise în declarație; și

b) autenticitatea documentelor prezentate în susținerea acestor elemente; și

c) furnizarea oricăror informații sau documente suplimentare necesare pentru stabilirea valorii în vamă a mărfurilor.

90. Cu excepția cazurilor în care acest lucru este indispensabil pentru perceperea corectă a drepturilor de import, declarația pentru valoarea în vamă (D.V.1) nu se va depune:

a) în cazul în care valoarea în vamă a mărfurilor importate în cadrul unei tranzacții nu depășește echivalentul sumei de 20 000 euro, cu condiția ca acestea să nu reprezinte tranzacții fracționate sau multiple de la același expeditor pentru același destinatar;

b) în cazul plasării mărfurilor sub anumite destinații vamale exonerate/suspendate de plata drepturilor de import;

c) în cazul introducerii mărfurilor de către persoanele fizice;

d) în cazul în care declarantul deține statut de agent economic autorizat (AEO).

91. În cazul importurilor de mărfuri de același tip furnizate de același vânzător către același cumpărător în aceleași condiții comerciale, Serviciul Vamal nu solicită declarația de valoare D.V.1 pentru fiecare tranzacție de import. Aceasta se depune ori de câte ori se modifică împrejurările tranzacției.

92. În cazul în care se constată că nu sunt respectate condițiile prevăzute la pct.90 și 91 și/sau Serviciul Vamal a identificat riscul privind inexactitatea valorii declarate, acesta solicită declarantului completarea și prezentarea unui formular D.V.1.

93. Factura comercială conține informațiile de bază despre tranzacție, nu are o formă specifică, este întocmită de vânzător în conformitate cu practicile comerciale standard și se prezintă în original împreună cu declarația vamală.

Datele minime incluse, în general, în factură sunt următoarele:

a) datele de identificare ale vânzătorului și ale cumpărătorului mărfurilor de evaluat;

b) numărul și data de emitere a facturii;

c) denumirea mărfurilor, cantitatea, prețul pentru fiecare unitate și valoarea totală a mărfurilor;

d) condițiile și modalitatea de achitare;

e) reducerile și condițiile de aplicare a acestora, după caz;

f) termenul de livrare conform Incoterms corespunzător;

g) mijlocul de transport.

94. Valoarea în vamă a anumitor mărfuri perisabile, astfel cum se menționează în anexa nr.11, importate în regim de consignație poate fi determinată direct în conformitate cu art. 80 alin. (3) pct. 3) din Cod. În acest caz, prețurile unitare se stabilesc de Serviciul Vamal și declarația vamală este definitivă în ceea ce privește determinarea valorii în vamă.

Aceste prețuri unitare se utilizează la determinarea valorii în vamă a mărfurilor importate pentru perioade de 14 zile. Fiecare perioadă începe într-o zi de vineri.

Prețurile unitare se calculează și se notifică birourile vamale după cum urmează:

1) prețurile unitare se stabilesc în lei, per 100 kg net pentru fiecare categorie de mărfuri și se calculează pe baza informațiilor deținute referitor la prețurile de vânzare, înregistrate la primul nivel comercial după import și prin deducerea din aceste sume a următoarelor elemente:

a) marja comercială pentru centrele comerciale;

b) cheltuielile uzuale de transport și de asigurare, precum și cheltuielile conexe care se suportă pe teritoriul vamal;

c) drepturile de import și alte plăți pe teritoriul vamal pentru importul sau vânzarea mărfurilor;

2) pentru cheltuielile de transport, de asigurare și cheltuielile conexe, specificate la subpct. 1) lit. b), care trebuie deduse, se stabilesc sume forfetare pentru deducere;

3) perioada de referință pentru determinarea prețurilor unitare este perioada precedentă de 14 zile care se încheie în ziua de joi care precedă săptămâna în cursul căreia urmează să fie stabilite noi prețuri unitare. În anumite situații, se poate decide prelungirea perioadei de valabilitate cu încă 14 zile. Birourile vamale sunt informate imediat cu privire la această decizie;

4) prețurile unitare se notifică birourilor vamale nu mai târziu de ora 12:00 a zilei de joi din săptămâna în cursul căreia urmează să fie stabilite noi prețuri unitare. În cazul în care această zi nu este lucrătoare, notificarea se efectuează în ziua lucrătoare imediat precedentă.

95. Pentru executarea dispoziţiilor art.72-86 din Cod şi ale celor din prezenta secţiune, se aplică prevederile expuse în anexa nr.12.

În sensul art.73 din Cod, „îndoieli întemeiate” pot fi considerate:

1) neconcordanţe sau nereguli constatate în documentele şi/sau informaţiile prezentate pentru vămuirea mărfurilor;

2) identificarea riscurilor gestionate de către Serviciul Vamal.

În vederea determinării valorii în vamă a mărfurilor, Serviciul Vamal poate emite norme metodologice publicate în Monitorul Oficial în temeiul instrumentelor adoptate de Comitetul tehnic de evaluare în vamă al Organizaţiei Mondiale a Vămilor (decizii, note explicative, concluzii, explicații, avize consultative, comentarii și materialele studiilor efectuate ale Comitetului, precum și alte materiale metodologice, privind valoarea în vamă a mărfurilor sau a elementelor sale constitutive).

951. Verificarea corectitudinii determinării valorii în vamă a mărfurilor importate este efectuată în baza evaluării de către Serviciul Vamal a riscurilor determinate/potenţiale în cadrul perfectării tranzacţiilor de import al mărfurilor.

La determinarea valorii în vamă a mărfurilor importate în baza valorii tranzacţiei, valoarea în vamă a mărfurilor corespunde cu valoarea de tranzacţie, care este egală cu preţul plătit sau de plătit pentru mărfurile importate, ajustată la valoarea elementelor prevăzute la art.74 și art.75 din Cod.

952. În cazul în care valoarea în vamă declarată este stabilită în baza metodei valorii de tranzacție, funcționarul vamal verifică corespunderea datelor din declarația vamală și declarația pentru valoarea în vamă cu datele din documentele de însoțire prezentate. În situația în care sunt îndeplinite prevederile de aplicare a metodei de tranzacție prevăzute în Cod și prezenta secțiune, funcționarul vamal acceptă metoda de tranzacție.

[Pct.952 în redacția HG1095 din 29.12.23, MO514/29.12.23 art.1271; în vigoare 01.01.24]

953. În cazul în care, ca urmare a verificării primare a actelor atașate la declarația vamală, prevederile de aplicare a metodei prevăzute în art.72 din Cod nu sunt îndeplinite, funcționarul vamal informează declarantul, prin înmânarea actului de inspecție, despre necesitatea prezentării actelor/informațiilor suplimentare pentru confirmarea valorii în vamă declarate într-un termen ce nu va depăși 2 zile de la data aducerii la cunoștință.

Concomitent, se informează declarantul referitor la dreptul de plasare în liberă circulație a mărfurilor cu constituirea unei garanții, în conformitate cu art. 184 alin. (4) din Cod.

[Pct.953 în redacția HG1095 din 29.12.23, MO514/29.12.23 art.1271; în vigoare 01.01.24]

954. La prezentarea de către declarant a actelor și/sau a informațiilor suplimentare pentru confirmarea valorii în vamă declarate, funcționarul vamal efectuează înscrieri pe actul de inspecție, cu indicarea expresă a acestora și a timpului de prezentare.

Actele/informațiile prezentate de către declarant se examinează în cel mai scurt timp posibil, ce nu va depăși termenul de o zi. În cazul în care, în urma examinării, îndoielile privind veridicitatea valorii în vamă declarate sunt înlăturate, funcționarul vamal acceptă valoarea declarată cu efectuarea înscrisurilor de rigoare pe actul de inspecție.

[Pct.954 în redacția HG1095 din 29.12.23, MO514/29.12.23 art.1271; în vigoare 01.01.24]

955. În cazul în care, în urma examinării actelor/informațiilor prezentate, îndoielile nu sunt înlăturate sau în situația în care declarantul nu prezintă acte și/sau informații suplimentare, imediat după expirarea termenului prevăzut la pct. 953, funcționarul vamal înscrie pe actul de inspecție motivul justificat ce stă la baza respingerii datelor declarate și o determină prin aplicarea art. 80 din Cod. Concomitent, în conformitate cu art. 15 alin. (8) din Cod, declarantul este informat despre dreptul la replică.

[Pct.955 în redacția HG1095 din 29.12.23, MO514/29.12.23 art.1271; în vigoare 01.01.24]

956. În cazul în care declarantul își exercită dreptul la replică înainte de expirarea termenului prevăzut la art. 15 alin. (8) din Cod, acest fapt se consemnează pe actul de inspecție și funcționarul vamal adoptă decizia cu privire la valoare în vamă, care se aduce la cunoștință declarantului.

[Pct.956 în redacția HG1095 din 29.12.23, MO514/29.12.23 art.1271; în vigoare 01.01.24]

957. La plasarea în liberă circulație a mărfurilor cu constituirea unei garanții, în conformitate cu art.184 alin.(4) din Cod, stabilirea valorii în vamă se efectuează după examinarea actelor aferente tranzacției de import și prezentate suplimentar la cererea funcționarului vamal, într-un termen de 30 de zile de la validarea declarației vamale, precum și, după caz, prezentate de către declarant din propria inițiativă.

În cazul în care, în urma examinării actelor prezentate, îndoielile privind veridicitatea valorii în vamă declarate sunt înlăturate, valoarea în vamă declarată se acceptă cu efectuarea înscrisurilor de rigoare pe actul de inspecție.

Atunci când, în urma examinării actelor/informațiilor prezentate, îndoielile nu sunt înlăturate, funcționarul vamal înscrie pe actul de inspecție motivul neacceptării valorii în vamă declarate și o determină prin aplicarea art. 80 din Cod.

Concomitent, în conformitate cu art. 15 alin. (8) din Cod, declarantul este informat despre dreptul la replică.

Imediat după expirarea termenului prevăzut de art. 15 alin. (8) din Cod, decizia finală se aduce la cunoștință declarantului.

În cazul în care declarantul își exercită dreptul la replică înainte de expirarea termenului prevăzut la art. 15 alin. (8) din Cod, acest fapt se consemnează pe actul de inspecție și funcționarul vamal adoptă decizia cu privire la valoare în vamă, care se aduce la cunoștință declarantului.

[Pct.957 în redacția HG1095 din 29.12.23, MO514/29.12.23 art.1271; în vigoare 01.01.24]

958. Decizia biroului vamal privind valoarea în vamă a mărfurilor plasate în liberă circulaţie cu constituirea garanţiei se aplică şi în cadrul tranzacţiilor ulterioare cu acelaşi tip de marfă, în cazul în care sunt realizate de acelaşi vânzător către acelaşi cumpărător, în aceleaşi condiţii comerciale.

959. Pentru constituirea garanţiei, în sensul art.184 alin.(4) din Cod, se stabileşte o valoare provizorie prin utilizarea informaţiilor deținute la momentul evaluării vamale (de exemplu: date privind preţurile mărfurilor identice sau similare a căror perfectare vamală a efectuat-o anterior aplicând metoda de tranzacție; preţuri de realizare a mărfurilor identice/similare importate pe teritoriul țării, cu deducerile relevante art.82 alin.(5) din Cod; informaţii oferite de autoritățile vamale din ţara de export în baza acordurilor de cooperare internaţională; preţuri ale mărfurilor din circuitul comerţului extern; oferte de preţuri ale producătorilor, inclusiv cele plasate pe site-urile web oficiale ale acestora; cataloage ce conţin descrierea detaliată a mărfurilor; cotaţii bursiere; date privind nivelurile admisibile ale comisioanelor, reducerilor, beneficiilor, tarifelor de transportare; concluzii ale experţilor etc.).

9510. În situația în care mărfurile au fost plasate în liberă circulaţie cu constituirea garanţiei potrivit art.184 alin.(4) din Cod și declarantul nu prezintă acte şi/sau informaţii justificative, imediat expirării termenului prevăzut de pct. 957, valoarea în vamă stabilită provizoriu poate avea caracter definitiv, în cazul în care, ca urmare a aplicării metodelor de determinare a valorii în vamă, aceasta nu se modifică, iar operaţiunea de plasare a mărfurilor sub regim vamal se consideră a fi încheiată.

[Pct.9510 modificat prin HG1095 din 29.12.23, MO514/29.12.23 art.1271; în vigoare 01.01.24]

Secțiunea a 3-a

Gestionarea contingentelor tarifare

9511. Contingentele tarifare deschise în conformitate cu acordurile internaționale și legislația Republicii Moldova sunt gestionate potrivit ordinii cronologice a momentului acceptării (oră/min./sec.) declarațiilor vamale de punere în liberă circulație (import).

Fiecare contingent tarifar este identificat printr-un cod care să faciliteze gestionarea acestuia.

9512. Serviciul Vamal verifică dacă o cerere, pentru a beneficia de un contingent tarifar, făcută de declarant în declarația vamală de punere în liberă circulație este valabilă în conformitate cu legislația privind deschiderea contingentului tarifar.

Pentru fiecare contingent tarifar, cantitățile se alocă și se rezervă pe baza cererilor primite pentru a beneficia de respectivul contingent tarifar, în ordinea cronologică a momentului acceptării (oră/min./sec.) declarațiilor vamale relevante și în măsura în care soldul contingentului tarifar permite.

Cererea de alocare este considerată validă la momentul acordării liberului de vamă, conform prevederilor art. 186 și 187 din Cod.

9513. Serviciul Vamal reîntregește imediat soldul contingentului cu cantitatea care a fost alocată în mod eronat.

În cazul în care se invalidează o declarație vamală pentru mărfuri care fac obiectul unei cereri pentru a beneficia de un contingent tarifar înainte de a fi alocată cantitatea solicitată, Serviciul Vamal anulează întreaga cerere pentru a beneficia de contingentul tarifar.

În cazul în care a fost alocată deja cantitatea solicitată pe baza unei declarații vamale invalidate, Serviciul Vamal reîntregește imediat în soldul contingentului cantitatea atribuită.

9514. Pentru gestionarea contingentelor tarifare se utilizează un sistem electronic implementat în acest scop.

Sistemul electronic soluționează cererea pentru a beneficia de contingentul tarifar în baza principiului „primul venit, primul servit” în limita soldului stabilit în conformitate cu ordinea cronologică a momentului acceptării (oră/min./sec.) declarațiilor vamale de punere în liberă circulație, completată în Sistemul Informațional Integrat Vamal.

Responsabilitatea pentru veridicitatea informațiilor din documentele prezentate în procesul de vămuire revine exclusiv importatorilor.

Serviciul Vamal pune la dispoziție informațiile referitoare la rezultatele alocărilor prin sistemul respectiv pe site-ul său web oficial, la adresa www.customs.gov.md.

Capitolul III

DATORII VAMALE ȘI GARANȚII

Secțiunea 1

Norme generale pentru calcularea cuantumului drepturilor de import sau de export

96. Pentru a stabili cuantumul drepturilor de import care trebuie percepute pentru produsele transformate în conformitate cu art. 96 alin. (4) din Cod, cantitatea mărfurilor plasate sub regimul de perfecționare activă considerată a fi prezentă în produsele transformate pentru care apare o datorie vamală se stabilește în conformitate cu pct. 97-101.

97. Metoda scalei cantitative prevăzută la pct. 98-99 se aplică în următoarele cazuri:

1) atunci când un singur fel de produs transformat este obținut din operațiunile de transformare;

2) atunci când mai multe tipuri de produse transformate se obțin din operațiunile de transformare și toate părțile sau componentele mărfurilor plasate sub regim se găsesc în fiecare dintre aceste produse transformate.

98. În cazul menționat la pct. 97 subpct. 1), cantitatea mărfurilor plasate sub regimul de perfecționare activă considerate a fi prezente în produsele transformate pentru care apare o datorie vamală se determină prin aplicarea procentului pe care produsele transformate pentru care se contractează o datorie vamală îl constituie din cantitatea totală de produse transformate rezultate din operațiunea de transformare la cantitatea totală a mărfurilor plasate sub regimul de perfecționare activă.

99. În cazul menționat la pct. 97 subpct. 2), cantitatea mărfurilor plasate sub regimul de perfecționare activă considerate a fi prezente în produsele transformate pentru care apare o datorie vamală se determină prin aplicarea la cantitatea totală a mărfurilor plasate sub regimul de perfecționare activă a unui procentaj calculat prin înmulțirea următorilor factori:

1) procentul pe care produsele transformate pentru care apare o datorie vamală îl constituie din cantitatea totală de produse transformate de același tip care rezultă din operațiunea de transformare;

2) procentul pe care cantitatea totală a produselor transformate de același tip, indiferent dacă apare o datorie vamală sau nu, îl constituie din cantitatea totală a tuturor produselor transformate care rezultă din operațiunea de transformare.

100. Cantitățile de mărfuri plasate sub regim care sunt distruse și pierdute în timpul operațiunii de transformare, în special prin evaporare, uscare, sublimare sau scurgere, nu vor fi luate în considerare la aplicarea metodei scalei cantitative.

101. În alte cazuri decât cele menționate la pct. 97, se aplică metoda scalei valorice în conformitate cu pct. 102-104.

102. Cantitatea mărfurilor plasate sub regimul de perfecționare activă considerate a fi prezente în produsele transformate pentru care apare o datorie vamală se determină prin aplicarea la cantitatea totală a mărfurilor plasate sub regimul de perfecționare activă a unui procentaj calculat prin înmulțirea următorilor factori:

1) procentul pe care produsele transformate pentru care apare o datorie vamală îl constituie din valoarea totală de produse transformate de același tip care rezultă din operațiunea de transformare;

2) procentul pe care valoarea totală a produselor transformate de același tip, indiferent dacă apare o datorie vamală sau nu, îl constituie din valoarea totală a tuturor produselor transformate care rezultă din operațiunea de transformare.

103. În scopul aplicării metodei scalei valorice, valoarea produselor transformate se stabilește pe baza prețurilor franco fabrică actuale pe teritoriul vamal sau, în cazul în care acestea nu pot fi stabilite, pe baza prețurilor franco fabrică actuale de vânzare pe teritoriul vamal pentru produse identice sau similare. Prețurile practicate între părți care par a fi asociate sau a fi încheiat între ele un acord de compensare nu pot fi utilizate pentru stabilirea valorii produselor transformate, cu excepția cazului în care se stabilește că prețurile în cauză nu sunt afectate de această relație.

104. Atunci când valoarea produselor transformate nu poate fi stabilită în conformitate pct. 103, aceasta poate fi determinată prin orice metodă rezonabilă.

105. În sensul aplicării art. 96 alin. (4) din Cod, la stabilirea cuantumului drepturilor de import corespunzătoare datoriei vamale pentru produse transformate care rezultă din regimul de perfecționare activă, mărfurile plasate sub acest regim beneficiază de o scutire sau o reducere a drepturilor de import datorită utilizării lor specifice, care ar fi fost aplicată respectivelor mărfuri în cazul în care ar fi fost plasate sub regimul de destinație finală în conformitate cu art. 323 din Cod.

106. Pct. 105 se aplică în cazul în care sunt îndeplinite următoarele condiții:

1) s-ar fi putut emite o autorizație pentru a plasa mărfurile sub regimul de destinație finală; și

2) condițiile pentru scutirea sau reducerea de drepturi de import datorită utilizării specifice a respectivelor mărfuri ar fi fost îndeplinite în momentul acceptării declarației vamale pentru plasarea mărfurilor sub regimul de perfecționare activă.

107. În sensul aplicării art. 96 alin. (4) din Cod, în cazul în care, la momentul acceptării declarației vamale pentru plasarea mărfurilor sub regimul de perfecționare activă, mărfurile importate îndeplinesc condițiile pentru a se încadra în tratamentul tarifar preferențial la contingentele sau plafoanele tarifare, respectivele mărfuri sunt eligibile pentru orice tratament tarifar preferențial prevăzut în privința unor mărfuri identice la momentul acceptării declarației de punere în liberă circulație.

108. În cazul în care anumite drepturi de import trebuie să se aplice în ceea ce privește produsele transformate care rezultă din regimul de perfecționare pasivă sau produsele înlocuitoare, cuantumul drepturilor de import se calculează pe baza valorii în vamă a produselor transformate în momentul acceptării declarației vamale de punere în liberă circulație, minus valoarea statistică a mărfurilor de export temporar corespunzătoare la momentul în care au fost plasate sub regimul de perfecționare pasivă, înmulțit cu cuantumul drepturilor de import aplicabile produselor transformate sau produselor de înlocuire, împărțit la valoarea în vamă a produselor transformate sau a produselor de înlocuire.

109. Art. 96 alin. (4) din Cod se aplică fără o cerere din partea declarantului în cazul în care sunt îndeplinite toate condițiile de mai jos:

1) produsele transformate care rezultă din regimul de perfecționare activă sunt importate direct sau indirect de titularul autorizației în cauză în termen de un an după reexportul lor;

2) mărfurile ar fi făcut, la momentul acceptării declarației vamale de plasare a mărfurilor sub regimul de perfecționare activă, obiectul unei măsuri de politică agricolă sau comercială ori al unei taxe antidumping, taxe compensatorii, taxe de salvgardare sau taxe de retorsiune dacă ar fi fost puse în liberă circulație la data respectivă;

3) nu a fost necesară o examinare a condițiilor economice, în conformitate cu art. 164 din Cod.

Secțiunea a 2-a

Termenul-limită pentru stabilirea locului în care apare datoria vamală

110. Pentru mărfurile plasate sub regimul de tranzit, termenul menționat la art. 97 alin. (4) din Cod este unul dintre cele de mai jos:

1) șapte luni de la data-limită la care mărfurile ar fi trebuit prezentate la postul vamal de destinație, cu excepția cazului în care, înainte de expirarea acestui termen, o solicitare de a transfera recuperarea datoriei vamale a fost trimisă autorității competente din locul unde, în conformitate cu elementele de probă obținute de autoritățile vamale de plecare, au avut loc evenimente care au dus la apariția datoriei vamale, caz în care acest termen se prelungește cu maximum o lună;

2) o lună de la data expirării termenului-limită de răspuns de către titularul regimului la o cerere pentru informațiile necesare descărcării regimului, în cazul în care autoritățile vamale de plecare nu au fost notificate cu privire la sosirea mărfurilor, iar titularul regimului a furnizat informații insuficiente sau nu a furnizat nicio informație.

111. Pentru mărfurile plasate sub regim de tranzit în conformitate cu Convenția vamală privind transportul internațional de mărfuri sub acoperirea carnetelor TIR, inclusiv eventualele modificări ulterioare (Convenția TIR), termenul prevăzut la art. 97 alin. (4) din Cod este de șapte luni începând cu ultima dată la care mărfurile ar fi trebuit prezentate la postul vamal de destinație sau de ieșire.

112. Pentru mărfurile plasate sub regim de tranzit în conformitate cu Convenția vamală privind carnetul ATA pentru admiterea temporară de mărfuri, adoptată la Bruxelles la 6 decembrie 1961, inclusiv orice modificări ulterioare (Convenția ATA), sau cu Convenția privind admiterea temporară, inclusiv eventualele modificări ulterioare (Convenția de la Istanbul), termenul menționat la art. 97 alin. (4) din Cod este de șapte luni de la data la care mărfurile ar fi trebuit prezentate la biroul vamal de destinație.

113. Pentru mărfurile plasate sub un regim special, altul decât cel de tranzit, sau pentru mărfurile plasate sub regim de depozitare temporară, termenul menționat la art. 97 alin. (2) din Cod este de șapte luni de la expirarea oricăruia dintre următoarele termene:

1) termenul prevăzut pentru încheierea regimului special;

2) termenul prevăzut pentru încheierea supravegherii vamale a mărfurilor cu destinație finală;

3) termenul prevăzut pentru încheierea regimului de depozitare temporară;

4) termenul prevăzut pentru încheierea circulației mărfurilor plasate sub regim de antrepozit vamal între diferite locuri de pe teritoriul vamal în care regimul nu a fost încheiat.

Secțiunea a 3-a

Garanția pentru o datorie vamală existentă sau potențială

Subsecțiunea 1

Utilizarea unei garanții izolate

114. Cuantumul unei garanții izolate se calculează de către biroul vamal competent în conformitate cu prevederile art. 99 din Cod. În cazul în care este o garanție izolată pentru datoria vamală care poate apărea, cuantumul garanției se calculează pe baza celor mai mari cote ale drepturilor de import sau de export aplicabile mărfurilor de același tip.

115. O garanție izolată poate fi furnizată în una dintre următoarele forme:

1) printr-un depozit în numerar;

2) prin angajamentul unui garant – garanție izolată;

3) prin angajamentul unui garant – garanție izolată sub formă de titluri.

116. Depozitul în numerar menționat la art. 101 alin. (1) lit. a) din Cod și angajamentul garantului pot fi utilizate pentru operațiunile vamale ale oricărei persoane.

117. Depozitul în numerar menționat la art. 101 alin. (1) lit. c) și titlurile pot fi utilizate numai în contextul regimului de tranzit.

118. Prevederile care reglementează constituirea, monitorizarea, revocarea, anularea, rambursarea și restituirea garanției sub forma depozitului în numerar se stabilesc de către Serviciul Vamal.

1191. Angajamentul garantului constituit de către o altă persoană, în conformitate cu art.98 alin.(2) din Cod, sub forma unei garanții izolate, se întocmește folosind formularul prevăzut în anexa nr. 131. Acest angajament este furnizat biroului vamal competent și se păstrează la acesta pe perioada de valabilitate.

[Pct.1191 în redacția HG1095 din 29.12.23, MO514/29.12.23 art.1271; în vigoare 01.01.24]

120. Angajamentul garantului sub formă de titluri se întocmește utilizând formularul prevăzut în anexa nr. 14. Acesta este furnizat la biroul vamal competent și se păstrează la acesta pe perioada de valabilitate.

121. Prevederile care reglementează constituirea, monitorizarea, revocarea, anularea și eliberarea angajamentelor garantului sub formă de garanții izolate și titluri se stabilesc de către Serviciul Vamal.

122. Serviciul Vamal autorizează utilizarea garanției sub formă de titluri la prezentarea de către garant a unui angajament, acordând garantului dreptul de a emite titluri pentru titularii procedurii de tranzit.

123 - abrogat.

124. Garantul obține dreptul de a elibera titluri după ce Serviciul Vamal a acceptat angajamentul garantului.

125. Titlurile se întocmesc de către garant utilizând formularul prevăzut în anexa nr. 15. Fiecare titlu va acoperi echivalentul în lei moldovenești a 10 000 euro, pentru care garantul va fi responsabil. Perioada de valabilitate a unui titlu este de un an de la data emiterii.

126. Garantul furnizează biroului vamal competent toate detaliile necesare despre titlurile pe care le-a emis.

127. Persoana care intenționează să fie titularul regimului trebuie să depună la biroul vamal de plecare un număr de titluri corespunzător echivalentului în lei moldovenești a 10 000 euro, necesar pentru acoperirea cuantumurilor menționate la pct. 114.

128. Următoarele pot fi utilizate și ca garanție izolată:

1) carnetele TIR – în cazurile prevăzute de Convenția TIR și în conformitate cu procedura prevăzută de Convenția menționată și de legislația care reglementează aplicarea acesteia;

2) carnete ATA – în cazurile prevăzute de Convenția de la Istanbul și în conformitate cu procedura prevăzută de convenția menționată și de legislația care reglementează aplicarea acesteia.

Subsecțiunea a 2-a

Utilizarea unei garanții globale: cuantumul și autorizațiile de utilizare a acesteia

129. Cuantumul garanției globale este egal cu un cuantum de referință stabilit de către biroul vamal competent în conformitate cu art. 104 din Cod și cu prevederile prezentei subsecțiuni.

130. În cazul în care trebuie constituită o garanție globală pentru drepturi de import sau de export al căror cuantum poate fi determinat cu certitudine în momentul în care garanția este solicitată, partea din cuantumul de referință care acoperă aceste drepturi corespunde cuantumului drepturilor de import sau de export.

131. În cazul în care trebuie constituită o garanție globală pentru drepturi de import sau de export al căror cuantum nu poate fi determinat cu certitudine în momentul în care garanția este solicitată sau al căror cuantum variază în timp, partea din cuantumul de referință care acoperă aceste drepturi se stabilește după cum urmează:

1) pentru partea care trebuie să acopere drepturile de import sau de export care au apărut, cuantumul de referință corespunde cu cuantumul drepturilor de import sau de export de plătit;

2) pentru partea care trebuie să acopere drepturile de import sau de export care pot apărea, cuantumul de referință corespunde cuantumului drepturilor de import sau de export ce ar putea deveni exigibile în legătură cu fiecare declarație vamală sau declarație de depozitare temporară pentru care este constituită garanția, în cursul perioadei cuprinse între plasarea mărfurilor sub regimul vamal relevant sau în depozitare temporară și momentul în care este descărcat regimul vamal sau momentul în care se încheie supravegherea mărfurilor sub regim de destinație finală ori depozitarea temporară.

În cazul subpct. 2), se iau în considerare cele mai mari cote ale drepturilor de import sau de export aplicabile mărfurilor de același tip.

În cazul în care informațiile necesare pentru determinarea părții din cuantumul de referință nu sunt disponibile biroului vamal competent în temeiul primului alineat, respectiva sumă se stabilește la echivalentul în lei moldovenești a 10 000 euro pentru fiecare declarație.

132. Biroul vamal competent determină cuantumul de referință în cooperare cu persoana căreia i se solicită constituirea garanției.

Atunci când determină partea din cuantumul de referință în conformitate cu pct. 131, biroul vamal competent determină cuantumul respectiv pe baza informațiilor privind mărfurile plasate sub regimurile vamale relevante sau în depozitare temporară în cele 12 luni precedente și pe baza unei estimări a volumului de operațiuni intenționate, astfel cum reiese, printre altele, din documentația comercială și din evidențele contabile ale persoanei căreia i se solicită constituirea garanției.

133. Biroul vamal competent efectuează o verificare a cuantumului de referință, din proprie inițiativă sau în urma unei cereri adresate de persoana căreia i se solicită constituirea garanției, și îl ajustează pentru a se conforma dispozițiilor prezentei secțiuni și ale art. 99 din Cod.

Subsecțiunea a 3-a

Monitorizarea cuantumului de referință de către persoana căreia i se solicită constituirea garanțieiși de către autoritățile vamale

134. Persoana căreia i se solicită constituirea garanției se asigură că cuantumul drepturilor de import sau de export și al altor taxe datorate în legătură cu importul sau exportul mărfurilor în cazul în care acestea urmează să fie acoperite de garanție, de plătit sau care ar putea deveni exigibil, nu depășește cuantumul de referință.

Persoana respectivă informează biroul vamal competent când cuantumul de referință nu se mai situează la un nivel suficient pentru a acoperi operațiunile sale.

135. Monitorizarea părții din cuantumul de referință care acoperă cuantumul drepturilor de import sau de export și al altor taxe datorate în legătură cu importul sau exportul de mărfuri, care vor deveni exigibile în ceea ce privește mărfurile plasate sub regimul de punere în liberă circulație, se asigură pentru fiecare declarație vamală în momentul plasării mărfurilor sub regimul respectiv. Atunci când declarațiile vamale de punere în liberă circulație sunt depuse în conformitate cu o autorizație menționată la art. 164 alin. (2) sau la art. 177 din Cod, monitorizarea părții relevante din cuantumul de referință se asigură pe baza declarațiilor suplimentare sau, dacă este cazul, pe baza datelor înscrise în evidențe.

136. Monitorizarea părții din cuantumul de referință care acoperă cuantumul drepturilor de import sau la export și al altor taxe datorate în legătură cu importul sau exportul de mărfuri, care pot deveni exigibile în ceea ce privește mărfurile plasate sub regimul de tranzit, se asigură, prin intermediul sistemului electronic, pentru fiecare declarație vamală în momentul plasării mărfurilor sub regimul respectiv. Această monitorizare nu se aplică mărfurilor plasate sub regimul de tranzit în cazul în care declarația vamală nu este prelucrată prin sistemul electronic menționat la art. 296 din Cod.

137. Monitorizarea părții din cuantumul de referință care acoperă cuantumul drepturilor de import sau de export și al altor taxe datorate în legătură cu importul sau exportul mărfurilor în cazul în care acestea urmează să fie acoperite de garanție, care vor apărea sau care pot apărea în alte cazuri decât cele menționate la pct. 135 și 136, se asigură prin audit periodic corespunzător.

138. Dreptul de a utiliza o garanție globală sau/și o garanție globală cu un cuantum redus se acordă titularului autorizației după acceptarea de către biroul vamal competent a garanției globale.

139. O garanție globală poate fi furnizată în una dintre următoarele forme:

1) printr-un depozit în numerar, prevăzut la art. 101 alin. (1) lit. a) din Cod;

2) prin angajamentul unui garant.

140. Garantul poate fi o bancă sau o societate de asigurări licențiată, care sunt autorizate cu drept de emitere de garanții și nu sunt în proces de lichidare silită sau benevolă.

1401. Garantul menționat la art.103 alin.(1) din Cod, cu excepţia cazului în care garantul este o bancă sau o societate de asigurări licențiată, se aprobă de către Serviciul Vamal în conformitate cu procedura stabilită de acesta.

141. În contextul regimului de tranzit, garanția globală poate fi furnizată numai sub forma unui angajament al garantului.

142. Procedura de acceptare a depozitului în numerar, gestionarea acestuia, utilizarea pentru recuperarea restanțelor și rambursarea se stabilește de către Serviciul Vamal în conformitate cu art. 101 alin. (1) lit. a) și art. 107 din Cod.

143. Angajamentul garantului se face folosind formularul prevăzut în anexa nr. 16. Acesta este furnizat biroului vamal competent și se păstrează la acesta pe perioada de valabilitate.

1431. Angajamentul garantului constituit de către o altă persoană, în conformitate cu art. 98 alin. (2) din Cod, sub forma unei garanții globale, se întocmește folosind formularul prevăzut în anexa nr. 161. Acesta este furnizat biroului vamal competent și se păstrează la acesta pe perioada de valabilitate.

[Pct.1431 introdus prin HG1095 din 29.12.23, MO514/29.12.23 art.1271; în vigoare 01.01.24]

144. Angajamentele garantului vor fi depuse, aprobate și gestionate în conformitate cu procedura stabilită de Serviciul Vamal.

145. Biroul vamal competent monitorizează condițiile care trebuie îndeplinite de titularul autorizației. Acesta monitorizează, de asemenea, respectarea obligațiilor care decurg din respectiva autorizație.

146. În cazul în care titularul autorizației este stabilit de mai puțin de trei ani, biroul vamal competent îl monitorizează îndeaproape în primul an de la acordarea autorizației.

147. Rezultatele monitorizării sunt implementate de către biroul vamal competent în conformitate cu art. 23-30 din Cod.

148. Forma și procedura de depunere a cererii la biroul vamal competent se stabilesc de către Serviciul Vamal.

149. Cererile sunt acceptate și deciziile solicitate se iau în conformitate cu art. 15-22 din Cod și cu procedura stabilită de Serviciul Vamal.

150. Forma autorizației și procedura de eliberare a acesteia către solicitant se stabilesc de către Serviciul Vamal. În funcție de conținutul cererii, biroul vamal competent poate elibera mai multe autorizații.

151. În cazul în care autoritățile vamale decid să solicite o garanție care este facultativă, se aplică prevederile secțiunii a 3-a subsecțiunile 1 și a 2-a din prezentul capitol.

Secțiunea a 4-a

Stabilirea plății, rambursării și remiterii cuantumului drepturilor de import sau de export

Subsecțiunea 1

Decizia de regularizare

152. În cazul în care cuantumul drepturilor de import sau de export plătibile nu este egal cu suma indicată în declarația vamală, Serviciul Vamal informează persoana cu privire la datoria vamală, rambursare, remitere prin emiterea deciziei de regularizare.

153. Decizia de regularizare se semnează de către funcționarul vamal care a efectuat controlul în urma căruia au fost identificate diferențele de drepturi de import sau de către un alt funcționar desemnat și se aprobă de către șeful acestuia sau un alt funcționar vamal autorizat.

154. Decizia de regularizare va specifica, printre altele, motivul și temeiul legal de emitere, cuantumul drepturilor de import reevaluate care urmează să fie plătite sau rambursate, termenul de prescripție pentru recuperarea acestora, după caz, cuantumul majorării de întârziere de plătit, trimiterea la dreptul de contestare a deciziei de regularizare.

155. Un exemplar al deciziei de regularizare va fi înmânat persoanei. Fără a aduce atingere capitolului II al titlului IX din Cod, acest exemplar va fi însoțit de toate anexele, în măsura în care nu conțin informații ce constituie secret de stat sau informații despre o altă persoană.

156. Modul de utilizare, formularul și instrucţiunea de completare a deciziei de regularizare se stabilesc de către Serviciul Vamal.

Subsecțiunea a 2-a

Contractul de amânare/eșalonare a plății datoriei vamale

157. Termenul de plată a datoriei vamale poate fi modificat în conformitate cu art.1131 din Cod, pe o perioadă de până la 24 de luni consecutive.

158. Modificarea termenului de plată a datoriei vamale se efectuează prin:

1) amânarea plății datoriei vamale (stingerea se va efectua printr-o plată unică);

2) eșalonarea plății datoriei vamale (stingerea se va efectua în rate).

159. Amânarea/eșalonarea plății datoriei vamale se acordă în următoarele cazuri:

1) calamități naturale și tehnogene;

2) distrugere accidentală a clădirilor de producție;

3) împrejurare imprevizibilă și de neînlăturat, care împiedică în mod efectiv capacitatea de producție pe o perioadă îndelungată și executarea obligației contractuale a debitorului;

4) datorii ale autorităților sau instituțiilor publice (finanțate de la bugetul public național) față de debitor, doar în limitele sumelor datorate, precum și impozitelor și taxelor aferente acestora;

5) alte circumstanțe, stabilite de Serviciul Vamal, ce îndreptățesc debitorul să beneficieze de modificarea termenului de plată a datoriei vamale.

Cazurile amânării sau eșalonării de plată a datoriei vamale expuse la subpct.1)-4) urmează a fi confirmate prin acte emise de autoritățile sau instituțiile competente.

160. Amânarea sau eșalonarea plății datoriei vamale se acordă în baza unui contract-tip, care se încheie la cererea debitorului între Serviciul Vamal și debitor.

161. În cazul nerespectării de către debitor a clauzelor contractului de amânare sau eșalonare a plății datoriei vamale, acesta este reziliat din momentul în care Serviciul Vamal a depistat încălcările.

162. Nu se admite încheierea unui nou contract de amânare sau eșalonare a uneia și aceleiași datorii vamale cu debitorul care nu a îndeplinit condițiile contractului precedent.

163. Până la expirarea termenului de plată a datoriei vamale, modificat prin amânare sau eșalonare, nu se vor întreprinde acțiuni de executare silită asupra datoriei vamale care este obiect al contractului, iar cele deja întreprinse se vor suspenda.

164. Procedura și contractul-tip de modificare a termenului de plată a datoriei vamale prin amânare/eşalonare este stabilită de Serviciul Vamal.

Subsecţiunea a 3-a

Instrumente de plată acceptate de către Serviciul Vamal și reguli procedurale de utilizare a acestora

165. Serviciul Vamal acceptă plata datoriei vamale, inclusiv a majorărilor de întârziere (penalităţilor), a amenzilor și a contravalorii mărfurilor în numerar, prin virament sau prin intermediul instrumentelor de plată fără numerar.

166. Instrumentul de plată fără numerar acceptate de Serviciul Vamal este plata efectuată prin intermediul cardurilor bancare.

1661. Plata prin virament şi/sau în numerar se efectuează prin intermediul instituţiilor financiare (sucursale sau agenții ale acestora), dacă legislaţia nu prevede altfel.

1662. Plata în numerar poate fi efectuată și prin intermediul băncii selectate prin concurs de Serviciul Vamal, la agențiile acesteia sau la terminalele de plăți Cash-in Self Service ce deservesc birourile vamale.

1663. Plata prin intermediul cardurilor bancare se efectuează prin intermediul instituțiilor financiare (sucursale sau agenții ale acestora), precum și prin Serviciul guvernamental de plăți electronice (Mpay).

1664. Plata efectuată în numerar sau prin virament, inclusiv prin intermediul cardurilor bancare, se transferă la contul unic trezorerial de încasări al bugetului de stat, destinat plăților vamale, nu mai târziu de ziua operaţională următoare zilei în care au fost încasate, iar de către operatorii de poștă – nu mai târziu de a treia zi lucrătoare de la data la care au fost încasate.

1665. Data achitării în numerar la agenția băncii selectate prin concurs de Serviciul Vamal se consideră data depunerii mijloacelor bănești la instituția respectivă.

1666. Data achitării în numerar la instituţia financiară (sucursale sau agenții ale acestora) ,alta decât cea selectată prin concurs de Serviciul Vamal, se consideră data confirmată prin extrasul transmis de către Trezoreria de Stat.

1667. Data achitării prin virament prin instituţia financiară (sucursale sau agenții ale acestora) se consideră data confirmată prin extrasul transmis de către Trezoreria de Stat.

1668. Data achitării prin intermediul cardurilor bancare se consideră momentul debitării cu suma plății respective a contului de card din care a fost emis cardul utilizat la plată. Debitarea contului de card se confirmă prin bonul (chitanţa) de plată cu card bancar perfectat la terminal POS sau la alt dispozitiv de utilizare a cardurilor bancare.

1669. Plata efectuată în numerar sau prin intermediul cardurilor bancare nu pot fi anulată decât cu acceptul Serviciului Vamal.

Secţiunea a 5-a

Procedura de înscriere în fișa de evidență a cuantumului datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi contravalorii mărfurilor

Subsecţiunea 1

Modul de asigurare a evidenței datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor

167. Serviciul Vamal asigură evidența drepturilor de import și de export, a penalităților și a amenzilor aplicate pentru contravențiile vamale a căror administrare și/sau evidență îi sunt atribuite, în corespundere cu legislația.

168. Evidența datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor se asigură prin înscrierea în fișa de evidență a debitorului a datelor privind apariția, modificarea și stingerea acesteia.

169. Sumele datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor se înscriu în sistemul de evidență în monedă națională.

170. Evidența datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor se ține în format electronic, cu prelucrarea automatizată a informației din sistemul informațional integrat vamal.

171. Organizarea evidenței datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor se bazează pe următoarele:

1) deschiderea fișei de evidență a debitorului, corespunzătoare codului fiscal, la înregistrarea acestuia, în baza setului de documente de constituire, ca participant la activitatea economică externă;

2) reflectarea în fișa de evidență a debitorului a apariției, a modificării și a stingerii datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor pe perioada unui an bugetar;

3) efectuarea în regim online în sistemul informațional de evidență a înscrierilor privind apariția, modificarea sau stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor, în temeiul documentelor justificative;

4) efectuarea înscrierilor în fișa de evidență a debitorului în ordine cronologică, potrivit datelor de efectuare a operațiunilor privind apariția, modificarea și stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor;

5) înregistrarea și reflectarea zilnică în fișa de evidență a debitorului a achitării prin virament a drepturilor de import și de export, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor, efectuate în baza informației recepționate de la Trezoreria de Stat;

6) - abrogat.

7) verificarea zilnică și lunară, conform situației de la data de întâi a lunii imediat următoare lunii de gestiune, a încasărilor drepturilor de import și de export, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor între Serviciul Vamal și Trezoreria Centrală;

8) asigurarea stingerii datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor prin compensare, inclusiv restituirea mijloacelor bănești la conturile bancare ale persoanei și ale debitorului, în modul stabilit de legislație;

9) elaborarea de către Serviciul Vamal a rapoartelor privind sumele calculate și încasate ale drepturilor de import și de export, a majorărilor de întârziere (penalităţilor), a amenzilor şi contravalorii mărfurilor;

10) întocmirea, la solicitarea plătitorului vamal, a actului de verificare privind sumele calculate și achitate ale drepturilor de import și de export, a majorărilor de întârziere (penalităţilor), a amenzilor şi contravalorii mărfurilor și situația decontărilor la buget;

11) eliberarea certificatelor privind lipsa sau existența datoriilor la bugetul de stat, compartimentul Plăți vamale.

Subsecțiunea a 2-a

Modul de ținere și actualizare a fișelor de evidență ale debitorilor

172. Apariția datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor este reflectată cumulativ, în creștere, în temeiul sumelor indicate în documentele menționate la pct.173, cu înscrierea în compartimentul Debit – „calculat” din fișa de evidență a debitorului.

173. Fișa de evidență a debitorului se actualizează prin efectuarea înscrierilor privind apariția, modificarea și/sau stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor în temeiul următoarelor documente:

1) declarația vamală detaliată;

2) chitanța de percepere a drepturilor de import și de export;

3) decizia de regularizare;

4) decizia privind aplicarea amenzii și contravalorii;

5) - abrogat.

174. Calculul datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor în fișa de evidență a debitorului se efectuează cu data emiterii (validării) documentului de calcul.

175. Înscrierile în fișa de evidență a debitorului privind stingerea datoriilor vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor reflectate în compartimentul Credit – „încasat” se efectuează:

1) în cazul stingerii prin plată – în temeiul documentelor de plată trezoreriale reflectate în sistemul de evidență al Serviciului Vamal, conform modului stabilit de Ministerul Finanțelor, privind schimbul de informații prezentate în format electronic despre încasările veniturilor bugetare;

2) în cazul anulării – în temeiul deciziei de regularizare;

3) în cazul stingerii prin prescripție – în temeiul deciziei privind stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor sau a sumelor plătite în plus al căror termen de prescripție a expirat;

31) în cazul stingerii prin scădere – în temeiul deciziei privind stingerea prin scădere datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi contravalorii mărfurilor;

4) în cazul stingerii prin compensare cu executare de casă – în temeiul documentelor de plată trezoreriale reflectate în sistemul de evidență al Serviciului Vamal, conform modului stabilit de Ministerul Finanțelor;

5) în cazul executării silite – în temeiul documentelor de plată trezoreriale reflectate în sistemul de evidență al Serviciului Vamal, conform modului stabilit de Ministerul Finanțelor.

176. Corectarea erorilor comise de către subdiviziunile Serviciului Vamal la reflectarea în sistemul de evidență a apariției, a modificării și a stingerii datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor se efectuează de către subdiviziuni în mod independent, fără implicarea debitorului.

177. La finele anului bugetar, Serviciul Vamal efectuează transferul soldurilor supraplăților și al datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor nestinse în fișele de evidență ale debitorilor pentru anul bugetar următor.

178. Serviciul Vamal suspendă dreptul de plasare a mărfurilor și/sau a mijloacelor de transport în destinații vamale de către debitor pentru a asigura:

1) stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor;

2) executarea încheierilor instanțelor judecătorești privind intentarea procedurii de insolvabilitate.

Subsecţiunea a 3-a

Restituirea sumelor plătite în plus

179. În sensul prezentului Regulament se utilizează următoarele noțiuni:

1) stingerea datoriei debitorului prin compensare – trecerea în contul datoriei debitorului față de bugetul public național a sumelor plătite în plus;

2) restituire – acţiunea Serviciului Vamal în vederea transferării mijloacelor băneşti constatate plătite în plus;

3) suma plătită în plus – suma de mijloace băneşti plătite în plus și constatate în fişa de evidenţă.

180. În cazul în care persoana are datorii la bugetul public național, sumele plătite în plus, constatate în fișa de evidență, vor fi îndreptate la stingerea datorilor existente față de bugetul public național.

181. În cazul lipsei datoriilor față de bugetul public național, la cererea persoanei, restituirea sumelor plătite în plus se efectuează în contul viitoarelor obligații față de bugetul public național sau la contul bancar al persoanei.

Subsecțiunea a 4-a

Modul de solicitare a restituirii

182. Pentru restituirea sumelor plătite în plus, persoana depune la Aparatul central al Serviciului Vamal (în continuare – Serviciul Vamal) o cerere conform anexei nr. 17, care va conține:

1) denumirea persoanei;

2) codul fiscal al persoanei;

3) adresa, date de contact ale persoanei;

4) cuantumul sumei care urmează a fi restituită:

a) în contul stingerii datoriilor persoanei față de bugetul public național (se va completa litera a) din anexă);

b) în contul viitoarelor datorii ale persoanei față de bugetul public național (se va completa litera b) din anexă);

c) la contul bancar al persoanei (se va completa litera c) din anexă);

5) mențiunea despre documentele care confirmă faptul achitării în plus a sumelor la bugetul de stat și care urmează a fi restituite, după cum urmează:

a) numărul și data dispoziției de plată sau ordinul de încasare a numerarului referitor la achitarea sumelor; sau

b) numărul și data deciziei de regularizare aprobate de șeful biroului vamal privind restituirea sumelor drepturilor de import/export; și/sau

c) numărul, data și organul emitent al deciziei sau al hotărârii executorii;

d) numărul și data declarației vamale în care s-au efectuat recalculările respective de către biroul vamal;

6) rechizitele bancare, în cazul solicitării restituirii la contul bancar al persoanei;

7) autentificarea cererii:

a) pentru persoanele juridice – semnătura administratorului sau a persoanelor cu funcții de răspundere ale acestuia;

b) pentru persoanele fizice sau pentru persoanele care desfășoară activitate de întreprinzător fără a se constitui persoană juridică – semnătura acestora.

183. La cererea de restituire depusă de către persoană la Serviciul Vamal se anexează următoarele documente:

1) documentele prezentate de către persoană: copiile autentificate sau în original ale deciziilor și hotărârilor executorii;

2) documentele anexate la cererea persoanei de către Serviciul Vamal:

a) informația privind lipsa sau existența datoriilor față de bugetul public național, eliberată de către Serviciul Fiscal de Stat la solicitarea Serviciului Vamal;

b) informația privind mijloacele bănești existente în fișa de evidență extrasă din Sistemul Informațional Integrat Vamal;

c) informația privind prezența sau absența deciziilor de sancționare datorate, pe dosarele de contravenții vamale, prezentată de birourile vamale la solicitarea Serviciului Vamal.

184. După finalizarea procedurii de restituire, documentele menționate în pct. 183 se anexează la documentele de plată trezoreriale.

Subsecțiunea a 5-a

Procedura de restituire

185. Cererea, întocmită în forma stabilită de prezentul Regulament, însoțită de documentele menționate la pct.183 subpct.1) și depusă de persoană la Serviciul Vamal, este înregistrată în Registrul documentelor de intrare.

186. Examinarea cererii de către Serviciul Vamal cuprinde verificarea, în special, a următoarelor:

1) fișa de evidență a persoanei, în scopul confirmării sumei sumelor plătite în plus, cu imprimarea fișei din Sistemul Informațional Integrat Vamal;

2) existența sau lipsa datoriilor persoanei față de bugetul public național din informația eliberată de către Serviciul Fiscal de Stat;

3) informația privind prezența sau absența deciziilor de sancționare datorate, pe dosarele de contravenții vamale, prezentată de birourile vamale la solicitarea Serviciului Vamal.

187. În cazul în care în fișa de evidență a persoanei este înregistrată o datorie spre încasare, Serviciul Vamal stinge datoria vamală prin compensare, acționând conform art.125 alin.(21) din Cod.

188. În cazul în care se constată o datorie la bugetul public național, Serviciul Vamal efectuează transferul mijloacelor bănești, în limitele sumelor datorate la impozite, taxe și plăți, conform clasificației bugetare.

189. În cazul în care persoana nu are datorii față de bugetul public național, Serviciul Vamal inițiază procedura de restituire a sumelor plătite în plus după destinația indicată în cerere, după cum urmează:

1) în contul viitoarelor datorii ale persoanei; și/sau

2) la contul bancar al persoanei.

190. În cazul în care cererea nu întrunește toate condițiile enumerate în prezenta secțiune și se creează condiții de imposibilitate a restituirii sumelor plătite în plus, Serviciul Vamal, în termen de 15 zile, informează persoana, în scris, despre motivele în cauză.

191. În cazul în care persoana nu a depus cerere de restituire după constatarea sumelor sumelor plătite în plus sau care urmau a fi restituite pe parcursul a 6 ani de la data efectuării și/sau a apariției acestora, sumele respective se supun stingerii prin prescripție în corespundere cu art. 266 din Codul fiscal nr.1163/1997, prin transferul acestor sume la bugetul de stat la contul trezorerial stabilit de Ministerul Finanțelor.

Subsecțiunea a 6-a

Cererea de rambursare sau remitere.

Rambursarea și remiterea

192. Cererea de rambursare sau remitere se depune de către persoana care a achitat sau căreia îi revine obligația de a achita cuantumul drepturilor de import sau de export sau de către oricare altă persoană care a preluat drepturile și obligațiile acesteia.

193. Cererea de rambursare sau de remitere a drepturilor de import sau de export menționată la art. 119 din Cod se prezintă la biroul vamal în care datoria vamală a fost notificată.

194. Până în momentul luării unei decizii cu privire la o cerere de rambursare sau de remitere, mărfurile pentru care s-a solicitat rambursarea sau remiterea nu sunt transferate către un alt amplasament decât cel menționat în cerere, cu excepția cazului în care solicitantul notifică în prealabil acest lucru biroului vamal în care datoria vamală a fost notificată.

195. Atunci când rambursarea sau remiterea este condiționată de distrugerea, abandonul în favoarea statului sau plasarea sub un regim special ori sub regimul de export a mărfurilor, însă formalitățile corespunzătoare sunt îndeplinite numai pentru una sau mai multe părți ori componente ale mărfurilor respective, cuantumul care trebuie rambursat sau remis este diferența dintre cuantumul drepturilor de import sau de export aferente mărfurilor și cuantumul drepturilor de import sau de export care ar fi fost aplicabile restului mărfurilor, dacă acestea ar fi fost plasate în aceeași stare sub un regim vamal care implică apariția unei datorii vamale, la data la care mărfurile au fost plasate astfel.

196. Atunci când în urma distrugerii mărfurilor, autorizată de autoritatea vamală competentă să ia decizia, se produc deșeuri sau resturi, aceste deșeuri sau resturi sunt considerate mărfuri străine din momentul luării unei decizii de acordare a rambursării sau remiterii.

Subsecțiunea a 7-a

Exportul sau distrugerea fără supraveghere vamală

197. În cazurile care intră sub incidența art. 119 alin. (2), art. 121 sau 123 din Cod, atunci când exportul sau distrugerea a avut loc fără supraveghere vamală, rambursarea sau remiterea în temeiul art. 123 din Cod este condiționată de următoarele:

1) depunerea de către solicitant la autoritatea vamală competentă să ia decizia a dovezilor necesare pentru a se stabili dacă mărfurile pentru care este solicitată rambursarea sau remiterea îndeplinesc una dintre condițiile enumerate în continuare:

a) mărfurile au fost exportate de pe teritoriul vamal;

b) mărfurile au fost distruse sub supravegherea autorităților sau a persoanelor autorizate de autoritățile respective să certifice această distrugere;

2) returnarea de către solicitant la autoritatea vamală competentă să ia decizia a oricărui document care certifică sau conține informații ce confirmă statutul vamal de mărfuri autohtone al mărfurilor în cauză, sub acoperirea căruia mărfurile menționate ar fi putut părăsi teritoriul vamal, sau prezentarea oricărei dovezi pe care autoritatea respectivă o consideră necesară pentru a se putea asigura că documentul în discuție nu poate fi folosit ulterior în legătură cu mărfurile introduse pe teritoriul vamal.

198. Dovada care stabilește că mărfurile pentru care se solicită rambursarea sau remiterea au fost exportate de pe teritoriul vamal constă în următoarele documente:

1) certificarea ieșirii;

2) exemplarul original sau o copie certificată a declarației vamale pentru regimul care implică apariția datoriei vamale;

3) dacă este necesar, documente comerciale sau administrative conținând o descriere completă a mărfurilor care au fost prezentate cu declarația vamală pentru regimul menționat sau cu declarația vamală pentru exportul de pe teritoriul vamal ori cu declarația vamală întocmită pentru mărfuri în țara terță de destinație.

199. Dovada care stabilește că mărfurile pentru care se solicită rambursarea sau remiterea au fost distruse sub supravegherea autorităților sau a persoanelor autorizate să certifice în mod oficial această distrugere constă în oricare dintre următoarele documente:

1) un raport sau o declarație de distrugere întocmită de autoritățile sub a căror supraveghere au fost distruse mărfurile ori o copie certificată a acestuia/acesteia;

2) un certificat întocmit de persoana autorizată să certifice distrugerea, însoțit de dovada privind autoritatea pe care o deține aceasta în chestiunea respectivă.

Documentele respective conțin o descriere completă a mărfurilor distruse pentru a se putea stabili, prin comparație cu datele furnizate în declarația vamală pentru un regim vamal care implică apariția datoriei vamale și cu documentele justificative, că mărfurile distruse sunt cele care fuseseră plasate sub regimul în cauză.

200. Dacă dovezile menționate la pct. 198 și 199 sunt insuficiente pentru ca autoritatea vamală să ia o decizie în privința cazului care îi este prezentat sau dacă anumite dovezi nu sunt disponibile, aceste dovezi pot fi completate sau înlocuite cu oricare alte documente pe care autoritatea respectivă le consideră necesare.

Secţiunea a 6-a

Stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi contravalorii mărfurilor

Subsecțiunea 1

Modul de stingere a datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi contravalorii mărfurilor prin plată

201. Stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor prin plată se efectuează în conformitate cu modalitatea stabilită de Ministerul Finanţelor pentru anul bugetar corespunzător.

202. Reflectarea informaţiei privind data stingerii datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor plătite prin virament se face cu data la care sumele au fost înscrise la buget, la contul trezorerial respectiv, confirmate prin extrasul transmis de către Trezoreria de Stat.

203. Se consideră dată a stingerii datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor plătite în numerar sau prin intermediul cardurilor bancare data la care sumele au fost depuse sau, respectiv, debitate la banca selectată prin concurs de Serviciul Vamal sau la terminalele de plăți Cash-in Self Service.

2031. Se consideră dată a stingerii datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor plătite în numerar sau prin intermediul cardurilor bancare la instituţia financiară (sucursale sau agenții ale acestora), altele decât cea selectată prin concurs de Serviciul Vamal, data confirmată prin extrasul transmis de către Trezoreria de Stat.

204. În cazul achitării prin intermediul Serviciului guvernamental de plăţi electronice (MPay) – dată a stingerii se consideră data efectuării plăţii de către debitor, confirmată de către Serviciul MPay printr-o notificare către organul de stat competent privind efectuarea completă a plăţii şi prin documentul de plată emis de prestatorul serviciilor de plată, în care se indică data efectuării plăţii.

205. Stingerea datoriei vamale în cazurile în care mărfurile supuse drepturilor de import sau de export sunt reținute și simultan sau ulterior confiscate ori în cazurile în care mărfurile supuse drepturilor de import sau de export sunt distruse sub supraveghere vamală sau abandonate în favoarea statului se operează numai atunci când situațiile s-au produs înainte de acordarea liberului de vamă.

206. Reflectarea informației privind data stingerii datoriei vamale menționate în art. 125 alin. (2) pct.6 și 9 se face cu data validării declarației vamale.

207. Reflectarea informației privind data stingerii datoriei vamale menționate în art. 125 alin. (2) pct.5 se face cu data emiterii actului de reținere și/sau confiscare.

Subsecțiunea a 2-a

Modul de stingere datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor prin prescripție

208. Curgerea termenului de prescripţie începe la data notificării datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor.

209. Termenul de prescripţie se suspendă în baza următoarelor acte, ce servesc drept temei pentru suspendare:

1) actul juridic ce atestă că persoana fizică se află sub arest sau este condamnată la privaţiune de libertate;

2) decizia Serviciului Vamal/încheierea instanței de judecată privind suspendarea efectelor actului administrativ;

[Pct.209 subpct.2) în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

3) contractul de modificare a termenului de plată a datoriei prin amânare/eşalonare (încheiat în temeiul art.1131 din Codul vamal);

4) actul juridic ce atestă că persoana juridică se află în procedură de insolvabilitate în conformitate cu Legea insolvabilităţii nr.149/2012.

Serviciul Vamal este obligat să obţină informaţiile prevăzute la subpct.1)-4) ale prezentei subsecțiuni.

2091. Curgerea termenului de prescripţie prevăzut la pct.209 continuă de la data încetării împrejurărilor care servesc drept temei pentru suspendarea cursului prescripţiei, iar termenul scurs în perioada în care cursul prescripţiei este suspendat nu se include în termenul de prescripţie.

Subsecțiunea a 3-a

Procedura de adoptare a deciziei privind stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor al cărei termen de prescripţie a expirat

210. Conform art.125 alin.(2) pct.12) din Cod, în temeiul informaţiei din Sistemul Informaţional al Serviciului Vamal şi documentelor confirmative, stingerea prin prescripţie a datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor în urma survenirii termenului de prescripţie se efectuează în temeiul unei decizii scrise a Biroului vamal, aprobate de către conducătorul Biroului vamal, conform anexei nr.18.

2101. În termen de cel mult 6 luni de la data expirării termenului menționat la art.125 alin.(2) pct.12 din Cod se finalizează procedura de acumulare și perfectare a documentelor necesare adoptării deciziei privind stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor al cărei termen de prescripţie a expirat.

2102. Pachetul documentelor confirmative necesare pentru adoptarea deciziei privind stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor al căror termen de prescripţie a expirat include:

1) documentul care confirmă data apariţiei și notificării datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor;

2) actul de carenţă, cu anexarea informaţiilor primite de la organele în adresa cărora au fost remise interpelări în vederea identificării bunurilor pasibile urmăririi;

3) actele procedurale (documente executorii în conformitate cu legislaţia), în cazul executării silite prin intermediul instanţei de judecată şi/sau executorului judecătoresc;

4) informația privind urmărirea mijloacelor băneşti de pe conturile bancare ale debitorului și litigiile juridice cu debitorul;

5) informaţia de la Biroul Naţional de Statistică despre prezentarea ultimului raport financiar.

2103. Documentele menţionate la subpct.1)-5) vor fi examinate de o comisie instituită în acest scop, prin ordin intern, în cadrul Biroului Vamal, asigurând perfectarea deciziei privind stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor al căror termen de prescripţie a expirat.

Subsecțiunea a 4-a

Procedura de stingere a datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor al căror termen de prescripţie a expirat

211. Decizia privind stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor al căror termen de prescripţie a expirat se adoptă de către Biroul Vamal și se întocmește în trei exemplare, dintre care:

1) un exemplar al deciziei se plasează în dosarul persoanei;

2) al doilea exemplar se transmite contra semnătură sau se expediază prin scrisoare recomandată persoanei;

3) al treilea exemplar, însoțit de registru, se prezintă subdiviziunii responsabile din cadrul aparatului central al Serviciului Vamal pentru efectuarea înscrierilor ulterioare în Sistemul Informaţional al Serviciului Vamal, până la data de 5 a lunii următoare trimestrului de gestiune.

212. Evidenţa deciziilor privind stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor al căror termen de prescripţie a expirat se ţine în Registrul evidenţei deciziilor privind stingerea termenului de prescripţie a datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor de către subdiviziunea responsabilă din cadrul Biroului Vamal şi de către subdiviziunea responsabilă din cadrul aparatului central al Serviciului Vamal, conform anexei nr.19.

Conform Legii cu privire la registre nr.71/2007, Registrul se ţine în mod electronic.

213. Înregistrarea deciziei în Registru se efectuează cu data adoptării deciziei.

2131. Reflectarea deciziilor în Sistemul Informaţional al Serviciului Vamal în fișele de evidență ale debitorului se va efectua de către subdiviziunea responsabilă din cadrul aparatului central al Serviciului Vamal.

Subsecțiunea a 5-a

Stingerea sumelor plătite în plus al căror termen de prescripție a expirat

214. Stingerea sumelor plătite în plus al căror termen de prescripție a expirat se efectuează în temeiul art. 266 din Codul fiscal nr. 1163/1997.

215. Conform art. 266 din Codul fiscal nr. 1163/1997, se supun stingerii prin prescripție sumele plătite în plus sau sumele care urmau a fi restituite, însă pentru care, pe parcursul a 6 ani de la data efectuării și/sau a apariției acestora, persoana nu a depus cererea de compensare ori de restituire din contul sumelor indicate.

216. Dată a stingerii prin prescripție a sumelor plătite în plus este considerată prima zi după data în care a expirat termenul de prescripție.

217. Stingerea sumelor plătite în plus în urma expirării termenelor de prescripție se efectuează de către Serviciul Vamal în temeiul unei decizii întocmite de către subdiviziunea responsabilă din cadrul Aparatului central al Serviciului Vamal și aprobate de către directorul Serviciului Vamal, conform anexei nr. 20.

218. Evidența deciziilor privind stingerea prin prescripție a sumelor plătite în plus se va efectua de către subdiviziunea responsabilă din cadrul Aparatului central al Serviciului Vamal potrivit Registrului evidenței deciziilor privind stingerea sumelor plătite în plus al căror termen de prescripție a expirat, în conformitate cu anexa nr.21.

219. Subdiviziunea responsabilă din cadrul Aparatului central al Serviciului Vamal va prezenta comisiei din cadrul Aparatului central al Serviciului Vamal informația generalizată din fișele personale de evidență ale persoanelor (lista plătitorilor vamali cu indicarea soldului creditor spre stingere) pentru care persoana nu a depus cererea privind stingerea sumelor plătite în plus pe parcursul a 6 ani de la data efectuării și/sau apariției acestora.

220. În temeiul informației specificate în pct. 219, subdiviziunea responsabilă din cadrul Aparatului central al Serviciului Vamal asigură întocmirea lunară a deciziei privind stingerea sumelor plătite în plus al căror termen de prescripție a expirat și o transmite pentru aprobare directorului Serviciului Vamal.

221. Decizia privind stingerea prin prescripție a sumelor plătite în plus se întocmește lunar, într-un singur exemplar, de către subdiviziunea responsabilă din cadrul Aparatului central al Serviciului Vamal.

222. Deciziile privind stingerea prin prescripție a sumelor plătite în plus, aprobate de către directorul Serviciului Vamal, se reflectă în fișele de evidență ale persoanelor, cu data aprobării acestora de către subdiviziunea responsabilă din cadrul Aparatului central al Serviciului Vamal.

Subsecțiunea a 6-a

Modul de stingere a datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor prin scădere

223. Stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor prin scădere se face de către Serviciul Vamal în temeiul unei decizii întocmite de către subdiviziunea responsabilă din cadrul biroului vamal, aprobate de către conducătorul biroului vamal, conform anexei nr. 22.

224. Evidenţa deciziilor privind stingerea prin scăderea a datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor se va efectua de către subdiviziunea responsabilă din cadrul Biroului Vamal şi de către subdiviziunea responsabilă din cadrul aparatului central al Serviciului Vamal, potrivit Registrului evidenţei deciziilor privind stingerea datoriei conform anexei nr.23.

225. Documentele justificative care stau la baza stingerii prin scădere a datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor în cazurile menționate la art.125 alin.(2) pct.13)-14) din Cod se examinează de către o comisie creată în acest scop în cadrul biroului vamal, instituită prin ordin intern, care asigură întocmirea deciziei privind stingerea datoriei prin scădere.

226. Decizia privind stingerea datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor prin scădere se întocmește în 3 exemplare:

1) un exemplar al deciziei se plasează în dosarul persoanei;

2) al doilea exemplar se transmite contra semnătură sau se expediază prin scrisoare recomandată persoanei;

3) al treilea exemplar, însoțit de registru, se prezintă subdiviziunii responsabile din cadrul aparatului central al Serviciului Vamal pentru efectuarea înscrierilor ulterioare în Sistemul Informaţional al Serviciului Vamal, până la data de 5 a lunii următoare trimestrului de gestiune.

2261. Reflectarea deciziei privind stingerea datoriei prin scădere în fişele de evidenţă ale debitorilor se face de către subdiviziunea responsabilă din cadrul aparatului central al Serviciului Vamal cu data aprobării acesteia de către conducătorul Biroului Vamal.

Subsecțiunea a 7-a

Modul de stingere a datoriei vamale, a majorărilor de întârziere (penalităţilor), a amenzilor şi a contravalorii mărfurilor prin anulare

227. Stingerea datoriei vamale prin anulare în cazul anulării declarației vamale în privința mărfurilor declarate pentru un regim vamal care comportă obligația plății drepturilor de import sau de export se efectuează în temeiul deciziei adoptate de către Serviciul Vamal prin stornarea sumelor calculate.

228. Stingerea datoriei prin anulare în cazul anulării datoriei vamale și a majorării de întârziere (penalităților) se efectuează drept consecință a executării unei hotărâri de judecată sau de către Serviciul Vamal în urma examinării cererii prealabile (contestației), în temeiul deciziei de regularizare, prin stornarea sumelor calculate.

229. Stingerea datoriei prin anulare în cazul anulării amenzii și a contravalorii se efectuează drept consecință a executării unei hotărâri de judecată sau de către Serviciul Vamal în urma examinării cererii prealabile (contestației), în temeiul deciziei adoptate de către Serviciul Vamal prin stornarea sumelor calculate.

2291. Reflectarea informaţiei privind data stingerii datoriei prin anulare se face cu data emiterii actului de anulare sau cu data intrării în vigoare a actului legislativ privind anularea datoriei în fișele de evidență ale debitorului din Sistemul Informaţional al Serviciului Vamal.

Capitolul IV

MĂRFURI INTRODUSE PE TERITORIUL VAMAL

Secțiunea 1

Declarație sumară de intrare

230. Un sistem electronic instituit în temeiul art. 6 alin. (1) din Cod va fi utilizat pentru:

1) depunerea, prelucrarea și stocarea datelor unei declarații sumare de intrare și a altor informații referitoare la respectiva notificare, în vederea analizei de risc în scopuri de securitate și siguranță, inclusiv susținerea securității aviației, și referitoare la măsurile care trebuie întreprinse asupra tranzacțiilor pe baza rezultatelor analizei respective;

2) schimbul de informații cu privire la datele declarației sumare de intrare și rezultatele analizei de risc aferente declarației sumare de intrare, cu privire la alte informații necesare pentru realizarea acelei analize de risc și cu privire la măsurile întreprinse pe baza analizei de risc, inclusiv recomandări privind locurile de control și rezultatele acestor controale;

3) schimbul de informații privind riscurile, rezultatele analizei de risc, măsurile necesare a fi întreprinse și rezultatele controalelor vamale.

231. Operatorii economici utilizează sistemul electronic pentru depunerea și schimbul de informații referitoare la declarațiile sumare de intrare gestionat de Serviciul Vamal în conformitate cu cerințele stabilite.

232. Serviciul Vamal înregistrează declarația sumară de intrare la primirea acesteia, informează imediat declarantul sau reprezentantul acestuia cu privire la înregistrarea notificării și transmite acelei persoane un MRN al declarației sumare de intrare și data înregistrării acesteia.

233. Serviciul Vamal va informa imediat transportatorul cu privire la înregistrare, cu condiția ca transportatorul să fi solicitat să fie informat și să aibă acces la sistemul electronic menționat la pct. 231, în oricare dintre următoarele cazuri:

1) în cazul în care declarația sumară de intrare este depusă de către o persoană menționată la art. 140 alin. (2) lit. a) sau b) din Cod;

2) în cazuri specifice, în care toate datele prevăzute la art. 140 alin. (3) din Cod nu pot fi obținute de la persoanele prevăzute la art. 140 alin. (2) lit. a) sau b) din Cod.

234. Analiza de risc a informațiilor declarațiilor sumare de intrare se realizează înainte de sosirea mărfurilor, cu excepția cazului în care este identificat un risc sau este necesară efectuarea unei analize de risc suplimentare.

235. Analiza de risc este finalizată atunci când este necesar, în urma realizării schimbului de informații privind riscurile și rezultatele analizei de risc, prevăzut de art. 341 din Cod.

236. În cazul în care pentru finalizarea analizei de risc sunt necesare informații suplimentare cu privire la datele declarației sumare de intrare, analiza respectivă este finalizată doar după furnizarea informațiilor în cauză.

237. În acest scop, Serviciul Vamal solicită informațiile respective de la persoana care a depus declarația sumară de intrare sau, dacă este cazul, de la persoana care a depus datele în cauză ale declarației sumare de intrare. Dacă această persoană este diferită de transportator, Serviciul Vamal informează transportatorul, cu condiția ca acesta să fi solicitat să îi fie notificat acest lucru și să aibă acces la sistemul electronic menționat la pct. 231.

238. În cazul în care pe teritoriul vamal al Republicii Moldova sunt introduse mărfuri pentru care există o derogare de la obligația de a depune o declarație sumară de intrare în conformitate cu pct. 242, analiza de risc se efectuează în momentul prezentării mărfurilor, pe baza declarației de depozitare temporară sau a declarației vamale care le acoperă, atunci când acestea sunt disponibile.

239. Mărfurile prezentate în vamă pot primi liber de vamă pentru un regim vamal sau pot fi reexportate imediat ce s-a efectuat analiza de risc și rezultatele analizei de risc, precum și măsurile luate, dacă este necesar, permit acordarea liberului de vamă.

240. Analiza de risc se realizează și în cazul în care datele declarației sumare de intrare se modifică în conformitate cu art. 140 alin. (4) din Cod. În acest caz, analiza de risc se finalizează imediat după primirea datelor, cu excepția cazurilor în care este identificat un risc sau trebuie realizată o analiză de risc suplimentară.

241. Se renunță la depunerea unei declarații sumare de intrare pentru următoarele mărfuri:

1) energie electrică;

2) mărfuri care intră prin conductă;

3) obiecte de corespondență;

4) obiectele de uz gospodăresc definite la art. 198 alin. (2) din Cod, cu condiția ca acestea să nu fie transportate în baza unui contract de transport;

5) mărfuri pentru care este permisă o declarație vamală verbală conform pct. 277-279;

6) mărfuri pentru care este permisă o declarație vamală prin alte mijloace conform pct. 284 și 285;

7) mărfuri conținute în bagajele personale ale călătorilor;

8) armele și echipamentele militare introduse pe teritoriul vamal de către autoritățile responsabile pentru apărarea militară a Republicii Moldova sau în domeniul securității statului, în transporturi militare sau transporturi operate în uz exclusiv al autorităților militare;

9) următoarele mărfuri introduse pe teritoriul vamal direct din instalații offshore operate de o persoană stabilită pe teritoriul vamal:

a) mărfuri care au fost încorporate în acele instalații offshore în scopul construirii, reparației, întreținerii sau transformării acestora;

b) mărfuri care au fost folosite pentru montarea sau echiparea instalațiilor offshore;

c) provizii utilizate sau consumate pe instalațiile offshore;

d) deșeuri nepericuloase provenite din instalațiile offshore menționate;

10) mărfuri scutite în temeiul Convenției de la Viena privind relațiile diplomatice din 18 aprilie 1961, Convenției de la Viena privind relațiile consulare din 24 aprilie 1963, altor convenții consulare sau Convenției de la New York din 16 decembrie 1969 privind misiunile speciale;

11) următoarele mărfuri aflate la bordul navelor și aeronavelor:

a) mărfurile care au fost furnizate pentru a fi încorporate ca piese sau accesorii în acele nave și aeronave;

b) mărfuri necesare pentru funcționarea motoarelor, mașinilor și altor echipamente ale acestor nave sau aeronave;

c) produse alimentare și alte produse destinate consumului sau vânzării la bord;

12) produse de pescuit maritim și alte produse preluate din mare în afara teritoriului vamal al Republicii Moldova de către navele de pescuit ale Republicii Moldova;

13) navele și mărfurile transportate de acestea, care intră în apele teritoriale ale Republicii Moldova cu unicul scop de a lua la bord provizii fără a se conecta la niciuna dintre instalațiile portuare;

14) mărfuri acoperite de carnete ATA sau CPD, cu condiția ca acestea să nu fie transportate în baza unui contract de transport;

15) deșeuri provenite de la nave autorizate de autoritățile competente, inclusiv autoritățile vamale;

16) mărfuri în trimiteri poștale și trimiteri exprese;

17) mijloacele de transport și mărfurile transportate de acestea care doar trec prin apele teritoriale sau spațiul aerian al teritoriului vamal, fără oprire pe teritoriul respectiv;

18) mărfurile care fac obiectul excepțiilor stabilite în acorduri internaționale.

242. În cazul în care mărfurile sunt introduse pe teritoriul vamal pe cale navală, declarația sumară de intrare se depune în următoarele termene:

1) pentru mărfuri transportate în containere – cel târziu cu 24 de ore înainte ca mărfurile să fie încărcate pe nava pe care urmează să fie introduse pe teritoriul vamal;

2) pentru mărfuri în vrac – cel târziu cu patru ore înainte de sosirea navei la portul de intrare pe teritoriul vamal.

243. În cazul în care mărfurile sunt introduse pe teritoriul vamal pe calea aerului, declarația sumară de intrare se depune în următoarele termene:

1) pentru zboruri cu o durată mai mică de patru ore, cel târziu până la momentul plecării efective a aeronavei;

2) pentru alte zboruri, cel târziu cu patru ore înainte de sosirea aeronavei pe aeroportul de pe teritoriul vamal.

244. În cazul în care mărfurile sunt introduse pe teritoriul vamal pe cale ferată, declarația sumară de intrare se depune în următoarele termene:

1) în cazul în care călătoria cu trenul de la ultima stație de formare a garniturii situată în afara teritoriului vamal până la postul vamal de prima intrare durează mai puțin de două ore, cel târziu cu o oră înainte de sosirea mărfurilor la locul pentru care postul vamal este competent;

2) în toate celelalte cazuri, cel târziu cu două ore înainte de sosirea mărfurilor la locul pentru care este competent postul vamal de prima intrare.

245. În cazul în care mărfurile sunt introduse pe teritoriul vamal pe cale rutieră, declarația sumară de intrare se depune cel târziu cu o oră înainte de sosirea mărfurilor la locul pentru care este competent postul vamal de prima intrare.

246. În cazul în care mărfurile sunt introduse pe teritoriul vamal pe căi navigabile interioare, declarația sumară de intrare se depune cel târziu cu două ore înainte de sosirea mărfurilor la locul pentru care este competent postul vamal de prima intrare.

247. În cazul în care mărfurile sunt introduse pe teritoriul vamal cu un mijloc de transport care este el însuși transportat cu un mijloc de transport activ, termenul pentru depunerea declarației sumare de intrare este termenul aplicabil mijlocului de transport activ.

248. Termenele menționate la pct. 242-247 nu se aplică în cazul unei forțe majore.

Secțiunea a 2-a

Sosirea mărfurilor

249. Un alt spațiu decât postul vamal competent poate fi aprobat în scopul prezentării mărfurilor, în cazul în care sunt îndeplinite următoarele condiții:

1) sunt îndeplinite cerințele prevăzute la art. 152 alin. (2), (4) și (6) din Cod;

2) mărfurile sunt declarate pentru un regim vamal sau sunt reexportate în cel mult 3 zile de la data prezentării lor în vamă sau în cel mult 6 zile de la data prezentării lor în vamă în cazul unui destinatar agreat prevăzut la art. 298 alin. (1) lit. b) din Cod, cu excepția cazului în care Serviciul Vamal solicită ca mărfurile să fie examinate în conformitate cu art. 146 alin. (3) din Cod.

250. În cazul în care spațiul respectiv este deja autorizat pentru exploatarea spațiilor de depozitare temporară, nu este necesară aprobarea spațiului respectiv în scopul prezentării mărfurilor.

2501. În cazurile prevăzute la art. 142 alin. (5) din Cod, Serviciul Vamal va stabili procedura cu privire la acordarea permisiunii deținătorului mărfurilor privind examinarea sau prelevarea de probe pentru mărfurile aflate sub supraveghere vamală.

[Pct.2501 introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Secțiunea a 3-a

Depozitare temporară

251. Depozitarea temporară a mărfurilor poate avea loc:

2) în depozitele temporare operate în conformitate cu art. 152 din Cod;

3) în alte locuri de depozitare temporară desemnate sau aprobate de către Serviciul Vamal.

2511. În vederea obținerii autorizației pentru exploatarea spațiilor de depozitare temporară prevăzute în anexa nr. 63, solicitantul urmează să completeze o cerere de autorizație pentru exploatarea spațiilor de depozitare temporară, conform anexei nr. 62.

[Pct.2511 introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

252. Un alt loc decât un depozit temporar poate fi autorizat pentru depozitarea temporară a mărfurilor în cazul în care sunt îndeplinite următoarele condiții:

1) sunt îndeplinite cerințele prevăzute la art. 152 alin. (2), (4) și (6) din Cod;

2) mărfurile sunt declarate pentru un regim vamal sau sunt reexportate în cel mult 3 zile de la prezentarea lor în vamă sau în cel mult 6 zile de la prezentarea lor în vamă în cazul unui destinatar agreat prevăzut la art. 298 alin. (1) lit. b) din Cod, cu excepția cazului în care Serviciul Vamal solicită ca mărfurile să fie examinate în conformitate cu art. 146 alin. (3) din Cod.

253. Mărfurile aflate în depozitare temporară, care fac obiectul controalelor veterinare sau fitosanitare, cu excepția celor care sunt depozitate fără descărcarea lor din mijloacele de transport adecvate pentru transportul acestor mărfuri, pot fi depozitate numai în locuri recunoscute de autoritățile competente ca fiind adecvate pentru depozitarea acelor mărfuri în conformitate cu legislația în vigoare.

2531. Pentru aplicarea art. 142 alin. (5) din Cod, Serviciul Vamal aprobă Regulamentul privind acordarea permisiunii deținătorului mărfurilor/ reprezentantului pentru examinarea sau prelevarea probelor de mărfuri care se află sub supraveghere vamală.

[Pct.2531 introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Capitolul V

REGULI GENERALE PRIVIND STATUTUL VAMAL, PLASAREA MĂRFURILOR SUB UN REGIM VAMAL, VERIFICAREA, ACORDAREA LIBERULUI DE VAMĂ ȘI DISPUNEREA DE MĂRFURI

Secțiunea 1

Statutul vamal al mărfurilor

254. Până la implementarea mijloacelor de demonstrare a statutului vamal al mărfurilor autohtone bazate pe utilizarea tehnicilor de prelucrare electronică a datelor, conform art. 155 alin. (1) din Cod, oricare dintre următoarele mijloace, după caz, va fi utilizat pentru a dovedi că mărfurile au statutul vamal de mărfuri autohtone:

1) datele declarației de tranzit al mărfurilor plasate în tranzit intern. În acest caz, art. 157 alin. (2) din Cod nu se aplică;

2) documentul T2LMD menționat la pct. 258;

3) factura sau documentul de transport menționat la pct. 262;

4) un mijloc de probă menționat la pct. 264-267.

255. Mijloacele de probă menționate la pct. 254 nu se utilizează pentru mărfurile pentru care au fost îndeplinite formalitățile de export sau care au fost plasate sub regimul de perfecționare pasivă.

256. În cazul în care mijloacele de probă menționate la pct.254 sunt utilizate pentru mărfuri cu statutul vamal de mărfuri autohtone cu un ambalaj care nu are statutul vamal de mărfuri autohtone, acel mijloc de probă include mențiunea „N ambalaj”.

257. În cazul în care mijloacele de probă menționate la pct. 254 subpct. 2) și 3) sunt emise retroactiv, acestea includ mențiunea „Emis retroactiv”.

258. În cazul în care se utilizează documentul T2LMD, acesta se aplică după cum urmează:

1) se furnizează formularul aprobat de către Serviciul Vamal;

2) persoana în cauză introduce datele în „T2LMD” în rubrica din dreapta a casetei 1 a formularului și „T2LMD” în rubrica din dreapta a casetei 1 a oricăror fișe suplimentare utilizate. Serviciul Vamal va permite utilizarea listelor de încărcare întocmite în baza formularului aprobat de către Serviciul Vamal în locul foilor complementare ca parte descriptivă a unui document T2LMD;

3) documentul T2LMD se întocmește într-un singur exemplar în original;

4) după avizarea de către postul vamal competent, documentul T2LMD se returnează persoanei în cauză;

5) este valabil 90 de zile de la data înregistrării. La cererea persoanei în cauză și din motive justificate, postul vamal poate stabili o perioadă mai lungă de valabilitate a dovezii;

6) regulile de completare a unui document T2LMD, fișele suplimentare ale acestuia și listele de încărcare se aprobă de către Serviciul Vamal.

259. Serviciul Vamal autorizează orice persoană să utilizeze liste de încărcare care nu respectă toate cerințele aplicabile foilor complementare menționate la pct. 258 subpct. 2), în cazul în care acele persoane:

1) sunt stabilite în Republica Moldova;

2) eliberează în mod regulat dovada statutului vamal al mărfurilor autohtone sau despre care Serviciul Vamal cunoaște că pot îndeplini obligațiile legale pentru utilizarea acelor dovezi;

3) nu au comis infracțiuni grave sau repetate împotriva legislației vamale sau fiscale.

260. Forma și regulile de completare a autorizațiilor menționate la pct. 259 vor fi aprobate de Serviciul Vamal. Aceste autorizații se acordă numai în cazul în care:

1) Serviciul Vamal este capabil să supravegheze procedura și să efectueze controale fără un efort administrativ disproporționat față de cerințele persoanei în cauză; și

2) persoana în cauză ține evidențe care permit Serviciului Vamal să efectueze controale eficiente.

261. Postul vamal competent vizează documentul T2LMD și, dacă este necesar, orice foi complementare sau liste de încărcare utilizate. În cazul avizării de către postul vamal, acesta cuprinde următoarele date, care ar trebui, pe cât este posibil, să apară în caseta C „Postul de plecare”:

1) în cazul documentului T2LMD – ștampila și semnătura funcționarului vamal al postului respectiv, data vizării și numărul de înregistrare;

2) în cazul foilor complementare sau listelor de încărcare – numărul care apare pe documentul T2LMD, care se înscrie prin ștampilă, cu denumirea postului vamal competent, sau manual; în cazul în care este introdus manual, acesta va fi însoțit de ștampila oficială a postului vamal menționat.

262. În cazul mărfurilor cu statut vamal de mărfuri autohtone a căror valoare nu depășește echivalentul în lei moldovenești a 15 000 euro, statutul vamal al mărfurilor autohtone poate fi dovedit prin prezentarea facturii sau a documentului de transport aferent mărfurilor respective, cu condiția că se referă numai la mărfuri cu statut vamal de mărfuri autohtone.

263. Factura sau documentul de transport menționat la pct. 262 trebuie să includă cel puțin numele și adresa completă ale expeditorului sau ale persoanei împuternicite, în cazul în care nu există expeditor, postul vamal competent, numărul de colete și felul acestora, mărcile și numerele de referință ale pachetelor, codul mărfurilor, o descriere a mărfurilor, masa brută a mărfurilor (kg), valoarea mărfurilor și, după caz, numărul containerului.

Expeditorul sau persoana împuternicită, în cazul în care nu există expeditor, identifică statutul vamal al mărfurilor autohtone prin indicarea codului „T2LMD”, însoțit de semnătura sa pe factură sau pe documentul de transport.

Factura sau documentul de transport, completat/ă și semnat/ă corespunzător de persoana împuternicită, va fi vizat/ă de funcționarul vamal. Avizul include numele, semnătura și ștampila funcționarului vamal, data vizării și numărul de înregistrare.

264. În cazul în care mărfurile autohtone sunt transportate în conformitate cu art. 156 alin. (3) din Cod, dovada statutului lor de mărfuri autohtone poate fi identificată în carnetul TIR sau ATA prin indicarea codului „T2LMD”. Titularul regimului poate indica acest cod, însoțit de semnătura sa, în documentele relevante în spațiul rezervat descrierii mărfurilor, înainte de a-l prezenta postului vamal de plecare pentru autentificare. Codul „T2LMD” se autentifică cu semnătura și ștampila funcționarului vamal al postului vamal de plecare.

În cazul în care carnetul TIR sau carnetul ATA acoperă atât mărfuri autohtone, cât și mărfuri străine, acestea sunt enumerate separat, iar codul „T2LMD” se introduce astfel încât să se refere în mod clar doar la mărfurile autohtone.

265. În cazul autovehiculelor rutiere înmatriculate în Republica Moldova care au părăsit și au reintrat temporar pe teritoriul vamal, statutul vamal al mărfurilor autohtone se consideră dovedit dacă sunt însoțite de plăcuțele de înmatriculare, documentele de înmatriculare și de datele de înmatriculare afișate pe acele plăcuțe, iar documentele indică fără ambiguitate acea înregistrare.

În cazul în care statutul vamal al mărfurilor autohtone nu poate fi considerat dovedit în conformitate cu primul alineat, dovada statutului vamal al mărfurilor autohtone se face printr-unul dintre celelalte mijloace enumerate la pct. 254.

266. În cazul ambalajelor, paleților și altor echipamente similare, cu excepția containerelor, aparținând unei persoane stabilite pe teritoriul vamal, care sunt utilizate pentru transportul mărfurilor care au părăsit și au reintrat temporar pe teritoriul vamal, statutul vamal al mărfurilor autohtone se va stabili și va fi considerat dovedit în cazul în care ambalajele, paleții și alte echipamente similare pot fi identificate ca aparținând acelei persoane, sunt declarate ca având statutul vamal de mărfuri autohtone și nu există nicio îndoială cu privire la veridicitatea declarației.

În cazul în care statutul vamal al mărfurilor autohtone nu poate fi considerat dovedit în conformitate cu primul alineat, dovada statutului vamal al mărfurilor autohtone se face prin unul dintre celelalte mijloace enumerate la pct. 254.

267. În cazul mărfurilor în bagaje transportate de un pasager, care nu sunt destinate utilizării comerciale și au părăsit și au reintrat temporar pe teritoriul vamal, statutul vamal al mărfurilor autohtone se consideră a fi dovedit atunci când pasagerul declară că acestea au statutul vamal de mărfuri autohtone și nu există nicio îndoială cu privire la veridicitatea declarației.

268. Serviciul Vamal autorizează orice persoană stabilită pe teritoriul vamal, care solicită să fie autorizată să stabilească statutul vamal al mărfurilor autohtone prin intermediul unei facturi sau al unui document de transport aferent mărfurilor având statutul vamal de mărfuri autohtone a căror valoare nu depășește echivalentul în lei moldovenești a 15 000 euro sau al unui document T2LMD, să utilizeze astfel de documente, fără a fi necesar să le prezinte spre avizare la postul vamal competent.

Cererea pentru statutul de emitent autorizat se depune la Serviciul Vamal. În cazul în care este depusă prin alte mijloace decât tehnicile electronice de prelucrare a datelor, cererea respectivă se face utilizând formularul prevăzut de Serviciul Vamal.

În cazul în care Serviciul Vamal decide să acorde autorizația, acesta o face utilizând formularul aprobat de Serviciul Vamal.

269. Autorizația menționată la pct. 268 se eliberează de către Serviciul Vamal la cererea persoanei și se acordă numai în cazul în care:

1) persoana nu a săvârșit încălcări repetate ale legislației vamale sau fiscale;

2) Serviciul Vamal este capabil să supravegheze procedura și să efectueze controale fără un efort administrativ disproporționat față de cerințele persoanei în cauză;

3) persoana în cauză ține evidențe care permit Serviciului Vamal să efectueze controale eficiente; și

4) persoana în cauză eliberează în mod regulat dovada statutului vamal al mărfurilor autohtone sau despre care Serviciul Vamal știe că poate îndeplini obligațiile legale pentru utilizarea acelor dovezi.

270. În cazul în care persoanei în cauză i s-a acordat statutul de AEO în conformitate cu art. 36 din Cod, condițiile enumerate la pct. 269 subpct. 1)-3) sunt considerate îndeplinite.

271. Titularul autorizației menționate la pct. 268 trebuie să facă o copie a fiecărui document T2LMD eliberat. Serviciul Vamal precizează condițiile în care copia va fi prezentată în scopuri de control și păstrată pentru cel puțin 5 ani.

272. Autorizația menționată la pct. 268 precizează, în special:

1) modul în care titularul autorizației stabilește că formularele au fost utilizate în mod corespunzător;

2) categoriile sau deplasările de mărfuri excluse;

3) perioada și modul în care titularul autorizației notifică postul vamal competent, pentru a-i permite acestuia să efectueze orice controale necesare înainte de plecarea mărfurilor;

4) documentele comerciale în cauză sau caseta C „Biroul de plecare” de pe formularele utilizate în scopul întocmirii documentului T2LMD și, după caz, a foilor complementare sau a listelor de încărcare utilizate trebuie să fie ștampilate de către titularul autorizației cu ștampilă specială, conformă cu modelul din anexa nr. 24. Ștampila poate fi pretipărită pe formularele în care tipărirea este încredințată unei tipografii autorizate în acest scop;

5) nu mai târziu de expedierea mărfurilor, titularul autorizației completează și semnează formularul. Acesta va înscrie, de asemenea, în căsuța D „Control la postul de plecare” a documentului T2LMD sau într-un spațiu clar identificabil pe documentul comercial utilizat, denumirea biroului vamal competent, data completării documentului și avizul „Emitent autorizat”.

273. Casetele 1, 2 și 4-6 ale ștampilei speciale menționate la pct. 272 subpct. 4) se completează cu următoarele informații:

1) stema sau orice alte semne sau litere care simbolizează Republica Moldova;

2) biroul vamal competent;

3) data;

4) emitentul autorizat;

5) numărul autorizației.

274. Titularul autorizației menționate la pct. 268 poate fi autorizat să nu semneze documentele T2LMD sau documentele comerciale utilizate purtând ștampila specială menționată la pct. 272 subpct. 4), care sunt întocmite printr-un sistem electronic sau automat de prelucrare a datelor. O astfel de autorizație va fi supusă condiției ca titularul autorizației să fi transmis în prealabil Serviciului Vamal un angajament scris, prin care își recunoaște răspunderea pentru consecințele juridice care decurg din toate documentele T2LMD sau documentele comerciale emise purtând ștampila specială.

275. Documentele T2LMD sau documentele comerciale întocmite în conformitate cu pct.274 trebuie să conțină în loc de semnătură a titularului autorizației mențiunea „Renunțare la semnătură”.

Secțiunea a 2-a

Plasarea mărfurilor sub un regim vamal

Subsecțiunea 1

Dispoziții generale

276. Pentru prelucrarea și schimbul de informații referitoare la plasarea mărfurilor sub un regim vamal se utilizează sisteme/mijloace electronice instituite sau implementate de Serviciul Vamal.

277. Declarațiile vamale de punere în liberă circulație pot fi depuse verbal pentru mărfuri cu caracter necomercial.

278. Declarațiile vamale de punere în liberă circulație pot fi depuse verbal pentru mărfurile menționate la pct. 279, cu condiția ca mărfurile să beneficieze de scutirea de drepturi de import în calitate de mărfuri reintroduse.

279. Declarațiile vamale de admitere temporară pot fi depuse verbal pentru următoarele mărfuri:

1) paleți, containere și mijloace de transport, precum și piese de schimb, accesorii și echipamente pentru paleții, containerele și mijloacele de transport menționate la pct.489-495;

2) obiecte de uz personal și mărfuri pentru scopuri sportive menționate la pct.512;

3) bunuri de primă necesitate pentru navigatori, utilizate pe o navă angajată în trafic maritim internațional, menționat la pct.513 subpct. 1);

4) echipamente medicale, chirurgicale și de laborator, menționate la pct.515;

5) animale menționate la pct.516, cu condiția ca acestea să fie destinate transhumanței sau pășunatului sau efectuării de muncă ori transport;

6) echipamentele menționate la pct.517 subpct. 1);

7) instrumentele și aparatele necesare unui medic pentru a oferi asistență unui pacient care așteaptă un transplant de organ ce îndeplinește condițiile prevăzute la pct.519;

8) ajutoare umanitare, în caz de calamitate, utilizate în cadrul unor măsuri de contracarare a efectelor dezastrelor sau unor situații similare care afectează teritoriul vamal;

9) instrumente muzicale portabile, importate temporar de călători și destinate a fi utilizate ca echipamente profesionale;

10) ambalaje care se importă pline și sunt destinate reexportului goale sau pline, purtând marcaje, permanente și rezistente la ștergere, pentru identificarea unei persoane stabilite în afara teritoriului vamal;

11) echipamente de producție și difuzare radio și televiziune și vehicule special adaptate pentru utilizare în scopuri de producție și difuzare radio și televiziune și echipamentele acestora, importate de organizații publice sau private stabilite în afara teritoriului vamal și avizate de biroul vamal, care eliberează autorizația pentru admiterea temporară a unor astfel de echipamente și vehicule;

12) alte mărfuri, în cazul în care acest lucru este autorizat de Serviciul Vamal.

280. Declarațiile de reexport pot fi făcute verbal atunci când se încheie regimul vamal de admitere temporară pentru mărfurile menționate la pct. 279.

281. Declarațiile vamale de export pot fi făcute verbal pentru următoarele mărfuri:

1) mărfuri cu caracter necomercial;

2) mărfuri cu caracter comercial, cu condiția ca valoarea acestora să nu depășească echivalentul în lei moldovenești a sumei de 1 000 euro sau 1 000 kg în masă netă;

3) mijloace de transport înregistrate pe teritoriul vamal și destinate reimportului, precum și piese de schimb, accesorii și echipamente pentru aceste mijloace de transport;

4) furaje și hrană care însoțesc animalele în timpul exportului acestora și care beneficiază de scutire de drepturi de import în temeiul art. 271 din Cod.

282. Declarațiile vamale de export pot fi depuse verbal pentru mărfurile menționate la pct. 279, în cazul în care aceste mărfuri sunt destinate reimportului.

283. În cazul în care o declaraţie vamală este făcută verbal în conformitate cu pct.277, 278, 281, 282 sau în alte cazuri stabilite de Serviciul Vamal, pentru mărfurile care sunt supuse drepturilor de import sau de export, Serviciul Vamal perfectează documentul de strictă evidență - chitanţa de percepere a drepturilor de import și de export.

Formularul și normele de completare a chitanţei de percepere a drepturilor de import și de export se stabilesc de către Serviciul Vamal.

284. În cazul în care nu sunt declarate prin alte mijloace, următoarele mărfuri sunt considerate a fi declarate pentru punere în liberă circulație în conformitate cu pct. 287-289:

1) mărfuri de natură necomercială conținute în bagajele personale ale călătorului, care beneficiază de scutire de drepturi de import în temeiul art. 224 din Cod sau ca mărfuri reintroduse;

2) mărfurile menţionate la pct.279 subpct.1) și 10) care beneficiază de scutire de drepturi de import ca mărfuri reintroduse în conformitate cu art. 194 din Cod;

3) instrumente muzicale portabile reimportate de călători și care beneficiază de scutire de drepturi de import ca mărfuri reintroduse în conformitate cu art. 194 din Cod;

4) obiecte de corespondență;

5) mărfuri dintr-o trimitere poștală, care beneficiază de scutiri în conformitate cu art. 219 sau 221 din Cod;

6) mărfuri a căror valoare intrinsecă nu depășește echivalentul în lei moldovenești a 150 euro;

7) organe și alte țesuturi umane sau animale sau sânge uman care pot fi utilizate pentru grefe permanente, implanturi sau transfuzii în caz de urgență.

285. În cazul în care nu sunt declarate prin alte mijloace, mărfurile menționate la pct. 279 subpct. 1)-4), 8) și 9) se consideră a fi declarate pentru admitere temporară în conformitate cu pct. 287, 288 și 289.

În cazul în care nu sunt declarate prin alte mijloace, mărfurile menționate la pct. 279 subpct. 1)-4), 8) și 9) sunt considerate a fi declarate pentru reexport în conformitate cu pct. 287, 288 și 289, care închide procedura de admitere temporară.

286. În cazul în care nu sunt declarate prin alte mijloace, următoarele mărfuri sunt considerate a fi declarate pentru export în conformitate cu punctele pct. 287, 288 și 289:

1) mărfurile menționate la pct. 281;

2) instrumentele muzicale portabile ale călătorilor;

3) obiectele de corespondență;

4) mărfurile într-o trimitere poștală sau expresă a căror valoare nu depășește echivalentul în lei moldovenești a 1 000 euro și care nu sunt supuse drepturilor de export;

5) organele și alte țesuturi umane sau animale sau sânge uman care pot fi utilizate pentru grefe permanente, implanturi sau transfuzii în caz de urgență.

287. În ceea ce privește mărfurile menționate la pct. 284 subpct.1)-3) și 7) și 8, la pct. 285 și 286, oricare dintre următoarele acțiuni se consideră a fi o declarație vamală:

1) trecerea prin culoarul verde sau „nimic de declarat” într-un post vamal unde este în funcțiune sistemul cu două culoare de control;

2) trecerea printr-un post vamal care nu folosește sistemul cu două culoare;

3) simpla acțiune prin care mărfurile trec frontiera de stat în oricare dintre următoarele situații:

a) în cazul în care se aplică o scutire de la obligația de a transporta mărfurile la locul desemnat în conformitate cu regulile speciale prevăzute la art. 143 alin. (4) din Cod;

b) în cazul în care mărfurile sunt considerate a fi declarate pentru reexport în conformitate cu pct. 285 alineatul al doilea;

c) în cazul în care mărfurile sunt considerate a fi declarate pentru export în conformitate cu pct. 286;

d) în cazul în care mărfurile menționate la pct.279 subpct.1) și 10) sunt considerate a fi declarate pentru admitere temporară în conformitate cu pct.285 primul alineat;

e) în cazul în care mărfurile menţionate la pct.279 subpct.1) și 10) care îndeplinesc condiţiile stabilite la articolul 194 din Cod sunt introduse pe teritoriul vamal în conformitate cu pct.284 subpct. 2).

288. Obiectele de corespondență se consideră a fi declarate pentru punere în liberă circulație prin intrarea lor pe teritoriul vamal.

Obiectele de corespondență se consideră a fi declarate pentru export sau reexport prin ieșirea lor de pe teritoriul vamal.

Mărfurile dintr-o trimitere poștală pot fi declarate pentru punere în liberă circulație prin prezentarea lor în vamă conform art. 145 din Cod, cu condiția ca toate următoarele condiții să fie îndeplinite:

1) Serviciul Vamal a acceptat utilizarea prezentului act și a datelor furnizate de operatorul poștal;

2) mărfurile beneficiază de scutire în conformitate cu art. 219 sau 221 din Cod;

3) trimiterea este însoțită de o declarație CN22 sau de o declarație CN23.

289. Mărfurile dintr-o trimitere poștală a căror valoare nu depășește echivalentul în lei moldovenești a 1 000 euro și care nu sunt supuse drepturilor de export sunt considerate a fi declarate la export prin scoaterea lor de pe teritoriul vamal.

Mărfurile dintr-o trimitere expres a căror valoare nu depășește echivalentul în lei moldovenești a 1 000 euro și care nu sunt supuse drepturilor de export sunt considerate a fi declarate la export prin prezentarea lor la postul vamal de ieșire, cu condiția ca datele din documentul de transport și/sau factură să fie disponibile și acceptate de Serviciul Vamal.

Mărfurile a căror valoare intrinsecă nu depășește echivalentul în lei moldovenești a 150 euro se consideră a fi declarate pentru punerea în liberă circulație prin prezentarea lor la vamă în conformitate cu art. 145 din Cod, cu condiția ca datele necesare să fie acceptate de către Serviciul Vamal.

2891. Transmisiunile de bunuri în colete expediate de la o persoană fizică la alta (persoane care fac parte din diasporă) a căror valoare intrinsecă nu depășește echivalentul în lei moldovenești a 150 euro se consideră a fi declarate pentru punerea în liberă circulație prin prezentarea lor la postul vamal de intrare în conformitate cu art. 145 din Cod, cu condiția acceptării datelor referitor la colete prezentate de către transportator.

Transmisiunile de bunuri în colete expediate de la o persoană fizică la alta (persoane care fac parte din diasporă) a căror valoare nu depășește echivalentul în lei moldovenești a 1 000 euro și care nu sunt supuse drepturilor de export sunt considerate a fi declarate la export prin scoaterea lor de pe teritoriul vamal.

290. Pct. 277-286 nu se aplică:

1) mărfurilor pentru care s-a depus cererea de rambursare a drepturilor de import, cu excepția cazului în care această cerere se referă la invalidarea declarației vamale de punere în liberă circulație a mărfurilor care fac obiectul în conformitate cu art. 219 sau 221 din Cod;

2) mărfurilor care fac obiectul prohibițiilor și restricțiilor;

3) mărfurilor care fac obiectul oricărei alte formalități speciale prevăzute de legislația Republicii Moldova pe care Serviciul Vamal este obligat să o aplice.

291. În sensul pct. 284-286, următoarele formalități vamale, după caz, se consideră a fi îndeplinite printr-un act/acțiune menționat/ă la pct. 287-289:

1) transportarea mărfurilor în conformitate cu art. 143 din Cod și prezentarea mărfurilor în vamă în conformitate cu art. 145 din Cod;

2) prezentarea mărfurilor în vamă în conformitate cu art. 333 din Cod;

3) acceptarea declarației vamale de către postul vamal în conformitate cu art. 171 din Cod;

4) acordarea liberului de vamă de către postul vamal în conformitate cu art. 186 din Cod.

292. În cazul în care o verificare arată că a fost efectuată o acțiune menționată la pct. 287-289, dar mărfurile introduse sau scoase nu sunt mărfuri menționate la pct. 284-286, declarația vamală pentru mărfurile respective se consideră că nu a fost depusă.

293. În sensul pct. 284, se consideră că declarația vamală pentru mărfurile menționate la pct.288 alineatul al treilea este acceptată și că mărfurilor li s-a acordat liberul de vamă atunci când mărfurile sunt livrate destinatarului.

În cazul în care nu a fost posibilă livrarea mărfurilor destinatarului, se consideră că declarația vamală nu a fost depusă.

Mărfurile care nu au fost livrate destinatarului se află în depozitare temporară până la momentul în care sunt distruse, reexportate sau se dispune de ele în alt mod în conformitate cu art.189 din Cod.

294. Declarația vamală a călătorului se depune în următoarele cazuri:

1) pentru mărfuri cu caracter comercial conținute în bagajele personale ale călătorilor, cu condiția ca valoarea acestora să nu depășească echivalentul în lei moldovenești a sumei de 1000 euro sau 1000 kg în masă netă;

2) pentru bunuri al căror transport peste frontiera vamală se autorizează de către alte autorități de control;

3) pentru bagajul personal conform art. 225 Cod vamal;

4) la solicitarea călătorului;

5) la cerința funcționarului vamal.

295. Forma și datele declarației vamale pe hârtie se stabilesc de către Serviciul Vamal.

296. Cu excepția cazurilor în care declarația vamală este depusă verbal sau printr-un act considerat a fi o declarație vamală sau în care declarația vamală ia forma unei înscrieri în evidența declarantului în conformitate cu art. 177 și 178 din Cod, postul vamal informează declarantul despre acceptarea declarației vamale și îi furnizează un număr de înregistrare pentru declarația vamală respectivă și data acceptării acesteia.

297. În cazul în care declarația vamală este depusă în conformitate cu art. 170 din Cod, Serviciul Vamal prelucrează datele furnizate înainte de prezentarea mărfurilor, în special în scopul analizei riscurilor.

298. În scopul derogării de la obligația ca mărfurile să fie prezentate în conformitate cu art. 178 din Cod, postul vamal de supraveghere menționat la art. 178 alin. (2) lit. c) din Cod este post vamal competent pentru plasarea mărfurilor sub un regim vamal menționat la art. 161 din Cod.

Următoarele posturi vamale sunt competente pentru plasarea mărfurilor sub regimul de export:

1) post vamal responsabil de locul unde este stabilit exportatorul;

2) post vamal competent pentru locul unde mărfurile sunt ambalate sau încărcate pentru expediere la export;

3) post vamal diferit, competent din motive administrative pentru operațiunea în cauză.

299. În cazul în care mărfurile nu depășesc echivalentul în lei moldovenești a 3 000 euro per trimitere și per declarant și nu fac obiectul unor prohibiții sau restricții, fără a ține cont de posturile vamale menționate la pct. 298, postul vamal competent pentru locul de ieșire a mărfurilor de pe teritoriul vamal este, de asemenea, competent pentru plasarea mărfurilor sub regimul de export.

În cazul subcontractării, postul vamal responsabil de locul unde este stabilit subcontractantul este, de asemenea, competent pentru plasarea mărfurilor sub regimul de export, pe lângă posturile vamale identificate la primul alineat și la pct. 294.

Atunci când este justificat de circumstanțele unui caz individual, un alt post vamal mai bine plasat pentru prezentarea mărfurilor în vamă este, de asemenea, competent pentru plasarea mărfurilor sub regimul de export.

300. Declarațiile vamale verbale pentru export și reexport se fac la postul vamal competent pentru locul de ieșire a mărfurilor.

301. În cazul în care o declarație vamală acoperă două sau mai multe articole de mărfuri, datele menționate în declarația respectivă referitoare la fiecare articol sunt considerate că constituie o declarație vamală separată.

302. Cu excepția cazului în care anumite mărfuri specifice incluse într-o trimitere fac obiectul unor măsuri diferite, mărfurile conținute într-o trimitere sunt considerate că constituie un singur articol în sensul pct. 301, în cazul în care este îndeplinită oricare dintre următoarele condiții:

1) mărfurile se clasifică la o singură subpoziție tarifară;

2) mărfurile fac obiectul unei cereri de simplificare în conformitate cu art. 176 din Cod.

Subsecțiunea a 2-a

Simplificări

303. În cazul în care o cerere pentru utilizarea regulată a unei declaraţii simplificate menţionate în art.165 alin.(1) din Cod sau pentru depunerea unei declaraţii vamale sub forma unei înscrieri în evidenţele declarantului menţionate la art.177 alin.(1) din Cod sau pentru utilizarea vămuirii centralizate menţionate la art.180 din Cod se depune prin alte mijloace decât tehnicile electronice de prelucrare a datelor, cererea respectivă se face folosind formularul prevăzut în anexa nr.25.

Regulile de completare a formularului vor fi aprobate de Serviciul Vamal. Forma şi regulile de completare a autorizaţiilor pentru utilizarea simplificărilor menţionate în primul alineat se aprobă de Serviciul Vamal.

La verificarea îndeplinirii condițiilor de autorizare menționate la art.165, art.179 alin.(1) și art.180 din Cod, Serviciul Vamal aplică în mod corespunzător metodologia privind modul de verificare a criteriilor de autorizare a solicitanților și titularilor autorizației de operator economic autorizat.

304. În sensul art. 176 din Cod, în cazul în care mărfurile dintr-un transport se încadrează în subpoziții tarifare supuse unei:

1) taxe specifice exprimate prin referire la aceeași unitate de măsură, taxa care se percepe asupra întregului transport se bazează pe subpoziția tarifară supusă celei mai mari taxe specifice;

2) taxe specifice exprimate prin referire la diferite unități de măsură, taxa specifică cea mai mare pentru fiecare unitate de măsură se aplică tuturor mărfurilor din lotul pentru care taxa specifică este exprimată prin referire la acea unitate și transformată într-o taxă ad valorem pentru fiecare tip de mărfuri respective. Taxa care se percepe asupra întregului transport se bazează pe subpoziția tarifară care face obiectul celei mai mari cote a taxei ad valorem care rezultă din conversia în conformitate cu primul paragraf;

3) taxe ad valorem și unei taxe specifice, cea mai mare taxă specifică, astfel cum este determinată în conformitate cu subpct. 1) și 2), se transformă într-o taxă ad valorem pentru fiecare tip de mărfuri pentru care taxa specifică este exprimată prin referire la aceeași unitate. Taxa care se percepe asupra întregului transport se bazează pe subpoziția tarifară care face obiectul celei mai mari cote a taxei ad valorem, inclusiv taxa ad valorem rezultată în urma conversiei în conformitate cu primul paragraf.

305. În cazul în care se depune o declarație simplificată pentru punerea în liberă circulație a mărfurilor supuse unui contingent tarifar gestionat în conformitate cu ordinea cronologică a datelor de acceptare a declarațiilor vamale, declarantul poate solicita acordarea contingentului tarifar numai atunci când sunt disponibile informațiile necesare, fie în declarația simplificată, fie într-o declarație suplimentară.

În cazul în care cererea de acordare a unui contingent tarifar gestionat în ordinea cronologică a datelor de acceptare a declarațiilor vamale se face într-o declarație suplimentară, cererea nu poate fi procesată până la depunerea declarației suplimentare. În scopul alocării contingentului tarifar, se ia în considerare data acceptării declarației simplificate.

306. În cazul în care mărfurile au fost plasate sub un regim vamal pe baza unei declarații simplificate, documentele justificative menționate la art. 163 alin. (2) din Cod sunt furnizate biroului/postului vamal înainte de acordarea liberului de vamă pentru mărfuri.

307. Pentru ca vămuirea centralizată să fie autorizată în conformitate cu art. 180 din Cod, cererile de vămuire centralizată trebuie să se refere la oricare dintre următoarele:

1) punerea în liberă circulație;

2) antrepozit vamal;

3) admiterea temporară;

4) destinația finală;

5) perfecționarea activă;

6) perfecționarea pasivă;

7) export;

8) reexport.

308. În cazul în care declarația vamală ia forma unei înscrieri în evidențele declarantului, vămuirea centralizată poate fi autorizată în condițiile prevăzute la art. 179 din Cod.

309. Titularul autorizației de vămuire centralizată trebuie să prezinte mărfurile la un post vamal competent, astfel cum se prevede în autorizația respectivă, depunând la postul vamal de supraveghere oricare dintre următoarele:

1) o declarație vamală standard, menționată la art. 162 din Cod;

2) o declarație vamală simplificată, menționată la art. 164 din Cod;

3) o notificare de prezentare, menționată la pct. 316 subpct. 1).

310. În cazul în care declarația vamală ia forma unei înscrieri în evidențele declarantului, se aplică pct. 316 - 321. Renunțarea la prezentare, acordată în conformitate cu art. 178 alin. (1) din Cod, se aplică vămuirii centralizate, cu condiția ca titularul autorizației de depunere a unei declarații vamale sub forma unei înscrieri în evidența declarantului să fi îndeplinit obligația prevăzută la pct. 316 subpct. 7).

311. În cazul în care postul vamal de supraveghere a acceptat declarația vamală sau a primit notificarea menționată la pct. 309 subpct. 3), acesta:

1) efectuează controalele corespunzătoare, verificarea declarației vamale sau a notificării de prezentare;

2) transmite imediat postului vamal de prezentare declarația vamală sau notificarea și rezultatele analizei de risc aferente;

3) informează postul vamal de prezentare:

a) că mărfurile pot fi eliberate pentru regimul vamal în cauză;

b) că controalele vamale sunt necesare în conformitate cu art. 180 alin. (3) lit. c) din Cod.

312. În cazul în care postul vamal de supraveghere informează postul vamal de prezentare că:

1) mărfurile pot fi eliberate pentru regimul vamal în cauză, postul vamal de prezentare informează, în termenul stabilit în autorizația de vămuire centralizată, postul vamal de supraveghere dacă propriile controale asupra acestor mărfuri afectează această eliberare;

2) sunt necesare controale vamale în conformitate cu art. 180 alin. (3) lit. c) din Cod, postul vamal de prezentare trebuie, în termenul stabilit în autorizație pentru vămuirea centralizată, confirmă primirea cererii postului vamal de supraveghere de a efectua controalele necesare și, după caz, informează postul vamal de supraveghere cu privire la propriile controale asupra mărfurilor, inclusiv controale legate de interdicții și restricții. Postul vamal de supraveghere informează postul vamal de prezentare referitor la acordarea liberului de vamă pentru mărfuri.

313. La export postul vamal de supraveghere, după acordarea liberului de vamă pentru mărfuri, completează, după caz, informațiile din declarația de export, în conformitate cu pct. 564, disponibile postului vamal de ieșire declarat. Postul vamal de ieșire informează postul vamal de supraveghere cu privire la ieșirea mărfurilor în conformitate cu pct. 577 - 580. Postul vamal de supraveghere confirmă ieșirea mărfurilor către declarant în conformitate cu pct. 581.

314. Prin derogare de la pct. 309, pentru mărfurile care fac obiectul unei autorizații de vămuire centralizată, titularul autorizației sau declarantul este obligat:

1) să prezinte mărfurile la locurile prevăzute în autorizație și desemnate sau agreate de Serviciul Vamal în conformitate cu art. 145 din Cod, cu excepția cazului în care se renunță la obligația ca mărfurile să fie prezentate în conformitate cu art. 178 alin. (1) din Cod; și

2) să depună o declarație vamală sau înscrie mărfurile în evidențele sale la postul vamal specificat în autorizație.

315. Serviciul Vamal întocmește un plan de control specific operatorului economic la acordarea unei autorizații de depunere a unei declarații vamale sub forma unei înscrieri în evidența declarantului în conformitate cu art. 177 alin. (1) din Cod, care prevede: supravegherea procedurilor vamale operate în temeiul autorizației, definirea frecvenței controalelor vamale și asigurându-se, printre altele, că pot fi efectuate controale vamale eficiente în toate etapele înscrierii în procedura de evidență a declarantului.

După caz, planul de control ține cont de termenul de prescripție pentru notificarea datoriei vamale menționat la art. 110 alin. (1) din Cod.

Planul de control prevede efectuarea controlului în cazul în care se acordă o derogare de prezentare în conformitate cu art. 178 alin. (1) din Cod.

În cazul vămuirii centralizate, planul de control specifică divizarea sarcinilor între postul vamal de supraveghere și postul vamal de prezentare.

316. Titularul autorizației de a depune o declarație vamală sub forma unei înscrieri în evidența declarantului:

1) prezintă mărfurile la vamă, cu excepția cazului în care se aplică art. 178 alin. (1) din Cod, și înscrie în evidență data notificării de prezentare;

2) înscrie cel puțin în evidență datele unei declarații vamale simplificate și orice documente justificative;

3) la cererea postului vamal de supraveghere, pune la dispoziție datele declarației vamale înscrise în evidență și orice document justificativ, cu excepția cazului în care autoritățile vamale permit ca declarantul să ofere acces computerizat direct la acele informații din evidențele sale;

4) pune la dispoziția postului vamal de supraveghere informații privind mărfurile care fac obiectul restricțiilor și interdicțiilor;

5) furnizează postului vamal de supraveghere documentele justificative prevăzute la art. 163 alin. (2) din Cod înainte ca mărfurile declarate să poată fi eliberate;

6) în cazul în care se aplică derogarea prevăzută la art. 178 alin. (1) din Cod, se asigură că titularul autorizației de exploatare a depozitelor temporare dispune de informațiile necesare pentru a dovedi încetarea depozitării temporare;

7) cu excepția cazului în care se renunță la obligația de a depune o declarație suplimentară în conformitate cu art. 166 alin. (4) din Cod, depune declarația suplimentară la postul vamal de supraveghere în modul și în termenul stabilit în autorizație.

317. Autorizația de depunere a unei declarații vamale sub forma unei înscrieri în evidența declarantului nu se aplică următoarelor declarații:

1) declarațiile vamale care constituie o cerere de autorizare pentru un regim special în conformitate cu pct. 356;

2) declarațiile vamale depuse în locul unei declarații sumare de intrare în conformitate cu art. 140 alin. (7) din Cod.

318. În cazul în care postul vamal de supraveghere a solicitat, în conformitate cu art. 178 alin. (3) din Cod, ca mărfurile să fie prezentate în vamă deoarece Serviciul Vamal a identificat un nou risc financiar grav sau o altă situație specifică în legătură cu o autorizație de depunere, o declarație vamală sub forma unei înscrieri în evidența declarantului cu renunțarea la obligația de a prezenta mărfurile, postul vamal de supraveghere indică titularului unei astfel de autorizații:

1) perioada specifică de timp în care să se prezinte la vamă mărfurile vizate de acele situații;

2) obligația de a înscrie în evidență data notificării prezentării; și

3) obligația de a respecta pct. 316 subpct. 2) – 5) și 7).

319. În sensul pct. 318, eliberarea mărfurilor se face în conformitate cu art. 186 din Cod.

320. În cazul în care autorizația de depunere a unei declarații vamale sub forma unei înscrieri în evidențele declarantului stabilește un termen pentru informarea titularului autorizației respective cu privire la orice controale care trebuie efectuate, mărfurile se consideră că au fost eliberate la expirarea acest termen, cu excepția cazului în care postul vamal de supraveghere și-a indicat în acest termen intenția de a efectua un control.

În cazul în care autorizația nu prevede un termen prevăzut la primul alineat, postul vamal de supraveghere eliberează mărfurile în conformitate cu art. 186 din Cod.

321. În cazul în care o declarație vamală este depusă sub forma unei înscrieri în evidența declarantului pentru punerea în liberă circulație a mărfurilor supuse unui contingent tarifar gestionat în conformitate cu ordinea cronologică a datelor de acceptare a declarațiilor vamale, titularul autorizației solicită acordarea contingentului tarifar într-o declarație suplimentară.

În cazul în care cererea de acordare a unui contingent tarifar gestionat în conformitate cu ordinea cronologică a datelor de acceptare a declarațiilor vamale se face într-o declarație suplimentară, cererea poate fi procesată numai după depunerea declarației respective. Cu toate acestea, data la care mărfurile sunt înscrise în evidența declarantului se ia în considerare în scopul repartizării contingentului tarifar. Prin derogare de la primul alineat, Serviciul Vamal poate prevedea că cererea de a beneficia de un contingent tarifar gestionat se face într-un alt formular decât cel menționat la primul alineat, cu condiția ca toate informațiile necesare să fie disponibile pentru ca Serviciul Vamal să se pronunțe asupra validității cererii.

Secțiunea a 3-a

Verificarea și eliberarea mărfurilor

322. În cazul în care postul vamal competent a decis să examineze mărfurile în conformitate cu art. 181 lit. c) din Cod sau să preleve probe în conformitate cu art. 181 lit. d) din Cod, acesta desemnează ora și locul în acest scop și informează declarantul despre aceasta.

La cererea declarantului, postul vamal competent poate desemna un alt loc decât sediul postului vamal sau o oră în afara programului oficial al postului vamal respectiv.

323. În cazul în care postul vamal decide să examineze doar o parte din mărfuri, acesta informează declarantul cu privire la articolele pe care dorește să le examineze.

În cazul în care declarantul refuză să fie prezent la examinarea mărfurilor sau nu furnizează asistența necesară conform cerințelor Serviciului Vamal, acesta stabilește un termen-limită pentru prezența sau asistența sa, dar termenul nu poate depăși 3 zile lucrătoare.

În cazul în care declarantul nu a respectat cerințele Serviciului Vamal la expirarea termenului, postul vamal va proceda la verificarea mărfurilor, pe riscul și cheltuiala declarantului. Dacă este necesar, Serviciul Vamal poate apela la serviciile unui expert.

324. În cazul în care postul vamal decide să preleve probe de mărfuri, acesta informează declarantul în acest sens.

În cazul în care declarantul refuză să fie prezent la prelevarea probelor sau nu furnizează asistența necesară conform cerințelor Serviciului Vamal, acesta stabilește un termen-limită pentru prezența sau asistența sa, dar termenul nu poate depăși 3 zile lucrătoare.

În cazul în care declarantul nu a respectat cerințele Serviciului Vamal la expirarea termenului, Serviciul Vamal procedează la prelevarea de probe, pe riscul și cheltuiala declarantului.

Probele vor fi prelevate chiar de Serviciul Vamal. Cu toate acestea, Serviciul Vamal poate solicita prelevarea de probe de către declarant sau poate apela la un expert pentru a preleva probe, sub supravegherea acestuia.

Cantitățile prelevate ca probe nu trebuie să depășească ceea ce este necesar pentru analiză sau examinare mai detaliată, inclusiv posibile analize ulterioare.

Cantitățile prelevate ca probe nu se scad din cantitatea declarată.

În cazul unei declarații de export sau de perfecționare pasivă, declarantul poate înlocui cantitățile de mărfuri prelevate ca eșantioane cu mărfuri identice, pentru a completa lotul.

325. În cazul în care examinarea probelor din aceleași mărfuri conduce la rezultate diferite, care necesită un tratament vamal diferit, se prelevă probe suplimentare, acolo unde este posibil.

În cazul în care rezultatele examinării probelor suplimentare confirmă rezultatele diferite, se consideră că mărfurile constau din mărfuri diferite în cantități corespunzătoare rezultatelor examinării. Același lucru se aplică în cazul în care nu este posibilă prelevarea de probe suplimentare.

326. Probele prelevate se returnează declarantului la cererea acestuia, cu excepția următoarelor cazuri:

1) în cazul în care probele au fost distruse prin analiză sau examinare;

2) în cazul în care probele trebuie păstrate de către Serviciul Vamal în oricare dintre scopurile următoare:

a) o examinare ulterioară;

b) o cale de atac sau o acțiune în justiție.

327. În cazul în care declarantul nu solicită returnarea probelor, Serviciul Vamal poate solicita declarantului să ridice orice probe care au rămas sau să dispună de ele în conformitate cu art. 189 alin. (3) din Cod.

328. În cazul în care Serviciul Vamal verifică exactitatea informațiilor conținute într-o declarație vamală, acesta înregistrează faptul că a fost efectuată o verificare și rezultatele verificării respective.

În cazul în care numai o parte a mărfurilor a fost examinată, mărfurile examinate se înregistrează.

În cazul în care declarantul a lipsit, absența acestuia se consemnează.

Serviciul Vamal informează declarantul cu privire la rezultatele verificării.

329. În cazul în care rezultatele verificării declarației vamale nu sunt în conformitate cu informațiile furnizate în declarație, Serviciul Vamal stabilește și înregistrează informațiile care trebuie luate în considerare în următoarele scopuri:

1) calcularea drepturilor de import sau de export aplicabile mărfurilor;

2) calcularea oricăror restituiri sau avantaje financiare;

3) aplicarea oricăror alte prevederi care reglementează regimul vamal sub care sunt plasate mărfurile.

330. În cazul în care se constată că originea nepreferențială declarată este incorectă, originea care trebuie luată în considerare în sensul pct. 329 subpct. 1) se stabilește pe baza dovezilor prezentate de către declarant sau, în cazul în care acest lucru nu este suficient sau satisfăcător, pe baza oricăror informații disponibile.

331. În cazul în care Serviciul Vamal consideră că verificarea declarației vamale poate duce la plata drepturilor de import sau de export mai mari decât cei care rezultă din detaliile declarației vamale, acordarea liberului de vamă pentru mărfuri este condiționată de furnizarea unei garanții suficiente pentru a acoperi diferența dintre suma conformă cu datele din declarația vamală și suma care poate fi plătită în final.

Cu toate acestea, declarantul poate solicita notificarea imediată a datoriei vamale căreia îi pot fi supuse în cele din urmă mărfurile, în loc să depună această garanție.

332. În cazul în care, pe baza verificării declarației vamale, Serviciul Vamal stabilește un cuantum al drepturilor de import sau de export diferit de cuantumul ce rezultă din datele din declarație, se aplică art. 187 alin. (1) din Cod, ce se referă la cuantumul astfel evaluat.

În cazul în care Serviciul Vamal are îndoieli cu privire la aplicarea sau nu a unei interdicții sau restricții și acest lucru nu poate fi rezolvat până când rezultatele verificărilor efectuate de Serviciul Vamal nu sunt disponibile, mărfurilor în cauză nu li se acordă liberul de vamă.

333. Serviciul Vamal notifică declarantului acordarea liberului de vamă pentru mărfuri și înregistrează acordarea liberului de vamă pentru regimul vamal respectiv, indicând cel puțin referința declarației sau notificării vamale și data acordării liberului de vamă pentru mărfuri.

334. În cazul în care, înainte de acordarea liberului de vamă pentru mărfurile care fac obiectul unei solicitări de acordare a unui contingent tarifar, volumul contingentului tarifar în cauză nu este considerat critic, acordarea liberului de vamă pentru mărfuri nu este condiționată de constituirea unei garanții pentru mărfurile respective.

335. În cazul în care declarația pentru un regim vamal sau reexport este depusă folosind alte mijloace decât tehnicile electronice de prelucrare a datelor, Serviciul Vamal poate, în scopul notificării declarantului cu privire la acordarea liberului de vamă pentru mărfuri, să utilizeze alte mijloace decât tehnicile de prelucrare electronică a datelor.

În cazul în care mărfurile au fost depozitate temporar înainte de acordarea liberului de vamă, iar postul vamal trebuie să informeze titularul autorizației de exploatare a spațiilor de depozitare temporară cu privire la acordarea liberului de vamă pentru mărfuri, informațiile respective pot fi furnizate folosind alte mijloace decât tehnicile de prelucrare electronică a datelor.

336. În cazul în care, din oricare dintre motivele enumerate la art. 189 alin. (2) din Cod, mărfurilor nu li se poate acorda liberul de vamă sau când acordarea liberului de vamă se constată că mărfurile nu au îndeplinit condițiile pentru acordarea liberului de vamă, postul vamal va acorda declarantului un termen rezonabil pentru a remedia situația mărfurilor.

Serviciul Vamal poate, pe riscul și pe cheltuiala declarantului, să transfere mărfurile menționate în primul alineat în spații speciale sub supravegherea Serviciului Vamal.

Secțiunea a 4-a

Dispunerea de mărfuri

337. Serviciul Vamal stabilește tipul și cantitatea tuturor resturilor sau a deșeurilor rezultate din distrugerea mărfurilor pentru a determina cuantumul drepturilor de import aplicabile resturilor sau deșeurilor respective atunci când sunt plasate sub un regim vamal sau reexportate.

338. Serviciul Vamal poate vinde mărfuri abandonate în favoarea statului sau confiscate numai cu condiția ca cumpărătorul să îndeplinească imediat formalitățile de plasare a mărfurilor sub regim vamal sau de reexportare a acestora.

În cazul în care mărfurile sunt vândute la un preț care include cuantumul drepturilor de import, mărfurile se consideră a fi puse în liberă circulație. Serviciul Vamal calculează cuantumul drepturilor de import și îl înregistrează în contabilitate. Acea vânzare va fi efectuată conform procedurilor aplicabile.

Capitolul VI

PUNEREA ÎN LIBERĂ CIRCULAȚIE ȘI SCUTIREA DE DREPTURI DE IMPORT

Secțiunea 1

Punerea în liberă circulație (import)

339. Declarantul va pune la dispoziția postului vamal la care se depune declarația vamală de punere în liberă circulație informațiile din care rezultă că condițiile de scutire de drepturi de import prevăzute la art. 194 alin. (1) din Cod au fost îndeplinite.

340. Informațiile menționate la pct. 339 pot fi furnizate prin oricare dintre următoarele mijloace:

1) accesul la datele relevante ale declarației vamale sau de reexport pe baza căreia mărfurile reintroduse au fost inițial exportate sau reexportate de pe teritoriul vamal; dispozițiile propuse ar putea fi aplicate dacă Serviciul Vamal are acces la detaliile relevante ale declarației vamale sau de reexport;

2) un exemplar tipărit, autentificat de postul vamal, al declarației vamale sau de reexport pe baza căreia mărfurile reimportate au fost inițial exportate sau reexportate de pe teritoriul vamal;

3) un document emis de Serviciul Vamal, cu detaliile relevante ale declarației vamale sau ale declarației de reexport respective;

4) un document eliberat de Serviciul Vamal, care atestă că au fost îndeplinite condițiile pentru scutirea de drepuri de import (fișa de informații INF3). Forma fișei de informații INF3 și procedura de eliberare a respectivei fișe se stabilesc de către Serviciul Vamal.

341. În cazul în care din informațiile aflate la dispoziția Serviciului Vamal se stabilește că mărfurile declarate pentru punere în liberă circulație au fost exportate inițial de pe teritoriul vamal și au îndeplinit la momentul respectiv condițiile pentru acordarea scutirii de drepturi de import ca mărfuri reintroduse, informațiile menționate la pct. 340 nu sunt necesare.

342. Pct. 340 nu se aplică în cazul în care mărfurile pot fi declarate pentru punere în liberă circulație verbal sau prin alt act. Prevederile respective nu se aplică nici circulației internaționale a ambalajelor, a mijloacelor de transport sau a anumitor mărfuri admise în cadrul unor regimuri vamale specifice, cu excepția cazului în care există dispoziții contrare.

Capitolul VI secțiunea 2 - abrogată

Secțiunea a 3-a

Procedura de confirmare a forței majore

349. Drept forță majoră pot fi considerate următoarele evenimente:

1) război (declarat sau nu), ostilități, invazii, acțiuni ale unui inamic străin, mobilizare militară extensivă;

2) embargo;

3) epizootie, epidemie, dezastru natural sau eveniment natural extrem;

4) explozie, incendiu, distrugerea mărfii, distrugerea mijlocului de transport cauzat de un accident rutier.

350. Circumstanțele pot fi atestate ca forță majoră de neexecutare a obligației doar după constatarea a trei criterii:

1) caracterul lor excepțional ce a determinat neexecutarea obligațiilor, în afara controlului rezonabil;

2) caracterul lor imprevizibil la plasarea mărfurilor în regim vamal, care nu putea fi cunoscut la producerea forței majore în momentul plasării mărfurilor în regim vamal;

3) caracterul lor insurmontabil, ele nu pot fi preîntâmpinate, evitate, depășite, sunt invincibile, iar persoana nu ar fi putut în mod rezonabil să le evite sau să depășească consecințele forței majore.

351. Pentru confirmarea drept forță majoră, urmează a fi prezentate postului vamal, după caz, următoarele acte:

1) procesul-verbal de constatare și/sau procesul-verbal cu privire la contravenție, întocmit de către organele competente (Ministerul Afacerilor Interne, etc.);

2) raportul de expertiză privind starea de facto a mărfurilor, eliberat de Camera de Comerț și Industrie;

3) procesul-verbal de examinare la fața locului, întocmit de funcționarul vamal;

4) note, avize, rapoarte, concluzii, eliberate de instituțiile abilitate conform legislației (Serviciul Hidrometeorologic de Stat, Camera de Comerț și Industrie etc.);

5) alte acte relevante.

352. După examinarea tuturor actelor, în cazul în care postul vamal califică împrejurarea de fapt ca forță majoră închide din oficiu regimul vamal, cu scoaterea din evidență a mărfurilor, iar în cazul în care postul vamal nu califică acțiunile ca forță majoră, închide din oficiu regimul vamal, cu emiterea deciziei de regularizare pentru încasarea drepturilor de import.

Capitolul VII

PROCEDURI SPECIALE

Secțiunea 1

Dispoziții generale

Subsecțiunea 1

Cerere de autorizare

353. În cazul în care cererea pentru autorizațiile prevăzute la art.279 alin.(1) din Cod nu se bazează pe o declaraţie vamală, cererea va conține informațiile prevăzute în anexa nr.27. Regulile de completare a cererilor de autorizare a regimurilor speciale, procedura şi condiţiile de acordare a autorizațiilor se stabilesc de Serviciul Vamal.

354. Serviciul Vamal acordă o autorizație pentru regimul de destinație finală sau regimul de perfecționare activă persoanelor stabilite în afara teritoriului vamal al Republicii Moldova, în condițiile în care acestea întrunesc criteriile stabilite de organul vamal.

355. În cazurile menționate la pct. 354, subdiviziunea competentă a Serviciului Vamal este acea al cărei:

1) loc unde mărfurile care urmează să fie plasate sub regimul de destinație finală urmează să fie utilizate pentru prima dată;

2) loc unde mărfurile care urmează să fie plasate sub regimul de perfecționare activă urmează să fie supuse primei prelucrări.

356. O declarație vamală, cu condiția ca aceasta să fie completată cu elemente de date suplimentare specificate de Serviciul Vamal în conformitate cu art. 6 alin. (3) din Cod, este considerată o cerere de autorizare în oricare dintre următoarele cazuri:

1) în cazul în care mărfurile urmează să fie plasate sub regimul de admitere temporară, cu excepția cazului în care Serviciul Vamal solicită o cerere formală în cazurile prevăzute la pct. 534 subpct. 2);

2) în cazul în care mărfurile urmează să fie plasate sub regimul de destinație finală și solicitantul intenționează să dea mărfurilor în întregime destinația finală prevăzută;

3) în cazul în care mărfurile urmează să fie plasate sub regimul de perfecționare activă;

4) în cazul în care mărfurile urmează să fie plasate sub regimul de perfecționare pasivă;

5) în cazul în care a fost acordată o autorizație de utilizare a regimului de perfecționare pasivă și produsele echivalente urmează să fie puse în liberă circulație utilizând sistemul de schimb standard, care nu este reglementat de autorizația respectivă;

6) în cazul în care produsele prelucrate urmează să fie puse în liberă circulație după perfecționare pasivă și operațiunea de prelucrare implică mărfuri cu caracter necomercial.

357. Pct. 356 nu se aplică în niciunul dintre următoarele cazuri:

1) declarația simplificată;

2) vămuirea centralizată;

3) înscrierea în evidența declarantului;

4) în cazul în care se solicită utilizarea mărfurilor echivalente în conformitate cu art. 290 din Cod;

5) în cazul în care subdiviziunea competentă a Serviciului Vamal informează declarantul că este necesară verificarea condițiilor economice în conformitate cu art. 279 alin. (7) din Cod;

6) în cazul în care se solicită o autorizație cu efect retroactiv în conformitate cu art. 279 alin. (3) din Cod, cu excepția cazurilor menționate la pct. 356 subpct. 5) sau 6).

358. În cazul în care Serviciul Vamal consideră că plasarea mijloacelor de transport sau a pieselor de schimb, a accesoriilor și a echipamentelor pentru mijloacele de transport în regimul de admitere temporară ar presupune un risc grav de nerespectare a uneia dintre obligațiile prevăzute de legislația vamală, declarația vamală menționată la pct. 356 nu poate fi efectuată verbal sau în conformitate cu pct. 287. În acest caz, Serviciul Vamal informează declarantul cu privire la aceasta fără întârziere, după prezentarea mărfurilor la vamă.

359. Obligația de a furniza elemente de date suplimentare menționate la pct. 356 nu se aplică în cazurile care implică oricare dintre următoarele tipuri de declarații:

1) declarațiile vamale de punere în liberă circulație efectuate verbal în conformitate cu pct. 381;

2) declarațiile vamale de admitere temporară sau declarațiile de reexport efectuate verbal în conformitate cu pct. 279 sau 280;

3) declarațiile vamale de admitere temporară sau declarațiile de reexport în conformitate cu pct. 285 care se consideră a fi făcute în conformitate cu pct. 287.

360. Carnetele ATA și CPD sunt considerate cereri de acordare a unei autorizații de admitere temporară dacă îndeplinesc toate următoarele condiții:

1) carnetul a fost emis într-o parte contractantă la Convenția ATA sau la Convenția de la Istanbul și a fost avizat și garantat de o asociație care face parte dintr-un lanț de garantare, astfel cum este definit în art. 1 lit. (d) din anexa A la Convenția de la Istanbul;

2) carnetul se referă la mărfuri și utilizări prevăzute de convenția în temeiul căreia a fost emis;

3) carnetul este certificat de autoritățile vamale;

4) carnetul este valabil pe teritoriul vamal.

3601. Dacă o cerere de autorizaţie a fost făcută pe baza unei declaraţii vamale în conformitate cu pct.356 și 360, autorizația se acordă prin acordarea liberului de vamă pentru regimul vamal respectiv.

361. În cazul în care o declarație vamală verbală este considerată o cerere de acordare a unei autorizații de admitere temporară în conformitate cu pct. 356, declarantul trebuie să prezinte un document justificativ, conform anexei nr. 28.

Subsecțiunea a 2-a

Luarea deciziei asupra unei cereri

362. În cazul în care subdiviziunea Serviciului Vamal competentă să decidă cu privire la cererea menționată la pct. 353 decide să acorde autorizația, aceasta utilizează formularele prevăzute în anexa nr.29 Regulile de completare a cererilor de autorizare a regimurilor speciale, procedura şi condiţiile de acordare, modificare, suspendare, revocare, anulare autorizaţiilor se aprobă de Serviciul Vamal.

363. Condiția prevăzută la art. 279 alin. (6) lit. b) din Cod nu se aplică autorizațiilor de perfecționare activă, cu excepția cazului în care calcularea cuantumului dreptului de import se face în conformitate cu art. 96 alin. (4) din Cod, există dovezi că interesele esențiale ale producătorilor din Republica Moldova sunt susceptibile de a fi afectate negativ, iar cazul nu este reglementat de pct.365 subpct.1) și 2).

364. Condiția prevăzută la art. 279 alin. (6) lit. b) din Cod nu se aplică autorizațiilor de perfecționare pasivă, cu excepția cazului în care există dovezi că interesele esențiale ale producătorilor din Republica Moldova sunt susceptibile de a fi afectate negativ, iar mărfurile nu sunt destinate a fi reparate.

365. Condițiile economice de perfecționare activă se consideră îndeplinite atunci când cererea se referă la oricare dintre următoarele operațiuni:

1) reparație;

2) prelucrarea mărfurilor puse direct sau indirect la dispoziția titularului autorizației, efectuată conform caietului de sarcini, în numele unei persoane stabilite în afara teritoriului vamal, în general cu plata numai a costurilor de prelucrare;

3) prelucrarea mărfurilor pentru a asigura conformitatea acestora cu cerințele tehnice pentru punerea lor în liberă circulație;

4) prelucrarea mărfurilor cu caracter necomercial;

5) prelucrarea mărfurilor obținute în baza unei autorizații anterioare, a cărei eliberare a fost supusă unei examinări a condițiilor economice;

6) prelucrarea mărfurilor în mostre;

7) prelucrarea oricărui tip electronic de componente, piese, ansambluri sau orice alte materiale în produse de tehnologie a informației;

8) prelucrarea mărfurilor care se încadrează la pozițiile 2707 sau 2710 din Nomenclatura combinată în produse care se încadrează la pozițiile 2707, 2710 sau 2902 din Nomenclatura combinată;

9) reducerea la deșeuri și resturi, distrugerea, recuperarea pieselor sau componentelor;

10) denaturare;

11) formele uzuale de manipulare prevăzute la art. 289 din Cod.

366. În scopul acordării unei autorizații în conformitate cu art. 290 alin. (4) din Cod, nu este relevant dacă utilizarea mărfurilor echivalente este sistematică sau nu.

367. Utilizarea mărfurilor echivalente nu este autorizată pentru mărfurile care au fost modificate genetic sau care conțin elemente care au suferit modificări genetice.

368. Sunt considerate ca mărfuri echivalente în regim de perfecționare activă:

1) mărfurile aflate într-un stadiu de prelucrare superior celui al mărfurilor străine care fac obiectul regimului de perfecționare activă atunci când partea esențială a transformării acestor mărfuri echivalente se efectuează în întreprinderea titularului autorizației sau în întreprinderea unde operațiunea se efectuează pe seama acestuia;

2) în caz de reparație, mărfuri noi în locul mărfurilor uzate sau mărfuri în stare mai bună decât mărfurile străine plasate sub regimul de perfecționare activă;

3) mărfuri cu caracteristici tehnice similare mărfurilor pe care le înlocuiesc, cu condiția să aibă același cod din nouă cifre din Nomenclatura combinată și o calitate comercială identică.

369. În cazul regimului de admitere temporară, mărfurile echivalente pot fi utilizate numai în cazul în care autorizația de admitere temporară a paleților și a pieselor de schimb ale acestora, accesoriilor și echipamentelor, containerelor și pieselor lor de schimb cu scutire totală de drepturi de import este acordată în conformitate cu pct.490-492.

370. Autorizația de perfecționare activă IM/EX precizează, la cererea solicitantului, că produsele prelucrate sau mărfurile plasate sub regimul de perfecționare activă IM/EX care nu au fost declarate pentru un alt regim vamal sau reexportate la expirarea perioadei de încheiere sunt considerate a fi fost puse în liberă circulație la data expirării perioadei de încheiere. Acest punct nu se aplică în cazul în care mărfurile fac obiectul unor prohibiții sau restricții.

371. Autorizațiile de utilizare a regimului vamal de perfecționare activă IM/EX, de perfecționare activă EX/IM sau de destinație finală prevăd că titularul autorizației trebuie să prezinte biroului vamal de supraveghere un decont de încheiere în termen de 30 de zile de la expirarea termenului-limită pentru încheiere. Cu toate acestea, biroul vamal de supraveghere poate acorda o derogare de la obligația de a prezenta decontul de încheiere în cazul în care consideră că acesta nu este necesar.

372. La cererea titularului autorizației, Serviciul Vamal prelungește termenul menționat la pct. 371 până la 60 de zile. În cazurile stabilite de Serviciul Vamal, acesta prelungește termenul chiar dacă termenul a expirat.

373. Decontul de încheiere va conține datele stabilite de Serviciul Vamal.

374. În cazul în care produsele sau mărfurile prelucrate plasate sub regimul de perfecționare activă IM/EX sunt considerate a fi puse în liberă circulație în conformitate cu pct.370, acest fapt se menționează în decontul de încheiere.

375. În cazul în care autorizația de perfecționare activă IM/EX specifică că produsele sau mărfurile prelucrate plasate sub acest regim sunt considerate a fi fost puse în liberă circulație la data expirării termenului de încheiere, titularul autorizației prezintă decont de încheiere către biroul vamal de supraveghere menționat, astfel cum se menționează la pct. 371.

376. În cazul în care mărfurile autohtone sunt depozitate împreună cu mărfuri străine într-o unitate de depozitare pentru antrepozit vamal și este imposibil sau ar fi posibil doar la un cost disproporționat să se identifice în orice moment fiecare tip de mărfuri (depozitare comună), autorizația menționată la art. 279 alin. (1) lit. b) din Cod se stabilește că se efectuează separarea contabilă cu privire la fiecare tip de mărfuri, starea vamală și, după caz, originea mărfurilor.

Mărfurile autohtone depozitate împreună cu mărfurile străine într-o unitate de depozitare menționată la prezentul punct au același cod din nouă cifre din Nomenclatura combinată, aceeași calitate comercială și aceleași caracteristici tehnice.

377. Evidențele prevăzute la art. 285 alin. (1) din Cod trebuie să conțină următoarele:

1) după caz, trimiterea la autorizația necesară pentru plasarea mărfurilor într-un regim special;

2) MRN-ul sau, în cazul în care nu există, orice alt număr sau cod de identificare a declarațiilor vamale prin care mărfurile sunt plasate sub regimul special și, în cazul în care regimul a fost încheiat în conformitate cu art. 286 alin. (1) din Cod, informații despre modul în care regimul vamal s-a încheiat;

3) date care să permită identificarea fără echivoc a documentelor vamale, altele decât declarațiile vamale, a oricăror alte documente relevante referitoare la plasarea mărfurilor sub un regim special și a oricăror alte documente relevante pentru încheierea corespunzătoare a regimului;

4) informații referitoare la mărci, numere de identificare, numărul și tipul de ambalaje, cantitatea și descrierea comercială sau tehnică standard a mărfurilor și, atunci când este cazul, mărcile de identificare de pe container necesare pentru identificarea mărfurilor;

5) localizarea mărfurilor și informații despre orice mișcare a acestora;

6) statutul vamal al mărfurilor;

7) detalii privind formele uzuale de manipulare și, după caz, noua clasificare tarifară rezultată din acele forme uzuale de manipulare;

8) detalii privind admiterea temporară sau destinația finală;

9) detalii privind perfecționarea activă sau pasivă, inclusiv informații despre natura prelucrării;

10) în cazul în care se aplică art. 96 alin. (1) din Cod, costurile de depozitare sau forme uzuale de manipulare;

11) rata randamentului sau metoda sa de calcul, după caz;

12) mențiuni care permit supravegherea vamală și controlul utilizării mărfurilor echivalente în conformitate cu art. 290 din Cod;

13) în cazul în care este necesară separarea contabilă, informații despre tipul mărfurilor, statutul vamal și, după caz, originea mărfurilor;

14) în cazurile de admitere temporară menționate la pct. 543 și 544, mențiunile prevăzute la punctul respectiv;

15) în cazurile de perfecționare activă menționate la pct. 551 și 552, informațiile cerute de aceste puncte;

16) după caz, detalii privind orice transfer de drepturi și obligații în conformitate cu art. 287 din Cod;

17) în cazul în care evidențele nu fac parte din contabilitatea principală în scopuri vamale, o trimitere la acele conturi principale în scopuri vamale;

18) informații suplimentare pentru cazuri speciale, la solicitarea Serviciului Vamal din motive justificate.

378. În cazul zonelor libere, evidențele trebuie să conțină, pe lângă informațiile prevăzute la pct. 377, următoarele:

1) date care să permită identificarea documentelor de transport pentru mărfurile care intră sau ies din zonele libere;

2) date privind utilizarea sau consumul mărfurilor a căror punere în liberă circulație sau admitere temporară nu ar atrage aplicarea drepturilor de import în conformitate cu art. 315 alin. (2) din Cod.

379. Serviciul Vamal renunță la obligația referitoare la unele dintre informațiile prevăzute la pct. 377 și 378, în cazul în care această renunțare nu afectează în mod negativ supravegherea și controalele vamale privind utilizarea unui regim special.

380. În cazul admiterii temporare, evidențele se păstrează numai dacă acest lucru este solicitat de Serviciul Vamal.

381. Formele uzuale de manipulare menționate la art. 289 din Cod sunt prevăzute în anexa nr. 30.

382. În cazul în care valoarea totală a animalelor, născute pe teritoriul vamal din animale care fac obiectul unei declarații vamale și care sunt plasate sub regimul de depozitare, de admitere temporară sau de perfecționare activă, depășește echivalentul în lei moldovenești a 100 euro, animalele respective se consideră a fi mărfuri străine și se plasează sub același regim ca și animalele din care s-au născut.

383. Obligația de a depune o declarație suplimentară nu se aplică pentru mărfurile pentru care un alt regim special decât cel de tranzit a fost încheiat prin plasarea lor sub un alt regim special decât cel de tranzit, atunci când toate condițiile următoare sunt îndeplinite:

1) titularul autorizației pentru primul regim special și pentru regimul special ulterior este aceeași persoană;

2) declarația vamală pentru primul regim special a fost depusă în forma standard sau declarantul a depus o declarație suplimentară în conformitate cu art. 166 alin. (1) din Cod în ceea ce privește primul regim special;

3) primul regim special se încheie prin plasarea mărfurilor sub un regim special ulterior, altul decât destinația finală sau perfecționarea activă, în urma depunerii unei declarații vamale sub forma unei înscrieri în evidențele declarantului.

Subsecțiunea a 3-a

Reguli procedurale

384. Subdiviziunea competentă poate permite în cazuri excepționale ca declarația vamală să fie depusă la un post vamal care nu este specificat în autorizație. În acest caz, subdiviziunea competentă informează fără întârziere subdiviziunea responsabilă de supraveghere.

385. În cazul în care mărfurile au fost plasate sub un regim special prin intermediul a două sau mai multe declarații vamale în temeiul unei singure autorizații, plasarea acestor mărfuri sau a produselor obținute din ele sub un regim vamal ulterior ori alocarea lor pentru destinația finală prescrisă este considerată ca încheierea regimului pentru mărfurile în cauză plasate în temeiul primei declarații vamale în ordine cronologică.

386. În cazul în care mărfurile au fost plasate sub un regim special prin intermediul a două sau mai multe declarații vamale în temeiul unei singure autorizații, iar regimul special este încheiat prin scoaterea mărfurilor de pe teritoriul vamal sau prin distrugerea mărfurilor fără deșeuri rămase, scoaterea sau distrugerea mărfurilor fără deșeuri rămase se consideră a fi încheierea regimului pentru mărfurile în cauză plasate în temeiul primei declarații vamale în ordine cronologică.

387. Prin derogare de la pct. 385 și 386, titularul autorizației sau titularul regimului poate solicita efectuarea încheierii regimului în legătură cu mărfuri specifice plasate sub regim.

388. Aplicarea punctelor pct. 385 și 386 nu trebuie să conducă la avantaje nejustificate în privința drepturilor de import.

389. În cazul în care mărfurile plasate sub regimul special sunt plasate împreună cu alte mărfuri și se înregistrează distrugerea totală sau o pierdere iremediabilă, biroul/ postul vamal poate accepta dovezile prezentate de titularul regimului care să indice cantitatea reală a mărfurilor plasate sub regim care a fost distrusă sau pierdută.

În cazul în care titularul regimului nu poate prezenta dovezi acceptabile pentru biroul/postul vamal, cantitatea de mărfuri care a fost distrusă sau pierdută se stabilește prin referire la proporția mărfurilor de același tip aflată sub regim la momentul în care a intervenit distrugerea sau pierderea.

390. Biroul vamal de supraveghere verifică fără întârziere decontul de încheiere, astfel cum se menționează în pct. 371. Biroul vamal de supraveghere poate accepta cuantumul drepturilor de import de plătit, astfel cum este stabilit de titularul autorizației. Cuantumul drepturilor de import de plătit se înscrie în fișe de evidențe, conform dispozițiilor art. 111 din Cod, în termen de 14 zile de la data la care decontul de încheiere a fost comunicat biroului vamal de supraveghere.

391. Subdiviziunea competentă decide dacă poate avea loc sau nu un transfer al drepturilor și obligațiilor prevăzute la art. 287 din Cod. Dacă un astfel de transfer poate avea loc, subdiviziunea competentă stabilește condițiile în care este permis transferul. Procedura și condițiile de efectuare a transferului se stabilește de Serviciul Vamal.

392. Circulația mărfurilor către postul vamal de ieșire în vederea încheierii unui regim special, altul decât destinația finală și perfecționarea pasivă prin scoaterea mărfurilor de pe teritoriul vamal, se efectuează sub acoperirea declarației de reexport.

393. În cazul în care mărfurile circulă sub regimul de perfecționare pasivă de la postul vamal de plasare la postul vamal de ieșire, mărfurile cad sub incidența dispozițiilor care ar fi fost aplicabile dacă mărfurile ar fi fost plasate sub regimul de export.

394. În cazul în care mărfurile circulă sub regimul de destinație finală către postul vamal de ieșire, mărfurile cad sub incidența dispozițiilor care ar fi fost aplicabile dacă mărfurile ar fi fost plasate sub regimul de export.

395. Pentru orice circulație care nu cade sub incidența pct. 392-394 nu sunt necesare alte formalitățile vamale decât ținerea evidențelor menționate la art. 285 din Cod.

396. În cazul în care circulația mărfurilor are loc în conformitate cu pct. 392-394, mărfurile rămân sub regimul special până la scoaterea lor de pe teritoriul vamal.

397. Utilizarea mărfurilor echivalente nu face obiectul formalităților pentru plasarea mărfurilor sub regim special.

398. Mărfurile echivalente pot fi depozitate împreună cu alte mărfuri autohtone sau mărfuri străine. În astfel de cazuri, Serviciul Vamal poate stabili metode specifice de identificare a mărfurilor echivalente în scopul de a le deosebi de celelalte mărfuri autohtone sau străine.

Dacă este imposibil sau ar fi posibil doar la un cost disproporționat să se identifice în orice moment fiecare tip de mărfuri, se efectuează separarea contabilă cu privire la fiecare tip de mărfuri, statutul vamal și după caz, originea mărfurilor.

399. În cazul destinației finale, mărfurile care sunt înlocuite cu mărfuri echivalente nu se mai află sub supraveghere vamală în niciunul dintre următoarele cazuri:

1) mărfurile echivalente au fost utilizate în scopurile prevăzute pentru aplicarea scutirii totale sau parțiale de drepturi de import;

2) mărfurile echivalente sunt exportate, distruse sau abandonate în favoarea statului;

3) mărfurile echivalente au fost utilizate în alte scopuri decât cele prevăzute pentru aplicarea scutirii de drepturi de import, iar drepturile de import aplicabile nu au fost plătite.

400. În cazul antrepozitului vamal și al admiterii temporare, mărfurile echivalente devin mărfuri străine, iar mărfurile pe care le înlocuiesc devin mărfuri autohtone în momentul acordării liberului de vamă pentru următorul regim vamal care încheie regimul sau în momentul în care mărfurile echivalente au părăsit teritoriul vamal.

401. În cazul perfecționării active, mărfurile echivalente și produsele prelucrate obținute din acestea devin mărfuri străine, iar mărfurile pe care le înlocuiesc devin mărfuri autohtone în momentul acordării liberului de vamă pentru regimul vamal ulterior care încheie regimul sau în momentul când produsele prelucrate au părăsit teritoriul vamal.

Cu toate acestea, atunci când mărfurile plasate sub regimul de perfecționare activă sunt introduse pe piață înainte de încheierea regimului, statutul acestora se modifică în momentul introducerii pe piață. În cazul în care se stabilește că mărfurile echivalente nu vor fi disponibile în momentul introducerii mărfurilor pe piață, Serviciul Vamal permite, la cererea titularului regimului, ca mărfurile echivalente să fie disponibile la un moment ulterior, într-un termen rezonabil care urmează să fie stabilit de acesta.

402. În cazul exportului anticipat al produselor prelucrate sub regim de perfecționare activă, mărfurile echivalente și produsele prelucrate obținute din acestea devin mărfuri străine cu efect retroactiv în momentul în care li se acordă liberul de vamă pentru regimul de export, dacă mărfurile care urmează să fie importate sunt plasate sub regimul vamal suspensiv. Dacă mărfurile care urmează să fie importate sunt plasate sub regim de perfecționare activă, acestea devin în același timp mărfuri autohtone.

Secțiunea a 2-a

Tranzit

Subsecțiunea 1

Dispoziții generale

403. În cazul în care, în cursul deplasării mărfurilor dintr-un punct în altul pe teritoriul vamal, mărfurile părăsesc și intră din nou pe teritoriul vamal, controalele și formalitățile vamale aplicabile în conformitate cu Convenția TIR, Convenția de la Istanbul sau în conformitate cu actele Uniunii Poștale Universale se efectuează în punctele în care mărfurile părăsesc temporar teritoriul vamal și în care reintră pe acel teritoriu.

404. Mărfurile autohtone care sunt eligibile pentru rambursarea sau remiterea drepturilor de import în conformitate cu art. 121 alin. (1) din Cod pot fi plasate sub regimul de tranzit extern menționat la art. 121 alin. (5) și art. 291 alin. (2) din Cod.

În cazul în care mărfurile autohtone sunt exportate într-o țară străină și transportate pe teritoriul vamal în cadrul unei operațiuni TIR sau printr-un regim de tranzit în conformitate cu Convenția de la Istanbul, mărfurile vor fi plasate sub regimul de tranzit extern menționat la art.291 alin. (2) din Cod.

405. Mărfurile, împreună cu MRN-ul declarației de tranzit , sunt prezentate la fiecare post vamal de tranzit.

406. Cerințele privind datele pentru documentul de însoțire a tranzitului și, dacă este necesar, pentru lista de articole sunt stabilite de Serviciul Vamal.

407. Documentul certificat de postul vamal de destinație la cererea persoanei care prezintă mărfurile și informațiile solicitate de postul respectiv conține datele conform formularului aprobat de Serviciul Vamal.

408. Operațiunea TIR se consideră a fi încheiată în mod corect în termenul stabilit în conformitate cu regulile definite de Serviciul Vamal în cazul în care titularul carnetului TIR sau asociația garantă prezintă, spre satisfacția postului de plecare, unul dintre următoarele documente de identificare a mărfurilor:

1) un document certificat de subdiviziunea competentă a Serviciului Vamal care identifică mărfurile și stabilește că mărfurile au fost prezentate la postul vamal de destinație sau de ieșire sau au fost livrate unui destinatar agreat, conform art. 297 alin. (1) din Cod;

2) un document vamal eliberat într-o țară străină în care mărfurile sunt plasate sub un regim vamal;

3) un document eliberat într-o țară străină, ștampilat sau certificat în alt mod de către autoritatea vamală a țării respective și care stabilește că mărfurile sunt considerate a fi în liberă circulație în acea țară.

409. În locul documentelor menționate la pct. 408 pot fi furnizate drept dovadă copii ale acestor certificate ca fiind copii conforme de către autoritatea care a certificat documentele originale sau de către autoritatea țării străine în cauză.

410. În cazul în care o infracțiune sau o neregulă a fost săvârșită în cursul sau în legătură cu o operațiune de tranzit ATA, postul vamal de plecare informează deținătorul carnetului ATA și asociația garantă cu privire la infracțiune sau neregulă în termen de un an de la data expirării termenului de valabilitate a carnetului.

411. Ca probă alternativă de încheiere a unei operațiuni de tranzit ATA, se consideră încheiată în mod corect atunci când deținătorul carnetului ATA prezintă, în termenele prevăzute la art. 9 alin. (1) lit. a) și b) din anexa A la Convenția de la Istanbul și într-o măsură considerată satisfăcătoare postului de plecare, unul dintre următoarele documente de identificare a mărfurilor:

1) documentele menționate la art. 10 din anexa A la Convenția de la Istanbul;

2) un document certificat de Serviciul Vamal prin care se constată că mărfurile au fost prezentate la postul vamal de destinație sau de ieșire;

3) un document eliberat de autoritățile vamale dintr-o țară străină în care mărfurile sunt plasate sub regim vamal.

412. În locul documentelor menționate la pct. 411, pot fi furnizate drept dovadă copiile acestora certificate ca fiind copii conforme de către autoritatea care a certificat documentele originale.

413. Serviciul Vamal acceptă o declarație de tranzit pe hârtie în cazul unei defecțiuni temporare a:

1) sistemului electronic de tranzit;

2) sistemului informatizat utilizat de titularii regimului pentru depunerea declarației de tranzit prin intermediul tehnicilor de prelucrare electronică a datelor;

3) conexiunea electronică între sistemul informatic utilizat de titularii regimului de depunere a declarației de tranzit prin intermediul tehnicilor de prelucrare electronică a datelor și sistemul electronic de tranzit.

414. Normele privind utilizarea unei declarații de tranzit pe hârtie sunt stabilite de Serviciul Vamal. Acceptarea unei declarații de tranzit pe hârtie în cazul unei defecțiuni temporare, astfel cum este menționată la pct. 413 subpct. 2) sau 3), este supusă aprobării de către Serviciul Vamal.

415. Aparatul central al Serviciului Vamal poate efectua controale ulterioare a informațiilor furnizate și ale oricăror documente, formulare, autorizații sau date referitoare la operațiunea de tranzit pentru a verifica autenticitatea mențiunilor, a informațiilor schimbate și a ștampilelor. Astfel de controale se efectuează atunci când apar dubii cu privire la acuratețea și autenticitatea informațiilor furnizate sau atunci când se suspectează fraudă. De asemenea, poate fi făcută pe baza analizei de risc sau prin selecție aleatorie.

416. În cazul în care Aparatul central al Serviciului Vamal demarează un control ulterior a informațiilor legate de regimul de tranzit, condițiile prevăzute la art. 286 alin. (2) din Cod pentru încheierea regimului de tranzit se consideră neîndeplinite până la confirmarea autenticității și exactității datelor. Postul vamal care primește o cerere de control ulterior, conform pct.415, furnizează fără întârziere un răspuns.

417. Un lot poate cuprinde atât mărfuri care urmează să fie plasate sub regimul de tranzit extern în conformitate cu art. 291 din Cod, cât și mărfuri care urmează să fie plasate sub regimul de tranzit intern în conformitate cu art. 292 din Cod, cu condiția ca fiecare articol din mărfurile din lot este marcat corespunzător în declarația de tranzit.

Subsecțiunea a 2-a

Formalități la postul vamal de plecare

418. Fiecare declarație de tranzit include numai mărfurile plasate sub regim de tranzit care sunt transportate sau care urmează să fie transportate de la un post vamal de plecare la un post vamal de destinație cu un singur mijloc de transport, într-un container sau într-un colet.

Cu toate acestea, o declarație de tranzit poate include mărfurile transportate sau care urmează să fie transportate de la un post vamal de plecare la un post vamal de destinație în mai mult de un container sau în mai mult de un colet, în cazul în care containerele sau coletele sunt încărcate pe un singur mijloc de transport.

419. În sensul pct. 418, oricare dintre următoarele se consideră, de asemenea, că constituie un singur mijloc de transport, cu condiția ca mărfurile transportate să fie expediate împreună:

1) un vehicul rutier însoțit de remorca sau semiremorca acestuia;

2) un set de garnituri de cale ferată sau vagoane;

3) bărci care constituie un singur lanț.

420. În cazul în care, în scopul regimului de tranzit, un singur mijloc de transport este utilizat pentru încărcarea mărfurilor la mai multe posturi vamale de plecare și pentru descărcarea la mai multe posturi vamale de destinație, se depun declarații de tranzit separate pentru fiecare lot de marfă.

421. Mărfurile plasate sub regim de tranzit sunt transportate la postul vamal de destinație pe un itinerar justificat din punct de vedere economic.

În cazul în care postul vamal de plecare sau titularul regimului consideră necesar, acel post vamal stabilește un itinerariu pentru circulația mărfurilor în timpul regimului de tranzit, ținând seama de orice informații relevante comunicate de titularul regimului.

La stabilirea unui itinerariu, postul vamal introduce în sistemul de tranzit electronic cel puțin orașele prin care urmează să aibă loc tranzitul.

4211. În scopul verificării exactității informațiilor conținute într-o declarație de tranzit care a fost acceptată, postul vamal de plecare poate:

1) să examineze declarația și documentele justificative;

2) să solicite declarantului furnizarea altor documente;

3) să verifice mărfurile;

4) să preleve probe în vederea analizei sau examinării detaliate a mărfurilor.

Postul vamal de plecare verifică existența și valabilitatea garanției.

422. În cazul în care mărfurile urmează să fie plasate sub regim de tranzit, postul vamal de plecare sigilează următoarele:

1) spațiul care conține mărfurile, în care mijlocul de transport sau containerul a fost recunoscut de postul vamal de plecare ca potrivit pentru sigilare;

2) fiecare pachet individual, în alte cazuri.

423. Postul vamal de plecare înregistrează numărul sigiliilor și identificatorii individuali ai sigiliului, în sistemul electronic de tranzit.

424. Postul vamal de plecare consideră că mijloacele de transport sau containerele sunt adecvate pentru sigilare în următoarele condiții:

1) sigiliile pot fi aplicate simplu și eficient pe mijlocul de transport sau pe container;

2) mijlocul de transport sau containerul este astfel construit încât la scoaterea sau introducerea mărfurilor, îndepărtarea sau introducerea lasă urme vizibile, sigiliile sunt deteriorate sau prezintă semne de manipulare sau un sistem electronic de monitorizare înregistrează scoaterea sau introducerea;

3) mijlocul de transport sau containerul nu conține spații ascunse în care mărfurile pot fi ascunse;

4) spațiile rezervate mărfurilor sunt ușor accesibile pentru control de către Serviciul Vamal.

425. Vehiculele rutiere, remorcile, semiremorcile și containerele omologate pentru transportul mărfurilor sub sigiliu vamal în conformitate cu un acord internațional la care Republica Moldova este parte contractantă sunt, de asemenea, considerate potrivite pentru sigilare.

426. Sigiliile vamale trebuie să aibă cel puțin următoarele caracteristici esențiale și să respecte următoarele specificații tehnice:

1) caracteristici esențiale ale sigiliilor:

a) sunt intacte și bine fixate în timpul utilizării normale;

b) sunt ușor de verificat și de recunoscut;

c) sunt astfel fabricate încât orice deteriorare, manipulare sau îndepărtare să lase urme vizibile cu ochiul liber;

d) sunt concepute pentru o singură utilizare sau, dacă sunt destinate utilizării multiple, să fie astfel proiectate încât să poată primi o marcă de identificare clară, individuală de fiecare dată când sunt reutilizate;

e) poartă identificatoare unice ale sigiliului, care sunt permanente, ușor lizibile și numerotate unic;

2) specificații tehnice:

a) forma și dimensiunile sigiliilor pot varia în funcție de metoda de sigilare utilizată, dar dimensiunile trebuie să fie de așa natură încât să asigure că mărcile de identificare sunt ușor de citit;

b) mărcile de identificare ale sigiliilor trebuie să fie imposibil de falsificat și greu de reprodus;

c) materialul utilizat trebuie să fie rezistent la spargerea accidentală și astfel încât să prevină falsificarea sau reutilizarea nedetectabile.

427. În cazul în care sigiliile au fost certificate de un organism competent în conformitate cu Standardul internațional ISO nr. 17712:2013 „Containere de marfă - Sigilii mecanice”, se consideră că aceste sigilii îndeplinesc cerințele prevăzute la pct. 426.

Pentru transporturile containerizate, sigiliile cu caracteristici de înaltă securitate trebuie utilizate în cea mai mare măsură posibilă.

428. Sigiliul vamal va purta următoarele indicații:

1) cuvintele „Serviciul Vamal” sau o abreviere corespunzătoare;

2) sigla „MD”.

429. Ori de câte ori un sigiliu trebuie îndepărtat pentru a permite inspecția vamală, Serviciul Vamal se va strădui să resigileze, după caz, cu un sigiliu personalizat cu elemente de securitate cel puțin echivalente și va nota detaliile acțiunii, inclusiv noul număr al sigiliului, pe documentația de marfă.

430. Prin derogare de la pct. 422:

1) postul vamal de plecare poate decide să nu sigileze mărfurile plasate sub regim de tranzit și să se bazeze în schimb pe descrierea mărfurilor din declarația de tranzit sau din documentele suplimentare, cu condiția ca descrierea să fie suficient de precisă pentru a permite identificarea ușoară a mărfurilor și să precizeze cantitatea și natura acestora și orice caracteristici speciale, cum ar fi numerele de serie ale mărfurilor.

2) cu excepția cazului în care postul vamal de plecare decide altfel, nici mijloacele de transport și nici coletele individuale care conțin mărfurile nu vor fi sigilate atunci când:

a) mărfurile sunt transportate pe calea aerului și fie se aplică etichete pe fiecare lot care poartă numărul bonului de transport aerian însoțitor, fie lotul constituie o unitate de încărcare pe care este indicat numărul bonului de transport aerian însoțitor;

b) mărfurile sunt transportate pe calea ferată, iar măsurile de identificare se aplică de către companiile feroviare.

431. Numai mărfurile care au fost sigilate în conformitate cu pct. 422 sau pentru care s-au luat măsuri alternative de identificare în conformitate cu pct. 430 sunt eliberate pentru regimul de tranzit.

La eliberarea mărfurilor, postul vamal de plecare transmite detaliile operațiunii de tranzit postului vamal de destinație declarat. Aceste informații se bazează pe datele obținute din declarația de tranzit, astfel cum a fost modificată, după caz.

432. Postul vamal de plecare notifică titularului regimului acordarea liberului de vamă al mărfurilor pentru regimul de tranzit și îi furnizează, la cererea titularului regimului, un document de însoțire a tranzitului.

Documentul de însoțire a tranzitului este furnizat utilizând formularul aprobat de Serviciul Vamal și, dacă este necesar, completat cu lista articolelor în formularul aprobat de Serviciul Vamal.

Subsecțiunea a 3-a

Formalități în timpul procedurii de tranzit

433. Transportatorul prezintă fără întârzieri nejustificate după incident mărfurile împreună cu MRN-ul declarației de tranzit la cel mai apropiat post vamal în cazul în care:

[Pct.433 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

1) transportatorul este obligat să se abată de la itinerarul prescris în conformitate cu pct. 416 din cauza unor circumstanțe independente de voința sa;

2) sigiliile sunt deteriorate sau manipulate în cursul unei operațiuni de transport din motive independente de voința transportatorului;

3) sub supravegherea Serviciului Vamal, mărfurile se transferă dintr-un mijloc de transport în alt mijloc de transport;

4) pericolul iminent necesită descărcarea imediată parțială sau totală a mijlocului de transport sigilat;

5) există un incident care poate afecta capacitatea titularului procedurii sau a transportatorului de a-și respecta obligațiile;

6) se modifică oricare dintre elementele care constituie un singur mijloc de transport, conform pct.419.

434. În cazul în care postul vamal consideră că operațiunea de tranzit în cauză poate continua, acesta ia toate măsurile pe care le consideră necesare.

435. În cazul unui incident menționat la pct. 433 subpct. 3), Serviciul Vamal nu solicită prezentarea mărfurilor dacă sunt îndeplinite toate următoarele condiții:

[Pct.435 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

1) mărfurile sunt transferate dintr-un mijloc de transport care nu este sigilat;

2) titularul regimului sau transportatorul în numele titularului regimului furnizează informații relevante privind transferul către postul vamal.

436. În cazul unui incident menționat la pct. 433 subpct. 6), transportatorul poate continua operațiunea de tranzit atunci când unul sau mai multe garnituri sau vagoane sunt retrase dintr-un set de garnituri de cale ferată sau vagoane cuplate, din cauza unor probleme tehnice.

[Pct.436 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

437. În cazul unui incident menționat la pct. 433 subpct. 6), în cazul în care autotractorul unui vehicul rutier este schimbat fără ca remorcile sau semiremorcile acestuia să fie schimbate, postul vamal nu poate solicita prezentarea mărfurilor dacă titularul regimului sau transportatorul în numele titularului regimului furnizează postului vamal informații relevante privind componența vehiculului rutier.

[Pct.437 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

438. Informațiile relevante privind incidentele din timpul operațiunii de tranzit se înregistrează în sistemul electronic de tranzit de către postul vamal menționat la pct. 433.

[Pct.438 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Subsecțiunea a 4-a

Formalități la postul vamal de destinație

439. În cazul în care mărfurile plasate în regim de tranzit ajung la postul vamal de destinație, la postul vamal respectiv se prezintă următoarele: mărfurile, MRN-ul declarației de tranzit și orice informații solicitate de postul vamal de destinație.

Prezentarea va avea loc în timpul programului oficial de lucru. Cu toate acestea postul vamal de destinație, la cererea persoanei în cauză, permite ca prezentarea să aibă loc în afara orelor oficiale de lucru sau în orice alt loc.

[Pct.439 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

440. În cazul în care prezentarea a avut loc după expirarea termenului stabilit de postul vamal de plecare în conformitate cu art. 294 alin. (1) din Cod, titularul regimului se consideră că a respectat termenul în cazul în care acesta sau transportatorul demonstrează postului vamal de destinație că întârzierea nu îi este imputabilă.

441. Regimul de tranzit poate fi încheiat la un post vamal altul decât cel declarat în declarația de tranzit. Postul vamal respectiv este considerat postul vamal de destinație.

442. La solicitarea persoanei care prezintă mărfurile la postul vamal de destinație, postul vamal în cauză vizează o recipisă care certifică prezentarea mărfurilor la postul vamal respectiv și conține o trimitere la MRN-ul declarației de tranzit.

Recipisa este furnizată prin intermediul formularului aprobat de Serviciul Vamal și este completată în avans de persoana în cauză.

Recipisa nu se folosește ca probă alternativă a regimului de tranzit care s-a încheiat în sensul pct. 453

443. Postul vamal de destinație notifică postului vamal de plecare sosirea mărfurilor în ziua în care mărfurile și MRN-ul declarației de tranzit sunt prezentate în conformitate cu pct. 439.

Dacă regimul de tranzit este finalizat la un alt post vamal decât cel declarat în declarația de tranzit, postul vamal considerat a fi postul vamal de destinație în conformitate cu pct. 441 notifică postului vamal de plecare sosirea în ziua în care sunt prezentate mărfurile și MRN-ul declarației de tranzit în conformitate cu pct. 439.

Postul vamal de plecare notifică sosirea postului vamal de destinație declarat în declarația de tranzit.

[Pct.443 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

444. Dacă regimul de tranzit este finalizat, postul vamal de destinație efectuează controale vamale pe baza datelor operațiunii de tranzit primite de la postul vamal de plecare.

Dacă regimul de tranzit este încheiat, nu a fost identificată nicio neregulă de către postul vamal de destinație, iar titularul regimului prezintă documentul de însoțire a tranzitului, postul vamal respectiv vizează documentul menționat la cererea titularului regimului, pentru a se furniza o probă alternativă în conformitate cu pct. 453. Vizarea constă în ștampila și semnătura funcționarului vamal, data și mențiunea următoare: „Probă alternativă – 99202”.

445. Postul vamal de destinație notifică rezultatele controlului postului vamal de plecare cel mai târziu în a treia zi de la data la care sunt prezentate mărfurile la postul vamal de destinație ori în alt loc în conformitate cu pct. 439. În cazuri excepționale, termenul-limită respectiv poate fi prelungit până la șase zile.

Prin derogare de la primul alineat, atunci când mărfurile sunt primite de un destinatar agreat menționat la art. 298 alin. (1) lit. b) din Cod, acest lucru este notificat postului vamal de plecare cel mai târziu în a șasea zi de la data la care mărfurile i-au fost livrate destinatarului agreat.

Dacă mărfurile sunt transportate pe calea ferată și unul sau mai multe vagoane pentru călători sau mărfuri sunt retrase dintr-o garnitură de vagoane de cale ferată pentru călători sau mărfuri din cauza unor probleme tehnice, conform dispozițiilor pct. 436, se notifică acest lucru postului vamal de plecare cel târziu în a 12-a zi de la data la care a fost prezentată prima parte a mărfurilor.

Subsecțiunea a 5-a

Procedura de cercetare și de recuperare a datoriei vamale

446. Dacă postul vamal de plecare nu a primit rezultatele controlului în șase zile în conformitate cu pct. 445 primul alineat sau cu pct. 445 alineatul al doilea ori în 12 zile în conformitate cu pct.445 alineatul al treilea, după ce a primit notificarea sosirii mărfurilor, respectivul post vamal solicită imediat rezultatele controlului de la postul vamal de destinație care a trimis notificarea referitoare la sosirea mărfurilor.

Postul vamal de destinație trimite rezultatele controlului imediat după primirea cererii din partea postului vamal de plecare.

[Pct.446 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

447. Dacă subdiviziunea competentă a Serviciului Vamal nu a primit încă informații care să permită încheierea operațiunii de tranzit sau recuperarea datoriei vamale, aceasta solicită informațiile pertinente de la titularul regimului sau, dacă sunt disponibile date suficiente la locul de destinație, de la postul vamal de destinație, în urătoarele cazuri:

1) postul vamal de plecare nu a primit notificarea referitoare la sosirea mărfurilor până la expirarea termenului-limită pentru prezentarea mărfurilor, stabilit în conformitate cu art. 294 alin. (1) din Cod;

2) postul vamal de plecare nu a primit rezultatele controlului solicitate în conformitate cu pct. 446;

3) postul vamal de plecare constată că notificarea privind sosirea mărfurilor sau rezultatele controlului au fost trimise din greșeală.

[Pct.447 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

448. Subdiviziunea competentă a Serviciului Vamal va transmite cererile de informații în conformitate cu pct. 447 subpct. 1) în termen de 7 zile de la expirarea termenului-limită menționat și cererile de informații în conformitate cu pct. 447 subpct. 2) într-o perioadă de 7 zile de la expirarea termenului aplicabil menționat la pct. 446.

Cu toate acestea, în cazul în care, înainte ca aceste termene-limită să expire, subdiviziunea competentă a Serviciului Vamal primește informații că regimul de tranzit nu s-a încheiat corect sau dacă suspectează acest lucru, transmite cererea fără întârziere.

[Pct.448 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

449. Răspunsurile la cererile formulate în conformitate cu pct. 447 se trimit în termen de 28 de zile de la data la care a fost trimisă cererea.

În cazul în care, în urma unei cereri în conformitate cu pct. 447 postul vamal de destinație nu a furnizat informații suficiente pentru încheierea regimului de tranzit, subdiviziunea competentă a Serviciului Vamal solicită titularului regimului să furnizeze aceste informații în cel mult 35 de zile de la inițierea procedurii de cercetare.

Titularul procedurii va răspunde cererii respective în termen de 28 de zile de la data la care a fost trimisă.

[Pct.449 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

450. În cazul în care informațiile furnizate într-un răspuns din partea titularului regimului în conformitate cu pct. 449 nu sunt suficiente pentru a încheia regimul de tranzit, dar subdiviziunea competentă a Serviciului Vamal le consideră suficiente pentru continuarea procedurii de cercetare, subdiviziunea respectivă trimite imediat postului vamal implicat o cerere de informații suplimentare.

Postul vamal respectiv va răspunde cererii în termen de 40 de zile de la data la care a fost trimisă.

[Pct.450 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

451. Atunci când, pe parcursul etapelor unei proceduri de cercetare prevăzute la pct. 446-450 se constată că regimul de tranzit a fost finalizat corect, subdiviziunea competentă a Serviciului Vamal încheie regimul de tranzit și îl informează imediat pe titularul regimului și, după caz, subdiviziunea competentă a biroului vamal care ar fi putut iniția o procedură de recuperare.

În cazul în care în etapele unei proceduri de anchetă prevăzute la pct. 446-450 se constată că regimul de tranzit nu poate fi încheiat, subdiviziunea competentă a Serviciului Vamal inițiază o procedură de recuperare.

[Pct.451 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

452. Dacă a apărut o datorie vamală, subdiviziunea competentă a Serviciului Vamal ia următoarele măsuri:

[Pct.452 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

1) identifică debitorul;

2) informează subdiviziunea competentă responsabilă cu recuperarea.

453. Regimul de tranzit se consideră încheiat în mod corect dacă titularul regimului prezintă, într-un mod considerat satisfăcător de subdiviziunea competentă a Serviciului Vamal, unul dintre următoarele documente de identificare a mărfurilor:

[Pct.453 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

1) un document certificat de subdiviziunea care identifică mărfurile și stabilește că mărfurile au fost prezentate la postul vamal de destinație sau au fost livrate unui destinatar agreat, conform art. 298 alin. (1) lit. b) din Cod;

2) un document vamal eliberat într-o țară străină în care mărfurile sunt plasate sub un regim vamal;

3) un document eliberat într-o țară străină, ștampilat sau certificat în alt mod de către autoritatea vamală a țării respective și care stabilește că mărfurile sunt considerate a se afla în liberă circulație în țara respectivă.

454. În locul documentelor menționate la pct. 453 pot fi furnizate drept dovadă copii ale acestora certificate ca fiind copii conforme de către organismul care a certificat documentele originale sau de către autoritatea țării străine în cauză.

455. Recipisa menționată la pct. 442 nu este considerată ca dovadă că regimul de tranzit a fost încheiată corect.

[Pct.455 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Subsecțiunea a 6-a

Simplificări

456. În scopul operațiunilor TIR, cererile pentru statutul de destinatar agreat menționat la art. 297 din Cod se depun la Aparatul central al Serviciului Vamal. În cazul în care este depusă prin alte mijloace decât tehnicile electronice de prelucrare a datelor, cererea respectivă se face utilizând formularul aprobat de Serviciul Vamal.

În cazul în care Aparatul central al Serviciului Vamal decide să acorde autorizația, acesta o face utilizând formularul aprobat de Serviciul Vamal.

457. În scopul plasării mărfurilor sub regimul de tranzit, cererile pentru statutul de expeditor agreat menționate la art. 298 alin. (1) lit. (a) din Cod și cererile pentru statutul de destinatar agreat menționate la art. 298 alin. (1) lit. b) din Cod se depun la Aparatul central al Serviciului Vamal. În cazul în care este depusă prin alte mijloace decât tehnicile electronice de prelucrare a datelor, cererea respectivă se face utilizând formularul aprobat de Serviciul Vamal. Regulile de completare a formularului se aprobă de Serviciul Vamal.

În cazul în care Aparatul central al Serviciului Vamal decide să acorde autorizația, acesta o face utilizând formularul aprobat de Serviciul Vamal. Regulile de completare a formularului se aprobă de Serviciul Vamal.

458. În aplicarea prevederilor art.298 alin.(2) lit. b) din Cod, autorizația se acordă solicitantului care declară că aplică sau va aplica regimul de tranzit la cel puțin 50 de operațiuni de tranzit în decursul unui an calendaristic.

459. În cazul în care un expeditor agreat intenționează să plaseze mărfuri sub regimul de tranzit, acesta depune o declarație de tranzit la postul vamal de plecare. Expeditorul agreat nu poate începe procedura de tranzit până la expirarea termenului prevăzut în autorizația prevăzută la art. 298 alin. (1) lit. (1) din Cod.

460. Expeditorul agreat introduce următoarele informații în sistemul de tranzit electronic:

1) itinerarul în care a fost prescris un itinerar în conformitate cu pct. 421;

2) termenul stabilit în conformitate cu art. 294 din Cod în care mărfurile trebuie să fie prezentate la postul vamal de destinație;

3) numărul și identificatorii individuali ai sigiliilor, după caz.

461. Expeditorul agreat imprimă un document de însoțire a tranzitului numai după primirea notificării de acordare a mărfurilor pentru regimul de tranzit de la postul vamal de plecare.

462. Atunci când mărfurile ajung într-un loc specificat în autorizația menționată la art. 298 alin. (1) lit. (1) din Cod, destinatarul agreat:

1) anunță imediat postul vamal de destinație sosirea mărfurilor și îl informează cu privire la orice nereguli sau incidente survenite în timpul transportului;

2) descărcarea mărfurilor numai după obținerea permisului de la postul vamal de destinație;

3) după descărcare, înscrie fără întârziere rezultatele inspecției și orice alte informații relevante referitoare la descărcare în evidențele sale;

4) să notifice postul vamal de destinație cu privire la rezultatele controlului mărfurilor și să îl informeze despre eventualele nereguli în a treia zi următoare celei în care a primit permisiunea de descărcare a mărfurilor, cel târziu.

463. Atunci când postul vamal de destinație a primit notificarea de sosire a mărfurilor la sediul destinatarului agreat, acesta notifică postul vamal de plecare despre sosirea mărfurilor.

Atunci când postul vamal de destinație a primit rezultatele inspecției mărfurilor menționate la pct. 462 subpct. 4), acesta transmite rezultatele controlului postului vamal de plecare în a șasea zi, cel târziu în ziua în care mărfurile au fost livrate destinatarului agreat.

464. La cererea transportatorului, destinatarul agreat emite chitanța care atestă sosirea mărfurilor într-un loc specificat în autorizația menționată la art. 298 alin. (1) lit. b) din Cod și care conține o trimitere la MRN al operațiunii de tranzit. Chitanța va fi furnizată folosind formularul aprobat de Serviciul Vamal.

O chitanță eliberată de către destinatarul agreat transportatorului la livrarea mărfurilor și informațiile solicitate trebuie să conțină datele menționate în formularul aprobat de Serviciul Vamal.

465. În cazul în care un expeditor agreat sau un operator economic care solicită statutul de expeditor agreat menționat la art. 298 alin. (1) lit. a) din Cod solicită o autorizație de utilizare a sigiliilor de tip special, astfel cum este menționat la art. 298 alin. (1) lit. c) din Cod, cererea se depune la Aparatul central al Serviciului Vamal.

466. Sigiliile de tip special trebuie să îndeplinească cerințele prevăzute la pct. 426.

În cazul în care sigiliile au fost certificate de un organism competent în conformitate cu Standardul internațional ISO nr. 17712:2013 „Containere de marfă - Sigilii mecanice”, se consideră că acele sigilii îndeplinesc cerințele respective.

Pentru containere sigiliile cu caracteristici de înaltă securitate trebuie utilizate în cea mai mare măsură posibilă.

467. Sigiliul de tip special trebuie să poarte oricare dintre următoarele indicații:

1) numele persoanei autorizate conform art. 298 alin. (1) lit. c) din Cod să utilizeze sigiliu;

2) o abreviere sau un cod corespunzător pe baza căruia Serviciul Vamal poate identifica persoana în cauză.

468. Titularul regimului introduce numărul și identificatorii individuali ai sigiliilor de tip special în declarația de tranzit și aplică sigilii cel târziu la data eliberării mărfurilor pentru regimul de tranzit.

469. Serviciul Vamal monitorizează utilizarea sigiliilor de tip special de către persoanele autorizate în conformitate cu art. 298 alin. (5) din Cod.

470. În scopul transportului aerian, autorizațiile de utilizare a unui document de transport electronic ca declarație de tranzit pentru plasarea mărfurilor sub regimul de tranzit în conformitate cu art. 298 alin. (1) lit. e) din Cod se acordă numai dacă:

1) solicitantul operează un număr semnificativ de zboruri între aeroporturile Republicii Moldova;

2) solicitantul demonstrează că va fi în măsură să se asigure că datele documentului electronic de transport sunt disponibile postului vamal de plecare de la aeroportul de plecare și postului vamal de destinație de pe aeroportul de destinație și că aceste detalii sunt la fel la postul vamal de plecare și la postul vamal de destinație.

471. Mărfurile sunt eliberate pentru regimul de tranzit atunci când datele documentului electronic de transport au fost puse la dispoziția postului vamal de plecare din aeroport în conformitate cu mijloacele definite în autorizație.

472. În cazul în care mărfurile urmează să fie plasate sub regimul de tranzit, titularul regimului introduce codurile corespunzătoare lângă toate articolele din documentul de transport electronic.

473. Regimul de tranzit se încheie atunci când mărfurile sunt prezentate la postul vamal de destinație din aeroport și datele documentului electronic de transport au fost puse la dispoziția postului vamal respectiv în conformitate cu mijloacele definite în autorizație.

474. Titularul regimului notifică imediat posturile vamale de plecare și de destinație cu privire la toate infracțiunile și neregulile.

475. Regimul de tranzit este considerat a fi încheiat, cu excepția cazului în care Serviciul Vamal a primit informații sau a stabilit că procedura nu s-a finalizat corect.

Secțiunea a 3-a

Depozitare

Subsecțiunea 1

Antrepozitul vamal

476. Autorizațiile pentru exploatarea spațiilor de depozitare pentru antrepozitarea vamală a mărfurilor se acordă cu condiția ca spațiile de depozitare să nu fie folosite în scopul vânzării cu amănuntul, cu excepția cazului în care mărfurile sunt vândute cu amănuntul în oricare dintre următoarele situații:

1) cu scutirea de la plata drepturilor de import a călătorilor către sau din țări sau teritorii din afara teritoriului vamal;

2) cu scutirea de la plata drepturilor de import pentru membrii organizațiilor internaționale;

3) cu scutirea de la plata drepturilor de import în temeiul acordurilor internaționale;

4) de la distanță, inclusiv prin internet.

477. Atunci când mărfurile prezintă un pericol sau pot deteriora alte mărfuri sau necesită dotări speciale din alte motive, autorizațiile pentru exploatarea spațiilor de depozitare pentru antrepozitarea vamală a mărfurilor pot specifica faptul că mărfurile pot fi depozitate numai în spații de depozitare special dotate.

478. Mărfurile care fac obiectul controalelor veterinare sau fitosanitare, cu excepția celor care sunt depozitate fără descărcarea lor din mijloacele de transport corespunzătoare pentru transportul acestor mărfuri, pot fi depozitate numai în spații de depozitare pentru antrepozitul vamal al mărfurilor recunoscute de autoritățile competente ca fiind potrivite pentru depozitarea acestor mărfuri în conformitate cu legislația în vigoare.

479. În cazul în care mărfurile autohtone sunt depozitate împreună cu mărfuri străine într-un spațiu de depozitare pentru antrepozitare vamală și este imposibilă sau ar fi posibilă doar cu costuri disproporționate identificarea în permanență a fiecărui tip de mărfuri (depozitare comună), autorizația menționată la art. 279 alin. (1) lit. b) din Cod stabilește că separarea contabilă se efectuează cu privire la fiecare tip de mărfuri, la statutul vamal și, atunci când este cazul, la originea mărfurilor.

480. Mărfurile autohtone depozitate împreună cu mărfuri străine într-un spațiu de depozitare menționat la pct. 479 au același cod de opt cifre din Nomenclatura combinată, aceeași calitate comercială și aceleași caracteristici tehnice.

481. În sensul pct. 480, mărfurile străine care ar face obiectul, în momentul depozitării lor împreună cu mărfuri autohtone, unei taxe antidumping provizorii sau definitive, al unei taxe compensatorii, al unei măsuri de salvgardare sau al unei taxe suplimentare care rezultă dintr-o suspendare a concesiilor, în cazul în care acestea ar fi declarate în vederea punerii în liberă circulație, nu sunt considerate ca având aceeași calitate comercială ca mărfurile autohtone.

482. Pct. 481 nu se aplică în cazul în care mărfurile străine sunt depozitate împreună cu mărfuri autohtone care au fost declarate anterior drept mărfuri străine pentru punerea în liberă circulație și pentru care s-au plătit taxele menționate la punctul respectiv.

4821. Plasarea sub regim de antrepozit vamal a mărfurilor alimentare care au termen de valabilitate limitat și încheierea acestui regim se efectuează cu respectarea prevederilor Legii nr.306/2018 privind siguranța alimentelor.

[Pct.4821 introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

4822. Se interzice plasarea medicamentelor în regim de antrepozit vamal dacă din termenul de valabilitate al acestora a rămas mai puțin de 10%.

[Pct.4822​ introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

4823. Dacă până la expirarea termenului de aflare a mărfurilor sub regim de antrepozit vamal, acesta nu a fost încheiat, biroul vamal încheie regimul din oficiu cu încasarea datoriei vamale, pe baza unei decizii de regularizare.

[Pct.4823​ introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Subsecțiunea a 2-a

Zone libere

483. Procedura și condițiile de plasare/scoatere a mărfurilor în/din zonele libere se stabilește de Serviciul Vamal.

[Pct.483 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Secțiunea a 4-a

Utilizare specifică

Subsecțiunea 1

Admitere temporară

484. O cerere de acordare a unei autorizații pentru admitere temporară se depune la subdiviziunea Serviciului Vamal de a cărei competență ține locul în care mărfurile urmează să fie utilizate pentru prima dată.

4841. Regulamentul de utilizare a regimului vamal special de admitere temporară de către persoanele juridice și persoanele fizice se aprobă de către Serviciul Vamal.

[Pct.4841 introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

485. În cazul în care o cerere de acordare a unei autorizații de admitere temporară este făcută prin intermediul unei declarații vamale verbale în conformitate cu pct. 279, al unui act în conformitate cu pct. 285 sau al unui carnet ATA sau CPD în conformitate cu pct. 360, aceasta se depune la locul unde mărfurile sunt prezentate și declarate pentru admitere temporară.

486. Autorizația de utilizare a regimului de admitere temporară cu scutire parțială de la plata drepturilor de import se acordă pentru mărfurile care nu îndeplinesc toate cerințele relevante pentru scutirea totală de la plata drepturilor de import prevăzute la pct.489-505 și 512-533.

487. Autorizația de utilizare a regimului de admitere temporară cu scutire parțială de la plata drepturilor de import nu se acordă în cazul mărfurilor consumabile.

488. Autorizația de admitere temporară cu scutire parțială de la plata drepturilor de import se acordă cu condiția ca cuantumul drepturilor de import datorate în conformitate cu art. 320 alin. (2) din Cod să se plătească atunci când se încheie regimul.

489. Se poate acorda scutire totală de drepturi de import pentru paleți și piesele de schimb, accesoriile și echipamentele acestora, containerele și piesele de schimb, accesoriile și echipamentele acestora, precum și pentru piesele de schimb, accesoriile și echipamentele destinate mijloacelor de transport străine, în conformitate cu pct. 490-493 și 495, de asemenea, în cazul în care solicitantul și titularul regimului sunt stabiliți pe teritoriului vamal.

Atunci când se face referire, în prezenta subsecțiune, la utilizarea în scop comercial a unui mijloc de transport, aceasta înseamnă utilizarea unui mijloc de transport pentru transportul persoanelor, cu plată, sau utilizarea unui mijloc de transport pentru transportul industrial sau comercial al mărfurilor, cu plată sau fără plată. Prin utilizarea în scop privat a unui mijloc de transport se înțelege utilizarea unui mijloc de transport fără un scop comercial.

490. Scutirea totală de la plata drepturilor de import se acordă pentru piesele de schimb, accesoriile și echipamentele pentru paleți atunci când sunt importate temporar pentru a fi reexportate separat sau ca parte integrantă a paleților.

491. Scutirea totală de la plata drepturilor de import se acordă pentru containere atunci când au fost marcate durabil într-un loc adecvat și clar vizibil cu toate următoare informații:

1) identificarea proprietarului sau a operatorului, care poate fi indicată fie prin afișarea numelui complet, fie printr-un sistem de identificare stabilit, excepție fiind simbolurile, precum emblemele sau steagurile;

2) mărcile și numerele de identificare ale containerului aprobate de către proprietar sau de către utilizator;

3) greutatea containerului gol, împreună cu tot echipamentul fixat permanent.

492. În cazul containerelor de marfă utilizate în sectorul maritim sau al oricărui alt container care folosește un prefix standard ISO constând din patru majuscule terminate cu U, identificarea proprietarului sau a operatorului principal, precum și numărul de serie al containerului și cifra de control a containerului trebuie să respecte standardul internațional ISO 6346 și anexele acestuia.

493. Atunci când cererea de acordare a autorizației este realizată în conformitate cu pct. 356, containerele sunt monitorizate de o persoană stabilită pe teritoriul vamal sau de o persoană stabilită în afara teritoriului vamal care este reprezentată pe teritoriul vamal.

Persoana specificată furnizează, la cererea Serviciului Vamal, informații detaliate privind circulația fiecărui container pentru care s-a acordat admiterea temporară, inclusiv privind datele și locurile de intrare și de ieșire ale acestuia.

494. Scutirea totală de la plata drepturilor de import se acordă pentru piesele de schimb, accesoriile și echipamentele pentru containere atunci când sunt importate temporar pentru a fi reexportate separat sau ca parte integrantă a containerelor.

495. La pct. 496-498, termenul „mijloace de transport” include piesele de schimb normale, accesoriile și echipamentele care însoțesc mijloacele de transport.

496. În cazul în care mijloacele de transport sunt declarate verbal pentru admiterea temporară în conformitate cu pct. 279 sau printr-un alt act în conformitate cu pct. 285 coroborat cu pct. 287, autorizația pentru admitere temporară se acordă persoanei care deține controlul fizic asupra mărfurilor la momentul acordării liberului de vamă pentru regimul de admitere temporară, cu excepția cazului în care persoana respectivă acționează pe seama unei alte persoane. În acest caz, autorizația este acordată acesteia din urmă.

497. Scutirea totală de la plata drepturilor de import se acordă pentru mijloace de transport rutiere, feroviare, aeriene, maritime și pe căile navigabile interioare când acestea îndeplinesc următoarele condiții:

1) sunt înmatriculate în afara teritoriului vamal în numele unei persoane stabilite în afara acestui teritoriu sau, în cazul în care mijloacele de transport nu sunt înmatriculate, sunt deținute de o persoană stabilită în afara teritoriului vamal;

2) sunt utilizate de o persoană stabilită în afara teritoriului vamal, fără a aduce atingere pct. 500 - 505.

498. În cazul în care mijloacele de transport menționate la pct. 497 sunt utilizate în scop privat de către o terță persoană stabilită în afara teritoriului vamal, se acordă scutirea totală de la plata drepturilor de import cu condiția ca persoana respectivă să fie autorizată în mod corespunzător în scris de către titularul autorizației.

499. Scutirea totală de la plata drepturilor de import se acordă pentru piesele de schimb, accesoriile și echipamentele destinate mijloacelor de transport atunci când sunt importate temporar pentru a fi reexportate separat sau ca parte integrantă a mijloacelor de transport.

500. Persoanele stabilite pe teritoriul vamal beneficiază de scutire totală de la plata drepturilor de import atunci când este îndeplinită oricare dintre următoarele condiții:

1) în cazul mijloacelor de transport feroviar, acestea sunt puse la dispoziția unor astfel de persoane printr-un acord care prevede că fiecare persoană poate utiliza materialul rulant al celorlalte în cadrul acordului respectiv;

2) în cazul mijloacelor de transport rutiere înmatriculate pe teritoriul vamal, o remorcă este atașată la mijlocul de transport;

3) mijloacele de transport sunt utilizate într-un caz de urgență;

4) mijloacele de transport sunt utilizate de o firmă profesională de închiriere auto în scopul reexportului.

501. Persoanele fizice care își au reședința permanentă pe teritoriul vamal beneficiază de scutirea totală de la plata drepturilor de import în privința mijloacelor de transport pe care le utilizează cu titlu privat și ocazional, la cererea titularului înmatriculării, cu condiția ca titularul înmatriculării să se afle pe teritoriul vamal în momentul utilizării.

502. Persoanele fizice care își au reședința permanentă pe teritoriul vamal beneficiază de scutirea totală de la plata drepturilor de import în privința mijloacelor de transport pe care le-au închiriat în temeiul unui contract scris și pe care le utilizează pentru unul dintre următoarele scopuri private:

1) pentru a se întoarce la locul lor de rezidență de pe teritoriul vamal;

2) pentru a părăsi teritoriul vamal.

503. Persoanele fizice care își au reședința permanentă pe teritoriul vamal beneficiază de scutirea totală de la plata drepturilor de import în privința mijloacelor de transport rutier pe care le-au închiriat în temeiul unui contract scris încheiat cu un serviciu profesional de închirieri de automobile și pe care le utilizează în scop privat.

504. Persoanele fizice care își au reședința permanentă pe teritoriul vamal beneficiază de scutirea totală de la plata drepturilor de import în privința mijloacelor de transport pe care le folosesc în scop comercial sau privat, cu condiția ca persoanele respective să fie angajate de proprietarul, de locatorul sau de locatarul mijlocului de transport și ca angajatorul să fie stabilit în afara teritoriului vamal respectiv. Utilizarea în scop privat a mijloacelor de transport este permisă pentru deplasările între locul de desfășurare a activității și locul de reședință al angajatului sau cu scopul de a îndeplini o sarcină profesională a angajatului, astfel cum se prevede în contractul de muncă.

La cererea Serviciului Vamal, persoana care utilizează mijloacele de transport menționate supra trebuie să prezinte o copie a contractului de muncă.

505. Scutirea totală de la plata drepturilor de import se acordă când mijloacele de transport urmează a fi înmatriculate într-o serie temporară pe teritoriul vamal în scopul reexportului în numele uneia dintre următoarele persoane:

1) o persoană stabilită în afara teritoriului respectiv;

2) o persoană fizică a cărei reședință obișnuită se află pe teritoriul respectiv, în cazul în care persoana respectivă se pregătește să-și schimbe reședința permanentă în afara teritoriului respectiv.

506. În cazul în care un mijloc de transport a fost importat temporar cu scutire totală de la plata drepturilor de import în conformitate cu pct. 496 și 498, și a fost returnat unui serviciu profesional de închiriere de pe teritoriul vamal, reexportul de încheiere a regimului de admitere temporară se efectuează în termen de șase luni de la data intrării mijlocului de transport pe teritoriul vamal.

În cazul în care mijlocul de transport este reînchiriat de un serviciu profesional de închiriere unei persoane stabilite în afara teritoriului respectiv sau unor persoane fizice care își au reședința permanentă pe teritoriul vamal, reexportul de încheiere a regimului de admitere temporară se efectuează în termen de șase luni de la data intrării mijlocului de transport pe teritoriul vamal și în termen de trei săptămâni de la încheierea contractului de reînchiriere.

Data intrării pe teritoriul vamal se consideră a fi data încheierii contractului de închiriere în temeiul căruia a fost utilizat mijlocul de transport la momentul intrării sale pe teritoriul respectiv, cu excepția cazului în care se dovedește data efectivă a intrării.

507. Se acordă o autorizație de admitere temporară pentru un mijloc de transport menționat la pct. 495 cu condiția ca mijlocul de transport să nu fie utilizat în alte scopuri decât reexport.

508. În cazul menționat la pct. 502, mijlocul de transport este returnat, în termen de trei săptămâni de la încheierea contractului de închiriere sau de reînchiriere, serviciului de închiriere stabilit pe teritoriul vamal:

1) în cazul în care mijlocul de transport este utilizat de persoana fizică pentru a reveni la locul său de reședință de pe teritoriul vamal, sau este reexportat

2) în cazul în care mijlocul de transport este utilizat de către persoana fizică pentru a părăsi teritoriul vamal.

509. În cazul menționat la pct. 503, mijlocul de transport rutier este reexportat în termen de opt zile de la data la care a fost plasat sub regimul de admitere temporară.

510. Pentru mijloacele de transport feroviar utilizate în comun în temeiul unui acord între transportatorii din Republica Moldova și transportatorii străini care prestează servicii de transport pe cale ferată, regimul de admitere temporară poate fi încheiat atunci când mijloacele de transport feroviar de același tip sau de aceeași valoare cu cele care au fost puse la dispoziția unei persoane stabilite pe teritoriul vamal sunt exportate sau reexportate.

511. Pentru paleți, regimul de admitere temporară poate fi încheiat atunci când sunt exportați sau reexportați paleți de același tip sau de aceeași valoare cu cei care au fost plasați în regim.

512. Scutirea totală de la plata drepturilor de import se acordă pentru mărfurile importate de călători cu domiciliul în afara teritoriului vamal, în cazul în care este îndeplinită oricare dintre condițiile următoare:

1) mărfurile sunt obiecte personale necesare în mod rezonabil pentru călătorie;

2) mărfurile sunt destinate a fi utilizate în scopuri sportive.

513. Se acordă scutire totală de drepturi de import pentru bunuri de primă necesitate oferite gratuit de către stat pentru navigatori în următoarele cazuri:

1) sunt utilizate pe o navă care efectuează trafic maritim internațional;

2) sunt descărcate de pe o astfel de navă și utilizate temporar pe uscat de către echipaj;

3) sunt utilizate de echipajul unei astfel de nave în instituții culturale sau sociale conduse de organizații nonprofit sau în lăcașuri de cult unde se oficiază în mod regulat servicii pentru navigatori.

514. Se acordă scutire totală de la plata drepturilor de import pentru ajutoare umanitare în caz de calamitate naturală atunci când acestea sunt utilizate ca parte a măsurilor de contracarare a consecințelor dezastrelor sau a unor situații similare care afectează teritoriul vamal.

515. Se acordă scutire totală de la plata drepturilor de import pentru echipamente medicale, chirurgicale și de laborator care sunt trimise ca împrumut la solicitarea unui spital sau a unei alte instituții medicale care are nevoie urgentă de astfel de echipament pentru a suplini insuficiența propriilor dotări și atunci când acesta este destinat diagnosticării sau terapiei.

516. Se acordă scutire totală de la plata drepturilor de import pentru animale deținute de o persoană stabilită în afara teritoriului vamal.

517. Se acordă scutire totală de la plata drepturilor de import pentru următoarele mărfuri destinate a fi utilizate în zonele de frontieră:

1) echipamente deținute și utilizate de către persoane stabilite într-o zonă de frontieră a unei țări terțe învecinate cu zona de frontieră a Republicii Moldova, în care urmează a fi utilizate mărfurile;

2) mărfuri utilizate pentru proiecte de construcții, reparații sau întreținere a infrastructurii într-o astfel de zonă de frontieră din Republica Moldova aflate în responsabilitatea autorităților publice.

518. Se acordă scutire totală de la plata drepturilor de import pentru următoarele mărfuri:

1) suporturi de sunet, de imagine sau de date furnizate gratuit și utilizate în scopuri demonstrative înainte de comercializare, pentru producerea de sunet, pentru dublare sau pentru reproducere;

2) materiale utilizate exclusiv în scopuri publicitare, care includ mijloacele de transport speciale echipate în acest scop.

519. Se acordă scutire totală de la plata drepturilor de import pentru echipamentele profesionale care îndeplinesc următoarele condiții:

1) sunt deținute de o persoană stabilită în afara teritoriului vamal;

2) sunt importate fie de o persoană stabilită în afara teritoriului vamal, fie de un angajat al proprietarului stabilit pe teritoriul vamal;

3) sunt utilizate de importator sau sub supravegherea lui, cu excepția coproducțiilor audiovizuale.

520. Fără a aduce atingere pct. 519, scutirea totală de la plata drepturilor de import se acordă pentru instrumentele muzicale portabile importate cu titlu temporar de către călători pentru a fi utilizate ca echipament profesional. Călătorii pot fi rezidenți în interiorul sau în afara teritoriului vamal.

521. Scutirea totală de la plata drepturilor de import nu se acordă pentru materialul profesional care urmează să fie utilizat pentru oricare din următoarele scopuri:

1) fabricarea industrială a mărfurilor;

2) ambalarea industrială a mărfurilor;

3) exploatarea resurselor naturale;

4) construirea, repararea sau întreținerea clădirilor;

5) lucrări de terasament, precum și alte lucrări similare.

522. Pct. 521 subpct. 3), 4) și 5) nu se aplică în cazul uneltelor de mână.

523. Se acordă scutirea totală de la plata drepturilor de import pentru materialul didactic și echipamentele științifice, atunci când sunt îndeplinite următoarele condiții:

1) sunt deținute de o persoană stabilită în afara teritoriului vamal;

2) sunt importate de instituții științifice, de învățământ sau de formare profesională publice sau private, fără profit și sunt utilizate exclusiv în scopuri de educație, formare profesională sau cercetare științifică sub responsabilitatea instituției importatoare;

3) sunt importate în cantități rezonabile, având în vedere scopul acestui import;

4) nu sunt utilizate exclusiv în scopuri comerciale.

524. Se acordă scutire totală de la plata drepturilor de import pentru următoarele mărfuri:

1) ambalajele care sunt importate pline și sunt destinate reexportului, goale sau pline;

2) ambalajele care sunt importate goale și sunt destinate reexportului pline.

525. Se acordă scutire totală de la plata drepturilor de import pentru forme, matrițe, calapoade, desene, schițe, instrumente de măsurare, de control și de testare și alte articole similare, atunci când sunt îndeplinite următoarele condiții:

1) sunt deținute de o persoană stabilită în afara teritoriului vamal;

2) sunt utilizate în producție de către o persoană stabilită pe teritoriul vamal și peste 50 % din produsele obținute în urma utilizării lor se exportă.

526. Se acordă scutire totală de la plata drepturilor de import pentru unelte și instrumente speciale atunci când sunt îndeplinite următoarele condiții:

1) sunt deținute de o persoană stabilită în afara teritoriului vamal;

2) sunt puse la dispoziția unei persoane stabilite pe teritoriul vamal pentru fabricarea de mărfuri și se exportă peste 50% din mărfurile obținute.

527. Se acordă scutire totală de la plata drepturilor de import pentru mărfurile aflate în oricare dintre următoarele situații:

1) fac obiectul testelor, experimentelor sau demonstrațiilor;

2) fac obiectul unei testări cu rezultate satisfăcătoare, prevăzute în cadrul unui contract de vânzare;

3) sunt utilizate pentru a efectua teste, experimente sau demonstrații fără câștig financiar.

528. Scutirea totală de la plata drepturilor de import se acordă pentru eșantioanele utilizate exclusiv pentru prezentări sau demonstrații pe teritoriul vamal, cu condiția ca respectiva cantitate de eșantioane să fie rezonabilă, având în vedere utilizarea în cauză.

529. Se acordă scutire totală de la plata drepturilor de import pentru mijloacele de producție de înlocuire care sunt furnizate temporar unui client de către un furnizor sau reparator, până la livrarea sau repararea unor mărfuri similare.

530. Se acordă scutire totală de la plata drepturilor de import pentru mărfurile care urmează a fi expuse sau utilizate la un eveniment public organizat fără a avea ca scop principal comercializarea de mărfuri sau care urmează a fi obținute la asemenea evenimente din mărfuri plasate sub regimul de admitere temporară.

Serviciul Vamal, în cazurile stabilite de către acesta, acordă scutire totală de la plata drepturilor de import pentru mărfurile care urmează a fi expuse sau utilizate la alte evenimente sau care sunt obținute la asemenea evenimente din mărfuri plasate sub regimul de admitere temporară.

531. Scutirea totală de la plata drepturilor de import se acordă pentru mărfurile livrate de către proprietar pentru inspectarea de către o persoană din Republica Moldova care are dreptul să le achiziționeze în urma inspecției.

532. Se acordă scutire totală de la plata drepturilor de import pentru următoarele:

1) opere de artă, obiecte de colecție și antichități importate în scopul expunerii, în vederea posibilei vânzări;

2) mărfuri, altele decât cele nou produse, importate în vederea vânzării prin licitație.

533. Se acordă scutire totală de la plata drepturilor de import pentru piese de schimb, accesorii și echipamente care sunt utilizate pentru reparații și întreținere, inclusiv revizie, ajustări și conservare, pentru mărfurile plasate sub regimul de admitere temporară.

534. Se acordă scutire totală de la plata drepturilor de import pentru alte mărfuri decât cele menționate la pct. 489-505 și 512-533 sau care nu îndeplinesc condițiile prevăzute la articolele respective, în oricare dintre următoarele situații:

1) mărfurile sunt importate cu titlu ocazional pentru o perioadă care nu depășește trei luni;

2) mărfurile sunt importate în situații speciale, care nu au efect pe plan economic în Republica Moldova.

535. În cazurile menționate la pct. 513–516, pct. 517 subpct. 2), pct. 523-534, solicitantul și titularul regimului pot fi stabiliți pe teritoriul vamal.

536. În ceea ce privește mărfurile menționate la pct.527 subpct. 3), pct.529 și 531, termenul pentru încheierea regimului este de 6 luni de la momentul în care mărfurile sunt plasate sub regimul de admitere temporară.

537. În ceea ce privește animalele menționate la pct.516, termenul pentru încheierea regimului este de cel puțin 12 luni de la momentul în care animalele sunt plasate sub regimul de admitere temporară.

538. În scopul încheierii regimului de admitere temporară a mărfurilor menționate la pct.530, cu excepția produselor accizate, consumul, distrugerea sau distribuirea lor gratuită către public în cadrul evenimentului este considerat(ă) reexport, numai în cazul în care cantitatea lor corespunde naturii evenimentului, numărului de vizitatori și măsura în care titularul regimului participă la evenimentul respectiv.

539. Încheierea admiterii temporare se poate obține cu acordul autorităților competente (inclusiv a mijloacelor de transport) în porturi libere sau în zone libere, în antrepozite vamale sau în regim de tranzit vamal, în vederea exportării ulterioare sau a oricărei alte destinații autorizate. Încheierea admiterii temporare se poate obține prin comercializarea mărfurilor, în cazul în care circumstanțele o justifică și legislația națională autorizează acest lucru, sub rezerva îndeplinirii condițiilor și a formalităților ce se aplică în aceste situații.

540. Încheierea admiterii temporare se poate obține dacă mărfurile (inclusiv mijloacele de transport) care au fost deteriorate grav în urma unui accident sau în cazul unei forțe majore sunt, prin decizia autorităților vamale:

a) supuse drepturilor de import datorate la data la care au fost prezentate deteriorate în vamă, în scopul încheierii admiterii temporare;

b) abandonate, fără alte cheltuieli, autorităților competente din teritoriul de admitere temporară, caz în care titularul admiterii temporare este scutit de plata drepturilor de import; sau

c) distruse, sub supraveghere oficială, pe cheltuiala celor interesați, iar părțile recuperate sunt supuse, în caz de comercializare, drepturilor de import datorate la data la care și în starea în care au fost prezentate în vamă după accident sau în cazul unei forțe majore.

541. Încheierea admiterii temporare se poate obține, de asemenea, dacă, la cererea persoanei în cauză și prin decizia Serviciului Vamal, mărfurilor (inclusiv mijloacelor de transport) li se atribuie una dintre destinațiile prevăzute anterior la pct. 540 lit. b) sau c).

542. Încheierea admiterii temporare se poate obține, de asemenea, la cererea persoanei în cauză, dacă aceasta justifică Serviciului Vamal distrugerea sau pierderea totală a mărfurilor (inclusiv a mijloacelor de transport) în urma unui accident sau a unei forțe majore. În acest caz, titularul admiterii temporare este scutit de plata drepturilor și taxelor de import.

543. În cazul în care mărfurile plasate sub regimul de admitere temporară sunt ulterior plasate sub un regim vamal care permite încheierea regimului de admitere temporară în conformitate cu art. 286 alin. (1) din Cod, declarația vamală pentru regimul vamal ulterior, alta decât carnetul ATA/CPD, va conține indicația determinată de Serviciul Vamal și numărul de autorizație corespunzător, dacă este cazul.

544. În cazul în care mărfurile plasate sub regimul de admitere temporară sunt reexportate în conformitate cu art. 339 alin. (1) din Cod, declarația de reexport, alta decât carnetul ATA/CPD, trebuie să conțină datele menționate la pct. 543.

Subsecțiunea a 2-a

Destinație finală

545. Pentru utilizarea regimului de destinație finală este necesară obținerea unei autorizații eliberate de către Serviciul Vamal la cererea persoanei care se ocupă de îndeplinirea operațiunilor de perfecționare. În situația în care o cerere de autorizare constă într-o declarație vamală, subdiviziunea competentă este biroul vamal.

546. Utilizarea destinației finale promovează importul anumitor mărfuri sub cote avantajoase ale taxelor de import, dacă aceste mărfuri sunt destinate anumitor scopuri specifice. Această procedură permite întreprinderilor stabilite pe teritoriul vamal să plătească drepturi de import reduse sau să fie scutite de drepturi de import pentru mărfurile puse în liberă circulație, atâta timp cât acestea sunt utilizate într-un anumit scop, cum ar fi construcția de nave, aeronave pentru a fi utilizate pentru aviația civilă sau platforme de foraj. Mărfurile trebuie utilizate într-un anumit scop și într-o perioadă de timp stabilită. De asemenea, importatorul trebuie să păstreze evidența mărfurilor și manipularea acestora. Dacă mărfurile nu sunt destinate destinației finale prevăzute, drepturile de import vor fi achitate.

547. O autorizație pentru utilizarea regimului de destinație finală se acordă cu condiția ca titularul autorizației se angajează să îndeplinească oricare dintre următoarele obligații:

1) să utilizeze mărfurile în scopurile prevăzute în cererea de scutire totală sau parțială a drepturilor de import;

2) să transfere obligația prevăzută la subpct. 1) către o altă persoană, în condițiile stabilite de Serviciul Vamal.

548. Pentru a beneficia de regimul de destinație finală, persoanele urmează să prezinte Serviciului Vamal datele cu privire la:

1) importatorii care plasează mărfurile în destinație finală;

2) importatorii care prelucrează parțial mărfurile destinate a fi plasate în regimul de destinație finală și le livrează prelucrate parțial către o altă persoană (sau alte persoane) autorizate pentru utilizarea regimului de destinație finală;

3) importatorii de mărfuri destinate a fi plasate în regimul de destinație finală care nu efectuează nicio prelucrare finală livrând mărfurile altor persoane autorizate pentru utilizarea regimului de destinație finală

549. - abrogat.

550. - abrogat.

Secțiunea a 5-a

Prelucrare

551. În cazul în care mărfurile plasate sub regimul de perfecționare activă sau produsele prelucrate rezultate sunt plasate ulterior sub un regim vamal care permite încheierea regimului de perfecționare activă în conformitate cu art. 286 alin. (1) din Cod, declarația vamală pentru regimul vamal ulterior, cu excepția declarațiilor prin intermediul ATA/CPD, va conține mențiunea „PA” și numărul autorizației relevante.

552. În cazul în care mărfurile plasate sub regimul de perfecționare activă sunt reexportate în conformitate cu art. 335 alin. (1) din Cod, declarația de reexport conține informațiile menționate la pct. 551.

553. În cazul perfecționării pasive IM/EX, autorizația specifică termenul în care mărfurile autohtone, care sunt înlocuite cu mărfuri echivalente, vor fi plasate în perfecționare pasivă. Acest termen nu poate depăși șase luni. La cererea titularului autorizației, termenul poate fi prelungit chiar și după expirarea acestuia, cu condiția ca termenul total să nu depășească un an.

554. În cazul importului anticipat de produse prelucrate, se constituie o garanție care acoperă cuantumul drepturilor de import care ar fi plătit în cazul în care mărfurile autohtone înlocuite nu ar fi plasate sub perfecționare pasivă în conformitate cu pct. 553.

555. Atunci când regimul de perfecționare pasivă se solicită pentru reparații, mărfurile de export temporar trebuie să permită reparații, iar regimul nu poate fi utilizat pentru îmbunătățirea performanței tehnice a mărfurilor.

556. În scopul încheierii regimului de perfecționare activă IM/EX, următoarele acțiuni se consideră a fi reexport:

1) produsele prelucrate sunt livrate persoanelor care sunt eligibile pentru scutire de drepturi de import în conformitate cu Convenția de la Viena din 18 aprilie 1961 privind relațiile diplomatice sau cu Convenția de la Viena din 24 aprilie 1963 privind relațiile consulare sau Convenția de la New York din 16 decembrie 1969 privind misiunile speciale;

2) livrarea aeronavelor;

3) eliminarea (dispunerea), în conformitate cu prevederile relevante, a produselor prelucrate secundare a căror distrugere sub supraveghere vamală este interzisă din motive de mediu.

557. Pct. 556 nu se aplică în cazul în care s-ar naște o datorie vamală în conformitate cu art. 88 alin. (1) din Cod pentru mărfurile străine plasate sub regimul de perfecționare activă IM/EX dacă titularul autorizației intenționează să reexporte produsele prelucrate.

558. În cazul pct. 556 subpct. 2), biroul vamal de supraveghere permite încheierea regimului de perfecționare activă IM/EX odată ce mărfurile plasate sub regim au fost utilizate pentru prima dată pentru fabricare, reparare, inclusiv întreținerea, modificarea sau transformarea aeronavelor sau a părților acestora, cu condiția ca evidențele titularului regimului să fie de așa natură încât să fie posibil să se verifice că regimul este aplicat și operat corect.

559. În cazul pct. 556 subpct. 3), titularul regimului de perfecționare activă trebuie să dovedească că încheierea regimului de perfecționare activă IM/EX în conformitate cu regulile obișnuite este imposibilă sau nerentabilă.

560. În cazul în care în autorizația de perfecționare activă IM/EX s-a menționat că produsele prelucrate sau mărfurile plasate sub regim sunt considerate a fi puse în liberă circulație dacă nu au fost plasate sub un regim vamal ulterior sau reexportate la expirarea perioadei de încheiere, declarația vamală de punere în liberă circulație se consideră a fi depusă și acceptată, iar liberul de vamă acordat la data expirării termenului de încheiere.

561. În cazurile menționate la pct. 560, produsele sau mărfurile plasate sub regimul de perfecționare activă IM/EX devin mărfuri autohtone atunci când sunt introduse pe piață.

Capitolul VIII

MĂRFURI SCOASE DE PE TERITORIUL VAMAL

Secțiunea 1

Formalități la scoaterea mărfurilor de pe teritoriul vamal

562. Cu excepția cazurilor în care se aplică pct. 563-565, postul vamal de ieșire este postul vamal competent pentru locul pe unde mărfurile părăsesc teritoriul vamal pentru o destinație în afara acelui teritoriu.

563. În cazul mărfurilor care părăsesc teritoriul vamal prin instalație fixă de transport, postul vamal de ieșire este postul vamal de export.

564. În cazul în care mărfurile sunt încărcate pe o navă sau pe o aeronavă fără nicio transbordare ulterioară în vederea transportului către o destinație în afara teritoriului vamal pe mare sau pe aer, postul vamal de ieșire este postul vamal competent pentru locul în care sunt încărcate mărfurile pe navă sau aeronavă.

565. În cazul în care, după ce li s-a acordat liberul de vamă pentru export, mărfurile sunt plasate sub regim vamal de tranzit extern, postul vamal de ieșire este postul vamal de plecare a operațiunii de tranzit.

566. În cazul în care o notificare de reexport urmează să fie depusă în conformitate cu art.338 alin. (1) din Cod, postul vamal de ieșire este postul vamal competent pentru locul în care mărfurile se află în zona liberă sau în depozitare temporară.

567. Cu excepția cazului în care declarația vamală ia forma unei înscrieri în evidențele declarantului în conformitate cu art. 177 din Cod, la acordarea liberului de vamă pentru mărfuri, postul vamal de export transmite datele declarației de export postului vamal de ieșire declarat. Aceste informații se bazează pe datele furnizate din declarația de export, modificate acolo unde este necesar.

568. Persoana care prezintă mărfurile la ieșire este obligat, în momentul prezentării mărfurilor la postul vamal de ieșire, să întreprindă următoarele acțiuni:

1) indică MRN-ul declarației de export sau reexport;

2) indică orice discrepanțe între mărfurile declarate cărora li s-a acordat liberul de vamă pentru export și cele prezentate, inclusiv cazurile în care mărfurile au fost reambalate sau containerizate înainte de prezentarea lor la postul vamal de ieșire;

3) în cazul în care se prezintă doar o parte din mărfurile acoperite de o declarație de export sau reexport, persoana care prezintă mărfurile va indica și cantitatea mărfurilor efectiv prezentate.

569. În cazul în care mărfurile menționate la pct. 568 sunt prezentate în colete sau în containere, acesta notifică numărul de colete și, dacă sunt containerizate, numerele de identificare ale containerului.

570. Mărfurile declarate pentru export sau reexport pot fi prezentate la un post vamal de ieșire, altul decât cel declarat în declarația de export sau reexport.

571. În cazul în care mărfurile transportate de o instalație fixă de transport sunt scoase din teritoriul vamal prin acea instalație, aceste mărfuri se consideră a fi prezentate în vamă atunci când sunt introduse în instalația fixă de transport.

572. În cazul în care mărfurile care urmează să fie scoase de pe teritoriul vamal sunt supuse controalelor vamale, postul vamal de ieșire examinează mărfurile pe baza informațiilor primite de la postul vamal de export.

573. În cazul în care persoana care prezintă mărfurile indică sau postul vamal de ieșire descoperă că unele dintre mărfurile declarate pentru export, reexport sau perfecționare pasivă lipsesc atunci când sunt prezentate la postul vamal de ieșire, acel post vamal informează postul vamal de export cu privire la mărfurile care lipsesc.

574. În cazul în care persoana care prezintă mărfurile indică sau postul vamal de ieșire descoperă că unele dintre mărfurile prezentate postului vamal de ieșire sunt în plus față de mărfurile declarate pentru export, reexport sau perfecționare pasivă, postul vamal respectiv refuză ieșirea mărfurilor care sunt în plus până la depunerea unei declarații de export sau reexport pentru mărfurile respective. Declarația de export sau reexport poate fi depusă la postul vamal de ieșire.

575. Dacă persoana care prezintă mărfurile indică sau postul vamal de ieșire descoperă că există o discrepanță în natura mărfurilor declarate pentru export, reexport sau perfecționare pasivă față de cele prezentate la postul vamal de ieșire, postul vama de ieșire refuză ieșirea acestor mărfuri până la depunerea unei declarații de export sau reexport pentru acestea și informează postul vamal de export. Declarația de export sau reexport poate fi depusă la biroul vamal de ieșire.

576. Transportatorul notifică ieșirea mărfurilor către postul vamal de ieșire furnizând toate informațiile următoarele:

1) numărul unic de referință al transportului sau numărul de referință al documentului de transport;

2) în cazul în care mărfurile sunt prezentate în colete sau containerizate, numărul de colete sau dacă sunt containerizate, numerele de identificare ale containerelor;

3) MRN-ul declarației de export sau reexport, după caz.

577. Obligația prevăzută la pct. 576 nu se aplică în măsura în care informațiile respective sunt disponibile Serviciului Vamal prin intermediul sistemelor de informații comerciale, portuare sau de transport existente.

578. În sensul pct. 576, persoana care predă mărfurile transportatorului îi furnizează acestuia informațiile menționate la punctul respectiv.

Transportatorul poate încărca mărfurile pentru transport în afara teritoriului vamal în cazul în care informațiile menționate la pct. 576 îi sunt disponibile.

579. Odată ce s-a acordat liberul de vamă pentru ieșirea mărfurilor, postul vamal de ieșire le supraveghează până când acestea sunt scoase de pe teritoriul vamal.

580. În cazul în care posturile vamale de ieșire și de export sunt diferite, postul vamal de ieșire informează postul vamal de export despre ieșirea mărfurilor cel târziu în ziua lucrătoare următoare zilei în care mărfurile au părăsit teritoriul vamal.

581. Cu toate acestea, în cazurile menționate la pct. 564 și 565, termenul-limită pentru care postul vamal de ieșire să informeze postul vamal de export despre ieșirea mărfurilor este după cum urmează:

1) în cazurile menționate la pct. 564 – cel târziu în ziua lucrătoare următoare zilei în care nava sau aeronava pe care au fost încărcate mărfurile a părăsit portul sau aeroportul de încărcare;

2) în cazurile menționate la pct. 565 – cel târziu în ziua lucrătoare următoare zilei în care mărfurile au fost plasate sub regimul de tranzit extern.

582. În cazul în care posturile vamale de ieșire și de export sunt diferite și ieșirea mărfurilor este refuzată, postul vamal de ieșire informează postul vamal de export cel târziu în ziua lucrătoare următoare celei în care a fost refuzată ieșirea mărfurilor.

583. În cazul în care mărfurile care fac obiectul unei declarații de export sau de reexport sunt transportate la un post vamal de ieșire și, ulterior, părăsesc teritoriul vamal ca mai multe transporturi din cauza unor circumstanțe neprevăzute, postul vamal de ieșire informează postul vamal de export despre ieșirea mărfurilor doar după ce toate mărfurile au părăsit teritoriul vamal.

584. Postul vamal de export confirmă declarantului sau exportatorului scoaterea mărfurilor de pe teritoriul vamal, în următoarele cazuri:

1) atunci când postul vamal respectiv a fost informat de către postul vamal de ieșire cu privire la scoaterea mărfurilor de pe teritoriul vamal;

2) atunci când postul vamal respectiv este același cu postul vamal de ieșire și mărfurile au fost scoase de pe teritoriul vamal;

3) atunci când postul vamal respectiv consideră că dovezile furnizate în conformitate cu pct. 589 sunt suficiente.

585. În cazul în care postul vamal de export a confirmat scoaterea mărfurilor de pe teritoriul vamal în conformitate cu pct. 584 subpct. 3), acesta informează postul vamal de ieșire cu privire la aceasta.

586. Dacă după 90 de zile de la acordarea liberului de vamă pentru mărfurile la export, postul vamal de export nu a fost informat cu privire la scoaterea mărfurilor de pe teritoriul vamal, acesta poate solicita declarantului să îi comunice data la care mărfurile au părăsit teritoriul vamal și postul vamal de ieșire prin care mărfurile au părăsit teritoriul vamal.

587. Declarantul poate, din proprie inițiativă, să informeze postul vamal de export cu privire la data la care și postul vamal de ieșire prin care mărfurile au părăsit teritoriul vamal.

588. Dacă declarantul furnizează informații postului vamal de export în conformitate cu pct. 586 sau 587, declarantul poate solicita postului vamal de export să confirme scoaterea mărfurilor de pe teritoriul vamal. În acest scop, postul vamal de export solicită informații cu privire la scoaterea mărfurilor de pe teritoriul vamal, de la postul vamal de ieșire, care răspunde în termen de 10 zile.

În cazul în care postul vamal de ieșire nu răspunde în acest termen, postul vamal de export informează declarantul cu privire la aceasta.

589. În cazul în care postul vamal de export informează declarantul că postul vamal de ieșire nu a răspuns în termenul menționat la pct. 588, declarantul poate furniza postului vamal de export dovezi că mărfurile au părăsit teritoriul vamal.

590. Dovezile menționate la pct. 589 pot fi furnizate, în special, printr-unul dintre următoarele mijloace sau o combinație a acestora, după cum urmează:

1) o copie a avizului de expediție semnată sau autentificată de destinatar în afara teritoriului vamal;

2) dovada plății;

3) factura;

4) avizul de expediție;

5) un document semnat sau autentificat de operatorul economic care a scos mărfurile de pe teritoriul vamal;

6) un document vamal procesat de autoritatea vamală a unui stat străin în conformitate cu regulile și procedurile aplicabile în acel stat;

7) evidențele operatorului economic a mărfurilor furnizate navelor, aeronavelor sau instalațiilor offshore.

Secțiunea a 2-a

Export și reexport

591. În cazul unor mărfuri destinate a fi scoase de pe teritoriul vamal sub formă de mai multe trimiteri, fiecare trimitere individuală este acoperită de o declarație de export sau reexport separată.

592. Dacă a fost necesară o declarație de export sau reexport, dar mărfurile au fost scoase de pe teritoriul vamal fără o astfel de declarație, exportatorul depune o declarație retroactivă de export sau reexport. Declarația respectivă se depune la postul vamal de a cărui competență ține locul în care este stabilit exportatorul. Postul vamal respectiv confirmă exportatorului scoaterea mărfurilor de pe teritoriul vamal, cu condiția ca liberul de vamă să fi fost acordat dacă declarația ar fi fost depusă înainte de scoaterea mărfurilor de pe teritoriul vamal și are la dispoziție dovezile că mărfurile au părăsit teritoriul vamal.

593. Dacă unele mărfuri autohtone care au fost destinate reimportului au părăsit teritoriul vamal, dar nu mai sunt destinate să fie reimportate și ar fi fost utilizat un alt tip de declarație vamală dacă nu a existat intenția de reimport, exportatorul poate depune o declarație de export retroactivă, care înlocuiește declarația inițială, la postul vamal de export. Postul vamal respectiv confirmă exportatorului scoaterea mărfurilor de pe teritoriul vamal.

Cu toate acestea, în cazul în care mărfurile autohtone au părăsit teritoriul vamal sub acoperirea unui carnet ATA sau CPD, postul vamal de export confirmă exportatorului scoaterea mărfurilor de pe teritoriul vamal, cu condiția ca voletul de reimport și cotorul carnetului ATA sau CPD sunt invalidate.

594. Postul vamal competent pentru reexportul mărfurilor care fac obiectul unui carnet ATA sau CPD este, pe lângă posturile vamale menționate la pct. 298, postul vamal de ieșire.

595. Un carnet ATA și CPD este considerat o declarație de export în cazul în care carnetul a fost eliberat în Republica Moldova și avizat și garantat de o asociație stabilită în Republica Moldova și care face parte dintr-un lanț de garantare așa cum este definit la art. 1 lit. d) din anexa A la Convenția de la Istanbul.

596. Carnetul ATA și CPD nu se utilizează ca declarație de export în legătură cu mărfurile autohtone în cazul în care aceste mărfuri sunt eligibile pentru rambursarea sau remiterea drepturilor de import, cu condiția ca acestea să fie exportate de pe teritoriul vamal.

597. În cazul în care un carnet ATA este utilizat ca declarație de export, postul vamal de export îndeplinește următoarele formalități:

1) verifică informațiile din casetele A, G ale voletului de export în raport cu mărfurile acoperite de carnet;

2) completează, după caz, căsuța de pe pagina de copertă a carnetului intitulată „Certificat de către Serviciul Vamal”;

3) completează cotorul și caseta H a voletului de export;

4) indică postul vamal de export în caseta H lit. (b) a voletului de reimport;

5) păstrează voletul de export.

598. În cazul în care postul vamal de export nu este post vamal de ieșire, postul vamal de export îndeplinește formalitățile menționate la pct. 597, dar nu completează caseta 7 a cotorului, care trebuie să fie completată de către postul vamal de ieșire.

599. Termenele-limită pentru reimportul mărfurilor stabilite de postul vamal de export în caseta H lit. (b) a voletului de export nu pot depăși termenul de valabilitate a carnetului.

600. Dacă nu se mai intenționează să fie scoase de pe teritoriul vamal, mărfurile cărora li s-a acordat liberul de vamă pentru export sau reexport, declarantul informează imediat postul vamal de export.

601. Fără a aduce atingere pct. 600, în cazul în care mărfurile au fost deja prezentate la postul vamal de ieșire, persoana care preia mărfurile de la postul vamal de ieșire în vederea transportului către un loc de pe teritoriul vamal informează postul vamal de ieșire că mărfurile nu vor fi scoase de pe teritoriul vamal și indică MRN-ul declarației de export sau reexport.

602. Dacă, în cazurile prevăzute la pct. 565, o modificare a contractului de transport are ca efect încheierea pe teritoriul vamal a unei operațiuni de transport care ar fi trebuit să se încheie în afara acestuia, companiile sau autoritățile în cauză informează postul vamal de ieșire cu privire la modificarea respectivă și poate executa contractul modificat numai cu acordul prealabil al postului vamal respectiv.

603. În cazul în care există o discrepanță privind natura mărfurilor pentru care s-a acordat liberul de vamă pentru export, reexport sau perfecționare pasivă în comparație cu mărfurile prezentate postului vamal de ieșire menționat la pct. 575, postul vamal de export va invalida declarația în cauză.

604. În cazul în care, după o perioadă de 30 de zile de la data acordării liberului de vamă al mărfurilor pentru regimul vamal de export, de perfecționare pasivă sau de reexport, postul vamal de export nu a primit informații cu privire la scoaterea mărfurilor de pe teritoriul vamal, sau dovezi că mărfurile au părăsit teritoriul vamal, postul vamal de export invalidează declarația vamală în cauză.

605. În cazul în care postul vamal de export este informat, în conformitate cu pct. 600, 601 sau 602, că mărfurile nu au fost scoase de pe teritoriul vamal, acesta invalidează imediat declarația în cauză și, după caz, aceasta invalidează imediat confirmarea relevantă privind scoaterea mărfurilor de pe teritoriul vamal, făcută în conformitate cu pct. 584.

606. În cazul unei invalidări a declarației de export sau de reexport în conformitate cu pct. 603, 604 sau 605, postul vamal de export informează declarantul și postul vamal de ieșire declarat, referitor la invalidarea declarației vamale respective.

Secțiunea a 3-a

Declarația sumară de ieșire

607. Pentru depunerea, prelucrarea, stocarea și schimbul de informații privind declarația sumară de ieșire și alte informații referitoare la respectivele notificări, se utilizează un sistem electronic creat în aceste scopuri în conformitate cu art. 6 alin. (1) din Cod.

608. În cazul în care se constată că mărfurile destinate a fi scoase de pe teritoriul vamal nu fac obiectul unei declarații sumare de ieșire și, cu excepția cazului în care se renunță la obligația de a depune o astfel de notificare declarație, ieșirea mărfurilor este condiționată de depunerea unei astfel de notificare.

609. Analiza de risc se efectuează înainte de acordarea liberului de vamă într-un termen care corespunde perioadei dintre sfârșitul termenului pentru depunerea declarații sumare de ieșire, astfel cum este prevăzut la pct. 612 și 613, și încărcarea sau plecarea mărfurilor, după caz.

610. În cazul în care se aplică o derogare de la obligația de a depune o declarație sumară de ieșire anterioară plecării în conformitate cu pct. 611, analiza de risc se efectuează la prezentarea mărfurilor pe baza declarației vamale sau a declarației de reexport care acoperă acele mărfuri sau, acolo unde nu sunt disponibile, pe baza oricăror alte informații disponibile despre mărfuri.

611. Se renunță la depunerea unei declarații sumare de ieșire pentru următoarele mărfuri:

1) energie electrică;

2) mărfuri care ies prin conductă;

3) obiecte de corespondență;

4) mărfurile transportate în temeiul normelor din actele Uniunii Poștale Universale;

5) bunuri de uz gospodăresc definite la art. 198 alin. (2) din Cod, cu condiția ca acestea să nu fie transportate în baza unui contract de transport;

6) mărfurile conținute în bagajele personale ale călătorilor;

7) mărfurile menționate la pct. 286, cu excepția următoarelor, atunci când sunt transportate în baza unui contract de transport a următoarelor mărfuri:

a) paleți, piese de schimb, accesorii și echipamente pentru paleți,

b) containere, piese de schimb, accesorii si echipamente pentru containere,

c) mijloace de transport, piese de schimb, accesorii și echipamente pentru mijloacele de transport;

8) mărfuri acoperite de carnete ATA sau CPD;

9) armele și echipamentele militare scoase din teritoriul vamal de către autoritățile responsabile de apărarea militară a Republicii Moldova, în cadrul unui transport militar sau al unui transport efectuat în exclusivitate pentru autoritățile militare;

10) următoarele mărfuri scoase din teritoriul vamal și transferate direct pe instalații offshore operate de o persoană stabilită pe teritoriul vamal:

a) mărfuri care urmează să fie utilizate pentru construirea, repararea, întreținerea sau transformarea instalațiilor offshore;

b) mărfuri care urmează să fie utilizate pentru dotarea sau echiparea instalațiilor offshore;

c) provizii pentru a fi folosite sau consumate pe instalatiile offshore;

11) mărfuri pentru care se poate solicita scutire în temeiul Convenției de la Viena privind relațiile diplomatice din 18 aprilie 1961, Convenției de la Viena privind relațiile consulare din 24 aprilie 1963, altor convenții consulare sau Convenției de la New York din 16 decembrie 1969 privind misiunile speciale;

12) mărfurile care sunt destinate a fi încorporare ca părți sau accesorii în nave sau aeronave și pentru funcționarea motoarelor, mașinilor și a altor echipamente ale navelor sau aeronavelor, precum și produsele alimentare și alte produse destinate consumului sau vânzării la bord;

13) mărfuri în următoarele situații:

a) atunci când într-un port sau aeroport, mărfurile nu sunt descărcate din mijlocul de transport care le-a introdus pe teritoriul vamal și care le va scoate de pe acest teritoriu;

b) în cazul în care mărfurile aflate în depozitare temporară sau plasate sub regimul de zonă liberă sunt transbordate din mijlocul de transport care le-a adus instalația de depozitare temporară sau în zonă liberă sub supravegherea aceluiași birou vamal pe o navă, aeronavă sau cale ferată care le va transporta în afara teritoriului vamal, cu condiția îndeplinirii următoarelor condiții:

c) transbordarea se efectuează în termen de 14 zile de la prezentarea mărfurilor în conformitate cu art. 148 sau 313 din Cod ori în circumstanțe excepționale, într-un termen mai lung autorizat de Serviciul Vamal în cazul în care perioada de 14 zile nu este suficientă pentru a face față acestor circumstanțe,

d) informațiile referitoare la mărfuri să fie puse la dispoziția Serviciului Vamal;

e) destinația mărfii și destinatarul nu se modifică după cunoștințele transportatorului;

f) în cazul în care mărfurile au fost introduse pe teritoriul vamal, dar au fost respinse de biroul vamal competent și au fost imediat reintroduse în țara de export.

612. Declarația sumară de ieșire se depune la postul vamal competent în următoarele termene:

1) în cazul transportului maritim:

a) pentru mișcările de mărfuri în containere, cu cel puțin 24 de ore înainte ca mărfurile să fie încărcate pe nava pe care urmează să părăsească teritoriul vamal;

b) în cazul mișcărilor care nu implică mărfuri în containere, cu cel puțin 2 ore înaintea plecării dintr-un port de pe teritoriul vamal;

2) în cazul transportului aerian, cu cel puțin 30 de minute înaintea plecării dintr-un aeroport situat pe teritoriul vamal;

3) în cazul traficului rutier și pe căile navigabile interioare, cu cel târziu o oră înainte ca mărfurile să părăsească teritoriul vamal;

4) în cazul traficului feroviar:

a) în cazul în care călătoria cu trenul de la ultima stație de formare a trenului până la biroul vamal de ieșire durează mai puțin de două ore, cu cel târziu o oră înainte de sosirea mărfurilor la locul care ține de competența biroului vamal de ieșire;

b) în toate celelalte cazuri, cu cel târziu două ore înainte ca mărfurile să părăsească teritoriul vamal.

613. În următoarele situații, termenul de depunere a declarației sumare de ieșire este cel aplicabil mijloacelor de transport activ utilizat pentru părăsirea teritoriului vamal:

1) în cazul în care mărfurile au ajuns la postul vamal de ieșire pe un alt mijloc de transport de pe care sunt transferate înainte de a părăsi teritoriul vamal (transport intermodal);

2) în cazul în care mărfurile au ajuns la postul vamal de ieșire printr-un mijloc de transport care este la rândul său transportat prin intermediul unui mijloc de transport activ la momentul părăsirii teritoriului vamal (transport combinat).

614. Termenele menționate la pct. 612 și 613 nu se aplică în cazul unei forțe majore.

615. Postul vamal la care se depune declarația sumară de ieșire în conformitate cu art.336 alin. (1) din Cod:

1) înregistrează declarația sumară de ieșire imediat după primirea acesteia;

2) furnizează un MRN declarantului;

3) dacă este cazul, acordă liberul de vamă mărfurilor pentru scoaterea acestora de pe teritoriul vamal.

616. În cazul în care mărfurile pentru care s-a depus o declarație sumară de ieșire nu mai sunt destinate să fie scoase de pe teritoriul vamal, persoana care urma să scoată mărfurile prin postul vamal de ieșire, responsabil pentru a le transporta într-un loc de pe teritoriul respectiv, informează postul vamal de ieșire că mărfurile nu vor fi scoase din teritoriul vamal și specifică MRN-ul declarației sumare de ieșire.

Secțiunea a 4-a

Notificarea de reexport

617. Postul vamal de ieșire:

1) înregistrează notificarea de reexport imediat după primirea acesteia;

2) furnizează un MRN declarantului;

3) după caz, eliberează mărfurile pentru scoaterea acestora de pe teritoriul vamal.

618. În cazul în care mărfurile pentru care s-a depus o notificare de reexport nu mai sunt destinate să fie scoase de pe teritoriul vamal, persoana care urma să scoată mărfurile prin postul vamal de ieșire, responsabil pentru a le transporta într-un loc de pe teritoriul respectiv, informează postul vamal de ieșire că mărfurile nu vor fi scoase de pe teritoriul vamal și specifică MRN-ul notificării de reexport.

Capitolul IX

FORME SPECIFICE DE CONTROL VAMAL

Secțiunea 1

Controlul mărfurilor

619. La trecerea frontierei vamale, Serviciul Vamal efectuează identificarea mijloacelor de transport pe baza documentelor de însoțire.

620. La transportul mărfurilor pe calea rutieră, Serviciul Vamal controlează exteriorul autovehiculului, cabina acestuia și, după caz, agregatul frigorific. La mijloacele de transport fără încărcătură se efectuează și controlul compartimentului de marfă.

Dacă la controlul exterior al autovehiculului se constată sigilii lipsă sau în cazul în care sigiliile aplicate la expediere au fost violate ori compartimentul de marfă prezintă urme de violare, se efectuează și controlul vamal al mărfurilor. În acest caz, Serviciul Vamal consemnează rezultatul controlului într-un proces-verbal de constatare, care se semnează și de transportator.

621. La transportul mărfurilor pe cale ferată, organul vamal verifică:

1) exteriorul vagoanelor acoperite care conțin mărfuri, prin controlul integrității sigiliilor, ferestrelor, acoperișului, pereților și platformei;

2) interiorul și exteriorul vagoanelor descoperite care conțin mărfuri;

3) exteriorul locomotivei;

4) exteriorul și interiorul anexelor tehnice ale locomotivei și cabinei mecanicului.

622. La transportul călătorilor la cursele internaționale pe cale ferată, organul vamal verifică:

1) interiorul și exteriorul vagoanelor;

2) exteriorul locomotivei;

3) exteriorul și interiorul anexelor tehnice ale locomotivei și cabinei mecanicului.

623. Vagoanele cu sigilii lipsă sau violate, precum și vagoanele care nu pot fi sigilate se supun și controlului vamal interior. Serviciului Vamal consemnează rezultatul controlului într-un proces-verbal de constatare, care se semnează și de organele căilor ferate. Aceeași procedură se aplică și trimiterilor poștale internaționale.

624. La transportul mărfurilor pe cale maritimă, controlul vamal la sosirea navei se efectuează în prezența organelor portuare, a comandantului ori a armatorului, precum și a reprezentantului agenției de navigație.

625. Controlul vamal al navei la sosire constă în verificarea prin sondaj a cabinelor, sălilor, cambuzelor, restaurantelor și a sălii mașinilor, pentru a constata dacă există concordanță între declarația proviziilor de bord și bunurile supuse declarării. Comandantul, armatorul sau agentul navei este obligat să prezinte organului vamal originalul manifestului încărcăturii. Forma declarației proviziilor de bord se stabilește de Serviciul Vamal.

626. După efectuarea controlului vamal la sosire, în folosința comandantului, echipajului și pasagerilor se lasă cantități uzuale de produse din tutun și băuturi alcoolice, în raport cu durata staționării navei în port, potrivit normelor stabilite de Serviciul Vamal.

627. La scoaterea sau introducerea pe navă a proviziilor de bord, Serviciul Vamal face mențiunea de rigoare în declarația proviziilor de bord.

628. Pe timpul staționării navei, comandantul sau armatorul este obligat să folosească proviziile și bunurile înscrise în inventar în exclusivitate la bord.

629. Comandantul, armatorul și agentul navei răspund solidar în fața organului vamal pentru nedeclararea bunurilor, pentru lipsa sau substituirea bunurilor înscrise în declarația proviziilor de bord, precum și pentru cele aflate în inventarul navei.

630. Comandantul, armatorul sau agentul navei este obligat să comunice Serviciului Vamal plecarea navei cu cel puțin 6 ore înainte, în vederea efectuării controlului vamal.

631. Controlul vamal la plecarea navei constă în verificarea concordanței manifestului încărcăturii cu declarațiile vamale sau permisele de transbordare eliberate, precum și cu situația proviziilor de bord. Forma permisului de transbordare se stabilește de către Serviciul Vamal.

632. În timpul efectuării controlului vamal la plecare este permisă coborârea sau urcarea la bord numai a comandantului sau a secundului navei.

633. Organele portuare permit plecarea navelor în trafic internațional numai după autorizarea trecerii frontierei de stat de către Poliția de Frontieră, de comun acord cu Serviciul Vamal. Serviciul Vamal vizează manifestul încărcăturii și declarația proviziilor de bord.

634. La transportul mărfurilor cu aeronave autohtone, controlul vamal se efectuează imediat după aterizare, precum și înainte de decolare. La acest control se urmărește dacă la bord există și alte bunuri decât cele din dotarea aeronavelor, pentru a li se aplica regimul vamal corespunzător destinației lor.

635. Controlul vamal în interiorul aeronavelor străine se efectuează numai în cazul în care există indicii temeinice privind nerespectarea reglementărilor vamale sau dacă nava staționează pe aeroport mai mult de 6 ore peste ora de decolare prevăzută în orarul de zbor.

636. În cazul aeronavelor autohtone de pasageri, controlul vamal în interior se efectuează la sosire – după debarcarea pasagerilor, și la plecare – înainte de îmbarcarea acestora.

637. Controlul vamal al containerelor transportate cu orice mijloc de transport se efectuează în conformitate cu normele prevăzute pentru controlul vagoanelor acoperite.

638. Comercializarea mărfurilor la bordul aeronavelor, în vagonul restaurant, a garniturii de tren, în restaurantele navelor maritime ce efectuează curse internaționale de călători se realizează în conformitate cu prevederile legislației naționale ce reglementează acest gen de activitate, doar în cantități uzuale comerțului cu amănuntul, cu excepția produselor din tutun prelucrat și a băuturilor alcoolice, ale căror cantități în raport cu durata cursei sunt stabilite de legislație.

639. Mărfurile pot fi declarate, prin mijloacele prevăzute la art. 160 alin. (2) din Cod, conform procedurii de declarare stabilite de către Serviciul Vamal.

[Pct.639 în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

6391. Declarația vamală se depune la Serviciul Vamal fiind însoțită de următoarele documente justificative, care confirmă datele indicate în declarație:

a) factura;

b) documentele de transport;

c) actele permisive, necesare pentru acordarea liberului de vamă.

[Pct.6391 în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

6392. La efectuarea controlului documentar (culoarul galben de control vamal), controlului fizic (culoarul roşu de control vamal) sau controlului ulterior, suplimentar la actele menţionate la pct.6391 se vor prezenta documente care confirmă toate datele indicate în declaraţia vamală. În cazul în care actele prezentate de declarant nu confirmă toate datele din declaraţia vamală, Serviciul Vamal poate solicita prezentarea altor informații necesare acordării liberului de vamă.

640. Etapele controlului vamal al mărfurilor sunt următoarele:

1) verificarea existenței documentelor necesare vămuirii în funcție de destinația vamală solicitată pentru mărfurile ce fac obiectul declarării;

2) controlul documentar;

3) verificarea efectuării plății sau a garantării obligației vamale, după caz;

4) controlul fizic al mărfurilor.

641. Controlul vamal se efectuează în mod obligatoriu în conformitate cu metodologia de prelucrare a declaraţiilor vamale, stabilită prin ordinul directorului Serviciului Vamal, şi constă, cel puţin, în verificarea existenţei documentelor necesare vămuirii, în funcţie de regimul vamal solicitat pentru mărfurile ce fac obiectul declarării, precum şi a efectuării plăţii ori a garantării obligaţiei vamale, după caz.

642. Controlul vamal al mărfurilor este efectuat în locurile desemnate în acest scop și la orele prevăzute de către autoritatea vamală.

643. Serviciul Vamal aprobă, la solicitarea declarantului, efectuarea controlului vamal în alte locuri și alte ore decât cele prevăzute în pct. 642. În acest caz, costurile aferente operațiunii sunt în sarcina declarantului.

644. Funcționarul vamal aplică formele de control vamal stabilite în art.343 alin.(1) din Cod.

645. Controlul documentar constă în verificarea:

1) corectitudinii completării declarației vamale;

2) existenței documentelor care însoțesc declarația vamală potrivit regimului vamal solicitat;

3) concordanței dintre datele înscrise în declarația vamală și cele din documentele însoțitoare;

4) formei documentelor anexate.

646. Controlul vamal fizic al mărfurilor constă în verificarea mărfurilor prin identificarea acestora, numărarea locurilor sau coletelor, cântărirea, măsurarea, fotografierea, prelevarea de probe și mostre, aplicarea echipamentului special de control vamal și alte instrumente de control, în vederea confirmării datelor indicate în declarația vamală și/sau în actele de însoțire.

647. Organul vamal poate aplica următoarele tipuri de control vamal fizic al mărfurilor:

1) total (cu verificarea întregului lot de mărfuri);

2) parțial (cu verificarea unei părți din lotul de marfă, suficiente pentru asigurarea respectării legislației vamale); sau

3) efectuat în vederea prelevării de probe și mostre pentru cercetarea (expertiza) mărfurilor.

648. Rezultatele și tipul controlului fizic al mărfurilor aplicat se consemnează într-un act, întocmit conform procedurii stabilite de Serviciul Vamal.

Dacă controlul fizic se execută parțial, rezultatul acestuia este luat în considerare pentru întreaga partidă de mărfuri indicate în declarația vamală.

649. Controlul vamal fizic al mărfurilor se efectuează în baza documentelor atunci când există indicii temeinici de fraudă.

650. Controlul vamal fizic se efectuează după cum urmează:

1) mărfurile transportate în vrac se controlează prin observare sau prin sondare pe mijloacele de transport pe care se află, pe rampe sau cheiuri ori pe platformele din terminalele de manipulare a containerelor;

2) mărfurile ambalate în colete se controlează prin sondaj pe mijloacele de transport pe care se află. În cazul în care nu există condiții de control pe mijlocul de transport, organele vamale sunt în drept să solicite descărcarea mărfurilor;

3) mărfurile ambalate în colete care se află în magazii, pe rampe sau cheiuri ori pe platformele din terminale de manipulare a containerelor se controlează prin sondaj pe fiecare partidă de marfă;

4) mărfurile transportate prin conducte, precum și curentul electric se controlează din punctul de vedere al cantității, prin citirea contoarelor instalate.

651. Serviciul Vamal efectuează controlul vamal fizic total în situațiile în care există indicii temeinice privind nerespectarea legislației vamale sau criteriul de selectivitate indică expres asupra necesității verificării întregului lot de marfă, precum și în cazurile în care, în baza analizei de risc, s-a stabilit că un control parțial nu va fi suficient pentru asigurarea respectării legislației vamale.

652. Declarantul sau reprezentantul acestuia este obligat ca, la cererea Serviciului Vamal, să manipuleze, să dezambaleze și să reambaleze mărfurile, fără să provoace degradarea acestora. Cheltuielile legate de aceste operațiuni vor fi acoperite de declarant.

653. Controlul vamal fizic se face în prezența declarantului sau a reprezentantului său, precum și a transportatorului, cu excepția transporturilor pe cale maritimă sau fluvială, în cazul în care prezența transportatorului este facultativă.

Controlul mărfurilor aflate în magazii sau pe rampe se face în prezența gestionarului spațiilor.

654. Serviciul Vamal poate efectua controlul vamal fizic și la locul de încărcare a mărfurilor de export sau la locul de descărcare a mărfurilor din import, în funcție de personalul vamal disponibil, dacă mărfurile sunt perisabile sau necesită condiții speciale de ambalare și de transport ori nu există condiții de control la frontieră și dacă încărcarea sau descărcarea completă a mijloacelor de transport se face într-un singur loc.

655. În vederea efectuării controlului vamal fizic la locul de încărcare sau descărcare, exportatorii ori importatorii au următoarele obligații:

1) să solicite în scris efectuarea controlului la postul vamal cel mai apropiat cu cel puțin două zile înainte de data stabilită pentru încărcarea sau descărcarea mijloacelor de transport;

2) să pregătească mărfurile și să ia măsurile necesare pentru ca mijloacele de transport să corespundă condițiilor de sigilare vamală;

3) să asigure încărcarea sau descărcarea mărfurilor la locul, data și ora care au fost stabilite.

656. În situația în care autoritatea vamală decide să controleze mărfurile, aceasta îl informează în acest sens pe declarant sau pe reprezentantul său.

Dacă Serviciul Vamal decide să verifice numai o parte a mărfurilor declarate, informarea trebuie să cuprindă articolele care urmează a fi verificate. Decizia Serviciului Vamal este irevocabilă.

657. La controlul vamal fizic asistă declarantul vamal și transportatorul, cu excepția transporturilor pe cale maritimă sau fluvială, când prezența transportatorului este facultativă.

Controlul mărfurilor aflate în magazii sau pe rampe se face și în prezența gestionarului.

658. Declarantul sau persoana desemnată de către acesta pentru a asista la controlul vamal al mărfurilor acordă Serviciului Vamal sprijinul necesar pentru facilitarea activității acesteia. În cazul în care Serviciul Vamal consideră că asistența acordată este nesatisfăcătoare, acesta cere declarantului să împuternicească altă persoană capabilă să ofere asistența necesară.

[Pct.658 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

659. În situația în care declarantul refuză să asiste la controlul vamal al mărfurilor sau să împuternicească o persoană aptă să ofere asistența pe care Serviciul Vamal o consideră necesară, acesta stabilește un termen în acest sens, cu excepția cazului în care consideră că nu mai este necesară verificarea.

[Pct.659 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

660. Dacă, la expirarea termenului stabilit, declarantul nu a îndeplinit cerințele formulate, Serviciul Vamal procedează din oficiu, potrivit art. 189 din Cod, la controlul vamal al mărfurilor, pe riscul și pe cheltuiala declarantului, apelând, dacă este cazul, la serviciile unui expert sau ale oricărei alte persoane care este împuternicită potrivit dispozițiilor legale în vigoare.

[Pct.660 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

661. Constatările făcute de Serviciul Vamal în cursul controlului vamal desfășurat în condițiile prezentului punct au aceeași valabilitate ca și în cazul în care controlul ar fi fost efectuat în prezența declarantului.

662. Serviciul Vamal are dreptul de a considera declarația vamală depusă ca fiind fără efect în cazul în care se constată că refuzul declarantului de a asista la controlul mărfurilor sau de a desemna o persoană capabilă să ofere asistența necesară nu împiedică și nici nu este menit să împiedice această autoritate să constate încălcarea dispozițiilor care reglementează plasarea mărfurilor sub regimul vamal respectiv și nici nu reprezintă o sustragere sau o încercare de sustragere de la aplicarea dispozițiilor art. 140 din Cod.

663. În cazul în care Serviciul Vamal hotărăște să preleve probe, acesta informează în acest sens declarantul sau reprezentantul acestuia.

664. Prelevările se efectuează de către Serviciul Vamal, dar acesta poate solicita ca operațiunea să se efectueze sub supravegherea sa și de către declarant sau de către o persoană desemnată de acesta.

Prelevările de probe sunt efectuate conform metodologiei stabilite de Serviciul Vamal.

665. Cantitățile prelevate nu trebuie să depășească necesarul pentru a permite analiza sau verificarea mai amănunțită, inclusiv o eventuală contraanaliză.

666. Declarantul sau persoana desemnată de către acesta pentru a asista la prelevarea de probe este obligat să acorde Serviciului Vamal tot sprijinul necesar pentru efectuarea operațiunii.

667. Dacă declarantul refuză să asiste la prelevare sau să desemneze o persoană în acest sens ori dacă nu acordă Serviciului Vamal tot sprijinul necesar pentru efectuarea operațiunii, se aplică dispozițiile art. 331 alin. (3) din Cod.

668. În situația în care Serviciul Vamal a prelevat probe pentru analiză sau pentru o verificare mai amănunțită, acesta acordă liberul de vamă pentru mărfurile în cauză, fără a aștepta rezultatul analizei sau verificării, cu excepția cazului în care există alte motive pentru a nu se proceda astfel și cu condiția ca, în cazul nașterii sau posibilității nașterii unei datorii vamale, cuantumul drepturilor corespunzătoare să fi fost în prealabil încasat sau garantat.

669. Cantitățile prelevate ca probe de Serviciul Vamal nu se scad din cantitatea declarată.

670. În cazul unei declarații de export sau de perfecționare pasivă, dacă situația permite, declarantul are dreptul de a înlocui cantitățile de mărfuri prelevate ca probe cu mărfuri identice, în vederea completării lotului de marfă.

671. Cu excepția cazului în care probele sunt distruse în procesul de analiză sau de verificare amănunțită, acestea se restituie declarantului, la cererea și pe cheltuiala sa, imediat ce nu mai este necesară păstrarea lor de către Serviciul Vamal, în special după ce declarantul a epuizat toate mijloacele de contestare a deciziei luate de organul vamal pe baza rezultatelor analizei sau a verificării amănunțite.

672. În situația în care declarantul nu solicită restituirea probelor, acestea pot fi distruse sau păstrate de către Serviciul Vamal. În cazuri justificate, organul vamal poate dispune ca declarantul să ridice probele rămase.

673. Serviciul Vamal consemnează pe declarația vamală modalitatea de control, rezultatul acestuia și menționează numărul și mărcile de identificare ale coletelor deschise pentru control.

674. În cadrul controlului vamal fizic al mărfurilor se asigură și controlul interiorului vagoanelor de cale ferată și al mijloacelor de transport rutiere cu care mărfurile sunt transportate.

675. În situația în care verifică declarația și documentele însoțitoare sau mărfurile, Serviciul Vamal înscrie pe exemplarul destinat acestuia sau pe un document însoțitor elementele și rezultatele acestei verificări. În cazul unei verificări parțiale a mărfurilor se indică, de asemenea, datele aferente lotului de mărfuri verificat.

Dacă este cazul, Serviciul Vamal menționează în declarație absența declarantului sau a reprezentantului său.

676. Dacă rezultatul verificării declarației și a documentelor însoțitoare ale mărfurilor nu este conform cu datele înscrise în declarație, Serviciul Vamal înscrie pe exemplarul declarației destinat acesteia sau pe un document însoțitor datele care se au în vedere la taxarea mărfurilor în cauză și, dacă este cazul, calculează orice restituiri sau alte sume plătibile la export. De asemenea, se înscriu datele necesare pentru aplicarea oricăror alte dispoziții care reglementează regimul vamal sub care sunt plasate.

677. Constatările Serviciului Vamal precizează, dacă este cazul, mijloacele de identificare utilizate.

Constatările se datează și conțin datele necesare pentru identificarea funcționarului care le-a făcut.

678. În cazul în care Serviciul Vamal nu procedează la nicio verificare a declarației și nici a mărfurilor, nu este necesară precizarea acestui fapt pe declarație sau pe documentul însoțitor la care se face referire la pct. 657.

679. În cazul în care Serviciul Vamal are dubii cu privire la aplicarea prohibițiilor sau restricțiilor și acest fapt nu se poate stabili decât în urma rezultatului verificărilor, pentru mărfurile respective nu se acordă liberul de vamă.

680. Serviciul Vamal stabilește forma sub care acordă liberul de vamă, ținând seama de locul unde se află mărfurile și de modalitățile de exercitare a supravegherii vamale a mărfurilor.

681. În cazul în care declarația se realizează în scris, pe aceasta sau, dacă este cazul, pe un document anexat, se face o mențiune referitoare la acordarea liberului de vamă și la data acestuia. O copie se restituie declarantului.

682. În situația în care liberul de vamă nu poate fi acordat pentru unul dintre motivele prevăzute la art. 189 alin. (2) din Cod, Serviciul Vamal acordă declarantului un termen pentru regularizarea situației mărfurilor.

683. În cazul în care, în condițiile prevăzute la art. 189 alin. (1) din Cod, declarantul nu prezintă documentele necesare înainte de expirarea termenului prevăzut, declarația respectivă este considerată fără efecte și Serviciul Vamal procedează la invalidarea sa.

684. În cazul prevăzut la art. 189 din Cod și, dacă este cazul, fără a înlătura aplicarea dispozițiilor art. 173, 174, 188 sau 191 din Cod, atunci când declarantul nu plătește sau nu garantează cuantumul drepturilor vamale datorate înainte de expirarea termenului, Serviciul Vamal poate declanșa formalitățile preliminare de valorificare a mărfurilor.

685. Cu excepția cazului în care situația nu este între timp regularizată, mărfurile pot fi valorificate de Serviciul Vamal, care îl informează, în prealabil, pe declarant.

686. Serviciul Vamal, pe riscul și pe cheltuiala declarantului, transferă mărfurile respective într-un loc special, aflat sub supravegherea sa.

687. În aplicarea art.173, 174, 188 sau 191 din Cod, Serviciul Vamal invalidează declarația vamală după acordarea liberului de vamă, în cazul în care se stabilește că mărfurile au fost declarate în mod eronat pentru un regim vamal care presupune obligația plății drepturilor de import în loc să fie plasate sub un alt regim vamal, dacă cererea în acest sens a fost prezentată în termen de 90 de zile de la data acceptării declarației, cu respectarea următoarelor condiții:

1) mărfurile să nu fi fost utilizate în alte condiții decât cele prevăzute de regimul vamal sub care acestea ar fi trebuit plasate;

2) la momentul declarării, mărfurile erau destinate a fi plasate sub un alt regim vamal, pentru care erau îndeplinite toate condițiile necesare;

3) mărfurile să se declare imediat pentru noul regimul vamal sub care trebuiau plasate.

Declarația de plasare a mărfurilor sub acest ultim regim vamal produce efecte juridice de la data acceptării declarației invalidate.

În cazuri temeinic justificate, autoritatea vamală poate prelungi termenul de 90 de zile.

688. În situația în care se stabilește că mărfurile au fost declarate în mod eronat, în locul altor mărfuri, pentru un regim vamal care presupune obligația plății drepturilor de import, Serviciul Vamal invalidează declarația vamală dacă cererea în acest sens a fost prezentată în termen de 90 de zile de la data acceptării declarației, cu respectarea următoarelor condiții:

1) mărfurile inițial declarate nu au fost utilizate într-un alt fel decât cel care a fost aprobat în situația lor anterioară și nu au fost replasate în situația anterioară;

2) mărfurile care se intenționa să fie declarate pentru regimul vamal avut în vedere inițial puteau, la momentul depunerii declarației vamale inițiale, să fie prezentate la același birou vamal și au fost declarate pentru același regim vamal ca acela care a fost avut în vedere inițial.

În cazuri temeinic justificate, Serviciul Vamal poate prelungi termenul de 90 de zile.

689. În situația mărfurilor refuzate în cadrul unui contract de vânzare prin corespondență, Serviciul Vamal invalidează o declarație vamală de punere în liberă circulație dacă cererea în acest sens a fost prezentată în termen de 90 de zile de la data acceptării declarației, cu condiția ca mărfurile să fi fost exportate la adresa furnizorului inițial sau la o altă adresă indicată de către acesta.

690. Serviciul Vamal invalidează declarația vamală când se eliberează o autorizație cu efect retroactiv, conform art. 280 din Cod.

691. În cazul în care mărfurile sunt declarate pentru export sau pentru regimul de perfecționare pasivă, declarația vamală se invalidează pentru mărfurile supuse drepturilor de export care fac obiectul unei cereri pentru rambursarea drepturilor de import sau restituirii altor sume la export sau altor măsuri speciale la export, cu îndeplinirea următoarelor condiții:

1) declarantul prezintă biroului vamal de export dovada că mărfurile nu au părăsit teritoriul vamal al Republicii Moldova;

2) declarantul înapoiază respectivului birou vamal toate exemplarele declarației vamale, împreună cu orice alte documente ce i-au fost eliberate în urma acceptării declarației;

3) declarantul, dacă este cazul, prezintă biroului vamal de export dovada că rambursarea drepturilor de import sau restituirea altor sume la export acordate pe baza declarației de export pentru mărfurile respective au fost returnate sau că instituțiile interesate au luat măsurile necesare pentru a se asigura că ele nu se plătesc;

4) declarantul, dacă este cazul, în conformitate cu dispozițiile legale în vigoare, respectă toate obligațiile cerute de biroul vamal de export pentru regularizarea situației acestor mărfuri.

692. Invalidarea declarației vamale atrage, după caz, anularea oricăror rectificări făcute pe o licență de export sau pe un alt document care însoțește declarația vamală.

693. În cazul în care mărfurile declarate pentru export trebuie să părăsească teritoriul vamal al Republicii Moldova într-un anumit termen, nerespectarea acestuia atrage invalidarea declarației în cauză.

694. Invalidarea se efectuează și în cazul altor mărfuri decât cele prevăzute în prezentul alineat dacă biroul vamal de export este înștiințat de faptul că mărfurile declarate nu au părăsit teritoriul vamal al Republicii Moldova.

695. În măsura în care reexportul mărfurilor presupune depunerea unei declarații, dispozițiile pct. 657 se aplică în mod corespunzător.

696. În cazul în care mărfurile autohtone sunt plasate sub regimul vamal de antrepozitare conform prevederilor art. 300 din Cod, invalidarea declarației de plasare sub regim se poate solicita și efectua cu condiția luării măsurilor prevăzute de reglementările specifice în cazul nerespectării destinației acordate.

Dacă, la expirarea perioadei prevăzute pentru păstrarea mărfurilor sub regimul vamal de antrepozitare, nu a fost prezentată nicio cerere pentru acordarea unei alte destinații prevăzute de reglementarea specifică în cauză, Serviciul Vamal ia măsurile prevăzute de această reglementare.

697. Prezentarea mărfurilor, precum și unele operațiuni de vămuire sunt efectuate doar în locurile stabilite de Serviciul Vamal constituite.

[Pct.697 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

6971. Produsele perisabile destinate exportului sunt supuse vămuirii și trec frontiera de stat în mod prioritar în baza marcajului „PERISABIL TRANSPORT PRIORITAR”, eliberat de către Agenția Națională pentru Siguranța Alimentelor. Lista produselor perisabile se aprobă de către Serviciul Vamal în comun cu Agenția Națională pentru Siguranța Alimentelor.

6972. Sunt supuse vămuirii și trec frontiera de stat în mod prioritar mărfurile operatorilor economici titulari de autorizații AEO pentru securitate și siguranță (AEOS) și AEO pentru simplificări vamale/securitate și siguranță (AEOF), identificați în baza Logoului AEO și Listei operatorilor economici autorizați, menținută și actualizată de către Serviciul Vamal.

[Pct.6972 introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

698. - abrogat.

699. Prezentarea mărfurilor de către declarant într-un alt spațiu decât postul vamal se efectuează în baza Autorizației de prezentare a mărfurilor în vamă într-un loc aprobat, eliberată de către biroul vamal din raza de activitate a solicitantului. Pentru efectuarea controlului vamal acest spațiu trebuie să dispună de:

1) loc pentru controlul vamal fizic al mărfurilor - în cazul în care acest spațiu este deschis – trebuie să aibă o suprafață de cel puțin 80 m2, asfaltat sau acoperit cu o suprafață dură pentru a rămâne intactă, în toate condițiile meteorologice, cu iluminare adecvată, dotat cu sistem de supraveghere video cu acces al autorității vamale;

2) loc pentru parcarea mijloacelor de transport, încăperi de descărcare a mărfurilor și efectuare a controlului vamal, dacă sunt necesare, ținând cont de specificul mărfurilor ce urmează a fi declarate;

3) echipamente necesare pentru verificarea mărfurilor - cântar, rampă de descărcare sau echipamente speciale pentru descărcarea și încărcarea mărfurilor, ținând cont de natura mărfurilor declarate;

4) loc de depozitare pe termen scurt a mărfurilor. În cazul existenței unui antrepozit vamal sau a unui depozit temporar la locul solicitat pentru aprobare de prezentare a mărfurilor, atunci acest loc este recunoscut ca adecvat pentru depozitarea pe termen scurt a mărfurilor reținute;

5) căi de acces amenajate corespunzător cu marcaje de teritoriu.

Suplimentar, titularul unui loc de prezentare a mărfurilor trebuie să asigure:

1) protecția mijloacelor de transport și a mărfurilor lăsate în locul pentru control vamal fizic al mărfurilor pentru păstrare, îngrădirea acestuia astfel încât să excludă accesul persoanelor neautorizate sau sustragerea neautorizată a mărfurilor, asigurarea cu energie electrică 24/24, sisteme de alarmă, măsuri de precauție antiincediare;

2) condiții adecvate pentru ca funcționarii vamali să efectueze controlul vamal fizic al mărfurilor - echipament tehnic necesar, să desemneze angajați pentru încărcare/descărcare, ambalare, cântărire a mărfurilor și îndeplinirea altor sarcini legate de controlul mărfurilor, precum și să excludă prezența altor persoane în ​​timpul controlului mărfurilor, care nu au legătură cu controlul vamal;

3) condiții de muncă sigure și favorabile sănătății, prevăzute de Hotărârea Guvernului nr.353/2010 cu privire la aprobarea cerințelor minime de securitate și sănătate la locul de muncă, și asigurarea măsurilor de siguranță necesare pentru funcționarii vamali care efectuează controlul mărfurilor;

4) instruirea funcționarilor vamali care efectuează controlul în condiții de siguranță a muncii și informarea Biroului Vamal despre factorii de risc existenți și posibili pentru munca în siguranță în timpul controalelor vamale;

5) desemnarea unui angajat responsabil de locul de livrare a mărfurilor și notificarea postului vamal responsabil în caz de substituire a acestuia;

6) condițiile pentru ca biroul vamal să verifice modul în care sunt îndeplinite cerințele de acordare a Autorizație de prezentare a mărfurilor într-un alt spațiu decât postul vamal competent.

700. - abrogat.

701. - abrogat.

Secțiunea a 2-a

Controlul ulterior

Subsecțiunea 1

Dispoziții generale

702. Activitatea de analiză a riscurilor, de planificare și de realizare a controlului ulterior constă într-un ansamblu de metode și operațiuni de organizare și realizare a controlului, precum și de valorificare a rezultatelor acestuia și se exercită de către organele vamale prin subdiviziunile de control ulterior, precum și, la necesitate, în comun cu alte subdiviziuni și/sau autorități publice.

703. Activitatea de control ulterior se organizează și se desfășoară în baza politicii de control anuale și a planurilor anuale de control, realizate în urma aplicării studiilor de analiză a riscurilor și aprobate de conducerea Serviciului Vamal, precum și în baza controalelor inopinate.

704. La elaborarea politicii de control anuale, precum și a planului anual de control se vor lua în considerare domeniile de control determinate de obiectivele naționale prioritare stabilite de conducerea Ministerului Finanțelor, a Serviciului Vamal, inclusiv în domeniul promovării politicilor conformării voluntare, de propunerile subdiviziunilor Serviciului Vamal. De asemenea, se va ține cont de coeficientul total de risc atribuit de sistemul informațional de analiză a riscurilor, de sesizările altor instituții în cadrul activității de cooperare interinstituțională și de informațiile obținute în cadrul cooperării administrative internaționale în domeniul vamal.

705. Subdiviziunile de control ulterior realizează activități de control:

1) în cazul solicitării și/sau utilizării AEO/procedurilor simplificate de vămuire la declararea mărfurilor;

2) în urma activității de analiză a riscurilor;

3) în cazul necesității de executare a controalelor ulterioare inopinate;

4) în cazul necesității de executare a controalelor prin contrapunere;

5) în scopul confirmării conformității persoanei.

706. Planificarea și executarea controlului ulterior se realizează prin utilizarea modulului informațional vamal „Control ulterior”, gestionat de subdiviziunile de specialitate în cadrul Serviciului Vamal.

Subsecțiunea a 2-a

Activitatea de analiză a riscurilor

707. Activitatea de analiză a riscurilor constă în identificarea, evaluarea și tratarea riscurilor în scopul selectării persoanelor ce vor fi supuse controlului ulterior. În vederea realizării activității de analiză a riscurilor, Serviciul Vamal va utiliza inclusiv principalele domenii și criterii de risc specifice activității vamale stabilite în prezentul Regulament. La realizarea analizei de risc în domeniile și criteriile stabilite, se vor utiliza bazele de date și informațiile de care dispune sau la care are acces Serviciul Vamal și/sau raporturile anterioare ale persoanei cu Serviciul Vamal (istoricul activității de control în privința acestuia). În cadrul acțiunilor de analiză de risc, funcționarii vamali pot solicita de la orice instituție financiară (sucursală sau filiala acesteia), prin intermediul unei citații bancare, conform anexei nr. 31, prezentarea de informații, date, documente pe care le dețin referitoare la conturile bancare ale persoanei și la operațiunile efectuate în aceste conturi pentru perioada (perioadele) analizată/e. Instituția financiară (sucursala sau filiala acesteia, societatea de plată, societatea emitentă de monedă electronică și/sau furnizorii de servicii poștale), are obligația să prezinte Serviciului Vamal, în cel mult 7 zile lucrătoare, pe suport de hârtie, pe suporturi informaționale sau în format electronic, datele, informațiile, înscrisurile, documentele, precum și alte dovezi necesare pentru realizarea analizei de risc. Activitatea de analiză a riscurilor se va solda cu identificarea riscurilor determinate și/sau potențiale, inclusiv a coeficientului total de risc.

[Pct.707 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Subsecțiunea a 3-a

Stabilirea domeniilor și a criteriilor de risc

708. Domeniile de risc reflectă prioritățile de activitate analitică în sfera de responsabilitate a Serviciului Vamal.

709. Criteriile de risc sumează un set de circumstanțe sau de însușiri ale activității persoanei, identificate în baza informației pe care o dețin organele vamale a căror existență și intensitate pot indica probabilitatea neconformării persoanei la prevederile legislației vamale și fiscale.

710. Domeniile și criteriile de risc se prezintă în tabelul din anexa nr. 32. Acestea trebuie să respecte următoarele cerințe:

1) să fie relevante activității Serviciului Vamal;

2) să fie specifice persoanelor cu caracteristici similare;

3) să fie bazate pe informație certă, veridică și accesibilă;

4) să fie posibilă gradarea fiecăruia dintre ele după intensitatea riscului pe care îl reflectă;

5) să fie utilizate corespunzător subiectului și obiectului activității analizate.

Subsecțiunea a 4-a

Stabilirea riscurilor determinate, potențiale și a coeficientului total de risc

711. Analiza riscurilor se materializează prin identificarea următoarelor tipuri de riscuri:

1) riscurile determinate sunt cele stabilite în cadrul subdiviziunii de control ulterior în urma analizei proprii de risc și a analizei efectuate în baza informațiilor privind existența unor fenomene de fraudă vamală recepționate de la alte subdiviziuni ale Serviciului Vamal ori de la alte instituții în cadrul activității de cooperare interinstituțională sau al informațiilor obținute în cadrul cooperării administrative internaționale în domeniul vamal. Riscurile determinate reflectă fapte consumate, iar Serviciul Vamal deține informații despre acestea;

2) riscurile potențiale sunt cele stabilite în urma analizei proprii de risc a informațiilor disponibile Serviciului Vamal prin compararea cu datele statistice ale activității vamale, ale persoanei, ale altor autorități și instituții. Riscurile potențiale sunt riscuri în raport cu care există premise pentru apariția acestora.

712. Coeficientul total de risc este rezultatul unei metode de identificare a riscurilor potențiale, care constă în atribuirea unui punctaj corespunzător ca urmare a efectuării analizei de risc automatizate a informațiilor, prin însumarea punctajelor aferente domeniilor de risc raportate la ponderea fiecărui domeniu, în funcție de relevanța lui pentru nivelul general de risc (scopul controlului). Aplicarea punctajelor pentru stabilirea fiecărui coeficient total de risc este efectuată pentru fiecare persoană. Conform punctajului obținut este elaborat clasamentul persoanelor în ordine descrescătoare.

Subsecțiunea a 5-a

Analiza de risc automatizată a informațiilor

713. Procedura informatică de analiză a riscurilor constă în aplicarea unor seturi de reguli, prin care se acordă un punctaj total domeniului de risc analizat, ce însumează punctajele corespunzătoare fiecărui indicator de risc. În funcție de regimul vamal utilizat de persoană și analizat prin prisma riscurilor, punctajul total acumulat pe domeniul de risc este raportat la procentul corespunzător ponderii domeniului de risc. La planificarea și executarea controlului asupra activității persoanei se va ține cont de suma coeficienților de risc corespunzători domeniilor analizate.

714. Fiecărui indicator de risc îi este repartizat un grad de intensitate, punctat conform valorii gradului de risc. Scara valorică este cuprinsă între 10 și 0.

715. Fiecare domeniu de risc va avea o pondere procentuală în cadrul setului de domenii de risc identificate pentru o anumită procedură vamală (regim vamal).

716. Unul și același domeniu de risc poate fi component al mai multor seturi, însă poate avea ponderi diferite, în funcție de perioada, scopul pentru care a fost identificat, destinația vamală (regimul vamal), tratamentul tarifar favorabil/preferențial și alți factori.

717. Ponderea pentru fiecare domeniu de risc se va determina în procente, astfel încât procentajul însumat al tuturor domeniilor de risc în cadrul unui set de domenii să constituie 100%, exprimată prin următoarea formulă:
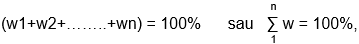
unde:

1, 2,..., n – domeniile de risc;

w – ponderea procentuală a fiecărui domeniu de risc, suma ponderilor individuale fiind egală cu 100%.

718. Revizuirea periodică a ponderilor procentuale atribuite fiecărui domeniu de risc se face în funcție de rezultatele controalelor anterioare și/sau în funcție de actualizarea informației colectate. În cazul în care un domeniu își pierde în timp din relevanță, ponderea acestuia va scădea progresiv, completându-se celelalte domenii utilizate, astfel încât în sumă valoarea să constituie 100%.

Subsecțiunea a 6-a

Procesarea automatizată a informațiilor

719. Procesul identificării automatizate a riscurilor presupune procesarea informațiilor, utilizând procedeul standardizat de prelucrare a datelor, aplicat tuturor domeniilor și criteriilor de risc. Ca urmare se stabilește o valoare aferentă coeficientului total de risc, în baza următoarei relații:
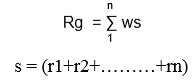
unde:

Rg – coeficientul total de risc al persoanei;

1, 2,..., n – domeniile de risc;

w – ponderea procentuală a fiecărui domeniu de risc;

s – punctajul total al domeniului de risc;

r1, r2,..., rn – punctajele corespunzătoare criteriilor de risc aferente unui domeniu de risc.

720. În funcție de valoarea coeficientului total de risc obținut în urma aplicării formulei, se elaborează o listă prealabilă cu subiecții pasibili controlului, în vârful clasamentului fiind plasată persoana care are obținut punctajul maxim. Fără a aduce atingere prevederilor pct. 730, persoanele din lista prealabilă vor fi examinate suplimentar și, în cazul confirmării riscului identificat, vor fi incluși în planul de control, în ordinea descrescătoare a punctajului. În funcție de resursele administrative disponibile, va fi controlat numărul maxim posibil de persoane.

Subsecțiunea a 7-a

Crearea și menținerea sistemului de date necesar pentru aplicarea criteriilor de risc

721. Sistemul informațional de analiză de risc trebuie să fie bazat pe date relevante, certe și accesibile. Este necesară evitarea aplicării criteriilor de risc în baza datelor incomplete și interpretabile. Identificarea periodică a riscurilor este recomandată pentru cunoașterea acelor riscuri care nu s-au manifestat anterior datorită circumstanțelor, schimbării condițiilor în care se manifestau riscurile identificate anterior, precum și pentru stabilirea riscurilor care s-au manifestat în trecut, dar care, în prezent, nu mai sunt relevante pentru Serviciul Vamal.

722. Pentru elaborarea și păstrarea clasamentului persoanelor conform riscului identificat, Serviciul Vamal menține baza de date, care va reflecta cel puțin:

1) lista tuturor persoanelor pasibile de a fi supuse controlului, cu date individuale de identificare;

2) istoria activității de control;

3) datele statistice ale activității persoanelor.

723. Serviciul Vamal reexaminează și actualizează periodic informația necesară pentru aplicarea criteriilor de risc. Domeniile de risc, criteriile de risc, punctajele și coeficienții de risc se revizuiesc sistematic și pot fi modificați, ajustați, suplimentați sau anulați de către Serviciul Vamal, fără a aduce modificări la prezentul Regulament, ținând cont de mai mulți factori, printre care: rezultatele controalelor anterioare, evoluția cadrului juridic, tendințele dezvoltării sectoriale a economiei naționale, politica fiscală și vamală a statului, gradul de conformare voluntară a persoanelor.

Subsecțiunea a 8-a

Planificarea și înregistrarea controlului ulterior

724. Obiectivele naționale prioritare în domeniul de control ulterior sunt stabilite prin politica de control anuală. Controalele ulterioare programate sunt prevăzute în planuri de control anuale, elaborate centralizat în modulul informațional vamal „Control ulterior”, pe baza obiectivelor politicii de control anuale.

725. Coeficienții totali de risc, riscurile determinate și potențiale reflectate în adresări, rapoarte și note analitice, reprezintă suportul pe baza căruia se elaborează planurile anuale de control ulterior. Subdiviziunile Serviciului Vamal precum și instituțiile de stat pot înainta Direcției control ulterior propunerile la proiectul planului de control anual pentru anul următor.

726. Activitatea de control ulterior se va realiza în baza a două planuri de control: planul de control ulterior prin audit postvămuire și planul de control ulterior prin reverificarea declarațiilor vamale.

727. Planul de control ulterior prin audit postvămuire va cuprinde două obiective de control:

1) verificarea riscurilor de neconformitate – în domeniul respectiv indicatorul de performanță este cuantificabil prin ponderea controalelor rezultative în totalul controalelor efectuate, pondere stabilită în planul anual de activitate al Serviciului Vamal;

2) verificarea conformării voluntare a persoanelor – în domeniul respectiv indicatorul de performanță este cuantificabil prin numărul persoanelor conformi din totalul celor verificați, pondere stabilită în planul anual de activitate al Serviciului Vamal/

728. Direcția control ulterior întocmește anual planurile de control pentru anul următor (ale căror formulare sunt prezentate în anexele nr. 33 și 34), care conțin următoarele informații:

1) datele de identificare ale persoanei ce urmează a fi controlată;

2) perioada supusă controlului ulterior;

3) modalitatea de selectare a persoanei (sesizare, raport sau notă analitică, coeficientul total de risc);

4) domeniul de risc;

5) valoarea coeficientului total de risc atribuită, dacă selectarea se face în baza analizei automatizate.

729. Planul de control stabilește numărul de controale ulterioare planificate asupra unui număr de persoane pe parcursul unui an calendaristic. La necesitate, pe parcursul executării controalelor, numărul de persoane poate fi ajustat prin excluderea și/sau suplinirea argumentată a acestora.

730. Ordinea în care persoanele urmează a fi supuse controlului corespunde:

1) valorii descrescătoare a coeficientului de risc total atribuit; și/sau

2) valorii descrescătoare a datoriilor vamale estimate (în cazul cunoașterii acestora) aferente riscurilor determinate și potențiale; și/sau

3) luării în considerare a termenului de prescripție de constatare a datoriilor vamale; și/sau

4) urgenței controalelor ulterioare inopinate.

731. Planurile de control ulterior și ajustările ulterioare a acestora sunt aprobate de conducerea Serviciului Vamal.

732. Planurile aprobate, inclusiv cele coordonate interinstituțional, se transmit spre executare subdiviziunilor de control ulterior. În situația în care controlul ulterior nu poate fi executat, Serviciul Vamal va asigura transferul acestuia în planul de control pentru anul viitor.

733. Înregistrarea datelor cu privire la planificarea, executarea și rezultatul controlului ulterior prin audit postvămuire în Registrul de stat al controalelor se va asigura automatizat, prin interconexiunea modulului informațional „Control ulterior” cu Registrul de stat al controalelor, care reprezintă o resursă informațională specializată ce asigură evidența centralizată a informației sistematizate privind controalele de stat planificate și efectuate și este gestionat de autoritatea administrației publice centrale de supraveghere a controalelor – Cancelaria de Stat. De asemenea, până la finele anului de gestiune, Serviciul Vamal publică planul de control ulterior prin audit postvămuire pentru anul următor pe pagina sa web oficială.

734. Datele care vor fi transmise în Registrul de stat al controalelor se referă în special la:

1) denumirea (numele) persoanei și a obiectului supuse controlului;

2) valoarea coeficientului total de risc atribuită, dacă selectarea se face în baza acestuia;

3) numărul și data aprobării planului de control;

4) numărul, data ordinului de control;

5) motivarea controlului inopinat;

6) durata controlului;

7) domeniile de risc ce urmează a fi controlate;

8) datele referitoare la rezultatele controlului.

Subsecțiunea a 9-a

Forme, proceduri și metode de control

735. Controlul ulterior se desfășoară sub formă de:

1) audit postvămuire;

2) reverificarea declarațiilor vamale.

736. În vederea executării auditului postvămuire, subdiviziunile de control ulterior aplică următoarele proceduri de control:

1) controlul planificat, care constă în verificarea faptică și documentară a persoanelor indicate în planurile anuale de control;

2) controlul prin contrapunere, ce se efectuează în afara planurilor anuale de control, cu emiterea unui nou ordin de control, în cazul în care în procesul desfășurării auditului postvămuire este necesară stabilirea anumitor fapte și circumstanțe pe baza documentelor sau a mărfurilor care se află în posesia altei persoane cu care persoana auditată are sau a avut relații economice și/sau financiare fără înștiințarea prealabilă a persoanei controlate;

[Pct.736 subpct.2) modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

3) controlul inopinat, care constă în activitatea de verificare faptică și documentară, în principal ca urmare a unei sesizări sau a unor indicii cu privire la existența unor fapte de încălcare a reglementărilor vamale sau a altor dispoziții aplicabile, fără înștiințarea prealabilă a persoanei controlate.

737. La realizarea acțiunilor de audit postvămuire se aplică următoarele metode de control:

1) controlul selectiv, care constă în activitatea de verificare selectivă a documentelor/mărfurilor și tranzacțiilor economice externe semnificative;

2) controlul total, care constă în activitatea de verificare totală a documentelor/mărfurilor și a tranzacțiilor economice externe;

3) controlul electronic, care constă în verificarea fișierelor electronice de evidență a contabilității și a resurselor acesteia aferente tranzacțiilor economice externe, utilizîndu-se metodele de analiză, evaluare și testare, asistate de instrumente informatice specializate.

738. Utilizarea procedurilor și metodelor de control se poate face individual sau combinat, în funcție de scopul, obiectivele, complexitatea, dificultățile, specificul activității desfășurate și de perioada supusă controlului.

739. Selectarea documentelor și a operațiunilor semnificative se efectuează de către echipa de control, ținându-se cont de volumul, valoarea și ponderea lor în activitatea persoanei controlate.

Subsecțiunea a 10-a

Organizarea activității de control ulterior

740. Activitatea de control ulterior prin audit postvămuire sau reverificarea declarațiilor vamale se exercită de Serviciul Vamal prin subdiviziunile de control ulterior, precum și în comun cu alte subdiviziuni și/sau organe de control, în funcție de riscuri. Aceasta se realizează prin utilizarea modulului informațional vamal „Control ulterior”, cu completarea tuturor elementelor specifice etapelor de efectuare a controlului, în funcție de forma acestuia.

741. Subdiviziunile de control ulterior, conform regulamentelor de organizare și funcționare, reprezintă aparatul de control specializat în prevenirea, constatarea, regularizarea și medierea sancționării încălcărilor aduse reglementărilor vamale și fiscale prin acte specifice de audit postvămuire sau de reverificare a declarațiilor vamale. Controlul ulterior se efectuează în scopul asigurării aplicării corecte a reglementărilor vamale și fiscale aferente regimului vamal al mărfurilor aflate pe teritoriul vamal, inclusiv aferente staționării mărfurilor pe teritoriul vamal care nu au statut de mărfuri autohtone.

742. Controlul ulterior se efectuează la persoanele definite în Cod.

743. Controlul ulterior prin audit postvămuire este executat de către echipa de control, care este formată cel puțin din doi funcționari vamali.

744. La etapa controlului ulterior, inclusiv la etapa de pregătire a controlului ulterior, membrii echipei de control sau funcționarul vamal în cazul reverificării declarațiilor vamale, analizează toate datele, informațiile și documentele disponibile în oficiul Serviciului Vamal, în scopul identificării riscurilor suplimentare ce urmează a fi verificate și al planificării corespunzătoare a acțiunilor de control. La etapa respectivă, funcționarii vamali implicați în control studiază reglementările vamale și dispozițiile legale aplicabile activității specifice ce urmează a fi controlată.

[Pct.744 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

745. În cadrul activităților de pregătire și executare a acțiunilor de control, pentru aplicarea uniformă și imparțială a reglementărilor vamale și a altor dispoziții legale, funcționarul vamal se va ghida de listele de verificare prevăzute în modulul informațional „Control ulterior”, totodată poate solicita asistența profesională și/sau documente, informații subdiviziunilor Serviciului Vamal sau altor instituții și autorități.

[Pct.745 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

746. La etapa de executare sau la finalizarea controlului ulterior, în cazul constatării încălcărilor legislației, funcționarii vamali care au efectuat controlul vor remite în mod obligatoriu spre examinare, în termen de 5 zile lucrătoare, copiile notei de constatare sau actului de audit postvămuire/procesul-verbal de reverificare a declarațiilor vamale, inclusiv materialele de probă, prin scrisoare de însoțire, după cum urmează:

[Pct.746 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

1) organului de urmărire penală, astfel sesizându-l printr-un denunț – în cazul bănuielii rezonabile a existenței elementelor constitutive ale unei infracțiuni;

2) agenților constatatori conform competenței teritoriale – în cazul bănuielii rezonabile a existenței elementelor constitutive ale unei contravenții vamale.

În cazurile în care se constată apariția unei datorii vamale, funcționarii vamali au obligația de a transmite subdiviziunilor responsabile de colectarea drepturilor de import, documentele care reprezintă titlul de creanță, în vederea înregistrării și asigurării executării acestora, înainte de expirarea termenelor scadente prevăzute de legislație.

747. În termen de 30 de zile lucrătoare de la finalizarea controlului ulterior, funcționarii vamali care au efectuat controlul respectiv vor întocmi dosarul de control ulterior, care va fi numerotat, cusut, semnat, sigilat și luat în evidență ca dosar de nomenclator.

748. În dosarul de control ulterior vor fi incluse, în original sau în copii autentificate, toate actele probatorii ce confirmă sau infirmă riscurile controlate, actele de valorificare a rezultatelor controlului și actele procedurale emise în timpul controlului, respectând consecutivitatea ordinii acestora, după cum urmează:

1) ordinul de control;

2) avizul de audit postvămuire;

3) documentele de lucru (act de ridicare/restituire de documente/înscrisuri/mărfuri, proces-verbal de sigilare/desigilare, citație, explicație, declarație, a căror cronologie va fi determinată în funcție de aspectele specifice controlului);

4) nota de constatare;

5) procesul-verbal de examinare preliminară;

6) nota de prezentare;

7) actul de audit postvămuire/procesul-verbal de reverificare a declarațiilor vamale; decizia de regularizare, după caz.

Subsecțiunea a 11-a

Realizarea și particularitățile auditului postvămuire

749. Auditul postvămuire planificat, inopinat sau prin contrapunere se inițiază și se execută în baza ordinului de control, conform anexei nr. 35, aprobat de directorul Serviciului Vamal sau de persoanele împuternicite de acesta și se finalizează cu întocmirea actului de audit postvămuire și a deciziei de regularizare, în cazul constatării apariției diferențelor de drepturi de import.

Pe parcursul efectuării auditului postvămuire, ordinul de control poate fi sistat sau modificat prin emiterea unui nou ordin de control, cu informarea în scris și cu prezentarea unei copii persoanei controlate. Perioada sistării controlului și a prezentării documentelor de către persoana controlată nu se include în durata efectuării auditului postvămuire.

750. Serviciul Vamal poate efectua controale ulterioare prin audit postvămuire inopinate asupra unei persoane în afara planurilor anuale de control, în baza unei note de motivare emise de subdiviziunea/organul solicitant și aprobate de conducerea Serviciului Vamal, în următoarele situații:

1) prezența informațiilor/indiciilor despre existența situațiilor de încălcare a legislației vamale, susținute prin probe aflate în posesia organelor de drept, fapt ce prezintă un pericol iminent și imediat pentru securitatea economică a statului, dacă sunt întrunite următoarele condiții:

a) necesitatea inițierii controlului este motivată preliminar;

b) deținerea informației până la inițierea controlului și în nota de motivare din care poate fi stabilit că doar intervenția inopinată prin control ulterior va preveni și/sau va stopa încălcările care în mod iminent provoacă prejudicii ori ar putea diminua substanțial prejudiciile deja cauzate;

2) verificarea informației care, conform legii, este raportată în mod obligatoriu Serviciului Vamal, dacă sunt întrunite următoarele condiții:

a) această informație nu a fost prezentată în termenul stabilit în actele normative;

b) organul vamal sau subdiviziunea responsabilă de recepționarea informației corespunzătoare nu a primit notificarea justificativă din partea persoanei obligate să raporteze informația în termen și/sau această persoană nu a răspuns în termenul indicat la înștiințarea din partea Serviciului Vamal;

3) verificarea informației obținute în cadrul altui control la o persoană cu care persoana controlată a avut anterior relații economice, în cazul în care:

a) persoana refuză să prezinte informațiile în cauză;

b) nu există altă modalitate de obținere a informației în cauză;

c) informația respectivă este utilă pentru atingerea scopului controlului inițiat anterior;

4) există o solicitare directă de inițiere a controlului din partea persoanei care urmează a fi supusă controlului.

751. Controalele inopinate nu pot fi desfășurate în baza informațiilor neverificate și/sau provenite dintr-o sursă anonimă.

752. Plângerile și petițiile, inclusiv sesizările sau solicitările organelor de drept sau ale altor organe de stat, pot constitui temei pentru un control inopinat doar în condițiile respectării prevederilor pct. 750 și doar dacă circumstanțele sau informațiile pe care acestea le conțin, fiind analizate în baza evaluării riscurilor, indică în mod rezonabil asupra unei posibile încălcări, care, în mod iminent, provoacă prejudicii și dacă aceste circumstanțe și informații sunt probate în vreun fel. Plângerile, petițiile sau alte sesizări care nu motivează inițierea imediată a unui control inopinat în baza analizei riscurilor pot fi luate în considerare la următoarea planificare anuală a controalelor.

753. Controalele inopinate nu pot fi efectuate dacă există orice alte modalități directe sau indirecte de obținere a informației necesare de către Serviciul Vamal de la deținători de registre publice, autorități și instituții publice.

754. Nota de motivare pentru inițierea controlului inopinat conține analiza și argumentarea necesară privind întrunirea cerințelor stabilite la pct. 750. În nota de motivare se va argumenta necesitatea intervenției, fiind expuse în detaliu circumstanțele și informația ce stau la baza concluziilor și acțiunilor organului de control, posibilele încălcări ce rezultă din informația și probele deținute până la inițierea controlului și estimarea rezonabilă a prejudiciului și consecințelor în cazul neintervenției organului de control.

755. Controlul efectuat în temeiul specificat la pct. 750 subpct. 4) este inițiat de subdiviziunea teritorială de control ulterior și are exclusiv aspect consultativ și constatator, cu excepția cazurilor în care în cadrul controlului se depistează indici ai infracțiunii. Cheltuielile pentru acțiunea de control vor fi suportate de solicitant, în cazul în care persoana ce urmează a fi controlată nu este obligată prin lege să solicite controlul.

756. Comunicarea avizului de audit postvămuire nu este obligatorie în cazul auditului postvămuire inopinat și cel prin contrapunere sau în cazul în care solicitarea de control este făcută de persoana care urmează să fie controlată.

[Pct.756 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

757. Pentru a nu-i perturba activitatea curentă și pentru ca persoana ce urmează a fi supusă controlului să asigure condițiile necesare desfășurării, auditul postvămuire planificat se realizează cu înștiințare prealabilă. Înștiințarea prealabilă a persoanei controlate se realizează cu cel puțin 3 zile lucrătoare înainte de inițierea controlului ulterior planificat, printr-un aviz de audit postvămuire, al cărui formular este prevăzut în anexa nr. 36.

758. Odată cu inițierea acțiunilor de control ulterior prin audit postvămuire la fața locului, membrii echipei de control sunt obligați să prezinte persoanei controlate legitimația de serviciu și ordinul de control.

759. Auditul postvămuire poate fi efectuat atât la sediul, cât și în încăperile titularului mărfurilor sau ale reprezentantului său ori, prin intermediul controlului prin contrapunere, la oricare persoane legate direct sau indirect de aceste operațiuni ori la oricare persoană care dispune de documentele respective. În funcție de necesități, auditul postvămuire se poate extinde în spații de producție, în depozite și alte încăperi, cu excepția celor utilizate exclusiv în calitate de domiciliu și reședință.

760. În cazul în care persoana auditată nu dispune de sediu sau de încăpere ce poate fi utilizată pentru efectuarea auditului postvămuire ori sediul se află la adresa de domiciliu sau în alte cazuri în care nu există condiții optime de lucru, această activitate se poate desfășura la sediile Serviciului Vamal din care fac parte membrii echipei de control. În acest scop vor fi ridicate documente necesare controlului, cu întocmirea obligatorie a actului de ridicare/restituire de documente/înscrisuri/mărfuri, al cărui formular este prevăzut în anexa 37.

761. Acțiunile de control pentru realizarea auditului postvămuire se desfășoară în orele de program ale Serviciului Vamal și ale persoanei controlate.

762. Pentru desfășurarea auditului postvămuire în condițiile prevăzute în Cod, în situația inventarierii mărfurilor sau a asigurării supravegherii vamale acestora, pentru a evita sustragerea de la controlul vamal al mărfurilor, tăinuirea sau distrugerea documentelor necesare pentru efectuarea controlului ulterior, funcționarii vamali vor sigila spațiile, încăperile și obiectele necesare controlului.

763. Membrii echipei de control pot solicita în scris, printr-o citație de audit postvămuire/reverificare a declarațiilor vamale, al cărei formular este prevăzut în anexa nr. 38, prezența la sediul Serviciului Vamal a persoanei fizice sau a reprezentantului persoanei juridice sau a oricăror alte persoane care au legătură directă ori indirectă cu operațiunile ce fac obiectul schimbului internațional de mărfuri ori bunuri, pentru a oferi documente, informațiile și explicațiile necesare pe parcursul controlului sau pentru a semna actele emise ca urmare a auditului postvămuire.

764. În cadrul acțiunilor de control ulterior, membrii echipei de control pot solicita de la orice instituție financiară (sucursala sau filiala acesteia), prin intermediul unei citații bancare (al cărei formular este prevăzut în anexa nr. 31), prezentarea de informații, date, documente pe care le dețin referitoare la conturile bancare ale persoanei auditate și la operațiunile efectuate în aceste conturi pentru perioada (perioadele) controlului. Instituția financiară (sucursala sau filiala acesteia, societatea de plată, societatea emitentă de monedă electronică și/sau furnizorii de servicii poștale), are obligația să prezinte Serviciului Vamal, în cel mult 7 zile lucrătoare, pe suport de hârtie, pe suporturi informaționale sau în format electronic, datele, informațiile, înscrisurile, documentele, precum și alte dovezi necesare pentru realizarea controlului ulterior.

[Pct.764 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

765. Pe parcursul desfășurării auditului postvămuire prin intermediul controlului prin contrapunere, membrii echipei de control pot extinde controlul la sediul oricăror alte persoane care au legătură directă sau indirectă cu operațiunile ce fac obiectul schimbului internațional de mărfuri ori bunuri sau al oricărei alte persoane care se află în posesia unor acte ori care deține informații în legătură cu acestea.

766. În scopul determinării modului de aplicare a reglementărilor vamale sau a altor dispoziții legale, în cadrul acțiunilor de control ulterior, membrii echipei de control pot proceda la prelevarea de mostre pentru efectuarea expertizelor de laborator/încercări de laborator și evaluarea mărfurilor.

[Pct.766 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

767. În timpul desfășurării auditului postvămuire, în cazul necesității de a determina proveniența mărfurilor, precum și în cazul verificării stocurilor de mărfuri aflate sub supraveghere vamală, membrii echipei de control vor solicita conducerii persoanei auditate efectuarea inventarierii mărfurilor și a mijloacelor de transport aflate în posesie și/sau gestiune, totodată fiind obligați să asiste, să supravegheze procedura de inventariere și să verifice rezultatele acesteia.

768. În situația în care acțiunea de inventariere nu poate fi finalizată cu emiterea actelor specifice procedurii, urmând a fi continuată în următoarea zi lucrătoare, spațiile în cauză vor fi sigilate întocmindu-se procesul-verbal de sigilare/desigilare, conform anexei nr. 39.

Acțiunea de sigilare se poate utiliza și în situația în care există posibilitatea ca documentele și informațiile necesare controlului vamal să fie sustrase, distruse ori în situația în care nu se poate face un inventar al documentelor pentru ridicarea acestora.

769. Echipa de control are dreptul să ridice, în scopul protejării ori al evitării distrugerii, mărfuri, documente, acte, înscrisuri, inclusiv pe suport informatic bunuri în care se conțin sisteme informatice, registre și documente financiar-contabile sau orice element material care face dovada apariției datoriilor vamale.

[Pct.769 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

770. Dovada ridicării documentelor o constituie actul de ridicare/restituire de documente/înscrisuri întocmit de echipa de control, în care sunt specificate elementele necesare pentru individualizarea probei sau dovezii respective, precum și efectuată mențiunea că acestea au fost ridicate potrivit dispozițiilor legale de către echipa de control vamal. Actul se întocmește în două exemplare și se semnează de membrii echipei de control și de reprezentantul persoanei controlate, un exemplar oferindu-i-se acestuia. În cazul refuzului sau imposibilității semnării de către acesta, se semnează de către membrii echipei de control și, în măsura posibilității, de către un martor. La restituirea documentelor/înscrisurilor ridicate se va proceda în mod similar.

771. În cazul în care pentru stabilirea situației vamale sau de altă natură, potrivit dispozițiilor legale, titularul declarațiilor vamale sau reprezentantul acestuia pune la dispoziția echipei de control înscrisuri sau alte documente în original, acestea vor fi restituite persoanei auditate, la dosarul de audit postvămuire păstrându-se, în copie, numai documentele sau înscrisurile relevante.

772. Pentru clarificarea aspectelor din domeniul vamal, membrii echipei de control pot solicita note explicative oricărei persoane care are legătură directă sau indirectă cu operațiunile ce fac obiectul controlului sau care se află în posesia unor acte ori care deține informații în legătură cu acestea.

773. Notele explicative, conform formularului prezentat în anexa nr. 40, se pot solicita la orice etapă a controlului ori de câte ori acestea sunt necesare pentru clarificarea și definitivarea constatărilor. Echipa de control va analiza răspunsurile primite, iar concluziile rezultate din analiză vor fi luate în considerare la întocmirea actului de audit postvămuire.

774. În cazul în care persoanele vizate în pct. 772 refuză să dea note explicative sau să răspundă la unele întrebări, membrii echipei de control vor formula întrebările printr-o adresare scrisă, stabilind un termen de până la 3 zile lucrătoare de la data recepționării adresării pentru primirea răspunsului în scris.

În cazul în care nu primesc răspuns în termenul stabilit, membrii echipei de control consemnează refuzul în actul de audit postvămuire și anexează la acesta o copie a adresării.

775. În cazul în care pentru finalizarea auditului postvămuire sunt necesare date și documente ce pot fi obținute de la alte instituții sau autorități vamale ale altor țări, în baza acordurilor de cooperare internațională vamală, membrii echipei de control propun inițierea unei cereri de asistență administrativă internațională prin intermediul subdiviziunii de specialitate din cadrul Serviciului Vamal. În această situație, auditul postvămuire este finalizat conform prevederilor Codului, iar la recepționarea răspunsului de la instituțiile respective, în cazul confirmării riscului, acțiunile de control vor fi reluate.

776. Documentele obținute în baza acordurilor internaționale, trimise atât de autoritățile vamale, cât și de oficialități ale altor state, sau documentele obținute în baza recomandării Consiliului de Cooperare Vamală din cadrul Organizației Mondiale a Vămilor constituie mijloace de probă pentru fundamentarea constatărilor controlului.

777. La finalizarea controlului, persoana controlată are obligația să dea o declarație scrisă, pe proprie răspundere, conform anexei nr. 41, din care să rezulte că au fost puse la dispoziția membrilor echipei de control toate documentele și informațiile solicitate ce au legătură cu obiectul controlului. În declarație se va menționa și faptul că au fost restituite toate documentele solicitate și puse la dispoziție de persoana respectivă.

Subsecțiunea a 12-a

Executarea reverificării declarațiilor vamale

778. Reverificarea declarațiilor vamale se efectuează în orele de program ale Serviciului Vamal, la sediile acestuia, în conformitate cu prevederile Codului, ale prezentului Regulament, precum și în baza regulamentului subdiviziunii de control ulterior.

779. Activitatea de reverificare a declarațiilor vamale se realizează de către funcționarii vamali ai subdiviziunilor de control ulterior în baza planului anual de control ulterior. În cazul constatării aplicării eronate a legislației vamale și fiscale și/sau a diferențelor între informația din declarația vamală și documentele verificate, ce duc la apariția, modificarea și/sau anularea obligației vamale, Serviciul Vamal este obligat să comunice despre aceasta plătitorului vamal, prin întocmirea și prezentarea procesului-verbal de reverificare a declarațiilor vamale și, după caz, a deciziei de regularizare.

780. Procesul-verbal de reverificare a declarațiilor vamale este un act procedural care se gestionează conform procedurii stabilite pentru actul de audit postvămuire, în care se consemnează iregularitățile constatate, normele încălcate, valoarea datoriilor vamale în situațiile în care s-a constatat apariția acestora.

781. În situațiile în care reverificarea declarațiilor vamale se efectuează în baza documentelor aflate la dispoziția Serviciului Vamal sau primite de la alte autorități ori persoane potrivit dispozițiilor legale, precum și atunci când se refuză semnarea procesului-verbal de reverificare a declarațiilor vamale sau în cazul în care persoana nu poate fi găsită, procesul-verbal de reverificare se semnează numai de funcționarul vamal care a efectuat reverificarea declarațiilor vamale. În aceste cazuri, procesul-verbal de reverificare va fi adus la cunoștință și, respectiv, comunicat persoanei a/ale cărei declarație/declarații au fost reverificate, în conformitate cu art. 22 Cod.

[Pct.781 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

782. Pentru a obține documente, informații, note explicative sau lămuriri necesare pe parcursul procedurii de reverificare a declarațiilor vamale sau pentru a lua cunoștință de rezultatele controlului, funcționarii vamali care efectuează reverificarea declarațiilor vamale pot solicita, prin citație de audit postvămuire/reverificare, prezența la sediul Serviciului Vamal a oricărei persoane care are legătură directă ori indirectă cu operațiunile ce fac obiectul schimbului internațional de bunuri sau mărfuri.

783. În cazul în care, pentru stabilirea situației de fapt în procesul reverificării declarației vamale sunt necesare date și documente ce pot fi obținute de la autoritățile vamale ale altor țări, în baza acordurilor și convențiilor de cooperare vamală, funcționarii vamali responsabili de reverificarea declarațiilor vamale propun inițierea unei cereri de asistență administrativă internațională prin intermediul subdiviziunii de specialitate din cadrul Serviciului Vamal. Pentru declarațiile la care există o asemenea cerere de asistență vamală sau de altă natură, reverificarea declarației vamale se va finaliza, iar la recepționarea răspunsului de la instituțiile respective, în cazul confirmării riscului, acțiunile de control vor fi reluate.

784. Documentele, înscrisurile și informațiile obținute în baza acordurilor sau convențiilor internaționale de cooperare vamală constituie mijloace de probă pentru fundamentarea constatărilor în cadrul unui proces de reverificare a declarațiilor vamale.

Subsecțiunea a 13-a

Întocmirea documentelor de procedură

785. Funcționarii vamali din cadrul subdiviziunilor de control ulterior procesează în modulul informațional „Control ulterior”, în funcție de circumstanțele controlului, următoarele acte procedurale emise în timpul controlului, respectând ordinea cronologică a acestora:

1) ordinul de control;

2) avizul de audit postvămuire;

3) actul de ridicare/restituire de documente/ înscrisuri/mărfuri;

4) procesul-verbal de sigilare/desigilare;

5) citația de audit postvămuire/reverificare a declarațiilor vamale;

6) citațiile bancare;

7) nota explicativă;

8) declarația;

9) nota de constatare;

10) procesul-verbal de examinare preliminară a rezultatelor auditului postvămuire;

11) nota de prezentare;

12) actul de audit postvămuire;

13) procesul-verbal de reverificare a declarațiilor vamale;

14) decizia de regularizare.

Pentru actele de la subpct.3)-10), ordinea cronologică se stabilește în funcție de necesitățile și circumstanțele emiterii acestora.

Actele prevăzute la subpct. 3), 4) și 9)-13) vor avea numere de ordine fracționare în ordinea emiterii acestora, corespunzătoare registrelor de evidență a activității de control ulterior din gestiunea subdiviziunilor de control ulterior. La numărătorul fracției se indică numărul controlului ulterior în cadrul căruia este emis documentul, iar la numitor – numărul de ordine al documentului emis în cadrul acestui control. Data documentului trebuie să coincidă cu data emiterii acestuia.

Subsecțiunea a 14-a

Procesul-verbal de examinare preliminară a rezultatelor auditului postvămuire

786. Procesul-verbal de examinare preliminară a rezultatelor auditului postvămuire este un act procedural intermediar, care se întocmește în cazul în care în procesul auditului postvămuire s-au constatat încălcări ale legislației, cu excepția situațiilor în care persoana nu poate fi găsită. Formularul procesului-verbal este prezentat în anexa nr. 42.

787. Procesul-verbal de examinare preliminară a rezultatelor auditului postvămuire este adus la cunoștința persoanei controlate de către membrii echipei de control pentru a o informa asupra constatărilor formulate, precum și asupra consecințelor juridice ale acestora. Persoana controlată este în drept să prezinte în scris obiecțiile cu privire la constatări.

788. În cadrul examinării preliminare, dacă persoana controlată este de acord cu constatările din procesul-verbal (sau în cazul lipsei unor informații sau documente suplimentare care ar modifica constatările formulate), aceasta este obligată să menționeze acest fapt în procesul-verbal și, drept urmare, nu i se aplică termenul prevăzut la pct. 789.

Atunci când persoana controlată refuză să participe la examinarea preliminară a rezultatelor auditului postvămuire, să primească sau să semneze procesul-verbal, acesta se semnează de către membrii echipei de control și se anexează la dosar fără a fi adus la cunoștință persoanei controlate.

789. În cazul în care persoana controlată are unele obiecții cu privire la constatările organelor de control, acestea vor fi clarificate și soluționate în termen de până la 7 zile calendaristice de la data aducerii la cunoștință a procesului-verbal de examinare preliminară a rezultatelor auditului postvămuire, termen în care persoana controlată este în drept să prezinte în scris informații și documente suplimentare.

Subsecțiunea a 15-a

Actul de audit postvămuire și modul de procesare a acestuia

790. Actul de audit postvămuire (în continuare – act) este un document procedural care se întocmește în termen de până la 14 zile calendaristice de la data aducerii la cunoștință a procesului-verbal de examinare preliminară a rezultatelor auditului postvămuire. Actul se semnează de către membrii echipei de control și de către persoana controlată sau de către reprezentantul acesteia, chiar și în caz de dezacord asupra conținutului acestuia. Formularul actului este prezentat în anexa nr. 43.

791. Actul trebuie să cuprindă motivele de fapt și temeiurile de drept în ceea ce privește constatările și măsurile dispuse de echipa de control.

792. Constatările din act trebuie să fie bazate pe documente și date expuse clar și exact, eliminându-se orice elemente și aprecieri subiective care încarcă nejustificat conținutul acestuia.

793. Iregularitățile constatate se consemnează în mod obligatoriu în act, precizându-se prevederile legale încălcate, cu determinarea efectului bugetar în situațiile în care s-a constatat apariția unei datorii vamale sau a unei sume plătite în plus. Prin act se consemnează, de asemenea, diferențele privind alte taxe și impozite datorate statului în cadrul operațiunilor vamale.

794. Actul semnat în modul corespunzător sau numai de către echipa de control, în cazul imposibilității semnării de către persoana auditată la încheierea controlului, se înregistrează în registrele de evidență ale organului de control.

795. În situațiile în care controlul nu se exercită la sediul persoanei controlate, ci se efectuează pe baza documentelor aflate la dispoziția Serviciului Vamal sau obținute de la alte autorități ori persoane potrivit dispozițiilor legale, precum și atunci când se refuză semnarea actului, acesta se semnează numai de către echipa de control, fiind comunicat persoanei a cărei activitate a fost controlatăîn conformitate cu art. 22 din Cod.

[Pct.795 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

796. Data comunicării rezultatelor controlului este considerată data semnării actului de către persoana controlată sau de către reprezentantul persoanei controlate, data înscrisă de operatorul poștal pe avizul de recepție, data expedierii la adresa electronică indicată de către persoana controlată sau de către reprezentantul persoanei controlate sau data la care expiră termenul de 5 zile lucrătoare de la data indicată în citația de audit postvămuire/reverificare a declarațiilor vamale, remisă în vederea invitării persoanei controlate la sediul organului de control pentru a fi informată despre rezultatele auditului postvămuire.

[Pct.796 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

797. La act se vor anexa relatări de situații, tabele, acte, documente și note explicative privind susținerea constatărilor, acestea constituind parte componentă a dosarului de audit postvămuire. Tabelele sau relatările se întocmesc în cazurile în care este necesară sintetizarea expunerii în cadrul constatărilor. Tabelele și relatările anexate la act vor fi semnate de colaboratorii organului de control, după caz de reprezentantul persoanei controlate.

798. Documentele sau actele necesare pentru consemnarea și fundamentarea constatărilor se anexează la act, la necesitate – în copie autentificată de persoana controlată.

799. În cazul efectuării inventarierii în cadrul controlului, la act se anexează copiile de pe listele de inventariere, de pe procesul-verbal de inventariere și de pe declarațiile de inventar întocmite.

800. Organul de control rectifică erorile materiale din cuprinsul actului, din oficiu sau la cererea persoanei controlate, astfel:

1) dacă rectificarea erorii materiale se face prin adăugări sau ștersături operate în cuprinsul actului, rectificările vor fi semnate de membrii echipei de control, în caz contrar nu se vor lua în considerare. Rectificarea erorii materiale va fi operată pe toate exemplarele originale ale actului. Organul de control solicită de la persoana controlată exemplarul original al actului în scopul efectuării rectificării erorii materiale, comunicând astfel despre aceasta. Dacă persoana controlată refuză să prezinte exemplarul actului, se va proceda conform subpct. 2);

2) în cazul în care rectificarea erorii materiale nu se poate efectua direct pe act, se emite un act suplimentar de rectificare a erorilor materiale, care va fi comunicat persoanei auditate;

3) în cazul depistării erorilor în documentul semnat electronic, se va proceda conform subpct. 2).

801. La emiterea actului, membrii echipei de control semnează în partea stângă de la sfârșitul fiecărei pagini din act, iar conducerea persoanei auditate sau, după caz, reprezentantul acesteia ia cunoștință de conținutul actului contra semnătură. În cazul semnăturii electronice, se va semna doar ultima pagină.

Actul se întocmește în 2 exemplare originale: unul se transmite persoanei controlate, iar celălalt rămâne în posesia echipei de control.

802. În caz de dezacord cu actul, persoana este în drept să prezinte în scris, în cel mult 30 de zile de la recepționare, argumentarea dezacordului, anexând documentele de rigoare în conformitate cu prevederile Codului și ale altor acte normative din domeniu.

[Pct.802 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Subsecțiunea a 16-a

Procesul-verbal de reverificare a declarațiilor vamale

803. Procesul-verbal de reverificare a declarațiilor vamale este un act procedural care se gestionează conform procedurii stabilite pentru actul de audit postvămuire, potrivit prezentului Regulament. Acesta se întocmește în cazul verificării operațiunilor economice ce se soldează cu constatarea încălcărilor legislației și deține același statut juridic ca și actul de audit postvămuire. Formularul procesului-verbal de reverificare a declarațiilor vamale este prezentat în anexa nr. 44.

804. Data comunicării rezultatelor controlului ulterior prin reverificarea declarațiilor vamale este considerată data semnării de către persoana controlată sau de către reprezentantul persoanei controlate a procesului-verbal de reverificare a declarațiilor vamale, data înscrisă de operatorul poștal pe avizul de recepție data expedierii la adresa electronică indicată de persoana controlată sau de către reprezentantul persoanei controlate sau data la care expiră termenul de 5 zile lucrătoare de la data indicată în citația de audit postvămuire/reverificare a declarațiilor vamale, transmisă în vederea invitării persoanei controlate la sediul organului de control pentru a fi informată despre rezultatele reverificării declarațiilor vamale.

[Pct.804 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

805. Constatările din procesul-verbal de reverificare a declarațiilor vamale vor servi drept temei pentru emiterea deciziei de regularizare, după caz.

806. În caz de dezacord cu procesul-verbal de reverificare a declarațiilor vamale, persoana este în drept să prezinte în scris, în cel mult 30 de zile de la recepționare, argumentarea dezacordului, anexând documentele de rigoare în conformitate cu prevederile Codului și ale altor acte normative din domeniu.

[Pct.806 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Subsecțiunea a 17-a

Nota de constatare

807. În timpul procedurii de control ulterior, membrii echipei de control pot încheia, înainte de finalizarea controlului, acte intermediare de control, cum sunt notele de constatare.

808. Nota de constatare se întocmește atunci când pe parcursul controlului se fac constatări a căror reconstituire ulterioară nu este întotdeauna posibilă sau care ulterior nu pot fi dovedite, precum și în alte situații în care organele de control consideră necesar acest fapt.

809. În nota de constatare se consemnează situațiile de fapt, precizându-se prevederile legale încălcate, cu determinarea efectului bugetar în situațiile în care s-a constatat apariția unei datorii vamale, precum și măsurile adoptate pentru remedierea iregularităților constatate. În situațiile în care este necesară fie întreprinderea anumitor acțiuni de către persoana controlată, fie confirmarea anumitor fapte de către persoanele neinteresate în acțiunea de control, este recomandată folosirea declarațiilor martorilor la stabilirea veridicității faptelor constatate.

810. Nota de constatare se semnează de funcționarii vamali, de persoanele controlate în cazul acceptului acestora și de persoanele la care se referă constatarea, precum și de martori, în caz de necesitate. Nota de constatare este anexată la actul de audit postvămuire sau la procesul-verbal de reverificare a declarațiilor vamale.

811. Iregularitățile reflectate în nota de constatare pot servi drept motiv pentru întocmirea deciziei de regularizare.

812. Contestarea notei de constatare poate fi efectuată în ordinea stabilită pentru actul de audit postvămuire/procesul-verbal de reverificare a declarațiilor vamale în conformitate cu prevederile Codului.

Subsecțiunea a 18-a

Nota de prezentare și decizia de regularizare

813. Nota de prezentare este un act unilateral de uz intern, emis de către funcționarii vamali, pentru informarea conducerii organului de control despre rezultatele controlului ulterior. Aceasta va cuprinde următoarele:

1) informațiile cu privire la rezultatele controlului ulterior și efectul acestora;

2) organele sau persoanele, după caz, în afară de cele controlate, care au tangență cu încălcările constatate;

3) propunerile de valorificare a rezultatelor controlului ulterior;

4) măsurile recomandate a fi întreprinse de persoanele controlate, de organul care a executat controlul sau de alte organe ori persoane;

5) propunerile de examinare a iregularităților sau de transmitere către organele abilitate prin lege pentru examinare conform competențelor, după caz;

6) propunerile de modificare, completare, actualizare a cadrului normativ în domeniul supus controlului;

7) propunerile de îmbunătățire a activităților de administrare vamală, după caz.

Formularul notei de prezentare este prevăzut în anexa nr. 45.

814. Pe baza actului de audit postvămuire, a procesului-verbal de reverificare a declarațiilor vamale, precum și a notei de constatare, după caz, în cazul identificării diferențelor de drepturi de import în conformitate cu prevederile Codului, se emite decizia de regularizare. Acest act constituie titlu de creanță și este un act administrativ care poate fi contestat în conformitate cu prevederile Codului și altor acte normative.

Secțiunea a 3-a

Evidența, supravegherea internă și raportarea rezultatelor activității de control ulterior

Subsecțiunea 1

Evidența rezultatelor activității de control ulterior

815. Actul de audit postvămuire și procesul-verbal de reverificare a declarațiilor vamale se înregistrează în registrele de evidență ale subdiviziunilor de control ulterior, în modul stabilit de Serviciul Vamal.

816. În scopul asigurării bazei de date cu informațiile specifice necesare pentru prevenirea și combaterea încălcării reglementărilor vamale, pentru fiecare control ulterior în modulul informațional „Control ulterior” se va întocmi automatizat fișa rezultatelor controlului ulterior.

817. Datele din registrele de evidență și fișele rezultatelor controlului ulterior se vor organiza în evidențe de fișiere informatizate. Acestea vor servi la baza raportării și aprecierii indicatorilor de activitate în domeniul controlului ulterior.

Subsecțiunea a 2-a

Supravegherea internă a controlului ulterior inopinat efectuat

818. Conducerea Serviciului Vamal va dispune periodic, dar nu mai rar de o dată în semestru verificarea legalității, a oportunității și a motivării adecvate a acțiunilor de control ulterior inopinat.

819. În cazul identificării acțiunilor de control ulterior inopinat nejustificate adecvat și inițiate și/sau desfășurate contrar prevederilor legale, conducătorul organului de control sau al organului ierarhic superior va propune conducerii Serviciului Vamal examinarea sub aspect disciplinar a activității persoanelor responsabile din cadrul subdiviziunii de control ulterior în cauză, în funcție de gravitatea încălcărilor.

820. În vederea supravegherii mai eficiente de ordin intern, Serviciul Vamal poate solicita asistența autorității administrației publice centrale de supraveghere a controalelor – Cancelaria de Stat.

821. Serviciul Vamal este obligat să informeze autoritatea administrației publice centrale de supraveghere a controalelor despre rezultatele supravegherii interne efectuate, în cazul depistării încălcărilor – și despre sancțiunile aplicate în acest sens, dar nu mai târziu de o lună de la termenul indicat la pct. 818.

Subsecțiunea a 3-a

Raportarea activității de control ulterior

822. Serviciul Vamal stabilește anual obiective și indicatori de performanță corespunzători în vederea atingerii unei eficiențe maxime posibile de control ulterior.

823. Serviciul Vamal va întocmi și va publica pe pagina web oficială rapoarte anuale despre rezultatele activității de control ulterior efectuate pe parcursul anului de raportare și despre nivelul de realizare a obiectivelor trasate și a indicatorilor de performanță prestabiliți.

Secțiunea a 4-a

Controlul vamal al călătorilor și al bagajelor personale ale călătorilor

[Secțiunea a 4-a în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Subsecțiunea 1

Controlul călătorilor

[Subsecțiunea 1 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

824. În timpul efectuării controlului vamal al călătorilor și al bagajelor personale ale călătorilor, Serviciul Vamal aplică forme de control suficiente pentru asigurarea respectării legislației Republicii Moldova și a acordurilor internaționale la care aceasta este parte.

[Pct.824 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

825. La trecerea frontierei vamale călătorii sunt supuși formelor specifice de control vamal stabilite în art. 343 din Cod. Controlul corporal, ca formă excepțională de control vamal, se efectuează corespunzător art. 357 din Cod.

[Pct.825 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

[Pct.826 abrogat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

827. La trecerea frontierei vamale călătorii confirmă Serviciului Vamal statutul lor prin prezentarea actelor de identitate valabile, stabilite de cadrul normativ național și de cel internațional.

[Pct.827 în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

8271. Acțiunile prezentei secțiuni se extind asupra tuturor călătorilor, în sensul noțiunii stabilite la art.5 pct.4) din Cod, care deplasează peste frontiera vamală bunuri destinate uzului personal al călătorului sau al familiei acestuia.

[Pct.8271 introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Subsecțiunea a 2-a

Controlul bagajelor personale ale călătorilor

[Subsecțiunea a 2-a în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

828. Bunurile transportate peste frontiera vamală de către un călător sau expediate la solicitarea călătorului sau la solicitarea altor persoane, prin orice mijloace, în legătură cu o călătorie, sunt supuse controlului vamal.

[Pct.828 în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

829. Persoanele fizice stabilite pe teritoriul vamal au dreptul de a introduce sau de a scoate mărfuri pe/de pe teritoriul vamal în conformitate cu regimurile vamale, precum punerea în liberă circulație (import) sau export, și cu regimurile speciale tranzit sau admitere temporară.

[Pct.829 în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

8291. Persoanele fizice nestabilite pe teritoriul vamal au dreptul de a introduce mărfuri pe teritoriul vamal în conformitate cu regimurile speciale tranzit sau admitere temporară.

[Pct.8291 introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

830. Toate bunurile pe care călătorul le poate prezenta Serviciului Vamal la sosire\ieșire în\din țară, precum și bagajele pe care acesta le prezintă aceleiași subdiviziuni la o dată ulterioară, dacă călătorul dovedește că bagajul a fost înregistrat, în momentul plecării sale, ca bagaj însoțit la compania care l-a transportat în Republica Moldova dintr-o țară străină, reprezintă bagaj personal al persoanei.

831. Bagajele personale pot conține bunuri personale noi sau folosite, bunuri de uz gospodăresc, în sensul art.198 alin.(2) din Cod, cu excepția mărfurilor importate în scopuri comerciale.

832. Călătorii au dreptul de a introduce bunuri personale aflate în bagajele personale în condițiile stabilite la titlul VI capitolul II secțiunea a 7-a din Cod și de prezentul Regulament.

[Pct.832 în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

833. Bunurile personale, care includ toate bunurile necesare în mod obișnuit unei singure persoane, ținând cont de toate circumstanțele călătoriei, sunt transportate peste frontiera de stat în bagajele personale și exclud orice caracter comercial.

Subsecțiunea a 3-a

Scutiri și facilități

834. Bunurile importate de persoanele fizice pot fi scutite de plata drepturilor de import în conformitate cu titlul VI capitolul II din Cod.

835. Scutirile aferente cuantumului neimpozabil stabilit la art. 224 alin. (1) și (2) din Cod se acordă doar călătorilor care, nemijlocit, trec peste frontiera vamală bunuri. Facilitățile nominalizate nu pot fi transmise altui călător.

[Pct.835 în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

836. Serviciul Vamal autorizează introducerea pe teritoriul Republicii Moldova, în conformitate cu prevederile titlului VI capitolul II secțiunea 1 din Cod, a bunurilor ce aparțin persoanelor fizice care își schimbă domiciliul sau reședința dintr-o țară străină în Republica Moldova, cu condiția prezentării următoarelor acte:

1) adeverința ce confirmă repatrierea cetățeanului Republicii Moldova și buletinul de identitate al cetățeanului Republicii Moldova;

2) decizia cu privire la acordarea dreptului de ședere permanentă sau confirmarea de repatriere și permisul de ședere permanentă;

3) decizia privind recunoașterea statutului de apatrid sau confirmarea de repatriere și buletinul de identitate pentru apatrid;

4) decizia cu privire la acordarea protecției internaționale și buletinul de identitate al beneficiarului de protecție internațională;

5) alte acte necesare pentru plasarea mărfurilor în regim vamal de import.

Termenul de 12 luni stabilit la art. 203 alin.(1) din Cod este un termen de decădere.

837. Serviciul Vamal va autoriza introducerea pe teritoriul țării, în conformitate cu prevederile titlului VI capitolul II secțiunea a 3-a din Cod, a bunurilor ce aparțin persoanelor fizice în legătură cu obținerea acestor bunuri prin moștenire, cu condiția prezentării următoarelor acte:

1) actul eliberat de organul abilitat al țării în care au fost obținute bunurile prin moștenire de către persoana fizică. Actul nominalizat urmează a fi legalizat de către misiunile diplomatice și oficiile consulare ale Republicii Moldova;

2) alte acte necesare, conform prevederilor ce țin de regimul vamal de import.

Secțiunea a 5-a

Controlul metalelor prețioase, pietrelor prețioase, articolelor din metale prețioase și pietre prețioase, valorilor valutare și bunurilor culturale mobile

838. Metalele prețioase, pietrele prețioase, articolele din metale prețioase și pietre prețioase, valorile valutare și bunurile culturale mobile, pe lângă controalele vamale efectuate de către Serviciul Vamal, pot fi supuse altor forme de control în conformitate cu legislația care reglementează domeniile aferente.

839.- abrogat.

840. La introducerea în/scoaterea din Republica Moldova a valorilor valutare, a căror sumă totală depășește 10000 de euro (sau echivalentul lor) de persoană/călătorie, persoanele declară și pun la dispoziție pentru controlul vamal valorile valutare postului vamal prin care acestea intră sau ies din țară. Obligația de declarare a valorilor valutare nu se consideră îndeplinită în cazul în care datele/informațiile prezentate sunt incorecte sau incomplete, sau valorile valutare nu sunt puse la dispoziție pentru control vamal.

841.- abrogat.

842. Declarația valorilor valutare se prezintă în scris sau electronic, folosind formularul de declarație prevăzut de Serviciul Vamal. Un exemplar al declarației se înmână declarantului.

Secțiunea a 6-a

Controlul trimiterilor poștale internaționale

843. Din trimiterile poștale internaționale fac parte trimiterile poștale, trimiterile exprese, precum și trimiterile de corespondență.

Declararea și controlul vamal al trimiterilor poștale internaționale se efectuează conform procedurii stabilite de către Serviciul Vamal.

[Pct.843 în redacția HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

844. Trimiterile poștale internaționale sunt supuse controlului vamal fizic și documentar pentru a determina conținutul și valoarea acestora în scopul impozitării și pentru a detecta mărfurile interzise sau restricționate pentru introducerea pe teritoriul vamal al țării.

Modul de utilizare a tehnicilor de prelucrare electronică a datelor la vămuirea trimiterilor poștale internaționale și cerințele privind schimbul electronic de date între furnizorul de servicii poștale universale și Serviciul Vamal, furnizorul de servicii poștale și Serviciul Vamal sunt stabilite de Serviciul Vamal.

Până la punerea în aplicare a prevederilor art.140 și art.336 din Cod, modalitatea prezentării datelor prealabile Serviciului Vamal de către furnizorul de serviciu poștal și furnizorul de serviciu poștal universal este stabilită prin ordinul directorului Serviciului Vamal.

[Pct.844 modificat prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

8441. Destinația mărfii transportate în trimiterile poștale internaționale se determină pornind de la categoria mărfii, cantitatea ei, precum și analiza particularităților tranzacției.

Marfa este calificată a fi destinată uzului personal dacă bunurile sunt destinate consumului personal al destinatarului sau al familiei acestuia, iar natura și cantitatea acestor mărfuri nu indică nicio intenție de ordin comercial.

La stabilirea destinației mărfii se iau în considerare următoarele:

1) categoria mărfii: modul de consum, practica de utilizare;

2) cantitatea mărfii: articole omogene cu aceeași denumire, aceeași mărime, model, culoare etc.;

3) caracterul ocazional.

În scopul aplicării scutirilor stabilite la art. 219 alin. (2) și art. 221 din Cod, obligația de a confirma faptul că marfa nu este destinată activității comerciale sau de producție se pune pe seama declarantului/reprezentantului.

[Pct.8441 introdus prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

Secțiunea a 7-a

Controlul mărfurilor, al persoanelor și al bagajelor efectuat de echipele mobile

Subsecțiunea 1

Dispoziții generale

845. Echipele mobile sunt subdiviziuni speciale operative ale Serviciului Vamal, care efectuează controlul vamal al mărfurilor, al vehiculelor, al containerelor, al garniturilor de tren, al bordului navelor și aeronavelor, inclusiv în porturi și aeroporturi, al depozitelor, al locurilor de stocare și comercializare, al documentelor și al persoanelor pentru asigurarea respectării legislației vamale.

846. Echipele mobile efectuează controlul vamal pe întreg teritoriul vamal al Republicii Moldova, inclusiv pe drumuri, în antrepozitele vamale, în zonele libere, în încăperi și alte locuri de descărcare, depozitare și comercializare a mărfurilor sau în afara acestora, conform prevederilor prezentei secțiuni și actelor normative emise de Serviciul Vamal. În zona de securitate, echipele mobile vor respecta regimul stabilit.

847. Conform zonelor atribuite, fiecare echipă mobilă este formată din cel puțin doi funcționari vamali și activează în baza graficului aprobat și a sarcinilor trasate.

Subsecțiunea a 2-a

Organizarea și planificarea activității echipelor mobile

848. Șefii echipelor mobile conduc activitatea echipelor mobile pe întreg teritoriul vamal, asigură legalitatea controlului vamal efectuat, elaborează planuri de activitate, supraveghează și asigură realizarea sarcinilor de către acestea.

849. La planificarea activității se va ține cont de analiza preliminară a informațiilor, care are ca scop evaluarea nivelului de risc al încălcării legislației și stabilirea locului, a timpului și a mijloacelor necesare pentru efectuarea controlului eficient de către echipele mobile.

850. Planificarea activității echipelor mobile se realizează conform următoarelor două principii:

1) planificarea sectorială, care se realizează pe un segment concret;

2) planificarea liniară, care se realizează pe un obiectiv generic, pe o anumită perioadă de timp, în cadrul operațiunilor periodice desfășurate de echipele mobile.

851. Echipele mobile efectuează controlul vamal în baza ordinul de misiune, conform modelului din anexa nr. 46.

852. În baza sarcinilor trasate, șefii echipelor mobile elaborează un ordin de misiune pentru fiecare echipă mobilă.

853. Ordinul de misiune va conține:

1) numele superiorului și al funcționarilor vamali ai echipei mobile;

2) modelul vehiculului de serviciu și numărul de înmatriculare al acestuia;

3) obiectivele misiunii;

4) aria de activitate în timpul misiunii;

5) mijloacele speciale de control din dotare;

6) mențiuni despre participarea altor subdiviziuni ale Serviciului Vamal/altor instituții.

854. În cazul apariției unui conflict de interese în timpul efectuării controlului, se informează imediat șefii echipelor mobile, operând modificări în componența echipei mobile sau a locului de activitate indicat în ordinul de misiune.

855. În cazuri temeinic justificate și cu aprobarea șefilor echipelor mobile, funcționarii vamali ai echipelor mobile își pot exercita atribuțiile de serviciu utilizând unități de transport nemarcate, din dotare, fapt confirmat în ordinul de misiune.

856. Pentru controalele vamale efectuate în locuri de stocare, depozitare și/sau comercializare a mărfurilor susceptibile de introducere frauduloasă pe teritoriul vamal, se va elabora un raport coordonat de către șefii echipelor mobile și aprobat de către conducerea Serviciului Vamal, în temeiul căruia se va emite un ordin de misiune.

857. Superiorul echipei mobile aduce la cunoștință tuturor funcționarilor vamali ai echipei mobile conținutul ordinului de misiune și efectuează instructajul.

858. La sfârșitul turei, superiorul echipei mobile, pe partea verso a ordinului de misiune întocmește un raport cu privire activitatea desfășurată conform ordinului de misiune.

859. Evidența și stocarea ordinelor de misiune țin de responsabilitatea șefilor echipei mobile.

Subsecțiunea a 3-a

Controlul vehiculelor

860. După stoparea vehiculului pentru control, funcționarul echipei mobile se prezintă conducătorului, la cererea acestuia legitimându-se prin prezentarea legitimației de serviciu în așa fel încât să fie vizibil numărul de serviciu și denumirea instituției ce a eliberat legitimația.

861. Controlul vamal al vehiculelor include:

1) stabilirea identității conducătorului și a persoanelor care-l însoțesc, în cazul în care acestea pot avea legătură cu mărfurile și obiectele transportate, prin verificarea actelor de identitate;

2) solicitarea datelor despre vehicul, documentele de însoțire, ruta ș.a.;

3) verificarea documentelor de transport, comerciale și vamale de însoțire a mărfurilor;

4) verificarea integrității mijloacelor de identificare;

5) examinarea primară a cabinei vehiculului, a compartimentului marfar și a încărcăturii;

6) compararea numărului de identificare a vehiculului cu numărul indicat în documentele vamale și de însoțire a mărfurilor;

7) controlul fizic total sau parțial al încărcăturii;

8) la efectuarea controlului mărfurilor în vrac, prin sondarea (străpungerea vracului pentru a verifica prezența obiectelor ascunse), ridicarea unor probe, mostre etc.;

9) prelevarea probelor sau a mostrelor pentru expertiza mărfurilor transportate;

10) însoțirea către locul în care există condiții necesare pentru efectuarea controlului vamal;

11) aplicarea controlului vamal nedistructiv.

862. Procedura de control vamal pentru anumite vehicule se va stabili de către Serviciul Vamal.

863. În cazul în care, în rezultatul controlului vamal preliminar efectuat de echipa mobilă, există suspiciuni cu privire la posibile încălcări ale legislației, echipa mobilă însoțește vehiculul la locul desemnat de către Serviciul Vamal de efectuare a controlului vamal pentru stabilirea tuturor circumstanțelor.

864. Dacă în urma controlului efectuat de echipa mobilă au fost depistate încălcări ale legislației vamale, procedura de documentare se efectuează în conformitate cu Codul vamal, Codul contravențional, prezentul Regulament și alte acte normative ale Serviciului Vamal.

Subsecțiunea a 4-a

Controlul vamal în locurile de depozitare, stocare și comercializare a mărfurilor

865. Controlul vamal în locurile de depozitare, stocare și comercializare a mărfurilor se efectuează de funcționarii vamali ai echipelor mobile în baza ordinului de misiune.

866. Controlul în locurile de depozitare, stocare și comercializare a mărfurilor constă în controlul documentar și fizic al mărfurilor, cu documentarea rezultatelor acestuia.

Subsecțiunea a 5-a

Procesul-verbal privind efectuarea controlului vamal de către echipa mobilă

867. Echipele mobile dețin procese-verbale privind efectuarea controlului vamal de strictă evidență cu serie și număr tip, conform modelului prevăzut în anexa nr. 47.

Procedura de tipărire și completare a procesului-verbal privind efectuarea controlului vamal de către echipele mobile se stabilește de către Serviciul Vamal.

868. În urma efectuării controlului vamal, în cazul în care există o încălcare a legislației vamale, echipa mobilă întocmește un proces-verbal privind efectuarea controlului vamal de către echipa mobilă, iar în celelalte cazuri – la solicitarea persoanei supuse controlului.

869. Nu se permite operarea corectărilor în procesele-verbale de control.

Evidența și sistematizarea proceselor verbale privind efectuarea controlului vamal de către echipele mobile țin de responsabilitatea șefilor echipelor mobile.

Subsecțiunea a 6-a

Cooperarea națională și internațională

870. Pentru îndeplinirea sarcinilor, echipele mobile colaborează cu autoritățile publice naționale sau din străinătate ori cu organizații internaționale din domeniul vamal, conform procedurii stabilite în tratatele internaționale.

871. În cazul controalelor în comun cu alte autorități publice naționale, participanții efectuează controale conform domeniului lor de competență.

872. Controalele comune se vor desfășura în baza unor planuri de acțiuni elaborate care se aprobă de conducerea instituțiilor implicate.

Secțiunea a 8-a

Implementarea măsurilor în vederea protecției proprietății intelectuale

Subsecțiunea 1

Dispoziții generale

873. Prezenta secțiune stabilește:

1) procedura de acordare a protecției vamale pentru obiectele de proprietate intelectuală;

2) condițiile de intervenție a Serviciului Vamal în cazul mărfurilor susceptibile de a aduce atingere unui drept de proprietate intelectuală, aflate în situațiile prevăzute la art. 360 alin. (1) din Cod;

3) măsurile care urmează a fi întreprinse de Serviciul Vamal în cazul în care se stabilește că mărfurile menționate la subpct. 2) aduc atingere unui drept de proprietate intelectuală.

874. Serviciul Vamal intervine în vederea protecției proprietății intelectuale atunci când există o cerere de intervenție acceptată de Aparatul central al Serviciului Vamal sau din oficiu (ex officio), prin măsuri prealabile depunerii cererii de intervenție.

875. Prevederile prezentei secțiuni nu se aplică mărfurilor specificate la art. 360 alin. (2) din Cod.

876. Corespondența prevăzută în capitolul IV din Cod se transmite de către titularul de drept Aparatului central al Serviciului Vamal și/sau subdiviziunilor Serviciului Vamal de la care a primit notificarea, cu excepția cererii de intervenție și de prelungire a perioadei de intervenție.

877. Termenele menționate în prezenta secțiune sunt calculate conform art. 52 din Cod.

Subsecțiunea a 2-a

Cererea de intervenție

878. Cererea de intervenție se depune de către titularul dreptului de proprietate intelectuală (titular de drept) sau reprezentantul acestuia la aparatul central al Serviciului Vamal, în formă scrisă sau electronică, în conformitate cu prevederile Legii nr. 124/2022 privind identificarea electronică și serviciile de încredere.

879. Cererea de intervenție se examinează în termenele și în condițiile stabilite la art. 15 din Cod.

880. Cererea de intervenție trebuie să conțină informații, documente și materiale specificate la art. 362 alin. (1), (2) și (3) din Cod.

881. Cererea de intervenție se completează în două exemplare, conform modelului stabilit în anexa nr. 48: un exemplar pentru aparatul central al Serviciului Vamal, marcat cu cifra „1”, și un exemplar pentru solicitant, marcat cu cifra „2”, conform normelor de completare prevăzute în aceasta.

882. Documentele anexate la cererea de intervenție, inclusiv actele în limbi străine traduse în limba de stat, fac parte integrantă din aceasta.

883. Originalul cererii de intervenție și al documentelor anexate la aceasta trebuie să conțină semnătura titularului de drept și, după caz, ștampila.

884. Declarația prevăzută la art. 362 alin. (2) lit. a) din Cod, completată conform anexei nr. 49 și semnată de către titularul de drept sau reprezentantul acestuia, va avea un termen de valabilitate echivalent cu termenul de protecție acordat.

885. În cazul în care cererea de intervenție nu conține informațiile enumerate în art. 362 alin. (1) și (2) din Cod, aparatul central al Serviciului Vamal o poate respinge printr-o decizie motivată, care poate fi contestată în ordinea stabilită. Cererea de intervenție depusă repetat va fi acceptată numai în cazul în care aceasta va fi completată corespunzător.

886. Dacă cererea de intervenție este acceptată, aparatul central al Serviciului Vamal stabilește perioada în decursul căreia funcționarii vamali urmează să intervină. Perioada stabilită nu poate depăși un an.

887. Decizia de acceptare a cererii de intervenție este comunicată imediat solicitantului, precum și funcționarilor vamali, în baza unei dispoziții emise de aparatul central al Serviciului Vamal cu privire la aplicarea de măsuri în vederea protecției proprietății intelectuale.

888. Titularul de drept sau reprezentantul acestuia, cu cel puțin 30 de zile înainte de expirarea perioadei de intervenție, este în drept să depună la aparatul central al Serviciului Vamal o cerere scrisă, prin care să solicite prelungirea acesteia. Cererea de prelungire a perioadei de intervenție se completează în două exemplare, conform modelului stabilit în anexa nr. 50.

889. În cazul nerespectării de către titularul dreptului a termenului menționat la pct. 888, cererea de prelungire a perioadei de intervenție poate fi repusă în termen în condițiile prevăzute la art. 65 din Codul administrativ al Republicii Moldova nr. 116/2018 sau, după caz, respinsă.

890. Cererea de intervenție poate fi suspendată în cazul nerespectării condițiilor prevăzute la art. 363 alin. (3) din Cod.

Subsecțiunea a 3-a

Condițiile și măsurile de intervenție ale Serviciului Vamal

891. Serviciul Vamal, la identificarea mărfurilor susceptibile de a aduce atingere unui drept de proprietate intelectuală, aplică prevederile art. 364 alin. (1) din Cod și notifică părțile în termen de 24 de ore, conform modelului prevăzut în anexele nr. 51 și 52.

892. Termenul de suspendare a acordării liberului de vamă sau de reținere a mărfurilor susceptibile de a aduce atingere unui drept de proprietate intelectuală este de 10 zile lucrătoare. Mărfurile susceptibile de a aduce atingere unui drept de proprietate intelectuală, în privința cărora s-a suspendat acordarea liberului de vamă sau care au fost reținute, sunt depozitate temporar sub responsabilitatea deținătorului mărfurilor.

893. Mărfurile perisabile, pentru care termenul de suspendare constituie 3 zile lucrătoare, se vor afla sub supraveghere vamală în responsabilitatea declarantului/deținătorului mărfurilor.

894. În cazul reținerii mărfurilor susceptibile de a aduce atingere unui drept de proprietate intelectuală sau al suspendării acordării liberului de vamă, se vor întocmi deciziile vamale corespunzătoare și un proces-verbal de reținere a mărfurilor susceptibile de a aduce atingere unui drept de proprietate intelectuală, conform modelului stabilit în anexa nr.53.

895. Dacă o declarație vamală se referă atât la mărfurile susceptibile de a aduce atingere unui drept de proprietate intelectuala, cât și la mărfurile care nu se află în această situație, se vor întreprinde următoarele acțiuni:

1) modificarea declarației vamale depuse inițial; și

2) depunerea de către declarantul/deținătorul mărfurilor a declarației de depozitare temporară pentru mărfurile susceptibile de a aduce atingere unui drept de proprietate intelectuală.

896. În scopul constatării faptului încălcării dreptului de proprietate intelectuală, la cererea scrisă a titularului de drept, Serviciul Vamal comunică acestuia informațiile prevăzute la art. 364 alin. (3) din Cod și prelevă mostre în acest sens. La fel, permite titularului de drept și declarantului/deținătorului mărfurilor să examineze aceste mărfuri.

897. La examinarea mărfurilor, Serviciul Vamal este în drept să preleve și să utilizeze probe și mostre de mărfuri, susceptibile de a aduce atingere unui drept de proprietate intelectuală, cu respectarea art. 182-184 și 349 din Cod, iar la cererea expresă a titularului de drept, le poate înmâna sau transmite acestuia din urmă exclusiv pentru a fi analizate și pentru a facilita continuarea procedurii, în cazul în care circumstanțele permit acest lucru. Orice analiză a acestora se efectuează pe răspunderea exclusivă a titularului de drept. Probele și mostrele urmează a fi restituite cu respectarea condițiilor prevăzute la art. 364 alin. (6) din Cod.

898. Anularea intervenției Serviciului Vamal și răspunderea titularului de drept survin în cazul nerespectării cerințelor prevăzute la art. 364 alin. (4) din Cod.

899. Subdiviziunile competente ale Serviciului Vamal, în cel mult 24 de ore, informează în scris aparatul central al Serviciului Vamal despre măsurile întreprinse, conform modelului de raport stabilit în anexa nr. 54, și transmit copii ale documentelor pe care le dețin cu privire la mărfurile reținute sau în privința cărora a fost suspendată acordarea liberului de vamă.

900. În cazul mărfurilor care au intrat în proprietatea statului prin confiscare sau prin abandon în favoarea statului, Serviciul Vamal notifică doar titularul de drept, conform modelului din anexa nr. 51.

901. Serviciul Vamal dispune ridicarea măsurii de reținere sau suspendare a acordării liberului de vamă și îndeplinește formalitățile vamale dacă:

1) în termen de 10 zile lucrătoare de la data primirii notificării sau în termen de 3 zile lucrătoare în cazul mărfurilor perisabile, titularul de drept nu confirmă că mărfurile înscrise în notificare aduc atingere dreptului de proprietate intelectuală;

2) în cazul în care declarantul/deținătorul mărfurilor contestă măsurile de suspendare a acordării liberului de vamă sau de reținere a mărfurilor susceptibile de a aduce atingere unui drept de proprietate intelectuală conform art.364 alin.(8) din Cod, iar titularul de drept nu îl acționează în judecată în termen de 10 zile lucrătoare;

3) în intervalul termenelor specificate la subpct.1), titularul de drept confirmă că mărfurile nu aduc atingere unui drept de proprietate intelectuală;

4) există în acest sens o hotărâre definitivă și irevocabilă a instanței de judecată.

902. În cazul contestării de către declarantul/deținătorul mărfurilor, în termenul stabilit la art. 364 alin. (8) din Cod, a măsurilor de suspendare a acordării liberului de vamă sau de reținere a mărfurilor susceptibile de a aduce atingere unui drept de proprietate intelectuală, Serviciul Vamal va informa titularul de drept despre aceasta, prin remiterea unei copii a contestației.

903. Titularul de drept informează imediat Serviciul Vamal despre acționarea declarantului/deținătorului mărfurilor în instanța de judecată, în vederea stabilirii faptului încălcării dreptului de proprietate intelectuală, iar mărfurile susceptibile de a aduce atingere unui drept de proprietate intelectuală sunt reținute până la rămânerea definitivă și irevocabilă a hotărârii instanței de judecată.

904. Mărfurile în privința cărora s-a dovedit că aduc atingere unui drept de proprietate intelectuală pot fi:

1) distruse;

2) transmise cu titlu gratuit;

3) supuse unor măsuri care au drept consecință privarea efectivă a persoanelor implicate de profitul economic al operațiunii.

Subsecțiunea a 4-a

Distrugerea mărfurilor care aduc atingere unui drept de proprietate intelectuală

905. Mărfurile care aduc atingere unui drept de proprietate intelectuală sunt distruse sub supraveghere vamală, fără cheltuieli din partea statului, când există o hotărâre a instanței de judecată sau când sunt îndeplinite cumulativ condițiile de la art. 365 alin. (1) pct. 2) din Cod.

906. Distrugerea se poate efectua la unitățile și întreprinderile autorizate care întrunesc condițiile stabilite la art. 13 alin. (4) lit. a)-c) și art. 15 din Legea nr.209/2016 privind deșeurile prin următoarele metode: termice, chimice, mecanice sau prin alte procedee, ce pot fi utilizate concomitent sau succesiv, în condiții de siguranță ce îndeplinesc cerințele de mediu, conform prevederilor legislației, cu acordul autorităților de mediu.

907. Cererea de prelungire a termenului de confirmare a faptului că un drept de proprietate intelectuală a fost încălcat poate fi acceptată de către aparatul central al Serviciul Vamal pe un termen de cel mult 10 zile lucrătoare, iar în cazul mărfurilor perisabile termenul nu poate fi prelungit.

908. Titularul de drept este obligat să distrugă mărfurile care aduc atingere unui drept de proprietate intelectuală în decurs de 1 an de la data constatării acestui fapt, pe cheltuiala și sub responsabilitatea sa, cu respectarea normelor privind ocrotirea mediului înconjurător (protecția mediului).

909. În cazul inițierii unei proceduri în instanța de judecată sau a unui proces contravențional/penal de către declarantul/deținătorul mărfurilor și/sau titularul de drept, termenul prevăzut la pct. 908 se suspendă.

910. Datoria vamală pentru mărfurile distruse sub supraveghere vamală este stinsă în conformitate cu prevederile art. 125 alin. (2) pct. 6) din Cod.

911. Mărfurile care aduc atingere unui drept de proprietate intelectuală sunt distruse sub supraveghere vamală de către titularul de drept, cu întocmirea actului de distrugere conform modelului stabilit în anexa nr. 55.

912. Actul de distrugere a mărfurilor care aduc atingere unui drept de proprietate intelectuală este semnat de către:

1) funcționarul vamal care a supravegheat procesul de distrugere a mărfurilor;

2) titularul de drept sau reprezentantul acestuia;

3) declarantul/deținătorul mărfurilor sau reprezentantul acestuia;

4) reprezentantul organului de stat în domeniul protecției mediului și reprezentantul organului de stat în domeniul supravegherii de stat a sănătății publice, dacă metoda distrugerii impune prezența lor;

5) reprezentantul furnizorului serviciului poștal, în cazul livrărilor mici;

6) alte persoane care au participat la procesul de distrugere a mărfurilor.

913. Actul de distrugere se anexează la materialele operațiunii respective și se păstrează până la expirarea termenului de păstrare ce rezultă din dispozițiile normative existente în acest sens. Copia actului de distrugere se va transmite aparatului central al Serviciului Vamal în termen de 24 de ore.

914. În cazul neconformării titularului de drept sau declarantului/deținătorului mărfurilor care aduc atingere unui drept de proprietate intelectuală la termenul de distrugere (1 an), Serviciul Vamal sesizează cazul și acționează conform prevederilor menționate la art. 390 din Cod.

915. Mărfurile menționate la pct. 914 vor fi distruse de către titularul de drept în termenul de executare a deciziei asupra cazului de contravenție vamală, întocmite conform actului din anexa nr. 55.

916. Mărfurile care aduc atingere unui drept de proprietate intelectuală aflate în alte situații, prevăzute la art. 360 alin. (1) din Cod, urmează a fi distruse sub supraveghere vamală de către titularul de drept, cu întocmirea actului de distrugere, stabilit în anexa nr. 55.

917. Procedura de distrugere a mărfurilor care fac obiectul unor livrări mici, stabilită la art. 366 din Cod, se efectuează de către titularul de drept potrivit prevederilor art. 365 alin. (3)-(5) din Cod.

918. Actul de distrugere a mărfurilor care fac obiectul unor livrări mici este semnat de către:

1) funcționarul vamal care a supravegheat procesul de distrugere a mărfurilor;

2) titularul de drept sau reprezentantul acestuia;

3) declarantul/deținătorul mărfurilor sau reprezentantul acestuia, după caz;

4) reprezentantul furnizorului serviciului poștal universal.

919. Deșeurile rezultate în urma aplicării măsurilor de distrugere a mărfurilor care fac obiectul unor livrări mici sunt ridicate de către titularul de drept de la furnizorul serviciului poștal universal.

920. Transmiterea și primirea deșeurilor rezultate din procedura de distrugere a mărfurilor care fac obiectul unor livrări mici se realizează sub supravegherea funcționarului vamal, în baza actului de transmitere-primire, întocmit conform modelului stabilit în anexa nr. 56.

921. Deșeurile rezultate din procedura de distrugere a mărfurilor care fac obiectul unor livrări mici se transmit de către titularul de drept unităților și întreprinderilor autorizate în domeniul gestionării deșeurilor, în conformitate cu prevederile Legii nr.209/2016 privind deșeurile, în baza unui contract încheiat între aceștia.

922. Serviciul Vamal nu permite distrugerea mărfurilor în cazurile specificate la art. 188 alin. (3) din Cod.

923. Serviciul Vamal prelevă mostre de mărfuri care aduc atingere unui drept de proprietate intelectuală în vederea constituirii de probe în instanța de judecată, pe baza procesului-verbal de prelevare a mostrelor de mărfuri care urmează a fi distruse, conform modelului stabilit în anexa nr. 57, care pot fi utilizate ca material de instruire a funcționarilor vamali sau plasate în muzeul Serviciului Vamal.

Subsecțiunea a 5-a

Transmiterea cu titlu gratuit

924. Mărfurile care aduc atingere unui drept de proprietate intelectuală pot fi transmise cu titlu gratuit, în condițiile art. 367 din Cod.

925. Beneficiarul mărfurilor menționate la pct. 924 își asumă responsabilitatea de a nu comercializa mărfurile preluate sau de a le transmite terților, conform anexei nr. 58.

926. Transmiterea cu titlu gratuit a mărfurilor care aduc atingere unui drept de proprietate intelectuală nu este supusă încasării drepturilor de import sau de export.

927. În cazul transmiterii cu titlu gratuit a mărfurilor care aduc atingere unui drept de proprietate intelectuală, se întocmește un act de predare-primire a acestora, conform modelului din anexa nr. 59.

928. Actul de predare-primire a mărfurilor care aduc atingere unui drept de proprietate intelectuală este semnat de către:

1) funcționarul vamal care a supravegheat acțiunea de predare-primire a mărfurilor;

2) titularul de drept sau reprezentantul acestuia;

3) beneficiarul mărfurilor preluate;

4) alte persoane.

929. Actul de predare-primire a mărfurilor care aduc atingere unui drept de proprietate intelectuală se păstrează la materialele operațiunii respective, iar copia acestuia – la aparatul central al Serviciului Vamal până la expirarea termenului de păstrare ce rezultă din dispozițiile legale.

Subsecțiunea a 6-a

Privarea efectivă de profitul economic al operațiunii

930. Mărfurile care aduc atingere unui drept de proprietate intelectuală sunt pasibile de orice măsură care are drept consecință privarea efectivă a persoanelor implicate de profitul economic al operațiunii, cu excepția unor cazuri în care simpla retragere a mărcilor aplicate pe acestea nu este considerată măsură care ar avea drept consecință privarea efectivă a persoanelor implicate de profitul economic al operațiunii.

931. Subdiviziunea Serviciului Vamal responsabilă de supravegherea derulării operațiunii respective este în drept, în condițiile prevăzute la art. 368 din Cod, să permită efectuarea unor măsuri ce au drept scop privarea persoanelor implicate de profit economic, cum ar fi: înlăturarea mărcilor aplicate pe mărfurile contrafăcute sau transformarea mărfurilor în măsura în care acestea pierd însușirea de a induce în eroare consumatorul în privința producătorului/autorului acestora.

932. Măsurile de privare efectivă de profitul economic a persoanelor implicate se efectuează sub supraveghere vamală de către declarantul/deținătorul mărfurilor, cu acordul scris și cu participarea titularului de drept.

933. După efectuarea măsurilor de privare efectivă de profitul economic a persoanelor implicate, Serviciul Vamal efectuează formalitățile vamale.

Subsecțiunea a 7-a

Măsuri prealabile depunerii cererii de intervenție (ex-officio)

934. În cazul în care nu este depusă cererea de intervenție sau până la acceptarea acesteia, Serviciul Vamal întreprinde măsurile prevăzute la art. 369 din Cod pentru mărfurile aflate în una din situațiile reglementate la art. 360 alin. (1) lit. a)-d) din Cod.

935. Dacă titularul de drept depune o cerere de intervenție în termen de 4 zile lucrătoare, termenul de examinare a acesteia suspendă măsura de intervenție a Serviciului Vamal până la data acceptării cererii.

936. În termen de 24 de ore de la data deciziei de acceptare a cererii de intervenție, aparatul central al Serviciului Vamal informează declarantul/deținătorul mărfurilor despre acest fapt și intervine în vederea protecției proprietății intelectuale, potrivit art. 364 alin. (2)-(11) din Cod.

937. Dacă în termen de 4 zile lucrătoare titularul de drept nu depune o cerere de intervenție, Serviciul Vamal ridică măsura de suspendare a acordării liberului de vamă sau de reținere a mărfurilor și îndeplinește formalitățile vamale.

Subsecțiunea a 8-a

Acordarea anticipată a liberului de vamă pentru mărfuri

938. Mărfurile susceptibile de a aduce atingere unui drept de proprietate intelectuală asupra desenelor/modelelor industriale, brevetelor de invenție, certificatelor complementare de protecție sau brevetelor de soi de plante pot obține liberul de vamă sau ridicarea măsurii de reținere dacă este constituită o garanție, în cazul îndeplinirii condițiilor prevăzute la art.370 din Cod.

939. Cuantumul garanției este determinat de către titularul de drept de comun acord cu declarantul/deținătorul mărfurilor și este comunicat în scris Serviciului Vamal în termen de 24 de ore.

940. Garanția se constituie de către declarantul/deținătorul mărfurilor sau de către o terță persoană în intervalul termenului prevăzut la art. 364 alin. (7) din Cod, conform procedurii stabilite de către aparatul central al Serviciului Vamal, și nu trebuie să afecteze utilizarea oricăror căi de atac de către titularul de drept.

anexa nr.1

anexa nr.2

anexa nr.3

anexa nr.4

anexa nr.5

anexa nr.6

anexa nr.7

anexa nr.8

anexa nr.9

[Anexa nr.9 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.10

[Anexa nr.10 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.11

anexa nr.12

anexa nr.13

anexa nr. 131

[Anexa nr.131 introdusă prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.14

anexa nr.15

anexa nr.16

anexa nr. 161

[Anexa nr.161 introdusă prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.17

anexa nr.18

anexa nr.19

anexa nr.20

anexa nr.21

anexa nr.22

anexa nr.23

anexa nr.24

anexa nr.25

anexa nr.26 - abrogată.

anexa nr.27

anexa nr.28

anexa nr.29

anexa nr.30

anexa nr.31

[Anexa nr.31 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.32

anexa nr.33

anexa nr.34

anexa nr.35

[Anexa nr.35 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.36

[Anexa nr.36 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.37

[Anexa nr.37 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.38

[Anexa nr.38 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.39

anexa nr.40

[Anexa nr.40 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.41

anexa nr.42

anexa nr.43

anexa nr.44

anexa nr.45

anexa nr.46

[Anexa nr.46 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.47

anexa nr.48

anexa nr.49

[Anexa nr.49 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.50

anexa nr.51

[Anexa nr.51 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.52

[Anexa nr.52 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.53

anexa nr.54

[Anexa nr.54 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.55

anexa nr.56

anexa nr.57

[Anexa nr.57 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.58

anexa nr.59

anexa nr.60

[Anexa nr.60 modificată prin HG901 din 30.12.24, MO564-568/31.12.24 art.1018; în vigoare 01.01.25]

anexa nr.61

Anexa nr.2 la Hotărârea Guvernului nr. 92/2023

LISTA hotărârilor de Guvern care se abrogă

1. Hotărârea Guvernului nr.1599/2002 cu privire la regulile de origine a mărfurilor (Monitorul Oficial al Republicii Moldova, 2002, nr.174-176, art.1755), cu modificările ulterioare.

2. Hotărârea Guvernului nr.1185/2003 despre aprobarea Regulamentului cu privire la modul de introducere și scoatere a bunurilor de pe teritoriul Republicii Moldova de către persoanele fizice (Monitorul Oficial al Republicii Moldova, 2003, nr. 211-214, art.1234), cu modificările ulterioare.

3. Hotărârea Guvernului nr. 1140/2005 pentru aprobarea Regulamentului de aplicare a destinațiilor vamale prevăzute de Codul vamal al Republicii Moldova (Monitorul Oficial al Republicii Moldova, 2005, nr.157-160, art.1285), cu modificările ulterioare, cu excepția Secțiunii 10 „Zona liberă”.

4. Hotărârea Guvernului nr.1290/2005 pentru aprobarea Regulamentului cu privire la activitatea brokerului vamal și a specialistului în domeniul vămuirii (Monitorul Oficial al Republicii Moldova, 2005, nr.168-171, art. 1389), cu modificările ulterioare.

5. Hotărârea Guvernului nr.1000/2012 cu privire la aprobarea Regulamentului privind stingerea obligației vamale și/sau a sumelor plătite în plus al căror termen de prescripție a expirat (Monitorul Oficial al Republicii Moldova, 2013, nr. 1-5, art. 8), cu modificările ulterioare.

6. Hotărârea Guvernului nr. 904/2013 cu privire la procedurile de vămuire electronică a mărfurilor (Monitorul Oficial al Republicii Moldova, 2013, nr.258-261, art.1002), cu modificările ulterioare.

7. Hotărârea Guvernului nr.466/2014 privind aprobarea Normelor metodologice pentru organizarea și desfășurarea activității echipelor mobile ale Serviciului Vamal (Monitorul Oficial al republicii Moldova, 2014, nr.160-166, art. 498), cu modificările ulterioare.

8. Hotărârea Guvernului nr.647/2014 privind punerea în aplicare a prevederilor secțiunilor a 271-a și a 281-a din Codul vamal al Republicii Moldova (Monitorul Oficial al Republicii Moldova, 2014, nr.238-246, art.695), cu modificările ulterioare.

9. Hotărârea Guvernului nr.761/2014 pentru aprobarea Regulamentului cu privire la completarea, autentificarea, eliberarea și controlul ulterior al certificatelor de origine preferențială a mărfurilor (Monitorul Oficial al Republicii Moldova, 2014, nr.275-281, art.809), cu modificările ulterioare.

10. Hotărârea Guvernului nr.876/2014 pentru aprobarea Regulamentului privind restituirea drepturilor de import sau de export plătite în plus (Monitorul Oficial al Republicii Moldova, 2014, nr.319-3241, art. 937), cu modificările ulterioare.

11. Hotărârea Guvernului nr.385/2015 pentru punerea în aplicare a prevederilor secțiunii 342 din Codul vamal al Republicii Moldova (Monitorul Oficial al Republicii Moldova, 2015, nr.150-159, art. 428), cu modificările ulterioare.

12. Hotărârea Guvernului nr.915/2016 pentru aprobarea Regulamentului privind asigurarea respectării drepturilor de proprietate intelectuală de către organele vamale (Monitorul Oficial al Republicii Moldova, 2016, nr. 247-255 art. 999), cu modificările ulterioare.

13. Hotărârea Guvernului nr.974/2016 pentru aprobarea Regulamentului privind modul de declarare a valorii în vamă a mărfurilor (Monitorul Oficial al Republicii Moldova, 2016, nr. 265-276, art. 1057), cu modificările ulterioare.

14. Hotărârea Guvernului nr.1000/2018 pentru aprobarea Regulamentului cu privire la procedura de realizare a controlului ulterior de către organele vamale (Monitorul Oficial al Republicii Moldova, 2018, nr.448-460, art.1260).

15. Hotărârea Guvernului nr.971/2014 pentru aprobarea Regulamentului privind administrarea contingentelor tarifare la importul/exportul mărfurilor în/din Republica Moldova și abrogarea unor hotărâri ale Guvernului (Monitorul Oficial al Republicii Moldova, 2014, nr. 358-363 art. 1052), cu modificările ulterioare.

16. Hotărârea Guvernului nr.146/2014 pentru aprobarea Regulamentului cu privire la modul de prelungire a termenului de plată a taxei pe valoarea adăugată și a taxei vamale, pentru perioada ciclului de producere, dar nu mai mult de 180 de zile, la materia primă, materialele, accesoriile, ambalajul primar și articolele de completare importate (Monitorul Oficial al Republicii Moldova, 2014, nr.49-52, art. 159), cu modificările ulterioare.

17. Hotărârea Guvernului nr.1373/2016 privind aprobarea Regulamentului cu privire la modul de prelungire a termenului de plată a drepturilor de import pentru agenții economici cu statut de Agent Economic Autorizat AEO (Monitorul Oficial al Republicii Moldova, 2016, nr.478-490 art. 1482), cu modificările ulterioare.

18. Hotărârea Guvernului nr.134/2009 cu privire la importul în regim preferenţial al unor tipuri de zahăr (Monitorul Oficial al Republicii Moldova, 2009, nr.41-44, art.183), cu modificările ulterioare.