Anexa nr. 1 la Hotărîrea Curţii de Conturi nr.35 din 25.07.2012
auditului regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către Instituția medico-sanitară publică Institutul de Ftiziopneumologie ,,Chiril Draganiuc” în exercițiul bugetar 2011
Auditul regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către Instituția medico-sanitară publică Institutul de Ftiziopneumologie ,,Chiril Draganiuc” (în continuare – IMSP IFP ,,Chiril Draganiuc” sau, după caz, instituția) în exercițiul bugetar 2011 s-a efectuat în temeiul art.28 şi art.31 alin.(1) lit. a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[4] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[5], în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistenţă medicală.
Scopul auditului a constat în obținerea unei asigurări rezonabile referitor la faptul că mijloacele financiare alocate pentru serviciile contractate din fondurile asigurării obligatorii de asistenţă medicală (în continuare – FAOAM) au fost executate regulamentar de către IMSP IFP ,,Chiril Draganiuc”, iar darea de seamă (Formularul nr.1-16/r) despre îndeplinirea devizului de venituri şi cheltuieli al instituției din mijloacele FAOAM (în continuare – Darea de seamă) pe anul 2011 este veridică şi nu prezintă denaturări semnificative.
Obiectivul principal a constat în verificarea regularității utilizării mijloacelor FAOAM la IMSP IFP ,,Chiril Draganiuc”.
Obiectivul specific a constat în evaluarea eficacității exercitării atribuțiilor specifice ale instituției în domeniul ftiziatriei.
Responsabilitatea conducerii IMSP IFP ,,Chiril Draganiuc” constă în utilizarea regulamentară[6] a mijloacelor FAOAM pentru prestarea serviciilor medicale şi asigurarea veridicităţii dărilor de seamă prezentate Companiei Naţionale de Asigurări în Medicină (în continuare – CNAM sau, după caz, Compania), conform prevederilor legale[7].
Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor şi opiniilor de audit asupra regularităţii gestionării mijloacelor FAOAM, veridicităţii Dării de seamă pe anul 2011 și exercitării conforme a atribuțiilor de către entitate.
Auditul s-a efectuat în corespundere cu Standardele de audit ale Curţii de Conturi[8]. Probele de audit au fost obţinute prin metoda examinării documentelor primare, registrelor contabile, raportului financiar, dărilor de seamă, documentelor de organizare şi desfăşurare a achizițiilor publice. Au fost analizate şi comparate cheltuielile efective şi cele de casă cu înregistrările contabile; s-au evaluat principiile contabile aplicate; au fost intervievaţi unii angajaţi ai instituţiei şi s-au luat explicaţii de la persoanele cu funcţii de răspundere.
III.
CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI 3.1.Cu privire la regularitatea planificării mijloacelor din FAOAM şi contractării serviciilor AOAM
Finanțarea IMSP IFP „Chiril Draganiuc”, întru acordarea continuității garantate a serviciilor medicale din domeniul ftiziopulmonologiei, și anume – asigurarea unui diagnostic calitativ și tratament efectiv, este realizată în conformitate cu cadrul legal[13] și în baza contractului de asistenţă medicală încheiat cu Compania Naţională de Asigurări în Medicină la 20.12.2010 şi coordonat cu Ministerul Sănătății.
Acordarea tuturor tipurilor de asistenţă medicală persoanelor cu profil ftiziopneumologic pentru anul 2011 a fost reglementată prin Normele metodologice de aplicare a Programului unic al AOAM în anul 2010 și anul 2011[14], care prevăd acordarea asistenţei medicale urgente, specializate de ambulator şi spitalicești persoanelor asigurate și neasigurate bolnave de tuberculoză.
Contractarea finanțării din FAOAM prin metodele de plată aprobate nu are la bază calcule obiective și nu reflectă costul real al serviciilor acordate.
Contractarea serviciilor medicale a fost iniţiată în baza ofertei de finanțare a asistenței medicale, prezentată de IMSP IFP „Chiril Draganiuc”, în baza alocărilor din anul precedent pe tipurile de asistență medicală.
Pentru anul 2011, din FAOAM au fost alocate mijloace la tipurile de asistenţă medicală spitalicească și asistență medicală specializată de ambulator.
În cadrul finanțării asistenţei medicale spitalicești, pe profilurile „Ftiziatrie pentru adulţi” și „Ftiziatrie MDR”, au fost contractate și alocate mijloace din FAOAM prin metoda „buget global”, cu toate că pentru aceste profiluri au fost aprobate costuri[15] (17,0 mii lei și, corespunzător, 30,0 mii lei).
După aprobarea Normelor metodologice la 29.04.2011, au fost contractate mijloace prin metoda „per zi”, luînd în calcul costul unei zile/pat aprobat de Ministerul Sănătăţii[16], care au constituit pentru profilul „Ftiziatrie pentru adulţi” – 312 lei, iar pentru profilul „Ftiziatrie MDR” – 183 lei.
La solicitarea Curţii de Conturi privind modalitatea de estimare a costurilor metodei de plată ,,per zi”, Ministerul Sănătăţii a relatat că acestea s-au calculat reieșind din costurile aprobate prin Ordinul nr.442 din 28.11.2008 (17,0 mii lei și, respectiv, 30,0 mii lei), divizate la numărul de zile/pat prevăzute pentru profilurile date (60 și, respectiv, 180 de zile), indexate cu 10%.
Totodată, potrivit informaţiei prezentate de entitatea auditată privind cheltuielile efective pentru o zi/pat la profilurile „Ftiziatrie pentru adulţi” și „Ftiziatrie MDR”, inclusiv pentru alimentaţie şi medicamente, acestea constituie în medie 330 lei.
În acest context, auditul denotă că costurile pentru fiecare din profilurile respective, aprobate de Ministerul Sănătăţii, nu reflectă realitatea şi obiectivitatea cheltuielilor suportate de entitate, acestea fiind stabilite în lipsa procedeelor si tehnicilor de analiză, neavînd la bază calcule justificative.
Contractarea mijloacelor financiare prin metoda de plată „buget global” nu acoperă necesitățile pe un tip de asistență și generează utilizarea mijloacelor contrar destinației, din contul altui tip de asistență medicală.
Conform condițiilor contractuale, pentru asistența medicală specializată de ambulator au fost alocate mijloace prin metoda „buget global” în sumă valorică. La acest capitol s-au alocat mijloace potrivit Normelor metodologice, reieşind din suma finanțată în anul precedent, fiind ajustată cu 9,1 %, astfel însumînd 3055,9 mii lei. Acestea, în lipsa calculelor justificative, au fost repartizate: pentru asistența specializată a medicilor de profil – în sumă de 1448,4 mii lei, și pentru Laboratorul național de referință – 1607,5 mii lei. Conform statelor aprobate pentru secția ambulator, fondul de retribuire a muncii constituie suma de 1875,2 mii lei, finanțarea nefiind acoperită cu 14,3%.
În acest context, auditul denotă că alocarea mijloacelor prin metoda „buget global” s-a efectuat fără a fi estimate calculele și indicatorii măsurabili, ceea ce duce la reflectarea neveridică a cheltuielilor reale pentru serviciile prestate. De menționat, că din alocările pentru asistenţa medicală spitalicească în sumă totală de 25688,0 mii lei au fost acoperite cheltuieli pentru salarizarea angajaţilor în asistenţa specializată de ambulator în sumă de 905,4 mii lei.
Prin urmare, utilizarea mijloacelor contrar destinației în cadrul asistenţei medicale spitaliceşti a generat micşorarea cheltuielilor și înregistrarea economiilor la articole importante ce țin de alimentaţie şi medicamente, fapt care, în consecință, poate genera diminuarea calității serviciilor prestate.
Odată cu creșterea veniturilor cu 3215,7 mii lei, sau cu 11%, cota procentuală a cheltuielilor la articolele „Alimentație” și „Medicamente” a înregistrat o diminuare cu 748,0 mii lei , sau cu 1% în totalul cheltuielilor.
Pe anul 2011, din FAOAM, pentru asistența medicală spitalicească, s-au contractat 99355 zile/pat (inclusiv 785 de cazuri tratate la profilul „Pulmonologie pentru adulţi”) în valoare de 25688,0 mii lei, reieșind din cheltuielile efective din anul precedent, și anume: pentru alimentație – 27,5 lei/zi, pentru medicamente – 57,8 lei per/zi (formele pneumologice) și 14,2 lei per/zi (formele tuberculoase). Efectiv, pe parcursul anului, a fost acordată asistență pentru 100644 zile/pat, suma alocată constituind 28903,7 mii lei. Prin urmare, odată cu majorarea numărului de zile/pat și creșterea veniturilor totale cu 11%, cheltuielile pentru o zi/pat pentru medicamente profilul „Pneumologie” au constituit 40,2 lei, micșorîndu-se, față de suma inițială luată în calcul, cu 30,4%, costurile pentru profilurile „Ftiziatrie” și „Alimentație” rămînînd neschimbate.
În acest context, auditul denotă că lipsa reglementărilor privind stabilirea limitelor la capitolele de cheltuieli și asigurarea menținerii lor în cadrul aprobării și precizării cheltuielilor a determinat diminuarea cheltuielilor la articolul „Medicamente”, urmată de neasigurarea plenitudinii acordării unei asistențe medicale la nivelul garantat, ceea ce poate duce la un tratament repetat al pacientului.
Luînd în considerație specificul maladiei, micșorarea volumului de finanțare a serviciilor medicale nu reflectă obiectiv costul și generează diminuarea calității serviciilor prestate
Auditul denotă că contractul de prestare a serviciilor încheiat între părți prevede majorarea sau micșorarea volumului de mijloace alocate entității, în funcție de activitatea prestatorului de servicii sau de posibilitățile financiare ale Companiei Naționale de Asigurări în Medicină. Conform prevederilor contractuale, suma pentru asistența specializată de ambulator și asistența spitalicească a constituit inițial 27554,1 mii lei. Pe parcursul perioadei auditate, aceasta a fost modificată prin 3 acorduri adiționale, însumînd 31121,9 mii lei. Efectiv, IMSP IFP „Chiril Draganiuc” a beneficiat de finanțare în sumă de 30338,2 mii lei, ca urmare a neachitării a 74 de cazuri tratate peste plan la profilul „Pulmonologie pentru adulţi” (232,9 mii lei) și invalidării, din partea CNAM, a cazurilor tratate în sumă de 550,8 mii lei. Astfel, admiterea, în baza prevederilor contractuale, a micșorării finanțării creează premise de neachitare a cazurilor tratate peste plan. Ca rezultat, micșorarea alocărilor pe articole de cheltuieli planificate inițial (cu 783,7 mii lei) generează înregistrarea economiilor pe articole de cheltuieli și, în consecință, nu reflectă costurile reale ale serviciilor medicale.
Concluzii:
Costurile serviciilor medicale „per zi”, aprobate de Ministerul Sănătății pentru anul 2011, n-au asigurat o imagine obiectivă și reală a costurilor serviciilor medicale acordate, acestea neavînd la bază criterii stabilite.
Metoda de plată „buget global”, în cadrul asistenţei specializate de ambulator, nu are la bază indicatori măsurabili și este utilizată în lipsa calculelor justificative, ceea ce determină efectuarea cheltuielilor din altă sursă de asistență medicală.
La planificarea cheltuielilor, în urma modificării sumei contractuale prin acorduri adiționale, n-a fost menținut costul inițial prognozat la capitolul cheltuieli pentru medicamente, acestea fiind diminuate, fapt ce generează, în consecință, calitatea mai redusă a serviciilor medicale prestate.
Micșorarea alocațiilor de către CNAM pentru cazurile tratate supraîndeplinite și nevalidate generează diminuarea cheltuielilor repartizate pe articole, ceea ce influențează costurile serviciilor prestate și calitatea acestora.
Recomandări:
1. Ministerul Sănătății să stabilească criterii bine definite, cu analiza exhaustivă a cheltuielilor pentru alimentație și medicamente , astfel încît să fie asigurată o estimare obiectivă a costurilor cazurilor tratate.
2. Ministerul Sănătății, în comun cu CNAM, să elaboreze norme și mecanisme în vederea respectării limitelor la articolele „Alimentație” și „Medicamente” în devizul de venituri și cheltuieli.
3. CNAM, în comun cu IMSP IFP „Chiril Draganiuc”, să evaluieze cheltuielile necesare activității, la finanțarea serviciilor medicale prin metoda „buget global”, asigurînd obiectivitatea costurilor serviciilor medicale.
4. IMSP IFP „Chiril Draganiuc” să mențină costurile planificate pentru cheltuielile la articolele „Alimentație” și „Medicamente”, la întocmirea devizului de venituri-cheltuieli.
3.2. Cu privire la regularitatea evidenței mijloacelor utilizate din FAOAM
Forma de raportare a rezultatelor activității economico-financiare nu este aplicabilă entității
IMSP IFP „Chiril Draganiuc”, fiind o instituție nonprofit, la finele anului 2011, a raportat pierderi de 2678,3 mii lei, iar pentru anul 2010 – de 324,1 mii lei şi a prezentat Declarația persoanei juridice cu privire la impozitul pe venit.
Potrivit statutului IMSP IFP „Chiril Draganiuc”, ţinerea evidenţei contabile este reglementată de Legea nr.113-XVI din 27.04.2007[17], Normele aprobate prin Ordinul ministrului finanțelor[18], aplicabile persoanelor juridice care practică activitate de antreprenoriat. Auditul a relevat că politicile de contabilitate aferente activității de antreprenoriat nu sînt valabile pentru IMSP IFP „Chiril Draganiuc”, care activează pe principiul autofinanțării, nonprofit, deoarece aceasta utilizează mijloacele publice și gestionează patrimoniul public.
Evidența veniturilor din mijloacele FAOAM, contractate cu CNAM, se ține de către IMSP IFP „Chiril Draganiuc” pe două conturi de decontare separate (pentru asistență medicală specializată de ambulator și pentru asistență spitalicească). De asemenea, se ține separat evidența la fiecare sursă de venituri de care beneficiază entitatea.
Nedeținerea de către CNAM a unor pîrghii de reglementare a utilizării mijloacelor rambursate pe conturile FAOAM a determinat formarea unui sold nejustificat
Urmare controlului privind regularitatea executării mijloacelor FAOAM pe anul 2010 efectuat de către CNAM, veniturile de casă din sursele FAOAM pe anul 2011 au fost majorate cu 367,6 mii lei, în rezultatul restituirii din alte surse, prin transferuri interne. La 31.12.2011, entitatea a inregistrat un sold de mijloace bănești în sumă de 1097,0 mii lei, datoriile debitoare constituind 209,6 mii lei, iar cele creditoare – 1016,2 mii lei. În acest context, majorarea veniturilor de casă în lipsa pîrghiilor regulamentare ale CNAM privind utilizarea mijloacelor ce necesită a fi restituite, a condiționat formarea unui sold de mijloace la sfîrșitul anului în sumă de 290,4 mii lei, a cărui valorificare nu poate fi justificată, dat fiind că acesta n-a fost prevăzut la planificarea cheltuielilor.
Gestionarea necorespunzătoare a cheltuielilor la prestarea serviciilor a cauzat dezafectarea mijloacelor FAOAM și majorarea cheltuielilor efective
Evidența cheltuielilor efective este ținută separat, acestea fiind delimitate pe sursele de proveniență a mijloacelor financiare, ceea ce a permis auditului să evalueze utilizarea conform destinației a mijloacelor din contul FAOAM. Reflectarea acestora în Raportul prezentat CNAM (1-16/r) se efectuează în baza datelor evidenţei contabile.
În rezultatul verificării utilizării conform destinației a mijloacelor din contul FAOAM, auditul a constatat unele neregularităţi, care au condiţionat dezafectarea mijloacelor FAOAM. Astfel, la achitarea serviciilor de regie și de pază, contractate cu prestatorii de servicii, au fost suportate cheltuieli de casă din mijloacele FAOAM atribuite altor surse în sumă totală de 123,9 mii lei. Auditul a relevat că acest fapt a generat majorarea cheltuielilor efective din evidența contabilă și, respectiv, din darea de seamă, acestea fiind atribuite direct costurilor serviciilor medicale.
Totodată, instituția a beneficiat de finanțare din partea Academiei de Științe a Moldovei, în bază de contracte, pentru proiecte științifice, în sumă totală de 3065,0 mii lei. În contracte a fost prevăzută cofinanțarea (20%, sau 672,0 mii lei) pentru cheltuielile la achitarea serviciilor de regie, dar nu și sursa de acoperire financiară.
Lipsa reglementărilor privind sursele de finanțare (20%) și a evidenței separate privind cheltuielile de regie determină includerea acestora în costul serviciilor medicale, ceea ce contravine normelor regulamentare[19], care nu prevăd includerea cheltuielilor pentru executarea lucrărilor de cercetări ştiinţifice în costul cazurilor tratate. Astfel, lipsa normelor regulatorii prevăzute expres într-un act normativ privind repartizarea cheltuielilor de regie pe surse aparte a dus la suportarea integrală a acestora din mijloacele FAOAM.
Concluzii:
Forma de raportare a rezultatelor activității economico-financiare, precum și prezentarea de către persoanele juridice a Declarațiilor cu privire la impozitul pe venit nu sînt aplicabile pentru instituțiile care își desfășoară activitatea pe principiul autofinanțării, de nonprofit.
Nedeținerea de către CNAM a pîrghiilor de reglementare a utilizării mijloacelor restituite din alte surse a cauzat formarea unui sold de mijloace financiare, fără temei justificativ de a fi valorificat.
La achitarea unor servicii prestate au fost suportate supracheltuieli de casă din contul mijloacelor FAOAM în sumă totală de 123,9 mii lei, care s-au atribuit altor surse, fapt ce a generat dezafectarea mijloacelor FAOAM. Totodată, în aceste condiții, s-a admis majorarea cu suma indicată a cheltuielilor efective, acestea fiind atribuite direct costurilor serviciilor medicale.
La încheierea contractelor în sfera științei, în lipsa reglementărilor privind efectuarea cheltuielilor de regie, s-a stabilit suportarea integrală a acestora din contul mijloacelor FAOAM.
Recomandări:
5. IMSP IFP „Chiril Draganiuc”, în comun cu CNAM, să restabilească suma de 123,9 mii lei pe contul mijloacelor FAOAM, cu micșorarea finanțării din partea CNAM (la următoarele capitole de cheltuieli: 60,0 mii lei – Energia termică; 24,6 mii lei – Energia electrică; 15,8 mii lei – Salubritatea; 23,5 mii lei –Paza).
6. Ministerul Sănătății, în comun cu Compania Națională de Asigurări în Medicină să reglementeze exhaustiv sursele de cofinanțare, luînd în considerație cadrul legal existent, cu evitarea dezafectării mijloacelor FAOAM; să revizuiască statutul normativ-juridic în aspectul formei de raportare a instituțiilor medico-sanitare publice și să întreprindă măsuri privind organizarea evidenței contabile a instituției.
7. Compania Națională de Asigurări în Medicină, la finanțare, să țină cont de soldurile formate nejustificativ, astfel încît acestea să urmeze a fi valorificate, prin includere în totalul veniturilor.
3.3. Cu privire la executarea regulamentară a cheltuielilor pentru remunerarea muncii
În cadrul instituției s-a constatat o rată scăzută de angajare, cu rezerve în sistemul controlului intern la retribuirea muncii
Pentru anul 2011 au fost aprobate, în total, pentru asistenţa medicală specializată de ambulator şi asistența medicală spitalicească 526,5 funcţii.
Pe parcursul anului 2011, numărul de funcţii ocupate a constituit, în medie, 440 de de unități, sau 83,6%, iar persoanele fizice, la data întocmirii dării de seamă – 403 unități, fapt ce a determinat suplinirea statelor de personal la nivel de 76,6% și a permis cumularea de funcții în cotă-parte de 8,4%.
Conform informației Serviciului personal, angajații cu studii superioare încadrați în cîmpul muncii, potrivit categoriilor de vîrstă, au fost repartizați în anul 2011, comparativ cu anul 2010, după cum urmează:
Figura nr.1

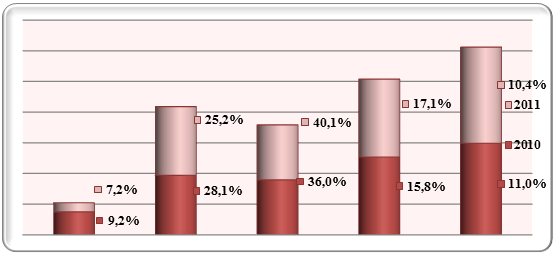
Sursă: Informația Serviciului personal al IMSP IFP ,,Chiril Draganiuc”
Datele din figură denotă o rată scăzută de angajare a persoanelor tinere. De menționat că instituția a prezentat în anul 2010 Universității de Stat de Medicină și Farmacie „N.Testemițanu” și Ministerului Sănătății informații privind funcțiile vacante și necesitatea specialiștilor cu studii superioare (9 funcții) și medii (10 funcții). În viziunea auditului, măsurile întrteprinse sînt insuficiente, întrucît nu asigură angajarea integrală. Din intervievările specialiștilor reiese că nivelul scăzut al angajărilor se datorează specificului profesiei date, care este supusă unor riscuri de sănătate.
Fondul anual pentru retribuirea muncii a fost precizat în volum de 16910,3 mii lei. Cheltuielile totale pentru aceasta s-au executat în sumă de 16421,0 mii lei, sau la nivel de 97,1%. Totodată, cheltuielile efective în cadrul asistenţei medicale specializate de ambulator (1816,8 mii lei) au depăşit cu 133,3 mii lei cheltuielile precizate, ca urmare nefiind respectată cota maximă admisă[20] a cheltuielilor pentru remunerarea muncii, care a fost depăşită cu 4,3 puncte procentuale.
Plenitudinea acoperirii cu cadre a funcţiilor existente şi structura fondului de salarizare se prezintă în Tabelul nr.2.
Tabelul nr.2
| Nr. d/o | Indicatori | Personal de conducere | Medici | Personal medical mediu | Personal medical inferior | Alt personal | Total |
| 1. | Numărul de unități aprobate conform schemei de state | 6 | 81,5 | 178 | 150 | 111 | 526,5 |
| 2. | Numărul de funcții ocupate la data întocmirii dării de seamă (unități) | 5 | 70,75 | 143,5 | 138,75 | 82 | 440 |
| 3. | Cota ocupării funcțiilor aprobate | 83,3% | 86,8% | 80,6% | 92,5% | 73,9% | 83,6% |
| 4. | Fondul de retribuire a muncii, total (mii lei), inclusiv: | 321,6 | 4023,9 | 6113,7 | 3294,2 | 2667,6 | 16421,0 |
| 5. | Salariul funcției (mii lei)
Cota-parte, % | 172,1/ 53,5% | 1570,4/
39,0% | 2021,3/
33,1% | 1274,7/
38,7% | 1378,8/
51,7% | 6417,3/
39,1% |
| 6. | Sporuri la salariul funcției (mii lei) | 86,1 | 1834,2 | 2716,7 | 1184,3 | 242,4 | 6063,7/
36,9% |
| 7. | Suplimente la salariul funcției (mii lei) | 20,2 | 337,4 | 935,9 | 584,8 | 831,3 | 2709,6/
16,5% |
| 8. | Ajutor material (mii lei) | 43,2 | 282,0 | 439,9 | 250,4 | 215,0 | 1230,5/
7,5% |
| 9. | Salariul mediu lunar al unei persoane fizice (mii lei) | 5,4 | 4,7 | 3,6 | 2,0 | 2,7 | |
Sursă: Dările de seamă (Formularele nr.1-16/r) privind devizul de venituri și cheltuieli pe tipurile de asistenţă spitalicească şi asistență specializată de ambulator ale IMSP IFP ,,Chiril Draganiuc”
Calculele salariului funcţiei, suplimentelor, sporurilor, premiilor și ajutoarelor materiale s-au efectuat în conformitate cu Hotărîrea Guvernului nr.1593 din 29.12.2003[21].
În urma selectării eșantionate a 10% din totalul angajaţilor, s-a constatat că neasigurarea unui sistem de control managerial intern bine determinat a creat premise pentru admiterea unor erori cu consecinţe de denaturare a dării de seamă şi de dezafectare a mijloacelor FAOAM în sumă de 15,9 mii lei, și anume:
- în baza ordinului ministrului sănătăţii, a fost achitat directorului adjunct din sfera științei sporul în sumă totală de 10,4 mii lei din mijloacele FAOAM;
- pentru concediul anual neplătit s-au achitat mijloace în sumă totală de 4,8 mii lei;
- a fost achitată eronat suma de 0,7 mii lei la recalcularea plății pentru incapacitate temporară de muncă.
Conform Regulamentului aprobat prin Hotărîrea Guvernului nr.1593 din 29.12.2003, conducătorilor instituţiei li se permite să lucreze în specialitate în calitate de medici în limita timpului de muncă prevăzut pentru funcţia de bază, cu achitarea a 0,25% din salariu. Auditul a constatat că, nerespectînd această normă, în temeiul scrisorii MS, s-a permis directorului să cumuleze două funcţii de medic (internist şi ftiziopneumolog), în baza cererii, cu achitarea a 0,5 din salariu. În același timp, acesta a avut responsabilitățile directorului Programului național de control al tuberculozei pe anii 2011-2015, fapt ce creează inceritudini asupra executării eficiente a atribuțiilor sale. În acest context, s-a admis suportarea de către instituţie a unor cheltuieli suplimentare nejustificate în sumă de 5,5 mii lei.
Concluzii:
Necompletarea efectivului de personal supune riscului prestarea serviciilor calitative.
În cadrul verificării eşantionului selectat, în lipsa unei bune funcţionări a managementului financiar şi controlului intern bine organizat, au fost admise unele erori la calcularea şi achitarea retribuţiei muncii, cu dezafectarea mijloacelor FAOAM în sumă de 15,9 mii lei.
Nerespectarea де сătre Ministerul Sănătății a prevederilor cadrului legal a determinat efectuarea de către instituție a unor cheltuieli suplimentare din mijloacele FAOAM, în sumă de 5,5 mii lei, cu neasigurarea îndeplinirii calitative a atribuțiilor aferente responsabilităților asumate de către managerul entității.
Recomandări:
8. IMSP IFP ,,Chiril Draganiuc” să întreprindă măsuri privind disciplinarea persoanelor responsabile de admiterea erorilor menționate în acest capitol, evitînd efectuarea acestora pe viitor.
9. IMSP IFP ,,Chiril Draganiuc”, în comun cu CNAM, să întreprindă măsuri privind restituirea sumei de 10,4 mii lei pe contul mijloacelor FAOAM, cu micșorarea ulterioară a finanțării la acest capitol din partea CNAM.
3.4. Privind evidenţa medicamentelor la IMSP IFP ,,Chiril Draganiuc”
Evidența medicamentelor procurate din mijloacele FAOAM s-a ținut fără abateri semnificative
Conform dării de seamă despre îndeplinirea devizului de venituri-cheltuieli, IMSP IFP ,,Chiril Draganiuc” a planificat cheltuieli pentru procurarea medicamentelor şi produselor parafarmaceutice în cadrul asigurării asistenţei medicale de ambulator şi celei spitaliceşti din sursele FAOAM în sumă de 1922,9 mii lei, cheltuielile efective constituind 1917,8 mii lei.
Procurarea de medicamente şi produse de uz medical necesare instituţiilor medicale se efectuează în mod centralizat de către Agenţia Medicamentului[22], în baza listelor înaintate de către entitate.
În cadrul auditului au fost comparate medicamentele solicitate cu medicamentele furnizate de agenţii economici, ca rezultat nefiind constatate abateri.
Evidența medicamentelor în contabilitatea farmaciei se ține separat pe sursele de finanțare, care se înregistrează la cheltuieli, în baza dărilor de seamă valorice, întocmite de către asistentele medicale superioare din secțiile instituției. Urmare verificării documentelor de evidență primară, înscrierii lor în registrele contabile și în dările de seamă privind cheltuielile pentru medicamente, abateri nu s-au constatat.
La capitolul managementul administrării medicamentelor antituberculoase există rezerve
Conform obiectivelor Programului naţional de control al tuberculozei pentru anii 2011-2015, aprovizionarea cu medicamente antituberculoase de linia I și linia II, utilizate în cadrul strategiilor DOTS și DOTS Plus, este atribuția Ministerului Sănătății, procurarea acestora efectuîndu-se centralizat, prin licitație și din sursele Fondului Global (direct de la agenţiile internaţionale). Procurarea de medicamente planificată se realizează o dată în an şi este corelată cu bugetul disponibil, fapt ce generează mari responsabilități în planificarea bine fundamentată a medicamentelor.
Auditul a constatat că estimările necesarului de medicamente antituberculoase la nivel național țin de IMSP IFP ,,Chiril Draganiuc”, coordonator al PNCT 2011-2015, fiind evaluat și de expertul Fondului Global de Medicamente Antituberculoase. În calculul estimării sînt utilizate scheme standardizate, recomandate de Organizația Mondială a Sănătății, în care se introduce soldul de medicamente existent la moment, numărul de pacienți înregistrați în anul trecut, racordați la procentul indicelui morbidității. Totodată, conform informației instituției, pentru excluderea situaţiei critice de lipsă a medicamentelor, întru prevenirea apariției rezistenței la preparatele antituberculoase, suplimentar este prevăzut un stoc de rezervă, care pentru anul 2011 a constituit 35% de la cantitatea estimată. Pentru perioada auditată, medicamentele antituberculoase au fost procurate din sursele Fondului Global prin Instituţia publică „Unitatea de coordonare, implementare şi monitorizare a proiectului de restructurare a sistemului sănătăţii”[23].
Pe parcursul perioadei auditate, medicamentele au fost stocate în Depozitul Național de Farmacie, care are un spaţiu corespunzător și este situat în incinta clădirii IMSP IFP „Chiril Draganiuc”. Potrivit înregistrărilor din 01.01.2011, stocul de medicamente din depozit a constituit 17271,1 mii lei. Pe parcursul anului 2011, intrările în depozit au constituit 15361,4 mii lei, iar ieșirile au fost repartizate în sumă de 19569,4 mii lei – în teritorii și de 2037,6 mii lei – pentru IMSP IFP ,,Chiril Draganiuc”. Soldul în depozit, la 31.12.2011, a constituit 11025,6 mii lei, acesta incluzînd cel puţin 5 denumiri de medicamente, pentru tratamentul bolnavilor de lungă durată (12-18 luni).
Auditul a constatat că în anul 2011 au fost decontate din depozit medicamente cu termenul expirat în sumă totală de 554,1 mii lei. Conform scrisorii directorului general către viceministrul sănătății, acestea n-au fost utilizate integral în cadrul realizării Programului naţional de control și profilaxie al tuberculozei pentru anii 2006-2010, ca urmare a micșorării numărului de pacienți luați la evidență în anul 2008 și procurării neregulamentare a medicamentelor antituberculoase din sursele bugetului local, în timp ce acestea existau în stoc. Medicamentele cu termenul expirat au fost acumulate din teritorii și predate Agenției Medicamentului, urmînd a fi nimicite gratuit, potrivit ordinului ministrului sănătății. Contrar prevederilor ordinului menționat, entitatea a suportat cheltuieli în sumă de 25,0 mii lei pentru nimicirea inofensivă a medicamentelor.
La acest capitol se relevă carențe în controlul asupra stocurilor de medicamente antituberculoase din partea instituției și conlucrarea insuficientă cu autoritățile publice locale, fapt ce a dus la utilizarea ineficientă a mijloacelor bugetare şi a celor provenite din granturi.
De asemenea, auditul a verificat selectiv soldul de medicamente antituberculoase aflate în depozit și termenul de valabilitate al acestora, cu întocmirea procesului-verbal de vizualizare la fața locului la 04.06.2012, ca rezultat nefiind constatate lipsuri, ci medicamente stocate în valoare de 38,2 mii lei, cu termenul de valabilitate pînă în lunile iulie-august 2012. Conform explicației persoanelor responsabile, acestea vor fi utilizate pînă la expirarea termenului de valabilitate.
Concluzii:
In cadrul verificării înregistrării și decontării medicamentelor procurate din mijloacele FAOAM nu s-au depistat abateri esențiale.
În viziunea auditului, luînd în consideraţie specificul maladiei şi al bolnavilor, estimarea necesităţilor de medicamente antituberculoase o dată pe an, precum și procurările neregulamentare au dus la neutilizarea integrală pînă la expirarea termenului de valabilitate a medicamentelor. Totodată, astfel de planificare poate duce și la neîndestularea, în unele cazuri, cu medicamentele necesare.
În cadrul utilizării medicamentelor antituberculoase se relevă un management insuficient în estimarea necesităților medicamentelor și monitorizării acestora, fapt ce a generat utilizarea neeficientă a mijloacelor bugetare în valoare de 554,1 mii lei.
Contrar ordinului Ministerului Sănătății, instituția a suportat cheltuieli în sumă de 25,0 mii lei pentru nimicirea medicamentelor.
Recomandări :
10. Ministerul Sănătății, în comun cu IMSP IFP ,,Chiril Draganiuc”, să examineze posibilitățile optimale în vederea sistematizării procurării medicamentelor antituberculoase, ținînd cont de necesități/situație/priorități, ce ar exclude formarea stocurilor de medicamente cu termenul de valabilitate expirat.
3.5. Cu privire la regularitatea achizițiilor publice de bunuri și servicii
În scopul asigurării activității de acordare a asistenței medicale pentru anul 2011, IMSP IFP,,Chiril Draganiuc” a suportat cheltuieli în sumă totală de 7835,3 mii lei, fiind încheiate 126 de contracte cu agenți economici.
Componența grupului de lucru pentru achiziții a fost aprobată de către directorul general în anul 2010 şi actualizată pe anul 2011, fiind stabilite atribuţiile funcţionale pentru fiecare membru al grupului.
Totodată, IMSP IFP ,,Chiril Draganiuc” n-a întocmit regulamentar[24] planul de achiziții pe întregul an bugetar.
În urma organizării achiziţiilor publice centralizate de medicamente şi alte produse de uz medical, IMSP IFP ,,Chiril Draganiuc” a încheiat 33 de contracte în valoare totală de 1817,8 mii lei, din care, prin eșantionare, au fost supuse verificării 11 contracte în valoare totală de 1338,0 mii lei. Auditul denotă că instituția n-a beneficiat de toată cantitatea de medicamente contractată, explicînd acest fapt prin lipsa necesităților de unele medicamente sau prin livrarea de preparate conform necesității, în dependenţă de pacienții internați. Ca rezultat, volumul mărfurilor livrate a fost diminuată, față de suma contractată, cu 500,0 mii lei. În acest context, auditul denotă că modificările volumelor contractate n-au fost documentate prin acorduri adiţionale, după cum prevede pct.14 din Regulamentul aprobat prin Hotărîrea Guvernului nr.568 din 10.09.2009. Astfel, deși volumul mărfurilor livrate a fost diminuat, la sfîrșitul anului 2011, entitatea a înregistrat un stoc supranormativ [25] în valoare de 184,2 mii lei.
În cadrul planificării cheltuielilor din mijloacele FAOAM, pentru produsele alimentare a fost preconizată suma de 2790,9 mii lei. Cu toate acestea, au fost încheiate 21 de contracte de achiziționare pentru necesitățile din anul 2011 în sumă de 2940,7 mii lei, fiind prevăzute și servicii contra plată. Auditul a comparat selectiv prețurile prevăzute în cadrul planificării meniurilor de vară-iarnă cu prețurile din ofertele în cadrul a 9 contracte în sumă totală de 1685,2 mii lei, încheiate cu agenții economici, ca rezultat nefiind constatate devieri semnificative.
Verificarea dosarelor întocmite ale achiziţiilor a relevat, în unele cazuri, nerespectarea normelor care prevăd semnarea și depunerea pe propria răspundere de către membrii grupului de lucru a declaraţiilor de confidenţialitate şi imparţialitate[26].
Totodată, în unele cazuri, cu abateri de la clauzele contractuale, au fost transferate mijloace bănești anterior livrării bunurilor în sumă totală de 253,8 mii lei, astfel fiind imobilizate mijloace financiare. Conform explicației instituției, 134,1 mii lei au fost transferați, la data de 30.12.2011, pentru procurarea produselor petroliere la un preț mai convenabil, marfa fiind livrată la 05.01.2012, iar 119,7 mii lei – transferați pentru mărfuri, pe bază de încredere, ca urmare a unei conlucrări îndelungate.
Concluzii:
La efectuarea procedurilor de achiziții publice, IMPS IFP ,,Chiril Draganiuc” nu respectă exhaustiv cadrul legal, și anume în aspectul ce ține de planificarea și îndeplinirea atribuțiilor regulamentare de către membrii grupului de lucru pentru achiziții.
Existența de carențe în planificarea medicamentelor la IMSP IFP ,,Chiril Draganiuc” a generat depășirea normativului de stocuri de medicamente și de produse farmaceutice cu 184,2 mii lei.
IMSP IFP ,,Chiril Draganiuc”, la achiziția mărfurilor, n-a respectat prevederile contractuale, condiționînd imobilizarea mijloacelor financiare.
Recomandări:
11. IMSP IFP ,,Chiril Draganiuc” să asigure respectarea prevederilor legale la efectuarea achizițiilor publice, prin:
- întocmirea planurilor de achiziții;
- planificarea și contractarea necesităților de bunuri, evitînd formarea supranormativelor de stocuri și luînd în considerație posibilitatea majorării acestora prin încheierea acordurilor adiționale la contracte;
- semnarea şi depunerea de către membrii grupului de lucru, pe propria răspundere, a declaraţiilor de confidenţialitate şi imparţialitate în cadrul tuturor tipurilor de achiziții, întru asigurarea transparenței acestor proceduri.
3.6. Evaluarea unor elemente ale sistemului de control intern în cadrul IMSP IFP „Chiril Draganiuc”
Pe parcursul perioadei auditate, s-a constatat o implicare insuficientă a organului decizional în activitatea instituției
Conform prevederilor legale, Consiliul administrativ se convoacă o dată în trimestru. Auditul a constatat că, pe parcursul perioadei auditate, acesta s-a convocat o singură dată, fapt ce denotă o împlicare insuficientă în activitatea entității, ținînd cont de împortanța semnificativă în coordonarea chestiunilor legate de implementarea acțiunilor și realizarea obiectivelor PNCT 2011-2015. Pe parcursul anului 2011, instituţia a prezentat devize de venituri și cheltuieli, anexe la acordurile adiţionale la contractul încheiat cu CNAM, a încheiat contracte în sume mai mari de 50,0 mii lei, fără aprobarea Consiliului.
Totodată, IMSP IFP „Chiril Draganiuc” a solicitat Consiliului administrativ soluţionarea problemei ce ţine de sistemul de asigurare cu oxigen, care pe parcursul anului a rămas nerealizată.
Procedura de numire a directorului IMSP IFP „Chiril Draganiuc” s-a desfășurat cu nerespectarea cadrului legal
În anul de gestiune 2011 instituția a fost condusă de 3 directori, fapt ce invocă o instabilitate a sistemului managerial al instituției în perioada auditată.
Numirea în funcţie a celui de-al treilea director la 18.10.2011 s-a realizat prin transferul şefului Secţiei consultative în calitate de director al IMSP IFP „Chiril Draganiuc” pe o perioadă determinată, conform ordinului ministrului sănătății[27]. În acelaşi ordin a fost prevăzută reorganizarea prin fuziune (absorbţie) a Spitalului de Ftiziopneumologie din s.Vorniceni, r-nul Strășeni, cu Institutul de Ftiziopneumologie ,,Chiril Draganiuc”. Numirea directorului a avut loc în lipsa respectării prevederilor legale[28], evitînd principiile de transparenţă şi obiectivitate ale procedurii de organizare şi desfăşurare a concursului de selectare.
Potrivit răspunsului Ministerului Sănătății, la solicitarea Curții de Conturi privind selectarea directorului, acesta a fost numit conform art.74 din Codul muncii, care prevede procedura legală de transfer la o altă muncă permanentă.
Notă: Urmare concursului desfășurat în baza ordinului Ministerului Sănătății, la 12.04.2012 a fost confirmat directorul IMSP IFP ,,Chiril Draganiuc”(Contractul nr.16 din 12.04.2012).
Integritatea patrimoniului public nu este asigurată pe deplin
La 26.10.2011, Ministerul Sănătății a încheiat cu directorul general al instituției Contractul nr.40 privind obligația de a conduce activitatea economico-financiară curentă a IMSP IFP „Chiril Draganiuc”. În contract se stipulează că fondatorul transmite, iar directorul general primește în gestiune operativă proprietatea de stat, a cărei componență și valoare sînt specificate în anexa la contract. În acest context, la data de 01.11.2011, a fost instituită o comisie din reprezentanţii administraţiei instituţiei, în lipsa persoanelor responsabile din cadrul MS. Auditul relevă că pentru bunurile (clădiri, mijloace fixe, utilaj medical) în sumă totală de 101880,7 mii lei, conform bilanţului (uzura – 54003,3 mii lei), n-a fost întocmit actul de predare-primire, fapt ce denotă nerespectarea clauzelor contractuale de către fondator şi neimplicarea acestuia în asigurarea integrităţii patrimoniului statului.
Concluzii:
Fondatorul n-a respectat procedura conformă de selectare a directorului şi, totodată, n-a specificat și n-a transmis unele bunuri directorului, conform prevederilor regulamentare și contractuale, fapt ce poate afecta integritatea patrimoniului de stat.
Recomandări:
12. Ministerul Sănătății să definitiveze procedura de transmitere a patrimoniului de stat, cu implicarea sa nemijlocită, ținînd cont de constatările auditului.
13. Consiliul administrativ al instituției să se întrunească trimestrial, cu implicarea în activitatea organizatorică și economico-financiară a entității; să examineze în cadrul ședinței Raportul auditului regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către IMSP IFP „Chiril Draganiuc” în exercițiul bugetar 2011, cu aprobarea unui plan de acțiuni în vederea implementării recomandărilor de audit și eficientizării utilizării mijloacelor publice.
3.7. La exercitarea de către instituție a atribuțiilor sale în calitate de coordonator al Programului naţional de control al tuberculozei pentru anii 2011-2015, se constată rezerve, iar implicarea organelor decizionale în realizarea obiectivelor este insuficientă
Realizarea politicii statului în domeniul controlului şi profilaxiei tuberculozei în scopul protecţiei sănătăţii cetăţenilor şi asigurării bunăstării sanitar-epidemiologice a populaţiei este reglementată prin Legea cu privire la controlul şi profilaxia tuberculozei[29].
Conform cadrului legal, atribuţiile Guvernului în domeniul controlului şi profilaxiei tuberculozei sînt direcţionate spre aprobarea şi supervizarea programelor strategice naţionale pe termen mediu şi lung, spre coordonarea tuturor activităţilor intersectoriale în acest domeniu. Astfel, prin Hotărîrea Guvernului nr.1171 din 21.12.2010, a fost aprobat Programul naţional de control al tuberculozei pentru anii 2011-2015, în care, potriivit anexelor, a fost stabilit planul de acțiuni în vederea realizării obiectivelor cu finanțare din sursele FAOAM – 158,2 mil.lei, din bugetul de stat – 37,7 mil.lei și din sursele de finanțare externe – 132,5 mil.lei.
În conformitate cu programul, în cadrul procesului de monitorizare, Ministerul Sănătăţii ține să elaboreze, o dată la fiecare şase luni, Rapoarte de progres, cu informaţii despre implementarea Planului de acţiuni, precum și la sfîrşitul fiecărui an de implementare – Raportul de evaluare a rezultatelor obţinute, potrivit obiectivelor stabilite în Program.
Pe parcursul auditului, Curtea de Conturi a solicitat de la Ministerul Sănătăţii prezentarea acestor rapoarte, după ce a fost prezentat Raportul de progres elaborat de IMSP IFP ,,Chiril Draganiuc”, care conţine informația privind situația epidemiologică din țară, acțiuni întreprinse în cadrul obiectivelor stabilite și problemele legate de controlul și tratamentul tuberculozei. Totodată, Raportul de evaluare a rezultatelor obţinute n-a fost prezentat, ceea ce nu permite auditului să se expună asupra plenitudinii realizării acțiunilor planificate în cadrul obiectivelor stabilite.
Pentru implementarea PNCT 2011-2015, prin Ordinul MS nr.571 din 14.07.2011, IMSP IFP ,,Chiril Draganiuc” a fost desemnată ca instituţie responsabilă de coordonarea procesului de planificare, implementare, monitorizare a realizării acestuia, avînd ca obiective asigurarea suportului metodologic coordonatorilor teritoriali în elaborarea Programelor teritoriale de control al tuberculozei; fortificarea unității de coordonare a implementării PNCT 2011–2015 etc.
Auditul a relevat că cadrul normativ n-a determinat prompt sursele de finanțare și modalitatea utilizării acestora de către IMSP IFP ,,Chiril Draganiuc”, fiind înaintate doar cerințele către instituție, nefiind reglementate și alte criterii.
Pentru efectuarea monitorizării permanente a realizării acţiunilor şi a rezultatelor obţinute, în incinta instituției activează Secția de monitorizare, evaluare și integrare a serviciilor de asistență medicală în cadrul strategiei DOTS și DOTS Plus (în continuare – Secţia de monitorizare), finanțată parțial din sursele FAOAM, iar unele activități realizate sînt susținute prin intermediul proectelor de finanțare. Obligațiunile acesteia constau în monitorizarea și evaluarea serviciilor acordate în teritorii; acordarea asistenței organizatorico-metodologice; evaluarea programelor teritoriale de control al tuberculozei; organizarea instruirii lucrătorilor medical din cadrul serviciului ftiziopneumologic; managementul medicamentelor antituberculoase; analiza și întocmirea rapoartelor statistice; depistarea și înlăturarea deficienților, cu înaintarea recomandărilor etc.
Pentru anul 2011, conform informației prezentate, instituția a beneficiat, prin proiecte, de alocații financiare în sumă de 1916,0 mii lei, pentru realizarea unor acțiuni întru implementarea obiectivelor stabilite în Program, efectiv fiind utilizate 1852,3 mii lei.
Auditul atestă că în cadrul proiectelor au participat angajații instituției. Pentru realizarea unor proiecte n-au fost încheiate contracte individuale de muncă cu angajații, astfel nefiind determinate exhaustiv atribuțiile, întru asigurarea utilizării conforme a mijloacelor recepționate și eficienței cheltuielilor înregistrate.
Pentru anul 2011, Secţia de monitorizare a planificat 76 de vizite de monitorizare, din care au fost efectuate 52 de vizite în toate raioanele, sau 69%, pentru evaluarea realizării obiectivelor PNCT 2011-2015. Auditul a constatat că, din 35 de raioane, 19 au fost vizitate o singură dată. Conform explicațiilor instituției, efectuarea incompletă a numărului de vizite a fost cauzată de: insuficiența de cadre, transport (reparația automobilelor, lipsa anvelopelor de iarnă), implicarea personalului în alte activități. Potrivit rapoartelor, în cadrul vizitelor de monitorizare efectuate pe parcursul anului 2011 au fost constatate un șir de probleme în teritoriile vizitate, după cum urmează:
Unele cabinete din spitalele raionale nu sînt dotate cu cameră separată sau dulap pentru stocarea medicamentelor, cameră de tratament (SR Strășeni, SR Cantemir).
Personalul medical nu utilizează la maxim mijloacele elementare de protecţie.
Se transmit cu întîrziere rapoartele trimestriale de evidenţă a medicamentelor, fapt ce destabilizează ritmul de monitorizare a acestora şi evidenţa centralizată (IMSP SR Ungheni).
S-au constatat divergenţe între stocurile reale şi cele înregistrate de medicamente antituberculoase; medicamente cu termen expirat (IMSP SR Căuşeni, IMSP SR Cahul (18,0 mii lei), IMSP SR Nisporeni, IMSP SR Cimişlia).
Nu se efectuează în mod regulat de către medicii ftiziopneumologi din raion vizite de monitorizare în teritorii (IMSP SR: Ungheni, Teleneşti, Anenii Noi etc.).
Au fost depistate rezerve referitor la evidenţa zilnică a medicamentelor de către personalul medical.
S-a depistat o conlucrare insuficientă între serviciul ftiziopneumologie și serviciul asistenței medicale primare, ceea ce a determinat situațiile de abandonare a tratamentelor, depistare redusă în faza incipientă (IMSP SR: Cimişlia, Basarabeasca, Ştefan Vodă, Sîngerei, Leova; mun. Bălţi etc.).
În 90% din instituțiile monitorizate nu se completează de către medic documentaţia referitoare la protocolarea vizitelor de monitorizare a pacienţilor, ceea ce denotă existenţa riscului că acestea nici nu se efectuează.
Obligațiunea Secției de monitorizare constă în analiza indicilor activității asistenței medicale, cu elaborarea măsurilor de rigoare pentru redresarea situației. Auditul denotă că rapoartele conțin recomandări, care necesită a fi executate într-o perioadă anumită de timp, printre care și întocmirea graficelor de vizite pentru monitorizarea grupurilor de risc din teritorii.
În acest context, auditul relevă că nu sînt stabilite reglementări de executare nemijlocită în timp a recomandărilor înaintate și procedee de monitorizare a executării acestora. Totodată, vizitele efectuate o dată în an nu asigură o monitorizare calitativă a implementării recomandărilor înaintate și o conlucrare eficientă între părțile implicate în acordarea asistenței medicale bolnavilor de tuberculoză. În același timp, auditul a constatat că angajații Secţiei de monitorizare, pe parcursul anului 2011, n-au efectuat vizite de monitorizare în AMT: Centru, Rîșcani, Ciocana, supuse auditării în anul 2011 de către Curtea de Conturi.
De menționat, că cadrul legislativ[30] prevede elaborarea, aprobarea şi realizarea programelor teritoriale de control al tuberculozei (PTCT) de către autorităţile administraţiei publice locale, începînd cu anul 2008, cu suportul metodologic și evaluarea ulterioară a coordonatorului Programului. Conform informației prezentate, acestea au fost elaborate, pe parcursul anului 2011 fiind evaluate 2 (raioanele Cahul și Ungheni). Potrivit rezultatelor evaluării, acestea:
nu corespund cerinţelor de elaborare a unui Program teritorial de control al tuberculozei;
sînt expuse sub formă descriptivă;
n-au planuri stabilite pentru activităţile din cadrul serviciului de ftiziopneumologie;
n-au evaluare financiară şi, respectiv, nu se cunoaşte necesitatea reală anuală pentru asigurarea implementării acestora.
În acest context, auditul relevă că nerespectarea prevederilor legale denotă lipsa monitorizării de către organelle responsabile și a conlucrării cu autoritățile publice locale, ultimele neasumîndu-și angajamente pentru exercitarea atribuțiilor reglementate întru realizarea obiectivelor planificate.
Conform informației prezentate, AMT municipale elaborează programe de control al tuberculozei în baza Programului municipal. În această ordine de idei, auditul menționează că, pentru anul 2011, la AMT: Ciocana, Rîșcani, Centru asemenea programe n-au fost aprobate, datorită neaprobării Programului municipal de către Consiliul municipal.
Totodată, auditul a constatat că prevederile cadrului legal obligă persoanele luate la evidenţă în legătură cu tuberculoza şi bolnavii de tuberculoză să respecte recomandările medico-curative prescrise de personalul medical, iar în perioada spitalizării – și Regulamentul de ordine interioară al instituţiilor medicale specializate antituberculoase. În acest context, pe parcursul anului 2011, secțiile de tuberculoză nu dispuneau de un astfel de Regulament, acesta fiind elaborat în anul 2012. Totodată, la solicitarea Curții de Conturi a modelului Regulamentului, Ministerul Sănătății a prezentat Regulamentul întocmit de instituție.
Pentru anul 2011, la IMSP IFP ,,Chiril Draganiuc” au fost înregistrate 11 persoane care au refuzat internarea, iar 48 de persoane n-au urmat pe deplin faza intensivă de tratament în staționar, fiind externați pentru a-l urma la domiciuliu. Conform informației instituției, numai 7 pacienți n-au finalizat cu succes tratamentul antituberculos, ce constituie 14,6%.
Totodată, pe parcursul anului 2011, au fost înregistrate în cadrul AMT auditate: Centru – 14 abandonuri; Ciocana – 3 abandonuri; Rîșcani – 4 abandonuri.
În același timp, nu sînt reglementate procedurile de conlucrare a Centrelor medicale cu autoritățile publice locale în vederea întreprinderii măsurilor de rigoare în cazul abandonării tratamentului de către persoanele care prezintă risc pentru sănătatea populației și reîntoarcerea acestora la tratament.
Ca rezultat al nedeterminării atribuțiilor regulamentare ale autorităților responsabile, neîmplicării acestora în problemele privind abandonarea tratamentului de către bolnavi, neconlucrării serviciului de asistență medicală primară cu serviciul de ftiziopneumologie, s-au constatat abandonuri, acestea fiind surse probabile de infectare.
Constatare privind cazul de îmbolnăvire cu tuberculoză în Școala-internat din s.Crihana Veche, r-nul Cahul, ca rezultat al abandonării tratamentului
Conform Notei informative întocmite de echipa de specialiști ai Ministerului Sănătății (inclusiv cu participarea specialiștilor IMSP IFP „Chiril Draganiuc”), în cadrul controlului asupra cazului s-a constatat că sursa probabilă de infecție este o persoană care a abandonat tratamentul, iar, ca rezultat, au fost infectate 5 persoane, din care – 2 copii. Potrivit informației, de către directorul școlii-internat, în luna septembrie 2011, a fost solicitată organizarea controlului medical-profilactic al copiilor din internat din partea Spitalului raional Cahul, dar n-au fost întreprinse măsuri.
Concluzii:
La realizarea obiectivelor PNCT se relevă o monitorizare slabă a activităților în cadrul serviciului de ftiziopneumologie. Nu se implementează la timp propunerile înaintate şi nu se monitorizează implementarea acestora de către instituție.
Elaborarea necorespunzătoare a programelor teritoriale de către autorităţile locale denotă că acestea nu asigură o implicare eficientă în soluţionarea problemelor depistate și necesare de realizat întru promovarea şi derularea programelor naționale aprobate.
Nu există o conlucrare a asistenței medicale primare cu serviciul de ftiziopneumologie în vederea executării conforme a atribuțiilor sale. Sînt constatate reserve referitor la asigurarea continuității tratamentului bolnavilor de tuberculoză de către medicii de familie. Nu există o conlucrare eficientă cu organele administrative locale.
Recomandări Ministerului Sănătății, în comun cu IMSP IFP „Chiril Draganiuc”:
14. Să informeze autoritățile publice locale privind cerințele de elaborare a programului teritorial și să solicite respectarea acestora.
15. Să monitorizeze în termenul-limită stabilit implementarea recomandărilor înaintate instituțiilor medicale implicate în controlul TB.
16. Să reglementeze măsuri și procedee de conlucrare a personalului medical cu autoritățile publice locale în scopul asigurării reîntoarcerii la tratament a pacienților.