HOTĂRÂRE nr. 35 din 25.06.2012   CURTEA DE CONTURI   publicat 31.08.2012

cu privire la Rapoartele de audit al regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către unele instituţii medico-sanitare publice în exerciţiul bugetar 2011

În vigoare din 31.08.2012
pe legis.md/hotarare/2012/35-ccrm
Trimiteri: 232 legate   51 nerezolvate   66 fără țintă

Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md.

Nerezolvate (51)
Fără țintă (66)

Curtea de Conturi, în prezenţa ministrului sănătăţii dl A.Usatîi, directorului general al Companiei Naţionale de Asigurări în Medicină dl M.Buga, directorului general al Instituției medico-sanitare publice Institutul de Ftiziopneumologie (în continuare – IFP) ,,Chiril Draganiuc” dna L.Domente, directorului general al Instituției medico-sanitare publice Dispensarul Republican de Narcologie dl M.Oprea, directorului Instituției medico-sanitare publice Asociația Medicală Teritorială Centru (în continuare – AMT) dna A.Glavan, directorului Instituției medico-sanitare publice Asociația Medicală Teritorială Rîșcani dna V.Pîslaru, directorului Instituției medico-sanitare publice Asociația Medicală Teritorială Ciocana dna D.Tizu, directorului interimar al Instituției medico-sanitare publice Spitalul raional Cahul dl M.Orlov, precum și a altor persoane responsabile de la entitățile respective, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Rapoartele de audit al regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către unele instituţii medico-sanitare publice în exerciţiul bugetar 2011.
Auditul a fost iniţiat de către Curtea de Conturi conform Programului activităţii de audit a Curţii de Conturi pe anul 2012[2], în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistenţă medicală în exercițiul bugetar 2011.
Misiunea de audit, ținînd cont de resursele disponibile, s-a desfăşurat la 6 instituții medico-sanitare publice (în continuare – IMSP), avînd drept scop oferirea unei asigurări rezonabile referitor la faptul că mijloacele financiare contractate din fondurile asigurării obligatorii de asistență medicală (în continuare – FAOAM) au fost utilizate și raportate regulamentar, iar Dările de seamă despre îndeplinirea devizului de venituri şi cheltuieli pe anul 2011 sînt veridice și nu prezintă denaturări semnificative.
Auditul s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[3]. În vederea susținerii constatărilor, formulării concluziilor și recomandărilor, precum și exprimării opiniilor de audit, probele de audit au fost obţinute prin desfășurarea procedurilor de evaluare a riscului și procedurilor de audit ulterioare, care au cuprins testul controalelor și procedurile de fond, cu folosirea diferitor metode: examinări, observări, confirmări, intervievări, solicitări de la terțe entități etc.
Examinînd rezultatele auditului, audiind rapoartele prezentate şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă publică, Curtea de Conturi a c o n s t a t a t:

IMSP reprezintă instituții publice de nivel republican și local, încadrate în sistemul asigurării obligatorii de asistență medicală (în continuare – AOAM), care activează pe principiu de autofinanțare, nonprofit. Fondatori ai IMSP sînt Ministerul Sănătății și, respectiv, consiliile locale. Cadrul instituțional al IMSP include astfel de structuri ca Centre de sănătate, Centre ale medicilor de familie, Centre consultativ-diagnostice etc.

În anul 2011, serviciile medicale în sumă de 3372,0 mil.lei au fost acordate de 218 prestatori finanțați din FAOAM, cheltuielile efective constituind 3462,1 mil.lei. Conform dărilor de seamă despre îndeplinirea devizului de venituri și cheltuieli pe anul 2011, prezentate de prestatorii de servicii medicale, au fost înregistrate datorii creditoare în sumă de 208,8 mil.lei și datorii debitoare în sumă de 12,9 mil.lei.

Pentru realizarea activităților IMSP, statele de personal au fost aprobate cu 60092 de unități, real fiind încadrate 48021 de persoane fizice, sau 79,9%, numărul de funcții ocupate în medie fiind de 54785, sau 91,1%, ceea ce denotă rezerve la acest capitol.

Structura veniturilor și cheltuielilor, pe anul 2011, a IMSP auditate se prezintă în tabelul ce urmează.

(mii lei)

IndicatoriIMSP AMT CentruIMSP AMT RîșcaniIMSP AMT CiocanaIMSP DRNIMSP IFPIMSP SR CahulTotalcota, %
Total venituri, incusiv:46163,951342,646684,524520,946850,740572,8256135,4100,0
Mijloace FAOAM36427,443651,838635,319376,630338,232730,7201160,078,5
Servicii cu plată5957,43363,62962,04854,21039,81455,119632,17,7
Academia de Științe3065,03065,01,2
Buget local1082,51067,31861,74011,51,6
Alocații ale Ministerului Sănătății2631,3335,82967,11,2
Dobînda bancară65,3141,536,815,4259,00,1
Granturi (programe cu finanțare externă, proiecte)290,12248,12 538,21,0
Alte venituri (ajutoare umanitare, medicamente fără plată etc.)3118,43188,79823,86371,622 502,58,8
Total cheltuieli, incusiv:45833,049525,546039,926265,049529,045539,9262732,3100,0
din mijloacele FAOAM :35229,242058,337978,819548,032095,837920,2204830,378,0\100
Retribuirea muncii20634,025072,620998,310552,116421,015789,7109467,753,4
Contribuții la buget5424,76256,75478,42680,44206,64043,628090,413,7
Reparația curentă585,11672,52304,8118,0256,018,04954,42,4
Produse petroliere192,4176,0170,2166,8142,829,6877,80,4
Medicamente2315,62149,94403,41989,81918,35182,317959,38,8
Alimentarea paciențior137,14,06,52089,02780,41587,56604,53,2
Alte cheltuieli5940,36726,64617,21951,96370,711269,536876,218,0

Sursă: Rapoartele de audit al regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către unele instituţii medico-sanitare publice în exerciţiul bugetar 2011

Reieșind din datele tabelului, se menționează că, în anul 2011, IMSP auditate, care au ca scop prestarea serviciilor medicale, au fost finanțate preponderent din FAOAM în sumă de 201,2 mil.lei, cheltuielile constituind 204,8 mil.lei, acestea avînd o pondere majoră în totalul cheltuielilor la nivel de 78,0%. Din totalul cheltuielilor efectuate, partea semnificativă au deținut-o cheltuielile destinate remunerării muncii și contribuțiilor la buget (67,1%), urmate de cheltuielile pentru achiziționarea medicamentelor (8,8%) și de alte cheltuieli.

Statele de unități ale instituțiilor auditate au fost aprobate în număr de 4114,25 unități, real fiind ocupate 3219,0 unități, ceea ce constituie 78,2%.

În cadrul verificărilor de către audit a regularității utilizării FAOAM au fost relevate unele nereguli, abateri de la cadrul legal, precum și probleme ce țin de aplicarea cadrului normativ, acestea fiind exprimate prin următoarele:

IMSP Spitalul raional Cahul activează neregulamentar în sistemul AOAM, fiind contractat și finanțat în lipsa Certificatului de acreditare.

De către unele IMSP, achiziţiile publice de bunuri şi servicii au fost efectuate cu nerespectarea cadrului regulator. Astfel, IMSP Spitalul raional Cahul și IMPS IFP ,,Chiril Draganiuc”, pentru perioada auditată, n-au elaborat planurile trimestriale și anuale de achiziții, lipsă fiind și declarațiile de imparțialitate ale membrilor grupului de achiziții. Totodată, IMSP Spitalul raional Cahul n-a stabilit atribuțiile pentru membrii grupurilor de lucru; nu pentru toți ofertanții au fost întocmite dosarele de achiziții publice; nu toate ofertele au fost înregistrate; la achiziția de bunuri nu s-a ținut cont de limita de mijloace disponibile, ceea ce a condiționat formarea datoriilor, la finele perioadei de gestiune, în sumă de 2,4 mil.lei.

Grupul de lucru al IMSP Dispensarul Republican de Narcologie a admis achiziția de servicii în lipsa documentelor și informațiilor relevante privind calificarea operatorului economic, ceea ce a determinat neexecutarea integrală a contractului (34%) și rezilierea ulterioară a acestuia.

Neajustarea de către Ministerul Sănătății și Compania Naţională de Asigurări în Medicină (în continuare – CNAM) a reglementărilor privind procedurile și normele de planificare a alocațiilor, precum și referitor la condițiile de formare a soldurilor IMSP, limita anuală admisibilă și direcțiile de utilizare a acestora a permis IMSP să formeze în conturile bancare solduri semnificative de mijloace bănești provenite din FAOAM. Astfel, IMSP Dispensarul Republican de Narcologie a înregistrat solduri, la sfîrșitul perioadei de gestiune, în sumă de 2,1mil.lei, IMSP AMT Centru – 1,5 mil.lei; IMSP AMT Rîșcani – 4,7 mil.lei, IMSP Institutul de Ftiziopneumologie ,,Chiril Draganiuc” – 1,1 mil.lei, IMSP Spitalul raional Cahul – 0,9 mil.lei, IMSP AMT Ciocana – 0,1 mil.lei, .

Lipsa reglementărilor exhaustive privind modul de formare și direcțiile de utilizare a rezervelor a generat utilizarea de către IMSP a acestor mijloace cu deviere de la destinația prevăzută și de la obiectivele stabilite în contractul de acordare a serviciilor medicale. Astfel, IMSP AMT Centru, pe parcursul anului 2011, a format rezerve din contul mijloacelor FAOAM în sumă de 3,3 mil.lei, din care 2,9 mil.lei au fost utilizate la procurarea utilajului, IMSP AMT Rîșcani, respectiv, 2,7 mil.lei, care au fost integral folosite pentru procurarea utilajului medical și a mijloacelor fixe, IMSP AMT Ciocana – 2,0 mil.lei, pentru procurarea utilajului medical, IMSP Dispensarul Republican de Narcologie – 0,8 mil.lei, din care 0,07 mil.lei au fost utilizate la reparația capitală, IMSP Spitalul raional Cahul – 0,6 mil.lei, din care 0,5 mil.lei au fost folosite la procurarea utilajului medical și a mijloacelor fixe.

Lipsa unei politici durabile la capitolul resurselor umane, problemă abordată și în cadrul auditului precedent, a dus la suplinirea insuficientă a funcțiilor vacante cu personal medical conform statelor aprobate, ce generează un risc sporit asupra asigurării calității serviciilor medicale prestate. Astfel, IMSP AMT Ciocana a suplinit cu personal doar 64% din statele aprobate, IMSP Dispensarul Republican de Narcologie – 66,5%, IMSP IFP ,,Chiril Draganiuc” – 76,6%, IMSP AMT Centru – 79,9%, IMSP AMT Rîșcani – 88,4%, IMSP Spitalul raional Cahul – 91%.

În pofida solicitărilor anterioare ale Curții de Conturi către autoritățile responsabile privind elaborarea politicilor de contabilitate şi de raportare pentru instituţiile publice încadrate în sistemul asigurării obligatorii de asistență medicală, care să fie compatibile cu forma organizatorico-juridică și principiul de activitate (autofinanțare, nonprofit) a acestora, situația în aceste domenii nu s-a schimbat, persistînd aceleași nereguli:

- Acordarea serviciilor medicale din contul mijloacelor FAOAM, precum și a serviciilor medicale contra plată se efectuează în baza tarifelor aprobate, care nu includ rentabilitatea și nu pot genera profituri sau pierderi.
- Întocmirea dărilor de seamă în mod denaturat și imprecis. Astfel, IMSP AMT Centru a raportat pe anul 2011 profit în sumă de 0,5 mil.lei, IMSP AMT Rîșcani – profit în valoare de 1,8 mil.lei, IMSP AMT Ciocana – profit în sumă de 0,6 mil.lei, IMSP Dispensarul Republican de Narcologie – pierderi în sumă de 1,0 mil.lei, IMSP Spitalul raional Cahul – pierderi în sumă de 5,4 mil.lei, IMSP IFP,,Chiril Draganiuc” – pierderi în sumă de 2,7 mil. lei. Totodată, prezentarea Declaraţiilor persoanelor juridice cu privire la impozitul pe venit este inaplicabilă în condițiile desfășurării activității pe principiul de nonprofit.

Carențe la planificarea resurselor preconizate pentru realizarea tratamentului bolnavilor de tuberculoză în condiţii de ambulator, neîndreptățindu-se necesitatea planificării și contractării în scopul menționat a mijloacelor evident sporite, în raport cu sumele real utilizate. Astfel, pe anul 2011, pentru tratamentul bolnavilor de tuberculoză au fost alocate mijloace (pentru produse alimentare și transport public) IMSP AMT Rîșcani în sumă de 411,9 mii lei, efectiv fiind utilizate 3,9 mii lei (1% din suma alocată), IMSP AMT Ciocana – alocate 367,4 mii lei, efectiv utilizate – 7,0 mii lei (2%), IMSP AMT Centru – alocate 349,2 mii lei, efectiv utilizate – 141,1 mii lei (40,4%); IMSP Spitalul raional Cahul – alocate 122,8 mii lei, efectiv utilizate – 42,8 mii lei (34%).

Finanțarea serviciilor medicale conform numărului de persoane luate la evidență în lipsa criteriilor de performanță prestabilite ce ar determina evaluarea calității serviciilor prestate nu asigură pe deplin principiul echităţii cost-eficienţă în administrarea mijloacelor FAOAM.

În contextul insuficienței spațiilor pentru prestarea serviciilor medicale, fapt constatat în cadrul evaluării de către Comisia Națională pentru Evaluare și Acreditare în Sănătate, fondatorul a transmis terților spații cu suprafața totală de 660 m2 din incinta IMSP AMT Rîșcani, prin ce nu se asigură condițiile necesare pentru prestarea serviciilor medicale de calitate.

Conducerea IMSP Spitalul raional Cahul n-a asigurat regulamentar primirea și luarea la evidență a bunurilor transmise de fondator în gestiune. Totodată, aceasta a admis, în baza deciziei fondatorului, darea în comodat a 480 m2 din clădirea spitalului.

Existența rezervelor în asigurarea unui sistem de control managerial intern bine determinat al IMSP IFP,,Chiril Draganiuc” a generat admiterea unor erori la calcularea remunerării muncii (15,9 mii lei), efectuarea de cheltuieli suplimentare din contul mijloacelor FAOAM (123,9 mii lei), carențe la planificarea achiziționării medicamentelor și produselor parafarmaceutice, soldîndu-se cu formarea unui stoc supranormativ în sumă de 184,2 mii lei.

Pe lîngă carențele constatate la utilizarea mijloacelor din FAOAM au fost identificate unele probleme ce țin de implementarea Programului Național de Control al Tuberculozei, aprobat prin Hotărîrea Guvernului nr.1171 din 21.12.2010 ,,Cu privire la aprobarea Programului Național de Control al Tuberculozei pentru anii 2011-2015”, coordonat și monitorizat de către IMSP IFP,,Chiril Draganiuc”. Astfel, (i) n-a fost aprobat Programul municipal de control al tuberculozei pe anul 2011, ceea ce a condiționat neaprobarea programelor de control al tuberculozei la 3 AMT municipale auditate; (ii) monitorizarea insuficientă a realizării recomandărilor înaintate instituțiilor în cadrul realizării obiectivelor acestui program determină riscuri privind îndeplinirea neregulamentară a atribuțiilor ce țin de serviciul medical în controlul tuberculozei; (iii) elaborarea necorespunzătoare a programelor teritoriale de către autorităţile administrației publice locale denotă că acestea nu asigură o implicare eficientă în soluţionarea problemelor depistate și necesare de realizat, în promovarea, derularea și asigurarea realizării obiectivelor Programului; (iiii) conlucrarea insuficientă a medicilor de familie cu autoritățile administrației publice locale a determinat existența cazurilor de abandon al tratamentului, iar lipsa unor proceduri regulamentare nu asigură reîntoarcerea nemijlocită a acestora la tratament.

Reieşind din cele expuse, în temeiul art.7 alin.(1) lit.a), art.15, art.16 lit.c), art.34 alin.(3) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi h o t ă r ă ş t e:

1. Se aprobă Rapoartele de audit al regularității utilizării fondurilor asigurării obligatorii de asistență medicală de către unele instituţii medico-sanitare publice în exercițiul bugetar 2011, anexate la prezenta Hotărîre (Anexa nr.1-Anexa nr.6).

2. Hotărîrea și Rapoartele de audit se remit:

2.1. conducătorilor și Consiliilor administrative ale instituțiilor medico-sanitare publice auditate, în vederea implementării recomandărilor din Rapoartele de audit, cu aprobarea unui plan de acțiuni pentru înlăturarea neregulilor constatate la utilizarea mijloacelor FAOAM și la gestionarea patrimoniului public;

2.2. Consiliului municipal Chișinău, Consiliului raional Cahul în vederea implementării recomandărilor din Rapoartele de audit;

2.3. Ministerului Sănătății, Companiei Naționale de Asigurări în Medicină:

2.3.1 – în vederea implementării recomandărilor din Rapoartele de audit și realizarea măsurilor în vederea armonizării cadrului regulator, cu asigurarea transparenței, regularității și eficienței utilizării mijloacelor FAOAM;

2.3.2 – în comun cu IMSP să ajusteze metodologia de evidență și raportare pentru instituţiile publice încadrate în sistemul asigurării obligatorii de asistență medicală, care să fie compatibilă cu forma organizatorico-juridică de nonprofit.

2.3.3. – în vederea executării cerinței din pct. 2.2. al Hotărîrii Curții de Conturi nr.45 din 25.08.2011, să elaboreze o politică durabilă în domeniul resurselor umane.

3. Prezenta Hotărîre și Rapoartele de audit anexate se remit Guvernului, pentru documentare și luare de atitudine.

4. Despre implementarea recomandărilor auditului, precum și despre măsurile întreprinse pentru executarea pct.2 din prezenta Hotărîre se va informa Curtea de Conturi în termen de 6 luni.

5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.

PREŞEDINTELE CURŢII DE CONTURI Serafim URECHEAN

Nr. 35. Chişnău, 25 iulie 2012.

Anexa nr. 1 la Hotărîrea Curţii de Conturi nr.35 din 25.07.2012

RAPORTUL

auditului regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către Instituția medico-sanitară publică Institutul de Ftiziopneumologie ,,Chiril Draganiuc” în exercițiul bugetar 2011

INTRODUCERE

Auditul regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către Instituția medico-sanitară publică Institutul de Ftiziopneumologie ,,Chiril Draganiuc” (în continuare – IMSP IFP ,,Chiril Draganiuc” sau, după caz, instituția) în exercițiul bugetar 2011 s-a efectuat în temeiul art.28 şi art.31 alin.(1) lit. a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[4] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[5], în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistenţă medicală.

Scopul auditului a constat în obținerea unei asigurări rezonabile referitor la faptul că mijloacele financiare alocate pentru serviciile contractate din fondurile asigurării obligatorii de asistenţă medicală (în continuare – FAOAM) au fost executate regulamentar de către IMSP IFP ,,Chiril Draganiuc”, iar darea de seamă (Formularul nr.1-16/r) despre îndeplinirea devizului de venituri şi cheltuieli al instituției din mijloacele FAOAM (în continuare – Darea de seamă) pe anul 2011 este veridică şi nu prezintă denaturări semnificative.

Obiectivul principal a constat în verificarea regularității utilizării mijloacelor FAOAM la IMSP IFP ,,Chiril Draganiuc”.

Obiectivul specific a constat în evaluarea eficacității exercitării atribuțiilor specifice ale instituției în domeniul ftiziatriei.

Responsabilitatea conducerii IMSP IFP ,,Chiril Draganiuc” constă în utilizarea regulamentară[6] a mijloacelor FAOAM pentru prestarea serviciilor medicale şi asigurarea veridicităţii dărilor de seamă prezentate Companiei Naţionale de Asigurări în Medicină (în continuare – CNAM sau, după caz, Compania), conform prevederilor legale[7].

Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor şi opiniilor de audit asupra regularităţii gestionării mijloacelor FAOAM, veridicităţii Dării de seamă pe anul 2011 și exercitării conforme a atribuțiilor de către entitate.

Metodologia de audit

Auditul s-a efectuat în corespundere cu Standardele de audit ale Curţii de Conturi[8]. Probele de audit au fost obţinute prin metoda examinării documentelor primare, registrelor contabile, raportului financiar, dărilor de seamă, documentelor de organizare şi desfăşurare a achizițiilor publice. Au fost analizate şi comparate cheltuielile efective şi cele de casă cu înregistrările contabile; s-au evaluat principiile contabile aplicate; au fost intervievaţi unii angajaţi ai instituţiei şi s-au luat explicaţii de la persoanele cu funcţii de răspundere.

II.

PREZENTARE GENERALĂ

IMSP Institutul de Ftiziopneumologie ,,Chiril Draganiuc” este o instituție publică de nivel republican, încadrată în sistemul asigurării obligatorii de asistență medicală (în continuare – AOAM), avînd drept scop de bază protecția sănătății populației, diagnosticarea, tratamentul și reabilitarea maladiilor în domeniul ftiziopneumologiei, promovarea modului sănătos de viață.

Pe parcursul perioadei auditate, IMSP IFP ,,Chiril Draganiuc” și-a desfășurat activitatea pe principiul autofinanțării, de nonprofit, în baza statutului. Ulterior, conform prevederilor cadrului legal[9], a fost elaborat Regulamentul de organizare și funcționare a IMSP IFP ,,Chiril Draganiuc”, aprobat de Ministerul Sănătăţii la 22.02.2012 și coordonat cu Consiliul Suprem pentru Ştiinţă şi Dezvoltare Tehnologică al Academiei de Ştiinţe a Moldovei.

IMSP Institutul de Ftiziopneumologie „Chiril Draganiuc” a fost desemnat ca instituţie responsabilă[10] de coordonarea procesului de planificare, implementare, monitorizare privind realizarea Programului naţional de control al tuberculozei pentru anii 2011-2015 (în continuare – PNCT 2011-2015 sau, după caz, Programul)[11].

2.1.Sistemul instituţional în organizarea asistenței medicale în sistemul AOAM la IFP „Chiril Draganiuc” și realizarea obiectivelor PNCT 2011-2015

Sursa: Statutul instituției; contractual-tip de acordare a asistenţei medicale; actele normative privind responsabilizarea organelor de conducere și IMSP IFP „Chiril Draganiuc”; contracte cu organizatii nonguvernamentale, etc.

Fondatorul IMSP IFP „Chiril Draganiuc” este Ministerul Sănătăţii (în continuare – MS), care, conform statutului, dispune de atribuții privind aprobarea Regulamentului IMSP IFP „Chiril Draganiuc”; coordonarea devizelor de venituri și cheltuieli; aprobarea costurilor serviciilor medicale; transmiterea în gestiune, în baza contractului de comodat, a bunurilor; alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și a transportului medical; controlul activității curente a instituției.

Potrivit prevederilor Hotărîrii Guvernului nr.1171 din 21.12.2010, Ministerul Sănătăţii este autoritatea responsabilă de implementarea Programului, în comun cu alte ministere și cu Compania Naţională de Asigurări în Medicină.

Compania Națională de Asigurări în Medicină, ca gestionar al mijloacelor FAOAM, este responsabilă de: organizarea, desfășurarea și dirijarea procesului de asigurare obligatorie de asistență medicală; controlul calității asistenței medicale acordate și utilizării mijloacelor financiare provenite din FAOAM; negocierea, încheierea contractelor și finanțarea serviciilor medicale cu prestatorii de servicii; verificarea îndeplinirii clauzelor contractuale de către prestatori. Totodată, aceasta participă nemijlocit la realizarea obiectivelor stabilite în Program prin stabilirea diagnosticului, realizarea şi menţinerea accesului universal la tratament al pacienților.

Consiliul administrativ este organul de administrare şi control al IMSP IFP „Chiril Draganiuc”, exercitînd regulamentar[12] atribuțiile privind: examinarea și aprobarea planurilor de activitate ale IMSP IFP „Chiril Draganiuc”; examinarea și aprobarea rapoartelor trimestriale și anuale; aprobarea planurilor de achiziții ale bunurilor, serviciilor și lucrărilor; examinarea și prezentarea, pentru coordonare, fondatorului a devizelor de venituri și cheltuieli, precum și a contractului de prestare a serviciilor medicale încheiat de către instituție și CNAM. Pentru anul 2011, Consiliul administartiv a fost numit, prin Ordinul din 03.05.2010, de către fondator, și compus din 6 persoane, inclusiv 1 reprezentant al MS, 1 – din partea CNAM, 1 – din partea instituției, 1 reprezentant ONG, 1 reprezentant al colectivului, 1 – din partea Clinicii Universitare.

Directorul general este responsabil şi abilitat cu dreptul de conducere operativă şi de gestionare a patrimoniului IMSP IFP „Chiril Draganiuc”, prin contractul încheiat cu fondatorul.

2.2. Sinteza veniturilor şi cheltuielilor IMSP IFP „Chiril Draganiuc” în anul 2011

Pentru perioada anului 2011, IMSP IFP ,,Chiril Draganiuc” a beneficiat de finanțarea din mai multe surse, în sumă totală de 46850,7 mii lei. Sinteza surselor de finanțare la instituție se prezintă în diagrama ce urmează:

Sursă: Analiza conturilor 611,612, 622 din Raportul financiar pe anul 2011

Datele din diagramă denotă că, în aspectul surselor de finanțare, ponderea majoră în totalul surselor revine celor alocate de la Compania Națională de Asigurări în Medicină. Auditul a constatat că veniturile provenite din mijloacele FAOAM în anul 2011 au crescut față de anul 2010 cu 2722,0 mii lei, sau cu 9%, datorită majorării pe parcursul anului 2011 a costurilor cazurilor tratate la profilul pulmonologie pentru adulți de la 2418,0 lei pînă la 3110,0 lei, aprobate de ministrul sănătății.

Executarea cheltuielilor de bază, în aspectul clasificației economice, la situația din 31.12.2011, se prezintă în Tabelul nr.1.

Tabelul nr.1

(mii lei)

Nr d/oIndicatoriTotalFinanțate din:
CNAMAȘRMproiecte ajutor umanitarservicii c/paltele
1.Cheltuieli, total, inclusiv:49600,032518,6,
(65,6%)
3288,6
(6,7%)
10077,7
(20,3%)
2737,5
(5,6%)
977,6
(1,8%)
2.Retribuirea muncii19808,116421,02241,6934,1211,3-
3.Alimentare2789,72780,4--9,3-
4.Medicamente7729,11918,1151,75153,2106,2400,0
5.Contribuții la buget5063,64206,6563,1246,946,9-
6.Cheltuieli de regie, energia termică, energia electrică, apă și canalizare, salubritate3537,53413,5--100,0-
7.Rechizite1748,5428,781,1623,9314,1300,8
8.Altele1616,3872,936,1396,3336,3-
9.Uzura7306,22477,5215,02723,31613,4276,9

Sursă: Dările de seamă, pe tipurile de asistență, pe anul 2011; Informația secției contabilitate privind cheltuielile efective

În anul 2011, cheltuielile aferente mijloacelor din FAOAM s-au majorat cu 3847,3 mii lei, față de cheltuielile în anul 2010, ce constituie o creștere cu 11,9%. Repartizarea pe articole în devizul de venituri și cheltuieli denotă că ponderea majoră în totalul cheltuielilor revine retribuirii muncii – 50,5%, urmată de alimentaţie – 8,6%, procurarea medicamentelor – 5,9%, alte cheltuieli – 35,0%.

III.

CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI 3.1.Cu privire la regularitatea planificării mijloacelor din FAOAM şi contractării serviciilor AOAM

Finanțarea IMSP IFP „Chiril Draganiuc”, întru acordarea continuității garantate a serviciilor medicale din domeniul ftiziopulmonologiei, și anume – asigurarea unui diagnostic calitativ și tratament efectiv, este realizată în conformitate cu cadrul legal[13] și în baza contractului de asistenţă medicală încheiat cu Compania Naţională de Asigurări în Medicină la 20.12.2010 şi coordonat cu Ministerul Sănătății.

Acordarea tuturor tipurilor de asistenţă medicală persoanelor cu profil ftiziopneumologic pentru anul 2011 a fost reglementată prin Normele metodologice de aplicare a Programului unic al AOAM în anul 2010 și anul 2011[14], care prevăd acordarea asistenţei medicale urgente, specializate de ambulator şi spitalicești persoanelor asigurate și neasigurate bolnave de tuberculoză.

Contractarea finanțării din FAOAM prin metodele de plată aprobate nu are la bază calcule obiective și nu reflectă costul real al serviciilor acordate.

Contractarea serviciilor medicale a fost iniţiată în baza ofertei de finanțare a asistenței medicale, prezentată de IMSP IFP „Chiril Draganiuc”, în baza alocărilor din anul precedent pe tipurile de asistență medicală.

Pentru anul 2011, din FAOAM au fost alocate mijloace la tipurile de asistenţă medicală spitalicească și asistență medicală specializată de ambulator.

În cadrul finanțării asistenţei medicale spitalicești, pe profilurile „Ftiziatrie pentru adulţi” și „Ftiziatrie MDR”, au fost contractate și alocate mijloace din FAOAM prin metoda „buget global”, cu toate că pentru aceste profiluri au fost aprobate costuri[15] (17,0 mii lei și, corespunzător, 30,0 mii lei).

După aprobarea Normelor metodologice la 29.04.2011, au fost contractate mijloace prin metoda „per zi”, luînd în calcul costul unei zile/pat aprobat de Ministerul Sănătăţii[16], care au constituit pentru profilul „Ftiziatrie pentru adulţi” – 312 lei, iar pentru profilul „Ftiziatrie MDR” – 183 lei.

La solicitarea Curţii de Conturi privind modalitatea de estimare a costurilor metodei de plată ,,per zi”, Ministerul Sănătăţii a relatat că acestea s-au calculat reieșind din costurile aprobate prin Ordinul nr.442 din 28.11.2008 (17,0 mii lei și, respectiv, 30,0 mii lei), divizate la numărul de zile/pat prevăzute pentru profilurile date (60 și, respectiv, 180 de zile), indexate cu 10%.

Totodată, potrivit informaţiei prezentate de entitatea auditată privind cheltuielile efective pentru o zi/pat la profilurile „Ftiziatrie pentru adulţi” și „Ftiziatrie MDR”, inclusiv pentru alimentaţie şi medicamente, acestea constituie în medie 330 lei.

În acest context, auditul denotă că costurile pentru fiecare din profilurile respective, aprobate de Ministerul Sănătăţii, nu reflectă realitatea şi obiectivitatea cheltuielilor suportate de entitate, acestea fiind stabilite în lipsa procedeelor si tehnicilor de analiză, neavînd la bază calcule justificative.

Contractarea mijloacelor financiare prin metoda de plată „buget global” nu acoperă necesitățile pe un tip de asistență și generează utilizarea mijloacelor contrar destinației, din contul altui tip de asistență medicală.

Conform condițiilor contractuale, pentru asistența medicală specializată de ambulator au fost alocate mijloace prin metoda „buget global” în sumă valorică. La acest capitol s-au alocat mijloace potrivit Normelor metodologice, reieşind din suma finanțată în anul precedent, fiind ajustată cu 9,1 %, astfel însumînd 3055,9 mii lei. Acestea, în lipsa calculelor justificative, au fost repartizate: pentru asistența specializată a medicilor de profil – în sumă de 1448,4 mii lei, și pentru Laboratorul național de referință – 1607,5 mii lei. Conform statelor aprobate pentru secția ambulator, fondul de retribuire a muncii constituie suma de 1875,2 mii lei, finanțarea nefiind acoperită cu 14,3%.

În acest context, auditul denotă că alocarea mijloacelor prin metoda „buget global” s-a efectuat fără a fi estimate calculele și indicatorii măsurabili, ceea ce duce la reflectarea neveridică a cheltuielilor reale pentru serviciile prestate. De menționat, că din alocările pentru asistenţa medicală spitalicească în sumă totală de 25688,0 mii lei au fost acoperite cheltuieli pentru salarizarea angajaţilor în asistenţa specializată de ambulator în sumă de 905,4 mii lei.

Prin urmare, utilizarea mijloacelor contrar destinației în cadrul asistenţei medicale spitaliceşti a generat micşorarea cheltuielilor și înregistrarea economiilor la articole importante ce țin de alimentaţie şi medicamente, fapt care, în consecință, poate genera diminuarea calității serviciilor prestate.

Odată cu creșterea veniturilor cu 3215,7 mii lei, sau cu 11%, cota procentuală a cheltuielilor la articolele „Alimentație” și „Medicamente” a înregistrat o diminuare cu 748,0 mii lei , sau cu 1% în totalul cheltuielilor.

Pe anul 2011, din FAOAM, pentru asistența medicală spitalicească, s-au contractat 99355 zile/pat (inclusiv 785 de cazuri tratate la profilul „Pulmonologie pentru adulţi”) în valoare de 25688,0 mii lei, reieșind din cheltuielile efective din anul precedent, și anume: pentru alimentație – 27,5 lei/zi, pentru medicamente – 57,8 lei per/zi (formele pneumologice) și 14,2 lei per/zi (formele tuberculoase). Efectiv, pe parcursul anului, a fost acordată asistență pentru 100644 zile/pat, suma alocată constituind 28903,7 mii lei. Prin urmare, odată cu majorarea numărului de zile/pat și creșterea veniturilor totale cu 11%, cheltuielile pentru o zi/pat pentru medicamente profilul „Pneumologie” au constituit 40,2 lei, micșorîndu-se, față de suma inițială luată în calcul, cu 30,4%, costurile pentru profilurile „Ftiziatrie” și „Alimentație” rămînînd neschimbate.

În acest context, auditul denotă că lipsa reglementărilor privind stabilirea limitelor la capitolele de cheltuieli și asigurarea menținerii lor în cadrul aprobării și precizării cheltuielilor a determinat diminuarea cheltuielilor la articolul „Medicamente”, urmată de neasigurarea plenitudinii acordării unei asistențe medicale la nivelul garantat, ceea ce poate duce la un tratament repetat al pacientului.

Luînd în considerație specificul maladiei, micșorarea volumului de finanțare a serviciilor medicale nu reflectă obiectiv costul și generează diminuarea calității serviciilor prestate

Auditul denotă că contractul de prestare a serviciilor încheiat între părți prevede majorarea sau micșorarea volumului de mijloace alocate entității, în funcție de activitatea prestatorului de servicii sau de posibilitățile financiare ale Companiei Naționale de Asigurări în Medicină. Conform prevederilor contractuale, suma pentru asistența specializată de ambulator și asistența spitalicească a constituit inițial 27554,1 mii lei. Pe parcursul perioadei auditate, aceasta a fost modificată prin 3 acorduri adiționale, însumînd 31121,9 mii lei. Efectiv, IMSP IFP „Chiril Draganiuc” a beneficiat de finanțare în sumă de 30338,2 mii lei, ca urmare a neachitării a 74 de cazuri tratate peste plan la profilul „Pulmonologie pentru adulţi” (232,9 mii lei) și invalidării, din partea CNAM, a cazurilor tratate în sumă de 550,8 mii lei. Astfel, admiterea, în baza prevederilor contractuale, a micșorării finanțării creează premise de neachitare a cazurilor tratate peste plan. Ca rezultat, micșorarea alocărilor pe articole de cheltuieli planificate inițial (cu 783,7 mii lei) generează înregistrarea economiilor pe articole de cheltuieli și, în consecință, nu reflectă costurile reale ale serviciilor medicale.

Concluzii:

Costurile serviciilor medicale „per zi”, aprobate de Ministerul Sănătății pentru anul 2011, n-au asigurat o imagine obiectivă și reală a costurilor serviciilor medicale acordate, acestea neavînd la bază criterii stabilite.

Metoda de plată „buget global”, în cadrul asistenţei specializate de ambulator, nu are la bază indicatori măsurabili și este utilizată în lipsa calculelor justificative, ceea ce determină efectuarea cheltuielilor din altă sursă de asistență medicală.

La planificarea cheltuielilor, în urma modificării sumei contractuale prin acorduri adiționale, n-a fost menținut costul inițial prognozat la capitolul cheltuieli pentru medicamente, acestea fiind diminuate, fapt ce generează, în consecință, calitatea mai redusă a serviciilor medicale prestate.

Micșorarea alocațiilor de către CNAM pentru cazurile tratate supraîndeplinite și nevalidate generează diminuarea cheltuielilor repartizate pe articole, ceea ce influențează costurile serviciilor prestate și calitatea acestora.

Recomandări:

1. Ministerul Sănătății să stabilească criterii bine definite, cu analiza exhaustivă a cheltuielilor pentru alimentație și medicamente , astfel încît să fie asigurată o estimare obiectivă a costurilor cazurilor tratate.

2. Ministerul Sănătății, în comun cu CNAM, să elaboreze norme și mecanisme în vederea respectării limitelor la articolele „Alimentație” și „Medicamente” în devizul de venituri și cheltuieli.

3. CNAM, în comun cu IMSP IFP „Chiril Draganiuc”, să evaluieze cheltuielile necesare activității, la finanțarea serviciilor medicale prin metoda „buget global”, asigurînd obiectivitatea costurilor serviciilor medicale.

4. IMSP IFP „Chiril Draganiuc” să mențină costurile planificate pentru cheltuielile la articolele „Alimentație” și „Medicamente”, la întocmirea devizului de venituri-cheltuieli.

3.2. Cu privire la regularitatea evidenței mijloacelor utilizate din FAOAM

Forma de raportare a rezultatelor activității economico-financiare nu este aplicabilă entității

IMSP IFP „Chiril Draganiuc”, fiind o instituție nonprofit, la finele anului 2011, a raportat pierderi de 2678,3 mii lei, iar pentru anul 2010 – de 324,1 mii lei şi a prezentat Declarația persoanei juridice cu privire la impozitul pe venit.

Potrivit statutului IMSP IFP „Chiril Draganiuc”, ţinerea evidenţei contabile este reglementată de Legea nr.113-XVI din 27.04.2007[17], Normele aprobate prin Ordinul ministrului finanțelor[18], aplicabile persoanelor juridice care practică activitate de antreprenoriat. Auditul a relevat că politicile de contabilitate aferente activității de antreprenoriat nu sînt valabile pentru IMSP IFP „Chiril Draganiuc”, care activează pe principiul autofinanțării, nonprofit, deoarece aceasta utilizează mijloacele publice și gestionează patrimoniul public.

Evidența veniturilor din mijloacele FAOAM, contractate cu CNAM, se ține de către IMSP IFP „Chiril Draganiuc” pe două conturi de decontare separate (pentru asistență medicală specializată de ambulator și pentru asistență spitalicească). De asemenea, se ține separat evidența la fiecare sursă de venituri de care beneficiază entitatea.

Nedeținerea de către CNAM a unor pîrghii de reglementare a utilizării mijloacelor rambursate pe conturile FAOAM a determinat formarea unui sold nejustificat

Urmare controlului privind regularitatea executării mijloacelor FAOAM pe anul 2010 efectuat de către CNAM, veniturile de casă din sursele FAOAM pe anul 2011 au fost majorate cu 367,6 mii lei, în rezultatul restituirii din alte surse, prin transferuri interne. La 31.12.2011, entitatea a inregistrat un sold de mijloace bănești în sumă de 1097,0 mii lei, datoriile debitoare constituind 209,6 mii lei, iar cele creditoare – 1016,2 mii lei. În acest context, majorarea veniturilor de casă în lipsa pîrghiilor regulamentare ale CNAM privind utilizarea mijloacelor ce necesită a fi restituite, a condiționat formarea unui sold de mijloace la sfîrșitul anului în sumă de 290,4 mii lei, a cărui valorificare nu poate fi justificată, dat fiind că acesta n-a fost prevăzut la planificarea cheltuielilor.

Gestionarea necorespunzătoare a cheltuielilor la prestarea serviciilor a cauzat dezafectarea mijloacelor FAOAM și majorarea cheltuielilor efective

Evidența cheltuielilor efective este ținută separat, acestea fiind delimitate pe sursele de proveniență a mijloacelor financiare, ceea ce a permis auditului să evalueze utilizarea conform destinației a mijloacelor din contul FAOAM. Reflectarea acestora în Raportul prezentat CNAM (1-16/r) se efectuează în baza datelor evidenţei contabile.

În rezultatul verificării utilizării conform destinației a mijloacelor din contul FAOAM, auditul a constatat unele neregularităţi, care au condiţionat dezafectarea mijloacelor FAOAM. Astfel, la achitarea serviciilor de regie și de pază, contractate cu prestatorii de servicii, au fost suportate cheltuieli de casă din mijloacele FAOAM atribuite altor surse în sumă totală de 123,9 mii lei. Auditul a relevat că acest fapt a generat majorarea cheltuielilor efective din evidența contabilă și, respectiv, din darea de seamă, acestea fiind atribuite direct costurilor serviciilor medicale.

Totodată, instituția a beneficiat de finanțare din partea Academiei de Științe a Moldovei, în bază de contracte, pentru proiecte științifice, în sumă totală de 3065,0 mii lei. În contracte a fost prevăzută cofinanțarea (20%, sau 672,0 mii lei) pentru cheltuielile la achitarea serviciilor de regie, dar nu și sursa de acoperire financiară.

Lipsa reglementărilor privind sursele de finanțare (20%) și a evidenței separate privind cheltuielile de regie determină includerea acestora în costul serviciilor medicale, ceea ce contravine normelor regulamentare[19], care nu prevăd includerea cheltuielilor pentru executarea lucrărilor de cercetări ştiinţifice în costul cazurilor tratate. Astfel, lipsa normelor regulatorii prevăzute expres într-un act normativ privind repartizarea cheltuielilor de regie pe surse aparte a dus la suportarea integrală a acestora din mijloacele FAOAM.

Concluzii:

Forma de raportare a rezultatelor activității economico-financiare, precum și prezentarea de către persoanele juridice a Declarațiilor cu privire la impozitul pe venit nu sînt aplicabile pentru instituțiile care își desfășoară activitatea pe principiul autofinanțării, de nonprofit.

Nedeținerea de către CNAM a pîrghiilor de reglementare a utilizării mijloacelor restituite din alte surse a cauzat formarea unui sold de mijloace financiare, fără temei justificativ de a fi valorificat.

La achitarea unor servicii prestate au fost suportate supracheltuieli de casă din contul mijloacelor FAOAM în sumă totală de 123,9 mii lei, care s-au atribuit altor surse, fapt ce a generat dezafectarea mijloacelor FAOAM. Totodată, în aceste condiții, s-a admis majorarea cu suma indicată a cheltuielilor efective, acestea fiind atribuite direct costurilor serviciilor medicale.

La încheierea contractelor în sfera științei, în lipsa reglementărilor privind efectuarea cheltuielilor de regie, s-a stabilit suportarea integrală a acestora din contul mijloacelor FAOAM.

Recomandări:

5. IMSP IFP „Chiril Draganiuc”, în comun cu CNAM, să restabilească suma de 123,9 mii lei pe contul mijloacelor FAOAM, cu micșorarea finanțării din partea CNAM (la următoarele capitole de cheltuieli: 60,0 mii lei – Energia termică; 24,6 mii lei – Energia electrică; 15,8 mii lei – Salubritatea; 23,5 mii lei –Paza).

6. Ministerul Sănătății, în comun cu Compania Națională de Asigurări în Medicină să reglementeze exhaustiv sursele de cofinanțare, luînd în considerație cadrul legal existent, cu evitarea dezafectării mijloacelor FAOAM; să revizuiască statutul normativ-juridic în aspectul formei de raportare a instituțiilor medico-sanitare publice și să întreprindă măsuri privind organizarea evidenței contabile a instituției.

7. Compania Națională de Asigurări în Medicină, la finanțare, să țină cont de soldurile formate nejustificativ, astfel încît acestea să urmeze a fi valorificate, prin includere în totalul veniturilor.

3.3. Cu privire la executarea regulamentară a cheltuielilor pentru remunerarea muncii

În cadrul instituției s-a constatat o rată scăzută de angajare, cu rezerve în sistemul controlului intern la retribuirea muncii

Pentru anul 2011 au fost aprobate, în total, pentru asistenţa medicală specializată de ambulator şi asistența medicală spitalicească 526,5 funcţii.

Pe parcursul anului 2011, numărul de funcţii ocupate a constituit, în medie, 440 de de unități, sau 83,6%, iar persoanele fizice, la data întocmirii dării de seamă – 403 unități, fapt ce a determinat suplinirea statelor de personal la nivel de 76,6% și a permis cumularea de funcții în cotă-parte de 8,4%.

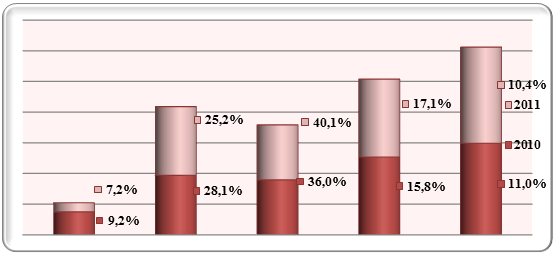
Conform informației Serviciului personal, angajații cu studii superioare încadrați în cîmpul muncii, potrivit categoriilor de vîrstă, au fost repartizați în anul 2011, comparativ cu anul 2010, după cum urmează:

Figura nr.1

Sursă: Informația Serviciului personal al IMSP IFP ,,Chiril Draganiuc”

Datele din figură denotă o rată scăzută de angajare a persoanelor tinere. De menționat că instituția a prezentat în anul 2010 Universității de Stat de Medicină și Farmacie „N.Testemițanu” și Ministerului Sănătății informații privind funcțiile vacante și necesitatea specialiștilor cu studii superioare (9 funcții) și medii (10 funcții). În viziunea auditului, măsurile întrteprinse sînt insuficiente, întrucît nu asigură angajarea integrală. Din intervievările specialiștilor reiese că nivelul scăzut al angajărilor se datorează specificului profesiei date, care este supusă unor riscuri de sănătate.

Fondul anual pentru retribuirea muncii a fost precizat în volum de 16910,3 mii lei. Cheltuielile totale pentru aceasta s-au executat în sumă de 16421,0 mii lei, sau la nivel de 97,1%. Totodată, cheltuielile efective în cadrul asistenţei medicale specializate de ambulator (1816,8 mii lei) au depăşit cu 133,3 mii lei cheltuielile precizate, ca urmare nefiind respectată cota maximă admisă[20] a cheltuielilor pentru remunerarea muncii, care a fost depăşită cu 4,3 puncte procentuale.

Plenitudinea acoperirii cu cadre a funcţiilor existente şi structura fondului de salarizare se prezintă în Tabelul nr.2.

Tabelul nr.2

Nr. d/oIndicatoriPersonal de conducereMediciPersonal medical mediuPersonal medical inferiorAlt personalTotal
1.Numărul de unități aprobate conform schemei de state681,5178150111526,5
2.Numărul de funcții ocupate la data întocmirii dării de seamă (unități)570,75143,5138,7582440
3.Cota ocupării funcțiilor aprobate83,3%86,8%80,6%92,5%73,9%83,6%
4.Fondul de retribuire a muncii, total (mii lei), inclusiv:321,64023,96113,73294,22667,616421,0
5.Salariul funcției (mii lei)
Cota-parte, %
172,1/ 53,5%1570,4/
39,0%
2021,3/
33,1%
1274,7/
38,7%
1378,8/
51,7%
6417,3/
39,1%
6.Sporuri la salariul funcției (mii lei)86,11834,22716,71184,3242,46063,7/
36,9%
7.Suplimente la salariul funcției (mii lei)20,2337,4935,9584,8831,32709,6/
16,5%
8.Ajutor material (mii lei)43,2282,0439,9250,4215,01230,5/
7,5%
9.Salariul mediu lunar al unei persoane fizice (mii lei)5,44,73,62,02,7

Sursă: Dările de seamă (Formularele nr.1-16/r) privind devizul de venituri și cheltuieli pe tipurile de asistenţă spitalicească şi asistență specializată de ambulator ale IMSP IFP ,,Chiril Draganiuc”

Calculele salariului funcţiei, suplimentelor, sporurilor, premiilor și ajutoarelor materiale s-au efectuat în conformitate cu Hotărîrea Guvernului nr.1593 din 29.12.2003[21].

În urma selectării eșantionate a 10% din totalul angajaţilor, s-a constatat că neasigurarea unui sistem de control managerial intern bine determinat a creat premise pentru admiterea unor erori cu consecinţe de denaturare a dării de seamă şi de dezafectare a mijloacelor FAOAM în sumă de 15,9 mii lei, și anume:

- în baza ordinului ministrului sănătăţii, a fost achitat directorului adjunct din sfera științei sporul în sumă totală de 10,4 mii lei din mijloacele FAOAM;

- pentru concediul anual neplătit s-au achitat mijloace în sumă totală de 4,8 mii lei;

- a fost achitată eronat suma de 0,7 mii lei la recalcularea plății pentru incapacitate temporară de muncă.

Conform Regulamentului aprobat prin Hotărîrea Guvernului nr.1593 din 29.12.2003, conducătorilor instituţiei li se permite să lucreze în specialitate în calitate de medici în limita timpului de muncă prevăzut pentru funcţia de bază, cu achitarea a 0,25% din salariu. Auditul a constatat că, nerespectînd această normă, în temeiul scrisorii MS, s-a permis directorului să cumuleze două funcţii de medic (internist şi ftiziopneumolog), în baza cererii, cu achitarea a 0,5 din salariu. În același timp, acesta a avut responsabilitățile directorului Programului național de control al tuberculozei pe anii 2011-2015, fapt ce creează inceritudini asupra executării eficiente a atribuțiilor sale. În acest context, s-a admis suportarea de către instituţie a unor cheltuieli suplimentare nejustificate în sumă de 5,5 mii lei.

Concluzii:

Necompletarea efectivului de personal supune riscului prestarea serviciilor calitative.

În cadrul verificării eşantionului selectat, în lipsa unei bune funcţionări a managementului financiar şi controlului intern bine organizat, au fost admise unele erori la calcularea şi achitarea retribuţiei muncii, cu dezafectarea mijloacelor FAOAM în sumă de 15,9 mii lei.

Nerespectarea де сătre Ministerul Sănătății a prevederilor cadrului legal a determinat efectuarea de către instituție a unor cheltuieli suplimentare din mijloacele FAOAM, în sumă de 5,5 mii lei, cu neasigurarea îndeplinirii calitative a atribuțiilor aferente responsabilităților asumate de către managerul entității.

Recomandări:

8. IMSP IFP ,,Chiril Draganiuc” să întreprindă măsuri privind disciplinarea persoanelor responsabile de admiterea erorilor menționate în acest capitol, evitînd efectuarea acestora pe viitor.

9. IMSP IFP ,,Chiril Draganiuc”, în comun cu CNAM, să întreprindă măsuri privind restituirea sumei de 10,4 mii lei pe contul mijloacelor FAOAM, cu micșorarea ulterioară a finanțării la acest capitol din partea CNAM.

3.4. Privind evidenţa medicamentelor la IMSP IFP ,,Chiril Draganiuc”

Evidența medicamentelor procurate din mijloacele FAOAM s-a ținut fără abateri semnificative

Conform dării de seamă despre îndeplinirea devizului de venituri-cheltuieli, IMSP IFP ,,Chiril Draganiuc” a planificat cheltuieli pentru procurarea medicamentelor şi produselor parafarmaceutice în cadrul asigurării asistenţei medicale de ambulator şi celei spitaliceşti din sursele FAOAM în sumă de 1922,9 mii lei, cheltuielile efective constituind 1917,8 mii lei.

Procurarea de medicamente şi produse de uz medical necesare instituţiilor medicale se efectuează în mod centralizat de către Agenţia Medicamentului[22], în baza listelor înaintate de către entitate.

În cadrul auditului au fost comparate medicamentele solicitate cu medicamentele furnizate de agenţii economici, ca rezultat nefiind constatate abateri.

Evidența medicamentelor în contabilitatea farmaciei se ține separat pe sursele de finanțare, care se înregistrează la cheltuieli, în baza dărilor de seamă valorice, întocmite de către asistentele medicale superioare din secțiile instituției. Urmare verificării documentelor de evidență primară, înscrierii lor în registrele contabile și în dările de seamă privind cheltuielile pentru medicamente, abateri nu s-au constatat.

La capitolul managementul administrării medicamentelor antituberculoase există rezerve

Conform obiectivelor Programului naţional de control al tuberculozei pentru anii 2011-2015, aprovizionarea cu medicamente antituberculoase de linia I și linia II, utilizate în cadrul strategiilor DOTS și DOTS Plus, este atribuția Ministerului Sănătății, procurarea acestora efectuîndu-se centralizat, prin licitație și din sursele Fondului Global (direct de la agenţiile internaţionale). Procurarea de medicamente planificată se realizează o dată în an şi este corelată cu bugetul disponibil, fapt ce generează mari responsabilități în planificarea bine fundamentată a medicamentelor.

Auditul a constatat că estimările necesarului de medicamente antituberculoase la nivel național țin de IMSP IFP ,,Chiril Draganiuc”, coordonator al PNCT 2011-2015, fiind evaluat și de expertul Fondului Global de Medicamente Antituberculoase. În calculul estimării sînt utilizate scheme standardizate, recomandate de Organizația Mondială a Sănătății, în care se introduce soldul de medicamente existent la moment, numărul de pacienți înregistrați în anul trecut, racordați la procentul indicelui morbidității. Totodată, conform informației instituției, pentru excluderea situaţiei critice de lipsă a medicamentelor, întru prevenirea apariției rezistenței la preparatele antituberculoase, suplimentar este prevăzut un stoc de rezervă, care pentru anul 2011 a constituit 35% de la cantitatea estimată. Pentru perioada auditată, medicamentele antituberculoase au fost procurate din sursele Fondului Global prin Instituţia publică „Unitatea de coordonare, implementare şi monitorizare a proiectului de restructurare a sistemului sănătăţii”[23].

Pe parcursul perioadei auditate, medicamentele au fost stocate în Depozitul Național de Farmacie, care are un spaţiu corespunzător și este situat în incinta clădirii IMSP IFP „Chiril Draganiuc”. Potrivit înregistrărilor din 01.01.2011, stocul de medicamente din depozit a constituit 17271,1 mii lei. Pe parcursul anului 2011, intrările în depozit au constituit 15361,4 mii lei, iar ieșirile au fost repartizate în sumă de 19569,4 mii lei – în teritorii și de 2037,6 mii lei – pentru IMSP IFP ,,Chiril Draganiuc”. Soldul în depozit, la 31.12.2011, a constituit 11025,6 mii lei, acesta incluzînd cel puţin 5 denumiri de medicamente, pentru tratamentul bolnavilor de lungă durată (12-18 luni).

Auditul a constatat că în anul 2011 au fost decontate din depozit medicamente cu termenul expirat în sumă totală de 554,1 mii lei. Conform scrisorii directorului general către viceministrul sănătății, acestea n-au fost utilizate integral în cadrul realizării Programului naţional de control și profilaxie al tuberculozei pentru anii 2006-2010, ca urmare a micșorării numărului de pacienți luați la evidență în anul 2008 și procurării neregulamentare a medicamentelor antituberculoase din sursele bugetului local, în timp ce acestea existau în stoc. Medicamentele cu termenul expirat au fost acumulate din teritorii și predate Agenției Medicamentului, urmînd a fi nimicite gratuit, potrivit ordinului ministrului sănătății. Contrar prevederilor ordinului menționat, entitatea a suportat cheltuieli în sumă de 25,0 mii lei pentru nimicirea inofensivă a medicamentelor.

La acest capitol se relevă carențe în controlul asupra stocurilor de medicamente antituberculoase din partea instituției și conlucrarea insuficientă cu autoritățile publice locale, fapt ce a dus la utilizarea ineficientă a mijloacelor bugetare şi a celor provenite din granturi.

De asemenea, auditul a verificat selectiv soldul de medicamente antituberculoase aflate în depozit și termenul de valabilitate al acestora, cu întocmirea procesului-verbal de vizualizare la fața locului la 04.06.2012, ca rezultat nefiind constatate lipsuri, ci medicamente stocate în valoare de 38,2 mii lei, cu termenul de valabilitate pînă în lunile iulie-august 2012. Conform explicației persoanelor responsabile, acestea vor fi utilizate pînă la expirarea termenului de valabilitate.

Concluzii:

In cadrul verificării înregistrării și decontării medicamentelor procurate din mijloacele FAOAM nu s-au depistat abateri esențiale.

În viziunea auditului, luînd în consideraţie specificul maladiei şi al bolnavilor, estimarea necesităţilor de medicamente antituberculoase o dată pe an, precum și procurările neregulamentare au dus la neutilizarea integrală pînă la expirarea termenului de valabilitate a medicamentelor. Totodată, astfel de planificare poate duce și la neîndestularea, în unele cazuri, cu medicamentele necesare.

În cadrul utilizării medicamentelor antituberculoase se relevă un management insuficient în estimarea necesităților medicamentelor și monitorizării acestora, fapt ce a generat utilizarea neeficientă a mijloacelor bugetare în valoare de 554,1 mii lei.

Contrar ordinului Ministerului Sănătății, instituția a suportat cheltuieli în sumă de 25,0 mii lei pentru nimicirea medicamentelor.

Recomandări :

10. Ministerul Sănătății, în comun cu IMSP IFP ,,Chiril Draganiuc”, să examineze posibilitățile optimale în vederea sistematizării procurării medicamentelor antituberculoase, ținînd cont de necesități/situație/priorități, ce ar exclude formarea stocurilor de medicamente cu termenul de valabilitate expirat.

3.5. Cu privire la regularitatea achizițiilor publice de bunuri și servicii

În scopul asigurării activității de acordare a asistenței medicale pentru anul 2011, IMSP IFP,,Chiril Draganiuc” a suportat cheltuieli în sumă totală de 7835,3 mii lei, fiind încheiate 126 de contracte cu agenți economici.

Componența grupului de lucru pentru achiziții a fost aprobată de către directorul general în anul 2010 şi actualizată pe anul 2011, fiind stabilite atribuţiile funcţionale pentru fiecare membru al grupului.

Totodată, IMSP IFP ,,Chiril Draganiuc” n-a întocmit regulamentar[24] planul de achiziții pe întregul an bugetar.

În urma organizării achiziţiilor publice centralizate de medicamente şi alte produse de uz medical, IMSP IFP ,,Chiril Draganiuc” a încheiat 33 de contracte în valoare totală de 1817,8 mii lei, din care, prin eșantionare, au fost supuse verificării 11 contracte în valoare totală de 1338,0 mii lei. Auditul denotă că instituția n-a beneficiat de toată cantitatea de medicamente contractată, explicînd acest fapt prin lipsa necesităților de unele medicamente sau prin livrarea de preparate conform necesității, în dependenţă de pacienții internați. Ca rezultat, volumul mărfurilor livrate a fost diminuată, față de suma contractată, cu 500,0 mii lei. În acest context, auditul denotă că modificările volumelor contractate n-au fost documentate prin acorduri adiţionale, după cum prevede pct.14 din Regulamentul aprobat prin Hotărîrea Guvernului nr.568 din 10.09.2009. Astfel, deși volumul mărfurilor livrate a fost diminuat, la sfîrșitul anului 2011, entitatea a înregistrat un stoc supranormativ [25] în valoare de 184,2 mii lei.

În cadrul planificării cheltuielilor din mijloacele FAOAM, pentru produsele alimentare a fost preconizată suma de 2790,9 mii lei. Cu toate acestea, au fost încheiate 21 de contracte de achiziționare pentru necesitățile din anul 2011 în sumă de 2940,7 mii lei, fiind prevăzute și servicii contra plată. Auditul a comparat selectiv prețurile prevăzute în cadrul planificării meniurilor de vară-iarnă cu prețurile din ofertele în cadrul a 9 contracte în sumă totală de 1685,2 mii lei, încheiate cu agenții economici, ca rezultat nefiind constatate devieri semnificative.

Verificarea dosarelor întocmite ale achiziţiilor a relevat, în unele cazuri, nerespectarea normelor care prevăd semnarea și depunerea pe propria răspundere de către membrii grupului de lucru a declaraţiilor de confidenţialitate şi imparţialitate[26].

Totodată, în unele cazuri, cu abateri de la clauzele contractuale, au fost transferate mijloace bănești anterior livrării bunurilor în sumă totală de 253,8 mii lei, astfel fiind imobilizate mijloace financiare. Conform explicației instituției, 134,1 mii lei au fost transferați, la data de 30.12.2011, pentru procurarea produselor petroliere la un preț mai convenabil, marfa fiind livrată la 05.01.2012, iar 119,7 mii lei – transferați pentru mărfuri, pe bază de încredere, ca urmare a unei conlucrări îndelungate.

Concluzii:

La efectuarea procedurilor de achiziții publice, IMPS IFP ,,Chiril Draganiuc” nu respectă exhaustiv cadrul legal, și anume în aspectul ce ține de planificarea și îndeplinirea atribuțiilor regulamentare de către membrii grupului de lucru pentru achiziții.

Existența de carențe în planificarea medicamentelor la IMSP IFP ,,Chiril Draganiuc” a generat depășirea normativului de stocuri de medicamente și de produse farmaceutice cu 184,2 mii lei.

IMSP IFP ,,Chiril Draganiuc”, la achiziția mărfurilor, n-a respectat prevederile contractuale, condiționînd imobilizarea mijloacelor financiare.

Recomandări:

11. IMSP IFP ,,Chiril Draganiuc” să asigure respectarea prevederilor legale la efectuarea achizițiilor publice, prin:

- întocmirea planurilor de achiziții;

- planificarea și contractarea necesităților de bunuri, evitînd formarea supranormativelor de stocuri și luînd în considerație posibilitatea majorării acestora prin încheierea acordurilor adiționale la contracte;

- semnarea şi depunerea de către membrii grupului de lucru, pe propria răspundere, a declaraţiilor de confidenţialitate şi imparţialitate în cadrul tuturor tipurilor de achiziții, întru asigurarea transparenței acestor proceduri.

3.6. Evaluarea unor elemente ale sistemului de control intern în cadrul IMSP IFP „Chiril Draganiuc”

Pe parcursul perioadei auditate, s-a constatat o implicare insuficientă a organului decizional în activitatea instituției

Conform prevederilor legale, Consiliul administrativ se convoacă o dată în trimestru. Auditul a constatat că, pe parcursul perioadei auditate, acesta s-a convocat o singură dată, fapt ce denotă o împlicare insuficientă în activitatea entității, ținînd cont de împortanța semnificativă în coordonarea chestiunilor legate de implementarea acțiunilor și realizarea obiectivelor PNCT 2011-2015. Pe parcursul anului 2011, instituţia a prezentat devize de venituri și cheltuieli, anexe la acordurile adiţionale la contractul încheiat cu CNAM, a încheiat contracte în sume mai mari de 50,0 mii lei, fără aprobarea Consiliului.

Totodată, IMSP IFP „Chiril Draganiuc” a solicitat Consiliului administrativ soluţionarea problemei ce ţine de sistemul de asigurare cu oxigen, care pe parcursul anului a rămas nerealizată.

Procedura de numire a directorului IMSP IFP „Chiril Draganiuc” s-a desfășurat cu nerespectarea cadrului legal

În anul de gestiune 2011 instituția a fost condusă de 3 directori, fapt ce invocă o instabilitate a sistemului managerial al instituției în perioada auditată.

Numirea în funcţie a celui de-al treilea director la 18.10.2011 s-a realizat prin transferul şefului Secţiei consultative în calitate de director al IMSP IFP „Chiril Draganiuc” pe o perioadă determinată, conform ordinului ministrului sănătății[27]. În acelaşi ordin a fost prevăzută reorganizarea prin fuziune (absorbţie) a Spitalului de Ftiziopneumologie din s.Vorniceni, r-nul Strășeni, cu Institutul de Ftiziopneumologie ,,Chiril Draganiuc”. Numirea directorului a avut loc în lipsa respectării prevederilor legale[28], evitînd principiile de transparenţă şi obiectivitate ale procedurii de organizare şi desfăşurare a concursului de selectare.

Potrivit răspunsului Ministerului Sănătății, la solicitarea Curții de Conturi privind selectarea directorului, acesta a fost numit conform art.74 din Codul muncii, care prevede procedura legală de transfer la o altă muncă permanentă.

Notă: Urmare concursului desfășurat în baza ordinului Ministerului Sănătății, la 12.04.2012 a fost confirmat directorul IMSP IFP ,,Chiril Draganiuc”(Contractul nr.16 din 12.04.2012).

Integritatea patrimoniului public nu este asigurată pe deplin

La 26.10.2011, Ministerul Sănătății a încheiat cu directorul general al instituției Contractul nr.40 privind obligația de a conduce activitatea economico-financiară curentă a IMSP IFP „Chiril Draganiuc”. În contract se stipulează că fondatorul transmite, iar directorul general primește în gestiune operativă proprietatea de stat, a cărei componență și valoare sînt specificate în anexa la contract. În acest context, la data de 01.11.2011, a fost instituită o comisie din reprezentanţii administraţiei instituţiei, în lipsa persoanelor responsabile din cadrul MS. Auditul relevă că pentru bunurile (clădiri, mijloace fixe, utilaj medical) în sumă totală de 101880,7 mii lei, conform bilanţului (uzura – 54003,3 mii lei), n-a fost întocmit actul de predare-primire, fapt ce denotă nerespectarea clauzelor contractuale de către fondator şi neimplicarea acestuia în asigurarea integrităţii patrimoniului statului.

Concluzii:

Fondatorul n-a respectat procedura conformă de selectare a directorului şi, totodată, n-a specificat și n-a transmis unele bunuri directorului, conform prevederilor regulamentare și contractuale, fapt ce poate afecta integritatea patrimoniului de stat.

Recomandări:

12. Ministerul Sănătății să definitiveze procedura de transmitere a patrimoniului de stat, cu implicarea sa nemijlocită, ținînd cont de constatările auditului.

13. Consiliul administrativ al instituției să se întrunească trimestrial, cu implicarea în activitatea organizatorică și economico-financiară a entității; să examineze în cadrul ședinței Raportul auditului regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către IMSP IFP „Chiril Draganiuc” în exercițiul bugetar 2011, cu aprobarea unui plan de acțiuni în vederea implementării recomandărilor de audit și eficientizării utilizării mijloacelor publice.

3.7. La exercitarea de către instituție a atribuțiilor sale în calitate de coordonator al Programului naţional de control al tuberculozei pentru anii 2011-2015, se constată rezerve, iar implicarea organelor decizionale în realizarea obiectivelor este insuficientă

Realizarea politicii statului în domeniul controlului şi profilaxiei tuberculozei în scopul protecţiei sănătăţii cetăţenilor şi asigurării bunăstării sanitar-epidemiologice a populaţiei este reglementată prin Legea cu privire la controlul şi profilaxia tuberculozei[29].

Conform cadrului legal, atribuţiile Guvernului în domeniul controlului şi profilaxiei tuberculozei sînt direcţionate spre aprobarea şi supervizarea programelor strategice naţionale pe termen mediu şi lung, spre coordonarea tuturor activităţilor intersectoriale în acest domeniu. Astfel, prin Hotărîrea Guvernului nr.1171 din 21.12.2010, a fost aprobat Programul naţional de control al tuberculozei pentru anii 2011-2015, în care, potriivit anexelor, a fost stabilit planul de acțiuni în vederea realizării obiectivelor cu finanțare din sursele FAOAM – 158,2 mil.lei, din bugetul de stat – 37,7 mil.lei și din sursele de finanțare externe – 132,5 mil.lei.

În conformitate cu programul, în cadrul procesului de monitorizare, Ministerul Sănătăţii ține să elaboreze, o dată la fiecare şase luni, Rapoarte de progres, cu informaţii despre implementarea Planului de acţiuni, precum și la sfîrşitul fiecărui an de implementare – Raportul de evaluare a rezultatelor obţinute, potrivit obiectivelor stabilite în Program.

Pe parcursul auditului, Curtea de Conturi a solicitat de la Ministerul Sănătăţii prezentarea acestor rapoarte, după ce a fost prezentat Raportul de progres elaborat de IMSP IFP ,,Chiril Draganiuc”, care conţine informația privind situația epidemiologică din țară, acțiuni întreprinse în cadrul obiectivelor stabilite și problemele legate de controlul și tratamentul tuberculozei. Totodată, Raportul de evaluare a rezultatelor obţinute n-a fost prezentat, ceea ce nu permite auditului să se expună asupra plenitudinii realizării acțiunilor planificate în cadrul obiectivelor stabilite.

Pentru implementarea PNCT 2011-2015, prin Ordinul MS nr.571 din 14.07.2011, IMSP IFP ,,Chiril Draganiuc” a fost desemnată ca instituţie responsabilă de coordonarea procesului de planificare, implementare, monitorizare a realizării acestuia, avînd ca obiective asigurarea suportului metodologic coordonatorilor teritoriali în elaborarea Programelor teritoriale de control al tuberculozei; fortificarea unității de coordonare a implementării PNCT 2011–2015 etc.

Auditul a relevat că cadrul normativ n-a determinat prompt sursele de finanțare și modalitatea utilizării acestora de către IMSP IFP ,,Chiril Draganiuc”, fiind înaintate doar cerințele către instituție, nefiind reglementate și alte criterii.

Pentru efectuarea monitorizării permanente a realizării acţiunilor şi a rezultatelor obţinute, în incinta instituției activează Secția de monitorizare, evaluare și integrare a serviciilor de asistență medicală în cadrul strategiei DOTS și DOTS Plus (în continuare – Secţia de monitorizare), finanțată parțial din sursele FAOAM, iar unele activități realizate sînt susținute prin intermediul proectelor de finanțare. Obligațiunile acesteia constau în monitorizarea și evaluarea serviciilor acordate în teritorii; acordarea asistenței organizatorico-metodologice; evaluarea programelor teritoriale de control al tuberculozei; organizarea instruirii lucrătorilor medical din cadrul serviciului ftiziopneumologic; managementul medicamentelor antituberculoase; analiza și întocmirea rapoartelor statistice; depistarea și înlăturarea deficienților, cu înaintarea recomandărilor etc.

Pentru anul 2011, conform informației prezentate, instituția a beneficiat, prin proiecte, de alocații financiare în sumă de 1916,0 mii lei, pentru realizarea unor acțiuni întru implementarea obiectivelor stabilite în Program, efectiv fiind utilizate 1852,3 mii lei.

Auditul atestă că în cadrul proiectelor au participat angajații instituției. Pentru realizarea unor proiecte n-au fost încheiate contracte individuale de muncă cu angajații, astfel nefiind determinate exhaustiv atribuțiile, întru asigurarea utilizării conforme a mijloacelor recepționate și eficienței cheltuielilor înregistrate.

Pentru anul 2011, Secţia de monitorizare a planificat 76 de vizite de monitorizare, din care au fost efectuate 52 de vizite în toate raioanele, sau 69%, pentru evaluarea realizării obiectivelor PNCT 2011-2015. Auditul a constatat că, din 35 de raioane, 19 au fost vizitate o singură dată. Conform explicațiilor instituției, efectuarea incompletă a numărului de vizite a fost cauzată de: insuficiența de cadre, transport (reparația automobilelor, lipsa anvelopelor de iarnă), implicarea personalului în alte activități. Potrivit rapoartelor, în cadrul vizitelor de monitorizare efectuate pe parcursul anului 2011 au fost constatate un șir de probleme în teritoriile vizitate, după cum urmează:

Unele cabinete din spitalele raionale nu sînt dotate cu cameră separată sau dulap pentru stocarea medicamentelor, cameră de tratament (SR Strășeni, SR Cantemir).

Personalul medical nu utilizează la maxim mijloacele elementare de protecţie.

Se transmit cu întîrziere rapoartele trimestriale de evidenţă a medicamentelor, fapt ce destabilizează ritmul de monitorizare a acestora şi evidenţa centralizată (IMSP SR Ungheni).

S-au constatat divergenţe între stocurile reale şi cele înregistrate de medicamente antituberculoase; medicamente cu termen expirat (IMSP SR Căuşeni, IMSP SR Cahul (18,0 mii lei), IMSP SR Nisporeni, IMSP SR Cimişlia).

Nu se efectuează în mod regulat de către medicii ftiziopneumologi din raion vizite de monitorizare în teritorii (IMSP SR: Ungheni, Teleneşti, Anenii Noi etc.).

Au fost depistate rezerve referitor la evidenţa zilnică a medicamentelor de către personalul medical.

S-a depistat o conlucrare insuficientă între serviciul ftiziopneumologie și serviciul asistenței medicale primare, ceea ce a determinat situațiile de abandonare a tratamentelor, depistare redusă în faza incipientă (IMSP SR: Cimişlia, Basarabeasca, Ştefan Vodă, Sîngerei, Leova; mun. Bălţi etc.).

În 90% din instituțiile monitorizate nu se completează de către medic documentaţia referitoare la protocolarea vizitelor de monitorizare a pacienţilor, ceea ce denotă existenţa riscului că acestea nici nu se efectuează.

Obligațiunea Secției de monitorizare constă în analiza indicilor activității asistenței medicale, cu elaborarea măsurilor de rigoare pentru redresarea situației. Auditul denotă că rapoartele conțin recomandări, care necesită a fi executate într-o perioadă anumită de timp, printre care și întocmirea graficelor de vizite pentru monitorizarea grupurilor de risc din teritorii.

În acest context, auditul relevă că nu sînt stabilite reglementări de executare nemijlocită în timp a recomandărilor înaintate și procedee de monitorizare a executării acestora. Totodată, vizitele efectuate o dată în an nu asigură o monitorizare calitativă a implementării recomandărilor înaintate și o conlucrare eficientă între părțile implicate în acordarea asistenței medicale bolnavilor de tuberculoză. În același timp, auditul a constatat că angajații Secţiei de monitorizare, pe parcursul anului 2011, n-au efectuat vizite de monitorizare în AMT: Centru, Rîșcani, Ciocana, supuse auditării în anul 2011 de către Curtea de Conturi.

De menționat, că cadrul legislativ[30] prevede elaborarea, aprobarea şi realizarea programelor teritoriale de control al tuberculozei (PTCT) de către autorităţile administraţiei publice locale, începînd cu anul 2008, cu suportul metodologic și evaluarea ulterioară a coordonatorului Programului. Conform informației prezentate, acestea au fost elaborate, pe parcursul anului 2011 fiind evaluate 2 (raioanele Cahul și Ungheni). Potrivit rezultatelor evaluării, acestea:

nu corespund cerinţelor de elaborare a unui Program teritorial de control al tuberculozei;

sînt expuse sub formă descriptivă;

n-au planuri stabilite pentru activităţile din cadrul serviciului de ftiziopneumologie;

n-au evaluare financiară şi, respectiv, nu se cunoaşte necesitatea reală anuală pentru asigurarea implementării acestora.

În acest context, auditul relevă că nerespectarea prevederilor legale denotă lipsa monitorizării de către organelle responsabile și a conlucrării cu autoritățile publice locale, ultimele neasumîndu-și angajamente pentru exercitarea atribuțiilor reglementate întru realizarea obiectivelor planificate.

Conform informației prezentate, AMT municipale elaborează programe de control al tuberculozei în baza Programului municipal. În această ordine de idei, auditul menționează că, pentru anul 2011, la AMT: Ciocana, Rîșcani, Centru asemenea programe n-au fost aprobate, datorită neaprobării Programului municipal de către Consiliul municipal.

Totodată, auditul a constatat că prevederile cadrului legal obligă persoanele luate la evidenţă în legătură cu tuberculoza şi bolnavii de tuberculoză să respecte recomandările medico-curative prescrise de personalul medical, iar în perioada spitalizării – și Regulamentul de ordine interioară al instituţiilor medicale specializate antituberculoase. În acest context, pe parcursul anului 2011, secțiile de tuberculoză nu dispuneau de un astfel de Regulament, acesta fiind elaborat în anul 2012. Totodată, la solicitarea Curții de Conturi a modelului Regulamentului, Ministerul Sănătății a prezentat Regulamentul întocmit de instituție.

Pentru anul 2011, la IMSP IFP ,,Chiril Draganiuc” au fost înregistrate 11 persoane care au refuzat internarea, iar 48 de persoane n-au urmat pe deplin faza intensivă de tratament în staționar, fiind externați pentru a-l urma la domiciuliu. Conform informației instituției, numai 7 pacienți n-au finalizat cu succes tratamentul antituberculos, ce constituie 14,6%.

Totodată, pe parcursul anului 2011, au fost înregistrate în cadrul AMT auditate: Centru – 14 abandonuri; Ciocana – 3 abandonuri; Rîșcani – 4 abandonuri.

În același timp, nu sînt reglementate procedurile de conlucrare a Centrelor medicale cu autoritățile publice locale în vederea întreprinderii măsurilor de rigoare în cazul abandonării tratamentului de către persoanele care prezintă risc pentru sănătatea populației și reîntoarcerea acestora la tratament.

Ca rezultat al nedeterminării atribuțiilor regulamentare ale autorităților responsabile, neîmplicării acestora în problemele privind abandonarea tratamentului de către bolnavi, neconlucrării serviciului de asistență medicală primară cu serviciul de ftiziopneumologie, s-au constatat abandonuri, acestea fiind surse probabile de infectare.

Constatare privind cazul de îmbolnăvire cu tuberculoză în Școala-internat din s.Crihana Veche, r-nul Cahul, ca rezultat al abandonării tratamentului

Conform Notei informative întocmite de echipa de specialiști ai Ministerului Sănătății (inclusiv cu participarea specialiștilor IMSP IFP „Chiril Draganiuc”), în cadrul controlului asupra cazului s-a constatat că sursa probabilă de infecție este o persoană care a abandonat tratamentul, iar, ca rezultat, au fost infectate 5 persoane, din care – 2 copii. Potrivit informației, de către directorul școlii-internat, în luna septembrie 2011, a fost solicitată organizarea controlului medical-profilactic al copiilor din internat din partea Spitalului raional Cahul, dar n-au fost întreprinse măsuri.

Concluzii:

La realizarea obiectivelor PNCT se relevă o monitorizare slabă a activităților în cadrul serviciului de ftiziopneumologie. Nu se implementează la timp propunerile înaintate şi nu se monitorizează implementarea acestora de către instituție.

Elaborarea necorespunzătoare a programelor teritoriale de către autorităţile locale denotă că acestea nu asigură o implicare eficientă în soluţionarea problemelor depistate și necesare de realizat întru promovarea şi derularea programelor naționale aprobate.

Nu există o conlucrare a asistenței medicale primare cu serviciul de ftiziopneumologie în vederea executării conforme a atribuțiilor sale. Sînt constatate reserve referitor la asigurarea continuității tratamentului bolnavilor de tuberculoză de către medicii de familie. Nu există o conlucrare eficientă cu organele administrative locale.

Recomandări Ministerului Sănătății, în comun cu IMSP IFP „Chiril Draganiuc”:

14. Să informeze autoritățile publice locale privind cerințele de elaborare a programului teritorial și să solicite respectarea acestora.

15. Să monitorizeze în termenul-limită stabilit implementarea recomandărilor înaintate instituțiilor medicale implicate în controlul TB.

16. Să reglementeze măsuri și procedee de conlucrare a personalului medical cu autoritățile publice locale în scopul asigurării reîntoarcerii la tratament a pacienților.

IV.

OPINII DE AUDIT Opinie fără rezerve privind devizul de venituri şi cheltuieli al IMSP IFP „Chiril Draganiuc”din mijloacele FAOAM (Formularul nr.1-16/r):

În opinia auditorului, bazată pe activitățile de audit efectuate, devizul de venituri şi cheltuieli, sub toate aspectele semnificative, oferă o imagine reală și fidelă a situației patrimoniale și a celei financiare ale Instituției medico-sanitare publice Institutul de Ftiziopneumologie ,,Chiril Draganiuc”, la data de 31.12.2011.

Opinie cu rezerve privind regularitatea:

În opinia auditorului, gestionarea mijloacelor publice și administrarea patrimoniului public, sub toate aspectele semnificative, cu excepția: remunerării neregulamentare a personalului, utilizarea neregulamentară a unor cheltuieli, a unor aspecte ce ţin de realizarea achiziţiilor publice și exercitarea atribuțiilor de către grupul de lucru pentru achiziții, au fost efectuate legal și regulamentar.

Controlor de stat Natalia Apostol

Anexa nr.2 Aprobat: prin Hotărîrea Curţii de Conturi nr.35 din 25 iulie 2012

Raportul auditului regularității utilizării fondurilor asigurării obligatorii de asistenţă medicală de către IMSP Spitalul raional Cahul în exercițiul bugetar 2011

I.Introducere

Auditul regularității utilizării fondurilor asigurării obligatorii de asistență medicală de către Instituția medico-sanitară publică Spitalul raional Cahul (în continuare – IMSP SR Cahul) în exercițiul bugetar 2011 s-a efectuat în temeiul art.28 si art.31 alin.(1) lit. a) din Legea nr.261-XV din 05.12.2008[31], în conformitate cu Programul activității de audit a Curții de Conturi pe anul 2012[32].

Scopul auditului a constat în obținerea unei asigurări rezonabile referitor la faptul că Raportul financiar, Darea de seamă despre îndeplinirea devizului de venituri și cheltuieli ale IMSP SR Cahul pe anul 2011 din mijloacele fondurilor asigurării obligatorii de asistența medicală, în toate aspectele semnificative, prezintă o imagine reală și fidelă asupra situației financiare și celei patrimoniale ale entității, iar utilizarea mijloacelor fondurilor asigurării obligatorii de asistentă medicală, precum si operațiunile financiare efectuate sînt corecte și conforme prevederilor legale.

Responsabilitatea conducerii IMSP SR Cahul este de a întocmi și a prezenta în termenele stabilite potrivit cadrului legal rapoartele financiare privind situațiile financiare, a asigura respectarea prevederilor legale[33] în activitatea economico-financiară, elaborarea și implementarea unui sistem eficient de management financiar si control, avînd și obligația de a asigura prevenirea și descoperirea erorilor și fraudelor, înregistrarea veridică în registrele contabile a tuturor operațiunilor economice efectuate, precum și utilizarea eficientă și conformă a mijloacelor financiare obținute din fondurile asigurării obligatorii de asistență medicală (în continuare – FAOAM).

Responsabilitatea echipei de audit a constat în obținerea probelor de audit suficiente si adecvate pentru susținerea constatărilor, concluziilor si opiniilor de audit asupra regularității gestionării mijloacelor obținute din FAOAM și veridicității Dării de seamă pe anul 2011.

Metodologia de audit.

Auditul a fost efectuat conform Standardelor de audit ale Curții de Conturi[34]. Probele de audit s-au obținut prin metoda examinării documentelor primare, registrelor contabile, raportului financiar, dărilor de seama, documentelor de organizare si desfășurare a achizițiilor publice. Au fost analizate și comparate cheltuielile efective și cele de casă cu înregistrările contabile, s-au evaluat principiile contabile aplicate, au fost intervievați unii angajați ai instituției și s-au luat explicații de la persoane cu funcții de răspundere.

II. Prezentare generală

IMSP SR Cahul îşi desfăşoară activitatea sa necomercială (nelucrativă) pe principiul autofinanţării, de nonprofit, conducîndu-se de Legea nr.411-XIII din 28.03.1995[35]; Legea nr.1585-XIII din 27.02.1998; Regulamentul IMSP SR Cahul.

Scopul principal al activităţii IMSP SR Cahul este fortificarea sănătăţii populaţiei Republicii Moldova prin organizarea şi dezvoltarea asistenţei medicale bazate pe tehnologii medicale de performanţă şi prestarea serviciilor medicale cost-eficiente şi calitative.

Obiectivele ale IMSP SR Cahul sînt: sporirea accesibilității populației la asistența medicală de performanță; asigurarea asistenței medicale de nivel secundar pentru cazurile medicale complexe ce nu pot fi rezolvate la nivel de asistență medicală primară; îmbunătățirea calității serviciilor medicale prin creșterea nivelului profesional și tehnologic, orientat spre asigurarea securității pacientului și respectarea drepturilor acestuia; asigurarea suportului consultativ-metodic și informațional în realizarea asistenței medicale integrate.

Conform Nomenclatorului aprobat prin Ordinul ministrului sănătăţii nr.41 din 20.01.2011[36], IMSP SR Cahul a aprobat structura fondului de paturi cu mai multe profiluri în număr de 433 și 6 paturi ale serviciului de reanimare. Potrivit organigramei aprobate prin Decizia CR Cahul nr.08/14-II din 08.12.2009, spitalul include în componența sa asistența medicală spitalicească cu 24 de secţii spitaliceşti și asistența medicală specializată de ambulator.

2.1. Sistemul instituțional de administrare a mijloacelor FAOAM

Mijloacele FAOAM sînt gestionate de IMSP SR Cahul prin încheierea contractului de acordare a serviciilor de asistență medicală, semnat de către Compania Națională de Asigurări în Medicină și IMSP SR Cahul, iar dat fiind că costul serviciilor medicale prestate în cadrul asigurărilor obligatorii de asistență medicală se stabilește în baza tarifelor aprobate de Ministerul Sănătății, acesta coordonează încheierea contractului.

Fondatorul IMSP SR Cahul este Consiliul raional Cahul, care dispune de următoarele atribuții privind: aprobarea și completarea Regulamentului IMSP SR Cahul; coordonarea devizelor de venituri și cheltuieli; transmiterea în gestiune, în baza contractului de comodat, a bunurilor; alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și a transportului medical; controlul activității curente a IMSP SR Cahul.

Compania Națională de Asigurări în Medicină (în continuare – CNAM), ca gestionar al mijloacelor FAOAM, este responsabilă de: organizarea, desfășurarea și dirijarea procesului de asigurare obligatorie de asistență medicală; controlul calității asistenței medicale acordate și al utilizării mijloacelor financiare provenite din FAOAM; negocierea, încheierea contractelor și finanțarea serviciilor medicale cu prestatorii de servicii; verificarea îndeplinirii clauzelor contractuale de către prestatori.

Consiliul administrativ este organul de administrare și control al IMSP SR Cahul, constituit de către fondator și compus din 5 persoane, avînd atribuții privind: examinarea și aprobarea planurilor de activitate ale IMSP SR Cahul; examinarea și aprobarea rapoartelor trimestriale și anuale; aprobarea planurilor de achiziții ale bunurilor, serviciilor și lucrărilor; examinarea și prezentarea, pentru coordonare, fondatorului a devizelor de venituri și cheltuieli, precum și a contractului de prestare a serviciilor medicale încheiat de către IMSP SR Cahul și CNAM; aprobarea listelor de tarifare a salariaților.

Directorul este responsabil și abilitat cu dreptul de conducere operativă și gestionare a patrimoniului IMSP SR Cahul.

2.2. Sinteza veniturilor și cheltuielilor IMSP SR Cahul

Sinteza veniturilor executate de către IMSP SR Cahul pe anul 2011 este prezentata în tabelul ce urmează:

Executat
(mii lei)
Ponderea executării în totalul de venituri (%)
Total, venituri 2011, inclusiv:40572,8100
Mijloacele FAOAM32730,780,7
Servicii medicale contra plată1455,13,6
Dobînda (aferentă mijloacelor FAOAM)15,40,0
Alte venituri (ajutoare umanitare, medicamente fără plată etc.)6371,615,7

Sursă: datele evidenței contabile, Dările de seamă pe anul 2011 ale IMSP SR Cahul

Conform datelor din tabel, în perioada anului 2011, IMSP SR Cahul a înregistrat venituri în sumă de 40572,8 mii lei, cele mai semnificative dintre acestea fiind mijloacele financiare din FAOAM, pentru acordarea asistenței medicale, care constituie 80,7%, alte venituri (ajutoare umanitare, medicamente fără plată etc.) – 15,4%, și servicii medicale contra plată – 3,6%.

Structura cheltuielilor efective din mijloacele FAOAM este prezentată în diagrama ce urmează.

Sursă: Dările de seamă ale IMSP SR Cahul pe anul 2011

Potrivit dărilor de seamă, cheltuielile efective ale IMSP SR Cahul pe anul 2011 au constituit 45539,9 mii lei, din care cele mai semnificative cheltuieli s-au efectuat din contul FAOAM, în sumă de 37920,2 mii lei, sau 83,3%, acestea fiind distribuite prioritar pentru retribuirea muncii – 41,6%, procurarea medicamentelor – 13,6%, alte cheltuieli – 40,5%. Pe parcursul perioadei de gestiune, IMSP SR Cahul și-a constituit fondul de rezervă în sumă de 469,6 mii lei, ce reprezintă 8% din valoarea veniturilor FAOAM pentru asistența medicală specializată de ambulator.

III. Constatări, concluzii si recomandări

3.1. Cu privire la regularitatea planificării mijloacelor financiare necesare pentru prestarea serviciilor medicale alocate din FAOAM

Pentru anul 2011, mijloacele financiare din FAOAM au fost alocate prin intermediul Companiei Naţionale de Asigurări în Medicină.

Planificarea cheltuielilor necesare se efectuează de către IMSP SR Cahul în baza Normelor metodologice din 21.08.2009[37].

La planificarea și contractarea mijloacelor financiare pentru prestarea serviciilor medicale s-a ținut cont de soldurile de mijloace bănești provenite din FAOAM şi neutilizate în anul precedent, care la începutul anului 2011 au constituit 1364,3 mii lei.

Pentru anul 2011 a fost încheiat Contractul de acordare a asistenţei medicale (de prestare a serviciilor medicale) în cadrul asigurărilor obligatorii de asistenţă medicală pentru persoane asigurate nr.02-07/194 din 29.12.2010[38], în sumă totală de 30219,7 mii lei, inclusiv: pentru asistenţa medicală specializată de ambulator – 5320,5 mii lei; pentru asistenţa medicală spitalicească – 24889,2 mii lei. De menționat că, pe parcursul anului, urmare modificărilor conform acordurilor adiționale, în legătură cu majorarea costului unui caz tratat începînd cu 01.05.2011, suma contractuală a fost majorată cu 2138,2 mii lei (inclusiv: 10,3 mii lei – pentru tratamentul bolnavilor de tuberculoză, caz nou și readmis, nebaciliferi în condiții de ambulator; 10,9 mii lei – pentru prestarea serviciilor medicale persoanelor infectate cu HIV și bolnavilor cu SIDA în condiții de ambulator; 966,9 mii lei – pentru cazurile tratate efectuate peste plan pentru perioada ianuarie-aprilie 2011 etc.), suma finală a contractului constituind 33481,4 mii lei.

Auditul relevă că la planificarea mijloacelor financiare n-au fost constatate iregularități.

3.2. Executarea veniturilor și cheltuielilor

Pentru anul 2011, de la CNAM au fost precizate venituri în sumă de 33481,4 mii lei. Conform dărilor de seamă despre executarea devizului de venituri şi cheltuieli (business-plan) al IMSP SR Cahul din mijloacele fondurilor asigurării obligatorii de asistenţă medicală, veniturile de casă și veniturile calculate de la CNAM au constituit aceeași sumă – de 32730,7 mii lei, ce constituie 97,8% faţă de planul precizat, sau cu 750,7 mii lei mai puțin.

Cheltuielile precizate din mijloacele fondurilor asigurării obligatorii de asistenţă medicală în anul 2011 au fost prevăzute în sumă de 34869,8 mii lei. Cheltuielile de casă au constituit 33210,3 mii lei, sau 95,2% faţă de planul precizat, iar cele efective – 37920,2 mii lei, sau 108,7% faţă de planul precizat.

Tabel

Datele din tabel denotă că IMSP SR Cahul a admis supracheltuieli efective față de planul precizat în sumă totală de 1088,5 mii lei la urmatoarele articole: medicamente – 278,3 mii lei; energia termică – 632,1 mii lei; energia electrică – 105,5 mii lei; apă și canalizare – 72,6 mii lei, care au fost generate de efectuarea unor cheltuieli neplanificate sau planificate parțial, precum și de majorarea prețurilor la serviciile comunale.

Datoriile debitoare au constituit 11,2 mii lei, iar datoriile creditoare – 3983,2 mii lei, care s-au majorat față de anul precedent cu 51% și, respectiv, cu 66%. Ponderea în volumul total al datoriilor creditoare revine cheltuielilor de regie curente pentru: retribuirea muncii – 1261,3 mii lei (fondul de salariu pentru luna decembrie); alimentarea pacienților – 169,2 mii lei; medicamente – 830,5 mii lei; energia electrică – 110,7 mii lei; apă si canalizare – 121,1 mii lei; energia termică – 703, 6 mii lei; alte cheltuieli – 786,8 mii lei. Creșterea datoriilor la procurarea produselor alimentare și a medicamentelor a fost cauzată de achiziționarea și contactarea acestora fără suport financiar, iar la serviciile comunale – de majorarea tarifelor, neprevăzută în cazul serviciilor medicale contractate.

Concluzii:

Au fost admise supracheltuieli față de planul precizat, nefiind respectate prevederile devizului de venituri și cheltuieli (business-plan), coordonat cu fondatorul. S-a admis o creștere considerabilă a datoriilor debitoare și a datoriilor creditoare față de anul precedent.

Recomandări conducerii IMSP SR Cahul:

1. Să întreprindă măsurile de rigoare în vederea respectării devizului de venituri și cheltuieli (business-plan), aprobat și coordonat cu fondatorul.

2. Să nu admită creșterea datoriilor debitoare și a datoriilor creditoare, procurarea bunurilor fără suport financiar.

3.3. Cheltuielile pentru retribuirea muncii

Conform datelor Dării de seamă despre executarea devizului de venituri şi cheltuieli (business-plan) al IMSP SR Cahul din mijloacele fondurilor asigurării obligatorii de asistenţă medicală (FAOAM), în anul 2011 cheltuielile de casă pentru retribuirea muncii au constituit 15628,4 mii lei, sau 88,7% faţă de planul precizat (17602,8 mii lei). Cheltuielile efective însumează 15789,6 mii lei, sau 89,7% faţă de planul precizat. Potrivit circularei Ministerului Sănătății din 04.11.2011, de comun acord cu CNAM și Sindicatul ,,Sănătatea”, pentru retribuirea muncii s-au planificat 55% din suma contractată. Economia mijloacelor pentru retribuirea muncii a constituit 1813,2 mii lei, care s-a format în urma majorării coeficienților de multiplicare și a numărului de funcții vacante.

Salarizarea angajaţilor IMSP SR Cahul se realizează în conformitate cu Regulamentul aprobat prin Hotărîrea Guvernului nr.1593 din 29.12.2003[39].

Statele de personal sînt aprobate prin Ordinul Ministerului Sănătăţii nr.420 din 29.12.1998, în număr de 757 de unităţi, inclusiv: asistenta medicală spitalicească – 598,5 unităţi; asistenţa medicală specializată de ambulator – 158,5 unităţi.

Auditul relevă că numărul de funcții ocupate, în medie pe instituţie, pentru perioada de gestiune, a fost de 689,25 unități, sau 91,0% faţă de numărul de unităţi aprobate. Această situaţie a permis ca o parte din funcţiile vacante să fie cumulate de către personalul real angajat în instituţie.

În tabelul care urmează se prezintă date privind fondul de remunerare a muncii din mijloacele FAOAM, pe categorii de angajaţi, tipurile de retribuire şi salariul mediu lunar al unui angajat.

SpecificațiePersonal de conducereMediciPersonal medical mediuPersonal medical inferiorAlt personalTotal
Numărul persoanelor6134,5289,5182,077,25689,25
Retribuirea muncii (mii lei), total459,64606,76917,42436,51369,415789,6
Salariul funcției (mii lei)284,52602,74407,61923,1990,910208,8
Sporuri la salariul funcției (mii lei)45,1769,21236,913,42064,6
Suplimente la salariul funcției (mii lei)112,21110,31070,9403,7266,32963,4
Ajutor material (mii lei)17,8102,4202,0109,759,3491,2
Alte plăti bănești (mii lei)22,139,561,6
Salariul mediu lunar (mii lei)6,42,82,01,11,51,9

Sursă: Dările de seamă privind îndeplinirea devizului de venituri și cheltuieli din mijloacele FAOAM pe anul 2011

Analiza datelor din tabel denotă că în anul 2011 fondul de salarizare a personalului din contul FAOAM a constituit 15789,7 mii lei, iar în aspectul categoriilor de salariaţi se observă o deviere substanţială: personalul de conducere – salariul mediu de 6,4 mii lei; medicii – 2,8 mii lei; personalul medical mediu – 2,0 mii lei; personalul medical inferior – 1,1 mii lei; alt personal – 1,5 mii lei.

Totodată, auditul relevă că personalul IMSP SR Cahul a fost remunerat şi din contul mijloacelor speciale – în sumă de 475,3 mii lei, acestea fiind distribuite pentru: medici – 187,6 mii lei; personalul medical mediu – 79,0 mii lei; personalul medical inferior – 4,7 mii lei; alt personal – 204,0 mii lei. Conform prevederilor Hotărîrii Guvernului nr.1593 din 29.12.2003, în perioada anului 2011, din mijloacele FAOAM, în baza ordinelor directorului interimar, au fost achitate angajaţilor ajutoare materiale în sumă totală de 491,2 mii lei. Cheltuielile menționate s-au executat în limitele prevederilor regulamentare.

În urma testărilor referitor la remunerarea muncii efectuate pe parcursul auditului, n-au fost constatate abateri de la prevederile regulamentare.

3.4. Cheltuielile pentru alimentarea pacienţilor

Conform devizului de venituri și cheltuieli din mijloacele FAOAM, planul precizat pentru alimentarea pacienților constituie 1456,6 mii lei, cu costul pentru un caz tratat de 114,86 lei (1456607 lei: 12682 caz/tratat-persoane/alimentate). Costul mediu al produselor alimentare pentru un caz tratat, reieșind din cheltuielile efective, a constituit 113,86 lei (1452116 lei:12753 caz/tratat-persoane/alimentate). La începutul anului 2011, soldul de produse alimentare a constituit 70,9 mii lei. Pentru perioada supusă auditului, IMSP SR Cahul a procurat din mijloacele FAOAM produse alimentare în sumă de 1429,7 mii lei, efectiv cheltuindu-se 1452,1 mii lei. La data de 01.01.2012, soldul de produse alimentare a constituit suma de 96,9 mii lei.

În rezultatul verificării documentelor de evidență primară, înscrierii lor în registrele contabile și dările de seamă privind cheltuielile pentru alimentația pacienților, abateri semnificative nu s-au constatat.

3.5. Analiza cheltuielilor efectuate din fondul de rezerva al instituţiei

IMSP SR Cahul și-a format fondul de rezervă din contul mijloacelor FAOAM, în conformitate cu prevederile Regulamentului aprobat prin Ordinul ministrului sănătății nr.9 din 17.01.2009[40] şi în baza Normelor metodologice din 21.08.2009, care stabilesc că rezervele se constituie din veniturile totale ale instituţiei şi se utilizează pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, ce afectează încontinuu activitatea instituţiei (implementarea sistemelor informaţionale; reparaţia capitală a clădirilor, mijloacelor fixe; implementarea tehnologiilor medicale; achiziţionarea utilajului medical şi a altor mijloace fixe).

Totodată, pct.4 din Metodologia aprobată prin Hotărîrea Guvernului nr.1128 din 28.08.2002[41] n-a prevăzut (pentru perioada auditată) includerea în tarifele pentru serviciile medico-sanitare a cheltuielilor pentru: investiţiile capitale în construcţii, reparaţia capitală a mijloacelor fixe, achiziţionarea utilajului şi inventarului. În acest context, potrivit Regulamentului IMSP SR Cahul, alocarea mijloacelor financiare pentru construcţia, reconstrucţia, reparaţia capitală a edificiilor, procurarea utilajului costisitor şi a transportului sanitar ţine de atribuţiile exclusive ale fondatorului. De menţionat că politica de contabilitate a IMSP SR Cahul nu prevede modul de contabilizare a formării şi utilizării rezervelor.

În același timp, Standardele Naţionale de Contabilitate, aprobate prin Ordinul ministrului finanţelor nr.174 din 25.12.1997[42], pe care se bazează politica de contabilitate, prevăd formarea rezervelor din profitul înregistrat la finele perioadei de gestiune, dar nu din veniturile totale ale instituţiei, iar utilizarea rezervelor nu este în concordanţă cu destinaţiile stabilite în Regulamentul aprobat prin Ordinul ministrului sănătății nr. 9 din 17.01.2009.

În aceste condiții, pe parcursul anului 2011, Consiliul administrativ al IMSP SR Cahul a aprobat fondul de rezervă din sursele CNAM în sumă de 613,5 mii lei şi destinaţia lui. În realitate, fondul de rezervă a fost constituit în sumă de 469,6 mii lei, dar cheltuielile efective pentru procurarea mijloacelor fixe şi a aparatajului de uz medical au alcătuit 581,8 mii lei, fiind utilizate mijloace din soldul fondului de rezervă la începutul anului. Au fost procurate 6 calculatoare (notebook) în valoare de 41,4 mii lei, fără ca acestea să fie consemnate în decizia Consiliului administrativ, astfel încălcîndu-se Regulamentul propriu.

Concluzii:

Neracordarea cadrului regulator (pentru perioada auditată) privind utilizarea rezervelor la actele normative în vigoare a oferit fondatorului posibilitatea de a transmite atribuţiile sale IMSP SR Cahul, iar ultimei – să utilizeze mijloacele FAOAM contrar destinaţiei.

Recomandări conducerii IMSP SR Cahul:

3. Să implementeze proceduri de control intern menite să asigure respectarea propriului Regulament privind utilizarea mijloacelor fondului de rezervă, cu conformarea tarifelor la prevederile Hotărîrii Guvernului nr.1020 din 29.12.2011[43].

3.6. Cu privire la regularitatea achizițiilor publice de bunuri și servicii

Conducerea IMSP SR Cahul fiind mandatată de către fondator cu atribuții de achiziții ale bunurilor necesare în activitatea sa, pe parcursul perioadei auditate, a achiziționat medicamente, produse alimentare, produse parafarmaceutice, utilaj de uz medical etc., fiind încheiate 132 de contracte de achiziții publice în valoare de 11752 mii lei , inclusiv:

1 achiziţie publică dintr-o singură sursă, fiind încheiat 1 contract în sumă de 100,0 mii lei;

21 de proceduri de achiziție prin metoda cererii ofertelor de preţuri, cu încheierea a 21 de contracte în sumă de 1664,5 mii lei;

6 licitații publice deschise, cu încheierea a 46 de contracte în sumă de 3575,2 mii lei;

32 de contracte pentru achiziţionarea bunurilor, lucrărilor, serviciilor de valoare mică în sumă de 314,5 mii lei;

32 de contracte în sumă de 6097,9 mii lei, încheiate în baza licitațiilor organizate de Agenția Medicamentului.

În pofida creării grupului de lucru pentru achiziţii (din 6 persoane), contrar prevederilor pct.5 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1380 din 10.12.2007[44], autoritatea contractantă n-a stabilit funcţiile şi atribuţiile pentru fiecare membru al grupului, necesare spre a fi exercitate în cadrul procedurii de achiziţie publică, membrii acestuia fiind

Pentru contractele încheiate pe parcursul anului 2011 (în sumă de 11752 mii lei), grupul de lucru al IMSP SR Cahul n-a întocmit dosarele achiziţiilor publice în conformitate cu prevederile art.32 din Legea nr. 96-XVI din 13.04.2007 și pct.6 din Regulamentul aprobat prin Hotărârea Guvernului nr.9 din 17.01.2008[46]. În dosare lipsesc cererea ofertelor de preţuri și invitaţiile de participare. Nu toate ofertele depuse de către ofertanţi sînt înregistrate de către entitate.

Auditul a constatat că, în contradicție cu prevederile art.13 alin.(1) din Legea nr.96-XVI din 13.04.2007 şi cu Regulamentul aprobat prin Hotărîrea Guvernului nr.1404 din 10.12.2008[47], IMSP SR Cahul n-a elaborat pentru anul 2011 planul anual şi cel trimestrial de efectuare a achiziţiilor publice, care reprezintă identificarea contractelor de achiziţii publice, destinate satisfacerii necesităţilor de bunuri, lucrări sau servicii pentru întregul an.

Ca rezultat al neplanificării achizițiilor publice, conducerea IMSP SR Cahul a încheiat 60 de contracte de procurare a medicamentelor și altor produse de uz medical în valoare de 7760,1 mii lei, din care 32 de contracte, în sumă de 6097,9 mii lei – prin Agenția Medicamentului, în pofida faptului că pentru anul 2011 în devizul de venituri și cheltuieli s-au precizat mijloace în sumă de numai 5140,8 mii lei, astfel, fără suport financiar, fiind contractate bunuri de 2619,3 mii lei.

Totodată, au fost încheiate 19 contracte de procurare a produselor alimentare în sumă totală de 1888,3 mii lei, pe cînd în devizul de venituri și cheltuieli s-au prevăzut mijloace în sumă de numai 1694,7 mii lei, astfel, fără suport financiar, fiind contractate bunuri în valoare de 193,6 mii lei.

Aceste condiții au determinat formarea stocurilor supranormative la finele anului de raportare și majorarea semnificativă a datoriilor IMSP SR Cahul față de furnizori, care, la 31.12.2011, au atins suma de 2402,0 mii lei, sau cu 436,0 mii lei mai mult față de perioada similară a anului 2010.

Concluzii:

Neregulile constatate de audit denotă că IMSP SR Cahul, la achiziția mărfurilor, n-a respectat prevederile regulamentare, admițînd contractarea de bunuri fără suport financiar, ceea ce a condiționat formarea datoriilor, la finele perioadei de gestiune (31.12.2011), în sumă de 2402,0 mii lei.

Recomandări conducerii IMSP SR Cahul:

4. Să stabilească responsabilităţi clare pentru fiecare membru al grupului de lucru pentru achiziții.

5. Să asigure întocmirea dosarelor achiziţiilor publice în conformitate cu prevederile actelor legislative şi normative în vigoare.

6. Să asigure organizarea şi efectuarea achiziţiilor publice în limita surselor financiare planificate în aceste scopuri, cu respectarea strictă a Legii nr. 96-XVI din 13.04.2007.

3.7. Cu privire la raportarea datelor în evidența contabilă

Evidența cheltuielilor suportate de către IMSP SR Cahul din contul mijloacelor FAOAM, pentru prestarea de servicii medicale persoanelor asigurate, se ține în contabilitate, pe conturi contabile, separat de alte cheltuieli, ceea ce asigură o transparență a mijloacelor publice provenite din FAOAM.

IMSP SR Cahul, cu toate că este o instituție nonprofit, la finele anului 2011, potrivit Raportului de profit si pierderi (Forma nr.2), a raportat pierderi din activitatea economico-financiară în sumă de 5363,6 mii lei, iar în anul 2010 – de 2263,1 mii lei. Conducerea IMSP SR Cahul explică pierderile înregistrate prin faptul că: tarifele aprobate la serviciile medicale nu acoperă cheltuielile reale de întreținere și uzura fizică și cea morală a mijloacelor fixe; au fost majorate tarifele la energia electrică, energia termică și la gaz; nu sînt acoperite cheltuielile legate de tratarea în staționar a persoanelor socialmente vulnerabile. Astfel, cheltuielile ce țin de tratarea persoanelor socialmente vulnerabile (neasigurate), pentru care în cadrul normativ-legal nu sînt prevăzute alocări de mijloace, conform datelor IMSP SR Cahul, în anul 2011, au constituit 266,3 mii lei, iar în anul 2012 – 172,6 mii lei.

Totodată, în perioada auditată, conducerea IMSP SR Cahul a admis cheltuieli neefective, achitînd în anul 2011, în baza Titlului executoriu nr.2e-9088/2010, penalități pentru neachitarea în termen a datoriilor la energia termică în sumă de 159,6 mii lei. De asemenea, veniturile planificate în anul 2011 din acordarea serviciilor cu plată în realitate s-au acumulat la nivel de numai 52%, sau cu 1344,9 mii lei mai puțin, fiind diminuate cu 223,7 mii lei față de anul precedent. Acești factori, de asemenea, au influențat negativ asupra rezultatelor activității economico-financiare a instituției.

La ținerea evidenței contabile, IMSP SR Cahul se conduce de regulile generale obligatorii de ținere a contabilității, prevăzute de Legea contabilității[48], Standardele Naționale de Contabilitate, Planul de conturi contabile al activității economico-financiare a întreprinderilor, aprobat prin Ordinul ministrului finanțelor nr.174 din 25.12.1997, Politica de contabilitate aprobată de către directorul interimar al IMSP SR Cahul.

Uzura mijloacelor fixe se calculează în cuantum procentual în funcție de cota veniturilor din FAOAM în totalul veniturilor IMSP SR Cahul pe anul 2011.

Cheltuielile efective pentru retribuirea muncii se reflectă conform planului aprobat; alimentația pacienților – potrivit informației zilnice despre prezența pacienților asigurați și neasigurați, costul rației zilnice; medicamentele – potrivit bonului de consum prescris pacientului; inventarul moale, obiectele de mică valoare și scurtă durată – conform planului aprobat.

Concluzii:

Forma de raportare a activității economico-financiare nu este aplicabilă în condițiile desfășurării activității IMSP SR Cahul pe principiul de nonprofit.

IMSP SR Cahul, în activitatea sa, suportă cheltuieli legate de tratarea în staționar a persoanelor socialmente vulnerabile (neasigurate), pentru care în cadrul normativ-legal nu sînt prevăzute alocări de mijloace.

S-au admis cheltuieli neefective și pierderi, iar veniturile planificate din serviciile cu plată au fost acumulate la nivel de numai 52%.

Recomandări conducerii IMPS SR Cahul:

7. Să întreprindă măsuri și să implementeze proceduri de control intern exhaustive în vederea înlăturării deficiențelor constatate și neadmiterii pierderilor și cheltuielilor neefective.

Recomandări conducerii Ministerului Sănătății:

8. Să înainteze către Guvern propunerile respective în vederea stabilirii unui mecanism bine determinat privind compensarea cheltuielilor suportate de instituțiile medico-sanitare, legate de tratarea în staționar a persoanelor socialmente vulnerabile (neasigurate), pentru care în cadrul normativ-legal nu sînt prevăzute alocări de mijloace.

3.8. Cu privire la regularitatea acreditării IMSP SR Cahul

Potrivit art.11 din Legea nr.552-XV din 18.10.2001[49], unităţile medico-sanitare şi farmaceutice de stat şi private sînt supuse evaluării şi acreditării, în mod obligatoriu, o dată în 5 ani. Administraţia unităţii medico-sanitare sau farmaceutice nou-înfiinţate solicită, în cel mult un an de la începutul activităţii unităţii, evaluarea şi acreditarea acesteia.

Auditul relevă că, în perioada de după înregistrare, atît administrația instituției, cît și fondatorul n-au întreprins măsuri efective privind crearea condiţiilor necesare pentru efectuarea evaluării și acreditarii în sănătate a IMSP SR Cahul, astfel nefiind respectate prevederile art.11 din Legea nr.552-XV din 18.10.2001. De menționat că valabilitatea Certificatului de acreditare, eliberat IMSP SR Cahul la 10 noiembrie 2005 (pentru 5 ani), a expirat, iar instituția al doilea an activează în condiții de neacreditare.

Urmare deficiențelor constatate, persistă riscul prestării în această perioadă a unor servicii medicale necalitative, datorită nerespectării standardelor obligatorii în sănătate. Conform informației prezentate de conducerea IMSP SR Cahul, instituția se află la etapa de pregătire pentru desfășurarea acreditării, care e preconizată pentru anii 2012-2013, iar solicitarea va fi depusă abia în a doua jumătate a anului 2013.

Notă: Pe parcursul desfășurării auditului IMSP SR Cahul a inițiat acțiuni în vederea asigurării evaluării și acreditării.

Concluzii:

N-a fost respectat art.11 din Legea nr.552-XV din 18.10.2001 „Privind evaluarea și acreditarea în sănătate”.

Recomandări conducerii IMSP SR Cahul:

9. Să asigure finalizarea măsurilor de rigoare în vederea acreditării instituției.

3.9. Corectitudinea efectuării procesului de inventariere

Potrivit pct.62 din Regulamentul aprobat prin Ordinul ministrului finanţelor nr.27 din 28.04.2004[50], inventarierea se efectuează în mod obligatoriu înainte de întocmirea dărilor de seamă contabile anuale.

Prin Ordinul nr.245 din 25 octombrie 2011 al directorului interimar al IMSP SR Cahul „Despre efectuarea inventarierii anuale a patrimoniului IMPS Spitalul raional Cahul pe anul 2011”, a fost formată Comisia centrală, în componența a 4 persoane (inclusiv președintele comisiei), și 33 de comisii locale, pentru efectuarea inventarierii în 33 de subdiviziuni ale instituției. Conform ordinului indicat, inventarierea urma să fie efectuată în perioada 01.11.2011-01.12.2011. De menționat că acest ordin a fost emis cu nerespectarea prevederilor pct.30 din Regulamentul privind inventarierea, în componența comisiilor locale fiind incluse persoane responsabile pentru bunurile materiale și unii contabili care țin evidența bunurilor materiale aflate în gestiunea acestora. De exemplu, în comisia de inventariere la farmacie au fost incluși farmacistul diriginte – persoană responsabilă de bunurile materiale și contabilul, ultimul, conform obligațiunilor funcționale, fiind responsabil de „…prelucrarea documentelor primare legate de evidența medicamentelor; întocmirea Notei de contabilitate nr.13-borderou cumulativ, privind intrările si ieșirile medicamentelor; verificarea eliberării medicamentelor în secții, conform cerințelor…”.

Mai mult decît atît, în majoritatea cazurilor, listele de inventariere sînt semnate doar de către contabil (ca președinte de comisie) și de persoana responsabilă de bunurile materiale la care a fost efectuată inventarierea (ca membru al comisiei), astfel nerespectîndu-se și cerințele pct.36 din Regulamentul privind inventarierea, care interzice efectuarea inventarierii în cazul componenţei incomplete a comisiei de inventariere. Totodată, inventarierea s-a efectuat fără a fi luate de la gestionari declarațiile de inventar, prevăzute în pct.39 din Regulament.

Contrar cerinţelor Regulamentului privind inventarierea, comisia de inventariere, fiind responsabilă de corectitudinea şi oportunitatea perfectării materialelor inventarierii, n-a asigurat întocmirea regulamentară a rezultatelor inventarierii. Astfel, pe unele subdiviziuni au fost întocmite Procese-verbale de verificare a inventarierii, dar nu liste de inventariere, după cum prevede Anexa nr.1 din Regulamentul privind inventarierea.

În listele de inventariere a mijloacelor fixe n-au fost incluse datele cu privire la destinația, numărul de inventar, numărul de fabricare (numărul indicat în pașaportul tehnic), precum și unele caracteristici tehnice sau de exploatare, după cum este prevăzut în punctele 42, 43 din Regulamentul privind inventarierea. Listele de inventariere nu s-au întocmit aparte pe bunurile transmise în comodat de către fondator. Fondatorul n-a fost informat despre efectuarea inventarierii și despre rezultatele acesteia, potrivit pct.22 din Regulamentul privind inventarierea.

N-a fost efectuată inventarierea activelor nemateriale în sumă de 178900 lei, a formularelor cu regim special, care, conform datelor evidenței contabile la 31.12.2011, se aflau la persoanele responsabile în număr de 9713 blanchete. Rezultatele inventarierii n-au fost examinate la ședința Comisiei centrale de inventariere, lipsesc procesele-verbale ale comisiei de inventariere, aprobate în modul stabilit de către conducătorul instituţiei.

Atitudinea formală a comisiei de inventariere este demonstrată și de faptul că în lista de inventariere la șeful gospodăriei costul clădirii blocului curativ chirurgical a fost diminuat cu 10,0 mil.lei, în rezultatul greșelii mecanice la transcrierea datelor, fapt care a rămas neobservat de către comisie.

Concluzii:

Neefectuarea în conformitate cu cerinţele legale a inventarierii generale a tuturor elementelor de activ şi pasiv de bilanţ pe anul 2011 (nu sînt întocmite regulamentar listele de inventariere; n-a fost efectuată inventarierea activelor nemateriale, formularelor cu regim special; lipsesc procesele-verbale ale comisiei de inventariere, aprobate în modul stabilit de către conducătorul instituţiei) a determinat imposibilitatea utilizării în procesul de efectuare a auditului a rezultatelor inventarierii, în scopul verificării şi confirmării veridicităţii rapoartelor financiare, la 01.01.2012.

Recomandări conducerii IMSP SR Cahul:

10. Să asigure efectuarea inventarierii tuturor articolelor de bilanţ și a patrimoniului în conformitate cu cerințele legale.

4. Verificarea gestionării şi administrării patrimoniului public la IMSP SR Cahul

În baza contractului de comodat nr.232 din 20.04.2010 și a actului de primire-predare din 26.05.2010, Consiliul raional Cahul a transmis IMSP SR Cahul, cu titlu gratuit, spre folosință pe un termen de 3 ani, un șir de edificii (14 clădiri) în valoare de 24583,0 mii lei, cu uzura calculată de 8012,8 mii lei.

Auditul denotă că, conform bilanțului la data de 31.12.2011, IMSP SR Cahul gestiona mijloace fixe în valoare totală de 58,9 mil. lei, cu uzura calculată de 28,4 mil. lei, din care mijloace fixe neprimite în ordinea stabilită de la fondator cu valoarea de 22752,1 mii lei.

În baza Deciziei Consiliului raional Cahul nr.07/05-III din 28.12.2011, a fost întocmit actul din 16 ianuarie 2012 de primire-predare a fondurilor fixe, cu titlu gratuit, în valoare de 22752,1 mii lei. De menționat că, în contradicție cu prevederile Regulamentului aprobat prin Hotărîrea Guvernului nr.688 din 09.10.1995[51], în actul de primire-predare n-au fost incluse mențiuni privind starea bunurilor transmise, uzura calculată; n-au fost completate datele cu privire la inventarierea bunurilor, documentele transmise (documente contabile, documente tehnice, alte documente).

Conform pct.15 din Regulamentul IMSP SR Cahul, fondatorul – Consiliul raional Cahul alocă mijloace financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și a transportului sanitar. În anul 2011, fondatorul a alocat mijloace financiare în sumă de 119,0 mii lei pentru montarea ușilor și geamurilor la Laboratorul imunologic (SIDA), executorul lucrărilor fiind selectat de către IMSP, în bază de concurs, prin procedura de achiziţie a cererii ofertelor de preţuri. În același an, din contul fondatorului, au mai fost reflectate cheltuielile pentru reparația capitală a Blocului chirurgical în sumă de 606,6 mii lei și pentru gazificarea Laboratorului imunologic(SIDA) – de 68,9 mii lei, aceste cheltuieli fiind efectuate de Consiliul raional Cahul în anul 2010 și transmise IMSP SR Cahul în anul 2011, în baza facturilor executorilor de lucrări. Cheltuielile pentru reparațiile capitale efectuate din contul Consiliului raional Cahul au fost reflectate în evidență la majorarea costului fondurilor fixe ale fondatorului.

În baza Deciziei Consiliului raional Cahul nr.04/15-I, IMSP SR Cahul a încheiat cu Agenția Teritorială Cahul a CNAM Contractul de comodat nr.1 din 01.06.2004 privind transmiterea în posesiune și folosință temporară, cu titlu gratuit, pe un termen de 10 ani, a etajului II al clădirii Spitalului raional Cahul (amplasată în or.Cahul, str.Ștefan cel Mare nr.16), cu suprafața totală de 480 m2, cu valoarea de 243,2 mii lei și uzura de 140,0 mii lei. Prin cele menționate n-a fost asigurată încheierea și încasarea legală a plății pentru locațiunea bunurilor imobile, astfel nefiind respectate prevederile legilor bugetare anuale și ale propriului Regulament.

Concluzii:

Conducerea IMSP SR Cahul n-a asigurat, conform actelor normative în vigoare, primirea și luarea la evidență a bunurilor transmise de fondator în gestiune; a admis darea în comodat a etajului II al clădirii Spitalului raional Cahul cu suprafața de 480 m2, astfel nefiind posibilă încasarea plății.

Recomandări conducerii IMSP SR Cahul:

11. Să asigure utilizarea eficientă și conform destinației a bunurilor primite în comodat.

12. Să revizuiască Contractul de comodat nr.1 din 01.06.2004, încheiat cu Agenția Teritorială Cahul a Companiei Naționale de Asigurări în Medicină, și să asigure încheierea contractului de locațiune a spațiului respectiv în conformitate cu prevederile legislației în vigoare.

Consiliului raional Cahul:

13. Să asigure monitorizarea privind utilizarea conform destinației și efectivă a bunurilor transmise în comodat.

5. Verificarea utilizării mijloacelor pentru tratamentul bolnavilor de tuberculoză, caz nou și readmis, nebaciliferi în condiții de laborator

Conform dărilor de seamă, pe parcursul anului 2011, în raionul Cahul au fost înregistrate 101 cazuri noi de tuberculoză prim-depistate, inclusiv 27 de locuitori urbani și 74 de locuitori rurali. La sfîrșitul anului 2011 se aflau sub supravegere cu tuberculoză activă 172 de persoane, din care 57 de adulți locuitori urbani, 111 adulți și 4 copii – locuitori rurali. Incidența tuberculozei în anul 2011, comparativ cu anii precedenți, are tendință de creștere.

În Contractul de acordare a asistenței medicale în cadrul asigurării obligatorii de asistență medicală nr.02-07/194 din 29 decembrie 2010, pentru tratamentul bolnavilor de tuberculoză, caz nou și readmis, nebaciliferi în condiții de ambulator au fost prevăzute mijloace în sumă de 122,8 mii lei, însă, conform Dării de seamă despre îndeplinirea devizului de venituri și cheltuieli al IMPS SR Cahul pe anul 2011, la acest capitol au fost efectuate cheltuieli efective doar de 42,8 mii lei, inclusiv 40,0 mii lei – pentru alimentarea a 17 pacienți și 2,8 mii lei – pentru compensarea cheltuielilor de transport ale acestora, astfel fiind utilizate doar 35% din mijloacele prevăzute în aceste scopuri. De menționat și faptul că, deși în Contractul nr.02-07/194, încheiat cu CNAM, au fost prevăzute mijloace pentru alimentarea bolnavilor cu tuberculoză în sumă de 114,6 mii lei, IMPS SR Cahul, în baza Contractului nr.32 din 30.01.2011, a contractat pentru anul 2011 produse alimentare la pachet pentru bolnavii de tuberculoză în sumă de numai 35,0 mii lei, ce constituie doar 31% din necesități.

Conducerea IMSP SR Cahul explică neutilizarea a circa 65% din mijloacele planificate prin faptul că, în anul 2011, 38 de bolnavi de tuberculoză n-au fost incluși în listele pentru eliberarea produselor alimentare și compensarea cheltuielilor de transport, pe motiv că nu erau asigurați.

De menționat că Regulamentul aprobat prin Ordinul comun al Ministerului Sănătății și CNAM[52] și Normele metodologice, de asemenea aprobate prin Ordinul comun al Ministerului Sănătății și CNAM[53], prevăd eliberarea produselor alimentare și compensarea cheltuielilor de transport pentru categoria bolnavilor cu tuberculoză, caz nou și readmis, atît pentru persoane asigurate, cît și persoane neasigurate. Astfel, persoanele responsabile din cadrul IMSP SR Cahul n-au asigurat cu produse alimentare, precum și compensarea cheltuielilor de transport pentru 38 de bolnavi cu tuberculoză, la finele anului rămînînd neutilizate mijloace contractate în aceste scopuri în sumă de 80,0 mii lei.

În perioada supusă auditului, la Serviciul ftiziopneumologic s-a constatat un stoc de medicamente antituberculoase (4 denumiri), cu termenul de valabilitate expirat, în sumă totală de 18,0 mii lei, care au fost trimise centralizat de către IMSP Institutul de Ftiziopneumologie ,,Chiril Draganiuc”, din contul mijloacelor bugetului de stat (15,0 mii lei) și din ajutoarele umanitare (3,0 mii lei). Astfel, IMSP Institutul de Ftiziopneumologie ,,Chiril Draganiuc” a trimis IMSP SR Cahul 120 de cutii (12000 tab.) de Izoniazidă+Rifampicilină tab.150mg+150mg, în sumă de 6948 lei, procurate din mijloacele bugetului de stat (factura seria FD nr.141530 din 13.05.2011), cu termenul de valabilitate – 30.06.2011, însă pînă la această dată au fost utilizate doar 1240 tab. Astfel, în stocul de medicamente cu termenul de valabilitate expirat au fost trecute 10760 tab., ori 90% din partida primită.

Auditul denotă că, în temeiul prevederilor Legii nr.10-XVII din 03.02.2009[54] și Legii nr.153-XVI din 04.07.2008[55], Programului național de control al tuberculozei pentru anii 2011-2015, Consiliul raional Cahul (prin Decizia nr.03/09-II din 14 aprilie 2011) a obligat IMSP SR Cahul și IMSP Centrul Medicilor de Familie Cahul să elaboreze Planul de măsuri și acțiuni de implementare a Programului teritorial de control și profilaxie a tuberculozei în raionul Cahul pentru anii 2011-2015. Pe parcursul auditului, echipa de audit a solicitat de la IMPS SR Cahul prezentarea Planului indicat, însă acesta n-a fost prezentat.

În Nota informativă a echipei de specialiști delegată de Ministerul Sănătății în raionul Cahul întru examinarea focarului de tuberculoză în satele Crihana Veche și Larga Veche, mediatizat pe larg în presă și la televiziune în luna februarie 2012, s-a constatat că elevul a contactat tuberculoză în timpul vacanțelor, de la un vecin, care era diagnosticat cu tuberculoză multi-drog rezistentă și care a abandonat tratamentul. Aceasta atestă o coordonare insuficientă cu organele administrative locale privind impunerea pacientului la tratament.

Cadrul legal prevede că persoanele aflate la evidență în legătură cu tuberculoza și bolnavii de tuberculoză sînt obligați să respecte recomandările medico-curative prescrise de personalul medical, însă cadrul legal nu prevede răspunderea persoanei în cazul infectării unei persoane sănătoase. Totodată, medicul nu dispune de dreptul de a impune forțat pacientul la tratament, fapt care s-a soldat cu infectarea mai multor persoane.

Nota descrie o serie de acțiuni complexe care au fost întreprinse la timp de către lucrătorii medicali. Totodată, în Notă s-au evidențiat puncte slabe ce țin de colaborarea intersectorială. S-a menționat și faptul că ,,…directorul Școlii-internat auxiliare din s.Crihana Veche, pe parcursul anilor 2011-2012, s-a adresat către administrația IMSP SR Cahul și IMSP Centrul Medicilor de Familie Cahul cu rugămintea de a crea controlul medical complex al elevilor școlii în număr de 56 în conformitate cu „Legislația în vigoare”, dar răspuns pozitiv nu a primit, copiii nu au fost examinați”. Directorul interimar al IMSP SR Cahul, fiind intervievat în procesul de audit, a răspuns că, la 06.02.2012, a fost înregistrat demersul directorului Școlii-internat auxiliare din s.Crihana Veche, după ce s-au întreprins, în comun cu Centrul Medicilor de Familie Cahul, măsurile necesare, totodată, menționînd că în anul 2011 astfel de adresări n-au fost înregistrate.

În baza Ordinului Ministerului Sănătății nr.465 din 02.06.2011 și Ordinului directorului interimar al IMSP SR Cahul nr.177 din 21.06.2011, a fost creat Centrul Comunitar pentru suportul tratamentului pacienților cu tuberculoză în condiții de ambulator, care, conform dărilor de seamă, în anul 2011, a efectuat un șir de măsuri prevăzute în planul de activitate, aprobat de directorul instituției, menite să acorde suport pacienților de tuberculoză în faza de tratament ambulatoriu. Centrul Comunitar nominalizat este funcțional atașat de Serviciul ftiziopneumologic din orașul Cahul și activează în baza Contractului din 22.06.2011, încheiat între Centrul pentru Politici și Analize în Sănătate și IMPS SR Cahul.

Pentru activitatea Centrului, care este finanțată de către Fondul Global de Combatere a SIDA, Tuberculozei și Malariei, în anul 2011 au fost aprobate cheltuieli în sumă de 10780 euro, din care 9100 euro s-au utilizat pentru salarizare, cheltuielile efective constituind 9928 euro, din care pentru salarizare – 8367 euro.

În iunie 2011, directorul interimar al IMPS SR Cahul a angajat prin cumul, în baza cererilor depuse, 5 persoane: în funcția de coordonator al Centrului Comunitar a fost angajat prin cumul vicedirectorul IMPS SR Cahul pentru asistență medicală specializată de ambulator; în funcția de medic ftiziopneumolog – coordonatorul Serviciului ftiziopneumologic; două asistente medicale, un șofer și un contabil.

Contrar prevederilor art.49 din Codul muncii, aprobat prin Legea nr.154-XV din 28.03.2003[56], în contractele individuale de muncă, încheiate cu angajații Centrului Comunitar, nu este prevăzut timpul săptămînii de lucru, durata zilnică a timpului de lucru. Pct.11 „Regimul de muncă și de odihnă” din contractele individuale prevede „durata normală cu pauză de prînz”, deși tot personalul Centrului este angajat prin cumul și trebuie să aibă un regim special reglementat.

Concluzii:

Conducerea IMPS SR Cahul n-a asigurat utilizarea a circa 65% din mijloacele planificate pentru tratamentul bolnavilor de tuberculoză, caz nou și readmis, nebaciliferi în condiții de ambulator. Totodată, 38 de bolnavi de tuberculoză, care, conform actelor normative în vigoare, urmau să beneficieze de astfel de facilități, din motiv că nu erau asigurați, n-au fost incluși în listele pentru eliberarea produselor alimentare și compensarea cheltuielilor de transport.

În contractele individuale de muncă, încheiate cu angajații Centrului Comunitar, nu este prevăzută durata săptămînii/zilnică a timpului de lucru.

Recomandări conducerii IMPS SR Cahul:

14. Să respecte cadrul legal privind organizarea tratamentului bolnavilor de tuberculoză, utilizarea la destinație și efectivă a mijloacelor alocate în acest scop.

15. Să asigure monitorizarea și evaluarea activității Centrului Comunitar în condițiile regulamentare.

IV. Opinii de audit

Opinie cu rezerve privind Raportul financiar

În opinia echipei de audit, Raportul financiar, Darea de seamă despre îndeplinirea devizului de venituri și cheltuieli, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare a Instituţiei medico-sanitare publice Spitalul raional Cahul, la data de 31.12.2011, cu excepția efectelor condiționate de neefectuarea în conformitate cu cerinţele legale a inventarierii generale a tuturor elementelor de activ şi pasiv de bilanţ pentru anul 2011.

Opinie cu rezerve privind regularitatea

În opinia echipei de audit, gestionarea mijloacelor publice și administrarea patrimoniului public, sub toate aspectele semnificative, au fost efectuate legal și regulamentar, cu excepția efectelor posibile, ca urmare a iregularităților admise la efectuarea achizițiilor publice și exercitarea atribuțiilor grupului de lucru în procesul de achiziții, la darea în folosință a patrimoniului public fără încasarea plății.

Echipa de audit:

Controlori de stat: L. Gîsca

V. Bădărău

Anexa nr.3 la Hotărîrea Curţii de Conturi nr.35 din 25.07.2012

RAPORTUL auditului regularităţii utilizării fondurilor asigurării obligatorii de asistență medicală de către Instituţia medico-sanitară publică Dispensarul Republican de Narcologie în exercițiul bugetar 2011

INTRODUCERE

Auditul regularităţii utilizării fondurilor asigurării obligatorii de asistență medicală de către Instituţia medico-sanitară publică Dispensarul Republican de Narcologie (în continuare – IMSP DRN, după caz – Dispensarul) în exercițiul bugetar 2011 s-a efectuat în temeiul art.28 şi art.31 alin.(1) lit. a) din Legea nr.261-XVI[57] din 05.12.2008 și conform Programului activităţii de audit a Curţii de Conturi pe anul 2012[58], în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistenţă medicală.

Scopul auditului a fost obţinerea unei asigurări rezonabile referitor la faptul că rapoartele financiare ale IMSP DRN, sub aspectele semnificative, privind utilizarea şi raportarea mijloacelor fondurilor asigurării obligatorii de asistenţă medicală, oferă o imagine reală şi fidelă, la data de 31.12.2011.

Responsabilitatea conducerii Dispensarului constă în utilizarea mijloacelor financiare pentru prestarea regulamentară[59] a serviciilor medicale alocate în anul 2011 din fondurile asigurării obligatorii de asistență medicală (în continuare – FAOAM), precum şi în asigurarea veridicităţii raportării Companiei Naționale de Asigurări în Medicină (în continuare – CNAM).

Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor şi opiniilor de audit asupra regularităţii gestionării mijloacelor financiare şi raportării privind îndeplinirea devizului de venituri şi cheltuieli al IMSP DRN din contul mijloacelor FAOAM pe anul 2011.

Obiectivul auditului, a constat în verificarea regularităţii utilizării fondurilor asigurării obligatorii de asistență medicală.

Probele de audit au fost obţinute în cadrul examinării documentelor primare, registrelor contabile, devizului de venituri și cheltuieli (Formularul 1-16/d) etc. Au fost evaluate principiile contabile aplicate, obiectivele semnificative stabilite şi realizate de către conducere; s-au utilizat proceduri de analiză a indicatorilor şi elementelor de importanţă semnificativă; au fost investigate motivele abaterilor de la indicatorii aprobaţi; s-au luat explicaţii de la persoanele cu funcţii de răspundere ale instituţiei. În procesul de audit au fost analizate domeniile de utilizare a finanţelor publice la IMSP DRN, regulile de finanţare şi de ţinere a evidenţei contabile etc.

II.

PREZENTARE GENERALĂ

Instituția medico-sanitară publică Dispensarul Republican de Narcologie își desfășoară activitatea sa necomercială (nelucrativă) pe principiul autofinanțării, de nonprofit, conducîndu-se de cadrul legal[60] din domeniu.

IMSP DRN în activitatea sa se bazează pe Regulamentul propriu, aprobat de Ministerul Sănătății. Scopul principal al activității IMSP DRN este ameliorarea sănătății populației Republicii Moldova prin organizarea și dezvoltarea asistenței medicale de profil narcologic, bazate pe tehnologii medicale de înaltă performanță, și prin prestarea serviciilor medicale cost-eficiente și calitative.

Obiectivele IMSP DRN sînt: sporirea accesibilității populației la asistență medicală de performanță; asigurarea suportului consultativ-metodic și informațional în realizarea asistenței medicale integrate.

IMSP DRN prestează sevicii medicale de tipurile și spectrul stipulate în Nomenclatorul instituțiilor medico-sanitare, aprobat de Ministerul Sănătății, conform prevederilor art.4 alin.(5) din Legea ocrotirii sănătății nr.411-XIII din 28.03.1995, avînd la bază normativele de activitate (de personal, de paturi, norme alimentare etc.) și tarifele stabilite de Ministerul Sănătății.

2.1. Cadrul instituțional de administrare a IMSP DRN este prezentat în figura ce urmează.

Astfel, fondatorul IMSP DRN – Ministerul Sănătății are următoarele atribuții exclusive: adoptarea deciziei de fondare, reorganizare sau lichidare a IMSP DRN; alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului sanitar; transmiterea, în baza contractului individual de muncă, a bunurilor publice, numirea, eliberarea din funcție a medicului-șef și adjuncților medicului-șef etc.

Consiliul administrativ este organul de administrare și control al activității IMSP DRN, constituit de către fondator pe un termen de 5 ani, şi are următoarele atribuții:

Examinarea și prezentarea, pentru coordonare, fondatorului a devizelor de venituri și cheltuieli (business-planului), modificărilor la acestea, precum și a contractului de prestare a serviciilor medicale, încheiat între IMSP DRN și CNAM

Aprobarea listelor de tarifare a salariaților IMSP DRN

Aprobarea planurilor de achiziție a bunurilor, serviciilor și lucrărilor etc.

Medicul-șef este persoana responsabilă și abilitată cu dreptul de conducere operativă a IMSP DRN, care, fiind numit de fondator în bază de concurs și cu încheierea contractului (din 24.02.2010), transmite în gestiune bunurile IMSP DRN prin actul de primire-predare şi are ca sarcină asigurarea executării actelor legislative și normative, hotărîrilor, ordinelor și deciziilor fondatorului și ale Consiliului administrativ.

Pentru perioada auditată, medicul-șef a prezentat auditului contractul de comodat al bunurilor ministerului aflate în gestiunea IMSP DRN, fapt prevăzut de pct.16 lit. c) din Regulamentul Dispensarului[61], fiind prezentat Actul de primire-predare al instituției din 01.01.2004 și Actul de primire-predare din 10.03.2010, cu indicarea activelor și pasivelor și cu descifrarea acestora.

2.2. Sinteza veniturilor si cheltuielilor

Sursele de formare a veniturilor IMSP DRN, structura lor în anul 2011 se prezintă în următoarea diagramă.

Sursă: Rapoartele financiare ale IMSP DRN pe anul 2011

Reieşind din datele diagramei, în anul 2011, IMSP DRN a obținut venituri în sumă de 24520,9 mii lei, în care ponderea majoră o constituie serviciile de asistență medicală obligatorie din contul mijloacelor FAOAM (79%), urmate de serviciile medicale contra plată (19,8%), granturi (1,2%).

Dinamica cheltuielilor IMSP DRN pe anul 2011, din contul mijloacelor FAOAM, este prezentată în Tabelul nr.1.

Tabelul nr.1

(mii lei)

Nr. d/oCheltuieliCheltuieli totalePonderea
(%)
Inclusiv
FAOAMPonderea
(%)
Mijloace speciale (servicii contra plată)Ponderea
(%)
Total cheltuieli, inclusiv:26265,0100%19548,074,4%\1006717,025,6%\100
1.Retribuirea muncii13505.851,4%10552,153,98%2953.743,97%
2.Contribuţii la buget3401.513,0%2680,413,71%721.110,73%
3.Energia electrică475.11,8%380,41,94%94,71,41%
4.Apă,canalizare, lift208.50,8%169,80,8%38,70,58%
5.Servicii de telecomunicație92,00,35%59,70,3%32,30,48%
6.Reparaţia curentă572,52,15%118,00,6%454,56,77%
7.Produse petroliere268,81,0%166,80,85%102,01,52%
8.Medicamente2838.610,8%1979,810,12%858.812,78%
9.Alimentarea pacienţilor2144.68,2%2088,910,68%55.70,83%
10.Alte cheltuieli de
mărfuri şi servicii
2757,610,5%1352,16,91%1405,520,94%

Sursă: Rapoartele financiare ale IMSP DRN pe anul 2011

Datele din tabel denotă că cheltuielile efective au constituit 26265,0 mii lei, în care ponderea semnificativă o deţin cheltuielile din contul mijloacelor FAOAM în sumă de 19548,0 mii lei (74,4%), cheltuielilor din contul mijloacelor speciale revenindu-le 6717,0 mii lei (25,6%). În anul 2011, cheltuielile au fost alocate şi efectuate prioritar pentru remunerarea muncii şi plățile aferente (64,4%), serviciile de regie (6,1%), medicamente şi alimentare (19%), acestea finanţîndu-se din contul FAOAM şi al mijloacelor speciale.

III.

CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI

3.1. Cu privire la modalitatea de planificare, contractare și prestare a serviciilor medicale

Solicitarea mijloacelor necesare pentru asistenţa medicală spitalicească se efectuează anual de către IMSP DRN în baza numărului de „cazuri tratate” preconizate, luîndu-se ca bază costul cazurilor tratate, aprobate regulamentar[62], iar pentru asistența medicală de ambulator (prin metoda „buget global” și prin metoda ,,caz tratat” pentru reabilitarea bolnavilor) se efectuează în sumă valorică și cantitativă, reieşind din alocaţiile anului precedent. Aceasta este prezentată prin ofertă, care ulterior este negociată între IMSP DRN şi CNAM şi serveşte drept temei pentru încheierea contractului de acordare a asistenţei medicale în cadrul sistemului AOAM.

Planificarea mijloacelor necesare se efectuează de către entitate anual în baza Normelor metodologice din 21.08.2009 cu privire la formarea devizului de venituri și cheltuieli (business-plan) şi gestionarea surselor financiare, aprobate de Ministerul Sănătății, CNAM și Sindicatul ,,Sănătatea”, care stabilesc modul de justificare a cheltuielilor separat pe articole.

Normele menționate prevăd că soldurile de mijloace bănești formate la conturile IMSP DRN la finele anului din contul FAOAM se indică la venituri şi cheltuieli şi pot fi utilizate pentru cheltuieli curente. Astfel, soldurile de mijloace bănești, la începutul perioadei de gestiune, au constituit 1496,6 mii lei, iar la sfîrșitul perioadei de gestiune – 2075,9 mii lei, înregistrînd o creştere de 579,3 mii lei. Această situaţie creează premise pentru entitate de a utiliza mijloacele FAOAM în anul următor contrar destinației stabilite iniţial.

Auditul denotă că la contract au fost semnate 4 acorduri adiţionale. Ca rezultat al modificării volumului prestării serviciilor medicale și al majorării costului cazului tratat, prin Ordinul Ministerului Sănătății din 29.04.2011, suma totală alocată pentru asistenţa medicală a constituit în total 19658,8 mii lei, inclusiv 244,3 mii lei – suma transferată de CNAM la 30.12.2011 pentru supraîndeplinirea cazurilor tratate, care a fost inclusă în darea de seamă ca planificată la venituri calculate pentru anul 2011. În realitate utilizarea acestor surse financiare n-a fost posibilă pentru perioada de gestiune.

De asemenea, auditul constată că modul de raportare ,,buget global” se efectuează doar valoric, fără specificarea cantitativă, ceea ce nu permite valorificarea utilizării surselor bănești pentru volumul de asistență medicală de ambulator.

Astfel, auditul denotă că la baza acestui tip de finanțare nu se regăsesc indicatori prestabiliți de cost-eficiență, prin ce se creează premise de prestare a serviciilor medicale de o calitate scăzută.

Concluzie: Formarea soldurilor de mijloace băneşti permite IMSP DRN efectuarea cheltuielilor suplimentare alocaţiilor solicitate de la CNAM, fapt ce sporeşte riscul de denaturare a costurilor reale ale cazurilor tratate şi generează posibilitatea utilizării acestor mijloace contrar destinației.

Forma de contractare prin metoda „buget global” condiționează riscuri de prestare a serviciilor medicale la un nivel scăzut.

3.2. Cu privire la regularitatea raportării mijloacelor FAOAM

Evidența veniturilor mijloacele FAOAM, contractate cu CNAM, se ține în două conturi de decontare separate (pentru asistență medicală specializată de ambulator și pentru asistența medicală spitalicească) și într-un cont de decontare pentru mijloacele încasate de la servicii cu plată, fapt ce asigură transparența veniturilor.

De asemenea, evidența cheltuielilor este ținută separat, delimitîndu-se pe sursele de proveniență a mijloacelor financiare, ceea ce a permis evaluarea utilizării la destinație a mijloacelor FAOAM.

IMSP DRN este o instituție care își desfășoară activitatea pe principiul de autofinanțare, de nonprofit. În acest context conform datelor evidenței contabile și Rapoartelor financiare pe anii 2011 și 2010, instituția a raportat pierderi din activitatea economico-financiară (922,9 mii lei și, respectiv, 984,9 mii lei). IMSP DRN a prezentat Serviciului Fiscal Principal de Stat, pentru anul 2011, Declarația persoanei juridice cu privire la impozitul pe venit (Forma VEN 08), prin care, conform art.511 din Codul fiscal[63], instituția se scutește de impozitul obținut din activitatea prestatoarelor de servicii medicale legate de realizarea Programului unic al asigurării obligatorii de asistență medicală, contractate cu CNAM. Celelalte venituri reprezintă sursa de venit impozabil și se includ în obiectul impunerii (art.14 din Codul fiscal).

Este necesar de menționat că serviciile medicale contra plată reprezintă o cotă importantă din veniturile obținute pe anul 2011 de către Dispensar. Aceste venituri parvin din prestarea serviciilor medicale persoanelor neasigurate și persoanelor asigurate peste volumul prevăzut de Programul unic în baza tarifelor, însă în tarif nu este inclusă rentabilitatea, iar pentru sistemul sănătății serviciile medico-sanitare sînt servicii nonprofit. Astfel, auditul denotă că serviciile contra plată nu pot servi drept sursă de venit impozabilă. În consecința, acești factori generează riscul achitării impozitului pe venit de către IMSP.

Concluzie: Forma de raportare a activității economico-financiare, precum și prezentarea declarațiilor persoanelor juridice cu privire la impozitul pe venit nu sînt aplicabile în condițiile desfășurării activității IMSP pe principiul de nonprofit.

3.3. Cu privire la regularitatea utilizării mijloacelor FAOAM

Angajații Dispensarului sînt remunerați din contul a două surse, iar numărul unităților de personal aprobate nu este suplinit integral, ceea ce generează riscul prestării serviciilor medicale necalitative.

Pentru salarizarea personalului în anul 2011, s-au suportat cheltuieli în sumă de 13505,8 mii lei (51,4% din totalul cheltuielilor instituţiei), din care 10522,1 mii lei – mijloace alocate din FAOAM.

Statele de personal ale IMSP DRN, conform rapoartelor prezentate, au fost aprobate în număr total de 430,25 unităţi, din care: personal de conducere – 6,0 unități; medici – 53,0 unități; personal medical mediu – 85,75 unități; personal medical inferior – 68,25 unități; alt personal – 53,5 unități, care au fost salarizate din mijloacele FAOAM.

Auditul relevă că pe instituție numărul de persoane angajate a fost de 286, sau 66,5% faţă de numărul de unităţi aprobate. Această situaţie a permis ca o parte din funcţiile vacante să fie cumulate de personalul real angajat în instituţie. În același context, auditul remarcă faptul ca circa 40% din personal sînt persoane cu vîrstă de peste 50 de ani, ceea ce generează un risc de neasigurare în viitor a entității cu personal. Pe parcursul perioadei de gestiune, auditul constată că managementul entității n-a întreprins măsurile necesare de suplinire integrală a statelor de personal.

Prin Hotărîrea Guvernului nr.1593 din 29.12.2003[64] au fost determinate modul și condițiile de salarizare a angajaților din instituțiile medico-sanitare publice, care prevăd că pentru cointeresarea personalului se permite premierea şi acordarea ajutoarelor materiale în limita fondului de salarizare.

Totodată, Hotărîrea Guvernului nr.1128 din 28.08.2002[65], care aprobă Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, reglementează că în costul serviciilor medicale prestate sunt incluse doar cheltuielile de retribuire a muncii ca: salariul de bază și salariul suplimentar (plata pentru gărzile de serviciu în zilele de sărbători, turele de noapte, pentru muncă intensivă, cu aplicarea noilor metode de muncă, și indemnizațiile de concediu). Astfel, auditul constată o neconcordanță a actelor normative aprobate la capitolul remunerarea muncii.

Informaţia privind structura remunerării muncii este prezentată în Tabelul nr.2.

Tabelul nr.2

(mii lei)

Retribuirea munciiPersonal de conducereMediciPersonal medical mediuPersonal medical inferiorAlt personalTotalPonderea în total salariu (%)
Numărul persoanelor6,0/6,099,0/66,25133,5/108,0101,75/86,2590,0/70,0430,25/336,5
Fondul de retribuire a muncii, total640,53 937,04 895,62 228,03 004,914 706,1100,0
Salariul funcţiei272,11 957,12 317,11303,31 476,77 326,749,8
Sporuri la salariul funcţiei82,2422,5607,4393,4758,32 263,815,4
Suplimente la salariul funcţiei76,6583,8725,8-29,31 415,59,6
Ajutor material39,6195,5250,2120,8172,1778,25,3
Premii78,9362,3423,7251,5323,21 439,69,8
Alte plăţi băneşti91,168,770,64,847,2282,41,9
Cumul-347,1500,8154,2198,21200,38,2

Sursă: Dările de seamă ale IMSP DRN pe anul 2011

Auditul a supus testării un eșantion de personal privind corectitudinea calculării salariilor funcţiei, suplimentelor, adaosurilor, premiilor, altor plăţi, precum şi achitării lor, calcularea reţinerilor din salariu, care s-a efectuat prin metoda verificării ordinelor și tabelelor de evidenţă a timpului de lucru, fişelor de personal şi listelor de plată pe anul 2011.

Auditul relevă că personalul Dispensarului a fost remunerat și din contul mijloacelor speciale în sumă de 2953.7 mii lei (21,9% din cheltuielile alocate pentru salarizare). Astfel, din aceste mijloace pentru personalul de conducere s-au alocat mijloace în mărime de 130,0 mii lei, pentru medici – 1151,9 mii lei, pentru asistentele medicale – 944,4 mii lei, infirmiere – 269,3 mii lei, alt personal – 458,0 mii lei. Din contul acestor mijloace au fost acordate şi ajutoare materiale și premii în sumă de 1344,6 mii lei. De asemenea, cumularzilor, pe parcursul perioadei de gestiune, le-a fost achitat salariu în sumă totală de 1200,0 mii lei. Auditul constată că sporurile salariale reprezintă circa 50% din totalul retribuirii muncii.

Salariul mediu pe instituție a constituit 3,35 mii lei, iar pe categorii de salariați se observă o diferență substanțială: personalul de conducere – salariul mediu de 8,90 mii lei (auditul menționează că circa 1,3 mii lei din această sumă sînt surse de remunerare din proiecte cu finanțare externă); medicii – 4,51 mii lei; personalul medical mediu – 3,39 mii lei; personalul medical inferior – 2,0 mii lei; alt personal – 3,34 mii lei.

Concluzie: Remunerarea personalului entităţii se efectuează din contul mijloacelor FAOAM, precum şi din contul mijloacelor speciale, salariile medii lunare între categoriile de salariaţi înregistrînd un decalaj esențial, deasemenea actele normative contravin la capitolul prevederilor remunerării muncii.

Numărul real al angajaţilor deviază esențial (93,75 unități nesuplinite) de la numărul unităţilor aprobate spre finanţare din contul mijloacelor FAOAM, ceea ce poate influența diminuarea calităţii serviciilor medicale și neacoperirea integrală a solicitărilor de tratare a pacienților.

3.4. Cu privire la formarea și utilizarea rezervelor

Formarea rezervelor nu corespunde formei organizatorico-juridice a entității.

IMSP DRN a format rezerve în conformitate cu prevederile pct.6 din Regulamentul privind modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice, aprobat de ministrul sănătății prin Ordinul nr.9 din 17.01.2009[66], potrivit cărora se permite constituirea rezervelor în cuantum de pînă la 10% din suma totală a tuturor veniturilor (inclusiv FAOAM). De asemenea, formarea rezervelor a fost reglementată și de alte acte normative[67].

Conform Politicii de contabilitate a Dispensarului, evidența contabilă a acestuia se ține potrivit prevederilor Legii contabilității[68], Standardelor Naționale de Contabilitate, Planului de conturi contabile al activității economico-financiare a întreprinderilor, aprobat prin Ordinul Ministerului Finanțelor nr.174 din 25.12.1997[69], altor acte normative aplicabile întreprinderilor din sectorul real al economiei naționale. Totodată, auditul relevă că forma statutului juridic al Dispensarului este de instituție medico-sanitară publică care își desfășoară activitatea pe principiul necomercial al autofinanțării, de nonprofit.

Ordinul nr.9 din 17.01.2009, emis de către ministrul sănătății, şi Politica de contabilitate a IMSP DRN pe anul 2011 stabilesc că rezervele constituite se utilizează pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, care afectează continuu activitatea instituției (implementarea sistemelor informaționale; reparația capitală a clădirilor, mijloacelor fixe; implementarea tehnologiilor moderne; achiziționarea utilajului medical și a altor mijloace fixe).

În același timp, pct.4 din Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, aprobată prin Hotărîrea Guvernului nr.1128 din 28.08.2002, nu stabilește includerea în tariful de cost şi, respectiv, în tarifele la serviciile medico-sanitare a următoarelor cheltuieli: pentru investiţiile capitale în construcţii; pentru reparaţia capitală a mijloacelor fixe; pentru achiziţionarea utilajului şi inventarului. În același context, potrivit pct.16 din Regulamentul IMSP DRN, aprobat prin Ordinul Ministerului Sănătății nr.581 din 19.08.2010, alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și a transportului sanitar ține de atribuțiile exclusive ale fondatorului.

Totodată, forma organizatorico-juridică a IMSP DRN (activitate necomercială, de nonprofit) nu presupune obținerea profitului și, respectiv, instituția nu dispune de surse regulamentare de constituire a rezervelor. Mai mult decît atît, în evidența contabilă la IMSP DRN, suma de 387,8 mii lei, defalcată doar din mijloacele FAOAM pentru constituirea rezervelor, nu se reflectă la contul contabil 322 „Rezerve prevăzute de statut” sau la alte conturi contabile destinate generalizării informației privind existența și mișcarea acestora.

Concluzie: La emiterea Ordinului nr.9 din 17.01.2009, Ministerul Sănătății n-a ținut cont de prevederile actelor normative în vigoare ce reglementează modul și sursele de constituire a rezervelor, astfel generînd riscul dezafectării de către IMSP a mijloacelor FAOAM.

3.5. Cu privire la regularitatea achizițiilor publice de bunuri și servicii

Grupul de lucru pentru achiziţii n-a analizat în măsură deplină informaţiile privind calificarea operatorilor economici.

Pe parcursul anului 2011, IMSP DRN a preconizat 25 de proceduri de achiziții publice, inclusiv: 15 achiziții prin cererea ofertelor de preț, 8 proceduri de licitație publică și 2 proceduri de achiziționare dintr-o singură sursă pentru procurarea produselor alimentare, reactivelor și articolelor de laborator, medicamentelor, pentru reparații etc.

Potrivit art.16 din Legea nr.96-XVI din 13.04.2007[70] și pct.18 din Regulamentul aprobat prin Hotărîrea Guvernului nr.245 din 04.03.2008[71], autoritatea contractantă, la solicitarea prezentării ofertei de participare la procedura de achiziții publice, urma să solicite și informațiile privind calificarea operatorilor economici: copia certificatului de înregistrare, licența de activitate, situația financiară pe baza datelor din ultimul bilanț, certificatul de la organele Serviciului Fiscal privind datoriile la bugetul de stat și la bugetul asigurărilor sociale de stat etc.

IMSP DRN a desfășurat procedura de achiziții publice prin cererea ofertelor de preț pentru reparații capitale din 08.08.2011, pentru care au fost depuse 3 oferte.

Ofertantul cîștigător, desemnat de către grupul de lucru, n-a prezentat integral documentele necesare de calificare. În acest context, auditul remarcă faptul că grupul de lucru n-a dispus integral de pachetul de documente necesare pentru calificare și analiză a situației economico-financiare (bilanțul din ultima perioadă), desemnînd în circumstanțele create operatorul economic drept cîstigător.

Cu agentul economic cîștigător a fost încheiat contractul de antrepriză din 10.08.2011 în valoare de 599,7 mii lei, însă ulterior au fost executate lucrări doar de 396,3 mii lei, sau 66% din volumul lucrărilor, ceea ce a servit drept temei pentru rezilierea contractului de antrepriză.

Motivele pentru rezilierea contractului, potrivit Acordului din 27.12.2011, au fost tergiversarea lucrărilor și, ulterior, imposibilitatea executării acestora.

În opinia auditului, această situație este o consecință a nesolicitării de către grupul de lucru a tuturor documentelor de calificare, ceea ce nu a permis o analiză mai detaliată a situației economico-financiară a operatorului economic întru evitarea situației de imposibilitate de executare a lucrărilor.

Concluzie: Desfăşurarea procedurii de achiziţii s-a efectuat cu abateri de la actele normative în cadrul analizei documentelor prezentate pentru calificarea participanților la achiziții publice.

3.6. Cu privire la evaluarea serviciului audit intern

Potrivit Ordinului IMSP DRN nr.70-CA din 01.07.2010,,Cu privire la instituirea auditului intern”, în baza scrisorii Ministerului Sănătății nr.02-12/199 din 06.05.2010, pentru monitorizarea permanentă a achizițiilor publice, gestionării mijloacelor financiare și patrimoniale, calității serviciilor medicale acordate etc., a fost constituit Serviciul audit intern, în componența a două unități.

Ca urmare, în conformitate cu Standardele Naționale de Audit Intern și cu Legea nr.229 din 23.09.2010[72], a fost elaborată Carta de audit intern (regulament), apobată de către conducătorul entității și coordonată cu Ministerul Finanțelor la 10.11.2011.

Evaluarea activității serviciului de audit intern al IMSP DRN în cadrul misiunii de audit a constatat un impact pozitiv asupra procesului de control intern.

Serviciul audit intern, din momentul creării, a realizat două misiuni de audit (cu privire la evaluarea procesului de achiziții, salarizare și control intern). În cadrul executării misiunilor de audit au fost identificate neregularități ce ţin de modul de organizare, desfăşurare şi de conformitate cu cadrul normativ aplicabil a acestor procese. Despre rezultatele misiunilor de audit a fost informată conducerea IMSP şi s-au emis ordine ale directorului general privind implementarea recomandărilor, cu stabilirea termenelor de realizare şi a responsabililor. Cu toate acestea, se observă unele deficiențe în sitemul de control intern privind desfășurarea achizițiilor publice.

Concluzie: Activitatea serviciului auditului intern privind stabilirea deficiențelor cu privire la achizițiile publice n-a fost suficientă pentru ca acestea să se desfășoare fără abateri de la prevederile regulamentare.

IV.

RECOMANDĂRI Recomandări IMSP DRN:

1. În scopul eficientizării procedurilor de achiziții publice și reducerii riscurilor posibile la acest capitol, să elaboreze reglementări ale procesului de control intern, precum și să intensifice activitățile de audit intern privind obiecțiile și rezervele prezentate în Raportul de audit.

2. Să asigure justificarea cheltuielilor solicitate spre finanțare din contul FAOAM.

3. Să elaboreze politici de recrutare a personalului pentru a asigura suplinirea integrală a statelor de personal aprobat.

Recomandări Instituției medico-sanitare publice Dispensarul Republican de Narcologie, în comun cu Compania Națională de Asigurări în Medicină și cu Ministerul Sănătății:

4. Să reexamineze formele de raportare ale IMSP DRN, aducîndu-le în concordanță cu statutul juridic al acesteia.

5. Să reexamineze modalitatea de contractare a serviciilor medicale de ambulator, cu determinarea calculelor și a volumelor mijloacelor FAOAM solicitate de IMSP DRN.

Recomandări Consiliului administrativ:

6. Să examineze Raportul auditului regularităţii utilizării fondurilor asigurării obligatorii de asistență medicală de către Instituţia medico-sanitară publică Dispensarul Republican de Narcologie în exercițiul bugetar 2011, cu aprobarea unui plan de acțiuni în vederea implementării recomandărilor de audit și eficientizării utilizării mijloacelor publice din FAOAM.

V.

OPINII Opinie fără rezerve privind devizul de venituri și cheltuieli (Formularul 1-16/d):

În opinia auditorului, bazată pe activitățile de audit efectuate, devizul de venituri și cheltuieli (Formularul 1-16/d), sub toate aspectele semnificative pe anul 2011, oferă o imagine reală și fidelă a situației financiare a Instituției medico-sanitare publice Dispensarul Republican de Narcologie.

Opinie cu rezerve privind regularitatea:

În opinia auditorului, cu excepția procedurilor de achiziții și atribuțiilor grupului de lucru în procesul de achiziții, gestionarea mijloacelor publice sub toate aspectele semnificative, au fost efectuate legal și regulamentar.

Controlor de stat Denis Postolachi

Anexa nr. 4 Aprobat prin Hotărîrea Curţii de Conturi nr.35 din 25 iulie 2012

Raportul

auditului regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către Instituţia medico-sanitară publică Asociaţia Medicală Teritorială Rîşcani în exerciţiul bugetar 2011

INTRODUCERE

Auditul regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către Instituţia medico-sanitară publică Asociaţia Medicală Teritorială Rîşcani mun.Chișinău (în continuare – IMSP AMT Rîşcani) în exerciţiul bugetar 2011 a fost efectuat în temeiul art.28 şi art.31 alin.(1) din Legea Curţii de Conturi[73], conform Programului activităţii de audit a Curţii de Conturi pe anul 2012[74], în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală.

Scopul auditului a constat în obţinerea unei asigurări rezonabile referitor la faptul că Darea de seamă despre îndeplinirea devizului de venituri şi cheltuieli al IMSP AMT Rîşcani din mijloace fondurilor asigurării obligatorii de asistenţă medicală (în continuare – FAOAM), sub aspectele semnificative privind utilizarea și raportarea acestora, oferă o imagine reală şi fidelă pentru anul 2011.

Responsabilitatea conducerii IMSP AMT Rîşcani, mun.Chișinău, constă în asigurarea regularităţii gestionării mijloacelor FAOAM pentru prestarea serviciilor medicale şi asigurarea veridicităţii datelor incluse în dările de seamă prezentate Companiei Naţionale de Asigurări în Medicină (în continuare – CNAM).

Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor şi opiniilor de audit asupra regularităţii gestionării de către IMSP AMT Rîşcani, mun.Chișinău, a mijloacelor FAOAM şi a raportării privind utilizarea mijloacelor respective pe anul 2011.

Metodologia de audit. Auditul s-a desfăşurat în conformitate cu Standardele de audit ale Curţii de Conturi[75]. Probele de audit au fost colectate la faţa locului, cu aplicarea procedurilor de fond, fiind folosite diferite tehnici şi metode, printre care: intervievarea, deplasări la faţa locului, examinarea regulamentelor şi actelor normative interne, contractelor încheiate, dărilor de seamă specializate, rapoartelor financiare, registrelor, precum şi a altor documente justificative primare relevante.

II.

PREZENTARE GENERALĂ

IMSP AMT Rîşcani, mun.Chișinău, a fost fondată prin Decizia Consiliului municipal Chişinău nr.5/4 din 15.12.2003 „Cu privire la crearea instituţiilor medico-sanitare publice în baza instituţiilor medicale municipale”, fiind instituţie publică, încadrată în sistemul asigurărilor obligatorii de asistenţă medicală. Scopul principal al activității este protecția sănătății populației, profilaxia, diagnosticarea, tratamentul și reabilitarea bolnavilor, promovarea modului sănătos de viață, întru realizarea cărora instituția desfășoară următoarele genuri de activitate: practica medicală (asistența medicală primară de ambulator, asistența medicală specializată de ambulator); practica stomatologică; alte activități de asistență medicală permise de legislația în vigoare.

Potrivit statutului[76] înregistrat la Camera Înregistrării de Stat în data de 19.12.2003, instituţia îşi desfăşoară activitatea pe principiul autofinanţării, de nonprofit.

În cadrul IMSP AMT Rîşcani, mun.Chișinău, începînd cu anul 2007 activează Centrul de Sănătate Prietenos Tinerilor „Neovita” (în continuare – CSPT „Neovita”), instituit prin Ordinul Consiliului municipal Chișinău nr.134 din 29.12.06[77], sub formă de subdiviziune funcțională medicală în cadrul IMSP AMT Rîșcani, fiind administrat de șeful Centrului, care este angajat prin Ordinul administrației IMSP AMT Rîșcani, mun. Chișinău nr.3-c din 05.01.2007.

Sistemul instituţional al IMSP AMT Rîşcani, mun.Chișinău, este următorul:

Sursă: statutul, Ordinul Ministerului Sănătăţii nr.533 din 25.12.2006 „Cu privire la organizarea activităţii Centrelor de Sănătate Prietenoase Tinerilor”.

* CCD – Centrul Consultativ Diagnostic; CMF – Centrul medicilor de familie

Fondator – Consiliul municipal Chișinău, organ suprem de administrare al IMSP AMT Rîşcani, deține atribuţiile de administrare şi gestionare a activităţii instituţiei, aprobare a statutului şi a modificărilor la acesta, desemnare în funcție a directorului etc.

CNAM, în calitate de gestionar al mijloacelor FAOAM, deţine responsabilitatea de organizare, desfăşurare şi dirijare a procesului de asigurare obligatorie de asistenţă medicală; negociere, încheiere a contractelor de finanţare a serviciilor medicale cu prestatorii acestora; control al calităţii asistenţei medicale acordate şi utilizării mijloacelor financiare provenite din FAOAM.

Consiliul administrativ – organ de supraveghere, constituit de către fondator pe un termen de pînă la 4 ani din 5 persoane, avînd următoarele atribuții: examinarea și prezentarea, spre aprobare, fondatorului a planurilor de activitate ale IMSP; examinarea rapoartelor de activitate; aprobarea deciziilor cu privire la folosirea pe parcursul anului a capitalului de rezervă și a celui de dezvoltare; aprobarea contractelor de achiziție a mărfurilor a căror sumă depășește 50,0 mii lei.

Directorul, numit în funcție prin Ordinul fondatorului din 27.04.2011 cu dreptul de a conduce activitatea operativă și curentă a instituției, asigurînd folosirea eficientă și reproducerea bunurilor instituției medico-sanitare publice.

Structura veniturilor înregistrate de către IMSP AMT Rîşcani, mun. Chișinău, în decursul anului de gestiune 2011, este prezentată în Tabelul nr.1.

Tabelul nr.1

(mii lei)

IndicatoriExecutatPondere în total venituri
Total venituri, incusiv:51342,6100
Mijloace FAOAM43651,885,0
Servicii cu plată3363,66,6
Buget local1067,32,1
Dobînda bancară141,50,3
Alte venituri (ajutoare umanitare, medicamente fără plată etc.)3118,46,1

Sursă: datele evidenţei contabile şi dărilor de seamă pe anul 2011 ale IMSP AMT Rîşcani

Volumul veniturilor acumulate a întrunit 85%, sau 43,7 mil.lei din sursele FAOAM, din care mijloace aferente serviciilor de asistenţă medicală primară (AMP) în sumă de 35,1mil.lei, sau 80,2% din mijloacele totale finanţate din FAOAM şi mijloace aferente serviciilor de asistenţă medicală specializată de ambulator (AMSA) în sumă de 8,6 mil.lei, sau 19,8% din mijloacele FAOAM.

Cheltuielile efective suportate de către instituţie şi finanţate din mijloacele FAOAM au înregistrat în perioada anului 2011 următoarea structură reprezentată în Tabelul nr. 2.

Tabelul nr.2

(mii lei)

Nr.
d/r
IndicatoriCheltuieli totaleDin care cheltuieli aferente FAOAMPonde-re, %Inclusiv:
AMPPonde
re,%
AMSAPonde- re,%
Cheltuieli total, inclusiv:49525,542058,3/ 84,9%10033708,580,1% \1008349,819,9% \100
1.Retribuirea muncii26560,725072,659,620395,160,54677,556,0
2.Contribuţii la buget6646,56256,714,95080,215,11176,514,1
3.Reparaţii curente1777,61672,54,01658,34,914,20,2
4.Produse petroliere177,2176,00,4116,00,560,00,7
5.Medicamente6169,52149,95,11654,64,9495,35,9
6.Alimentarea pacienţilor4,04,00,0-04,00
7.Alte cheltuieli8190,06726,616,04804,314,11922,323,0

Sursă: dările de seamă ale IMSP AMT Rîșcani pe anul 2011

Conform informației din dările de seamă, cheltuielile efective din mijloacele FAOAM, în perioada anului 2011, au constituit 42,1 mil.lei, sau 84,9 la sută din cheltuielile totale. Cele mai semnificative cote revin cheltuielilor pentru retribuirea muncii (59,6%), contribuțiilor la buget (14,9%) și medicamentelor (5,1%).

Din volumul mijloacelor contractate de CNAM în anul 2011, instituția a format rezerve în mărime de 2,7 mil.lei, sau 6,2% din veniturile totale, care au fost utilizate la procurarea dispozitivelor medicale și a mijloacelor fixe.

Soldul neutilizat al mijloacelor bănești provenite din FAOAM, la începutul perioadei de gestiune a anului 2011, a constituit 4,0 mil.lei, iar la sfîrșit – 4,7 mil.lei.

CONSTATĂRI, CONCLUZII, RECOMANDĂRI

3.1. Cu privire la planificarea, contractarea și raportarea mijloacelor financiare din FAOAM pentru serviciile medicale acordate

IMSP AMT Rîșcani planifică individual activitatea sa economico-financiară, conform devizului de venituri și cheltuieli, care se întocmeşte în termen de 10 zile după încheierea contractului cu CNAM, în baza datelor cu privire la volumul de mijloace financiare acordate din FAOAM, separat pentru AMP şi AMSA.

Astfel, în scopul acordării asistenței medicale în volumul și calitatea prevăzute de Programul unic al asigurării obligatorii de asistență medicală[78], Normele metodologice[79] de aplicare a acestuia, între CNAM și IMSP AMT Rîșcani a fost încheiat Contractul nr.02-07/139 din 20.12.2010 (în continuare – Contract). Finanțarea serviciilor medicale se efectuează conform numărului de persoane înregistrate în „Registrul persoanelor luate la evidență în IMSP AMT Rîşcani ce prestează asistență medicală primară în cadrul sistemului de asigurare obligatorie de asistență medicală” (în continuare – Registru) la data de 07.12.2010 şi a tarifelor stabilite de Ministerul Sănătății. Potrivit datelor instituţiei, la situaţia din 07.12.2010, numărul persoanelor înregistrate a constituit 126809 persoane, din care asigurate – 102299 de persoane (80,7%). Suma contractată a constituit 43,3 mil.lei. Ulterior, prin Acordul adițional din 17.05.2011, a fost modificat contractul inițial prin suplimentarea finanțării „per capita” pentru lunile mai-decembrie cu 758,2 mii lei, în rezultatul majorării tarifelor.

Astfel, finanțarea totală pentru anul 2011a constituit 44,1 mil.lei, inclusiv:

AMP – 35,0 mil.lei (inclusiv CSPT „Neovita” – 0,6 mil.lei);

AMSA – 9,1 mil.lei, din care:

pentru asistenţa medicală specializată de ambulator – 8,1mil.lei;

pentru asistenţa medicală stomatologică – 0,6 mil.lei şi

- pentru tratamentul bolnavilor de tuberculoză – 0,4 mil.lei.

Devizele de venituri şi cheltuieli au fost întocmite la 10.01.2011 şi, respectiv, la 26.05.2011. Veniturile au fost reflectate conform surselor contractate: 35,0 mil.lei – pentru AMP şi 9,1 mil.lei – pentru AMSA.

La finele anului de gestiune, devizul de venituri şi cheltuieli a fost modificat prin suplinirea altor venituri şi planificarea altor cheltuieli cu dobînda bancară calculată la soldurile bănești (aferente mijloacelor contractate) în sumă totală de 132,2 mii lei. Cu toate că modificările respective au fost coordonate cu fondatorul şi CNAM, modul de utilizare a sumelor respective nu este reglementat.

Astfel, cheltuielile au fost planificate în volum total de 48,2 mil.lei (inclusiv 38,5 mil.lei pentru AMP (ţinînd cont de soldul de mijloace neutilizate la începutul anului –3,4 mil.lei şi de dobînda calculată la soldurile băneşti – 0,1 mil.lei) şi 9,7 mil.lei pentru AMSA (0,6 mil.lei şi, respectiv, 0,02 mil.lei), conform următoarelor direcții de utilizare:

1.Remunerarea muncii (fondul de bază) – 25,7 mil.lei (AMP – 21,0 mil.lei, sau 59,9% de la venituri, AMSA – 4,7 mil.lei, sau 55%), fiind limitate prin Hotărîrea comună a Ministerului Sănătății, CNAM și Sindicatului ,,Sănătatea” din 27.12.2010 pînă la 60% şi, respectiv, 55% de la venituri;

2. Alimentarea pacienţilor – 0,4 mil.lei;

3. Medicamente – 2,7 mil.lei;

4. Alte cheltuieli – 19,4 mil.lei,

inclusiv: Rezerve – 3,5 mil.lei (7,3% de la volumul veniturilor contractuale).

De menţionat că, deși potrivit facturii eliberate de către IMSP AMT Rîșcani pentru trimestrul I al anului 2011 se atestă un cost mai mic al serviciilor prestate decît cel preconizat inițial prin contract (în special privind cheltuielile pentru bolnavii de tuberculoză), prin Acordul adiţional din 17.05.11, instituţia a fost finanţată (după cum s-a relatat) suplimentar. De asemenea, nu s-a ţinut cont de numărul real de persoane înregistrate la acel moment.

Totodată, la momentul contractării n-au fost luate în consideraţie soldurile neutilizate din mijloacele FAOAM, care la începutul anului de gestiune au constituit 4,0 mil.lei şi care au fost lăsate la dispoziţia instituţiei (conform prevederilor Normelor metodologice din 21.08.2009[80]).

Clauzele contractuale conțin un șir de prevederi referitor la: obligația prestatorului de a acorda persoanelor asistență medicală de calitate (pct.3.1), obligația Companiei de a verifica corespunderea cu clauzele contractuale a volumului, termenelor, calității și costului asistenței medicale acordate (pct.3.2), precum și recuperarea de către prestator a prejudiciului în cazul prestării serviciilor medicale sub nivelul cerut al calității și calificării (pct.5.1).

Auditul menționează nefuncționalitatea acestor clauze, dat fiind că, potrivit actelor de control ale CNAM și Ministerului Sănătății, se atestă încălcări ale cerințelor Programului unic, Protocoalelor Clinice şi ale Standardelor medicale, însă în lipsa unor mecanisme prestabilite privind constatarea și recuperarea prejudiciului, acestea nu se realizează. Acest fapt denotă caracterul formal al unor prevederi contractuale și, respectiv, al finanțării prestatorilor de servicii medicale.

Raportarea IMSP AMT Rîșcani privind utilizarea mijloacelor FAOAM se efectuează conform prevederilor normative (Ordinul Ministerului Sănătății și CNAM nr.448/11-a din 23.06.10), prezentînd către CNAM anual și trimestrial Darea de seamă despre îndeplinirea devizului de venituri și cheltuieli al instituției medico-sanitare din mijloacele FAOAM, conform Formularului nr.1-16/d.

Achitarea de către CNAM a serviciilor medicale acordate se efectuează în baza facturilor privind volumul și costul serviciilor medicale acordate, eliberate trimestrial de către prestator, care, la rîndul lor, se completează în baza rapoartelor lunare despre numărul de vizite consultative efectuate.

Astfel, în contextul finanțării serviciilor medicale conform numărului de persoane înregistrate, și al raportării pe bază de număr al vizitelor acordate, se constată lipsa criteriilor de performanță prestabilite ce ar determina evaluarea calității serviciilor prestate.

Evidența veniturilor din contul mijloacelor FAOAM, contractate cu CNAM, se ține separat, conform finanțării pe tipuri de servicii aferente AMP și AMSA. Potrivit aceluiași principiu, se ține și evidența formării fondului de rezervă.

Evidența cheltuielilor suportate se ține centralizat, nefiind delimitate conform surselor de proveniență a veniturilor. Totodată, evidența cheltuielilor efectuate din contul mijloacelor FAOAM în cadrul prestării serviciilor medicale, se ține pe subconturi separate în cadrul conturilor contabile de cheltuieli.

De asemenea, este de menționat faptul că deoarece, conform prevederilor statutului, instituţia îşi desfăşoară activitatea pe principiul de nonprofit, acesta este incompatibil cu aplicarea Standardelor Naționale de Contabilitate și cu înregistrarea rezultatului financiar. Astfel, la finele anului 2011, instituția atesta profit în valoare de 1,8 mil.lei și a prezentat Declarația cu privire la impozitul pe venit.

Concluzie:

Lipsa mecanismelor de realizare a clauzelor contractuale aferente cerințelor de calitate denotă independența proceselor de prestare calitativă a serviciilor medicale și a modului de finanțare a acestora și, respectiv, nu stimulează/responsabilizează (în contextul finanțării) prestatorii de servicii medicale în vederea asigurării calității acestora, totodată, finanțarea serviciilor medicale conform numărului de persoane luate la evidență în lipsa criteriilor de performanță prestabilite ce ar determina evaluarea calității serviciilor prestate nu asigură pe deplin principiul echităţii cost-eficienţă în administrarea mijloacelor FAOAM.

Recomandare:

CNAM, în scopul asigurării unei bune administrări a mijloacelor FAOAM, să revizuiască cadrul normativ existent întru stabilirea unor criterii de performanță în cadrul contractării serviciilor medicale din contul mijloacelor FAOAM.

3.2. Cu privire la regularitatea cheltuielilor pentru retribuirea muncii

În conformitate cu normele stabilite[81], pentru anul 2011, cota maximă a cheltuielilor pentru remunerarea muncii angajaților, în raport cu suma fiecărui tip de venit acumulat în urma prestării serviciilor medico-sanitare, este de 60% pentru asistența medicală primară și de 55% – pentru asistența medicală specializată de ambulator.

Ulterior, la 10.01.2011, a fost întocmit devizul de venituri și cheltuieli din mijloacele FAOAM, conform căruia, cheltuielile planificate destinate remunerării muncii au constituit 21,0 mil.lei pentru medicina primară, sau 59,87% din totalul venitului pentru acest tip de servicii, și 4,7 mil.lei – 55% din venitul pentru medicina specializată.

Structura cheltuielilor destinate remunerării muncii, planificate și executate în cadrul IMSP ATM Rîșcani se prezintă în Tabelul nr.3.

Tabelul nr. 3

Sursă: Informațiile serviciului economic, datele evidenței contabile ale AMT Rîșcani

Analizînd datele din tabel, se relevă că, pentru perioada anului 2011, mărimea fondului de remunerare a muncii a fost planificată în sumă de 25,7 mil.lei, fiind valorificate 25,1mil.lei, sau 97,5%, și nu a depășit limita stabilită.

Norma legală ce determină modul și condițiile de salarizare în cadrul IMSP AMT Rîșcani o constituie Hotărîrea Guvernului nr.1593 din 29.12.2003 ,,Despre aprobarea Regulamentului privind salarizarea angajaților din instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală”[82], și Regulamentul intern privind salarizarea angajaților din IMSP AMT Rîșcani.

Verificarea regularității calculării salariului a constatat lipsa delimitării clare a categoriilor de adaosuri salariale și, ca rezultat, o necorespundere întocmai cu prevederile Regulamentului aprobat prin Hotărîrea Guvernului nr.1593 din 29.12.2003, precum și ale Regulamentului intern privind salarizarea angajaților. Astfel, în cadrul achitării salariului au fost calculate și achitate adaosuri la salariu sub formă de ,,suplimente” în valoare de 3139,8 mii lei, pe cînd acestea, conform Regulamentul aprobat prin Hotărîrea Guvernului nr.1593, reprezintă ,,sporuri”.

Potrivit datelor evidenței contabile, fondul de salarizare a personalului angajat la IMSP AMT Rîșcani a constituit 26,6 mil.lei, inclusiv: din contul mijloacelor FAOAM – 25,1 mil.lei; din contul serviciilor cu plată – 1,5 mil.lei.

Pentru perioada anului 2011 au fost planificate în total pe IMSP AMT Rîșcani 777 de unități, numărul de funcții ocupate la data întocmirii dării de seamă a constituit 686,75 unități – cu o pondere de 88,4% a suplinirii funcțiilor vacante. În anul 2011, o parte de funcții (preponderent personal medical mediu) au fost cumulate de către 77 de persoane angajate din interior, iar 28 de funcții – de către angajați din exterior.

Structura fondului de remunerare a muncii din mijloacele FAOAM pe categorii de angajați și tipuri de retribuții este redată în Tabelul nr.4.

Tabelul nr.4

(mii lei)

Personal de conducereMediciPersonal medical mediuPersonal medical inferiorAlt personalTotalPonderea din total, %
Nr. persoanelor (fără cont special)62172518361618
Retribuirea muncii total721,811347,99267,51910,81824,525072,6100 %
Salariul funcției (de bază)308,16246,75095,01122,01023,813795,655
Sporuri53,22724,22198,811,721,75009,620
Suplimente la salariu168,51090,9871,1484,5524,83139,812,5
Prime126,0615,5548,9152,7129,01572,16,3
Ajutor material66,0665,7549,6139,0124,61544,96,1
Alte plăți5,04,20,80,610,60,04
Salariu mediu lunar9,74,43,01,92,53,4

Sursă: Informațiile serviciului economic, serviciului resurse umane și ale evidenței contabile ale IMSP AMT Rîșcani pe anul 2011

Datele tabelului denotă că în anul 2011, salariul mediu lunar al unui angajat al IMSP AMT Rîșcani, calculat din contul mijloacelor FAOAM, a constituit 3,4 mii lei, inclusiv: personal de conducere – 9,7 mii lei, medici – 4,4 mii lei, personal medical mediu – 2,7 mii lei, personal medical inferior – 1,9 mii lei, alt personal – 3,0 mii lei. Salariul funcției a constituit 13795,6 mii lei, sau 55% din totalul fondului de remunerare, iar sporurile, suplimentele, ajutoarele materiale și primele – 11276,9 mii lei, sau 45% din total. Totodată, s-a constatat că acordarea sporului pentru intensitatea muncii a constituit 2,2 mil.lei și s-a efectuat în baza ordinelor emise de către conducătorul instituției, fundamentate pe rapoartele șefilor de subdiviziune și managerii Centrelor medicilor de familie.

Clasificarea pe categoriile de vîrstă a medicilor angajați în IMSP AMT Rîșcani este prezentată în Tabelul nr.5.

Tabelul nr.5

VîrstaAnul 2010Anul 2011
Nr. angajațiPondere, %Nr. angajațiPondere, %
25-35 ani229,6229,9
36-45 ani7532,96931
46-56 ani7934,67935,4
57-62 ani2611,42511,2
63 →2611,42812,5
Total228100 %223100%

Sursă: Informația serviciului resurse umane a IMSP AMT Rîșcani

Informația prezentată relevă predominarea personalul medical al instituției cu vîrsta de peste 46 ani (în a.2010 – 57,4% și în a.2011 – 59,1%), înregistrînd o ușoară tendință de majorare cu 2 puncte procentuale în structura personalului medical.

Concluzie:

Plățile salariale sub formă de ,,suplimente” efectuate în anul 2011, nu corespund întocmai prevederilor regulamentare în partea ce ține de delimitarea adaosurilor salariale.

Recomandări:

Ajustarea de către IMSP AMT Rîșcani a modului de calculare și achitare a adaosurilor salariale în conformitate cu structura prevăzută regulamentar.

Cu privire la regularitatea achiziţionării de bunuri şi servicii

În conformitate cu prevederile art.13 din Legea privind achiziţiile publice nr.96-XVI din 13.04.2007 şi cu Hotărîrea Guvernului nr.1380 din 10.12.2007 ,,Privind aprobarea Regulamentului cu privire la activitatea grupului de lucru pentru achiziţii”, a fost elaborat Ordinul IMSP AMT Rîşcani nr.90 din 04.05.2011 „Cu privire la crearea şi modul de activitate al grupului de lucru pentru achiziţii”, în care a fost stabilite expres funcţiile fiecărui membru al grupului în parte, necesare pentru a fi exercitate în cadrul procedurilor de achiziţii publice.

Potrivit Registrului de evidenţă a contractelor de achiziţionare a bunurilor, serviciilor, lucrărilor al IMSP AMT Rîşcani, în anul 2011 au fost încheiate 208 contracte (proceduri de achiziţie desfășurate de IMSP AMT Rîşcani, Agenţia Medicamentului şi Direcţia sănătăţii a Consiliului municipal Chişinău). Suma totală (inclusiv TVA) a contractelor încheiate este de 15138,8 mii lei. Suma achitată din mijloace FAOAM, în baza contractelor de achiziţie încheiate, este de 9079,7 mii lei, care preponderent a fost utilizată pentru achiziţionarea mijloacelor fixe – 2729,2 mii lei (30,1%); medicamentelor, articolelor parafarmaceutice şi de uz medical – 1763,1 mii lei (19,4%); pentru reparaţia curentă a încăperii – 1631,0 (18,0%) mii lei etc.

Contractele de achiziţionare a bunurilor (serviciilor) şi contractele de antrepriză în valoare mai mare de 50,0 mii lei sînt aprobate la şedinţele lărgite ale Consiliului de administrativ al IMSP AMT Rîşcani conform cerințelor statutare.

Concluzie:

În cadrul evaluării proceselor de achiziții de bunuri și servicii de către IMSP AMT Rîşcani nereguli semnificative n-au fost constatate.

3.4.Cu privire la regularitatea utilizării rezervelor

Suma rezervelor formate de către IMSP AMT Rîșcani, conform prevederilor Ordinului nr.9 din 17.01.2009[83], a constituit 2,7 mil.lei, inclusiv:

- 2,2 mil.lei – AMP,

- 0,5 mil.lei – AMSA.

Potrivit Dării de seamă despre îndeplinirea devizului de venituri și cheltuieli al IMSP AMT Rîșcani pe anul 2011, mijloacele respective au fost utilizate la procurarea dispozitivelor medicale și a mijloacelor fixe, prin intermediul licitațiilor publice, contractelor de valoare mică și cererii ofertelor de prețuri.

Conform Ordinului nr.9 din 17.01.2009, rezervele constituite se utilizează pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, care afectează activitatea încontinuu a instituției, inclusiv pentru: implementarea tehnologiilor medicale; achiziționarea utilajului medical și a altor mijloace fixe; implementarea sistemelor informaționale; reparația capitală a clădirilor etc.

În același timp, conform pct.4 din Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare[84], nu se permite includerea în tariful de cost şi, respectiv, în tarifele la serviciile medico-sanitare a cheltuielilor pentru: investiţiile capitale în construcţii; reparaţia capitală a mijloacelor fixe; achiziţionarea utilajului şi inventarului etc. Alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului sanitar ține de atribuțiile exclusive ale fondatorului (pct.15 lit.(o) din statutul IMSP AMT Rîșcani).

Cele expuse relevă folosirea rezervelor cu deviere de la destinația acestora și în necorespundere cu domeniul de utilizare a mijloacelor FAOAM.

Concluzie:

Lipsa reglementărilor exhaustive privind modul de formare, destinația și direcțiile de utilizare a rezervelor a generat utilizarea acestora cu deviere de la destinația prevăzută și de la obiectivele stabilite în contractul de acordare a serviciilor medicale.

Recomandare:

Revizuirea de către Ministerul Sănătății, în comun cu CNAM, a prevederilor normative aferente rezervelor în vederea asigurării unor reglementări exhaustive cu privire la modul de formare, destinația și direcțiile de utilizare a acestora.

3.5. Regularitatea contractării şi utilizării mijloacelor FAOAM de către CSPT „Neovita”

Centrul de Sănătate Prietenos Tinerilor ”Neovita” activează în baza Regulamentului aprobat prin ordinul Consiliului municipal Chișinău nr.134 din 29.12.2006 (în continuare – Regulament).

Obiectivele de bază ale activității sînt: sporirea accesului adolescenților și tinerilor, inclusiv a celor vulnerabili și în situații de risc la pachetul desfășurat de servicii de sănătate în scopul acordării consilierii, testărilor, asistenței necesare în probleme ce țin de propria lor sănătate și dezvoltare. Grupul-țintă al CSPT sînt tinerii cu vîrsta între 10-24 de ani.

Urmează de menționat că, în scopul realizării politicilor și prevederilor naționale în domeniul serviciilor de sănătate prietenoase tinerilor, de către Ministerul Sănătății, prin Ordinul nr.168 din 12.06.2009, au fost aprobate Standardele de calitate a serviciilor de sănătate prietenoase tinerilor (în continuare – Standardele de calitate) în Republica Moldova, care au drept scop prezentarea principiilor de organizare a serviciilor de sănătate existente în servicii prietenoase tinerilor pentru o soluționare eficientă a problemelor de sănătate, precum și a modalităților și instrumentelor practice de asigurare a acestei organizări.

Esența Standardelor de calitate constă în elaborarea a două pachete de servicii de sănătate prietenoase tinerilor, care urmează a fi acceptate și adaptate de către instituțiile-membre ale rețelei serviciilor de sănătate prietenoase tinerilor, în dependență de capacitățile și profilul lor:

- Pachetul de bază, care poate fi oferit de către un șir larg de instituții, şi

- Pachetul desfășurat, care poate fi oferit doar de către CSPT.

Potrivit pct.3 din Ordinul nr.168 din 12.06.2009, organizarea controlului respectării Standardelor de calitate este pusă în sarcina directorului Consiliului Național de Evaluare și Acreditare în Sănătate (în continuare – CNEAS), în cadrul evaluării acreditării instituțiilor medico-sanitare. Totodată, în pct.4 al ordinului menționat s-a recomandat CNAM organizarea evaluării respectării Standardelor de calitate în cadrul controalelor efectuate în IMSP contractate în sistemul AOAM.

De menționat că IMSP AMT Rîșcani a fost acreditată la 29.06.2010 de către directorul CNEAS pe termen de 5 ani, iar documentele aferente evaluării cerințelor cu privire la acreditarea IMS nu atestă evaluarea respectării Standardelor de calitate.

Totodată, nici Actele de control ale CNAM, întocmite în perioada anului 2011, nu atestă evaluarea respectării standardelor menţionate şi nu vizează nici într-un mod activitatea Centrului, inclusiv verificarea volumului, calităţii serviciilor medicale finanţate din FAOAM.

Conform cerinţelor Regulamentului, sediul Centrului dispune de intrare separată, recepție asistată permanent de un consultant la linia fierbinte care îndeplinește și funcția de medic-psiholog (pe 0,5 unități), iar telefonul de la recepție servește și în calitate de telefon de încredere. Sînt amenajate 2 săli de consiliere, care însă nu sînt dotate cu calculatoare, respectiv, nu este asigurat accesul la internet, aceasta fiind una din cerințele Standardelor de calitate.

De asemenea, potrivit cerințelor Standardelor de calitate, prestarea serviciilor conform Pachetului extins prevede reorganizarea orarului de lucru, precum și prezența unei echipe multidisciplinare de specialiști. Acest lucru nu este pe deplin asigurat: orarul de lucru nu este reorganizat, iar conform evaluării suplinirii statelor de personal s-a constatat completarea a 94,3 la sută din numărul de unităţi aprobate, fiind insuficiente funcțiile de medic dermatovenerolog şi de medic terapeut.

Planul de activitate nu este coordonat cu autoritățile de învățămînt teritoriale și cu serviciul de asistență socială, potrivit cerințelor pct.4 al Regulamentului.

În decursul anului 2011, contrar cerinţelor Normelor metodologice, Centrul a utilizat formulare de evidenţă primară a serviciilor de sănătate prietenoase tinerilor, neaprobate de către Ministerul Sănătăţii.

Conform Anexei nr.1 la Contractul de acordare a asistenței medicale (de prestare a serviciilor medicale) în cadrul asigurării obligatorii de asistență medicală nr.02-07/139 din 20.12.2010, CSPT ,,Neovita” i-au fost alocate mijloace în sumă de 600 mii lei, care au fost utilizate în volum de 523,4 mii lei, înregistrîndu-se economii la capitolul rezerve, salarizare, perfecționare a cadrelor etc.

Cu toate că numărul de beneficiari ai Centrului este în creştere: 8798 – în anul 2010 și 12661 – în anul 2011, în opinia auditului, rămîn un şir de probleme ce necesită soluţionare sau îmbunătăţire, și anume:

suplinirea statelor de personal cu medici specialişti conform necesarului;

reorganizarea orarului de lucru în scopul lărgirii accesului tinerilor la serviciile Centrului;

dotarea sălilor de consiliere cu calculatoare şi acces la internet;

coordonarea planului de activitate cu autoritățile de învățămînt teritoriale și cu serviciul de asistență socială.

Concluzii: Lipsa controlului din partea organelor abilitate şi a implicării acestora în procesul de monitorizare a prestării serviciilor de sănătate prietenoase tinerilor a avut un impact negativ asupra calității serviciilor prestate în contextul prezenței unor deficienţe în activitatea CSPT „Neovita”.

Recomandare:

Întreprinderea de către Ministerul Sănătății, în comun cu CNAM, a măsurilor necesare în scopul asigurării respectării prevederilor legislative și normative în domeniul serviciilor de sănătate prietenoase tinerilor.

3.6. Cu privire la contractarea şi utilizarea mijloacelor din FAOAM pentru tratarea bolnavilor de tuberculoză

Potrivit Ordinului Ministerului Sănătăţii nr.437 din 20.07.2007 de aprobare a Regulamentului cu privire la organizarea de către medicul ftiziopneumolog a tratamentului bolnavilor cu tuberculoză, caz nou şi readmis, nebaciliferi în condiţii de ambulator, bolnavilor de tuberculoză care se află în fază intensivă de tratament, li se acordă bonuri pentru produse alimentare în valoare de 35 lei/zi şi compensarea cheltuielilor pentru transport public (tur-retur) în mărime de 2,5 lei/zi.

Potrivit Contractului, IMSP AMT Rîşcani, i-au fost alocate în scopul susţinerii tratamentului tuberculozei în anul 2011 mijloace în sumă de 411,9 mii lei. Potrivit explicaţiilor instituţiei referitor la fundamentarea planificării mijloacelor băneşti la această poziţie, drept bază au servit datele CNAM.

Efectiv din contul CNAM au fost utilizate mijloace financiare în sumă de 3955,0 lei, întru susţinerea tratamentului ambulator în fază intensivă a 2 bolnavi, prin eliberarea a 113 bonuri pentru alimentaţie.

Urmare verificării de către audit a confirmărilor documentare ale cheltuielilor efectuate, abateri semnificative nu s-au stabilit.

Concluzie: Nu s-a îndreptățit necesitatea planificării și contractării în scopul tratamentului bolnavilor de tuberculoză în condiţii de ambulator a mijloacelor evident sporite: 411,9 mii lei, în raport cu cheltuielile real suportate – 3,9 mii lei, sau 0,9% de la suma contractată în decursul anului 2011. (Mijloacele nevalorificate de către IMSP și, respectiv, netransferate de către CNAM, rămîn la contul ultimei, formînd solduri neutilizate).

Recomandare:

CNAM să asigure un mecanism adecvat al finanțării cheltuielilor pentru tratarea bolnavilor de tuberculoză prin sporirea eficienței utilizării mijloacelor FAOAM.

3.7. Cu privire la activitatea organelor de conducere

Conform Raportului de evaluare a IMSP AMT Rîșcani, realizat de CNEAS în iunie 2010, a fost constatată insuficiența spațiilor necesare, și anume:

- laboratorul CCD nu dispune de depozit;

- nu există încăpere pentru personal în sala fizioterapie a CMF nr.11 și în laboratorul CCD;

- nu există cabinet pentru consultația medicului fizioterapeut în CMF nr.11.

Cu toate acestea, fondatorul, în persoana Consiliului municipal Chișinău, a transmis, inclusiv în anul 2011, persoanelor terțe spații în incintele subdiviziunilor IMSP AMT Rîșcani cu suprafața totală de 660 m 2.

Concluzie:

În contextul insuficienței spațiilor pentru prestarea serviciilor medicale, fondatorul transmite terților spațiile din incintele instituției, prin care fapt nu creează pe deplin condițiile necesare pentru prestarea serviciilor medicale de calitate.

Recomandare: Consiliului municipal Chișinău:

Să revizuiască contractele de locațiune existente și să coordoneze pe viitor cu instituția transmiterea spațiilor în locațiune, în scopul asigurării de prim-ordin a necesităților instituției cu spațiile necesare pentru prestarea calitativă a serviciilor medicale.

OPINII

Opinie fără rezerve privind Darea de seamă despre îndeplinirea devizului de venituri şi cheltuieli al IMSP AMT Rîşcani din mijloace fondurilor asigurării obligatorii de asistenţă medicală:

În opinia auditorului, bazată pe activităţile de audit efectuate, Darea de seamă despre îndeplinirea devizului de venituri şi cheltuieli al IMSP AMT Rîşcani din mijloace fondurilor asigurării obligatorii de asistenţă medicală pe anul 2011, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare a Instituţiei medico-sanitare publice Asociația Medicală Teritorială Rîșcani.

Opinie fără rezerve privind regularitatea:

În opinia auditorului, bazată pe activitățile de audit efectuate, gestionarea mijloacelor publice, sub toate aspectele semnificative, a fost efectuată legal şi regulamentar.

Controlor de stat superior,

auditor public superior Dorina Capatina

Controlor de stat,

auditor public Ina Nicolaesc

Anexa nr. 5 Aprobat prin Hotărîrea Curţii de Conturi nr.35 din 25 iulie 2012

RAPORTUL

auditului regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către Instituţia medico-sanitară publică Asociația Medicală Teritorială Centru în exerciţiul bugetar 2011

INTRODUCERE

Auditul regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală de către Instituţia medico-sanitară publică Asociația Medicală Teritorială Centru în exerciţiul bugetar 2011 s-a efectuat în temeiul art.28 şi art.31 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[85] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[86], în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistenţă medicală.

Scopul auditului a constat în obţinerea unei asigurări rezonabile referitor la faptul că Darea de seamă despre îndeplinirea devizului de venituri şi cheltuieli al Instituţiei medico-sanitare publice Asociația Medicală Teritorială Centru (în continuare – IMSP AMT Centru) din mijloace fondurilor asigurării obligatorii de asistenţă medicală, sub aspectele semnificative, privind utilizarea şi raportarea mijloacelor respective, oferă o imagine reală şi fidelă, la data de 31.12.2011.

Responsabilitatea conducerii Asociației Medicale Teritoriale Centru constă în utilizarea regulamentară[87] a mijloacelor financiare pentru prestarea serviciilor medicale alocate în anul 2011 din contul fondurilor asigurării obligatorii de asistenţă medicală (în continuare – FAOAM), precum şi în asigurarea veridicităţii raportării Companiei Naţionale de Asigurări în Medicină (în continuare – CNAM).

Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor şi opiniilor de audit asupra regularităţii gestionării mijloacelor financiare şi raportarea privind îndeplinirea devizului de venituri şi cheltuieli al IMSP AMT Centru din contul mijloacelor FAOAM pe anul 2011.

Metodologia de audit. Auditul s-a efectuat conform Standardelor de audit ale Curţii de Conturi[88].

Obiectivul auditului a constat în verificarea regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală.

Probele de audit au fost obţinute prin examinarea documentelor primare, registrelor contabile, raportului financiar etc. Au fost evaluate principiile contabile aplicate, obiectivele semnificative stabilite şi realizate de către conducere; s-au utilizat proceduri de analiză a indicatorilor şi elementelor de importanţă semnificativă. În procesul de audit au fost analizate domeniile de utilizare a finanţelor publice la IMSP AMT Centru, regulile de finanţare şi de ţinere a evidenţei contabile etc.

II.

PREZENTARE GENERALĂ

Instituţia medico-sanitară Publică Asociația Medicală Teritorială Centru este o instituţie publică (conform extrasului de la Camera Înregistrării de Stat), încadrată în sistemul asigurărilor obligatorii de asistenţă medicală (în continuare – sistemul AOAM), care are drept scop de bază protecţia sănătăţii populaţiei, profilaxia, diagnosticarea, tratamentul şi reabilitarea bolilor, promovarea modului sănătos de viaţă. IMSP AMT Centru se conduce în activitatea sa de statutul aprobat prin decizia fondatorului (Consiliul municipal Chișinău)[89], înregistrat la Camera Înregistrării de Stat în data de 18.12.2003, potrivit căruia instituţia îşi desfăşoară activitatea pe principiul autofinanţării, de nonprofit.

Cadrul instituţional al IMSP AMT Centru este prezentat în Figura nr.1.

Figura nr.1


Sursă: Statutul IMSP AMT Centru

Compania Naţională de Asigurări în Medicină, ca gestionar al mijloacelor FAOAM, este responsabilă de controlul calităţii asistenţei medicale acordate şi al utilizării mijloacelor financiare provenite din FAOAM, de negocierea, încheierea contractelor de finanţare a serviciilor medicale cu prestatorii de servicii şi de verificarea lor.

Fondatorul IMSP AMT Centru este Consiliul municipal Chișinău, care, conform statutului, are următoarele atribuţii exclusive: transmiterea, în baza contractului de comodat, a bunurilor autorităţii administraţiei publice (fondatorului) în gestiunea IMSP AMT Centru; alocarea mijloacelor financiare pentru construcţia, reconstrucţia, reparaţia capitală a edificiilor, procurarea utilajului costisitor şi transportului medical; aprobarea planurilor de activitate ale IMSP AMT Centru etc.

Consiliul administrativ, potrivit statutului, este organul de supraveghere şi control al IMSP AMT Centru, constituit de către fondator şi compus din 5 persoane, care are următoarele atribuţii: examinarea şi aprobarea planurilor de activitate, rapoartelor trimestriale şi anuale ale IMSP AMT Centru; aprobarea planurilor de achiziţie a bunurilor, serviciilor şi lucrărilor; examinarea şi prezentarea, pentru coordonare, fondatorului a devizelor de venituri şi cheltuieli, precum şi a contractului de prestare a serviciilor medicale încheiat între IMSP AMT Centru şi CNAM.

Directorul general este persoana responsabilă, abilitată cu dreptul de conducere operativă şi gestionare a patrimoniului de stat transmis IMSP AMT Centru, numit în funcţie la 31.07.1998, prin Ordinul Direcției sănătății a Primăriei municipiului Chișinău.

Sinteza veniturilor executate de către IMSP AMT Centru, pe anul 2011, este prezentată în Figura nr.2.

Figura nr.2

Sursă: Raportul financiar al IMSP AMT Centru pe anul 2011

În anul 2011, IMSP AMT Centru a înregistrat venituri din diferite surse în sumă de 46,2 mil.lei, cele mai semnificative fiind cele din FAOAM (78,9%) și serviciile medicale contra plată (12,9%).

Structura cheltuielilor efective este prezentată în Figura nr.3.

Figura nr.3

Sursă: Darea de seamă pe anul 2011

Potrivit dării de seamă, cheltuielile efective au constituit 35,2 mil.lei, cele mai semnificative fiind efectuate pentru: retribuirea muncii (58,6%); procurarea de medicamente (6,6%); reparaţia curentă a mijloacelor fixe (1,7%) etc.

Pe parcursul anului 2011, IMSP AMT Centru a format rezerve din contul mijloacelor FAOAM (3,3 mil.lei), care au fost utilizate pentru procurarea mijloacelor fixe (utilaj medical, tehnică de calcul, utilaj pentru spălătorie etc.) în sumă de 2,9 mil.lei.

Soldul de mijloace băneşti provenite din FAOAM şi neutilizate în anul 2010 de către IMSP AMT Centru a constituit la începutul anului 2011 suma de 2,2 mil.lei, iar la sfîrşitul anului – 1,5 mil.lei.

III.

CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI

3.1. Este necesară perfecționarea metodologiei de planificare, finanțare și raportare a indicatorilor de prestare a serviciilor medicale în sistemul AOAM

Pentru anul 2011, contractarea mijloacelor financiare pentru prestarea serviciilor medicale în cadrul asigurării obligatorii de asistență medicală s-a efectuat de către CNAM potrivit Normelor metodologice de aplicare a Programului unic în anul 2010[90], care prevăd că metoda de finanțare în asistenţa medicală primară este plata „per capita”, care se constituie din numărul total de persoane (asigurate și neasigurate, înregistrate în „Registrul persoanelor luate la evidență în instituţiile medico-sanitare ce prestează asistență medicală primară în cadrul sistemului de asigurare obligatorie de asistenta medicala” la data de 01.12.2010 ora 0900), ajustat la categorii de vîrstă, clasificate în trei grupuri, aferent tarifului aprobat pentru fiecare categorie în parte. Același principiu de finanțare este și pentru asistența medicală specializată de ambulator și asistența medicală stomatologică.

Potrivit informației IMSP AMT Centru, mijloacele financiare pentru serviciile medicale de înaltă performanță se negociază de către CNAM în limita sumelor contractate în anul precedent, fără a se solicita şi fără a se lua în consideraţie calculele IMSP AMT Centru privind necesarul acestora.

Pentru contractarea mijloacelor financiare (349,2 mii lei) aferente tratamentului bolnavilor de tuberculoză, caz nou și readmis, nebaciliferi în condiții de ambulator de către CNAM nu se iau în considerație indicatorii real existenți reflectați în Darea de seamă Forma 1-29/d, care se prezintă lunar de către instituție. Conform indicatorilor raportați, mijloacele financiare real utilizate au constituit 40,4% din cele contractate. Reieșind din cele expuse, auditul denotă o situație incertă în ce privește contractarea de către CNAM a necesităților de mijloace financiare în aceste scopuri.

Potrivit Normelor metodologice din 21.08.2009 ,,Cu privire la formarea devizului de venituri şi cheltuieli (business-plan) şi gestionarea surselor financiare”, aprobate de Ministerul Sănătăţii, Compania Naţională de Asigurări în Medicină şi Sindicatul ,,Sănătatea”, soldurile de mijloace băneşti din FAOAM existente la sfîrşitul anului la conturile IMSP AMT Centru sînt utilizate în anul următor, pentru efectuarea cheltuielilor curente. Auditul remarcă că IMSP AMT Centru, conducîndu-se de prevederile acestui act normativ, în anii precedenţi n-a utilizat integral mijloacele FAOAM încasate la conturile de decontare, formînd solduri la sfîrşitul perioadei de gestiune.

La începutul anului 2011, IMSP AMT Centru a înregistrat la contul de decontare un sold de mijloace băneşti provenite din FAOAM în sumă de 2,2 mil.lei, care la sfîrşitul perioadei de gestiune a constituit 1,5 mil.lei. Acest sold a fost utilizat, în special, pentru procurarea mijloacelor fixe.

Contractarea serviciilor medicale s-a executat fără a fi luate în consideraţie soldurile de mijloace băneşti provenite din FAOAM şi înregistrate la conturile de decontare ale IMSP AMT Centru, la planificarea cheltuielilor acestea fiind repartizate de către instituție pentru procurări de utilaj. Verificarea gestionării de către IMSP AMT Centru a mijloacelor provenite din FAOAM (cauzele formării soldurilor, corectitudinea şi plenitudinea utilizării mijloacelor), potrivit pct.3.2. din Contractul pentru prestarea serviciilor medicale, este obligaţiunea CNAM.

Entitatea motivează admiterea soldurilor la finele perioadei de gestiune prin alocarea mijloacelor de către CNAM la finele anului, anularea sau tergiversarea procedurilor de achiziții publice, astfel nefiind posibilă utilizarea acestora.

Alocarea la finele anului a mijloacelor financiare condiţionează majorarea soldului de mijloace la contul curent, care poate fi folosit în anul următor.

Pentru prestarea serviciilor medicale în cadrul sistemului asigurărilor obligatorii de asistenţă medicală, IMSP AMT Centru, la 20.12.2010, a încheiat cu CNAM un contract în sumă de 36,0 mil.lei. Volumul de servicii medicale a fost specificat în Anexele nr.1-4 la contract, fiind divizate pe tipuri:

Servicii de asistență medicală primară – 28,1 mil.lei;

Servicii de asistență medicală specializată de ambulator – 6,5 mil.lei;

Servicii de asistență medicală stomatologică – 0,4 mil.lei;

Servicii medicale pentru tratamentul bolnavilor de tuberculoză, nebaciliferi în condiții de ambulator – 0,3 mil.lei;

Servicii medicale de înaltă performanță – 0,7 mil.lei.

Urmare aprobării Normelor metodologice de aplicare a Programului unic în anul 2011[91] și, respectiv, modificării cuantumului tarifelor la serviciile de asistență medicală specializată de ambulator, stomatologică și pentru tratamentul bolnavilor de tuberculoză, nebaciliferi în condiții de ambulator, IMSP AMT Centru adițional a mai contractat, la 17.05.2011, mijloace financiare în sumă de 0,6 mil.lei.

Auditul menționează că pentru contractarea mijloacelor financiare suplimentare pentru serviciile de asistență medicală specializată de ambulator și stomatologică, de către CNAM n-a fost solicitată informația privind numărul de persoane asigurate înregistrate în Registrul persoanelor luate la evidență al IMSP AMT Centru aferentă perioadei încheierii acordului adițional, fiind utilizat numărul de beneficiari contractați inițial. Cu atît mai mult, n-au fost revizuite mijloacele financiare pentru prestarea serviciilor de asistență medicală primară reieșind din numărul de beneficiari înregistrați la data încheierii acordului adițional.

În contextul celor expuse, precum și, potrivit informației entității, prin care aceasta nu dispune de posibilitatea extragerii numărului de persoane înregistrate în Registrul nominalizat la o anumită dată precedentă celei de gestiune, auditul constată lipsa mecanismelor de evaluare a plenitudinii și corectitudinii contractării necesarului de mijloace financiare.

În opinia auditului, modul de finanțare a serviciilor de asistență medicală primarăpersoane înregistrate la instituţie și modul de raportare (vizitele populației) nu corespund criteriilor de cost-eficiență. Astfel se relevă lipsa unor criterii de performanţă ce ar încuraja atingerea scopurilor propuse.

La contractarea serviciilor medicale nu se ţine cont de soldurile de mijloace băneşti din FAOAM existente la sfîrşitul anului. De asemenea, la contractarea mijloacelor financiare pentru prestarea unor tipuri de servicii medicale, de către CNAM nu se solicită indicatorii cantitativi ai entității privind necesarul acestora.

Neracordarea indicatorilor raportaţi (vizite) CNAM de către IMSP AMT Centru anual cu indicatorii serviciilor contractate (persoane înregistrate la instituţie) denotă lipsa criteriilor de responsabilizare a managementului și personalului implicat în asigurarea prestării serviciilor medicale în volumul și calitatea prevăzute în Programul unic al AOAM. Metoda respectivă de contractare și raportare a mijloacelor FAOAM nu este bazată pe principiul cost-eficiență și indică lipsa unor criterii de performanţă ce ar încuraja atingerea unor obiective distincte.

Recomandări Instituţiei medico-sanitare publice Asociația Medicală Teritorială Centru:

Să utilizeze mijloacele din contul FAOAM în limitele şi volumul contractat, neadmiţînd formarea soldurilor semnificative la finele perioadei de gestiune.

3.2. Executarea cheltuielilor pentru tratamentul bolnavilor cu tuberculoză, caz nou și readmis, nebaciliferi în condiții de ambulator s-a efectuat cu nerespectarea prevederilor regulamentare

Potrivit Regulamentului cu privire la organizarea de către medicul ftiziopneumolog a tratamentului bolnavilor cu tuberculoză, caz nou și readmis, nebacilieri în condiții de ambulator[92], motivarea pacientului se efectuează prin eliberarea bonurilor pentru produsele alimentare și acoperirea cheltuielilor pentru transportul public (tur-retur). Procurarea de către pacient a produselor alimentare în baza bonurilor (35 lei/zi) se efectuează prin intermediul unui agent economic contractat de instituție, iar acoperirea cheltuielilor pentru transportul public are loc de către instituție, după caz, în baza abonamentelor, tichetelor sau a unui echivalent bănesc în sumă de 75 lei lunar.

În anul 2011, IMSP AMT Centru a contractat cu CNAM, în scopul nominalizat, mijloace financiare în valoare de 349,2 mii lei, inclusiv 325,9 mii lei pentru produse alimentare și 23,3 mii lei pentru acoperirea cheltuielilor pentru transportul public. Potrivit anexei nr.2 la contractul nominalizat, metoda de plată pentru aceste servicii este „per zi”, reieșind din 35 lei/zi pentru produse alimentare și 2,5 lei/zi pentru transportul public. Astfel, auditul denotă că prevederile contractului în ce privește plata de 2,5 lei/zi pentru transportul public contravine Regulamentului privind tratamentul bolnavilor cu tuberculoză, prin micșorarea cuantumului acesteia.

Conform informației IMSP AMT Centru, pentru procurarea produselor alimentare 29 de pacienți au beneficiat de bonuri în valoare totală de 137,1 mii lei, iar pentru acoperirea cheltuielilor de transport în valoare totală de 4,0 mii lei au beneficiat 10 pacienți. Reieșind din cele expuse, auditul denotă că 19 pacienți n-au beneficiat de mijloace financiare pentru acoperirea cheltuielilor de transport. În contextul prevederilor Regulamentului privind tratamentul bolnavilor cu tuberculoză, auditul consideră că, în cazul în care pacienții n-au prezentat tichete sau abonamente în dependență de durata tratamentului entitatea urma să le achite echivalentul bănesc în sumă de 75 de lei lunar.

Potrivit informației entității, pacienții au fost informați privind acoperirea cheltuielilor de transport public.

Concluzie:

IMSP AMT Centru n-a achitat pacienților bolnavi cu tuberculoză, caz nou și readmis, nebaciliferi care efectuează tratamentul în condiții de ambulator echivalentul bănesc pentru transportul public (19 pacienți), prin ce n-au fost respectate prevederile regulamentare în ce privește motivarea acestora pentru a face tratamentul.

Recomandări Companiei Naționale de Asigurări în Medicină:

Să efectueze contractarea mijloacelor financiare pentru tratamentul bolnavilor cu tuberculoză, caz nou și readmis, nebaciliferi în condiții de ambulator, cu neadmiterea abaterilor de la prevederile actelor normative.

Recomandări Instituţiei medico-sanitare publice Asociația Medicală Teritorială Centru:

Să implementeze, la toate nivelurile de management, proceduri de control intern în vederea respectării prevederilor regulamentare privind tratamentul bolnavilor cu tuberculoză, caz nou și readmis, nebaciliferi în condiții de ambulator.

3.3. Cu privire la efectuarea cheltuielilor pentru retribuirea muncii

Modul şi condiţiile de remunerare a muncii personalului medical sînt stabilite în Regulamentul privind salarizarea angajaţilor din instituţiile medico-sanitare publice[93], care include salariul de bază, sporurile și suplimentele corespunzătoare (inclusiv pentru intensitatea muncii și volumul sporit de muncă). Totodată, pentru cointeresarea personalului se permite acordarea ajutoarelor materiale şi a premiilor în limita fondului de salarizare.

IMSP AMT Centru efectuează calculul salariului din mijloacele financiare acordate de CNAM în baza Regulamentului intern privind salarizarea și a Regulamentului intern cu privire la premierea și acordarea ajutoarelor materiale angajaților IMSP AMT Centru, aprobate prin Ordinul directorului din 16.02.2011.

Conform datelor evidenţei contabile, fondul de salarizare a personalului angajat la IMSP AMT Centru a constituit 24508,6 mii lei, inclusiv: din contul mijloacelor FAOAM – 20634,0 mii lei; din contul serviciilor cu plată – 3874,6 mii lei.

Auditul relevă că numărul de persoane real angajate în medie pe instituţie a fost de 581 de persoane, sau 79,9% faţă de numărul de unităţi aprobate (727,5 unități). Această situaţie a permis ca o parte din funcţiile vacante să fie cumulate de personalul real angajat în instituţie. Informaţia privind remunerarea muncii se prezintă în Tabelul nr.1.

Tabelul nr.1

(mii lei)

Retribuirea munciiPersonal de conducereMediciPersonal medical mediuPersonal medical inferiorAlt personalTotalPonderea în total salariu (%)
Numărul persoanelor51782607167581
Fondul de retribuire a muncii, total538,08 210,18 286,11 192,92 406,920 634,0100,0
Salariul funcţiei202,03 944,53 729,1517,31 205,89 598,746,5
Sporuri la salariul funcţiei68,81 528,71 353,0-21,42 971,914,4
Suplimente la salariul funcţiei138,91 330,11 979,1484,0862,34 794,423,2
Ajutor material38,254,757,54,348,7203,41,0
Premii40,5511,8305,835,874,8968,74,7
Alte plăţi băneşti49,6840,3861,6151,5193,92 096,910,2
Salariul mediu lunar9,03,82,71,43,03,0

Sursă: Dările de seamă privind îndeplinirea devizului de venituri şi cheltuieli din mijloacele FAOAM pe anul 2011

În anul 2011, salariul mediu lunar al unui angajat al IMSP AMT Centru, calculat din mijloacele FAOAM, a constituit 3,0 mii lei, inclusiv al: personalului de conducere – 9,0 mii lei, medicilor – 3,8 mii lei, personalului medical mediu – 2,7 mii lei, infirmierelor – 1,4 mii lei, altui personal – 3,0 mii lei. De asemenea, se remarcă un cuantum al sporurilor, suplimentelor și altor plăți la salariul funcției, ponderea căruia în totalul cheltuielilor este de 53,5%, nefiind depășite limitele stabilite în actele normative.

Salariul mediu lunar al unui angajat al IMSP AMT Centru, calculat din contul serviciilor cu plată, a constituit 3,0 mii lei, inclusiv al: medicilor – 3,6 mii lei, personalului medical mediu – 2,5 mii lei, infirmierelor – 1,5 mii lei, altui personal – 4,2 mii lei (inclusiv personal contractat pentru prestarea serviciilor).

Pe parcursul anului 2011, din mijloacele FAOAM, conform prevederilor Hotărîrii Guvernului nr.1593 din 29.12.2003, în baza ordinelor directorului general, au fost achitate ajutoare materiale angajaţilor (în limita unui salariu mediu pe an) în sumă de 282,5 mii lei şi premii cu prilejul diferitelor sărbători (Sărbătorile de Crăciun, Ziua lucrătorului medical, premii jubiliare etc.) în sumă de 1108,9 mii lei. Aceste cheltuieli, planificate şi acceptate spre finanţare de către CNAM, în baza devizelor de venituri şi cheltuieli ale entităţii pe anul 2011, au fost executate în limita fondului de salarizare ce nu depăşeşte 55% și 60% din veniturile FAOAM planificate pe anul 2011. Astfel, auditul denotă că abateri de la prevederile regulamentare nu s-au stabilit.

Concluzie:

Numărul real al angajaţilor (581 persoane) deviază de la numărul unităţilor aprobate spre finanţare din contul mijloacelor FAOAM (727,5 unităţi), ceea ce poate influenţa diminuarea calităţii serviciilor medicale.

Tendințele de vîrstă înaintată a personalului medical determină riscul lipsei cadrelor profesionaliste în domeniu pentru perioadele viitoare

Clasificarea pe categorii de vîrstă a medicilor angajați în IMSP AMT Centru este prezentată în Figura nr.4.

Figura nr. 4

Sursă: Informația IMSP AMT Centru

Datele prezentate denotă că în anul 2011 personalul medical al instituției cu vîrsta de peste 46 de ani constituie 67,6 puncte procentuale (150 de persoane), înregistrînd o creștere cu 4,9%, comparativ cu anul 2010 (143 de persoane). Astfel, reieșind din cele expuse și luînd în considerație diminuarea numărului personalului medical pentru anul 2011 (222 de persoane) cu 6 persoane, comparativ cu anul 2010 (228 de persoane), auditul menționează riscul admiterii pe viitor a dificultăților în vederea dispunerii de persoane pentru asigurarea calității prestării serviciilor de asistență medicală de către IMSP AMT Centru.

Concluzie:

Reieșind din situația prevalării numărului de angajați cu vîrsta de peste 46 de ani, se remarcă lipsa de cadre experimentate pentru acordarea serviciilor medicale calitative în viitor.

Cu privire la regularitatea achiziţiilor publice de bunuri şi servicii

De către IMSP AMT Centru pentru anul 2011 au fost planificate 36 de proceduri de achiziţii publice de mărfuri, lucrări şi servicii în sumă de 13,5 mil.lei (11,3 mil.lei – bunuri, 1,3 mil.lei – servicii, 1,0 mil.lei – lucrări). În scopul gestionării eficiente şi corecte a mijloacelor financiare, de către directorul instituției, în baza a două ordine, au fost instituite grupurile de lucru pentru realizarea procedurii de achiziţii. Verificarea componenței grupurilor de lucru de către audit n-a evidențiat nereguli, fiecare membru avînd delimitate atribuțiile corespunzătoare funcției ocupate în cadrul instituției. Totodată, potrivit statelor de personal ale IMSP AMT Centru, aceasta dispune de 0,5 unitate de jurist consultant coordonator cu obligațiuni de funcție de organizare și desfășurare a procedurilor de achiziții publice, cu ulterioara aprobare la Agenția Achiziții Publice, unitatea respectivă fiind ocupată din anul 2005, în baza contractului de cumul, de către o persoană, care n-a fost inclusă în grupul de lucru pentru achiziții publice al instituției pentru anul 2011. Auditului nu i-a fost prezentată informația privind exercitarea atribuțiilor în conformitate cu obligațiunile de funcție în partea ce se referă la organizarea licitațiilor și cererilor ofertelor de prețuri, cu aprobarea ulterioară la Agenția Achiziții Publice, asigurarea controlului documentelor prezentate de firmele participante în cadrul procedurilor de achiziții publice pentru persoana respectivă.

Notă: Auditului i s-a prezentat copia Ordinului directorului din 06.07.2012 privind demisionarea persoanei respective.

Pe parcursul perioadei auditate, IMSP AMT Centru a efectuat 61 de proceduri de achiziţii publice, urmare cărora au fost încheiate 107 contracte în sumă de 12,3 mil.lei, inclusiv:

4 proceduri de achiziţii desfăşurate prin metoda unei singure surse (4 contracte în valoare de 483,4 mii lei) pentru procurarea stupefiantelor și serviciilor de perfecționare a personalului medical;

35 de proceduri de achiziţii efectuate prin metoda cererii ofertelor de preţuri (40 de contracte în sumă de 4087,9 mii lei) pentru efectuarea lucrărilor de reparație, procurare de bunuri;

22 de proceduri de achiziţii publice efectuate prin metoda licitațiilor publice (63 de contracte în sumă de 7752,5 mii lei) în scopul procurării utilajului medical, reactivelor şi articolelor de laborator, produselor petroliere etc.

Tot utilajul procurat (în valoare de 2840,3 mii lei) a fost reflectat în evidenţa contabilă la intrări, din care, în anul 2011 a fost instalat utilaj în valoare de 2516,3 mii lei și, respectiv, utilaj în valoare de 324,0 mii lei n-a fost instalat la finele anului.

Concluzie:

La efectuarea procesului de achiziţii publice de bunuri, lucrări şi servicii la IMSP AMT Centru nereguli n-au fost constatate.

Recomandări Instituţiei medico-sanitare publice Asociația Medicală Teritorială Centru:

Să implementeze, la toate nivelurile de management, procedurile de control intern specifice activității instituției în vederea eficientizării politicii resurselor umane.

3.6. Cu privire la regularitatea raportării datelor în evidenţa contabilă

Auditul remarcă că, deşi IMSP AMT Centru este o instituţie care îşi desfăşoară activitatea pe principiul autofinanţării, de nonprofit, aceasta, conform datelor evidenţei contabile şi Raportului financiar pe anul 2011, a raportat profit din activitatea economico-financiară în sumă de 469,0 mii lei, iar în rezultatul activităţii anului 2010 – profit în sumă de 1263,7 mii lei.

Veniturile din contul mijloacelor FAOAM contractate cu CNAM se ţin la trei conturi de decontare separate (pentru asistenţă medicală primară, pentru asistenţa specializată de ambulator, pentru asistență medicală sofisticată), fapt ce asigură o transparenţă a veniturilor.

Uzura mijloacelor fixe se calculează în cuantum procentual în dependenţă de cota veniturilor din FAOAM în totalul veniturilor IMSP AMT Centru pe anul 2011.

Concluzie:

Forma de raportare a activităţii economico-financiare nu este aplicabilă în condiţiile desfăşurării activităţii IMSP AMT Centru pe principiul de nonprofit.

3.7. Cu privire la formarea şi utilizarea rezervelor la IMSP AMT Centru

Rezervele IMSP AMT Centru au fost formate în conformitate cu prevederile Regulamentului privind modul de formare şi direcţiile de utilizare a rezervelor instituţiilor medico-sanitare publice, aprobat de ministrul sănătăţii prin Ordinul nr.9 din 17.01.2009[94], potrivit cărora se permite instituţiilor constituirea rezervelor în cuantum de pînă la 10% din suma totală a tuturor veniturilor (inclusiv ale FAOAM).

Potrivit politicii de contabilitate a IMSP AMT Centru, evidenţa contabilă a acesteia se ţine în conformitate cu prevederile Legii contabilităţii nr.113-XVI din 27.04.2007[95], cu Standardele Naţionale de Contabilitate, Planul de conturi contabile al activităţii economico-financiare a întreprinderilor, aprobat prin Ordinul ministrului finanţelor nr.174 din 25.12.1997[96], cu alte acte normative, care sînt aplicabile întreprinderilor din sectorul real al economiei naţionale.

Totodată, auditul relevă forma statutului juridic al IMSP AMT Centru ca instituţie medico-sanitară publică, care îşi desfăşoară activitatea sa pe principii necomerciale, de autofinanţare, de nonprofit.

Auditul remarcă că aceste reglementări stabilesc formarea rezervelor din profitul rămas la dispoziţia instituţiei, dar nu din veniturile totale ale acesteia.

Potrivit Ordinului nr.9 din 17.01.2009, rezervele constituite se utilizează pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, care afectează incontinuu activitatea instituției, inclusiv pentru: implementarea tehnologiilor medicale; achiziționarea utilajului medical și a altor mijloace fixe; implementarea sistemelor informaționale; reparația capitală a clădirilor etc. În același timp, potrivit pct.4 din Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare[97], nu se permite includerea în tariful de cost şi, respectiv, în tarifele la serviciile medico-sanitare a cheltuielilor pentru: investiţiile capitale în construcţii; reparaţia capitală a mijloacelor fixe; achiziţionarea utilajului şi inventarului etc. Alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului sanitar ține de atribuțiile exclusive ale fondatorului (pct.15 lit. j) din statutul IMSP AMT Centru. Reieșind din cele expuse, auditul denotă că lipsa reglementărilor exhaustive permite folosirea rezervelor cu deviere de la destinația acestora și în necorespundere cu domeniul de utilizare a mijloacelor FAOAM.

Concluzie:

Forma organizatorico-juridică a IMSP (activitate necomercială, de nonprofit) nu presupune obţinerea profitului şi, respectiv, aceasta nu dispune de surse regulamentare de constituire a rezervelor.

Lipsa reglementărilor exhaustive privind modul de formare, destinația și direcțiile de utilizare a rezervelor creează premise pentru folosirea acestora contrar obiectivelor stabilite în contractul de acordare a serviciilor medicale.

Opinie fără rezerve privind Darea de seamă despre îndeplinirea devizului de venituri şi cheltuieli:

În opinia auditorului, bazată pe activităţile de audit efectuate, Darea de seamă despre îndeplinirea devizului de venituri şi cheltuieli, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare a Instituţiei medico-sanitare publice Asociația Medicală Teritorială Centru.

Opinie fără rezerve privind regularitatea:

În opinia auditorului, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, au fost efectuate legal şi regulamentar.

Controlor de stat superior,

auditor public superior Veronica Oneșciuc

Anexa nr.6 la Hotîrîrea Curții de Conturi nr.35 din 25 iulie 2012

RAPORTUL

privind rezultatele auditului regularității utilizării mijloacelor fondurilor asigurării obligatorii de asistență medicală de către Instituția medico-sanitară publică Asociația Medicală Teritorială Ciocana în exercițiul bugetar 2011

I. Introducere

Auditul regularității utilizării fondurilor asigurării obligatorii de asistență medicală de către Instituția medico-sanitară publică Asociația Medicală Teritorială Ciocana (în continuare – IMSP AMT Ciocana) în exercițiul bugetar 2011 a fost efectuat în temeiul art.28 şi art.31 alin.(1) lit.a) din Legea Curţii de Conturi[98] şi conform Programului activităţii de audit a Curţii de Conturi pe anul 2012[99] în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală.

Scopul auditului a constat în oferirea unei asigurări rezonabile că mijloacele financiare contractate din fondurile asigurării obligatorii de asistenţă medicală (în continuare – FAOAM) au fost utilizate legal şi regulamentar, iar Dările de seamă despre îndeplinirea devizului de venituri și cheltuieli al IMSP AMT Ciocana pe anul 2011 nu prezintă denaturări semnificative și oferă o imagine reală și fidelă.

Responsabilitatea conducerii IMSP AMT Ciocana constă în utilizarea regulamentară a mijloacelor financiare parvenite din FAOAM pentru prestarea serviciilor medicale în conformitate cu prevederile legale[100], precum şi în asigurarea veridicităţii datelor raportate Companiei Naționale de Asigurări în Medicină (în continuare – CNAM).

Responsabilitatea auditorului constă în obținerea probelor de audit suficiente și adecvate pentru susținerea concluziilor referitor la Dările de seamă ale IMSP AMT Ciocana privind utilizarea conformă în anul 2011 a mijloacelor alocate din fondurile asigurării obligatorii de asistență medicală și în exprimarea opiniei asupra faptului dacă acestea oferă o imagine reală și fidelă asupra situației financiare și a celei patrimoniale ale instituției.

Metodologia de audit.

Auditul a fost efectuat în corespundere cu Standardele de audit ale Curții de Conturi[101]. La efectuarea auditului s-au aplicat proceduri de fond asupra documentelor primare, înregistrărilor contabile, registrelor contabile, rapoartelor financiare, dărilor de seamă, precum și s-au solicitat informații și explicații de la persoane cu funcții de răspundere.

Reieșind din activitățile efectuate la etapa de planificare, din semnificaţia tranzacţiilor și probabilitatea riscurilor, a fost supusă auditării regularitatea cheltuielilor de remunerare a muncii și regularitatea achizițiilor de mărfuri și servicii.

II. Prezentare generală

IMSP AMT Ciocana este o instituție publică, încadrată în sistemul asigurărilor obligatorii de asistență medicală, scopul căreia este protecția sănătății populației, profilaxia, diagnosticarea, tratamentul și reabilitarea bolilor, precum și promovarea modului sănătos de viață.

Instituția își desfășoară activitatea pe principiul autofinanțării, de nonprofit, în baza statutului[102] și Regulamentului cu privire la instituțiile medico-sanitare publice, aprobat de Ministerul Sănătății[103], și efectuează următoarele genuri de activitate: practica medicală (asistența medicală primară de ambulator, asistența medicală specializată de ambulator); practica stomatologică; alte activități de asistență medicală.

Sistemul instituțional al IMSP AMT Ciocana

Fondatorul (Consiliul municipal Chișinău) este organul suprem de administrare al instituției și își exercită funcțiile de gestionar al patrimoniului instituției prin intermediul Consiliului administrativ, iar potrivit statutului alocă sursele financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului medical scump și transportului sanitar.

Compania Naţională de Asigurări în Medicină, ca gestionar al mijloacelor FAOAM, este responsabilă de controlul asupra calităţii asistenţei medicale acordate şi al utilizării mijloacelor financiare provenite din FAOAM, de negocierea, încheierea contractelor de finanţare a serviciilor medicale cu prestatorii de servicii şi de verificarea lor.

Ministerul Sănătății, conform statutului, este responsabil de monitorizarea respectării politicii de sănătate.

Consiliul administrativ, instituit de către fondator, aprobă planul de activitate al instituției, statele de personal, devizele de venituri și cheltuieli, listele tarifare, planul de achiziție de bunuri, lucrări și servicii, contractele de achiziție de bunuri și servicii cu valoarea mai mare de 50,0 mii lei.

Directorul, numit de fondator, este persoana responsabilă abilitată cu dreptul de conducere operativă și gestionare a patrimoniului de stat.

Controlul asupra corespunderii activității instituției medico-sanitare publice cu scopurile statutare se exercită de către fondator și Ministerul Sănătății.

IMSP AMT Ciocana are în componența sa următoarele subdiviziuni specializate:

- Centrul consultativ-diagnostic Ciocana (4 secții de medicină generală);

- Centrul medicilor de familie nr.8 (3 secții de medicină generală);

- Centrul medicilor de familie nr.9 (1 secție de medicină generală);

- Oficiul medicilor de familie Tohatin;

- Oficiul medicilor de familie Cruzeşti.

IMSP AMT Ciocana își planifică individual activitatea sa economico-financiară și coordonează cu fondatorul și cu CNAM devizul de venituri și cheltuieli (business-plan).

Sinteza veniturilor reale înregistrate în anul 2011 de către IMSP AMT Ciocana este reflectată în Tabelul nr.1.

Tabelul nr.1

Nr. d/oSursa de venituriAnul 2010Anul 2011Anul 2011 față
anul 2010
Executat
mii lei
Ponderea
executării
%
Executat
mii lei
Ponderea
executării
%
TOTAL VENITURI, inclusiv43605,610046684,51003078,9
1.Mijloacele CNAM36569,684,038635,382,82065,7
2.Mijloace speciale (contra plată)2593,75,92962,06,3368,3
3.Mijloace bugetare1285,02,91861,74,0576,7
4.Ajutor umanitar3112,37,13185,36,873,0
5.Alte venituri45,00,140,20,1-4,8

Sursa: Dările de seamă privind îndeplinirea devizelor de venituri și cheltuieli ale ISMP AMT Ciocana pe anii 2010 și 2011

Numărul de persoane asigurate, înregistrate la IMSP AMT Ciocana, potrivit datelor CNAM, la data încheierii contractului, a constituit 114,2 mii persoane.

Potrivit Raportului de activitate pe anul 2011, IMSP AMT Ciocana a acordat asistență medicală pentru 121,7 mii persoane, numărul acestora fiind identic cu cel din anul 2010.

Veniturile totale înregistrate în anul 2011 au fost de 46684,5 mii lei, din care serviciile de asistență medicală au constituit 41600,0 mii lei. Ponderea majoră în totalul veniturilor sînt mijloacele alocate din FAOAM, care constituie 82,8%, din care aferente serviciilor de asistență medicală primară 30431,2 mii lei, sau 78,8%, și aferente serviciilor de asistență medicală specializată de ambulator în sumă de 7819,3 mii lei, sau 20,2%, acestea, comparativ cu anul 2010, fiind majorate cu 2065,7 mii lei, inclusiv pentru asistență medicală primară – cu 1071,6 mii lei și pentru asistență medicală specializată de ambulator – cu 1001,4 mii lei.

Veniturile de la serviciile medicale contra plată au constituit 2962,0 mii lei, ori 6,3% din totalul de venituri înregistrate.

Sinteza cheltuielilor, potrivit Dărilor de seamă despre îndeplinirea devizului de venituri și cheltuieli pe anul 2011 (Formularul nr. 1-16/d) pe anul 2011, pe tipuri de servicii, este prezentată în Tabelul nr. 2.

Tabelul nr.2

(mii lei)

Nr.
d/o
IndicatoriCheltuielile efective pentru următoarele genuri de activitateTotal cheltuieli din mijloacele FAOAM
Asistența medicală primarăAsistența medicală specializată de ambulatorServicii medicale de înaltă performanțăÎngrijiri medicale la domiciliu
suma%
Cheltuieli total, inclusiv:30065,27528,2252,1133,337978,8100
1Retribuirea muncii16726,54076,7124,870,320998,355,3
2Contribuții la buget4355,51071,233,118,65478,414,4
3Medicamente3292,8992,681.736,34403,411,6
4Reparația curentă a mijloacelor
fixe efectuată de terți
1918,6386,3-2304,86,1
5Energia electrică421,7112,22,9-528,01,4
6Energia termică752,7180,45,3-938,52,5
7Apă și canalizare239,262,92,3-304,40,8
8Inventar moale și OMVSD367,221,11,8-390,11,0
9Alte cheltuieli1991,0624,80,28,12632,96,9

Sursă: Devizul de venituri și cheltuieli al ISMP AMT Ciocana, aprobat pe anul 2011 (cu modificări) și Dările de seamă despre îndeplinirea devizului de venituri și cheltuieli pe anul 2011, Formularul nr.1-16/d.

Cele mai semnificative cheltuieli din mijloacele contractate cu CNAM au fost efectuate pentru retribuirea muncii, cota acestora fiind de 55,3%, din care circa 79,7 la sută (16726,5 mii lei) au fost utilizate pentru remunerarea personalului din asistența medicală primară și 19,4 la sută (4076,7 mii lei) – pentru asistența medicală specializată de ambulator.

Ponderea celorlalte cheltuieli, inclusiv pentru contribuțiile de asigurări sociale de stat obligatorii și primele de asigurare obligatorie de asistență medicală a fost de 14,4%, pentru medicamente –11,6%, pentru reparații curente – 6,1% etc.

La situația 31.12.2011, soldul de mijloace bănești, provenite din FAOAM și neutilizate în anul 2011, a constituit 127,6 mii lei. Rezultatele activității instituției la finele anului 2011 au înregistrat profit de 644,8 mii lei.

Se menționează că în evidența contabilă a instituției sînt înregistrate datorii față de fondator și alți participanți în sumă de 6,0 mil.lei, care, de comun acord cu fondatorul, urmează să fie reflectate la capitalul statutar al instituției.

III.

CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI

3.1. Cu privire la regularitatea cheltuielilor pentru remunerarea muncii din mijloacele FAOAM

Normativele de personal și de timp pentru asistența medicală sînt reglementate de către Ministrul Sănătății[1]. În baza acestora, instituția își planifică statele de personal și fondul de salarizare pe fiecare tip de asistență medicală. Pentru anul 2011, în schema de încadrare a IMSP AMT Ciocana, au fost prevăzute 896 de unități de personal, cu fondul de salarizare de 22323,8 mii lei, inclusiv pentru personalul întreținut din mijloacele FAOAM schema de încadrare a fost aprobată în număr de 801,75 unități de funcție, cu fondul de remunerare a muncii de 21003,8 mii lei.

Potrivit Raportului de activitate, asigurarea cu cadre în anul 2011 a fost de 84,4%. Reieșind din numărul de persoane asigurate (114,2 mii conform contractului), numărul medicilor de familie urma să fie de 76 de unități. În realitate, în anul 2011 au activat 70 de medici de familie. Totodată, reieșind din numărul de persoane care au beneficiat de servicii de asistență medicală – de 121,7 mii, numărul real al medicilor de familie urma să fie de 81 de unități (conform normativelor, se recomandă 1 medic de familie pentru 1500 de locuitori).

Auditul menționează că nu există un mecanism prestabilit, care ar da posibilitate să fie verificată veridicitatea numărului real de persoane care au beneficiat de asistență medicală.

Auditul a constatat că, în anul 2011, numărul mediu al angajaților a fost de 573 de persoane, cu ocuparea a 757 de funcții. În medie, o persoană angajată în anul 2011 a îndeplinit 1,3 funcții. Totodată, reieșind din numărul de funcții aprobate, acestea au fost completate cu 64 la sută.

Structura personalului angajat în anul 2011, pe categorii de cadre, este reflectată în Tabelul nr. 3

[1] Ordinul Ministerului Sănătății nr.100 din 10.03.2008 ,,Cu privire la Normativele de personal medical” și nr. 695 din 13.10.2010 ,,Cu privire la Asistența Medicală Primară din Republica Moldova”.

Tabelul nr.3

IndicatoriTotal
personal
inclusiv
MediciPersonal medical mediuPersonal medical inferiorAlt personal
Funcții ocupate757218,5334,5109,594,5
Persoane fizice angajate5731902427665
Ponderea persoanelor fizice angajate
în numărul de funcții ocupate, %
76,4 %87,0 %74,0 %69,4 %68,8 %

Sursă: Raportul de activitate al IMSP AMT Ciocana pe anul 2011

Angajarea de către instituție a personalului medical necesar pentru asigurarea cu servicii medicale de calitate a populației nu este efectuată în conformitate cu cerințele reale, ceea ce duce la cumularea și suplinirea funcțiilor pentru circa 30% din personalul planificat.

Potrivit informației prezentate de către Serviciul resurse umane, numărul medicilor angajați cu vîrsta între 36-55 ani a constituit 67,7%, iar al asistentelor medicale cu aceeași vîrstă – 70,5% din totalul celor angajați. Cota medicilor angajați cu vîrsta de pînă la 35 de ani constituie 19,0%, iar a asistenților – 32,0%, fapt ce denotă un nivel scăzut de angajare a personalului medical superior din rîndul tinerilor absolvenți.

Conform explicațiilor persoanelor responsabile ale instituției, gradul insuficient de asigurare cu cadre este determinat de nivelul scăzut de salarizare a tinerilor specialiști.

Fondul de remunerare a muncii pentru anul 2011 a constituit 22298,7 mii lei, inclusiv din mijloacele FAOAM – 20998,3 mii lei, iar salariul mediu lunar pe instituție a fost de 3243,0 lei.

Potrivit Hotărîrii comune a Ministerului Sănătății, CNAM și a Sindicatului ,,Sănătatea”[105], cota maximă a cheltuielilor pentru remunerarea muncii a fost prevăzută în raport cu suma fiecărui tip de venit acumulat în urma prestării serviciilor medico-sanitare, acestea fiind de 55% și, respectiv, 60%. Calculul sumei maxime de cheltuieli este reflectat în Tabelul nr.4.

Tabelul nr.4

Nr.
d/o
Servicii prestateSuma contractată
(mii lei)
Cota maximă a
cheltuielilor
%
Suma maximă
(mii lei)
1.Asistență medicală primară30431,26018258,72
2.Asistență medicală acordată de specialiștii de profil, inclusiv tratarea bolnavilor de tuberculoză (minus – 367,4 mii lei)8179,7554296,80
3.Îngrijiri medicale la domiciliu134,85574,14
4.Servicii medicale de înaltă performanță250,055137,50
TOTAL38995,8-22767,16

Sursă: Contractul (cu modificări), încheiat cu CNAM, hotărîrea comună a Ministerului Sănătății, CNAM și Sindicatului ,,Sănătatea”

În hotărîrea menționată nu este indicat faptul dacă cheltuielile pentru remunerarea muncii angajaților prevăd și cheltuielile pentru contribuțiile de asigurări sociale de stat obligatorii și primele de asigurare obligatorie de asistență medicală.

Cheltuielile efective de remunerare a muncii din mijloacele CNAM sînt constituite din cheltuielile de bază, calculate conform Listelor tarifare, și din suplimente și adaosuri, achitate din mijloacele economiei fondului de remunerare a muncii, acestea fiind reflectate în Tabelul nr.5.

Tabelul nr.5

(mii lei)

Nr.
d/o
Indici de salarizareAsistență
medicală
primară
Asistență
medicală
specializată
Servicii
medicale de
performanță
Îngrijiri
medicale la
domiciliu
Total fondul
de salariu
Cota
%
1.2.3.4.5.6.7.8.
Salariul de bază
1.Salariu tarifar, îndemnizații pentru concediu, perfecționări8659,62360,456,1-11076,152,7
2.Spor pentru conducere colectivă246,647,9--294,51,4
3.Spor pentru categorie de calificare1980,0674,920,7-2675,612,7
4.Vechimea în muncă768,3-768,33,7
6.Condiții nocive și condiții deosebite111,3197,82,3311,41,5
Total salariul de bază11765,83281,079,115125,972,0
Suplimente la salariul de bază
1.Salariu prin cumul1577,0338,542,2-1957,79,4
2.Zona extinsă lucru1155,9174,43,4-1333,76,4
3.Muncă intensivă244,01,8--245,81,2
4.Suplinire funcție319,725,3--345,01,6
5.Spor ore noapte46,3---46,30,2
6.Retribuții zile de sărbătoare, servicii medicale, îndemnizații tineri specialiști20,724,645,30,2
7.Spor îngrijire domiciliu---70,370,30,3
8.Premii978,2186,1--1164,35,5
9.Ajutor material619,045,0--664,03,2
Total suplimente4960,8795,745,670,35872,428,0
Total fondul anual de remunerare a muncii16726,64076,7124,770,320998,3100

Sursă: Informații selectate din analitica contului 351 ,,Decontări cu personalul privind retribuirea muncii.

Astfel, potrivit listelor de calculare a salariilor pe anul 2011, cheltuielile pentru salariul de bază constituie 15125,9 mii lei, ceea ce reprezintă 72,0% din totalul cheltuielilor pentru remunerarea muncii, iar restul 28% au fost constituite din suplimentele și adaosurile acordate, inclusiv pentru: munca prin cumul – 1957,7 mii lei (9,4%), zonă extinsă de lucru – 1333,7 mii lei (6,4%). Potrivit explicațiilor specialiștilor instituției, sporurile pentru zona extinsă de lucru se acordă angajaților care îndeplinesc obligațiile de muncă ale salariaților temporar absenți.

De asemenea, instituția a calculat și a achitat premii în sumă de 1164,3 mii lei (5,5%) și ajutor material în sumă de 664,0 mii lei (3,2%), deși în costul serviciilor medico-sanitare pentru calcularea tarifelor (contractate cu CNAM și aprobate de Ministerul Sănătății) nu sînt prevăzute cheltuielile de acordare a premiilor și ajutoarelor materiale pentru angajații din sistemul AOAM.

Concomitent, s-a constatat că, conform listelor tarifare, la calcularea salariului tarifar, pentru unii angajați ai instituției au fost calculate suplimente lunare de 100 de lei pentru condiții nocive de muncă, în lipsa atestării locurilor de muncă potrivit prevederilor Hotărîrii Guvernului nr.1335 din 10.10.2002[106].

Notă: În prezent achitarea acestor suplimente nu se efectuează, iar locurile de muncă cu condiții nocive de muncă au fost atestate de Comisia constituită din specialiștii instituției.

Urmare verificării regularității calculării cheltuielilor reale de salarizare, prin confruntare cu cheltuielile planificate, pentru secțiile de medicină generală nr.1 și nr.2 (asistență medicală primară) și pentru secțiile chirurgie și neurologie ale Centrului consultativ-diagnostic (asistență medicală specializată de ambulator) s-a constatat că, pentru anul 2011 au fost planificate 106 unități de funcții, din care real au fost ocupate 82 de funcții (77,4%). Diferența dintre cheltuielile de salarizare planificate și cele real calculate a fost de 587,2 mii lei, efectiv fiind utilizate 2707,4 mii lei (82,2%).

Tabelul nr. 6

NrrdSecțiaNumărul unități de personalCheltuielile de remunerare (mii lei)
planificatrealdiferențaÎndeplinirea
%
planificatrealdiferențaÎndeplinirea
%
1.Secția de medicină generală nr.133,526,5779,11069,7874,0195,781,7
2.Secția de medicină generală nr.233,023,01069,71085,1859,0226,179,2
3.Secția neurologie14,012,0285,7450,0438,111,997,4
4.Secția chirurgie25,520,5580,4689,8536,3153,577,7
TOTAL106822477,43294,62707,4587,282,2

Sursă: Listele tarifare pe anul 2011și Extrasele din evidența contului 531 ,,Datorii față de personal pentru retribuirea muncii”

În medie, numărul de vizite înregistrate de medicii din aceste secții a fost de 125-159%, față de cel prevăzut conform normelor. Astfel, numărul de vizite la medic a constituit în medie 4-6 persoane/oră, deși, potrivit normelor (Ordinul ministrului sănătății nr.100 din 10.03.2008), urmează a fi de 2-4 persoane/oră. Creșterea numărului de vizite pe oră de circa 2 ori riscă să influențeze negativ asupra calității serviciilor medicale prestate.

Insuficiența cadrelor a determinat instituția să ofere cumularea funcțiilor vacante de către angajații de bază. Astfel, în aceste condiții, s-a stabilit că în anul 2011, cel mai mare salariu mediu lunar al unui medic din Secția neurologie a fost de 3233,3 lei, iar al unei asistente medicale de 4028,0 lei, în Secția chirurgie salariul unui medic a fost de 3509,75 lei, și, respectiv, al unei asistente medicale – de 3996,3 lei, diferența datorîndu-se faptului că asistentele medicale din secțiile respective cumulează 1,5 funcții.

Pentru personalul administrativ fondul de remunerare a muncii pe anul 2011 a fost planificat pentru 32,5 unități de personal cu fondul salariului de bază de 1189,4 mii lei, cu includerea în numărul de funcții a 11 unități vacante pe tot parcursul anului, cu un fond tarifar de remunerare a muncii de 331,3 mii lei. Cheltuielile reale de remunerare a muncii au constituit 2248,5 mii lei, depășind cu 89,0% valoarea planificată, fapt datorat achitării suplimentelor la salariul de bază, inclusiv a plăților pentru lucru prin cumul, muncă intensivă, pentru zonă extinsă de lucru, premiilor și ajutoarelor materiale.

Neasigurarea necesarului de personal contribuie la formarea economiei fondului de salarizare, care este utilizat pentru plățile suplimentare – cumulare de funcții, extinderea zonei de lucru, premii și ajutor material etc.

În opinia auditului, neangajarea personalului conform funcțiilor planificate este în detrimentul pacienților, deoarece numărul de vizite la un medic a sporit, iar serviciile de asistență medicală acordate nu pot întruni toate criteriile de calitate (timp pentru consultanță, diagnosticare, posibil, acordare tratament), dacă nu este asigurat efortul real planificat (timpul prevăzut de acordare a serviciului de asistență medicală unui pacient).

Concluzii:

Lipsa unui mecanism de evidență strictă a vizitelor efectuate nu permite verificarea veridicității numărului real al persoanelor care au beneficiat de asistență medicală.

Neangajarea necesarului de personal planificat de pînă la 30% determină instituția să utilizeze cumularea funcțiilor vacante de către angajații de bază. Acest fapt, la rîndul său, a generat unele situații, cum ar fi:

- depășirea numărului de vizite înregistrate la medic în medie cu circa 50% față de cel normativ, fapt ce prezintă un risc asupra calității serviciilor medicale acordate;

- crearea și utilizarea economiei fondului de salarizare pentru plățile suplimentare – zonă extinsă de lucru, suplinire de funcție, cumulare de funcții etc., în lipsa reglementărilor interne, care să stipuleze condițiile și criteriile de calculare a acestora;

- rata scăzută de angajare a personalului medical tînăr.

3.2. Cu privire la regularitatea achizițiilor publice de bunuri și servicii

Achizițiile de mărfuri și servicii cu valoarea mai mare de 50,0 mii lei sînt aprobate de Consiliul administrativ, care pentru anul 2011 a aprobat planul de achiziții de mărfuri și servicii în sumă de 11548,0 mii lei.

Prin ordinul directorului instituției, a fost format grupul de lucru pentru achiziții în componența a 8 persoane, fiecare membru avînd delimitate atribuțiile corespunzătoare.

În perioada auditată, din mijloacele FAOAM au fost efectuate plăți pentru bunuri și servicii în sumă de 12233,6 mii lei.

În urma verificării regularității efectuării procedurilor de achiziție, precum și respectării termenelor de livrare a mărfurilor și serviciilor, pentru un eșantion din 27 de contracte cu valoarea de 12397,6 mii lei, s-a constatat că instituția n-a întocmit registrul ofertelor participanților la licitațiile desfășurate de instituție.

Notă: În prezent este ținută evidența ofertelor pentru participare la licitație.

De asemenea, s-a constatat că, prin licitație publică, din mijloacele CNAM, au fost contractate reactive în sumă de 4520,1 mii lei, valoarea totală a livrărilor fiind cu 1244,7 mii lei mai mică decît valoarea contractată. Potrivit explicațiilor persoanelor cu funcții de răspundere, în realitate furnizarea reactivelor contractate se efectuează reieșind din necesitățile curente ale instituției (analize pentru care sînt necesare reactivele contractate), precum și ținînd cont de termenul de valabilitate al acestor reactive.

În perioada auditată, instituția a achiziționat, prin licitații publice, 3 utilaje medicale, inclusiv din contul mijloacelor bugetare un dispozitiv de radiologie digitală în valoare de 1347,0 mii lei, iar din mijloacele FAOAM – un echipament pentru citometrie laser pentru aprecierea leucohemoragiei (analizator hematologic) în valoare de 928,8 mii lei și un analizator automat biochimic cu valoarea de 488,0 mii lei. Aceste utilaje au fost puse în funcțiune și sînt exploatate de către instituție.

Achiziția dispozitivului de radiologie digitală în valoare de 1347,0 mii lei a fost inițiată de Direcția sănătății al Consiliului municipal Chișinău, beneficiarul inițial fiind IMSP Spitalul Clinic Ftiziopulmonologic Municipal. Ulterior, prin Acordul adițional din 26 august 2011, condițiile contractului au fost modificate, beneficiar, cu acceptul Direcției sănătății a Consiliului municipal Chișinău, a devenit IMSP AMT Ciocana. Prin decizia Comisiei Ministerului Sănătății, Centrului Republican de Diagnostică Medicală și Centrului de Securitate Radiologică, a fost permisă exploatarea acestui utilaj.

Concluzie:

La efectuarea achizițiilor de bunuri și servicii de către IMSP AMT Ciocana n-au fost depistate încălcări esențiale, cu excepția neîntocmirii de către instituție a registrului ofertelor participanților la licitațiile desfășurate. De asemenea, unele achiziții prin cererea ofertelor de prețuri n-au fost destul de transparente, la concursurile inițiate de instituție participînd unii și aceeași operatori economici.

3.3. Cheltuieli pentru tratamentul pacienților cu tuberculoză în condiții de ambulator

În scopul susținerii tratamentului bolnavilor de tuberculoză în condiții de ambulator, au fost contractate mijloace în sumă de 336,6 mii lei, destinate pentru: tratamentul bolnavilor de tuberculoză, caz nou și readmis, nebaciliferi. Acestora, potrivit Ordinului Ministerului Sănătății nr.437 din 20.07.2007, li se acordă bonuri pentru produse alimentare în valoare de 35 lei/zi și compensarea cheltuielilor pentru transport public în mărime de 2,75 lei/zi.

Volumul cheltuielilor pentru serviciile contractate cu CNAM, în scopul susținerii tratamentului în condiții de ambulator, nu are la bază criterii bine stabilite pentru determinarea necesarului de finanțe, ceea ce a dus la neutilizarea integrală a mijloacelor contractate.

Astfel, cheltuielile efective ale instituției au constituit 7,0 mii lei (2,0% din cele contractate.), fiind îndreptate, respectiv, pentru alimentarea pacienților – 6,5 mii lei și pentru cheltuielile de transport ale acestora – 0,5 mii lei.

Potrivit datelor contabile, din ajutorul umanitar acordat instituției pentru tratarea bolnavilor infectați cu tuberculoză în condiții de ambulator au fost utilizate materiale în valoare de 322,2 mii lei.

Conform datelor instituției, în anul 2011 urmau să fie examinate microradiografic 34613 persoane suspectate (din zona de risc) de către medicii de familie de o posibilă infecție cu virusul TBC. Au fost supuși controlului 32630 de persoane, sau circa 94,3%. Potrivit persoanelor responsabile, nerealizarea numărului de examinări este o consecință a migrării unor persoane – posibili purtători de infecție, în interiorul țării, precum și emigrării acestora peste hotarele țării.

În anul 2011, în condiții de ambulator, au administrat tratament 108 persoane.

S-a constatat că, în anul 2011, în rezultatul examinărilor efectuate în instituțiile medicale din sector, au fost luate la evidență 68 de persoane. Se află la evidență 38 de persoane multidrogrezistente, din care au finalizat tratamentul 5 persoane, au abandonat tratamentul 3 persoane. De asemenea, a eșuat tratamentul pentru 4 bolnavi, iar 14 bolnavi au decedat.

Concluzie:

Persoanele contaminate cu virusul TBC și neidentificate prezintă un risc sporit pentru populație, fiind necesare măsuri suplimentare din partea statului, îndreptate spre depistarea acestora, precum și monitorizarea celor care abandonează benevol tratamentul. Totodată, reieșind din faptul că persoanele infectate cu virusul TBC, inclusiv nedepistați, pot migra în zonele aglomerate ale țării, precum și peste hotare, monitorizarea acestora devine dificilă, iar riscul de transmitere a virusului către populație crește.

3.4. Cu privire la formarea și utilizarea rezervelor la IMSP AMT Ciocana

Potrivit statutului IMSP AMT Ciocana, alocarea mijloacelor financiare necesare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor, precum și a transportului sanitar țin de competența fondatorului.

Totodată, Ordinul Ministerului Sănătății nr.9 din 17.01.2009[107] prevede formarea rezervelor din mijloacele FAOAM pentru acoperirea cheltuielilor neprevăzute, care au un impact semnificativ asupra continuității activității instituției (achiziționarea utilajului medical, implementarea tehnologiilor, inclusiv informaționale, reparația clădirilor etc.), ceea ce contravine prevederilor pct.4 din Metodologia stabilirii tarifelor pentru serviciile medico-sanitare[108], care nu stipulează includerea în tariful de cost și, respectiv, în tarifele pentru serviciile medicale a cheltuielilor pentru: investiții capitale în construcții; reparația capitală a mijloacelor fixe; achiziționarea utilajului și inventarului etc.

Consiliul administrativ al IMSP AMT Ciocana, pentru perioada anului 2011, a aprobat rezervele din contul mijloacelor FAOAM în sumă de 1971,0 mii lei, acestea fiind utilizate pentru achiziția utilajului medical, altui utilaj.

Concluzie:

La formarea și utilizarea rezervelor din sursele CNAM, în baza ordinului nominalizat al ministrului sănătății, pentru perioada auditată, nu s-a ținut cont de prevederile cadrului regulamentar, inclusiv de Metodologia stabilirii tarifelor pentru serviciile medico-sanitare, precum și de Standardele Naționale de Contabilitate.

II. Recomandări:

IMSP AMT Ciocana:

Să întreprindă măsuri privind majorarea capitalului social al instituției cu valoarea de 6,0 mil.lei, reflectată la contul 537 ,,Datorii față de fondatori și alți participanți”.

2. Să implementeze, la toate nivelurile de management, proceduri de control intern specifice activității instituției, în vederea:

- eficientizării politicii de recrutare a cadrelor;

- stabilirii situației reale a numărului de persoane care au beneficiat de servicii de asistență medicală;

- reglementării modalității de determinare și calculare a adaosurilor și suplimentelor la salariu.

Ministerul Sănătății, în comun cu CNAM:

3. Să elaboreze reglementări de stabilire a limitelor cotelor-părți ale cheltuielilor de întreținere a personalului în totalul cheltuielilor.

4. Să stabilească criterii bine definite care ar servi drept bază la contractarea serviciilor pentru tratamentul bolnavilor cu tuberculoză.

V. Opinii

Opinie fără rezervă privind Darea de seamă despre îndeplinirea devizului de venituri și cheltuieli

În opinia auditorului, Darea de seamă despre îndeplinirea devizului de venituri și cheltuieli, sub toate aspectele semnificative, oferă o imagine reală și fidelă a situației financiare a Instituției medico-sanitare publice Asociația Medicală Teritorială Ciocana la data de 31.12.2011.

Opinie fără rezerve privind regularitatea

În opinia auditului, gestionarea mijloacelor publice, sub toate aspectele semnificative, au fost efectuate legal și regulamentar.

Controlor de stat, auditor public Maria Roibu

[1] M.O., 2008, nr.237-240, art.864.

[2] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012” (cu modificările şi completările ulterioare).

[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.

[4] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).

[5] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2012’’.

[6] Hotărîrea Guvernului nr.1636 din 18.12.2002 ,,Cu privire la aprobarea Contractului-tip de acordare a asistenţei medicale (de prestare a serviciilor medicale) în cadrul asigurării obligatorii de asistenţă medical” (cu modificările ulterioare).

[7] Legea nr.1585-XIII din 27.02.1998 ,,Cu privire la asigurarea obligatorie de asistență medical” (cu modificările ulterioare; în continuare – Legea nr.1585-XIII din 27.02.1998).

[8] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009„Despre aprobarea Standardele auditului regularităţii”

[9] Legea ocrotirii sănătății nr.411-XIII din 28.03.1995 (în continuare – Legea ocrotirii sănătății).

[10] Ordinul ministrului sănătăţii nr.571 din 14.07.2011 ,,Cu privire la implementarea Programului naţional de control al tuberculozei pentru anii 2011-2015”(în continuare – Ordinul ministrului sănătăţii nr.571 din 14.07.2011).

[11] Hotărîrea Guvernului nr.1171 din 21.12.2010 ,,Privind aprobarea Programului naţional de control al tuberculozei pentru anii 2011-2015”(în continuare – Hotărîrea Guvernului nr.1171 din 21.12.2010).

[12] Regulamentul cu privire la instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medicală din 06.04.2006, aprobat de Ministrul Sănătății și coordonat cu directorul general al Companiei Naţionale de Asigurări în Medicină.

[13] Legea ocrotirii sănătății nr.411-XIII din 28.03.1995, art. 7.

[14] Normele metodologice de aplicare în anii 2010 și 2011a Programului unic al asigurării obligatorii de asistență medicală, aprobate prin Ordinul comun al MS și CNAM nr. 522/207-A din 24.12.2009 și, respectiv, nr. 348/56-A din 29.04.2011 (în continuare – Normele metodologice).

[15] Ordinul ministrului sănătății nr.442 din 28.11.2008 „Cu privire la aprobarea costurilor „cazurilor tratate” pentru anul 2009”, cu perioada de aplicare pentru anii 2010 și 2011, fiind prolongate prin Ordinul ministrului sănătății nr. 790 din 30.11.2010; Ordinul Ministrului Sănătății nr.347 din 29.04.2011 „Cu privire la aprobarea costurilor cazurilor tratate pentru anul 2011”; Ordinul ministrului sănătății nr.447 din 31.05.2011 „Cu privire la modificarea ordinului Ministerului Sănătății nr.347 din 29.04.2011”.

[16] Ordinul Ministerului Sănătății nr.347 din 29.04.2011.

[17] Legea contabilității nr.113-XVI din 27.04.2007.

[18] Ordinul ministrului finanțelor nr.174 din 25.12.1997 „Cu privire la aprobarea şi punerea în aplicare a Standardelor Naţionale de Contabilitate şi Planului de conturi contabile al activităţii economico-financiare a întreprinderilor”.

[19] Hotărîrea Guvernului nr.1128 din 28.08.2002 „Despre aprobarea Regulamentului cu privire la tarifele pentru serviciile medico-sanitare și Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare” (abrogată la 13.01.2012 prin Hotărîrea Guvernului nr. 1020 din 29.12.2011).

[20] Hotărîrea comună a MS, CNAM și Sindicatului „Sănătatea” din 27.12.2010 cu privire la stabilirea cotelor maxime ale cheltuielilor pentru salarizarea angajaților din IMSP încadrate în sistemul AOAM.

[21] Hotărîrea Guvernului nr.1593 din 29.12.2003 ,,Despre aprobarea Regulamentului privind salarizarea angajaţilor din instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medical” (în continuare – Regulamentul aprobat prin Hotărîrea Guvernului nr.1593 din 29.12.2003).

[22]Hotărîrea Guvernului nr.568 din 10.09.2009 ,,Pentru aprobarea Regulamentului privind achiziţionarea de medicamente şi alte produse de uz medical pentru necesităţile sistemului de sănătate” (în continuare – Regulamentul aprobat prin Hotărîrea Guvernului nr.568 din 10.09.2009) .

[23] Hotărîrea Guvernului nr.391 din 19.04.2000 „Cu privire la crearea Unităţii de coordonare, implementare şi monitorizare a proiectului de restructurare a sistemului sănătăţii finanţat de Banca Mondială”.

[24] Hotărîrea Guvernului nr.1404 din 10.12.2008 ,,Pentru aprobarea Regulamentului cu privire la modul de calculare a valorii estimative a contractelor de achiziţii publice şi planificarea acestora”.

[25] Ordinul comun al ministrului sănătății și CNAM nr.857/241-A din 27.12.2010 „Cu privire la aprobarea normativelor de stocuri de valori materiale”.

[26] Legea privind achizițiile publice nr.96-XVI din 13.04.2007.

[27] Ordinul ministrului sănătății nr.781 din 18.10.2011 ,,Cu privire la reorganizarea unor IMSP”.

[28] Art.4 alin.(2) din Legea ocrotirii sănătăţii nr.411-XIII din 28.03.1995 (în continuare – Legea ocrotirii sănătăţii); Hotărîrea Guvernului nr.1079 din 02.10.2007 ,,Cu privire la aprobarea Regulamentul privind numirea în funcţie pe bază de concurs a conducătorilor instituţiilor medico-sanitare publice”.

[29] Legea nr.153-XVI din 04.07.2008 „Cu privire la controlul şi profilaxia tuberculozei” (în continuare – Legea nr.153-XVI din 04.07.2008).

[30] Legea cu privire la controlul şi profilaxia tuberculozei; Ordinul ministrului sănătăţii nr.571.

[31] Legea Curții de Conturi nr.261-XV din 05.12.2008 (cu modificările și completările ulterioare).

[32] Programul activității de audit a Curții de Conturi pe anul 2012, aprobat prin Hotărîrea Curții de Conturi nr.80 din 22.12. 2011.

[33] Legea cu privire la asigurarea obligatorie de asistenţă medicală nr.1585-XIII din 27.02.1998 (cu modificările ulterioare; în continuare – ,20Legea nr.1585-XIII din 27.02.1998).

[34] Standardele auditului regularității, aprobate prin Hotărîrea Curții de Conturi nr.58 din 28.12.2009.

[35] Legea ocrotirii sănătăţii nr.411-XIII din 28.03.1995 (cu modificările și completările ulterioare).

[36] Nomenclatorul instituţiilor medico-sanitare spitaliceşti, aprobat prin Ordinul Ministerului Sănătăţii nr. 41 din 20.01.2011.

[37] Normele metodologice din 21.08.2009 ,,Cu privire la formarea devizului de venituri și cheltuieli (business-plan) și gestionarea surselor financiare”, aprobate de Ministerul Sănătății, CNAM și Sindicatul ,,Sănătatea” (în continuare – Normele metodologice din 21.08.2009).

[38] Contractul de acordare a asistenţei medicale (de prestare a serviciilor medicale) în cadrul asigurărilor obligatorii de asistenţă medicală pentru persoane asigurate nr.02-07/194 din 29.12.2010.

[39] Hotărîrea Guvernului nr.1593 din 29.12.2003 ,,Despre aprobarea Regulamentului privind salarizarea angajaţilor din instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medicală ( în continuare – Regulamentul aprobat prin Hotărîrea Guvernului nr.1593 din 29.12.2003) .

[40] Regulamentul privind modul de formare şi direcţiile de utilizare a rezervelor instituţiilor medico-sanitare publice, aprobat prin Ordinul ministrului sănătății nr.9 din 17.01.2009.

[41]Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, aprobată prin Hotărîrea Guvernului nr.1128 din 28.08.2002 (cu modificările și completările ulterioare), abrogată la 13.01.2012 prin Hotărîrea Guvernului nr.1020 din 29.12.2011.

[42] Standardele Naţionale de Contabilitate (SNC), aprobate prin Ordinul ministrului finanţelor nr.174 din 25.12.1997.

[43] Hotărîrea Guvernului nr.1020 din 29.12.2011 „Cu privire la tarifele pentru serviciile medico-sanitare”.

[44] Regulamentul cu privire la activitatea grupului de lucru pentru achiziții, aprobat prin Hotărîrea Guvernului nr.1380 din 10.12.2007( în continuare – Regulamentul aprobat prin Hotărîrea Guvernului nr.1380 din 10.12.2007) .

[45] Legea privind achizițiile publice nr. 96-XVI din 13.04.2007 (cu modificările și completările ulterioare; în continuare – Legea nr. 96-XVI din 13.04.2007).

[46] Regulamentul cu privire la întocmirea și păstrarea dosarului achiziției publice, aprobat prin Hotărîrea Guvernului nr.9 din 17.01.2008.

[47] Hotărîrea Guvernului nr.1404 din 10.12.2008 „Pentru aprobarea Regulamentului cu privire la calcularea valorii estimative a contractelor de achiziţii publice şi planificarea acestora”.

[48] Legea contabilității nr.113-XV din 27.04.2007 (cu modificările și completările ulterioare).

[49] Legea nr.552-XV din 18.10.2001 „Privind evaluarea și acreditarea în sănătate” (cu modificările și completările ulterioare; în continuare – Legea nr.552-XV din 18.10.2001).

[50] Regulamentul privind inventarierea, aprobat prin Ordinul ministrului finanţelor nr. 27 din 28.04.2004 (în continuare –Regulamentul privind inventarierea).

[51] Regulamentul cu privire la transmiterea întreprinderilor de stat, a subdiviziunilor lor, clădirilor, edificiilor, mijloacelor fixe și a altor active aprobat prin Hotărârea Guvernului nr.688 din 09.10.1995 cu modificările și completările ulterioare; (în continuare - Regulamentul aprobat prin Hotărârea Guvernului nr.688 din 09.10.1995).

[52]Regulamentul cu privire la organizarea de către medicul ftiziopneumolog a tratamentului bolnavilor cu tuberculoză, caz nou și readmis, nebacilifer în condiții de ambulator, aprobat prin Ordinul comun al Ministerului Sănătății nr.437 din 29.11.2007 și al CNAM nr.210-A din 13.12.2007.

[53]Normele metodologice de aplicare în anul 2011 a Programului unic al asigurării obligatorii de asistență medicală, aprobate prin Ordinul comun al MS și CNAM nr.348/56-A din 29.04.2011.

[54] Legea nr.10-XVII din 03.02.2009 privind Supravegerea de Stat a Sănătății Publice.

[55] Legea nr.153-XVI din 04.07.2008 cu privire la controlul și profilaxia tuberculozei.

[56] Codul muncii, aprobat prin Legea nr.154-XV din 28.03.2003 (cu modificările și completările ulterioare).

[57] Legea Curții de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).

[58] Hotărîrea Curții de Conturi nr.80 din 22.02.2011 ,,Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012 ”.

[59] Hotarîrea Guvernului nr.1387 din 10.12.2007 ,,Cu privire la aprobarea Programului unic al asigurării obligatorii de asistență medicală”.

[60] Legea ocrotirii sănătății nr.411-XIII din 28.03.1995; Legea cu privire la asigurarea obligatorie de asistență medicală nr.1585-XIII din 27.02.1998; Regulamentul IMSP DRN, aprobat prin Ordinul Ministerului Sănătății nr.581 din 19.08.2010.

[61] Regulamentul IMSP DRN, aprobat prin Ordinul Ministerului Sănătății nr.581 din 19.08.2010.

[62] Ordinul Ministerului Sănătății din 29.04.2011 ,,Cu privire la aprobarea costurilor cazurilor tratate pentru anul 2011”.

[63] Codul fiscal, aprobat prin Legea nr.1163-XIII din 24.04.1997 (cu modificările și completările ulterioare) în continuare - Codul Fiscal

[64] Hotărîrea Guvernului nr.1593 din 29.12.2003 „ Despre aprobarea Regulamentului privind salarizarea angajaților din instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală”(cu modificările ulterioare).

[65] Hotărîrea Guvernului nr.1128 din 28.08.2002 „ Despre aprobarea Regulamentului cu privire la tarifele pentru serviciile medico-sanitare și Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare” (Abrogată la 13.01.2012 prin Hotărîrea Guvernului nr.1020 din 29.12.2011).

[66] Ordinul ministrului sănătății nr.9 din 17.01.2009 ,,Cu privire la formarea și utilizarea rezervelor”.

[67] Normele metodologice cu privire la formarea devizului de venituri și cheltuieli și gestionarea surselor financiare de către instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală, aprobate la 21.08.2009 prin Ordinul comun al Ministerului Sănătății, CNAM și Sindicatului de ramură „Sănătatea”; Regulamentul IMSP DRN, aprobat de Ministerul Sănătății prin ordinul nr.581 din 19.08.2010; Politica de contabilitate a IMSP DRN pe anul 2011.

[68] Legea contabilității nr.113-XVI din 27.04.2007.

[69] Ordinul Ministerului Finanțelor nr.174 din 25.12.1997 ,,Planul de conturi contabile al activității economico-financiare a întreprinderilor”.

[70] Legea nr.96-XVI din 13.04.2007 „Privind achizițiile publice”.

[71] Hotărîrea Guvernului 245 din 04.03.2008 ,,Pentru aprobarea Regulamentului cu privire la achiziţia bunurilor şi serviciilor prin cererea ofertelor de preţuri”.

[72] Legea nr.229 din 23.09.2010 ,,Privind controlul financiar public intern”.

[73] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).

[74] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012” (cu modificările şi completările ulterioare).

[75] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.

[76] Statutul IMSP Asociația Municipală Teritorială Rîșcani, aprobat prin Decizia Consiliului municipal Chișinău nr.5/4 din 15.12.2003 (în continuare – statutul).

[77] Ordinul Consiliului municipal Chișinău nr.134 din 29.12.06 ,,Cu privire la organizarea activității Centrului de Sănătate Prietenos Tinerilor în cadrul IMSP AMT Rîșcani”.

[78] Hotărîrea Guvernului nr.1387 din 10.12.2007 ,,Cu privire la aprobarea Programului unic al asigurării obligatorii de asistență medicală (în continuare – Programul unic)

[79] Ordinul comun al Ministerului Sănătății și CNAM nr.348/56-A din 29.04.11 ,,Cu privire la aprobarea Normelor metodologice de aplicare în anul 2011 a Programului unic al asigurărilor obligatorii de asistență medical” (în continuare – Normele metodologice).

[80] Normele metodologice cu privire la formarea devizului de venituri şi cheltuieli (business-plan) şi gestionarea surselor financiare, aprobate la 21.08.2009, prin Ordinul comun al Ministerului Sănătăţii, CNAM şi Sindicatului „Sănătatea”.

[81] Hotărîrea comună a Ministerului Sănătății, CNAM și Sindicatului ,,Sănătatea” din 27.12.2010 ,,Cu privire la stabilirea cotelor maxime ale cheltuielilor pentru salarizarea angajaților din instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală”.

[82] Hotărîrea Guvernului nr. 1593 din 29.12.2003 ,,Despre aprobarea Regulamentului privind salarizarea angajaților din instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală” (în continuare – Regulamentul aprobat prin Hotărârea Guvernului nr. 1593 din 29.12.2003).

[83] Ordinul ministrului sănătății nr.9 din 17.01.2009, „Cu privire la modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice” (în continuare - Ordinul nr.9 din 17.01.2009) .

[84] Hotărârea Guvernului Republicii Moldova nr. 1128 din 28 august 2002 „Despre aprobarea regulamentului cu privire la tarifele pentru serviciile medico-sanitare și Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare”, abrogată la 13.01.2012 prin Hotărârea Guvernului Republicii Moldova nr.1020 din 29.12.2011.

[85] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările şi completările ulterioare).

[86] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012”.

[87] Hotărîrea Guvernului nr.1387 din 10.12.2007 ,,Cu privire la aprobarea Programului unic al asigurării obligatorii de asistenţă medicală”.

[88] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 ,,Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.

[89] Statutul Instituţiei medico-sanitare publice Asociația Medicală Teritorială Centru, aprobat prin Decizia Consiliului municipal Chișinău nr. 5/4 din 15.12.2003 ( în continuare – statutul).

[90] Ordinul comun al Ministerului Sănătăţii și Companiei Naţionale de Asigurări în Medicină nr.522/207-A din 24.12.2009 „Privind aprobarea Normelor metodologice de aplicare în anul 2010 a Programului unic al asigurării obligatorii de asistență medicală” (cu modificările ulterioare).

[91] Ordinul comun al Ministerului Sănătăţii și Companiei Naţionale de Asigurări în Medicină nr.348/56-A din 29.04.2011 „Privind aprobarea Normelor metodologice de aplicare în anul 2010 a Programului unic al asigurării obligatorii de asistență medicală”.

[92] Ordinul comun al Ministerului Sănătății și Companiei Naționale de Asigurări în Medicină nr.437/210-A din 13.12.2007 „Despre aprobarea Regulamentului cu privire la organizarea de către medicul ftiziopneumolog a tratamentului bolnavilor cu tuberculoză, caz nou și readmis, nebaciliferi în condiții de ambulator” (în continuare – Regulamentul privind tratamentul bolnavilor cu tuberculoză).

[93] Hotărîrea Guvernului nr.1593 din 29.12.2003 „Despre aprobarea Regulamentului privind salarizarea angajaţilor din instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medicală” (cu modificările ulterioare).

[94] Ordinul nr.9 din 17.01.2009, aprobat de ministrul sănătăţii, ,,Cu privire la modul de formare şi direcţiile de utilizare a rezervelor instituţiilor medico sanitare publice” (în continuare – Ordinul nr.9 din 17.01.2009).

[95] Legea contabilităţii nr.113-XVI din 27.04.2007 (cu modificările ulterioare; în continuare – Legea contabilităţii).

[96] Ordinul ministrului finanţelor nr.174 din 25.12.1997 ,,Planul de conturi contabile al activităţii economico-financiare a întreprinderilor” (cu modificările şi completările ulterioare; în continuare – Ordinul ministrului finanţelor nr.174 din 25.12.1997).

[97] Hotărîrea Guvernului nr.1128 din 28.08.2002 „Despre aprobarea Regulamentului cu privire la tarifele pentru serviciile medico-sanitare şi Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare”.

[98] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).

[99] Hotărîrea Curții de Conturi nr.80 din 22.12.2011 ,,Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012”.

[100] Legea nr.1585-XIII din 27.02.1998 ,,Cu privire la asigurarea obligatorie de asistență medicală” (cu modificările ulterioare).

[101] Hotărîrea Curții de Conturi nr.58 din 28.12.2009 ,,Despre aprobarea Standardelor generale de audit și Standardelor auditului regularității”.

[102] Statutul IMSP AMT Ciocana, aprobat de Consiliul municipal Chișinău prin Decizia nr.5/4 din 15.12.2003.

[103] Regulamentul nr.03/20-49 din 06.04.2006 ,,Cu privire la instituțiile medico-sanitare publice”, aprobat de Ministerul Sănătății.

[104] Ordinul Ministerului Sănătății nr.100 din 10.03.2008 ,,Cu privire la Normativele de personal medical” și nr. 695 din 13.10.2010 ,,Cu privire la Asistența Medicală Primară din Republica Moldova”.

[105] Hotărîrea comună a Ministerului Sănătății, Companiei Naționale de Asigurări în Medicină și Sindicatului ,,Sănătatea” din 27.12.2010.

[106] Hotărîrea Guvernului nr.1335 din 10.10.2002 ,,Despre aprobarea Regulamentului cu privire la evaluarea condițiilor de muncă la locurile de muncă și modul de aplicare a listelor ramurale de lucrări pentru care pot fi stabilite sporuri de compensare pentru munca prestată în condiții nefavorabile”.

[107] Ordinul Ministerului Sănătății nr.9 din 17.01.2009 ,,Cu privire la aprobarea Regulamentului privind modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice”.

[108] Hotărîrea Guvernului nr.1128 din 28.08.2002 „Despre aprobarea Regulamentului cu privire la tarifele pentru serviciile medico-sanitare și Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare” (cu modificările ulterioare; abrogată prin Hotărîrea Guvernului nr.1020 din 29.12.2011).