RAPORTUL auditului Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2013
III.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI
3.1. Sumar al indicatorilor bugetului asigurărilor sociale de stat pe anul 2013
În anul 2013 în bugetul asigurărilor sociale de stat au fost acumulate venituri în sumă totală de 10589,9 mil.lei, sau cu o neexecutare a prevederilor anuale în sumă de 95,9 mil.lei și, respectiv, au fost executate cheltuieli în sumă totală de 10716,2 mil.lei, sau cu 49,6 mil.lei mai puțin decît nivelul precizat[7].
Pentru realizarea politicii în domeniul asigurărilor sociale de stat, CNAS a elaborat propuneri la BASS pe anul 2013, conform prevederilor actelor legislative şi normative[8], care ţin de domeniul protecţiei sociale de stat. Astfel, prognoza indicatorilor generali ai BASS a fost efectuată în baza obiectivelor de politici în domeniul protecţiei sociale, analizei tendinţelor şi performanţelor înregistrate în anii precedenţi şi conform prognozei indicilor macroeconomici (estimaţi la situaţia din 10.05.2012).
În acest context se denotă că procesul de elaborare a BASS a parcurs schematic 3 etape, și anume: elaborarea proiectului intern, consultarea externă cu factorii implicaţi și discutarea/aprobarea bugetului. Astfel, în elaborarea planului anual un rol substanţial revine CNAS, procesul de elaborare a BASS fiind suficient de transparent publicului larg, organizaţiilor/asociaţiilor care reprezintă interesele societății civile – toate avînd posibilitatea de a cunoaște etapele de elaborare a acestui buget.
Pe anul 2013 BASS a fost aprobat prin Legea nr.250 din 08.11.2012[9], modificată și completată de două ori[10], fiind aprobate venituri în sumă de 10534,8 mil.lei și cheltuieli în sumă de 10614,8 mil.lei, cu un deficit de 80,0 mil.lei. Conform modificărilor operate prin Legea nr.76 din 12.04.2013, a fost majorată suma transferurilor de la bugetul de stat la BASS pentru prestațiile sociale (cu 422,1 mil.lei) destinate plății majorărilor la pensii și suportului financiar de stat unor categorii de beneficiari de alocații sociale și de micșorare a sumei transferurilor de la bugetul de stat pentru acoperirea deficitului BASS (cu 54,1 mil.lei) în urma precizării coeficientului de indexare a pensiilor. Modificările operate prin Legea nr. 289 din 05.12.2013 au avut drept scop precizarea indicatorilor macroeconomici atît la partea de venituri, cît și de cheltuieli, ca rezultat al executării BASS în anul 2012 și pe parcursul anului 2013, precum și în legătură cu revizuirea prognozei indicatorilor macroeconomici pe anii 2013-2016.
Pe parcursul anului de referință, structura veniturilor BASS a rămas neschimbată, fiind formată din venituri proprii și transferuri de la bugetul de stat. Capitolul „Transferuri de la bugetul de stat” a fost completat cu o nouă componentă „Susținerea financiară suplimentară a unor beneficiari de pensii și de alocații sociale”,[11] pentru care au fost precizate mijloace financiare în sumă de 374,1 mil.lei aferente cheltuielilor pentru prestații sociale (majorarea pensiei la 2 categorii de beneficiari și acordarea suportului financiar altor 4 categorii).
Totodată, a fost schimbată sursa de achitare a indemnizației unice la nașterea copilului pentru persoanele asigurate, cu trecerea de la sursele proprii ale BASS la bugetul de stat (39,2 mil.lei).
În anul 2013, din prestațiile de asistență socială au fost excluse „compensațiile nominative pentru unele categorii de populație” [12], care pentru anul 2012 au generat cheltuieli în sumă de 151,3 mil.lei.
Un alt factor care în anul 2013 a majorat veniturile proprii și a diminuat cheltuielile de asigurări sociale este schimbarea modului de efectuare a plății indemnizației pentru incapacitate temporară de muncă cauzată de boli obișnuite, odată cu creșterea numărului de zile de la 3 la 5 zile[13] plătite din mijloacele financiare ale angajatorului.
Principalii indicatori ai BASS aprobați, precizați și executați în anul 2013 se prezintă în tabelul nr.1.
Tabelul nr.1
(mil.lei)
| Indicatori | Plan | Precizat/ aprobat | Executat | Executat - precizat |
| aprobat | precizat | +/- | % |
| VENITURI – TOTAL | | | 151,0 | 10 589,9 | -95,9 | 99,1 |
| I. Venituri proprii | 7 949,8 | 7 837,0 | -112,8 | 7 761,8 | -75,2 | 99,0 |
| 1. Venituri curente | 7 948,2 | 7 834,8 | -113,4 | 7 759,7 | -75,1 | 99,0 |
| 1.1. Contribuții de asigurări sociale de stat obligatorii | 7 946,2 | 7 831,9 | -114,3 | 7 756,2 | -75,7 | 99,0 |
| 1.2. Alte venituri din activitatea de întreprinzător și din proprietate | 1,0 | 1,4 | 0,4 | 1,2 | -0,2 | 86,0 |
| 1.3. Amenzi și sancțiuni administrative | 1,0 | 1,5 | 0,5 | 2,3 | 0,8 | 155,4 |
| 2. Alte venituri | 1,6 | 2,2 | 0,6 | 2,1 | -0,1 | 95,5 |
| II. Transferuri, din care: | 2 585,0 | 2 848,8 | 263,8 | 2 828,1 | -20,7 | 99,3 |
| transferuri de la BS la BASS pentru prestații sociale | 1 682,9 | 1 427,7 | -255,2 | 1 407,1 | -20,6 | 98,6 |
| transferuri de la BS pentru acoperirea deficitului BASS | 856,4 | 1 005,6 | 149,2 | 1 005,6 | 0,0 | 100,0 |
| CHELTUIELI – TOTAL | 10 614,8 | 10 765,8 | 151,0 | 10 716,2 | -49,6 | 99,5 |
| A. Prestații de asigurări sociale | 8 931,9 | 8 964,0 | 32,1 | 8 935,0 | -29,0 | 99,7 |
| B. Prestații de asistență socială | 1 682,9 | 1 801,8 | 118,9 | 1 781,2 | -20,6 | 98,9 |
| DEFICIT (-); EXCEDENT (+) | -80,0 | -80,0 | 0,0 | -126,3 | 46,3 | x |
| Soldul mijloacelor bănești la 01.01.2012 | - | - | - | 205,2 | x | x |
| Soldul mijloacelor bănești la 31.12.2012 | - | - | - | 78,8 | x | x |
Sursă: Calculele efectuate în milioane lei, reieșind din datele reflectate în Formularul nr.2 CNAS „Raportul privind bugetul asigurărilor sociale de stat la situația din 01.01.2014” .
Potrivit datelor din tabel, în anul 2013 au fost acumulate venituri în sumă totală de 10589,9 mil.lei, ceea ce reprezintă o executare de 99,1%, partea cea mai semnificativă formîndu-se din contribuțiile de asigurări sociale de stat obligatorii (7756,2 mil.lei). Respectiv, cheltuielile au fost executate în sumă totală de 10716,2 mil.lei, sau cu 0,5% mai puțin decît prevederile bugetare. În această situație, exercițiul bugetar s-a încheiat cu un deficit de 126,3 mil.lei, care a depășit nivelul precizat cu 49,6 mil.lei.
În acest context, auditul denotă că, pentru acoperirea deficitului, CNAS, pe parcursul anului, a contractat împrumuturi de la bugetul de stat în sumă de 690,0 mil.lei și a utilizat mijloace financiare proprii disponibile în sumă de 126,4 mil.lei. Totodată, analiza și evaluarea posibilităților de acoperire a necesităților privind achitarea drepturilor de prestații de asigurare socială din sursele proprii atestă o insuficiență în anul 2013 de mijloace financiare în sumă de 1131,9 mil.lei.
3.2. Cu privire la acumularea veniturilor în BASS
Veniturile BASS pentru anul 2013 au fost aprobate în sumă de 10534,8 mil.lei, ulterior precizate în sumă de 10685,8 mil.lei şi executate în sumă de 10589,9 mil.lei, acestea fiind constituite din venituri proprii (7761,8 mil.lei) și transferuri de la bugetul de stat (2828,1 mil.lei).
Dinamica veniturilor BASS pe parcursul anilor 2012 şi 2013, precum și nivelul executării acestora se prezintă în tabelul nr.2.
Tabelul nr.2
(mil.lei)
| Indicatori | Anul 2012 | Anul 2013 | Executat anul 2013/2012 | Executat/precizat anul 2013 |
| precizat | executat | aprobat | precizat | executat | +/- | % | +/- | % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=6-3 | 8=6/3*100 | 9=6-5 | 10=6/5*100 |
| Venituri, total | 9 906,9 | 9 721,5 | 10 534,7 | 10 685,8 | 10 589,9 | 868,4 | 108,9 | -95,9 | 99,1 |
| I Venituri proprii | 7 238,0 | 7 154,2 | 7 949,7 | 7 837,0 | 7 761,8 | 607,6 | 108,5 | -75,2 | 99,0 |
| 1. Venituri curente | 7 236,2 | 7 152,2 | 7 948,1 | 7 834,8 | 7 759,7 | 607,5 | 108,5 | -75,1 | 99,0 |
| 1.1 Contribuţii de asigurări sociale de stat obligatorii | 7 234,3 | 7 150,1 | 7 946,2 | 7 831,9 | 7 756,2 | 606,1 | 108,5 | -75,7 | 99,0 |
| 1.2 Alte venituri din activitatea de întreprinzător şi din proprietate | 1,2 | 0,7 | 1,0 | 1,4 | 1,2 | 0,5 | 171,4 | -0,2 | 86 |
| 1.3 Amenzi şi sancţiuni administrative | 0,7 | 1,4 | 1 | 1,5 | 2,3 | 0,9 | 164,3 | 0,8 | 155,4 |
| 2. Alte venituri | 1,8 | 2,0 | 1,6 | 2,2 | 2,1 | 0,1 | 105,0 | -0,1 | 95,5 |
| II Transferuri | 2 668,9 | 2 567,3 | 2 585,0 | 2 848,8 | 2 828,1 | 260,8 | 110,2 | -20,7 | 99,3 |
| Transferuri de la bugetul de stat la bugetul asigurărilor sociale de stat pentru prestaţii sociale | 1 605,9 | 1 504,3 | 1 682,9 | 1 427,8 | 1 407,1 | -97,2 | 93,5 | -20,7 | 98,6 |
| Compensarea diferenţei de tarife de asigurări sociale de stat obligatorii în sectorul agrar | 37,3 | 37,3 | 45,1 | 40,7 | 40,7 | 3,4 | 109,1 | 0,0 | 100,0 |
| Compensarea sumelor anulate ale contribuţiilor de asigurări sociale de stat obligatorii | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,0 | 100,0 | 0,0 | 100,0 |
| Transferuri de la bugetul de stat pentru acoperirea deficitului bugetului asigurărilor sociale de stat | 1 025,1 | 1 025,1 | 856,4 | 1 005,6 | 1 005,6 | -19,5 | 98,1 | 0,0 | 100,0 |
Susținerea financiară suplimentară a unor beneficiari de pensii şi
alocaţii sociale | 0,0 | 0,0 | 0,0 | 374,1 | 374,1 | 374,1 | x | 0,0 | 100,0 |
| | | | | | | | | | | |
Sursă: Formularul nr.2 CNAS „Raportul privind bugetul asigurărilor sociale de stat” pentru anii 2012 şi 2013.
Datele tabelului denotă că în anul 2013 au fost acumulate venituri totale mai mult, comparativ cu anul 2012, cu 868,4 mil.lei, sau cu 8,9%, totodată pentru anul 2013 nefiind atins nivelul prognozat (cu 95,9 mil.lei).
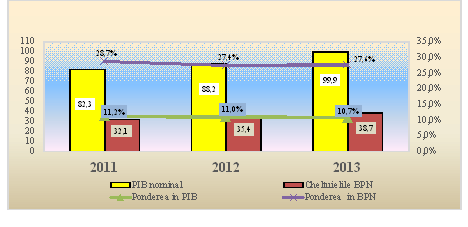
Evoluția veniturilor BASS ca pondere în produsul intern brut și ca pondere în totalul veniturilor bugetului public național în perioada 2011-2013 este prezentată în figura nr.1.
Figura nr.1
(mlrd.lei)
Sursă: „Raport privind executarea Bugetului Public Național” întocmit de Ministerul Finanțelor; „Evoluția principalilor indicatori macroeconomici” întocmită de Ministerul Economiei și Formularul nr.2 CNAS „Raportul privind bugetul asigurărilor sociale de stat”.
Din figura de mai sus rezultă că evoluția ponderii veniturilor BASS atît în PIB, cît și în veniturile BPN în perioada 2011-2013 sînt în descreștere.
Conform indicatorilor BASS aprobați și precizați pentru anul 2013, nivelul veniturilor proprii a constituit 73,3% din veniturile totale, iar al transferurilor de la bugetul de stat – 26,7%, ultimele fiind destinate în majoritate prestațiilor de asistență socială (13,3%) și acoperirii deficitului BASS (9,4%).
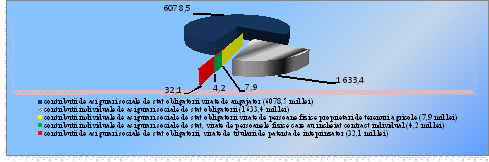
Structura contribuţiilor de asigurări sociale de stat obligatorii virate pe parcursul anului 2013 este prezentată în figura nr.2.
Figura nr.2
(mil.lei)
Sursă: Formularul nr.2 CNAS „Raportul privind bugetul asigurărilor sociale de stat la situația din 01.01.2014”.
Datele din figură denotă că, în structura veniturilor proprii[14], partea preponderentă o constituie contribuţiile de asigurări sociale de stat obligatorii transferate de angajatori şi cele individuale calculate la fondul de retribuire a muncii, care însă nu au atins nivelul planificat.
În acest context, pentru stabilirea plenitudinii şi complexității executării şi raportării compartimentului de venituri proprii, în special a celor aferente contribuţiilor de asigurări sociale de stat obligatorii, au fost supuse auditării aspectele privind identificarea şi examinarea proceselor operaţionale respective, riscurile posibile şi controalele interne de atenuare a riscurilor pentru calcularea, declararea, achitarea şi înregistrarea contribuțiilor de asigurări sociale de stat obligatorii.
CNAS asigură, la nivel naţional, evidenţa contribuabililor în sistemul public de asigurări sociale, astfel deținînd informații complete privind contribuabilii care au obligația de a participa la formarea BASS. Totodată, acest proces este însoțit de unele rezerve.
Conform Statutului[15], una din atribuţiile CNAS este crearea, implementarea, exploatarea şi dezvoltarea Sistemului Informaţional pentru toate nivelurile, precum şi asigurarea funcţionării Registrului de stat al evidenţei individuale în sistemul public de asigurări sociale[16] (în continuare – Registrul evidenţei individuale), ultimul reprezentînd unica bază de date a persoanelor fizice şi juridice contribuabili ai BASS, precum şi a beneficiarilor de prestaţii sociale. Astfel, identificarea acestora se efectuează pe baza codului personal de asigurări sociale, Casa Naţională fiind unicul administrator al acestuia.
În scopul evaluării plenitudinii datelor din Registrul evidenței individuale privind persoanele fizice și juridice înregistrate de alte autorități și care au obligația de a contribui la formarea BASS, auditul a solicitat informații suplimentare care au fost contrapuse cu datele înregistrate la CNAS. Astfel, auditul a stabilit că Casa Naţională are o modalitate bine determinată[17] privind procesul de luare în evidenţă a contribuabililor ca urmare a schimbului automat de date cu Camera Înregistrării de Stat (în continuare – CÎS), iniţiat în anul 2010, ceea ce a simplificat procedura de înregistrare a contribuabililor ca plătitori la BASS care cad sub incidenţa Legii nr.220-XVI din 19.10.2007[18].
În acelaşi timp, pentru contribuabilii înregistraţi de către CÎS pînă în anul 2010, auditul a considerat că ar putea exista riscul evidenţei incomplete a acestora în Sistemul Informaţional al CNAS. Pentru a evalua situaţia, auditul a contrapus informațiile aferente contribuabililor care nu cad sub incidenţa legii sus-menţionate și, respectiv, urmau a fi luați în evidența CNAS la data prezentării la subdiviziunile teritoriale de la adresa lor juridică. Drept urmare, s-a constatat că procedurile de control intern la acest capitol sînt insuficiente, deoarece nu asigură înregistrarea şi, respectiv, evidenţa tuturor plătitorilor. Această situație determină neînregistrarea posibililor contribuabili (notari, avocaţi, executori judecătoreşti, gospodării ţărăneşti etc.) care pot genera venituri în BASS.
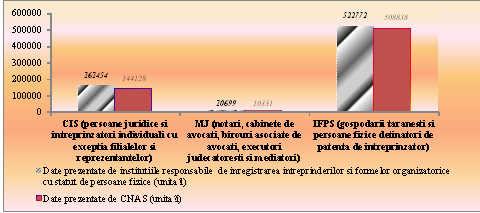
Datele privind contrapunerea numărului de contribuabili aflați în evidența CNAS și a datelor deținute și prezentate de alte autorități sînt prezentate în figura nr.3.
Figura nr.3
Sursă: www.cis.gov.md (compartimentul Statistica); www.rson.justice.md/organisations; informaţii oferite de CÎS, MJ, IFPS şi CNAS.
Datele reflectate în figură denotă că Casa Naţională nu deţine informații complete privind posibilii contribuabili care au obligația de a participa la formarea veniturilor BASS. Astfel, la CNAS sînt înregistrate mai puține persoane juridice, întreprinzători individuali cu 17326 de unități (cu excepția filialelor și reprezentanțelor); notari, cabinete de avocați, birouri asociate de avocați, executori judecătorești și mediatori – cu 368 de unități; gospodării țărănești și persoane fizice deținătoare de patentă de întreprinzător – cu 13934 de unități.
În conformitate cu Legea BASS pe anul 2013 şi cu Legea privind sistemul public de asigurări sociale, CNAS ţine evidenţa categoriilor de persoane care se asigură pe bază de contract individual. Așadar, pe parcursul anului 2013 au fost încheiate 1759 de contracte, dintre care 215 contracte individuale şi 1544 de contracte încheiate cu persoanele fizice proprietari sau arendaşi de terenuri agricole.
Totodată, auditul relevă că CNAS a implementat Sistemul Informaţional „ACCES CPAS”, care permite verificarea on-line a informaţiilor cu privire la contribuţiile de asigurări sociale. Verificarea on-line a contului personal de asigurări sociale permite urmărirea continuă a corectitudinii şi integrităţii calculării şi achitării contribuţiilor la BASS de către angajatori. În anul 2013 au avut acces la contul personal prin intermediul Sistemului Informaţional 258368 de contribuabili, sau cu 54023 mai mult comparativ cu anul 2012.
Situaţia neprezentării conforme de către contribuabili a declaraţiilor privind calcularea şi utilizarea contribuţiilor de asigurări sociale de stat obligatorii şi a declaraţiilor persoanelor asigurate pe an atrage după sine neconfirmarea deplină a venitului asigurat.
Potrivit datelor CNAS, numărul contribuabililor care au obligaţia de a prezenta Declaraţiile privind calcularea şi utilizarea contribuţiilor de asigurări sociale de stat obligatorii (în continuare – Forma 4-BASS), înregistraţi la situaţia din 31.12.2013, a constituit 144390 de contribuabili. Totodată, numărul plătitorilor care în anul 2013 au prezentat Forma 4-BASS a fost de 84519 contribuabili, sau 58,5 la sută din numărul celor obligaţi să declare. Din numărul contribuabililor ce nu au prezentat Forma 4-BASS (59871), la 46667 le-a fost atribuită de către CNAS categoria „inactiv” (dacă excludem din numărul contribuabililor care au obligaţia de a prezenta Forma 4-BASS contribuabilii cu categoria „inactiv”, procentul prezentării Formei 4-BASS de către aceștia va constitui 86,5).
Cu referire la atribuirea statutului „inactiv”, auditul menţionează că acesta este un criteriu intern stabilit contribuabililor care în decurs de 12 luni consecutive nu au prezentat Forma 4-BASS. Listele acestora sînt transmise Inspectoratului Fiscal Principal de Stat (în continuare – IFPS) pentru ulterioară executare a normelor din Legea privind înregistrarea de stat a persoanelor juridice şi a întreprinzătorilor individuali. Ca urmare, pentru aceşti contribuabili există riscul ca CNAS să nu aplice măsuri conform Codului contravenţional[19], ceea ce ar avea drept consecință neînregistrarea posibililor obligațiuni la BASS şi neobţinerea unor venituri.
Suplimentar, auditul a analizat posibilitățile de generare din Sistemul Informaţional CNAS a rapoartelor privind contribuabilii care nu-şi onorează obligaţiunile faţă de BASS şi nu prezintă declaraţiile Forma 4-BASS, ceea ce determină imposibilitatea monitorizării operative a evoluţiei numărului de contribuabili nedisciplinați şi a veniturilor cu risc de neîncasare în bugetul respectiv.
Notă: Pe perioada auditului, Sistemul Informaţional (CPAS „Contribuţii”) a fost ajustat pentru generarea informaţiilor şi monitorizarea operativă a contribuabililor nedisciplinați.
Este de menţionat că datoriile contribuabililor faţă de BASS rămîn o problemă sensibilă la capitolul veniturile BASS. Astfel, potrivit dării de seamă Forma 4-BASS, soldul datoriilor contribuabililor, la situaţia din 01.01.2013, constituia 918,8 mil.lei, iar la finele anului de referință acestea au crescut cu 46,8 mil.lei (însumînd 965,6 mil.lei), pe cînd în anul 2012 acestea au avut o majorare de 67,2 mil.lei. Conform datelor prezentate auditului, datoriile cu risc de nerecuperare, luate la evidenţă specială de CNAS în baza Deciziilor de luare la evidență specială recepţionate de la IFPS, constituiau 116,6 mil.lei (inclusiv penalităţi – 27,1 mil.lei, şi amenzi – 3,9 mil.lei), ceea ce reprezintă 12,1 la sută din restanţa totală (965,6 mil.lei).
Datoriile luate la evidență specială au fost generate de 404 contribuabili aflați în procedură de insolvabilitate, inclusiv 174 de contribuabili (43,1%) intraţi în procedura respectivă în anul 2013. Potrivit normelor legale[20], CNAS poate trage la răspundere persoanele cu funcţii de răspundere ale debitorilor şi fondatorilor acestora, precum și să solicite informaţii sau rapoarte despre administrarea masei debitoare, astfel oferindu-se o asigurare indirectă de acumulare a veniturilor BASS. Verificările auditului au stabilit că CNAS, pe parcursul anului 2013, a înaintat 3 solicitări în acest sens.
Totodată, se relevă că, în cadrul a 21 de întreprinderi insolvabile, care înregistrau obligaţii semnificative faţă de BASS în sumă de 12,8 mil.lei, activau circa 870 de salariați. Astfel, indiferent de faptul achitării creanţelor față de BASS, salariații vor beneficia pe viitor de toate drepturile pentru prestaţii de asigurări sociale. Aceasta determină formarea indirectă a dezechilibrului între veniturile și cheltuielile acestui buget.
În scopul ameliorării situaţiei, CNAS a publicat 165 de materiale în presa locală, a acordat 24 de interviuri, a publicat pe pagina web 11 materiale şi a organizat 461 de seminare cu plătitorii de contribuţii. De asemenea, au fost remise în adresa contribuabililor care nu şi-au onorat obligaţiile 23852 de citaţii şi scrisori de avertizare, precum şi au fost constatate 2602 contravenţii (4,1 la sută din numărul celor care nu au prezentat Forma 4-BASS).
Auditul relevă că realizarea unor obiective stabilite sau rezultatele înregistrate în procesul de acumulare a veniturilor și de acordare a unor drepturi sociale nu depinde integral de controlul existent în cadrul CNAS, deoarece entitatea nu are atribuţii de control pe unele segmente din aceste procese[21].
Casa Naţională recepţionează şi generalizează informaţiile de la inspectoratele fiscale teritoriale privind numărul controalelor efectuate şi cuantumul sancţiunilor calculate, inclusiv pentru diminuarea bazei de calcul. Astfel, pe parcursul anului 2013, organele Serviciului Fiscal de Stat au efectuat 518 controale privind corectitudinea calculării şi virării plăţilor în BASS, sau cu 557 de controale mai puţin comparativ cu anul 2012 (1075 de controale)[22].
În acest aspect, nu sînt descrise mecanismele de conlucrare cu IFPS pentru includerea în planul de control al acestuia a agenţilor economici cu risc de neachitare benevolă a plăţilor faţă de BASS, precum şi de declarare integrală a fondului de salarizare şi a altor recompense, ceea ce menţine riscul de tăinuire a fondului de remunerare a muncii salariaţilor, care se soldează cu neasigurarea declarării, calculării, achitării depline a contribuțiilor de asigurări sociale de stat obligatorii.
Concomitent, şi Casa Naţională are atribuţii de verificare a veridicităţii dărilor de seamă referitoare la BASS, corectitudinii utilizării mijloacelor virate în BASS (prestaţii de asigurări sociale şi alte plăţi prevăzute de legislaţie), precum şi autenticităţii actelor ce confirmă venitul asigurat[23].
În anul 2013, Casa Naţională a efectuat 3916 controale privind conformitatea calculării indemnizațiilor pentru incapacitate temporară de muncă, fiind restituite în BASS 4,2 mil.lei, ceea ce constituie 1,3 % din totalul prestaţiilor sociale calculate.
Includerea în Legea BASS pe anul 2013 a obligaţiei privind prezentarea trimestrială a Declaraţiilor persoanelor asigurate pe an (în continuare – Declarație REV 5) a determinat deţinerea de către CNAS a informaţiilor operative privind veniturile asigurate înregistrate în conturile personale ale asiguraţilor.
Se denotă că, pe parcursul anului de referință, au fost prezentate şi înregistrate în Sistemul Informaţional al CNAS 2903130 de Declaraţii REV 5. În pofida sporirii indicilor de acumulare a acestor declaraţii, mai există agenţi economici care nu le-au prezentat pentru anii 1999-2013, fapt ce determină neconfirmarea venitului asigurat realizat al unor salariaţi, precum și neacordarea pe deplin a drepturilor la prestațiile sociale.
Potrivit datelor oferite auditului, se denotă că Casa Naţională nu deţine informaţii privind contribuabilii care nu au prezentat declaraţiile menționate în anul 2013, situaţie determinată de condiţiile de prezentare a declaraţiilor respective şi de posibilităţile Sistemului Informaţional al Casei Naţionale de Asigurări Sociale.
Notă: Din anul 2014, Sistemul Informaţional oferă posibilitatea generării rapoartelor pentru toţi agenţii economici ce nu au prezentat Declaraţiile REV 5.
Verificarea de către audit a identicităţii informaţiilor deținute de Casa Naţională şi de IFPS aferente contribuţiilor calculate și transferate, precum şi soldului datoriilor a constatat corespunderea datelor la acest capitol.
Concluzii:
În anul 2013, bugetul asigurărilor sociale de stat a înregistrat venituri cu 868,4 mil.lei mai mult, comparativ cu anul 2012, situaţie datorată şi acţiunilor întreptinse de Casa Naţională de Asigurări Sociale privind monitorizarea calculării şi declarării veniturilor de către contribuabili prin: înregistrarea în evidenţă a contribuabililor; verificarea calculării indemnizaţiilor pentru incapacitate temporară de muncă; intensificarea acţiunilor de reconciliere a datelor înregistrate în Sistemul Informaţional propriu cu cele ale IFPS în administrarea veniturilor BASS; mediatizarea şi informarea contribuabililor etc., acţiuni prin care a fost stabilită tendinţa de diminuare a ritmului de creştere a datoriilor faţă de BASS, comparativ cu anul preceden, cu 2,9 puncte procentuale.
În acelaşi timp, partea de venituri a BASS a fost afectată de unele deficienţe şi nereguli, cum ar fi: (i) nerealizarea eventualelor contrapuneri de date cu referire la contribuabilii posibili plătitori la BASS, înregistraţi de unele autorităţi centrale de specialitate; (ii) neprezentarea sau prezentarea cu încălcarea termenului stabilit de către contribuabili a declaraţiilor obligatorii cu impact asupra înregistrării conforme a contribuţiilor şi veniturilor în BASS, inclusiv în conturile personale; (iii) nerealizarea pe deplin a drepturilor de verificare a veridicităţii declaraţiilor referitoare la BASS; (iv) insuficienţa aplicării normelor legale în cadrul desfăşurării procedurii de insolvabilitate a contribuabililor, ceea ce determină neobţinerea eventualelor venituri; (v) nedeţinerea informațiilor integrale în conturile personale ale asiguraţilor, fapt ce afectează acordarea drepturilor la prestații de asigurări sociale de stat.
Recomandări Casei Naţionale de Asigurări Sociale:
Să efectueze verificarea Registrului de stat al evidenţei individuale în sistemul public de asigurări sociale, cu reconcilierea datelor deţinute de unele autorităţi centrale de specialitate.
Să intensifice aplicarea măsurilor, conform legislaţiei în vigoare, de constrîngere a contribuabililor pentru neprezentarea în termenul stabilit a declaraţiilor obligatorii, precum şi de utilizare a dreptului de verificare a veridicităţii declaraţiilor referitoare la BASS şi autenticităţii actelor ce confirmă venitul asigurat.
Să intensifice elementele respective ale sistemului de control intern în cadrul desfăşurării procedurii de insolvabilitate a contribuabililor.
Să asigure determinarea acţiunilor, cu realizarea ulterioară a acestora, în vederea deținerii integrale a informațiilor în conturile personale ale asiguraţilor.
3.3. Cu privire la cheltuielile BASS
Pentru anul 2013, partea de cheltuieli a BASS a fost aprobată inițial în sumă totală de 10614,8 mil.lei[24]. Pe parcursul anului, evoluția executării cheltuielilor a indicat tendințe de creștere la unele compartimente, condiționate de modificarea indicatorilor la acest capitol[25], prin majorarea cheltuielilor cu 151,0 mil.lei (10765,8 mil.lei).
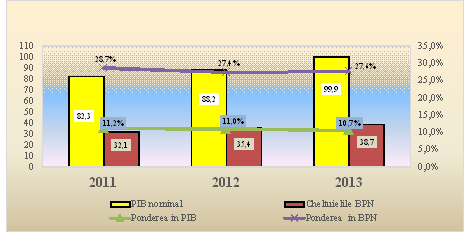
Evoluția cheltuielilor BASS ca pondere în PIB și în totalul cheltuielilor BPN în perioada 2011-2013 se prezintă în figura nr.4.
Figura nr.4
(mlrd.lei)
Sursă: „Raport privind executarea Bugetului Public Național” întocmit de Ministerul Finanțelor; „Evoluția principalilor indicatori macroeconomici”, informație întocmită de Ministerul Economiei și Formularul nr.2 CNAS „Raportul privind bugetul asigurărilor sociale de stat”.
Din datele figurii rezultă că evoluția cheltuielilor BASS atît în produsul intern brut, cît și în cheltuielile bugetului public național, în perioada 2011-2013, este în descreştere, ceea ce denotă o neconcordanţă între ritmul de creştere a cheltuielilor BASS destinate inclusiv prestaţiilor sociale (ţinînd cont de coeficientul indexării anuale a prestaţiilor), comparativ cu ritmul de creştere a indicatorilor macroeconomici, în special nivelul indicelui preţului de consum.
În anul 2013, cheltuielile efective ale BASS au constituit 10710,5 mil.lei[26], ceea ce denotă o executare de 99,5% faţă de prevederile anuale precizate. Dinamica cheltuielilor BASS în anii 2012 și 2013 se prezintă în tabelul nr.3.
Tabelul nr.3
(mil.lei)
| Indicatori | Anul
2012 | Anul
2013 | Devieri, (%) | Devieri, (+/-) |
| cheltuieli efective | planul aprobat | planul precizat | cheltuieli efective | ponderea |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=5/4 | 8=5/2 | 9=5-4 | 10=5-2 |
| Cheltuieli, total | 9 759,6 | 10 614,8 | 10 765,8 | 10 710,5 | 100 | 99,5 | 109,7 | -55,3 | 950,9 |
| A. Prestaţii de asigurări sociale | 8 260,1 | 8 931,9 | 8 964,0 | 8 931,3 | 83,4 | 99,6 | 108,1 | -32,7 | 671,2 |
| B. Prestaţii de asistenţă socială | 1 499,5 | 1 682,9 | 1 801,8 | 1 779,2 | 16,6 | 98,7 | 118,7 | -22,6 | 279,7 |
Sursă: Calculele efectuate în milioane lei, reieșind din datele reflectate în Formularul nr.2 CNAS „Raportul privind bugetul asigurărilor sociale de stat” la situațiile din 01.01.2013 și din 01.01.2014.
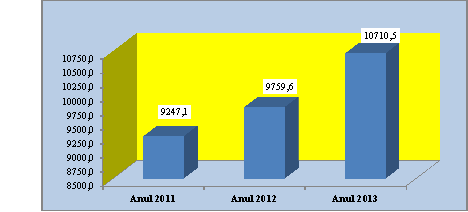
Informațiile din tabel reflectă că cheltuielile efective au fost realizate în anul 2013 la nivel de 99,5%. Tendința cheltuielilor efective ale BASS în perioada ultimilor trei ani se prezintă în figura nr.5.
Figura nr.5
(mil.lei)
Sursă: Formularul nr.2.1 CNAS „Raportul privind bugetul asigurărilor sociale de stat la partea de cheltuieli” la situațiile din 01.01.2012, 01.01.2013 și 01.01.2014.
Analizînd datele din figură, se menționează că cheltuielile BASS în perioada 2011-2013 sînt în creștere. Astfel, cheltuielile suportate în anul 2013 s-au majorat, comparativ cu anul 2012, cu 950,9 mil.lei (9,7%), iar comparativ cu anul 2011 – cu 1463,4 mil.lei (15,9%). Această situaţie a fost generată de: creşterea cheltuielilor aferente indemnizaţiilor de maternitate şi a indemnizaţiilor lunare pentru îngrijirea copilului pînă la vîrsta de 3 ani; de coeficientul indexării pensiilor, care în anul 2013 a fost stabilit de 6,75% (reieşind din creşterea anuală a indicelui preţurilor de consum cu 4,6% şi a salariului mediu pe ţară în anul precedent cu 8,9%), iar coeficientul de indexare a alocaţiilor sociale de stat a fost de 4,6% (influenţat de media creşterii anuale a indicelui preţurilor de consum pentru anul precedent).
Cheltuielile efectuate din mijloacele bugetului asigurărilor sociale de stat proprii în mare parte au fost destinate prestațiilor de asigurări sociale, inclusiv beneficiarilor de pensii şi indemnizaţii. Astfel, în anul 2013, cheltuielile destinate prestațiilor de asigurări sociale de stat au fost aprobate în mărime de 8931,9 mil.lei, precizate în sumă de 8963,9 mil.lei, iar efective de 8931,3 mil.lei[27]. Aceste cheltuieli rămîn în continuare componenta principală a cheltuielilor totale ale BASS, cu o pondere de 83,4%. Nivelul de executare a cheltuielilor respective în perioada de referire a constituit 99,6 la sută față de indicatorii precizați, situaţie generată de un nivel mai scăzut al cheltuielilor de organizare şi funcţionare a sistemului public de asigurări sociale (96,6%) şi a cheltuielilor de recuperare a sănătăţii (94,3%).
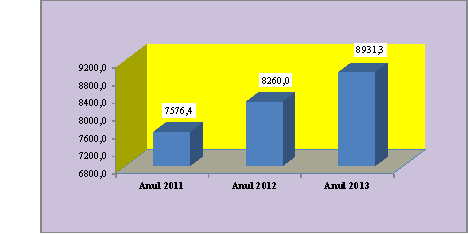
Evoluția cheltuielilor efective ale BASS aferente prestațiilor de asigurări sociale se prezintă în figura nr.6.
Figura nr.6
(mil.lei)
Sursă: Formularul nr.2.1 CNAS „Raportul privind bugetul asigurărilor sociale de stat la partea de cheltuieli” la situațiile din 01.01.2012, 01.01.2013 și 01.01.2014.
Datele din figura de mai sus denotă că cheltuielile respective sînt în creștere, în anul 2013 majorîndu-se, față de anul 2012, cu 671,2 mil.lei (8,1 la sută), iar față de anul 2011 acestea au crescut cu 1354,9 mil.lei (17,9%). Totodată, în structura acestor cheltuieli nu s-au produs schimbări esenţiale, ponderea principală revenind pensiilor de asigurări sociale: în anul 2013 – 84,4% și în anul 2012 – 84,5%.
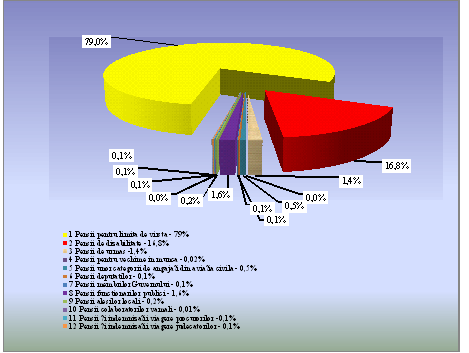
De menţionat că în anul de referinţă cheltuielile efective la acest capitol au constituit 7535,6 mil.lei, fiind în creștere față de anul 2012 cu 557,3 mil.lei. Structura cheltuielilor aferente pensiilor de asigurări sociale (capitolul prestații de asigurări sociale) pentru anul 2013 este prezentată în figura nr.7.
Figura nr.7
Sursă: Formularul nr.2.1 CNAS „Raportul privind bugetul asigurărilor sociale de stat la partea de cheltuieli” la situația din 01.01.2014.
Datele din figură denotă că ponderea cea mai mare în structura cheltuielilor aferente pensiilor de asigurări sociale o dețin pensiile pentru limită de vîrstă – cu 79%, determinată de numărul mare al beneficiarilor (489332* persoane), urmate de pensiile de invaliditate – 16,8% (133833* persoane).
Astfel, pentru pensiile pentru limită de vîrstă au fost prevăzute mijloace în sumă de 5953,8 mil.lei, cheltuielile efective constituind 5952,6 mil.lei, sau la un nivel de circa 100%. Cheltuielile la acest capitol s-au majorat în anul 2013 cu 472,5 mil.lei față de anul 2012 şi cu 1004,4 mil.lei față de anul 2011. Aceeaşi tendinţă de creștere a avut-o şi numărul pensionarilor, care în anul 2013 s-a majorat, comparativ cu anul 2012, cu 11374 de pensionari şi față de 2011– cu 22844 de pensionari, în timp ce mărimea medie a pensiei a crescut cu 62,9 lei și, respectiv, cu 149,36 lei.
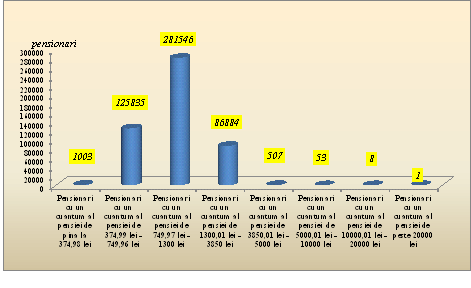
Structurarea pensionarilor pentru limită de vîrstă, reieșind din cuantumul pensiei stabilite spre plată, în funcţie de unii indicatori semnificativi (pensia minimă garantată conform stagiului de cotizare realizat (374,98 lei şi 749,96 lei); condiția de acordare a suportului financiar (1300 lei); salariul mediu lunar pe economie prognozat (3850 lei) etc.) se prezintă în figura nr.8.
Figura nr.8
Sursă: Informații prezentate de Casa Națională de Asigurări Sociale, la solicitarea echipei de audit.
Datele din figură denotă că cei mai mulți pensionari beneficiază de o pensie de la 749,97 lei pînă la 1300 lei. Totodată, un număr semnificativ de pensionari beneficiază de o pensie cuprinsă între 374,99 lei și 749,96 lei, deoarece nu au realizat stagiul necesar. Astfel, factorii care influențează cuantumul pensiei sînt stagiul de cotizare realizat şi venitul asigurat, care, din anul 2003, conform legislației[28], este limitat.
Referitor la pensia pentru limită de vîrstă, în scopul asigurării conformităţii cheltuielilor la acest capitol, cu evaluarea procesului de stabilire și acordare a dreptului asupra acestei plăţi, auditul, din totalul de 495919 dosare*, a verificat 183 dosare de pensionare din cadrul a 13 subdiviziuni teritoriale ale CNAS, selectate în funcţie de cuantumul pensiei.
În procesul acestor verificări referitor la determinarea cuantumului pensiei și la indexarea acesteia, auditul a constatat unele nereguli, cum ar fi:
5 cazuri de calculare eronată a cuantumului iniţial al pensiei, ca rezultat 4 pensii au fost diminuate (cu 56,85 lei, 126,96 lei, 212,45 lei şi, respectiv, 390,31 lei), iar într-un caz majorată cu 86,06 lei. Această situaţie a fost cauzată de aplicarea neconformă a normei stabilite[29] pînă în anul 2008;
acţiuni neconforme din perioadele anterioare în cadrul unor subdiviziuni teritoriale care pot genera riscul acceptării unor documente neveridice, prezentate la calcularea pensiei, şi, ca rezultat, pot determina stabilirea pensiei în cuantum majorat fără temei, precum şi cheltuieli nejustificate de mijloace la plata pensiilor. În acest context, auditul exemplifică depistarea de către CNAS în anul 2013 în cadrul unei subdiviziuni teritoriale a 15 cazuri de majorare nejustificată a cuantumului pensiilor, urmare a prezentării de către beneficiari şi acceptării de către Casa Teritorială a unor certificate neveridice (atestarea stagiului de cotizare şi venitului asigurat), ceea ce a condiţionat suportarea cheltuielilor neîntemeiate din BASS pe parcursul anilor 2008-2013 în sumă de 1,3 mil.lei. În urma recalculării cuantumului pensiilor, CNAS a informat şi obligat beneficiarii să restituie mijloacele „cu titlu de pensie plătită necuvenit din vina beneficiarului”. Ulterior, beneficiarii s-au adresat cu acţiune în instanţa de judecată, solicitînd obligarea CNAS să anuleze deciziile de recalculare a prestaţiilor, cazul aflîndu-se pe rol. În acelaşi timp, auditul relevă că nu au fost prezentate probe referitor la acțiunile întreprinse de CNAS pentru elucidarea factorilor ce au determinat situaţia respectivă. Potrivit motivaţiei CNAS, această acţiune se află la începutul procesului de judecată;
coaserea unor dosare în așa mod încît nu este posibilă citirea completă a textului, a datelor şi a deciziilor; filele în dosare nu sînt clasificate și aranjate în ordine cronologică, iar numerotarea se efectuează cu creion simplu, fără aplicarea semnăturii executantului.
Conform art.33 din Legea nr.156 din 14.10.1998 privind pensiile de asigurări sociale, reexaminarea drepturilor la pensie se efectuează în cazul apariţiei unor circumstanţe noi referitoare la stagiul de cotizare, venitul asigurat, care au avut loc pînă la acordarea drepturilor la pensie. Verificarea de către audit a unui caz privind recalcularea dreptului social (conform petiţiei) a constatat că, potrivit modificărilor în legislaţie, pensia judecătorului se recalculează ţinîndu-se cont de mărimea salariului judecătorului în exerciţiu.
Pentru pensiile de dizabilitate în anul 2013 au fost executate cheltuieli în sumă de 1264,2 mil.lei, sau 99,8 la sută din prevederile anuale, acestea constituind 16,8% din cheltuielile pentru pensiile de asigurări sociale. Astfel, la situația din 31.12.2013, numărul beneficiarilor de pensii de dizabilitate a fost de 133642 de persoane, cu o pensie medie pentru perioada de referință de 826,20 lei.
Potrivit indicatorilor din „Darea de seamă despre numărul pensionarilor și sumele pensiilor lunare stabilite lor” extrasă din Baza de date a CNAS, majoritatea beneficiarilor sînt cu dizabilități accentuate, adică de gradul II, iar cauza dizabilității preponderente este boală obișnuită.
Verificarea conformității stabilirii și plății acestui tip de pensie (47 de dosare ale beneficiarilor de pensie de dizabilitate de gradul I şi un dosar de pensie de dizabilitate de gradul II) denotă că starea de dizabilitate, cauzele, gradul, timpul apariţiei și perioada de acordare se constată, potrivit prevederilor legale[30], de către Consiliul Național pentru Determinarea Dizabilității și Capacității de Muncă (în continuare – Consiliul Naţional), pensia ulterior fiind stabilită de CTAS. La acest capitol, auditul a identificate unele situaţii condiţionate de controalele interne ineficiente, cît şi de alţi factori externi. Astfel, s-a admis eroare la determinarea pentru un beneficiar a venitului mediu lunar asigurat din cauza nedeterminării corecte a venitului asigurat. Eroarea nu a influențat cuantumul pensiei determinate;
nu a fost indicat procentul de reducere a vitalității de către Consiliul Național, ceea ce nu confirmă acordarea gradului de invaliditate;
au fost constatate neconformităţi aferente înscrisurilor în carnetele de muncă (2 cazuri care nu au influenţat cuantumul pensiei), determinării perioadei de activitate (1 caz), stabilirii coeficientului individual (2 cazuri) şi formării dosarelor.
Auditul a stabilit că în cazul excluderii, potrivit normelor legale[31], a stagiului nefavorabil, într-un caz pensia a crescut de circa 5,8 ori, iar în alt caz – de circa 5,3 ori.
În urma contrapunerii datelor privind remunerarea muncii din certificatele de salariu cu cele din Sistemul Informațional al CNAS, auditul a constatat că există cazuri cînd acestea nu coincid (la stabilirea unei pensii de dizabilitate şi a pensiei pentru funcţionarii publici), cele din certificatele prezentate de beneficiari fiind mai mari. Astfel, subdiviziunea teritorială, în cazul stabilirii unei pensii de dizabilitate, a calculat cuantumul pensiei în baza certificatelor de salariu, conform cadrului legal, nefiind utilizat dreptul de verificare a veniturilor incluse în certificatele de salariu, ceea ce a determinat lipsa coraportului între contribuţia persoanei în perioada de cotizare la BASS și mărimea pensiei stabilite.
Notă: Pentru eliminarea acestor situaţii, CNAS a iniţiat din anul 2013 procesul de confirmare a venitului asigurat în baza datelor din contul personal de asigurări sociale.
Potrivit datelor CNAS, în anul de referinţă numărul beneficiarilor de pensie pentru funcționarii publici a constituit 6639 de persoane, care a crescut, comparativ cu 2012, cu 76 de persoane.
În urma examinării a 208 dosare pe acest tip de pensie din totalul de 6639 de dosare*, auditul a constatat cazuri de depășire a termenului de 15 zile pentru aprobarea deciziei de acordare a dreptului la pensie, motivul în majoritatea cazurilor fiind neprezentarea de către solicitant a documentelor necesare stabilirii cuantumului pensiei.
Notă: În acest sens, CNAS, pe parcursul anului 2013, a elaborat propuneri de modificare a termenului de aprobare a deciziei de acordare a dreptului la pensie (de la 15 la 30 de zile), care au fost remise Ministerului Muncii, Protecției Sociale și Familiei.
Pentru unele situații incerte cu referire la stagiul în serviciul public, subdiviziunile teritoriale solicită de la Ministerul Muncii, Protecției Sociale și Familiei interpretarea şi aplicarea unor prevederi ce reglementează aceste aspecte.
În cadrul verificării unor dosare de pensionare, auditul a constatat aplicarea neunivocă a legislației de către Casele Teritoriale. Astfel, pentru două persoane care au solicitat obținerea dreptului la pensie pentru funcționari publici, activînd în aceeași instituție și într-o perioadă similară, deciziile emise au fost diferite (o decizie de refuz și una de acordare a pensiei).
O situație neregulamentară admisă în procesul de calculare a stagiului de cotizare în serviciul public a fost includerea perioadei serviciului militar (anii 1973-1975), care nu corespunde legislației în vigoare[32]. Corect, această perioadă urma să fie inclusă în stagiul general de cotizare de 30 de ani[33]. Decizia respectivă de acordare a dreptului la pensia de funcționar public a fost luată în baza Hotărîrii Curții de Apel Chișinău, care nu a fost contestată de către CNAS.
Verificarea corectitudinii asupra determinării venitului mediu lunar asigurat realizat pentru ultimele 60 de luni de activitate în serviciul public a constatat 3 cazuri în care au fost luate în calcul mai mult de 60 de luni, situaţie determinată de cadrul legal în baza căruia a fost stabilit cuantumul pensiei. De asemenea, au fost constatate cazuri de lipsă în dosarele de pensionare a calculelor manuale ale cuantumului pensiilor stabilite pînă în anul 1999 și a celor stabilite în anul 2004, fapt ce nu a influenţat mărimea pensiei.
În urma verificării conformităţii indexării cuantumului pensiei stabilite[34], auditul nu a constatat abateri de la norma legală.
Potrivit cadrului legal[35], cuantumul pensiei pentru funcţionarii publici se achită în volum de 50% din BASS și de 50% – din bugetul de stat.
În anul 2013 BASS a înregistrat cheltuieli finanţate din bugetul de stat, destinate plăţii prestațiilor de asistență socială. Astfel, cheltuielile efective la acest capitol au constituit 1779,2 mil.lei, sau 98,7 la sută faţă de suma preconizată[36], deţinînd o pondere de 16,6 la sută din totalul cheltuielilor BASS. În anul 2013, comparativ cu anul 2012, în structura cheltuielilor s-au produs schimbări esenţiale, determinate în majoritate de introducerea unei noi prestaţii de asistenţă socială. Astfel, în anul de referinţă, ponderea principală a revenit noilor cheltuieli la poziţia „Susținerea financiară suplimentară a unor beneficiari de pensii și de alocații sociale” cu 21 la sută, urmată de „Alocaţii” cu 20 la sută şi de „Ajutoare bănești” cu 17,6 la sută, compartimentului „Pensii” revenindu-i 9,6 la sută din totalul cheltuielilor finanţate din bugetul de stat.
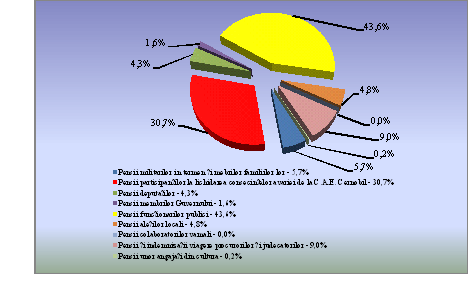
Structura cheltuielilor aferente pensiilor a căror finanțare se efectuează din bugetul de stat este prezentată în figura nr.9
Figura nr.9
Sursă: Formularul nr.2.1 CNAS „Raportul privind bugetul asigurărilor sociale de stat la partea de cheltuieli”, la situația din 01.01.2014.
Datele din figură denotă că ponderea cea mai mare în structura cheltuielilor aferente pensiilor de asistență socială o dețin pensiile funcționarilor publici (43,6%), urmate de pensiile participanților la lichidarea consecințelor avariilor de la C.A.E. Cernobîl (30,7%).
În anul 2013 au fost prevăzute mijloace pentru pensia cetățenilor care au participat la lichidarea urmărilor avariei de la C.A.E. Cernobîl[37] în sumă de 52,7 mil.lei, cheltuielile efective constituind 52,6 mil.lei, sau 99,8 la sută față de suma precizată. Numărul cetățenilor care au avut de suferit de pe urma catastrofei de la C.A.E. Cernobîl și au beneficiat de pensie, la situația din 31.12.2013, constituia 1990 de persoane, cu o pensie medie de 2220,43 lei[38]. Din numărul total al beneficiarilor, 33 de persoane au beneficiat de dreptul la pensie pentru limită de vîrstă, 1892 – de pensie de dizabilitate și 65 – de pensie în cazul pierderii întreținătorului.
În condițiile normei legale[39], persoanele cu dizabilităţi survenite ca urmare a lichidării consecinţelor avariei de la C.A.E. Cernobîl au dreptul la pensie de dizabilitate în mărimea recuperării daunei reale, indiferent de vechimea în muncă. Totodată, conform art.20 din legea menţionată, dacă mărimea pensiei de dizabilitate este mai mică decît mărimea pensiei calculate conform Legii privind pensiile de asigurări sociale de stat, la dorinţa beneficiarului pensia de dizabilitate poate fi stabilită în conformitate cu ultima lege.
În scopul asigurării corectitudinii acordării acestui drept, auditul a examinat 50 de dosare ale beneficiarilor de pensie, urmare a îmbolnăvirii și survenirii dizabilității. Ca rezultat, s-a constatat că pensiile de dizabilitate au fost calculate în conformitate cu Legea privind protecţia socială a cetăţenilor care au avut de suferit de pe urma catastrofei de la Cernobîl, în unele cazuri fiind stabilite deficienţe nesemnificative care nu au influențat cuantumul pensiei stabilite (completarea de către Consiliul Național a cotorului Certificatului de dizabilitate și capacitate de muncă; perfectarea necorespunzătoare, în unele cazuri, a dosarelor etc.).
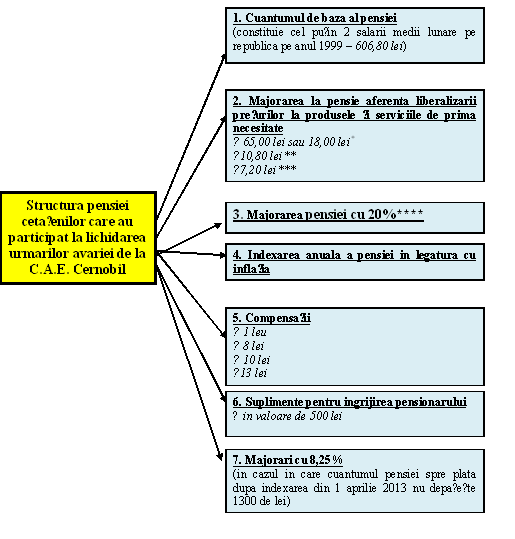
De asemenea, auditul a constatat că aceste pensii, în majoritatea cazurilor, se formează din 7 componente, partea preponderentă revenind cuantumului de bază al acesteia. Structura pensiei persoanelor care au participat la lichidarea urmărilor avariei de la C.A.E. Cernobîl este redată în figura de mai jos.
Figura nr.10
Sursă: Dosarele de pensionare ale cetățenilor care au participat la lichidarea urmărilor avariei de la C.A.E. Cernobîl.
Menţiune:
*art.20 din Legea privind protecția socială a cetățenilor care au avut de suferit de pe urma catastrofei de la Cernobîl;
** art.7 din Decretul Preşedintelui Republicii Moldova nr.30 din 02.02.1994 cu privire la măsurile suplimentare de protecţie socială a pensionarilor;
*** pct.1 din Hotărîrea Guvernului nr.152 din 03.03.1995 „Cu privire la măsurile suplimentare de protecţie socială a păturilor puţin asigurate şi cu retribuţie mică ale populaţiei”;
**** Hotărîrea Guvernului nr.677 din 06.10.1995 „Cu privire la majorarea salariilor angajaţilor din sfera bugetară şi a pensiilor cetăţenilor”.
Datele din figură denotă că unele majorări și compensații sînt stabilite în cuantum mic în baza unor acte normative adoptate în anii 1992-1995 şi nu influențează semnificativ mărimea pensiei.
În urma verificării dosarelor de pensionare, auditul relevă că primele cinci componente ale pensiei, reflectate în figura de mai sus, se stabilesc, de regulă, tuturor beneficiarilor şi au un caracter permanent. Suplimentele pentru îngrijirea pensionarului se acordă la necesitate, iar majorările – cu condiţia că mărimea pensiei este sub 1300 lei.
De asemenea, în procesul de examinare a structurii cheltuielilor din bugetul de stat, auditul a constatat că persoanele a căror invaliditate a fost stabilită în urma participării la lichidarea consecinţelor avariei de la C.A.E. Cernobîl beneficiază suplimentar și de alocație lunară de stat, în funcție de gradul de invaliditate[40] (gradul I – 700 lei; gradul II – 550 lei; gradul III – 475 lei); ajutor material anual unic pentru însănătoșire (6955,40 lei); compensaţie unică pentru prejudiciul adus sănătăţii, în mărime de un salariu mediu lunar pe republică pentru fiecare procent de pierdere a capacităţii profesionale de muncă (se plăteşte pe parcursul a 4 ani în rate a cîte 25%); compensație bănească lunară în schimbul asigurării cu produse alimentare și suplimente alimentare (pînă la 1 aprilie 2013 a constituit 390,72 lei, iar în urma indexării cu 4,6% a constituit 408,69 lei).
Auditul a verificat plenitudinea și integritatea plăţilor pentru această categorie de beneficiari, constatînd că datele aferente calculării şi achitării prestaţiei nu sînt sistematizate într-o bază de date unică, fiind înregistrate în 3 sisteme informaţionale şi, respectiv, în 3 dosare, conform prevederilor cadrului legal. Acest fapt nu permite identificarea simultană a tuturor plăților de care beneficiază o persoană şi nu asigură totalizarea datelor.
În scopul asigurării veridicității datelor, auditul a verificat existența beneficiarilor de prestații conform datelor deținute de Centrul Resurselor Informaționale de Stat „Registru”. În urma accesării site-ului oficial (www.registru.md/ru/) în baza IDNP al beneficiarului, nu au fost stabilite divergenţe.
Analiza de către audit a informațiilor privind numărul beneficiarilor de pensii aflați în evidența CNAS şi a mărimii medii a pensiilor, la situația din 31.12.2013, pe tipuri de categorii, relevă că mărimile acestora diferă în funcție de tipul lor, perioada de acordare și modul de stabilire a pensiei, precum și de numărul indexărilor la care au fost supuse, situaţie redată în Anexa nr.1 la prezentul Raport. Astfel, se relevă că 495,9 mii de pensionari au beneficiat de pensie pentru limită de vîrstă, a cărei medie a constituit 1049,92 lei, fiind urmată de alte categorii pentru care numărul beneficiarilor este nesemnificativ (pensia de dizabilitate – 133,6 mii beneficiari şi mărimea medie de 826,20 lei; pensia funcţionarilor publici – 6,6 mii beneficiari şi mărimea medie de 2506,09 lei; pensia cetățenilor care au participat la lichidarea urmărilor avariei de la C.A.E. Cernobîl – 5,3 mii beneficiari şi mărimea medie de 2220,43 lei etc.).
Concluzii:
În anul 2013, cheltuielile BASS (10710,5 mil.lei) au înregistrat o creştere, comparativ cu anul precedent, cu 950,9 mil.lei, situaţie influenţată de sporirea numărului de beneficiari de prestaţii sociale şi de indexările anuale ale unor tipuri de prestaţii, ponderea preponderentă în totalul acestora deţinînd-o cheltuielile aferente pensiilor. În acelaşi timp, ritmul creşterii cheltuielilor BASS este mai lent decît ritmul creşterii cheltuielilor BPN şi a PIB.
Înregistrarea şi evidenţa beneficiarilor, inclusiv a plăţilor aferente, în majoritate se realizează în Sistemul Informaţional, care este unul complex, incluzînd mai multe programe, care se ajustează în funcție de prevederile normelor legale, de tipul prestaţiilor şi plăţilor. Astfel, tranzacțiile și înregistrările din acest sistem au stat la baza întocmirii rapoartelor privind executarea BASS în anul 2013, iar verificările celor mai semnificative cheltuieli nu au stabilit erori semnificative care ar influenţa veridicitatea raportării financiare.
CNAS dispune de procese scrise ale controlului intern pentru tipurile de cheltuieli destinate acordării pensiilor şi indemnizaţiilor, care asigură, în linii generale, respectarea cadrului legal în domeniu. În același timp, au fost constatate unele neconformităţi, cum ar fi: calcularea eronată a cuantumului iniţial al pensiei; ineficienţa controalelor interne în unele din subdiviziunile teritoriale, fapt ce poate determina riscul achitării neîntemeiate a pensiilor; întocmirea necorespunzătoare a unor dosare de pensionare etc.
Totodată, acceptarea, din anul 2013, a venitului asigurat realizat în baza datelor din Registrul de stat al evidenței individuale în sistemul public de asigurări sociale exclude cazurile de beneficiere de prestații în cazul neparticipării la formarea veniturilor BASS, însă poate determina lezarea drepturilor beneficiarilor în cazul nedeclarării sau neachitării contribuțiilor.
Recomandări Casei Naționale de Asigurări Sociale:
Să intensifice controlul intern în subdiviziunile teritoriale privind asigurarea conformităţii procesului de stabilire și acordare a dreptului la pensie.
Să asigure integrarea datelor aferente prestațiilor sociale în Sistemul Informațional „Protecția Socială”, cu asigurarea plenitudinii plăților pentru fiecare beneficiar în cazul participanţilor la lichidarea urmărilor avariei de la C.A.E. Cernobîl.
În anul 2013, cheltuielile BASS la acordarea indemnizației lunare pentru creșterea copilului pînă la vîrsta de 3 ani persoanelor asigurate au fost aprobate în sumă de 412,6 mil.lei, fiind calculate pentru 38750 de beneficiari. Cheltuielile la acest capitol au fost prognozate cu o creștere, față de anul 2012, cu 45,0 mil.lei (12,2%), determinată de majorarea numărului de beneficiari cu 1930 de persoane și a mărimii medii a indemnizației.
De asemenea, pentru persoanele neasigurate au fost prevăzute mijloace financiare în sumă de 146,0 mil.lei pentru 40565 de beneficiari ai indemnizației lunare pentru îngrijirea copilului pînă la vîrsta de 1,5 ani.
Este de menţionat că, în anul de referință, cheltuielile la aceste capitole au fost majorate cu 56,5 mil.lei şi, respectiv, cu 3,7 mil.lei, situaţie dictată de creșterea mărimii medii a indemnizației și de plata retroactivă a acesteia.
Cheltuielile efective la acordarea indemnizaţiilor lunare pentru creşterea/îngrijirea copilului au însumat 619,7 mil.lei (pentru persoanele asigurate – 470,9 mil.lei, şi pentru cele neasigurate – 148,8 mil.lei).
Auditul, pentru a se asigura de conformitatea stabilirii indemnizației, a verificat 196 de dosare privind acordarea indemnizației lunare persoanelor asigurate din 38842 de dosare* şi 145 de dosare privind acordarea indemnizației lunare persoanelor neasigurate din 39041 de dosare*, concomitent examinînd şi conformitatea acordării indemnizației unice la nașterea copilului, constatînd unele nereguli şi carenţe.
Astfel, la acordarea indemnizației lunare persoanelor asigurate, auditul a constatat că, în majoritatea dosarelor verificate, indemnizația a fost stabilită reieșind din venitul asigurat realizat în paralel la mai multe entități în decurs de 2-3 luni calendaristice, persoanele fiind angajate în firmele unor rude înainte de solicitarea indemnizaţiei. Aceste situații determină un dezechilibru pentru BASS, determinat de neconcordanța dintre contribuții și plăți, situație redată în Anexa nr.2 la prezentul Raport.
În acest context, auditul denotă existența fenomenului majorării salariului de către angajatori înainte de solicitarea indemnizaţiilor de către beneficiari, ca rezultat reușindu-se obținerea indemnizațiilor majorate de maternitate și de creștere a copilului pînă la vîrsta de 3 ani. Astfel, în urma examinării dosarelor de acordare a plăţilor la acest capitol, s-a constatat că în 9 cazuri contractele individuale de muncă în baza cărora persoanele activau prin cumul au fost întocmite cu nerespectarea prevederilor obligatorii ce reglementează relațiile de muncă[41], și anume: nu au fost prevăzute condiţiile timpului de muncă (parţial/la domiciliu; cumul/de bază), munca prin cumul urmînd a fi îndeplinită de către salariat în afara orelor din programul de bază; contractul de muncă nu a fost semnat de ambele părți (pe parcursul realizării misiunii de audit a fost semnat); au fost cumulate funcții la unitatea pe care beneficiarul o conduce; au fost angajați în muncă funcţionari publici în cadrul entităţilor economice a căror activitate este controlată de autoritatea publică.
În scopul aplicării juste a normei legale la stabilirea indemnizației pentru îngrijirea copilului, precum și combaterii practicii vicioase de denaturare a datelor despre venitul asigurat realizat înainte de acordarea indemnizaţiilor, CNAS, pe parcursul anului 2013, a solicitat de la Inspectoratul de Stat al Muncii expunerea asupra legalității actelor administrative emise de angajatori în relațiile de muncă, precum și asupra stabilirii salariilor de funcție, cu efectuarea controalelor documentelor prin care să confirme venitul asigurat al persoanelor asigurate, inclusiv pentru activitățile prin cumul.
În acelaşi timp, se relevă că Casele Teritoriale, la rîndul lor, pot utiliza dreptul de a verifica autenticitatea actelor ce confirmă venitul asigurat. Verificările auditului la acest capitol au stabilit că în cadrul subdiviziunilor teritoriale nu întotdeauna funcţionează controalele interne în procesele operaționale aferente stabilirii prestațiilor sociale. Astfel, au fost admise neconformităţi la documentarea şi justificarea unor plăţi în acest sens, fiind admise nereguli/neconformităţi aferente:
documentelor prezentate de beneficiari şi acceptate de subdiviziunile teritoriale pentru stabilirea indemnizaţiei lunare pentru îngrijirea copilului, precum şi documentării acestui proces – 33 de cazuri (lipsa în dosarul personal a cererii de acordare a indemnizaţiei lunare; prezentarea unor documente contradictorii etc.);
determinării cuantumului indemnizaţiei lunare pentru îngrijirea copilului – 25 de cazuri (modul de includere în calcul a venitului asigurat şi a numărului de luni, respectarea termenului de examinare a cererii şi documentelor necesare etc.);
perfectării dosarelor personale – 41 de cazuri (file nenumerotate; dosare necusute şi neştampilate) etc.
Notă: Unele Case Teritoriale au iniţiat activităţi în vederea eliminării neregulilor constatate, şi anume: efectuarea inventarierii dosarelor, cu numerotarea filelor; corectarea erorile admise la determinarea indemnizației lunare pentru îngrijirea copilului pînă la vîrsta de 3 ani, supraplata de 3817,31 lei urmînd a fi rambursată pe contul CNAS, iar diferenţa de 117,83 lei achitată unui beneficiar; extragerea din Sistemul Informaţional a cererii de acordare a indemnizaţiei lunare, cu semnarea şi anexarea acesteia la dosarul personal; atenţionarea specialiştilor implicaţi în procesul de stabilire a indemnizației lunare pentru îngrijirea copilului pînă la vîrsta de 3 ani asupra neregulilor constatate de audit şi organizarea activităţilor de lichidare a neconformităţilor la perfectarea dosarelor, cu efectuarea recalculelor asupra erorilor nesemnificative admise, urmînd ca plata să fie rambursată pe contul CNAS.
Verificările privind achitarea indemnizaţiei lunare pentru creșterea/îngrijirea copilului în cazul revenirii beneficiarului la muncă cu program parțial au stabilit unele situaţii cînd plata indemnizaţiilor a fost suspendată temporar pînă la efectuarea de către subdiviziunile teritoriale a examinărilor suplimentare sau pînă la prezentarea documentelor necesare de către angajator/beneficiar. Această situaţie a fost determinată de lipsa normelor regulatorii, în special privind declararea timpului efectiv lucrat de către beneficiarii indemnizaţiilor.
Notă: Începînd cu anul 2014, în Declaraţia persoanei asigurate se prevede indicarea codului respectiv, care va permite ţinerea evidenţei persoanelor care activează cu program parţial pe perioada concediului de îngrijire a copilului.
În urma verificării dosarelor privind acordarea indemnizației lunare persoanelor neasigurate, auditul a constatat unele situaţii de lipsă în dosar a cererii de acordare a indemnizației lunare; cererea nu este semnată de solicitant; semnătura din cerere, din Declarația pe propria răspundere și din cererea de ridicare a indemnizației neprimite nu coincide cu semnătura din buletinul de identitate al beneficiarului.
În scopul asigurării conformității beneficierii de indemnizație, cu condiția depunerii personale a cererii corespunzătoare, precum şi prevenirii dezafectării mijloacelor bănești ale BASS și ale bugetului de stat, auditul a solicitat de la Poliția de Frontieră prezentarea datelor privind trecerea frontierei de stat, în anii 2011-2013, de către unele persoane fizice beneficiare de indemnizație lunară.
Potrivit informațiilor prezentate, auditul a stabilit un caz în care, la momentul depunerii personale a cererii de acordare a indemnizației lunare, beneficiarul nu se afla pe teritoriul republicii, ceea ce denotă neconformitatea acordării prestației.
Notă: Pentru intensificarea sistemului de control intern, CNAS, la 30.12.2013, a încheiat cu Poliția de Frontieră un acord privind accesul la informație în scopul reconcilierii/contrapunerii datelor din sistemele informaționale pe care le deţin.
De asemenea, în cadrul verificării dosarelor au fost stabilite 2 cazuri de încălcare a normei privind completarea dosarului: lipsa declaraţiei scrise prin care beneficiarul confirmă sub responsabilitate personală faptul că nu este angajat în cîmpul muncii sau documentului care confirmă că beneficiarul prestaţiei nu este angajat în cîmpul muncii; nu a fost confirmată indemnizaţia unică pentru al doilea copil – lipsa certificatului de naştere al copilului premergător.
Notă: Casa Teritorială a solicitat de la beneficiar şi a anexat la dosar xerocopia certificatului de naștere al primului copil.
La fel, auditul a constatat că unele subdiviziuni teritoriale, în scopul asigurării utilizării conforme a mijloacelor publice, prevenirii dezafectării mijloacelor bănești și formării supraplății, solicită de la autorităţile omoloage din alte ţări informații cu privire la drepturile sociale de care ar putea beneficia unele persoane pentru copiii nou-născuți pe teritoriul acestor state, situaţie ce denotă realizarea unor activităţi suplimentare ce asigură justificarea cheltuielilor BASS.
Concluzii:
În anul 2013, BASS a înregistrat cheltuieli semnificative pentru acordarea indemnizaţiilor lunare la creşterea/îngrijirea copilului persoanelor asigurate şi neasigurate (619,7 mil.lei), acestea înregistrînd o creştere, comparativ cu perioadele precedente, ca rezultat al majorării numărului de beneficiari, a cuantumului prestaţiilor şi a cazurilor de solicitare a indemnizaţiei pentru perioadele anterioare.
Datele raportate de către CNAS sînt conforme celor înregistrate în Sistemul Informaţional, care include date complexe, inclusiv privind deciziile de acordare a indemnizaţiei, precum şi plăţile efectuate în acest sens. Totodată, în cadrul verificărilor de audit au fost constatate unele carenţe la confirmarea venitului asigurat şi la documentarea procesului de stabilire a indemnizaţiilor, situaţie determinată atît de insuficienţa elementelor de control intern, cît şi de acţiunile factorilor externi (indisciplina contribuabililor şi a beneficiarilor etc.).
Recomandări Casei Naţionale de Asigurări Sociale:
Să elaboreze măsuri/activităţi de intensificare a controlului intern privind asigurarea conformităţii acordării indemnizaţiilor lunare pentru creşterea/îngrijirea copilului persoanelor asigurate şi privind perfectarea dosarelor personale potrivit cerinţelor stabilite.
Cu privire la raportarea BASS
În anul 2013, pentru raportarea executării BASS, conform prevederilor legale[42], Casa Naţională a efectuat totalizarea datelor privind prestațiile sociale (contigentul de beneficiari și cheltuielile aferente) gestionate prin sistemul public de asigurări sociale, prezentînd lunar şi trimestrial rapoarte privind executarea BASS Ministerului Finanţelor şi Raportul anual privind executarea BASS – Guvernului Republicii Moldova.
În aspectul plenitudinii raportării indicatorilor stabiliţi (Formularele nr.2 CNAS şi 2.1 CNAS), CNAS nu a specificat suma executată pe tipuri de cheltuieli pentru prestaţiile de asigurări sociale din sursele BASS, deși auditorii Curții de Conturi au abordat această problemă și în anii precedenți.
Situaţia a fost motivată de entitate prin „faptul că în prezent Sistemul Informaţional al Î.S. „Poşta Moldovei” nu dispune de posibilitatea efectuării plăţii pensiilor în baza listelor pe tipuri de pensii pînă la nivelul oficiului poştal primar”.
Unii indicatori esențiali pentru BASS, precum obligaţiile contribuabililor calculate și soldul datoriilor contribuabililor către BASS şi ale BASS față de contribuabili, au fost reflectați anual în bilanţul contabil, care, din anul 2013, conform cerințelor, este prezentat Ministerului Finanțelor.
De menţionat că, cadrul normativ de reglementare a raportării nu prevedea în anii precedenți prezentarea rapoartelor asupra patrimoniului gestionat de CNAS. În acest sens, Ministerul Finanțelor la 10.11.2013 a emis un ordin privind aprobarea formularelor aferente rapoartelor privind executarea BASS, care se prezintă lunar, trimestrial și anual, inclusiv asupra patrimoniului înregistrat şi administrat de entitate[43]. Raportarea anuală la acest capitol a fost efectuată regulamentar.
Concluzii:
Lipsa datelor privind transferurile din sursele BASS, pe tipuri de plăţi, denotă o raportare incompletă[44], situaţie influenţată de anumiţi factori externi.
Solicitarea din partea Ministerului Finanţelor a raportării obligațiilor calculate și a datoriilor contribuabililor a determinat crearea unei imagini complete asupra executării BASS și permite evaluarea şi monitorizarea indicatorilor, precum și a situației patrimoniale a CNAS.
3.3 Implementarea recomandărilor înaintate de auditul precedent al Curţii de Conturi
Urmare a auditului precedent, prin Hotărîrea Curţii de Conturi nr.31 din 18 iunie 2013[45] şi prin Raportul de audit respectiv au fost înaintate 5 cerinţe şi 6 recomandări factorilor de decizie (CNAS, Ministerul Finanţelor (în continuare –
MF), IFPS şi Ministerului Muncii, Protecţiei Sociale şi Familiei (în continuare – MMPSF)) în vederea remedierii carențelor și abaterilor constatate de audit, precum şi îmbunătăţirii procesului de administrare a veniturilor BASS.
În acest sens, Casa Naţională a aprobat Programul de măsuri privind executarea cerinţelor şi implementarea recomandărilor din Raportul de audit. Ca rezultat, din 6 recomandări, 3 au fost implementate integral, iar 3 – parțial, realizarea acestora depinzînd și de alți factori decisivi. Astfel, deși au fost întreprinse anumite acțiuni, unele carențe persistă și în perioada auditată la capitolul activități de disciplinare a contribuabililor, efectuate de subdiviziunile teritoriale (recomandarea nr.2 din Raport).
În ceea ce priveşte implementarea recomandării nr.4, auditul menţionează că CNAS, pe parcursul anului de referinţă, a remis solicitări în adresa MMPSF privind modificarea termenului de stabilire a cuantumului pensiilor de la 15 la 30 de zile. Concomitent, se denotă că:
MMPSF nu a definitivat, de comun cu organele interesate (Ministerul Finanțelor, Ministerul Tineretului și Sportului etc.) procesul de determinare a autorităților pentru executarea controlului asupra corectitudinii stabilirii, achitării și utilizării, conform destinației, a mijloacelor financiare pentru unele prestații sociale (cerinţa nr.2.3. din Hotărîre);
CNAS nu a definitivat, de comun cu IFPS, acțiunile privind stabilirea responsabililor și termenelor concrete de asigurare a evidenței contribuabililor, inclusiv a celor „inactivi” (recomandarea nr.3 din Raport). În acest sens, CNAS consideră depăşită modalitatea actuală de conlucrare cu IFPS (prin schimb de informaţii), care urmează a fi substituită prin soluţii moderne TI.
De menţionat că unele aspecte au fost abordate şi în cadrul prezentului audit, fiind reiterate, după caz, recomandările corespunzătoare la compartimentele respective din prezentul Raport, precum şi în cerinţele Hotărîrii Curţii de Conturi.
CONCLUZII GENERALE DE AUDIT
Urmare a verificării şi evaluării proceselor operaţionale aferente situaţiilor financiare, în aspectele semnificative, echipa de audit oferă o asigurare rezonabilă că Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2013 nu prezintă denaturări care ar afecta concluzia auditului, iar situaţiile financiare corespund cadrului de raportare aplicabil, cu excepţia datelor privind transferurile din sursele BASS pe tipuri de plăţi, situaţie determinată de unii factori externi.
Raportarea, în anul 2013, a executării bugetului asigurărilor sociale de stat s-a realizat conform formularelor și modului aprobat prin Ordinul ministrului finanțelor nr.156 din 01.11.2013[46]. Structura Raportului privind executarea BASS atît la partea de venituri, cît și de cheltuieli corespunde indicatorilor prevăzuți de Legea BASS pe anul 2013 și caracterizează veniturile şi cheltuielile aprobate, precizate, executate și achitate în perioada de gestiune.
Datele prezentate în Raportul privind executarea BASS pe anul 2013 reflectă situaţia integrală a veniturilor şi cheltuielilor realizate în perioada de raportare, care s-a soldat cu neexecutarea indicatorilor generali la nivelul aprobat (a veniturilor cu 0,9% şi a cheltuielilor cu 0,5%) și cu încheierea exerciţiului bugetar cu un deficit în sumă de 126,3 mil.lei, acoperit din disponibilităţile băneşti ale CNAS.
Aspectele semnificative ce caracterizează situația privind executarea principalilor indicatori aferenți veniturilor au fost acțiunile factorilor implicați în procesul de calculare, achitare și declarare a contribuțiilor, care au determinat nivelul achitării și declarării, situaţia datoriilor etc. Cheltuielile executate au fost determinate de totalitatea drepturilor de prestații sociale și a beneficiarilor acestor plăți.
Asupra principalilor indicatori la partea de venituri și de cheltuieli din Raportul privind executarea BASS pe anul 2013, precum și asupra factorilor ce au determinat nivelul executării, auditul s-a expus în compartimentele corespunzătoare din prezentul Raport.
Totodată, probele de audit obţinute sînt suficiente şi adecvate pentru a susţine că activităţile şi tranzacţiile financiare verificate şi evaluate în cadrul auditului sînt în conformitate cu normele legale, cu excepţia anumitor situaţii la capitolul venituri care atestă unele rezerve în evidenţa contribuabililor, precum şi unele carenţe în acţiunile întreprinse pentru asigurarea prezentării şi verificării veridicităţii declaraţiilor obligatorii ale contribuabililor.
Referitor la capitolul cheltuieli, auditul relevă unele aspecte nesemnificative de neconformitate privind: calcularea cuantumului iniţial al pensiei; ineficienţa anumitor controale interne în cadrul unor subdiviziuni teritoriale; întocmirea necorespunzătoare a unor dosare de pensionare; confirmarea venitului asigurat şi documentarea procesului de stabilire a indemnizaţiilor.
Echipa de audit:
Şef adjunct al Direcţiei generale II
(Auditul finanțelor sectorului social și economiei naționale) Ciochină Elena
Controlor de stat superior Odobescu Diana
Controlor de stat superior Postica Larisa
Controlor de stat Lupuşor Sergiu
Responsabil de monitorizare:
Şef al Direcţiei generale II
(Auditul finanțelor sectorului social și economiei naționale) Ciuvalschi Sofia