RAPORTUL auditului Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2012
III.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI
3.1. Sinteza veniturilor și cheltuielilor BASS
Executarea BASS pe anul 2012 la venituri și cheltuieli nu a atins nivelul prognozat.
BASS pe anul 2012 a fost aprobat prin Legea nr.270 din 23.12.2011[8], veniturile constituind 9825,9 mil.lei, cheltuielile fiind în aceeași sumă. Echilibrul dintre veniturile și cheltuielile BASS a fost asigurat de transferurile de la bugetul de stat pentru acoperirea deficitului BASS (950,8 mil.lei).
Pe parcursul anului de referință, Legea BASS a fost modificată și completată de 2 ori[9], inițialîn scopul aducerii în concordanță a indicatorilor BASS cu indicatorii rectificați ai Legii bugetului de stat, ulterior în scopul precizării veniturilor și cheltuielilor BASS, ca rezultat al executării reale, precum și în legătură cu actualizarea prognozei indicatorilor macroeconomici pentru anii 2012-2015. Astfel, principalii indicatori ai BASS pe anul 2012 se prezintă în tabelul din Anexa la prezentul Raport.
Potrivit datelor reflectate în anexă, se denotă că în anul 2012 au fost acumulate venituri de 9721,5 mil.lei și executate cheltuieli de 9755,2 mil.lei, depășind veniturile cu 33,7 mil.lei, sursa de acoperire fiind soldul mijloacelor bănești disponibile ale CNAS. Astfel, veniturile proprii și cheltuielile privind prestațiile de asigurări sociale (achitate din sursele BASS) au fost executate sub nivelul planului precizat și au constituit,respectiv,99,2%(cu 58,0 mil.lei mai puțin) și 99,7% (cu24,3 mil.lei mai puțin).
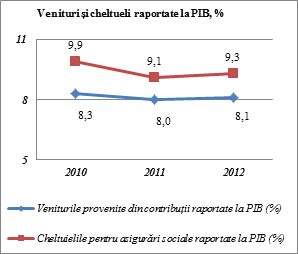
Executareaveniturilor provenite din contribuții sociale și executarea cheltuielilor pentru prestațiile de asigurări sociale, în raport cu PIB-ul,în perioada 2010-2012 auavut o dinamică de creștere, situațiiprezentate în Figurilenr.1și nr.2.
Figura nr.1
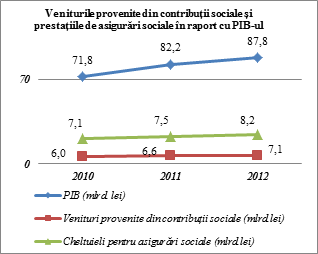
Figura nr.2
Sursă: Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2012 (Tabelul din Anexa la prezentul Raport); Tabelul nr.1 din Raportul auditului Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2011, aprobat prin Hotărîrea Curții de Conturi nr.33 din 23.07.2012.
După cum denotă datele din figura nr.2, în anul 2012, veniturilor provenite din contribuții sociale, în raport cu PIB-ul, au înregistrat o ușoară creștere cu 0,1 puncte procentuale, față de anul 2011, și o descreștere cu 0,2 puncte procentuale, comparativ cu anul 2010. Respectiv, cheltuielile pentru asigurări sociale au înregistrat o creștere, față de anul 2011, cu 0,2 puncte procentuale și o descreștere, față de anul 2010, cu 0,6 puncte procentuale.
3.2. Cu privire la evaluarea, formarea și executarea veniturilor
CNAS realizează politica în domeniul asigurărilor sociale de stat prin elaborarea propunerilor de buget anual și pe termen mediu. Principalul document de planificare managerială și strategică este Programul de dezvoltare strategică al CNAS pentru anii 2012–2014 (în continuare – PDS), aprobat de Consiliul de Administrație, care prevede direcțiile de activitate axate pe prioritățile de politici aprobate de Guvern și planifică, pe termen mediu, activitatea sa.
Veniturile BASS pe anul 2012 (9825,9 mil.lei) au fost prognozate cu o creștere de 7,2% față de veniturile aprobate pe anul 2011, ulterior fiind precizate pînă la 9881,1 mil.lei. Sursa principală au constituit veniturile proprii care,după precizare, au atins nivelul de 73,0% din veniturile totale, sau cu 0,7 puncte procentuale mai puțin decît planul aprobat inițial. Astfel, ca rezultat al precizării indicatorilor macroeconomici și analizei creșterii fondului de remunerare a muncii pe parcursul anului 2012 (declarat în 9 luni), față de anul 2011, la rectificarea BASSacestea au fost diminuate cu 25,8 mil.lei.
Planificarea veniturilor proprii (contribuțiilor de asigurări sociale de stat obligatorii) a fost efectuată reieșind din analiza bazei de calcul a contribuțiilor din anii precedenți, ținînd cont de indicatorii macroeconomici pentru anul 2011 (revizuiți) și pentru anul 2012 (estimați), cu excepția contribuțiilor datorate de angajatoriidin agricultură, și, respectiv, a celor individuale datorate de salariați, care au fost planificate fără aplicarea indicelui de creștere a fondului de remunerare a muncii, ca rezultat al tendințelor înregistrate în ultimii ani.
Veniturile BASSpe anul 2012au fostexecutate în sumă de 9721,5 mil.lei,sau în proporţie de98,4% față de planul precizat, nefiind atins nivelul stabilit cu 159,6 mil.lei.În structura acestora, partea esențială o constituie veniturile proprii cu o pondere de 73,6% (7154,2 mil.lei), care, la rîndul lor, sînt formate preponderent din contribuțiile de asigurări sociale de stat (7150,1 mil.lei), acestea fiind executate la nivel de 99,2%.Ultimele au fost acumulate din contribuţiile de asigurări sociale de stat obligatorii virate de angajatori (5606,3 mil.lei, sau 78,4%), urmate de contribuțiile individuale de asigurări sociale de stat obligatorii (1504,2 mil.lei, sau 21,0%), precum și alte categorii de contribuții (39,6 mil.lei, sau 0,6%).
În contextul încasării regulamentare a veniturilor, se relevă o tendință de creștere a restanțelor contribuabililor către BASS. Analizînd informația privind soldul datoriilor respective, auditul a constatat că la 01.01.2012 acesta a înregistrat suma de 851,6 mil.lei, iar la 31.12.2012 – 918,8 mil.lei,majorîndu-se cu 67,2 mil.lei (inclusiv cu risc de nerecuperare – 83,5 mil.lei). La aceeași dată, BASS a înregistrat datoriifață de contribuabili în sume, corespunzător, de 124,3 mil.lei și de 121,7 mil.lei. Analiza cuantumului mijloacelor bugetului de statalocate pentru acoperirea deficitului BASS în anul 2012, în raport cu restanțele față de acesta, denotă că în cazul încasării regulamentare acestea puteau diminua deficitul cu 77,7%.
Totodată, auditul relevă creșterea semnificativă continuă a restanțelor (cu 538,7 mil.lei), comparativ cu situația din anul 2007, cînd a avut loc amnistia fiscală, fiind anulate 947,9 mil.lei (inclusiv: contribuții datorate de angajator – 514,3 mil.lei; contribuții individuale – 221,1 mil.lei; penalități și amenzi –212,5 mil.lei).
Pentru luarea în calcul la determinarea venitului mediu lunar asigurat în cadrul stabilirii pensiei pentru limită de vîrstă în cazul asigurării pe bază de contract individual, au fost stabilite contribuții de 42633 lei anual. În acest context se relevă că, în perioada auditată,nu au parvenit solicitări din partea cetățenilor de a încheia astfel de contracte, norma respectivă nefiind inclusă în Legea BASS pe anul 2013.
O altă componentă semnificativă a veniturilor BASS au fost transferurile de la bugetul de stat, care, potrivit legislației, sînt orientate inclusiv pentru achitarea prestaţiilor sociale, acestea atingînd nivelul de circa 61,8%. Totodată, în condițiile nesoluționării situației privind alocarea din bugetul de stat a transferurilor pentru acoperirea deficitului BASS, în vederea echilibrării veniturilor cu cheltuielile necesare, prin modificarea Legii BASS, mijloacele financiare pentru această componentă au fost majorate cu 74,3 mil.lei (de la 950,8 mil.lei pînă la 1025,1 mil.lei). Real, transferurile de la bugetul de stat pentru acoperirea deficitului BASS au constituit 1025,1 mil.lei, sau 39,9% din totalul transferurilor.
La procesul de înregistrare și evidență a contribuabililor în sistemul informațional al CNAS, auditul a constatat că pentru acesta sînt aprobate reglementări interne provizorii[10]. În cadrul verificării la CTAS sect.Centru și la CTAS Nisporeni, auditul nu a constatat abateri de la aceste prevederi, înregistrarea efectuîndu-se în sistemul de asigurări sociale de stat prin intermediul schimbului automatizat de date dintre CNAS și Î.S. Centrul Resurselor Informaționale de Stat „Registru”și prin înscrierile manuale din Registrul de evidență a plătitorilor de contribuții în sistemul public de asigurări sociale de stat.Datorită existenței acestui proces, CNAS dispune de posibilitatea identificării contribuabililor care au obligațiunea de a prezenta Declarația privind calcularea și utilizarea contribuțiilor de asigurări sociale de stat obligatorii Forma 4-BASS (în continuare –Forma 4-BASS).Dinamica contribuabililor la BASS, în perioada 2010 – 2012, se prezintă în Tabelul nr.1.
Tabelul nr.1
| Indicatori | Anii | Dinamica 2011/2010, ± | Dinamica 2012/2011, ± |
| 2010 | 2011 | 2012 | nr. | % | nr. | % |
Total plătitori de contribuții,
inclusiv: | 141 423 | 131 733 | 138 802 | -9 690 | -6,8 | +7 069 | 5,4 |
| au prezentat Forma 4-BASS | 72 069 | x | x | x | x | x | x |
| nu au prezentat Forma 4-BASS | 69 354 | x | x | x | x | x | x |
| 1. Din total – activi, inclusiv: | x | 84 796 | 89 695 | x | x | +4 899 | 19,9 |
| au prezentat Forma 4-BASS | x | 79 718 | 84 517 | x | x | + 4 799 | 6,0 |
| nu au prezentat Forma 4-BASS | x | 5 078 | 5 178 | x | x | +100 | 2,0 |
| 2. Din total – inactivi | x | 46 937 | 49 107 | x | x | +2 170 | 4,6 |
3. Ponderea contribuabililor ce au prezentat Forma 4-BASS:
în total,%
în activi,% | 51,0
x | 60,5
94,0 | 60,9
94,2 | x
x | 9,5
x | x
x | 0,4
0,2 |
Sursă: Informația prezentată de CNAS.
Datele din tabel denotă că,la finele anului 2012, în evidență se aflau 89695 de plătitori, care aveau obligația de a prezenta declarația Forma 4-BASS, numărul lor fiind în creștere față de anul precedent cu 4899 de contribuabili (5,8%).Din numărul total al acestora, în anul de referință au prezentat regulamentar dări de seamă 84517de contribuabili, ceea ce denotă o creștere a nivelului prezentării declarațiilor cu 6,0% în raport cu anul precedent. Ponderea,în numărul total, a contribuabililor ce au prezentat darea de seamă denotă o tendință pozitivă de declarare a contribuțiilor (a.2010 – 51,0%; a.2011 – 60,5%; a.2012 – 60,9%), totodată crescînd și numărul contribuabililor „inactivi”– de la 46937 în anul 2011 pînă la 49107 în anul 2012, sau cu 4,6%.
În acest context, auditul relevă că CNAS a atribuit calificativul „inactivi” contribuabililor care în decurs de 12 luni nu au prezentat dările de seamă Forma 4-BASS. În vederea remedierii situației, precum și ținînd cont de recomandările Curții de Conturi, pe parcursul anului 2013 Casa Națională a elaborat și înaintat către Inspectoratul Fiscal Principal de Stat proiectul de ordin privind principiile de colaborare în vederea executării prevederilor Legii privind sistemul public de asigurări sociale.
Potrivit datelor declarate de contribuabili în Forma 4-BASS, contribuțiile de asigurări sociale de stat obligatorii au fost calculate în sumă de 7223,9 mil.lei, achitate fiind 7154,1 mil.lei, sau la nivel de 99,0%(cu 69,8 mil.lei mai puțin).Auditul denotă că, potrivit prevederilor regulamentare[11], CNAS deține atribuția de bază de exercitare a controlului asupra modului de constituire și virare a contribuțiilor datorate de contribuabili, concomitent fiind reglementatși pentru organele Serviciului Fiscal de Stat controlul corectitudiniicalculării contribuțiilor[12] șiaplicarea măsurilor de executare silită, în cazul neplății[13].
Pentru remedierea problemelor/situațiilor nominalizate la administrarea veniturilor, CNAS și IFPS au realizat acțiuni de verificare a autenticității rapoartelor prezentate de contribuabili. Ca rezultat, în anul 2012, CNAS a calculat majorări de întîrziere în total pe republică în sumă de 65,0 mil.lei, achitate fiind 23,7 mil.lei, sau la nivel de 36,5%. Reieșind din soldul majorărilor de întîrziere, înregistrat la 01.01.2012 (93,2 mil.lei), la finele perioadei auditate,acesta a înregistrat o creștere de 44,4%, constituind 134,5 mil.lei, situație generată de nivelul scăzut de achitare.
Încadrul a 4454 de controale privind corectitudinea utilizării mijloacelor din BASS pentru plata indemnizaţiilor de incapacitate temporară de muncă, efectuate de CNAS la agenţii economici, au fost restituite la BASS 3,7 mil.lei.
De asemenea, în cadrul a 1075 de controale efectuate de către Serviciul Fiscal de Stat, au fost depistate încălcări ce țin de corectitudinea calculării și achitării contribuţiilor de asigurări sociale de stat obligatorii, în urma cărora au fost recalculate plăți în sumă de 17,9 mil.lei, inclusiv plăți de bază – 7,2 mil.lei și sancțiuni–10,7 mil.lei.
Astfel, controaleleefectuatede către CNAS și IFPS au ca rezultatrestabilirea plăților obligatorii, fiind o premisă pentru majorarea veniturilor BASS, precum și a sumelor distribuite pe conturile personale ale angajaților, cu asigurarea de perspectivă a viabilității fondurilorprestațiilor sociale pentru aceștia.
Referitor la stabilirea bazei de calcul pentru determinarea contribuțiilorobligatorii de către angajatori, care este factorul determinant pentru veniturile proprii ale BASS, precum și pentru determinarea cuantumului prestațiilor sociale, se relevă următoarele.
Calcularea şi virarea contribuţiilor se efectuează în conformitate cu prevederile Legii privind sistemul public de asigurări sociale[14], Legii BASS pe anul 2012şi altor acte legislative. Baza de calcul a contribuţiilor datorate de către angajatori şi salariaţi o constituie fondul de salarizare şi alte recompense.
În acest context, din experiența de audit a Curții de Conturi, au fost constatatefapte de diminuare a fondului de remunerare a muncii înregistrat în evidența contabilă a unor agenți economici (ulterior declarat la Serviciul Fiscal de Stat), comparativ cu cel din documentele ce atestă salarizarea lucrătorilor (de exemplu, procesele-verbale privind recepţia lucrărilor în cadrul investițiilor capitale).
În baza eșantionuluiselectat de audit (9 antreprenori), care au declarat la CNAS contribuții de asigurări obligatorii, auditul a constatat la2 agenți economici,care au executat lucrări de reparație și construcție la o societate pe acțiuni cu cota majoritară de stat,existența divergențelor semnificative dintresumafondului de salarizare reflectată în evidența contabilă a acestora (ulteriordeclarată în Forma 4-BASS)și cea inclusă în procesele-verbale privind executarea lucrărilor, acceptată și achitată de beneficiar, situație redată în Tabelul nr.2.
Tabelul nr.2
mii lei
| 1. Suma diminuărilor (I agent economic): | 2011 | 2012 |
| a fondului de salarizare | 2 660,9 | 965,4 |
| a contribuțiilor de asigurări sociale de stat obligatorii virate de angajatori (23%) | 612,0 | 222,0 |
| a contribuțiilor individuale de asigurări sociale de stat obligatorii (6%) | 159,7 | 57,9 |
| 2. Suma diminuărilor (al II-lea agent economic): | | |
| a fondului de salarizare | 3 859,5 | 3 397,1 |
| a contribuțiilor de asigurări sociale de stat obligatorii virate de angajatori (23%) | 887,7 | 781,3 |
| a contribuțiilor individuale de asigurări sociale de stat obligatorii (6%) | 231,6 | 203,8 |
Sursă: Calculele auditului, reieșind din sumele reflectate în Declarația privind calcularea și utilizarea contribuțiilor de asigurări sociale de stat obligatorii (Forma 4-BASS) și în procesele-verbale privind executarea lucrărilor.
Datele tabelului denotă că baza de calcul a contribuțiilor și contribuțiile obligatorii (23% și, respectiv, 6%), înregistrate în evidența contabilă de către un antreprenor,sînt cu 3626,3 mii lei și, respectiv, cu 1051,6 mii leimai mici,comparativ cu cele reflectate în procesele-verbale privind executarea lucrărilor. De asemenea, la un alt antreprenor acestea sînt mai mici, respectiv, cu 7256,6mii lei și cu 2104,4 mii lei. Situația a fost motivată de responsabilii acestor antreprenori prin transmiterea executării unor lucrări către terți (subantreprenori).
În acest context, auditul a contrapus fondul de salarizare în sumă de 3716,9 mii lei, care, potrivit informației prezentate de antreprenorul general, urma a fi declarat de către 10 subantreprenori, cu cuantumul venitului îndreptat spre achitare, conform bazei de date a Serviciului Fiscal de Stat. Ca urmare, s-a constatat nedeclararea de către subantreprenori a bazei de calcul în sumă de 2820,9 mii lei (75,9%), ceea ce a determinat necalcularea și neachitarea contribuțiilor în sumă de 818,1 mii lei(23% + 6%), în timp ce suma de 648,8 mii lei (23%), inclusă în procesele-verbale privind executarea lucrărilor, a fost încasată de la societatea pe acțiuni (beneficiar). În așa mod, unii subantreprenori au declarat doar 1,7% din baza de calcul a contribuțiilor, dincare au calculat și, respectiv,au achitat plăți, în timp ce de la beneficiar au fost încasate contribuții din baza de calcul de 100%.
Astfel, în situația în care angajatorul diminueazăcalculele/plățilecontribuțiilor obligatorii la BASS, în consecință sînt afectate interesele angajatului la acordarea prestațiilor sociale și conduce la neconfirmarea venitului asigurat și la diminuarea cuantumului pensiei.
Cu referire la aplicarea măsurilor de sancționare aferente contribuțiilor de asigurări sociale de stat obligatorii, ținînd cont de restanțele semnificative înregistrate care au avut tendința de creștere, auditul menționează unele rezerve.
În acest context se relevă că amenzile şi sancţiunile administrative sînt o componentă a veniturilor curente, care în anul 2012au fost planificate în sumă de 1,6 mil.lei, fiind acumulate în sumă de 1,4 mil.lei, sau la nivel de 87,5%.
Verificările auditului au constatat căCTAS-urileau perfectat procese-verbale asupra 2087de cazuri de contravenții, din care 151 de cazuri (7,2%) au fost dispuse de către instanța de judecată,decizii de încetare a procesului contravențional, fiind invocat neunivoc, preponderent, motivul inexistenței faptului contravențional. Cererile de recurs au fost înaintatede către CNAS în 31 (20,5%) de cazuri, fiind 2 admise și 7 remise la rejudecare. Astfel, potrivit Dării de seamă privind procesele-verbale cu privire la contravenții, în baza hotărîrilor definitive ale instanței de judecată (1809 de cazuri),suma spre încasare pentru anul 2012 constituia 0,6 mil.lei.
Totodată, în urma verificărilor la fața locului, auditul a constatat că la CTAS sect.Centru au fost întocmite și înregistrate, conform cerințelor stabilite, 282 de procese-verbale (13,7% din totalul de cazuri de contravenții stabilite pe republică), la CTAS Nisporeni – 150 de procese-verbale (7,2%) și la CTAS Strășeni – 59 de procese-verbale (2,8%).
Informația privind procesele-verbale cu privire la contravențiile constatate în anul 2012 este prezentată în Tabelul nr.3.
Tabelul nr.3
| Nr. d/o | Indicatori | Contribuabilii ce aveau obligația de a prezenta F 4-BASS | Restanța contribuabililor
la 31.12.2012 | Procese-verbale întocmite în 2012 |
| numărul | cota, % | mil.lei | cota, % | numărul | cota, % |
| 1 | Total CNAS | 89 695 | 100 | 918,8 | 100 | 2 087 | 100 |
| inclusiv: | | | | | | |
| 2 | CTAS sect. Centru | 10 000 | 11,1 | 115,0 | 12,5 | 282 | 13,5 |
| 3 | CTAS sect. Rîșcani | 11 400 | 12,7 | 92,2 | 10,0 | 31 | 1,5 |
| 4 | CTAS sect. Buiucani | 9 000 | 10,0 | 81,1 | 8,8 | 26 | 1,2 |
Sursă: Informația privind numărul plătitorilor care au avut obligațiunea de a prezenta declarația (Forma 4-BASS) în anul 2012; Informația privind soldul datoriilor BASS față de contribuabili și a contribuabililor față de BASS;Darea de seamă privind procesele-verbale cu privire la contravenții pentru perioada anului 2012 constatate de către CTAS.
Datele din tabel denotă că, în condițiile dispunerii de aceleași competențe, pîrghii și indicatori, și, respectiv, administrării și gestionării unui număr de contribuabili și datorii ale acestora, similar, CTAS-urile au aplicat diferitdrepturilede constatare a contravențiilor.
În aspect de încălcări comise prin prisma Codului contravențional (în continuare – CC), auditul menționează că în 1910 cazuri (93,2%)contravenția a fost constatată pentru neprezentarea în termenul stabilit a declaraţiilor privind calcularea şi utilizarea contribuţiilor de asigurări sociale de stat obligatorii sau a declaraţiilor privind evidenţa nominală a asiguraţilor, precum şi a documentelor ce se referă la ţinerea evidenţei individuale(art.294 alin.(1) din CC).
Totodată, nu aufost constatate cazuri de încălcare a art.296 alin.(1) din CC referitor la prezentarea în instituţia financiară a documentelor în vederea primirii de mijloace pentru retribuirea muncii fără documentul ce confirmă transferul contribuţiei de asigurări sociale, cît și a art.296 alin.(2) privitor la eliberarea, de către instituţia financiară, contribuabilului din sistemul public de asigurări sociale a mijloacelor pentru retribuirea muncii, fără ca acesta să prezinte, în modul stabilit de legislaţie, documentul ce confirmă transferul contribuţiei de asigurări sociale.
La solicitarea echipei de audit, CNAS a motivat această situație prin faptul că instituțiile financiare urmăresc virarea contribuțiilor în BASS la eliberarea mijloacelor financiare pentru plata salariilor, precum și prin lipsa prevederilor în Codul muncii a unei date fixe de achitare a salariilor. În aceste circumstanțe, CNAS, prin avizul la proiectul Legii privind modificarea și completarea Codului contravențional,a propus excluderea art.296.
În acest context, auditul denotă că neexercitarea de către CNAS a dreptului acordat de art.296, ori excluderea acestuia, ar conduce la apariția riscului de evitare a achitării contribuţiilor la BASS, risc care există în cazurile achitării plăților salariale de către contribuabili prin intermediul casieriilor.
Analiza mărimilor sancțiunilor aplicate denotă că acestea, în majoritate, se aplică de instanța de judecatăpersoanelor cu funcții de răspundere, dar nu și/sau persoanelor ce au admis neregula, fapt ce determină cuantumul sancțiunii și minimizează disciplina financiară a contribuabililor.
O situație problematică, în viziunea auditului, există în cazurile în care instanțele de judecată, în urma aplicării sancțiunilor contravenționale, dispun plata pe alt cont din bugetul de stat decît cel indicat de CTAS-uri în documentele remise spre examinare (CTAS sect.Centru). Acest factor condiționează pentru CNAS nedispunerea de date integrale privind suma sancțiunilor administrative ce urmează a fi încasată, ceea ce influențează plenitudinea veniturilor BASS.
Concluzii:
Veniturile BASS în anul 2012, în sumă de 9825,9 mil.le, au avut o tendință de creșterecu 7,2%, comparativ cu anul precedent, ca rezultat al creșterii bazei de calcul a veniturilor proprii.
Majorarea transferurilor din bugetul de stat cu 81,0 mil.lei a fost condiționatăde necesitateamajorării transferurilor pentru acoperirea deficitului cu 74,3 mil.lei, ca urmare a revizuirii coeficientului de indexare a pensiilor mai mare (9,6%)față de cel prognozat (7,85%), și, respectiv, a prestațiilor de asistență socială cu 6,7 mil.lei, astfel încît să fie garantată protecția socială a cetățenilor.
Neobținerea veniturilor, determinată de factori externi,precum și descreșterea numărului scontat al beneficiarilor unor prestații, ca urmare a modificării condițiilor de acordare, a determinat diminuarea veniturilor proprii și, respectiv, a prestațiilor de asigurări sociale cu 25,8 mil.lei.
Încasarea veniturilor aferente contribuțiilor de asigurări sociale de stat obligatorii sub nivelul celor calculate cu 69,8 mil.lei determină insuficiența veniturilor necesare BASS.
Înregistrarea contribuabililor ce nu prezintă regulamentar dările de seamă privind calcularea veniturilor BASS, declarați „inactivi”, nu soluționează declararea, calcularea și încasarea integrală a veniturilor BASS.
O problemă semnificativă la administrarea veniturilor este existența restanțelor contribuabililor față de BASS, care la 31.12.2012 au însumat 918,8 mil.lei(13% în totalul veniturilor proprii), înregistrînd o creștere cu 67,2 mil.lei față de anul precedent și cu 538,7 mil.lei, comparativ cu situația din anul 2007 cînd a avut loc amnistia fiscală, fiind anulate 947,9 mil.lei.
Controalele efectuate de CNAS și IFPS privind responsabilizarea contribuabililor față de BASS a determinat calcularea majorărilor de întîrziere în sumă de 65,0 mil.lei, achitarea fiindla un nivel redus (36,5%), precum și recalcularea contribuțiilor la BASS în sumă de 21,6 mil.lei (17,9 + 3,7), neasigurînd diminuarea nivelului contribuabililor ce nu prezintă regulamentar dările de seamă, precum și a celor „inactivi”.
În urma aplicăriiamenzilor și sancțiunilor administrative, unele decizii ale instanțelor de judecată determină neîncasarea unor venituri posibile.
Diminuarea plăților la BASS în sume semnificative de către contribuabili determină situații de risc de neasigurare a beneficiarilor/angajaților la drepturi de prestații sociale, precum și lipsește BASS de venituri.
Recomandări Casei Naționale de Asigurări Sociale:
Să asigure o planificare,bazată pe analiza complexă a tuturor componentelor veniturilor BASS,ținînd cont de indicatorii macroeconomici și de factorii externi;
Să intensifice, în cadrul CTAS-urilor, activitățile de disciplinare a contribuabililor prin intermediul măsurilor respective, conform competențelor;
Să finalizeze,de comun cu Inspectoratul Fiscal Principal de Stat, acțiunile privind stabilirea responsabililor și termenelor concrete, orientate spre: asigurarea evidenței contribuabililor, inclusiv a celor „inactivi”; administrarea eficientă a veniturilor BASS, cu neadmiterea nedeclarării veniturilor și diminuării restanțelor.
3.3. Cu privire la planificarea și executarea cheltuielilor
Înanul 2012, cheltuielileBASS au fost aprobate în sumă de 9825,9 mil.lei și au înregistrat o creștere cu 5,2% față de anul 2011 (9343,2 mil.lei), fiind determinate de dinamica contigentului de beneficiari de prestații sociale și de mărimea medie lunară a acestora.
Componenta principală a cheltuielilor rămîn a fi cheltuielile de asigurări sociale de statîn sumă de 8226,6 mil.lei (83,7% din totalul cheltuielilor), care, de asemenea, au fost în creșterefață de anul precedent cu 7,3%.
Plățile prestațiilor de asigurări sociale au fostdirecționate preponderent pentru achitarea pensiilor de asigurări sociale–83,9% (6902,3 mil.lei) și indemnizațiilor de asigurări sociale– 14,0% (1105,2 mil.lei). Ultimele au fost cu 30,4 mil.lei (2,7%) mai puțin decît în anul 2011, fiind influențate de micșorarea cheltuielilor privind indemnizația pentru incapacitate temporară de muncă, cu 107,4 mil.lei (21,7%), și ajutorul de șomaj și prestațiile de asigurări sociale șomerilor, cu 1,7 mil.lei (2,6%).
Cheltuielile privind indemnizațiile pentru incapacitate temporară de muncă au descrescut din cauza schimbării modului de stabilire și plată a indemnizației prin majorarea numărului de zile plătite din contul mijloacelor angajatorului. Cheltuielile privind ajutorul de șomaj și prestațiile de asigurări sociale șomerilor, prognozate de către Agenția Națională pentru Ocuparea Forței de Muncă, au fost influențate de reducerea cheltuielilor pentru plata ajutorului de șomaj, odată cu schimbarea modalității de calcul a acestuia.
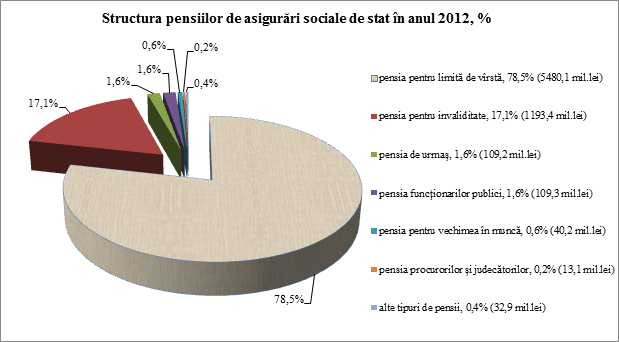
Cheltuielileaferentepensiilor de asigurări sociale (6902,3 mil.lei)au fost precizatepînă la6977,2 mil.lei, efective fiind de 6978,2mil.lei, acestea majorîndu-se cu 633,3 mil.lei (10,0%), comparativ cu anul precedent, ca rezultat al indexării anuale cu 9,6% și majorării numărului de beneficiari cu 11684 de persoane.Structura cheltuielilor efective privind pensiile de asigurări sociale se prezintă în Diagrama nr.1.
Diagrama nr.1
Sursă:Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2012.
Potrivit datelor din diagramă, ponderea cea mai semnificativă în structura cheltuielilor revine pensiilor pentru limită de vîrstă (78,5%), urmate de pensiile de invaliditate (17,1%), pensiile de urmaş (1,6%), pensiile funcţionarilor publici (1,6%), pensiile pentru vechime în muncă (0,6%) și pensiile procurorilor și judecătorilor (0,2 %).
Se menționeazăcă pentru unele categorii de beneficiari (funcționari publici, procurori și judecători) pensiile se achită proporțional din BASS și din bugetul de stat (50%). Verificarea prin eșantion a dosarelor de pensionare a acestor categorii, stabilite în anul 2012, nu a determinat erori privind cuantumul pensiilor.
Cetăţenilor, care au atins vîrsta de pensionare conform legislaţiei în vigoare, dar nu îndeplinesc condiţiile pentru obţinerea dreptului la pensie de asigurări sociale de stat şi nu se află la întreţinerea deplină a statului, potrivit normelor legale[15], li se stabilesc de către CTASalocațiisociale, care se achită din mijloacele bugetului de stat prin intermediul BASS.
În anul 2012, coeficientul indexării pensiilor a fost stabilit[16] de 9,6%, reieşind din creşterea anuală a indicelui preţurilor de consum cu 7,6% şi a salariului mediu pe ţară în anul precedent cu 11,6%, iar coeficientul de indexare a alocaţiilor sociale de stata fost de7,6%, reieşind din media creşterii anuale a indicelui preţurilor de consum pentru anul precedent.
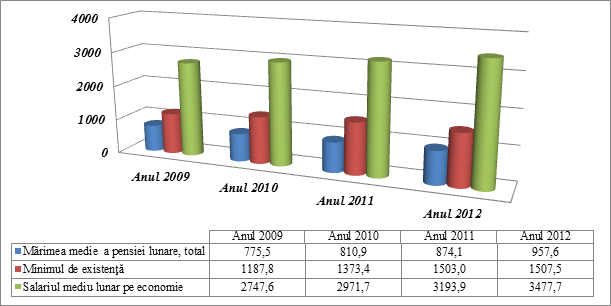
Mărimea medie lunară a pensiei (total), a minimului de existență și a salariului mediu lunar pe economie pentru perioada 2009-2012 se prezintă în Diagrama nr.2.
Diagrama nr.2
Sursă: Datele Biroului Național de Statistică.
Din diagramă se observă că mărimea medie a pensiei lunare stabilite în anul 2009 a constituit 65,3% din cuantumul minim de existență și 28,2% din salariul mediu pe economie. Pe parcursul anilor ulteriori, raportul dintre acești indicatori s-a micșorat, astfel încît în anul 2012 mărimea medie a pensiei a descrescut pînă la 63,5% din minimul de existență și pînă la 27,5% față de salariul mediu pe economie.Această situație a fost determinată preponderent de creșterea cu ritmuri mai rapide a minimului de existență (26,9%) și a salariului mediu pe economie (26,6%) față de mărimea medie a pensiei (23,5%).
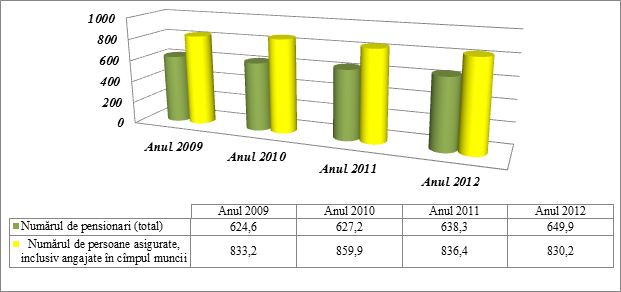
Unul dintre obiectivele principale ale sistemului public de asigurări sociale de stat este acordarea unor prestații persoanelor asigurate aflate în imposibilitatea obținerii veniturilor salariale (inclusiv, din cauza îmbătrînirii) și se bazează pe colectarea contribuțiilor de la angajatori și de la persoanele asigurate, cît șipe distribuirea către beneficiari. Evoluția numărului de persoaneasigurate, inclusiv încadrate în cîmpul muncii, și a număruluide pensionari se prezintă în Diagrama nr.3.
Diagrama nr.3(mii persoane)
Sursă: Dateleprezentate de CNAS.
Potrivit diagramei de mai sus, raportul dintre numărul persoanelor asigurate și numărul pensionarilor indică o descreștere continuă din anul 2009 de la 1,33 pînă la 1,28 în anul 2012, ceea ce denotă o situație alarmantă privind durabilitatea sistemului, inclusiv capacitatea de plată.Potrivit Strategiei naționale de dezvoltare „Moldova 2020”[17], pentru o funcționare stabilă a sistemelor de pensii de tip solidar este necesară menținerea raportului dintre numărul de contribuabili și numărul de pensionari în jur de 4:1-5:1.Auditul menționează că la evidență în sistemul public de asigurări sociale, la situația din 31.12.2012, pe republică erau încadrați în cîmpul muncii 114,8 mii de persoane-beneficiare de pensii pentru toate categoriile (17,7% din totalul pensionarilor), inclusiv funcționari publici – 3,5 mii, aceștia rămînînd plătitori de impozit pe venit, contribuții de asigurări sociale de stat obligatorii și prime de asigurări obligatorii de asistență medicală, totodată,nedispunînd de dreptul la recalcularea pensiilor.
Ținînd cont de recomandările Curții de Conturila capitolul regularitățiistabiliriipensiei pentru limită de vîrstă în cadrul auditurilor precedente, s-a constatat că, Casa Națională a înaintat propuneri de modificare a termenului de stabilire a pensiei, prevăzut de legislație (15 zile). Totodată, s-a elaborat și implementat o instrucțiune internă, prin care,după depunerea documentelor necesare stabilirii pensiei, CTAS-urile examinează dreptul la pensie în baza documentelor prezentate și emite decizia de stabilire/respingere a cererii în termenul stipulat de lege, iar după verificarea veridicității actelor prezentate, pensia se ajustează.
În urma verificăriiunor dosare de pensionare, selectate pentru toate tipurile de pensii pe un eșantion de 43 de beneficiari, întocmite pe parcursul anului 2012 de către CTAS sect.Centru, sect.Buiucani, sect.Rîșcani și sect.Ciocana, auditul a constatat, în 14 cazuri, nerespectarea termenului de emitere a deciziei, aceasta motivîndu-se prin volumul mare de lucru (verificarea certificatelor de salariu și confirmarea stagiului de cotizare) etc.
Pe parcursul anului 2012 au fost stabilite 49157 de pensii,inclusiv 12544 (25,5%) în cuantum mai mare de 1000 lei, care au fost ulterior verificate de către CNAS. În urma verificărilor au fost restituite spre reexaminare 528 de dosare, din motivul stabilirii incorecte a stagiului de cotizare, a venitului asigurat și a mărimii pensiei.Majoritatea erorilor au fost identificate la CTAS: Dubăsari (15,3%); Cantemir (9,2%); Taraclia (9,1%); Dondușeni (7,7%); Cahul (7,2%); Sîngerei (6,9%); Anenii Noi (6,8%); Basarabeasca (5,9%); Ocnița (5,8%); Comrat și Nisporeni (5,7%); Ialoveni (5,4%); Călărași (5,3%); Căușeni și Ștefan Vodă (5,1%).
Totodată, pe parcursul anului 2012, în urma acțiunilor întreprinse de către CNAS, au fost prevenite 263 de cazuri de supraplată a pensiei,în sumă de 1,0 mil.lei, și 208 de cazuri de plată incompletă a pensiei, în sumă de 0,2 mil.lei.
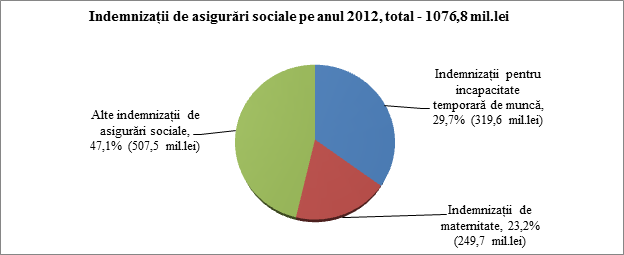
La capitolul stabilirea indemnizației pentru incapacitate temporară de muncă și diminuarea plăților către BASS, cele mai mari cheltuieli au fost aprobate pentru indemnizațiile de incapacitate temporară de muncă și pentru indemnizațiile de maternitate. Structura indemnizațiilor de asigurări sociale efectivese prezintă în Diagrama nr.4.
Diagrama nr.4
Sursă: Darea de seamă privind îndeplinirea planului de contingente și beneficiarii plăților din bugetul asigurărilor sociale de stat pentru anul 2012.
Pînă la 10.04.2012, indemnizațiile pentru incapacitate temporară de muncă, calculate de către agenții economici,au fost stabilite pentru prima zi din contul angajatului, următoarele 3 zile – din contul angajatorului și, începînd cu a 5-a zi – din BASS. Din10.04.2012,în legătură cu modificarea art.(4) din Legea privind indemnizaţiile pentru incapacitate temporară de muncă şi alte prestaţii de asigurări sociale[18], primele 3 zile calendaristiceurmau a fi plătite din mijloacele angajatorului și din ziua a 4 – din BASS.
În urma analizei indemnizațiilor de asigurări sociale, declarate de contribuabili în Forma4-BASS, auditul a selectat declarațiile a 10 plătitori. Ca urmare,auditul a constatat că cele mai semnificativesume au fost calculate pentru indemnizațiile de maternitate.
Ca rezultat al modificării cadrului legal șirecalculării indemnizațiilor pentru incapacitate temporară de muncă, efectuate de angajatori, cheltuielile BASS în acest scop s-au diminuat cu 61,1 mil.lei, acestea fiind achitate din contul angajatorilor.
Pentru anul 2012, prin intermediul BASS au fost aprobate cheltuieli din bugetul de stat în sumă de 1599,2 mil.lei,sau 16,3% în totalul cheltuielilor BASS, fiind cu 78,7 mil.lei (4,7%) mai mici decît în anul 2011. Acestea au fost condiționatepreponderent de micșorarea cuantumului planificat al compensațiilor nominative, cu 102,9 mil.lei (35,8%), și a ajutoarelor pentru perioada rece a anului, cu 116,2 mil.lei (53,2%).
Prestaţiile de asistenţă socială au fost executate în proporție de 93,4 la sută. Structura acestora se prezintă în Tabelul nr.4.
Tabelul nr.4
mil.lei
| Indicatori | Aprobat | Precizat | Efectiv |
| Prestaţii de asistenţă socială, total | 1599,2 | 1606,0 | 1499,5 |
| inclusiv: | | | |
| 1. Pensii | 151,3 | 159,5 | 158,6 |
| 2. Alocaţii | 263,0 | 292,4 | 276,4 |
| 3. Indemnizaţii | 234,9 | 219,3 | 216,7 |
| 4. Compensaţii | 277,2 | 232,1 | 229,9 |
| 5. Ajutoare băneşti | 543,8 | 543,2 | 462,4 |
| ajutor social | 437,6 | 437,6 | 377,0 |
| ajutor de deces pentru persoanele neasigurate | 3,9 | 3,3 | 3,3 |
| ajutoare pentru perioada rece a anului/compensații | 102,3 | 102,3 | 82,0 |
| 6. Alte plăţi | 112,4 | 143,1 | 142,8 |
| 7. Servicii bancare şi poştale | 16,6 | 16,5 | 12,7 |
Sursă: Raportul privind executarea bugetului asigurărilor sociale de stat la partea de cheltuieli, pentru anul 2012.
Astfel, ponderea cea mai semnificativă o dețin ajutoarele bănești (30,8%), inclusiv ajutorul social și ajutorul pentru perioada rece a anului.Pentru plata ajutorului social s-au prognozat mijloace bănești pentru 55,0 miide familii, în sumă de 437,6 mil.lei, ceea ce este în creștere față de anul 2011 cu 25,0 miide familii și cu 81,2 mil.lei (22,8%).Concomitent, ajutorul pentru perioada rece a anului a fost planificat pentru 110,0 miide beneficiari, în sumă de 102,3 mil.lei, sau mai puțin în comparație cu anul precedent cu 437,8 miide beneficiari și cu 116,2 mil.lei.
Cheltuielile pentru ajutoarele bănești și ajutorul pentru perioada rece a anului au fost planificate de către Ministerul Muncii, Protecției Sociale și Familiei(în continuare – MMPSF) și coordonate cu Ministerul Finanțelor (în continuare – MF), similar anului precedent. Deși, Curtea de Conturianterior[19] a menționat că planificarea cheltuielilor pentru prestaţiile de asistenţă socială s-a efectuat în lipsa unor date explicite care ţin de identificarea potenţialilor beneficiari, situația a rămas neschimbată și pentru anul auditat.
Potrivit prevederilor Legii cu privire la ajutorul social nr.133-XVI din 13.06.2008, ajutorul social și/sau ajutorul pentru perioada rece a anului sînt stabilite de către direcția/secția asistență socială și protecție a familiei (în continuare – DASPF), iar plata se efectuează lunar de către CNAS, prin intermediul instituției financiare.
Cheltuielile efective pentru ajutorul social au constituit 377,0 mil.lei, sau cu o executare a planului de 86,2 la sută. Această situație a fost condiționată de faptul că numărul beneficiarilor la 31.12.2012 a constituit 32 miide familii,sau cu 23 mii de familii mai puțin decît numărul planificat.
Același caracter de planificare se atestă și în cazul determinării beneficiarilor privind ajutorul pentru perioada rece a anului. Astfel, cheltuielile efective pentru acest tip au însumat 82,0 mil.lei, sau cu o executare a planului de 80,2 la sută. Numărul beneficiarilor la 31.12.2012 a fost de 59,3 miide persoane, sau cu 50,7 mii de persoane mai puțin decît numărul planificat.
În contextul celor expuse mai sus, auditul consideră că nevalorificarea integrală a mijloacelor financiare prevăzute la aceste capitole (finanțat ajutor social – 377,9 mil.lei, ajutor pentru perioada rece a anului – 82,0 mil.lei)denotă că au fost utilizate insuficient pîrghiile de acordare a acestor prestații sau în procesul de planificare indicatorii respectivi au fost supraestimați.
Odată cu instituirea,la finele anului 2011, a Inspecției Sociale în subordinea MMPSF (în continuare – Inspecția) și cu aprobareaRegulamentului de organizare și funcționare[20], acesteia ia revenit misiunea inspectării modului de aplicare corectă și unitară a cadrului legal, care reglementează acordareaacestor tipuri de prestații.
Potrivit informației prezentate Curții de Conturi, Inspecția,pe parcursul anului de referință,aefectuat 24 de inspectări în 295 de localități, în urma cărora,din suma ajutorului social și ajutorului pentru perioada rece a anului,supuse verificării (13,9 mil.lei), suma estimată ca fiind achitată cu încălcare flagrantă a legislației a constituit 4,8 mil.lei (34,7%).
Principalele nereguli în acordarea ajutorului social au fost:declararea eronată sau tăinuirea veniturilor familiei;eliberarea de către unele primării a certificatelor neveridice cu privire la mărimea terenurilor;modificarea intenționată a datelor din cererile de ajutor social de către unii specialiștiai DASPF, care au dus la schimbarea cuantumului prestațiilor sociale.
Conform informației Inspecției Sociale, la 31.12.2012,din sumele plătite nejustificat au fost restituite de către beneficiariîn bugetul de stat 585,7 mii lei.
În viziunea auditului, cuantumul și natura încălcărilor constatate de Inspecțiedenotă că modalitatea existentă de stabilire a prestaţiilor sociale este una complexă și vulnerabilă,ce nu asigură necesitatea reală și justă a beneficierii de aceste plăți.Totodată, auditul menționează că pentru unele prestații de asistență socială (indemnizații viagere sportivilor de performanță:cheltuieli precizate – 700,6 mii lei, efective–698,6 mii lei) pînă în prezent nu sînt determinate expres organele abilitate cu funcții de control asupra corectitudinii stabilirii, achitării şi utilizării conform destinaţiei a mijloacelor financiare[21], ceea ce nu asigură justificarea cheltuielilor la aceste capitole.
În Raportul privind executarea BASS la partea de cheltuieli, la situația din 31.12.2012, (Formularul nr.2.1.CNAS) nu sînt reflectaţi unii indicatori privind executarea divizată pe tipuri decheltuieli, situație constată și în rapoartele precedente ale Curții de Conturi.
Sistarea plății pensiei sau alocației sociale în cazul decesului beneficiarilorse efectuează în urma prezentării la CTAS, de către persoana îndreptățită, a setului de documente pentru a primi ajutorul unic de deces, cîtși primirii lunare de la Oficiile Stării Civile (în continuare – OSC)a listelor, pe suport de hîrtie,a persoanelor decedate.Suplimentar, verificarea datelor se efectuează și prin contrapunerea informației, primite în mod electronic,de la Î.S.„CRIS „Registru”.
În urma contrapuneriiinformației prezentate pe parcursul anului 2012 la CTAS sect.Centru, CTAS sect.Rîșcani și CTAS sect.Ciocana,auditul a constatat 8 cazuri în care datele cu privire la persoanele decedate au fost primite de la OSCși de la ÎS „CRIS „Registru” cu întîrziere, ceea ce determină riscul suportării nejustificate a unor cheltuieli din BASS.
Cu referire la achiziționarea serviciilor de distribuire a drepturilor sociale, se denotă că,conform actelor normative[22],6 tipuri de prestații sociale urmează să fie distribuite prin instituția financiară („Banca de Economii„S.A.), iar altele 4 – prin instituția financiară selectată (din 11 verificate). Totodată, plata pensiilor și alocațiilor se efectuează prin intermediul Î.S.„Poşta Moldovei” şi a instituţiilor financiare selectate în bază de concurs[23]. În aceste condiții, CNAS a achiziționat, prin licitație publică, serviciile de distribuire a tuturor drepturilor sociale, contractînd cu Î.S.„Poșta Moldovei” servicii de organizare a achitării pensiilor, indemnizațiilor, alocațiilor sociale, plăților periodice capitalizate și a ajutoarelor de deces, iar cu „Banca de Economii” S.A.a încheiat 11 contracte privind plata diferitor prestații sociale. Concomitent, fără licitație, pe motiv că beneficiarii îşi selectează de sine stătător instituţia financiară prin care doresc să se efectueze plățile, CNAS a încheiat cu „Banca de Economii” S.A.încă 3 contracte privind plata altor drepturi sociale.
Pentru prestarea acestor servicii, în contractele semnate au fost stabilite tarifele prevăzute de Legea BASS,cheltuielile efective pentru aceste servicii constituind 83,7 mil.lei.
Auditul a analizat soldul mijloacelor băneștila finele lunilor ianuarie, iunie și decembrie, rămase în posesia oficiilor poștale, și relevă că din cauza netransferării sau transferării neintegrale a sumelor ce depășesc limita permisă, în 4 cazuri soldul mijloacelor a depășit limita contractuală de 10 ori, acesta variind de la 105,6 mii lei pînă la 195,8 mii lei. În procesul verificărilor, auditul a constatatcă CNAS, în majoritatea cazurilor,datora oficiilor poștale mijloace financiare în sume de pînă la 703,0 mii lei, ceea ce denotă că ultimele creditează BASS.
Această situație este condiționată de nesolicitarea, de către oficiile poștale, a sumei insuficiente care apare în urma achităriiprestațiilor pentru perioadeleanterioare, a prestațiilor noi stabilite, a ajutoarelor de deces etc.
În urma verificării restituirii de către „Banca de Economii” S.A a soldurilor mijloacelor bănești, auditul a constatat că la conturile CNAS lunar au fost restituite sumele prestațiilor sociale neachitate în decursul perioadelor prevăzute de actele normative și sumele achitate neregulamentar. Potrivit prevederilor Legii nr.160 din 05.07.2012[24], începînd cu 1 ianuarie 2013, persoanele care nu şi-au ridicat sumele compensaţiilor nominative rambursate la contul CNAS, au pierdut dreptul de a primi aceste plăţi. Astfel, la finele anului 2012, suma compensațiilor nominative neachitate de 209,3 mii lei a fost restituită la contul CNAS, iar la 12.04.2013, după semnarea actului de verificare cu Ministerul Finanțelor, CNAS a restituit către bugetul de stat soldul mijloacelor bănești, format la situația din 01.01.2013,de 1,6 mil.lei aferent compensațiilor nominative.
Auditul a constatatcă neridicarea de unii beneficiari a mijloacelor financiare pentru 7 prestații sociale verificate de audita dus la formarea soldurilor la finele anului 2012, care au variat între 10,8 mil.lei și 23,2 mil.lei. În acest sens, anterior Curtea de Conturi a recomandat Casei Naționale să asigure includerea în clauzele contractuale cu instituţiile financiare a prevederii privind achitarea dobînzii la soldul disponibil la cont. La solicitarea CNAS de implementare a acestei recomandări, instituția financiară a explicat imposibilitatea calculării dobînzii, pe motiv că ultima poate fi calculată la soldurile din conturile clientului, și nu la conturile interne ale băncii unde sînt plasate mijloacele aferente prestațiilor sociale, dat fiind faptul că achitarea plăților nu poate fi efectuată direct din contul CNAS.
Pentru asigurarea corectitudinii și în termenele stabilite a plăților prestațiilor sociale, pe parcursul anului 2012, specialiștii CNAS/CTAS au efectuat 1148 de controalela centrele de poștă și 146 de controale lafilialele și reprezentanțele „Băncii de Economii” S.A.
Ca urmare, la centrele de poștă au fost constatate un șir de nereguli în procesul de plată a pensiilor și alocațiilor sociale, și anume: nerespectarea datei de plată a drepturilor sociale; lipsa specimenului de semnătură a beneficiarului și a procurilor la dispozițiile de plată; achitarea în baza procurilor expirate; achitarea în lipsa procurii.
În pofida faptului că, anterior, conducerii Î.S.„Poșta Moldovei” i s-au adus la cunoștințăîncălcările ce se admit la plata prestațiilor sociale, cu solicitarea de întreprindere a măsurilor față de persoanele ce se fac vinovate de admiterea lor, în continuare au avut loc aceleași încălcări, ceea ce denotă că măsurile întreprinse nu sînt suficiente și eficiente.
În urma controalelor efectuate în filialele și reprezentanțele „Băncii de Economii” S.A.,angajații CNAS au depistat: cazuri de imprimare a listelor de plată cu întîrziere pînă la 90 de zile; achitarea după decesul beneficiarului sau după blocarea plăților, în lipsa permisiunii eliberate de CTAS; efectuarea neintegrală a plăților; achitarea prestațiilor sociale în baza procurilor în care lipsește semnătura mandantului sau cu termenul expirat; achitarea plăților unor persoane neîmputernicite cu acest drept; nerespectarea graficului de achitare; lipsa semnăturilor beneficiarilor pentru prestațiile achitate.
Rezultatele controalelor au fost aduse la cunoștința conducerii instituției financiare, iar pentru respectarea condițiilor contractuale privind plata prestațiilor sociale și înlăturarea încălcărilor depistate CNAS a înaintat filialelor „Băncii de Economii” S.A. măsuri concrete, ce urmau a fi întreprinse.
Concluzii:
Cheltuielile BASS în anul 2012 au avut o tendință de creștere, comparativ cu anul 2011 cu 482,7 mil.lei (9825,9 – 9343,2), fiindorientate preponderent beneficiarilor de prestații sociale. Managementul și sistemul de control intern asigură relevanța efectuării cheltuielilor la executarea BASS.
Pentru anul 2012 a fost caracteristică majorarea numărului de beneficiari de pensii de asigurări sociale, precum și indexarea acestei prestații care a determinat creșterea cheltuielilor la acest capitol cu 10,0% (cu 633,3 mil.lei), cheltuielile efective atingînd suma de 6978,2 mil.lei.
Totodată, se atestă că în perioada auditatăritmul creșterii mărimii medii a pensiei este mai lent decît ritmul creșterii cuantumului minim de existență (cu 3,5 puncte procentuale) și decît ritmul creșterii salariului mediu pe economie (cu 3,1 puncte procentuale). O situație problematică constă în asigurarea stabilității sistemului de asigurare cu pensii, pentru care raportul dintre numărul persoanelor asigurateși numărul pensionarilor este în descreștere continuă, comparativ cu anul 2009.
Ca rezultat al modificării cadrului legal privind modul de calculare a indemnizațiilor pentru incapacitate temporară de muncă, plățile din BASS la această componentă s-au diminuat cu 61,1 mil.lei, acestea fiind suportate de contribuabili.
CNAS asigură plata prestațiilor de asistență socială acordate din bugetul de stat prin intermediul BASS, pentru unele din ele calcularea fiind efectuată de către autoritățile publice locale/centrale, iarcontrolul asupra corectitudinii stabilirii şi utilizării conform destinaţieieste atribuitaltor organe.
Recomandări Casei Naționale de Asigurări Sociale:
4. Să consolideze sistemul de control intern în vederea respectării termenului de stabilire a pensiei, verificării și justificării cuantumului pensiilor.
3.4. Cu privire la planificarea și executarea cheltuielilor pentru întreținerea CNAS
Cheltuielile pentru întreținerea CNAS în anul 2012 au fost aprobate în sumă de 113,7 mil.lei, ulterior fiind precizate pînă la 107,2 mil.lei, structura cărora se prezintă în Tabelul nr.5.
Tabelul nr.5
mil.lei
| Indicatori | Aprobat | Precizat | Executat | Efectiv | Ponderea, în efectiv | Devieri executat/
precizat | Nivel executat/
precizat |
| A | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Cheltuieli pentru întreţinerea Casei Naţionale de Asigurări Sociale, inclusiv: | 113,7 | 107,2 | 101,6 | 101,8 | 100 | -5,6 | 94,8 |
| retribuirea muncii | 63,2 | 59,7 | 57,4 | 59,4 | 58,3 | -2,3 | 96,1 |
| contribuții de asigurări sociale de stat obligatorii | 13,5 | 12,9 | 12,6 | 13,0 | 12,8 | -0,3 | 97,7 |
| plata mărfurilor și serviciilor | 23,9 | 23,0 | 20,9 | 20,6 | 20,2 | -2,1 | 90,9 |
| deplasări în interes de serviciu | 0,6 | 0,6 | 0,6 | 0,5 | 0,5 | 0,0 | 100 |
| prime FAOAM | 2,0 | 1,9 | 1,9 | 1,9 | 1,9 | 0,0 | 100 |
| transferuri către populație | 0,9 | 0,9 | 0,9 | 0,6 | 0,6 | 0,0 | 100 |
| transferuri peste hotare | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 0,0 | 100 |
| investiții capitale | 2,0 | 2,0 | 2,0 | 0,4 | 0,4 | 0,0 | 100 |
| procurarea mijloacelor fixe | 3,2 | 2,8 | 2,8 | 2,1 | 2,1 | 0,0 | 100 |
| reparația capitală | 3,4 | 2,4 | 2,4 | 2,4 | 2,4 | 0,0 | 100 |
Sursă: Formularul 2 „Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază”.
Astfel, potrivit datelor din tabel, cheltuielile au fost executate la nivel de 94,8% din cele precizate, sau cu 5,6 mil.lei mai puțin. Ponderea preponderentă de 73,0% o dețin cheltuielile destinate remunerării muncii și aferente acestora, fiind urmate de cheltuielile pentru plata mărfurilor și serviciilor – 20,2%.De asemenea, CNAS a planificat pentru necesitățile subdiviziunilor sale cheltuieli destinate reparațiilor/investițiilor capitale și procurării mijloacelor fixe în sumă de 7,2 mil.lei, care, ținînd cont de riscurile aferente, au fost supuse auditării.
În acest context, auditul menționează că cheltuielile pentru reparații curente, reparații și investiții capitale au fost estimate deentitatereieșind din suma costuluilucrărilor planificate pentru anul de referință. Totodată, la recomandarea Curții de Conturi, la finele anului 2012CNAS a aprobat Regulamentul provizoriu privind modul de elaborare și termenele de aprobare a devizului de cheltuieli pentru întreținerea CNAS, care prevede proceduri interne de determinare a cheltuielilor, inclusiv la capitolele menționate.
Cheltuielile pentru retribuirea muncii au fost precizate în sumă de 59,7 mil.lei şi executate în proporție de 96,1 la sută (57,4mil.lei), cheltuielile efective nedepășind limita stabilită (59,4 mil.lei).
Conform structurii efectivului-limită de personal, aprobate regulamentar[25], numărul de unități pentru activitatea CNAS în toate subdiviziunile teritorialea fost de 1333 de unități, efectiv constituind 1193 de angajați, sau la nivel de 89,5%. În scopul soluționării problemelor ce țin de insuficiența de personal, în anul 2012 au fost plasate pe pagina web și pe avizierul instituției 201 de anunțuri, după care s-au desfășurat 29 de concursuri, în urma cărora au fost angajați 127 de specialiști (inclusiv 111 debutanți), nefiind asigurată pe deplin completarea unităților de personal (cu 140 de unități). Astfel, neîncadrarea personalului necesarcondiționează formarea economiilorde mijloace financiare, care se utilizează pentru achitarea sporurilor și premiilor (34,5%), inclusiv pentru munca suplimentară prestată în zile de sîmbătă și duminică.
Verificarea prin eșantion a regularității salariilor de funcţiea 21 de persoane a constatat că acestea au fost stabilite în conformitate cu legislaţia[26]. Odată cu aprobarea Legii privind sistemul de salarizare a funcționarului public[27], noile salarii de funcții ale personalului CNAS au fost stabilite în conformitate cu prezenta lege, funcțiile și salariile fiind aprobate regulamentar prin ordine, auditul neconstatînd abateri.
Pentru executarea lucrărilor deinvestiții/reparaţiicapitale și pentru procurareade mijloace fixe au fost precizate mijloace financiare în sumă de 7,3 mil.lei,fiind valorificate 6,8 mil.lei (93,8%).
În cadrul verificăriiachiziţiilor de mijloace fixe, auditul relevă că acestea s-au efectuat în limita alocaţiilor stabilite (2,8 mil.lei), abateri de la normele legale nefiind constatate.
Cu referire la activitatea grupului de lucru pentru achiziții publice, auditul menționează că atribuţiile şi funcţiile fiecărui membruau fost specificate la general în cadrul unei ședințe a grupului de lucru (proces-verbal din 30.12.2011), acestea nefiind stabilite prin ordinul conducerii CNAS[28].De asemenea, în cadrul fiecărei proceduri de achiziții desfășurate, membrii grupului de lucru nu au semnat, pe propria responsabilitate, declarația de confidențialitate și imparțialitate, încălcînd norma legală[29], acestea fiind depuse pentru toată perioada anului 2012.
Notă:Pe parcursul realizării auditului, CNAS, prin Ordinul nr.140-A din 24.05.2013, a stabilit atribuțiile fiecărui membru al grupului de lucru. De asemenea, pentru fiecare procedură de achiziții desfășurate ulterior constatărilor efectuate de echipa de audit, membrii grupului de lucru au semnat declaraţiile de confidenţialitate şi imparţialitate înainte de şedinţa de deschidere a ofertelor.
La determinarea ofertantului căștigător pentru executarea lucrărilor de construcție a blocului administrativ al CTAS Strășeni (cheltuieli de casăde 1,3 mil.lei din 4,4 mil.lei contractate), auditul a constatat următoarele nereguli:
ofertele depuse au fost comparate cu valoarea estimativă a lucrărilor, determinată de entitate, care include unele costuri neprevăzute în caietul de sarcini (204,1 mii lei), ceea ce a condiționat respingerea[30] a 2 oferte (din 3 depuse);
la determinarea în calitate de cîștigător a operatorului economic, nu au fostcontrapuse volumele de lucrări din ofertă cu cele din caietul de sarcini, nefiind stabilită necorespunderea acestora la 3 poziții, entitatea motivînd această situație prin eroarea admisă în documentația de proiect;
acceptarea neregulamentară[31] a oferteicu valoarea diminuată cu 104,0 mii lei (urmare a unei greșeli aritmetice, nestabilită în procesul evaluării) și contractarea ei ulterioară, situație motivată prin luarea la bază a calculelor confirmate de către ofertant;
încheierea contractului după expirarea valabilității ofertei[32], cu modificarea modului de constituirea garanției de bună execuție a contractului[33]oferit de contractant, precumși a perioadei de garanție a lucrărilor.
În același context, auditul relevă că,în decembrie 2012, CNAS a efectuat transferul avansului în cuantum de 30% (1,3 mil.lei) din valoarea contractului, pînă în prezent nefiind recepționate lucrări la acest obiect, situație determinată de factorii climaterici și externi. Vizualizarea la fața locului a stabilit că lucrările au demarat.
La capitolul cheltuieli privind reparațiile capitalela obiectele CTAS Leova, CTAS sect.Ciocana, CTAS sect.Buiucani, auditul a constatat călucrările suplimentare, apărutepe parcursul executării contractului, nu au fost contractateconform normelor stabilite[34], fiind înregistrateneconform[35].Entitatea a motivat că pentru obiectele de la CTAS sect.Ciocana și CTAS sect.Buiucani valoarea totală a lucrărilor nu a depășit suma contractată.
De asemenea, auditul menționează că unicul specialist din cadrul CNAS, implicat în verificarea calităţii și recepționarea lucrărilor de construcție, a deținut certificat de atestare tehnică cu valabilitatea pînă în iunie 2011. Pentru verificarea lucrărilor de construcții în afara mun.Chișinău, CNAS a contractat persoane atestate în construcții.
Întocmirea şi păstrarea dosarelor de achiziţii publice se efectuează cu nerespectarea normelor regulamentare[36], astfel încît nu se asigură integritatea dosarelor şi nu se exclude posibilitatea sustragerii sau înlocuirii înscrisurilor pe care acestea le conţin.
La achiziționarea serviciilor de pazăpentru Casele Teritoriale, cu angajarea prin contract a persoanelor fizice, auditul a constatat că CNAS a contractat servicii nelicențiate[37], motivînd prin costul mai mic al acestora.
Notă: În devizul de cheltuieli pentru întreținerea CNAS în anul 2014 au fost prevăzute mijloace financiare pentru servicii de pază licențiate.
Concluzii:
Efectuarea cheltuielilor pentruîntreținerea CNAS nu au depășit limita stabilită, preponderent fiind orientate la retribuirea muncii și cheltuielileaferente.
Unele neajunsuri depistate în cadrul procedurilor de achiziții publice necesită intensificarea elementelor sistemului de control intern la acest capitol.
Recomandări Casei Naționale de Asigurări Sociale:
5. Să întreprindă măsuri privind responsabilizarea activității grupului de lucru pentru achiziții.
3.5. Cu privire la sistemul de control intern
În vederea consolidării sistemului de control intern, în cadrul CNAS au fost identificate și descrise mai multe procese de activitate, inclusiv: procesul de stabilire a pensiilor funcționarilor publici; controlul corectitudinii stabilirii pensiei funcționarilor publici și perfectării plății pensiei; auditarea procesului de stabilire, reexaminare, calculare și plată a pensiilor pentru limita de vîrstă etc.
Descrierea acestor procesea oferit posibilitate managementului instituției să identifice și să testeze funcționalitatea lor. Astfel, CNAS a stabilit erorile admise de către CTAS-uri la determinarea cuantumului pensiilor; a evitat plata incorectă a plăților; a restabilit veniturile BASS în cazurile determinării incorecte de către contribuabili a indemnizațiilor de incapacitate de muncă; a întreprins măsuri în vederearespectării drepturilor beneficiarilor la încasarea plăților acordateetc.
Totodată, auditul relevă că pentru unele prestații sociale, CNAS deține elemente de control doar asupra etapelor acestui procesatribuite regulamentar (plata prestației și raportarea cheltuielilor), deoarece atribuțiile de determinarea beneficiarilor și a cuantumului acestor prestații, precum și funcția de control asupra corectitudinii stabilirii, achitării şi utilizării conform destinaţiei a mijloacelor financiare, sîntprevăzute pentru alte autorități.
Concluzii:
Activitățile sistemului de control intern, precum și descrierea și asigurarea consecutivității elementelor acestuiasînt premisepentru diminuarea riscurilor aferente executării BASS.
3.6. Implementarea recomandărilor înaintate de auditul precedent al Curții de Conturi
În urma verificării implementării recomandărilor și executării cerințelor înaintate prin Hotărîrea nr.33 din 23 iulie 2012 „Privind Raportul auditului Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2011”, auditul a constatat că factorii de decizie respectivi (CNAS, MF, IFPS și MMPSF) au întreprins un șir de măsuri în vederea conformării la cerințele și recomandările Curții de Conturi, care au avut ca scop îmbunătățirea/perfecționarea procesului de administrare și gestionare a sistemului public de asigurări sociale de stat, prin asigurarea unui management financiar și control intern eficient și adecvat. Astfel, se pot menționa ajustările cadrului normativ intern al CNAS:
Regulamentul provizoriu privind modul de elaborare şi termenele de aprobare a devizului de cheltuieli pentru întreţinerea CNAS (Ordinul Preşedintelui CNAS nr.220-A din 01.10.2012);
Regulamentul provizoriu privind modul de elaborare şi termenele de aprobare a devizului de cheltuieli pentru mentenanţa şi dezvoltarea Sistemului Informaţional „Protecţia Socială” şi altor componente informaţionale (Ordinul Preşedintelui CNAS nr.219-A din 01.10.2012);
Instrucţiunea privind modul de perfectare a dosarelor de stabilire a pensiilor (Ordinul Preşedintelui CNAS nr.287-A din 24.12.2012).
Totodată, auditul denotă că, deși au fost întreprinse măsuri, unele probleme persistă și în perioada auditată, și anume la capitolele de planificare a veniturilor și a cheltuielilor BASS, precum și de respectare a termenului de stabilire a cuantumului pensiilor. În acest context, aspectele vizate au fost abordate în cadrul misiunii de audit respective, fiind reiterate în recomandările din Raportul de audit la compartimentele corespunzătoare.
De asemenea, se relevă că nici în anul 2012 nu s-a reușit:
înregistrarea dreptului de proprietate asupra bunurilor imobile procurate în anul 2008 pentru CTAS sect. Botanica, procedura fiind inițiată, însă tergiversată din diferite motive ce țin de necesitatea instalării sistemului antiincendiar, sistemului de aprovizionare cu apă, obținerea avizelor de la autoritățile competente etc.;
actualizarea și unificarea actelor normative privind procedura de transmitere şi de verificare a informaţiilor privind contribuţiile de asigurări sociale de stat obligatorii, deși CNAS a elaborat și înaintat către IFPS un proiect de ordin în acest sens;
definitivarea consolidării cadrului legal privind bazele și politicile bugetar-fiscale de constituire a BASS, proiectul Legii finanțelor publice și responsabilității bugetar-fiscale fiind adoptat în prima lectură;
conformarea la normele de raportare a executării BASS la cerințele legale, deși, în vederea inițierii procedurii de revizuire a rapoartelor privind executarea BASS, MF a elaborat proiectul ordinului privind aprobarea formularelor raportului respectiv și modului de întocmire și prezentare a acestora.
Recomandări Casei Naționale de Asigurări Sociale:
6. Să întreprindă măsurile necesare în vederea înregistrării dreptului de proprietate asupra bunurilor imobile procurate în anul 2008.
Concluzii generale de audit
Reieșind din constatările expuse în prezentul Raport de audit, auditul concluzionează că datele înregistrate în Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2012, ținînd cont de indicatorii semnificativi, reflectă o situație integrală a veniturilor și a cheltuielilor realizate în perioada de raportare. Suma raportată la partea de venituri a fost influențată nesemnificativ de neexecutarea deplină a veniturilor precizate, determinate de neacumularea contribuțiilor de asigurări sociale de stat obligatorii și de reducerea transferurilor de la bugetul de stat pentru prestații sociale. Respectiv, cheltuielile BASS au fost executate sub nivelul precizat, situație determinată de diminuarea cheltuielilor pentru prestațiile de asigurări sociale și pentru prestațiile de asistență socială.
Cheltuielilepentru întreținerea Casei Naționale de Asigurări Sociales-au efectuat în limita stabilită, fiind admise unele neregularități la procedurile de achiziții publice, determinate de insuficiența elementelor de control intern la acest capitol.
Echipa de audit:
Controlor de stat principal Ciochină Elena
Controlor de stat Buimestru Ana
Controlor de stat Ștefîrța Dumitru
Controlor de stat Postica Larisa