1. Se aprobă Regulamentul cu privire la tratamentul riscului de ajustare a evaluării creditului pentru bănci (se anexează).
2. Prezenta hotărâre se publică în Monitorul Oficial al Republicii Moldova și intră în vigoare începând cu data de 01.01.2021.
Nr. 103. Chișinău, 16 aprilie 2020.
Aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.103 din 16 aprilie 2020
Regulament cu privire la tratamentul riscului de ajustare a evaluării creditului pentru bănci
Prezentul regulament transpune art. 381, 382, 384, 385, 386 alin. (1) lit. (a), alin. (2) și alin. (3) din Regulamentul (UE) nr.575/2013 al Parlamentului European și al Consiliului din 26 iunie 2013 privind cerințele prudențiale pentru instituțiile de credit și firmele de investiții și de modificare a Regulamentului (UE) nr. 648/2012 (Text cu relevanță pentru SEE), publicat în Jurnalul Oficial al Uniunii Europene nr. L 176 din 27 iunie 2013, astfel cum a fost modificat ultima dată prin Regulamentul delegat (UE) 2015/62 al Comisiei din 10 octombrie 2014.
Capitolul I.
Dispoziții generale
1. Prezentul regulament stabilește metodologii de determinare a cerințelor de fonduri proprii pentru acoperirea riscului de ajustare a evaluării creditului (riscul CVA - Credit Valuation Adjustment) și condițiile pe care băncile trebuie să le respecte pentru utilizarea metodologiilor respective.
2. Prezentul regulament se aplică băncilor cu sediul în Republica Moldova, precum și sucursalelor din Republica Moldova ale băncilor din alte state, care sunt licențiate de către Banca Națională a Moldovei, denumite în continuare bănci.
Capitolul II.
Ajustarea evaluării creditului
3. În sensul prezentului regulament, ajustarea evaluării creditului (CVA) înseamnă o ajustare la cursul mediu al pieței a portofoliului de tranzacții încheiate cu o contraparte.
4. CVA reflectă valoarea de piață curentă a riscului de credit pe care îl reprezintă contrapartea pentru bancă, dar nu reflectă valoarea de piață curentă a riscului de credit pe care îl reprezintă banca pentru contraparte.
5. Băncile raportează expunerea la riscul de ajustare a evaluării creditului în conformitate cu cerinţele stabilite prin Instrucţiunea cu privire la prezentarea de către bănci a rapoartelor COREP în scopuri de supraveghere, aprobată prin HCE nr.117/2018.
Capitolul III.
Cerințe de fonduri proprii pentru riscul CVA
6. O bancă calculează cerințele de fonduri proprii pentru riscul CVA în conformitate cu prezentul regulament pentru toate instrumentele financiare derivate extrabursiere în ceea ce privește toate activitățile sale, altele decât instrumentele financiare derivate de credit recunoscute în vederea reducerii valorilor ponderate la risc ale expunerilor pentru riscul de credit.
7. O bancă include tranzacțiile de finanțare prin titluri în calculul cerințelor de fonduri proprii prevăzute la punctul 6, dacă expunerile băncii la riscul CVA care rezultă din aceste tranzacții reprezintă 5% din capitalul eligibil.
8. Tranzacțiile cu o contraparte centrală calificată (CPCC și care înseamnă o contraparte centrală astfel cum este definit la pct.3 din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci și este autorizată într-o țară membră a UE) și tranzacțiile care au loc între un client și un membru compensator atunci când membrul compensator acționează ca intermediar între client și o CPCC, iar tranzacțiile dau naștere unei expuneri a membrului compensator la CPCC sunt excluse de la aplicarea cerințelor de fonduri proprii pentru riscul CVA.
9. Următoarele tranzacții sunt excluse de la aplicarea cerințelor de fonduri proprii pentru riscul CVA:
1) tranzacțiile cu Banca Națională a Moldovei și cu Ministerul Finanțelor al Republicii Moldova;
2) tranzacțiile cu băncile de dezvoltare multilaterală enumerate la Capitolul IV, Secțiunea a 4-a din Regulamentul cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.111/2018;
3) tranzacțiile cu contrapărțile menționate la Capitolul IV, Secțiunea 1 și Secțiunea a 2-a din Regulamentul nr.111/2018 cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate;
4) tranzacțiile cu entitățile din sectorul public menționate la Capitolul IV, Secțiunea a 3-a din Regulamentul nr.111/2018 cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate;
5) tranzacțiile în interiorul grupului. În sensul prezentului punct, o tranzacție intragrup reprezintă o tranzacție în baza contractului derivat extrabursier încheiat de către o bancă din Republica Moldova cu o altă contraparte din Republica Moldova care fac parte din același grup în cazul în care ambele contrapărți sunt incluse integral în aceeași consolidare și fac obiectul unor proceduri adecvate de evaluare, măsurare și control al riscurilor.
Capitolul IV.
Metoda standardizată și metoda alternativă la metoda standardizată
10. O bancă calculează cerințele de fonduri proprii de portofoliu pentru riscul CVA pentru fiecare contraparte, în conformitate cu formula de mai jos, ținând cont de acoperirile CVA care sunt eligibile în conformitate cu Capitolul V:
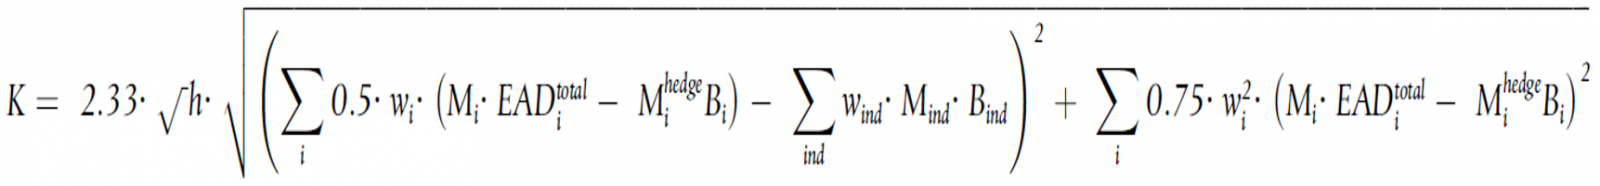
unde:
1) h = orizontul de risc de un an (în ani); h = 1;
2) wi = ponderea aplicabilă contrapărții „i”, după cum urmează:
a) contrapărții „i” i se atribuie una dintre cele șase ponderi wi pe baza unei evaluări externe a creditului efectuate de o societate de evaluare externă a creditului (ECAI) desemnată, astfel cum se prevede în tabelul 1.
Tabelul 1
| Nivelul de calitate a creditului | 1 | 2 | 3 | 4 | 5 | 6 |
| Pondere wi | 0,7% | 0,8% | 1,0% | 2,0% | 3,0% | 10,0% |
b) în cazul unei contrapărți pentru care nu este disponibilă o evaluare a creditului efectuată de o ECAI desemnată, o bancă atribuie acestei contrapărți ponderea wi=1.0 %. Cu toate acestea, dacă o bancă aplică Capitolul IV Secțiunea a 15-a din Regulamentul nr.111/2018 cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate pentru expunerile la riscul de credit al acestei contrapărți, ponderate la risc, se atribuie ponderea wi=3.0 %;
3) Mi = scadența efectivă a tranzacțiilor cu contrapartea „i”;
4) EADitotal = valoarea totală a expunerii la riscul de credit al contrapărții în cazul contrapărții „i” (total pentru toate seturile sale de compensare), inclusiv efectul garanțiilor reale în conformitate cu metodele prevăzute în Capitolele III – V din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci, aplicabile la calcularea cerințelor de fonduri proprii pentru riscul de contraparte al contrapărții în cauză.
Banca care aplică una dintre metodele prevăzute la Capitolele III și IV din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci folosește ca EADitotal valoarea ajustată integral a expunerii, în conformitate cu punctul 92 din Regulamentul cu privire la tehnicile de diminuare a riscului de credit utilizate de bănci, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.112/2018.
Expunerea este actualizată prin aplicarea următorului factor:
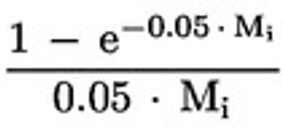
5) Mihedge = scadența instrumentului de acoperire cu valoarea noțională Bi (cantitățile Mihedge Bi sunt însumate, în cazul în care acestea reprezintă mai multe poziții);
6) Bi = valoarea noțională a acoperirilor prin instrumente de tipul credit default swap, având la bază o singură semnătură, achiziționate (însumate dacă există mai mult de o poziție), care face referire la contrapartea „i” și este utilizată pentru a acoperi riscul CVA. Valoarea noțională se actualizează prin aplicarea următorului factor:
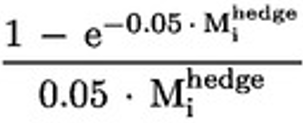
7) wind = ponderea aplicabilă acoperirilor pentru indici, conform tabelului 1;
8) Mind = scadența acoperirii pentru indice ind
9) Bind = valoarea noțională integrală a unui sau mai multor instrumente de tipul credit default swap bazate pe indici, achiziționate pentru a acoperi riscul CVA. Valoarea noțională se actualizează prin aplicarea următorului factor:
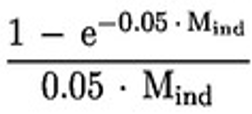
11. Băncile calculează cerințele de fonduri proprii pentru riscul CVA pentru contrapărțile lor utilizând metoda standardizată.
12. Ca alternativă la metoda standardizată, pentru instrumentele prevăzute la Capitolul III și cu condiția aprobării prealabile acordate de Banca Națională a Moldovei, băncile care folosesc metoda expunerii inițiale prevăzută la Capitolul IV din Regulamentul cu privire la tratamentul riscului de credit al contrapărții pentru bănci pot aplica un factor de multiplicare egal cu 10 valorilor ponderate la risc ale expunerilor care rezultă pentru riscul de credit al contrapărții al acestor expuneri, în locul calculării cerințelor de fonduri proprii pentru riscul CVA.
13. În scopul aplicării prevederilor punctului 12, banca va solicita aprobarea prealabilă acordată de Banca Națională a Moldovei, înaintând o cerere în acest sens, cu informații ce conțin argumentările privind oportunitatea utilizării metodei alternative la metoda standardizată și influența acesteia asupra mărimii fondurilor proprii. Cererea se prezintă la Banca Națională a Moldovei în limba română și se semnează de către persoana împuternicită de bancă.
14. Banca Națională a Moldovei se va expune, în scris, asupra cererii menționate la punctul 13, în termen de cel mult 30 de zile de la data înregistrării acesteia, privind acordul sau refuzul utilizării metodei alternative la metoda standardizată, informând în scris banca despre decizia sa. Banca Națională a Moldovei poate stabili un termen mai mare pentru expunerea cererii privind acordarea aprobării prealabile, care nu va depăși 90 de zile, în condițiile Codului Administrativ, cu informarea băncii.
15. În cazul în care informațiile menționate la punctul 13 sunt insuficiente pentru a lua o decizie asupra cererii privind acordarea aprobării prealabile, Banca Națională a Moldovei este în drept să solicite prezentarea informațiilor suplimentare.
16. Banca este obligată să prezinte informațiile suplimentare în termenul indicat de Banca Națională a Moldovei, perioadă pe parcursul căreia termenul prevăzut la punctul 14 se suspendă.
17. În caz de respingere a cererii privind acordarea aprobării prealabile, se vor indica temeiurile în baza cărora se respinge cererea. Drept temei de respingere a cererii privind acordarea aprobării prealabile de Banca Națională a Moldovei sunt considerate următoarele:
1) prezentarea la Banca Națională a Moldovei a informației eronate, neautentice și/sau contradictorii;
2) în baza informației prezentate se constată că utilizarea/aplicarea metodei respective poate conduce la o creștere nejustificată de fonduri proprii.
18. Banca este în drept să aplice metoda alternativă la metoda standardizată începând cu data eliberării aprobării prealabile de către Banca Națională a Moldovei.
Capitolul V.
Acoperiri eligibile împotriva riscului
19. Acoperirile împotriva riscului sunt acoperiri eligibile în scopul calculării cerințelor de fonduri proprii pentru riscul CVA în conformitate cu Capitolul IV numai în cazul în care acestea sunt utilizate în scopul diminuării riscului CVA și sunt administrate eficient. De asemenea, sunt instrumente de tipul credit default swap, având la bază o singură semnătură, sau alte instrumente de acoperire echivalente care fac în mod direct referire la contraparte.
20. O bancă nu reflectă alte tipuri de acoperiri pentru riscul de contraparte la calcularea cerințelor de fonduri proprii pentru riscul CVA. În special, instrumentele credit default swap de tipul „nth-to-default” sau împărțite în tranșe și instrumentele de tipul credit linked note nu sunt acoperiri eligibile în scopul calculării cerințelor de fonduri proprii pentru riscul CVA.
21. Acoperirile eligibile care sunt incluse în calculul cerințelor de fonduri proprii pentru riscul CVA nu se includ în calculul cerințelor de fonduri proprii pentru riscul specific prevăzut în Regulamentul nr.114/2018 cu privire la tratamentul riscului de piață potrivit abordării standardizate și nu se tratează ca diminuare a riscului de credit decât pentru riscul de credit al contrapărții din cadrul aceluiași portofoliu de tranzacționare.