Anexă la Hotărârea Comitetului executiv al Băncii Naţionale a Moldovei nr. 119 din 21 mai 2026
REGULAMENTUL cu privire la tratamentul riscului de ajustare a evaluării creditului pentru bănci
CAPITOLUL IV
ABORDAREA STANDARDIZATĂ
Secțiunea 1
Dispoziții generale
17. Banca Națională a Moldovei acordă unei bănci aprobare prealabilă de a-și calcula cerinţele de fonduri proprii pentru riscul CVA pentru un portofoliu de tranzacţii cu una sau mai multe contrapărţi în conformitate cu punctul 20, utilizând abordarea standardizată, după ce a evaluat dacă banca respectă următoarele cerinţe:
17.1. banca a înfiinţat o subdiviziune care este responsabilă de gestionarea globală a riscurilor băncii și de acoperirea riscului CVA;
17.2. pentru fiecare contraparte în cauză, banca a elaborat un model de CVA reglementară pentru a calcula CVA aferentă contrapărţii respective în conformitate cu punctele 21-27;
17.3. banca este în măsură să calculeze, cel puţin o dată pe lună, sensibilităţile CVA aferente fiecărei contrapărţi în cauză la factorii de risc relevanţi determinaţi în conformitate cu punctele 28-40;
17.4. pentru toate poziţiile pe acoperiri eligibile recunoscute în conformitate cu punctele 119-124 în scopul calculării cerinţelor de fonduri proprii pentru riscul CVA utilizând abordarea standardizată, banca este în măsură să calculeze, cel puţin o dată pe lună, sensibilităţile poziţiilor respective la factorii de risc relevanţi determinaţi în conformitate cu punctele 28-40;
17.5. banca a creat o subdiviziune de control al riscului care este independentă de subdiviziunile care desfășoară activităţi de tranzacţionare și de unitatea menţionată la subpunctul 17.1 și care raportează direct organului de conducere; subdiviziunea de control al riscului este responsabilă de conceperea și punerea în aplicare a abordării standardizate și elaborează și analizează rapoarte lunare cu privire la rezultatele abordării respective și, în plus, subdiviziunea de control al riscului evaluează caracterul adecvat al limitelor de tranzacţionare ale băncii și include rezultatele evaluării respective în rapoartele sale lunare; subdiviziunea de control al riscului dispune de personal suficient cu un nivel de competenţe adecvat pentru îndeplinirea scopului său.
18. În sensul subpunctul 17.3, sensibilitatea CVA aferente unei contrapărţi la un factor de risc înseamnă modificarea relativă a valorii CVA respective, ca urmare a unei modificări a valorii unuia dintre factorii de risc relevanţi ai respectivei CVA, calculată utilizând modelul de CVA reglementară al băncii în conformitate cu punctele 63-69.
19. În sensul subpunctul 17.4, sensibilitatea unei poziţii pe o acoperire eligibilă la un factor de risc înseamnă modificarea relativă a valorii poziţiei respective, ca urmare a unei modificări a valorii unuia dintre factorii de risc relevanţi ai poziţiei respective, calculată utilizând modelul de evaluare al băncii în conformitate cu punctele 63-69.
20. Băncile determină cerințele de fonduri proprii pentru riscul CVA conform abordării standardizate ca suma următoarelor cerințe de fonduri proprii calculate în conformitate cu punctele 28-40:
20.1. cerințele de fonduri proprii pentru riscul delta care reflectă riscul de modificare a portofoliului CVA al băncii ca urmare a variațiilor apărute la nivelul factorilor de risc relevanți care nu sunt legați de volatilitate;
20.2. cerințele de fonduri proprii pentru riscul vega care reflectă riscul de modificare a portofoliului CVA al băncii ca urmare a variațiilor apărute la nivelul factorilor de risc relevanți legați de volatilitate.
Secțiunea a 2-a
Modelul de CVA reglementară
21. Un model de CVA reglementară utilizat pentru calcularea cerințelor de fonduri proprii pentru riscul CVA în conformitate cu punctele 17-20 este solid din punct de vedere conceptual și se pune în aplicare cu integritate și respectă toate cerințele următoare:
21.1. modelul de CVA reglementară este capabil să modeleze CVA aferentă unei anumite contrapărți, recunoscând acordurile de compensare și contractele în marjă la nivel de set de compensare, dacă este cazul;
21.2. banca estimează probabilitățile de nerambursare ale contrapărții pe baza marjelor de credit ale contrapărții și a pierderii în caz de nerambursare conform consensului preconizat al pieței pentru contrapartea respectivă;
21.3. pierderea așteptată în caz de nerambursare menționată la subpunctul 21.1 este aceeași cu pierderea în caz de nerambursare conform consensului preconizat al pieței menționată la subpunctul 21.2., cu excepția cazului în care banca poate demonstra faptul că rangul portofoliului de tranzacții cu contrapartea respectivă diferă de rangul obligațiunilor negarantate cu rang superior emise de contrapartea respectivă;
21.4. la fiecare moment ulterior, expunerea viitoare actualizată simulată a portofoliului de tranzacții cu o contraparte se calculează cu ajutorul unui model de calcul al expunerii prin reevaluarea tuturor tranzacțiilor din portofoliul respectiv, pe baza modificărilor comune simulate ale factorilor de risc de piață care sunt semnificativi pentru acele tranzacții, utilizând un număr adecvat de scenarii și actualizând prețurile până la data efectuării calculului pe baza ratelor dobânzii fără risc;
21.5. modelul de CVA reglementară este capabil să modeleze dependența semnificativă dintre expunerea viitoare actualizată simulată a portofoliului de tranzacții și marjele de credit ale contrapărții;
21.6. în cazul în care tranzacțiile din portofoliu sunt incluse într-un set de compensare care face obiectul unui contract în marjă și al evaluării zilnice la prețul pieței, garanțiile reale furnizate și primite ca parte a contractului respectiv sunt recunoscute ca fiind un factor de diminuare a riscului în expunerea viitoare actualizată simulată, dacă sunt îndeplinite următoarele condiții:
21.6.1. banca determină perioada de risc de marjă pentru setul de compensare respectiv în conformitate cu cerințele prevăzute la aplicarea metodei modelului intern la riscul de credit al contrapărții și reflectă perioada de marjă respectivă în calculul expunerii viitoare actualizate simulate;
21.6.2. toate caracteristicile aplicabile ale contractului în marjă, inclusiv frecvența apelurilor în marjă, tipul de garanție reală eligibilă contractual, cuantumurile-prag, sumele minime ale transferurilor, sumele independente și marjele inițiale atât pentru bancă, cât și pentru contraparte sunt reflectate în mod corespunzător în calculul expunerii viitoare actualizate simulate.
21.6.3. banca a înființat o unitate de administrare a garanțiilor reale care se conformează aplicării metodei modelului intern la riscul de credit al contrapății pentru toate garanțiile reale recunoscute în scopul calculării cerințelor de fonduri proprii pentru riscul CVA utilizând abordarea standardizată.
22. În sensul subpunctului 21.1, CVA are semn pozitiv și se calculează în funcție de pierderile așteptate în caz de nerambursare ale contrapărții, de un set adecvat de probabilități de nerambursare ale contrapărții la momente viitoare și de un set adecvat de expuneri viitoare actualizate simulate ale portofoliului de tranzacții cu contrapartea respectivă în momente viitoare până la scadența tranzacției cu cea mai lungă durată din portofoliul respectiv.
23. În scopul demonstrării menționate la subpunctul 21.3, garanțiile reale primite de la contraparte nu modifică rangul expunerii.
24. În sensul subpunctului 21.6.3, în cazul în care a înființat deja o unitate de administrare a garanțiilor reale pentru a utiliza metoda modelului intern aplicată la riscul de credit al contrapărții, banca nu este obligată să înființeze o subdiviziune suplimentară de administrare a garanțiilor reale dacă banca respectivă demonstrează autorității sale competente că subdiviziunea respectivă respectă cerințele prevăzute la aplicarea metodei modelului intern la riscul de credit al contrapărții pentru garanțiile reale recunoscute în scopul calculării cerințelor de fonduri proprii pentru riscul CVA utilizând abordarea standardizată.
25. În sensul subpunctului 21.2, în cazul în care marjele instrumentelor de tipul credit default swap ale contrapărții sunt observabile pe piață, banca utilizează aceste marje. În cazul în care nu sunt disponibile astfel de marje ale instrumentelor de tipul credit default swap, băncile utilizează una dintre următoarele:
25.1. marjele de credit aferente altor instrumente emise de contraparte care reflectă condițiile actuale de piață;
25.2. marjele aproximative care sunt adecvate având în vedere ratingul, sectorul de activitate și regiunea contrapărții.
26. Banca care utilizează un model de CVA reglementară respectă toate cerințele calitative după cum urmează:
26.1. modelul de calcul al expunerii menționat la punctul 21 face parte din sistemul intern de gestionare a riscului CVA al băncii care include identificarea, măsurarea, gestionarea, aprobarea și raportarea internă a CVA și a riscului CVA în scopuri contabile;
26.2. banca dispune de un proces pentru a asigura conformitatea cu un set documentat de politici interne, controale, evaluări ale performanței modelului și proceduri privind modelul de calcul al expunerii menționat la punctul 21;
26.3. banca dispune de o subdiviziune de validare independentă care este responsabilă cu validarea efectivă inițială și continuă a modelului de calcul al expunerii menționat la punctul 21; această subdiviziune este independentă de subdiviziunile care se ocupă de credite și de subdiviziunile de tranzacționare, inclusiv de subdiviziunea menționată la subpunctului 17.1, și raportează direct organului executiv; subdiviziunea dispune de personal suficient cu un nivel de competențe adecvat pentru îndeplinirea scopului respectiv;
26.4. organul executiv participă activ la procesul de control al riscului și consideră controlul riscului CVA drept un aspect esențial al activității economice, căruia trebuie să i se aloce resurse adecvate;
26.5. banca documentează procesul de validare inițială și continuă a modelului de calcul al expunerii menționat la punctul 21, la un nivel de detaliere care ar permite unei părți terțe să înțeleagă modul în care funcționează modelele, limitările și ipotezele lor principale și să recreeze analiza; documentația respectivă stabilește frecvența minimă cu care se efectuează validarea continuă, precum și alte circumstanțe, cum ar fi o schimbare bruscă a comportamentului pe piață, în care se efectuează o validare suplimentară; documentația descrie modul în care se efectuează validarea în ceea ce privește fluxurile de date și portofoliile, ce analize sunt utilizate și modul în care sunt constituite portofoliile reprezentative ale contrapărților;
26.6. modelele de evaluare utilizate în modelul de calcul al expunerii menționat la punctul 21 pentru un anumit scenariu de factori de risc de piață simulați sunt testate în raport cu valorile de referință independente adecvate pentru o gamă largă de stări ale pieței, ca parte a procesului de validare inițială și continuă a modelului; modelele de evaluare a opțiunilor țin seama de neliniaritatea valorii opțiunii în ceea ce privește factorii de risc de piață;
26.7. în cadrul procesului de audit intern al băncii se efectuează cu regularitate o reexaminare independentă a sistemului său intern de gestionare a riscului CVA menționat la subpunctul 26.1; respectiva reexaminare include activitățile atât ale unității menționate la subpunctului 17.1, cât și ale subdiviziunii independente de validare menționate la subpunctul 26.3;
26.8. modelul de CVA reglementară utilizat de bancă pentru calcularea expunerii viitoare actualizate simulate menționate la punctul 21 reflectă condițiile și specificațiile tranzacțiilor și contractele în marjă într-un mod prompt, complet și prudent; condițiile și specificațiile se păstrează într-o bază de date securizată, care face obiectul unui audit formal și periodic; transmiterea datelor privind condițiile și specificațiile tranzacțiilor și contractele în marjă în vederea integrării în modelul de calcul al expunerii, de asemenea, face obiectul auditului intern, iar între modelul intern și sistemele de date-sursă există procese de reconciliere formală pentru a verifica în permanență dacă specificațiile și condițiile tranzacțiilor și contractele în marjă sunt reflectate corect sau, cel puțin, prudent în sistemul de calcul al expunerii;
26.9. intrările curente și istorice de date de piață, utilizate în model de bancă pentru calcularea expunerii viitoare actualizate simulate menționate la punctul 21 se obțin independent de liniile de activitate și se introduc în modelul respectiv în mod prompt și complet și se păstrează într-o bază de date securizată care face obiectul unui audit formal și periodic; banca dispune de un proces bine dezvoltat de verificare a integrității datelor pentru a gestiona observațiile privind date neadecvate; în cazul în care modelul se bazează pe date de substituire a datelor de piață, banca elaborează politici interne pentru a identifica substituenți adecvați și demonstrează în mod empiric și în permanență că substituenții oferă o reprezentare prudentă a riscului-suport;
26.10. modelul de calcul al expunerii menționat la punctul 21 cuprinde informațiile specifice cu privire la tranzacții și informațiile contractuale care sunt necesare pentru a putea agrega expunerile la nivelul setului de compensare; banca verifică dacă în cadrul modelului tranzacțiile sunt atribuite setului de compensare adecvat.
27. În scopul calculării cerințelor de fonduri proprii pentru riscul CVA, modelul de calcul al expunerii menționat la punctul 21 poate avea specificații și ipoteze diferite pentru a îndeplini toate cerințele prevăzute la punctele 21-26, cu excepția faptului că intrările sale de date de piață și recunoașterea compensării sunt aceleași ca cele utilizate în scopuri contabile.
Secțiunea a 3-a
Cerințele de fonduri proprii pentru riscurile delta și vega
28. Băncile aplică factorii de risc delta și vega descriși la punctele 41-62 și procesul prevăzut la punctele 29-40 pentru a calcula cerințele de fonduri proprii pentru riscurile delta și vega.
29. Pentru fiecare clasă de risc menționată la punctul 3, sensibilitatea CVA-urilor agregate și sensibilitatea tuturor pozițiilor pe acoperiri eligibile care intră sub incidența cerințelor de fonduri proprii pentru riscul delta sau vega la fiecare dintre factorii de risc delta sau vega aplicabili incluși în clasa de risc respectivă se calculează utilizând formulele corespunzătoare prevăzute la punctele 63-69. În cazul în care valoarea unui instrument depinde de mai mulți factori de risc, sensibilitatea se determină separat pentru fiecare factor de risc.
30. Pentru calcularea sensibilităților la riscul vega ale CVA-urilor agregate, se includ atât sensibilitățile la volatilitățile utilizate în modelul de calcul al expunerii pentru a simula factorii de risc, cât și sensibilitățile la volatilitățile utilizate pentru reevaluarea tranzacțiilor cu opțiuni din portofoliul de tranzacții cu contrapartea în cauză.
31. Prin derogare de la punctul 28, sub rezerva aprobării prealabile de către Banca Națională a Moldovei, banca poate să utilizeze definiții alternative ale sensibilităților la riscurile delta și vega la calcularea cerințelor de fonduri proprii ale unei poziții din portofoliul de tranzacționare, dacă banca îndeplinește cumulativ următoarele condiții:
31.1. definițiile alternative respective sunt utilizate în vederea gestionării interne a riscului sau a raportării către organul de conducere a profiturilor și a pierderilor de către o subdiviziune independentă de control al riscului din cadrul băncii;
31.2. banca demonstrează că aceste definiții alternative sunt mai adecvate pentru a reflecta sensibilitățile poziției decât formulele prevăzute la punctele 63-69 și că sensibilitățile la riscurile delta și vega rezultate nu diferă în mod semnificativ de cele obținute prin aplicarea formulelor prevăzute la punctele 63-69.
32. În cazul în care o acoperire eligibilă este un instrument-indice, băncile calculează sensibilitățile respectivei acoperiri eligibile la toți factorii de risc relevanți prin aplicarea variației unuia dintre factorii de risc relevanți fiecăreia dintre componentele indicelui.
33. Banca poate introduce factori de risc suplimentari care să corespundă instrumentelor bazate pe indici calificați pentru următoarele clase de risc:
33.1. riscul de marjă de credit al contrapărții;
33.2. riscul de marjă de credit de referință; și
33.3. riscul de devalorizare a titlurilor de capital.
34. În ceea ce privește riscurile delta, un instrument-indice este considerat calificat dacă acesta îndeplinește condițiile prevăzute în reglementările aferente tratamentului riscului de piaţă potrivit abordării standardizate. În ceea ce privește riscurile vega, toate instrumentele-indice sunt considerate calificate.
35. Banca calculează sensibilitățile CVA și ale acoperirilor eligibile la factorii de risc ai unor indici calificați în plus față de sensibilitățile la factorii de risc de tip non-index.
36. Banca calculează sensibilitățile la riscurile delta și vega la un factor de risc al unui indice calificat ca sensibilitate unică la indicele calificat suport. În cazul în care 75 % din componentele unui indice calificat sunt puse în corespondență cu același sector, astfel cum se prevede la punctele 85-89, 93-98 și 103-107, banca pune în corespondență indicele calificat cu sectorul respectiv. În celelalte cazuri, banca pune în corespondență sensibilitatea cu banda relevantă a indicelui calificat.
37. Sensibilitățile ponderate ale CVA agregată și ale valorii de piață a tuturor acoperirilor eligibile pentru fiecare factor de risc se calculează înmulțind sensibilitățile nete respective cu ponderea de risc corespunzătoare, în conformitate cu următoarele formule:
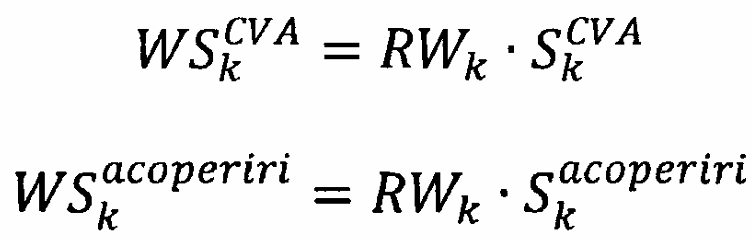
unde:
k = indicele care desemnează factorul de risc k;
WSkCVA = sensibilitatea ponderată a CVA agregată la factorul de risc k;
RWk = ponderea de risc aplicabilă factorului de risc k;
SKCVA = sensibilitatea netă a CVA agregată la factorul de risc k;
WSkacoperiri = sensibilitatea ponderată a valorii de piață a tuturor acoperirilor eligibile din portofoliul CVA la factorul de risc k;
Skacoperiri = sensibilitatea netă a valorii de piață a tuturor acoperirilor eligibile din portofoliul CVA la factorul de risc k.
38. Băncile calculează sensibilitatea netă ponderată WSk a portofoliului CVA la factorul de risc k în conformitate cu următoarea formulă:
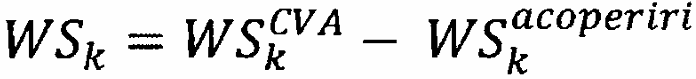
39. Sensibilitățile nete ponderate din cadrul aceleiași benzi sunt agregate în conformitate cu următoarea formulă, utilizând corelațiile corespunzătoare ρkl pentru sensibilitățile ponderate din cadrul aceleiași benzi prevăzute la punctele 75-77, 90, 91, 99 și 100, obținându-se sensibilitatea specifică benzii Kb:
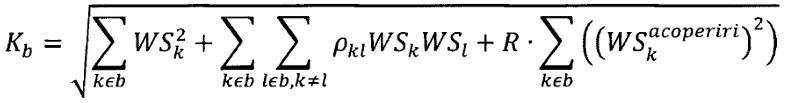
unde:
Kb = sensibilitatea specifică benzii pentru banda b;
WSk = sensibilitățile nete ponderate;
ρkl = parametrii corespunzători de corelație din cadrul benzii;
R = parametrul de excludere a acoperirii egal cu 0,01 .
40. Sensibilitatea specifică benzii se calculează în conformitate cu punctele 37-39 pentru fiecare bandă din cadrul unei clase de risc. După ce sensibilitatea specifică benzii a fost calculată în cazul tuturor benzilor, sensibilitățile ponderate la toți factorii de risc din toate benzile sunt agregate în conformitate cu formula de mai jos, utilizând corelațiile corespunzătoare γbc pentru sensibilitățile ponderate din diferitele benzi prevăzute la punctele 75-77, 83, 84, 92, 101, 102, 108, 111 și 112 obținându-se cerințele de fonduri proprii specifice unei clase de risc pentru riscul delta sau vega:
cerința de fonduri proprii specifică unei clase de risc pentru riscul delta sau vega
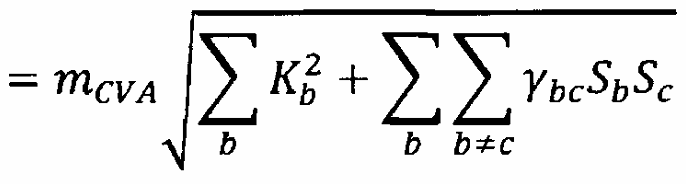
unde:
mCVA = un factor de multiplicare egal cu 1; Banca Națională a Moldovei poate majora valoarea mCVA în cazul în care modelul de CVA reglementară al băncii prezintă deficiențe care împiedică măsurarea corespunzătoare a cerințelor de fonduri proprii pentru riscul CVA;
Kb = sensibilitatea specifică benzii pentru banda b;
γbc = parametrul de corelație între benzile b și c;
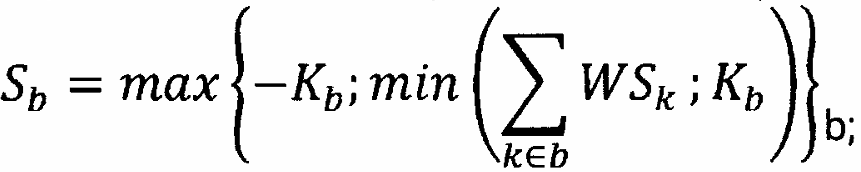 pentru toți factorii de risc din banda b;
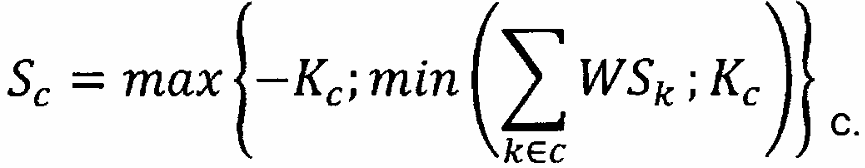 pentru toți factorii de risc din banda c.
Secțiunea a 4-a
Factorii de risc de rată a dobânzii
41. Pentru factorii de risc de rată a dobânzii delta, inclusiv riscul de rată a inflației, există o bandă pentru fiecare monedă, iar fiecare bandă cuprinde diferite tipuri de factori de risc.
42. Factorii de risc de rată a dobânzii delta aplicabili instrumentelor sensibile la rata dobânzii din portofoliul CVA sunt ratele fără risc pentru fiecare monedă vizată și pentru fiecare dintre următoarele scadențe: 1 an, 2 ani, 5 ani, 10 ani și 30 de ani.
43. Factorii de risc de rată a dobânzii delta aplicabili instrumentelor sensibile la rata inflației din portofoliul CVA sunt ratele inflației pentru fiecare monedă vizată și pentru fiecare dintre următoarele scadențe: 1 an, 2 ani, 5 ani, 10 ani și 30 de ani.
44. Monedele pentru care banca aplică factorii de risc de rată a dobânzii delta în conformitate cu punctele 41 - 43 sunt euro, coroana suedeză, dolarul australian, dolarul canadian, lira sterlină britanică, yenul japonez și dolarul american, moneda de raportare a băncii și moneda unui stat membru care participă la Mecanismul de schimb valutar II (MCS II).
45. Pentru monedele care nu sunt menționate la punctul 44, factorii de risc de rată a dobânzii delta constau în variația absolută a ratei inflației și decalajul paralel al întregii curbe fără risc pentru o anumită monedă.
46. Băncile obțin ratele fără risc pentru fiecare monedă pe baza instrumentelor pieței monetare deținute în portofoliul lor de tranzacționare care au cel mai redus risc de credit, inclusiv swapurile pe rata dobânzii overnight.
47. În cazul în care băncile nu pot aplica abordarea menționată la punctul 46, ratele fără risc se bazează pe una sau mai multe curbe swap implicite de piață utilizate de bănci pentru a marca pozițiile la piață, precum curbele swap pe rata dobânzii interbancare oferită.
48. În cazul în care datele privind curbele swap implicite de piață descrise la punctul 41 sunt insuficiente, ratele fără risc pot fi determinate pornind de la cea mai adecvată curbă a obligațiunilor suverane pentru o anumită monedă.
49. Factorii de risc de rată a dobânzii vega aplicabili instrumentelor din portofoliul CVA care sunt sensibile la volatilitatea ratei dobânzii sunt toate volatilitățile ratei dobânzii aferente tuturor momentelor specifice pentru o anumită monedă. Factorii de risc de rată a inflației vega aplicabili instrumentelor din portofoliul CVA care sunt sensibile la volatilitatea ratei inflației sunt toate volatilitățile ratei inflației aferente tuturor momentelor specifice pentru o anumită monedă. Există o singură sensibilitate netă la rata dobânzii și o singură sensibilitate netă la rata inflației calculate pentru fiecare monedă.
Secțiunea a 5-a
Factorii de risc valutar
50. Factorii de risc valutar delta pe care băncile trebuie să îi aplice instrumentelor din portofoliul CVA sensibile la cursurile de schimb valutar la vedere sunt toate cursurile de schimb valutar la vedere dintre moneda în care este denominat un instrument și moneda de raportare a băncii sau moneda de bază a băncii, în cazul în care banca utilizează o monedă de bază în conformitate cu prevederile reglementărilor aferente tratamentului riscului de piaţă potrivit abordării standardizate. Pentru fiecare pereche de monede există o singură bandă, care cuprinde un singur factor de risc și o singură sensibilitate netă.
51. Factorii de risc valutar vega pe care băncile trebuie să îi aplice instrumentelor din portofoliul CVA care sunt sensibile la volatilitatea cursului de schimb valutar sunt volatilitățile implicite ale cursurilor de schimb valutar dintre perechile de monede menționate la punctul 50. Există o singură bandă pentru toate monedele și scadențele, care cuprinde toți factorii de risc valutar vega și o singură sensibilitate netă.
52. Băncile nu au obligația de a face distincție între variantele onshore (destinate piețelor interne) și offshore (destinate piețelor internaționale) ale unei monede pentru factorii de risc valutar delta și vega.
Secțiunea a 6-a
Factorii de risc de marjă de credit al contrapărții
53. Factorii de risc de marjă de credit al contrapărții delta aplicabili instrumentelor sensibile la marja de credit a contrapărții din portofoliul CVA sunt reprezentați de marjele de credit ale contrapărților individuale, de numele de referință și indicii calificați pentru următoarele scadențe: 0,5 ani, 1 an, 3 ani, 5 ani și 10 ani.
54. Clasa riscului de marjă de credit al contrapărții nu face obiectul cerințelor de fonduri proprii specifice riscului vega.
Secțiunea a 7-a
Factorii de risc de marjă de credit de referință
55. Factorii de risc de marjă de credit de referință delta aplicabili instrumentelor sensibile la marjele de credit de referință din portofoliul CVA sunt reprezentați de marjele de credit ale tuturor scadențelor pentru toate numele de referință din cadrul aceleiași benzi. Se calculează o sensibilitate netă pentru fiecare bandă.
56. Factorii de risc de marjă de credit de referință vega aplicabili instrumentelor din portofoliul CVA sensibile la volatilitatea marjei de credit de referință sunt reprezentați de volatilitățile marjelor de credit aferente tuturor momentelor specifice pentru toate numele de referință din cadrul unei benzi. Se calculează o sensibilitate netă pentru fiecare bandă.
Secțiunea a 8-a
Factorii de risc de devalorizare a titlurilor de capital
57. Benzile pentru toți factorii de risc de devalorizare a titlurilor de capital sunt benzile menționate la punctele 99 și 100.
58. Factorii de risc de devalorizare a titlurilor de capital delta pe care băncile trebuie să îi aplice instrumentelor din portofoliul CVA care sunt sensibile la prețurile spot ale titlurilor de capital sunt prețurile spot ale tuturor titlurilor de capital puse în corespondență cu aceeași bandă menționată la punctul 57. Se calculează o sensibilitate netă pentru fiecare bandă.
59. Factorii de risc de devalorizare a titlurilor de capital vega pe care băncile trebuie să îi aplice instrumentelor din portofoliul CVA care sunt sensibile la volatilitatea titlurilor de capital sunt volatilitățile implicite ale tuturor titlurilor de capital puse în corespondență cu aceeași bandă menționată la punctul 57. Se calculează o sensibilitate netă pentru fiecare bandă.
Secțiunea a 9-a
Factorii de risc de marfă
60. Benzile pentru toți factorii de risc de marfă sunt benzile sectoriale menționate la punctele 109 și 110.
61. Factorii de risc de marfă delta pe care băncile trebuie să îi aplice instrumentelor din portofoliul CVA care sunt sensibile la prețurile spot ale mărfurilor sunt prețurile spot ale tuturor mărfurilor puse în corespondență cu aceeași bandă sectorială menționată la punctul 60. Se calculează o sensibilitate netă pentru fiecare bandă sectorială.
62. Factorii de risc de marfă vega pe care băncile trebuie să îi aplice instrumentelor din portofoliul CVA care sunt sensibile la volatilitatea prețurilor mărfurilor sunt volatilitățile implicite ale tuturor mărfurilor puse în corespondență cu aceeași bandă sectorială menționată la punctul 60. Se calculează o sensibilitate netă pentru fiecare bandă sectorială.
Secțiunea a 10-a
Sensibilitățile la riscul delta și vega
63. Băncile calculează sensibilitățile delta care constau în factorii de risc de rată a dobânzii după cum urmează:
63.1. sensibilitățile delta ale CVA agregate la factorii de risc care constau în rate fără risc, precum și ale unei acoperiri eligibile la acești factori de risc se calculează după cum urmează:
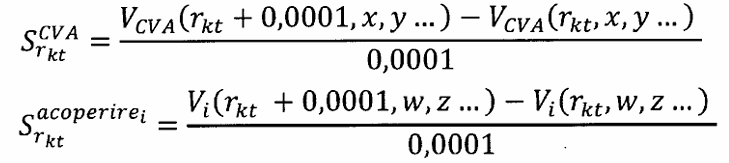
unde:
SrktCVA = sensibilitățile CVA agregate la un factor de rată fără risc;
rkt = valoarea factorului de rată fără risc k cu scadența t;
VCVA = CVA agregată calculată pe baza modelului de CVA reglementară;
x, y = alți factori de risc decât rkt în VCVA;
Srktacoperirei = sensibilitățile acoperirii eligibile i la un factor de rată fără risc;
Vi = funcția de evaluare a acoperirii eligibile i;
w, z = alți factori de risc decât rkt din funcția de evaluare Vi.
63.2. sensibilitățile delta la factorii de risc care constau în rate ale inflației, precum și ale unei acoperiri eligibile la acești factori de risc se calculează după cum urmează:
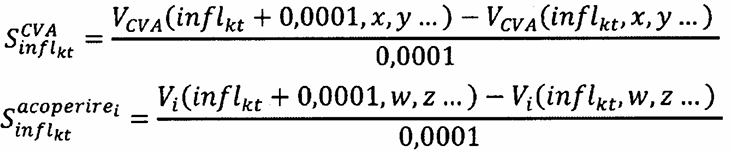
unde:
SinflktCVA= sensibilitățile CVA agregate la un factor de risc de rată a inflației;
inflkt = valoarea factorului de risc de rată a inflației k cu scadența t;
VCVA = CVA agregată calculată pe baza modelului de CVA reglementară;
x, y = alți factori de risc decât inflkt în VCVA;
Sinflktacoperirei = sensibilitățile acoperirii eligibile i la un factor de risc de rată a inflației;
Vi = funcția de evaluare a acoperirii eligibile i;
w, z = alți factori de risc decât inflkt din funcția de evaluare Vi.
64. Băncile calculează sensibilitățile delta ale CVA agregate la factorii de risc care constau în cursurile de schimb valutar la vedere, precum și ale unui instrument de acoperire eligibil la acești factori de risc după cum urmează:
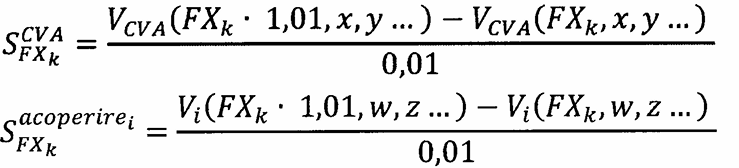
unde:
SFXkCVA = sensibilitățile CVA agregate la un factor de risc de curs de schimb valutar la vedere;
FXk = valoarea factorului de risc de curs de schimb valutar la vedere k;
VCVA = CVA agregată calculată pe baza modelului de CVA reglementară;
x, y = alți factori de risc decât FXk în VCVA;
SFXkacoperirei = sensibilitățile acoperirii eligibile i la un factor de risc de curs de schimb valutar la vedere;
Vi = funcția de evaluare a acoperirii eligibile i;
w, z = alți factori de risc decât FXk din funcția de evaluare Vi.
65. Băncile calculează sensibilitățile delta ale CVA agregate la factorii de risc care constau în ratele de marjă de credit ale contrapărții, precum și ale unui instrument de acoperire eligibil la acești factori de risc după cum urmează:
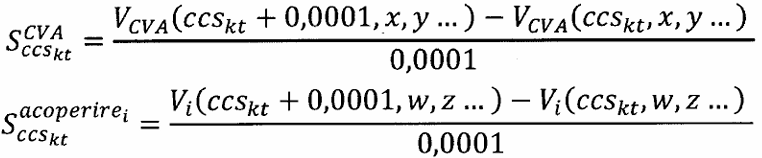
unde:
SCCSktCVA = sensibilitățile CVA agregate la un factor de risc de rată de marjă de credit a contrapărții;
ccskt = valoarea factorului de risc de rată de marjă de credit a contrapărții k la scadența t;
VCVA = CVA agregată calculată pe baza modelului de CVA reglementară;
x,y = alți factori de risc decât ccskt în VCVA;
SCCSktacoperirei = sensibilitățile acoperirii eligibile i la un factor de risc de rată de marjă de credit a contrapărții;
Vi = funcția de evaluare a acoperirii eligibile i;
w, z = alți factori de risc decât ccskt din funcția de evaluare Vi.
66. Băncile calculează sensibilitățile delta ale CVA agregate la factorii de risc care constau în ratele de marjă de credit de referință, precum și ale unui instrument de acoperire eligibil la acești factori de risc după cum urmează:
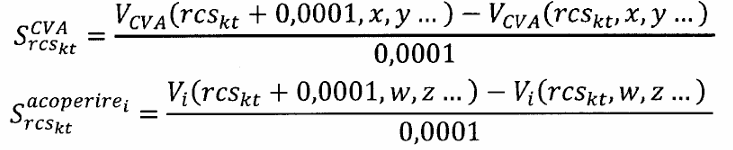
unde:
SccsktCVA = sensibilitățile CVA agregate la un factor de risc de rată de marjă de credit de referință;
rcskt = valoarea factorului de risc de rată de marjă de credit a contrapărții k la scadența t;
VCVA = CVA agregată calculată pe baza modelului de CVA reglementară;
x, y = alți factori de risc decât ccskt în VCVA;
Sccsktacoperirei = sensibilitățile acoperirii eligibile i la un factor de risc de rată de marjă de credit de referință;
Vi = funcția de evaluare a acoperirii eligibile i;
w, z = alți factori de risc decât ccskt din funcția de evaluare Vi .
67. Băncile calculează sensibilitățile delta ale CVA agregate la factorii de risc care constau în prețurile spot ale titlurilor de capital, precum și ale unui instrument de acoperire eligibil la acești factori de risc după cum urmează:
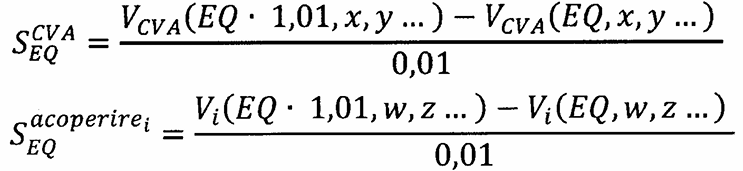
unde:
SEQCVA = sensibilitățile CVA agregate la un factor de risc de preț spot al titlurilor de capital;
EQ = valoarea prețului spot al titlurilor de capital;
VCVA = CVA agregată calculată pe baza modelului de CVA reglementară;
x, y = alți factori de risc decât EQ în VCVA;
SEQacoperirei = sensibilitățile acoperirii eligibile i la un factor de risc de preț spot al titlurilor de capital;
Vi = funcția de evaluare a acoperirii eligibile i;
w, z = alți factori de risc decât EQ din funcția de evaluare Vi.
68. Băncile calculează sensibilitățile delta ale CVA agregate la factorii de risc care constau în prețurile spot ale mărfurilor, precum și ale unui instrument de acoperire eligibil la acești factori de risc după cum urmează:
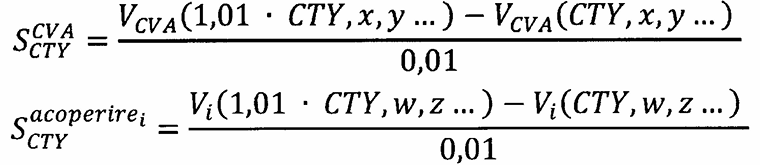
unde:
SCTYCVA = sensibilitățile CVA agregate la un factor de risc de preț spot al mărfurilor;
CTY = valoarea prețului spot al mărfurilor;
VCVA = CVA agregată calculată pe baza modelului de CVA reglementară;
x, y = alți factori de risc decât CTY în VCVA;
SCTYacoperirei = sensibilitățile acoperirii eligibile i la un factor de risc de preț spot al mărfurilor;
Vi = funcția de evaluare a acoperirii eligibile i;
w, z = alți factori de risc decât CTY din funcția de evaluare Vi.
69. Băncile calculează sensibilitățile la riscul vega ale CVA agregate la factorii de risc care constau în volatilitatea implicită, precum și ale unui instrument de acoperire eligibil la acești factori de risc după cum urmează:
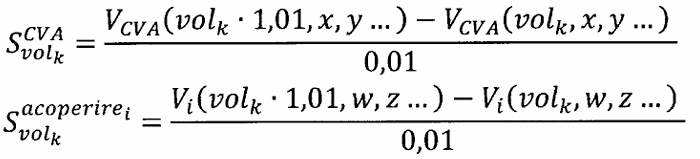
unde:
SvolkCVA= sensibilitățile CVA agregate la un factor de risc de volatilitate implicită;
volk = valoarea factorului de risc de volatilitate implicită;
VCVA = CVA agregată calculată pe baza modelului de CVA reglementară;
x, y = alți factori de risc decât volk din funcția de evaluare VCVA;
Svolkacoperirei = sensibilitățile instrumentului de acoperire eligibil i la un factor de risc de volatilitate implicită;
Vi = funcția de evaluare a acoperirii eligibile i;
w, z = alți factori de risc decât volk din funcția de evaluare Vi.
Secțiunea a 11-a
Ponderile de risc pentru riscul de rată a dobânzii
70. Pentru monedele menționate la punctul 44, ponderile de risc ale sensibilităților delta la rata fără risc pentru fiecare bandă din tabelul nr.1 sunt următoarele:
Tabelul nr.1
| Bandă | Scadență | Pondere de risc |
| 1 | 1 an | 1,11 % |
| 2 | 2 ani | 0,93 % |
| 3 | 5 ani | 0,74 % |
| 4 | 10 ani | 0,74 % |
| 5 | 30 de ani | 0,74 % |
71. Pentru alte monede decât cele menționate la punctul 44, ponderea de risc a sensibilităților delta la rata fără risc este de 1,58%.
72. Pentru riscul de rată a inflației denominat în una dintre monedele menționate la punctul 44, ponderea de risc a sensibilității delta la riscul de rată a inflației este de 1,11 %.
73. Pentru riscul de inflație denominat în altă monedă decât cele menționate la punctul 44, ponderea de risc a sensibilității delta la riscul de rată a inflației este de 1,58 %.
74. Ponderile de risc care trebuie aplicate sensibilităților la factorii de risc de rată a dobânzii vega și la factorii de risc de rată a inflației vega pentru toate monedele sunt de 100 %.
Secțiunea a 12-a
Corelațiile din cadrul unei benzi pentru riscul de rată a dobânzii și corelațiile dintre benzi pentru riscul de rată a dobânzii
75. Pentru monedele menționate la punctul 44, parametrii de corelație pe care băncile îi aplică agregării sensibilităților delta la rata fără risc între diferitele benzi prevăzute la punctele 70-74, tabelul nr.2, sunt următorii:
Tabelul nr.2
| Bandă | 1 | 2 | 3 | 4 | 5 |
| 1 | 100 % | 91 % | 72 % | 55 % | 31 % |
| 2 | | 100 % | 87 % | 72 % | 45 % |
| 3 | | | 100 % | 91 % | 68 % |
| 4 | | | | 100 % | 83 % |
| 5 | | | | | 100 % |
76. Băncile aplică un parametru de corelație de 40% pentru agregarea sensibilității delta la riscul de rată a inflației și a sensibilității delta la rata fără risc denominate în aceeași monedă.
77. Băncile aplică un parametru de corelație de 40% pentru agregarea sensibilității la factorul de risc vega de rată a inflației și a sensibilității la factorul de risc vega de rată a dobânzii denominate în aceeași monedă.
78. Parametrul de corelație dintre benzi pentru riscul de rată a dobânzii delta și vega se stabilește la 0,5% pentru toate perechile de monedă.
Secțiunea a 13-a
Ponderile de risc pentru riscul valutar
79. Ponderile de risc pentru toate sensibilitățile delta la factorul de risc valutar între moneda de raportare a unei bănci și o altă monedă sunt de 11%.
80. Ponderea de risc aferentă factorilor de risc valutar în ceea ce privește perechile de monede formate din euro și moneda unui stat membru care participă la MCS II este una dintre următoarele metode:
80.1. ponderea de risc menționată la punctul 79 împărțită la 3;
80.2. fluctuația maximă admisă în cadrul intervalului oficial de fluctuație agreat între Banca Națională a Moldovei și banca centrală a statului partener, dacă acest interval este mai restrâns decât intervalul standard de 15%.
81. Prin derogare de la punctul 80, ponderea de risc aferentă factorilor de risc valutar în ceea ce privește monedele menționate la punctul respectiv care participă la MCS II cu un interval de fluctuație convenit în mod oficial mai îngust decât intervalul standard de plus sau minus 15 % este egală cu fluctuația procentuală maximă în acest interval mai îngust.
82. Ponderile de risc pentru toate sensibilitățile vega la factorul de risc valutar sunt de 100 %.
Secțiunea a 14-a
Corelațiile pentru riscul valutar
83. La agregarea sensibilităților la factorul de risc valutar delta între benzi se aplică un parametru de corelație uniform egal cu 60 %.
84. La agregarea sensibilităților la factorul de risc valutar vega între benzi se aplică un parametru de corelație uniform egal cu 60 %.
Secțiunea a 15-a
Ponderile de risc pentru riscul de marjă de credit al contrapărții
85. Ponderile de risc pentru sensibilitățile delta la factori de risc de marjă de credit al contrapărții sunt aceleași pentru toate scadențele (0,5 ani, 1 an, 3 ani, 5 ani, 10 ani) din fiecare bandă din tabelul nr.3 și au următoarele valori:
Tabelul nr.3
| Numărul benzii | Calitatea creditului | Sector | Pondere de risc |
| 1 | Toate | Autorități ale administrației publice centrale din Republica Moldova, Banca Națională a Moldovei, inclusiv autorități ale administrației centrale a statelor membre ale UE, băncile centrale | 0,5 % |
| 2 | Nivelul 1-3 de calitate a creditului | Autorități ale administrației publice centrale din Republica Moldova, inclusiv băncile centrale, a țărilor terțe, băncile de dezvoltare multilaterală și organizațiile internaționale menționate în prevederile reglementărilor aferente tratamentului riscului de piaţă potrivit abordării standardizate. | 0,5 % |
| 3 | Autoritate publică locală și entități din sectorul public | 1,0 % |
| 4 | Entități din sectorul financiar | 5,0 % |
| 5 | Materiale de bază, energie, produse industriale, agricultură, industria prelucrătoare, industria extractivă | 3,0 % |
| 6 | Bunuri și servicii pentru consumatori, transport și depozitare, servicii administrative și activități de sprijin | 3,0 % |
| 7 | Tehnologie, telecomunicații | 2,0 % |
| 8 | Asistență medicală, utilități, activități profesionale și tehnice | 1,5 % |
| 9 | Obligațiuni garantate emise de bănci stabilite în statele membre ale UE | 1,0 % |
| 10 | Nivelul 1 de calitate a creditului | Obligațiuni garantate emise de bănci din țări terțe | 1,5 % |
| Nivelul 2-3 de calitate a creditului | 2,5 % |
| 11 | Nivelul 1-3 de calitate a creditului | Alt sector | 5,0 % |
| 12 | Indici calificați | 1,5 % |
| 13 | Nivelul 4-6 de calitate a creditului și fără rating | Autorități ale administrației publice centrale din Republica Moldova, inclusiv băncile centrale, a țărilor terțe, băncile de dezvoltare multilaterală și organizațiile internaționale menționate în reglementările aferente tratamentului riscului de piaţă potrivit abordării standardizate. | 2,0 % |
| 14 | Autoritate publică locală și entități din sectorul public | 4,0 % |
| 15 | Entități din sectorul financiar | 12,0 % |
| 16 | Materiale de bază, energie, produse industriale, agricultură, industria prelucrătoare, industria extractivă | 7,0 % |
| 17 | Bunuri și servicii pentru consumatori, transport și depozitare, servicii administrative și activități de sprijin | 8,5 % |
| 18 | Tehnologie, telecomunicații | 5,5 % |
| 19 | Asistență medicală, utilități, activități profesionale și tehnice | 5,0 % |
| 20 | Alt sector | 12,0 % |
| 21 | Indici calificați | 5,0 % |
86. În cazul în care nu există ratinguri externe pentru o anumită contraparte, băncile pot, sub rezerva aprobării prealabile de către Banca Națională a Moldovei, să pună în corespondență ratingul intern cu un rating extern corespondent și să atribuie o pondere de risc corespunzătoare nivelurilor 1-3 de calitate a creditului sau nivelurilor 4-6 de calitate a creditului. În caz contrar, se aplică ponderile de risc pentru expunerile care nu beneficiază de un rating.
87. Atunci când încadrează o expunere la risc într-un sector, băncile se bazează pe o clasificare care este utilizată în mod curent pe piață pentru gruparea emitenților în funcție de sector. Băncile încadrează fiecare emitent într-o singură bandă sectorială prevăzută în tabelul nr.3. Expunerile la risc provenind de la orice emitent pe care banca nu le poate încadra într-un anumit sector în acest mod sunt încadrate fie în banda 11, fie în banda 20 din tabelul nr.3, în funcție de calitatea creditului emitentului.
88. Băncile încadrează în benzile 12 și 21 din tabelul nr.3 doar expunerile care se raportează la indicii calificați menționați la punctul 33.
89. Băncile utilizează o abordare de tip look-through pentru a determina sensibilitățile unei expuneri care se raportează la un indice necalificat.
Secțiunea a 16-a
Corelațiile din cadrul unei benzi pentru riscul de marjă de credit al contrapărții și corelațiile dintre benzi pentru riscul de marjă de credit al contrapărții
90. Între două sensibilități WSk și WSl , care rezultă din expuneri la risc atribuite benzilor sectoriale 1-11 și 13-20, astfel cum se prevede la punctele 85 și 86, parametrul de corelație ρkl se stabilește după cum urmează:
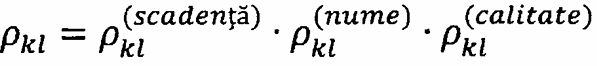
unde:
Pkl(scadență) este egal cu 1 atunci când cele două puncte ale sensibilităților k și l sunt identice, iar în caz contrar este egal cu 90 %;
Pkl(nume) este egal cu 1 atunci când cele două nume ale sensibilităților k și l sunt identice, 90 % dacă cele două nume sunt distincte, dar legate juridic, iar în caz contrar este egal cu 50 %;
Pkl(calitate) este egal cu 1 atunci când cele două nume sunt ambele în benzile 1-11 sau sunt ambele în benzile 13-20, iar în caz contrar este egal cu 80 %.
91. Între două sensibilități WSk și WSl , care rezultă din expuneri la risc atribuite benzilor sectoriale 12 și 21, parametrul de corelație ρkl se stabilește după cum urmează:
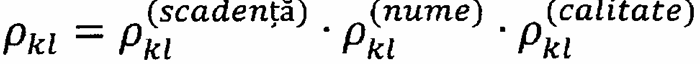
unde:
Pkl(scadență) este egal cu 1 atunci când cele două puncte ale sensibilităților k și l sunt identice, iar în caz contrar este egal cu 90 %;
Pkl(nume) este egal cu 1 atunci când cele două nume ale sensibilităților k și l sunt identice și cei doi indici fac parte din aceeași serie, 90 % dacă cei doi indici sunt aceiași, dar din serii diferite, iar în caz contrar este egal cu 80 %;
Pkl(calitate) este egal cu 1 atunci când cele două nume sunt ambele în banda 12 sau ambele în banda 21, iar în caz contrar este egal cu 80 %.
92. Corelațiile dintre benzi pentru riscul de marjă de credit al contrapărții delta sunt următoarele:
Tabelul nr.4
| Bandă | 1, 2, 3,
13 și 14 | 4 și 15 | 5 și 16 | 6 și 17 | 7 și 18 | 8 și 19 | 9 și 10 | 11 și 20 | 12 și 21 |
1, 2, 3,
13 și 14 | 100 % | 10 % | 20 % | 25 % | 20 % | 15 % | 10 % | 0 % | 45 % |
| 4 și 15 | | 100 % | 5 % | 15 % | 20 % | 5 % | 20 % | 0 % | 45 % |
| 5 și 16 | | | 100 % | 20 % | 25 % | 5 % | 5 % | 0 % | 45 % |
| 6 și 17 | | | | 100 % | 25 % | 5 % | 15 % | 0 % | 45 % |
| 7 și 18 | | | | | 100 % | 5 % | 20 % | 0 % | 45 % |
| 8 și 19 | | | | | | 100 % | 5 % | 0 % | 45 % |
| 9 și 10 | | | | | | | 100 % | 0 % | 45 % |
| 11 și 20 | | | | | | | | 100 % | 0 % |
| 12 și 21 | | | | | | | | | 100 % |
Secțiunea a 17-a
Ponderile de risc pentru riscul de marjă de credit de referință
93. Ponderile de risc pentru sensibilitățile delta la factori de risc de marjă de credit de referință sunt aceleași pentru toate scadențele (0,5 ani, 1 an, 3 ani, 5 ani, 10 ani) și pentru toate expunerile la marja de credit de referință din fiecare bandă din tabelul nr.5 și au următoarele valori:
Tabelul nr.5
| Numărul benzii | Calitatea creditului | Sector | Pondere de risc |
| 1 | Toate | Autorități ale administrației publice centrale din Republica Moldova, Banca Națională a Moldovei, inclusiv autorități ale administrației centrale a statelor membre ale UE, băncile centrale | 0,5 % |
| 2 | Nivelul 1-3 de calitate a creditului | Autorități ale administrației publice centrale din Republica Moldova, inclusiv băncile centrale, a țărilor terțe, băncile de dezvoltare multilaterală și organizațiile internaționale menționate în prevederile reglementărilor aferente tratamentului riscului de piaţă potrivit abordării standardizate. | 0,5 % |
| 3 | Autoritate publică locală și entități din sectorul public | 1,0 % |
| 4 | Entități din sectorul financiar | 5,0 % |
| 5 | Materiale de bază, energie, produse industriale, agricultură, industria prelucrătoare, industria extractivă | 3,0 % |
| 6 | Bunuri și servicii pentru consumatori, transport și depozitare, servicii administrative și activități de sprijin | 3,0 % |
| 7 | Tehnologie, telecomunicații | 2,0 % |
| 8 | Asistență medicală, utilități, activități profesionale și tehnice | 1,5 % |
| 9 | Obligațiuni garantate emise de bănci stabilite în statele membre ale UE | 1,0 % |
| 10 | Nivelul 1 de calitate a creditului | Obligațiuni garantate emise de bănci din țări terțe | 1,5 % |
| Nivelul 2-3 de calitate a creditului | 2,5 % |
| 11 | Nivelul 1-3 de calitate a creditului | Indici calificați | 1,5 % |
| 12 | Nivelul 4-6 de calitate a creditului și fără rating | Autorități ale administrației publice centrale din Republica Moldova, inclusiv băncile centrale, ale țărilor terțe, băncile de dezvoltare multilaterală și organizațiile internaționale menționate în prevederile reglementărilor aferente tratamentului riscului de piaţă potrivit abordării standardizate | 2,0 % |
| 13 | Autoritate publică locală și entități din sectorul public | 4,0 % |
| 14 | Entități din sectorul financiar | 12,0 % |
| 15 | Materiale de bază, energie, produse industriale, agricultură, industria prelucrătoare, industria extractivă | 7,0 % |
| 16 | Bunuri și servicii pentru consumatori, transport și depozitare, servicii administrative și activități de sprijin | 8,5 % |
| 17 | Tehnologie, telecomunicații | 5,5 % |
| 18 | Asistență medicală, utilități, activități profesionale și tehnice | 5,0 % |
| 19 | Indici calificați | 5,0 % |
| 20 | Alt sector | 12,0 % |
94. În cazul în care nu există ratinguri externe pentru o anumită contraparte, băncile pot, sub rezerva aprobării prealabile de către Banca Națională a Moldovei, să pună în corespondență ratingul intern cu un rating extern corespondent și să atribuie o pondere de risc corespunzătoare nivelurilor 1-3 de calitate a creditului sau nivelurilor 4-6 de calitate a creditului. În caz contrar se aplică ponderile de risc pentru expunerile care nu beneficiază de un rating.
95. Ponderile de risc pentru volatilitățile marjei de credit de referință se stabilesc la 100 %.
96. Atunci când încadrează o expunere la risc într-un sector, băncile se bazează pe o clasificare care este utilizată în mod curent pe piață pentru gruparea emitenților în funcție de sector. Băncile încadrează fiecare emitent într-o singură bandă sectorială din tabelul nr.5. Expunerile la risc provenind de la orice emitent pe care banca nu le poate atribui unui anumit sector în acest mod sunt încadrate în banda 20 din tabelul nr.5.
97. Băncile încadrează în benzile 11 și 19 doar expunerile care se raportează la indicii calificați menționați la punctul 33.
98. Băncile utilizează o abordare de tip look-through pentru a determina sensibilitățile unei expuneri care se raportează la un indice necalificat.
Secțiunea a 18-a
Corelațiile din cadrul unei benzi pentru riscul de marjă de credit de referință
99. Între două sensibilități WSk și WSl , care rezultă din expuneri la risc atribuite benzilor sectoriale 1-10, 12-18 și 20 de la punctele 93 și 94, parametrul de corelație ρkl se stabilește după cum urmează:
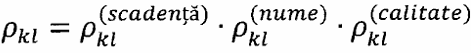
unde:
Pkl(scadență) este egal cu 1 atunci când cele două puncte ale sensibilităților k și l sunt identice, iar în caz contrar este egal cu 90 %;
Pkl(nume) este egal cu 1 atunci când cele două nume ale sensibilităților k și l sunt identice, 90 % dacă cele două nume sunt distincte, dar legate juridic, iar în caz contrar este egal cu 50 %;
Pkl(calitate) este egal cu 1 atunci când cele două nume sunt ambele în benzile 1-10, sunt ambele în benzile 12-18 sau sunt ambele în banda 20, iar în caz contrar este egal cu 80 %.
100. Între două sensibilități WSk și WSl , care rezultă din expuneri la risc atribuite benzilor sectoriale 11 și 19, parametrul de corelație ρkl se stabilește după cum urmează:
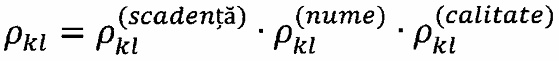
unde:
Pkl(scadență) este egal cu 1 atunci când cele două puncte ale sensibilităților k și l sunt identice, iar în caz contrar este egal cu 90 %;
Pkl(nume) este egal cu 1 atunci când cele două nume ale sensibilităților k și l sunt identice și cei doi indici fac parte din aceeași serie, 90 % dacă cei doi indici sunt aceiași, dar din serii diferite, iar în caz contrar este egal cu 80 %;
Pkl(calitate) este egal cu 1 atunci când cele două nume sunt ambele în banda 11 sau ambele în banda 19, iar în caz contrar este egal cu 80 %.
Secțiunea a 19-a
Corelațiile dintre benzi pentru riscul de marjă de credit de referință
101. Corelațiile dintre benzi pentru riscul de marjă de credit de referință delta și riscul de marjă de credit de referință vega sunt următoarele:
Tabelul nr.6
| Bandă | 1, 2 și 12 | 3 și 14 | 4 și 15 | 5 și 16 | 6 și 17 | 7 și 18 | 8 și 19 | 9 și 10 | 20 | 11 | 19 |
| 1, 2 și 12 | 100 % | 75 % | 10 % | 20 % | 25 % | 20 % | 15 % | 10 % | 0 % | 45 % | 45 % |
| 3 și 14 | | 100 % | 5 % | 15 % | 20 % | 15 % | 10 % | 10 % | 0 % | 45 % | 45 % |
| 4 și 15 | | | 100 % | 5 % | 15 % | 20 % | 5 % | 20 % | 0 % | 45 % | 45 % |
| 5 și 16 | | | | 100% | 20 % | 25 % | 5 % | 5 % | 0 % | 45 % | 45 % |
| 6 și 17 | | | | | 100% | 25 % | 5 % | 15 % | 0 % | 45 % | 45 % |
| 7 și 18 | | | | | | 100 % | 5 % | 20 % | 0 % | 45 % | 45 % |
| 8 și 19 | | | | | | | 100 % | 5 % | 0 % | 45 % | 45 % |
| 9 și 10 | | | | | | | | 100 % | 0 % | 45 % | 45 % |
| 20 | | | | | | | | | 100 % | 0 % | 0 % |
| 11 | | | | | | | | | | 100 % | 75 % |
| 19 | | | | | | | | | | | 100 % |
102. Prin derogare de la punctul 101, valorile corelațiilor dintre benzi calculate la punctul respectiv se împart la 2 pentru corelațiile dintre o bandă din grupul 1-10 și o bandă din grupul 12-18.
Secțiunea a 20-a
Benzile de ponderi de risc pentru riscul de devalorizare a titlurilor de capital și corelațiile dintre benzi pentru riscul de devalorizare a titlurilor de capital
103. Ponderile de risc pentru sensibilitățile delta la factori de risc de preț spot al titlurilor de capital sunt aceleași pentru toate expunerile la riscul de devalorizare a titlurilor de capital din fiecare bandă din tabelul nr.7 și au următoarele valori:
Tabelul nr.7
| Numărul benzii | Capitalizarea de piață | Economia | Sector | Ponderea de risc pentru prețul spot al titlurilor de capital |
| 1 | Ridicată | Economie de piață emergentă | Bunuri și servicii pentru consumatori, transport și depozitare, servicii administrative și activități de sprijin, asistență medicală, utilități | 55 % |
| 2 | Telecomunicații, produse industriale | 60 % |
| 3 | Materiale de bază, energie, agricultură, industria prelucrătoare, industria extractivă | 45 % |
| 4 | Entitate din sectorul financiar, astfel cum este definit la art. 3 din Legea nr.202/2017 privind activitatea băncilor, inclusiv societăți financiare susținute de Guvern, activități imobiliare, tehnologie | 55 % |
| 5 | Economie avansată | Bunuri și servicii pentru consumatori, transport și depozitare, servicii administrative și activități de sprijin, asistență medicală, utilități | 30 % |
| 6 | Telecomunicații, produse industriale | 35 % |
| 7 | Materiale de bază, energie, agricultură, industria prelucrătoare, industria extractivă | 40 % |
| 8 | Entitate din sectorul financiar, astfel cum este definit la art. 3 din Legea nr.202/2017, inclusiv societăți financiare susținute de Guvern, activități imobiliare, tehnologie | 50 % |
| 9 | Scăzută | Economie de piață emergentă | Toate sectoarele descrise la benzile 1, 2, 3 și 4 | 70 % |
| 10 | Economie avansată | Toate sectoarele descrise la benzile 5, 6, 7 și 8 | 50 % |
| 11 | Alt sector | 70 % |
| 12 | Ridicată | Economie avansată | Indici calificați | 15 % |
| 13 | Altele | Indici calificați | 25 % |
104. Standardele tehnice de reglementare prevăzute în reglementările aferente tratamentului riscului de piaţă potrivit abordării standardizate precizează ce reprezintă o capitalizare scăzută și ce reprezintă o capitalizare ridicată în sensul punctului 103.
105. Standardele tehnice de reglementare prevăzute în reglementările aferente tratamentului riscului de piaţă potrivit abordării standardizate precizează ce reprezintă o piață emergentă și ce reprezintă o economie avansată în sensul punctului 103.
106. Atunci când încadrează o expunere la risc într-un sector, băncile se bazează pe o clasificare care este utilizată în mod curent pe piață pentru gruparea emitenților în funcție de sectorul de activitate. Băncile încadrează fiecare emitent într-una din benzile sectoriale de la punctul 103, tabelul nr.7 și încadrează toți emitenții dintr-un anumit subsector în același sector. Expunerile la risc provenind de la orice emitent pe care banca nu le poate încadra într-un anumit sector în acest mod sunt încadrate în banda 11. Emitenții de titluri de capital multinaționali sau multisectoriali sunt încadrați într-o anumită bandă pe baza celei mai semnificative regiuni sau a celui mai semnificativ sector în care își desfășoară activitatea emitentul de titluri de capital.
107. Ponderile de risc pentru riscul de devalorizare a titlurilor de capital vega se stabilesc la 78 % pentru benzile 1-8 și pentru banda 12 și la 100 % pentru toate celelalte benzi.
108. Parametrul de corelație dintre benzi pentru riscul de devalorizare a titlurilor de capital delta și vega se stabilește la:
108.1. 15 % dacă cele două benzi se încadrează în benzile 1-10 de la punctul 103, tabelul nr.7;
108.2. 75 % dacă cele două benzi sunt benzile 12 și 13 de la punctul 103, tabelul nr.7;
108.3. 45 % dacă una dintre benzi este banda 12 sau 13 de la punctul 103, tabelul nr.7, iar cealaltă bandă se încadrează în benzile 1-10 de la punctul 103, tabelul nr.7;
108.4. 0 % dacă una dintre cele două benzi este banda 11 de la punctul 103, tabelul nr.7.
Secțiunea a 21-a
Benzile de ponderi de risc pentru riscul de marfă
109. Ponderile de risc pentru sensibilitățile delta la factori de risc de preț spot al mărfurilor sunt aceleași pentru toate expunerile la riscul de marfă din fiecare bandă din tabelul nr.8 și au următoarele valori:
Tabelul nr.8
| Numărul benzii | Denumirea benzii | Ponderea de risc
pentru prețul spot al
mărfurilor |
| 1 | Energie – combustibili solizi | 30 % |
| 2 | Energie – combustibili lichizi | 35 % |
| 3 | Energie – energie electrică | 60 % |
| 4 | Energie – comercializarea certificatelor de emisii de dioxid de carbon în cadrul EU ETS | 40 % |
| 5 | Energie – comercializarea certificatelor de emisii de dioxid de carbon în afara EU ETS | 60 % |
| 6 | Transport | 80 % |
| 7 | Metale neprețioase | 40 % |
| 8 | Combustibili gazoși | 45 % |
| 9 | Metale prețioase, inclusiv aurul | 20 % |
| 10 | Cereale și oleaginoase | 35 % |
| 11 | Șeptel și produse lactate | 25 % |
| 12 | Produse agricole perisabile și alte produse agricole | 35 % |
| 13 | Alte mărfuri | 50 % |
110. Ponderile de risc pentru riscul de marfă vega se stabilesc la 100 %.
Secțiunea a 22-a
Corelațiile dintre benzi pentru riscul de marfă
111. Parametrul de corelație dintre benzi pentru riscul de marfă delta se stabilește la:
111.1. 20 % dacă cele două benzi se încadrează în benzile 1-12 de la punctul 109, tabelul nr.8;
111.2. 0 % dacă una dintre cele două benzi este banda 13 de punctul 109, tabelul nr.8.
112. Parametrul de corelație dintre benzi pentru riscul de marfă vega se stabilește la:
112.1. 20 % dacă cele două benzi se încadrează în benzile 1-12 de la punctul 109, tabelul nr.8;
112.2. 0 % dacă una dintre cele două benzi este banda 13 de la punctul 109, tabelul nr.8.
CAPITOLUL V
ABORDAREA DE BAZĂ
113. Banca calculează cerințele de fonduri proprii pentru riscul CVA în conformitate cu punctul 114 sau 115, după caz, pentru un portofoliu de tranzacții cu una sau mai multe contrapărți, utilizând una dintre următoarele formule, după caz:
113.1. formula prevăzută la punctul 114, în cazul în care banca include în calcul una sau mai multe acoperiri eligibile recunoscute în conformitate cu punctele 119-124;
113.2. formula prevăzută la punctul 115, în cazul în care banca nu include în calcul nicio acoperire eligibilă recunoscută în conformitate cu punctele 119-124.
Abordarea prevăzută la subpunctul 113.1 nu se utilizează în combinație cu abordarea prevăzută la subpunctul 113.2.
114. Banca care îndeplinește condiția menționată la subpunctul 113.1 calculează cerințele de fonduri proprii pentru riscul CVA după cum urmează:
BACVAtotal = β·BACVAcsr-fărăacoperire + DSCVA · (1 – β) · BACVAcsr-cuacoperire unde:
BACVAtotal = cerințele de fonduri proprii pentru riscul CVA conform abordării de bază;
BACVAcsr-fărăacoperire = cerințele de fonduri proprii pentru riscul CVA conform abordării de bază, calculate în conformitate cu punctul 115 pentru banca care îndeplinește condiția prevăzută la subpunctul 113.2.;
DSCVA = 0,65 ;
β = 0,25 ;
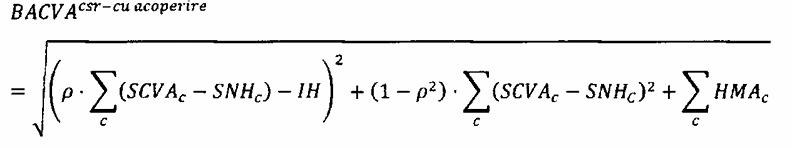
unde:
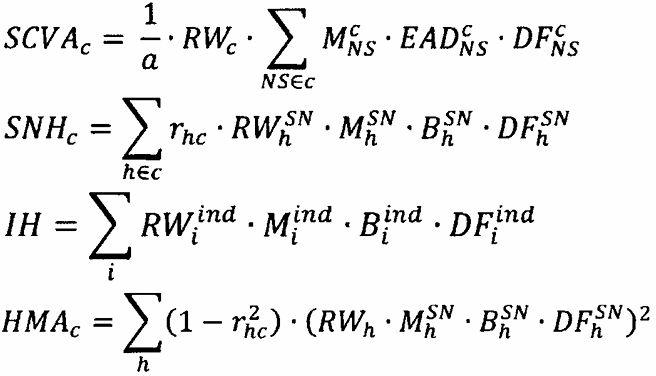
a = 1,4;
p = 0,5;
C = indicele care desemnează toate contrapărțile pentru care banca calculează cerințele de fonduri proprii pentru riscul CVA utilizând abordarea de bază;
NS = indicele care desemnează toate seturile de compensare cu o anumită contraparte pentru care banca calculează cerințele de fonduri proprii pentru riscul CVA utilizând abordarea de bază;
H = indicele care desemnează toate instrumentele având la bază o singură semnătură recunoscute ca acoperiri eligibile în conformitate cu punctele 119-124 pentru o anumită contraparte pentru care banca calculează cerințele de fonduri proprii pentru riscul CVA utilizând abordarea de bază;
I = indicele care desemnează toate instrumentele-indice recunoscute ca acoperiri eligibile în conformitate cu punctele 119-124 pentru toate contrapărțile pentru care banca calculează cerințele de fonduri proprii pentru riscul CVA utilizând abordarea de bază;
RWc = ponderea de risc aplicabilă contrapărții „c”; contrapartea c este pusă în corespondență cu una dintre ponderile de risc pe baza unei combinații între sector și calitatea creditului și se determină în conformitate cu tabelul nr.9.
În cazul în care nu există ratinguri externe pentru o anumită contraparte, băncile pot, sub rezerva aprobării de către Banca Națională a Moldovei, să pună în corespondență ratingul intern cu un rating extern corespondent și să atribuie o pondere de risc corespunzătoare nivelurilor 1-3 de calitate a creditului sau nivelurilor 4-6 de calitate a creditului; în caz contrar se aplică ponderile de risc pentru expunerile care nu beneficiază de un rating.
MNSc = scadența efectivă a setului de compensare NS cu contrapartea „c”;
MNSc = se calculează în conformitate cu abordarea bazată pe modelele interne de rating; cu toate acestea, pentru acest calcul, MNSc nu este plafonată la cinci ani, ci la cea mai lungă scadență contractuală reziduală din setul de compensare;
EADNSc = valoarea expunerii la riscul de credit al contrapărții a setului de compensare NS cu contrapartea „c”, inclusiv efectul garanțiilor reale în conformitate cu metodele prevăzute în Regulamentul cu privire la tratamentul riscului de credit al contrapărţii pentru bănci, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.220/2025 ( în continuare – Regulamentul nr.220/2025 cu privire la tratamentul riscului de credit al contrapărții pentru bănci) astfel cum sunt aplicabile pentru calcularea cerințelor de fonduri proprii pentru riscul de credit al contrapărții menționată în prevederile reglementărilor aferente fondurilor proprii ale băncilor şi cerinţele de capital;
DFNSc = factorul de actualizare impus de autoritățile de supraveghere pentru setul de compensare NS cu contrapartea c.
Pentru o bancă care utilizează metoda modelului intern prevăzută în Regulamentul nr.220/2025 cu privire la tratamentul riscului de credit al contrapărții pentru bănci, factorul de actualizare impus de autoritățile de supraveghere este stabilit la 1; în caz contrar factorul de actualizare impus de autoritățile de supraveghere se calculează după cum urmează:
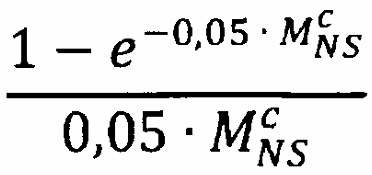
rhc = factorul de corelare impus de autoritățile de supraveghere, determinat în conformitate cu tabelul nr.10, între riscul de marjă de credit al contrapărții c și riscul de marjă de credit al unui instrument având la bază o singură semnătură recunoscut ca acoperire eligibilă h pentru contrapartea „c”;
MhSN = scadența reziduală a unui instrument având la bază o singură semnătură recunoscut ca acoperire eligibilă;
BhSN = valoarea noțională a unui instrument având la bază o singură semnătură recunoscut ca acoperire eligibilă;
DFhSN = factorul de actualizare impus de autoritățile de supraveghere pentru un instrument având la bază o singură semnătură recunoscut ca acoperire eligibilă, calculat după cum urmează:
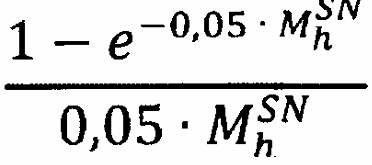
RWhSN = ponderea de risc impusă de autoritățile de supraveghere a unui instrument având la bază o singură semnătură recunoscut ca acoperire eligibilă; ponderile de risc respective se bazează pe o combinație între sector și calitatea creditului aferentă marjei de credit de referință a instrumentului de acoperire și se determină în conformitate cu tabelul nr.9;
Miind = scadența reziduală a uneia sau mai multor poziții pe același instrument-indice recunoscut ca acoperire eligibilă; în cazul în care există mai mult de o poziție pe același instrument-indice, Miind este scadența ponderată în funcție de valorile noționale a tuturor pozițiilor respective;
Biind = valoarea noțională integrală a uneia sau mai multor poziții pe același instrument-indice recunoscut ca acoperire eligibilă;
DFiind = factorul de actualizare impus de autoritățile de supraveghere pentru una sau mai multe poziții pe același instrument-indice recunoscut ca acoperire eligibilă, calculat după cum urmează:
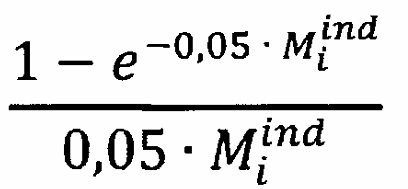
RWiind = ponderea de risc impusă de autoritățile de supraveghere a unui instrument-indice recunoscut ca acoperire eligibilă; RWiind se bazează pe o combinație între sector și calitatea creditului aferentă tuturor componentelor indicelui, calculată după cum urmează:
i) în cazul în care toate componentele indicelui aparțin aceluiași sector și au aceeași calitate a creditului, determinată în conformitate cu tabelul nr.9, se calculează ca fiind ponderea de risc relevantă din tabelul nr.9 pentru sectorul respectiv și calitatea creditului respectivă înmulțită cu 0,7;
ii) în cazul în care nu toate componentele indicelui aparțin aceluiași sector sau au aceeași calitate a creditului, RWiind se calculează ca media ponderată a ponderilor de risc ale tuturor componentelor indicelui, determinate în conformitate cu tabelul nr.9, înmulțită cu 0,7;
Tabelul nr.9
| Sectorul contrapărții | Calitatea creditului |
Nivelul 1-3
de calitate a
creditului | Nivelul 4-6 de
calitate a creditului
și fără rating |
| Autorități ale administrației publice centrale din Republica Moldova, inclusiv băncile centrale, băncile de dezvoltare multilaterală și organizațiile internaționale menționate în prevederile reglementărilor aferente tratamentului riscului de piaţă potrivit abordării standardizate | 0,5 % | 2,0 % |
| Autoritate publică locală și entități din sectorul public | 1,0 % | 4,0 % |
| Entități din sectorul financiar | 5,0 % | 12,0 % |
| Materiale de bază, energie, produse industriale, agricultură, industria prelucrătoare, industria extractivă | 3,0 % | 7,0 % |
| Bunuri și servicii pentru consumatori, transport și depozitare, servicii administrative și activități de sprijin | 3,0 % | 8,5 % |
| Tehnologie, telecomunicații | 2,0 % | 5,5 % |
| Asistență medicală, utilități, activități profesionale și tehnice | 1,5 % | 5,0 % |
| Alt sector | 5,0 % | 12,0 % |
Tabelul nr.10
| Corelațiile dintre marja de credit a contrapărții și acoperirea având la bază o singură semnătură |
| Acoperirea având la bază o singură semnătură h a contrapărții i | Valoarea rhc |
| Contrapărțile menționate la subpunctul 122.1.1. | 100 % |
| Contrapărțile menționate la subpunctul 122.1.2. | 80 % |
| Contrapărțile menționate la subpunctul 122.1.3. | 50 % |
115. Banca care îndeplinește condiția menționată la subpunctul 113.2. calculează cerințele de fonduri proprii pentru riscul CVA după cum urmează:
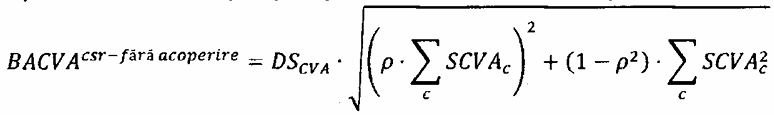
unde toți termenii sunt cei prevăzuți la punctul 114.