1. Se aprobă Regulamentul cu privire la reţinerea impozitului pe venit din salariu şi din alte plăţi efectuate de către angajator în folosul angajatului, precum şi din plăţile achitate în folosul persoanelor fizice care nu practică activitate de întreprinzător pentru serviciile prestate şi/sau efectuarea de lucrări (se anexează).
2. Prezenta hotărîre intră în vigoare la 1 septembrie 2014.
3. Se abrogă:
Nr. 697. Chişinău, 22 august 2014.
Aprobat la Hotărîrea Guvernului nr.697 din 22 august 2014
REGULAMENTUL cu privire la reţinerea impozitului pe venit din salariu şi din alte plăţi efectuate de către patron în folosul angajatului, precum și din plățile achitate în folosul persoanelor fizice care nu practică activitate de întreprinzător pentru serviciile prestate și/sau efectuarea de lucrări
Capitolul I
DISPOZIŢII GENERALE
1. Obiectivul Regulamentului cu privire la reţinerea impozitului pe venit din salariu şi din alte plăţi efectuate de către patron în folosul angajatului,precum și din plățile achitate în folosul persoanelor fizice care nu practică activitate de întreprinzător pentru serviciile prestate și/sau efectuarea de lucrări (în continuare –Regulament) constă în reglementarea modului de calculare, reţinere şi achitare la buget a impozitului pe venit reţinut din salariu şi din alte plăţi efectuate de către patron în folosul angajatului, precum și din plățile achitate în folosul persoanelor fizice care nu practică activitate de întreprinzător pentru serviciile prestate și/sau efectuarea de lucrăriîn conformitate cu prevederile Codului fiscal nr.1163-XIII din 24 aprilie 1997.
2. Subiecţi ai impunerii la sursa de plată, conform art. 88 din Codul fiscal, sînt:
1) angajaţii care prestează o muncă conform unei anumite specialităţi, calificări sau într-o anumită funcţie în schimbul unui salariu, pe bază de contract individual de muncă;
2) persoanele fizice care nu desfăşoară activitate de întreprinzător şi care prestează servicii şi/sau efectuează lucrări.
3. Obiect al impunerii este:
1) pentru angajaţi – venitul sub formă monetară şi/sau nemonetară îndreptat spre achitare în folosul acestora sub formă de salarii (inclusiv primele şi facilităţile), exceptînd scutirile şi deducerile la care au dreptul angajaţii, precum şi venitul îndreptat spre achitare sub formă de alte surse de venit impozabile, indicate la art.18 din Codul fiscal;
2) pentru persoanele fizice care nu desfăşoară activitate de întreprinzător şi care prestează servicii şi/sau efectuează lucrări – venitul în formă monetară şi/sau nemonetară îndreptat spre achitare de către patron în folosul acestora pentru prestarea serviciilor sau executarea lucrărilor în baza convenţiilor civile, precum şi facilităţile acordate, exceptînd deducerile la care au dreptul acestea.
4. Patronul care plăteşte angajatului salariu (inclusiv prime şi facilităţi) este obligat să calculeze, ţinînd cont de scutirile solicitate de angajat şi de deducerile la care are dreptul acesta, să reţină din aceste plăţi și să transfere la buget un impozit conform modului stabilit.
5. Agenţii economici a căror activitate de bază este realizarea de programe, care corespunde activităţilor din anexa nr.1 la Legea nr.1164-XIII din 24 aprilie 1997 pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal, la achitarea salariului angajaţilor care activează conform specialităţilor indicate în anexa nr.2 la legea menţionată, calculează şi reţin impozitul pe venit în modul stabilit la art.24 alin.(21) din legea menționată.
6. Impozitul pe venit se reţine din veniturile angajaţilor, ale altor persoane fizice terțe care nu practică activitate de întreprinzător, calculate şi îndreptate spre achitare sub orice formă: salarii, sporuri la salariu, prime (inclusiv cu ocazia jubileelor, sărbătorilor etc.), recompense, onorarii, comisioane, ajutoare materiale, plăți achitate pentru serviciile prestate şi/sau efectuarea de lucrări și alte venituri, precum și veniturile membrilor consiliului sau comisiei de cenzori a întreprinderilor, cu excepţia surselor de venit calificate ca neimpozabile de legislaţia fiscală.
Capitolul II
FACILITĂŢILE ACORDATE DE PATRON
7. Facilităţile acordate de patron care reprezintă surse de venit impozabile sînt expuse la art.19 din Codul fiscal.
8. În componenţa facilităţilor acordate angajatului de către patron se includ:
1) plăţile acordate angajatului de către patron pentru recuperarea cheltuielilor personale şi plăţile în favoarea angajatului efectuate altor persoane, cu excepţia plăţilor la bugetul asigurărilor sociale de stat şi la fondurile asigurării obligatorii de asistenţă medicală, a plăților menționate la art.24 alin.(20) din Codul fiscal, precum şi a plăţilor aferente cheltuielilor suportate şi determinate de angajator pentru transportul, hrana şi studiile profesionale ale angajatului, conform modului stabilit de Guvern.
Ca plăţi acordate angajatului de către patron pentru recuperarea cheltuielilor personale sînt considerate plăţile pentru tratamentul angajatului, soției (soțului) acestuia (acesteia) sau a rudei sale, întreţinerea copiilor angajatului într-o instituţie preşcolară sau şcolară, compensarea cheltuielilor pentru procurarea sau întreţinerea de către angajator a locuinţei, automobilului și a altor bunuri ale acestuia etc.
Nu se consideră facilităţi impozabile acordate angajatului cheltuielile suportate şi determinate de angajator pentru transportul, hrana şi studiile profesionale ale angajatului, conform modului stabilit prin Hotărîrea Guvernului nr. 693/2018, precum și cheltuielile anuale suportate de angajator pentru primele de asigurare facultativă de asistență medicală ale angajatului, în mărime de pînă la 50% din prima de asigurare obligatorie de asistență medicală, calculată ca sumă fixă în valoare absolută, stabilită pe anul respectiv, potrivit art. 19 lit. a) din Codul fiscal;
11) valoarea tichetelor de masă, în partea în care aceasta depășește valoarea nominală deductibilă stabilită la art. 4 alin. (1) din Legea nr. 166 din 21 septembrie 2017 cu privire la tichetele de masă.
2) suma anulată a datoriei angajatului faţă de patron.
La aceste venituri se atribuie anularea sumelor nerambursate de angajat ale creditelor sau împrumuturilor, a dobînzilor pentru credite şi împrumuturi, precum şi a altor datorii ale angajatului;
3) suma plătită suplimentar de către patron la orice plată a angajatului pentru locuinţa acordată de către patron;
4) suma dobânzii, determinată reieșind din diferența pozitivă dintre rata medie ponderată a dobânzilor aplicate la creditele noi acordate persoanelor fizice pe un termen ce depășește 5 ani (rotunjită până la următorul procent întreg), stabilită de Banca Națională a Moldovei în luna noiembrie a anului precedent anului fiscal de gestiune,și rata dobânzii calculată pentru împrumuturile acordate de către angajator salariatului. Prevederile prezentului punct nu se aplică creditelor acordate de bănci și organizații de creditare nebancare angajaților acestora în condițiile generale în care acestea acordă credite persoanelor terțe.
Venitul de la acordarea împrumutului se determină lunar. După rambursarea unei părți a împrumutului, suma facilității se calculează, în mod analogic, conform formulei, ținând cont de sumele rambursate în contul stingerii împrumutului.
Venitul de la acordarea împrumutului se calculează conform următoarei formule:
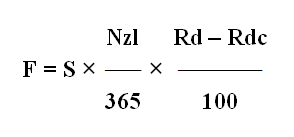
unde:
F – suma facilității acordată de către angajator;
S – suma împrumutului;
Nzl – numărul de zile în luna pe parcursul căreia angajatul s-a folosit de împrumut;
Rd – rata medie ponderată a dobânzilor aplicate la creditele noi acordate persoanelor fizice pe un termen ce depășește 5 ani (rotunjită până la următorul procent întreg), stabilită de Banca Națională a Moldovei;
Rdc – rata dobânzii calculată pentru împrumutul acordat de către angajator.
Prevederile respective se vor aplica inclusiv pentru împrumuturile acordate și nerambursate în perioadele fiscale până în anul 2019 inclusiv la calcularea sumei facilității acordate.
[Pct.8 subpct.4) în redacția HG418 din 24.06.20, MO165-176/10.07.20 art.558; în vigoare 10.07.20]
5) cheltuielile patronului pentru darea proprietăţii în folosinţă angajatului în scopuri personale:
în cazul în care bunurile sînt proprietate a angajatorului, cheltuielile acestuia sînt determinate în mărime de 0,0373% din baza valorică, pentru fiecare bun dat în folosință, pentru fiecare zi de folosință;
în cazul în care bunurile nu sînt proprietate a patronului, facilitatea acordată angajatului reprezintă cheltuielile suportate de patron pentru obţinerea dreptului de folosinţă asupra bunurilor, pentru fiecare zi de folosinţă;
în cazul în care patronul transmite în folosinţă angajaţilor săi proprietatea contra plată, care este mai mică decît suma cheltuielilor patronului de la darea în folosinţă a acesteia, atunci diferenţa dintre suma plăţii şi suma cheltuielilor se consideră, de asemenea, facilitate acordată de patron.
Capitolul III
SCUTIRILE
9. Scutirile la care are dreptul contribuabilul rezident al Republicii Moldova se acordă fie la locul de muncă de bază, fie la locul de muncă prin cumul.
91. Persoanele fizice care nu desfășoară activitate de întreprinzător și prestează servicii şi/sau lucrări sînt în drept să beneficieze de acordarea scutirii personale stabilite la art.33 din Codul fiscal la locul prestării serviciilor şi/sau lucrărilor, cu condiția neutilizării scutirilor pe parcursul perioadei respective la un alt loc.
10. Fiecare angajat are dreptul la una din scutirile personale prevăzute la art.33 alin.(1) şi (2) din Codul fiscal.
101. Dreptul la scutirea personală în mărimea stabilită la art. 33 din Codul fiscal îl au persoanele fizice rezidente care au un venit anual impozabil mai mic de 360 000 de lei, cu excepția veniturilor prevăzute la art. 901 din Codul fiscal.
11. Persoana fizică rezidentă aflată în relaţii de căsătorie are dreptul la o scutire suplimentară în mărimea indicatorului prevăzut la art.34 alin.(1) sau (2) din Codul fiscal pentru perioada fiscală respectivă, cu condiţia că soţul (soţia) nu beneficiază de scutire personală și este rezident al Republicii Moldova.
12. Suma scutirilor anuale se transmite în cuantum întreg, în mărimea indicatorului prevăzut la art. 34 alin. (1) sau (2) din Codul fiscal, fără a fi divizată între contribuabil și soția (soțul) acestuia.
13. Dacă pe parcursul anului fiscal soţii întrerup relaţiile de căsătorie, în cazul în care unul dintre ei a beneficiat de scutirea pentru soț (soție), la prezentarea declaraţiei, fiecare dintre ei se va folosi numai de scutirea personală, cu recalcularea respectivă a obligaţiei privind impozitul pe venit.
14. Angajatul are dreptul la o scutire suplimentară pentru fiecare persoană întreținută, în mărimea stabilită la art.35 alin. (1) din Codul fiscal, corespunzător categoriei acesteia.
15. Persoana întreţinută se consideră persoana care întruneşte toate cerinţele stipulate la art.35 alin.(2) din Codul fiscal , indiferent de vîrsta acesteia.
În scopul aplicării prevederilor art.35 alin.(2) lit a) din Codul fiscal, rudele de gradul al doilea, în linie colaterală, sînt fraţii şi surorile persoanei întreţinute-persoană cu dizabilități din copilărie.
16. Indiferent de faptul dacă contribuabilul beneficiază de scutirea personală sau o transmite soţului (soţiei), acesta continuă să beneficieze de scutirea pentru persoanele întreţinute în condiţiile prevăzute la art.35 alin. (2) din Codul fiscal.
161. Angajații care pe parcursul perioadei fiscale au obținut venituri impozitate conform titlului X capitolul 1 din Codul fiscal sînt privaţi de dreptul de a folosi scutirile prevăzute la art. 33, 34 şi 35 din Codul fiscal. Scutirile neutilizate în acest caz nu pot fi transmise soţiei (soţului).
17. În scopul determinării mărimii şi categoriei scutirii care urmează a fi acordată angajatului, ultimul, nu mai tîrziu de data stabilită pentru începerea lucrului în calitate de angajat, trebuie să prezinte patronului cererea privind acordarea scutirilor la impozitul pe venit reţinut din salariu la care are dreptul (în continuare – cerere), anexînd la ea documentele ce confirmă acest fapt.
Modelul cererii e prezentat în anexa nr. 6 la prezentul Regulament.
18. Scutirile la care are dreptul angajatul se acordă sau se anulează începînd cu luna următoare celei în care a fost depusă (retrasă) cererea. Scutirea la care are dreptul persoana fizică care nu desfășoară activitate de întreprinzător și prestează servicii şi/sau lucrări se va calcula pe o lună calendaristică, ca 1/12 din mărimea scutirii personale stabilite la art.33 din Codul fiscal.
181. Scutirile de care a beneficiat angajatul rezidentului parcului pentru tehnologia informației în perioada de aplicare a regimului standard se anulează începînd cu luna următoare celei în care angajatorul a obținut titlul de rezident al parcului pentru tehnologia informației.
19. În cazul decesului angajatului, scutirea personală sau scutirea personală majoră, după caz, se acordă pentru lunile în care contribuabilul a fost în viaţă, inclusiv pentru luna în care a avut loc decesul.
20. Angajatul care nu-şi schimbă locul de muncă nu este obligat să prezinte patronului anual cererea şi copiile (extrasele) din documentele corespunzătoare, cu excepţia cazurilor în care angajatul obţine dreptul la scutiri suplimentare sau pierde dreptul la anumite scutiri. Copiile (extrasele) documentelor angajatului prezentate anterior se compară de către patron pînă la începutul fiecărui an fiscal, cu originalele, pentru a verifica dacă nu au intervenit unele schimbări în acestea.
Fără a depune cererea, angajatul trebuie să prezinte, anual, documentele cu termen de valabilitate limitat (de exemplu, confirmarea privind neutilizarea de către soț (soție) a scutirii în temeiul art.34 alin.(1) și (2) din Codul fiscal), conform art.34 din Codul fiscal, etc.
21. În cazurile în care angajatul n-a prezentat cererea, n-a indicat corect în cerere scutirile la care pretinde sau n-a anexat la cerere documentele justificative, precum şi în cazurile în care îşi retrage cererea, se consideră că angajatul nu pretinde la scutiri, iar patronul calculează şi reţine impozitul din veniturile îndreptate spre achitare, fără acordarea scutirilor.
22. Dacă pe parcursul anului fiscal se schimbă suma scutirilor la care are dreptul angajatul sau intervin anumite modificări în datele generale privind angajatul (modificarea numelui, a codului fiscal, a domiciliului etc.), acesta este obligat să prezinte patronului, în termen de 10 zile de la data efectuării schimbării, o nouă cerere semnată de el, anexînd documentele justificative corespunzătoare.
Noua cerere se prezintă pe parcursul anului fiscal în cazurile în care angajatul:
1) obţine dreptul la scutiri sau a decis să beneficieze de scutirile la care are dreptul, însă de care nu a beneficiat pînă la prezentarea cererii noi;
2) pierde dreptul sau renunţă benevol la scutirea pentru soţ (soţie) ori la scutirile pentru persoanele întreţinute;
3) obţine sau pierde dreptul la scutirea personală majoră prevăzută la art.33 alin.(2) din Codul fiscal;
4) îşi schimbă numele şi/sau codul fiscal.
23. Noua cerere depusă de angajat trebuie să conţină informaţia privind scutirile la care i s-a păstrat dreptul şi scutirile suplimentare la care a obţinut dreptul.
24. Dacă angajatul pe parcursul anului fiscal obține dreptul la scutiri ca urmare a dobîndirii statutului de rezident în scopuri fiscale, acesta prezintă angajatorului o cerere, în forma stabilită la anexa nr.6. În cazul dat, angajatorul nu efectuează recalcularea impozitului pe venit de la începutul anului. Angajatul poate să utilizeze toată scutirea anuală la impozitul pe venit prin prezentarea Declarației persoanei fizice cu privire la impozitul pe venit.
În cazul în care, pe parcursul anului, angajatul renunță benevol la scutirile la impozitul pe venit, acesta prezintă angajatorului o cerere în formă liberă, în care va solicita neacordarea scutirilor respective pînă la finele anului de gestiune.
25. Angajatul pierde dreptul la scutire pentru persoana întreținută dacă aceasta a obținut venit în mărime ce depășește suma specificată la art. 35 alin. (2) lit. b) din Codul fiscal.
26. Prezentarea de către angajat, cu bună ştiinţă, în cerere şi în documentele care confirmă dreptul la scutiri a unor informaţii false sau care induc în eroare atrage după sine răspunderea în conformitate cu Codul fiscal.
29. Salariul pentru luna decembrie a anului fiscal de gestiune achitat în luna ianuarie a anului care urmează după anul de gestiune, în conformitate cu prevederile art. 44 alin.(1) lit. a) din Codul fiscal, se impozitează la cota impozitului valabilă la data achitării salariului, acordînd scutirile care sînt în vigoare la data achitării salariului.
Confirmarea drepturilor la scutiri
30. Statutul de rezident al Republicii Moldova se confirmă prin următoarele documente:
1) copia actului de identitate. La această categorie de documente se atribuie: buletinul de identitate, buletinul de identitate provizoriu, permisele de şedere, actul de identitate provizoriu (formularul nr.9), iar pentru copii – certificatul de naştere al copilului; sau
2) copia paşaportului cetăţeanului străin sau al apatridului;
3) Certificatul de rezidență – pentru cetățenii străini.
31. Dreptul la scutirea personală în mărimea indicatorului prevăzut la art.33 alin.(1) din Codul fiscal se justifică prin documentele indicate în pct.30 din prezentul Regulament, care atestă că contribuabilul este rezident al Republicii Moldova.
32. Dreptul la scutirea personală în mărimea indicatorului prevăzut la art.33 alin.(2) din Codul fiscal se justifică prin:
1) documentele indicate în pct.30 din prezentul Regulament, care atestă că contribuabilul este rezident al Republicii Moldova; şi
2) unul dintre documentele corespunzătoare categoriei cetățeanului, indicate în coloana 1 din tabelul 1.
Tabelul 1
| Categoriile de cetăţeni care au dreptul la scutirea personală în mărimea stabilită în art. 33 alin.(2) din Codul fiscal | Documentele care servesc drept
temei pentru acordarea scutirii |
| 1 | 2 |
| Persoanele care au contactat boala actinică în urma participării la lichidarea consecinţelor avariei de la C.A.E. Cernobîl | - legitimaţia participantului la lichidarea consecinţelor avariei de la C.A.E. Cernobîl şi certificatul privind gradul de dizabilitate şi capacitatea de muncă eliberat de către Consiliul Naţional de Determinare a Dizabilităţii şi Capacităţii de Muncă sau structurile sale teritoriale |
Persoanele a căror dizabilitate este cauzată de avaria de la C.A.E. Cernobîl;
persoanele cu dizabilități de pe urma războiului;
ipersoanele cu dizabilități din copilărie;
persoanele cu dizabilități severe şi accentuate;
persoanele cu dizabilități survenite ca urmare a participării la acţiunile de luptă pentru apărarea integrităţii teritoriale şi a independenţei Republicii Moldova, precum şi la acţiunile de luptă din Republica Afganistan | - legitimaţia de pensionar cu indicarea cauzei dizabilităţii;
- certificatul privind dizabilitatea şi capacitatea de muncă, eliberat de Consiliul Naţional pentru Determinarea Dizabilităţii şi Capacităţii de Muncă sau de către structurile sale teritoriale |
| Părintele sau soţia (soţul) unui participant căzut în acţiunile de luptă pentru apărarea integrităţii teritoriale şi independenţei Republicii Moldova sau în acţiunile de luptă din Republica Afganistan | - legitimaţia care confirmă dreptul la înlesniri |
| Pensionarii-victime ale represiunilor politice, ulterior reabilitate | - legitimaţia de pensionar şi certificatul de reabilitare |
321. Persoana fizică care nu desfășoară activitate de întreprinzător și prestează servicii şi/sau lucrări prezintă, suplimentar la actele menționate în pct.30 şi 32, confirmarea privind neutilizarea scutirii personale stabilite la art.33 din Codul fiscal, conform anexei nr.71 la prezentul Regulament.
33. Dreptul la scutirea acordată soţiei (soţului) se confirmă prin:
1) documentele indicate la pct.30 din prezentul Regulament, care atestă că contribuabilii (soţul şi soţia) sînt rezidenţi ai Republicii Moldova;
2) copia certificatului de căsătorie al contribuabilului;
3) confirmarea privind neutilizarea scutirii personale, conform anexei nr.7 la prezentul Regulament.
34. Dreptul la scutire pentru persoanele întreţinute se confirmă prin documentele prezentate în tabelul 2.
Tabelul 2
| Categoria persoanei întreţinute | Documentele care confirmă dreptul la scutirea pentru persoana întreţinută |
| 1 | 2 |
| Persoana întreţinută este un descendent (inclusiv şi înfiat) al contribuabilului sau un ascendent (inclusiv şi înfietor) al contribuabilului | - documentele indicate în pct.30 din prezentul Regulament, care atestă că contribuabilul este rezident al Republicii Moldova;
- copia certificatului de naştere (înfiere) al persoanei întreţinute (în cazul în care persoana întreţinută este un descendent) sau copia certificatului de naştere (înfiere) al contribuabilului (în cazul în care persoana întreţinută este un ascendent al contribuabilului);
- copia buletinului de identitate al persoanei întreţinute;
- copia certificatului de căsătorie al contribuabilului (în cazul în care acesta are un alt nume de familie decît cel indicat în certificatul de naștere);
- copia legitimației de pensionar sau a documentului care confirmă mărimea bursei (în cazul în care persoana întreținută este student învață peste hotarele Republicii Moldova) |
| Persoana întreţinută este un descendent (inclusiv şi înfiat) al soţiei (soţului) contribuabilului, precum şi un ascendent (inclusiv şi înfietor) al soţiei (soţului) contribuabilului | - documentele indicate în pct.30 din prezentul Regulament, care atestă că contribuabilul este rezident al Republicii Moldova;
- copia certificatului de naştere (înfiere) al persoanei întreţinute (în cazul în care persoana întreţinută este un descendent) al soţiei (soţului) a contribuabilului sau copia certificatului de naştere (înfiere) al soţiei (soţului) contribuabilului, în cazul în care persoana întreţinută este un ascendent;
- copia certificatului de căsătorie al contribuabilului;
- copia buletinului de identitate al persoanei întreţinute |
| Persoana întreţinută-persoană cu dizabilități în urma unei afecțiuni congenitale sau din copilărie, persoană cu dizabilități severe și accentuate | - documentele indicate în pct.30 din prezentul Regulament, care confirmă că contribuabilul este rezident al Republicii Moldova;
- copia certificatului de naştere al persoanei întreţinute, iar în cazul în care persoana întreţinută este o rudă a contribuabilului în linie colaterală, de gradul al doilea inclusiv copia certificatului de naştere al contribuabilului;
- copia certificatului eliberat de către Consiliul Naţional pentru Determinarea Dizabilităţii şi Capacităţii de Muncă sau de către structurile sale teritoriale;
- copia buletinului de identitate al persoanei întreţinute |
| Persoana întreţinută se află sub tutela (curatela) contribuabilului | - documentele indicate în pct.30 din prezentul Regulament, care atestă că contribuabilul este rezident al Republicii Moldova;
- copia documentului care atestă că contribuabilul are statut de tutore sau de curator (hotărîrea autorităţii administraţiei publice locale aferentă instituirii tutelei sau curatelei). |
35. Fiecărui angajat care a depus cererea privind acordarea scutirilor i se atribuie categoria corespunzătoare scutirilor solicitate, conform tabelului 3.
Tabelul 3
Capitolul IV
MODUL DE CALCULARE ŞI REŢINERE A IMPOZITULUI
36. Impozitul pe venit se calculează şi se reţine de către patron la momentul îndreptării venitului impozabil spre plată, determinat ca diferenţa dintre venitul obţinut de angajat sub formă de salarii (inclusiv prime, facilităţi etc.) şi suma deducerilor permise de legislație (prime de asigurări obligatorii de asistenţă medicală şi contribuţia individuală de asigurări sociale de stat obligatorii), precum și a scutirilor la care are dreptul angajatul, conform legislației fiscale.
361. Impozitul pe venit aferent venitului salarial al angajaților rezidentului parcului pentru tehnologia informației este inclus în impozitul unic datorat de rezidentul parcului și, respectiv, nu generează obligații adiționale de calculare, reținere, achitare și raportare pentru rezidentul parcului.
Veniturile salariale calculate angajaților în perioada de aplicare a regimului standard, dar achitate acestora în perioada de aplicare a regimului special vor fi impozitate la data plății acestora potrivit prevederilor regimului standard.
Veniturile salariale calculate angajaților în perioada de aplicare a regimului reglementat în titlul X capitolul 1 din Codul fiscal, dar achitate acestora în perioada de aplicare a regimului standard, nu vor fi supuse impozitării la data plății acestora, întrucît impozitul pe venit aferent este inclus în impozitul unic.
În cazul tranziției de la regimul standard de impozitare prevăzut de titlul II din Codul fiscal la regimul special prevăzut de titlul X capitolul 1 din Codul fiscal, angajatorii sînt obligați să efectueze recalculul impozitului pe venit al persoanelor angajate prin excluderea sumei scutirilor de care au beneficiat acestea (specificate la art.33-35 din Codul fiscal) pînă la tranziția la regimul special.
37. Cota impozitului pe venit este stabilită la art.15 lit. a) din Codul fiscal.
38. Determinarea venitului impozabil şi calcularea impozitului pe venit ce urmează a fi reţinut la sursa de plată se efectuează prin metoda cumulativă, de la începutul anului fiscal sau, în cazurile în care angajatul s-a angajat pe parcursul anului fiscal curent, de la data angajării.
Determinarea scutirilor acordate angajatului se efectuează, prin metoda cumulativă, de la începutul anului fiscal sau, în cazurile în care angajatul s-a angajat pe parcursul anului fiscal curent, din luna următoare celei în care a fost depusă cererea privind acordarea scutirilor.
39. Determinarea venitului impozabil şi calcularea impozitului pe venit al angajaţilor ale căror funcţii corespund ocupaţiilor prevăzute în anexa nr.2 la Legea pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal se efectuează în modul prevăzut la art. 24 alin. (21) din legea menţionată.
40. Numărul de luni din anul fiscal pe parcursul cărora persoana fizică se consideră angajat, în scopul impozitării, se determină:
1) în cazurile în care persoana fizică este angajată din anul fiscal precedent – începînd cu luna ianuarie;
2) în cazurile în care persoana fizică s-a angajat pe parcursul anului fiscal – începînd cu luna în care el s-a angajat.
Luna pe parcursul căreia angajatul se eliberează se ia în considerare la determinarea numărului de luni din anul fiscal pe parcursul cărora persoana fizică este angajată.
41. În scopul determinării impozitului pe venit din toate sursele de venit impozabile, patronul completează pentru fiecare angajat fişa personală de evidenţă a veniturilor sub formă de salariu şi a altor plăţi efectuate de către patron în folosul angajatului pe anul gestionar, precum şi a impozitului pe venit reţinut din aceste plăţi (în continuare – fişa personală).
Fişa personală se completează de către patron anual, de la începutul fiecărui an fiscal, sau, în cazul în care persoana fizică s-a angajat la serviciu pe parcursul anului fiscal, de la data angajării.
Modelul fişei personale este prezentat în anexa nr.8 la prezentul Regulament.
În cazul în care angajații cumulează două funcții la una și aceeași entitate din domeniul tehnologiilor informaționale, angajatorul urmează să completeze două fișe personale:
1) fișa personală de evidență a veniturilor sub formă de salariu și a altor plăți, inclusiv a impozitului pe venit, obținute din activitatea în calitate de programator sau în alte funcții din domeniul tehnologiilor informaționale, funcții specificate în anexa nr.1 la Legea nr. 1164-XIII din 24 aprilie 1997 pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal (republicată în Monitorul Oficial al Republicii Moldova, ediție specială din 8 februarie 2007);
2) fișa personală de evidență a veniturilor sub formă de salariu și a altor plăți, inclusiv a impozitului pe venit, obținute ca urmare a exercitării altei funcții decît cea de programator sau altor funcții din domeniul tehnologiilor informaționale.
411. Pentru perioada aplicării impozitului unic, rezidenții parcurilor pentru tehnologia informației nu au obligația de a completa fișa personală de evidență a veniturilor sub formă de salariu și alteplăți efectuate de rezident în folosul angajaților săi.
42. Venitul impozabil şi suma impozitului calculat pe parcursul anului fiscal gestionar se indică în fişa personală, în coloanele respective, numai cu valori întregi, iar ultima înscriere în aceste coloane se efectuează cu zecimale.
Dacă entitatea utilizează sisteme automatizate de ţinere a evidenţei contabile, calculul indicatorilor menţionaţi se admite de a fi efectuat cu zecimale.
43. În cazul în care pe parcursul lunii sau în aceeaşi zi patronul achită angajatului cîteva tipuri de plăţi salariale, inclusiv plăţi în avans, fiecare plată se indică în fişa personală separat, cu calcularea, prin metoda cumulativă, a scutirii care revine lunii respective.
44. Acordarea scutirilor şi calcularea impozitului pe venit se efectuează de către patron lunar, prin metoda cumulativă, cu excepţia salariilor angajaţilor a căror impozitare se efectuează în modul prevăzut la art. 24 alin. (21) din Legea nr.1164-XIII din 24 aprilie 1997, indiferent de faptul dacă a fost sau nu achitat venitul în luna gestionară.
45. La efectuarea plăţilor angajatului după încetarea contractului individual de muncă, pe parcursul anului fiscal în care au fost încetate raporturile de muncă, indiferent pentru ce perioadă are loc calcularea acestora (pînă sau după încetarea contractului individual de muncă), suma impozitului pe venit se calculează, prin metoda cumulativă, ţinînd cont atît de numărul de luni pe parcursul cărora acesta s-a considerat angajat, cît şi de suma totală a scutirilor care urmau a fi acordate pînă la data încetării contractului individual de muncă.
46. În cazul în care angajatului cu care a fost încetat contractul individual de muncă i se achită restanța la plățile salariale în anul fiscal următor celui în care au fost încetate raporturile de muncă, impozitul pe venit se calculează şi se reţine la data achitării. În scopul determinării venitului impozabil şi, respectiv, a impozitului pe venit ce urmează a fi reţinut la sursa de plată, angajatorul trebuie să completeze fişa personală a angajatului la începutul anului următor celui în care a fost încetat contractul individual de muncă cu acesta.
47. La efectuarea achitărilor în urma eliberării ilegale a angajatului din serviciu şi a restabilirii lui ulterioare la serviciu, conform hotărîrii instanţei de judecată prin care angajatorul este obligat să achite angajatului plăţi pentru perioada unei astfel de concedieri, impozitul pe venit se calculează şi se reţine la momentul achitării.
În cazul în care, în conformitate cu decizia instanței de judecată, executorul judecătoresc a extras de la contul bancar al agentului economic suma salariului, care urmează să fie plătită în folosul angajatului eliberat nelegitim din serviciu, fără reținerea impozitului pe venit, agentul economic este obligat să reflecte sumele achitate angajatului în cauză în darea de seamă fiscală lunară și, respectiv, în darea de seamă fiscală anuală, specificate la art.92 din Codul fiscal, fără reflectarea sumei impozitului pe venit.
În temeiul prevederilor art. 92 alin. (41) din Codul fiscal, în cazul efectuării corectărilor în informația prezentată conform alin.(3), persoanele indicate la acest alineat sînt obligate să informeze beneficiarul plăților, în termen de 15 zile lucrătoare de la data efectuării modificării sau emiterii deciziei, asupra cazului de încălcare fiscală.
48. La efectuarea ultimei plăţi impozabile (salariu, premiu etc.) către angajata care pleacă în concediu de maternitate (ce include concediul prenatal și postnatal), reţinerea impozitului pe venit se efectuează cu acordarea scutirilor solicitate:
1) dacă persoana se consideră angajat de la începutul anului fiscal – pentru 12 luni;
2) dacă persoana s-a angajat pe parcursul anului fiscal – pentru numărul de luni pe perioada cărora se considera angajat, începînd cu luna următoare celei în care acesta s-a angajat şi a depus cererea privind acordarea scutirilor şi pînă la sfîrşitul anului fiscal.
În cazul în care persoana respectivă revine la serviciu în anul fiscal în care au fost achitate plăţile pentru concediul de maternitate, impozitul pe venit din plăţile achitate ulterior se reţine reieşind din suma totală a scutirilor acordate la achitarea plăţilor pentru concediul de maternitate.
În cazul în care persoana care se află în concediu de maternitate îşi retrage cererea privind acordarea scutirilor pînă la sfîrşitul anului fiscal, patronul trebuie să efectueze recalculul impozitului pe venit reţinut, acordînd persoanei respective numai suma scutirii la care ea are dreptul de facto.
481. În cazurile în care impozitul pe venit la momentul îndreptării venitului spre plată nu a fost reţinut în urma efectuării plăţilor sub formă de avans, eliberării de bunuri materiale şi altele, pentru determinarea sumei venitului îndreptat spre plată şi în scopul calculării corecte a impozitului pe venit ce urmează a fi reţinut din aceste plăţi, se aplică următoarea formulă:
Va + R + Vîn an × (1 – K1 – K2 – K3) – Iîn an × (1 – K3) – P1 × St × (1 – K3)
Vt = ––––––––––––––––––––––––––––––––––––––––––––––––––––––––––––,
1 – K1 – K2 – K3 – P1 + K3 × P1, unde:
Vt – venitul total îndreptat spre achitare de la începutul anului, inclusiv venitul plăţii curente (în lei);
Va – suma salariului achitat în luna curentă, fără reţinerea impozitului pe venit (în lei);
R – suma diverselor reţineri în luna curentă, cu excepţia impozitului pe venit şi altor deduceri la care are dreptul contribuabilul (în lei);Vîn an – suma venitului îndreptat spre achitare de la începutul anului pînă la plata curentă (în lei);St – suma totală a scutirilor, inclusiv scutirile pentru luna curentă (în lei);
Iîn an – suma impozitului reţinut de la începutul anului pînă la plata curentă (în lei);
K1 – mărimea defalcărilor în fondul de pensii, împărţită la 100;
K2 – mărimea primelor de asigurare obligatorie de asistenţă medicală;
K3 – mărimea reţinerilor (în procente), conform titlurilor executorii, împărţită la 100;
P1 – cota impozitului, împărţită la 100.
482. În situația în care, ca urmare a acordării scutirilor la care are dreptul angajatul sau a aplicării cotei de impozitare, se constată faptul că au fost admise erori în calcularea impozitului pe venit, pînă în ultima zi a perioadei fiscale angajatorul are obligația de a recalcula impozitul pe venit aferent.
49. La restituirea de către angajat a sumelor plăţilor salariale calculate şi achitate eronat, precum şi la recalcularea spre micşorare a sumelor facilităţilor acordate de patron ca rezultat al calculării lor greşite se efectuează recalculul impozitului pe venit, iar suma venitului calculată eronat se marchează în fişa personală a angajatului cu semnul „–”. Ca rezultat, angajatul restituie patronului, doar suma diminuată cu impozitul pe venit reţinut în plus, dar nu toată suma plăţilor calculată eronat.
50. În cazul în care serviciile sînt prestate de către persoana fizică în baza unei convenţii civile, fără a fi încheiat cu patronul un contract individual de muncă, plăţile achitate acesteia se consideră plăţi salariale, din care se reţine impozitul pe venit conform art.88 din Codul fiscal şi coteistabilite la art.15 lit.a) din Codul fiscal.
51. Achitarea impozitelor reţinute la sursa de plată, precum şi prezentarea către Serviciul Fiscal de Stat şi contribuabili a documentelor privind plăţile şi/sau impozitele reţinute se efectuează conform prevederilor art.92 din Codul fiscal.
Modelele formularelor dărilor de seamă prin care se declară obligațiile aferente impozitului pe venit reținut la sursa de plată, informația ce confirmă veniturile achitate în folosul contribuabililor și impozitul pe venit reținut, precum și modul de completare a acestora se aprobă de către Ministerul Finanțelor.
anexa nr. 6
anexa nr. 7
anexa nr.71
anexa nr. 8
anexa nr. 9