cu privire la modificarea și abrogarea unor hotărâri ale Guvernului
Trimiteri: 177 legate · 24 nerezolvateMonitorul Oficial: 9 trimiteri
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.
Nerezolvate (24)
- lit.g1) Trimitere recunoscută, fără legătură
- art.21 alin.(4) Trimitere recunoscută: actul citat nu a fost identificat
- secțiunii 1 Trimitere recunoscută: partea nu a fost găsită în acest act
- art.24 alin.(19) Trimitere recunoscută: actul citat nu a fost identificat
- alin.(24) Trimitere recunoscută: actul citat nu a fost identificat
- capitolului 10 Trimitere recunoscută: partea nu a fost găsită în acest act
- capitolului 103 Trimitere recunoscută: partea nu a fost găsită în acest act
- art.5 pct.20) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 89 Trimitere recunoscută: actul modificat nu a fost identificat
- art.90 Trimitere recunoscută: actul modificat nu a fost identificat
- art.901 alin.(3)-(33) Trimitere recunoscută: actul modificat nu a fost identificat
- (35) Trimitere recunoscută: actul modificat nu a fost identificat
- (36) Trimitere recunoscută: actul modificat nu a fost identificat
- capitolul 103 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 27 Trimitere recunoscută: actul modificat nu a fost identificat
- art.881 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 55 Trimitere recunoscută: actul modificat nu a fost identificat
- art.6915 Trimitere recunoscută: actul citat nu a fost identificat
- art.6918 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 6 Trimitere recunoscută: actul modificat nu a fost identificat
- subpunctele 9) Trimitere recunoscută: actul citat nu a fost identificat
- 14) Trimitere recunoscută: actul citat nu a fost identificat
- 21) Trimitere recunoscută: actul citat nu a fost identificat
- punctul 8 Trimitere recunoscută: actul modificat nu a fost identificat
Guvernul HOTĂRĂȘTE:
1. Regulamentul cu privire la regulile de origine a mărfurilor, aprobat prin Hotărârea Guvernului nr.1599/2002 cu privire la regulile de origine a mărfurilor (Monitorul Oficial al Republicii Moldova, 2002, nr.174-176, art. 1755), cu modificările ulterioare, se modifică după cum urmează:
1) pe tot parcursul Regulamentului, textul „/declarația pe factură”, la orice formă gramaticală, se exclude;
2) capitolul I se completează cu următoarea noțiune:
„Declarația furnizorului/declarația pe termen lung a furnizorului – act întocmit de furnizor pe propria și deplina sa responsabilitate, prin care acesta oferă exportatorului informațiile necesare pentru a determina caracterul originar al mărfurilor, conform dispozițiilor care reglementează schimburile comerciale preferențiale între Republica Moldova și anumite țări sau teritorii. Declarația furnizorului/declarația pe termen lung a furnizorului este întocmită de furnizor în limba engleză, pe o filă separată, anexată la documentul comercial privind trimiterea respectivă, în care descrierea mărfurilor este suficient de detaliată pentru a permite identificarea lor”;
3) punctul 25 se completează cu litera d)2 cu următorul cuprins:
„d2) declarația furnizorului/declarația pe termen lung a furnizorului, conform anexei nr. 5/anexei nr. 6 la prezentul Regulament”;
4) la punctul 37, cuvintele „sau declarației de origine” se substituie cu textul „ , declarației de origine sau declarației furnizorului/declarației pe termen lung a furnizorului”;
5) la punctul 40, cuvintele „sau declarația de origine” se substituie cu textul „ , declarația de origine sau declarația furnizorului/declarația pe termen lung a furnizorului”;
6) se completează cu anexele nr.5 și nr.6 cu următorul cuprins:
anexa nr.5
anexa nr.6
2. Regulamentul privind restituirea accizelor, aprobat prin Hotărârea Guvernului nr.1123/2006 (Monitorul Oficial al Republicii Moldova, 2006, nr. 157, art.1211), cu modificările ulterioare, se modifică după cum urmează:
1) punctul 3:
la litera b), după textul ,,magazin duty-free” se introduce textul ,,până la 1 mai 2020”;
litera d) va avea următorul cuprins:
,,d) art.125 alin.(3) din Codul fiscal – exportul în mod independent sau în baza contractului de comision al mărfurilor supuse accizelor, livrarea mărfurilor supuse accizelor prelucrate și/sau fabricate pe teritoriul Republicii Moldova, utilizate ulterior pentru prelucrarea și/sau fabricarea altor mărfuri supuse accizelor, în magazinele duty-free și/sau în zonele economice libere de către antrepozitar”;
2) punctul 7:
la alineatul trei, textul „care include și termenul specificat la art.216 alin.(8) din Codul fiscal,” se exclude;
se completează cu un alineat nou cu următorul cuprins:
„Pentru contribuabilii care au depus dezacord împotriva actului de control, restituirea accizelor se efectuează în termen ce nu va depăși 60 de zile de la data depunerii cererii de restituire. Din acest termen, 30 de zile sunt destinate pentru efectuarea controlului, 15 zile pentru depunerea dezacordului și celelalte 15 zile pentru adoptarea deciziei, întocmirea documentelor de plată și efectuarea restituirii.”;
3) la punctul 201, punctul 202 literele b),c) și e), la alineatul doi șila punctul 203, după textul ,,magazin duty-free” se introduce textul ,,până la 1 mai 2020”.
3. Hotărârea Guvernului nr.93/2013 pentru aprobarea Regulamentului privind restituirea taxei pe valoarea adăugată (Monitorul Oficial al Republicii Moldova, 2013, nr.27-30, art.140), cu modificările ulterioare,se modifică după cum urmează:
1) în clauza de adoptare a hotărârii, textul „art.1012,”se exclude;
2) în Regulament:
a) punctul 2:
la alineatul trei, textul „alineatul 136 și alineatul 137” se substituie cu textul „alineatul 136, alineatul 137și alineatul 138”;
alineatul șapte se abrogă;
b) punctul 8 se completează cuurmătorul enunț:„În cazul solicitări restituirii TVA în baza art.4 alin.(138) din Legea nr.1417/1997 pentru punerea în aplicare a titlului III al Codului fiscal, subiecții impozabili solicitanți nu reflectă în declarația TVA suma solicitată spre restituire.”;
c) punctul 9 se abrogă;
d) la punctele 12 și 13, după cuvintele „Codul fiscal” se introduce textul „și art.4 alin.(138) din Legea nr.1417/1997 pentru punerea în aplicare a titlului III al Codului fiscal”, iar textul „1012 ” se exclude;
e) punctele 16 și 19 vor avea următorul cuprins:
„16. Restituirea TVA solicitată pentru cazurile stabilite în art.1011, 1013și 1014 din Codul fiscal și art.4 alin.(138) din Legea nr.1417/1997 pentru punerea în aplicare a titlului III al Codului fiscal se efectuează în baza controlului tematic sau a controlului total documentar.”;
„19. Restituirea sumei TVA se efectuează în termen de 45 de zile de la data depunerii cererii de restituire. Din acest termen, 30 de zile sunt destinate pentru efectuarea controlului și adoptarea deciziei de restituire, 7 zile pentru întocmirea documentelor de plată și transmiterea acestora spre executare Trezoreriei de Stat, iar celelalte 8 zile pentru efectuarea restituirii efective. În cazul solicitării restituirii pentru perioada fiscală pentru care nu a expirat termenul de prezentare a Declarației privind TVA, termenul de restituire se calculează de la data expirării termenului de prezentare a Declarației.”;
f) se completează cu punctul 191 cu următorul cuprins:
„191. Prin derogare de la pct.19, pentru contribuabilii care au depus dezacord împotriva actului de control, restituirea sumei TVA se efectuează în termen ce nu va depăși 60 de zile de la data depunerii cererii de restituire. Din acest termen, 30 de zile sunt destinate pentru efectuarea controlului, 15 zile pentru depunerea dezacordului și celelalte 15 zile pentru adoptarea deciziei, întocmirea documentelor de plată și efectuarea restituirii.”;
g) punctul 21 se abrogă;
h) din titlul secțiunilor IV și V, textul „articolele 1012 și 1013”, la orice formă gramaticală, se substituie cu textul „articolul 1013”, la forma gramaticală corespunzătoare;
i) punctul 32:
la subpunctul 11, litera a) se completează cu textul: ,, , cu excepția energiei electrice, energiei termice și a gazului consumat în interiorul zonei economice libere, Portului Internațional Liber Giurgiulești sau Aeroportului Internațional Liber Mărculești”;
se completează cu subpunctul 22) cu următorul cuprins:
„22) pentru importul și/sau achiziționarea mărfurilor, a articolelor de completare, utilizate ca materie primă sau materiale la producerea pe teritoriul Republicii Moldova a mărfurilor care cad sub incidența art.103 alin.(1) pct.271) din Codul fiscal:
a) la procurarea pe teritoriul Republicii Moldova a mărfurilor, a articolelor de completare, utilizate ca materie primă sau materiale la producere – facturile fiscale și documentele de plată ce confirmă achitarea prin cont bancar a valorii procurărilor în cauză, inclusiv TVA;
b) la importul sau achiziționarea de la persoanele juridice și fizice rezidente care se află pe teritoriul Republicii Moldova, dar care nu au relații fiscale cu sistemul ei bugetar, a mărfurilor, a articolelor de completare utilizate ca materie primă sau materiale la producere – documentele de plată ce confirmă achitarea TVA prin cont bancar la Serviciul Vamal, factura comercială (invoice)”;
j) punctul 33 se abrogă;
k) secțiunea X se abrogă;
l) se completează cu secțiunea X1 cu următorul cuprins:
„X1. DETERMINAREA SUMEI TVA SPRE RESTITUIRE CONFORM ART. 4 ALIN.(138)
DIN LEGEA NR.1417/1997 PENTRU PUNEREA ÎN APLICARE A TITLULUI III AL CODULUI FISCAL
451. Suma TVA posibilă restituirii se determină în limita sumei TVA achitate la importul și/sau achiziționarea mărfurilor, a articolelor de completare care au fost utilizate la producerea pe teritoriul Republicii Moldova a mărfurilor care cad sub incidenta art.103 alin.(1) pct.271) din Codul fiscal.
461. Se acceptă spre restituire suma TVA aferentă valorii materiei prime sau materialelor procurate, cu condiția reflectării acestora la costul mărfii fabricate de la art.103 alin.(1) pct.271) din Codul fiscal.”
4. La punctul 8 din Regulamentul cu privire la reținerea impozitului pe venit din salariu și din alte plăți efectuate de către angajator în folosul angajatului, precum și din plățile achitate în folosul persoanelor fizice care nu practică activitate de întreprinzător pentru serviciile prestate și/sau efectuarea de lucrări, aprobat prin Hotărârea Guvernului nr.697/2014 (Monitorul Oficial al Republicii Moldova, 2014, nr.256-260, art.745), cu modificările ulterioare,subpunctul 4) va avea următorul cuprins:
„4) suma dobânzii, determinată reieșind din diferența pozitivă dintre rata medie ponderată a dobânzilor aplicate la creditele noi acordate persoanelor fizice pe un termen ce depășește 5 ani (rotunjită până la următorul procent întreg), stabilită de Banca Națională a Moldovei în luna noiembrie a anului precedent anului fiscal de gestiune,și rata dobânzii calculată pentru împrumuturile acordate de către angajator salariatului. Prevederile prezentului punct nu se aplică creditelor acordate de bănci și organizații de creditare nebancare angajaților acestora în condițiile generale în care acestea acordă credite persoanelor terțe.
Venitul de la acordarea împrumutului se determină lunar. După rambursarea unei părți a împrumutului, suma facilității se calculează, în mod analogic, conform formulei, ținând cont de sumele rambursate în contul stingerii împrumutului.
Venitul de la acordarea împrumutului se calculează conform următoarei formule:
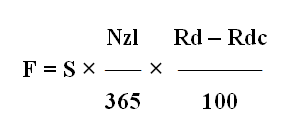
unde:
F – suma facilității acordată de către angajator;
S – suma împrumutului;
Nzl – numărul de zile în luna pe parcursul căreia angajatul s-a folosit de împrumut;
Rd – rata medie ponderată a dobânzilor aplicate la creditele noi acordate persoanelor fizice pe un termen ce depășește 5 ani (rotunjită până la următorul procent întreg), stabilită de Banca Națională a Moldovei;
Rdc – rata dobânzii calculată pentru împrumutul acordat de către angajator.
Prevederile respective se vor aplica inclusiv pentru împrumuturile acordate și nerambursate în perioadele fiscale până în anul 2019 inclusiv la calcularea sumei facilității acordate.”
5. Regulamentul cu privire la completarea, autentificarea, eliberarea și controlul ulterior al certificatelor de origine preferențială a mărfurilor, aprobat prin Hotărârea Guvernului nr.761/2014 (Monitorul Oficial al Republicii Moldova, 2014, nr.275-281, art. 809), cu modificările ulterioare, se modifică după cum urmează:
1) punctul 36:
a) se completează cu lit.g1) cu următorul cuprins:
„g1) declarația furnizorului/declarația pe termen lung a furnizorului”;
b) la litera h), după textul ,,acte de achiziții,” se introduce textul ,,borderou de achiziție,”
2) la punctele 59, 60, 61 și 64, cuvintele ,,declarație pe factură”, la orice formă gramaticală, se substituie cu textul ,,declarațiile furnizorului/declarațiile pe termen lung ale furnizorului”, la forma gramaticală corespunzătoare;
3) la punctul 63, textul ,,/declarația pe factură” se exclude;
4) la punctul 66, textul ,, , declarația de origine sau declarația pe factură” se substituie cu cuvintele ,,sau declarația de origine”;
5) la punctul 67, textul ,, , declarația de origine sau declarația pe factură” se substituie cu textul ,,sau declarația de origine”, iar textul ,, , o altă declarație de origine sau declarație pe factură” se substituie cu textul ,,sau o altă declarație de origine”.
6. Hotărârea Guvernului nr.543/2014 pentru aprobarea Regulamentului cu privire la modul de aplicare a scutirii de TVA cu drept de deducere și de restituire a sumelor TVA la livrările stabilite de art.104 lit.c) din Codul fiscal nr.1163-XIII din 24 aprilie 1997 (Monitorul Oficial al Republicii Moldova, 2014, nr.178-184, art.580), cu modificările ulterioare, se modifică după cum urmează:
1) în denumirea hotărârii, în punctul 1 din hotărâre, în denumirea Regulamentului și în denumirea anexei, textul „la modul de aplicare a scutirii de TVA cu drept de deducere și de restituire a sumelor TVA la livrările stabilite de art.104 lit.c)” se substituie cu textul „la restituirea sumelor TVA aferent procurărilor stabilite conform art.1015”;
2) în clauza de adoptare a hotărârii, textul ,,art.104 lit.c)” se substituie cu textul ,,art.1015”;
3) în Regulament:
a) punctul 1 va avea următorul cuprins:
,,1. Regulamentul cu privire la restituirea sumelor TVA aferent procurărilor stabilite conform art.1015 (în continuare – Regulament) stabilește modul de restituire a sumelor TVA aferente livrărilor efectuate de către furnizorii plătitori de TVA pe teritoriul Republicii Moldova a mărfurilor, a serviciilor destinate folosinței oficiale de către misiunile diplomatice și oficiile consulare acreditate în Republica Moldova, de către reprezentanțele organizațiilor internaționale acreditate în Republica Moldova, destinate uzului sau consumului personal de către membrii personalului acestor misiuni diplomatice și oficii consulare sau al reprezentanțelor organizațiilor internaționale, precum și de către membrii familiilor lor care locuiesc împreună cu ei.”;
b) se completează cu punctul 41 cu următorul cuprins:
,,41. Se acceptă spre restituire:
- sumele TVA aferente procurărilor de mărfuri, servicii destinate folosinței oficiale de către misiunile diplomatice, oficiile consulare și reprezentanțele organizațiilor internaționale acreditate în Republica Moldovaefectuate de la furnizorii plătitori de TVA pe teritoriul Republicii Moldova;
- sumele TVA aferente procurărilor de mărfuri, servicii destinate uzului sau consumului personal de către membrii personalului misiunilor diplomatice, oficiilor consulare și reprezentanțelor organizațiilor internaționale acreditate în Republica Moldova, precum și de către membrii familiilor lor în parte, în condițiile art.1015 din Codul fiscal.”;
c) la punctul 11, litera b) va avea următorul cuprins:
,,b) documentele ce confirmă procurarea mărfurilor, serviciilor:
- destinate folosinței oficiale ale misiunilor diplomatice, oficiilor consulare și reprezentanțelor organizațiilor internaționale – originalul facturii fiscale primit de la subiectul impozabil cu TVA;
- destinate uzului sau consumului personal de către membrii personalului acestor misiuni diplomatice, oficii consulare sau al reprezentanțelor organizațiilor internaționale, precum și de către membrii familiilor lor care locuiesc împreună cu aceștia – originalul facturii fiscale sau bonul de casă emis de echipamentul de casă și de control al subiectului impozabil cu TVA, la care achitarea se face în numerar și/sau cu card bancar.
La cererea solicitantului restituirii TVA, originalul facturii fiscale cu mențiunea Serviciului Fiscal de Stat despre acceptarea restituirii TVA se returnează solicitantului, iar copia acesteia se îndosariază.”;
d) se completează cu punctul 111 cu următorul cuprins:
,,111. În cazul utilizării e-facturii, documentele prevăzute la pct.11 lit.b) nu se prezintă. În cererea de solicitare a restituirii sumei TVA, prezentată la Serviciul Fiscal de Stat, se indică seria, numărul facturii, data eliberării/data livrării.”;
e) se completează cu punctul 131 cu următorul cuprins:
,,131. În cazul solicitării spre restituire a TVA începând cu 1 iulie 2020 pentru procurările destinate consumului personal de către membrii personalului și membrii familiilor acestora, suma lunară maximă a procurărilor, inclusiv TVA, pentru care se va acorda restituirea nu va depăși 2 salarii medii lunare pe economie prognozate pe anul respectiv. Suma lunară maximă a procurărilor pentru care se acordă restituirea se aplică pentru fiecare persoană în parte.”;
f) la punctul 14, după cuvintele ,,facturile fiscale” se introduc cuvintele ,,și bonurile de casă emise de echipamentele de casă și de control”.
7. Punctul 36 din Regulamentului privind modul de declarare a valorii în vamă a mărfurilor, aprobat prin Hotărârea Guvernului nr.974/2016 (Monitorul Oficial al Republicii Moldova, 2016, nr.265-276, art.1057), cu modificările ulterioare, va avea următorul cuprins:
,,36. Atunci când declarantul furnizează actele și/sau informațiile suplimentare, dar în urma examinării acestora suspiciunile privind veridicitatea valorii în vamă declarate nu sunt înlăturate sau declarantul nu prezintă în termenul stabilit acte și/sau informații suplimentare, organul vamal înscrie în actul de inspecție motivul neacceptării metodei de tranzacție și acordă declarantului posibilitatea de a răspunde în scris în termen de 4 ore de la recepționarea actului de inspecție, cu prezentarea dovezilor corespunzătoare. Sub rezerva dispozițiilor art. 8 alin. (4) din Legea cu privire la tariful vamal privind divulgarea informațiilor confidențiale și protecția datelor, la cererea declarantului, organul vamal înștiințează referitor la actele și informațiile care stau la baza neacceptării metodei de tranzacție. În urma examinării informației suplimentare prezentate de către declarant, organul vamal decide referitor la acceptarea/neacceptarea valorii în vamă declarate.
În situația în care dovezile corespunzătoare nu pot fi prezentate în termenul prevăzut la alineatul unu, declarantul poate solicita constituirea garanției suficiente cu dreptul de a plasa mărfurile în liberă circulație, în conformitate cu prevederile art.172 din Legea cu privire la tariful vamal.
În cazul în care suspiciunile sunt eliminate, valoarea în vamă declarată se acceptă și se efectuează înscrierile respective pe actul de inspecție, care se aduc la cunoștința declarantului.
În situația în care suspiciunile privind veridicitatea valorii în vamă declarate nu sunt eliminate, organul vamal informează declarantul prin înmânarea actului de inspecție despre faptul imposibilității determinării valorii în vamă în conformitate cu art.11 din Legea cu privire la tariful vamal, acordând declarantului dreptul de a declara valoarea în vamă a mărfurilor prin aplicarea consecutivă a metodelor prevăzute la art.12-17 din Legea cu privire la tariful vamal, cu acordarea în acest sens a unui termen de 4 ore.”
8. Regulamentul cu privire la modul de operare cu tichetele de masă, aprobat prin Hotărârea Guvernului nr.227/2018 (Monitorul Oficial al Republicii Moldova, 2018, nr.84-93, art.255), cu modificările ulterioare, se modifică după cum urmează:
1) pe tot parcursul textului, cuvintele „pe suport de hârtie” și ,,pe suport electronic” se exclud;
2) la punctul 1, subpunctul 6) se exclude;
3) punctele 3 și 4 se abrogă;
4) la punctul 11, după cuvintele ,,Numărul” se introduc cuvintele ,,maxim al”;
5) punctul 12 va avea următorul cuprins:
„12. Valoarea maximă totală a tichetelor de masă, transferată pe cardul de plată al salariatului care desfășoară munca în schimburi, trebuie să fie egală cu numărul total de ore lucrate pe parcursul lunii precedente împărțit la opt, înmulțit cu valoarea nominală a tichetului acordat salariatului. Rezultatul se aproximează, conform regulilor matematice, până la un număr întreg.”;
6) punctele 15–17 se abrogă;
7) la punctul 18, cuvintele „suportul electronic” se substituie cu cuvintele „cardul de plată”;
8) punctul 19 va avea următorul cuprins:
„19. Tichetul de masă este valabil timp de 6 luni de la data transferului valorii nominale a acestuia pe cardul de plată al salariatului.”;
9) punctele 23 și 231 se abrogă;
10) la punctul 25, cuvintele „suportul electronic” se substituie cu cuvintele „cardul de plată”;
11) punctul 26 se abrogă;
12) punctul 27 va avea următorul cuprins:
„27. Comenzile de achiziție de tichete de masă transmise operatorilor de către angajatori conțin cel puțin următoarele informații: numele salariaților cărora li se atribuie tichetele, numărul unic de identificare al cardului de plată corespunzător fiecărui salariat, valoarea nominală a tichetului de masă și valoarea nominală totală a tichetelor de masă acordate fiecărui salariat.”;
13) la punctul 28, cuvintele „suporturi electronice” se substituie cu cuvintele„carduri de plată”;
14) punctele 32, 35, 38,39, 40, 41, 47 și 62 se abrogă;
15) punctul 59 va avea următorul cuprins:
„59. Operatorii sunt obligați să dispună de un cont de plăți, deschis la o bancă comercială, prin care se vor derula sumele ce reprezintă încasările și plățile aferente valorii nominale a tichetelor de masă. Acest cont de plăți se închide numai după ce operatorul face dovadă către instituțiile financiare autorizate că valoarea nominală a tichetelor de masă încasate de operatori a fost decontată integral unităților de alimentație publică.”;
16) punctele 46, 48, 50 și 61 se abrogă;
17) la punctul 63, cuvintele „Suportul electronic” se substituie cu cuvintele„Cardul de plată”;
18) la punctul 65, textul ,,Pentru tichetele pe suport electronic, operatorii” se substituie cu cuvântul ,,Operatorii”;
19) punctul 66 se abrogă;
20) punctul 67 se completează cu textul ,,și prevederile Legii nr.166/2017 cuprivire la tichetele de masă.
Valoarea nominală deductibilă în scopuri fiscale a unui tichet de masă pentru o zi lucrătoare trebuie să fie cuprinsă între 35 și 55 de lei. Valoarea tichetelor de masă nu include contribuția individuală de asigurări sociale de stat obligatorii.
Angajatorii înregistrează în evidența contabilă valoarea tichetelor de masă, care ar conține valoarea nominală și suma contribuției individuale de asigurări sociale de stat obligatorii. Suplimentar, angajatorii au obligația de achitare la bugeta sumeicontribuției de asigurări sociale datorată de angajator, calculatedin valoarea tichetelor de masă reflectată în evidența contabilă.
La determinarea venitului impozabil al angajaților, contribuțiile individuale de asigurări sociale de stat obligatorii aferente tichetelor de masă nu se deduc.”;
21) anexa la Regulament se abrogă.
9. Anexele nr.1 și nr. 2 la Hotărârea Guvernului nr.693/2018 cu privire la determinarea obligațiilor fiscale aferente impozitului pe venit (Monitorul Oficial al Republicii Moldova, 2018, nr.295-308, art.834), cu modificările ulterioare, se modifică după cum urmează:
1) anexa nr.1:
a) la punctul 21, textul „Donațiile efectuate sub formă de mijloace bănești în scopuri fiscale se califică drept venit, conform art.21 alin.(4) din Cod.” se exclude;
b) se completează cu punctul 331 cu următorul cuprins:
„331. Se permite deducerea cheltuielilor suportate și determinate de angajator pentru orice plăți efectuate în folosul angajatului, în raport cu care au fost calculate contribuțiile de asigurări sociale de stat obligatorii și au fost reținute primele de asigurare obligatorie de asistență medicală și impozitul pe venit din salariu, datorate de angajator și angajat.”;
c) în denumirea secțiunii 1 și în punctele 34, 36 și 37, după cuvântul „angajat”, la orice formă gramaticală, se introduce textul „/zilier”, la forma gramaticală corespunzătoare;
d) la punctul 34, cuvintele „Angajatorul este în drept să deducă cheltuielile” se substituie cu cuvintele „Se permite deducerea cheltuielilor”, iar după cuvântul „angajator” se introduce textul „/beneficiarul de lucrări”;
e) punctul 35 se completează cu enunțul:„În cazul zilierilor, la depășirea plafonului stabilit, responsabil de determinarea și alocarea depășirii plafonului, precum și de reținerea impozitului pe venit va fi beneficiarul de lucrări.”;
f) la punctul 37, după cuvîntul „angajator”, la orice formă gramaticală, se introduce textul „ /beneficiarul de lucrări”, la forma gramaticală corespunzătoare, iar după textul „(tabelele de evidență a timpului de muncă al angajaților)”, în ambele cazuri, se introduce textul „ /extras din Registrul de evidență al zilierilor”;
g) în denumireasecțiunii a 2-a și în punctele 40 și 41, după cuvântul „angajat”, la orice formă gramaticală, se introduce textul „/zilier”, la forma gramaticală corespunzătoare;
h) punctul 38 va avea următorul cuprins:
„38. Se permite deducerea cheltuielilor suportate pentru hrana organizată a angajaților/zilierilor conform art.24 alin.(19) și alin.(24) din Cod.
Angajatorul este în drept să suporte cheltuieli pentru hrana organizată a angajaților ori să acorde tichete de masă, fiind permisă doar o singură opțiune în raport cu un angajat.”;
i) punctul 41:
la subpunctele 1) și 3), după cuvântul „angajator”, la orice formă gramaticală, se introduce textul „/beneficiarul de lucrări”,la forma gramaticală corespunzătoare;
la subpunctul 4), după cuvântul „angajatorul” se introduce textul „/beneficiarul de servicii”;
la subpunctul 6), după textul „(tabelele de evidență a timpului de muncă al angajaților)” se introduce textul „/extras din Registrul de evidență al zilierilor”;
j) la punctul 50:
textul „nr.289 din 14 martie 2007” se substituie cu textul „nr.704/2019;
se completează cu următorul enunț: Pentru perioada fiscală 2018–2019, agenții economici pot alege modul de calcul al amortizării și cheltuielilor pentru reparația proprietății conform art.26 și 27 din Cod, în vigoare la 31 decembrie 2018, sau conform art.261 din Cod, în vigoare la 31 decembrie 2019. Alegerea regimului fiscal se realizează prin indicarea lui în politica de contabilitate a agentului economic.”;
k) la punctul 65 subpunctul 2), propoziția a doua se exclude;
l) la punctul 74, subpunctul 5) se completează cu următorul enunț:,,În sensul prezentului punct, pierderea reprezintă diferența dintre suma anuală a costului vânzărilor și suma anuală a venitului din vânzări, înregistrată în evidența contabilă pentru întreaga perioadă fiscală, în relație cu o persoană interdependentă.”;
2) în anexa nr.2:
a) punctul 9 va avea următorul cuprins:
9. Obligația de reținere a impozitului pe venit este stabilită pentru orice persoană (contribuabil) care desfășoară activitate de întreprinzător, cu excepția deținătorilor de patente de întreprinzător și a persoanelor care desfășoară activități independente conform capitolului 102 și activități în domeniul achizițiilor de produse din fitotehnie și/sau horticultură și/sau de obiecte ale regnului vegetal conform capitolului 103, orice reprezentanță conform art.5 pct.20), reprezentanță permanentă, instituție, organizație, inclusiv orice autoritate publică și instituție publică care efectuează plăți al căror regim de impunere este reglementat de art. 89, art.90, art.901 alin.(3)-(33), (35) și (36) și capitolul 103 din Cod, corespunzător tipului venitului achitat, după caz.”;
b) la punctul 27, după cuvintele „precum și cei care primesc venituri în baza” se introduce textul „art.881 din Cod și”;
с) punctul 55 se completează cu următorul enunț: ,,Agentul economic care procură de la subiecții menționați la art.6915 din Cod produse din fitotehnie și/sau horticultură și/sau obiecte ale regnului vegetal reține final la sursa de plată impozitul stabilit la art.6918 din Cod din plățile efectuate în folosul subiectului.”
10. Se abrogă:
1) Hotărârea Guvernului nr.1450/2007 cu privire la unele măsuri de executare a Legii nr. 61-XVI din 16 martie 2007 privind activitatea de audit (Monitorul Oficial al Republicii Moldova, 2007, nr.203-206, art.1493), cu modificările ulterioare;
2) Hotărârea Guvernului nr.128/2008 cu privire la Consiliul consultativ pe lângă Ministerul Finanțelor (Monitorul Oficial al Republicii Moldova, 2008, nr.32-33, art.179), cu modificările ulterioare.
11. Prezenta hotărâre intră în vigoare la data publicării, cu excepția prevederilor referitoare la:
1) punctul 6, care se va aplica de la 1 iulie 2020;
2) subpunctele 9), 14) și 21) din punctul 8, care se vor aplica de la 1 august 2020.
PRIM-MINISTRU Ion CHICU
Contrasemnează:
Viceprim-ministru,
ministrul finanțelor Serghei Pușcuța
Nr. 418. Chişinău, 24 iunie 2020.