nr. de înregistrare 1620
Se aprobă Regulamentul privind activitatea de audit intern prin asociere în sectorul public (se anexează).
Nr. 159. Chişinău, 17 decembrie 2020.
Aprobat prin Ordinul ministrului finanţelor nr. 159 din 17 decembrie 2020
REGULAMENT privind activitatea de audit intern prin asociere în sectorul public
Secțiunea 1
Dispoziții generale
1. Regulamentul privind activitatea de audit intern prin asociere în sectorul public (în continuare Regulament) are ca scop stabilirea cadrului general de organizare și desfășurare a activității de audit intern în entitățile publice prin asociere.
2. Prevederile Regulamentului se aplică entităților publice care nu cad sub incidența art.19 alin.(11) din Legea nr.229/2010 privind controlul financiar public intern, nu dispun de subdiviziune de audit intern proprie în structura organizatorică și nu se află în subordinea unui organ central de specialitate al administrației publice sau al unei autorități a administrației publice locale de nivelul al doilea.
3. Organizarea și desfășurarea activităţii de audit intern prin asociere respectă următoarele principii:
1) independența – în procesul de asociere întru desfășurarea activităţii de audit intern se respectă independența juridică, decizională şi financiară a fiecărei entități publice partenere;
2) obiectivitatea – auditul intern prin asociere se efectuează cu obiectivitate profesională în colectarea, evaluarea și comunicarea informațiilor, fără a fi influențat în formularea opiniilor de interese private sau de alte persoane;
3) confidențialitatea – auditorii interni angajați în cadrul subdiviziunii de audit intern nu divulgă date, informații, fapte sau situații pe care le-au constatat în cadrul desfășurării misiunilor de audit intern; beneficiarul unic al informaţiilor colectate, analizate şi prelucrate, precum şi al documentelor elaborate pe perioada de desfășurare a misiunii de audit intern este entitatea publică parteneră în cadrul căreia s-a realizat misiunea de audit intern;
4) echilibrul – subdiviziunea de audit intern se dimensionează astfel încât să se asigure realizarea activităţii de audit intern pentru toate entitățile publice partenere;
5) solidaritatea – fondurile necesare finanțării activității subdiviziunii de audit intern sunt suportate în cote proporționale de toate entitățile publice semnatare ale acordului de asociere;
6) unicitatea – entitatea publică organizatoare este parte a unui singur acord de asociere în relația sa cu entitățile publice partenere și instituie o singură subdiviziune de audit intern; la rîndul lor, entitățile publice partenere sunt semnatare și parte a unui singur acord de asociere încheiat;
7) cooperarea – deciziile cu privire la organizarea și funcţionarea subdiviziunii de audit intern se iau de către entitățile publice partenere în cadrul Adunării reprezentanților și se pun în aplicare de către conducătorul entității publice organizatoare.
Secțiunea a 2-a
Organizarea și desfășurarea activității de audit intern prin asociere
4. Organizarea, planificarea, realizarea şi raportarea activităţii de audit intern prin asociere este asigurată conform prevederilor Legii nr.229/2010 privind controlul financiar public intern și cadrului normativ secundar în domeniu.
5. Auditul intern prin asociere se realizează în baza unui acord de asociere încheiat între două sau mai multe entități publice, care cooperează pentru asigurarea activității de audit intern pentru fiecare dintre acestea.
6. Auditul intern prin asociere este realizat de o subdiviziune de audit intern instituită în structura entității publice organizatoare.
7. Criteriul de bază luat în considerare la constituirea subdiviziunii de audit intern prin asociere este gruparea liberă a mai multor entități publice partenere, pe zone geografice, în domenii similare, pentru organizarea și desfășurarea unei activități cost-eficiente de audit intern.
8. Conducerea entității publice organizatoare în cadrul căreia se instituie subdiviziunea de audit intern își asumă responsabilitatea organizării şi asigurării condițiilor necesare desfășurării activităţii de audit pentru entitățile publice partenere, în conformitate cu deciziile adoptate în cadrul Adunării reprezentanților.
9. Subdiviziunea de audit intern se instituie în subordinea directă a conducătorului entității publice organizatoare.
10. Subdiviziunea de audit intern are subordonare administrativă față de entitatea publică organizatoare, iar față de entitățile publice partenere răspunde în legătură cu planificarea şi realizarea misiunilor de audit intern şi comunicarea rezultatelor.
11. Structura şi statul de personal al subdiviziunii de audit intern se stabilesc, de comun acord, de către conducătorii entităților publice partenere.
12. Subdiviziunea de audit intern din cadrul entității publice organizatoare are rolul de a planifica şi realiza auditul intern conform necesităților de audit ale fiecărei entități publice partenere.
13. Entitatea publică organizatoare este responsabilă de selectarea şi angajarea personalului în cadrul subdiviziunii de audit intern.
14. Activitatea subdiviziunii de audit intern nu se supune imixtiunilor din partea conducerii entității publice organizatoare sau entității publice partenere, pe tot parcursul derulării activității de audit intern.
15. Conducătorul subdiviziunii de audit intern este responsabil de organizarea şi desfășurarea activităţii de audit intern.
16. Planificarea activităţii de audit intern prin asociere respectă următoarele cerințe specifice:
1) la nivelul fiecărei entități publice partenere se elaborează planul strategic şi planul anual al activității de audit intern, care sunt aprobate de conducătorul entităţii publice respective;
2) la elaborarea planului strategic şi a planului anual al activității de audit intern se au în vedere cerinţele cadrului normativ în domeniu, precum şi preocupările conducătorilor entităților publice partenere;
3) planurile strategice şi planurile anuale ale activității de audit intern elaborate la nivelul fiecărei entități publice partenere se centralizează la nivelul entității publice organizatoare şi se aprobă în cadrul Adunării reprezentanților;
4) planificarea misiunilor de audit intern se realizează în mod echitabil pentru toate entitățile publice partenere, în funcție de necesitățile acestora şi de resursele de audit disponibile;
5) reprezentanţii entităților publice partenere, în cazuri temeinic argumentate, pot solicita realizarea de misiuni de audit intern ad hoc, cu actualizarea ulterioară a planului anual.
17. Raportarea în audit intern prin asociere respectă următoarele cerințe specifice:
1) constatările, concluziile şi recomandările de audit sunt aduse exclusiv la cunoștința reprezentanților entităţii publice în cadrul căreia se desfăşoară misiunea de audit intern;
2) raportul de audit intern este prezentat exclusiv conducătorului entităţii publice partenere în cadrul căreia s-a desfășurat misiunea de audit intern;
3) entitatea publică parteneră elaborează un plan de acţiuni pentru implementarea recomandărilor de audit, care se aprobă de conducătorul entităţii publice respective;
4) entitatea publică parteneră informează periodic subdiviziunea de audit intern din cadrul entității publice organizatoare despre stadiul implementării recomandărilor de audit;
5) raportul anual al activităţii de audit intern se elaborează la nivelul fiecărei entități publice partenere și se aprobă de conducătorul entităţii publice respective;
6) rapoartele anuale privind activitatea de audit intern elaborate la nivelul fiecărei entități publice partenere se centralizează la nivelul entității publice organizatoare, se aprobă în cadrul Adunării reprezentanților şi se prezintă anual Ministerului Finanțelor în termenul stabilit conform prevederilor cadrului normativ.
Secțiunea a 3-a
Acordul de asociere în domeniul auditului intern
18. Formatul standard minim al acordului de asociere este prevăzut în anexa la prezentul Regulament.
19. Acordul de asociere se încheie pe perioadă nedeterminată și intră în vigoare la data semnării acestuia de către conducătorii entităților publice partenere şi de către conducătorul entității publice organizatoare.
20. Entitatea publică organizatoare informează Ministerul Finanțelor despre instituirea unei subdiviziuni de audit intern în scopul asocierii, precum și despre încheierea, modificarea sau încetarea acordului de asociere.
21. Entitatea publică poate adera la un acord de asociere pentru asigurarea activității de audit intern în baza actului administrativ emis de către organul ierarhic superior, la propunerea conducerii entității publice.
22. Modificarea acordului de asociere se efectuează doar cu acceptul părţilor, prin încheierea acordurilor adiționale, semnate de toţi reprezentanţii entităților publice partenere.
23. La un acord de asociere deja existent pot adera noi entități publice, inclusiv cele retrase anterior, cu condiția respectării prevederilor acordului de asociere.
24. Retragerea din acordul de asociere se poate realiza la sfîrșitul exercițiului financiar, în caz contrar entitatea publică în cauză asumîndu-şi responsabilitatea suportării cheltuielilor care îi revin pentru întregul exercițiu financiar.
25. Decizia de retragere din acordul de asociere este aprobată prin actul administrativ al organul ierarhic superior al entității publice care se retrage, emis la propunerea conducerii acesteia și se pune în aplicare începînd cu data de 1 ianuarie a anului următor de gestiune.
26. Entitatea publică organizatoare se poate retrage din acordul de asociere numai la încetarea acestuia. Încetarea acordului de asociere se realizează în unanimitate și numai cu acceptul tuturor entităților publice partenere, în baza actului administrativ emis de către organele ierarhic superioare, la propunerea acestora.
27. Reprezentanţii entităților publice partenere se întrunesc în cadrul Adunării reprezentanților, pentru examinarea aspectelor legate de:
1) organizarea şi dimensionarea adecvată a subdiviziunii de audit intern;
2) aprobarea procedurilor privind desfășurarea activităţii de audit intern și a Programului de asigurare și îmbunătățire a activității de audit intern;
3) retragerea sau primirea de noi membri;
4) analiza şi revizuirea acordului de asociere;
5) aprobarea planului strategic și planului anual al activității de audit intern, inclusiv a actualizărilor intervenite în cursul anului;
6) analiza rezultatelor asocierii şi aprobarea raportului anual de activitate;
7) excluderea din acordul de asociere a entităților publice partenere ce nu își îndeplinesc obligațiile financiare;
8) încetarea acordului de asociere.
28. Reprezentarea entității publice în cadrul Adunării reprezentanților se asigură de către conducătorul acesteia sau persoana împuternicită corespunzător în temeiul unui act administrativ emis de conducătorul entității publice.
29. Adunarea reprezentanților se convoacă cel puțin anual. Ședințele acesteia sunt deliberative dacă sunt prezenți cel puțin 2/3 din membri și sunt prezidate de reprezentantul entității publice organizatoare. Deciziile Adunării reprezentanților sunt luate cu majoritate simplă a voturilor.
Secțiunea a 4-a
Cheltuielile aferente activității de audit intern prin asociere
30. Cheltuielile privind organizarea şi funcţionarea subdiviziunii de audit intern prin asociere sunt repartizate în mod corespunzător, pe fiecare entitate publică parteneră, în funcție de numărul de zile/auditor prestate şi sunt specificate în acorduri adiționale, încheiate anual.
31. Entitățile publice partenere, beneficiare ale activităţii de audit intern achită contravaloarea cheltuielilor după finalizarea misiunilor de audit intern, în baza facturii fiscale emise de entitatea publică organizatoare.
32. Cheltuielile decontate de către entitatea publică organizatoare şi entitățile publice partenere includ:
1) cheltuielile aferente remunerării muncii auditorilor interni care au realizat misiunile de audit intern;
2) cheltuielile pentru achitarea concediilor de odihnă, de studii și medicale, conform prevederilor actelor normative din domeniu;
3) obligaţiile către bugetul public național, rezultate în urma acordării drepturilor salariale;
4) cheltuielile privind deplasarea auditorilor interni pentru realizarea misiunilor de audit intern;
5) cheltuielile logistice, legate de organizarea și desfășurarea activității de audit intern;
6) cheltuielile privind dezvoltarea profesională continuă a auditorilor interni.
33. Drepturile salariale ale auditorilor interni din cadrul subdiviziunii de audit intern se stabilesc conform principiilor, regulilor și procedurilor sistemului unitar de salarizare în sectorul bugetar și în raport cu ierarhia funcțiilor din cadrul subdiviziunii de audit intern.
34. Entitatea publică parteneră estimează costurile necesare realizării activităţii de audit intern şi asigură planificarea acestor cheltuieli în bugetul propriu.
35. Entitatea publică organizatoare asigură evidența misiunilor de audit intern desfășurate, precum și a cheltuielilor legate de organizarea și desfășurarea activității subdiviziunii de audit intern.
36. Entitatea publică organizatoare are obligaţia să înregistreze în evidența contabilă operațiunile economico-financiare, care derivă din acordul de asociere, precum şi să prezinte rapoarte conform prevederilor legislației.
37. Mijloacele financiare încasate de entitatea publică organizatoare de la entitățile publice partenere, aferente activităţii de audit intern realizate se reflectă la încasări de la prestarea serviciilor cu plată (venituri colectate).
38. Mijloacele financiare transferate de către entitatea publică parteneră, în baza facturii fiscale emise de către entitatea publică organizatoare, se reflectă la servicii neatribuite altor alineate.
Secțiunea a 5-a
Drepturi și obligații în auditul intern prin asociere
39. Părțile implicate în procesul de asociere pentru asigurarea funcției de audit intern sînt:
1) Ministerul Finanţelor;
2) entitatea publică organizatoare;
3) entitatea publică parteneră;
4) subdiviziunea de audit intern instituită în cadrul entității publice organizatoare.
40. Ministerul Finanțelor îndeplinește următoarele atribuții:
1) elaborează și actualizează formatul standard minim al acordului de asociere;
2) asigură îndrumarea necesară pentru încheierea acordurilor de asociere şi oferă suport în implementarea acestora;
3) oferă suport subdiviziunilor de audit intern instituite în cadrul entităților publice organizatoare în asigurarea funcției de audit intern prin asociere;
4) oferă suport în dezvoltarea profesională continuă a auditorilor interni;
5) evaluează activitatea subdiviziunilor de audit intern şi înaintează măsurile corective necesare, în cooperare cu conducătorul entității publice organizatoare;
6) ține evidența tuturor acordurilor de asociere.
41. Entitatea publică organizatoare are următoarele drepturi:
1) să propună excluderea din acordul de asociere a entităților publice partenere care nu își îndeplinesc la timp obligațiile financiare stipulate în acordul de asociere;
2) să încaseze contribuția financiară pentru funcția de audit intern exercitată prin asociere.
42. Entitatea publică organizatoare are următoarele obligații:
1) să organizeze şi să asigure funcționarea unei subdiviziuni de audit intern, conform deciziei Adunării reprezentanților, care să acopere necesitățile de audit pentru toate entitățile publice partenere;
2) să asigure procesul de angajare a personalului pentru subdiviziunea de audit intern, conform deciziei Adunării reprezentanților și prevederilor cadrului normativ aplicabil;
3) să asigure spațiul şi dotarea tehnico-materială necesare desfășurării activităţii subdiviziunii de audit intern;
4) să asigure resursele necesare pentru dezvoltarea profesională continuă a auditorilor interni;
5) să respecte principiile exercitării activităţii de audit intern prin asociere;
6) să informeze Ministerul Finanțelor despre instituirea subdiviziunii de audit intern, precum și despre încheierea, modificarea sau încetarea acordului de asociere;
7) să remită Ministerului Finanțelor o copie a acordului de asociere, în termen de 10 zile din data încheierii sau modificării acestuia;
8) să asigure organizarea și desfășurarea ședințelor Adunării reprezentanților.
43. Entitatea publică parteneră are următoarele drepturi:
1) să propună misiuni de audit intern de asigurare și de consiliere, în vederea includerii lor în planul anual al activității de audit intern;
2) să beneficieze de funcția de audit intern, conform planului strategic și planului anual al activității de audit intern;
3) să solicite efectuarea misiunilor ad-hoc de audit intern, în funcție de resursele disponibile în cadrul subdiviziunii de audit intern;
4) să fie unicul beneficiar al informațiilor colectate, analizate și prelucrate, precum și al documentelor elaborate pe perioada desfășurării misiunii de audit intern.
44. Entitatea publică parteneră are următoarele obligații:
1) să participe, prin reprezentantul desemnat, la Adunarea reprezentanților;
2) să asigure condiţiile pentru buna desfășurare a activităţii de audit intern;
3) să furnizeze date, informaţii şi copii ale documentelor, solicitate de auditorii interni, necesare planificării şi realizării misiunilor de audit intern;
4) să asigure accesul auditorilor interni la date, informaţii, documente și persoane, în vederea realizării misiunii de audit intern, a cărei beneficiar este;
5) să implementeze, în baza unui Plan de acțiuni, recomandările de audit oferite, în rezultatul misiunilor de audit desfășurate în cadrul entității;
6) să respecte principiile exercitării activităţii de audit intern prin asociere;
7) să achite cheltuielile aferente auditului intern exercitat prin asociere.
45. Subdiviziunea de audit intern instituită în cadrul entității publice organizatoare are următoarele drepturi:
1) să obțină suportul necesar din partea personalului şi conducerii entităților publice partenere;
2) să dispună de acces liber în încăperile entităților publice partenere;
3) să primească şi să examineze documentele şi datele relevante în format electronic, inclusiv să solicite copiile şi extrasele documentelor menționate şi să ridice documentele în original, eliberînd o copie şi o notă de recepționare;
4) să solicite şi să primească informaţii şi explicații de la personalul şi conducerea entităților publice partenere;
5) să elaboreze, în caz de necesitate, proceduri pentru desfășurarea activităţii de audit intern prin asociere;
6) să informeze conducerea entităților publice partenere despre cele mai recente tendințe şi practici de succes în domeniul auditului intern şi să propună măsuri de aliniere la acestea;
7) să propună soluții de optimizare a activității de audit intern.
46. Subdiviziunea de audit intern instituită în cadrul entității publice organizatoare are următoarele obligații:
1) să activeze în conformitate cu prevederile cadrului normativ şi principiile fundamentale ale activităţii de audit intern;
2) să elaboreze Carta de audit intern şi Programul de asigurare şi îmbunătăţire a calităţii activităţii de audit intern;
3) să planifice şi să raporteze activitatea de audit intern, inclusiv rezultatele misiunilor de audit intern, în modul şi forma stabilite de către Ministerul Finanţelor;
4) să elaboreze planul anual al activității de audit intern pentru fiecare entitate publică parteneră;
5) să monitorizeze şi să raporteze implementarea recomandărilor de audit;
6) să informeze în scris conducerea entităţii publice partenere sau, după caz, organele de drept competente despre descoperirea unor indicii de potenţiale fraude şi corupţie;
7) să informeze managerul entităţii publice organizatoare şi, după caz, Ministerul Finanţelor cu privire la prejudiciile aduse independenţei sau obiectivității activităţii de audit intern;
8) să remită Ministerului Finanţelor copia Cartei de audit intern, copia Planului strategic al activităţii de audit intern, copia Planului anual al activităţii de audit intern, copia Programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern, precum şi copia procedurilor pentru desfășurarea activităţii de audit intern prin asociere;
9) să îmbunătățească cunoștințele, priceperea şi alte competențe necesare ale auditorilor interni prin participarea, anual, la diverse forme de dezvoltare profesională continuă în domeniu, cu o durată de cel puțin 40 de ore academice, cu excepţia perioadei de suspendare a activităţii.
Anexă la Regulamentul privind activitatea de audit intern prin asociere în sectorul public
ACORD-CADRU DE ASOCIERE în domeniul auditului intern
A. Preambul
A.1. Scopul prezentului acord de asociere este de a asigura organizarea și funcționarea activității de audit intern pentru fiecare entitate publică parte a acordului.
A.2. Organizarea şi funcționarea activităţii de audit intern prin asociere se realizează în baza evaluării riscurilor, în condiția în care obiectul auditului este supus unor riscuri medii și majore.
A.3. Prezentul acord de asociere este încheiat în conformitate cu prevederile Legii nr.229/2010 privind controlul financiar public intern și Regulamentului privind activitatea de audit intern prin asociere în sectorul public, aprobat prin Ordinul ministrului finanțelor nr.___/2020.
B. Organizator
B.1. Entitatea publică _________________, cu sediul în _________________, reprezentată de dl / dna _________________, avînd funcţia de _________________, în baza _________________, în calitate de entitate publică organizatoare, și
C. Părţile acordului de asociere
C.1. Entitatea publică _________________, cu sediul în _________________, reprezentată de dl / dna _________________, avînd funcţia de _________________, în baza _________________, în calitate de entitate publică parteneră;
C.2. Entitatea publică _________________, cu sediul în _________________, reprezentată de dl / dna _________________, avînd funcţia de _________________, în baza _________________, în calitate de entitate publică parteneră;
C.3. …
convin să încheie următorul acord în baza căruia stabilesc să se asocieze întru realizarea activității de audit intern spre beneficiul tuturor entităților publice partenere, denumit în continuare acord de asociere, prin care prevăd următoarele:
CAPITOLUL I
Obiectul acordului de asociere
1.1. Obiectul prezentului acord îl constituie asocierea entităților publice partenere în vederea organizării şi exercitării activității de audit intern.
1.2. Prezentul acord de asociere stabilește:
a) drepturile şi obligaţiile părţilor;
b) modul de organizare și funcționare a Adunării reprezentanților;
c) clauzele cu privire la gestiunea resurselor umane și financiare;
d) aspectele privind confidențialitatea datelor şi informaţiilor.
CAPITOLUL II
Drepturi şi obligații
2.1. Entitatea publică parteneră are dreptul:
a) să propună misiuni de audit intern de asigurare și de consiliere, în vederea includerii lor în planul anual al activității de audit intern;
b) să beneficieze de funcția de audit intern, conform Planului strategic și Planului anual al activității de audit intern;
c) să solicite efectuarea misiunilor ad-hoc de audit intern, în funcție de resursele disponibile în cadrul subdiviziunii de audit intern;
d) să fie unicul beneficiar al informațiilor colectate, analizate și prelucrate, precum și al documentelor elaborate pe perioada desfășurării misiunii de audit intern.
2.2. Entitatea publică parteneră are obligaţia:
a) să participe, prin reprezentantul desemnat, la Adunarea reprezentanților;
b) să asigure condiţiile pentru buna desfășurare a activităţii de audit intern;
c) să furnizeze date, informaţii şi copii ale documentelor, solicitate de auditorii interni, necesare planificării şi realizării misiunilor de audit intern;
d) să asigure accesul auditorilor interni la date, informaţii, documente și persoane, în vederea realizării misiunii de audit intern, a cărei beneficiar este;
e) să implementeze, în baza unui Plan de acțiuni, recomandările de audit oferite, în urma misiunilor de audit desfășurate în cadrul entității;
f) să respecte principiile exercitării activităţii de audit intern prin asociere;
g) să achite cheltuielile aferente auditului intern exercitat prin asociere.
2.3. Entitatea publică organizatoare are următoarele drepturi:
a) să propună excluderea din acordul de asociere a entităților publice partenere care nu își îndeplinesc la timp obligațiile financiare stipulate în acordul de asociere;
b) să încaseze contribuția financiară pentru funcția de audit intern exercitată prin asociere.
2.4. Entitatea publică organizatoare are următoarele obligații:
a) să organizeze şi să asigure o subdiviziune de audit intern funcțională, conform deciziei Adunării reprezentanților, care să acopere necesitățile de audit pentru toate entitățile publice partenere;
b) să asigure procesul de angajare a personalului pentru subdiviziunea de audit intern, conform deciziei Adunării reprezentanților și prevederilor cadrului normativ aplicabil;
c) să asigure spațiul şi dotarea tehnico-materială necesare desfășurării activităţii subdiviziunii de audit intern;
d) să asigure resursele necesare pentru dezvoltarea profesională continuă a auditorilor interni;
e) să respecte principiile exercitării activităţii de audit intern prin asociere;
f) să informeze Ministerul Finanțelor despre instituirea subdiviziunii de audit intern, precum și despre încheierea, modificarea sau încetarea acordului de asociere;
g) să remită Ministerului Finanțelor o copie a acordului de asociere, în termen de 10 zile din data încheierii sau modificării acestuia;
h) să asigure organizarea și desfășurarea ședințelor Adunării reprezentanților.
CAPITOLUL III
Organizarea și funcționarea Adunării reprezentanților
3.1. Adunarea reprezentanților este organul decizional, alcătuit din reprezentanţii entităților publice partenere și entității publice organizatoare, care decide cu privire la modul de organizare și funcționare a activităţii de audit intern.
3.2. Adunarea reprezentanților se reunește în ședințe de lucru pentru examinarea aspectelor legate de:
a) organizarea şi dimensionarea adecvată a subdiviziunii de audit intern;
b) aprobarea procedurilor privind desfășurarea activităţii de audit intern și a Programului de asigurare și îmbunătățire a activității de audit intern;
c) retragerea sau primirea de noi membri;
d) analiza şi revizuirea acordului de asociere;
e) aprobarea planului strategic și planului anual al activității de audit intern, inclusiv a actualizărilor intervenite în cursul anului;
f) analiza rezultatelor asocierii şi aprobarea raportului anual de activitate;
g) excluderea din acordul de asociere a entităților publice partenere ce nu își îndeplinesc obligațiile financiare;
h) încetarea acordului de asociere.
3.3. Conducătorul entității publice organizatoare prezidează ședințele Adunării reprezentanților.
3.4. Ședințele Adunării reprezentanților sunt deliberative dacă sunt prezenți cel puțin 2/3 din membri. Deciziile Adunării reprezentanților sunt luate cu majoritate simplă a voturilor.
3.5. Rezultatele ședințelor Adunării reprezentanților sunt documentate prin procese-verbale semnate de participanți și repartizate tuturor entităților publice semnatare ale acordului de asociere.
3.6. Adunarea reprezentanților se întrunește cel puțin anual.
CAPITOLUL IV
Intrarea în vigoare, durata, modificarea şi încetarea acordului de asociere
4.1. Prezentul acord de asociere produce efecte juridice începînd cu data semnării acestuia de către entitățile publice partenere și entitatea publică organizatoare.
4.2. Prezentul acord de asociere se încheie pe o perioadă nedeterminată.
4.3. Modificarea și completarea acordului de asociere se face numai prin voința părţilor exprimată în cadrul ședințelor Adunării reprezentanților și se formalizează prin acte adiționale semnate de toţi reprezentanţii entităților publice semnatare ale acordului de asociere.
4.4. Repartizarea resurselor de audit pentru fiecare entitate publică parteneră se efectuează, anual, în temeiul unui act adițional la acordul de asociere, în funcție de necesitățile exprimate de conducerea entităților partenere, agreate de către Adunarea reprezentanților.
4.5. Decizia entității publice partenere de retragere din acordul de asociere se pune în aplicare începînd cu data de 01 ianuarie a anului următor comunicării entității publice organizatoare.
4.6. Încetarea acordului de asociere se realizează cu acceptul tuturor entităților publice partenere. Pentru încetarea acordului de asociere trebuie să existe decizia în acest sens a conducerii fiecărei entități publice partenere.
4.7. Retragerea entității publice organizatoare din acordul de asociere este posibilă doar după încetarea acestuia.
CAPITOLUL V
Prevederi financiare
5.1. Cheltuielile privind organizarea şi funcţionarea activităţii de audit intern desfășurată prin asociere sunt suportate de entitatea publică organizatoare și de entitățile publice partenere, cu respectarea principiului solidarității.
5.2. Fiecare entitate publică parteneră achită o contribuție financiară distinctă, în funcție de numărul de om-zile de audit, care i-au fost prestate.
5.3. Costul unei om-zile de audit se stabilește prin decizia Adunării reprezentanților.
5.4. Entitatea publică parteneră achită contravaloarea misiunii de audit intern după finalizarea acesteia, în baza facturii fiscale emise de entitatea publică organizatoare.
5.5. Cheltuielile decontate de către entitatea publică organizatoare şi entitățile publice partenere includ:
a) cheltuielile aferente remunerării muncii auditorilor interni, care au realizat misiunile de audit intern;
b) cheltuielile pentru achitarea concediilor de odihnă, de studii și medicale, conform prevederilor actelor normative din domeniu;
c) obligaţiile către bugetul public național, rezultate în urma acordării drepturilor salariale;
d) cheltuielile privind deplasarea auditorilor interni pentru realizarea misiunilor de audit intern;
e) cheltuielile logistice, legate de organizarea și desfășurarea activității de audit intern;
f) cheltuielile privind dezvoltarea profesională continuă a auditorilor interni.
CAPITOLUL VI
Confidențialitate
6.1. Auditorii interni din cadrul subdiviziunii de audit intern păstrează confidențialitatea informaţiilor, datelor, faptelor și documentelor care se referă la activitatea entităţii publice partenere supusă auditului intern.
6.2. Entitățile publice partenere convin asupra respectării reciproce a confidenţialităţii în desfășurarea activităţii de audit intern şi în raportarea rezultatelor acesteia.
6.3. Pe toată durata acordului de asociere, cît și după încetarea acestuia, entitatea publică parteneră nu solicită de la auditorii interni din cadrul subdiviziunii de audit intern date şi informaţii referitoare la celelalte entități publice partenere.
6.4. Divulgarea informaţiilor, datelor, faptelor sau documentelor care pot aduce prejudicii entităților publice partenere se sancționează potrivit legislației.
CAPITOLUL VII
Impedimentul care justifică neexecutarea obligației şi litigii
7.1. Entitățile publice partenere și entitatea publică organizatoare nu răspund de executarea necorespunzătoare sau neexecutarea obligațiilor asumate, dacă acestea se datorează unui impediment care justifică neexecutarea obligației.
7.2. Entitatea publică parteneră sau entitatea publică organizatoare ce invocă un impediment care justifică neexecutarea obligației informează celelalte entități semnatare ale acordului, în termen de 3 zile, despre apariția impedimentului şi ia toate măsurile necesare în vederea reducerii consecinţelor acestuia.
7.3. Orice neînțelegere, care decurge din interpretarea sau din executarea prezentului acord de asociere se soluționează pe cale amiabilă.
7.4. În cazul în care soluționarea neînțelegerii pe cale amiabilă nu este posibilă, litigiul va fi soluţionat de către instanţele competente.
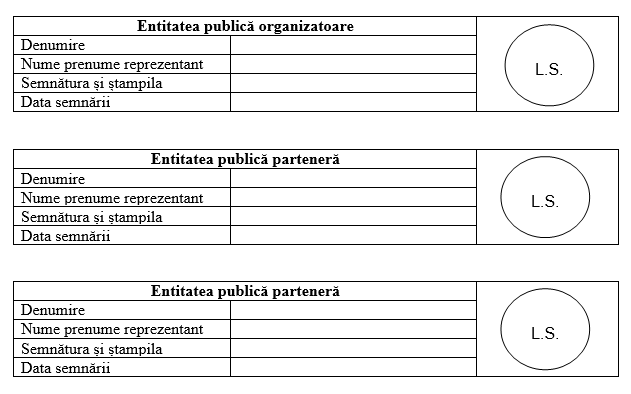
Prezentul acord de asociere conține un număr de ___ pagini și a fost încheiat în ___ exemplare, toate în original, cîte un exemplar pentru fiecare entitate publică parteneră, precum și un exemplar pentru entitatea publică organizatoare.