ORDIN nr. 28 din 06.03.2015 MINISTERUL FINANȚELOR publicat 13.03.2015 abrogat 24.12.2021
cu privire la aprobarea Ghidului metodologic de întocmire a situaţiilor financiare
Trimiteri: 59 legate 69 nerezolvate 1 fără țintăMonitorul Oficial: 1 trimitere
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.
Nerezolvate (69)
- pct.6 Trimitere recunoscută: actul citat nu a fost identificat
- 15 Trimitere recunoscută: actul citat nu a fost identificat
- pct.30 Trimitere recunoscută: actul citat nu a fost identificat
- pct.33 Trimitere recunoscută: actul citat nu a fost identificat
- pct.4 Trimitere recunoscută: actul citat nu a fost identificat
- pct.5 Trimitere recunoscută: actul citat nu a fost identificat
- pct.17 Trimitere recunoscută: actul citat nu a fost identificat
- pct.20 Trimitere recunoscută: actul citat nu a fost identificat
- pct.20 Trimitere recunoscută: actul citat nu a fost identificat
- pct.22 Trimitere recunoscută: actul citat nu a fost identificat
- pct.28 Trimitere recunoscută: actul citat nu a fost identificat
- pct.65 Trimitere recunoscută: actul citat nu a fost identificat
- pct.18 Trimitere recunoscută: actul citat nu a fost identificat
- pct. 20 Trimitere recunoscută: actul citat nu a fost identificat
- pct.30 Trimitere recunoscută: actul citat nu a fost identificat
- pct.43 Trimitere recunoscută: actul citat nu a fost identificat
- pct.21 Trimitere recunoscută: actul citat nu a fost identificat
- pct.50 Trimitere recunoscută: actul citat nu a fost identificat
- pct.45 Trimitere recunoscută: actul citat nu a fost identificat
- pct.46 Trimitere recunoscută: actul citat nu a fost identificat
- pct.11 Trimitere recunoscută: actul citat nu a fost identificat
- pct.24 Trimitere recunoscută: actul citat nu a fost identificat
- pct.10 Trimitere recunoscută: actul citat nu a fost identificat
- pct.9 Trimitere recunoscută: actul citat nu a fost identificat
- pct.18 Trimitere recunoscută: actul citat nu a fost identificat
- pct.19 Trimitere recunoscută: actul citat nu a fost identificat
- pct.20 Trimitere recunoscută: actul citat nu a fost identificat
- pct.26 Trimitere recunoscută: actul citat nu a fost identificat
- pct.30 Trimitere recunoscută: actul citat nu a fost identificat
- pct.31 Trimitere recunoscută: actul citat nu a fost identificat
- pct.37 Trimitere recunoscută: actul citat nu a fost identificat
- pct.46 Trimitere recunoscută: actul citat nu a fost identificat
- pct.6 subpct.3) Trimitere recunoscută: actul citat nu a fost identificat
- pct.51 Trimitere recunoscută: actul citat nu a fost identificat
- pct.32 Trimitere recunoscută: actul citat nu a fost identificat
- pct.37 Trimitere recunoscută: actul citat nu a fost identificat
- 41 Trimitere recunoscută: actul citat nu a fost identificat
- pct.8 Trimitere recunoscută: actul citat nu a fost identificat
- pct.64 Trimitere recunoscută: actul citat nu a fost identificat
- pct.81 Trimitere recunoscută: actul citat nu a fost identificat
- pct.13 Trimitere recunoscută: actul citat nu a fost identificat
- 14 Trimitere recunoscută: actul citat nu a fost identificat
- pct.10 Trimitere recunoscută: actul citat nu a fost identificat
- pct.5 Trimitere recunoscută: actul citat nu a fost identificat
- pct.16 Trimitere recunoscută: actul citat nu a fost identificat
- pct.24 Trimitere recunoscută: actul citat nu a fost identificat
- pct.26 Trimitere recunoscută: actul citat nu a fost identificat
- pct.32 Trimitere recunoscută: actul citat nu a fost identificat
- pct.40 Trimitere recunoscută: actul citat nu a fost identificat
- pct.51 Trimitere recunoscută: actul citat nu a fost identificat
- pct.61 Trimitere recunoscută: actul citat nu a fost identificat
- 63 Trimitere recunoscută: actul citat nu a fost identificat
- 64 Trimitere recunoscută: actul citat nu a fost identificat
- pct.5 Trimitere recunoscută: actul citat nu a fost identificat
- pct.9 Trimitere recunoscută: actul citat nu a fost identificat
- pct.21 Trimitere recunoscută: actul citat nu a fost identificat
- pct.29 Trimitere recunoscută: actul citat nu a fost identificat
- pct.20 subpct. 1) Trimitere recunoscută: actul citat nu a fost identificat
- pct.24 Trimitere recunoscută: actul citat nu a fost identificat
- anexa 5 Trimitere recunoscută: partea nu a fost găsită în acest act
- pct.26 Trimitere recunoscută: actul citat nu a fost identificat
- pct.28 Trimitere recunoscută: actul citat nu a fost identificat
- pct.7 subpct. 2) Trimitere recunoscută: actul citat nu a fost identificat
- pct.13 Trimitere recunoscută: actul citat nu a fost identificat
- pct.18 Trimitere recunoscută: actul citat nu a fost identificat
- pct.34 Trimitere recunoscută: actul citat nu a fost identificat
- Anexa 5 Trimitere recunoscută: partea nu a fost găsită în acest act
- ordinului directorului nr. 586 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- ordinul directorului entităţii nr. 58 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
Fără țintă (1)
- conform anexei Fără legătură: se potrivesc mai multe acte sau părți, iar textul nu arată care dintre ele.
Abrogat prin OMF149 din 16.12.21, MO315-324/24.12.21 art.1422; în vigoare 24.12.21
În temeiul art.11 alin.(2) al Legii contabilității nr.113-XVI din 27 aprilie 2007 (republicată în Monitorul Oficial al Republicii Moldova, 2014, nr.27-34, art.61) și în scopul oferirii suportului metodologic entităților în procesul întocmirii situațiilor financiare,
ORDON:
Se aprobă Ghidul metodologic de întocmire a situațiilor financiare, conform anexei.
MINISTRUL FINANŢELOR Anatol ARAPU
Nr. 28. Chişinău, 6 martie 2015.
Anexă la Ordinul ministrului finanţelor nr. 28 din 6 martie 2015
GHID METODOLOGIC DE ÎNTOCMIRE A SITUAŢIILOR FINANCIARE Dispoziţii generale
Ghidul metodologic de întocmire a situaţiilor financiare (în continuare - prezentul ghid) este elaborat în baza Legii contabilităţii, Standardelor Naţionale de Contabilitate (în continuare – SNC) şi altor reglementări contabile.
Obiectivul prezentului ghid constă în prezentarea modului de întocmire a situaţiilor financiare în baza unui studiu de caz convenţional.
Formularele documentelor primare, registrelor contabile şi notelor la situaţiile financiare prevăzute în prezentul ghid au un caracter de recomandare şi pot fi modificate în funcţie de specificul activităţii şi necesităţile informaţionale proprii ale entităţii.
Politicile contabile pe anul 201X*
Aprobate prin Ordinul directorului „Alfa” S.R.L. nr.58 din 30 decembrie 201X-1
1. Dispoziţii generale
1.1. Contabilitatea se ţine de serviciul de contabilitate (art.13 alin.(3) lit. b) din Legea contabilităţii).
1.2. Politicile contabile şi modificările acestora se aplică prospectiv (pct.6 şi 15 din SNC „Politici contabile, modificări ale estimărilor contabile, erori şi evenimente ulterioare”).
1.3. Răspunderea pentru ţinerea contabilităţii şi întocmirea situaţiilor financiare revine directorului entităţii (art.13 alin.(1) din Legea contabilităţii).
1.4. Contabilitatea se ţine în baza sistemului contabil în partidă dublă cu prezentarea situaţiilor financiare complete (art.15 alin.(3) din Legea contabilităţii) şi utilizarea programului 1C-8.
1.5. Elementele contabile se înregistrează în baza contabilităţii de angajamente (art.17 alin.(2) din Legea contabilităţii).
1.6. Se aplică formulare tipizate de documente primare, precum şi formulare elaborate de sine stătător (art.19 alin.(3) din Legea contabilităţii) care sînt prezentate în anexa 1.
1.7. Documentele primare se întocmesc pe suport de hîrtie (art.19 alin.(4) din Legea contabilităţii).
1.8.Responsabilitatea pentru întocmirea şi semnarea documentelor primare o poartă persoanele prevăzute în anexa 2 (art.19 alin.(11) din Legea contabilităţii).
1.9. Documentele de casă, bancare şi de decontare se semnează de către directorul şi contabilul-şef al entităţii (art.19 alin.(12) din Legea contabilităţii).
1.10. Pentru operaţiunile de export-import al activelor şi serviciilor se aplică documentele prevăzute în contract (art.20 alin.(4) din Legea contabilităţii)
1.11. Faptele economice se contabilizează în baza Planului general de conturi contabile (art. 22 alin. (3) din Legea contabilităţii).
1.12. Se utilizează formularele registrelor contabile, elaborate de sine stătător (art.23 alin.(2) din Legea contabilităţii), care sînt prezentate în anexa 3.
1.13. Registrele contabile se întocmesc în formă electronică şi se imprimă pe suport de hîrtie la sfîrşitul perioadei de gestiune (art.23 alin.(5) din Legea contabilităţii).
1.14. Registrul contabil obligatoriu este balanţa de verificare (art.23 alin.(6) din Legea contabilităţii).
1.15. Perioada de gestiune coincide cu anul calendaristic (art.32 alin.(1) din Legea contabilităţii).
1.16. Situaţiile financiare se semnează de către directorul entităţii (art.36 alin.(1) lit.c) din Legea contabilităţii).
1.17. Situaţiile financiare se prezintă pe suport de hîrtie (art.38 alin.(8) din Legea contabilităţii).
1.18. Pragul de semnificaţie este stabilit pentru grupe separate de elemente contabile (pct.30 din SNC „Politici contabile, modificări ale estimărilor contabile, erori şi evenimente ulterioare”) şi constituie:
- 20 000 lei – pentru costurile de ieşire a unui obiect de mijloace fixe;
- 2 500 lei – pentru rechizitele de birou, cartuşele şi alte bunuri similare procurate şi utilizate lunar;
- 2% din suma totală a costurilor de producţie pentru perioada de calculaţie – pentru produsele secundare;
- 15% din suprafaţa proprietăţii imobiliare – pentru delimitarea investiţii imobiliare de proprietatea imobiliară utilizată de posesor pentru necesităţi proprii;
- 6 000 lei – pentru alte elemente contabile.
1.19. Erorile contabile se corectează prin înregistrări contabile de stornare, inverse şi suplimentare (pct.33 din SNC „Politici contabile, modificări ale estimărilor contabile, erori şi evenimente ulterioare”).
1.20. Documentele contabile se păstrează pe suport de hîrtie (art.43 alin.(1) din Legea contabilităţii).
2. Procedee contabile pentru care actele
normative prevăd diferite variante
Active imobilizate
2.1. Mijloacele fixe cuprind imobilizările corporale transmise în exploatare, valoarea unitară a cărora depăşeşte plafonul valoric prevăzut de legislaţia fiscală (pct.4 din SNC „Imobilizări necorporale şi corporale”).
2.2. Imobilizările necorporale şi corporale se recunosc iniţial pe obiecte de evidenţă al căror nomenclator se stabileşte de către directorul entităţii (pct.5 din SNC „Imobilizări necorporale şi corporale”).
2.3. Evaluarea ulterioară a imobilizărilor necorporale şi corporale se efectuează la valoarea contabilă (pct.17 din SNC „Imobilizări necorporale şi corporale”).
2.4. Duratele de utilizare a imobilizărilor necorporale se stabilesc în funcţie de modelul utilizării acestora şi sînt prezentate în procesele-verbale de primire-predare (transmitere în exploatare) (pct.20 din SNC „Imobilizări necorporale şi corporale”).
2.5. Duratele de utilizare a mijloacelor fixe constituie:
- clădiri şi încăperi – 45-50 ani;
- echipamente şi instalaţii de producţie – 8-20 ani;
- instrumente, sisteme şi alte utilaje – 3-5 ani;
- calculatoare – 3-5 ani.
2.6. Valoarea reziduală a mijloacelor fixe este nesemnificativă şi se consideră nulă (pct.20 din SNC „Imobilizări necorporale şi corporale”).
2.7. Amortizarea imobilizărilor necorporale şi mijloacelor fixe se calculează prin metoda liniară (pct.22 din SNC „Imobilizări necorporale şi corporale”).
2.8. Amortizarea imobilizărilor necorporale şi mijloacelor fixe se calculează începînd cu prima zi a lunii care urmează după luna transmiterii acestora în utilizare (pct.28 din SNC „Imobilizări necorporale şi corporale”).
2.9. Costurile de ieşire a mijloacelor fixe se înregistrează ca cheltuieli curente, iar în cazul în care mărimea acestor costuri depăşeşte pragul de semnificaţie – ca cheltuieli anticipate cu decontarea la cheltuieli curente în perioada în care se recunoaşte venitul din înstrăinarea obiectului (pct.65 din SNC „Imobilizări necorporale şi corporale”).
2.10. Costurile ulterioare de întreţinere a investiţiilor imobiliare se înregistrează ca cheltuieli curente (pct.18 din SNC „Investiţii imobiliare”).
2.11. Evaluarea ulterioară a investiţiilor imobiliare se efectuează conform metodei bazate pe cost (pct. 20 din SNC „Investiţii imobiliare”).
2.12. Amortizarea investiţiilor imobiliare se calculează prin metoda liniară începînd cu prima zi a lunii care urmează după luna transmiterii acestora în utilizare (pct.30 din SNC „Investiţii imobiliare”).
2.13. Costurile de ieşire a investiţiilor imobiliare se înregistrează ca cheltuieli curente (pct.43 din SNC „Investiţii imobiliare”).
2.14. Amortizarea activelor primite în leasing financiar se calculează prin metodele aplicate pentru activele similare proprii (pct.21 din SNC „Contracte de leasing”).
2.15. Costurile aferente returnării activelor transmise în leasing operaţional se înregistrează ca cheltuieli curente (pct.50 din SNC „Contracte de leasing”).
2.16. Plăţile de leasing operaţional primite sau de primit se înregistrează ca venituri curente în mod uniform pe durata termenului de leasing (pct.45 din SNC „Contracte de leasing”).
2.17. Amortizarea activelor transmise în leasing operaţional se calculează prin metoda liniară (pct.46 din SNC „Contracte de leasing”).
2.18. Decizia privind deprecierea activelor imobilizate se aprobă de directorul entităţii (pct.11 din SNC „Deprecierea activelor”).
2.19. Pierderile din deprecierea activelor imobilizate se contabilizează în conturi separate prevăzute în Planul general de conturi contabile (pct.24 din SNC „Deprecierea activelor”).
Active circulante
2.20. Contabilitatea stocurilor se ţine în expresie cantitativă şi valorică (art.17 alin.(5) din Legea contabilităţii, pct.10 din SNC „Stocuri”).
2.21. Rechizitele de birou, cartuşele şi alte bunuri similare a căror valoare nu depăşeşte pragul de semnificaţie se decontează direct la costuri şi/sau cheltuieli curente în momentul achiziţionării lor (pct.9 din SNC „Stocuri”).
2.22. Produsele secundare cu valoarea nesemnificativă se evaluează la valoarea realizabilă netă care se deduce din suma totală a costurilor de producţie (pct.18 din SNC „Stocuri”).
2.23. Materialele consumate la prestarea serviciilor se includ în costul serviciilor (pct.19 din SNC „Stocuri”).
2.24. Producţia în curs de execuţie se determină prin inventariere la finele perioadei (pct.20 din SNC „Stocuri”).
2.25. Stocurile importate se evaluează în lei moldoveneşti prin recalcularea valutei străine la cursul oficial al leului moldovenesc stabilit de BNM la data întocmirii declaraţiei vamale (pct.26 din SNC „Stocuri”).
2.26. Capacitatea normală de producţie se stabileşte pe fiecare produs/serviciu şi se aprobă de către directorul entităţii (pct.30 din SNC „Stocuri”).
2.27. Costurile indirecte de producţie se repartizează pe tipuri de produse fabricate/servicii prestate proporţional costurilor materiale directe (pct.31 din SNC „Stocuri”).
2.28. Stocurile ieşite se evaluează prin metoda costului mediu ponderat după fiecare ieşire (pct.37 din SNC „Stocuri”).
2.29. Valoarea realizabilă netă a stocurilor se determină prin metoda categoriilor (elementelor) de stocuri (pct.46 din SNC „Stocuri”).
2.30. Obiectele de mică valoare şi scurtă durată cuprind bunurile valoarea unitară a cărora nu depăşeşte plafonul stabilit de legislaţia fiscală (pct.6 subpct.3) din SNC „Stocuri”).
2.31. Obiectele de mică valoare şi scurtă durată, valoarea unitară a cărora nu depăşeşte 1/6 din plafonul stabilit de legislaţia fiscală, se decontează la costuri/cheltuieli curente în momentul transmiterii în exploatare (pct.51 din SNC „Stocuri”).
2.32. Suma prejudiciului material de primit se înregistrează ca venituri curente (pct.32 din SNC „Creanţe şi investiţii financiare”).
2.33. Creanţele compromise se decontează la cheltuieli curente prin metoda provizioanelor a căror mărime se determină pe fiecare creanţă compromisă în suma absolută a acesteia (pct.37 şi 41 din SNC „Creanţe şi investiţii financiare”).
2.34. Cheltuielile anticipate cuprind valoarea anvelopelor, acumulatoarelor procurate separat de mijloacele de transport, formularele cu regim special, valoarea activelor transmise în leasing financiar, costurile de asigurare, costurile semnificative aferente ieşirii activelor imobilizate şi alte costuri suportate în perioada curentă, dar care se referă la perioadele viitoare. Cheltuielile anticipate aferente anvelopelor se decontează la costuri/cheltuieli curente în funcţie de parcursul efectiv, iar celelalte cheltuieli – prin metoda liniară (pct.8 din SNC „Cheltuieli”).
Datorii
2.35. Veniturile anticipate se decontează la venituri curente în mod uniform (pct.64 din SNC „Capital propriu şi datorii”).
2.36. Se constituie provizioane pentru acoperirea cheltuielilor (pierderilor) eventuale privind reparaţia şi deservirea în cursul perioadei de garanţie a bunurilor vîndute. Suma provizioanelor se determină în mărime de 1,8-3,4%, din suma anumitor categorii de venituri din vînzări, cu excepţia veniturilor din locaţiune (pct.81 din SNC „Capital propriu şi datorii”).
Costuri de producţie
2.37. Costurile de producţie cuprind costurile materiale directe şi repartizabile, costurile cu personalul directe şi repartizabile, costurile indirecte de producţie (pct.13 şi 14 din Indicaţiile metodice privind contabilitatea costurilor de producţie şi calculaţia costului produselor şi serviciilor).
2.38. Contabilitatea costurilor de producţie se ţine separat pe activităţile de bază şi auxiliare (pct.10 din Indicaţiile metodice privind contabilitatea costurilor de producţie şi calculaţia costului produselor şi serviciilor).
2.39. Perioada de calculaţie o constituie luna (pct.5 din Indicaţiile metodice privind contabilitatea costurilor de producţie şi calculaţia costului produselor şi serviciilor).
2.40. Contabilitatea costurilor de producţie se ţine cu aplicarea conturilor de gestiune (pct.16 din Indicaţiile metodice privind contabilitatea costurilor de producţie şi calculaţia costului produselor şi serviciilor).
2.41. Costurile materiale repartizabile se atribuie produselor cuplate proporţional normelor de consum al materialelor (pct.24 din Indicaţiile metodice privind contabilitatea costurilor de producţie şi calculaţia costului produselor şi serviciilor).
2.42. Valoarea justă a deşeurilor recuperabile se repartizează între produse cuplate proporţional normelor deşeurilor (pct.26 din Indicaţiile metodice privind contabilitatea costurilor de producţie şi calculaţia costului produselor şi serviciilor).
2.43. Costurile cu personalul repartizabile se includ în costul produselor/serviciilor proporţional salariilor tarifare (normative) (pct.32 din Indicaţiile metodice privind contabilitatea costurilor de producţie şi calculaţia costului produselor şi serviciilor).
2.44. Serviciile prestate şi produsele transmise reciproc între subdiviziunile (secţiile) auxiliare ale entităţii se evaluează la costul normativ (planificat) (pct.40 din Indicaţiile metodice privind contabilitatea costurilor de producţie şi calculaţia costului produselor şi serviciilor).
2.45. Se aplică normele pierderilor de producţie aprobate prin ordinul directorului entităţii.
2.46. Se calculează costul total şi costul unitar al produselor fabricate/serviciilor prestate (pct.51 din Indicaţiile metodice privind contabilitatea costurilor de producţie şi calculaţia costului produselor şi serviciilor).
2.47. Costul produselor fabricate se calculează prin metoda pe faze cu aplicarea variantei fără semifabricate, iar costul serviciilor prestate – prin metoda pe comenzi (pct.61, 63 şi 64 din Indicaţiile metodice privind contabilitatea costurilor de producţie şi calculaţia costului produselor şi serviciilor).
Venituri şi cheltuieli
2.48. Veniturile din vînzări cuprind veniturile din comercializarea produselor/mărfurilor, prestarea serviciilor, contractele de leasing (pct.5 din SNC „Venituri”).
2.49. Veniturile se recunosc separat pentru fiecare tranzacţie (pct.9 din SNC „Venituri”).
2.50. Veniturile din prestarea serviciilor se recunosc după metoda prestării integrale (pct.21 din SNC „Venituri”).
2.51. Veniturile sub formă de dobînzi se recunosc în baza condiţiilor contractuale pe măsura survenirii termenelor de plată a dobînzilor stabilite în contractul încheiat între entitate şi utilizatorul activului (pct.29 din SNC „Venituri”).
2.52. Ajustarea veniturilor în cursul perioadei de gestiune se efectuează prin întocmirea înregistrărilor contabile de stornare şi suplimentare (explicaţii la clasa 6 „Venituri” din Planul general de conturi contabile).
2.53. Costul vînzărilor cuprinde valoarea contabilă/costul efectiv al produselor/mărfurilor vîndute şi serviciilor prestate şi cheltuielile aferente contractelor de leasing (pct.20 subpct. 1) din SNC „Cheltuieli”).
2.54. Cheltuielile de distribuire cuprind cheltuielile prevăzute în anexa 4 (pct.24 din SNC „Cheltuieli”).
2.55. Cheltuielile administrative cuprind cheltuielile prevăzute în anexa 5 (pct.26 din SNC „Cheltuieli”).
2.56. Alte cheltuieli operaţionale cuprind cheltuielile prevăzute în anexa 6 (pct.28 din SNC „Cheltuieli”).
2.57. Ajustarea cheltuielilor în cursul perioadei de gestiune se efectuează prin întocmirea înregistrărilor contabile de stornare şi suplimentare (explicaţii la clasa 7 „Cheltuieli” din Planul general de conturi contabile).
2.58. Operaţiunile de export/import de active/servicii şi alte tranzacţii de comerţ internaţional se contabilizează iniţial în monedă naţională prin aplicarea cursului oficial al leului moldovenesc la data întocmirii declaraţiei vamale (pct.7 subpct. 2) din SNC „Diferenţe de curs valutar şi de sumă”).
2.59. Creanţele, numerarul şi datoriile în valută străină se recalculează în moneda naţională la data raportării (pct.13 din SNC „Diferenţe de curs valutar şi de sumă”).
2.60. Operaţiunile cu rezidenţii în baza contractelor încheiate în valută străină sau unităţi convenţionale se contabilizează în monedă naţională prin aplicarea cursului de schimb stabilite de părţile contractante (pct.18 din SNC „Diferenţe de curs valutar şi de sumă”).
2.61. Se aplică regimul general de impozitare cu plata impozitului din venitul impozabil (art.15 din Codul fiscal).
2.62. Cheltuielile privind impozitul pe venit se contabilizează în baza metodei impozitului pe venit curent (pct.34 din SNC „Cheltuieli”).
Anexe la politicile contabile*
Anexa 1 „Formularele documentelor primare elaborate de entitate” – cuprinde formularele documentelor primare elaborate de către entitate de sine stătător care trebuie să conţină elementele obligatorii prevăzute în art. 19 din Legea contabilităţii.
Anexa 2 „Lista funcţiilor persoanelor responsabile de întocmirea şi semnarea documentelor primare”:
| Denumirea funcţiei | Documente primare |
| Directorul entităţii | Documentele de casă, bancare şi de decontare (facturi, facturi fiscale, acte de achiziţie a mărfurilor etc.), procesele-verbale de primire-predare a activelor imobilizate, procese-verbale de casare a stocurilor consumate |
| Contabilul-şef | Documentele de casă, bancare şi de decontare (facturi, facturi fiscale, acte de achiziţie a mărfurilor etc.), tabelele de pontaj a personalului administrativ şi de deservire a entităţii |
| Şeful secţiei de producţie | Bonurile de lucru, tabelele de pontaj a personalului secţiei, rapoartele de producţie, bonurile de predare-primire a produselor |
Anexa 3 „Formularele registrelor contabile elaborate de entitate” – cuprinde formularele registrelor contabile, elaborate de către entitate de sine stătător, prevăzute de programul de contabilitate, care trebuie să conţină elementele obligatorii prevăzute în art.23 din Legea contabilităţii.
Anexa 4 „Componenţa cheltuielilor de distribuire”:
- cheltuieli cu personalul implicat în procesul de ambalare, marcare, etichetare, certificare, păstrare şi comercializare a produselor/mărfurilor şi prestare a serviciilor;
- costul materialelor utilizate în procesul de comercializare a produselor/mărfurilor (ambalare, etichetare, păstrare, deservire etc.);
- cheltuieli de depozitare şi pregătire a produselor/mărfurilor pentru comercializare;
- cheltuieli de transportare şi expediere a produselor/mărfurilor de la depozitul entităţii pînă la locul de predare cumpărătorului sau pînă la staţia de expediere (aeroport, debarcader) suportate de către vînzător;
- cheltuieli legate de exportul produselor/mărfurilor (drepturile de export, serviciile brokerului vamal, serviciile terminalului vamal etc.);
- cheltuieli aferente serviciilor de marketing primite;
- cheltuieli de publicitate, participare la expoziţii şi tîrguri: valoarea mostrelor transmise cumpărătorilor/mandatarilor şi care nu vor fi returnate, valoarea produselor/mărfurilor alimentare utilizate pentru degustare, cheltuieli ale altor activităţi similare;
- cheltuieli aferente serviciilor de reparaţie şi deservire prevăzute în perioada de garanţie pentru produsele/mărfurile comercializate;
- provizioane constituite pentru compensarea costului serviciilor de reparaţie şi deservire prevăzute în perioada de garanţie pentru produsele/mărfurile vîndute, precum şi pentru compensarea pierderilor din returnarea produselor/mărfurilor vîndute;
- plăţi pentru leasingul operaţional, locaţiunea şi arenda operaţională a imobilizărilor corporale utilizate în scopuri comerciale;
- cheltuieli aferente returnării produselor/mărfurilor vîndute, precum şi reducerile de preţ acordate;
- amortizarea, întreţinerea şi reparaţia imobilizărilor necorporale şi corporale, obiectelor de mică valoare şi scurtă durată utilizate în procesul de comercializare a produselor/mărfurilor;
- cheltuieli privind creanţele comerciale compromise inclusiv provizioane constituite;
- alte cheltuieli de distribuire.
Anexa 5 „Componenţa cheltuielilor administrative”:
- cheltuieli cu personalul administrativ;
- plata indemnizaţiilor de concediu personalului administrativ, inclusiv compensările pentru concediile anuale nefolosite;
- plăţi suplimentare, ajutoare materiale, indemnizaţii, sporuri şi compensaţii acordate salariaţilor entităţii (cu excepţia celor legate de procesele de producţie şi prestare a serviciilor);
- amortizarea, întreţinerea şi reparaţia (cu excepţia costurilor capitalizate aferente reparaţiei) imobilizărilor necorporale şi corporale, obiectelor de mică valoare şi scurtă durată cu destinaţie administrativă;
- plăţi pentru leasingul operaţional al imobilizărilor corporale utilizate în scopuri administrative;
- cheltuieli privind rechizitele de birou, formularele documentelor primare şi rapoartelor;
- cheltuieli pentru paza obiectelor administrative şi asigurarea securităţii anti-incendiare a acestora;
- cheltuieli privind delegarea personalului administrativ;
- cheltuieli de protocol (reprezentanţă);
- compensaţii personalului administrativ al entităţii pentru utilizarea în scopuri de serviciu a autoturismelor personale;
- cheltuieli suportate în scopuri filantropice şi de sponsorizare;
- cheltuieli ce ţin de asigurarea personalului administrativ şi a bunurilor cu destinaţie administrativă;
- costul serviciilor bancare şi de consultanţă;
- cheltuieli ce ţin de pregătirea şi perfecţionarea profesională a personalului administrativ;
- cheltuieli pentru cercetări ştiinţifice şi dezvoltare care nu se capitalizează;
- impozite şi taxe cu destinaţie generală, precum şi taxa pe valoarea adăugată şi accizele nerecuperabile, calculate conform legislaţiei în vigoare, cu excepţia impozitului pe venit;
- cheltuieli pentru procurarea literaturii de specialitate, materialelor normative şi instructive, precum şi abonarea la ediţii speciale (ziare, reviste etc.), cu excepţia celor recunoscute ca imobilizări corporale;
- cheltuieli privind protecţia muncii personalului administrativ;
- cheltuieli de judecată şi taxele de stat aferente;
- alte cheltuieli administrative.
Anexa 6 „Componenţa altor cheltuieli ale activităţii operaţionale”:
- valoarea contabilă a materialelor vîndute;
- cheltuielile privind dobînzile;
- valoarea contabilă a lipsurilor şi pierderile din deteriorarea activelor imobilizate şi circulante constatate la inventariere;
- costul produselor rebutate şi cheltuielile legate de remedierea produselor rebutate parţial;
- pierderi cauzate de întreruperile în activităţile de bază;
- costuri indirecte de producţie neincluse în costul produselor fabricate sau serviciilor prestate în conformitate cu SNC „Stocuri”;
- amenzi, penalităţi, despăgubiri pentru nerespectarea prevederilor legislaţiei şi clauzelor contractuale;
- creanţe compromise decontate cu excepţia creanţelor comerciale compromise;
- alte cheltuieli ale activității operaţionale.
Operaţiunile economice ale „Alfa” S.R.L.
pe luna decembrie 201X
Nr.
d/o | Conţinutul operaţiunilor | Suma,
lei | Corespondenţa conturilor |
| Debit | Credit |
| 1. | Calcularea amortizării imobilizărilor necorporale (mărcii comerciale) utilizate în procesul comercializării mărfurilor | 833,33 | 712 | 113 |
| 2. | Calcularea amortizării imobilizărilor necorporale (programe informatice) utilizate în scopuri administrative | 1 555,56 | 713 | 113 |
| 3. | Reflectarea valorii de cumpărare (fără TVA) a obiectului de mijloace fixe (aparatul de şlefuit) care nu necesită pregătire pentru utilizare după destinaţie[1] | 63 079,17 | 123 | 521 |
| 4. | Trecerea în cont a TVA de la valoarea de cumpărare a obiectului de mijloace fixe (aparatul de şlefuit) | 12 615,83 | 534 | 521 |
| 5. | Achitarea valorii de cumpărare (inclusiv TVA) a obiectului de mijloace fixe (aparatul de şlefuit) | 75 695,00 | 521 | 242 |
| 6. | Calcularea amortizării mijloacelor fixe utilizate în procesul de fabricare a produselor | 1 231,54 | 821 | 124 |
| 7. | Calcularea amortizării mijloacelor fixe utilizate în procesul de prestare a serviciilor | 963, 60 | 821 | 124 |
| 8. | Calcularea amortizării mijloacelor fixe utilizate în scopuri administrative | 17 842,48 | 713 | 124 |
| 9. | Reflectarea pierderii din deprecierea obiectului de mijloace fixe (construcţiei speciale) în legătură cu deteriorarea fizică semnificativă | 149 258,07 | 721 | 129 |
| 10. | Reluarea pierderii din deprecierea obiectului de mijloace fixe (clădirii depozitului)[2] | 785 390,00 | 129 | 621 |
| 11. | Decontarea amortizării obiectului de mijloace fixe (utilajului tehnologic) scos din funcţiune[3] | 142 694,55 | 124 | 123 |
| 12. | Primirea terenului (cu destinaţia încă nedeterminată) în contul majorării capitalului social[4] | 890 000,00 | 151 | 314 |
| 13. | Transferul obiectului de mijloace fixe (clădirii) în categoria investiţiilor imobiliare în legătură cu transmiterea în locaţiune pe 12 luni a părţii acestuia ce constituie 89 % din suprafaţa totală a obiectului respectiv[5] | 1 020 448,63 | 151 | 123 |
| 14. | Decontarea amortizării clădirii transferate în categoria investiţiilor imobiliare | 108 648,44 | 124 | 123 |
| 15. | Reflectarea costurilor (fără TVA) aferente transmiterii părţii clădirii în locaţiune (comisionul agenţiei imobiliare pentru căutarea locatarului) | 58 500,00 | 711 | 521 |
| 16. | Trecerea în cont a TVA de la suma comisionului agenţiei imobiliare | 11 700,00 | 534 | 521 |
| 17. | Achitarea costurilor (inclusiv TVA) aferente transmiterii părţii clădirii în locaţiune | 70 200,00 | 521 | 242 |
| 18. | Calcularea plăţii lunare (fără TVA) pentru partea clădirii transmise în locaţiune | 8 000,00 | 231 | 611 |
| 19. | Calcularea TVA de la plata lunară pentru partea clădirii transmise în locaţiune | 1 600,00 | 231 | 534 |
| 20. | Încasarea plăţii lunare (inclusiv TVA) pentru partea clădirii transmise în locaţiune | 9 600,00 | 242 | 231 |
| 21. | Depunerea aportului în numerar pentru constituirea entităţii asociate | 5 000,00 | 142 | 242 |
| 22. | Reflectarea costurilor (fără TVA) de demontare şi ambalare a obiectului de mijloace fixe (strungului) care urmează a fi livrat cumpărătorului în ianuarie 201X+1[6] | 2 300,00 | 721 | 521 |
| 23. | Trecerea în cont a TVA de la costurile de demontare şi ambalare a obiectului de mijloace fixe | 460,00 | 534 | 521 |
| 24. | Calcularea ratei lunare de leasing aferente valorii rambursabile a autoturismului primit în leasing financiar | 5 138,89 | 541 | 521 |
| 25. | Calcularea dobînzii de leasing spre plată pentru autoturismul primit în leasing financiar | 536,78 | 714 | 521 |
| 26. | Achitarea ratelor de leasing datorate locatorului | 5 675,67 | 521 | 242 |
| 27. | Înregistrarea cotei curente a datoriilor de leasing care urmează a fi achitate în anul 201X+1 | 61 667,98 | 413 | 541 |
| 28. | Vînzarea părţii sociale proprii care a fost dobîndită anterior de către societate[7] | 15 000,00 | 241 | 315 |
| 29. | Decontarea sumei cu care valoarea de vînzare depăşeşte valoarea efectivă (de dobîndire) a părţii sociale revîndute | 4 500,00 | 315 | 312 |
| 30. | Decontarea soldului rezervei statutare pentru dezvoltarea producţiei care conform deciziei asociaţilor nu se va mai constitui | 41 295,15 | 322 | 332 |
| 31. | Reflectarea valorii de cumpărare (fără TVA) a materialelor procurate | 292 309,94 | 211 | 521 |
| 32. | Trecerea în cont a TVA aferentă valorii de cumpărare a materialelor procurate | 58 461,99 | 534 | 521 |
| 33. | Reflectarea valorii de cumpărare a materialelor procurate de la neplătitori de TVA | 2 833,60 | 211 | 521 |
| 34. | Reflectarea valorii de cumpărare (fără TVA) a OMVSD procurate | 5 289,88 | 213 | 521 |
| 35. | Trecerea în cont a TVA aferentă valorii de cumpărare OMVSD procurate | 1 057,98 | 534 | 521 |
| 36. | Transmiterea în exploatare a OMVSD cu valoarea contabilă ce depăşeşte 1/6 din plafonul stabilit de legislaţie[8] | 5 489,00 | 213 | 213 |
| 37. | Calcularea uzurii OMVSD cu valoarea contabilă ce depăşeşte 1/6 din plafonul stabilit de legislaţie utilizate în scopuri administrative | 3 265,00 | 713 | 214 |
| 38. | Transmiterea în exploatare a OMVSD cu valoarea contabilă ce nu depăşeşte 1/6 din plafonul stabilit de legislaţie utilizate în scopuri administrative | 34 703,21 | 713 | 213 |
| 39. | Reflectarea valorii contabile a materialelor consumate pentru fabricarea produselor | 426 540,41 | 811 | 211 |
| 40. | Reflectarea valorii contabile a mărfurilor consumate pentru fabricarea produselor | 760,83 | 811 | 217 |
| 41. | Reflectarea valorii energiei electrice (fără TVA) consumate pentru fabricarea produselor | 13 789,00 | 811 | 521 |
| 42. | Trecerea în cont a TVA aferentă energiei electrice consumate pentru fabricarea produselor | 2 757,80 | 534 | 521 |
| 43. | Calcularea salariilor muncitorilor încadrați în activitatea de bază | 18 198,09 | 811 | 531 |
| 44. | Reflectarea contribuţiilor de asigurări sociale de stat obligatorii ale angajatorului aferente salariilor muncitorilor încadrați în activitatea de bază | 4 185,56 | 811 | 533 |
| 45. | Reflectarea primelor de asigurare obligatorie de asistenţă medicală aferente salariilor muncitorilor încadrați în activitatea de bază | 727,92 | 811 | 541 |
| 46. | Decontarea datoriilor preliminate privind primele de asigurare obligatorie de asistenţă medicală aferente salariilor muncitorilor încadrați în activitatea de bază | 727,92 | 541 | 533 |
| 47. | Reţinerea primelor individuale de asigurare obligatorie de asistenţă medicală aferentă salariilor muncitorilor încadrați în activitatea de bază | 727,92 | 531 | 533 |
| 48. | Calcularea contribuţiilor individuale de asigurări sociale de stat obligatorii aferente salariilor muncitorilor încadrați în activitatea de bază | 1 091,88 | 226 | 533 |
| 49. | Înregistrarea reţinerii contribuţiilor individuale de asigurări sociale de stat obligatorii aferente salariilor muncitorilor încadrați în activitatea de bază | 1 091,88 | 531 | 226 |
| 50. | Înregistrarea reţinerii impozitului pe venit aferente salariilor muncitorilor încadrați în activitatea de bază | 379,75 | 531 | 534 |
| 51. | Reflectarea valorii contabile a materialelor consumate în procesul gestiunii şi deservirii subdiviziunilor de producţie | 9 452,76 | 821 | 211 |
| 52. | Calcularea salariilor personalului administrativ şi de deservire a subdiviziunilor de producţie | 3 540,00 | 821 | 531 |
| 53. | Reflectarea contribuţiilor de asigurări sociale de stat obligatorii ale angajatorului aferente salariilor personalului administrativ şi de deservire a subdiviziunilor de producţie | 814,20 | 821 | 533 |
| 54. | Reflectarea primelor de asigurare obligatorie de asistenţă medicală aferente salariilor personalului administrativ şi de deservire a subdiviziunilor de producţie | 141,60 | 821 | 541 |
| 55. | Decontarea datoriilor preliminate privind primele de asigurare obligatorie de asistenţă medicală aferente salariilor personalului administrativ şi de deservire a subdiviziunilor de producţie | 141,60 | 541 | 533 |
| 56. | Reţinerea primelor individuale de asigurare obligatorie de asistenţă medicală aferentă salariilor personalului administrativ şi de deservire a subdiviziunilor de producţie | 141,60 | 531 | 533 |
| 57. | Calcularea contribuţiilor individuale de asigurară sociale de stat obligatorii aferente salariilor personalului administrativ şi de deservire a subdiviziunilor de producţie | 212,40 | 226 | 533 |
| 58. | Înregistrarea reţinerii contribuţiilor individuale de asigurări sociale de stat obligatorii aferente salariilor personalului administrativ şi de deservire a subdiviziunilor de producţie | 212,40 | 531 | 226 |
| 59. | Înregistrarea reţinerii impozitului pe venit aferente salariilor personalului administrativ şi de deservire a subdiviziunilor de producţie | 78,54 | 531 | 534 |
| 60. | Decontarea consumurilor indirecte de producţie aferente produselor fabricate şi serviciilor prestate ale activităţii de bază a entităţii[9] | 16 143,70 | 811 | 821 |
| 61. | Reflectarea valorii contabile a produselor comercializate | 473 743,87 | 711 | 216 |
| 62. | Reflectarea valorii de vînzare (fără TVA) a produselor comercializate | 351 481, 66 | 221 | 611 |
| 63. | Calcularea TVA aferentă valorii de vînzare a produselor comercializate | 70 296,33 | 221 | 534 |
| 64. | Încasarea numerarului din comercializate materialelor, produselor, mărfurilor | 375 189,00 | 241 | 832 |
| 65. | Reflectarea valorii de vînzare (fără TVA) a produselor comercializate cu achitare în numerar | 307 707,52 | 832 | 611 |
| 66. | Calcularea TVA aferentă valorii de vînzare a produselor comercializate cu achitare în numerar | 61 541,49 | 832 | 534 |
| 67. | Reflectarea valorii contabile a materialelor comercializate cu achitatere în numerar | 2 568,00 | 714 | 211 |
| 68. | Reflectarea valorii de vînzare (fără TVA) a materialelor comercializate persoanelor fizice cu achitare în numerar | 4 950,00 | 832 | 612 |
| 69. | Reflectarea TVA aferentă valorii de vînzare a materialelor comercializate cu achitare în numerar | 989,99 | 832 | 534 |
| 70. | Decontarea valorii contabile a materialelor comercializate | 153 809,03 | 714 | 211 |
| 71. | Reflectarea valorii de vînzare (fără TVA) a materialelor comercializate | 254 944,17 | 221 | 612 |
| 72. | Calcularea TVA aferentă valorii contabile a materialelor comercializate | 50 988,84 | 221 | 534 |
| 73. | Reflectarea valorii contabile a serviciilor prestate | 10 000,00 | 711 | 811 |
| 74. | Reflectarea valorii de vînzare (fără TVA) a serviciilor prestate | 12 916,67 | 221 | 611 |
| 75. | Calcularea TVA aferentă valorii de vînzare a serviciilor prestate | 2 583,33 | 221 | 534 |
| 76. | Decontarea valorii contabile a mărfurilor comercializate | 341 616,11 | 711 | 217 |
| 77. | Reflectarea valorii de vînzare (fără TVA) a mărfurilor comercializate | 612 083,33 | 221 | 611 |
| 78. | Calcularea TVA aferentă valorii de vînzare a mărfurilor comercializate | 122 416,67 | 221 | 534 |
| 79. | Stornarea valorii contabile (fără TVA) a produselor returnate | (9 532,00) | 711 | 216 |
| 80. | Stornarea valorii de vînzare (fără TVA) a produselor returnate | (13 150,00) | 221 | 611 |
| 81. | Stornarea TVA aferentă valorii de vînzare a produselor returnate | (2 630,00) | 221 | 534 |
| 82. | Încasarea numerarului de la cumpărători şi clienţi pentru produsele comercializate | 10 215,00 | 241 | 221 |
| 83. | Primirea în casierie a avansurilor curente în contul livrărilor viitoare de bunuri şi servicii | 54 435,00 | 241 | 523 |
| 84. | Calcularea TVA aferentă avansurilor primite în contul efectuării livrărilor impozabile cu TVA | 9 072,5 | 225 | 534 |
| 85. | Depunerea numerarului în casieriile băncii (transferuri în expediţie) pentru înregistrarea acestora în conturile curente | 195 922,00 | 245 | 241 |
| 86. | Restituirea din casierie a împrumuturilor pe termen scurt | 58 570,00 | 513 | 241 |
| 87. | Restituirea din casierie a cheltuielilor suportate de titularii de avans | 156 533,03 | 532 | 241 |
| 88. | Achitarea salariilor angajaţilor prin casierie | 19 195,27 | 531 | 241 |
| 89. | Achitarea salariilor angajaţilor prin conturile curente în monedă naţională | 49 692,26 | 531 | 242 |
| 90. | Înregistrarea numerarului în conturile curente de la cumpărători pentru produsele comercializate şi serviciilor prestate[10] | 222 901,55 | 242 | 221 |
| 91. | Reflectarea la achitare a diferenţei de sumă favorabile aferentă valorii de vînzare a produselor comercializate exprimate în valută străină | 1 501,21 | 221 | 622 |
| 92. | Înregistrarea în conturile curente a numerarului reflectat anterior ca transferuri în expediţie | 195 922,00 | 242 | 245 |
| 93. | Reflectarea în conturile curente a avansurilor curente primite de la clienţi | 62 240,00 | 242 | 523 |
| 94. | Calcularea TVA aferentă avansurilor primite în contul efectuării livrărilor impozabile cu TVA | 10 373,33 | 225 | 534 |
| 95. | Decontarea TVA aferentă avansurilor primite în contul efectuării livrărilor impozabile cu TVA | 4 153,33 | 534 | 225 |
| 96. | Înregistrarea creditului bancar primit pe o perioadă de 3 ani | 500 000,00 | 242 | 411 |
| 97. | Înregistrarea cotei curente a creditului bancar pe termen lung[11] | 166 667,00 | 411 | 511 |
| 98. | Înregistrarea creditului bancar (în valută străină) primit pe o perioada de 12 luni[12] | 100 000,00 | 243 | 511 |
| 99. | Transferul numerarului de la contul curent în valută străină în contul curent în monedă naţională | 100 000,00 | 242 | 243 |
| 100. | Reflectarea la finele perioadei de gestiune a diferenţei de curs valutar nefavorabile aferentă creditului bancar (rezident) | 456,84 | 722 | 511 |
| 101. | Acordarea avansurilor curente altor entităţi | 4 640,61 | 224 | 242 |
| 102. | Achitarea datoriilor faţă de furnizorii din ţară | 517 091,35 | 521 | 242 |
| 103. | Achitarea datoriilor faţă de organele de asigurări sociale | 21 500,00 | 533 | 242 |
| 104. | Achitarea datoriilor faţă de buget privind TVA | 170 000,00 | 534 | 242 |
| 105. | Achitarea impozitului pe venit din salariile angajaţilor | 1 000,00 | 534 | 242 |
| 106. | Transferul numerarului de la contul curent în monedă naţională la contul curent în valută străină[13] | 123 079,97 | 243 | 242 |
| 107. | Achitarea datoriilor faţă de furnizorii din străinătate | 742 913,97 | 521 | 243 |
| 108. | Decontarea creanţelor comerciale din contul avansurilor curente primite | 24 920,00 | 523 | 221 |
| 109. | Achitarea datoriilor faţă de alte entităţi şi persoane prin intermediul titularilor de avans | 60 842,57 | 521 | 532 |
| 110. | Reflectarea costului serviciilor în curs de execuţie la sfîrşitul perioadei de gestiune | 6 017,40 | 215 | 811 |
| 111. | Reflectarea costului produselor în secţiile activităţii de bază a entităţii | 464 328,11 | 216 | 811 |
| 112. | Reflectarea sumei provizionului constituit pentru reparaţii şi deservirea produselor comercializate în perioada de garanţie[14] | 25 585,44 | 712 | 538 |
| 113. | Trecerea la cheltuieli de distribuire a cotei cheltuielilor anticipate curente aferent asigurării CASCO a mijlocului de transport utilizat pentru transportarea produselor | 1 000,00 | 712 | 261 |
| 114. | Reflectarea cheltuielilor de transport (fără TVA) aferent transportării produselor cumpărătorilor | 4 796,00 | 712 | 521 |
| 115. | Decontarea creanţelor de distribuire compromise pe seama provizioanelor | 24 752,00 | 222 | 221 |
| 116. | Reflectarea cotei curente a cheltuielilor anticipate aferente amenajării teritoriului entităţii | 944,90 | 261 | 171 |
| 117. | Trecerea la cheltuieli de distribuire a cotei cheltuielilor anticipate curente aferente campaniei publicitare | 78,76 | 712 | 261 |
| 118. | Reflectarea valorii contabile a combustibilului utilizat în scopuri administrative | 3 564,93 | 713 | 211 |
| 119. | Reflectarea cheltuielilor aferente comisioanelor bancare | 2 636,67 | 713 | 242 |
| 120. | Reflectarea valorii (fără TVA) apei şi energiei electrice consumate în scopuri administrative | 12 598,10 | 713 | 521 |
| 121. | Trecerea în cont a TVA aferentă valorii apei şi energiei electrice consumate în scopuri administrative | 2 519,62 | 534 | 521 |
| 122. | Reflectarea valorii (fără TVA) serviciilor de transport utilizate în scop administrativ | 20 050,22 | 713 | 521 |
| 123. | Trecerea în cont a TVA aferentă valorii serviciilor de transport utilizate în scopuri administrative | 4 010,04 | 534 | 521 |
| 124. | Reflectarea valorii serviciilor de transport prestate de neplătitori de TVA și utilizate în scopuri administrative | 2 000,00 | 713 | 521 |
| 125. | Calcularea salariilor personalului administrativ | 29 200,00 | 713 | 531 |
| 126. | Reflectarea contribuţiilor de asigurări sociale de stat obligatorii ale angajatorului aferente personalului administrativ | 6 716,00 | 713 | 533 |
| 127. | Decontarea datoriilor preliminate privind primele de asigurare obligatorie de asistenţă medicală aferentă personalului administrativ | 1 168,00 | 541 | 533 |
| 128. | Reflectarea primelor de asigurare obligatorie de asistenţă medicală aferentă personalului administrativ | 1 168,00 | 713 | 541 |
| 129. | Înregistrarea reţinerii primelor individuale de asigurare obligatorie de asistenţă medicală aferente personalului administrativ | 1 168,00 | 531 | 533 |
| 130. | Calcularea contribuţiilor individuale de asigurări sociale de stat obligatorii ale personalului administrativ | 1 752,00 | 226 | 533 |
| 131. | Înregistrarea reţinerii contribuţiilor individuale de asigurări sociale de stat obligatorii ale personalului administrativ | 1 752,00 | 531 | 226 |
| 132. | Înregistrarea reţinerii impozitului pe venit al personalului administrativ | 1 814,82 | 531 | 534 |
| 133. | Calcularea taxelor locale | 3 467,88 | 713 | 534 |
| 134. | Trecerea în cont a taxelor locale plătite în plus la buget | 2 727,38 | 534 | 225 |
| 135. | Calcularea impozitului privind bunurile imobile cu destinaţie administrativă | 712,00 | 713 | 534 |
| 136. | Reflectarea valorii contabile a materialelor constatate lipsă la inventariere | 5 435,00 | 714 | 211 |
| 137. | Restabilirea TVA aferentă lipsurilor materialelor constatate la inventariere | 1 087,00 | 713 | 534 |
| 138. | Constituirea provizioanelor privind creanţele comerciale compromise[15] | 32 085,00 | 712 | 222 |
| 139. | Reflectarea diferenţelor nefavorabile de curs valutar privind datoriile comerciale curente (nerezident) | 31 189,82 | 722 | 521 |
| 140. | Decontarea la finele perioadei de gestiune curente la rezultatul financiar a veniturilor din vînzări | 3 868 994,73 | 611 | 351 |
| 141. | Decontarea la finele perioadei de gestiune curente la rezultatul financiar a altor venituri operaţionale | 943 548,39 | 612 | 351 |
| 142. | Decontarea la finele perioadei de gestiune curente la rezultatul financiar a veniturilor din activitatea de investiţii | 785 390,00 | 621 | 351 |
| 143. | Decontarea la finele perioadei de gestiune curente la rezultatul financiar a veniturilor din activitatea financiară | 3 086,22 | 622 | 351 |
| 144. | Decontarea la finele perioadei de gestiune curente la rezultatul financiar a costului vînzărilor | 2 432 231,92 | 351 | 711 |
| 145. | Decontarea la finele perioadei de gestiune curente la rezultatul financiar a cheltuielilor de distribuire | 241 820,21 | 351 | 712 |
| 146. | Decontarea la finele perioadei de gestiune curente la rezultatul financiar a cheltuielilor administrative | 870 089,49 | 351 | 713 |
| 147. | Decontarea la finele perioadei de gestiune curente la rezultatul financiar a altor cheltuieli ale activităţilor operaţionale | 716 570,91 | 351 | 714 |
| 148. | Decontarea la finele perioadei de gestiune curente la rezultatul financiar a cheltuielilor cu active imobilizate | 151 558,07 | 351 | 721 |
| 149. | Decontarea la finele perioadei de gestiune curente la rezultatul financiar a cheltuielilor financiare | 31 646,66 | 351 | 722 |
| 150. | Reflectarea datoriilor curente privind impozitul pe venit la finele perioadei de gestiune | 138 562,00 | 731 | 534 |
| 151. | Reflectarea corecţiilor ale rezultatelor anilor precedenţi aferent impozitului pe venit | 1 040,00 | 331 | 534 |
| 152. | Trecerea în cont a sumelor impozitului pe venit achitate în avans | 96 554,87 | 534 | 225 |
| 153. | Decontarea la finele perioadei de gestiune a cheltuielilor acumulate privind impozitul pe venit la rezultatul financiar total | 138 562,00 | 351 | 731 |
| 154. | Reflectarea profitului net al perioadei de gestiune curente | 1 018 540,08 | 351 | 333 |
Note şi registre contabile
Note contabile
„Alfa” S.R.L.
Nota contabilă nr. 15
din 12 decembrie 201X
Suma impozitului pe venit din activitatea de întreprinzător pe perioada fiscală 201X-1 a fost diminuată eronat cu 1040 lei.
Eroarea s-a corectat în Registrul de evidenţă la contul 331 „Corecţii ale rezultatelor anilor precedenţi” pe luna decembrie 201X prin formula contabilă:
debit contul 331 – 1040,00 lei,
credit contul 534 – 1040,00 lei.
Contabil-şef _____________________ Ana Creţu (semnătura)
„Alfa” S.R.L.
Nota contabilă nr. 38
din 31 decembrie 201X
Conform situaţiei din 31.12.201X în contabilitate sînt înregistrate următoarele informaţii aferente obiectului de mijloace fixe cu numărul de inventar 14538 − construcţie specială:
– cost de intrare 992 387,00 lei,
– suma amortizării 56 128,93 lei,
– valoarea contabilă 936 258,07 lei.
Potrivit actului de evaluare nr. 145-1X din 15.12.201X valoarea justă a acestui obiect constituie 795 500 lei.
Costurile de vînzare a construcţiei speciale se preconizează în mărime de 8 500 lei.
În baza datelor indicate mai sus valoarea justă minus costurile de vînzare a acestui obiect constituie 787 000 lei.
Conform ordinului directorului nr. 586-1X din 31.12.201X în Registrul de evidenţă la contul 721 „Cheltuieli cu active imobilizate” şi Registrul de evidenţă la contul 129 „Deprecierea mijloacelor fixe” se contabilizează pierderea din deprecierea obiectului de mijloace fixe cu numărul de inventar 14538 prin formula contabilă:
debit contul 721 − 149 258,07 lei,
credit contul 129 − 149 258,07 lei.
Contabil-şef _____________________ Ana Creţu (semnătura)
„Alfa” S.R.L.
Nota contabilă nr. 40
din 31 decembrie 201X
În urma analizei solvabilităţii fiecărui debitor şi posibilităţii îndeplinirii integrale sau parţiale a obligaţiunilor financiare la situaţia din 31.12.201X au fost depistate creanţe compromise şi s-au constituit provizioane în mărimi absolute a acestora, prin formula contabilă:
debit contul 712 − 32 085,00 lei,
credit contul 222 − 32 085,00 lei.
În baza inventarierii din decembrie 201X au fost depistate creanţe compromise cu termen de prescripţie expirat (mai mare de 3 ani) care au fost decontate pe seama provizioanelor prin formula contabilă:
debit contul 222 − 24 752,00 lei,
credit contul 221 − 24 752,00 lei.
Contabil-şef _____________________ Ana Creţu (semnătura)
„Alfa” S.R.L.
Nota contabilă nr. 45
din 31 decembrie 201X
Suma provizioanelor pentru reparaţia şi deservirea produselor şi mărfurilor comercializate şi serviciilor prestate în perioada de garanţie pentru decembrie 201X, s-a determinat pe tipuri de venituri separat, cu excepţia veniturilor din locaţiune.
| Tipuri de venituri | Suma veniturilor, lei | Cota,
% | Suma provizionului, lei |
| Venituri din vînzarea produselor persoanelor fizice | 227 999,33 | 2,7% | 6155,98 |
| Venituri din vînzarea produselor persoanelor juridice | 418 039,85 | 1,9% | 7942,76 |
| Venituri din vînzarea mărfurilor persoanelor fizice | 6007,5 | 2,3% | 138,17 |
| Venituri din vînzarea mărfurilor persoanelor juridice | 606 075,83 | 1,8% | 10 909,36 |
| Venituri din prestarea serviciilor | 12 916,67 | 3,4% | 439,17 |
| Total | x | x | 25 585,44 |
Suma provizioanelor pentru decembrie 201X se contabilizează prin formula contabilă:
debit contul 712 − 25 585,44 lei,
credit contul 538 − 25 585,44 lei.
Contabil-şef _____________________ Ana Creţu (semnătura)
„Alfa” S.R.L.
Balanţa de verificare pe anul 201X
| (lei) |
Codul
contului | Denumirea contului | Soldul la începutul
perioadei | Rulaje | Soldul la sfirsitul
perioadei |
| debit | credit | debit | credit | debit | credit |
| 111 | Imobilizări necorporale in curs de execuţie | 71000,00 | | | 71000,00 | | |
| 112 | Imobilizări necorporale | | | 71000,00 | | 71000,00 | |
| 113 | Amortizarea imobilizărilor necorporale | | | | 26277,79 | | 26277,79 |
| 122 | Terenuri | 85600,00 | | | | 85600,00 | |
| 123 | Mijloace fixe | 4900925,95 | | 70329,17 | 1271791,62 | 3699463,50 | |
| 124 | Amortizarea mijloacelor fixe | | 459587,93 | 251342,99 | 211037,47 | | 419282,41 |
| 129 | Deprecierea mijloacelor fixe | | 997789,00 | 785390,00 | 149258,07 | | 361657,07 |
| 141 | Investiţii financiare pe termen lung în părţi neafiliate | 350000,00 | | | | 350000,00 | |
| 142 | Investiţii financiare pe termen lung în părţi afiliate | 5000,00 | | 5000,00 | | 10000,00 | |
| 151 | Investiţii imobiliare | | | 1910448,63 | | 1910448,63 | |
| 171 | Cheltuieli anticipate pe termen lung | | | 2519,99 | 944,99 | 1575,00 | |
| 211 | Materiale | 929465,62 | | 2097742,01 | 2357024,93 | 670182,70 | |
| 213 | Obiecte de mică valoare şi scurtă durată | 42749,15 | | 114865,82 | 133214,80 | 24400,17 | |
| 214 | Uzura obiectelor de mică valoare şi scurtă durată | | 20560,00 | 29493,33 | 20395,83 | | 11462,50 |
| 215 | Producţia în curs de execuţie | | | 6017,40 | | 6017,40 | |
| 216 | Produse | 221518,51 | | 1955614,09 | 1896344,60 | 280788,00 | |
| 217 | Mărfuri | 69302,74 | | 273074,20 | 342376,94 | | |
| 221 | Creanţe comerciale | 1164378,27 | | 3895775,81 | 2562605,33 | 2497548,75 | |
| 222 | Corecţii (provizioane) privind creanţele compromise | | | 24752,00 | 76798,00 | | 52046,00 |
| 224 | Avansuri acordate curente | | | 74119,61 | | 74119,61 | |
| 225 | Creanţe ale bugetului | 8390,01 | | 148447,78 | 140285,29 | 16552,50 | |
| 226 | Creanţe ale personalului | 16,32 | | 26480,97 | 26480,96 | 16,33 | |
| 231 | Creanţe privind veniturile din utilizarea de către terţi a activelor entităţii | | | 9600,00 | 9600,00 | | |
| 233 | Creanţe curente privind asigurările | 7779,15 | | | 7779,15 | | |
| 241 | Casa | 4201,63 | | 1847392,00 | 1792648,85 | 58944,78 | |
| 242 | Conturi curente în monedă naţională | 3167,46 | | 3646083,33 | 3569806,52 | 79444,27 | |
| 243 | Conturi curente în valută străină | | | 1234155,29 | 1234155,29 | | |
| 245 | Transferuri de numerar în expediţie | | | 755712,00 | 755712,00 | | |
| 261 | Cheltuieli anticipate curente | 11348,40 | | 1259,98 | 11663,39 | 944,99 | |
| 311 | Capital social | | 214100,00 | | | | 214100,00 |
| 312 | Capital suplimentar | | | | 4500,00 | | 4500,00 |
| 314 | Capital neînregistrat | | | | 890000,00 | | 890000,00 |
| 315 | Capital retras | 10500 | | 4500,00 | 15000,00 | | |
| 321 | Capital de rezerva | | 21410,00 | 0,00 | | | 21410,00 |
| 322 | Rezerve statutare | | 41295,15 | 41295,15 | | | |
| 331 | Corecţii ale rezultatelor anilor precedenţi | | | 1040,00 | | 1040,00 | |
| 332 | Profit nerepartizat (pierdere neacoperită) al anilor precedenţi | | 2523354,75 | | 41295,15 | | 2564649,9 |
| 351 | Rezultat financiar total | | | 4582479,26 | 5601019,34 | | 1018540,08 |
| 411 | Credite bancare pe termen lung | | | 166666,67 | 500000,00 | | 333333,33 |
| 413 | Datorii pe termen lung privind leasingul financiar | | 92498,08 | 61667,98 | | | 30830,10 |
| 511 | Credite bancare pe termen scurt | | | | 267123,51 | | 267123,51 |
| 512 | Împrumuturi pe termen scurt | | 687057,36 | 138217,30 | | | 548840,06 |
| 521 | Datorii comerciale curente | | 1841409,00 | 3432308,11 | 3530095,82 | | 1939196,71 |
| 523 | Avansuri primite curente | | | 24920,00 | 124235,00 | | 99315,00 |
| 531 | Datorii faţă de personal privind retribuirea muncii | | 326,09 | 386228,60 | 386228,60 | | 326,09 |
| 532 | Datorii fata de personal privind alte operaţii | | 906537,67 | 610671,85 | 491033,90 | | 786899,72 |
| 533 | Datorii privind asigurările sociale si medicale | | 2197,41 | 128214,31 | 134418,58 | | 8401,68 |
| 534 | Datorii faţă de buget | | 648,91 | 986554,70 | 1062973,71 | | 77067,92 |
| 538 | Provizioane curente | | 14895,00 | 22750,00 | 79884,55 | | 72029,55 |
| 541 | Datorii preliminate | | 61676,86 | 76199,70 | 76199,70 | | 61676,86 |
| 544 | Alte datorii curente | | | 287020,86 | 316141,21 | | 29120,35 |
| 611 | Venituri din vînzări | | | 3868994,73 | 3868994,73 | | |
| 612 | Alte venituri din activitatea operaţională | | | 943548,39 | 943548,39 | | |
| 621 | Venituri din operaţiuni cu active imobilizate | | | 785390,00 | 785390,00 | | |
| 622 | Venituri financiare | | | 3086,22 | 3086,22 | | |
| 711 | Costul vînzărilor | | | 2432231,92 | 2432231,92 | | |
| 712 | Cheltuieli de distribuire | | | 241820,21 | 241820,21 | | |
| 713 | Cheltuieli administrative | | | 870089,49 | 870089,49 | | |
| 714 | Alte cheltuieli din activitatea operaţională | | | 716570,91 | 716570,91 | | |
| 721 | Cheltuieli cu active imobilizate | | | 151558,07 | 151558,07 | | |
| 722 | Cheltuieli financiare | | | 31646,66 | 31646,66 | | |
| 731 | Cheltuieli privind impozitul pe venit | | | 138562,00 | 138562,00 | | |
| 811 | Activităţi de bază | | | 2097402,70 | 2097402,70 | | |
| 832 | Încasări din vînzarea bunurilor în numerar | | | 1676326,00 | 1676326,00 | | |
| 833 | Returnarea şi reducerea preţurilor la bunurile vîndute | | | 111891,64 | 111891,64 | | |
| Total | 7885343,21 | 7885343,21 | 44256469,83 | 44256469,83 | 9838086,63 | 9838086,63 |
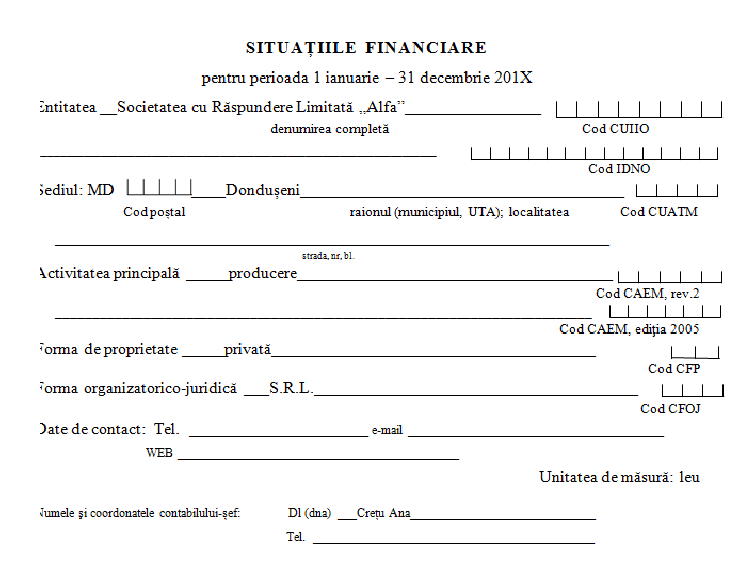
Anexa 2 la SNC „Prezentarea situaţiilor financiare”
SITUAŢIA DE PROFIT ŞI PIERDERE de la 01.01.201X pînă la 31.12.201X
| Indicatori | Cod
rd. | Perioada de gestiune |
| precedentă | curentă |
| 1 | 2 | 3 | 4 |
| Venituri din vînzări | 010 | 3 545 687 | 3 868 995 |
| Costul vînzărilor | 020 | 2 078 915 | 2 432 232 |
Profit brut (pierdere brută)
(rd.010-rd.020) | 030 | 1 466 772 | 1 436 763 |
| Alte venituri din activitatea operaţională | 040 | 925 787 | 943 548 |
| Cheltuieli de distribuire | 050 | 215 784 | 241 820 |
| Cheltuieli administrative | 060 | 764 398 | 870 089 |
| Alte cheltuieli din activitatea operaţională | 070 | 647 921 | 716 571 |
Rezultatul din activitatea operaţională: profit (pierdere)
(rd.030+rd.040-rd.050-rd.060-rd.070) | 080 | 764 456 | 551 831 |
| Rezultatul din alte activităţi: profit (pierdere) | 090 | 154 145 | 605 271 |
Profit (pierdere) pînă la impozitare
(rd.080+rd. 090) | 100 | 918 601 | 1 157 102 |
| Cheltuieli privind impozitul pe venit | 110 | 88 232 | 138 562 |
Profit net (pierdere netă) al perioadei de gestiune
(rd.100-rd.110) | 120 | 830 369 | 1 018 540 |
Anexa 3 la SNC „Prezentarea situaţiilor financiare”
SITUAŢIA MODIFICĂRILOR CAPITALULUI PROPRIU de la 01.01.201X pînă la 31.12.201X
| Nr.d/o | Indicatori | Cod rd. | Sold la începutul perioadei de gestiune | Majorări | Diminuări | Sold la sfîrşitul perioadei de gestiune |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Capital social şi suplimentar | | | | | |
| Capital social | 010 | 214 100 | | | 214 100 |
| Capital suplimentar | 020 | | 4 500 | | 4 500 |
| Capital nevărsat | 030 | | | | |
| Capital neînregistrat | 040 | | 890 000 | | 890 000 |
| Capital retras | 050 | (10 500) | (4 500) | (15 000) | |
Total capital social şi suplimentar
(rd.010+rd.020+rd.030+rd.040+rd.050) | 060 | 203 600 | 890 000 | (15 000) | 1 108 600 |
| 2 | Rezerve | | | | | |
| Capital de rezervă | 070 | 21 410 | | | 21 410 |
| Rezerve statutare | 080 | 41 295 | | 41 295 | |
| Alte rezerve | 090 | | | | |
Total rezerve
(rd.070+rd.080+rd.090) | 100 | 62 705 | | 41 295 | 21 410 |
| 3 | Profit nerepartizat (pierdere neacoperită) | | | | | |
| Corecţii ale rezultatelor anilor precedenţi | 110 | | (1 040) | | (1 040) |
| Profit nerepartizat (pierdere neacoperită) al anilor precedenţi | 120 | 2 523 355 | 41 295 | | 2 564 650 |
| Profit net (pierdere netă) al perioadei de gestiune | 130 | x | 1 018 540 | | 1 018 540 |
| Profit utilizat al perioadei de gestiune | 140 | x | | | |
| Rezultatul din tranziţia la noile reglementări contabile | 150 | | | | |
| Total profit nerepartizat (pierdere neacoperită) (rd.110+rd.120+rd.130+rd.140+rd.150) | 160 | 2 523 355 | 1 058 795 | | 3 582 150 |
| 4 | Alte elemente de capital propriu, din care | 170 | | | | |
| Diferenţe din reevaluare | 171 | | | | |
| Subvenţii entităţilor cu proprietate publică | 172 | | | | |
| Total capital propriu (rd.060+rd.100+rd.160+rd.170) | 180 | 2 789 660 | 1 948 795 | 26 295 | 4 712 160 |
Anexa 6 la SNC „Prezentarea situaţiilor financiare”
Date generale
1. Certificat de înregistrare a entităţii, eliberat de Camera Înregistrării de Stat.
Număr de înregistrare ___XXXXXXXXXXXXX___ Data înregistrării 20.02.2008 Seria MD Număr ___XXXXXXX___
2. Capital social înregistrat de Camera Înregistrării de Stat:
data „__09__” februarie 2008, suma 214 100 lei, inclusiv:
1) cota statului ______-______lei,
2) cota deţinătorilor a cel puţin 20% _______-_______ lei.
Modificări ulterioare:
a) „____” _______________, suma _______lei, inclusiv cota statului ____________lei,
b) „____” _______________, suma _______lei, inclusiv cota statului ____________lei.
3. Entităţile, activitatea cărora necesită licenţă, indică:
Licenţa în vigoare:
1) Număr _________, data eliberării _____________________
Termen de valabilitate ________________________________
Tipul de activitate ___________________________________
Organul care a eliberat licenţa__________________________
2) Număr _________, data eliberării _____________________
Termen de valabilitate ________________________________
Tipul de activitate ____________________________________
Organul care a eliberat licenţa __________________________
3) Număr _________, data eliberării _____________________
Termen de valabilitate ________________________________
Tipul de activitate ___________________________________
Organul care a eliberat licenţa __________________________
4. Numărul mediu scriptic al personalului în perioada de gestiune __10___ persoane, inclusiv pe categorii:
1) personal administrativ ____3______ persoane,
2) muncitori ______7_____ persoane.
5. Numărul personalului la 31 decembrie 201X _____9_______ persoane.
6. Remunerarea personalului entităţii în perioada de gestiune ___363 293___ lei.
7. Remunerarea membrilor organelor de administrare, de conducere şi supraveghere şi alte angajamente apărute sau asumate în legătură cu pensiile membrilor actuali sau ale foştilor membri ai acestor organe, pe categorii _____84 725__________ lei.
8. Avansurile şi creditele acordate membrilor organelor specificate la pct.7 ____________lei, inclusiv rambursate ______ lei.
9. Valoarea activelor imobilizate şi circulante, înregistrate în calitate de gaj[16]________lei.
1) valoarea de gaj _____________lei,
2) valoarea contabilă ___________lei.
10. Numărul acţiunilor ordinare la finele perioadei de gestiune _______________ unităţi.
11. Profit net (pierdere netă) a perioadei de gestiune pentru o acţiune ordinară:
1) profit ____________ lei_______ bani,
2) pierdere __________ lei_______ bani.
12. Dividende calculate pentru o acţiune ordinară pentru perioada de gestiune:
1) plătite ___________________ lei _______ bani,
2) planificate pentru plată ______lei _______ bani.
13. Valută străină disponibilă, recalculată în monedă naţională a Republicii Moldova – total ______lei, inclusiv (lei, denumirea şi codul valutei):
1) _____________________________
2) _____________________________
3) _____________________________
14. Numerar legat – total _____________lei.
Anexa 7 la SNC „Prezentarea situaţiilor financiare”
Informaţii cerute de Standardele Naţionale de Contabilitate*
Active imobilizate
| Indicatori | Existenţa la începutul perioadei (la costul de intrare) | Amortizarea acumulată la începutul perioadei | Deprecierea acumulată la începutul perioadei | Intrarea în cursul perioadei (la costul de intrare) | Ieşirea în cursul perioadei (la costul de intrare) | Existenţa la sfîrşitul perioadei (la costul de intrare) | Amortizarea acumulată la sfîrşitul perioadei | Deprecierea acumulată la sfîrşitul
perioadei |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1.Imobilizări necorporale în curs de execuţie | 71 000 | | | | 71 000 | | | |
| 2. Imobilizări necorporale în utilizare, total | | | | 71 000 | | 71 000 | 26 278 | |
inclusiv:
2.1.brevete şi mărci | | | | 15 000 | | 15 000 | 9 167 | |
| 2.2. programe informatice | | | | 56 000 | | 56 000 | 17 111 | |
Nota informativă:
a) valoarea imobilizărilor necorporale amortizabile | | x | x | x | x | 71 000 | x | x |
| b) valoarea imobilizărilor necorporale neamortizabile | 71 000 | x | x | x | x | | x | x |
| 2. Terenuri | 85 600 | | | | | 85 600 | | |
| 3. Mijloace fixe, total | 4 900 926 | 459 588 | 997 789 | 70 329 | 1 271 792 | 3 699 464 | 419 282 | 361 657 |
inclusiv
3.1. clădiri | 1 435 500 | 260 101 | 997 789 | | 1 129 097 | 3 699 463 | 173 481 | 212 399 |
| 3.2. construcţii speciale | 1 985 586 | 87 359 | | | | 1 985 586 | 172 021 | 149 258 |
| 3.3. maşini, utilaje, instalaţii de transmisie | 1 294 839 | 105 961 | | 70 329 | 142 695 | 1 222 475 | 55 280 | |
| 3.4. mijloace de transport | 185 000 | 6 167 | | | | 185 000 | 18 450 | |
| 4. Investiţii imobiliare evaluate conform metodei bazate pe cost | | | | 1 910 449 | | 1 910 449 | | |
Investiţii imobiliare evaluate conform metodei bazate pe cost
1. Majorarea valorii contabile a investiţiilor imobiliare în 201X rezultată din primirea terenului (cu destinaţia încă nedeterminată) în contul majorării capitalului social − 890 000 lei.
2. Majorarea valorii contabile a investiţiilor imobiliare în 201X rezultată din transferul obiectului de mijloace fixe (clădirii) în categoria investiţiilor imobiliare în legătură cu transmiterea în locaţiune − 1 020 449 lei.
Leasing financiar la locatar
1. Valoarea contabilă a activului primit în leasing financiar la 31.12.201X − 166 550 lei.
2. Mărimea datoriilor de leasing curente la 31.12.201X − 61 668lei.
3. Mărimea datoriilor de leasing pe termen lung la 31.12.201X − 30 830 lei.
4. Suma dobînzilor de leasing, constatate ca cheltuieli curente în 201X − 6 441 lei.
5. Suma amortizării calculate activelor primite în leasing recunoscute în 201X − 12 283 lei.
Leasing operaţional la locator
1. Suma plăţilor de leasing constatate ca venituri curente în 201X − 8 000 lei.
Deprecierea activelor
1. Soldul pierderilor din depreciere la 01.01.201X − 997 789 lei.
2. Soldul pierderilor din depreciere la 31.12.201X − 361 657 lei.
3. Suma pierderilor din depreciere recunoscute în 201X − 149 258 lei.
4. Suma pierderilor din depreciere reluate în 201X − 785 390 lei.
Creanţe
1. Valoarea contabilă a creanţelor (în lei):
la 01.01.201X la 31.12.201X
– creanţe comerciale 1 164 378 2 497 549
– creanţe ale bugetului 8 390 16 553
– creanţe ale personalului 16 16
– creanţe curente privind asigurările 7 779 -
2. Mărimea creanţelor compromise decontate în 201X − 24 752 lei.
3. Mărimea provizioanelor privind creanţele compromise la 01.01.201X − 0 lei.
4. Mărimea provizioanelor privind creanţele compromise la 31.12.201X − 52 046 lei.
Investiţii financiare
1. Valoarea contabilă a investiţiilor financiare pe termen lung (în lei):
la 01.01.201X la 31.12.201X
– cote de participaţie în părţi neafiliate 350 000 350 000
– cote de participaţie în părţi afiliate 5 000 10 000
Stocuri
1. Valoarea contabilă a stocurilor la 01.01.201X - 1 242 477 lei.
2. Valoarea contabilă a stocurilor la 31.12.201X - 969 926 lei.
3. Valoarea contabilă a stocurilor intrate în 201X - 4 426 917 lei.
4. Valoarea contabilă a stocurilor ieşite în 201X - 4 699 468 lei.
Capital propriu
1. Mărimea şi cauzele modificărilor semnificative ale elementelor capitalului propriu în 201X:
– majorarea capitalului neînregistrat cu 890 000 lei în urma primirii aportului în contul majorării capitalului social;
– diminuarea capitalului retras cu 15 000 lei în urma vînzării părţii sociale proprii care a fost dobîndită anterior de către societate;
– diminuarea rezervelor statutare şi majorarea profitului nerepartizat al anilor precedenţi cu 41 295 lei în urma decontării soldului rezervei pentru dezvoltarea producţiei;
– obţinerea profitului net al perioadei de gestiune în mărime de 1 018 540 lei.
Datorii financiare, comerciale şi calculate
1. Valoarea contabilă a datoriilor (lei):
la 01.01.201X la 31.12.201X
– credite bancare pe termen lung - 333 333
– datorii pe termen lung privind leasingul financiar 92 498 30 830
– credite bancare pe termen scurt - 267 123
– împrumuturi pe termen scurt 687 057 548 840
– datorii comerciale curente 1 841 409 1 939 196
– avansuri primite curente - 99 315
– datorii faţă de personal privind retribuirea muncii 326 326
– datorii faţă de personal privind alte operaţii 906 538 786 899
– datorii privind asigurările sociale şi medicale 2 197 8 402
– datorii faţă de buget 649 77 068
– provizioane curente 14 895 72 030
– datorii preliminate 61 677 61 677
– alte datorii curente - 29 120
2. Suma datoriilor (în lei) faţă de:
la 1.01.201X la 31.12.201X
– părţile afiliate - 318 214
– părţile neafiliate 3 607 246 3 936 246
Provizioane
1. Valoarea contabilă a provizioanelor la 01.01.201X − 14 895 lei.
2. Valoarea contabilă a provizioanelor la 31.12.201X − 72 030 lei.
3. Suma majorării provizioanelor în 201X − 79 885 lei.
4. Suma provizioanelor utilizate în 201X − 22 750 lei.
Venituri
Suma veniturilor recunoscute în 201X (lei):
1. Venituri din vînzări: 3 868 995
- venituri din vînzarea produselor 2 967 024
- venituri din vînzarea mărfurilor 612 083
- venituri din prestarea serviciilor 281 888
- venituri din contracte de leasing operaţional şi financiar (arendă, locaţiune) 8 000
2. Alte venituri din activitatea operaţională
- venituri din ieşirea altor active circulante 943 548
3. Venituri din operaţiuni cu active imobilizate
˗ reluarea pierderii din deprecierea obiectului de mijloace fixe 785 390
4.Venituri financiare 3 086
Cheltuieli
Suma cheltuielilor recunoscute în 201X (lei): 4 443 917
1. Costul vînzărilor, total 2 432 232
- valoarea contabilă a produselor vîndute 1 896 345
- valoarea contabilă a mărfurilor vîndute 341 616
- costul serviciilor prestate 135 771
- costuri aferente contractelor de locaţiune 58 500
2. Cheltuieli de distribuire 241 820
3. Cheltuieli administrative 870 089
4. Alte cheltuieli din activitatea operaţională 716 571
5. Cheltuieli cu active imobilizate 151 558
6. Cheltuieli financiare 31 647
Suma cheltuielilor (pierderilor) suportate în perioada de gestiune, pe seama provizioanelor (lei): 79 885
Costurile îndatorării
1. Suma costurilor îndatorării recunoscute drept cheltuieli curente în 201X − 6 441 lei.
Diferenţe de curs valutar şi de sumă
1. Suma veniturilor din diferenţe de curs valutar în 201X 1 585 lei.
2 Suma veniturilor din diferenţe de sumă în 201X 1 501 lei.
3. Suma cheltuielilor din diferenţe de curs valutar în 201X 31 647 lei.
4. Valoarea elementelor contabile exprimate în valuta străină (echivalentul în lei):
a 01.01.201X la 31.12.201X
– credite bancare în valută străină - 100 457
Părţi afiliate
1. Soldul elementelor contabile aferente părţilor afiliate (în lei):
la 01.01.201X la 31.12.201X
– investiţiile în părţile afiliate 5 000 10 000
– datoriile faţă de părţile afiliate - 318 214
2. Cheltuielile recunoscute în 201X privind compensaţiile pentru personalul-cheie din conducere:
– salariul de bază şi suplimentar − 56 387 lei.
– alte plăţi de stimulare şi compensare − 28 338 lei.
Anexa 8 la SNC „Prezentarea situaţiilor financiare”
Notă informativă privind veniturile şi cheltuielile clasificate după natură
| Indicatori | Cod rd. | Perioada de gestiune |
| precedentă | curentă |
| 1 | 2 | 3 | 4 |
| Venituri din vînzări | 010 | 3 545 687 | 3 868 995 |
| Alte venituri din activitatea operaţională | 020 | 925 787 | 943 548 |
| Venituri din alte activităţi | 030 | 198 756 | 788 476 |
Total venituri
(rd.010 + rd.020 + rd.030) | 040 | 4 670 231 | 5 601 019 |
| Variaţia stocurilor* | 050 | 87 785 | (65 286) |
| Costul vînzărilor** | 060 | 564 892 | 341 616 |
| Cheltuieli privind stocurile*** | 070 | 1 257 942 | 1 712 744 |
| Cheltuieli cu personalul privind remunerarea muncii | 080 | 354 297 | 363 293 |
| Contribuţii de asigurări sociale de stat obligatorii şi prime de asigurare obligatorie de asistenţă medicală | 090 | 95 660 | 98 089 |
| Cheltuieli cu amortizarea şi deprecierea activelor imobilizate | 100 | 157 891 | 386 573 |
| Alte cheltuieli | 110 | 1 188 551 | 1 572 941 |
| Cheltuieli din alte activităţi | 120 | 44 611 | 33 947 |
Total cheltuieli
(rd.050+rd.060+rd.070+rd.080+rd.090+rd.100+ rd.110+rd.120) | 130 | 3 751 630 | 4 443 917 |
| Profit (pierdere) pînă la impozitare (rd.040–rd.130) | 140 | 918 601 | 1 157 102 |
| Cheltuieli privind impozitul pe venit | 150 | 88 232 | 138 562 |
Profit (pierdere) net al perioadei de gestiune
(rd.140–rd.150) | 160 | 830 369 | 1 018 540 |
* În rd. 050 se reflectă variaţia stocurilor de producţie în curs de execuţie şi de produse, și se determină în următorul mod: rd.170 col.4 – rd.170 col. 5 din bilanț (221 519 lei – 286 805 lei);
** În rd. 060 se reflectă costul vînzărilor de mărfuri (rulajul debitor și/sau creditor al contului 711 subcontul 7112);
***În rd. 070 se reflectă costul materialelor, activelor biologice circulante, obiectelor de mică valoare și scurtă durată, mărfurilor și altor stocuri utilizate.
Anexa 9 la SNC „Prezentarea situaţiilor financiare”
Notă informativă privind relaţiile cu nerezidenţii (extras)
Tabelul 4
Creanţe, investiţii financiare şi datorii curente aferente nerezidenţilor, cu excepţia fondatorilor
| Indicatori | Cod
rd. | Sold la începutul perioadei
de gestiune | Modificări în perioada
de gestiune | Sold la sfîrşitul perioadei
de gestiune |
La care
termenul
de plată nu
a sosit sau
este expirat
pînă la un an | Termenul
expirat mai
mult de un an | Intrări/majorări | Ieşiri/
diminuări | Diferenţe
de curs
valutar | La care termenul
de plată nu a sosit
sau este expirat
pînă la un an | Termenul
expirat mai
mult de un an |
| Total | Transferări
din active
şi datorii
pe termen
lung în active
circulante
şi datorii
curente |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| … | | | | | | | | | |
| | | | | | | | | |
| Datorii curente - total | | | | 1135740 | | 1135740 | 31190 | | |
| Datorii comerciale, inclusiv pe ţări: | | | | | | | | | |
| - România | | | | 1135740 | | 1135740 | 31190 | | |
| | | | | | | | | |
| … | | | | | | | | | |
Notă explicativă
Informaţii privind corespunderea situaţiilor financiare
Standardelor Naţionale de Contabilitate
Situaţiile financiare sînt întocmite în conformitate cu prevederile Standardelor Naţionale de Contabilitate. Abateri de la principiile de bază şi caracteristicile calitative prevăzute în Standardele Naţionale de Contabilitate nu au fost comise.
Dezvăluirea politicilor contabile
Indicatorii situaţiilor financiare au fost determinaţi în baza metodelor şi procedeelor prevăzute în politicile contabile aprobate prin ordinul directorului entităţii nr. 58 din 30 decembrie 201X-1. Pe parcursul perioadei de gestiune nu au fost operate modificări în politicile contabile.
Analiza activităţii economico-financiare a „Alfa” S.R.L. în 201X
Analiza veniturilor din vînzări
„Alfa” S.R.L. a înregistrat în 201X veniturile din vînzări în mărime de 3 869 mii lei, ceea ce constituie cu 9,1% mai mult faţă de perioada de gestiune precedentă. Activitatea operaţională a entităţii include patru tipuri de activităţi: producerea, comercializarea mărfurilor, prestarea serviciilor şi transmiterea activelor în locaţiune. Genul principal de activitate reprezintă producerea cu cota predominantă de 76,7% în totalul vînzărilor. Ponderea comerţului şi serviciilor prestate constituie 15,8% şi respectiv 7,3%. Operaţiunilor de locaţiune revine cota nesemnificativă de 0,2%. În comparaţie cu perioada de gestiune precedentă se constată creşterea diversificării activităţii operaţionale, întrucît se reduce cota producerii şi se majorează cotele altor tipuri de activităţi.
Analiza rezultatelor financiare şi rentabilităţii
În 201X „Alfa” S.R.L. a obţinut profit net în mărime de 1 018,5 mii lei, ceea ce reprezintă o majorare cu 188,2 mii lei sau cu 22,7% faţă de perioada de gestiune precedentă. Această majorare a fost condiţionată de creşterea profitului pînă la impozitare de la 918,6 mii lei în perioada de gestiune precedentă pînă la 1 157,1 mii lei în perioada de gestiune curentă. La rîndul său, această evoluţie pozitivă a fost determinată de majorarea cu 451,1 mii lei a profitului obţinut din alte activităţi. Totodată, asupra profitului pînă la impozitare a influenţat negativ reducerea profitului din activitatea operaţională cu 212,7 mii lei. Cauza principală a diminuării profitului din activitatea operaţională o constituie creşterea cheltuielilor administrative cu 105,7 mii lei .
Diminuarea profitului brut cu 2,0% faţă de perioada de gestiune precedentă este cauzată, în mare măsură, de majorarea costurilor unitare a produselor vîndute în legătură cu scumpirea materialelor şi creșterea tarifelor pentru serviciile primite de entitate.
Nivelul rentabilităţii veniturilor din vînzări (raportul procentual dintre profitul brut şi volumul vînzărilor) în 201X constituie 37,1%, înregistrînd o micşorare cu 4,3% faţă de perioada de gestiune precedentă. Comparînd cele patru tipuri de activităţi operaţionale, ca cea mai profitabilă se consideră prestarea serviciilor cu rentabilitatea vînzărilor de 51,8%.
Rentabilitatea activelor (raportul dintre profitul pînă la impozitare şi valoarea medie a activelor totale) la „Alfa” S.R.L. s-a diminuat cu 0,7%, de la 15,8% în perioada de gestiune precedentă pînă la 15,1% în 201X. Nivelul rentabilităţii activelor este mai ridicat decît rata dobînzii pentru credite şi împrumuturi primite, ceea ce denotă raţionalitatea atragerii surselor împrumutate.
Rentabilitatea capitalului propriu (raportul dintre profitul net şi valoarea medie a capitalului propriu) în 201X a constituit 27,1%, ceea ce reprezintă un nivel de eficienţă mult mai ridicat decît dobînda pentru depozite bancare.
Analiza activelor disponibile şi rotaţiei acestora
În structura activelor entităţii prevalează mijloacele fixe, a căror pondere constituie 32,5% din activele disponibile la finele anului 201X. Cauza principală a reducerii valorii acestei grupe de active reprezintă transferul clădirii transmise în locaţiune în componenţa investiţiilor imobiliare. Coeficientul de amortizare a mijloacelor fixe la sfîrşitul anului 201X constituie 11,3%, majorîndu-se cu 1,9% comparativ cu datele de la începutul anului.
O cotă semnificativă de 21,3% din activele totale a entităţii revine investiţiilor imobiliare. Pe lîngă clădirea transmisă în locaţiune, această categorie de active include şi terenul cu destinaţie încă nedeterminată.
În cursul anului 201X s-a majorat mărimea absolută şi relativă a resurselor economice aferente decontărilor cu debitorii. Cota creanţelor a crescut cu 9,8% (de la 18,5% la începutul anului 201X pînă la 28,3% la sfîrşit).
Alte categorii de active, cum sînt stocurile şi numerarul, reprezintă cote mai reduse: respectiv de 10,8% şi 1,5 % din totalul activelor disponibile la sfîrşitul 201X.
În perioada de gestiune curentă s-a încetinit rotaţia activelor. Valoarea activelor circulante a crescut cu 49,3% în cursul 201X, depăşind majorarea veniturilor din vînzări (9,1%). O problemă majoră în această privinţă reprezintă colectarea creanţelor comerciale (care au crescut de 2 ori pe parcursul perioadei de gestiune) în condiţiile scăderii capacităţii de plată a clienţilor şi înăspririi concurenţei pe piaţă de desfacere.
Analiza surselor de finanţare
Datele bilanţului atestă o modificare esențială în cursul anului 201X privind dependenţa financiară a „Alfa” S.R.L. de sursele împrumutate. Astfel, dacă la începutul perioadei de gestiune curente capitalul propriu a constituit numai 43,6% din totalul pasivelor, atunci la sfîrşit – 52,6%, ceea ce deja depăşeşte nivelul de siguranţă (50%).
Creşterea capitalului propriu în 201X se datorează obţinerii profitului net al anului de gestiune şi primirii aporturilor de la asociaţi pentru majorarea capitalului social. Atît la începutul, cît şi la sfîrşitul anului 201X, activele nete la valoarea de bilanţ sunt mai mari decît capitalul social.
În structura datoriilor totale o cotă preponderentă (45,6%) o constituie datoriile comerciale. Printre modificările esenţiale privind datoriile se evidenţiază atragerea creditelor bancare pe termen lung şi scurt, a căror cotă constituie 14,1% la sfîrşitul anului 201X.
Cota capitalului propriu în capitalul permanent (suma capitalului propriu şi datoriilor pe termen lung) a constituit 92,8% la sfîrşitul perioadei de gestiune curente, ceea ce depăşeşte cu mult nivelul minim recomandat (60%). Astfel, se constată gradul foarte înalt de independenţă a entităţii de sursele împrumutate pe termen lung.
Analiza nivelului de lichiditate şi fluxurilor de numerar
Pe parcursul perioadei de gestiune s-au constatat următoarele tendinţe de modificare a ratelor de lichiditate. În particular, lichiditatea curentă (active circulante/datorii curente) care la începutul anului 201X a alcătuit 0,69, spre finele anului a crescut pînă la 0,93. Totodată, această rată, ca şi cea anterioară nu se încadrează în intervalul optim (2–2,5).
Aceeaşi evoluţie a avut şi lichiditatea intermediară [(numerar + investiţii financiare curente + creanţe curente)/datorii curente]. Dacă la începutul anului 201X această rată a constituit 0,34 atunci în cursul anului lichiditatea intermediară s-a majorat pînă la 0,68, deşi nu a atins nivelul optim (0,7–0,8).
La cel mai scăzut nivel, în comparaţie cu intervalul cerut (0,2–0,25), se clasează lichiditatea absolută (numerar /datorii curente). Această rată nu corespunde cerinţelor atît la începutul (0,002), cît şi la sfîrşitul anului 201X (0,036) înregistrînd o evoluţie favorabilă de creştere.
La „Alfa” SRL în ultimii doi ani s-a modificat esenţial situaţia cu fluxul net de numerar total. Dacă în perioada de gestiune precedentă acest indicator a înregistrat o mărime negativă de 150,6 mii lei, atunci în anul 201X s-a format fluxul total pozitiv de 131 mii lei.
Totodată pe parcursul a două perioade de raportare are loc înregistrarea fluxurilor nete negative din activitatea operaţională. Din această cauză asociaţii nu distribuie profitul net proporţional părţilor sociale şi nu efectuează investiţii în active imobilizate pe seama profitului.
La „Alfa” S.R.L. în 201X se observă un decalaj dintre profitul net (1 018,5 mii lei) şi fluxul net de numerar total (131 mii lei). Apariţia acestui decalaj se explică, în mare parte, prin majorarea creanţelor comerciale.
Alte informaţii
Evaluarea investiţiilor imobiliare la 31.12.201X
Valoarea contabilă a investiţiei imobiliare, teren cu destinaţia încă nedeterminată constituie 890 000 lei. Valoarea justă a terenului nu se poate determina în mod credibil. Imposibilitatea determinării valorii juste se explică prin faptul că terenul este situat într-o zonă în care se efectuează lucrări de reconstrucţie.
Valoarea contabilă a investiţiei imobiliare (clădirii) care este transmisă în locaţiune constituie 1 020 449 lei. Ca urmare a creşterii preţurilor pe piaţa imobiliară clădirea este estimată la valoarea justă de 1 150 000 lei.
*În modelul politicilor contabile sînt incluse doar procedeele (variantele) contabile aplicate de către „Alfa” S.R.L. La elaborarea politicilor contabile proprii entitatea poate să includă şi alte procedee care sînt prevăzute în reglementările contabile şi care rezultă din particularităţile activităţii şi necesităţile informaţionale ale utilizatorilor de informaţii financiare. Totodată, în politicile contabile poate fi prezentată caracteristica (conţinutul) elementelor contabile.
*Anexele la politicile contabile au un caracter de recomandare şi pot fi aprobate prin ordine (decizii) separate.
[1]Notă la operaţiunile 3-5. În cazul decontărilor cu părţile afiliate se foloseşte contul 522.
[2]Notă la operaţiunea 10. Clădirea depozitului a fost depreciată în anul 201X-2 din cauza incendiului. Reluarea deprecierii se efectuează în legătură cu majorarea preţurilor de piaţă pentru active similare.
[3]Notă la operaţiunea 11. În cazul ieşirii obiectului de mijloace fixe depreciat anterior se decontează de asemenea şi suma pierderilor din depreciere prin formula contabilă: debit contul 129 și credit contul 123.
[4]Notă la operaţiunea 12. Decizia cu privire la majorarea capitalului social prin vărsarea aportului în natură a fost aprobată de adunarea generală a asociaţilor în octombrie 201X.
[5]Notă la operaţiunea 13. Conform politicilor contabile ale entităţii în componenţa investiţiilor imobiliare se includ obiectele de proprietate imobiliară a căror suprafaţă este folosită de entitate în mărime mai mică decît 15%.
[6]Notă la operaţiunea 22. Conform politicilor contabile ale entităţii costurile de ieşire a imobilizărilor corporale se contabilizează ca cheltuieli curente. În cazul în care aceste costuri depăşesc pragul de semnificaţie stabilit în mărime de 20 000 lei, ele se raportează la cheltuieli anticipate cu decontarea la cheltuieli curente în perioada în care se recunoaşte venitul din înstrăinarea obiectului.
[7]Notă la operaţiunea 28. Partea socială cu valoarea nominală de 1 350 lei a fost dobîndită de către S.R.L. de la asociatul său contra 10 500 lei.
[8]Notă la operațiunea 36. Înregistrarea în contul 213 se efectuează în debitul subcontului 2132 „Obiecte de mică valoare şi scurtă durată în exploatare” şi creditul subcontului 2131 „Obiecte de mică valoare şi scurtă durată în stoc”.
[9]Notă la operațiunea 60. Costurile indirecte de producţie în luna decembrie 201X constituie 16 143,70 lei (9 452,76 + 3 540,00 + 814,20 + 141,60 + 2 195,14).
[10]Notă la operațiunea 90. Inclusiv de la entităţi a căror valoare de vînzare a produselor este exprimată în valută străină
[11]Notă la operațiunea 97. Creditul este primit la 11.12.201X pe un termen de 3 ani cu rata anuală a dobînzii de 12 %. Rambursarea creditului şi calcularea dobînzii se efectuează lunar la data de 10.
[12]Notă la operațiunea 98. Creditul este primit la 18.12.201X pe un termen de 1 an cu rata anuală a dobînzii de 12,5 %. Rambursarea creditului şi calcularea dobînzii se efectuează lunar la data de 1.
[13]Notă la operațiunea 106. Operaţiunea de transferare poate fi înregistrată într-un cont de tranzit, de exemplu 245.
[14] Notă la operațiunea 112. Se calculează pe tipuri de venituri din vînzări în mărime de 1,8% - 3,4% cu excepția veniturilor din locațiune.
[15]Notă la operațiunea 138. Suma provizioanelor se determină pe fiecare creanţă reieşind din mărimea absolută a creanţelor compromise.
[16]În rîndurile, în care se înscriu sumele de gaj, în toate coloanele prin fracţie se reflectă:
a) la numărător – valoarea de gaj;
b) la numitor – valoarea contabilă.
*Anexele prezentate constituie doar exemple de dezvăluire a informaţiilor şi au un caracter de recomandare. Structura, volumul şi forma de prezentare a informaţiilor se stabilesc de entitate de sine stătător.