Anexa nr.2 Aprobat prin Hotărîrea Curţii de Conturi nr. 29 din 20.07.2015
Î.S. Întreprinderea de stat
Î.S. „CRIS „Registru” Întreprinderea de stat „Centrul Resurselor Informaționale de Stat „Registru”
Î.S. „CNFR” Întreprinderea de stat „Centrul Național pentru Frecvențe Radio”
Î.S. „PEC” Întreprinderea de stat „Pentru Exploatarea Clădirilor”
Î.S. „DPP” Întreprinderea de stat „Detașamentul de Pază Paramilitară”
ANRCETI Agenția Națională pentru Reglementare în Comunicații Electronice și Tehnologia Informației
I.
INTRODUCERE
Auditul conformității privind gestionarea fondurilor publice în anul 2014 de către întreprinderile de stat în care MTIC exercită funcția de fondator a fost efectuat în temeiul art.28 și art.31 din Legea Curții de Conturi nr.261-XVI din 05.12.2008 şi în conformitate cu Programele activității de audit a Curţii de Conturi pe anii 2014 și 2015[12].
Responsabilitatea conducerii MTIC, în calitate de organ central de specialitate al administraţiei publice, constă în elaborarea, conducerea, coordonarea, controlul şi asigurarea realizării politicii de stat în domeniile societății informaționale, informatizării, tehnologiei informației, comunicațiilor, evidenței de stat şi resurselor informaționale de stat, în organizarea şi asigurarea monitorizării, supravegherii activității întreprinderilor, instituțiilor şi organizațiilor administrate, în condiţiile statutului acestora si ale contractului încheiat între fondator şi conducătorul unităţii.
Responsabilitatea conducerii întreprinderilor de stat în care MTIC exercită funcţia de fondator constă în elaborarea şi executarea programelor de activitate, păstrarea, utilizarea raţională şi sporirea bunurilor de care dispune, întocmirea şi prezentarea, în termenele stabilite şi în conformitate cu cadrul legal, a rapoartelor financiare, asigurarea respectării prevederilor legale în activitatea economico-financiară.
Responsabilitatea auditorilor a constat în obţinerea probelor de audit suficiente şi adecvate pentru susținerea constatărilor, concluziilor privind conformitatea tranzacţiilor economice, conformitatea gestionării fondurilor publice şi patrimoniului public. Totodată, auditorii nu sînt responsabili de prevenirea faptelor de fraudă şi eroare.
În Registrul patrimoniului public al Ministerului Tehnologiei Informaţiei şi Comunicațiilor sînt incluse 7 întreprinderi de stat: Î.S. „CRIS „Registru”, Î.S. „Poşta Moldovei”, Î.S. „Radiocomunicații”, Î.S. „Detaşamentul de Pază Paramilitară”, Î.S. „Centrul Naţional pentru Frecvenţe Radio”, Î.S. „MoldData”, Î.S. „Pentru Exploatarea Clădirilor”, cu capitalul social în sumă totală de 272,5 mil.lei, ponderea componenței capitalului social în aspectul acestora fiind prezentată în diagrama care urmează:
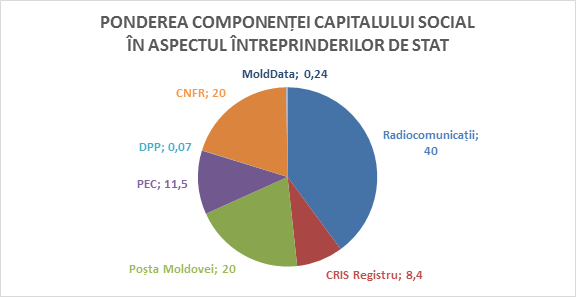
Sursă: Darea de seamă privind mărimea și circulația proprietății pe anul 2014 a întreprinderilor de stat în care
MTIC exercită funcția de fondator.
În vederea asigurării viabilității sectorului TIC în Republica Moldova, întreprinderile de stat în care MTIC exercită funcţia de fondator şi-au axat activitatea pe realizarea obiectivelor şi acţiunilor stabilite în Planul de activitate al MTIC pe anul 2014, precum şi a planurilor proprii de dezvoltare. Analiza evoluției întreprinderilor a consemnat o tendință pozitivă de dezvoltare, fiind îmbunătăţiți unii indicatorii de performanţă, precum lichiditatea, profitabilitatea, rentabilitatea etc.
La situația din 31.12.2014, întreprinderile de stat dispuneau de patrimoniu în valoare totală de circa 1021,0 mil.lei. În rezultatul activităților desfășurate în perioada anului 2014, întreprinderile au obținut un profit net în sumă totală de circa 31,9 mil.lei. Numărul efectiv de angajați ai întreprinderilor de stat a constituit 8127 de persoane.
Analiza efectuată de audit în aspectul întreprinderilor menționate a relevat că pe parcursul anului 2014 acestea n-au primit din buget mijloace financiare. Toate întreprinderile au prezentat rapoartele financiare organelor teritoriale ale Biroului Naţional de Statistică.
II. Metodologia şi sfera de abordare a auditului
Auditul conformității gestionării fondurilor publice pe anul 2014 de către întreprinderile de stat în care MTIC exercită funcția de fondator a fost efectuat în conformitate cu Standardele de audit aplicate de Curtea de Conturi[13] , ISSAI 100, ISSAI 200, ISSAI 400 şi ISSAI 4200, cu utilizarea bunelor practici în domeniul auditului conformităţii, abordarea fiind bazată pe evaluarea conformităţii proceselor din cadrul întreprinderilor de stat în care MTIC exercită funcţia de fondator pe anul 2014.
Obiectivul general al auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că activitățile și tranzacțiile întreprinderilor de stat în care MTIC exercită funcția de fondator se realizează și sînt, sub toate aspectele semnificative, în conformitate cu reglementările legale.
În scopul realizării obiectivului general, auditul a determinat următoarele obiective specifice:
asigurarea că administrarea veniturilor și cheltuielilor este conformă prevederilor legale;
asigurarea că gestionarea patrimoniului este în conformitate cu prevederile legale;
asigurarea că procedurile de achiziții de mărfuri, lucrări și servicii sînt conforme cadrului legal;
asigurarea că evidența contabilă este ținută în conformitate cu Standardele Naționale de Contabilitate, iar rapoartele financiare prezintă real situațiile financiare și patrimoniale;
asigurarea că creanțele și datoriile înregistrate în evidența contabilă sînt justificate.
În cadrul misiunii de audit, criteriile de audit au fost prevederile legislaţiei aferente domeniului care reglementează condiţiile de planificare, aprobare, monitorizare şi control al utilizării mijloacelor financiare şi administrării patrimoniului public, inclusiv Standardele Naționale de Contabilitate, legislaţia muncii, cadrul legal ce reglementează domeniile privind achiziţiile publice, patrimoniul public, evidenţa contabilă, managementul financiar şi controlul intern etc.
Prin aplicarea pragului de semnificaţie, probele de audit au fost acumulate la aparatul central al MTIC şi la întreprinderile de stat în care exercită funcția de fondator. Pentru obţinerea unor probe relevante şi rezonabile, care să susţină concluziile şi credibilitatea constatărilor expuse în Raport, echipa de audit a utilizat testarea de fond şi evaluarea unor elemente semnificative ale sistemului de control intern, cu folosirea diferitor tehnici şi metode, inclusiv: analiza cadrului regulator, evaluarea politicii de contabilitate, verificarea documentelor primare şi a rapoartelor financiare, examinarea/ studierea planurilor şi rapoartelor de activitate, analiza nivelului de îndeplinire a obiectivelor şi acţiunilor preconizate, analiza economico-financiară în baza indicatorilor bilanţului anual al întreprinderilor etc.
În cadrul misiunii de audit au fost colectate şi analizate probe de audit documentare şi analitice. De asemenea, în funcţie de necesitate, au fost solicitate explicaţii/informaţii de la persoanele cu funcţii de răspundere din cadrul întreprinderilor, precum şi înaintate acestora unele chestionare.
Concluziile şi constatările prezentate în Raportul de audit au fost formulate în urma verificărilor asupra conformităţii tranzacţiilor şi informaţiilor financiare, efectuate în baza unor eşantioane reprezentative. Mărimea eşantionului din colectivitatea totală este indicată separat la fiecare caz constatator.
III. Constatări, concluzii și recomandări
3.1. Cadrul instituțional al întreprinderilor de stat în care MTIC exercită funcția de fondator necesită dezvoltare și armonizare cu prevederile legale
Activitatea întreprinderilor de stat în care MTIC exercită funcţia de fondator este reglementată de Codul civil[14], Legea cu privire la întreprinderea de stat[15], Legea cu privire la antreprenoriat şi întreprinderi[16], alte legi şi acte normative, precum şi de propriile statute.
Verificările auditului atestă că reglementările interne ale unor întreprinderi nu au fost racordate la prevederile legale. Astfel, contrar prevederilor legale[17], Statutul Î.S. „MoldData”, aprobat de către fondator, nu conţine date cu privire la componenţa bunurilor transmise în gestiune întreprinderii.
MTIC, în calitatea sa de fondator, nu a racordat statutele aprobate cu modificările operate în cadrul legal aferent[18]. Astfel, din anul 2014, în atribuţiile Consiliului de administrație şi ale administratorului au fost incluse responsabilități privind asigurarea transparenței procedurilor de achiziție a bunurilor, lucrărilor şi serviciilor destinate acoperirii necesităților şi asigurării bazei tehnico-materiale, precum şi formării programului de producție al întreprinderii, modificări care de facto n-au fost incluse în statutele întreprinderilor în care ministerul exercită funcţia de fondator. Auditul denotă că aceste modificări n-au fost operate nici în Regulamentul-model al Consiliului de administrație al întreprinderii de stat, Statutul-model al întreprinderii de stat, Contractul-tip între fondator şi administratorul întreprinderii de stat, aprobate prin Hotărîrea Guvernului.[19]
Auditul a constatat că majoritatea întreprinderilor, în contractul de management încheiat între fondator și administratorii întreprinderilor de stat, au inclus date generale privind valoarea patrimoniului transmis în gestiune, fără a anexa lista privind componenţa proprietății de stat transmise administratorului în gestiune operativă. Deși contractele încheiate, conform prevederilor regulamentare [20], prevăd prezentarea spre examinare fondatorului a propunerilor coordonate cu Consiliul de administraţie privind schimbarea componenţei, reconstrucţia, reutilarea tehnică a bunurilor transmise întreprinderii în gestiune, această prevedere nu se execută de către administratorii întreprinderilor de stat.
Reieșind din prevederile legale[21], în componenţa Consiliului de administraţie, reprezentanții fondatorului nu trebuie să constituie majoritatea. Analiza efectuată de audit asupra conformității creării de către MTIC a Consiliilor de administrație în cadrul întreprinderilor de stat în care exercită funcția de fondator denotă că reprezentanții MTIC constituie peste 65 % din componența Consiliilor de administrație ale acestora. Astfel, în Consiliile de administrație create în cadrul Î.S. „Poșta Moldovei”, Î.S.„MoldData” și Î.S.„CNFR” au fost numiți 6 reprezentanți ai MTIC din totalul de 9, iar la Î.S. „CRIS „Registru” și Î.S. „Radiocomunicații”- 5 din 9.
Totodată, la instituirea Consiliilor de administrație nu s-a ținut cont de cadrul regulator[22], care prevede că componenţa numerică a Consiliului de administraţie se stabileşte de către fondator în funcţie de indicii economico-financiari ai întreprinderii și de personalul scriptic. Astfel, la 5 întreprinderi de stat, în Consiliile de administrație s-a stabilit componența numerică de 9 persoane, în timp ce veniturile anuale și personalul scriptic ale acestor întreprinderi diferă semnificativ (Î.S. „Poșta Moldovei” – 340,0 mil.lei și 5281 de angajați, Î.S. „Radiocomunicații” – 61,0 mil.lei și 228 de angajați, Î.S. „MoldData” – 12,9 mil.lei și 60 de angajați, Î.S. „CNFR” – 35,0 mil.lei și 68 de angajați, și Î.S.„CRIS „Registru” – 540,0 mil.lei și 1940 de angajați). Această situație, creată în scopuri de stimulare a angajaților MTIC, majorează riscul intervenției fondatorului în activitatea întreprinderilor, acțiune interzisă conform prevederilor legale.[23]
Nota nr.1: Se ia act că în perioada derulării misiunii de audit, întru redresarea situației constatate, s-au ajustat statutele întreprinderilor de stat în care MTIC își exercită funcția de fondator.
Concluzii: Necorelarea actelor interne aferente cadrului de reglementare instituțională a întreprinderilor de stat în care MTIC exercită funcția de fondator generează ambiguități ale normelor regulatorii aferente aspectelor de organizare și funcționare a întreprinderilor de stat. Totodată, situațiile de nedocumentare a componenței patrimoniului transmis în gestiune, de creare a Consiliilor de administrație cu o majoritate a membrilor din componența fondatorului pot cauza apariția unor riscuri ce vizează activitățile legale ale întreprinderilor de stat.
Recomandări conducerii întreprinderilor de stat:
1. Să înainteze propunerile de rigoare în vederea corelării cu legislația în vigoare a actelor interne privind reglementarea instituțională a întreprinderilor de stat.
Recomandări MTIC, în calitate de fondator:
2. Să desemneze membrii Consiliului de administraţie în strictă conformitate cu prevederile legale.
3.2. Evoluţia principalilor indicatori ai activităţii economico-financiare a întreprinderilor de stat auditate
În ultimii ani, întreprinderile de stat în care MTIC exercită funcția de fondator au înregistrat o evoluţie pozitivă la toţi indicii, ceea ce demonstrează că întreg sectorul este rentabil şi contribuie pozitiv la formarea venitului naţional. Totodată, auditul atestă că mai există rezerve de îmbunătățire a procesului de planificare și aprobare a indicilor economici.
Principalii indicatori ai activităţii economico-financiare, examinaţi în evoluţia anilor 2013 și 2014, sînt prezentați în Anexa nr.1 la prezentul Raport de audit. Urmare analizei principalilor indicatori ai activităţii economico-financiare pe anul 2014, auditul a relevat că întreprinderile de stat monitorizate de MTIC au obținut în acest an venituri în sumă de 1027,5 mil.lei, care, comparativ cu datele din anul precedent (2013), au fost în creștere cu 182,5 mil.lei. Analiza factorilor care au determinat creșterea totală a veniturilor întreprinderilor denotă că veniturile din vînzări au înregistrat o creștere cu 184,8 mil.lei, în timp ce alte venituri operaționale au fost în descreștere cu 2,4 mil.lei. Cele mai mari venituri au fost obținute de către Î.S. „CRIS„Registru”, urmată de Î.S.„Poșta Moldovei”, Î.S. „Radiocomunicații”, Î.S. „CNFR”, Î.S. „DPP” și Î.S. „MoldData”, iar cele mai mici venituri revin Î.S. „Pentru Exploatarea Clădirilor”, datorită specificului activității acesteia. Acest fapt ține de numărul și costul serviciilor acordate, precum și de numărul și contribuția angajaților în executarea funcțiilor și obiectivelor preconizate.
Cheltuielile totale ale întreprinderilor au constituit 187,9 mil.lei, crescînd faţă de anul 2013 cu 9,4 mil.lei, situația dată fiind influenţată de creșterea vînzărilor cu 184,8 mil.lei, precum şi a cheltuielilor administrative – cu 6,5 mil.lei. Totodată, se atestă că profitul net obţinut în anul 2014 de către întreprinderile de stat a constituit circa 31,9 mil.lei, înregistrînd o creștere față de anul 2013 cu 12,3 mil.lei, datorită creșterii costurilor vînzărilor cu 159,0 mil.lei.
Analiza efectuată de audit a relevat că MTIC, în calitatea sa de fondator, conform prevederilor legale[24], nu a stabilit întreprinderilor indicii economici, acestea avînd doar devizele de cheltuieli aprobate de Consiliile de administrație. În condițiile lipsei indicilor economici stabiliți de fondator, auditul denotă că unele întreprinderi planifică indicii economici sub nivelul obținut în perioadele precedente. Astfel, Î.S. „Radiocomunicații” a planificat pentru anul 2014 și a obținut venituri din vînzări la nivelul anilor 2012-2013. Totodată, față de perioadele respective, a micșorat pentru anul 2014 planul profitului din activitatea de bază cu 2,0 mil.lei, majorînd planul profitului din activitatea operațională și, respectiv, cheltuielile, сreînd o situație pozitivă despre realizările obținute, deși principalii indici, comparativ cu perioada precedentă, au fost diminuați. Comparativ cu anul precedent, tendințe de descreștere a profitului net au înregistrat Î.S. „CRIS„ Registru”, Î.S.„MoldData”, Î.S. „PEC” și Î.S. „DPP”.
Potrivit datelor furnizate de întreprinderi, în perioada de gestiune, suma defalcărilor în bugetul de stat şi în bugetul asigurărilor sociale de stat a constituit 4,2 mil. lei.
Concluzii: Deși întreprinderile de stat în care MTIC exercită funcția de fondator au înregistrat o evoluţie pozitivă a rezultatelor economice, mai există rezerve de îmbunătățire prin aprobarea indicilor economici de către fondator, ținîndu-se cont de specificul activității întreprinderilor și de posibilul impact social.
Recomandări MTIC, în calitate de fondator:
3. Să asigure aprobarea indicilor economici pentru întreprinderile de stat în care exercită funcția de fondator, ținînd cont de nivelul obținut în perioadele precedente, de specificul activității întreprinderilor și de posibilul impact social.
3.3. Modul în care sînt stabilite tarifele poate schimba situația veniturilor unor întreprinderi
Peste 70 la sută din totalul veniturilor revin veniturilor de la acordarea serviciilor. În anul 2014, întreprinderile de stat monitorizate de MTIC au generat venituri din vînzări în sumă de 1018,1 mil.lei, cu o creştere de 22,1% faţă de anul precedent. Costul vînzărilor a constituit 801,0 mil.lei, sau cu 158,9 mil.lei mai mult față de anul 2013.
O contribuţie esenţială la acumularea veniturilor întreprinderilor de stat o are mărimea tarifelor aplicate la serviciile prestate. Verificările auditului asupra aplicării şi calculării acestor tarife au relevat că majoritatea întreprinderilor de stat au calculat şi aplicat tarifele conform cadrului legal. Totodată, se atestă o situație neordinară ce ține de modul de aprobare a tarifelor și de publicare a lor, determinată de reglementările contradictorii, precum și de lipsa unei reglementări la nivel central. Astfel, MTIC, conform cadrului normativ[25], este autoritatea responsabilă de politica şi strategia gestionării domenului de nivel superior. md, care, potrivit reglementărilor interne[26], urma să aprobe tarifele Î.S.„MoldData”, aceasta activînd ca autoritate cu funcţii de Registrator naţional şi de gestionare a domenului de nivel superior .md. Totodată, conform reglementărilor ANRCETI, tarifele privind înregistrarea, menținerea și gestionarea numelor de sub-domene din domenul superior .md sînt stabilite de către Registratorul național la începutul anului și se publică pe Internet. La această întreprindere tarifele aprobate prin ordinul conducătorului pe anul 2014 pentru unele tipuri de servicii nu sînt justificate prin calcule. De asemenea, acordarea unor reduceri nejustificate şi neuniforme dealerilor, precum şi încheierea, în anii precedenți, a unor contracte nefavorabile pentru entitate au dus la ratarea, în anul 2014, a unor venituri în sumă de circa 1456,6 mii lei.
Tarifele la serviciile prestate de către Î.S. „CRIS „Registru” n-au fost calculate în conformitate cu o metodologie stabilită de Guvern şi nu sînt aprobate de către Ministerul Tehnologiei Informaţiei şi Comunicaţiilor, după cum prevede legislația[27], dar au fost aplicate şi calculate conform ordinelor interne[28] ale entităţii. Î.S. „Radiocomunicații”, la contractarea serviciilor, aplică calculele tarifelor elaborate de direcțiile specializate ale întreprinderii și aprobate prin ordinul administratorului[29], fără a ține cont de faptul că, potrivit prevederilor legale[30], ANRCETI reglementează tarifele şi preţurile aplicate în cadrul reţelelor şi serviciilor de comunicaţii electronice. Totodată, n-a făcut publice, după cum prevede cadrul legal[31], tarifele, modul şi condiţiile de furnizare a serviciilor publice prestate. În aceste circumstanțe, auditul a constatat că, potrivit Planului de acțiuni privind implementarea Programului de reformare a serviciilor publice pentru anii 2014-2016, va fi elaborată de către Cancelaria de Stat și Ministerul Finanțelor, pînă în decembrie 2015, Metodologia-cadru de stabilire a tarifelor pentru serviciile publice prestate contra plată, în baza căreia MTIC și întreprinderile urmează să elaboreze propriile metodologii și să le aprobe în modul în care va fi stabilit.
După cum a constatat auditul, Î.S. „ PEC”, pe parcursul anului 2014, a transmis în arendă Î.S. „MoldData” spaţiul unui Centru de Informare şi Acces, amplasat la etajul IV al blocului nr.134 din bd.Ştefan cel Mare, mun.Chişinău, cu suprafaţa totală de 371,1 m2, pentru realizarea unui plan de activități privind Strategia de dezvoltare a Centrului, care în realitate n-a fost pe deplin executat. Astfel, se denotă că, pe parcursul anului 2014, Î.S. „MoldData” a suportat cheltuieli în sumă de 263,3 mii lei pentru întreţinerea sălii de conferinţe, sau cu 180,2 mii lei mai mult decît veniturile încasate de la utilizarea acestui spațiu (83,1 mii lei). Mai mult decît atît, spaţiul respectiv a fost dat în sublocaţiune (chirie) fără acordul locatorului, fapt ce nu se încadrează în prevederile actelor normative.
Nota nr.2:
Se ia act că pe parcursul efectuării auditului materialele privind încheierea de către fosta conducere a Î.S. „MoldData” a unor contracte în defavoarea întreprinderii au fost remise organelor de urmărire penală.
Se ia act că, potrivit Planului de acţiuni privind implementarea Strategiei naţionale de dezvoltare a societăţii informaţionale „Moldova Digitală 2020”, Î.S. „Radiocomunicații” în mod obligatoriu va publica tarifele serviciilor prestate.
Concluzii: Managementul stabilit la unele întreprinderi, precum și neconcordanța actelor normative ce reglementează acest domeniu n-au contribuit la respectarea reglementărilor privind aprobarea tarifelor. Deși erau obligate, unele întreprinderi n-au calculat și n-au publicat tarifele, modul şi condiţiile de furnizare a serviciilor publice prestate, fapt ce diminuează transparența serviciilor prestate. Cele menționate sînt cauzate și de neelaborarea la nivel central a reglementărilor privind serviciile publice prestate.
Recomandări conducerii întreprinderilor de stat:
4. Să instituie proceduri de control intern asupra modului de aprobare și publicare a tarifelor elaborate.
3.4. Planificarea, calcularea și achitarea plăților salariale la unele întreprinderi de stat în care MTIC exercită funcţia de fondator denotă nereguli și nerespectarea cadrului legislativ-normativ în vigoare
Reglementarea salariului în cadrul întreprinderilor de stat se bazează pe actele normative care vizează acest domeniu, inclusiv Convenţia colectivă de muncă la nivel de ramură, Codul muncii[32], Legea salarizării[33], Hotărîrea Guvernului nr.743 din 11.06.2002[34], Contractul colectiv de muncă[35]. Verificările efectuate de audit pe eșantioanele stabilite aleatoriu, prin analiza de risc asupra conformității cheltuielilor privind retribuirea muncii şi reflectării lor în evidenţa contabilă, atestă că acestea au fost efectuate regulamentar la majoritatea întreprinderilor, deși la alte întreprinderi există rezerve de îmbunătățire.
Astfel, în contractul colectiv de muncă al Î.S. „PEC”, salariul tarifar pentru categoria I de calificare (de salarizare), ca normativ ce determină nivelul retribuirii muncii salariaţilor pentru o perioadă concretă de timp, a fost stabilit în mărime mai mică decît cuantumul stabilit de Convenţia colectivă de muncă la nivel ramural, astfel nerespectîndu-se prevederile cadrului legal[36], deși acest fapt n-a influențat negativ achitarea salariilor angajaților.
Conform prevederilor Regulamentului de funcționare[37], MTIC elaborează, monitorizează, implementează și evaluează documentele de politici privind dezvoltarea societății informaționale, spațiului informațional și sectorului tehnologiei informației și comunicațiilor în concordanță cu tendințele mondiale. Totodată, conform cadrului legal,[38] MTIC, la elaborarea proiectelor de acte legislative în aceste scopuri, putea crea grupuri de lucru, cu includerea experţilor şi a specialiștilor în materie din afara aparatului central, oficial delegați. De facto, neținîndu-se cont de aceste prevederi, în acest scop s-a creat Secția elaborarea și monitorizarea actelor normative (2 unități de personal) și Secția cercetări analitice, care au fost incluse în statele de personal ale Î.S. „Poșta Moldovei” și, respectiv, ale Î.S. „CRIS „Registru”. Cheltuielile întreprinderilor pentru întreținerea persoanelor respective au constituit 234,5 mii lei și, corespunzător, 684,2 mii lei.
Cadrul normativ[39] prevede acordarea unor indemnizații lunare în mărime de 3 (trei) salarii minime, din contul mijloacelor întreprinderilor de stat, fiecărui specialist confirmat (ales) în componenţa Consiliului de administrație al întreprinderii de stat, pentru executarea funcţiilor respective în cadrul acestuia. Totodată, aceleași prevederi stipulează că funcţiile, regimul şi condiţiile de muncă pentru fiecare specialist confirmat (ales) în componenţa Consiliului de administrare le determină managerul întreprinderii, de comun acord cu preşedintele Consiliului, și se legalizează prin ordinul administratorului întreprinderii. Verificările efectuate de audit asupra respectării acestor norme au relevat că conducătorii entităților supuse auditării nu au emis ordinele cu privire la stabilirea atribuțiilor. Ca rezultat, auditul n-a putut să se expună asupra conformităţii îndeplinirii funcţiilor de către aceștia, precum şi asupra oportunităţii de anulare a indemnizaţiilor lunare, în cazurile în care membri ai Consiliilor de administrație se eschivează de la îndeplinirea acestor funcţii.
Examinările auditului la Î.S. „MoldData” au relevat că Regulamentul privind remunerarea muncii salariaților şi acordarea altor plăţi nu prevede obiectivele măsurabile şi indicatorii ce urmează a fi obţinuţi pentru fiecare salariat, precum şi termenele de îndeplinire a acestora la acordarea sporurilor salariale.
Verificările efectuate la Î.S. „DPP” denotă nerespectarea prevederilor art.10 alin.(2), lit.c) din Codul muncii, statele de personal ale unității nefiind elaborate și aprobate la Inspecția Teritorială de Muncă Chișinău. Contrar prevederilor art.99 alin.(1) din Codul muncii, la întreprindere a fost introdusă evidenţa globală a timpului de muncă, potrivit contractului colectiv de muncă și Regulamentului privind remunerarea muncii salariaților, neținîndu-se cont de faptul că durata timpului de muncă nu trebuie să depăşească numărul de ore lucrătoare stabilite de Codul muncii.
Nota nr.3: Pe parcursul auditului Î.S. „Detașamentul de Pază Paramilitară” a elaborat și a aprobat Statele de personal ale întreprinderii potrivit cadrului legal, iar Î.S. „Poșta Moldovei” a reziliat contractele privind serviciile de deservire a programelor informaționale.
Concluzii: La elaborarea actelor normative, în statele de personal ale Î.S. „Poșta Moldovei” și Î.S. „CRIS „Registru” au fost create secții cu funcții de elaborare a actelor normative, care de facto revin MTIC, fără a se ține cont de faptul că în scopul menționat urmau a fi delegate oficial în grupuri de lucru persoane din cadrul întreprinderilor de stat. Se atestă și reglementarea necorespunzătoare a modului de activitate a membrilor Consiliilor de administrație în cazul eschivării sau exercitării neconforme a funcțiilor, fiind efectuate cheltuieli iraționale la salarizarea lor.
Recomandări conducerii MTIC:
5. Să revadă practica de antrenare a colaboratorilor Î.S. „Poșta Moldovei” și Î.S „CRIS „Registru” în îndeplinirea sarcinilor exclusive ale MTIC.
3.5. Unele întreprinderi de stat n-au asigurat conformitatea achizițiilor de mărfuri, lucrări şi servicii
Potrivit auditului, la momentul actual nu există reglementări specifice privind modul de organizare a achiziţiilor în cadrul întreprinderilor de stat. Totodată, începînd cu 01.01.2014, odată cu promovarea politicii bugetar-fiscale, au fost operate mai multe modificări la Legea cu privire la întreprinderea de stat (modificările în vigoare de la 01.01.2014), prin care întreprinderile de stat au fost obligate să asigure baza tehnico-materială şi formarea programului de producţie în baza principiului transparenţei procedurilor de achiziţie şi eficienţei utilizării surselor financiare. Totodată, Consiliile de administrație ale întreprinderilor de stat urmau să ia decizii privind asigurarea transparenței procedurilor de achiziție, iar administratorul – să asigure respectarea principiului transparenţei procedurilor de achiziţie a bunurilor. Aceste reguli n-au fost respectate de către majoritatea întreprinderilor de stat din cadrul MTIC.
MTIC, în calitate de fondator, n-a asigurat unicitatea în desfăşurarea achiziţiilor, deşi, conform prevederilor legale[40], urma să promoveze o politică tehnică unică în cadrul ramurii. În activitatea de achiziționare, pe parcursul anului 2014, întreprinderile de stat supuse auditului s-au condus de prevederile mai multor acte administrative interne. În acest sens, în cadrul întreprinderilor de stat s-au elaborat diferite regulamente privind procedura de realizare a achiziţiilor de mărfuri, lucrări şi servicii pentru necesităţile întreprinderilor, care, în mod separat, au fost examinate în cadrul şedinţei Consiliului de administraţie şi aprobate de administratorul fiecărei întreprinderi.
Examinările auditului la Î.S. „Poşta Moldovei” au relevat că regulamentele elaborate nu asigură transparenţa achiziţiilor efectuate. Astfel, Regulamentul cu privire la procedura de realizare a achiziţiilor de mărfuri, lucrări şi servicii pentru necesităţile Î.S. „Poşta Moldovei” prevede următoarele proceduri de achiziţii: (1) achiziţie directă; (2) concurs prin solicitarea preţurilor; (3) concurs prin solicitarea ofertelor; (4) achiziţia dintr-o singură sursă; (5) achiziţia realizată prin participarea la manifestări, organizate de vînzătorii produselor. De facto, astfel de proceduri nu se regăsesc în cadrul legal naţional şi internaţional aferent domeniului achiziţiilor. Mai mult decît atît, nu sînt stabilite limitele (pragurile) de realizare a achiziţiilor prin procedurile stipulate în Regulamentul menţionat. Totodată, Regulamentul prevede doar că achizițiile se încep de la limita de 180,0 mii lei, fără a se specifica procedura, comparativ cu cadrul legislativ naţional (Legea nr.96-XVI din 13.04.2007), care prevede limita de 40,0 mii lei pentru mărfuri şi servicii şi 50,0 mii lei – pentru achiziţiile de lucrări. Totodată, conform Regulamentului, anunțul de participare la concurs se publică în cazul achizițiilor mai mari de 360,0 mii lei.
Auditul relevă că Î.S.„Poșta Moldovei” pe parcursul anului 2014 a obținut, comparativ cu anii precedenți, cel mai mare profit, a achitat în bugetul de stat impozite majore și a efectuat mari procurări, investite în activitatea întreprinderii.
Totodată, conform cadrului legal[41], Î.S.„Poșta Moldovei” urma să asigure baza tehnico-materială şi formarea programului de producție, în baza principiului transparenţei procedurilor de achiziție şi eficienței utilizării surselor financiare.
Astfel, verificările auditului atestă faptul că procurările în cadrul Î.S. „Poșta Moldovei” prin proceduri de achiziție au constituit, la 31.12.2014, doar 22,2 mil.lei, sau 44% din volumul total de procurări în anul 2014. Restul procurărilor s-au efectuat în afara procedurilor de achiziţie, prin încheierea de contracte, a căror valoare unitară nu depăşea limita de 180,0 mii lei. Totodată, verificările auditului asupra eșantionului selectat de 89,3% din numărul total de contracte încheiate a constatat că, nerespectîndu-se și Regulamentul intern privind achiziționarea bunurilor, lucrărilor și serviciilor, la această întreprindere s-au efectuat procurări fără inițierea procedurilor de achiziții, conform unor contracte a căror valoare depășea suma de 180,0 mii lei. Astfel, de la o companie s-au procurat produse petroliere în sumă totală de 6,0 mil.lei, iar de la altele 2 – în sumă de 1,7 mil.lei și, respectiv, 289,2 mii lei. De la 4 companii de asigurare au fost achiziționate servicii în sumă totală de 210,9 mii lei. Analogic, de la 2 agenți economici s-au procurat rechizite de birou și formulare în sumă de 1078,4 mii lei și, respectiv, 1723,5 mii lei. Unui agent economic, pentru serviciile de audit al situațiilor financiare pe anul 2013, fără inițierea procedurii de achiziții, în baza contractului încheiat, i-au fost achitate mijloace în sumă de 240,0 mii lei, iar altuia, pentru servicii de consultanță în domeniul economico-financiar – în sumă de 270,0 mii lei. Astfel, pe tot parcursul anului 2014, au fost efectuate achiziții în sumă totală de 15,7 mil.lei, în baza contractelor a căror valoare depășea suma unitară de 180,0 mii lei, fără organizarea procedurilor de achiziții.
Verificările auditului denotă divizarea achiziţiilor prin încheierea de contracte separate la procurarea aceluiaşi tip de mărfuri/servicii/lucrări. În acest context, exemplificăm existenţa practicii de efectuare a achiziţiilor pentru acelaşi tip de marfă prin încheierea a mai multor contracte pe parcursul anului, fiind evitată desfăşurarea procedurilor cu participarea mai multor operatori economici. Astfel, în baza a 3 contracte, unul și același agent economic a efectuat lucrări de reparație în sumă totală de 311,3 mii lei. Cu diferiți agenți economici (înregistrați în mun. Chișinău) au fost încheiate 4 contracte de efectuare a reparațiilor în sumă totală de 451,3 mii lei. Pentru confecționarea mobilei, cu 2 agenți economici s-au încheiat contracte în sumă totală de 209,9 mii lei, fără desfășurarea procedurii de achiziții. De la 2 agenți economici diferiți au fost procurate fără organizarea concursului 2 automobile Volkswagen, în valoare de 106,1 mii lei și, respectiv, 179,5 mii lei. În total, au fost divizate procurări, cu evitarea procedurii de efectuare a achizițiilor, în sumă totală de 1633,9 mii lei, fiind încheiate contracte a căror sumă nu depășea 180,0 mii lei.
Conform reglementărilor interne, anunţurile pentru achizițiile ce depășeau suma de 360,0 mii lei, inclusiv TVA, urmau a fi publicate pe site-ul oficial al întreprinderii şi în alte surse informaționale care publică actele oficiale[42]. De facto, astfel de procurări, efectuate în sumă de 19792,6 mii lei, n-au fost publicate pe site-ul oficial al întreprinderii.
Auditul a constatat că, în unele cazuri, procedura de achiziții a fost inițiată cînd de la agentul economic desemnat drept cîștigător marea majoritate a bunurilor deja erau procurate. Astfel, de la un agent economic, în anul 2014, au fost procurate computere, printere, servere în sumă totală de 2587,0 mii lei, inclusiv în sumă de 644,7 mii lei - pînă la inițierea procedurii de achiziții, efectuată la 31.10.2014, și în sumă de 1942,4 mii lei – după ofertele de prețuri. Analogic, de la alt agent economic, pînă la inițierea procedurii de achiziții, au fost procurate piese de schimb auto în sumă de 860,8 mii lei, iar după inițierea procedurii de achiziții – în sumă de 236,7 mii lei. Achiziţia propriu-zisă a plicurilor în sumă de 51,2 mii euro (1071,4 mii lei) de la un agent economic s-a efectuat anterior evaluării ofertelor, declarării acesteia ca învingător şi semnării contractului. În total, de la 7 agenți economici au fost procurate bunuri, pînă la inițierea achiziției, în sumă de 2912,9 mii lei, iar după inițierea procedurii de achiziții - în sumă de 4166,5 mii lei. Asemenea cazuri au avut loc datorită faptului că responsabilii de la Î.S. „Poșta Moldovei”, fără a ține cont de modificările efectuate în legislație, au confirmat procurarea bunurilor de la agenții economici pe care i-au avut ca parteneri pe parcursul anilor precedenți.
Auditul relevă planificarea incompletă a valorii estimative a unor contracte de achiziţii, nefiind estimate valorile achiziţiilor efectuate. Astfel, în planul de achiziții pe anul 2014 n-au fost incluse un șir de bunuri și servicii, inclusiv procurările de combustibil, piese de schimb și servicii de reparație a automobilelor, servicii de pază, birotică etc. În total, cheltuielile efective realizate pe parcursul anului 2014 depășesc cheltuielile planificate cu 26257,5 mii lei, majoritatea acestora fiind condiționate de nemodificarea planului de achiziții, odată cu modificarea bugetului entității.
Testele în detaliu asupra unui eşantion reprezentativ (de 89% din valoarea totală a achiziţiilor) au identificat ineficienţa activităţilor de control şi de monitorizare a contractelor în procesul de achiziţii. În unele cazuri, mărfurile /serviciile contractate și achitate n-au fost livrate. Astfel, pentru confecționarea a 5 gherete, Î.S. „Poșta Moldovei”, conform contractului, a achitat în avans, la momentul contractării (aprilie 2014) unei firme, suma de 240,5 mii lei. Deși firma urma să livreze gheretele timp de 30 zile după efectuarea plății în avans, aceasta nu și-a onorat obligațiunile nici după un an de la primirea mijloacelor financiare.
Verificările auditului denotă unele neconformități și la modul de documentare a procesului de recepționare a lucrărilor/serviciilor prevăzute de contract. Astfel, la 01.03.2014, a fost încheiat un contract cu un agent economic, care se obliga se ofere diferită consultanță în domeniul economico-financiar și juridic pentru o recompensă bănească lunară de 30,0 mii lei. Deși în contract erau specificate serviciile care urmau a fi executate, în actele de predare a lucrărilor se indicau doar „servicii de consultanță”, fără specificarea lor. Ținîndu-se cont de faptul că recompensa deja era prevăzută de contract, actele de primire-predare prezentau doar o formalitate. În aceste scopuri, agentului economic i-au fost achitate mijloace în sumă de 270,0 mii lei.
Verificările auditului au relevat la această întreprindere și alte lacune şi neregularităţi în procesul de planificare și efectuare a achiziţiilor, acestea exprimîndu-se prin: neelaborarea şi nepublicarea anunţului privind desfășurarea procedurilor de achiziții; nerespectarea cadrului normativ ce ţine de stabilirea atribuţiilor grupului de lucru şi a funcţiilor fiecărui membru al grupului. De asemenea, s-a constatat nerespectarea actelor normative ce ţin de întocmirea dosarelor aferente procedurilor de achiziţii după încheierea contractelor de achiziţii; nerespectarea prevederilor legale referitor la semnarea de către membrii grupului de lucru pentru achiziţii a declaraţiilor de confidenţialitate şi imparţialitate şi nepublicarea anunţurilor de atribuire a contractelor de achiziţii, neînregistrarea în Registru a ofertelor operatorilor economici la momentul depunerii lor. Totodată, la depunerea ofertelor prin Cancelarie, ofertantului nu i se eliberează recipisă privind confirmarea depunerii, nu în toate cazurile este indicată ora depunerii, precum și lipsește semnătura ofertantului în Registrul ofertelor. Au fost acceptate la concurs plicuri nesigilate, nesemnate de către ofertanți. Aceste cazuri pot denatura, dar și compromite, tot procesul de achiziții.
Nota nr.4: Pe parcursul auditului Î.S. „Poșta Moldovei” a întocmit Planul anual de achiziții, Registrul ofertelor și dosarelor, a stabilit funcțiile grupului de lucru și documentația-standard etc. La 14.07. 2015, conform facturii fiscale nr.1537905, Î.S. „Poșta Moldovei” a primit 5 gherete contractate.
Deși Regulamentul privind achiziționarea bunurilor, lucrărilor și serviciilor elaborat de către Î.S. „Radiocomunicații” și aprobat prin decizia Consiliului de administrație este conform legislației naționale privind domeniul achizițiilor publice, acesta n-a fost respectat de grupul de lucru și de conducerea instituției. Administratorul acestei întreprinderi, nerespectînd prevederile legislației[43], n-a asigurat întocmai principiul transparenței procedurilor de achiziţie a bunurilor, lucrărilor şi serviciilor destinate atît acoperirii necesităţilor, cît şi asigurării bazei tehnico-materiale şi formării programului de producţie al întreprinderii. Astfel, n-a fost elaborat un plan bine determinat privind desfășurarea achizițiilor, nu s-a asigurat calcularea valorii estimative a bunurilor și serviciilor necesare pentru satisfacerea cerințelor sale, n-a fost publicat anunțul de intenție, n-a fost întocmit dosarul achizițiilor. Fără desfășurarea procedurii de achiziție, de la 2 agenți economici au fost procurate bunuri în sumă de 626,8 mii lei și, respectiv, de 258,7 mii lei. Analogic, fără desfășurarea procedurii de achiziție, în baza deciziei Consiliului de administrație, au fost contractate servicii de audit în sumă de 115,0 mii lei. Tot fără desfășurarea procedurilor de achiziții, a încheiat cu un agent economic contractul cu privire la acordarea serviciilor juridice. Conform contractului, acesta a reprezentat în instanța de judecată interesele întreprinderii apărute într-un litigiu, achitîndu-i-se, în condițiile contractului, 235,9 mii lei, cheltuielile respective nefiind prevăzute în devizul de cheltuieli aprobat de Consiliul de administrație.
Verificările auditului atestă, la această entitate, și divizarea unor achiziții. Astfel, pentru serviciile de reparație, au fost încheiate cu una și aceeași companie 3 contracte în sumă totală de 761,7 mii lei, prin licitație (483,7 mii lei), cererea ofertei de prețuri (201,2 mii lei) și prin încheierea contractelor de valoare mică (76,8 mii lei).
Verificările auditului la Î.S. „DPP” relevă că n-a fost respectat propriul Regulament privind achiziționarea bunurilor, lucrărilor și serviciilor[44], fiind achiziționate bunuri și servicii în sumă totală de 184,8 mii lei, fără desfășurarea procedurii de achiziții și fără încheierea contractelor de achiziții. Totodată, la achiziționarea îmbrăcămintei în sumă de 202,7 mii lei și a încălțămintei în sumă de 138,3 mii lei, s-a aplicat procedura de achiziție dintr-o singură sursă, deși urma să se aplice achiziția prin licitație, care, potrivit explicațiilor entității, a rezultat din specificul achiziției. Tot la această întreprindere nu s-a asigurat înlocuirea membrilor grupului de lucru care absentează în cadrul şedinţelor; nu s-au publicat invitațiile de participare; în cadrul unor proceduri de achiziții membrii grupului de lucru n-au semnat declarațiile de confidențialitate și imparțialitate; n-au fost înregistrate ofertele prezentate de operatorii economici, astfel nefiind asigurată transparența procedurilor de achiziții efectuate și fiind generat riscul conflictelor de interese prin favorizarea unor ofertanți.
Î.S. „CNFR”, evitînd organizarea licitației, a achiziționat, prin cererea ofertelor de prețuri, de la 2 agenți economici, în baza a 4 contracte, 4 autoturisme în valoare totală de 1071,3 mii lei. Totodată, fără organizarea procedurilor de achiziții, a fost procurat combustibil (benzină, motorină și gaz) în sumă totală de 369,4 mii lei, în baza unui contract în care nu era stabilită valoarea contractuală.
Concluzii: Se atestă lipsa unor proceduri de control intern aferente procesului de achiziţii, ceea ce condiţionează ineficienţa activităţilor de control şi de monitorizare a contractelor în procesul de achiziţii, unele neconformităţi în procesul de planificare şi efectuare a achiziţiilor, cauzate de reglementarea neadecvată a domeniului achizițiilor , de exercitarea superficială a atribuţiilor de către membrii grupurilor de lucru, astfel majorîndu-se riscul de denaturare a procesului de achiziţii.
Recomandări conducerii întreprinderilor de stat:
6. Să instituie proceduri de control intern aferente procesului de achiziţii, în vederea asigurării conformităţii achiziţiilor efectuate şi remedierii tuturor deficienţelor constatate de audit.
Recomandări conducerii MTIC:
7. Să consolideze sistemul de administrare în ce privește achiziţiile de mărfuri si servicii de către întreprinderile de stat, pentru asigurarea unei transparenţe maxime, inclusiv elaborarea unui regulament-tip privind achiziţiile, racordat cu prevederile legale privind achiziţiile, și instruirea membrilor grupurilor de lucru din cadrul întreprinderilor de stat privind desfășurarea procedurilor de achiziții conform cadrului legal național.
3.6. Întreprinderile de stat în care MTIC exercită funcția de fondator au admis unele neregularități la gestionarea patrimoniului de stat
Conform datelor bilanţului contabil generalizat, valoarea totală de bilanţ a activelor întreprinderilor de stat constituie 1021,0 mil.lei, majorîndu-se în perioada de gestiune cu 107,4 mil. lei. În structura activelor, ponderea cea mai mare o deţin activele pe termen lung – circa 50,2 %, iar activele curente – 49,8 %. Mijloacele fixe constituie 720,7 mil. lei, sau 70,6% din totalul activelor.
Verificările auditului în cadrul Î.S. „Poşta Moldovei” au relevat că aparatul central al întreprinderii şi unele Centre de poştă, nerespectînd prevederile cadrului legal[45], nu au asigurat reflectarea cantitativă şi valorică în evidenţa contabilă a unor imobile. Astfel, 21 de Centre de poştă raionale n-au reflectat în evidenţa contabilă 56 de clădiri cu suprafaţa totală de 3908,3 m2, în sumă de 3899,0 mii lei.
Nerespectînd prevederile legale[46], 3 Centre de poştă raionale n-au grevat drepturile patrimoniale asupra 7 clădiri şi încăperi amplasate pe suprafaţa de 1012 m2, în sumă de 2013,4 mii lei.
Cu abateri de la cadrul legal[47], n-au fost înregistrate în evidenţa contabilă şi nici la OCT 247 de terenuri cu suprafaţa totală de 14,4 ha, în sumă de 286,0 mii lei, la preţul normativ al pămîntului.
Din evidenţa contabilă nu sînt excluse unele imobile care nu-i aparţin. Astfel, căminul situat în or. Orhei, str.V. Lupu, fiind înstrăinat la 18.02.2005, pînă la momentul actual nu este exclus din evidenţa contabilă.
Auditul a constatat divergenţe în raportarea la nivel central a patrimoniului gestionat. Conform pct.2 din Hotărîrea Guvernului nr.675 din 06.06.2008[48] , autorităţile publice prezintă Agenţiei Proprietăţii Publice, subordonată Ministerului Economiei, o dată pe an, pînă la 15 aprilie, dările de seamă privind patrimoniul public aflat în administrarea acestora, modalităţile şi rezultatele utilizării lui, potrivit situaţiei de la 1 ianuarie a fiecărui an. Totodată, conform Regulamentului cu privire la Registrul patrimoniului public, aprobat prin Hotărîrea Guvernului menţionată, autorităţile publice sînt obligate să asigure autenticitatea datelor prezentate pentru înregistrare şi actualizarea acestora în modul stabilit de legislaţie. Verificările efectuate de audit au relevat că darea de seamă prezentată Agenţiei Proprietăţii Publice de către Î.S. „Poșta Moldovei”, pe unele poziţii, nu este veridică. Astfel, la includerea unor imobile în dările de seamă nu s-a ţinut cont de cota-parte care îi aparţine în aceste imobile, fiind inclusă suprafaţa totală a imobilului. Astfel, în darea de seamă prezentată Agenției Proprietății Publice, la situaţia din 01.01.2014, a fost inclusă suprafaţa totală a Centrului de poştă Comrat – de 838,2 m2, fără a se ţine cont de faptul că Î.S. „Poşta Moldovei” deţine în acest imobil cota de 4/5, ce constituie 670,5 m2. Analogic, în darea de seamă a fost inclusă suprafaţa totală a clădirii administrative a Centrului de poştă Hînceşti – 707,45 m2, deși în acest imobil entitatea deţine o cotă de 31,6%, ce constituie 208,2 m2.
În unele cazuri, suprafaţa la sol a unor imobile, indicată în dările de seamă prezentate APP, nu corespunde datelor înregistrate la OCT. Spre exemplu, în darea de seamă, suprafaţa clădirii administrative a Centrului de poştă Cahul este indicată în mărime de 984,1 m2, dar potrivit datelor OCT, aceasta constituie 2826,6 m2, cu o diferenţă de 1842,5 m2. Analogic, suprafaţa clădirii administrative a Direcţiei de poştă Chişinău este indicată în darea de seamă în mărime de 1382,3 m2, pe cînd la OCT acest imobil este înregistrat cu suprafaţa de 1068,8 m2.
Unele contracte de locaţiune si comodat a încăperilor în care sînt amplasate oficiile poştale pe o perioadă mai mare de trei ani nu sînt înregistrate la OCT, ceea ce nu corespunde prevederilor legale[49]. Astfel, n-a fost înregistrat la OCT contractul de locațiune încheiat la 04.08.2014 cu Consiliul raional Taraclia privind transmiterea în posesie și folosință temporară pe un termen nedeterminat (dar nu mai puțin de 10 ani), cu plată, a încăperilor cu suprafața de 47,24 m2, în vederea amplasării Oficiului poștal nr.1 al Centrului de poștă Taraclia. În mod analogic, n-au fost înregistrate la OCT și contractele încheiate între Centrele de poștă și AAPL ale s.Fîrlădeni (raionul Căușeni) – pe un termen de 15 ani; s.Dubăsarii Vechi (raionul Criuleni) – 10 ani (01.01.2013 – 01.01.2023); s.Țarigrad (raionul Drochia) – 10 ani (08.09.2012 - 07.09.2022) etc.
Auditul atestă necorespunderea, în unele cazuri, a suprafeţei sau a valorii unor bunuri imobile aflate în gestiunea aparatului central al întreprinderii şi a unor Centre de poştă, cu valoarea estimată de organele cadastrale, fapt ce generează riscul de raportare neveridică a datelor privind patrimoniul entităţilor.
Verificările auditului au relevat divergenţe între numărul imobilelor înregistrate în evidenţa contabilă şi numărul acestora din Listele bunurilor imobile proprietate a statului, aprobate prin Hotărîrea Guvernului nr.351 din 23.03.2005[50]. Astfel, conform Anexei nr.6 la Hotărîrea menționată, în Lista bunurilor imobile proprietate a statului, aflate în administrarea Î.S. „Poșta Moldovei”, sînt indicate 326 de imobile, iar conform datelor evidenței contabile la începutul anului de gestiune – 546 de obiecte imobile.
Auditul a constatat că, la încheierea contractului cu administratorii întreprinderilor de stat, MTIC n-a transmis bunurile către administrator în baza contractului (acordului) încheiat cu acesta, astfel nerespectînd prevederile legale.[51] La contractul pentru transmiterea proprietăţii de stat în gestiune operativă, încheiat la 13.02.2014 între fondator (MTIC) şi administratorul întreprinderii, lipseşte Lista privind componenţa şi valoarea proprietăţii de stat transmisă în gestiune, deși urma a fi anexată, astfel nefiind respectat pct.1.2. din contract şi art.6 (2), lit.f) din Legea cu privire la întreprinderea de stat.
Nota nr.5: Potrivit informației prezentate pe parcursul misiunii de audit, Centrele de poșta Briceni, Criuleni, Drochia și Cahul au înregistrat la organul cadastral 13, 2, 1 și, respectiv, 1 imobile gestionate, cu suprafața totală de 1315,1 m2, 242,0 m2, 118,8 m2 și, respectiv, 81,5 m2.
Imobilul în care are sediul şi MTIC este gestionat de către Î.S. „PEC”. Conform prevederilor legale[52], întreprinderea menţionată urma să supună înregistrării obligatorii în Registrul bunurilor imobile, precum şi în evidenţa contabilă încăperile şi terenurile aferente transmise în gestiunea sa, conform cadrului legislativ[53].
Verificările efectuate de audit au relevat că 26 de încăperi (birouri) cu suprafaţa totală de 695,1 m2, utilizate de minister şi administrate de către Î.S. ,,PEC”, din imobilul situat pe bd. Ştefan cel Mare şi Sfînt 134, n-au fost înregistrate la OCT. Nu s-au înregistrat la OCT nici încăperile în care activează „Centrul moldo-coreean”, cu suprafața de 371,1 m2.
Contrar prevederilor actelor normative[54], unele imobile înregistrate la OCT nu se regăsesc în evidenţa contabilă a întreprinderii. Astfel, la OCT, după Î.S. „PEC” sînt înregistrate 2 garaje situate pe bd.Ştefan cel Mare şi Sfînt 134, cu suprafaţa de 26,6 m2 şi, respectiv, 38,8 m2, care nu sînt înregistrate în evidenţa contabilă a instituţiei. După cum afirmă responsabilii, acest caz se datorează faptului că imobilele respective au fost demolate în anii anteriori fără autorizaţie de desfiinţare. Auditul denotă că acest fapt nu se încadrează în prevederile legale[55]. Pe parcursul anului 2014, n-au fost înregistrate în evidenţa contabilă şi la OCT alte 2 garaje situate pe aceeaşi adresă.
Verificările auditului în cadrul Î.S. „MoldData” au relevat că, la numirea în funcție a administratorului, ca și la celelalte întreprinderi, patrimoniul a fost transmis acestuia fără a fi efectuată inventarierea generală a patrimoniului de stat conform prevederilor legale[56]. La contractul încheiat între fondatorul (MTIC) şi administratorul întreprinderii lipseşte Lista privind componenţa şi valoarea proprietăţii de stat transmisă în gestiune, care urma a fi anexată, astfel nefiind respectat pct.1.2. din contract şi art.6 (2), lit.f) din Legea cu privire la întreprinderea de stat.
Conform Statutului Î.S. „MoldData”, precum și extrasului din Registrul bunurilor imobile, întreprinderea gestionează un teren aferent imobilelor cu suprafața de 0,106 ha. Potrivit extrasului din Registrul bunurilor imobile, valoarea estimată a terenului constituie 3,1 mil.lei. Se relevă că, cu derogare de la art.17 alin.(1) din Legea contabilității, întreprinderea n-a reflectat în evidență și în Raportul financiar pe anul 2013 acest teren, după cum prevede și SNC nr.5.
Verificările auditului la Î.S. „Radiocomunicații” au relevat că conducerea întreprinderii, nerespectînd cadrul legal[57], n-a asigurat reflectarea cantitativă şi valorică în evidenţa contabilă a 63 de terenuri, inclusiv 8 terenuri cu suprafața de 20,9 ha, evaluate la suma de 20533,7 mii lei, și 55 de terenuri neevaluate.
Cu abateri de la prevederile legale[58], 27 de terenuri cu suprafața totală de 72,8 ha și 10 construcții auxiliare cu suprafața totală de 940,2 m2 și valoarea de bilanț de 801,2 mii lei nu sînt evaluate și înregistrate la organele cadastrale.
Î.S. „CRIS „Registru” n-a asigurat înregistrarea la OCT a 9 terenuri cu suprafața totală de 2,2 ha. Contrar prevederilor actelor normative[59], garajul din or.Bălți, str.V.Alecsandri 8, cu suprafața de 88,1 m2, nu a fost luat la evidența contabilă. Verificările auditului denotă că, odată cu schimbarea proprietarului, nu s-au efectuat modificările respective în Registrul bunurilor imobile. Astfel, încăperea din or.Fălești cu suprafața de 201,9 m2 este reflectată în evidența contabilă a Î.S. „CRIS „Registru”. La OCT această încăpere este înregistrată după Departamentul Tehnologii Informaționale.
Verificările auditului asupra conformității gestionării patrimoniului la Î.S. „DPP” au relevat că nu s-a asigurat reflectarea cantitativă şi valorică în evidenţa contabilă a terenului cu suprafața de 0,3272 ha, aferent imobilului [60], din cauza controlului insuficient din partea factorilor de decizie, care n-au ținut cont de faptul că titlul de autentificare a dreptului deținătorului asupra terenului menționat a fost înregistrat la OCT la 11.03.2014.
Nota nr.6: Pe parcursul auditului:
.MTIC a înaintat propuneri de modificare a Anexei nr.6 la Hotărîrea Guvernului nr.351 din 23.03.2005.
Î.S.„Poșta Moldovei”a inițiat procedura de înregistrare la OCT a contractelor de locațiune și comodat încheiate pe un termen mai mare de 3 ani și a grevat drepturile patrimoniale asupra 13 clădiri.
Î.S „CRIS„Registru” a înregistrat la OCT 5 terenuri cu suprafața totală de 0,968 ha.
Î.S. „Pentru Exploatarea Clădirilor” a evaluat și a reflectat în evidența contabilă terenul aferent imobilului amplasat în or. Vatra.
Î.S.„MoldData” a grevat drepturile patrimoniale asupra terenului cu suprafața de 0,1067 ha.
Concluzii: Managementul financiar şi sistemul de control intern existent în cadrul întreprinderilor de stat în care MTIC exercită funcția de fondator au determinat neconformitatea evidenţei patrimoniului gestionat în condiţii de neînregistrare integrală în evidenţa contabilă şi la organele cadastrale, de prezenţă a unor divergenţe între datele reflectate în evidenţa contabilă, cele înregistrate la organele cadastrale, datele prevăzute în Hotărîrea Guvernului nr.351 din 23.03.2005 şi situaţia reală. Managementul Consiliilor de administrație ale entităţilor auditate nu în toate cazurile a asigurat o gestionare conformă a patrimoniului public, prin prisma atribuţiilor delegate, fiind admise nereguli şi erori.
Situaţia menţionată se datorează controlului intern insuficient constatat la entităţi, neasigurării din partea responsabililor a realizării obligaţiunilor lor funcţionale, neinventarierii în modul stabilit a bunurilor imobile, precum şi neefectuării verificărilor reciproce cu organele cadastrale, astfel generînd riscul neasigurării integrităţii imobilelor.
Recomandări Î.S. „Poșta Moldovei”, Î.S. „Radiocomunicații”, Î.S. „PEC”, Î.S. „MoldData”, Î.S. „DPP” și Î.S. „CRIS„Registru”:
8. Să asigure înregistrarea în evidenţa contabilă a tuturor clădirilor şi terenurilor aferente și documentarea drepturilor patrimoniale la organul cadastral.
Recomandări conducerii MTIC:
9. Să responsabilizeze administratorii și membrii Consiliilor de administrație, pentru o mai bună gestionare a patrimoniului de stat din cadrul întreprinderilor de stat în care exercită funcția de fondator.
3.7. Auditul relevă situații problematice la darea/luarea în locațiune a imobilelor
La Î.S.„PEC”, în unele cazuri, cuantumul minim al chiriei n-a fost calculat conform cadrului legal[61]. Astfel, pentru închirierea suprafeţei de 55 m2 în centrul oraşului, unui agent economic i-a fost stabilită plata chiriei pentru 1m2 în sumă de 642,45 lei, comparativ cu 755,0 lei, conform Legii bugetului de stat pe anul 2014, astfel ratînd venituri în sumă de 74,3 mii lei. Analogic, a fost achitată plata pentru locaţiunea încă a 4 încăperi, fiind ratate venituri în sumă de circa 364,0 mii lei, fapt condiţionat de nemodificarea contractelor încheiate în anii anteriori (1998-2013), nefiind stabilit prin acorduri adiţionale cuantumul chiriei, conform legii bugetare anuale. Totodată, entitatea a stabilit mărimea minimă a coeficientului de piaţă fără a ţine cont de prevederile legislative[62], care prevăd că la stabilirea acestui coeficient trebuie să se ţină cont de caracteristicile teritorial-economice ale zonei şi de alte criterii calitative, necuprinse în coeficienţii aplicaţi la calculul chiriei încăperilor.
Auditul a relevat unele deficiențe ce ţin de darea în locaţiune cu o ulterioară vînzare a unor obiecte. Astfel, prevederile Regulamentului cu privire la privatizarea spațiilor nelocuibile date în locațiune[63], care stabilește dreptul locatarilor de a cumpăra încăperile luate în locațiune în lipsa desfășurării licitațiilor „cu strigare” și a concursurilor comerciale sau investiționale, contravin principiilor prevăzute de cadrul legal[64] în domeniul deetatizării proprietății publice, unii locatari preluînd în locațiune spații doar în scopul de a le privatiza ulterior la prețuri simbolice. Mai mult decît atît, Regulamentul menţionat stabileşte modul de vînzare-cumpărare a încăperilor nelocuibile proprietate publică date în locaţiune, neincluse în Lista bunurilor supuse privatizării, dar nu prevede termenul de locaţiune după care s-ar putea vinde imobilul respectiv, fapt ce permite agenţilor economici să privatizeze /cumpere imobilele fără nici un fel de licitaţie, chiar şi după o zi de locaţiune.
În acest sens, exemplificăm modul în care au fost comercializate unele încăperi la Î.S. „PEC”. Astfel, din data de 18.10.2002, încăperea cu suprafaţa de 130,4 m2 din clădirea administrativă de pe bd.Ştefan cel Mare şi Sfînt 134 a fost utilizată de către un agent economic conform contractului de locaţiune încheiat cu gestionarul acestui imobil – Î.S. ,,PEC”, care anual obţinea venituri de circa 1159,5 mii lei. La 15.10.2014, Î.S „PEC” a reziliat unilateral contractul de locaţiune cu acest agent economic, motivînd prin faptul că termenul oricărui contract de locaţiune nu poate depăşi un an de zile. Cu acordul MTIC şi în baza negocierilor directe ale comisiei, constituită din reprezentantul Î.S. „PEC” şi al ministerului, încăperile respective au fost transmise în arendă altui agent economic, care, după 20 de zile, a cumpărat imobilul respectiv contra sumei de 2670,0 mii lei, în baza prevederilor Regulamentului cu privire la modul de privatizare a încăperilor nelocuibile date în locaţiune[65]. Astfel,tranzacţiile menţionate au lipsit Î.S. „PEC” de veniturile anuale, acestea fiind cedate agentului economic privat.
Conform prevederilor art.25 din Legea nr.463-XIII din 18.05.1995, AAPL acordă sprijin Î.S. „Poșta Moldovei” prin asigurarea spațiilor necesare desfășurării serviciilor poștale. Verificările auditului denotă că unele AAPL nu acordă un astfel de sprijin, dar au stabilit Î.S. „Poșta Moldovei”, pentru folosirea încăperilor în care sînt amplasate oficiile poștale, un cuantum al chiriei anuale. Astfel, în anul 2014, Î.S. „Poșta Moldovei”, în baza a 27 de contracte de locațiune, a închiriat spații cu suprafața totală de 2295,7 m2, în sumă totală de 648,6 mii lei, inclusiv 6 contracte de locațiune au fost încheiate cu AAPL (consiliile raionale sau primăriile localităților), pentru folosirea spațiilor cu suprafața de 94,6 m2 , în sumă totală de 15,5 mii lei.
În alte cazuri, Î.S. „Poșta Moldovei” a primit în folosință, în baza contractelor de comodat încheiate cu AAPL, pe un termen de la 3 pînă la 10 ani, spații cu suprafața totală de 931,9 m2.
Examinările auditului au relevat că întreprinderea nu dispune de date exacte privind modul sau temeiul (spații proprii, contract de locațiune sau comodat) potrivit cărora sînt utilizate spațiile unor oficii poștale. Astfel, din 1146 de oficii poștale, în încăperi proprii (înregistrate la OCT și în evidența contabilă) sînt amplasate 505 oficii, în baza contractelor de locațiune, cu achitarea chiriei – 125, și în baza contractelor de comodat – 145 de oficii poștale. Referitor la 371 de oficii poștale, auditului nu i-au fost prezentate documentele justificative (contractele de locațiune sau comodat) privind încăperile în care acestea sînt amplasate.
În viziunea auditului, situația dată s-a creat datorită omisiunii în legislație a unor reglementări clare privind condițiile și modul de acordare a spațiilor pentru amplasarea oficiilor poștale. Astfel, art.25 din Legea nr.463-XIII din 18.05.1995 prevede acordarea sprijinului, dar fără a se specifica modul de acordare a acestui sprijin (cu plată sau fără). Totodată, contractele de comodat încheiate în anii anteriori privind transmiterea în folosință fără plata pentru chirie a încăperilor pentru amplasarea oficiilor poștale n-au fost revizuite un timp îndelungat. Cele menționate provoacă, în unele cazuri, litigii în instanțele judiciare, cu pierderea unor terenuri sau încăperi. Ca exemplu poate servi decizia Consiliului com.Țibirica, raionul Călărăși, recunoscută de instanța de judecată, prin care s-a cerut plata pentru folosirea, în perioada anilor 2008-2011, a terenului cu suprafața de 0,0817 ha, pe care este amplasat imobilul Î.S. „Poșta Moldovei”. Prin urmare, pentru folosirea terenului respectiv, a fost stabilită plata arendei în sumă totală de 4,7 mii lei. În alt caz, instanța de judecată nu i-a recunoscut Î.S.„Poșta Moldovei” dreptul de proprietate asupra imobilulu cu suprafața de 90,2 m2,pe care este amplasat oficiul poștal Otaci, r-nul Căușeni.
Verificările auditului asupra modului de transmitere în locațiune a spațiilor au relevat că Î.S. „Poșta Moldovei” a transmis în anul 2014 diferitor persoane juridice și fizice spații cu suprafața totală de 4719 m2, în baza a 118 contracte de locațiune. Cuantumul chiriei (fără serviciile comunale și taxa pe valoarea adăugată) a fost stabilit în sumă totală de 2490,2 mii lei. Preponderent spațiile au fost transmise S.A. „Moldtelecom” și BCA „Banca de Economii”. Deși cuantumul chiriei anuale a fost stabilit în limita normelor legale, coeficientul de piață (K4) s-a stabilit la nivel minim, inclusiv pe spațiile auxiliare și tehnice, precum și indiferent de condițiile de amplasare si de amenajare tehnică. În alt caz, la încăperile date în locaţiune la 3 persoane din aceeaşi localitate şi în aceeaşi clădire, coeficientul de piaţă a fost aplicat în mărimi diferite, ţinîndu-se cont de modul în care se exploatează.
Conducerea Î.S. „DPP”, neținînd cont de prevederile legale [66], n-a instituit, prin ordin, comisia de negocieri, în componenţa căreia, în mod obligatoriu, urma să fie inclus reprezentantul autorităţii abilitate care desfăşoară negocierile directe. Totodată, în contractul de dare în locaţiune nu s-a specificat modul de selectare a locatarilor.
Concluzii: Managementul neadecvat, atestat în cadrul unor întreprinderi de stat, n-a asigurat respectarea modului de selectare a potențialilor locatori, definit de actele normative și de MTIC, precum și aplicarea regulamentară a procedurii de calcul al cuantumului chiriei. Imperfecțiunile cadrului legal provoacă interpretări contradictorii la etapa aplicării coeficientului de amplasare a încăperilor (k₁), iar normele Regulamentului cu privire la privatizarea spațiilor nelocuibile date în locațiune diminuează transparența în domeniul deetatizării proprietății publice.
Controlul intern insuficient constatat în cadrul Î.S.„Poșta Moldovei” n-a asigurat o evaluare a încăperilor proprii luate în locațiune și comodat, astfel generînd riscul majorării cheltuielilor și înstrăinării neregulamentare a imobilelor care îi aparțin.
Recomandări conducerii MTIC:
10. Pentru prevenirea cazurilor de privatizări ineficiente a patrimoniului de stat, să stabilească, ca măsură obligatorie, evaluarea comparată a beneficiilor rezultate din locațiunea încăperilor nelocuibile și privatizate, înainte de adoptarea deciziilor privind privatizarea lor.
Recomandări Î.S. „Poșta Moldovei”:
11. Să efectueze o inventariere totală a încăperilor în care funcționează oficiile poștale, cu determinarea apartenenței și modului de înregistrare a lor.
3.8. La unele întreprinderi se atestă neconformități la efectuarea cheltuielilor pentru deplasări în interes de serviciu și pentru întreținerea și exploatarea transportului
Auditul denotă că cheltuielile pentru cazarea a 2 persoane din cadrul Î.S. „Radiocomunicații”, delegate la Amsterdam pentru a participa la Conferința Internațională pentru Radiocomunicații „IBC 2014”, s-au efectuat prin intermediul unei Agenții turistice, fiind transferate 22,78 mii lei pentru comercializarea produsului turistic și trecute la cheltuieli ca plată pentru cazare în hotel. În acest caz, nu s-a ținut cont de prevederile actelor normative[67], care prevăd că nu se permite achitarea cheltuielilor pentru locațiune în hoteluri în baza conturilor comune, fără a fi indicate în acestea numerele camerelor ocupate, perioada aflării, numele celor cazați, tipurile cheltuielilor etc.
Verificările auditului asupra cheltuielilor de transport denotă că la Î.S. „Radiocomunicații” au fost efectuate cheltuieli în baza foilor de parcurs întocmite neregulamentar, în unele dintre acestea fiind efectuate corectări contrar prevederilor legale. Abateri nesemnificative privind completarea foilor de parcurs au fost constatate și la Î.S. „PEC”. Astfel, nerespectîndu-se prevederile cadrului normativ[68], în rubricile ,,Timp plecare”, ,,Timp sosire” nu se indică data și ora plecării din punctul inițial și sosirii în punctul final al rutei.
Verificările auditului efectuat la Î.S. „DPP” atestă nerespectarea prevederilor legale[69] și a procedurii stabilite de întreprindere la comercializarea activelor neutilizate. Astfel, au fost comercializate 3 unități de transport auto (anul producerii -2001-2004, marca VAZ 21070, 21043, 2113) în valoare totală de 35,7 mii lei, nefiind asigurată transparența tranzacțiilor realizate, ca urmare a neorganizării licitației.
La Î.S. „MoldData”, auditul a relevat că normele consumului de combustibil aprobate de către întreprindere pentru autoturismele aflate în gestiunea acesteia nu corespund cadrului regulator. De asemenea, verificările auditului asupra conformităţii decontării combustibilului denotă că în anul 2014 a fost casat combustibil cu 29,9 mii lei mai mult față de normele aprobate.
Î.S.„CRIS „Registru” a suportat cheltuieli în sumă totală de 426,5 mii lei pentru transportul utilizat de către aparatul central al MTIC, cheltuieli care nu se încadrează în prevederile legale[70].
Concluzii: În lipsa unei bune funcționări a managementului financiar şi a controlului intern, au fost admise unele erori la achitarea cheltuielilor pentru deplasări în interes de serviciu, inclusiv la Î.S.„Radiocomunicații” – prin nedocumentarea în modul stabilit a procesului. Totodată, Î.S. „MoldData” a admis supracheltuieli la întreținerea transportului în sumă de 29,9 mii lei, Î.S.„PEC” și Î.S.„Radiocomunicații” – la documentarea cheltuielilor de transport, iar Î.S.„DPP” – la comercializarea transportului. Imixtiunea fondatorului în activitatea unor întreprinderi a determinat majorarea neregulamentară a cheltuielilor acestora cu 448,0 mii lei.
Recomandări Î.S. „Radiocomunicații”, Î.S. „MoldData”, Î.S. „Pentru Exploatarea Clădirilor ”, Î.S. „DPP”:
12. Să instituie proceduri adecvate de control intern ce vizează procesul de calculare şi achitare a plăților pentru deplasări în interes de serviciu, precum și procesul de efectuare a cheltuielilor la întreținerea transportului și de documentare a lor, în vederea respectării legislaţiei privind domeniile respective şi evitării cheltuielilor neconforme şi/sau neeficiente.
3.9. Situația privind datoriile și creanțele
În rezultatul executării contractelor încheiate pentru serviciile prestate, creanțele Î.S. „Radiocomunicații”, la situația din 01.01.2015, au constituit 22785,0 mii lei, fiind în descreștere față de începutul anului cu 2055,8 mii lei. Cele mai mari creanțe au fost înregistrate după 4 agenți economici, care nu și-au onorat obligațiunile contractuale. Conform contractelor încheiate, pentru neachitarea avansului în mărime de 80% din suma plății lunare în decurs de 15 zile de la termenul stabilit, întreprinderea poate suspenda prestarea serviciilor pînă la achitare și poate aplica penalitate în mărime de 0,1% din suma datoriei, măsuri care n-au fost întreprinse de către conducerea întreprinderii. Acest fapt a condiționat formarea datoriilor cu termenul de prescripție expirat în sumă de 3383,7 mii lei, cu riscul atribuirii lor la cheltuieli, ca și în alte cazuri deja admise, ținîndu-se cont de faptul că față de agenții economici care au înregistrat aceste datorii a fost inițiată procedura de insolvabilitate.
Î.S. „Poșta Moldovei”, la situația din 31.12.2014, a înregistrat creanțe în sumă de 72,6 mil.lei (25,3% din suma totală a activelor), sau cu 21,7 mil.lei mai mult față de începutul anului. Auditul denotă că creanțele au fost înregistrate ca rezultat al plăților efectuate în avans pentru mărfuri, lucrări şi servicii, conform contractelor încheiate, precum și calculării veniturilor pentru serviciile acordate în luna decembrie.
Examinările auditului au atestat la 3 Centre de poștă creanțe cu termenul de prescripție expirat în sumă totală de 88,2 mii lei. Nerespectîndu-se prevederile cadrului normativ[71], n-a fost întocmită Nota informativă, cu indicarea explicațiilor persoanelor responsabile, iar conducătorul entității n-a luat decizia referitor la rezultatele inventarierii privind sumele creanțelor cu termenul de prescripție expirat.
La 31.12.2014, Î.S.„Poșta Moldovei” a înregistrat datorii în sumă totală de 209,2 mil.lei, sau cu 0,5 mil.lei mai mult față de începutul anului.
La situația din 31.12.2014, suma totală a datoriilor cu termenul de prescripție expirat a constituit 1,7 mil.lei, formate începînd cu anul 2003. Pînă la momentul actual, conducerea entității n-a întreprins măsuri privind stingerea datoriei respective.
Concluzii: Cît privește managementul la Î.S.„Poșta Moldovei” și Î.S. „Radiocomunicații”, se atestă o tendință continuă de nerecuperare a creanțelor și de nelichidare a datoriilor, ca rezultat al măsurilor insuficiente, a căror realizare urma să soluționeze situația în conformitate cu clauzele contractuale, fapt care generează o continuă majorare a creanțelor și datoriilor.
Recomandări Î.S. „Poșta Moldovei” și Î.S. „Radiocomunicații”:
13. Să întreprindă măsuri prevăzute de cadrul legal și de contractele încheiate pentru a asigura recuperarea creanțelor și lichidarea datoriilor, cu elaborarea și implementarea procedurilor de control intern în acest sens.
3.10. Conformitatea evidenței contabile
Verificările auditului au relevat că, potrivit situației din 31.12.2014, capitalul de rezervă al Î.S. „MoldData”, prevăzut de statut, a constituit 699,0 mii lei, sau 108,6% din mărimea capitalului social. Astfel, întreprinderea a imobilizat resurse financiare în sumă de circa 570,3 mii lei.
Î.S. „Radiocomunicații” n-a modificat statutul, în rezultatul modificărilor efectuate asupra terenurilor, cu 1,34 ha. Întreprinderea, în perioada auditului, a casat, cu acordul MTIC, diferite utilaje în sumă de 18135,4 mii lei - la valoarea inițială, și de 212,9 mii lei – la valoarea de bilanț, acestea conținînd metale prețioase. Nefiind respectate prevederile actelor normative[72], pînă la momentul actual n-au fost demontate (dezasamblate) elementele ce conţin metale preţioase. Entitatea motivează această situație prin faptul că agenții economici, licențiați în domeniu, nu au acceptat semnarea contractelor privind extragerea metalelor prețioase. Totodată, Serviciul contabil, a înregistrat în evidența contabilă valoarea metalelor prețioase în sumă de 93,7 mii lei, în baza pașapoartelor tehnice.
Auditul efectuat la Î.S. „DPP” relevă că nu a fost asigurată, prin intermediul Consiliilor de administraţie, modificarea capitalului social al întreprinderii, potrivit prevederilor legale[73]. Astfel, valoarea capitalului propriu nu reflectă valoarea reală a patrimoniului de stat, inclusă în capitalul social, aceasta fiind micşorată cu 1837,0 mii lei. Verificările asupra respectării regulilor de efectuare a inventarierii denotă că inventarierea anuală s-a desfășurat în termenele prevăzute, cu asigurarea constituirii comisiei de inventariere, stabilirii termenelor de efectuare a inventarierii și întocmirii documentației prevăzute de cadrul legal. Totodată, se atestă că n-au fost contabilizate şi supuse inventarierii cardurile valorice privind alimentarea cu produse petroliere, iar nerespectîndu-se actele normative[74] , în componența comisiei de inventariere a fost inclus un gestionar al bunurilor supuse inventarierii.
Și la Î.S. „PEC” examinările efectuate de audit asupra conformităţii modului în care s-a efectuat inventarierea au relevat unele abateri de la cadrul normativ[75]. Astfel, comisia de inventariere n-a solicitat întocmirea și prezentarea de către gestionar a declarației privind locul depozitării şi apartenenţa bunurilor, modul de eliberare a bunurilor, precum şi despre bunurile necontabilizate disponibile. Nerespectîndu-se prevederile actelor normative[76], n-au fost supuse inventarierii generale toate tipurile de bunuri ale entităţii. Auditul, prin verificarea faptică, a constatat că n-au fost supuse inventarierii, din diferite motive, 11 bunuri necontabilizate (fotolii,safeuri,dulapuri etc.), în valoare de circa 7,0 mii lei. N-au fost contabilizate şi nici supuse inventarierii cardurile valorice privind alimentarea cu produse petroliere. Cu nerespectarea cadrului normativ existent[77] , bunurile materiale transmise MTIC pentru utilizare n-au fost incluse separat în Lista de inventariere a bunurilor transmise temporar unor entităţi. Mai mult decît atît, transmiterea acestor bunuri n-a fost documentată, astfel nerespectîndu-se Legea contabilităţii.[78] Auditul denotă că entitatea nu s-a conformat prevederilor cadrului normativ[79], nefiind încheiat cu gestionarul bunurilor materiale contractul de răspundere materială individuală deplină pentru neasigurarea integrității valorilor transmise.
La Î.S. „Poșta Moldovei” unele prevederi ale Politicii de contabilitate nu corespund cadrului normativ existent. Astfel, Politica de contabilitate elaborată pentru anul 2014 prevede constituirea unei rezerve speciale în mărime de 2% din valoarea totală a vînzărilor nete[80], normă stabilită în baza Hotărîrii Guvernului nr.489 din 10.09.1996[81], care a fost abrogată din 14.01.2000[82]. Totodată, unele prevederi ale Politicii de contabilitatre nu sînt aplicate în practică. Astfel, entitatea nu constituie capitalul de rezervă prevăzut de statut, care este destinat acoperirii pierderilor întreprinderii.
Evidența contabilă la entitate se realizează prin intermediul diferitor produse/sisteme informaționale, care sînt elaborate pe platforme diferite, necorelîndu-se între ele, fapt ce nu oferă utilizarea în comun a datelor și mișcarea lor în cadrul întreprinderii. Astfel, datele privind serviciile prestate, întocmirea rapoartelor financiare, evidența mărfurilor etc. sînt prelucrate în 5 programe și softuri, care dublează informația prelucrată și majorează cheltuielile pentru deservire. Ca rezultat, numai în anul 2014, pentru deservirea celor 4 programe/softuri din cele 5, au fost contractate servicii de deservire, pentru care s-au utilizat mijloace financiare în sumă totală de 670,7 mii lei.
Concluzii: Managementul stabilit la unele întreprinderi de stat nu a asigurat un sistem de control intern eficient, ceea ce a determinat: (i) necorelarea valorii activelor nete, la expirarea anului , cu valoarea capitalului statutar al întreprinderii; (ii) depășirea normelor de constituire a capitalului de rezervă; (iii) neînregistrarea bunurilor imobile în evidenţa contabilă; (iiii) nerespectarea regulilor de efectuare a inventarierii. Cele menţionate sînt o consecinţă a controlului insuficient din partea personalului contabil, care n-a asigurat inventarierea tuturor elementelor de activ şi pasiv, fapt ce afectează corectitudinea rapoartelor financiare şi determină un risc sporit de pierdere a dreptului de proprietate asupra unor bunuri.
Recomandări Consiliului de administrație al Î.S. „Radiocomunicații” și Î.S. „Detașamentul de Pază Paramilitară”, în comun cu Ministerul Tehnologiei Informației și Comunicațiilor:
14. Să asigure corelarea valorii patrimoniului de stat inclus în capitalul social cu valoarea activelor nete ale acesteia.
Recomandări Î.S. „MoldData” :
15. Să revadă mărimea capitalului de rezervă în vederea asigurării utilizării eficiente a mijloacelor disponibile.
Recomandări Î.S. „Radiocomunicații”, Î.S. „Detașamentul de Pază Paramilitară”, Î.S.„Pentru Exploatarea Clădirilor” și Î.S. „Poșta Moldovei”:
16. Să asigure regularitatea efectuării inventarierii tuturor activelor, cu stabilirea existenţei, stării reale şi necesităţii lor în activitatea autorităţii publice şi reflectarea rezultatelor inventarierii în conformitate cu cerinţele legale.
Recomandări Î.S. „Radiocomunicații”:
17. Să asigure demontarea elementelor ce conțin metale prețioase, cu extragerea ulterioară a acestora, stabilind persoanele gestionare a întreg procesului.
3.11. Cu privire la executarea Hotărîrilor precedente ale Curţii de Conturi
Verificările auditului denotă că în perioada precedentă auditul a fost efectuat la Î.S.„Poșta Moldovei”. Referitor la implementarea recomandărilor din Raportul de audit aprobat prin Hotărîrea Curții de Conturi nr.14 din 24.03.2011, auditul relevă că, deşi au fost întreprinse anumite acţiuni, unele dintre acestea n-au fost implementate, rămînînd prezente şi în perioada auditată, după cum urmează: nu este definitivată înregistrarea drepturilor asupra bunurilor imobile aflate în gestiune; n-a fost pe deplin asigurată conformitatea achiziționării mărfurilor şi serviciilor, cu evaluarea prealabilă a necesităţilor întreprinderii, și nici determinată componenţa patrimoniului aflat în administrare.
În acest context şi pentru conformarea Î.S. „Poșta Moldovei” la cerinţele şi recomandările Curţii de Conturi, problemele care persistă au fost abordate în cadrul auditului, fiind înaintate, după caz, recomandările corespunzătoare, sau reiterate.
Concluzii: Deşi conducerea Î.S. „Poșta Moldovei” a întreprins unele acţiuni de remediere a deficienţelor constatate în cadrul auditului precedent, mai persistă unele carenţe, acestea fiind condiţionate, după caz, de insuficienţa măsurilor întreprinse de către factorii de decizie şi/sau de lipsa sistemului de monitorizare asupra executării funcţiilor delegate conform cadrului legal.
Recomandări Î.S. „Poșta Moldovei”:
18. Să întreprindă măsuri concrete în vederea implementării cerinţelor/recomandărilor Curţii de Conturi, pentru asigurarea unui management financiar conform reglementărilor care guvernează întreprinderea, inclusiv a recomandărilor nr.23, nr.48 şi nr.55 din Raportul de audit precedent.