Anexa nr.2 la Hotărîrea Curţii de Conturi nr. 35 din 03 iulie 2014
RAPORTUL auditului situațiilor financiare și conformității gestionării fondurilor publice la Instituţia Medico-Sanitară Publică Institutul Oncologic în anul 2013
I.
INTRODUCERE
Auditul situațiilor financiare şi conformității gestionării fondurilor publice la Instituţia Medico-Sanitară Publică Institutul Oncologic în anul 2013 a fost realizat în temeiul art.28 şi art.31 alin.(1) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008 şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2014[78].
Scopul auditului a constat în exprimarea opiniilor cu privire la faptul dacă situațiile financiare sînt raportate în mod corect, sub toate aspectele semnificative, precum și la respectarea de către Instituția Medico-Sanitară Publică Institutul Oncologic (în continuare – IMSP Institutul Oncologic, sau entitatea) a conformităţii gestionării și raportării fondurilor publice pe anul 2013.
Obiectivul general a constat în obținerea unei asigurări rezonabile că situațiile financiare în ansamblu nu conțin denaturări semnificative, precum și în evaluarea activităților entității privind gestionarea în conformitate cu normele legale a mijloacelor financiare și a proprietății publice.
Obiectivele specifice au fost determinate reieşind din activităţile de audit efectuate la etapa de planificare a auditului şi urmează să confirme dacă entitatea a asigurat:
- raportarea corectă a situațiilor financiare, în special a activelor materiale pe termen lung (inclusiv a proprietății publice), activelor curente (stocurile de mărfuri şi materiale), mijloacelor bănești, capitalului propriu, datoriilor înregistrate pe termen lung şi scurt;
- planificarea, contractarea și gestionarea conformă a mijloacelor fondurilor publice, în special ale fondurilor asigurării obligatorii de asistență medicală (în continuare - FAOAM).
Responsabilitatea conducerii IMSP Institutul Oncologic consistă în întocmirea și raportarea situațiilor financiare în conformitate cu cadrul normativ aplicabil, precum și în asigurarea conformității gestionării mijloacelor financiare și a proprietății publice, prin implementarea unui sistem de control intern necesar şi eficient ce ar garanta buna guvernare.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea opiniilor de audit privind raportul financiar și conformitatea gestionării mijloacelor financiare și a proprietății publice. Totodată, auditorii nu sînt responsabili de corectitudinea soldurilor inițiale, precum şi de prevenirea fraudelor și erorilor.
Metodologia de audit
Misiunea de audit a fost efectuată conform Standardelor de audit aplicate de Curtea de Conturi[79] și a cuprins tranzacțiile economico-financiare efectuate și înregistrate în anul 2013, precum și contractarea și utilizarea fondurilor publice de către Instituţia Medico-Sanitară Publică Institutul Oncologic. În scopul formulării constatărilor, concluziilor, recomandărilor și susţinerii opiniei, probele de audit au fost obţinute în urma evaluării controalelor–cheie din cadrul sistemelor de supraveghere și de control, aplicării procedurilor analitice de audit și testării directe a operațiunilor efectuate de către entitate, cu folosirea diferitor tehnici şi metode (examinări, observări, confirmări, recalculări, intervievări etc.). Au fost supuse verificărilor eșantioane de documente primare, contracte de achiziții, fișe de inventariere etc., ale căror dimensiune s-a stabilit în corespundere cu nivelul de materialitate, riscurile și semnificația acestora, determinate la etapa de planificare a auditului.
În scopul evaluării sistemului de control intern, au fost chestionate persoanele responsabile de procedurile de înregistrare, evidență, decontare, achiziție a bunurilor, precum și de remunerarea muncii angajaților. S-au contrapus documentele primare cu înregistrările în evidența contabilă și raportarea financiară, precum și s-a evaluat conformitatea tranzacțiilor financiare și patrimoniale care au stat la baza raportării. Astfel, s-au verificat: administrarea patrimoniului public; tranzacţiile şi procedurile care au creat solduri, datorii şi creanţe; corectitudinea calculării şi achitării retribuirii muncii; legalitatea modului de desfăşurare a achiziţiilor publice şi executarea contractelor încheiate; conformitatea cu prevederile legale în vigoare, precum şi cu ordinele sau deciziile interne emise de conducerea Instituţiei Medico-Sanitare Publice Institutul Oncologic privind constituirea diferitor comisii. Pentru verificarea aspectelor menționate a fost stuadiat cadrul legal și actele normative, precum și solicitate explicaţii de la persoanele cu funcţii de răspundere, cu ieşiri la fața locului pentru colectarea probelor aferente bunurilor gestionate.
II.Prezentare generală
IMSP Institutul Oncologic, fondată în anul 1960, este una dintre instituțiile de bază în sistemul sănătății și unica instituție curativ-profilactică și științifică în republică ce acordă asistență medicală de profil oncologic întregii țări, avînd misiunea de a contribui la prevenirea eficientă a maladiilor oncologice prin profilaxia primară și secundară a cancerului.
Potrivit Regulamentului IMSP Institutul Oncologic, scopul principal al acesteia este de a oferi populaţiei servicii medico-sanitare curativ-profilactice, diagnostice și științifico-practice în domeniul oncologiei și hematologiei, bazate pe tehnologii medicale de înaltă performanță, axate pe profilaxia, diagnosticul, tratamentul și reabilitarea bolnavilor cu tumori maligne, benigne.
În cadrul IMSP Institutul Oncologic activează 38 subdiviziuni de bază, care includ 14 subdiviziuni clinice de staţionar cu capacitatea de 900 de paturi, 3 subdiviziuni ştiinţifice care includ 11 laboratoare ştiinţifice, Centrul Diagnostic şi Centrul Consultativ Diagnostic, fiecare deţinînd în subordinea sa cîte 3 subdiviziuni, precum şi Secţia reabilitare şi fizioterapie, Staţionarul de zi şi Laboratorul de Medicină Nucleară., dar şi 3 subdiviziuni tehnice şi 7 subdiviziuni administrative.
Conform Regulamentului[80] propriu, IMSP Institutul Oncologic îşi desfăşoară activitatea pe principiul autofinanţării, de nonprofit.
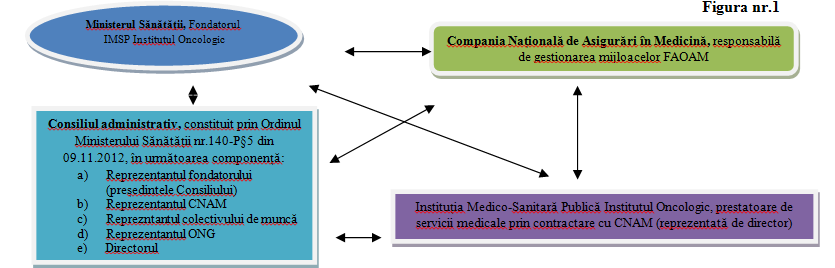
Cadrul instituţional de administrare a IMSP Institutul Oncologic este prezentat în Figura nr.1.
Sursă: Regulamentul IMSP Institutul Oncologic
Fondatorul IMSP Institutul Oncologic este Ministerul Sănătăţii, cu atribuţii privind adoptarea deciziei de fondare, reorganizare sau lichidare a instituţiei, numirea şi eliberarea din funcţie a directorului şi vicedirectorului, coordonarea organigramei şi a statelor de personal, coordonarea devizelor de venituri şi cheltuieli, modificarea acestora, precum şi a contractului cu Compania Naţională de Asigurări în Medicină (în continuare – CNAM), aprobarea tranzacţiilor cu persoanele terţe a căror sumă contractuală depăşeşte 25% din suma mijloacelor fixe planificate, aprobarea dării în locaţiune a spaţiului neutilizat. Ministerul Sănătății a delegat IMSP Institutului Oncologic responsabilitatea pentru organizarea profilaxiei și depistării precoce, tratamentul maladiilor oncologice, acordarea suportului organizatoric și metodic tuturor cetățenilor.
Consiliul de administraţie este organul de administrare şi control al activităţii IMSP Institutul Oncologic, constituit de către Fondator pe un termen de 3 ani și avînd în componenţa sa 5 membri, inclusiv un reprezentant al Fondatorului, un reprezentant al CNAM, un reprezentant al colectivului de muncă, ales la adunarea generală, directorul IMSP Institutul Oncologic şi un reprezentant al unei asociații nonguvernamentale din domeniul sănătății.
Atribuțiile exclusive ale Consiliului de administrație sînt examinarea și aprobarea planurilor de activitate ale instituției, examinarea și prezentarea spre coordonare Fondatorului a devizelor de venituri și cheltuieli, rapoartelor trimestriale și anuale privind activitatea instituției, aprobarea listelor de tarifare a salariaților entității etc.
Compania Naţională de Asigurări în Medicină, ca gestionar al mijloacelor FAOAM, este responsabilă de: organizarea, desfăşurarea şi dirijarea procesului de asigurare obligatorie de asistenţă medicală; controlul calităţii asistenţei medicale acordate şi utilizării mijloacelor financiare provenite din FAOAM; negocierea, încheierea cu prestatorii de servicii a contractelor şi finanţarea serviciilor medicale; verificarea executării clauzelor contractuale de către prestatori.
Directorul IMSP Institutul Oncologic este persoana responsabilă abilitată cu dreptul de conducere operativă şi gestionare a patrimoniului de stat transmis de către Fondator.
La ţinerea evidenţei contabile, IMSP Institutul Oncologic se conduce de regulile generale obligatorii de ţinere a contabilităţii, prevăzute de Legea contabilităţii[81], Standardele Naţionale de Contabilitate, Planul de conturi contabile al activităţii economico-financiare a întreprinderilor[82], Politica de contabilitate[83], cu aplicarea sistemului contabil în partidă dublă. De asemenea, IMSP Institutul Oncologic utilizează sistemul informaţional la efectuarea înregistrărilor în evidenţa contabilă.
Veniturile și cheltuielile IMSP Institutul Oncologic în anul 2013 au constituit 202,6 mil.lei și, respectiv, 212,3 mil.lei, înregistrînd o tendință de creștere față de anul 2012 cu 63,0 mil. lei și, respectiv, cu 19,2 mil.lei, sursa de bază a veniturilor (132,7 mil.lei) fiind mijloacele FAOAM, direcționate preponderent pentru acordarea serviciilor medicale spitalicești (122,6 mil.lei).
Ponderea semnificativă în totalul surselor de finanţare (65%) revine celor alocate de CNAM, din FAOAM, care au înregistrat o creștere faţă de anul 2012 cu 3,6 mil.lei. De asemenea, în anul 2013, entitatea a înregistrat venituri din sponsorizări, granturi şi proiecte în sumă de 58,3 mil.lei, ce reprezintă 28,8 % din totalul veniturilor înregistrate. Cheltuielile efective din mijloacele FAOAM au constituit 154,1 mil.lei, sau cu 1,6 mil.lei mai puţin faţă de indicii precizaţi, dar comparativ cu anul precedent au înregistrat o creştere cu 9,2 mil.lei, sau cu 6,34%, cauzată de majorarea cheltuielilor aferente achiziţionării medicamentelor cu 4,8 mil.lei, a cheltuielilor pentru energia electrică - cu 0,7 mil.lei, precum şi a altor cheltuieli - cu 0,8 mil.lei.
III.Constatări, concluzii şi recomandări
3.1. Cu privire la planificarea, contractarea şi raportarea mijloacelor financiare din FAOAM
Pentru anul 2013, IMSP Institutul Oncologic a contractat servicii medicale din FAOAM în limita sumelor contractate în anul 2012, prin urmare reieşind din specificul unic al activităţii entităţii, nu s-au luat în consideraţie calculele IMSP Institutul Oncologic privind necesarul real de mijloace financiare.
Conform prevederilor legale[84], între prestatorul de servicii medicale şi asigurător se încheie un contract de acordare a asistenţei medicale în cadrul asigurării obligatorii de asistenţă medicală, conform căruia prestatorul de servicii medicale se obligă să acorde persoanelor asigurate asistenţă medicală calificată, în volumul şi termenele prevăzute în Programul unic, iar asigurătorul se obligă să achite costul asistenţei medicale acordate.
În anul 2013 finanţarea instituţiilor medico-sanitare publice s-a realizat potrivit noului sistem (DRG). Oferta serviciilor medicale a fost prezentată numai în baza numărului de cazuri tratate, fără indicarea tarifului propriu al cazului tratat, a indicelui de complexitate şi a sumelor mijloacelor publice, ultimele fiind stabilite de către CNAM. Datorită nedeţinerii informaţiilor cu privire la modul de calculare a indicelui de complexitate și a tarifului pentru cazul tratat, nu se asigură transparența și obiectivitatea cheltuielilor incluse și nu i se oferă instituției o stabilitate financiară. În acest context, auditul menţionează că IMSP Institutul Oncologic, în lunile octombrie-decembrie 2012, a înaintat Companiei Naţionale de Asigurări în Medicină oferta pentru serviciile de înaltă performanţă pe anul 2013, cu specificarea tipurilor de investigaţii incluse în Lista serviciilor medicale de înaltă performanţă (5800 de investigații) aprobate[85], în valoare de 5,3 mil.lei, ofertă care a fost respinsă de către CNAM pentru finanţare din FAOAM.
Totodată, IMSP Institutul Oncologic, în cadrul Laboratorului de Medicină Nucleară, deţine aparataj modern, dat în exploatare în anul 2010, fiind efectuate în anul 2013 investigaţii diagnostice (1433 de investigaţii) ce se includ în lista serviciilor medicale de înaltă performanţă.
Planificarea veniturilor şi cheltuielilor necesare se efectuează de către IMSP Institutul Oncologic în baza Normelor metodologice[86], conform devizului de venituri şi cheltuieli, care se întocmeşte în termen de 10 zile după încheierea contractului cu CNAM, în baza datelor cu privire la volumul mijloacelor financiare acordate din FAOAM. Astfel, entitatea nu dispune de date complete şi reale privind necesarul de mijloace financiare pentru asigurarea unei activităţi continue, cu evitarea situaţiilor de risc, cum ar fi incapacitatea de plată a obligaţiunilor faţă de personal, de furnizori şi faţă de persoanele terţe.
IMSP Institutul Oncologic şi CNAM, la 28.12.2012, au încheiat Contractul de acordare a asistenţei medicale în cadrul asigurărilor obligatorii de asistenţă medicală pentru persoane asigurate, în sumă totală de 127,2 mil.lei, inclusiv 10,1mil.lei – pentru asistenţa medicală specializată de ambulator, și 117,1mil.lei – pentru asistenţa medicală spitalicească.
Conform condiţiilor contractuale, pentru asistenţa medicală specializată de ambulator au fost alocate mijloace prin metoda „buget global”, în sumă valorică, reieşind din suma finanţată în anul precedent, fără careva modificări. Aceste mijloace, în lipsa calculelor justificative, au fost repartizate pentru asistenţa specializată a medicilor de profil (5,5 mil.lei) şi pentru tratamentul chimioterapeutic şi hematologic al bolnavilor în staţionarul de zi, la articolul „medicamente” (4,6 mil.lei). În acest context, se denotă că alocarea mijloacelor prin metoda „buget global” s-a efectuat fără a fi estimate calculele reale ale serviciilor complexe, ceea ce duce la reflectarea neveridică a cheltuielilor necesare pentru serviciile prestate.
Totodată, serviciile de asistenţă medicală spitalicească pentru anul 2013 au fost contractate de către IMSP Institutul Oncologic reieșind din numărul total de cazuri tratate planificate (23150 cazuri), indicele de complexitate (1,6341) și din tariful propriu al cazului tratat (3094 lei). Auditul menţionează că instituția nu dispune de justificările calculelor tarifului propriu al cazului tratat şi indicelui de complexitate (ICM), care, potrivit explicațiilor entității, au fost stabilite de către CNAM.
De asemenea, potrivit datelor raportate, entitatea a acordat servicii de asistenţă medicală în valoare de 123,1 mil.lei, fiind acoperite doar 122,9 mil.lei, sau cu 0,2 mil.lei mai puţin. Neacoperirea financiară a cheltuielilor suportate de către IMSP Institutul Oncologic pe parcursul anului 2013 a determinat formarea datoriilor creditoare faţă de furnizori, situaţie reflectată în Tabelul nr.1
Tabelul nr.1
| Perioada | Nr.cazuri tratate | ICM | Tarif propriu,
lei | Suma contractată, mii lei | Suma executată,
mii lei | Suma alocată suplimentar la finele anului,
mii lei |
| contractat | raportat | contractat | realizat |
| Regularizare I (3 luni) | 5787 | 5462 | 1,6341 | 1,6573 | 3094 | 29261,1 | 28007,4 | |
| RegularizareII (6 luni) | 11575 | 11114 | 1,6341 | 1,7211 | 3094 | 58522,1 | 59183,0 | |
| RegularizareIII (9 luni) | 17362 | 17200 | 1,6341 | 1,7378 | 3094 | 87780,6 | 92480,2 | |
Regularizare IV
(12 luni) | 23150 | 23169 | 1,6341 | 1,7450 | 3094 | 117044,2 | 125090,1 | 5873,7 |
| Total | 23150 | 23169 | x | x | x | 122917,9 | 125090,1 | |
Sursă: Informaţii prezentate de IMSP Institutul Oncologic
Potrivit datelor din tabel, IMSP Institutul Oncologic, în anul 2013, a realizat cu 19 cazuri tratate mai mult decît cele contractate, iar indicele de complexitate a serviciilor acordate pe parcursul anului de raportare l-a depăşit pe cel contractat, prin urmare, supraîndeplinirea cazurilor tratate a fost acoperită, la finele anului, cu tranşa suplimentară de 5,9 mil.lei. Această majorare a fost acordată[87] cu nestabilirea în acordul adiţional a indicatorilor măsurabili (numărul cazurilor tratate, indicii de complexitate, tariful propriu), ceea ce a făcut imposibilă evaluarea corectitudinii majorării finanțării şi utilizării acestor mijloace. În acest context, entitatea a argumentat utilizarea mijloacelor băneşti primite prin achitarea datoriilor pentru medicamente la începutul lunii ianuarie 2014.
IMSP Institutul Oncologic, în baza dărilor de seamă despre îndeplinirea devizului de venituri şi cheltuieli (business-plan) din mijloacele fondurilor asigurării obligatorii de asistenţă medicală (Forma 1-16d), a raportat în anul 2013 la venituri 132,9 mil.lei, real încasîndu-se cu 324,51 mii lei mai puţin faţă de cele contractate, situație determinată de nevalidarea unor cazuri tratate în anul 2012 de către CNAM, în baza actului de control emis. Totodată, comparativ cu anul precedent, veniturile înregistrate din FAOAM s-au majorat cu 3,45%, sau cu 4,4 mil.lei.
Concluzii:
Planificarea/calcularea mijloacelor financiare necesare pentru desfăşurarea activităţii eficiente şi realizarea scopurilor statutare, prin prestarea serviciilor medicale, se efectuează după contractarea mijloacelor financiare din FAOAM şi nu asigură acoperirea costurilor reale.
IMSP Institutul Oncologic, fiind unica instituţie care prestează servicii specifice de radiologie şi chimioterapie, nu dispune de justificarea formării tarifelor, ceea ce nu asigură pe deplin stabilitatea sa financiară, astfel neținînd cont de cheltuielile necesare aferente serviciilor medicale specifice acordate.
Alocările suplimentare de către CNAM, în baza solicitării entităţii, la finele anului de gestiune, fără stabilirea în acordul adiţional a indicatorilor măsurabili fac imposibilă evaluarea corectitudinii majorării finanțării şi utilizării acestora.
Recomandări IMSP Institutul Oncologic:
1.să revizuiască procesul de planificare a resurselor financiare, în baza calculelor fundamentate, cu ajustarea costurilor necesare, în vederea asigurării surselor financiare suficiente pentru desfășurarea activității operaționale.
2.Recomandări IMSP Institutul Oncologic şi Companiei Naţionale de Asigurări în Medicină:
să asigure contractarea finanţării suplimentare, cu stabilirea în acordul adiţional a indicatorilor măsurabili.
3.2. Cu privire la situaţiile financiare şi patrimoniale
3.2.1. Activele materiale pe termen lung
În anul 2013, IMSP Institutul Oncologic a înregistrat o majorare pozitivă a valorii activelor deţinute. Astfel, la finele anului, activele administrate de entitate au constituit 187,8 mil.lei, majorîndu-se față de anul 2012 cu 54,6 mil.lei.
Structura şi evoluţia elementelor Raportului financiar în anii 2012-2013 sînt reflectate în Tabelul nr.2
Tabelul nr.2
| Elementele Bilanţului contabil | Codul | Datele Bilanţului contabil | Analiza orizontală | Analiza verticală |
| 31.12.2012 | 31.12.2013 | 2012 | 2013 |
| mii lei | mii lei | mii lei | % | % | % |
| Active pe termen lung, inclusiv: | 180 | 108061,8 | 136926,5 | 28864,7 | 126,7 | 81,1 | 72,9 |
| Active nemateriale | 010 | 191,1 | 135,0 | -56,11 | 70,6 | 0,1 | 0,1 |
| Active materiale pe termen lung | 090 | 107870,7 | 136791,5 | 28920,8 | 126,8 | 81,0 | 72,8 |
| Stocuri de mărfuri şi materiale | 250 | 18960,5 | 39941,4 | 20980,9 | 210,7 | 14,2 | 21,3 |
| Creanţe pe termen scurt | 350 | 1127,6 | 723,9 | -403,66 | 64,2 | 0,8 | 0,4 |
| Mijloace băneşti | 440 | 5003,0 | 10159,3 | 5156,3 | 203,1 | 3,8 | 5,4 |
| Alte active curente | 450 | 63,3 | 68,6 | 5,3 | 108,4 | 0,05 | 0,04 |
| TOTAL GENERAL ACTIV | 470 | 133216,2 | 187819,7 | 54603,53 | 141,0 | 100,0 | 100,0 |
| Capital propriu | 650 | 69340,1 | 63638,2 | -5701,9 | 91,8 | 52,1 | 33,9 |
| Datorii pe termen lung | 770 | 58526,0 | 109386,2 | 50860,2 | 186,9 | 43,9 | 58,2 |
| Datorii pe termen scurt, inclusiv: | 970 | 5350,1 | 14795,3 | 9445,2 | 276,5 | 4,0 | 7,9 |
| Datorii comerciale | 860 | 4409,9 | 2967,7 | -1442,2 | 67,3 | 3,3 | 1,6 |
| Datorii calculate | 960 | 10385,4 | 2382,4 | -8003,0 | 22,9 | 7,8 | 1,3 |
| TOTAL GENERAL PASIV | 980 | 133216,2 | 187819,7 | 54603,5 | 141,0 | 100,0 | 100,0 |
Sursă: Datele din Rapoartele financiare ale IMSP Institutul Oncologic pe anii 2012 şi 2013
Datele prezentate indică că în structura activelor instituţiei prevalează activele materiale pe termen lung, care la sfîrşitul anului 2013 au înregistrat o creştere cu 28,9 mil.lei (de la 107,9 mil.lei – în anul 2012, pînă la 136,8 mil.lei –în anul 2013). La finele perioadei de gestiune se atestă o reducere a acestei categorii de active cu 8,2 puncte procentuale, a căror pondere a constituit 81,0% (anul 2012) şi 72,8% (anul 2013). Prin urmare, modificarea cuantumului de mijloace fixe în totalul activelor a generat majorarea ponderii activelor curente în totalul general activ, în special a stocurilor de mărfuri şi materiale, care au crescut cu 21,0 mil. lei cuantumul lor sporind cu 7,1%. Această majorare a fost determinată de înregistrarea, în luna decembrie 2013, a unui lot semnificativ de medicamente primit cu titlu gratuit.
De asemenea, la finele anului 2013, se observă o majorare absolută a soldului de mijloace băneşti de la 5,0 mil.lei (anul 2012) pînă la 10,2 mil.lei (anul 2013), sau cu 103% mai mult comparativ cu anul precedent, fapt rezultat din acordarea tranşei suplimentare de către CNAM, la data de 31.12.2013, pentru acceptarea spre plată a cazurilor tratate în volum de 5,9 mil.lei din contul celor supraîndeplinite în anul 2013.
Totoodată, IMSP Institutul Oncologic a înregistrat modificări în pasivul bilanţului, determinate de sporirea cu 50,9 mil.lei a datoriilor pe termen lung şi cu 103,8 mil.lei – a datoriilor pe termen scurt, cele mai semnificative cota parte fiind formate față de furnizorii de produse farmaceutice și parafarmaceutice (cca 9,8 mil.lei) și față de alți agenți economici (cca 0.6 mil.lei). În acest context se denotă că la finele anului 2013 capitalul propriu. s-a micșorat cu 5,7 mil.lei ca rezultat al pierderii înregistrate la sfîrșitul perioadei de gestiune. Prin urmare, pentru desfășurarea unei activități eficiente și realizarea pe deplin a scopurilor/obiectivelor statutare, prin prestarea serviciilor medicale calitative, entitatea trebuie să dispună de resursele necesare, inclusiv tehnice. Astfel, activele materiale pe termen lung reprezintă activele care îmbracă o formă fizică naturală, cu o durată de funcţionare utilă mai mare de un an, şi se utilizează în activitatea entităţii, nefiind destinate vînzării.
Dat fiind faptul că mijloacele fixe, componentele semnificative ale activelor pe termen lung contribuie la asigurarea, prin structura și conținutul lor, precum și gradul de utilizare, a unei concordanțe justificate cu resursele materiale și umane utilizate la prestarea serviciilor medicale calitative, auditul a efectuat o analiză în dinamică a structurii mijloacelor fixe ale entității pe categorii, precum și a modificărilor intervenite pe parcursul anului de gestiune, care este prezentată în Tabelul nr.3.
Tabelul nr.3
| Tipuri de mijloace fixe pe categorii | Anul 2012 | Anul 2013 | Abaterea |
suma
(mii lei) | ponderea
(%) | suma
( mii lei) | ponderea
(%) | suma
( mii lei) | ponderea (%) |
| Mijloace fixe total, inclusiv: | 248177,3 | 100,00 | 288547,0 | 100,00 | 40369,7 | X |
| clădiri | 106661,6 | 42,98 | 109262,5 | 37,87 | 2600,9 | -5,11 |
| construcții speciale | 4862,2 | 1,96 | 5008,6 | 1,74 | 146,4 | -0,22 |
| echipamente medicale | 132478,6 | 53,38 | 170084,9 | 58,95 | 37606,3 | 5,56 |
| mijloace de transport | 891,8 | 0,36 | 891,8 | 0,31 | 0 | -0,05 |
| alte mijloace fixe | 3283,1 | 1,32 | 3299,2 | 1,14 | 16,1 | -0,18 |
Sursă: Datele din Rapoartele financiare ale IMSP Institutul Oncologic pe anii 2012 şi 2013
Potrivit datelor reflectate în tabel, la finele anului 2013, ponderea semnificativă în totalul mijloacelor fixe o deţine grupa „Maşini şi utilaje de transmisie” (în continuare – echipamente medicale) – de 58,95%, şi grupa „Clădiri” – de 37,87%. Pe parcursul anului 2013 au fost înregistrate intrări de mijloace fixe în sumă de 43,9 mil.lei, din care 40,5 mil.lei – echipamente medicale şi sistemul fotovoltaic de generare a energiei electrice. În acest context, auditul a verificat justificarea şi conformitatea înregistrărilor în evidenţa contabilă ale elementelor componente la acest capitol.
Astfel, la 01.11.2013, entitatea a înregistrat în evidenţa contabilă elementele componente ale activului în curs de execuţie „Sistemul fotovoltaic de generare a energiei electrice din energia solară”, avînd la bază invoice-urile şi declaraţiile vamale. Acest sistem fotovoltaic a fost acordat de către donatori externi, în cadrul proiectului „Sistemul de implementare a energiei fotovoltaice generate din energia solară”, și valorificat în sumă de 39,3 mil.lei. Urmare contrapunerii datelor din evidenţa contabilă cu cele din invoice/declaraţia vamală, s-a relevat o necorespundere a perioadei de înregistrare a componentelor primite în perioada 10.01.2013 – 07.06.2013, care au fost înregistrate în evidenţa contabilă abia la 01.11.2013, situaţie ce denotă insuficienţa controlului intern.
De asemenea, se menţionează că, deși entitatea a înregistrat pe parcursul anului 2013 venituri semnificative din active intrate cu titlu gratuit (44,1 mil.lei), precum şi venituri din subvenţii şi sponsorizări (11,0 mil.lei), aceasta nu dispune de reglementări şi prevederi în Politica de contabilitate referitor la modul de înregistrare şi evidenţă a contractelor în acţiune, fapt ce a determinat nemonitorizarea acestora. Prin urmare, la solicitarea auditului, entitatea nu a prezentat contractul pentru prestarea serviciilor de instalare a elementelor componente ale panourilor solare, situaţie ce nu permite evaluarea realizării integrale a condițiilor stabilite.
Serviciile de instalare au fost facturate de către o companie prestatoare rezidentă la data de 04.11.2013, în sumă de 7,2 mil lei, și incluse în valoarea de intrare a sistemului fotovoltaic de generare a energiei electrice. Totodată, la data de 31.12.2013, entitatea a înregistrat o factură suplimentară ce reflectă diferenţele de curs valutar ale companiei prestatoare, aceasta determinînd majorarea nefondată a valorii de intrare a mijlocului fix cu 387,3 mii lei, situaţie ce nu corespunde normelor regulamentare[88]. Totodată, majorarea neîntemeiată a valorii mijloacelor fixe generează sporirea pentru perioadele viitoare a cheltuielilor ce ţin de uzura mijloacelor fixe. Astfel, la 31.12.2013, IMSP Institutul Oncologic a calculat uzura acestui mijloc fix în sumă de 218,1 mii lei, fapt ce a determinat majorarea cheltuielilor general-administrative, şi, ulterior, a pierderilor neacoperite în anul de gestiune cu 2,1 mii lei.
Analiza uzurii pe categorii de mijloace fixe denotă că ponderea semnificativă revine uzurii mijloacelor fixe din categoriile: echipamente medicale – de 56,88% (87,2 mil.lei), şi clădiri – de 38,21% (58,6 mil.lei). Starea utilajelor şi a instalaţiilor medicale pentru prestarea serviciilor medicale în unele subdiviziuni ale IMSP Institutul Oncologic este reflectată în Tabelul nr.4.
Tabelul nr. 4
| Denumirea subdiviziunii | Numărul de
utilaje | Valoarea de intare,
mii lei | Valoarea de bilanţ,
mii lei | Uzura cumulată,
mii lei | Norma uzurii,
% | Perioada intrării |
| Blocul operaţional | 75 | 6092,0 | 2124,0 | 3968,0 | 65 | 1991-2009 |
| Hematologie | 13 | 104,0 | 37,0 | 66,0 | 64 | 2006-2011 |
| Hematologie pentru copii | 21 | 487,0 | 264,0 | 223,0 | 46 | 2 011 |
| Blocul surselor ionizate | 15 | 26508,0 | 5 636,0 | 20872,0 | 79 | 1991-2009 |
| Reanimare si anestezie | 44 | 2929,0 | 904,0 | 2025,0 | 69 | 1987-2009 |
| Reanimare hematologică | 25 | 1599,0 | 392,0 | 1207,0 | 75 | 2006-2011 |
| Ginecologie | 17 | 106,0 | 0,0 | 106,0 | 100 | 1985-2004 |
| Urologie | 6 | 24885,0 | 0,0 | 24885,0 | 100 | 1990-2008 |
Sursă: Datele contabile ale IMSP Institutul Oncologic pe anul 2013
Datele prezentate indică că în unele subdiviziuni ale entității (Ginecologie, Urologie) utilajul medical este complet uzat, acesta fiind achiziţionat în anii 1985-2004, iar în alte subdiviziuni (Hematologie, Hematologia pentru copii) utilajele învechite sînt parţial înlocuite.
Totodată, se relevă că, potrivit recomandărilor înaintate prin Raportul de audit precedent[89], IMSP Institutul Oncologic a elaborat şi a aprobat Planul inventarierii şi înlocuirii aparatajului medical care a depăşit termenul de exploatare cu utilaj nou pentru perioada 2009-2018. Astfel, pentru anul 2013 a fost planificată înlocuirea a 27 de utilaje medicale, însă efectiv echipamentul medical uzat n-a fost înlocuit, situaţia dată este motivată de entitate prin participarea IMSP Institutul Oncologic în cadrul proiectului „Îmbunătăţirea serviciilor de asistenţă medicală”[90], astfel entitatea urmînd să dispună de echipament medical valorificat în sumă de 10,6 mil. euro.
La finele anului 2013, IMSP Institutul Oncologic a demarat proiectul pentru renovarea şi modernizarea blocului hematologic, cu valoarea de 9,5 mil.lei. Ponderea semnificativă de alocaţii este acordată de către CNAM, care, în baza Contractului de finanţare a proiectului investiţional din fondul de dezvoltare şi modernizare a prestatorilor publici de servicii medicale din 24.12.2013, a stabilit termenul-limită de implementare – 01.07.2015.
În vederea asigurării integrităţii bunurilor aflate în gestiune, entitatea efectuează regulamentar[91], inventarierea bunurilor administrate cel puţin o dată pe parcursul perioadei de gestiune (de regulă, la sfîrşitul perioadei de gestiune).
Directorul IMSP Institutul Oncologic a instituit, în baza Ordinului nr.106 din 10.10. 2013 „Cu privire la efectuarea inventarierii anuale a patrimoniului pentru anul 2013”, Comisia centrală, în componenţa a 5 persoane (inclusiv preşedintele comisiei), şi 50 de comisii locale, pentru efectuarea inventarierii în subdiviziunile instituţiei. Conform ordinului indicat, inventarierea mijloacelor fixe urma să fie efectuată în perioada 01.11.2013-31.12.2013. Auditul menţionează că acest ordin a fost emis cu nerespectarea prevederilor pct.15 din Regulamentul privind inventarierea, în componenţa comisiilor locale fiind inclus contabilul, care ţine evidenţa mijloacelor fixe.
Totodată, în scopul verificării plenitudinii şi conformităţii realizării acestor activităţi, auditul a solicitat şi a asistat la inventarierea selectivă a unor bunuri amplasate în 3 subdiviziuni, ţinînd cont de necesitatea şi complexitatea acestora în oferirea serviciilor medicale calitative. În rezultat, auditul a constatat neînregistrarea în evidenţa contabilă a 5 (din 10) bunuri gestionate în subdiviziuni, în valoare de 81,2 mii lei.
Notă: Pe parcursul auditului, entitatea a înregistrat aceste bunuri în evidenţa contabilă.
La administrarea proprietății publice, IMSP Institutul Oncologic urmează să implementeze un management fundamentat pe principiile eficienţei, transparenței și legalităţii, care ar contribui la buna gestionare și monitorizare a proprietăţii publice.
Potrivit datelor evidenţei contabile, IMSP Institutul Oncologic gestionează bunuri imobile cu suprafaţa de 54533,0 m2, în valoare totală de103,5 mil.lei, înregistrate la contul 1231 „Mijloace fixe”, subcontul „Clădiri”. Totodată, potrivit datelor din Registrul bunurilor imobile, suprafaţa bunurilor imobile este de 17333,8 m2.
De asemenea, IMSP Institutul Oncologic administrează şi terenul aferent bunurilor imobile cu suprafaţa de 11,4431 ha, în valoare de 135,2 mil.lei, înregistrat la contul extrabilanţier 913 „Active materiale pe termen lung primite în folosinţă temporară”, fiind transmis în folosinţă în baza titlului de autentificare a dreptului deţinătorului de teren.
În acelaşi timp, verificarea înregistrării dreptului asupra terenului administrat denotă că acesta este înregistrat la organele cadastrale. Astfel, IMSP Institutul Oncologic dispune de titlul de autentificare a dreptului deţinătorului de teren, eliberat la 21.12.2006 de către Oficiul cadastral teritorial Chişinău, în baza Deciziei Consiliului municipal Chişinău din 28.12.2004.
În urma contrapunerii datelor evidenţei contabile cu datele din extrasul bunurilor imobile şi din Anexa[92] nr.17 la Hotărîrea Guvernului nr.351 din 23.05.2005, s-a constatat necorespunderea suprafeţelor imobilelor. Astfel, datele privind situaţia patrimonială la IMSP Institutul Oncologic, incluse în Anexa nr.17, nu sînt conformate la datele înregistrate de către Oficiul cadastral teritorial Chişinău.
Potrivit datelor prezentate auditului de către entitate, la situaţia din 31.12.2013, suprafaţa totală a încăperilor neutilizate transmise în locaţiune şi comodat a constituit 730,47 m2 , fiind încheiate 14 contracte de locaţiune, 1 contract – în comodat şi 5 contracte de furnizare a serviciilor comunale în anii precedenţi, cu prelungirea lor prin semnarea acordurilor adiţionale, precum şi 2 contracte de locaţiune în anul 2013 (277,40 m2).
Veniturile obţinute în anul 2013 din transmiterea în locaţiune a încăperilor neutilizate au constituit 609,1 mii lei, inclusiv din locaţiune – 323,6 mii lei, şi din compensarea serviciilor comunale – 285,5 mii lei. Totodată, datele contabile denotă că cuantumul creanţelor aferente locaţiunii la finele perioadei de gestiune a crescut cu 21,6 mii lei.
În acest context, auditul a efectuat teste de fond, cu verificarea unui eşantion de 9 contracte (din 22 de contracte), referitor la exercitarea atribuţiilor ce ţin de organizarea și desfășurarea întregului proces de transmitere în locațiune, precum și la modalitatea de selectare a potențialilor locatari, relevînd următoarele carenţe:
nedispunerea de proceduri scrise privind modalitatea de selectare a potenţialilor locatari, a persoanelor responsabile de acumularea şi înregistrarea contractelor de locaţiune, stabilirea termenelor de examinare şi semnare a acestora;
neîntocmirea regulamentară a actelor de primire-predare în locaţiune, neindicîndu-se numărul cadastral, valoarea inițială de bilanț, uzura contabilă, nivelul amenajării tehnice a încăperii, indicii contoarelor la momentul darii în locațiune, precum și alte date de identificare, care servesc drept temei la transmiterea bunurilor în posesia efectivă a locatarului;
neînregistrarea conformă în Registrul bunurilor imobile la Oficiul cadastral teritorial Chişinău [93]a contractului de locaţiune încheiat la 28.03.2009 pe un termen de 5 ani;
neluarea în considerație a datoriilor formate la finele anului la prelungirea contractelor de locaţiune sau a acordurilor adiţionale încheiate în anul de gestiune următor;
transmiterea în locaţiune, în unele cazuri, fără acordul fondatorului[94], fiind ulterior coordonat în termen de pînă la 4 luni;
lipsa procedurilor interne de monitorizare şi recuperare a creanţelor, ceea ce a determinat necalcularea, conform prevederilor contractuale, a penalităţilor în sumă de 15,5 mii lei.
Cu toate că, la momentul semnării contractului de locațiune, locatarii s-au angajat să efectueze plățile vizate conform termenelor stipulate în contract, verificarea datelor din evidenţa contabilă denotă existența unui nivel sporit al restanțelor locatarilor față de locator, inclusiv al celor cu termenul de achitare expirat.
Din totalul creanţelor existente la finele anului 2013, nu şi-au onorat obligaţiile de plată doi agenţi economici, ale căror datorii se trag din anii precedenţi: în baza contractului din 01.07.2007 – suma datoriei în mărime de 6,9 mii lei, şi a contractului din 01.07.2004 – suma restantă în mărime de 3,2 mii lei.
Cu toate că entitatea a expediat scrisori cu aviz recomandat pentru recuperarea creanţelor, masurile întreprinse nu s-au soldat cu încasarea acestora. De asemenea, potrivit procesului-verbal de verificare a inventarierii creanțelor și datoriilor la IMSP Institutul Oncologic din 31.10.2013, aceste creanțe au fost incluse în Lista de inventariere a creanțelor comerciale, nefiind atribuite la categoria creanţelor dubioase/ compromise cu risc de nerecuperare a lor.
Notă: Pe parcursul auditului (20 iunie 2014) IMSP Institutul Oncologic a prezentat documente privind recuperarea creanţelor în sumă de 3,2 mii lei.
Concluzii:
În anul 2013, IMSP Institutul Oncologic a înregistrat o creştere a activelor faţă de anul precedent cu 54,6 mil.lei, determinată de dotarea cu unele utilaje primite cu titlu gratuit. Totodată, la acest capitol, se denotă unele rezerve şi carenţe, care se exprimă prin: (i) înregistrarea tardivă în evidența contabilă a mijloacelor fixe; (ii) efectuarea neconformă a inventarierii; (iii) lipsa procedurilor scrise privind modalitatea de transmitere în locațiune; (iv) transmiterea în locaţiune, în unele cazuri, fără acordul fondatorului[95], fiind ulterior coordonat în termen de pînă la 4 luni;
Monitorizarea insuficientă a contractelor de locaţiune influenţează nesemnificativ situaţia financiară a entității. Astfel, la prelungirea contractelor de locaţiune sau a acordurilor adiţionale încheiate cu locatarii existenţi, entitatea nu a examinat existenţa datoriilor acestora, precum şi nu a întreprins măsurile corespunzătoare de încasare a veniturilor.
La ţinerea evidenţei bunurilor, IMSP Institutul Oncologic se ghidează de standardele şi politicile de contabilitate, cu excepţia acceptării majorării neconforme a valorii de intrare a mijloacelor fixe cu 387,3 mii lei (înregistrarea unei facturi suplimentare, ce reflecta diferenţele de curs valutar, a companiei care a prestat serviciile de instalare), ceea ce a determinat majorarea cheltuielilor aferente uzurii acestora.
Recomandări IMSP Institutul Oncologic:
3.să ajusteze controlul asupra modului şi termenelor de înregistrare a activelor materiale pe termen lung, în vederea asigurării integrităţii acestora;
4.să asigure efectuarea inventarierii tuturor articolelor de bilanţ şi a patrimoniului în conformitate cu cerinţele stabilite;
5. să elaboreze, în baza cadrului normativ,descrirea narativă a procesului de transmitere în locaţiune a bunurilor neutilizate, cu intensificarea controlului intern;
6.să respecte prevederile regulamentare la înregistrarea în evidenţa contabilă a activelor materiale pe termen lung cu ajustarea valorii de intrare a perioadei de înregistrare precum şi a uzurii calculate.
3.2.2.Activele nemateriale pe termen lung sînt activele nepecuniare care nu îmbracă formă materială, controlate de entitate şi utilizate mai mult de un an.
Ponderea semnificativă în totalul activelor nemateriale revine programelor informatice – 69%. La această categorie, entitatea deţine un soft informatic utilizat pentru elaborarea devizelor aferente lucrărilor de reparaţie şi stabilirea exactă a necesarului de materiale pe elementele componente (în valoare de 5,9 mii lei), 2 programe informatice de evidenţă a dispozitivelor medicale atît pentru fiecare subdiviziune în parte, cît şi pentru depozitul-farmacie al entităţii (în valoare de 138,6 mii lei şi, respectiv, de 8,6 mii lei), un program de evidenţă a contribuţiilor de asigurări sociale (în valoare de 1,2 mii lei), un sistem informatic destinat subdiviziunii resurse umane şi planificare ( în valoare de 112,5 mii lei). O pondere semnificativă în totalul programelor informatice o deţine sistemul informaţional de resurse umane şi planificare (42%). Verificarea implementării/utilizării acestui program de către IMSP Institutul Oncologic denotă că, potrivit contractului încheiat la 19.04.2011, programul dat permite automatizarea activităţii subdiviziunii resurse umane şi activităţii de salarizare a subdiviziunii planificare, pe cînd potrivit caietului de sarcini, elaborat de prestator, acest soft informatic este destinat lucrului cu documentele şi datele personale ale angajaţilor în cadrul entităţii, fiind o baza de date ce generează rapoarte şi documente necesare exclusiv secţiei resurse umane. Totodată, auditul relevă că, potrivit clauzelor contractuale, IMSP Institutul Oncologic este obligat să procure licenţe necesare pentru desfăşurarea activităţilor menţionate, clauză ce nu a fost respectată.
În acest context, se menţionează că IMSP Institutul Oncologic nu a asigurat utilizarea eficientă şi integrală a acestui sistem informatic, situaţie determinată de nerespectarea de către ambele părţi a clauzelor contractuale.
Verificarea exactităţii/conformităţii înregistrării componentelor activelor nemateriale relevă că entitatea nu dispune de reglementări cu privire la criteriile de recunoaştere a acestora, ceea ce a determinat includerea ştampilelor şi a planului de măsurare ca elemente ale activelor nemateriale, situaţie ce contravine normelor stabilite[96], acestea urmînd a fi trecute la cheltuielile perioadei de gestiune.
Notă: Pe parcursul auditului entitatea a efectuat corectările respective în evidenţă.
Concluzii:
Activele nemateriale ale IMSP Institutul Oncologic constituie preponderent programele informatice (266,8 mii lei), care au menirea de înregistrare şi asigurare a datelor economico-financiare, inclusiv destinate evidenţei medicamentelor şi resurselor umane.
Neexecutarea pe deplin a clauzelor contractuale privind automatizarea activităţii subdiviziunii resurse umane, cu integrarea activităţii de salarizare, precum şi neasigurarea conexiunii licenţiate a datelor au determinat nedispunerea de către IMSP Institutul Oncologic a siguranţei privind veridicitatea datelor integral pe entitate referitor la acest aspect.
IMSP Institutul Oncologic nu dispune de reglementări aferente criteriilor de recunoaştere a activelor nemateriale, situaţie ce a determinat includerea neregulamentară a 2 componente.
Recomandări IMSP Institutul Oncologic:
7.să ajusteze Politica de contabilitate la cerinţele stabilite aferente recunoaşterii şi înregistrării în evidenţa contabilă a activelor nemateriale;
8.să revadă clauzele contractuale privind automatizarea activităţii subdiviziunii resurse umane, cu integrarea activităţilor de salarizare.
3.2.3Stocurile de materiale reprezintă activele[97] destinate consumului în procesul de producţie şi prestare a serviciilor la prima lor utilizare şi înlocuirii pe măsura folosirii lor. Regulile de evaluare a stocurilor de materiale, de calculare a costului şi de contabilizare a acestora sînt descrise în Politica de contabilitate. Prin urmare, studierea Politicii de contabilitate denotă că aceasta prevede 2 metode de evaluare a stocurilor de materiale la ieşire (metoda FIFO şi metoda costului mediu ponderat), fapt ce determină o situaţie incertă privind modul de evaluare a stocurilor ieşite.
Analiza situaţiei privind soldul stocurilor de materiale la 31.12.2013, comparativ cu 31.12.2012, este prezentată în Tabelul nr. 5
Tabelul nr.5
(mii lei)
| Denumirea stocurilor | Sold la 01.01.2013 | Intrări | Ieşiri | Sold la 31.12.2013 | Abaterea | Ritmul creşterii | Sold final în zile de consum |
| Medicamente | 15965,8 | 189252,1 | 169682,1 | 35535,8 | 19570,0 | 122,57 | 75 |
| Accesorii medicale | 1380,9 | 1082,9 | 515,7 | 1948,1 | 567,9 | 41,15 | 1360 |
| Combustibil | 8,5 | 306,5 | 296,1 | 18,9 | 10,4 | 122,35 | 23 |
| Ambalaje și produse de ambalat | 7,7 | 23,6 | 22,6 | 8,7 | 1,0 | 12,99 | 139 |
| Piese de schimb | 47,9 | 335 | 76 | 306,9 | 259,0 | 540,7 | 1454 |
| Produse alimentare | 246,4 | 19596,7 | 19591,2 | 251,9 | 5,5 | 2,23 | 5 |
| Alte materiale | 1145 | 3102,2 | 3005,8 | 1241,4 | 96,4 | 8,42 | 149 |
| TOTAL | 18802,2 | 213699 | 193189,5 | 39311,7 | 20510,2 | 209,08 | 73 |
Sursă: Datele contabile ale IMSP Institutul Oncologic pentru anul 2013
Datele din tabel denotă că valoarea stocurilor de materiale la finele anului 2013 s-a majorat de 2 ori (de la 18,8 mil.lei pînă la 39,3mil.lei) comparativ cu anul precedent. Această majorare a fost determinată, în fond, de sporirea stocului de medicamente (cu 19,6mil.lei), a produselor accesorii medicale (cu 0,6 mil.lei), precum şi a pieselor de schimb (cu 0,3 mil.lei). Astfel, entitatea dispune de accesorii medicale, piese de schimb şi alte materiale în cantităţi ce asigură utilizarea lor pentru 1454 de zile, 1360 de zile şi, respectiv, 149 de zile, situaţie generată de mişcarea lentă a acestora în utilizarea lor la prestarea serviciilor medicale, şi, respectiv, depăşesc normativul stabilit.[98]
Managementul instituţiei medico-sanitare este obligat să asigure acordarea serviciilor de asistenţă medicală calitativă, respectînd volumul stabilit în Programul unic, inclusiv prin dotarea corespunzătoare cu medicamente şi consumabile necesare, incluse în formularul farmacoterapeutic al instituţiei, precum şi prin asigurarea alimentaţiei conform normativelor.
Pe parcursul anului 2013, IMSP Institutul Oncologic, în cadrul achiziţiilor organizate, a încheiat 16 contracte de achiziţie a produselor alimentare în sumă de 7,2 mil.lei, 14 contracte de reagenţi de laborator în sumă de 3,2 mil.lei. Achiziţionarea medicamentelor s-a efectuat în mod centralizat, prin intermediul Agenţiei Medicamentului (45 contracte de achiziţie în valoare de 45,8 mil.lei), cu excepţia unei licitaţii pentru achiziţionarea medicamentelor, organizată de sine stătător, fiind încheiate 4 contracte de achiziţii, în sumă de 3,3 mil.lei.
Evaluarea de către audit a proceselor de achiziţie a produselor alimentare şi medicamentelor, desfăşurate de către entitate în anul 2013, selectate spre verificare (12 contracte), a relevat prezenţa unor carenţe şi iregularităţi, care se exprimă prin:
necorespunderea planificării anuale şi trimestriale a contractelor de achiziţii publice cu cerinţele normative[99]. Astfel, în cadrul planificării cheltuielilor pentru medicamente, acestea au fost preconizate în sumă de 41,8mil.lei,pe cînd efectiv s-au achiziţionat medicamente în sumă de 43,9 mil.lei, fiind depăşită limita surselor de mijloace financiare disponibile cu 2,1 mil.lei, situaţie care face imposibilă verificarea fundamentării necesităţilor instituţiei și care a fost motivată de entitate prin „imposibilitatea prognozării numărului de bolnavi, precum şi a stadiului maladiei pacienţilor şi răspîndirii procesului canceros care necesită costuri suplimentare”;
neelaborarea şi nepublicarea în Buletinul Achiziţiilor Publice a anunţului de intenţie privind achiziţiile publice preconizate, fapt ce generează riscul de neasigurare a principiilor transparenţei şi concurenţei loiale, fiind redusă şi participarea potenţialilor furnizori în cadrul procedurilor de achiziţii publice;
nestabilirea expres, conform prevederilor actelor normative[100], a funcţiilor şi atribuţiilor pentru fiecare membru al grupului de lucru, necesare spre a fi exercitate în cadrul procedurii de achiziţie publică, aceştia fiind doar nominalizaţi;
întocmirea formală a proceselor-verbale de deschidere a ofertelor prezentate la licitaţia publică;
neîntocmirea conformă[101] a dosarelor de achiziţii publice, acestea fiind cusute pe parcursul efectuării actualului audit, fără a fi semnate şi ştampilate.
Notă: IMSP Institutul Oncologic, prin Ordinul nr.19 din 05.02.2014, a aprobat funcţiile şi atribuţiile pentru fiecare membru al grupului de lucru.
De asemenea, auditul a verificat executarea clauzelor contractuale prin contrapunerea preţurilor contractuale cu cele din facturile fiscale la 4 agenţi economici care în anul 2013 au furnizat produse alimentare în valoare de 5,4 mil.lei, şi la 5 agenţi economici care au livrat entităţii medicamente în sumă de 26,6 mil.lei, în rezultat neconstatînd abateri semnificative.
Referitor la conformitatea[102] evidenţei şi distribuirii medicamentelor, auditul a verificat întreg procesul de eliberare a medicamentelor pentru necesitățile secției, dar și nemijlocit pacientului. În acest context, se relevă că IMSP Institutul Oncologic a aprobat Regulamentul cu privire la recepţionarea şi circulaţia medicamentelor[103], cu aria de aplicabilitate pentru 29 de subdiviziuni de bază ce deţin tehnică de calcul pentru evidenţa medicamentelor la nivel de subdiviziune (intrare/mişcare/sold).
În rezultatul contrapunerii bonurilor de comandă-livrare (926 de bonuri) înaintate în luna februarie 2013 de către 29 de subdiviziuni de bază cu bonurile de comandă-livrare eliberate din farmacie, s-a constatat că în 240 de bonuri nu corespunde cantitatea de medicamente solicitate cu cele real eliberate din farmacie în subdiviziuni, fapt ce generează neasigurarea subdiviziunilor cu medicamentele necesare pentru tratamentul stabilit. Prin urmare, se denotă o situaţie problematică la capitolul asigurarea cu medicamentele chimioterapeutice necesare, nivelul fiind de 44,1%.
Verificarea situaţiei de asigurare cu medicamente a 495 fișe de prescripții medicale pentru pacienţii tratați relevă că medicamentele chimeoterapeutice pentru 96 de pacienți nu s-au regăsit în bonurile de eliberare, din cauza lipsei acestora în secţii, precum şi în depozitul-farmacie. Situația dată a fost motivată de către entitate prin „nerespectarea condițiilor contractuale din partea agenților economici contractați întru furnizarea medicamentelor”.
De asemenea, evidenţa medicamentelor la IMSP Institutul Oncologic este automatizată în 29 (din 38) de subdiviziuni de bază, fiind asigurată plenitudinea parţială a informaţiilor înregistrate şi real existente doar la nivel de subdiviziune. Prin urmare, conducerea IMSP Institutul Oncologic nu deţine în mod operativ informaţii exhaustive şi reale privind circuitul medicamentelor în 9 subdiviziuni de bază, care nu sînt dotate cu echipament informaţional pentru evidenţa medicamentelor şi cu acces la baza de date, înregistrările efectuîndu-se manual, ceea ce diminuează transparenţa procesului de mişcare şi eliberare a acestora, precum şi determină un risc sporit de înregistrări eronate şi, ca rezultat, o raportare neveridică.
Notă: IMSP Institutul Oncologic a prezentat auditului planul de achiziții pentru anul 2014, în care sînt prevăzute acţiuni şi mijloace necesare pentru extinderea bazei de date. Astfel, la momentul actual, entitatea este în proces de elaborare a caietului de sarcini pentru realizarea licitaţiei, iar pentru semestrul II al anului 2014 este prevăzută instalarea în secţiile respective a echipamentelor informaţionale.
În scopul verificării corectitudinii evidenței medicamentelor, auditul a efectuat teste integrale în cadrul a 3 subdiviziuni, la 2 subdiviziuni identificînd lipsa unor procese de control intern privind monitorizarea circulaţiei medicamentelor, astfel acestea nedeţinînd/ neîntocmind registre de evidenţă a înregistrării intrărilor şi eliberărilor de medicamente, ceea ce nu a permis determinarea exactă a soldului acestora la zi.
Notă: Pe parcursul auditului entitatea a perfectat registrele de evidenţă a circulaţiei medicamentelor potrivit cerinţelor.
În rezultatul verificării de către audit, la 30.04.2014, a soldului de medicamente în sumă de 290,0 mii lei, s-au constatat înregistrări eronate ale acestuia în 2 subdiviziuni, determinate de decontarea cu abateri de la normele stabilite a preparatelor care au fost înregistrate în soldul medicamentelor subdiviziunii în lipsa înscrierilor celor transmise şi utilizate în procesul tehnologic. În acelaşi timp, s-a relevat că pentru procesul tehnologic, preparatele parafarmaceutice primite în subdiviziune, eliberate spre prelucrare pînă la utilizarea/decontarea acestora, entitatea nu dispune de o evidenţă separată pe etape şi responsabili, ceea ce determină neasigurarea integrităţii medicamentelor, riscul de utilizare contrar destinaţiei, precum şi raportarea eronată a cheltuielilor efective şi a soldului real al medicamentelor, situaţie nesemnificativă, care nu influenţează Raportul financiar, însă denotă lipsa reglementărilor şi a unor elemente de control intern pentru acest proces.
De menţionat că, în rezultatul verificării documentelor privind inventarierea, IMSP Institutul Oncologic a inclus neregulamentar[104] contabilul responsabil de evidența medicamentelor în componența Comisiei de inventariere anuală a medicamentelor și a preparatelor parafarmaceutice, precum şi nu a întocmit procesul-verbal privind rezultatele inventarierii. De asemenea, entitatea nu a respectat perioadele (de cel puțin 2 ori în lună) de verificare selectivă a corectitudinii evidenței medicamentelor în depozitul-farmacie și în secții de către contabilul responsabil de evidența contabilă a medicamentelor și a articolelor de uz medical[105].
Referitor la corectitudinea înregistrării şi evidenței medicamentelor în contabilitate, s-a constatat că aceste procese în evidenţa analitică se ţin „după furnizor și sursa de finanțare”, în sumă valorică, fără divizarea/delimitarea pe tipuri şi grupuri de medicamente, precum și după cantitatea acestora, situaţie care nu este conformă cerinţelor stabilite[106] și Politicii de contabilitate a IMSP Institutul Oncologic, aprobată pentru perioada auditată. Astfel, se denotă că în 9 subdiviziuni (laboratoare) entitatea nu dispune de o evidență a circulaţiei medicamentelor pe întregul proces (de la farmacie, în subdiviziuni şi pînă la pacient).
Analiza medicamentelor şi produselor parafarmaceutice pe surse de finanţare este reflectată în Tabelul nr.6.
Tabelul nr.6
| Indicatori | CNAM | Surse gratuite | Ministerul Sănătății | Știința | Total |
Suma,
mii lei | Pondere, % | Suma,
mii lei | Pondere,
% | Suma,
mii lei | Ponderea,% | Suma,
mii lei | Ponderea,% | |
| Sold la 01.01.2013 | 9963,4 | 62,41 | 5370,1 | 33,64 | 23 | 0,14 | 609,2 | 3,82 | 15965,7 |
| Intrări | 43604,3 | 41,16 | 55178,7 | 52,09 | 6847,9 | 6,46 | 303,4 | 0,29 | 105934,3 |
| Ieșiri | 43493,1 | 50,36 | 36414,2 | 42,16 | 5749,4 | 6,66 | 707,6 | 0,82 | 86364,3 |
| Sold la 31.12.2013 | 10074,6 | 28,35 | 24134,6 | 67,92 | 1121,5 | 3,16 | 205 | 0,58 | 35535,7 |
| inclusiv: depozit-farmacie | 6233,1 | 20,65 | 22832,7 | 75,66 | 962 | 3,19 | 152,2 | 0,50 | 30180 |
| Subdiviziuni | 3841,5 | 71,73 | 1301,9 | 24,31 | 159,5 | 2,98 | 52,8 | 0,99 | 5355,7 |
Sursă: Datele contabile ale IMSP Institutul Oncologic pentru anul 2013
Datele prezentate denotă că IMSP Institutul Oncologic a dispus de mijloace financiare din 4 surse de finanţare pentru asigurarea cu medicamente, ponderea cea mai semnificativă deţinînd-o medicamentele procurate din mijloacele provenite din FAOAM, fiind urmate de medicamentele primite cu titlu gratuit.
Alimentarea pacienţilor în cadrul IMSP Institutul Oncologic este organizată în baza prevederilor regulamentare[107], evidenţa analitică efectuîndu-se manual, situaţie ce determină utilizarea resurselor suplimentare de timp şi un volum mare de muncă la completarea şi prelucrarea unora şi acelora documente primare din subdiviziuni diferite. În scopul verificării corectitudinii evidenţei de mişcare şi casare a produselor alimentare, auditul a efectuat teste integrale ale controlului intern aferent subprocesului dat, identificînd următoarele nereguli:
nestabilirea perioadei de trecere a meniului săptămînal de la un sezon la altul;
necorespunderea cantităţilor de produse alimentare din fişele tehnologice aprobate cu cele stabilite în meniul de repartiţie;
calcularea eronată a cantităţilor necesare şi totale de produse alimentare din meniul de repartiţie;
casarea unor produse finite în meniul de repartiţie în lipsa fişelor tehnologice.
Situaţia dată a fost determinată de lipsa unui sistem automatizat privind evidenţa circulaţiei produselor alimentare (inclusiv în procesul tehnologic), de lipsa unor elemente ale controlului intern, precum şi de influenţa factorului uman la efectuarea calculelor.
Potrivit prevederilor legale[108], entitatea este responsabilă de implementarea sistemului de management financiar și control. În acest context, s-a constatat necesitatea îmbunătățirii unor segmente ale sistemului de control intern în cadrul activității de alimentare a pacienților, în special, ce ține de decontarea produselor alimentare în evidența contabilă, ceea ce poate influența siguranța datelor raportate, dar și condiţiona utilizarea resurselor suplimentare de timp.
Concluzii:
Evidenţa stocurilor de materiale se ţine potrivit cerinţelor stabilite, acestea, la 31.12.2013, înregistrînd o creştere cu 20,5 mil.lei, verificările auditului neconstatînd abateri semnificative. Totodată, achiziţia materialelor în anul 2013 s-a efectuat cu unele neconformităţi, cum ar fi:(i) achiziţionarea de bunuri cu depăsirea limitelor de mijloace disponibile (cu 2,1 mil. lei); (ii) nestabilirea regulamentară a atribuţiilor şi responsabilităţilor membrilor grupului de lucru pentru organizarea şi desfăşurarea procedurilor de achiziţii publice, nefiind asigurate pe deplin activităţile de monitorizare şi evaluare a acestui proces;(iii)neasigurarea principiilor de transparenţă a achiziţiilor publice, întocmirea neconformă a proceselor-verbale ale grupului de lucru şi a dosarelor de achiziţii publice.
Controlul intern asupra fluxului de medicamente este însoţit de carenţe, care sporesc riscurile de neasigurare a înregistrării şi utilizării conforme, acestea exprimîndu-se prin:(i) necorespunderea cantităţii de medicamente solicitate de către subdiviziuni cu cea real eliberată din depozitul-farmacie, ceea ce determină neasigurarea acestora cu medicamentele necesare pentru tratamentul prescris pacienţilor; (ii) nedeţinerea în mod operativ de către unele subdiviziuni a informaţiilor exhaustive şi reale privind circuitul medicamentelor, situaţie determinată şi de lipsa tehnicii computerizate de evidenţă a medicamentelor; (iii) lipsa evidenţei separate (pe etape şi pe tipuri de medicamente) a preparatelor farmaceutice şi parafarmaceutice care sînt supuse procesului tehnologic; (iv) efectuarea neconformă a inventarierii, cu includerea în componenţa comisiei de inventariere a contabilului, care ţine evidenţa bunurilor supuse inventarierii, precum şi nerespectarea perioadelor de efectuare a verificărilor selective asupra corectitudinii evidenţei medicamentelor la depozitul-farmacie al instituţiei şi în subdiviziuni.
Recomandări IMSP Institutul Oncologic:
9.să nu admită achiziţionarea de bunuri (medicamente şi produse alimentare) în lipsa planificării necesarului şi sursei de finanţare;
10.să asigure întocmirea dosarelor achiziţiilor publice în conformitate cu prevederile legale;
11.să elaboreze proceduri privind modul de evidenţă pe etape a medicamentelor utilizate în procesul tehnologic;
12.să asigure efectuarea inventarierii medicamentelor în conformitate cu cerinţele stabilite.
3.2.4.Analiza datelor privind fluxul mijloacelor băneşti înregistrate la finele anului 2013 (10,2 mil.lei) denotă o majorare semnificativă cu 5,2 mil.lei, comparativ cu anul precedent (5,0 mil.lei), în fond, datorită încasării la 31.12.2013 a mijloacelor financiare de la CNAM.
Verificarea efectuării operațiunilor de casierie a relevat că entitatea se conduce de normele stabilite[109], cu aplicarea a 2 maşini de casă şi control sigilate şi înregistrate regulamentar. Totodată, în cadrul verificării modului de aplicare a acestora au fost depistate unele abateri ce ţin de: neînregistrarea în Registrul maşinilor de casă şi control a numerarului predat în casierie (9,2 mii lei); necorespunderea datelor din raportul de închidere zilnică cu înregistrările în evidenţa contabilă ale încasărilor primite; neemiterea bonurilor fiscale sau bonurilor de plată pentru prestarea serviciilor auxiliare (39,2 mii lei); înregistrarea contabilă eronată a mijloacelor băneşti returnate (6,3 mii lei) pe parcursul anului 2013 la 6 pacienţi etc., ceea ce indică un control intern irelevant şi poate duce la apariţia riscurilor fiscale şi a cheltuielilor suplimentare.
În urma verificării cheltuielilor aferente delegării angajaţilor în sumă de 109,4 mii lei, auditul nu a constatat abateri semnificative.
La verificarea soldurilor mijloacelor bănești în valută națională pentru efectuarea operațiunilor de decontare auditul nu a depistat devieri.
Concluzii: Soldul mijloacelor băneşti în conturi a fost înregistrat conform. Verificările auditului la acest capitol nu au constatat abateri semnificative ce ar influenţa veridicitatea Raportului financiar, cu excepţia unor abateri formale la efectuarea operaţiunilor de casă.
Recomandări IMSP Institutul Oncologic:
13.să respecte prevederile legale, cu elaborarea procedurilor aferente efectuării operaţiunilor de casă, care ar asigura diminuarea riscurilor posibile.
3.2.5Capitalul propriu reprezintă totalitatea surselor de finanţare a activităţii entităţii şi poate fi determinat ca diferenţă dintre activele entităţii şi datoriile acesteia. Prin urmare, capitalul propriu[110] este format din capitalul social şi suplimentar, rezervele, profitul (pierderea) nerepartizat din anii precedenţi şi perioada de gestiune, dar şi capitalul secundar.
Regulamentul IMSP Institutul Oncologic conţine prevederi generale privind componenţa valorică şi numerică a întregului patrimoniu al entităţii, însă nu este specificat modul de constituire, şi nici sursele de formare a capitalului social. Totodată, în Extrasul din Registrul de stat al persoanelor juridice din 25.10.2013, nu este indicată cota deţinută de Fondator, pe cînd în Raportul financiar această poziţie este completată cu suma de 65,3 mil.lei, sumă nejustificată documentar de către entitate. În acelaşi timp, entitatea nu a prezentat auditului justificări[111] conforme privind transmiterea bunurilor de către Fondator în gestiunea IMSP Institutul Oncologic.
Auditul relevă că directorul general al IMSP Institutul Oncologic a fost numit în funcţie (interimar) la 01.06.2009, prin Ordinul ministrului sănătăţii, şi reconfirmat de către Fondator în funcţia de director începînd cu 15.03.2013, fiind încheiat Contractul privind obligaţia de a conduce activitatea economico-financiară curentă a IMSP Institutul Oncologic. În contract se stipulează că Fondatorul transmite, iar directorul general primeşte în gestiune operativă proprietatea de stat, ale cărei componenţă şi valoare sînt specificate în anexa la contract. Auditul menţionează că anexa care ar specifica patrimoniul statului (clădirile, utilajele medicale, activele nemateriale, alte active şi pasive, conform bilanţului) transmis în gestiune operativă directorului general, (confirmat prin semnăturile părţilor). nu a fost prezentată auditului.
Conform datelor din Raportul de profit şi pierderi pe anul 2013 (Forma nr.2 a Raportului financiar), IMSP Institutul Oncologic a raportat pierderi din activitatea economico-financiară în sumă de 9,7 mil.lei, sau cu 2,8 mil.lei mai mult faţă de anul precedent, fiind acoperite parţial de profitul nerepartizat din anii precedenţi (circa 40 %). Ţinîndu-se cont de specificul statutului juridic al entităţii (activitatea pe principiul de autofinanţare, nonprofit) şi de particularităţile finanţării cu mijloace financiare din FAOAM, Politica de contabilitate /forma de raportare aferentă activităţii de antreprenoriat nu este caracteristică pentru IMSP Institutul Oncologic, deoarece aceasta utilizează/gestionează mijloacele fondurilor publice. Situaţia dată a fost abordată şi în Rapoartele auditurilor precedente ale Curţii de Conturi[112].
În acest context, se relevă că entitatea a înregistrat profitul (pierderea) net necorespunzător normelor[113] stabilite, potrivit cărora rezultatul activităţii entităţii (excedent/deficit) se determină la finele perioadei de gestiune şi se decontează la majorarea /diminuarea fondului de autofinanţare.
De menţionat şi faptul că IMSP Institutul Oncologic, activînd pe principiul de nonprofit, a întocmit incorect Raportul de profit şi pierderi înregistrînd pierdere brută nulă, în care veniturile şi cheltuielile sînt egalate prin diminuarea costului serviciilor prestate cu 57,4 mil.lei, astfel majorînd alte cheltuieli operaţionale.
Totodată, potrivit prevederilor pct. 2.23. din Politica de contabilitate, capitalul secundar al entităţii înregistrează valoarea activelor materiale pe termen lung procurate pe seama subvenţiilor sau primite cu titlu gratuit. În acest context, auditul indică că pe parcursul anului 2013 entitatea a înregistrat active materiale pe termen lung în valoare de 40,1 mil.lei, primite cu titlu gratuit, fără a majora capitalul secundar, ceea ce a determinat creşterea artificială a datoriilor pe termen lung, cu nerespectarea prevederilor vizînd evidenţa contabilă[114].
Nota: Pe parcursul auditului (25 iunie 2014) IMSP Institutul Oncologic a prezentat documentele ce confirmă corectările efectuate.
Concluzii:
Capitalul propriu al IMSP Institutul Oncologic înregistrat la 31.12.2013 în sumă de 65,3 mil lei nu este însoţit de justificări privind transmiterea în folosinţă şi componenţa acestuia.
Modul de raportare financiară în condiţii de antreprenoriat, cu înregistrarea pierderilor (9,7 mil.lei), nu corespunde statutului juridic de activitate la autofinanţare, nonprofit. Prin urmare, entitatea a întocmit incorect Raportul de profit şi pierderi, obţinînd o pierdere brută nulă, veniturile şi cheltuielile fiind egalate. Astfel, excluderea pierderii înregistrate la finele anului, cu reflectarea la majorarea contului 714 „Alte cheltuieli operaţionale”, nu influenţează rezultatul din activitatea operaţională.
Recomandări IMSP Institutul Oncologic:
14.să asigure respectarea formei de raportare a entităţii, cu întocmirea Raportului financiar în corespundere cu cerinţele stabilite.
3.2.6Datoriile pe termen lung reprezintă sursele de finanţare externă şi determină în mod direct stabilitatea situaţiei financiare şi dependenţa întreprinderii faţă de furnizori.
Conform datelor din Bilanțul contabil pe anul 2013, IMSP Institutul Oncologic a înregistrat finanțări şi încasări cu destinație specială în sumă de 109,4 mil.lei, sau cu 50,9 mil.lei mai mult decît în anul precedent (58,5 mil.lei). Este necesar de menţionat că finanțările şi încasările cu destinație specială sînt repartizate după surse de finanțare: surse din țară, din străinătate și de la Fondator (Ministerul Sănătății), sub formă de bunuri, de asistență financiară nerambursabilă, donații benevole.
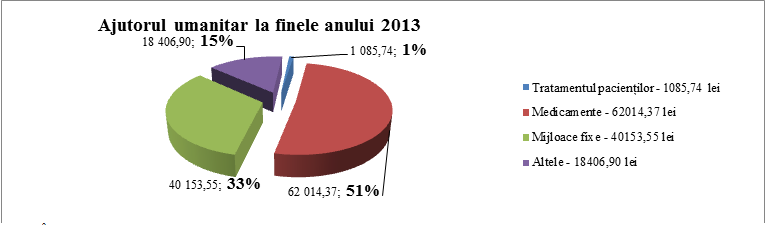
Mijloacele cu destinaţie specială includ active şi servicii primite sub formă de subvenţii, granturi, alocaţii, asistenţă financiară şi tehnică şi urmează a fi înregistrate în contabilitate conform metodei venitului sau capitalului. Situaţia privind finanţările şi încasările cu destinaţie specială în anul 2013 este prezentată în Figura nr.1.
Figura nr.1
(mii lei)

Sursă: Înregistrările din evidența contabilă a IMSP Institutului Oncologic pentru anul 2013
Potrivit datelor prezentate, ponderea majoră în totalul finanțărilor cu destinație specială revine medicamentelor (51%), mijloacelor fixe (33%), fiind urmate de mijloacele bănești rambursate de către Ministerul Sănătăţii pentru tratamentul pacienților peste hotarele țării (15%).
Recepționarea medicamentelor pe parcursul perioadei auditate, cu titlu de ajutor umanitar în sumă de 62,0 mil.lei, a fost efectuată prin intermediul Comisiei pentru ajutoarele umanitare și s-au întocmit acte de primire, evaluare și distribuire a medicamentelor (cu soldul la 31.12.2013 în sumă de 24,5 mil.lei).
De menţionat că, în totalul medicamentelor primite cu titlu de ajutor umanitar, ponderea semnificativă de 74 % (45,9 mil.lei) o deține valoarea unui preparat (Glivec 100 mg N120), recepționat de la donatorii de peste hotarele republicii, acesta fiind destinat pentru pacienții care suferă de hemoblastoze şi tumori solide, dar nu pentru comercializare.
În urma verificării regularității recepționării, păstrării, distribuirii și evidenței ajutoarelor umanitare de medicamente, s-au constatat următoarele deficienţe:
recepţionarea medicamentelor de către Comisia pentru ajutoarele umanitare în lipsa documentelor de confirmare a calităţii, bioechivalenţei, sortimentului şi stării ambalajului (5 cazuri în valoare de 32,1 mil.lei);
întocmirea neconformă a actului de primire de către Comisia pentru ajutoarele umanitare, nefiind specificate documentele justificative privind încărcarea şi transportarea acestora (6 cazuri în valoare de 46,0 mil.lei);
recepţionarea produselor în unităţi de măsură diferite (la entitate – după numărul şi preţul fiecărei unităţi, iar în facturile de intrare – în kilograme) determină necesitatea elaborării de către entitate a unui nomenclator;
nespecificarea de către Comisia pentru ajutoarele umanitare a bunurilor ce lipsesc în actele de primire (3 unităţi de bunuri uzate);
neatribuirea la veniturile anticipate curente a valorii stocurilor de materiale primite cu titlu gratuit neutilizate.
Auditul relevă că în anul 2013 activele pe termen lung primite cu titlu gratuit (16 unităţi de dispozitive medicale şi un sistem de generare a energiei electrice), cu valoarea totală de 40,1 mil.lei, înregistrate la finanţări şi încasări cu destinaţie specială (contul 423 „Finanţări şi încasări cu destinaţie specială”), nu au fost atribuite la majorarea capitalului secundar, situaţie ce a determinat creşterea artificială a datoriilor pe termen lung.
Pe parcursul anului 2013, 19 pacienţi au fost trataţi peste hotarele republicii, achitările fiind efectuate de către IMSP Institutul Oncologic, cu recuperarea costurilor de tratament din contul surselor bugetare centralizate ale Ministerului Sănătăţii, în sumă de 1,1 mil.lei.
În urma verificării respectării de către IMSP Institutul Oncologic a conformităţii obligațiilor contractuale privind tratamentul pacienților, auditul nu a constatat careva abateri semnificative, cu excepţia lipsei unui contract dintre IMSP Institutul Oncologic şi instituţia medicală de peste hotarele republicii ce prestează servicii medicale pacientului, în valoare de 99,8 mii lei.
Totodată, la verificarea a 4 cazuri ( 316,6 mii lei) din 19 cazuri de recuperare a mijloacelor IMSP Institutul Oncologic transferate pentru tratamentul pacienţilor peste hotarele republicii de către Ministerul Sănătăţii, auditul a constatat imobilizarea mijloacelor financiare pe un termen de la 1,5 luni pînă la 3 luni, din sursa de mijloace financiare acumulate din serviciile contra plată, situaţie ce determină riscul de acordare a serviciilor medicale necalitative, precum şi incapacitatea de plată de către entitate a obligaţiunilor faţă de personal, de furnizori şi faţă de terţele persoane.
Concluzii:
IMSP Institutul Oncologic a înregistrat finanțări şi încasări cu destinație specială în sumă de 109,4 mil.lei, sau cu 50,9 mil.lei mai mult decît în anul precedent, situaţie determinată de neatribuirea conformă a valorii activelor materiale pe termen lung primite cu titlu gratuit la majorarea capitalului secundar.
Achitările efectuate de către IMSP Institutul Oncologic pentru tratamentul pacienţilor în instituţiile medicale de peste hotarele republicii, cu recuperarea lor de către Ministerul Sănătăţii în termen de la 1,5 luni pînă la 3 luni, determină imobilizarea mijloacelor financiare şi riscul incapacităţii de plată a unor obligaţiuni.
Recepţionarea şi înregistrarea medicamentelor necorespunzător cerinţelor stabilite de către Comisia pentru ajutoarele umanitare, în valori semnificative indică asupra lipsei unor elemente de control intern la acest capitol.
3.2.7Cu privire la cheltuielile aferente retribuirii muncii
IMSP Institutul Oncologic, potrivit cerinţelor stabilite[115], şi-a planificat cheltuielile pentru retribuirea muncii la nivel de circa 40 % din totalul veniturilor acumulate din prestarea serviciilor medicale, neatingînd cota maximă admisibilă (55%).
Conform datelor din Darea de seamă despre îndeplinirea devizului de venituri şi cheltuieli ale IMSP Institutul Oncologic din mijloacele fondurilor asigurării obligatorii de asistenţă medicală, în anul 2013 cheltuielile de casă pentru retribuirea muncii au constituit 52,1 mil.lei, faţă de planul precizat (52,2 mil.lei). Cheltuielile efective privind retribuirea muncii însumează 52,1 mil.lei, sau cu 0,3 mil.lei mai puţin comparativ cu nivelul iniţial planificat (52,4 mil.lei). În acest context, auditul relevă că IMSP Institutul Oncologic a planificat neconform[116] cheltuielile destinate remunerării muncii, reieşind din numărul de funcţii aprobate, dar şi nu din cele real ocupate.
Potrivit statelor de personal pentru anul 2013, aprobate de către directorul general al IMSP Institutul Oncologic şi coordonate cu Ministerul Sănătăţii, au fost stabilite 1741,25 unități, acestea fiind finanţate din contul mijloacelor fondurilor asigurării obligatorii de asistență medicală (1658,25 unități), din contul serviciilor contra plată (3,0 unități) și din alocațiile din bugetul de stat (80,0 unități) prevăzute pentru sfera științei și inovării.
Auditul relevă că pe parcursul anului 2013 numărul de funcţii ocupate a constituit, în medie 1482,0 unităţi, înregistrîndu-se 259,3 unităţi vacante, iar la 31.12.2013 – respectiv, 1471,8 unităţi şi 269,5 unităţi. În aceste condiţii, au fost cumulate 133,8 funcţii de către 1338 persoane, cu volumul de lucru de 1,1 salarii, ce se încadrează în normele stabilite[117]. Totodată, nesuplinirea în deplină măsură a necesarului de personal medical calificat generează riscuri privind calitatea serviciilor medicale acordate.
Referitor la necesităţile de personal, IMSP Institutul Oncologic prezintă anual date Ministerului Sănătăţii, pe cînd potrivit solicitării ministerului din 18.09.2010, acestea urmau a fi prezentate trimestrial. Astfel, la începutul anului 2013, entitatea a prezentat date privind necesitatea de cadre cu studii superioare şi medii în număr de, respectiv, 3 şi 6 unităţi, pe cînd real numărul unităţilor vacante a fost de 74 unităţi şi, respectiv, 101 unităţi. Totodată, pe parcursul anului, entitatea a prezentat solicitări către minister pentru repartizarea a 25 de absolvenți care au efectuat stagiul clinic în instituție, situaţie ce nu corespunde solicitării menţionate.
În acest context, se relevă că, potrivit normelor interne stabilite, informația privind funcțiile vacante urma a fi plasată pe pagina web a IMSP Institutul Oncologic, care nu a fost regăsită. IMSP Institutul Oncologic a explicat această situaţie prin „postarea anunțurilor despre posturile vacante pe panoul informativ al instituției”. În viziunea auditului, măsurile întreprinse sînt insuficiente pentru suplinirea necesarului de personal, astfel nefiind asigurată transparenţa necesarului real de unităţi.
Analiza de către audit a datelor privind vîrsta angajaţilor denotă că 77 % (170 persoane) din medici şi 93% (423 persoane) din personalul medical mediu au vîrsta de pînă la 55 de ani.
Fondul integral de salarizare a personalului angajat la IMSP Institutul Oncologic pentru anul 2013 a constituit 58,8 mil.lei, inclusiv din contul mijloacelor FAOAM – 52,1 mil.lei (88,7% din totalul fondului de salarizare), serviciilor contra plată – 3,4 mil.lei (5,8%), alocațiilor din partea Academiei de Ştiințe – 2,9 mii lei (4,9%), alocațiilor din partea Ministerului Sănătății – 0,2 mil.lei (0,3% ) și din contul granturilor și proiectelor – 0,2 mil.lei (0,3%).
Ţinînd cont de ponderea semnificativă a mijloacelor FAOAM utilizate la remunerarea muncii, auditul a analizat structura pe categorii de angajaţi şi tipuri de retribuţie, situaţie redată în Tabelul nr. 7.
Tabelul nr.7
(mii lei)
| Indicatori | Personal de conducere | Medici | Personal medical mediu | Personal medical inferior | Alt personal | Total | Ponderea, % |
| Fondul de retribuire a muncii*, total, inclusiv: | 773,0 | 14056,9 | 18672,4 | 9194,8 | 9492,3 | 52189,4 | 100 |
| Salariul de funcție | 397,9 | 7752,6 | 9748,3 | 5928,0 | 5265,1 | 29091,9 | 55,74 |
| Sporuri la salariul de funcție | 239,5 | 3025,9 | 3669,4 | 208,2 | 382,2 | 7525,2 | 14,42 |
| Suplimente la salariul de funcție | 1,1 | 1323,3 | 2779,7 | 1674,2 | 2371,2 | 8149,5 | 15,62 |
| Ajutor material | 52,2 | 760,3 | 998,4 | 570,2 | 601,6 | 2982,7 | 5,72 |
| Premii | 82,3 | 1194,8 | 1476,6 | 814,2 | 872,2 | 4440,1 | 8,5 |
| Salariul mediu lunar al unei persoane | 10,7 | 4,7 | 3,4 | 2,0 | 3,7 | 3,3 | |
Sursă: Informația prezentată de IMSP Institutul Oncologic
*Fondul de retribuire a muncii pentru personalul de conducere a inclus şi compensaţia pentru concediul de odihna nefolosit pe parcursul a 6 ani
Datele din tabel denotă că, în anul 2013, salariul mediu lunar al unui angajat al IMSP Institutul Oncologic calculat din contul mijloacelor FAOAM a constituit 3,3 mii lei, iar pe categorii de salariaţi constituie: personalul de conducere –10,7 mii lei; medicii – 4,7 mii lei; personalul medical mediu – 3,4 mii lei; personalul medical inferior – 2,0 mii lei și alt personal – 3,7 mii lei. Totodată, salariul de funcţie a constituit 29091,9 mii lei, sau 55,7% din totalul fondului de remunerare, iar sporurile, suplimentele, ajutoarele materiale şi primele – 23,1 mil.lei, sau 44,3%. În acelaşi timp, nu i-au fost prezentate auditului informaţiile privind numărul de zile ale concediilor neutilizate în perioadele precedente de către angajaţii IMSP Institutul Oncologic şi cheltuielile necesare pentru achitarea acestora. Astfel, în anul 2013, pentru personalul de conducere au fost suportate cheltuieli în sumă de 107,9 mii lei la compensarea concediului de odihnă nefolosit în 6 ani, surse neprevăzute în fondul de retribuire a muncii pentru anul curent, acestea achitîndu-se din economiile formate.
Verificările asupra conformităţii remunerării muncii în anul 2013 a 57 de angajaţi din totalul personalului instituţiei şi a 9 salariaţi din personalul administrativ denotă majorarea suplimentară a suplimentelor unei persoane din conducerea instituţiei[118]cu 0,5 din salariul medicului. Totodată, se relevă că, potrivit cadrului normativ[119], conducătorilor instituţiei și adjuncților li se permite să lucreze în calitate de medici în limita timpului de muncă prevăzut pentru funcţia de bază, cu achitarea pînă la 25 la sută din salariul medicului cu categoria respectivă de salarizare şi categoria de calificare, ceea ce a determinat suportarea cheltuielilor neconforme în sumă de 23,1 mii lei.
De asemenea, urmare verificărilor efectuate de către audit asupra conformităţii calculării salariului, s-a constatat calcularea atît a adaosurilor salariale de bază (Ordinul IMSP Institutul Oncologic nr.02-c din 02.01.2013) pentru lărgirea zonei de deservire[120] (2,6 mil.lei), cît şi a sporurilor pentru eficienţă şi intensitatea muncii (1,3mil.lei), în limita mijloacelor disponibile, neavînd la bază indicatori şi criterii măsurabile, precum şi în lipsa evaluării performanţelor profesionale ale muncii[121].
Evaluarea sistemului de control intern la capitolul resurse umane și salarizare indică că entitatea nu dispune de descrierea proceselor, prin prisma responsabilităţilor subdiviziunilor entităţii. Prin aplicarea procedurilor de audit aferent procesului salarizării la IMSP Institutul Oncologic, s-a constatat că acesta derulează în 32 de etape/elemente (inclusiv: angajare; înregistrarea datelor în 2 sisteme informaţionale; transmiterea datelor pentru evidenţa timpului lucrat; calcularea şi achitarea salariului). În acelaşi timp, auditul denotă că IMSP Institutul Oncologic, în scopul asigurării procesului dat, în anul 2011 a achiziţionat un sistem informaţional, în scopul automatizării activității secției resurse umane și de salarizare. De facto, acest sistem furnizează doar informația despre datele personale ale angajaților, nefiind asigurată conexiunea informaţiei integrale între serviciul resurse umane şi serviciul planificare şi contabilitate, ceea ce determină nereflectarea în procesul tehnologic a datelor/etapelor stabilite în caietul de sarcini.
În aceste condiţii, se conturează riscul de admitere a unor erori în cazul reintroducerii manuale a datelor în diferite sisteme de operare, precum şi se consumă resurse și eforturi suplimentare, utilizîndu-se ineficient şi timpul de lucru.
Concluzii:
IMSP Institutul Oncologic nu deține proceduri de control intern clare și distincte pentru procesele remunerării muncii, care ar determina atingerea scopurilor, precum și dezvoltarea durabilă a acesteia, fapt ce se exprimă prin: (i) necompletarea statelor de personal, situaţie în care entitatea menține un număr semnificativ de funcții vacante, condiționează cumularea funcțiilor vacante și generează riscul acordării asistenței medicale necalitative; (ii) acordarea plăţilor suplimentare (pentru lărgirea zonei de deservire, eficienţa şi intensitatea muncii) în lipsa evaluărilor performanţelor profesionale înregistrate; (iii) nerealizarea conexiunii informaţiei integrale între serviciul resurse umane şi serviciul planificare şi contabilitate, ce determină riscul de admitere a unor erori de date, precum şi consumul de resurse suplimentare, cu utilizarea ineficientă a timpului de lucru.
Recomandări IMSP Institutul Oncologic:
15.să elaboreze măsuri concrete în vederea completării statelor de personal cu suplinirea funcţiilor vacante;
16.să elaboreze reglementări cu referire la acordarea plăţilor suplimentare, precum şi stabilirea indicatorilor de performanţă profesională;
17.să asigure evidența zilelor neutilizate ale concediului anual pentru deținerea datelor privind cheltuielile aferent în cazul acordării acestora în anul de gestiune.
IV. Opinii de audit
Opinie cu rezerve privind situaţiile financiare:
În opinia echipei de audit, situaţiile financiare la 31.12.2013 se prezintă în mod fidel, sub toate aspectele semnificative, în conformitate cu cadrul financiar aplicabil, cu excepţia efectelor denaturărilor condiţionate de neracordarea formei organizatorico-juridice cu modul de raportare, ceea ce a dus la egalarea costului serviciilor prestate cu veniturile obţinute, prin majorarea altor cheltuieli operaţionale, precum şi prin înregistrarea activelor materiale pe termen lung primite cu titlu gratuit în sumă de 40,1 mil.lei, care urmau a fi reflectate la capitalul secundar. Totodată, efectele denaturărilor menţionate nu sînt permanente şi nu afectează în totalitate raportarea activelor şi pasivelor, precum şi rezultatul financiar obţinut.
Opinie cu rezerve privind conformitatea:
În opinia echipei de audit, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, au fost efectuate conform normelor legale, cu excepţia unor iregularităţi, cum ar fi: neîntocmirea listei bunurilor statului transmise în gestiune administratorului; efectuarea inventarierii neconform cerinţelor; transmiterea în locaţiune cu abateri de la prevederile actelor normative; efectuarea achiziţiilor publice cu abateri de la normele legale; necorespunderea statutului juridic de activitate prin autofinanţare, nonprofit cu modul de raportare financiară; efectuarea unor plăţi stimulatorii la remunerarea muncii în lipsa unor indicatori de performanţă etc.
Responsabil de monitorizarea realizării
şi raportării auditului,
şeful Direcţiei Generale II
(auditul finanțelor sectorului
social și economiei naționale) Sofia Ciuvalschi
Echipa de audit:
controlor de stat Bulmaga Liuba
controlor de stat superior Florea Zinaida
controlor de stat Catana Xenia
[1] Hotărîrea Curţii de Conturi nr.61 din 11.12.2013 „Cu privire la aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2014”.
[2] Hotărîrea Curţii de Conturi nr.60 din 11.12.2013 „Cu privire la aplicarea Standardelor Internaţionale de Audit ale Instituţiilor Supreme de Audit de nivelul 3: ISSAI 100 „Principiile fundamentale ale auditului sectorului public”, ISSAI 200 „Principiile fundamentale ale auditului financiar”, ISSAI 400 „Principiile fundamentale ale auditului de conformitate”, în cadrul misiunilor de audit ale Curţii de Conturi”.
[3] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[4] Hotărîrea Curţii de Conturi nr.61 din 11.12.2013 „Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2014”.
[5] Hotărîrea Curţii de Conturi nr.60 din 11.12.2013 „Cu privire la aplicarea Standardelor Internaţionale de Audit ale Instituţiilor Supreme de Audit de nivelul 3 – ISSAI 100 „Principiile fundamentale ale auditului sectorului public”, ISSAI 200 „Principiile fundamentale ale auditului financiar”, ISSAI 400 „Principiile fundamentale ale auditului de conformitate” în cadrul misiunilor de audit ale Curţii de Conturi”.
[6] Regulamentul IMSP Centrul Național Științifico-Practic de Medicină Urgentă, aprobat prin Ordinul Ministerului Sănătăţii nr.477 din 12.12.2008, înregistrat la Camera Înregistrării de Stat la 18.12.2008.
[7] Hotărîrea Guvernului nr. 1636 din 18.12.2002 ,,Cu privire la aprobarea Contractului-tip de acordare a asistenţei medicale (de prestare a serviciilor medicale) în cadrul asigurării obligatorii de asistenţă medicală”.
[8] Normele metodologice din 27.12.2012 „Cu privire la formarea devizului de venituri și cheltuieli (business-plan) şi gestionarea surselor financiare de către instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medicală”, aprobate de Ministerul Sănătății, CNAM, Sindicatul „Sănătatea”.
[9] Hotărîrea Guvernului nr.397 din 31.05.2011 „Pentru aprobarea Regulamentului privind organizarea şi funcţionarea Ministerului Sănătăţii, structurii şi efectivului-limită ale aparatului central al acestuia”.
[10] Normele metodologice privind aplicarea Programului Unic al asigurărilor obligatorii de asistenţă medicală, aprobate prin Ordinele comune ale Ministerului Sănătății și CNAM.
[11] Legea contabilităţii nr. 113-XVI din 27.04.2007 (în continuare - Legea contabilităţii); Regulamentul Serviciului Contabilitate în cadrul IMSP CNȘPMU.
[12] Ordinul directorului general al IMSP CNȘPMU nr. 170 din 24.05.2010 cu privire la delimitarea obligațiunilor de funcție ale conducerii IMSP CNȘPMU.
[13] Ordinul ministrului finanțelor nr.51 din 23.06.2009 „Cu privire la aprobarea Standardelor naționale de control intern în sectorul public”, SNCI 6 „Împuterniciri delegate”.
[14] Legea contabilităţii, art.16.
[15] Hotărîrea Guvernului nr. 1020 din 29.12.2011 „Cu privire la tarifele pentru serviciile medico-sanitare”.
[16] Hotărîrile Curții de Conturi nr.45 din 25.08.2011; nr.35 din 25.07.2012; nr.48 din 26.07.2013 privind aprobarea rapoartelor de audit al regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală şi gestionării patrimoniului public de către unele instituţii medico-sanitare publice.
[17] Pagina autorizată a Inspectoratului Fiscal de Stat.
[18] Codul fiscal, aprobat prin Legea nr.1163-XIII din 24.04.1997 (cu modificările ulterioare).
[19] Hotărîrea Guvernului nr. 1387 din 10.12.2007 „Cu privire la aprobarea Programului unic al asigurării obligatorii de asistenţă medicală”.
[20] Catalogul tarifelor unice pentru serviciile medico-sanitare prestate contra plată de către instituţiile medico-sanitare publice, precum şi pentru serviciile acoperite din FAOAM, prestate de instituţiile medico-sanitare publice şi cele private, aprobat prin Hotărîrea Guvernului nr. 1020 din 29.12.2011 „Cu privire la tarifele pentru serviciile medico-sanitare”.
[21] Expertiza tehnică a construcției din anul 2007, scrisoarea prezentată de Ministerul Sănătății nr.01-9/792 din 12.05.2014.
[22] Comisia mixtă de selectare, evaluare şi monitorizare a proiectelor investiţionale finanţate din fondul de dezvoltare şi modernizare a prestatorilor publici de servicii medicale, instituită prin Ordinul comun al Ministerului Sănătății și CNAM nr. 663/175 din 27.09.2010.
[23] Regulamentul privind criteriile şi modalitatea de selectare şi derulare a proiectelor investiţionale finanţate din fondul de dezvoltare şi modernizare a prestatorilor publici de servicii medicale, aprobat prin Ordinul ministrului sănătăţii nr. 663/175 din 27.09.2010; Hotărîrea Guvernului nr. 834 din 13.09.2010 „Pentru aprobarea Regulamentului privind achiziţiile publice de lucrări” (în continuare -Hotărîrea Guvernului nr. 834 din 13.09.2010).
[24] Regulamentul Instituției medico-sanitare publice Centrul Național Științifico-Practic de Medicină Urgentă, aprobat prin Ordinul Ministerului Sănătății nr. 477 din 12.12.2008 (în continuare - Regulamentul IMSP CNȘPMU); Regulamentul privind organizarea şi funcţionarea Ministerului Sănătăţii, structurii şi efectivului-limită ale aparatului central al acestuia, aprobat prin Hotărîrea Guvernului nr. 397 din 31.05.2011.
[25] Hotărîrea Guvernului nr. 361 din 25.06.96 „Cu privire la asigurarea calităţii construcţiilor”.
[26] Contractul nr. 367/300 din 17.07.2012, încheiat între IMSP CNȘPMU și proiectant, în scopul corectării documentației de deviz.
[27] Hotărîrea Guvernului nr. 834 din 13.09.2010, pct 7.
[28] Legea nr. 721 din 02.02.1996 „Privind calitatea în construcţii” (în continuare - Legea privind calitatea în construcţii), art.19; Hotărîrea Guvernului nr.936 din 16.08.2006 „Pentru aprobarea Regulamentului privind expertiza tehnică în construcţii”, pct.7, pct.14.
[29] Legea privind calitatea în construcţii, art.22.
[30] Ordinul ministrului sănătății cu privire la desemnarea grupului de lucru pentru procedurile de achiziții la obiectul „Construcția blocului curativ nr.4 și blocului de reanimare ale IMSP CNȘPMU”.
[31] Legea privind achiziţiile publice.
[32] Ședințele grupului de lucru al IMSP CNȘPMU.
[33] Regulamentul IMSP CNȘPMU.
[34]Hotărîrea Guvernului nr.928 din 13.08.2007 „Cu privire la modul de constituire şi de utilizare a mijloacelor speciale ale instituţiilor publice subordonate Ministerului Sănătăţii”. Regulamentul IMSP CNȘPMU.
[35] Scrisoarea Întreprinderii de Stat „Registru” nr. 493 din 17.05.2014 privind lista mijloacelor de transport înregistrate la IMSP CNȘPMU în perioada 2013-2014.
[36] Regulamentul privind inventarierea, aprobat prin Ordinul ministrului finanţelor nr.60 din 29 mai 2012.
[37] Ordinul directorului general al IMSP CNȘPMU nr.162 din 30.09.2013 „Cu privire la efectuarea inventarierii pe anul 2013”.
[38] Programul naţional de dezvoltare a asistenţei medicale de urgenţă pentru anii 2011-2015, aprobat prin Hotărîrea Guvernului nr.945 din 13.12.2011.
[39] Hotărîrea Guvernului nr.891 din 17.07.2003 „Cu privire la crearea Serviciului de Asistenţă Medicală Urgentă din Moldova”.
[40] Scrisoarea Consiliului municipal Chișinău nr.43/102 din 14.03.2009, urmare deciziei emise de Consiliul municipal Chișinău nr.2/22-11 din 24.02.2009.
[41] Hotărîrea Guvernului nr. 795 din 03.09.2010 „Cu privire la transmiterea unor încăperi”.
[42] Hotărîrea Guvernului nr. 1062 din 26.12.2013 „Cu privire la abrogarea Hotărîrii Guvernului nr. 795 din 03 septembrie 2010”.
[43] Hotărîrea Guvernului nr.1020 din 29.12.2011 „Cu privire la tarifele pentru serviciile medico-sanitare”.
[44] Legea bugetului de stat pe anul 2013 nr.249 din 02.11.2012.
[45] Hotărîrea Guvernului nr. 483 din 29.03.2008 „Cu privire la modul de dare în locaţiune a activelor neutilizate” (în continuare - Hotărîrea Guvernului nr.483 din 29.03.2008), pct.20.
[46] Hotărîrea Guvernului nr.483 din 29.03.2008, pct.19.
[47]Legea bugetului de stat pe anul 2013 nr.249 din 02.11.2012, pct. 1, lit e) din Anexa nr.8.
[48]Titlurile de autentificare a dreptului deținătorului de teren, Registrele bunurilor imobile privind numerele cadastrale: 0100208152, 0100520149 și 0100423161.
[49] Darea de seamă privind bunurile imobile proprietate publică a statului la 01.01.2013, prezentată Ministerului Sănătății.
[50] Hotărîrea Guvernului nr. 351 din 23.03.2005 „Cu privire la aprobarea listelor bunurilor imobile proprietate publică a statului şi la transmiterea unor bunuri imobile”.
[51] Standardul Naţional de Contabilitate nr.2 „ Stocurile de mărfuri şi materiale”, pct.36.
[52] Hotărîrea Guvernului nr.568 din 10.09.2009 „Pentru aprobarea Regulamentului privind achiziţionarea de medicamente şi alte produse de uz medical pentru necesităţile sistemului de sănătate” (în continuare - Hotărîrea Guvernului nr.568 din 10.09.2009).
[53] Hotărîrea Guvernului nr.568 din 10.09.2009; Ordinul ministrului sănătăţii nr. 857/241-A din 27.12.2010.
[54] Ordinul nr.857/241-A din 27.12.2010 cu privire la aprobarea normativelor stocurilor de valori materiale.
[55] Ordinul directorului general al IMSP CNȘPMU nr.37 din 29.01.2013 „Cu privire la utilizarea rațională a medicamentelor în cadrul subdiviziunilor IMSP CNȘPMU pentru anul 2013”.
[56] Ordinul ministrului sănătății nr.322 din 22.11.2002 „Cu privire la asistența de medicamente a bolnavilor spitalizați” privind aprobarea Regulamentului asistenței cu medicamente a bolnavilor spitalizați.
[57]Ordinul ministrului sănătăţii nr. 857/241-A din 27.12.2010 cu privire la aprobarea normativelor stocurilor de valori materiale.
[58] Regulamentul privind inventarierea, aprobat prin Ordinul ministrului finanţelor nr.60 din 29 mai 2012 (în continuare - Regulamentul privind inventarierea), pct. 11.
[59] Regulamentul privind inventarierea, pct. 15.
[60] Regulamentul privind inventarierea, pct. 33.
[61] Legea nr. 96-XVI din 13.04.2007 privind achizițiile publice (în continuare-Legea privind achizițiile publice), art.39, pct 5.
[62] Legea privind achizițiile publice, art.16; Hotărîrea Guvernului nr.837 din 11.11.2011 pentru aprobarea Regulamentului privind Vocabularul comun al achiziţiilor publice (CPV), pct.11.
[63] Cod care reprezintă obiectul contractelor de achiziţie publică.
[64] Legea pivind achizițiile publice, art.13 (2).
[65] Hotărîrea Guvernului nr.763 din 11.10.2012 cu privire la aprobarea Documentației-standard pentru realizarea achizițiilor publice de bunuri și servicii (în continuare- Hotărîrea Guvernului nr.763 din 11.10.2012), pct.2, Anexa (pct.41).
[66] Hotărîrea Curții de Conturi nr.46 din 25.06.2010 privind Raportul auditului executării fondurilor asigurării obligatorii de asistenţă medicală în anul 2009 şi Raportul auditului gestionării mijloacelor financiare de către unele instituţii medico-sanitare publice în anul 2009.
[67] Legea privind achizițiile publice.
[68] Legea privind achiziţiile publice, art.16, alin. (4).
[69] Legea privind achiziţiile publice, art. 46; Hotărîrea Guvernului nr.1380 din 10.12.2007 „Privind aprobarea Regulamentului cu privire la activitatea grupului de lucru pentru achiziţii”, pct. 7 lit. f), pct. 8 lit. l).
[70] Hotărîrea Guvernului nr.763 din 11.10.2012, IPO 15.2.
[71] Hotărîrea Guvernului nr.9 din 17.01.2008 „Pentru aprobarea Regulamentului cu privire la întocmirea şi păstrarea dosarului achiziţiei publice”.
[72] Normele metodologice de aplicare în anul 2012 a Programului unic al asigurărilor obligatorii de asistență medicală, aprobate prin Ordinul ministrului sănătății și CNAM nr.1021/206A din 29.12.2011; Regulamentul cu privire la rambursarea spitalelor în funcție de complexitatea cazurilor (DRG și CASE-MIX), aprobat prin Ordinul comun al MS și CNAM nr.1034/217-A din 30.12.2011, ulterior abrogat prin Ordinul comun al Ministerului Sănătății și CNAM nr.122/A-683 din 03.07.2012 „Privind aprobarea Regulamentului cu privire la modalitatea de codificare, colectare, raportare și validare a datelor la nivel de pacient în cadrul finanțării spitalelor în bază de DRG (CASE-MIX)”.
[73] Ordinul Ministerului Sănătăţii nr. 1239/253A din 10.12.2012 privind aprobarea Normelor metodologice de aplicare în anul 2013 a Programului unic al asigurării obligatorii de asistență medicală, pct.126-127.
[74]Hotărîrea Guvernului nr. 1020 din 29.12.2011 „ Cu privire la tarifele pentru serviciile medico-sanitare”; Normele metodologice cu privire la formarea devizului de venituri și cheltuieli și gestionarea surselor financiare de către instituțiile medico-sanitare publice încadrate în sistemul asigurării obligatorii de asistență medicală, aprobate de Ministerul Sănătății și CNAM.
[75] Ordinul Ministerului Sănătății nr.100 din 10.03.2008 „Cu privire la normativele de personal medical”.
[76] Hotărîrea Guvernului nr.1593 din 29.12.2003, Anexa nr.2.
[77] Hotărîrea Guvernului nr.1593 din 29.12.2003, pct.14.
[78] Hotărîrea Curţii de Conturi nr.61 din 11.12.2013 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2014” (cu modificările și completările ulterioare).
[79] Hotărîrea Curţii de Conturi nr.60 din 11.12.2013 „Cu privire la aplicarea Standardelor Internaţionale de Audit ale Instituţiilor Supreme de Audit de nivelul 3 – ISSAI 100 „Principiile fundamentale ale auditului sectorului public”, ISSAI 200 „Principiile fundamentale ale auditului financiar”, ISSAI 400 „Principiile fundamentale ale auditului de conformitate”, în cadrul misiunilor de audit ale Curţii de Conturi”.
[80] Regulamentul IMSP Institutul Oncologic, înregistrat la Camera Înregistrării de Stat la 24.06.2009.
[81] Legea contabilității nr.113-XVI din 27.04.2007 (cu modificările și completările ulterioare).
[82] Ordinul ministrului finanţelor nr.174 din 25.12.1997.
[83] Ordinul directorului IMSP Institutul Oncologic nr.18 din 14.02.2013.
[84] Art.7 alin.(1) din Legea nr.1585-XIII din 27.02.1998 „ Cu privire la asigurarea obligatorie de asistenţă medicală”.
[85] Anexa nr.5 la Hotărîrea Guvernului nr.1387 din 10.12.2007 „Cu privire la aprobarea Programului unic al asigurării obligatorii de asistenţă medicală”.
[86] Normele metodologice nr.01/17-1441 din 27.12.2012 „ Cu privire la formarea devizului de venituri şi cheltuieli şi gestionarea surselor financiare de către instituţiile medico-sanitare publice încadrate în sistemul asigurării obligatorii de asistenţă medicală”.
[87] Pct.150 din Normele metodologice de aplicare în anul 2013 a Programului unic al asigurării obligatorii de asistenţă medicală, aprobate prin Ordinul comun al Ministerului Sănătății și CNAM nr.1239/253A din 10.12.2012.
[88] Pct.16 din Standardul Naţional de Contabilitate 21 „Efectele variaţiilor cursurilor valutare”, aprobat prin Ordinul ministrului finanţelor nr.16 din 29.01.1999; pct. 13 din Standardul Naţional de Contabilitate 16 „Contabilitatea activelor materiale pe termen lung” , aprobat prin Ordinul ministrului finanţelor nr.174 din 25.12.1997 (cu modificările și completările ulterioare).
[89] Hotărîrea Curţii de Conturi nr. 13 din 16.04.2009 privind Raportul auditului performanţei „Sînt necesare schimbări majore pentru a îmbunătăţi semnificativ eficacitatea Instituţiei Medico-Sanitare Publice Institutul Oncologic în lupta împotriva cancerului”.
[90] Legea nr. 188 din 12.07.2013 „Privind ratificarea Acordului de împrumut dintre Guvernul Republicii Moldova şi Agenţia Japoneză de Cooperare Internaţională pentru realizarea Proiectului "Îmbunătăţirea serviciilor medicale”.
[91] Ordinul ministrului finanţelor nr.60 din 29.05.2012 cu privire la aprobarea Regulamentului privind inventarierea.
[92] Hotărîrea Guvernului nr.351 din 23.03.2005 „Cu privire la aprobarea listelor bunurilor imobile proprietate publică a statului şi la transmiterea unor bunuri imobile
[93] Pct. 17 din Hotărîrea Guvernului nr. 483 din 29.03. 2008.
[94] Pct. 10 din Hotărîrea Guvernului nr. 483 din 29.03. 2008 pentru aprobarea Regulamentului cu privire la modul de dare în locaţiune a activelor neutilizate.
[95] Pct. 10 din Hotărîrea Guvernului nr. 483 din 29.03. 2008 pentru aprobarea Regulamentului cu privire la modul de dare în locaţiune a activelor neutilizate.
[96] Pct.8 din Standardul Naţional de Contabilitate 13 „Contabilitatea activelor nemateriale”, aprobat prin Ordinul ministrului finanţelor nr.16 din 29.01.1999.
[97] Pct.6 din Standardul Naţional de Contabilitate 2 „Stocuri de mărfuri şi materiale”, aprobat prin Ordinul ministrului finanţelor nr.174 din 25.12.1997.
[98] Anexa nr.1 la Ordinul Ministerului Sănătăţii şi CNAM nr.857/241-A din 27.12.2010.
[99] Hotărîrea Guvernului nr.1404 din 10.12.2008 „Pentru aprobarea Regulamentului cu privire la modul de calculare a valorii estimative a contractelor de achiziţii publice şi planificarea acestora”.
[100] Pct.5 din Hotărîrea Guvernului nr. 1380 din 10.12.2007 „ Privind aprobarea Regulamentului cu privire la activitatea grupului de lucru pentru achiziţii.”
[101] Pct.6 din Hotărîrea Guvernului nr. 1380 din 10.12.2007.
[102] Ordinul ministrului sănătăţii nr.322 din 22.11.2002 „Cu privire la asistența cu medicamente a bolnavilor spitalizați”.
[103] Ordinul directorului general al IMSP Institutul Oncologic nr. 74 din 01.07.2013.
[104] Pct.15 din Ordinul ministrului finanțelor nr. 60 din 29.05.2012.
[105] Pct.6.1.11 din Ordinul ministrului sănătăţii nr.322 din 22.11.2002.
[106] Pct.6.6 şi pct.6.1.1 din Ordinul ministrului sănătăţii nr.322 din 22.11.2002.
[107] Ordinul ministrului sănătăţii nr.238 din 31.07.2009 „Privind ameliorarea alimentației pacienților în instituțiile medico-sanitare spitalicești”.
[108] Legea nr.229 din 23.09.2013 „Privind controlul financiar public intern”.
[109] Hotărîrea Guvernului nr. 764 din 25.11.1992 „Cu privire la aprobarea Normelor pentru efectuarea operaţiunilor de casă în economia naţională a Republicii Moldova” (cu modificările și completărilor ulterioare).
[110] Pct.2.21 al Politicii de contabilitate a IMSP Institutul Oncologic.
[111] Pct. 16 şi pct.74 din Regulamentul IMSP Institutul Oncologic.
[112] Hotărîrea Curţii de Conturi nr.48 din 26.07.2013 „ Cu privire la Rapoartele de audit al regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală şi gestionării patrimoniului public de către Instituţia Medico-Sanitară Publică „ Spitalul Clinic Republican” şi Instituţia Medico-Sanitară Publică „ Institutul Mamei şi Copilului” în exerciţiul bugetar 2012”; Hotărîrea Curţii de Conturi nr.45 din 25.08.2011 „Cu privire la Rapoartele auditurilor regularităţii executării fondurilor asigurării obligatorii de asistenţă medicală de către unele Instituţii medico-sanitare publice în exerciţiul bugetar 2010”.
[113] Pct.41 din Ordinul ministrului finanţelor nr.158 din 06.12.2010 „Cu privire la aprobarea Indicaţiilor metodice privind particularităţile contabilităţii în organizaţiile necomerciale”.
[114] Pct.24 din Standardul Naţional de Contabilitate 20 „Contabilitatea subvenţiilor şi publicarea informaţiei aferente asistenţei de stat”, aprobată prin Ordinul ministrului finanţelor nr. 55 din 05.06.2002 (cu modificările și completărilor ulterioare).
[115] Ordinul Ministerului Sănătăţii, de comun acord cu CNAM şi Sindicatul „Sănătatea” din Republica Moldova nr. 01-3/1/13-1 din 04.01.2013.
[116] Pct.11 din Normele metodologice nr.01/17-1441 din 27.12.2012.
[117] Pct.6 din Hotărîrea Guvernului nr.381 din 13.04.2006 „Cu privire la condiţiile de salarizare a personalului din unităţile bugetare”.
[118] Scrisoare nr.55-09/3 din 21.01.2013 al Academiei de Ştiinţe a Moldovei.
[119] Pct.17 din Hotărîrea Guvernului nr.1593 din 29.12.2003 „Despre aprobarea Regulamentului privind salarizarea angajaților din instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală”, pct.7 din Anexa nr.3 la Hotărîrea Guvernului nr.381 din 13.04.2006 „Cu privire la condițiile de salarizare a personalului din unitățile bugetare”.
[120] Pct.14 din Hotărîrea Guvernului nr.1593 din 29.12.2003.
[121] Anexă la Ordinul Ministerului Sănătăţii și CNAM nr.13/11-A din 14.01.2013 Regulamentul privind modul de calculare și achitare a plăților cu caracter stimulator pentru îndeplinirea indicatorilor de performanță a muncii personalului instituțiilor medico-sanitare de asistență medicală primară.