Curtea de Conturi, în prezenţa ministrului sănătăţii dl Andrei Usatîi, directorului general al Companiei Naţionale de Asigurări în Medicină dl Mircea Buga, directorului Instituţiei Medico-Sanitare Publice „Spitalul Clinic Republican” dl Serghei Popa, vicedirectorului general al Instituției Medico-Sanitare Publice „Institutul Mamei și Copilului” dl Petru Stratulat, directorului adjunct al Agenției Proprietății Publice dna Angela Susan, juristului Direcției reglementare și control al Agenției Achiziții Publice dl Gheorghe Ghidora, șefului Direcției reglementare a contabilității și auditului în sectorul corporativ a Ministerului Finanțelor dna Lidia Foalea, precum şi a altor persoane responsabile, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, a examinat Rapoartele de audit al regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală și gestionării patrimoniului public de către Instituţiile Medico-Sanitare Publice „Spitalul Clinic Republican” și „Institutul Mamei și Copilului” în exerciţiul bugetar 2012.
Auditul a fost iniţiat conform Programului activităţii de audit a Curţii de Conturi pe anul 2013[1], în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistenţă medicală în exerciţiul bugetar 2012.
Misiunea de audit s-a desfăşurat la 2 (două) instituţii medico-sanitare publice (în continuare – IMSP) de nivel republican, avînd drept scop oferirea unei asigurări rezonabile referitor la faptul că mijloacele financiare alocate pentru serviciile medicale din fondurile asigurării obligatorii de asistenţă medicală (în continuare – FAOAM) au fost contractate și utilizate regulamentar de către Instituţiile Medico-Sanitare Publice „Spitalul Clinic Republican” și „Institutul Mamei și Copilului”, situațiile financiare pe anul 2012 sînt veridice şi nu prezintă denaturări semnificative, iar patrimoniul public a fost administrat regulamentar.
Auditul a fost efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[2]. În vederea susţinerii constatărilor, formulării concluziilor şi recomandărilor, probele de audit au fost obţinute prin desfăşurarea procedurilor de evaluare a riscului şi procedurilor de audit ulterioare, care au cuprins testul controalelor şi procedurile de fond, cu folosirea diferitor metode: examinări, observări, confirmări, intervievări, solicitări de la terţe entităţi etc.
Examinînd rezultatele auditului și audiind rapoartele prezentate, precum şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi
IMSP „Spitalul Clinic Republican” și IMSP „Institutul Mamei și Copilului” sînt instituţii publice de nivel republican, încadrate în sistemul asigurării obligatorii de asistenţă medicală (în continuare – AOAM), care activează pe principiul de autofinanţare, nonprofit.
Organul de administrare şi control al IMSP sînt Consiliile administrative, iar responsabili şi abilitați cu dreptul de conducere şi gestionare a patrimoniului sînt directorii generali.
Fondator al acestor instituții medicale este Ministerul Sănătăţii, care deține atribuții în: asigurarea cu resurse financiare pentru funcționarea sistemului de sănătate prin fundamentarea bugetului FAOAM, elaborarea și aprobarea de comun acord cu CNAM a Normelor metodologice de aplicare a Programului unic, asigurarea achiziționării echipamentului medical și executării controlului asupra folosirii eficiente și raționale a mijloacelor bugetare și a patrimoniului de stat aflat în gestiunea instituțiilor medico-sanitare publice din subordine etc.
Cheltuielile acestor instituții, în perioada auditată, au însumat în total 373,1 mil.lei, inclusiv din mijloacele FAOAM – 307,3 mil.lei, acestea fiind utilizate de către IMSP „Spitalul Clinic Republican” – în sumă de 175,1 mil.lei și de IMSP „Institutul Mamei și Copilului ” – de 132,2 mil.lei. Mijloacele FAOAM au fost utilizate preponderent pentru retribuirea muncii și cheltuielile aferente (67%), procurarea medicamentelor (26,4%), alimentația pacienților (3,5%) și doar IMSP „Spitalul Clinic Republican” a beneficiat de mijloace pentru reparații curente (2,5 mil.lei).
În cadrul verificărilor de către audit ale regularităţii utilizării FAOAM și gestionării patrimoniului public au fost relevate unele nereguli, abateri de la normele legale, acestea fiind exprimate prin următoarele:
Contractarea, utilizarea și raportarea mijloacelor din fondul de bază al FAOAM atît la IMSP „Institutul Mamei și Copilului”, cît și la IMSP „Spitalul Clinic Republican” s-au efectuat în lipsa specificării și delimitării în contracte a cazurilor tratate pe profiluri, dar în baza unui tarif unic pentru costul unui caz tratat și a indicelui de complexitate, care variază lunar, instituțiile nedeținînd justificări de formare a acestora, fapt prin care s-a determinat riscul instabilității financiare. Totodată, la IMSP „Institutul Mamei și Copilului ” nu a fost justificată majorarea finanțării la finele anului 2012 cu 2,5 mil. lei, iar la IMSP „Spitalul Clinic Republican” s-a constatat nefinanțarea pentru cazurile tratate supraîndeplinite în sumă de 3,0 mil.lei.
Implicarea factorilor de decizie externi în lipsa atribuțiilor de gestionare a mijloacelor FAOAM, precum și nedeterminarea sursei de finanțare au condiționat achiziționarea de către IMSP „Institutul Mamei și Copilului” și IMSP „Spitalul Clinic Republican” a unor medicamente costisitoare în sume, respectiv, de 4,1 mil. lei (neautorizate regulamentar) și 37,9 mil.lei, acestea nefiind planificate și solicitate de către instituțiile vizate în cadrul asistenței medicale spitalicești. Aceleași circumstanțe au condiționat executarea de către IMSP „Spitalul Clinic Republican” a unor atribuții ce nu-i aparțin, legate de repartizarea medicamentelor primite cu titlu de ajutor umanitar, suportînd cheltuieli improprii suplimentare (65,0 mii lei).
Cadrul regulator neconcludent în materie de evidență și raportări financiare pentru instituțiile publice cu gestiune economică non-profit generează denaturări evidente, inclusiv vis-a-vis de formarea capitalului social: la IMSP „Spitalul Clinic Republican” – 68,0 mil.lei și la IMSP „Institutul Mamei și Copilului” – 66,1 mil. lei.
Se denotă o gestionare irelevantă a patrimoniului public de către instituțiile auditate, inclusiv datorită nemonitorizării suficiente la acest capitol de către Ministerul Sănătății în calitatea sa de fondator. Astfel, la IMSP „Institutul Mamei și Copilului ” nu a fost asigurată racordarea datelor privind situația bunurilor imobile reflectate în Hotărîrea Guvernului nr. 351 din 23.05.2005 la situația reală; nu a fost reflectat în evidența contabilă și în registrele cadastrale un imobil în valoare de 3,5 mil. lei; în evidența contabilă a fost înregistrat bunul public cu suprafața de 1761,8 m2, în timp ce drepturile asupra acestuia sînt înregistrate la organele cadastrale după un agent economic; n-au fost încasate veniturile corespunzătoare (circa 50,0 mii lei), ca rezultat al nefuncționării și neaplicării unor elemente ale sistemului de control intern la darea în locațiune a spațiilor libere etc.;
un teren, în condiții neclare, de 0,9 ha unui agent economic, pentru construcția unor blocuri locative;
Potrivit informațiilor prezentate de responsabilii din cadrul instituțiilor vizate, se menționează că, în vederea remedierii deficiențelor constatate pe parcursul misiunii de audit, instituțiile au inițiat elaborarea unor planuri de acțiuni în scopul rectificării erorilor din evidența contabilă, precum și excluderii unor iregularități admise la gestionarea patrimoniului public.
1. Se aprobă Rapoartele de audit al regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală și gestionării patrimoniului public de către Instituţia Medico-Sanitară Publică „Spitalul Clinic Republican” și Instituţia Medico-Sanitară Publică „Institutul Mamei și Copilului” în exerciţiul bugetar 2012, anexate la prezenta Hotărîre (Anexa nr.1 și Anexa nr.2).
2. Hotărîrea şi Rapoartele de audit se remit:
2.1. Conducerii Instituţiei Medico-Sanitare Publice „Spitalul Clinic Republican” și a Instituţiei Medico-Sanitare Publice „Institutul Mamei și Copilului” și se cere să lichideze încălcările și neregulile constatate de audit, cu implementarea recomandărilor expuse în Rapoartele de audit, aprobînd planuri de acţiuni, cu întreprinderea măsurilor de rigoare și determinarea responsabililor de îndeplinirea acțiunilor;
2.2. Companiei Naţionale de Asigurări în Medicină și se cere să asigure contractarea și finanțarea regulamentară a mijloacelor FAOAM, cu neadmiterea implicării factorilor de decizie externi, stabilind o transparență și o determinare exhaustivă a indicatorilor ce stau la baza contractării;
2.3. Ministerului Sănătății și se cere:
2.3.1. să revizuiască costurile cazurilor tratate și executate de instituțiile medico-sanitare publice, pentru acoperirea cheltuielilor acestora și evitarea situațiilor de risc al insuficienței mijloacelor financiare;
2.3.2. să stabilească modalitatea finanțării cazurilor noi, costisitoare conform calculelor justificative, cu efectuarea unei analize exhaustive a cheltuielilor în cadrul acestora;
2.3.3. să examineze oportunitatea implementării în instituțiile medico-sanitare publice din subordine a metodei de evidență separată a serviciilor costisitoare de înaltă performanță contractate cu alte instituții, pentru asigurarea unui control intern bine determinat și excluderea micșorării volumului de mijloace pasibile de finanțare de către CNAM pentru serviciile acordate de sine stătător;
2.3.4. să asigure, prin acțiuni concrete, excluderea de către instituțiile medico-sanitare publice a activităților de distribuire/ repartizare a medicamentelor și altor bunuri cu titlu de ajutor umanitar, totodată, revizuind Regulamentul cu privire la modul de recepționare, păstrare, distribuire, evidență și utilizare a ajutoarelor umanitare, referitor la obligațiile Comisiei specializate pentru ajutoarele materiale a Ministerului Sănătăţii;
2.3.5. să intensifice monitorizarea și controlul, stabilind măsuri concrete în vederea asigurării gestionării regulamentare a patrimoniului public de către instituțiile din subordine;
2.3.6. să revadă clauzele contractuale cu privire la construcția unor blocuri locative, pentru excluderea riscului de suportare pe viitor de către Instituţia Medico-Sanitară Publică „Spitalul Clinic Republican” a cheltuielilor suplimentare;
2.3.7. să reexamineze contractul privind parteneriatul public-privat, cu excluderea riscurilor de nerealizare a acestuia, avînd în vedere: prezența unor clauze care nu se încadrează în prevederile actelor normative[3]; retragerea fondatorului de la partenerul privat, primul dispunînd de obligații de control asupra ultimului; necesitatea includerii serviciilor contractate în lista celor acordate în cadrul Programului unic al asigurării obligatorii de asistenţă medicală; lipsa procedurilor prescrise de comunicare/colaborare în parteneriatul vizat;
2.3.8. să revizuiască politicile privind resursele umane, asigurînd soluționarea situațiilor problematice, inclusiv de cumulare a funcțiilor;
2.4. Ministerului Sănătății, în comun cu Ministerul Finanțelor, și se cere să elaboreze metodologia de raportare financiară la instituțiile medico-sanitare publice, ajustată cadrului regulator aferent statutului și formei organizatorico-juridice ale acestora.
3. Prezenta Hotărîre cu Rapoartele de audit anexate se remit Parlamentului Republicii Moldova, Comisiei parlamentare permanente protecție socială, sănătate și familie, Comisiei parlamentare permanente economie, buget și finanțe.
4. Prezenta Hotărîre cu Rapoartele de audit anexate se remit Guvernului, pentru documentare şi luare de atitudine.
5. Despre implementarea recomandărilor auditului, precum şi despre măsurile întreprinse pentru executarea cerințelor din subpunctele 2.1., 2.2., 2.3., 2.4. din prezenta Hotărîre se va informa Curtea de Conturi în termen de 3 luni.
6. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Nr. 48. Chişinău, 26 iulie 2013.
Anexa nr. 1 la Hotărîrea Curţii de Conturi nr. 48 din 26.07.2013
RAPORTUL
auditului regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală şi gestionării patrimoniului public de către Instituţia Medico-Sanitară Publică Spitalul Clinic Republican în exercițiul bugetar 2012
INTRODUCERE
Auditul regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală și gestionării patrimoniului public de către Instituţia Medico-Sanitară Publică Spitalul Clinic Republican în exercițiul bugetar 2012 s-a efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[4] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2013[5].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că mijloacele financiare alocate pentru serviciile medicale din fondurile asigurării obligatorii de asistenţă medicală (în continuare – FAOAM) au fost contractate și utilizate regulamentar de către Instituţia Medico-Sanitară Publică Spitalul Clinic Republican, situațiile financiare pe anul 2012 sînt veridice şi nu prezintă denaturări semnificative, iar patrimoniul public a fost administrat regulamentar.
Obiectivul auditului a constat în atestarea regularităţii utilizării mijloacelor financiare contractate de către Instituţia Medico-Sanitară Publică Spitalul Clinic Republican în anul 2012 pentru acordarea asistenţei medicale pe tipurile prevăzute de Programul unic al asigurării obligatorii de asistență medicală[6] (în continuare – Programul unic al AOAM), precum şi gestionării patrimoniului public.
Responsabilitatea conducerii Instituţiei Medico-Sanitare Publice Spitalul Clinic Republican a constat în utilizarea regulamentară[7] a mijloacelor FAOAM pentru prestarea serviciilor medicale şi asigurarea veridicităţii dărilor de seamă prezentate Companiei Naţionale de Asigurări în Medicină (în continuare – CNAM sau Compania, după caz), conform prevederilor legale[8] și clauzelor contractuale.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor și concluziilor asupra regularităţii administrării mijloacelor financiare obţinute din FAOAM, gestionării conforme a patrimoniului public, precum şi asupra veridicităţii Dării de seamă pe anul 2012. Auditorii nu sînt responsabili de prevenirea cazurilor de fraudă şi eroare.
Metodologia și abordarea de audit
Misiunea de audit a fost efectuată conform Standardelor de audit ale Curţii de Conturi[9]. Abordarea adoptată de Curtea de Conturi cuprinde proceduri analitice de audit, testarea directă a operațiunilor și evaluarea controalelor-cheie din cadrul sistemelor de supraveghere și de control ale Instituţiei Medico-Sanitare Publice Spitalul Clinic Republican. Probele de audit au fost obţinute prin metoda examinării documentelor primare, raportului financiar, dărilor de seamă, contractelor încheiate, precum și rezultatelor chestionarelor completate de către angajaţii instituției. S-au întreprins ieşiri la fața locului, fiind colectate informații privind situațiile de risc stabilite și explicaţiile de la persoanele cu funcţii de răspundere. De asemenea, s-au analizat particularităţile legislaţiei şi actelor normative în vederea identificării factorilor de risc. Reieşind din activităţile de audit efectuate la etapa de planificare, auditul a urmat să confirme dacă entitatea a asigurat regularitatea:
planificării, contractării, finanţării, precum şi executării serviciilor medicale prestate din FAOAM;
executării şi raportării cheltuielilor;
procurării produselor medicamentoase și parafarmaceutice;
gestionării patrimoniului public, inclusiv transmiterea unei părți a acestuia pentru implementarea parteneriatului public-privat.
II.
PREZENTARE GENERALĂ
Instituţia Medico-Sanitară Publică Spitalul Clinic Republican (în continuare – IMSP SCR) este instituţie publică de nivel republican în sistemul asigurării obligatorii de asistenţă medicală (în continuare – AOAM), avînd drept scop de bază ameliorarea sănătăţii populaţiei prin organizarea şi dezvoltarea asistenţei medicale bazate pe tehnologii medicale de înaltă performanţă şi prestarea serviciilor medicale cost-eficiente şi calitative, efectuarea cercetărilor ştiinţifice în domeniul medicinii. În perioada auditată, IMSP SCR şi-a desfăşurat activitatea pe principiul autofinanţării, de nonprofit, în baza Regulamentului IMSP SCR[10].
În cadrul IMSP SCR activează 25 de secţii staţionar, 27 de secţii paraclinice (nestaționar), care acordă consultaţii, investigaţii medicale, de internare, susţinute de 26 de servicii auxiliare, inclusiv secția științifică și Serviciul republican “AVIASAN”. Instituția dispune de 815 paturi: 475 – în secțiile chirurgicale, 270 – în secțiile terapeutice, 45 – în secția reanimare și 25 – în secția hemodializă, în anul 2012, potrivit datelor, fiind trataţi 27351 de pacienţi, dintre care 21707 persoane asigurate.
Pentru perioada auditată, IMSP SCR a dispus de un plan de dezvoltare pentru anul 2012 în care sînt trasate obiectivele, activitățile privind îmbunătățirea calității serviciilor prestate. În acest context au fost îmbunătățite condițiile prin efectuarea investițiilor în patrimoniul instituției, continuarea lucrărilor de construcție a unui nou bloc chirurgical[11], finanțat din surse externe (cca 14 mln. euro), a fost implementat un proiect cu stabilirea relațiilor de parteneriat public-privat pentru acordarea serviciilor de radiologie performante, precum și a continuat dezvoltarea activității Centrului de transplant de organe.
Cadrul instituţional în organizarea și administrarea asistenţei medicale în sistemul AOAM la IMSP SCR este reprezentat de:
Ministerul Sănătății, în calitate de Fondator; Compania Naţională de Asigurări în Medicină (în continuare – CNAM), ca gestionar al mijloacelor FAOAM, fiind responsabilă de încheierea contractelor şi finanţarea serviciilor medicale, precum și de controlul calităţii asistenţei medicale contractate; Consiliul administrativ, ca organ de administrare şi control, avînd atribuţii privind: examinarea şi aprobarea planurilor de activitate, rapoartelor trimestriale şi anuale; aprobarea planurilor de achiziţii ale bunurilor ș.a.; Directorul general, responsabil şi abilitat cu dreptul de conducere şi gestionare a patrimoniului. Pe parcursul perioadei auditate, urmare a suspendării contractului individual de muncă al directorului general, obligaţiunile acestuia au fost îndeplinite de unul din vicedirectori (din 13.01.2011).
Sinteza veniturilor și cheltuielilor
Veniturile și cheltuielile IMSP SCR în anul 2012 au constituit 222,2 mil.lei și, respectiv, 226,6 mil.lei, care au înregistrat o tendință de creștere față de anul 2011 cu 4,0 mil.lei și, respectiv, cu 8,4 mil.lei, sursa de bază a veniturilor (182,1 mil.lei) constituind mijloacele FAOAM, acestea fiind preponderent direcționate pentru acordarea serviciilor medicale spitalicești (175,1 mil.lei).
Ponderea majoră în totalul surselor de finanţare (82%) revine celor alocate de CNAM, acestea înregistrînd o creștere faţă de anul 2011 cu 17,0 mil.lei, sau cu 10%, datorită creșterii numărului de cazuri tratate (cu 1157). Astfel, pentru anul 2012 s-au contractat 175,7 mil.lei, finanțate fiind 175,1 mil.lei ca rezultat al nevalidării de către CNAM a cazurilor tratate (0,4 mil.lei) și al neîndeplinirii serviciilor planificate de înaltă performanță (0,2 mil.lei).
Structura veniturilor și cheltuielilor se reprezintă în Diagramele nr.1 și nr.2:
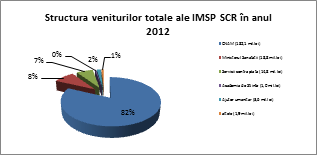
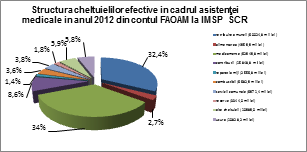
Diagrama nr.1 Diagrama nr.2


Sursă: Rapoartele financiare ale IMSP SCR, dările de seamă prezentate de entitate.
Ponderea majoră în totalul cheltuielilor revine celor destinate procurării medicamentelor (34%), care au crescut față de anul precedent cu 8,2 mil.lei ca rezultat al procurării echipamentului medical de unică folosință (4,4 mil.lei), a preparatelor antivirale (37,9 mil.lei), urmate de cheltuielile pentru retribuirea muncii (32,4%), în creștere cu 2,5 mil.lei ca rezultat al majorării salariului tarifar, precum și de alte cheltuieli (30,9%), care au înregistrat o creștere cu 8,4 mil.lei față de anul 2011.
III.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI
3.1. Cu privire la planificarea, contractarea, finanţarea şi executarea serviciilor medicale prestate din FAOAM
La contractarea mijloacelor financiare din FAOAM pentru serviciile medicale spitalicești IMSP SCR nu deține informația privind modul de stabilire a costului cazului tratat și a indicelui de complexitate al acestuia, care variază de la o lună la alta.
În conformitate cu prevederile Regulamentului IMSP SCR, instituția urmează să-și planifice veniturile și cheltuielile pentru atingerea scopurilor și obiectivelor stabilite, cu evitarea situațiilor de risc în activitatea instituției (incapacitate de plată a obligațiunilor față de personal, terțe persoane etc.).
Planificarea veniturilor și cheltuielilor se efectuează în conformitate cu prevederile Normelor metodologice din 21.08.2009 cu privire la formarea devizului de venituri și cheltuieli (business-plan)[12] şi gestionarea surselor financiare, aprobate de Ministerul Sănătății, CNAM, Sindicatul „Sănătatea”, care stabilesc modul de justificare a cheltuielilor separat pe articole. În acest context, auditul relevă că IMSP SCR la solicitarea mijloacelor necesare din FAOAM pentru acordarea serviciilor medicale dispune de o analiză a necesarului de mijloace, iar numărul de cazuri tratate se planifică reeșind din mijloacele contractate, precum și din numărul de cazuri real îndeplinite în anul precedent. Cheltuielile pentru asistenţa medicală spitalicească pentru anul 2012 au fost aprobate la nivel de 93% din mijloacele FAOAM (182,1 mil.lei) şi de 7% din mijloacele contra plată (14,8 mil.lei).
Contractarea serviciilor medicale din FAOAM în anul de referință s-a efectuat potrivit Normelor metodologice[13] de aplicare în anul 2012 a Programului unic al asigurărilor obligatorii de asistență medicală, aprobate la 29.12.2011, care prevăd 3 (trei) mecanisme de contractare. IMSP SCR, potrivit normelor, urma să efectueze contractarea asistenței medicale spitaliceşti conform mecanismului 3 (plata pe grupuri omogene de diagnostic, care prevede rambursarea spitalelor în funcţie de complexitatea cazurilor (DRG şi CASE-MIX))[14] și se utilizează la contractarea asistenţei medicale spitaliceşti pentru cazurile de scurtă durată (2-3 zile). Astfel, au fost contractate mijloace financiare, reieșind din numărul total de cazuri tratate planificate (20678), indicele de complexitate (1,5571) și un tarif unic pentru costul unui caz tratat (3784 lei), cu toate că inițial (la 15.11.2011) în oferta prezentată CNAM de către IMSP SCR s-a solicitat achitarea cazurilor tratate pe profiluri separat (durata unui caz tratat fiind de 7-8 zile). Auditul relevă că instituția nu dispune de justificările calculelor costului cazului tratat şi ale indicelui de complexitate (ICM), acestea, conform explicațiilor entității, fiind stabilite de CNAM, indicele de complexitate modificîndu-se lunar de la 1,38 la 1,68. Astfel, valoarea cazului tratat a variat de la 5,2 mii lei la 6,4 mii lei, în timp ce costurile cazurilor tratate prezentate în ofertă și aprobate de Ministerul Sănătății[15] au variat de la 3,4 mii lei la 41,4 mii lei. În aceste condiții, auditul denotă existența, pentru entitate, a riscului de neacoperire a cheltuielilor cauzate de insuficiență financiară.
Auditul a constatat că în cadrul asistenţei medicale spitalicești a fost supraîmplinit numărul de cazuri tratate (cu 1157), pentru care la 28.12.2012 au fost alocate 4,0 mil.lei, în timp ce, conform calculelor efectuate, instituția urma să beneficieze de cca 7,0 mil.lei. Astfel, aceste circumstanțe au generat un deficit de mijloace financiare din FAOAM în sumă de cca 3,0 mil.lei. De asemenea, în anul 2012 IMSP SCR a efectuat două transplanturi de rinichi, pentru care finanţarea cu ICM (1,55) ajustat la costul cazului propus (3,8 mii lei) nu acoperă cheltuielile reale suportate (cca 370,0 mii lei). Totodată, conform explicațiilor entității, finanțarea de la CNAM nu acoperă cheltuielile în unele secții (chirurgia inimii, chirurgia vasculară), unde consumabilele sînt scumpe.
Verificarea încasării mijloacelor financiare de la CNAM a stabilit că aceasta s-a efectuat neproporțional, necesităţile contractate ale IMSP SCR în lunile ianuarie şi septembrie 2012 fiind acoperite la nivel de 75-84%. Auditul relevă că o parte din mijloace preponderent a fost alocată în luna decembrie (la 28.12.2012), ceea ce a generat un sold neutilizat la finele anului în sumă de 13,8 mil.lei, real acestea fiind raportate la CNAM ca servicii acordate. Aceste circumstanțe creează premise pentru utilizarea mijloacelor FAOAM în anul următor contrar destinaţiei stabilite iniţial. Totodată, la 31.12.2012 IMSP SCR a înregistrat datorii creditoare (40,0 mil.lei), drept urmare entitatea confruntîndu-se cu un deficit de mijloace financiare.
Analiza informațiior privind realizarea serviciilor medicale a identificat anumite deficiențe, precum ocuparea neproporțională a paturilor în secţiile de profil (secțiile de terapie – cca 83% (225 din 270), secțiile cu profil chirurgical – cca 94%, secția chirurgie viscerală – cca 130%); întocmirea listelor de planificare în vederea asigurării succesivității beneficierii de servicii medicale; achitarea în unele cazuri de către persoanele asigurate a serviciilor contra plată, pentru evitarea rîndurilor formate. Aceste cazuri afectează garantarea prestării unor servicii medicale echitabile tuturor plătitorilor și beneficiarilor de servicii medicale.
Pentrul anul 2012, IMSP SCR nu a atins în măsură deplină volumul contractat de servicii de înaltă performanță cu 195,6 mii lei. Totodată, instituția, în baza biletelor de trimitere, a delegat persoane asigurate la o altă entitate privată pentru efectuarea acelorași tipuri de servicii în sumă de 37,7 mii lei. Analiza procesului de eliberare a biletelor de trimitere a stabilit că managementul entității nu a dispus de proceduri și reglementări interne relevante la acest capitol, care să stabilească exhaustiv situațiile în care pacienții pot beneficia de servicii de înaltă performanță de la alte IMSP, în condițiile în care IMSP SCR prestează astfel de servicii.
Modificările cadrului regulator[16] au prevăzut majorarea salariilor tarifare cu 10%, nefiind alocate suplimentar la acest capitol surse financiare. Acest fapt a generat repartizarea cheltuielilor în scopul majorării remunerării muncii cu 2,5 mil.lei din contul altor articole de cheltuieli (destinate reparațiilor și inventarului moale), acestea, ca rezultat, rămînînd fără acoperire financiară necesară.
Concluzii: Complexitatea și diversitatea cazurilor tratate, care urmează a fi realizate în limita mijloacelor alocate, determină neproporționalitatea îndeplinirii zilelor/pat, în aceste condiții întocmindu-se liste de planificare, iar unii pacienți asigurați achitînd serviciile medicale.
Prin nedispunerea de către IMSP SCR a justificării calculelor indicelui de complexitate și tarifului pentru cazul tratat contractat nu se asigură transparența și obiectivitatea cheltuielilor incluse și nu se oferă instituției o stabilitate financiară.
Spitalul, în unele cazuri, nu beneficiază de finanțare pentru serviciile de înaltă performanţă, pe care acesta le poate presta, în timp ce astfel de tipuri de servicii sînt acordate de alți agenţi economici.
Majorarea salariilor, prevăzută prin act normativ, în lipsa acordării suplimentare a resurselor financiare, a generat distribuirea mijloacelor financiare de la destinația stabilită inițial pentru cheltuielile instituției (2,5 mil.lei), soldîndu-se cu un deficit de resurse financiare.
Recomandări IMSP Spitalul Clinic Republican:
1. Să elaboreze și să aprobe, de comun cu Consiliul de administrație, un plan de măsuri pentru evaluarea costurilor serviciilor;
2. Să ajusteze costurile cazurilor complexe și costisitoare la situația reală, cu prezentarea ulterioară Ministerului Sănătății și Companiei Naționale de Asigurări în Medicină pentru a găsi oportunități de aprobare a acestora;
3. Să elaboreze reglementări interne și procese scrise privind acordarea serviciilor de înaltă performanță de alte instituții pentru asigurarea plenitudinii acordării acestora și beneficierii de finanțare.
3.2. Cu privire la executarea şi raportarea cheltuielilor
Cheltuieli privind remunerarea muncii
Pentru acordarea serviciilor medicale a fost planificat fondul anual pentru retribuirea muncii în sumă de 60,1 mil.lei pentru 1893,5 de unități (inclusiv 274 de funcții vacante). În cadrul asistenței medicale spitalicești valoarea fondului remunerării muncii nu a atins cota maximă permisă regulamentar[17] (55%), constituind doar 37,3% din volumul veniturilor acumulate în urma serviciilor prestate, fapt ce denotă riscul de neasigurare a drepturilor salariale ale angajaților. Conform explicațiilor entității, deficitul financiar nu permite includerea deplină a premiilor și ajutoarelor materiale, deoarece mijloacele financiare disponibile sînt prevăzute pentru acoperirea altor cheltuieli.
Structura fondului de remunerare a muncii din mijloacele FAOAM pe tipuri de retribuții este redată în tabelul nr.1.
Tabelul nr.1
(mii lei)
| Nr. d/o | Indicatori | Personal de conducere | Medici | Personal medical mediu | Personal medical inferior | Alt personal | Total | Ponde-
rea, % |
| 1 | Retribuirea muncii, total, inclusiv: | 688,9 | 19792,4 | 24945,1 | 5102 | 9496,6 | 60025,0 | |
| 2 | Salariul de funcție, cota-parte, % | 359,03 | 11109,8 | 13413,1 | 3417,6 | 5339,5 | 33639 | 56,04 |
| 3 | Sporuri la salariul de funcție | 290,2 | 5669,6 | 6535,9 | 212,99 | 1432,3 | 14141 | 23,6 |
| 4 | Suplimente la salariul de funcție | | 2059,8 | 3812,1 | 1080,5 | 2200,12 | 9152,5 | 15,2 |
| 5 | Ajutor material | | 82,9 | 59,8 | 11,3 | | 154 | 0,3 |
| 6 | Premii | 38,0 | 750,2 | 1075,2 | 361,4 | 495,42 | 2720,2 | 4,5 |
| 7 | Alte plăți bănești | 1,6 | 119,9 | 49,18 | 18,33 | 29,3 | 218,3 | 0,4 |
| 8 | Salariul mediu lunar | 9,6 | 4,2 | 3,2 | 2,1 | 3,4 | |
Sursă: Dările de seamă pentru anul 2012 ale IMSP SCR.
Analiza schemei de încadrare a personalului în muncă în cadrul IMSP SCR denotă că numărul de funcţii ocupate în mediu a constituit 1324, sau 85,5% din totalul unităților stabilite în anul 2012, ceea ce a determinat o cumulare de funcții de către medici la nivel de 13,4%, de către asistentele medicale – de 22%. Conform informației prezentate, IMSP SCR întreprinde anual măsuri de remediere, prezentînd Ministerului Sănătății planul-solicitare de repartizare a tinerilor specialiști. Astfel, pe parcursul anului 2012 au fost angajați 24 de medici și 70 de asistente medicale.
Conform datelor în aspectul categoriilor de vîrstă, se denotă o situație benefică, avînd în vedere că 77% din medici și 90% din personalul medical mediu au vîrsta cuprinsă între 25 și 55 de ani.
Verificările prin eşantionare a 10% din salariați au constatat că, calculul salariului de funcţie, suplimentelor, sporurilor, premiilor și ajutoarelor materiale s-a efectuat regulamentar[18], personalului medical fiindu-i calculate sporuri pentru intensitatea muncii în sumă de 2,2 mil.lei, în limita mijloacelor disponibile, în unele cazuri nefiind stabilite indicatori şi criterii măsurabili.
Cheltuieli pentru achiziții de bunuri și servicii
Pentru asigurarea continuității acordării serviciilor de asistență medicală, dotarea bazei tehnico-materiale, precum și implementarea noilor proiecte de realizare a transplanturilor de organe, pentru anul 2012 instituția a procurat din sursele FAOAM, inclusiv din fondul de dezvoltare și modernizare gestionat de CNAM, medicamente, produse parafarmaceutice, utilaj medical, produse alimentare ș.a. Astfel, instituția a încheiat 369 de contracte, achiziţiile constituind cca 153,0 mil.lei, fiind selectate pentru verificare 15 proceduri de achiziții în sumă de 55,7 mil.lei realizate din sursele FAOAM.
Verificările au constatat unele abateri de la prevederile legale, precum:
Consiliul administrativ nu a aprobat regulamentar planul anual de achiziții;
Nu au fost stabilite atribuţiile şi responsabilităţile membrilor grupului de lucru[19] numiți pentru organizarea şi desfăşurarea procedurilor de achiziţii, neasigurîndu-se pe deplin activităţile de monitorizare şi evaluare, prevenire, depistare şi corectare a neregularităţilor pentru eficientizarea achiziţiilor de bunuri, participarea largă a operatorilor economici şi dezvoltarea concurenţei între aceştea;
IMSP SCR nu a aplicat sancţiuni prevăzute de contracte în sumă de cca 167,6 mii lei pentru 2 (doi) agenţii economici care nu şi-au realizat obligaţiile contractuale, și anume livrarea în termen a bunurilor contractate;
Au fost efectuate plăţi în avans cu 602,8 mii lei mai mult decît prevedeau clauzele contractuale, astfel fiind imobilizate mijloace financiare pe 2-3 luni;
IMSP SCR nu s-a asigurat cu garanţia pentru buna execuţie[20] a contractelor din partea ofertanților cîştigători, nedeţinîndu-le nici în perioada executării auditului (în 6 cazuri, în sumă de 0,9 mil.lei).
Notă: În perioada finalizării auditului, conform explicațiilor, IMSP SCR a operat modificări în ordinul cu privire la constituirea grupului de lucru, indicînd atribuțiile fiecărui membru. Totodată, instituția a întreprins măsuri în vederea sancționării agenților economici pentru nelivrarea în termen a bunurilor procurate.
Pentru procurarea unor utilaje medicale, în perioada auditată, IMSP SCR a beneficiat de mijloace din contul fondului de dezvoltare și modernizare al FAOAM, gestionat de CNAM, în sumă de 7,1 mil.lei pentru trei proiecte investiționale. În urma verificărilor acestora au fost stabilite următoarele:
La achiziționarea laboratorului imunologic (tipizare HLA), în sumă de 2,0 mil.lei, inclusiv din contul fondului de dezvoltare al CNAM (1,4 mil.lei), în caietul de sarcini nu au fost incluse toate componentele necesare aferente dării în exploatare a laboratorului, cum ar fi: microscopul cu contrast de fază, analizatorul cu tehnologie LUMINEX, entitatea motivînd prin apariția necesității de procurare a acestora, urmare a recomandărilor experților străini. Mai mult ca atît, laboratorul n-a fost pus în funcțiune nici la un an de la livrarea bunului (din 29.03.2012), acesta fiind achitat integral la 17.02.2012. IMSP SCR a motivat situația prin refuzul furnizorului de a livra scanerul, deoarece astfel de tipuri de scanere nu se mai produceau, în anul 2013 fiind organizată o nouă licitație pentru procurarea acestui component, ceea ce a și determinat tergivesarea dării în exploatare a aparatajului. Astfel, efectuarea neregulamentară a achizițiilor a determinat nerealizarea scopului propus.
De asemenea, din fondul de dezvoltare, în baza demersului ministrului sănătății din 28.10.2011 „întru eficientizarea mijloacelor financiare”, a fost organizată achiziția publică de către IMSP SCR, prin asocierea a opt instituții medico-sanitare publice (IMSP Spitalul Clinic Republican, IMSP Institutul Oncologic, IMSP Centrul Național Științifico-Practic de Medicină Urgentă, IMSP Institutul de Cercetări Științifice în Domeniul Ocrotirii Sănătății Mamei și Copilului, IMSP Institutul de Cardiologie, IMSP Institutul de Neurologie și Neurochirurgie, IMSP Spitalul Clinic Municipal Bălți, IMSP Spitalul Clinic Municipal pentru Copii „V. Ignatenco”) pentru procurarea a 8 (opt) generatoare de oxigen. Această achiziție a fost organizată și desfășurată în lipsa determinării disponibilității surselor financiare[21], grupul asociat de lucru neanalizînd situația. Cu toate că în documentele de licitație a fost menționată existența surselor de finanțare (Ministerul Sănătăţii şi CNAM), IMSP SCR, contrar celor raportate, a beneficiat cu întîrziere din fondul de dezvoltare al CNAM de 2,0 mil.lei (abia la 21.03.2012), după trei luni de la încheierea contractului de achiziție din 05.12.2011. Totodată, auditul relevă că instituția a suportat cheltuieli suplimentare în sumă de 1,3 mil.lei pentru cofinanțarea proiectului și cheltuieli pentru devamare, acestea fiind alocate din contul asistenței medicale spitalicești, mijloacele fiind dezafectate de la destinația inițial stabilită de acordare a serviciilor medicale.
La determinarea cîștigătorului, grupul de lucru a descalificat unul din cei 3 (trei) ofertanți, invocîndu-se „neînregistrarea în lista operatorilor economici cărora li s-a oferit documentele de licitație contra plată a 200 lei”, astfel de prevederi nefiind reglementate, însă Agenția Achiziții Publice a acceptat și înregistrat darea de seamă privind licitația publică. Concomitent, alt ofertant a fost descalificat din motivul neprezentării unor documente obligatorii. În aceste condiții, a fost calificat doar un singur ofertant, prin urmare nefiind respectat principiul asigurării concurenţei în domeniul achizițiilor publice[22], iar grupul de lucru era obligat să anuleze procedura de achiziție în baza art.59 din Legea privind achizițiile publice.
Auditul menţionează că, anterior desfășurării licitaţiei (cu 8 zile înainte), grupul de lucru a operat modificări în documentele de licitație, fiind revizuite condițiile de livrare a utilajului, incluzînd suplimentar la condiția de livrare INCOTERMS 2000 DDP (livrarea pînă la destinație) condiția INCOTERMS 2000 CIP (care impune cumpărătorul să suporte toate taxele vamale și TVA la import). Ca rezultat, IMSP SCR a suportat cheltuieli suplimentare din contul asistenţei medicale spitaliceşti, neprevăzute inițial, în sumă de 631,7 mii lei. De asemenea, instituția nu a asigurat depunerea de către vînzător a garanției de bună execuţie – condiție care, nefiind respectată, face imposibilă încheierea contractului sau, potrivit condițiilor expuse în documentele de licitație (pct.2.20), urma a fi reținută garanția pentru ofertă.
Totodată, generatorul de oxigen a fost livrat în trei etape, iar în declarațiile vamale și în facturile de intrare nu au fost specificate componentele generatorului și, respectiv, valoarea acestora, ceea ce nu permite evaluarea exhaustivă a părților componente ale utilajului procurat.
Verificarea cheltuielilor suportate de către instituție pentru întreținerea și exploatarea utilajului de producere a oxigenului medical, în comparație cu cheltuielile suportate la procurarea oxigenului de la producători, a constatat că, în perioada auditată (4 luni), acestea s-au majorat cu 225,0 mii lei. Cheltuielile au inclus și mentenanța (112,1 mii lei), care nu a fost prevăzută în documentele de licitație, dar achiziționată neregulamentar[23] prin procedură de achiziție publică dintr-o singură sursă. Astfel, nu a fost asigurată participarea altor operatori economici potențial existenți pe piața autohtonă la achiziția respectivă. Dreptul prioritar i-a fost atribuit agentului economic contractat în baza unei recomandări a vînzătorului (fără număr și dată). Totodată, cheltuielile de mentenanță au inclus prețul cu TVA, agentul economic nefiind plătitor al TVA, ceea ce a determinat suportarea nejustificată a unor cheltuieli în valoare de 19,0 mii lei. În același timp, IMSP SCR, pentru anul 2013, și-a prevăzut în planul de achiziții cheltuieli pentru procurarea oxigenului în sumă de 130,0 mii lei. Conform explicațiilor entității, aceste cheltuieli au fost planificate în caz de defectare a generatorului, totodată, oxigenul urmează a fi procurat la necesitate.
În cadrul auditului regularităţii la IMSP SCR efectuat în anul 2010[24] a fost menţionată ineficienţa cheltuielilor la achiziţionarea serviciilor de spălătorie, condiționată de prețurile majorate per kilogram, în comparație cu cele contractate de alte spitale. O situație analogică a fost constatată de audit și pentru anul 2012. Astfel, IMSP SCR a contractat la 17.01.2012 servicii de spălare a lenjeriei pentru 200,0 mii kg, în sumă de 2160,0 mii lei (fiind planificate 1808,0 mii lei) cu un agent economic (c/f 1010600044352), căruia din anul 2011 i-a fost acordată o încăpere în locațiune în incinta instituției pe o perioadă de 49 de ani. La evaluarea agentului economic cîștigător, grupul de lucru nu s-a documentat referitor la dotarea tehnico-materială a acestuia, precum și nu a analizat termenul de fondare și perioada de activitate a lui.
Urmare testărilor efectuate de audit, se relevă prețul semnificativ majorat al contractului pentru un kg (cu 1,4-2,8 lei) față de prețurile oferite de acesta şi de alți agenți economici în alte spitale, costul cărora, potrivit calculelor auditului au fost mai mici cu cca 300,0 mii lei. La selectarea ofertei cîştigătoate, grupul de lucru nu s-a asigurat cu justificarea cheltuielilor incluse în prețul propus[25], fiind prevăzută condiția de includere a cheltuielilor de transport, în timp ce agentul economic activa pe teritoriul IMSP SCR. De asemenea, contractul nu a prevăzut exhaustiv cantitățile de lenjerie necesare de spălat separat pe secții, prin care nu s-a asigurat justificarea volumului de lenjerie contractată.
Deși în anul 2012 blocul operator a trecut la utilizarea echipamentului de unică folosință (jetabil), pentru care s-au planificat mijloace de cca 4,0 mil.lei, IMSP SCR a contractat un volum de lenjerie cu 33,0 mii kg mai mult comparativ cu anul 2011. Totodată, cheltuielile efective pentru perioada auditată au constituit cu 144,0 mii lei mai puțin decît suma planificată, fapt ce denotă asupra iresponsabilității grupului de lucru care nu a examinat şi concretizat regulamentar[26] necesităţile IMSP SCR la acest capitol. În aceste condiţii, IMSP SCR, contrar prevederilor cadrului legal[27], nu a modificat suma contractuală, generînd imobilizarea mijloacelor financiare în aceeași sumă. Concomitent, în baza scrisorii Fondatorului (10.12.2012), în care a fost menţionat „de a organiza licitația de sine stătător în mod tradițional pentru I semestru pînă la organizarea unei achiziţii centralizate”, IMSP SCR a prelungit termenul contractului existent pentru I semestru al anului 2013, cu trimitere la prevederile legale[28], care nu au justificat motivul prescris, favorizînd în așa fel agentul economic contractat. Totodată, în aceste condiţii, IMSP SCR nu şi-a asigurat recepționarea serviciilor și pentru semestrul II.
În scopul eficientizării cheltuielilor pentru serviciile de curăţenie, de către IMSP SCR la 05.04.2011 a fost încheiat un contract cu un agent economic (c/f 1004600069404) pe o perioadă de 3 ani. Suma contractuală anuală a constituit 6200,0 mii lei, fiind transmisă spre deservire suprafața totală a IMSP SCR de 65000,0 m2. Auditul relevă că suma contractuală nu a reieşit din calculele costului unui m2, dar din cheltuielile planificate pentru retribuirea muncii a 252 de unități externalizate din schema de state a IMSP SCR (5435,0 mii lei) şi din cheltuielile gospodăreşti (765,0 mii lei). La externalizarea celor 252 de unități nu s-a luat în considerare avizul negativ expus de Sindicatul „Sănătatea”, nefiind reglementate nici procedurile de externalizare. De asemenea, auditul a constatat[29] că, urmare externalizării, n-au fost asigurate garanţiile oferite la licitație angajaţilor, fiind micșorat volumul remunerării muncii pentru 62 de unități supuse verificării cu 20-30%, comparativ cu salariul ce a stat la baza determinării valorii contractului. În același timp, este necesar de menționat că Fondatorul a aprobat contractul vizat în lipsa deciziei Consiliului administrativ.
Cu toate că efectul economic a constat în optimizarea cheltuielilor de la externalizarea serviciilor (cu 2,0 mil.lei), entitatea a format o rezervă în fondul remunerării muncii (cca 1,1 mil.lei) pentru 40 de unităţi de infirmiere. Astfel, măsurile întreprinse în vederea optimizării cheltuielilor Spitalului nu s-au soldat cu succes, care au reieșit, inclusiv, din cele menționate anterior.
Verificarea de către audit a procedurii de contractare şi executare a prevederilor contractuale denotă că:
Nedeterminarea, inițial, a costului unui m2 a obligat IMSP SCR achitarea serviciilor printr-o sumă lunară fixă (6,2 mil.lei/12 luni), nefiind luate în considerare suprafețele nedeservite de către agentul economic. Astfel, conform calculelor efectuate, costul unui m2 anual, pentru perioada vizată, a constituit 113,2 lei, nefiind deservită suprafaţa imobilului entității de 4232,0 m2. Ca rezultat, IMSP SCR a suportat cheltuieli nejustificate în sumă de 304,7 mii lei. Se relevă că, agentul economic a ocupat spaţii din incinta spitalului (cca 65,0 m2, stabilite la vizualizare), în lipsa contractului de locațiune, neachitînd pentru acestea serviciile comunale, ceea ce a generat neîncasarea veniturilor în sumă de 46,9 mii lei și suportarea unor cheltuieli nejustificate de către IMSP SCR în sumă de 15,4 mii lei.
Lipsa unor criterii/procese de verificare a calităţii deservirii suprafeţelor cu întocmirea actelor de primire-predare și numirea persoanelor responsabile din partea IMSP SCR nu a asigurat deservirea integrală a tuturor suprafețelor. Astfel, vizualizarea la faţa locului a constatat starea nesatisfăcătoare şi agreabilă a suprafeţelor tehnice ale IMSP SCR (2587,2 m2), fapt ce pune sub risc situaţia sanitaro-epidemiologică a Spitalului.
Întrucît contractul pentru serviciile de curăţenie a fost încheiat pentru trei ani, IMSP SCR nu a prevăzut şi precizat anual[30] limitele alocaţiilor anuale, cu specificarea și modificarea volumului de servicii, ținînd cont de modificările parvenite.
La acest capitol auditul relevă că instituția s-a autosesizat asupra ocupării neregulamentare a spațiilor, precum și asupra nerespectării unor clauze contractuale de către agentul economic, reziliind unilateral contractul la 01.08.2012. Urmare a contestației agentului economic, contractul a fost reîncheiat din 01.01.2013.
Concluzii:
În perioada auditată s-a înregistrat o fluctuație a personalului, precum și necompletarea unităților de personal aprobate pentru prestarea serviciilor medicale planificate, cu dispunerea a 274 de unități vacante și practicarea cumulării de funcții, ceea ce determină riscul acordării serviciilor necalitative. Calcularea suplimentelor pentru intensitatea muncii (2,2 mil.lei), în unele cazuri, nu a fost bazată pe criterii justificative şi indicatori măsurabili.
Neasigurarea unui management conform al IMSP SCR, prin stabilirea unui sistem eficient de control intern, precum și influența, în unele cazuri, a factorului de decizie extern (Fondatorul) în procesul de achiziționare a bunurilor, lucrărilor și serviciilor, precum și externalizarea unor servicii, au determinat: (i) neîncasarea unor venituri sub formă de sancţiuni prevăzute contractual (cca 0,2 mil.lei); (ii) efectuarea plăţilor în avans cu imobilizarea temporară a mijloacelor financiare (0,6 mil.lei); (iii) neasigurarea cu garanţia pentru buna execuţie a lucrărilor contractate din partea ofertanților cîştigători (0,9 mil.lei); (iv) admiterea unor cheltuieli suplimentare în cadrul procurării generatorului de oxigen și externalizarea serviciilor (1,0 mil.lei); (v) nerealizarea scopului proiectului înaintat prin tergivesarea dării în exploatare a aparatajului medical achiziționat (2,0 mil.lei); (vi) imobilizarea mijloacelor financiare (0,1 mil.lei), precum și prelungirea neregulamentară a termenului contractual; (vii) suportarea cheltuielilor necompensate (15,4 mii lei) și veniturilor pasibile de încasat (46,9 mii lei).
Recomandări IMSP Spitalul Clinic Republican:
4. Să elaboreze un cadru normativ intern privind reglementarea proceselor de stabilire și evaluare a criteriilor pentru remunerarea muncii;
5. Să elaboreze reglementări interne și procese scrise privind achizițiile publice, cu stabilirea responsabilităţilor clare pentru fiecare membru al grupului de lucru;
6. Să aplice penalităţile prevăzute în contracte faţă de operatorii economici care nu au respectat clauzele contractuale;
7. În cadrul contractului de externalizare a serviciilor, să asigure:
7.1. reexaminarea anuală a limitelor alocaţiilor, precum şi a serviciilor achiziţionate pentru eficientizarea cheltuielilor suportate;
7.2. reexaminarea clauzelor contractuale ținînd cont de tipurile, volumul serviciilor, suprafața deservită, precum și a plății pentru locațiune și serviciile comunale;
7.3. rambursarea, conform normelor legale, a mijloacelor financiare achitate nejustificat în sumă de 320,1 (304,7mii lei+15,4mii lei) mii lei.
3.3. Cu privire la procurarea produselor medicamentoase și parafarmaceutice
Sistemul de control intern insuficient al IMSP SCR și unii factori externi condiționează dezafectarea mijloacelor financiare destinate asistenței medicale spitalicești în alte scopuri și o asigurare neadecvată a pacienților cu medicamente.
Pentru anul 2012, IMSP SCR a planificat cheltuieli pentru medicamente în limita mijloacelor disponibile finanțate din FAOAM în sumă de 62,5 mil.lei (inclusiv preparate antivirale în sumă de 21,7 mil.lei), cheltuielile fiind precizate pe parcursul anului pînă la 83,9 mil.lei (inclusiv preparate antivirale în sumă de 37,9 mil.lei), iar cele efective au însumat 62,9 mil.lei (inclusiv preparate antivirale în sumă de 14,1 mil.lei).
Auditul a constatat că IMSP SCR a încheiat 129 de contracte din sursele FAOAM, 73 de contracte în sumă de 61,6 mil.lei – ca rezultat al organizării centralizate a achiziţiilor publice prin intermediul Agenției Medicamentului[31], inclusiv 56 organizate de sine stătător, în sumă de 3,4 mil.lei, valoarea acestora depășind limita surselor disponibile în sumă de 15,6 mil.lei. Această situație a fost motivată de IMSP SCR prin complexitatea și diversificarea cazurilor tratate, cu activarea în cadrul sistemului DRG, relansarea transplantului hepatic, pentru care nu au fost planificate inițial cheltuieli. Totodată, medicamentele au fost procurate la necesitate în sumă de 50,1 mil.lei (inclusiv consumabile pentru hemodializă (6,1 mil.lei), destinate și altor centre de dializă din republică).
Auditul relevă că lipsa mijloacelor financiare la procurarea medicamentelor a generat la sfîrșitul anului de gestiune datorii în sumă de 26,1 mil.lei, iar luînd în considerare valoarea soldului de 13,8 mil.lei, acest fapt a determinat incapacitatea de plată a datoriilor formate.
Analiza soldului de medicamente la 01.01.2012 a stabilit că acesta a fost în sumă de 41,8 mil.lei, înregistrînd o creştere pînă la finele anului cu 4,1 mil.lei, situație generată de diverși factori, precum procesul îndelungat de solicitare-procurare a medicamentelor, consumul unei cantități mai mici decît cea procurată ș.a.
Structura soldului este reprezentată în tabelul de mai jos.
Tabelul nr.2(mii lei)
| Sursa | Sold la 01.01.2012 | Întrări | Ieșiri | Sold total la 31.12.2012 |
| FAOAM, asistența spital., ambulator, SÎP | 13673,0 | 39579,6 | 37000,4 | 13316,0 |
| FAOAM, fond profilaxie (miacalcic) | 1211,1 | - | 1154,0 | 57,0 |
| FAOAM, fond de bază (antivirale) | 24728,3 | 16215,7 | 17101,3 | 23842,6 |
| MS, insuline, alte | 2195,1 | 6350,4 | 5081,9 | 3463,6 |
| Jetabile | - | 4456,7 | 1952,6 | 2504,1 |
| Dializatoare | - | 6120,5 | 3403,9 | 2716,6 |
| Total | 41807,5 | 72722,9 | 63694,1 | 45900,0 |
Sursă: Raportul de gestiune al IMSP SCR despre intrările și ieșirile de valori materiale în indici valorici pe perioada 01.01.2012 - 31.12.2012.
Potrivit datelor din table, ponderea semnificativă din totalul stocului de medicamente o dețin preparatele antivirale (56,4%, sau 23,8 mil.lei), precum și materialele jetabile (2,5 mil.lei, sau 6%), care urmau a fi înregistrate în formă de „OMVSD”.
Notă: Pe parcursul auditului, entitatea a corectat înregistrarea în evidență a materialelor jetabile (2,5 mil.lei).
Cheltuielile prevăzute pentru medicamente în secții, în limita mijloacelor disponibile, generează, în unele cazuri, insuficiența acestora pentru zile/pat și impune procurarea medicamentelor de către pacienții asigurați.
Evidența medicamentelor la IMSP SCR se ține automatizat în fiecare secție separat, fiind asigurată plenitudinea informațiilor înregistrate și real existente doar la nivel de subdiviziune. Totodată, Serviciul informaţional şi telecomunicaţii al IMSP SCR nu deţine centralizat informaţia exhaustivă privind circuitul medicamentelor în cadrul instituției, unele secții nefiind implicate în sistemul centralizat de colectare a datelor, fapt prin care nu se asigură în totalitate monitorizarea și transparenţa exhaustivă a acestora, precum și plenitudinea datelor. În același timp, nu toate secțiile sînt dotate cu tehnică computerizată de imprimare a bonurilor personificate de eliberare a medicamentelor la externarea pacienţilor, ceea ce, de asemenea, diminuează transparenţa procesului de prescripţie şi eliberare a acestora.
Auditul a constatat că cheltuielile planificate pentru medicamente pentru o persoană/zi nu acoperă, în unele cazuri, cheltuielile efective cu cca 30%, acest fapt generînd procurarea de către pacient a medicamentelor necesare. Conform explicațiilor factorilor de decizie, pacienții sînt asigurați cu medicamente în limita stabilită pentru un caz tratat, costul acestuia fiind unic pentru toate profilurile (3784 lei). Verificarea datelor din fișele de prescripție și bonurile personificate denotă că 10-15% din medicamentele prescrise sînt procurate de pacient deoarece acestea sînt lipsă în secţii, precum şi în farmacia spitalului. În pofida faptului că pentru Secția de hepatologie sînt planificate cheltuieli pentru o zi/pat în sumă de 80 lei, acestea nu acoperă nici 50% din necesitățile minime prevăzute. Astfel, vizualizarea la fața locului a constatat procurarea de către pacienți a unor medicamente utilizate în tratamentul de bază, prețurile constituind cca 100,0 - 192,0 lei pentru un preparat. Conform motivației IMSP SCR, lipsa unor medicamente din secții și din farmacia Spitalului se datorează tergiversării înregistrării contractelor de achiziționare a medicamentelor de către Agenția Achiziții Publice.
La redistribuirea medicamentelor cu titlu de ajutor umanitar nu se ține cont de preparatele pasibile pentru utilizare.
Pe parcursul perioadei auditate, IMSP SCR a beneficiat de medicamente cu titlu de ajutor umanitar în sumă de 12,0 mil.lei, înregistrînd la 31.12.2012 un sold de 9,4 mil.lei. Pentru recepţionarea acestuia a fost instituită Comisia pentru ajutoarele umanitare şi întocmite procese-verbale de primire, evaluare și distribuire a medicamentelor. De menţionat că, în unele cazuri, din lipsa documentelor de la furnizori, la întocmirea proceselor-verbale nu s-a specificat ţara de provenienţă a medicamentelor, corespunderea calităţii şi sortimentului, precum şi starea ambalajului, după cum prevede Regulamentul cu privire la ajutoarele umanitare[32]. De asemenea, auditul relevă că Regulamentul menționat nu prevede obligaţiunea indicării în procesele-verbale a termenului de valabilitate a medicamentelor recepționate.
O pondere semnificativă (90%) o deține valoarea ajutorului umanitar recepționat în septembrie 2012 prin intermediul unui agent economic, în sumă de 10,8 mil.lei, inclusiv: 8,5 mil.lei – doxacilina (400 de cutii), preţul unei cutii fiind de 21,8 mii lei, comparativ cu costul acesteia de 0,2 mii lei, sau de 109 ori mai puțin. Totodată, luînd în considerare termenul de valabilitate mic (8 (opt) luni pînă la expirare) și lipsa necesității unei astfel de cantități mari, IMSP SCR a solicitat de la Ministerul Sănătăţii (demersul din 04.12.2012) redistribuirea lotului suplimentar (400 de cutii) către alte spitale, atribuţie ce ţine nemijlocit de Comisia specializată pentru ajutoarele umanitare a Ministerului Sănătăţii[33].
Auditul relevă că, în baza ordinului Ministerului Sănătăţii, IMSP-rile au fost obligate de a achita 0,5% din suma lotului de ajutor umanitar către agentul economic pentru recepţie, depozitare, repartizare a ajutorului umanitar, acțiuni improprii instituțiilor medico-sanitare publice[34]. Astfel, de către IMSP au fost suportate cheltuieli suplimentare de 65,0 mii lei.
Verificarea selectivă a stocului de medicamente în aprilie 2013, în 5 secții din 14 existente, a stabilit existența medicamentelor din ajutorul umanitar în sumă de 107,0 mii lei cu termen de valabilitate mic (1-2 luni). Conform explicațiilor entității, acestea se vor consuma pînă la expirarea termenului de valabilitate.
În perioada auditată, din mijloacele FAOAM au fost alocate 37,9 mil.lei pentru procurarea medicamentelor antivirale. Procedura de procurare a acestora este prevăzută în Programul Naţional de combatere a hepatitelor virale B, C şi D pentru anii 2007-2011[35], sursa de finanţare fiind determinată „în limita mijloacelor prevăzute în aceste scopuri în bugetul de stat, din contribuţiile organizaţiilor internaţionale, din donaţii şi granturi şi alte resurse, în baza legislaţiei în vigoare”, Ministerul Sănătăţii „prevăzînd anual, în limitele mijloacelor destinate ocrotirii sănătăţii, alocaţii pentru finanţarea Programului nominalizat”. Contrar celor prevăzute, Ministerul Sănătății la 08.09.2011 și la 24.10.2011 a solicitat de la CNAM finanţarea achiziţionării preparatelor antivirale. Totodată, CNAM, în lipsa planificărilor de mijloace financiare și prevederilor regulamentare corespunzătoare, a dezafectat din FAOAM mijloace financiare în sumă de 37,9 mil.lei, Normele metodologice de aplicare în anii 2011-2012 a Programului unic al AOAM[36] neprevăzînd alocarea de mijloace financiare în aceste scopuri în cadrul asistenţei medicale spitaliceşti.
Preparatele antivirale au fost contractate la sfîrșitul anului 2011 în sumă de 2,7 mil.lei, urmare deciziei grupului de lucru al IMSP SCR (din 19.12.2011) și în sumă de 28,4 mil.lei, urmare deciziei grupului de lucru al Agenţiei Medicamentului (din 15.12.2011), deși acestea nu au fost incluse în lista medicamentelor necesare IMSP SCR înaintată Agenției Medicamentului pentru anii 2011-2012. Prin acordurile adiționale, valorile contractuale s-au majorat pe parcursul anului 2012 cu 6,8 mil.lei. La 01.07.2012, urmare livrării preparatelor antivirale (24,7 mil.lei la 27.12.2011 și 9,3 mil.lei – în I semestru al anului 2012), stocul acestora a însumat 30,2 mil.lei, IMSP SCR nedispunînd de finanțare. În aceste circumstanțe, entitatea a înregistrat datorii faţă de furnizor pentru medicamente antivirale în valoare de 9,3 mil.lei, generînd refuzul furnizorului de a livra medicamentele prioritar necesare.
Concluzii:
IMSP Spitalul Clinic Republican se confruntă cu probleme și deficiențe în activitatea de prestare a serviciilor, acestea fiind condiționate de managementul și sistemul de control intern insuficient, precum și de factori externi, ceea ce a dus la:
insuficiența mijloacelor financiare pentru medicamentele necesare la acordarea serviciilor medicale, fapt care impune procurarea de către pacienții asigurați a unor medicamente utilizate în tratamentul auxiliar, precum și a celui de bază;
repartizarea medicamentelor cu titlu de ajutor umanitar în lipsa unei analize şi evaluări exhaustive a necesităţilor instituţiei, neţinînd cont de termenele de valabilitate, entitatea fiind obligată să suporte cheltuieli suplimentare (65,0 mii lei) și să exercite unele atribuții ce nu-i aparțin;
achiziționarea medicamentelor antivirale, la solicitarea Fondatorului, neprevăzute în lista celor necesare și în lipsa prevederii regulamentare a sursei de finanțare, condiționînd imobilizarea din FAOAM a 37,9 mil.lei de la destinația asistenței medicale spitalicești, ceea ce a generat, în unele cazuri, riscul sistării livrării medicamentelor prioritar necesare.
Recomandări IMSP Spitalul Clinic Republican:
8. Să evalueze necesarul de medicamente, inclusiv pentru o zi/pat, în scopul asigurării pacienților asigurați, precum și excluderii procurării medicamentelor neutilizate, creării stocurilor și datoriilor;
9. Să respecte regularitatea modului de recepţionare, păstrare, distribuire, evidenţă şi utilizare a ajutoarelor umanitare, cu indicarea termenului de valabilitate al acestora.
3.4. Cu privire la regularitatea raportării elementelor patrimoniale și a cheltuielilor efectuate
Evidența veniturilor și cheltuielilor suportate din contul mijloacelor FAOAM de către IMSP SCR pentru prestarea de servicii medicale persoanelor asigurate se ține pe conturi contabile separat pe fiecare tip de asistență medicală.
La confruntarea datelor extrasului de înregistrare al IMSP SCR și raportului financiar, s-a constatat o abatere la înregistrarea capitalui social, acesta fiind înregistrat în sumă de 68,0 mil.lei în raportul financiar, iar în extrasul de înregistrare al instituției cota statului este 0 (zero) lei. Se denotă că Regulamentul instituției nu conține prevederi privind modul de constituire și sursele de formare ale acestuia. Politica de contabilitate determină stabilirea și modificarea capitalului social de către Fondator, cu indicarea valorii lui. Totodată, normele legale[37] prevăd contribuții ale Fondatorilor la constituirea capitalui social doar în cadrul societăților comerciale. Astfel, înregistrarea în capitalul social a sumei de 68,0 mil.lei nu se conformează statutului juridic al IMSP SCR de instituție publică. Este de menționat că, raportarea financiară a IMSP SCR nu este în coraport cu forma organizatorico-juridică de instituție publică, necomercială și nonprofit, aceasta influențînd autenticitatea raportării financiare.
De asemenea, instituția a raportat eronat în darea de seamă prezentată CNAM suma de 1,6 mil.lei, destinată reparațiilor capitale, la cheltuieli efective (la capitolul rezerve), iar ultimul a acceptat, fiind generată majorarea nejustificată a acestora, valoarea urmînd a fi reflectată doar la cheltuielile de casă.
Concluzie: Politica de contabilitate nu este aliniată statutului juridic de activitate (instituție publică, necomercială, nonprofit), ceea ce determină generarea unor denaturări în raportarea financiară. De asemenea, și înregistrarea neregulamentară la cheltuieli efective a reparațiilor capitale a determinat raportarea eronată (1,6 mil.lei) a acestora.
Recomandări IMSP Spitalul Clinic Republican:
10. Să elaboreze, în conformitate cu normele stabilite, o politică de contabilitate relevantă, ținînd cont de statutul juridic de instituție publică, care își desfășoară activitatea necomercială pe principiul autofinanțării, nonprofit.
3.5. Cu privire la situația patrimonială a IMSP SCR
Potrivit raportului financiar cu situația la 31.12.2012, IMSP SCR dispunea de active în valoare de 291,7 mil.lei, cota preponderentă deținînd-o mijloacele fixe de 204,1 mil.lei, uzura înregistrînd 154,1 mil.lei, sau un nivel de 75,5%. Pentru perioada auditată, activele pe termen lung au înregistrat o creștere cu 94,1 mil.lei față de anul precedent, aceasta fiind determinată de investițiile efectuate (7,2 mil.lei) și de intrări de bunuri, inclusiv utilaj medical (95,0 mil.lei). Deasemenea, IMSP SCR administrează și terenul aferent bunurilor imobile cu suprafața de 11,1 ha, în valoare de 72,1 mil.lei, înregistrat la contul extrabilanțier. Din suprafața acestui teren, prin Hotărîrea Guvernului nr. 94 din 15.02.2012[38], au fost transmise 0,9 ha (valoarea de 5,8 mil.lei) „din domeniul public în domeniul public privat al statului” unui agent economic pentru construcția blocurilor de locuințe, apartamentele fiind destinate angajaților instituției, Ministerului Sănătății și altor instituții medicale, terenului fiindu-i atribuit un număr cadastral separat. Urmare concursului investițional, desfășurat în baza Ordinului ministrului sănătății din 15.03.2012, a fost încheiat un contract între IMSP SCR și agentul economic cîștigător, clauzele căruia prevăd obligațiunea de activitate în comun în vederea proiectării și construcției blocurilor de locuințe. În aceste circumstanțe, implicarea IMSP SCR în executarea atribuțiilor contractuale poate genera pe viitor suportarea cheltuielilor suplimentare, iar delimitarea terenului cu transmiterea acestuia în condiții incerte determină riscul înstrăinării patrimoniului public.
În perioda auditată IMSP SCR avea încheiate contracte de locațiune cu suprafața de 1949,8 m2 cu 22 de agenți economici. Cinci contracte prevedeau transmiterea spațiilor pe un termen de 49 de ani (1384,4 m2), încheiate în anii 2011-2012. Avînd în vedere riscul major de gestionare irelevantă, precum și de înstrăinare a patrimoniului public, de către audit au fost incluse în aria de verificare și contractele vizate. Veniturile obținute din transmiterea în locațiune a patrimoniului au constituit 989,9 mii lei, coeficienţii la calcularea cuantumului plății pentru locațiune fiind aplicați în limitele prevederilor legale[39]. De menţionat că, la transmiterea bunurilor locatarului, nu în toate cazurile a fost indicat în actele de predare-primire numărul cadastral, precum și informațiile despre valoarea și uzura contabilă a acestora, fapt prin care nu s-a respectat procedura regulamentară[40] de dare în locaţiune.
Auditul a constatat că, la selectarea locatarilor, IMSP SCR nu a utilizat metoda de selectare a cîștigătorilor prin licitație pentru realizarea unor venituri mai mari, dar a negociat direct, neavînd elaborate la acest capitol proceduri de reglementare a modului de dare în locațiune a spațiilor, situație ce pune la îndoială transparenţa procesului decizional. Conform informației prezentate, IMSP SCR a încheiat contracte de locațiune cu permisiunea Fondatorului, care au prevăzut expres metoda negocierilor directe. Totodată, auditul a constatat că încheierea contractelor vizate a avut loc, în unele cazuri, în lipsa permisiunii Fondatorului, pînă la aprobarea proiectelor acestora.
Se exemplifică două contracte (pentru suprafețele de 26,9 m2 și 630,8 m2), încheiate la 05.01.2011, fiind aprobate de Fondator la 12.01.2011 cu un agent economic (c/f 1010600044352) și o persoană fizică, motivul termenului de 49 de ani fiind „necesitatea investițiilor substanțiale, care nu pot fi suportate de Spital”. La acest capitol auditul relevă că persoana fizică nu a contribuit la realizarea scopului trasat, fapt ce nu justifică termenul încheierii contractului.
De asemenea, conform informației din baza de date a Centrului Resurselor Iinformaționale de Stat „Registru”, una din persoanele asociate ale agentului economic ce a închiriat suprafața cea mai mare la momentul încheierii contractului deținea gradul I de rudenie cu unul din factorii de decizie ai Fondatorului, iar un alt asociat este reprezentat de persoana fizică cu care s-a încheiat separat al doilea contract menționat mai sus. În aceste circumstanțe, se conturează o situație a conflictului de interese, ceea ce determină sporirea riscului de înstrăinare a patrimoniului public.
În circumstanțele enunțate mai sus, pentru 8 agenți economici nu au fost aplicate penalități de 9,8 mii lei pentru întîrzierea plăților de chirie, din care 8,3 mii lei revin agentului economic menționat, de la care IMSP SCR a achiziționat și servicii de spălătorie în condiții dezavantajoase, suportînd cheltuieli neeconome și neeficiente, acordîndu-i și facilități prin prelungirea neregulamentară a contractului încheiat (detaliat constatările sînt reflectate în compartimentul „3.2. Cu privire la executarea şi raportarea cheltuielilor” din prezentul Raport).
De asemenea, în lipsa condițiilor concrete/exhaustive de prestare a serviciilor, a fost încheiat contractul de locațiune (pe 49 de ani) cu un agent economic (la 28.02.2012) destinația fiind „Laboratorul de recoltare”, acesta fiind aprobat de Fondator cu întîrziere (la 15.03.2012).
Auditul relevă asupra unei situaţii incerte în cazul unui alt agent economic care ocupă, în lipsa contractului de locațiune, suprafaţa de 64,4 m2, IMSP SCR neîncasînd în anul 2012 venituri aferente plăţii pentru spaţiile ocupate în sumă de 46,9 mii lei.
În perioada auditată au fost finalizate lucrările de renovare și mobilare a holului IMSP SCR cu suprafața de 1747 m2, lucrări inițiate pe parcursul anilor 2011-2012. Conform informației prezentate și vizualizării la fața locului, în urma reparațiilor au fost renovate pardoseala, tavanul, au fost schimbate vitraliile, reţelele electrice etc., care n-au fost înregistrate în dosarul cadastral al entității.
Auditul relevă că efectuarea investițiilor în holul instituției a fost prevăzută în contractele de locațiune încheiate pe un termen de 49 de ani cu trei agenți economici. Potrivit clauzelor contractuale, investițiile efectuate rămîn proprietatea IMSP SCR după expirarea termenului contractului. Contractele au prevăzut transmiterea către Spital a devizelor de cheltuieli ale agenților economici. Astfel, la 01.11.2012, pentru suprafaţa reparată de 996,0 m2 de către unul dintre agenții economici au fost transmise cu titlu gratuit cheltuielile în sumă de 1,7 mil.lei, acestea fiind înregistrate în evidenţă la majorarea valorii obiectului. În același timp, ceilalţi agenți economici nu au confirmat volumul lucrărilor îndeplinite pentru 751,0 m2, sau cca 1,3 mil.lei, ceea ce a determinat neasigurarea de către IMSP SCR a înregistrării regulamentare[41] a investițiilor efectuate și raportarea eronată a elementelor patrimoniale în aceeași sumă.
În anul 2012, IMSP SCR a transmis Clinicii USMF „N. Testemițanu”[42] suprafețe din imobilul gestionat (4624,5 m2), pentru care în luna aprilie 2012 au fost încheiate două contracte de achiziționare a serviciilor de deservire a spaţiilor, în sumă de 763,4 mii lei. În acest context se denotă că IMSP SCR a suportat lunar cheltuieli pentru deservirea acestor spații, achitările fiind efectuate cu întîrziere (din luna mai), ceea ce a generat imobilizarea mijloacelor financiare în sumă de 191,0 mii lei.
La verificarea regularității[43] procedurii de inventariere efectuate de către IMSP SCR, auditul a stabilit că acesta nu a asigurat: (i) reflectarea (existența) în unele cazuri a numerelor de inventar pentru obiectele de imobilizări corporale aflate în exploatare; (ii) întocmirea listei de inventariere INV-11 „Registru de verificare a rezultatelor inventarierii”, urmare a constatării lipsurilor şi plusurilor în baza listelor de inventariere; (iii) în unele cazuri indicarea valorii bunurilor, fiind stabilită doar existența efectivă și cantitatea acestora. Neregulamentar, în unele cazuri, în comisie au fost incluși gestionarii depozitelor supuse inventarierii, precum şi contabilii care ţin evidenţa subdiviziunii respective. Auditul denotă că, în unele săli de operații, de chirurgie septică, reanimare, radiologie, nivelul de uzură al utilajului medical este în medie de 83%. De asemenea, nu s-a asigurat întocmirea regulamentară a procesului-verbal centralizator în care nu este indicată perioada efectuării inventarierii pe subdiviziuni, precum și rezultatele reale ale acesteia.
Notă: În perioada definitivării auditului, conform explicațiilor, de către IMSP SCR au fost întreprinse măsuri de remediere a situațiilor constatate în cadrul verificării procedurii de inventariere.
Pentru îmbunătăţirea prestărilor de servicii medicale, eficientizarea utilizării resurselor materiale, financiare şi umane, asigurarea unui management unic performant, prin Ordinul ministrului sănătăţii nr.1316 din 22.12.2012[44] a fost iniţiată reorganizarea Spitalului Clinic Republican prin absorbția Institutului de Cardiologie şi Institutului de Neurologie şi Neurochirurgie. Verificarea acestui aspect a constatat următoarele:
(i)Reorganizarea cu transmiterea patrimoniului urma a fi realizată în termen de trei zile (25.12.-28.12.2012), care, în viziunea auditului, este unul ireal;
(ii)Hotărîrea Guvernului Hotărîrilor Guvernului, prin care au fost fondate și create IMSP-rile fuzionate;
(iii) Pentru realizarea scopului propus, nu a fost elaborat un studiu de fezabilitate care ar include evaluarea investițiilor și justificarea calculelor de eficientizare a cheltuielilor;
(iv) Auditului nu i-a fost prezentat actul prin care s-a documentat procedura de avizare[45] a (v)Transmiterea patrimoniului a fost efectuată prin actul de primire-predare, urmare a prelungirii termenului, la 31.01.2013, într-un mod formal. Conform datelor evidenţei contabile, nu a fost regulamentar[46] efectuată inventarierea transmis acest fapt fiind motivat de entitățile implicate prin lipsa de timp.
La 28.02.2013, prin Ordinul ministrului sănătății[47], bunurile patrimoniale au fost returnate prin aceeaşi procedură, ca rezultat al abrogării Ordinului nr.1316.
Concluzii:
Reieșind din cele constatate, auditul denotă existența carențelor în managementul gestionării patrimoniului IMSP SCR, care se exprimă prin:
raportarea necorespunzătoare a valorii patrimoniale (cca 1,3 mil.lei);
efectuarea neconformă a inventarieirii;
imobilizarea mijloacelor financiare la valoarea de 191,0 mii lei, ca rezultat al termenului întîrziat de încheiere a contractelor de achiziționare a serviciilor de deservire a spaţiilor;
neasigurarea de către Fondator a corectitudinii, regularității procedurii de reorganizare, acesteia fiindu-i atribuite termene formale, în lipsa unui studiu bine determinat.
Totodată, în condițiile delimitării unei porțiuni de teren (0,9 ha) și stabilirii unor relații obligatorii contractuale în cadrul construcției blocului de locuințe cu implicarea IMSP SCR, se generează riscul suportării pe viitor a unor cheltuieli suplimentare și înstrăinării patrimoniului public.
Recomandări IMSP Spitalul Clinic Republican, să asigure:
11. recepționarea devizelor de cheltuieli de la agenții economici cu înregistrarea regulamentară în evidența contabilă a valorii lucrărilor efectuate;
12. efectuarea inventarierii tuturor articolelor de bilanţ şi a patrimoniului în conformitate cu cerinţele legale, inclusiv a echipamentului medical, cu stabilirea stării tehnice reale a acestuia;
13. verificarea patrimoniului transmis în locațiune, precum și achitarea integrală și în termen a plăților aferente, cu întocmirea actelor de primire-predare a suprafețelor în locațiune;
14. elaborarea procedurilor și reglementărilor scrise privind procesul de transmitere în locaţiune a bunurilor gestionate;
15. contractarea obligațiunilor cu Clinica USMF „N. Testemițanu” la sfîrșitul fiecărui an pentru anul viitor, în scopul evitării imobilizării mijloacelor financiare.
3.6. Cu privire la parteneriatul public-privat
În vederea desfăşurării activităţilor de interes public, prin Legea nr.179 din 10.07.2008[48], s-au stabilit principiile de bază ale parteneriatului public-privat, formele şi modalităţile de realizare, procedura de iniţiere şi de realizare a acestuia, drepturile şi obligaţiile partenerului public şi ale celui privat. Astfel, parteneriatul public-privat reprezintă o formă de contract de lungă durată, încheiat între partenerul public şi cel privat pentru desfăşurarea activităţilor de interes public, fondat pe capacităţile fiecărui partener de a repartiza corespunzător resursele, riscurile şi beneficiile. Unul dintre principiile aplicate în relaţiile de parteneriat public-privat este principiul transparenţei.
În scopul atragerii investițiilor private pentru realizarea proiectelor de interes public, al creșterii eficienței și calității serviciilor, precum și al utilizării eficiente a patrimoniului public și a banilor publici, IMSP SCR a fost antrenat în implementarea politicilor pentru realizarea parteneriatului public-privat. Astfel, în conformitate cu Hotărîrea Guvernului nr.1116 din 06.12.2010[49], din incinta IMSP SCR au fost propuse încăperi destinate pentru prestarea serviciilor de radiologie şi diagnosticare imagistică, fiind încheiat în anul 2011 contractul „Pentru realizarea unui parteneriat public-privat pentru servicii de radiologie și diagnostic imagistic” între Ministerul Sănătății (Partener Public), IMSP SCR (Partener Public) și doi agenți economici, unul fiind ca „Investitor” (c/f 1005600007179), iar altul ca „Partener Privat” (c/f 1011600040166).
Ministerul Sănătăţii, în vederea desfăşurării procedurii de selectare a Partenerului Privat şi încheierii contractului, urma să aprobe componența comisiei de selectare a Partenerului Privat, incluzînd și reprezentanți din cadrul IMSP SCR. Comisia formată nu a inclus inițial nici o persoană responsabilă din domeniu[50].
Lansarea proiectului a avut loc în lipsa elaborării unui studiu de evaluare a posibilităților Partenerului Privat și a sursei de finanțare a Partenerului Public, nefiind stabilite punctele forte și slabe, identificate estimările de costuri, cu asigurarea acoperirii financiare, identificarea şi analiza riscurilor financiare, economice, precum și de executare.
În acest context se denotă că, cadrul legal nu prevede exhaustiv forma contractuală de realizare a parteneriatului public-privat în domeniul ocrotirii sănătății, în special, ținînd cont de specificul acestuia, ceea ce nu oferă asigurări privind responsabilitățile și obligațiile părților în participarea la parteneriatul public-privat în sfera prestării serviciilor medicale. Totodată, în pofida faptului că, cadrul regulator[51] reglementează crearea unei societăți comerciale doar în situația unui consorțiu în care membrul lider nu este rezident al Republicii Moldova, caietul de sarcini a prevăzut înființarea unei societăți comerciale care să dețină controlul capitalului societății de proiect pentru o anumită perioadă de timp, ceea ce, de fapt, a și realizat ofertantul cîștigător – „Investitorul”, creînd „Partenerul Privat”.
Auditul relevă că, din ziua încheierii contractului (24.11.2011), Investitorul urma să dețină controlul asupra Partenerului Privat timp de patru ani (dirijarea cu cota-parte de minim 51% a managementului societății), avînd posibilitatea transferării controlului unui terț, care să întrunească cerințele din cererea ofertei de prețuri, cu acordul Autorității Publice. Astfel, la data de 10.10.2012, Investitorul s-a anulat ca Fondator din Partenerul Privat și și-a transferat drepturile sale, cu acordul Autorității Publice, unei noi societăți cu răspundere limitată, care a fost fondată la 30.08.2012, deținînd cota-parte în capitalul social al acesteia de 62,5%, păstrîndu-și astfel controlul asupra Partenerului Privat. De menționat că, ulterior (la 23.11.2012), Investitorul a transmis drepturile (62,5%), în lipsa acordului Autorității Publice, unei persoane fizice. Astfel, prin derogare de la clauzele contractuale, Investitorul a transferat controlul asupra Partenerului Privat unei societăți înființate cu trei luni în urmă, capitalul social al acesteia însumînd 5,4 mii lei, care nu a avut nici o tangență cu obținerea cîștigului asupra proiectului parteneriatului public-privat. Acest fapt generează riscul de eschivare a Investitorului de la obligațiunile sale statuate, de pierdere a controlului asupra realizării contractului și invocă incertitudini privind derularea cu succes a proiectului. Această situație condiționează riscul asumării de către IMSP SCR a unor obligațiuni, a înstrăinării patrimoniului public, precum și a nerealizării scopului propus.
Auditul denotă că suprafața înregistrată a patrimoniului public transmis (744,0 m2) nu corespunde cu suprafața stabilită la vizualizare și, ca urmare, a măsurărilor efectuate, fiind cu cca 820,0m2 mai mare. Conform explicațiilor verbale ale IMSP SCR, Partenerul Privat a efectuat reconstrucții ale spațiului, prin lărgirea acestuia. La solicitarea auditului, IMSP SCR nu a prezentat documente confirmative la acest capitol (documentația de autorizare a demolării, autorizația de construcție, certificatul de urbanism), acestea fiind obținute de la Ministerul Sănătăţii. Astfel, pînă la finalizarea auditului (01.07.2013), IMSP SCR nu deţinea informația privind suprafața reală a spațiilor transmise, contractul vizat nefiind înregistrat regulamentar[52]. Potrivit motivației IMSP SCR, toată documentația privind lucrările efectuate urmează a fi obținute conform termenelor contractuale (pînă la sfîrșitul lunii iulie 2013).
Analiza prevederilor contractuale a stabilit că acestea prezintă abateri de la prevederile cadrului legal și ale caietului de sarcini și evidențiază unele puncte slabe în realizarea parteneriatului, care condiționează riscul înstrăinării patrimoniului public și minimizării beneficiilor de către IMSP SCR, neobținerii de beneficiu sub formă de plata anuală, neacoperirii financiare pentru achitarea de către Spital a serviciilor prestate de către Partenerul Privat, neachitării serviciilor atribuite Partenerului Privat și suportarea de către Spital a unor cheltuieli suplimentare nejustificate cu acumularea creanțelor. Astfel,
Clauzele contractuale prevăd predarea „Centrului” (obiectul parteneriatului public-privat, cu anexele și utilajul din dotare), în cazul expirării termenului sau la data încetării Contractului, Spitalului Clinic Republican sau oricărui terț desemnat de către Minister, în timp ce conform prevederilor legale[53] obiectul parteneriatului public-privat se transferă cu titlu gratuit doar Partenerului Public, adică IMSP SCR, în stare bună, funcţional şi liber de orice sarcină sau obligaţie;
Cadrul legal[54], precum și caietul de sarcini au prevăzut achitarea de către Partenerul Privat a unei plăți anuale către Spital, astfel „ofertantul cîştigător fiind cel care va oferi cea mai mare plată anuală”. Urmare modificărilor condițiilor contractuale, achitarea plății nominalizate (5% din veniturile Partenerului Privat obținute din contractele încheiate cu Spitalul și CNAM) urmează să aibă loc după atingerea volumului de servicii acordate de către Partenerul Privat, în sumă de 350,0 mii euro, sau 5,7 mil.lei/an. Totodată, „Partenerul Privat are dreptul de a refuza achitarea acesteia, în cazul neatingerii complete a „Bugetului Limită” de către Spital”;
Conform contractului de parteneriat public-privat, sînt prestate servicii de radiologie digitală, care nu sînt incluse în lista celor achitate de CNAM[55]. Astfel, neincluderea serviciilor radiologice în lista serviciilor de înaltă performanță finanțate de CNAM determină achitarea investigațiilor de către pacienții asigurați (în medie 135,0 lei).
La încheierea contractului cu Partenerul Privat nu s-au luat în considerare noile tarife la serviciile radiologice digitale prestate de către acesta (cca 135,0 lei), care urmează a fi achitate de către IMSP SCR din prețul unui caz tratat prin metoda de plată DRG. Astfel, există riscul neacoperirii financiare acestor servicii, avînd în vedere că anterior serviciile radiologice prestate de spital costau cca 45,0 lei. Luînd în considerare că pentru anul 2013 contractarea cazului tratat a avut loc în baza unui preț mai mic (5,8 mii lei) față de anul 2012 (5,9 mii lei), acest fapt poate determina riscul insuficienței de mijloace pentru achitarea obligațiilor contractuale față de Partenerul Privat.
Notă: IMSP SCR, pentru redresarea situației la acest capitol, își propune să intervină cu o solicitare către CNAM privind majorarea prețului pentru un caz tratat în scopul acoperirii diferenței create.
Clauzele contractuale nu prevăd exhaustiv obligativitatea privind achitarea serviciilor comunale. În acest context auditul denotă că, pe parcursul anului 2012, au fost suportate cheltuieli pentru menținerea spațiului dat din contul IMSP SCR, în sumă de 104,0 mii lei. Pentru primul trimestru al anului 2013, instituția a înaintat facturi agentului economic în sumă de 139,5 mii lei, astfel creanța acumulată pentru cheltuielile de regie a constituit suma de 243,5 mii lei, care pînă la 01.06.2013 nu a fost achitată.
Concluzii:
Inițierea și contractarea parteneriatului public-privat de către IMSP SCR sînt însoțite de factori de risc privind nerealizarea scopului propus, precum și neasigurarea integrității patrimoniului public, acestea fiind condiționate de următoarele:
lipsa unui studiu aferent sursei de finanțare a contractului încheiat care generează suportarea de către Spital a unor cheltuieli neacoperite prin contractul cu CNAM;
stabilirea unor condiții contractuale nereglementate de normele legale, și anume: (i) transmiterea unei persoane terțe a patrimoniului public; (ii) nestabilirea formei contractuale de realizare a parteneriatului public-privat; (iii) prevederea realizării parteneriatului public-privat prin crearea unei persoane juridice; (iv) stabilirea unor condiții dezavantajoase pentru încasarea plăţii anuale de către IMSP SCR de la Partenerul Privat referitor la plata anuală, care regulamentar este o condiție de bază la evaluarea ofertantului cîştigător; (v) lipsa în clauzele contractuale a obligațiunilor exhaustive privind recuperarea cheltuielilor pentru deservirea spațiului acordat de către IMSP SCR, care a generat suportarea de către acesta a unor cheltuieli nejustificate pentru anul 2012;
inițierea serviciilor contractuale de către Partenerul Privat în lipsa delimitării spațiilor primite în folosință, IMSP SCR nedispunînd de documentele aferente lucrărilor de reconstrucție efectuate;
la realizarea condițiilor contractului referitor la controlul managerial, atribuțiile au fost transmise neregulamentar de către Partenerul Privat unei persoane terțe, care nu are tangență cu obținerea cîștigului asupra proiectului și realizarea scopului acestuia, creînd situații incerte privind buna derulare a proiectului.
Recomandări IMSP Spitalul Clinic Republican:
16. să asigure dispunerea documentației aferente lucrărilor de reconstrucție, primirea-predarea spațiului și înregistrarea regulamentară a acestuia;
17. să reexamineze cu Partenerul Privat clauzele contractuale prevăzute în contractul „Pentru realizarea unui parteneriat public-privat pentru servicii de radiologie și diagnostic imagistic”, în scopul excluderii riscurilor suportate de către Spital, precum și de pacienți a cheltuielilor suplimentare și nejustificate, inclusiv clauzele privind încasarea plății anuale; forma contractuală de realizare a parteneriatului public-privat; clauzele contractuale ale obligațiunilor exhaustive privind recuperarea cheltuielilor pentru deservirea spațiului.
IV.
CONCLUZIE GENERALĂ DE AUDIT
Reieșind din constatările expuse în prezentul Raport, echipa de audit concluzionează că mijloacele financiare alocate pentru serviciile contractate de către IMSP SCR din fondurile asigurării obligatorii de asistenţă medicală au fost contractate fără justificarea calculelor costului cazului tratat și a indicelui de complexitate, neasigurînd transparența prețului contractat. Totodată, mijloacele financiare alocate de către CNAM au fost neproporționale, nu au acoperit cheltuielile pentru cazurile tratate specifice și costisitoare și au determinat contractarea în lipsa acoperirii financiare, precum și formarea datoriilor semnificative la sfîrșitul perioadei de gestiune.
Exercitarea inadecvată a atribuțiilor funcţionale de către factorii de decizie externi a determinat asumarea de către IMSP SCR a unor obligațiuni improprii în repartizarea medicamentelor cu titlu de ajutor umanitar, precum și managementul intern ineficient în procesul de achiziționare a bunurilor a admis suportarea unor cheltuieli suplimentare (circa 1,1 mil.lei).
Deficiențele în ținerea evidenței contabile și înregistrarea cheltuielilor au determinat raportarea eronată a acestora în sumă de 1,6 mil.lei.
Cadrul regulator imperfect privind evidența și raportarea financiară pentru instituțiile publice cu gestiune economică nonprofit generează denaturări evidente, inclusiv la constituirea capitalului social (68,0 mil.lei). În acest sens, misiunea de audit relevă asupra necesității abordării chestiunii în cauză în contextul funcționalității cadrului normativ-metodologic.
Constatarea unor deficiențe în managementul entității la gestionarea unor compartimente ale patrimoniului public, determinate în unele cazuri de factorii de decizie externi, au generat situații de risc de înstrăinare a acestuia, precum și circumstanțe de implicare a IMSP SCR în executarea deficientă a angajamentelor contractuale, imobilizarea resurselor financiare (191,0 mii lei) și raportarea necorespunzătoare a valorii patrimoniale (cca 1,3 mil.lei).
Responsabil de monitorizarea realizării
şi raportării auditului
şeful Direcţiei Generale II:
(auditul finanțelor sectorului
social și economiei naționale) Sofia Ciuvalschi
Echipa de audit:
Controlor de stat superior Natalia Apostol
Anexa nr.2 la Hotărîrea Curţii de Conturi nr.48 din 26.07.2013
RAPORTUL
auditului regularităţii privind utilizarea fondurilor asigurării obligatorii de asistenţă medicală și gestionarea patrimoniului public de către Instituția Medico-Sanitară Publică „Institutul Mamei și Copilului”
în exercițiul bugetar 2012
INTRODUCERE
Auditul regularităţii utilizării fondurilor asigurării obligatorii de asistenţă medicală și gestionării patrimoniului public de către Instituția Medico-Sanitară Publică „Institutul Mamei și Copilului” în exercițiul bugetar 2012 s-a efectuat în baza art.28 şi art.31 alin.(1) lit. a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[56] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2013[57].
Scopul auditului constă în obținerea unei asigurări rezonabile referitor la faptul că mijloacele financiare alocate pentru serviciile contractate din fondurile asigurării obligatorii de asistenţă medicală (în continuare – FAOAM) au fost utilizate și înregistrate regulamentar, Darea de seamă despre îndeplinirea devizului de venituri şi cheltuieli din mijloacele FAOAM pe anul 2012 este veridică şi nu prezintă denaturări semnificative, iar patrimoniul public este administrat de către instituție regulamentar.
Responsabilitatea conducerii IMSP IMC constă în utilizarea regulamentară[58] a mijloacelor financiare obţinute din FAOAM pentru prestarea serviciilor medicale, asigurarea veridicităţii dărilor de seamă prezentate Companiei Naţionale de Asigurări în Medicină (în continuare – CNAM sau Companie, după caz), conform prevederilor legale[59], precum și în asigurarea gestionării eficiente a bunurilor instituției[60].
Responsabilitatea echipei de audit constă în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor și concluziilor asupra regularităţii administrării mijloacelor financiare obţinute din FAOAM, veridicităţii Dării de seamă pe anul 2012, precum și regularității gestionării patrimoniului public.
Metodologia de audit
Auditul a fost efectuat conform Standardelor de audit ale Curţii de Conturi[61]. Probele de audit au fost colectate la faţa locului, cu aplicarea procedurilor de fond, fiind folosite diferite tehnici şi metode, printre care: examinarea și contrapunerea datelor rapoartelor financiare, documentelor primare, dărilor de seamă, contractelor încheiate şi a registrelor contabile; solicitarea informației de la terțe persoane (Agenția Relații Funciare și Cadastru, Serviciul Fiscal de Stat, Ministerul Muncii, Protecției Sociale și Familiei etc.); analiza şi compararea cheltuielilor efective şi a celor de casă cu înregistrările contabile; intervievarea unor angajaţi ai instituţiei şi analiza explicaţiilor de la persoanele responsabile; efectuarea observărilor la fața locului (construcții, încăperi, spații date în chirie, utilaj medical etc.). Misiunea de audit a identificat, a descris și a evaluat cele mai semnificative procese ce au loc în cadrul IMSP IMC cu identificarea controalelor-cheie. Evaluarea funcționării unor elemente ale sistemului de control intern din cadrul acestor procese a fost efectuată prin testarea controalelor-cheie, cu aplicarea procedurilor de fond.
Ținînd cont de aspectele materialității cantitative și calitative, precum și riscurile stabilite la etapa de planificare, au fost identificate pentru auditare domeniile ce țin de regularitatea utilizării mijloacelor FAOAM și gestionării patrimoniului public, și anume: planificarea și executarea cheltuielilor, inclusiv contractarea și raportarea mijloacelor din FAOAM, regularitatea efectuării achizițiilor publice; regularitatea gestionării patrimoniului public, precum și alte constatări aferente activității instituției. Totodată, ținînd cont că unele tranzacții au fost finanțate în perioada auditată, însă au fost inițiate în anul 2011, auditul a supus verificării procesul integral.
PREZENTARE GENERALĂ
IMSP „Institutul Mamei și Copilului” (în continuare – IMSP IMC, instituție, după caz) este o instituție medico-sanitară publică de nivel național, cu statut de persoană juridică, încadrată în sistemul asigurărilor obligatorii de asistență medicală (în continuare – AOAM). Scopul principal al instituției este ameliorarea sănătății populației prin organizarea și dezvoltarea asistenței medicale, bazată pe tehnologii medicale de înaltă performanță, prestarea serviciilor medicale cost-eficiente și calitative, efectuarea cercetărilor științifice în domeniul medicinii.
În conformitate cu ordinele Ministerului Sănătății[62], contractul de fuziune prin absorbție din 01.02.2013, potrivit Deciziei privind înregistrarea reorganizării prin absorbție din 19.02.2013, INSM IMC este succesoarea: IMSP „Institutul de Cercetări Științifice în Domeniul Ocrotirii Sănătății Mamei și Copilului”, IMSP „Spitalul Clinic Republican pentru Copii „Em. Coțaga””, Centrului Național de Sănătate a Reproducerii și Genetică Medicală, care au fost radiate din Registrul de stat al persoanelor juridice.
În perioada auditată, IMSP IMC și-a desfășurat activitatea necomercială pe principiul autofinanțării, de nonprofit, în baza Regulamentului instituției, aprobat de Ministerul Sănătăţii.
2.1. Sistemul instituțional de administrare a mijloacelor FAOAM, destinate prestării serviciilor medicale în cadrul asigurărilor obligatorii de asistență medicală de către IMSP IMC, este reprezentat de către Ministerul Sănătăţii în calitate de Fondator, Compania Națională de Asigurări în Medicină, în calitate de gestionar al mijloacelor FAOAM, Consiliul administrativ, în calitate de organ de administrare şi control, și directorul general – responsabil de conducerea operativă a instituției.
2.2. Sinteza veniturilor şi cheltuielilor pentru anul 2012
Sursele de formare și structura veniturilor IMSP IMC pentru anul 2012 se prezintă în Tabelul nr.1.
Tabelul nr.1
(mii lei)
| Indicatori | Executat | Ponderea executării în totalul veniturilor (%) |
| Total venituri 2012, inclusiv: | 127961,4 | 100 |
| Mijloacele FAOAM, inclusiv dobînda | 123941,6 | 96,9 |
| Serviciile medicale contra plată | 3370,1 | 2,6 |
| Arenda încăperilor | 649,9 | 0,5 |
Sursă: Datele evidenței contabile pe anul 2012.
Potrivit datelor din tabel ponderea cea mai semnificativă în totalul veniturilor înregistrate de IMSP IMC o constituie mijloacele contractate din FAOAM în cuantum de 96,9 % și serviciile cu plată în cuantum de 2,6%.
Structura cheltuielilor înregistrate de IMSP IMC este reflectată în Diagrama nr.1.
Diagrama nr.1

Potrivit Dării de seamă privind îndeplinirea devizului de venituri și cheltuieli pe anul 2012, instituția a înregistrat cheltuieli efective în sumă de 132,1 mil.lei, dintre care cele mai semnificative au fost pentru: retribuirea muncii (49,3%); contribuții de asigurări sociale de stat și prime AOAM (13,0%); procurarea medicamentelor (13,7%); cheltuieli de regie (11,2%), alimentarea pacienților (4,5%) etc. Se relevă că la finele anului 2012 instituția a înregistrat în conturile sale soldul mijloacelor bănești în sumă de 7,8 mil.lei, sau cu 5,8 mil.lei mai mult decît la începutul anului, concomitent avînd datorii creditoare în sumă de 9,9 mil.lei, inclusiv pentru procurarea medicamentelor – 6,9 mil.lei, și pentru cheltuieli de regie – 2,2 mil.lei.
III. CONSTATĂRI, CONCLUZII și RECOMANDĂRI
Cu privire la planificarea și executarea mijloacelor FAOAM
Instituția nu a elaborat/abordat o planificare de dezvoltare durabilă a activității în prestarea serviciilor medicale, astfel dispunînd de unități vacante la nivel de 17,1% din cele aprobate (367 de unități vacante), angajînd cheltuieli în condițiile insuficienței de mijloace financiare, ceea ce determină riscul prestării necalitative a serviciilor medicale.
Potrivit prevederilor regulamentare[63], IMSP IMC urmează să-și planifice veniturile și cheltuielile ca să asigure atingerea scopurilor și obiectivelor stabilite, cu evitarea situațiilor de risc pentru activitatea instituției (incapacitate de plată a obligațiunilor față de personal, terțe persoane etc.).
În acest context, auditul a constatat că instituția nu dispune de un proces de planificare a veniturilor și cheltuielilor, bazat pe calcule distincte. Managementul instituției, precum și organele de conducere și control (Fondatorul, Consiliul administrativ) nu dispun de informații depline și veridice privind necesarul de mijloace financiare pentru asigurarea continuității și durabilității funcționării instituției, precum și pentru luarea unor decizii privind optimizarea cheltuielilor și identificarea surselor potențiale de finanțare.
Această situație este motivată de instituție prin faptul că „calculele prealabile privind necesitățile de mijloace financiare pentru funcționarea IMSP IMC nu se efectuează, deoarece CNAM nu solicită și nu acceptă asemenea calcule, iar după încheierea contractului planificarea veniturilor și cheltuielilor se efectuează în conformitate cu Devizul de venituri și cheltuieli, care se întocmește reieșind din suma contractată cu CNAM și conform Normelor metodologice”.
Totodată, în baza Contractului de acordare a asistenței medicale în cadrul asigurării obligatorii de asistență medicală din 30.12.2011, cu modificările operate prin 6 acorduri adiționale, volumul de servicii medicale contractate de către CNAM cu IMSP IMC a constituit suma de 124,7 mil.lei, situația în structură fiind prezentată în Diagrama nr.2.
Diagrama nr.2

Potrivit Diagramei, ponderea cea mai semnificativă în volumul serviciilor medicale contractate o dețin alocările pentru: asistența medicală spitalicească – 94,4%, din care pentru cazurile tratate – 88,3%; procurarea unor medicamente – 3,3%; alte servicii – 2,8%, și asistența medicală specializată de ambulator – 4,5%.
Se denotă că ponderea cea mai semnificativă, în cuantum de circa 70% din totalul cheltuielilor instituției, o dețin cheltuielile pentru salarizare, contribuțiile de asigurări sociale și primele de asigurări obligatorii de asistență medicală. Astfel, IMSP IMC a distribuit mijloace pentru retribuirea muncii în cuantum de 53% din volumul alocațiilor destinate pentru asistența medicală spitalicească și 55% din volumul alocațiilor destinate pentru asistența medicală de ambulator, dar nu în dependență de funcțiile real ocupate în conformitate cu statele de personal, necesare prestării serviciilor medicale de calitate, potrivit Normelor metodologice. Ca rezultat, IMSPIMC, în lunile noiembrie-decembrie 2012, în legătură cu insuficiența resurselor financiare pentru salarizarea personalului încadrat în acordarea asistenței medicale specializate de ambulator, a micșorat durata zilei de muncă (cu acordul personal), cu calcularea salariului în cuantum de 0,75 din salariul de funcție, totodată fiind anulate toate cumulările de funcții.
Potrivit datelor instituției, pe parcursul anului 2012 salariul de funcție (tarifar), potrivit normelor regulamentare[64] , s-a majorat de la 750 pînă la 825 lei și, conform deciziei Consiliului administrativ, coeficienții de multiplicare s-au majorat cu 10%, fără o analiză a disponibilului de mijloace, în lipsa calculării cheltuielilor necesare în aceste scopuri, precum și nefiind identificate sursele de acoperire ale acestor cheltuieli.
Fondul de salarizare a personalului angajat la IMSP IMC a constituit 68,1 mil.lei, inclusiv: din contul mijloacelor FAOAM – 65,2 mil.lei și din contul serviciilor cu plată – 2,9 mil.lei.
Structura fondului de remunerare a muncii din mijloacele FAOAM pe categorii de angajați și tipuri de retribuții este redată în Tabelul nr.2.
Tabelul nr.2
(mii lei)
| Personal de conducere | Medici | Personal medical mediu | Personal medical inferior | Alt personal | Total | Ponderea din total,% |
| Retribuirea muncii, total | 986, 6 | 18 87, 1 | 29 056, 2 | 9 751, 1 | 6 511, 5 | 65 179,5 | 100 |
| Salariu de funcție (bază) | 554,5 | 9 930, 9 | 14 561, 9 | 6 796 ,0 | 4 650, 0 | 36 493,3 | 55,9 |
| Sporuri | 135,3 | 3 263 ,1 | 4 172 ,5 | 28, 0 | 60, 6 | 7 659,5 | 11,7 |
| Suplimente la salariu | 269, 4 | 5 653, 0 | 1 0 235, 9 | 2 886, 0 | 1 750, 5 | 20 794,8 | 31,9 |
| Ajutor material | 17 ,8 | 15,0 | 19,60 | 8, 8 | 18, 5 | 79,7 | 0,1 |
| Alte plăți / F/b patron | 9,6 | 12, 0 | 66, 30 | 32,2 | 32,0 | 152,1 | 0,2 |
| Salariu mediu lunar, lei | 9135 | 5025 | 3211 | 1710 | 2466 | 3109 | |
Sursă: Informațiile prezentate de IMSP IMC.
Datele tabelului denotă că, în anul 2012, salariul mediu lunar al unui angajat al instituției, calculat din contul mijloacelor FAOAM, a constituit 3,1 mii lei, iar pe categorii de angajați a fost următorul: personalul de conducere – 9,1 mii lei, medici – 5,0 mii lei, personal medical mediu – 3,2 mii lei, personal medical inferior – 1,7 mii lei, alt personal – 2,4 mii lei. Totodată, salariul de funcție a deținut o pondere de 56% din totalul fondului de remunerare, iar sporurile, suplimentele, ajutoarele materiale și primele fiind de 44%.
Statele de personal în anul 2012 au fost stabilite în conformitate cu ordinul Ministerului Sănătății nr.100 din 10.03.2008 „Cu privire la normele de personal”, în număr de 2147 de unități de funcții. Real instituția a suplinit 1980 de funcții (de către 1780 de persoane angajate), dispunînd de 367 de funcții vacante. Aceste funcții au fost cumulate de către 1040 de angajați ai instituției (58,43% din totalul angajaților), iar 58 de funcții (preponderent personal medical) au fost cumulate de către persoane din exterior. Totodată, auditul relevă că instituția informează organele de resort asupra disponibilității funcțiilor vacante în număr de 198. Astfel, nesuplinirea în deplină măsură a necesarului de personal medical calificat, precum și cumularea de funcții generează riscuri privind calitatea serviciilor medicale.
Auditul relevă că instituția nu a elaborat reglementări interne ale procesului de evaluare, bazat pe criterii distincte, și de stabilire a coeficienților de multiplicare (majorare) pentru calcularea salariului tarifar (de funcție). Astfel, s-a constatat că unor angajați (personal medical) care dețin funcții similare, dar cu vechimea în muncă diferită, le-au fost stabiliți aceiași coeficienți de multiplicare/majorare, nefiind determinați indicatorii și criteriile ce au stat la baza acestora. În așa mod, pentru doi medici (imagiști-ecografiști) cu vechimea în muncă de 33 ani, respectiv, 15 ani, doi medici neurochirurgi cu vechimea în muncă de 21 ani, respectiv, 7 ani, doi medici chirurgi cu o vechime de 41 ani, respectiv, 9 ani etc. le-au fost stabiliți coeficienți de multiplicare identici. Situația este redată în Tabelul nr.3.
Tabelul nr. 3
| Specialitatea | Vechimea în muncă | Coeficientul de multiplicare |
| Medic imagist-ecografist | 33 ani | 2,78 |
| Medic imagist-ecografist | 15 ani | 2,78 |
| Medic obstetrician-ginecolog | 18 ani | 2,78 |
| Medic obstetrician-ginecolog | 5 ani | 2,7 |
| Medic chirurg | 41 ani | 3,2 |
| Medic chirurg | 9 ani | 3,5 |
| Medic neurochirurg | 21 ani | 3,2 |
| Medic neurochirurg | 7 ani | 3,2 |
Sursă: Datele IMSP IMC.
Totodată, se menționează că în conformitate cu normele în vigoare[65], examinarea demersurilor cu privire la stabilirea și revizuirea acestor coeficienți se efectuează de către Comisia instituției. Luînd în considerare specificul de activitate al instituției și numărul mare de angajați, Comisia respectivă nu dispune de reglementări interne privind activitatea instituției, precum și stabilirea anumitor criterii de determinare a coeficientului de multiplicare pentru fiecare angajat. Pentru anul 2012, auditului nu i-au fost prezentate demersurile cu privire la stabilirea și revizuirea coeficienților de multiplicare, care urmau a fi examinate de către Comisie. Real acești coeficienți au fost stabiliți de către serviciul economie și planificare analogic datelor din anii precedenți, ceea ce denotă o aplicare neuniformă și formală a acestor coeficienți. De asemenea, în cadrul instituției nu sînt stabiliți indicatori de performanță măsurabili, care ar sta la baza determinării și evaluării volumului de lucru executat de către fiecare angajat la calcularea sporurilor, adaosurilor și suplimentelor.
Notă: IMSP IMC în procesul desfășurării misiunii de audit a întreprins unele acțiuni de eficientizare a cheltuielilor pentru salarizare prin intensificarea controlului intern în procesul de acordare a sporurilor la salariu, inițierea elaborării normelor regulamentare interne relevante, reducerea cumulării funcțiilor.
Concluzii:
Managementul IMSP IMC nu are proceduri ale controlului intern clare și distincte pentru procesele ce țin de planificarea adecvată a activității instituției care ar determina atingerea scopurilor regulamentare, precum și dezvoltarea durabilă a acesteia, ceea ce se exprimă prin: (i) lipsa planificării mijloacelor financiare reieșind din necesitățile reale; (ii) necompletarea statelor de personal, condiții în care entitatea menține un număr semnificativ de funcții vacante; (iii) repartizarea irelevantă a alocațiilor pentru remunerare și, ulterior, practicare pe larg a cumulărilor funcțiilor vacante, fapt prin care nu s-a asigurat eficientizarea cheltuielilor la acest capitol; (iv) lipsa reglementărilor la determinarea criteriilor în procesul de stabilire a coeficienților de multiplicare a salariului tarifar, precum și a sporurilor, adaosurilor și suplimentelor; (v) lipsa studiilor/calculelor de echilibrare a cheltuielilor ținînd cont de mijloacele disponibile.
Recomandări IMSP „Institutul Mamei și Copilului”:
1. să asigure un proces de planificare a necesităților reale pentru funcționarea eficientă a instituției, precum și a mijloacelor provenite din FAOAM, în baza unor calcule distincte;
2. să elaboreze un cadru normativ intern privind reglementarea proceselor de stabilire și evaluare a criteriilor pentru remunerarea muncii;
3. să elaboreze și să aprobe, de comun cu Consiliul administrativ, un plan de măsuri de eficientizare a cheltuielilor.
3.1.1 Contractarea mijloacelor din FAOAM pentru asistența medicală spitalicească a IMSP IMC a fost bazată pe numărul total de cazuri tratate prevăzute pentru instituție, nefiind divizate pe profiluri, iar alocarea mijloacelor suplimentare destinate achiziționării unor medicamente nu a fost bazată pe prevederi regulamentare și pe surse de finanțare. Soldul de medicamente înregistrate la 31.12.2012 a fost raportat eronat ca utilizat pentru serviciile medicale acordate (1,8 mil. lei).
Volumul asistenței medicale spitalicești pentru anul 2012 a fost contractat de către IMSP IMC cu CNAM, conform unui nou mecanism de plată în baza grupelor de diagnosticare – DRG, care prevede rambursarea spitalelor în funcție de complexitatea cazurilor tratate. La baza contractării serviciilor medicale menționate au stat următorii indicatori: numărul cazurilor tratate contractate (executate de instituție în anul precedent); indicele de complexitate al cazurilor – ICM (realizat de instituție în ultimul an și calculat de sistemul informațional aplicat de CNAM și Ministerul Sănătății), tariful propriu (calculat individual pentru instituție, reieșind din mijloacele alocate în anul precedent). Astfel, acești indicatori calculați de CNAM și Ministerul Sănătății au fost reflectați în Anexa nr.16 la Ordinul comun al Ministerului Sănătății și CNAM din 30.12.2011[66], în care pentru IMSP IMC au fost prevăzute 32988 de cazuri tratate, tariful pe caz ponderat propriu instituției fiind de 3018 lei, iar indicele de complexitate al cazurilor – 1,0808. Reieșind din acești indicatori, valoarea contractuală a constituit 107,6 mil.lei.
Este de menționat că IMSP IMC nu dispune și nu a prezentat auditului informații (calcule) în baza cărora au fost stabiliți și contractați acești indicatori (cu excepția cazurilor tratate).
Cu toate că IMSP IMC în oferta prezentată CNAM a delimitat și specificat numărul cazurilor tratate pe profiluri, în contractul încheiat de ambele părți acestea nu au fost delimitate și specificate. Totodată, conform Raportului de activitate pentru serviciile medicale spitalicești de staționar, finanțate pe baza grupelor de diagnosticare, IMSP IMC raportează lunar către CNAM numărul cazurilor externate pe profiluri de cazuri tratate. În aceste circumstanțe, auditul denotă o situație de incertitudine dintre modul de contractare a cazurilor tratate și raportarea acestora pe profiluri, ceea ce impune riscul de nerealizare a condițiilor contractuale.
Potrivit Raportului de activitate pentru serviciile medicale spitalicești de staționar finanțate pe baza grupelor diagnostice ale spitalului, IMSP IMC a reflectat 32968 de cazuri externate, raportate și validate, sau cu 20 de cazuri mai puțin decît cele contractate. Deși, potrivit acordului adițional nr.6 din 28.12.2012 la Contractul de acordare a asistenței medicale, suma destinată pentru finanțarea cazurilor tratate a fost majorată cu 2,5 mil.lei, indicatorii măsurabili (numărul cazurilor tratate, indicatorii de complexitate realizați de spital, tariful propriu calculat pentru spital etc.), în baza cărora s-au operat modificările, nu au fost stabiliți/specificați regulamentar[67]. CNAM a motivat majorarea alocațiilor din FAOAM prin faptul că „Compania a decis acceptarea spre plată a cazurilor tratate ponderate în volum de 2,5 mil.lei din contul celor supraîndeplinite în 12 luni ale anului 2012”. În această situație, auditul nu a dispus de o posibilă evaluare a corectitudinii majorării finanțării (2,5 mil. lei), precum și de determinarea utilizării acestor mijloace la destinație, deoarece lipsesc indicatorii măsurabili.
Cu referire la procurarea unor medicamente, s-a constatat că Normele metodologice de aplicare în anul 2012 a Programului Unic al AOAM,[68] din contul mijloacelor destinate asistenței medicale spitalicești (fondul de bază al CNAM) stabilește achitarea distinctă a cheltuielilor pentru: cazurile tratate contractate (pct.136); serviciile prestate în secțiile de internare persoanelor asigurate, care ulterior nu au fost spitalizate (pct.139) și serviciul hemodializă (pct.141). Astfel, aceste norme nu reglementează/stabilesc utilizarea din fondul de bază a mijloacelor în alte scopuri.
Conform Ordinului Ministerului Sănătății nr. 124 din 21.02.2011[69], în cadrul IMSP IMC a fost creat Centrul funcțional pentru îngrijirea și tratamentul copiilor cu mucoviscidoză (în continuare – Centru). Ulterior, Ministerul Sănătății, prin Ordinul nr. 535 din 05.06.2012[70], a dispus asigurarea de către directorul instituției a condițiilor pentru îngrijirea și tratamentul copiilor cu fibroză chistică, asigurarea anuală a instituției cu preparate medicamentoase, inclusiv cu preparatele Colestină și Tobramicină pentru tratament inhalator, numirea în calitate de medic coordonator al Centrului pe șeful Clinicii Pneumologie a USMF „Nicolae Testemițanu”.
Potrivit Regulamentului cu privire la organizarea și funcționarea Centrului de fibroză chistică, aprobat prin Ordinul Ministerului Sănătății nr. 529 din 29.06.2011[71], Centrul este condus de medicul coordonator, căruia i s-au delegat următoarele atribuții funcționale: evaluarea anuală a necesarului de medicamente specifice pentru acordarea asistenței medicale copiilor cu fibroză chistică din republică în condiții de ambulator, cu prezentarea informației Ministerului Sănătății; evaluarea anuală a necesarului de medicamente, materiale sanitare în anul bugetar respectiv, pe care îl transmite spre aprobare conducerii instituției ș.a.
În conformitate cu calculele necesităților în antibiotice pentru tratamentul copiilor cu fibroză chistică pentru anul 2012, semnat de medicul coordonator al Centrului pentru tratarea a 25 de pacienți, s-a solicitat achiziționarea preparatelor Tobramicinum (5040 de fiole) și Colistin (10240 de flacoane). Acest calcul a fost prezentat Ministerului Sănătății fără a fi aprobat de conducerea instituției. Prin scrisoarea din 28.09.2011, Ministerul Sănătății a solicitat Agenției Medicamentului organizarea licitației de achiziționare a acestor cantități de medicamente pentru IMSP IMC, cu achitarea din mijloacele FAOAM. Concomitent, din informația Agenției Medicamentului privind organizarea licitației de achiziționare a preparatelor medicamentoase se notifică că medicamentele specificate nu sînt înregistrate în Republica Moldova. Urmare a adresării Curții de Conturi, Agenția Medicamentului și Dispozitivelor Medicale a informat că „produsele ”Colistimethate sodium 1 mln UI, pulbere pentru inhalație” și „Tobramycinum 300 mg/5 ml, soluție pentru inhalație” nu sunt autorizate în Republica Moldova, iar achiziționarea acestora a fost efectuată conform necesităților IMSP IMC pentru anul 2012 în baza scrisorilor Ministerului Sănătății”.
În acest context, auditul denotă că, potrivit prevederilor regulamentare[72], medicamentele incluse în listele pentru licitație, la momentul publicării anunțului în Buletinul achizițiilor publice, trebuie să fie înregistrate în Republica Moldova, prezente pe piața farmaceutică din țară, precum și înregistrate în Catalogul național de prețuri de producător la medicamente.
Ulterior, Ministerul Sănătății la 14.06.2012 a solicitat IMSP IMC și CNAM urgentarea încheierii contractelor de prestare a serviciilor medicale pentru achiziționarea unor preparate din contul FAOAM, în limitele sumei planificate pentru preparatele Tobramicinum (3,2 mil. lei) și Colestin (0,6 mil. lei), nefiind identificată clar sursa de finanțare. Ca urmare, prin acordul adițional din 28.12.2012 la Contractul de acordare a asistenței medicale (în Anexa nr.2 „Asistența medicală spitalicească”) CNAM a operat modificări privind alocarea mijloacelor suplimentare destinate asistenței medicale spitalicești pentru procurarea acestor preparate în valoare de 3,5 mil. lei și, respectiv, 0,6 mil. lei.
Auditul menționează că solicitînd medicamentele necesare pentru anul 2012 Agenției Medicamentului, instituția nu a indicat volumul acestor preparate. Concomitent, potrivit clauzelor din contractele de achiziții publice din martie 2012, aceste preparate sînt achiziționate și distribuite în cadrul Programului Special de sănătate pe anul 2012, care nu a fost prezentat auditului pentru justificarea responsabililor de realizare și a sursei de finanțare. Această situație a generat acumularea datoriilor creditoare la data de 31.12.2012 în sumă de 6,8 mil. lei (inclusiv pentru preparatele menționate în sumă de 4,1 mil. lei) față de furnizorii de medicamente, cu riscul sistării aprovizionării instituției cu produse farmaceutice și apariției unor litigii privind încasarea forțată a datoriilor, fapt menționat și în demersul instituției către CNAM. De asemenea, potrivit Raportului de evaluare al Comisiei Naționale de Evaluare și Atestare în Sănătate a Ministerului Sănătății, s-a concluzionat și neasigurarea aprovizionării ritmice cu preparate medicamentoase necesare a unor subdiviziuni, în conformitate cu necesitățile reale.
Medicamentele menționate au fost livrate IMSP IMC în lunile iunie – august 2012 în volumul contractat (Colistin – 0,6 mil. lei și Tobramicinium – 3,5 mil. lei), care au fost eliberate Secției pneumologie la necesitate. Soldul acestor preparate farmaceutice, înregistrat la 31.12.2012, a constituit suma de 1,8 mil. lei (Colistin – 0,3 mil lei, Tobramicinium – 1,5 mil. lei). Mijloacele bănești pentru procurarea acestor preparate în sumă de 4,1 mil. lei au fost încasate integral de la CNAM, la 28.12.2012, fiind înregistrate de instituție în soldul mijloacelor financiare neutilizat la finele anului. Ulterior, în ianuarie 2013, instituția a achitat integral datoria sa față de furnizori.
În acest context, auditul relevă că deși medicamentele neutilizate au fost înregistrate în sold la finele anului în farmacia instituției (1,8 mil. lei), IMSP IMC prin factura de expediție a raportat către CNAM utilizarea acestora conform destinației, ceea ce determină o raportare neveridică a sumei de 1,8 mil. lei.
Notă: În scopul asigurării unei planificări eficiente a necesarului de medicamente, precum și diminuării riscului de achiziționare neplanificată a lor, instituția a inițiat procesul de elaborare a Regulamentului intern privind planificarea necesarului în cadrul instituției.
Concluzii: La capitolul contractării, utilizării și raportării mijloacelor din fondul de bază al FAOAM se relevă o situație defectuoasă care se exprimă prin: (i) lipsa unor indicatori măsurabili, care nu justifică majorarea finanțării la finele anului 2012 (2,5 mil.lei); (ii) achiziționarea unor medicamente (costisitoare) în valoare de 4,1 mil.lei la solicitarea Ministerului Sănătății (în lipsa autorizării acestora în Republica Moldova), achitate de CNAM, și în lipsa planificării necesarului și determinării surselor de finanțare a acestora, ceea ce contravine prevederilor regulamentare; (iii) raportarea medicamentelor înregistrate în sold la finele perioadei de gestiune (1,8 mil. lei) ca utilizate pentru acordarea serviciilor medicale, determină o raportare eronată a acestora către CNAM.
Recomandări: IMSP „Institutul Mamei și Copilului” de comun cu CNAM:
4. să justifice majorarea finanțării la finele anului, în baza unor indicatori măsurabili;
5. să nu admită achiziționarea medicamentelor în lipsa planificării necesarului și sursei de finanțare;
6. să asigure raportarea utilizării mijloacelor FAOAM conform situației reale înregistrate de instituție.
3.1.2. Managementul IMSP „Institutul Mamei și Copilului” nu a implementat un sistem de control intern relevant în procesul de achiziționare a bunurilor, lucrărilor și serviciilor, ceea ce generează o utilizare neeficientă și neeconomă a banilor publici.
Achizițiile publice de bunuri, lucrări și servicii s-au efectuat de către IMSP IMC potrivit Planului[73] pe anul 2012, care nu a fost aprobat de către Consiliul administrativ.
Testarea funcționării elementelor-cheie în procesul de achiziții publice a fost efectuată de misiunea de audit pe baza a 2 dosare de achiziții (4,4 mil. lei) din 26 de proceduri de achiziție (16,7 mil. lei), selectate după semnificație și riscuri. Astfel, în cadrul verificării dosarelor de achiziții publice a utilajului medical și serviciilor de spălare a lenjeriei au fost verificate următoarele aspecte:
conformitatea elaborării de către responsabilii instituției a planurilor de achiziții, cu stabilirea surselor de finanțare și modalității de determinare a necesarului, întocmirea caietelor de sarcini și condițiilor tehnice etc.;
corectitudinea evaluării ofertelor și calificării operatorilor economici în vederea disponibilității (capacității) acestora pentru îndeplinirea clauzelor contractuale;
respectarea prevederilor legale ce țin de prezentarea (constituirea) garanției îndeplinirii contractului;
respectarea clauzelor contractelor de achiziții;
evaluarea impactului realizării obiectivelor contractuale asupra eficienței utilizării mijloacelor publice – principiul de bază al achizițiilor publice.
Auditul a constatat că, în baza ordinelor directorului general al IMSP IMC, au fost create grupuri de lucru pentru achiziții publice pe profiluri separate, fiind stabilite atribuțiile și responsabilitățile fiecărui membru al acestuia. Luînd în considerare că unele tranzacții care au avut loc în anul 2012 au demarat în anul 2011, acestea au fost supuse verificării în cadrul misiunii de audit.
IMSP „Institutul Mamei și Copilului”, în calitate de asociat secund, a achiziționat în anul 2012 un generator de oxigen medical, conform demersului Ministrului Sănătății din 28.10.2011, în lipsa unei evaluări și analize a necesităților instituției în acesta, nefiind inclus în planul de achiziții și nefiind identificată sursa de finanțare. De menționat că procedura de achiziție a generatorului de oxigen este reflectată detaliat în Raportul de audit la IMSP „Spitalul Clinic Republican” (în continuare – IMSP SCR), instituția fiind împuternicită de către Minister în calitate de prim-asociat în cadrul acestei achiziții.
Ca urmare a licitației publice, IMSP IMC, în decembrie 2011, a încheiat cu un furnizor extern contractul de achiziționare a acestui generator în valoare de 160,7 mii euro (echivalentul a 2,6 mil. lei la momentul efectuării tranzacției). Se denotă că, contractul a fost încheiat
În așa mod, fără a ține cont de prevederile legale și de documentele de licitație, IMSP IMC nu a cerut instituirea garanției pentru asigurarea executării contractului în cuantum de 5% din suma contractată – 8,0 mii euro (127,7 mii lei, conform cursului oficial al BNM la momentul încheierii tranzacției). Autoritatea contractantă, în aceste circumstanțe, urma să utilizeze dreptul legal de respingere a ofertei și de selectare a alteia.
Auditul a constatat că generatorul de oxigen a fost înregistrat în evidență la valoarea de intrare în sumă de 3008,4 mii lei (valoarea contractată a generatorului – 2497,0 mii lei și drepturile vamale (TVA la import și taxe vamale – 511,4 mii lei), sume achitate de către IMSP suplimentar și neprevăzute în contractul de achiziții.
Totodată, se remarcă că valoarea generatorului a fost achitată din mai multe surse: fondul de dezvoltare al CNAM – 1742,0 mii lei (contractul de finanțare încheiat în aprilie 2012); surse proprii ale instituției – 1266,4 mii lei, inclusiv: fondul de rezervă al instituției format din mijloacele fondului de bază al CNAM – 805,0 mii lei, mijloace alocate de Ministerul Sănătății (pentru dezvoltarea bazei tehnico-materiale) – 400,0 mii lei și din serviciile cu plată – 61,8 mii lei.
Astfel, instituția a achitat pentru achiziționarea generatorului de oxigen cu 511,4 mii lei mai mult decît suma prevăzută în contractul de achiziții, aceste mijloace fiind dezafectate din circuitul financiar al instituției, contrar destinației stabilite inițial. Această situație s-a produs din cauza modificării de către grupul de lucru asociat pentru achiziții (IMSP „SCR”) a condițiilor de livrare a mărfii (INCOTERMS 2000) din DDP (toate drepturile achitate de vînzător), stabilite inițial în documentele de licitație, în CIP (drepturile vamale achitate de către cumpărător), conform modificărilor operate în aceste documente pe parcurs.
Verificarea cheltuielilor suportate de către instituție pentru întreținerea și exploatarea utilajului de producere a oxigenului medical, în comparație cu cheltuielile suportate la procurarea oxigenului de la producători, a constatat că acestea s-au majorat de circa două ori. Astfel, potrivit informației (calculul) oferite de contabilitate, instituția a suportat cheltuieli privind achiziționarea oxigenului în medie de circa 670,0 mii lei anual, iar potrivit calculului estimativ – cheltuielile pentru producerea oxigenului (de generatorul procurat) constituie circa 1369,2 mii lei anual (uzura utilajului – 250,8 mii lei; cheltuieli de mentenanță/întreținere – 322,8 mii lei; energie electrică – 795,6 mii lei). Reieșind din cele constatate, rezultă că după punerea în funcțiune a generatorului de oxigen, instituția suportă și va suporta anual cheltuieli neeficiente de circa 700,0 mii lei, care vor fi achitate din contul mijloacelor financiare destinate prestării serviciilor medicale contractate de CNAM cu achitarea din FAOAM.
Potrivit informației prezentate de către responsabilul sectorului gaze speciale din cadrul IMSP IMC, „odată cu punerea în funcțiune a generatorului de oxigen a crescut consumul de oxigen (în comparație cu perioadele precedente) din cauza purității oxigenului produs. Astfel, generatorul produce oxigen cu puritatea de pînă la 92%, în comparație cu 99,7% – puritatea oxigenului achiziționat anterior de la furnizori. Pentru a produce oxigenul necesar instituției, generatorul se află în funcțiune circa 12 ore zilnic, fapt ce sporește uzura fizică a acestuia, iar pentru evitarea riscului major de defectare a generatorului și întreruperea producerii oxigenului instituția a planificat și contractat (prin procedura de achiziții publice) oxigen medical pentru necesitățile anului 2013, care va fi livrat de către furnizor la solicitarea beneficiarului”.
Astfel, achiziționarea și utilizarea generatorului de oxigen nu a atins obiectivul de bază – eficientizarea utilizării mijloacelor publice.
Achiziționarea serviciilor de spălare a lenjeriei pentru necesitățile anului 2012 a fost efectuată de către IMSP IMC în baza contractului din 30.12.2011, încheiat cu o societate cu răspundere limitată, în valoare de 1,4 mil. lei (132 mii kg lenjerie), cu termenul de executare pînă la 31.12.2012.
În cadrul verificărilor documentelor de achiziție s-a constatat că în planul de achiziții au fost preconizate mijloace pentru aceste servicii în lipsa unor analize și calcule bazate pe necesitățile reale ale cantității de lenjerie pentru spălat.
Nestabilirea criteriilor și cerințelor de participare a ofertanților privind calitatea acestor servicii a determinat anularea licitației din 15.11.2011, cu inițierea altei licitații publice pentru achiziționarea acestora. Astfel, în documentele de licitație s-a prevăzut adăugător ca lenjeria să fie ambalată în polietilenă, să fie dezinfectată prin etuvă cu aburi la presiune înaltă, iar operatorul să posede autorizație pentru dezinfectarea prin etuvă.
În acest context, auditul relevă că, potrivit explicațiilor medicului epidemiolog, IMSP IMC dispune de utilajul necesar de dezinfectare – etuvă (procurată în anul 2005), care este utilizat la dezinfectarea inventarului moale (plapomelor, pernelor, saltelelor, lenjeriei și hainelor personale ale pacienților depistați cu boli infecțioase etc.), în același timp nefiind stabilite reglementări obligatorii de dezinfectare în procesul tehnologic a acestora. De asemenea, auditul a constatat că în perioadele precedente instituția, pentru serviciile de spălare a lenjeriei, nu a solicitat dezinfectarea prin etuvă, aceasta nefiind obligatorie conform standardelor în vigoare.
În aceste circumstanțe, grupul de lucru a desfășurat achizițiile, care, potrivit procesului-verbal din 29.12.2011, a stabilit că prețul cel mai mic (6,9 lei pentru 1 kg de lenjerie) pentru toate pozițiile din ofertă a fost prezentat de către un operator economic (cod fiscal 1002600019210), care a fost respins, deoarece nu a prezentat autorizația pentru dezinfectarea prin etuvă cu aburi la presiune înaltă, cerință obligatorie înaintată în documentele de licitație. Cîștigătoare a fost declarată oferta depusă de operatorul economic cu prețul de 9,0 lei pentru 1 kg de lenjerie (cod fiscal 1010600044352), acesta dispunînd de autorizația sanitară în cauză (eliberată la 18.11.2011), iar valoarea serviciilor fiind cu 333,2 mii lei mai mare.
Verificarea documentelor ce atestă desemnarea cîștigătorului procedurii de achiziții, anexate la dosarul de achiziții, a stabilit unele neconcordanțe/ nejustificări cu documentele de licitație în baza cărora oferta urma a fi respinsă și, respectiv, contractul nu trebuia încheiat. Astfel, cîștigătorul procedurii de achiziții nu a avut experiență în domeniu, fapt ce se confirmă prin neprezentarea Raportului financiar pentru perioadele precedente (document obligatoriu), iar Raportul statistic 5-c „Consumuri și cheltuieli” pentru 9 luni ale anului 2011 prezentat de ofertant (pe care nu este aplicată ștampila Biroului Național de Statistică ca autoritate competentă) și acceptat de către grupul de lucru, atestă că ofertantul nu a desfășurat activități de producere (fiind înregistrat la Camera Înregistrării de Stat în decembrie 2010);
operatorul economic nu a confirmat documentar dotarea tehnică, în informația prezentată nefiind indicată disponibilitatea utilajului de dezinfecție – etuva (criteriu în baza căruia a fost desemnat cîștigător), iar grupul de lucru nu a solicitat confirmarea documentară a acestui fapt;
în documentele prezentate nu se justifică capacitatea financiară a operatorului și asigurarea cu personal calificat. Potrivit informației din baza de date a IFPS[74] pentru anul 2011, acesta nu a efectuat plăți în folosul angajaților și nu a achitat impozit pe venit reținut din aceste plăți, fapt prin ce se confirmă lipsa personalului angajat la momentul participării la licitație. Auditul remarcă că alți 2 participanți la achiziții, conform documentelor prezentate, au desfășurat activitate economico-financiară (similară), înregistrînd venituri.
Astfel, IMSP IMC la determinarea cîștigătorului nu a respectat prevederile normelor legale[75] privind asigurarea documentară a calificării operatorilor economici în baza documentelor eliberate de autoritățile competente (experiența, asigurarea cu personal, dotarea tehnică, capacitatea financiară etc.), totodată nesolicitînd ofertantului prezentarea documentelor justificative.
Încheierea contractului de achiziții publice s-a efectuat în lipsa instituirii garanției bancare pentru executarea contractului (71,3 mii lei), cerință stabilită și în documentele de licitație. Astfel, autoritatea contractantă urma să respingă oferta și să selecteze o altă ofertă cîștigătoare din ofertele rămase în vigoare. În acest context, instituția și-a asumat unele riscuri ce rezidă din neasigurarea respectării clauzelor contractuale prin neexecutarea în deplină măsură și calitativă a obiectivelor stipulate în contract.
Auditul a constatat că perioada de acțiune a contractului a fost extinsă și pentru primul semestru al anului 2013, evitînd neargumentat procedurile de licitație legal stabilite, prin care nu s-au asigurat principiile de bază ale achizițiilor publice, și anume combaterea concurenței neloiale prin favorizarea unor operatori economici.
Verificările auditului au stabilit că pentru executarea contractului în anul 2012 operatorul economic a prestat servicii de spălare a 104,7 mii kg de lenjerie (cu 27,2 mii kg mai puțin decît cantitatea contractată) în valoare de 1,1 mil.lei, sau cu 0,3 mil.lei mai puțin, ceea ce, în opinia auditului, a determinat dezafectarea acestor mijloace de la planificarea altor achiziții necesare activității instituției. Totodată, operatorul economic nu a specificat în documentele primare (acte de primire-predare, facturi fiscale etc.) volumul serviciilor prestate de dezinfectare prin etuvă (criteriu de bază la desemnarea acestei oferte drept cîștigătoare), fapt prin ce nu se justifică executarea acestor servicii.
Notă: Pentru îmbunătățirea sistemului de control intern în procesul de achiziționare a bunurilor, lucrărilor și serviciilor, managementul IMSP IMC a inițiat elaborarea unor reglementări interne privind achizițiile.
Concluzie: Managementul IMSP IMC nu a asigurat funcționarea adecvată a sistemului de control intern în procesul de achiziționare a bunurilor, lucrărilor și serviciilor, acesta, în unele cazuri, fiind influențat și de factori externi, ceea ce a determinat utilizarea neeconomă și neeficientă a banilor publici, situație exprimată prin: (i) lipsa unor analize și calcule argumentate ale necesităților instituției, a evaluării conforme a valorii achizițiilor incluse în planul anual; (ii) neantrenarea unor specialiști calificați la stabilirea necesarului de bunuri, lucrări și servicii și la elaborarea criteriilor și condițiilor tehnice pentru întocmirea caietelor de sarcini; (iii) lipsa unei analize profunde a experienței în domeniu a ofertanților și a calificării neregulamentare a acestora la evaluarea ofertelor;(iv) efectuarea achizițiilor publice și încheierea contractelor de achiziții în lipsa surselor de finanțare și în lipsa depunerii garanțiilor de executare a contractelor (circa 200 mii lei); (v) suportarea de către instituție, în anul 2012, a unor cheltuieli neeficiente în sumă de circa 511,4 mii lei, iar ulterior suportînd cheltuieli neeconome de circa 700 mii lei anual în urma achiziționării unui generator de oxigen medical și, respectiv, de circa 300,0 mii lei în urma achiziționării serviciilor de spălare a lenjeriei.
Recomandări Consiliului administrativ al IMSP „Institutul Mamei și Copilului”:
7. să examineze și să aprobe planurile anuale și trimestriale de efectuare a achizițiilor, justificate regulamentar, bazate pe studii, calcule, surse disponibile și priorități.
Recomandări IMSP „Institutul Mamei și Copilului”:
8. să elaboreze reglementări interne și procese scrise privind achizițiile publice;
9. să antreneze în procesul de stabilire a necesarului de achiziții de bunuri, lucrări și servicii, precum și la întocmirea caietelor de sarcini specialiști calificați în domeniu;
10. să nu admită nerespectarea prevederilor legale în procesul desfășurării achizițiilor publice (lipsa surselor de finanțare și a necesarului, a garanțiilor pentru executarea contractului etc.);
11. să întreprindă măsuri de optimizare și eficientizare a cheltuielilor în cadrul procedurilor de achiziții, pentru a nu admite suportarea de către instituție a cheltuielilor neeconome și neeficiente.
3.1.3. IMSP „Institutul Mamei și Copilului” ține evidența contabilă neconformă statutului, ceea ce determină o raportare eronată.
Raportarea financiară ce reprezintă totalitatea sistematizată de indicatori și caracterizează situația patrimonială și financiară a instituției, existența fluxului de mijloace bănești nu corespunde statutului juridic de organizare a acesteia, generînd situații de dezafectare a mijloacelor financiare din sistemul de sănătate, ca urmare a achitării unor obligațiuni fiscale (impozite) specifice activității de antreprenoriat. Potrivit extrasului din Registrul de stat al persoanelor juridice din 19.02.2013, IMSP „Institutul Mamei și Copilului” are statut juridic de „instituție publică”, iar potrivit Regulamentului – desfășoară activitate necomercială pe principiul autofinanțării, non-profit. Totodată, conform politicii de contabilitate, evidența contabilă se ține în baza actelor normative ale activității economico-financiare a întreprinderilor[76].
Astfel, potrivit Raportului financiar pe anul 2012, IMSPIMC a înregistrat profit în sumă de 452,4 mii lei, din care a fost calculat și achitat impozit pe venit.
În acest context auditul relevă că serviciile medicale acordate de instituțiile medico-sanitare publice nu pot servi drept sursă de venit impozabil, deoarece, potrivit prevederilor Metodologiei de stabilire a tarifelor pentru prestarea serviciilor medico-sanitare[77], în tarif nu se include cota rentabilității, pentru sistemul sănătății serviciile medico-sanitare fiind non-profit.
Totodată, auditul remarcă că Ministerul Finanțelor, în baza Ordinului nr. 158 din 06.12.2010, a aprobat Indicațiile metodologice privind particularitățile contabilității în organizațiile necomerciale, care reglementează specificul (particularitățile) ținerii evidenții contabile și raportării financiare în organizațiile necomerciale, de care IMSP IMC nu a ținut cont. De asemenea, auditul a constatat și o necorespundere a datelor privind capitalul social. Astfel, în extrasul de înregistrare a instituției cota statului este de 0 (zero) lei, pe cînd în Raportul financiar această poziție este completată cu suma 66,1 mil. lei. Se denotă că Regulamentul instituției nu conține prevederi privind modul de constituire și sursele de formare ale acesteia. Politica de contabilitate stipulează că, capitalul social este stabilit și modificat de către Fondator, cu indicarea valorii lui și introducerea schimbărilor respective în statut.
Potrivit explicațiilor IMSP IMC, aceasta nu are posibilitate unilateral sau individual să elaboreze o politică de contabilitate relevantă, deoarece evidența contabilă se ține în conformitate cu „Politica de contabilitate-cadru a IMSP-lor”, aprobată de către Ministerul Sănătății și coordonată cu Ministerul Finanțelor la data de 25.05.2009, purtînd un caracter recomandabil pentru toate instituțiile medico-sanitare publice.
Concluzie: Neajustarea raportării financiare de către IMSP IMC la cerințele regulamentare și conform statutului juridic de organizare (instituție publică, necomercială, non-profit) a determinat înregistrări și raportări eronate ale capitalului social, calculări și achitări de impozite, mijloace dezafectate de la destinație – prestarea serviciilor medicale.
Recomandare IMSP „Institutul Mamei și Copilului”:
12. să elaboreze, în conformitate cu normele stabilite, o politică de contabilitate relevantă, ținînd cont de statutul juridic de instituție publică, care își desfășoară activitatea necomercială pe principiul autofinanțării, non-profit.
Cu privire la regularitatea gestionării patrimoniului public
Patrimoniul IMSP „Institutul Mamei și Copilului” se află într-o stare deplorabilă, ceea ce influențează calitatea serviciilor. Nedispunerea instituției de o informație integrală/exactă asupra situației reale a dreptului de proprietate asupra tuturor bunurilor determină riscul înstrăinării proprietății publice.
IMSP IMC, la încheierea contractului managerial (17.07.2012) cu Ministerul Sănătății (ca Fondator), a primit în gestiune bunuri publice, valoarea cărora, înregistrate la 31.12.2012, a constituit 107,3 mil. lei, fiind în creștere cu 6,1 mil. lei comparativ cu perioada anterioară de gestiune. Patrimoniul instituției este format preponderent din active materiale pe termen lung, cu valoarea restantă de 85,7 mil. lei, ponderea în totalul activelor constituind 80,0%.
Potrivit datelor evidenței contabile și Raportului financiar, la finele anului 2012 valoarea de bilanț a clădirilor a constituit 57,0 mil. lei, sau 67% din totalul mijloacelor fixe; a mașinilor, utilajelor și instalațiilor de transmisie – 27,5 mil. lei, sau 32,1%. Valoarea mijloacelor fixe intrate în această perioadă a constituit 7,1 mil.lei, din care: 2,4 mil. lei – majorarea valorii clădirilor (capitalizarea cheltuielilor pentru reparații capitale) și 4,6 mil. lei – achiziționarea unor utilaje (generatorul de oxigen). Uzura mijloacelor fixe la finele perioadei de gestiune a constituit 114,0 mil. lei ( 65% din valoarea de intrare, sau 199,6 mil. lei).
În procesul vizualizării cu ieșire la fața locului, de către echipa de audit în comun cu reprezentanții instituției, a stării clădirilor, spațiilor/încăperilor utilizate în procesul de prestare a serviciilor medicale (unele secții din blocul pediatric și chirurgie pediatrică) s-a constatat că aspectul acestora se află, în majoritatea cazurilor, într-o stare nesatisfăcătoare. Astfel, pereții și tavanele conțin urme de scurgeri și mucegai, în unele locuri tencuiala este căzută (lipsește), pardoselile (linoleumul de pe podea), ferestrele, mobilierul sînt deteriorate. Încăperile și utilajul frigorific din blocul alimentar și depozitul de păstrare a produselor alimentare, de asemenea, se află într-o stare deplorabilă.
Conform evidenței contabile, uzura mașinilor și utilajelor utilizate preponderent în procesul de prestare a serviciilor medicale constituie 75% din valoarea de intrare (108,0 mil. lei). Situația utilajelor medicale utilizate în unele din subdiviziunile IMSP IMC pentru acordarea serviciilor medicale din cadrul asigurărilor obligatorii de asistență medicală se prezintă în Tabelul nr.3.
Tabelul nr. 3
(mii lei)
| Denumirea subdiviziunii | Numărul de utilaje | Valoarea de intrare | Valoarea de bilanț | Nivelul uzurii, % |
| Laboratorul bacteriologic | 26 | 303,2 | 0 | 100% |
| Endoscopia / gastrologie | 27 | 3 793,8 | 0,3 | 100% |
| Diagnostic funcțional | 18 | 2 662,6 | 134,3 | 94,96 % |
| Roentgeno-imagistică | 29 | 14 168,6 | 828,4 | 94,15% |
| Policlinica consultativă pentru copii | 98 | 2 359,7 | 369,7 | 84,3% |
| Policlinica consultativă pentru femei | 34 | 404,9 | 172,7 | 57% |
| Perinatologie | 9 | 2 540,3 | 909,5 | 35,8% |
Sursă: Datele inventarierii anuale; datele evidenței contabile.
Reieșind din datele din Tabel, utilajul medical utilizat în procesul de prestare a serviciilor medicale este uzat totalmente în Laboratorul bacteriologic și în Secția endoscopie-gastrologică, în subdiviziunile diagnostic funcțional și roentgeno-imagistică este uzat la nivel de 94-95%. Totodată, auditul remarcă că majoritatea utilajului a fost achiziționat în perioada 1989-2005, fiind la moment uzat moral și fizic.
De asemenea, cu ieșire la fața locului, în baza intervievării persoanelor responsabile, s-a constatat că majoritatea utilajului inclus în listele de inventariere ca uzat moral și fizic continuă a fi utilizat în procesul acordării serviciilor medicale, unele din ele nefiind exploatate în perioada auditată.
Totodată, auditul remarcă că IMSP IMC a fost evaluată și acreditată de către experții Centrului Național de Evaluare și Acreditare în Sănătate al Ministerului Sănătății, la 25.07.2012 fiindu-i eliberat certificatul de acreditare (durata de valabilitate 5 ani), cu condiția înlăturării neajunsurilor și deficienților stabilite în cadrul evaluării instituției în anul 2012 (consolidarea și modernizarea bazei tehnico-materiale, fortificarea infrastructurii, dotarea adecvată cu echipament și utilaj medical etc.).
Verificările auditului denotă că, în majoritatea cazurilor, condițiile înaintate de experții Centrului Național de Evaluare și Acreditare în Sănătate nu au fost realizate în deplină măsură, fapt ce se confirmă prin nota informativă privind realizarea condițiilor înaintate. În acest context, potrivit Regulamentului instituției, alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului sanitar ține de atribuțiile exclusive ale Fondatorului. Pentru consolidarea bazei tehnico-materiale, în anul 2012 Ministerul Sănătății a alocat instituției 2,2 mil. lei, inclusiv pentru reparația acoperișului – 1,4 mil. lei, cofinanțarea generatorului de oxigen – 0,4 mil. lei etc. În aceeași perioadă (februarie-martie), IMSP IMC a înaintat spre aprobare și finanțare din fondul de dezvoltare al CNAM 2 proiecte: „Achiziționarea generatorului de oxigen medical” (executat în mărimea sumei contractate – 1,7 mil.lei) și „Reparația capitală a blocului operator din Departamentul chirurgie pediatrică” în valoare de 10,0 mil.lei. Lucrările de reparație la momentul desfășurării auditului nu au demarat (termenul de realizare fiind 30.06.2013), iar pînă în prezent fiind în curs de executare doar lucrările de proiectare.
În cadrul verificării regularității gestionării patrimoniului public prin contrapunerea datelor evidenței contabile, cadastrului bunurilor imobile, Hotărîrii Guvernului nr.351 din 23.05.2005[78] (Anexa nr. 17) și dării de seamă[79], auditul a constatat unele nereguli și incertitudini ce se exprimă prin următoarele.
Datele privind situația patrimonială la IMSP IMC, incluse în Anexa nr. 17 la Hotărîrea Guvernului nr.351 din 23.05.2005 nu au fost conformate la situația reală. Astfel, blocul arhivei cabinetului radiologic cu suprafața la sol de 97,0 m2, fiind demolat (conform autorizației de desființare nr. 100a/06 din 06.07.2006), se regăsește în Lista bunurilor imobile proprietate a statului din Hotărîrea Guvernului nominalizată.
În urma vizualizării imobilelor amplasate pe teritoriul instituției (str. Burebista nr. 93) s-a stabilit prezența unei clădiri în care este amplasat Centrul de asistență și protecție a victimelor și potențialelor victime ale traficului de ființe umane (în continuare – Centrul), subordonat Ministerului Muncii, Protecţiei Sociale și Familiei. Imobilul respectiv nu se regăsește în evidența contabilă a IMSP IMC, în cadastrul bunurilor imobile și în Hotărîrea Guvernului nr.351 din 23.05.2005. Potrivit documentelor prezentate auditului, imobilul a fost construit și dat în exploatare la 14.09.2007, aflîndu-se inițial în proprietatea instituției, însă nefiind înregistrat în Cadastrul bunurilor imobile și, respectiv, nefiindu-i atribuit un cod cadastral. Ulterior, în conformitate cu pct. 3 din Hotărîrea Guvernului nr.847 din 11.07.2008[80] și potrivit actului de primire-predare din august 2008, imobilul a fost transmis din gestiunea IMSP IMC (Ministerul Sănătății) în gestiunea (folosință temporară, fără plata de arendă) Centrului nominalizat (Ministerului Muncii, Protecţiei Sociale și Familiei), cu valoarea de 3,5 mil. lei, suprafața de 472,3 m2 și suprafața terenului aferent de 0,02 ha. Auditul a constatat că imobilul respectiv nu se regăsește nici în Anexa nr.19 la Hotărîrea Guvernului nr.351 din 23.03.2005 ce indică lista bunurilor imobile, proprietate a statului, aflate în administrarea Ministerului Muncii, Protecţiei Sociale și Familiei.
Potrivit pct. 5 din Hotărîrea Guvernului nr. 847 din 01.07.2008, Agenția Relații Funciare și Cadastru (în continuare – ARFC) urma să opereze în documentația cadastrală modificările ce decurg din prevederile acesteia. Din informația prezentată auditului rezultă că acest bun este proprietate publică a statului, fiind gestionat de IMSP IMC. Totodată, ARFC informează că va opera modificările în documentația cadastrală la solicitarea titularului de drept.
: La cererea auditului privind situația creată, Ministerul Muncii, Protecției Sociale și Familiei a confirmat faptul transmiterii imobilului în gestiune Centrului, care în prezent perfectează documentele de finalizare și recepție finală a lucrărilor pentru înregistrarea ulterioară a acestuia la Oficiul cadastral.
Conform extrasului cadastral din Registrul bunurilor imobile, construcția cu cu suprafața de 1761,8 m2 (nr. cadastral 0100111.198.02) se află în proprietatea S.A. „Nufărul” (cota parte 1,0). În același timp, în lista bunurilor imobile proprietate publică, aprobată prin Hotărîrea Guvernului nr.351 din 23.03.2005, și în evidența contabilă a instituției acesta este bun patrimonial integral al IMSP IMC. Vizualizarea la fața locului a stabilit că acest imobil este folosit de către instituție parțial (circa 50%), cealaltă parte fiind ocupată de S.A. „Nufărul”, accesul fiind limitat. Incertitudinea privind înregistrarea dreptului de proprietate al S.A. „Nufărul” asupra întregului imobil (ce nu corespunde situației reale) invocă situații de risc sporit de înstrăinare a proprietății publice. Potrivit datelor din Cadastrul bunurilor imobile, acest imobil în ultimii ani a servit drept obiect al gajului instituit de către S.A. „Nufărul” pentru creditele contractate de la diferite bănci comerciale.
Notă: Instituția, în baza demersului echipei de audit, a inițiat verificările de rigoare a legalității privatizării acestui imobil, cu sesizarea organelor competente pentru delimitarea proprietății de stat și celei private.
Potrivit datelor cadastrale, ½ din bunul imobil (cămin – bloc locativ, situat pe bd. Cuza Vodă nr.8, nr. cadastral 0100110.101.01) înregistrat la data de 23.01.1999, proprietar fiind IMSP IMC (decizia din 02.12.1982), nu se regăsește în datele evidenței contabile ale instituției. Conform explicațiilor persoanelor responsabile, acesta a fost transmis unei asociații de proprietari ai locuințelor privatizate, iar actele ce confirmă transmiterea- primirea cotelor-părți ale bunurilor imobile deținute anterior de instituție nu pot fi prezentate din motivul că la data de 05.02.2002 au fost eliminate (distruse), conform procesului-verbal nr. 2 din 02.01.2002 și Ordinului nr. 23 din 04.01.1999.
În anul 2012, IMSP IMC a încheiat 23 de contracte pentru darea în locațiune a spațiilor libere, cu suprafața totală de 777,8 m2, ponderea veniturilor din aceste servicii constituind 15,3% (649,8 mii lei) din totalul mijloacelor speciale (4 254,5 mii lei). Totodată, datele contabile denotă că cuantumul creanțelor aferente acestor servicii la începutul anului de gestiune a constituit 201,2 mii lei, iar la finele perioadei de gestiune – 228,7 mii lei, înregistrînd o tendință de menținere și creștere nesemnificativă, a căror pondere din totalul creanțelor a constituit 44,7%.
În procesul verificării integrale a regularității dării în locațiune a spațiilor libere s-a constat:
stabilirea incorectă a cuantumului chiriei în perioada auditată pentru 2 (doi) agenți economici (aplicarea tarifului de bază – la nivelul anului 2011), ceea ce a generat neobținerea veniturilor în sumă de 29,3 mii lei;
neîncasarea penalităților pentru neonorarea obligațiilor stipulate în contractele de arendă în sumă de circa 19,5 mii lei;
suprafața închiriată de către un agent economic (285,38 m2) nu a fost suplimentată cu suprafața de 60 m2, care a fost transmisă în lipsa unui act de primire-predare cu constatarea stării tehnice a acesteia, nefiind operate modificările în contractul respectiv;
necorespunderea suprafețelor real ocupate de către USMF ”Nicolae Testemițanu” (3696,3 m2) cu cele indicate în contract (2641,4 m2), fapt ce determină suportarea cheltuielilor de către IMSP IMC pentru serviciile comunale consumate de locator.
Concluzii: Conducerea Ministerului Sănătății nu asigură exercitarea conformă a controlului asupra gestionării patrimoniului public de către IMSP IMC, urmare a cărui fapt nu sînt exluse riscurile la acest capitol. Aceste circumstanțe au condiționat admiterea mai multor nereguli de către instituție, precum: (i) neasigurarea racordării datelor privind situația bunurilor imobile reflectate în Hotărîrea Guvernului nr.351 din 23.05.2005 la situația reală; (ii) nereflectarea în evidență și în Registrele cadastrale a unui imobil în valoare de 3,5 mil.lei; (iii) înregistrarea în evidența contabilă a bunului public cu suprafața 1761,8 m2 în timp ce drepturile asupra acestuia la organele cadastrale sînt înregistrate după un agent economic; (iv) nefuncționarea și neaplicarea unor elemente ale sistemului de control intern la darea în locațiune a spațiilor libere a determinat neîncasarea veniturilor din arendă (circa 50 mii lei); (v) utilajul medical utilizat de instituție este în marea majoritate uzat moral și fizic (75%), prin ce se pune în pericol acordarea serviciilor medicale de calitate.
Recomandări:
IMSP „Institutul Mamei și Copilului” de comun cu Ministerul Sănătății în calitate de Fondator, să întreprindă măsurile de rigoare pentru:
13. ajustarea datelor privind situația bunurilor imobile reflectate în Hotărîrea Guvernului nr.351 din 23.05.2005 la situația reală;
14. renovarea instituției cu utilaj medical necesar procesului de acordare a serviciilor medicale persoanelor asigurate;
definitivarea delimitării proprietății publice și celei private (1761,8 m2), cu înregistrarea la organele cadastrale și în evidența contabilă;
intensificarea controlului intern în procesul de oferire a spațiilor în locațiune, inclusiv prin revizuirea și stabilirea exhaustivă a localurilor și spațiilor libere, precum și a celor date în arendă.
3.3 Alte constatări aferente activității organelor de conducere
În procesul evaluării sistemului de control intern s-a stabilit că IMSP IMC nu a organizat și nu a implementat/realizat, potrivit prevederilor legale[81], managementul financiar și control pentru asigurarea unei bune gestionări a mijloacelor publice în scopul atingerii obiectivelor instituției. În cadrul acesteia nu a fost instituit grupul de lucru pentru implementarea sistemului de management financiar și control, în conformitate cu Standardele naționale de control intern în sectorul public[82], nefiind elaborat și aprobat planul de acțiuni pentru implementarea sistemului de management financiar și control. În acest context, instituția nu dispune de reglementări interne şi proceduri scrise cu privire la controlul intern; nu au fost identificate și descrise procesele de bază ale instituției, cu stabilirea procedurilor de control intern la nivelul fiecărui proces; nu a fost implementat managementul riscurilor privind identificarea, evaluarea, gestionarea, monitorizarea și controlul acestora, pentru asigurarea bunei funcţionări a entităţii şi prestarea calitativă a serviciilor medicale populaţiei.
Notă: Potrivit Ordinului directorului general din 17.06.2013, IMSP IMC a inițiat implementarea sistemului de management financiar și control, fiind instituit grupul de lucru, cu elaborarea și aprobarea planului de acțiuni.
Serviciul audit intern al IMSP IMC a fost instituit în iulie 2010, conform ordinului directorului general. În perioada supusă auditului au fost planificate 4 misiuni de audit, fiind realizată o singură misiune, situație motivată de instituție prin schimbarea conducerii și reorganizarea instituției, efectuarea unui număr mare de misiuni neprevăzute și implicarea în diverse comisii ale instituției, la solicitarea conducerii etc. Astfel, ca rezultat al implicării auditului intern în executarea unor activități ce nu țin nemijlocit de atribuțiile acestuia, stabilite regulamentar[83], nu a fost asigurată executarea unor misiuni de audit intern ale principalelor procese care au loc în cadrul instituției.
În cadrul executării misiunii de audit privind darea în locațiune a spațiilor instituției, de către auditul intern a fost descris procesul respectiv, cu identificarea și evaluarea riscurilor ce decurg din nefuncționarea unor elemente (controale-cheie) ale sistemului de control intern. Despre rezultatele misiunilor de audit a fost informată conducerea instituției și a fost întocmit un plan de acțiuni privind implementarea recomandărilor, cu stabilirea termenelor de realizare și a responsabililor, acestea fiind realizate și implementate la un nivel redus. Totodată, auditul remarcă nivelul scăzut de implementare a recomandărilor în cadrul instituției.
Organele de conducere și de administrare ale IMSP IMC, potrivit prevederilor regulamentare, sînt: Fondatorul – reprezentat prin Ministerul Sănătății, Consiliul administrativ – ca organ de administrare și control al activității instituției, și directorul general – persoană responsabilă cu drept de conducere operativă și gestionare a instituției.
Astfel, Fondatorul, avînd atribuții exclusive de alocare a mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor, nu și-a onorat pe deplin aceste atribuții, alocînd în anul 2012 pentru aceste scopuri suma de 2,4 mil.lei (utilizată preponderent la reparația capitală a acoperișului – 1,4 mil.lei). Totodată, acesta nu a stabilit indicatori de performanță, fapt prin care nu a contribuit la dezvoltarea de perspectivă a instituției.
Consiliul administrativ – ca organ de administrare și control al activității instituției, în anul 2012 s-a întrunit în 2 ședințe (din 10.02.2012 și din 10.12.2012) din cele 4 minim stabilite conform prevederilor regulamentare. Totodată, Consiliul, în activitatea sa, reieșind din situația financiară și patrimonială precară, nu a dispus conducerii instituției elaborarea și înaintarea spre aprobare a unui plan de măsuri privind eficientizarea activității de perspectivă.
Concluzie: Ministerul Sănătății, în calitate de Fondator, și Consiliul Administrativ, în calitate de organ de administrare, nu și-au realizat pe deplin atribuțiile exclusive privind coordonarea, monitorizarea și controlul asupra activității instituției, ceea ce a determinat o înregistrare neconformă a situației patrimoniale și financiare, precum și utilizarea neeficientă a mijloacelor din FAOAM.
Recomandări IMSP „Institutul Mamei și Copilului”:
să implementeze managementul financiar și control, potrivit prevederilor legale;
să intensifice activitățile de audit intern în vederea utilizării eficiente și conforme a mijloacelor FAOAM, cu includerea în programele de audit a proceselor asupra cărora, în prezentul Raport, au fost formulate obiecții sau rezerve;
Recomandări Ministerului Sănătății:
să-și execute atribuțiile regulamentare prin desfășurarea controlului activității instituției și alocarea mijloacelor financiare pentru renovarea bazei tehnico-materiale a acesteia.
Notă: Managementul IMSP IMC, ca rezultat al definitivării misiunii de audit a Curții de Conturi, a elaborat și a aprobat la 25.06.2013 un Plan de acțiuni privind înlăturarea neajunsurilor constatate.
Concluzie generală:
În urma constatărilor expuse în prezentul Raport, auditul concluzionează că neimplementarea și nefuncționarea unor elemente ale procedurilor controlului intern au determinat un management instituțional irelevant în aspecte de: (i) evaluare/planificare de mijloace neținînd cont de prioritățile instituției; (ii) nedelimitare și nedistribuire, conform destinației, a cheltuielilor în funcție de necesități, cu orientarea unor cheltuieli semnificative neimportante perioadei de gestiune și serviciilor acordate; (iii) efectuare a cheltuielilor cu aplicarea proceselor ineficiente și neregulamentare/nereglementate ale achizițiilor publice, ceea ce determină cheltuieli neeficiente (procurarea generatorului de oxigen și serviciilor de spălare a lenjeriei); (iv) iregularitatea evidenței patrimoniale determină riscul neasigurării integrității și bunei gestionări a patrimoniului public; (v) starea dezastruoasă a încăperilor destinate prestării serviciilor medicale pacienților și a utilajului medical care, în marea sa parte, este uzat complet; (vi) lipsa unei politici de contabilitate conforme statutului juridic de organizare a instituției.
Responsabil de monitorizarea realizării
şi raportării auditului:
şeful Direcţiei Generale II:
(auditul finanţelor sectorului
social şi economiei naţionale) Sofia Ciuvalschi
Controlor de stat principal Iurie Ispas
Controlor de stat Ina Nicolaescu
Controlor de stat Sergiu Lupușor
[1] Hotărîrea Curții de Conturi nr. 54 din 04.12.2012 „Cu privire la aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2013”.
[2] Hotărîrea Curții de Conturi nr. 58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[3]Legea cu privire la parteneriatul public-privat nr. 179 din 10.07.2008; Hotărîrea Guvernului nr. 1116 din 06.12.2010 „Cu privire la parteneriatul public-privat pentru prestarea unor servicii de sănătate”
[4] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[5] Hotărîrea Curţii de Conturi nr. 54 din 04.12.2012 „Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2013”.
[6] Hotărîrea Guvernului nr. 1387 din 10.12.2007 „Cu privire la aprobarea Programului unic al asigurării obligatorii de asistenţă medicală”.
[7] Hotărîrea Guvernului nr. 1636 din 18.12.2002 ,,Cu privire la aprobarea Contractului-tip de acordare a asistenţei medicale (de prestare a serviciilor medicale) în cadrul asigurării obligatorii de asistenţă medicală (cu modificările ulterioare).
[8] Legea nr.1585-XIII din 27.02.1998 cu privire la asigurarea obligatorie de asistență medicală (cu modificările ulterioare; în continuare – Legea nr. 1585-XIII din 27.02.1998).
[9] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[10] Regulamentul IMSP Spitalul Clinic Republican, aprobat prin ordinul Ministerului Sănătăţii nr. 643 din 26.06.2012 şi coordonat cu Consiliul Suprem pentru Ştiinţă şi Dezvoltare Tehnologică al Academiei de Ştiinţe a Moldovei.
[11] Hotărîrea Guvernului nr. 289 din 07.05.2012 „Cu privire la aprobarea Planului de acţiuni al Guvernului pentru anii 2012-2015”.
[12] Normele metodologice din 21.08.2009 „Cu privire la formarea devizului de venituri și cheltuieli (business-plan) şi gestionarea surselor financiare”, aprobate de Ministerul Sănătății, CNAM, Sindicatul „Sănătatea”.
[13] Normele metodologice de aplicare în anul 2012 a Prograrnului unic al asigurărilor obligatorii de asistență medicală[13], aprobate prin Ordiniul ministrului sănătății și CNAM nr.1021/206A din 29.12.2011.
[14] Spitalul nu deține reglementări privind rambursarea spitalelor în funcţie de complexitatea cazurilor.
[15] Ordinul Ministrului Sănătății nr. 979 din 16.12.2011 cu privire la apropbarea costurilor cazurilor tratate pentru anul 2012.
[16] Hotărîrea Guvernului nr. 545 din 25.07.2012 „Cu privire la modificarea şi completarea Regulamentului privind salarizarea angajaţilor din instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medicală” (în continuare – Hotărîrea Guvernului nr. 545 din 25.07.2012).
[17] Hotărîre comună a Ministerului Sănătății, Companiei Naţionale de Asigurări în Medicină, Sindicatului „Sănătatea” din 27.12.2010 „Cu privire la stabilirea cotelor maxime ale cheltuielilor pentru salarizarea angajaților din IMSP încadrate în sistemul AOAM”.
[18] Hotărîrea Guvernului nr. 1593 din 29.12.2003 „Despre aprobarea Regulamentului privind salarizarea angajaţilor din instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medicală”.
[19] Hotărîrea Guvernului nr. 1380 din 10.12.2007 „Privind aprobarea Regulamentului cu privire la activitatea grupului de lucru pentru achiziţii” (în continuare – Hotărîrea Guvernului nr. 1380 din 10.12.2007).
[20] Art. 42 din Legea privind achiziţiile publice nr.96-XVI din 13.04.2007.
[21] pct.7 din Hotărîrea Guvernului nr. 1380 din 10.12.2007.
[22] art.6 din Legea privind achiziţiile publice nr.96-XVI din 13.04.2007.
[23] art.53 din Legea privind achiziţiile publice nr.96-XVI din 13.04.2007; Hotărîrea Guvernului Nr. 1407 din 10.12.2008 „Pentru aprobarea Regulamentului privind realizarea achiziţiilor publice dintr-o singură sursă”.
[24] Hotărîrea Curții de Conturi nr.27 din 30.04.2010 „Privind Rapoartele auditelor regularităţii la Instituţiile Medico-Sanitare Publice: Spitalul Clinic Republican, Institutul de Cardiologie şi Spitalul Clinic Republican pentru Copii ,,Em.Coţaga” pe anul 2009”.
[25] pct.8, pct.12 din Hotărîrea Guvernului nr. 1380 din 10.12.2007.
[26] pct.7 din Hotărîrea Guvernului nr. 1380 din 10.12.2007.
[27] pct.23 din Hotărîrea Guvernului nr. 1404 din 10.12.2008 „Pentru aprobarea Regulamentului cu privire la modul de calculare a valorii estimative a contractelor de achiziţii publice şi planificarea acestora” (în continuare – Hotărîrea Guvernului nr. 1404 din 10.12.2008).
[28] art. 53 alin.(4) din Legea privind achiziţiile publice; pct.25 din Hotărîrea Guvernului nr. 1404 din 10.12.2008.
[29] Pagina autorizată a Inspectoratului Fiscal de Stat, Nota de informare privind salariul și alte plăți efectuate de către patron în folosul angajaților şi privind impozitul pe venit reținut din aceste plăți (Forma IAL09).
[30] art 69 din Legea privind achiziţiile publice nr. 96-XVI din 13.04.2007.
[31] Hotărîrea Guvernului nr.568 din 10.09.2009 „Pentru aprobarea Regulamentului privind achiziţionarea de medicamente şi alte produse de uz medical pentru necesităţile sistemului de sănătate”.
[32] Ordinul ministrului sănătăţii nr. 367 din 26.09.2007 „Cu privire la ajutoarele umanitare acordate instituţiilor medico-sanitare publice” (în continuare – Ordinul ministrului sănătăţii nr. 367 din 26.09.2007).
[33] Ordinul ministrului sănătăţii nr. 367 din 26.09.2007.
[34]art.27 din Legea nr. 1491-XV din 28.11.2002 cu privire la ajutoarele umanitare acordate Republicii Moldova (în continuare – Legea cu privire la ajutoarele umanitare).
[35] Programul Naţional de combatere a hepatitelor virale B, C şi D pentru anii 2007-2011, aprobat prin Hotărîrea Guvernului nr. 1143 din 19.10.2007.
[36] Normele metodologice de aplicare în anii 2011-2012 a Programului unic al asigurării obligatorii de asistență medicală, aprobate prin ordinele comune ale MS și CNAM nr. 348/56-A din 29.04.2011 și nr. 1021/206-A din 29.12.2011 (în continuare – Normele metodologice de aplicare în anii 2011-2012 a Programului unic al AOAM).
[37] art.106 din Codul civil.
[38] Hotărîrea Guvernului nr. 94 din 15.02.2012 „Cu privire la construcția unor blocuri locative”.
[39] Legea bugetului de stat pe anul 2012 nr.282 din 27.12.2011.
[40] Hotărîrea Guvernului nr.483 din 29.03.2008 „Pentru aprobarea Regulamentului cu privire la modul de dare în locațiune a activelor neutilizate”.
[41] Standardele Naţionale de Contabilitate, aprobate prin Ordinul ministrului finanţelor nr.174 din 25.12.1997.
[42] Hotărîrea Guvernului nr.42 din 12.01.2006 „Cu privire la Clinica Universităţii de Stat de Medicină şi Farmacie „Nicolae Testemiţanu”.
[43] Regulamentul privind inventarierea, aprobat prin Ordinul ministrului finanţelor nr.60 din 29 mai 2012.
[44] Ordinul ministrului sănătăţii nr.1316 din 22.12.2012 „Cu privire la reorganizarea unor instituţii medico-sanitare publice”.
[45] art. 14 din Legea sindicatelor nr.1129-XIV din 07.07.2000; Convenţia colectivă (nivel de ramură) pe anii 2010-2013, încheiată între Ministerul Sănătăţii, Compania Naţională de Asigurări în Medicină şi Sindicatul „Sănătatea” şi înregistrată cu nr. 5 la 04.12.2009.
[46] Hotărîrea Guvernului nr.688 din 09.10.1995 „Despre aprobarea Regulamentului cu privire la modul de transmitere a întreprinderilor de stat, organizaţiilor, instituţiilor, a subdiviziunilor lor, clădirilor, construcţiilor, mijloacelor fixe şi altor active”.
[47] Ordinul ministrului sănătății nr.195 din 28.02.2013.
[48] Legea cu privire la parteneriatul public-privat nr. 179-XVI din 10.07.2008 (în continuare – Legea cu privire la parteneriatul public-privat).
[49] Hotărîrea Guvernului nr. 1116 din 06.12.2010 „Cu privire la parteneriatul public-privat pentru prestarea unor servicii de sănătate” (în continuare – Hotărîrea Guvernului nr. 1116 din 06.12.2010).
[50] art.27 din Legea cu privire la parteneriatul public-privat.
[51] pct.7 din Hotărîrea Guvernului nr. 1116 din 06.12.2010.
[52] Legea cadastrului bunurilor imobile nr. 1543-XIII din 25.02.1998.
[53] art.19 din Legea cu privire la parteneriatul public-privat.
[54] Hotărîrea Guvernului nr. 1116 din 06.12.2010.
[55] Lista serviciilor medicale de înaltă performanţă, aprobată prin Hotărîrea Guvernului nr. 1387 din 10.12.2007 „Cu privire la aprobarea Programului unic al asigurării obligatorii de asistenţă medicală”.
[56] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[57] Hotărîrea Curţii de Conturi nr.54 din 04.12.2012 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2013” (cu modificările ulterioare).
[58] Hotărîrea Guvernului nr. 1636 din 18.12.2002 ,,Cu privire la aprobarea Contractului-tip de acordare a asistenţei medicale (de prestare a serviciilor medicale) în cadrul asigurării obligatorii de asistenţă medicală (cu modificările ulterioare).
[59] Legea nr. 1585-XIII din 27.02.1998 ,,Cu privire la asigurarea obligatorie de asistență medicală (cu modificările ulterioare; în continuare – Legea nr. 1585-XIII din 27.02.1998).
[60] Regulamentul IMSP IMC, aprobat prin Ordinul Ministerului Sănătății nr.321 din 20.04.2011 (pct.47) (în continuare – Regulamentul instituției);
[61] Standardele auditului regularităţii, aprobate prin Hotărîrea Curţii de Conturi nr.58 din 28.12.2009.
[62] Ordinul Ministerului Sănătății nr.782 din 03.08.2012 și nr.5 din 11.01.2013 „Cu privire la reorganizarea unor instituții medico-sanitare publice”.
[63] pct.93 din Regulamentul instituției.
[64] Hotărîrea Guvernului nr. 545 din 25.07.2012„Cu privire la modificarea şi completarea Regulamentului privind salarizarea angajaţilor din instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medicală”.
[65] Ordinul IMSP IMC „Cu privire la instituirea Comisiei de stabilire și revizuire a coeficienților de multiplicare și a Comisiei de tarificare” nr. 01-19/149 din 14.08.2012.
[66] Ordinul comun al Ministerului Sănătății și CNAM nr.1034/217-A din 30.12.2011 „Privind aprobarea Regulamentului cu privire la rambursarea spitalelor în funcție de complexitatea cazurilor”.
[67] Pct.136 lit.c) din Normele metodologice de aplicare în anul 2012 a Programului Unic al AOAM, aprobate prin Ordinul comun al Ministerului Sănătății și CNAM nr.1021/206A din 29.12.2011.
[68] Normele metodologice de aplicare în anul 2012 a Programului unic al AOAM, aprobate prin Ordinul comun al Ministerului Sănătății și CNAM nr.1021/206A din 29.12.2011.
[69]Ordinul Ministerului Sănătății nr.124 din 21.02.2011 „Cu privire la crearea Centrului funcțional pentru îngrijirea și tratamentul copiilor cu mucoviscidoză”.
[70] Ordinul Ministerului Sănătății nr.535 din 05.06.2012 „Cu privire la fortificarea procesului de supraveghere medicală a pacienților cu fibroză chistică din republică”.
[71] Ordinul Ministerului Sănătății nr.529 din 29.06.2011 „Cu privire la organizarea activității Centrului de fibroză chistică”.
[72] Hotărîrea Guvernului nr.568 din 10.09.2009 „Pentru aprobarea Regulamentului privind achiziționarea de medicamente și alte produse de uz medical pentru necesitățile sistemului de sănătate” (Anexa nr.2 pct.1).
[73] Planul anual și trimestrial de efectuare a achizițiilor publice de către IMSP IMC pentru anul 2012, aprobat de Directorul general interimar la data de 02.01.2012 ( cu modificările ulterioare).
[74] Forma IAL 09 „Nota de informare privind plățile salariale și alte plăți efectuate de către patron în folosul angajaților și privind impozitul pe venit reținut din aceste plăți”.
[75] Legea nr.96 din 13.04.2007, art.16 alin.(1) și alin.(7).
[76] Planul de conturi contabile al activității economico-financiare a întreprinderilor, aprobat prin Ordinul Ministerului Finanțelor nr.174 din 25.12.1997.
[77] Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, aprobată prin Hotărîrea Guvernului nr.1020 din 29.12.2011.
[78] Hotărîrea Guvernului nr. 351 din 23.03.2005 „Cu privire la aprobarea listelor bunurilor imobile proprietate publică a statului și la transmiterea bunurilor imobile ” (cu modificările ulterioare).
[79] Darea de seamă din 01.01. 2013 a IMSP IMC privind bunurile imobile proprietate publică a statului.
[80] Hotărîrea Guvernului nr. 847 din 11.07.2008 „Cu privire la crearea Centrului de asistență și protecție a victimelor și potențialelor victime ale traficului de ființe umane”.
[81] Legea nr.229 din 23.09.2010 privind controlul financiar public intern.
[82] Ordinul Ministerului Finanțelor nr.51 din 23.06.2009.
[83] Carta de audit intern din 04.06.2012, aprobată de directorul general al instituției.