Curtea de Conturi, în prezența echipei de audit și șefilor de subdiviziuni, călăuzindu-se de art.4 alin.(1) lit.a) și lit.c) din Legea Curții de Conturi nr.261-XVI din 05.12.2008, a examinat Raportul auditului privind corectitudinea utilizării mijloacelor publice de către Curtea de Conturi în anul 2014.
Examinînd rezultatele auditului și audiind Raportul prezentat, Curtea de Conturi a constatat:
activitățile de audit realizate atestă că mijloacele publice alocate Curții de Conturi pe anul 2014 au fost utilizate cu respectarea prevederilor cadrului legislativ-normativ. Concomitent, verificările efectuate atestă unele deficiențe privind estimarea necesităților de bunuri și servicii și prioritizarea acestora, ceea ce a generat planificarea neconformă a achizițiilor publice și, în unele cazuri, aplicarea unor proceduri de achiziții irelevante.
1. Se aprobă Raportul auditului privind corectitudinea utilizării mijloacelor publice de către Curtea de Conturi în anul 2014, conform Anexei.
2. Se recomandă conducerii Curții de Conturi să asigure implementarea recomandărilor din Raportul de audit.
Nr. 9. Chişinău, 6 martie 2015.
Aprobat prin Hotărîrea Curții de Conturi nr. 9 din 06 martie 2015
RAPORTUL auditului privind corectitudinea utilizării mijloacelor publice de către Curtea Conturi în anul 2014
Prezentul Raport este destinat conducerii Curții de Conturi, Parlamentului și Guvernului Republicii Moldova, societății civile și altor părți interesate, în vederea respectării principiilor privind transparența și responsabilitatea[1].
Prezentare generală
Curtea de Conturi a Republicii Moldova este unica autoritate publică a statului care exercită controlul asupra formării, administrării și întrebuințării resurselor financiare publice, precum și administrării patrimoniului de stat, prin realizarea auditului extern în sectorul public în calitate de instituție supremă de audit.
Principiile de activitate și atribuțiile CCRM sînt reglementate de Constituția Republicii Moldova[2] și de Legea Curții de Conturi nr.261-XVI din 05.12.2008[3].
Numărul de personal al Curții de Conturi a fost aprobat prin Hotărîrea Parlamentului nr.144 din 14.07.2011[4] și constituie 160 de unități.
Finanțarea Curții de Conturi
În conformitate cu art.11 din Legea Curții de Conturi, entitatea își estimează costurile activității sale și își planifică propriul buget anual, care se remite Parlamentului pentru aprobare. Astfel, în temeiul Hotărîrii Parlamentului Republicii Moldova nr.301 din 12.12.2013, bugetul Curții de Conturi pe anul 2014 a fost aprobat în sumă totală de 27,4 mil.lei, aceste mijloace fiind incluse în legea bugetară anuală, la componenta de bază a bugetului de stat. Execuția de ansamblu a limitelor bugetare pe anul 2014 este redată în Anexa nr.1 la prezentul Raport de audit.
Metodologia și sfera de abordare a auditului
Misiunea de audit a fost inițiată[5] în scopul oferirii unei asigurări rezonabile că mijloacele publice alocate Curții de Conturi pe anul 2014 au fost utilizate legal și regulamentar.
Responsabilitatea conducerii Curții de Conturi, în calitate de executor al propriului buget, constă în gestionarea conformă a mijloacelor publice alocate, cu respectarea principiilor legalității, responsabilității, economicității, eficienței, eficacității și transparenței. De asemenea, conducerea este responsabilă de elaborarea unor proceduri formalizate privind prevenirea, elucidarea şi raportarea suspiciunilor de fraudă și a neregularităților, garantînd o bună guvernare a fondurilor publice.
Responsabilitatea echipei de audit a constat în auditarea unor operațiuni și tranzacții financiare conform cerințelor stabilite, prin aplicarea procedurilor de audit în scopul obținerii probelor suficiente și adecvate pentru susținerea constatărilor privind conformitatea operațiunilor, regularitatea gestionării mijloacelor financiare și a patrimoniului, precum și formularea concluziilor în Raportul de audit.
Ținînd cont de faptul că la inițierea misiunii a fost stabilită aria auditului care nu prevede expunerea asupra acurateței rapoartelor financiare, auditul nu va emite o opinie financiară, constatările fiind generalizate în concluzii de audit separat pe subiectele auditate, cu expunerea la final a concluziei generale.
Auditul a fost efectuat în conformitate cu ISSAI 4100, cu aplicarea bunelor practici în domeniul auditului conformității, sfera de cuprindere fiind determinată de materialitate și expunerea la risc.
Obiectivul general al auditului a constat în evaluarea managementului financiar, cu expunerea concluziilor referitor la faptul dacă fondurile publice, sub toate aspectele semnificative, au fost gestionate legal și regulamentar. În vederea susținerii obiectivului general, auditul a evaluat conformitatea unor procese semnificative din cadrul instituției.
Probele de audit au fost obținute prin aplicarea procedurilor analitice și testelor de detaliu pe un eșantion stabilit aleatoriu, cu folosirea diferitor tehnici, cum ar fi: inspectarea, solicitarea de informații și recalcularea. Domeniile selectate, criteriile identificate, precum și procedurile de testare aplicate se regăsesc în Anexa nr.2 din Raportul de audit.
Constatările auditului
3.1. Conformitatea organizării evidenței contabile
Conform cadrului normativ[6], Curtea de Conturi este responsabilă de organizarea evidenței contabile și de executarea bugetului potrivit prevederilor Legii contabilităţii6, instrucțiunilor și regulamentelor aprobate de Ministerul Finanțelor.
În conformitate cu art.16 alin.(2) din Legea contabilității și cu Ordinul ministrului Finanțelor nr.92 din 24.06.2013[7], entitatea a elaborat Politica de contabilitate, care a fost definitivată pe parcursul misiunii de audit și aprobată de președintele CCRM.
Evidența contabilă în cadrul Curții de Conturi este organizată și ținută de către Serviciul finanțe și buget (în continuare – SFB), fiind susținută de Programul contabil Universal accounting SL – versiunea Buget. În urma chestionării angajaților SFB, auditul a stabilit că personalul este instruit în vederea aplicării corecte a programului, cunoaște procedurile de operare a unor modificări în sistem, verifică corectitudinea datelor generate de soft. Contabilul-șef monitorizează ajustările efectuate în program, iar după verificarea notelor contabile le contrasemnează.
Cu referire la inventarierea anuală, menționăm că, potrivit Procesului-verbal privind rezultatele inventarierii, nu au fost stabilite abateri de la datele evidenței contabile.
Pe parcursul desfășurării misiunii de audit a fost testată conformitatea procedurii anuale de inventariere a bunurilor materiale ale Curții de Conturi, plenitudinea rezultatelor inventarierii și corectitudinea reflectării acestora în evidența contabilă. Astfel, s-a constatat că, analogic anului precedent, nu a fost efectuată inventarierea formularelor cu regim special. De asemenea, în urma examinării listelor de inventariere s-a stabilit că Programul contabil Universal accounting SL – versiunea Buget, în valoare de 35,0 mii lei nu se regăsea în evidența contabilă a instituției. Pe parcursul auditului, SFB a reflectat valoarea și uzura programului soft în evidența contabilă.
3.2. Conformitatea cheltuielilor de retribuire a muncii
Conform datelor raportate pentru anul 2014, statele de personal ale Curții de Conturi au fost completate la nivel de 85% (146 de angajați), fiind înregistrate 14 funcții vacante, dintre care: funcționari publici de conducere – 4 unități, funcționari publici de execuție – 8 unități, și personal auxiliar – 2 unități.
Pentru salarizarea angajaților Curții de Conturi au fost alocate 15460,0 mii lei, cheltuielile efective însumînd 15326,0 mii lei, sau 98,9% din suma precizată, suma de 926,8 mii lei, care include salariile calculate pentru luna decembrie 2014, fiind achitată în perioada imediat următoare.
Analiza documentelor confirmative și recalculările efectuate pe eșantioanele selectate relevă că plățile salariale ale angajaților Curții de Conturi au fost calculate și achitate corect și în conformitate cu normele legale în vigoare. De asemenea, calculul indemnizațiilor (pentru incapacitate temporară de muncă; de concediu, inclusiv cele de studii; a indemnizațiilor unice), precum și al ajutorului material a fost efectuat conform procedurii stabilite de cadrul legislativ-normativ.
3.3. Conformitatea achizițiilor publice
Procedurile de achiziție publică în cadrul Curții de Conturi se realizează de către Grupul de lucru pentru achiziții (în continuare – GL). În activitatea sa acesta se ghidează atît de cadrul legislativ-normativ, cît și de Regulamentul intern, cu divizarea explicită a sarcinilor în cadrul GL, fiind stabilite persoanele responsabile de generalizarea propunerile șefilor de subdiviziuni și definitivarea planului anual de achiziție. În anul 2014, GL a cartografiat procesul de achiziții publice și a elaborat registrul riscurilor.
În linii mari, procedurile aplicate de GL la etapele de desfășurare a achizițiilor și implementare a contractelor au fost realizate potrivit normelor stabilite.
Totodată, auditul atestă o situație problematică la identificarea necesităților și stabilirea adecvată a priorităților, care au generat neconformități la planificarea achizițiilor, aplicarea unor proceduri de achiziții mai puțin competitive.
Potrivit Notei de fundamentare a bugetului Curții de Conturi pe anul 2014, au fost planificate alocații bugetare pentru întreținerea și asigurarea activității instituției în sumă de 7040,5 mii lei. Aceste mijloace au fost direcționate de către SFB pe articole de cheltuieli în baza calculelor estimative prezentate de șefii de subdiviziuni. GL urma să elaboreze Planul anual de achiziții publice pe instituție, luînd în calcul estimările bugetare.
Pentru anul 2014 inițial au fost planificate achiziții publice în valoare totală de 6552,4 mii lei (inclusiv TVA). Pentru achiziționarea bunurilor au fost repartizate 2764,3 mii lei și pentru servicii – 3788,1 mii lei, cu organizarea procedurilor după cum urmează: 5 licitații publice, 6 cereri ale ofertelor de prețuri, 19 cereri dintr-o singură sursă și 57 achiziții publice de valoare mică.
Pe parcursul anului, grupul de lucru a ajustat planul de achiziții o singură dată, valoarea totală estimativă planificată fiind micșorată cu 19,4 mii lei, în unele cazuri fiind modificată valoarea și tipurile de bunuri și servicii achiziționate.
Astfel, din 67 de achiziții de valoare mică, au fost efectuate 7 divizări, și anume la: achiziționarea rechizitelor de birou, bunurilor de uz gospodăresc, biletelor de avion, serviciilor de reparație a clădirii, serviciilor tipografice/de publicare ș.a.
De asemenea, în perioada de referință au fost încheiate cu nerespectarea cadrului legal[8] 36 de contracte de mică valoare cu persoane fizice: ponderea cea mai mare o constituie serviciile de transport auto, fiind încheiate 12 contracte în valoare de 289,8 mii lei; serviciile de întreținere a gospodăriei, rețelelor electrice, de instalare – 5 contracte în valoare de 116,7 mii lei; serviciile de îngrijire a spațiilor – 6 contracte în valoare de 216,0 mii lei; serviciile de reparații curente în sediul Curții de Conturi – 3 contracte în valoare de 44,3 mii lei etc.
Notă: Pe parcursul misiunii de audit a fost elaborat caietul de sarcini și inițiată procedura de achiziții prin cererea ofertelor de prețuri a serviciilor de îngrijire a spațiilor.
Concluzie: Generalizînd constatările enunțate, concluzionăm că, în linii mari, procedurile de achiziții se efectuează cu respectarea cadrului legal. Totodată, unele imperfecțiuni existente la etapa de estimare a necesarului de bunuri și servicii creează premise pentru desfășurarea unor proceduri de achiziții în condiții mai puțin avantajoase.
3.4. Conformitatea cheltuielilor privind serviciile de transport
Conform datelor raportate, pentru întreținerea mijloacelor de transport din contul cheltuielilor de bază au fost executate cheltuieli în sumă de 1566,4 mii lei, cheltuielile efective constituind 1566,51 mii lei.
Cheltuielile destinate serviciilor de transport, pe tipuri se prezintă în diagrama ce urmează.
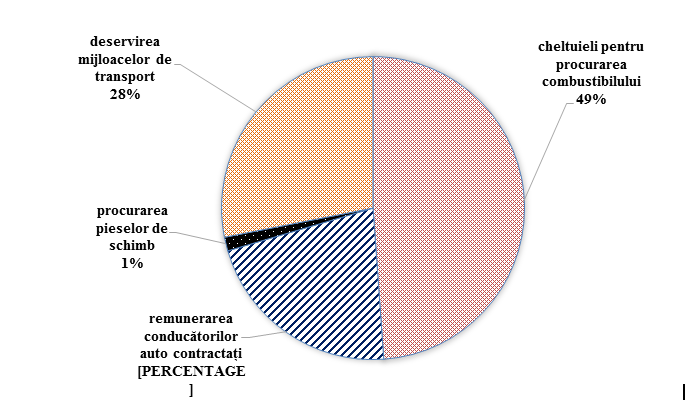
Sursă: Raportul financiar al Curții de Conturi.
Potrivit rapoartelor, instituția dispune de 19 mijloace de transport, care au fost redistribuite pentru deservirea aparatului central – 10 unități, și subdiviziunilor teritoriale – 9 unități.
Testările efectuate au relevat că, în mare parte, procedurile privind exploatarea mijloacelor de transport sînt efectuate în conformitate cu prevederile cadrului regulator[9]. Limitele de parcurs și normele de consum pentru toate autoturismele din dotarea instituției corespund normativului stabilit și sînt aprobate de către Președinte. Decontarea carburanților se efectuează de către SFB în baza datelor privind kilometrajul efectiv indicat în foile de parcurs și normele de consum.
Concomitent, auditul relevă că controlul insuficient al beneficiarilor la dispoziția cărora s-a aflat mijlocul de transport generează informații confuze privind înregistrarea în foile de parcurs a traseului efectuat și, în special, privind delimitarea kilometrajului parcurs în raza orașului și în afara acestuia. Aceste deficiențe influențează aplicarea conformă a normelor de parcurs și, respectiv, corectitudinea decontării carburanților de către SFB.
Concluzie: Insuficiența controlului din partea responsabililor privind completarea foilor de parcurs poate genera decontarea necorespunzătoare a combustibilului.
3.5. Evaluarea executării hotărîrii precedente a Curții de Conturi
Referitor la executarea Hotărîrii Curții de Conturi nr.10 din 10.03.2014, auditul atestă că prin implementarea recomandărilor instituția urma să-și îmbunătățească managementul financiar și să-și eficientizeze activitățile operaționale.
Sistemul de management financiar și control
În vederea conformării instituției la prevederile Legii privind controlul financiar public intern nr.229 din 23.09.2010, prin Ordinul Președintelui CC nr.72 din 14.04.2014 a fost desemnat Grupul de lucru responsabil de implementarea sistemului de management financiar și control în Curtea de Conturi, potrivit Standardelor naționale de control intern în sectorul public. Astfel, au fost trasate un șir de activități ce necesitau a fi executate. În scopul facilitării îndeplinirii activităților planificate, au fost organizate instruiri privind modalitatea de stabilire a obiectivelor operaționale, de identificare și gestionare a riscurilor operaționale.
Majoritatea șefilor de subdiviziuni au realizat activitățile stabilite în Planul de acțiuni, fiind descrise și prezentate secretarului Grupului de lucru procesele operaționale și registrele riscurilor. Ulterior va fi elaborat registrul comun al riscurilor pe entitate.
În vederea implementării integrale a sistemului automatizat de evidentă, precum și aplicării procedurilor de control intern ce țin de inventarierea patrimoniului și raportarea situațiilor patrimoniale, auditul atestă că sistemul automatizat de salarizare a fost integrat în Programul contabil, a fost realizată inventarierea anuală, fiind constatate unele nereguli ce țin de raportarea situațiilor patrimoniale, care au fost remediate pe parcurs.
Referitor la autentificarea dreptului deținătorului terenului aferent clădirii Curții de Conturi, cu înregistrarea ulterioară în evidența contabilă, auditul a stabilit că pînă în prezent această recomandare nu este implementată. Urmare a verificărilor efectuate, s-a constatat că procedura de autentificare a fost inițiată în anul 2012 printr-un demers în adresa Agenției Relații Financiare și Cadastru referitor la demararea lucrărilor cadastrale de stabilire a hotarelor și de eliberare a Titlului de autentificare a dreptului deținătorului de teren. În același an, după efectuarea lucrărilor cadastrale și perfectarea documentației necesare (care include atît terenul transmis[10], cît și gazonul din fața instituției), Curtea s-a adresat Consiliului municipal cu privire la stabilirea hotarelor terenurilor aflate în gestiune. În perioada 2013-2014, proiectul respectiv a fost inclus de 8 ori pe ordinea de zi a ședințelor Consiliului municipal, însă pînă în prezent acesta nu a fost aprobat, deoarece nu a acumulat numărul suficient de voturi. Pe parcursul misiunii, auditul a comunicat cu direcția responsabilă din cadrul Curții de Conturi în vederea înregistrării terenului în gestiunea economică conform Hotărîrii Guvernului nr.225 din 23.03.2009 și eliberării Titlului de autentificare.
IV.
CONCLUZIA GENERALĂ ŞI RECOMANDĂRILE AUDITULUI
4.1. Concluzia generală
În baza concluziilor formulate pe fiecare subiect separat, auditul generalizează că mijloacele publice alocate pentru anul 2014 au fost utilizate regulamentar sub toate aspectele semnificative, cu excepția deficiențelor constatate la achizițiile publice.
4.2. Recomandările auditului
Șefii de subdiviziuni să asigure estimarea argumentată și justificată a necesarului de bunuri și servicii ce necesită a fi achiziționat.
Grupul de lucru pentru achiziții să asigure planificarea conformă a achizițiilor publice în baza propunerilor șefilor de subdiviziuni prin identificarea și prioritizarea acestora, cu estimarea reală a valorii contractelor de achiziții publice.
Direcția administrativă și logistică, precum și Serviciul finanțe și buget să întreprindă măsuri în vederea autentificării dreptului deținătorului terenului aferent clădirii Curții de Conturi, cu înregistrarea ulterioară în evidența contabilă.
Direcția administrativă și logistică:
să asigure realizarea activităților prevăzute în Planul de acțiuni al Grupului de lucru pentru implementarea sistemului de management financiar și control, aprobat prin Ordinul Președintelui CC nr.72 din 14.04.2014;
să intensifice controlul asupra completării foilor de parcurs în vederea minimizării riscului de decontare neregulamentară a carburanților, responsabilitatea fiind delegată conform regulamentului și fișei postului;
să elaboreze un plan de măsuri privind eficientizarea cheltuielilor privind serviciile de transport.
Şeful echipei de audit,
şef adjunct al Direcţiei generale
metodologie, planificare şi analiză Angela Curchin
Membrii echipei:
Controlor de stat Mihaela Cernega
Controlor de stat Vera Guzun
Responsabil de monitorizarea desfăşurării misiunii de audit:
şeful Direcţiei generale metodologie, planificare şi analiză Nina Onofrei