Curtea de Conturi, în prezenţa viceministrului transporturilor şi infrastructurii drumurilor, dl B.Gherasim, contabilului-şef al Ministerului Transporturilor şi Infrastructurii Drumurilor, dna V.Calancea, managerului-şef al Î.S. „Administraţia de Stat a Drumurilor”, dl Gh.Curmei, contabilului-şef al Î.S. „Administraţia de Stat a Drumurilor”, dna S.Cheibaş, directorului general interimar al Î.S. „Calea Ferată din Moldova”, dl S.Tomșa, șefului Inspecției de Stat în Construcții, dl V.Radu, șefului Direcției finanțele economiei naționale, cheltuieli capitale și achiziții publice în cadrul Ministerului Finanțelor, dl V.Pană, precum și a altor persoane cu funcții de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului conformității gestionării fondurilor publice de către Ministerul Transporturilor și Infrastructurii Drumurilor și unele entități subordonate.
Pentru obţinerea unor probe relevante şi rezonabile, care să susţină concluziile şi credibilitatea constatărilor expuse în Raport, echipa de audit a utilizat testarea de fond și evaluarea unor elemente semnificative ale sistemului de control intern, cu folosirea diferitor tehnici şi metode, inclusiv: analiza cadrului regulator, evaluarea politicii de contabilitate, verificarea documentelor primare și a rapoartelor financiare, examinarea/studierea planurilor şi rapoartelor de activitate etc.
Probele de audit au fost colectate la Ministerul Transporturilor şi Infrastructurii Drumurilor, Î.S. „Administraţia de Stat a Drumurilor” și unele entități din subordine.
Examinînd rezultatele auditului și audiind Raportul prezentat, precum şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi a constatat:
Verificările efectuate în cadrul auditului la Ministerul Transporturilor şi Infrastructurii Drumurilor şi la unele entități subordonate, precum şi constatările expuse în Raportul aprobat prin prezenta Hotărîre relevă că:
Ministerul Transporturilor şi Infrastructurii Drumurilor, fiindu-i alocate din bugetul de stat 1705,9 mil.lei pe exercițiul bugetar 2013, a executat cheltuieli în sumă de 1647,7 mil.lei, inclusiv 1201,5 mil.lei – pentru gospodărirea drumurilor, și 407,4 mil.lei – investiţii capitale din surse externe, nefiind admise depăşiri ale limitei bugetare total aprobate. Auditul denotă că, grație investițiilor masive în anii 2011-2013 de mijloace publice în reabilitarea drumurilor naţionale, situaţia în evoluţie s-a ameliorat.
În cadrul Aparatului central al Ministerului Transporturilor şi Infrastructurii Drumurilor (în continuare – MTID) controalele interne au fost relativ satisfăcătoare, nefiind constatate erori la valorificarea şi raportarea tranzacţiilor, fapt ce atestă o asigurare rezonabilă în aspectele semnificative asupra conformității gestionării fondurilor publice. Totodată, auditul a relevat admiterea mai multor nereguli şi carenţe, în special: (i) nerevizuirea cadrului instituţional, cu conformarea reglementărilor şi optimizărilor structurale respective; lipsa unei baze legale și normative adecvate condițiilor și cerințelor actuale în întreținerea, reparația și construcția drumurilor publice; lipsa reglementării privind transmiterea de către MTID a funcției de „beneficiar” Î.S. „Administrația de Stat a Drumurilor” (în continuare – Î.S. „ASD”), cu determinarea clară a relațiilor interdepartamentale asupra controlului utilizării mijloacelor fondului rutier și proiectelor finanțate din sursele externe; (ii) neînregistrarea drepturilor patrimoniale la organele cadastrale și în evidența contabilă, precum și neracordarea la situația reală a bunurilor imobile proprietate publică a statului reflectate în Hotărîrea Guvernului nr.351 din 23.03.2005, condiționînd riscul neasigurării integrității și raportării incorecte a patrimoniului (64,6 mil.lei); nereflectarea în evidenţa contabilă de către fondator și, respectiv, neraportarea valorii capitalului social al entităților monitorizate (3404,7 mil.lei); (iii) neexecurarea veniturilor precizate din încasările în fondul rutier provenite din taxe (9,8 mil.lei); circa 40,0% din mijloacele de transport înregistrate în Registrul de stat al transporturilor nu au fost supuse testării tehnice, fapt ce denotă posibile rezerve de încasări în fondul rutier (circa 128,4 mil.lei); nerepartizarea și necoordonarea mijloacelor fondului rutier conform Programelor anuale ale unor lucrări de reparaţie şi întreţinere a drumurilor publice în limitele concrete pe obiective şi categorii de lucrări (300,0 mil.lei); finanţarea spre finele anului de gestiune a unor cheltuieli din fondul rutier pentru întreținerea drumurilor, care în unele cazuri generează nevalorificarea deplină a acestora (22,8 mil.lei) şi/sau achitarea în avans a lucrărilor (40,5 mil.lei);
(iv) absorbţia de către MTID, prin intermediul Î.S. „ASD”, a numai 40,0% (74,3 mil.euro) din mijloacele financiare acordate de donatorii străini pînă în anul 2011, potrivit acordurilor de finanțare pentru implementarea Proiectului de Susţinere a Programului în Sectorul Drumurilor;
managementul instituţional al Î.S. „ASD” a admis: (i) nemonitorizarea conformităţii desfăşurării activităţilor aferente achiziţiilor publice din mijloacele fondului rutier, în condiţiile respectării cadrului legal, ceea ce a permis admiterea unor nereguli (455,0 mil.lei); neexecutarea limitei volumului de lucrări pentru întreținerea drumurilor publice aprobată în Programul privind repartizarea mijloacelor fondului rutier pe anul 2013 (40,5 mil.lei); nerealizarea unor investiţii prin verificarea execuţiei corecte a lucrărilor de construcție și reparație a drumurilor publice, fapt care a determinat finanțarea unor volume de lucrări pe tipuri neprevăzute în devizele-ofertă ale contractelor (43,7 mil.lei); neajustarea valorii lucrărilor executate conform modalității aprobate (41,7 mil.lei) și admiterea unor depășiri ale plafonului maxim al valorii ofertelor cu 11,5% (8,7 mil.lei); neîncasarea garanției de bună execuție (8,0 mil.lei); prolongarea unor contracte neexecutate în termen, fără aplicarea sancțiunilor financiare prevăzute de clauzele contractuale; (ii) gestionarea neconformă a veniturilor/cheltuielior prin încasarea neregulamentară a unor mijloace din fondul rutier datorită aplicării eronate a coeficientului la executarea lucrărilor de construcție și reparație a îmbrăcăminții rutiere a drumurilor publice (2,0 mil.lei); imobilizarea mijloacelor provenite din fondul rutier transferate în avans fără a avea obligația fiscală de achitare a TVA (31,3 mil.lei); acumularea nejustificată a unor active materiale în curs de execuție pe termen lung, finanțate în anii 1992-2011 din sursele fondului rutier şi ale bugetului de stat pentru elaborarea unor proiecte de execuție, construcții de drumuri și obiecte, nefinanțate timp îndelungat (80,7 mil.lei); achitarea neregulamentară a unor premii (951,6 mii lei), contribuții de asigurări sociale de stat obligatorii și prime de asigurare obligatorie de asistență medicală (252,2 mii lei) și compensații lunare pentru folosirea în scop de producție a autoturismelor personale (111,5 mii lei); efectuarea nejustificată a unor cheltuieli care nu țin de activitatea entității (834,6 mii lei); aplicarea eronată a adaosurilor la norma de bază soldată cu casarea nejustificată a combustibilului (206,3 mii lei); neregularitatea și ineficiența dării în locațiune a activelor neutilizate în procesul tehnologic (894,7 mii lei); nereflectarea în evidența contabilă a 2460 de terenuri cu suprafața de 3,7 mii ha (8 terenuri cu suprafața de 50,3 ha și valoarea cadastrală de 172,8 mil.lei) etc.;
întreprinderile de stat și societățile pe acțiuni auditate au relevat unele deficienţe ale managementului în gestionarea mijloacelor financiare şi în evidenţa patrimoniului de stat, precum: (i) nestabilirea de către fondator a indicilor economici conform prevederilor legale; înregistrarea pierderilor nete ca rezultat al activității economico-financiare a 5 întreprinderi de stat și 6 societăţi pe acţiuni (66,8 mil.lei); (ii) aplicarea neregulamentară a principiilor de bază şi a caracteristicilor calitative de ţinere a contabilităţii, condiţionînd neînregistrarea în evidenţa contabilă şi neraportarea în expresie cantitativă şi valorică a terenurilor și imobilelor (18,9 mil.lei), precum și a unor cheltuieli (20,5 mil.lei); neidenticitatea datelor privind imobilele înregistrate la organul cadastral, în evidenţa contabilă şi real existente; (iii) neutilizarea de către Î.S. „Calea Ferată din Moldova”, conform Programului privind repartizarea mijloacelor fondului rutier pe anul 2013, a sumei de 18,1 mil.lei pentru amenajarea intersecţiilor la nivel cu drumurile publice; utilizarea contrar destinațiilor prevăzute de cadrul legal a 9,2 mil.lei pentru majorarea cotei statului în capitalul social al S.A. „Drumuri” și compensarea cheltuielilor privind răscumpărarea unor acţiuni și altele.
Concomitent, prezentul audit a evidențiat repetat persistența acelorași deficiențe și carențe în managementul financiar al MTID şi al unor entități subordonate, constatate și de auditurile precedente ale Curții de Conturi, în condițiile neimplementării recomandărilor înaintate.
1. Se aprobă Raportul auditului conformității gestionării fondurilor publice de către Ministerul Transporturilor și Infrastructurii Drumurilor și unele entități subordonate, care se anexează la prezenta Hotărîre.
2. Prezenta Hotărîre şi Raportul de audit se remit:
2.1. Ministerului Transporturilor și Infrastructurii Drumurilor şi se cere, conform competențelor:
2.1.1. examinarea în cadrul Colegiului Ministerului a rezultatelor auditului, asigurînd, prin prisma responsabilităților persoanelor cu funcţii de răspundere, realizarea unor acţiuni concrete în vederea lichidării neregulilor constatate;
2.1.2. consolidarea sistemului de management financiar şi control intern prin responsabilizarea managerilor întreprinderilor de stat şi implementarea Programului de consolidare a capacităţilor întreprinderilor de întreţinere a drumurilor, pentru utilizarea conformă a fondurilor publice;
elaborarea, ajustarea şi publicarea, în comun cu Ministerul Dezvoltării Regionale și Construcțiilor, a cadrului legislativ-normativ aferent executării lucrărilor de reparaţie şi construcţie a drumurilor publice, conform cerințelor de rigoare;
2.1.4. elaborarea, în comun cu Ministerul Finanţelor, a Normativelor de stabilire a cuantumului mijloacelor pentru întreținerea de rutină a drumurilor publice pentru un kilometru de drum, în conformitate cu prevederile cadrului legal;
2.1.5. examinarea, în comun cu Inspectoratul Fiscal Principal de Stat, a actualei modalități de reflectare în evidenţa contabilă a Întreprinderii de Stat „Administraţia de Stat a Drumurilor” a taxei pe valoarea adăugată la lucrările de reparaţie și construcție, finanţate din fondul rutier, în corespundere cu cerinţele Codului fiscal, în partea ce ţine de taxa respectivă obţinută ca rezultat al finanţării lucrărilor achitate din mijloacele publice și formată drept creanță pe termen scurt privind decontările cu bugetul.
2.2. Întreprinderii de Stat „Administraţia de Stat a Drumurilor” şi se cere, conform competențelor examinarea rezultatelor auditului, asigurînd realizarea unor acţiuni concrete privind lichidarea neregulilor constatate și implementarea recomandărilor indicate în Raportul de audit;
2.3. Ministerului Finanţelor, pentru documentare şi luare de atitudine, conform competenţelor;
2.4. Inspecției de Stat în Construcții, pentru documentare și urgentarea verificării, potrivit prevederilor regulamentare, a proceselor-verbale la terminarea lucrărilor și la recepția finală a obiectelor finanțate din fondul rutier și din investițiile străine;
2.5. Guvernului Republicii Moldova, pentru documentare, informare, precum și solicitarea, de la autoritățile centrale responsabile de domeniu, înaintării propunerilor de soluționare a situațiilor referitor la:
2.5.1. perfecționarea cadrului legislativ-normativ în domeniul întreținerii, reparației și construcției drumurilor publice, inclusiv a modalității de ajustare a valorii lucrărilor cu executare continuă achiziționate și executate;
2.5.2. identificarea unor măsuri privind îmbunătăţirea procesului de achiziţie a unor materiale de construcții cu adaos comercial limitat, care influențează semnificativ costul lucrărilor, în vederea eficientizării utilizării mijloacelor publice destinate reparației și construcției drumurilor publice;
2.6. Parlamentului și Comisiei parlamentare economie, buget și finanțe, pentru informare.
3. Prin prezenta Hotărîre, se exclud din regim de monitorizare Hotărîrile precedente ale Curţii de Conturi nr.57, nr.58 și nr.59 din 20.09.2011[3], date fiind executarea integrală şi/sau, după caz, reiterarea în Raportul de audit anexat a recomandărilor auditurilor precedente, neexecutate/executate parţial.
4. Prezenta Hotărîre şi Raportul de audit se remit Comisiei Naționale de Integritate, pentru examinare conform competenţei, în vederea verificării existenței unui posibil conflict de interese în contextul Legii nr.16-XVI din 15.02.2008[4] admis de către fostul manager-șef al Întreprinderii de Stat „Administraţia de Stat a Drumurilor”.
5. Se ia act că, pe parcursul auditului:
5.1. Întreprinderea de Stat „Administraţia de Stat a Drumurilor” a corectat în evidența contabilă cheltuielile de reparații curente în sumă de 1,5 mil.lei atribuite eronat drumului național R26 Tiraspol-Căușeni-Cimișlia; în baza unor scrisori ale MTID, a transmis cu titlu gratuit unor autorități publice locale 5 proiecte de execuție în sumă de 1,4 mil.lei; a elaborat Regulamentul cu privire la folosirea autoturismelor personale ale angajaților în scop de serviciu, iar la 29.04.2014 a încheiat contracte în acest sens cu responsabilii tehnici și a întreprins unele măsuri privind capitalizarea cheltuielilor executate pe fiecare drum public separat;
5.2. S.A. „Drumuri Criuleni”, la întocmirea Raportului financiar pe anul 2013, a corectat divergențele în sumă de 8,2 mil.lei stabilite în Cartea mare și în Raportul statistic nr.5-CI „Consumurile, cheltuielile și investițiile întreprinderii”.
7. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Nr. 25. Chişinău, 20 mai 2014.
Î.S.„ASD” Î.S. „Administrația de Stat a Drumurilor”
Î.S. CFM Î.S. „Calea Ferată din Moldova”
Anexă la Hotărîrea Curţii de Conturi nr. 25 din 20 mai 2014
RAPORTUL auditului conformității gestionării fondurilor publice de către Ministerul Transporturilor și Infrastructurii Drumurilor și unele entități subordonate CAP. I. INTRODUCERE
Baza auditului. Auditul conformității gestionării fondurilor publice de către Ministerul Transporturilor și Infrastructurii Drumurilor și unele entități subordonate a fost efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[5] şi în conformitate cu Programele activităţii de audit a Curţii de Conturi pe anii 2013 și 2014[6].
Scopul misiunii de audit a constat în oferirea unei asigurări rezonabile că sistemul de management financiar şi control organizat de Ministerul Transporturilor şi Infrastructurii Drumurilor garantează conformitatea gestionării fondurilor publice cu reglementările existente.
Obiectivul general al auditului a constat în obținerea asigurării asupra faptului că fondurile publice administrate de Ministerul Transporturilor şi Infrastructurii Drumurilor și unele entități din subordine sînt gestionate conform reglementărilor aprobate.
Responsabilitatea conducerii Ministerului Transporturilor şi Infrastructurii Drumurilor şi entităților subordonate auditate constă în organizarea unui sistem eficient de management financiar şi control, care ar asigura conformitatea gestionării fondurilor publice, cu respectarea principiilor transparenţei şi responsabilității, economicităţii, eficienţei, eficacităţii şi legalităţii; în elaborarea unor proceduri documentate privind prevenirea, descoperirea/atestarea şi raportarea suspiciunilor de fraudă şi iregularitate.
Responsabilitatea echipei de audit a constat în aplicarea unor proceduri pentru obţinerea probelor de audit privind conformitatea gestionării mijloacelor publice, precum şi pentru susţinerea constatărilor şi formularea concluziilor de audit. Totodată, auditorii nu sînt responsabili de prevenirea faptelor ce presupun fraudă şi eroare, precum şi de veridicitatea soldurilor în conturile contabile la începutul perioadei de gestiune.
Metodologia și sfera de audit. Auditul conformității gestionării fondurilor publice de către Ministerul Transporturilor și Infrastructurii Drumurilor și unele entități subordonate a fost efectuat în conformitate cu Standardele de audit și bunele practici în domeniul auditului conformității, în scopul obținerii unor probe relevante și rezonabile care să susțină concluziile și credibilitatea constatărilor expuse în Raport. Echipa de audit a utilizat testarea de fond și evaluarea unor elemente semnificative ale sistemului de control intern, cu folosirea diferitor tehnici şi metode, inclusiv: analiza cadrului regulator, evaluarea politicii de contabilitate, verificarea documentelor primare și a rapoartelor financiare, examinarea/studierea planurilor şi rapoartelor de activitate etc.
Reieşind din pragul de semnificaţie şi urmare a identificării ca zone cu probabilitate de apariţie a riscurilor, au fost supuse auditului următoarele subiecte:
conformitatea utilizării fondurilor publice de către Ministerul Transporturilor și Infrastructurii Drumurilor, inclusiv a mijloacelor financiare, patrimoniului de stat, cheltuielilor de salarizare în cadrul Aparatului central al Ministerului, achiziţiilor publice şi cheltuielilor de deplasare;
conformitatea utilizării mijloacelor fondului rutier și investiţiilor capitale din surse externe (veniturile/cheltuielile);
conformitatea utilizării fondurilor publice de către Întreprinderea de Stat „ Administrația de Stat a Drumurilor”, inclusiv a veniturilor/cheltuielilor, patrimoniului de stat, locațiunii activelor gestionate, achizițiilor de mărfuri, lucrări și servicii pentru necesitățile entității;
activitatea economico-financiară a unor întreprinderi de stat și societăți pe acțiuni fondate de MTID.
Concluziile și constatările prezentate în Raport au fost formulate în urma analizei efectuate asupra conformității tranzacțiilor și verificării informațiilor financiare în baza unor eșantioane reprezentative selectate în cadrul acțiunilor de audit. Mărimea eșantionului din colectivitatea totală este indicată separat pentru fiecare caz constatator.
REZUMAT
Ministerul Transporturilor și Infrastructurii Drumurilor (în continuare – MTID) gestionează 9352 km de drumuri, din care 3336 km (35,7%) drumuri naţionale şi 6016 km (64,3%) drumuri locale. Auditul denotă că, grație investițiilor masive în anii 2011-2013 de mijloace publice în reabilitarea unor drumuri naţionale, situaţia în evoluţie s-a ameliorat. La finele anului 2013 circa 79,2% din drumurile naţionale erau în stare bună și mediocră și 20,8% – în stare rea şi foarte rea, în timp ce în anul 2009 drumurile naţionale rele şi foarte rele dețineau o pondere de 60,6%. În acelaşi timp, starea drumurilor locale rămîne nesatisfăcătoare, numai 41,2% din lungimea acestora se află în stare bună sau mediocră, iar restul 58,8% – în stare rea şi foarte rea.
Ministerul Transporturilor și Infrastructurii Drumurilor, fiindu-i alocate din bugetul de stat 1705,9 mil.lei pe exercițiul bugetar 2013, a executat cheltuieli în sumă de 1647,7 mil.lei, inclusiv 1201,5 mil.lei -– pentru gospodărirea drumurilor, și 407,4 mil.lei – investiţii capitale din surse externe, fără admiterea depăşirilor limitei bugetare total aprobate. Totodată, Ministerul nu a valorificat 77,4 mil.lei din alocațiile aprobate în bugetul de stat.
În cadrul Aparatului central al MTID controalele interne au fost relativ satisfăcătoare, nefiind constatate erori la valorificarea şi raportarea tranzacţiilor pentru salarizarea şi delegarea personalului. Concomitent, au fost atestate unele lacune în organizarea activităţilor de control şi de monitorizare a utilizării mijloacelor pentru achiziţiile de servicii.
Auditul a constatat lipsa unei baze legale și normative adecvată condițiilor și cerințelor actuale în reparația și construcția drumurilor publice. Astfel, nu au fost elaborate și avizate „Normativele privind stabilirea cuantumului mijloacelor pentru întreținerea de rutină a unui kilometru de drum public”. Cadrul instituțional și normativ-legislativ existent conține unele deficiențe și necesită a fi elaborat, ajustat şi publicat conform prevederilor legale, în scopul gestionării eficiente a mijloacelor publice și funcţionării eficace a domeniului respectiv. Totodată, se constată lipsa reglementării transmiterii de către MTID a funcției de „beneficiar” Întreprinderii de Stat „Administrația de Stat a Drumurilor” (în continuare – Î.S. „ASD”), cu determinarea clară a relațiilor interdepartamentale, fapt menționat și în hotărîrile precedente ale Curții de Conturi.
Ministerul și întreprinderile din subordine nu au asigurat înregistrarea drepturilor patrimoniale la organele cadastrale și în evidența contabilă, precum și racordarea la situația reală a patrimoniului reflectat în Hotărîrea Guvernului nr.351 din 23.03.2005[7], condiționînd riscul integrității și raportării incorecte a patrimoniului de stat (83,5 mil.lei). Bilanţul executării bugetului autorităţilor/instituţiilor publice la 31.12.2013, generalizat pe MTID, nu exprimă situaţia reală și este denaturat cu 3404,7 mil.lei la subconturile „Investiţii pe termen lung în părţi nelegate” şi „Investiţii pe termen lung în părţi legate”, care constituie valoarea capitalului social al întreprinderilor de stat şi societăţilor pe acţiuni fondate și monitorizate de Minister.
Contrar prevederilor legale, repartizarea mijloacelor fondului nu s-a efectuat conform programelor anuale ale lucrărilor de reparaţie şi întreţinere a drumurilor publice, coordonate cu Consiliul fondului rutier şi aprobate de Guvern, în limitele concrete pe obiective şi categorii de lucrări. Acest fapt a permis Î.S. „ASD” ca din mijloacele alocate la compartimentul „Reparații curente și tratamente” să achiziționeze lucrări de construcții și reparații capitale a podurilor și drumurilor publice, inclusiv în lipsa surselor de finanțare, lipsei de transparență și cu încasarea neregulamentară din fondul rutier a veniturilor la un coeficient majorat pentru funcția de Beneficiar (10 obiective neincluse în Anexă la Program, în sumă de circa 300,0 mil.lei).
Veniturile din taxe precizate din încasările în fondul rutier nu au fost executate cu 9,8 mil.lei din care 8,3 mil.lei din taxa pentru folosirea drumurilor de către autovehiculele înmatriculate în Republica Moldova și 1,9 mil.lei – venituri din vinietă. Se relevă că 320,9 mii mijloace de transport, sau 40,0% din total, nu au fost supuse testării tehnice și, respectiv, nu au fost achitate taxele rutiere aferente, fapt ce denotă posibile rezerve de încasări în fondul rutier de circa 128,4 mil.lei. S-a stabilit o divergență de 199,8 mil.lei între taxele încasate în fondul rutier de 647,7 mil.lei, potrivit informațiilor Agenției Naționale Transport Auto, prezentată MTID, și suma de 447,9 mil.lei reflectată în darea de seamă privind încasările în Bugetul Public Național.
Î.S. „ASD” nu a executat limita volumelor de lucrări pentru întreținerea drumurilor publice în sumă de 40,5 mil.lei, aprobată în Programul privind repartizarea mijloacelor fondului rutier pe anul 2013 (în continuare – Program), inclusiv la întreținerea de rutină a drumurilor – 6,6 mil.lei, la reparații curente și tratamente – 16,5 mil.lei și la întreținerea drumurilor pe timp de iarnă – 17,3 mil.lei, la 31.12.2013 soldul nevalorificat de entitate din mijloacele transferate la cont de Minister a însumat 22,8 mil.lei. Entitatea a depășit cu 10,9 mil.lei limita de cheltuieli aprobată în Programul pentru întreținerea drumurilor naționale și nu a executat lucrări în sumă de 23,5 mil.lei pentru întreținerea de rutină a drumurilor locale.
Managementul achiziţiilor de bunuri, lucrări și servicii din mijloacele fondului rutier în cadrul Î.S. „ASD” este afectat de nereguli, care au impact negativ asupra efectuării unor procurări în condiţii de economicitate. Entitatea, încălcînd prevederile legale, a organizat licitații publice privind achiziționarea lucrărilor de reparație a drumurilor publice și a încheiat 27 de contracte în valoare de 455,0 mil.lei, neasigurînd publicitatea și transparența procedurilor de achiziții prin neincluderea contractelor în anunțul de intenție și în planul de achiziții publice pe anul 2013, precum și în lipsa alocării și repartizării mijloacelor în fondul rutier conform Programului anual al lucrărilor de reparaţie şi întreţinere a drumurilor publice, coordonat şi aprobat în limite concrete și pe obiective distincte.
Î.S. „ASD” a cheltuit 320,4 mil.lei, inclusiv 47,0 mil.lei pentru reparații, fără a organiza procedurile de achiziții publice și neasigurînd condiții de transparenţă, concurență și utilizare eficientă a mijloacelor fondului rutier.
Î.S. „ASD”, nerespectînd cadrul legal, a admis acceptarea și finanţarea unor volume de lucrări neprevăzute în documentația de deviz, în ofertele prezentate la licitaţie și în contractele de antrepriză. Reparația curentă a drumurilor publice cu îmbrăcăminți rutiere din beton asfaltic nu s-a executat pe o lungime a tronsoanelor de 2,2 mii km, sau 40,7% din lungimea contractată la licitație, iar volumele de lucrări nu au fost executate pe o suprafață de 22,1 mii m2, în sumă de 11,9 mil.lei, care urmau a fi capitalizate, fiind recepționate lucrări necontractate și trecute la pierderi în sumă de 12,3 mil.lei. Analogic, la executarea cheltuitelor în vederea asigurării securităţii circulaţiei rutiere, nu au fost recepționate lucrări conform condițiilor contractuale în sumă de 6,8 mil.lei, iar valoarea drumurilor publice nu a fost majorată cu 43,4 mil.lei.
Î.S. „ASD”, în calitate de investitor, nu a asigurat realizarea unor investiţii prin verificarea execuţiei corecte a lucrărilor de construcție și reparație a drumurilor publice, după cum prevede cadrul legal. Acest fapt a condiționat: finanţarea unor volume de lucrări pe tipuri neprevăzute în devizele-ofertă ale contractelor (24,6 mil.lei); neajustarea costului lucrărilor executate conform modalității aprobate (41,7 mil.lei); admiterea unor depășiri ale plafonului maxim al valorii ofertelor cu 11,5% (8,7 mil.lei); neîncasarea garanției de bună execuție (8,0 mil.lei); prolongarea unor contracte neexecutate în termen, fără aplicarea sancțiunilor financiare prevăzute de clauzele contractuale.
Controlul asupra volumelor şi costului lucrărilor executate de către Inspecția de Stat în Construcții a constatat exagerări ale volumelor de lucrări pe 4 tronsoane de drum, în sumă totală de 3,8 mil.lei, acestea fiind exprimate prin lucrări neprevăzute de proiect, cheltuieli nejustificate ale antreprenorului și alte nereguli stabilite în cadrul verificărilor.
Administratorii drumurilor nu au asigurat executarea controlului asupra masei totale și sarcinii masice pe osie a vehiculelor în conformitate cu prevederile regulamentare și nu au încasat prejudiciile cauzate drumurilor deteriorate de la transportatorii care depăşesc limitele de greutate impuse de legislație; datorită planificării neadecvate a achizițiilor publice, timp de 2 ani nu a fost procurat și instalat utilajul de cîntărire a mijloacelor de transport în mișcare pentru 3 drumuri publice reparate capital (circa 526,0 mil.lei), mijloacele aprobate inițial în Programele pe anii 2012-2013 de 9,6 mil.lei și, respectiv, de 14,0 mil.lei fiind cheltuite în alte scopuri decît cele planificate.
Din suma de 20,0 mil.lei transferată în cont conform Programului în vederea achiziționării lucrărilor de amenajare a intersecţiilor la nivel cu drumurile publice, Î.S. „CFM” a valorificat doar 1,9 mil.lei (9,5%). Din soldul nevalorificat de 18,1 mil.lei, 8,0 mil.lei au fost utilizate contrar destinației în activitatea curentă a întreprinderii, iar la finele anului mijloacele au fost plasate într-un cont special.
În Programul privind repartizarea mijloacelor fondului rutier pe anul 2013 la compartimentul „Întreținerea drumurilor” au fost aprobate și cheltuite contrar destinațiilor prevăzute de cadrul legal, 9,2 mil.lei, inclusiv 5,2 mil.lei pentru majorarea cotei statului în capitalul social al S.A. „Drumuri”, și 4,0 mil.lei pentru compensarea cheltuielilor privind răscumpărarea acţiunilor deţinute de acţionarii minoritari ai S.A. „Drumuri”, iar la finele anului 2013 societățile respective au fost incluse în lista obiectivelor care urmează a fi supuse privatizării.
La achiziționarea și executarea lucrărilor de reparație a drumurilor naționale în cadrul implementării Proiectului de Susţinere a Programului în Sectorul Drumurilor, Î.S „ASD” a înregistrat un grad de absorbție a mijloacelor alocate din sursele externe de circa 40,0% (74,3 mil.euro), comparativ cu mijloacele financiare acordate de donatorii străini pînă în anul 2011, potrivit acordurilor de finanțare; în anul 2013 nu au fost valorificate 53,9 mil.lei din limita de cheltuieli stabilită în bugetul de stat, iar neexecutarea de către unii antreprenori a obligaţiunilor contractuale a condiţionat prelungirea termenelor inițiale de executare a lucrărilor, fiind aplicate penalități de întîrziere în sumă de 11,6 mil.lei (0,6 mil.euro).
Lipsa unei monitorizări conforme şi controlul intern neadecvat la Î.S. „ASD” asupra veniturilor/cheltuielilor și patrimoniului de stat au condiţionat următoarele deficiențe și neregularități:
încasarea veniturilor din fondul rutier în sumă de 20,0 mil.lei fără actualizarea, publicarea și înregistrarea în modul stabilit a „Normativelor privind volumul necesar de manoperă și cheltuieli financiare pentru administrarea drumurilor publice și îndeplinirea funcțiilor de beneficiar de către Î.S.„ASD””, inclusiv pe obiectele finanțate din contul surselor externe;
încasarea neregulamentară din fondul rutier a veniturilor în sumă de 2,0 mil.lei prin aplicarea eronată a coeficientului la executarea lucrărilor de construcție și reparație a îmbrăcăminții rutiere a drumurilor publice;
achitarea neregulamentară a premiilor (951,6 mii lei), contribuțiilor de asigurări sociale de stat obligatorii, primelor de asigurare obligatorie de asistență medicală (252,2 mii lei) și a compensațiilor lunare pentru folosirea în scop de producție a autoturismelor personale (111,5 mii lei);
efectuarea unor cheltuieli pentru lucrări de reparație și deplasări în interes de serviciu a personalului MTID, precum și la procurarea unor mărfuri pentru Î.S. „ASD” ce nu țin de activitatea de întreprinzător (834,6 mii lei);
casarea nejustificată a 14,8 mii litri de carburanți în sumă de 206,3 mii lei, din cauza aplicării eronate a adaosurilor la norma de bază a consumului de carburanți; procurarea mărfurilor și serviciilor în sumă de 1148,2 mii lei, fără perfectarea în scris a actelor juridice (contracte);
lipsa unui cadru de reglementare relevant a determinat că Î.S. „ASD” la 31.12.2013 a înregistrat „Creanţe pe termen scurt privind decontările cu bugetul”, în sumă de 92,2 mil.lei, imobilizînd mijloacele provenite din fondul rutier de 31,3 mil.lei transferate în avans fără a avea obligație fiscală de a achita TVA;
acumularea nejustificată a unor active materiale în curs de execuție pe termen lung în valoare de 80,7 mil.lei, finanțate în anii 1992-2011 din sursele fondului rutier şi ale bugetului de stat pentru elaborarea unor proiecte de execuție, construcții de drumuri și obiecte, nefinisate la 31.12.2013 și nefinanțate timp îndelungat (3-13 ani), fapt ce condiţionează riscuri ca respectivele construcții să se deterioreze, proiectele să se învechească, iar mijloacele financiare să fie utilizate irațional. Deținerea unor active materiale în valoare de 1,0 mil.lei, care constituie utilaj cu mișcare lentă depozitat din anul 2007 și neutilizat în scopuri de producție;
gestionarea neregulamentară a activelor materiale pe termen lung, prin necapitalizarea costurilor și necalcularea uzurii pe fiecare drum public separat (anul 2011 – 218,3 mil.lei și anul 2012 – 426,5 mil.lei), precum și neevaluarea activelor rutiere în modul stabilit, din cauza planificării neadecvate a achizițiilor publice soldate cu anularea a 3 licitații organizate în acest scop;
nerespectarea cadrului legal la transmiterea în locaţiune a activelor neutilizate a determinat nereflectarea sumei de 1,14 mil.lei încasate din locațiune în rapoartele financiare, formarea creanțelor în sumă de 1,2 mil.lei la plata pentru chirie (365,0 mii lei – cu termenul de achitare expirat); diminuarea chiriei anuale cu 63,3 mii lei și neobținerea unor venituri în sumă de 894,7 mii lei determinate de stabilirea neuniformă în contractele de locațiune a plății anuale de arendă a terenurilor proprietate publică;
contrar prevederilor legale, în evidența contabilă nu au fost reflectate 2460 de terenuri cu suprafața de 3,7 mii ha, inclusiv 8 terenuri cu suprafața de 50,3 ha și valoarea cadastrală de 172,8 mil.lei, deși entitatea deținea titluri de proprietate; nu au fost evaluate și reflectate în evidența contabilă, precum și în Registrul bunurilor imobile 53 de terenuri cu suprafața totală de 66,5 ha și 3 garaje în valoare de 45,5 mii lei; nu au fost contabilizate 9 bunuri imobile în valoare de 1,1 mil.lei; nu au fost racordate datele din Listele bunurilor imobile proprietate publică a statului, ceea ce majorează riscul neintegrităţii şi pierderii patrimoniului de stat;
Î.S. „ASD” a achitat din veniturile obținute din fondul rutier 6,3 mil.lei S.A. „Institutul pentru Proiectări Drumuri Auto”, conform unor titluri executorii, ca urmare a litigiilor de judecată privind apartenența etajului III cu suprafața de 1,1 mii m2 din imobilul aflat în gestiune amplasat în mun. Chişinău, str. Bucuria nr.12A.
La unele entități fondate nu a fost asigurată consolidarea pe deplin a capacităţilor instituţionale și a unui management eficient al gestionării patrimoniului de stat. Acestea nu au dispus de indici economici stabiliți de fondator conform prevederilor legale, iar rezultatul activității economico-financiare a 5 întreprinderi de stat și 6 societăţi pe acţiuni s-a soldat cu pierderi nete în sumă de 66,8 mil.lei.
CAP. II. PREZENTARE GENERALĂ
Misiunea Ministerului Transporturilor și Infrastructurii Drumurilor constă în realizarea prerogativelor constituţionale ale Guvernului privind elaborarea, promovarea şi implementarea politicii statului în domeniul transporturilor şi infrastructurii drumurilor. MTID îşi exercită atribuţiile în domeniul transporturilor (feroviar, aerian, auto, naval) şi infrastructurii drumurilor. Principiile de activitate, atribuţiile, structura instituţională ale Ministerului (pentru perioada auditată) sînt prevăzute de Regulamentul aprobat prin Hotărîrea Guvernului nr.695 din 18.11.2009[8], precum şi de alte acte normative şi legislative.
Atribuțiile de conducere și organizare ale MTID sînt executate de către ministru, care coordonează activitatea Aparatului central al Ministerului, exercită întreaga autoritate asupra unităţilor aflate în subordinea, sub autoritatea sau în coordonarea Ministerului și îndeplineşte atribuţiile generale în calitate de ordonator principal de credite, conform art.33 alin.(5) din Legea nr.847-XIII din 24.05.1996 privind sistemul bugetar şi procesul bugetar[9] și Regulamentului privind statutul, drepturile şi obligaţiunile executorilor de buget, aprobat prin Ordinul ministrului finanţelor nr.2 din 03.01.2007[10].
Principalele atribuții ale MTID în calitate de organ de specialitate al administraţiei publice centrale sînt următoarele:
elaborarea strategiilor de dezvoltare a domeniilor de competenţă şi exercitarea controlului asupra realizării acestora, determinarea scopurilor strategice prioritare şi sarcinilor tactice în activitatea sa, elaborarea şi promovarea acţiunilor în vederea îndeplinirii acestora;
elaborarea proiectelor de acte normative şi emiterea actelor normative în domeniul de competenţă pentru armonizarea bazei normative şi legislative cu standardele europene şi internaţionale;
elaborarea proiectului bugetului anual al MTID şi exercitarea controlului asupra utilizării conform destinaţiei a mijloacelor bugetare; fundamentarea necesarului de fonduri de la bugetul de stat, gestionarea mijloacelor financiare publice în domeniile de competenţă; prezentarea spre aprobare Guvernului a programului anual de reparaţie, întreţinere şi reconstrucţie a drumurilor, în limite şi pe categorii concrete de lucrări;
organizarea şi desfăşurarea, în conformitate cu legislaţia, a licitaţiilor de achiziţie a lucrărilor de întreţinere, reparaţie, construcţie şi reconstrucţie a drumurilor naţionale; asigurarea executării calitative a lucrărilor de întreţinere, reparaţie şi reconstrucţie a drumurilor publice naţionale;
administrarea, întreţinerea, repararea şi înzestrarea cu mijloace de semnalizare a drumurilor publice naţionale pentru sistematizarea şi organizarea traficului rutier în vederea garantării siguranţei circulaţiei; întreprinderea măsurilor pentru crearea, dezvoltarea şi asigurarea funcţionării reţelei naţionale a coridoarelor internaţionale de transport;
exercitarea funcţiilor de fondator al întreprinderilor de stat şi de administrator al patrimoniului public, prin intermediul reprezentanţilor statului la: I.P.„Agenţia Naţională Transport Auto”; I.P. „Căpitănia Portului Giurgiuleşti”; 16 societăţi pe acţiuni în care pachetul de acţiuni al statului este administrat de Minister şi 17 întreprinderi de stat fondate de acesta.
Evidenţa contabilă la MTID se ţine în conformitate cu regulile generale obligatorii ale contabilităţii şi de raportare financiară în sectorul public, prevăzute în Legea contabilităţii[11] şi în Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice[12].
2.1. Infrastructura MTID
În prezent infrastructura administrată de MTID include un aeroport internaţional, un port maritim internaţional principal, 1156 km de căi ferate și 10544 km de drumuri publice, inclusiv 1200 km de drumuri gestionate de administraţia publică locală din partea stîngă a rîului Nistru. Principalul operator de transport terestru este sectorul rutier cu 97,0% din traficul de pasageri şi 87,0% din traficul de mărfuri, urmat de căile ferate cu 3,0% din traficul de pasageri şi 13,0% din traficul de mărfuri.
Conform Raportului statistic nr.3-drum al Î.S.„ASD”, la sfîrşitul anului 2013 MTID gestiona 9352 km de drumuri, din care 3336 km (35,7%) – drumuri naţionale şi 6016 km (64,3%) – drumuri locale. Situația la acest capitol se prezintă în Diagrama nr.1.
Diagrama nr.1
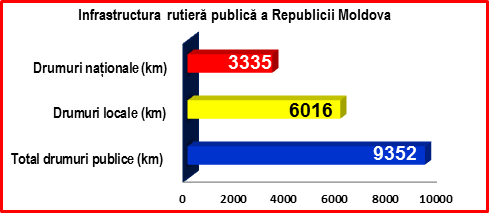

Sursă: Raportul statistic nr.3-drum pe anul 2013.
Cu o densitate a reţelei rutiere de 306,8 km pe 1000 km2 , Republica Moldova se situează cu mult sub media europeană (1196 km pe 1000 km2) , din 28 de țări europene analizate și, respectiv, sub media înregistrată de România (350 km pe 1000 km2).
Conform datelor statistice, 92,5% din drumurile naţionale şi 46,1% din cele locale sînt cu îmbrăcăminți rutiere permanente şi semipermanente (beton asfaltic, beton de ciment și mixturi bituminoase), ponderea acestora constituind 62,7% din întreaga reţea de 9352 km. Pentru o evaluare cantitativă a calităţii suprafeţei de rulare se foloseşte „Indicele Internaţional de Planeitate” (IRI), bazat pe măsurarea planeităţii drumului. Starea reţelei de drumuri naţionale a Republicii Moldova în evoluţie (în km și % din lungimea de 3336 km) se reflectă în Anexa nr.1 la prezentul Raport.
Auditul denotă că, datorită investirii masive în anii 2011-2013 a mijloacelor publice în reabilitarea unor drumuri naţionale, situaţia în evoluţie s-a îmbunătăţit. La finele anului 2013, circa 2644 km (79,2%) din drumurile naţionale erau în stare bună și mediocră și 692 km (20,8%) în stare rea şi foarte rea, în timp ce în anul 2009 drumurile naţionale rele şi foarte rele însumau 2022 km (60,6%). În acelaşi timp, starea drumurilor locale rămîne nesatisfăcătoare, numai 2476 km (41,2%) din lungimea acestora se află în stare bună sau mediocră, iar restul 3540 km (58,8%) – în stare rea şi foarte rea. Starea reţelei de drumuri locale în evoluţie (în km și % din lungimea de 6016 km) se reflectă în Anexa nr.2 la prezentul Raport.
2.2. Cadrul instituțional și legislativ-normativ în domeniul întreținerii și reabilitării drumurilor publice
MTID nu a supus revizuirii cadrul instituţional, cu conformarea reglementărilor şi optimizărilor structurale respective. Cadrul instituțional și legislativ-normativ aferent executării lucrărilor de întreţinere, reparaţie şi construcţie a drumurilor publice conține unele deficiențe, care, în opinia auditului, influenţează asupra utilizării eficiente de către Minister și întreprinderile din subordine a fondurilor publice, inclusiv ale fondului rutier.
Astfel, se constată lipsa reglementării transmiterii de către MTID a funcției de „beneficiar” Î.S.„ASD”, cu determinarea clară a relațiilor interdepartamentale, fapt menționat și în Hotărîrea Curții de Conturi nr.57 din 20.09.2011[13]. Atribuțiile ce țin de gestionarea mijloacelor fondului rutier au fost puse în sarcina Î.S.„ASD”, nefiind stabilite raporturi clare din partea MTID privind controlul utilizării mijloacelor fondului rutier și proiectelor finanțate din sursele externe, contractul cu managerul limitînd implicarea acestuia în gestionarea fondurilor publice încredințate prin încheierea contractului cu administratorul.
Contrar prevederilor articolelor 24, 25 și 27 din Legea nr.317-XV din 18.07.2003 privind actele normative ale Guvernului şi ale altor autorităţi ale administraţiei publice centrale şi locale[14], „Normativele privind volumul necesar de manoperă și cheltuieli financiare pentru administrarea drumurilor publice și îndeplinirea funcțiilor de beneficiar de către Î.S.„ASD””, inclusiv pe obiectele finanțate din contul surselor externe, nu au fost publicate și înregistrate în Registrul de stat al actelor normative departamentale, în modul stabilit.
MTID nu a elaborat „Normativele privind stabilirea cuantumului mijloacelor pentru întreținerea de rutină a unui kilometru de drum public” în conformitate cu prevederile art.1 alin.(3) din Legea fondului rutier nr.720-XIII din 02.02.1996 și pct.38 din Hotărîrea Parlamentului nr.893-XIII din 26.06.1996 „Pentru aprobarea Regulamentului cu privire la constituirea şi utilizarea fondului rutier”[15]. Normativele respective urmau a fi elaborate de organul abilitat al administraţiei publice centrale şi avizate de Ministerul Ecologiei, Construcţiilor şi Dezvoltării Teritoriului şi de Ministerul Finanţelor, iar felul lucrărilor aferente întreţinerii, reparaţiei şi reconstrucţiei drumurilor urma a fi stabilit prin Instrucţiunile cu privire la clasificarea lucrărilor, aprobate de organul abilitat al administraţiei publice centrale de comun cu Ministerul Finanţelor.
Auditul a constatat lipsa unei baze normative și legale în reparația și construcția drumurilor publice, adecvată condițiilor și cerințelor actuale. Indicatoarele normelor de deviz pentru lucrările de drumuri, poduri, terasamente, lucrările de reparații și întreținere a drumurilor utilizate de către Î.S.„ASD” reprezintă norme de deviz preluate din România, ediții ale anilor 1981 și 2003, care au fost aprobate prin Ordinul ministrului ecologiei, construcțiilor și dezvoltării teritoriului nr.137 din 23.11.2001[16], însă nepublicate conform prevederilor legale[17].
Instrucțiunea ramurală privind clasificarea și definirea lucrărilor de reconstrucție, reparație și întreținere a drumurilor publice ale Republicii Moldova din mijloacele fondului rutier, aprobată prin Ordinul ministrului transporturilor și comunicațiilor nr.01-266 din 18.08.1999 nu este coordonată cu Ministerul Finanţelor, în baza prescripţiilor tehnice de întreţinere şi reparaţie a drumurilor, precum și nu este aprobată și publicată în modul stabilit, nerespectîndu-se articolele 24, 25 și 27 din Legea nr.317-XV din 18.07.2003 și pct.38 din Hotărîrea Parlamentului nr.893-XIII din 26.06.1996.
Pînă la finalizarea auditului nu a fost actualizată Anexa nr.2 la Hotărîrea Guvernului nr.1323 din 29.12.2000 „Cu privire la aprobarea listelor drumurilor publice naţionale şi locale (judeţene)”[18]. În hotărîrea respectivă drumurile locale sînt repartizate pe județe, deși, potrivit art.4 alin.(1) din Legea nr.764-XV din 27.12.2001 privind organizarea administrativ-teritorială a Republicii Moldova[19], teritoriul țării este organizat, sub aspect administrativ, în raioane, oraşe şi sate.
În conformitate cu Strategia infrastructurii transportului terestru pe anii 2008-2017, aprobată prin Hotărîrea Guvernului nr.85 din 01.02.2008[20], MTID urma să elaboreze și să implementeze Programul de consolidare a capacităţilor întreprinderilor de întreţinere a drumurilor. La S.A. „Drumuri”, reorganizate prin fuziune, nu se atestă progrese în sporirea capacităților instituționale, practicîndu-se contractarea din mijloacele fondului rutier de la agenți economici privați a unor volume considerabile de lucrări, inclusiv în lipsă de transparență și de respectare a procedurilor legale de achiziții, datoriile create fiind stinse prin contracte de cesiune de creanțe (55,8 mil.lei) încheiate între Î.S.„ASD”, S.A. „Drumuri” și antreprenorii generali.
Conform Hotărîrii Guvernului nr.244 din 19.04.2012 „Cu privire la reforma sistemului de întreținere a drumurilor publice”[21], a fost aprobat Planul de acțiuni privind implementarea reformei sistemului de întreținere a drumurilor publice, prin reorganizarea (fuziune prin absorbţie) unor întreprinderi de stat şi societăţi pe acţiuni cu cotă majoritară de stat specializate în întreţinerea drumurilor publice, asigurînd reducerea acestora de la 38 pînă la 12 unităţi, cu termen de realizare în anul 2012.
Auditul a constatat că rețeaua entităților din domeniul transportului nu corespunde situației reale. Urmare a reorganizării, 21 de societăţi pe acţiuni de întreţinere a drumurilor și 3 întreprinderi de stat care au fuzionat nu au fost excluse din lista societăţilor pe acţiuni în care pachetul de acţiuni ale statului este administrat de MTID, conform anexelor nr.4 și nr.5 la Hotărîrea Guvernului nr.695 din 18.11.2009. Din lista societăților pe acțiuni în care pachetul de acțiuni ale statului este administrat de MTID nu a fost exclusă S.A. ,,Sky Alliance”, deși pachetul de acțiuni al acesteia a fost transmis Ministerului Economiei și Comerțului, în baza Hotărîrii Guvernului nr.998 din 29.09.2005[22], care prin contractul de cesionare urma să transmită Administraţiei de Stat a Aviaţiei Civile exercitarea drepturilor de acţionar şi de administrare a proprietăţii de stat.
În temeiul prevederilor legale[23], Autoritatea Aeronautică Civilă, care se regăsește în lista instituțiilor subordonate MTID ca autoritate publică de certificare, supraveghere şi control în domeniul aviaţiei civile, a fost trecută în subordinea Guvernului. Urmare a schimbărilor produse, nu au fost modificate prevederile normative[24] care reglementează subordonarea Autorității Aeronautice Civile în cadrul MTID.
Comitetului Executiv al unităţii teritoriale autonome Găgăuzia i s-a recomandat să iniţieze reorganizarea prin fuziune a societăţilor pe acţiuni de întreţinere a drumurilor din administrarea acesteia, reieșind din faptul că, prin Hotărîrea Guvernului nr.660 din 11.07.2000 „Cu privire la transmiterea patrimoniului public al statului în proprietatea publică a U.T.A. Găgăuzia”[25], cotele statului din capitalul social al S.A. ,,Drumuri Comrat”, S.A. ,,Drumuri Ceadîr-Lunga” și S.A. ,,Drumuri Vulcănești” au fost transmise în proprietatea publică a U.T.A. Găgăuzia. Deși reorganizarea a fost acceptată, pînă la finele anului 2013 nu au fost executate prevederile Hotărîrii Guvernului nr.244 din 19.04.2012, Decizia nr.131-XII/V din 08.07.2013 a Adunării Populare a Găgăuziei și Decizia nr.4/6 din 11.03.2013 a Comitetului executiv al U.T.A Găgăuzia privind reorganizarea S.A. ,,Drumuri Comrat” prin fuziune (absorbție), S.A. ,,Drumuri Ceadîr-Lunga” și S.A. ,,Drumuri Vulcănești”.
Concluzii: MTID nu a supus revizuirii cadrul instituţional, cu conformarea reglementărilor şi optimizărilor structurale respective și nu a întreprins măsuri față de entitățile care nu-și raportează activitatea în vederea asigurării unui management instituţional suficient. Auditul a constatat lipsa unei baze normative și legale în construcția și reparația drumurilor publice, adecvată condițiilor și cerințelor actuale. Cadrul instituțional și legislativ-normativ în domeniul executării lucrărilor de întreţinere, reparaţie şi construcţie a drumurilor publice necesită a fi elaborat, ajustat şi publicat conform prevederilor legale, pentru gestionarea eficientă a mijloacelor publice și funcţionarea eficace a domeniului respectiv. Incertitudinea cadrului regulator în ce privește statutul juridic al Î.S.„ASD” în raport cu specificul activității acestei întreprinderi denotă necesitatea unei conformități.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să reglementeze transmiterea funcţiei de „beneficiar” Î.S. „ASD”, cu determinarea responsabilităţilor concrete privind gestionarea fondurilor publice, urmare a implicării acesteia în activităţi ce revin exclusiv unei instituţii publice.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor și Ministerului Dezvoltării Regionale și Construcțiilor:
Să elaboreze, să ajusteze și să publice cadrul normativ în domeniul reparației și construcției drumurilor publice, conform cerințelor de rigoare.
CAP. III. Cu privire la situațiile financiare ale Ministerului Transporturilor și Infrastructurii Drumurilor
Execuţia de ansamblu de către MTID a limitelor de alocaţii
Conform Legii bugetului de stat pe anul 2013[26], MTID i-au fost precizate mijloace pentru finanţarea cheltuielilor la întreţinerea drumurilor, pentru investiţii şi reparaţii capitale în sumă totală de 1705,9 mil.lei, inclusiv de la componenta de bază a bugetului de stat – 1240,1 mil.lei, mijloace speciale – 4,5 mil.lei, şi mijloace externe din proiecte investiţionale în sumă de 461,3 mil.lei.
În anul 2013, faţă de anul 2012, s-a înregistrat o creştere cu 297,1 mil.lei (21,0%) şi, respectiv, cu 675,4 mil.lei (65,5%), faţă de anul 2011, a cheltuielilor pentru întreţinerea MTID din contul bugetului de stat. În evoluţie, ponderea acestor cheltuieli în Produsul Intern Brut, la 31.12.2013, a constituit 1,7%, în creștere cu 0,1 puncte față de anul 2012, iar faţă de anul 2011 – în scădere cu 0,3 puncte procentuale. Evoluţia mijloacelor alocate de la bugetul de stat pentru întreţinerea MTID, precum şi a ponderii lor în Produsul Intern Brut, la finele anilor 2011-2013, este reflectată în Diagrama nr.2.
Diagrama nr.2

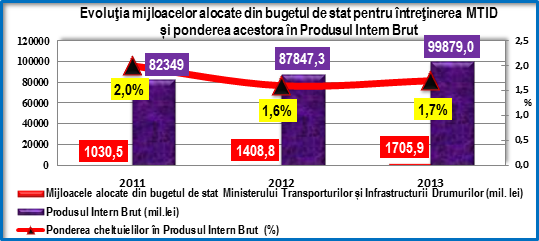
Sursă: Rapoartele privind executarea bugetului public naţional şi informaţiile statistice.
Analiza alocaţiilor bugetare totale ale MTID (în sumă de 1705,9 mil.lei), repartizate pe compartimente, denotă că ponderea cea mai mare – de 98,8% (1686,3 mil.lei), o deţin cheltuielile pentru gospodărirea drumurilor (1225,0 mil.lei – Programul privind repartizarea mijloacelor fondului rutier pe anul 2013 [27] , și 461,3 mil.lei – Proiectul de susţinere a Programului în sectorul drumurilor), urmată de 0,5% (7,9 mil.lei) – pentru transportul naval, 0,4% (6,3 mil.lei) – pentru organele administrative, 0,2% (4,4 mil.lei) – pentru activități și servicii în domeniul transporturilor și 0,1% (1,0 mil.lei) – pentru asistenţă socială (acordarea înlesnirilor la transport), date care se reflectă în Diagrama nr.3.
Diagrama nr.3
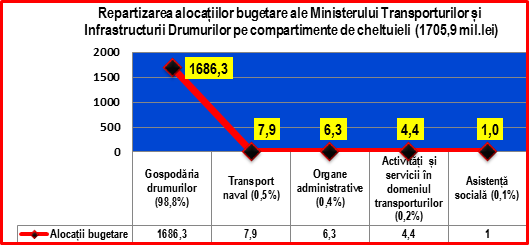

Sursă: Rapoartele privind executarea bugetului MTID pe anul 2013.
Conformitatea cheltuielilor la componenta de bază pentru Aparatul central și unele entități subordonate MTID
Alocaţiile aprobate iniţial la componenta de bază a bugetului de stat au constituit 1094,2 mil.lei, ulterior fiind precizate în sumă de 1240,1 mil.lei, sau cu 145,9 mil.lei mai mult. Cheltuielile de casă au alcătuit 1235,8 mil.lei, sau 99,7%, nefiind valorificate limitele de alocaţii aprobate în sumă totală de 4,3 mil.lei, inclusiv 3,6 mil.lei pentru gospodăria drumurilor, 0,3 mil.lei – pentru activități și servicii în domeniul transporturilor și gospodăriei drumurilor și 0,4 mil.lei – pentru asistenţa socială (acordarea înlesnirilor la serviciile de transport).
Limita alocaţiilor precizate pe anul 2013 pentru Aparatul central al MTID, potrivit Raportului privind executarea bugetului instituţiei publice din contul cheltuielilor de bază, a constituit 6311,6 mii lei, cheltuielile de casă fiind executate în sumă de 6307,8 mii lei şi cele efective în sumă de 6171,1 mii lei. La executarea cheltuitelor nu au fost admise depăşiri ale limitei bugetare total aprobate.
Pentru anul 2013, potrivit schemei de încadrare aprobată prin Hotărîrea Guvernului nr.695 din 18.11.2009, statele de personal ale MTID au fost stabilite în număr de 56 de unităţi. La 31.12.2013, statele de personal au fost executate efectiv la nivel de 86,0% cu formarea a 8 funcţii vacante.
Pentru retribuirea muncii personalului, în anul 2013 a fost aprobată suma de 3592,1 mii lei, cheltuielile de casă au fost executate în mărime de 3591,0 mii lei şi cele efective – în sumă de 3524,1 mii lei. În anul 2013, unui angajat care a activat ca funcționar public la Agenția Transporturi (concediat cu neachitarea drepturilor salariale) din contul MTID (art.118 „Documente executorii”) i-a fost achitată indemnizația unică de concediere și dobînda de întîrziere în sumă de 31,6 mii lei.
În anul de referință MTID a efectuat achiziții în valoare totală de 852,8 mii lei, fiind încheiate 25 de contracte de achiziții de mărfuri și servicii.
Verificările auditului asupra conformității executării cheltuielilor în cadrul achizițiilor denotă că există unele rezerve de îmbunătățire a procesului de achiziții publice, constatînd unele neregularităţi[28] care se exprimă prin:
depășirea în 2 contracte de achiziţii publice de valoare mică a plafonului stabilit de cadrul normativ (48,0 mii lei); divizarea achiziției publice la contractarea serviciilor de transport a pasagerilor în baza biletelor de avion, prin încheierea a 4 contracte de valoare mică, inclusiv un acord adițional, în valoare totală de 176,3 mii lei; neprezentarea Agenției Achiziții Publice a dărilor de seamă aferente contractelor de achiziţii de valoare mică în sumă de 371,5 mii lei.
La executarea unor cheltuieli pentru deplasări în interes de serviciu se relevă prezența unor neregularități[29], și anume:
MTID a admis depășirea cu 21,9 mii lei a limitelor de cheltuieli efective față de cele precizate și executate, care se explică prin eliberarea în anul 2012 de către Minister a numerarului spre decontare angajaților pentru deplasări în interes de serviciu, cu nerespectarea termenului stabilit de cadrul normativ, ulterior restituit în bugetul de stat; nerespectarea în unele cazuri a termenului stabilit de prezentare a informațiilor privind scopul și rezultatele deplasării;
în baza unor ordine ale MTID, un șir de instituții subordonate și întreprinderi de stat fondate au suportat cheltuieli în sumă de 108,4 mii lei legate de deplasările în interes de serviciu peste hotarele republicii a angajaţilor MTID, ceea ce contravine prevederilor legale[30]. În acest context, se relevă neexecutarea de către MTID a recomandării auditului precedent (Hotărîrea Curții de Conturi nr.59 din 20.09.2011) privind excluderea practicii de imixtiune în activitatea instituţiilor din subordine, precum şi a întreprinderilor de stat fondate de acesta. Responsabilii din cadrul Ministerului explică acest fapt prin nealocarea suficientă de către Ministerul Finanțelor a mijloacelor financiare în acest scop, sumă care, la elaborarea proiectului bugetului pe anul 2013, constituia 755,8 mii lei.
Verificările auditului asupra corectitudinii calculării diurnelor și cheltuielilor aferente delegării angajaților din cadrul aparatului Ministerului nu au stabilit încălcări.
Concluzii: La componenta de bază nu au fost valorificate limitele de alocaţii aprobate în sumă de 4,3 mil.lei. Deși la executarea cheltuielilor nu au fost admise depăşiri ale limitei bugetare total aprobate, se atestă lipsa unor proceduri de control intern asupra procesului de achiziții, condiționînd organizarea neconformă a etapei de planificare, majorarea/depășirea valorii contractelor peste plafonul stabilit de cadrul normativ, neprezentarea dărilor de seamă aferente contractelor de achiziţie publică, persistînd unele riscuri de denaturare a procesului de achiziții. În context, s-au constatat fapte de imixtiune a MTID în activitatea unor instituții subordonate, imobilizînd mijloacele acestora (în sumă de 108,4 mii lei) pentru utilizare în activitatea proprie.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să identifice și să descrie procesele operaționale aferente controlului intern în domeniul achizițiilor publice asupra conformării la prescripțiile legii și remedierii tuturor deficiențelor admise.
Să evite imixtiunea în activitatea instituţiilor din subordine şi a întreprinderilor de stat fondate, exercitînd atribuțiile în limitele contractului încheiat între fondator şi administrator.
Conformitatea administrării patrimoniului de stat de către MTID
Entitatea nu a asigurat delimitarea, evaluarea şi înregistrarea regulamentară a unor imobile şi drepturi asupra lor la organele cadastrale teritoriale şi în evidenţa contabilă, fapt prin care se menţine riscul de neasigurare a integrităţii patrimoniului de stat.
Potrivit datelor raportate cu situația la 31.12.2013, MTID dispunea de un patrimoniu în valoare totală de 1,9 mil.lei. Conform prevederilor legale[31], Ministerul urma să supună înregistrării obligatorii, în Registrul bunurilor imobile, precum și în evidența contabilă, clădirile și terenurile aferente din gestiunea sa, constatîndu-se următoarele:
imobilul de serviciu amplasat în s. Coșnița, raionul Dubăsari cu suprafața de 69,12 m2, din gestiunea MTID, nu a fost evaluat și înregistrat în Registrul bunurilor imobile și nici inclus în Lista bunurilor imobile proprietate a statului, aprobată de Guvern[32];
deși clădirea amplasată în mun. Chișinău, bd. Ștefan cel Mare și Sfînt nr.134 cu suprafața de 4754,2 m2, în valoare de 10,7 mil.lei a fost transmisă în gestiune Ministerului Dezvoltării Informaţionale în modul stabilit de Guvern[33], datele din Registrul bunurilor imobile nu au fost modificate, dreptul de gestiune economică aparținînd în continuare MTID;
Ministerul nu a asigurat înregistrarea în Registrul bunurilor imobile, cît și în evidența contabilă a terenurilor cu suprafața de 0,38 ha transmise prin Hotărîrea Guvernului nr.518 din 18.07.2012[34] din extravilanul satului Giurgiulești, raionul Cahul în gestiunea MTID, în scopul construcției segmentului de cale ferată cu ecartament european spre terminalul Portului Internațional Liber Giurgiulești. La 04.07.2013 terenurile nominalizate au fost transmise din gestiunea Ministerului în gestiunea Î.S. ,,Calea Ferată din Moldova”, care nu a asigurat executarea lucrărilor cadastrale, înregistrarea în evidența contabilă și la organul cadastral a terenurilor respective;
nu a fost asigurată transmiterea în modul stabilit de Guvern[35] a 0,14 hectare de terenuri amplasate în extravilanul orașului Ceadîr-Lunga, UTA Găgăuzia, din administrarea MTID (gestionar Î.S.,,ASD”) în administrarea Ministerului Finanțelor (gestionar Serviciul Vamal), în scopul extinderii Postului Vamal Ceadîr-Lunga – Novîe Troianî și, respectiv, a terenului cu suprafața de 0,19 ha cu un cost estimativ de 10,2 mil.lei, din administrarea MTID (gestionar Î.S.,,CFM”) în proprietatea publică a satului Rogojeni, raionul Șoldănești, în scopul construcției pe acest teren a stației de pompare a apei potabile pentru locuitorii satului;
Comisia de primire-predare a MTID și Ministerului Economiei nu a transmis în modul stabilit de Guvern[36] 22 de clădiri cu suprafața totală de 4701,4 m2 în valoare de 2,6 mil.lei din gestiunea Î.S. ,,Moldaeroservice” în gestiunea Ministerului Economiei, pentru utilizare în vederea extinderii activităţii Zonei Economice Libere „Bălţi”;
se atestă lipsa actualizării Listei bunurilor imobile proprietate a statului, aflate în administrarea MTID, aprobată de Guvern privind rețeaua instituţiilor subordonate, întreprinderilor fondate și administrate de MTID. Astfel, nu au fost incluse în Lista nominalizată 6 întreprinderi fondate de MTID (Î.S. „Servicii Transport Auto”, mun. Chişinău, Î.S. Compania Aeriană „Air Moldova”, mun. Chişinău, Î.S. „MoldATSA”, mun. Chişinău, Î.S. „Moldaeroservice”, mun. Bălţi, Î.S. „Centrul Aeronautic de Instruire”, mun. Chişinău, Î.S. „Centrul de Medicină al Aviaţiei Civile”, mun. Chișinău) și 98 de clădiri/imobile cu suprafața totală de 42,3 mii m2 în valoare de 51,3 mil.lei aflate în gestiunea acestora;
în condițiile modificării cadrului normativ[37], nu s-a operat excluderea din Lista bunurilor imobile proprietate publică a statului (anexa nr.6 la Hotărîrea Guvernului nr.351 din 23.03.2005) a 468 de clădiri cu suprafața totală de 78,7 mii m2 aflate în administrarea MTID, a 12 entități lichidate/reorganizate/privatizate sau care nu se mai află în subordinea Ministerului, indicate în Anexa nr.3 la prezentul Raport;
nu a fost asigurată corectitudinea raportării unor imobile. Astfel, terenul cu suprafața de 1,04 ha, precum și 5 clădiri cu suprafața totală de 928,8 m2 amplasate în mun. Comrat, str. Gorki nr.11, privatizate către finele anului 2013 la licitația ,,cu strigare” prin intermediul Agenției Proprietății Publice, conform datelor organului cadastral se află în gestiunea MTID, dar, de facto, sînt reflectate în rapoartele Î.S. ,,Școala Auto Comrat”. Totodată, auditului nu i-a fost prezentat contractul (acordul) privind transmiterea componenței bunurilor respective, încheiat între fondator și întreprinderea de stat, după cum prevede cadrul legal. Deși bunurile au fost privatizate, datele cadastrale privind dreptul de gestiune a MTID asupra imobilelor respective nu au fost modificate.
Constatările auditului asupra administrării patrimoniului de stat de către unele întreprinderi de stat și societăți pe acțiuni fondate de MTID denotă unele neregularități.
Astfel, contrar prevederilor legale[38], la contractele încheiate de către MTID în calitate de fondator cu administratorii întreprinderilor privind transmiterea proprietăţii de stat în gestiune, nu este anexată Lista privind componenţa şi valoarea proprietăţii de stat transmisă în gestiune, persistînd riscul de neasigurare a integrității patrimoniului de stat și diminuarea responsabilității utilizării eficiente;
autoritatea publică centrală nu a asigurat înregistrarea și raportarea în evidenţa contabilă[39] a valorii capitalului social în sumă de 3404,7 mil.lei, inclusiv de 3139,9 mil.lei pentru 16 întreprinderi de stat şi de 264,8 mil.lei – cota de participație a statului în 15 societăţi pe acţiuni, stabilite la 31.12.2013 de audit ca divergențe între datele din rapoartele financiare ale entităților și cele reflectate în Bilanţul executării bugetului autorităţilor/instituţiilor publice la subconturile 135 „Investiţii pe termen lung în părţi nelegate” şi 136 „Investiţii pe termen lung în părţi legate”;
valoarea capitalului propriu nu reflectă valoarea reală a patrimoniului de stat inclus în capitalul social a 6 întreprinderi de stat, valoarea patrimoniului fiind micșorată cu 325,6 mil.lei;
nu a fost asigurată, prin intermediul consiliilor de administraţie, modificarea capitalului social al unor întreprinderi de stat în corespundere cu valoarea activelor nete. Ca rezultat, la finele anului 2013, valoarea activelor nete de 309,4 mil.lei la 3 întreprinderi de stat a fost mai mică cu 93,7 mil.lei față de valoarea patrimoniului de stat inclusă în capitalul social (403,1 mil.lei), nerespecîndu-se astfel art.13 alin.(6) din Legea nr.146-XIII din 16.06.1994. Analogic, la 14 societăți pe acțiuni valoarea patrimoniului de stat neinclusă în capitalul social a constituit 105,9 mil.lei, situațiile respective fiind reflectate în Anexa nr.4 la prezentul Raport;
contrar prevederilor legale [40], 10 întreprinderi de stat și 8 societăți pe acțiuni care dețin titluri de proprietate nu au asigurat înregistrarea în evidența contabilă a 39 de terenuri cu suprafața de 30,6 ha, precum și evaluarea cadastrală a 28 de terenuri cu suprafața de 22,6 ha. Totodată, acestea nu au asigurat înregistrarea la organele cadastrale a drepturilor patrimoniale asupra 37 de imobile cu suprafața de 14,4 mii m2, precum și evaluarea a 99 de clădiri cu suprafața de 20,6 mii m2. De asemenea, 9 întreprinderi de stat nu au înaintat propuneri de modificare a listelor aprobate prin Hotărîrea Guvernului nr.351 din 23.03.2005 privind includerea în acestea a 111 imobile cu suprafața de 47,9 mii m2 aflate în gestiunea lor;
auditul constată necorespunderea valorii bunurilor imobile din gestiunea a 5 întreprinderi de stat și a 2 societăți pe acțiuni în sumă de 2,9 mil.lei, față de valoarea estimată de organele cadastrale de 15,3 mil.lei, devierile constituind 12,4 mil.lei, fapt ce generează riscul de raportare neveridică a datelor patrimoniale ale entităților;
prin Hotărîrea Guvernului nr.260 din 03.04.2009[41] a fost reorganizată Î.S. „Moldaeroservice” prin fuziune (absorbție) cu Î.S. Compania Aeriană „Agroavia”, însă ulterior nu au fost modificate datele cadastrale privind dreptul de gestiune al Î.S. „Agroavia” asupra a 3 clădiri cu valoarea cadastrală de 804,0 mii lei și cu suprafața totală de 505,8 m2, în concordanță cu situația reală;
nu au fost excluse din evidența contabilă a S.A. „Parcul de Autobuze” din mun. Bălți clădirea căminului cu suprafața de 2134,0 m2 și cu valoarea de bilanț de 373,5 mii lei, privatizată în perioada 2001-2005 în proporție de 95,0%, precum și Baza de odihnă ,,Moldova” (Ucraina) cu valoarea de bilanț de 267,2 mii lei, expropriată de autoritățile publice locale în anul 2005, care în prezent nu se mai află în gestiunea entității;
de către 10 societăți pe acțiuni supuse reorganizării în modul stabilit de Guvern[42] nu au fost modificate datele cadastrale privind dreptul de gestiune asupra a 82 de imobile cu valoarea de 17,5 mil.lei și 2 terenuri cu suprafața de 3,0 ha în valoare de 5,9 mil.lei, aflate anterior în gestiunea societăților pe acțiuni lichidate prin absorbție. Totodată, societățile pe acțiuni reorganizate au în gestiune 31 de terenuri cu suprafața totală de 35,9 ha asupra cărora nu dețin titluri de autentificare a drepturilor deținătorului de teren și care nu sînt reflectate în evidența contabilă a entităților respective.
Concluzii: Nu a fost asigurată înregistrarea drepturilor patrimoniale la organele cadastrale și în evidența contabilă, precum racordarea la situația reală a patrimoniului reflectat în Hotărîrea Guvernului nr.351 din 23.03.2005, condiționînd astfel riscul integrității și raportării incorecte a patrimoniului de stat. O situaţie incertă identificată de audit constă în înregistrarea problematică în evidenţa contabilă, respectiv, raportarea de către MTID în calitate de fondator a valorii capitalului social în sumă de 3404,7 mil.lei al întreprinderilor de stat şi societăţilor pe acţiuni monitorizate.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să asigure transmiterea regulamentară în gestiune managerilor a proprietăţii de stat, cu înregistrarea în evidența contabilă și la organul cadastral a drepturilor patrimoniale; îmbunătăţirea procesului de administrare a patrimoniului de stat prin intermediul reprezentanţilor statului, înaintînd propuneri de modificare a Anexei nr.6 la Hotărîrea Guvernului nr.351 din 23.03.2005.
Să asigure, prin prisma competenţelor delegate, examinarea situaţiei privind înregistrarea/evidenţa/raportarea în evidenţa contabilă a valorii capitalului social al întreprinderilor de stat şi societăţilor pe acţiuni monitorizate, precum şi a activelor pe termen lung.
Sistemul de control intern și audit intern din cadrul MTID
Deși, conform Declarației privind buna guvernare, sistemul de management financiar și control al MTID cuprinde mecanisme de autocontrol și corespunde Standardelor Naționale de Control Intern în sectorul public, auditul denotă că, pe parcursul anului 2013, sistemul de control intern în cadrul Ministerului a fost unul funcţional, cu anumite rezerve. Reieşind din specificul activităţii Ministerului şi din măsurile întreprinse, este necesar de a stabili proceduri bine determinate de identificare şi evaluare a riscurilor operaţionale, de stabilire a unor reguli sau a unui sistem eficient de comunicare a informaţiilor semnificative între conducere şi personal, precum şi a standardelor activităţii de control intern, proceduri care pot asigura realizarea deplină a directivelor conducerii.
Monitorizarea activităţilor de control, realizată ca parte a gestionării generale a operaţiunilor MTID referitor la conformitatea fondurilor publice, nu se efectuează în deplină măsură. Art.20 din Legea nr.229 din 23.09.2010[43] prevede efectuarea misiunilor de audit intern (auditul de sistem, auditul de conformitate, auditul financiar, auditul performanţei şi auditul tehnologiilor informaţionale), în cadrul MTID existînd serviciul respectiv, care include 2 unităţi, însă pînă la 02.09.2013 acesta a fost unul nefuncțional, fiind suplinit cu o unitate de audit. Raportul primei misiuni de audit urma să fie prezentat ministrului pînă la data de 29.12.2013. Efectuarea unei singure misiuni de audit poate determina apariţia unor riscuri de neraportare adecvată conducerii a unor deficienţe ale sistemului de control intern.
Concluzii: Sistemul de control intern al MTID necesită a fi perfecționat pentru asigurarea gestionării mai eficiente şi regulamentare a fondurilor publice. Prezența unor deficienţe în modul de organizare a controlului intern în cadrul Ministerului a condiţionat apariţia unor abateri, constatate în cadrul misiunii de audit, ceea ce denotă necesitatea consolidării continue a acestuia.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să întreprindă măsuri în vederea consolidării controlului și auditului intern în cadrul instituţiei şi să asigure activitatea independentă şi obiectivă a acestora.
CAP.IV. Cu privire la executarea mijloacelor fondului rutier și investițiilor capitale din surse externe
4.1. Conformitatea formării veniturilor fondului rutier
În procesul de formare a fondului rutier sînt antrenate mai multe instituţii cu funcţii de planificare, colectare a taxelor, menţinere a evidenţei, verificare, intermediere şi stabilire a cuantumurilor taxelor. Instituţiile responsabile de administrarea și evidenţa taxelor, care contribuie la formarea fondului rutier sînt: Serviciul Fiscal de Stat, Serviciul Vamal, Inspectoratul General al Poliţiei și Agenția Națională Transport Auto.
Auditul a identificat unele probleme a căror soluţionare ar contribui la eficientizarea procesului de formare a veniturilor fondului rutier. Astfel, funcţia de planificare a veniturilor fondului rutier este exercitată de Ministerul Finanţelor la elaborarea legilor anuale ale bugetului de stat, iar MTID și Î.S.„ASD” le revine un rol secundar în acest proces, fapt ce influențează capacitatea de planificare a instituţiilor responsabile de finanţarea și executarea lucrărilor de întreţinere și reparaţie a drumurilor;
§ în opinia auditului, lipsește о coordonare eficientă privind planificarea și aprobarea veniturilor colectare în fondul rutier. La moment, în procesul de colectare și administrare a acestor taxe sînt implicate mai multe instituții, fapt ce complică exercitarea funcţiilor de control și evidenţă asupra formării fondului respectiv. Această situație influențează capacitatea de planificare a veniturilor și cheltuielilor fondului, contribuie la creșterea costurilor tranzacţionale, precum și afectează negativ principiul transparenţei;
funcţia de control a MTID este una limitată, acesta fiind responsabil de controlul asupra calculării și virării corecte doar a unora din taxe.
Conform Legii bugetului de stat pentru anul 2013, volumul inițial al veniturilor fondului rutier a fost aprobat în sumă de 1079,8 mil.lei, ulterior fiind precizat în sumă de 1225,0 mil.lei, însă efectiv au fost încasați 1224,9 mil.lei. Structura veniturilor încasate în contul trezorerial se prezintă în Diagrama nr.4.
Diagrama nr.4 
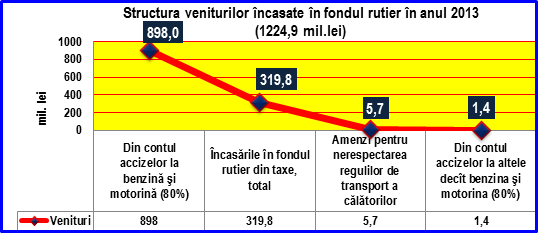
Sursă: Rapoartele Ministerului Finanțelor privind executarea veniturilor pe anul 2013.
De menționat că veniturile precizate în sumă de 329,6 mil.lei din încasările în fondul rutier provenite din taxe (319,8 mil.lei) nu au fost executate cu 9,8 mil.lei din care 8,3 mil.lei nu au fost încasate din taxa pentru folosirea drumurilor publice de către autovehiculule înmatriculate în Republica Moldova și 1,9 mil.lei – venituri din vinietă.
Auditul constată lipsa unui mecanism reglementat cu impact pozitiv asupra încasării în bugetul de stat a taxelor rutiere, în cazul neefectuării testării tehnice obligatorii anuale a autovehiculelor.
Potrivit cadrului legal[44], taxele rutiere reprezintă surse de constituire a fondului rutier, care, potrivit reglementărilor fiscale[45], se achită de către subiecţii impunerii la data efectuării testării tehnice obligatorii anuale a autovehiculului, în conformitate cu prevederile Hotărîrii Guvernului nr.1047 din 08.11.1999[46].
Conform datelor raportate de Î.S. CRIS „Registru”, la 31.12.2013 în Registrul de stat al transporturilor au fost înregistrate 803,5 mii mijloace de transport înmatriculate în Republica Moldova. Potrivit informațiilor prezentate MTID de către Agenția Națională Transport Auto (în continuare – ANTA), pe parcursul anului 2013 testării tehnice au fost supuse doar 482,6 mii de mijloace de transport, sau 60,0% din cele înmatriculate. Conform dării de seamă privind încasările în Bugetul Public Național, au fost încasate taxe în fondul rutier în sumă de 447,9 mil.lei, inclusiv 223,9 mil.lei în bugetul de stat. Astfel, se relevă că 320,9 mii de mijloace de transport, sau 40,0%, nu au fost supuse testării tehnice și, respectiv, nu au achitat taxele rutiere aferente, fapt ce denotă posibile rezerve de încasări în fondul rutier de circa 128,4 mil.lei, recalculate de audit reieșind din capacitatea minimă de 1000 cm3 a motorului pentru un mijloc de transport. Totodată, printre acestea se numără și mijloace de transport ieșite din uz, care nu sînt scoase din evidență.
Auditul a stabilit o divergență de 199,8 mil.lei între informațiile oferite de ANTA, prezentate MTID cu referire la taxele încasate în fondul rutier (647,7 mil.lei) și suma reflectată în darea de seamă privind încasările în Bugetul Public Național (447,9 mil.lei).
Conformitatea planificării și executării cheltuielilor din fondul rutier
Cheltuielile privind întreţinerea, reparaţia și reconstrucția drumurilor naţionale și locale sînt finanţate din fondul rutier, conform legislaţiei în vigoare[47]. Fiind în esenţă un fond bugetar, mărimea fondului rutier se stabilește prin legile anuale ale bugetului de stat aprobate de Parlament, iar modul de distribuire a mijloacelor acestuia se aprobă anual de Guvern.
Conform prevederilor legale, mijloacele fondului rutier trebuie să fie utilizate pentru finanţarea:
întreţinerii, reparaţiei şi reconstrucţiei drumurilor publice naţionale şi locale;
proiectării de drumuri și administrării gospodăriei drumurilor;
dezvoltării bazei de producţie a unităţilor care efectuează lucrări de întreţinere a drumurilor, procurării tehnicii şi utilajului pentru acestea;
producerii de materiale de construcţie rutieră;
lucrărilor de cercetare ştiinţifică, de proiectare şi construcţie în domeniu;
cheltuielilor de deservire şi rambursare a împrumuturilor cu destinaţie specială aprobate prin lege.
Conform art.8 alin.(2) din Legea nr.720-XIII din 02.02.1996, responsabil de administrarea şi utilizarea conform destinaţiei a fondului rutier este MTID, care îşi exercită drepturile de gestionar al Î.S.„ASD” prin intermediul Consiliului de administraţie şi al administratorului întreprinderii, dar nu are dreptul să intervină în activitatea întreprinderii după încheierea contractului cu administratorul, cu excepţia cazurilor prevăzute de legislaţie şi de contract (art.5 alin.(1) și alin.(4) din Legea nr.146-XIII din 16.06.1994). Deși în perioada auditată mijloacele financiare alocate din bugetul de stat au fost virate direct la conturile trezoreriale ale MTID, acesta a transferat mijloacele financiare Î.S. „ASD” şi unor agenţi economici, care au efectuat reparaţii curente și lucrări de construcţii a drumurilor publice în lipsa reglementării transmiterii funcţiei de beneficiar. Auditul constată lipsa delimitării funcţiilor şi responsabilităţilor între MTID şi Î.S. „ASD” în partea ce ţine de gestionarea mijloacelor fondului rutier, nefiind elaborat un mecanism coerent de organizare a activităţilor de planificare, repartizare şi utilizare a mijloacelor bugetare, fapt menţionat şi în Hotărîrile precedente ale Curţii de Conturi.
Contrar prevederilor art.8 alin.(3) din Legea nr.720-XIII din 02.02.1996, repartizarea mijloacelor fondului nu s-a efectuat în limite concrete pe obiective (drumuri publice, construcții inginereşti), care necesită reparații capitale, reparaţii curente și tratamente, coordonate cu Consiliul fondului rutier şi aprobate de Guvern, excepție fiind reparația îmbrăcăminții rutiere a drumului național R20 Rezina-Orhei-Călăraşi, km 0-46, fiind alocate în acest scop 100,0 mil.lei. La proiectul Hotărîrii Guvernului cu privire la aprobarea Programului privind repartizarea mijloacelor fondului rutier pe anul 2013, înaintat Consiliului fondului rutier, lipsesc descifrările obiectivelor concrete care necesită reparații curente și tratamente. Acest fapt a permis Î.S. „ASD” ca din mijloacele alocate la compartimentul „Reparații curente și tratamente” să achiziționeze lucrări de construcții și reparații capitale a podurilor și drumurilor publice, inclusiv în lipsa surselor de finanțare și de transparență, acestea nefiind aprobate de Consiliul fondului rutier și neregăsindu-se în anexa la Programul nominalizat cu încasarea neregulamentară din fondul rutier a veniturilor la coeficient majorat pentru funcția de beneficiar. În acest context, exemplificăm 10 obiective neincluse în anexa respectivă cu un volum al lucrărilor de construcţii și reparații capitale în sumă de circa 300,0 mil.lei.
Conform Programului privind repartizarea mijloacelor fondului rutier pe anul 2013, cheltuielile totale pentru lucrările de reparaţie şi întreţinere a drumurilor publice au fost stabilite în volum de 1225,0 mil.lei, în creştere cu 200,2 mil.lei (19,5%) faţă de anul 2012 şi, respectiv, cu 437,1 mil.lei (55,4%) faţă de anul 2011, înregistrînd o tendință pozitivă asupra stării drumurilor publice şi siguranţei circulaţiei rutiere. Evoluția mijloacelor preconizate în fondul rutier pe principalele categorii de cheltuieli este redată în Anexa nr.5 la prezentul Raport.
Se relevă o situaţie problematică condiţionată de finanţarea cheltuielilor din fondul rutier pentru întreținerea drumurilor spre finele anului de gestiune, care, în unele cazuri, generează nevalorificarea deplină a acestora şi/sau achitarea nejustificată antreprenorilor a lucrărilor real neexecutate.
Auditul a constatat că inițial (la 19.02.2013) în Programul privind repartizarea mijloacelor fondului rutier pe anul 2013 au fost aprobate resurse financiare în sumă de 1079,8 mil.lei, inclusiv 906,8 mil.lei pentru întreținerea drumurilor. Pe parcursul anului, volumul și structura mijloacelor fondului rutier a fost modificată de 2 ori, cheltuielile fiind majorate cu 145,2 mil.lei. Astfel, la 12.08.2013 au fost alocate suplimentar 80,0 mil.lei, cheltuielile totale pentru lucrările de reparaţie şi întreţinere a drumurilor publice constituind 1159,8 mil.lei (984,8 mil.lei pentru întreținerea drumurilor), iar la finele anului (31.12.2013) au fost destinate încă 65,2 mil.lei, volumul total al lucrărilor planificate însumînd 1225,0 mil.lei, inclusiv 1069,8 mil.lei pentru întreținerea drumurilor, ceea ce reprezintă 87,3% din cheltuielile totale ale fondului. Volumul și structura cheltuielilor pe categorii potrivit modificărilor operate în Programul privind repartizarea mijloacelor fondului rutier pe anul 2013 se prezintă în Diagrama nr.5.
Diagrama nr.5
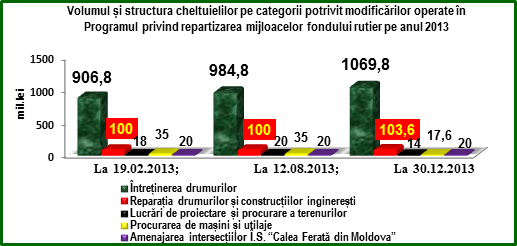

Sursă: Programul privind repartizarea mijloacelor fondului rutier pe anul 2013.
De fapt, volumul lucrărilor de reparaţie şi întreţinere a drumurilor publice executate pe parcursul anului 2013 din contul mijloacelor fondului rutier a constituit 1164,5 mil.lei, inclusiv 771,1 mil.lei pentru drumurile naționale și 393,4 mil.lei pentru drumurile locale, modificările efectuate în Program influențînd asupra planificării și executării lucrărilor de întreținere și reparație curentă a drumurilor. Evoluția finanțării lucrărilor pe anul 2013 din fondul rutier se prezintă în Diagrama nr.6.
Diagrama nr.6
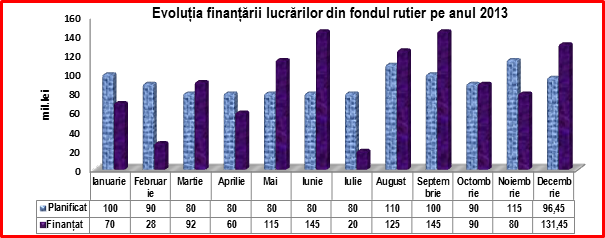
 Sursă: Informațiile prezentate de Î.S.„ASD”.
Datele din diagramă denotă o finanțare neuniformă pe parcursul anului 2013 a volumelor de lucrări din mijloacele fondului rutier, în unele luni ale perioadei de gestiune înregistrîndu-se suprafinanțări semnificative.
La 31.12.2013 avansurile eliberate antreprenorilor față de Î.S.„ASD” pentru lucrările neexecutate în anul de referință au însumat 40,5 mil.lei, iar obligațiunile – 3,5 mil.lei, la contul întreprinderii rămînînd nevalorificate 22,8 mil.lei.
Limita volumelor de lucrări (1069,8 mil.lei) pentru întreținerea drumurilor, aprobată în Programul privind repartizarea mijloacelor fondului rutier pe anul 2013, nu a fost executată de Î.S. „ASD” cu 40,5 mil.lei, inclusiv 6,6 mil.lei – la întreținerea de rutină a drumurilor, 16,5 mil.lei – la reparații curente și tratamente, și 17,3 mil.lei – la întreținerea drumurilor pe timp de iarnă. Entitatea a depășit cu 10,9 mil.lei limita de cheltuieli aprobată în Programul pentru întreținerea drumurilor naționale și nu a executat lucrări în sumă de 23,5 mil.lei privind întreținerea de rutină a drumurilor locale.
Auditul a constatat că, în anul 2013, întreținerea din fondul rutier a unui km de drum public cu reparații curente și tratamente a costat în medie bugetul 110,0 mii lei, inclusiv 190,6 mii lei – pentru un km de drum național, și 64,7 mii lei – pentru un km de drum local, iar fără reparații curente și tratamente un km de drum public a costat 58,2 mii lei (107,0 mii lei – pentru un km de drum național, și 24,8 mii lei – pentru un km de drum local).
Concluzii: Lipsa unui mecanism eficient de coordonare, executare, monitorizare şi raportare între părţile implicate în procesul de organizare, achiziţionare și executare a lucrărilor de întreținere şi reparaţie a drumurilor publice a condiţionat neexecutarea limitei volumelor de lucrări aprobate în Programul privind repartizarea mijloacelor fondului rutier pe anul 2013 și neabsorbţia deplină a mijloacelor destinate investiţiilor în infrastructura drumurilor, care se exprimă prin formarea creanțelor pentru lucrările neexecutate în anul de gestiune în sumă de 40,5 mil.lei și nevalorificarea alocaţiilor în sumă de 22,8 mil.lei aprobate în bugetul de stat pentru aceste scopuri.
Recomandări Consiliului fondului rutier:
Să asigure repartizarea și coordonarea mijloacelor fondului conform programelor anuale ale lucrărilor de reparaţie şi întreţinere a drumurilor publice, în limitele concrete pe obiective şi categorii de lucrări.
Conformitatea organizării procedurilor de achiziţii publice din mijloacele fondului rutier
În anul 2013, pentru achiziţia de mărfuri, lucrări și servicii din mijloacele fondului rutier, Î.S.„ASD” a desfășurat 72 de licitații publice, fiind încheiate 92 de contracte în valoare de 946,3 mil.lei, inclusiv 33 de contracte în sumă de 671,9 mil.lei privind reparațiile curente; 20 contracte de 44,7 mil.lei privind achiziţia de lucrări de reparație a drumurilor din pietriș; 4 contracte de 80,3 mil.lei privind achiziţia de lucrări pentru asigurarea securității circulației rutiere (marcaje rutiere, parapete); 7 contracte de 60,2 mil.lei privind achiziţia de mărfuri; 5 contracte de 69,8 mil.lei privind achiziţia lucrărilor de aplicare a tratamentului bituminos și 23 de contracte de 19,4 mil.lei privind achiziția serviciilor de proiectare.
Urmare a verificărilor auditului asupra conformității achiziţiilor publice efectuate pe un eșantion de 80,0% din contracte, s-au constatat unele nereguli şi nerespactarea normelor legale ce reglementează acest domeniu[48], după cum urmează:
grupul de lucru pentru achiziţii (instituit din 9 persoane prin Ordinul Î.S.„ASD” nr.14 din 27.03.2012) nu are stabilite expres funcţiile şi responsabilităţile fiecărui membru, necesare pentru exercitare în cadrul procedurilor de achiziţii, conform pct.5 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1380 din 10.12.2007;
autoritatea contractantă a elaborat planul anual de achiziții a mărfurilor, lucrărilor și serviciilor din mijloacele fondului rutier, însă nu l-a publicat regulamentar pe web site-ul propriu în termen de 30 zile de la aprobarea acestuia. Totodată, Î.S.„ASD”, la calcularea valorii estimative a contractelor de achiziţii publice, nu s-a bazat pe valoarea totală spre plată estimată de autoritatea contractantă, ţinînd cont de orice forme de opţiuni posibile ale contractului;
Î.S.„ASD”, încălcînd prevederile legale[49], a organizat licitații publice privind achiziția lucrărilor de reparație a drumurilor publice și a încheiat 27 de contracte în valoare de 455,0 mil.lei, fără a asigura publicitatea și transparența procedurilor de achiziții, prin neincluderea contractelor în anunțul de intenție și în Planul de achiziții publice pe anul 2013, precum și în lipsa alocării și repartizării mijloacelor în fondul rutier conform Programului anual al lucrărilor de reparaţie şi întreţinere a drumurilor publice, coordonat cu Consiliul fondului rutier şi aprobat de Guvern, în limite și pe obiective concrete;
caracteristicile bunurilor, lucrărilor şi serviciilor solicitate de către Î.S. „ASD” şi stabilite în documentele de licitaţie în unele cazuri nu conțin o descriere exactă şi completă a obiectului achiziţiei, astfel încît cerinţele şi criteriile stabilite de autoritatea contractantă să fie corect evaluate și îndeplinite. Pe parcursul anului 2013, Î.S. „ASD” a anulat 28 de licitații publice, inclusiv Agenția Achiziții Publice – 4 licitații publice, din cauza selectării incorecte a cîștigătorului (lipsa a trei oferte calificate; neevaluarea ofertelor conform cerințelor din documentele de licitație; aplicarea diferențiată și selectivă de către autoritatea contractantă a criteriilor de calificare stabilite în documentația standard la evaluarea ofertelor etc.). Concomitent, entitatea s-a aflat în litigiu cu 5 operatori economici, fiind solicitată anularea hotărîrii grupului de lucru pentru achiziții al Î.S. „ASD” și proceselor-verbale de evaluare a ofertelor;
contrar prevederilor pct.26 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1404 din 10.12.2008, Î.S.„ASD”, după rezilierea unor contracte de achiziţii publice și desfăşurarea noilor proceduri de achiziţie a lucrărilor, nu a determinat regulamentar valoarea estimativă a contractelor de achiziții;
deși conform art.44 alin.(4) din Legea nr.96-XVI din 13.04.2007 la determinarea ofertei cîştigătoare autoritatea contractantă evaluează şi compară ofertele recepționate folosind modul şi criteriile expuse în documentele de licitaţie, auditul a constat că în anul 2013 grupul de lucru pentru achiziții al Î.S.„ASD”, ignorînd aceste criterii, ce schimbă în esență oferta numită cîștigătoare, a modificat termenele inițiale de execuție, nerespectînd art.69 alin.(5) din Legea nr.96-XVI din 13.04.2007, care stipulează că operatorul economic execută necondiţionat clauzele contractului încheiat. Astfel, autoritatea contractantă a admis prelungirea termenului de execuție pe anul 2014 a unor contracte în valoare de 39,0 mil.lei, totodată, pe parcursul anului 2013 modificînd termenul de execuție la unele contracte în valoare de 124,4 mil.lei.
O situație analogică a fost elucidată de audit și în anul 2012. Astfel, contrar prevederilor legale[50], în lipsa redirecționării regulamentare a mijloacelor fondului rutier, în baza scrisorii MTID nr.04/1-4-256 din 17.10.2012 și procesului-verbal nr.143 din 18.10.2012, au fost prelungite termenele inițiale de executare, de la 4 pînă la 12 luni, la 13 contracte de achiziții în valoare de 223,9 mil.lei, soldul mijloacelor neexecutate în anul 2012 pe aceste contracte constituind 182,6 mil.lei, executate ulterior din mijloacele anului 2013. Despre aceste nereguli Î.S.„ASD” a fost atenționată prin mai multe scrisori de către Agenția Achiziții Publice.
Reieșind din cele menționate, auditul concluzionează că o parte din mijloacele fondului rutier ale anului curent sînt utilizate pentru finanțarea unor contracte din anul precedent, fapt ce determină tergiversarea executării lucrărilor de reparație a drumurilor publice. Totodată, Î.S. „ASD”, încheind mai multe contracte cu unii operatori economici, dar neasigurîndu-se de faptul că aceștia dispun de capacitățile necesare de executare a lucrărilor sau de livrare a mărfurilor, a recurs la prolongarea contractelor neexecutate în termen, fără a aplica sancțiunile financiare prevăzute de clauzele contractuale. Grupul de lucru pentru achiziții a încheiat noi contracte de achiziție în timp ce contractele anterioare nu erau executate. În acest context, în urma licitațiilor organizate de Î.S.„ASD”, auditul exemplifică un eșantion din 37 de contracte, în valoare de 759,5 mil.lei, încheiate cu 9 agenți economici.
Astfel, managementul unor achiziţii publice în cadrul Î.S.„ASD” este afectat de nereguli, care au impact negativ asupra efectuării unor procurări în condiţii de economicitate, nefiind asigurată în modul cuvenit inițierea şi desfăşurarea procedurilor de achiziţii publice, în corespundere cu cadrul legal.
Conformitatea executării cheltuielilor din fondul rutier pentru întreținerea de rutină a drumurilor naționale și locale (413,0 mil.lei)
În Programul de întreținere a drumurilor publice pe anul 2013 inițial au fost aprobate mijloace în sumă de 288,0 mil.lei, ulterior suma a fost modificată de către MTID și Î.S. „ASD” de 3 ori: la 31.05.2013 – 319,2 mil.lei; la 29.09.2013 – 358,0 mil.lei și la 31.12.2013 – 401,6 mil.lei. De menționat că beneficiari a circa 41% din alocaţiile din fondul rutier sînt societăţile pe acţiuni fondate de MTID.
În baza Programului nominalizat, Î.S.„ASD” la 29.01.2013 a încheiat 39 de contracte în valoare de 281,5 mil.lei cu S.A. „Drumuri” privind desfășurarea activităților de întreținere și administrare a drumurilor publice. După finalizarea fuziunii S.A. „Drumuri”, la 31.05.2013 au fost încheiate 14 contracte în valoare de 311,9 mil.lei, iar în baza unor acorduri adiționale volumul lucrărilor inițial contractate a mai fost majorat cu 169,8 mil.lei (37,7%), la 31.12.2013 constituind 450,8 mil.lei. Cele 14 contracte încheiate includ cheltuieli privind întreținerea de rutină a drumurilor, întreținerea posturilor de control a sarcinii pe osie a vehiculelor, administrarea drumurilor, iar la finele anului au fost contractate neregulamentar și unele cheltuieli de reparație a drumurilor, care nu au fost executate de către societățile pe acțiuni.
Auditul denotă că anexele la contractele încheiate cu S.A.„Drumuri” specifică numai limita de mijloace alocate, dar nu și volumul anual al lucrărilor de întreținere a drumurilor publice, fiind anexată o listă cu tipurile de lucrări care urmau a fi executate. Acest fapt permite societăților pe acțiuni prezentarea spre achitare de către beneficiar a lucrărilor executate de întreținere a drumurilor la discreția societăților, fapt ce nu permite Î.S. „ASD” să asigure un control al volumelor de lucrări contractate, comparativ cu cele executate de societăți și, respectiv, cu mijloacele fondului rutier repartizate în acest sens în Programul anual de întreținere a drumurilor publice.
În anii 2012-2013 Î.S. „ASD” nu a înaintat propuneri privind ajustarea cadrului legislativ-normativ la cerinţele noului sistem de întreţinere, nu a implementat contracte noi de întreţinere a drumurilor ajustate la practicile internaţionale și bazate pe preţ unitar, nerespectînd prevederile punctelor 2, 3 și 4 din Planul de acțiuni privind implementarea reformei sistemului de întreţinere a drumurilor publice conținut în Anexa nr.1 la Hotărîrea Guvernului nr.244 din 19.04.2012[51].
Auditul a stabilit că pentru executarea lucrărilor de întreţinere a drumurilor Î.S. „ASD” a cheltuit 413,0 mil.lei (254,4 mil.lei pentru întreținerea de rutină a drumurilor; 10,7 mil.lei – întreținerea posturilor de control a sarcinii pe osie a vehiculelor, 92,7 mil.lei – întreținerea drumurilor pe timp de iarnă, 47,5 mil.lei – cheltuieli de reparație a drumurilor și 7,8 mil.lei – administrarea drumurilor), din care pentru suma de 320,4 mil.lei nu au fost organizate achiziții publice în conformitate cu art.1 și art.6 din Legea nr.96-XVI din 13.04.2007[52], care stipulează că mijloacele bugetului de stat și ale fondurilor speciale sînt bani publici, nefiind asigurată transparenţa, concurența și utilizarea eficientă a mijloacelor fondului rutier.
De menționat că 13 societăți pe acțiuni „Drumuri”, încălcînd art.1 și art.12 din Legea nr.96-XVI din 13.04.2007 și asumîndu-și atribuțiile grupului de lucru pentru achiziții al Î.S.„ASD”, au contractat la direct cu firme private, din contul mijloacelor fondului rutier destinate pentru desfășurarea activităților de întreținere și administrare a drumurilor publice, lucrări de reparații curente în sumă de 47,5 mil.lei, fără a organiza licitații, astfel nefiind asigurată utilizarea eficientă a mijloacelor fondului rutier.
Executarea cheltuielilor pentru întreţinerea drumurilor pe timp de iarnă (lucrări de deszăpezire, combatere a poleiului)
Sursă: Imagini efectuate de echipa de audit la 24.01.2014.
În scopul întreţinerii drumurilor pe timp de iarnă, conform Programului privind repartizarea mijloacelor fondului rutier pe anul 2013 au fost alocate mijloace financiare în sumă de 110,0 mil.lei, inclusiv pentru drumurile naționale – 80,0 mil.lei, și pentru drumurile locale – 30,0 mil.lei. De fapt, limita anuală de cheltuieli nu a fost executată cu 17,3 mil.lei, inclusiv la întreţinerea pe timp de iarnă a drumurilor naționale – cu 12,4 mil.lei, și a drumurilor locale – cu 4,9 mil.lei.
Verificările auditului asupra conformității executării cheltuielilor pentru achiziționarea unor mărfuri desinate întreţinerii drumurilor pe timp de iarnă denotă unele carențe și neregularităţi. Astfel, contrar prevederilor pct.4 din Planul de acțiuni privind implementarea reformei sistemului de întreţinere a drumurilor publice[53], Î.S.,,ASD” nu efectuează contractarea lucrărilor de întreţinere pe timp de iarnă în baza statisticii multianuale a precipitaţiilor. Cantitatea anuală de sare achiziționată în anul 2013, față de anul 2012, a fost în creștere cu 19,9 mii tone (22,8 mil.lei), iar față de anii 2011 și 2010 – cu 9,9 mii tone (18,2 mil.lei) și, respectiv, cu 24,1 mii tone (31,1 mil.lei) mai mult. Evoluția achiziționării de către Î.S.,,ASD” a cantității de sare tehnică în perioada 2010-2013 se reflectă în Anexa nr.6 la prezentul Raport;
lipsa de fundamentare a planificării necesităţilor reale ale achiziţiilor pentru estimarea corectă a valorii lor, fapt ce nu se încadrează în prevederile Hotărîrii Guvernului nr.1404 din 10.12.2008[54]. Conform anunțului de intenție și planului anual de achiziții, Î.S. ,,ASD” a planificat achiziționarea, pentru întreținerea drumurilor publice pe timp de iarnă, a 20,0 mii tone de sare tehnică în sumă totală de 25,9 mil.lei. Urmate a licitației publice nr.13/00354 din 26.07.2013, în temeiul a 5 contracte Î.S. ,,ASD” a achiziționat 29,9 mii tone de sare în sumă de 35,6 mil.lei, depășind cu 49,5% (9,9 mii tone) cantitatea de sare planificată și cu 37,5% (9,7 mil.lei) valoarea estimativă a achiziției. Costul mediu al unei tone de sare a variat între 1100 lei și 1280 lei. Cea mai mare cantitate de sare de 16,8 mii tone în sumă de 20,1 mil.lei a fost achiziționată de la un operator economic, prețul mediu al unei tone fiind de 1200 lei.
Analiza, în evoluție, a prețurilor la sarea tehnică achiziționată de Î.S. ,,ASD” prin prisma lanțului valoric în comerțul interior, de la importator pînă la consumatorul final, a stabilit următoarele:
în cadrul licitației publice privind achiziționarea sării tehnice, auditul a stabilit relații de interdependență între 2 operatori economici, cu sediile pe aceeași adresă poștală, care au prezentat certificate de proveniență a sării tehnice de la exportatorul nerezident, eliberate unui singur importator rezident. În cadrul licitației publice nr.13/00354 din 26.07.2013, operatorul economic care a venit cu oferta (34,9 mil.lei) a prezentat factura de expediție, certificatul de calitate și certificatul de proveniență a mărfii importate eliberat de un agent economic din Ucraina. Operatorul economic a cărui ofertă a fost acceptată a prezentat la licitație certificatul de proveniență a mărfii importate, eliberat primului operator economic de către același exportator nerezident din Ucraina. Conform Raportului statistic de import, operatorul economic desemnat cîștigător nu a importat sare tehnică în anul 2013, participînd astfel la licitație cu marfa importată de primul operator economic, oferta nefiind descalificată. De menționat că, potrivit Raportului statistic de import, prețul mediu în vamă a unei tone de sare cu drepturile de import achitate a constituit 464 lei, față de 1200 lei tona, preț contractat de Î.S.,,ASD” cu operatorul economic cîștigător, ultimului fiindu-i asigurat un adaos comercial de 158,6%.
Probele de audit obținute prin observare directă a evenimentelor, în deosebi drumul național R26 Tiraspol-Căușeni-Cimișlia, au constatat cantități impunătoare de material antiderapant destinat întreţinerii drumurilor publice pe timp de iarnă, neconsumat la finele sezonului rece;
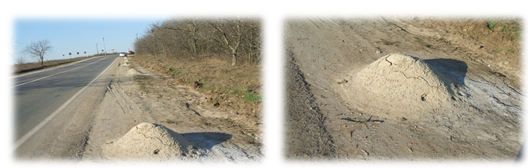
Sursă: Imagini efectuate de echipa de audit la 13.03.2014.
auditul denotă neexecutarea contractului nr.11-18/250 din 11.09.2013, încheiat între Î.S. ,,ASD” și un operator economic, în valoare totală de 24,5 mil.lei privind livrarea a 12 încărcătoare frontale cu cupă și a utilajului suspendat-freză pentru deszăpezirea părții carosabile a drumurilor, inclusiv 7 unități pînă la 31.12.2013 și 5 unități pînă la 28.02.2014. Neexecutarea contractului a fost condiționată de declanșarea de către alt operator economic participant la licitație a litigiului de judecată privind anularea rezultatelor licitației publice. Prin încheierea din 20.01.2014 a Curții de Apel Chișinău a fost anulată suspendarea executării contractului, iar prin acordul adițional din 20.01.2014 a fost prelungit termenul de livrare a mijloacelor de transport pînă la 21.03.2014. Ulterior, încărcătoarele frontale cu cupă și utilajul suspendat-freză nu au fost livrate pînă la finele auditului, contractul fiind reziliat.
Conformitatea achiziționării și executării lucrărilor de reparații curente și tratamente (485,0 mil.lei)
Executarea lucrărilor de reparații curente a drumurilor publice cu îmbrăcăminți rutiere din beton asfaltic. Acest tip de lucrări planificate și recepționate de Î.S „ASD” includ: lucrări de plombare a gropilor; lucrări de frezare a denivelărilor; lucrări de înlocuire a straturilor noi și lucrări de aplicare a straturilor de egalizare.
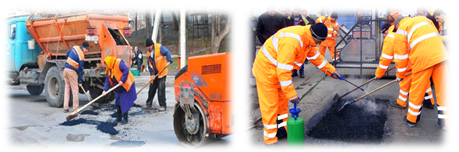
Sursă: Imagini efectuate de echipa de audit.
La executarea lucrărilor de reparații curente a drumurilor publice cu îmbrăcăminți rutiere din beton asfaltic, Î.S „ASD” nu a acţionat în vederea soluţionării neconformităţilor apărute pe parcursul efectuării lucrărilor, ca rezultat la prezentarea proceselor-verbale de recepţie a lucrărilor a fost admisă finanţarea unor volume de lucrări pe tipuri neprevăzute în devizul local și în contract, ceea ce contravine prevederilor legale.
În scopul achiziționării lucrărilor de reparații curente, Î.S „ASD” a organizat 6 licitații publice, încheind 11 contracte în valoare de 118,1 mil.lei cu 7 operatori economici. Deși limita alocațiilor contractate a fost respectată, Î.S „ASD”, neluînd în considerare documentația de deviz aprobată, pentru care a încasat din mijloacele fondului rutier 895,5 mii lei, și ofertele prezentate la licitaţie (devizele locale) care au servit temei pentru desemnarea câștigătorilor şi încheierea contractelor, a recepționat volumele de lucrări cu abateri de la condițiile caietelor de sarcini și contractelor încheiate, nerespectînd art.69 alin.(5) din Legea nr.96-XVI din 13.04.2007[55] și pct.2.1 din contractele de antrepriză, care stipulează că operatorii economici execută necondiţionat clauzele contractelor încheiate, respectînd cerinţele de calitate şi preţul stabilit.
Auditul a constatat că, potrivit caietelor de sarcini, lucrările de reparații curente urmau a fi executate pe o lungime de 5,4 mii km, însă, de fapt, acestea au fost executate pe o lungime de 3,2 mii km, sau cu 2,2 mii km mai puțin (40,7%), nerepectîndu-se condițiile din documentele de licitație. Totodată, s-a constatat că 6 antreprenori generali din 7 verificați de audit nu au executat lucrările indicate în documentația de deviz și în ofertele prezentate la licitaţie (devizele locale) privind înlocuirea straturilor noi pe o suprafață de 14,5 mii m2 în sumă totală de 10,7 mil.lei și, respectiv, lucrări de aplicare a straturilor de egalizare pe o suprafață de 7,6 mii m2 în sumă de 1,2 mil.lei. Lucrările specificate urmau a fi calificate ca lucrări capitale, iar cheltuielile în sumă de 11,9 mil.lei atribuite la majorarea costului drumurilor. În același timp, antreprenorii generali au depășit cu 26,2 mii m2 (10,1 mil.lei) volumele de lucrări de plombare a gropilor, neprevăzute în contractele încheiate, precum și cu 26,2 mii m2 (2,2 mil.lei) – a volumelor de lucrări de frezare a denivelărilor, costul lucrărilor respective (12,3 mil.lei) fiind trecut la pierderi. Volumul lucrărilor de reparații curente a drumurilor publice cu îmbrăcăminți rutiere din beton asfaltic contractate și executate se prezintă în Anexa nr.7 la prezentul Raport.
Cele mai mari devieri a volumelor de lucrări neexecutate pe tipuri de lucrări a admis S.A. „Drumuri Bălți”, care, potrivit a 3 contracte, nu a executat lucrări privind înlocuirea straturilor noi pe care Î.S „ASD” le capitalizează, pe o suprafață de 6,4 mii m2 în sumă de 3,8 mil.lei, și lucrări de aplicare a straturilor de egalizare pe o suprafață de 14,0 mii m2 în sumă de 2,7 mil.lei, utilizînd mijloace financiare în sumă de 6,1 mil.lei pentru lucrări de plombare a gropilor pe o suprafață de 17,0 mii m2, neprevăzute în devizul local și în contract. Un alt antreprenor nu a executat lucrări de aplicare a straturilor de egalizare în sumă de 2,4 mil.lei pe o suprafață de 8,6 mii m2. Devieri ale volumelor de lucrări au fost admise și de alți operatori economici.
Deși Î.S „ASD” a încheiat, în urma licitației publice din 19.02.2013, contractul de antrepriză nr.08-18/31 potrivit căruia S.A. „Drumuri Bălți” a devenit cîștigător al loturilor I și II cu valoarea lucrărilor de 9,5 mil.lei și, respectiv, de 10,8 mil.lei, fiind obligat să execute lucrările de reparație curentă a drumurilor publice cu îmbrăcăminți din beton asfaltic în 2 zone teritoriale nord, la 15.04.2013 a încheiat contractul de subantrepriză nr.22/04 potrivit căruia transmite lotul I cu valoarea lucrărilor de 9,5 mil.lei contra 2,0% din beneficiul de deviz unui agent economic privat, nesupraveghind executarea tipurilor de lucrări indicate în documentația de deviz.
Auditul a constatat că Î.S.„ASD”, urmare a licitațiilor publice, a încheiat 2 contracte de antrepriză (nr.11-18/78 și nr.11-18/77 din 04.04.2013) cu 2 antreprenori în valoare de 24,4 mil.lei și de 11,8 mil.lei, care urmau să execute lucrări de reparație curentă a drumurilor naționale și locale pe o porțiune de 426,2 km și, respectiv, de 565,0 km.
De fapt, primul antreprenor nu a executat lucrări de reparații curente pe o lungime de 161 km, inclusiv de înlocuire a straturilor noi pe o suprafață de 2,3 mii m2 în sumă de 2,3 mil.lei, efectuînd lucrări de frezare neprevăzute în devizul local și în contract pe o suprafață de 35,3 mii m2 în sumă de 1,1 mil.lei și lucrări de egalizare pe o suprafață de 7,7 mii m2 în sumă de 1,7 mil.lei.
Analogic, al doilea antreprenor nu a executat lucrări de reparații curente pe o lungime de 179 km, inclusiv nu a efectuat lucrări de plombare a gropilor prevăzute în devizul local și în contract pe o suprafață de 4,4 mii m2 în sumă de 1,4 mil.lei, precum și lucrări de înlocuire a straturilor noi pe o suprafață de 610 m2 în sumă de 0,5 mil.lei, efectuînd lucrări de frezare neprevăzute în devizul local și în contract pe o suprafață de 14,3 mii m2 în sumă de 0,6 mil.lei, lucrări de aplicare a straturilor de egalizare pe o suprafață de 2,6 mii m2 în sumă de 1,4 mil.lei. Totodată, conform procesului-verbal de recepție nr.2 din 17.09.2013 privind executarea curentă a lucrărilor de reparație, drumului național R26 Tiraspol-Căușeni-Cimișlia (tronsonul km 27,8-62,0) eronat i-au fost atribuite cheltuieli de reparații executate de către al doilea antreprenor în sumă de 1,5 mil.lei, care de fapt nu au fost executate.
Probele de audit obținute prin observare directă a evenimentelor din zonele 8 și 9, în special a drumului național R26 Tiraspol-Căușeni-Cimișlia, reparat în anul 2013 de către al doilea antreprenor pe tronsonul km 27,8-81,4, și pentru care, de fapt, conform proceselor-verbale de recepție a lucrărilor executate, au fost achitate 2,6 mil.lei și, respectiv, 1,9 mil.lei primului antreprenor pentru reparația tronsonului km 81,4-98,9, denotă o situație alarmantă a drumului respectiv, persistînd riscul că lucrările contractate și achitate real să rămînă neexecutate.
Analogic, în anul 2012 pentru reparația curentă a drumului național R26 Tiraspol-Căușeni-Cimișlia pe tronsoanele nominalizate au mai fost cheltuite 2,7 mil.lei, însă drumul respectiv prezintă o stare degradantă.
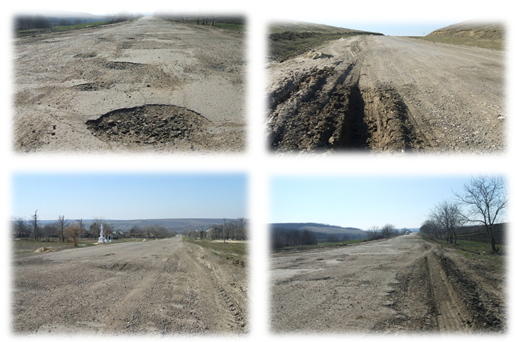
Sursă: Imagini efectuate de echipa de audit la 13.03.2014.
Pentru executarea unor volume de lucrări de plombare a gropilor în sumă de 62,5 mil.lei au fost desemnate 6 firme private, care parțial au fost executate de către unele S.A. „Drumuri” în calitate de subantreprenori, nefiind atribuite direct societăților care dispuneau de capacitățile necesare de producție. În anul 2012 acestea au fost dotate cu 12 maşini P-310 M în valoare de 10,9 mil.lei, pentru plombarea părţii carosabile prin metoda de injectare, procurate din mijloacele fondului rutier. Firmele private au beneficiat de adaosuri comerciale aplicate la livrarea betonului asfaltic, mixturilor asfaltice, bitumului etc. și de o parte din profit, care de fapt urma să rămînă la dispoziția S.A.„Drumuri” pentru consolidarea capacităților de întreținere a drumurilor publice. Î.S „ASD”, pentru îndeplinirea funcției de beneficiar al lucrărilor de reparații curente, a încasat din fondul rutier încă 1,2 mil.lei și a achitat unele datorii ale S.A.„Drumuri” pentru materialele de construcție direct către antreprenorii generali, prin contracte de cesiune de creanțe.
Notă: Pe parcursul auditului, Î.S.„ASD” a corectat în evidența contabilă cheltuielile de reparații curente în sumă de 1,5 mil.lei, atribuite eronat drumului național R26 Tiraspol-Căușeni-Cimișlia.
Concluzii: Î.S.„ASD” nu a asigurat un proces eficient de planificare, achiziționare și executare a lucrărilor de reparații curente a drumurilor publice, totodată neasigurînd consolidarea capacităţilor instituţionale ale unităţilor economice profilate în întreţinerea drumurilor, fondate de MTID.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să întreprindă acțiuni concrete de consolidare a capacităţilor instituţionale ale unităţilor economice din domeniul de întreţinere a drumurilor, asigurînd eficienţa gestionării patrimoniului de stat.
Achiziţionarea și executarea lucrărilor de reparații a unor tronsoane de drumuri naționale
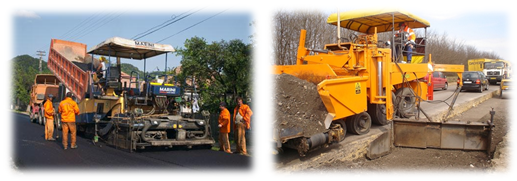
Sursă:Imagini efectuate de echipa de audit.
Lucrările de reparaţie a drumului R20 „Rezina-Orhei-Călăraşi, km 0-46”
Verificările auditului asupra conformității executării cheltuitelor pentru reparația drumului național R20 denotă nerespectarea cadrului legislativ-normativ privind achiziționarea și executarea lucrărilor la obiectul nominalizat.
Conform Raportului de verificare din 16.06.2007 eliberat de către Direcția Verificare și Expertizare a Proiectelor de Construcție, proiectul de execuție pentru reparaţia drumului R20 „Rezina-Orhei-Călăraşi, km 0-46” a fost aprobat cu costul de deviz orientativ în prețurile curente cu TVA în sumă de 438,8 mil.lei (430,3 mil.lei – lucrări de construcție montaj), sau 9,5 mil.lei pentru 1km de drum.
Pe parcursul derulării lucrărilor, urmare a modificării proiectului de execuţie în legătură cu implementarea noilor normative privind proiectarea, construcţia şi reconstrucţia drumurilor, prin Raportul de verificare al Serviciului de Stat pentru Verificarea şi Expertizarea Proiectelor şi Construcţiilor (în continuare – SSVEPC) din 04.06.2009, proiectul de execuție a fost revizuit și modificat cu costul orientativ de deviz de 500,4 mil.lei (489,9 mil.lei – lucrări de construcție-montaj), înregistrîndu-se o creștere a costului de deviz cu 61,6 mil.lei, prețul mediu al 1km de drum constituind 10,9 mil.lei, sau cu 1,3 mil.lei mai mult față de prețul inițial aprobat (9,5 mil.lei).
Pentru executarea lucrărilor de reparație a drumului R20 Rezina-Orhei-Călăraşi, km 0-46, Î.S.„ASD” a organizat licitația publică și a încheiat cu un antreprenor contractul nr.48/06 din 16.10.2007 în valoare de 393,0 mil.lei, termenul de executare a lucrărilor fiind de 15 luni, sau pînă la 17.04.2009. În urma licitației, prețul contractului încheiat a fost mai mic cu 45,8 mil.lei (438,8-393,0) decît costul de deviz orientativ al proiectului de execuție verificat la 16.06.2007. La 04.06.2009 proiectul menționat a fost revizuit și modificat spre majorare, însă părțile au convenit de a nu ajusta valoarea contractului. Totodată, potrivit pct.4.4 din contractul de antrepriză, în scopul garantării bunei execuții de către antreprenor a contractului, beneficiarul urma să rețină la achitare 5,0% din costul lucrărilor indicate în actele de recepție (19,6 mil.lei), iar la darea în exploatare a sectoarelor finisate trebuia să restituie suma reținută ca garanție de bună execuție. Transferul sumei respective urma să fie efectuat pe un cont special deschis de către operatorul economic, pus la dispoziţia autorităţii contractante, la o bancă agreată de părţi.
Auditul a constatat că, în baza contractului de antrepriză nr.48/06 din 16.10.2007, pe parcursul anilor 2007-2012 antreprenorul a executat lucrări de reparație a drumului R20 Rezina-Orhei-Călăraşi, pe tronsonul km 46-21, în valoare de 160,4 mil.lei, sau 40,8% din valoarea contractată, care au fost achitate integral de către Î.S.„ASD”. Totodată, conform procesului-verbal nr.17 din 27.12.2011 de recepție la terminarea lucrărilor, în urma vizualizării obiectului pe teren, comisia Î.S.„ASD” a recepționat de la antreprenor lucrări de reparație a drumului R20 Rezina-Orhei-Călăraşi, tronsonul km 34-46, numai în sumă de 45,7 mil.lei (costul orientativ conform devizului – 61,9 mil.lei). Ținînd cont de cheltuielile de întreținere ale Î.S.„ASD” de 0,5 mil.lei și de cele de proiect – de 1,9 mil.lei casate, prețul mediu al 1km de drum (pe tronsonul km 34-46) reparat a constituit 4,0 mil.lei (48,1 mil.lei:12km).
Ulterior, în baza acordurilor adiționale nr.8 din 17.02.2012 și nr.9 din 04.07.2012, Î.S.„ASD” la 02.05.2012 a reziliat contractul de antrepriză nr.48/06 din 16.10.2007, fără a întocmi actul de predare-primire a lucrărilor în valoare de 114,7 mil.lei, încălcînd pct.35 din Regulamentul de recepţie a construcţiilor şi instalaţiilor aferente, aprobat prin Hotărîrea Guvernului nr.285 din 23.05.1996[56].
Î.S.„ASD” pentru neexecutarea lucrărilor prevăzute în contractul de antrepriză în sumă de 232,6 mil.lei (59,2%) nu a încasat de la antreprenor garanția de bună execuție în sumă de 8,0 mil.lei, sau 5,0% reținute din suma de 160,4 mil.lei la achitarea costului lucrărilor indicate în actele de recepție conform contractului de antrepriză, nerespectînd prevederile pct.164 din Regulamentul privind achiziţiile publice de lucrări, aprobat prin Hotărîrea Guvernului nr.834 din 13.09.2010[57], și punctul 4.4 din contractul de antrepriză nr.48/06 din 16.10.2007 (modificat prin 9 acorduri adiționale). Auditul a stabilit că, drept garanție a bunei execuții a contractului, pe un cont special al antreprenorului, în perioada 2010-2011, parțial au fost acumulați 2,8 mil.lei, ceea ce este cu 5,2 mil.lei mai puţin decît mărimea garanţiei care regulamentar urma să constituie 8,0 mil.lei, reieşind din valoarea lucrărilor achitate, însă Î.S.„ASD”, reziliind contractul, nu a încasat garanția respectivă. Contractul nominalizat a fost reziliat din cauza imposibilității de executare integrală a lucrărilor de către antreprenor.
După rezilierea contractului cu primul antreprenor, în anii 2012-2013 Î.S.„ASD” a organizat 2 licitații publice, în urma cărora lucrările de reparație a drumului R20 Rezina-Orhei-Călăraşi au fost executate de către un alt antreprenor, inclusiv pe tronsonul km 21-34 în baza contractului de antrepriză nr.08-18/158 din 27.04.2012 în valoare de 99,9 mil.lei, prețul mediu al 1km de drum constituind 7,7 mil.lei și, respectiv, pe tronsonul km 16,8-21 – conform contractului de antrepriză nr.11-18/118 din 21.05.2013 în valoare de 83,0 mil.lei, prețul mediu al 1km de drum constituind 19,8 mil.lei. În acest scop, au fost alocate 187,0 mil.lei, inclusiv 103,6 mil.lei în cadrul Programului privind repartizarea mijloacelor fondului rutier pe anul 2013.
Contrar prevederilor legale[58], Î.S.„ASD” nu a estimat valoarea contractelor în corespundere cu prețurile stabilite în mod curent pe piață, nu a efectuat planificarea contractelor de achiziții pentru întregul obiect, cu posibilitatea desemnării cîștigătorului pentru fiecare tronson de drum în parte, inclusiv pe ani. Determinarea valorii estimative a contractelor a fost efectuată în baza devizului elaborat conform prețurilor curente ale anului 2010, respectiv, nu a fost ajustată valoarea lucrărilor executate conform modului stabilit. Potrivit calculelor auditului, neajustarea regulamentară a valorii lucrărilor executate în anii 2012-2013 pe tronsonul km 34-16,8 în baza ratei inflației anilor precedenți, conform datelor Biroului Național de Statistică, a cauzat majorarea valorii lucrărilor în cauză cu 22,7 mil.lei.
Deși pct.31 lit.(e) din Regulamentul aprobat prin Hotărîrea Guvernului nr.834 din 13.09.2010 stipulează că autoritatea contractantă, din proprie iniţiativă, va anula procedura de atribuire a contractului de achiziţie publică de lucrări dacă valoarea tuturor ofertelor este mai mare sau mai mică cu cel puţin 20,0% decît valoarea estimativă a lucrărilor, calculată de către autoritatea contractantă în modul stabilit, grupul de lucru pentru achiziții al Î.S.„ASD”, în cadrul licitației publice din 20.04.2012 privind achiziționarea lucrărilor de reparație a drumului R20 Rezina-Orhei-Călăraşi, în valoare de 99,9 mil.lei (tronsonul km 21-34), a evaluat ofertele și a atribuit contractul fără a ține cont de valoarea estimativă a lucrărilor de reparație anunțată la licitație de 76,0 mil.lei cu TVA, depășind plafonul maxim legal de 20,0% al valorii ofertelor cu 11,5% (8,7 mil.lei) și, respectiv, cu 9,2% (7,0 mil.lei) mai mult față de mijloacele alocate din bugetul de stat pentru reparația drumului național R20.
Auditul a constatat că Î.S.„ASD”, argumentînd lipsa de mijloace financiare, prin acordul adițional nr.1 din 15.11.2012 la contractul nr.08-18/158 din 27.04.2012 a majorat termenul de execuție a lucrărilor de 7 luni, stabilit inițial în documentele de licitație și în contract, pînă la 16 luni, lucrările de reparație urmînd a fi executate pînă la 31.10.2013. Totodată, Antreprenorul, pe parcursul anului 2012, a executat unele volume de lucrări în sumă de 13,9 mil.lei privind asigurarea condițiilor de siguranță a circulației rutiere pe timp de iarnă pe tronsonul km 21,0-21,7 neprevăzute în devizul-oferă anexat la contractul de antrepriză nr.08-18/158 din 27.04.2012, încălcînd astfel art.69 alin.(5) din Legea nr.96-XVI din 13.04.2007[59], care stipulează că operatorii economici execută necondiţionat clauzele contractelor încheiate. Pentru legalizarea lucrărilor nominalizate, grupul de lucru pentru achiziții al Î.S. „ASD”, prin acordul adițional nr.2 din 25.04.2013, a exclus unele tipuri de lucrări în valoare de 13,9 mil.lei contractate la licitație și prevăzute în devizul-ofertă, substituindu-le cu lucrările executate în anul 2012 în valoare de 13,9 mil.lei, neprevăzute în devizul-ofertă.
Ulterior, lucrările excluse din devizul-ofetă al contractului nr.08-18/158 din 27.04.2012 în valoare de 13,9 mil.lei au fost achiziționate repetat de către Î.S.„ASD” conform contractului nr.11-18/118 din 21.05.2013 încheiat cu al doilea antreprenor în valoare de 83,0 mil.lei (tronsonul km 16,8-21). Probele de audit denotă că lucrările substituite prin acordul adițional nr.2 din 25.04.2013 și contractate repetat au fost executate la prețuri majorate cu 682,0 mii lei față de prețurile stabilite în contractul nr.08-18/158 din 27.04.2012.
Contractul de antrepriză nr.11-18/118 din 21.05.2013 încheiat cu al doilea antreprenor, în valoare de 83,0 mil.lei, valabil pînă la 30.12.2013, nu a fost executat în sumă de 1,2 mil.lei, termenul inițial de execuție a lucrărilor fiind prolongat cu 6 luni, sau pînă la data de 30.06.2014. Concomitent, Î.S. „ASD”, neasigurînd monitorizarea eficientă asupra executării depline şi în termen a lucrărilor contractate, a permis executarea unor volume de lucrări exagerate, precum și neexecutarea unor tipuri de lucrări din devizul-ofertă. Verificarea proceselor-verbale de recepție a lucrărilor pe tronsonul km16,8-21 a constatat că în total nu au fost executate lucrări în valoare de 2,7 mil.lei contractate conform devizului-ofertă, și anume turnarea betonului simplu în completări, amenajarea stratului de egalizare din balast, consolidarea acostamentelor cu un strat de piatră de 10 cm și alte lucrări.
Totodată, lucrările de aplicare a îmbrăcăminții rutiere din beton asfaltic de diferite grosimi cu agregate mărunte au fost executate cu abateri de la caietul de sarcini și devizul-ofertă pe o suprafață mai mare decît cea contractată cu 7801,6 m2, valoarea lucrărilor constituind 2,0 mil.lei. Lucrări exagerate au fost admise la executarea stratului de fundație în valoare de 572,3 mii lei, precum și la amorsarea suprafețelor straturilor de bază în vederea aplicării unui strat de beton asfaltic în valoare de 179,1 mii lei.
Conform procesului-verbal de recepție la terminarea lucrărilor nr.9 din 13.12.2013 în urma vizualizării obiectului pe teren, comisia de recepție a Î.S.„ASD” a primit de la al doilea antreprenor lucrări de reparație a drumului R20 Rezina-Orhei-Călăraşi, tronsonul km 21-34 în sumă de 179,0 mil.lei. De menționat că, conform procesului-verbal nominalizat, al doilea antreprenor a executat lucrări de reparație în sumă de 112,3 mil.lei, iar primul antreprenor, care nu a semnat procesul-verbal și nu a participat în comisia de recepție, a executat în anii 2007-2011 lucrări în sumă de 64,5 mil.lei. Totodată, în anii 2007-2008 primul antreprenor a mai executat lucrări la drumul R20 în sumă de 50,2 mil.lei, însă Î.S „ASD”, încălcînd pct.8 și pct.19 din Regulamentul aprobat prin Hotărîrea Guvernului nr.285 din 23.05.1996, nu a desemnat comisia de recepţie și nu a întocmit procesul-verbal de recepție la terminarea lucrărilor de reparație a obiectului nominalizat. În baza unui proces-verbal de predare-primire aprobat la 30.12.2008 de către managerul Î.S „ASD”, cheltuielile au fost atribuite la costul de bilanț al drumului. Astfel, pe tronsonul nominalizat (km 21-34) prețul mediu al 1km de drum a constituit 17,7 mil.lei, sau cu 4,2 mil.lei mai mult față de costul mediu de deviz de 13,5 mil.lei revizuit și modificat la 04.06.2009.
La 31.12.2013, reparația drumului R20 Rezina-Orhei-Călăraşi a fost executată pe un tronson de 29,2 km din 46 km contractați la 16.10.2007 și a durat 6 ani față de termenul de 1 an și 3 luni preconizat inițial, iar cheltuielile fondului rutier în perioada 2007-2013 au constituit 360,9 mil.lei, prețul mediu al 1km de drum pe tronsonul reparat de 29,8 km constituind 12,4 mil.lei. În perioada desfășurării auditului lucrările de reparație a drumului respectiv continuau, rămînînd nereparați 16,8 km.
Auditul relevă că Î.S. „ASD”, în calitate de investitor, nu a asigurat realizarea investiţiilor publice prin verificarea execuţiei corecte a lucrărilor, după cum prevede art.22 alin.(1) lit.d) din Legea nr.721-XIII din 02.02.1996 privind calitatea în construcții, deși pentru îndeplinirea funcției de beneficiar al lucrărilor de reparație a drumului R20 Rezina-Orhei-Călărași a încasat din fondul rutier 4,2 mil.lei.
Lucrările de construcţie a drumului național R30 „Anenii Noi-Căuşeni-Ştefan Vodă-frontiera cu Ucraina, ocolirea oraşului Căuşeni”
În conformitate cu documentaţia de proiect elaborată privind executarea integrală a lucrărilor la acest obiectiv pe o porţiune de 7,5 km, SSVEPC a estimat costul orientativ de deviz la preţurile anului 2009, în mărime de 155,7 mil.lei.
Pentru executarea lucrărilor de reparaţie la acest obiectiv, Î.S.„ASD” a încheiat contractul de antrepriză nr.13/06 din 29.05.2009, în valoare de 26,4 mil.lei cu un antreprenor, termenul de execuție a lucrărilor fiind de 6 luni. Auditul a stabilit că antreprenorul, nerespectînd devizul-ofertă anexat la contractul de antrepriză, nu a executat lucrări de construcţie a drumului nominalizat în valoare de 13,1 mil.lei, sau 46,9% din valoarea contractată, iar în baza acordului adițional nr.4 din 21.12.2011 Î.S.„ASD” a reziliat contractul de antrepriză, fără a întocmi actul de predare-primire a lucrărilor în valoare de 13,3 mil.lei, încălcînd prevederile legale[60]. Contractul a fost reziliat din cauza neexecutării lucrărilor contractate în termenele stabilite.
În scopul executării lucrărilor la acest obiect, Î.S.„ASD” în perioada 2012-2013 a organizat 2 licitații publice, cîștigător fiind alt antreprenor cu care au fost semnate două contracte de antrepriză: nr.08-18/113 din 28.03.2012 (tronsonul km 5,52-7,50) în valoare de 52,4 mil.lei, prețul mediu al 1km de drum constituind 26,5 mil.lei, și nr.11-18/273 din 10.10.2013 (tronsonul km 0,0-5,4) în valoare de 128,6 mil.lei, prețul mediu al 1km de drum constituind 23,8 mil.lei.
Î.S.„ASD”, încălcînd prevederile legale[61], a organizat la 23.09.2013 licitația publică privind achiziționarea lucrărilor de reparație pe tronsonul km 0,0-5,4 în valoare de 128,4 mil.lei, neasigurînd publicitatea și transparența procedurii de achiziție prin nepublicarea anunțului de intenție și planului de achiziții publice pe anul 2013, în lipsa alocării și repartizării mijloacelor în fondul rutier conform Programului anual al lucrărilor de reparaţie şi întreţinere a drumurilor publice, coordonat cu Consiliul fondului rutier şi aprobat de Guvern, în limita concretă pe obiectivul nominalizat.
Valoarea lucrărilor de reparație a drumului R30 „Anenii Noi-Căuşeni-Ştefan Vodă-frontiera cu Ucraina, ocolirea oraşului Căuşeni” executate în anii 2012-2013 nu a fost ajustată de către Î.S.„ASD” conform modalității aprobate, încălcînd prevederile Regulamentului aprobat prin Hotîrîrea Guvernului nr.640 din 19.07.2010. Reieșind din valoarea lucrărilor contractate de către Î.S.„ASD” pînă la 31.12.2013 în sumă de 194,3 mil.lei pentru construcția drumului pe o lungime de 7,5 km, conform calculelor auditului, neajustarea lor în baza ratei inflației din anii precedenți, potrivit datelor Biroului Național de Statistică, a cauzat majorarea valorii lucrărilor respective cu 19,0 mil.lei.
Verificarea de către audit a lucrărilor executate de către al doilea antreprenor la drumul R30 „Anenii Noi-Căuşeni-Ştefan Vodă-frontiera cu Ucraina, ocolirea oraşului Căuşeni” în baza contractului de antrepriză nr.08-18/113 din 28.03.2012 (tronsonul km 5,52-7,50) a constatat că lucrările de amenajare a îmbrăcăminții rutiere din beton asfaltic au fost executate cu abateri de la caietul de sarcini și devizul-ofertă pe o suprafață mai mare decît cea contractată cu 2263 m2, valoarea lucrărilor constituind 0,7 mil.lei, lucrările de amenajare a stratului de fundație din amestecuri de piatră concasată de granit-prundiș-nisip – cu 1052,0 m3 în valoare de 1,7 mil.lei, și de amenajare a stratului drenat cu – 2218,7 m3 în valoare de 1,1 mil.lei. Totodată, nu au fost executate lucrări contractate conform devizului-ofertă și caietului de sarcini în valoare de 3,5 mil.lei la consolidarea taluzului cu beton monolit pe fundație din piatră spartă, armarea stratului cu geotextil, amenajarea betonului monolit pentru fundament, plantarea arborilor și arbuștilor etc.
Conform procesului-verbal de recepție la terminarea lucrărilor din 20.12.2013 (semnat de ex-managerul Î.S.„ASD”) în urma vizualizării obiectului pe teren, comisia de recepție a Î.S.„ASD” a recepționat de la al doilea antreprenor lucrări de reparație a drumului R30 „Anenii Noi-Căuşeni-Ştefan Vodă-frontiera cu Ucraina, ocolirea oraşului Căuşeni” (tronsonul km 5,48-7,50) în valoare de 69,4 mil.lei, sau cu 7,6 mil.lei mai mult față de costul de deviz de 61,8 mil.lei. De menționat că, conform procesului-verbal nominalizat, al doilea antreprenor a executat lucrări de reparație în sumă de 52,4 mil.lei, iar primul antreprenor, care nu a semnat procesul-verbal și nu a participat în comisia de recepție, a executat lucrări în perioada 2009-2011 în sumă de 13,3 mil.lei. Contractul de antrepriză nr.08-18/113 din 28.03.2012 încheiat cu al doilea antreprenor și procesul-verbal din 20.12.2013 de recepție la terminarea lucrărilor din partea aceluiași antreprenor au fost semnate de către ex-managerul Î.S.„ASD”. În această situaţie, auditul consideră că pot fi periclitate principiile generale de tratare şi soluţionare a conflictului de interese, statuate prin art.4 şi art.5 din Legea nr.16-XVI din 15.02.2008[62].
Deși Î.S.„ASD”, în calitate de beneficiar, a încasat din fondul rutier 1,5 mil.lei, aceasta nu a asigurat realizarea investiţiei prin verificarea execuţiei corecte a lucrărilor, după cum prevede art.22 alin.(1) lit.d) din Legea nr.721-XIII din 02.02.1996 privind calitatea în construcții. Potrivit Registrului controlului calității din Cartea tehnică, pe parcursul construcției drumului R30 „Anenii Noi-Căuşeni-Ştefan Vodă-frontiera cu Ucraina, ocolirea oraşului Căuşeni” Inspecția de Stat în Construcții a depistat următoarele neconformități: rigolele și șanțurile au fost executate cu abateri de la proiect; la șantier nu au fost prezentate toate încercările de laborator referitor la rezistența construcțiilor din beton monolit și compactarea solului; nu a fost completat Registrul lucrărilor de betonare; nu a fost completată Cartea tehnică, Jurnalul de supraveghere tehnică, Jurnalul de geodezie, procesele-verbale privind lucrările ascunse; semnătura dirigintelui de șantier a fost substituită prin semnătura altor persoane.
Totodată, probele de audit obținute prin observare directă a evenimentelor în cadrul controlului volumelor de lucrări de comun cu Inspecția de Stat în Construcții la drumul R30 „Anenii Noi-Căuşeni-Ştefan Vodă-frontiera cu Ucraina, ocolirea oraşului Căuşeni”, cu preluarea carotelor din îmbrăcămintea asfaltică au constatat devieri ale grosimii straturilor de la prevederile proiectului de execuție. Potrivit informațiilor oferite de Inspecția de Stat în Construcții la 20.03.2014, „devierile nu depășesc cerințele corespunzătoare prevăzute de pct.14.9 din SNiP 3.06.03-85”.
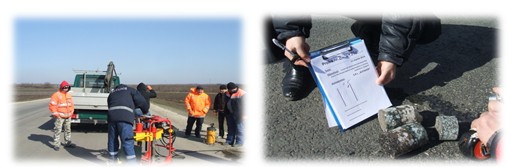
Sursă: Imagini efectuate de echipa de audit la 11.03.2014.
Lucrările de reparaţie a drumului R30 „Anenii Noi-Căuşeni-Ştefan Vodă-frontiera cu Ucraina”, km 47-75
La achiziționarea lucrărilor de reparaţie a drumului nominalizat s-au admis următoarele abateri de la cadrul legal.
Conform Raportului de verificare nr.5819-03-08 din 21.04.2008, SSVEPC a stabilit valoarea orientativă totală a costului de deviz de 227,2 mil.lei (222,3 mil.lei – lucrări de construcții-montaj) a drumului R30, tronsonul km 47-75, valoarea medie pentru 1km de drum constituind 8,1 mil.lei.
Pentru executarea lucrărilor, pe parcursul anilor 2008-2013 au fost organizate 5 licitații publice, fiind contractate lucrări în valoare de 212,4 mil.lei, în calitate de cîștigători fiind desemnați 2 antreprenori.
Potrivit prevederilor art.69 alin.(5) din Legea privind achiziţiile publice nr.96-XVI din 13.04.2007, prin acordul adițional nr.1 din 09.11.2011 a fost modificat contractul nr.08-18/159 din 16.06.2011 în valoare de 43,2 mil.lei, fiind excluse lucrările prevăzute în devizul-ofertă în sumă de 3,7 mil.lei, executate de întreprinderea specializată în întreținerea drumurilor publice, în același timp legalizînd lucrări executate, dar neprevăzute în devizul-ofertă, în sumă de 3,7 mil.lei. Totodată, la executarea pe tronsonul km 50-59, conform contractului nr.08-18/120 din 02.04.2012, a lucrărilor de plombare a gropilor îmbrăcăminții rutiere, amenajare a stratului de egalizare din beton asfaltic și transportare a încărcăturilor cu autocamioane au fost exagerate volumele de lucrări în valoare de 827,0 mii lei. În același timp, nu au fost efectuate lucrări contractate conform devizului-ofertă: aplicarea îmbrăcăminții rutiere de beton asfaltic cu agregate mărunte și mari pentru consolidarea acostamentelor, amorsarea suprafețelor straturilor de bază, reparația accesoriilor drumului.
De menționat că, pe parcursul anului 2013, achiziționarea lucrărilor de reparație pentru obiectul în cauză, tronsonul km 44,85-52,30, în valoare de 53,4 mil.lei s-a efectuat în lipsa planificării și alocării mijloacelor financiare prin încheierea contractului nr.11-18/272 din 10.10.2013 cu antreprenorul, nerespectîndu-se prevederile art.9 şi art.33 alin.(4) din Legea nr.847-XIII din 24.05.1996[63]. Auditul a constatat că achiziționarea lucrărilor conform contractului nominalizat s-a desfășurat în baza a 2 proiecte elaborate la prețuri diferite. Conform Raportului de verificare nr.4819-03-08 din 21.05.2013, la proiectul de execuție „Reparația drumului R30 „Anenii Noi-Căuşeni-Ştefan Vodă-frontiera cu Ucraina, km 44,85-47”, cu o lungime de 2,15 km, costul orientativ de deviz în prețurile curente ale trimestrului II, anul 2013 au constituit 18,3 mil.lei, iar valoarea medie pentru 1km – 8,5 mil.lei.
Contrar prevederilor legale[64], Î.S.„ASD” nu a efectuat estimarea valorii contractelor în corespundere cu prețurile stabilite în mod curent pe piață, nu a realizat planificarea contractelor de achiziții pentru întregul obiect, cu posibilitatea desemnării cîștigătorului pentru fiecare tronson de drum în parte, inclusiv pe ani.
Lipsa devizelor de cheltuieli separate, verificate și aprobate regulamentar conform tronsoanelor de drum achiziționate și specificate în documentele de licitație, precum și a faptului executării lucrărilor neprevăzute în devizele-ofertă condiționează riscul estimării incorecte a valorii lucrărilor achiziționate și executate.
Verificarea de specialitate a volumelor și costurilor lucrărilor de reparație și construcție a drumurilor de către Inspecția de Stat în Construcții
La solicitarea Curţii de Conturi, în anul 2014 Inspecţia de Stat în Construcţii a efectuat controlul asupra unor volume şi costuri de lucrări de reparație executate la drumurile naționale R20 „Rezina-Orhei-Călăraşi, km 0-46” și R30 „Anenii Noi-Căuşeni-Ştefan Vodă-frontiera cu Ucraina, ocolirea oraşului Căuşeni”, tronsonul km 5,4-7,5 și R26 „Tiraspol-Căușeni-Cimișlia” etc., fiind constatate unele încălcări ale cadrului legal de reglementare a calității în construcţii. În urma controlului asupra volumelor şi costului lucrărilor, au fost constatate exagerări pe 4 tronsoane de drum în sumă totală de 3,8 mil.lei, acestea fiind exprimate prin lucrări neprevăzute de proiect, cheltuieli nejustificate ale antreprenorului și alte nereguli.
Concluzii: În unele cazuri, procesul de planificare, achiziţionare și executare de către Î.S. „ASD” a lucrărilor de construcție și reparație a drumurilor publice din mijloacele fondului rutier se desfăşoară cu nerespectarea cadrului legal. În acest sens, beneficiarul a admis: finanţarea unor volume de lucrări pe tipuri neprevăzute în devizele-ofertă ale contractelor (24,6 mil.lei); neajustarea lucrărilor executate conform modalității aprobate (41,7 mil.lei); depășirea plafonului maxim al valorii ofertelor cu 11,5% (8,7 mil.lei); neîncasarea garanției de bună execuție (8,0 mil.lei); prolongarea contractelor neexecutate în termen fără aplicarea sancțiunilor financiare prevăzute de clauzele contractuale. Totodată, auditul concluzionează că mecanismul de determinare a valorii lucrărilor cu executare continuă, stabilit de cadrul legal existent, este unul imperfect, fapt ce determină estimarea incorectă a valorii lucrărilor de reparație a drumurilor publice.
Recomandări Î.S.„Administrația de Stat a Drumurilor:
Să asigure implementarea unui sistem eficient al managementului financiar şi de control intern pentru asigurarea utilizării conforme a mijloacelor publice.
Să asigure respectarea principiului transparenței la organizarea şi desfăşurarea procesului de achiziţii publice în strictă conformitate cu prevederile cadrului legal, monitorizînd îndeplinirea obligaţiunilor contractuale de către antreprenori, cu aplicarea sancțiunilor financiare pentru nerespectarea termenelor de execuţie a volumelor de lucrări contractate.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să reglementeze modul de coordonare, executare, monitorizare şi raportare de către părţile implicate în procesul de organizare, achiziţionare, executare şi monitorizare a lucrărilor de construcţie şi reparaţie a obiectivelor de investiţii capitale finanţate din fondurile publice.
Să asigure determinarea clară a relaţiilor interdepartamentale, precum şi a competenţelor şi responsabilităţilor pentru toate structurile cu atribuţii respective la acest capitol, monitorizînd procesele de achiziţii şi de execuție a lucrărilor în termen, cu asigurarea cadrului calităţii în construcţii.
Recomandări Consiliului fondului rutier:
Să monitorizeze şi să evalueze periodic lucrările rutiere asigurînd respectarea principiului transparenţei în utilizarea mijloacelor fondului, precum și în desfăşurarea concursurilor şi tenderelor de selectare a antreprenorilor pentru executarea lucrărilor de drumuri, organizate de administratorul drumurilor publice.
4.3.4. Conformitatea executării cheltuielilor (100,0 mil.lei) pentru lucrările de asigurare a securităţii circulaţiei rutiere (trasarea marcajelor rutiere, înlocuirea şi reparaţia indicatoarelor de circulaţie, instalarea parapetelor metalice)
Conform prevederilor legale[65], dintre principalele competențe ale MTID sînt și administrarea, întreţinerea, repararea şi înzestrarea cu mijloace de semnalizare a drumurilor publice naţionale, în vederea organizării traficului rutier și asigurării securităţii circulaţiei rutiere. Strategia naţională pentru siguranță rutieră pe termen mediu (a.2015) prevede reducerea numărului de decedați cu 30%, grav răniți cu 43%, copii și tineri decedați cu 35%, copii și tineri răniți grav cu 40,0%.
Pe parcursul anului 2013, în comparaţie cu anul precedent (2012), numărul total al accidentelor rutiere s-a micşorat cu 4,2%, iar al persoanelor decedate și traumatizate a scăzut cu 33,4% și, respectiv, cu 8,2%. Evoluția privind siguranța traficului rutier în perioada 2011-2013 este reflectată în Diagrama nr.7.
Diagrama nr.7
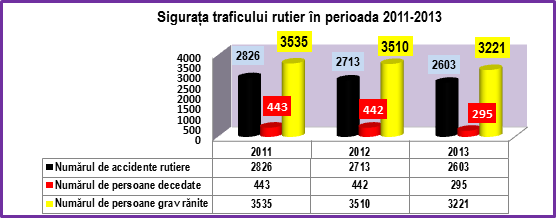

Sursa: Informații oferite de MTID privind siguranța rutieră .
Conform Programului privind repartizarea mijloacelor fondului rutier pe anul 2013, pentru lucrări de asigurare a securităţii circulaţiei rutiere inițial au fost alocate 70,0 mil.lei, volumul alocațiilor fiind precizat și majorat pînă la 100,0 mil.lei, inclusiv 75,0 mil.lei pentru drumurile naționale și 25,0 mil.lei pentru drumurile locale.
Verificările auditului asupra conformității executării cheltuitelor în vederea asigurării securităţii circulaţiei rutiere denotă că există rezerve de îmbunătățire a procesului de planificare, achiziționare și recepționare a lucrărilor.
Î.S.„ASD” nu a respectat prevederile pct.1 din Programul privind repartizarea mijloacelor fondului rutier pe anul 2013, depășind cu 16,9 mil.lei (75,0-91,1) volumul lucrărilor executate pentru asigurarea securităţii circulaţiei rutiere a drumurilor naționale, cheltuind mijloacele respective în sumă de 16,1 mil.lei (25,0-8,9) din volumele de lucrări destinate drumurilor locale.
Contrar prevederilor cadrului normativ[66], Î.S.„ASD” nu a inclus în anunțul de intenție și în planul anual de achiziții publice pe anul 2013 lucrări în sumă de 44,5 mil.lei fără TVA (42,1 mil.lei – lucrări de instalare a parapetelor din elemente metalice pe drumurile publice, 1,2 mil.lei – lucrări de trasare a marcajelor rutiere pe drumurile publice și 1,2 mil.lei – lucrări de confecționare și instalare a indicatoarelor rutiere (suporturi metalice de tip ,,consolă”), fapt ce afectează principiul transparenței achizițiilor publice[67].
Î.S.„ASD” a contractat cu un antreprenor lucrări de trasare a marcajelor rutiere în valoare de 17,3 mil.lei, inclusiv marcaje rutiere de reducere a vitezei cu benzi rezonatoare și treceri pietonale, la prețul mediu de 629,7 lei/1m2 și lucrări de trasare a marcajelor orizontale pe drumurile publice la prețul mediu de 58,6 lei/1m2. Procedura de licitație publică din 19.07.2013 privind achiziționarea lucrărilor de marcaj rutier de reducere a vitezei cu benzi rezonatoare și treceri pietonale în valoare de 1,2 mil.lei a fost desfășurată fără a fi asigurat numărul de ofertanți, conform prevederilor normative[68] și cerințelor documentelor de licitație.
Deși limita alocațiilor contractate a fost respectată, Î.S. „ASD”, neluînd în considerare ofertele prezentate la licitaţie (devizele locale), care au servit temei pentru desemnarea cîștigătorilor şi încheierea contractelor, nu a recepționat de la antreprenor volumele de lucrări, conform prevederilor pct.2.1 din contractele încheiate. Nerespectarea condițiilor contractului din 17.07.2013, încheiat cu antreprenorul, în valoare de 16,1 mil.lei, a condiționat neexecutarea pe 3 drumuri publice a volumelor lucrărilor de trasare a marcajelor orizontale specificate în anexa la contract, în sumă de 1,1 mil.lei și executarea lucrărilor în sumă 0,7 mil.lei pe 5 drumuri publice neprevăzute în documentele de licitație și în contractul încheiat. Totodată, antreprenorul a majorat din contul altor drumuri volumele de lucrări de marcaj orizontal pe 4 tronsoane de drum, în sumă de 3,0 mil.lei, micșorînd volumele specificate în anexa la contract pe alte 3 tronsoane de drum, în sumă de 1,9 mil.lei.
În cadrul contractului încheiat la 31.07.2013 în valoare de 1,2 mil.lei, antreprenorul nu a executat pe 2 drumuri publice lucrări de marcaj rutier de reducere a vitezei cu benzi rezonatoare și treceri pietonale în sumă de 115,1 mii lei, mijloacele respective fiind cheltuite pentru achitarea volumelor de lucrări majorate nespecificate în anexa la contract. Majorări semnificative a volumului de lucrări pe unele drumuri din contul altora au fost stabilite și la alte drumuri publice.
La 25.11.2013, Î.S.„ASD” a organizat licitația publică privind achiziționarea lucrărilor de instalare a parapetelor din elemente metalice pe drumurile publice și a încheiat cu antreprenorul contractul în valoare de 50,5 mil.lei, indicînd în invitația de participare la licitație drept sursă de finanțare Programul privind repartizarea mijloacelor fondului rutier pe anul 2014. Testările efectuate de audit relevă neregularități în cadrul procesului de achiziție și executare a contractului, care se exprimă prin:
contractarea lucrărilor contrar art.8 alin.(3) din Legea nr.720-XIII din 02.02.1996, pct.10 și pct.12 din Regulamentul Consiliului fondului rutier, fără repartizarea mijloacelor fondului conform Programului anual al lucrărilor de reparaţie şi întreţinere a drumurilor publice, coordonat cu Consiliul fondului rutier şi aprobat de Guvern, în limitele concrete pe obiective şi categorii de lucrări;
reducerea de la 6 ani a termenului de garanție a lucrărilor, reflectat în documentele licitației cu nr.13/00840 din 25.11.2013, la 1 an, conform contractului încheiat; neinformarea tuturor ofertanților participanți la 3 licitații publice despre încheierea contractului de achiziții, încălcînd prevederile Legii privind achizițiile publice[69]. Î.S.„ASD” a transferat antreprenorului plata prealabilă în sumă de 5,1 mil.lei, însă timp de 2 luni lucrările nu au demarat, operatorul economic fiind creditat din mijloacele fondului rutier, întrucît documentele de licitație și contractul încheiat nu conțin un grafic de executare și predare a lucrărilor.
Conform contractului din 16.05.2012 încheiat de Î.S.„ASD” cu antreprenorul, în valoare de 31,9 mil.lei (modificat prin 3 acorduri adiționale), în perioada 2012-2013 pe drumurile publice au fost instalate 38,4 mii metri de parapet, prețul unui metru constituind 831,0 lei.
Analizînd prețurile la parapetele metalice incluse în ofertele prezentate la licitație (devizul-ofertă) și în procesele-verbale de recepție a lucrărilor prin prisma lanțului valoric în comerțul interior, de la importator pînă la consumatorul final, auditul a stabilit următoarele.
Potrivit Raportului statistic de import, valoarea a 38,4 mii metri de parapet metalic instalat pe drumurile publice și importat de către un operatorul economic din Ucraina a însumat 15,3 mil.lei, prețul unui metru de parapet metalic liber de vamă cu drepturile de import achitate în medie constituind 398,0 lei. Ulterior, operatorul economic a livrat parapetele antreprenorului cu un adaos comercial de 43,8% (6,7 mil.lei), care le-a inclus în procesele-verbale de recepție a lucrărilor cu prețul de 22,0 mil.lei (cu TVA), sau 573,0 lei pentru un metru de parapet. Antreprenorul a calculat cheltuielile de regie de 14,5%; beneficiu de deviz – 6,0% și TVA – 20,0%, prețul final al parapetului fără mecanisme și manoperă constituind 26,8 mil.lei (698,0 lei – prețul unui metru de parapet metalic), sau 84,0% din valoarea contractului de 31,9 mil.lei. Așadar, Î.S.„ASD” pentru 1 metru de parapet instalat pe drumurile publice a achitat 831,0 lei, care include prețul de import liber de vamă de 398,0 lei și 433 lei (52,1%) – adaosurile comerciale; costul manoperei și mecanismelor; cheltuielile de regie (14,5%) și beneficiul de deviz (6,0%). Auditul a constatat că antreprenorul lucrărilor și furnizorul de parapete, în cadrul contractului din 16.05.2012 încheiat cu Î.S. „ASD” (31,9 mil.lei), au activat concertat.
Contrar prevederilor Standardului Național de Contabilitate nr.16, aprobat prin Ordinul ministrului finanţelor nr.174 din 25.12.1997, Î.S.„ASD” nu a capitalizat mijloacele fixe și, respectiv, nu a majorat valoarea drumurilor publice cu 43,4 mil.lei, inclusiv 33,1 mil.lei – din contul instalării pe parcursul anului 2012-2013 a parapetelor deformabile de tip semigreu din elemente metalice pe drumurile publice, și 10,3 mil.lei – din contul instalării indicatoarelor rutiere și suporturilor metalice de tip ,,consolă”.
La fel, auditul a constatat că în anul 2013 MAI, în urma inspecțiilor efectuate, a înaintat MTID 13 sesizări în care se relata despre nerespectarea Regulamentului circulației rutiere[70], cît și a Legii drumurilor[71], exprimată prin: (1) semnalizarea necorespunzătoare a trecerilor pietonale; (2) executarea necorespunzătoare și/sau lipsa marcajului rutier; (3) amplasarea neregulamentară a obiectivelor și panourilor publicitare în zona drumurilor publice; (4) degradarea învelișului rutier, starea nesatisfăcătoare a podurilor și parapetelor de protecție; (5) lipsa inscripțiilor pe bornele kilometrice și/sau necorespunderea acestora normativelor tehnice; (6) amplasarea și montarea necorespunzătoare a indicatoarelor rutiere, constatîndu-se necesitatea întreprinderii și în continuare a măsurilor în vederea cheltuirii raționale a mijloacelor din fondul rutier pentru atingerea indicatorilor-țintă din Strategia naţională pentru siguranță rutieră.
Concluzii: Verificările auditului asupra conformității executării cheltuitelor în vederea asigurării securităţii circulaţiei rutiere denotă deficiențe și neregularități ale procesului de planificare, achiziționare și recepționare a lucrărilor achitate din mijloacele fondului rutier. În acest context, Î.S.„ASD” nu a respectat periodicitatea anuală a utilizării resurselor financiare (70,3 mil.lei); nu a fundamentat planificarea reală a achizițiilor de lucrări în vederea asigurării siguranței rutiere (44,5 mil.lei); a cheltuit neregulamentar mijloacele destinate executării volumelor de lucrări pentru drumurile locale (16,1 mil.lei); nu a recepționat volumele de lucrări conform prevederilor documentelor de licitație și contractelor încheiate (6,8 mil.lei); a diminuat valoarea drumurilor publice prin necapitalizarea lucrărilor executate (43,4 mil.lei) și nu a analizat prețurile la materialele de construcție incluse în ofertele prezentate la licitație (devizul-ofertă) prin prisma lanțului valoric în comerțul interior.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor și Î.S. „Administrația de Stat a Drumurilor”:
Să planifice și să utilizeze mijloacele financiare alocate în baza Programului, în corespundere cu destinația stabilită, respectînd periodicitatea anuală a alocării și utilizării resurselor financiare, cu fundamentarea reală a necesităţilor de achiziții în vederea asigurării siguranței rutiere.
Să analizeze prețurile la materialele de construcție incluse în ofertele prezentate la licitație prin prisma lanțului valoric în comerțul interior.
Executarea cheltuielilor din fondul rutier pentru asigurarea controlului masei totale și sarcinii masice pe osie a vehiculelor (10,7 mil.lei)
Pentru întreținerea posturilor de control al sarcinii pe osie conform Programului privind repartizarea mijloacelor fondului rutier pe anul 2013 au fost preconizate și cheltuite 10,7 mil.lei, mai mult față de anii 2011 și 2012 cu 4,1 mil.lei și, respectiv, cu 5,8 mil.lei. În temeiul prevederilor legale[72] , Î.S. „ASD”, pin intermediul a 12 societăți pe acțiuni fondate de MTID, urma să asigure controlul masei totale și sarcinii masice pe osie a vehiculelor.
Auditul a constatat că pe parcursul anului 2013 au fost supuse verificării greutății 38,6 mii de mijloace de transport, față de 33,7 mii verificate în anul 2012. Din numărul total de autovehicule verificate, 3,2 mii au fost depistate cu depăşirea masei totale şi/sau a sarcinii pe osie, ori cu 73 de autovehicule mai mult decît în perioada precedentă de gestiune. În același timp, taxa calculată conform art.351 alin.(4) din Codul fiscal nr.1163-XIII din 24.04.1997, Titlul IX, a constituit 2,5 mil.lei, în scădere cu 0,3 mil.lei față de anul 2012. Evoluția cheltuielilor executate din fondul rutier pentru întreținerea posturilor de control al masei totale și sarcinii masice pe osie a vehiculelor și taxelor calculate este redată în Diagrama nr.8.
Diagrama nr.8
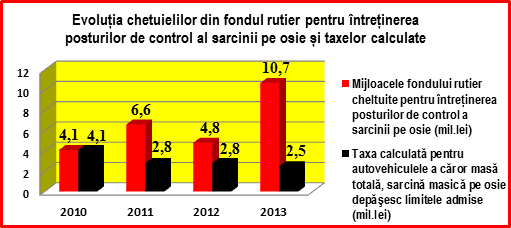

Sursă: Informații prezentate de Î.S.„ASD”.
Analiza datelor indică discrepanţe între ritmurile anuale de creştere a cheltuielilor din fondul rutier și taxele calculate de echipele de control pentru autovehiculele a căror masă totală și sarcină masică pe osie depășesc limitele admise. Astfel, în anul 2013, față de anul 2012, cheltuielile din fondul rutier s-au majorat cu 5,8 mil.lei (123,0%), iar taxele calculate de echipele de control al sarcinii pe osie au scăzut cu 0,3 mil.lei (12,0%), în timp ce în anul 2010 acești indicatori (cheltuieli și taxe calculate) au constituit, respectiv, 4,1 mil.lei (100%) și 4,1 mil.lei (100%).
Executarea controlului masei totale și sarcinii masice pe osie a vehiculelor nu este asigurat în conformitate cu prevederile regulamentare.
Controlul inopinat executat de echipa de audit la postul mobil dislocat pe drumul național M-2 Chișinău-Soroca-frontiera cu Ucraina (km 21), administrat de către S.A. „Drumuri Criuleni”, a constatat următoarele:
verificarea masei totale și a sarcinii masice pe osie a vehiculelor la postul mobil nominalizat se efectua în lipsa colaboratorului de poliție, nerespectîndu-se prevederile pct.69 din Hotărîrea Guvernului nr.1073 din 01.10.2007, care stipulează că verificarea transportului la posturile mobile pe teritoriul Republicii Moldova se efectuează cu participarea lucrătorilor poliţiei rutiere;
la momentul desfășurării controlului inopinat, mai multe mijloace de transport au trecut fără să fie verificate ori să confirme că au fost supuse procedurii de cîntărire la un alt punct de control. Totodată, s-a constatat că, potrivit Registrului de evidență a mijloacelor de transport, membrii echipei de control al masei totale și sarcinii masice pe osie au supus cîntăririi 19 vehicule, nedepistînd încălcări privind depășirea limitelor admise.
Probele de audit colectate prin observare directă a evenimentelor la postul mobil nominalizat (ora 16.30-17.00) relevă că la toate vehiculele verificate (4 vehicule), în prezența echipei de audit, au fost depistate încălcări privind depășirea limitelor admise;
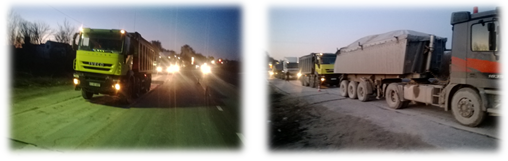
Sursă: Imagini efectuate de echipa de audit la 26.11.2013.
șoferilor nu li se întocmeau și nu li se înmînau procesele-verbale pentru depășirea masei totale şi sarcinii masice pe osie a vehiculelor, nerespectîndu-se prevederile art.352 alin.(5) din Codul fiscal nr.1163-XIII din 24.04.1997, Titlul IX, motivul fiind nefuncționarea imprimantei. Conform înregistrărilor video (ora 17.00), la postul mobil nominalizat staționa un convoi din 6 vehicule, însă pînă la sfîrșitul zilei de muncă în Registrul de evidență a mijloacelor de transport a fost înregistrat un singur vehicul. Prin urmare, controlul efectuat de membrii echipelor de control al masei totale și sarcinii masice pe osie a vehiculelor a fost unul neobiectiv.
Analogic, probele de audit colectate prin 10 observări directe a evenimentelor la cîntarul instalat la postul mobil pe drumul național R3 Chişinău-Hînceşti-Cimişlia-Basarabeasca (km 20), administrat de către S.A. „Drumuri Ialoveni”, a stabilit lipsa echipei mobile de control al sarcinii pe osie și faptul că mai multe mijloace de transport treceau fără a fi verificate;
Sursă: Imagini efectuate de echipa de audit în perioada noiembrie 2013 - martie 2014
deși în perioada 2008-2010 MTID urma să implementeze reţeaua cîntarelor staționare și mobile pe teritoriul Republicii Moldova, identificînd în acest sens resursele financiare, auditul a constatat că reţeaua cîntarelor staţionare nu a fost implementată pe deplin, nerespectîndu-se în așa mod prevederile pct.2 și pct.3 din Hotărîrea Guvernului nr.1073 din 01.10.2007.
Î.S.„ASD” nu a achiziționat și instalat utilajul de cîntărire a mijloacelor de transport în mișcare și sistemele video în scopul identificării depășirilor limitei admise pe axă și pe masă totală a vehiculelor, care urmau a fi instalate pe 3 drumuri publice reparate din mijloacele bugetare (circa 526,0 mil.lei), și anume: R3 Chișinău-Hîncești-Cimișlia-Basarabeasca, km 17,3; M2 Chișinău-Soroca-frontiera cu Ucraina, km 21,2 și R2 Chișinău-Bender, km 19,4. La 24.10.2012 și 06.03.2013 Î.S.„ASD” a organizat 2 licitații publice, pe care le-a anulat din motiv că valoarea achiziției a fost subestimată în sumă de 9,6 mil.lei și, respectiv, de 14,0 mil.lei, iar operatorii economici au prezentat oferte care variau de la 15,6 mil.lei pînă la 21,9 mil.lei, nefiind asigurată o planificare adecvată a achizițiilor. Hotărîrile grupului de lucru pentru achiziții al Î.S.„ASD” privind anularea licitațiilor au fost justificate de MTID. Ca rezultat, timp de 2 ani utilajul de cîntărire a mijloacelor de transport în mișcare și sistemele video, conform cerințelor internaționale, nu au fost instalate nici într-unul din punctele de monitorizare a traficului rutier, mijloacele fondului rutier în sumă de 9,6 mil.lei și, respectiv, de 14,0 mil.lei prevăzute inițial în Programele pe anii 2012 și 2013 fiind cheltuite în alte scopuri decît cel planificat;
cu toate că unele organe publice locale (Consiliul raional Anenii Noi; Consiliul local Țarigrad, raionul Drochia; Primăria Cucuruzeni, raionul Orhei și altele) au sesizat de nenumărate ori Î.S.„ASD” privind deteriorarea drumurilor de camioanele de mare tonaj, administratorii S.A.„Drumuri Bălți”, S.A.„Drumuri Criuleni”, S.A. „Drumuri Orhei” etc. nu au solicitat în perioada auditată de la beneficiarii de automobile care depășesc limitele de greutate impuse de legislație încasarea prejudiciilor cauzate drumurilor deteriorate, încălcînd astfel prevederile pct.78 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1073 din 01.10.2007.
Concluzii: Executarea controlului masei totale și sarcinii masice pe osie a vehiculelor nu este asigurat în conformitate cu prevederile regulamentare; planificarea neadecvată a achizițiilor publice a condiționat ca timp de 2 ani să nu fie achiziționat și instalat utilajul de cîntărire a mijloacelor de transport în mișcare și sistemele video pentru 3 drumuri publice reparate capital, iar mijloacele din Programul respectiv să fie cheltuite în alte scopuri decît cel planificat; administratorii drumurilor nu au solicitat de la transportatorii care depășesc permanent limitele de greutate impuse de legislație restituirea prejudiciilor cauzate drumurilor deteriorate.
Ministerului Transporturilor și Infrastructurii Drumurilor:
Să asigure controlul asupra respectării Regulamentului cu privire la autorizarea, controlul şi efectuarea pe drumurile publice a transporturilor cu greutăţi şi/sau dimensiuni ce depăşesc limitele admise, precum și planificarea, repartizarea şi utilizarea mijloacelor financiare în conformitate cu Programul privind repartizarea mijloacelor fondului rutier.
4.4. Conformitatea utilizării mijloacelor fondului rutier pentru majorarea cotei statului în capitalul social al S.A. „Drumuri” și a răscumpărării unor acţiuni deţinute de acţionarii minoritari (9,2 mil.lei)
Auditul a constatat că, contrar prevederilor art.1 din Legea nr.720-XIII din 02.02.1996 și pct.37 din Hotărîrea Parlamentului nr.893-XIII din 26.06.1996, în Programul privind repartizarea mijloacelor fondului rutier pe anul 2013, la compartimentul „Întreținerea drumurilor” au fost aprobate 9,2 mil.lei, inclusiv 5,2 mil.lei au fost cheltuite pentru majorarea cotei statului în capitalul social al S.A. „Drumuri” în procesul de reformare a sistemului de întreţinere a drumurilor, iar 4,0 mil.lei – pentru compensarea cheltuielilor privind răscumpărarea acţiunilor deţinute de acţionarii minoritari ai societăților menționate S.A. „Drumuri”. De menționat că, suma de 4,0 mil.lei alocată pentru compensarea cheltuielilor privind răscumpărarea acţiunilor deţinute de acţionarii minoritari a fost transferată la 31.12.2013 de către Î.S.„ASD” în conturile S.A. „Drumuri”. La finele anului, prin modificarea cadrului legal[73], în Lista bunurilor proprietate de stat au fost incluse pentru privatizare 11 din 14 societăţi pe acţiuni în care pachetul de acţiuni al statului este administrat de MTID.
4.5. Conformitatea utilizării de către Întreprinderea de Stat „Calea Ferată din Moldova” a mijloacelor din fondul rutier pentru amenajarea intersecţiilor la nivel cu drumurile publice (20,0 mil.lei)
Sursă: Imagini selectate de echipa de audit.
Din suma de 20,0 mil.lei transferată în cont, conform Programului privind repartizarea mijloacelor fondului rutier pe anul 2013 în vederea achiziționării lucrărilor privind amenajarea intersecţiilor la nivel cu drumurile publice, Î.S. „CFM” a valorificat doar 1,9 mil.lei (9,5%). Din soldul nevalorificat de 18,1 mil.lei, 8,0 mil.lei au fost utilizate contrar destinației în activitatea curentă a întreprinderii, iar la finele anului mijloacele au fost plasate într-un cont special.
Auditul a stabilit că atît MTID, în calitate de autoritate publică centrală de specialitate cu atribuții specifice în domeniul transportului feroviar, cît și Î.S. „CFM”, în calitate de beneficiar nemijlocit al mijloacelor financiare, nu au asigurat fundamentarea mijloacelor (20,0 mil.lei) solicitate din fondul rutier și incluse în Programul privind repartizarea mijloacelor fondului rutier pe anul 2013, nefiind elaborate și aprobate în acest sens calcule estimative pentru determinarea necesităților de amenajare prioritară a intersecţiilor la nivel cu drumurile publice. Astfel, se relevă situația examinării în ședință a Consiliului fondului rutier din 02.12.2012 a propunerii MTID privind volumul alocațiilor financiare de 10,0 mil.lei din fondul rutier pentru instalarea barierelor la intersecțiile de cale ferată (în lipsa estimării necesităților), care a fost majorate la 20,0 mil.lei, din considerentele insuficienței mijloacelor propuse.
Pentru executarea Programului menționat, MTID a transferat în contul Î.S. „CFM” suma de 20,0 mil.lei pentru amenajarea intersecţiilor la nivel cu drumurile publice.
În scopul valorificării mijloacelor alocate, la 19.02.2013 Î.S. „CFM” a emis Ordinul nr.97/H „Privind achizițiile de mărfuri, lucrări și servicii pentru dotarea pasajelor la nivel cu calea ferată cu bariere automate și cu sisteme de supraveghere video”, prin care s-a dispus definitivarea cerințelor tehnice, elaborarea documentației necesare, precum și organizarea procedurilor de achiziții.
Ulterior, la 08.04.2013 și 23.07.2013, Î.S. „CFM” a organizat 2 licitații publice privind achiziționarea și instalarea sistemelor de supraveghere video la pasajele la nivel cu drumurile publice și privind achiziționarea serviciilor de proiectare a pasajelor respective cu bariere automate, încheind 2 contracte de achiziții în valoare totală de 2199,4 mii lei. Totodată, entitatea a încheiat 2 contracte în sumă de 18,6 mii lei privind achiziționarea serviciilor de verificare a proiectelor de execuție, precum și un contract de 8,5 mii lei privind instalarea sistemului Wi Fi la obiectivul beneficiarului.
Auditul a constatat că, contractul din 17.05.2013 privind achiziționarea și instalarea sistemelor de supraveghere video la pasajele nominalizate în sumă de 567,4 mii lei încheiat cu antreprenorul, valabil pînă la 31.12.2013, nu a fost executat în sumă de 296,3 mii lei, sau 52,2% din valoarea contractată, iar termenul executării lucrărilor a fost prelungit cu 7 luni (pînă la 11.07.2014). Cauza neexecutării depline se datorează modificării/schimbării în procesul de executare a contractului a unor lucrări privind sistemele de supraveghere video la pasajele de nivel cu drumurile publice neincluse inițial în caietul de sarcini (lucrări de terasament), care în luna octombrie 2013, prin acordul părților, au fost înlocuite cu transmiterea semnalului de la sistemele de supraveghere video la pasajele la nivel cu calea ferată prin intermediul sistemului WiFi.
Verificările auditului asupra executării contractului din 02.08.2013 în valoare de 1632,0 mii lei încheiat cu proiectantul privind achiziționarea serviciilor de proiectare a pasajelor la nivel cu calea ferată cu bariere automate (valabil pînă la 15.11.2013) au constatat tergiversarea executării și predării serviciilor de proiectare, acordarea unor servicii necalitative, inclusiv necorespunderea devizelor de cheltuieli condițiilor tehnice pentru echipament și neprezentarea proiectelor de pasaje la nivel cu calea ferată cu bariere automate la unele treceri de cale ferată. Concomitent, neexecutarea în termen a contractului a mai fost influențată și de durata de obținere a certificatelor de urbanism de la primării pentru fiecare trecere la nivel cu calea ferată, cît și de verificarea, precum și de expertizarea în modul stabilit a proiectelor contractate.
Pentru achiziționarea lucrărilor de modernizare a punctelor rutiere de trecere la nivel cu calea ferată și instalarea barierelor automate fără personal de serviciu, la 16.12.2013 Î.S. „CFM” a organizat licitația publică nr.2110/13, finalizată cu încheierea contractului în valoare de 59,5 mil.lei. Însă, din cauza evaluării neconforme de către grupul de lucru a ofertelor prezentate la licitație, Agenția Achiziții Publice la 27.12.2013 a anulat rezultatele concursului.
Testările efectuate de audit relevă și alte neregularități în cadrul procesului de achiziție destinat amenajării intersecţiilor la nivel cu drumurile publice, care se exprimă prin nepublicarea în Buletinul Achizițiilor Publice a anunțurilor de atribuire a 2 contracte de achiziții publice, neinformarea tuturor ofertanților participanți la 2 licitații publice despre încheierea contractului de achiziții, nerespectarea actelor normative privind întocmirea dosarelor aferente procedurilor de achiziții după încheierea contractelor de achiziții publice și altele.
Î.S. „CFM”, nerespectînd art.1 din Legea nr.720-XIII din 02.02.1996 și pct.37 din Hotărîrea Parlamentului nr.893-XIII din 26.06.1996, nu a valorificat 18,1 mil.lei pentru amenajarea intersecţiilor la nivel cu drumurile publice conform Programului privind repartizarea mijloacelor fondului rutier pe anul 2013, utilizînd 8,0 mil.lei contrar destinației în activitatea curentă a întreprinderii. La finele anului 2013, entitatea a acumulat mijloacele respective (18,1 mil.lei) într-un cont special.
Auditul a stabilit că Ministerul Afacerilor Interne în perioada 2011-2013 a înaintat MTID multiple sesizări privind tendințele de creștere a numărului de accidente la pasajele feroviare soldate cu consecințe grave, care pînă la moment nu au fost soluționate. Concomitent, MAI a înaintat Ministerului sesizări în care a constatat că, din cele 174 de pasaje la nivel cu drumurile publice, la 85 din ele, sau 48,9%, căile de acces și dotarea acestora cu mijloace tehnice nu corespund cerințelor stabilite de reglementările interne[74], cu toate că din fondul rutier au fost alocate mijloace financiare pentru amenajarea intersecţiilor respective.
Concluzii: Nivelul redus al managementului financiar şi al sistemului de control intern a condiţionat: nefundamentarea planificării necesităţilor de lucrări și servicii privind amenajarea intersecţiilor la nivel cu drumurile publice; nerespectarea cadrului legal la efectuarea achizițiilor de lucrări și servicii contra bani publici; elaborarea defectuoasă a caietelor de sarcini; tergiversarea de către operatorii economici a executării în termen a obligațiilor contractuale cu consecințe de neexecutare a lucrărilor de amenajare a intersecţiilor; nevalorificarea de către Î.S. „CFM” a 18,1 mil.lei pentru amenajarea intersecţiilor la nivel cu drumurile publice conform Programului, utilizînd 8,0 mil.lei contrar destinației în activitatea curentă a întreprinderii
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să implementeze un sistem eficient de management financiar şi control intern în scopul asigurării utilizării mijloacelor în sumă de 18,1 mil.lei conform Programului privind repartizarea mijloacelor fondului rutier, cu executarea lucrărilor și fundamentarea reală și eficientă a achizițiilor de lucrări și servicii pentru amenajarea intersecţiilor la nivel cu drumurile publice.
4.6. Finanțarea investiţiilor capitale din surse externe
Proiectul de Susţinere a Programului în Sectorul Drumurilor (în continuare – Proiectul SPSD) reprezintă un suport direct pentru implementarea Strategiei infrastructurii transportului terestru pe anii 2008-2017[75] și Strategiei de transport şi logistică pe anii 2013-2022[76], preconizat pe un termen de lungă durată sub supravegherea și responsabilitatea generală a MTID prin intermediul Î.S. „ASD”.
Obiectivul de dezvoltare al proiectului a constat în reducerea costurilor transportului rutier pentru utilizatorii de drumuri din Republica Moldova, prin îmbunătățirea condițiilor și calității rețelei de drumuri, precum și a modului de administrare a lor, urmînd a fi reabilitate circa 400 km bandă de drum principal, echivalent cu aproximativ 160-200 km de drum principal.
În perioada 2007-2013, în vederea implementării Proiectului SPSD, cu donatorii externi au fost semnate 9 acorduri de finanțare în valoare de 521,7 mil.euro și 5,8 mil. dolari SUA, inclusiv 225,7 mil.euro și 5,8 mil.dolari SUA – finanțare acordată în anii 2007-2011, și 300,0 mil.euro – în anul 2013. Valoarea creditelor şi granturilor acordate Republicii Moldova conform acordurilor de finanţare se prezintă în Anexa nr.8 la prezentul Raport.
Procedurile de achiziţie de bunuri, lucrări şi servicii din cadrul Proiectului SPSD au fost realizate în conformitate cu ghidurile Băncii Mondiale privind achiziţiile în cadrul creditelor BERD, BEI şi AID, bazate pe calitate şi cost, prevederi stipulate în acordurile de finanţare și planurile de achiziții elaborate de unitatea de implementare din cadrul Î.S.„ASD”.
Urmare a 5 licitații competitive internaționale organizate în anii 2007-2012, Î.S.„ASD” a încheiat 8 contracte de achiziții cu 5 antreprenori generali în valoare de 84,9 mil.euro privind reabilitarea drumurilor naționale: R3 Chișinău-Hîncești, M2 Chișinău-Soroca, R14 Bălți-Sărăteni și M3 Chișinău-Giurgiulești, cu lungimea totală de 161,1 km.
În martie 2012 Î.S.„ASD” a inițiat încă 2 licitații competitive internaționale, care au durat 2 ani și s-au finalizat la 24.03.2014 cu încheierea a 4 contracte în valoare de 79,7 mil.euro privind reabilitarea în perioada anilor 2014-2016 a drumurilor naționale R1 Chișinău-Ungheni-Sculeni; R1 varianta de ocolire a orașului Ungheni și M3 Chișinău-Giurgulești, pe o lungime de 100,7 km.
Auditul a constatat că2011-2013 în cadrul Proiectului SPSD au fost debursate 1050,1 mil.lei, aprobate mijloace în bugetul de stat în sumă de 901,4 mil.lei, achitate 953,6 mil.lei (pentru lucrări – 797,1 mil.lei) și, respectiv, recepționate lucrări de reparație a drumurilor publice și servicii în sumă de 1010,7 mil.lei. Evoluția finanțării și executării contractelor de reparație a drumurilor publice din sursele externe se prezintă în Diagrama nr.9.
Diagrama nr.9
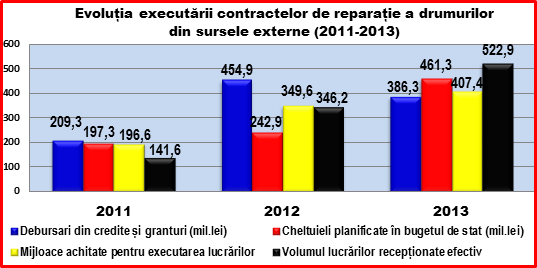

Sursă: Formularele nr.1-2 PI la situația din 31.12.2011-2013.
Datele din diagramă indică o creștere în anul 2013, față de anul 2012, cu 57,8 mil.lei și, respectiv, cu 210,8 mil.lei, față de anul 2011, a mijloacelor valorificate din sursele externe, precum și a volumelor recepționate de lucrări de reparație a drumurilor publice cu 176,7 mil.lei și 381,3 mil.lei. Totodată, se atestă unele discrepanțe între sumele debursate din creditele și granturile externe, cheltuielile planificate în bugetul de stat, sumele achitate din buget antreprenorilor pentru executarea lucrărilor și volumele de lucrări recepționate.
Conform Legii bugetului de stat pe anul 2013, pentru executarea lucrărilor de reabilitare a drumurilor din contul surselor externe Î.S.„ASD” i-au fost alocate 461,3 mil.lei, însă limitele de cheltuieli nu au fost executate cu 53,9 mil.lei. Potrivit explicațiilor entității, neexecutarea a fost condiționată de procesarea lentă a unor plăți de către unii donatori externi, fluctuația ratei de schimb și reținerea unor plăți din cauza formalităților de coordonare cu băncile finanțatoare.
Analogic, în anul 2012, conform planurilor secundare de finanțare, au fost aprobate modificările pe intern, fiind planificate 349,9 mil.lei, iar mijloacele aprobate prin Legea bugetului au constituit 242,9 mil.lei, sau cu 107,0 mil.lei mai puțin. Pentru anul 2011, inițial în buget au fost aprobate 412,3 mil.lei, ulterior alocațiile fiind precizate în sumă de 197,3 mil.lei, sau micșorate cu 215,0 mil.lei. Entitatea motivează acest fapt prin mobilizarea lentă și executarea întîrziată a lucrărilor de reparație.
Soldul mijloacelor bănești din sursele externe înregistrat în contul Î.S.„ASD” la 31.12.2013 a constituit 129,4 mil.lei, echivalent cu 7,2 mil.euro. Totodată, la situaţia din 31.12.2013, creanțele au constituit 61,7 mil.lei, iar datoriile – 104,6 mil.lei.
Potrivit verificărilor efectuate de audit în baza documentelor prezentate, din 8 tronsoane de drumuri publice, lucrările de reabilitare au fost finalizate pe 5 tronsoane, dintre care pe 3 tronsoane în termenele contractate. Alte 3 tronsoane se află în perioada de notificare a defecțiunilor, pe 2 tronsoane lucrările se află în curs de execuție/derulare, iar pe un tronson – la etapa de remediere a defecțiunilor. Derularea executării lucrărilor de reabilitare a tronsoanelor de drumuri naționale din surse externe în perioada 2007-2013 se prezintă în Anexa nr.9 la prezentul Raport.
Auditul constată nerespectarea de către unii antreprenori generali a clauzelor contractuale privind termenele de executare a lucrărilor.
Mobilizarea lentă de către antreprenor în primul an de execuție a lucrărilor a determinat tergiversarea executării lucrărilor de reparație a drumului M2 Chișinău-Soroca, fiind prelungit termenul inițial de executare a lucrărilor, penalitățile de întîrziere calculate constituind 11,6 mil.lei (0,6 mil.euro). Totodată, în sezonul de iarnă 2012-2013 au fost înregistrate defecte, caracterizate prin dezagregarea asfaltului și apariția gropilor, care mai tîrziu au fost înlăturate.
Deși lucrările de reabilitare pe drumul național R3 Chișinău-Hîncești au fost finalizate în termen, ca urmare a testelor efectuate de laboratorul Î.S „ASD” și Institutul Național de Standardizare asupra stratului de uzură s-au depistat unele neconformități care nu corespundeau specificațiilor tehnice, defectele fiind înlăturate în anul 2013.
Cu toate că termenul de realizare a lucrărilor de reparație a drumului național M3 Chișinău-Giurgiulești stipulat în 2 contracte din 02.07.2012 a expirat în proporție de 85,0%, nivelul lucrărilor efectuate la momentul auditului nu se încadrează în termenul de executare contractat.
Pe parcursul realizării lucrărilor de reabilitare a 8 tronsoane de drum, prin 11 ordine de variație au fost modificate volumele și tipurile de lucrări în valoare de 5,8 mil. euro, fapt ce atestă existența unor lacune în procesul de proiectare, achiziționare și executare a lucrărilor de reparație a drumurilor publice. La 16.05.2012 pentru drumul național M2 Chişinău-Soroca (tronsonul km 5,7-26,2), care se repară din surse externe, au fost contractate lucrări în valoare de 7,4 mil.lei din mijloacele fondului rutier pentru instalarea parapetelor de tip semigreu din elemente metalice, executate de către antreprenor, neasigurîndu-se planificarea și executarea lucrărilor respective în lista de lucrări pentru contractarea lor din sursele externe.
Astfel, de la inițierea Proiectului SPSD, pentru executarea lucrărilor de reabilitare a 8 tronsoane de drumuri publice pe o lungime de 161,1 km, precum și a serviciilor de supraveghere tehnică și consultanță Î.S.„ASD” a achitat 1175,7 mil.lei (72,8 mil.euro), însă, de fapt, în perioada 2007-2013 au fost recepționate lucrări și servicii în sumă totală de 1233,4 mil.lei, echivalentul a 74,3 mil.euro. Ținînd cont de valoarea lucrărilor executate pînă la 31.12.2013 (în sumă de 74,3 mil.euro), auditul denotă că Î.S.„ASD” a înregistrat un grad de absorbție a mijloacelor alocate din sursele externe de 40,0% (74,3 mil.euro), comparativ cu mijloacele acordate pînă în anul 2011 conform acordurilor de finanțare în sumă de 225,7 mil.euro și de 5,8 mil.dolari SUA.
Concluzii: În anul 2013 nu au fost valorificate 53,9 mil.lei din limitele de cheltuieli stabilite în bugetul de stat; achiziționarea și executarea lucrărilor de reparație a drumurilor naționale în cadrul implementării Proiectului de Susţinere a Programului în Sectorul Drumurilor atestă că Î.S „ASD” a înregistrat un grad de absorbție a mijloacelor alocate din sursele externe de 40,0% (74,3 mil.euro), comparativ cu mijloacele financiare acordate de donatorii străini pînă în anul 2011, potrivit acordurilor de finanțare, în sumă de 225,7 mil. euro și de 5,8 mil.dolari SUA; neexecutarea obligaţiunilor contractuale de către antreprenori a condiţionat prelungirea termenelor inițiali de executare a lucrărilor, penalitățile de întîrziere constituind 11,6 mil.lei (0,6 mil. euro).
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor și Î.S. „Administrația de Stat a Drumurilor”:
Să fortifice capacitățile de valorificare a creditelor şi granturilor acordate de donatorii externi Republicii Moldova în scopul urgentării implementării Proiectului de Susţinere a Programului în Sectorul Drumurilor.
Să asigure monitorizarea executării contractelor de antrepriză în scopul respectării termenelor de executare și asigurării calității lucrărilor de reparație a drumurilor publice din sursele externe.
4.7. Privind valoarea unitară medie a lucrărilor de reparație a drumurilor publice finalizate în perioada 2012-2013 din mijloacele fondului rutier și din investițiile străine
Auditul a constat că valoarea unitară medie a lucrărilor de reparație pentru 1 km de drum din mijloacele fondului rutier, finalizate în perioada auditată, este de 9,4 mil.lei, în timp ce valorile unitare medii aferente diferitor tronsoane reparate în funcție de lățimea părții carosabile (6-11,5m) variază de la 4,8 mil.lei pînă la 14,9 mil.lei. Valoarea medie pentru construcția 1 km de drum constituie 34,7 mil.lei (R30 Anenii Noi-Căuşeni-Ştefan-Vodă-frontiera cu Ucraina, ocolirea orașului Căuşeni).
Pentru tronsoanele de drum reparate din sursele externe, valoarea unitară medie a 1 km de drum reparat constituie 12,4 mil.lei, în timp ce valorile unitare medii aferente diferitor tronsoane reabilitate în funcție de lățimea părții carosabile (11,5-15m) variază de la 7,1 mil.lei pînă la 18,8 mil.lei. Valoarea unitară medie pentru 1 km de drum reparat/reabilitat în perioada 2012-2013 din mijloacele fondului rutier și din investițiile străine este reflectată în Anexa nr.10 la prezentul Raport.
CAP.V. Cu privire la situațiile financiare ale Î.S. „Administrația de Stat a Drumurilor”
5.1. Cadrul instituțional al Î.S. „Administrația de Stat a Drumurilor”
Activitatea Î.S. „Administrația de Stat a Drumurilor” (Î.S.„ASD”) este reglementată de Legea nr.146-XIII din 16.06.1994 cu privire la întreprinderea de stat[77], Legea nr.845-XII din 03.01.1992 cu privire la antreprenoriat și întreprinderi[78] și de alte acte normative. Î.S.„ASD” îşi exercită funcţiile pe principiile de gestiune economică şi autonomie financiară, are capital integral de stat și este fondată de Ministerul Transporturilor şi Infrastructurii Drumurilor.
Conducerea şi organizarea: Î.S.„ASD” este administrată de Consiliul de administraţie, iar conducerea executivă este asigurată de directorul general al întreprinderii în baza contractului încheiat cu fondatorul privind transmiterea în gestiune operativă a proprietății de stat.
Obiectul de activitate: Î.S.„ASD” asigură proiectarea, construcția autostrăzilor, drumurilor, aeroporturilor, întreţinerea şi exploatarea lor; este distribuitor al tuturor mijloacelor alocate din bugetul de stat, fondul rutier și investițiile străine, garantînd utilizarea eficientă şi economică a resurselor financiare şi materiale alocate pentru dezvoltarea şi întreţinerea gospodăriei rutiere a Republicii Moldova;
deţine titlul de posesie și de beneficiar în construcţia, reconstrucţia, reparaţia şi întreţinerea drumurilor şi obiectelor gospodăriei drumurilor, practică activități de arhitectură, inginerie, precum și activități tehnice.
Evidenţa contabilă la entitate se ţine în conformitate cu regulile generale obligatorii ale contabilităţii şi de raportare financiară, prevăzute în Legea contabilităţii[79] şi în Standardele Naționale de Contabilitate, aprobate prin Ordinul ministrului finanţelor nr.174 din 25.12.1997[80].
Auditul denotă că neexercitarea de către Consiliul de administraţie al Î.S.„ASD” a atribuțiilor prevăzute de art.7 din Legea nr.146-XIII din 16.06.1994 a condiţionat neaprobarea programelor de perspectivă ale dezvoltării, care să asigure prioritizarea cheltuielilor în scopul dezvoltării entităţii.
Î.S.„ASD” nu dispune de o strategie privind instituționalizarea și consolidarea capacităților întreprinderii, solicitată în cadrul ședinței Consiliului fondului rutier din 03.12.2012. Examinînd procesele-verbale pe anul 2013 ale ședințelor Consiliului de administrație al Î.S.„ASD”, auditul a constatat că membrii acestuia, inclusiv reprezentantul MTID, nu au abordat probleme privind exercitarea controlului asupra utilizării conform destinaţiei a mijloacelor bugetare; fundamentarea necesarului de fonduri de la bugetul de stat, gestionarea mijloacelor financiare publice în domeniile de competenţă; organizarea şi desfăşurarea, în conformitate cu legislaţia, a licitaţiilor de achiziţie a lucrărilor de întreţinere, reparaţie, construcţie şi reconstrucţie a drumurilor naţionale; asigurarea executării calitative a lucrărilor de întreţinere, reparaţie şi reconstrucţie a drumurilor publice naţionale; elaborarea și modificarea cadrului legal în domeniul administrării drumurilor și alte atribuții, potrivit pct.11, pct.27 și pct.28 din Regulamentul aprobat prin Hotărîrea Guvernului nr.695 din 18.11.2009. Activitatea Consiliului se limitează doar la aspectele economico-financiare, în condițiile de autogestiune a Î.S.„ASD”.
5.2. Conformitatea veniturilor și cheltuielilor
În anul 2013, veniturile Î.S.„ASD au constituit 38,3 mil.lei, înregistrînd o creştere, faţă de anul 2012, cu 2,1 mil.lei (5,4%) și cu 10,7 mil.lei (27,9%), faţă de anul 2011. Această creștere a fost determinată de alocațiile anuale prevăzute în bugetul de stat și în Programul privind repartizarea mijloacelor fondului rutier. Majoritatea veniturilor au fost încasate de întreprindere din fondul rutier, inclusiv 82,0% (31,4 mil.lei) pentru administrarea drumurilor și executarea funcțiilor de beneficiar al lucrărilor de întreținere și reparație, iar restul 18,0% (6,9 mil.lei) – din prestarea serviciilor de proiectare, informaționale și de laborator. Situația privind structura veniturilor acumulate în perioada 2012-2013 este prezentată în Anexa nr.11 la prezentul Raport.
În anul de referință, Î.S.„ASD”, în calitate de beneficiar, a încasat venituri în sumă de 20,0 mil.lei, sau 2,41% și, respectiv, 1,41% din suma executată a lucrărilor de întreţinere și reparație a drumurilor publice, fără a actualiza „Normativele privind volumul necesar de manoperă și cheltuieli financiare pentru administrarea drumurilor publice și îndeplinirea funcțiilor de beneficiar de către Î.S.„ASD””, inclusiv pe obiectele finanțate din contul surselor externe, utilizînd normative nepublicate și neînregistrate în Registrul de stat al actelor normative departamentale, conform prevederilor legale[81]. Totodată, verificările auditului pe un eșantion de 22 de tranzacții au constatat că pe parcursul anului 2013 Î.S. „ASD”, în calitate de beneficiar, contrar prevederilor normative[82], nu a aplicat coeficientul de 1,41% la executarea lucrărilor de construcție și reparație a îmbrăcăminții rutiere a drumurilor publice în valoare de 207,0 mil.lei, dar coeficientul de 2,41%, clasificîndu-le ca lucrări de întreținere și reparații curente, încasînd neregulamentar venituri în sumă de 2,0 mil.lei.
Consumurile și cheltuielile anului 2013 au înregistrat 36,7 mil.lei (fără valoarea mărfurilor comercializate destinate întreținerii drumurilor), cu o majorare de 2,2 mil.lei, comparativ cu anul precedent, acestea fiind determinate de tendinţa de creştere a veniturilor obţinute din mijloacele bugetare. În perioada auditată s-a atestat o creștere a cheltuielilor generale și administrative cu 7,1 mil.lei (25,5%), față de anul precedent, la 31.12.2013 acestea însumînd 34,9 mil.lei, în special cheltuielile de întreţinere a personalului administrativ şi de conducere.
Entitatea, nerespectînd prevederile art.210 din Codul civil nr.1107-XV din 06.06.2002[83] , pe parcursul anului 2013 a efectuat procurări de mărfuri și servicii în sumă totală de 1148,2 mii lei fără încheierea în scris a actelor juridice, valoarea cărora depăşeşte 1000 de lei.
Î.S. „ASD” a încheiat 2 contracte cu un antreprenor, potrivit cărora a cheltuit nejustificat 237,7 mii lei pentru executarea lucrărilor de reparații curente și de reparații a clădirii din satul Holercani administrată de MTID, atribuindu-le drept „cheltuieli ce nu țin de activitatea de întreprinzător”, dar neglijînd întreținerea imobilelor proprii. De menționat că baza de odihnă „Automobilist” destinată pentru odihna copiilor și maturilor în sezonul estival, amplasată în or. Sergheevka, Ucraina (11 obiecte cu suprafața totală de 2153,3 m2), a fost transmisă în locațiune cu 27,1 mii lei anual, diminuînd plata chiriei cu 63,3 mii lei prin aplicarea unor coeficienți contrar prevederilor Legii bugetului de stat pe anul 2013 nr.249 din 02.11.2012[84]. Ulterior, Consiliul de administrație al Î.S. „ASD”, în baza deciziei din 18.02.2013, a înaintat o cerere către MTID de a privatiza baza de odihnă, motivînd dificultatea de întreținere și imposibilitatea efectuării unor investiții capitale pentru reparația și reconstrucția acesteia.
Î.S. „ASD” a cheltuit 507,4 mii lei pentru procurarea unor mărfuri ce nu țin de activitatea de întreprinzător, iar 32,5 mii lei – pentru procurarea a 10 telefoane mobile unor angajați. Utilizînd irațional mijloacele proprii, Î.S. „ASD”, în baza contractului nr.11 din 14.03.2013 încheiat cu un agent economic din Rusia, a cheltuit 44,9 mii lei pentru procurarea a 240 de reviste informative, care nu prezintă interes pentru utilizarea în activitatea de bază a entității.
Creanţele entităţii din totalul activelor la 31.12.2013, constituiau 193,9 mil.lei (în creștere cu 18,2 mil.lei față anul 2012), din care 92,2 mil.lei înregistrate „Creanţe pe termen scurt privind decontările cu bugetul” reprezintă taxa pe valoarea adăugată aferentă lucrărilor de reparaţie a drumurilor nefinisate. În același timp, datoriile au constituit 123,7 mil.lei, în creștere cu 45,2 mil.lei fată de anul precedent, fapt ce conduce la un dezechilibru financiar.
În conformitate cu art.95 cap.2 din Codul fiscal, Titlul III[85], lucrările de construcție, reconstrucție, întreținere și reparație sînt obiecte impozabile cu TVA. Ținînd cont de specificul activității Î.S.„ASD”, lucrările de reparație și reabilitare a drumurilor se recepționează în baza proceselor-verbale de executare a lucrărilor într-o perioadă îndelungată de timp pe parcursul căruia se înregistrează numai achiziții (facturi fiscale emise de antreprenori), care pe parcursul anului 2013 au însumat 49,6 mil.lei. Livrarea (darea în exploatare) are loc la definitivarea lucrărilor în baza proceselor-verbale de recepție la terminarea lucrărilor, prin emiterea de către entitate a facturilor fiscale de livrare, care pentru anul 2013 constituie 90,2 mil.lei. Concomitent, pe parcursul anului Î.S.„ASD” a transferat lunar TVA aferentă bugetului din activitatea de autogestiune în sumă de 6,6 mil.lei, explicînd că în declarația privind TVA întocmită separat pentru acest tip de activitate apare obligația fiscală care urmează a fi achitată la buget. Analiza de către audit a declarațiilor privind TVA, precum și a contului personal generalizat al Î.S.„ASD” denotă pe parcursul anilor 2001-2013 că entitatea a transferat sume în avans, acumulînd la 31.12.2013 o supraplată de 31,3 mil.lei, fără a avea obligație fiscală de a achita taxa respectivă la buget.
Auditul menționează că Î.S.„ASD”, acumulînd supraplăți, a imobilizat mijloacele financiare provenite din fondul rutier în sumă de 31,3 mil.lei, iar formarea creanţei pe termen scurt privind decontările cu bugetul în sumă de 92,2 mil.lei a fost condiționată de suma TVA calculată din procurarea mărfurilor, livrarea serviciilor utilizate pentru reparația drumurilor, care ulterior nu au fost date în exploatare.
Concluzii: Entitatea a încasat venituri din fondul rutier în sumă de 20,0 mil.lei, fără a actualiza, publica și înregistra în modul stabilit „Normativele privind volumul necesar de manoperă și cheltuieli financiare pentru administrarea drumurilor publice și îndeplinirea funcțiilor de beneficiar de către Î.S.„ASD””, inclusiv pe obiectele finanțate din contul surselor externe; a încasat neregulamentar din fondul rutier venituri în sumă de 2,0 mil.lei prin aplicarea eronată a coeficientului de la executarea lucrărilor de construcție și reparație a îmbrăcăminții rutiere a drumurilor publice; a admis procurări de mărfuri și servicii în sumă de 1148,2 mii lei, fără a fi încheiate în scris actele juridice (contracte); a admis cheltuieli în sumă de 507,4 mii lei pentru procurarea unor mărfuri ce nu țin de activitatea de întreprinzător; nu a asigurat, în unele cazuri, conformitatea efectuării cheltuielilor, în sumă de 282,6 mii lei, achitînd unele cheltuieli pentru MTID privind lucrările de reparație; a imobilizat mijloacele financiare provenite din fondul rutier în sumă de 31,3 mil.lei transferate în avans, fără a avea obligație fiscală de a achita TVA.
Recomandări Î.S.„Administrația de Stat a Drumurilor”:
Să asigure încasarea veniturilor și efectuarea cheltuielilor în strictă conformitate cu activitatea de bază a entității, precum și să încheie în scris actele juridice, indiferent de valoarea obiectului la efectuarea procurărilor de mărfuri, lucrări și servicii, conform prevederilor cadrului legal.
5.2.1. Conformitatea executării cheltuielilor pentru remunerarea muncii
Neasigurarea unui control intern adecvat la executarea cheltuielilor pentru retribuirea muncii a determinat admiterea unor deficiențe și neregularități.
La 31.12.2013 efectivul de personal al Î.S.„ASD” a constituit 167 de unități, inclusiv 136 de angajați conform structurii aprobate de entitate la 24.12.2012 și coordonate cu MTID. Auditul a constatat că cheltuielile pentru remunerarea personalului în anul 2013 au constituit 21,8 mil.lei, sau 60,7% din totalul cheltuielilor (35,9 mil.lei). În anul de gestiune salariul mediu al unui angajat al Î.S.„ASD” a constituit 10,8 mii lei, depășind de 2,8 ori salariul mediu pe economie (3850 lei). Salariul mediu al personalului de conducere a constituit 18,0 mii lei, al unui șef de direcție – 12,0 mii lei și al unui muncitor – 7,0 mii lei. Fondul de salarizare pe anul 2013 a angajaților Î.S.„ASD” în structură este reflectat în Anexa nr.12 la prezentul Raport.
Cuantumul premiilor plătite din fondul de salarizare în anul 2013 însumează 10,1 mil.lei, ceea ce constituie 46,0% din totalul cheltuielilor pentru retribuirea muncii (21,8 mil.lei). Contrar prevederilor pct.6 din Hotărîrea Guvernului nr.743 din 11.06.2002 „Cu privire la salarizarea angajaților din unitățile cu autonomie financiară”[86], Î.S.„ASD” a achitat în anul 2013 premii angajaților în sumă de 951,6 mii lei, cu depășirea cuantumului premiilor plătite de 100% din salariile tarifare şi de funcţie ale personalului, ţinînd cont de sporurile şi suplimentele prevăzute de legislaţie. Ulterior, la suma respectivă au fost calculate și achitate contribuții de asigurări sociale și medicale în sumă de 252,2 mii lei.
De menționat că premiile trimestriale (5,9 mil.lei) au fost achitate tuturor angajaților în mărime de 70,0% din salariul calculat pentru trimestrul efectiv lucrat, pentru îndeplinirea indicilor principali de activitate, fără a fi stabiliți expres în Regulamentul intern de premiere al entității și fără a fi îndepliniți indicii planificați. Atît premiile, cît și suplimentele au fost calculate și achitate în lipsa Contractului colectiv de muncă, încălcând art.31 alin.(2) și art.7 lit.(e) din Legea salarizării nr.847-XV din 14.02.2002[87] și, respectiv, pct.1.11-1.15 din Convenția colectivă. Totodată, în baza ordinului Î.S.„ASD” nr.10 din 05.02.2013, responsabililor tehnici de supravegherea lucrărilor rutiere, în lipsa unor contracte privind folosirea în scop de producție și pentru reparația autoturismelor personale în număr de 20 de unități, le-au fost achitate compensații lunare în sumă de 111,5 mii lei.
Pe parcursul auditului, la 01.04.2014 entitatea a elaborat „Regulamentul cu privire la folosirea autoturismelor personale ale angajaților Î.S. „ASD” în scop de serviciu”, iar la 29.04.2014 a încheiat cu responsabilii tehnici contractele aferente.
Concluzii: Nerespectarea cadrului legal privind calcularea şi achitarea plăților pentru retribuirea muncii a condiționat achitarea premiilor în sumă de 951,6 mii lei, contribuții de asigurări sociale de stat obligatorii și prime de asigurare obligatorie de asistență medicală în sumă de 252,2 mii lei; achitarea în lipsa unor contracte a compensațiilor lunare în sumă de 111,5 mii lei pentru folosirea în scop de producție a autoturismelor personale; efectuarea remunerării muncii personalului în lipsa Contractului colectiv de muncă, iar premierea trimestrială – fără îndeplinirea indicilor principali de activitate și fără stabilirea expresă a lor în Regulamentul intern de premiere.
Recomandări Î.S. „Administrația de Stat a Drumurilor”:
Să asigure retribuirea muncii personalului conform cadrului legal, cu încheierea Contractului colectiv de muncă și stabilirea indicilor principali de activitate în Regulamentul de premiere.
onformitatea executării cheltuielilor pentru procurarea combustibilului și de deplasare în interes de serviciu a angajaților
Sistemul de control intern slab a determinat aprobarea unor norme și adaosuri majorate de casare a combustibilului pentru autoturisme, faţă de cele stabilite regulamentar.
Î.S.„ASD”, la 31.12.2013, deținea 27 de mijloace de transport proprii, cu valoarea de bilanț de 6,3 mil.lei (uzura de 0,9 mil.lei) și 20 de mijloace de transport care aparțin angajaților Serviciului de supraveghere, utilizate în scopuri de serviciu. Consumul anual de combustibil constituie 112,1 mii litri în sumă de 1,6 mil.lei.
Auditul denotă că, la utilizarea în scopuri de serviciu a autoturismelor: Land Rover, Școda Superb, Dacia Logan, Ford Tranzit și altele, Î.S.„ASD” a aplicat norme și adaosuri eronate (10-30%) la norma de bază, faţă de cele stabilite prin Ordinul Ministerului Transporturilor şi Gospodăriei Drumurilor nr.172 din 09.12.2005[88], trecînd neregulamentar la cheltuieli 14,8 mii litri de combustibil în sumă de 206,3 mii lei, inclusiv 178,6 mii lei pentru automobilele care nu fac parte din categoria „cu regim special” și 27,7 mii lei - adaosuri aplicate permanent pentru funcționarea automobilelor în condiții climaterice așa- numite „excepționale” și „rutiere dificile” (troiene, ghețuș, ninsori puternice, inundații și alte calamități naturale).
Fără încheierea contractelor cu angajații Serviciului supraveghere privind utilizarea transportului propriu în scopuri de serviciu și fără îndeplinirea foilor de parcurs, au fost folosite 20 de autoturisme personale, decontarea combustibilului în sumă de 359,9 mii lei efectuîndu-se în baza unor procese-verbale privind folosirea transportului în scopuri de serviciu.
Normele de combustibil pentru mărcile de autoturisme deținute și exploatate de către Î.S.„ASD”, cît și cele ale angajaților Serviciului de supraveghere nu sînt specificate în Ordinul Ministerului Transporturilor şi Gospodăriei Drumurilor nr.172 din 09.12.2005, care pînă în prezent nu a fost modificat și substituit de către MTID, specificînd norme de consum de combustibil pentru modele învechite. În acest context, Î.S.„ASD” a elaborat Metodologia de calculare a consumului normat de combustibil, prin care au fost stabilite norme provizorii pentru fiecare marcă de automobil separat, care la 17.05.2012 au fost aprobate de managerul-sef al entității. Î.S.„ASD” selectează normele de consum ale combustibilului din diferite surse: producător, reprezentanți ai producătorului, internet și care, de fapt, diferă unele de altele.
Controlul selectiv al deconturilor de avans privind cheltuielile pentru deplasări în interes de serviciu în sumă de 186,6 mii lei a stabilit că compensarea cheltuielilor de deplasare s-a efectuat preponderent regulamentar[89]. Totodată, din contul veniturilor Î.S. „ASD” au fost cheltuite 44,6 mii lei pentru compensarea cheltuielilor a doi angajați ai MTID în legătură cu participarea lor la Reuniunea Miniștrilor de Transport a Parteneriatului Estic, imobilizînd mijloacele respective din propria activitate.
Concluzii: În urma aplicării de către entitate a adaosurilor eronate suplimentar normei de bază, consumul de combustibil pentru întreţinerea mijloacelor de transport a fost majorat neîntemeiat cu 14,8 mii litri, în sumă de 206,3 mii lei. Ordinul Ministerului Transporturilor şi Gospodăriei Drumurilor nr.172 din 09.12.2005 pînă în prezent nu a fost modificat și substituit de către MTID, specificînd norme de consum de combustibil pentru modele învechite. Î.S. „ASD” a efectuat cheltuieli legate de deplasările de serviciu ale unor angajați ai MTID, imobilizînd mijloace în sumă de 44,6 mii lei din activitatea proprie.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să actualizeze Ordinul Ministerului Transporturilor şi Gospodăriei Drumurilor nr.172 din 09.12.2005 „Cu privire la aprobarea Normelor de consum de combustibil şi lubrifianţi în transportul auto” și Metodologia de calculare a consumului normat de combustibil suplimentar la normele de bază, în conformitate cu cadrul legal.
Recomandări Î.S. „Administrația de Stat a Drumurilor”:
Să intensifice controlul intern şi să optimizeze la maximum cheltuielile pentru întreţinerea mijloacelor de transport, precum și să revadă normele de consum al combustibilului.
5.2.3. Conformitatea transmiterii în locaţiune a bunurilor gestionate
La 31.12.2013, Î.S.„ASD” avea încheiate 128 contracte de locațiune în valoare totală de 2,4 mil.lei privind transmiterea în posesie și folosință temporară a 8 încăperi cu suprafața de 192,0 m2 și 121 de terenuri cu suprafața de 14,9 ha situate în zona drumurilor publice.
Analiza respectării de către Î.S. „ASD” a cadrului normativ la transmiterea în locațiune a activelor neutilizate relevă:
nerespectînd prevederile legale[90], Î.S.„ASD” prin negocieri directe a încheiat 120 de contracte de dare în locaţiune a terenurilor cu suprafața de 14,9 ha aflate în gestiunea sa, în lipsa deciziei Consiliului de administraţie, fără instituirea comisiei de licitaţie și a uneia de negocieri cu includerea reprezentantului MTID și fără asigurarea principiului competitivității. Autoritatea abilitată poate accepta darea în locaţiune a bunurilor neutilizate prin negocieri directe atunci cînd închirierea lor nu a fost solicitată la o licitaţie, cînd cheltuielile de organizare a licitaţiilor nu sînt justificate (nu sînt acoperite de chiria pe 6 luni), precum și în alte cazuri. Semnarea contractelor de locațiune s-a efectuat fără înaintarea prealabilă de Î.S.„ASD” către MTID a unei adresări scrise pentru obţinerea acordului de dare în locaţiune, în care urma să se indice obiectul al cărei locaţiune se acceptă, termenul contractului de locaţiune, cuantumul minim al chiriei, modul de selectare a locatarilor. Totodată, Î.S.„ASD” în baza a 110 contracte a transmis locatarului bunuri fără întocmirea actului de primire-predare în locaţiune a acestora, care ar servi drept temei la transmiterea lor în posesia efectivă a locatarului. Prețul chiriei terenurilor pentru amplasarea stațiilor de alimentare cu produse petroliere și a stațiilor de deservire tehnică variază între 3,1 și 15,5 lei/1m2 anual;
deși amplasarea obiectivelor care nu periclitează siguranţa circulaţiei în zona drumului public şi/sau în zonele de protecţie ale acestuia se efectuează numai în baza autorizaţiei de amplasare a obiectivului, testările efectuate de audit relevă că, din totalul de 128 contracte de locațiune, la 20 de contracte, sau 15,6%, agenții economici nu dispuneau de autorizaţii de amplasare a obiectivelor eliberate de MTID, nerespectîndu-se Regulamentul din anexa nr.4 la Legea drumurilor nr.509 din 22.06.1995[91];
conform datelor raportate la 31.12.2013, venitul încasat de Î.S.„ASD” din darea în locațiune a activelor neutilizate a constituit 58,1 mii lei, creanțele arendaşilor înregistrînd 1,2 mil.lei, inclusiv de 365,0 mii lei neachitate mai mult de trei ani. Auditul denotă că cele mai semnificative creanțe în sumă totală de 487,6 mii lei le-au format 6 locatari, nefiindu-le aplicate penalități conform prevederilor contractelor încheiate.
Auditul a constatat nereflectarea deplină în rapoartele financiare a mijloacelor încasate de Î.S.„ASD” din darea în locațiune a unor încăperi și terenuri situate în zona drumurilor publice (1,14 mil.lei), precum și utilizarea acestora contrar cadrului normativ[92]. Testările efectuate relevă că în anul 2013 Î.S.„ASD” a încasat suplimentar în contul de decontare 1,2 mil.lei din transmiterea în locațiune a 8 încăperi cu suprafața de 192,0 m2 și 121 de terenuri cu suprafața de 14,9 ha. Deși pct.4 din Regulamentul aprobat prin Hotărîrea Guvernului nr.483 din 29.03.2008 prevede că mijloacele financiare obţinute din închirierea bunurilor sînt utilizate de către întreprinderi prioritar la plata restanţelor faţă de bugetul public naţional, iar cele rămase după efectuarea acestor plăţi, la decizia Consiliului, se investesc în dezvoltarea întreprinderii, auditul denotă că, în lipsa deciziei Consiliului de administrație, Î.S.„ASD” a utilizat mijloacele încasate pe parcursul anului 2013 în activitatea curentă a întreprinderii, iar în trimestrul I al anului 2014, în baza unei note, a transmis suma respectivă în fondul rutier;
plățile anuale de arendă a terenurilor proprietate publică în 23 contracte de locațiune a terenurilor, valabile în 2013, au fost stabilite în proporție de 2,0% în raport cu cuantumul maxim de 10,0% din preţul normativ al pămîntului calculat pentru destinaţia respectivă, reglementat legal[93]. Din cauza stabilirii neuniforme în contractele de locațiune a plății anuale de arendă a terenurilor proprietate publică, Î.S.„ASD” a ratat obținerea unor venituri pasibile în sumă de 894,7 mii lei. Începînd cu 01.06.2013, cuantumul plății de arendă a fost modificat, fiind stabilit prețul maxim de 10% din preţul normativ al pămîntului;
în viziunea auditului, se atestă unele carenţe ale cadrului legislativ prin nereglementarea în Regulamentul din anexa nr.4 la Legea drumurilor nr.509 din 22.06.1995 a competenței/prerogativei MTID la eliberarea prescripţiilor tehnice și autorizaţiilor de amplasare a obiectivului în zona drumului public şi/sau în zonele de protecţie ale acestuia, de a verifica respectarea de către locatari a îndeplinirii condițiilor de amenajare, a cerințelor tehnice de bază și a cerințelor specifice la etapa de proiectare și exploatare a obiectivului din zona drumului public şi/sau în zonele de protecţie ale acestuia. Totodată, nu sînt stabilite consecințele nerespectării cerințelor impuse locatarului atît la etapa de eliberare a prescripţiilor tehnice, la etapa de eliberare a autorizaţiilor de amplasare, cît și la etapa ulterioară de exploatare. Acest fapt constituie un impediment în administrarea corespunzătoare a drumurilor naționale și în exercitarea controlului asupra respectării legislației de către locatari, în cazul amplasării obiectivelor în zona drumului şi/sau în zonele de protecţie ale acestuia.
Concluzii: Au fost constatate mai multe nereguli și deficiențe în procesul de dare în locaţiune a proprietății de stat din cauza nerespectării cadrului legal, neelaborării unor proceduri interne privind implementarea corespunzătoare a mecanismului de transmitere în locaţiune a activelor neutilizate, a căror admitere a determinat formarea la 31.12.2013 a unor creanțe la plata pentru chirie în sumă de 1,2 mil.lei (365,0 mii lei – cu termenul de achitare expirat); neobținerea unor venituri pasibile în sumă de 894,7 mii lei din cauza stabilirii neuniforme în contractele de locațiune a plății anuale de arendă a terenurilor proprietate publică; nereflectarea deplină a mijloacelor încasate din locațiune în rapoartele financiare (1,14 mil.lei).
Recomandări Î.S. „Administrația de Stat a Drumurilor”:
Să implementeze un sistem eficient de management financiar şi control intern, asigurînd respectarea cadrului legal la organizarea procedurii de transmitere în locațiune a activelor, la calcularea uniformă a plății pentru arendă, precum și la încasarea creanțelor din transmiterea în locaţiune a proprietății de stat.
5.2.4. Conformitatea gestionării patrimoniului de stat
Valoarea de bilanț a patrimoniului de stat administrat de Î.S.„ASD” la 31.12.2013 constituia 5220,8 mil.lei, inclusiv mijloace fixe în sumă de 3763,7 mil.lei (72,0%), active materiale în curs de execuție – 1456,3 mil.lei (27,9%), active financiare pe termen lung și active nemateriale – 0,8 mil.lei (0,1%). Uzura mijloacelor fixe constituie 62,7% din valoarea inițială a lor.
Verificarea conformității gestionării patrimoniului de stat de către Î.S.„ASD” a relevat că bunurile imobile și terenurile nu sînt înregistrate în Registrul bunurilor imobile și în evidența contabilă, fapt prin care se menţine riscul de neasigurare a integrităţii patrimoniului public.
Auditul a constatat că la contractul privind transmiterea proprietăţii de stat în gestiune operativă, încheiat de către MTID (fondator) cu ex-administratorul Î.S.„ASD”, nu este anexată Lista privind componenţa şi valoarea bunurilor proprietate de stat transmise în gestiune, astfel nerespectîndu-se clauzele contractuale și art.6 alin.(2) lit.f) din Legea nr.146-XIII din 16.06.1994.
Nerespectînd cadrul legal[94], nu au fost evaluate şi înregistrate în evidenţa contabilă de către Î.S.„ASD” 2460 de terenuri cu suprafaţa totală de 3,7 mii ha, deși entitatea deține titlurile de proprietate aferente. Din ele, pentru 8 terenuri cu suprafața de 50,3 ha valoarea cadastrală a fost estimată la 172,8 mil.lei, iar 2452 de terenuri cu suprafața de 3,6 mii ha nu sînt evaluate nici de organul cadastral teritorial.
De asemenea, nu au fost evaluate și înregistrate în Registrul bunurilor imobile, precum și reflectate în evidența contabilă a Î.S.„ASD” 53 de terenuri cu suprafața de 66,5 ha, transmise conform Hotărîrii Guvernului nr.299 din 21.05.2013[95] din proprietatea publică a unităților administrativ-teritoriale în proprietatea MTID, gestionar fiind Î.S.„ASD” (în scopul reabilitării și extinderii unor segmente din drumurile naționale R1 Chişinău-Ungheni-frontiera cu România pe segmentul de ocolire a oraşului Ungheni și M3 Chişinău-Cimişlia-Vulcăneşti-Giurgiuleşti-frontiera cu România, pe segmentul Ciumai-Burlăceni).
Neînregistrarea în evidența contabilă a unor terenuri, cantitativ și valoric, nu admite nici identificarea prin sistemul contabil a operațiunilor de scoatere din uz a unor terenuri. Conform Hotărîrii Guvernului nr.846 din 09.11.2012[96], a fost transmis terenul cu suprafața de 0,23 ha din extravilanul satului Grimăncăuți, raionul Briceni, proprietate publică a MTID, gestionată de Î.S.„ASD”, în gestiunea Serviciului Vamal, pentru construcţia unor posturi vamale, însă operațiunea nu a fost reflectată în evidența contabilă a Î.S.„ASD”.
Nu au fost reflectate cantitativ și valoric în evidența contabilă a Î.S.„ASD” în modul stabilit[97] 9 bunuri imobile cu suprafața totală de 2,6 mii m2 în valoare de 1,1 mil.lei, aflate în gestiune conform Hotărîrii Guvernului nr.351 din 23.03.2005.
Nu au fost evaluate și înregistrate la organul cadastral în modul stabilit[98] după entitate, precum și nu au fost incluse în anexa nr.6 la Hotărîrea Guvernului nr.351 din 23.03.2005 3 garaje cu suprafața de 204,15 m2 în valoare de 45,5 mii lei, reflectate în evidența contabilă a entității.
Deși în perioada 2012-2013 prin intermediul Agenției Proprietății Publice la licitațiile ,,cu strigare” au fost privatizate 6 bunuri imobile cu suprafața totală de 3,8 mii m2 în valoare de 1,5 mil.lei, acestea nu au fost radiate din Lista bunurilor imobile, aprobată prin Hotărîrea Guvernului nr.351 din 23.03.2005[99] și se numără ca proprietate publică a MTID, în gestiunea economică a Î.S.„ASD”.
La 31.12.2013, valoarea inițială a drumurilor publice constituia 10158,1 mil.lei și s-a majorat față de anul 2012 cu 481,5 mil.lei datorită reabilitări unor drumuri publice. Gradul de uzură în medie constituie 63,0% (6404,7 mil.lei), iar valoarea de bilanț – 3753,4 mil.lei. Uzura drumurilor naţionale constituie 59,4% (3800,2 mil.lei), iar uzura drumurilor locale 40,6% (2604,7 mil.lei), faţă de nivelul mediu stabilit pe ţară.
Deși contabilitatea activelor pe termen lung se ţine pe fiecare obiect de evidenţă, în expresie cantitativă şi valorică, verificările auditului la 27.11.2013 au constatat că, contrar prevederilor legale[100], în programul 1C nu a fost reflectată informația analitică completă ce ține de drumuri, nefiind asigurată în formularul tipizat MF-6 capitalizarea și calcularea uzurii separată pe fiecare drum public (anul 2011 – suma de 218,3 mil.lei, și anul 2012 – de 426,5 mil.lei). Pentru anul 2013 capitalizările urmau a fi efectuate pînă la finele perioadei de gestiune. Cauza necapitalizării drumurilor este lipsa de timp a personalului contabilității și neconcordanțele între posibilitățile programului 1C și fișa de evidență a mijlocului fix (formularul MF-6). Astfel, evidența contabilă se ține la valoarea totală a drumurilor, iar la sfîrșitul exercițiului financiar se întocmeşte un raport general privind valoarea drumurilor și uzura calculată, care servește drept bază pentru reflectarea informației în Raportul financiar anual.
Valoarea mijloacelor fixe include costul drumurilor naţionale şi locale, care au fost stabilite în Listele aprobate prin Hotărîrea Guvernului nr.1323 din 29.12.2000[101]. Potrivit prevederilor hotărîrii nominalizate, MTID, în comun cu organele de administrare locală, urmau să efectueze inventarierea drumurilor publice, stabilind parametrii tehnici ai acestora şi apartenenţa lor teritorială, conform hotarelor administrativ-teritoriale. Deși pe perioada desfășurării auditului au fost delimitate 12,3 mii ha de terenuri ocupate de 806 drumuri locale, gestionate de Î.S.„ASD”, pentru care s-au cheltuit 3,1 mil.lei, lucrul nu s-a efectuat pe deplin din cauza avizului negativ privind modificarea Hotărîrii menționate în aspectul listei terenurilor ocupate de drumurile locale, fapt ce constituie un impediment în obținerea titlurilor de autentificare a drepturilor deținătorului de terenuri, condiționînd veridicitatea raportării situaţiilor financiar-economice ale entității.
Neevaluarea costului activelor rutiere la valoarea reală generează raportarea neveridică a situației patrimoniale. În scopul evaluării activelor rutiere, grupul de lucru pentru achiziții al Î.S.„ASD” în perioada 2012-2013 a organizat 3 licitații publice, valoarea estimativă a achizițiilor de servicii fiind una neuniformă, de la 4,0 mil.lei la 6,0 mil.lei și, respectiv, 8,3 mil.lei. Testările efectuate de audit relevă că Î.S.„ASD”, invocînd diferite motive, a anulat licitațiile publice, activele rutiere rămînînd neevaluate, iar mijloacele financiare prevăzute în Programele privind repartizarea mijloacelor fondului rutier pe anii 2012 și 2013 fiind utilizate în alte scopuri decît cele planificate.
Probele de audit denotă că laboratorul rutier mobil de tip „ТРАССА” achiziționat de Î.S.„ASD” la prețul de 4,1 mil.lei (cu un adaos comercial de 0,5 mil.lei), destinat investigării și diagnosticării stării tehnice a rețelei de drumuri, ținînd cont de posibilitățile funcționale nu este utilizat la capacitatea maximă, inclusiv la verificarea lucrărilor de reparație a îmbrăcăminții rutiere, la terminarea lucrărilor. Ulterior, entitatea a mai cheltuit 110,7 mii lei pentru procurarea programului „Титул-2005”, pentru formarea Băncii de date Tehnice Rutiere moderne și pașaportizarea drumurilor.
Conform datelor din evidența contabilă și din anexa nr.6 la Hotărîrea Guvernului nr.351 din 23.03.2005, Î.S.„ASD” deține în gestiune etajul III cu suprafața de 1,1 mii m2 din imobilul amplasat în mun. Chişinău, str. Bucuria nr. 12A în valoare de 1,7 mil.lei. Ca urmare a proceselor de judecată privind apartenența imobilului nominalizat, Î.S.„ASD” a achitat unei societăți pe acțiuni, din veniturile proprii acumulate în fondul rutier, conform unor titluri executorii, 6,3 mil.lei, inclusiv 5,9 mil.lei cu titlu de prejudiciu, 21,9 mii lei – taxa de stat, 41,6 mii lei – cheltuieli de executare și 231,7 mii lei – urmare a unor indexări, temei fiind Decizia Curții de Apel Economice din 26.10.2011, încheierea din 07.12.2011 și titlul executoriu din 22.04.2013 emis de Judecătoria Comercială de Circumscripție. Totodată, pe parcursul anului 2013 pe rol în instanțele judecătorești se aflau 6 litigii de judecată privind gestiunea și apartenența imobilului respectiv, cu participarea Guvernului, MTID, Î.S.„ASD” și a altor persoane.
Notă: Pe parcursul auditului, Î.S.„ASD” a întreprins unele măsuri privind capitalizarea cheltuielilor executate pe fiecare drum public separat.
Concluzii: Î.S.„ASD”, deținînd titluri de proprietate, nu a reflectat în evidența contabilă 2460 de terenuri cu suprafața totală de 3,7 mii ha, inclusiv 8 terenuri cu suprafața de 50,3 ha și valoarea cadastrală de 172,8 mil.lei; nu a evaluat și reflectat în evidența contabilă, precum și în Registrul bunurilor imobile 53 de terenuri cu suprafața totală de 66,5 ha; nu a contabilizat 9 bunuri imobile în valoare de 1,1mil.lei; nu a evaluat și înregistrat la organul cadastral 3 garaje în valoare de 45,5 mii lei; nu a exclus din costul drumurilor 6 bunuri imobile în valoare de 1,5 mil.lei, privatizate prin intermediul Agenției Proprietății Publice; nu a reconciliat datele din Listele bunurilor imobile proprietate publică a statului. Verificările auditului la 27.11.2013 au constatat că entitatea nu a asigurat capitalizarea și calcularea uzurii pe fiecare drum public separat (în anul 2011 suma de 218,3 mil.lei și în anul 2012 – de 426,5 mil.lei); din cauza avizului negativ privind modificarea cadrului legal în aspectul listei terenurilor ocupate de drumurile locale, entitatea nu a obținut titlurile de autentificare a drepturilor deținătorului de terenuri ocupate de 806 drumuri locale, fapt ce influențează veridicitatea raportării situaţiilor financiar-economice, condiţionînd riscul integrităţii bunurilor statului.
Recomandări Î.S. „Administrația de Stat a Drumurilor!:
Să implementeze un sistem eficient de control intern pentru asigurarea conformității ţinerii evidenţei contabile şi gestionării patrimoniului de stat, precum şi corectitudinii şi plenitudinii raportării către organele de competenţă.
Să asigure delimitarea terenurilor proprietate publică a statului, cu înregistrarea la organele cadastrale a drepturilor de proprietate asupra bunurilor imobile administrate, precum şi să evalueze şi să înregistreze în evidenţa contabilă patrimoniul de stat dat în folosinţă.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor și Î.S. „Administrația de Stat a Drumurilor”:
Să reglementeze modul de inventariere a infrastructurii drumurilor publice, asigurînd capitalizarea și evaluarea reală a activelor rutiere.
Conformitatea activelor materiale în curs de execuție
Valoarea de bilanţ consolidată a activelor materiale în curs de execuție înregistrate la 31.12.2013 de către Î.S.„ASD” a constituit 1456,4 mil.lei, majorîndu-se, faţă de începutul anului 2012, cu 542,8 mil.lei (37,2%). Activele materiale în curs de execuție executate din fondul rutier și bugetul de stat constituie 490,2 mil.lei, investițiile străine – 965,0 mil.lei și activitatea de autogestiune – 1,0 mil.lei.
Verificările auditului asupra gestionării activelor materiale în curs de execuție denotă următoarele.
Entitatea a înregistrat active materiale în curs de execuție ce reprezintă construcția unor drumuri și obiecte nefinisate, la 31.12.2013, în valoare de 80,7 mil.lei finanțate în anii 1992-2011 din sursele fondului rutier şi ale bugetului de stat, dar care nu sînt finanțate timp îndelungat (3-13 ani). Nefinisarea construcţiilor condiţionează riscul deteriorării acestora.
Î.S. „ASD”, imobilizînd mijloace financiare din circuitul întreprinderii, a acumulat proiecte de execuție și lucrări în sumă de 44,7 mil.lei, inclusiv 23,3 mil.lei – proiecte de execuție elaborate, dar nefinanțate timp îndelungat, persistînd riscul suportării unor cheltuieli de reactualizare/modificare.
Pe parcursul auditului, Î.S.„ASD”, în baza unor scrisori ale MTID, a transmis cu titlu gratuit unor autorități publice locale 5 proiecte de execuție în sumă de 1,4 mil.lei.
La balanța Î.S.„ASD” sînt înregistrate active materiale în curs de execuție (utilaj pentru drumuri cu mișcare lentă) în valoare de 1,0 mil.lei, care staționează în depozit din anul 2007 și nu sînt utilizate în procesul tehnologic.
Nerespectînd prevederile Legii contabilității, în anul 2013 Î.S.„ASD” nu a efectuat inventarierea regulamentară[102] a tuturor activelor în curs de execuție, nu deține informații integrale privind costul de deviz al acestor obiecte, volumul lucrărilor nefinalizate și gradul lor de finisare.
Deși Î.S.„ASD” a asigurat întocmirea proceselor-verbale la terminarea lucrărilor executate din fondul rutier și din investiții străine pe 8 drumuri publice în valoare totală de 518,7 mil.lei și le-a remis în anul 2013 Inspecției de Stat în Construcții, conform Regulamentului aprobat prin Hotărîrea Guvernului nr.285 din 23.05.1996[103], pentru verificări și concluzii, auditul a stabilit că din cauza nesemnării proceselor-verbale menționate entitatea nu a capitalizat investițiile, acestea figurînd ca active în curs de execuție și la data de 31.12.2013.
Din ianuarie 2013 nu au fost examinate și semnate de către Inspecția de Stat în Construcții procesele-verbale de recepție finală a lucrărilor pe 6 drumuri publice în valoare de 357,7 mil.lei. Auditul constată că una din cauzele nerecepționării finale a drumurilor publice este tergiversarea înlăturării de către antreprenorii generali a obiecțiilor și viciilor depistate de comisia instituită de Î.S. „ASD” la terminarea lucrărilor, precum și lipsa unui control riguros din partea Î.S.„ASD” privind supravegherea lucrărilor de reparație. Misiunea de audit exemplifică în acest sens reparația drumului R3 Chişinău-Hînceşti-Cimişlia-Basarabeasca (km 7-22), finalizată de către un antreprenor în februarie 2011 pentru care s-au cheltuit 229,4 mil.lei, însă obiectul respectiv nu este recepționat la final nici pînă la încheierea auditului (timp de 3 ani), unele motive ținînd de neînlăturarea obiecțiilor comisiei la terminarea lucrărilor.
Notă: Pe parcursul auditului, Î.S.„ASD”, în baza unor scrisori ale MTID, a transmis cu titlu gratuit unor autorități publice locale 5 proiecte de execuție în sumă de 1,4 mil.lei.
Entitatea a înregistrat active materiale în curs de execuție ce reprezintă construcția unor drumuri și obiecte nefinisate, la 31.12.2013, în valoare de 80,7 mil.lei, executate în anii 1992-2011 din sursele fondului rutier şi ale bugetului de stat, care nu sînt finanțate pe o perioadă de 3-13 ani, imobilizînd mijloacele financiare din circuitul întreprinderii. Nefinisarea acestor construcţii condiţionează riscul deteriorării lor, iar proiectele de execuție să necesite a fi reactualizate, ceea ce denotă nevalorificarea eficientă a banilor publici. În acest sens, se constată tergiversarea verificării în conformitate cu prevederile regulamentare a proceselor-verbale la terminarea lucrărilor și de recepție finală a drumurilor publice reparate.
Recomandări Î.S.„Administrația de Stat a Drumurilor”:
Să efectueze inventarierea regulamentară a obiectelor de investiţii capitale nefinalizate și a proiectelor de deviz elaborate, cu prioritizarea finanţării acestora şi înaintarea propunerilor corespunzătoare.
5.2.6. Conformitatea înregistrării capitalului social
Potrivit datelor raportate la 31.12.2013, Î.S.„ASD” dispune de un capital social de 17,1 mil.lei. Conform prevederilor normative[104], capitalul social include drepturile patrimoniale, inclusiv drepturi de folosinţă a mijloacelor fixe, terenurilor și resurselor naturale. Deși entitatea dispune de titluri de autentificare a dreptului deținătorului de teren eliberate de organele cadastrale, se relevă neincluderea în capitalul social a 2460 de terenuri cu suprafața totală de 3,7 mii ha, din care 8 terenuri cu suprafața de 50,3 ha în valoare cadastrală de 172,8 mil.lei. Verificările auditului asupra corectitudinii și plenitudinii includerii în capitalul social a bunurilor patrimoniale ale entității relevă că valoarea capitalului social, la 31.12.2013, constituia 17,1 mil.lei, iar valoarea activelor nete ale acesteia – 5447,8 mil.lei, valoarea patrimoniului de stat fiind micșorată cu 5430,7 mil.lei, astfel nerespectîndu-se prevederile legale[105].
Concluzii: Valoarea patrimoniului de stat transmis de către MTID în gestiune și inclus în capitalul social al Î.S.„ASD” nu este corelată cu valoarea activelor nete la expirarea anului financiar, patrimoniul de stat fiind diminuat.
CAP.VI. ALTE ACTIVITĂȚI
6.1. Activitatea economico-financiară a unor întreprinderi de stat și societăți pe acțiuni fondate de MTID
Evoluția unor indicatori economico-financiari înregistrați în anii 2012-2013 de către întreprinderile de stat şi societăţile pe acţiuni cu cotă majoritară de stat fondate de MTID denotă următoarele.
Analiza activității economico-financiare a întreprinderilor de stat. Entitățile auditate nu au dispus de indici economici stabiliți de fondator conform prevederilor legale[106], fapt ce creează premise pentru planificarea de către acestea a unor indicatori sub nivelul obținut în perioadele precedente, în lipsa analizei și argumentării justificate, ceea ce nu motivează managerii în vederea obținerii rezultatelor performante.
În anul 2013 veniturile din vînzări la 10 întreprinderi de stat au constituit 2693,2 mil.lei, înregistrînd o creștere față de perioada precedentă de gestiune cu 147,4 mil.lei (5,5%), în timp ce costul vînzărilor a constituit 2486,9 mil.lei, fiind în scădere cu 15,2 mil.lei (0,6%).
Rezultatul din activitatea economico-financiară a 5 întreprinderi de stat a înregistrat profit în sumă de 53,7 mil.lei, iar alte 5 întreprinderi – pierderi nete în sumă de 62,8 mil.lei. Raporturile de profit și pierderi înregistrate de 10 întreprinderi de stat se reflectă în Diagrama nr.10.
Diagrama nr.10
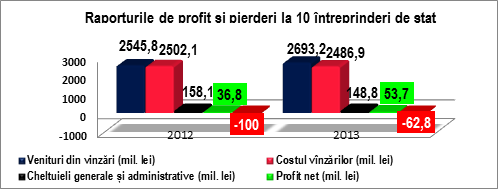

Sursă: Rapoartele financiare pe anii 2012 și 2013.
Cele mai mari pierderi au fost înregistrate de Î.S. „Servicii Transport Auto” – 31,2 mil.lei, Î.S. „CFM” – 30,0 mil.lei, Î.S. „Moldaeroservice” – 1,2 mil.lei și Î.S. „Centrul Aeronautic de Instruire” – 0,4 mil.lei.
Creanțele pe termen scurt la 10 întreprinderi de stat au constituit 319,9 mil.lei, iar datoriile – 449,9 mil.lei, înregistrîndu-se un dezechilibru de mijloace financiare în sumă de 130,0 mil.lei. Cele mai semnificative datorii au înregistrat Î.S. „Compania Aeriană Air Moldova” în sumă de 239,3 mil.lei și Î.S „CFM” – de 203,7 mil.lei, din cauza contractării creditelor bancare de la băncile comerciale.
Analiza activității economico-financiare a societăților pe acțiuni. În anul 2013 veniturile din vînzări și costul vînzărilor la 13 societăți pe acțiuni au constituit 490,7 mil.lei și, respectiv, 435,8 mil.lei, înregistrînd o creștere față de perioada precedentă de gestiune cu 300,7 mil.lei (61,3%) și 243,8 mil.lei (55,9%). De asemenea, o creștere cu 21,8 mil.lei (41,7%) față de perioada similară a anului precedent au înregistrat și cheltuielile generale și administrative.
În anul 2013 activitatea economico-financiară a 7 societăţi pe acţiuni a înregistrat profit în sumă de 7,1 mil.lei, micșorîndu-se cu 0,8 mil.lei (10,1%) față de perioada anului 2012, iar alte 6 societăţi pe acţiuni – pierderi nete în sumă de 4,0 mil.lei, în creștere cu 3,8 mil.lei față de anul 2012. Raporturile de profit și pierderi înregistrate de 13 societăţi pe acţiuni se reflectă în Diagrama nr.11.
Diagrama nr.11
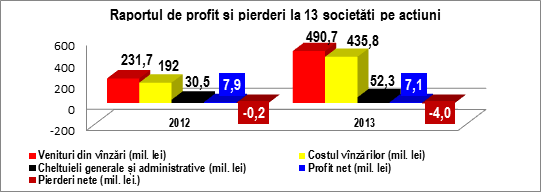

Sursă: Rapoartele financiare pe anii 2012 și 2013.
S.A. „Drumuri Criuleni” a înregistrat pierderi în sumă de 2,2 mil.lei, S.A. „Drumuri Cahul” – de 0,9 mil.lei, S.A. „Drumuri Rîșcani” – de 0,5 mil.lei și S.A. „Drumuri Strășeni” – de 0,4 mil.lei.
La situația din 31.12.2013, creanțele și datoriile societăţilor pe acţiuni au constituit 37,2 mil.lei și, respectiv, 39,2 mil.lei, fiind în creștere față de anul precedent cu 15,8 mil.lei (42,5%) și, respectiv, 14,9 mil.lei (38,0%). S.A. „Drumuri Ialoveni” a înregistrat creanțe în sumă de 9,9 mil.lei, S.A. „Aeroport Handling” – de 7,1 mil.lei, S.A. „Drumuri Bălți” – de 4,8 mil.lei, S.A. „Drumuri Cahul” – de 2,6 mil.lei, S.A. „Drumuri Criuleni” – de 3,0 mil.lei, S.A. „Drumuri Cimișlia” – de 1,1 mil.lei, S.A. „Drumuri Rîșcani” și S.A. „Drumuri Strășeni” – a cîte 1,5 mil.lei, S.A. „Drumuri Orhei” – de 1,6 mil.lei și S.A. „Drumuri”, or. Căușeni” – de 1,8 mil.lei.
Auditul denotă că unele mijloace de transport ce aparțin la 10 societăți pe acțiuni și 6 întreprinderi de stat subordonate MTID nu sînt utilizate în activitatea curentă a acestora, fiind nefuncționale din cauza stării tehnice, a uzurii fizice și/sau morale, nefiind casate în modul stabilit de Guvern[107]. Astfel, 10 mijloace de transport în valoare de 1,3 mil.lei staționează și necesită a fi reparate, iar 227, cu valoarea de bilanț de 50,2 mil.lei, necesită a fi casate, nefiind înaintate către Minister propuneri în acest sens.
S.A. „Drumuri Criuleni”. Auditul a stabilit că în anul 2013 au fost procurate 3,3 mii tone de sare tehnică, de 10,6 ori mai mult față de anii precedenți. Astfel, Î.S.„ASD” a aprovizionat entitatea cu sare tehnică începînd cu lunile august-septembrie, iar plata pentru marfă în sumă de 3,7 mil.lei a fost reținută la momentul tranzacțiilor din contul alocațiilor planificate pentru societate în fondul rutier. Întrucît efectuarea lucrărilor de întreținere a drumurilor pe timp de iarnă au avut loc cu mult mai tîrziu, imobilizarea mijloacelor financiare a afectat activitatea entității.
au fost procurate 31 de panouri pentru pavilioanele de pasageri în sumă de 700,5 mii lei, de 6,7 ori mai mult față de anii precedenți. Totodată, în depozitele sectoarelor sînt stocate indicatoare rutiere în sumă de 261,9 mii lei, care nu se utilizează ani în șir, formînd datorii enorme față de agenții economici furnizori, astfel cheltuindu-se ineficient mijloacele fondului rutier. Datoriile S.A. „Drumuri Criuleni” în sumă de 1,9 mil.lei față de agenții economici sînt achitate de Î.S.„ASD” prin cesiune de creanțe.
În cadrul auditului s-a stabilit procurarea ineficientă de către S.A. a unor active pe termen lung în sumă de 603,1 mii lei, neutilizate în activitatea de producție, inclusiv Uzina de asfalt în sumă de 410,3 mii lei, procurată în anul 2004, care nu au fost date în exploatare; autoturismul Volvo-940 în sumă de 138,1 mii lei, procurat în anul 2002, neînmatriculat pînă în prezent în Republica Moldova și utilajul stomatologic în sumă de 54,7 mii lei, procurat în anul 2008, care nu ține de activitatea specifică a societății.
Sursă: Imagini efectuate de echipa de audit la 20.11.2013.
În anul 2013, îS.A. Î.S.„ASD”, au fost alocate și pentruProbele de audit obținute prin observare directă a evenimentelor privind lucrările de întreținere a drumurilor au constatat că majoritatea drumurilor sînt într-o stare satisfăcătoare, excepție fiind drumurile: M21 Chișinău-Dubăsari și M1 Chișinău-Leușeni-frontiera cu Romînia, unde pe unele tronsoane iarba nu era cosită, copacii necurățați, fiind stocate cantități de gunoi și crengi uscate neevacuate.
Sursă: Imagini efectuate de echipa de audit la 20.11.2013.
Notă: Pe parcursul auditului, unele din neajunsurile depistate au fost înlăturate, cu excepția arborilor care urmau a fi parțial curățați.
Nerespectarea cadrului legal și a unor proceduri interne privind implementarea mecanismului de transmitere în locaţiune a activelor neutilizate a condiționat admiterea unor nereguli şi deficienţe, după cum urmează:
S.A. „Drumuri Criuleni” (sect. Chișinău), nerespectînd prevederile legale[108], fără a organiza licitaţii „cu strigare” desfăşurate în modul stabilit de Guvern, prin negocieri directe a încheiat 6 contracte de locaţiune/arendă privind transmiterea în folosinţă temporară agenţilor economici a 620,5 m2 de spaţiu nelocuibil și un contract de arendă a terenului cu suprafața de 0,06 ha, nefiind asigurat principiul competitivității;
spațiul real ocupat de Î.S. „ASD” pentru cercetări de laborator și oficii a fost diminuat cu 41,6 m2, iar plata de arendă micșorată cu 381,7 mii lei, inclusiv cu 47,9 mii lei în anul 2013, din cauza diminuării neregulamentare a coeficienţilor de amplasare a încăperii (0,6) față de cei prevăzuţi de cadrul legal (1,0). Totodată, în baza contractului de locațiune din 14.08.2005, Î.S.„ASD” a transmis nejustificat în chirie S.A.„Drumuri Criuleni”, sect. Chișinău încăperi pentru depozite și garaje cu suprafața de 231,5 m2, cu plata de arendă de 314,9 mii lei, care, conform datelor din Registrul bunurilor imobile al organului cadastral teritorial, aparțin societății;
societatea a permis locatarului, în contul datoriei la plata pentru arendă, să efectueze lucrări de reparație a cantinei, în sumă de 294,3 mii lei, ulterior cesionate altui locatar, locatorul neasigurînd încasarea veniturilor, atribuindu-și nejustificat datoriile respective.
Unele bunuri imobile administrate de entitate, precum construcțiile, terenurile aferente, nu sînt înregistrate în Registrul bunurilor imobile și în evidența contabilă, fapt prin care se menţine riscul de neasigurare a integrităţii patrimoniului de stat.
Astfel, nu au fost înregistrate în evidența contabilă a Î.S.„ASD” sect.Anenii Noi – casa de locuit în valoare de 127,2 mii lei, care nu este înregistrată la organul cadastral. Deși S.A. „Drumuri Criuleni” deține titlul de autentificare a dreptului deținătorului de teren cu suprafața de 1,3 ha în valoare de 5,4 mil.lei, acesta nu a fost înregistrat regulamentar[109] în evidența contabilă.
Au fost constatate unele abateri la organizarea evidenţei contabile care au creat unele situaţii de documentare și raportare neregulamentară.
Verificările efectuate de audit privind întocmirea Raportului statistic nr.5-CI „Consumurile, cheltuielile și investițiile întreprinderii”, la 01.10.2013, prin contrapunere cu datele Cărții mari, au stabilit divergențe la toate capitolele. În Cartea mare nu au fost contabilizate: stocuri de mărfuri și materiale în sumă de 1,6 mil.lei, iar în Raportul statistic: venituri – de 5,0 mil.lei, consumuri și cheltuieli – de 1,5 mil.lei, învestiții în active materiale pe termen lung – în sumă de 142,2 mii lei. Totodată, entitatea a reflectat neregulamentar[110] în Cartea mare soldurile taxei pe valoarea adăugată și a creanțelor pe termen scurt în sumă de 1,0 mil.lei cu semnul minus.
Auditul a stabilit neînchiderea lunară a contului „Consumuri indirecte de producție”, care nu a permis calcularea prețului de cost al serviciilor prestate. Soldul contului respectiv în sumă de 934,8 mii lei pentru luna septembrie nu era închis nici în decembrie 2013, fapt ce influențează veridicitatea consumului de materiale reflectat în rapoartele statistice prezentate în modul stabilit.
. În cadrul auditului, la întocmirea Raportului financiar pe anul 2013, entitatea a corectat divergențele în sumă de 8,2 mil.lei, stabilite în Cartea mare și în Raportul statistic nr.5-CI „Consumurile, cheltuielile și investițiile întreprinderii”. Totodată, au fost corectate clauzele contractului de arendă.
S.A. „Drumuri Ialoveni”, potrivit contractului de antrepriză încheiat cu Î.S. „ASD” din 31.05.2013, i-au fost alocate din fondul rutier mijloace financiare în sumă de 54,6 mil.lei, fiind executate cheltuieli în sumă de 53,0 mil.lei. Verificările efectuate de audit la 30.09.2013 privind întocmirea Raportului statistic nr.5-CI „Consumurile, cheltuielile și investițiile întreprinderii” prin contrapunere cu datele Cărții mari au stabilit că în Raportul statistic nominalizat au fost diminuate neregulamentar stocurile de mărfuri și materiale cu suma de 8,4 mil.lei, consumurile și cheltuielile – cu 3,9 mil.lei. De menționat că, deși consumurile și cheltuielile nu au fost contabilizate, S.A.„Drumuri Ialoveni” a prezentat Î.S. „ASD” procese-verbale de executare a lucrărilor de reparație, care au fost achitate din mijloacele fondului rutier. Acest fapt denaturează informațiile prezentate în rapoartele financiare, și anume componența veniturilor, veridicitatea valorii consumurilor și cheltuielilor suportate de societate, autenticitatea prețului de cost al lucrărilor și serviciilor.
Concluzii: În perioada auditată, la unele întreprinderi de stat şi societăţi pe acţiuni fondate nu a fost asigurată consolidarea pe deplin a capacităţilor instituţionale și un management eficient al gestionării patrimoniului de stat, iar rezultatul activității economico-financiare a 5 întreprinderi de stat și 6 societăţi pe acţiuni s-a încheiat cu pierderi nete în sumă de 62,8 mil.lei și, respectiv, de 4,0 mil.lei.
S.A.„Drumuri Criuleni” a admis procurarea ineficientă a unor active pe termen lung în sumă de 603,1 mii lei și a stocat timp îndelungat în depozite indicatoare rutiere în sumă de 261,9 mii lei; a transmis unele bunuri imobile în chirie prin diminuarea cu 41,6 m2 a spațiilor real ocupate și a chiriei cu 381,7 mii lei din cauza aplicării unor coeficienţi de amplasare a încăperii mai mici decît cei prevăzuţi de cadrul legal; și-a asumat nejustificat datorii la plata chiriei în sumă de 294,3 mii lei; nu a înregistrat în evidența contabilă un teren cu suprafața de 1,3 ha în valoare de 5,4 mil.lei și o casă de locuit în sumă de 127,2 mii lei la organul cadastral; nu a asigurat pe deplin respectarea regulilor generale de organizare a evidenţei contabile, admițînd denaturări semnificative în rapoartele financiare și statistice (8,2 mil.lei).
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să stabilească indici economici întreprinderilor fondate; să întreprindă acţiuni de consolidare a capacităţilor instituţionale ale întreprinderilor de stat şi societăţilor pe acţiuni fondate, prin asigurarea unui management eficient al gestionării patrimoniului de stat în conformitate cu cadrul legal, precum și să ajusteze contractele de locaţiune/arendă, reieşind din aplicarea corectă a cuantumului minim al plăţii.
Recomandări S.A. „Drumuri Criuleni”:
Să implementeze un sistem eficient de management financiar şi control intern privind executarea cheltuielilor din fondul rutier, administrarea patrimoniului de stat, cu încasarea conformă a veniturilor din transmiterea în locaţiune a proprietății de stat şi asigurarea monitorizării exercitării de către persoanele responsabile a atribuţiilor funcționale.
Recomandări S.A. „Drumuri Ialoveni”:
Să asigure respectarea regulilor generale de organizare a evidenţei contabile, efectuarea în termen a inventarierii tuturor articolelor de bilanţ, precum și raportarea financiară adecvată.
6.2. Executarea hotărîrilor precedente ale Curţii de Conturi
Verificarea executării cerinţelor şi implementării recomandărilor din Hotărîrile precedente ale Curţii de Conturi nr.57, nr.58 și nr.59 din 20.09.2011[111] a constatat următoarele.
Pentru executarea Hotărilor precedente ale Curții de Conturi, MTID și entitățile din subordine urmau să asigure implementarea a 45 de recomandări din rapoartele nominalizate. Auditul denotă că, deşi MTID și Î.S „ASD” au întreprins anumite acţiuni în vederea remedierii iregularităţilor/abaterilor constatate de auditurile precedente, precum şi îmbunătăţirii procesului de administrare a mijloacelor financiare și patrimoniului public, unele probleme/lacune continuă să persiste, acestea fiind abordate şi în cadrul auditului prezent.
MTID nu a întreprins măsuri relevante şi ferme în vederea asigurării executării unor cerinţe din Hotărîrea Curții de Conturi nr.57 din 20.09.2011 referitor la: perfecţionarea modalității de estimare a veniturilor şi cheltuielilor fondului rutier pe termen mediu şi lung, cu asigurarea necesităţilor de finanţare a lucrărilor de construcţie şi reparaţie a obiectelor (drumuri), a căror execuţie durează de mai mulți ani (rec.1); întreprinderea măsurilor de rigoare privind eliminarea deficienţelor în gestionarea mijloacelor alocate din fondul rutier pentru întreţinerea drumurilor publice, prin divizarea clară, pe tipuri, a lucrărilor de reconstrucţie, reparaţie şi întreţinere a drumurilor, cu conformarea la cerinţele de ţinere a evidenţei contabile (rec.10); determinarea asupra cadrului regulator privind modalitatea de fundamentare a cheltuielilor pentru lucrările de întreţinere şi reparaţie a drumurilor, care să corespundă bunelor practici în domeniu (rec.11); asigurarea excluderii practicii defectuoase de desfăşurare a procesului de achiziţii publice de către Î.S. „ASD”, cu conformarea la prevederile cadrului legal şi consolidarea managementului la acest compartiment (rec.12).
Hotărîrea Curţii de Conturi nr.59 din 20.09.2011 referitor la: reglementarea modului de coordonare, executare, monitorizare şi raportare de către părţile implicate în procesul de organizare, achiziţionare, executare şi monitorizare a lucrărilor de construcţie şi reparaţie a obiectivelor de investiţii capitale finanţate din fondurile publice (rec.1); implementarea unui sistem eficient de management financiar şi control intern, pentru asigurarea bunei guvernări a fondurilor publice (rec.23); asigurarea delimitării funcţiilor, competenţelor şi responsabilităţilor între MTID şi Î.S. „ASD” (rec.24).
Î.S. „ASD” nu a întreprins măsuri relevante şi ferme în vederea asigurării executării unor cerinţe din Hotărîrea Curții de Conturi nr.57 din 20.09.2011 referitor la: elaborarea planurilor anuale privind achiziţionarea lucrărilor de construcţie şi reparaţie a drumurilor publice, materialelor şi utilajului specializat, precum şi publicarea conformă a anunţului de intenţie (rec.14); implementarea unui proces eficient al monitorizării executării obligaţiunilor contractuale de către antreprenori, cu includerea în clauzele contractuale a prevederilor ce ţin de nerespectarea termenelor de execuţie a volumelor de lucrări contractate (rec.15); întreprinderea măsurilor oportune privind asigurarea unui management financiar eficient în gestionarea conformă a mijloacelor alocate din fondul rutier, cu racordarea distinctă a elementelor politicii de contabilitate la cadrul legal (rec.20).
Hotărîrea Curţii de Conturi nr.59 din 20.09.2011 referitor la: neasigurarea implementării unui sistem eficient al managementului financiar şi de control intern pentru asigurarea utilizării conforme a mijloacelor publice (rec.5).
MTID și Î.S.„ASD”, de comun nu au întreprins măsuri în vederea executării Hotărîrii Curţii de Conturi nr.58 din 20.09.2011 referitor la: asigurarea executării activităţilor prestabilite în termenele prevăzute la implementarea Proiectului, cu utilizarea eficientă şi eficace a fondurilor externe (rec.1); asigurarea implementării unui sistem eficient de gestionare a investiţiilor în drumuri, cu utilizarea fondurilor externe, acesta fiind adecvat cerinţelor donatorilor (rec.3).
În acest context, cerinţele şi recomandările Curţii de Conturi neexecutate de către autorităţile vizate (MTID și Î.S „ASD”) au fost abordate și în cadrul auditului, fiind reiterate în prezentul Raport.
Concluzii: Urmare a recomandărilor Curţii de Conturi, au fost întreprinse unele acţiuni în vederea înlăturării neregulilor/abaterilor şi neajunsurilor stabilite în cadrul auditurilor precedente, precum şi în scopul îmbunătăţirii administrării mijloacelor financiare și patrimoniului public de către MTID și Î.S „ASD”. Totodată, se constată persistenţa unor probleme, acestea fiind condiţionate, după caz, de insuficienţa măsurilor întreprinse de factorii de decizie şi/sau de tergiversarea procesului de revizuire şi aprobare a modificărilor la unele acte legislative/normative, aceste aspecte fiind abordate și în cadrul prezentei misiuni de audit, cu reiterarea recomandărilor respective în prezentul Raport.
CAP.VII. Concluzii generale
Ministerului Transporturilor și Infrastructurii Drumurilor, pe exercițiul bugetar 2013, i-au fost alocate din bugetul de stat 1705,9 mil.lei, executînd cheltuieli în sumă de 1647,7 mil.lei. Echipa de audit, în baza testărilor și analizelor efectuate, constată că, în linii generale, execuția bugetului și gestionarea patrimoniului este conformă prevederilor Legii contabilității și altor acte normative[112]. În același timp, testarea mediului de control intern existent a relevat: nevalorificarea mijloacelor alocate din fondul rutier și din sursele externe pentru finanțarea lucrărilor (77,4 mil.lei); efectuarea unor cheltuieli din bugetul de stat și fondul rutier cu nerespectarea actelor legislative şi normative; cadrul instituțional și legislativ-normativ în domeniul executării lucrărilor de întreţinere, reparaţie şi construcţie a drumurilor publice conține unele deficiențe și necesită a fi elaborat, ajustat şi publicat conform prevederilor legale; nu a fost asigurată delimitarea, evaluarea şi înregistrarea conformă a bunurilor imobile şi a drepturilor asupra lor la organele cadastrale teritoriale şi în evidenţa contabilă, ceea ce menţine riscul de neasigurare a integrităţii patrimoniului public; Î.S.„ASD” nu a asigurat un proces eficient de planificare, achiziționare și executare a lucrărilor de reparație a drumurilor publice, precum și a bunurilor și serviciilor din mijloacele fondului rutier; nerespectarea criteriilor de capitalizare a costurilor în activele materiale în curs de execuție a determinat gestionarea neadecvată a activelor materiale pe termen lung; Î.S.„ASD” a înregistrat în situațiile financiare TVA care trebuie recuperat în sume impunătoare aferente lucrărilor capitalizate în activele materiale în curs de execuție, imobilizînd mijloacele provenite din fondul rutier (31,3 mil.lei); din toate sursele disponibile de finanţare pentru implementarea Proiectului de Susţinere a Programului în Sectorul Drumurilor, MTID, prin intermediul Î.S. „ASD”, a asigurat absorbţia numai a 40,0% (74,3 mil.euro) din mijloacele financiare acordate de donatorii străini pînă în anul 2011, potrivit acordurilor de finanțare.
Neasigurarea unui control intern adecvat a determinat admiterea unor deficiențe și neregularități la executarea cheltuielilor pentru retribuirea muncii, combustibil și deplasări în interes de serviciu.
Prezentul Raport de audit a fost întocmit în baza probelor acumulate în misiunile de audit efectuate la Ministerul Transporturilor și Infrastructurii Drumurilor, Î.S. „Administrația de Stat a Drumurilor”, S.A. „Drumuri Criuleni”, S.A. „Drumuri Ialoveni”, S.A. „Drumuri Strășeni”, S.A. „Drumuri Bălți” și la alte entități din subordine de către echipa de audit în următoarea componență: Victor Munteanu, Ion Bulmaga, Tudor Sula, Nicoleta Graur, Uliana Huzinschi și Diana Grigoriev.
Responsabili de executarea și consolidarea/elaborarea Raportului de audit:
Şeful de Direcţie în cadrul Direcţiei Generale nr.I (Auditul bugetului de stat şi patrimoniului), auditor public Victor MUNTEANU
Responsabil de monitorizarea realizării și raportării auditului:
Şeful Direcţiei Generale nr.I
(Auditul bugetului de stat şi patrimoniului), auditor public Natalia TROFIM
CAP.VIII. ANEXE