Aprobat prin Hotărîrea Curţii de Conturi nr. 13 din 28 martie 2014
RAPORTUL auditului conformității privind deetatizarea proprietății publice și a activităților postprivatizare pe anii 2012-2013
III.
CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI
3.1. Sinteza evidenței patrimoniului public
În scopul ținerii unei evidențe complete și veridice a datelor privind patrimoniul public, Agenţiei i-a fost atribuită funcția de deținător al Registrului patrimoniului public, în care se înscriu date privind valoarea de bilanț a patrimoniului întreprinderilor de stat și municipale, instituțiilor publice, societăților comerciale cu capital public și public-privat, precum și date cu privire la acțiunile statului (cotele sociale) deținute în capitalul social al societăților comerciale, patrimoniul public dat în administrare economică societăților comerciale, date despre obiectul contractului parteneriatului public-privat, precum și despre bunurile imobile proprietate publică a statului[6].
Astfel, Registrul patrimoniului public conține informații despre valoarea de bilanț a patrimoniului public al Republicii Moldova din teritoriul ei și din străinătate, precum și despre modalitățile și rezultatele utilizării acestui patrimoniu[7], potrivit situaţiei la 1 ianuarie a anului de gestiune.
Agenția întocmește anual balanța patrimoniului public, a cărei situație la 01.01.2012 şi, respectiv, la 01.01.2013, comparativ cu cea din 01.01.2011, este prezentată în Tabelul nr.1
Tabelul nr. 1
| Autoritatea gestionară | Valoarea patrimoniului public de stat
(mil.lei) | Numărul entităților înregistrate în Registrul patrimoniului public | Devieri (+,-) | |
la
01.01.2011 | la
01.01.2012 | la
01.01.2013 | la 01.01.2011 | la
01.01.2012 | la 01.01.2013 | anul 2013 față de 2011
(mil.lei) | nr. entităţilor înregistrate în anul 2013 față de 2011 |
| Autoritățile publice centrale | 36805,6 | 38503,3 | 40696,0 | 1221 | 1196 | 1192 | +3890,4 | -29 |
| Autoritățile publice locale | 29960,9 | 29970,9 | 32431,7 | 1703 | 1785 | 1865 | +2470,8 | +162 |
| TOTAL | 66766,5 | 68474,2 | 73127,7 | 2924 | 2981 | 3057 | +6361,2 | +133 |
| | | | | | | | | |
Sursă: Informaţie prezentată de APP.
Datele din tabelul de mai sus denotă că la 01.01.2013 numărul entităților care au gestionat proprietatea publică (3057 de entități), precum și valoarea patrimoniului public (73127,7 mil.lei), față de anul 2011, a avut o tendință de creștere cu 133 de entități și, corespunzător, cu 6361,2 mil.lei. Această situație, conform informației prezentate de APP, a fost influențată de înregistrarea în evidență a 222 de entități (prezentarea datelor a 64 instituții medicale, 75 întreprinderi municipale, 23 instituții publice), precum și radierea în același timp a 89 de entități (44 societăți pe acțiuni, 22 instituții publice, 12 întreprinderi de stat și 11 întreprinderi municipale).
Ca rezultat al verificării de către audit a datelor Registrului patrimoniului public (în formă manuală și electronică), s-a constatat că acesta nu conține informații cu referire la terenurile aferente, situație condiționată de neraportarea conformă a datelor necesare pentru înregistrarea patrimoniului public de către autoritățile administrației publice centrale. Astfel, potrivit informației prezentate auditului de către APP, în Registrul patrimoniului public, la situația din 01.01.2013, nu se regăsesc 22 de terenuri aferente bunurilor privatizate în anii 2012 și 2013, în valoare de 7,8 mil.lei, 9 complexe de bunuri imobile, în valoare de 4,7 mil.lei, şi 7 cinematografe, în valoare de 7,4 mil.lei.
Notă: Pe parcursul auditului (conform situației din 29.11.2013), APP a informat că 9 complexe de bunuri imobile (4,7 mil.lei) au fost trecute în Registrul patrimoniului public în baza dării de seamă suplimentare din 27.11.2013, prezentată de Ministerul Transporturilor şi Infrastructurii Drumurilor.
Referitor la terenurile aferente, Agenția a menționat că datele privind suprafața acestora sînt reflectate în subregistrul bunurilor imobile proprietate publică, subregistrul acțiunilor și în subregistrul patrimoniului întreprinderilor de stat și al instituțiilor publice.
În vederea verificării corectitudinii şi plenitudinii evidenţei patrimoniului public, auditul a efectuat proceduri de contrapunere a datelor raportate de autoritățile publice, a celor din Registrul patrimoniului public și din Listele bunurilor imobile proprietate publică a statului, aprobate prin Hotărîrea Guvernului nr.351 din 23.03.2005, stabilind unele discordanţe între acestea. Astfel, la 01.01.2013, pentru două autorități publice centrale (Ministerul Economiei și Ministerul Finanțelor) au fost stabilite următoarele devieri: datele privind suprafaţa imobilelor administrate de Ministerul Economiei, prezentate APP, sînt cu 65,0 mii m2 mai puțin decît cele incluse în Lista sus-menţionată. În darea de seamă a Ministerului Finanțelor, suprafaţa totală a imobilelor este cu 467,75 m2 mai mare decît în Lista bunurilor imobile proprietate a statului, aprobată prin hotărîrea respectivă. De asemenea, la ambele ministere nu sînt indicate suprafețele terenurilor aferente bunurilor imobile administrate, de 983,4 mii m2 și, corespunzător, de 11,5 mii m2, acestea lipsind şi în dările de seamă anuale prezentate APP de respectivele autorități publice centrale.
Cu referire la constatările enumerate, Agenţia invocă caracterul inoportun al unei astfel de comparări, motivînd prin următoarele: „În Registrul patrimoniului public se înscriu date privind valoarea de bilanţ a patrimoniului public al autorităţilor publice centrale şi locale, precum şi date despre bunurile imobile proprietate publică a statului în baza dărilor de seamă anuale prezentate de autorităţile publice şi care sînt semnate şi legalizate cu ştampila autorităţii care prezintă informaţia. Includerea de către autorităţile publice centrale a bunurilor imobile proprietate de stat în anexele respective ale Hotărării Guvernului nr.351 din 23.03.2005, serveşte doar temei pentru înregistrarea dreptului de proprietate a statului în Registrul bunurilor imobile, după executarea lucrărilor cadastrale, acesta fiind şi scopul Hotărîrii indicate. Astfel, informaţia din Hotărîrea Guvernului nr.351 din 23.03.2005 nu reflectă situaţia de facto şi nu prezintă reper pentru comparaţia suprafeţelor bunurilor imobile, înscrise în Registrul patrimoniului public.”.
În viziunea auditului, acest argument este irelevant din considerentul neuniformității datelor privind suprafaţa bunurilor imobile din Registrul patrimoniului public, Registrul bunurilor imobile și datele din Listele bunurilor imobile, proprietate a statului, aprobate prin hotărîrea menționată, ceea ce impune necesitatea ajustării acestor surse.
Concluzii:
Necorespunderea datelor privind suprafaţa bunurilor imobile din Registrul patrimoniului public, Registrul bunurilor imobile și din Listele bunurilor imobile, proprietate a statului, aprobate prin Hotărîrea Guvernului nr.351 din 23.03.2005, nu asigură o informație veridică/integrală privind bunurile imobile (în special, terenurile aferente) proprietate publică a statului şi a dreptului de proprietate a statului asupra lor.
Recomandări Agenției Proprietății Publice:
Să asigure, de comun cu autorităţile publice centrale, integritatea înregistrării patrimoniului public în Registrul patrimoniului public.
3.2. Cu privire la conformitatea vînzării acțiunilor statului la Bursa de Valori
Reglementările privind modul de vînzare a acţiunilor proprietate publică la Bursa de Valori sînt stabilite în Regulamentul privind vînzarea acţiunilor proprietate publică la Bursa de Valori[8]. Conform acestuia, modalităţile de vînzare a acţiunilor proprietate publică la Bursa de Valori sînt:
expunerea spre vînzare a acţiunilor proprietate publică prin organizarea şi desfăşurarea licitaţiilor cu strigare;
expunerea spre vînzare a acţiunilor proprietate publică prin ordin-limită.
Potrivit informaţiei prezentate, în perioada 2012-2013 au fost expuse prin vînzare la Bursa de Valori acţiunile statului în 84 de societăţi pe acţiuni (din 96 supuse privatizării), fiind vîndute acţiunile deţinute în 16 societăţi pe acţiuni cu valoarea de vînzare (117,3 mil.lei) mai mare în raport cu valoarea nominală a acestora (49,5 mil.lei), diferenţa pozitivă a costului de vînzare constituind 67,8 mil.lei. Astfel, din vînzarea acţiunilor statului la buget au fost încasate, conform datelor prezentate de APP, mijloace financiare în sumă de 117,3 mil.lei, sau 45,6% din veniturile totale obținute din privatizarea patrimoniului statului.
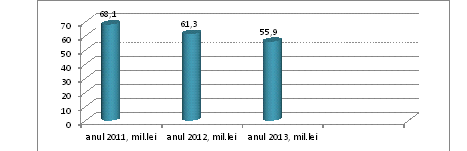
Evoluția vînzărilor acțiunilor statului la Bursa de Valori, pentru perioada 2012-2013, comparativ cu anul 2011, se prezintă în Figura nr. 1.
Figura nr.1
Sursă: Informația APP pe anii 2011-2013.
Așadar, se atestă o tendință de descreștere a veniturilor din vînzările acțiunilor statului la Bursa de Valori, de la 68,1 mil.lei în anul 2011 pînă la 55,9 mil.lei în anul 2013. Această situație este determinată de factori interni și externi, precum potenţialul financiar redus al participanţilor pe piaţa bursieră şi, respectiv, capacitatea limitată a participanţilor autohtoni la cumpărarea acțiunilor statului prin metoda menționată. Această situație este motivată de APP ca fiind una rezultativă prin faptul că „în anul 2013 a avut loc numai o rundă de licitaţii în cadrul căreia au fost vîndute acţiuni ale statului în valoare de 55,9 mil.lei, pe cînd veniturile în valoare de 61,3 mil.lei au fost obţinute în anul 2012 la desfăşurarea a 3 runde de licitaţii”.
Prin metoda eșantionării, auditul a selectat pentru verificare documentele privind vînzarea acțiunilor, în anii 2012 și 2013, a 2 societăți pe acțiuni din cele 16, acestea avînd o pondere de 43,5% din totalul veniturilor (117,2 mil.lei) înregistrate din vînzarea acțiunilor statului la Bursa de Valori.
În acest aspect se denotă că, pentru acţiunile statului vîndute la Bursa de Valori, auditul nu a stabilit carenţe semnificative. Totodată, privatizarea unor valori mobiliare s-a efectuat în lipsa informației depline şi reale privind bunurile incluse în capitalul social. Astfel, la vînzarea acțiunilor statului în S.A. „Unlib” (20-23 martie 2012), auditul a stabilit că în sediul librăriei din s. Zaim, r-nul Căușeni este situată Cooperativa de Consum, potrivit deciziei instanţei de judecată. Această situație a fost motivată de APP prin „prezentarea de către Ministerul Culturii a informaţiei neveridice şi incomplete privind acoperirea materială a valorilor mobiliare emise de S.A. „Unlib””.
Concluzii:
Privatizarea prin modalitatea de vînzare la Bursa de Valori a acţiunilor în societăţile pe acţiuni verificate s-a efectuat în condiţii legale, auditul nestabilind carenţe semnificative. Totodată, controlul intern al Agenţiei, aferent verificărilor situaţiei privind acoperirea materială a valorilor mobiliare expuse la privatizare, este insuficient în unele cazuri, în special cu referire la documentele prezentate de alte autorităţi publice centrale.
Recomandări Agenției Proprietății Publice:
Să stabilească proceduri concrete în vederea excluderii situaţiilor de prezentare a datelor incomplete şi neveridice la perfectarea documentelor pentru expunerea la privatizare, cu asigurarea realizării lor.
3.3. Cu privire la conformitatea proceselor de privatizare prin vînzare la licitația cu strigare
Cadrul legal aferent modalităților de organizare şi desfăşurare a vînzării la licitaţia cu strigare, precum și condiţiile de participare la această licitaţie, de achitare a costului bunului adjudecat sînt stabilite în Regulamentul privind licitaţiile cu strigare şi cu reducere[9]. Conform acestui Regulament, organizarea şi desfăşurarea licitaţiilor este condiţionată de: publicarea prealabilă a comunicatului informativ cu privire la licitaţie; familiarizarea participanţilor cu bunurile expuse la licitaţie şi/sau cu rezultatele activităţii economico-financiare; asigurarea liberului acces la licitaţie şi a drepturilor egale pentru toţi participanţii, cu excepţia celor lipsiţi de acest drept, în condiţiile prevăzute de art.26 din Legea nr.121-XVI din 04.05.2007; prioritatea preţului maxim propus; informarea publicului asupra rezultatelor licitaţiilor; stabilirea prețului inițial de vînzare, astfel încît acesta să nu fie mai mic decît prețul inițial indicat în comunicat la ultimul concurs sau la ultima licitație cu strigare.
În anii 2012 și 2013, prin licitații cu strigare și reducere au fost privatizate 21 de bunuri din 52 expuse la privatizare prin 4 comunicate informative, la prețul total de vînzare de 12,9 mil.lei, inclusiv: (i) la licitaţie cu strigare – 7 construcţii nefinalizate, 8 complexe de bunuri imobile şi cota-parte a statului într-o societate cu răspundere limitată și într-un complex patrimonial unic; (ii) la licitaţie cu reducere – 4 construcţii nefinalizate.
Pentru a evalua conformitatea deetatizării proprietăţii publice, de către audit au fost selectate 4 obiective în valoare de 7,7 mil.lei, sau 59,7% din valoarea totală a vînzărilor bunurilor proprietate publică de stat la licitațiile cu strigare și cu reducere în anii 2012 și 2013.
Urmare a verificării documentelor aferente obiectivelor privatizate și vizualizării la faţa locului, auditul a constatat următoarele.
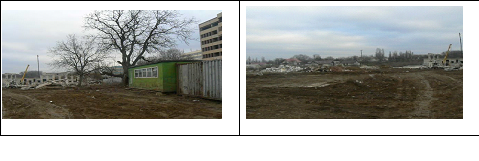
La vînzarea construcției nefinisate „Construcții accesorii blocului chirurgical al spitalului nr.4” din mun.Chișinău, str.N.Costin,44/1 realizată în cadrul licitației cu strigare la 22 noiembrie 2012, de către cumpărător nu au fost achitate 1,4 mil.lei, suma fiind achitată ulterior, în februarie 2013, prelungirea termenului de achitare fiind acceptată de Comisia de licitație la şedinţa din 5 februarie 2013. Astfel, mijloacele au fost achitate în bugetul de stat cu două luni mai tîrziu de la încheierea contractului[10]. În viziunea auditului, această situație a fost favorizat cumpărătorul.
Procesul de vizualizare a stării obiectului privatizat a fost efectuat cu realizarea unor imagini de echipa de audit, prezentate alăturat.
Sursă:Imagini efectuate de echipa de audit la 24.12.2013.
Se relevă că la moment cumpărătorul execută lucrări de demolare a construcțiilor accesorii blocului chirurgical al Spitalului nr.4 (blocul alimentar, blocul sanitar, cazangerie), precum și alte lucrări.
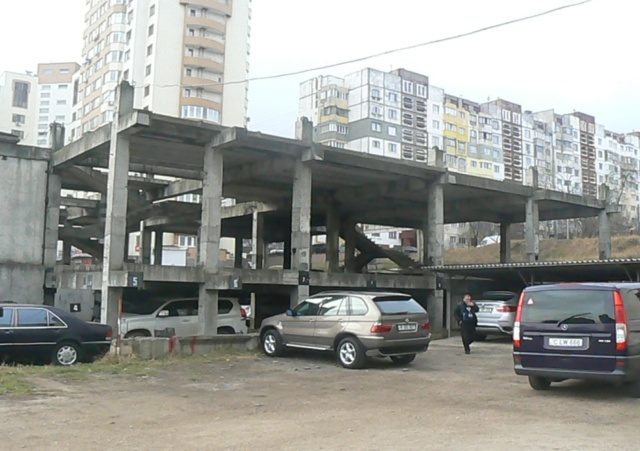
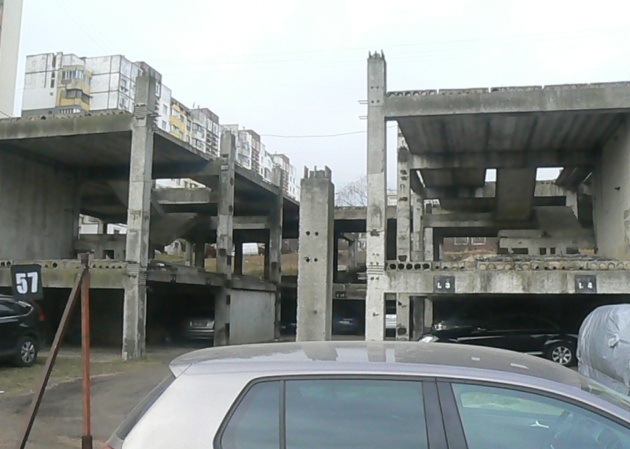
Vînzarea obiectului cu gradul de finalizare 24%, „Comitetul Executiv r-nul Nistrean”, bd. Mircea cel Bătrîn, mun. Chișinău”, realizată la licitația cu strigare din 14 martie 2012, avînd suprafața la sol de 770,0 m2, amplasat pe un teren aferent de 0,0895 ha, s-a efectuat la prețul de 2,6 mil.lei, sau cu 1,6 mil.lei mai mult decît prețul inițial propus. Totodată, în urma vizualizării la fața locului a obiectului privatizat, auditul a constatat că acesta se află în starea inițială.

Sursă: Imagini efectuate de echipa de audit la 15.01.2014.
Vînzarea complexului de bunuri imobile, Drumul R1 Chișinău-Ungheni-Sculeni, km 127+300, r-nul Ungheni, s.Sculeni, realizată la licitația cu strigare din 22 noiembrie 2012, s-a efectuat cu nerespectarea normelor legale[11], care reglementează că întreprinderile de stat/municipale care exploatează drumurile auto nu sînt pasibile privatizării. Astfel, în lista bunurilor nepasibile privatizării (Anexa la Legea nr.121-XVI din 04.05.2007) a fost inclusă Î.S. „Administraţia de Stat a Drumurilor”, la propunerea Ministerului Transporturilor și Infrastructurii Drumurilor. Concomitent, auditul atestă că, în perioada 2012-2013, au fost expuse la licitația cu strigare 12 complexe de bunuri imobile din gestiunea economică a Î.S. „Administraţia de Stat a Drumurilor”.
Vizualizarea obiectului de către audit denotă că la acesta nu au fost efectuate lucrări, aflîndu-se în starea inițială. Totodată, o parte din imobil s-a deteriorat din cauza surpării pereților exteriori, situație prezentată în imaginile alăturate.
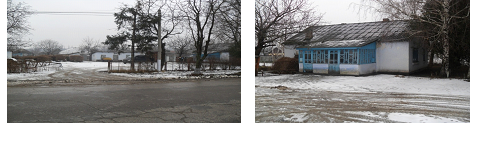
Sursă :Imagini efectuate de echipa de audit la 15.01.2014.
De la momentul vînzării Bazei de odihnă „Impuls”, or.Vadul lui Vodă, mun.Chișinău, la licitația cu strigare desfășurată la 22.11.2012 (contractul de vînzare-cumpărare din 10.12.2012), care s-a efectuat la prețul de vînzare propus de 1,8 mil.lei, achitarea fiind efectuată pînă la încheierea contractului, nu s-au efectuat lucrări, obiectul aflîndu-se în starea inițială. Potrivit cumpărătorului, această situație se explică prin insuficiența cererilor de la populație pentru serviciile bazelor de odihnă, precum și necesitatea alocării investițiilor pentru îmbunătățirea stării complexului procurat și serviciilor prestate.
Concluzii:
Cu toate că privatizarea, în perioada 2012-2013, prin licitații cu strigare a 4 obiective verificate de audit, proprietate publică de stat, a adus venituri în buget, aceasta nu a atras după sine dezvoltarea bunurilor privatizate.
3.4. Cu privire la conformitatea privatizării bunurilor statului prin concurs comercial și concurs investițional
Modalitatea de privatizare a bunurilor proprietate publică prin concurs comercial și concurs investițional este reglementată prin art.41 din Legea nr.121-XVI din 04.05.2007, precum și prin Regulamentul concursurilor comerciale şi investiţionale de privatizare a proprietăţii publice, aprobat prin Hotărîrea Guvernului nr.919 din 30.07.2008[12]. Prin concursuri comerciale și investiționale pot fi privatizate pachete de acţiuni sau părţi sociale care constituie mai mult de 50% din capitalul social al societăţii comerciale, întreprinderi de stat, precum şi complexe de bunuri imobile.
Conform Regulamentului vizat, pentru desfăşurarea concursului comercial și celui investițional, Guvernul, la propunerea Ministerului Economiei, instituie Comisia pentru desfășurarea concursurilor comerciale și investiționale de privatizare a proprietății publice (în continuare – Comisia de concurs), în a cărei componenţă se includ doi reprezentanţi ai Agenţiei Proprietăţii Publice şi cîte un reprezentant al Ministerului Economiei, Ministerului Finanţelor, Ministerului Justiţiei şi altor autorităţi centrale de specialitate. Astfel, pentru anii 2012 și 2013, de către Comisia de concurs au fost organizate 12 ședințe pentru desfășurarea concursurilor comerciale și investiționale de privatizare a proprietății publice, cu întocmirea proceselor-verbale respective.
Comisia de concurs exercită următoarele atribuții de bază: stabilirea prețului inițial de vînzare; aprobarea comunicatului informativ și a caietului de sarcini; desfăşurarea concursului; determinarea cîştigătorului; totalizarea rezultatelor concursului; monitorizarea executării obligațiilor contractuale; întocmirea proceselor-verbale privind desfășurarea, rezultatele concursului, precum și rezultatele onorării obligațiilor contractuale, cu prezentarea și păstrarea acestora la vînzător.
Auditul, prin verificarea conformității[13] privatizării prin aceste modalități, a urmărit realizarea scopului principal al privatizării proprietăţii publice, care se exprimă prin atragerea investiţiilor private, precum și asigurarea unui management eficient.
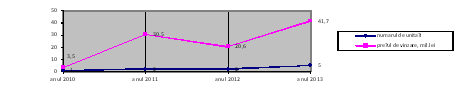
Evoluția privatizării bunurilor prin concurs comercial, pe perioada 2010-2013, este prezentată în Figura nr.2.
Figura nr.2

Sursă: Informaţie prezentată de Agenţia Proprietăţii Publice.
Astfel, cele mai multe bunuri privatizate prin concurs comercial au fost înregistrate în anul 2013, fiind inițiată procedura de privatizare a 5 bunuri proprietate de stat la prețul de vînzare de 41,7 mil.lei, cu încheierea contractelor de vînzare-cumpărare în ianuarie 2014, iar în anul 2012 au fost privatizate 2 bunuri proprietate publică în valoare de 20,6 mil.lei.
În cadrul verificării conformității privatizării proprietății publice, auditul a selectat prin eșantionare 4 bunuri (în valoare de 42,5 mil.lei) din 7 privatizate (în valoare de 62,3 mil.lei), stabilind că, în cadrul procesului de control intern aferent privatizării prin concurs comercial, APP nu are specificate elemente de verificare/monitorizare a realizării conforme a condițiilor contractuale, situaţie ce poate influenţa nerealizarea scopului propus privind dezvoltarea durabilă a întreprinderilor. Ca rezultat, privatizarea bunurilor statului prin concurs comercial este însoțită de dificultăți, cum ar fi:
nemonitorizarea condițiilor suplimentare asumate în contractele de vînzare-cumpărare (Î.S. „Alco-N” și Î.S. „Meridian”), după cum urmează: protecția mediului ambiant; menținerea și crearea de noi locuri de muncă; păstrarea profilului de activitate al întreprinderii și/sau practicarea altor genuri de activitate neinterzise de legislație.
Notă: Pe parcursul auditului (conform situației la 21.01.2014), APP a solicitat de la cumpărător date cu referire la realizarea condițiilor obligatorii din contract, informaţiile fiind prezentate la 18.03.2014;
cazuri de admitere a participanților la concurs ce nu întrunesc condițiile regulamentare: (i) la privatizarea Î.S. „Meridian”, cîștigătorul a fost desemnat în lipsa rapoartelor financiare; înregistrarea la Camera Înregistrării de Stat a persoanei juridice participante la concurs cu o lună mai tîrziu de la data expunerii la privatizare; lipsa documentelor ce atestă activitatea economico-financiară în perioadele precedente și, respectiv, a veniturilor posibile de a fi investite în dezvoltarea întreprinderii privatizate; (ii) la privatizarea Î.S. „Acvacultura-Moldova”, Comisia de concurs a desemnat cîștigător agentul economic care a activat cu pierderi în perioadele anterioare participării la concurs (-7,3 mii lei) și a avut venituri din vînzări în volum de 14,5 mii lei (la 01.01.2013), ceea ce pentru viitor poate influența durabilitatea dezvoltării întreprinderii;
estimarea, în anii precedenți, de către experți licenţiați a valorii de piaţă a bunurilor patrimoniului public expuse la privatizare fără ajustarea valorii lor în ultimul an de expunere. Astfel, (i) la 10.11.2010, valoarea de piaţă a Î.S. „Alco-N” a fost estimată de către un expert licenţiat la 37,4 mil.lei, preţul iniţial de vînzare în perioada 2010-2012 fiind redus de la 35,0 mil.lei la 13,0 mil.lei, din cauza expunerii întreprinderii de 10 ori la privatizare; (ii) la 25.03.2008, valoarea de piaţă a Î.S. „Meridian” a fost estimată de către un expert licenţiat la 25,2 mil.lei, valoarea bunului expus la privatizare în perioada 2008-2012 fiind diminuată de la 25,0 mil.lei la 7,5 mil.lei, din cauza expunerii obiectului de 10 ori la privatizare.
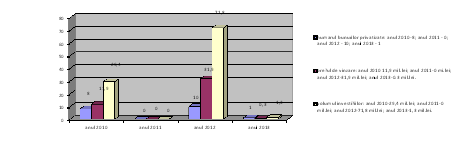
Evoluţia privatizării prin concurs investițional, în perioada 2010-2013, se prezintă în Figura nr.3.
Figura nr.3

Sursă: Informaţia oferită de Agenţia Proprietăţii Publice.
Datele diagramei denotă că privatizarea patrimoniului public prin concurs investițional a înregistrat o dinamică pozitivă în anul 2012, fiind privatizate 10 bunuri în valoare de 31,9 mil.lei, iar valoarea investițiilor condiționate de contractele de vînzare-cumpărare constituind 71,8 mil.lei. Pentru anul 2013 acestea au fost nesemnificative. În anii 2012 şi 2013, Agenția a organizat și desfășurat 4 concursuri investiționale, în urma cărora a fost acceptată privatizarea acțiunilor statului în 7 societăţi pe acţiuni şi 4 cinematografe, la preţ total de 32,2 mil.lei, cu realizarea obligațiilor investiționale în sumă de 73,1 mil.lei, în termen de 3 ani. Este de menționat că privatizarea bunurilor statului prin această modalitate este una semnificativă și constituie 22,8% din totalul privatizărilor prin metodele reglementate.
Pentru verificarea conformității privatizării proprietății statului prin concurs investițional, auditul a selectat un eșantion de 4 bunuri (din 11), acestea deținînd o cotă semnificativă (65%) din veniturile obținute din privatizarea prin metoda respectivă, fiind constatate următoarele deficiențe și probleme:
la desemnarea cîştigătorului în cadrul privatizării acțiunilor statului în S.A. „Bicotra”, Comisia de concurs nu a ţinut cont de criteriile de bază, prin acceptarea în concurs a agenţilor economici care au înregistrat rezultate negative, cîştigătorul avînd pierderi în perioadele anterioare (-137,1 mii lei);
cumpărătorul acțiunilor statului în S.A. „Bicotra” a realizat parțial investițiile stabilite în Programul investițional pentru anul 2012, care este parte componentă a contractului de vînzare-cumpărare. Astfel, (i) investițiile direcționate construcției imobilelor și instalațiilor (250,0 mii lei) au fost realizate în sumă de 126,6 mii lei, nerealizate fiind 123,4 mii lei; (ii) pentru dezvoltarea tehnologică a întreprinderii, inclusiv pentru implementarea de noi tehnologii/utilaje (150,0 mii lei) au fost realizate 335,1 mii lei, cu o depăşire de 185,1 mii lei; (iii) investițiile în sumă de 208,08 mii lei au fost constituite din livrarea pieselor de schimb, care nu era prevăzută de Programul investițional, acestea fiind acceptate de Comisia de concurs;
în cazul comercializării bunurilor imobile, Comisia de concurs, în anii 2010-2012, a redus preţul Cinematografului „Luceafărul” din or. Ștefan Vodă în lipsa reglementării unor astfel de acțiuni. Astfel, în această perioadă bunul a fost expus pentru privatizare de 11 ori, preţul fiind redus de la 1,6 mil.lei la 0,3 mil.lei, din cauza acestor expuneri repetate.
De asemenea, în urma examinării valorii de piaţă a Cinematografului „Luceafărul”, estimată de 2 experți licenţiaţi la 19.10.2009 în valoare de 1,6 mil.lei (cu suprafața de 1328,0 m²), iar la 26.08.2011 de 0,6 mil. lei (cu suprafața de 1147,3 m²), a fost stabilită o deviere a suprafeței de 180,7 m², Agenția motivînd că: „În procesul executării lucrărilor de inventariere tehnică, în anul 2009, OCT Ștefan Vodă a eliberat extrasul din Registrul bunurilor imobile, număr de înregistrare 16668 din 14.10.2009, în care a fost indicată suprafața de 1328,0 m², iar în anul 2011 suprafața la sol a cinematografului, conform extrasului, constituia 1147,3m². Totodată, în Lista bunurilor imobile, proprietate a statului, aflate în administrarea Ministerului Culturii, aprobată prin Hotărîrea Guvernului nr.351 din 23.03.2005, suprafața indicată a cinematografului constituia 653,0m2”.
Concluzii:
Privatizarea patrimoniului public prin concurs comercial este însoțită de dificultăți cauzate de insuficiența elementelor de control intern, cum ar fi: nemonitorizarea condițiilor suplimentare asumate prin contractele de vînzare-cumpărare; admiterea participanților la concurs care nu întrunesc condițiile regulamentare, ceea ce determină riscul pentru viitor de nerealizare a scopului principal al privatizării patrimoniului public, și anume dezvoltarea economico-financiară a întreprinderilor.
Vînzarea proprietăţii publice prin concurs investiţional, urmare a căruia statul dispune de posibilitatea de a obţine venituri şi de a monitoriza cumpărătorul asupra efectuării investiţiilor, denotă că APP dispune de pîrghii/posibilităţi de a atinge scopul privatizării. Totodată, în cazul comercializării bunurilor imobile expuse prin concurs investiţional, Comisia de concurs a redus preţul acestora în lipsa unor reglementări. Comisia, la desemnarea cîştigătorilor concursului investiţional, nu a ţinut cont, în unele cazuri, de criteriile de bază pentru selectarea cîştigătorului, prin acceptarea agenţilor economici nou-fondaţi sau care au înregistrat rezultate negative.
Recomandări Agenției Proprietății Publice:
3.Să intensifice elementele controlului intern prin reglementarea activităților de monitorizare a condițiilor suplimentare stabilite în contractele de vînzare-cumpărare a bunurilor statului privatizate prin concurs comercial.
4. Să inițieze propuneri de completare a cadrului normativ aferent privatizării bunurilor proprietate publică prin concurs investițional și concurs comercial, în cazul necesității de reducere a prețului, ca urmare a expunerii repetate la privatizare.
Recomandări Comisiei pentru desfăşurarea concursurilor comerciale şi investiţionale de privatizare a proprietăţii publice:
5.Să asigure, la desemnarea cîștigătorului în cadrul concursului investițional, respectarea de către acesta a prevederilor regulamentare cu referire la criteriile de bază – volumul, structura și termenele de realizare a angajamentelor investiționale.
3.5. Cu privire la conformitatea procesului de monitorizare a executării obligațiilor stabilite în contractele de vînzare-cumpărare a bunurilor proprietate publică
Supravegherea executării obligațiilor asumate de către cumpărător prin contractul de vînzare-cumpărare se efectuează conform cadrului legal[14] în privința: conformității sumei, modului și termenelor de plată a prețului bunului privatizat cu clauzele respective din contract; păstrării de către întreprinderea privatizată a genurilor de activitate stipulate în contract; executării obligațiilor contractuale de natură tehnologică; executării obligațiilor contractuale de natură socială; capitalizării investițiilor efectuate în societatea comercială privatizată, precum și respectării altor obligații contractuale, după caz.
În anii 2012 şi 2013, de către APP a fost supusă monitorizării executarea obligaţiilor contractuale de către 28 de cumpărători de bunuri proprietate publică de stat, inclusiv: 20 de contracte încheiate în urma organizării concursurilor investiţionale; 5 contracte încheiate prin intermediul concursurilor comerciale (dintre care 3 cu achitarea în rate); 2 contracte privind comercializarea terenurilor aferente bunurilor privatizate şi 1 contract privind darea în locaţiune a încăperilor nelocuibile, comercializate cu achitarea în rate.
Auditul relevă că, prin prisma reglementărilor interne privind procedura de monitorizare a contractelor de vînzare-cumpărare a bunurilor proprietate publică și a proceselor controalelor interne la acest capitol, APP a organizat activități de monitorizare privind realizarea obligațiunilor din contractele de vînzare-cumpărare în anii anteriori (2010 şi 2011), ca rezultat acceptînd investiții în sumă totală de 62,1 mil.lei (inclusiv: în anul 2012 – 21,6 mil.lei; în anul 2013 – 40,5 mil.lei).
Din 28 de bunuri privatizate care se află în proces de monitorizare, pentru auditare au fost selectate 9 obiective privatizate la preţul total de 33,9 mil.lei şi de 2,1 mil.dolari SUA, cu valoarea investiţiilor de 79,5 mil.lei şi, respectiv, de 33,0 mil.dolari SUA. În urma verificărilor de către audit s-a constatat nerealizarea integrală, în unele cazuri, a investițiilor stabilite în Programele investiționale, și anume:
nerealizarea investițiilor în valoare de 33,4 mil.dolari SUA pentru reconstrucția și construcția unui complex arhitectural, a unui hotel de cinci stele și a unui centru de afaceri, care urmau să corespundă cerinţelor de nivel internațional, prevăzute în contractul de vînzare-cumpărare din 21.11.2006 a acțiunilor statului în S.A. „Moldova-Tur” (cota statului constituind 83,3%). Situaţia a fost calificată de APP drept o consecinţă a deciziei instanței de judecată care prevedea „prelungirea termenului contractului pe doi ani din momentul primirii de la autorităţile publice competente a autorizaţiilor (coordonărilor), inclusiv a autorizaţiei de construire, necesare pentru punerea în aplicare a Programului de Investiţii asumat de către cumpărător.”;
investițiile în S.A. „Elevatorul Iargara” (cota statului de 60,91%) în sumă de 18,3 mil.lei nu au fost realizate confom direcțiilor inițial prevăzute în Programul investițional pentru anii 2008-2010[15], totodată fiind efectuate investiții de 14,6 mil.lei doar pentru procurarea tehnicii auto (36 de camioane). În acest context, auditul menţionează că, Comisia de concurs a acceptat investițiile (14,6 mil.lei) direcționate la procurarea tehnicii auto și a acceptat îndeplinirea integrală a Programului investițional în sumă de 18,3 mil.lei (proces-verbal nr.23 din 12.04.2012). De asemenea, auditul a stabilit că grupul de lucru pentru efectuarea controalelor postprivatizare, instituit prin Ordinul Agenției nr.33 din 27.05.2011, a concluzionat neîndeplinirea conformă a Programului investițional de către cumpărător.
Situația ce reflectă starea actuală a obiectului, urmare a nerealizării investițiilor, se prezintă în următoarele imagini.
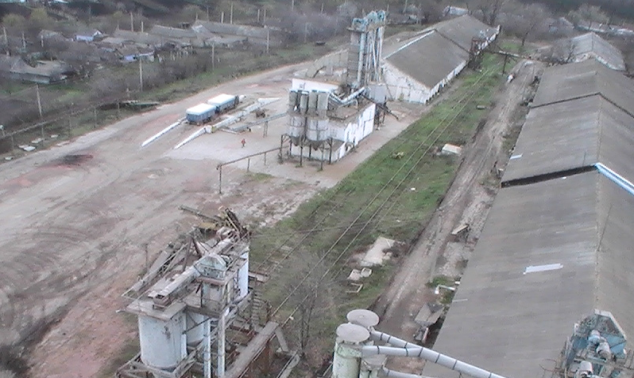
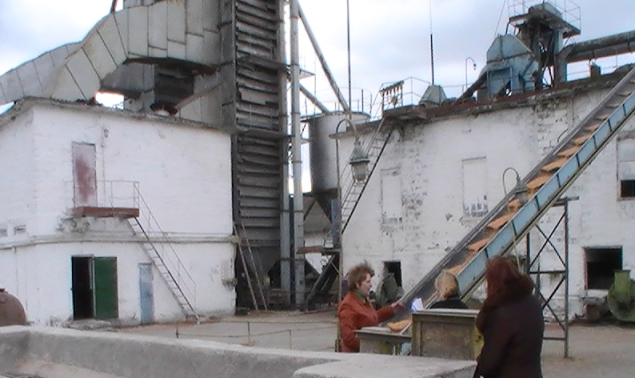
Sursă: Imagini realizate de echipa de audit la 29.11.2013.
 nerealizarea pe deplin a investițiilor de către cumpărătorul Î.S. „Poligraf-Service”, mun.Chişinău, care, potrivit contractului de vînzare-cumpărare (la 26.11.2010), au fost stabilite în valoare de 15,0 mil.lei în termen de 3 ani, fiind realizate doar 1,5 mil.lei, preponderent pentru lucrări topografice, lucrări de proiectare și schițe de proiect. În imaginile alăturate se prezintă situația actuală a întreprinderii, caracterizată printr-o stare fizică degradantă. Totodată, auditul relevă că cumpărătorul urma să prezinte, conform contractului de vînzare-cumpărare, garanția bancară pentru onorarea obligațiilor investiționale, în mărime de cel puțin 25% din volumul investițiilor preconizate pentru anii 2012 şi 2013, care însă nu a fost prezentată, fiind calculată o penalitate în sumă de 230,0 mii lei şi de 648,6 mii lei de către APP pentru neefectuarea investiţiilor în termenul stabilit, conform Programului investiţional.
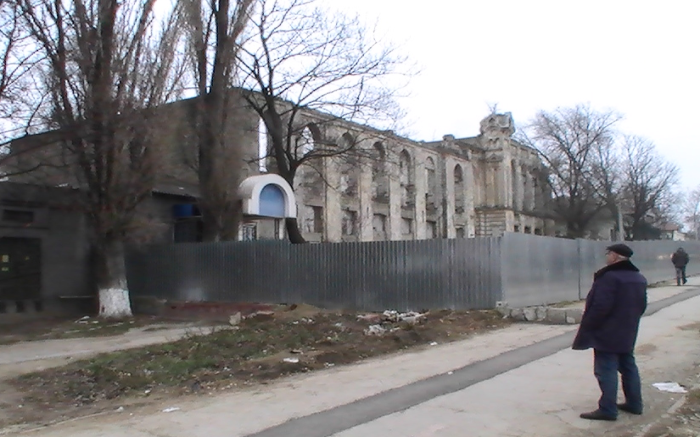
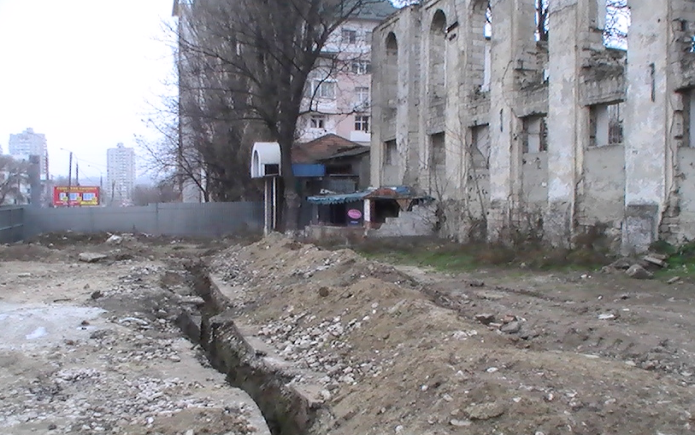
Sursă: Imagini realizate de echipa de audit la 20.12.2013.
Auditul menționează că, în cazul privatizării Cinematografului „Victoria” (or.Călăraşi), Cinematografului „Prier” (or.Căușeni) și a vînzării acțiunilor statului (73,9%) în S.A. „Uzina turnătorie Aralit” (mun.Chişinău) nu au fost stabilite neconformități. Valoarea totală a investițiilor realizate în cadrul acestor privatizări a constituit 18,3 mil.lei.
Concluzii:
Executarea obligațiilor stabilite în contractele de vînzare-cumpărare a bunurilor proprietate publică nu este monitorizată suficient, APP nedispunînd de procese de control intern ample, ceea ce determină nerealizarea deplină și în toate cazurile a scopurilor iniţial propuse în vederea dezvoltării economice durabile a entităţilor.
Recomandări Agenţiei Proprietăţii Publice:
6.Să elaboreze şi să implementeze procese de control intern care ar asigura realizarea conformă a condiţiilor contractelor de privatizare şi, ca rezultat, îndeplinirea scopurilor propuse în vederea dezvoltării economice a entităţilor.
3.6. Cu privire la conformitatea privatizării încăperilor nelocuibile date în locațiune
Potrivit Regulamentului cu privire la privatizarea încăperilor nelocuibile date în locaţiune[16], vînzarea-cumpărarea încăperilor nelocuibile proprietate publică date în locaţiune, cu excepția celor nepasibile privatizării[17], se efectuează de Agenţia Proprietăţii Publice.
Decizia privind vînzarea obiectelor date în locațiune se adoptă de Comisia de privatizare a încăperilor nelocuibile date în locaţiune (în continuare – Comisia), în componența căreia sînt incluși reprezentanţi ai Ministerului Economiei, Ministerului Finanţelor, Agenţiei Proprietăţii Publice şi Oficiului Cadastral Teritorial.
Auditul denotă că, în perioada 2012-2013, Comisia a adoptat 6 hotărîri privind privatizarea încăperilor nelocuibile date în locaţiune, cu examinarea a 47 de dosare. Analiza acestora indică o tendinţă sporită de majorare a numărului de bunuri privatizate de circa 3,5 ori, de la 9 contracte de vînzare în anul 2012 la 31 în anul 2013. Totodată, creşterea numărului contractelor de privatizare a determinat şi creşterea direct proporţională a suprafeţei încăperilor privatizate cu 2084 m2, ceea ce reprezintă 113,8% (de la 1831,9 m2 în anul 2012 la 3916,30 m2 în 2013). Dinamica acestor indicatori se prezintă în Figura nr.4.
Figura nr. 4
(m2)
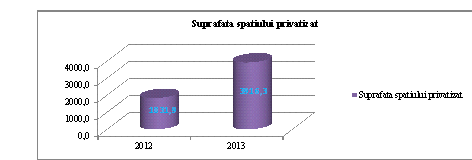
Sursă: Informații privind privatizarea încăperilor nelocuibile date în locaţiune pentru anii 2012 şi 2013 oferite de APP.
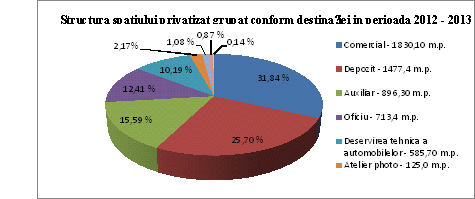
Situaţia privind structura încăperilor nelocuibile privatizate, în aspectul destinaţiei, pe anii 2012 şi 2013, se prezintă în Figura nr.5.
Figura nr.5

Sursă: Informații privind privatizarea încăperilor nelocuibile date în locaţiune pentru anii 2012 şi 2013, oferite de APP.
Potrivit reprezentării grafice, se observă că o pondere semnificativă din totalul spaţiului privatizat revine celui comercial (31,8%), fiind urmat de spaţiul pentru depozitare (25,7%), precum şi de cel în scopuri auxiliare (15,6%).
Evoluţia segmentului de vînzări ale încăperilor nelocuibile date în locaţiune, în anii 2012 şi 2013, are o tendinţă de uşoară creştere cu 1,3 mil.lei (de la 11,7 mil.lei în anul 2012 la 13,0 mil.lei în 2013).
Verificarea prin eşantionare a 6 bunuri din cele 41 acceptate pentru privatizate, în valoare de 13,5 mil.lei, ceea ce constituie 54,7% din valoarea totală a veniturilor obținute din vînzarea încăperilor date în locațiune (24,7 mil.lei), în perioada 2012-2013, atestă următoarele:
(i) lipsa publicităţii la privatizarea încăperilor nelocuibile date în locaţiune, ceea ce are drept efect nerespectarea principiului transparenţei privatizării proprietăţii publice, precum şi apariţia riscului că fondul de imobile se va privatiza interesat şi ocazional;
(ii) privatizarea încăperilor nelocuibile date în locaţiune s-a efectuat, în unele cazuri, fără acordul gestionarului[18]. Astfel, privatizarea bunurilor imobile (situate în str. E.Coca nr.3, mun. Chișinău) s-a efectuat de către Comisie în lipsa deciziei privind darea în locaţiune, ceea ce determină riscul înstrăinării patrimoniului public fără buna ştiinţă a administratorului/gestionarului bunurilor publice, prin neasigurarea plenitudinii datelor prezentate în dosarul înaintat Comisiei de privatizare;
(iii) stabilirea unui preţ diferenţiat de vînzare a 1m2, în cazul privatizării încăperilor nelocuibile date în locaţiune din unul şi acelaşi bun imobil (încăperile 3-8 din str.G.Asachi nr.77, lit.k), mun.Chișinău), determină riscul ratării veniturilor în buget;
(iv) nerespectarea de către APP a termenului de soluţionare a cererilor depuse de solicitanţi, precum și neînștiințarea petiționarilor privind motivul respingerii acestora, conform prevederilor legale[19], condiţionează majorarea numărului de litigii. În acest sens, auditul a stabilit că, în 4 cazuri, solicitanţii au obţinut permisiunea de privatizare prin hotărîre judecătorească. Prin urmare, privatizarea/înstrăinarea bunurilor imobile date în locaţiune cu suprafaţa de 1071,10 m2, la preţul de 9,05 mil.lei (situate în str. A.Russo nr.1, et.3, lit.A-0, mun. Chișinău), a fost efectuată în baza Hotărîrii Curţii de Apel Chişinău din 08.12.2011, menţinută prin Decizia Colegiului civil, comercial şi de contencios administrativ al Curţii Supreme de Justiţie din 28.03.2012;
(v) nereglementarea strictă a perioadei de deţinere în locaţiune a încăperilor nelocuibile, precum şi termenul minim/plafonul de solicitare a acordului de privatizare este, în viziunea auditului, un dezavantaj al principiilor de eficiență și transparență. Astfel, auditul a stabilit că unii locatari preiau în locațiune spații cu scopul de a le privatiza la prețuri simbolice. La privatizarea bunurilor imobile date în locaţiune (mun. Chișinău, str. Gh. Asachi nr.77, lit.k), spaţiile ulterior au fost revîndute de trei ori. În condițiile în care aceste bunuri au fost privatizate la prețul de vînzare de 120,0 mii lei (1043 lei/m2), iar valoarea de piaţă a imobilelor din această zonă este de 4,2 mii lei/m2, determină neîncasarea posibilelor venituri la buget în sumă de 631,1 mii lei. În această situație, se invocă necesitatea reglementării privatizării bunurilor imobile date în locaţiune la valoarea de piață;
(vi) achitarea serviciilor de evaluare a încăperilor nelocuibile de către locatari poate determina riscul diminuării valorii proprietăţii publice solicitate spre privatizare, fapt constatat şi în Raportul de audit precedent[20].
Concluzii:
Privatizarea încăperilor nelocuibile date în locațiune este însoțită de carenţe, exprimate prin lipsa acordului gestionarului, înstrăinarea patrimoniului public în baza deciziilor instanţei de judecată, ceea ce reprezintă un eventual risc de neobţinere a veniturilor în buget, ca rezultat al diminuării valorii acestora.
Recomandări Agenţiei Proprietăţii Publice:
Intensificarea măsurilor ce ar asigura conformitatea privatizării încăperilor nelocuibile date în locaţiune, în special la evaluarea/determinarea preţului de vînzare, ţinînd cont de data întocmirii rapoartelor de evaluare.
3.7 Cu privire la conformitatea privatizării terenurilor aferente
Privatizarea terenului aferent se efectuează în conformitate cu prevederile legal stabilite în Regulamentul cu privire la vînzarea-cumpărarea terenurilor aferente[21] şi este compus din suprafața de teren pe care sînt amplasate nemijlocit obiectivele privatizate și terenul adiacent acestora, utilizat în procesul tehnologic. Conform prevederilor Regulamentului menționat, vînzarea terenului aferent din domeniul privat al statului se efectuează de către Agenția Proprietății Publice, care, în numele statului, încheie contracte de vînzare-cumpărare[22].
Potrivit normelor stabilite[23] pentru desfăşurarea procedurii preliminare de încheiere a contractului de vînzare-cumpărare, cumpărătorul, după obținerea borderoului de calcul eliberat de Agenția Relații Funciare și Cadastru, depune o cerere pentru cumpărarea terenului aferent la Agenția Proprietății Publice, cu anexarea documentelor prezentate. Agenţia, prin Ordinul din 01.02.2011, a instituit Grupul de lucru pentru examinarea cererilor de procurare a terenului aferent.
Auditul a verificat cererile de solicitare pentru cumpărarea terenurilor aferente (31 de cereri) pe anii 2012 și 2013, stabilind că 9 cereri, din diverse motive, au fost respinse. Astfel, în această perioadă au fost încheiate 22 de contracte de vînzare-cumpărare a terenurilor aferente în valoare totală de 7,8 mil.lei, din care auditul a selectat spre verificare un eșantion de 9 contracte, cu prețul total de vînzare în sumă de 4,7 mil.lei, sau 59,8% din valoarea totală a contractelor încheiate.
Verificările auditului privind conformitatea procesului de privatizare a terenurilor aferente au relevat nereguli şi situații problematice, care se exprimă prin următoarele:
vînzarea terenurilor aferente construcţiilor la preț stabilit, conform borderoului de calcul, de către Agenţia Relaţii Funciare şi Cadastru, cu aplicarea gradului de bonitate medie a solului de 63 grade, sau în diminuare cu 2 grade, situație neconformă cadrului legal[24], fapt ce a determinat o diminuare a prețului și a veniturilor la buget în sumă de 67,2 mii lei (terenul situat pe șos. Muncești nr.271, mun. Chișinău, cu suprafața de 0,8661 ha (cu 35,0 mii lei); terenul din str. Tudor Vladimirescu nr.4, mun. Chișinău, cu suprafața de 0,7975 ha (cu 32,2 mii lei)). În acest aspect, Agenţia Relaţii Funciare şi Cadastru, la solicitarea Curţii de Conturi, la 18.01.2014 a informat că, „la întocmirea borderoului de calcul a aplicat media ponderată de bonitate pe republică, care constituie 63 de puncte, începînd cu anul 2005 şi pînă în prezent”;
comercializarea unor părţi separate de bunuri a întreprinderilor incluse în lista celor nepasibile de privatizare, situație ce nu este reglementată de legislația în vigoare. Astfel, în aceste condiții a fost vîndut terenul aferent din str. Tudor Vladimirescu nr.4, mun.Chișinău, cu suprafața de 0,7975 ha, situat pe segmentul de cale ferată, care, potrivit normelor legale, constituie bun al domeniului public și este obiectul exclusiv al proprietăţii publice. De asemenea, terenul aferent situat pe str. Lăcrimioarelor nr.49, or.Orhei, cu suprafața de 2,2879 ha, care aparține Î.S. „Moldsuinhibrid”, a fost privatizat în timp ce întreprinderea este inclusă în lista bunurilor nepasibile de privatizare. APP a motivat această situaţie prin următoarele: „faptul că întreprinderea se află în lista bunurilor nepasibile privatizării nu indică la faptul că toate bunurile întreprinderii fac parte din domeniul public al proprietăţii de stat, iar terenurile aferente întreprinderilor de stat ţin de domeniul privat al statului”;
vînzarea terenurilor aferente construcţiilor în lipsa autorizației de construcţie, iar în unele cazuri inclusiv a actului de inspectare, și anume: terenul aferent construcției nefinalizate, situat pe str. Sarmizegetusa, mun. Chișinău, cu suprafața totală de 0,5262 ha; terenul aferent construcției nefinalizate, situat pe str. Ion Neculce, com. Băcioi, mun. Chișinău, cu suprafața totală de 0,1230 ha; terenul aferent construcţiei, cu suprafața de 0,21 ha, situat pe bd. Ștefan cel Mare și Sfînt, mun. Chișinău; terenul aferent construcţiei, cu suprafața de 1,1589 ha, situat în s. Gordinești, r-nul Edineț; terenul aferent construcţiei, cu suprafața de 0,7612 ha, situat în s.Sipoteni, r-nul Călărași. APP motivează această situaţie prin următoarele: „în cazul înstrăinării unor terenuri aferente construcţiilor nefinalizate, construite pînă la intrarea în vigoare a Legii nr.721-XIII din 02.02.1996 privind calitatea în construcţii, autorizaţia de construcţie nu putea exista, deoarece la acel moment nu se prevedea un astfel de act administrativ pentru demararea construcţiei”;
nestipularea termenului de iniţiere a procedurii de schimbare a destinației terenului poate determina tergiversarea încasării în buget a sumelor destinate compensării pierderilor statului. Astfel, în aceste condiții a fost vîndut terenul aferent construcţiilor, situat în s. Maximovca, r-nul Anenii Noi, cu suprafața totală de 1,0996 ha, unui agent economic, conform contractului de vînzare-cumpărare din 28.05.2013, la prețul de 0,05 mil.lei, potrivit borderoului de calcul întocmit de Agenţia Relaţii Funciare şi Cadastru. Totodată, se denotă că, potrivit normelor legale[25], pentru terenul nominalizat urma a fi schimbată destinația din teren agricol în teren aferent construcțiilor, cu compensarea pierderilor formate în urma excluderii terenului din destinație agricolă şi achitarea la buget a sumei de circa 1,5 mil.lei, fără a fi indicat termenul exact;
la vînzarea terenului aferent construcţiei, cu suprafața de 1,1249 ha, situat pe str. Prieteniei nr.8, or. Șoldănești, la prețul de 0,2 mil.lei, nu s-a analizat situația privind interdicțiile stabilite de instanța de judecată, aceasta fiind reflectată în datele organelor cadastrale, ceea ce denotă insuficiența controlului intern la acest capitol;
vînzarea la 16.08.2013 a terenului aferent avînd destinaţia teren sportiv, cu suprafața de 0,5718 ha, din str. Independenței nr. 1, mun. Chișinău, s-a efectuat cu avizul gestionarului (Colegiul de Arte Plastice „Alexandru Plămădeală”), dar în lipsa acordului autorităţii centrale de specialitate (Ministerul Culturii).
Cu referire la reglementările privind preţul normativ şi modul de vînzare-cumpărare a pămîntului, auditul a efectuat o analiză/contrapunere a preţului terenurilor aferente procurate cu preţul mediu de piaţă, bazat pe datele evaluatorilor privaţi, fiind constatată o discrepanţă între acestea, situaţie ce influențează neobţinerea posibilelor venituri în buget. Astfel, pentru 4 terenuri aferente din mun. Chişinău, cu suprafaţa totală de 2,77 ha, în buget au fost încasate venituri în sumă de 3,6 mil.lei, pe cînd, potrivit calculelor auditului, la preţul mediu de piaţă acestea puteau fi vîndute de circa 9 ori mai scump.
Concluzii:
Vînzarea terenurilor aferente a fost efectuată în baza normelor stabilite, Agenţia Proprietăţii Publice ţinînd cont de evaluările organelor abilitate a preţurilor normative ale terenurilor aferente. Totodată, procesele controlului intern la acest capitol nu stabilesc necesitatea deplasării responsabililor Agenţiei la locul amplasării terenurilor aferente solicitate pentru privatizare, acţiune/proces ce ar asigura verificarea conformităţii bunului supus privatizării cu documentele prezentate.
Reglementările actuale privind determinarea preţului normativ al pămîntului nu echilibrează preţul pe piaţă, ceea ce determină o discrepanţă între aceste două preţuri (preţul normativ al pămîntului calculat pentru terenurile supuse privatizării şi preţul mediu de piaţă), situaţie ce influenţează neobţinerea veniturilor posibile la buget.
Normele legale privind bunurile (întreprinderile de stat) incluse în lista bunurilor nepasibile de privatizare nu stabilesc expres posibilitatea comercializării unor părţi separate de bunul inclus în lista celor nepasibile de privatizare, iar în cazul comercializării – care ar fi acestea.
Recomandări Agenţiei Proprietăţii Publice:
8. Să consolideze, prin acţiuni concrete, monitorizarea procesului de privatizare a terenurilor aferente, cu responsabilizarea persoanelor delegate cu astfel de funcţii.
9. Să iniţieze propuneri de completare a cadrului legal în vigoare, cu înaintarea în modul stabilit Guvernului pentru examinare:
9.1. în vederea eliminării discrepanţei între preţul normativ al pămîntului calculat pentru terenurile supuse privatizării şi preţul mediu de piaţă;
9.2. referitor la reglementarea expresă a comercializării separate a bunurilor parte integrantă a obiectelor/complexelor de bunuri incluse în lista bunurilor nepasibile de privatizare.
3.8. Cu privire la conformitatea transmiterii în concesiune a bunurilor și serviciilor din proprietate publică în proprietate privată
Potrivit prevederilor legale[26], parteneriatul public-privat este un instrument al managementului public, care are menirea de a realiza proiecte ce ţin de interesul public, dezvoltarea serviciilor şi a infrastructurii publice.
Scopul parteneriatului constituie atragerea de investiții private pentru realizarea proiectelor de interes public, creșterea eficienței și calității serviciilor, lucrărilor publice și altor activități de interes public, utilizarea eficientă a patrimoniului public și a banilor publici.
În acest context, se relevă că, potrivit normelor legale[27], de competenţa Agenţiei ţine monitorizarea şi evaluarea realizării parteneriatelor public-private.
Analiza de către audit a datelor prezentate de Agenție denotă că, în anul 2012, în baza solicitărilor autorităţilor administraţiei publice au fost înregistrate în Registrul patrimoniului public 9 contracte de parteneriat public-privat şi concesiune a proprietății publice.
La verificarea conformității ținerii evidenței contractelor privind parteneriatele public-private, auditul a constatat că APP avizează studiile de fezabilitate pentru parteneriatele public-private, precum și ține evidența acestora în Registrul patrimoniului public. De asemenea, în anul 2013 APP a prezentat Guvernului Raportul anual privind implementarea politicilor de parteneriat public-privat pentru anul 2012.
Totodată, se denotă că APP nu realizează pe deplin unele măsuri care, în viziunea auditului, ar aduce plusvaloare în cadrul monitorizării contractelor parteneriatelor public-private şi, respectiv, ar asigura realizarea scopului acestora:
pentru parteneriatele public-private demarate (2 contracte) la nivel naţional, nu se dețin evaluări asupra situațiilor și rezultatelor înregistrate, justificării investițiilor realizate și, ca rezultat, Agenția nu dispune de informații asupra eventualelor riscuri în caz de nerealizare a acestora;
pentru 7 contracte de concesiune a serviciilor de salubrizare, încheiate în anul 2012 de către autoritățile publice locale și partenerii privați, APP nu deține informații despre cauzele/motivele nedemarării lor;
în Raportul prezentat Guvernului, la capitolul „Ținerea evidenței parteneriatelor public-private și a riscurilor aferente realizării acestora pe parcursul anului 2012”, Agenția a reflectat contractele de concesionare a serviciului de salubrizare la nivel local și contractul de parteneriat public-privat la nivel central, fără a indica/evalua riscurile posibile.
În acest sens, APP a prezentat, la solicitarea auditului, dările de seamă ale autorităților administrației publice privind parteneriatele public-private, totodată motivînd că „asigurarea monitorizării și controlului realizării proiectelor de parteneriat public-privat inițiate de autoritățile administrației publice locale ține de competența nemijlocită a primarului sau a președintelui raionului din raza teritorială respectivă”.
Analiza a 7 contracte de concesiune a serviciilor de salubritate a stabilit că obiectivul acestora este implementarea unei metodologii care sortează și reciclează materialele reciclabile la o rată maximă, tratează deșeurile organice, creînd noi sisteme ecologice și venit adițional pentru fiecare stație de tratare a deșeurilor, fiind aprobate investiții ce urmează a fi realizate de către partenerul privat în sumă totală de 856,1 mil.lei.
Din conținutul contractelor de concesiune, auditul relevă unele elemente comune, cum ar fi: semnarea contractelor de concesiune pe o perioadă maximă de 49 de ani; exclusivitatea de operare și indicare a valorilor de investiții exagerat de mari. Totodată, clauzele contractului cu privire la rezilierea unilaterală de către partenerul public a contractului stipulează obligativitatea restituirii valorii integrale a investiției efectuate de către partenerul privat pentru crearea infrastructurii necesare realizării obiectivului stabilit. Astfel, în opinia auditului, prin această clauză partenerul public este supus pentru viitor unui risc major de suportare a cheltuielilor suplimentare/neprevăzute/nedisponibile de mijloace publice.
În contextul evaluării contractului de parteneriat public-privat pentru servicii de radiologie şi diagnostic imagistic din 24.11.2011, încheiat între Ministerul Sănătăţii (Partener public), IMSP Spitalul Clinic Republican (Partener public) şi doi agenţi economici, unul fiind Investitor, iar altul Partener privat, auditul denotă că, în pofida expunerii de către APP la 17.09.2010 a obiecțiilor și recomandărilor asupra studiului de fezabilitate, aceasta ulterior nu a monitorizat și, respectiv, nu a raportat Guvernului despre posibilele riscuri ale contractului respectiv, bazîndu-se doar pe informațiile oferite de Ministerul Sănătății. Astfel, potrivit informațiilor obținute de la Ministerul Sănătății, se relevă că: „parteneriatul public-privat din cadrul IMSP Spitalul Clinic Republican este în proces de activitate, înregistrînd zilnic un număr de 200 de pacienți”, cu toate că, potrivit contractului „investitorul privat a fost obligat asupra următoarelor: (a) finanțarea și furnizarea echipamentelor medicale de radiologie și diagnostic imagistic; (b) finanțarea, proiectarea/construirea și/sau modernizarea centrului pentru a găzdui echipamentele și a permite prestarea serviciilor de radiologie și diagnostic imagistic; (c) asigurarea cu personalul necesar în prestarea acestor servicii etc.”.
Ca rezultat, APP nu deține o informație exhaustivă privind etapele implementări proiectului, precum și punctele forte şi slabe ale derulării acestuia. De asemenea, APP nu dispune de informații cu referire la realizarea obiectivelor stabilite pentru acest parteneriat public-privat, adică nu poate evalua îndeplinirea prevederilor contractului cu referire la „renovarea/construcția, echiparea, finanțarea și operarea serviciului de radiologie și diagnosticare imagistică din cadrul IMSP Spitalul Clinic Republican”.
Concluzii:
Scopul parteneriatului public-privat de a realiza proiecte ce ţin de interesul public, de a dezvolta servicii şi infrastructuri publice, prin atragerea de investiții private, este unul de importanță socială și de durată. Totodată, Agenţia, în vederea îndeplinirii pe deplin a atribuțiilor ce țin de monitorizarea şi evaluarea realizării parteneriatelor public-private, nu dispune de procese de control intern ample, ceea ce, în unele cazuri, poate determina neevaluarea riscurilor posibile generate de nerealizarea scopurilor iniţial propuse.
Recomandări Agenţiei Proprietăţii Publice:
10.Să iniţieze, după caz, proiecte de asistenţă tehnică, cu elaborarea unor ghiduri de implementare a proiectelor de parteneriat public-privat şi de concesiune.
11.Să organizeze şi să desfăşoare seminare de instruire privind iniţierea şi realizarea conformă a parteneriatelor public-private pentru autorităţile administraţiei publice centrale şi locale.
12. Să elaboreze procese de control intern în vederea asigurării realizării relevante a competenţelor de monitorizare şi evaluare a parteneriatelor publice-private.
13.Să formuleze clauze contractuale, ce ar exclude eventualele riscuri de nerealizare conformă a prevederilor contractului.
3.9. Cu privire la încasarea mijloacelor în buget din privatizarea proprietăţii publice în anii 2012 și 2013
Analiza de către audit a mijloacelor încasate în bugetul de stat, pentru perioada 2012-2013, denotă că acestea au fost realizate la un nivel redus, de 50,7% și, respectiv, de 44,8%, suma cărora a constituit 131,9 mil.lei și, respectiv, 112,0 mil.lei, situație reflectată în Tabelul nr.2.
Tabelul nr. 2
| Indicatori ce țin de procesul de privatizare | 2012 | 2013 |
| prevăzut (mil.lei) | executat (mil.lei) | nivelul executării
(%) | prevăzut a.2013 (mil.lei) | executat (mil.lei) | nivelul executării
(%) |
| Mijloace din vînzarea și privatizarea bunurilor proprietate publică | 260,0 | 131,9 | 50,7 | 250,0 | 112,0 | 44,8 |
| Inclusiv: | | | | | | |
| Mijloace din privatizarea bunurilor proprietate publică | 102,5 | 21,8 | 21,3 | 101,5 | 37,8 | 37,2 |
| Mijloace din vînzarea bunurilor proprietate publică | 2,0 | 15,1 | 7,6 ori | 1,5 | 13,1 | 8,7 ori |
| Mijloace din vînzarea pachetelor de acțiuni și/sau părților sociale | 110,0 | 91,7 | 83,4 | 100,0 | 56,5 | 56,5 |
| Mijloace bănești din privatizarea terenurilor proprietate publică a statului | 45,5 | 3,3 | 7,3 | 47,0 | 4,6 | 9,8 |
Sursă: Informația operativă a APP privind executarea bugetului de stat pe anii 2012 și 2013.
Contrapunerea datelor prezentate/raportate de APP privind mijloacele bănești încasate în perioada 2012-2013 din privatizarea proprietății publice, precum și a impozitului privat în bugetul de stat (pentru 36 de bunuri din 118 privatizare) cu datele solicitate de la Ministerul Finanțelor nu a depistat devieri la acest capitol.
Reieşind din analiza auditului, se denotă că veniturile din privatizarea bunurilor domeniului public se realizează la un nivel redus, comparativ cu sumele prognozate.
Recomandări Agenţiei Proprietăţii Publice:
14. Să asigure o planificare anuală reală a mijloacelor în buget, obținute din deetatizarea proprietăţii publice.
Concluzie generală de audit
Deşi în perioada supusă auditării Agenţia Proprietăţii Publice, în calitatea sa de instituție responsabilă pentru asigurarea exercitării conforme a activităților de deetatizare și postprivatizare a proprietății publice, a întreprins măsuri de realizare şi monitorizare a acestor activităţi, inclusiv prin aprobarea proceselor sistemului de control intern, auditul a identificat unele nereguli şi carenţe la deetatizarea proprietăţii publice şi în activităţile postprivatizare.
Prin prisma responsabilităţilor ce îi revin, Agenţia Proprietăţii Publice nu a asigurat în deplină măsură conformitatea ţinerii Registrului patrimoniului public, privatizării bunurilor prin concurs comercial şi concurs investiţional, încăperilor nelocuibile date în locaţiune, monitorizării executării obligaţiilor stabilite în contractele de vînzare-cumpărare a bunurilor proprietate publică şi a contractelor de parteneriat public-privat.
Verificarea conformităţii privatizării terenurilor aferente a identificat situaţii problematice cu privire la cadrul legal. Astfel, reglementările actuale privind determinarea preţului normativ al pămîntului nu echilibrează/ajustează preţul de piaţă, ceea ce determină o discrepanţă între aceste două preţuri, situaţie ce influenţează la obţinerea veniturilor în buget. De asemenea, normele legale privind bunurile (întreprinderile de stat) incluse în lista bunurilor nepasibile de privatizare nu stabilesc expres posibilitatea comercializării unor părţi separat de bunul inclus în lista celor nepasibile de privatizare, iar în cazul comercializării – care ar fi acestea.
În contextul neconformităţilor şi neajunsurilor constatate, există riscul că Agenţia Proprietăţii Publice nu v-a asigura pe deplin atingerea scopului în domeniul deetatizării şi postprivatizării patrimoniului public. În acest aspect, se impune necesitatea îmbunătăţirii managementului activităţilor de deetatizare şi postprivatizare, în special prin consolidarea şi dezvoltarea sistemului de control intern.
Echipa de audit:
controlor de stat principal Violeta Andrieş
controlor de stat Larisa Ceban
controlor de stat Liuba Bulmaga
controlor de stat Aliona Oboroceanu
controlor de stat Ana Miron
Responsabil de monitorizarea desfăşurării, generalizării şi raportării rezultatelor auditului:
Şeful Direcţiei generale II
(Auditul finanțelor sectorului social și economiei naționale) Sofia Ciuvalschi
Asistența juridică Margareta Sitalova