auditului administrării patrimoniului public de către Ministerul Economiei, unele entități din subordine, întreprinderi de stat şi societăţi pe acţiuni din administrarea Ministerului Economiei în perioada 2011-2012 (9 luni)
III.
CONSTATĂRI, CONCLUZII, RECOMANDĂRI
3.1. Cu privire la situația și administrarea patrimoniului public de către Ministerul Economiei în calitatea sa de autoritate centrală de specialitate, fondator al întreprinderilor de stat și ca acționar cu cota majoritară de participare în societățile pe acțiuni.
Constatările auditului asupra administrării patrimoniului public de către Ministerul Economiei în perioada 2011-2012 (9 luni) denotă unele nereguli, care se exprimă prin neexecutarea pe deplin a tuturor atribuțiilor, ca autoritate centrală de specialitate, în calitate de fondator al întreprinderilor de stat, precum și în calitate de acționar cu cota majoritară de participare în societățile pe acțiuni, și anume:
· neexecutarea pe deplin a cerințelor de transmitere-primire a componenței și valorii proprietății de stat în gestiune operativă administratorilor, potrivit prevederilor legale. Astfel, atît în cadrul încheierii contractelor în perioada auditată, cît și celor încheiate anterior cu administratorii întreprinderilor auditate, lipsește confirmarea transmiterii-primirii componenței și valorii patrimoniului transmis ( procedură reglementată de prevederile art.6 alin.(2) lit.f) din Legea nr.146-XIII din 16.06.1994 și ale Hotărîrii Guvernului nr.770 din 20.10.1994), situație care poate genera diminuarea responsabilității acestora în vederea asigurării utilizării eficiente a lor;
· neactualizarea informației cu privire la entitățile administrate, prin operarea modificărilor respective în Hotărîrea Guvernului nr.690 din 13.11.2009. Potrivit datelor Registrului patrimoniului public, actualizat la 26.11.2012, în acesta nu se regăsesc 16 societăţi pe acţiuni și 2 întreprinderi de stat, ca rezultat al privatizării sau lichidării entităților, nefiind operate modificările respective în Hotărîrea Guvernului nr.690 din 13.11.2009;
Notă: Potrivit informației din 13.02.2013, Ministerul Economiei a inițiat elaborarea proiectului de Hotărîre a Guvernului privind modificarea unor acte normative, inclusiv a Hotărîrii Guvernului nr.690 din 13.11.2009.
· nerelevanța activității reprezentanților statului în societățile economice și în cadrul Consiliilor de administraţie ale întreprinderilor de stat din subordine. Rapoartele de activitate ale acestora (examinate 18, din 38 prezentate) reflectă doar rezultatele cantitative ale activităţii întreprinderilor (valoarea capitalului social, a mijloacelor fixe, profitul etc.), fără a fi expuse şi rezultatele activității reprezentanților statuluicare urmau a fi realizate în temeiul reglementărilor din pct.22 al Regulamentului cu privire la reprezentarea statului în societățile comerciale, aprobat prin Hotărîrea Guvernului nr.1053 din 11.11.2010, precum și propunerile înaintate în vederea bunei gestionari a patrimoniului.
Totodată, auditul a constatat că, la stabilirea indemnizațiilor, nu se ține cont de evoluțiile negative ale activității întreprinderilor din subordinea Ministerului. Astfel, în anul 2011, în condiții legale, au fost stabilite (prin înaintarea propunerilor respective către adunările generale ale acționarilor și votarea acestora) indemnizaţii lunare în mărime de 3 salarii minime pe ţară (1800 lei, suma totală pe anul 2011 constituind circa 0,6 mil.lei) pentru 3 societăți comerciale care au înregistrat pierderi la finele anului 2011 (S.A. ,,Centrala Electrică cu Termoficare nr.1 din Chișinău"; S.A. ,,Tracom” și S.A. ,,Combustibil Solid”, pentru ultimul caz reprezentantul statului a prezentat explicaţii privind cauzele pierderilor legate de datoria în rezerva de stat) şi 2 întreprinderi de stat (Î.S. ,,Centrul de Elaborare a Sistemelor Industriale de Dirijare” și Î.S. ,,Moldelectrica”, ultima, potrivit explicaţiilor Ministerului, înregistrînd pierderi în rezultatul calculării uzurii aferente activelor reevaluate în anii precedenţi).
De asemenea, la unele entități, în limita cadrului legal, pentru membrii Consiliului de administrare s-au stabilit indemnizații lunare maxime, care în anul 2011 au constituit în total circa 0,5 mil.lei, în timp ce la aceste entități se înregistrează un trend de diminuare a profitului net (S.A. „Armo-beton”; S.A. ,,Centrala Electrică cu Termoficare Nord”; S.A. ,,Centrala Electrică cu Termoficare nr.2”; S.A. ,,Energocom”; Î.S. ,,Energoreparații” și Î.S. ,,Energoproiect”).
În viziunea auditului, situația dată poate demotiva membrii Consiliilor în obținerea performanțelor la exercitarea atribuțiilor delegate.
La momentul efectuării auditului, Ministerul dispunea de o informaţie neoficială (de uz intern), doar pentru entitățile din subordinea sa, privind numărul Consiliilor instituite la entităţile economice cu cota de stat şi privind persoanele desemnate în calitate de reprezentanţi ai statului, membri ai Consiliilor de administraţie în întreprinderile de stat. În viziunea auditului, la acest capitol ar fi necesară existența pe republică a unei informații oficializate exhaustive, ceea ce ar permite evaluarea evitării riscurilor de încălcare a cerințelor legale privind numărul-limită al Consiliilor în care-și poate exercita atribuțiile una și aceeași persoană, precum și evitarea conflictelor de interese, astfel eficientizîndu-se administrarea patrimoniului public, precum și monitorizarea exercitării funcțiilor delegate. În acest sens, Curtea de Conturi, și în Raportul auditului performanţei, aprobat prin Hotărîrea nr.45 din 13.09.2012[18], a recomandat crearea unei baze de date la nivel național privind delegarea și exercitarea funcțiilor de către persoanele împuternicite de a reprezenta interesele statului în societățile comerciale, precum și în întreprinderile de stat. Auditul a constatat că, pînă în prezent (01.02.2013), această recomandare nu a fost implementată. Potrivit informației Agenției Proprietății Publice, modificarea cadrului juridic, în vederea creării şi ţinerii unei astfel de baze de date, va fi iniţiată pe parcurs.
3.2. Privind activitatea Comisiei din cadrul Ministerului Economiei ”Cu privire la gestionarea întreprinderilor de stat și a societăților pe acțiuni din administrarea Ministerului, în vederea eficientizării administrării proprietății publice”
Comisia a fost instituită în baza Ordinului Ministerului Economiei nr.42 din 19.03.2010[19], prin care i-au fost delegate funcții privind eficientizarea administrării proprietății publice. Componența Comisiei include 15 membri, angajați ai Ministerului Economiei și ai Agenției Proprietății Publice.
În perioada auditată, Comisia s-a convocat în 34 de şedinţe, inclusiv în 16 ședințe – în anul 2011, și în 18 ședințe – în anul 2012. Verificările efectuate de audit au relevat unele nereguli și probleme ce țin de activitatea Comisiei. Astfel:
Consiliile a 6 societăți pe acțiuni au semnat contracte de management (S.A. „RED-Nord-Vest” (30.06.2011), S.A. „RED-Nord” (23.05.2012), C.I.E. „Moldexpo”S.A. (25.02.2011), S.A. „Apromaş” (10.11.2011), S.A. „Forjacom” (10.01.2012, în calitate de interimar), S.A. „CET-Nord” (26.04.2012, în calitate de interimar) fără ca acestea sa fie coordonate cu Comisia, potrivit normelor expuse în Ordinul menționat.
În perioada auditată, Comisia, pornind de la atribuțiile sale, a examinat aspectul privind majorarea capitalului social pentru unele întreprinderi. Astfel, au fost autorizate majorările capitalului social prin depunerea activelor materiale pe termen lung la Î.S. ,,Fabrica de sticlă din Chişinău” - cu 17,5 mil.lei, și la S.A. ,,CET-2” – cu 24,2 mil.lei”).
S-a constatat că în ambele cazuri capitalul social s-a majorat nu din contul activelor depuse de fondator, dar din capitalul de rezervă (surse proprii) al entităților respective, al căror fondator exclusiv este Ministerul. Utilizarea în viitor a practicii de adoptare a deciziilor de acest gen poate genera situații ambigue la reflectarea în conturi la entitățile respective a tranzacțiilor efectuate.
Cu toate că una dintre atribuțiile Comisiei ține de examinarea reevaluării mijloacelor fixe de către întreprinderi, auditul a constatat că astfel de chestiuni, în perioada auditată, nu au fost abordate de către întreprinderile din subordine sau de către Minister în calitate de fondator. Se menționează că ultima actualizare generală a valorii activelor a avut loc în anul 1997, în cadrul trecerii la noul Plan de conturi, și, respectiv, actualmente, valoarea reflectată în evidența contabilă a acestora nu corespunde realităţii, astfel nefiind respectate prevederile art.6 alin.(2) lit.c) și lit.d) din Legea contabilității nr.113-XVI din 27.04.2007. Totodată, în viziunea Ministerului, reevaluarea bunurilor întreprinderilor nu va contribui la activitatea mai profitabilă, sau la schimbarea situației economico-financiare a acestora, și poate duce la acumularea pierderilor.
În perioada auditată, Comisia a examinat și a acceptat încheierea/reîncheierea/prelungirea a 16 contracte de management cu administratorii întreprinderilor de stat şi societăţilor pe acţiuni din subordinea Ministerului Economiei, dintre care cu 13 administratori s-a acceptat încheierea contractelor fără ca aceștia să fie aleși pe bază de concurs, normă prevăzută de art.3 alin.(2) lit.c) din Legea nr.121-XVI din 04.05.2007. În aceste circumstanțe, se relevă aplicarea neunivocă a prevederilor legale la angajarea managerilor întreprinderilor din subordinea Ministerului.
Modul de stimulare a conducătorilor entităților subordonate este prevăzut în contractele de management încheiate. Totodată, în art.3 din Legea nr.121-XVI din 04.05.2007 este reglementat instrumentul asigurării gestionării eficiente a patrimoniului public prin stimularea administratorilor potrivit rezultatelor obținute și prin alte modalități. De menționat că nu în toate cazurile administratorii sînt motivaţi întru obținerea rezultatelor performante. Astfel, s-a constatat prezența unor rezerve în clauzele contractuale ce vizează stimularea administratorilor pentru rezultatele financiare obținute. În unele cazuri, fondatorul, pornind de la contractele încheiate, a acceptat stimularea managerului în condițiile de diminuare a profitabilității entităților în raport cu anul precedent, inclusiv Î.S. ,,Centrul de Acreditare în domeniul Evaluării Conformității Produselor”; Î.S. ,,Energoreparații”, Î.S. ,,Energoproiect”, Î.S. ,,Centrul de Standardizare și Metrologie din Ceadîr-Lunga”, iar pentru Î.S. ,,Fabrica de sticlă din Chișinău”, administratorul n-a asigurat îndeplinirea nici a indicatorului care prevedea creșterea volumului de producție livrată.
Totodată, auditul a constatat că Comisia a acceptat premierea conducătorilor unor întreprinderi care în unul din trimestrele anului 2011 au obținut profituri, iar activitatea lor anuală s-a soldat cu pierderi, inclusiv administratorilor Î.S. ,,Moldelectrica”, Î.S.,,Meridian”.
3.3. Cu privire la evoluția indicatorilor economico – financiari ai întreprinderilor de stat şi societăţilor pe acţiuni cu cotă majoritară de stat din subordinea Ministerului Economiei în anii 2010-2011
Analiza evoluției indicatorilor economico-financiari ai 18 întreprinderi de stat și 20 de societăți pe acțiuni cu cota majoritară de stat (cu excepţia entităților nefuncționale) denotă următoarele.
Valoarea totală de bilanţ a activelor celor 18 întreprinderi de stat din subordinea Ministerului, la 31.12.2011, constituia 3565,2 mil.lei, diminuîndu-se cu 0,6% (21,5 mil.lei), faţă de finele anului 2010, situație expusă în Tabelul nr.1.
Tabelul nr.1
(mil.lei)
| Anul de gestiune | Nr. întrepr. de stat | Active totale | Active nete | Creanţe | Datorii , total | Venituri din vînzări | Rezultat din activitatea operaţională | Profitul net (pierderea netă) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 2010 | 18 | 3586,7 | 2378,0 | 652,8 | 1153,6 | 630,1 | 31,7 | 38,7 |
| 2011 | 18 | 3565,2 | 2306,1 | 679,8 | 1259,2 | 604,7 | -110,0 | -58,0 |
Sursă: Datele Rapoartelor financiare ale întreprinderilor de stat pe anii 2010, 2011, prezentate de Minister
Valoarea capitalului propriu al întreprinderilor vizate a constituit 2306,1 mil.lei, diminuîndu-se cu 3% (cu 71,9 mil.lei) în decursul anului. De menţionat că, în perioada 2010-2011, 3 întreprinderi au înregistrat valori ale capitalului propriu sub nivelul capitalului social, şi anume: Î.S. Uzina de bijuterii din Chișinău ,,Giuvaier”, Î.S. ,,Vibropribor”, Î.S. ,,Moldtranselectro” , ultima admiţînd valoare negativă a capitalului propriu. În aceste situații, Consiliile de administrație n-au înaintat regulamentar propuneri de ajustare a valorii acestor capitaluri. De asemenea, Î.S. ,,Centrul de Elaborare a Sistemelor Industriale de Dirijare”, în anul 2011, a admis diminuarea valorii capitalului propriu față de capitalul social cu 2,0 mil.lei. Situaţia expusă demonstrează că datoriile depăşesc activele totale ale întreprinderilor, existînd riscul unei stări de insolvabilitate.
Creanţele întreprinderilor de stat, la finele anului 2011, au constituit 679,8 mil.lei, majorîndu-se cu 4,1% (27,0 mil.lei). De asemenea, datoriile creditoare pe parcursul anului 2011 au înregistrat o valoare de 1259,2 mil lei, majorîndu-se cu 9,2% (105,6 mil.lei) faţă de anul 2010.
O evoluție negativă a înregistrat și venitul din vînzări, obţinut de către întreprinderile de stat în anul 2011, care a constituit 604,7 mil.lei şi s-a diminuat cu 4,0% (25,4 mil.lei), comparativ cu anul precedent. Cele mai semnificative diminuări au înregistrat Î.S. ,,Fabrica de sticlă din Chișinău” – cu 54,4 mil.lei (22,2%), Î.S. Firma științifică de producție ,,Alco-N” – cu 1,7 mil.lei (29,1%), şi Î.S. Uzina de bijuterii din Chișinău ,,Giuvaier” – cu 0,6 mil.lei (16,9%).
Potrivit explicațiilor Ministerului Economiei, Î.S. ,,Fabrica de sticlă din Chișinău” a diminuat volumul vînzărilor în rezultatul stopării activității acesteia începînd din septembrie 2011, întrucît începuse lucrările de reconstrucție a cuptorului de topit sticlă.
Rezultatele activităţii operaţionale a întreprinderilor de stat, la 31.12.2011, au înregistrat pierderi în sumă de 110,0 mil.lei, sau de 4,5 ori mai mult (31,7 mil.lei) comparativ cu perioada precedentă de gestiune, fiind influenţate de pierderile semnificative înregistrate de Î.S. ,,Moldelectrica” în sumă de 102,4 mil.lei. Ministerul a motivat înregistrarea pierderilor de către ultima (89,6 mil.lei) ca rezultat al efectuării reevaluării în anii precedenți a mijloacelor fixe, ceea ce a contribuit la majorarea uzurii calculate și, prin urmare, la majorarea cheltuielilor.
Rezultatul financiar net al activităţii întreprinderilor de stat din subordinea Ministerului în anul 2011 reprezintă pierderi de bilanţ în sumă de 58,0 mil.lei, faţă de profitul în sumă de 38,7 mil.lei, obținut în anul 2010.
Situaţia cu privire la rezultatul financiar al anului 2011 se prezintă în Tabelul nr.2.
Tabelul nr.2
| Perioada | Numărul întreprinderilor supuse analizei | Au activat cu profit | Au activat cu pierderi |
| Numărul de întreprinderi | Suma, mil.lei | Numărul de întreprinderi | Suma, mil.lei |
| 2010 | 18 | 13 | 42,5 | 5 | - 3,8 |
| 2011 | 18 | 13 | 33,7 | 5 | -91,7 |
Sursă: Datele Rapoartelor financiare ale întreprinderilor de stat pe anii 2010, 2011, prezentate de Minister
Astfel, în anul 2011, 5 întreprinderi de stat au activat cu pierderi de bilanţ în sumă de 91,7 mil. lei, fiind cauzate, în mare parte, de rezultatul negativ al activităţii Î.S. ,,Moldelectrica”, care a generat pierderi de bilanț în sumă de 89,6 mil.lei.
Stabilitatea economico-financiară a întreprinderilor de stat poate fi evaluată prin intermediul indicatorilor de bază, care sînt reflectaţi în Tabelul nr.3.
Tabelul nr.3
| Indicatori | 2010 | 2011 | Valoarea recomandabilă |
| Rentabilitatea vînzărilor, % (profit brut/venituri din vînzări) | 5,0 | -18,2 | >20 |
| Rentabilitatea activelor, % (profit net/valoarea activelor totale) | 1,1 | -1,6 | >10 |
| Rentabilitatea financiară, % (profit net/valoarea capitalului propriu) | 1,6 | -2,5 | >15 |
Sursă: Datele Rapoartelor financiare ale întreprinderilor de stat pe anii 2010, 2011, prezentate de Minister
Datele din tabel relevă că, în perioada anului 2010, indicatorii rentabilităţii vînzărilor, activelor totale și a capitalului propriu au înregistrat valori sub nivelul celor recomandabile, iar activitatea întreprinderilor în anul 2011 se constată ca nerentabilă, fiind influenţată, după cum s-a menţionat, de pierderile semnificative în rezultatul activității, înregistrate de Î.S. „Moldelectrica”.
Analiza activității economico-financiare a societăților pe acțiuni, efectuată de audit, a cuprins 20 de entități, cu cota statului mai mare de 50 % din capitalul social (cu excepția celor care nu activează), dintre care 9 societăţi sînt cu capital integral de stat, 11 – cu capital majoritar de stat.
Capitalul propriu al societăţilor pe acţiuni, la 31.12.2011, a înregistrat o valoare de 4633,9 mil. lei, inclusiv cota statului - 4 446,5 mil.lei, sau 96,0%. Comparativ cu anii de gestiune precedenţi, se observă o tendinţă de descreştere a capitalului propriu - cu 3,9 mil.lei (1,9%) faţă de anul 2010. Totodată, S.A. ,,Tracom” a înregistrat valori ale activelor nete sub nivelul capitalului social, iar S.A. ,,Zidarul-S.V.” a admis valoare negativă a activelor nete în sumă de 0,55 mil. lei. Rezultatele activităţii economico-financiare a societăţilor cu cotă majoritară de stat, cuprinse în analiză, se reflectă în Tabelul nr. 4.
Tabelul nr.4
(mil.lei)
| Anul de gestiune | Nr. societăților pe acțiuni | Active totale | Active nete | Creanţe | Datorii totale | Venituri din vînzări | Rezultat din activitatea operaţională | Profitul net (pierderea netă) |
| 2010 | 20 | 6899,1 | 4445,7 | 1306,0 | 2453,4 | 4533,3 | 319,3 | 173,8 |
| 2011 | 20 | 7071,6 | 4633,9 | 1318,7 | 2438,0 | 4061,0 | -238,8 | 247,1 |
Sursă: Datele Rapoartelor financiare ale societăţilor pe acţiuni pe anii 2010, 2011, prezentate de Minister
Potrivit datelor din tabel, valoarea de bilanţ a activelor societăţilor pe acţiuni, la finele anului 2011, a constituit 7071,6 mil.lei, fiind în creştere cu 172,5 mil.lei, sau cu 2,5% faţă de anul 2010.
Creanţele societăţilor pe acţiuni, la situația din 31.12.2011, au constituit 1318,7 mil.lei, fiind în creștere cu 12,7 mil.lei (1,0%) față de anul precedent. Datoriile entităților analizate la finele anului 2011 au constituit 2 438,0 mil.lei, înregistrînd o descreștere cu 15,4 mil.lei (0,6%) în decursul anului.
Veniturile din vînzări de la începutul anului 2011 au însumat cumulativ 4061,0 mil.lei, sau cu 472,3 mil.lei (10,4%) mai puțin față de aceeași perioadă a anului precedent, cele mai semnificative diminuări ale veniturilor din vînzări înregistrînd: S.A. ,,Centrala Electrică cu Termoficare nr.2” – cu 1031,3 mil.lei, S.A. ,,Energocom” – cu 221,6 mil.lei. În acest aspect, Ministerul Economiei explică că scopul creării S.A. ,,Energocom” a fost asigurarea eficientă a pieței energiei electrice din Republica Moldova prin furnizarea de energie electrică, dar nu obținerea profiturilor. Totodată, profitul obținut este suficient pentru acoperirea cheltuielilor.
Pierderile din activitatea operațională a societăţilor pe acţiuni, la 31.12.2011, au constituit cumulativ 238,8 mil.lei, fiind în descreștere față de profitul brut în valoare de 319,3 mil.lei, înregistrat în anul 2010. Optsprezece societăți pe acțiuni (90%) au suportat pierderi în sumă de 254,1 mil.lei, în rezultatul activității operaționale din anul 2011, valori pozitive înregistrînd doar S.A. ,,Unic” – 15,2 mil.lei, și S.A. ,,ARIA” – 0,08 mil.lei.
În același timp, profitul net al societăților comerciale analizate a înregistrat, în anul 2011, valoarea de 247,1 mil.lei și s-a majorat cu 73,3 mil.lei (42,2%) faţă de anul 2010, acesta fiind influențat, în mare parte, de rezultatele din activitatea financiară (diferențe de curs valutar), ce nu reprezintă activitatea de bază a întreprinderilor.
Situaţia privind rezultatele financiare ale societăţilor pe acţiuni supuse analizei este prezentată în Tabelul nr. 5.
Tabelul nr.5
| Perioada | Numărul societăților supuse analizei | Au activat cu profit net | Au activat cu pierderi |
| Numărul de societăți | Suma, mil.lei | Numărul de societăți | Suma, mil.lei |
| 2010 | 20 | 14 | 176,6 | 6 | - 2,8 |
| 2011 | 20 | 14 | 262,6 | 6 | -15,5 |
Sursă: Datele Rapoartelor financiare ale societăţilor pe acţiuni pe anii 2010, 2011, prezentate de Minister
Datele din tabel indică că 6 societăţi pe acţiuni au activat în anul 2011 cu pierderi de bilanţ în sumă totală de 15,5 mil.lei.
Indicatorii de bază privind stabilitatea economico-financiară a societăţilor pe acţiuni sînt prezentaţi în Tabelul nr.6.
Tabelul nr.6
| Indicatori | 2010 | 2011 | Valoarea recomandabilă |
| Rentabilitatea vînzărilor, % (profit brut/venituri din vînzări) | 7,0 | -6,0 | >20 |
| Rentabilitatea activelor, % (profit net/valoarea activelor totale) | 2,5 | 3,5 | >10 |
| Rentabilitatea financiară, % (profit net/valoarea capitalului propriu) | 3,9 | 5,3 | >15 |
Sursă: Datele Rapoartelor financiare ale societăţilor pe acţiuni pe anii 2010, 2011, prezentate de Minister
Analogic, ca și în cazul întreprinderilor de stat, în perioada anului 2010, indicatorii rentabilităţii vînzărilor, activelor totale și a capitalului propriu aferenți activității societăților pe acțiuni au înregistrat valori mai mici, comparativ cu nivelul recomandabil.
Întru asigurarea gestionării eficiente a patrimoniului public, conform prevederilor legale (art.6 alin.(2) lit.b) din Legea nr.146-XIII din 16.06.1994.), una din atribuțiile fondatorului este stabilirea indicilor economici ai întreprinderii, în baza cărora întreprinderea de stat elaborează programul de producție și determină perspectivele dezvoltării. Verificările auditului denotă că entitățile auditate nu au dispus de indici economici stabiliți de fondator. Potrivit explicațiilor prezentate de Minister, drept indici economici servesc datele din Planurile de afaceri trienale[20], solicitate de către Ministerul Economiei de la toate întreprinderile din subordine.
Constatările privind diminuarea indicilor economici la întreprinderile din subordine în perioada anilor 2011-2012 a fost motivată de Ministerul Economiei prin criza economică, majorarea prețurilor la sursele energetice și materia primă, tehnologiile învechite, lipsa resurselor financiare etc..
De menționat că Ministerul Economiei, în vederea eficientizării administrării proprietății publice, precum și asigurării eficacității organelor de conducere, a demarat activități privind elaborarea propunerilor de politici publice cu privire la normele de administrare corporativă pentru întreprinderile cu cotă de stat. Astfel, unele din principiile de guvernare corporativă abordate sînt: revizuirea și direcționarea strategiei corporației, a planurilor de acțiuni majore, politicii de risc, planurilor anuale și a planurilor de afaceri; stabilirea obiectivelor de performanță; monitorizarea implementării și a performanței corporației; controlarea celor mai mari cheltuieli de capital, achiziții și dezinvestiri; selectarea, monitorizarea și, dacă este cazul, schimbarea directorilor-cheie; supravegherea planificării succesiunii; alinierea remunerării directorilor principali și a consiliului la interesele de termen lung ale companiei și acționarilor ei; un proces oficial și transparent de numire și alegere a membrilor consiliului; monitorizarea și soluționarea potențialelor conflicte de interese între membrii conducerii firmei, consiliu și acționari; integritatea rapoartelor financiare și contabile, inclusiv auditul independent și sistemul de control intern etc..
Concluzii: Ministerul Economiei, ca autoritate centrală de specialitate, precum și în calitate de fondator și acționar cu cota majoritară de participare în societățile pe acțiuni, la administrarea proprietății publice, nu a realizat la nivelul cuvenit:
conformarea Listei societăților pe acțiuni și întreprinderilor de stat din administrarea Ministerului Economiei, aprobată prin Hotărîrea Guvernului nr.690 din 13.11.2009, cu datele din Registrul patrimoniului public (actualizat la 26.11.2012), ținîndu-se cont de privatizarea unor entități în perioada auditată;
transmiterea-primirea regulamentară în gestiune operativă de către administratori a componenței și valorii proprietății de stat, acțiune prevăzută de Legea nr.146-XIII din 16.06.1994;
o activitate relevantă a reprezentanților statului în societățile economice și în cadrul Consiliilor de administraţie ale întreprinderilor din subordinea sa;
atingerea pe deplin a scopului scontat prin formarea și asigurarea activităţii Comisiei cu privire la gestionarea întreprinderilor de stat și a societăților pe acțiuni din administrarea Ministerului Economiei;
stabilirea indicilor economici pentru întreprinderile din subordine, ținîndu-se cont de specificul și rezultatele acestora, prescripție reglementată prin norma art.6 alin.(2) lit.b) din Legea nr.146-XIII din 16.06.1994.
Evoluția indicilor economico-financiari denotă o diminuare economică, exprimată prin rentabilitate negativă sau redusă a vînzărilor și diminuare semnificativă a rezultatului din activitatea operațională.
Recomandări:
1. Ministerul Economiei să asigure:
1.1. conformarea Listei societăților pe acțiuni și întreprinderilor de stat din administrarea Ministerului Economiei, aprobată prin Hotărîrea Guvernului nr.690 din 13.11.2009, cu datele din Registrul patrimoniului public actualizat;transmiterea-primirea regulamentară în gestiune operativă de către administratori a componenței și valorii proprietății de stat, acțiune prevăzută de Legea nr.146-XIII din 16.06.1994;
o bună activitate a reprezentanților statului în societățile economice și în cadrul Consiliilor de administraţie ale întreprinderilor din subordine, avînd ca scop promovarea intereselor statului în aceste entităţi, realizarea indicatorilor de performanță stabiliți, precum și a normelor prevăzute în Regulamentul aprobat prin Hotărîrea Guvernului nr.1053 din 11.11.2010;
o activitate eficientă a Comisiei cu privire la gestionarea întreprinderilor de stat și a societăților pe acțiuni din administrarea sa, în vederea atingerii scopurilor scontate;
soluționarea juridică a situației problematice vizînd stabilirea indicilor economici pentru întreprinderile din subordine, ținînd cont de producerea efectului juridic al acțiunii prevederilor Hotărîrii Guvernului nr. 586 din 29. 07.2011 vis-a-vis de norma art.6 alin.(2) lit. b) din Legea nr.146-XIII din 16.06.1994, înaintînd, în caz de necesitate, propuneri de modificare a legislației;
examinarea oportunității ajustării cadrului legal ce vizează remunerarea membrilor Consiliilor, în vederea remunerării comensurabile a muncii depuse, și revizuirea clauzelor contractuale sub aspectul stimulării managerilor întreprinderilor în raport cu indicatorii concreți realizați de întreprindere pentru ultimii, inclusiv ținînd cont de Legea nr. 284 din 13.12.2012[21], care statuează mărimea premiului anual și a altor plăți anuale în dependență de rezultatele economico-financiare.
3.4. Cu privire la conformitatea managementului administrării patrimoniului public și celui financiar la unele întreprinderi de stat și societăți pe acțiuni supuse auditului
3.4.1.Verificările auditului privind conformitatea administrării patrimoniului public au relevat nereguli și erori, care se exprimă prin următoarele:
Administratorii entităților auditate și-au desfășurat activitatea în lipsa confirmării legale[22] a primirii în gestiune a bunurilor și valorii acestora, fapt ce prezintă risc pentru asigurarea integrității patrimoniului public (C.I.E. „Moldexpo” S.A., Î.S. „INSM”, Î.S. „DEI”, S.A. „Energocom”, Î.S. „CTSIC”, Î.S. „NHC”, Î.S. „Scutul Energetic”).
Lista bunurilor imobile administrate de către entitățile auditate, aprobată prin Hotărîrea Guvernului nr.351 din 23.05.2005, nu a fost actualizată și rectificată conform situației reale și, în consecință, nu prezintă o imagine veridică a patrimoniului gestionat de acestea. În acest context, (i) la Î.S. „INSM”, un imobil înstrăinat cu suprafața de 525,8 m2 n-a fost exclus, iar alt imobil primit în gestiune cu suprafața de 959,0 m2 nu a fost inclus în Lista menționată; unele bunuri gestionate de către Î.S. „INSM” se regăsesc în Hotărîrea Guvernului nr.351 din 23.03.2005[23] ca fiind administrate de fostul fondator (Departamentul de Standardizare și Metrologie - dizolvat), dar nu de actualul fondator – Ministerul Economiei; (ii) la C.I.E. „Moldexpo”S.A., patrimoniul public deținut în administrare și terenurile cu suprafața de 24,3 ha, în valoare de 117,5 mil.lei, nu se regăsesc în Lista respectivă.
Terenurile deținute în folosință de către unele întreprinderi auditate, conform titlurilor de proprietate, nu sînt reflectate în evidența contabilă a acestora, inclusiv: C.I.E. „Moldexpo”S.A. - 24,3 ha, în valoare de 117,5 mil.lei; Î.S. „INSM” - 0,7 ha, în valoare de 4,8 mil.lei; Î.S. „DEI” - 0,95 ha, pentru care nu dispune de titlu de autentificare a deținătorului de teren).
Unele din entitățile auditate nu au înregistrat în modul stabilit la organele cadastrale imobilele deținute în gestiune economică. În acest context, se denotă că Î.S. „DEI” nu a evaluat și nu a înregistrat suprafața terenului de 0,95 ha aferent edificiului deținut, iar C.I.E. „Moldexpo”S.A. nu a înregistrat drepturile patrimoniale asupra 8 bunuri imobile în valoare de 810,2 mii lei. În acest sens, se exemplifică bunul imobil al C.I.E. „Moldexpo” S.A. (cu statut de cotedj), neînregistrat la organele cadastrale, în valoare de 378,1 mii lei (situat pe terenul cu suprafaţa de 0,0743 ha), care este dat în arendă din anul 2008, sub formă de oficiu, unui agent economic. Urmare vizualizării la faţa locului, s-a constatat că la bunul imobil indicat este alipit un alt bun imobil, ce-i aparține cu titlu de proprietate privată unei persoane fizice, cu care Societatea a încheiat un contract de arendă asupra terenului pe care este amplasat acest bun.
În perioada auditată, fondatorul n-a acceptat decizia Consiliului Societății de a comercializa acest bun arendașului, care la situația din 30.09.2012 a înregistrat creanțe în sumă de 268,4 mii lei.
Aceste circumstanțe, decizia luată de către organele de conducere, precum și neincluderea bunurilor primite și aflate în gestiunea C.I.E. „Moldexpo” S.A. în Lista bunurilor imobile proprietate publică a statului supun riscului buna asigurare a integrității patrimoniului public.
Notă: În baza Hotărîrii instanței de judecată din 26.11.2012, Societatea a inițiat procedura de înregistrare la OCT Chișinău a bunului imobil menționat.
În procesul verificării regularității înregistrării la oficiul cadastral a bunurilor imobile, urmare contrapunerii datelor din titlurile de autentificare a drepturilor asupra terenurilor cu cele prezentate de Agenţia Relaţii Funciare şi Cadastru (ARFC), s-a constatat prezența a două numere cadastrale (0100201004 substituit cu 0100201572), care dublează neîntemeiat situația patrimonială a Societății. De menționat că numărul cadastral 0100201004 urma a fi stins de OCT Chişinău din anul 2003. La solicitarea auditului, OCT Chişinău a motivat nestingerea numărului cadastral respectiv prin prezența sub acesta a unor construcții private (din anii 2001-2003), dar aflate pe terenurile gestionate de C.I.E. „Moldexpo” S.A., proprietarii acestora nesolicitînd actualizarea datelor cadastrale. Cu toate acestea, în perioada auditată, OCT Chişinău a continuat înregistrarea drepturilor de proprietate ale altor entități sub numărul cadastral ce urma a fi stins (Anexa nr 1).
Oferirea spațiilor expoziționale de către C.I.E. „Moldexpo” S.A. în lipsa specificării/delimitării în contracte a suprafețelor oferite operatorului expozițional determină riscul și implică situații de incertitudine la încasarea integrală/veridică a veniturilor de către Societate. În așa mod, entitatea, în perioada auditată, a încheiat cu un agent economic (operator al expozițiilor) contracte de colaborare privind organizarea și desfăşurarea expoziţiei „Tîrgul de carte”, prin care s-a angajat să ofere spațiul Pavilionului nr.3, cu achitarea a 10 euro pentru fiecare m2 comercializat. Potrivit ordinelor despre aprobarea tarifelor, acestea sînt stabilite pentru toată suprafața pavilionului. În baza facturii de plată înaintate agentului economic, acesta a achitat pentru desfășurarea fiecărei expoziții cîte 1420 euro (pentru 142m2). Conform informației prezentate de către Societate, suprafața pavilionului este de 1000 m2, spațiile au fost delimitate pe „spațiul comercial-142m2, spațiu destinat programelor conexe - 260 m2, spațiu liber standuri - 462 m2, spațiu serviciu perimetral - 136 m2”.
Constatările auditului privind conformitatea managementului financiar denotă următoarele:
Nestabilirea de către fondator a indicilor economici pentru entitățile auditate creează premise pentru planificarea de către acestea a unor indicatori sub nivelul obținut în perioadele precedente în lipsa analizei și argumentării justificate, ceea ce nu motivează managerii în vederea obținerii rezultatelor performante (Î.S. „INSM”, Î.S. ”CTSIC”, Î.S. ”DEI”).
Ratarea veniturilor dat fiind nerealizarea condițiilor contractuale de către beneficiarii proiectelor investiționale ale C.I.E. „Moldexpo”S.A., cu nemajorarea plății pentru arenda terenurilor, pentru obiectivele nerealizate potrivit Planului de acțiuni, și prelungirea termenelor contractuale în sumă de 2,0 mil.lei; ca rezultat al necalculării corecte a cuantumului arendei, neîncasării penalității pentru neplata în termen a arendei, Î.S. „DEI” a ratat venituri în sumă de 0,3 mil. lei (inclusiv neconcordanța dintre spațiile indicate în contract și cele reale), Î.S. „INSM” - de 0,2 mil. lei.
Nerevizuirea și neracordarea tarifelor în dependență de cheltuielile și costurile real suportate, utilizate la acordarea serviciilor, precum și la comercializarea unor produse. Astfel, Î.S. „CTSIC”, pentru serviciile prestate în domeniul certificării, evaluării conformității și securității industriale, utilizează tarifele aprobate din anul 2008; Î.S. „INSM” utilizează pentru Serviciul Standardizare tarifele aprobate în anul 2010, fără a include în acestea costurile suportate pentru procurarea și elaborarea elementelor naționale ale standardelor realizate; C.I.E. „Moldexpo” S.A. nu a revizuit din anul 2006 cuantumul plății pentru oferirea spațiilor expoziționale operatorilor expozițiilor. Potrivit informației prezentate, C.I.E. „Moldexpo” S.A. pe piața autohtonă ocupă poziția de bază în industria de profil, iar în ultimii ani a asigurat menținerea numărului de expoziții desfășurate, precum și creșterea celor contractate cu operatorii expoziționali.
Neasigurarea înregistrării în evidență, în modul stabilit, a unor situații, precum C.I.E. „Moldexpo” S.A. - a capitalului de rezervă cu suma de 0,3 mil. lei și a majorării capitalului social cu suma de 4,1 mil.lei; Î.S. „INSM” - a costului standardelor aferent cheltuielilor pentru elaborarea elementelor naționale în cadrul implementării Programului Național de Standardizare, finanțat integral din bugetul de stat în sumă de 5,0 mil. lei, ceea ce nu reflectă situația reală a valorii patrimoniului (active nemateriale).
Reflectarea nejustificată la capitolul „Subvenţii” a valorii mijloacelor fixe și circulante (4,0 mil.lei) transmise C.I.E. „Moldexpo” S.A., în anul 2003[24], de către Zona Antreprenoriatului Liber „Expo-Business-Chişinău”. Deși, la 27.06.2012, Consiliul Societății a adoptat o rezoluție privind reflectarea regulamentară a acestora în evidența contabilă, din motivul neconvocării adunării generale a acţionarilor, aceasta pînă la momentul finalizării auditului nu s-a executat.
Nemonitorizarea asigurării executării clauzelor contractuale a determinat, pentru perioada auditată, înregistrarea, menținerea și creșterea creanțelor și, ca rezultat, neîncasarea veniturilor. Spre exemplu: C.I.E. „Moldexpo” S.A. , la finele anului 2011, a înregistrat creanțe de la oferirea în arendă/chirie în sumă de 5,5 mil.lei, care în 9 luni ale anului 2012 s-au majorat pînă la 7,0 mil.lei, inclusiv creanțe fără probabilitatea de recuperare, ceea ce va genera majorarea cheltuielilor Societății – 0,6 mil.lei. Auditul a constatat că Societatea a întreprins unele măsuri în vederea recuperării creanțelor înregistrate, astfel încît, în anul 2012, din creanțele în valoare de 3,8 mil.lei, au fost stinse cca 42,0% (1,6 mil. lei). De asemenea, la C.I.E. „Moldexpo” S.A., doi agenți economici (cu același fondator) au înregistrat creanţe în sumă de 1780,0 mii lei, inclusiv de la organizarea expoziţiilor pe teritoriul Societăţii, acestea constituind cca 46,6% din creanțele cele mai semnificative. Conform informaţiei din baza de date a Ministerului Tehnologiei Informaţiei şi Comunicaţiilor (MTIC), fondatorul acestor două firme este și administratorul C.I.E. „Moldexpo” S.A.. Auditul a constatat că, în vederea asigurării perceperii de la ultimii a creanţelor, la 14.01.2011, Consiliul Societății a stabilit pentru unul din agenţi graficul de eşalonare a rambursării obligațiilor, iar pentru cel de-al doilea a fost stabilită data-limită (25.01.2011), ultimul neonorîndu-și obligațiunile pînă în prezent, fiind emisă de Curtea de Apel Chişinău încheierea privind intentarea procesului de lichidare a Societăţii (la 25.09.2012).
Notă: La finalizarea executării auditului (27.12.2012) a fost micșorată valoarea datoriei debitoare cu 943,3 mii lei.
În situațiile neîncasării în termen a creanțelor (7,0 mil. lei), Societatea, pentru efectuarea investiţiilor capitale, a contractat un împrumut în sumă de 4,3 mil. lei, pentru care în anul 2012 a suportat cheltuieli aferente dobînzii şi alte taxe în sumă de 0,4 mil. lei.
Creanțe au înregistrat și unele din entitățile auditate, precum Î.S. „Energocom”, la finele anului 2011 - 15,3 mil.lei, rezultate din neachitarea în termen de către consumatori a energiei electrice, acestea majorîndu-se pînă la 35,3 mil.lei, în 9 luni ale anului 2012, din care creanțe cu un risc sporit de nerecuperare – 4,5 mil.lei; Î.S. „DEI” și Î.S. „Scutul Energetic” au admis creanțe cu risc sporit de nerecuperare, respectiv, în sumă de 0,7 mil.lei și 0,4 mil.lei.
Ø Admiterea unor cheltuieli nelegate de activitatea de întreprinzător în sumă totală de 2042,9 mii lei, precum: Î.S.„DEI” – de 1308,5 mii lei, pentru reparația curentă a unor imobile oferite în arendă (obligație a arendașului potrivit clauzelor contractuale), precum și de 141,1 mii lei – aferente achitării impozitelor imobiliare pentru încăperile nedeținute; Î.S. „Scutul Energetic” – de 48,3 mii lei – aferente restituirii de către întreprindere a pagubelor materiale, admise în urma unor furturi de la obiectele aflate sub pază; Î.S.„NHC” – de 123,5 mii lei, cu titlu de ajutor financiar acordat unor agenți economici; Î.S.„INSM” – de 421,5 mii lei, în temeiul hotărîrilor instanțelor judecătorești, ca urmare a disponibilizării angajaților cu nerespectarea legislației muncii, cheltuieli aferente achitării deplasărilor unor angajați din cadrul Ministerului Economiei și transmiterii către acesta „cu titlu gratuit” a unui mijloc fix.
Ø Nestabilirea și neevaluarea unor indicatori măsurabili pentru fiecare angajat nu permite managementului entităților auditate să evalueze obiectiv volumul, intensitatea și calitatea muncii real prestate de către angajați la calcularea suplimentelor și adaosurilor la salariul de bază, primelor, altor plăți compensatorii, în astfel de circumstanțe fiind calculate de către Î.S. „INSM” – 2,8 mil.lei; Î.S. „DEI” – 0,6 mil.lei.
Ø Nedispunerea de către întreprinderi a reglementărilor interne privind organizarea și desfășurarea adecvată a procedurilor de achiziții, sau caracterul formal ale acestor reglementări, nu asigură utilizarea eficientă a mijloacelor financiare de către entitățile auditate. În acest context, se relevă că reglementările aferente procedurilor de achiziții elaborate de Î.S. „INSM” în anul 2012 nu sînt exprese și exhaustive, lipsesc planurile anuale de achiziții și documentația respectivă, iar Î.S. „CTSIC” în general nu a dispus de cadrul regulator intern pînă în luna august 2012, ceea ce a condiționat majorarea valorii unui contract cu circa 5,6 mil.lei, supraplata neîntemeiată cu 0,6 mil.lei a lucrărilor efectuate, precum și tergiversarea termenului de finisare a acestor lucrări.
Ø Înregistrarea neregulamentară de către Î.S. ”NHC” a unor cheltuieli și valori materiale în sumă de 1,0 mil. lei.
3.4.3. Verificările conformității gestionării patrimoniului public în cadrul realizării obiectivelor privind dezvoltarea teritoriului C.I.E. „Moldexpo” S.A. au relevat următoarele.
Întru dezvoltarea unei părţi a teritoriului parcului „Valea Morilor”, precum şi întru stabilirea direcţiilor principale de utilizare şi amenajare a teritoriului respectiv în calitate de loc pentru desfăşurarea expoziţiilor, tîrgurilor şi a activităţilor de odihnă, agrement şi culturale de amploare, prin Hotărîrea Guvernului nr.240 din 10.03.2004[25], s-au stabilit obiectivele principale de dezvoltare a teritoriului menţionat. În acest scop, a fost aprobat Planul de acţiuni privind dezvoltarea generală a teritoriului parcului „Valea Morilor”[26].
Pentru realizarea obiectivelor Planului de acţiuni pentru dezvoltarea teritoriului, Societatea a încheiat 8 contracte de arendă a terenurilor cu suprafaţa totală de 6,2 ha cu 8 agenţi economici, suma investițională constituind cca 505,0 mil.lei, din care 2 contracte în valoare de 41,7 mil.lei au fost încheiate în perioada supusă auditării.
Astfel, primul contract, care prevedea transmiterea în arendă a terenului pe o perioadă de 25 ani, cu suprafața de 0,77 ha, a fost încheiat la 19.07.2012, cu o societate cu răspundere limitată, care și-a asumat obligațiunea ca pînă la 18.07.2015 (în asociere -50% cu un agent economic din Federația Rusă) să realizeze obiectivul „Zona de agrement, Complex de odihnă”, cu valoarea investițională de 36,8 mil.lei.
Verificarea procedurii de selectare, stabilire și contractare a cîştigătorului a relevat că, din cei 3 participanți la concurs, a corespuns cerințelor un participant, desemnat drept cîștigător. Cu toate acestea, auditul a stabilit că, potrivit documentelor prezentate în ofertă, poate fi generat riscul de neexecutare în termen a obiectivului, deoarece: (i) activele agentului economic cîștigător constituiau doar 5,4 mii lei, situație în care acesta s-a obligat să realizeze investiții în sumă de 18,4 mil.lei (50%); (ii) conform datelor MTIC, agentul economic menționat a fost fondat cu 8 luni înainte de desfășurarea concursului; (iii) potrivit informaţiei obţinute de pe pagina autorizată a Serviciului Fiscal, conturile bancare în MDL și dolari SUA prezentate la ofertă au fost anulate peste o lună după încheierea contractului (la 13.08.2012); (iv) nu a fost prezentată în termen garanţia bancară (1% din suma investițională - 360,0 mii lei), obligațiune necesară regulamentar în vederea asigurarii îndeplinirii condiţiilor contractuale stabilite. Vizualizarea la fața locului denotă lipsa inițierii lucrărilor, situație prezentată în imaginea de mai jos.
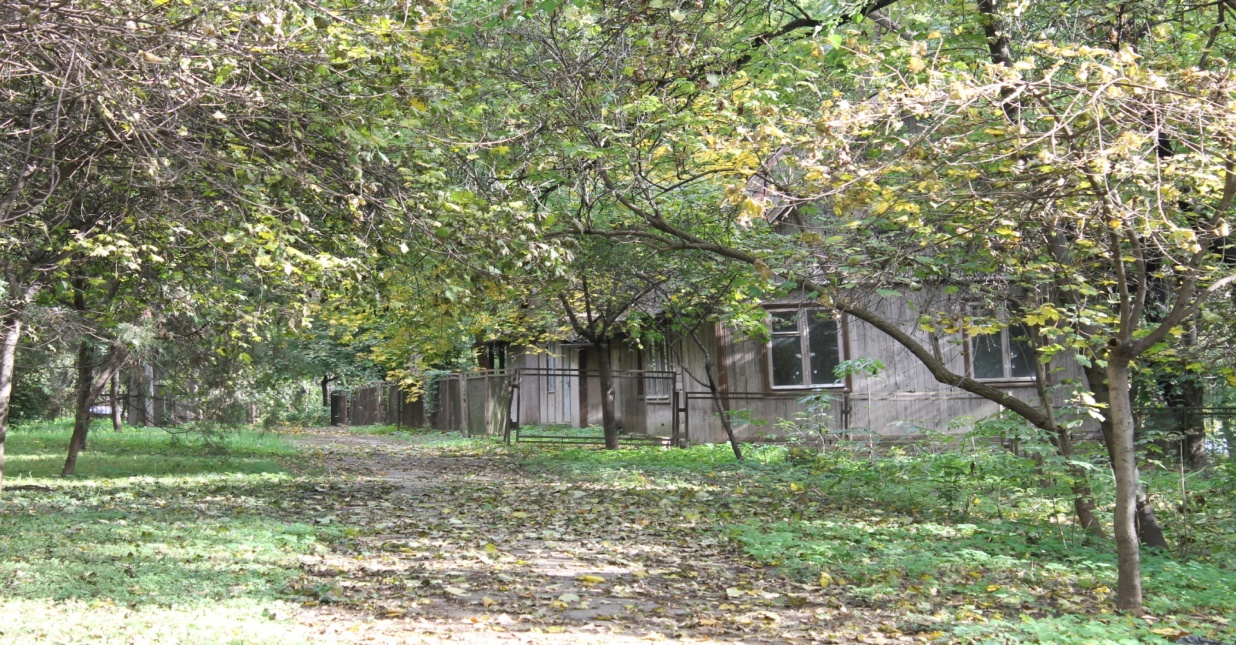
Sursă: Imagine foto efectuată de către audit
Notă: În perioada definitivării auditului, la 26.12.2012, urmare deschiderii acelorași conturi bancare (la 22.12.2012), agentul economic a prezentat garanția bancară în sumă de 368,3 mii lei.
Cel de-al doilea contract privind darea în arendă a terenului cu suprafaţa de 0,053 ha pe o perioadă de 25 ani a fost încheiat la 27.07.2012, cu un alt agent economic, în care s-a prevăzut construcţia obiectului „Punct de alimentaţie publică”, estimat la valoarea de 4,9 mil.lei, termenul de realizare fiind stabilit pînă la 01.12.2012.
Urmare verificării procedurii de selectare și contractare a cîștigătorului pentru acest contract, auditul a constatat că la concurs au participat 2 agenți economici, unul dintre care , în viziunea auditului, avînd o bază tehnico-materială și financiară mai bună, a fost respins. Cîștigătorul desemnat este entitatea care: (i) în componența statelor de personal deține două unități (administrator și contabil-șef), funcțiile fiind reprezentate de una și aceeași persoană; (ii) în rapoartele financiare prezentate sînt reflectate pierderi; (iii) al doilea fondator (cota 50%) este persoană juridică – întreprindere-fiică a unei firme cu capital străin (cota 100%), cu adresa juridică în zona off-shore[27].
De menționat că agentul economic cîștigător nu a prezentat garanţia bancară (1% din suma investițională - 49,0 mii lei ), obligațiune necesară regulamentar în vederea asigurarii îndeplinirii obligaţiunilor şi condiţiilor contractuale stabilite.
În acelaşi context, proiectul propus de către beneficiar nu s-a executat în termenul stabilit (01.12.2012), terenul vizat aflîndu-se într-o stare delăsată şi pe care sînt plasate rămăşite de materiale de construcție, după cum se prezintă în imaginile de mai jos:
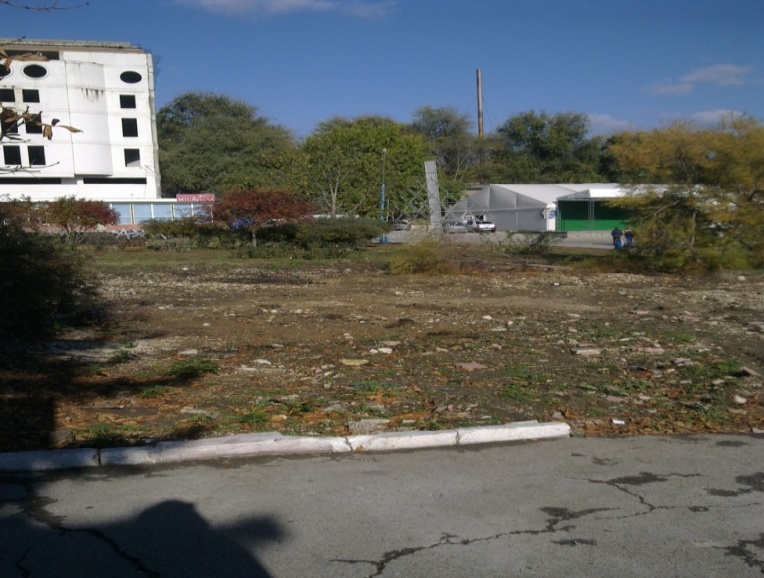
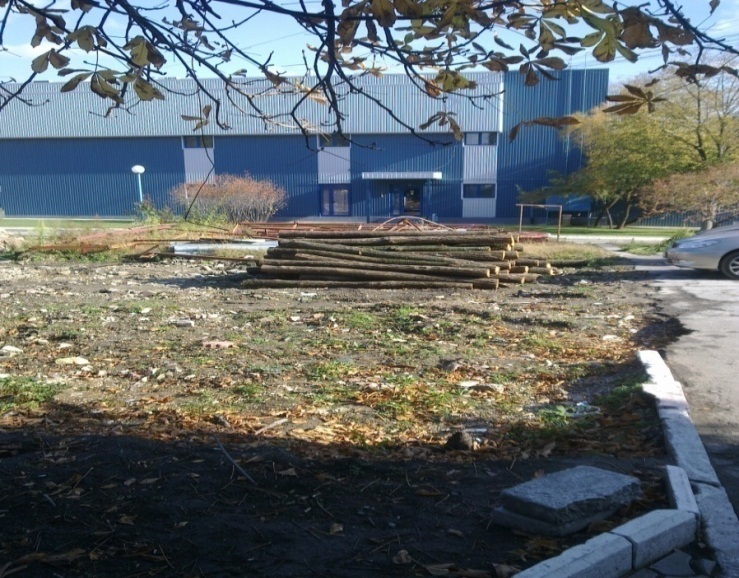
Sursă: Imagini foto efectuate de către audit
De menționat că Societatea, în scopul unei bune desfășurări a concursurilor menționate , a angajat un expert, care a participat de rînd cu membrii Comisiei de concurs la desfășurarea acestora. Auditul denotă că angajarea expertului n-a asigurat atingerea scopului propus, acestuia fiindu-i achitată remunerarea contractată.
Notă: Conform explicațiilor Societății, agentul economic a prelungit termenul de realizare a obiectivului pînă la 01.09.2013.
La examinarea unor aspecte ale gestionării patrimoniului public în cadrul realizării obiectivelor privind dezvoltarea teritoriului C.I.E. „Moldexpo” S.A., auditul a verificat 6 contracte de arendă a terenurilor proprietate publică care în perioada auditată se aflau în gestiunea Societății, acestea fiind încheiate în anii 2006-2008, pe un termen de 99 de ani, şi sînt active pînă în prezent.
În contextul expus, se exemplifică următoarele cazuri de arendare a terenurilor pe suprafața cărora urmau a fi construite edificii:
Contractul privind construcția „Centrului de Agrement” din 21.12.2006 (arenda terenului de 0,2 ha; investiţii minime în valoare de 3,5 mil. dolari SUA).
Auditul a constatat că, deşi termenul de îndeplinire a condițiilor contractuale privind construcția edificiului menţionat a fost prelungit pînă la 12.05.2012, beneficiarul nici către acest termen nu și-a onorat obligația privind investițiile. Creanțele totale ale agentului economic la 30.09.2012 au însumat 356,5 mii lei. Cu toate acestea, contractul nu a fost reziliat, Societatea deținînd garanția bancară a agentului economic cu termenul de achitare expirat (70,0 mii USD) - condiție pentru asigurarea îndeplinirii obligaţiunilor şi condiţiilor contractuale stabilite.
II. Contractul privind construcția „ Parcului de agrement” din 21.12.2006 (arenda terenului de 1,3 ha; investiţii minime în valoare de 950,0 mii dolari SUA; finalizarea prevăzută în termen de 2 ani, dar prelungită pînă în luna mai 2013).
Vizualizarea la faţa locului a relevat că pe terenul arendat nu sînt semne de efectuare a lucrărilor preconizate, situație prezentată în imaginea ce urmează:
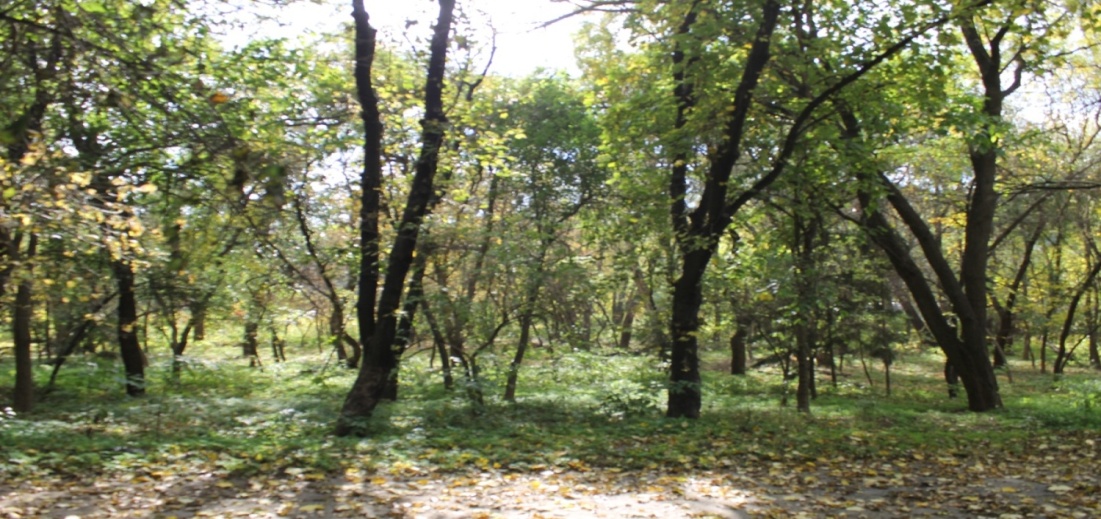
Sursă: Imagine foto efectuată de către audit
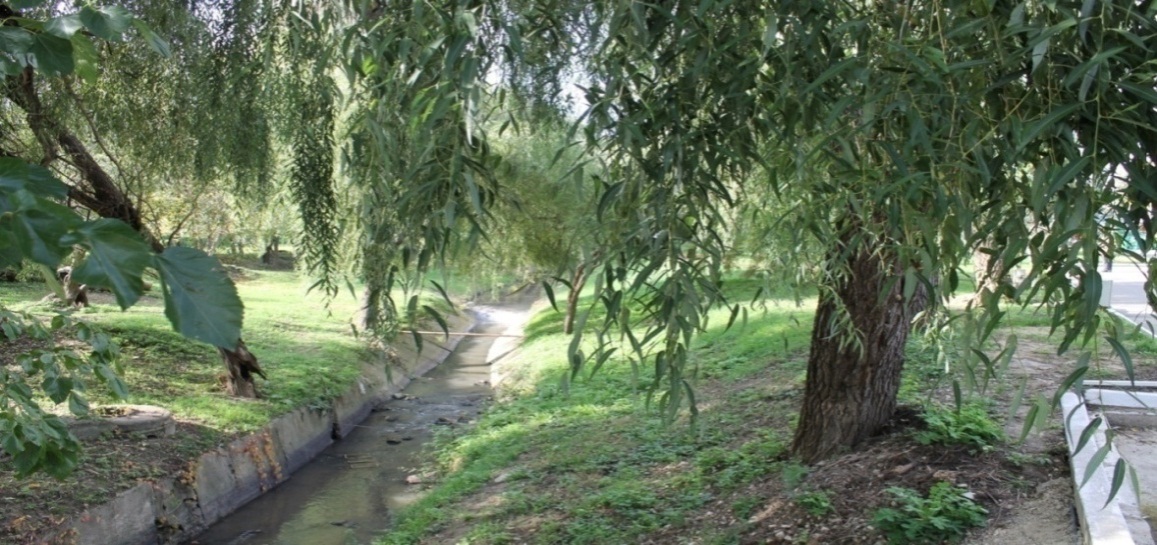
III. Contractul privind construcția „Complexului expoziţional şi de afaceri” din 20.09.2007 (arenda terenului de 1,27 ha; termenul de realizare - 3 ani, prelungit pînă la 18.05.2016; investiţii minime de 6,8 mil.euro). S-a constatat neinițierea în perioada auditată a lucrărilor de construcție, precum și intenția Consiliului Societăţii de a satisface solicitarea beneficiarului privind excluderea garanției bancare prevăzute în contract.
Sursă: Imagine foto efectuată de către audit
Unul din motivele nerealizării obiectivului este neidentificarea din partea Societății, după cum se prevedea, a unui potenţial donator pentru finanţarea lucrărilor de reconstrucţie a albiei rîului Durleşti, acesta trecînd pe teritoriile arendate de 2 agenţi economici. Între Societate şi aceștia, cu acceptul Consiliului Societății, la 09.11.2009, a fost încheiat un acord privind efectuarea în comun a lucrărilor, cu strămutarea şi amenajarea rîului, unul dintre agenții economici urmînd să suporte cheltuieli de 500,0 mii lei, acoperite ulterior din contul plăţii pentru arenda terenului. Totodată, conform explicațiilor Societății, din lipsa mijloacelor financiare aferente proiectului de reconstrucţie a albiei rîului (cca 4,6 mil.lei), pînă în prezent lucrările nu sînt inițiate. Acest fapt, precum și înregistrarea la 30.09.2012 a creanţelor agentului economic investitor în sumă de 1626,0 mii lei generează riscul ca lucrările prevăzute să nu fie executate.
IV. Contractul privind construcția „Hotelului de 4*” din 17.04.2008 (arenda terenului de 0,465 ha; termenul de realizare - 4 ani, prelungit pînă la 17.04.2015; investiţii minime de 7,0 mil. euro).
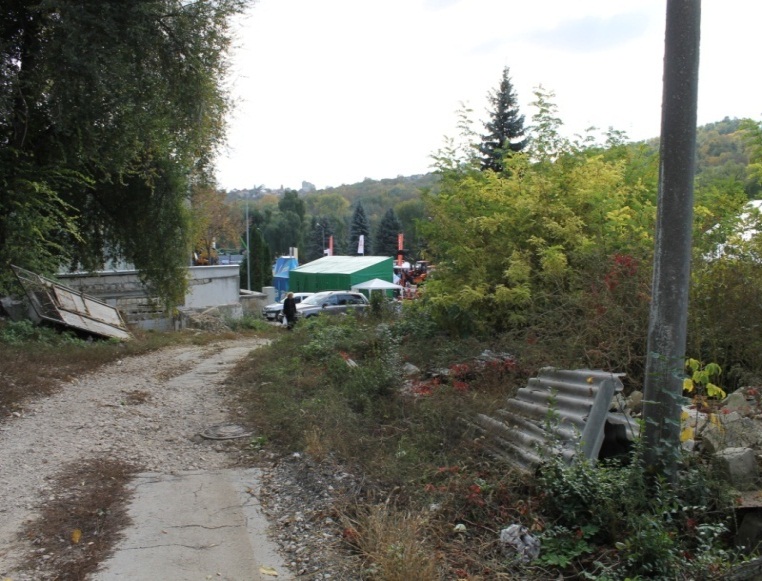
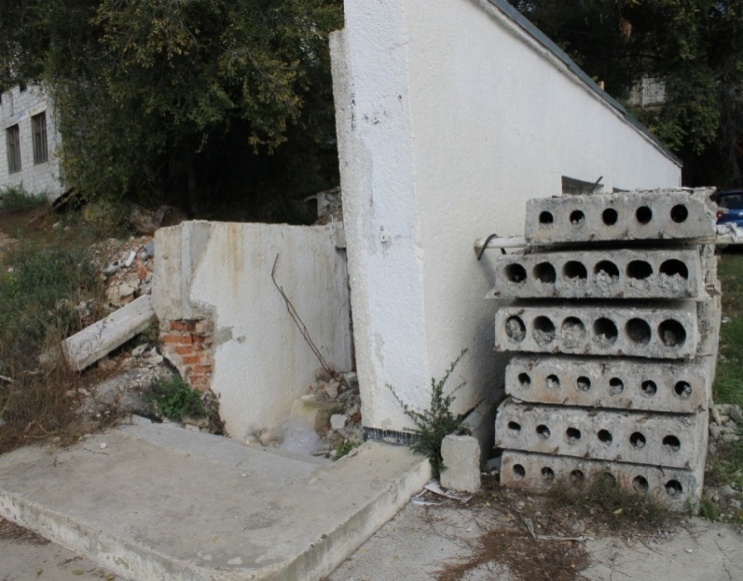
S-a constatat nefinisarea în perioada auditată a lucrărilor de demolare a construcțiilor aflate pe terenul arendat (în sumă de 0,9 mil.lei), prevăzute în contract, precum și intenția Consiliului Societăţii de a elimina garanția bancară.
Vizualizarea la faţa locului denotă starea deplorabilă a terenului, acesta fiind îmburuenit, împădurit, cu rămăşiţe de materiale de construcţie, situație care este prezentată în imaginile ce urmează.
Sursă: Imagini foto efectuate de către audit
V. Contractul privind construcția obiectivului „Aquaparc” din 18.04.2008 (arenda terenului de 1,86 ha; termenul de realizare - 4 ani, prelungit pînă în octombrie 2013; investiţii minime de 12,0 mil.euro).
Vizualizarea la faţa locului a relevat că pe terenul vizat nu sînt executate lucrările preconizate. Conform explicaţiilor prezentate de C.I.E. „Moldexpo” S.A., agentul economic este în proces de proiectare a edificiului, cu obţinerea autorizaţiilor de la organele abilitate.
VI. Contractul de arendă a terenului (0,2522 ha) din 20.05.2008, încheiat cu o societate cu răspundere limitată, care inițial nu a prevăzut obligaţiunea agentului economic de a asigura finalizarea obiectivului „Centrul de Business”, menționat în Planul de acțiuni pentru dezvoltarea teritoriului.
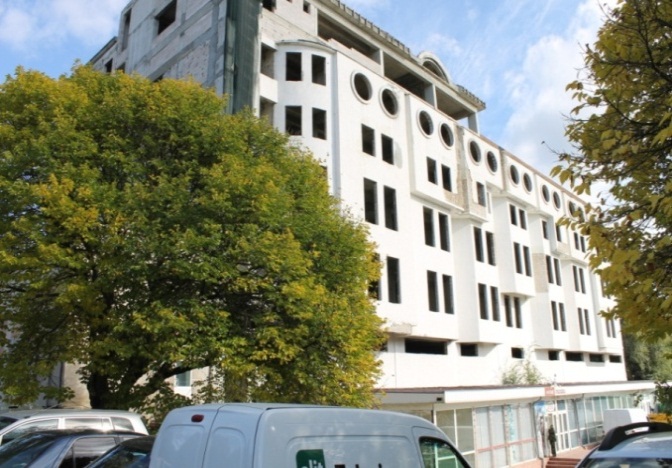
Se relevă că în anul 2005 a fost prevăzută procurarea de către „Banca de Economii” S.A.[28] a edificiului „Centrul de Business” (clădire nefinisată cu 7 etaje, situată pe terenul primit de Societate în anul 2003), cu transmiterea ulterioară către C.I.E. "Moldexpo" S.A., sub formă de credit, pe o perioadă de cel puţin 5 ani şi cu o dobîndă mică, ceea ce nu s-a realizat.
În circumstanțele expuse, s-a constatat nerealizarea acestui obiectiv, precum și neasigurarea perceperii plății pentru arendă, creanțele agentului economic actualmente constituind suma de 415,1 mii lei.
Vizualizarea la faţa locului a relevat că imobilul are un aspect neestetic, cu pereți fisurați, situaţie prezentată în imaginile ce urmează:
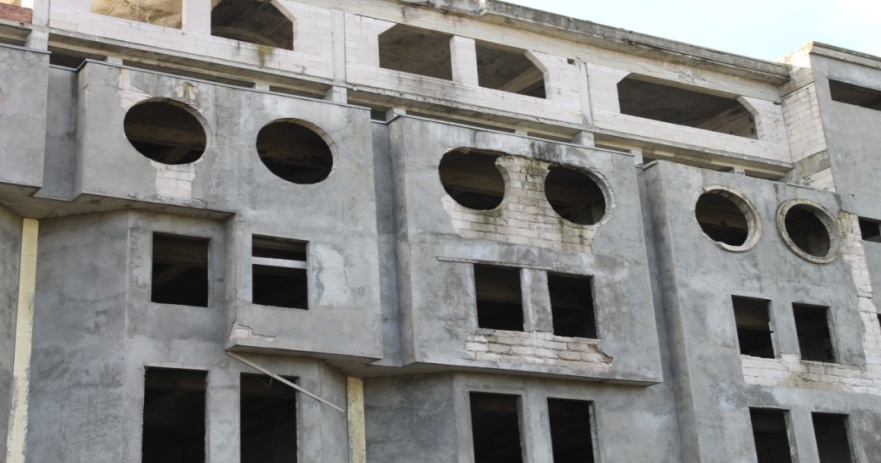
Sursă: Imagini foto efectuate de către audit
Auditul a constatat că la 30.09.2012 cele mai semnificative creanţe s-au înregistrat de către 8 agenţi economici (3813,2 mii lei), din care 5 (3264,9 mii lei) sînt implicaţi în realizarea Planului de acţiuni pentru dezvoltarea teritoriului, nefiind achitată integral plata pentru arenda terenurilor. Ministerul Economiei a motivat că nerealizarea volumului investițiilor prevăzut în contractele investiționale n-a depins de C.I.E. „Moldexpo” S.A., dar a fost influențată de unii factori obiectivi interni și externi, care n-au permis executanților să-și onoreze obligatiile asumate. Totodată, ministerul a informat că actualmente are loc revizuirea contractelor și Planului de acțiuni privind dezvoltarea generală a teritoriului din parcul „Valea Morilor”, iar la ședința din 15.02.2013, Consiliul C.I.E. „Moldexpo" S.A. a aprobat proiectul Planului în noua redacție, acesta urmînd a fi promovat ca amendament la Hotărîrea Guvernului nr. 755 din 22.07.2005.
Concluzii:
Managementul entităților auditate n-a asigurat în măsură deplină administrarea conformă a patrimoniului gestionat, fapt ce se exprimă prin: (i) inexistența actului de primire în gestiune a bunurilor și valorii acestora; (ii) neactualizarea Listei bunurilor imobile, aprobată prin Hotărîrea Guvernului nr.351 din 23.05.2005; (iii) neînregistrarea regulamentară în evidență a valorii terenurilor aflate în folosință; (iv) neînregistrarea de către unele entități a drepturilor patrimoniale la organele cadastrale; (v) nedelimitarea exhaustivă de către C.E.I. ”Moldexpo” S.A., în unele cazuri, a spațiilor expoziționale oferite operatorilor expoziționali; nerezilierea contractelor în condițiile neachitării în termen a plăţii pentru arenda terenului și construcția edificiilor, precum și prezența unei garanții bancare cu termenul de achitare expirat (70,0 mii USD); neasigurarea realizării acțiunilor investiționale de către beneficiarii investițiilor asumate în valoare de cca 456,5 mil.lei; neasigurarea executării condițiilor contractuale în vederea demolării în termen de către un agent economic contractat a bunurilor imobile în valoare de 0,9 mil.lei.
Se denotă managementul financiar neconform al unor entități, exprimat prin: (i) planificarea indicatorilor economici sub nivelul obținut în perioadele precedente, în condițiile lipsei indicilor economici stabiliți de fondator; (ii) ratarea veniturilor ca rezultat al necalculării și neîncasării în termen a plăților pentru darea în arendă a bunurilor imobile, inclusiv a terenurilor; (iii) nerevizuirea și neactualizarea tarifelor; (iv) ratarea veniturilor ca rezultat al nemajorării plății pentru arenda terenurilor, consecință a nerealizării obiectivelor Planului de acțiuni și a prelungirii termenelor contractuale; (v) înregistrarea creanțelor, inclusiv cu termenul de achitare expirat, ca rezultat al nemonitorizării realizării clauzelor contractelor; (vi) efectuarea cheltuielilor nelegate de activitatea de bază a entităților; (vii) calcularea și achitarea către angajați a plăților stimulatorii în lipsa indicatorilor măsurabili prestabiliți și evaluați; (viii) efectuarea achizițiilor în lipsa cadrului regulator.
3.5. Alte constatări aferente managementului entităților auditate
Acțiunile irelevante ale organelor de conducere, constatate de audit, au generat, în unele cazuri, iregularități și situații problematice aferente activității entităților. Astfel, s-a constatat desemnarea membrilor organelor de conducere și control ale S.A. „Energocom”: Consiliului (3 persoane), Comisiei de cenzori (3 persoane) și un reprezentant al statului, raportați la personalul scriptic al Societății, care în anul 2011 au constituit circa 60% (6 membri la 10 angajați), iar în anul 2012 - circa 70% (7 membri la 10 angajați), aceștia fiind remunerați de către Societate în condițiile legale[29]. Consiliul Societății aprobă și coordonează anual statele de personal fără a solicita administratorului justificarea necesarului de personal în dependență de fluxul documentelor, intensitatea muncii și volumele de lucru pentru fiecare funcție separat, ceea ce ar contribui la creșterea eficienței utilizării mijloacelor financiare. Totodată, indicatorii economico-financiari ai Societății au înregistrat un declin comparativ cu anii precedenți, iar indicatorii rentabilității în perioada auditată s-au micșorat față de perioadele precedente.
De asemenea, se denotă că, potrivit proceselor-verbale ale ședințelor Consiliului S.A. „Energocom”, deciziile acestuia s-au referit, în special, la alocarea mijloacelor financiare în alte scopuri decît cele ale activității de bază (sponsorizări, alocări de mijloace financiare etc.) și la premierea angajaților cu ocazia unor sărbători naționale și profesionale. Astfel, membrii Consiliului Societății, în anul 2011, au fost remunerați cu suma de 218,0 mii lei (inclusiv 62,0 mii lei – repartizarea beneficiului net obținut în anul 2010), iar în 9 luni ale anului 2012 - cu 48,6 mii lei.
Potrivit art.71 alin. (21) din Legea nr.1134-XIII din 02.04.1997 (norma în vigoare de la 03.06.2011), Comisia de cenzori poate fi constituită din 3 persoane numai în cazul cînd Societatea corespunde unuia dintre criteriile prevăzute în art.2 alin.(2) din aceeași lege: are capital social în mărime de cel puțin 500,0 mii lei și un număr de 50 de acționari; valorile mobiliare ale Societății sînt înscrise la cota bursei de valori (listing); este societate pe acțiuni supusă privatizării sau societate pe acțiuni care a plasat public valori mobiliare în perioada de circulație a acestora. Potrivit probelor acumulate, auditul a constatat că S.A. „Energocom” nu corespunde nici unuia dintre criteriile enumerate.
Reieșind din cele expuse, adunarea generală a acționarilor, începînd cu 03.06.2011, urma să micșoreze numărul membrilor Comisiei de cenzori cu 2 persoane. De asemenea, adunarea generală a acționarilor, în scopul utilizării eficiente și regulamentare a mijloacelor financiare ale Societății, la constituirea Comisiei de cenzori în număr de 3 persoane, urma să țină cont de circuitul redus de documente primare și, respectiv, de numărul redus de operațiuni economice . În contextul celor constatate, auditul remarcă că, începînd cu luna iunie 2011 și pînă în septembrie 2012 (16 luni), Societatea a suportat cheltuieli nejustificate în sumă de circa 48,6 mii lei, inclusiv contribuțiile sociale și medicale (26,5%).
Suplimentar la cele menționate, se relevă și desemnarea, în aprilie 2012, de către Ministerul Economiei, a unei persoane în calitate de reprezentant al statului în S.A. „Energocom”, a cărei activitate s-a marcat prin participarea doar la o ședință a Consiliului Societății (25.05.2012), la care s-a luat decizia de a aloca 5,0 mii lei unei asociații obștești, pentru organizarea unui concert de binefacere dedicat Zilei internaționale a copilului.
În cadrul realizării obiectivelor dezvoltării teritoriului C.I.E. „Moldexpo” S.A., în pofida riscului de nerealizare a unor obiective din Planul de acțiuni, Consiliul a aprobat excluderea din contractele încheiate cu 2 agenţi economici clauza privind depunerea garanţiei bancare (140 mii euro), intenția fiind respinsă de fondator, în condițiile în care creanţele agenţilor economici faţă de Societate constituiau 850,0 mii lei.
De asemenea, luînd în consideraţie cota semnificativă a creanţelor (23,7%) în totalul activelor C.I.E. „Moldexpo” S.A. la 30.09.2012, Consiliul nu a monitorizat elaborarea unei proceduri interne de lichidare a acestora. Totodată, pe parcursul perioadei auditate, Consiliul Societăţii a aprobat lansarea procedurii de preluare în proprietate de către un agent economic, contra plată, a imobilului transmis în locaţiune în anul 2008, astfel generînd riscul înstrăinării pe viitor a suprafeţei de teren aferent - proprietate exclusivă a statului[30].
Auditul a constatat că, din totalul şedinţelor Consiliului C.I.E. „Moldexpo” S.A., în anul 2011 au fost convocate 8 şedinţe, prezența membrilor variind de la 37,5% pînă la 100%, iar în anul 2012 (9 luni) - 13 şedinţe, cu prezența de la 77% pînă la 100%. Totodată, remunerarea organelor de conducere s-a efectuat în cuantum deplin, Societatea suportînd cheltuieli neeficiente în sumă de 25,1 mii lei.
Totodată, reprezentantul statului, deținînd anumite responsabilități[31], în anul 2012, nu s-a încadrat în măsura cuvenită în activitatea Societății, în special la aprobarea lansării concursurilor pentru darea în arendă a unor suprafețe de teren, pe cînd salarizarea acestuia s-a efectuat în cuantum deplin.
Se constată o politică ineficientă privind managementul unor entități auditate referitor la politicile resurselor umane, care se manifestă prin prezența numărului minim de tineri specialiști și prin prevalarea persoanelor cu vîrstă înaintată, ceea ce nu contribuie la o performanță și dezvoltare continuă și progresivă a activității.
Concluzii:
Managementul organelor de conducere, inclusiv al reprezentantului statului, ale entităților auditate nu în toate cazurile a asigurat o gestionare conformă a patrimoniului public, prin prisma atribuțiilor delegate, fiind admise nereguli și erori, ceea ce nu contribuie la o activitate eficientă a întreprinderilor.
Recomandări:
să asigure conformarea Listei imobilelor administrate de entitățile auditate, aprobată prin Hotărîrea Guvernului nr. 351 din 23.03.2005, la situația reală;
2.2. să intensifice acțiunile de control în cadrul realizării obiectivelor Planului de acțiuni pentru dezvoltarea teritoriului, prin responsabilizarea C.I.E. „Moldexpo” S.A., ca parte responsabilă de realizarea acestuia;
2.3. să examineze oportunitatea responsabilizării, precum și remunerării membrilor Consiliului Societății și reprezentantului statului, la desemnarea acestora, în raport cu aportul lor în activitatea Societății, prin introducerea prevederilor respective în regulamentele organelor de conducere, aprobate de fondator.
3. Organele de conducere ale entităților auditate:
3.1. să examineze rezultatele auditului privind managementul patrimonial și financiar, cu stabilirea planurilor de acțiuni și a responsabililor de realizarea acestora, în vederea lichidării iregularităților constatate;
3.2. să asigure monitorizarea încheierii și executării contractelor, inclusiv de dare în chirie a spațiilor către agenții economici, cu neadmiterea înregistrării creanțelor și ratării de venituri;
3.3. să reexamineze contractele de management încheiate, în aspectul determinării criteriilor obiective ce stau la baza premierii acestora, care influențează direct situația patrimonială și rezultatele activității economico-financiare ale entităților;
3.4. să asigure înregistrarea la organele cadastrale a drepturilor patrimoniale asupra bunurilor imobile, precum și în evidența contabilă - a valorii terenurilor deținute în folosință;
3.5. să asigure elaborarea metodologiei de calcul al tarifelor aprobate aferente activităților de bază;
3.6. să revizuiască politicile resurselor umane în vederea stabilirii mecanismelor întru asigurarea unui coraport rezonabil al angajaților de diferite vîrste;
3.7. să elaboreze și să înainteze Consiliilor de administrație, pentru aprobare, indicatorii măsurabili la stimularea angajaților;
3.8. să consolideze elementele sistemului de control intern la capitolul achiziționarea de bunuri, lucrări și servicii.
4. C.I.E. „Moldexpo” S.A să asigure:
înaintarea către adunarea generală a acționarilor a propunerilor privind înregistrarea conformă a capitalului de rezervă, precum și majorarea capitalului social în condițiile legii;
4.2. întreprinderea măsurilor de rigoare în vederea înlăturării neregulilor constatate de către audit și asigurării realizării obiectivelor Planului de acțiuni pentru dezvoltarea teritoriului, aprobat prin Hotărîrea Guvernului nr.755 din 22.07.2005;
4.3. elaborarea și promovarea acțiunilor care ar asigura majorarea continuă a volumului serviciilor proprii prestate, inclusiv prin revizuirea/actualizarea tarifelor, prevederea exhaustivă a spațiilor date în chirie operatorilor expoziționali;
4.4. excluderea riscurilor de neachitare integrală/veridică a plății pentru chiria spațiului expozițional;
4.5. întreprinderea măsurilor de rigoare, în condițiile legii, privind încasarea plăților pentru arenda terenurilor și chiria imobilelor, precum și încasarea integrală a creanțelor, neadmițînd imobilizarea resurselor financiare.
5. Î.S. ”Direcția pentru Exploatarea Imobilului” să întreprindă măsurile necesare pentru asigurarea ocupării spațiilor libere și să identifice soluții legale în vederea eliminării situației de încheiere a contractului în defavoarea locatarului.
6. Institutul Național de Standardizare să asigure înregistrarea în evidența contabilă a valorii activelor nemateriale în sumă de 5,0 mil. lei.
7. Î.S. ”Scutul Energetic” să revizuiască clauzele contractelor de muncă prin prisma responsabilizării angajaților, pentru a exclude pe viitor admiterea cheltuielilor suplimentare.
8 . Agenţia Relaţii Funciare şi Cadastru să efectueze verificările de competență în vederea asigurării înregistrării veridice a datelor evidenței patrimoniului administrat de C.I.E. „Moldexpo” S.A., cu excluderea situației de dublare a numerelor cadastrale și, respectiv, de înregistrare neconformă a bunurilor.
Șef de echipă Dorina Căpățină
Membrii echipei de audit
Iurie Ispas
Natalia Apostol
Irina Ușurelu
Ina Nicolaescu
Maria Roibu
Ana Buimestru
Tamara Morozan
Igor Lungu