Aprobat: prin Hotărîrea Curţii de Conturi nr. 52 din 21 noiembrie 2012
RAPORTUL auditului bugetelor unităţilor administrativ-teritoriale şi gestionării patrimoniului public din raionul Dubăsari pe anul 2011
Auditul în cauză a fost efectuat întru obținerea probelor suficiente şi relevante, spre a furniza o bază rezonabilă pentru constatările şi concluziile de rigoare.
Misiunea de audit a constatat practici de nerespectare a cadrului legal/regulator, fiind identificate nereguli și încălcări, care au afectat procesul bugetar în ansamblu, precum și buna gestiune a patrimoniului public local în perioada anului 2011, care se exprimă prin următoarele.
Subprocesul de analiză şi prognoză fiscală în cadrul formării veniturilor bugetelor UAT nu a fost precedat de o evaluare analitică a potențialului economico-financiar şi, implicit, a bazei de impozitare a UAT.
În subprocesul de elaborare şi stabilire a indicilor fiscali DGF și unele AAPL de nivelul I au subestimat veniturile (cu excepţia celor din gestiunea patrimoniului) cu circa 0,86 mil.lei, unele categorii de venituri n-au fost planificate, ceea ce a condiționat subestimări și, respectiv, aprobarea indicilor în mărimi diminuate, în consecință, transferurile pentru susţinerea financiară a teritoriului din contul bugetului de stat fiind supradimensionate.
Deficienţele din activitatea AAPL şi IFS Dubăsari privind determinarea obiectului impunerii şi verificarea corectitudinii aplicării cotelor impozitelor şi taxelor locale a dus la ratarea unor venituri în sumă de 0,04 mil.lei.
Redistribuirea subiectivă de către AAPL de nivelul II a transferurilor alocate de la bugetul de stat pentru susţinerea financiară a UAT de nivelul I.
Managementul AAPL (de nivelul I şi nivelul II) în materie de fundamentare şi gestiune a cheltuielilor nu a fost marcat de tendinţe de îmbunătăţire, acesta generînd abateri şi nereguli semnificative de la normele legale. Totodată, necorespunderea cadrului legal/normativ şi reglementărilor interne a provocat indisciplină financiară în gestionarea cheltuielilor din bugetele locale, exprimată prin:
achitarea neregulamentară de către unele AAPL a plăților salariale în sumă totală de 1,2 mil.lei;
executarea lucrărilor investiționale și de reparație în lipsa documentaţiei de proiect şi a calculelor de deviz (elaborate şi expertizate regulamentar) în sumă de 1,2 mil.lei;
supradimensionarea cheltuielilor pentru investiţii/reparaţii capitale, precum şi executarea altor lucrări, neprevăzute în documentaţia de proiect, în sumă totală de 0,1 mil.lei;
neasigurarea de către unele AAPL din raion a calităţii lucrărilor de reparaţii capitale executate în sumă totală de 0,4 mil.lei;
achiziționarea de mărfuri, lucrări şi servicii, cu nerespectarea prevederilor legale, în sumă totală de 1,7 mil.lei.
Urmare celor menționate, misiunea de audit relevă că bugetele locale din raion au suportat, în mod neregulamentar, cheltuieli cifrate la 6,1 mil. lei.
Contrar prevederilor legale, AAPL din raion nu au asigurat înregistrarea în Registrul bunurilor imobile a drepturilor asupra bunurilor imobile în valoare de 61,3 mil. lei.
Urmare nerespectării prevederilor regulamentare, AAPL din raion nu au identificat și nu au contabilizat corespunzător patrimoniul proprietate publică, precum și au admis erori la raportarea valorii fondului locativ în valoare de circa 7,7 mil. lei.
Nu a fost asigurată încheierea contractelor de comodat pentru patrimoniul transmis în gestiune IMSP de către CR, în valoare totală de 13,5 mil. lei, prin ce nu s-au respectat prevederile legale.
La APP nu a fost raportată situația privind patrimoniul public gestionat de către AAPL din raion, la 01.01.2012, în suma de 229,9 mil lei.
AAPL nu au înregistrat regulamentar la organele cadastrale drepturile asupra conductelor de gaz. Totodată, 8 conducte de gaz în valoare totală de peste 16,3 mil.lei, edificate din surse bugetare, au fost transmise (în bază de contract) în gestiune unui agent economic din domeniul corespunzător, pentru deservirea tehnică, fără ca statul sau UAT să obţină vreun avantaj economic.
AAPL au transmis neregulamentar unor asociații obștești/persoane fizice (în lipsa contractelor) proprietatea publică locală (sonde arteziene și rețelele de aprovizionare cu apă și canalizare) în valoare de 2,6 mil.lei, fără ca UAT să obţină vreun avantaj economic, precum și au permis utilizarea resurselor naturale în lipsa autorizațiilor respective.
Urmare a neasigurării delimitării terenurilor proprietate publică (a statului, a UAT şi privată), evidenţei defectuoase și lipsei controlului asupra modului de utilizare a acestora, persistă riscul de folosire neautorizată a terenurilor proprietate publică și de pierdere a dreptului de deținător asupra lor.
Managementul defectuos şi ineficient al fondului funciar şi bunurilor imobile, lipsa supravegherii asupra patrimoniului public au dus la gestiunea neconformă a acestuia, ceea ce a lipsit UAT de venituri evaluate la cca 0,45 mil. lei.
lipsei unor reguli și proceduri standardizate în materie de management financiar și de control intern privind procesul bugetar;
absenței unui sistem instituțional de măsurare a eficienței și eficacității cheltuielilor publice în UAT, exprimate prin alocarea discreționară și neeconomicoasă a resurselor financiare;
nestabilirii unor prevederi explicite pentru AAPL privind modalitatea evidenţei conforme a patrimoniului public şi raportării veridice a situaţiilor patrimoniale; necunoaşterii prevederilor legale în domeniul financiar-contabil sau interpretării eronate a unor prevederi;
managementului contabil defectuos, organizării neconcludente a inventarierii anuale a patrimoniului, datoriilor debitoare şi creditoare;
nivelului redus al responsabilității unor persoane cu funcții de răspundere la exercitarea atribuțiilor.
Raportul de audit conţine o serie de recomandări referitor la îmbunătăţirea modului de fundamentare și administrare a veniturilor şi cheltuielilor bugetelor UAT (de nivelul I şi nivelul II) din raion, administrarea prudentă a fondurilor publice, precum şi asigurarea evidenţei/raportării conforme a situaţiilor patrimoniale.
III.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI
Obiectivul I: Au elaborat, au prognozat și au administrat UAT veniturile bugetare în conformitate cu Legea privind finanţele publice locale şi cu alte acte legislative/normative în vigoare?
Pornind de la faptul că elaborarea bugetului este etapa în care se determină interacțiunea dintre mobilizarea veniturilor și atingerea obiectivelor propuse spre realizare, AAPL urmează să efectueze o analiză amplă și complexă asupra potențialului economico-financiar aferent formării bazei impozabile și, respectiv, veniturilor bugetare – în general, inclusiv proprii – în particular. Prezența unor slăbiciuni instituționale, cum ar fi lipsa sau irelevanța unor obiective de evaluare credibilă a bazei de impozitare formată din activitățile din teritoriu, lipsa cadrului metodologic adecvat și a instrumentelor analitice de evaluare a prognozelor bugetare, aferente formării indicilor de rigoare, precum și exercitarea necorespunzătoare a atribuțiilor de către personalul angajat în acest proces au subminat capacitatea de formare a prognozelor și de fundamentare a veniturilor proprii în bugetele locale. Deficiențele respective au condus la neluarea în calcul la formarea părții de venituri a bugetelor locale a veniturilor în sumă totală de minimum 855 mii lei.
Deficiențele în procesul de planificare şi execuție a veniturilor sporește dependența UAT din raion de transferurile din bugetul de stat pentru susţinerea financiară a teritoriului, precum şi constituie un impediment major în dezvoltarea instituţională a AAPL privind sporirea veniturilor proprii, reducînd capacitatea lor de a finanța cheltuielile de interes public, întru dezvoltarea teritoriilor.
Astfel, sursa principală a veniturilor în bugetele UAT din raion sînt transferurile din bugetul de stat, a căror pondere în 2011 a constituit 85,7% (84,7 mil.lei). Pe parcursul ultimilor 4 ani, veniturile totale ale bugetelor UAT au avut o tendinţă de creştere de la 89,4 mil.lei (în 2008) pînă la 98,9 mil.lei (în 2011), veniturile proprii și transferurile au crescut de la 10,9 mil.lei (în 2008) pînă la 12,5 mil.lei (în 2011) și, respectiv, de la 78,5 mil.lei (în 2008) pînă la 84,7 mil. lei (în 2011).
Cele mai semnificative probleme, precum și aspecte generatoare de nereguli și riscuri la compartimentul respectiv sînt expuse în subcapitolele următoare.
Subprocesul de prognoză și stabilire a veniturilor proprii este irelevant și necesită ajustări de fond.
Conform cadrului regulator existent, UAT dispun de autonomie financiară și, respectiv, își elaborează și își aprobă propriul buget anual, în limita resurselor disponibile. Cu toate acestea, UAT nu dispun de abilitățile necesare în materie de proces bugetar, astfel, corelarea dintre bugetul de stat, bugetul raional și bugetele locale efectuîndu-se în conformitate cu Notele metodologice elaborate de Ministerul Finanțelor, care stipulează reguli generale în elaborarea bugetelor locale. Potrivit Regulamentului de profil[14], DGF asigură baza de calcule, estimările şi prognozele fundamentate ale veniturilor şi cheltuielilor bugetare, inclusiv ale UAT de nivelul I. De asemenea, DGF este responsabilă de elaborarea proiectului bugetului raionului, formînd relaţiile interbugetare în raport cu bugetele UAT de nivelul I şi prezentîndu-le consiliilor respective, spre examinare şi aprobare.
Verificările la această componentă relevă că DGF nu şi-a exercitat corespunzător atribuţiile respective, fiind constatate, în unele cazuri, estimarea neconcludentă a prognozei fiscal-bugetare a părţii de venituri atît a bugetului raional, cît şi a bugetelor UAT de nivelul I. Astfel, în subprocesul de analiză/prognoză fiscal-bugetară DGF n-a asigurat procedural: stabilirea unui calendar pentru elaborarea bugetului prin întocmirea unui plan organizatoric de măsuri în materie de evaluări/fundamentări economico-financiare și fiscal-bugetare, cu implicarea tuturor instituțiilor și autorităților responsabile; reglementări exhaustive privind realizarea etapelor procesului bugetar în cadrul UAT; elaborarea şi implementarea unor proceduri de control intern la componentele respective, care ar responsabiliza părţile implicate în aceste procese. În procesul de planificare a veniturilor bugetare pentru anul 2011, veniturile au fost aprobate la un nivel mai mic faţă de posibilităţile reale de acumulare pe 24 de surse de venituri. Ca urmare, pe parcursul anului 2011, la aceste impozite/taxe au fost încasate mijloace cu 647,2 mii lei mai mult faţă de prevederile rectificate. Totodată, la 7 categorii de impozite/taxe nu au fost acumulate mijloace în sumă de 75,1 mii lei. Decalajul dintre cifrele stabilite și cele realizate relevă existența derapajelor în subprocesul de evaluare și prognozare a veniturilor, ce se exprimă prin lipsa unor date concludente și veridice privind baza de impozitare. În majoritatea cazurilor, în procesul de planificare a tipurilor de impozite menționate, DGF s-a limitat doar la calcule tehnice asupra executării veniturilor din anul precedent, folosind în acest sens datele prezentate de IFS Dubăsari.
Funcționalitatea subprocesului de prognozare a fost afectată și de lipsa: unor proceduri standardizate privind evaluarea și planificarea bugetară; activităților de relații publice între instituțiile implicate în subprocesul de analiză și planificare (DGF, primării, IFS Dubăsari, Oficiul cadastral teritorial și Oficiul teritorial de statistică); unui sistem integrat de date privind baza de impozitare, precum și de comunicare cu agenţii economici care contribuie semnificativ la formarea bugetului UAT și, nu în ultimul rînd, de nerespectarea de către angajații administrațiilor locale a prevederilor legale.
Reieşind din atribuţiile care le revin potrivit prevederilor art.35 din Legea nr.397-XV din 16.10.2003, autorităţile executive ale UAT sînt responsabile de asigurarea colectării integrale şi în termenele stabilite a veniturilor proprii. Incapacitatea atestată în calitatea estimărilor de prognozare bugetară, iresponsabilitatea și lipsa de interes a AAPL privind extinderea veniturilor proprii, inclusiv prin eficientizarea activității serviciilor de colectare a impozitelor și taxelor locale, neconlucrarea AAPL cu autoritatea fiscală din teritoriu au denaturat baza impozabilă şi, respectiv, au determinat ratarea veniturilor în bugetele locale în sumă totală (estimată de audit) de 207,9 mii lei.
În cadrul auditului subprocesului de evaluare/prognozare și procesului de administrare a veniturilor bugetelor UAT pe unele impozite/taxe s-au constatat următoarele.
Modalitatea de estimare/prognozare a veniturilor bugetare din impozitul pe venit necesită îmbunătățiri esențiale.
Din totalul veniturilor proprii planificate, ponderea de 50% revine veniturilor provenite din „Impozitul pe venitul din salariu”, fiind estimate în sumă de 5797,8 mii lei, aprobate în sumă de 6071,9 mii lei şi realizate în sumă de 6492,7 mii lei, sau cu 420,8 mii lei mai mult. Estimarea veniturilor din acest impozit pentru anul 2011 s-a efectuat de către DGF reieşind din datele IFS Dubăsari[15] privind calculele acestui impozit pe 2010 (9 luni) în sumă de 3999,8 mii lei şi sporirea preconizată a salariilor în sectorul bugetar din raion. Astfel, evaluarea veniturilor provenite din acest impozit nu s-a bazat pe analiza și prognoza fondului de retribuire a muncii şi a numărului de salariaţi. Mărimea veniturilor din acest impozit este influenţată esenţial de activitatea/inactivitatea de producţie a unor agenţi economici, în consecință, în cazul existenţei activităţii de producţie, se majorează veniturile, iar în caz de inactivitate – acestea se diminuează esenţial.
Prognozarea veniturilor bugetare provenite din sursele nominalizate, din considerente de insuficiență de date relevante privind planurile de afaceri ale agenţilor economici, se practică în funcție de evoluția încasărilor în perioadele precedente, cu anumite actualizări. Potrivit datelor IFS Dubăsari de către agenții economici au fost declarate, pentru 9 luni 2010, spre achitare impozite în sumă de 137,4 mii lei (anul 2010 – 191,4 mii lei), iar pentru anul 2011 – numai 100,9 mii lei. Auditul constată că aprobarea veniturilor din aceste impozite pentru anul 2011 s-a efectuat în mărime de 72,4 mii lei, fără a fi prezentate calculele şi analizele de rigoare în argumentarea reducerii veniturilor prognozate comparativ cu datele prezentate de IFS Dubăsari.
AAPL ale UAT şi organele fiscale n-au demonstrat un interes pe măsură privind estimarea, calcularea și colectarea completă la buget a impozitelor pe proprietate (funciar şi pe bunurile imobiliare). Totodată, nerespectarea cadrului legal/regulator, monitorizarea ineficientă a procesului de evaluare şi colectare a veniturilor, precum şi lipsa unor proceduri ale controlului intern au determinat nerealizarea conformă a veniturilor din impozitele menţionate.
Impozitele pe proprietate (funciar şi pe bunurile imobiliare) sînt impozite relativ stabile, mărimea acestora fiind condiționată de plenitudinea datelor de care dispun organele fiscale cu privire la baza de impozitare a impozitului respectiv.
Din cauza lipsei unui registru complet al deținătorilor de bunuri imobiliare existente într-o UAT, cu indicarea valorii evaluate sau neevaluate (costului acestora), persoanelor şi bunurilor care sînt scutite de achitarea impozitului, precum și a suprafeței exacte a terenurilor care se află după traseul Rîbniţa-Tiraspol, la estimarea veniturilor provenite din impozitele funciare şi pe bunurile imobiliare s-au întîmpinat dificultăți. AAPL din raion nu sînt preocupate de ținerea evidenţei cantitativ-valorice şi cadastrarea fondului imobiliar în scopuri fiscale. De asemenea, AAPL ale UAT nu deţin informaţii privind terenurile evaluate şi cele neevaluate aferente impozitării. Această situaţie denotă din start că, din cauza folosirii unor date incomplete sau denaturate, estimarea corectă a veniturilor atît de către primării, cît și de către DGF era reprobabilă.
Încasările din impozitele funciar şi pe bunurile imobiliare în BUAT au fost estimate pentru anul 2011 în sumă de 1672,7 mii lei, aprobate în sumă de 1661,8 mii lei, precizate – în sumă de 1680,7 mii lei şi încasate în sumă de 1731,1 mii lei. La prognozarea acestor venituri pentru anul 2011 nu a fost evaluată materia/baza de impozitare privind impozitul pe bunurile imobiliare achitat de către persoanele fizice din valoarea estimată. Ulterior, aceste venituri au fost precizate în sumă de 117,8 mii lei şi încasate în sumă de 124,8 mii lei. O altă sursă de majorare a acestor venituri a constituit diminuarea în anul 2011 a restanţelor din aceste impozite cu 60,7 mii lei (de la 158,4 mii lei pînă la 97,7 mii lei).
Auditul a constatat că planificarea încasărilor impozitului pe proprietate s-a efectuat fără a se ține cont de baza de impozitare (suprafața terenurilor și/sau a imobilelor, precum şi pe valoarea estimată a acestora). Astfel, în urma analizei datelor privind suprafaţa terenurilor folosite de UAT la evaluarea veniturilor din impozitele funciare pe anul 2011, s-a constatat că unele AAPL au indicat suprafața unor categorii de terenuri în mărimi mai mici decît cele existente de fapt, ca rezultat micșorînd valoarea estimată a veniturilor cu 25,3 mii lei (primăria com.Molovata Nouă – cu 8,4 mii lei, primăria s.Pîrîta – cu 16,9 mii lei). Totodată, AAPL din s.Pîrîta au aprobat în buget venituri din impozitul pe bunurile imobiliare ale persoanelor fizice în sumă de 42,4 mii lei, încasînd, de fapt, 147,0 mii lei, sau cu 104,6 mii lei mai mult, în lipsa calculelor privind estimarea veniturilor.
La aprobarea bugetelor UAT, stabilirea mărimii veniturilor nu s-a bazat pe estimările efectuate de primării, ceea ce duce la depășirea sau neîndeplinirea veniturilor bugetare aprobate. Astfel, CL ale com.Coșnița și s.Pîrîta au aprobat venituri din impozitul funciar cu 52,2 mii lei mai mult și, respectiv, cu 64,5 mii lei mai puțin decît mărimea veniturilor estimate.
IFS Dubăsari și AAPL nu verifică corectitudinea calculării și încasării impozitelor și taxelor, neasigurînd bugetul local cu venituri stabile. Astfel, Î.M. „COCT – Prietenia” în calculul impozitului funciar a aplicat o cotă mai mică decît cea stabilită de CL al com.Coșnița, prin ce au fost diminuate veniturile bugetare cu 5,2 mii lei, inclusiv 1,3 mii lei în anul 2011. Iar primăria com.Molovata Nouă a admis transferarea veniturilor de către unii agenți economici în bugetul altei localități în sumă de 12,4 mii lei, inclusiv în anul 2011 în sumă de 6,2 mii lei.
Iresponsabilitatea angajaților primăriei s.Pîrîta şi OCT Dubăsari privind stabilirea obiectului impunerii a dus la neimpozitarea de către IFS Dubăsari a 64 de loturi pomicole și a 11 unități comerciale din întovărășirile pomicole aflate pe teritoriul s.Pîrîta, prin ce au fost ratate venituri în sumă de circa 25,9 mii lei.
AAPL n-au dat dovadă de o preocupare suficientă la gestionarea veniturilor provenite din taxele pentru resursele naturale și nu au dispus de informații privind baza de impozitare a acestora.
În 2011, încasările în BUAT din taxele pentru resursele naturale au constituit 298,3 mii lei, din care ponderea de bază (71,4%) îi revine taxei pentru apă. Astfel, DGF a estimat veniturile din taxa pentru apă pe 2011 în lipsa informației privind obiectul impozabil – volumul de apă extras, fiind aprobată suma de 65,0 mii lei, pe cînd încasările efective în perioada auditată au constituit 212,9 mii lei. DGF a estimat taxa respectivă în baza realizărilor efective ale anilor precedenți (anul 2010 – 30,8 mii lei), fără a ține cont că în această perioadă gospodăriile agricole au fost scutite de plata taxei pentru apă, iar în anul 2011 această înlesnire a fost anulată.
De menționat că AAPL nu sînt preocupate de extinderea bazei de impozitare a taxei pentru apă. Auditul a constatat cazuri de exploatare a fîntînilor arteziene în lipsa autorizațiilor de funcționare și fără a fi înregistrate ca obiect impozabil.
În perioada auditată, AAPL ale UAT au demonstrat un management necorespunzător al veniturilor din taxele locale.
Auditul a relevat că prognozarea veniturilor din taxele locale s-a efectuat în lipsa calculelor și fără a deține informații privind baza de impozitare a acestora:
veniturile din taxa pentru amplasarea publicității au fost planificate în lipsa informației despre suprafețele de publicitate exterioară;
- veniturile din taxa pentru amenajarea teritoriului – în absența numărului mediu scriptic trimestrial al salariaţilor şi/sau fondatorilor întreprinderilor;
veniturile din taxa pentru unităţile comerciale şi/sau de prestări servicii de deservire socială – în lipsa de informaţii consolidate privind suprafaţa ocupată de unităţile de comerţ şi/sau de prestări servicii, amplasarea lor, tipul mărfurilor realizate şi serviciilor prestate.
În 2011, veniturile provenite din taxa pentru unităţile comerciale şi/sau prestări servicii de deservire socială au fost aprobate în bugetele UAT în sumă de 265,2 mii lei, efectiv fiind încasate 426,8 mii lei. AAPL eliberează autorizaţii de funcţionare a obiectivelor comerciale, fără a verifica achitarea taxei respective în bugetul local și fără a asigura monitorizarea agenților economici care desfășoară activitate comercială. Probele acumulate la primăriile com.Coșnița și s.Pîrîta au stabilit cazuri de activitate a obiectelor comerciale în lipsa autorizației respective, ca rezultat, în anul 2011, bugetele au ratat venituri din această taxă în sumă de 1,2 mii lei și, respectiv, de 6,2 mii lei.
AAPL ale UAT din componența raionului n-au asigurat o administrare conformă a procesului de vînzare și privatizare a bunurilor proprietate publică, ca urmare nefiind asigurată identificarea și administrarea corespunzătoare a veniturilor pasibile din sursa respectivă. Nerespectarea legislaţiei funciare, precum şi lipsa unor proceduri de control intern au determinat faptul utilizării ineficiente a terenurilor proprietate publică a UAT. Ca rezultat, potrivit estimărilor auditului, suma veniturilor nerealizate constituie circa 125,3 mii lei.
Pentru anul 2011, conform datelor DGF, au fost estimate venituri din vînzarea şi privatizarea proprietăţii publice în sumă totală de 170,8 mii lei. În realitate, încasările în BUAT la acest compartiment au constituit în total 1776,0 mii lei (inclusiv din vînzarea bunurilor proprietate publică – 486,0 mii lei; privatizarea terenurilor proprietate publică – 1229,8 mii lei etc.), ceea ce denotă nedispunerea de către AAPL a unor date veridice privind bunurile publice preconizate spre vînzare sau privatizare, precum și lipsa unei evidenţe concludente a decontărilor privind vînzarea și arenda bunurilor imobile şi a terenurilor.
Neasigurarea oficializării relațiilor de arendă/locaţiune, respectării prevederilor legale la încheierea contractelor respective cu agenţi economici, precum și lipsa în cadrul UAT a unor politici de reglementare a modului de gestionare a patrimoniului public (inclusiv a terenurilor) au lipsit bugetele UAT de venituri evaluate de audit în sumă de 445,9 mii lei, reflectate mai detaliat la Obiectivul III al prezentului Raport de audit.
N-a fost asigurată o monitorizare și o administrare conformă a veniturilor prevăzute din mijloacele speciale.
Executarea veniturilor din mijloace speciale ce țin de taxa pentru instruirea copiilor în şcoala de muzică s-a efectuat de către AAPL din com.Coșnița cu 48,0 mii lei mai puţin decît veniturile ce urmau a fi asigurate reieşind din prevederile cadrului normativ existent[16] (20% din cheltuielile anului precedent), ceea ce determină riscul că taxele pentru instruire au fost calculate şi aprobate neregulamentar de către CL.
Primăria s.Holercani a planificat venituri de la prestarea serviciilor de alimentare cu apă potabilă în sumă de 40,1 mii lei, în lipsa taxelor stabilite de CL, precum și a informației privind potențialii beneficiari, ca rezultat fiind încasate venituri în sumă de 11,2 mii lei.
Cadrul normativ şi metodologic irelevant privind determinarea transferurilor de la bugetele ierarhic superiore (de stat sau nivelul II) la bugetele inferioare (nivelul I şi II) pentru uniformizarea asigurării financiare a acestora, precum şi necorespunderea mecanismului de stabilire a normativelor de cheltuieli cu situaţia reală au generat supraevaluări și/sau subevaluări de resurse financiare cu destinații respective.
Prin legea bugetară anuală, în 2011, de la bugetul de stat pentru bugetul raional Dubăsari (nivelul II) au fost stabilite transferuri în sumă de 88,1 mil.lei, inclusiv pentru uniformizarea gradului de asigurare cu resurse bugetare pentru UAT (art.9 din Legea nr.397-XV din 16.10.2003) – 66,8 mil.lei şi transferuri cu destinaţie specială – 21,3 mil.lei
DGF nu a asigurat elaborarea unor metodologii privind estimarea cheltuielilor pentru compensarea diferenţei de tarife la energia electrică şi la gazele naturale utilizate de locuitorii unor localităţi din raion. În aceste scopuri, din bugetul de stat au fost aprobate transferuri în sumă de 18,96 mil.lei, iar lipsa reglementării modului de planificare a compensațiilor respective a condiționat utilizarea acestor transferuri în mărime de 13,7 mil.lei, sau cu 5,3 mil.lei mai puțin.
Conform art.9 din Legea nr.397-XV din 16.10.2003, pentru uniformizarea gradului de asigurare cu resurse bugetare a UAT, prin legea bugetară anuală, de la bugetul de stat pentru bugetele UAT de nivelul II se stabilesc transferuri din contul fondului de susţinere financiară a UAT.
ü Potrivit art.5 din Legea nr.397-XV din 16.10.2003, veniturile bugetului raional din vînzarea bunurilor ce aparţin domeniului privat nu constituie încasări directe şi integrale ale acestuia, dar sînt surse de finanţare a deficitului bugetar şi, deci, nu pot fi luate în calcul la stabilirea transferurilor. Totodată, contrar cadrului legal existent, în mărimea acestor venituri Ministerul Finanțelor a diminuat cheltuielile care urmează a fi luate ca bază pentru calcularea transferurilor, astfel în mod nejustificat reducîndu-se cu 171,0 mii lei.
Ca rezultat al evaluărilor nefundamentate ale veniturilor BUAT, acestea au fost executate în 2011 în sumă de 10,2 mil.lei, sau cu 0,5 mil.lei mai mult decît estimările MF, ceea ce a dus la alocarea neîntemeiată în 2011 a transferurilor din bugetul de stat pentru susţinerea teritoriilor în sumă de 0,33 mil.lei.
Urmare a analizei executării părţii de venituri a UAT de nivelul I în 2011, s-a constatat că 7 UAT au subestimat veniturile planificate, faţă de cele efectiv realizate, iar 4 UAT au supraestimat veniturile cu cîte 0,3 mil.lei fiecare.
ü Conform Notelor metodologice, aprobate de Ministerul Finanţelor, pentru stabilirea raporturilor între bugetul de stat şi bugetele UAT de nivelul II, în 2011, la compartimentul cheltuieli pentru diferite domenii a fost aprobat costul mediu (normativul) de întreţinere. De menţionat că aceste Note metodologice nu stabilesc componenţa cheltuielilor ce stau la baza acestor normative. DGF a comunicat AAPL de nivelul I doar o parte din aspectele specifice de calculare a transferurilor de la bugetul raional la bugetele UAT de nivelul I, ceea ce contravine prevederilor art.19 din Legea nr.397-XV din 16.10.2003 şi, implicit, determină riscul de calculare neuniformă a transferurilor pentru diferite UAT.
Reieşind din veniturile realizate de facto în 2011 şi din cheltuielile determinate reieşind din normativele stabilite de MF, DGF a stabilit pentru 5 UAT transferuri majorate în sumă totală de 1,87 mil.lei, iar pentru 6 UAT – transferuri micşorate în sumă totală de 7,3 mil.lei (din care 3,6 mil.lei la primăria com.Corjova, ca urmare a lipsei unor instituţii subordonate autorităţilor constituţionale, fapt care nu a fost luat în calcul de către MF la stabilirea transferurilor către bugetul raional Dubăsari). Astfel, transferurile în sumă de 5,4 mil.lei au rămas nedistribuite, fiind utilizate de către CR Dubăsari în alte scopuri.
De menţionat că în cadrul legal existent lipsesc norme privind majorarea sau micşorarea transferurilor pe parcursul anului bugetar în cazul de subestimare sau de supraestimare a veniturilor bugetelor UAT.
Recomandări:
președintele raionului Dubăsari, DGF, IFS Dubăsari, OCT Dubăsari, primarii UAT auditate să asigure elaborarea unui cadru regulator în materie de evaluări şi prognozări fiscale pe fiecare categorie de impozit/taxă în parte, cu întreprinderea măsurilor de extindere a bazei de venituri bugetare din contul gestiunii eficiente a proprietăţii publice, precum şi din contul identificării/(re)evaluării materiei/bazei de impozitare/taxare şi contribuabililor pe teritoriul administrat și pe fiecare categorie de impozit/taxă.
DGF, IFS Dubăsari, OCT Dubăsari, primarii UAT auditate, în interacţiune cu alte autorităţi de profil, să asigure implementarea unui sistem analitic-informaţional exhaustiv şi fundamentat privind materia/baza de impozitare pe fiecare UAT şi categorii de plăţi, cu evaluările şi monitorizările de rigoare.
primarii UAT auditate să asigure o evidenţă exhaustivă, în scopuri fiscale şi de gestionare, a bunurilor imobile (inclusiv a terenurilor), precum și a celor transmise în arendă/locațiune/folosință/gestiune economică, cu identificarea subiectului şi obiectului impunerii, precum şi a bazei de impozitare, cu organizarea unui monitoring permanent al corectitudinii informațiilor înregistrate în cadastrul fiscal, desemnînd, în acest scop, persoanele responsabile.
primarul s.Holercani să instituie proceduri ale sistemului de control intern la fundamentarea veniturilor provenite din mijloace speciale.
IFS Dubăsari să asigure verificarea obligațiilor fiscale ale Î.M. „Centrul de odihnă pentru copii și tineret – Prietenia” la care s-au constatat divergențe în calculul pe impozitul funciar şi ale altor contribuabili menţionaţi în prezentul Raport.
CR Dubăsari, președintele raionului și DGF să elaboreze și să înainteze, spre aprobare CR, cadrul normativ-metodologic privind determinarea transferurilor de la bugetul de nivelul II la bugetul de nivelul I pentru uniformizarea susținerii financiare a acestora conform cadrului legal în vigoare, metodologic fundamentate în baza unor norme cantitativ-valorice, relevante și transparente.
DGF, președintele raionului să elaboreze şi să aprobe metodologia de estimare a compensaţiilor privind diferenţa de tarife la energia electrică şi la gazele naturale utilizate de locuitorii unor localităţi din raionul Dubăsari.
OBIECTIVUL II: Au format și au realizat UAT partea de cheltuieli a bugetelor în conformitate cu cadrul legal/normativ în vigoare?
Preocuparea irelevantă a managementului AAPL faţă de formarea/planificarea conformă a cheltuielilor determină o gestiune contraperformantă a acestora, ceea ce nu realizează obiective de cost-eficiență și servicii de calitate.
Urmare evaluării managementului financiar al executării cheltuielilor din bugetele UAT (de nivelul I şi nivelul II) pentru perioada auditată, prin prisma prevederilor cadrului legal/regulator, s-a constatat că acesta a fost afectat/însoțit de abateri şi nereguli, neînregistrînd tendinţe de îmbunătăţire. Administrarea ineficientă și lipsa unui control intern aferent în cadrul AAPL (de nivelul I şi nivelul II) din raion, precum și nerespectarea actelor legislative/normative în vigoare au generat încălcări semnificative ale disciplinei financiare la cheltuirea banilor publici, care se exprimă prin:
irosiri de mijloace financiare pentru retribuirea muncii – 1,2 mil.lei;
cheltuieli (1,5 mil.lei) pentru asigurarea funcţionării AAPL;
achiziționarea de mărfuri (lucrări şi servicii) în lipsa surselor de finanțare – 1,7 mil.lei;
cheltuieli (1,7 mil.lei) pentru finanțarea investiţiilor capitale;
cheltuieli din contul fondului de rezervă (67,6 mii lei).
În susţinerea celor menționate, se exemplifică următoarele:
Unele cheltuieli pentru retribuirea muncii nu întrunesc rigorile legale, ceea ce a condiționat, în perioada auditată, cheltuieli neregulamentare şi ineficiente în sumă totală de 1,2 mil.lei.
În anul 2011, cheltuielile pentru retribuirea muncii au reprezentat partea preponderentă în bugetele UAT din raion, constituind 43,4% din cheltuielile totale.
În conformitate cu pct.20, pct.24 și pct.27 din Metodologia aprobată prin Hotărîrea Guvernului nr.201 din 11.03.2009[17] (Anexa nr.5): statul de personal al autorității publice se completează şi se avizează anterior elaborării şi aprobării schemelor de încadrare; se aprobă de către conducătorul autorității publice; se semnează de către conducătorul Cancelariei de Stat, cu aplicarea stampilei și înregistrarea într-un registru special (statul de personal fiind valabil după avizarea şi, respectiv, înregistrarea la Cancelaria de Stat); schemele de încadrare se înregistrează de către Ministerul Finanțelor doar după prezentarea copiei statului de personal valabil al autorităţii publice respective. Însă, în pofida celor menționate, AAPL verificate nu au prezentat auditului schemele de încadrare pentru anul 2011, cu înregistrarea conformă a acestora la MF, precum și statele de personal avizate și înregistrate corespunzător la Cancelaria de Stat, ceea ce determină riscul efectuării unor cheltuieli neregulamentare la salarizarea funcționarilor publici. Neînregistrarea statelor de personal la MF contravine şi prevederilor pct.10 din Anexa 2 la Ordinul MF nr.109 din 21.12.2007[18].
Organigrama şi statele de personal ale APR, DGF şi DGÎTS din subordinea CR Dubăsari[19], primăriilor s.Pîrîta, com.Coșnița, s.Doroțcaia, s.Holercani, s.Ustia și s.Molovata au fost aprobate de către CL cu derogări de la prevederile Hotărîrii Guvernului nr.689 din 10.06.2003[20]. Astfel, în condiţiile unui buget de austeritate şi lipsei unei fundamentări exhaustive, au fost majorate statele de personal cu 69,75 unități, din care au fost suplinite 49,25 unități, pentru întreţinerea cărora în 2011 au fost suportate cheltuieli în sumă de 1115,7 mii lei (instituţii din cadrul CR Dubăsari – 37 un. (835,0 mii lei), s.Pîrîta – 2,5 un. (73,8 mii lei); com.Coșnița – 1,5 un. ( 33,0 mii lei); s.Doroțcaia – 1,5 un. (29,2 mii lei); s.Holercani – 1,5 un. (16,9 mii lei); s.Ustia – 2 un. (56,3 mii lei); s.Molovata – 3,25 un. ( 71,5 mii lei)).
De exemplu, conform Regulamentului aprobat prin Ordinul ministrului culturii nr.281 din 03.10.2006[21], reieşind din faptul conferirii titlului de formaţie artistică „model” orchestrei raionale ,,Gheorghe Murga”, din buget urmau a fi salarizate 2 unități de personal. De menţionat că, în anii 2010-2011, orchestra nu a înregistrat venituri din activitate. Ca urmare, pentru activitatea orchestrei, în lipsa unor surse financiare înregistrate din activitatea acesteia, au fost suportate cheltuieli neregulamentare în sumă totală de circa 171,0 mii lei, fiind retribuite suplimentar 9,2 unități pe lingă cele 2 unități prevăzute regulamentar.
De asemenea, contrar prevederilor Hotărîrii Guvernului nr.689 din 10.06.2003, unul din cei doi vicepreşedinţi ai raionului, nu a suplinit şi funcția de șef al Direcției agricultură și alimentație. Cheltuielile suportate neregulamentar pentru întreținerea funcției de șef al Direcției au constituit 70,0 mii lei.
ü AAPL de nivelul I şi nivelul II au admis şi alte derogări de la cadrul legal ce țin de retribuirea muncii. Astfel, de către DGÎTS au fost admise 2 cazuri de remunerare a angajaților, în lipsa contractului individual de muncă, în sumă totală de 34,1 mii lei. Aceştia, deşi își exercitau funcțiile doar la competiții, erau înregistrați zilnic în tabelul de evidență a timpului de muncă cu cîte 8 ore.
Deși, conform fișei postului, pentru funcția de consultant-jurist sînt prevăzute obligațiuni de reprezentare și apărare a intereselor CR Dubăsari în instanțele de judecată, pentru serviciile analogice, președintele raionului, la 02.10.2011, a încheiat un contract de asistență juridică cu o persoană fizică pentru serviciile acordate în perioada 2009-2011 (anterioară încheierii contractului), suportînd în anul 2011 cheltuieli ineficiente în sumă de 15,9 mii lei.
De către auditul intern al MAI s-a stabilit (în mai 2012) că CRP a calculat și a achitat neregulamentar diferite sporuri şi îndemnizaţii (pentru factorul uman, participarea la sesiune, pentru incapacitate temporară de muncă, concediu de odihnă etc.) în sumă totală de 44,7 mii lei, din care, pînă la finalizarea auditului, nu au fost restituite 31,1 mii lei.
Recomandări:
CR Dubăsari, preşedintele raionului, consiliile locale şi primarii s.Pîrîta, com.Coșnița, s.Doroțcaia, s.Holercani, s.Ustia și s.Molovata:
8.1. să revizuiască organigrama/structura aparatului preşedintelui raionului, primăriilor şi autorităților/entităților din subordine, cu scopul optimizării funcţiilor şi statelor de personal;
8.2. să fundamenteze, să avizeze şi să înregistreze statele de personal conform cadrului legal şi în corespundere cu sarcinile stabilite şi volumul efectiv de lucru.
CRP, DGÎTS să asigure, conform cadrului legal în vigoare, restituirea în buget a cheltuielilor de salarizare efectuate neregulamentar.
Cadrul regulator ce ține de efectuarea cheltuielilor pentru asigurarea funcţionării AAPL din raion n-a fost respectat, ceea ce a condiționat efectuarea în 2011 a unor cheltuieli neregulamentare în sumă totală de 1,5 mil. lei.
Unele AAPL[22], ignorînd prevederile pct.2, pct.5.8 şi pct.6.1 din Instrucţiunea aprobată prin Ordinul nr.108 din 17.10.1998[23] și art.19 din Legea nr.113-XVI din 27.04.2007, la întocmirea foilor de parcurs ale automobilelor au admis nereguli, exprimate prin neindicarea: cantității de combustibil eliberat, stocului de combustibil la plecare și la sosire, parcursului potrivit datelor spidometrului, adresei concrete de deplasare (scopului), precum şi prin corectări neconforme, ceea ce determină riscul suportării unor cheltuieli neîntemeiate în sumă de 130,1 mii lei (inclusiv: APR – 113,5 mii lei, DGÎTS – 16,6 mii lei).
Nerespectînd prevederile Hotărîrii Guvernului nr.1404 din 30.12.2005[24], APR şi DGÎTS au depăşit parcursul-limită anual cu 103,5 mii km, ca urmare fiind utilizat combustibil peste normă în sumă totală de 170,3 mii lei.
În perioada 2011, conducerea APR și DGÎTS, ignorînd prevederile punctelor 9, 10 și 11 din normativele aprobate de Hotărîrea Guvernului nr.1362 din 22.12.2005[25], n-au asigurat respectarea normativelor-limită privind numărul de telefoane mobile şi faxuri, depăşindu-le cu 4 unităţi, prin ce neregulamentar au fost suportate cheltuieli în sumă de 19,8 mii lei și, respectiv, de 2,5 mii lei.
Cheltuielile de deplasare în sumă de 27,6 mii lei sînt supuse unui anumit risc de conformitate şi eficienţă, dat fiind că deplasarea funcționarilor publici din cadrul APR și DGÎTS s-a efectuat în lipsa unui sarcini stabilite şi dării de seamă privind rezultatele deplasării, ceea ce contravine prevederilor pct.11 din Regulamentul aprobat prin Hotărîrea Guvernului nr.836 din 24.06.2002[26].
Detașarea unor angajați ai APR în străinătate s-a efectuat în lipsa acordului CR Dubăsari (doar în baza dispoziției președintelui), fiindu-le achitate neregulamentar diurne în sumă de 5,0 mii lei, deși în invitație era stipulat că cheltuielile pentru instruire, cazare, masă și transport vor fi asigurate din bugetul gazdei, prin ce au fost încălcate prevederile pct.9 şi pct.26 din Regulamentul aprobat prin Hotărîrea Guvernului nr.836 din 24.06.2002.
Contrar prevederilor pct.19 din Regulamentul aprobat prin Hotărîrea Guvernului nr.836 din 24.06.2002, în lipsa documentelor justificative, de către APR neîntemeiat au fost recuperate cheltuieli pentru cazare în sumă de 6,8 mii lei, care pe parcursul auditului au fost restituite în bugetul raional.
ü Cu derogare de la prevederile art.19 din Legea nr.113-XVI din 27.04.2007 şi Deciziei CR nr.03-05 din 05.05.2011, APR, în lipsa documentelor justificative, a înregistrat la cheltuieli costul foilor de odihnă în sumă 499,6 mii lei, care au fost repartizate primăriilor din raion, prin intermediul DGÎTS, fără actele de primire-predare şi documentelor justificative privind acordarea acestor foi de odihnă conform destinaţiei – copiilor din famiile social-vulnerabile.
ü AAPL n-au asigurat utilizarea rațională și economicoasă a mijloacelor financiare utilizate pentru măsurile de reprezentare/protocol. Astfel, contrar prevederilor Regulamentului aprobat prin Hotărîrea Guvernului nr.550 din 13.06.1997[27], în lipsa devizului de cheltuieli detaliat, listei participanților la recepții, la primirea şi deservirea delegaţiilor oficiale şi organizarea diferitor manifestări au fost suportate cheltuieli neregulamentare în sumă de 594,9 mii lei (inclusiv: APR – 494,6 mii lei, DGÎTS – 90,3 mii lei și primăria com.Coșnița – 10,0 mii lei).
Recomandări:
APR, DGÎTS, primarul com.Coșnița:
10.1. să instituie un sistem de control intern care ar asigura respectarea cadrului normativ la utilizarea autoturismelor de serviciu, decontarea combustibilului, suportarea cheltuielilor pentru servicii de telecomunicaţie şi de deplasare;
10.2. să asigure justificarea documentară a cheltuielilor efectuate, utilizarea eficientă a mijloacelor bugetare alocate pentru măsurile de reprezentare/protocol; să recupereze, în conformitate cu cadrul legal existent, de la persoanele responsabile care au admis aceste încălcări cheltuielile achitate neregulamentar.
Managementul investiţiilor şi reparaţiilor capitale rămîne a fi unul dintre domeniile afectate de neregularităţi şi deficienţe.
Auditul reparațiilor capitale efectuate la 8 obiecte[28] a constatat deficienţe în sumă totală de 1,7 mil. lei, ceea ce denotă că disciplina financiară la componenta respectivă n-a avut o tendinţă de îmbunătăţire, fiind afectată de prezenţa iregularităţilor la monitorizarea executării contractelor de antrepriză, precum și de nerespectarea legislației în vigoare ce ține de acest domeniu.
La AAPL lipsesc strategii, politici şi proceduri reglementate/standardizate în materie de investiţii publice şi, respectiv, nu sînt stabilite priorităţi în domeniul construcţiilor, reconstrucţiilor sau reparaţiilor. Astfel, modul de determinare/stabilire a obiectelor finanţate din bugetele UAT este netransparent şi defectuos, ceea ce generează dezechilibre şi imobilizări de mijloace bugetare pe mai mulţi ani, fără impact asupra dezvoltării economico-sociale a raionului.
Astfel, în perioada supusă auditului, din contul bugetului raionului au fost valorificate mijloace bugetare pentru investiţii şi reparaţii capitale în sumă de 8360,3 mii lei (inclusiv din contul: bugetului de stat – 1169,5 mii lei, bugetului raional – 3130,2 mii lei, bugetelor locale – 4060,6 mii lei).
Unele AAPL (de nivelul I și nivelul II) din raion au admis achiziționarea și executarea lucrărilor de reconstrucție și reparație capitală în lipsa documentației de proiect, elaborată și expertizată în modul stabilit, ceea ce contravine prevederilor art.13 din Legea nr.721-XIII din 02.02.1996[29], pct.7 lit.c) și pct.49 din Regulamentul aprobat prin Hotărîrea Guvernului nr.834 din 13.09.2010[30]. Astfel, în anul 2011, APR, CRP și primăria s.Doroțcaia au admis achiziţionarea și executarea lucrărilor de reparaţie capitală, respectiv, în sumă de 537,5 mii lei, 221,1 mii lei şi de 397,7 mii lei, în lipsa documentaţiei de proiect (clădirile Î.M. ,,COCT – Prietenia”, clădirile primăriilor s.Ustia şi s.Doroţcaia).
Contrar prevederilor contractuale şi prevederilor art.69 alin.(3) din Legea nr.96-XVI din 13.04.2007[31], APR și unele AAPL au recepţionat lucrări de reparaţie în sumă totală de 15,7 mii lei necontractate (volume de lucrări majorate, precum şi substituite cu altele), inclusiv: APR – 8,5 mii lei (reparația blocului sanitar la Î.M. ,,COCT – Prietenia”); DGÎTS – 7,2 mii lei (reparația școlii sportive).
De asemenea, s-a constatat că CRP și unele primării, pentru efectuarea lucrărilor de reparație în sumă de 374,9 mii lei[32], au contractat persoane fizice neautorizate şi nelicențiate, ceea ce contravine cadrului legal existent.
APR, primăriile com.Coșnița și com.Corjova nu au valorificat în termenele stabilite şi integral mijloacele financiare în sumă de 390,0 mii lei și, respectiv, de 250,0 mii lei, alocate, la 02.12.2011, conform rectificărilor la Legea bugetului de stat pe anul 2011 nr.52 din 31.03.2011 în baza Programului de activitate de reintegrare a țării, aprobat prin Hotărîrea Guvernului nr.662 din 10.09.2011[33]. Ca urmare, la 01.01.2012, nu au fost valorificate mijloace în sumă de 244,9 mii lei și, respectiv, în sumă de 130,1 mii lei[34].
Contrar prevederilor art.7 alin.(3) din Legea nr.397-XV din 16.10.2003, primăria s.Cocieri a contractat lucrări în lipsa alocaţiilor bugetare pe anii 2010-2011, formînd, la 01.01.2012, datorii față de S.R.L. „Crist-Con” în sumă de 96,0 mii lei.
Primăria s.Doroțcaia a admis majorarea neîntemeiată a costului lucrărilor de reparație a clădirii primăriei de către S.R.L.„Consandrex” cu suma de 33,5 mii lei (din totalul de 397,7 mii lei), urmare a aplicării neîntemeiate a coieficientului de efectuare a lucrărilor în condiții ce diferă de cele normale (1,2) şi a adaosului în mărime de 1,5% pentru cheltuieli limitate, ceea ce contravine şi prevederilor anexei la Ordinul nr.117 din 03.09.2007[35].
Recomandări:
11. CR Dubăsari, preşedintele raionului, CRP, DGÎTS, primarii com.Cocieri, com.Coșnița, s.Doroțcaia, com.Molovata Nouă și com.Corjova:
11.1. să implementeze componentele sistemului de management financiar și control intern în procesul de achiziţionare şi gestiune a mijloacelor pentru investiții și reparații capitale;
11.2. să elaboreze un mecanism de administrare şi monitorizare bine definit, cu distribuirea responsabilităţilor manageriale la diferite niveluri, în scopul utilizării legale şi eficiente a mijloacelor financiare destinate investiţiilor şi reparaţiilor capitale;
11.3. să întreprindă măsuri, în conformitate cu prevederile legislației în vigoare, privind excluderea cazurilor de contractare a lucrărilor de construcție și reparație capitală în lipsa surselor corespunzătoare de finanțare şi a documentaţiei de proiect, elaborată şi verificată regulamentar;
11.4. să asigure efectuarea expertizei lucrărilor executate în lipsa documentaţiei de proiect şi deviz, pentru confirmarea volumelor şi calităţii acestora;
11.5. să întreprindă măsuri de monitorizare a executării clauzelor stipulate în contractele cu clienţii, de recuperare a datoriilor debitoare, să achite datoriile creditoare şi să nu admită majorarea lor.
Achiziţia de mărfuri, lucrări şi servicii în cadrul entităţilor auditate nu întotdeauna a întrunit aspectul legal. Controlul asupra respectării procedurilor de achiziţii publice necesită îmbunătăţire, deoarece domeniul achiziţiilor publice este unul dintre cele mai afectate de nereguli.
Legea nr.96-XVI din 13.04.2007, precum și alte acte normative ce țin de domeniul achizițiilor publice prevăd că autorităţile contractante au obligaţia să asigure legalitatea şi eficienţa achiziţiilor publice, însă lipsa unui control intern bine determinat din partea unor persoane cu funcţii de răspundere din cadrul AAPL (de nivelul I și nivelul II) din raion referitor la monitorizarea procesului de achiziţii publice a cauzat încălcarea prevederilor actelor normative în vigoare, care au compromis buna gestiune a mijloacelor publice locale.
Autorităţile contractante nu au asigurat planificarea efectuării procedurilor de achiziții publice în scopul contractării mărfurilor, lucrărilor şi serviciilor necesare funcţionării eficiente a AAPL. Astfel, contrar prevederilor Legii nr.96-XVI din 13.04.2007, APR, CRP, DGÎTS și cele 9 primării auditate[36] nu au elaborat planuri anuale şi trimestriale de achiziție pentru perioada auditată.
Unele subdiviziuni ale CR Dubăsari, precum și AAPL, eludînd prevederile pct.6 din Regulamentul aprobat prin Hotărîrea Guvernului nr.9 din 17.01.2008[37], nu au asigurat întocmirea și păstrarea tuturor dosarelor achiziției publice, fapt ce determină riscul sustragerii, pierderii, schimbării unor anumite documente, precum și imposibilitatea urmăririi conformității procedurilor de achiziții publice cu prevederile legale.
În urma examinării dosarelor de AP, echipa de audit a stabilit că, contrar prevederilor pct.9 din Regulamentul cu privire la activitatea grupului de lucru pentru achiziții[38], unii membri ai grupului de lucru din cadrul primăriilor s.Pîrîta, s.Ustia, s.Doroţcaia nu întocmesc și nu semnează declarațiile de confidențialitate și imparțialitate pentru o parte din procedurile de AP, ceea ce duce la neasigurarea imparțialității și obiectivității grupului de lucru.
Contrar prevederilor pct.119 din Regulamentul aprobat prin Hotărîrea Guvernului nr.834 din 13.09.2010[39], în cadrul procedurii de achiziţie a lucrărilor de renovare a blocurilor sanitare și a cazangeriei la blocul nr.2 al Î.M. „COCT – Prietenia” în sumă de 421,6 mii lei și, respectiv, de 115,9 mii lei, grupul de lucru pentru achiziții din cadrul APR a adjudecat oferta S.R.L. „Aldos Grup” care nu dispunea de licență pentru a putea executa lucrările date, deşi urma să respingă ofertele operatoriilor economici care nu au întrunit condiţiile de calificare prevăzute în documentele de licitaţie.
În cazul achiziţiei unei unități de transport de către grupul de lucru pentru achiziție al primăriei com.Coșnița, la 27.09.2011 a fost desemnată cîștigătoare oferta operatorului economic – S.R.L. „Plato Plus” în sumă de 167 mii lei, căreia, conform datelor din certificatul de înmatriculare, nu-i aparținea unitatea de transport, ceea ce contravine prevederilor art.16 şi art.45 din Legea nr.96-XVI din 13.04.2007. Totodată, unitatea de transport a fost livrată în baza facturii de expediţie, dar în care s-a indicat că în preţul acesteia se include TVA în sumă de 27,8 mii lei, ceea ce determină riscul de eschivare a agentului economic de la achitarea taxelor în buget și de majorare neargumentată a valorii automobilului cu suma menţionată.
În conformitate cu prevederile art.69 alin.(1) din Legea nr.96-XVI din 13.04.2007 și ale pct.8 din Regulamentul aprobat prin Hotărîrea Guvernului nr.834 din 13.09.2010, autoritatea contractantă nu are dreptul să divizeze achiziţia prin încheierea de contracte separate în scopul aplicării unei alte proceduri de achiziţie decît procedura care ar fi fost utilizată în conformitate cu prevederile regulamentare, în cazul în care achiziţia nu ar fi fost divizată. Însă, contrar reglementărilor menționare, unele subdiviziuni din cadrul CR Dubăsari și trei AAPL de nivelul I au admis divizarea achiziţiei de bunuri şi lucrări în sumă totală de 0,9 mil. lei. Astfel, primăria com.Coșnița, la achiziţionarea materialelor de construcție pentru reparaţia grădiniţei de copii, a încheiat 6 contracte separate în sumă totală de 143,4 mii lei, CRP a încheiat 5 contracte în sumă de 221,1 mii lei pentru reparaţia sediului, primăria com.Molovata Nouă a încheiat 3 contracte în sumă de 200,0 mii lei pentru proiectarea rețelelor de aprovizionare cu apă potabilă (inclusiv două contracte cu unul și același operator economic – Î.S. ,,IPROCOM”), primăria com.Corjova a încheiat două contracte cu unul și același operator economic (S.R.L.„Contavo-Com”) pentru executarea lucrărilor de reparație a sediului primăriei în sumă de 239,8 mii lei. DGÎTS a încheiet 2 contracte în sumă totală de 84,3 mii lei la procurarea inventarului sportiv, precum şi două contracte în sumă totală de 15,6 mii lei la contractarea serviciilor de montaj electric.
DGÎTS și primăria s.Pîrîta, în lipsa procedurilor de achiziţie şi contractelor încheiate, au procurat produse alimentare și mărfuri de birotică în sumă de 22,0 mii lei și, respectiv, de 40,2 mii lei.
Recomandări:
CR Dubăsari, DGÎTS, CRP și primarii UAT auditate să implementeze proceduri de control intern relevant, menite să asigure respectarea legislației în domeniul achizițiilor publice, în special privind elaborarea şi aprobarea planurilor anuale și trimestriale de achiziții, depunerea de către membrii grupului de lucru a declarațiilor de confidențialitate și imparțialitate etc.
Prevederile Regulamentelor privind constituirea și utilizarea mijloacelor fondurilor de rezervă ale AAPL de nivelul I din raion (aprobate prin deciziile consiliilor locale) nu corespund în totalitate cu cele ale Regulamentului-tip aprobat prin Hotărîrea Guvernului nr.1427 din 22.12.2004[40] care stabilește situaţii concrete de utilizare a fondului de rezervă. Ca urmare, primăriile s.Pîrîta şi s.Molovata au decis utilizarea mijloacelor fondului de rezervă pentru cheltuieli care nu pot fi atribuite la cele cu caracter excepţional şi imprevizibil în sumă de 32,0 mii lei şi, respectiv, de 35,6 mii lei. Astfel, în anul 2011, mijloacele au fost utilizate pentru acordarea ajutoarelor materiale, care nu se asimilează unor cheltuieli cu caracter imprevizibil.
Acordarea mijloacelor financiare pentru ameliorarea situaţiei materiale şi satisfacerea necesităţilor în tratament s-a efectuat fără a lua în consideraţie nivelul venitului lunar minim garantat, după cum prevăd art.5, art.6 şi art.7 din Legea nr.133-XVI din 13.06.2008[41]. Totodată, aceste cheltuieli, potrivit prevederilor Legii nr.827-XIV din 18.02.2000[42], sînt pasibile achitării din fondurile locale de susţinere socială a populaţiei. Astfel, la acordarea ajutoarelor materiale pentru tratament lipsesc concluziile comisiilor specializate în domeniu. Analogic, la acordarea ajutoarelor materiale lipsesc actele de evaluare a situației financiare a beneficiarilor şi documentele care ar confirma venitul lunar al lor, ceea ce determină riscul utilizării acestora contrar destinaţiei.
Recomandări:
preşedintele raionului şi primarii UAT auditate să elaboreze și să prezinte, spre aprobare, Consiliului raional și, respectiv, consiliilor locale un proiect de Regulament privind modul de formare și utilizare a mijloacelor fondului de rezervă, cu definirea clară a cheltuielilor care urmează a fi suportate din contul acestuia, precum şi a unor criterii de determinare a chieltuielilor „cu caracter excepțional și imprevizibil”.
AAPL din raionul Dubăsari nu au asigurat achitarea regulamentară a diferitor compensaţii populaţiei şi nu au asigurat confirmarea documentară a acestor plăţi.
AAPL, pe parcursul anului auditat, au eliberat scrisori de garanţie pentru rambursarea creditelor preferenţiale la 48 de beneficiari (din care 12 au obținut refuz de la instituții financiare din cauza imposibilității de executare a cerințelor solicitate), în baza cărora au fost obținute credite preferențiale în sumă de 2730,4 mii lei. În urma verificării selective a 36 de dosare, s-a stabilit că beneficiarii nu au prezentat setul complet de documente prevăzut regulamentar[43], evidenţa cererilor şi altor documente nu corespunde prevederilor pct.15 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1146 din 15.10.2004, ceea ce denotă neîndeplinirea atribuţiilor de serviciu de către secretarul comisiei, iar componenţa comisiei speciale nu a corespuns prevederilor pct.10 din Regulamentul menţionat.
În scopul realizării prevederilor art.12 din Legea nr.1225-XII din 08.12.1992[44], potrivit prescripțiilor Hotărîrii Guvernului nr.305 din 28.04.2011[45], AAPL, pentru restituirea către victimele reabilitate ale represiunilor politice a valorii bunurilor confiscate, le-au fost alocate 224,6 mii lei.
Potrivit deciziilor Comisiei speciale pentru problemele victimelor represiunilor politice, compensarea valorii bunurilor confiscate de la 6 beneficiari în mărime totală de 794,9 mii lei urma a fi efectuată în rate (3-5 ani). APR nu a înregistrat la cheltuieli efective această sumă şi nu a reflectat, la 01.01.2012, ca datorii creditare suma de 493,8 mii lei, ceea ce contravine prevederilor art.17 din Legea nr.113-XVI din 27.04.2007.
AAPL, nerespectînd prevederile Regulamentului aprobat prin Hotărîrea Guvernului nr.627 din 05.06.2007[46], în 3 cazuri a decis restituirea valorii bunurilor confiscate în lipsa actelor ce confirmă confiscarea bunurilor, ceea ce a condiționat efectuarea cheltuielilor neregulamentare în suma totală de 230,0 mii lei, din care pentru anul 2011 în suma de 76,6 mii lei.
Potrivit prevederilor art.41 din Legea nr.821-XII din 24.12.1991[47], invalizilor de gradul I şi II, copiilor invalizi şi persoanelor care însoţesc un invalid de gradul I sau un copil invalid li se acordă, la locul de reşedinţă, de către autoritățile administrației publice locale compensaţii de la bugetele respective pentru călătorii în transportul în comun urban, suburban şi interurban (cu excepţia taximetrelor).
AAPL nu au asigurat reglementarea modului şi cuantumului de achitare, modalității de confirmare a dreptului la compensaţie, ca urmare, dosarele beneficiarilor nu sînt completate cu toate documentele justificative necesare, iar cele existente nu sînt autentificate. De asemenea, listele beneficiarilor nu sînt confirmate de către CTAS Dubăsari. Astfel, SASPF Dubăsari a stabilit şi a achitat în anul 2011 la 1703 beneficiari (din care 340 de persoane însoțitoare) compensaţii în sumă totală de 442,4 mii lei, în lipsa documentelor confirmative privind încadrarea în categoria de populaţie care are acest drept, ceea ce determină riscul nefolosirii conform destinaţiei a acestor compensaţii.
Recomandări:
CR Dubăsari şi preşedintele raionului să întreprindă măsurile de rigoare privind reglementarea exhaustivă a modului, cuantumului şi a modalității de confirmare a dreptului la compensaţie pentru călătorii în transportul în comun.
OBIECTIVUL III: Au raportat, au administrat și au gestionat în modul corespunzător UAT patrimoniul public?
AAPL de nivelul II și nivelul I nu au asigurat o evidenţă veridică a patrimoniului public gestionat, inclusiv a celui transmis în gestiune economică întreprinderilor municipale pe care acestea le-au fondat, şi nu au prezentat APP darea de seamă privind patrimoniul gestionat.
AAPL de nivelul II (APR Dubăsari) și AAPL de nivelul I[48] nu au prezentat APP (subordonată Ministerului Economiei) darea de seamă privind patrimoniul public gestionat, la situația din 01.01.2011, 01.01.2012, în scopul includerii în Registrul patrimoniului public, în conformitate cu prevederile pct.2 din Regulamentului aprobat prin Hotărîrea Guvernului nr.675 din 06.06.2008[49], ceea ce determină neautenticitatea datelor din Registrul patrimoniului public şi poate genera pierderea acestuia.
Pornind de la faptul că, potrivit art.9 alin.(2) lit.i) şi lit.j) din Legea nr.121-XVI din 04.05.2007, de competenţa AAPL este ţinerea evidenţei patrimoniului UAT şi exercitarea controlului asupra integrităţii şi folosirii eficiente a acestuia, auditul denotă că procesul de gestionare a patrimoniului AAPL din raionul Dubăsari a fost afectat de un şir de deficienţe şi lacune, ce se exprimă prin: lipsa unei evidenţe conforme a patrimoniului public; neasigurarea înregistrării integrale a dreptului asupra patrimoniului şi a modalităţii de raportare a utilizării acestuia. Deși bunurile ce aparțin UAT auditate au fost supuse inventarierii anuale, rezultatele acesteia nu au fost prezentate CL, după cum prevede art.77 din Legea nr.436-XVI din 28.12.2006.
Conform Raportului privind circulația mijloacelor fixe, valoarea mijloacelor fixe aflate în gestiunea AAPL de nivelul II (APR) și AAPL de nivelul I a constituit, la 01.01.2011, suma de 180984,4 mii lei și, la 01.01.2012, suma de 204480,5 mii lei. Astfel, pe parcursul anului 2011 au avut loc intrări de mijloace fixe în suma totală de 29862,1 mii lei (cu titlu gratuit – 20092,2 mii lei, procurate – 1730,3 mii lei, investiții și reparații capitale – 8039,5 mii lei) şi ieșiri în sumă de 6366,0 mii lei (din demolare și uzură – 1239,4 mii lei, realizarea bunurilor – 374,1 mii lei, transmise cu titlu gratuit – 4752,5 mii lei).
Cu nerespectarea cerinţelor cadrului regulator[50], AAPL din s.Holercani și com.Coșnița nu au organizat şi nu au efectuat inventarierea generală a clădirilor – proprietate publică, aflate pe teritoriul UAT, la situația din 01.01.2004, ceea ce a condiţionat neînregistrarea drepturilor asupra unor edificii cu suprafața de circa 112 m2 și, respectiv, de 255,8 m2, precum şi neînregistrarea acestora în evidența contabilă.
Unele AAPL de nivelul I nu au asigurat casarea mijloacelor fixe în corespundere cu prevederile Regulamentului aprobat prin Hotărîrea Guvernului nr.500 din 12.05.1998 [51]. Astfel, AAPL din s.Ustia, com.Coșnița și s.Doroțcaia nu au evaluat și nu au luat la evidență materialele obţinute de la casarea/demontarea mijloacelor fixe în sumă totală de 433,2 mii lei[52].
Primăria com.Coșnița nu a asigurat în termenele stabilite în pct.33 și pct.36 lit.a) din Regulamentul aprobat prin Hotărîrea Guvernului nr.136 din 10.02.2009[53] întocmirea contractelor de vînzare-cumpărare a bunurilor adjudecate la licitaţie. Mai mult decît atît, AAPL din com.Coșnița, contrar prevederilor pct.12 din Regulamentul aprobat prin Hotărîrea Guvernului nr.136 din 10.02.2009, au realizat bunuri, în lipsa raportului de evaluare, la prețuri simbolice (cazangerie –12,5 mii lei, tractor – 3,9 mii lei; cazangeria băii – 9,6 mii lei; automobilul ,,Ford tranzit” – 20,5 mii lei). Ca urmare, auditul denotă existenţa riscului de ratare a veniturilor în bugetul local.
DGITS nu a asigurat o gestionare eficientă a tehnicii de calcul, astfel, un calculator în sumă de 9,7 mii lei din anul 2011 pînă în prezent nu este folosit şi este depozitat, calculîndu-se, totodată, uzura, iar fiecare angajat (12 persoane) este dotat cu cîte o imprimantă, deşi, de regulă, o imprimantă revine la 5-6 angajaţi. De asemenea, DGÎTS nu a întreprins măsuri pentru decontarea regulamentară a tehnicii învechite în sumă de 48,9 mii lei.
AAPL de nivelul II, în calitate de proprietari ai patrimoniului public local, nu au asigurat evidenţa, integritatea şi monitorizarea bunurilor transmise în gestiunea întreprinderilor municipale fondate. Totodată, managementul întreprinderilor municipale nu a prezentat fondatorului rapoartele anuale privind activitatea economico-fianciară şi planurile de afaceri ale acestor întreprinderi pe anii următori.
Conform Bilanțului executării bugetelor autorităților/instituțiilor publice, valoarea patrimoniului transmis în părţi nelegate, înregistrate la APR Dubăsari, la 01.01.2011, constituia 27147,5 mii lei, iar la 01.01.2012 – 25404,2 mii lei. Astfel, CR Dubăsari este fondator al IMSP CMF Dubăsari – 18386,2 mii lei, Î.M. „Centrul de odihnă pentru copii și tineret – Prietenia” – 6697,5 mii lei, S.A. ,,Minerul” (69,7% din capitalul statutar) – 320,5 mii lei.
APR nu a respectat prevederile Instrucţiunii 93 privind evidenţa investiţiilor pe termen lung în părţi legate, care urmau a fi înregistrare la contul contabil 136, dar s-a ținut evidenţa la contul 135.
Contrar prevederilor pct.10 din Hotărîrea Guvernului nr.387 din 06.06.1994[54], la statutele Î.M. ,,COCT – Prietenia” și IMSP CMF Dubăsari, fondate de către CR Dubăsari, nu sînt anexate lista bunurilor transmise în gestiunea acestora, iar pentru bunurile imobile nu s-au indicat adresa poştală, suprafaţa şi numărul cadastral, precum şi nu s-a anexat planul terenului. Astfel, în statutul Î.M. ,,COCT – Prietenia” fondul statutar a fost indicat în mărime de 0,5 mii lei, dar conform actului de predare-primire, la situația din 01.06.2007, valoarea activelor și pasivelor transmise constituia 2825,5 mii lei.
În anul 2011, cu derogare de la prevederile pct.46 din Instrucțiunea 93, APR Dubăsari, la transmiterea volumelor lucrărilor de investiţii capitale executate în sumă de 668,0 mii lei la bunurile transmise în gestiunea Î.M., nu a majorat concomitant cu suma dată cota de participare în capitalul statutar al acestor întreprinderi (Î.M. ,,COCT – Prietenia” – 525,0 mii lei, IMSP CMF Dubăsari – 143,0 mii lei).
Nerespectînd prevederile art.4 din Legea nr.845-XII din 03.01.1992[55], pct.17 din Hotărîrea Guvernului nr.387 din 06.06.1994, precum și prevederile din statutul întreprinderilor, CR Dubăsari nu a încheiat contracte de reglementare a relaţiilor dintre fondator/CR Dubăsari şi administratorii întreprinderilor cu privire la modul şi condiţiile de remunerare a acestora şi nu a întocmit cu aceştia acte de predare-primire a patrimoniului aflat în gestiunea Î.M.
AAPL de nivelul II nu au întreprins măsuri pentru a asigura un control și o administrare eficientă a activităţii S.A.,,Minerul”. Ca urmare, la finele anului 2011, aceasta a înregistrat pierderi din activitatea econimico-financiară, acumulate pe parcursul ultimilor ani în sumă de 169,4 mii lei, inclusiv pentru a.2011 – 42,8 mii lei.
APR, contrar prevederilor Instrucţiunii 93, a majorat neregulamentar în evidenţa contabilă valoarea clădirii transmise în comodat IMSP cu suma de 4882,3 mii lei, ceea ce denotă o inventariere formală a bunurilor imobile.
Lipsa unei evidenţe conforme a fondului locativ la APR Dubăsari, AAPL din com.Coșnița, s.Doroțcaia, s.Cocieri determină riscul pierderii patrimoniului public şi neîncasarea veniturilor în bugetul local.
Nerespectarea prevederilor din Instrucţiunea 93 şi Instrucţiunea 94 referitor la evidenţa patrimoniului public, precum şi a prevederilor art.17 din Legea nr.113-XVI din 27.04.2007 și art.14 alin.(1) din Legea nr.1324-XII din 10.03.1993[56] privind micşorarea valorii fondului locativ cu valoarea fondului locativ privatizat a cauzat denaturarea informaţiilor din rapoartele financiare ale APR, primăriilor com.Coșnița, s.Doroțcaia, com.Cocieri cu privire la valoarea fondului locativ existent. Astfel, la APR valoarea fondului locativ existent în sumă de 11297,9 mii lei nu a fost diminuată cu valoarea fondului locativ privatizat în sumă de circa 1749,0 mii lei.
De asemenea, nerespectînd cadrul normativ, primăria com.Coșnița, în lipsa deciziilor CL, a decontat din evidența contabilă 4 clădiri din fondul locativ cu valoarea de bilanț de 404,5 mii lei, deși doar o parte din apartamente au fost privatizate. De menționat că APR (comisia de privatizare a spaţiului locativ) nu a prezentat pentru auditare documentele care confirmă că persoanele care au privatizat spațiul locativ întrunesc cerințele stabilite în art.5(3) şi art.17 din Legea nr.1324 din 10.03.1993, ceea ce determină riscul fraudei la privatizarea acestui spaţiu locativ.
Ca urmare a nestabilirii de către CR Dubăsari a mărimii plății pentru chiria a 12 apartamente repartizate specialistilor din cadrul subdiviziunilor subordonate CR (servicii prevăzute în Regulamentul aprobat prin Hotărîrea Guvernului nr.191 din 19.02.2002), reieşind din prevederile anexelor la Legile bugetului de stat anuale, în perioada anilor 2009-2011, bugetul raional a ratat venituri în sumă de circa 145,8 mii lei (inclusiv în anul 2011 – 48,6 mii lei). De asemenea, nici AAPL din com.Coșnița nu au stabilit plăți pentru chiria apartamentelor neprivatizate.
AAPL de nivelul I și nivelul II nu au întreprins măsuri suficiente în vederea înregistrării în Registrul bunurilor imobile a drepturilor asupra bunurilor imobile (clădiri şi construcţii speciale) în valoare de peste 77,6 mil. lei (inclusiv gazoducte – 16,3 mil lei), ceea ce contravine prevederilor art.5 din Legea nr.1543-XIII din 25.02.1998[57].
Astfel, contrar prevederilor art.5 din Legea nr.1543-XIII din 25.02.1998, nu au fost înregistrate în Registrul bunurilor imobile drepturile asupra bunurilor imobile aflate la balanţa AAPL în valoare de peste 61,3 mil.lei (APR – 25,3 mil.lei, primăria s.Molovata – 10,4 mil.lei, primăria s.Doroțcaia – 12,7 mil.lei, primăria s.Holercani – 12,5 mil.lei, primăria com.Molovata Nouă – 0,4 mil.lei, CRP Dubăsari – 0,007 mil.lei), din care în stare deplorabilă sînt imobilele din s.Doroțcaia – 477,5 mii lei, s.Holercani – 17,0 mii lei, Casa de deservire socială și Casa de cultură din s.Pîrîta – 2956,0 mii lei.
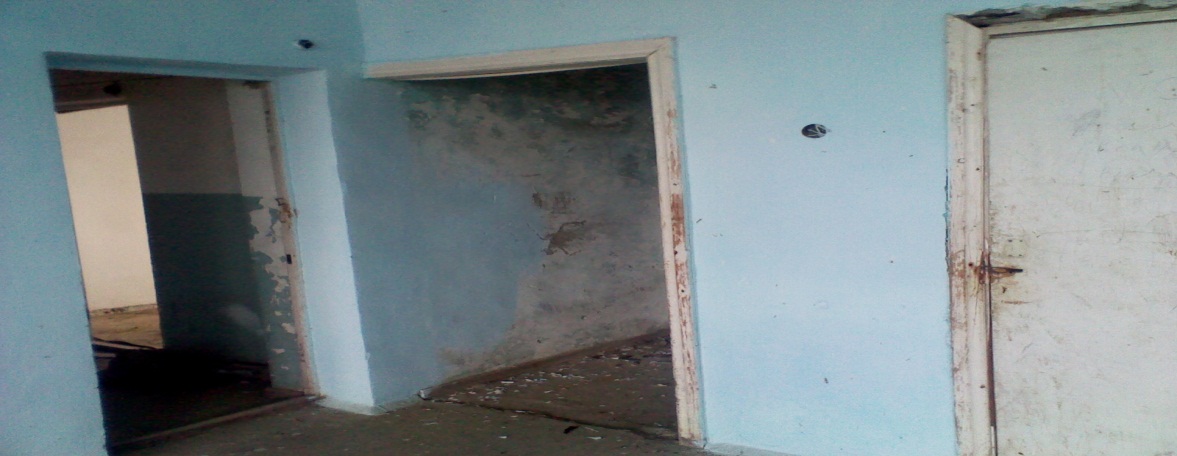
Casa de deservire socială din s. Pîrîta
Unele AAPL, contrar prevederilor art.859 şi 876 din Codul civil[58] şi art.43 pct.1 din Legea nr.1543-XIII din 25.02.1998, nu au asigurat înregistrarea drepturilor de folosință sau de arendă asupra bunurilor imobile proprietate publică pe un termen mai mare de 3 ani. Astfel, DGÎTS n-a înregistrat în Registrul bunurilor imobile dreptul de folosinţă, pe un termen de 20 de ani, asupra sălii sportive și galeriei din incinta Casei de cultură din s.Pîrîta cu suprafața de 626,73 m2, primită în folosință de la AAPL din s.Pîrîta. De asemenea, ca urmare a neperfectării contractului respectiv, nu sînt înregistrate drepturile de folosinţă ale IMSP CMF Dubăsari asupra clădirii în valoare de 13,5 mil.lei primite în comodat de la CR Dubăsari.
CRP Dubăsari nu a asigurat perfectarea regulamentară a actelor de înregistrare a drepturilor de proprietate asupra a 2 automobile înregistrate în evidența contabilă în valoare de 256,3 mii lei. De exemplu, microbuzul ,,Mercedes 508 D” în valoare de 187,0 mii lei, deşi a fost procurat la 17.07.2006, era înregistrat pe numele unei persoane fizice. De menţionat că, potrivit unui raport de evaluare, parvenit pe parcursul auditului, valoarea de piață a acestui microbuz, la momentul procurării, nu putea depăşi suma de 126,4 mii lei, ca urmare CRP Dubăsari irațional a suportat cheltuieli în sumă de 60,6 mii lei. De asemenea, AAPL din s.Pîrîta gestionează un tractor și o remorcă în lipsa certificatelor de înmatriculare.
Recomandări:
primarii UAT auditate și preşedintele raionului:
15.1. să asigure inventarierea şi raportarea exhaustivă a patrimoniului public (inclusiv a fondului funciar), cu înregistrarea regulamentară a acestuia în evidenţa contabilă;
15.2. să întreprindă măsuri în vederea înregistrării la organele cadastrale a patrimoniului proprietate publică (inclusiv a fondului funciar) în conformitate cu prevederile legislației în vigoare;
15.3. să asigure încheierea contractelor de comodat privind transmiterea în gestiunea operatorilor economici fondaţi a patrimoniului public, cu înregistrarea conformă a acestuia în Registrul bunurilor imobile;
15.4. să întreprindă măsuri întru eliminarea deficienţelor indicate în prezentul Raport de audit la gestionarea şi evidenţa patrimoniului public (inclusiv a terenurilor).
AAPL nu au asigurat monitorizarea și administrarea conformă a procesului de dare în locațiune a bunurilor – proprietate publică, ca urmare fiind ratate venituri în bugetele locale.
Potrivit prevederilor Legii nr.121-XVI din 04.05.2007[59] (art.9), Legii nr.436-XVI din 28.12.2006 (art.14), în competenţa AAPL intră ţinerea evidenţei patrimoniului local, a contractelor de locaţiune/arendă, concesiune şi de administrare fiduciară, precum şi exercitarea controlului asupra integrităţii şi folosirii eficiente a patrimoniului UAT.
AAPL de nivelul II și de nivelul I, la darea în locațiune a activelor, nu au ţinut cont de prevederile Legii bugetului de stat pe anul 2011[60], Legii nr.121-XVI din 04.05.2007 și ale Regulamentului aprobat prin Hotărîrea Guvernului nr.483 din 29.03.2008[61]. Misiunea de audit a identificat unele venituri din darea în arendă a unor încăperi, necalculate și neîncasate. În acest sens, se exemplifică următoarele.
Potrivit datelor Raportului privind executarea bugetelor UAT la venituri pe toate componentele pe anul 2011, la art.121 alin.33 „Plata pentru arenda pentru terenurile cu altă destinație decît cea agricolă” și art.121 alin.35 „Chiria bunurilor proprietate publică” în bugetul raional Dubăsari au fost încasate venituri în sumă de 31,2 mii lei și, respectiv, 20,0 mii lei, achitate de către S.R.L. „Casa pescarului”. Auditul a constatat că tarifele aplicate pentru arenda terenurilor și bunurilor nu au fost ajustate la modificările cadrului legal (Legile bugetului de stat pe anul 2010 și pe anul 2011[62] și Legea nr.1308-XIII din 25.07.1997[63]) privind majorarea plății de arendă, ceea ce a condiționat diminuarea veniturilor bugetului raional pentru anii 2009-2011 cu 60,0 mii lei, din care pentru a. 2011 – cu 26,1 mii lei.
Primăria s.Ustia nu a oficializat relațiile de arendă a bunurilor imobile nelocuibile cu suprafața de 398,0 m2, inclusiv cu Judecătoria Dubăsari (338 m2) și Procuratura Dubăsari (60 m2), anual fiind ratate venituri din arendă în sumă de peste 10,0 mii lei. Aceleaşi deficienţe au fost constatate şi la primăria com.Coşniţa (2,5 mii lei) şi primăria s.Pîrîta (4,4 mii lei).
Potrivit deciziei CR nr.2/1 din 11.02.2005, de la balanța primăriei com.Coșnița la balanța CR a fost transmisă în proprietatea publică a raionului o casa de locuit cu 5 nivele. APR, în lipsa deciziei CR și actului de transmitere-predare întocmit regulamentar, a dat spre folosință Forțelor de menținere a păcii încăperi (subsolul, etajele I și II) din imobilul respectiv cu suprafața de 2120,4 m2 pe o perioadă de 6 ani (11.02.2005 – 01.01.2011), fără a stabili caracterul transmiterii (gratuit sau contra plată).
Situațiile menționate au fost cauzate de neasigurarea oficializării relațiilor de arendă/chirie, respectării prevederilor legale la încheierea contractelor de locațiune cu agenţi economici, precum și de lipsa în cadrul UAT a unor politici de reglementare a modului de gestionare a patrimoniului public, fapt care, în consecinţă, lipseşte bugetul local de venituri pasibile încasării.
IMSP CMF Dubăsari, fără acordul CR, a transmis în subarendă unor persoane juridice şi fizice o parte din spațiile din clădirea primită în comodat, încasînd anual plăți din arendă în sumă de circa 8,0 mii lei.
Recomandări:
16. președintele raionului și primarul s.Ustia să instituie proceduri ale sistemului de control intern care să asigure respectarea prevederilor regulamentare ce țin de domeniul acordării în locațiune a bunurilor imobile (inclusiv a terenurilor) proprietate publică, cu încasarea conformă a plăților pentru locațiune.
AAPL auditate nu au întreprins măsuri corespunzătoare privind asigurarea gestionării regulamentare a sistemelor de aprovizionare cu apă potabilă și canalizare, inclusiv a sondelor arteziene, precum și de supraveghere a volumului de apă captată din aceste sonde.
Potrivit prevederilor art.29 alin.(1) lit.g) din Legea nr.436-XVI din 28.12.2006, primarul este responsabil de inventarierea şi administrarea bunurilor domeniului public, în limitele competenţei, iar conform art.75 alin.(2) din aceeaşi lege obiectele acvatice fac parte din bunurile domeniului public de interes local.
AAPL din com.Coșnița, s.Pîrîta, s.Cocieri, s.Doroțcaia nu au ținut cont de prevederile art.11 alin.(3) din Legea nr.837-XIII din 17.05.1996[64], care stabilisc că AAPL nu pot fi fondatori/membri ai asociaţiilor obşteşti, și au decis transmiterea proprietăţii publice locale (sondelor arteziene, reţelelor de aprovizionare cu apă şi canalizare) în gestiunea asociațiilor obștești locale, iar AAPL din s.Molovata au transmis aceste reţele şi sonde în gestiunea unui grup de persoane fizice.
Totodată, transmiterea patrimoniului public în valoare totală de 2606,7 mii lei (com.Cocieri – 876,8 mii lei, s.Doroțcaia – 294,3 mii lei, s.Pîrîta – 997,1 mii lei, com.Coșnița – 217,5 mii lei, s.Molovata – 221,0 mii lei) a fost efectuată cu abateri de la prevederile Regulamentului aprobat prin Hotărîrea Guvernului nr.688 din 09.10.1995[65], în lipsa actelor de transmitere-predare, întocmite regulamentar, și deciziei CL privind stabilirea caracterului transmiterii (gratuit sau contra plată). De menţionat că, potrivit cadrului legal, asociațiile obşteşti sînt organizații necomerciale, iar prestarea serviciilor de alimentare cu apă a populației reprezintă de fapt o activitate comercială/de antreprenoriat. Astfel, AAPL menționate s-au eschivat de la gestionarea patrimoniului public local, ceea ce determină riscul pierderii acestuia şi ratarea unor venituri, suportînd, totodată, cheltuieli ineficiente pentru întreținerea acestor reţele (primăria com.Coșnița – 41,3 mii lei).
Contrar prevederilor art.27 alin.(1) şi art.37 lit.f) din Codul apelor, de către primăria s.Holercani, com.Coșnița, s.Pîrîta captarea şi utilizarea apelor subterane s-au efectuat în lipsa autorizaţiilor de folosire specială a apei, în unele cazuri, aceasta fiind o consecință a lipsei pașaportului tehnic al sondelor, ceea ce duce la riscul poluării apelor subterane, precum şi la neachitarea taxelor în buget.
Fără a ține cont de prevederile pct.6 din Hotărîrea Guvernulu nr.1406 din 30.12.2005[66], AAPL din com.Coșnița, s.Pîrîta, s.Cocieri, s.Doroțcaia, s.Molovata și s.Holercani nu au înfiinţat în localitate o structură specializată pentru gestionarea şi exploatarea serviciilor de alimentare cu apă și canalizare, ceea ce determină folosirea patrimoniului public în scopuri private.
Factorii de decizie ai UAT de nivelul I n-au asigurat gestionarea adecvată a rețelelor de gazoduct.
La situația din 31.12.2011, rețelele de gazoduct din 8 primării[67] în valoare de peste 16,3 mil.lei, în conformitate cu prevederile pct.3 din Hotărîrea Guvernului nr.683 din 18.06.2004[68], au fost transmise S.A. „Moldovagaz” la deservire tehnică, însă drepturile AAPL asupra lor n-au fost înregistrate la organul cadastral, ceea ce contravine aceloraşi prevederi din cadrul normativ. De menţionat că rețelele de gaze, care au fost construite din contul mijloacelor bugetului de stat și bugetelor UAT, sînt folosite gratuit de către S.A. „Moldovagaz”, deşi, urmare a majorării numărului consumatorilor de gaze, obțin venituri suplimentare.
De asemenea, primăria com.Coşniţa, contrar cadrului legal, n-a reflectat în evidența contabilă, la contul „Mijloace fixe”, rețelele de gazoduct cu lungimea de 5 km. Totodată, primăriile com.Corjova, com.Cocieri şi com.Molovata Nouă nu au înregistrat în evidenţa contabilă reţelele de gaze, acestea fiind deservite de către agentul economic „Dubăsari-Gaz” din regiunea transnistreană.
Recomandări:
17. primarii şi consiliile locale ale UAT:
17.1. să întreprindă măsuri exhaustive și ferme în vederea înregistrării la organele cadastrale a patrimoniului proprietate publică (gazoducte);
17.2. să examineze posibilitatea înfiinţării întreprinderilor municipale de prestare a serviciilor publice de aprovizionare cu apă, cu transmiterea în gestiunea acestora a sistemelor de aprovizionare cu apă.
Gestionarea fondului funciar (terenurilor) este una degradantă şi necesită, în mod neîntîrziat, o abordare critică pentru redresarea necondiţionată a stării lucrurilor.
Pînă în prezent în raion n-au fost finalizate lucrările de delimitare a terenurilor proprietate publică a statului şi a UAT , prin ce nu s-au respectat prevederile Legii nr.91-XVI din 05.04.2007 şi ale Hotărîrii Guvernului nr.1528 din 29.12. 2007[69] .
AAPL nu deţin o informaţie exhaustivă privind fondul funciar aflat în proprietatea UAT, modul de utilizare şi beneficiarii acestuia, ceea ce contravine prevederilor art.9 alin.(2) lit. i) şi lit. j) din Legea nr.121-XVI din 04.05.2007. Unul din factorii care influenţează asupra situaţiei date este neasigurarea executării prevederilor art.11 din Legea nr.91-XVI din 5.04.2007, care stabilesc că Guvernul şi AAPL pînă în anul 2008 urmau sa asigure efectuarea lucrărilor de identificare şi aprobare a terenurilor proprietate publică şi pînă în anul 2009 să asigure înregistrarea acestora în Registrul bunurilor imobile.
De asemenea, nu au fost înregistrate în cadastrul bunurilor imobile nici terenurile aferente clădirilor proprietate a CR Dubăsari. O cauză a acestei situaţii sînt divergențele existente cu unele AAPL de nivelul I privind hotarele terenurilor respective, însă CR și autoritatea executivă nu au întreprins măsurile legale, conform competenților, pentru soluţionarea acestor probleme. De exemplu, pînă în prezent nu este determinat proprietarul şi gestionarul terenului aferent Î.M. „COCM – Prietenia” cu suprafaţa de 5,35 ha (CR Dubăsari sau CL Coşniţa).
Primăriile com.Molovata Nouă, s.Ustia, com.Coșnița, s.Pîrîta nu dispun de registre exhaustive privind deținătorii, suprafața și tipul terenurilor, prin ce nu au asigurat ținerea cadastrului în teritoriu, ceea ce contravine prevederilor art.10 din Codul funciar nr.828-XII din 25.12.1991 şi determină riscul întocmirii incorecte a dării de seamă funciare şi, respectiv, a gestionării ineficiente a fondului funciar. De exemplu, primăria com.Coşniţa nu a indicat în darea de seamă funciară terenurile Î.M. „COCM – Prietenia” cu suprafața de 5,36 ha, iar primăria com.Molovata Nouă nu poate identifica terenurile cu destinația construcții și curți cu suprafața de 20 ha indicate în darea de seamă funciară.
Totodată, auditul a stabilit că AAPL din com. Cocieri nu au identificat şi nu au format terenuri proprietate publică a UAT cu suprafața totală de peste 6,7 ha, prin ce nu au fost respectate prevederile art.3 alin (2) din Legea nr.91-XVI din 05.04.2007, ceea ce nu permite intrarea în circuitul civil a acestor terenuri şi duce la ratarea unor venituri posibile din gestiunea lor în sumă de la 5,5 mii lei pînă la 865,0 mii lei anual.
AAPL de nivelul I nu au asigurat o evidenţă concludentă şi credibilă a plăţilor funciare. Astfel, nu sînt numite persoanele responsabile de evidența plăţilor funciare, în consecinţă, nu este asigurată întocmirea și păstrarea dosarelor privind vînzarea/arenda terenurilor proprietate publică a UAT, iar înregistrările din evidenţa plăţilor funciare prezintă un risc înalt de autenticitate.
În perioada 2011, urmare a vînzării-cumpărarii terenurilor proprietate publică, în bugetele UAT au fost încasate venituri în suma de 1229,8 mii lei. Deși potrivit prevederilor art.4 alin.(12) din Legea nr.1308-XIII din 25.07.1997 mijloacele băneşti rezultate din vînzarea terenurilor proprietate publică a UAT se varsă la bugetul respectiv și urmează să fie utilizate la cheltuieli capitale şi la realizarea măsurilor de valorificare a terenurilor noi şi de sporire a fertilităţii solurilor, aceste venituri rămîn neutilizate la sfîrșitul anului, fiind utilizate în anul următor, ca surse din soldul disponibil, în alte scopuri decît cele legal stabilite.
Primăriile s.Molovata, s.Ustia şi s.Doroțcaia, com.Coşniţa, contrar prevederilor art.4 alin.(5) lit.c) din Legea nr.1308-XIII din 25.07.1997, au acordat cumpărătorilor dreptul de eşalonare a plăţilor în sumă de circa 85,0 mii lei[70] pe o perioadă de la 2 la 10 ani, deşi aceste plăţi urmau a fi achitate timp de o lună.
AAPL din com.Coșnița nu s-au folosit de drepturile prevăzute de pct. 34 din Regulamentul aprobat prin Hotărîrea Guvernului nr.136 din10.02.2009 şi nu au anulat rezultatele licitaţiilor privind realizarea terenurilor, pentru care nu s-a achitat preţul bunului adjudecat la licitaţie în termenele prevăzute de art.33 și art.36 din acelaşi Regulament, ratînd astfel venituri din acontul nerestituibil în sumă de 37,4 mii lei. De menţionat că preţul terenurilor stabilit la licitație a fost majorat doar cu un pas (10%), ceea ce determină riscul netransparenţei licitațiilor respective şi de ratare a veniturilor în bugetul local.
Veniturile bugetelor UAT din arenda terenurilor în anul 2011 au constituit 456,7 mii lei. Ca rezultat al nerespectării prevederilor art.17 alin.(3), art.24 şi art.27 din Legea nr.113-XVI din 27.04.2007, unele primării din raion nu au asigurat o evidenţă conformă a angajamentelor deţinătorilor de terenuri, denaturînd astfel datele soldurilor datoriilor. De exemplu, primăria com.Coșnița nu ține evidenţa decontărilor privind plăţile funciare, iar primăria s.Ustia, doar pentru anul 2011, în baza contractelor de arendă existente, nu a reflectat, la 01.01.2012, restanțe în sumă de 24,1 mii lei.
Primăria s.Ustia a ratat venituri în suma de 77,5 mii lei anual, ca urmare a acordării, la 05.04.2009, S.R.L. „Enidalix Construct Service” în arendă fără plată a terenului cu suprafața de 3,0 ha, pentru efectuarea recultivării terenului adiacent de 1,34 ha acordat în arendă pentru extragerea zăcămintelor minerale. Deși potrivit Deciziei CL nr.2/03 din 04.03.2011 s-a aprobat rezilierea contractului menționat, pînă în prezent în baza de date a OCT nu au fost operate modificările de rigoare.
Primăria s.Ustia şi primăria s.Pîrîta au ratat venituri în sumă de 15,7 mii lei şi, respectiv, de 5,4 mii lei ca urmare a neajustării plăţilor funciare reieşind din modificarea[71] tarifelor stabilite în Legea nr.1308-XIII din 25.07.1997 pentru arenda terenurilor cu suprafața de 5,19 ha şi, respectiv, de 24,97 ha.
AAPL din com.Cocieri, com.Molovata Nouă s-au eschivat de la aplicarea sancțiunilor față de beneficiarii arendei funciare care au acumulat restanțe la achitarea plăților. Astfel, primarii com.Cocieri, com.Molovata Nouă şi s.Holercani nu au asigurat ca în contractele de arendă funciară să fie prevăzută clauza privind calcularea penalității pentru nerespectarea termenului de achitare, ca urmare, veniturile ratate de către aceste primării numai în anul 2011, în dependenţă de modalitatea de calculare a majorărilor de întîrziere (art.619 din Codul civil sau art. 4 alin.(4) din Legea 1308-XIII din 25.07.1997), a constituit circa 11,0 mii lei. De asemenea, primăria com.Coşniţa n-a inclus clauze privind aplicarea sancţiunilor financiare în contractele de vînzare-cumpărare a terenurilor, ratînd venituri în sumă de 10,8 mii lei.
Primaria com.Cocieri, contrar prevederilor art.101 din Legea 1308-XIII din 25.07.1997, nu a asigurat calcularea şi încasarea plății pentru folosința/arenda terenurilor cu suprafața de 1,08 ha și de 0,84 ha, ratînd anual venituri în sumă de la 1,5 mii lei pînă la 258,0 mii lei. Aceeaşi situaţie a fost stabilită şi la primăria s.Molovata pentru terenul aferent construcţiei private a S.R.L. ,,Agrolida” cu suprafața de 0,09 ha. De asemenea, primăria s.Molovata şi primăria com.Coşniţa nu au calculat plata pentru arenda terenului cu suprafaţa de 3,75 ha şi, respectiv, 1,75 ha, ratînd venituri în anul 2011 în sumă de 3,4 mii lei şi, respectiv, de 2,8 mii lei.
Primăria s.Molovata, la 05.09.2006, a dat în arendă S.R.L. ,,Paragon” 2 terenuri cu suprafaţa totală de 8,3 ha, cu destinaţia ,,neproductiv”, pe un termen de 49 de ani, dar a calculat plata de arendă reieşind din prețului normativ al pămîntului pentru terenurile agricole, ceea ce determină riscul ratării anuale a unor venituri în mărime de 204,3 mii lei.
AAPL din s.Ustia nu au monitorizat îndeplinirea condiţiilor contractuale de către S.R.L. „Plăsmuire”, căreia la 05.04.2006 i-au fost acordate, pe un termen de 99 de ani, în superficie 3 terenuri din fondul forestier cu suprafața totală de 8,883 ha, cu plata anuală de folosinţă în mărime de 42,4 mii lei şi cu condiţia efectuării în termen de 5 ani a investiţiilor în sumă de circa 45 mii dolari SUA în construcția unei baze de odihnă de vară pentru copii. Astfel, deşi pînă în prezent agentul economic nu a efectuat investiţiile prevăzute, AAPL din s.Ustia nu au întreprins măsuri pentru rezilierea contractului.
Terenurile destinate efectuării construcțiilor cu suprafaţa de 0,232 ha şi de 0,006 ha de către AAPL din s.Molovata și, respectiv, din com.Coșnița au fost transmise în arendă şi nu vîndute la licitaţie. Această situație nu este justificată, deoarece la expirarea contractului de arendă proprietarul terenurilor nu va mai putea utiliza ulterior aceste terenuri în alt scop, pe ele deja fiind amplasate construcții proprietate privată, astfel fiind imposibilă darea în arendă altor persoane decît proprietarilor construcțiilor, ceea ce duce la o gestiune ineficientă a terenurilor respective. Totodată, în viziunea auditului, cea mai corectă metodă de obținere a unui teren pentru construcţie este vînzarea-cumpărarea acestuia. Însă, darea în arendă a terenurilor, cu comercializarea ulterioară a acestora, reprezintă o metodă de diminuare a preţului, fără a comite o derogare de la normă. Prin urmare, acest model de comercializare a terenurilor nu numai reduce veniturile bugetare, dar poate fi calificat drept risc de fraudă. Astfel, un teren din com.Coşniţa, după darea în exploatarea a construcțiilor, a fost privatizat, aplicîndu-se coeficienți de diminuare a prețurilor pentru terenurile aferente, ceea ce duce la ratarea veniturilor în bugetul local.
Recomandări:
18. primarii UAT auditate și preşedintele raionului:
18.1. să implementeze un sistem de control intern eficient în domeniul administrării şi gestionării fondului funciar, inclusiv privind utilizarea mijloacelor băneşti rezultate din vînzarea terenurilor proprietate publică a UAT în scopurile prevăzute de legislația în vigoare;
18.2. să asigure urgentarea delimitării şi înregistrării terenurilor proprietate publică;
18.3. să coreleze plăţile funciare privind arenda şi vînzarea-cumpărarea terenurilor la nivelul celor de piaţă şi la prevederile cadrului legal existent;
18.4. să asigure evidenţa plăţilor funciare, conform prevederilor cadrului legal existent, în baza documentelor confirmative, cu stabilirea exhaustivă a persoanelor responsabile de evidenţa plăţilor respective şi încasarea acestora (inclusiv a penalităților);
18.5. să elaboreze și să aprobe reglementări privind modul de atribuire a terenurilor pentru construcții, cu scopul asigurării majorării încasărilor funciare.
AAPL nu au asigurat ţinerea unei evidențe contabile conforme, ceea ce a generat denaturări la raportarea situațiilor financiare.
Evidența tranzacţiilor privind vînzarea-cumpărarea terenurilor și plăților pentru arenda terenurilor nu este integrată în evidența contabilă a UAT, iar datoriile nu sînt reflectate în bilanțul contabil.
Contrar prevederilor pct.74 alin.5) din Instrucţiunea 94, primăria com.Molovata Nouă nu a asigurat o evidenţă conformă a documentaţiei de proiect privind reconstrucția rețelelor de aprovizionare cu apă potabilă în sumă de 200,0 mii lei, înregistrînd direct la cheltuieli mijloacele utilizate, deşi aceasta urma a fi înregistrată la contul mijloacelor fixe, prin ce a denaturat datele din raportul financiar pe anul 2011.
CPR Dubăsari, contrar prevederilor art.19 alin.(2) din Legea nr.113-XVI din 27.04.2007, în anul 2011, neregulamentar a decontat mijloacele fixe în sumă de 280,9 mii lei transmise cu titlul gratuit primăriei s.Ustia în anul 2012, ceea ce a condiționat denaturarea datelor din dărea de seamă pe anul 2011.
Cu nerespectarea prevederilor pct.50 din Instrucțiunea 93, APR a reflectat la valoarea blocului locativ nr.1 (13742,6 mii lei) valoarea stației de epurare, cazangeriei şi gazoductului în sumă de 2444,7 mii lei, care urmau a fi ţinute în evidenţă separat.
APR şi primăriile s.Ustia, com.Cocieri, s.Pîrîta şi s.Molovata, contrar prevederilor art.17 alin.(4) din Legea nr.113–XVI din 27.04.2007, pct.69 din Instrucțiunea 94 și pct.40 din Instrucțiunea 93, nu au înregistrat în evidența contabilă, la subcontul 014 – „Terenuri”, terenurile proprietate a UAT, inclusiv terenurile aferente construcţiilor proprietate publică locală, aflate în gestiunea instituțiilor publice.
Recomandări:
19. primarii UAT auditate și preşedintele raionului:
19.1. să asigure organizarea ţinerii evidenţei contabile şi raportării situaţiilor financiare în conformitate cu prevederile legislaţiei în vigoare, cu înlăturarea tuturor deficienţelor constatate de audit;
19.2. în comun cu DGF, să asigure desfășurarea instruirilor în domeniul financiar-contabil pentru personalul din contabilităţile AAPL din raion.
Auditul a constatat că AAPL nu au asigurat evidența și integritatea bunurilor materiale gestionate, iar lipsa de monitorizare și control asupra acestora a dus la folosirea gratuită a lor în scopuri private în dauna interesului public.
Conform datelor evidenței contabile a APR, la 31.12.2011, în stoc se aflau 10,4 tone de motorină, în sumă de 127,5 mii lei. Inventarierea stocului de motorină de 15,34 tone în valoare de 201,8 mii lei, efectuată de către audit, reieșind din datele evidenței contabile la situaţia din 01.10.2012, a stabilit lipsa a 11,15 tone de motorină în valoare de circa 150,0 mii lei, aflate la depozitare la S.R.L. ,,Nistrean Grup” – 2,6 tone, CAP ,,Doroțcaia Agro” – 8,05 tone, S.R.L. ,,Agro Dor Prod” – 0,5 tone.
Decontarea a 3,0 tone de motorină în sumă de 7,0 lei, în lipsa documentelor justificative, a condus la majorarea prețului motorinei la APR de la 14,7 lei la 19,27 lei pentru 1 litru, ceea ce contravine prevederilor Instrucțiunii 93 (fiind denaturată valoare cu circa 17,2 mii lei).
Deficiențele stabilite determină riscul fraudării bugetului raional Dubăsari în sumă de circa 167,2 mii lei, prin folosirea neautorizată a patrimoniului public local de către agenții economici fără a achita dobînzi pentru creditarea acestora.
Recomandări:
20. preşedintele raionului să asigure returnarea în proprietatea publică a 14,15 tone de motorină.
IV. Evaluarea conformării și executării/implementării cerinţelor/recomandărilor anterioare ale Curții de Conturi
În rezultatul verificărilor efectuate la compartimentul respectiv, auditul a constatat că AAPL n-au întreprins măsurile necesare în vederea remedierii iregularităţilor constatate anterior de către Curtea de Conturi, astfel contribuind la perpetuarea unui management financiar/operaţional contraperformant, atestat în precedentul Raport de audit.
Deși conducerea raionului a aprobat un plan de măsuri privind implementarea recomandărilor auditului precedent conform Raportului auditului regularităţii administrării şi întrebuinţării resurselor financiare publice pentru investiţiile şi reparaţiile capitale la Aparatul preşedintelui raionului Dubăsari pe anul 2009 şi utilizării acestora pe perioada anilor 2004-2008”, aprobat prin Hotărîrea Curţii de Conturi nr.55 din 06.07.2010, în cadrul actualului audit s-a stabilit că din cele 6 recomandări expuse 4 recomandări nu au fost executate, iar 2 recomandări au fost executate parțial.
În cadrul prezentei misiuni de audit au fost constatate deficiențe analogice, iar recomandările anterioare neimplementate de către AAPL au fost actualizate și reiterate în prezentul Raport de audit.
V. Concluzii generale
Misiunea de audit a constatat cazuri de nerespectare a reglementărilor legale, fiind identificate iregularități și încălcări, care au subminat procesul bugetar și buna gestiune a patrimoniului public.
N-a fost asigurată realizarea unor proceduri şi instrumente eficiente în vederea identificării și colectării integrale a veniturilor proprii, inclusiv provenite din: folosirea terenurilor şi patrimoniului proprietate publică; realizarea terenurilor publice; plata taxei pentru unităţile comerciale şi/sau de prestări servicii.
Urmare managementului financiar necorespunzător, s-au constatat abateri semnificative în materie de disciplină financiară la efectuarea cheltuielilor din bugetul raionului, care au generat: efectuarea de cheltuieli neregulamentare; denaturarea datelor din registrele contabile şi dările de seamă; încălcarea procedurilor la achiziţii de mărfuri şi servicii; efectuarea de cheltuieli neregulamentare pentru reparații capitale.
Managementul şi controlul intern imprudențial în procesul de gestionare a patrimoniului public au generat deficienţe şi lacune, ce se exprimă prin: lipsa unei evidenţe conforme a patrimoniului public şi a raportării veridice a situaţiilor patrimoniale; neasigurarea înregistrării integrale a dreptului de proprietate la organul cadastral; neîncheierea contractelor de comodat privind transmiterea patrimoniului în gestiune.
Şeful echipei de audit,
controlor de stat principal, auditor public C.Furculiță
Membrii echipei de audit:
controlor de stat superior, auditor public S.Josan controlori de stat, auditori publici: M.Goncear
N.Ciubaci
Responsabil de întocmirea Raportului de audit:
Şeful Direcției Centru a Direcţiei generale nr. III (auditul autorităţilor publice locale) S.Ştirbu