Curtea de Conturi, în prezenţa guvernatorului (başcanului) Găgăuziei dl M.Formuzal, prim-viceguvernatorului (başcanului) Găgăuziei dl V.Ianioglo, şefului adjunct al Direcţiei Generale Finanţe a UTA Găgăuzia dna T Doiceva, fostului şef al Direcţiei Generale Finanţe a UTA Găgăuzia dl M.Grecu, şefului Direcţiei Generale Învăţămînt dna V.Balova, şefului Direcţiei Generale Construcţii, Dezvoltarea Infrastructurii şi Comunicaţii dl P.Zlatov, viceprimarului mun.Comrat dl A.Tarnavschii, primarului or.Ceadîr-Lunga dl Gh.Ormanji, primarului s.Chirsova dl S.Sapunji, directorului Întreprinderii de Stat „Sud-A-Con” dl V.Croitor, şefului Oficiului teritorial Comrat al Cancelariei de Stat dna O.Cîrma, şefului Oficiului cadastral teritorial Comrat dl V.Marcovschii, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.20081, a examinat Raportul auditului bugetului UTA Găgăuzia pe anul 2011 şi gestionării patrimoniului public.
Misiunea de audit s-a realizat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008 şi în conformitate cu Programul activităţii de audit a Curţii de Conturi (pe anul 2011 şi pe anul 2012), avînd drept scop verificarea respectării de către autorităţile administraţiei publice locale din UTA Găgăuzia a prevederilor regulamentare în exerciţiul bugetar; corespunderii cadrului normativ şi analitic a procedurilor de evaluare, planificare şi colectare a impozitelor şi taxelor locale, precum şi de planificare, executare şi raportare a cheltuielilor bugetare; administrării şi integrităţii patrimoniului public.
Auditul s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi2. Probele de audit au fost obţinute prin examinarea rapoartelor privind execuţia bugetară, rapoartelor financiare ale entităţilor auditate, registrelor contabile; verificarea documentelor primare, actelor de recepţie a lucrărilor ce ţin de valorificarea investiţiilor şi de reparaţiile capitale; analiza indicatorilor şi a unor date semnificative; observaţii directe, precum şi prin studierea explicaţiilor persoanelor cu funcţii de răspundere din cadrul entităţilor supuse auditului. Au fost analizate hotărîrile şi dispoziţiile guvernatorului şi Comitetului executiv al Găgăuziei, deciziile organelor deliberative şi executive ale UAT de nivelul I.
Examinînd rezultatele auditului, audiind rapoartele prezentate şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi a constatat:
În pofida măsurilor întreprinse de autorităţile executive din UTA Găgăuzia privind îmbunătăţirea managementului execuţiei bugetare, acestea nu au corespuns în măsură deplină rigorilor. S-au depistat unele nereguli şi abateri pe întreg procesul şi exerciţiul bugetar, o parte din acestea fiind menţionate şi în cadrul auditului precedent, ceea ce denotă un nivel scăzut de implementare a cerinţelor înaintate de auditul precedent. Se atestă ineficienţă şi la gestionarea patrimoniului proprietate publică a Găgăuziei. Aceste deficienţe, în final, influenţează negativ asupra realizării priorităţilor economice şi sociale ale UTA Găgăuzia.
Generalizînd iregularităţile şi neconformităţile admise în administrarea mijloacelor financiare şi gestionarea patrimoniului public, expuse în Plenul Curţii de Conturi, menţionează următoarele.
• Contrar prevederilor legale şi atribuţiilor stipulate în Regulamentul DGF, aceasta nu a organizat conform cerinţelor elaborarea proiectului bugetului UTA Găgăuzia, precum estimarea la justa valoare a bazei de impozitare, inclusiv prin analizarea surselor de venituri ale UAT de nivelul I. În procesul de formare a bugetelor de toate nivelurile, Comitetul Executiv al Găgăuziei nu are un program de activitate şi stabilire a obiectivelor pentru autorităţile din teritoriu (Direcţia Generală Finanţe, Direcţia Generală Dezvoltare Economică, Comerţ, Servicii şi Relaţii Economice Externe; Serviciul fiscal; Serviciul cadastral; alte instituţii), în scopul evaluării potenţialului economic şi estimării veridice a bazei de impozitare. În procesul de elaborare bugetară, DGF a micşorat în unele cazuri prognozele propuse de UAT de nivelul I, în lipsa unor justificări relevante. Disfuncţionalitatea acestui proces denotă diferenţele semnificative între veniturile planificate şi încasările efective înregistrate pe parcursul anului, ceea ce a determinat autorităţile reprezentative şi deliberative din UTA Găgăuzia să rectifice toate cele 55 categorii de venituri pe parcursul anului bugetar. În acest context, s-a constatat necesitatea stringentă ca Comitetul Executiv al Găgăuziei, Direcţia Generală Finanţe, în comun cu Inspectoratul Fiscal, Serviciul Statistică, să demareze un program de formare a datelor analitice pentru evaluarea bazei de impozitare pe toate categoriile de taxe şi impozite (contingent) formate pe teritoriul raionului.
• Auditul a relevat unele deficienţe la determinarea raporturilor între bugetul de stat şi bugetul central al UTA Găgăuzia, fapt cauzat de lipsa indicatorilor-cheie reglementaţi privind numărul personalului administrativ din cadrul AAPL de nivelul II din UTA Găgăuzia, acest indice fiind aprobat de Comitetul Executiv al Găgăuziei.
• Există probleme la calcularea surselor destinate domeniului învăţământului, astfel încît din bugetul de stat au fost alocate transferuri pentru contingentul de copii în baza datelor Biroului Naţional de Statistică, pe cînd din bugetul central al UTA Găgăuzia s-au alocat transferuri bugetelor UAT de nivelul I în baza datelor privind numărul real al copiilor care frecventează instituţiile de învăţămînt. Prin urmare, în bugetul central al UTA Găgăuzia s-a format o rezervă semnificativă de mijloace în sumă de 18,0 mil.lei, alocate din bugetul de stat pentru întreţinerea copiilor şi elevilor în instituţiile preuniversitare. Din rezerva respectivă – 14,5 mil.lei au fost direcţionaţi drept sursă pentru echilibrarea bugetului central, ţinîndu-se cont de faptul că pe parcursul anului bugetar nu au fost realizate veniturile preconizate.
• Deşi DGF a elaborat cadrul regulator departamental privind principiile de bază ale politicii în domeniul veniturilor şi cheltuielilor bugetare, inclusiv la stabilirea relaţiilor interbugetare cu UAT de nivelul I, acesta nu a fost respectat la distribuirea transferurilor alocate din bugetul de stat pentru nivelarea posibilităţilor financiare ale UAT de nivelul I. Conform notelor metodologice ale DGF, normativele de cheltuieli au fost stabilite în mărimi egale pentru toate UAT. Efectiv, DGF a distribuit transferurile în lipsa unor calcule argumentate, astfel formîndu-se o discrepanţă în sumă de 10,3 mil.lei între transferurile calculate potrivit normativelor prestabilite şi cele real alocate UAT de nivelul I. Analogic, s-au distribuit şi transferurile alocate suplimentar de la bugetul de stat în sumă de 6,2 mil.lei, ca urmare a rectificării bugetului de stat.
• Planificarea necorespunzătoare a veniturilor bugetare, precum şi nepreocuparea autorităţilor executive privind identificarea şi colectarea surselor proprii de venituri, constituie un impediment în consolidarea propriilor bugete. Verificările selective ale auditului denotă că neîncasarea integrală a plăţilor pentru arenda terenurilor agricole şi terenurilor proprietate publică aferente obiectivelor privatizate, a impozitului funciar şi taxei pentru amplasarea publicităţii au determinat ratarea veniturilor în bugetele locale în sumă totală de pînă la 13,3 mil.lei, inclusiv:
→ plăţile pentru folosirea terenurilor proprietate publică aferente obiectivelor privatizate – 12,7 mil.lei;
→ impozitul funciar – 0,5 mil.lei;
→ taxa de publicitate – 0,1 mil.lei.
De asemenea, auditul a identificat nefuncţionalitatea mecanismului de impozitare a bunurilor imobiliare aflate la etapa de finisare a construcţiei mai mult de 50%. Această situaţie este condiţionată de lipsa mijloacelor necesare pentru evaluarea imobilelor respective de către organul cadastral.
• O rezervă semnificativă nevalorificată la acumularea veniturilor proprii în bugetele locale sînt şi restanţele contribuabililor, care în perioada auditată au avut o tendinţă de creştere continuă, la 31.12.2011 atingînd cifra de 21,2 mil.lei, ceea ce denotă că organul fiscal, dar şi AAPL nu întreprind măsuri eficiente în vederea acumulării veniturilor.
• Urmare managementului financiar necorespunzător, s-au constatat abateri în materie de disciplină financiară la efectuarea cheltuielilor din bugetul central al UTA Găgăuzia şi bugetele locale, care au rezultat în următoarele:
→ AAPL din UTA Găgăuzia nu au întreprins măsuri în vederea optimizării numărului de unităţi de personal şi a cheltuielilor de personal în sectorul bugetar, astfel neţinînd cont de prescripţiile Hotărîrii Guvernului nr.589 din 29.07.20113. Prin urmare, la finele anului de gestiune, numărul unităţilor de personal era majorat cu 209,9 unităţi faţă de numărul-limită stabilit (6871 unităţi). Acest fapt generează cheltuieli suplimentare la bugetele locale din UTA Găgăuzia în sumă de 6,9 mil.lei.
→ 15 AAPL de nivelul I din UTA Găgăuzia nu au asigurat respectarea normelor financiare, stabilite în mod legal, pentru alimentarea copiilor din instituţiile instructiv-educative. Mai mult decît atît, s-a identificat un caz cînd la alimentaţia copiilor se utilizau produse necalitative.
→ S-a relevat prezenţa încălcărilor şi la achiziţionarea bunurilor şi serviciilor. La DGÎ, grupul de lucru pentru achiziţii publice n-a examinat şi n-a concretizat necesităţile de procurare a bunurilor şi serviciilor în sumă de 1,9 mil.lei (tehnică video şi de calcul), din care 0,5 mil.lei – fără acoperire financiară. O parte din tehnica procurată pentru instituţiile educaţionale în sumă de 0,3 mil. lei a fost repartizată de către DGÎ Comitetului Executiv şi unor entităţi din subordinea acestuia, astfel fiind utilizată nu după destinaţie.
→ Comitetul Executiv al Găgăuziei şi AAPL nu dispun de o politică investiţională bine determinată privind finalizarea celor 16 obiective în curs de execuţie. Unele obiective au fost iniţiate fără o previziune privind corespunderea lor utilităţilor, altele nu întrunesc scopul declarat. Totodată, s-au constatat cazuri de valorificare neregulamentară a investiţiilor în sumă totală de 1,6 mil.lei. Toate acestea determină ineficienţa utilizării mijloacelor publice.
→ În lipsa surselor financiare, pe parcursul anilor 2010-2011 au fost contractate, executate şi date în exploatare 6 obiecte de gazificare în valoare de 0,8 mil.lei. Se relevă că, deşi obiectivele date funcţionează, beneficiarul acestora – Î.S. „Sud-A-Con” nu a prezentat auditului procesele-verbale de recepţie a lucrărilor îndeplinite şi nu le-a înregistrat în evidenţa contabilă. Atît valoarea lucrărilor respective, cît şi valoarea unor obiective în curs de execuţie în sumă totală de 21,2 mil.lei nu a fost înregistrată în Bilanţul executării bugetului autorităţilor/ instituţiilor publice ale UTA Găgăuzia, dat fiind că evidenţa contabilă a beneficiarului este ţinută pe principii la autogestiune, cel din urmă neprezentînd dări de seamă DGF.
→ Fără a dispune de un plan general al taberei de odihnă „Olimpieţ”, precum şi de un proiect expertizat şi verificat în modul stabilit, DGÎ a iniţiat construcţia unei case pentru odihna copiilor din panele „sandwich”, în aceste scopuri fiind valorificate mijloace în sumă de 0,5 mil.lei. Potrivit estimărilor efectuate de o instituţie din domeniul dat, costul lucrărilor a fost exagerat cu suma de 140,0 mii lei.
→ O indisciplină generală s-a constatat la execuţia lucrărilor de reparaţie a grădiniţei din s.Chirsova. Nerespectîndu-se procedura de planificare, achiziţionare, contractare şi documentare a lucrărilor respective, primăria s.Chirsova a executat lucrări de reparaţie, care, reieşind din explicaţiile primarului, constituie circa 140,0 mii lei.
→ Nu au fost estimate şi valorificate în mod regulamentar şi lucrările şi serviciile de amenajare a teritoriului, datorită lipsei unei metodologii exhaustive în domeniul dat. Unele AAPL au achiziţionat lucrările şi serviciile respective contrar prevederilor legale în materie de liberă concurenţă şi transparenţă, concomitent raportînd neregulamentar cheltuieli în sumă de 2,7 mil.lei. Din contul mijloacelor preconizate pentru amenajarea teritoriului, cu acordul Consiliului orăşenesc Ceadîr-Lunga, a fost utilizată în alte scopuri suma de 155,2 mii lei.
→ Acţiunile necoordonate între autorităţile centrale (Ministerul medului), Comitetul Executiv al UTA Găgăuzia, precum şi autorităţile locale privind implementarea din mijloacele creditare a Programului de dezvoltare a serviciilor de aprovizionare cu apă potabilă generează efectuarea cheltuielilor iraţionale, achitate sub formă de comision de angajament, comision unic, care în perioada anilor 2010-2011 au constituit suma de 0,6 mil.lei.
→ O disciplină financiară precară s-a constatat la utilizarea de către DGÎ a autoturismelor de serviciu. Au fost identificate suspiciuni de fraudă la casarea a 2,2 tone de combustibil în valoare de 32,5 mii lei.
• Există deficienţe şi la administrarea proprietăţii publice a UTA Găgăuzia, printre cele mai semnificative enumerîndu-se următoarele:
→ Deşi, în temeiul recomandării Curţii de Conturi, Comitetul Executiv al UTA Găgăuzia a stabilit unele acţiuni de îmbunătăţire a situaţiei economico-financiare a entităţilor cu capital social de stat, măsurile întreprinse nu s-au soldat cu rezultate. Consiliile locale, în calitate de fondatori ai entităţilor respective, nu promovează un management performant, inclusiv prin stabilirea indicilor economici, aprobarea business-planurilor, planurilor de perspectivă a dezvoltării acestor întreprinderi. Prin urmare, la situaţia din 31.12.2011, în proces de insolvabilitate se aflau 3 societăţi pe acţiuni, din cele 13 cu capital majoritar de stat, iar 3 societăţi pe acţiuni au încheiat anul 2011 cu pierderi din activitatea economico-financiară. Înregistrează pierderi şi întreprinderile municipale, precum şi cele de stat din UTA Găgăuzia. În acest context, se relevă că 11 întreprinderi municipale şi 6 întreprinderi de stat au încheiat anul 2011 cu pierderi în sumă totală de 2,9 mil.lei.
→ Unele AAPL nu deţin o informaţie exhaustivă privind fondul funciar aflat în proprietate şi modul de utilizare a acestuia. Nu se contabilizează creanţele formate de la transmiterea în arendă a terenurilor proprietate publică, fapt cauzat de lipsa unor reglementări în domeniul dat. Nu au fost întreprinse măsuri privind recuperarea creanţelor de la neachitarea plăţilor pentru arendă în sumă totală de 0,3 mil.lei. Prezenţa conflictului de interese, precum şi ignorarea prevederilor legale de către consiliul local la stabilirea plăţii pentru arendă la un obiectiv acvatic, a determinat prejudicierea bugetului s. Chirsova cu suma de 211,6 mii lei.
→ O problemă nesoluţionată de mai mulţi ani este neînregistrarea la organul cadastral a patrimoniului public local – bunuri imobiliare în valoare totală de 172,0 mil.lei. De asemenea, nu au fost înregistrate la oficiile cadastrale şi bunurile întreprinderilor municipale şi ale întreprinderilor de stat din UTA Găgăuzia în valoare totală de 149,6 mil.lei.
• Probleme şi deficienţe s-au constatat şi la recepţionarea şi contabilizarea ajutorului umanitar (5,0 mii tone motorină) acordat de Federaţia Rusă pentru lichidarea consecinţelor secetei. Ajutorul umanitar a fost recepţionat de către o Comisie formată de Comitetul Executiv, care a constatat lipsa de 80,9 tone motorină, faţă de cantitatea mărfii livrate de Federaţia Rusă şi vămuită la postul vamal de frontieră. Motorina respectivă a fost casată la pierderi, conform hotărîrii Comitetului Executiv, concomitent fiind înaintată o pretenţie transportatorului responsabil de integritatea bunurilor, care a respins-o.
Atît Comitetul Executiv, cît şi unele primării, cărora li s-a transmis motorina spre distribuire către populaţie, au aplicat neregulamentar normele de perisabilitate, astfel casînd 63 tone de motorină.
În pofida măsurilor întreprinse de către Comitetul Executiv, pînă în prezent nu s-a reuşit restituirea a 1011,5 tone de combustibil, cu valoare estimativă de 7,9 mil.lei, alocate agenţilor economici cu titlu de împrumut, deşi termenul de împrumut a expirat. Comitetul Executiv nu a calculat şi nu a aplicat sancţiunile pecuniare pentru nerespectarea termenelor de restituire a bunurilor, potrivit contractelor de împrumut, acestea la situaţia din 01.01.2012 constituind 3,1 mil.lei.
Contrar prevederilor legale, factorii de decizie ai UTA Găgăuzia nu au asigurat contabilizarea şi reflectarea în Bilanţul executării bugetului pe anul 2011 a soldului motorinei de 223,0 tone, în sumă de 1,7 mil.lei, şi a creanţelor agenţilor economici – 1128,5 tone, în sumă de 8,8 mil.lei.
Abaterile şi neregulile constatate sînt rezultatul lipsei unui sistem de control intern eficient în toate domeniile verificate, precum şi al responsabilităţii insuficiente de care au dat dovadă factorii de decizie la utilizarea banilor publici şi la gestionarea patrimoniului public.
Reieşind din cele expuse, în temeiul art.7 alin.(1) lit.a), art.15 alin.(2) şi alin.(4), art.16 lit.c), art.34 alin.(3) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi
hotărăşte:
1. Se aprobă Raportul auditului bugetului UTA Găgăuzia pe anul 2011 şi gestionării patrimoniului public, anexat la prezenta Hotărîre (Anexa nr.1).
2. Prezenta Hotărîre şi Raportul de audit se remit:
2.1. Comitetului Executiv al Găgăuziei, pentru implementarea recomandărilor înaintate;
2.2. Preşedintelui Republicii Moldova şi Preşedintelui Parlamentului, pentru informare;
2.3. Comisiilor parlamentare permanente: economie, buget şi finanţe; administraţie publică şi dezvoltare regională, pentru informare;
2.4. Guvernului, pentru informare, şi se propune să întreprindă măsuri în vederea eficientizării activităţilor legate de implementarea Programului de dezvoltare a serviciilor de aprovizionare cu apă potabilă, în vederea excluderii utilizării ineficiente a mijloacelor creditare alocate în scopurile menţionate.
2.5. Ministerului Finanţelor, pentru informare şi luare de atitudine privind activitatea necorespunzătoare a autorităţilor financiare şi fiscale din UTA Găgăuzia la evaluarea şi monitorizarea potenţialului economico-financiar aferent bazei de impozitare şi, respectiv, formării şi mobilizării integrale a veniturilor publice; necesitatea stabilirii unor reglementări exhaustive privind ţinerea evidenţei contabile a patrimoniului public local, inclusiv modul de înregistrare în evidenţa contabilă a terenurilor proprietate publică; precum şi elaborarea indicatorilor-cheie privind numărul personalului administrativ din cadrul AAPL de nivelul II din UTA Găgăuzia, cu prezentarea acestora spre aprobare Guvernului Republicii Moldova.
3. Se recomandă Adunării Populare a Găgăuziei să respecte principiile generale ale managementului financiar relevant în procesul de elaborare şi executare bugetară.
4. Se recomandă Inspecţiei de Stat în Construcţii să efectueze controlul asupra aplicării unitare şi întocmai de către Direcţia Generală Învăţămînt a legislaţiei şi documentelor normative în construcţii la construcţia casei pentru odihna copiilor.
5. Materialele auditului bugetului UTA Găgăuzia pe anul 2011 şi gestionării patrimoniului public, în ce priveşte ajutorul umanitar acordat de Federaţia Rusă, se remit Procuraturii Generale, pentru examinare după competenţă.
6. Se ia act că:
6.1. Comitetul Executiv al Găgăuziei:
- a asigurat activitatea Comisiei interdepartamentale pentru consolidarea disciplinei bugetar-fiscale în scopul colectării veniturilor în bugetul central al UTA;
- a reluat lucrările de reparaţie capitală a staţiei de epurare din or.Ceadîr-Lunga, pentru finisarea şi darea în exploatare a obiectivului;
- a întocmit actele de verificare a decontărilor cu prestatorii de servicii de păstrare a combustibilului recepţionat cu titlu de ajutor umanitar;
6.2. Inspectoratul Fiscal de Stat pe UTA Găgăuzia a efectuat calculele obligaţiilor fiscale ale agenţilor economici în sumă de 510,0 mii lei;
6.3. Î.S. „Sud-A-Con” a transmis către beneficiarii finali 4 obiective de reparaţii capitale în valoare de 0,8 mil. lei;
6.4. Direcţia Generală Învăţămînt:
- a aprobat Regulamentul privind activitatea grupului de lucru pentru achiziţii publice şi a divizat funcţiile între membrii acestuia;
- a aplicat sancţiunile disciplinare faţă de persoanele vinovate de comiterea încălcărilor la distribuirea şi casarea combustibilului;
- a demarat o investigaţie de serviciu privind identificarea persoanelor responsabile care au admis utilizarea neregulamentară a combustibilului;
6.5. Consiliile locale din s. Carbalia şi s. Beşalma au stabilit plata pentru folosirea terenurilor proprietate publică aferente obiectivelor privatizate sau întreprinderilor şi obiectivelor private.
7. Despre măsurile întreprinse pentru executarea punctelor 2.1., 2.4., 2.5., 3 şi 4 din prezenta Hotărîre se va informa Curtea de Conturi în termen de 6 luni.
8. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
PREŞEDINTELE CURŢII DE CONTURI Serafim Urechean
Nr. 24. Chişinău, 29 mai 2012.
Aprobat: prin Hotărîrea Curţii de Conturi nr.24 din 29 mai 2012
RAPORTUL auditului bugetului UTA Găgăuzia pe anul 2011 şi gestionării patrimoniului public Lista abrevierilor
| Abrevierea | Termenul abreviat |
| UAT | – unitate administrativ-teritorială |
| IFS | – Inspectoratul Fiscal de Stat |
| AAPL | – autorităţile administraţiei publice locale |
| UTA | – Unitate teritorial-administrativă |
| DGF | – Direcţia Generală Finanţe |
| DGÎ | – Direcţia Generală Învăţămînt |
| DGDECSREE | – Direcţia Generală Dezvoltare Economică, Comerţ, Servicii şi Relaţii Economice Externe |
| TVA | – taxa pe valoarea adăugată |
| S.A. | – Societate pe acţiuni |
| S.R.L. | – Societate cu răspundere limitată |
| MF | – Ministerul Finanţelor |
| MMPSF | – Ministerul Muncii, Protecţiei Sociale şi Familiei |
| ME | – Ministerul Educaţiei |
| OCT | – Oficiul cadastral teritorial |
ÎNTRODUCERE
Curtea de Conturi, în conformitate cu Programul activităţii de audit pe anul 2012, a realizat misiunea de audit, avînd drept scop verificarea proceselor de evaluare-planificare și execuție a veniturilor și cheltuielilor bugetului UTA Găgăuzia pe anul 2011, precum şi a gestionării patrimoniului public.
UTA Găgăuzia este situată în zona de sud a republicii şi are o suprafaţă de 1848,5 km2 (inclusiv: terenuri agricole – 1429,8 km2, terenuri ale fondului silvic – 152,9 km2, terenuri ale fondului apelor – 42,3 km2, terenuri destinate industriei – 26,9 km2 etc.). Populaţia UTA, la 01.01.2011, a constituit 156,7 mii de locuitori, inclusiv: urbană – 58,8 mii de locuitori, şi rurală – 97,9 mii de locuitori. La situația din 01.01.2011, în teritoriu au fost înregistrați 6818 agenți economici.
Articolul 111 din Constituţia Republicii Moldova[1] stabileşte că UTA Găgăuzia este o unitate teritorială autonomă cu statut special, care de sine stătător, în limitele competenţei sale, conform prevederilor Constituţiei Republicii Moldova, soluţionează problemele cu caracter economic.
Administraţia publică locală a unității autonome, care este formată în conformitate cu Legea privind organizarea administrativ-teritorială a Republicii Moldova[2] şi activează conform Legii privind administraţia publică locală[3], Legii privind statutul juridic special al Găgăuziei (Gagauz-Yeri)[4], precum și legilor locale, pe propria răspundere, administrează resursele financiare și nefinanciare, precum și drepturile patrimoniale în interesul populaţiei locale.
Pornind de la domeniile de activitate a AAPL, stabilite prin Legea nr.435-XVI din 28.12.2006[5], competenţele şi responsabilităţile AAPL sînt divizate în două niveluri: nivelul I – competenţele autorităţilor publice care sînt constituite şi activează pe teritoriul oraşului, comunei sau satului, pentru promovarea intereselor şi soluţionarea problemelor colectivităţilor locale; nivelul II – competenţele autorităţilor publice care sînt constituite şi activează pe teritoriul unității autonome, pentru promovarea intereselor şi soluţionarea problemelor populaţiei UAT.
Unitatea administrativ-teritorială, în conformitate cu prevederile legale, beneficiază de autonomie decizională, organizaţională, gestionară şi financiară și are dreptul la iniţiativă în ceea ce priveşte administrarea treburilor publice locale, exercitîndu-şi, în condiţiile legii, autoritatea în limitele teritoriului administrat.
UTA este persoană juridică de drept public şi dispune, în condiţiile legii, de un patrimoniu distinct de cel al statului şi al altor unităţi administrativ-teritoriale, iar ca unitate administrativ-teritorială include 1 municipiu, 2 orașe și 29 de localităţi rurale, grupate în 26 de primării.
În perioada supusă auditului, din bugetele UAT ale UTA au fost finanţaţi 330 de ordonatori terţiari de credite, inclusiv: 59 de instituţii preşcolare; 46 de instituţii de învățămînt secundar; 27 de case de cultură; 39 de biblioteci; 1 stadion etc.
La finele anului 2011, numărul angajaților în domeniile finanțate din bugetele UAT a constituit 7080 de unități, inclusiv în: autorităţile executive – 387; apărarea naţională – 8; menţinerea ordinii publice – 191; instituţii preşcolare – 1749; instituţii de învăţămînt – 3100; instituții culturale – 682; alt personal – 963.
Cadrul legislativ şi normativ relevant
Bazele juridice, organizatorice şi financiare de constituire şi utilizare a bugetului UAT sînt reglementate de Legea nr.397-XV din 16.10.2003[6], Legea nr.847-XIII din 24.05.1996[7], Legea nr.436-XVI din 28.12.2006, precum şi de alte acte legislative şi normative în domeniul politicii bugetar-fiscale, inclusiv acte oficiale ale UTA.
Evidenţa contabilă în autorităţile publice auditate este reglementată de Legea nr.113-XVI din 27.04.2007[8], Instrucţiunea aprobată prin Ordinul ministrului finanţelor nr.51 din 16.08.2004[9], Instrucţiunea aprobată prin Ordinul ministrului finanţelor nr.93 din 19.07.2010[10], Instrucţiunea aprobată prin Ordinul ministrului finanţelor nr.94 din 19.07.2010, [11]precum şi de alte acte cu caracter normativ.
Informații generale privind structura bugetului UTA Găgăuzia
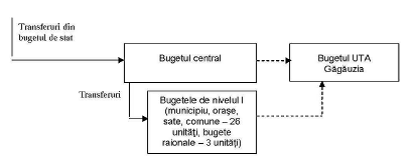
În conformitate cu Legea UTA Găgăuzia (Gagauz-Yeri) „Privind sistemul bugetar şi procesul bugetar”[12], bugetul UTA include: bugetul general (central); bugetele raioanelor Comrat, Ceadîr-Lunga şi Vulcăneşti; bugetul municipiului Comrat; bugetele oraşelor Ceadîr-Lunga şi Vulcăneşti şi 23 de bugete ale satelor (comunelor).
Elaborarea şi executarea bugetului central și a bugetelor raionale se efectuează de către Comitetul Executiv al Găgăuziei, iar examinarea şi aprobarea acestora – de către Adunarea Populară a Găgăuziei; a bugetelor locale ale satelor (comunelor), oraşelor şi municipiilor – de către organele publice locale corespunzătoare. Responsabilitatea pentru executarea bugetelor respective este pusă în sarcina Comitetului Executiv al Găgăuziei şi a organelor publice locale.
Structura bugetului unităţii administraţiei publice locale a UTA
Contextul general privind executarea veniturilor şi cheltuielilor bugetului UTA
Potrivit Rapoartelor, întocmite şi prezentate MF de către DGF, privind executarea bugetului UTA pe anul 2011[13], prevederile definitive la partea de venituri au fost executate la nivel de 100,4% (336,6 mil. lei).
Tabelul nr.1
Sursă: Raportul privind executarea bugetelor unităţilor administrativ-teritoriale la venituri, pe toate componentele, pe anul 2011 (F. nr.524102)
Analiza structurii veniturilor bugetului UTA denotă că, în anul 2011, sursa principală a veniturilor în bugetul UTA rămîn a fi transferurile din bugetul de stat, a căror pondere, în anul 2011, a constituit 61,6%, fiind în creștere cu peste 6 puncte procentuale față de anul 2009. Veniturile proprii au constituit 33,8% din veniturile totale, acestea fiind urmate de mijloacele speciale – 4,0%. Deși pe parcursul ultimilor 3 ani veniturile totale ale bugetelor UAT au avut o tendinţă de creştere de la 299,5 mil.lei (în anul 2009) pînă la 336,6 mil.lei (în anul 2011), veniturile proprii s-au redus de la 133,1 mil.lei (în anul 2009) pînă la 129,4 mil.lei (în anul 2011).
E necesar de menționat că reducerea veniturilor proprii a fost provocată atît de factori obiectivi – modificările operate în cadrul fiscal-bugetar privind stabilirea cotei „0” la impozitul pe venit din activitatea de întreprinzător, precum și majorarea transferurilor ca urmare a modificărilor legislației a căror aplicare necesita mijloace suplimentare, cît și de factori subiectivi – activitatea necorespunzătoare a AAPL în domeniul identificării, evaluării și administrării veniturilor proprii.
Urmare analizei execuției veniturilor bugetului UTA în anul 2011 (pe capitole și paragrafe), s-a constatat că pe 16 categorii de venituri n-au fost acumulate mijloace în sumă totală de 2120,2 mii lei, dintre care ponderea cea mai semnificativă revine impozitului funciar pe terenurile cu destinație agricolă, cu excepția gospodăriilor țărănești (de fermier) – 1269,2 mii lei; urmat de impozitul pe venit din activitatea de întreprinzător – 431,1 mii lei; taxa de folosire a drumurilor – 202,4 mii lei. Concomitent, la 39 tipuri de venituri au fost obţinute venituri suplimentare în sumă de 3429,5 mii lei, din care: taxa pe valoarea adăugată – 1538,4 mii lei; mijloace speciale – 448,6 mii lei; alte impozite pe venit – 281,1 mii lei; impozitul pe venit reținut din dividende – 226,9 mii lei; alte venituri din proprietate publică – 172,5 mii lei.
În structura veniturilor bugetare, TVA îi revine 9,1%. Deși în perioada supusă auditului numărul plătitorilor TVA a crescut, față de anul precedent, cu 17 contribuabili, acumulările s-au diminuat cu 11,6 mil.lei (27,4%), concomitent majorîndu-se restanța la plata TVA cu 2,1 mil.lei (de la 11,4 mil.lei pînă la 13,5 mil.lei, la situația din 01.01.2012). Organul fiscal explică descreșterea veniturilor calculate prin majorarea trecerii în cont în urma procurărilor efectuate de către contribuabili. Cu toate acestea, în baza datelor IFPS pe anii 2009 și 2010, au fost identificați, respectiv, 104 și 66 de agenți economici care au efectuat procurări de la firme-fantomă cu suma TVA aferentă de 2219,6 mii lei și, respectiv, 1062,3 mii lei. În anul 2011, informația respectivă nu a fost confirmată de organul fiscal. Se relevă și faptul că Ministerul Finanțelor nu a îndeplinit recomandarea nr.4.3.3. din Hotărîrea Curții de Conturi nr.48 din 29.06.2010[14], referitor la înaintarea iniţiativei legislative privind întreprinderea măsurilor față de firmele care practică pseudo-activitate (fantomă), în scopul prevenirii încălcărilor și abuzurilor în decontările cu bugetul.
Informații detaliate privind veniturile bugetului UTA Găgăuzia se conțin în Anexa nr.2 la prezentul Raport de audit.
În anul 2011, cheltuielile de casă ale bugetului UTA, comparativ cu indicii rectificați, au fost executate la nivel de 96,4% (337,1 mil.lei), ori nu s-au executat cheltuieli în sumă de 12,8 mil.lei. Exercițiul bugetar s-a încheiat cu un deficit bugetar în mărime de 0,5 mil.lei, sursa de finanțare fiind soldul mijloacelor publice format în urma exercițiului bugetar 2010 (12,6 mil.lei).
Prin prisma clasificaţiei funcţionale, ponderea cea mai mare în totalul cheltuielilor bugetului UTA revine cheltuielilor în sfera învăţămîntului – 65,6%, la componenta respectivă de cheltuieli înregistrîndu-se şi cele mai mari sume nevalorificate (6317,5 mii lei). Pe parcursul ultimilor 3 ani, ponderea cheltuielilor menționate s-a majorat cu 3,1 puncte procentuale. Totodată, sînt semnificative în bugetul UTA și cheltuielile la compartimentul „Cultură, artă, sport și activitățile pentru tineret”, care au constituit 8,0%, majorîndu-se, comparativ cu anul 2009, cu 0,4 puncte procentuale.
Potrivit clasificaţiei economice, în anul 2011, cea mai mare pondere în totalul cheltuielilor bugetului Găgăuziei o deţin cheltuielile pentru remunerarea muncii şi plăţile corespunzătoare care derivă din acestea – 64,5%, urmate de cheltuielile pentru plata mărfurilor şi serviciilor – 21,7%, transferurile curente – 9,0%. Ponderea cheltuielilor capitale în structura totală a cheltuielilor bugetare în perioada anilor 2009-2011 a avut o tendință de micșorare, diminuîndu-se aproximativ de 2 ori și constituind numai 4,7%, faţă de 8,1% – în anul 2009.
Informaţii detaliate privind cheltuielile bugetului UTA Găgăuzia sînt expuse în Anexa nr.3 la prezentul Raport de audit.
Creanţele la finele anului au fost înregistrate în sumă de 769,6 mii lei, inclusiv creanțe cu termenul de achitare expirat – 213,0 mii lei. Datoriile creditoare au însumat 40687,0 mii lei, din care în sumă de 13250,8 mii lei – cu termenul de achitare expirat, în rest – plăţi curente.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI
Obiectivul I: A elaborat şi a executat UTA Găgăuzia partea de venituri a bugetelor locale în conformitate cu Legea privind finanţele publice locale şi cu alte acte normative în vigoare?
Reieşind din prevederile Legii nr.397-XV din 16.10.2003, autorităţile administraţiei publice ale UAT sînt responsabile de asigurarea procesului bugetar, conform clasificaţiei bugetare unice. În conformitate cu Regulamentul de activitate, aceste atribuții revin DGF, care asigură estimarea veridică şi economic fundamentată a veniturilor şi cheltuielilor bugetelor UAT, precum și ajustarea la indicatorii de dezvoltare social-economică a unităţii administrativ-teritoriale respective. De asemenea, DGF este responsabilă de inițierea, adoptarea și realizarea planului organizatoric de elaborare a proiectului bugetului şi, în special, de evaluarea bazei de impozitare aferente veniturilor bugetare generale, inclusiv în bugetele locale, și de estimarea cheltuielilor destinate finanțării acțiunilor de importanță locală. În procesul elaborării şi executării bugetului UAT de nivelul II, DGF colaborează cu Inspectoratul fiscal de stat teritorial, Trezoreria teritorială a Ministerului Finanţelor, organele abilitate cu funcții de control din subordinea Ministerului Finanţelor, precum și cu alte instituţii şi organizaţii.
Verificările efectuate denotă că DGF nu şi-a exercitat corespunzător atribuţiile, fiind constatate cazuri de estimare incorectă a bazei de impozitare şi alte deficienţe ce ţin de prognoza bugetară a părţii de venituri a bugetelor UAT de nivelul I şi nivelul II. Discrepanţele semnificative la rectificarea părţii de venituri confirmă evaluări și prognozări nefundamentate și, respectiv, incorecte ale veniturilor bugetelor locale din UTA. Probele de audit acumulate la UAT relevă că planificarea neregulamentară a unor venituri a influenţat negativ mărimea veniturilor proprii ale bugetelor locale, a lipsit UAT de surse suplimentare de venituri, fiind şi un impediment în evaluarea corectă a performanţelor obţinute de UAT la administrarea veniturilor. Nevalorificînd la justa valoare potenţialul economic aferent formării veniturilor fiscale și nefiscale, autorităţile de resort solicită suplimentar din bugetul de stat transferuri pentru compensarea deficitului de surse financiare și nivelarea posibilităților financiare.
Neregulile constatate la planificarea veniturilor, precum și lipsa de preocupare din partea AAPL pentru extinderea și consolidarea bazei de impozitare limitează sursele de formare a finanțelor teritoriilor administrate, necesare pentru executarea funcțiilor atribuite. Astfel, numai în urma verificărilor selective efectuate de audit, s-a constatat ratarea veniturilor în bugetul UTA în sumă de pînă la 13,3 mil.lei.
Deficienţele constatate în procesele de estimare bugetară şi de administrare a veniturilor proprii ale UAT (de nivelul I şi nivelul II) au fost generate de: lipsa instrumentelor analitice și reglementărilor (regulilor) privind evaluarea și stabilirea indicatorilor fiscali; conlucrarea ineficientă între diferite autorităţi (DGF, primării şi IFS pe UTA); interpretarea eronată de către unii factori responsabili a normelor și prevederilor legale la determinarea bazei de impozitare pe unele taxe locale; neelaborarea şi neimplementarea unor proceduri ale controlului intern la componentele respective – cerințe expuse și în Hotărîrea precedentă a Curții de Conturi[15].
Întru argumentarea celor menţionate, se exemplifică următoarele.
Administrarea necorespunzătoare a procesului de elaborare a bugetelor UAT și lipsa bazei analitice corespunzătoare au generat discrepanțe la prognoza veniturilor față de baza de impozitare și au condiționat rectificări considerabile la partea de venituri în exercițiul bugetar.
DGF nu a asigurat reglementarea procedurilor tehnico-analitice, a procesului de elaborare a proiectului bugetului. Cu toate că DGF a întocmit planul organizatoric de măsuri privind evaluarea indicilor fiscali bugetari, acesta nu a fost prezentat Comitetului Executiv al Găgăuziei, spre aprobare, astfel conlucrarea între DGF și alte autorități publice locale devenind insuficientă. Atît DGF, cît și AAPL de nivelul I nu dispun de registrul contribuabililor, nu au comunicat cu agenții economici din teritoriul respectiv, nu au estimat prognoza veniturilor, reieșind din analiza potențialului economico-financiar și din evaluarea încasărilor în perioadele precedente, neanalizînd baza de impozitare relevantă. Astfel, analiza planificării „Taxei de amenajare a teritoriului” (cap.122.28) relevă că DGF a micşorat prognoza bugetară propusă de UAT de nivelul I la această sursă de venituri de la 1425,4 mii lei pînă la 900,0 mii.lei, fără o documentare corespunzătoare a modificărilor operate. Auditul a constatat micșorarea prognozei veniturilor de la plata pentru arenda terenurilor cu destinație agricolă cu suma de 529,3 mii lei. În mod analogic au fost micșorate și prognozele altor impozite și taxe. Se relevă și faptul că toate cele 55 categorii de venituri au fost rectificate pe parcursul anului bugetar, unele fiind reduse (veniturile de la TVA (cap.115.01) – cu 45%, de la impozitul pe bunurile imobiliare ale persoanelor juridice (cap.114.10) – cu 41,2%, de la impozitul funciar pe terenurile cu altă destinaţie decît cea agricolă (cap.114.02) – cu 41,1% etc.), iar altele – majorate (veniturile de la accizele la benzină și motorină (cap.115.16) – cu 193,4%, dividendele aferente cotei de participare a statului în societăţile pe acţiuni (cap. 121.02) – cu 380,0% etc.). Prin urmare, s-a constatat că DGF urmează să-şi îmbunătăţească substanţial procesul de planificare a veniturilor bugetare. Unele modificări nu au la bază justificări relevante. Generalizînd cele menționate, este necesar de menționat că lipsa unei informaţii exhaustive și credibile referitor la unele din principalele componente ale bazei de impozitare (fondul de salarizare în ansamblu, fondul funciar, fondul imobiliar) atît la DGF, IFS, cît și la primăriile din UTA Gagauzia, precum și disfuncționalitatea reglementărilor existente în domeniu au dus la prognozarea defectuoasă a veniturilor bugetare, ce se exprimă prin: neplanificarea sau planificarea necorespunzătoare a unor tipuri de venituri, ceea ce a influențat în mod neadecvat mărimea transferurilor pentru susţinerea financiară a teritoriului; existenţa discrepanţelor semnificative dintre indicii prognozați şi cei executați.
Recomandări:
1. Guvernatorul Găgăuziei să asigure conlucrarea între subdiviziunile Comitetului Executiv al Găgăuziei, inclusiv DGF, DGDECSREE, organul cadastral cu IFS, privind crearea unei baze de date pentru evaluarea bazei de impozitare pe toate categoriile de taxe/impozite și contribuții sociale (contingent) formate în UAT de nivelul II și de nivelul I, care constituie obiect al impozitării.
2. DGF să asigure o conlucrare eficientă cu UAT de nivelul I, cu alte părți implicate în procesul de formare a bugetului, în vederea prognozării şi evaluării optime a veniturilor cuvenite atît bugetului central, cît și bugetelor locale.
AAPL nu au dat dovadă de preocupare suficientă pentru încasarea tuturor veniturilor proprii. Nerespectarea legislației funciare, precum și lipsa unor proceduri ale controlului intern au determinat faptul că 20 de primării din UTA au utilizat ineficient terenurile proprietate publică a UAT, ca urmare AAPL ratînd posibilitatea de colectare a veniturilor la componenta dată, estimate de audit, în sumă de la 9,4 pînă la 12,7 mil.lei.
Potrivit art.10/1 alin.(1) din Legea nr.1308-XIII din 25.07.1997[16], în cazul în care proprietarii obiectelor privatizate sau ai întreprinderilor şi obiectelor private nu au cumpărat sau nu au arendat terenuri aferente obiectelor şi întreprinderilor menţionate, de la aceştia se va încasa anual plata pentru folosirea terenului, stabilită în mod unilateral de consiliile locale, nu mai mică decît plata anuală pentru arendă şi nu mai mare de 10% din preţul normativ al pămîntului. În pofida faptului că, în baza deciziilor sale, Consiliul municipal Comrat a aprobat plata anuală pentru folosirea terenurilor proprietate publică a unității administrativ-teritoriale, aferente construcțiilor privatizate sau întreprinderilor și obiectivelor private, în cuantum de 8% din preţul normativ al pămîntului, primăria mun.Comrat n-a planificat, n-a calculat și n-a încasat plata pentru folosirea terenurilor cu suprafața de 77,3 ha, în valoare de 987,4 mii lei. Analogic, deși Consiliile orășenești Ceadîr-Lunga și Vulcănești, precum și consiliile locale ale primăriilor Bugeac, Cioc-Maidan, Joltai și Chiriet-Lunga au aprobat plata menționată în cuantum de la 2% pînă la 10% din preţul normativ al pămîntului, executivele respective n-au planificat, n-au calculat și n-au încasat plata în sumă de 7590,0 mii lei pentru folosirea terenurilor cu suprafața totală de 259,06 ha.
Totodată, 14 UAT de nivelul I n-au întreprins măsurile corespunzătoare în vederea planificării şi încasării tuturor plăţilor pasibile de la folosirea terenurilor proprietate publică a UAT. Astfel, pentru terenurile proprietate publică aferente obiectivelor privatizate sau întreprinderilor şi obiectivelor private, cu suprafața totală de 447,41 ha, consiliile locale ale primăriilor Avdarma, Beșalma, Dezghingea, Chirsova, Chioselia Rusă, Congaz, Congazcicul de Sus, Baurci, Beșghioz, Copceac, Tomai, Carbalia, Cișmichioi și Etulia n-au stabilit, prin deciziile sale, mărimea plății pentru folosirea acestora. Prin urmare, potrivit estimărilor auditului, suma veniturilor nerealizate de la folosirea terenurilor menționate constituie de la 817,8 pînă la 4090,0 mii lei.
Iregularitățile și deficiențele menționate au fost generate atît de nerespectarea prevederilor legale, cît și de întocmirea neveridică a dării de seamă funciară pe anii 2010-2011 (primăria mun.Comrat).
Datele sistematizate privind neregulile constatate la acest compartiment se prezintă în Anexa nr.1 la Raportul de audit.
Recomandări
3. Primăriile vizate în acest capitol să elaboreze și să implementeze proceduri de control intern la componenta identificată – terenurile proprietate publică, precum și să încaseze plățile pentru folosire, cu asigurarea plenitudinii realizării veniturilor proprii.
Neconlucrarea corespunzătoare a organului fiscal cu AAPL, precum și exercitarea necorespunzătoare a atribuţiilor funcţionale de către unii executori principali de buget au determinat micşorarea veniturilor bugetelor unităților administrativ-teritoriale de la impozitul funciar cu suma de 542,0 mii lei.
Contrar prevederilor art.281 alin.(1) Titlul VI Cod fiscal, precum şi pct.15 din Instrucţiunea nr.11 din 04.09.2001[17], IFS pe UTA Găgăuzia, în comun cu AAPL, nu au asigurat încasarea integrală a impozitului funciar. Prin urmare, 4 subiecți ai impunerii, care arendează terenuri agricole ale deținătorilor de cote din primăriile Chirsova, Ferapontievca și Dezghingea, nu au prezentat calculele impozitului funciar (forma FUNJ10), astfel bugetele respective ratînd venituri din impozitul funciar în sumă de 424,5 mii lei. Astfel,
S.R.L. „Meivalî Agro” (cod fiscal 1005611004316) n-a prezentat calculul impozitului funciar pe perioada fiscală a anilor 2010-2011 pentru terenurile cu destinație agricolă cu suprafața de 1651 ha, suma impozitului funciar constituind 299,1 mii lei;
S.R.L. „Rondou-Lux” (cod fiscal 100260049730) nu a prezentat calculul impozitului funciar pe perioada fiscală a anului 2011 pentru 282,8 ha de terenuri, suma impozitului funciar constituind 31,1 mii lei;
S.R.L. „Chervan-Prim” (cod fiscal 1003611005940) – respectiv, pentru 360,54 ha, în sumă de 30,3 mii lei;
S.R.L. „Crimson Agro” (cod fiscal 1005611002460) – pe perioada fiscală 2007-2011, pentru terenuri cu suprafața de 142 ha, suma impozitului constituind 64,0 mii lei.
Urmare realizării misiunii de audit, S.R.L. „Chervan-Prim”, S.R.L. „Rondou-Lux” și S.R.L. „Meivalî Agro” au prezentat calculele impozitului funciar pentru perioada anilor 2010-2011, în sumă totală de 360,5 mii lei. Concomitent, la solicitarea echipei de audit, IFS pe UTA Găgăuzia a efectuat controale camerale, în rezultatul cărora au fost calculate plățile de baza la impozitul funciar în sumă totală de 64,0 mii lei, majorări de întîrzieri – de 55,5 mii lei, și amenzi – de 19,4 mii lei.
S-au constatat deficiențe și la impozitarea pășunilor și fînețelor. Potrivit cadrului regulator și Instrucțiunii nr.11 din 04.09.2001, cotele concrete ale impozitului funciar se stabilesc de către consiliul local, prin adoptarea deciziei respective. Cu nerespectarea cerințelor art.284 alin.(1) din Codul fiscal[18], consiliile locale din 5 primării (mun.Comrat, or.Ceadîr-Lunga, s.Baurci, s.Copceac și s.Tomai) au stabilit cota „0” la impozitul funciar pe terenurile agricole destinate fînețelor și pășunilor, astfel toți posesorii fiind scutiți de plata impozitului funciar pe pășuni și fînețe cu suprafață de 3866 ha, suma veniturilor ratate la bugetele respective constituind 117,5 mii lei.
Recomandări:
4. IFS, în comun cu autoritățile respective ale UTA, să asigure verificarea prezentării de către contribuabili (care arendează suprafețe semnificative) a dărilor de seamă privind calcularea impozitului funciar.
5. Primarii s.Chirsova, s.Ferapontievca și s.Dezghingea să stabilească procedurile de control intern privind monitorizarea achitării integrale a impozitului pe venit în teritoriul administrat.
6. Consiliile locale din mun.Comrat, or.Ceadîr-Lunga, s.Baurci, s.Copceac și s.Tomai să asigure adoptarea unor decizii, conform legislației, privind impozitarea pășunilor și fînețelor.
Nu este funcțional mecanismul de impozitare a bunurilor imobiliare aflate la etapa de finisare a construcţiei de mai mult de 50%.
Potrivit prevederilor art.278 și art.279 din Codul fiscal, obiecte ale impunerii sînt bunurile imobiliare: clădirile, construcţiile, casele de locuit individuale, apartamentele şi alte încăperi izolate, inclusiv bunurile imobiliare aflate la o etapă de finisare a construcţiei de 50% şi mai mult, rămase nefinisate timp de 3 ani după începutul lucrărilor de construcţie. Baza de impozitare a bunurilor imobiliare constituie valoarea acestora, estimată de către organele cadastrale teritoriale pe calea evaluării în masă. Reevaluarea bunurilor imobiliare se efectuează de către organele cadastrale teritoriale o dată la 3 ani, în modul stabilit de Guvernul Republicii Moldova. Potrivit prevederilor art.285 și art.287 din aceeași lege, Agenţia Relaţii Funciare şi Cadastru urmează să prezinte anual Inspectoratului Fiscal Principal de Stat informaţia cu privire la fiecare obiect şi subiect al impunerii, cu impozitul pe bunurile imobiliare, iar Serviciul Fiscal de Stat, în baza datelor prezentate de organele cadastrale, organizează ţinerea cadastrului fiscal şi monitorizarea informaţiei privind fiecare subiect şi obiect al impunerii.
La momentul actual nu este posibilă aplicarea prevederilor sus-menționate prin stabilirea, estimarea și impozitarea bunurilor imobiliare, cauza principală fiind că organul cadastral n-a efectuat evaluarea în masă a bunurilor imobile, motivînd cu lipsa de mijloace financiare necesare pentru asigurarea acestei activități. Toate acestea afectează integritatea bazei fiscale și constituie un impediment în administrarea conformă a impozitului pe bunurile imobiliare.
Recomandări:
7. Guvernatorul Găgăuziei, în comun cu AAPL și OCT, să identifice soluții în vederea aplicării Codului fiscal la impozitarea bunurilor imobiliare.
Necesită îmbunătăţire mecanismul de monitorizare a amplasării obiectelor de publicitate.
Ca rezultat al nerespectării normelor regulamentare şi al lipsei unor proceduri bine determinate privind controlul intern, primăria mun. Comrat și primăria or. Ceadîr-Lunga nu au organizat o monitorizare conformă a legalităţii amplasării obiectelor de publicitate exterioară și nu au estimat corect veniturile de la taxa pentru amplasarea publicităţii (reclamei), ceea ce a generat diminuarea nejustificată a resurselor financiare ale bugetelor locale. În urma testării legalităţii amplasării obiectelor de publicitate exterioară, efectuată în comun cu responsabilii respectivi din cadrul primăriilor și organului fiscal (cu ieşirea la faţa locului), s-a constatat că, în contradicţie cu Legea cu privire la publicitate[19] şi cu Codul fiscal, 15 subiecți ai impunerii au amplasat pe străzile municipiului Comrat și ale orașului Ceadîr-Lunga publicitate exterioară pe o suprafață totală de 867,32 m2 în lipsa autorizării corespunzătoare, neînregistrîndu-se la primărie, precum şi nefiind calculată și achitată taxa respectivă, care pentru anul 2011 urma să constituie 95,0 mii lei. Totodată, autoritățile administrației publice din teritoriu nu au întreprins măsurile de rigoare conform art.364 din Codul contravențional,[20] care prevede sancționarea pentru încălcarea legislației cu privire la publicitate. Este important de menționat că primăriile vizate, o perioadă îndelungată, tolerează existența panourilor cu suprafața totală de 1004,79 m2 și cu termenul de autorizare expirat (nefuncționabile), care afectează imaginea localităților. Cele expuse au fost determinate și de necunoașterea și interpretarea eronată de către persoanele responsabile din cadrul AAPL a prevederilor legale referitor la taxa de publicitate.
Recomandări:
8. Primăriile mun. Comrat și or.Ceadîr-Lunga să asigure:
8.1. monitorizarea adecvată a amplasării publicității în teritoriul administrat, cu încasarea mijloacelor cuvenite bugetelor locale și întreprinderea măsurilor față de persoanele care nu se conformează legislației în domeniul publicității;
8.2. elaborarea și implementarea procedurilor de control intern aferente amplasării, monitorizării și încasării taxelor din publicitate;
8.3. în comun cu organul fiscal din teritoriu, instruirea personalului responsabil de amplasarea publicității.
Măsurile întreprinse în vederea micșorării restanțelor nu au fost efective.
O rezervă semnificativă a veniturilor proprii sînt și restanțele contribuabililor față de bugetele UAT. Comparativ cu anul precedent, restanțele s-au majorat cu 3,0 mil.lei (16%), de la 18,2 mil.lei pînă la 21,2 mil.lei, cele mai mari restanţe înregistrîndu-se la TVA – 13,5 mil.lei, impozitul funciar – 4,3 mil.lei, și la impozitele pe venit – 1,8 mil.lei. Creșterea restanțelor denotă faptul că executorii principali de buget nu şi-au onorat întocmai responsabilităţile potrivit prevederilor art.32 din Legea nr.397-XV din 16.10.2003 și nu au contribuit la încasarea veniturilor cuvenite bugetelor UAT.
Recomandări:
9. Executorii principali de buget, în comun cu IFS pe UTA Găgăuzia, să exercite controlul asupra încasării veniturilor, întru diminuarea restanțelor.
Obiectivul II: A executat UAT bugetul aprobat în conformitate cu Legea privind finanţele publice locale şi cu alte acte legislative şi normative, precum şi a executat cheltuielile în modul corespunzător şi conform destinației?
Procesul de planificare și executare a cheltuielilor din bugetele UAT de nivelul I şi nivelul II a fost afectat de nereguli şi abateri de la prevederile regulamentare, neînregistrîndu-se îmbunătăţi esenţiale.
Încălcările admise de factorii de decizie din cadrul AAPL auditate au determinat efectuarea cheltuielilor neregulamentare şi ineficiente în sumă totală de 8,6 mil.lei, aceste mijloace fiind semnificative comparativ cu cheltuielile executate de UTA Găgăuzia[21]. Prin urmare, s-au constatat cheltuieli neregulamentare la valorificarea mijloacelor financiare pentru investiţiile şi reparaţiile capitale în sumă totală de 1,6 mil.lei; la utilizarea mijloacelor financiare pentru amenajarea teritoriului – de 2,7 mil.lei; cheltuieli ineficiente pentru retribuirea muncii – de 4,3 mil.lei. Un domeniu afectat de nereguli este și achiziția de mărfuri și servicii. În acest context, se menționează necesitatea stringentă de implementare incontestabilă a prevederilor Legii privind controlul financiar public intern[22], în scopul sporirii responsabilităților manageriale privind gestionarea conformă și eficientă a resurselor publice.
Există deficiențe și la determinarea raporturilor între bugetul de stat și bugetul central al UTA, la stabilirea raporturilor între bugetul central și bugetele UAT, fapt care a influențat volumul transferurilor alocate.
Întru susținerea celor invocate, se exemplifică următoarele.
În procesul de stabilire a relațiilor interbugetare există deficiențe la prognozarea cheltuielilor.
Conform art.9 din Legea nr.397-XV din 16.10.2003, în scopul uniformizării gradului de asigurare bugetară pentru unităţile administrativ-teritoriale, prin legea bugetară anuală, de la bugetul de stat, pentru bugetele UAT de nivelul II anual se stabilesc transferurile respective. Procedura de determinare a transferurilor este stabilită de Notele metodologice elaborate de Ministerul Finanţelor[23], care prevăd prognozele macroeconomice, principiile de bază ale politicii statului în domeniul veniturilor şi cheltuielilor bugetare pe anul următor, prognozele normativelor de defalcări de la veniturile generale de stat şi unele momente specifice de calculare a transferurilor ce se prognozează a fi alocate acestor bugete de la bugetul de stat. Cît privește cheltuielile pentru întreținerea aparatului administrativ, acestea se estimează conform normativului de cheltuieli pentru o unitate și numărul de personal stabilit prin Hotărîrea Guvernului nr.688 din 10.06.2003[24] și Hotărîrea Guvernului nr.689 din 10.06.2003.[25] Totodată, ambele acte normative nu reglementează numărul personalului administrativ din cadrul AAPL de nivelul II din UTA, acest indice fiind aprobat de Comitetul Executiv al Găgăuziei. Astfel, în lipsa reglementării aspectului dat, DGF a inițiat, iar MF a acceptat numărul-limită al personalului administrativ de 307,5 unități, pentru întreținerea căruia s-au prognozat cheltuieli în sumă de 15,7 mil.lei.
Distribuirea surselor destinate domeniului învățămîntului din bugetul central al UTA în bugetele de nivelul I se efectuează într-un mod necorespunzător. În această ordine de idei, se menționează că, potrivit Notelor metodologice aprobate de Ministerul Finanțelor, la stabilirea relațiilor între bugetul de stat și bugetul de nivelul II (alocarea transferurilor din contul fondului de susţinere financiară a UAT), cheltuielile pentru domeniul învățămîntului se apreciază reieșind din doi indicatori (normativul de cheltuieli stabilit de Ministerul Finanțelor și numărul copiilor potrivit datelor Biroului Naţional de Statistică). Spre exemplu, prognoza bugetară pentru instituţiile de învățămînt secundar se estimează în baza datelor Biroului Naţional de Statistică (numărul copiilor în vîrstă de la 7 pînă la 16 ani, înregistraţi în fiecare teritoriu la 1 ianuarie 2010, numărul elevilor din clasele X-XII şi costul mediu posibil de a fi asigurat de la buget, în anul 2011, pentru întreţinerea unui copil în aceste instituţii – 5795,4 lei).
Metoda aplicată de DGF în procesul de planificare a transferurilor pentru UAT de nivelul I diferă de cea descrisă mai sus. Astfel, cheltuielile la componenta dată au fost calculate reieșind din normativele de cheltuieli stabilite de MF (5795,4 lei) și din numărul real al copiilor care frecventează instituțiile de învățămînt secundar, care este de 1,2 ori mai mic (potrivit datelor statistice – 22,7 mii de persoane, dar efectiv frecventează școlile și liceele 19,2 mii de persoane). Prin urmare, în bugetul central al UTA s-a format o rezervă semnificativă de mijloace în sumă de 18,0 mil.lei, alocate din bugetul de stat pentru întreținerea copiilor și elevilor în instituțiile preuniversitare, din care 14,5 mil.lei au fost planificaţi ca rezerva bugetului central al UTA. Ținînd cont de faptul că pe parcursul anului bugetar nu au fost realizate veniturile preconizate, rezerva formată a servit drept sursă pentru echilibrarea bugetului central.
Nerespectarea cadrului normativ-metodologic aprobat la nivelul UTA a influențat volumul transferurilor aprobate UAT de nivelul I.
Deși, în procesul de elaborare a proiectului bugetului pe anul 2011, DGF a elaborat circulare metodologice, inclusiv în aspect de calculare a transferurilor de la bugetul general (central) către bugetele locale, acestea nu au fost respectate și aplicate în practică. Astfel, la determinarea transferurilor către bugetele UAT de nivelul I, conform notelor metodologice ale DGF, normativele de cheltuieli au fost stabilite în mărimi egale pentru toate UAT. Efectiv, DGF nu a respectat aceste normative, distribuind transferurile în lipsa unor calcule argumentate, astfel formîndu-se o discrepanță în sumă de 10,3 mil.lei între transferurile calculate potrivit normativelor prestabilite şi cele real alocate UAT de nivelul I. Analogic, în lipsa calculelor fundamentate, s-au redistribuit și transferurile alocate suplimentar de la bugetul de stat în sumă de 6232,6 mii lei, ca urmare a rectificării bugetului de stat prin Legea nr.224 din 25.11.2011[26]. Ca rezultat, la 11 bugete de nivelul I au fost rectificate venituri în sumă de 2347,5 mii lei, și la bugetul central al UTA – de 3885,1 mii lei. Echipa de audit nu a putut stabili cauza acestor deficiențe.
Recomandări:
10. DGF să asigure respectarea întocmai a cadrului metodologic la stabilirea raporturilor între bugetul central și bugetele locale, cu fundamentarea mărimii transferurilor alocate prin calculele corespunzătoare.
Este necesară eficientizarea cheltuielilor pentru retribuirea muncii.
În anul 2011, AAPL ale UTA au executat cheltuielile pentru retribuirea muncii în sumă de 175,6 mil.lei, ce constituie 52,1% din cheltuielile totale înregistrate de bugetele UAT. Cheltuielile efective au constituit 178,2 mil.lei, sau 100,6% faţă de planul rectificat. Verificările efectuate la componenta dată au relevat cazuri de utilizare neregulamentară a mijloacelor publice (589,9 mii lei), precum și de utilizare ineficientă a mijloacelor pentru retribuirea muncii (3685,2 mii lei).
Potrivit prescripțiilor Hotărîrii Guvernului nr.589 din 29.07.2011[27], se recomandă AAPL să stabilească pentru instituţiile din subordinea lor limitele numărului de unităţi de personal şi ale cheltuielilor de personal pe anul 2011. Auditul a constatat că la nivelul AAPL nu s-a ținut cont de recomandările din această hotărîre. Astfel, la finele anului de gestiune, numărul unităților de state a constituit 7080,9 unităţi, sau cu 209,9 unități (41,4 unităţi din domeniul învățămîntului) mai mult decît numărul-limită stabilit. Acest fapt a condiționat și depășirea cheltuielilor de personal, față de limita stabilită în hotărîrea nominalizată, cu 6,9 mil.lei. Deși, prin hotărîrea Comitetului Executiv al Găgăuziei, numărul de personal al Aparatului președintelui raionului Vulcănești a fost redus de la 38,75 pînă la 17,5 unități, alocațiile bugetare planificate n-au fost corectate, ceea ce a permis întreținerea supralimită a 11 unități de state, fiind admise cheltuieli suplimentare pentru retribuirea muncii în sumă de 491,1 mii lei (Administrația raionului Vulcănești – 6 unități, 191,6 mii lei; Secția Învățămînt –5 unități, 299,5 mii lei).
Contrar prevederilor pct.5 din Anexa nr.1 la Hotărîrea Guvernului nr.381 din 13.04.2006[28] și în lipsa actelor decizionale ale Ministerului Învăţămîntului, cadrele de conducere din 33 de instituţii de învăţămînt (20 de licee, 11 gimnazii, 1 gimnaziu-grădiniță, 1 şcoală primară) au desfăşurat activitate didactică peste normele stabilite prin actele normative în vigoare (9 ore pe săptămînă). Ca urmare, pentru 3,0 mii de ore didactice peste normativele stabilite au fost calculate suplimentar salarii în sumă totală de 98,8 mii lei, pentru anul de studii 2010-2011.
Introducerea neregulamentară a unităților de personal suprastatelor titulare a condiționat admiterea cheltuielilor suplimentare din bugetele UAT în sumă de 3,7 mil.lei și reducerea calității serviciilor de instruire în instituțiile preșcolare.
Conform Hotărîrii Comitetului Executiv al Găgăuziei nr.11/36 din 29.11.2004,[29] în statele instituțiilor preșcolare au fost introduse unități de educatori-profesori (pentru studierea limbii de stat şi limbii materne), neprevăzute în statele titulare provizorii ale instituțiilor de învățămînt preuniversitar, aprobate prin Ordinul Ministerului Educației nr.542/108 din 21.08.1999[30]. Cheltuielile pentru întreținerea unităților vizate au constituit suma de 3685,2 mii lei, acestea fiind suportate din contul bugetelor UAT de nivelul I, ceea ce a condiționat reducerea altor cheltuieli necesare pentru activitatea grădinițelor. Neîndeplinindu-și atribuțiile regulamentare[31], DGÎ nu a elaborat fișa de post-tip, astfel nefiind stabilite cerințele funcției față de personal. Totodată, personalul respectiv nu a fost evaluat de către DGÎ, dat fiind că, prin ordinul nr.580 din 05.09.2007[32], Ministerul Educației prevede evaluarea angajatului ca un proces benevol. Astfel, lipsa cerințelor funcției și neevaluarea cadrelor didactice din instituţiile preșcolare au determinat faptul că, la situația din 01.09.2011, din 142 persoane angajate, 130 au studii pedagogice şi doar 19 – de profil. Situația respectivă poate afecta calitatea serviciilor publice și condiționa utilizarea ineficientă a mijloacelor publice.
Deficiențele constatate au fost determinate de neconformarea de către AAPL la cerințele de optimizare a cheltuielilor pentru întreținerea personalului, precum și de indisciplina financiară în cadrul entităților verificate.
Recomandări:
11. Comitetul Executiv al UTA Găgăuzia:
11.1 de comun acord cu AAPL de nivelul I, să examineze oportunitatea optimizării numărului de personal potrivit recomandării Guvernului Republicii Moldova;
11.2 să analizeze situația creată la angajarea personalului în instituțiile preșcolare, cu întreprinderea măsurilor în vederea remedierii deficiențelor constatate.
12. Direcția Generală Învățămînt să stabilească cerințele funcției față de personalul angajat în instituțiile preșcolare, cu asigurarea evaluării acestuia.
Unele AAPL, la alimentația copiilor în instituțiile preșcolare, nu au respectat normele financiare, în unele cazuri alimentînd copiii cu produse necalitative, ceea ce poate afecta sănătatea acestora.
În anul 2011, contrar prevederilor Ordinului ME nr. 35 din 26.01.2010[33], 15 UAT de nivelul I (sau 57,7% din numărul total al UAT) nu au asigurat respectarea normelor financiare de alimentare a copiilor din instituţiile instructiv-educative pentru 1 copil/zi, care au constituit 11,25 lei/zi pentru copiii în vîrstă de pînă la 3 ani, și 13,65 lei/zi – pentru copiii în vîrstă de la 3 pînă la 7 ani. În pofida cerințelor prestabilite, la primăriile: s.Cișmichioi, norma financiară pentru alimentarea unui copil a constituit, respectiv, 4,85 și 4,45 lei/zi; s.Chiriet-Lunga – 7,61 și 8,31 lei/zi; s.Etulia – 8,02 și 9,27 lei/zi; s.Chirsova – 9,62 și 11,14 lei/zi; s.Cioc-Maidan –10,58 și 10,10 lei/zi etc. Una din cauzele principale pretinde a fi lipsa surselor financiare.
De rînd cu nerespectarea normelor financiare de alimentație a copiilor, auditul a constatat și un caz de utilizare a produselor necalitative. Astfel, la grădiniță nr.1 din s.Chirsova au fost consumate, la alimentația copiilor, murături acoperite cu mucegai. S-au depistat și alte produse alimentare preparate de personalul entității, care erau acoperite de mucegai. Situația dată poate duce la afectarea sănătății copiilor din instituțiile educaționale. (Foto nr.1 din Anexa nr.3 la Raportul de audit).
Recomandări:
13. AAPL de nivelul I[34] să examineze cazurile de nerespectare a normativelor financiare pentru alimentarea copiilor, cu întreprinderea măsurilor respective.
14. Primăria s.Chirsova să inițieze o investigație din oficiu a cazului stabilit de alimentație a copiilor cu produse necalitative, cu identificarea persoanelor vinovate de situația dată și examinarea gradului de responsabilitate a acestora; să interzică conservarea legumelor în instituţiile preşcolare.
Managementul defectuos la valorificarea mijloacelor financiare pentru investiţiile capitale a determinat tărăgănările în construcții și admiterea unor cheltuieli ineficiente.
În anul 2011, din contul bugetului UTA au fost valorificate mijloace publice pentru investiții și reparații capitale în sumă de 9,4 mil.lei, sau cu 1,7 mil.lei mai puțin față de planul rectificat (11,2 mil.lei). Perioada auditată se caracterizează printr-o reducere semnificativă a mijloacelor alocate pentru investiții și reparații capitale, comparativ cu perioadele anterioare. Misiunea de audit denotă că, deși sursele destinate acestui domeniu au fost limitate, managementul execuției nu corespunde rigorilor. Astfel, auditul a constatat cazuri de nerespectare a legislaţiei în vigoare, care au generat abateri şi erori, exprimate prin: inițierea unor obiective de construcții capitale în lipsa studiului de fezabilitate; executarea lucrărilor cu abateri de la proiectele elaborate; indisciplină financiară la execuția unor lucrări, toate acestea condiționînd utilizarea neregulamentară și ineficientă a mijloacelor publice. De asemenea, AAPL din UTA n-au asigurat concentrarea resurselor financiare în scopul finalizării și dării în exploatare a obiectivelor cu un grad înalt de finalizare, unele obiective fiind finanțate doar din contul transferurilor de la bugetul de stat, ceea ce a determinat tărăgănarea finisării obiectivelor și utilizarea ineficientă a banului public.
Întru susținerea celor invocate, exemplificăm următoarele.
Auditul a constatat că, în prezent, în UTA Găgăuzia sînt înregistrate 31 obiecte de investiții și reparații capitale nefinalizate în valoare totală de 32,5 mil.lei, inclusiv 16 obiecte în curs de execuție, cu valoarea de 26,1 mil.lei, 15 obiecte finalizate în valoare de 6,4 mil.lei, care nu au fost date în exploatare.
În lipsa unui studiu de fezabilitate, în anii 2005-2006, Comitetul Executiv al Găgăuziei a inițiat construcția blocului chirurgical în baza obiectivului nefinalizat „Blocul ginecologic” al IMSP „Spitalul raional Comrat”, fiind încheiat contractul de antrepriză în valoare de 18,9 mil.lei. Atît tergiversarea finisării acestui obiectiv, cît și modificările operate în proiect au determinat beneficiarul construcției Î.S. („Sud-A-Con”) ca pe parcursul a cinci ani să ajusteze de 3 ori documentația de deviz, cu încheierea a 3 contracte noi de antrepriză. Prin urmare, valoarea lucrărilor de construcție s-a majorat de 1,5 ori (de la 18895,3 mii lei pînă la 28752,6 mii lei). Pînă în prezent, la obiectivul respectiv au fost valorificate mijloace în sumă totală de 11,9 mil.lei. Pe parcursul auditului, s-a constatat că capacitatea de proiect a blocului chirurgical – 40 de paturi, nu corespunde necesităților instituției medicale – de 60 de paturi, de care dispune la momentul actual. Cele menționate, precum și tergiversarea finisării acestor obiective condiționează majorarea continuă a valorii lor și, în final, utilizarea ineficientă a banilor publici.
Analogic, din anul 2006, continuă reparația capitală a stației de epurare din or.Ceadîr-Lunga, la obiectivul respectiv fiind valorificate 2575,6 mii lei, sau 97,8% din suma contractată. Începînd cu anul 2010, lucrările au fost stopate din cauza lipsei de finanțare. Peste 6 ani de la începutul reparației și de la valorificarea mijloacelor la nivel de circa 98%, stația nu asigură epurarea apelor reziduale: componentele tehnologice ale stației sînt în proces de înnămolire, utilajul nu funcționează. Prin urmare, prin scurgere liberă și fără epurare biologică și tratare cu clor, apele reziduale se acumulează în iazuri biologice, de unde se evaporează și se varsă în sol. Cele menționate determină depășirea de pînă la 3 ori a valorilor maxim admisibile la substanțele nocive, cu impact dăunător asupra mediului ambiant. (Foto nr.2,nr.3,nr.4 din Anexa nr.3 la Raportul de audit).
Cu toate că AAPL a UTA, în anul 2004 a elaborat documentația de proiect pentru reparația capitală a stației principale de pompare și canalizare și a stației de epurare din mun.Comrat, Î.S. „Sud-A-Con” (beneficiarul construcției) nu s-a condus de proiectul dat, ca motiv invocînd calitatea necorespunzătoare a acestuia, astfel nefiind respectate prevederile Legii nr.721-XIII din 02.02.1996[35]. Efectiv, mijloacele alocate pentru obiectivul dat, în valoare de 1580,3 mii lei (66% din costul lucrărilor contractate), au fost valorificate la reparația capitală a unor fragmente ale colectorului de presiune, a fîntînilor de canalizare etc. Aceste lucrări s-au efectuat conform unor scheme de execuție, întocmite de responsabili de la întreprinderea de exploatare – Î.M. „Su-canal”, și devizelor de cheltuieli elaborate de Î.S.„Sud-A-Con” și IPS „Iprocom” în perioada anilor 2006-2009. Ținînd cont de faptul că la execuția lucrărilor beneficiarul nu s-a condus de documentația de proiect, auditul nu poate să se expună asupra corectitudinii executării lucrărilor și gradului de finalizare a obiectivului.
În lipsa surselor financiare, pe parcursul anilor 2010-2011, au fost contractate, executate și date în exploatare 6 obiecte de gazificare în valoare de 803,6 mii lei. Se relevă că, deși obiectivele date funcționează, beneficiarul acestora – Î.S. „Sud-A-Con” nu a prezentat auditului procesele-verbale de recepție a lucrărilor îndeplinite. Totodată, valoarea lucrărilor executate nu a fost contabilizată, de aceea auditul pune la îndoială veridicitatea datelor raportate privind mijloacele valorificate pentru investiții și reparații capitale. De asemenea, s-a constatat că în Bilanțul executării bugetului autorităților/instituțiilor publice ale UTA Găgăuzia nu este înregistrată valoarea obiectivelor în curs de execuție – de 20,4 mil.lei. Aceasta se explică prin faptul că beneficiarul ţine evidenţa contabilă pe principii de autogestiune şi nu prezintă DGF rapoarte financiare.
Fără a dispune de un plan general al Taberei de odihnă „Olimpieț”, precum și în temeiul unui proiect neexpertizat și neverificat în modul stabilit, DGÎ a inițiat construcția unei case pentru odihna copiilor, valorificînd în acest scop 461,1 mii lei. Primăria mun.Comrat a eliberat neregulamentar autorizația de construcție. Se relevă că contractul de achiziție a lucrărilor de montaj a fost atribuit S.R.L. „Panel-Sistem,” cu care autoritatea contractantă a dus tratative comerciale pînă la concurs. Mai mult decît atît, DGÎ a transmis invitații de participare la concurs la 3 operatori economici, din care 2 (inclusiv cîștigătorul concursului) sînt afiliați (o persoană fizică este concomitent conducător la un operator economic și fondator la altul). Potrivit estimărilor efectuate de o instituţie din domeniul dat, costul lucrărilor a fost exagerat cu suma de 140,0 mii lei.
Fără a avea planificate alocații pentru lucrări de reparație a grădiniței, nedesfășurînd procedura legală de achiziții publice și fără a încheia contractul de achiziționare a lucrărilor, primarul s.Chirsova a inițiat executarea lucrărilor de reparație, care, reieșind din explicațiile acestuia, constituie circa 140,0 mii lei. Urmare verificărilor, s-a constatat lipsa documentelor ce justifică execuția lucrărilor, fiind neclară și situația referitor la executanții acestora. Mai mult decît atît, potrivit explicațiilor primarului, la executarea lucrărilor au participat și angajații instituției, dat fiind că în perioada respectivă instituția preșcolară nu funcționa. Potrivit documentelor contabile, personalul instituției a fost remunerat cu suma de 75,2 mii lei. Auditul a constatat că în evidența contabilă nu sînt înregistrate operațiuni financiare referitor la execuția lucrărilor. Toate cele menționate denotă existența suspiciunilor de fraudă la execuția lucrărilor respective.
Recomandări:
15. Comitetul Executiv al Găgăuziei să asigure:
15.1. actualizarea programelor investiționale, cu identificarea surselor financiare necesare pentru finisarea obiectivelor în curs de execuție;
15.2. elaborarea și implementarea procedurilor de control intern referitor la inițierea obiectivelor de investiții capitale, precum și valorificarea mijloacelor bugetare pentru investiţii şi reparaţii capitale, în scopul neadmiterii cazurilor de utilizare ineficientă a mijloacelor publice.
16. Primăria s.Chirsova să excludă cazurile de execuție a lucrărilor de reparații cu nerespectarea cadrului regulator, precum și să asigure documentarea corespunzătoare a operațiunilor economico-financiare efectuate.
Sînt necesare îmbunătăţiri esenţiale ale managementului şi modului de utilizare a mijloacelor financiare pentru cheltuielile de amenajare a teritoriului.
În perioada anului 2011, pentru amenajarea teritoriului, UAT au utilizat mijloace financiare în sumă totală de 9716,2 mii lei, din care cele mai semnificative sume au fost înregistrate la primăriile: mun.Comrat – 4200,4 mii lei, or.Ceadîr-Lunga – 2402,4 mii lei, or.Vulcănești – 1023,3 mii lei etc.
În lipsa metodologiei exhaustive privind modul de planificare a cheltuielilor pentru amenajarea teritoriilor, AAPL de nivelul I au prognozat cheltuielile pornind de la nivelul executat în anii precedenți, coordonîndu-le în limita posibilităților financiare ale entității, fără a fi estimate necesitățile de cheltuieli. Astfel, primăriile or.Ceadîr-Lunga și or.Vulcănești n-au determinat tipurile și volumele de lucrări aferente obligaţiunilor AAPL de amenajare a teritoriului şi de salubrizare și n-au estimat valoarea alocațiilor necesare. Contrar prevederilor Legii nr.96-XVI din 13.04.2007,[36] primăriile or.Ceadîr-Lunga și or.Vulcănești n-au desfășurat proceduri de achiziţii publice ale serviciilor de amenajare a teritoriului, iar primăria or.Ceadîr-Lunga n-a încheiat contractul respectiv cu Întreprinderea municipală „Direcția gospodăriei comunal-locative” (în continuare – Î.M. „DGCL,” or.Ceadîr-Lunga). În anul auditat, primăria or.Ceadîr-Lunga a transferat Î.M. „DGCL”, or.Ceadîr-Lunga suma de 2319,1 mii lei fără confirmarea documentară a executării lucrărilor (actele lucrărilor executate și facturile fiscale). Prin derogare de la prevederile Codului fiscal, Î.M. „DGCL,” or.Ceadîr-Lunga nu a îndeplinit și nu a eliberat facturi fiscale pentru serviciile prestate, precum și nu a calculat TVA în sumă de 387,0 mii lei. Cu acordul Consiliului orășenesc Ceadîr-Lunga, din contul mijloacelor publice preconizate pentru amenajare, ÎM „DGCL”, or.Ceadîr-Lunga a întreținut 9 unități de personal cu atribuții ce nu țin de amenajare (paznicii întreprinderii, casierii băii etc.), astfel fiind utilizate neregulamentar mijloace publice în sumă de 155,2 mii lei.
Prin nerespectarea prevederilor Legii nr.113-XVI din 27.04.2007, primăria or.Vulcănești a acceptat și a contabilizat cheltuielile efective pentru amenajare în sumă de 345,7 mii lei în lipsa actelor de executare a lucrărilor, fiind întocmite doar calculele pentru timpul lucrat, neconfirmate de responsabilii de la primărie.
Recomandări:
17. Primăriile or. Ceadîr-Lunga și or.Vulcăneși:
17.1. să determine tipurile și volumele de lucrări aferente amenajării teritoriilor și să asigure procurarea lucrărilor de amenajare a teritoriului doar prin proceduri de achiziţii publice şi în limita alocaţiilor bugetare;
17.2. să asigure respectarea cu strictețe a prevederilor Codului fiscal, precum și ţinerea evidenţei contabile în conformitate cu prevederile legislaţiei în vigoare, cu înlăturarea tuturor deficienţelor constatate de audit.
18. DGF, în comun cu AAPL de nivelul I, să elaboreze o metodologie privind planificarea cheltuielilor pentru amenajarea teritoriului.
Există unele neconformități și la achiziționarea mărfurilor și serviciilor.
La unele instituții publice grupurile de lucru pentru achiziții n-au examinat şi concretizat necesităţile de procurare a bunurilor şi serviciilor, totodată efectuîndu-se achiziții publice fără acoperire financiară. Auditul a constatat și alte nereguli ce țin de achiziţionarea bunurilor, lucrărilor şi serviciilor.
Astfel:
Fără a determina prioritatea cheltuielilor necesare bunei funcționări a instituțiilor de învățămînt și în lipsa mijloacelor planificate în anul 2011 pentru procurarea tehnicii video și de calcul, DGÎ a decis achiziționarea acestora în sumă de 507,8 mii lei. În acest context, se relevă că decizia privind achiziționarea tehnicii a fost luată în timp ce majoritatea instituțiilor de învățămînt necesită reparație capitală (86%), nu dispun de sisteme de alimentare cu apă (25%), precum și de rețele de canalizare (54%). De asemenea, practic toate instituțiile de învățămînt au nevoie de utilaj de bucătărie, mobilă și inventar moale. De fapt, procedura de procurare a tehnicii respective a fost inițiată în anul precedent. Astfel, în perioada de la 08.11.2010 pînă la 17.02.2011, DGÎ a desfășurat 4 proceduri de achiziție a unora și acelorași bunuri în valoare totală de 1877,6 mii lei, prețul la unele tipuri de tehnică majorîndu-se cu 9%, ceea ce a dus la efectuarea cheltuielilor suplimentare de circa 47,0 mii lei. O parte din tehnica preconizată pentru instituțiile educaționale (inclusiv 19 computere, 8 notebook-uri, 8 imprimante etc., în suma totală de 279,5 mii lei) a fost repartizată de către DGÎ Comitetului Executiv al Găgăuziei, tehnica fiind utilizată contrar destinației.
Cu derogare de la prevederile legale, grupul de lucru interdepartamental al Comitetului Executiv al Găgăuziei pentru investiții capitale a desfășurat 4 proceduri de achiziții în lipsa acoperirii financiare, valoarea contractelor fiind de 1761,0 mii lei. Cele menționate denotă o indisciplină financiară, care a dus la formarea unor datorii creditoare, neasigurate financiar.
Totodată, la achiziționarea mărfurilor și serviciilor au fost admise unele încălcări de ordin procedural, și anume:
DGÎ, la achiziționarea serviciilor hoteliere, nu a perfectat și nu a transmis invitațiile de participare la concurs la un număr cît mai mare de operatori economici, așa încît să fie obținut cel mai convenabil preț;
Autoritățile contractante nu au asigurat prezentarea garanției pentru buna execuție a contractelor în valoare de 358,6 mii lei (DGÎ – 76,0 mii lei; primăria mun.Comrat – 244,5 mii lei; Î.S.„Sud-A-Con” – 38,0 mii lei);
Autoritățile contractante nu au asigurat semnarea declarațiilor de confidențialitate și imparțialitate de către fiecare membru al grupului de lucru pentru achiziții, precum și divizarea responsabilităților între membri;
Primăria mun.Comrat nu a introdus în invitațiile de participare la concursuri prin cererea ofertelor de prețuri lista documentelor de calificare a operatorilor economici.
Recomandări:
19. Direcția Generală Învățămînt, primăria mun.Comrat, grupul de lucru pentru investiții capitale:
19.1 să elaboreze și să implementeze procedurile de control intern, care ar asigura valorificarea mijloacelor bugetare pentru mărfuri, lucrări și servicii în baza principiilor de utilizare eficientă a mijloacelor;
19.2. să respecte prevederile actelor normative referitor la perceperea garanției pentru buna execuție a contractelor de achiziții ale mărfurilor și lucrărilor.
Se cere intensificarea activităților în cadrul Programului de dezvoltare a serviciilor de aprovizionare cu apă potabilă.
Conform contractului de recreditare încheiat între MF și Comitetul Executiv al Găgăuziei, a fost angajat un credit în sumă de 2,5 mil.euro în cadrul Programului de dezvoltare a serviciilor de aprovizionare cu apă potabilă, care va fi desfășurat în 5 localități din r-nul Ceadîr-Lunga. Concomitent, UTA i-au fost acordate și două granturi în sumă de 5,0 mil.euro. Potrivit Programului, proiectul este realizat în comun de către BERD, Ministerul Mediului, autorităţile locale, entitatea de proiect, iar responsabilitatea financiară îi revine exclusiv UTA. Auditul a constatat că lipsa de interacțiune între organele care implementează Programul dat duce la tergiversarea implementării acestuia, ceea ce generează cheltuieli iraționale, achitate sub formă de comision de angajament, comision unic etc. Astfel, în perioada anilor 2010-2011, UTA Găgăuzia a achitat suma de 634,9 mii lei.
Auditul a constatat nereguli majore la întreținerea autoturismelor de serviciu.
DGÎ nu a întreprins măsurile corespunzătoare în vederea reglementării conforme a utilizării autoturismelor de serviciu, astfel admițînd efectuarea cheltuielilor neregulamentare. Hotărîrea Guvernului nr.1404 din 30.12.2005[37] stipulează că parcursul-limită pentru autoturismele care deservesc AAPL din UTA constituie 23,0 mii km anual. Nerespectînd aceste norme, DGÎ a stabilit parcursul-limită pentru 2 autoturisme cu depășirea normativului de 1,9 ori. În pofida acestui fapt, DGF a acceptat devizele de cheltuieli întocmite de DGÎ, care includeau calcule exagerate privind cheltuielile pentru întreținerea autoturismelor. Totodată, DGÎ n-a respectat nici propriile normative stabilite la parcursul-limită. Toate acestea au determinat efectuarea cheltuielilor suplimentare din bugetul instituției în sumă totală de 52,1 mii lei. DGÎ explică deficienţa respectivă prin faptul că limitele prestabilite nu corespund necesităţilor instituţiei. De asemenea, nerespectîndu-se cerinţele cadrului normativ, DGÎ a casat combustibil în valoare de 93,9 mii lei în lipsa semnării foilor de parcurs de către persoanele responsabile.
Concomitent, în lipsa contractului de arendă, DGÎ a alimentat cu combustibil în sumă de 38,9 mii lei un autocamion, care nu-i aparține. Nerespectîndu-se prevederile Ordinului nr.108 din 17.12.1998[38], în foile de parcurs nu a fost înregistrată sarcina șoferului, volumul serviciilor prestate pentru DGÎ, precum și datele vitezometrului. Mai mult decît atît, șoferul camionului nu a confirmat semnăturile sale pe 5 foi de parcurs, din 23 de foi înregistrate la DGÎ în anul 2011. Din cele menționate reiese că DGÎ a casat neîntemeiat 2,2 mii litri de benzină în sumă de 32,5 mii lei, auditul avînd suspiciuni de fraudă la casarea acesteia.
Neregulile constatate au fost cauzate de lipsa în cadrul entității a unor proceduri privind casarea combustibilului, inclusiv prin nedelegarea acestor responsabilități unei persoane anumite.
Recomandări:
20. Guvernatorul UTA Găgăuzia să examineze încălcările depistate la casarea combustibilului și să întreprindă măsuri în strictă conformitate cu legislația în vigoare.
21. Direcția Generală Învățămînt să asigure elaborarea și implementarea sistemului de control intern la întreținerea autoturismelor.
Obiectivul III: A raportat UTA Găgăuzia în modul corespunzător, a gestionat și a asigurat integritatea patrimoniului?
În pofida măsurilor întreprinse de către Comitetul Executiv al UTA Găgăuzia privind îmbunătățirea managementului patrimoniului public, prezentul audit a constatat că la compartimentul dat persistă deficienţe şi lacune, unele fiind condiționate de neimplementarea tuturor recomandărilor înaintate de Curtea de Conturi în cadrul auditului anterior. În acest context, se relevă gestionarea ineficientă a terenurilor proprietate publică, neîntreprinderea măsurilor întru încasarea creanțelor formate din arenda terenurilor, precum și administrarea necorespunzătoare a activelor patrimoniale publice. Toate acestea se datorează lipsei în cadrul UTA a unei politici exhaustive privind modul de gestionare a patrimoniului public local, prezenței conflictului de interese în exercitarea atribuțiilor funcționale de către factorii de decizie privind administrarea patrimoniului și constituie un impediment în majorarea veniturilor proprii ale bugetelor locale, necesare întru dezvoltarea UAT.
Este necesară o evidență exhaustivă a terenurilor proprietate publică .
Potrivit art.13 din Legea nr.523-XIV din 16.07.1999[39], evidența proprietății publice a UAT se ține în contabilitate, în mod strict, conform Normelor metodologice elaborate de Ministerul Finanțelor. În condițiile acestei legi, urmează a fi evaluate și înregistrate în evidența contabilă și terenurile proprietate publică, însă nedelimitarea clară a acestora, precum și lipsa unor Norme metodologice privind evidenţa patrimoniului public al UAT, care urmau a fi elaborate de către Ministerul Finanţelor şi aprobate de Guvern, fac imposibilă realizarea acestei prevederi. Situația dată afectează atît dreptul legal de gestionare a patrimoniului, cît și contabilizarea tranzacțiilor cu acesta. În această ordine de idei, se relevă că, în rezultatul verificării și contrapunerii contractelor de arendă cu datele evidenței contabile, s-a constatat necontabilizarea creanțelor de la arendarea terenurilor proprietate publică a UAT, dintre care cele mai semnificative fiind la: primăria mun. Comrat – 793,3 mii lei (191,7 ha); primăria s. Chirsova – 297,5 mii lei (150,1 ha); primăria s. Cazaclia – 283,5 mii lei (425,0 ha). De asemenea, nu s-a asigurat monitorizarea contractelor de arendă la primăriile respective, nefiind întreprinse măsurile de rigoare și în vederea încasării pe cale judiciară a creanțelor la plata pentru arendă în sumă totală de 258,5 mii lei[40].
Unele primării nu au asigurat veridicitatea datelor Registrului cadastral al deţinătorilor de terenuri, potrivit cerințelor Regulamentului cu privire la conţinutul documentaţiei cadastrului funciar[41]. Astfel, misiunea de audit a constatat că darea de seamă funciară pe anii 2010 și 2011 a primăriei mun.Comrat conține date neveridice, și anume: la 4 deținători de terenuri, una și aceeași suprafață de terenuri a fost reflectată de 2 ori la diferite categorii de terenuri, astfel denaturîndu-se darea de seamă funciară cu suprafața de 12,83 ha. Totodată, terenuri proprietate publică cu suprafață de 29,9 ha figurau eronat în darea de seamă funciară ca terenuri private.
Gestionarea eficientă a patrimoniului public a fost afectată și de unii factori subiectivi, printre care conflictul de interese. Conform contractului din 15.04.2003, primăria s.Chirsova a transmis în arendă unei persoane fizice obiectul acvatic cu suprafață de 80 ha, pentru o perioada de 10 ani. În anul 2007, persoana respectivă a fost aleasă în funcția de primar, iar odată cu intrarea în funcție, a transmis iazul în subarendă altei persoane fizice. În perioada anilor 2007-2011, primăria nu a fost preocupată de calcularea și încasarea plății pentru arendă, care a constituit 246,0 mii lei, fiind achitate doar 34,4 mii lei. De menționat că consiliul local, neținînd cont de prevederile pct.4 din Anexa la Legea nr.1308-XIII din 25.07.1997 și de pct.10 din Regulamentul aprobat prin Hotărîrea Guvernului nr.405 din 06.05.2005[42], prin decizia din 13.10.2011, a dispus recalcularea plății pentru arendă începînd cu 01.06.2007, prin aplicarea unui coeficient diminutiv (0,3), ceea ce a dus la cauzarea de prejudicii bugetului local în sumă de 211,6 mii lei. Ignorarea normelor legale de către aleșii locali este încurajată atît de lipsa reglementărilor privind responsabilitatea colectivă a acestora în cazurile comiterii de prejudicii bugetelor locale, cît și de lipsa controlului administrativ eficient asupra legalităţii deciziilor adoptate de organele locale din partea reprezentantului Oficiului teritorial al Cancelariei de Stat.
S-a constatat administrarea necorespunzătoare a entităților cu capital social de stat, parte componentă a bunurilor domeniului public al UTA Găgăuzia.
Deși, în temeiul recomandării Curții de Conturi, Comitetul Executiv al UTA Găgăuzia a adoptat Hotărîrea nr.3/6 din 14.03.2011 „Privind activitatea societăților pe acțiuni cu capitalul majoritar al statului pe anul 2010”, în care s-a evaluat managementul entităților cu capital social de stat, fiind stabilite și unele acțiuni de îmbunătățire a situației economico–financiare a acestora, măsurile întreprinse nu s-au soldat cu succes. Astfel, analiza rapoartelor financiare ale agenților economici în capitalul social al cărora AAPL din UTA dețin cota majoritară denotă că situația economico-financiară a acestora este una precară. Prin urmare, la situația din 31.12.2011, în proces de insolvabilitate se află 3 societăți pe acțiuni din cele 13 cu capital majoritar de stat, iar 3 societăți pe acțiuni au încheiat anul 2011 cu pierderi din activitatea economico-financiară în sumă de 467,1 mii lei. S-a soldat cu pierderi şi activitatea economico-financiară a întreprinderilor municipale și întreprinderilor de stat din UTA. În acest context, se relevă că 11 întreprinderi municipale și 6 întreprinderi de stat au încheiat anul 2011 cu pierderi în sumă totală de 2,9 mil.lei[43].
Nu s-au întreprins măsuri în vederea înregistrării patrimoniului public local la OCT.
O problemă nesoluționată de mai mulți ani este și neînregistrarea la organul cadastral a patrimoniului public local, fapt ce poate afecta integritatea acestuia. Deşi Comitetul Executiv al Găgăuziei a înaintat Guvernului propuneri privind înregistrarea gratuită a bunurilor care aparțin domeniului public, problema în cauză nu a fost rezolvată. Potrivit constatărilor de audit, la situația din 31.12.2011, nu sînt înregistrate la organul cadastral drepturile de proprietate asupra a 692 imobile proprietate publică, cu valoarea de 172,0 mil.lei[44]. De asemenea, nu au fost înregistrate la oficiile cadastrale și bunurile întreprinderilor municipale și ale întreprinderilor de stat din UTA în sumă totală de 149,6 mil.lei (inclusiv ale întreprinderilor municipale – 101,4 mil.lei, și ale întreprinderilor de stat – 48,2 mil.lei).
Recomandări:
22. Guvernatorul Găgăuziei :
22.1. să înainteze o inițiativă legislativă către Adunarea Populară privind administrarea și deetatizarea proprietății publice a UTA, în scopul revigorării întreprinderilor cu capital social de stat;
22.2. să aprobe un plan amplu de măsuri, în ansamblu pe unitatea autonomă, pentru asigurarea necondiționată a cadastrării cantitativ-valorice a patrimoniului public imobiliar în aspect juridic, cadastral și tehnic.
23. Primăriile mun.Comrat, s.Chirsova și s.Cazaclia să întreprindă măsurile de rigoare în vederea încasării creanțelor la plata pentru arenda terenurilor proprietate publică.
24. Primăria mun.Comrat să întreprindă măsurile de rigoare în vederea ținerii conforme a Registrului cadastral al deţinătorilor de terenuri și să asigure veridicitatea dării de seamă funciare.
Există probleme la distribuirea ajutorului umanitar acordat de Federația Rusă pentru lichidarea consecințelor secetei.
În perioada anului 2010, UTA a beneficiat de bunuri materiale (motorină) în cantitate de 4999,0 tone, în sumă totală de 105,0 mil.ruble rusești, din contul ajutorului umanitar alocat UTA de către Federația Rusă. Potrivit corespondenței între autoritățile Federației Ruse și Comitetul Executiv al Găgăuziei, ajutorul umanitar respectiv a fost destinat lichidării consecințelor secetei și formării rezervei materiale. Faptul că bunurile respective n-au fost contabilizate în modul corespunzător a determinat auditul să efectueze verificările de rigoare începînd cu perioada recepționării lor (anul 2010).
În acest context, misiunea de audit menționează următoarele .
În iulie 2010, Ministerul Energeticii al Federației Ruse a livrat în adresa Comitetului Executiv al Găgăuziei motorină în cantitate de 4999,0 tone, pentru a fi transportată și transmisă beneficiarului în stația Moghiliov-Podoliskii, achitînd şi cheltuielile de transportare pînă la locul de destinație. În stația nominalizată, marfa a fost transmisă transportatorului, angajat de UTA Găgăuzia, în responsabilitatea căruia au fost puse și riscurile pentru pierderea bunurilor, potrivit condițiilor contractului încheiat între Părți. Recepționarea mărfii s-a efectuat de către o comisie formată de Comitetul Executiv al Găgăuziei, care a constatat lipsa a 80,9 tone de motorină, față de cantitatea livrată de Federația Rusă și vămuită la postul vamal de frontieră. Cantitatea respectivă de motorină a fost casată la pierderi conform hotărîrii Comitetului Executiv, concomitent fiind înaintată o pretenţie transportatorului responsabil de integritatea bunurilor, care a respins-o.
Cu încălcarea prevederilor Ordinului MF nr.27 din 28.04.2004[45], fără a documenta şi a stabili lipsuri efective de motorină, Comitetul Executiv al Găgăuziei a mai casat suplimentar 39,3 tone de motorină, în valoare de 306,2 mii lei, prin aplicarea normelor de perisabilitate naturală.
Potrivit planului de distribuire a combustibilului, aprobat de către Comisia teritorială pentru ajutoarele umanitare și prezentat MMPSF, s-a prevăzut ca 2087 tone de combustibil să fie distribuite la formarea rezervei materiale a Găgăuziei. Concomitent, 2913 tone de motorină au fost preconizate pentru acordarea ajutorului umanitar populației UTA (cîte 26 kg combustibil în cantitate totală de motorină pentru o persoană). Efectiv AAPL de nivelul I au repartizat către populaţie combustibil în cantitate totală de 2418,2 tone, unei persoane revenindu-i de la 13,8 kg (primăria Cotovscoie) pînă la 73 kg (primăria Beșalma). Restul cantității de 494,8 tone, rămasă la unele AAPL de nivelul I, a fost utilizată după cum urmează:
7 primării, aplicînd neregulamentar normele de perisabilitate naturală, au casat 23,7 tone de combustibil, în valoare de 184,7 mii lei, fără efectuarea inventarierii și fără a stabili lipsuri efective, precum și fără a documenta acest proces;
în baza scrisorii Comitetului Executiv al Găgăuziei, unele UAT au format rezerve de motorină în cantitate totală de 344,3 tone, iar altele s-au achitat pentru servicii de transportare și păstrare cu 126,8 de tone de motorină.
Potrivit Regulamentului cu privire la rezervele UTA, Comitetul Executiv al Găgăuziei a alocat gratuit 351,0 tone la diferiți beneficiari: asociații obștești (207,2 tone), organizații de cult (96 tone) etc. În unele cazuri, ajutorul umanitar a fost alocat asociațiilor obștești întru rezolvarea problemelor comunitare, însă efectiv scopul respectiv nu a fost realizat, fapt cauzat de lipsa unor angajamente prestabilite între Părți. Un așa caz a fost constatat în s.Chirsova. Astfel, unei asociații obștești i s-au alocat 55,9 tone de motorină pentru forarea sondei arteziene și conectarea la rețelele de alimentare cu apă a populației, asociația pretinzînd a fi proprietarul acesteia. Deşi Comitetul Executiv al Găgăuziei a emis o hotărîre, potrivit căreia toate obiectivele edificate din contul ajutorului umanitar urmează a fi transmise la balanța primăriei, această prevedere rămîne neimplementată în cazul dat. Prin urmare, obiectivul respectiv a fost dat în exploatare la finele anului 2011, însă divergențele apărute între primărie şi asociația obştească fac imposibilă conectarea populaţiei la sursa de apă.
În pofida măsurilor întreprinse de Comitetul Executiv al Găgăuziei privind restituirea loturilor de combustibil alocate agenților economici cu titlu de împrumut în cantitate de 1011,5 tone, cu valoarea estimativă de 7,9 mil.lei, combustibilul n-a fost returnat, deși termenul de împrumut a expirat. Concomitent, Comitetul Executiv al Găgăuziei nu a calculat și nu a aplicat sancțiuni pecuniare faţă de agenţii economici restanţieri pentru nerespectarea termenelor de restituire a bunurilor, care la situația din 01.01.2012 au constituit 3,1 mil. lei.
În contradicție cu actele legislative[46], care prevăd contabilizarea obligatorie a bunurilor materiale, cu recomandările înaintate în cadrul auditului anterior, precum și în pofida multiplelor adresări ale echipei de audit, factorii de decizie ai UTA nu au asigurat contabilizarea și reflectarea în Bilanțul executării bugetului pe anul 2011 a soldului motorinei de 223,0 tone, în sumă de 1737,7 mii lei (inclusiv la Comitetul Executiv al Găgăuziei– 165,4 tone, în sumă de 1288,9 mii lei, și la primării – 57,6 tone, în valoare de 448,8 mii lei), și a creanțelor agenților economici – 1128,5 tone, în sumă de 8793,7 mii lei. De asemenea, contrar prevederilor cadrului regulator[47], în anii 2010-2011, AAPL din UTA Găgăuzia nu au organizat și nu au efectuat inventarierea combustibilului.
Recomandări:
25. Guvernatorul UTA Găgăuzia:
25.1. să întreprindă măsuri privind înregistrarea în evidența contabilă a soldului bunurilor materiale donate de Federația Rusă;
25.2. să asigure recuperarea împrumuturilor alocate agenților economici, cu calcularea și încasarea sancțiunilor pecuniare prevăzute de contract.
Alte constatări ale auditului
Misiunea de audit a constatat unele deficienţe, inclusiv la organizarea evidenței contabile, care nu sînt semnificative, însă afectează disciplina financiară a unor executori de buget. În acest context, exemplificăm următoarele.
La primăria s.Cișmichioi s-a constatat raportarea eronată a investițiilor capitale, în Bilanțul executării bugetului fiind înregistrate obiecte în curs de execuție în sumă de 109,3 mii lei. De fapt, obiectivul „Gazificarea liceului” a fost dat în exploatare în a.2004, iar suma menționată constituie datoria către antreprenor. Deși aceasta constituie o datorie cu termenul de prescripție expirat, primăria, nerespectînd cerințele regulamentare[48], nu a efectuat operațiunile contabile corespunzătoare privind majorarea finanțării cu suma respectivă. O situație similară s-a constatat și la primăria s.Bugeac, în sumă de 6,9 mii lei.
Pentru desfășurarea unor măsuri culturale, primăria mun.Comrat a încheiat 6 contracte, în sumă de 173,9 mii lei, cu deținători de patente (eliberate pentru deservirea muzicală a ceremoniilor). Cu toate că, potrivit art.3 din Legea nr.93-XIV din 15.07.1998[49], titularul patentei nu este în drept să angajeze lucrători pentru desfășurarea activității de întreprinzător specificate în patentă, de fapt, prin intermediul deținătorilor de patentă, au fost angajați artiști, care au participat la măsurile culturale respective. Mai mult decît atît, prin intermediul unui deținător de patentă, a fost angajat ansamblul „Diuz-Ava” și orchestra de fanfară – subdiviziuni ale Direcției generale cultură și turism a Comitetului Executiv al Găgăuziei.
Recomandări:
26. Primăriile s.Cișmichioi și s.Bugeac să întreprindă măsuri în vederea majorării finanțării cu sumele datoriilor creditoare cu termenul de prescripție expirat.
27. IFS pe UTA Găgăuzia să efectueze controlul privind corectitudinea prestării serviciilor muzicale de către deținătorii de patente.
Cu privire la executarea cerințelor din Hotărîrea Curții de Conturi
Cu referire la executarea cerințelor din Hotărîrea Curții de Conturi nr.49 din 01.07.2010, auditul relevă că, deși au fost întreprinse măsuri pentru asigurarea lichidării neajunsurilor constatate de audit (instituirea auditului intern), unele probleme identificate anterior persistă și în perioada auditată, după cum urmează:
prognozarea neconformă a părții de venituri a bugetelor UAT;
neimplementarea procedurilor de control intern la identificarea terenurilor proprietate publică, ceea ce a dus la neîncasarea plăților pentru folosirea acestora, astfel neasigurîndu-se plenitudinea realizării veniturilor cuvenite bugetelor UAT;
creșterea restanțelor contribuabililor față de bugetul local;
neoptimizarea cheltuielilor pentru întreținerea aparatului administrativ;
neasigurarea administrării eficiente a patrimoniului public.
Concluzii generale de audit
Misiunea de audit concluzionează că, în pofida măsurilor întreprinse de către factorii de decizie din UTA Găgăuzia în vederea îmbunătățirii managementului exercițiului bugetar, încă persistă multiple probleme, abateri de ordin regulamentar, care afectează buna gestiune a mijloacelor publice. În acest context, se menționează deficiențe în activitatea DGF, inclusiv ce țin de: evaluarea neveridică a bazei de impozitare, neaplicarea cadrului regulator la stabilirea relațiilor interbugetare între bugetul central și bugetele UAT de nivelul I, ceea ce a condiționat alocarea incorectă a transferurilor pentru asigurarea nivelării bugetare a UAT. De asemenea, s-a relevat disciplina financiară precară la execuția unor cheltuieli bugetare, nefiind asigurată eficiența utilizării banului public. Se atestă preocuparea insuficientă a AAPL privind gestionarea conformă a patrimoniului public, inclusiv a celui aflat în administrarea agenților economici cu capital social de stat, în rezultatul cărui fapt unii dintre aceștia se află în procedură de insolvabilitate, iar alții încheie anul financiar cu pierderi. Unele deficiențe au fost constatate și la recepționarea, distribuirea și contabilizarea ajutorului umanitar (motorină) acordat de Federația Rusă. Toate acestea au fost condiționate atît de lipsa unui sistem de control intern corespunzător, cît și de exercitarea neconformă de către unii factori de decizie a atribuțiilor funcționale.
Responsabil de desfășurarea misiunii de audit,
Director adjunct de departament: A.Frunze
Echipa de audit:
Controlori superiori de stat, auditori publici: A.Caramilea
V.Matei