HOTĂRÂRE nr. 16 din 03.05.2012 CURTEA DE CONTURI publicat 01.06.2012
privind rezultatele auditului regularităţii gestionării patrimoniului public de către autorităţile şi entităţile din domeniul aviaţiei civile pe perioada anilor 2010-2011
Trimiteri: 356 legate 40 nerezolvate 14 fără țintăActe din afara site-ului: 9 fără adresă
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Albastru: un document din afara legis.md. O parte a unui act al Uniunii Europene e legată de actul întreg pe EUR-Lex; fără adresă, rămâne doar marcată.
Nerezolvate (40)
- Ordinul nr. 22 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- Ordinul nr. 26 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- Ordinul nr. 108 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- Ordinul nr. 114 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- Ordinul nr. 121 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- Ordinului nr.124 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- pct.3.4 Trimitere recunoscută: actul citat nu a fost identificat
- pct. 6.9 Trimitere recunoscută: actul citat nu a fost identificat
- aceeași lege Trimitere recunoscută: actul citat nu a fost identificat
- pct. 3.4 Trimitere recunoscută: actul citat nu a fost identificat
- pct.4.1 Trimitere recunoscută: partea nu a fost găsită în acest act
- pct.4.13 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul privind retribuirea muncii al Î.S. C.A. Trimitere recunoscută, fără legătură
- pct.4.13 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul privind stabilirea adaosurilor pentru eficiența muncii Trimitere recunoscută, fără legătură
- pct.14.3 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul privind remunerarea muncii Trimitere recunoscută, fără legătură
- pct. 1.2 Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr.1 Trimitere recunoscută: actul citat nu a fost identificat
- pct.11 Trimitere recunoscută: partea nu a fost găsită în acest act
- Anexa nr.1 Trimitere recunoscută: actul citat nu a fost identificat
- Ordinului ASAC nr.2 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- conform Anexei Trimitere recunoscută, fără legătură
- punctul 15 Trimitere recunoscută: actul citat nu a fost identificat
- pct.43 Trimitere recunoscută: actul citat nu a fost identificat
- Ordinul nr.40 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- Ordinul nr.72 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- pct.11 Trimitere recunoscută: partea nu a fost găsită în acest act
- Anexa nr.5 Trimitere recunoscută: actul citat nu a fost identificat
- Ordinul Ministerului Finanţelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- pct. 5.2 Trimitere recunoscută: actul citat nu a fost identificat
- Statutului întreprinderii. Trimitere recunoscută, fără legătură
- Pct.11 lit. i) Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentului Consiliului de administrație al Î.S. Trimitere recunoscută, fără legătură
- Art.24 Trimitere recunoscută: actul citat nu a fost identificat
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- art. 71 Trimitere recunoscută: partea nu a fost găsită în acest act
- art.91 Trimitere recunoscută: partea nu a fost găsită în acest act
- art.91 Trimitere recunoscută: actul citat nu a fost identificat
- aceeași lege Trimitere recunoscută: actul citat nu a fost identificat
Fără țintă (14)
Din afara site-ului: fără adresă (9)
Curtea de Conturi, în prezenţa dlui Boris Gherasim, viceministrul transporturilor și infrastructurii drumurilor, dnei Nina Lupan, directorul Trezoreriei de Stat a Ministerului Finanțelor, dlui Roman Proca, consultant principal al Direcției economie, infrastructură și mediu a Cancelariei de Stat, dlui Viorel Pană, şef-adjunct al Direcţiei finanţele economiei naţionale, cheltuieli capitale şi achiziţii publice a Ministerului Finanţelor, dlui Gheorghe Sîrcu, șeful Direcției politici salariale a Ministerului Muncii, Protecției Sociale și Familiei, dlui Tudor Copaci, directorul general al Agenției Proprietății Publice, dlui Dumitru Buga, șeful Direcției Poliției Transporturi a Ministerului Afacerilor Interne, dlui Vladimir Cebotari, director interimar al Autorității Aeronautice Civile, dlui Iurie Zidu, prim-vicedirector general al Administraţiei de Stat a Aviaţiei Civile, dlui Mircea Maleca, directorul Departamentului financiar al Î.S. Compania Aeriană „Air Moldova”, dlui Petru Jardan, director general interimar al Î.S. „Aeroportul Internaţional Chişinău”, dlui Sorin Stati, directorul general al Î.S. „MoldATSA”, dlui Vladimir Gorincioi, directorul general al S.A. „Aeroport Handling”, dnei Ana Gavrilașenco, contabil-șef al S.A. „Aeroport Catering”, precum şi a altor persoane cu funcţii de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Rapoartele auditurilor regularității gestionării patrimoniului public de către autoritățile și entitățile din domeniul aviației civile pe perioada anilor 2010-2011.
Misiunile de audit s-au desfăşurat în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[2], avînd ca scop obţinerea probelor de audit credibile şi rezonabile pentru susţinerea constatărilor şi concluziilor asupra regularității gestionării patrimoniului public de către Administraţia de Stat a Aviaţiei Civile (în continuare – ASAC), Î.S. Compania Aeriană „Air Moldova” (în continuare – Î.S. C.A. „Air Moldova”), Î.S. „Aeroportul Internaţional Chişinău” (în continuare – Î.S. „AIC”), Î.S. „MoldATSA”, S.A. „Aeroport Handling”, S.A. „Aeroport Catering” pe perioada anilor 2010-2011.
Misiunile de audit s-au efectuat conform Standardelor Curţii de Conturi[3]; probele de audit au fost colectate atît în cadrul entităților auditate, cît și de la terțe persoane, cu aplicarea procedurilor de fond.
Examinînd rezultatele misiunilor de audit și audiind rapoartele prezentate, precum şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi
A CONSTATAT:
Luînd în considerație dezvoltarea aviației civile în calitate de ramură strategică a economiei naționale, au fost auditate entitățile-cheie, care, în complex, asigură acordarea serviciilor aeronautice. Astfel, din totalul activelor aflate în gestiunea agenților economici ce activează în acest domeniu (2255,9 mil.lei), au fost supuse auditării șase entități care gestionează patrimoniul statului, valoarea căruia constituie 2202,3 mil.lei, sau 97,6% din totalul activelor din sectorul dat.
Figura nr.1.
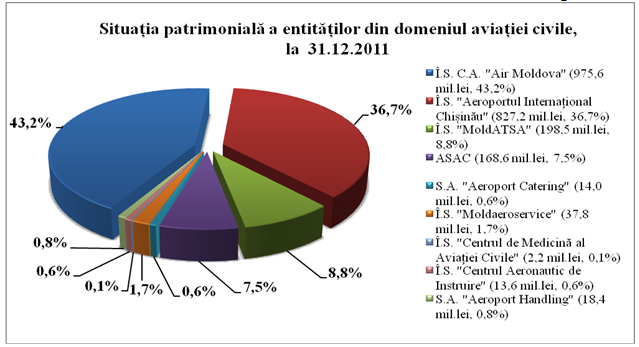
Sursă: Rapoartele financiare pe anii 2010-2011
Potrivit raportărilor financiare ale entităților din domeniul aviației civile, supuse auditului pentru perioada de gestiune economică 2010-2011, patrimoniul public, la situația din 01.01.2010, constituia valoarea în mărime de 1636,7 mil.lei, iar la situația din 31.12.2011, respectiv, 2202,3 mil.lei. Majorarea valorii patrimoniului cu 565,6 mil.lei reprezintă rezultatul procurării mijloacelor fixe în sumă de 387,7 mil.lei, creșterii activelor financiare pe termen lung în valoare de 122,6 mil.lei, creanţelor pe termen scurt – 42,1 mil.lei, precum și a altor active curente – 13,2 mil.lei.
Pentru perioada auditată, activitatea economico-financiară a entităților verificate a înregistrat un declin economic, astfel, ritmul de creștere a cheltuielilor depășind ritmul de creștere a veniturilor cu 8,7%, fiind caracteristic pentru toate entitățile auditate. În aceste condiții, rezultatul din activitatea operațională a fost în descreștere în anul 2011, comparativ cu anul 2009, cu 68,5 mil.lei, iar profitul net, pentru aceeași perioadă, s-a diminuat cu 49,5 mil.lei.
În totalul cheltuielilor efectuate în domeniul vizat, o cotă semnificativă o dețin cele destinate remunerării muncii, care în anul 2010 au constituit 247,7 mil.lei, iar în anul 2011 – 255,1 mil.lei. Studiul componentelor acestor cheltuieli a evidențiat că, pentru perioada auditată, din totalul acestora (496,0 mil.lei) doar 38,0% au constituit salariul tarifar și 62,0% – suplimente și premii.
Reieșind din specializarea pe piață în materie de servicii prestate de agenții economici operatori din domeniul aeronauticii, care au în gestiune patrimoniu public, auditurile efectuate s-au axat pe evaluarea eficienței utilizării patrimoniului, precum și pe factorii ce au influențat administrarea și gestiunea necorespunzătoare.
Constatările rezultate din Rapoartele misiunilor de audit – per-ansamblu pe ramură, și, în special, pe fiecare entitate – denotă indisciplină managerială și financiară, care au condus la nereguli și abateri semnificative în materie de gestionare a patrimoniului public, de achiziționare de bunuri (lucrări și servicii), de reglementări tarifare costuri/venituri, de administrare a cheltuielilor și, mai cu seamă, a celor generate de practici voluntariste de remunerare economic nefundamentată a angajaților și persoanelor cu funcții reprezentative.
Entitățile n-au asigurat o gestionare adecvată a patrimoniului public aflat în administrare, ceea ce reprezintă riscuri de neasigurare a integrității acestuia. Astfel, nu s-a asigurat înregistrarea dreptului asupra bunului la organele cadastrale și, respectiv, înregistrarea conform rigorilor de evidență a mijloacelor fixe și a valorii acestora, și anume: bunuri imobile în număr de 87 de unități, cu valoarea de 46,6 mil.lei, și terenuri de 51,93 ha, precum și reflectarea în evidență fără valoare a terenului cu suprafața de 363,37 ha de către Î.S. „AIC”; 20 de terenuri de 16,2 ha de către Î.S. „MoldATSA”;
s-a constatat necorespunderea datelor privind bunurile imobile, inclusiv terenuri, din evidența contabilă cu cele de la organele cadastrale și din Listele bunurilor imobile proprietate publică a statului, aprobate prin Hotărîrea Guvernului nr.351 din 23.03.2005[4]. Asemenea fapte au fost identificate la: Î.S. „AIC” – suprafața terenului atribuit, potrivit statutului, este de 480,0 ha, în evidența contabilă – 363,37 ha, iar la organele cadastrale – 309,24 ha; Î.S. „MoldATSA” – conform statutului, dispune de 21 de terenuri cu suprafața de 17,06 ha, în evidența contabilă – de bunuri imobile cu suprafața de 5746,2 m2 și de 20 de terenuri cu suprafața de 16,2 ha, iar la organele cadastrale – de bunuri imobile cu suprafața de 7947,6 m2 și de 20 de terenuri cu suprafața de 21,9 ha;
entitățile nu dispun de strategii de renovare a echipamentelor, cu scopul asigurării durabile a activităților de exploatare;
decizia fondatorului (Ministerul Transporturilor și Infrastructurii Drumurilor; în continuare – MTID) şi a Consiliului de administrație al Î.S. C.A. „Air Moldova” privind majorarea în anul 2010 a capitalului social al acesteia, în lipsa surselor de finanțare, s-a soldat cu: (i) înregistrarea capitalului nevărsat în valoare de 568,9 mil.lei; (ii) înregistrarea valorii activelor proprii inferioare valorii capitalului social cu 406,8 mil.lei; (iii) beneficierea de facilități fiscale aferente scutirii de TVA (de circa 86,0 mil.lei) la importul aeronavei de către Companie;
la formarea capitalului de rezervă, organele de conducere ale S.A. „Aeroport Handling” n-au ţinut cont de prevederile statutare, ca urmare fiind depăşit normativul de formare a acestuia (cu 685,2 mii lei);
efectuarea neconformă a inventarierii de către Î.S. C.A. „Air Moldova” a condus la necorespunderea datelor contabile și a celor din rezultatele inventarierii cu 3,8 mil.lei; de către Î.S. „MoldATSA” – lipsa confirmării și delimitării mijloacelor fixe (43,8 mil.lei) cu uzura de 100%, din care o mare parte utilizate în procesul tehnologic (517 unități în valoare de 33,5 mil.lei).
Politicile manageriale ce ţin de achiziţionarea bunurilor (lucrărilor şi serviciilor), precum şi atribuțiile personalului implicat în aceste procese denotă un nivel scăzut de responsabilitate. Nedispunerea de către întreprinderile auditate din domeniul aviației civile de un cadru regulator relevant privind organizarea și desfășurarea adecvată a procedurilor de achiziție a bunurilor și serviciilor, precum și nesubordonarea acestei activități prevederilor Legii nr.96-XVI din 13.04.2007 „Privind achiziţiile publice” exclud buna administrare a acestor procese. Astfel,
Î.S. ,,AIC” a admis contractarea, procurarea, instalarea, utilizarea și înregistrarea în evidență a complexului patrimonial – sistemul integrat de securitate în sumă de 13,8 mil.dolari SUA, cu nereguli și în condiții dezavantajoase, care se exprimă prin: (i) admiterea încheierii contractului inițial de leasing în valoare de 27,6 mil.dolari SUA, din care doar 13,8 mil.dolari SUA au constituit costul net al acestui complex, și, respectiv, 13,8 mil.dolari SUA – costul ratei de leasing; (ii) nu au fost detaliate clar și expres componentele complexului patrimonial, cu reflectarea denumirii echipamentului, mărcii, producătorului și prețului fiecărui utilaj în parte; (iii) livrarea echipamentului a fost efectuată în perioada decembrie 2007 - iulie 2009, pe părți, în lipsa pașapoartelor tehnice, întreprinderea achitîndu-le suma de 13,4 mil.dolari (137,6 mil.lei); (iiii) întreprinderea n-a recepționat, potrivit clauzelor contractuale, complexul patrimonial în formă integrală; (iiiii) o parte din complexul patrimonial este exploatat de către Serviciul Grăniceri în lipsa reglementărilor privind responsabilizarea acestuia; (iiiiii) evidența sistemului integrat de securitate ca unic mijloc fix în valoare de 90,8 mil.lei nu asigură integritatea părților componente ale acestuia și, respectiv, nu permite monitorizarea și evaluarea costurilor de întreținere; (iiiiiii) necorespunderea părților componente ale complexului patrimonial, indicate în anexa la contract, cu cele din actele de dare în exploatare și cele amplasate în zonele Aeroportului determină un risc sporit de neasigurare a integrității acestui complex; (iiiiiiii) și specialiștii în domeniu confirmă starea neintegrată cu disfuncționalitățile de rigoare ale complexului vizat, ceea ce denotă o predispunere a acestei situații unui risc major. Achiziționarea neregulamentară a utilajului în sumă de 2,2 mil.lei, neutilizat pînă în prezent, determină utilizarea ineficientă a mijloacelor financiare de către întreprindere;
Î.S. „MoldATSA”, pînă la 16.03.2011, n-a dispus de reglementări prescrise pentru efectuarea conformă a procedurilor de achiziţii, desfășurînd unele acțiuni în mod netransparent și ineficient, inclusiv, în unele cazuri, în lipsa pașapoartelor tehnice, cum ar fi: (i) sistemul de prelucrare a mesajelor (8,9 mil.lei) a fost transmis parțial în exploatare în trimestrul unu 2012 (termenul stabilit – finele anului 2009) numai la nivel local, ca urmare persistînd riscul ca acesta să nu dispună de posibilități de conectare la nivel internațional, ceea ce va genera noi investiții; (ii) achiziția echipamentului de dirijare a traficului aerian cu abateri semnificative de la oferta inițial cîștigătoare (2436,0 mii euro) și admiterea majorării valorii acestuia pînă la 2575,8 mii euro determină nejustificarea majorării valorii acestuia cu 139,8 mii euro (2,3 mil.lei); (iii) potrivit opiniei specialiștilor din domeniu, condițiile netransparente de achiziții generează riscul de suportare de către entitate a unor costuri adiționale în sumă de 11,9 mil.lei. Suplimentar, pentru achiziția echipamentului de dirijare a traficului aerian, conducerea întreprinderii a contractat netransparent și ineficient servicii de consultanță de la o firmă străină, admițînd majorarea valorii contractului cu 30,7 mii dolari SUA (336,5 mii lei) mai mult decît oferta acceptată inițial;
ASAC a efectuat achiziții în sumă de 840,5 mii lei (65,5% din valoarea totală a achizițiilor) cu nerespectarea prevederilor legale. Contractarea și executarea, în anii 2007-2008, a lucrărilor de construcție a pistei de decolare/aterizare pentru elicoptere, cu drum de acces în s.Giurgiulești, r-nul Cahul, în valoare de 689,1 mii lei, s-au realizat de către ASAC cu iregularități semnificative, ca rezultat, pînă în prezent nu s-a efectuat recepția finală a construcției, care poate duce la: (i) utilizarea ineficientă a mijloacelor financiare respective; (ii) costuri suplimentare estimate la circa 900,0 mii lei; (iii) restituirea inevitabila către investitor a mijloacelor (407,2 mii lei) investite în acest proiect;
Situațiile incerte și impredictibile create la achiziționarea lucrărilor de reconstrucție a infrastructurii Aeroportului Internațional Chișinău au cauzat neexecutarea acestora în termen și, respectiv, nedebursarea creditului contractat de la Banca Europeană pentru Reconstrucţie şi Dezvoltare (BERD) și de la Banca Europeană de Investiţii (BEI), destinat în scopurile date: (i) începînd cu a.2008 și pînă în prezent, Î.S. ,,AIC” a încasat taxa de modernizare, destinată rambursării creditelor contractate de la BERD și de la BEI în scopul modernizării infrastructurii Aeroportului, cele mai semnificative lucrări (37,0 mil.euro) nefiind inițiate, iar mijloacele acumulate în aceste scopuri fiind depozitate la un cont special bancar al entității (soldul, la 31.12.2011 – 9,0 mil.euro);
Î.S. „AIC”, pentru perioada auditată, a continuat încasarea taxei de modernizare, destinată achitării creditelor contractate pentru modernizarea Aeroportului Internațional Chișinău, inițial fiind aprobată prin Ordinul ASAC din 29.12.1999, în mărime de 10 dolari SUA/pasager la plecare. Această taxă a avut ca scop rambursarea primului credit contractat de la BERD pentru modernizarea Aeroportului, care a fost achitat anticipat (ianuarie 2007). Urmare contractării unui nou credit în decembrie 2008, această taxă a fost percepută în mărime de 9 euro/pasager la plecare, în baza unui ordin al ASAC, autoritate care, conform prevederilor legale[5], urma a fi reorganizată și și-a pierdut (iulie 2008) statutul de autoritate centrală de specialitate în domeniul aviației civile. Astfel, Î.S. „AIC”, pînă în prezent, a încasat taxa de modernizare în sumă de 11,5 mil.euro (185,6 mil.lei). Potrivit Acordului tripartit dintre BERD, BEI și Republica Moldova, împrumutați au fost Î.S. „AIC” și Guvernul Republicii Moldova;
Litigiul inițiat de părți, în rezultatul derulării procesului de achiziționare a lucrărilor de modernizare a infrastructurii Aeroportului Internațional Chișinău, a determinat nefinalizarea acestor lucrări în termen, precum și nedebursarea oportună a mijloacelor provenite din împrumut, costul comisionului achitat constituind 335,1 mii euro;
Nereglementarea proceselor interne privind achizițiile, contractele, achitările, executările și primirile-predările lucrărilor de reparații ale Î.S. „AIC” a rezultat cu netransparență și costuri supradimensionate.
Un factor important ce influențează situația patrimonială a entităților auditate este înregistrarea creanțelor și datoriilor semnificative. Lipsa elementelor sistemului de control intern la acest capitol a determinat, pentru perioada auditată, menținerea și creșterea semnificativă a acestora, iar nemonitorizarea și neelaborarea mecanismelor de redresare a situației condiționează neacumularea lor.
Admiterea înregistrării creanțelor în sume semnificative la entitățile auditate, cu neimplementarea instrumentelor de încasare deplină și în termen, predispune procesul în cauză unui risc de nerecuperare, și anume: ASAC – 16,0 mil.lei, Î.S. „AIC” – 14,4 mil.lei, Î.S. „MoldATSA” – 2,6 mil.lei, S.A. „Aeroport Handling” – 0,4 mil.lei.
ASAC, în comun cu Î.S. C.A. „Air Moldova”, a cesionat creanța Î.S. ,,AIC” în sumă de 16,0 mil.lei, nerecunoscută și nereflectată în evidența contabilă de către aceasta.
Admiterea înregistrării datoriilor semnificative de către entitățile din domeniul aviației civile (la 31.12.2011 – 861,8 mil.lei) amenință cu posibile încasări forțate ale patrimoniului statului. Ponderea cea mai semnificativă (76,0%) o constituie datoriile Î.S. C.A. „Air Moldova” în sumă de 656,3 mil.lei, fiind determinată, în fond, de obligațiile întreprinderii față de băncile comerciale (338,0 mil.lei), ceea ce a condiționat gajarea mijloacelor fixe în proporție de 93,9%, precum și costuri aferente plăților pentru dobînzile bancare (30,6 mil.lei – în anul 2010; 35,1 mil.lei – în anul 2011). Totodată, Î.S. „AIC” a înregistrat datorii în sumă de 189,8 mil.lei, sau 21,8% din valoarea acestora.
Nereglementarea exhaustivă în materie de tarife/taxe pentru serviciile prestate de către entitățile din domeniul aviației civile creează incertitudini și premise pentru supradimensionarea nejustificată a costurilor, precum și pentru generarea fenomenului de inechitate socială pentru diferite categorii de beneficiari.
Pentru realizarea politicii statului într-un domeniu de importanță națională majoră cum este transportul aerian, cadrul legal în vigoare reglementează prestarea de către entitățile specializate a serviciilor de navigație aeriană și de aeroport, conform rigorilor de calitate unanim recunoscute. Concomitent, prin ratificarea la 16.12.1999 de către Parlament a Acordului comunitar multilateral privind tarifele de rută aeriană din 12.02.1981, statul s-a alineat la politicile unanim recunoscute în materie de tarife/taxe pentru serviciile prestate în domeniul vizat. Reglementarea competențelor respective: Guvern, Ministerul Transporturilor și Infrastructurii Drumurilor, Autoritatea Aeronautică Civilă, EUROCONTROL este stabilită de cadrul național legal și normativ în vigoare[6].
Totodată, la nivel național, lipsesc reglementările privind cadrul metodologic de calculare a costurilor incluse în tarifele pentru serviciile aeroportuare și de navigație aeriană, prestate de către Î.S. „AIC”, Î.S. „MoldATSA”, ceea ce a generat: (i) nedelimitarea competențelor, precum și lipsa de fundamentare și de abordare, în spiritul competitivității, în materie de politici tarifare s-au soldat cu disfuncționalități instituționale, management contraperformant, mediu economic necompetitiv, precum și inegalități sociale; (ii) Î.S. „MoldATSA” a majorat nejustificat tarifele la serviciile prestate cu circa 2,7 mil.lei, aferente uzurii Sistemului de prelucrare a mesajelor, care în anii 2010-2011 n-a fost utilizat în procesul tehnologic.
Î.S. „Air Moldova” nu dispune de reglementări interne privind politica tarifară. Astfel, (i) tarifele pentru transportarea pasagerilor, bagajelor, mărfurilor și poștei se aprobă administrativ, în baza devizelor perfectate de către Serviciul financiar; (ii) structura tarifelor formate în mod arbitrar de către întreprindere este foarte complexă și nu reflectă transparență; (iii) în cuantumul tarifelor au fost incluse cheltuieli salariale, neținîndu-se cont de cheltuielile real suportate la acest capitol, ceea ce a determinat majorarea acestuia cu 8,2 mil.lei, calculate pentru aeronave de tip Airbus A320, pentru perioada noiembrie 2011-martie 2012.
S.A. „Aeroport Handling” și S.A. „Aeroport Catering” aplică tarife pentru serviciile prestate în lipsa cadrului regulator/metodologic.
ASAC, pentru unele servicii prestate, n-a dispus, pentru perioada auditată, de modalitatea de formare a unor tarife, acestea fiind stabilite arbitrar și percepute în baza ordinului directorului general din 2007, generînd, astfel, un profit supradimensionat, valoarea căruia a depășit 17,5 mil.lei.
MTID și Agenția Proprietății Publice – fondatori, din partea statului, ai unităților economice din cadrul domeniului aviației civile – nu și-au onorat cu prudență atribuțiile, n-au supravegheat în mod constant și solidar implementarea de către entitățile auditate a unui management responsabil și eficient. În consecință, administrarea patrimoniului și gestiunea economică, în detrimentul intereselor publice, au fost realizate cu efecte păguboase, iar serviciile prestate au generat inegalități sociale.
Regularitatea gestionării veniturilor:
Sistemul de control intern imprudent și neimpunător asupra gestionării patrimoniului public transmis în locațiune a generat neîncasarea integrală a veniturilor de la prestarea acestor servicii la Î.S. „AIC” în sumă de 4,8 mil.lei, condiționînd și apariția litigiilor.
Administrarea necorespunzătoare a evidenței veniturilor și cheltuielilor în procesul de transmitere-preluare în arendă/leasing a bunurilor (aeronavelor), conform principiilor generale, de către Î.S. C.A. „Air Moldova” nu permite evaluarea eficienței acestor operațiuni.
Regularitatea gestionării cheltuielilor:
Sistemul practicat și încetățenit de prestare a serviciilor în Sala delegațiilor oficiale nu acoperă nici 5,5% din cheltuielile suportate de Î.S. ,,AIC”, astfel, ani în șir statul suportă costuri nejustificate, în perioada auditată acestea constituind 8,1 mil.lei.
Cadrul regulator confuz și netransparent privind drepturile unor categorii de beneficiari privilegiați pentru serviciile prestate în Sala V.I.P. predispun acest gen de activitate unor riscuri constante. Astfel, numai în anii 2010-2011, în rezultatul aplicării irelevante a unor prevederi în cauză, costul nerambursabil al acestor facilități a constituit 1,1 mil.lei.
În perioada auditată, în scopuri de binefacere, Î.S. „MoldATSA” a alocat mijloace financiare în sumă de 0,8 mil.lei, iar S.A. „Aeroport Catering”, respectiv, de 6,2 mil.lei.
ASAC, în scopul majorării capitalului social al unor entități, fondator al cărora este MTID, în mod nelegitim a dispus alocarea a 2,1 mil.lei.
Regularitatea cheltuielilor pentru remunerarea muncii
Materialele misiunilor de audit indică o practică, absolut irațională și intolerabilă, în materie de remunerare a munci. Fără a fi prestabilite criteriile de evaluare a rezultatelor, inclusiv în aspect de eficiență și performanță, agenții economici operatori, în afară de salariile de bază, aplică diferite sporuri și premii, valoarea cărora depășește de 2-3 ori ponderea fondului (de bază) salarial de funcție. Astfel, sporurile și primele, inclusiv pentru înaltă eficiență, complexitate și intensitate a muncii, au constituit la: Î.S. „MoldATSA” – 34,1 mil.lei (inclusiv prime pentru sărbători – 17,2 mil.lei); Î.S. C.A. „Air Moldova” – 32,2 mil.lei; Î.S. „AIC” – 23,4 mil. lei; S.A. „Aeroport Handling” – 7,0 mil.lei; S.A. „Aeroport Catering” – 5,6 mil.lei; ASAC – 0,6 mil.lei. Î.S. „AIC” a remunerat nejustificat angajații întreprinderii, suportînd cheltuieli în sumă de 0,9 mil.lei.
Neținînd cont de diminuarea veniturilor în a.2011, față de perioada precedentă, Î.S. „MoldATSA” a admis creșterea nejustificată a cheltuielilor operaționale cu 9,5 mil.lei, din care 6,8 mil.lei reprezintă majorarea nefundamentată și nemotivată a fondului de remunerare a muncii.
Alte constatări
ASAC, în perioada de post-fondator al unor entități, n-a întreprins măsuri în vederea reflectării conforme în evidența contabilă și în rapoartele financiare a situației aferente faptelor de ordin economico-financiar, constatate de audit (valoarea investițiilor pe termen lung – 113,9 mil.lei).
La Î.S. „AIC”, Î.S. C.A. „Air Moldova” și Î.S. „MoldATSA” lipsește contractul încheiat între fondator și administratorul entității, cu anexarea Listei bunurilor transmise în gestiune.
Nelegiferarea și, respectiv, neinstituționalizarea[7] în anul 2009 a Autorității Aeronautice Civile cu prerogative de supraveghere și certificare în domeniul aviației civile, în mod nejustificat, a tergiversat implementarea oportună a strategiilor de dezvoltare a sectorului vizat.
MTID, în calitatea sa de organ central de specialitate în domeniul aviației civile, conform prevederilor legale[8], avînd competențe decizionale în materie de politici și reglementări în domeniul aviației civile, a manifestat o atitudine necorespunzătoare, creînd în așa mod premise pentru subiecții din antreprenoriat de a acționa neconform și voluntar asupra formării costurilor și a veniturilor. În acest sens, MTID și-a declinat responsabilitățile de asigurare a clauzelor Acordului comunitar multilateral privind tarifele de rută aeriană.
Plenul Curții de Conturi evidențiază că managementul neconform și contraperformant, precum și gestiunea economico-financiară defectuoasă sînt cauzate și de imprudența și ineficiența institutului de reprezentanți ai statului în Consiliile de administrație. Delegați de către ministere și alte autorități publice centrale în organele de conducere ale entităților auditate, unii dintre ei fiind prezenți concomitent în 2-3 Consilii, factorii responsabili respectivi nu și-au adus contribuția întru anticiparea indisciplinei financiare și a risipei de mijloace publice.
Reieşind din cele expuse, în temeiul art.7 alin.(1) lit.a), art.15, art.16 lit.c), art.34 alin.(3) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi
HOTĂRĂŞTE:
1. Se aprobă Rapoartele auditurilor regularității gestionării patrimoniului public de către Administraţia de Stat a Aviaţiei Civile, Î.S. Compania Aeriană „Air Moldova”, Î.S. „Aeroportul Internaţional Chişinău”, Î.S. „MoldATSA”, S.A. „Aeroport Handling”, S.A. „Aeroport Catering” pe perioada anilor 2010-2011, anexate la prezenta Hotărîre.
2. Prezenta Hotărîre şi Rapoartele de audit se remit:
2.1. administratorilor şi Consiliilor de administrație ale entităților auditate, în vederea implementării recomandărilor din Rapoartele de audit, cu aprobarea unui plan de acţiuni pentru remedierea neregulilor constatate;
2.2. Ministerului Transporturilor și Infrastructurii Drumurilor și Agenției Proprietății Publice, pentru documentare privind rezultatele auditurilor, şi, în comun cu entitățile auditate din subordine, pentru realizarea măsurilor de implementare a recomandărilor, precum și:
2.2.1. pentru inițierea către Guvern a propunerilor privind perfecționarea și uniformizarea principiilor și cadrului legal/regulator în materie de politici tarifare;
2.2.2. pentru promovarea principiilor bazate pe competitivitate și autogestiune autentică în activitatea agenților economici din sectorul aeronautic; abandonarea sistemului netransparent și irelevant de tarife subvenționate; asigurarea necondiționată a serviciilor contra-cost în Sala delegațiilor oficiale și Sala V.I.P.;
2.2.3. pentru reexaminarea sistemului instituțional existent de subordonare a entităților, în vederea eficientizării activităților și îmbunătățirii calității serviciilor prestate, proceselor interne privind achizițiile, precum și a sistemelor de salarizare;
pentru eliminarea practicilor de încheiere neconformă a contractelor cu administratorii entităților, în special prin asigurarea clauzelor de integritate și eficiență a patrimoniului public;
2.2.5. pentru monitorizarea implementării integrale și eficiente a proceselor de administrare și achiziționare a sistemelor din dotare, implicate în cadrul administrării traficului aerian de către Î.S. „MoldATSA” și Î.S. „AIC”;
2.2.6. pentru investigarea din oficiu a situației privind cesiunea de creanță în sumă de 16,0 mil. lei, necoordonată și nereflectată în evidența contabilă de către Î.S. ,,AIC”;
2.2.7. pentru reexaminarea, conform unui studiu de impact, a oportunității ajustării valorii capitalului propriu la valoarea capitalului social la Î.S. C.A. „Air Moldova”;
2.3. Ministerului Finanţelor, pentru informare, monitorizare şi asigurarea cadrului regulator în materie de evidență contabilă a situațiilor aferente nereevaluării mijloacelor fixe la entitățile auditate, înregistrării investițiilor pe termen lung în perioada de post-fondator etc.
3. Prezenta Hotărîre şi Rapoartele de audit anexate se remit Guvernului, cu propunerea de audiere, în cadrul unei ședințe ordinare, a situației privind managementul defectuos în gestionarea fondurilor publice din sectorul aviației civile, pentru documentare şi luare de atitudine față de:
3.1. asigurarea de către autoritățile abilitate a revizuirii cadrului legislativ și normativ în materie de politici tarifare;
3.2. executarea conformă și în termen a prevederilor legale privind instituționalizarea și organizarea activității Autorității Aeronautice Civile;
3.3. implementarea măsurilor de rigoare privind demararea unui proces amplu de restructurare instituțională și operațional-financiară a sectorului vizat; (de)reglementarea cadrului de politici și proceduri; redefinirea și delimitarea competențelor/responsabilităților în materie de politici sectoriale și activități operaționale;
3.4. raționalizarea și echilibrarea costurilor/veniturilor pentru sporirea calității și competitivității serviciilor prestate;
3.5. revizuirea sistemului de remunerare, cu scopul redimensionării acestuia în bază de principii uniformizate, racordate la rezultate de eficiență și performanță;
3.6. reactualizarea cadrului normativ de organizare și funcționare a Î.S. „AIC” prestatoare de servicii: Sala delegațiilor oficiale și Sala V.I.P., cu scopul asigurării principiilor de autogestiune economică autentică;
3.7. eficiența și impactul financiar generat de (ne)aportul persoanelor cu funcții de răspundere din cadrul autorităților publice centrale delegați în calitate de reprezentanți ai statului în organele de conducere ale unităților economice de stat, inclusiv din sectorul aviației civile;
examinarea oportunității calificării în calitate de autoritate contractantă la achiziționarea bunurilor și serviciilor de către entitățile din domeniul aviației civile cu capital de stat, prin prisma prevederilor Legii nr.96-XVI din 13.04.2007 „Privind achiziţiile publice”.
Rapoartele auditurilor efectuate la Î.S. „MoldATSA” și Î.S. „AIC” privind încălcările depistate se remit Procuraturii Generale a Republicii Moldova, pentru examinare după competență. Se solicită intervenția Procuraturii Generale în materie de reparare a pagubei în sumă de 9,2 mil.lei (Sala delegațiilor oficiale și Sala V.I.P.), rezultată din admiterea și autorizarea de către persoanele cu funcții de răspundere din cadrul Î.S. „AIC” a serviciilor fără plată pentru diferite categorii de angajați din cadrul entităților publice, inclusiv pentru persoane cu grad de rudenie.
Prezenta Hotărîre şi Rapoartele de audit anexate se remit:
5.1. Președintelui Republicii Moldova;
5.2. Președintelui Parlamentului Republicii Moldova;
5.3. Comisiilor permanente: economie, buget şi finanţe; securitate națională, apărare și ordine publică ale Parlamentului Republicii Moldova.
6. Despre implementarea recomandărilor auditului, precum şi despre măsurile întreprinse pentru executarea pct.2 din prezenta Hotărîre se va informa Curtea de Conturi în termen de 6 luni.
7. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
PREŞEDINTELE CURŢII DE CONTURI Serafim URECHEAN
Nr. 16. Chişinău, 3 mai 2012.
Anexa nr. 1 Aprobat prin Hotărîrea Curţii de Conturi nr. 16 din 03.05.2012
Raportul auditului regularității gestionării patrimoniului public de către Administrația de Stat a Aviației Civile pe perioada anilor 2010-2011
INTRODUCERE
Auditul regularității gestionării patrimoniului public de către Administrația de Stat a Aviației Civile pe perioada anilor 2010-2011 a fost efectuat în temeiul art.28 şi art.31 alin.(1) lit.a) din Legea Curţii de Conturi[9] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[10].
Scopul auditului a constat în evaluarea regularității gestionării patrimoniului public de către Administrația de Stat a Aviației Civile (în continuare – ASAC), pe perioada anilor 2010-2011.
Responsabilitatea conducerii Administrației de Stat a Aviației Civile constă în deținerea unui sistem de management şi control regulamentar și eficient în gestionarea patrimoniului.
Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor şi recomandărilor de audit privind regularitatea gestionării patrimoniului public.
Metodologia de audit. Auditul s-a desfășurat în conformitate cu Standardele de audit ale Curţii de Conturi[11]. Probele de audit s-au colectat la faţa locului, cu aplicarea procedurilor de fond, fiind folosite diferite tehnici şi metode, printre care: analiza, examinarea și confruntarea regulamentelor şi altor acte normative interne, rapoartelor financiare, contractelor încheiate, precum şi a registrelor contabile și documentelor justificative primare relevante. De asemenea, au fost efectuate observaţii directe şi vizualizări la faţa locului ale obiectelor verificate, precum și solicitate informații de la terțe părți.
II.
PREZENTARE GENERALĂ Situații incerte în vederea implementării și realizării prevederilor normelor legale
Administrația de Stat a Aviației Civile, potrivit Hotărîrii Guvernului nr.1057 din 19.10.1998[12], este organ de specialitate al administraţiei publice centrale în domeniul aviaţiei civile care își exercită funcțiile pe principiile autogestiunii și autofinanțării, în condițiile de activitate a întreprinderii de stat, şi se subordonează Guvernului.
În conformitate cu Legea aviației civile[13], autoritatea administrativă centrală care elaborează şi promovează politica Guvernului în domeniul aviaţiei civile, precum şi asigură implementarea acestei politici, este Ministerul Transporturilor şi Infrastructurii Drumurilor (în continuare – MTID). Totodată, autoritatea care asigură implementarea strategiilor de dezvoltare a aviaţiei civile şi supraveghează respectarea de către persoanele fizice şi juridice a legislaţiei în acest domeniu urmează a fi Autoritatea Aeronautică Civilă (în continuare – AAC).
Instituirea AAC, ca o autoritate publică de certificare, supraveghere şi control în domeniul aviaţiei civile cu statut de persoană juridică de drept public, subordonată MTID, cu buget autonom, este statuată în Legea nr.12-XVI din 03.02.2009[14], în realitate, pînă în prezent, aceasta nefiind constituită. Potrivit prevederilor articolelor 4, 5 și 6 din Legea aviației civile, în redacția Legii nr.12-XVI din 03.02.2009, atribuțiile de exercitare a activităților de certificare, supraveghere și control în domeniul aviației civile (exercitate în prezent de ASAC) le revin AAC.
În scopul asigurării continuității exercitării certificării și supravegherii condițiilor de certificare în domeniul aviației civile, prin dispoziția directorului general al fostei Agenții de Transporturi (actualmente – MTID) din 13.03.2009, ASAC i-au fost delegate atribuțiile AAC, pînă la organizarea activității acesteia.
Auditul relevă că situația privind necrearea și neorganizarea unui organ abilitat prin lege cu funcția de control, supraveghere și certificare în domeniul aviației civile a fost constatată de către Organizația Internațională a Aviației Civile, precum și de către Agenția Europeană pentru Securitate Aeronautică[15], totodată acestea atestă exercitarea atribuțiilor nominalizate de către ASAC.
Astfel, MTID urma să urgenteze prezentarea proiectului Hotărîrii de Guvern privind activitatea AAC, care, potrivit informației prezentate de ASAC, a fost înaintat, pentru examinare și aprobare, Guvernului.
La 23.12.2011, în baza ordinului ministrului transporturilor și infrastructurii drumurilor, a fost numit directorul interimar al AAC, care urma să elaboreze, pînă la 23.01.2012, proiectul Hotărîrii Guvernului cu privire la organizarea şi funcţionarea Autorităţii Aeronautice Civile, proiectul bugetului acesteia, proiectul structurii interne, statelor de personal și sistemului de retribuire a muncii etc. Ulterior, în baza Dispoziției Guvernului nr.8-d din 07.02.2012, s-a stabilit că, pînă la aprobarea de către Guvern a proiectului Hotărîrii Guvernului cu privire la organizarea și funcționarea Autorității Aeronautice Civile, funcțiile și atribuțiile acesteia vor fi exercitate de către ASAC.
Pentru perioada auditată, conducerea ASAC a fost exercitată de către prim-vicedirectorul general și vicedirectorul general, numiți în funcţie de către Guvern.
Organul consultativ al ASAC a fost Colegiul, a cărui componenţă nominală a fost aprobată de către Guvern prin Hotărîrea nr.254 din 09.03.2005[16], care, potrivit informației prezentate auditului, a desfășurat ultima ședință la 17.12.2007. Astfel, auditul a constatat că, pentru perioada auditată, Colegiul nominalizat n-a funcționat.
Concluzie:
Reieșind din cele constatate, pentru perioada auditată, se relevă o situație incertă în ce privește delimitarea exhaustivă între autoritățile publice centrale a atribuțiilor de elaborare și promovare a politicii statului și supravegherea respectării legislaţiei în domeniul aviaţiei civile, ceea ce determină riscul neexercitării în măsură deplină sau exercitării neconforme a sarcinilor/activităților de către instituțiile statului și/sau persoanele fizice și juridice care își desfășoară activitatea în domeniul vizat.
III.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI Cu privire la gestionarea patrimoniului public
Structura şi evoluţia elementelor patrimoniale ale instituției, pe parcursul anilor 2010-2011, sînt reflectate în Tabelul nr.1.
Tabelul nr.1
| Nr. d/o | Indicatori | La 31.12.2009 | La 31.12.2010 | Devierea sumei,
mii lei | Devierea cotei, % | La 31.12.2011 | Devierea sumei, mii lei | Devierea cotei, % |
Suma,
mii lei | Cota,
% | Suma,
mii lei | Cota, % | Suma,
mii lei | Cota, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=5-3 | 8=6-4 | 9 | 10 | 11=9-5 | 12=10-6 |
| 1. | Active nemateriale | 137,9 | 0,2 | 65,2 | 0,1 | - 72,7 | - 0,1 | 43,2 | 0 | -22,0 | -0,1 |
| 2. | Active materiale pe termen lung | 2 169,3 | 3,7 | 1 874,1 | 2,7 | - 295,2 | - 1,1 | 1 748,3 | 1,0 | -125,8 | -1,7 |
| 3. | Active financiare pe termen lung | 18 687,5 | 32,3 | 28 753,8 | 41,1 | 10 066,3 | 8,8 | 113 929,5 | 67,6 | 85 175,7 | 26,5 |
| 4. | Stocuri de mărfuri și materiale | 133,1 | 0,2 | 180,6 | 0,3 | 47,5 | 0 | 248,3 | 0,1 | 67,7 | -0,2 |
| 5. | Creanțe pe termen scurt | 35 037,7 | 60,5 | 32 898,3 | 47,0 | - 2 139,4 | - 13,5 | 49 418,4 | 29,4 | 16 520,1 | -17,6 |
| 6. | Mijloace bănești | 1 604,3 | 2,8 | 6 157,9 | 8,8 | 4 553,6 | 6,0 | 3 063,5 | 1,8 | -3094,4 | -7,0 |
| 7. | Alte active curente | 160,3 | 0,3 | 108,5 | 0,2 | - 51,8 | - 0,1 | 200,8 | 0,1 | 92,3 | -0,1 |
| Total active | 57 930,1 | 100,0 | 70 038,4 | 100,0 | 12 108,3 | 0 | 168 652,0 | 100,0 | 98 613,6 | 0 |
Sursă: Bilanțurile contabile ale ASAC pe anii 2010-2011
Reieşind din datele tabelului, activele instituției, la finele anului 2010, au înregistrat o creștere de 12,1 mil.lei, comparativ cu finele anului 2009, care a fost condiţionată de creșterea activelor financiare pe termen lung (cu 10,1 mil.lei) și a mijloacelor bănești (cu 4,6 mil.lei). La finele anului 2011, activele instituției au înregistrat o majorare cu 98,6 mil.lei, comparativ cu perioada de gestiune precedentă, datorită creșterii activelor financiare pe termen lung (cu 85,2 mil.lei) și a creanțelor pe termen scurt (cu 16,5 mil.lei).
Managementul gestionării patrimoniului public prezintă unele nereguli şi situaţii de risc privind neasigurarea integrităţii patrimoniului aflat în gestiune, precum și riscuri de utilizare neeficientă a mijloacelor financiare
Înregistrarea obligatorie la organele cadastrale a bunurilor imobile și drepturilor asupra lor este reglementată de art.5 din Legea cadastrului bunurilor imobile[17], iar evidența contabilă a lor este prevăzută în Legea contabilității[18] și în Standardele Naționale de Contabilitate corespunzătoare[19].
În scopul evaluării asigurării integrității patrimoniului public administrat de către ASAC, auditul a verificat plenitudinea înregistrării bunurilor imobile, precum și a dreptului asupra lor. Astfel, potrivit informaţiei din 01.12.2011, prezentate de către Î.S.„Cadastru” (la solicitarea Curții de Conturi), ASAC deţine în folosință un teren (înregistrat la oficiile cadastrale la 10.07.2009) cu suprafața de 1,2955 ha. Valoarea acestui teren nu este reflectată în bilanțul contabil al instituției pentru perioada auditată.
Neînregistrarea în evidenţa contabilă a valorii acestuia determină riscul neautenticității indicatorilor înregistrați în raportul financiar pentru perioada auditată și neasigurării integrităţii patrimoniului public.
Situația privind neînregistrarea regulamentară în evidența contabilă este motivată de către ASAC prin nedeținerea valorii bunului imobil, reieșind din faptul că Î.S.„Cadastru” va efectua evaluarea acestuia la ultima etapă de implementare a sistemului de evaluare în conformitate cu prevederile actelor normative[20].
Notă: Auditului i-a fost prezentat Raportul financiar pe anul 2011, potrivit căruia ASAC a reflectat valoarea terenului deținut în folosință la contul extrabilanțier 913 „Active materiale pe termen lung primite în folosință temporară” (174,0 lei).
De asemenea, conform datelor bilanţului ASAC, la 31.12.2010, valoarea activelor materiale în curs de execuție a constituit 763,6 mii lei (rămînînd neschimbată comparativ cu perioadele similare ale anilor precedenți), din care:
74,5 mii lei – lucrări de proiectare a clădirii administrative;
689,1 mii lei – cheltuieli privind edificarea pistei de decolare/aterizare pentru elicoptere de clasa MI-8 cu drum de acces în s. Giurgiulești, r-nul Cahul (în continuare – pistă de decolare/aterizare), lucrări de construcție executate în baza contractelor de antrepriză încheiate în anii 2007-2008.
Potrivit art.22 alin.(1) lit.a), lit.c), lit.d), lit.f), lit.g) din Legea privind calitatea în construcţii[21], investitorii (ASAC) răspund de stabilirea nivelului calitativ ce trebuie realizat prin proiectare şi execuţie pe baza documentelor normative, precum şi a studiilor şi cercetărilor efectuate; prezentarea proiectelor pentru verificare de către Serviciul de Stat pentru Verificarea şi Expertizarea Proiectelor şi Construcţiilor şi înlăturarea neregulilor depistate în urma verificării; asigurarea verificării execuţiei corecte a lucrărilor de construcţii prin responsabili tehnici atestaţi sau agenţi economici de consultanţă specializaţi şi autorii proiectelor, pe tot parcursul lucrărilor; asigurarea recepţiei lucrărilor de construcţii la terminarea lucrărilor şi(sau) la expirarea perioadei de garanţie; întocmirea cărţii tehnice a construcţiei şi predarea acesteia către proprietar.
În acest context, verificarea unor contracte de către audit, prin prisma normelor expuse, a constatat unele neconformități, care se exprimă prin următoarele:
verificarea documentației de proiect a fost efectuată după executarea lucrărilor de construcție;
lipsește coordonarea deplină a devizului de către antreprenor cu ASAC;
pe tot parcursul executării lucrărilor, de către ASAC nu-a fost efectuată asigurarea verificării execuţiei corecte a lucrărilor de construcţie prin responsabili tehnici atestaţi sau agenţi economici de consultanţă specializaţi şi autor de proiect.
În condițiile respective, precum și urmare a vizualizării la fața locului, de către echipa de audit, la 11.10.2011, s-au constatat fisuri pe suprafața pistei de decolare/aterizare, ceea ce determină riscul major în vederea neexecutării calitative a lucrărilor de construcție conform exigențelor legale. Totodată, auditul remarcă că pista de decolare/aterizare nu este administrată și supravegheată de către ASAC sau antreprenorul care a executat lucrările, accesul către aceasta fiind liber.
De asemenea, auditul remarcă că ASAC n-a asigurat nici recepția lucrărilor de construcție a obiectivului nominalizat, situație creată de neschimbarea destinației terenului agricol (2,23 ha), atribuit, în baza deciziei Consiliului s.Giurgiulești din 01.11.2006, pentru construcția pistei de decolare/aterizare.
Potrivit prevederilor art.71 și art.83 din Codul funciar[22], schimbarea destinaţiei terenurilor agricole se efectuează prin Hotărîrea Guvernului în cazul în care gradul de evaluare a fertilităţii naturale a acestuia este mai mare de 40 de puncte, iar retragerea terenurilor agricole de calitate superioară din circuitul agricol pentru necesităţile statului şi publice se face numai în cazuri excepţionale, prin Hotărîrea Guvernului. Totodată, potrivit prevederilor art.12 din Legea nr.1308-XIII din 25.07.1997[23], compensarea pierderilor cauzate de excluderea terenurilor din categoriile de terenuri cu destinaţie agricolă se efectuează în toate cazurile de către persoanele fizice/juridice interesate, indiferent de scopul excluderii terenurilor şi tipul de proprietate asupra lor.
În această ordine de idei, auditul relevă că ASAC n-a achitat administrației publice a raionului Cahul compensarea pentru pierderile cauzate de excluderea terenului din categoriile de terenuri cu destinaţie agricolă în sumă de 2014,43 mii lei.
Aceste condiții nu permit înregistrarea la organele cadastrale a dreptului asupra terenului nominalizat, precum și în evidența contabilă ca mijloc fix a pistei de decolare/aterizare și a terenului aferent. Totodată, ASAC a transferat suma de 225,2 mii lei companiei de construcții, în aceste condiții mijloacele financiare respective rămînd a fi dezafectate pînă la soluționarea situației vizate.
Auditul menționează că, la etapa finalizării lucrărilor de construcție (22.11.2007), ASAC a semnat un acord cu o firmă investitoare, în vederea construcției, întreținerii și operării pistei de decolare/aterizare, prin care, ultima și-a asumat răspunderea să achite suma de 678,6 mii lei pentru executarea lucrărilor de proiectare și construcție, în scopul folosirii acesteia pe un termen de 25 de ani. Totodată, acordul nominalizat prevede că pentru încălcarea termenelor specificate, partea vinovată se obligă să achite celeilalte părți o penalitate în mărime de 0,1% din valoarea contractată (ceea ce prezintă suma de 678,6 lei), pentru fiecare zi de întîrziere.
Verificarea de către audit a aspectului privind onorarea obligațiunilor părților conform acordului menționat a stabilit că ASAC, în pofida faptului că firma investitoare s-a angajat să achite valoarea lucrărilor pentru edificarea pistei de decolare/aterizare, a transferat din surse proprii antreprenorului contractat suma de 225,2 mii lei, situație condiționată de neefectuarea recepției finale a obiectivului.
În condițiile obligațiilor asumate de către ASAC, conform acordului, de dare în exploatare a acestui obiectiv în perioada de șase luni de la momentul efectuării lucrărilor de construcție, aceasta are deplina responsabilitate de asigurare a integrității, securității, deservirii, întreținerii și operării pistei de decolare/aterizare pe o perioadă de 25 de ani.
Concluzie:
Auditul denotă că contractarea și executarea lucrărilor de construcție a pistei de decolare/aterizare (689,1 mii lei) a fost efectuată cu neregularități, fiind o consecință a lipsei de monitorizare a procedurilor respective de către factorii de decizie, și creează riscul utilizării neeficiente a acestor mijloace financiare.
În situația în care ASAC nu și-a executat condițiile contractuale cu firma investitoare, auditul denotă riscul suportării de către ASAC a cheltuielilor suplimentare în mărime de 678,6 lei pentru fiecare zi de depășire a termenelor stabilite, care, la 31.12.2011, potrivit calculelor efectuate de audit, au constituit 894,4 mii lei. Totodată, conform condițiilor contractuale, în cazul în care nu va fi efectuată recepția finală a obiectivului nominalizat, ASAC urmează să restituie firmei investitoare valoarea investiției, care constituie 407,2 mii lei.
Se menționează că auditului i-a fost prezentată decizia Consiliului sătesc Giurgiulești, r-nul Cahul, prin care la indicația verbală a Președinției Republicii Moldova s-a atribuit în folosință un teren pentru edificarea unei pistei de decolare/aterizare. De asemenea, auditului nu i-a fost prezentată de către ASAC argumentarea necesității pentru Republica Moldova a edificării acesteia.
Recomandări*:
Să elaboreze un plan de măsuri, care să excludă riscurile remarcate la capitolul asigurarea integrității patrimoniului public, în special:
Să elaboreze și să implementeze un sistem de management financiar și control intern, racordat la dimensiunile, complexitatea şi mediul specific ASAC, care să vizeze toate nivelurile de management al activităţilor, inclusiv cu referire la procesul de achiziţii, investiţii şi reparaţii capitale, asigurînd realizarea obiectivelor cu costuri rezonabile şi în limitele stabilite;
Să găsească oportunități pentru soluționarea situa ției legate de definitivarea înregistrării drepturilor asupra obiectivului „pista de decolare/aterizare pentru elicoptere de clasa MI-8 cu drum de acces în s. Giurgiulești, r-nul Cahul” precum și terenului aferent, ținînd cont de faptul că, în cazul netransmiterii acestora, persistă riscul suportării cheltuielilor aferente penalității în sumă de 894,4 mii lei.
Admiterea înregistrării în evidența contabilă a investițiilor pe termen lung, nedispunînd din punct de vedere juridic de atribuții de fondator, a atras după sine neveridicitatea raportului financiar
Reieşind din datele înregistrate în bilanţul ASAC, la 31.12.2011, valoarea investițiilor pe termen lung a constituit 113,9 mil.lei, majorîndu-se cu 94,9 mil.lei, faţă de suma înregistrată în anul 2010 (19,0 mil.lei), şi cu 95,2 mil.lei, în comparație cu aceeaşi perioadă a anului 2009 (18,7 mil.lei). Executarea acestora, pentru anii 2010-2011, este prezentată în Tabelul nr.2.
Tabelul nr. 2
(mil.lei)
| Agentul economic | Sold la 31.12.2009 | Tranzacții în 2010 | Sold la
31.12.2010 | Tranzacții în 2011 | Sold la
31.12.2011 |
| Î.S.„Centrul Aeronautic de Instruire” | 12,4 | 0,3 | 12,7 | 1,2 | 13,9 |
| Î.S.„Air Moldova” | -- | -- | -- | 93,1 | 93,1 |
| Î.S.„Centrul de Medicină al Aviației Civile” | 0,5 | -- | 0,5 | 0,6 | 1,1 |
| Î.S.„Agroavia” | 3,1 | -- | 3,1 | -- | 3,1 |
| Î.S.„Moldaeroservice” | 2,7 | -- | 2,7 | -- | 2,7 |
| Total | 18,7 | 0,3 | 19,0 | 94,9 | 113,9 |
Sursă: Contul 132 „Investiții pe termen lung în părți legate” pentru anii 2010-2011
Conform datelor tabelului, din valoarea totală a investițiilor pe termen lung (113,9 mil.lei): 81,7% o deţin mijloacele alocate din bugetul de stat în anul 2006, ca investiţii pe termen lung pentru majorarea capitalului social al Î.S. „Air Moldova”, care reprezintă executarea cerinței (pct. 1.7.) din Hotărîrea Curții de Conturi nr.58 din 25.06.2007[24]; 12,2% – suma majorării capitalului social al Î.S. „Centrul Aeronautic de Instruire”; 6,1% sînt investiții pe termen lung pentru majorarea capitalului social al trei întreprinderi din domeniul aviației civile.
De menționat că, în perioada anilor 2010-2011, ASAC, în baza ordinelor MTID, a transferat mijloace financiare în sumă de 2,1 mil.lei la conturile de decontare ale Î.S.„Centrul Aeronautic de Instruire” (1,5 mil.lei) și Î.S.„Centrul de Medicină al Aviației Civile” (0,6 mil.lei), în scopul majorării capitalului social. Auditul a verificat, prin confruntare, situația privind înregistrarea majorărilor de capital la entitățile nominalizate, identificînd că aceste majorări au fost înregistrate la Camera Înregistrării de Stat după MTID (100%), ca fondator.
În acest context, auditul relevă că înregistrarea investițiilor în raportul financiar al ASAC, la 31.12.2011, în sumă de 113,9 mil.lei, nu se încadrează în prevederile normelor legale, deoarece ASAC și-a pierdut dreptul juridic de fondator, aceste atribuții fiind preluate de MTID.
Concluzie:
ASAC a transferat neregulamentar unor entități suma de 2,1 mil.lei în scopul majorării capitalul social al acestora, fondator al cărora este MTID.
Recomandări:
Administrația de Stat a Aviației Civile să corecteze situația formată urmare transferurilor sumei de 2,1 mil.lei în capitalul social al unor entități, în așa mod ca în cadrul măsurilor întreprinse potrivit ordinului nr.11 din 20.11.2008 să raporteze situația veridică.
Ministerul Transporturilor și Infrastructurii Drumurilor, la preluarea activelor și pasivelor Administrației de Stat a Aviației Civile, să urmărească recepționarea conformă a sumei de 2,1 mil.lei, inclusiv să întreprindă măsuri în vederea reflectării în evidența contabilă a investițiilor pe termen lung (113,9 mil.lei).
Ministerul Transporturilor și Infrastructurii Drumurilor să excludă pe viitor practica de implicare în activitățile economico-financiare ale entităților din subordine, pentru a nu crea situații neregulamentare și neconforme în activitatea acestora.
Necesită îmbunătățiri procesul de administrate a creanțelor
Reieşind din datele înregistrate în bilanţul ASAC, la 31.12.2011, valoarea creanțelor a constituit 49,2 mil.lei, majorîndu-se cu 7,0 mil.lei faţă de suma înregistrată în anul 2010 (42,2 mil.lei), însă, în comparație cu aceeaşi perioadă a anului 2009, a înregistrat o creștere cu 14,6 mil.lei (34,6 mil.lei).
Tendința de creștere a creanțelor, pentru perioada anilor 2007-2011, se prezintă în Figura nr.1.
Figura nr.1
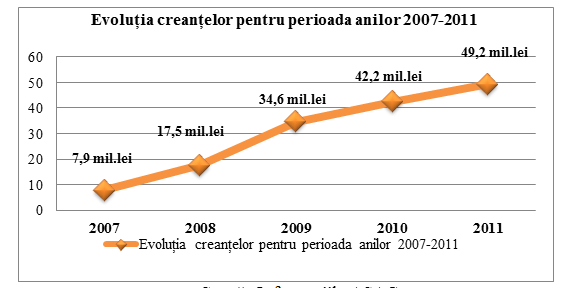
Sursă: Informațiile ASAC
Reieșind din situația prezentată în Figura nr.1, tendința de creștere a creanțelor a avut o evoluție pozitivă, ponderea cea mai mare de 94,7% (32,8 mil.lei), la 01.01.2010, deținînd-o creanțele Î.S. „Aeroportul Internațional Chișinău”. Ca instrument de diminuare a valorii creanțelor ASAC a utilizat dreptul de cesiune de creanță. Astfel, în baza a două contracte, în perioada anilor 2010-2011, ASAC a cesionat creanțele Î.S. „Aeroportul Internațional Chișinău” în sumă de 45,6 mil.lei (29,6 mil.lei; 16,0 mil.lei) către Î.S. C.A. „Air Moldova”. Totodată, situația privind cesiunea de creanțe în valoare de 16,0 mil.lei (contract din 25.08.2011) n-a fost recunoscută și reflectată în evidența contabilă de către Î.S. „Aeroportul Internațional Chișinău”.
Luînd în considerare cele expuse, auditul constată că ASAC n-a aplicat toate pîrghiile ce ar eficientiza stingerea acestor creanțe.
Concluzie:
Practica admisă de percepere a creanțelor, utilizînd mecanismul de cesiune, nu asigură acumularea deplină și în termen a obligațiilor beneficiarilor de servicii, supunînd unui risc atragerea veniturilor instituției.
Recomandări Autorității Aeronautice Civile:
Să aplice toate pîrghiile prevăzute de legislație în vederea asigurării perceperii depline și în termen a plăților aferente serviciilor prestate.
Achiziționarea de bunuri, lucrări și servicii, nu în toate cazurile, a fost efectuată în conformitate cu normele stabilite
La achiziționarea de bunuri, lucrări și servicii necesare pentru desfășurarea activității ASAC se conduce de prevederile Legii privind achizițiile publice[25]. Potrivit devizelor de venituri și de cheltuieli ale ASAC, pentru anul 2010 au fost executate mijloace financiare în aceste scopuri în sumă de 553,2 mii lei, iar pentru anul 2011 – de 1138,1 mii lei.
Situația privind valoarea achizițiilor contractate în anii 2010-2011, în dependență de modul de desfășurare a procedurilor de tender, se prezintă în Tabelul nr.3.
Tabelul nr.3
(mii lei)
Informația ASAC privind contractele încheiate și executate în anii 2010-2011
Astfel, datele reflectate în Tabelul nr.5 denotă că doar 35,5% (463,3 mii lei) din valoarea totală a achizițiilor au fost efectuate cu respectarea normelor legale.
Auditul relevă că unele contracte de achiziţionare a serviciilor de transport (780,2 mii lei), a serviciilor de asigurări (43,4 mii lei), a lucrărilor de proiectare (17,1 mii lei), în valoare totală de 840,7 mii lei, au fost încheiate în lipsa procedurilor de tender desfășurate conform prevederilor Legii privind achizițiile publice. Auditul constată că procurarea bunurilor, lucrărilor şi serviciilor în asemenea condiții creează riscul utilizării neeconome și neeficiente a mijloacelor financiare.
Concluzie:
Auditul denotă că, pentru perioada auditată, 65,5% (840,7 mii lei) din valoarea achizițiilor s-au efectuat cu nerespectarea prevederilor Legii privind achizițiile publice. Astfel, politicile manageriale ce ţin de achiziţionarea bunurilor, lucrărilor şi serviciilor, pe principiile transparenţei, eficienţei, economicităţii şi eficacităţii, precum şi de responsabilităţile personalului implicat în aceste procese sînt implementate insuficient.
Recomandări:
Să asigure respectarea întocmai, la efectuarea achizițiilor publice, a prevederilor legale, concomitent elaborînd, în acest sens, și norme interne.
Este necesară perfecţionarea elementelor de control intern la planificarea, executarea și raportarea indicatorilor economico-financiari
Conform prevederilor Hotărîrii Guvernului nr.1057 din 19.10.1998, ASAC își exercită atribuțiile pe principiile autogestiunii și autofinanțării, în condițiile de activitate a întreprinderii de stat. Veniturile acesteia se formează din încasări pentru expertiza cererilor, eliberarea autorizaţiilor şi certificatelor, menţinerea lor în vigoare conform legislaţiei privind aviaţia civilă, precum şi din alte încasări de la prestarea serviciilor de certificare și supraveghere în domeniul aviației civile, de la care acumulează mijloace financiare în contul veniturilor.
Astfel, structura veniturilor obținute din prestarea serviciilor de către ASAC, în perioada anilor 2010-2011, pe tipuri de servicii, se prezintă în Figura nr.2.
Figura nr.2
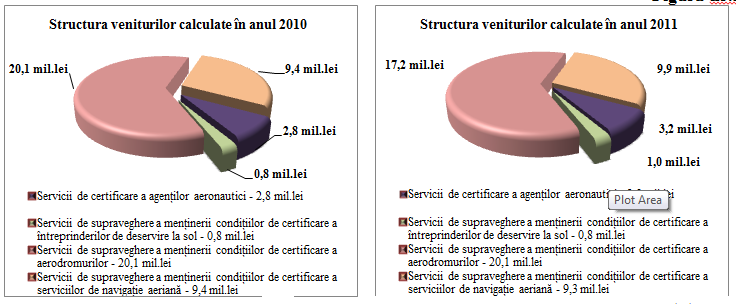
Sursă: Rapoartele financiare ale ASAC pe anii 2010 și 2011, precum și informațiile prezentate auditului
Reieșind din datele Figurii nr.2, auditul relevă că circa 90,0% din veniturile obținute de ASAC constituie veniturile obținute de la serviciile de supraveghere a condițiilor de certificare (a.2010 – 30,3 mil.lei; a.2011 – 28,2 mil.lei), cota nesemnificativă constituind veniturile de la serviciile de certificare (a.2010 – 2,8 mil.lei; a.2011 – 3,2 mil.lei).
De menționat că, pe tot parcursul perioadei de audit, costurile și tarifele la prestarea serviciilor s-au aprobat în mod independent de ASAC în baza Hotărîrii Guvernului nr.1057 din 19.10.1998. Totodată, în conformitate cu prevederile Legii aviației civile, cuantumul plăților unor tipuri de tarife urmează a fi aprobat de către Guvern. Potrivit motivațiilor entității auditate, normele legale prevăd aprobarea de către Guvern a tarifelor pentru Autoritatea Aeronautică Civilă, iar neconformarea la cadrul legal se explică prin neexecutarea de autoritățile responsabile de implementare a prevederilor legale, prin necrearea în termen a acesteia.
Auditul denotă că lipsește modalitatea de formare a tarifelor la serviciile de supraveghere a menținerii condițiilor de certificare a aerodromurilor și de supraveghere a menținerii condițiilor de certificare a serviciilor de navigație aeriană, acestea fiind stabilite arbitrar de către ASAC.
ASAC argumentează perceperea acestor tarife în scopul realizării unor sarcini stabilite de către Guvern, reieșind din prevederile pct.14 din Hotărîrea Guvernului nr.1057 din 19.10.1998 și din Hotărîrea Guvernului nr.987 din 30.08.2007[26].
Pentru celelalte tipuri de servicii, potrivit informațiilor ASAC, modalitatea de calculare a tarifelor se constituie din cantitatea de om/ore utilizate la executarea lucrărilor aferente prestării serviciilor înmulțită cu costul unei om/ore.
În acest aspect, auditul a constatat unele neregularități ce țin de procesele interne privind stabilirea tarifelor aferente serviciilor prestate la planificarea resurselor umane și valorice relevante acordării serviciilor, precum și celor calculate și real încasate. Această situație se prezintă în Tabelul nr.4.
Tabelul nr.4
(mii lei)
| Denumirea serviciului | Tariful stabilit
(cursul mediu euro pentru anul 2011) | Cantitatea (om/ore) calculată la stabilirea tarifului | Cantitatea om/ore planificată pentru anul 2011 | Valoarea serviciului planificată pentru
anul 2011 | Valoarea serviciului executată în anul 2011 | Cantitatea serviciilor executate în a.2011 | Valoarea totală executată pentru anul 2011 | Valoarea totală a serviciilor ce urma a fi încasată reieșind din metodologia de calcul al tarifului, ținînd cont de cantitatea de om/ore planificată pentru a.2011 |
| 1 | 2 | 3 | 4 | 5=4*(3,00/0,65)*16,33688
(cursul mediu EURO pentru anul 2011) | 6 | 7 | 8=6*7 | 9=5*7 |
| Supravegherea îndeplinirii condiţiilor de certificare a întreprinderilor de deservire la sol şi a întreprinderilor ce prestează servicii în zonele de securitate cu acces limitat ale aeroporturilor: |
| Control încărcătură şi comunicaţii | 19,6 | 260 | 380 | 28,7 | 19,8 | 2 | 39,6 | 57,3 |
| Deservirea pasagerilor şi bagajelor | 58,8 | 780 | 570 | 43,0 | 59,5 | 3 | 178,5 | 128,9 |
| Prelucrarea mărfurilor şi a poştei | 58,8 | 780 | 380 | 28,7 | 59,5 | 3 | 178,5 | 86,0 |
| Operaţiuni de platformă | 39,2 | 520 | 570 | 43,0 | 39,7 | 4 | 158,8 | 171,9 |
| Asistenţă tehnică aeronavă | 39,2 | 520 | 356 | 26,8 | 39,7 | 2 | 79,4 | 53,7 |
| Alimentarea cu carburanţi şi lubrifianţi | 117,6 | 1 560 | 178 | 13,4 | 119,1 | 1 | 119,1 | 13,4 |
| Transport la sol | 19,6 | 260 | 534 | 40,3 | 19,8 | 3 | 59,4 | 120,8 |
| Servicii de catering | 58,8 | 780 | 356 | 26,8 | 59,5 | 2 | 119,0 | 53,7 |
| Servicii în zonele de securitate cu acces limitat ale aeroporturilor | 19,6 | 260 | 534 | 40,3 | 19,6 | 2 | 39,2 | 80,5 |
| Total | 431,2 | 5 720 | 3 858 | 290,9 | 436,2 | 22 | 971,5 | 766,2 |
Sursă: Informația ASAC din 28.10.2011
Datele tabelului relevă o deviere esențială în ce privește cantitatea orelor stabilite pentru prestarea serviciilor față de cele planificate. În opinia auditului, această situație se datorează lipsei de conlucrare consecventă dintre subdiviziunile ASAC, de competența cărora ține planificarea, monitorizarea, analiza și raportarea indicatorilor la acest capitol.
Auditul denotă că ASAC își planifică bugetul pentru următorul an financiar în dependență de rezultatul activității pe anul precedent. Astfel, pentru perioada auditată, ASAC a rectificat indicatorii planificați de două ori pentru fiecare an de gestiune. În opinia auditului, această situație se datorează faptului că la planificarea bugetului de către ASAC nu se iau ca bază indicatorii cantitativi, și anume tipul și numărul de servicii ce urmează a fi prestate, ținînd cont de valoarea lor.
Indicatorii economici obţinuţi de ASAC, în perioada anilor 2010-2011, sînt prezentaţi în Tabelul nr.5.
Tabelul nr.5
(mii lei)
| Indicatori | Anul
2010 | Anul
2011 | Diferența (+/-) a.2011/a.2010 | Abatere elativă
a.2011/a.2010, (%) |
| Venituri din vînzări | 33 102,2 | 31 319,6 | 1 782,6 | 94,6 |
| Costul vînzărilor | 17 856,6 | 21 747,5 | 3 890,9 | 121,8 |
| Profit brut | 15 245,5 | 9 572,1 | -5 673,4 | 62,8 |
| Alte venituri operaționale | 32,0 | 49,4 | 17,4 | 154,4 |
| Cheltuieli comerciale | - | - | - | - |
| Cheltuieli generale și administrative | 2 073,1 | 3 377,2 | 1 304,1 | 162,9 |
| Alte cheltuieli operaționale | 696,3 | 921,9 | 225,6 | 132,4 |
| Rezultatul din activitatea operaţională | 12 508,2 | 5 322,4 | -7 185,8 | 42,6 |
| Rezultatul din activitatea de investiţii | (12,9) | (7,2) | 5,7 | 55,8 |
| Rezultatul din activitatea financiară | 33,8 | 5,4 | -28,4 | 15,9 |
| Rezultatul din activitatea economico-financiară | 12 529,1 | 5 320,6 | -7 208,5 | 42,5 |
| Rezultatul excepțional: profit (pierdere) | (100,1) | (0,9) | 99,2 | 0,9 |
| Cheltuieli privind impozitul pe venit | 4,3 | 4,6 | 0,3 | 107,0 |
| Profitul net | 12 424,6 | 5 315,1 | -7 109,5 | 42,8 |
| Total venituri | 33 134,2 | 31 369,0 | 1 765,2 | 94,7 |
| Total cheltuieli | 20 626,0 | 26 046,6 | 5 420,6 | 126,3 |
Sursă: Rapoartele financiare ale ASAC pe anii 2010-2011
Urmare analizei rezultatelor financiare, s-a constatat că, în anul 2011, a fost înregistrată diminuarea veniturilor din vînzări cu 1,8 mil.lei (cu 5,4%), totodată, costul vînzărilor înregistrînd o majorare cu 3,9 mil.lei (cu 21,8%), comparativ cu anul 2010, ceea ce a determinat micşorarea profitului brut cu 5,7 mil.lei, sau cu 37,2%, față de anul 2010.
Pentru perioada auditată, ritmul de creștere al cheltuielilor a depășit ritmul de creștere al veniturilor cu 21,0 puncte procentuale, ceea ce a determinat o administrate la nivel scăzut a echilibrării veniturilor și cheltuielilor, precum și a sistemului de administrare a lor.
Potrivit rapoartelor financiare ale ASAC, se relevă că cheltuielile au înregistrat o creștere în anul 2011, comparativ cu anul 2010, cu 5,4 mil.lei (20,6 mil.lei; 26,0 mil.lei), sau cu 26,3%, pe cînd veniturile au o tendință negativă, înregistrînd o descreștere cu 1,8 mil.lei (33,1 mil.lei; 31,4 mil.lei). Această situație se datorează creșterii cheltuielilor pentru retribuirea muncii – 3,8 mil.lei (inclusiv a crescut cu 10 unități numărul de angajați care au beneficiat de salarii mai mari de 200,0 mii lei, valoarea remunerării acestora pentru anul 2010 a constituit 7,5 mil.lei, iar pentru 2011 – 12,2 mil.lei), contribuţiile de asigurări sociale de stat obligatorii şi primele de asigurare obligatorie de asistență medicală – 1,1 mil.lei. Potrivit motivațiilor ASAC, descreșterea veniturilor a fost condiționată de diminuarea cuantumului tarifului pentru serviciile prestate în anul 2011, comparativ cu perioadele anterioare.
Reieșind din cele expuse, precum și ținînd cont din faptul că n-au fost întreprinse măsuri în vederea implementării art.5 și art. 6 din Legea aviației civile, ASAC a continuat să perceapă tarife pentru serviciile prestate, aprobate în mod individual, ca rezultat obținînd, pentru perioada auditată, un profit din activitate în sumă de 17,7 mil.lei, care ulterior se regăsește în costul biletelor realizate pentru serviciile de transport aerian. Astfel, în această situație, în viziunea auditului, există posibilitatea diminuării tarifelor pentru serviciile prestate, inclusiv din contul profitului.
Notă: Întru diminuarea profitului pe viitor, ASAC, la 17.04.2012, a ajustat cuantumul tarifului pentru unele tipuri de servicii.
Concluzie:
Se menționează insuficiența elementelor de control intern privind planificarea, monitorizarea, analiza și raportarea indicatorilor ce țin de consumurile incluse în tariful pentru unele servicii prestate.
Ajustarea indicatorilor economici de două ori pe parcursul unui an calendaristic denotă nivelul scăzut al planificării bugetului, care se manifestă și prin neutilizarea indicatorilor cantitativi.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să examineze situația privind elaborarea noilor tarife pentru servicii ce urmează a fi prestate de Autoritatea Aeronautică Civilă și promovarea acestora, spre examinare și aprobare, Guvernului în modul stabilit.
Necesită îmbunătățiri cadrul normativ intern privind efectuarea cheltuielilor pentru retribuirea muncii
Potrivit Regulamentului ASAC, aprobat prin Hotărîrea Guvernului nr.1057 din 19.10.1998, structura organizatorică și schema de încadrare a personalului se aprobă de către directorul general, care, în perioada 29.01.2010–19.12.2011, au suportat cinci modificări, cauzate de cerințele internaționale în domeniul aviației civile.
Auditul relevă că în situația cînd ASAC, avînd statut de instituție publică și real activînd în condiții de autogestiune și autofinanțare, aplică la remunerarea muncii angajaților atît prevederile Legii salarizării 847-XV din 14.02.2002, cît și ale Legii nr.158-XVI din 04.07.2008 „Cu privire la funcția publică și statutul funcționarului public”.
Totodată, ASAC efectuează calculul salariului în baza Regulamentului intern privind remunerarea muncii din 19.12.2007 (cu modificările și completările ulterioare) și a Regulamentului intern cu privire la premierea și acordarea ajutoarelor materiale angajaților Administrației de Stat a Aviației Civile din 25.06.2007, aprobate prin ordinul directorului general.
În conformitate cu prevederile Regulamentelor nominalizate, mărimea salariului funcției este flexibilă, fiind stabilite limitele minime și maxime, iar stabilirea salariului funcției pentru fiecare angajat și reexaminarea anuală a acestuia se efectuează în dependență de nivelul de salarizare a specialiștilor de aceeași calificare din domeniul aviației civile. Concomitent, sînt stabilite tipurile și modalitatea de calcul a suplimentelor la salariul funcției.
Calcularea şi executarea cheltuielilor pentru retribuirea muncii, pe tipuri de suplimente, pentru anii 2010-2011, este prezentată în Tabelul nr.6.
Tabelul nr.6
(mii lei)
| Componenta | Limitele aprobate conform
Regulamentelor interne | Anul 2010 | Anul 2011 |
| Anual | Lunar | Anual | Lunar |
| Salariul funcției | | 1 837,5 | 153,1 | 2 189,2 | 182,4 |
| Spor pentru grad de calificare | de la 200 lei pînă la 500 lei | 103,2 | 8,6 | 99,0 | 8,3 |
| Spor pentru vechime în muncă | pînă la 40% | 647,9 | 54,0 | 771,0 | 64,3 |
| Spor pentru acces la secretul de stat | pînă la 20% | 56,6 | 4,7 | 58,3 | 4,9 |
| Spor pentru cunoașterea/aplicarea a două sau mai multe limbi | pînă la 25% | 375,8 | 31,3 | 448,8 | 37,4 |
| Adaos pentru intensitatea muncii | pînă la 100% | 1 276,0 | 106,3 | 1 602,4 | 133,5 |
| Prime lunare | pînă la 75% | 2 950,8 | 245,9 | 3 583,5 | 298,6 |
| Prime unice | | 3 057,4 | 254,8 | 4 015,2 | 334,6 |
| Alte prime | | 110,3 | | 283,5 | |
Alte plăți, inclusiv:
pentru alte categorii de salariați | | 1 875,5
284,2 | | 3 117,4
124,7 | |
| Total salariu, inclusiv: | | 12 291,0 | 858,7 | 16 168,3 | 1 064,0 |
| Premii, suplimente, alte plăți etc. | | 10 169,3 | 705,6 | 13 854,4 | 881,6 |
| Ponderea suplimentelor în totalul cheltuielilor salariale | | 82,7% | 82,2% | 85,7% | 82,9% |
Sursă: Regulamentele interne ale ASAC, Notele contabile privind calculul remunerării muncii pe anii 2010-2011
Datele tabelului denotă că remunerarea muncii, în perioada auditată, a avut o tendință de creștere cu 3,9 mil.lei în anul 2011, comparativ cu anul 2010. În același timp, se remarcă un cuantum semnificativ al suplimentelor la salariul funcției, ponderea căruia în totalul cheltuielilor este de 82,7% și, respectiv, de 85,7%, înregistrînd o creștere de 3,0 puncte procentuale.
Analiza detaliată pe categorii de salariați și pe tipuri de plăți se prezintă în Tabelul nr.7.
Tabelul nr.7
Reieșind din datele tabelului, se relevă că remunerarea muncii deviază în dependență de nivelul managerial și de categoriile de specialiști.
În cadrul verificării eșantionate de către audit a plăților salariale ce țin de sporul pentru intensitatea muncii și de unele categorii de premii unice s-au stabilit următoarele.
Potrivit Regulamentului cu privire la salarizarea lucrătorilor ASAC, aprobat prin Ordinul directorului general din 29.12.2007, sînt prevăzute „adaosuri pentru intensitatea muncii în mărime de pînă la 100% din salariul funcției pentru: îndeplinirea unor sarcini de importanță deosebită; sporirea volumului de lucru; intensitatea muncii”.
Totodată, Regulamentul cu privire la premierea și acordarea ajutoarelor materiale angajaților ASAC din 25.06.2007 stabilește „acordarea primelor unice pentru rezultate deosebite în muncă, pentru îndeplinirea unor misiuni deosebit de importante conform deciziei conducerii”. Auditul a constatat unele situații de incertitudine și confuz la calcularea unor plăți salariale, care se reflectă în Tabelul nr.8.
Tabelul nr. 8
(mii lei)
| Ordinele ASAC, temeiul calculului plății | Numărul de persoane | Valoarea calculată a primei unice | Valoarea calculată a adaosului pentru intensitatea muncii |
| Ordinul nr. 22/INT din 31.03.2010 „Cu privire la acordarea premiilor angajaților luînd în considerație aportul adus la desfășurarea reviziei activității economico-financiare a ASAC” | 7 | 59,8 | 13,6 |
| Ordinul nr. 26/INT din 29.03.2011 „Cu privire la acordarea premiilor angajaților luînd în considerație aportul deosebit adus la pregătirea ASAC pentru inspecția de standardizare efectuată de EASA” | 27 | 389,0 | 77,7 |
| Ordinul nr. 108/INT din 21.09.2011 „Cu privire la premierea persoanelor responsabile pentru organizarea manifestărilor consacrate Zilei lucrătorului aviației civile” | 5 | 44,6 | 13,0 |
| Ordinul nr. 114/INT din 06.10.2011 „Cu privire la premierea angajaților luînd în considerație aportul deosebit adus la pregătirea și participarea la runda a doua de negocieri cu Comisia Europeană în vederea semnării Acordului privind Spațiul European Comun | 3 | 67,6 | 9,7 |
| Ordinul nr. 121/INT din 25.10.2011 „Cu privire la acordarea premiilor angajaților luînd în considerație aportul deosebit adus la pregătirea și participarea la efectuarea auditului ,,EUROCONTROL”” | 8 | 19,0 | 20,0 |
| Total | 50 | 580,0 | 134,0 |
Sursă: Ordinele ASAC pentru perioada 2010, 2011, Informația ASAC privind calculul adaosului pentru intensitatea muncii și unele premii unice pe anii 2010-2011
Reieșind din datele tabelului, în perioada anilor 2010-2011, unor persoane li-au fost acordate prime unice pentru rezultate deosebite în muncă, pentru îndeplinirea unor misiuni deosebit de importante, în timp ce acestora li s-au calculat și achitat adaosuri pentru intensitatea muncii, pentru îndeplinirea unor sarcini de importanță deosebită, sporirea volumului de lucru, intensitatea muncii.
Auditul denotă că reglementările interne privind remunerarea muncii creează ambiguități și pot fi aplicate dublu la stabilirea adaosurilor pentru unele activități.
Notă: În scopul excluderii aplicării duble a reglementărilor interne privind situațiile constatate de audit, ASAC, la 18.04.2012, a modificat Regulamentul cu privire la salarizarea angajaților.
De asemenea, auditul a constatat că, conform Ordinului nr.124/INT din 02.11.2011, prim-vicedirectorului general i-a fost efectuată recalcularea și achitarea plăților salariale, pentru perioada 01.11.2008-31.10.2011, în sumă de 465,3 mii lei, „luînd în considerație exercitarea îndelungată a interimatului funcției de director general”. De menționat că un act administrativ de numire direct în funcție a interimatului lipsește. Entitatea explică efectuarea recalculului respectiv prin existența unor Dispoziții ale Guvernului din care derivă exercitarea atribuțiilor respective de către acesta.
Concluzie:
Auditul atestă o situație ambiguă privind remunerarea muncii angajaților ASAC.
În lipsa unui act administrativ ce ar prevedea expres numirea în funcție în calitate de director general interimar, prim-vicedirectorului general i s-au recalculat și achitat plăți aferente executării acestei funcții în sumă de 465,3 mii lei.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
În comun cu Autoritatea Aeronautică Civilă, să examineze oportunitatea menținerii aplicării sistemului de remunerare a muncii în condițiile activității acesteia cu statut dublu.
3.5. Alte constatări aferente activității ASAC
3.5.1. Cu privire la implementarea Strategiei de dezvoltare a aviaţiei civile în perioada anilor 2007-2012
Conform Hotîrării Guvernului nr.987 din 30.08.2007, a fost aprobată Strategia de dezvoltare a aviaţiei civile în perioada anilor 2007-2012 (în continuare – Strategia), în scopul creării condiţiilor şi formării mecanismelor necesare pentru dezvoltarea domeniului aviaţiei civile. Pentru realizarea Strategiei, a fost elaborat Planul de acţiuni. Planul respectiv n-a fost ajustat la prevederile modificărilor operate în Legea aviației civile, ca rezultat generîndu-se imposibilitatea implementării depline a acestuia, inclusiv:
Nu s-au realizat (cu toate că termenul preconizat de 31.12.2010 a expirat) adoptarea şi implementarea acquis-ului comunitar (ansamblul de drepturi și obligații comune ce leagă toate statele membre ale Uniunii Europene) în domeniul aviaţiei civile a Republicii Moldova, armonizarea completă a legislaţiei Republicii Moldova în domeniul aeronauticii cu cea europeană.
Nu se execută de către ASAC (termenul de executare fiind pînă la 31.12.2012) perfecţionarea continuă a cadrului legislativ al Republicii Moldova în domeniul aviaţiei civile, asigurarea implementării reglementărilor şi a controlului funcţionării sistemului, în scopul atingerii şi menţinerii unui înalt nivel de siguranţă a operării.
Se află în curs de executare (cu toate că termenul preconizat de 01.04.2008 a expirat) elaborarea şi promovarea unui complex de măsuri privind micşorarea costurilor şi îmbunătăţirea calităţii serviciilor aeriene, precum şi privind protecţia drepturilor consumatorilor.
Se află în curs de executare (cu toate că termenul preconizat de 31.12.2009 a expirat) armonizarea cadrului legislativ naţional referitor la certificarea aeroporturilor cu reglementările europene.
Se află în curs de executare (termenul de executare fiind pînă la 31.12.2011) ratificarea Acordului privind Spaţiul Aerian Comun.
Se află în curs de executare (termenul de executare fiind anii 2009-2010) transmiterea din gestiunea ASAC în gestiunea Ministerului Economiei a întreprinderilor de stat.
Concluzie:
Se menționează că Planul de acțiuni privind realizarea Strategiei de dezvoltare a aviaţiei civile în perioada anilor 2007-2012 n-a fost ajustat la modificările operate în Legea aviației civile, ca efect, aceasta a derivat în stagnarea realizării Strategiei. În aceste circumstanțe, persistă riscul de afectare a intereselor economice ale republicii în cadrul cooperării internaționale reciproc avantajoase în domeniul aviației civile.
Recomandări Ministerului Transporturilor și Infrastructurii Drumurilor:
Să asigure, în regim de urgență, întru excluderea riscurilor nominalizate la acest capitol, ajustarea Planului de acțiuni privind realizarea Strategiei de dezvoltare a aviaţiei civile în perioada anilor 2007-2012 la normele legale și promovarea acesteia, spre aprobare, Guvernului.
3.5.2. Cu privire la executarea cerinţelor din Hotărîrile Curţii de Conturi
Cu referire la implementarea cerințelor din Hotărîrea Curții de Conturi nr.58 din 25.06.2007 și din Hotărîrea Curții de Conturi nr.32 din 25.05.2007[27], auditul relevă că unele din acestea n-au fost realizate, după cum urmează:
N-au fost examinate în cadrul şedinţei Colegiului rezultatele controalelor efectuate, cu întreprinderea măsurilor întru lichidarea încălcărilor şi neajunsurilor constatate.
N-a fost elaborat planul de măsuri orientat spre ameliorarea situaţiei economico-financiare a întreprinderilor subordonate care activează cu pierderi financiare. Potrivit informației ASAC, această cerință n-a fost executată pe motivul nedeținerii de către ASAC a întreprinderilor în subordine. Totodată, în conformitate cu Reglementările Aeronautice Civile, ASAC, la certificarea agenţilor aeronautici (prelungirea valabilității acțiunii certificatului), efectuează analiza economică a acestora.
N-a fost asigurat un mediu de control intern oportun în cadrul entităţii, precum şi la întreprinderile subordonate, prin elaborarea şi punerea în aplicare a unor metodologii şi tehnici eficiente. Auditul relevă că ASAC a argumentat executarea cerinței respective prin instituirea Direcției control al calității, în a cărei atribuţii intră evaluarea activităţii operaţionale a ASAC. Totodată, auditul remarcă că instituirea acestei Direcții nu asigură funcționarea controlului intern pe toate segmentele de activitate ale ASAC.
Concluzie:
Auditul denotă că unele cerințe înaintate prin Hotărîrea Curții de Conturi nr.58 din 25.06.2007 și Hotărîrea Curții de Conturi nr.32 din 25.05.2007 n-au fost executate, însă, ținînd cont de faptul că acestea se referă la situația anilor 2005-2006, executarea lor nu are impact asupra situației actuale, nefiind relevante pentru reiterare.
Concluzii generale:
Urmare verificărilor efectuate de audit asupra regularității gestionării patrimoniului public de către Administrația de Stat a Aviației Civile pe perioada anilor 2010-2011, s-au constatat unele probleme și riscuri privind: înregistrarea neconformă în evidența contabilă a investițiilor pe termen lung în valoare de 113,9 mil.lei, nedispunînd din punct de vedere juridic de atribuții de fondator; efectuarea neregulamentară a transferurilor în sumă de 2,1 mil.lei în capitalul social al unor întreprinderi; nedefinitivarea înregistrării drepturilor asupra terenului atribuit și pistei de decolare/aterizare; admiterea unor abateri de la normele legale la efectuarea achizițiilor în sumă de 0,8 mil.lei; aplicarea tarifelor la unele tipuri de servicii nedispunînd de metodologie de calcul.
Totodată, auditul remarcă o situație incertă privind nelegiferarea și, respectiv, neinstituționalizarea în anul 2009 a Autorității Aeronautice Civile cu prerogative de supraveghere și certificare în domeniul aviației civile.
Şeful echipei de audit Violeta Andrieş
Controlor superior de stat Veronica Oneşciuc
Anexa nr.2 Aprobat: prin Hotărîrea Curții de Conturi Nr.16 din 03.05.2012
Raportul auditului regularității gestionării patrimoniului public de către Întreprinderea de Stat Compania Aeriană „Air Moldova” pe perioada anilor 2010-2011
INTRODUCERE
Auditul regularității gestionării patrimoniului public de către Întreprinderea Stat Compania Aeriană „Air Moldova” pe perioada anilor 2010-2011 a fost efectuat în temeiul art.28 şi art.31 alin.(1) lit.a) din Legea Curţii de Conturi[28] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[29].
Scopul auditului a constat în evaluarea regularității gestionării patrimoniului public de către Întreprinderea Stat Compania Aeriană „Air Moldova” (în continuare – Î.S. C.A. „Air Moldova”, întreprindere, companie, după caz) pe perioada anilor 2010-2011.
Responsabilitatea conducerii întreprinderii, potrivit prevederilor statutului întreprinderii, constă în asigurarea integrității și folosirii raționale a patrimoniului de stat, în asigurarea funcționării eficiente a întreprinderii cu menținerea solvabilității și viabilității întreprinderii.
Responsabilitatea echipei de audit constă în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor și concluziilor asupra regularității gestionării patrimoniului public pentru anii 2010-2011.
Metodologia de audit. Auditul s-a desfăşurat în conformitate cu Standardele de audit ale Curţii de Conturi[30]. Probele de audit au fost colectate la faţa locului, cu aplicarea procedurilor de fond, fiind folosite diferite tehnici şi metode, printre care: examinarea cadrului regulator, rapoartelor financiare, contractelor încheiate, a registrelor contabile și documentelor justificative primare relevante, examinarea fizică a activelor, analiza evoluției indicatorilor economico-financiari, precum și intervievarea angajaților entității.
II.
PREZENTARE GENERALĂ
Potrivit statutului[31], reînregistrat la Camera Înregistrării de Stat la 13.04.2010, Întreprinderea de Stat Compania Aeriană „Air Moldova” a fost fondată la 12.01.1993. Capitalul social al întreprinderii, la 31.12.2011, constituia 718,8 mil.lei, care aparține integral statului, în persoana Ministerului Transporturilor și Infrastructurii Drumurilor în calitate de fondator (în continuare – MTID, fondator, după caz).
Obiectivul de bază al întreprinderii, conform statutului, este satisfacerea intereselor persoanelor fizice și juridice prin intermediul prestării serviciilor în domeniul transporturilor aeriene naționale și internaționale, asigurarea serviciilor aeriene regulate și neregulate. Pentru realizarea obiectivului de bază, întreprinderea desfășoară următoarele genuri de activitate: transporturi aeriene pe bază de grafic și ocazionale; activități anexe transporturilor de pasageri și mărfuri; servicii de expediere și transport; comercializarea biletelor și altele.
Administrarea întreprinderii, potrivit prevederilor Legii nr.146-XIII din 16.06.1994[32] și statutului, este prezentată în schema ce urmează.
Sistemul instituţional al întreprinderii
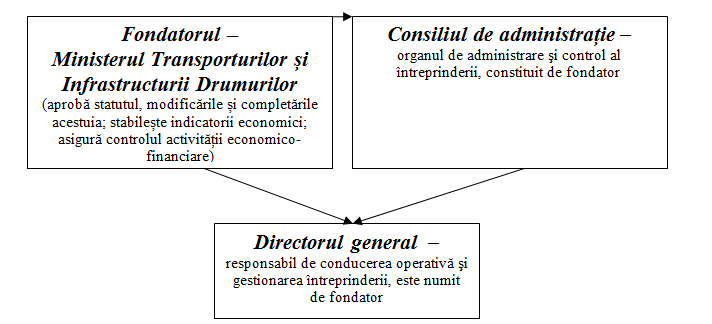
În perioada auditată, întreprinderea a înregistrat o creștere esențială a patrimoniului prin majorarea valorii mijloacelor fixe în rezultatul procurării în anul 2010 a unei aeronave.
Structura şi evoluţia elementelor patrimoniale ale întreprinderii, pe parcursul anilor 2010-2011, sînt reflectate în Tabelul nr.1.
Tabelul nr.1
(mil.lei)
| Nr. d/o | Indicatori | La 31.12.2009 | La 31.12.2010 | Devie- rea sumei | Devierea cotei, % | La 31.12.2011 | Devie-
rea sumei | Devierea cotei, % |
| Suma | Cota, % | Suma | Cota, % | Suma | Cota, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=5-3 | 8=6-4 | 9 | 10 | 11=9-5 | 12=10-6 |
| 1. | Active nemateriale | 0,2 | 0,03 | 0,2 | 0,02 | - | -0,01 | 0,8 | 0,09 | 0,7 | 0,1 |
| 2. | Active materiale pe termen lung | 367,0 | 54,5 | 776,2 | 77,7 | 409,2 | 23,2 | 732,8 | 75,1 | -43,4 | -2,6 |
| Inclusiv mijloace fixe | 359,5 | 53,41 | 775,8 | 77,6 | 416,3 | 24,2 | 732,3 | 75,06 | -43,5 | -2,54 |
| 3. | Active financiare pe termen lung | 137,2 | 20,4 | 39,2 | 3,9 | -98,0 | -16,5 | 28,7 | 2,94 | -10,5 | -0.96 |
| 4. | Stocuri de mărfuri și materiale | 19,7 | 2,9 | 21,3 | 2,1 | 1,6 | -0,8 | 22,5 | 2,3 | 1,2 | 0,2 |
| 5. | Creanțe pe termen scurt | 68,9 | 10,2 | 70,5 | 7,1 | 1,6 | -3,1 | 85,1 | 8,7 | 14,6 | 1,6 |
| 6. | Mijloace bănești | 8,5 | 1,3 | 2,8 | 0,3 | -5,7 | -1,0 | 5,7 | 0,6 | 2,9 | 0,3 |
| 7. | Alte active curente | 70,0 | 10,4 | 87,5 | 8,8 | 17,5 | 1,6 | 98,5 | 10,1 | 11,0 | 1,3 |
| Total active | 673,0 | 100 | 999,3 | 100 | 326,3 | 148,5 | 975,6 | 100 | -23,7 | 97,6 |
Sursă: Rapoartele financiare al Î.S. C.A. „Air Moldova”pe anii 2010-2011
Analiza Rapoartelor financiare ale Î.S. C.A. „Air Moldova” pentru perioada auditată denotă că activele întreprinderii, la situaţia din 31.12.2010, constituiau 999,3 mil.lei şi s-au majorat, comparativ cu anul 2009, cu 326,3 mil.lei, sau cu 48,5%. Cea mai semnificativă pondere în totalul activelor (999,3 mil. lei) o dețin activele materiale pe termen lung (776,2 mil. lei), care constituie 77,7% şi s-au majorat, faţă de anul 2009, cu 111,5 puncte procentuale. Această creștere se datorează, în special, majorării valorii mijloacelor fixe, și anume a mijloacelor de transport ce reprezintă costul unei aeronave procurate în anul 2010 (447,8 mil.lei). Situația patrimonială în anul 2011 înregistrează o descreștere nesemnificativă, în comparație cu anul 2010, cu 2,4%, care se datorează în cea mai mare parte majorării uzurii mijloacelor fixe.
La etapa planificării misiunii de audit, reieșind din semnificația și riscurile stabilite, au fost supuse auditării aspectele privind gestionarea patrimoniului ce țin de:
formarea capitalului propriu și a capitalului social;
asigurarea integrității patrimoniului public;
evoluția indicatorilor economico-financiari;
aplicarea tarifelor la serviciile prestate;
contractarea creditelor și gajarea patrimoniului;
majorarea datoriilor întreprinderii;
retribuirea muncii.
CONSTATĂRI, CONCLUZII, RECOMANDĂRI
3. Cu privire la gestionarea patrimoniului public
3.1. La formarea capitalului propriu și a capitalului social al Î.S. C.A. ,,Air Moldova”, decizia fondatorului şi a Consiliului de administrație privind majorarea capitalului social în anul 2010 a generat înregistrarea unui capital nevărsat în valoare de 568,9 mil. lei și, respectiv, valoarea capitalului propriu mai mică decît cea a capitalului social cu 406,8 mil. lei.
Capitalul propriu este activul net al întreprinderii, care îi permite acesteia să-și refinanțeze activitatea din sursele proprii. În Tabelul nr.2 sînt reflectate volumul, structura și evoluția capitalului propriu al Î.S. C.A. ,,Air Moldova” în perioada anilor 2010-2011.
Tabelul nr.2
(mil. lei)
| CAPITAL PROPRIU | Anul 2010 | Modificare | La finele anului 2011 | Modificare |
| la începutul anului | la finele anului | abso-lută | relati-vă,% | abso-lută | relativă,% |
| 1.1 Capital social | 298,3 | 718,8 | 420,5 | 140,9 | 718,8 | - | |
| 1.2 Capital nevărsat | -184,3 | -568, 9 | 384, 6 | 208,7 | -568,9 | - | |
| 2.1 Rezerve prevăzute de statut | 3,8 | 3,8 | - | - | 4 | 0,2 | 5,3 |
| 3.1 Corectarea rezultatelor perioadei precedente | -1,0 | - | 1,0 | - | -1,8 | -1,8 | - |
| 3.2 Profitul nerepartizat (pierdere neacoperita) al anilor precedenti | 32,6 | 9,4 | -23,2 | -71,1 | 9,1 | -0,3 | -3,2 |
| 3.3 Profitul net (pierderea netă) al perioadei de gestiune | 19,0 | 0,6 | -18,4 | -97,1 | 9,7 | 9,1 | de 16 ori |
| 4.1 Diferente din reevaluarea activelor pe termen lung | 148,5 | 148,4 | -0,1 | -0,1 | 148,4 | - | - |
| Total Capital propriu (active nete) | 316, 9 | 312,1 | -4,9 | -1,6 | 319,3 | 7,2 | 2,3 |
Sursă: Rapoartele financiare ale Î.S. C.A. ,,Air Moldova” pe anii 2010 și 2011
Datele tabelului denotă că, în decursul anului 2010, diminuarea capitalului propriu cu 1,6% (- 4, 9 mil. lei) este generată, în special, de micșorarea profitului net la finele anului cu 18,4 mil.lei (97,1%) și a profitului nerepartizat cu 23,2 mil.lei (71,1%). Situația respectivă la finele anului 2011 reflectă o creștere neesențială (2,3%) a capitalului propriu în rezultatul obținerii profitului în valoare de 9,7 mil.lei (în creștere, față de anul 2010, cu 9,1 mil.lei). Conform acelorași date ale tabelului, valoarea capitalului propriu (activelor nete), în perioada anilor 2010-2011, este mai mică decît valoarea capitalului social cu 406,7 mil.lei și, respectiv, cu 399,5 mil.lei.
Potrivit pct.3.4 al statutului, întreprinderea trebuie să asigure o valoare a activelor proprii, care să nu fie mai mică decît volumul capitalului social. De asemenea, conform prevederilor Legii nr.146-XIII din 16.06.1994[33] și pct. 6.9 al statutului, în cazul în care la expirarea celui de-al doilea an financiar sau al oricărui an financiar ulterior, valoarea activelor nete ale întreprinderii, potrivit bilanţului anual al acesteia, va fi mai mică decît mărimea capitalului social, Consiliul de administraţie va informa fondatorul despre necesitatea modificării capitalului social al întreprinderii.
Auditul relevă că valoarea capitalului social la finele anului 2010 constituia 718,8 mil.lei, acesta fiind majorat în decursul anului cu 420,5 mil.lei. Capitalul nevărsat al Î.S. C.A. ,,Air Moldova”, la această dată, constituia 568,9 mil.lei și s-a format în rezultatul neachitării valorii de procurare a bunurilor depuse în capitalul social, în cazurile majorării acestuia, și anume:
- neonorarea parțială a angajamentului de către fondator (la acel moment în persoana Administrației de Stat a Aviației Civile – ASAC), în conformitate cu Decizia Consiliului de administrație din 14 decembrie 2006 privind majorarea capitalului social, a generat la Î.S. C.A ,,Air Moldova” înregistrarea capitalului nevărsat în valoare de 184,3 mil.lei;
- neonorarea integrală a angajamentului aferent majorării capitalului social prin depunerea aeronavei Embraer-190, în valoare de 420,5 mil.lei, de către fondator (în persoana Ministerului Transporturilor și Infrastructurii Drumurilor), conform Deciziei Consiliului din 12 mai 2010, a condiționat reflectarea la contul ,,capital nevărsat” a sumei de 420,5 mil.lei.
La aceeași dată, Consiliul de administrație a decis că întru acoperirea valorii aeronavei (aport la capitalul social) să fie direcţionate resursele din capitalul propriu (diferenţa din reevaluarea mijloacelor fixe, profitul nerepartizat şi rezerve).
Decizia de majorare a capitalului social, în viziunea auditului, este contradictorie și incertă din următoarele considerente:
- pe de o parte, s-a decis ca majorarea capitalului social să fie efectuată prin depunerile materiale ale fondatorului – aeronavă, conform prevederilor legale[34];
- pe de altă parte, s-a decis acoperirea valorii de procurare a aeronavei din contul capitalului propriu (beneficiului, rezervelor), ceea ce reprezintă deja o altă sursă prevăzută de aceeași lege[35].
Auditul remarcă că, la momentul adoptării deciziei menționate, Compania nu dispunea de profituri si de rezerve suficiente pentru majorarea capitalului social (potrivit datelor evidenței contabile, la momentul adoptării deciziei respective, capitalurile disponibile constituiau doar 48,1 mil.lei și cca 147,0 mil.lei rezultate din reevaluarea mijloacelor fixe și care pot fi plasate în capitalul social după primirea autorizației organului central de specialitate de casare a mijloacelor fixe neantrenate în procesul de producție și a celor moral învechite).
În același timp, deoarece majorarea capitalului social se efectuează, de facto, din contul surselor capitalului propriu, această procedură nu implică depuneri materiale sau bănești. Auditul menționează că compania a beneficiat la importul aeronavei de facilități fiscale privind scutirile de TVA (circa 86 mil.lei), acordate la importul activelor materiale destinate includerii în capitalul social, conform Hotărîrii Guvernului nr.102 din 30.01.2007[36].
Drept consecință a nevărsării de capital, Î.S. C.A. ,,Air Moldova” atestă în anul 2010, diminuarea valorii capitalului propriu sub nivelul capitalului social, cu 406,8 mil.lei, fapt ce contravine pct. 3.4 al statutului și Condițiilor de certificare a operatorilor aeronautici[37]. Situația respectivă a persistat și în anul 2011, atestînd diminuarea capitalului propriu sub nivelul capitalului social cu 399,5 mil.lei.
Astfel, în contextul celor expuse și al rolului organelor de conducere în administrarea patrimoniului de stat, la Î.S. C.A. „Air Moldova” se constată adoptarea de către acestea a deciziei contradictorii, care a generat următoarele situații:
majorarea în anul 2010 a capitalului social cu 420,5 mil.lei, în lipsa surselor de acoperire, a cauzat majorarea valorii capitalului nevărsat pînă la 568,9 mil.lei;
neonorarea de către fondator a angajamentelor de majorare a capitalului social a generat diminuarea valorii capitalului propriu sub nivelul capitalului social şi incorectitudinea beneficierii de facilități fiscale la importul aeronavei de către companie;
diminuarea valorii capitalului propriu sub nivelul capitalului social, care, la rîndul ei, menține riscul de neadmitere de către autoritatea aeronautică abilitată a cererii de prelungire a Certificatului de operator aeronautic. Concomitent, aceasta va determina micșorarea silită a capitalului social de către fondator, conform prevederilor legale.
Recomandări:
Ministerul Transporturilor și Infrastructurii Drumurilor să întreprindă măsuri posibile întru identificarea surselor necesare pentru ajustarea valorii capitalului propriu cu cea a capitalului social.
3.2. Asigurarea integrității patrimoniului public
Transmiterea neconformă de către fondator a proprietății publice în gestiune administratorului întreprinderii în consecință duce la neresponsabilizarea acestuia și, respectiv, la neasigurarea integrității patrimoniului public.
Fondatorul și administratorul au încheiat Contractul din 11.02.2010 cu privire la gestiunea economico-financiară curentă a întreprinderii, măsură prevăzută de art.6 lit.f) din Legea nr.146-XIII din 16.06.1994. Potrivit clauzelor contractului nominalizat, fondatorul transmite, iar administratorul primește în gestiune operativă proprietatea de stat, componența și valoarea căreia urmează a fi anexată la contract. Concomitent, prevederile legale[38] stipulează exhaustiv că „bunurile transmise întreprinderii în gestiune sînt constituite din terenul, fondurile fixe și circulante, alte valori, al căror cost este indicat în bilanțul autonom al întreprinderii”.
Auditul relevă că la contractul menționat este anexată informația cu privire la existența mijloacelor fixe și valoarea lor reziduală, la situația din 10.02.2010, semnată unilateral de administrator, care nu conține înscrieri precum că aceasta este o anexă la contractul managerial. În viziunea auditului, aceasta nu reprezintă un act de primire-predare a mijloacelor fixe (nu atestă mențiunea fondatorului precum că a predat bunurile și a administratorului precum că a preluat aceste bunuri în gestiune). De asemenea, auditului nu i-au fost prezentate acte de primire-predare a altor active și pasive (potrivit bilanțului contabil la data încheierii contractului): mijloace circulante, creanțe, mijloace bănești, datorii etc.
Inventarierea mijloacelor fixe, în unele cazuri, se execută cu abateri de la prevederile regulamentare, prin neincluderea și nereflectarea în borderourile de verificare a rezultatelor inventarierii, a unor mijloace fixe în valoare de 3,8 mil.lei, care nu există efectiv la întreprindere.
Întreprinderea urma să efectueze inventarierea anuală a patrimoniului conform prevederilor legale[39] a cărui obiectiv este stabilirea situaţiei reale a patrimoniului întreprinderii prin realizarea sarcinilor de bază ale inventarierii care prevăd constatarea existenţei efective a mijloacelor fixe, precum și compararea listelor inventarieirii cu datele din evidența contabilă prin care se determină rezultatele reale.
Comisia de inventariere, formată în baza ordinului directorului general al Î.S. C.A. „Air Moldova”, a efectuat inventarierea mijloacele fixe ale companiei conform situației din 01.11.2011. Potrivit Procesului-verbal cu privire la rezultatele inventarierii din 23.12.2011, surplusuri sau lipsuri n-au fost stabilite.
Auditul a examinat rezultatele inventarierii conform borderoului din 01.11.2011, ce include mijloace de transport (în special aeronave) în valoare de 661,7 mil.lei (90,3% din totalul mijloacelor fixe). La confruntarea de către audit a datelor din lista de inventariere cu cele din evidența contabilă s-a constatat că în listele de inventariere au fost reflectate activele materiale pe termen lung implicate/neimplicate în procesul de producție, iar activele destinate casării, pentru care evidența se ține separat, n-au fost incluse în lista de inventariere.
Acest fapt a cauzat divergențe între datele evidenței contabile și ale listei de inventariere în sumă de 3,8 mil.lei, aferente unui motor avia (D-30 nr.MC-02213015, cu valoarea de bilanț de 0,1 mil. lei) și unei aeronave (AN-26, cu valoarea de bilanț de 3,7 mil.lei). Potrivit explicației entității, acestea nu au fost incluse în lista de inventariere, deoarece sînt destinate casării, şi pînă la momentul actual nu sînt casate din cauza lipsei autorizării din partea organelor abilitate.
Auditul relevă că motorul nominalizat, la 17.09.2002, a fost supus sechestrului de către Centrul pentru Combaterea Crimelor Economice și Corupției (întreprinderea nu dispunea de acte de proveniență), ulterior (19.02.2007) fiind comercializat de către Serviciul Fiscal de Stat, care, la data de 25.08.2008, a anunțat conducerea întreprinderii despre acest fapt.
Aeronava, în februarie 2006, a fost transmisă în leasing operațional Companiei ucrainene ,,Astra Plus”. Aeronava respectivă ulterior a fost defectată, fără posibilitatea de restabilire și recuperare a ei. La momentul inventarierii, aceasta era dislocată în orașul Kabul, Afganistan. Prin Hotărîrea de judecată din 13.12.2007, Compania ,,Astra Plus” a fost obligată să achite Î.S. C.A. ,,Air Moldova” 350,0 mii dolari SUA, sumă care pînă în prezent n-a fost percepută.
Auditul menționează că mijloacele respective, fiind lipsă la întreprindere, sînt reflectate în evidența contabilă la data inventarierii. Totodată, aceste mijloace se regăsesc în informația anexată la contractul managerial încheiat între fondator și administrator la data transmiterii – 11.02.2010, fapt ce confirmă caracterul formal al transmiterii patrimoniului.
Concluzii:
Fondatorul, cu abatere de la prevederile legale și clauzele contractuale, n-a transmis administratorului în modul stabilit proprietatea de stat, prin ce își asumă riscul neasigurării integrității proprietății publice transmise în gestiune economică.
Inventarierea mijloacelor fixe a avut loc cu unele abateri de la prevederile regulamentare, în consecință, valoarea real existentă a patrimoniului este raportată eronat.
Recomandări:
2. Ministerul Transporturilor și Infrastructurii Drumurilor:
2.1. Să asigure transmiterea patrimoniului de stat în gestiune operativă administratorului întreprinderii, conform prevederilor legale.
2.2. Să decidă asupra modului de gestionare a mijloacelor fixe neutilizate în procesul tehnologic.
3. Î.S. C.A. ,,Air Moldova” să asigure efectuarea și reflectarea conformă a rezultatelor inventarierii anuale.
Modul de ținere a evidenței veniturilor și cheltuielilor la transmiterea/preluarea în arenda/leasing a bunurilor (aeronavelor) pe principii generale nu permite auditului să se expună asupra eficienței acestor operațiuni.
În perioada auditată, s-a constatat transmiterea în arendă a spațiilor neutilizate în scopuri de producție, cu suprafața totală de 1012,7 m2, către 7 agenți economici.
De asemenea, au avut loc operaţiuni de transmitere în leasing operaţional (pe termene limitate: ore, perioade sezoniere, luni etc.) a aeronavelor disponibile, prin intermediul a 17 contracte, către companii autohtone și o companie nerezidentă.
Totodată, în scopul prestării serviciilor de transport aerian, compania a încheiat contracte pentru preluarea aeronavelor de la 18 companii nerezidente și o companie locală.
Astfel, în rezultatul operaţiunilor de transmitere în arendă a spațiilor neutilizate și al transmiterii/preluării în leasing a aeronavelor, compania a înregistrat, în perioada auditată, venituri totale în valoare de 145,7 mil.lei şi cheltuieli în valoare de 122,9 mil.lei.
Evidența veniturilor şi cheltuielilor se ține în structura rutelor de zbor operate şi este dificil de a constata nivelul rentabilității operaţiunilor de leasing al aeronavelor.
3.3. Cu privire la evoluția indicatorilor economico-financiari ai întreprinderii
Fondatorul (MTID), cu abateri de la prevederile legale și statutare, n-a stabilit indicatori economico-financiari pentru întreprindere, precum și nu și-a exercitat atribuția de control asupra activității economico-financiare.
Conform prevederilor legale și statutare[40], una din atribuțiile fondatorului este stabilirea indicilor economici ai întreprinderii, în baza cărora aceasta elaborează programul de producție, determină perspectivele sale de dezvoltare. Totodată, fondatorul asigură controlul activității economico-financiare a întreprinderii.
Consiliul de administrație are atribuția de aprobare a devizului anual de venituri și cheltuieli, precum și de prezentare către fondator a raportului cu privire la activitatea economico-financiară a întreprinderii, fapt realizat în cadrul ședinței din aprilie 2010.
Analiza comparativă a principalilor indicatori planificați pentru anul de gestiune 2010 cu datele efective pentru anul precedent (2009) se reflectă în Tabelul nr. 3.
Tabelul nr.3
(mil. lei)
| Indicatori | Efectiv
a.2009 | Planificat
a.2010 | Efectiv a. 2010 | Diferența |
| A | 1 | 2 | 3 | 4=2-1 |
| Venituri din vînzări | 918,6 | 877 ,7 | 1074,7 | -40,9 |
| Costul vînzărilor | 791,9 | 762,3 | 990,2 | -29,6 |
| Profit brut (pierdere globală) | 126,7 | 115,3 | 84,5 | -11,4 |
| Alte venituri operaționale | 23,1 | 35,9 | 57,9 | 12,8 |
| Cheltuieli comerciale | 73,6 | 59,8 | 82,4 | -13,8 |
| Cheltuieli generale și administrative | 37,6 | 35,9 | 47,8 | -1,7 |
| Alte cheltuieli operaționale | 9,8 | 38,0 | 32,6 | 28,2 |
| Rezultat din activitatea operațională profit(pierdere) | 28,8 | 17,6 | -20,4 | -11,2 |
Sursă: Procesul-verbal al Consiliului de administrație din 09.04.2010 și Raportul financiar pe anul 2010
Potrivit datelor din tabel, Consiliul de administrație a aprobat un volum al vînzărilor nete în sumă de 877,6 mil.lei, ceea ce este cu 40,9 mil.lei mai puţin decît veniturile efective înregistrate în anul 2009. Cu atît mai mult că şi indicatorii efectivi ai anului 2010 atestă valori care le depăşesc cu mult pe cele planificate. Potrivit explicațiilor entității, planificarea diminuării volumului de vînzări a avut loc ca rezultat al estimării impactului accesului pe piață al unor noi operatori aerieni străini.
Auditul menționează că, potrivit informației prezentate de întreprindere, ”Fondatorul nu a stabilit indici economici”.
Concluzie: În lipsa unor indici economici stabiliţi de către fondatorul întreprinderii, se atestă planificarea arbitrară de către întreprindere a volumelor de venituri, astfel creîndu-se precondiții pentru nerealizarea uneia din sarcinile principale, prevăzute de legislație, privind asigurarea dezvoltării durabile a întreprinderii.
Scăderea profitului a fost determinată, în special, de depășirea ritmului de creștere al costurilor asupra ritmului de creștere al veniturilor.
Echipa de audit a efectuat o analiză a principalilor indici ai activității operaţionale pentru anii 2010 și 2011, comparativ cu perioada precedentă. Structura veniturilor din vînzări, pe tipuri de activitate, se prezintă în Tabelul nr.4:
Tabelul nr.4
Structura veniturilor din prestarea serviciilor de bază (mil.lei)
| Tipurile activităţii | 2009 | 2010 | cota,% | modificarea | 2011 | cota,% | modificarea |
| absol. | relativă | absol. | relativă |
| A | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Trasportarea pasagerilor | 720,9 | 842,0 | 78,3 | 121,1 | 16,8 | 939,7 | 77,2 | 97,6 | 11,6 |
| Taxe aeroportuare și de pasager | 105,3 | 123,4 | 11,5 | 18,1 | 17,2 | 131,7 | 10,8 | 8,3 | 6,7 |
| Transportarea bagajelor | 7,4 | 7,0 | 0,7 | -0,4 | -5,4 | 6,8 | 0,6 | -0,2 | -2,9 |
| Transportarea mărfurilor | 11,4 | 15,2 | 1,4 | 3,8 | 33,3 | 14,6 | 1,2 | -0,6 | -3,7 |
Transportarea pasagerilor,
Code-share | 35,1 | 39,4 | 3,7 | 4,3 | 12,3 | 55,4 | 4,6 | 16,0 | 40,5 |
| Pentru ruta la comanda | 36,7 | 44,6 | 4,1 | 7,9 | 21,5 | 20,5 | 1,7 | -24,1 | -54,0 |
| Transportarea poştei | 1,8 | 3,1 | 0,3 | 1,3 | 72,2 | 2,2 | 0,2 | -0,9 | -29,4 |
| Transportarea pasagerilor conform contractelor | 0 | 0 | - | - | - | 46,7 | 3,7 | 46,8 | - |
| Total | 918,6 | 1074,7 | 100 | 156,1 | 17,0 | 1217,6 | 100 | 142,9 | 13,3 |
Sursă: evidenţa analitică a veniturilor
Partea predominantă revine veniturilor aferente transportării pasagerilor, care în anul 2010 au constituit 78,3% din veniturile de bază şi s-au majorat în decursul anului cu 121,1 mil.lei, în 2011, înregistrînd 77,2% și, respectiv, o creștere cu 97,6 mil.lei. Un component relativ mare în structura veniturilor îl constituie taxele aeroportuare, care au înregistrat 11,5 la sută în a.2010 şi 10,8% – în a.2011. Întreprinderea a majorat veniturile totale în a.2010 cu 156,1 mil.lei, sau cu 17%, şi în a.2011 – cu 142,9 mil.lei, sau, respectiv, cu 13,3%. Astfel, cu toate că veniturile înregistrează o creştere continuă, în a.2011 ce relevă o evoluţie mai lentă a acestora.
Analiza Raportului privind rezultatele financiare se prezintă în Tabelul nr.5.
Tabelul nr.5
(mil.lei)
| Tipul activității operaționale | a.2009 | a.2010 | Modificare | 2011 | Modificare |
| absolută | relativă | absolută | relativă |
| 1 | 2 | 3 | 4=3-2 | 5=3/2*100-100 | 6 | 7=6-2 | 8=6/2*100-100 |
| Venituri din vînzări | 918,6 | 1074,7 | 156,1 | 17,0 | 1217,6 | 142,9 | 13,3 |
| Costul vînzărilor | 791,9 | 990,2 | 198,3 | 25,0 | 1138,8 | 148,6 | 15,0 |
| Profitul brut (pierdere globală) | 126,7 | 84,5 | -42,2 | -66,7 | 78,8 | -5,7 | -6,7 |
| Alte venituri operaţionale | 23,1 | 57,9 | 34,8 | 150,5 | 98,2 | 40,3 | 69,6 |
| Cheltuieli comerciale | 73,6 | 82,4 | 8,8 | 12,0 | 85,4 | 3 | 3,6 |
| Cheltuieli generale şi administrative | 37,6 | 47,8 | 10,2 | 27,1 | 49,8 | 2 | 4,2 |
| Alte cheltuieli operaţionale | 9,8 | 32,6 | 22,8 | 233,1 | 46,5 | 13,9 | 42,6 |
| Rezultatul activităţii operaţionale | 28,8 | -20,4 | -49,2 | -170,8 | -4,7 | 15,7 | 23,0 |
| Rezultatul activităţii investiționale | 0,01 | 0,01 | - | - | - | - | - |
| Rezultatul activităţii financiare | -9,9 | 20,9 | 30,8 | 311,9 | 14,5 | -6,4 | -30,6 |
| Cheltuieli privind impozitul pe venit | 0 | -28,1 | -28,1 | - | 0,1 | 28,2 | -100,4 |
| Profitul net (pierderea netă) | 19,0 | 0,6 | -18,4 | -97,1 | 9,7 | 9,1 | 1516,7 |
Sursă: Rapoartele financiare pe anii 2010 și 2011
Costul vînzărilor a constituit în componenţa venitului din vînzări o cotă considerabilă de 92% pentru anul 2010 (990,2/1074,7) şi, avînd tendinţa de creştere, în a.2011 a constituit cca 93,5% (1138,8/1217,6).
Deci, compania trebuie să identifice posibilităţi de diminuare a acestei cote.
Este de menționat că, în a.2010, ritmul de creștere a costului vînzărilor a depăşit ritmul de creștere a veniturilor din vînzări cu 8 puncte procentuale (25-17), fapt ce a condiţionat diminuarea rezultatului financiar din activitatea operațională.
Astfel, în rezultatul activității de bază, compania a suportat pierderi în sumă de 20,4 mil.lei în anul 2010 și 4,7 mil.lei – în anul 2011. Urmează de menţionat că acest rezultat a fost influențat și de procurarea aeronavei în a.2010 din surse împrumutate, care implică cheltuieli curente aferente dobînzilor la creditele bancare, calculării uzurii aeronavei, pe cînd veniturile vor fi constatate în perioadele ulterioare.
Profitul net în valoare de 9,7 mil.lei, înregistrat de Î.S. C.A. „Air Moldova” în a.2011, s-a majorat, faţă de a.2010, de 16 ori, iar cel înregistrat în a.2010 (0,6 mil.lei) a fost în descreştere faţă de a.2009 cu 97%.
Cu toate că rezultatul financiar (profitul net) este unul pozitiv, analizînd factorii ce au influenţat formarea profitului net, s-a constatat că acesta se datorează diferenţei pozitive de curs valutar şi nu reprezintă un rezultat al activităţii de bază.
Structura cheltuielilor indică că în a.2010 cea mai mare parte revine costului vînzărilor, ce constituie circa 86 la sută din totalul cheltuielilor suportate și care s-a majorat, față de anul 2009, cu 25%. Aceeași pondere se menține și în a. 2011, însă evoluția acestora, față de a. 2010, este puțin mai lentă – 15%.
Tabelul nr.6
Dinamica consumurilor și cheltuielilor Î.S. C.A. ,,Air Moldova”
(mil.lei)
| Cheltuieli operaționale | a.2009 | a.2010 | pondere | evolutie,% | a.2011 | pondere | evolutie,% |
| I. Cheltuieli aferente activitatii de bază |
| taxe (aeroportuare și de pasager etc.) | 167,0 | 196,2 | 17,0 | 17,5 | 209,9 | 15,9 | 6,7 |
| combustibil | 154,6 | 213,7 | 18,5 | 38,3 | 291,8 | 22,1 | 36,5 |
| aeronavigația | 64,9 | 74,0 | 6,4 | 14,0 | 74,1 | 5,6 | 0,2 |
| deservirea la sol | 71,1 | 80,3 | 7,0 | 12,9 | 82,4 | 6,2 | 2,6 |
| catering | 36,8 | 49,6 | 4,3 | 34,7 | 49,7 | 3,8 | 0,2 |
| alte cheltuieli | 24,8 | 32,5 | 2,8 | 30,3 | 44,4 | 3,4 | 37,1 |
| Total cheltuieli directe | 519,2 | 646,3 | 56,1 | 24,5 | 752,3 | 57,0 | 16,4 |
| Cheltuieli aferente aeronavelor (cost, echipaj,întreținere, asigurare) | 272,7 | 343,9 | 29,8 | 26,1 | 386,5 | 29,3 | 12,4 |
| Total cheltuieli aferente activității de bază | 791,9 | 990,2 | 85,9 | 25,0 | 1138,8 | 86,2 | 15,0 |
| II. Alte cheltuieli operaționale |
| cheltuieli administrative | 37,6 | 47,8 | 4,1 | 27,1 | 49,8 | 3,8 | 4,2 |
| cheltuieli comerciale | 73,6 | 82,4 | 7,2 | 12,0 | 85,4 | 6,5 | 3,6 |
| alte cheltuieli | 9,7 | 32,5 | 2,8 | 233,1 | 46,5 | 3,5 | 42,4 |
| Total alte cheltuieli operaționale | 122,0 | 162,7 | 14,1 | 33,4 | 181,7 | 13,8 | 11,7 |
| Total cheltuieli operaționale | 913,9 | 1152,9 | 100,0 | 26,2 | 1320,5 | 100,0 | 14,5 |
Sursă: datele evidenței analitice pe anii 2010 și 2011
Potrivit datelor din tabel, cheltuielile directe s-au majorat cu 24,5% în a.2010 şi cu 16,4% – în a.2011. Cele mai considerabile cote le deţin consumurile de combustibil (18,5% în a.2010 şi 22,1% – în a.2011), taxele aeroportuare şi de pasager (17,0% şi, respectiv, 15,9%), deservire la sol etc.
Cheltuielile aferente aeronavelor au crescut cu 26,1% în a.2010 şi cu 12,4% – în a.2011, cele mai voluminoase revenind salariilor, leasingului, motoarelor, pieselor de schimb şi uzurii.
Cheltuielile administrative şi comerciale s-au majorat cu 27,1%, şi, respectiv, 12% în a.2010, faţă de a.2009, fiind reprezentate în cea mai mare parte de salariile personalului administrativ (36% din grupă) şi comisionul de vînzare (47,9% din grupa respectivă). În a.2011, aceste grupe de cheltuieli au înregistrat creşteri de 4,2% şi, respectiv, 3,6%, faţă de anul precedent, menţinîndu-se cotele preponderente ale aceloraşi articole.
O majorare esenţială au înregistrat în anul 2010 dobînzile aferente creditelor bancare (reflectate la alte cheltuieli) în sumă de 28,9 mil.lei, ce depăşeşte perioada precedentă de circa 4 ori. În anul 2011, acestea au constituit 36,5 mil.lei (cu 26,3% mai mult decît în a.2010).
Astfel, se constată o tendință de creștere a cheltuielilor operaționale, valoarea lor însumînd 1152,9 mil.lei în a.2010 și, respectiv, 1320,5 mil.lei – în a.2011 și compania urmează să întreprindă măsuri în vederea optimizării acestora.
Analiza indicatorilor economico-financiari
Potrivit evaluărilor capacității de plată a companiei, s-a determinat rata lichidității totale, care exprimă posibilitatea activelor curente de a se transforma intr-un termen scurt în lichidități (valoarea recomandabilă se încadrează intre 2,0-2,5), reprezentate în Tabelul nr.7.
Tabelul nr.7
Analiza indicatorilor de lichiditate şi rentabilitate ai Î.S. C.A. „Air Moldova”
(mii lei)
| Indicatori | a.2009 | a.2010 | Modificare, % | a.2011 | Modificare, % |
| 1. | Active curente | 167,0 | 182,1 | 9,0 | 211,7 | 16,3 |
| 2. | Datorii pe termen scurt | 251,3 | 357,3 | 42,2 | 366,2 | 2,5 |
| 3. | Rata lichidității (rd.1/rd.2) | 0,7 | 0,5 | -0,2 | 0,6 | 0,1 |
| 4. | Venituri din vînzări | 918,6 | 1074,7 | 156, 1 | 1217,6 | 142,9 |
| 5. | Profitul brut (pierdere globală) | 126,7 | 84,5 | -42,1 | 78,8 | -5,7 |
| 6. | Profitul net (pierderea netă) | 19,0 | 0,6 | -18, 4 | 9,7 | 9,1 |
| 7. | Valoarea activelor totale | 673,0 | 999,3 | 326,3 | 975,6 | -23,7 |
| 8. | Valoarea capitalului propriu | 316,9 | 312,0 | -4,9 | 319,3 | 7,3 |
| 9. | Rentabilitatea vînzărilor, % (rd.5/rd.4) | 13,8 | 7,9 | -5,9 | 6,5 | -1,4 |
| 10. | Rentabilitatea activelor, % (rd.6/rd.7) | 2,8 | 0,1 | -2,7 | 0,9 | 0,8 |
| 11. | Rentabilitatea financiară, % (rd.6/rd.8) | 6,0 | 0,2 | -5,8 | 3,0 | 2,8 |
Informaţia expusă relevă oscilarea coeficientului lichidității în perioada anilor 2010-2011 în jur de 0,5 unități, ce denotă un risc sporit de plată neconformă a datoriilor curente, care an de an au o tendinţă de creştere.
De asemenea, în anul 2010, se observă o scădere generală a rentabilității vînzărilor, activelor totale și a capitalului propriu, în raport cu anul 2009. În anul 2011, compania a reușit să obțină o majorare a nivelului rentabilității activelor, pe cînd rentabilitatea vînzărilor își păstrează tendința de descreștere.
Astfel, rezultatele menţionate compromit viabilitatea companiei în partea ce ține de capacitatea de refinanțare, de utilizare eficientă a activelor și de obținere a profitului din vînzări.
Concluzie: situația economico-financiară a Companiei ,,Air Moldova” este relativ precară, fiind determinată de creșterea cheltuielilor operaţionale într-un ritm mai rapid decît cel al veniturilor, de suportarea pierderilor în rezultatul activităţii de bază şi de diminuarea rentabilității vînzărilor, precum și de lipsa controlului din partea fondatorului.
Recomandări:
4. Ministerul Transporturilor și Infrastructurii Drumurilor, în comun cu Consiliul de administrație, să elaboreze un plan de măsuri pe termen mediu privind redresarea situației economico-financiare.
3.4. Aplicarea tarifelor la serviciile prestate
Lipsa reglementărilor la capitolul tarife pentru transportul de pasageri, inclusiv calculul bazei de cost a acestuia determină riscul includerii unor cheltuieli majorate.
Cadrul legal aplicabil domeniului[41] nu reglementează obligativitatea de stabilire a tarifelor pentru transportul aerian de pasageri, și nu prevede cerința de coordonare și aprobare a tarifelor aplicate la serviciile prestate de operatorii aerieni cu autoritățile naționale abilitate cu dreptul respectiv.
Conform statutului (pct.4.1.lit.(h)), întreprinderea are dreptul „să stabilească prețurile și tarifele la serviciile prestate, cu excepția cazurilor, în care conform legislației prețurile și tarifele sînt reglementate de către stat sau de către Fondator după caz”.
Auditul a constatat că, în perioada auditată, întreprinderea n-a elaborat reglementări interne și proceduri scrise, aprobate în modul stabilit, privind metodologia de calcul a tarifelor, care ar specifica expres structura acestora (tipurile și cuantumul cheltuielilor pasibile includerii în tarif), metodele (formulele) de calcul, sursele din care urmează a fi colectate sumele cheltuielilor incluse în tarif (datele evidenței contabile, contracte, date statistice, acorduri bilaterale interstatale) etc.
În contextul celor expuse, auditul a solicitat MTID să se expună asupra situației create la capitolul reglementare tarifară. Potrivit informației parvenite de la MTID, ,,reglementarea transportului aerian internațional a fost exclusă, urmare a modificărilor operate în Legea aviației civile în anul 2009”.
Conform informațiilor prezentate de către întreprindere, auditul a constatat că o pondere semnificativă în calculul bazei de cost a tarifelor la transportul de pasageri (costuri operaționale) o deține „costul orelor de zbor”, calculul cărora este foarte complex, conținînd cheltuieli ce țin de: utilizarea aeronavelor (uzura aeronavelor, leasing, servicii de parcare a aeronavelor), echipaj (salarii, licențe, softuri și documentația de navigare, uniformă etc.), deservirea tehnică a aeronavelor (deservirea motoarelor și a trenului de aterizare, uzura, vopsirea aeronavelor, salarii, licențe, softuri etc.), cheltuieli de asigurări (aeronave, pasageri etc).
Auditul nu se poate expune asupra regularității includerii cheltuielilor în calculul orelor de zbor (și, respectiv, în tarif), în lipsa reglementărilor privind structura și cuantumul acestora.
Totodată, în rezultatul verificării cheltuielilor incluse în costul unei orei de zbor, care stă la baza calculului costului unui fotoliu tur-retur pentru rutele operate de întreprindere cu aeronavele de tip airbus A-320 în perioada noiembrie 2011- martie 2012, auditul a constatat o majorare a cuantumului salariului echipajului și personalului tehnic în comparație cu cel real suportat.
Deci, cheltuielile aferente salariului (funcției) echipajului, inclus în calcul costului orei de zbor, au fost majorate cu 345,7 mii euro, sau cu 5,5 mil.lei comparativ cu datele evidenței contabile, iar pentru salarizarea Departamentului tehnic (deservirea tehnică a aeronavelor) – cu 168,3 mii euro, sau cu 2,7 mil.lei.
Astfel, compania, în mod arbitrar, fără a ține cont de cheltuielile salariale achitate anterior (conform datelor evidenței contabile), a inclus în baza de cost a orei de zbor sume majorate cu 514,0 mii euro, sau cu 8,2 mil.lei, ce constituie o abatere de 9,8% din cheltuielile totale (5,2 mil.euro) incluse în costul unei ore de zbor.
Cu privire la justificarea taxelor aeroportuare incluse în calculul bazei de cost a tarifelor la serviciile prestate de companie
Conform calculelor bazei de cost a tarifelor, întocmite de către companie, în costul biletelor se includ un șir de taxe stabilite de către Î.S. „Aeroportul Internațional Chișinău” (în continuare – Î.S. „AIC”). Acestea urmează a fi percepute direct de la călători și ulterior transferate Î.S. „AIC”. Taxele aeroportuare percepute de la călători se divizează în:
taxa pentru securitate aeronautică – 2,5 euro, pentru un pasager la plecare;
taxa pentru deservirea pasagerilor – 6,2 euro, pentru un pasager la sosire și plecare;
taxa pentru modernizarea aeroportului – 9 euro, pentru un pasager la plecare.
De asemenea, compania mai achită Î.S. „AIC” taxa pentru decolare/aterizare în mărime de 7 euro pentru o tonă a aeronavei la decolare.
Aceste taxe sînt percepute de la călători de către companie în baza Contractului cu privire la taxele aeroportuare din 01.01.2002, termenul de valabilitate al căruia a expirat în anul 2008. Potrivit explicațiilor entității, mărimea taxelor aeroportuare este publicată în sistemele informatice de rezervare și procurare a biletelor de avion, pentru utilizare de către persoanele interesate, însă acest fapt nu eliberează întreprinderea de necesitatea legiferării perceperii taxelor aeroportuare.
Concluzii:
Lipsa obligativității de stabilire a tarifelor la serviciile aeriene a contribuit la neelaborarea reglementărilor interne privind metodologia de calcul a tarifelor, iar lipsa unui control din partea unei autorități specializate în domeniu condiționează includerea în acestea a unor cheltuieli majorate neîntemeiat. Astfel, în unele cazuri, compania, în mod arbitrar, fără a ține cont de cheltuielile suportate anterior, a majorat baza de cost a unei ore de zbor cu 514,0 mii euro, sau cu 8,2 mil.lei.
În lipsa contractului încheiat cu Î.S. ,,AIC” privind perceperea taxelor aeroportuare, în perioada auditată, acestea au fost incluse în baza de cost a tarifului, cu perceperea de la călători.
Recomandări Î.S. C.A. „AIR Moldova”:
5. Să elaboreze reglementări interne exhaustive privind procesul de calcul al bazei de cost a tarifelor aplicate de către întreprindere.
6. La stabilirea tarifelor pentru serviciile de transport să echilibreze cheltuielile incluse în calcul cu cele real suportate și să nu admită includerea în baza de cost a unor cheltuieli majorate neîntemeiat.
7. Să încheie contractul cu Î.S. „Aeroportul Internațional Chișinău” în baza căruia să legalizeze perceperea taxelor aeroportuare.
3.5. Cu privire la contractarea creditelor și gajarea patrimoniului de stat
Modalitatea de reflectare a creditelor bancare pe termen lung cu transferarea sumelor scadente la datorii pe termen scurt influențează asupra nivelului real de îndatorare a întreprinderii.
Potrivit Rapoartelor financiare pe anii 2010-2011, Î.S. C.A. „Air Moldova”, la situația din 31.12.2010, a înregistrat datorii pentru credite bancare în valută străină în sumă de 391,0 mil.lei, inclusiv credite pe termen pe termen lung (411.2) – 330,0 mil.lei și pe termen scurt – 60,9 mil.lei. La 31.12.2011, soldul acestor credite a constituit 341,9 mil.lei, din care pe termen lung – 290,0 mil.lei și pe termen scurt – 51,0 mil.lei.
De menționat că, conform datelor evidenței contabile, pe perioada auditată, întreprinderea n-a contractat credite bancare pe termen scurt în valută străină (cont 511.2), iar sumele reflectate la acest cont prezintă cota creditelor pe termen lung (cont 411.2) al căror termen de achitare parvine în anul de gestiune ulterior.
Această metodă de reflectare a creditelor bancare pe termen lung influențează asupra diminuării ratei de îndatorare a întreprinderii pe perioada auditată.
Politica de contabilitate, aprobată de către directorul general al întreprinderii pentru anii 2010-2011, nu conține prevederi privind modalitatea de evidență a creditelor bancare pe termen lung și pe termen scurt în valută străină.
În Tabelul nr.8 este reflectată situația privind datoriile întreprinderii pentru creditele bancare contractate și încasate în perioada anilor 2010-2011.
Tabelul nr.8
(mil.lei)
| Indicatori | Sold 01.01.10 | Sold 01.01.11 | Sold 01.01.12 | Dinamica 2009-2010 | Dinamica 2010-2011 |
| suma | % | suma | % |
| A | B | 1 | 2 | 3 | 4(2-1) | 5(2/1) | 6(3-2) | 7(3/2) |
| 1 | Credite bancare pe termen lung în valută străină (411.2) | 70,2 | 330,0 | 290,0 | 259,8 | 470,1 | -40 | 87,9 |
| 2 | Credite bancare pe termen scurt în valută străină (511.2) | 38,8 | 60,9 | 48,0 | 22,1 | 157,0 | -12,9 | 78,8 |
| 3 | Total credite pe termen lung (411.2; 511.2) | 109,0 | 390,9 | 338,0 | 281,9 | 358,6 | -52,9 | 86,5 |
| 4 | Total pasiv | 673,0 | 999,3 | 975,6 | 326,3 | 148,5 | -23,7 | 97,6 |
| 5 | Ponderea creditelor în totalul pasivului (%) | 16,2 | 39,1 | 34,6 | 22,9 | x | -4,5 | x |
Sursă: datele Rapoartelor financiare pe anii 2010-2011; extrase din conturile contabile
Datele din tabel relevă că, pe parcursul anului 2010, creditele bancare în valută străină încasate de către întreprindere la conturile valutare au înregistrat o creștere semnificativă, majorîndu-se, față de începutul anului 2010, cu 281,9 mil.lei, sau de 3,6 ori. Ponderea acestora în totalul pasivului bilanțului, la situația din 01.01.2010, a constituit 16,2%, iar la 01.01.2011 – 39,1%, ce reprezintă o creștere cu 22,9 puncte procentuale și denotă faptul că o sursă semnificativă de finanțare a activelor întreprinderii în anul 2010 o constituie sursele împrumutate sub formă de credite bancare. La finele anului 2011, soldul creditelor bancare a înregistrat o diminuare nesemnificativă, față de anul 2010, cu 52,9 mil.lei.
Nivelul înalt de îndatorare a întreprinderii denotă dependența întreprinderii de sursele împrumutate pentru finanțarea activității
În Tabelul nr.9 este analizată rata îndatorării la termen sau rata datoriilor pe termen lung.
Tabelul nr.9
(mil.lei)
| Rata îndatorării la termen | Indicele de creștere a ratei |
| Nr. d/o | Indicatori | Perioada | Indicele de creștere a datoriei, % | Indicele de creștere a capitalului, % |
| 2009 | 2010 | 2011 |
| 1. | Datorii pe termen lung (inclusiv credite bancare pe termen lung) | 143,6 | 390,0 | 338,0 | 271,6 | 86,7 | | | | |
| 2. | Capital propriu | 316,9 | 312,0 | 319,3 | | | 98,5 | 102,3 | | |
| 3. | Rata îndatorării la termen (%)(rd.1/rd.2) | 45,3 | 125,0 | 105,9 | | | | | 275,9 | 84,7 |
Sursă: Rapoartele financiare ale întreprinderii pe anii 2010-2011
Rata îndatorării la termen în anul 2010 a înregistrat o creștere semnificativă, față de începutul anului, de circa 2,8 ori. Cu toate că la sfîrșitul anului 2011 aceasta s-a diminuat nesemnificativ (în comparație cu anul 2010), nivelul ei este înalt (106%).
Este necesar de menționat că nivelul înalt al ratei îndatorării în anul 2010 (125%) și în anul 2011 (106%) denotă suprasaturarea întreprinderii de mijloace împrumutate și, respectiv, că una din sursele principale de finanțare a activelor întreprinderii sînt creditele bancare pe termen lung.
Cu privire la contractarea creditelor bancare pe termen lung
Î.S. C.A. „Air Moldova”, în perioada anilor 2008-2011, a încheiat contracte de credit pe termen lung în valută străină (USD și EURO) cu 5 instituții bancare pentru procurarea unei aeronave și reparația unor motoare, termenul de valabilitate și de achitare ale cărora s-au extins pe anii 2010-2011.
Astfel, pe perioada auditată, întreprinderea, în baza unor contracte încheiate cu instituțiile financiare din țară, a încasat sub formă de credite pe termen lung suma de 369,8 mil.lei, din care pentru procurarea unei aeronave – 314,2 mil.lei și pentru reparația a 2 motoare avia – 55,5 mil.lei.
Pentru utilizarea creditelor nominalizate, întreprinderea a suportat cheltuieli suplimentare rezultate din achitarea dobînzilor instituțiilor financiare în sumă de 65,7 mil.lei (în anul 2010 – 30,6 mil.lei și în anul 2011 – 35,1 mil.lei).
Contractarea creditelor pe termen lung determină cheltuieli suplimentare celor ale activității de bază pentru achitarea ratei dobînzii, iar gajarea patrimoniului pentru asigurarea rambursării creditelor pe termen lung reprezintă un risc de înstrăinare forțată a bunurilor statului.
În vederea asigurării rambursării creditelor și plăților aferente acestora, Î.S. C.A. „AIR Moldova” a transmis în gaj bunuri (aeronave, încăperi) și mijloace bănești.
În Tabelul nr.10 este prezentată descifrarea patrimoniului gajat băncilor comerciale pentru creditele pe termen lung, contractate și încasate la conturile companiei în perioada anilor 2010-2011.
Tabelul nr.10
(mil.lei)
| Patrimoniul gajat | Valoarea gajului contractat | Valoarea de bilanț la 31.12.2010 | Diferența dintre valoarea gajată și valoarea de bilanț |
| Aeronava Airbus A320-211, a.p. 1996 | 198,4 | 236,5 | -38,1 |
| Aeronava Embraer-190, a.p. 2010 | 210,7 | 440,3 | -229,6 |
| Aeronava Embraer-120, a.p. 1991 | 27 | 23,7 | 3,3 |
| Încăpere nelocativă mun. Chișinău, bd. Negruzzi 10 (1078 m2), nr. cad. 0100207.136.01.100 | 16,8 | 9 | 7,8 |
| Încăpere nelocativă mun. Chișinău, bd. Negruzzi 8 (337,8 m2), nr. cad. 0100207.120.01.200 | 3,0 | 3,2 | -0,2 |
| Încăpere nelocativă mun. Chișinău, str. Aeroport 64, nr. cad. 0100120.032.01 | 8,8 | 2,3 | 6,5 |
| Încăpere nelocativă mun. Chișinău, str. Aeroport 135, nr. cad. 0100120.029.01-03 | 27,0 | 10,9 | 16,1 |
| Total | 491,7 | 725,9 | -234,2 |
Sursă: contracte de gaj pentru anii 2008-2010; datele evidenței contabile
Valoarea gajată a patrimoniului întreprinderii (491,7 mil.lei) este cu 234,2 mil.lei mai mică decît valoarea de bilanț a acestuia la situația din 31.12.2010 (725,9 mil. lei), sau cu 32,3 la sută, conform practicilor instituțiilor financiare. În rezultatul analizei structurale și valorice a gajului, s-au constatat următoarele:
Gajul a fost constituit, în special, din mijloace de transport aerian – aeronavele Airbus A320, Embraer-120, Embraer-190 – care dețin circa 96% din valoarea gajului, și încăperi nelocative.
La situația din 31.12.2010, valoarea de bilanț a mijloacelor fixe gajate instituțiilor bancare a constituit 725,9 mil.lei, ce constituie circa 93,9 la sută din valoarea de bilanț a mijloacelor fixe existente la întreprindere (775,8 mil.lei), sau circa 72,9 la sută din totalul activelor Companiei.
Concluzii:
Apariția riscului de înstrăinare a patrimoniului de stat a fost condiționată de:
Nivelul înalt de îndatorare a întreprinderii, exprimat prin rata îndatorării la termen, în contextul insuficienței capitalului propriu al companiei pentru acoperirea datoriilor pe termen lung;
Gajarea mijloacelor fixe, valoarea cărora constituie circa 93,9 la sută din valoarea de bilanț a mijloacelor fixe existente la întreprindere, sau circa 72,9 la sută din totalul activelor companiei.
Contractarea creditelor bancare pe termen lung în sume semnificative a contribuit la majorarea cheltuielilor operaționale aferente plăților pentru dobînzile bancare, precum și la creșterea nivelului de îndatorare a întreprinderii.
3.6. Cu privire la datoriile întreprinderii
Potrivit datelor din Raportul financiar pe anul 2010, la Î.S. C.A. „Air Moldova”, la situația din 01.01.2010, soldul datoriilor totale înregistrate a constituit suma de 687,3 mil. lei, care a crescut, în comparație cu anul 2009 (356,0 mil.lei) de 2 ori, iar ponderea acestora în totalul pasivului a constituit circa 68,8%.
Cele mai semnificative datorii pe termen scurt cu riscuri sporite, la situația din 31.12.2010, au fost datoriile privind facturile comerciale, cu o pondere de 39,7%, și alte datorii pe termen scurt, cu o pondere de 12,2%, în totalul datoriilor pe termen scurt. Astfel, la aceste conturi Î.S. C.A. „Air Moldova” a înregistrat datorii semnificative față de mai mulți agenți economici, inclusiv din domeniul aeronauticii, care se reflectă în Tabelul nr.11.
Tabelul nr.11
(mil.lei)
| Sold la 31.12.2009 | Sold la 31.12.2010 | Sold la 31.12.2011 |
| Aeroportul Internațional Chișinău – AIC (521) deservirea la sol, arenda, servicii comunale etc. | 27,9 | 9,8 | 14,6 |
| AIC MOD-A/P TAXE (539.3) | 12,5 | 12,5 | 12,0 |
| AIC MOD-TAXE (539.3) | 5,8 | 12,3 | 1,6 |
| Total datorii AIC | 46,2 | 34,6 | 28,2 |
| MoldATSA | 1,9 | 1,7 | 1,6 |
| Aeroport Catering S.A. | 3,6 | 4,8 | 4,7 |
| Aeroport Handling S.A. | 1,6 | 1,9 | 1,7 |
| Total datorii operatori aeronautici | 53,3 | 43,0 | 36,2 |
| ASAC (521) | 0 | 27,2 | 0 |
| ASAC (539.3) | 0 | 0 | 37,2 |
Sursă: extrase din datele evidenței contabile pe anii 2010-2011
La situația din 31.12.2011, întreprinderea a înregistrat datorii semnificative față de operatorii aeronautici naționali în sumă de 36,2 mil.lei, inclusiv față de Aeroportul Internațional Chișinău – 28,2 mil.lei, din care:
pentru taxe de modernizare a aeroportului – 12,0 mil.lei;
pentru taxe de modernizare – 1,6 mil.lei;
pentru alte servicii – 14,6 mil.lei.
Este necesar de menționat că, pentru perioada auditată, între Î.S. „Aeroportul Internațional Chișinău” și Î.S. C.A. „Air Moldova” nu este încheiat contractul cu privire la taxele aeroportuare.
Lipsa unor clauze contractuale privind obligativitatea achitării în termen și în deplină măsură a taxelor aeroportuare a condiționat înregistrarea datoriilor față de Î.S. „Aeroportul Internațional Chișinău”, generînd un risc sporit de nestingere a acestora.
Pct.(1) lit.(d) din Reglementările Aeronautice Civile RAC-AOC 0150[42] prevede că prelungirea termenului de valabilitate al Certificatului de operator aerian se efectuează în cazul lipsei datoriilor față de alți agenți aeronautici.
Analiza în dinamică a datoriilor înregistrate de companie față de operatorii aeronautici naționali, la sfîrșitul anilor 2009-2011, denotă o descreștere a acestora în anul 2010, față de anul 2009, cu 10,3 mil.lei și în a.2011, față de a.2010, cu 6,8 mil.lei. Această descreștere se datorează, în special, diminuării datoriilor companiei față de Î.S. „Aeroportul Internațional Chișinău”, inclusiv în urma unor cesiuni de creanță în anul 2010 în sumă de 29,6 mil.lei și în anul 2011 – în sumă de 16,0 mil.lei. În evidența contabilă aceste sume au fost reflectate ca datoria companiei față de ASAC, care, la situația din 31.12.2011, a constituit 37,2 mil.lei.
Cu privire la cesiunea de creanță
În anul 2010, de către ASAC, Î.S. C.A. „Air Moldova” și Î.S. „Aeroportul Internațional Chișinău” a fost încheiat contractul de cesiune de creanță în sumă de 29,6 mil.lei. Astfel, prin această tranzacție, s-a redus datoria Î.S. C.A. ,,Air Moldova” față de Î.S. ,,AIC” (datorii aferente deservirii la sol și alte servicii), datoria Î.S. ,,AIC” față de ASAC, fiind înregistrată datoria Î.S. C.A. ,,Air Moldova” față de ASAC în sumă de 29,6 mil.lei.
În mod analogic, în anul 2011, ASAC și Î.S. C.A. „Air Moldova” au încheiat contractul de cesiune de creanță în valoare de 16,0 mil.lei. În rezultatul acestei tranzacții, urmau a fi stinse datoriile Î.S. „Aeroportul Internațional Chișinău” față de ASAC, datoriile Î.S. C.A. „Air Moldova” față de Î.S. ,,AIC” (datorii aferente taxei de modernizare – 9,3 mil.lei; datorii aferente taxei de modernizare a aeroportului – 0,4 mil.lei; datorii pentru deservirea la sol – 6,3 mil.lei) și apariția datoriei Î.S. C.A. „Air Moldova” față de ASAC în sumă de 16,0 mil.lei. Acest contract n-a fost semnat de către administrația Î.S. „Aeroportul Internațional Chișinău”.
Auditului nu i-a fost prezentat actul de verificare a decontărilor reciproce dintre Î.S. „Aeroportul Internațional Chișinău” și Î.S. C.A. „Air Moldova” privind confirmarea soldului datoriilor existente la situația din 31.12.2011, care, potrivit ordinului din 26.09.2011 al directorului general al întreprinderii „Cu privire la efectuarea inventarierii patrimoniului”, urma să fie întocmit pînă la 30.03.2012.
Concluzii:
Admiterea de către întreprindere a datoriilor excesive (în sumă de 36,2 mil.lei) față de operatorii aeronautici naționali generează un risc înalt de neprelungire a Certificatului de operator aerian de către autoritățile aeronautice abilitate.
Nesemnarea contractului de cesiune și neconfirmarea sumei cesionate de către administrația Î.S. „Aeroportul Internațional Chișinău”(act de verificare a decontărilor) invocă un risc sporit de neacceptare de către aceasta a tranzacției (cesiunii), cu ulterioara restabilire a datoriei în sumă de 16,0 mil.lei și, respectiv, a denaturării bilanțului contabil al întreprinderii.
Recomandări:
8. Ministerul Transporturilor și Infrastructurii Drumurilor, în comun cu Î.S. C.A. „AIR Moldova”, să elaboreze un plan măsuri în vederea realizării activităților de diminuare a datoriilor, inclusiv de neadmitere a acestora față de operatorii aeronautici.
3.7. Cheltuielile pentru retribuirea muncii
Potrivit datelor evidenței contabile a Î.S. C.A. „Air Moldova”, în anul 2010 fondul de retribuire a muncii a constituit 76,6 mil lei, achitat pentru 545 de angajați, iar în anul 2011 suma retribuirii muncii a constituit 79,8 mil.lei, achitată pentru 539 de angajați. În anul 2011, fondul de retribuire a muncii s-a majorat, în comparație cu anul 2010, cu 3,3 mil. lei, în rezultatul măririi salariului tarifar de la 1100 lei pînă la 1200 lei.
Cu privire la regularitatea stabilirii și calculării adaosului pentru eficiența muncii
În lipsa reglementării metodologiei privind calculul mărimii cuantumului adaosului pentru eficiența muncii, inclusiv evaluării rezultatului lucrului real efectuat, care expres stabilește eficacitatea muncii, exprimată în indicatori măsurabili, administrația întreprinderii a calculat adaosuri pentru eficiența muncii în anul 2010 în sumă de 14095,8 mii lei și în anul 2011 în sumă de 12677,6 mii lei.
Potrivit pct.4.13 din Regulamentul privind retribuirea muncii al Î.S. C.A. „Air Moldova” din 01.09.2006, aprobat de către directorul general, sînt prevăzute plăți suplimentare pentru eficiența muncii exercitate, ținînd cont de rezultatele lunare, care se calculează sub formă de adaos lunar la salariul funcției, în mărime procentuală, în modul următor:
conducătorilor, specialiștilor principali – în mărime de pînă la 150%;
șefilor de subdiviziuni și servicii (secții, grupuri), specialiștilor și funcționarilor – în mărime de pînă la 100%.
De asemenea, potrivit aceleiași prevederi, temei pentru stabilirea acestui adaos poate servi și îndeplinirea funcțiilor care nu sînt prevăzute în fișa postului, însușirea specialităților înrudite, executarea lucrărilor prioritare de asigurare a securității zborurilor, micșorarea cheltuielilor financiare, implementarea metodelor avansate de administrare și organizare a muncii, deservirea pasagerilor la nivel înalt. Aceste adaosuri se stabilesc în baza rapoartelor lunare ale șefilor de servicii, care sînt prezentate pe numele directorului general. De menționat că directorul general este în drept să stabilească un adaos de pînă la 300% pentru aceleași categorii de personal, fapt ce vine în contradicție cu prevederile anterioare.
În contextul expus, auditul a constatat că întreprinderea n-a stabilit indicatori de performanță pentru angajații săi și, respectiv, n-a reglementat metodologia privind calculul mărimii cuantumului adaosului pentru eficiența muncii.
Auditului i-a fost prezentată informația privind stabilirea cuantumului adaosului pentru eficiența muncii, care conține doar cuantumul adaosului în mărime procentuală pentru fiecare angajat, fără a fi evaluat sub aspectul îndeplinirii funcțiilor care nu sînt prevăzute în fișa postului, însușirii specialităților înrudite, executării lucrărilor prioritare de asigurare a securității zborurilor, micșorării cheltuielilor financiare, implementării metodelor avansate de administrare și organizare a muncii, deservirii pasagerilor la nivel înalt.
Din septembrie 2006 pînă în prezent, administrația întreprinderii n-a operat modificări la pct.4.13 din Regulamentul privind stabilirea adaosurilor pentru eficiența muncii, ajustînd prevederile acestuia în dependență de rezultatele activității economico-financiare înregistrate în ultimii ani (gradul sporit de îndatorare a întreprinderii, diminuarea esențială a indicatorilor rentabilității, creșterea cheltuielilor într-un ritm mai rapid decît cel al veniturilor, prevalarea capitalului statutar asupra capitalului propriu).
Pe parcursul perioadei auditate, compania a achitat plăți suplimentare, în baza contractelor individuale de muncă, unor angajați pentru activități ce sînt specifice funcțiilor deținute, conform unor rapoarte formale.
Auditul relevă că, potrivit contractelor încheiate suplimentar celor de bază, unii angajați ai întreprinderii au fost contractați prin cumul. Serviciile contractate sînt caracteristice atribuțiilor departamentelor de profil, care rezultă din specificul activității întreprinderii. Totodată, auditului nu i-au fost prezentate fișele postului pentru acești angajați, cu specificarea atribuțiilor de bază ale acestora.
Contractele menționate nu stipulează procedura de raportare a lucrului efectuat. Remunerarea muncii acestor angajați s-a calculat în baza unor acte de primire-predare, care poartă un caracter formal (nu conțin volumele și lucrările real executate), fiind calculate și achitate suplimentar salarii în sumă de 1,3 mil.lei, inclusiv în anul 2010 – 0,7 mil. lei și în anul 2011 – 0,6 mil. lei.
Totodată, se relevă că întreprinderea dispune deja de prevederi privind modul de remunerare pentru îndeplinirea funcțiilor, care nu sînt prevăzute în fișa postului sub formă de adaosuri pentru eficiența muncii (pct.14.3 din Regulamentul privind remunerarea muncii). În baza acestora, au fost calculate și achitate persoanelor respective 0,8 mil.lei în a.2010 și 0,7 mil.lei – în a.2011.
Cu privire la achitarea premiilor angajaților
Obligativitatea privind salarizarea angajaților, inclusiv acordarea premiilor, este reglementată prin Contractul colectiv de muncă pentru anii 2007-2009 și Regulamentul privind premierea lucrătorilor Î.S. C.A. „Air Moldova” din 01.01.2003.
Totodată, conform prevederilor statutului, administrația întreprinderii este obligată să asigure o valoare a activelor proprii ale întreprinderii, care să nu fie mai mică decît valoarea capitalului statutar. Dacă această valoare este mai mică, se interzice a plăti prime (premii) colectivului de muncă pînă la lichidarea decalajului.
De fapt, potrivit Raportului financiar pe anul 2010, valoarea activelor proprii a fost mai mică decît valoarea capitalului social cu 406,8 mil.lei, iar conform Raportului financiar pe anul 2011 decalajul respectiv a constituit 399,5 mil.lei. În acest context, este interzisă achitarea primelor colectivului de muncă. Potrivit datelor evidenței contabile, în baza ordinelor directorului general, cu ocazia unor sărbători naționale, profesionale, jubilee etc., au fost calculate și achitate premii angajaților în sumă de 2,0 mil.lei în anul 2010 și de 2,1 mil. lei – în anul 2011.
Concluzii:
În lipsa unor evaluări ale activității angajaților, administrația întreprinderii a stabilit și a achitat adaosuri pentru eficiența muncii, în perioada auditată, în sumă de 26,8 mil.lei.
Cu abateri de la prevederile statutare, administrația întreprinderii a calculat și a achitat angajaților premii în sumă de 4,1 mil.lei.
Întreprinderea a efectuat plăți suplimentare, conform contractelor individuale de muncă, în sumă de 1,3 mil.lei, pentru activități ce sînt specifice funcțiilor deținute, în baza unor rapoarte formale.
Î.S. C.A. „Air Moldova”:
9. Să elaboreze reglementări exhaustive privind remunerarea suplimentară a angajaților în dependență de indicatorii economici ai întreprinderii.
10. La contractarea serviciilor suplimentare celor de bază ale angajaților să se justifice necesitatea și volumul acestora, care nu țin de atribuțiile directe ale angajaților întreprinderii.
Cu privire la executarea cerinţelor din Hotărîrea Curţii de Conturi
Cu referire la executarea cerințelor din Hotărîrea Curții de Conturi nr.58 din 25.06.2007, auditul relevă că, deși au fost întreprinse măsuri menite să asigure lichidarea neajunsurilor constatate de control, unele problemele identificate anterior persistă și în perioada auditată, după cum urmează:
formarea și/sau menținerea datoriilor creditoare și debitoare deținute de Î.S. C.A.„Air Moldova”;
lipsa confirmării datoriilor (act de verificare a decontărilor reciproce) dintre Î.S. C.A. „Air Moldova” și Î.S. „Aeroportul Internațional Chișinău”, încheiat la sfîrșitul anului 2011;
lipsa reglementărilor interne privind metodologia de calcul a tarifelor.
Concluzie: Cerințele înaintate prin Hotărîrea Curții de Conturi nr.58 din 25.06.2007 n-au fost executate integral, însă, ținînd cont de faptul că acestea se referă la situația anilor 2005-2006, nu mai există pîrghii de soluționare prin prisma retroactivității lor. Totodată, generalizînd rezultatele auditului, se concluzionează că persistă aceleași probleme, astfel problemele repetate sau nesoluționate regăsindu-se în prezentul Raport, acestea urmînd a fi remediate prin implementarea recomandărilor din Raportul de audit.
Concluzii generale:
În rezultatul verificărilor de audit, efectuate asupra gestionării patrimoniului public în anii 2010-2011 de către Î.S. C.A. „Air Moldova”, s-au constatat unele iregularități privind: majorarea în anul 2010 a capitalului social (cu 420,5 mil.lei) în lipsa surselor de acoperire, înregistrarea capitalului nevărsat (568,9 mil.lei) și diminuarea capitalului propriu sub nivelul capitalului social (cu 406,8 mil.lei); netransmiterea corespunzătoare de către fondator a patrimoniului în gestiune economică administratorului; efectuarea neregulamentară a inventarierii, precum și unele probleme ce țin de nereglementarea taxelor și tarifelor la serviciile prestate; nereglementarea exhaustivă a metodologiei de evaluare ai indicatorilor pentru eficiența muncii.
Totodată, neonorarea de către fondator a atribuțiilor sale legale privind supravegherea și controlul activității entității a determinat un management ineficient, precum și un declin al situației economico-financiare a întreprinderii, exprimată prin creșterea cheltuielilor într-un ritm mai rapid decît cel al veniturilor, diminuarea rentabilității vînzărilor (de la 13,8% la începutul anului 2010 pînă la 6,5% – la finele anului 2011), gradul sporit de îndatorare a întreprinderii (656,3 mil.lei), gajarea a 94% din mijloacele fixe.
Echipa de audit:
Controlor superior de stat lu. lspas
Controlor superior de stat D. Căpăţină
Controlor de stat D. Postolachi
Anexa nr.3 Aprobat: Prin Hotărîrea Curții de Conturi Nr. 16 din 03.05.2012
RAPORTUL auditului regularității gestionării patrimoniului public de către Î.S. ,,Aeroportul Internațional Chișinău” pe perioada anilor 2010-2011
INTRODUCERE
Auditul regularității gestionării patrimoniului public de către Î.S. ,,Aeroportul Internațional Chișinău” (în continuare – Î.S. ,,AIC” sau întreprinderea) pe perioada anilor 2010-2011 a fost efectuat în temeiul art.28 şi art.31 alin.(1) lit.a) din Legea Curţii de Conturi[43] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[44].
Scopul auditului a constat în evaluarea regularității gestionării patrimoniului public de către Î.S. ,,AIC” pe anii 2010-2011.
Responsabilitatea conducerii Î.S. ,,Aeroportul Internațional Chișinău” constă în deținerea unui sistem de management şi control regulamentar în gestionarea patrimoniului, precum și în întocmirea şi prezentarea la timp a rapoartelor financiare, în conformitate cu cadrul legal, avînd și obligația de a asigura prevenirea și descoperirea fraudelor și erorilor.
Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor și concluziilor de audit privind regularitatea gestionării patrimoniului public pe anii 2010-2011 de către Î.S. ,,AIC”.
Metodologia de audit. Auditul s-a desfăşurat în conformitate cu Standardele de audit ale Curţii de Conturi[45]. Probele de audit s-au colectat la faţa locului, cu aplicarea procedurilor de fond, fiind folosite diferite tehnici şi metode, printre care: examinarea cadrului regulator, rapoartelor financiare, a contractelor încheiate, precum şi a registrelor contabile și documentelor justificative primare relevante, examinarea fizică a activelor, precum și intervievarea angajaților. De asemenea, în vederea acordării asistenței de competență, în condițiile legii, au fost solicitați specialiști în domeniul securității aeronautice.
PREZENTARE GENERALĂ
Î.S. „Aeroportul Internațional Chișinău” a fost creată în anul 1995. Din iulie 2009 și pînă în prezent, fondator al Î.S. ,,AIC” fiind Agenția Proprietății Publice pe lîngă Ministerul Economiei (în continuare – APP). Conform statutului, capitalul social al întreprinderii, la 31.12.2011, a constituit 182,5 mil. lei.
Activitățile de bază desfășurate de Î.S. ,,AIC” sînt deservirea transportărilor aeriene de pasageri, încărcături şi poştă, deservirea navelor aeriene la sol, menținerea pistei de aterizare-decolare cu asigurarea aterizării-decolării aeronavelor și a securității aeronautice pe teritoriul aeroportului, precum și a securității zborurilor.
Conform cadrului legal[46], organele de conducere ale Î.S. ,,AIC” sînt Consiliul de administrație, numit la 23.02.2010 și compus din 7 membri (cu modificarea componenței acestuia la 19.05.2011), și administratorul, numit la 24.05.2007, care a activat pînă la 16.04.2012.
III.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI Cu privire la regularitatea gestionării patrimoniului public Pentru perioada auditată, evoluția patrimoniului administrat de Î.S. ”AIC” a avut tendință de creștere, datorită achiziționării utilajului și echipamentului.
Analiza activelor (patrimoniului) întreprinderii, pentru perioada auditată, se prezintă în următorul tabel.
| Nr. d/o | INDICATORI | 2009 | 2010 | 2011 | Dinamica 2010/2009 | Dinamica 2011/2010 |
| mil. lei | mil. lei | mil. lei | mil. lei | % | mil. lei | % |
| 1. | Active pe termen lung, inclusiv: | 585,0 | 573,5 | 737,1 | -11,5 | -2,0 | 163,6 | 28,5 |
| Valoarea de bilanţ a mijloacelor fixe | 469,1 | 447,3 | 553,3 | -21,8 | -4,6 | 106,1 | 23,7 |
| 2. | Active curente, inclusiv: | 120,2 | 156,0 | 90,1 | 35,8 | 29,8 | -65,9 | -42,3 |
| Stocuri de mărfuri şi materiale | 8,0 | 8,6 | 11,9 | 0,6 | 7,3 | 3,3 | 38,9 |
| Mijloace bănești | 50,1 | 96,8 | 13,1 | 46,7 | 93,3 | -83,7 | -86,5 |
| Suma totală a activelor | 705,2 | 729,5 | 827,2 | 24,3 | 3,4 | 97,6 | 13,4 |
Sursă: Rapoartele financiare ale Î.S. ,,AIC” pe anii 2010-2011
Potrivit datelor din tabel, valoarea patrimoniul, la situaţia din 31.12.2010, a constituit 729,5 mil. lei şi s-a majorat, faţă de anul precedent, cu 24,3 mil. lei, sau cu 3,4%, iar în anul 2011 a înregistrat o creștere de 97,6 mil. lei, sau 13,4%, valoarea acestuia, la 31.12.2011, constituind 827,2 mil. lei. Această situație a fost determinată de procurarea utilajului și echipamentului în sume semnificative.
Pentru perioada auditată, întreprinderii i-a fost caracteristică și creșterea valorii uzurii, care la finele anului 2010 a constituit 36,2% (318,3 mil. lei) și la sfîrșitul anului 2011 – 38,0 % (360,1 mil. lei).
Analiza structurii mijloacelor fixe se prezintă în figurile ce urmează.
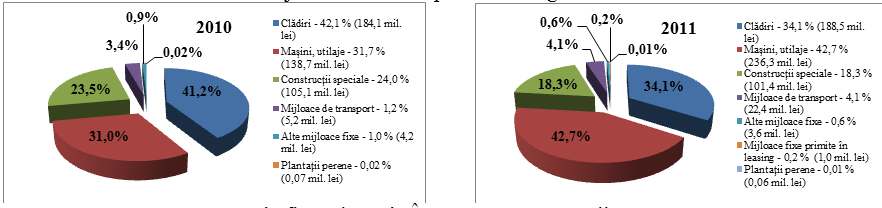
Sursă: Rapoartele financiare ale Î.S. ,,AIC” pentru anii 2010-2011
Astfel, datele indică că în structura mijloacelor fixe prevalează clădirile, mașinile, utilajele și construcțiile speciale.
Auditului nu i-a fost prezentat, pentru perioada auditată, contractul încheiat dintre actualul fondator (APP) și administrator referitor la transmiterea proprietăţii de stat în conducere operativă şi a împuternicirilor de desfăşurare a activităţii de antreprenoriat potrivit prevederilor legale[47], ceea ce denotă neexercitarea de către fondator a atribuțiilor legal stabilite și determină riscul neasigurării administrării regulamentare a patrimoniului de stat.
Auditul a constatat că directorul Î.S. ,,AIC” a fost numit în funcție la 24.05.2007, prin ordinul Administrației de Stat a Aviației Civile (în continuare – ASAC), patrimoniul fiind transmis acestuia potrivit situațiilor financiare pentru perioada 01.01.2007-24.05.2007, fără a fi efectuată inventarierea generală a patrimoniului conform prevederilor legale[48]. Entitatea motivează acest fapt prin imposibilitatea efectuării inventarierii generale a patrimoniului într-o perioadă restrînsă.
Totodată, la contractul pentru transmiterea proprietăţii de stat în gestiune operativă, încheiat la 25.05.2007 între fostul fondator (ASAC) și administratorul întreprinderii, lipsea Lista privind componența și valoarea proprietății de stat transmise în gestiune, care trebuia anexată la contract, ceea ce contravine pct. 1.2 din contract.
Mai mult decît atît, auditul remarcă că statutul întreprinderii, înregistrat la 28.08.2009 și aprobat de actualul fondator al întreprinderii – APP, contrar prevederilor art.2 alin. (2) lit. e) din Legea nr.146-XIII din 16.06.1994, nu conține date cu privire la componenţa bunurilor transmise în gestiune întreprinderii.
Lipsa acestor date în ansamblu nu permite verificarea componenţei, cantităţii şi a valorii bunurilor transmise în gestiune administratorului întreprinderii pentru perioada auditată.
Notă: La 19.04.2012, Î.S. ,,AIC” a prezentat contractul din 01.03.2012 încheiat între actualul fondator și directorul general, care nu se referă la perioada auditată.
Î.S. ,,AIC” nu ține evidența integrală a bunurilor aflate în gestiune, inclusiv a terenurilor aferente, acestea nefiind racordate cu datele din Listele bunurilor imobile proprietate publică a statului, aprobate prin Hotărîrea Guvernului nr.351 din 23.03.2005[49]. Totodată, întreprinderea n-a înregistrat regulamentar la organele cadastrale dreptul său asupra unor bunuri.
Astfel, auditul a constatat că în evidenţa contabilă a Î.S. ,,AIC” terenurile cu suprafața de 363,37 ha, deținute de întreprindere, sînt reflectate la contul extrabilanţier, fără a fi indicată valoarea acestora; 5 clădiri, cu suprafața de 7,6 mii m2, în valoare de 27,0 mil. lei (clădirea V.I.P., clădirea administrativă, baza de odihnă „Coblevo”, spălătoria pentru maşini, blocul de studii) n-au fost incluse în Listele bunurilor imobile proprietate publică a statului, aprobate prin Hotărîrea Guvernului nr.351 din 23.03.2005 (4 din ele fiind înregistrate în modul stabilit la organele cadastrale); n-au fost supuse înregistrării la organele cadastrale 87 de bunuri imobile, cu suprafața totală de 16,9 mii m2, în valoare de 46,6 mil. lei, precum și terenurile cu suprafaţa de 51,93 ha.
Totodată, potrivit Statutului întreprinderii, suprafaţa terenului atribuit acesteia constituie 480 ha, diferența de 114,3 ha fiind atribuită prin Decizia Primăriei municipiului Chişinău din 26.06.1997 „Cu privire la legalizarea terenurilor obiectivelor situate pe teritoriul Î.S. ,,AIC”” altor agenţi economici și instituţii publice.
În contextul celor expuse, auditul exemplifică cele mai semnificative după valoare și suprafață bunuri imobile neînregistrate la organele cadastrale: baza tehnică aeriană, cu suprafața de 1,2 mii m2 (1,5 mil. lei), depozit comercial – 1,1 mii m2 (2,3 mil. lei), clădirea postului de control, cu suprafața de 1,1 mii m2 (5,4 mil. lei) etc.
Această situație a fost motivată de către responsabilii întreprinderii prin lipsa unui plan complex de măsuri de înregistrare a terenurilor, complexitatea coordonării şi delimitării terenurilor cu organele locale, situaţiilor de conflict, litigiilor, inexistența documentelor confirmative referitor la drepturile patrimoniale din anii precedenţi etc.
Notă: Pe parcursul efectuării auditului, întreprinderea a înregistrat la organele cadastrale 20 de obiecte (clădiri), în valoare de 7,1 mil.lei.
Achiziționarea bunurilor și executarea contractelor s-a efectuat în condiții neregulamentare.
Astfel, s-a constatat că, în octombrie 2011, la intrări de mijloace fixe a fost reflectat portalul pentru scanarea pasagerilor L3 „ProVision” în valoare 2,2 mil.lei, procurat de la o companie străină în anul 2009 și instalat în clădirea aerogării în luna aprilie a aceluiași an. Actul de instalare a fost întocmit la 30.04.2009, totodată fiind înregistrat în evidența contabilă ca echipament la depozit. Procurarea acestui echipament s-a efectuat netransparent și în lipsa licitației. Entitatea a motivat acest fapt prin procurarea echipamentului în baza regulamentelor interne, prin cererea de ofertă și la propunerea Direcției Poliției Transporturi a Ministerului Afacerilor Interne.
Cu ieșire, la 22.12.2011, la locul instalării echipamentului, cu participarea inginerului sectorului asigurare tehnică a sistemului de securitate al Î.S. ,,AIC” precum și a specialistului principal al Direcției securitate aeronautică a ASAC, s-a constatat că la momentul aflării la fața locului prin acesta n-a fost scanat nici un pasager. Mai mult decît atît, conform încheierii sale din 31.01.2012, specialistul principal al Direcției securitate aeronautică a ASAC, solicitat de Curtea de Conturi, a confirmat nefuncționalitatea portalului, utilajul nefiind prioritar necesar întreprinderii și fiind procurat în lipsa coordonării cu organul central de specialitate (ASAC), prin ce n-au fost respectate normele legale[50].
Auditul menționează că acest utilaj nu se regăsește în nomenclatorul clasificării echipamentului de securitate utilizat în scopul asigurării securității aeronautice în aeroporturi, statuat de prevederile art.23 din Legea privind securitatea aeronautică. În acest aspect, întreprinderea a comunicat că au fost inițiate proceduri de completare a legislației[51], în vederea legiferării aparatului menționat.
În condițiile respestive, pînă în prezent, portalul pentru scanare nu este exploatat, pentru procurarea acestuia din mijloacele întreprinderii fiind cheltuiți 2,2 mil. lei. Totodată, înregistrarea în evidența contabilă a acestui portal la mijloace fixe s-a efectuat abia în octombrie 2011, cu concluzia comisiei – ”echipamentul este disponibil pentru utilizare conform destinației”. Auditul menționează că pentru anul 2011 întreprinderea a calculat și a atribuit la cheltuieli uzura acestuia în sumă de 122,9 mii lei.
Contractarea, procurarea și utilizarea complexului patrimonial – sistemul integrat de securitate s-au efectuat cu un șir de nereguli și riscuri.
În perioada auditată, Î.S. ,,AIC” a dat în exploatare complexul patrimonial – sistemul integrat de securitate în valoare de 13,8 mil.dol.SUA (echivalentul a circa 159,4 mil.lei). Astfel, în scopul implementării proiectului de securitate, ASAC, la 13.03.2007, a acceptat încheierea contractului cu o companie din Israel și la 15.05.2007 Î.S. „AIC” a încheiat cu aceasta contractul de leasing pentru livrarea complexului patrimonial, care presupune un sistem integrat de asigurare a securităţii aeronautice şi control biometric (16 stații).
Potrivit prevederilor contractuale, costul inițial al contractului de leasing încheiat pentru 10 ani constituia 27,6 mil. dol.SUA, acesta fiind format din: costul total net al complexului patrimonial în mărime de 13,8 mil. dol.SUA și o rată de leasing în mărime de 10% anual. Costul total net includea echipamentul pentru sistemul integrat de securitate în sumă de 7,7 mil.dol.SUA (din care 1,7 mil.dol.SUA – costul instalării echipamentului și instruirea personalului) și echipamentul pentru 16 stații de control și trecere la frontieră în valoare de 6,1 mil.dol.SUA (din care 0,7 mil.dol.SUA – costul integrării, instalării echipamentului și instruirii personalului). Suplimentar clauzele contractuale prevedeau și cheltuieli pentru prezentarea garanției bancare timp de 10 ani (în mărime totală de 5,0 mil.dol.SUA).
Se relevă că nici în contract, nici în anexele la acesta nu este prevăzută clar și expres detalierea componentelor complexului patrimonial, cu reflectarea denumirii, mărcii, producătorului și prețului fiecărui utilaj în parte, ceea ce nu a permis auditului expunerea asupra eficienței utilizării mijloacelor întreprinderii și a cauzat neasigurarea integrității complexului patrimonial și reflectarea neregulamentară[52] în evidența contabilă a acestuia.
Auditul indică că Î.S. ,,AIC”, pe parcursul anului 2007, beneficiind de dreptul său contractual de plată anticipată a costului complexului patrimonial, a modificat, cu acceptul bilateral, graficul și termenele de achitare a acestuia. În consecință, potrivit prevederilor contractuale, întreprinderea a încheiat, la data de 05.08.2008, Acordul de întreținere (Maintenance agreement) cu aceeași companie, pentru prestarea serviciilor de menținere/deservire tehnică a complexului patrimonial, pe o perioadă de 10 ani, costul acestor servicii fiind de 5,44% anual (0,6 mil.dolari SUA anual) de la costul net al echipamentului (de 11,4 mil.dol.SUA), ceea ce ar constitui 6,2 mil.dol.SUA. Acest Acord, la rîndul său, urma să intre în vigoare din data semnării bilaterale a Actului de primire-predare a complexului patrimonial, ultimul nefiind semnat pînă în prezent. Conform explicațiilor întreprinderii, în rezultatul acestor operațiuni, s-a reușit diminuarea valorii contractului cu circa 8,0 mil.dol.SUA.
Potrivit clauzelor contractuale, termenul de proiectare, producere, livrare şi montare a complexului patrimonial constituia 18 luni din momentul validării contractului (adică pînă în decembrie 2008). Ulterior, părțile au convenit modificarea graficului de achitare și livrare a complexului patrimonial. Termenul a fost modificat și în rezultatul introducerii unor schimbări în structura sistemului integrat de securitate, conform prescripției ASAC, ca rezultat întreprinderea suportînd cheltuieli suplimentare în sumă de 65,5 mii dolari SUA.
În scopul achitării acestui complex, Î.S ,,AIC” a contractat de la S.A. „Banca de Economii”, la 19.07.2007, un credit în sumă de 12,6 mil.dolari SUA, cu depunerea în gaj a patrimoniului său.
Din cauza că pe parcursul anului 2008 întreprinderea a negociat contractarea creditelor pentru modernizarea aeroportului de la Banca Europeană pentru Reconstrucție și Dezvoltare (în continuare – BERD) și de la Banca Europeană de Investiții (în continuare – BEI), una din condiții fiind lipsa gajării bunurilor pe toată perioada de derulare a contractelor de credit, întreprinderea a reușit negocierea refinanțării de către BERD și BEI a creditului contractat de la S.A. „Banca de Economii” în sumă de 6,3 mil. euro.
Echipamentul pentru sistemul integrat de securitate în sumă de 6,0 mil.dol.SUA și utilajul pentru 16 stații de control și trecere la frontieră în valoare de 5,4 mil.dol.SUA au fost livrate Î.S. „AIC” de către compania israeliană, pe părți, în perioada decembrie 2007-iulie 2009, pentru care întreprinderea a achitat, în tranșe, mijloace bănești în sumă de 13,4 mil.dol.SUA (echivalentul a 137,6 mil.lei). Auditului nu i-au fost prezentate pașapoartele tehnice pentru echipamentul contractat și achitat. Conform explicațiilor reprezentanților Î.S. ,,AIC”, compania din Israel a livrat utilajul în lipsa pașapoartelor tehnice.
Ulterior, în rezultatul testării complexului patrimonial de către Î.S. „AIC” în comun cu reprezentanții companiei, au fost depistate un șir de neconformități cu cerințele tehnice față de acest sistem, care au fost înaintate de către Î.S. ,,AIC” în formă scrisă companiei și care urmau a fi înlăturate de către ultima. Astfel, părțile au convenit că după înlăturarea tuturor neajunsurilor depistate vor semna Actul de primire-predare a complexului patrimonial și de la data semnării va intra în vigoare Acordul de întreținere. În termen de 10 zile bancare din data semnării Actului de primire-predare, Î.S. „AIC” urma să efectueze ultima plată în mărime de 465,6 mii dol. SUA pentru achitarea integrală a costului contractului.
Este de menționat că, la 19.05.2009, în rezultatul testării separate a celor 16 stații de control și trecere la frontieră (parte componentă a complexului patrimonial) și în lipsa obiecțiilor la funcționalitatea acestora, părțile au semnat acceptarea procedurii de testare și Raportul de instalare a echipamentului în care lipsea data semnării și confirmarea funcționării corespunzătoare a acestuia.
Potrivit prevederilor contractuale, faptul transmiterii complexului patrimonial integral trebuia să fie fixat în Actul de primire-predare, cu confirmarea integrității, funcționării corespunzătoare și cu indicarea scopului utilizării acestuia. Faptul transmiterii celor 16 stații de control și trecere la frontieră a fost efectuat în lipsa primirii complexului integral de la compania din Israel, ceea ce a determinat nerealizarea clauzelor contractuale. Totodată, darea în exploatare de către Î.S. ,,AIC” a fost efectuată prin 16 procese-verbale de primire-predare a mijloacelor fixe (la 19.09.2009).
Cele 16 stații de control și trecere la frontieră, procurate de către Î.S. ,,AIC”, sînt exploatate de către angajații Serviciului Grăniceri al Republicii Moldova, totodată, persoanele gestionare ale acestora fiind angajați ai Î.S.,,AIC”. Deși Î.S. ,,AIC” este obligată să asigure Serviciul Grăniceri, conform prevederilor legale[53], cu echipament, lipsesc reglementări privind responsabilizarea acestuia și faptul transmiterii echipamentului în utilizare.
În condițiile neintrării în vigoare a Acordului de întreținere (Maintenance agreement), ca rezultat al nesemnării Actului de primire-predare a complexului patrimonial între părți și netransferării de către Î.S. ,,AIC” a sumei restante de 465,6 mii dol.SUA (echivalentul a circa 5,4 mil.lei), din cauza neînlăturării pînă în prezent de către compania israeliană a tuturor neajunsurilor și neintegrării sistemului, mișcarea și deservirea tehnică a componentelor stațiilor de control și trecere la frontieră, precum și a întregului sistem de securitate este asigurată de către Î.S. ,,AIC” cu forțe proprii.
Ținerea evidenței contabile a celor 16 stații fără delimitarea echipamentului pe fiecare obiect de evidenţă, în expresie cantitativă şi valorică, implică o situație problematică la urmărirea mișcării și evaluării cheltuielilor pentru întreținerea acestora.
Auditul menționează că complexul patrimonial – sistemul integrat de securitate a fost dat în exploatare de către Î.S. ,,AIC” prin procesul-verbal de primire-predare a mijloacelor fixe la data de 01.04.2011, fiind înregistrat în evidența contabilă ca un singur mijloc fix, prin ce nu s-au respectat prevederile normelor legale[54]. Totodată, pentru anul 2011, întreprinderea a calculat uzura acestuia în sumă de 3,6 mil. lei. La 31.12.2011, potrivit procesului-verbal de inventariere a bunurilor întreprinderii, complexul patrimonial era reflectat ca un singur mijloc fix, prin ce n-au fost respectate prevederile Regulamentului privind inventarierea[55].
Totodată, se remarcă faptul că echipamentul sistemului integrat de securitate, enumerat în anexa nr.1 la contract, nu corespunde cu echipamentul enumerat în Actul de dare în exploatare a acestui sistem, care i-a fost prezentat auditului ca anexă la procesul-verbal de primire-predare a mijloacelor fixe din 01.04.2011 (90,8 mil. lei). Conform explicațiilor întreprinderii, divergențele au apărut deoarece în Actul de dare în exploatare echipamentul a fost expus mai detaliat, comparativ cu expunerea în anexa la contract.
La solicitarea auditului (la 07.02.2012), a fost prezentată lista echipamentului acestui sistem, delimitat în dependență de locul aflării. Totodată, în evidența contabilă acesta a rămas ca un singur mijloc fix.
Auditului nu i-a fost prezentată evaluarea/verificarea echipamentului amplasat în zonele aeroportului, comparativ cu listele echipamentelor incluse în contract, precum și a echipamentelor indicate în actele de dare în exploatare, ceea ce determină riscul de neasigurare a integrității acestui complex și de neasigurare corespunzătoare a securității în domeniul aviației civile.
La solicitarea Curții de Conturi, de către specialiștii în domeniul securității aviației au fost prezentate opiniile asupra acestui sistem, care se exprimă prin ,,imposibilitatea evaluării fiabilității sistemului în ansamblu și a riscurilor aferente, din cauza că elementul final al software-ului nu a fost livrat și, respectiv, sistemul integrat de securitate nu a fost integrat. De asemenea, s-a constatat lipsa la unele puncte de control și trecere la frontieră a unor părți componente ale sistemului (dispozitive pentru citirea informației din pașapoarte, camere digitale, scanere finger print, concentratoare USB), defectarea acestora (barierei și sistemei de citire a plăcilor de înmatriculare a automobilelor), funcționarea necorespunzătoare (scanerele pentru citirea amprentei digitale nu funcționează, iar aparatajul de identificare a persoanei se limitează doar la reflectarea imaginii pasagerului pe monitor, în lipsa identificării automate) și prezența echipamentului suplimentar (4 turnichete). Au fost procurate 16 pachete de programe identice din punct de vedere al funcționalității și interfeței, pentru 16 stații (program-soft destinat controlului de frontieră – 157,3 mii dol.SUA/un., program-soft amprenta dactiloscopică – 1,4 mii dol.SUA/un. și program-soft de identificare a persoanei – 158,8 mii dol.SUA/un.) în valoare totală de 5,1 mil.dol.SUA.”.
Conform explicațiilor specialiștilor întreprinderii, o parte din utilaj a fost dezasamblat ca rezultat al reducerii locurilor de muncă la Serviciul Grăniceri, acesta aflîndu-se în gestiunea persoanelor cu răspundere materială din cadrul Î.S. ”AIC”.
O pondere semnificativă în structura activelor o dețin creanțele, care în anul 2010 au înregistrat o diminuare cu 18,3% (- 11264,9 mii lei), pe cînd în anul 2011 acestea au avut o tendință de creștere cu 23% ( 11503,3 mii lei).
Auditul relevă că, pe parcursul perioadei auditate, întreprinderea a înregistrat creanțe cu termenul de prescripție expirat, care, la 31.12.2011, au constituit 14,4 mil. lei, cele mai semnificative fiind ale Î.S. C.A. ,,Air Moldova” (12,5 mil. lei), pe acest fapt fiind înaintată cerere de chemare în judecată de către Î.S. ,,AIC” privind încasarea sumei. De asemenea, întreprinderea a înregistrat şi corecții la creanțe dubioase în sumă de 1,7 mil.lei, cu un risc înalt de nerecuperare a acestora.
Auditul menționează că Î.S. ,,AIC” n-a beneficiat de dreptul său oferit de art.13 alin. (3) din Legea aviației civile, care permite acesteia reţinerea decolării oricărei aeronave pînă în momentul cînd operatorul aeronavei achită sau prezintă o garanţie adecvată de plată, acceptabilă pentru operatorul aerodromului (aeroportului), a taxelor aeroportuare şi a altor datorii restante pentru serviciile prestate.
De asemenea, auditul remarcă că mai există agenţi economici care pînă în prezent n-au stins creanțe în sumă de 645,5 mii lei, deşi instanţele de judecată au emis hotărîri privind încasarea datoriilor de la aceştia.
Efectuarea investițiilor și reparațiilor în lipsa reglementărilor interne determină riscuri în activitatea entității
Planul construcţiilor capitale, reconstrucţiei şi modernizării obiectelor Î.S. ,,AIC” pentru anul 2010 a fost aprobat de către Consiliul de administrație al întreprinderii în sumă de 12,6 mil. lei, lucrările fiind executate în sumă de 14,3 mil.lei, sau cu 1,7 mil. lei mai mult faţă de planul aprobat. Planul pentru anul 2011 a fost aprobat de către Consiliul de administrație al întreprinderii în sumă de 34,0 mil. lei. Pe parcursul acestei perioade au fost executate lucrări în sumă de 27,6 mil.lei, sau cu 6,4 mil.lei mai puțin faţă de planul aprobat.
Pentru reconstrucţia în două etape a blocului administrativ, Î.S. ,,AIC”, în rezultatul desfășurării licitaţiei, a încheiat, în anii 2010-2011, cu două societăţi cu răspundere limitată contracte în sumă de 2,3 mil.lei şi, respectiv, 1,0 mil.lei, planificate fiind 5,0 mil.lei pentru anul 2011. Conform prevederilor contractuale, costul lucrărilor se stabileşte separat pe etape, cu întocmirea devizelor pe fiecare etapă de către antreprenor şi se aprobă de către Î.S. ,,AIC”. De menţionat că, potrivit proceselor-verbale la contracte, costul de deviz al lucrărilor a fost majorat cu 0,9 mil.lei (40,7%) şi, respectiv, 2,4 mil.lei, în legătură cu apariția lucrărilor suplimentare, care iniţial n-au fost incluse în deviz şi caietul de sarcini pentru selectarea executorului lucrărilor de reparaţii. În anii 2010-2011, la acest obiect au fost executate lucrări în sumă de 7,2 mil. lei, sau cu 2,2 mil.lei mai mult faţă de planul aprobat și cu 3,9 mil.lei mai mult decît suma contractelor iniţiale. În evidenţa contabilă a Î.S. ,,AIC” din suma totală a reparaţiilor capitale efectuate la capitalizare au fost reflectate 8,8 mil. lei.
Lipsa reglementării proceselor interne privind achiziția, contractarea, achitarea, executarea și primirea-predarea lucrărilor de reparație a determinat admiterea contractării lucrărilor în lipsa precizării planului, majorării semnificative a costului contractului, comparativ cu oferta inițial stabilită, precum și executarea lucrărilor în sume ce depășesc valoarea contractuală, ceea ce denotă o atitudine iresponsabilă a angajaților Î.S. ,,AIC”.
Auditul menţionează că, pe parcursul anilor 2010-2011, Î.S. ,,AIC” a efectuat reparaţii curente ale pistei de decolare/aterizare şi ale pistei de rulare, conform planurilor aprobate de către Consiliul de administrație, în sumă de 5,9 mil.lei, acestea în majoritate axîndu-se pe repararea fisurilor, nefiind executate lucrări capitale. Totodată, se relevă că pistele de decolare/aterizare şi de rulare au fost construite în anii 1959-1989, cu o uzură totală de 55,7% (76,0 mil.lei) din valoarea inițială a acesteia, ceea ce determină riscul apariției unor situații problematice în prestarea serviciilor aeroportuare. În acest context, se exemplifică apariția situației excepționale la 06.06.2011 din motivul ridicării plăcii de beton armat nr.157, la înălțimea de 157 mm, cu lățimea de 1 m și cu lungimea de 5 m, ca rezultat fiind închis aerodromul pentru circa 4 ore și, respectiv, unele rute fiind reținute sau redirecționate spre alte aeroporturi.
Conluzii:
APP, în calitate de fondator, nu și-a îndeplinit atribuțiile stabilite conform legislației în vigoare[56], care se exprimă prin netransmiterea în mod regulamentar a bunurilor şi atribuţiilor sale administratorului. Totodată, lipsa contractului între fondatorul și administratorul întreprinderii referitor la transmiterea proprietăţii de stat în conducere operativă, precum și a datelor cu privire la componenţa bunurilor transmise în gestiune întreprinderii din statutul aprobat de către APP nu asigură responsabilizarea managerului și integritatea patrimoniului public transmis.
Neînregistrarea regulamentară de către Î.S. ,,AIC” în evidența contabilă a bunurilor primite în administrare (terenuri cu suprafața de 363,37 ha) și neînregistrarea drepturilor asupra unor bunuri la organele cadastrale (bunuri imobile în număr de 87, în valoare de 46,6 mil. lei, terenuri – 51,93 ha) determină riscul neasigurării integrității patrimoniului public și raportării neveridice. În aceste condiții, situația patrimonială n-a fost ajustată cu Listele bunurilor imobile proprietate publică a statului, aprobate prin Hotărîrea Guvernului nr.351 din 23.03.2005.
La compartimentul achiziționarea bunurilor și executarea contractelor au fost constatate unele nereguli, fiind admisă contractarea, procurarea, instalarea, utilizarea și înregistrarea în evidență a complexului patrimonial – sistemul integrat de securitate în condiții incerte și costisitoare, ceea ce determină riscul neasigurării integrității și funcționalității conforme a acestuia, valoarea căruia constituie 13,4 mil.dol.SUA (echivalentul a 137,6 mil.lei).
Au fost admise nereguli la procurarea și administrarea unui utilaj, pentru care s-au efectuat cheltuieli semnificative în sumă de 2,2 mil.lei și care de la momentul procurării (a.2009) nu este folosit pînă în prezent.
Aceste fenomene atestă că conducerea întreprinderii, în condiții de management ineficient, admite efectuarea unor operațiuni economico-financiare cu risc și dezavantaj pentru entitate și care afectează interesele financiare ale acesteia.
Prezența creanţelor cu risc sporit de nerecuperare în sumă de 14,4 mil. lei, înregistrate de Î.S. „AIC” la 31.12.2011, denotă faptul că de către managementul întreprinderii nu se asigură în deplină măsură acțiunile privind perceperea acestora.
Recomandări:
Agenției Proprietății Publice:
1.1. Să asigure, în calitatea sa de fondator, în condițiile normelor legale[57], încheierea contractului cu administratorul Î.S. ,,AIC”, cu transmiterea bunurilor în gestiune în urma efectuării inventarierii generale a patrimoniului, cu modificarea ulterioară a prevederilor statutului la acest compartiment.
1.2. Să monitorizeze situația privind masurile întreprinse de către Î.S. ,,AIC” în vederea asigurării înregistrării integrale a bunurilor imobile la organele cadastrale.
1.3. În comun cu Î.S. ,,AIC”, să reexamineze situațiile privind procurarea și utilizarea echipamentelor în valoare semnificativă (139,8 mil.lei) și să elaboreze un plan de acțiuni în vederea redresării situației privind evidența corespunzătoare și funcționalitatea conformă a acestora.
Î.S. ,,Aeroportul Internațional Chișinău”:
2.1. Să asigure evaluarea terenurilor și înregistrarea tuturor bunurilor imobile în evidența contabilă, pe fiecare obiect de evidență, în expresie cantitativă și valorică, conform prevederilor art.17 alin.(4) din Legea contabilității.
2.2. Să întreprindă măsuri de asigurare a înregistrării la organele cadastrale a terenurilor, clădirilor şi construcţiilor.
2.3. Să asigure un control riguros la etapa încheierii contractelor, precum și asupra realizării clauzelor contractuale.
2.4. Să stabilească mecanismul privind administrarea creanțelor dubioase, precum și să întreprindă măsuri privind stingerea creanţelor cu termenul de prescripţie expirat.
Cu privire la situația economico-financiară a întreprinderii
Pentru anul 2011, comparativ cu anul 2010, indicatorii economici ai Î.S. ,,AIC” s-au caracterizat printr-un declin economic, exprimat prin depășirea ritmului de creștere a cheltuielilor, comparativ cu ritmul de creștere a veniturilor.
Situația privind evoluția indicatorilor economico-financiari se prezintă în următorul tabel.
| Indicatori | 2009
(mil. lei) | 2010
(mil. lei) | 2011
(mil. lei) | Dinamica 2010/2009
(%) | Dinamica 2011/2010
(%) |
| Venituri | 240,4 | 292,1 | 329,2 | 21,5 | 12,7 |
| Cheltuieli | 227,2 | 237,3 | 321,3 | 4,5 | 35,4 |
| Profitul perioadei de gestiune pînă la impozitare | 13,3 | 54,8 | 7,9 | 313,0 | -594,3 |
| Profitul net | 13,3 | 54,8 | 7,9 | 312,8 | -594,3 |
Sursă: Rapoartele financiare ale Î.S. ,,AIC” pe anii 2010-2011
Datele tabelului denotă că anul financiar 2011, comparativ cu anul 2010, s-a soldat cu un dezechilibru al ritmului de creștere a cheltuielilor cu 30,9 puncte procentuale, față de cel al veniturilor – 8,8 puncte procentuale, astfel rezultatul financiar al întreprinderii înregistrînd o descreștere de 6 ori.
Această situație, înregistrată în anul 2011, a fost explicată de întreprindere ca fiind determinată de modul de reflectare a mijloacelor acumulate din taxa de modernizare atît la veniturile întreprinderii, cît și la cheltuieli (conducîndu-se de scrisoarea Ministerului Finanțelor nr.14/3-06/30 din 17.02.2012), comparativ cu anul 2010, cînd aceste mijloace erau reflectate doar la venituri.
Analiza structurii veniturilor și cheltuielilor întreprinderii pentru perioada auditată denotă o evoluție pozitivă. Astfel, veniturile pe tipuri au înregistrat o tendință de creștere cu 37,1 mil. lei, acestea în majoritate (56,7%) fiind constituite din venituri din prestarea serviciilor, care, la 31.12.2011, au cifrat suma de 186,6 mil.lei. În a.2011, aceste venituri au înregistrat o majorare de 20,5 mil.lei (12,4 %), ca rezultat al creşterii masei maxime de decolare, traficului de pasageri, poştă şi încărcături.
Cheltuielile înreprinderii, la situația 31.12.2011, au constituit 321,3 mil.lei, înregistrînd o creștere de 84,0 mil.lei, în majoritate aceasta fiind datorată de reflectarea la cheltuielile întreprinderii, la sfîrșitul anului 2011, a provizionului pentru taxa de modernizare în sumă de 66,7 mil. lei.
Lipsa reglementărilor referitor la metodologia de calculare a tarifelor pentru serviciile aeroportuare determină situații incerte pentru Î.S. ,,AIC”.
Pentru prestarea serviciilor aeroportuare, acoperirea cheltuielilor şi consumurilor aferente suportate, Î.S. ,,AIC” percepe de la companiile aeriene plăţi sub formă de taxe (tarife) aeroportuare.
Reglementarea competențelor la acest capitol este delimitată între Guvern, MTID, Autoritatea Aeronautică Civilă (în continuare – AAC)[58].
Verificarea de către audit a regularității stabilirii tarifelor a constatat o situație incertă privind reglementarea delimitării competențelor în acest aspect. Astfel, conform art.4 alin.(3) lit. s) din Legea aviației civile, una din atribuțiile MTID este de ,,a propune spre aprobare Guvernului taxele pentru serviciile de navigație aeriană și pentru serviciile aeroportuare”. Aceeași normă este prevăzută și în Regulamentul MTID (pct.11 subpct.18 lit.a)), aprobat prin Hotărîrea Guvernului nr.695 din 18.11.2009. Totodată, art.13 alin.(1) din legea menționată statuează că mărimea taxelor pentru utilizarea aerodromului (aeroportului) se aprobă de MTID, cu asigurarea recuperării complete a cheltuielilor legate de furnizarea acestor servicii.
În acest context, Curtea de Conturi a solicitat viziunea oficială a MTID, care a informat că ,,mărimea tarifelor (taxelor) aeroportuare au fost aprobate în anul 2007, fără a fi modificate pe parcurs. Prin Hotărîrea Parlamentului nr.97-XIII din 12.05.1994, Republica Moldova a aderat la Convenția Internațională a Aviației Civile (ICAO) și s-a obligat să aplice standardele internaționale aplicabile în aviația civilă”. Totodată, MTID a informat că ,,va prezenta Guvernului Regulamentul privind tarifele (taxele) aeroportuare și de navigație aeriană, care în prezent se află în stadiu de avizare de către ministerele de resort”. Astfel, prin acest răspuns, MTID confirmă situația de incertitudine ce vizează reglementarea competențelor și categoriilor de taxe pentru serviciile acordate de Î.S. ,,AIC”.
În circumstanțele expuse, auditul a constatat că Î.S. ,,AIC” percepe de la companiile aeriene taxe pentru serviciile aeroportuare stabilite prin Ordinul Î.S. „AIC” nr.83 din 26.04.2007, aprobat de ASAC. Potrivit acestuia, taxele aeroportuare au fost aprobate în următoarele mărimi:
| Nr. d/o | Denumirea tarifului | Unitatea de măsură | Mărimea tarifului |
| 1. | Tariful de aterizare pe Aeroportul Chişinău | Euro/tona MTOW (greutatea maximă de decolare a aeronavei) | 7,0 |
| 2. | Tariful servicii pentru pasageri | Euro/pasager | 6,2 |
| 3. | Tariful pentru asigurarea securităţii aeronautice
a) aeronave pasageri
b) aeronave cargo, poştă
c) aeronave care nu au încărcătură comercială | Euro/pasager la plecare Euro/tona cargo sau poşta Euro/tona MTWO (greutatea maximă de decolare a aeronavei) | 2,5
5,0
0,3 |
| 4. | Taxa pentru staţionarea aeronavei | Euro/tona/24 ore | 1,71 |
| 5. | Taxa pentru modernizarea aeroportului | Euro/pasager la plecare | 9,0 |
Sursă: Anexa nr.1 la Ordinul Î.S. „AIC” nr.83 din 26.04.2007
Pe parcursul anilor 2010-2011, cele mai semnificative venituri de la prestarea serviciilor aeroportuare au fost obținute de la Î.S. C.A. ,,Air Moldova” – 215,6 mil. lei.
O situație incertă s-a constatat în relațiile economico-financiare dintre Î.S. „AIC” și Î.S. C.A. „Air Moldova” pentru perioada auditată, privind calcularea, dar neachitarea taxelor aeroportuare în termen. Totodată, este necesar de menționat că, pe parcursul anilor 2010-2011, Compania aeriană Î.S. ,,Air Moldova” a efectuat plăţile pentru serviciile aeroportuare prestate de Î.S. ,,AIC” cu întîrzieri (de 45 zile şi mai mult), nerespectînd prevederile contractuale. De asemenea, Î.S. ,,AIC” n-a beneficiat de drepturile sale contractuale și n-a calculat companiei aeriene penalităţi. Astfel, întreprinderea a înregistrat, la situația din 31.12.2011, creanțe semnificative formate de Î.S. C.A. „Air Moldova” în sumă de 44,3 mil.lei (inclusiv 23,3 mil.lei pentru taxa de modernizare, din care 12,5 mil.lei – datorie cu termenul de prescripție expirat).
Potrivit informației Î.S. C.A. „Air Moldova”, datoria acesteia față de Î.S. „AIC” constituie 28,2 mil.lei, cu înregistrarea unei diferențe de 16,1 mil.lei mai mari la Î.S. ,,AIC” decît la Î.S. C.A. „Air Moldova”. Totodată, Î.S. ,,AIC” înregistrează față de ASAC o datorie cu 16,0 mil. lei mai mare decît cea înregistrată în evidența ASAC. Situația respectivă a fost condiționată de efectuarea cesiunii de creanțe potrivit contractului din 23.08.2011 doar dintre Î.S. C.A. „Air Moldova” și ASAC, cu informarea Î.S. ,,AIC”. Cesiunea respectivă a fost efectuată prin transmiterea de ASAC către Î.S. C.A. „Air Moldova” a creanței acesteia față de Î.S. „AIC” în valoare de 16,0 mil.lei.
Î.S. ,,AIC” explică nereflectarea cesiunii creanțelor din 23.08.2011 în evidența contabilă prin ,,neimpunerea unei baze juridice necesare”.
Controlul intern insuficient asupra gestionării patrimoniului transmis în locațiune generează riscul neîncasării integrale a veniturilor de la prestarea acestor servicii și condiționează litigii.
În perioada anilor 2010-2011, veniturile obținute de întreprindere din transmiterea în locațiune a patrimoniului neutilizat în procesul tehnologic au constituit suma de 12,0 mil.lei și, respectiv, 12,4 mil.lei, ca rezultat al încheierii de către întreprindere a 91 și, respectiv, a 96 de contracte de locațiune a încăperilor, teritoriului și utilajului.
Pentru perioada auditată, cele mai mari venituri din prestarea serviciilor de arendă au fost obținute de la 6 companii, ponderea plăților cărora a constituit 76,0%. Astfel, s-a constatat că, 6 locatari au admis achitarea plăților pentru chirie cu întîrzieri de pînă la 5 luni, iar Î.S. ,,AIC” n-a utilizat dreptul său contractual privind calcularea penalităților pentru plățile neachitate în termen, ceea ce denotă nemonitorizarea executării clauzelor contractuale.
De asemenea, se exemplifică cazul de transmitere în locațiune a unor încăperi, cum ar fi suprafețele de 524,9 m2 din incinta complexului aerogării (et. 2), transmise de Î.S. ,,AIC” unei companii străine, în scopul plasării magazinului duty-free (contract de locațiune din 28.07.2008 – pe termen de 5 ani). Referitor la încheierea acestui contract, Î.S. ,,AIC” a fost atacată în instanța de judecată de către o societate comercială, pe motiv că darea în locațiune a fost efectuată în lipsa organizării licitației conform prevederilor pct.13 și pct.14 din Regulamentul cu privire la modul de dare în locaţiune a activelor neutilizate[59].
În legătură cu acest fapt, în baza deciziilor instanțelor de judecată privind suspendarea acțiunii contractului și declararea acestuia nul și, respectiv, a ordinelor Î.S. ,,AIC”, s-a decis neperceperea plății pentru chirie. De menționat că, pentru perioada auditată, locatarul, neutilizînd, dar ocupînd spațiile respective, a achitat doar suma de 59,4 mii lei (pe 9 zile) pentru suprafețele de 524,9 m2, situate în incinta complexului aerogării la et. 2, nefiind calculată și achitată plata integrală (0,3 mil.euro, echivalentul a circa 4,8 mil.lei).
Cuantumul plăţii pentru serviciile prestate în Sala delegaţiilor oficiale (în continuare – SDO) nu acoperă cheltuielile suportate de întreprindere pentru prestarea acestor servicii, ca rezultat întreprinderea înregistrează pierderi.
Sala delegaţiilor oficiale este o subunitate structurală a Î.S. ,,AIC” care efectuează deservirea pasagerilor şi delegaţiilor oficiale la sosire, plecare şi prelucrarea bagajelor acestora, precum şi transmiterea şi recepţionarea corespondenţei şi încărcăturilor diplomatice.
Deservirea prin SDO se efectuează în baza Regulamentului de activitate a Sălii delegaţiilor oficiale a Î.S. ,,AIC”, aprobat prin Hotărîrea Guvernului nr.930 din 15.08.2006[60] (în continuare – Regulamentul), cuantumul plăţilor pentru serviciile prestate constituind 50 lei pentru o persoană (plecare, sosire), iar pentru unele persoane fiind prevăzute facilități, care constau în deservirea gratuită.
Auditul a constatat că în anul 2010 în SDO în total au fost deservite 3746 de persoane oficiale, din care 70,5% (2641 de persoane) – gratis. Pe parcursul acestei perioade, veniturile de la prestarea serviciilor conform tarifului au constituit 70,5 mii lei, iar cheltuielile – 4302,8 mii lei. Respectiv, în rezultatul prestării acestor servicii, întreprinderea a înregistrat pierderi în sumă de 4232,3 mii lei. Astfel, cheltuielile suportate de întreprindere pe parcursul anului 2010 pentru deservirea unei persoane prin SDO au constituit 1,1 mii lei.
Veniturile acumulate de la comercializarea în „Barul SDO” în anul 2010 au constituit 285,9 mii lei, iar cheltuielile – 472,9 mii lei, astfel întreprinderea înregistrînd pierderi în mărime de 187,0 mii lei. Entitatea a motivat această situație prin faptul că barul se află într-o zonă cu acces limitat și, respectiv, fluxul cumpărătorilor potențiali este mic.
În anul 2011, în SDO în total au fost deservite 4504 persoane oficiale, inclusiv gratis – 69,3% (3122 de persoane). Veniturile de la prestarea serviciilor în SDO au constituit 57,9 mii lei, iar cheltuielile – 3496,1 mii lei, astfel întreprinderea înregistrînd pierderi în mărime de 3438,2 mii lei. Respectiv, cheltuielile suportate de întreprindere, pe parcursul anului 2011, pentru deservirea unei persoane prin SDO, au constituit 0,8 mii lei.
Venitul acumulat de la comercializarea în „Barul SDO” în anul 2011 a constituit 314,4 mii lei, iar cheltuielile – 619,8 mii lei, pierderile fiind de 305,4 mii lei.
Reglementările interne care prevăd unele facilități privind deservirea gratuită a pasagerilor prin Sala VIP au determinat neobținerea de către întreprindere a unor venituri suplimentare și, respectiv, suportarea cheltuielilor aferente.
Sala VIP reprezintă o structură a Î.S. ,,AIC”, divizată în subzone funcţionale, destinată pentru acordarea pasagerilor a serviciilor de trecere a formalităţilor înainte şi după zbor, în condiţii de confort ridicat. Potrivit reglementărilor interne, unele categorii de persoane beneficiază de deservirea gratuită prin sala VIP (copii în vîrstă de pînă la 2 ani, managerii întreprinderilor din domeniul aviației civile, persoane oficiale, membrii familiilor angajaților Î.S. ,,AIC” și alte persoane). Reglementările interne permit o tratare neunivocă a potențialilor beneficiari de servicii gratuite, aceștia fiind nominalizați evaziv.
Costul serviciilor prin Sala VIP se stabilește prin ordinele directorului general. Auditul relevă că în evidența Î.S. ,,AIC” au fost reflectate doar familiile persoanelor care trec gratuit prin Sala VIP, ceea ce nu a permis de a determina regularitatea beneficierii gratuite de aceste servicii.
În anul 2010, din numărul total de pasageri deserviţi prin Sala VIP la plecare şi sosire (25308 persoane), 1566 de persoane au fost deservite gratis, inclusiv 281 de copii în vîrstă de pînă la 2 ani, 274 de persoane – angajaţi ai Î.S. ,,AIC” și membrii familiilor lor (soţ/soţie, copii şi fraţi) și 994 de persoane conform scrisorilor, telefonogramelor Cancelariei de Stat, dispoziţiilor Î.S. ,,AIC” şi ASAC. Pentru deservirea gratuită a pasagerilor, întreprinderea a suportat cheltuieli în sumă de 0,6 mil.lei.
Analogic, în anul 2011, din numărul total de pasageri deserviţi prin Sala VIP la plecare şi sosire (26142 de persoane), 1569 de persoane au fost deservite gratis, din care 232 de copii în vîrstă de pînă la 2 ani, 327 de persoane – angajaţi ai Î.S. ,,AIC” și membrii familiilor lor (soţ/soţie, copii şi fraţi) și 772 de persoane conform scrisorilor, telefonogramelor Cancelariei de Stat, dispoziţiilor Î.S. ,,AIC” şi ASAC. Astfel, deservirea gratuită a pasagerilor menționați a generat întreprinderii cheltuieli în sumă de 0,5 mil.lei.
Situațiile incerte create la achiziționarea lucrărilor de reconstrucție a infrastrucurii aeroportului au dus la neexecutarea acestora în termen și la nedebursarea creditulului contractat de la Banca Europeană pentru Reconstrucţie şi Dezvoltare și de la Banca Europeană de Investiţii, destinat acestor scopuri.
Pentru perioada auditată, întreprinderea a beneficiat de venituri sub formă de taxă de modernizare, destinată achitării creditului contractat de la bănci străine, care au parvenit din perioadele anterioare (începînd cu anul 1998).
Astfel, în anii 1998-2001, a fost realizat primul proiect de modernizare a aerogării, cu antrenarea creditului investiţional al BERD pe un termen de rambursare a creditului pînă în anul 2011. Pentru rambursarea creditului, prin Ordinul ASAC din 29.12.1999, a fost aprobată o taxă în mărime de 10 dol.SUA/pasager la plecare. Creditul respectiv a fost achitat de către Î.S. ,,AIC” anticipat – în luna ianuarie 2007. Ulterior, la 02.01.2007, taxa pentru modernizarea aeroportului a fost modificată, prin ordinul ASAC, din 10 dol.SUA/pasager în 9 euro/pasager la plecare.
În perioada ianuarie 2007-decembrie 2008, taxa de modernizare în mărime de 9 euro/pasager la plecare a fost percepută de către Î.S. ,,AIC”, în baza Ordinului ASAC nr.2/GEN din 02.01.2007, cu acceptul Guvernului (scrisoarea din 10.10.2006), în vederea achitării complexului patrimonial – sistemul integrat de securitate al Î.S. ,,AIC”.
La 05.12.2008 şi la 18.12.2008 au fost semnate Contractele de credit cu BERD şi, respectiv, cu BEI, prin care Î.S. ,,AIC” a contractat 47,25 mil.euro (pe o perioadă de pînă în anul 2024) pentru modernizarea infrastructurii aeroportuare. Sursa de rambursare a creditului contractat, potrivit condițiilor contractuale, urma a fi taxa de modernizare în mărime de 9 euro/pasager.
Reieşind din faptul că obligaţiile contractuale ale Î.S. ,,AIC” n-au fost garantate prin gajarea bunurilor sale, la data de 18.12.2008 între Guvernul Republicii Moldova, băncile finanţatoare şi Î.S. ,,AIC” a fost semnat un Acord direct, aprobat prin Hotărîrea Guvernului nr.164 din 26.02.2009[61], care conţine un şir de mecanisme de garantare indirectă de către Guvern privind rambursarea creditului respectiv.
Lucrările de modernizare a infrastructurii aeroportului urmau a fi definitivate conform graficului și planului de executare a lucrărilor la finele anului 2011.
Auditul denotă că pînă în prezent, urmare acțiunilor întreprinse, obiectivele stabilite au fost realizate parțial, rămînînd neinițiate și, respectiv, neexecutate cele mai importante lucrări de modernizare a infrastructurii aeroportului (37,0 mil.euro – costuri planificate), inclusiv reabilitarea pistei de decolare/aterizare și rulare. Această situație este condiționată de existența litigiului cu o companie de peste hotarele republicii, ofertantă a serviciilor de reconstrucție/modernizare a infrastructurii, pe motiv că Î.S. ,,AIC” a calificat oferta drept necorespunzătoare și a trecut la evaluarea următorului participant, valoarea ofertei căruia fiind cu 5,0 mil.euro mai mare decît costurile planificate.
În aceste condiții nu au fost inițiate, potrivit termenelor contractuale, lucrările de construcție. Ținînd cont de faptul că perioada-limită de debursare a creditului integral este pînă în decembrie 2012, se relevă apariția posibilă a riscului imposibilității finalizării în termen a Proiectului II de modernizare a aeroportului. Este de remarcat faptul că pentru sumele nedebursate întreprinderea a achitat comision în mărime de 335,1 mii euro din contul dobînzii acumulate de la depozitarea taxei de modernizare.
Din data semnării contractelor de credit (05.12.2008) şi pînă la 31.12.2011 taxa de modernizare, încasată de Î.S. ,,AIC” în sumă de 11,5 mil.euro (echivalentul a 185,6 mil.lei), s-a transferat pe contul de depozit bancar, la care s-a calculat o dobîndă în sumă de 503,1 mii euro (echivalentul a 8,4 mil.lei). Din sumele acumulate, pe parcursul derulării creditelor, Î.S. ,,AIC” a transferat BERD şi BEI, pentru deservirea creditului, 1,8 mil.euro, inclusiv BERD – 1,6 mil.euro și BEI – 0,2 mil.euro (dobînda, comision de angajament la suma nedebursată, comision unic la semnarea contractului, cheltuieli suplimentare ). La data de 31.12.2011, soldul în contul de depozit constituia 9,0 mil.euro.
Auditul menționează că în circumstanțele expuse, la 08.09.2011, în cadrul ședinței Consiliului de administrație, s-a decis operarea negocierilor cu BERD și BEI, în vederea unor modificări la contractele de credit semnate, inclusiv majorarea sumei împrumutului cu circa 5,0 mil.euro, pentru extinderea terminalului, și a perioadei de grație pînă în decembrie 2014 (cu 2 ani).
Remunerarea administratorului întreprinderii, pe parcursul perioadei auditate, s-a efectuat în lipsa contractului cu fondatorul. Totodată, la remunerarea angajaților întreprinderii au fost admise unele nereguli, care au dus la suportarea de către aceasta a unor cheltuieli nejustificate.
Cheltuielile Î.S. ,,AIC”, destinate remunerării muncii, pentru perioada auditată, au deținut o pondere semnificativă în totalul cheltuielilor, care în anul 2010 au constituit 31,7% (75,2 mil.lei), iar în anul 2011 – 22,2% (71,3 mil.lei).
În anul 2010, aceste cheltuieli au înregistrat o creștere de 2,5% (1,8 mil.lei), ca rezultat al majorării salariului tarifar pentru categoria I de calificare de la 900 la 1100 de lei, în conformitate cu legislația în vigoare[62] şi, respectiv, al majorării normelor de salarizare, a salariilor funcţiei și a sporurilor aferente. În anul 2011, cheltuielile pentru remunerarea muncii s-au diminuat cu 5,2% (3,9 mil. lei), aceasta datorîndu-se în mare parte reducerii premiului trimestrial cu 63,3% (7,3 mil. lei) și excluderii retribuirii pentru zilele de sărbătoare nelucrătoare, totodată fiind introdusă o retribuție suplimentară (premiul de producție anuală – 4,0 mil.lei).
Numărul mediu scriptic al personalului, în anii 2010-2011, a constituit 726 de persoane și, respectiv, 715 persoane, cu un salariu mediu lunar pentru un angajat în mărime de 8,6 mii lei și respectiv 8,3 mii lei, ceea ce constituie circa 3 salarii medii lunare pe economie.
Pe parcursul perioadei auditate, directorul general a operat multiple modificări la schema de încadrare şi salarizare a Î.S. ,,AIC”, fără a propune și a înainta acestea, conform prevederilor regulamentare[63], spre aprobare, Consiliului de administrație. Acest fapt generează riscul de efectuare în schemele de încadrare a unor modificări nejustificate.
Î.S. ,,AIC”, la salarizarea angajaţilor, se conduce de actele legislative și normative[64], contractul colectiv de muncă[65] şi de regulamentele aprobate prin ordinele directorului general.
Auditul a constatat că Regulamentul privind remunerarea muncii angajaților Î.S. ,,AIC”, precum şi Contractul colectiv de muncă pentru anii 2007-2009 prevăd calcularea sporului pentru vechime în muncă fiecărui angajat în mărime de 15% pentru 3 ani și maximum 50% din salariul de bază pentru o vechime de peste 15 ani de activitate de profil în ramura respectivă. Totodată, se menționează că, potrivit pct.13 din Hotărîrea Guvernului nr.743 din 11.06.2002[66], sporul pentru vechime în muncă se stabilește în cuantum de minimum 5% pentru 3 ani şi maximum 40% din salariul de bază pentru o vechime de peste 20 ani de activitate de profil în ramura respectivă. În aceste condiții, normele prevăzute de entitate depășesc reglementările Hotărîrii Guvernului menționate.
Entitatea motivează această situație, făcînd referință la Regulamentul cu privire la stabilirea și plata sporului pentru vechime în muncă în ramura aviației civile a Republicii Moldova, aprobat prin Ordinul ASAC nr.112 din 16.11.1995, precum și la contractul colectiv de muncă, acte aprobate prin prisma art.31 alin.(3) din Codul muncii.
Pe parcursul perioadei auditate, în baza ordinelor directorului general din anii 2006-2009, unor angajați ai întreprinderii le-a fost calculat și achitat lunar spor pentru intensitatea muncii în mărime de pînă la 10% la salariul de bază. Concomitent, legislația în vigoare[67] prevede că angajaţii unităţilor pot beneficia de sporuri la salariul de bază pentru înaltă competenţă profesională, intensitatea muncii, precum şi pentru îndeplinirea unor sarcini de importanţă majoră sau de urgenţă, pe termenul efectuării lor, acestea stabilindu-se pentru cel mult un an.
În contextul celor expuse, sporul pentru intensitatea muncii, pe parcursul anilor 2010-2011, pentru eșantionul de angajați selectați în număr de 48 de salariați din totalul de circa 720, n-a fost stabilit în conformitate cu prevederile legale, deci, cheltuielile pentru plata acestui spor nu sînt justificate regulamentar.
De asemenea, în decursul anilor 2010-2011, angajaților întreprinderii le-a fost stabilit și plătit lunar, potrivit prevederilor regulamentului respectiv, spor pentru înaltă eficiență, complexitate și intensitatea muncii, în mărime de pînă la 50% din salariul funcției. Totodată, directorul general al întreprinderii a stabilit unor angajați ai acesteia sporul respectiv în mărime de pînă la 150%.
Auditul menționează că pentru sumele de 12,1 mil.lei și, respectiv, de 11,3 mil.lei, calculate și achitate în calitate de sporuri pentru înaltă eficiență, complexitate și intensitatea muncii, nu i-au fost prezentate evaluări bazate pe criterii certe și clare de estimare a performanțelor angajaților întreprinderii care au beneficiat de aceste sporuri.
Referitor la retribuirea pentru zilele de sărbătoare nelucrătoare, auditul remarcă că, pe parcursul anului 2010, au fost calculate şi achitate retribuții pentru zilele de sărbătoare nelucrătoare în mărime de 698,0 mii lei salariaţilor care n-au prestat ore de muncă în zilele respective. Potrivit explicațiilor prezentate auditului, aceste retribuții au fost efectuate în baza art.111 din Codul muncii[68], care prevede zilele de sărbătoare nelucrătoare cu menținerea salariului mediu.
Astfel, angajaților întreprinderii, pe lîngă faptul că le-a fost menținut salariul mediu (salariul funcției) pentru zilele efectiv lucrate, suplimentar le-au fost retribuite zilele de sărbătoare nelucrătoare, pentru care aceștia n-au prestat muncă.
În consecinţă, întreprinderea, interpretînd incorect art.111 din Codul muncii, pe parcursul anului 2010 a efectuat plăţi nefondate în sumă de 698,0 mii lei, în lipsa muncii prestate, cu majorarea respectivă a cheltuielilor cu 883,0 mii lei, ţinînd cont şi de contribuţiile de asigurări sociale de stat obligatorii, şi de primele de asigurare obligatorie de asistență medicală. Situația a fost exclusă de către întreprindere, în rezultatul consultării cu organele abilitate, începînd cu octombrie 2010.
De asemenea, pe parcursul anilor 2010-2011, unor angajați ai întreprinderii, la cererea acestora, în baza accepturilor directorului general, le-au fost acordate împrumuturi (cu rata dobînzii de 0%), în sumă totală de 218,8 mii lei și, respectiv, 33,0 mii lei. De menționat că împrumuturile au fost acordate fără acceptul/aprobarea din partea fondatorului.
Referitor la remunerarea administratorului Î.S. „AIC”, auditul menționează că aceasta urma a fi efectuată conform prevederilor legale[69] şi contractului cu fondatorul.
Pe parcursul anilor 2010-2011, administratorul Î.S. ,,AIC” a fost salarizat în lipsa contractului cu actualul fondator – APP, ceea ce l-a lipsit pe auditor de posibilitatea de a se expune asupra legalității calculului și plății salariului administratorului întreprinderii. Acest fapt atestă lipsa monitorizării fondatorului asupra activității administratorului.
Auditul constată că, potrivit tabelelor de evidență a timpului prestat și foilor de calcul, pe parcursul anului 2010, din 252 de zile lucrătoare administratorul întreprinderii a lucrat 196 de zile, pentru care i-a fost calculat și achitat salariu în mărime de 432,3 mii lei (salariul mediu lunar – 36,0 mii lei). În anul 2011, pentru 201 zile lucrate, din 253 de zile lucrătoare, acesta a obținut un salariu în mărime de 392,6 mii lei (salariul mediu lunar – 32,8 mii lei).
De menționat că la fel ca și salariul funcției, toate suplimentele, adaosurile, sporurile, premiile și ajutoarele materiale directorului general al întreprinderii i-au fost calculate și achitate în lipsa justificării legale, adică fără acceptul, prin ordin, de către fondator.
Pentru perioada auditată (2010-2011), Î.S. ,,AIC” a înregistrat 0,4 mil.lei cheltuieli pentru 31 de deplasări (63 de zile) ale directorului general, inclusiv 21,2 mii lei peste norma stabilită regulamentar[70].
Salarizarea membrilor Consiliului de administrație, potrivit Ordinelor APP nr.5 din 23.02.2010 și nr.31 din 19.05.2011, urma a fi efectuată în conformitate cu prevederile legale[71], în mărime de trei salarii minime pe țară. Astfel, remunerarea lunară a membrilor Consiliului de administrație a constituit 1800 lei.
De menţionat, că atît în anul 2010, cît şi în anul 2011, prin ordinele menționate ale APP, au fost aleşi cîte 7 membri ai Consiliului. Astfel, pe parcursul anilor 2010-2011, pentru remunerarea activității acestora întreprinderea a cheltuit 293,4 mii lei.
Concluzii:
Existența incertitudinilor în reglementarea delimitării competențelor la stabilirea tarifelor pentru serviciile aeroportuare a determinat neaprobarea regulamentară a acestora pînă în prezent, ceea ce a condiționat lipsa calculelor care au stat la baza stabilirii tarifelor.
Lipsa de certitudine în relațiile dintre Î.S. ,,AIC” și Î.S. C.A. „Air Moldova” creează riscul de neîncasare integrală și în termen a veniturilor (44,3 mil.lei), totodată, cesiunea de creanțe în sumă de 16,0 mil. lei fiind însoțită de riscul nerecuperării.
Î.S. ,,AIC” n-a asigurat buna gestionare a patrimoniului transmis în locaţiune prin responsabilizarea arendașilor privind achitarea integrală și în termen a plăților pentru chirie, ceea ce determină riscul neobţinerii veniturilor conform prevederilor contractuale.
Cuantumul plăţii pentru serviciile prestate în SDO în mărime de 50 lei/persoană acoperă doar 4,4% din cheltuielile suportate de întreprindere pentru deservirea unei persoane în anul 2010 și, respectiv, 6,3% în anul 2011, generînd pierderi Î.S. ,,AIC” în sumă de 4,4 mil. lei și, respectiv, 3,7 mil. lei.
Lipsa expres în reglementările interne a categoriilor de persoane care pot beneficia de servicii gratuite prin Sala VIP generează riscul de prestare a acestor servicii nejustificat, iar cheltuielile legate de prestarea lor sînt suportate nemijlocit de întreprindere, constituind 0,6 mil.lei în anul 2010 și, respectiv, 0,5 mil.lei în anul 2011. Ca rezultat, întreprinderea n-a obținut, pe parcursul perioadei auditate, venituri în sumă de circa 3,0 mil.lei.
Litigiul referitor la achiziționarea lucrărilor de modernizare a infrastructurii aeroportului creează riscul de nefinalizare în termen a acestor lucrări, de nedebursare a mijloacelor creditare în timp, pentru ce a fost achitat comision la suma nedebursată din veniturile întreprinderii (acumulate din dobînzi de la depozitarea taxei pentru modernizare) în sumă de 335,1 mii euro.
Lipsa contractului administratorului cu actualul fondator denotă o monitorizare insuficientă din partea fondatorului a funcțiilor aferente acestuia în conformitate cu prevederile art.6 alin.(2) lit.f) din Legea cu privire la întreprinderea de stat.
Nereglementarea indicatorilor măsurabili la evaluarea performanțelor angajaților generează achitarea, pentru perioada auditată, a sporurilor pentru înaltă eficiență, complexitate și intensitatea muncii în condiții subiective, în sumă de 23,4 mil.lei.
Cu nerespectarea prevederilor legale[72], întreprinderea a admis achitarea suplimentară nefondată, pe parcursul anului 2010, a salariului mediu pentru zilele de sărbători nelucrătoare în sumă de 698,0 mii lei, nefiind prestate ore de muncă în aceste zile, ceea ce a dus la majorarea cheltuielilor întreprinderii cu 883,0 mii lei.
Recomandări:
MTID să întreprindă măsuri de rigoare în vederea excluderii neconformității în legislație ce ține de competența stabilirii tarifelor, înaintînd propuneri Guvernului în modul stabilit.
APP, în calitate de fondator, în comun cu MTID și AAC, să întreprindă masuri în vederea clarificării situației privind cesiunea de creanță în sumă de 16,0 mil. lei, nerecunoscută și nereflectată în evidența contabilă de către Î.S. ,,AIC”.
Î.S. ,,AIC” să elaboreze politici în vederea reglementării procedurilor de acordare a serviciilor, cu stabilirea modalității de contractare a serviciilor acordate, în vederea diminuării riscurilor de neîncasare a veniturilor integrale.
Î.S. ,,AIC” să asigure un control riguros asupra patrimoniului transmis în locațiune, precum și asupra achitării integrale și în termen a plăților aferente.
APP, în comun cu Î.S. ,,AIC”, să întreprindă măsuri în vederea diminuării pierderilor legate de serviciile prestate în Sala delegațiilor oficiale.
Î.S. ,,AIC” să expună într-o redacție clară Regulamentul Sălii V.I.P., sub aspectul stabilirii expres a persoanelor pasibile de deservire gratuită.
Î.S. ,,AIC” să evalueze angajații săi în baza criteriilor certe și clare de estimare a performanțelor, astfel încît să se asigure stabilirea justificată și obiectivă a sporului pentru înaltă eficiență, complexitate și intensitatea muncii.
Cu privire la executarea cerinţelor Hotărîrii Curţii de Conturi
Cu referire la executarea cerințelor din Hotărîrea Curții de Conturi nr.58 din 25.06.2007[73], auditul relevă că n-a fost finalizată delimitarea hotarelor terenurilor aflate în posesie, cu înregistrarea în modul stabilit a drepturilor de folosinţă, această situație fiind actuală pînă în prezent. La acest capitol în prezentul Raport au fost formulate recomandările de rigoare.
Concluzii generale privind regularitatea gestionării patrimoniului public de către Î.S. ,,AIC” pe perioada 2010-2011:
În rezultatul verificărilor de audit efectuate asupra gestionării patrimoniului public în anii 2010-2011 de către Î.S. ”AIC”, s-au constatat unele neregularități, probleme și riscuri ce țin de:
neînregistrarea în evidența contabilă a bunurilor primite în administrare (terenuri cu suprafața de 363,37 ha) și neînregistrarea drepturilor asupra unor bunuri la organele cadastrale (bunuri imobile în număr de 87, în valoare de 46,6 mil. lei, terenuri – 51,93 ha);
admiterea efectuării de către conducerea întreprinderii, în condiții de management ineficient, a unor operațiuni economico-financiare cu risc și dezavantaj pentru entitate și care afectează interesele financiare ale acesteia, (complexul patrimonial – sistemul integrat de securitate – 13,4 mil.dol.SUA, utilaj în sumă de 2,2 mil.lei).
neasigurarea de către managementul întreprinderii în deplină măsură a acțiunilor privind perceperea creanţelor cu risc sporit de nerecuperare în sumă de 14,4 mil.lei și neîncasarea integrală și în termen a veniturilor (44,3 mil.lei) de la Î.S. C.A. „Air Moldova”, ca rezultat al incertitudinilor în relațiile dintre ultima și Î.S. ,,AIC”;
neasigurarea bunei gestionări a patrimoniului transmis în locaţiune prin neresponsabilizarea arendașilor privind achitarea integrală și în termen a plăților pentru chirie și, respectiv, neobţinerea veniturilor conform prevederilor contractuale;
suportarea de către întreprindere a unor cheltuieli în sumă de 1,1 mil.lei, ca rezultat al lipsei exprese în reglementările interne a categoriilor de persoane care pot beneficia de servicii gratuite prin Sala V.I.P., precum și suportarea pierderilor în sumă de 8,1 mil.lei, în urma neacoperirii costurilor serviciilor prestate prin SDO;
achitarea suplimentară nefondată a unor plăți salariale în sumă de 698,0 mii lei, care a dus la majorarea cheltuielilor întreprinderii cu 883,0 mii lei, precum și achitarea sporurilor pentru înaltă eficiență, complexitate și intensitatea muncii în sumă de 23,4 mil.lei, în lipsa indicatorilor măsurabili privind evaluarea performanțelor angajaților.
Echipa de audit:
Controlor superior de stat, aud1tor pubhc Polina Cosonea
Controlor superior de stat Ina Baciu
Anexa nr. 4 Aprobat prin Hotărîrea Curţii de Conturi nr.16 din 03.05.2012
Raportul auditului regularității gestionării patrimoniului public de către Î.S. ”MoldATSA” pe perioada anilor 2010-2011
I. Introducere
Auditul regularității gestionării patrimoniului public de către Î.S. „MoldATSA” pe perioada anilor 2010-2011 a fost efectuat în temeiul art.28 şi art.31 alin.(1) lit.a) din Legea Curţii de Conturi[74] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[75].
Scopul auditului a constat în evaluarea regularității gestionării patrimoniului public de către Î.S. „MoldATSA” pe perioada anilor 2010-2011, precum și în verificarea conformității reflectării acestuia în evidența contabilă.
Responsabilitatea conducerii Î.S. „MoldATSA”, potrivit prevederilor Statutului, este de a asigura respectarea prevederilor legale în activitatea economico-financiară, gestionarea regulamentară a patrimoniului statului transmis în gestiune, avînd și obligația de a asigura funcționarea eficientă a întreprinderii.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor și concluziilor asupra regularității gestionării patrimoniului public de către Î.S. „MoldATSA”, precum și asupra veridicității reflectării operațiunilor efectuate în evidența contabilă pe anii 2010-2011.
Metodologia de audit. Auditul s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[76]. Probele de audit au fost colectate la faţa locului, cu aplicarea procedurilor de fond, fiind folosite diferite tehnici şi metode, printre care: studierea regulamentelor şi altor acte normative interne, rapoartelor financiare, contractelor încheiate, registrelor contabile și documentelor justificative primare relevante; examinarea fizică a activelor; analiza evoluției indicatorilor economico- financiari, precum și intervievarea angajaților entității. De asemenea, au fost colectate probe și s-a verificat regularitatea unor achiziții de echipamente, ținîndu-se cont de opiniile experţilor şi specialiştilor din domeniul auditat, precum și s-au analizat informațiile prezentate de organele cadastrale, la solicitarea Curții de Conturi.
Reieșind din semnificaţia unor tranzacţii și probabilitatea riscurilor, s-au supus auditării: regularitatea administrării proprietății de stat, inclusiv regularitatea achizițiilor de mărfuri și servicii; evaluarea situației economico-financiare,inclusiv regularitatea formării tarifelor pentru serviciile de navigație aeriană; regularitatea planificării și efectuarea cheltuielilor de remunerare a muncii.
II. Prezentare generală
Î.S. „MoldATSA” a fost creată în temeiul Hotărîrii Guvernului nr.3 din 12.01.1994[77] (fondator - Ministerul Transporturilor și Infrastructurii Drumurilor, în continuare - MTID), în scopul asigurării traficului în spațiul aerian al Republicii Moldova.
Potrivit Statutului, principalele genuri de activitate ale Î.S.”MoldATSA” sînt:
- controlul asupra spațiului aerian al Republicii Moldova;
- organizarea traficului aeronavelor, planificarea traficului, asigurarea radiotehnică și de navigație aeriană a zborurilor pe traseele internaționale și liniile aeriene locale în spațiul aerian al Republicii Moldova, în zonele aerodromurilor și activităților de lucru aerian;
- dirijarea nemijlocită a zborurilor aeronavelor;
- organizarea canalelor de comunicare telefonică, telegrafică etc., inclusiv internaționale, în scopul dirijării traficului aerian și dezvoltării continue a acestuia;
- asigurarea cu informație aeronautică și meteorologică specializată a utilizatorilor din aviația civilă etc..
Potrivit normelor legale[78], sistemele de dirijare a circulației aeriene, de comunicație dintre navele aeriene și de asigurare a securității decolării și aterizării aeronavelor, gestionate de către Î.S. ”MoldATSA”, sînt monopoluri naturale.
În activitatea sa, întreprinderea s-a condus de cadrul juridic ce reglementează activitatea în domeniu[79].
Activitatea întreprinderii, în perioada supusă auditării, a fost gestionată de 3 administratori și de Consiliul de administrație, format din 7 membri.
III. Constatări, concluzii și recomandări
3.1. Cu privire la regularitatea administrării patrimoniului de stat
Lipsa în politica de contabilitate a totalității procedurilor și regulilor ce ar asigura înregistrarea integrală și exactă în evidență a bunurilor imobile, inclusiv a terenurilor aflate în gestiune și a drepturilor asupra acestora, generează riscul neasigurării integrității acestor bunuri.
Evoluția patrimonială în perioada anilor 2009-2011 a avut tendința de creștere, și se prezintă în Tabelul nr.1.
Tabelul nr.1
Nr.
d/o | Denumirea activelor | Unit. de
măsură | Anul
2009 | Anul
2010 | Anul
2011 |
| Active, total | mii lei | 174987,9 | 184699,8 | 198518,8 |
| Evoluția în dinamică, inclusiv: | % | 13,4 | 5,5 | 7,5 |
| 1. | Active nemateriale | mii lei | 1231,0 | 3829,2 | 3934,5 |
| Evoluția în dinamică | % | 48,7 | 211,1 | 2,7 |
| 2. | Active materiale în curs execuţie | mii lei | 21156,8 | 11524,6 | 32434,0 |
| Evoluția în dinamică | % | 1933,7 | - 45,5 | 181,4 |
| 3. | Mijloace fixe (valoarea iniţială)
Uzura | mii lei
% | 178313,4
44,2 | 191393,6
48,2 | 197168.8
53,4 |
| Evoluția mijloacelor fixe în dinamică | % | 3,6 | 7,3 | 3,0 |
| 4. | Materiale | mii lei | 695,4 | 954,6 | 1224,1 |
| Evoluția în dinamică | % | 20,0 | 37,3 | 28,2 |
| 5. | Creanţele pe termen scurt | mii lei | 42144,0 | 47474,7 | 52497,6 |
| Evoluția în dinamică | % | 4,5 | 12,6 | 10,5 |
| 6. | Mijloace băneşti | mii lei | 7516,6 | 19788,0 | 16922,3 |
| Evoluția în dinamică | % | 602,7 | 163,3 | -14,5 |
Sursă: Rapoartele financiare ale Î.S. ”MoldATSA” pe anii 2009-2011
Potrivit datelor din tabel, se relevă că activele întreprinderii în anul 2011 au înregistrat valoarea de 198,5 mil. lei, cu o creștere de 23,5 mil. lei, comparativ cu situația înregistrată în anul 2009, ceea ce s-a datorat creșterii în această perioadă a valorii activelor materiale în curs de execuție cu 11,3 mil.lei, a activelor nemateriale - cu 2,7 mil.lei, a mijloacelor fixe - cu 18,9 mil.lei etc..
Totodată, potrivit rapoartelor financiare, uzura mijloacelor fixe în anii 2010-2011 a fost semnificativă, constituind 48,2% și, respectiv, 53,4%. Cota preponderentă în totalul mijloacelor fixe în anii 2010-2011 o constituie mașinile, utilajele, instalațiile de transmisie (84,74% și respectiv 83,7%). Informația privind evoluția și starea mijloacelor fixe se prezintă în Tabelul nr.2.
Tabelul nr.2
| Indicatori/anii | Unit. de măsură | Anul
2009 | Anul
2010 | Anul 2011 | Evoluția 2010
/2009 | Evoluția 2011
/2010 |
Mijloace fixe, total,
Uzura,
inclusiv: | mii lei
% | 178313,4 44,2 | 191393,6
48,2 | 197168,8
53,4 | 13080,2
4,0 pct. % -le | 5775,2
5,2 pct. % -le |
1. Mașini, utilaje, instalații transmisie /
Cota în valoarea mijloacelor fixe
Uzura | mii lei %
% | 149125,3/83,6
43,4 | 162077,0/
/84,7
47,5 | 164977,9
/ 83,7
53,6 | 12951,7
-
4,1 pct.%-le | 2900,9
-
6,1 pct. %-le |
2. Clădiri,
Uzura | mii lei
% | 20031,8
46,2 | 20595,3
49,1 | 21503,6
51,2 | 563,5 | 908,3 |
3. Construcții speciale,
Uzura | mii lei
% | 3319,1
35,4 | 2283,6
47,,5 | 2283,6
52,2 | - 1035,5
- | -
- |
| | | | | | | |
Sursă: Rapoartele financiare ale Î.S. ”MoldATSA” pe anii 2009-2011
În contextul celor expuse, se menționează că în evidența contabilă a întreprinderii la 31.12.2011 sînt înregistrate mijloace fixe în exploatare cu valoarea inițială de 43,8 mil.lei și uzura completă de 100%, spre exemplu: ”Вторичный радиолокатор SIR–M”, cu valoarea inițială de 7,5 mil. lei - utilizat din anul 2000, ”Радио/пеленгатор АРП-75”, în valoare de 0,7 mil. lei - în exploatare din anul 1983; 122 stații radio în valoare de 3,8 mil. lei, din care 11 stații - în valoare de 2,8 mil. lei - în exploatare din anii 1976, 1978, 1980 etc..
În documentele (actele) de inventariere pe anul 2011 nu au fost delimitate mijloacele fixe uzate 100%, cu indicarea celor utilizate în procesul tehnologic, precum și a celor neutilizate, care urmează să fie scoase din procesul tehnologic.
NOTĂ: În baza Ordinului administratorului întreprinderii nr.33 din 08.02.2012 ”Cu privire la efectuarea inventarierii generale a valorilor material-marfare, fondurilor fixe și mijloacelor bănești”, Î.S. ”MoldATSA” a efectuat inventarierea repetată a mijloacelor fixe la situația din 01.02.2012, auditului fiindu-i prezentată informația referitor la mijloacele fixe uzate complet (100%).
Potrivit informației suplimentare prezentate auditului, întocmită în baza rezultatelor inventarierii efectuate repetat în februarie 2012, din mijloacele fixe uzate integral cu valoarea inițială de 43,8 mil.lei, sînt utilizate în procesul tehnologic 517 unități cu valoarea inițială de 33,5 mil.lei. Totodată, un șir de mijloace fixe (242 unități, în valoare de 8,9 mil. lei) nu participă în procesul tehnologic, însă întreprinderea nu a întocmit acte confirmative privind scoaterea lor din activitate (din procesul tehnologic).
La 20.03.2012 echipa de audit s-a deplasat la locul de amplasare a unor stații de radio uzate și a constatat că acestea, împreună cu alte mijloace fixe dezasamblate, se aflau în clădirea fostului Centru de radioemisie Sîngera, vizualizarea confirmînd neexploatare a unor echipamente în procesul tehnologic.
S-a relevat că politica de contabilitate a întreprinderii nu reglementează reevaluarea mijloacelor fixe, inclusiv a mijloacelor fixe antrenate în procesul tehnologic, dar cu uzura total calculată (100%), cu toate că cota acestora în valoarea totală a mijloacelor fixe în exploatare, potrivit bilanțului contabil la situația din 31.12.2011, constituie circa 22%.
În vederea renovării bazei tehnico-materiale, inclusiv a echipamentelor utilizate în procesul de dirijare a traficului aerian, la 23.12.2009, Consiliul de administrație a aprobat Planul de dezvoltare a întreprinderii pe perioada anilor 2010-2015. Astfel, pentru anul 2010 au fost planificate investiții în valoare de 21,3 mil. lei, iar pentru anul 2011 – de 50,65 mil. lei.
În anul 2010, valorificarea investițiilor s-a realizat la un nivel scăzut – 46,6 % față de planul aprobat. Astfel, pentru finalizarea (îndeplinirea) proiectelor demarate în anul 2010 au fost prevăzute 9040,0 mii lei, inclusiv pentru renovarea Sistemului meteo, instalat pe Aeroporturile Chișinău și Bălți - 4912,0 mii lei, dar s-au valorificat doar 116,0 mii lei (2,4%). Investițiile planificate pentru reparațiile capitale ale încăperilor au fost valorificate la nivel de 18,41% (în sumă de 707,0 mii lei, din 3840,0 mii lei planificate) etc..
În anul 2011, s-au valorificat 82,2% din volumul de investiții planificat de 50,65 mil.lei, nefiind achiziționate Programa ”Accent” în valoare de 2151,0 mii lei. Din investițiile preconizate pentru achiziția utilajului ”IP mini Voice Communication System ”, n-au fost valorificate 1092,0 mii lei (28,6%) etc..
Concluzii:
Nivelul înalt al uzurii mijloacelor fixe, inclusiv a echipamentelor antrenate la dirijarea traficului aerian, precum și nerealizarea pe deplin de către managementul întreprinderii a măsurilor de renovare a acestora pentru anii 2010-2011, stabilite în planurile de dezvoltare, determină riscul nerealizării politicilor de dezvoltare durabilă a întreprinderii.
De asemenea, neînregistrarea conformă în evidența contabilă a activelor materiale pe termen lung scoase din procesul tehnologic atestă o situație nereală privind dotarea tehnică a acestei entități.
Recomandări Î.S. ”MoldATSA”:
1.De comun acord cu MTID, să stabilească politici cu priorități pentru renovarea mijloacelor fixe, în special a utilajelor și instalațiilor utilizate în procesul de dirijare a traficului aerian.
2. Sa efectueze reevaluarea mijloacelor fixe în conformitate cu normele prevăzute în Standardele naționale de contabilitate.
Î.S. ”MoldATSA” nu pe deplin și neconform ține evidența unei părți de bunuri aflate în gestiune, inclusiv a terenurilor aferente, dreptul asupra cărora este înregistrat la organele cadastrale.
Potrivit cadrului legal[80], bunurile imobile transmise în gestiune urmează a fi înregistrate în evidența contabilă a întreprinderilor, inclusiv în expresie valorică, iar dreptul asupra acestora - la organele cadastrale teritoriale.
Conform Statutului, Î.S. ”MoldATSA”, la data înregistrării (28.02.2008), i-au fost transmise în gestiune 21 terenuri cu suprafața totală de 17,06 ha, inclusiv: în mun. Chișinău – 14,68 ha; în r-nul Anenii Noi (Floreni) - 0,86 ha; în or. Cahul - 1,52 ha. Totodată, potrivit datelor organelor cadastrale (prezentate la solicitarea Curții de Conturi), după Î.S. ”MoldATSA”, la 14.11.2011, erau înregistrate 20 terenuri cu suprafața de 21,924 ha.
Conform informației entității, prezentată auditului, la situația din 31.12.2011, aceasta avea înregistrate la contul extrabilanțier 20 terenuri cu suprafața de 16,2 ha, în lipsa valorii acestora.
Această situație demonstrează că datele evidenței întreprinderii referitor la terenuri deviază de la datele reflectate în Statutul întreprinderii și cele ale organelor cadastrale, ca rezultat al lipsei unei inventarieri regulamentare a terenurilor aflate în gestiune.
De asemenea, auditul a constatat necorespunderea suprafețelor imobilelor înregistrate în evidența contabilă și la organele cadastrale. Astfel, conform datelor prezentate auditului de către Î.S. ”MoldATSA”, suprafața totală a imobilelor aflate în gestiune la 31.12.2011 constituia 5746,2 m2, iar conform informației prezentate Curții de Conturi de către organele cadastrale - 7947,6 m2, sau cu 2201,4 m2 mai mult.
Potrivit informației prezentate de către persoanele responsabile ale întreprinderii, în unele cazuri, diferența dintre datele acesteia și ale Î.S. „Cadastru” se explică prin faptul ”că au fost demolate unele imobile, nefiind prezentate informații organelor cadastrale (două clădiri ale Punctului dispecerat start 264 și 84, cu suprafețele de 13,4 m2 și 22,5 m2), ori în calcul a fost inclusă suprafața unor imobile gestionate de alte întreprinderi din domeniu (în suprafața clădirii Punctului de control și dispecerat a fost inclusă și suprafața imobilului gestionat de Serviciul electric al Aeroportului – 1617,3 m2 )” etc..
S-a relevat și faptul că Î.S.„MoldATSA”, executînd unele cerințe ale Hotărîrii Curţii de Conturi nr.58 din 25.06.2007[81] la acest capitol, a înregistrat în Statutul întreprinderii subdiviziunile Bălți și Cahul, iar la Oficiul Cadastral Teritorial Rîșcani - imobilul Punctului de control și dispecerat al Aeroportului Bălți,
Totodată, prin prezentul audit au fost scoase în evidență unele deficiențe care persistă în continuare (la racordarea datelor bunurilor aflate în administrare cu datele de la organele cadastrale și cu cele din Statutul întreprinderii, precum și la ținerea conformă a evidenței contabile), ce urmează a fi remediate prin implementarea recomandărilor din prezentul Raport de audit.
Concluzii:
Întreprinderea nu a efectuat o inventariere strictă și nu a racordat datele privind bunurile aflate în administrare cu datele Î.S. „Cadastru” și cu cele din Statutul întreprinderii, condiții în care nu este asigurată înregistrarea datelor exacte/reale.
Problemele existente în gestionarea și evidența patrimoniului de stat, identificate anterior, sînt actuale și în prezent, acestea datorîndu-se răspunderii manageriale insuficiente, fapt ce menține riscul semnificativ al neasigurării integrității și raportării bunurilor patrimoniale.
Recomandări:
3. Î.S. ”MoldATSA” să întreprindă măsuri de revizuire a patrimoniului aflat în gestiune, cu precizarea și corelarea datelor înregistrate la întreprindere, organele cadastrale și cele din Statut.
Î.S. ”MoldATSA”, pe perioada 2010 - martie 2011, nu a dispus de reglementări relevante privind organizarea și desfășurarea adecvată a procedurilor de achiziții ale bunurilor și serviciilor, ceea ce a determinat riscul desfășurării neregulamentare și ineficiente a acestor procese.
Potrivit datelor prezentate auditului de către Î.S. ”MoldATSA”, în perioada auditată, au fost achiziționate bunuri și servicii în valoare totală de 89,0 mil.lei, inclusiv în anul 2010 – de 34,8 mil.lei, și în anul 2011 – de 54,2 mil. lei.
Pentru anul 2010, întreprinderea nu a dispus de reglementări la capitolul achiziții de bunuri și servicii. Totodată, conform documentelor prezentate, auditul a constatat că grupul de lucru pentru achiziții, în perioada auditată, a fost instituit de la caz la caz. Un Regulament privind achizițiile a fost aprobat la 16.03.2011, fiind instituit și grupul de lucru pentru achizițiile a căror valoare anuală depășește 25,0 mii lei (fără TVA). De asemenea, un ordin privind instituirea grupurilor de lucru, în dependență de profilul/tipul achizițiilor de bunuri și servicii, a fost emis în perioada auditului (21.12.2011).
Din toate contractele prezentate auditului (37 contracte), a fost supusă verificării, prin eșantion, regularitatea achiziționării, contractării și executării a 21 de contracte de achiziție de utilaje, echipamente, lucrări şi servicii (4455,9 mii lei, 313,1 mii dolari SUA (echivalentul – 3380,6 mii lei) și 1369,2 mii euro (echivalentul – 23089,3 mii lei)), din care, în 5 cazuri, achizițiile (3641,2 mii lei și 287,8 mii dolari SUA), potrivit explicațiilor factorilor de decizie de la entitate, s-au efectuat de către conducător, în lipsa reglementărilor și la propria viziune. Reieșind din termenele executării, a fost verificată regularitatea achiziției echipamentelor contractate în anul 2008 și instalate parțial în anul 2012.
În cele ce urmează, auditul se expune asupra evaluării regularității unor achiziții, ținînd cont de materialitate, semnificație și potențiale riscuri.
● Sistemul de prelucrare a mesajelor aeronautice (AMHS), contractat în anul 2008 (8,9 mil. lei) cu scopul punerii în funcțiune la finele anului 2009, pînă în prezent n-a fost inclus în procesul tehnologic al întreprinderii la nivel regional/internațional, acesta fiind doar în faza de testare.
Achiziția acestui echipament a fost efectuată în lipsa reglementărilor interne, cu unele neregularități, inclusiv la etapa de înaintare a ofertelor, care se exprimă prin examinarea unor documente/informații din perioadele anterioare (anii 2004-2006), ceea ce atestă o atitudine formală a persoanelor responsabile de procedura de achiziții.
Potrivit procesului-verbal al ședinței de lucru din 21.11.2008 a specialiștilor întreprinderii privind achiziționarea Sistemului de prelucrare a mesajelor aeronautice, pentru aceasta a fost selectată o firmă străină din Canada, din motivul că aceasta cunoștea utilajul și rețelele utilizate la întreprindere, cu care, la 12.12.2008, a fost încheiat contractul de livrare către Î.S. ”MoldATSA” a sistemului cu valoarea inițială de 500,0 mii euro (8,8 mil.lei).
Se relevă că, potrivit documentelor de achiziții, sistemul achiziționat nu este unul integru, deoarece, conform Anexei C la contract, Î.S. ”MoldATSA” urma să achiziționeze suplimentar părți componente ale acestuia, inclusiv 21 stații de lucru, monitoare etc., a căror valoare, conform facturilor, a constituit 0,9 mil. lei.
În conformitate cu punctul 15 din contract, sistemul urma a fi instalat, testat și transmis pentru utilizare Î.S. ”MoldATSA” pînă la 12.12.2009. Concomitent, pct.43 din contract prevede oferirea garanției de 12 luni din partea firmei străine pentru părțile componente ale echipamentului din data aprobării testului de acceptare la întreprindere. Testarea echipamentului a avut loc la 23.03.2010, doar la nivel local. Potrivit declarațiilor vamale, facturii din 04.12.2009 și unor certificate de executare a serviciilor, firma străină a livrat bunuri în valoare de 445,0 mii euro (7,9 mil.lei) și servicii în valoare de 55,0 mii euro (0,9 mil.lei).
Deoarece, urmare verificării achiziționării acestui sistem de către audit, au fost constatate unele neregularități și elemente de risc privind implementarea lui, s-a solicitat o expertiză de la specialiștii calificați în domeniu. Potrivit concluziei prezentate de aceștia, obiectivele propuse la achiziționarea sistemului nu sînt realizate pe deplin, acesta nefiind aplicat în procesul tehnologic la nivel regional și internațional, din motivul că țările din regiune nu dispun de un sistem asemănător.
Concluzii:
Auditul menționează efectuarea achiziției Sistemului de prelucrare a mesajelor aeronautice în lipsa unei proceduri transparente. Probele ambigue prezentate de entitate, care conțin informații neomogene, nu permit misiunii de audit să se expună asupra eficienței acestei tranzacții.
În condițiile testării Sistemului de prelucrare a mesajelor aeronautice doar la nivel local se determină riscul neaplicării acestuia la nivel regional/internațional.
● Achiziția Sistemului Automatizat de Dirijare a Traficului Aeriain (în continuare – Sistemul automatizat DTA) de la o firmă din Suedia s-a efectuat neregulamentar și neeficient, ceea ce determină atît riscul neimplementării tehnice depline, cît și riscul utilizării ineficiente a mijloacelor întreprinderii în sumă de circa 12,2 mil. lei.
Achiziția Echipamentului de dirijare a traficului aerian a fost demarată la 22 februarie 2011, în lipsa reglementărilor interne (Regulamentul a fost aprobat la 16.03.2011, prin Ordinul nr.40A). La 14.04.2011, prin Ordinul nr.72, a fost instituit Grupul de lucru pentru evaluarea tehnică a ofertelor și pentru evaluarea aspectelor financiare, în care s-a indicat că licitația a fost anunțată la 22.02.2011.
Conform datelor prezentate auditului, prețul ofertelor propuse a variat între 2,2 mil. euro și 2,4 mil. euro, ultima ofertă, propusă de firma din Suedia, fiind selectată ca cîștigătoare (cu valoarea de 2436,0 mii euro).
Auditul denotă că pentru întocmirea caietului de sarcini, necesar procedurii de achiziție a Sistemului automatizat DTA, au fost contractate servicii de consultanță de la o firmă străină în anul 2010.
Verificarea achiziționării acestor servicii a relevat unele situații incerte și nereguli, cum ar fi:
Prestatorul serviciilor de consultanță din SUA, cu oferta de 173,9 mii dolari SUA, a fost selectat de către ex-administratorul Î.S. ”MoldATSA”, în lipsa grupului de lucru, fără întocmirea unui proces - verbal;
Costul lucrărilor de consultanță, potrivit contractului încheiat, constituie 204,6 mii dolari SUA, sau cu 30,7 mii dolari SUA mai mult decît oferta propusă inițial de către firma străină. Diferența de 30,7 mii dolari SUA (204,6 – 173,9) o constituie impozitul reținut din veniturile obținute de către nerezidenți pe teritoriul Republicii Moldova, care a fost acceptat spre achitare de către întreprindere. Astfel, întreprinderea a acceptat neîntemeiat cheltuieli neprevăzute în oferta inițială în sumă de 30,7 mii dolari SUA, în timp ce Codul fiscal[82] prevede achitarea acestor plăți la buget din veniturile nerezidenților;
Conform informațiilor prezentate auditului și ale specialiștilor din domeniu[83], echipa de specialiști ai firmei, care a prestat serviciile de consultanță necesare întocmirii caietului de sarcini, a fost constituită din 5 experți ( 2 persoane din Riga, Republica Latvia; 2 persoane din Suedia și managerul de program al firmei americane), din care 2 persoane sînt fondatorii firmei suedeze de la care ulterior a fost achiziționat utilajul. Documentația de executare a serviciilor de consultanță denotă că acestea au fost îndeplinite, în mare parte, de către persoanele de la compania suedeză.
Pentru achiziționarea sistemului nominalizat, la 14.05.2011, a fost încheiat contractul cu termenul de realizare pînă la 31.03.2013, în valoare de 2471,7 mii euro, sau cu 35,7 mii euro mai mult. Această majorare a fost motivată de entitate prin necesitatea includerii achitării plăților la buget din veniturile nerezidentului pentru serviciile acordate.
Ulterior (la 15.09.2011), conducerea Î.S.„MoldATSA”, prin încheierea acordului adițional, a acceptat majorarea valorii contractului pînă la 2575,8 mii euro, cu 104,1 mii euro mai mult - echivalentul impozitului pe venit calculat, în mărime de 15%, care urma să fie reținut din venitul nerezidentului[84]. Astfel, entitatea a majorat valoarea ofertei propuse de către ofertantul cîștigător cu 139,8 mii euro.
Potrivit datelor din evidența contabilă, entitatea, în anul 2011, a transferat beneficiarului din Suedia mijloace bănești în sumă totală de 1684,5 mii euro (28295,2 mii lei), în contul căruia, pînă la data de 31.12.2011, au fost primite bunuri în valoare de 860,3 mii euro (15872,1 mii lei).
Pornind de la importanța Sistemului automatizat DTA și de la valoarea semnificativă a achiziției, Curtea de Conturi a solicitat o expertiză a acestuia de la specialiștii în domeniul respectiv. Potrivit concluziilor experților independenți, s-a constatat prezența vulnerabilității sistemului achiziționat (riscul de realizare a integrării adecvate radar în sistemul de automatizare ATM; neconformitatea unor cerințe ale acestui sistem cu cerințele în ce privește mesajele, deoarece acestea nu se vor angaja la eforturi de dezvoltare mare etc.). De asemenea, specialiștii respectivi au estimat achiziția efectuată, constatînd că aceasta a fost supraevaluată cu 725,8 mii euro (echivalentul - 11,9 mil. lei).
Concluzii:
Avînd în vedere valoarea semnificativă a achiziționării mărfurilor, lucrărilor și serviciilor, întreprinderea, pînă la 16.03.2011, n-a dispus de reglementări prescrise pentru efectuarea conformă a procedurilor de achiziţii, astfel desfășurînd unele achiziții în mod netransparent și ineficient.
Î.S. „MoldATSA” a achiziționat Sistemul de prelucrare a mesajelor aeronautice în decembrie 2008, în lipsa unor proceduri transparente (8,9 mil. lei), acesta fiind transmis parțial în exploatare în I trimestru al anului 2012 numai la nivel local. În aceste condiții, persistă riscul că acest sistem pus în funcțiune, în paralel cu sistemul vechi, la nivel local, în lipsa posibilităților de conectare la nivel internațional, se uzează, ceea ce determină riscul apariției necesității unor noi investiții.
Efectuarea neconformă și neeconomă a achiziției Sistemului automatizat DTA, potrivit opiniei experților, a generat costuri suplimentare pentru Î.S. „MoldATSA” în sumă de 11,9 mil. lei.
Vulnerabilitatea Sistemului automatizat DTA provoacă riscul neimplementării conforme, astfel utilizarea mijloacelor întreprinderii la achiziția acestuia fiind ineficientă.
Un risc sporit asupra conformității și regularității tranzacției reprezintă și cheltuielile acceptate suplimentar în sumă de 139,8 mii euro (2276,5 mii lei) și 30,7 mii dolari SUA (336,5 mii lei), care urmau a fi reținute sub formă de impozit pe venit din veniturile nerezidentului.
Pentru a exclude situațiile problematice, vulnerabile și incerte în activitatea de achiziție a bunurilor și serviciilor, ținînd cont de specificul domeniului și de valoarea semnificativă a achizițiilor, în opinia auditului, ar fi oportună impunerea acestei activități la Î.S. „MoldATSA” sub incidența prevederilor Legii nr.96-XVI din 13.04.2007 „Privind achiziţiile publice”.
Recomandări:
4. Î.S. „MoldATSA”, ținînd cont de constatările auditului la capitolul achiziții, să întreprindă măsurile de rigoare în vederea redresării situației la acest capitol, primordial elaborînd și adoptînd cadrul regulator, care ar prevedea expres competențele grupului de lucru și procedurile de achiziții, precum și monitorizarea executării contractelor.
5. MTID, de comun acord cu autoritatea administrației publice de specialitate, să examineze conformitatea situației în condițiile căreia a fost contractat și implementat Sistemul automatizat DTA și Sistemul de prelucrare a mesajelor aeronautice, precum și să înainteze Î.S. „MoldATSA” propuneri de remediere a acestei situații.
3.2. Cu privire la unele aspecte ale situației economico-financiare
Circa 99,7 la sută din totalul veniturilor înregistrate de către Î.S. ”MoldATSA” provin de la prestarea serviciilor de dirijare a traficului aerian, indicatorii activității economico-financiare fiind prezentați în Tabelul nr.3.
Tabelul nr.3
Indicatorii
economico-financiari | Unități de măsură | Anul 2009 | Anul 2010 | Anul 2011 | 2010/ 2009 | 2011/2010 |
| Unit/suma | % | Unit/suma | % |
| Zboruri deservite, inclusiv facturate: | unit. | 43621 | 53965 | 60127 | 10344 | 23,7 | 6162 | 11,4 |
| 1. de rută (tranzit) | unit. | 31489 | 40500 | 45447 | 9011 | 28,6 | 4947 | 12,2 |
| 2. terminal (din/spre Moldova) | unit. | 11987 | 13317 | 14507 | 1330 | 11,1 | 1190 | 8,9 |
3. Veniturile totale, inclusiv:
de la serviciile de navigație aeriană | mii lei
mii lei | 118965
118477 | 146762
146118 | 144598
144137 | 27797
27641 | 23,4
23,3 | -2164
-1981 | -1,5
-1,4 |
| 4.Cheltuielile totale | mii lei | 88631 | 103875 | 113330 | 15244 | 17,2 | 9455 | 9,1 |
| 5. Profitul | mii lei | 49606 | 40496 | 28425 | - 9110 | -18,4 | -12071 | -29,8 |
Sursă: Informațiile prezentate de Î.S. „MoldATSA”
În perioada auditată, nivelul creșterii cheltuielilor a depășit nivelul creșterii veniturilor cu 9,8 puncte procentuale, ceea ce reprezintă un risc de incapacitate în dezvoltarea durabilă a Î.S. „MoldATSA”. În aceste condiții, nivelul rentabilității s-a redus de la 22% - în anul 2010, pînă la 15% - în anul 2011.
Potrivit rapoartelor financiare ale Î.S. „MoldATSA”, se relevă că cheltuielile au înregistrat o creștere în anul 2011, comparativ cu anul 2010, cu 9,4 mil. lei (103,9 mil. lei – a.2010; 113,3 mil. lei – a.2011), sau cu 9,1%, pe cînd veniturile au avut o evoluție negativă, înregistrînd, respectiv, o descreștere cu 2,7 mil. lei (146,8 mil. lei – a.2010; 144,1 mil. lei – a.2011), sau minus 1,47 %. Această situație s-a datorat, în fond, creșterii cheltuielilor generale și administrative cu 8,6 mil. lei, din care creșterea cheltuielilor destinate remunerării muncii personalului administrativ și de conducere – 8,7 mil. lei, inclusiv unele suplimente la salariu, care, în perioada precedentă, s-au achitat din contul fondului de consum. Totodată, descreșterea veniturilor a fost condiționată de diminuarea tarifelor pentru serviciile acordate în anul 2010, comparativ cu anul 2009, cu 6,8 mil.lei și în anul 2011, comparativ cu anul 2010, cu 12,1 mil. lei.
Pentru perioada auditată, n-au fost prezentați auditului indicatorii economici stabiliți de către fondator, potrivit art.6 din Legea cu privire la întreprinderea de stat nr.146-XII din 16.06.1994.
3.2.1. Privind taxele/tarifele de navigație aeriană
La nivel național nu există reglementări referitor la metodologia de calculare a cheltuielilor reflectate în tarifele pentru serviciile de navigație aeriană.
Pentru realizarea politicilor sistemului național de transport aerian este prevăzută prestarea serviciilor de navigație aeriană și, respectiv, stabilirea taxelor/tarifelor pentru acestea. Reglementarea competențelor la acest capitol este delimitată între Guvern, MTID, AAC și EUROCONTROL[85].
Auditul a constatat că în perioada de gestiune Î.S. „MoldATSA” a prestat următoarele tipuri de servicii de navigație aeriană:
- servicii de navigație aeriană de rută ;
- servicii de navigație aeriană terminal.
Verificarea de către audit a regularității tarifelor a constatat o situație incertă privind reglementarea competențelor la stabilirea acestora. Astfel, conform art.4 alin.(3) lit.s) din Legea aviației civile, una dintre atribuțiile MTID este de ”a propune spre aprobare Guvernului taxele pentru serviciile de navigație aeriană și pentru serviciile aeroportuare”. Aceeași normă este prevăzută și în Regulamentul MTID (pct.11, subpct.18 lit.a)), aprobat prin Hotărîrea Guvernului nr.695 din 18.11.2009. Concomitent, art.15 alin.(2) din legea menționată statuează că mărimea taxelor pentru utilizarea instalațiilor de navigație aeriană, inclusiv a serviciilor radioelectrice şi meteorologice, se aprobă de către MTID.
În acest context, Curtea de Conturi a solicitat viziunea oficială a MTID, care a informat că, în conformitate cu art.15 din Legea aviației civile, „mărimea taxelor de navigație aeriană (de rută și terminal 2) este stabilită de MTID”, iar în contextul art.4 alin.(3) lit.s) din aceeași lege, ministerul a comunicat că „MTID va prezenta spre aprobare Guvernului Regulamentul privind tarifele (taxele) aeroportuare și de navigație aeriană, care în prezent se află în stadiu de avizare de către ministerele de resort”.
Totodată, se menționează că prin Acordul multilateral privind tarifele de rută aeriană din 12.02.1981, ratificat de Parlament, s-a determinat că statele contractante, inclusiv Republica Moldova, urmează „să adopte o politică comună în privința tarifelor pentru instalațiile și serviciile de navigație aeriană de rută, denumite în continuare tarife de rută, în spațiul aerian al regiunilor de informare a zborurilor aflate în competența lor. În consecință, ele sînt de acord să creeze un sistem comun pentru stabilirea și încasarea tarifelor de rută și să folosească în acest scop serviciile EUROCONTROL”.
Auditul a constatat că, pentru anul 2010, MTID, prin scrisoarea din 13.11.2009, „a acceptat taxele de navigație aeriană de rută – 653,38 lei, de navigație terminală - 5,17 euro pentru Aeroportul Internațional Chișinău”. Pentru anul 2011, MTID, prin scrisoarea din 05.11.2010, „a propus de a aproba taxele aeriene în mărime de: 590 lei – taxa de navigație aeriană de rută; 5,17 euro – taxa de navigație terminală pentru Aeroportul Internațional Chișinău”. Astfel, taxele/tarifele pentru serviciile de navigație aeriană pe anii 2010 – 2011, coordonate cu ministerul, cu unele precizări, au fost transmise EUROCONTROL-ului de către Î.S. „MoldATSA”, acestea fiind acceptate.
S-a relevat că, la planificarea cuantumului tarifelor, pentru serviciile prestate s-a inclus nejustificat uzura Sistemului de prelucrare a mesajelor aeronautice în sumă de 2,7 mil. lei, pînă în prezent acesta nefiind pus regulamentar în funcțiune.
Entitatea n-a prezentat auditului justificări privind delimitarea cheltuielilor care au stat la baza calculului tarifelor și modalitatea de calculare a acestora, prezentate MTID și EUROCONTROL-ului. În aceste condiții, auditul nu a dispus de posibilitatea de a se expune asupra regularității tarifelor.
Concluzii:
Auditul a relevat lipsa de uniformitate și coerență în reglementarea competențelor la stabilirea tarifelor pentru serviciile de navigație aeriană, ceea ce implică pentru Î.S. „MoldATSA” lipsa transparenței calculelor care au stat la baza stabilirii tarifelor.
Autoritățile abilitate nu au înaintat Guvernului propuneri în vederea eliminării tratamentului dublu al normelor legale privind stabilirea tarifelor pentru serviciile de navigație aeriană.
Lipsa justificărilor la delimitarea cheltuielilor care au stat la baza calculului tarifelor pe tipuri de servicii prestate poate cauza riscul stabilirii incorecte a tarifelor.
Se relevă o majorare neîntemeiată cu circa 2,7 mil.lei a cheltuielilor aferente determinării tarifelor pe anul 2010, aceasta constituind uzura sistemului AMHS, care în anii 2010-2011 nu a fost pus în exploatare și, respectiv, n-a fost utilizat în procesul tehnologic.
Recomandări:
6. MTID:
6.1. să întreprindă măsurile de rigoare în vederea excluderii neconformității în legislație ce ține de competența stabilirii tarifelor, înaintînd propuneri Guvernului în modul stabilit de legislație;
6.2. la examinarea și aprobarea tarifelor pentru serviciile aeronautice, să verifice justificarea cheltuielilor și calculelor prezentate de Î.S. „MoldATSA”.
7. Î.S. „MoldATSA” să examineze și să elaboreze politici privind delimitarea cheltuielilor ce stau la baza stabilirii taxelor/tarifelor, cu reflectarea acestora și în politica de contabilitate.
3.2.2. Privind cheltuielile întreprinderii
Odată cu descreșterea veniturilor cu 1,5 % în anul 2011, în raport cu anul 2010, entitatea a admis majorarea cheltuielilor cu 9,1% (9,4 mil. lei), dintre care 6,8%, sau 7,1 mil. lei, reprezintă creșterea cheltuielilor pentru remunerarea muncii. Descreșterea veniturilor a fost cauzată de reducerea tarifului de rută.
Cheltuielile Î.S. „MoldATSA” destinate remunerării muncii pentru perioada auditată au deținut o pondere semnificativă în totalul cheltuielilor, care în anul 2010 a fost de 40,5% (48,1 mil. lei, inclusiv fondul de consum), iar în anul 2011- 43,4% (52,4 mil.lei, inclusiv fondul de consum), înregistrînd tendința de creștere cu 4,3 mil. lei. Astfel, din Fondul de consum al întreprinderii au fost achitate angajaților suplimente în sumă de 6,0 mil.lei - în anul 2010 și, respectiv, 3,2 mil.lei - în anul 2011. S-a relevat că o pondere semnificativă în totalul cheltuielilor o dețin și plățile aferente adaosurilor și primelor calculate și achitate, a căror cotă în anul 2010 a fost de 64,8% (31,2 mil. lei) din totalul cheltuielilor efectuate la salarizarea angajaților (48,1 mil. lei), iar în anul 2011 – de 67,3% (35,3 mil. lei), cu o creștere în perioada auditată de 2,5 puncte procentuale.
De menționat că reglementarea stimulării angajaților întreprinderii se regăsește în 3 regulamente interne (din 15.10.2008; 29.12.2009; 22.12.2010), potrivit cărora criteriile de premiere sînt identice și țin de activitatea de bază a întreprinderii – asigurarea securității zborurilor, ceea ce determină acordarea dublă a plăților stimulatorii.
În aceste condiții, Î.S. „MoldATSA” a utilizat mijloace semnificative în sumă de 34,1 mil. lei (inclusiv în anul 2010 – 14,8 mil. lei, în anul 2011 – 19,3 mil. lei) pentru acordarea primelor. O pondere considerabilă în totalul plăților o dețin primele acordate angajaților pentru sărbători, care în anul 2010 au însumat 7,3 mil. lei (316 angajați), iar în anul 2011 – 9,1 mil. lei (313 angajați), atingînd nivelul de 49,5% și, respectiv,47,0%.
În perioada auditată au fost achitate indemnizații, inclusiv prime, membrilor Consiliului de administrație în sumă de 189,7 mii lei – în anul 2010, și de 199,8 mii lei – în anul 2011.
Concluzii:
Condițiile de premiere nu reflectă indicatori măsurabili de performanță ce ar determina volumul, calitatea serviciilor prestate și lucrărilor îndeplinite de către angajații Î.S. „MoldATSA”, iar regulamentele menționate mai sus permit achitarea concomitentă a două premii pentru efectuarea activității de bază.
● Alte cheltuieli incluse în tarifele de navigație aeriană
În anul 2010, în baza hotărîrilor instanțelor de judecată, întreprinderea a achitat salarii și prejudicii materiale la 3 foști angajați ai săi, care au solicitat restabilirea în funcție. Suma cheltuielilor suportate a constituit 947,0 mii lei. De asemenea, în anul 2010 au fost casate datorii debitoare în sumă de 947,0 mii lei (56,6 mii euro), înregistrate la cheltuielile întreprinderii și acceptate de Consiliul de administrație prin procesul-verbal nr.11 din 12.12.2009. Creanțele respective au fost casate reieșind din decizia EUROCONTROL-ului, potrivit căreia cheltuielile de încasare a acestora prin intermediul instanțelor de judecată depășește suma datoriilor. De menționat că, potrivit acestui proces-verbal, creanțele au fost formate în perioada anilor 2001-2009 ”ca rezultat al neachitărilor de către 7 companii aeriene a serviciilor de dirijare a zborurilor în spațiul aerian al republicii, 3 din care erau rezidenți ai Republicii Moldova, ceea ce denotă faptul unui control insuficient din partea organului de stat, împuternicit de a licenția companiile aeriene ale republicii”. Se relevă că aceste cheltuieli au fost incluse la calcularea tarifului/taxelor pentru anul 2011. Astfel, în condițiile expuse, auditul relevă apariția costurilor suplimentare pentru Î.S. ”MoldATSA” în sumă de 476,0 euro (6,6 mii lei), din motivul neonorării de către 3 companii aeriene a obligațiilor față de aceasta, ca rezultat al monitorizării necorespunzătoare de către ASAC a companiilor licențiate.
În perioada auditată întreprinderea a suportat cheltuieli neproductive, alocînd mijloace destinate sponsorizărilor pentru anul 2010 în sumă de 450,5 mii lei, iar pentru anul 2011 – de 355,3 mii lei. Cheltuielile de sponsorizare s-au efectuat în baza deciziilor Consiliului de administrație și a contractelor de sponsorizare, încheiate între administratorul întreprinderii și persoanele beneficiare. Sponsorizările au fost reflectate la cheltuielile generale și administrative. De asemenea, în perioada auditată, întreprinderea a suportat cheltuieli pentru serviciile juridice contractate din exterior în sumă de 210,5 mii lei (91,0 mii lei - în anul 2010, și 119,5 mii lei - în anul 2011), în timp ce, conform statelor de personal, în Serviciul juridic al întreprinderii au fost incluse 2 și respectiv, 3 unități.
Concluzii:
Majorarea esențială a cheltuielilor legate de remunerarea muncii în anul 2011, comparativ cu anul 2010, constituie circa 76% din majorarea totală a cheltuielilor în această perioadă.
Întreprinderea a suportat și cheltuieli neproductive, care, în perioada auditată, au constituit circa 1969,9 mii lei, inclusiv 947,0 mii lei - în rezultatul disponibilizării neconforme a 3 angajați.
Recomandări:
8. MTID, în calitate de fondator, să monitorizeze activitatea economico-financiară a Î.S. ”MoldATSA” și să stabilească indicatorii economici, inclusiv nivelul de rentabilitate a întreprinderii, în conformitate cu prevederile legale.
9. Î.S. ”MoldATSA”:
9.1. să nu admită suportarea cheltuielilor neproductive de către întreprindere (1963,3 mii lei);
9.2. să revizuiască reglementările sistemului de salarizare, în vederea unificării prevederilor ce țin de stimularea personalului, cu stabilirea unor indicatori reali măsurabili și evaluarea rezultatelor obținute, ținîndu-se cont de nivelul costurilor, vînzărilor, rentabilitatea înregistrată etc.;
9.3. să întreprindă măsurile de rigoare pentru consolidarea sistemului de control intern, în special la capitolul resurse umane și serviciul juridic, pentru excluderea cazurilor de disponibilizare neregulamentară, cu admiterea cheltuielilor neproductive pentru întreprindere.
Concluzii generale privind regularitatea gestionării patrimoniului public de către Î.S.„MoldATSA”, pe perioada anilor 2010-2011:
În rezultatul verificărilor de audit asupra gestionării patrimoniului public în anii 2010-2011 de către Î.S.„MoldATSA”, s-au constatat unele neregularități, probleme și riscuri, și anume:
- neracordarea datelor privind patrimoniul aflat în administrare cu datele Î.S.„Cadastru” și cu cele din Statutul întreprinderii;
- neînregistrarea conformă în evidența contabilă a unei părți de bunuri aflate în gestiune, inclusiv a terenurilor aferente și în expresie valorică, nu reflectă situația reală a bunurilor gestionate de întreprindere și, respectiv, reflectate în activele Raportului financiar al întreprinderii;
- neînregistrarea conformă în evidența contabilă a activelor materiale pe termen lung, inclusiv scoase din procesul tehnologic (8,9 mil.lei), nu reflectă dotarea reală a bazei tehnico-materiale a întreprinderii cu echipamente, mașini și utilaje performante;
- nereevaluarea conformă a mijloacelor fixe nu reflectă situația patrimonială reală și nu permite determinarea fondului de renovare (dezvoltare) a acestora;
- lipsa cadrului regulator intern ce ține de achiziția bunurilor și serviciilor a dus la lipsa transparenței acestor proceduri și la nerealizarea scopurilor inițial prestabilite pentru echipamentele procurate în valoare de 8,9 mil. lei;
- lipsa normelor legale, la nivel național, privind modalitățile de calculare a tarifelor pentru serviciile de navigație aeriană a condiționat lipsa transparenței calculelor ce stau la baza stabilirii tarifelor;
- utilizarea nerațională a resurselor întreprinderii de stat la remunerarea muncii, inclusiv prin elaborarea unor regulamente de premiere a personalului;
- admiterea acordării plăților stimulatorii personalului întreprinderii în lipsa unor criterii economice (indicatori de performanță măsurabili).
Echipa de audit:
Controlor superior de stat, auditor public Maria Roibu
Controlor de stat Ina Nicolaescu
Anexa nr. 5 Aprobat prin Hotărîrea Curţii de Conturi nr. 16 din 03.05.2011
RAPORTUL auditului regularității gestionării patrimoniului public de către Societatea pe Acţiuni „Aeroport Handling” pe perioada anilor 2010-2011
INTRODUCERE
Auditul regularității gestionării patrimoniului public de către Societatea pe Acţiuni „Aeroport Handling” (în continuare - S.A. „Aeroport Handling”, sau, după caz, Societatea) pe perioada anilor 2010-2011 a fost efectuat în temeiul art.28 şi art.31 alin.(2) lit. b) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[86] şi conform Programului activităţii de audit a Curţii de Conturi pe anul 2012[87].
Misiunea de audit a avut drept scop de a evalua dacă sistemul de management al S.A. „Aeroport Handling” asigură gestionarea regulamentară și eficientă a patrimoniului public, precum de a verifica conformitatea reflectării acestuia în evidența contabilă.
Responsabilitatea conducerii S.A. „Aeroport Handling” constă în asigurarea integrității patrimoniului public, precum și în organizarea managementului eficient al activității Societății, cu desfășurarea unei activități profitabile.
Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente, credibile şi rezonabile pentru susţinerea constatărilor, formularea concluziilor, privind regularitatea gestionării patrimoniului public şi efectuării tranzacţiilor financiare.
Metodologia de audit . Auditul s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[88]. Probele de audit au fost colectate la faţa locului, cu aplicarea procedurilor de fond, fiind folosite diferite tehnici şi metode, printre care examinarea proceselor-verbale ale şedinţelor Adunării generale a acţionarilor şi Consiliului Societăţii, a regulamentelor şi altor acte normative interne, rapoartelor financiare ale entităţii, contractelor încheiate, precum şi a altor documente relevante. Totodată, au fost evaluate principiile contabile aplicate; s-au verificat documentele primare, corectitudinea efectuării și înregistrării tranzacțiilor; au fost intervievaţi unii angajaţi ai instituţiei şi s-au luat explicaţii de la persoanele cu funcţii de răspundere.
II.
PREZENTARE GENERALĂ
Societatea pe Acţiuni „Aeroport Handling” este persoană juridică, a cărei activitate este reglementată de Legea privind societăţile pe acţiuni, Legea cu privire la antreprenoriat şi întreprinderi, Legea cu privire la înregistrarea de stat a întreprinderilor şi organizaţiilor[89], etc.
S.A. “Aeroport Handling” a fost constituită și înregistrată la 05.03.2003, în rezultatul reorganizării S.R.L. “Aeroport Handling”.
Capitalul social al Societății constituie 1360,0 mii lei, fiind divizat în 136,0 mii acțiuni ordinare nominative, cu valoarea nominală a unei acțiuni de 10 lei. Fondatorul şi unicul acţionar este statul.
Statutul Societății este aprobat și actualizat la 20.05.2011, prin Hotărîrea Adunării generale a acţionarilor, și reînregistrat la Camera Înregistrării de Stat la 23.06.2011.
Societatea dispune de certificatul de prestare a serviciilor la sol din 06.12.2007, eliberat, autorizat şi actualizat de Administraţia de Stat a Aviaţiei Civile (în continuare – ASAC).
Conform certificatului, Societatea urmează să presteze următoarele categorii de servicii: deservirea pasagerilor şi bagajelor; control, încărcătură şi comunicaţii; prelucrarea mărfurilor şi a poştei; operaţiuni de platformă; reprezentare şi acomodare; asistenţa tehnică aeronavă; transport la sol.
Serviciile se prestează în baza Acordului Standard de Deservire la Sol (Standard Ground Handling Agreement; în continuare - SGHA), aprobat de către Asociaţia Internaţională a Transportului Aerian (International Air Transport Association; în continuare - IATA).
Politica de contabilitate a S.A. “Aeroport Handling” este realizată prin aplicarea sistemului contabil reglementat de Legea contabilității[90], cu întocmirea rapoartelor financiare anuale.
Organele de conducere ale S.A. „Aeroport Handling” sînt:
Adunarea generală a acţionarilor (în continuare – AGA), care este reprezentată de funcţionarul Ministerului Transporturilor și Infrastructurii Drumurilor (în continuare - MTID), desemnat prin mandat de participare la AGA, avînd rolul de reprezentant al acţionarului și, totodată, al statului.
Consiliul Societăţii (în continuare - Consiliul), compus din 5 membri, reprezentanți ai ASAC, MTID, Ministerului Finanţelor, Ministerului Economiei, S.A. “Aeroport Handling”, care sînt numiţi la şedinţele anuale ale AGA. Pentru anul 2011, în componența Consiliului a fost inclusă o persoană de rezervă - reprezentant al MTID.
Organul executiv al S.A. „Aeroport Handling” este directorul general, numit de Consiliul Societăţii, cu care este încheiat contract individual de muncă.
III.
CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI Cu privire la regularitatea gestionării patrimoniului public
Pentru perioada auditată, S.A. ,,Aeroport Handling” a fost inclus în Lista societăţilor pe acţiuni[91] în care pachetul de acţiuni ale statului este administrat de Ministerul Transporturilor şi Infrastructurii Drumurilor. Astfel, prin contractul de cesionare din 09.02.2010, încheiat între Agenţia Proprietăţii Publice pe lîngă Ministerul Economiei şi MTID, exercitarea drepturilor de acţionar în Societate (100 % de acţiuni) îi revine Ministerului Transporturilor şi Infrastructurii Drumurilor, care, la rîndul său, a delegat, prin procură, reprezentantul statului responsabil de asigurarea integrității şi administrării eficiente a elementelor patrimoniale.
Analiza datelor din rapoartele financiare întocmite de către S.A. ,,Aeroport Handling” pe perioada auditată denotă că la 31.12.2011 patrimoniul Societăţii constituia 18393,2 mii lei, majorîndu-se nesemnificativ (cu 82,7 mii lei) față de cel înregistrat la 31.12.2010 (18310,5 mii lei), totodată înregistrînd o creştere semnificativă, faţă de anul 2009, cu 3681,4 mii lei, sau cu 25,0 puncte procentuale.
Structura şi evoluţia elementelor patrimoniale disponibile ale Societăţii pe parcursul anilor 2009-2011 sînt reflectate în Tabelul nr.1.
Tabelul nr.1
| Nr. d/o | Indicatori | 31.12.2009 | 31.12.2010 | 31.12.2011 | Abaterea,
2011/2009 |
| mii lei | % | mii lei | % | mii lei | % | mii lei | % |
| 1. | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9=7-3 | 10=7/3*100 |
| 2. | Active nemateriale | 10,7 | 0,07 | 9,4 | 0,05 | 8,4 | 0,05 | -2,3 | 78,5 |
| 3. | Active materiale pe termen lung, inclusiv: | 7278,1 | 49,5 | 7583,1 | 41,4 | 10335,0 | 56,2 | 3056,9 | 142,0 |
| 4. | Mijloace fixe | 16435,2 | | 18278,1 | | 22533,1 | | 6097,9 | 137,1 |
| 5. | Uzura şi epuizarea activelor materiale pe termen lung | -9157,1 | | -10728,9 | | -12204,2 | | 3047,1 | |
| 6. | Stocuri de mărfuri şi materiale | 1010,6 | 6,8 | 1200,8 | 6,5 | 2033,6 | 11,1 | 1023,0 | 201,2 |
| 7. | Creanţe pe termen scurt | 5130,3 | 34,9 | 7170,2 | 39,2 | 4737,3 | 25,7 | -393,0 | 92,3 |
| 8. | Mijloace băneşti | 1048,0 | 7,1 | 2111,3 | 11,5 | 959,2 | 5,2 | -88,8 | 91,5 |
| 9. | Alte active curente | 234,2 | 1,6 | 235,7 | 1,3 | 319,5 | 1,7 | 85,3 | 136,4 |
| TOTAL, ACTIVE | 14711,8 | 100 | 18310, 5 | 100 | 18393,2 | 100 | 3681,4 | 125,0 |
| 10. | Capitalul propriu, inclusiv: | 9910,0 | 67,4 | 12511,1 | 68,3 | 13697,3 | 74,5 | 3787,3 | 138,2 |
| 11. | Capital statutar şi suplimentar | 1360,0 | 9,2 | 1360,0 | 7,4 | 1360,0 | 7,4 | - | - |
| 12. | Rezerve | 5636,3 | 38,3 | 7675,8 | 41,9 | 9176,6 | 49,9 | 3540,3 | 162,8 |
| 13. | Profit nerepartizat (pierdere neacoperită) | 2913,6 | 19,8 | 3475,2 | 19,0 | 3160,7 | 17,2 | 247,1 | 108,5 |
| 14. | Datorii pe termen lung | 1763,9 | 12,0 | 2208,3 | 12,1 | 1469,7 | 8,0 | -294,2 | 83,3 |
| 15. | Datorii comerciale pe termen scurt | 302,2 | 2,1 | 372,8 | 2,0 | 336,2 | 1,8 | 34,0 | 111,3 |
| 16. | Datorii pe termen scurt, calculate | 2735,8 | 18,6 | 3218,3 | 17,6 | 2890,0 | 15,7 | 154,2 | 105,6 |
| TOTAL, PASIVE | 14711,8 | 100 | 18310, 5 | 100 | 18393,2 | 100 | 3681,4 | 125,0 |
Sursă: Bilanţul contabil al S.A. ,,Aeroport Handling” pe anii 2009-2011
Datele din tabel relevă că creșterea activelor și pasivelor în perioada auditată, comparativ cu anul 2009, a fost condiţionată de creşterea activelor materiale pe termen lung (cu 3056,9 mii lei), stocurilor de mărfuri şi materiale (cu 1023,0 mii lei).
Capitalul propriu al Societăţii a înregistrat o creştere în anul 2011, față de anul 2009, cu 3787,3 mii lei, sau cu 38,2%, la 31.12.2011 constituind 13697,3 mii lei, această majorare fiind condiţionată de creşterea capitalului de rezervă destinat modernizării Societăţii, ca rezultat al majorării profitului net la sfîrşitul anului 2010 şi, respectiv, a sumelor defalcate la rezerve.
Din cele expuse reiese că patrimoniul Societăţii, în evoluţie, s-a majorat în rezultatul efectuării cheltuielilor destinate modernizării acesteia.
La formarea capitalului de rezervă, organele de conducere ale Societăţii n-au ţinut cont de reglementările statutare privind plafonul de constituire a acestuia.
Potrivit Statutului, capitalul de rezervă se formează din defalcări anuale de 5% din profitul net pînă la atingerea mărimii de 15% din capitalul social şi poate fi utilizat doar pentru acoperirea pierderilor Societăţii şi/sau la majorarea capitalului social. Potrivit bilanţului contabil, rezervele sînt înregistrate la contul 321 „Reserve prevăzute de legislaţie”.
Informaţia referitoare la constituirea acestora este redată în Tabelul nr.2.
Tabelul nr.2
(mii lei)
| Anul | Profit | Capitalul social | Conform statutului | Soldul rezervelor | Mărimea prevăzută de statut | Abaterea |
| 1 | 2 | 3=1*5% | 4 | 5=2*15% | 6=4-5 |
| 2010 | 2913,6 | 1360,0 | 145,7 | 776,2 | 204,0 | 572,2 |
| 2011 | 3480,0 | 1360,0 | 173,7 | 889,2 | 204,0 | 685,2 |
Sursă: Bilanţul contabil, conturile 321, 322
Analiza datelor din tabel denotă că în anul 2011 soldul rezervelor a constituit 889,2 mii lei. Totodată, luînd în consideraţie prevederile statutului, acestea depăşesc mărimea stabilită (de 15% din capitalul social) cu 685,2 mii lei.
Totodată, pe perioada anilor 2010-2011, Comisia de cenzori a prezentat rapoartele privind rezultatele controalelor efectuate la S.A. “Aeroport Handling”, care nu conțin careva divergențe ce ar condiționa expunerea eronată a datelor în rapoartele financiare.
Concluzii:
La luarea deciziilor, în cadrul Adunării generale a acţionarilor, privind repartizarea profitului net, organele de conducere nu au ţinut cont de prevederile statutului referitor la mărimea capitalului de rezervă (204,0 mii lei), plafonul de constituire a acestuia fiind depășit cu 685,2 mii lei.
Recomandări Adunării generale a acționarilor:
1. Să asigure conformitatea repartizării profitului net, în vederea constituirii capitalului de rezervă, cu reexaminarea condițiilor de constituire a acestuia.
Să întreprindă măsuri privind responsabilizarea Comisiei de cenzori, în vederea asigurării exercitării conforme a atribuțiilor privind controlul activităţii economico-financiare a Societăţii.
Uzura avansată a mijloacelor fixe determină necesitatea modernizării acestora, în vederea stabilirii strategiei de perspectivă orientate spre modernizarea Societăţii.
Potrivit raportului financiar la 31.12.2010, valoarea mijloacelor fixe a constituit 18278,1 mii lei, uzura constituind 10728,9 mii lei, sau 58,7%. Pe parcursul anului 2011, acestea au însumat 22533,1 mii lei (uzura înregistrată de 12204,2 mii lei, sau 54,2%), fiind supuse casării bunuri în valoare de 500,9 mii lei, cu uzura calculată de 100%, în baza Deciziei Consiliului Societăţii din 17.02.2011. Creşterea valorii mijloacelor fixe cu 4255,0 mii lei a fost determinată de procurările în anii 2010-2011, destinate prioritar modernizării Societăţii. Se relevă că bunurile procurate în anul 2010 - în valoare de 1215,2 mii lei, şi în anul 2011 - de 3923,6 mii lei au fost puse integral în exploatare.
Auditorul a participat, la data de 01.11.2011, la inventarierea mijloacelor fixe în valoare de 19385,3 mii lei (uzura - 10416,5 mii lei), în urma căreia n-au fost constatate devieri.
Achiziţiile de mărfuri, lucrări şi servicii, cu excepția celor ce țin de tranzacții de proporții, s-au efectuat în lipsa prevederilor regulamentare interne.
Pe parcursul anilor 2010-2011, entitatea a procurat bunuri în sumă totală de 6546,7 mii lei. În urma verificării, prin eșantion, a 91% din achiziții, s-a constatat că unele dintre bunuri (în sumă de 5957,5 mii lei) au fost procurate în bază de contracte, iar altele (152,2 mii lei) - în bază de invoice, cu specificarea principalelor clauze contractuale. Se relevă că pentru bunurile procurate în sumă de 3312,0 mii lei nu a fost elaborat un act normativ intern de reglementare a procedurilor de achiziții. Totodată, verificarea de către audit a proceselor de control intern privind achiziţiile efectuate de S.A. ,,Aeroport Handling”, precum şi a procedurilor de achiziţii denotă că examinarea documentelor şi desemnarea cîştigătorilor se efectuează iniţial de către specialiştii în domeniu, în funcţie de obiectul achiziţiei. Coordonarea contractelor se realizează de către un grup constituit, prin ordinul directorului general, din persoane-cheie din cadrul subdiviziunilor Societăţii, cărora le este stabilită răspunderea pentru condiţiile contractuale, conform funcţiei deţinute.
La şedinţa Consiliului Societăţii din 12.08.2010 privind procurarea aparatajului specializat în valoare totală de 3234,7 mii lei, ce ține de efectuarea unei tranzacții de proporții (6358,0 mii lei, inclusiv sursele creditare solicitate pentru achiziționarea acestor mijloace fixe), s-a propus de a fi întocmit Regulamentul cu privire la achiziţia mărfurilor, lucrărilor şi serviciilor a căror valoare depăşeşte suma de 100,0 mii lei.
Se menționează că autoritatea executivă a Societăţii a elaborat şi a aprobat Regulamentul cu privire la achiziţia activelor pe termen lung, mărfurilor, lucrărilor şi serviciilor a căror valoare de piaţă constituie peste 25% (ce depășesc 4,5 mil. lei) din valoarea activului bilanțului din raportul financiar anual, care prevede şi constituirea unui grup de lucru în vederea organizării şi efectuării achiziţiilor ce țin de tranzacțiile de proporții prevăzute.
Concluzii:
Achiziționarea bunurilor ce nu țin de tranzacții de proporții s-a efectuat în lipsa prevederilor regulamentare, astfel neasigurîndu-se conformitatea desfășurării procedurilor de achiziţii.
Recomandări S. A. ,,Aeroport Handling”:
3. Să elaboreze Regulamentul cu privire la procedurile de achiziții de bunuri și servicii.
Neîncasarea la timp a creanţelor semnificative condiţionează atragerea surselor împrumutate pentru finanţarea modernizării Societăţii.
La 31.12.2010, creanţele au constituit 7170,2 mii lei, înregistrînd o creştere cu 2039,9 mii lei, sau cu 39,8 % faţă de anul 2009, iar în anul 2011, acestea constituind 4737,3 mii lei, au înregistrat o micşorare cu 2432,7 mii lei față de perioada precedentă.
Situaţia privind formarea creanţelor pe termen scurt aferente facturilor comerciale (în sumă de 3572,0 mii lei - în anul 2010, şi în sumă de 3283,2 mii lei - în anul 2011) a fost condiţionată de nerespectarea termenelor de achitare a serviciilor prestate prevăzute în contractele încheiate cu companiile aeriene (15 zile), precum şi de prestarea serviciilor, în lunile decembrie, în sume semnificative companiilor aeriene.
La 31.12.2010, Societatea a înregistrat la contul 224 „Avansuri pe termen scurt acordate” valoarea de 3103,6 mii lei, cu 81% mai mare faţă de perioada anului precedent, majorarea fiind determinată, în special, de avansurile acordate în sumă de 2737,0 mii lei, stinse în I trimestru al anului 2011, şi avansul în sumă de 306,0 mii lei, transferat pentru procurarea unui tractor, conform contractului din 27.07.2010, care pînă în prezent nu este livrat. În cadrul verificării procedurii de achiziție a acestui bun, s-a constatat că achiziționarea a fost decisă în baza ofertei cu prețul mai mic (20,0 mii euro), conform procesului - verbal din 27.07.2010 al ședinței grupului de lucru pentru achiziții al Societăţii. În condițiile contractuale era prevăzută livrarea bunului după transferul integral al sumei achiziției. Astfel, transferarea sumei în avans a condiţionat formarea creanţei dubioase, cu risc de nerecuperare.
Conform Notei informative a managerului resurse umane şi protecţie juridică, S.A. „Aeroport Handling” a depus, la 01.08.2011, cererea şi dosarul la organele de drept, pentru examinare şi repararea prejudiciului.
Nerespectarea clauzelor contractuale din partea companiilor aeriene a generat înregistrarea unor creanțe cu termenul expirat pînă la 3 luni la sfîrșitul anului 2010, în sumă de 122,5 mii lei, iar la sfîrșitul anului 2011- în sumă de 1769,0 mii lei, acestea fiind achitate pe parcursul I trimestru al anilor 2011 și, respectiv, 2012. În acelaşi timp, neonorarea obligațiunilor de către debitori a generat formarea unor creanțe cu termenul expirat mai mult de un an, înregistrate în anul 2010 în sumă de 10,8 mii lei, iar în anul 2011 - în sumă de 396,1 mii lei, constituite din 98,4 mii lei - din partea S.R.L. „Ruvela”, şi 286,4 mii lei - din partea „Airgate International” Ltd, aceste sume fiind înaintate în instanţele de judecată, spre restituire.
Astfel, admiterea creşterii creanţelor mai mult de un an, în anul 2011, pînă la suma de 396,1 mii lei determină imobilizarea surselor Societăţii şi atragerea surselor de finanţare din exterior pentru modernizare.
În acest context, se relevă că în situația cînd s-au imobilizat resurse financiare sub formă de creanţe şi avansuri, Societatea a fost impusă să atragă surse creditare. Astfel, în anul 2010, Societatea a înregistrat datorii pe termen lung în sumă de 2184,7 mii lei, sau cu 575,0 mii lei mai mult faţă de perioada similară a anului precedent. Totodată, în anul 2011, Societatea a înregistrat astfel de datorii în valoare de 1469,7 mii lei, fiind în scădere comparativ cu anul 2010, ca rezultat al rambursării parţiale a creditului. În urma verificării termenelor de achitare a datoriilor, s-a constatat că acestea sînt respectate şi rambursarea surselor împrumutate are loc conform prevederilor contractuale.
Regularitatea tarifelor, analiza veniturilor şi cheltuielilor
Indicatorii activităţii economico-financiare denotă o scădere nesemnificativă a profitului Societăţii pe perioada auditată, în timp ce suma totală a veniturilor depăşește suma totală a cheltuielilor. Totodată, nivelul creșterii costului vînzărilor depăşește nesemnificativ nivelul creşterii veniturilor din vînzări.
În anul 2010, veniturile totale obţinute de S.A. „Aeroport Handling” au însumat 33591,5 mii lei (din care 99%- venituri din prestarea serviciilor), iar cheltuielile – 30100,3 mii lei, înregistrîndu-se profit în sumă de 3480,0 mii lei, sau cu 566,4 mii lei mai mult decît în anul precedent. Totodată, în anul 2011, Societatea a înregistrat venituri totale în sumă de 36429,8 mii lei (din care 36360,3 mii lei, sau 99,8% -venituri din prestarea serviciilor) și cheltuieli totale - de 33150,2 mii lei, profitul la sfîrşitul anului constituind 3159,9 mii lei, ce denotă o scădere a acestuia cu 320,1 mii lei faţă de anul 2010.
Indicatorii economici obţinuţi de S.A. ”Aeroport Handling” în perioada anilor 2009-2011 sînt reflectaţi în Tabelul nr. 3.
Tabelul nr.3
(mii lei)
| Nr. d/o | Indicatori | 2009 | 2010 | 2011 | Devierea
2011/2010, % |
| 1. | Venituri din vînzări | 28275,2 | 33392,7 | 36360,3 | 108,9 |
| 2. | Costul vînzărilor | 20859,2 | 25823,4 | 28247,3 | 109,4 |
| 3. | Profitul brut (pierderea globală) | 7416,0 | 7569,3 | 8113,0 | 107,2 |
| 4. | Profitul net (pierderea netă) | 2913,6 | 3479,9 | 3159,9 | 90,8 |
| 5. | Alte venituri | 321,3 | 198,7 | 69,5 | 35 |
| 6. | Valoarea activelor totale | 14711,8 | 18310,4 | 18393,2 | 100,5 |
| 7. | Valoarea capitalului propriu | 9909,9 | 12511,1 | 13697,3 | 109,5 |
| 8. | Dividende spre plată la buget | 874,1 | 1740,0 | 1580,0 | 90,8 |
Sursă: Rapoartele de profit şi pierderi ale S.A. ” Aeroport Handling” pe anii 2009-2011
Datele din tabel denotă că veniturile din vînzări în anul 2011, comparartiv cu anul 2010, au atins o creştere de 8,9 %, acest fapt fiind determinat de majorarea cu 13,7% a numărului de curse efectuate de aeronavele deservite de Societate, precum şi de intrarea pe piaţă a noilor companii aeriene în anul 2010, a căror cotă-parte a constituit 7,1% - în deservirea pasagerilor, iar în anul 2011 - 10,7% din totalul de aeronave. Pe parcursul anului 2010, Societatea a deservit 355,1 mii de pasageri, cu 13,3% mai mult faţă de anul precedent, iar în anul 2011 au fost înregistraţi spre deservire 406,8 mii de pasageri, sau cu 15,1% mai mult faţă de anul 2010. În perioada auditată, ponderea semnificativă în deservirea aeronavelor şi pasagerilor a fost deţinută de Î.S. C.A. „Air Moldova”, constituind circa 51%.
Auditul denotă că, în timp ce a crescut numărul de decolări ale aeronavelor şi de pasageri deserviţi, ritmul creşterii costului vînzărilor a depăşit ritmul creşterii veniturilor din vînzări cu 0,5 puncte procentuale. În perioada auditată, profitul net al Societăţii a înregistrat o creştere cu 566,3 mii lei - la 31.12.2010, dar și o diminuare cu 320,0 mii lei - la 31.12.2011. Dat fiind faptul că anual, ca urmare a repartizării profitului net, Societatea a achitat dividende în anul 2010 în sumă de 874,1 mii lei, iar în anul 2011- de 1740,0 mii lei, micşorarea profitului net va condiţiona pe viitor micşorarea sumei veniturilor transferate în buget. Spre exemplu, în anul 2012, Societatea urmează să aloce defalcări în buget în sumă de 1580,0 mii lei.
Cheltuielile totale suportate de Societate în anul 2010 au constituit 30100,3 mii lei, majorîndu-se, faţă de anul 2009, cu 4218,0 mii lei. În anul 2011 acestea au înregistrat suma de 33150,2 mii lei, sau cu 3049,9 mii lei mai mult faţă de perioada anului precedent. Structura acestora este prezentată în Tabelul nr.4
Tabelul nr.4
(mii lei)
| Nr. d/o | Indicatori | 2009 | 2010 | 2011 | Devierea 2011/2010, % |
| 1. | Cheltuieli, total, inclusiv: | 25882,3 | 30100,3 | 33150,2 | 110,1 |
| 2. | Consumuri şi cheltuieli materiale | 2356,5 | 3725,9 | 3512,7 | 94,2 |
| 3. | Consumuri şi cheltuieli aferente serviciilor prestate de terţi | 4770,8 | 4406,1 | 4521,6 | 102,6 |
| 4. | Uzura activelor pe termen lung | 1424,3 | 1575,6 | 1940,8 | 123,1 |
| 5. | Retribuirea muncii | 10026,2 | 13219,5 | 14516,5 | 109,8 |
| 6. | Contribuţii privind asigurările | 2681,5 | 3512,4 | 3846,9 | 109,5 |
| 7. | Alte cheltuieli, total, inclusiv:
plata pentru arenda operaţională
alte cheltuieli | 4623,2
2036,7
2106,6 | 3660,8
2452,7
621,7 | 4811,7
2667,2
150,8 | 131,4
108,7
24,3 |
Sursă: Bilanţul contabil, analiza cheltuielilor şi consumurilor, raportul 5C
Din datele tabelului reiese că, în anul 2010, cheltuielile au înregistrat o creştere cu 16,3%, condiţionată, în fond, de creşterera cheltuielilor pentru retribuirea muncii şi a celor aferente, precum şi a cheltuielilor legate de achiziţiile de bunuri şi de arendă, acestea, la rîndul lor, fiind direct atribuite la formarea costului serviciilor. În anul 2011, cheltuielile totale au înregistrat o creştere cu 10,1% faţă de anul precedent, fapt ce denotă că nivelul creșterii cheltuielilor în anul 2011 a avut o tendință de micșorare față de situația din anul 2010.
Auditul relevă că veniturile defalcate în buget în anul 2011 au o tendinţă de scădere, condiţionată de micşorarea profitului net, acestea fiind achitate în termenul şi volumul stabilite, precum şi în conformitate cu cadrul legal. La rîndul său, micşorarea profitului net este condiţionată de majorarea cheltuielilor totale, în timp ce sursa de venituri (numărul de decolări şi de pasageri) are o tendinţă de creştere.
Pe parcursul anului 2010, Societatea a încheiat 8 contracte cu companii aeriene noi, încasînd suplimentar venituri în sumă de 2345,8 mii lei.
Verificarea contractelor încheiate a relevat că Societatea s-a condus de condiţiile Acordului Standard de Deservire la Sol, întocmit de către Asociaţia Internaţională a Transportului Aerian. Contractele includ serviciile de bază (pachetul „BASIC”) pe care Societatea le oferă, în dependenţă de numărul decolărilor, de numărul de pasageri şi de masa maximală a aeronavei menţionate în contract, contractate şi tarifate cu fiecare companie aeriană în parte. Pe lîngă pachetul ”BASIC”, Societatea acordă servicii suplimentare, după necesitate, care sînt stipulate în acorduri adiţionale şi pentru care sînt stabilite tarife separate, aprobate de către directorul general. Conform clauzelor contractuale, mărimea tarifelor poate fi revăzută în vederea majorării sau micşorării acestora.
Cele constatate denotă că lipsesc reglementările metodologice de calculare a costurilor incluse în tarifele pentru serviciile acordate de Societate.
Evoluţia consumurilor şi cheltuielilor directe incluse în contul 711 „Costul serviciilor”, care stau la baza formării costului tarifelor, este reflectată în Tabelul nr. 5.
Tabelul nr. 5
(mii lei)
| | Anul | | | |
| 811. „Activităţi de bază”, inclusiv: | | | | | |
| 811.1.(materiale, soluţie degivrare) | | | | | |
| 811.2.(remunerarea muncii) | 8564,2 | 11097,2 | | | |
| 811.2.(contribuţii privind asigurările) | 2272,6 | 2918,1 | | | |
| 811.4.(servicii prestate de terţi (cargo, aeroportuare, de spălătorie, catering etc.), instructaj, convorbiri etc.) | | | | | |
| 813. „Consumuri indirecte de producţie”, inclusiv: | | | | | |
| 813.1.(uzura mijloacelor fixe, piese de schimb) | | | | | |
| 813.2.(uzura activelor nemateriale) | | | | | |
| 813.3.(control medical, permise) | | | | | |
| 813.4.(îmbrăcăminte, uzura, materiale pentru lucrători) | | | | | |
| | | | | |
| 813.8.(cheltuieli de întreţinere, canalizarea, arenda OMVSD etc.) | | | | | |
| | | | | |
Sursă: Bilanţul contabil, analiza cheltuielilor şi consumurilor
Conform explicaţiilor Secţiei economico-financiare, în costul tarifului au fost incluse suplimentar cheltuieli indirecte (generale şi administrative, contul 713), raportate, în cotă procentuală, la costul serviciilor.
Creşterea cheltuielilor incluse în costul serviciilor a generat majorarea costului tarifelor contractate. Astfel, în anul 2010, costul serviciilor a însumat 25823,4 mii lei, ce constituie 85,8% din totalul cheltuielilor Societăţii (30100,3 mii lei), înregistrînd o creştere, faţă de anul 2009, cu 23,8%, sau cu 4964,2 mii lei, iar în anul 2011, comparativ cu anul 2010, - cu 9,4%. Cele mai semnificative majorări, în anul 2010, au fost înregistrate la consumurile de materiale (cu 58,2%), datorită majorării consumului soluţiei de degivrare (cu 788,6 mii lei); consumului pentru lubrifianţi ( cu 230,0 mii lei, majorarea preţului cu 21%); serviciilor prestate (cu 15%); numărului de pasageri deserviţi (cu 15%); uzurii (cu 20,6 %); cheltuielilor pentru retribuirea muncii (cu 31,8%), condiţionată de aplicarea, din data de 01.04.2010, a cuantumului minim garantat al salariului, aprobat prin Hotărîrea Guvernului nr.165 din 09.03.2010[92], precum şi de majorarea volumului de lucru.
Majorarea cheltuielilor a determinat Societatea să revadă tarifele contractate cu companiile aeriene. Totodată, au fost modificate spre majorare şi tarifele contractate cu Î.S. C.A. „Air Moldova” pentru anii 2010-2011, cota veniturilor de la aceasta constituind 55%. În urma analizei efectuate privind mărimea tarifelor contractate, s-a constatat că, comparativ cu celelalte companii aeriene, tarifele contractate cu Î.S. C.A. „Air Moldova” sînt mai mici.
:
Auditul a relevat că în costul tarifelor contractate sînt incluse consumurile şi cheltuielile prevăzute pentru formarea costului serviciilor de bază şi că majorarea tarifului este justificată, dar, totodată, auditul nu se poate expune asupra regularităţii acestui fapt, pe motiv că formarea tarifului nu este reglementată şi nu există o metodologie în vederea conformităţii constituirii acestuia.
Recomandări S. A. ,,Aeroport Handling”:
Să elaboreze politica tarifară, în vederea reglementării modalității formării costului serviciului.
Creşterea cheltuielilor S.A. ,,Aeroport Handling”pentru bunurile arendate este un element care pune sub risc de majorare costul serviciilor şi, respectiv, costul tarifului.
Societatea are încheiate cu Î.S. ,,Aeroportul Internaţional Chişinău” 6 contracte de locaţiune, pentru arendarea oficiilor, depozitelor pentru materiale, depozitului pentru bagaje pierdute, utilajului şi echipamentului pentru deservirea şi înregistrarea pasagerilor şi bagajelor. În anul 2010, cheltuielile pentru arendă au constituit 2452,7 mii lei, iar în anul 2011 - 2667,2 mii lei, ce constituie 9,4 % din costul serviciilor, atribuite direct la costul tarifului de deservire la sol a aeronavelor.
Cele mai semnificative cheltuieli (90,5%) au fost înregistrate în anul 2010, în sumă de 2215,2 mii lei, pentru chiria utilajului şi teritoriului folosit pentru înregistrarea pasagerilor şi bagajelor, iar în anul 2011 acestea au constituit 2288,3 mii lei, sau 85,9 %.
Plata pentru chiria bunurilor nominalizate se calculează în baza coeficienţilor stabiliţi în Anexa la Legea bugetară anuală. Coeficienţii de piaţă la calculul plăţii pentru chiria bunurilor menţionate au fost stabiliţi de la 1,0 pînă la 1,9. Luîndu-se în consideraţie ponderea cheltuielilor pentru arenda acestor bunuri, se menţionează că tendinţa de creştere a coeficienţilor (diferenţa de 730,7 mii lei (K4 1,0-1,9)) determină, corespunzător, majorarea cheltuielilor, ceea ce poate condiţiona majorarea tarifului.
Pentru crearea unor condiţii mai favorabile de muncă personalului, Societatea a încheiat un contract nou de locaţiune la data de 10.06.2011, pentru arendarea oficiilor, astfel majorîndu-se suprafaţa arendată cu 300,0 m2, ceea ce a condiționat majorarea cheltuielilor pentru arendă cu suma de 270,0 mii lei.
Concluzii:
Ținînd cont de semnificaţia cheltuielilor de locaţiune, care au tendinţa de creştere, auditul a constatat generarea unor cheltuieli suplimentare, precum şi existenţa riscului majorării costului serviciilor incluse în tarif.
Regularitatea cheltuielilor la remunerarea muncii
La salarizarea personalului, S.A. „Aeroport Handling” se conduce de Codul muncii[93], Legea salarizării[94], Hotărîrea Guvernului nr. 743 din 29.12.2003[95], Regulamentul cu privire la remunerarea muncii, aprobat de către Consiliul Societăţii la 15.09.2006, precum şi de alte ordine interne ale directorului general.
Salariul minim tarifar al personalului angajat a fost stabilit prin aplicarea cuantumului minim garantat, aprobat prin Hotărîrea Guvernului nr.165 din 09.03.2010, şi constituie 1100 lei. Astfel, cheltuielile pentru remunerarea muncii, în perioada auditată, au constituit 43,8% din cheltuielile totale (în anul 2010 acestea au însumat 13219,5 mii lei, iar în anul 2011- 14516, 5 mii lei), cota creșterii cheltuielilor pentru remunerarea muncii fiind direct proporțională cu cota creșterii cheltuielilor totale.
Numărul mediu scriptic al personalului Societăţii în perioada auditată a constituit 190 angajați - în anul 2010, și 201 angajați - în anul 2011.
La verificarea regularității stabilirii salariului, auditul a constatat că în perioada auditată au fost calculate mai multe tipuri de remunerări suplimentare, cum ar fi: pentru rezultatele obţinute (3075,9 mii lei) şi pentru eficacitate (7045,6 mii lei). În aceste cazuri, pentru criteriile (condiţiile) prevăzute în regulament, pentru eficacitate nu au fost stabiliţi indicatorii măsurabili, precum şi termenele de îndeplinire a acestora.
La fel, pentru stimularea materială a angajaţilor, au fost acordate premii în baza ordinelor interne în sumă de 3958,0 mii lei, cu ocazia: obținerii unor rezultate bune (3075,9 mii lei); Zilei internaţionale a femeii (66,0 mii lei); Sărbătorilor de Paşti (375,9 mii lei); Zilei Profesionale a Aviaţiei Civile (199,0 mii lei); Aniversării a 20-ea a Zilei Independenţei (241,2 mii lei).
Concluzii:
Urmare verificării calculării remunerării muncii, inclusiv stimulării angajaţilor, în aspectul conformităţii cu prevederile cadrului legal, s-a constatat că pentru sporurile în sumă de 7,0 mil. lei nu sînt prevăzuţi indicatorii măsurabili, care ar oferi posibilitatea verificării acestora.
Recomandări S. A. ,,Aeroport Handling”:
5. Să reexamineze cadrul regulamentar al entității, în vederea stabilirii criteriilor de evaluare a rezultatelor angajaților, exclusiv în aspect de eficacitate și performanță.
În perioada anilor 2010-2011, membrilor Consiliului Societăţii le-au fost stabilite indemnizaţii lunare în mărime de pînă la trei salarii minime pe ţară, conform hotărîrilor Adunării generale a acţionarilor din anii 2009-2010 şi în condiţiile legislaţiei în vigoare[96]. Totodată, membrilor Comisiei de cenzori (3 membri) le-au fost stabilite remunerări pe anul 2011, sub formă de indemnizaţie, a cîte 0,6 mii lei, pentru verificare și raportarea rezultatelor. Astfel, în anul 2010, membrii Consiliului Societăţii au beneficiat de remunerări sub formă de indemnizaţii lunare, stabilite regulamentar, în sumă de 108,3 mii lei, iar în anul 2011 - 226,7 mii lei, din care 112,0 mii lei - în urma repartizării profitului pe anul 2010, şi 114,7 mii lei - sub formă de indemnizaţii lunare. Totodată, Consiliul Societăţii a beneficiat de premii pentru rezultatul activităţii şi premii la sărbători în sumă totală de 14,7 mii lei, fără aprobarea de către Adunarea generală a acţionarilor. Membrii Comisiei de cenzori au beneficiat, pe parcursul anului 2011, de plăți în sumă de 4,8 mii lei, din care 1,8 mii lei (cîte 0,6 mii lei) - indemnizaţia pentru raportare în cadrul AGA anuale, şi 3,0 mii lei - suma repartizată din profitul pe anul 2010 (cîte 1,0 mii lei).
Cu privire la remunerarea directorului general al Societății
Directorul general activează în baza contractului individual de muncă încheiat cu Consiliul Societăţii, în vigoare pînă la 25.05.2012. Din 24 martie 2010 pînă în prezent, salariul directorului general este format din:
-prima pentru
-prima pentru eficacitate -50% din salariul de funcţie;
-remunerarea pentru stagiul de muncă în rata stabilită conform Regulamentului cu privire la remunerarea muncii;
-prima lunară pentru rezultatele economico-financiare ale Societăţii, fiind lunar aprobată de către Consiliul Societăţii, în baza rezultatelor economico-financiare ale Societăţii, al cărei cuantum a variat de la 25% pînă la 100%.
În rezultatul verificării calculelor salariului şi adaosurilor directorului general, s-a constatat că acestea au fost efectuate regulamentar, conform prevederilor legale.
Concluzii:
Urmare verificării retribuirii muncii Consiliului Societăţii, s-au constatat achitări neregulamentare în sume nesemnificative (14,7 mii lei). Totodată, remunerarea muncii directorului general a fost calculată în cuantumul prevăzut de contractul de muncă, iar adaosurile s-au calculat regulamentar, fiind aprobate de Consiliul Societăţii.
IV. Concluzii generale de audit
În cadrul misiunii de audit privind regularitatea gestionării patrimoniului public de către S.A. „Aeroport Handling” pe perioada anilor 2010-2011 s-au constatat unele neregularități și probleme, printre care:
Indicatorii economico-financiari în perioada auditată au înregistrat un declin economic, profitul net al întreprinderii înregistrînd o descreștere cu 9,2%.
Gradul avansat al uzurii mijloacelor fixe, care în perioada auditată a constituit, în medie, circa 55%, denotă necesitatea modernizării acestora.
La formarea capitalului de rezervă, organele de conducere nu au ţinut cont de prevederile statutare, în rezultat fiind depăşit plafonul de formare a acestuia (cu 685,2 mii lei), neîntreprinzîndu-se măsuri în vederea direcţionării regulamentare a acestuia la majorarea capitalului social.
La procurările de bunuri în perioada auditată, cu excepția celor ce țin de tranzacțiile de proporții, Societatea n-a dispus de reglementări pentru achiziții în valoare de 3,3 mil. lei, astfel neasigurînd conformitatea efectuării procedurilor de achiziţii.
Existenţa creanţelor dubioase şi cu termenul expirat în sumă de 400,0 mii lei (din care - 286,4 mii lei cu risc de nerecuperare) determină imobilizarea resurselor Societăţii.
În cadrul remunerării muncii, la calcularea unor sporuri pentru eficacitate în sumă de 7,0 mil. lei, nu sînt stabiliţi indicatorii măsurabili care ar permite verificarea regularității acestora. Totodată, au fost acordate premii membrilor Consiliului Societăţii, în sumă de 14,7 mii lei, fără aprobarea de către Adunarea generală a acţionarilor.
Odată cu majorarea cheltuielilor de locaţiune, condiționate de tendința de creștere a coeficienților de piață, a crescut riscul majorării costului tarifului, ţinîndu-se cont de semnificaţia acestora în costurile serviciilor încluse în tarife.
Controlor de stat Natalia Apostol
Anexa nr.6 Aprobat prin Hotărîrea Curţii de Conturi nr.16 din 03.05.2012
Raportul auditului regularității gestionării patrimoniului public de către Societatea pe Acţiuni „Aeroport Catering” pe perioada anilor 2010-2011
I. Introducere
Auditul regularității gestionării patrimoniului public de către Societatea pe Acţiuni „Aeroport Catering” (în continuare – S.A. „Aeroport Catering”, după caz – Societatea) pe perioada anilor 2010-2011 a fost efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[97] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[98].
Misiunea de audit a avut drept scop de a evalua dacă sistemul de management al S.A. „Aeroport Catering” asigură o gestionare regulamentară și eficientă a patrimoniului public, precum și de a verifica conformitatea reflectării acestuia în evidența contabilă.
Responsabilitatea conducerii S.A. „Aeroport Catering” constă în asigurarea integrității patrimoniului public, precum și în organizarea managementului eficient al activității Societății, cu desfășurarea unei activități profitabile.
Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente, credibile şi rezonabile pentru susţinerea constatărilor, formularea concluziilor privind regularitatea gestionării patrimoniului public şi efectuării tranzacţiilor financiare.
Metodologia de audit. Auditul a fost efectuat conform Standardelor de audit ale Curţii de Conturi[99]. Probele de audit s-au colectat la faţa locului, cu aplicarea procedurilor de fond, fiind folosite diferite tehnici şi metode, printre care examinarea proceselor-verbale ale şedinţelor Adunării generale a acţionarilor şi Consiliului Societăţii, a regulamentelor şi altor acte normative interne, a rapoartelor financiare ale entităţii, contractelor încheiate, observarea fizică a activelor, analiza documentelor primare, verificări, contrapuneri etc.
II. Prezentare generală
S.A. „Aeroport Catering” a fost fondată, în baza contractului de constituire, la 22.10.2002, cu forma organizatorico-juridică: Societate cu răspundere limitată. Ulterior, la 05.03.2003, aceasta a fost reorganizată prin transformare în societate pe acțiuni, cu capitalul social înregistrat (1000 acţiuni ordinare) în valoare de 10,0 mii lei, patrimoniul Societății constituind 1263,8 mii lei.
S.A. „Aeroport Catering” prestează servicii de alimentaţie publică, principalul gen de activitate fiind asigurarea cu alimentaţie la bordul aeronavelor care decolează din Aeroportul Internaţional Chişinău. Societatea dispune de certificat de prestare a serviciilor la sol, precum şi de certificate internaționale privind asigurarea calităţii managementului şi siguranța producţiei.
Activitatea Societății este reglementată de Legea privind societăţile pe acţiuni[100], alte acte legislative, precum și de Statut.
Statutul S.A. „Aeroport Catering” a fost aprobat şi înregistrat în anul 2003, suportînd modificări în anul 2008 privind majorarea capitalului social prin mărirea valorii nominale a unei acțiuni pînă la 150 de lei.
Astfel, mărimea capitalului social al Societăţii, la 31.12.2011, constituia 150,0 mii lei, fiind divizat în 1000 de acţiuni ordinare nominative, cu valoarea nominală de 150 lei. Unicul acţionar este statul, în numele căruia deținătorul valorilor mobiliare este Ministerul Economiei.
Începînd cu anul 2008 și pînă în prezent, drepturile de acţionar şi de administrare a proprietăţii de stat, inclusiv obligaţiunile şi drepturile de reprezentare a statului în societatea pe acţiuni, sînt exercitate de către Ministerul Transporturilor şi Infrastructurii Drumurilor.
Conform Hotărîrii Guvernului nr.945 din 20.08.2007[101], S.A. „Aeroport Catering” a fost inclusă în Lista bunurilor proprietate de stat supuse privatizării. Potrivit informaţiei prezentate de către Depozitarul Naţional de Valori Mobiliare al Moldovei, tranzacţii care au ca obiect valorile mobiliare ale S.A. ,,Aeroport Catering”, în anii auditați, n-au fost efectuate.
Politica de contabilitate a S.A. „Aeroport Catering” urmează a fi realizată prin aplicarea sistemului contabil reglementat de Legea contabilității[102], cu întocmirea rapoartelor financiare anuale.
Organele de conducere ale S.A. „Aeroport Catering” sînt:
Adunarea generală a acţionarilor (în continuare – AGA). Pentru perioada auditată, ca reprezentant al acţionarului/statului a fost împuternicit angajatul Ministerului Transporturilor și Infrastructurii Drumurilor (în continuare – MTID), prin mandat de participare la AGA, eliberat de MTID.
Consiliul Societăţii (în continuare – Consiliul), care activează în baza Regulamentului aprobat de Adunarea generală a acționarilor din 21.05.2004, cu modificările ulterioare, aprobă direcțiile prioritare de dezvoltare ale Societății. Președintele și membrii Consiliului, în număr de 7 persoane, au fost aleși la şedinţele Adunării generale anuale a acţionarilor S.A. „Aeroport Catering” din 26.05.2010 şi din 30.05.2011.
Astfel, Consiliul, în anul 2010, a fost constituit din reprezentanți ai Administrației de Stat a Aviației Civile (ASAC) – 1 persoană, MTID – 2 persoane, Ministerului Finanţelor – 1 persoană, Ministerului Economiei – 1 persoană, S.A. „Aeroport Catering” – 2 persoane, și, respectiv, în anul 2011: ai ASAC – 1 persoană, MTID – 3 persoane, Ministerului Finanţelor – 1 persoană, Ministerului Economiei – 1 persoană, S.A. „Aeroport Catering” – 1 persoană.
În anii 2010-2011, în cadrul şedinţelor Consiliului au fost abordate situaţii ce ţin de examinarea rezultatelor activităţii economico-financiare în perioadele de gestiune precedente și stabilirea primelor pentru organul executiv al Societății, alocarea de mijloace financiare în scopuri de sponsorizare, casarea şi comercializarea și/sau donarea mijloacelor fixe, repartizarea profitului, aprobarea şi încheierea noului contract de muncă cu directorul general al Societății, elaborarea listelor membrilor și alegerea președintelui Consiliului etc..
Conducerea organului executiv al S.A. „Aeroport Catering” este reprezentată de directorul general, numit de Consiliul Societăţii, cu care este încheiat contract individual de muncă, ce prevede funcțiile și obligațiunile acestuia, inclusiv asigurarea funcționării stabile și efective a Societății, utilizării maximale a capacităților de producție, reducerii cheltuielilor materiale și de muncă și sporirii rentabilității de producție, precum și păstrarea patrimoniului recepționat.
În perioada auditată, S.A. „Aeroport Catering” şi-a desfăşurat activitatea conform structurii organizaţionale, aprobată de către directorul general.
III.Constatări, concluzii şi recomandări
Cu privire la situația patrimonială
Analiza datelor din rapoartele financiare întocmite de către S.A. ,,Aeroport Catering” denotă că, la 31.12.2011, patrimoniul Societății constituia 14024,9 mii lei, sau cu 842,3 mii lei mai mult decît cel înregistrat la 31.12.2010 (13182,6 mii lei).
Structura şi evoluţia elementelor patrimoniale ale Societăţii pe anii 2009-2011 sînt reflectate în Tabelul nr.1.
Tabelul nr.1
| Indicatorii | 31.12.2009 | 31.12.2010 | Abaterea,
2010/2009 | 31.12.2011 | Abaterea,
2011/2010 |
| mii lei | % | mii lei | % | mii lei | % | mii lei | % | mii lei | % |
| 1 | 2 | 3 | 4 | 5 | 6=4-2 | 7=5-3 | 8 | 9 | 10=8-4 | 11= 9-5 |
| Active nemateriale | 1,5 | 0,01 | 20,5 | 0,16 | 19,0 | 0,15 | 13,1 | 0,09 | -7,4 | -0,07 |
| Active materiale pe termen lung | 3910,8 | 35,88 | 3509,3 | 26,62 | -401,5 | -9,3 | 6021,6 | 42,93 | 2512,3 | 16,3 |
| Active financiare pe termen lung | 0,5 | 0,01 | 0,5 | 0,01 | - | - | 0,5 | 0,01 | - | - |
| Alte active pe termen lung | 23,8 | 0,22 | 41,2 | 0,31 | 17,4 | 0,1 | 34,6 | 0,25 | -6,6 | -0,06 |
| Stocuri de mărfuri şi materiale | 2089,8 | 19,17 | 2572,6 | 19,52 | 482,8 | 0,4 | 1699,2 | 12,12 | -873,4 | -7,4 |
| Creanţe pe termen scurt | 4430,2 | 40,64 | 5741,4 | 43,55 | 1311,2 | 2,9 | 5713,2 | 40,74 | -28,2 | -2,8 |
| Investiţii pe termen scurt | 2,0 | 0,02 | 2,0 | 0,01 | - | - | 2,0 | 0,01 | - | - |
| Mijloace băneşti | 289,5 | 2,66 | 1143,6 | 8,68 | 854,1 | 6,0 | 391,0 | 2,79 | -752,6 | -5,89 |
| Alte active curente | 151,9 | 1,39 | 151,4 | 1,14 | -0,5 | -0,3 | 149,7 | 1,07 | -1,7 | -0,07 |
| TOTAL, ACTIVE | 10900,0 | 100 | 13182,5 | 100 | 2282,5 | - | 14024,9 | 100 | 842,4 | - |
| Capital statutar şi suplimentar | 150,0 | 1,38 | 150,0 | 1,14 | - | -0,2 | 150,0 | 1,07 | - | - 0,07 |
| Rezerve | 3179,1 | 29,17 | 4907,1 | 37,22 | 1728,0 | 8,1 | 6384,7 | 45,52 | 1477,6 | 8,3 |
| Profit nerepartizat (pierdere neacoperită) | 3512,4 | 32,22 | 4674,9 | 35,46 | 1162,5 | 3,2 | 2570,4 | 18,33 | -2104,5 | -17,13 |
| Capital secundar | - | - | - | - | - | - | - | - | - | - |
| Datorii pe termen lung calculate | 117,4 | 1,08 | 9,7 | 0,07 | -107,7 | -1,0 | 672,1 | 4,79 | 662,4 | 4,72 |
| Datorii comerciale pe termen scurt | 581,9 | 5,34 | 1456,8 | 11,05 | 874,9 | 5,7 | 2142,6 | 15,28 | 685,8 | 4,23 |
| Datorii pe termen scurt calculate | 3359,2 | 30,81 | 1984,0 | 15,06 | -1375,2 | -15,8 | 2105,1 | 15,01 | 121,1 | - 0,05 |
| TOTAL, PASIVE | 10900,0 | 100 | 13182,5 | 100 | 2282,5 | - | 14024,9 | 100 | 842,4 | - |
Sursă: Bilanţul contabil al S.A. ,,Aeroport Catering” pe anii 2010-2011
Reieşind din datele tabelului, creșterea activelor Societății în anul 2011, comparativ cu anul 2010, a fost condiţionată de creşterea activelor materiale pe termen lung (2512,3 mii lei), a rezervelor (1477,6 mii lei) și a datoriilor atît pe termen lung (662,4 mii lei), cît și pe termen scurt (806,8 mii lei).
Patrimoniul net al Societăţii a înregistrat o creştere în anul 2010, comparativ cu anul 2009, cu 2890,5 mii lei, din contul capitalului de rezervă şi profitului nerepartizat, constituind 9732,1 mii lei – la finele anului 2010, inclusiv: capitalul social – 150,0 mii lei, capitalul de rezervă – 4907,1 mii lei, profitul nerepartizat – 4675,0 mii lei. Totodată, valoarea acestuia a scăzut în anul 2011, comparativ cu anul 2010, cu 626,9 mii lei, din contul profitului nerepartizat, constituind 9105,2 mii lei – la finele anului 2011, inclusiv: capitalul social – 150,0 mii lei, capitalul de rezervă – 6384,7 mii lei, profitul nerepartizat – 2570,4 mii lei.
Ţinînd cont de evoluţia activelor şi pasivelor Societății, precum și de tranzacțiile semnificative, auditul şi-a determinat obiectivele și situațiile financiare necesare verificării: mijloacele fixe, creanțele și datoriile, veniturile din vînzări, profitul repartizat, capitalul de rezervă utilizat, adaosul comercial aplicat, cheltuielile privind retribuirea muncii și cele efectuate în scopuri filantropice.
Cu privire la regularitatea gestionării patrimoniului public
Activele Societății au fost majorate neîntemeiat, prin ce a fost denaturat raportul financiar cu o sumă nesemnificativă (58,8 mii lei).
Analiza elementelor componente ale bilanțului Societății a relevat că, la situația din 31.12.2010, în structura patrimoniului prevalează mijloacele fixe (47,6%) în valoare de 6270,6 mii lei, din care: 58,8 mii lei – clădiri, 4176,4 mii lei – mașini și utilaje, 1609,9 mii lei – mijloace de transport, și 425,5 mii lei – alte mijloace fixe.
Potrivit informației Î.S. ,,Cadastru”, prezentată la solicitarea Curții de Conturi, S.A. ,,Aeroport Catering” nu are înregistrate cu drept de proprietate bunuri imobile.
Se menționează că clădirile, inclusiv construcțiile speciale înregistrate în evidența contabilă a Societății, se află în folosinţă temporară și nu aparţin entității, nu constituie un element al proprietăţii ei şi, prin urmare, nu se reflectă în bilanţ.
Auditul a constatat că valoarea activelor Societății în sumă de 58,8 mii lei, reflectate în bilanţul contabil al acesteia, nu prezintă o imagine reală a acestora.
Conform evidenței contabile, în anul 2010 au fost procurate utilaje și alte obiecte de mijloace fixe în sumă de 247,3 mii lei, din care utilaj frigorific și de producere pus în funcțiune - în sumă de 240,9 mii lei, și sistema de alarmă auto – de 6,4 mii lei.
Societatea achiziționează produse alimentare și nealimentare, utilizate în procesul de producere, în baza criteriilor de evaluare a furnizorilor, efectuată conform standardelor internaționale (ISO).
Notă: Societatea a recunoscut neconformitatea evidenței sumei de 58,8 mii lei la contul 123.1. ,,Clădiri” și a efectuat corectările de rigoare prin înregistrarea la contul 123.2. ,,Construcții speciale”. Totodată, au fost efectuate corectări cu privire la calcularea uzurii mijlocului fix menționat, concomitent fiind corectate rezultatele pe perioadele precedente și transferate în buget dividende în sumă totală de 3,4 mii lei.
Conform datelor bilanțului contabil, în anul 2011 creanţele pe termen scurt s-au micșorat cu 28,2 mii lei, comparativ cu anul 2010, și la 31.12.2011 au constituit 5713,2 mii lei. După caracterul de achitare, în structura creanţelor predomină cele la care termenul de plată n-a expirat, în sumă de 3541,3 mii lei, iar 2171,9 mii lei sînt datoriile debitoare curente. Cea mai semnificativă pondere în totalul creanţelor pe termen scurt o ocupă „Creanţele aferente facturilor comerciale” (predomină cele din ţară).
La situația din 31.12.2011, cea mai mare datorie debitoare o înregistrează Î.S. C.A. ,,Air Moldova”, pentru asigurarea cu produse alimentare la bordul aeronavelor, aceasta constituind 4690,0 mii lei, sau cu 85,8 mii lei mai puțin decît în anul 2010 (4775,8 mii lei).
Auditul relevă că Societatea înregistrează creanţe aferente facturilor comerciale cu termenul de plată contractual expirat, dar nu mai mult de un an (în anul 2010 - în sumă de 1890,5 mii lei, și în anul 2011 - în sumă de 2113,3 mii lei), acest fapt fiind determinat de neachitarea serviciilor prestate în termenele stabilite.
Situația respectivă poate influența achitarea datoriilor pe termen scurt, astfel încît acestea s-au majorat în anul 2011, faţă de anul precedent, cu 806,8 mii lei, la 31.12.2011 constituind 4247,6 mii lei.
Auditul a constatat că inventarierea decontărilor nu se efectuează, prin ce nu se respectă prevederile legale.
În rezultatul testării prin eşantion, s-a constatat că soldurile efective ale creanţelor şi datoriilor sînt confirmate documentar.
Notă: Ținînd cont de recomandările auditului la acest capitol, Societatea a efectuat în anul 2012, pe perioada anului 2011, inventarierea anuală a decontărilor.
Recomandări:
Directorului general al Societății:
1. Să transmită valoarea construcțiilor speciale înregistrate în evidența contabilă a Societății la balanța proprietarului clădirilor.
2. Să întreprindă măsuri pentru încasarea creanţelor şi să nu admită depășirea termenelor de percepere a mijloacelor bănești.
3. Să efectueze inventarierea anuală a decontărilor, întru stabilirea situaţiei reale a patrimoniului şi confirmarea veridicităţii datelor contabilităţii şi rapoartelor financiare.
Sinteza activității economico-financiare în anii 2010-2011
În anul 2010, veniturile totale obţinute de S.A. ,,Aeroport Catering” au constituit 52730,7 mii lei, iar cheltuielile – 48813,3 mii lei, înregistrînd profit în sumă de 3917,4 mii lei, sau cu 1090,0 mii lei mai mult decît în anul 2009.
În anul 2011, veniturile totale ale S.A. ,,Aeroport Catering” au constituit 55648,0 mii lei, iar cheltuielile – 53838,4 mii lei, obţinînd profit în sumă de 1809,6 mii lei, sau cu 2107,8 mii lei mai puțin decît în anul precedent.
Scopul auditului a constat în evaluarea indicatorilor economico-financiari planificați și ai celor real obținuți de S.A. ,,Aeroport Catering” în anii 2010-2011.
S- a constatat că Societatea nu deține indicatori planificați, reieșind din ce s-a purces la evaluarea analitică în evoluție a indicatorilor obținuți în anii 2010-2011.
Indicatorii economici obţinuţi de S.A.,,Aeroport Catering” în perioada anilor 2009-2011 sînt prezentaţi în Tabelul nr.2.
Tabelul nr.2
(mii lei)
| Indicatorii | 2009 | 2010 | 2011 | Dinamica, % |
| 1 | 2 | 3 | 4 | 5=3/2 | 6=4/3 |
| Venituri din activitatea operaţională, total, inclusiv: | 37577,7 | 52345,5 | 55008,7 | 139,3 | 105,1 |
| venituri din vînzări | 37202,9 | 52146,0 | 54906,5 | 140,2 | 105,3 |
| Cheltuieli din activitatea operaţională, total, inclusiv: | 34697,6 | 48101,9 | 52888,2 | 138,6 | 110,0 |
| costul vînzărilor | 14360,5 | 20386,8 | 22514,5 | 142,0 | 110,4 |
| Rezultatul din activitatea operaţională | 2880,2 | 4243,5 | 2120,5 | 147,3 | 50,0 |
| Rezultatul din activitatea de investiţii | - | (11,6) | - | - | - |
| Rezultatul din activitatea financiară | 26,8 | (58,9) | (21,4) | -219,8 | 36,3 |
| 6.Rezultatul din activitatea economico-financiară | 2907,0 | 4172,0 | 2099,1 | 143,5 | 50,3 |
| 7.Cheltuieli privind impozitul pe venit | 79,6 | 255,6 | 289,5 | 321,1 | 113,3 |
| Profitul net | 2827,4 | 3917,4 | 1809,6 | 138,6 | 46,2 |
| Rentabilitatea veniturilor din vînzări (%) | 7,8 | 8,0 | 3,8 | - | - |
| Rentabilitatea costurilor (%) | 20,2 | 20,5 | 9,3 | - | - |
Sursă: Raportul de profit şi pierderi al S.A.,,Aeroport Catering” pe anii 2010-2011
Datele din tabel denotă o creştere în anul 2011, față de anul 2010, a veniturilor din activitatea operaţională a Societății cu 2663,2 mii lei. Evolutiv, aceste venituri au atins nivelul de 105,1%, iar cheltuielile din aceeaşi activitate – nivelul de 110%. Astfel, nivelul de creştere a cheltuielilor efectuate a depășit nivelul creșterii veniturilor obţinute cu 4,9 puncte procentuale.
Cele mai semnificative venituri ale Societății sînt asigurate de către Î.S. C.A. ,,Air Moldova”, iar orice declin înregistrat în activitatea ultimei afectează în mod direct situația economico-financiară a S.A. ,,Aeroport Catering”.
Potrivit raportului financiar al Societății, veniturile operaţionale la 31.12.2010 au însumat 52 345,5 mii lei, iar la situația din 31.12.2011 – 55008,7 mii lei.
În perioada anilor 2010-2011, ponderea majoră (peste 99%) în totalul veniturilor operaționale o dețin veniturile din vînzări, la 31.12.2010 constituind 52146,0 mii lei, iar la 31.12.2011 – 54906,5 mii lei.
Auditul relevă că în anul 2010 a fost înregistrată o creştere a volumului vînzărilor cu 40,2 %, determinată de deservirea a 7 rute noi și de majorarea numărului de pasageri deserviți cu 95,5 mii persoane în anul 2010 (467,1 mii persoane), comparativ cu anul 2009 (371,6 mii persoane), ponderea majoră (93,5%, sau 347,4 mii persoane – în anul 2009; 89,1%, sau 413,3 mii persoane – în anul 2010) deţinînd-o pasagerii Î.S. C.A. ,,Air Moldova”.
Totodată, în anul 2011, comparativ cu anul 2010, volumul vînzărilor a înregistrat o creștere nesemnificativă de 5,3%, sau 2760,5 mii lei, datorită majorării numărului de pasageri deserviți doar cu 38,8 mii de persoane, pasagerii Î.S. C.A. ,,Air Moldova” deținînd ponderea majoră (85,9%).
În contextul sistemului de administrare a veniturilor din vînzări, se relevă că în anii 2010-2011 peste 80,8% revin veniturilor din alimentaţia la bordul aeronavelor, iar restul – veniturilor din alimentaţia publică.
Cele mai semnificative venituri din alimentaţia la bordul aeronavelor au fost asigurate de Î.S. C.A. ,,Air Moldova” (34670,6 mii lei – în anul 2010, și 37843,7 mii lei – în anul 2011). În această ordine de idei, se menţionează că orice declin înregistrat în activitatea companiei aeriene respective afectează în mod direct activitatea de bază a Societăţii.
Conform contractului din 17.08.2005, încheiat între S.A. ,,Aeroport Catering” și Î.S. C.A. ,,Air Moldova”, preţurile ce urmează a fi plătite pentru prestaţiile şi serviciile catering sînt prevăzute în anexa la contract (meniul aprobat - economy, business şi crew) şi se stabilesc, cu acordul ambelor Părţi, pentru fiecare pasager.
Auditul remarcă că în anii 2010-2011 cei mai mulţi pasageri au fost deserviţi conform meniului economy (383,4 mii persoane - în anul 2010, 404,0 mii persoane – în anul 2011), dat fiind că acesta este mai ieftin decît meniul business.
Conform informației prezentate, în anii 2010-2011, pentru rutele importante costul meniului economy a rămas la nivelul din anul 2009 (în medie, 4,65 euro/persoană).
Cu privire la repartizarea profitului
Conform Legii privind societăţile pe acţiuni, profitul net se formează după achitarea impozitelor şi altor plăţi obligatorii, rămîne la dispoziţia Societăţii şi poate fi utilizat pentru:
- acoperirea pierderilor din anii precedenţi;
- formarea capitalului de rezervă;
- plata recompenselor către membrii Consiliului Societăţii şi ai Comisiei de cenzori;
- investirea în vederea dezvoltării producţiei;
- plata dividendelor;
- alte scopuri, în corespundere cu legislaţia şi cu statutul Societăţii.
Hotărîrea de repartizare a profitului net anual se ia de către Adunarea generală anuală a acţionarilor, la propunerea Consiliului Societăţii.
S-a remarcat că în anii 2009-2010 Societatea a înregistrat profit net în sumă de 2827,4 mii lei și, respectiv, de 3917,4 mii lei, iar în baza hotărîrilor Adunării generale anuale a acţionarilor S.A. ,,Aeroport Catering”, acesta a fost repartizat în următoarele direcţii:
| Destinaţie | Suma, mii lei |
| 2009 | 2010 |
| Profit net | 2827,4 | 3917,4 |
| Corectarea rezultatelor din perioadele precedente | -44,3 | + 5,0 |
| Total | 2783,1 | 3922,4 |
| Formarea capitalului de rezervă | 141,4 | 196,1 |
| Fondul de dezvoltare | 1672,8 | 1471,6 |
| Achitarea dividendelor în bugetul de stat | 848,2 | 1961,2 |
| Remunerarea Consiliului Societății | 120,7 | 293,5 |
Sursă: Procesele-verbale ale Adunării generale anuale a acţionarilor S.A. ,,Aeroport Catering” din 26.05.2010 și 30.05.2011
În acest context, se menționează că majoritatea profitului Societăţii a fost repartizat pentru fondul de dezvoltare (anul 2009 – 59,2%, anul 2010 – 37,6%), iar cota dividendelor în anul 2009 a constituit 30,0% și, respectiv, în anul 2010 – 50,0%.
O parte din capitalul de rezervă (86,2 mii lei), destinat dezvoltării Societății, a fost utilizat contrar destinației, cu acordul Consiliului, care, pe parcursul misiunii de audit, a fost restabilit, cu efectuarea corectărilor prin înregistrările contabile corespunzătoare.
Conform statutului, Societatea este obligată să formeze capital de rezervă prin defalcări anuale din profitul net stabilit de către AGA, în cuantum de 5%. Acesta se utilizează numai în cazul insuficienţei de profit şi se repartizează pentru acoperirea pierderilor Societăţii şi/sau plata dobînzii sau a altor venituri aferente obligaţiunilor plasate de ea. Totodată, profitul rămas urmează a fi utilizat conform deciziilor AGA.
În anul 2010, Societatea a constituit şi înregistrat următoarele grupe de rezerve:
| Grupa | 2009,
mii lei | Calculat | Consumat | 2010,
mii lei | Devieri,
2010/2009 (+/-) |
| Rezerve prevăzute de statut (322) | 287,4 | 141,4 | - | 428,7 | 141,4 |
| Alte rezerve (323) | 2891,8 | 1672,8 | 86,2 | 4478,4 | 1586,6 |
| Total rezerve | 3179,1 | 1814,2 | 86,2 | 4907,1 | 1727,9 |
Sursă: Raportul financiar la situaţia din 31.12.2010, Formularul nr.1 şi Formularul nr.3
În baza hotărîrilor AGA, în anul 2010 au fost formate rezerve prevăzute de statut în sumă de 141,4 mii lei, iar profitul rămas în sumă de 1672,8 mii lei urma a fi utilizat pentru dezvoltarea entităţii. Auditul relevă că suma de 86,2 mii lei din contul altor rezerve a fost folosită la acordarea primei pentru organul executiv, cu acordul Consiliului, ceea ce determină utilizarea acestor mijloace contrar destinaţiei.
Notă: Mijloacele financiare în sumă de 86,2 mii lei au fost restabilite la finele auditului (30.01.2012).
Cheltuielile S.A. ,,Aeroport Catering” înregistrează o tendință de creștere, iar neelaborarea unui program privind optimizarea lor poate duce la majorarea costului serviciilor de alimentație incluse în costul biletelor avia.
Conform rapoartelor financiare, cheltuielile totale ale Societății în anul 2010 au constituit 48813,3 mii lei, iar în anul 2011 – 53838,4 mii lei.
Situația executării după structură a cheltuielilor Societății, în anii 2009-2011, este prezentată în Tabelul nr.3.
| | | Tabelul nr.3
(mii lei) | |
| Indicatorii | 2009 | 2010 | 2011 | Devieri (+/-) |
| 2010 / 2009 | 2011 / 2010 |
| Total, consumuri şi cheltuieli, inclusiv: | 36019,7 | 48813,3 | 53838,4 | 12793,6 | 5025,1 |
| Cheltuieli operaționale, din care: | 34697,6 | 48101,9 | 52888,2 | 13404,3 | 4786,3 |
| Costul vînzărilor | 14360,5 | 20386,8 | 22514,5 | 6026,3 | 2127,7 |
| Cheltuieli comerciale | 8984,7 | 13389,7 | 14041,1 | 4492,8 | 651,4 |
| Cheltuieli generale și administrative | 7579,0 | 9740,4 | 11333,2 | 2161,4 | 1592,8 |
| Alte cheltuieli operaționale | 3773,4 | 4585,0 | 4999,4 | 811,6 | 414,4 |
| Cheltuieli din activitatea de investiții | - | 12,3 | - | 12,3 | -12,3 |
| Cheltuieli din activitatea financiară | 1242,5 | 443,5 | 660,6 | -799,0 | 217,1 |
| Cheltuieli privind impozitul pe venit | 79,6 | 255,6 | 289,6 | 176,0 | 34,0 |
| | | | | | | | | |
Sursă: Anexa nr.5 la Raportul de profit și pierderi al S.A.,,Aeroport Catering” pe anii 2010-2011
Datele din tabel denotă o creștere a cheltuielilor totale în anul 2011, faţă de anul 2010, cu 5025,1 mii lei. Totodată, în anul 2011 au fost suportate cheltuieli din activitatea operaţională în valoare de 52888,2 mii lei, sau cu 4786,3 mii lei mai mult decît în anul 2010.
Majorarea costurilor în anul 2011 se datorează creşterii cheltuielilor materiale, a cheltuielilor de retribuire a muncii, precum și a cheltuielilor efectuate în scopuri de binefacere și sponsorizare.
Notă: Societatea motivează sporirea cheltuielilor în anii auditați prin creșterea costurilor de producție, inclusiv ale serviciilor comunale, precum și a unor cheltuieli ce țin de implementarea standardelor internaționale privind managementul calității produselor, care ulterior va avea un impact pozitiv asupra rezultatelor economico-financiare ale Societății.
În anii 2010-2011, S.A. ,,Aeroport Catering” a efectuat cheltuieli nelegate de activitatea de bază (în anul 2010 – de 2911,5 mii lei, și în anul 2011 – de 3344,0 mii lei).
Conform prevederilor regulamentare[103], drept bază pentru acordarea donaţiilor filantropice şi/sau a sponsorizărilor servește cererea în scris din partea organizaţiei care doreşte să primească un astfel de ajutor, sau contractul de donaţie filantropică/de sponsorizare.
Societatea a efectuat, în baza cererilor în scris, parvenite de la organizaţiile care activează în sferele ocrotirii sănătăţii, învăţămîntului, societatea invalizilor, organizaţii religioase şi alte asociaţii obşteşti, precum și a contractelor încheiate, donaţii filantropice și sponsorizări în sumă totală de 2656,7 mii lei - în anul 2010, și de 3053,6 mii lei – în anul 2011.
Totodată, Societatea a calculat și a achitat impozit în mărime de 15% din suma depășirii limitei pentru cheltuielile respective, sau 254,8 mii lei - în anul 2010, și 290,4 mii lei – în anul 2011.
Nedeterminarea procedeului de contabilizare a cheltuielilor de producție determină lipsa de transparență a calculelor pentru stabilirea costurilor și a mărimii adaosului comercial aplicat.
Conform regulilor generale ale contabilităţii, fiecare întreprindere urmează să-și aleagă de sine stătător varianta de contabilizare a cheltuielilor de producție, în funcție de dimensiunile și particularitățile organizațional-tehnologice, și să le stipuleze în politica de contabilitate.
Auditul relevă că procedeul privind modul de contabilizare a consumurilor și cheltuielilor de producție, utilizat de către Societate, nu este prevăzut în politica de contabilitate aprobată pentru anii auditați.
Prețul de vînzare al produselor, precum și mărimea adaosului în procente, faţă de costul setului de materie primă la calcularea acestora, pentru perioada auditată, se prezintă în Tabelul nr.4.
Tabelul nr.4
(mii lei)
| Produs | Cost | Preț de vînzare | % mediu al adaosului comercial |
| 2010 | 2011 | 2010 | 2011 | 2010 | 2011 |
| Produse alimentare | 13672,6 | 13049,5 | 39331,7 | 37843,7 | 288 | 290 |
| Băuturi răcoritoare | 276,1 | 313,6 | 730,4 | 813,5 | 264 | 259 |
| Băuturi spirtoase | 47,0 | 65,0 | 118,1 | 144,9 | 251 | 223 |
Sursă: Datele S.A.,,Aeroport Catering”
Datele din tabel relevă că procentul adaosului comercial la produsele alimentare vîndute a crescut în anul 2011, față de anul 2010, cu 2,0 puncte procentuale. Totodată, atît pentru băuturile răcoritoare, cît și pentru băuturile spirtoase, procentul adaosului comercial s-a micșorat cu 5,0 puncte procentuale și, respectiv, cu 28,0 puncte procentuale.
Potrivit Hotărîrii Guvernului nr.547 din 04.08.1995 ,,Cu privire la măsurile de coordonare şi de reglementare de către stat a preţurilor (tarifelor)”, producţia cu destinaţie industrială şi tehnică, mărfurile de larg consum, lucrările şi serviciile prestate de către persoanele juridice şi fizice ale Republicii Moldova, cu excepţia celor faţă de care se aplică măsurile reglementării de stat a preţurilor, se comercializează la preţuri (tarife) libere de livrare. Concomitent, pentru recuperarea cheltuielilor întreprinderilor de alimentaţie publică legate de fabricarea şi comercializarea producţiei, se aplică un adaos nelimitat la preţurile libere cu amănuntul la materia primă şi produse.
Auditul menționează că mărimea adaosului în procente, faţă de costul setului de materie primă la calcularea bucatelor şi produselor, nu este stabilit de către directorul Societății regulamentar[104] prin emiterea unui ordin. Astfel, Societatea aplică adaos comercial la costul setului de materie primă la calcularea bucatelor şi produselor alimentare de la caz la caz, ceea ce reprezintă un element al impactului asupra costului biletelor avia.
Notă: Pe parcursul misiunii de audit, la 27.01.2012, directorul Societății a emis Ordinul cu privire la stabilirea adaosului comercial la întreprindere, precum și a fost aprobată Politica de contabilitate pe anul 2012, care stabilește procedeul de contabilizare a cheltuielilor de producție.
Regulamentul privind remunerarea muncii angajaților S.A. ,,Aeroport Catering”, în unele cazuri, nu prevede indicatorii ce urmează a fi obţinuţi şi termenele de îndeplinire a lor, pentru fiecare salariat.
Relaţiile de muncă în cadrul Societăţii sînt reglementate de contractele de muncă individuale și de Regulamentul privind remunerarea muncii angajaților S.A. ,,Aeroport Catering”, aprobat de Consiliul Societății în anul 2005 (în continuare – Regulament).
Conform Regulamentului, suplimentele la salariu includ: cumularea funcțiilor, eficacitatea muncii, calitatea muncii, premii unice și lunare, zile de sărbătoare și zile de odihnă, ajutor material etc.. Cuantumul retribuțiilor privind calitatea și eficacitatea muncii este stabilit prin ordinul directorului general al Societății, la propunerea membrilor comisiei din care fac parte și șefii secțiilor.
Cheltuielile de salarizare în anul 2011 au constituit 13838,5 mii lei, sau cu 1468,4 mii lei mai mult decît în anul 2010 (12370,1 mii lei).
În anii 2010-2011, cele mai semnificative retribuții au fost: salariul (4274,5 mii lei - în anul 2010, și 4305,7 mii lei - în anul 2011), eficacitatea muncii (2427,8 mii lei - în anul 2010, și 3166,9 mii lei - în anul 2011) și premiile (928,0 mii lei - în anul 2010, și 1356,5 mii lei - în anul 2011).
În perioada auditată, au fost calculate mai multe tipuri de retribuţii suplimentare (ajutoare materiale, suplimente şi sporuri la salariu), prevăzute în Regulament, însă acesta nu stabilește obiectivele măsurabile şi indicatorii ce urmează a fi obţinuţi, precum şi termenele de îndeplinire a lor, pentru fiecare salariat.
Reflectarea calculării retribuțiilor salariale la conturile de cheltuieli sau active este efectuată în dependență de secția unde activează angajatul, precum și de specificul muncii prestate.
Salariul de bază, modul şi condiţiile de salarizare a directorului general sînt stabilite de către Consiliul Societăţii şi fixate în contractul încheiat între Părţi.
În corespundere cu legislația în vigoare[105], salariile de funcţie ale conducătorilor întreprinderilor se calculează în cuantumul multiplu al salariului tarifar pentru categoria I de calificare a angajaţilor din unităţile cu autonomie financiară, stabilit de Guvern, ţinîndu-se cont de coeficientul de complexitate ramural, în dependenţă de numărul scriptic al angajaţilor întreprinderii.
Salariul minim tarifar pentru personalul angajat în cadrul Societăţii a fost aprobat, pentru anii 2010-2011, în sumă de 1100 lei.
Condiţiile şi cuantumul remunerării muncii (salariul funcției) pentru directorul general au fost stipulate în Contractele individuale de muncă, încheiate la 05.01.2004 şi, respectiv, la 30.05.2011.
Pînă la 30.05.2011, salariul de funcție al directorului a constituit 22,7 mii lei (coeficient tarifar 6,5), ulterior fiind de 47,5 mii lei (coeficient tarifar 8). Modificarea s-a efectuat în rezultatul majorării coeficientului tarifar de la 6,5 la 8 și stabilirii, în corespundere cu legislația în vigoare[106], a coeficientului de complexitate în transporturi aeriene (50%).
Cuantumul salariului directorului general al S.A. ,,Aeroport Catering” pentru anii 2010-2011 se prezintă în Tabelul nr.5.
Tabelul nr.5
(mii lei)
| Perioada | Conform contractului individual de munca | Recompense pentru rezultatele muncii, conform deciziilor Consiliului Societății | Total |
| 2010 | 339,8 | 68,2 | 408,0 |
| 2011 | 581,3 | 227,2 | 808,5 |
Sursă: Borderourile de calcul al salariului directorului general al S.A. ,,Aeroport Catering” pentru anii 2010-2011
Astfel, ținîndu-se cont de recompensele pentru rezultatele muncii în ansamblu pe an, premiile și ajutoarele materiale, salariul mediu lunar al directorului general, în anul 2010, a constituit 34,0 mii. lei, iar în anul 2011 – 57,1 mii lei.
Urmare verificării regularității calculării și achitării salariului directorului general pentru anul 2010, s-a constatat că acestea s-au efectuat ținîndu-se cont de Hotărîrea Guvernului nr.743 din 11.06.2002, care prevede că „Cuantumul lunar total al salariului conducătorilor întreprinderilor de stat şi celor cu capital majoritar de stat nu poate depăşi mărimea încincită a salariului mediu lunar, constituit în ansamblu pe unitatea condusă în perioada de la începutul anului pînă la luna gestionară. În cuantumul lunar total al salariului conducătorului pasibil limitării cu mărimea încincită a salariului mediu lunar pe unitatea condusă nu se includ recompensele pentru rezultatele muncii în ansamblu pe an, premiile acordate la datele jubiliare personale sau ale întreprinderii, la sărbătorile profesionale, precum şi ajutoarele materiale pentru tratament şi odihnă”.
Remunerarea muncii membrilor Consiliului Societății se efectuează fără o evaluare a gradului de participare și a aportului la ședințe prin prisma rezultativității activității Societății.
Potrivit art.50 alin.(3) lit.c) din Legea privind societățile pe acțiuni, AGA aprobă Regulamentul Consiliului Societăţii, alege membrii lui, stabileşte cuantumul retribuţiei muncii lor, remuneraţiilor anuale şi compensaţiilor, precum şi decide privind tragerea la răspundere sau eliberarea de răspundere a membrilor Consiliului Societăţii.
În perioada anilor 2010-2011, Adunarea generală a Societății a stabilit pentru reprezentantul statului și membrii Consiliului Societății, în condiţiile legislaţiei în vigoare[107], indemnizaţii lunare în mărime de pînă la trei salarii minime pe ţară, acestea constituind 1800 lei lunar. Concomitent, pentru membrii Consiliului, secretarul acestuia şi pentru membrii Comisiei de cenzori au fost achitate plăți anuale din profitul pe anul 2009 în sumă de 86,0 mii lei (11 persoane) și din profitul pe anul 2010 – de 160,0 mii lei (8 persoane).
Cuantumul retribuției muncii reprezentantului statului, membrilor Consiliului Societății și ai Comisiei de cenzori se prezintă în Tabelul nr.6.
Tabelul nr.6
(mii lei)
| Categorii | Indemnizaţii lunare | Plăți anuale din profit |
| 2010 | 2011 | 2010 | 2011 |
| Reprezentantul statului, membrii Consiliului Societății | 124,2 | 142,2 | 69,0 | 145,0 |
| Secretarul Consiliului Societății | 12,0 | 12,6 | 2,0 | 15,0 |
| Membrii Comisiei de cenzori | - | - | 15,0 | - |
| Total | 136,2 | 154,8 | 86,0 | 160,0 |
Sursă: Analiza contului 531.1,,Datorii privind retribuirea muncii” pe anii 2010-2011
Auditul menționează că, potrivit proceselor-verbale ale Consiliului Societății, din totalul şedinţelor convocate în anul 2010 (5 ședințe), la toate ședințele au participat doar 4 membri ai Consiliului (din 7), iar în anul 2011 (4 ședințe) - 6 membri.
Recomandări:
Directorului general al Societății:
4. Să stabilească în politica de contabilitate procedeul privind modul de contabilizare a cheltuielilor de producție, în funcție de particularitățile organizațional-tehnologice ale Societății.
5. Să asigure justificarea și stabilirea mărimii adaosului comercial aplicat la prețul de vînzare, prin reflectarea separată a cheltuielilor legate de fabricarea şi comercializarea producţiei.
Consiliului Societăţii:
6. Să aprobe structura organizatorică și normativele privind salarizarea lucrătorilor.
7. Să asigure elaborarea și aprobarea Regulamentului cu privire la evaluarea performanţelor angajaţilor Societății.
8. Să determine și să aprobe direcțiile prioritare de efectuare a cheltuielilor, în scopul evitării utilizării neeficiente a banilor.
Adunării generale a acționarilor:
9. Să efectueze departajarea cuantumului retribuţiei muncii membrilor Consiliului Societăţii în funcție de aportul fiecărui membru, determinat de prezența acestuia la ședințe și de nivelul de implicare în luarea deciziilor.
Cu privire la reprezentantul statului
Conform cadrului normativ[108], reprezentantul statului îşi exercită funcţiile în temeiul actului administrativ emis de autoritatea abilitată și este obligat să prezinte semestrial acesteia raportul privind îndeplinirea funcţiilor sale. Astfel, în anii 2010-2011, acţionarul a fost reprezentat de către șeful Direcţiei transport terestru a MTID, delegat în baza procurilor din 24.05.2010 şi din 10.05.2011.
Auditul relevă că reprezentantul statului, în calitatea sa de acționar, nu și-a exercitat întocmai funcțiile atribuite conform cadrului legal și nu a aprobat Planul de afaceri, care ar determina direcţiile prioritare ale activităţii Societăţii pentru anii 2010-2011.
Auditul menţionează că, în perioada auditată, reprezentantul statului a fost şi membru al Consiliului Societăţii.
Potrivit prevederilor legale[109], Consiliul Societății aprobă fondul sau normativele de retribuire a muncii salariaţilor Societăţii. Totodată, conform prevederilor statutare, stabilirea structurii organizaţional-economice a Societăţii este atribuţia exclusivă a Consiliului.
Auditul a remarcat că, în perioada supusă auditării, S.A. „Aeroport Catering” şi-a desfăşurat activitatea conform structurii organizaţionale şi statelor de personal aprobate doar de către directorul general al Societăţii (la 05.06.2010 şi la 31.12.2010). Astfel, în anii 2010-2011, Consiliul Societăţii nu și-a exercitat întocmai atribuțiile ce țin de aprobarea normativelor şi fondului de salarizare a lucrătorilor Societăţii.
La solicitarea Curţii de Conturi, adresată MTID, privind prezentarea documentelor ce ţin de delegarea împuternicirilor şi a rapoartelor privind îndeplinirea funcţiei de reprezentant al statului în Societate, acestea nu au fost prezentate.
Cu privire la controale şi audite
Controlul economico-financiar al activităţii S.A. ,,Aeroport Catering” este exercitat de către Comisia de cenzori şi Compania de audit independentă contractată şi confirmată de AGA.
Comisia de cenzori a S.A. ,,Aeroport Catering” activează în conformitate cu Regulamentul aprobat prin Hotărîrea AGA din 21.05.2004. Membrii Comisiei de cenzori au fost aleși pe un termen de 2 ani, cu o componenţă numerică de 3 persoane.
Pentru efectuarea auditului independent, în baza deciziei Consiliului Societăţii şi Hotărîrii AGA, a fost confirmată o firmă de audit. Auditul remarcă că se efectuează şi auditul extern de către organismul de certificare: Organizaţia Internaţională de Standardizare, care evaluează stadiul în care se află Societatea în raport cu standardele privind Sistemul de management al calităţii şi Sistemul de management al siguranţei alimentare.
În perioada anilor 2010-2011, activitatea de comerţ a S.A. ,,Aeroport Catering” a fost supusă controlului din partea statului de către Ministerul Finanţelor şi organele fiscale, precum şi de către colaboratorii Centrului pentru Combaterea Crimelor Economice şi Corupţiei. Scopul acestor controale a fost verificarea înregistrării corecte a circulaţiei mărfurilor şi serviciilor, precum și a respectării disciplinei de preţ la produsele de importanţă socială.
Supravegherea pieţei privind conformitatea produselor şi serviciilor cu cerinţele prescrise şi/sau declarate, inclusiv cu normele metrologice, respectarea cerinţei de indicare a preţurilor, precum şi a legislaţiei privind protecţia consumatorilor s-a efectuat de către Inspectoratul Principal de Stat pentru Supravegherea Pieţei, Metrologie şi Protecţia Consumatorilor.
IV.Concluzii generale de audit
Auditul a constatat, că evaluarea sistemului de management al S.A. „Aeroport Catering” cu principalul gen de activitate asigurarea cu alimentaţie la bordul aeronavelor care decolează din Aeroportul Internaţional Chişinău, precum și gestionarea patrimoniului public, în perioada auditată, sub toate aspectele semnificative, a fost efectuată legal şi regulamentar, cu excepţia efectelor posibile ale situațiilor ce țin de: majorarea eronată a activelor cu sume nesemnificative (58,8 mii lei); neasigurarea monitorizării executării în termeni a clauzelor contractuale de către beneficiarii de servicii; utilizarea contrar destinației a unei părți din capitalul de rezervă (86,2 mii lei); efectuarea unor cheltuieli nelegate de activitatea de bază a Societății (6,2 mil.lei).
Controlor superior de stat Tatiana Vozian
[1] M.O., 2008, nr.237-240, art.864.
[2] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012”.
[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[4] Hotărîrea Guvernului nr.351 din 23.03.2005 „Cu privire la aprobarea listelor bunurilor imobile proprietate publică a statului și la transmiterea unor bunuri imobile”.
[5] Legea nr.162-XVI din 09.07.2008 „Privind modificarea şi completarea articolului 24 din Legea nr.64-XII din 31 mai 1990 cu privire la Guvern”.
[6] Legea aviației civile nr.1237-XIII din 09.07.1997; Acordul multilateral privind tarifele de rută aeriană din 12.02.1981, ratificat prin Hotărîrea Parlamentului nr.726-XIV din 16.12.1999; Strategia de dezvoltare a aviației civile în perioada anilor 2007-2012, aprobată prin Hotărîrea Guvernului nr.987 din 30.08.2007; Regulamentul privind organizarea și funcționarea Ministerului Transporturilor și Infrastructurii Drumurilor, aprobat prin Hotărîrea Guvernului nr.695 din 18.11.2009 etc.
[7] Legea aviației civile nr. 1237-XIII din 09.07.1997; Legea nr.12-XVI din 03.02.2009 „Privind modificarea şi completarea unor acte legislative”; Legea nr.162-XVI din 09.07.2008 „Privind modificarea şi completarea articolului 24 din Legea nr.64-XII din 31 mai 1990 cu privire la Guvern”.
[8] Hotărîrea Guvernului nr.695 din 18.11.2009 „Cu privire la aprobarea Regulamentului, structurii şi efectivului-limită ale Ministerului Transporturilor şi Infrastructurii Drumurilor”.
[9] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[10] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012”.
[11] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[12] Hotărîrea Guvernului nr.1057 din 19.10.1998 „Privind măsurile ce ţin de asigurarea activităţii Administraţiei de Stat a Aviaţiei Civile” (în continuare – Hotărîrea Guvernului nr.1057 din 19.10.1998).
[13] Legea aviației civile nr.1237-XIII din 09.07.1997.
[14] Legea nr.12-XVI din 03.02.2009 „Privind modificarea şi completarea unor acte legislative”.
[15] Raportul de audit al Organizației Internaționale a Aviației Civile – Privind organizarea supravegherii sistemului intern de securitate a zborurilor în aviația civilă (03-11 noiembrie 2011); Raportul final al Agenției Europene pentru Securitate Aeronautică – Privind auditul asupra sistemului de standardizare în domeniul aviației civile (14-25 martie 2011).
[16] Hotărîrea Guvernului nr.254 din 09.03.2005 „Cu privire la aprobarea componenței nominale a Colegiului Administrației de Stat a Aviației Civile”.
[17] Legea cadastrului bunurilor imobile nr.1543-XIII din 25.02.1998 (cu modificările și completările ulterioare).
[18] Legea contabilității nr.113-XVI din 27.04.2007.
[19] Ordinul Ministerului Finanţelor nr.174 din 25.12.1997 „Cu privire la aprobarea şi punerea în aplicare a Standardelor Naţionale de Contabilitate şi Planului de conturi contabile al activităţii economico-financiare a întreprinderilor”.
[20] Hotărîrea Guvernului nr.670 din 09.06.2003 „Despre aprobarea Programului de măsuri privind implementarea noului sistem de evaluare a bunurilor imobile în scopul impozitării”.
[21] Legea privind calitatea în construcții nr.721-XIII din 02.02.1996 (cu modificările ulterioare).
[22] Codul funciar, adoptat prin Legea nr.828-XII din 25.12.1991 (cu modificările și completările ulterioare).
[23]Legea nr. 1308-XIII din 25.07.1997 „Privind preţul normativ şi modul de vînzare-cumpărare a pămîntului”.
*Țînînd cont de prevederile art.5 și art.6 din Legea aviației civile, precum și în temeiul Ordinului MTID nr.246 din 23.12.2011 „Cu privire la numirea în funcție a directorului interimar al Autorității Aeronautice Civile” și Ordinului Agenției Transporturi nr.11 din 20.11.2008 „Cu privire la transmiterea activelor și pasivelor, a mijloacelor fixe și a altor bunuri materiale și desemnarea comisiei de primire-predare a acestora” (cu modificările operate prin Ordinul MTID din 23.12.2011), recomandările auditului se adresează conducătorului, numit recent, al Autorității Aeronautice Civile și, după caz, Ministerului Transporturilor și Infrastructurii Drumurilor, în calitatea sa de fondator.
[24] Hotărîrea Curții de Conturi nr.58 din 25.06.2007 „Privind raportul asupra gestionării patrimoniului de stat de către unităţile economice din ramura aviaţiei în perioada anilor 2005-2006” (în continuare – Hotărîrea Curții de Conturi nr.58 din 25.06.2007).
[25] Legea privind achizițiile publice nr.96-XVI din 13.04.2007.
[26] Hotărîrea Guvernului nr.987 din 30.08.2007 „Cu privire la aprobarea Strategiei de dezvoltare a aviaţiei civile în perioada anilor 2007-2012”.
[27] Hotărîrea Curții de Conturi nr.32 din 25.05.2007 „Privind raportul asupra gestionării patrimoniului de stat de către Î.S. ,,Moldaeroservice” şi Î.S. ,,Aeroportul Internaţional Mărculeşti” pe perioada anilor 2005-2006”.
[28] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[29] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012”.
[30] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[31] Statutul Î.S.C.A. „Air Moldova”, aprobat prin Ordinul ministrului transporturilor și infrastructurii drumurilor nr.29 din 10.02.2010 ( în continuare – statutul).
[32] Legea nr.146-XIII din 16.06.1994 „Cu privire la întreprinderea de stat” ( în continuare – Legea nr.146-XIII din 16.06.1994).
[33] Art.13 alin.(6) din Legea nr.146-XIII din 16.06.1994.
[34] Art. 4 alin.(2) lit. a) din Legea nr.146-XIII din 16.06.1994.
[35] Art. 4 alin.(2) lit. b) din Legea nr.146-XIII din 16.06.1994.
[36] Hotărîrea Guvernului nr.102 din 30.01.2007 „Pentru aprobarea Regulamentului cu privire la modul de aplicare a facilităților fiscal stabilite în art. 103 alin.(1) pct.23) al Codului fiscal nr. 1163-XIII din 24 aprilie 1997 și art. 28 lit.q) al Legii 1380-XIII din 20 noiembrie 1997 cu privire la tariful vamal”.
[37]RAC-AOC 0035 ,,Condițiile pentru depunerea cererii de certificare”, aprobate de ASAC.
[38] Art.3 alin.(1) din Legea nr.146-XIII din 16.06.1994.
[39] Legea contabilității nr.113-XVI din 27.04.2007; Ordinul Ministerului Finanțelor nr.27 din 28.04.2004 ,,Cu privire la aprobarea și punerea în aplicare a Regulamentului privind inventarierea”.
[40] Art. 6 alin.(2) lit. b) din Legea nr.146-XIII din 16.06.1994 și pct. 5.2 al Statutului întreprinderii.
[41] Legea aviației civile nr.1237-XIII din 09.07.1997.
[42] Reglementările Aeronautice Civile RAC-AOC 0150 „Prelungirea termenului de valabilitate a Certificatului de operator aerian” aprobate de către ASAC.
[43] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[44] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012”.
[45] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[46] Art.6, art.7, art. 8 din Legea nr.146-XIII din 16.06.1994 ,,Cu privire la întreprinderea de stat” ( în continuare - Legea nr.146-XIII din 16.06.1994).
[47] Art.6 alin.(2) lit.f) și alin. (3) din Legea nr.146-XIII din 16.06.1994 .
[48] Pct.6 lit.d) din Regulamentul privind inventarierea, aprobat prin Ordinul Ministerului Finanţelor nr.27 din 28.04.2004.
[49] Hotărîrea Guvernului nr.351 din 23.03.2005 ,,Cu privire la aprobarea listelor bunurilor imobile proprietate publică a statului și la transmiterea unor bunuri imobile” (cu modificările ulterioare).
[50] Art. 24 din Legea nr.92-XVI din 05.04.2007 ,,Privind securitatea aeronautică”.
[51] Legea nr.92-XVI din 05.04.2007 ,,Privind securitatea aeronautică”.
[52] Art.17 alin. (4) din Legea contabilității nr.113-XVI din 27.04.2007 .
[53] Art. 10 alin. (6) din Legea nr. 108-XIII din 17.05.1994 ,,Privind frontiera de stat a Republicii Moldova”.
[54] Art.17 alin. (4) din Legea contabilității nr.113-XVI din 27.04.2007.
[55] Ordinul Ministerului Finanțelor nr. 27 din 28.04.2004 ,,Cu privire la aprobarea şi punerea în aplicare a Regulamentului privind inventarierea”.
[56] Art.6 alin.(2) lit.f) din Legea nr.146-XIII din 16.06.1994 .
[57] Art.6 alin.(2) lit.f) și alin.(3) din Legea nr.146-XIII din 16.06.1994.
[58] Legea aviației civile nr.1237-XIII din 09.07.1997; Strategia de dezvoltare a aviației civile în perioada anilor 2007-2012, aprobată prin Hotărîrea Guvernului nr. 987 din 30.08.2007; Regulamentul privind organizarea și funcționarea Ministerului Transporturilor și Infrastructurii Drumurilor, aprobat prin Hotărîrea Guvernului nr.695 din 18.11.2009 (în continuare – Regulamentul MTID) etc.
[59] Hotărîrea Guvernului nr.483 din 29.03.2008 ,,Pentru aprobarea Regulamentului cu privire la modul de dare în locaţiune a activelor neutilizate”.
[60] Hotărîrea Guvernului nr. 930 din 15.08.2006 ,,Privind Sala delegaţiilor oficiale a Întreprinderii de Stat “Aeroportul Internaţional Chişinău” ”.
[61]Hotărîrea Guvernului nr.164 din 26.02.2009 ”Cu privire la aprobarea Acordului direct privind finanţarea Aeroportului Internaţional Chişinău între Republica Moldova, Banca Europeană pentru Reconstrucţie şi Dezvoltare, Banca Europeană de Investiţii şi Î.S. “Aeroportul Internaţional Chişinău”, semnat la 18 decembrie 2008”.
[62] Hotărîrea Guvernului nr.165 din 09.03.2010 ,,Cu privire la cuantumul minim garantat al salariului în sectorul real” și Convenția Colectivă - nivel naţional nr. 9 din 28.01.2010.
[63] Pct.11 lit. i) al Regulamentului Consiliului de administrație al Î.S. ,,AIC”.
[64] Codul muncii al Republicii Moldova aprobat prin Legea nr.154 din 28.03.2003; Legea salarizării nr.847-XV din 14.02.2002; Hotărârea Guvernului nr.743 din 11.06.2002 „Cu privire la salarizarea angajaţilor din unităţile cu autonomie financiară” (cu modificările și completările ulterioare).
[65] Contractul colectiv de muncă al Î.S. ,,AIC” pentru anii 2007-2009, înregistrat la Inspectoratul teritorial de muncă la 13.03.2007.
[66] Pct.13 din Hotărîrea Guvernului nr.743 din 11.06.2002 „Cu privire la salarizarea angajaţilor din unităţile cu autonomie financiară” (cu modificările și completările ulterioare).
[67] Pct.12 din Hotărîrea Guvernului nr.743 din 11.06.2002 „Cu privire la salarizarea angajaţilor din unităţile cu autonomie financiară” (cu modificările și completările ulterioare).
[68] Codul muncii al Republicii Moldova, aprobat prin Legea nr.154-XV din 28.03.2003.
[69] Legea salarizării nr.847-XV din 14.02.2002; Hotărârea Guvernului nr. 985 din 27.09.2000 „Pentru aprobarea Regulamentului cu privire la salarizarea conducătorilor întreprinderilor de stat, întreprinderilor cu capital majoritar de stat şi a celor monopoliste indicate de Guvern”.
[70] Hotărîrea Guvernului nr. 836 din 24.06.2002 ,,Pentru aprobarea Regulamentului cu privire la delegarea salariaţilor întreprinderilor, instituţiilor şi organizaţiilor din Republica Moldova”.
[71] Art.24 din Legea salarizării nr.847-XV din 4 februarie 2002.
[72] Art.111 din Codul muncii, aprobat prin Legea nr.154-XV din 28.03.2003.
[73] Hotărîrea Curții de Conturi nr.58 din 26.06.2007 „Privind raportul asupra gestionării patrimoniului de stat de către unitățile economice din ramura aviației în perioada anilor 2005-2006”.
[74] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[75] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012”.
[76] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[77] Hotărîrea Guvernului nr.3 din 12.01.1994 ”Cu privire la înființarea întreprinderii de stat pentru utilizarea spațiului aerian și dirijarea traficului aerian ”MoldATSA”.
[78] Hotărîrea Guvernului nr.582 din 17.08.1995 ”Cu privire la reglementarea monopolurilor”.
[79] Legea aviației civile nr.1237-XIII din 09.07.1997; Legea cu privire la întreprinderea de stat nr.146-XIII din 16.06.1994; Legea cu privire la antreprenoriat și întreprinderi nr.845-XIIdin 03.01.1992 etc.
[80] Legea contabilității nr.113-XVI din 27.04.2007; art.5 din Legea cadastrului bunurilor imobile nr. 1543-XIII din 25.02.1998; SNC nr. 16 "Contabilitatea activelor materiale pe termen lung" (aprobate prin Ordinul ministrului finanțelor nr.174 din 25.12.1997 ”Cu privire la aprobarea şi punerea în aplicare a Standardelor Naţionale de Contabilitate şi Planului de conturi contabile al activităţii economico-financiare a întreprinderilor”).
[81]Hotărîrea nr. 58 din 25 iunie 2007 ”Privind raportul asupra gestionării patrimoniului de stat de către unităţile economice din ramura aviaţiei în perioada anilor 2005-2006”.
[82] Codul fiscal, aprobat prin Legea nr.1163 din 24.07.1997 (art. 71, art.91) .
[83] Procesul - verbal de consultanță cu experți externi în domeniu din 19.01.2012.
[84] Art.71 din Codul fiscal prevede veniturile nerezidentului care se supun impozitării în Republica Moldova, iar art.91 din aceeași lege stabilește reţinerile din veniturile nerezidentului, un impozit din suma plăţilor în mărime de 15%.
[85] Legea aviației civile nr.1237- XIII din 09.07.1997; Acordul multilateral privind tarifele de rută aeriană din 12.02.1981, ratificat prin Hotărîrea Parlamentului nr. 726-XIV din 16.12.1999 ; Strategia de dezvoltare a aviației civile în perioada anilor 2007-2012, aprobată prin Hotărîrea Guvernului nr. 987 din 30.08.2007; Regulamentul MTID ,aprobat prin Hotărîrea Guvernului nr.695 din 18.11.2009 (în continuare – Regulamentul MTID) etc..
[86] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[87] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2012’’.
[88] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[89] Legea nr. 1134-XIV din 02.04.1997 „Privind societăţile pe acţiuni”; Legea nr. 845-XII din 03.01.1992 „Cu privire la antreprenoriat şi întreprinderi”; Legea nr.1265-XIV din 05.10.2000 „Cu privire la înregistrarea de stat a întreprinderilor şi organizaţiilor”.
[90] Legea contabilităţii nr. 113-XVI din 27.04 2007.
[91] Hotărîrea Guvernului nr.695 din 18.11.2009 ,,Cu privire la aprobarea Regulamentului, structurii şi efectivului-limită ale Ministerului Transporturilor şi Infrastructurii Drumurilor”.
[92] Hotărîrea Guvernului nr.165 din 09.03.2010 „Cu privire la cuantumul minim garantat al salariului în sectorul real”(în continuare - Hotărîrea Guvernului nr.165 din 09.03.2010).
[93]Codul muncii al Republicii Moldova, aprobat prin Legea nr. 154-XV din 28.03.2003 (în continuare- Codul muncii).
[94] Legea salarizării nr. 847-XV din 14.02.02 (în continuare- Legea salarizării).
[95] Hotărîrea Guvernului nr. 743 din 11.06.2002 „Cu privire la salarizarea angajaţilor din unităţile cu autonomie financiară”.
[96] Legea salarizării nr.847-XV din 17.02.2002; Hotărîrea Guvernului nr.109 din 02.02.1999 ”Cu privire la reprezentarea statului în societăţile economice”.
[97] Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
[98] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2012”.
[99] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[100] Legea nr.1134-XIII din 02.04.1997 ,,Privind societăţile pe acţiuni” (cu modificările ulterioare; în continuare – Legea privind societățile pe acțiuni).
[101] Hotărîrea Guvernului nr.945 din 20.08.2007,,Cu privire la măsurile de realizare a Legii nr.121-XVI din 4 mai 2007 privind administrarea şi deetatizarea proprietăţii publice” (Anexa nr.2, poziția 229).
[102] Legea contabilităţii nr. 113-XVI din 27.04 2007 (în continuare – Legea contabilităţii).
[103] Regulamentul cu privire la modul de confirmare a donaţiilor pentru scopuri filantropice şi/sau de sponsorizare, aprobat prin Hotărîrea Guvernului nr.489 din 04.05.1998.
[104] Hotărîrea Guvernului nr. 1209 din 08.11.2007 ,,Cu privire la prestarea serviciilor de alimentaţie publică”.
[105] Regulamentul cu privire la salarizarea conducătorilor întreprinderilor de stat, întreprinderilor cu capital majoritar de stat şi ai celor monopoliste, indicate de Guvern, aprobat prin Hotărîrea Guvernului nr.985 din 27.09.2000, abrogat la 10.12.2010, prin Hotărîrea Guvernului nr.1105 din 06.12.2010.
[106] Anexa nr.3 la Hotărîrea Guvernului nr. 743 din 11.06.2002.
[107] Legea privind societățile pe acțiuni; Hotărîrea Guvernului nr.109 din 02.02.1999 „Cu privire la reprezentarea statului în societăţile economice”, abrogată la 12.11.2010, prin Hotărîrea Guvernului nr.1053 din 11.11.2010.
[108] Regulamentul cu privire la reprezentarea statului în societăţile comerciale, aprobat prin Hotărîrea Guvernului nr. 109 din 02.02.1999, abrogat la 12.11.2010, prin Hotărîrea Guvernului nr. 1053 din 11.11.2010.
[109] Art.65 alin. (2) lit. j) din Legea privind societățile pe acțiuni.