1. Se aprobă Raportul de activitate a Curţii de Conturi pe anul 2010 şi se prezintă Parlamentului Republicii Moldova.
2. Prezenta Hotărîre şi Raportul de activitate a Curţii de Conturi pe anul 2010 se publică în Monitorul Oficial al Republicii Moldova.
Nr. 67. Chişinău, 7 octombrie 2011.
Aprobat prin Hotărîrea Curţii de Conturi nr. 67din7octombrie 2011
RAPORTUL de activitate a Curţii de Conturi pe anul 2010
Introducere
Pornind de la misiunea de a efectua audite independente, credibile, transparente și profesionale asupra administrării resurselor financiare și patrimoniului public, în scopul promovării standardelor înalte de management financiar în beneficiul cetățenilor Republicii Moldova, pe parcursul anului 2010, Curtea de Conturi si-a desfășurat activitatea în contextul asigurării continuității tuturor reformelor inițiate în scopul dezvoltării strategice și întru implementarea și aplicarea Legii Curții de Conturi nr. 261-XVI din 05.12.2008.
Progresele și succesele obținute în activitatea de bază, precum și în cele patru domenii strategice (consolidarea instituţională; asigurarea profesionalismului; dezvoltarea personalului; obţinerea unui impact mai mare al activităţii) s-au datorat atît abnegației și muncii depuse de către conducerea și angajații Curții de Conturi, cît și asistenţei celor doi parteneri de dezvoltare – Banca Mondială şi Oficiul Naţional de Audit al Suediei (ONAS).
Anul 2010, fiind marcat și de noile schimbări de cadre care au avut loc ca rezultat al aprobării noii structuri organizatorice, a fost unul plin de provocări, dar și de rezultate bune obținute. Astfel, Curtea de Conturi pentru prima dată a efectuat auditul rapoartelor Guvernului privind executarea din exercițiul bugetar expirat 2009 a: bugetului de stat, bugetului asigurărilor sociale de stat și fondurilor asigurării obligatorii de asistență medicală, exprimîndu-se, prin concluzie generală sau prin opinie de audit.
În anul 2010, personalul cu atribuții de audit al Curții de Conturi, a verificat, pentru exercițiul bugetar al anului 2009, un număr de 157 de entităţi, la care a realizat 42 de misiuni de audit, fiind aprobate 49 de rapoarte de audit, din care 18 sînt rapoarte de audit al regularităţii, 5 - rapoarte de audit al performanţei, 2 - rapoarte de audit TI și 24 - rapoarte pentru alte tipuri de audit.
Constatările și concluziile Curții de Conturi rezultate în urma acestor acțiuni de verificare vor fi prezentate în Raportul public pe anul 2010.
Pentru asigurarea calității misiunilor de audit, au fost actualizate și armonizate actele normative interne privind: elaborarea, modificarea și urmărirea realizării Programului de activitate, principalii indicatori ai activității de audit, managementul resurselor umane, comunicarea internă, instruirea și dezvoltarea profesională, Comisia de disciplină etc., iar întru asigurarea cadrului normativ-metodologic, au fost elaborate şi aprobate: Manualul de audit al TI; Manualul de audit al regularității; Ghidul cu privire la auditul veniturilor de stat; Ghidul cu privire la procesul de planificare strategică a auditelor performanței.
Anul 2010 a fost unul rezultativ și de cotitură din punct de vedere al dezvoltării și avansării spre bunele practici și standarde de audit.
Au fost făcuți pași concreți în consolidarea instituțională a Curții de Conturi și în dezvoltarea capacității de tehnologii informaționale.
Ca urmare instituția a fost dotată cu echipament TI și au fost elaborate programe informatice pentru 4 subsisteme (,,Documentarea și managementul procesului de audit”, ,,Managementul resurselor umane”, ,,Sistemul integrat de evidență a timpului de lucru și de calculare a costurilor”, ,,Analiza datelor”).
Pe parcursul anului 2010, Curtea de Conturi a continuat să-şi mediatizeze atît activităţile de bază curente, cît şi mersul realizării reformei sale de consolidare instituţională, promovînd o politică deschisă de comunicare cu societatea şi factorii interesaţi. Hotărîrile Curţii de Conturi pe marginea rezultatelor auditelor au fost plasate pe pagina web a Curţii de Conturi, au fost publicate în Monitorul Oficial și au fost remise atît entităților auditate, cît și organelor ierarhic superioare.
Participarea reprezentanților mass-media la ședințele Curții de Conturi, conferințele de presă organizate, precum și invitarea responsabililor de audite pentru participare în emisiunile televizate au contribuit la promovarea transparenţei şi responsabilităţii şi, respectiv, la consolidarea încrederii societăţii în activitatea desfășurată de către Curtea de Conturi.
Prezentul Raport cuprinde informații privind mandatul, competența, atribuțiile și rezultatele activității desfășurate pentru îndeplinirea acestora, resursele umane și financiare, activitatea internațională, perspectivele și provocările, transpunînd în practică principiul 2 din Standardul INTOSAI ISSAI 21 referitor la transparență și responsabilitate, potrivit căruia, ,,instituțiile supreme de audit își fac publice mandatul, responsabilitățile, misiunea, strategia și relațiile cu diferite părți interesate, inclusiv cu Parlamentul și executivul”.
1. Mandatul, competența și atribuțiile
Curtea de Conturi a Republicii Moldova este unica autoritate publică a statului care exercită controlul asupra formării, administrării şi întrebuinţării resurselor financiare publice şi administrării patrimoniului public prin realizarea auditului extern în sectorul public.
Curtea de Conturi, dispunînd de independenţă organizaţională, funcţională, operaţională şi financiară nu poate fi direcţionată sau controlată de nici o persoană fizică sau juridică.
Curtea de Conturi prezintă anual Parlamentului raportul asupra administrării şi întrebuinţării resurselor financiare publice şi patrimoniului public, precum şi pune la dispoziţia autorităţilor şi instituţiilor publice şi a cetăţenilor rapoarte de audit privind utilizarea şi administrarea performantă a banului public, în condiţii de economicitate, eficienţă şi eficacitate.
Curtea de Conturi îşi desfăşoară activitatea independent, aceasta realizîndu-se prin proceduri de audit public extern, prevăzute în standardele proprii de audit, elaborate în conformitate cu standardele internaţionale de audit.
În urma exercitării prerogativelor statuate prin Constituţie şi Legea Curţii de Conturi, Curtea de Conturi:
• Adoptă hotărîri asupra rapoartelor de audit şi actelor interne. Hotărîrile Curţii de Conturi asupra rapoartelor de audit sînt oficiale şi executorii pentru toate autorităţile publice şi pentru toate persoanele juridice şi fizice.
• Conlucrează cu autorităţile, instituţiile publice, inclusiv cu organele de drept, în rezolvarea problemelor comune, conducîndu-se de principiile legalităţii şi neadmiterii imixtiunii în activitatea lor, precum şi cooperează, în limitele competenţei sale, cu instituţiile supreme de audit din alte ţări şi cu organizaţii şi instituţii internaţionale din domeniul său de activitate.
• Decide în mod independent asupra programului său de activitate, precum şi asupra modului de executare a acestuia, Programul activităţii de audit a Curţii de Conturi fiind planificat pe un an şi/sau pe trei ani.
• Efectuează unele acţiuni de audit la solicitarea Parlamentului sau fracţiunilor parlamentare, o dată în semestru.
• Efectuează controlul asupra administrării şi întrebuinţării resurselor financiare publice şi a patrimoniului public prin auditul regularităţii, auditul performanţei şi prin alte tipuri de audit.
• Efectuează anual, în mod obligatoriu, auditul rapoartelor Guvernului privind executarea din exerciţiul bugetar expirat a bugetului de stat, a bugetului asigurărilor sociale de stat, a fondurilor asigurării obligatorii de asistenţă medicală.
În exercitarea atribuţiilor sale, Curtea de Conturi auditează următoarele domenii:
• formarea şi utilizarea resurselor bugetului de stat, ale bugetului asigurărilor sociale de stat, ale bugetelor unităţilor administrativ-teritoriale, ale fondurilor asigurării obligatorii de asistenţă medicală, inclusiv:
• formarea şi gestionarea datoriei publice, respectarea garanţiilor guvernamentale pentru creditele interne şi externe;
• utilizarea de către instituţiile publice a granturilor şi finanţelor alocate de donatorii externi pentru realizarea programelor la care participă Republica Moldova;
• utilizarea alocaţiilor bugetare pentru investiţii, a subvenţiilor şi altor forme de asistenţă financiară din partea statului;
• administrarea şi gestionarea patrimoniului public;
• procesul de privatizare a patrimoniului statului şi de asigurare a activităţii de postprivatizare;
• administrarea şi utilizarea resurselor naturale;
• ţinerea evidenţei contabile şi raportarea financiară;
• activitatea altor organe de control/audit financiar public, precum şi a sistemelor de control intern;
• alte domenii de activitate raportate, prin legi organice, la competenţa Curţii de Conturi.
Curtea de Conturi poate să auditeze utilizarea resurselor alocate de Uniunea Europeană, de partenerii de dezvoltare şi de alţi donatori ale căror resurse au fost incluse în bugetul de stat sau în bugetele unităţilor administrativ-teritoriale.
În exercitarea atribuţiilor sale, Curtea de Conturi auditează următoarele entităţi:
• autorităţile administraţiei publice centrale şi locale, alte autorităţi publice;
• instituţiile şi organizaţiile finanţate din bugetul public naţional;
• agenţii economici al căror capital social este de stat în întregime sau în al căror capital social cota statului este mai mare de 50%;
• alte entităţi, în conformitate cu legislaţia.
Prin realizarea activităţii de audit public extern, Curtea de Conturi urmăreşte, în principal:
• atestarea situaţiei financiare a entităţii auditate responsabile, care include examinarea şi evaluarea rapoartelor financiare şi exprimarea opiniilor referitor la aceste rapoarte financiare;
• atestarea situaţiilor financiare ale administrării mijloacelor publice în ansamblu;
• auditul sistemelor şi tranzacţiilor financiare, inclusiv evaluarea conformităţii cu statutul şi cu regulamentele aplicabile;
• auditul situaţiei privind controlul intern şi funcţiile auditului intern;
• raportarea altor situaţii apărute ce au tangenţă cu auditul pe care Curtea de Conturi le consideră oportune;
• evaluarea independentă a activităţii entităţii auditate şi/sau a unui program pe baza principiilor de economicitate, eficienţă şi eficacitate.
2. Obiectivele Curţii de Conturi
Obiectivele strategice:
Consolidarea instituţională – dezvoltarea instituţiei în una puternică şi independentă conform celor mai bune practici ale Uniunii Europene şi standardelor INTOSAI, cu resurse adecvate pentru realizarea scopurilor definite.
Asigurarea profesionalismului – elaborarea şi implementarea progresivă a standardelor şi normelor internaţionale privind auditul în sectorul public.
Dezvoltarea personalului – aplicarea practicilor avansate de management al resurselor umane în vederea unei mai bune recrutări, menţineri şi motivări a personalului.
Obţinerea unui impact mai mare – cooperarea cu alte instituţii pentru a asigura un impact real şi de durată asupra gestionării finanţelor publice.
Obiective generale:
• Evaluarea regularităţii, legalităţii, conformităţii, economicităţii, eficienţei şi eficacităţii gestionării resurselor financiare publice şi a patrimoniului public.
• Promovarea standardelor recunoscute internaţional, privind transparenţa şi responsabilitatea în domeniul managementului finanţelor publice.
• Asigurarea transparenţei prin informarea autorităţilor publice responsabile şi publicului despre planurile sale strategice şi anuale, despre constatările şi recomandările sale.
• Certificarea personalului cu atribuţii de audit public.
Obiective specifice:
• Furnizarea către Parlament a unei informaţii reale şi independente despre respectarea legilor în legătură cu resursele materiale şi băneşti ale statului şi dacă banii publici au fost alocaţi, utilizaţi şi, respectiv, cheltuiţi economic, eficient şi eficace.
• Sprijinirea proceselor de reformă în domeniul activităţilor economico-sociale şi managementului finanţelor publice, cu acordarea asistenţei (prin cerinţe şi recomandări oportune) menite să sporească responsabilitatea executorilor de buget şi să îmbunătăţească modul de utilizare a banilor publici.
• Dezvoltarea şi generalizarea bunelor practici de audit, în special în domeniul auditului regularităţii, auditului performanţei şi altor tipuri de audit (TI).
• Asigurarea unui nivel înalt de calitate şi profesionalism în desfăşurarea activităţii de audit public extern, precum şi perfecţionarea profesională.
• Creşterea impactului rapoartelor Curţii de Conturi asupra entităţilor supuse auditului, în scopul îmbunătăţirii generale a managementului finanţelor publice.
• Punerea în aplicare a unor politici eficace şi dinamice privind resursele umane.
• Exercitarea atribuţiilor şi competenţelor legale de audit, prin realizarea: auditelor obligatorii ale bugetului de stat, bugetului asigurărilor sociale de stat, fondurilor asigurării obligatorii de asistenţă medicală, cu emiterea opiniilor de audit în conformitate cu standardele internaţionale de audit; extinderea ariei de acoperire a auditului executorilor primari de buget.
3. Organizarea instituțională
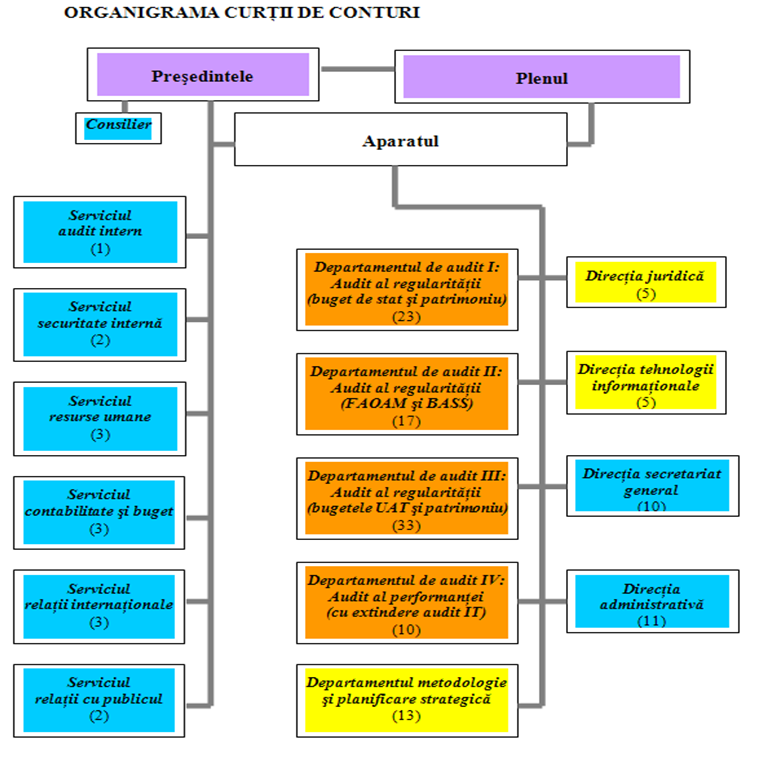
Curtea de Conturi este constituită din conducere, Plen şi aparat.
Conducerea Curţii de Conturi se exercită de Preşedintele Curţii de Conturi. În cazul absenţei Preşedintelui, atribuţiile acestuia sînt exercitate de vicepreşedintele Curţii de Conturi.
Plenul Curţii de Conturi este organ colegial, alcătuit din 7 membri, inclusiv Preşedintele şi vicepreşedintele Curţii de Conturi.
Aparatul se constituie din 5 departamente: din care 4 departamente de audit și un departament de metodologie și planificare strategică, 4 direcții de suport (juridică; tehnologii informaționale; secretariat general; administrativă) și 6 servicii subordonate direct Președintelui (audit intern; securitate internă; resurse umane; contabilitate și buget; relații internaționale; relații cu publicul), atribuţiile şi răspunderile cărora sînt stabilite în conformitate cu legislaţia în vigoare prin Regulamentele fiecărei subdiviziuni structurale, aprobate de Preşedintele Curţii de Conturi. Funcţionarea aparatului Curţii de Conturi este asigurată de şeful aparatului prin îndrumarea, coordonarea şi controlul tuturor activităţilor desfăşurate de către subdiviziunile Curţii de Conturi.
Departamentele din cadrul Curţii de Conturi sînt conduse de către directori de departamente, aceştia fiind numiţi în funcţie prin Hotărîrea Plenului Curţii de Conturi. Activitatea departamentelor este patronată de cîte un membru al Curţii de Conturi.
4. Principalele rezultate ale activității
4.1. Activitatea instituţională
Activitatea Plenului Curţii de Conturi
Pe parcursul anului calendaristic 2010, Plenul Curţii de Conturi s-a întrunit în 74 de ședințe publice, din care: 42 de examinare a rezultatelor auditelor şi 32 - de aprobare a actelor interne, (privind: comunicarea internă, ordinea internă, instruirea și dezvoltarea profesională, asistența metodologică a auditelor, principalii indicatori ai activității de audit și de monitorizare a executării cerințelor și implementării recomandărilor, planificarea strategică a auditelor performanței, managementul resurselor umane, elaborarea, modificarea și urmărirea realizării Programului activității de audit, auditul veniturilor de stat, auditul tehnologiilor informaționale, auditul regularității).
Relaţiile publice
În cadrul Curţii de Conturi relaţiile publice sînt un segment nou, creat pentru a dezvolta şi a eficientiza procesul de comunicare instituţională atît pe plan intern, cît şi pe plan extern.
Cît priveşte comunicarea internă, Curtea de Conturi a elaborat, cu ajutorul experţilor străini, o Strategie de comunicare internă, implementarea căreia a fost intercalată cu Strategia de instruire și dezvoltare profesională, astfel încercînd să sporească gradul de consolidare a echipei. Ca scop propus în cadrul strategiei, a fost elaborat Buletinul informativ, cu periodicitate săptămînală, care include informaţii din viaţa internă a instituţiei.
Pe plan extern, în afară de tradiţionalul Buletin Informativ, s-a aplicat o politică de deschidere faţă de instituţiile media interesate. Astfel au fost stabilite parteneriate cu posturi TV, media tipărită, nu doar prin transmiterea comunicatelor de presă, ci şi prin prezenţă în cadrul şedinţelor.
În perioada anului 2010, au fost desfășurate activităţi de informare, de promovare a instituţiei şi de monitorizare a apariţiei acesteia în presă.
Concomitent, angajaţii Curţii au manifestat deschidere în dialog cu jurnaliştii, participînd la diverse emisiuni radio şi TV, la posturi precum: Publika TV, Jurnal TV, Vocea Basarabiei.
În urma monitorizării apariţiei Curţii de Conturi în mass-media pe durata anului 2010, s-au identificat 168 de materiale date publicității în: Timpul, Jurnal de Chişinău, Ştirea Zilei, Unimedia, Politik.md, InfoPrimNeo, Moldpress, PublikaTV, Moldova 1, ProTV, BasaPress, Infotag, Dreptul, TVC 21, NIT, Prime, Vocea Basarabiei etc.
Totodată, a fost organizată o conferinţă de presă de anvergură, la care au participat 20 de instituţii mass-media şi care a avut un impact pozitiv asupra imaginii Curţii de Conturi.
Pe parcursul anului 2010, Curtea de Conturi a fost deschisă spre cooperare cu societatea civilă, fapt demonstrat de relaţionarea frecventă cu jurnaliştii. De asemenea, a fost organizată o masă rotundă cu genericul „Situaţia alarmantă în gestionarea deşeurilor menajere solide”, la care au participat instituţiile publice responsabile de acest sector, precum şi ONG de profil.
Managementul financiar şi controlul
Curtea de Conturi, ca instituție care veghează asupra bunei guvernări, inclusiv asupra bunei gestiuni a mijloacelor financiare publice, promovînd implementarea Controlului Financiar Public Intern (CFPI) în cadrul autorităților publice, implementează componentele acestuia în activitatea Curții de Conturi. Astfel, prin Ordinul Președintelui Curții de Conturi, a fost creat Grupul de lucru și întocmit Planul de acțiuni pentru implementarea sistemului de management financiar și control, fiind identificate 52 de procese și descrise cu reprezentare grafică 15 procese. Urmează în continuare identificarea riscurilor în cazul proceselor identificate și stabilirea procedurilor de control intern pentru fiecare proces operațional.
Pe parcursul anului 2010, Serviciul audit intern a realizat 4 misiuni de audit intern pentru evaluarea proceselor operaționale, cum ar fi: evaluarea proceselor de gestionare și securitate a sediului Curții de Conturi; evaluarea procesului de recrutare a personalului Curții de Conturi; implementarea recomandărilor de audit de către entitățile auditate; elaborarea raportului anual; urmare acestora fiind formulate concluziile și recomandările respective.
Direcția juridică
În anul 2010, angajații Direcției juridice au reprezentat interesele Curții de Conturi în instanțele de judecată în 18 litigii, din care: 12 litigii în contencios administrativ, 4 litigii în calitate de intervenient accesoriu şi 2 litigii de muncă. De menționat faptul că, pe parcursul anului 2010, pe marginea litigiilor, nici o decizie judecătorească definitivă și irevocabilă nu a fost adoptată contra intereselor Curții de Conturi.
Sesizarea organelor de drept Curtea de Conturi, în conformitate cu legea, sesizează organele de drept despre depistarea încălcărilor a căror constatare și examinare țin de competența acestora.
Pe parcursul anului 2010, Curtea de Conturi pe un șir de fapte depistate în cadrul auditelor, care au afectat bugetul de stat și integritatea patrimoniului public de zeci de milioane de lei, a remis 15 materiale organelor de drept, în urma examinării acestora fiind pornite 26 de cauze penale şi emise 3 ordonanţe de neîncepere a urmăririi penale. Situațiile, precum si reacția organelor de drept sînt expuse detaliat în Anexa nr. 3 la prezentul raport.
Avizarea unor proiecte de acte legislative şi normative
Potrivit competenţelor atribuite prin lege, Curtea de Conturi a analizat proiecte de acte legislative şi normative şi a emis atît avize pozitive, cît și negative, cele mai importante fiind următoarele:
• aviz pozitiv la proiectul hotărîrii Guvernului privind modificarea și completarea Regulamentului cu privire la activitatea grupului de lucru pentru achiziții;
• aviz pozitiv la proiectul Legii privind controlul financiar public intern;
• aviz pozitiv la proiectul de lege pentru modificarea și completarea unor acte legislative aferente politicii bugetare pe anul 2011;
• aviz la proiectul Legii privind reglementarea controalelor;
• aviz la proiectul Legii cu privire la principiile, modul de organizare și desfășurare a controlului de stat;
• aviz pozitiv la proiectul prin care se propune completarea Hotărîrii Guvernului nr.201 din 11.03.2009 ,,Cu privire la funcția publică și statutul funcționarului public”, cu Anexa nr.9 (Regulamentul-cadru al subdiviziunii resurse umane din autoritatea publică).
4.2. Activitatea de audit
Potrivit Programului activităţii de audit a Curţii de Conturi pe anul 2010, în perioada de referinţă, s-au desfăşurat: 42 de misiuni de audit la 157 de entităţi (din care, 29 de autorităţi publice centrale; 37 de autorităţi publice locale; 73 de instituţii subordonate; 18 agenţi economici (Întreprinderi de Stat, Societăți pe Acțiuni). Din numărul total al rapoartelor de audit aprobate: 18 sînt rapoarte de audit al regularităţii, 5 - rapoarte de audit al performanţei, 2 - rapoarte de audit TI 24 - rapoarte pentru alte tipuri de audit.
Conform Matricelor de politici ale Guvernului, au fost efectuate:
• Auditul performanţei în domeniul asistenţei medicale primare
• Auditul performanţei în sistemul asistenţei sociale
• Auditul Fondului Ecologic Naţional
• Auditul gestionării patrimoniului public de către Î.M. „Gospodăria de Alimentare cu Apă şi Canalizare Nisporeni” pe anul 2009
• Auditul gestionării patrimoniului public de către Î.M. „Apă-canal Edineţ” pe anul 2009.
Au fost realizate 2 audite ale tehnologiilor informaţionale:
• Auditul-pilot al tehnologiilor informaţionale la Casa Naţională de Asigurări Sociale
• Auditul Sistemului Informaţional „Managementul şi Analiza Financiară a Datoriei Publice” implementat la Ministerul Finanţelor.
Domeniile supuse auditului:
Ocrotirea sănătăţii
Asigurarea şi asistenţa socială
Ordinea publică
Justiția
Menținerea ordinii publice și securitatea națională
Investiţiile capitale
Comunicaţiile şi tehnologiile informaţionale
Agricultura, gospodăria silvică, gospodăria piscicolă şi gospodăria apelor
Protecţia mediului înconjurător și hidrometeorologia
Cultura, arta, sportul şi activităţile pentru tineret
Datoria publică a statului
Administrarea fiscală
Gestionarea patrimoniului public
Bugetele autorităţilor administrativ-teritoriale
Cele mai semnificative abateri constatate:
organizarea achiziţiilor publice cu nerespectarea normelor legale, în special, achiziţionarea şi înregistrarea contractelor de achiziţii publice în sume ce depăşesc limitele bugetare aprobate;
efectuarea de cheltuieli neregulamentare;
utilizarea mijloacelor bugetare contrar destinaţiilor aprobate;
utilizarea neconformă a mijloacelor bugetare pentru investiţii, reparaţii curente şi capitale, inclusiv prin nerespectarea prevederilor legale privind expertizarea şi elaborarea documentaţiei de proiect, achiziţionarea lucrărilor în lipsa documentaţiei de proiect şi a devizului general de cheltuieli, majorarea nejustificată a valorii lucrărilor, imposibilitatea, în unele cazuri, a determinării veridicităţii situaţiei privind decontările cu antreprenorul, precum şi nefinalizarea lucrărilor în termenele prevăzute de clauzele contractuale;
neasigurarea plenitudinii acumulării unor venituri la bugetul de stat, condiţionată în special de:
- nerespectarea de către agenţii economici a obligaţiunilor prevăzute în actele normative privind executarea veniturilor în aspect bugetar;
- reducerea bazei impozabile, inclusiv prin majorarea scutirilor şi restituirilor;
- manevrarea unor agenţi economici cu venitul, prin eschivarea de la plata impozitelor, implicarea în pseudoactivităţi, comiterea evaziunilor fiscale;
- managementul neadecvat din partea unor organe cu atribuţii de administrare fiscală;
gestionarea neconformă a patrimoniului public, condiţionată în special de:
- nereflectarea în evidenţa contabilă a valorii reale a patrimoniului gestionat;
- efectuarea formală a inventarierii acestuia;
- neînregistrarea drepturilor asupra tuturor bunurilor imobile;
- nerespectarea reglementărilor în vigoare la transmiterea activelor din subordinea unei entități în subordinea alteia etc.
În rezultatul activităţilor de audit realizate, Curtea de Conturi a adoptat 42 de hotărîri privind aprobarea a 49 de rapoarte de audit. Lista hotărîrilor adoptate de către Curtea de Conturi asupra rapoartelor de audit şi entităţilor supuse auditului, corespunzător misiunilor de audit, sînt expuse în Anexa nr. 1 la prezentul raport.
Opiniile exprimate de către auditorii Curţii de Conturi
În rezultatul misiunilor de audit efectuate, auditorii Curţii de Conturi au exprimat:
• 19 concluzii generale
• 12 opinii cu rezerve privind regularitatea
• 10 opinii cu rezerve privind situațiile financiare
• 3 opinii fără rezerve privind regularitatea
• 2 opinii fără rezerve privind situațiile financiare
• 7 opinii contrare privind regularitatea
• 10 opinii contrare privind situațiile financiare
• 1 caz de refuz de opinie privind situațiile financiare. 19
Categoriile de opinii, exprimate corespunzător entităţilor auditate, sînt expuse în Anexa nr. 2 la prezentul raport.
Hotărîrile adoptate au fost remise, pentru executare, luare de atitudine, informare sau, spre examinare conform competenței, după cum urmează:
Centrului pentru Combaterea Crimelor Economice și Corupției și Procuraturii Generale – 14
Parlamentului Republicii Moldova – 30
Președintelui Republicii Moldova – 2
Guvernului Republicii Moldova – 32
Entităților auditate – 49.
Concomitent, în rezultatul analizei informaţiilor parvenite de la entităţi, s-a efectuat evidenţa sumelor încasate, restabilite în bugetul public; a patrimoniului statului restabilit în evidenţa contabilă a instituţiilor respective; a mijloacelor bugetare verificate, precum şi altor date.
Principalii indicatori ai activităţii de audit şi de monitorizare a executării cerinţelor şi implementării recomandărilor Curţii de Conturi
| Nr. d/o | Indicatori | 2010 |
| 1. | Numărul de misiuni de audit realizate, total, inclusiv:
- conform Programului activităţii Curţii de Conturi
- la solicitarea fracţiunilor parlamentare
- alte solicitări şi autosesizări ale Curţii de Conturi
- conform angajamentelor internaţionale (Matrici de politici) | 42
31
5
1
5 |
| 2. | Numărul de hotărîri adoptate în rezultatul misiunilor de audit | 42 |
| 3. | Rapoartele de audit întocmite în rezultatul misiunilor de audit realizate* | 49 |
| 4. | Numărul de acţiuni de audit efectuate (conform dispoziţiei) | 157 |
| 5. | Numărul de entităţi auditate | 157 |
| 6. | Numărul de cerinţe şi recomandări formulate, din care:
-
- | 1001
717
284 |
| 7. | Materialele auditului remise organelor de drept:
-
-
- | 15
26
-
3 |
| 8. | Impactul activităţii Curţii de Conturi:
-
-
- | 6
24,6
151,94 |
*Prin hotărîrea Plenului Curţii de Conturi, pot fi aprobate unul sau mai multe rapoarte de audit, din care considerente numărul de hotărîri adoptate nu coincide cu numărul de rapoarte de audit.
**Identificarea problemelor pe parcursul misiunilor de audit și înaintarea recomandărilor respective au contribuit la îmbunătățirea cadrului legal, cele mai semnificative vizează procesul bugetar și sistemul bugetar, domeniul resurselor naturale subterane, administrării veniturilor, organizării și desfășurării alegerilor.
Astfel, au fost operate modificări la: Legea privind sistemul bugetar și procesul bugetar referitor la acordarea împrumuturilor de la bugetul de stat bugetelor de alt nivel; Codul electoral - referitor la modalitatea de calculare a salariului membrilor Comisiei, care nu activează în mod permanent. Au fost elaborate concepția sistemului informațional automatizat ,,Registrul Geologic de Stat” și alte acte normative ce reglementează domeniului resurselor naturale.
Totodată, întru asigurarea evidenței bunurilor proprietate publică și responsabilizării conducătorilor autorităților publice, care administrează aceste bunuri, au fost operate modificări la Regulamentul cu privire la Registrul patrimoniului public.
5. Activitatea internațională
Relaţiile internaţionale ale Curţii de Conturi, în anul 2010, s-au extins şi s-au consolidat în vederea asigurării funcţionării adecvate a unei instituţii supreme de audit independente în conformitate cu standardele internaţionale şi cu cele mai bune practici ale auditului extern.
Conducerea Curţii de Conturi a extins colaborarea cu Comisia Europeană şi cu instituţiile supreme de audit din ţările Uniunii Europene, a asigurat participarea la cele mai importante acţiuni în cadrul organizaţiilor internaţionale la care este afiliată.
Activitatea internațională a Curţii de Conturi s-a axat, în special, pe:
• participarea activă ca membru al INTOSAI, EUROSAI, AISCCUF si al Consiliului conducătorilor organelor supreme de control financiar din statele membre ale CSI;
• cooperarea cu ONAS şi cu Banca Mondială în cadrul Planului de Dezvoltare Strategică a Curții de Conturi;
• realizarea Acordurilor bilaterale de cooperare cu ISA din alte state;
• colaborarea cu instituţiile similare din alte state, în special, din statele membre ale Uniunii Europene.
În acest context, Curtea de Conturi este membru al următoarelor organizații, asociații și consilii profesionale internaționale de profil:
- Organizația Internațională a Instituțiilor Supreme de Audit (INTOSAI) din anul 1994;
- Organizația Europeană a Instituțiilor Supreme de Audit (EUROSAI) din anul 1994;
- Asociația Instituțiilor Supreme de Audit care au în comun utilizarea limbii franceze (AISCCUF) din anul 2008;
- Consiliul conducătorilor organelor supreme de control financiar din statele membre ale CSI, din anul 2000.
În anul 2010, Curtea de Conturi și-a desfășurat activitatea internațională, prin participarea reprezentanților săi la întîlniri, conferințe și întruniri ale unor grupuri de lucru, axîndu-se, în special, pe următoarele direcții principale:
participarea la Grupurile de lucru internaționale în calitate de membru:
INTOSAI: Grupul de lucru privind auditul datoriei publice şedinţa Programului transregional de consolidare a capacităţii privind auditul managementului datoriei publice de la Jakarta, Indonezia;
EUROSAI: Grupul de lucru privind auditul mediului Reuniunea a VIII-a Grupului de lucru și seminarul privind energia durabilă, Texel, Olanda;
Grupul operativ privind auditul fondurilor alocate pentru combaterea efectelor calamităților naturale sau ale dezastrelor - ședința a II-a a Grupului operativ, Kiev, Ucraina;
AISCCUF: seminarul ,,Auditul datoriei publice”, Tanger, Maroc; conferința șefilor instituțiilor superioare de control privind dreptul bugetar şi controlul executării bugetului de stat, Monaco;
Consiliului conducătorilor organelor supreme de control financiar din statele membre ale CSI: sesiunea a X-ea privind gestionarea proceselor social-economice în ţară, Erevan, Armenia.
În cadrul colaborării cu organismele internaționale de profil Curtea de Conturi a prezentat, pe parcursul anului 2010, Rapoarte naționale și răspunsuri la Chestionare către următoarele organisme internaționale de profil:
INTOSAI - cooperarea INTOSAI-donator; proiectele pentru dezvoltarea capacităţilor instituționale ale ISA: auditul politicii agricole comunitare; lupta împotriva corupţiei şi spălării de bani; transparenţă, responsabilitate şi anticorupţie; auditul mediului.
EUROSAI - provocările, exigențele și responsabilizarea managerilor publici în prezent și rolul ISA în responsabilitatea managerilor publici; auditul agențiilor independente de reglementare, efectuat de ISA; auditul fondurilor alocate pentru combaterea efectelor calamităţilor naturale sau a dezastrelor.
AISCCUF - situația practicii de democrație a drepturilor și libertăților în spațiul francofon; valoarea și beneficiile ISA; auditul datoriei publice; dreptul bugetar; auditul extern al executării bugetului de stat în Republica Moldova.
Consiliul conducătorilor organelor supreme de control financiar din statele membre ale CSI - privind indicatorii-cheie naționali.
participarea la reuniuni internaționale:
Lucrările Congresului al XX-lea INTOSAI, organizat de Instituția Supremă de Audit (ISA) din Africa de Sud la Johannesburg a cărui agendă de lucru a cuprins următoarele teme:
- Valorile și beneficiile ISA;
- Auditul mediului și dezvoltarea durabilă.
La Congres au fost adoptate:
• Planul Strategic pe anii 2011-2016 și Acordurile de la Johannesburg, care se axează pe independenţa ISA; punerea în aplicare a Standardelor Internaţionale ale Instituţiilor Supreme de Audit (ISSAI); consolidarea capacităţilor ISA; reprezentarea valorii şi beneficiilor auditului financiar; intensificarea luptei împotriva corupţiei şi optimizarea comunicării şi procedurilor moderne de control al finanțelor publice si armonizarea cu standardele de audit INTOSAI.
• Declarația de la Johannesburg, cu privire la standardele internaționale ale ISA. În cadrul Congresului au fost prezentate 40 de Standarde Internaţionale noi privind auditul financiar (ISSAI) şi Liniile directoare INTOSAI privind buna guvernare.
Colaborarea cu alte ISA și realizarea Acordurilor bilaterale de cooperare:
vizita delegației Camerei de Control a Georgiei la Chișinău;
vizita delegaţiei Curţii de Conturi a Republicii Moldova şi a Comisiei parlamentare economie, buget şi finanţe la Instituția Supremă de Audit şi Parlamentul Sloveniei;
vizită de documentare la Oficiul Național de Audit al Scoției;
vizită de studiu la Oficiul Auditorului de Stat din Macedonia;
cursuri de perfecționare profesională în or. Ljubljana, Slovenia; or.Galați și or.Iași, România; India.
Integrarea europeană
Cu sprijinul expertului Comisiei Europene în twinning şi al expertului pentru implementarea Planului de Dezvoltare Strategică a Curţii de Conturi, a fost elaborată fişa de twinning în scopul susţinerii implementării Planului de Dezvoltare Strategică a Curţii de Conturi pe anii 2011-2014.
Reprezentanţii Curţii de Conturi au participat la dezbaterile capitolului Cooperare financiară, compartimentul Audit extern, al Acordului de asociere Republica Moldova-Uniunea Europeană.
6. Dezvoltarea strategică
Dezvoltarea strategică a Curții de Conturi are ca scop implementarea Planului de Dezvoltare Strategică, realizarea căruia va asigura transformarea ei dintr-un organ de control extern într-o instituţie supremă de audit, care să activeze în conformitate cu standardele internaţionale de audit.
Doi parteneri de dezvoltare (Oficiul Naţional de Audit al Suediei şi Banca Mondială) şi-au asumat angajamentul de a oferi susţinere în reformarea Curţii de Conturi prin două proiecte de asistenţă tehnică separate, dar integrate, care să ofere asistenţă pentru diferite elemente ale Planului de Dezvoltare Strategică.
Progresele în domeniul dezvoltării strategice
I. Consolidarea instituţională:
- livrarea Curții de Conturi a 80 de calculatoare portabile și a 30 de calculatoare de masă, care au fost repartizate utilizatorilor și instalate;
- instruirea a 111 angajați în utilizarea programei Microsoft Office 2007;
- elaborarea programelor informatice pentru 4 subsisteme: Analiza datelor, Documentarea şi managementul procesului de audit, Managementul resurselor umane şi Sistemul integrat de evidență a timpului de lucru și de calculare a costurilor.
II. Asigurarea profesionalismului:
- instruirea a 35 de auditori în domeniul auditului performanţei;
- organizarea vizitei de studiu a unui grup din 6 angajați ai Curții de Conturi la Oficiul Auditorului de Stat din Macedonia. Participanţii au avut posibilitatea să facă schimb de experienţă în domeniul auditului performanţelor, auditului TI şi auditului veniturilor;
- realizarea a 3 audite-pilot ale performanţei și a trei audite ale performanţei TI;
- elaborarea actelor normativ-meto-dologice: Manualul de audit al TI, Ghidul de planificare strategică a auditelor performanței, Ghidul cu privire la auditul veniturilor de stat;
- testarea Manualului de audit al regularității în cadrul a 392 de entităţi, ultima versiune a acestuia fiind aprobată în decembrie 2010;
- oferirea în continuare de către ONAS a asistenţei pentru implementarea noii abordări de auditare a celor trei componente ale bugetului public naţional, ca rezultat fiind aprobate două opinii de audit;
- realizarea pentru prima dată de către Curtea de Conturi a evaluării "la rece" a calităţii auditului în baza unui eşantion de audite financiare. Raportul privind evaluarea calităţii a fost prezentat conducerii şi auditorilor publici ai Curții de Conturi, pentru a lua măsuri de remediere în conformitate cu planul respectiv de acţiuni.
III. Dezvoltarea personalului:
Cu suportul Băncii Mondiale, au fost aprobate 8 documente, inclusiv 6 produse finale, fiind definitivate şi aprobate de Plenul Curții de Conturi: Strategia de comunicare internă și Strategia de instruire şi dezvoltare profesională.
IV. Asigurarea unui impact mai mare al activității Curţii de Conturi:
- dezvoltarea relaţiilor cu principalii factori externi interesaţi şi, în primul rînd, cu Parlamentul, prin Comisia economie, buget şi finanţe, care au inclus procurarea a 18 calculatoare portative, care au fost transmise în modul stabilit Comisiei parlamentare; organizarea unei vizite de studiu la ISA şi Parlamentul Sloveniei, pentru familiarizarea cu procesul de examinare a rapoartelor de audit de către Parlament;
- ONAS a susţinut financiar Curtea de Conturi la publicarea a trei Buletine Informative; a Raportului anual de audit al Curţii de Conturi (2009) și a Raportului anual de activitate al Curţii de Conturi pe anul 2009, precum și la participarea Curţii de Conturi la Conferinţa INTOSAI ,,Consolidarea auditului public extern în regiunile INTOSAI” și la Congresul XX INCOSAI, Africa de Sud, Johannesburg.
În ce privește compartimentul ,,Auditul intern al Curţii de Conturi”, în anul 2010, suportul acordat de ONAS a vizat: susţinerea continuă şi ghidarea auditorului intern în activitate conform bunelor practici; planul misiunilor de audit intern pe anul 2010; efectuarea a patru misiuni de audit intern; implementarea sistemului de management financiar și control în cadrul Curţii de Conturi.
În anul 2010, Curtea de Conturi, cu suportul ONAS, a inițiat a III–ea etapă privind implementarea propriului sistem de înregistrare a timpului, care a inclus activități orientate spre dezvoltarea programului de înregistrare a timpului, accesul fiecărui angajat la înregistrarea timpului în program și întocmirea formelor de raportare.
7. Resurse umane
Resursele umane reprezintă cele mai valoroase resurse strategice ale Curţii de Conturi, prin intermediul cărora au fost şi continuă să fie realizate obiectivele instituţiei. Personalul Curţii de Conturi constituie elementul creator, activ si coordonator al activităţii instituţiei, influenţînd decisiv eficacitatea utilizării resurselor materiale, financiare şi informaţionale.
În anul 2010 a fost aprobat Regulamentul cu privire la managementul resurselor umane ce defineşte politica Curţii de Conturi în domeniul resurselor umane şi descrie multitudinea de procese, activităţi, instrumente, proceduri, principii şi priorităţi în administrarea şi gestionarea personalului instituţiei (recrutarea şi selectarea resurselor umane, integrarea, dezvoltarea profesională a personalului, evaluarea performanţelor şi a rezultatelor activităţii desfăşurate de către angajaţi, remunerarea muncii şi motivarea personalului instituţiei).
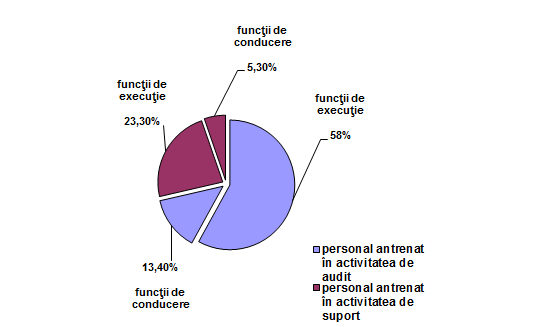
La situaţia din 01.01.2010, statele de personal ale Curţii de Conturi includeau 150 de unităţi, iar numărul mediu scriptic al angajaţilor în anul 2010 a consti¬tuit 140 de persoane. Astfel, potrivit statelor de personal, 108 angajaţi ai Curţii de Conturi sînt antrenaţi în activitatea de audit, 28 angajați îl constituie personalul de specialitate și 14 angajați - personalul de suport.
Categoriile de personal sînt prezentate în diagrama ce urmează:
În anul 2010, Curtea a recrutat 19 angajaţi: 15 persoane pentru posturile cu atribuţii de audit şi 4 – pentru posturile cu atribuţii de suport (printre care 4 tineri specialişti, absolvenţi ai instituţiilor de învăţămînt superior cu profil economico-financiar).
În ultimii 2 ani, fluctuația personalului este în descreștere. În anul 2008 aceasta a alcătuit 12%, în anul 2009 - 15%, iar în anul 2010 -7%.
Curtea de Conturi aplică o politică de egalitate de şanse în procesul de recrutare şi gestionare a resurselor umane. Astfel, raporturile de gen în cadrul instituţiei se reprezintă după cum urmează: 38% – bărbați (63) și 62% – femei (87).
Angajarea tinerilor specialişti în cadrul Curţii de Conturi, fenomen dezvoltat continuu în ultimii ani, influenţează pozitiv struc¬tura profilului de vîrstă al personalului. Astfel, în anul 2010, 30% din angajaţi aveau vîrsta de pînă la 30 de ani, 40% – între 30 şi 40 de ani, 25% – între 40 şi 60 de ani şi 5% – peste 60 de ani. Astfel, vîrsta medie a constituit cca 40 de ani.
Pregătire şi perfecţionare profesională
Angajații cu atribuții de audit ai Curții de Conturi au cu preponderență stu¬dii superioare în economie, finanţe, contabilitate și audit - 80%. Totodată, 11% au studii superioare juridice, 2% au studii superioare în alte domenii (matematică, ştiinţe administrative, relaţii economice internaţionale, marketing), iar 7% au absolvit două sau mai multe facultăţi.
Din numărul total de angajaţi cu atribuţii de audit, 12 au studii de masterat.
Perfecţionarea profesională a personalului continuă a fi una din preocupările importante ale Curţii de Conturi. Astfel, pe parcursul anului 2010, angajaţii Curţii de Conturi au participat la 21 de cursuri şi seminare de instruire, ateliere de lucru şi conferinţe, organizate de către Guvern, Ministerul Finanţelor, Academia de Administrare Publică pe lîngă Preşedintele Republicii Moldova. Totodată, angajaţii au participat la 15 seminare, conferinţe, şedinţe de lucru şi vizite de studiu pe plan internaţional (în medie cîte doi angajaţi).
Nu în ultimul rînd, întru realizarea Planului de instruire a angajaţilor pentru anul 2010, Curtea de Conturi a organizat şi a desfăşurat, cu suportul experţilor în domeniu, 28 de seminare de instruire internă, la care au participat în medie cîte 20 de angajaţi. Astfel, în timpul anului, angajaţii au beneficiat de suportul instituţiei în dezvoltarea cunoştinţelor privind: auditul regularităţii, auditul performanţei, auditul mediului, auditul intern, auditul tehnologiilor informaţionale, planificarea strategică a auditului, revizuirea rapoartelor de audit, managementul resurselor umane, monitorizarea calităţii auditului, crearea rapoartelor de audit, comunicarea internă ş.a.
Concomitent, angajaţii au participat la cursuri continue de studiere a limbii engleze, sponsorizate de către ONAS, precum şi la cursurile de instruire la distanţă în domeniul evidenţei contabile în sectorul public.
Dezvoltarea personalului
Întru realizarea obiectivelor stabilite în Planul de Dezvoltare Strategică a Curţii de Conturi în domeniul dezvoltării personalului, precum şi întru implementarea Strategiei de Management şi Dezvoltare a Resurselor Umane, Curtea de Conturi, în anul 2010 a aprobat Strategia de instruire şi dezvoltare profesională.
Scopul general al acestei Strategii este asigurarea unui standard profesional ridicat, care să se regăsească în calitatea muncii, în rezultatele obţinute şi în realizarea unor misiuni calitative de audit public extern.
Obiectivele specifice ale Strategiei de instruire şi dezvoltare profesională sînt următoarele:
•obţinerea de către personalul Curţii de Conturi a cunoștințelor şi aptitudinilor necesare pentru desfăşurarea activităţii de audit;
•stabilirea unui cadru larg pentru instruire şi dezvoltare profesională, care va constitui o bază solidă pentru elaborarea unor planuri şi activităţi de instruire specifice;
•susţinerea dezvoltării ulterioare a Curţii de Conturi ca instituţie supremă de audit, prin utilizarea la maxim a noilor abordări de audit;
•înţelegerea de către manageri a valorii dezvoltării profesionale şi întreprinderea unor acţiuni concrete pentru îmbunătăţirea continuă a cunoştinţelor în domeniu;
•asigurarea faptului că Curtea de Conturi întruneşte cerinţele legislaţiei în vigoare cu privire la managementul şi dezvoltarea resurselor umane;
•îmbunătăţirea gestionării activităţii de instruire pentru a asigura o instruire relevantă şi un bun raport calitate-preţ.
Resursele umane trebuie să fie instruite, motivate, pentru a deveni experți în domeniul în care activează și pentru a obține succese remarcabile în carieră.
Conform Planului de instruire internă a angajaţilor Curţii de Conturi pentru anul 2010, au fost realizate 28 de instruiri interne, din care fac parte și instruirile organizate de către ONAS, Banca Mondială, la care au participat în total aproximativ 65 de persoane din cadrul Curții de Conturi.
De asemenea, au fost organizate deplasări peste hotare, la care au participat 36 de angajați ai Curții de Conturi.
În perioada septembrie–octombrie 2010, la Curtea de Conturi s-au desfăşurat cursuri de instruire a utilizatorilor Windows 7 (Microsoft Office 2007), la care au participat 111 angajaţi ai Curţii de Conturi.
Angajații Curții de Conturi beneficiază anual de instruiri atît interne, cît și externe, astfel încît aceștia sînt instruiți în mod permanent pentru dezvoltarea continuă a abilităților, capacităților și aptitudinilor profesionale.
8. Resurse financiare
Potrivit statutului său de instituţie independentă din punct de vedere organizatoric, funcţional, financiar şi operaţional faţă de entităţile auditate, Curtea de Conturi îşi întocmeşte şi îşi aprobă bugetul propriu, pe care îl transmite Parlamentului, spre aprobare, care, la rîndul său, după aprobare, îl transmite Guvernului, pentru includerea în proiectul Legii bugetului de stat pe anul bugetar următor.
Raportul financiar de executare a bugetului Curţii de Conturi din exerciţiul bugetar 2010 a fost aprobat și prezentat Parlamentului în conformitate cu art.8 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 5 decembrie 2008.
Finanţarea activităţii Curții de Conturi
Pentru anul 2010, bugetul Curţii de Conturi a fost aprobat atît la venituri, cît și la cheltuieli, în sumă totală de 36,7 mil. lei, inclusiv 16,7 mil. lei de la componenta de bază și 19,9 mil. lei - din contul grantului acordat în scopul implementării Proiectului de suport pentru dezvoltarea strategică a Curții de Conturi, finanțat din surse externe.
Concluziile generale ale echipei de audit: Curtea de Conturi, la efectuarea cheltuielilor, a respectat limitele și destinațiile alocațiilor aprobate, în aspectul clasificaţiei bugetare.
Executarea efectivă la toate articolele și alineatele de cheltuieli s-a realizat în sume mai mici decît limitele de alocații aprobate, fiind înregistrate economii formate din surse neutilizate în sumă totală de 815,9 mii lei.
Ținerea evidenței contabile și raportarea financiară sînt organizate și efectuate cu respectarea regulilor generale de reglementare a contabilității și de raportare financiară în sectorul public, auditul relevînd conformitatea colectării, identificării, grupării, prelucrării, înregistrării, generalizării tuturor elementelor contabile, precum și raportarea financiară potrivit acestora.
Sistemul de management financiar și control implementat în cadrul Curții de Conturi a asigurat optimizarea resurselor, asumarea responsabilității privind conformitatea ținerii evidenței contabile și raportării financiare, precum și privind regularitatea efectuării achizițiilor publice.
În opinia echipei de audit, Bilanţul instituției și Raportul privind executarea bugetului instituţiei publice din contul cheltuielilor de bază pe anul 2010 prezintă o imagine reală şi fidelă, în toate aspectele semnificative, și sînt întocmite în conformitate cu cadrul de raportare financiară aplicabil entităţilor publice, iar operaţiunile economico-financiare înregistrate în evidenţa contabilă s-au efectuat regulamentar.
Proiecte finanţate din surse externe
Pe anul 2010, pentru implementarea Proiectului de suport pentru dezvoltarea strategică a Curții de Conturi, au fost precizate alocaţii în mărime de 19,9 mil. lei (echivalentul a 1,6 mil. USD). Cheltuielile efective au constituit 17,7 mil. lei (echivalentul a 1,4 mil. USD). Pe parcursul perioadei de raportare, din mijloacele grantului au fost realizate următoarele activităţi:
•La componenta „Consolidarea instituţională” au fost utilizate 9,4 mil. lei pentru: dotarea Curții de Conturi cu tehnică de calcul şi a softului; instruirea personalului Curţii în domeniul tehnologiilor informaţionale; efectuarea studiului de fezabilitate în urma semnării contractului pentru livrarea echipamentului informaţional.
•La componenta „Asigurarea unui impact mai mare al activităţii Curţii de Conturi” s-au cheltuit 660,0 mii lei, plata fiind efectuată pentru: livrarea calculatoarelor portabile pentru Parlament; organizarea unei vizite de studiu la ISA şi Parlamentul Sloveniei.
•La componenta „Îmbunătăţirea aptitudinilor profesionale ale personalului şi a calităţii activităţilor de audit” s-au cheltuit efectiv 5,4 mil. lei, care au fost utilizați la achitarea activităţilor realizate de către expertul companiei IBTCI pentru dezvoltarea auditului performanţei şi auditului TI. De asemenea, a fost finanţată o vizită de studiu la Instituţia Supremă de Audit din Republica Macedonia pentru un grup de auditori ai Curţii de Conturi.
•La componenta „Consultanță strategică pentru Curtea de Conturi” s-au cheltuit efectiv 615,7 mii lei, plata fiind efectuată pentru achitarea consultantului strategic şi a managementului schimbărilor, implicat în elaborarea noului Plan de Dezvoltare Strategică a Curții de Conturi pe anii 2011-2015 şi stabilirea liniilor principale ale noii Strategii.
•La componenta „Managementul, monitorizarea şi evaluarea proiectului” s-au cheltuit efectiv 853,9 mii lei, care au fost utilizați pentru: desfășurarea auditului extern al Proiectului pentru anul 2009; efectuarea traducerilor documentaţiei tehnice a Curţii de Conturi; organizarea şedinţei Comitetului Consultativ care monitorizează realizarea Proiectului de Dezvoltare Strategică a Curţii de Conturi; efectuarea plăţii pentru serviciile prestate de către consultanţii locali ai Proiectului.
Auditul asupra Raportului privind utilizarea mijloacelor externe a fost efectuat de către auditorii independenţi de la Compania „Ernst&Young” S.R.L., aceştia fiind selectaţi conform procedurilor stabilite de Banca Mondială. În opinia auditorilor independenţi, situaţiile utilizate prezintă o imagine veridică şi justă a surselor financiare primite şi cheltuite de către Proiect pentru anul încheiat la 31 decembrie 2010 conform metodei de casă a încasărilor și debursărilor mijloacelor bănești. Proiectul a fost gestionat, în toate aspectele semnificative, în conformitate cu cerințele de ținere a evidenței contabile și raportare financiară ale Acordului de grant.
9. Perspective şi provocări
Curții de Conturi a Republicii Moldova, în calitate de instituție supremă de audit, îi revine rolul important în procesul de îmbunătățire a gestiunii finanțelor publice, inclusiv a fondurilor alocate de la donatorii externi, în promovarea transparenței și asumarea responsabilității, respectarea disciplinei financiar-contabile. Pentru a garanta un audit eficient și de calitate, Curtea de Conturi va continua procesul de armonizare la cele mai înalte standarde și practici de specialitate, realizînd reforme în domeniile consolidării instituționale, dezvoltării personalului și asigurării unei comunicări eficiente în activitățile sale. În cadrul procesului de reformare Curtea de Conturi se confruntă cu o serie de provocări care îi deschid noi perspective pe termen scurt și termen lung.
La categoria provocări e de menţionat şi realizarea primului său program de activitate în context multianual, care prevede auditarea de către Curtea de Conturi, pe parcursul anilor 2011-2013, a domeniilor, entităţilor, proiectelor şi programelor investiționale în contextul priorităților stabilite de Guvern, în aspectul regularității utilizării mijloacelor publice și cu o eficiență maximă.
La planificarea activităţii de audit s-a analizat nivelul şi rezultatul implementării recomandărilor auditelor precedente efectuate de Curtea de Conturi, al căror scop este de a lichida neregulile depistate, contribuind la îmbunătăţirea managementului finanţelor publice şi la ridicarea responsabilității executorilor de buget. Parlamentul trebuie informat şi despre impactul activităţii de audit, iar aceasta se poate realiza numai prin monitorizarea implementării recomandărilor de audit.
La capitolul comunicarea cu Guvernul și Parlamentul, Curtea de Conturi se confruntă încă cu unele impedimente, din care considerente și domeniul respectiv reprezintă o provocare și o activitate în perspectivă, aceasta exprimîndu-se prin stabilirea unui mecanism eficient de comunicare între Curtea de Conturi, Guvern și Parlament.
Bunele practici europene recomandă aprecierea rolului Curții de Conturi din punct de vedere al conlucrării: Guvern – Curtea de Conturi – Parlament, precum și: obiectivele de guvernare – planificarea activității de audit și auditarea nivelului de realizarea a acestora – alocarea mijloacelor bugetare în dependență de performanțele obținute.
Acest lucru poate fi realizat și prin stabilirea unor proceduri, astfel ca rezultatele auditelor să se discute în Parlament de către Comisiile parlamentare de profil. Rolul Curții de Conturi constă în adoptarea raportului de audit și remiterea acestuia Parlamentului, iar la ședințele Comisiilor de profil din Parlament urmează să se audieze miniștrii, conducătorii entităților, executorii de buget, în sensul problemelor și neregulilor constatate în rezultatul auditelor, precum și să se discute motivele neatingerii obiectivelor stabilite sau ale utilizării neconforme a mijloacelor bugetare. În dependență de rezultatele auditelor efectuate de Curtea de Conturi și de opinia exprimată, urmează a fi alocate mijloace bugetare pentru anul următor.
Un alt aspect semnificativ la capitolul perspective este asigurarea continuității prin identificarea donatorilor care să ne acorde susținere la implementarea noului Plan de Dezvoltare Strategică pe anii 2011-2015.
Prioritățile dezvoltării strategice
Scopul 1. Maturitate instituţională prin realizarea mai cuprinzătoare a mandatului său
Acest scop este o continuare directă a muncii depuse pentru realizarea pilonului „Consolidarea instituţională” din Planul de Dezvoltare Strategică pe anii 2006-2010. A fost stabilit mandatul legislativ şi normativ pentru auditul independent, dar mai este ceva distanţă de parcurs pînă la implementarea mai cuprinzătoare a acestui mandat, pînă la modul în care o face o ISA matură.
Scopul 2. Profesionalism sporit prin politici durabile de resurse umane, instruire eficientă, susţinere metodologică şi un bun control al calităţii
Acest scop este o continuare directă a muncii depuse pentru realizarea pilonilor „Asigurarea profesionalismului” şi „Dezvoltarea personalului” din Planul de Dezvoltare Strategică pe anii 2006-2010. Baza unei instituţii profesionale a fost stabilită în termeni de standarde, manuale şi instrucţiuni pentru fiecare tip de audit, dar este nevoie de timp, instruire şi experienţă pentru a deveni totalmente profesionişti în aplicarea unor astfel de standarde. Curtea de Conturi trebuie să facă faţă şi fluctuaţiei de personal, necesităţii de a instrui şi a certifica constant personalul său ca fiind capabil să efectueze audite conform celor mai înalte standarde.
Scopul 3. Facem mai mult cu mai puțin, devenind o instituţie de audit avansată din punct de vedere tehnologic
Curtea de Conturi întotdeauna a respectat angajamentul de a lucra cît mai eficient posibil pe parcursul întregii sale activități. Odată cu finalizarea actualului contract privind echipamentul şi programele TI, va apărea un potenţial semnificativ de reducere a nivelului de eforturi necesare pentru a desfăşura un audit eficient. Acesta este un scop important şi suplimentar al Planului de Dezvoltare Strategică pe anii 2011-2015, care, totuşi, va fi implementat în baza a trei piloni din Planul de Dezvoltare Strategică pe anii 2006-2010 – „Consolidarea instituţională”, „Asigurarea profesionalismului” şi „Dezvoltarea personalului”.
Scopul 4. Consolidarea răspunderii şi transparenţei interne şi externe pentru a genera un impact mai mare şi a mări eficacitatea activităţii de audit
Scopul respectiv va fi dezvoltat parţial în baza pilonului „Obţinerea unui impact mai mare” din Planul de Dezvoltare Strategică pe anii 2006-2010. Acesta mai reflectă şi hotărîrea recentă a Curţii de a adopta şi a implementa Standardele de management financiar şi control, promulgate în cadrul CFPI. Sistemul de MFC promovează o serie de practici pentru îmbunătăţirea controlului managerial şi va mări răspunderea internă, precum şi va încuraja Curtea de Conturi să aplice cele mai bune practici de management al riscurilor. De aceea, Scopul 4 din Planul de Dezvoltare Strategică pe anii 2011-2015 se axează atît pe răspunderea internă, cît şi pe cea externă.
O altă provocare ce urmează a fi realizată de Curtea de Conturi în perspectivă este lansarea în producție a celor 4 sisteme informatice automatizate (SIA) elaborate, implementarea cărora va contribui la îmbunătățirea calității lucrului, respectarea procedurilor și proceselor, planificarea corectă a activităților și la ușurarea muncii auditorilor.
SIA ,,Sistemul de circulație a documentelor electronice al Curții de Conturi” creează un spaţiu unic informaţional pentru procesele operaţionale de prelucrare a documentelor electronice. Sistemul va asigura suportul informaţional privind automatizarea circulaţiei documentelor electronice ce ţin de activitatea angajaţilor Curţii de Conturi, legate de funcţiile de bază ale instituției – pregătirea şi efectuarea auditului, controlul executării cerinţelor şi implementării recomandărilor, precum şi desfăşurarea activităţii metodologice. De asemenea, sistemul va asigura înregistrarea, procesarea, pregătirea, coordonarea, stocarea şi evidenţa documentelor, expedierea exemplarelor electronice ale documentelor în arhivă, controlul disciplinei de executare.
•Utilizarea sistemului va ajuta Curtea de Conturi să-și gestioneze procesul de audit.
•Proiectarea unui mod de gestionare a documentelor create pe parcursul misiunii de audit, astfel încît directorii departamentelor de audit să poată asigura realizarea auditelor conform standardelor de audit ale Curții de Conturi.
•Utilizarea sistemului în scopul urmăririi corespondenței de intrare, de ieșire, precum și a documentelor interne create în cadrul Curții de Conturi;
•Prin intermediul sistemului va fi posibilă nu numai gestionarea activității de audit, ci și a rapoartelor de audit și monitorizarea implementării recomandărilor formulate.
SIA ,,Managementul resurselor umane”
Scopul principal de implementare a SIA ,,Managementul resurselor umane” (MRU) este asigurarea evidenţei eficiente şi transparente a angajaţilor instituţiei, a subdiviziunilor structurale şi a posturilor şi, respectiv, prezentarea informaţiilor exhaustive conducerii în vederea realizării politicii de personal a instituţiei.
SIA ,,MRU” este destinat pentru crearea unui mediu informaţional unic al managementului resurselor umane, bazat pe automatizarea proceselor de gestiune a structurii organizatorice şi a resurselor umane şi pe furnizarea informaţiilor din sfera politicii de personal a instituţiei prin utilizarea tehnologiilor informaţionale ale platformei 1С.
SIA asigură acumularea, stocarea, actualizarea şi analiza datelor privind structura statelor de personal şi a resurselor umane ale instituţiei, permite realizarea unei activităţi transparente de management eficient de personal, oferă posibilitatea prezentării în timp real a unor informaţii relevante conducerii instituţiei.
SIA ,,MRU” este un instrument pentru utilizare în vederea realizării politicii de personal a instituţiei conform următoarelor direcţii:
•planificarea necesităţilor de personal;
•asigurarea evidenţei şi gestionării resurselor umane;
•analiza efectivului de personal la nivel cantitativ şi calitativ;
•realizarea raporturilor de serviciu şi lucrărilor de secretariat cu privire la personal etc.
SIA ,,Analiza datelor”
SIA ,,Analiza datelor” este bazat pe platforma SAP Business Objects şi este capabil să lucreze cu majoritatea sistemelor de management al bazelor de date moderne, precum şi poate utiliza ca sursă de informaţie variate tipuri de fişiere. Soluţia respectivă a fost adaptată pentru a satisface necesităţile de informaţie ale auditorilor atît la etapa de planificare, cît şi la cea de executare. Posibilităţile funcţionale permit crearea de seturi predefinite de instrumente pentru importul, analiza şi raportarea datelor.
SIA va lucra cu date recepţionate periodic, în baza acordurilor de colaborare, precum şi cu date obţinute la solicitări specifice. Astfel, în baza posibilităţilor gestionarilor de date, au fost stabilite conţinutul şi structura informaţiei ce urmează a fi recepţionată şi deja sînt preconfigurate instrumentele de lucru cu datele de la: Serviciul Vamal, Ministerul Finanțelor, Casa Națională de Asigurări Sociale, Compania Națională de Asigurări în Medicină, Inspectoratul Fiscal Principal de Stat. În baza datelor solicitate, pot fi obţinute majoritatea calculelor, evaluărilor, analizelor şi rapoartelor asupra datelor financiare privind formarea şi executarea bugetului. Auditorii pot utiliza seturile de instrumente predefinite de prelucrare a datelor aflate pe server, dar, la necesitate, pot crea instrumente proprii personalizate la staţia de lucru proprie. Utilizarea corectă a posibilităţilor SI „Analiza datelor” va putea eficientiza considerabil procesul de audit, prin minimizarea timpului dedicat obţinerii, prelucrării, analizei datelor. Următoarea etapă trebuie să devină integrarea în SI a executorilor de buget pentru a putea obţine un spectru mai larg de date şi în timp real.
SIA,,Sistemul integrat de evidență a timpului de lucru și calculare a costurilor”
SIA permite ținerea eficientă a evidenţei sarcinilor de bază, îndeplinite de angajații Curţii de Conturi, precum și a timpului utilizat pentru realizarea lor. În baza analizei multilaterale a acestor date, realizate de sistem, conducerea Curţii de Conturi are posibilitatea de a repartiza eficient resursele umane, de a ridica productivitatea muncii, precum și de a efectua calculul valorii timpului de lucru.
De asemenea, sistemul asigură înregistrarea şi evidenţa lucrului suplimentar şi neplanificat, prezentarea operativă conducătorilor a informaţiilor şi rapoartelor necesare.
Sistemul oferă tuturor membrilor Curţii de Conturi acces la evidenţa operativă a timpului de lucru şi lucrului efectuat, iar conducerii – informaţia suplimentară în totalitate pe subdiviziune.
Conform unor estimări ale timpului de lucru, efectuate în baza rezultatelor Sistemului de înregistrare a timpului, implementat de Curtea de Conturi începînd cu 1 ianuarie 2009, cca 70 la sută din auditorii Curții de Conturi au lucrat peste program și în zilele de odihnă, acumulînd în total cca 6000 ore (în medie cîte 115 ore fiecare). Unii dintre auditori au lucrat peste program pînă la 350 de ore, sau cca 40 de zile. Această situație persistă pe parcursul mai multor ani și ar putea fi ameliorată prin majorarea etapizată a numărului de auditori, precum și prin motivarea personalului. În acest context, Curtea de Conturi a solicitat susținerea Parlamentului în sensul majorării efectivului de personal cu 10 unități, solicitarea fiind acceptată de Parlament.
Curtea de Conturi este ferm hotărîtă să continue realizarea activităţilor prevăzute în Planul de Dezvoltare Strategică, precum şi să asigure dezvoltarea activităţilor iniţiate, prin implementarea noului Plan de Dezvoltare Strategică, punînd în continuare accentul pe calitate, profesionalism şi impact, mizînd mult pe puterile proprii, sprijinul Parlamentului şi al altor autorităţi interesate, precum şi pe suportul donatorilor şi al partenerilor de cooperare.
Dezvoltarea capacităţii şi profesionalismului Curţii de Conturi va oferi multe beneficii societăţii, deoarece un audit mai bun condiţionează o responsabilitate mai mare a executorilor de buget, a conducătorilor de entităţi şi o gestionare mai eficientă a finanţelor publice.