Aprobat prin Hotărîrea Curţii de Conturi nr. 41 din 13 iunie 2008
Raportul asupra modului de gestionare a resurselor financiare publice din exerciţiul bugetar 2007
1. Pe parcursul anului de gestiune au fost dezvoltaţi pilonii importanţi ai reformei managementului finanţelor publice. Aceştia se referă la:
· îmbunătăţirea procesului de planificare bugetară pe termen mediu (elaborarea noilor metodologii de previziune macroeconomică; integrarea cadrului de politici prioritare în Cadrul de Cheltuieli pe Termen Mediu (CCTM) şi extinderea acoperirii CCTM);
· elaborarea cadrului regulamentar minim de funcţionare a auditului intern şi dezvoltarea capacităţilor auditului extern.
Rezultatele obţinute în urma controalelor şi auditelor, expuse în prezentul Raport, indică clar necesitatea unei implementări coerente şi concentrate a reformelor respective. Aceasta trebuie să includă mecanisme adecvate de monitorizare, urmărire ulterioară şi responsabilizare a personalului. Implementarea reformelor solicită o interacţiune strînsă între Guvern şi Curtea de Conturi, utilizînd experienţa acumulată şi asigurînd consecvenţa. Vom depune toate eforturile pentru a susţine desfăşurarea unui proces mai transparent şi public de reformare a managementului financiar public şi vom contribui în modul cel mai activ la aceasta.
2. În pofida faptului că gestiunea economică a fost influenţată de seceta din anul 2007, de creşterea preţurilor la resursele energetice, de embargoul impus la producţia vinicolă în Federaţia Rusă, precum şi de alţi factori obiectivi care, pe de o parte, au avut un impact negativ asupra creşterii veniturilor, iar pe de alta – au generat cheltuieli bugetare suplimentare, bugetul public naţional consolidat la partea de venituri a fost executat în mărime de 101,3%, iar la partea de cheltuieli în proporţie de 97,2% din prevederile anuale. Concomitent, soldurile mijloacelor băneşti în conturile bugetelor şi fondurilor componente ale bugetului public naţional, la sfîrşitul anului de gestiune, au constituit 2789,0 mil. lei. Această situaţie impune o abordare ritmică de planificare şi utilizare a mijloacelor pe parcursul exerciţiului bugetar, precum şi o flexibilitate în administrarea eficientă a lichidităţilor între componentele bugetului public naţional.
3. Controlul Curţii de Conturi asupra formării şi utilizării resurselor bugetului de stat pe anul 2007 a stabilit gradul de îndeplinire a bugetului de 100,7% – la partea de venituri şi de 98,6% – la partea de cheltuieli.
Raportul cu privire la executarea bugetului de stat pe anul 2007 este întocmit în conformitate cu prevederile acceptate şi conţine informaţia financiara bazată pe datele contabile din sistemul Trezoreriei de Stat şi pe consolidarea datelor din rapoartele executorilor de buget. Au fost identificate unele devieri de la cadrul normativ şi legislativ în vigoare. În procesul controlului au fost întreprinse acţiuni de către Ministerul Finanţelor în vederea corectării deficienţelor identificate, pentru a îmbunătăţi Raportul.
4. Toate componentele bugetului public naţional dispun de rezerve pentru majorarea părţilor de venituri. Nu toţi contribuabilii rezidenţi şi nerezidenţi sînt atraşi şi incluşi în relaţiile fiscale la nivelul bugetelor de stat şi locale, bugetului asigurărilor sociale de stat şi, mai ales, în sistemul asigurărilor obligatorii de asistenţă medicală. În pofida măsurilor întreprinse, restanţele la impozite, taxe şi contribuţii declarate, dar neachitate de către contribuabili, rămîn semnificative. În acest context, organele responsabile de administrarea veniturilor urmează să conlucreze eficient nu numai în vederea prevenirii şi contracarării evaziunilor fiscale, lărgirii bazei impozabile şi consolidării disciplinei financiare, dar şi întru eficientizarea deservirii contribuabililor.
5. La capitolul cheltuieli se menţionează aplicarea procedurilor legale de achiziţii de mărfuri, lucrări şi servicii mai mult ca o obligativitate formală, dar nu ca o oportunitate de a efectua procurări în condiţii de economicitate, eficienţă şi eficacitate. Prevederile care se repetă an de an în legile bugetare privind achitarea datoriilor existente la început de an din contul şi în limita mijloacelor aprobate pentru întreţinerea instituţiilor finanţate din bugetul de stat pentru anul curent nu se respectă de toate entităţile. Achiziţionarea de mărfuri, lucrări şi servicii, precum şi efectuarea de cheltuieli de către unii executori de buget nu se fac numai în limita alocaţiilor repartizate instituţiilor respective, reduse cu suma datoriilor acestor instituţii, existente la început de an. Cheltuielile efectuate anticipat legiferării şi determinării sursei de venituri au fost în creştere. Pentru optimizarea cheltuielilor, Guvernul urmează să dezvolte în continuare procesul de identificare, prioritizare, efectuare şi evaluare a serviciilor publice.
6. Controlul asupra administrării unor fonduri speciale a demonstrat ineficienţa utilizării banilor publici şi existenţa unui grad înalt de risc de fraudă. Deşi au fost create unele organe colegiale de administrare a fondurilor, practic lipseşte transparenţa în procesul de distribuire şi utilizare a mijloacelor. Din motivul existenţei mai multor beneficiari, este imposibil de creat un sistem eficient de control intern, precum şi de capitalizare a mijloacelor alocate. Curtea de Conturi recomandă examinarea oportunităţii lichidării fondurilor speciale din cadrul bugetului de stat şi începerea acestui proces în cadrul bugetului asigurărilor sociale de stat şi fondurilor asigurării obligatorii de asistenţă medicală, trecînd la bugetarea în bază de programe, cu aprobarea indicatorilor de performanţă.
7. Se constată persistenţa Guvernului în realizarea legăturii între alocarea resurselor şi rezultatele politicilor pe domenii, care se manifestă prin aplicarea noilor metode de management bugetar, în special, fundamentarea şi monitorizarea bugetului bazat pe programe şi performanţă. Totodată, controalele Curţii de Conturi în instituţiile publice din domeniile agriculturii, învăţămîntului, ocrotirii sănătăţii etc. denotă faptul că fundamentarea necesarului de mijloace pentru realizarea unor programe nu a fost întotdeauna precedată de studii şi analize ale situaţiilor reale, în unele cazuri predominînd dispoziţiile administrative asupra posibilităţilor bugetare existente. În această ordine de idei, se relevă şi prezenţa unei superficialităţi din partea executorilor de buget la identificarea şi includerea în programe a indicatorilor concreţi de resurse, de produs şi de rezultat. Ca urmare, pe de o parte, indicatorii de performanţă nu întotdeauna asigură măsura reală a rezultatelor obţinute, iar, pe de altă parte, singurii indicatori utilizaţi au fost cantitativi şi au servit, de cele mai multe ori, la întocmirea rapoartelor periodice. De menţionat că la nivel de autoritate publică centrală nu se manifestă o preocupare în evaluarea impactului executării bugetelor fundamentate pe programe şi performanţă, pe care motiv autorităţile respective nu deţin date corecte privind utilizarea efectivă a mijloacelor bugetare în cauză.
8. Modul în care Ministerul Finanţelor a gestionat datoria publică a asigurat respectarea plafoanelor aprobate de Parlament.
În anul 2007, datoria publică în valută naţională a scăzut, în comparaţie cu anul 2006, cu 5%, în timp ce fiind estimată în dolari americani a crescut cu 8%. Cheltuielile pentru deservirea datoriei publice în veniturile fiscale ale bugetului de stat au constituit 11% în anul 2007 (14% – în anul 2006).
Deşi indicatorii macroeconomici ce se referă la datoria publică denotă o diminuare a datoriei şi a cheltuielilor pentru deservirea acesteia, datoria agenţilor economici, recreditată din surse interne, externe şi proiectele investiţionale, faţă de Ministerul Finanţelor a crescut, din care mai mult de 50% este cu termenul de achitare expirat.
Activităţile realizate de Ministerul Finanţelor pentru implementarea noii Legi cu privire la datoria publică, garanţiile de stat şi recreditarea de stat nu au asigurat aplicabilitatea acesteia pe deplin şi unele aspecte ce se referă la ţinerea evidenţei şi la raportarea completă a datoriei, precum şi la securizarea informaţiei computerizate au rămas nesoluţionate.
9. Verificările efectuate asupra modului de gestionare a patrimoniului public atît la instituţiile publice, cît şi la persoanele juridice cărora le-a fost transmisă în gestiune proprietatea statului sau dispun de capital social integral de stat, au stabilit deficienţe la evidenţa, integritatea şi gestionarea lui; la neînregistrarea drepturilor de proprietate asupra bunurilor publice, factor ce influenţează asupra sporirii riscului de pierdere, în unele cazuri, a acestora. Gestionarea neeficientă a patrimoniului duce la obţinerea pierderilor, lipsa studiilor de fezabilitate la tranzacţiile economice efectuate de entităţile verificate influenţează negativ asupra situaţiilor financiare ale acestora. Reieşind din aspectele constatate, Curtea de Conturi recomandă de a îmbunătăţi managementul la acest capitol, precum şi de a crea sistemul de control şi audit intern de către organele administraţiei publice abilitate cu gestionarea patrimoniului public.
10. Aspectele verificate în cadrul controlului asupra asigurării activităţii postprivatizare au constatat că scopurile stabilite nu întotdeauna au fost realizate, prin creşterea economico-financiară la obiectivele privatizate. Astfel, în unele cazuri, investitorii, neonorîndu-şi obligaţiile contractuale, au înstrăinat acţiunile statului. Aceste nereguli au fost condiţionate de lipsa prevederilor exhaustive privind obligativitatea asigurării condiţiilor concursului pe toată perioada investiţională, precum şi de monitorizarea la un nivel scăzut de către autorităţile publice abilitate a activităţii postprivatizare. Reieşind din cele expuse, Curtea de Conturi a recomandat Guvernului să reexamineze compatibilitatea actelor normative ale Guvernului cu legislaţia în vigoare vizînd administrarea şi deetatizarea proprietăţii publice în vederea stabilirii obligativităţii asigurării condiţiilor concursului pe toată perioada investiţională, precum şi să delimiteze distinct competenţele şi atribuţiile Comisiei de concurs şi Agenţiei Proprietăţii Publice, întru obţinerea rezultatelor scontate.
11. La capitolul alocări şi utilizarea mijloacelor financiare destinate investiţiilor capitale s-a constatat o tendinţă de creştere semnificativă a acestora, în comparaţie cu anul 2006. Deşi Curtea de Conturi, în rapoartele sale din anii precedenţi, a menţionat unele neregularităţi la etapele de utilizare a mijloacelor în aceste scopuri, acestea persistă pînă în prezent, şi anume s-au constatat nereguli la: organizarea şi desfăşurarea procedurilor de achiziţii; contractarea lucrărilor de construcţie şi reconstrucţie a obiectivelor stabilite; executarea lucrărilor; înregistrarea şi justificarea cheltuielilor pentru execuţia acestora; acordarea plăţilor prealabile; monitorizarea de către beneficiari a contractelor de executare a lucrărilor la obiectivele stabilite. De asemenea, n-au fost realizate politicile de constituire a bazei normative în construcţii, cu toate că fondul special pentru finanţarea acestor scopuri a fost creat şi utilizat. Reieşind din cele menţionate, se consideră necesar de a îmbunătăţi managementul financiar şi de control în domeniul investiţiilor capitale, precum şi de a descentraliza responsabilităţile la utilizarea mijloacelor publice pentru beneficiarii de diverse niveluri; de a reexamina necesitatea şi mecanismul de efectuare a plăţilor în prealabil.
13. Auditele-pilot ale regularităţii şi de atestare a rapoartelor financiare au scos la iveală un şir de nereguli şi probleme în domeniul contabilităţii, controlului şi auditului intern. Neînregistrarea la organele cadastrale şi nereflectarea în evidenţă a întregului patrimoniu imobil, inclusiv a terenurilor, precum şi a investiţiilor financiare, lipsa unor metodologii de evidenţă specifică a unor operaţiuni economice, aplicarea unor sisteme de evidenţă contabilă neadecvate statutelor juridice ale unor entităţi, capacităţile tehnice şi umane reduse ale cadrului financiar-contabil, neexaminarea şi aprobarea de către organele centrale de specialitate a rapoartelor financiare ale entităţilor din subordine, controlul intern bazat mai mult pe factori obiectivi decît pe sistem prezintă un risc pentru complexitatea şi veridicitatea rapoartelor financiare.
14. Achiziţiile publice, nu în toate cazurile se efectuează conform prevederilor legale. Unele entităţi contractează volume peste plafonul stabilit, modifică elementele contractelor de achiziţie, şi anume cantitatea, preţul, sortimentul mărfurilor, faţă de cel prevăzut în condiţiile ofertei specificaţiilor de contract; divizează loturile de mărfuri şi servicii; nu solicită de la operatorii economici să depună în timpul încheierii contractului o garanţie de asigurare a executării lor. Obţinerea unor rezultate eficiente în cadrul procedurilor de achiziţie publică se menţine ca o prioritate a sistemului de achiziţii publice din Republica Moldova, care poate fi realizată cu succes doar prin elaborarea şi implementarea unui cadru normativ perfect, dar şi prin sporirea transparenţei şi publicităţii procesului de achiziţie, creşterea responsabilităţii persoanelor implicate în acest proces.
15. Implementarea treptată a noilor abordări şi standarde privind managementul financiar şi controlul înaintează faţa de Curtea de Conturi a Republicii Moldova mari cerinţe şi aşteptări. Rolul prevăzut pentru CCRM, în calitate de instituţie supremă de audit extern, va fi unul important pentru sistemul de răspundere. Spre deosebire de controalele anterioare auditul se va baza mai mult pe standarde. Sarcina de bază a Curţii de Conturi a Republicii Moldova va fi să auditeze anual Raportul cu privire la executarea bugetului de către Guvern. În baza auditului său anual, CCRM va oferi o opinie şi va contribui la procesul de responsabilitate între Parlament şi Guvern. Alte audite efectuate de CCRM se vor referi la economicitate, eficienţă şi eficacitate. Curtea de Conturi a Republicii Moldova este membru al INTOSAI. Drept urmare, aceasta o ajută să asigure adoptarea şi implementarea standardelor corespunzătoare de audit în sectorul public, precum şi aplicarea principiilor etice adecvate.
Raportul este o analiză sintetică a rezultatelor controalelor asupra modului de gestionare a mijloacelor financiare publice în anul gestionar 2007, exercitate în perioada 2007 (semestrul II) – 2008 (semestrul I) în conformitate cu Programele activităţii de control/audit pe anii 2007 şi 2008, aprobate în cadrul şedinţelor Curţii de Conturi. Raportul, de asemenea, conţine şi unele generalizări privind controalele efectuate pe perioadele precedente exerciţiului bugetar 2007, neincluse în raportul pentru exerciţiul bugetar 2006.
Controalele desfăşurate au avut ca obiectiv de bază constatarea legalităţii şi a regularităţii efectuării cheltuielilor din mijloacele bugetare puse la dispoziţia executorilor de bugete, inclusiv analiza şi evaluarea eficienţei utilizării banilor publici şi a funcţionalităţii sistemelor de control intern.
Raportul include şi rezultatele a 10 misiuni de audit, scopul cărora a fost oferirea unei asigurări rezonabile că rapoartele financiare întocmite oferă o imagine veridică, autentică şi completă sub toate aspectele semnificative, iar operaţiunile economice au fost efectuate în conformitate cu cadrul legal şi regulamentar. Misiunile de audit au fost efectuate în cadrul realizării obiectivelor Planului de Dezvoltare Strategică a Curţii de Conturi (PDS) privind asigurarea profesionalismului şi dezvoltarea capacităţilor aparatului de control al Curţii de Conturi de a exercita audite.
Rezumat – este o sinteză a principalelor constatări şi concluzii asupra modului de gestionare a mijloacelor financiare publice de către entităţile controlate.
Capitolul I – reflectă unele realizări în procesul de implementare a reformei în domeniul managementului financiar public în Republica Moldova, aceasta avînd drept scop promovarea unui management financiar public eficient şi transparent conform standardelor internaţionale.
Capitolul II – se referă la modul de formare şi de întrebuinţare a resurselor financiare publice, a bugetului de stat, a bugetului asigurărilor sociale de stat, a fondurilor asigurării obligatorii de asistenţă medicală şi a unor bugete ale unităţilor administrativ-teritoriale. În compartimente separate se reflectă modul de utilizare a mijloacelor financiare publice de către autorităţile publice pentru implementarea unor funcţii de bază ale statului (activitatea externă, justiţia, învăţămîntul, ocrotirea sănătăţii, asigurarea şi asistenţa socială, agricultura ş.a.), modul de gestionare a datoriei publice, precum şi modul de folosire a mijloacelor alocate din bugetul public naţional pentru investiţii capitale.
Capitolul III – include constatări şi concluzii asupra modului de gestionare a patrimoniului public de către autorităţile publice, întreprinderile de stat şi societăţile pe acţiuini cu capital majoritar de stat. În compartimente separate se reflectă principalele concluzii şi constatări pe marginea controalelor asupra activităţii postprivatizare şi asupra reglementării de stat a regimului proprietăţii funciare.
Capitolul IV – informează asupra modului în care Curtea de Conturi a realizat alte competenţe atribuite prin legea sa organică şi alte acte normative şi conţine 2 compartimente, care includ Avizul Curţii de Conturi la Raportul Comisiei Electorale Centrale şi avizele asupra proiectelor legilor bugetare anuale şi altor proiecte de acte normative.
Capitolul V - este structurat în doua subcapitole, acestea prezentînd o analiză generală a activităţii de control şi de monitorizare a executării cerinţelor şi recomandărilor Curţii de Conturi în anul 2007, precum şi acţiunile întreprinse de către entităţi în vederea lichidării încălcărilor şi abaterilor constatate în Raportul asupra modului de gestionare a resurselor financiare publice din exerciţiul bugetar 2006.
Curtea de Conturi, urmînd bunele practici ale instituţiilor supreme de audit, îşi evaluează periodic propriile activităţi. Prezentul Raport, în Anexă, include şi Raportul asupra activităţii Curţii de Conturi în anul 2007, prin intermediul căruia Curtea de Conturi informează Parlamentul şi factorii interesaţi asupra principalelor realizări şi privind modul în care şi-a gestionat resursele proprii (financiare, umane etc.); Raportul mai include o secţiune despre progresele înregistrate în anul 2007 în procesul de realizare a obiectivelor de dezvoltare strategică, care poate fi examinată ca un raport privind executarea Hotărîrilor Parlamentului Republicii Moldova, adoptate urmare examinării Rapoartelor Curţii de Conturi asupra modului de gestionare a mijloacelor financiare publice din exerciţiile bugetare 2005 şi 2006.
Capitolul II.
Formarea şi întrebuinţarea resurselor bugetului public naţional II. 1. Bugetul de stat II.1.1. Formarea şi utilizarea resurselor bugetului de stat pe anul 2007
Rezumat
Controlul asupra formării şi utilizării resurselor bugetului de stat pe anul 2007 a relevat următoarele.
· În perioada raportată, Ministerul Finanţelor şi Trezoreria de Stat, potrivit funcţiilor atribuite, au asigurat concentrarea activităţilor asupra îmbunătăţirii administrării şi gestionării finanţelor publice în procesul de execuţie a bugetului de stat, determinînd realizarea legii bugetare anuale la nivelul de 100,7% – la partea de venituri şi de 98,6% – la partea de cheltuieli.
· Raportul privind executarea bugetului de stat pe anul 2007 a fost elaborat în conformitate cu prevederile acceptate şi prezintă informaţia financiară bazată pe datele evidenţei sistemului Trezoreriei de Stat şi consolidarea datelor rapoartelor executorilor de buget. Raportul comunică, prin totalitatea sistematizată de indicatori, informaţia ce caracterizează situaţia financiară, prezintă veniturile şi cheltuielile din perioada de gestiune, explică mişcările mijloacelor băneşti în conturi, totalitatea cheltuielilor sistematizate în toate aspectele Clasificaţiei bugetare etc.
· Totodată, au fost constatate unele abateri de la cadrul legislativ şi normativ în vigoare la efectuarea cheltuielilor din contul mijloacelor bugetare, precum şi la ţinerea evidenţei contabile a veniturilor, cheltuielilor şi bunurilor din proprietatea statului.
· Pe parcursul controlului au fost întreprinse unele măsuri de înlăturare a deficienţelor depistate şi de îmbunătăţire a Raportului.
Context
Acţiunile de control s-au efectuat la Ministerul Finanţelor (MF) şi Trezoreria de Stat (TS), avînd drept obiectiv verificarea contului general anual de execuţie a bugetului de stat şi respectării reglementărilor la întocmirea şi consolidarea indicatorilor Raportului privind executarea bugetului de stat pe anul 2007 şi ai materialului adiţional acestuia. De asemenea, a fost verificată utilizarea alocaţiilor bugetare prevăzute pentru întreţinerea aparatului central al Ministerului Finanţelor şi Trezoreriei de Stat.
Executarea de casă a mijloacelor bugetului de stat se efectuează prin TS – unitate instituită pe lîngă aparatul central al MF, cu statut de Direcţie generală, constituită din Trezoreria Centrală şi unităţile teritoriale ale TS, fără statut de persoană juridică.
Potrivit atribuţiilor sale, Trezoreria Centrală, în anul 2007, a gestionat conturile curente bancare în valută naţională şi străină, deschise în BNM, şi conturile depozitare, deschise în băncile comerciale.
Constatări principale
Cu privire la execuţia pe ansamblu a bugetului de stat
Bugetul de stat pe anul 2007 a fost aprobat iniţial la venituri în sumă de 12088,5 mil.lei şi la cheltuieli – în sumă de 12161,4 mil.lei, cu o depăşire a cheltuielilor asupra veniturilor de 72,9 mil.lei. Pe parcursul anului bugetar de Parlament au fost aprobate trei rectificări de buget, în urma cărora parametrii bugetari s-au stabilit la venituri în sumă de 13878,4 mil.lei şi la cheltuieli în sumă de 14234,9 mil.lei cu un deficit de 356,5 mil.lei. Parametrii bugetului de stat precizaţi definitiv de MF, luînd în consideraţie cererile executorilor primari de buget, s-au stabilit la venituri – de 13954,3 mil.lei şi la cheltuieli – de 14453,3 mil.lei, cu un deficit de 499,0 mil.lei, fapt care a condiţionat majorarea deficitului aprobat de Parlament cu 142,5 mil.lei. Exerciţiul bugetar 2007 s-a încheiat cu executarea la venituri în mărime de 14058,6 mil.lei şi la cheltuieli – de 14257,1 mil.lei, cu un deficit bugetar de 198,5 mil.lei.
Analiza cadrului legal ce reglementează modul de aprobare a deficitului bugetar denotă discrepanţe între prevederile art.43(42) din Legea nr.847-XIII din 24.05.1996 „Privind sistemul bugetar şi procesul bugetar” (în continuare – Legea nr.847-XIII), care atribuie orice modificare a deficitului bugetar în exclusivitate Parlamentului, şi prevederile art.19 din Legea bugetului de stat pe anul 2007 nr.348-XVI din 23.11.2006 (în continuare – Legea nr.348-XVI), care a autorizat Ministerul Finanţelor să modifice prevederile aprobate ale bugetului pe mijloacele speciale, fondurile speciale şi proiectele finanţate din surse externe. În acelaşi timp, art.41(40) din Legea nr.847-XIII stipulează că repartizarea soldurilor de mijloace băneşti constituite în urma executării bugetului în anul bugetar precedent ţine de procedura de rectificare a legii bugetare de către Parlament.
Cu privire la veniturile bugetului de stat
· În timp ce partea de venituri în ansamblu a fost executată peste prevederile precizate, nivelul de executare, în aspectul tipurilor de venit, variază semnificativ de la 39,5% şi de 4,2 ori mai mult faţă de indicii precizaţi. Neîncăsările la 19 tipuri de venit ale bugetului de stat, executate sub nivelul indicilor bugetari definitivi (pe toate componentele), au constituit 194,7 mil.lei. Concomitent, nivelul de executare a veniturilor totale a fost influenţat nesemnificativ de neprecizarea ca surse de formare a bugetului a încasărilor în sumă de 2,5 mil.lei pe 12 tipuri de venit.
· Unele tipuri de venit nu au fost reflectate în rapoartele financiare la tipul corespunzător. Astfel, la tipul „Dobînzile aferente soldurilor mijloacelor băneşti la conturile bancare ale Trezoreriei de Stat” au fost înscrise încasări provenite din „Dobînzile de la depunerea mijloacelor bugetare la conturile depozitare bancare” în sumă de 16,2 mil.lei, acest fapt influenţînd pe parcursul anului asupra corectitudinii executării tipurilor de venit respective şi ulterior asupra corectitudinii rectificărilor surselor de formare a bugetului. Ca rezultat, nivelul de executare a acestor surse a constituit 54,3% şi, respectiv, 236,3% faţă de prevederile definitive.
· Restanţele agenţilor economici la plăţile de bază, calculate pentru încasare la bugetul de stat (fără penalităţi şi amenzi), la 31.12.2007, au însumat 316,9 mil.lei, înregistrînd o micşorare de circă 3,3 ori în comparaţie cu 31.12.2006. Micşorarea considerabilă a restanţelor agenţilor economici la plăţile de bază a fost condiţionată de amnistia fiscală aplicată în baza Legii nr.111-XVI din 27.04.2007 „Pentru modificarea şi completarea unor acte legislative” (în continuare – Legea nr. 111-XVI), în temeiul căreia au fost amnistiate restanţe la plăţile de bază în sumă de circa 980,2 mil.lei.
· În structura restanţelor, partea preponderentă o deţin neplăţile la impozitele şi taxele administrate de către organele Serviciului Fiscal de Stat (SFS) – 63,6% (201,6 mil.lei), Serviciul Vamal (SV) – 34,8% (110,3 mil.lei) şi Centrul pentru Combaterea Crimelor Economice şi Corupţiei (CCCEC) – 1,6% (5,0 mil.lei).
Cu privire la cheltuielile bugetului de stat
· Nivelul executării de 98,6% a cheltuielilor pe toate componentele bugetului de stat a determinat neînsuşirea alocaţiilor bugetare anuale pe toate componentele în sumă de 302,5 mil.lei.
Gradul de executare a cheltuielilor pe grupele principale de funcţie, în comparaţie cu prevederile definitive, este cuprins între 85,4% şi 111,4%. Pe 5 grupe principale de funcţie se constată realizarea cheltuielilor cu depăşirea limitelor bugetare definitive în sumă de 57,4 mil.lei, din care în sumă de 29,4 mil.lei – neregulamentar. Sub nivelul limitelor bugetare au fost executate cheltuielile pe 15 grupe principale de funcţie, determinînd neînsuşirea alocaţiilor în sumă de 240,0 mil.lei.
· Ministerul Finanţelor n-a asigurat corectitudinea aplicării clasificaţiei organizaţionale a cheltuielilor bugetare la atribuirea cheltuielilor în sumă de 14,0 mil. lei, planificate şi utilizate pentru procurarea centralizată de către Inspectoratul Fiscal Principal de Stat (IFPS) (tipul 19) a mijloacelor fixe distribuite inspectoratelor fiscale teritoriale (tipul 20).
· Atît din componenta de bază, cît şi din proiectele investiţionale finanţate din surse externe deservite prin sistemul bancar de către unii executori de bugete s-au admis cheltuieli efective cu depăşirea limitelor definitive ale alocaţiilor planificate. Astfel, Agenţia Agroindustrială „Moldova-Vin” a depăşit limitele definitive ale alocaţiilor planificate cu circa 40,0 mil.lei, iar beneficiarii de proiecte investiţionale – cu 47,2 mil.lei.
· În aspectul destinaţiilor economice, cheltuielile bugetare au fost executate sub nivelul definitiv, excepţie făcînd doar transferurile curente şi primele de asigurare obligatorie de asistenţă medicală achitate de Guvern. Astfel, mai puţin decît limitele bugetare au fost executate cheltuielile pentru: retribuirea muncii – cu 21,5 mil.lei (99,0%); plata mărfurilor şi serviciilor – cu 66,2 mil.lei (96,2%); transferuri capitale pentru implementarea proiectelor investiţionale – cu 23,9 mil.lei (97,0%); procurarea mijloacelor fixe – cu 24,0 mil.lei (95,1%) etc. Totodată, a fost admisă majorarea datoriilor creditoare.
· Pe parcursul anului, în baza hotărîrilor emise de Guvern, s-au înregistrat alocări de mijloace financiare unor executori de buget din contul veniturilor generale ale bugetului de stat în sumă de 487,1 mil.lei şi din contul redistribuirii alocaţiilor totale prevăzute pentru investiţii capitale în sumă de 28,9 mil.lei, înainte de aprobarea sursei de finanţare şi limitei bugetare de către Parlament.
· Cheltuielile pentru achitarea titlurilor executorii din contul bugetului de stat au crescut de 2,5 ori faţă de anul 2006, constituind 18,6 mil.lei.
· Finanţarea cheltuielilor de la bugetul de stat, pe parcursul anului, s-a efectuat după cum urmează: trimestrul I – 21,5% din totalul anual; trimestrul II – 23,2%; trimestrul III – 24,4%; trimestrul IV – 30,9%. De menţionat că ponderea semnificativă în totalul finanţărilor pe trimestrul IV revine celor pentru luna decembrie, care constituie 50,5% din finanţările trimestrului respectiv şi 15,6% –din totalul finanţărilor anuale. Acest fapt condiţionează majorarea datoriilor debitoare înregistrate la finele anului bugetar, impunînd o planificare şi executare ritmică a bugetului de stat. Datoriile debitoare pe toate componentele, la 31.12.2007, au însumat 312,4 mil.lei, din care 35,4 mil.lei – cu termenul de achitare expirat.
· Pe parcursul anului 2007 au fost emise hotărîri de Guvern pentru alocarea mijloacelor din Fondul de rezervă al Guvernului în sumă de 62,6 mil.lei, pe cînd limita bugetară precizată a acestuia a fost de 61,0 mil.lei. Unele acţiuni finanţate în sumă de circa 2,5 mil.lei din Fondul de rezervă al Guvernului nu corespund destinaţiei acestuia.
· Cheltuielile bugetului de stat pentru achitarea cotelor de membru al Republicii Moldova în organismele internaţionale, transferate în mod centralizat de către Ministerul Finanţelor, sînt cu 2,5 mil.lei mai mici decît datele reflectate în Raportul privind executarea bugetului de stat pe anul 2007 la acest articol.
· În anul 2007, din contul bugetului de stat, unor autorităţi publice centrale le-au fost alocate mijloace în sumă totală de 224,0 mil.lei pentru efectuarea investiţiilor pe termen lung (pentru majorarea capitalului social al unor întreprinderi de stat), care ulterior n-au fost reflectate de autorităţile publice respective în bilanţul lor. La momentul controlului, din totalul mijloacelor alocate, în bilanţul autorităţii publice respective şi-a găsit reflectare numai suma de 32,0 mil.lei.
· Continuă formarea de către executorii de buget a surplusurilor de bunuri materiale în sume semnificative. Volumul acestor stocuri, la finele anului bugetar 2007, au constituit 723,7 mil.lei.
· La efectuarea operaţiunilor de consolidare nu s-au luat în consideraţie raporturile între componentele bugetului de stat în sumă de 1,0 mil.lei, fapt care a determinat dublarea cheltuielilor totale.
· Unele instituţii publice n-au prezentat nomenclatorul lucrărilor efectuate şi serviciilor prestate contra plată şi mărimile taxelor la servicii, precum şi modul şi direcţiile de utilizare a mijloacelor speciale pe tipuri, pentru adoptare de către Guvern. Astfel, de către Guvern n-au fost aprobate mijloacele speciale formate şi gestionate de Ministerul Economiei şi Comerţului, Ministerul Finanţelor, Ministerul Dezvoltării Informaţionale.
· Ministerul Finanţelor n-a reflectat în evidenţa contabilă capitalul social al întreprinderilor de stat de pe lingă MF în sumă de 2,4 mil.lei, precum şi acţiunile Ministerului Finanţelor în S.A. „Banca de Economii” în sumă de circa 16,0 mil.lei. Mijloacele alocate şi utilizate pentru elaborarea documentaţiei tipice de proiect la obiectivul „Galeria de acces din sediul aparatului central la sediul întreprinderii de Stat „Fintehinform”” în sumă de 0,8 mil.lei, care urmau a fi reflectate în evidenţa contabilă ca „Cheltuieli din buget pentru investiţii capitale”, au fost trecute incorect la cheltuieli bugetare.
Analize
Neajunsurile şi încălcările comise au fost cauzate de:
· Necorelarea procedurii legale de aprobare a deficitului bugetului de stat cu drepturile acordate MF prin legile bugetare anuale referitor la modificarea parametrilor bugetari.
· Neasigurarea de către MF şi TS a atribuirii în corespundere cu Clasificaţia bugetară a unor tipuri de venituri şi cheltuieli.
· Nerespectarea de către unii executori de buget a prevederilor art.19 din Legea nr. 348-XVI la efectuarea cheltuielilor, ca rezultat fiind admisă depăşirea limitelor aprobate.
· Neintroducerea în ordinea stabilită a modificărilor la indicii definitivi pe componenta „Proiecte finanţate din surse externe”, reieşind din resursele disbursate efectiv pe parcursul anului.
· Nerespectarea prevederilor Legii nr.847-XIII, precum şi ale Legii nr.348-XVI la alocarea mijloacelor financiare de către MF în baza unor hotărîri de Guvern, anticipat aprobării rectificărilor respective.
· Transferarea în avans a mijloacelor bugetare de către unii executori de buget pentru procurări de mărfuri, lucrări şi servicii, precum şi finanţarea preponderentă a cheltuielilor la sfîrşit de an.
· Emiterea hotărîrilor pentru alocarea mijloacelor financiare din Fondul de rezervă al Guvernului, care nu corespunde limitelor aprobate prin Legea nr.348-XVI, precum şi destinaţiilor de utilizare al acestuia.
· Nerespectarea de către unii executori de buget a modului regulamentar de evidenţă contabilă în instituţiile publice.
· Depăşirea de către executorii de buget a normativelor stabilite pentru formarea stocurilor de bunuri materiale, aprobate de către Ministerul Finanţelor, în comun cu unele autorităţi publice centrale.
Erori înlăturate pe parcursul controlului:
· TS nu întocmise Bilanţul general al bugetului de stat pe anul 2007, acesta fiind elaborat în perioada controlului şi ulterior inclus în Raportul privind executarea bugetului de stat pe anul 2007.
· Soldurile de mijloace reflectate în Raportul privind situaţia conturilor extrabilanţiere la 31.12.2007 au fost diminuate cu 141,1 mil.lei (ceea ce reprezintă datoria bugetului de stat la creditele preferenţiale), care pe parcursul controlului s-au corectat corespunzător.
· În bilanţul Ministerului Transporturilor şi Gospodăriei Drumurilor au fost reflectate investiţiile pentru majorarea capitalului social al Î.S. „Calea Ferată din Moldova” în sumă de 192,0 mil.lei.
· Au fost reflectate la majorarea valorii mijloacelor fixe cheltuielile efectuate pentru reparaţia capitală a sediului Centrului de Recuperare „Sergheevca”, în sumă de 362,0 mii lei (executor primar de buget – Ministerul Sănătăţii).
· Au fost corectate erori la unii indicatori ai raportului în sumă totală de 131,5 mii.lei.
Recomandări
Guvernului:
· Examinarea şi aprobarea în modul stabilit a nomenclatorului lucrărilor efectuate şi serviciilor prestate contra plată de către Ministerul Economiei şi Comerţului, Ministerul Finanţelor şi Ministerul Dezvoltării Informaţionale.
Parlamentului:
· Examinarea competenţelor Ministerului Finanţelor prin prisma art.19 din Legea nr.348-XVI, menţinute şi prin prevederile art.18 din Legea bugetului de stat pe anul 2008 nr. 254-XVI din 23.11.2007, raportate la prevederile art.41(40) şi art.43(42) din Legea nr.847-XIII, care condiţionează în mod direct modificarea parametrilor balanţei bugetului de stat (deficit/excedent), aprobaţi de Parlament pentru anul bugetar în exerciţiu.
II.1.2. Utilizarea mijloacelor financiare publice de către autorităţile publice sub aspectul clasificaţiei funcţionale a cheltuielilor
II.1.2.1. Servicii de stat cu destinaţie generală Ministerul Economiei şi Comerţului
Rezumat
Curtea de Conturi a constatat că situaţiile financiare înregistrate în rapoartele financiare ale Ministerului Economiei şi Comerţului (MEC) pe anul 2007 prezintă o imagine veridică şi completă (ţinîndu-se cont de caracterul semnificativ).
În cadrul auditului de atestare asupra rapoartelor financiare ale MEC, au fost constatate unele deficienţe şi erori, care nu au depăşit nivelul semnificativ maxim admisibil şi nu au influenţat asupra situaţiei financiare a entităţii.
Context
În scopul determinării veridicităţii situaţiilor financiare ale MEC, a fost efectuat auditul de atestare asupra rapoartelor financiare ale MEC şi ale unor instituţii din subordine pe anul 2007.
În procesul auditului au fost examinate, în baza testării, dovezile ce confirmă datele din bilanţurile contabile, rapoartele privind executarea bugetului instituţiei publice din contul cheltuielilor de bază pe anul 2007 ale MEC şi instituţiilor subordonate.
MEC şi unele instituţii din subordine în anul 2007 au gestionat mijloace bugetare în sumă totală de 34,6 mil. lei, din care s-au efectuat plăţi de 34,5 mil. lei, rezultînd o execuţie bugetară de 99,7%.
Constatări principale
· În unele cazuri MEC a efectuat cheltuieli pentru retribuirea muncii cu abateri de la prevederile actelor normative.
· Urmare tratării neexhaustive a statutului de organizaţie necomercială, sub formă de instituţie publică şi executor de buget, Biroul Naţional de Statistică n-a atribuit codul statistic Organizaţiei pentru dezvoltarea sectorului întreprinderilor mici şi mijlocii, factor care a condiţionat şi neîntocmirea rapoartelor financiare conform prevederilor regulamentare stabilite, nedeterminarea modalităţii de consolidare a acestora de către MEC cu soldurile înregistrate la finele perioadei de gestiune. Organizaţia pentru dezvoltarea sectorului întreprinderilor mici şi mijlocii prezintă MEC doar informaţia despre utilizarea mijloacelor bugetare, neindicînd soldul mijloacelor nefolosite. Astfel, MEC, la consolidarea rapoartelor, nu ţine cont de mijloacele disponibile în sold.
· Înregistrarea eronată a cheltuielilor efective în sumă de 279,6 mii lei de către Agenţia de Ocupare a Forţei de Muncă Cahul, care a influenţat asupra veridicităţii contului „Decontări cu diferiţi debitori şi creditori” al instituţiei respective, dar n-a depăşit nivelul materialităţii (694,3 mii lei) şi n-a influenţat asupra situaţiei financiare în întregime.
· Agenţia de Ocupare a Forţei de Muncă Bălţi a înregistrat cheltuieli la articolul „Reparaţii capitale”, deşi, potrivit Clasificaţiei bugetare, acestea urmau a fi atribuite la articolul „Plata mărfurilor şi serviciilor”, factor ce a influenţat asupra veridicităţii înregistrărilor la acest articol, dar nu asupra situaţiei financiare.
Analize
Deficienţele stabilite în procesul auditului au fost cauzate de nerespectarea întocmai a prevederilor legislaţiei referitor la înregistrarea cheltuielilor în evidenţa contabilă, precum şi de lipsa reglementării sistemului de controlul intern la autoritatea publică centrală şi, respectiv, la instituţiile din subordine.
Recomandări MEC:
· să determine şi să monitorizeze, în comun cu Ministerul Finanţelor, procedurile de înregistrare finală la Biroul Naţional de Statistică a Organizaţiei pentru dezvoltarea sectorului întreprinderilor mici şi mijlocii, modalitatea de raportare financiară, precum şi modul de consolidare în perspectivă a rapoartelor financiare.
Ministerul Dezvoltării informaţionale
Rezumat
Auditul regularităţii la Ministerul Dezvoltării Informaţionale (MDI) şi unele instituţii din subordine a relevat existenţa unor neregularităţi la gestionarea resurselor financiare, cum ar fi: utilizarea mijloacelor financiare ale instituţiilor şi întreprinderilor din subordine pentru cheltuielile Ministerului‚ lipsa reglementărilor la aprobarea unor tarife pentru serviciile prestate, precum şi efectuarea cheltuielilor ce ţin de remunerarea muncii, achiziţia de mărfuri şi servicii cu nerespectarea prevederilor legale ş.a.
Materialele privind utilizarea mijloacelor financiare la reconstrucţia Palatului de căsătorii din mun. Chişinău au fost remise CCCEC, pentru examinare conform competenţei.
Context
Ministerul Dezvoltării Informaţionale, ca organ central de specialitate al administraţiei publice, are în subordinea sa întreprinderi, instituţii şi organizaţii. Conform Hotărîrii Guvernului nr.606 din 24.06.20052, Direcţia generală stare civilă (actualmente Serviciul Stare Civilă - SSC) a fost stabilită ca instituţie publică subordonată ministerului, totodată nefiind persoană juridică, din care cauză toate deciziile privind administrarea mijloacelor speciale, obţinute din prestarea serviciilor contra plată, administrarea şi gestionarea patrimoniului aflat la balanţa SSC şi oficiilor teritoriale stare civilă au fost luate de către conducerea MDI, prin Î.S. „Registru”. Cu toate că, în baza Legii nr.203-XVI din 26.07.20073, a fost format sistemul organelor de stare civilă, Regulamentul cu privire la Serviciul Stare Civilă a fost aprobat abia la 31.01.2008, prin Hotărîrea Guvernului nr.82 din 31.01.20084, prin care acestuia i-a fost atribuit statutul de persoană juridică.
________________________________
2 „Cu privire la aprobarea structurii şi efectivului-limită ale aparatului central al Ministerului Dezvoltării Informaţionale”.
3 „Pentru modificarea şi completarea Legii nr.100-XV din 26 aprilie 2001 privind actele de stare civilă”.
4 „Cu privire la Serviciul Stare Civilă”.
Modul de gestionare a patrimoniului public la MDI şi întreprinderile din subordine se reflectă în Capitolul III din prezentul raport.
MDI, în anul 2007, a gestionat mijloace bugetare în sumă totală de 10,9 mil. lei, execuţia bugetară fiind de 98,2%. SSC a înregistrat venituri în sumă de 35,1 mil. lei, cheltuielile fiind efectuate în sumă de 38,9 mil. lei, inclusiv oficiile teritoriale stare civilă (23,1 mil.lei şi, respectiv, 28,2 mil. lei). Camera înregistrării de Stat a acumulat venituri de la serviciile prestate în sumă de 17,4 mil.lei, realizînd prognozele stabilite.
Constatări principale
· MDI a admis utilizarea mijloacelor financiare ale instituţiilor şi întreprinderilor din subordine pentru întreţinerea aparatului Ministerului şi a unor obiective stabilite pentru instituţiile din subordine:
– Pentru lucrări de reconstrucţie a Palatului de căsătorii din mun. Chişinău (imobilul SSC), MDI (beneficiar, conform Legii nr. 348-XVI) a solicitat şi Î.S. „Registru” a achitat pentru aceste lucrări 17,1 mil.lei, din care n-a fost înregistrată datoria creditoare în sumă de 7,9 mil. lei faţă de întreprindere şi, respectiv, datoria debitoare a antreprenorului.
– De asemenea, de către MDI au fost utilizate mijloace financiare în sumă de 264,8 mii lei, preconizate finanţării activităţii SSC – instituţie publică subordonată Ministerului.
· Achiziţiile de mărfuri, lucrări şi servicii pentru necesităţile MDI şi SSC au fost efectuate cu nerespectarea prevederilor legale aferente achiziţiilor publice, unele din care s-au înfăptuit prin intermediul Î.S. „Registru” (circa 3,0 mil. lei), astfel evitîndu-se aceste proceduri.
· MDI, la capitolul retribuirea muncii, a stabilit adaosuri pentru lucru în condiţii nocive, compensarea pentru călătorie în transportul public (247,4 mii lei), în lipsa prevederilor actelor normative referitor la retribuirea muncii funcţionarilor publici.
· Încasarea veniturilor SSC (32,1 mil. lei) s-a efectuat în lipsa aprobării tarifelor conform prevederilor legii - prin hotărîre de Guvern, acestea fiind încasate nu prin conturile trezoreriale, dar pe conturile curente ale Î.S. „Registru”.
· În evidenţa contabilă – în bilanţurile SSC şi oficiilor teritoriale stare civilă n-au fost înregistrate avansurile primite de la populaţie pentru prestarea serviciilor cu plată.
· MDI a admis pentru SSC majorarea cuantumului datoriilor debitoare (de la 100 mii lei pînă la 1,3 mil. lei) şi a datoriilor creditoare (de la 4,8 mil. lei pînă la 9,5 mil. lei).
La Camera Înregistrării de Stat s-au constatat următoarele nereguli:
· Înregistrarea operaţiunilor financiare şi a bunurilor imobile s-a efectuat cu unele abateri de la cerinţele stabilite.
S-a admis formarea datoriilor debitoare ale arendaşilor, precum şi s-au suportat cheltuieli nesemnificative din contul Camerei pentru serviciile comunale ale acestora.
Analize:
Deficienţele stabilite în procesul auditului au fost cauzate de:
· nerespectarea întocmai a prevederilor legislaţiei referitor la înregistrarea cheltuielilor în evidenţa contabilă, nedefinirea şi nedelegarea clară a responsabilităţilor în procesul de utilizare a mijloacelor financiare, precum şi de lipsa reglementării sistemului de control intern la autoritatea publică centrală şi, respectiv, la instituţiile din subordine.
Recomandări Ministerului Dezvoltării Informaţionale:
· să întreprindă măsuri în vederea înregistrării datoriilor creditoare aferente reconstrucţiei Palatului de căsătorii din mun. Chişinău faţă de Î.S. „Registru” în sumă de 7,9 mil. lei şi, respectiv, faţă de antreprenor.
II. 1.2.2. Activitatea externă
Misiunile diplomatice
Rezumat
Controalele efectuate în cadrul misiunilor diplomatice denotă că pînă în anul 2007 acestea se confruntau cu aceleaşi probleme şi comiteau încălcări similare la utilizarea mijloacelor financiare.
Ministerul Afacerilor Externe şi Integrării Europene (MAEIE) a întreprins un şir de măsuri pentru îmbunătăţirea cadrului legal cu privire la managementul financiar şi control în cadrul misiunilor diplomatice.
Context
Curtea de Conturi a efectuat în trimestrul IV al anului 2007 controale asupra modului de gestionare a resurselor financiare în perioada anilor 2004-2007 (9 luni) de către şase misiuni diplomatice, care se află în următoarele ţări: Republica Turcia; Republica Populară Chineză; Republica Letonia; Statul Israel; Statele Unite ale Americii; Reprezentanţa Permanentă a Republicii Moldova de pe lîngă Organizaţia Naţiunilor Unite.
În trimestrul IV al anului 2006 au fost supuse controlului, pentru perioada anilor 2005-2006, opt misiuni diplomatice, care se află în următoarele ţări: Federaţia Rusă; Italia; Franţa; Belgia; Germania; Consulatul General al Republicii Moldova în or. Frankfurt-pe-Main; Reprezentanţa Permanentă a Republicii Moldova de pe lîngă Consiliul Europei; Reprezentanţa Republicii Moldova de pe lîngă Comunităţile Europene.
Constatări principale
· Toate misiunile verificate au folosit mijloace aprobate la unele articole de cheltuieli pentru efectuarea cheltuielilor la alte articole în sumă de 6968,0 mii lei, inclusiv misiunile verificate în anul 2007 – 2109,1 mii lei.
· Toate misiunile diplomatice n-au reţinut impozitele pe venit din sumele achitate cu titlu de retribuire a muncii personalului netitular, angajat din rîndul cetăţenilor Republicii Moldova.
· Toate misiunile au efectuat cheltuieli pentru diferite acţiuni protocolare în lipsa planurilor de desfăşurare a acestora, fără aprobarea de către şefii misiunilor diplomatice şi cu depăşirea normativelor stabilite.
· 11 misiuni n-au asigurat conformitatea ţinerii evidenţei contabile.
· 7 misiuni au utilizat neautorizat TVA rambursată de la procurările de mărfuri şi servicii, precum şi mijloacele încasate de la angajaţi pentru serviciile comunale şi convorbirile telefonice în perioadele ulterioare perioadei din exerciţiul bugetar, care urmau a fi transferate la bugetul de stat în sumă de 783,8 mii lei, inclusiv 2 misiuni verificate în anul 2007 – 206,0 mii lei.
· 7 misiuni au decontat combustibilul folosit pentru alimentarea mijloacelor de transport aflate în dotare în lipsa foilor de parcurs şi a datelor vitezometrului în sumă de 773,4 mii lei, inclusiv 5 misiuni verificate în anul 2007 – de 366,3 mii lei.
· 5 misiuni au efectuat cheltuieli pentru procurări de bunuri materiale şi servicii neprevăzute de normativele stabilite, care urmau a fi achiziţionate de către membrii misiunilor din cont propriu, în sumă de 483,0 mii lei, inclusiv 2 misiuni verificate în anul 2007 – de 213,6 mii lei.
· 5 misiuni au admis cazuri de restituire nejustificată a cheltuielilor pentru transport, diurnă şi cazare, din care 3 misiuni verificate în anul 2007 în sumă de 63,2 mii lei.
· Misiunile diplomatice în Republicile: Franceză, Turcia, Populară Chineză au acordat neîntemeiat unor persoane vize gratuit şi cu reducere.
Analize
Încălcările şi neajunsurile comise au fost cauzate de nerespectarea de către unele persoane cu funcţii de răspundere a actelor legislative şi normative, precum şi de lipsa:
· controlului intern şi, ca urmare, nedefinirea şi nedelegarea clară a responsabilităţilor fiecărui angajat în procesul de utilizate a banilor publici;
· delimitării stricte a cheltuielilor personale ale angajaţilor de cele ale misiunii şi achitării lor conforme;
· unor proceduri de asigurare a continuităţii în activitatea administrativ-financiară a misiunilor, precum şi privind instruirea personalului diplomatic şi personalului tehnic; încadrarea specialiştilor fără studiile necesare şi experienţă în domeniu pentru exercitarea funcţiilor tehnice;
· reglementărilor la soluţionarea unor situaţii neprevăzute de actele normative în vigoare; concordanţei normelor de drept în unele acte legislative şi normative;
· evidenţei computerizate;
· la unele misiuni diplomatice a bazei tehnico-materiale adecvate (misiunile nu dispun de condiţii favorabile de muncă pentru angajaţi, de condiţii necesare pentru prestarea serviciilor consulare calitative şi de condiţii de audiere a solicitanţilor).
Măsuri întreprinse de către MAEIE:
· au fost elaborate şi înaintate spre aprobare propuneri de reglementare a problemelor menţionate prin modificarea şi completarea Regulamentului „Privind activitatea administrativ-financiară a instituţiilor Serviciului diplomatic al Republicii Moldova peste hotare”5, care au fost aprobate de Guvern prin Hotărîrea nr.871 din 03.08.2007;
_______________________________
5 Hotărîrea Guvernului nr. 987 din 11.08.2003.
· a elaborat alte două regulamente6, care au fost aprobate prin Hotărîrea Guvernului nr.1036 din 17.09.2007;
________________________________
6 Regulamentul „Privind modul de încasare, utilizare şi evidenţă a taxelor şi serviciilor consulare prestate de către Ministerul Afacerilor Externe şi Integrării Europene, misiunile diplomatice şi oficiile consulare ale Republicii Moldova” şi Regulamentul „Privind modul de încasare, utilizare şi evidenţă a mijloacelor speciale provenite de la serviciile prestate, contra plată, de către misiunile diplomatice şi oficiile consulare ale Republicii Moldova”.
· a elaborat şi înaintat spre aprobare proiectul Legii privind taxele consulare, conform căreia taxele consulare sînt prevăzute şi în valută euro;
· a înaintat Ministerului Finanţelor propuneri de modificare a Instrucţiunii „Cu privire la evidenţa contabilă în instituţiile publice”, aprobată prin Ordinul ministrului finanţelor nr. 85 din 09.10.1996 (în continuare – Instrucţiunea nr.85) referitor la reglementarea ţinerii evidenţei contabile a mărfurilor pentru care se restituie TVA, precum şi propuneri ce ţin de modalitatea de finanţare, utilizarea veniturilor din taxele consulare şi raportarea veniturilor şi cheltuielilor de bază.
Măsurile întreprinse urmează să contribuie la crearea unei situaţii mai bune în managementul financiar al misiunilor diplomatice în perioadele ulterioare.
În anul 2008 se preconizează efectuarea controalelor la alte 13 misiuni diplomatice, cu monitorizarea aplicării prevederilor actelor normative sus-menţionate şi modului în care s-au realizat recomandările Curţii de Conturi de înlăturare a încălcărilor.
Recomandări
MAEIE şi conducerii misiunilor diplomatice supuse controlului:
· să întreprindă măsuri de lichidare a încălcărilor şi neajunsurilor menţionate în vederea îmbunătăţirii situaţiei economico-financiare la misiunile diplomatice.
Parlamentului:
să iniţieze un dialog cu MAEIE cu privire la un plan menit să consolideze managementul financiar şi controlul intern în cadrul misiunilor diplomatice. O acţiune, în acest context, ar fi înaintarea recomandării către Guvern de a instrui personalul administrativ al misiunilor diplomatice şi de a stabili o funcţie de audit intern în cadrul ministerului.
II.1.2.3. Justiţia
Rezumat
În cadrul grupei funcţionale „Justiţia”, în sfera de control/audit a Curţii de Conturi, în anul 2007, au intrat:
· Ministerul Justiţiei (executor principal de buget), care finanţează în modul stabilit aparatul central, Direcţia de justiţie a Unităţii teritoriale autonome cu statut special Găgăuzia, birourile notariale de stat şi asigură finanţarea asistenţei juridice acordate de către avocaţii numiţi din oficiu;
· Centrul de Informaţii Juridice, subordonat MJ;
· 35 de judecătorii (78% din numărul total);
· Curtea Supremă de Justiţie;
· Curtea de Apel Economică şi Judecătoria Economică de Circumscripţie.
Instituţiile menţionate au gestionat în anul 2007 mijloace alocate de la bugetul de stat în sumă totală de 112,1 mil.lei, din care s-au efectuat plăţi de 99,5 mil.lei, rezultînd o execuţie bugetară de 88,8%, inclusiv instituţiile menţionate au fost finanţate şi din veniturile proprii (mijloace speciale) în volum de 19,1 mil.lei.
Ministerul Justiţiei şi unele instituţii de domeniu
Rezumat
Auditul la Ministerul Justiţiei (MJ) a relevat un şir de nereguli, deficiente şi încălcări la gestionarea mijloacelor financiare şi a patrimoniului public, iar cheltuielile înregistrate în Raport nu reflectă situaţia reală privind cheltuielile de casă şi efective suportate din contul mijloacelor speciale pentru întreţinerea aparatului central, deoarece majoritatea cheltuielilor (70%) au fost utilizate pentru întreţinerea instituţiilor care dispun de bugete distincte, aprobate separat prin Legea bugetului de stat, ceea ce denotă că managementul financiar la acestea urmează a fi îmbunătăţit.
Deşi operaţiunile economico-financiare exercitate şi înregistrate în evidenţa contabilă a aparatului central sînt corecte şi situaţiile financiare privind operaţiunile în cauză oferă o imagine veridică şi autentică, Raportul financiar consolidat al MJ a fost afectat de prezenţa unor nereguli în procesul efectuării cheltuielilor. Luînd în consideraţie acest fapt, s-a exprimat opinia cu rezerve, prin limitarea sferei de aplicare a auditului asupra situaţiilor financiare raportate de către MJ la finele anilor bugetari 2006 şi 2007.
Incapacitatea MJ de a utiliza integral şi conform destinaţiei volumul considerabil de venituri realizate în urma aplicării apostilei pe actele oficiale pe parcursul anului 2007 a generat un nivel redus de executare a cheltuielilor la componenta „Mijloace speciale”, care a constituit 59,6%.
Context
Curtea de Conturi a realizat la MJ şi la 4 structuri de domeniu (Direcţia de justiţie a Unităţii teritoriale autonome cu statut special Găgăuzia; birourile notariale de stat, Centrul de Informaţii Juridice, finanţarea asistenţei juridice acordate de către avocaţii numiţi din oficiu) auditul regularităţii pe perioada anilor 2006-2007.
Constatări principale:
· neregulamentar, în anul 2007, au fost utilizate de către MJ mijloace speciale în sumă de 10784,2 mii.lei (sau 70% din totalul mijloacelor speciale precizate pentru aparatul central) la procurarea echipamentului tehnic, produselor alimentare şi altor bunuri pentru unele instituţii care dispun de bugete distincte, aprobate separat prin Legea nr.348-XVI (Departamentul Instituţiilor Penitenciare – 3839,6 mii lei; judecătoriile – 2091,4 mii lei; Departamentul de executare – 4329,0 mii lei şi alte instituţii subordonate Ministerului – 524,2 mii lei);
· personalului aparatului central, cu excepţia funcţiilor de conducere (pînă la 72,3%), le-au fost stabilite categorii de salarizare mai joase faţă de cele prevăzute în statele de personal, ca urmare, în perioada de referinţă, a fost obţinută o economie a fondului de salarizare în sumă de 485,5 mii lei, precum şi de la locurile vacante înregistrate – în sumă de 1227,0 mii lei, care au fost raportate sub formă de premii angajaţilor, relevîndu-se riscul repartizării neconforme a premiilor în lipsa criteriilor de repartizare a acestora;
· la achiziţionarea mărfurilor nu în toate cazurile au fost respectate prevederile cadrului legal, fiind procurate bunuri materiale în sumă de 185,3 mii lei, fără desfăşurarea procedurii de achiziţie şi încheierea contractelor în modul stabilit;
· n-au fost respectate clauzele contractului privind calitatea computerelor achiziţionate (654 de computere cu valoarea de 6708,7 mii lei), parametrii tehnici ai cărora nu corespundeau celor contractaţi şi, respectiv, preţul computerelor recepţionate a fost mai mic în raport cu cel achitat de către Minister;
· din contul mijloacelor bugetare alocate pentru întreţinerea birourilor notariale de stat au fost efectuate cheltuieli la procurarea unor bunuri materiale, care nu sînt solicitate de către notarii de stat, în depozit formîndu-se stocuri, la momentul exercitării auditului, în sumă de 713,1 mii lei, ceea ce a generat utilizarea ineficientă a mijloacelor bugetare în exerciţiile bugetare respective;
· Centrul de Informaţii Juridice (CIJ) utilizează bunuri materiale, înregistrate în evidenţa contabilă a aparatului central, în sumă de 545,4 mii lei, obţinînd venituri din mijloace speciale, iar uzura mijloacelor fixe se înregistrează în bilanţul aparatului central;
· nivelul de executare a cheltuielilor la CIJ, în anul 2007, la componenta „Mijloace speciale” a constituit doar 41,6%, soldul mijloacelor neutilizate, la 01.01.2008, însumînd 477,7 mii lei, ceea ce este la nivelul veniturilor anuale;
· la 01.01.2008, la CIJ erau înregistrate datorii debitoare la partea de venituri din mijloace speciale în sumă de 132,9 mii lei, în urma neachitării taxelor pentru abonamentul lunar privind accesul activ, înregistrarea, evidenţa şi ţinerea Registrului gajului de către notarii privaţi;
· au fost stabilite încălcări la aplicarea apostilei pe actele oficiale şi la evidenţa apostilelor aplicate:
- în Registrele de evidenţă a apostilelor aplicate, nu în toate cazurile au fost indicate numele semnatarului actului oficial şi calitatea persoanei care a depus actele, precum şi a instanţei care a eliberat actul, relevîndu-se riscul încasării nejustificate a sumelor pentru apostilare;
- în unele cazuri, cu unul şi acelaşi număr se aplică apostila pe mai multe acte depuse;
- în multiple cazuri în Registrele de evidenţă a apostilelor lipseşte suma achitată şi semnăturile persoanelor care au solicitat apostila, iar în unele cazuri suma este indicată greşit, ce generează imposibilitatea verificării, prin confruntare, a corespunderii sumelor încasate cu sumele din registre.
Analize
Încălcările şi neajunsurile comise au fost cauzate de:
· funcţionarea neadecvată a controlului intern, mai ales a componentei activităţi de control în domeniile ce ţin de achiziţii, gestionarea patrimoniului, remunerarea muncii;
· lipsa delimitării stricte a cheltuielilor instituţiilor finanţate de MJ;
· nedifinirea şi nedelegarea clară a responsabilităţilor în procesul de utilizare a banilor publici;
· nivelul înalt al fluctuaţiei cadrelor;
· nivelul insuficient de calificare şi experienţă a membrilor grupului de achiziţii publice;
· lipsa evidenţei computerizate a serviciilor prestate;
· nerespectarea de către unele persoane cu funcţii de răspundere a actelor legislative şi normative referitor la gestionarea mijloacelor financiare publice.
Măsuri întreprinse de către Ministerul Justiţiei:
· a redresat situaţia privind procurarea computerelor cu parametrii tehnici necorespunzători; firma care le-a furnizat a micşorat în perioada auditului valoarea computerelor cu 1273,3 mii lei, livrînd suplimentar în contul valorii contractului de procurare a computerelor şi programul „Antivirus”.
· a reflectat corect în evidenţa contabilă suma investiţiilor capitale în mărime de 315,7 mii lei, alocate Judecătoriei Basarabeasca;
· a majorat valoarea de bilanţ a clădirii Judecătoriei Cahul cu volumul lucrărilor de reparaţie capitală în sumă de 130,1 mii lei.
Se recomandă Guvernului:
· să examineze oportunitatea încasării mijloacelor obţinute în urma aplicării apostilei pe actele oficiale la componenta de bază a părţii de venituri a bugetului de stat, cu repartizarea acestora, prin Legea bugetului de stat anuală, conform necesităţilor reale şi argumentate ale executorilor de buget.
Instanţele Judecătoreşti
Judecătoriile
Rezumat
La unele judecătorii nivelul managementului financiar a fost afectat de nerespectarea normelor de disciplină financiar-bugetară. Ca rezultat, din 35 de opinii de audit asupra situaţiilor financiare încheiate şi raportate la finele exerciţiului bugetar 2006 şi, respectiv, 35-la finele exerciţiului bugetar 2007, au fost exprimate:
- 56 (80%) „Opinii fără rezerve”;
- 6 (8,6%) „Opinii fără rezerve (favorabile) cu paragraf explicativ” (Judecătoriile Cahul, Ialoveni şi Taraclia), dată fiind stabilirea unor incertitudini în rapoartele pe mijloacele speciale (la raportarea mijloacelor intrate temporar în posesia entităţii), care urmează a fi soluţionate pe viitor, deşi acestea nu se află sub controlul entităţii;
- 2 (2,9%) „Opinii cu rezerve” (calificate), prin limitarea sferei de aplicare a auditului (Judecătoriile Călăraşi şi Cimişlia), fapt ce atestă că controlorul a avut îndoieli la unele situaţii financiare reflectate în rapoartele financiare ale entităţii, dar care nu afectează activitatea financiară a acesteia;
- 6 (8,6%) „Opinii nevaforabile” (Judecătoriile Basarabeasca, Teleneşti, Ştefan Vodă, Căuşeni, Cimişlia, Sîngerei), ceea ce denotă că situaţiile financiare reflectate în rapoartele financiare ale entităţilor conţin erori semnificative, care depăşesc pragul de semnificaţie şi, în ansamblu, nu oferă o imagine reală şi fidelă, concomitent fiind stabilite neregularităţi la utilizarea mijloacelor bugetare.
Context
Curtea de Conturi a efectuat la 35 de judecătorii (mai mult de 80% din judecătorii) din unităţile administrativ-teritoriale ale republicii audite ale regularităţii pe perioada anilor 2006-2007, avînd drept obiectiv stabilirea gradului de regularitate la respectarea actelor normative, regulamentelor interne în procesul utilizării mijloacelor financiare publice şi exprimarea opiniei asupra rapoartelor financiare.
Constatări principale
Urmare desfăşurării misiunilor de audit la judecătorii, în anii de gestiune 2006-2007 s-au consemnat unele probleme, deficienţe şi erori de regularitate în ceea ce priveşte legalitatea cheltuielilor, organizarea şi ţinerea evidenţei contabile, gestionarea patrimoniului de stat, încasarea taxei de stat, precum şi modul de ţinere a evidenţei şi de raportare a datelor respective, dintre care se exemplifică următoarele:
· unele judecătorii au efectuat cheltuieli efective cu depăşirea alocaţiilor programate în devizele de cheltuieli (Judecătoria Basarabeasca - cu 340,4 mii lei; Judecătoria Criuleni – cu 45,8 mii lei; Judecătoria Străşeni - cu 10,5 mii lei);
· la majoritatea judecătoriilor s-au înregistrat depăşiri la unele articole legate de salarizarea angajaţilor, determinate de majorarea salariilor angajaţilor în conformitate cu prevederile legale, fără a fi precizate alocaţii în aceste scopuri, cele mai semnificative fiind constatate la: Judecătoria Străşeni - 26,3 mii lei; Judecătoria Călăraşi -19,9 mii lei; Judecătoria Soroca – 20,1 mii lei, ş.a.;
· au fost constatate încălcări la calcularea salariilor personalului judecătoriilor, precum şi a plăţilor aferente acestora, care au cauzat achitarea nejustificată a mijloacelor bugetare în sumă de 31,9 mii lei la Judecătoriile Cimişlia, Ungheni, Ştefan Vodă, Căuşeni, Călăraşi, Dubăsari, Donduşeni, Sîngerei, Ocniţa şi Judecătoria Ciocana, mun. Chişinău;
· nu a fost asigurată calcularea, înregistrarea şi achitarea regulamentară la bugetul asigurărilor sociale de stat a plăţilor în sumă de 22,9 mii lei (Judecătoriile Sîngerei şi Ştefan Vodă);
· la achiziţionarea mărfurilor şi serviciilor unele judecătorii au aplicat neregulamentar prevederile legislaţiei şi actelor normative în vigoare:
- contractarea bunurilor materiale şi serviciilor în valoare totală de 384,6 mii lei fără desfăşurarea regulamentară a procedurilor de achiziţie şi fără încheierea contractelor respective (Judecătoriile Ciocana, Centru, Buiucani, Rîşcani, Botanica din mun. Chişinău);
- achiziţionarea aceloraşi tipuri de mărfuri şi lucrări prin contracte separate (Judecătoriile Făleşti, Ialoveni, Leova, Orhei, Călăraşi, Teleneşti şi Ungheni);
- achiziţionarea bunurilor materiale la preţuri majorate comparativ cu preţurile contractuale (Judecătoriile Ungheni, Orhei, Ştefan Vodă);
- contractarea şi recepţionarea lucrărilor de reparaţie în sumă de 502,4 mii lei în lipsa documentaţiei de proiect, verificată şi expertizată în modul stabilit (Judecătoria Buiucani, mun. Chişinău şi Judecătoria Cimişlia);
· situaţiile financiare reflectate în rapoartele financiare nu oferă o imagine reală, includ erori materiale şi neregularităţi (Judecătoriile Basarabeasca, Călăraşi, Teleneşti, Cimişlia, Căuşeni, Ştefan Vodă), care se exprimă prin:
- existenţa unor devieri între datele evidenţei analitice şi celei sintetice, ţinerea neconformă a evidenţei analitice a cheltuielilor de casă şi celor efective;
- neînregistrarea în evidenţa contabilă a tuturor bunurilor şi angajamentelor legale;
- decontarea la cheltuieli a valorilor materiale, mijloacelor financiare în lipsa documentelor justificative;
· au fost relevate probleme şi deficienţe asupra plenitudinii şi corectitudinii încasării taxei de stat, precum şi asupra modului de ţinere a evidenţei şi de raportare a acestor date, care sporesc riscul neîncasării integrale la bugetul de stat a plăţilor respective şi care constau în următoarele:
- deşi judecătoriile prezintă trimestrial şi anual Ministerului Justiţiei „Dările de seamă statistice despre activitatea judecătoriilor în prima instanţă privind examinarea dosarelor civile” (Formularul nr.2), care conţin şi informaţia referitor la încasarea taxelor de stat, datele din acestea nu sînt exhaustive şi nu pot oferi o imagine reală despre plăţile aferente taxei de stat. Cu abateri de la normele interne stabilite au fost ţinute în cadrul judecătoriilor şi „Fişele de evidenţă statistică a dosarului civil, economic examinat în prima instanţă”, din formularul respectiv fiind excluse unele rubrici ce conţin informaţia relevantă vizînd plata taxei de stat;
- în cadrul unor judecătorii există neregularităţi la stabilirea şi încasarea taxei de stat; datele privind încasarea taxei de stat la judecătorii diferă esenţial de datele pe care le deţine SFS la această componentă a veniturilor bugetare;
- la organele fiscale lipseşte evidenţa separată a taxei de stat, încasată de judecătorii în parte;
- la unele judecătorii n-a fost asigurată plenitudinea şi corectitudinea încasării taxelor de stat (Judecătoriile Orhei, Donduşeni, Floreşti, Teleneşti).
Analize
Încălcările şi neajunsurile comise au fost cauzate de:
· nivelul insuficient de calificare şi experienţă a factorilor responsabili de domeniul economico-financiar (în principal, cauzat de fluctuaţia cadrelor);
· nedelegarea clară a responsabilităţilor fiecărui angajat în procesul de utilizare a banilor publici;
· nerespectarea întocmai a prevederilor legislaţiei referitor la normele de disciplină financiar-bugetară în ce priveşte legalitatea cheltuielilor, înregistrarea în evidenţa contabilă a tuturor valorilor materiale şi patrimoniului de stat;
· cadrul legislativ ce reglementează taxa de stat este ambiguu şi nu prevede mecanismul de exercitare a responsabilităţilor legate de evidenţa încasării taxei de stat; lipsesc reglementări clare şi exhaustive ale legislaţiei în vigoare privind raportarea veniturilor acumulate de la încasarea taxei de stat;
· actele normative în vigoare nu prevăd modalitatea de prezentare de către judecătorii Serviciului Fiscal de Stat a datelor privind încasarea taxei de stat, lipseşte segmentul de confruntare şi corelare a acestora.
Recomandări
Ministerului Justiţiei:
· examinarea rezultatelor auditelor efectuate la judecătorii şi întreprinderea măsurilor în vederea excluderii neregulilor şi deficienţelor stabilite în cadrul acestora, la organizarea şi ţinerea evidenţei contabile şi gestionarea patrimoniului public, în scopul sporirii disciplinei financiar-bugetare a entităţilor respective;
· implementarea tehnologiilor informaţionale în integrul proces de stabilire şi monitorizare a încasării taxei de stat la buget, în contextul prevederilor Hotărîrii Guvernului nr. 776 din 03.07.20077.
_________________________________
7 „Cu privire la aprobarea Concepţiei Sistemului informaţional judiciar pentru anii 2007-2008".
Consiliului Superior al Magistraturii, de comun acord cu Ministerul Justiţiei, examinarea oportunităţii:
· elaborării unei redacţii noi a Instrucţiunii cu privire la rapoartele statistice, prin includerea obligaţiei de ţinere a evidenţei taxei de stat de către judecătorii, inclusiv la componentele: stabilirea, achitarea, scutirea, amînarea şi eşalonarea acestor plăţi, întru monitorizarea încasării veniturilor la buget;
· remedierii riscurilor asociate încasării incorecte a taxei de stat, în special la desfacerea căsătoriei.
Inspectoratului Fiscal Principal de Stat (IFPS):
· verificarea la Judecătoriile Orhei, Donduşeni, Floreşti şi Teleneşti a corectitudinii încasării taxei de stat, precum şi a transferării ei în termen şi integral la bugetul de stat.
Parlamentului:
· să iniţieze un dialog cu Consiliul Superior al Magistraturii, de comun acord cu Ministerul Justiţiei, în vederea elaborării şi aprobării unui act care ar prevedea obligativitatea ţinerii evidenţei taxei de stat de către judecătorii, inclusiv la componentele: stabilirea, achitarea, scutirea, amînarea şi eşalonarea acestor plăţi, care va contribui la încasarea deplină şi corectă la buget a taxei de stat.
Curtea Supremă de Justiţie
Rezumat
Revizia financiară efectuată în anul 2007 la Curtea Supremă de Justiţie (CSJ) a relevat că neîntreprinderea de către aceasta a măsurilor de rigoare în vederea lichidării încălcărilor şi neajunsurilor constatate în urma reviziei financiare efectuate în anul 20068, precum: admiterea depăşirii limitelor de cheltuieli precizate, efectuarea cheltuielilor nejustificate la retribuirea muncii, utilizarea în alte scopuri a unei părţi din numerarul eliberat pentru retribuirea muncii, nerespectarea cadrului legal la utilizarea investiţiilor capitale, neasigurarea veridicităţii datelor evidenţei contabile, a determinat comiterea în continuare a unor deficienţe similare.
Constatări principale
_______________________________
8 Hotărîrea Curţii de Conturi nr.80 din 17.11.2006 „Privind raportul asupra reviziei financiare efectuate la Curtea Supremă de Justiţie pe perioada anilor 2004-2005".
· au fost calculate şi achitate unor persoane cu funcţii de conducere plăţi pentru cumularea în orele de program a unor funcţii vacante şi sporuri la salariul de funcţie pentru acces permanent la secretul de stat cu depăşirea normativelor stabilite în sumă totală de 65,6 mii lei;
· n-au fost incluse în sursele de venit impozabil şi n-au fost supuse impozitării indemnizaţiile unice în mărime de 31,4 mii lei, nefiind calculate şi achitate din suma respectivă contribuţiile de asigurări sociale de stat obligatorii;
· a fost admisă majorarea preţurilor de cost şi a volumelor la un şir de lucrări executate, fapt ce a condiţionat achitarea suplimentară a mijloacelor bugetare în sumă de 342,0 mii lei, precum şi înlocuirea unor lucrări prevăzute în proiectul de execuţie cu altele în sumă totală de 704,9 mii lei;
· n-au fost înregistrate în evidenţa contabilă datoriile pentru chirie şi serviciile comunale, neachitate de către unii locatari, la 01.01.2007, în sumă de 49,6 mii lei şi n-au fost atribuite la venituri din mijloace speciale plăţile pentru chirie şi servicii comunale în sumă de 68,1 mii lei;
· a fost utilizată contrar destinaţiei (pentru procurarea mărfurilor) o parte din numerarul primit pentru retribuirea muncii şi pentru cheltuieli de protocol.
Analize
Încălcările şi neajunsurile comise au fost cauzate de:
· controlul intern insuficient;
· nedefinirea şi nedelegarea clară a responsabilităţilor în procesul de utilizare a banilor publici;
· nivelul insuficient de calificare a angajaţilor Direcţiei economico-administrative, precum şi a membrilor grupului de achiziţii.
Măsuri întreprinse:
· Curtea Supremă de Justiţie
- încălcările comise la retribuirea muncii şi la întocmirea raportului financiar au fost lichidate în perioada imediat următoare reviziei, totodată fiind atenţionaţi angajaţii secţiei financiare asupra neadmiterii abaterilor de la cadrul legal;
- în scopul ameliorării situaţiei create şi întru eficientizarea controlului asupra utilizării conforme a alocaţiilor aprobate, prin ordinul Preşedintelui CSJ, au fost nominalizate persoanele responsabile de întreprinderea unor măsuri concrete în vederea executării cerinţelor înaintate;
- la cerinţa Curţii de Conturi privind examinarea oportunităţii menţinerii în funcţie a şefului Direcţiei economico-administrative şi a contabilului-şef de la CSJ, primului i-a fost aplicată sancţiune disciplinară (mustrare aspră), iar ultimul a fost demis din funcţie.
· Oficiul fiscal Buiucani a efectuat la CSJ, în decembrie 2007, un control fiscal, în urma căruia a fost emisă decizia asupra cazului de încălcare a legislaţiei de către CSJ, fiind prevăzută încasarea la buget a impozitului pe venit diminuat, a penalităţii pentru netransferarea în termen a impozitului pe venit si a amenzii pentru diminuarea impozitului pe venit.
Cerinţe înaintate :
Curţii Supreme de Justiţie:
· Înlăturarea încălcărilor comise.
Inspectoratului Fiscal Principal de Stat :
· Întreprinderea acţiunilor prevăzute de legislaţia fiscală în vederea impozitării conform legislaţiei a indemnizaţiilor unice unor funcţionari publici.
Curtea de Apel Economică şi Judecătoria Economică de Circumscripţie
Rezumat
Auditul de atestare exercitat la Curtea de Apel Economică (CAE) a relevat existenţa unor abateri şi încălcări la gestionarea resurselor financiare publice, ce ţin de nerespectarea de către conducerea CAE a cadrului legal vizînd legalitatea desfăşurării procedurilor de achiziţii publice şi de administrare a mijloacelor alocate pentru reparaţii capitale, managementul financiar scăzut, precum şi nivelul insuficient al controlului intern.
În ansamblu, operaţiunile economico-financiare efectuate şi înregistrate în evidenţa contabilă a CAE sînt corecte şi corespund cu înscrierile din registrele contabile privind cheltuielile de casă şi efective. Totodată, se atestă prezenţa unor încălcări în actele de executare a lucrărilor de reparaţie capitală privind volumele de lucrări executate, care sînt majorate considerabil, majorîndu-se şi cheltuielile înregistrate în Rapoartele financiare. Ca urmare, a fost exprimată opinia cu rezerve prin limitarea sferei de aplicare a auditului asupra situaţiilor financiare raportate de CAE la finele anilor bugetari 2006 şi 2007 în rapoartele acesteia şi în rapoartele consolidate.
Auditul efectuat la Judecătoria Economică de Circumscripţie (JEC) a relevat că Rapoartele financiare la 31.12.2006 şi 31.12.2007, în toate aspectele semnificative, oferă o imagine veridică şi completă, totodată fiind consemnate unele erori la gestionarea mijloacelor financiare şi la achiziţionarea mărfurilor.
Materialele privind legalitatea desfăşurării procedurilor de achiziţii publice ce ţin de serviciile de reparaţie capitală a încăperilor CAE şi JEC şi privind legalitatea şi corectitudinea lucrărilor executate de către antreprenorul „Sinec-Noroc” S.R.L. au fost remise CCCEC, pentru examinare după competenţă.
Context
Auditul de atestare a fost exercitat la CAE şi JEC pe perioada anilor 2006-2007, avînd drept scop evaluarea veridicităţii rapoartelor financiare şi a documentelor de însoţire, dărilor de seamă; conformităţii cu cadrul legal a modului de administrare şi gestionare a mijloacelor publice.
Constatări principale
La Curtea de Apel Economică
· Au fost efectuate cheltuieli ce depăşesc cu 60,1 mii lei alocaţiile programate în devizul de cheltuieli integral pe anul 2007.
· Investiţiile capitale alocate pentru reparaţia încăperilor CAE şi JEC în sumă de 2,0 mil.lei au fost gestionate de către preşedintele CAE, care, cu încălcarea cadrului legal, a fost şi preşedintele Grupului de achiziţii la licitaţia publică privind lucrările de reparaţie capitală a încăperilor, precum şi unica persoană care a recepţionat lucrările executate.
· Grupul de lucru pentru achiziţii publice al CAE n-a respectat principiile de liberă concurenţă şi eficienţă a utilizării banilor publici la reparaţii, desemnînd drept cîştigătoare oferta firmei care a propus servicii la un preţ mai mare cu 149,8 mii lei în raport cu costul serviciilor propuse de altă firmă.
· Urmare lipsei unui control eficient din partea CAE, antreprenorul n-a asigurat gradul de îndeplinire, calitatea şi conformitatea lucrărilor de reparaţie capitală executate, acesta nedispunînd de cartea tehnică a obiectivului, de manualul calităţii, de procesele-verbale pentru lucrările ascunse, precum şi de certificatele de calitate a materialelor.
· Au fost constatate devieri esenţiale ale volumelor lucrărilor recepţionate faţă de cele specificate în devizele-anexe la contractul de antrepriză. Din 75 de tipuri de lucrări care urmau a fi executate la reparaţia etajului I din încăperile în care este amplasată CAE, 33 de tipuri de lucrări (44,0%) nu au fost executate; din 42 de tipuri de lucrări executate, 15 au fost îndeplinite parţial; la 10 tipuri de lucrări a fost majorat volumul prevăzut; la 5 tipuri de lucrări au fost majorate preţurile în raport cu cele aprobate în deviz. Ca urmare, s-a constatat exagerarea cu 672,1 mii lei a costului total al lucrărilor de reparaţie capitală, care au fost acceptate şi achitate de către CAE.
· S-au efectuat procurări de bunuri materiale în sumă de 64,8 mii lei fără desfăşurarea procedurii de achiziţie şi încheierea contractelor în modul stabilit.
La Judecătoria Economică de Circumscripţie
· În anul 2007, a admis depăşirea cu 25,0 mii lei a limitei programate la unele articole de cheltuieli.
· A efectuat achiziţia de bunuri în valoare de 31,3 mii lei fără desfăşurarea procedurilor de achiziţie şi fără încheierea contractelor în modul stabilit.
Analize
Încălcările şi neajunsurile comise au fost cauzate de:
· nedefinirea şi nedelegarea clară a responsabilităţilor în procesul de utilizare a banilor publici;
· nivelul insuficient de calificare şi experienţă a membrilor grupului de achiziţii publice, îndeosebi în domeniul ce ţine de reparaţiile capitale;
· nerespectarea de către persoanele cu funcţii de răspundere ale CAE a actelor legislative şi normative referitor la gestionarea cheltuielilor, precum şi de lipsa de responsabilitate a acestora.
Cerinţe şi recomandări
Curţii de Apel Economice:
· să întreprindă măsuri eficiente în vederea lichidării încălcărilor constatate la utilizarea mijloacelor alocate pentru reparaţii capitale;
· să asigure controlul asupra executării corespunzătoare a obligaţiilor contractuale şi să monitorizeze cheltuielile efectuate;
· să stabilească în cadrul instituţiei un sistem de management financiar şi control capabil să asigure îndeplinirea obiectivelor acestuia, în condiţiile gestionării economice şi eficiente a resurselor financiare publice, şi să dezvolte responsabilitatea persoanelor cu funcţii de răspundere de orice nivel în aşa mod, ca acestea să tindă spre utilizarea eficientă a resurselor puse la dispoziţia lor, pentru a realiza activităţile necesare atingerii scopurilor stabilite şi obţinerii rezultatelor cu cel mai bun raport calitate-preţ.
II.1.2.4. Învăţămîntul
Rezumat
Controalele asupra gestionării mijloacelor publice de către instituţiile de învăţămînt mediu de specialitate şi de către instituţiile de învăţămînt secundar profesional au fost efectuate sub aspectul asigurării îndeplinirii obiectivelor propuse şi a eficienţei instituţionale, consolidării şi dezvoltării continue a acestor sisteme de învăţămînt, identificînd un şir de probleme, nereguli şi neconformităţi comise la gestionarea fondurilor publice, resurselor umane, precum şi la realizarea scopurilor şi obiectivelor trasate pentru aceste domenii de învăţămînt. Ministerul Educaţiei şi Tineretului (MET), de comun acord cu ministerele de resort, a întreprins măsuri în vederea înlăturării şi remedierii unor deficienţe şi nereguli ce ţin de perfecţionarea managementului învăţămîntului profesional, reprofilarea şi retehnologizarea unor instituţii de învăţămînt, totodată intervenind cu unele propuneri privind modificarea şi completarea legislaţiei în acest domeniu şi ajustarea cadrului legal la standardele internaţionale.
Urmare încălcărilor stabilite, Curtea de Conturi a remis materialele privind rezultatele controlului la ŞP nr.10 şi ŞM nr.5 din mun.Chişinău CCCEC, pentru examinare după competenţă.
Context
Curtea de Conturi, ţinînd cont de problemele, neajunsurile şi încălcările relevate în urma controalelor efectuate în anul 2006 la 12 instituţii de învăţămînt superior, a iniţiat şi a realizat în anul 2007 controale asupra gestionării mijloacelor publice în perioada anilor 2006-2007 (9 luni) la 21 de instituţii de învăţămînt mediu de specialitate (50% din totalul instituţiilor), inclusiv din subordonarea MET - 10, MAIA - 5, MCT - 3, MS - 3, şi la 45 de instituţii de învăţămînt secundar profesional (58% din totalul instituţiilor). Controalele au fost efectuate cu aplicarea unor elemente ale auditului performanţei - evaluarea economicităţii, raţionalităţii şi eficienţei în procesul gestionării mijloacelor financiare, patrimoniului public şi a resurselor umane.
Constatări principale
Se consemnează următoarele probleme, neajunsuri şi încălcări constatate la instituţiile din ambele domenii:
· Stabilirea cotelor de înmatriculare pe profesii şi domenii ocupaţionale s-a efectuat în lipsa unui sistem unitar de analiză a necesităţilor economiei naţionale în cadre cu studii medii de specialitate şi studii profesionale şi a pieţei de muncă pe termen mediu şi de perspectivă.
· Au fost admise cazuri de stabilire a taxelor de studii în bază de contract cu depăşirea cuantumului legal reglementat, fiind obţinute venituri neautorizate de către 9 colegii în sumă de 1,7 mil.lei şi de către 6 instituţii de învăţămînt secundar profesional - de 262,2 mii lei.
· Unele instituţii nu s-au condus de cadrul normativ existent vizînd stabilirea taxei de cazare în cămine, fapt ce a generat încasarea de la elevi pentru cazare a taxelor în sume majorate, obţinîndu-se venituri neautorizate de către 4 colegii în sumă de 385,5 mii lei şi de către 6 instituţii de învăţămînt secundar profesional — de 327,2 mii lei, taxe diminuate la 5 colegii şi la 7 instituţii de învăţămînt secundar profesional, rezultînd neîncasări în mărime de 590,0 mii lei şi, respectiv, de 397,3 mii lei.
· Nerespectînd prevederile legale, au fost realizate venituri din mijloace speciale de către 5 instituţii medii de specialitate în sumă de 127,5 mii lei şi de către 4 instituţii de învăţămînt secundar profesional — de 179,6 mii lei (din achitările restanţelor; închirierea manualelor; crearea fondurilor de bibliotecă; taxe pentru depunerea documentelor de admitere; penalizarea elevilor; reţineri din salariile obţinute în perioada practicii de producţie la agenţii economici).
· Nu este reglementat legal cuantumul chiriei pentru persoanele fizice, locatarii străini cazaţi în căminele instituţiilor respective, fapt ce permite instituţiilor de învăţămînt să stabilească acestora plăţile pentru chirie în mărimi derizorii, care nu acoperă integral cheltuielile pentru întreţinerea căminelor.
· La majoritatea instituţiilor nu s-au întreprins măsurile corespunzătoare pentru formarea regulamentară, încasarea integrală şi utilizarea legală a veniturilor din locaţiune.
· Lipsa necesarului de mijloace pentru întreţinerea edificiilor şi căminelor instituţiilor de învăţămînt secundar profesional a condiţionat nerepararea timp de 10-20 de ani şi/sau neexploatarea îndelungată a acestora.
· Capacităţile de proiect ale instituţiilor sînt utilizate neuniform.
· Nu au fost întreprinse acţiuni în vederea optimizării, reprofilării unor instituţii de învăţămînt.
· Unele instituţii de învăţămînt au efectuat cheltuieli efective cu depăşirea alocaţiilor programate în devizele de cheltuieli.
· Ca urmare a lipsei reglementărilor normativ-juridice în organizarea instruirii practice a elevilor, nu sînt definitivate drepturile şi obligaţiunile tuturor agenţilor în acest domeniu — elevi, cadre didactice, instituţii de învăţămînt, instituţii publice, agenţi economici, fiind efectuate plăţi pentru instruirea practică a elevilor la 2 colegii cu profil pedagogic în sumă de 208,9 mii lei, în folosul unor persoane fizice, în lipsa unor contracte şi a documentelor de confirmare a serviciilor prestate, precum şi cheltuieli neaferente învăţămîntului mediu de specialitate (întreţinerea unor clase primare) în sumă de 249,0 mii lei.
· Modalităţile existente de acumulare a mijloacelor speciale de la practica de producţie a elevilor implică un risc înalt de neacumulare integrală a mijloacelor, concomitent creînd situaţii de comitere a unor încălcări şi de admitere a unor nereguli la ţinerea evidenţei contabile.
· Salarizarea angajaţilor din cadrul unor instituţii de învăţămînt s-a realizat cu nerespectarea cadrului legal, fiind efectuate cheltuieli neregulamentare la retribuirea muncii la 11 colegii în sumă 1984,1 mii lei şi la 18 instituţii de învăţămînt secundar profesional - 465,6 mii lei.
· Unele instituţii de învăţămînt au efectuat achiziţia de mărfuri, lucrări şi servicii cu nerespectarea cadrului legal.
· Nu în toate cazurile este asigurată securitatea activelor şi a patrimoniului public, precum şi gestionarea eficientă a acestora.
· Unele instituţii de învăţămînt nu sînt asigurate cu condiţii adecvate de activitate, duc lipsă de manuale, echipament şi materiale didactice necesare procesului de instruire profesională a elevilor.
· La unele instituţii evidenţa contabilă nu este ţinută în conformitate cu reglementările în domeniu, nefiind asigurată şi siguranţa rapoartelor financiare.
Urmare generalizării rezultatelor controalelor efectuate asupra integrităţii şi gestionării patrimoniului public, evidenţiem domeniul respectiv ca unul din cele mai vulnerabile, îndeosebi instituţiile de învăţămînt secundar profesional, şi relevăm comiterea multiplelor abateri şi încălcări în acest domeniu, precum şi prezenţa multiplelor deficienţe în organizarea şi ţinerea evidenţei contabile.
Constatări specifice sistemului de învăţămînt secundar profesional:
· Disciplina executorie scăzută a unor responsabili, precum şi acţiunile neregulamentare ale acestora au condiţionat efectuarea neconformă a operaţiunilor legate de alimentarea elevilor. (La Şcoala Profesională (ŞP) nr.10 din mun. Chişinău şi la ŞP din or. Leova suplimentar la norma de cheltuieli pentru alimentaţia elevilor, din contul burselor acestora, s-au adunat pentru alimentaţie 265,2 mii lei şi, respectiv, 116,2 mii lei, sume care de fapt n-au fost luate la intrări în casieria instituţiei şi nu s-au înregistrat în evidenţa contabilă, fiind utilizate neregulamentar).
· Unele instituţii au activat în lipsa Regulamentului de organizare şi funcţionare, precum şi a statutelor proprii sau au activat în baza statutelor neaprobate de către MET.
· A fost înregistrat un nivel redus de asigurare cu cadre didactice, acesta variind de la 52,0% pînă la 96,6%, precum şi un grad redus de pregătire profesională a acestora.
· ŞP le-au fost repartizate în mod centralizat ajutoare umanitare, sub formă de produse alimentare de calitate inferioară, în valoare totală de 513,2 mii lei, fără a se ţine cont de necesităţile instituţiilor.
· Neclarităţi şi nereguli au fost constatate la calcularea şi achitarea burselor.
· În sistemul de învăţămînt secundar profesional s-a stabilit o neechitate în ceea ce priveşte alimentaţia elevilor.
· S-au constatat cazuri de nedepunere integrală în casierie a mijloacelor băneşti în calitate de taxă de studii de către toţi elevii care îşi făceau studiile în bază de contract şi/sau de achitare neregulamentară a taxelor de către elevii înmatriculaţi în grupe cu instruire din contul finanţării bugetare. În acest sens, exemplificăm cazurile stabilite la ŞP nr.10 din mun. Chişinău şi la Şcoala de Meserii (ŞM) nr.5 din mun. Chişinău, care poartă nuanţă de fraudă.
· Majoritatea instituţiilor nu şi-au înregistrat bunurile şi terenurile aferente clădirilor, precum şi terenurile agricole folosite în scopuri didactice în conformitate cu prevederile legale9 (nici o şcoală din mun. Bălţi şi mun. Chişinău, ŞP din Cucuruzenii de Sus, r-nul Orhei, ŞP din or.Nisporeni, ŞP din or.Leova (59 ha), ŞP din or. Cimişlia şi ŞM nr.13 din Ciumai (50,88 ha). ŞP din Cucuruzenii de Sus, r-nul Orhei, deţine terenuri cu suprafaţa totală de 307 ha, pe cînd terenurile proprietatea statului înregistrate după şcoala tehnică profesională nr.79 (predecesoarea acesteia) constituie suprafaţa totală de 354 ha10.
________________________________
9 Art.5 alin.(1) din Legea cadastrului bunurilor imobile nr.1543-XIII din 25.02.1998 (cu modificările şi completările ulterioare).
10 Conform listei anexate la Legea nr.668-XIII din 23.11.1995 „Pentru aprobarea Listei unităţilor ale căror terenuri destinate agriculturii rămîn în proprietatea statului” (cu modificările ulterioare).
Constatări specifice sistemului de învăţămînt mediu de specialitate:
· Majoritatea instituţiilor verificate n-au încheiat cu elevii instruiţi din contul mijloacelor bugetare contracte privind instruirea şi plasarea lor în cîmpul muncii după absolvire, care urmau să reglementeze şi responsabilităţile elevilor în cazul abandonării studiilor sau neîncadrării la locurile de muncă conform repartizării. Ca urmare, bugetului de stat nu i-au fost recuperate cheltuielile în sumă de 8,5 mil.lei, suportate pentru instruirea a 1283 de elevi exmatriculaţi de la studii, precum şi cheltuielile bugetului de stat în sumă de 3,6 mil. lei, suportate pentru instruirea a 80 de absolvenţi bugetari, care au refuzat încadrarea la locurile de muncă propuse conform repartizării.
· Nu au fost întreprinse măsurile corespunzătoare în vederea încasării în volum deplin a veniturilor din mijloace speciale, suma neîncasărilor alcătuind 1242,8 mii lei.
· Nici una din instituţiile sistemului de învăţămînt mediu de specialitate n-a fost supusă evaluării şi acreditării.
Analize
Încălcările comise au fost cauzate de:
· finanţarea insuficientă a instituţiilor de învăţămînt;
· nivelul scăzut al salariilor profesorilor şi maiştrilor, ca urmare lipsa tinerilor profesori şi a specialiştilor calificaţi în practicarea meseriei;
· lipsa unui control permanent asupra obţinerii şi utilizării eficiente a resurselor publice;
· neutilizarea conformă a capacităţilor de proiect;
· existenţa unor deficienţe legate de neclarităţile admise în Metodologia de calculare a taxei de cazare în cămine, precum şi de lipsa unor îndrumări, circulare ale MET cu privire la aplicarea taxei de cazare, care ar fi completat golurile normative;
· lipsa cadrului legal privind reglementarea plăţii pentru chirie la transmiterea în locaţiune unor persoane fizice a suprafeţelor locuibile din căminele instituţiilor de învăţămînt;
· neelaborarea modului de acumulare a mijloacelor speciale obţinute de la practica de producţie a elevilor din instituţiile de învăţămînt secundar profesional;
· lipsa unui mecanism bine determinat de raportare a procurărilor de mărfuri în mod centralizat de către executorul primar de buget (MET), cu repartizarea ulterioară a acestora executorilor secundari de buget din subordine;
· nereglementarea exhaustivă în actele normative existente a tuturor circumstanţelor legate de calcularea şi achitarea burselor în instituţiile de învăţămînt secundar profesional, precum şi nestabilirea criteriilor de acordare a burselor elevilor din această filieră a sistemului de învăţămînt;
· controlul intern insuficient, nedefinirea şi nedelimitarea clară a responsabilităţilor fiecărui angajat în procesul de utilizare a banilor publici;
· lipsa unor proceduri de asigurare a continuităţii în activitatea administrativ-financiară a colegiilor;
· neconcordanţa actelor normative privind retribuirea muncii personalului didactic;
· lipsa instruirii continue a personalului administrativ;
· neasigurarea conformităţii cu cadrul legal aplicabil a operaţiunilor economico-financiare;
· baza tehnico-materială neadecvată, neasigurarea cu materiale didactice pentru instruirea practică;
· neasigurarea ţinerii evidenţei contabile în conformitate cu reglementările în domeniu.
Măsuri întreprinse
· de către MET:
- a înaintat Guvernului propuneri referitor la modificarea şi completarea Hotărîrii Guvernului nr.196 din 22.02.2007 „Cu privire la mijloacele speciale ale instituţiilor subordonate Ministerului Educaţiei şi Tineretului”;
- a creat un grup de lucru pentru elaborarea metodologiei de stabilire a taxei de cazare în cămine.
· de către instituţiile de învăţămînt mediu de specialitate:
- 4 instituţii au restituit elevilor taxele de studii în sumă de 696,7 mii lei, încasate peste norma stabilită;
- 6 instituţii au majorat valoarea iniţială a clădirilor şi a altor fonduri fixe cu costul reparaţiilor capitale efectuate în sumă de 11041,2 mii lei;
- 2 instituţii au transferat la bugetul de stat suma de 33,9 mii lei, venituri încasate cu derogare de la Nomenclatorul lucrărilor şi serviciilor cu plată;
- 4 instituţii au restabilit în evidenţa contabilă datoriile creditoare şi bunurile materiale în sumă 132,7 mii lei şi, respectiv, 64,5 mii lei, neînregistrate în evidenţa contabilă;
- o instituţie a înaintat în instanţele de judecată 16 acţiuni privind eliberarea spaţiilor din căminele ocupate de către locatarii străini;
- o instituţie a recalculat valoarea uzurii fondurilor fixe cu 26,1 mii lei;
- 2 instituţii au restituit la bugetul de stat mijloacele în sumă de 20,5 mii lei, salariile achitate cu derogare de la prevederile cadrului legal.
· de către instituţiile de învăţămînt secundar profesional:
- au restituit plăţi achitate neregulamentar în sumă de 43,9 mii lei;
- au înregistrat în evidenţa contabilă surplusurile de mijloace fixe, produse alimentare şi mijloace băneşti în valoare de 134,2 mii lei;
- au înregistrat în evidenţa contabilă 3 calculatoare, 6 imobile cu suprafaţa de 1428 m2, au luat la evidenţă un teren cu suprafaţa de 6,25 ha.
Cerinţe şi recomandări
Ministerelor (MET, MAIA, MS, MCT):
· să întreprindă măsuri corespunzătoare în vederea înlăturării neajunsurilor şi încălcărilor constatate în rezultatul controalelor efectuate la instituţiile de învăţămînt mediu de specialitate şi la instituţiile de învăţămînt secundar profesional şi măsuri întru asigurarea unei bune gestionări a fondurilor publice, îndeplinirea adecvată a obiectivelor şi asigurarea respectării cadrului legal aplicabil;
· să elaboreze un program de măsuri menite să soluţioneze problemele identificate, inclusiv unii indicatori de evaluare a performanţei sistemului de învăţămînt mediu de specialitate, să analizeze oportunitatea optimizării şi raţionalizării reţelei sistemului de învăţămînt mediu de specialitate cu profil agricol.
Guvernului:
· să reexamineze Hotărîrea Guvernului nr.302 din 23.03.2006, cu stabilirea noii componenţe a Consiliului Coordonator Naţional, instituit pe lîngă Guvern, şi cu o ulterioară examinare a activităţii acestuia;
· să elaboreze şi să aprobe, în limitele reglementărilor legale, un mecanism de calculare a plăţii de locaţiune/chirie în cazurile dării în locaţiune pe ore a încăperilor şi altor mijloace fixe;
· să examineze situaţia creată privind privarea de drepturile patrimoniale integrale la utilizarea terenului agricol cu suprafaţa de 354 ha de către ŞP din Cucuruzenii de Sus (r-nul Orhei), prevăzută prin Legea nr.668-XIII din 23.11.1995, cu unificarea datelor Cadastrului funciar.
Parlamentului şi Guvernului:
· iniţierea unui dialog în vederea optimizării şi raţionalizării reţelei sistemului de învăţămînt mediu de specialitate şi de învăţămînt secundar profesional, îmbunătăţirii calităţii instruirii, reformării şi eficientizării procesului de pregătire a cadrelor pentru economia naţională, cu extinderea conexiunilor sistemului educaţional cu piaţa muncii.
II.1.2.5. Ştiinţă şi inovare
Academia de Ştiinţe a Moldovei (2005-2006)
Rezumat
Aprobarea în anul 2004 a Codului cu privire la ştiinţă şi inovare al Republicii Moldova11, precum şi încheierea Acordului de parteneriat între Guvern şi Academia de Ştiinţe a Moldovei (AŞM)12 au contribuit la ameliorarea situaţiei financiare în sfera de cercetare-dezvoltare, la elaborarea unor măsuri pentru reformarea sistemului de organizare şi administrare în sfera ştiinţei şi inovării. În baza Acordului de parteneriat între Guvern şi AŞM şi a Regulamentului privind finanţarea activităţilor în sfera ştiinţei şi inovării, mijloacele financiare publice destinate ştiinţei şi inovării au fost distribuite instituţiilor din sfera ştiinţei şi inovării conform direcţiilor strategice.
______________________________
11 Legea nr.259-XV din 15.07.2004 „Codul cu privire la ştiinţă şi inovare al Republicii Moldova” (cu modificările ulterioare).
12 Hotărîrea Guvernului nr.80 din 28.01.2005 „Cu privire la aprobarea Acordului de parteneriat între Guvern”.
În rezultatul controlului asupra modului de utilizare a mijloacelor financiare publice şi a patrimoniului public pentru perioada anilor 2005-2006, Curtea de Conturi a constatat unele nereguli şi neconformităţi, exprimate prin nerespectarea cu stricteţe a prevederilor Codului cu privire la ştiinţă şi inovare vizînd distribuirea şi repartizarea mijloacelor financiare, acreditarea instituţiilor din sfera ştiinţei şi inovării, înregistrarea de stat a proiectelor de transfer tehnologic, prezentarea şi analiza dărilor de seamă privind transferul tehnologic, care au influenţat negativ asupra realizării obiectivelor propuse.
Context
În anii 2005-2006, conform Legilor bugetelor de stat anuale13, pentru finanţarea sferei ştiinţei şi inovării au fost aprobate alocaţii bugetare din contul cheltuielilor de bază în volum de 124,7 mil.lei şi, respectiv, de 178,8 mil.lei. În raport cu anul 2004, cheltuielile aprobate pentru finanţarea ştiinţei s-au majorat, în perioada raportată, de 1,8 şi, respectiv, 2,5 ori.
______________________________
13 Legea bugetului de stat pe anul 2005 nr.373-XV din 11.11.2004 şi Legea bugetului de stat pe anul 2006 nr.291-XVI din 16.11.2005.
Prin intermediul AŞM şi Consiliului Suprem pentru Ştiinţă şi Dezvoltare Tehnologică (CS-ŞDT), au fost executate cheltuieli în sumă de 65,7 mil.lei şi, respectiv, de 172,2 mil.lei, ce constituie 52,7% şi, respectiv, 96,3% din volumul total de alocaţii bugetare pentru sfera ştiinţei şi inovării.
Majorarea alocaţiilor bugetare în anul 2006, în raport cu anii precedenţi, se datorează unor reorganizări efectuate în conformitate cu Hotărîrea Guvernului nr.1326 din 14.12.200514, în rezultatul cărora, prin contopire, transformare sau absorbţie a 49 de organizaţii (49% din numărul instituţiilor din sfera ştiinţei şi inovării, reunite în cadrul a 15 organe centrale de specialitate), au fost create 23 de organizaţii noi, în aşa mod fiind concentrate resursele intelectuale, materiale şi financiare ale sferei ştiinţei şi inovării asupra eficientizării cercetărilor ştiinţifice, accelerării soluţionării problemelor stringente din domeniile: economic, social, ecologic, cultural şi creării infrastructurii inovaţionale în conformitate cu art.98 din Codul cu privire la ştiinţă şi inovare, punctele 3-5 şi pct.10 din Acordul de parteneriat între Guvern şi AŞM pentru anii 2005-2008.
_______________________________
14 „Cu privire la măsurile de optimizare a infrastructurii sferei ştiinţei şi inovării”.
Constatări principale
Referitor la executarea cheltuielilor pentru finanţarea sferei ştiinţei şi inovării în perioada anilor 2005-2006 de către AŞM şi CSŞDT
· Nivelul execuţiei bugetare a cheltuielilor pentru cercetări ştiinţifice fundamentale şi a cheltuielilor pentru cercetări ştiinţifice aplicate în anul 2005 a constituit 99,7% şi, respectiv, 99,5%, iar în anul 2006 - 99,4% şi, respectiv, 99,6%.
· Au fost admise depăşiri ale cheltuielilor în sumă totală de 2198,6 mii lei, care au fost determinate de efectuarea cheltuielilor pentru investiţii capitale în lipsa alocaţiilor bugetare.
· S-a constatat efectuarea lucrărilor de reparaţie în valoare de 999,99 mii lei, fiind evitată procedura de desfăşurare a licitaţiei publice.
Cu privire la formarea şi utilizarea mijloacelor Fondului Naţional pentru Susţinerea Ştiinţei
· La acumularea veniturilor fondului nu s-a ţinut evidenţa separată pe fiecare sursă de formare a fondului, precum şi evidenţa datoriilor instituţiilor ştiinţifice, fapt care a condiţionat neacumulări în fond, în anul 2005, în valoare de 76,1 mii lei, iar în anul 2006 - de 226,0 mii lei .
Cu privire la elaborarea şi executarea Planului Na-ţional de Cercetare-Dezvoltare
· În scopul redirecţionării resurselor disponibile spre realizarea unor proiecte de însemnătate majoră în ştiinţă şi practică, în anii 2005-2006, CSŞDT a stopat 5 şi, respectiv, 4 proiecte cu finanţare instituţională, fiind deja utilizate în anii precedenţi mijloace în sumă de 647,0 mii lei şi, respectiv, de 587,0 mii lei. Cele menţionate sînt o consecinţă a planificării mijloacelor fără efectuarea unui studiu profund în vederea desfăşurării cercetărilor la temele anumite, precum şi a lipsei unui control riguros din partea responsabililor la examinarea rapoartelor prezentate.
· O parte din instituţiile ştiinţifice n-au fost acreditate, astfel neexecutîndu-se prevederile art.99 alin.(2) lit.f) din Codul cu privire la ştiinţă şi inovare, conform căruia, pentru a fi acreditată, instituţia urma să asigure alocarea a cel puţin 20% din bugetul său pentru achiziţionarea de echipament ştiinţific, acoperirea cheltuielilor de specializare, instruire etc. Astfel, în anul 2005, din 24 de instituţii subordonate, 12 instituţii n-au respectat criteriile respective, ponderea în volumul total de finanţare constituind de la 11,4% pînă la 19%, iar în anul 2006, din 18 instituţii – 12 instituţii, la care ponderea mijloacelor alocate în aceste scopuri a constituit între 8,3% şi 19,8%.
Cu privire la gestionarea patrimoniului public
Deşi, în perioada supusă controlului, conducerea AŞM a întreprins un şir de măsuri în vederea îmbunătăţirii administrării patrimoniului public, la acest capitol rămîn nesoluţionate multiple probleme:
· AŞM nu a întreprins măsuri în vederea legalizării terenurilor aflate în gestiune funciară: din cele 530,4 mii ha de care dispune, sînt documentate cu titlu ce confirmă dreptul de folosinţă a pămîntului doar 300,9 ha (56,7%), pentru restul suprafeţei sînt încheiate contracte cu Institutul pentru Organizarea Teritoriului, în scopul obţinerii titlului de autentificare a dreptului deţinătorului de teren.
· Datele inventarierii bunurilor imobile, efectuată de AŞM, denotă că proprietatea statului aflată în administrarea AŞM şi a instituţiilor subordonate este situată pe terenuri cu suprafaţa totală de 93783,5 m2 şi obiecte nefinisate cu suprafaţade 10361,2 m2 (gradul de finisare 36% - 54%), înregistrate în bilanţul CSŞDT. Conform situaţiei din 25.09.2007 (data adoptării hotărîrii Curţii de Conturi), 4 obiecte situate pe suprafaţa de 2938,2 m2 nu dispun de titlu de proprietate, iar 13 obiecte situate pe suprafaţa de 57097,1 m2 se află în proces de înregistrare.
· La situaţia din 01.01.2007, AŞM transmise/se în locaţiune încăperi cu suprafaţa de 4111,4 31 m2, sau 49,5% din suprafaţa totală a imobilului gestionat. În lipsa controlului din partea AŞM asupra încasării plăţilor pentru arendă, o parte din arendaşi au format, la 01.01.2007, datorii în sumă de 796,3 mii lei, cu o creştere de 301,7 mii lei, faţă de 01.01.2006.
Cu privire la gestionarea mijloacelor publice de către instituţiile ştiinţifice din subordinea AŞM
Majoritatea instituţiilor ştiinţifice din subordinea AŞM supuse controlului au realizat obiectivele prevăzute în Regulamentele de funcţionare. Totodată, au fost stabilite unele nereguli la gestionarea mijloacelor publice.
La Agenţia pentru Inovare şi Transfer Tehnologic (AITT):
· unele proiecte recepţionate sînt prezentate prin acte de predare-primire, însă fără a fi prezentat şi raportul final de utilizare a mijloacelor;
· în unele cazuri, agenţii economici, din contul cofinanţării, au efectuat lucrări de cercetare, pe cînd contractele prevedeau livrarea utilajului sau a materiei prime;
· unele instituţii n-au respectat devizul de cheltuieli pe teme concrete, mijloacele utilizîndu-se pentru alte tipuri de cheltuieli decît cele prevăzute în deviz;
· în anul 2005, AITT n-a organizat înregistrarea de stat a programelor şi proiectelor de transfer tehnologic.
La Institutul de Protecţie a Plantelor şi Agricultură Ecologică (IPPAE – pînă în martie 2006 în subordinea MAIA):
· s-au stabilit multiple nereguli ce ţin de evidenţa contabilă (nereflectarea datoriilor debitoare privind serviciile prestate; înregistrarea la cheltuieli a mijloacelor în lipsa documentelor justificative; neînregistrarea la intrări a bunurilor procurate ş.a.);
· nu sînt înregistrate în evidenţa contabilă şi nu sînt estimate un şir de clădiri ale IPPAE, situate pe str. Dacia 58, inclusiv 2 încăperi pentru producerea mijloacelor biologice de reproducţie a plantelor, depozit, atelier de lemnărie;
· nu s-au transmis administraţiei publice locale 9 case de locuit cu suprafaţa de 3136,9 m2, majoritatea din ele fiind privatizate;
· nefiind executată hotărîrea CSŞDT al AŞM nr.148 din 27.07.2006, Institutul de Genetică şi Fiziologie a Plantelor n-a transmis IPPAE 12 încăperi cu suprafaţa de 220,7 m2;
· nu s-a executat Hotărîrea Guvernului nr.1262 din 01.11.200615, prin care s-a dispus transmiterea în cadrul IPPAE a 2 subdiviziuni ale Institutului de Fitotehnie „Porumbeni” al MAIA.
__________________________________
15 „Cu privire la transmiterea subdiviziunilor unei instituţii”
La Grădina Botanică (institut):
· instituţia nu dispune de titlu de proprietate asupra terenului transmis în folosinţă cu suprafaţa de 1072 m2;
· se tergiversează transmiterea către administraţia publică locală a căminelor situate pe suprafaţa de 1,6 ha (cu terenul aferent), care sînt privatizate şi gestionate de Asociaţia de locatari;
· o parte din patrimoniul instituţiei se află în stare deplorabilă: din cele 34 de sere, la momentul actual sînt utilizate şi se află în stare satisfăcătoare doar 10; din cele 5 etaje ale clădirii administrative sînt utilizate numai 3, celelalte 2 se află în stare nesatisfăcătoare; în secţia de mecanizare nu sînt utilizate bunurile materiale în valoare de 476,9 mii lei, unele fiind defectate, altele dezasamblate.
Analize
Comiterea încălcărilor legislaţiei la utilizarea mijloacelor financiare şi materiale, precum şi gestionarea ineficientă a patrimoniului de stat se datorează:
· controlului insuficient din partea unor conducători ai instituţiilor subordonate AŞM;
· nerespectării reglementărilor la ţinerea evidenţei contabile.
Recomandări Academiei de Ştiinţe a Moldovei:
· să întreprindă măsuri privind îmbunătăţirea sistemului de control intern, de organizare şi conducere a contabilităţii şi să asigure evaluarea şi înregistrarea în evidenţa contabilă a bunurilor materiale în conformitate cu Legea contabilităţii, precum şi autenticitatea rapoartelor financiare;
· să asigure condiţiile necesare pentru acreditarea instituţiilor din sfera ştiinţei şi inovării;
· să delimiteze terenurile aferente şi să obţină actele de proprietate asupra acestora şi asupra bunurilor imobile deţinute;
· să examineze rezultatele controalelor efectuate la instituţiile subordonate supuse controlului, cu între-prinderea măsurilor corespunzătoare conform legislaţiei pentru lichidarea încălcărilor şi neajunsurilor constatate în urma controlului.
II.1.2.6. Cultura, arta, sportul şi acţiunile pentru tineret
Consiliul Coordonator al Audiovizualului
Rezumat
Controlul efectuat la Consiliul Coordonator al Audiovizualului (CCA) a relevat că Raportul financiar în toate aspectele semnificative oferă o imagine veridică şi completă despre situaţia financiară la 31.12.2007, totodată fiind consemnate unele erori şi încălcări la gestionarea mijloacelor financiare publice.
Conducerea CCA a întreprins măsuri eficiente de înlăturare a încălcărilor constatate.
Context
Curtea de Conturi a realizat la CCA controlul asupra corectitudinii utilizării mijloacelor financiare în anul 2007, la solicitarea Comisiei parlamentare pentru cultură, ştiinţă, învăţămînt, tineret, sport şi mijloace de informare în masă, care conform cadrului legal prezintă un aviz asupra legalităţii activităţilor Consiliului, corectitudinii şi transparenţei operaţiunilor financiare.
Constatări principale
· au fost admise depăşiri ale limitelor de cheltuieli la unele articole în sumă de 20,9 mii lei;
· n-au fost calculate şi reţinute de la 3 persoane, cărora le-au fost achitate indemnizaţii unice în sumă de 134,0 mii lei, impozitul pe venit şi primele de asigurare obligatorie de asistenţă medicală;
· achiziţia de mărfuri nu în toate cazurile s-a efectuat cu respectarea prevederilor legale;
· a fost admisă restituirea nejustificată a cheltuielilor pentru cazare unor colaboratori detaşaţi, în lipsa bonurilor aparatelor de casă.
Analize
Încălcările şi neajunsurile comise au fost cauzate de:
· planificarea incorectă a unor cheltuieli;
· operarea unor modificări în planul de finanţare, la retribuirea muncii, în lipsa unor calcule justificative;
· neaplicarea corectă a legislaţiei la impozitarea persoanelor fizice şi la restituirea cheltuielilor pentru cazare.
Măsuri întreprinse de CCA în perioada controlului:
· persoanele care au beneficiat de indemnizaţii unice au achitat, în conformitate cu legislaţia în vigoare, impozitul pe venit în sumă de 15,6 mii lei şi primele de asigurare obligatorie de asistenţă medicală în sumă de 3,35 mii lei;
· CCA a calculat la sumele indemnizaţiilor unice achitate primele de asigurare obligatorie de asistenţă medicală achitate de angajator în mărime de 3,35 mii lei.
Curtea de Conturi a cerut conducerii CCA să asigure respectarea cadrului legal la gestionarea finanţelor publice.
Despre rezultatele controlului a fost informată Comisia parlamentară pentru cultură, ştiinţă, învăţămînt, tineret, sport şi mijloace de informare în masă.
II.1.2.7. Ocrotirea sănătăţii
Auditul de atestare la Ministerul Sănătăţii pe anii 2006-2007
Rezumat
În rezultatul auditului de atestare efectuat la Ministerul Sănătăţii, controlorii au formulat opinii fără rezerve pentru rapoartele aparatului central al Ministerului Sănătăţii, Centrului Naţional de Sănătate a Reproducerii şi Genetică Medicală, Instituţiei Medico-Sanitare Publice Dispensarul Republican de Narcologie şi Consiliului Naţional de Evaluare şi Acreditare în Sănătate.
Opinie cu rezerve a fost formulată pentru rapoartele Agenţiei Medicamentului, iar pentru rapoartele consolidate ale Ministerului Sănătăţii a fost exprimată opinie cu rezerve prin limitarea sferei de aplicare a auditului, ultima semnificînd faptul că controlorii nu au fost de acord cu mai multe articole din situaţiile financiare semnificative, dar care nu afectează activitatea Ministerului Sănătăţii în ansamblu. Limitarea sferei de aplicare a auditului este condiţionată de faptul că înregistrările contabile la unele entităţi nu sînt adecvate.
Urmare neasigurării din partea Ministerului Sănătăţii (MS) a unui monitoring eficient asupra managementului financiar, procesului de organizare şi ţinere a evidenţei contabile, auditul a consemnat în rapoartele financiare prezentate de către instituţiile din subordine şi, ulterior, consolidate de MS unele erori şi incorectitudini, condiţionate de neasigurarea corectă a ţinerii evidenţei contabile a cheltuielilor pentru investiţiile şi reparaţiile capitale, pentru mijloacele fixe, pentru realizarea programelor de stat în domeniul sănătăţii, precum şi a evidenţei veniturilor şi cheltuielilor din contul mijloacelor speciale.
Auditul a depistat şi unele nereguli ce ţin de domeniile disciplinei financiare, achiziţiilor publice, salarizării, organizării şi funcţionării sistemului de control şi auditului intern.
Context
Auditul a fost efectuat pe perioada de activitate din anii bugetari 2006 şi 2007. Suplimentar la rapoartele proprii şi consolidate ale MS, au fost supuse auditului şi unele instituţii din subordine. În funcţie de riscurile identificate şi luîndu-se în consideraţie obiectivele auditului, concomitent cu auditarea MS, au fost auditate instituţiile din subordine: Agenţia Medicamentului, Centrul Naţional de Sănătate a Reproducerii şi Genetică Medicală, Instituţia Medico-Sanitară Publică Dispensarul Republican de Narcologie, Consiliul Naţional de Evaluare şi Acreditare în Sănătate, Instituţia Medico-Sanitară Publică Centrul Republican de Diagnosticare Medicală. Pentru credibilitatea şi confirmarea unor probe de audit obţinute de controlori în interiorul entităţilor au fost efectuate 2 controale de contrapunere la terţe entităţi: Centrul Naţional ştiinţifico-Practic de Medicină Preventivă şi Instituţia Medico-Sanitară Publică Institutul Cardiologic.
Raportul consolidat al MS cuprinde raportul aparatului central al MS, rapoartele financiare ale 60 de instituţii subordonate MS, finanţate de la bugetul de stat şi/sau din mijloace speciale, precum şi rapoartele financiare ale 26 de Instituţii Medico-Sanitare Publice (IMSP), care utilizează în diferite scopuri mijloacele bugetare alocate de MS.
Constatări principale
· MS, în contradicţie cu art.13 alin.(2) din Legea nr.348-XVI, a admis în anul 2007 depăşirea cheltuielilor prognozate cu 8,4 mil.lei, inclusiv la retribuirea muncii – cu 2,0 mil.lei, la plata mărfurilor şi serviciilor - cu 5,6 mil.lei.
· Cheltuielile efective din mijloacele speciale au depăşit limitele aprobate pe anul 2006 cu 9,4 mil.lei şi pe anul 2007 - cu 29,1 mil.lei, fapt condiţionat de reflectarea în raportul consolidat, la executarea efectivă, a mijloacelor primite din granturi, sub formă de medicamente, echipament, alte materiale, de către Centrul Naţional de Transfuzie a Sîngelui şi Centrul Naţional Ştiinţifico-Practic de Medicină Preventivă în cadrul Proiectului „Securitatea Transfuzională în Republica Moldova”.
· La efectuarea operaţiunilor de achitare şi contabilizare a lucrărilor, au admis neregularităţi: Centrul de Reabilitare pentru Copii cu Handicap Sever al Aparatului Locomotor, Colegiul Naţional de Medicină şi Farmacie, Centrul de Leziuni Termice al Spitalului Clinic de Traumatologie şi Ortopedie, fiind reflectate în evidenţa contabilă lucrări în lipsa actelor finale de recepţie a lucrărilor.
· MS a comis încălcări ale prevederilor Legii achiziţiei de mărfuri, lucrări şi servicii pentru necesităţile statului nr.1166-XIII din 30.04.1997 (în continuare - Legea nr. 1166-XIII), exprimate prin nereţinerea garanţiei bancare pentru ofertă, nerespectarea termenelor contractelor şi neîncasarea penalităţilor pentru aceasta.
· MS n-a definitivat înregistrarea la oficiile cadastrale a bunurilor imobile şi a drepturilor asupra lor (terenurile, clădirile şi construcţiile legate solid de pămînt), astfel încălcînd art.4 alin.(3) şi art.5 din Legea cadastrului bunurilor imobile nr.1543-XIII din 25.02.1998 (în continuare - Legea nr. 1543-XIII). Ca urmare, lista obiectelor şi terenurilor proprietate publică a statului gestionate de minister, care include 109 instituţii, nu conţine date relevante şi complete cu privire la înregistrarea clădirilor şi terenurilor aferente.
· Mijloacele fixe au fost casate contrar pct.14 din Regulamentul privind casarea bunurilor uzate raportate la mijloacele fixe, aprobat prin Hotărîrea Guvernului nr.500 din 12.05.1998, nefiind extrase regulamentar metale preţioase din bunurile casate.
· MS, la efectuarea cheltuielilor pentru retribuirea muncii, a depăşit limita alocaţiilor aprobate la componenta de bază cu suma de 121,2 mii lei, ceea ce contravine prevederilor art.17 alin.(2) din Legea bugetului de stat pe anul 2006 nr.291-XVI din 16.11.2005 (în continuare – Legea nr.291-XVI), precum şi art.35 alin.(1) din Legea nr.847-XIII.
· MS n-a asigurat ţinerea evidenţei cheltuielilor reale, a datoriilor debitoare şi creditoare în cadrul Programului „Asistenţa medicală persoanelor neasigurate ce suferă de maladii social condiţionate”. Drept rezultat, Raportul consolidat al MS privind executarea bugetului din contul cheltuielilor de bază şi Darea de seamă despre realizarea Programului reflectă pe anul 2006 cheltuieli reale cu 276,8 mii lei mai mult şi cu aceeaşi sumă mai puţin - datoriile debitoare, iar pe anul 2007, cheltuielile reale au fost diminuate cu 328,5 mii lei, datoriile debitoare - cu 139,3 mii lei şi cele creditoare – cu 468,1 mii lei, faţă de datele din rapoartele IMSP.
· Unele IMSP, contrar prescripţiilor regulamentare n-au asigurat restituirea la contul MS a indemnizaţiilor şi compensaţiilor neachitate beneficiarilor, în urma executării Programului „Protecţia socială a tinerilor specialişti medici din sectorul rural”.
· La executarea contractului pentru Subprogramul „Asigurarea cu ochelari a persoanelor cu deficienţă de văz”, a fost depăşit termenul de livrare a mărfii, reglementat prin art.55(53) din Legea nr.847-XIII, nefiind aplicate de către MS, în modul stabilit de contract, sancţiunile de 0,1% din suma mărfii nelivrate în termen.
· Contrar prevederilor Hotărîrii Guvernului privind asigurarea cu aparate auditive a persoanelor cu deficienţe de auz, nu s-au întocmit listele pacienţilor care necesită protezare auditivă, cu determinarea necesităţilor cantitative şi a tipurilor de aparate auditive; listele de aşteptare a pacienţilor pentru aplicarea procedurii de protezare corespunzător categoriilor.
· Cheltuielile pentru procurarea centralizată a aparatelor auditive pe anii 2006 şi 2007 au fost reflectate incorect la articolul „Procurarea mijloacelor fixe” în sumă de 1666,3 mii lei şi, respectiv, 1548,6 mii lei.
· Atribuirea neconformă la clasificaţia bugetară a cheltuielilor pentru „Tratamentul şi investigaţiile costisitoare” în sumă de 4,3 mil.lei, care, potrivit destinaţiei economice, urmau să fie reflectate ca „Transferuri pentru servicii de sănătate”.
· Toate Rapoartele privind îndeplinirea funcţiilor de reprezentant al statului nu au fost aprobate de MS şi, totodată, nu corespund cerinţelor pct.37 din Regulamentul cu privire la reprezentarea statului în societăţile economice, aprobat prin Hotărîrea Guvernului nr.109 din 02.02.1999 „Cu privire la reprezentarea statului în societăţile economice” (în continuare - Hotărîrea Guvernului nr. 109).
· Cuantumurile indemnizaţiilor lunare pentru reprezentanţii statului se stabilesc la maximum, neţinîndu-se cont de rezultatul final al activităţii unităţii economice. Ca urmare, cheltuielile pentru remunerarea reprezentanţilor statului sînt mai mari decît dividendele transferate în bugetul de stat.
· MS n-a asigurat prezentarea la Camera Înregistrării de Stat a MDI a documentelor necesare pentru luarea la evidenţa de stat a instituţiilor subordonate. Drept rezultat, la 01.01.2008, din 60 de instituţii subordonate ministerului, în „Registrul de stat al instituţiilor de drept” erau înregistrate 36 de instituţii (60%), fapt ce denotă nerespectarea prevederilor pct.3 din Hotărîrea Guvernului nr.1004 din 29.08.2006 „Pentru aprobarea Regulamentului cu privire la evidenţa de stat a organelor centrale de specialitate ale administraţiei publice şi a autorităţilor administraţiei publice locale”.
Agenţia Medicamentului (AM)
· În anul 2006, n-au fost reflectate în modul stabilit în evidenţa contabilă veniturile şi cheltuielile efective în sumă de 15,2 mil.lei şi, respectiv, 15,2 mil.lei, aferente mijloacelor acumulate de la realizarea etichetelor cu fîşie latentă.
· În anii 2006 şi 2007, în urma aplicării prevederilor Hotărîrii Guvernului nr.302 din 30.03.2000 „Cu privire la majorarea salariilor angajaţilor din ramurile bugetare ale sferei sociale” (în continuare - Hotărîrea Guvernului nr.302), AM a stabilit şi achitat sporuri şi suplimente peste limitele stabilite prin art.34 din Legea nr.355-XVI din 23.12.2005 „Cu privire la sistemul de salarizare în sectorul bugetar” (în continuare - Legea nr. 355-XVI).
· Mijloacele bugetare primite de la MS în anul 2007 în sumă de 254,0 mii lei şi destinate finanţării unor lucrări, contrar art.12 din Legea nr.847-XIII, au fost reflectate în componenţa mijloacelor speciale. Concomitent, aceste lucrări au fost finisate şi transmise MS în februarie 2006, iar actul de primire-predare a lucrărilor a fost întocmit la 18.12.2007.
· În anii 2006 şi 2007, nerespectînd pct.194 din Instrucţiunea aprobată prin ordinul nr.85, AM a atribuit mijloacele temporar intrate în posesia instituţiei de la învingătorii licitaţiilor cu titlu de garanţii ale executării obligaţiunilor contractuale în sumă, respectiv, de 811,3 mii lei şi 234,9 mii lei la finanţarea cheltuielilor pentru întreţinerea instituţiei.
· În anii 2006 şi 2007, în baza contractelor de colaborare, AM a transferat Centrului Naţional Ştiinţifico-Practic de Medicină Preventivă mijloace speciale în sumă de 198,7 mii lei şi, respectiv, de 22,3 mii lei, în consecinţă veniturile fiind micşorate cu aceleaşi sume, fapt ce contravine prevederilor pct.206 din Instrucţiunea aprobată prin ordinul nr.85.
· Cheltuielile pentru documentaţia de proiectare în sumă de 436,0 mii lei n-au fost incluse în valoarea obiectului respectiv.
· Cheltuielile pentru reconstrucţia acoperişului în sumă de 439,7 mii lei n-au fost atribuite la majorarea costului clădirii respective, fiind înscrise la valoarea lucrărilor în curs de execuţie la alt obiect.
· În anii 2006-2007, nerespectînd normativele aprobate privind formarea stocurilor de valori materiale ale instituţiilor medico-sanitare, a admis formarea stocurilor de diferite bunuri materiale în mărimea cheltuielilor anuale la capitolele respective.
· Nu s-a efectuat trecerea în componenţa obiectelor de mică valoare şi scurtă durată a mijloacelor fixe valoarea cărora nu depăşeşte 3,0 mii lei în sumă de 778,3 mii lei.
· Mijloacele încasate de la realizarea etichetelor cu fîşie latentă în sumă de 241,4 mii lei au fost utilizate contrar destinaţiei.
· N-au fost excluse din Registrul bunurilor imobiliare garajele demolate şi casate în anul 2004.
· Cu nerespectarea Instrucţiunii nr.85, în valoarea mijloacelor fixe reflectate în evidenţă n-a fost inclusă suma taxei pe valoarea adăugată de 145,2 mii lei.
· În lipsa deciziei Guvernului şi a acordului Ministerului Finanţelor, AM a transmis cu titlu gratuit S.A. „Termocom” reţelele termice în valoare de 730,9 mii lei, construite din contul AM, astfel nerespectînd pct.14 şi pct.15 din Regulamentul „Cu privire la modul de transmitere a întreprinderilor de stat, organizaţiilor, instituţiilor, a subdiviziunilor lor, clădirilor, construcţiilor, mijloacelor fixe şi altor active”, aprobat prin Hotărîrea Guvernului nr.688 din 09.10.1995 (în continuare Regulamentul aprobat prin Hotărîrea Guvernului nr.688). În evidenţa contabilă n-au fost reflectate programe informaţionale în sumă de 87,4 mii lei.
· Nerespectîndu-se prevederile Legii nr.1166-XI-II, la efectuarea achiziţiilor pentru întreţinerea AM, în unele cazuri, cererile pentru eliberarea documentelor de tender au fost depuse în ziua deschiderii ofertelor.
· Nivelul de implementare a Sistemului Informaţional Automatizat (SIA) „NSM”, la 31.12.2007, constituia circa 61%, în rezultatul nerespectării etapelor de implementare a SIA NSM, aprobate prin Hotărîrea Guvernului nr.85 şi ordinul ministrului sănătăţii şi protecţiei sociale nr.68 din 08.02.2006 „Despre implementarea sistemului informaţional „Nomenclatorul de stat al medicamentelor””.
· Unele acte normative ce reglementează activitatea AM sînt în raport de incompatibilitate în ce priveşte denumirea corectă a instituţiei; întrunesc neconcordanţe între reglementările privind modul de constituire şi utilizare a mijloacelor speciale.
Centrul Naţional de Sănătate a Reproducerii şi Genetică Medicală (CNSRGM)
· Evaluarea conturilor Bilanţului contabil întocmit la 01.01.2007 şi 01.01.2008 denotă evoluţia favorabilă a elementelor de activ şi pasiv pe componentele de bază şi mijloacele speciale, înregistrîndu-se o creştere a valorii bunurilor cu 251,6 mii lei şi, respectiv, 644,2 mii lei.
· Cheltuielile efective la procurarea medicamentelor şi materialelor pentru pansament pe anii 2006 şi 2007 au fost executate la nivelul de 189,6% şi, respectiv, 133,5%, faţă de limitele aprobate, depăşirile fiind condiţionate de utilizarea în procesul activităţii a reactivelor şi medicamentelor din stoc, din contul datoriilor debitoare şi creditoare.
· Cheltuielile efective pentru procurarea mijloacelor fixe au constituit în anii 2006 şi 2007 sumele de, respectiv, 16,5% şi 217,9%, faţă de indicii precizaţi, situaţiile fiind condiţionate de alocaţiile surselor în ultimele zile ale anului de gestiune.
· În rezultatul evaluării executării veniturilor şi cheltuielilor ce ţin de activitatea CNSRGM, gestionării patrimoniului public, modului de aplicare a politicilor contabile, controlorii n-au stabilit cazuri de abateri care ar afecta situaţiile financiare ale entităţii pe perioada auditată. Totodată, CNSRGM n-a definitivat procedura de obţinere a titlului de autentificare a dreptului de folosinţă a terenului cu suprafaţa de 0,12 ha din mun.Chişinău, datorită cărui fapt acesta nu este înregistrat corespunzător în evidenţă.
Instituţia Medico-Sanitară Publică Dispensarul Republican de Narcologie (IMSP DRN)
· Statutul IMSP DRN, elaborat şi aprobat în anul 2003, n-a fost adus în corespundere cu prevederile Regulamentului cu privire la instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţa medicală, aprobat prin ordinul ministrului sănătăţii şi protecţiei sociale nr.03/20-99 din 06.04.2006.
· Au fost acordate servicii medicale în sumă de 1581,9 mii lei fără acoperire financiară, fapt care a influenţat rapoartele financiare.
· În urma nerespectării art.16 din Legea nr.1166-XIII, în 80 de contracte de achiziţionare de mărfuri s-a constatat lipsa anexelor de specificaţie a cantităţilor de marfă şi a sumei totale.
· IMSP DRN n-a prezentat Consiliului de administrare, spre aprobare, contractele de achiziţii a căror sumă depăşeşte 50,0 mii lei, prin ce n-a respectat prevederile regulamentare.
· N-a fost determinat contingentul de plătitori pentru expertizele executate asupra stării de ebrietate şi narcologice şi modul de reflectare a volumelor de servicii fără acoperire financiară în raportul privind rezultatele financiare.
· IMSP DRN nu dispune de acte normative privind încasarea şi utilizarea mijloacelor provenite din activităţile desfăşurate de Comitetul Permanent de Control asupra Drogurilor.
· În urma nerespectării normativelor stocurilor de valori materiale ale instituţiilor medico-sanitare şi de învăţămînt, la unele poziţii de valori materiale au fost admise depăşiri ale normativelor stocurilor.
Consiliul Naţional de Evaluare şi Acreditare în Sănătate (CNEAS)
· CNEAS n-a iniţiat acţiunile vizînd înscrierea sa în Registrul de stat al unităţilor de drept, după cum prevede Regulamentul cu privire la evidenţa de stat a organelor centrale de specialitate ale administraţiei publice şi a autorităţilor administraţiei publice locale, aprobat prin Hotărîrea Guvernului nr.1004 din 29.08.2006.
· Procedurile de evaluare şi acreditare n-au fost aplicate faţă de 553 de instituţii medico-sanitare şi întreprinderi farmaceutice, nerespectîndu-se orarul evaluărilor şi acreditărilor aprobate prin ordinele ministrului sănătăţii şi protecţiei sociale nr.503 din 29.12.2005; nr..546 din 29.12.2006. Executarea procedurilor de evaluare şi acreditare sub nivelul orarului pentru evaluare şi acreditarea instituţiilor medico-sanitare şi întreprinderilor farmaceutice a dus la ratarea veniturilor în sumă de circa 1034,6 mii lei.
· N-a fost elaborată politica de contabilitate a instituţiei, după cum prevăd Standardele Naţionale de Contabilitate, aprobate prin ordinul ministrului finanţelor nr.174 din 25.12.1997.
· Nerespectînd prevederile Hotărîrii Guvernului nr.526 din 29.04.2002 „Cu privire la Consiliul Naţional de Evaluare şi Acreditare în Sănătate”, Comisia de cenzori n-a efectuat nici un control asupra activităţii economico-financiare şi corectitudinii adoptării deciziilor de către CNEAS.
· La 31.12.2007, circa 717 instituţii medico-sanitare şi întreprinderi farmaceutice activează în bază de licenţe, fără certificate de acreditare, fapt ce denotă unele neconcordanţe în procedurile desfăşurate de CNEAS şi Camera de Licenţiere.
Instituţia Medico-Sanitară Publică Centrul Re-publican de Diagnosticare Medicală (IMSP CRDM)
· Majorarea, în anul 2007, a veniturilor din vînzări de 1,7 ori, în comparaţie cu anul 2006, în rezultatul lărgirii listei maladiilor incluse în Programul unic, majorarea preţurilor la serviciile acordate, precum şi a numărului de vizite şi investigaţii prestate la instituţie.
· Salariul mediu lunar al unui angajat, în anul 2007, din contul funcţiilor vacante s-a majorat, faţă de anul 2006, cu 57,7 %.
· Procedura de legiferare a drepturilor asupra terenului pe care este amplasată instituţia nu este finalizată.
· La efectuarea unor achiziţii, grupul de lucru al IMSP CRDM a încălcat condiţiile licitaţiei şi a efectuat modificări ale preţului ofertei, astfel nerespectînd prevederile art.38 din Legea nr.1166-XIII.
· Nerespectînd art.19 şi art.20 din Legea nr.96-XVI din 13.04.2007 „Privind achiziţiile publice” (în continuare - Legea nr.96-XVI), IMSP CRDM n-a publicat anunţul de iniţiere a achiziţiilor publice în Buletinul Achiziţiilor Publice şi pe pagina web a ARMAPAU. Contrar prevederilor art.35 din Legea nr.96-XVI, în unele cazuri, anunţurile privind desfăşurarea licitaţiei nu conţineau toată informaţia despre licitaţie.
· În urma nerespectării condiţiilor contractuale, IMSP CRDM a achitat în avans S.R.L. „Sind-BioDan” sumele de 1117,1 mii lei şi 361,5 mii lei.
Erori înlăturate şi măsuri întreprinse în urma auditului Ministerul Sănătăţii:
· a încasat de la IMSP mijloace din transferurile efectuate pentru acordarea facilităţilor în sumă de 50,2 mii lei;
· a asigurat restabilirea în evidenţă de către Colegiul Naţional de Medicină şi Farmacie a reconstrucţiei nefinisate în valoare de 2,0 mil.lei.
Agenţia Medicamentului:
· cheltuielile pentru documentaţia de proiectare şi veniturile din mijloacele speciale au fost restabilite în evidenţa contabilă;
· s-au efectuat corectări în evidenţă privind operaţiunea de trecere a mijloacelor fixe la categoria obiectelor de mică valoare şi scurtă durată;
· veniturile şi cheltuielile efective au fost reflectate în Raportul privind încasarea şi utilizarea mijloacelor speciale, la categoria „Alte mijloace speciale”;
· costul programelor informaţionale a fost reflectat în evidenţa contabilă şi valoarea mijloacelor fixe s-a majorat cu suma aferentă TVA;
· a fost întocmit actul de primire a acoperişului reconstruit, care s-a reflectat în evidenţă la majorarea costului clădirii;
· în Registrul bunurilor imobiliare s-au efectuat modificările respective referitoare la garajele demolate şi casate în anul 2004.
Consiliul Naţional de Evaluare şi Acreditare în Sănătate:
· a iniţiat acţiunile respective şi CNEAS a fost luat la evidenţa de stat, cu înscrierea în Registrul de stat al unităţilor de drept, în baza deciziei adoptate de Camera Înregistrării de Stat din 12.02.2008;
· a elaborat şi aprobat, în ordinea stabilită, politica de contabilitate.
Instituţia Medico-Sanitară Publică Dispensarul Republican de Narcologie:
· a desemnat Comisia pentru efectuarea reviziilor inopinate ale casieriei;
· contractele de achiziţie a mărfurilor, lucrărilor şi serviciilor, a căror sumă depăşeşte 50,0 mii lei, au fost prezentate spre informare şi aprobare Consiliului de administrare.
Recomandări Guvernului:
· să examineze oportunitatea conformării prevederilor Hotărîrii Guvernului nr.302, cu modificările operate prin Hotărîrea Guvernului nr.1338 din 07.11.2003, la noile condiţii de salarizare implementate prin Legea nr.355-XVI;
· să se determine asupra formei statutului juridic al Consiliului Naţional de Evaluare şi Acreditare în Sănătate în raport cu sursele de finanţare şi principiile de funcţionare ale acestuia;
· să examineze şi să stabilească condiţiile de corelare a cadrului juridic, de evaluare şi acreditare, precum şi de licenţiere în domeniul sănătăţii.
II.1.2.8. Asigurarea şi asistenţa socială
Auditul la Ministerul Protecţiei Sociale, Familiei şi Copilului pe anii 2006-2007
Rezumat
În ansamblu, datele reflectate în Rapoartele anuale ale Ministerului corespund cu înscrierile din registrele contabile privind cheltuielile efective şi de casă, ţinînd cont de gradul de semnificaţie. Însă se atestă prezenţa unor nereguli ce ţin de executarea şi reflectarea în rapoarte a unor cheltuieli cu încălcări şi abateri de la actele normative; efectuarea achiziţiilor publice de mărfuri şi servicii, manifestate prin neasigurarea executării contractelor, utilizarea incorectă a metodelor de achiziţie, divizarea achiziţiilor de bunuri; dublarea achitării unor servicii medicale prestate de unele instituţii din subordine; neactualizarea informaţiei cadastrale în modul stabilit; neasigurarea unui management financiar cuvenit; lipsa procedurii de raportare către conducere a deficienţelor controlului intern etc.
Auditul a relevat existenţa unor abateri şi deficienţe la gestionarea resurselor financiare şi a patrimoniului public ce ţin de nerespectarea de către unele persoane cu funcţii de răspundere a actelor legislative şi normative privind legalitatea efectuării cheltuielilor şi gestionarea patrimoniului public, managementul financiar scăzut, precum şi de nivelul insuficient al controlului intern.
Context
Auditul rapoartelor financiare în cadrul Ministerului Protecţiei Sociale, Familiei şi Copilului (MPSFC) s-a efectuat în corelare cu obiectivele reformatoare din Planul de Dezvoltare Strategică a Curţii de Conturi (PDS) ce ţin de trecerea treptată de la controale la audit. În acest sens, pentru prima oară au fost auditate Rapoartele financiare consolidate ale MPSFC şi ale unor instituţii din subordine pe perioada anilor 2006-2007.
MPSFC s-a format în urma divizării Ministerului Sănătăţii şi Protecţiei Sociale în două ministere: Ministerul Sănătăţii şi Ministerul Protecţiei Sociale, Familiei şi Copilului (Hotărîrea Guvernului nr.52 din 18.01.2007 „Privind reorganizarea unor organe centrale de specialitate ale administraţiei publice”; în continuare - Hotărîrea Guvernului nr.52). Acţiunile de audit s-au extins asupra aparatului central al Ministerului, precum şi asupra a 5 instituţii din subordine, fiind auditate mijloace financiare pentru anul 2006 în sumă de 56,7 mil. lei şi pentru anul 2007 – în sumă de 71,9 mil.lei, sau circa 50 la sută din volumul total al mijloacelor administrate de către Minister.
Constatări principale
· Pentru desfăşurarea activităţilor în domeniul protecţiei sociale, familiei şi copilului, în perioada anilor 2006-2007, în bugetul de stat au fost precizate alocaţii, la componenta de bază, în valoare de 124,1 mil.lei şi, respectiv, 147,7 mil. lei, finanţarea fiind asigurată la nivel de 99,9% şi, respectiv, 98,7%.
· La componenta de bază, pentru anii 2006-2007, cheltuielile efective faţa de limitele aprobate au fost depăşite cu 525,4 mii lei (aparatul central al Ministerului – cu 230,0 mii lei, Casa-internat pentru copii cu deficienţe mintale (fete) din or.Hînceşti – 174,7 mii lei, Azilul republican pentru invalizi şi pensionari din mun.Chişinău – 81,2 mii lei şi Centrul republican de reabilitare a invalizilor şi pensionarilor „Speranţa” din or.Vadul lui Vodă – 39,5 mii lei), nerespectîndu-se, astfel, prevederile pct.7 din Instrucţiunea nr.85 şi pct.4.2.5 din Regulamentul „Privind statutul, drepturile şi obligaţiile executorilor de buget”, aprobat prin Ordinul ministrului finanţelor nr.109 din 02.12.2002 (în continuare - Regulamentul nr. 109).
· În anul 2007, Ministerul a planificat din contul bugetului de stat alocaţii centralizate pentru instituţii şi servicii, neatribuite la alte grupuri de cheltuieli în sumă de 355,4 mii lei, pe care de fapt le-a utilizat pentru necesităţile aparatului central al Ministerului, atribuind cheltuielile contrar clasificaţiei bugetare, precum şi n-a asigurat la nivelul cuvenit managementul investiţiilor capitale.
· Conform Hotărîrii Guvernului nr.52, Ministerul a fost format prin reorganizare, însă la momentul efectuării auditului instituţiile din subordine activau în baza Regulamentelor neactualizate.
· Nivelul de computerizare a evidenţei contabile este scăzut, iar în unele entităţi se ţine manual.
Întreprinderea de Stat Centrul Republican Experimental Protezare, Ortopedie şi Reabilitare (CREPOR)
· În perioada anilor 2006-2007, CREPOR a fost unicul ofertant şi cîştigător al licitaţiilor privind achiziţiile ce ţin de asigurarea populaţiei cu articole protetico-ortopedice, iar Ministerul a încheiat doua contracte cu valoarea totală de 46,9 mil.lei. Contrar prevederilor art.35 alin.(1) din Legea nr.1166-XIII, Grupul de lucru al Ministerului nu a cerut ca CREPOR să depună în timpul încheierii contractelor garanţii de asigurare a executării lor în cuantum de 5% din valoarea contractelor (1041,4 mii lei - pentru anul 2006 şi 1304,9 mii lei - pentru anul 2007).
· Potrivit clauzelor contractelor, marfa urma a fi livrată conform unui grafic, care lipseşte, în cantitate, la preţul şi de sortimentul stabilit. Facturile de expediţie (semnate de părţi) se întocmeau numai în valoare, fără a fi indicată cantitatea bunurilor şi serviciilor recepţionate de Minister. Nerespectînd clauzele contractuale, operatorul economic nu a livrat mărfurile şi serviciile conform specificaţiilor convenite, majorînd preţul mărfii cu 1094,9 mii lei, inclusiv în anul 2006 – cu 232,8 mii lei, iar în anul 2007 – cu 862,1 mii lei. Deşi clauzele contractuale faţa de Minister nu au fost onorate pe deplin, la finele anilor 2006-2007, la depozitul entităţii se aflau în stoc articolele protetico-ortopedice şi mijloace de locomoţie nemecanizate în sumă de 2,9 mil.lei.
· Numărul de vizite privind serviciile de ambulator, reflectat în Darea de seamă despre executarea contractelor pentru anii 2006-2007 prezentată Ministerului, nu corespunde cu vizitele la medici înregistrate în realitate de entitate, iar mijloacele financiare în sumă de 684,3 mii lei preconizate pentru vizite, care de fapt n-au fost efectuate, s-au cheltuit la compartimentul asistenţă medicală.
· Majoritatea persoanelor care se deservesc la CREPOR sînt pensionari şi invalizi şi dispun de poliţă de asigurare. Ca rezultat, are loc dublarea achitării serviciilor medicale de ambulator: pe de o parte, Companiei Naţionale de Asigurări în Medicină, iar pe de altă parte - CREPOR, din contul mijloacelor Ministerului.
· Un şir de mijloacele fixe (utilaj medical) de care dispune CREPOR nu se exploatează la capacitatea maximă.
· Entitatea n-a prezentat Agenţiei Relaţii Funciare şi Cadastru documentele necesare pentru actualizarea informaţiei cadastrale în modul stabilit.
· Datele privind veniturile pe tipuri de activităţi, reflectate în Nota informativă la Raportul financiar, nu corespund după sume şi tipuri cu cele din evidenţa analitică. În Notă nu au fost reflectare separat venituri în sumă totală de 5,6 mil.lei, iar atribuirea surselor de venituri nu a fost conformă Clasificatorului activităţilor din economia Moldovei. Utilizarea neconformă a unor conturi pentru reflectarea tranzacţiilor a dus la formarea sumelor incorecte de datorii pe termen lung: la 31.12.2006 - 28,0 mil.lei şi la 31.12.2007 - 24,8 mil.lei.
· Evidenţa unor bunuri materiale intrate sub formă de ajutor umanitar se ţine doar în formă numerică, fără a le reflecta şi în valoare bănească.
· Nu s-au respectat Normele aprobate prin Hotărîrea Guvernului nr.764 din 25.11.199216, fiind admisă utilizarea numerarului din casă pentru cheltuieli de deplasare, şi corectări în dispoziţiile de încasare; surplusurile de numerar ce depăşesc necesarul minim n-au fost predate instituţiei financiare etc.
_________________________________
16 Normele pentru efectuarea operaţiunilor de casă în economia naţională a Republicii Moldova, aprobate prin Hotărîrea Guvernului nr.764 din 25.11.1992.
· Nu este stabilită o modalitate echitabilă de formare a preţurilor la articolele protetico-ortopedice, precum şi proceduri de raportare către conducere a deficienţelor controlului intern.
· Fondatorul CREPOR a format Consiliul de administraţie al entităţii, dar pînă în prezent acesta nu dispune de un Regulament aprobat de către Fondator.
· Comisia de inventariere n-a efectuat pe deplin inventarierea datoriilor şi creanţelor întru stabilirea realităţii lor, eludînd prevederile art.39 alin.(1) din Legea contabilităţii nr.426-XIII din 04.04.1995 (în continuare - Legea contabilităţii).
· Petiţiile cetăţenilor ce ţin de acordarea serviciilor de către CREPOR au fost examinate cu încălcarea termenelor stabilite prin Legea nr.190-XI-II din 19.07.1994 „Cu privire la petiţionare” (în continuare - Legea nr. 190-XIII).
Azilul republican pentru invalizi şi pensionari din mun.Chişinău
Eliberarea salariilor, în unele cazuri, s-a efectuat sub semnătura altor persoane şi în lipsa procurilor, iar documentele din unele dosare personale, precum şi borderourile de plată a salariilor provoacă incertitudini privind îndeplinirea şi semnarea lor de către titulari.
Crupul de lucru pentru achiziţii al Azilului, încălcînd art.25 alin.(1) şi alin.(2) din Legea nr. 1166-XIII, în anul 2006 a divizat achiziţia mărfurilor de uz gospodăresc în trei contracte, care însumează în total 277,3 mii lei, evitînd metoda de achiziţie prin licitaţie publică.
Nereflectarea în evidenţa contabilă a datoriilor reale pe consumul de gaze naturale, conform documentelor justificative (facturilor fiscale), a dus la formarea, la finele anului, a datoriilor debitoare în sumă de 64,4 mii lei, nerespectîndu-se, astfel, prevederile art.5 şi art.28 din Legea contabilităţii.
Centrul republican de reabilitare a invalizilor şi pensionarilor „Speranţa” din or. Vadul lui Vodă
· Mijloacele acumulate în casieria instituţiei nu întotdeauna erau depuse la contul bancar, iar mijloace speciale în sumă totală de 121,6 mii lei au fost utilizate direct din casieria instituţiei, evitîndu-se contul de decontare, astfel fiind încălcate prevederile Normelor aprobate prin Hotărîrea Guvernului nr.764 şi Regulamentul „Cu privire la gestionarea mijloacelor speciale ale instituţiilor publice finanţate de la buget”, aprobat prin Ordinul ministrului finanţelor nr.94 din 31.12.2004 (în continuare - Regulamentul nr.94).
· Datoriile la salariile calculate şi achitate la finele anilor 2006-2007 şi reflectate în Bilanţul contabil au fost denaturate cu 24,3 mii lei şi, respectiv, cu 9,4 mii lei;
· În anul 2007, calcularea şi achitarea salariilor s-a efectuat cu depăşirea limitelor precizate cu 70,5 mii lei.
Casa-internat pentru copii cu deficienţe mintale (fete) din or. Hînceşti
· Nu a fost asigurată ţinerea evidenţei bunurilor în conformitate cu prevederile pct.53 din Instrucţiunea nr.85. Ca rezultat, la 01.01.2008, mijloacele fixe în sumă de 24,2 mii lei au fost reflectate incorect în Raportul privind circulaţia mijloacelor fixe.
· Pentru construcţia unor obiecte, Casa-internat a cheltuit 408,8 mii lei, însă unele lucrări executate în realitate nu corespund, după dimensiuni şi materialele utilizate, cu cele reflectate în devizul local şi în actele de recepţie a lucrărilor, ceea ce n-a fost constatat în actul de expertiză, întocmit la momentul dării în exploatare a obiectului.
Întreprinderea de Stat „Direcţia lucrări auxiliare”
· Potrivit datelor din Rapoartele privind rezultatele financiare în anii 2006-2007, entitatea a generat pierderi în sumă totală de 488,9 mii lei, iar veniturile din arendă au înregistrat o tendinţă spre micşorare.
· Creanţele întreprinderii, la finele anului 2007, constituiau 344,5 mii lei, iar datoriile creditoare cu termenul de prescripţie expirat - 38,4 mii lei.
Recomandări
Ministerului Protecţiei Sociale, Familiei şi Copilului şi instituţiilor din subordine:
· să iniţieze actualizarea informaţiei cadastrale în modul stabilit;
· să stabilească o modalitate echitabilă de formare a preţurilor la articolele protetico-ortopedice, precum şi proceduri de raportare către conducere a deficienţelor controlului intern;
· să urgenteze aprobarea Regulamentului Consiliului de administraţie al CREPOR şi să actualizeze regulamentele şi statutele entităţilor din subordine;
· să stabilească şi să menţină un sistem de management financiar, capabil să asigure îndeplinirea obiectivelor acestuia, în condiţiile gestionării econome şi eficiente a resurselor financiare publice; să examineze anual şi să aprobe Rapoartele financiare ale entităţilor din subordine şi, după caz, să înainteze propuneri de rigoare, precum şi să ţină evidenţa contabilă şi să întocmească Rapoarte financiare conforme.
Guvernului:
· să examineze problema dublei finanţări a serviciilor medicale prestate unor categorii de beneficiari.
Internatul Psihoneurologic (IPN), com. Bădiceni, r-nul Soroca ( 2005-2006)
Rezumat
Verificările efectuate de Curtea de Conturi au consemnat multiple nereguli, abateri şi probleme în procesul de gestionare a mijloacelor alocate, fapt ce indică prezenţa unui management financiar public defectuos. Curtea de Conturi a cerut MPSFC întreprinderea măsurilor de redresare a situaţiei.
Avînd în vedere numeroasele iregularităţi admise în procesul de achiziţionare a mărfurilor şi serviciilor, Curtea de Conturi a remis materialele privind desfăşurarea licitaţiilor de achiziţii publice Procuraturii Generale pentru examinare după competenţă.
Context
Acţiunile de control la IPN, com. Bădiceni, r-nul Soroca, pe perioada anilor 2005-2006 s-au efectuat potrivit art.5 alin.(4) din Legea nr.312-XIII din 08.12.1994 „Privind Curtea de Conturi (în continuare — Legea nr.312-XIII), la cererea Fracţiunii Partidului Comuniştilor din Republica Moldova, avînd drept obiectiv verificarea legalităţii cheltuielilor pentru întreţinerea instituţiei, respectării normelor naturale de consum şi de cheltuieli pentru alimentaţia tutelaţilor, de procurare a medicamentelor, altor consumabile, asigurării utilizării legale şi conform destinaţiei a patrimoniului public, legalităţii şi regularităţii operaţiunilor economico-financiare.
Constatări principale
· În perioada de referinţă, entitatea a efectuat achiziţia mărfurilor şi serviciilor cu încălcarea legislaţiei în vigoare, evitînd procedurile regulamentare de achiziţii, concomitent fiind consemnate cazuri de evaluare a unor oferte care nu erau autentice. De regulă, ca furnizori de mărfuri au fost desemnate în permanenţă aceleaşi persoane fizice, inclusiv persoane care erau în relaţii de rudenie cu factorii de decizie din cadrul entităţii.
· Ponderea cea mai mare de mijloace bugetare a fost utilizată fără respectarea principiului economicităţii, achiziţionîndu-se mărfuri şi produse alimentare la preţuri exagerate. Astfel de cazuri au fost reţinute la procurarea unor produse alimentare de la persoane fizice, la preţuri de circa 2-3 ori mai mari decît cele existente la alţi furnizori de mărfuri similare. De asemenea, la un preţ exagerat de către entitate s-a procurat şi utilajul stomatologic.
· Întreţinerea tutelaţilor s-a efectuat cu nerespectarea normelor de cheltuieli şi normelor naturale de consum.
· S-au constatat cazuri de utilizare a mijloacelor bugetare în alte scopuri decît cele aprobate, fără modificarea corespunzătoare a planului de finanţare.
· Evidenţa contabilă nu a fost organizată potrivit reglementărilor în domeniu, încălcîndu-se prevederile legislaţiei referitor la respectarea normelor de disciplină financiar-bugetară în ceea ce priveşte legalitatea cheltuielilor, înregistrarea în evidenţa contabilă a tuturor valorilor materiale, patrimoniului (în evidenţa contabilă n-au fost înregistrate valori materiale în sumă de 959,7 mii lei).
· În rezultatul inventarierii efectuate în perioada reviziei, la 6 persoane cu răspundere materială au fost depistate surplusuri de valori materiale în sumă de 136,3 mii lei, inclusiv ajutor umanitar - de 126,3 mii lei, iar la 2 persoane s-au constatat lipsuri în sumă de 47,8 mii lei, inclusiv din con-tul ajutorului umanitar - 47,0 mii lei.
Analize
Încălcările comise au fost cauzate de nerespectarea normelor legale şi de disciplină financiar-contabilă şi bugetară, precum şi de lipsa în cadrul entităţii a unui control intern corespunzător.
Cerinţe şi recomandări: Ministerului Protecţiei Sociale, Familiei şi Copilului:
· Întreprinderea măsurilor privind îmbunătăţirea managementului financiar al entităţii subordonate, inclusiv prin prisma examinării oportunităţii menţinerii în funcţie a directorului IPN Bădiceni, ţinînîndu-se cont de multiplele nereguli constatate la utilizarea banilor publici;
· inspectarea periodică a calităţii serviciilor prestate de către IPN Bădiceni.
Ministerului Sănătăţii:
· efectuarea controlului asupra activităţilor de asistenţă medicală acordată tutelaţilor întreţinuţi la IPN Bădiceni, cu verificarea corectitudinii procurării şi administrării medicamentelor, respectării normelor legale în acest domeniu, ţinîndu-se cont de specificul instituţiei.
Formarea şi utilizarea mijloacelor Fondului republican şi fondurilor locale de susţinere socială a populaţiei
Rezumat
Curtea de Conturi concluzionează că, în perioada raportată, organele abilitate cu funcţii de conducere şi executive ale Fondului republican şi ale fondurilor locale nu şi-au coordonat în deplină măsură activităţile şi nu şi-au exercitat atribuţiile în strictă conformitate cu normele stabilite, ceea ce a determinat apariţia neregularităţilor la acu-mularea veniturilor şi comiterea încălcărilor la utilizarea mijloacelor fondurilor respective, fapt pentru care Curtea de Conturi a decis remiterea materialelor CCCEC, pentru examinare după competenţă.
Acordarea ajutoarelor materiale prin intermediul programelor cu destinaţie specială în baza principiului categorial de beneficiari de prestaţii de asistenţă socială, dar nu reieşind din evaluarea situaţiei materiale, sociale şi a necesităţilor specifice ale beneficiarilor a condiţionat nerespectarea principiului de bază în ceea ce priveşte distribuirea mijloacelor fondurilor pentru acordarea de ajutor material familiilor afectate de sărăcie în cea mai mare măsură, precum şi a exclus aplicarea modului regulamentar de acordare a ajutorului material.
Context
Activitatea Fondului republican şi fondurilor locale se reglementează prin Legea Fondului republican şi fondurilor locale de susţinere socială a populaţiei nr. 827-XIV din 18.02.2000 (în continuare - Legea nr.827-XIV), Hotărîrea Guvernului privind punerea în aplicare a Legii Fondului republican şi fondurilor locale de susţinere socială a populaţiei nr. 1083 din 26.10.2000 (în continuare - Hotărîrea Guvernului nr. 1083), alte acte normative.
Acţiunile de audit au avut drept obiectiv examinarea situaţiilor financiare, acumulării veniturilor, modului de gestionare şi distribuire a mijloacelor Fondului republican şi fondurilor locale de susţinere socială a populaţiei.
Auditul a fost exercitat pentru perioada anilor 2006-2007 (9 luni) la Direcţia executivă a Fondului republican şi la organele executive ale fondurilor locale din municipiile Chişinău şi Bălţi, din raioanele Cantemir, Căuşeni, Donduşeni, Edineţ, Hînceşti, Leova, Sîngerei, ştefan Vodă, Taraclia, Teleneşti, Ungheni.
Constatări principale
· De către 17 fonduri locale nu au fost executaţi indicatorii de venituri aprobaţi pentru anul 2006 în sumă totală de 217,3 mii lei.
· Cuantumul de 1 la sută din mijloacele bugetelor UAT, care conform legislaţiei urma să se verse la fondurile locale, în realitate a fost stabilit în aspectul tuturor fondurilor locale între 0,36 şi 0,93 la sută din volumul cheltuielilor bugetelor UAT, aprobate iniţial, iar cuantumul mediu real pe ţară din volumul aprobat al cheltuielilor bugetelor UAT a constituit 0,7 la sută.
· 29 de case de schimb valutar (CSV) n-au transferat în Fondul municipal Chişinău mijloacele încasate ca plăţi suplimentare obligatorii la cumpărarea în numerar a valutei în sumă de 239,3 mii lei în anul 2006 şi de 350,5 mii lei - în anul 2007 (9 luni), iar în cazurile de depăşire a termenului de transfer lunar la fondurile locale agenţilor economici şi instituţiilor în cauză nu li s-au calculat penalităţi.
· Indicatorii rapoartelor privind distribuirea ajutoarelor financiare nu reflectă numărul ajutoarelor, beneficiarilor şi sumelor utilizate sub aspectul programelor cu destinaţie specială.
· În aspectul programelor cu destinaţie specială au fost stabilite mijloace transferate, dar neutilizate de unele fonduri locale conform destinaţiei iniţiale, acestea fiind ulterior redistribuite în alte scopuri.
· Acordarea repetată a ajutoarelor unora şi aceloraşi persoane, pînă la expirarea termenului de 11 luni de la data primirii ajutorului.
· Multiple neclarităţi în ce priveşte prezentarea şi anexarea obligatorie a documentelor justificative.
· Consiliile de administraţie ale fondurilor locale Cantemir, Căuşeni, Leova, Teleneşti n-au aprobat programele de activitate a fondurilor pentru anii 2006-2007.
· Unele fonduri locale au acordat ajutoare materiale în sumă de peste 24 mil.lei doar conform listelor prezentate de diferite autorităţi, instituţii şi organizaţii neguvernamentale din teritoriile respective, dar nu în baza cererilor individuale.
· De către unele fonduri locale au fost acordate ajutoare materiale pentru diferite cheltuieli ce nu corespund destinaţiilor prevăzute de legislaţie în sumă totală de 687,9 mii lei;
· Consiliul de administraţie al Fondului municipal Chişinău şi directorul executiv al acestuia, în anii 2006 şi 2007 (9 luni), au aprobat acordarea de ajutoare materiale, prin decizii şi emiterea ordinelor, cu depăşirea limitelor aprobate de cheltuieli în acest scop cu 562,6 mii lei şi, respectiv, 371,5 mii lei.
· Unele fonduri locale au admis cazuri de trecere la cheltuieli a sumelor transferate cantinelor de ajutor social, în lipsa documentelor justificative.
Analize
Neajunsurile şi încălcările comise au fost cauzate de:
· neexercitarea de către Comisiile de revizie a controlului asupra activităţii Fondului republican şi fondurilor locale şi de necrearea de către unele fonduri locale a acestor comisii;
· nereglementarea clară sub aspectul bazei de calcul a alocaţiilor în cuantum de 1 la sută din mijloacele bugetelor UAT;
· abordări diferite privind statutul şi finanţarea organelor executive ale fondurilor locale;
· neîntreprinderea de către unele organe executive ale fondurilor locale a măsurilor întru asigurarea respectării termenelor de transferare a plăţilor de către CSV din localităţile respective;
· nestabilirea în Legea nr.827-XIV a mărimii şi modului de calculare a penalităţilor pentru netransferarea în termenele stabilite a plăţilor la fondurile de susuţinere socială a populaţiei;
· neracordarea la Legea nr.827-XIV(după operarea modificărilor şi completărilor, în vigoare începînd cu 17.08.2007) a prescripţiilor din Hotărîrea Guvernului nr.1083 în ce priveşte modul de încasare a plăţilor suplimentare în Fondul republican şi fondurile locale;
· nestabilirea de către Consiliul de administraţie al Fondului republican a regulilor şi procedurilor de fundamentare a costurilor programelor cu destinaţie specială, modului de evidenţă separată a executării, raportării mijloacelor transferate şi utilizate de fondurile locale în aspectul acestor programe după categorii şi scopurile acordării de ajutoare beneficiarilor;
· lipsa unei modalităţi clare de determinare a costurilor programelor cu destinaţie specială din mijloacele Fondului republican şi ale fondurilor locale;
· alocarea mijloacelor fondurilor locale de către Direcţia executivă a Fondului republican în temeiul deciziilor Consiliului de administraţie, adoptate în lipsa demersurilor prezentate de fondurile locale, însoţite de argumentări justificative şi calcule întemeiate;
· lipsa modului de interconexiune între Fondul republican şi fondurile locale la acordarea ajutoarelor materiale, care a condiţionat acordarea repetată a acestora unora şi aceloraşi persoane;
· satisfacerea de către Consiliul de administraţie al Fondului republican a demersurilor unor organizaţii neguvernamentale, în lipsa anexării listelor confirmate de către primării şi/sau organele locale de asistenţă socială;
· lipsa criteriilor de determinare a gradului de vulnerabilitate sau gravitate a situaţiei materiale sau sociale, datelor privind familiile socialmente vulnerabile, inexistenţa unor interconexiuni de verificare a circumstanţelor reflectate în ancheta socială;
· neaprobarea de către Consiliul de administraţie a modului de completare a formularului anchetei sociale;
· nerespectarea întocmai de către organele executive ale fondurilor locale a pct. 11 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1083 referitor la anexarea actelor şi documentelor justificative, în baza cărora se acordă ajutoarele materiale;
· lipsa unei conlucrări eficiente a consiliilor de administraţie ale fondurilor cu primăriile şi asistenţii sociali ai acestora în vederea evidenţei şi satisfacerii cererilor de acordare a ajutorului material, identificării şi ţinerii la evidenţă a familiilor socialmente vulnerabile;
· nerespectarea normelor la ţinerea evidenţei cheltuielilor efective de către fondurile locale în partea ce se referă la achitarea ajutoarelor materiale.
Recomandări Guvernului:
· să examineze la şedinţa Colegiului MPSFC raportul directorului executiv al Fondului republican privind administrarea fondului şi coordonarea activităţii fondurilor locale, cu adoptarea măsurilor de rigoare în vederea eficientizării utilizării şi sporirii responsabilităţilor de administrare a fondurilor;
· să racordeze actele normative care reglementează activitatea Fondului republican şi fondurilor locale de susţinere socială a populaţiei la cadrul legal în domeniu;
· să revizuiască modul de distribuire a mijloacelor Fondului republican şi fondurilor locale de susţinere socială a populaţiei în scopul asigurării utilizării resurselor la realizarea obiectivului principal pentru care acestea au fost create.
Legalitatea acordării creditelor preferenţiale unor categorii de populaţie
Rezumat
Atît imperfecţiunea mecanismului de acordare a creditelor preferenţiale unor categorii de populaţie, cît şi iresponsabilitatea unor persoane cu funcţii de răspundere din cadrul autorităţilor administraţiei publice locale şi a instituţiilor financiare au dus la nerespectarea întocmai a Hotărîrii Guvernului nr.1146 din 15.10.2004 „Cu privire la creditele preferenţiale pentru unele categorii de populaţie” (în continuare - Hotărîrea Guvernului nr. 1146) şi la nemulţumiri din partea beneficiarilor de credite preferenţiale. Autorităţile administraţiei publice centrale şi autorităţile administraţiei publice locale, responsabile de executarea ei, în perioada anilor 2006-2007 (9 luni), nu au asigurat efectuarea controlului asupra executării hotărîrii respective. Doar Ministerul Finanţelor, prin intermediul SCFR, a exercitat la 6 unităţi administrativ-teritoriale (consilii) şi la unele instituţii financiare un control asupra utilizării conform destinaţiei şi procedurilor legale a creditelor preferenţiale acordate unor categorii de populaţie.
Context
Acţiunile de control s-au efectuat la MF, Banca de Economii S.A., B.C. „Energbank” S.A., unele autorităţi ale administraţiei publice locale, avînd drept obiectiv stabilirea gradului de respectare a legalităţii acordării creditelor preferenţiale unor categorii de populaţie, viabilităţii mecanismului şi modului de acordare, rambursare a creditelor nominalizate, controlul mijloacelor prevăzute în bugetul de stat şi bugetele unităţilor administrativ-teritoriale pentru rambursarea sumelor creditelor, respectarea de către instituţiile financiare a condiţiilor de acordare a creditelor preferenţiale în perioada anilor 2006-2007 (9 luni).
Constatări principale
· La situaţia din 30.09.2007, autorităţile administraţiei publice locale au satisfăcut în ansamblu doar 72,2% din numărul cererilor depuse pentru obţinerea scrisorilor de garanţie a creditelor preferenţiale, eliberînd 6789 de scrisori de garanţie. În realitate au fost acordate numai 3829 de credite preferenţiale în sumă de 255,0 mil. lei, inclusiv 158,9 mil. lei - sub garanţia bugetelor.
· Unele autorităţi ale administraţiei publice locale au eliberat anumitor categorii de populaţie scrisori de garanţie pentru primirea creditelor preferenţiale, fără ca acestea să prezinte pe deplin setul de documente, inclusiv cele care ar confirma dreptul la asigurare cu spaţiu locativ.
· Petiţiile cetăţenilor ce ţin de acordarea creditelor preferenţiale s-au examinat cu încălcarea termenelor stabilite, iar în unele cazuri răspunsul la petiţii nu era bazat pe materialele examinării şi nu corespundea cerinţelor expuse de petiţionar.
· Unele comisii speciale pentru realizarea procedurii de selectare a persoanelor care au solicitat credite preferenţiale din cadrul autorităţilor administraţiei publice locale nu au întrunit componenţa deplină prevăzută de Regulamentul aprobat prin Hotărîrea Guvernului nr.1146.
· În unele cazuri, instituţia financiară a acordat credite preferenţiale unor categorii de populaţie în lipsa documentelor care ar confirma destinaţia creditului, devizului de cheltuieli, proiectului de construcţie aprobat în modul stabilit, astfel nerespectînd pct.16 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1146.
· Contractele de acordare a creditelor preferenţiale nu prevăd responsabilitatea beneficiarului de credit în caz de nerambursare în termenele stabilite a părţii sale de credit, ceea ce duce la calcularea dobînzii suplimentare, achitată din contul bugetului de stat, precum şi responsabilitatea debitorului în caz de neutilizare conform destinaţiei a creditului.
· Instituţiile financiare implicate în acordarea creditelor preferenţiale n-au prezentat MF, în termenul stabilit, informaţiile necesare pentru achitarea sumelor creditelor preferenţiale garantate de autorităţile administraţiei publice locale.
· Suma prognozată în bugetul de stat pe anul 2007 în scopul achitării dobînzilor şi rambursării creditelor preferenţiale a fost suficientă numai pentru două trimestre. Soldul datoriei la credite, scadent la 30.09.2007, în mărime de 14998,7 mii lei (suma principală - 8716,7 mii lei şi dobînda — 6272,0 mii lei), a fost rambursat de către MF, la 31.10.2007, cu întîrziere, fără sursă de acoperire, în baza Hotărîrii Guvernului nr.1150 din 20.10.200717.
__________________________________
17 Hotărîrea Guvernului nr. 1150 din 22.10.2007 „Cu privire la alocarea mijloacelor financiare”.
· MF a rambursat creditele preferenţiale prin intermediul autorităţilor administraţiei publice locale, reflectîndu-le în rapoartele sale ca cheltuieli efectuate în aceste scopuri din contul bugetului de stat, fără să ţină cont de faptul că pct.17 şi pct.18 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1146 prevăd că de la bugetul de stat se rambursează creditele acordate doar veteranilor la lichidarea consecinţelor catastrofei de la Cernobîl, precum şi suma dobînzilor aferente pentru toate categoriile de beneficiari, iar pentru restul categoriilor sursa de rambursare a creditului sînt bugetele unităţilor administrativ-teritoriale respective.
· Unele Direcţii generale finanţe din cadrul Consiliilor raionale nu au reflectat în Raportul privind executarea bugetului unităţii administrativ-teritoriale pe toate componentele, conform clasificaţiei bugetare, cheltuielile efective pentru rambursarea creditelor preferenţiale în anul 2006 în sumă de 1954,3 mii lei, precum şi cheltuielile efective şi datoriile creditoare în sumă de 7889,6 mii lei, la situaţia din 31.10.2007.
· Deşi pct.4 din Hotărîrea Guvernului nr.1146 prevede că autorităţile administraţiei publice locale şi instituţiile financiare respective, lunar, pînă la data de 5 a lunii următoare de gestiune, urmează să prezinte MF informaţii despre mersul executării hotărîrii nominalizate, în perioada 30.06.2006-2007 (9 luni), Banca de Economii S.A. nu a prezentat informaţia respectivă, iar în unele cazuri au prezentat informaţiile cu întîrzieri B.C. „Energbank” S.A., B.C. „Investprivat-bank” S.A., Direcţiile generale finanţe: Ungheni, Călăraşi, Soroca, a Primăriei mun. Chişinău şi altele.
Analize
Încălcările comise au fost condiţionate de:
· emiterea scrisorilor de garanţie a creditelor preferenţiale fără stabilirea unui termen rezonabil de valabilitate pentru prezentare la instituţiile financiare;
· nerespectarea de către unele persoane cu funcţii de răspundere din cadrul autorităţilor publice şi instituţiilor financiare a prevederilor Legii nr. 190-XIII;
· lipsa ţinerii evidenţei de către secretarii unor comisii a cererilor, proceselor-verbale, registrului acordării garanţiilor de către autoritatea publică respectivă şi a creditelor primite de beneficiari, precum şi a sumelor ce urmează a fi restituite de aceştia, şi a altor documente;
· tergiversarea de către unele comisii speciale pentru examinarea cererilor potenţialilor beneficiari de credite ale autorităţilor administraţiei publice locale timp de la două luni pînă la mai mult de un an a procesului de examinare a cererilor de solicitare a garanţiilor necesare pentru obţinerea creditelor preferenţiale;
· neconcordanţele în cadrul legal, care au permis comisiilor speciale să înainteze propuneri de acordare a garanţiilor pentru credite preferenţiale persoanelor asigurate cu spaţiu locativ;
· examinarea îndelungată a cererilor solicitanţilor, perioada medie a cărora a durat de la două luni pînă la mai mult de un an (filialele Băncii de Economii S.A. din mun. Chişinău, or. Teleneşti, or. Orhei şi altele);
· neprezentarea de către autorităţile administraţiei publice locale MF, la etapa elaborării proiectului Legii bugetului pe anul respectiv, a calculelor corespunzătoare pentru achitarea sumei creditelor obţinute cu garanţia autorităţilor administraţiei publice locale, astfel făcînd dificilă prognozarea acestor cheltuieli în bugetul de stat;
· nedeterminarea de către MF a specificului ţinerii evidenţei contabile a datoriilor faţă de instituţiile financiare la creditele preferenţiale acordate sub garanţia autorităţilor administraţiei publice locale şi a dobînzilor aferente lor.
Recomandări Guvernului:
· acordarea asistenţei metodologice şi consultative autorităţilor administraţiei publice locale privind executarea Hotărîrii Guvernului nr.1146;
· justificarea necesarului de mijloace bugetare pentru rambursarea creditelor preferenţiale, întru excluderea riscurilor financiare ce ţin de executarea Hotărîrii Guvernului nr.1146;
· elaborarea metodologiei de ţinere a evidenţei contabile a creditelor preferenţiale acordate în baza scrisorilor de garanţie eliberate de către autorităţile administraţiei publice locale.
II.1.2.9. Agricultura, gospodăria silvică, gospodăria piscicolă şi gospodăria apelor
Agricultura
Ministerul Agriculturii şi Industriei Alimentare (2006-2007)
Rezumat
Controlul asupra utilizării resurselor financiare publice, inclusiv ale bugetelor fundamentate pe programe şi performanţă, şi asupra modului de gestionare a patrimoniului public în domeniul agriculturii în perioada anilor 2006 şi 2007 denotă nivelul scăzut al disciplinei financiare şi al responsabilităţii executorilor de buget, fapt ce a condiţionat prezenţa unor încălcări, nereguli şi incorectitudini la planificarea şi utilizarea mijloacelor publice, exprimate prin: planificarea exagerată a unor cheltuieli; executarea cheltuielilor cu depăşirea limitelor stabilite; admiterea şi menţinerea datoriilor debitoare şi creditoare cu termenul de prescripţie expirat; redirecţionarea destinaţiei unor mijloace în folosul aparatului central al Ministerului Agriculturii şi Industriei Alimentare (MAIA); dezafectarea mijloacelor publice pe termene ce depăşesc prescripţiile legale; aplicarea neregulamentară a unor tarife etc.
N-a fost asigurată pe deplin realizarea eficientă şi calitativă a 19 proiecte în anul 2006 şi, respectiv, a 23 de proiecte în anul 2007 în domeniul agriculturii, ale căror bugete au fost fundamentate pe programe şi performanţă. Se relevă faptul că unii indicatori de monitorizare aprobaţi nu reprezintă (nu definesc) obiectivele trasate în program, iar modificările în vederea majorării volumelor de finanţare nu adaugă plus de valoare programelor respective. MAIA nu monitorizează suficient procesul de realizare a bugetelor fundamentate pe programe, din care motiv nu deţine date corecte privind utilizarea efectivă a mijloacelor bugetare.
În raportul privind încasarea şi utilizarea mijloacelor Fondului special pentru încurajarea dezvoltării culturii nucului s-au reflectat date eronate referitor la volumul alocaţiilor şi cheltuielile efective aferente direcţiilor de utilizare. Situaţii similare s-au constatat şi în rapoartele privind executarea unor programe, întocmite şi prezentate Ministerului Finanţelor de către MAIA, datele din care diferă considerabil de cheltuielile efective înregistrate de beneficiari.
Context
Conform legilor bugetare anuale18, pentru finanţarea agriculturii, care s-a efectuat prin intermediul MAIA, în anii 2006 şi 2007 au fost prevăzute alocaţii în sumă de 370,9 mil.lei şi, respectiv, 642,4 mil.lei, care efectiv s-au executat la nivel de 93,7% şi, respectiv, 99,7%.
____________________________
18 Legea bugetului de stat pe anul 2006 nr. 291-XVI din 16.11.2005 şi Legea bugetului de stat pe anul 2007 nr. 348-XVI din 23.11.2006.
La nivelul de 86,3% din totalul cheltuielilor efective ale MAIA s-au efectuat cheltuielile la grupa „Agricultura, gospodăria silvică, gospodăria piscicolă şi gospodăria apelor”.
Controlul s-a axat, mai ales, pe utilizarea mijloacelor financiare publice pentru activităţile prevăzute în diverse programe în domeniul agriculturii, fiind verificate un volum de alocaţii şi cheltuieli executate de către aparatul central al MAIA şi unele instituţii din subordine de circa 85% din totalul alocaţiilor obţinute de MAIA de la componenta de bază a bugetului de stat.
Constatări principale
Referitor la cadrul legal şi contextul în care activează unele instituţii:
· MAIA nu monitorizează în permanenţă schimbările ce ţin de structura şi activitatea instituţiilor din subordine şi, respectiv, nu înaintează Guvernului, în termenele cuvenite, propunerile de rigoare în vederea ajustării prevederilor actelor normative. Urmare acestui fapt, lista întreprinderilor, instituţiilor şi organizaţiilor din subordinea MAIA nu este actualizată şi nu corespunde realităţii. Unele instituţii n-au fost incluse în lista instituţiilor subordonate MAIA. Denumirea unor instituţii diferă în diverse hotărîri ale Guvernului. Nu este desemnat organul central al Inspectoratelor sanitar -veterinare de stat. Prin ordinul MAIA, au fost fondate întreprinderi ce nu corespund prevederilor Legii nr.146-XIII din 16.06.1994 „Cu privire la întreprinderea de stat” (în continuare - Legea nr. 146-XIII), inclusiv Întreprinderea de Stat „Direcţia Generală Cercetare, Învăţămînt şi Formare Profesională”, care exercită atribuţiile de bază aferente unei direcţii de ramură din cadrul oricărei autorităţi publice centrale ce patronează instituţiile din subordine conform profilului, iar întreţinerea personalului se realizează indirect din contul bugetului de stat - componenta „Mijloace speciale”.
Cu privire la utilizarea mijloacelor pentru întreţinerea aparatului central al MAIA:
· La planificarea cheltuielilor pentru serviciile de telecomunicaţie şi de poştă şi pentru arendarea mijloacelor de transport şi întreţinerea mijloacelor de transport proprii nu s-a ţinut cont de limitele (normele) de cheltuieli aprobate prin acte normative. În rezultat, s-au admis planificări exagerate ale cheltuielilor respective. Astfel, cheltuielile pentru serviciile de telecomunicaţie şi de poştă au fost depăşite în anul 2006 cu 100,3 mii lei, iar în anul 2007 - cu 80,5 mii lei, cheltuielile pentru arendarea mijloacelor de transport şi întreţinerea mijloacelor de transport proprii pe perioada raportată cu 300,1 mii lei, din care în anul 2006 - 25,8 mii lei, iar în anul 2007 - 274,3 mii lei.
· La executarea cheltuielilor, aparatul central al MAIA nu s-a conformat la prevederile legale, înregistrînd depăşiri ale devizului de cheltuieli în sumă de 90,8 mii lei în anul 2006 şi de 44,7 mii lei - în anul 2007.
· În unele cazuri, destinaţia unor mijloace a fost redirecţionată în folosul aparatului central al MAIA. Astfel de cheltuieli au însumat 309,9 mii.lei.
· Depăşiri ale limitelor de cheltuieli, inclusiv la componenta „Mijloace speciale”, au admis şi unele instituţii din subordine: Colegiul de Zootehnie şi Medicină Veterinară din Brătuşeni - 816,7 mii lei, Colegiul Tehnic Agricol din Svetlîi - 291,5 mii lei.
· Au fost admise depăşiri în valoare de 1707,0 mii lei şi la executarea cheltuielilor din contul investiţiilor capitale alocate în anul 2006 Centrului Republican de Diagnostică Veterinară, mun. Chişinău pentru construcţia laboratorului de încercare a produselor alimentare de origine animală.
Privind administrarea mijloacelor fundamentate pe programe şi performanţă:
În anul 2006, bugetul pentru domeniul agriculturii a fost planificat pe programe şi performanţă, astfel fiind realizată legătura directă a veniturilor şi cheltuielilor cu programele şi activităţile, în conformitate cu politica bugetară şi programul de guvernare. Conform Anexei nr.3 la Legea nr.291-XVI, mijloacele alocate în sumă de 243,8 mil.lei au fost repartizate pentru realizarea a 18 programe şi 2 activităţi. În anul 2007, s-au alocat mijloace pentru realizarea a 20 de programe în sumă de 474,3 mil. lei (de 1,9 ori mai mult, în raport cu anul 2006).
Urmare controlului asupra realizării indicatorilor, monitorizării programelor, subprogramelor şi utilizării mijloacelor alocate, s-au constatat unele nereguli şi abateri:
· Nerealizarea indicatorilor de performanţă planificaţi în cadrul programelor în domeniul învăţămîntului (3 programe): costul pregătirii unui elev din contul surselor bugetare (acesta a fost depăşit cu 4129 lei în anul 2006 şi cu 2782 lei — în anul 2007); numărul absolvenţilor; costul pregătirii unui student; întreţinerea unui student; rata de absolvire; numărul de masteranzi instruiţi; numărul de înmatriculaţi. Acest fapt se datorează atît estimării imprecise la etapa de planificare, cît şi efectuării de cheltuieli curente exagerate pentru întreţinerea procesului de studii.
· Majorarea finanţării unor programe fără efectuarea modificărilor legale în Anexa nr.3 la Legea nr.291-XVI şi fără revizuirea indicatorilor de performanţă (Programul nr.660 „Diagnostica şi profilaxia bolilor la animale”: alocaţiile s-au majorat, în anul 2007, cu 1550,5 mii lei).
· Modificările în devizele de cheltuieli, efectuate de MAIA pentru unii beneficiari de mijloace alocate din bugetele fundamentate pe programe, nu corespund destinaţiei aprobate în Anexele nr.3 la Legile bugetului de stat pe anii 2006 şi 2007. Conform modificărilor efectuate la bugetul Programului nr.660, mijloacele aprobate iniţial Centrului Republican de Diagnostică Veterinară, pentru procurarea utilajului, au fost redirecţionate la reparaţia capitală a laboratorului (6445,0 mii lei), deplasări (50,0 mii lei) şi plata mărfurilor şi serviciilor (158,0 mii lei). În anul 2007, suma de 19492,0 mii lei a fost redirecţionată la art.241 „Investiţii capitale”, pentru acelaşi laborator, iar în raportul despre executarea programului cheltuielile îndicate sînt incluse la capitolul „Procurări de utilaje”.
· MAIA nu monitorizează suficient procesul de realizare a bugetelor fundamentate pe programe, din care cauză, date fiind unele modalităţi specifice de raportare la cheltuielile efective a procurărilor centralizate etc., nu deţine date corecte privind utilizarea efectivă a mijloacelor bugetare. În acest sens, exemplificăm cazul cînd, în anul 2006, la realizarea Subprogramului „Restabilirea şeptelului de bovine” din cadrul Programului nr.680, n-au fost însuşite mijloace în sumă de 451,0 mii lei (nefiind realizate 2 obiective), care au rămas la contul Î.S. „Centrul Republican pentru Ameliorarea şi Reproducerea Animalelor,” deşi în darea de seamă asupra realizării programului suma dată este indicată ca utilizată. Asemenea situaţii persistă şi la executarea altor programe şi subprograme.
· Nerespectînd clauzele contractuale, unii agenţii economici, din contul programelor, au beneficiat de mijloace financiare sub formă de plată prealabilă pe un termen mai mare de 30 de zile din data primirii mijloacelor băneşti pe contul de decontare. În rezultatul contracontroalelor efectuate, s-au calculat sancţiuni financiare în sumă de 42,2 mii lei, care au fost transferate la buget, şi s-au livrat medicamente în mărimea soldului de 2129,2 mii lei.
· Pe unele subprograme a fost efectuată estimarea incorectă a cheltuielilor şi utilizarea neeficientă a mijloacelor alocate. În anul 2007, pentru executarea Subprogramului „Însămînţarea artificială a animalelor” din cadrul Programului nr.680, au fost prevăzute mijloace financiare în sumă de 4,4 mil.lei, fiind utilizate efectiv 4,8 mil.lei (din contul soldului rămas la finele anului 2006). Pe fundalul depăşirii limitelor stabilite ale indicatorilor de cost, obiectivele subprogramului n-au fost realizate. Astfel, de facto s-au procurat 234 tone de azot lichid, faţă de 320 tone planificate. N-a fost realizat nici indicatorul ce ţine de producerea cantităţii de material seminal, producîndu-se 0,25 mii doze, faţă de cele 600 mii planificate.
Referitor la Fondul pentru subvenţionarea producătorilor agricoli pe anul 2007
Conform prevederilor Legii bugetului de stat pe anul 2007, a fost aprobat Fondul pentru subvenţionarea producătorilor agricoli pe anul 2007 în sumă de 465,3 mil.lei.
Nivelul de finanţare a ramurilor subvenţionate a fost cuprins între 84,7% şi 103,8%.
În procesul utilizării mijloacelor fondului au fost admise următoarele abateri:
· Regulamentul privind modul de utilizare a mijloacelor fondului pentru subvenţionarea producătorilor agricoli, aprobat prin Hotărîrea Parlamentului nr.15-XVI din 09.02.2007 (în continuare - Hotărîrea Parlamentului nr.15-XVI), nu prevede toate circumstanţele care pot apărea la calcularea subvenţiilor, iar MAIA n-a elaborat reguli, îndrumări privind calcularea concretă a subvenţiilor.
· N-au fost realizaţi indicatorii de performanţă planificaţi la unele compartimente: „subvenţionarea producătorilor sfeclei de zahăr”, „subvenţionarea cultivatorilor de tutun”, „stimularea înfiinţării plantaţiilor pomicole”, „susţinerea sectorului zootehnic”.
· N-au fost respectate întocmai prevederile Hotărîrii Parlamentului nr.15-XVI, în ce priveşte direcţiile de utilizare a mijloacelor. Astfel, fără a fi efectuată modificarea respectivă, mijloacele financiare destinate subvenţionării producătorilor sfeclei de zahăr în sumă de 1386,8 mii lei au fost utilizate la subvenţionarea lucrărilor agricole.
· Unii agenţi economici n-au prezentat tot pachetul de documente necesare pentru obţinerea subvenţiilor. În unele cazuri, MAIA nu i-au fost prezentate documentele confirmative privind utilizarea conform destinaţiei a resurselor alocate pentru subvenţionare.
· N-au fost îndepliniţi indicii planificaţi în rezultatul acordării subvenţiilor. Pentru anul 2007 a fost preconizată plantarea cu livezi a suprafeţei de 4100,0 ha şi subvenţionarea, pe cînd potrivit proceselor-verbale de examinare a cererilor agenţilor economici care beneficiază de subvenţionare, s-a constatat că suprafaţa totală subvenţionată a constituit 1867,53 ha, sau cu 2232,47 ha mai puţin faţă de prevederile planificate.
· La subvenţionarea stimulării procurării animalelor de prăsilă, n-au fost respectate prevederile Regulamentului aprobat prin Hotărîrea Parlamentului nr.15-XVI. Astfel, la 27 agenţi economici s-au acordat subvenţii în sumă de 1873,5 mii lei, fără ca aceştia să prezinte contractele de asigurare a animalelor. În perioada controlată, din numărul total de 3017 animale de prăsilă subvenţionate la procurare, au fost înstrăinate, sacrificate înaintea termenului prevăzut de exploatare pe specii de animale 150 de capete (inclusiv în anul 2006 - 124 de capete, iar în anul 2007 - 26 de capete).
· Odată cu modificarea Hotărîrii Parlamentului nr.15-XVI, n-a fost modificat Regulamentul privind modul de utilizare a mijloacelor destinate subvenţionării lucrărilor agricole, aprobat prin Hotărîrea Guvernului nr.900 din 08.08.2007, iar unele autorităţi ale administraţiei publice locale n-au exercitat controlul asupra respectării condiţiilor de subvenţionare, deşi, potrivit pct.11 din Regulamentul menţionat, acestea se fac responsabile de corectitudinea determinării suprafeţelor de teren agricol, de utilizarea la destinaţie a subvenţiilor, precum şi de rambursarea sumelor neutilizate. Drept rezultat, unele persoane fizice şi juridice din 14 raioane n-au însămînţat 19,2 mii ha, prin ce n-au îndeplinit condiţiile prevăzute în Regulamentul nominalizat. În pofida acestui fapt, persoanele fizice şi juridice în cauză au beneficiat neîntemeiat de subvenţii doar pentru lucrările de pregătire a solului în sumă de 1923,4 mii lei. Reieşind din prescripţiile pct.1 şi pct.10 ale Regulamentului sus-numit, beneficiarii care n-au însămînţat terenurile cu culturi de toamnă urmau să ramburseze MAIA subvenţia primită.
Cu privire la formarea şi utilizarea Fondului special pentru încurajarea dezvoltării culturilor nucifere (FSÎDCN):
· În anul 2006, la nivel departamental n-a existat o cointeresare şi o conlucrare între MAIA şi Serviciul Vamal în aspectul acumulării veniturilor FSÎDCN. Ca urmare, s-au efectuat defalcări în fond cu 1445,8 mii lei mai puţin faţă de exportul constatat în declaraţiile vamale ale agenţilor economici respectivi.
· MAIA şi Consiliul de administrare a FSÎDCN nu monitorizează suficient direcţiile de dezvoltare a FSÎDCN, pe motiv că nu se asigură utilizarea eficientă şi integrală a mijloacelor în direcţiile specificate în Regulamentul privind modul de creare şi direcţiile de utilizare a fondului pentru încurajarea dezvoltării culturilor nucifere, aprobat prin Hotărîrea Guvernului nr.189 din 05.03.2001. Totodată, în raportul privind încasarea şi utilizarea mijloacelor fondului pe anul 2006 s-au reflectat date eronate referitor la volumul alocaţiilor şi cheltuielile efective aferente direcţiilor de utilizare.
· În perioada raportată, MAIA n-a conlucrat cu Consiliul de administrare a Fondului Ecologic Naţional (FEN), în vederea distribuirii eficiente a mijloacelor alocate în FSÎDCN. Astfel, 3 agenţi economici au beneficiat de alocaţii din ambele fonduri, obţinînd mijloace în sumă totală de 6688,6 mii lei, inclusiv 2323,0 mii lei - din FEN şi 4365,6 mii lei - din FSÎDCN.
Analize
Încălcările şi neajunsurile comise au fost cauzate de:
· nerespectarea de către unele persoane cu funcţii de răspundere a actelor legislative şi normative;
· lipsa în cadrul MAIA a unui organ abilitat cu funcţii de administrare şi supraveghere a utilizării mijloacelor bugetelor fundamentate pe programe şi performanţă, subvenţiilor alocate producătorilor agricoli şi a ajutoarelor umanitare, precum şi de lipsa unei strategii de atingere a rezultatelor prognozate, fapt ce determină neîntreprinderea în timp util a măsurilor respective pentru realizarea obiectivelor programelor;
· planificarea necorespunzătoare a mijloacelor, imperfecţiunea determinării indicatorilor de performanţă şi a sistemului de raportare privind executarea programelor şi a indicatorilor planificaţi;
· imperfecţiunea unor acte normative.
Recomandări Guvernului:
· să revadă în pct.2 din Regulamentul privind modul de creare şi direcţiile de utilizare a fondului pentru încurajarea dezvoltării culturilor nucifere, aprobat prin Hotărîrea Guvernului nr.189 din 05.03.2001, componenţa consiliului fondului, vizînd necesitatea includerii în acesta a reprezentantului Serviciului Vamal.
II.1.2.10. Protecţia mediului înconjurător şi hidrometeorologia
Ministerul Ecologiei şi Resurselor Naturale şi unele instituţii din subordine
Rezumat
Auditul a relevat existenţa unor erori în situaţiile financiare ale Ministerului Ecologiei şi Resurselor Naturale (MERN) şi unor instituţii din subordine verificate; cazuri de nerespectare a organizării evidenţei contabile în conformitate cu politicile contabile; încălcări grave la utilizarea mijloacelor financiare; abateri de la cadrul legal la efectuarea achiziţiilor din banii publici, precum şi în alte cazuri; aspecte negative la toate componentele controlului intern; abateri de la cadrul instituţional. Ca rezultat:
· a fost refuzată exprimarea Opiniei asupra situaţiilor financiare încheiate şi raportate la finele exerciţiului bugetar 2007 ale mijloacelor Fondului Ecologic Naţional (FEN) şi asupra Raportului financiar consolidat al MERN, fapt ce atestă că influenţa posibilă a limitării sferei de aplicare a auditului este atît de semnificativă, încît misiunea de audit n-a putut obţine probe de audit suficiente şi adecvate şi, astfel, n-a putut exprima opinia asupra Rapoartelor financiare;
· Opinie nefavorabilă asupra Raportului financiar al aparatului central al MERN, ceea ce denotă că situaţiile financiare nu sînt conforme cu reglementările aplicabile;
· Opinie cu rezerve (calificată) prin limitarea sferei de aplicare a auditului asupra Raportului financiar al Inspectoratului Ecologic de Stat (IES), astfel misiunea de audit avînd îndoieli privind unele situaţii financiare reflectate în Raport, dar care nu afectează situaţia financiară a acesteia;
· Opinie fără rezerve cu paragraf explicativ asupra Raportului financiar al Serviciului Hidrometeorologic de Stat (SHS), dată fiind stabilirea unor incertitudini în Raport, care urmează a fi soluţionate.
· Opinie fără rezerve, care a fost exprimată doar asupra Raportului financiar al Institutului de Ecologie şi Geografie (IEG), care nu este consolidat în Raportul generalizator al MERN, dar al AŞM.
În urma neîntreprinderii unor acţiuni eficiente de către MERN, IES şi SV în vederea încasării plăţilor pentru poluare, în FEN n-au fost colectate mijloace, în anul 2007, în sumă de 2050,2 mii lei.
În lipsa controlului din partea conducerii consiliului de administrare al FEN, care potrivit pct.16 din Regulamentul „Privind fondurile ecologice”, aprobat prin Hotărîrea Guvernului nr.988 din 21.09.1998 (în continuare - Hotărîrea Guvernului nr.988), poartă răspundere pentru utilizarea mijloacelor FEN în alte scopuri, precum şi datorită iresponsabilităţii acesteia, în perioada anilor 2006-2007, au fost transferate nejustificat mijloace băneşti la 16 agenţi economici în sumă de 3745,0 mii lei (de la 100,0 mii lei pînă la 420,0 mii lei unui agent economic).
Materialele privind legalitatea alocării şi utilizării mijloacelor Fondului Ecologic Naţional de către Ministerul Ecologiei şi Resurselor Naturale şi ale fondurilor ecologice locale de către Inspectoratul Ecologic de Stat au fost remise CCCEC, pentru examinare după competenţă, despre rezultatele auditului fiind informată şi Procuratura Generală.
Context
Curtea de Conturi a efectuat la MERN şi la 3 instituţii din 5 subordonate - IES; SHS şi la IEG audite ale regularităţii pe perioada anului 2007. Acţiunile de audit au avut drept obiectiv examinarea situaţiilor financiare, verificarea acumulării veniturilor, modului de gestionare a mijloacelor FEN şi a fondurilor ecologice locale (FEL).
Constatări principale
În rezultatul auditului efectuat la aparatul central al MERN şi la instituţiile subordonate, s-au constatat abateri de la cadrul instituţional, nereguli, deficienţe şi încălcări la gestionarea resurselor financiare şi a patrimoniului public, după cum urmează.
· MERN n-a întreprins măsuri de ajustare a listei instituţiilor subordonate la cadrul legal, astfel, lista instituţiilor nu este actualizată şi nu corespunde realităţii:
· una şi aceeaşi instituţie în diferite acte normative şi legislative figurează sub 3 denumiri diferite, inclusiv în:
- Legea nr.1515-XII din 16.06.199319 (în continuare - Legea nr.1515-XIII) - Institutul Naţional de Ecologie;
_______________________________
19 „Privind protecţia mediului înconjurător”.
- Hotărîrea Guvernului nr.573 din 13.06.200520 (în continuare - Hotărîrea Guvernului nr.573);
________________________________
20 „Cu privire la aprobarea structurii, efectivului-limită şi Regulamentului Ministerului Ecologiei şi Resurselor Naturale”.
- Institutul Naţional de Ecologie „INECO”;
- Hotărîrea Guvernului nr.1326 din 14.12.200521
________________________________________
21 „Cu privire la măsurile de optimizare a infrastructurii sferei ştiinţei şi inovării”.
- Institutul de Ecologie şi Geografie.
· Oficiul Biodiversitate, deşi activează ca instituţie subordonată MERN:
- n-a fost înregistrat în modul stabilit în Registrul datelor despre organele centrale de specialitate ale administraţiei publice şi autorităţile administraţiei publice locale;
- nu figurează ca componentă structurală a MERN în Hotărîrea Guvernului nr.573.
· A fost atribuită eronat în calculul analitic privind plăţile pentru retribuirea muncii suma de 29,1 mii lei, ceea ce reprezintă cheltuielile ce ţin de achitarea indemnizaţiilor pentru concediul medical.
· Au fost efectuate neîntemeiat cheltuieli pentru întreţinerea aparatului central al MERN în sumă de 79,6 mii lei din contul mijloacelor FEN (pentru achitarea serviciilor efectuate de MERN) şi în sumă de 88,0 mii lei - din contul IES (pentru retribuirea muncii a 3 persoane care exercitau atribuţiile funcţionale în cadrul aparatului central al MERN).
· În evidenţa contabilă lipsesc documentele primare privind justificarea trecerii la cheltuieli a benzinei procurate din mijloace bugetare.
· Entitatea n-a asigurat identitatea datelor evidenţei analitice, totalurilor şi soldurilor pe conturile evidenţei sintetice, precum şi identitatea totalurilor şi soldurilor debitoare şi creditoare la data de întîi a fiecărei luni, prin ce a fost încălcat art.15 alin.(1) lit.c) din Legea contabilităţii.
Auditarea veniturilor şi cheltuielilor în FEN a relevat că, în anul 2007, au fost realizate venituri în sumă 57345,4 mii lei, sau cu 3245,4 mii lei mai mult faţă de planul precizat (54100,0 mii lei), cu o creştere de 15,3% faţă de anul 2006.
Cheltuielile FEN s-au precizat în sumă de 64843,4 mii lei, pentru finanţarea proiectelor în domeniul protecţiei mediului, fiind clasificate în 7 compartimente. Consiliul, neţinînd cont de cheltuielile precizate în aceste scopuri, a aprobat spre executare 372 de proiecte în sumă de 67505,8 mii lei, sau cu 2662,4 mii lei mai mult faţă de suma precizată.
Nefiind prevăzută de cadrul legal crearea unei structuri cu funcţia de executor al hotărîrilor consiliului de administrare al FEN, MERN a creat Serviciul evidenţă şi control al FEN, împuternicit cu astfel de funcţie, constituit din 3 persoane, angajate în cadrul IES şi subordonate nejustificat direct ministrului ecologiei şi resurselor naturale, această structură nefiind capabilă să asigure îndeplinirea obiectivelor în condiţiile gestionării legale şi eficiente a resurselor financiare publice şi realizarea tuturor proiectelor aprobate în domeniul protecţiei mediului.
Auditarea segmentului părţii de venituri a FEN a consemnat că, nerespectîndu-se prevederile legale, n-au fost efectuate defalcările în volum deplin din veniturile FEL, nefiind transferată suma de 174,2 mii lei. În urma neîntreprinderii unor acţiuni eficiente de către MERN, IES şi SV în vederea încasării plăţilor pentru poluare, în FEN n-au fost colectate mijloace în sumă de 1876,0 mii lei, în total nefiind încasate mijloace în mărime de 2050,2 mii lei.
Urmare analizei prezentate de consiliul de administrare al FEN privind finanţarea proiectelor aprobate în anul 2007, s-a consemnat că 25,0% din proiectele prevăzute pentru finanţare n-au fost finanţate şi n-au fost realizate. Suma totală a nefinanţării a constituit 17010,3 mii lei, inclusiv a proiectelor aprobate pentru anul 2007 - 12783,0 mii lei, o parte din mijloacele fondului fiind sustrase şi în alte scopuri decît cele prevăzute în planurile de finanţare. S-a constatat că, în anul 2007, la extrasele contului trezorerial al FEN pe cheltuieli n-au fost anexate 12 dispoziţii de plată, conform cărora la 10 agenţi economici le-au fost transferate mijloace băneşti în sumă de 2290,0 mii lei.
Ţinîndu-se cont de lipsa acestor documente, în baza cărora au fost efectuate transferuri din FEN, auditul regularităţii tranzacţiilor efectuate cu aceşti agenţi economici a fost efectuat în baza documentelor prezentate de către persoanele terţe (Ministerul Finanţelor). În rezultatul auditării documentelor obţinute şi efectuării unor controale reconvenţionale la agenţii economici, s-au stabilit transferuri de mijloace băneşti dubioase. Astfel, mijloacele băneşti în sumă de 2290,0 mii lei au fost transferate cu încălcarea art.86 alin.(1) din Legea nr.1515-XII şi pct.15 din Regulamentul „Privind fondurile ecologice”, aprobat prin Hotărîrea Guvernului nr.988, în lipsa proiectelor propuse spre finanţare din mijloacele FEN, a deciziei Consiliului şi a contractelor încheiate în modul stabilit. Mijloacele transferate au fost înregistrate la cheltuieli efective, în lipsa dărilor de seamă despre executarea lucrărilor şi mijloacelor folosite. În evidenţa analitică aceste mijloacele au fost reflectate nejustificat la decontări cu agenţii economici beneficiari legali ai mijloacelor FEN, fiind denaturate atît datoriile debitoare, cît şi cele creditoare înregistrate la conturile analitice ale acestora. În dispoziţiile de plată, în baza cărora au fost efectuate transferurile de mijloace băneşti agenţilor economici, au fost indicate proiectele şi contractele unor beneficiari legali ai mijloacelor FEN sau proiecte şi contracte inexistente. La decontarea mijloacelor, în evidenţa analitică se indicau alte proiecte şi contracte, care nu coincideau cu cele menţionate în dispoziţiile de plată.
Ţinîndu-se cont de această zonă de risc şi de faptul că FEN n-a fost verificat în anul 2006, prin eşantionare, au fost verificate unele transferuri efectuate şi în anul 2006, ca urmare fiind relevate aceleaşi încălcări. La extrasele bancare lipseau dispoziţiile de plată, în baza cărora la 6 agenţi economici le-au fost transferate mijloace din FEN în sumă de 1455,0 mii lei, fără decizia Consiliului, în lipsa proiectelor şi a contractelor încheiate în modul stabilit.
Documentele bancare, conform cărora au fost transferate nejustificat mijloacele FEN agenţilor economici, au fost semnate de către şeful Direcţiei finanţe şi evidenţă contabilă a MERN, care, încălcînd art.22 alin.(1) şi art.25 din Legea contabilităţii, a efectuat înscrieri în cartea mare pe FEN, pentru anii 2006-2007, în creion, fiind admise şi corectări nejustificate.
În urma controalelor reconvenţionale efectuate la unii din agenţii economici care au beneficiat nejustificat de mijloacele FEN, s-a constatat că mijloacele transferate acestora au fost utilizate în interesele firmelor, iar o parte din mijloace au fost folosite în numerar.
De asemenea, fără decizia Consiliului, mijloacele FEN în sumă de 135,7 mii lei au fost transferate la 5 agenţi economici pentru achiziţionarea mărfurilor şi serviciilor, care contrar art.15 şi art.16 din Legea contabilităţii, n-au fost înregistrate la intrări în evidenţa contabilă, mijloacele achitate fiind reflectate direct la cheltuieli.
O situaţie similară a fost relevată şi la utilizarea mijloacelor FEL de către IES. La momentul incipient al auditului lipseau registrele şi documentele contabile primare, în baza cărora a fost întocmit Raportul privind încasarea şi utilizarea mijloacelor FEL. În evidenţa contabilă lipseau documentele justificative, conform cărora au fost efectuate transferuri din FEL în sumă de 2785,4 mii lei. Auditarea acestui Raport s-a efectuat potrivit informaţiei prezentate de Ministerul Finanţelor.
Urmare auditării documentelor obţinute de la Ministerul Finanţelor şi a controalelor reconvenţionale efectuate la unii agenţi economici, s-a constatat că o parte din mijloace au fost transferate acestora în lipsa documentelor justificative ce ţin de obţinerea acestor granturi (proiectul, contractul, decizia consiliului local, scrisoarea de adresare). Mijloacele transferate au fost folosite pentru necesităţile curente ale agenţilor economici, care au beneficiat de acestea, fiind utilizate mijloace şi în numerar în vederea stingerii datoriilor faţă de diferite persoane fizice şi juridice. În evidenţa contabilă lipsesc actele de executare a lucrărilor, mijloacele fiind înregistrate la cheltuieli efective, în lipsa documentelor justificative.
Din FEL au fost transferate mijloace în sumă de 350,0 mii lei la 2 firme, care au beneficiat nejustificat şi de mijloace din FEN în sumă de 500,0 mii lei.
În contextul celor expuse, persoanele responsabile de formarea şi utilizarea mijloacelor FEN şi FEL au încălcat grav cadrul legal în vigoare. Auditarea situaţiilor financiare la Inspectoratul Ecologic de Stat a constatat următoarele:
· A fost admisă depăşirea cheltuielilor efective faţă de cele precizate în devizul de cheltuieli pe mijloacele speciale (mijloace obţinute din FEN) la procurarea mijloacelor fixe cu 637,3 mii lei şi la reparaţii capitale - cu 52,8 mii lei, ca urmare, la 01.01.2008, au fost majorate datoriile creditoare cu 953,2 mii lei.
· 5 autoturisme achiziţionate în sumă de 511,4 mii lei au fost reflectate incorect la subcontul „Rechizitele de birou, materialele şi obiectele de uz gospodăresc”, condiţionînd denaturarea datelor privind valoarea mijloacelor fixe şi valoarea stocurilor de materiale, prin ce a fost încălcat art.15 alin.(1) din Legea contabilităţii.
· Contrar pct.46 din Instrucţiunea nr.85, volumul lucrărilor îndeplinite pentru reparaţiile capitale în sumă de 1514,2 mii lei n-a fost transmis Direcţiei pentru administrarea clădirilor Guvernului la balanţa căreia se află clădirea, pentru a fi înregistrat în evidenţa contabilă la majorarea valorii imobilului, iar cheltuielile în sumă de 125,7 mii lei pentru reparaţiile capitale efectuate la Centrul Investigaţii Ecologice al Agenţiei Ecologice Cahul n-au fost reflectate la majorarea valorii imobilului înregistrat la balanţa IES.
Urmare auditului efectuat la Serviciului Hidro-meteorologic de Stat s-a relevat că:
· Au fost admise supracheltuieli pe devizul de cheltuieli integral în sumă de 257,6 mii lei, condiţionate de nerespectarea cadrului legal şi depăşirea normelor stabilite la retribuirea muncii (216,0 mii lei), la recuperarea cheltuielilor pentru deplasările în interes de serviciu (28,0 mii lei) şi a cheltuielilor pentru întreţinerea mijloacelor de transport (13,6 mii lei).
· Au fost efectuate cheltuieli la retribuirea muncii, cu nerespectarea cadrului legal, în sumă de 127,6 mii lei.
· N-au fost atribuiţi la majorarea valorii fondurilor fixe 109,0 mii lei (costul lucrărilor de reparaţie capitală a imobilului), acest fapt contribuind la diminuarea cu suma respectivă a valorii fondurilor fixe înregistrate în bilanţul executării bugetului la 01.01.2008.
· Conducerea SHS a transferat mijloace financiare, sub formă de plată prealabilă, pentru mărfuri şi servicii, la două firme din Finlanda şi Federaţia Rusă în sumă de 1786,6 mii lei şi, respectiv, de 1258,5 mii lei, fiind depăşit termenul de onorare a obligaţiilor stabilit de art.55(53) alin.(2) din Legea nr.847-XIII cu 9 luni şi, respectiv, cu 14 luni.
În rezultatul auditului efectuat la Institutul de Ecologie şi Geografie s-au constatat următoarele.
· Contrar art.4 din Legea nr.1166-XIII şi art.67 din Legea nr.96-XVI, IEG a achiziţionat bunuri materiale în sumă de 254,7 mii lei, fără a desfăşura procedura de achiziţii şi a încheia contractele în modul stabilit, procurînd şi bunuri de acelaşi tip în sumă de 169,0 mii lei, cu divizarea achiziţiei în patru contracte separate.
· Nerespectînd art.15 alin.(1) lit.b) şi lit.c) din Legea contabilităţii, IEG a decontat la cheltuieli bunuri materiale în sumă de 24,8 mii lei la momentul procurării.
· A fost diminuată uzura mijloacelor fixe cu 85,9 mii lei, nefiind asigurată veridicitatea datelor respective, reflectate în bilanţul executării bugetelor organelor autorităţilor publice centrale şi locale din contul veniturilor/cheltuielilor de bază, la 01.01.2008.
Cele menţionate denotă că auditul regularităţii efectuat la MERN şi la unele instituţii din subordine a relevat nereguli şi deficienţe la gestionarea resurselor financiare şi a patrimoniului public, ceea ce impune activităţi de reformare a managementului financiar (îndeosebi la gestionarea mijloacelor FEN şi FEL).
Analize
Încălcările comise au fost cauzate de:
· funcţionalitatea neadecvată a controlului intern, nedifinirea şi nedelegarea clară a responsabilităţilor fiecărui angajat în procesul de utilizare a banilor publici;
· neasigurarea ţinerii evidenţei contabile în conformitate cu reglementările în domeniu;
· neaplicarea corectă a legislaţiei la retribuirea muncii, achiziţionarea mărfurilor şi serviciilor;
· iresponsabilitatea persoanelor cu funcţii de răspundere din cadrul MERN privind gestionarea resurselor financiare publice;
· lipsa unui control permanent din partea consiliilor de administrare ale FEN şi FEL asupra gestionării legale şi eficiente a mijloacelor acestora.
Măsuri întreprinse:
· Ministerul Ecologiei şi Resurselor Naturale a evaluat şi a înregistrat în evidenţa contabilă cărţile şi ediţiile periodice publicate din contul FEN în valoare de 890,5 mii lei.
· Serviciul Hidrometeorologic de Stat:
- prin ordinele directorului Serviciului, începînd cu 01.01.2008, a anulat suplimentele, sporurile şi indemnizaţiile achitate unor angajaţi contrar prevederilor cadrului legal;
- în evidenţa contabilă a fost majorată cu 367,7 mii lei valoarea iniţială a utilajului pentru instalarea staţiilor meteorologice automatizate.
· Institutul de Ecologie şi Geografie a înregistrat în evidenţa contabilă uzura mijloacelor fixe - în sumă de 85,9 mii lei.
Cerinţe şi recomandări
Ministerului Ecologiei şi Resurselor Naturale şi instituţiilor din subordine:
· să întreprindă acţiuni concrete şi eficiente în vederea lichidării încălcărilor şi neajunsurilor stabilite, inclusiv să restituie mijloacele FEN şi FEL (transferate unor agenţi economici cu încălcarea cadrului legal), cu aplicarea sancţiunilor disciplinare, în conformitate cu legislaţia în vigoare, faţă de persoanele cu funcţii de răspundere care au comis încălcări la utilizarea mijloacelor financiare şi gestionarea patrimoniului public;
· să stabilească şi să menţină în cadrul Ministerului şi al instituţiilor nominalizate un sistem de management financiar şi control, bazat pe responsabilitate, capabil să asigure îndeplinirea obiectivelor acestuia, în condiţiile gestionării econome şi eficiente a resurselor financiare publice şi, în mod special, a mijloacelor FEN şi FEL.
Ministerului Finanţelor:
· să monitorizeze utilizarea conform destinaţiei a mijloacelor publice alocate MERN şi instituţiilor din subordine, în special a mijloacelor FEN şi FEL.
Guvernului:
· să unifice în actele legislative şi normative denumirea corectă a Institutului de Ecologie şi Geografie, precum şi să includă Oficiul Biodiversitate în Lista instituţiilor subordonate Ministerului Ecologiei şi Resurselor Naturale.
II.1.2.11. Alte servicii legate de activitatea economică
Agenţia Relaţii Funciare şi Cadastru (ARFC)
Rezumat
Curtea de Conturi, în urma auditării instituţiei, a constatat că rapoartele financiare, în toate aspectele semnificative, oferă o imagine veridică şi completă despre situaţia financiară a ARFC la 31.12.2007; cheltuielile efectuate, fluxul mijloacelor băneşti şi circulaţia bunurilor materiale pentru acest an sînt reflectate în documentele şi registrele contabile în conformitate cu actele normative şi legislative.
Totodată, au fost constatate unele abateri nesemnificative, în mărimi ce nu depăşesc pragul de materialitate admisibil, care n-au afectat rapoartele financiare ale entităţii.
Context
În scopul verificării rapoartelor financiare anuale şi confirmării faptului că acestea sînt corecte, oferă o imagine veridică, autentică, completă privind toate aspectele semnificative, precum şi că operaţiunile financiare efectuate sînt conforme prevederilor actelor normative şi legislative, Curtea de Conturi a efectuat auditul de atestare la ARFC.
În procesul auditului au fost aplicate norme şi proceduri de audit acceptate prin Standardele de audit ale Curţii de Conturi, iar sistemul de control intern a fost evaluat în baza componentelor Cadrului integrat COSO pentru controalele interne.
Probele de audit au fost obţinute în conformitate cu planul de audit, aplicînd metoda testării selective, reieşind din pragul de materialitate stabilit prin standardele Curţii de Conturi, fiind testate operaţiunile economice ale entităţii, reflectate în rapoartele financiare ale ARFC pe anul 2007.
Constatări şi concluzii
Privind executarea cheltuielilor de buget
Au fost auditate operaţiunile economice ce ţin de gestionarea directă de către Agenţie a mijloacelor financiare, finanţate din componenta de bază a bugetului de stat, în sumă de 2189,7 mii lei - pentru întreţinerea aparatului Agenţiei; 4209,8 mii lei - la procurarea terenurilor pentru construcţia liniei de cale ferată Cahul Giurgiuleşti; 1349,5 mii lei - la lucrările de creare a bazei de date „Moldova electronică”.
Verificarea, prin metoda selectivă, a operaţiunilor economice ce ţin de mijloacele alocate din bugetul de stat, efectuate de către ARFC conform Legii contabilităţii şi altor acte normative, nu a constatat cazuri de afectare a rapoartelor financiare ale ARFC în mărimi ce depăşesc pragul de materialitate. Au fost constatate unele abateri nesemnificative, care urmează a fi înlăturate:
· depăşirea cheltuielilor efective faţă de plan cu 17,5 mii lei la articolul „Retribuirea muncii”, care se datorează majorării salariului tarifar de la 01.12.2007;
· depăşirea cu 19,0 mii lei a cheltuielilor efective aferente plăţii pentru arendă din cauza majorării preţurilor la serviciile comunale (energia termică si apă).
Evaluarea sistemului de control intern
· Deşi sistemul de control intern în cadrul Agenţiei este funcţional, acesta necesită monitorizare şi îmbunătăţire. Componenta „Evaluarea riscurilor” este punctul vulnerabil al sistemului de control intern. Riscurile nu sînt identificate, monitorizate şi nu există metode de raportare şi gestionare a lor. Nu este ţinut un registru al riscurilor.
· În funcţionarea cadrului de control intern au fost stabilite următoarele deficienţe: nu sînt elaborate Regulamente interne şi standarde ale activităţilor de control, Codul de conduită a angajaţilor; unele fişe ale postului necesită a fi concretizate, cu stabilirea sarcinilor concrete şi transparente, în aşa mod ca lipsa unor persoane să nu afecteze activitatea instituţiei; nu sînt stabilite responsabilităţi clare privind raportarea deficienţelor şi monitorizarea corectării acestora (lipsesc înregistrările de raportare de jos în sus).
Analize
Neajunsurile constatate în urma auditării instituţiei publice au fost generate de:
· nerespectarea unor reglementări legale22 ce ţin de efectuarea cheltuielilor din contul alocaţiilor bugetare;
_______________________________
22 Art.13 alin. (2) din Legea bugetului de stat pe anul 2007 nr. 348-XVI din 23.11.2006.
· imperfecţiunea sistemului de control intern, determinată de lipsa unor proceduri scrise şi a experienţei în acest domeniu a angajaţilor entităţii.
Actualmente instituţia aduce actele sale în concordanţă cu prevederile normative în domeniul sistemului de control intern şi audit intern.
Recomandări ARFC:
· să întreprindă măsuri de consolidare şi dezvoltare a sistemului de management financiar şi control intern, menit să asigure îndeplinirea adecvată a obiectivelor entităţii, siguranţa rapoartelor financiare şi respectarea actelor normative şi legislative prin:
· elaborarea unor proceduri scrise şi regulamente privind sistemul de control intern şi audit intern;
· identificarea riscurilor interne şi externe şi stabilirea metodelor de administrare a acestora.
II.1.3. Datoria publică a statului şi garanţiile guvernamentale pentru creditele externe
Rezumat
Modul în care Ministerul Finanţelor a administrat datoria publică a asigurat respectarea plafoanelor aprobate de Parlament.
Valoarea efectivă a datoriei de stat, la 31.12.2007, a constituit 12416,9 mil.lei (1097,0 mil.dolari SUA) şi s-a diminuat, în comparaţie cu situaţia din 31.12.2006, cu 642,1 mil.lei (5,0%), pe cînd în dolari SUA aceasta s-a majorat cu 85,1 mil.dolari SUA, sau cu 8,4%. Ponderea cheltuielilor pentru deservirea datoriei de stat în veniturile fiscale ale bugetului de stat au constituit 11,3%, faţă de 13,6% înregistrate în anul 2006.
Deşi indicatorii macroeconomici ce ţin de datoria publică denotă micşorarea poverii datoriei şi a cheltuielilor pentru deservirea ei, datoria agenţilor economici recreditaţi din surse interne, externe şi proiecte investiţionale faţă de Ministerul Finanţelor s-a majorat, mai mult de jumătate din aceasta fiind cu termenul de rambursare expirat. Măsurile întreprinse de către Ministerul Finanţelor întru restabilirea în bugetul de stat a mijloacelor financiare dezafectate anterior nu au avut impactul pozitiv preconizat.
Activităţile întreprinse de Ministerul Finanţelor întru implementarea noii Legi cu privire la datoria publică, garanţiile de stat şi recreditarea de stat nu au asigurat aplicabilitatea ei în toate aspectele, rămînînd nesoluţionate unele chestiuni ce ţin de evidenţa şi raportarea completă a datoriei, de securizarea informaţiei computerizate.
Context
Acţiunile de control s-au efectuat la Ministerul Finanţelor, care este responsabil de contractarea împrumuturilor de stat, emiterea hîrtiilor de valoare de stat, gestionarea şi monitorizarea datoriei de stat interne şi datoriei de stat externe.
În cadrul controlului au fost utilizate unele elemente şi tehnici ale auditului performanţei, precum şi recomandările INTOSAI privind efectuarea auditului datoriei publice.
În perioada de gestiune administrarea datoriei de stat s-a efectuat în condiţiile de tranziţie la un nou cadru legislativ în domeniul respectiv. Acest fapt a condiţionat necesitatea implementării unor activităţi caracteristice etapelor de trecere la un cadru legal ajustat la cele mai bune practici în domeniul respectiv.
Constatări şi concluzii
· Ministerul Finanţelor n-a raportat volumul datoriei publice a Republicii Moldova, la situaţia din 31.12.2007, în conformitate cu prevederile legale23, din cauza nefinalizării lucrărilor de înregistrare a datoriilor unităţilor administrativ-teritoriale pentru creditele contractate, care, în mare parte, includ datoriile pentru creditele preferenţiale acordate unor categorii de populaţie.
______________________________
23 Art.9 alin.(5) şi alin.(6) din Legea nr.419-XVI din 22.12.2006 „Cu privire la datoria publică, garanţiile de stat şi recreditarea de stat”.
· Ponderea datoriei de stat în produsul intern brut (în continuare - PIB), la 31.12.2007, a constituit 23,3%, înregistrînd o diminuare, faţă de anul 2006, cu 5,9 puncte procentuale, iar faţă de anul 2005 - cu 9,1 puncte procentuale. Această diminuare s-a produs, în mare parte, datorită ritmului mai înalt de creştere a PIB în anii 2005-2007, în comparaţie cu ritmul de creştere a datoriei de stat.
· Gradul de îndatorare externă (raportul dintre stocul datoriei externe şi PIB) în ultimii ani a înregistrat o descreştere cu 6,2 puncte procentuale, iar datoria de stat externă pe cap de locuitor în anul 2007, în comparaţie cu anul 2006, s-a majorat cu 14,3 dolari SUA (7,1%), constituind 2426 lei (214,3 dolari SUA), iar faţă de anul 2005 - cu 32,3 dolari SUA (17,7%).
· Asupra soldului datoriei de stat externe a influenţat includerea în stoc a noilor împrumuturi şi debursarea împrumuturilor contractate anterior în sumă de 47,3 mil.dolari SUA, arieratelor în sumă de 10,7 mil.dolari SUA (neachitate şi reeşalonate conform Acordului semnat de creditorii Clubului de la Paris, partea pentru anul 2007), precum şi fluctuaţia cursului dolarului SUA faţă de celelalte valute străine, înregistrată pe parcursul anului bugetar - 26,4 mil.dolari SUA.
· Controalele privind utilizarea creditelor acordate de Asociaţia Internaţională pentru Dezvoltare pentru finanţarea Primului Proiect de Cadastru şi a proiectului Fondului de Investiţii în Sănătate denotă ca mijloacele din împrumuturi nu au fost valorificate pe deplin în termenele stabilite în Acordurile de credit, cauzînd extinderea proiectelor. Graficele de debursări în cadrul ambelor proiecte au demonstrat o încetineală în atingerea obiectivelor propuse; la efectuarea procurărilor de bunuri şi servicii în cadrul implementării proiectului Fondului de Investiţii în Sănătate au fost stabilite abordări neuniforme privind procedura de achiziţii, iar situaţiile stabilite la unele primării arată ca lucrările cadastrale efectuate în cadrul implementării Primului Proiect de Cadastru au fost necalitative.
· Cele constatate denotă necesitatea consolidării în cadrul instituţiilor publice a capacităţilor de planificare şi implementare a proiectelor finanţate de donatorii externi, precum şi majorarea nivelului de transparenţă în implementarea lor.
· În anul 2007, datoria de stat internă s-a micşorat cu 41,5 mil.lei, sau cu 1,1% în comparaţie cu începutul anului 2007, fiind mai mică cu 1,5 mil. lei faţă de limita stabilită în Legea nr.348-XVI. Modificarea datoriei de stat interne s-a produs din contul micşorării datoriei Guvernului faţa de BNM cu 160,0 mil.lei şi majorării emisiunii valorilor mobiliare de stat în sumă de 118,5 mil.lei.
· Datoria agenţilor economici faţă de Ministerul Finanţelor pentru mijloacele dezafectate din bugetul de stat a constituit 48,3 mil.dolari SUA, sau cu 7,4 mil.dolari SUA (18,1%) mai mult decît la situaţia din 31.12.2006. Datoria cu termenul de achitare expirat a însumat circa 25,7 mil.dolari SUA, constituind 53,2% din totalul datoriilor pentru garanţii faţă de Ministerul Finanţelor, sau cu 2,2 puncte procentuale mai mult în comparaţie cu anul 2006. Concomitent, conform subregistrului garanţiilor de stat externe, la 31.12.2007, datoria externă garantată de stat a agenţilor economici constituia 13,5 mil.dolari SUA, soldul căreia n-a fost stabilit prin Legea nr.348-XVI.
· Pentru deservirea datoriei de stat s-au cheltuit 1215,5 mil. lei, sau cu 8,7 mil. lei mai puţin decît suma preconizată în buget şi cu 27,6 mil. lei (2,3%) mai mult faţă de cheltuielile perioadei precedente de gestiune. Cheltuielile pentru deservirea datoriei de stat interne în anul 2007 au înregistrat o majorare faţă de anul 2006 cu 253,9 mil. lei, sau de 1,8 ori, influenţată de mărirea ratei dobînzii la VMS comercializate la licitaţii. Ponderea cheltuielilor pentru deservirea datoriei de stat în veniturile fiscale ale bugetului de stat a constituit 11,3%, faţă de 13,6% înregistrate în anul precedent.
· La 31.12.2007, datoria agenţilor economici recreditaţi din surse interne, externe şi proiecte investiţionale faţă de Ministerul Finanţelor a constituit 1174,1 mil.lei, inclusiv 655,2 mil.lei (55,8%) - cu termenul de rambursare expirat.
· Datoriile pentru împrumuturile recreditate sînt înregistrate după 110 agenţi economici, din care: 21 de întreprinderi au datorii îngheţate pînă în ianuarie 2008 în sumă de 72,8 mil.lei (6,2%); 26 de întreprinderi care au datorii în sumă de 462,6 mil.lei (39,4%) se află în proces de insolvabilitate; 6 întreprinderi care au datorii în sumă de 35,9 mil.lei (3,1%) activează în condiţii de acorduri-memorandum; 32 de întreprinderi cu datorii în sumă de 367,3 mil.lei (31,3%) fac parte din proiectele investiţionale şi activează în regim ordinar; 16 întreprinderi din diverse ramuri au datorii în sumă de 217,6 mil.lei (18,5%) şi activează în regim ordinar; 5 întreprinderi care au datorii în sumă de 3,8 mil.lei (0,3%) sînt potenţiali faliţi; 3 întreprinderi care au datorii în sumă de 5,1 mil.lei (0,4%) sînt radiate din Registrul de stat al întreprinderilor, iar datoriile sînt ţinute la evidenţă de către Ministerul Finanţelor, motivul fiind că acestea se află în litigii de judecată; CPC Bender care are datorii în sumă de 9,0 mil. lei (0,8%).
Recomandări Guvernului:
· colaborarea activă şi permanentă cu instituţiile financiare internaţionale şi donatorii externi în vederea obţinerii finanţării din partea acestora la condiţii cit mai favorabile;
· respectarea recomandărilor şi indicatorilor specificaţi în documentele de bază semnate cu instituţiile financiare internaţionale;
· raportarea anuală a volumului deplin al datoriei publice a Republicii Moldova în conformitate cu prevederile Legii nr.419-XVI;
· monitorizarea strictă şi aplicarea măsurilor faţă de beneficiarii de mijloace din împrumuturile de stat şi/sau de garanţii de stat întru îndeplinirea completă şi/sau încetarea obligaţiilor apărute din relaţiile contractuale;
· securizarea informaţiei din Registrele de stat în format electronic, precum şi ţinerea în Registrele de stat privind datoria de stat, garanţiile de stat şi recreditarea de stat a evidenţei tuturor obligaţiunilor directe şi condiţionate ale Republicii Moldova;
· elaborarea indicatorilor de performanţă privind datoria de stat, ce ar contribui la gestiunea eficientă a datoriei de stat, cu determinarea preferinţelor în coraport cu nivelul admisibil şi acceptabil al riscului.
II.2. Formarea şi utilizarea resurselor bugetului asigurărilor sociale de stat
Rezumat
În perioada raportată, Casa Naţională de Asigurări Sociale (CNAS), potrivit funcţiilor atribuite, a asigurat concentrarea activităţilor asupra îmbunătăţirii administrării şi gestionării finanţelor publice în procesul de execuţie a bugetului asigurărilor sociale de stat (BASS), determinînd realizarea prevederilor Legii bugetului asigurărilor sociale de stat anuale la nivel de 99,6% - la partea de venituri şi de 99,1% - la partea de cheltuieli.
Raportul privind executarea BASS pe anul 2007 a fost elaborat în conformitate cu prevederile acceptate şi prezintă informaţia financiară bazată pe datele evidenţei sistemului Trezoreriei de Stat şi datele rapoartelor periodice despre realizarea mijloacelor financiare prin intermediul CNAS. Complexitatea acestuia comunică, prin totalitatea sistematizată de indicatori, informaţia ce caracterizează situaţia financiară, prezintă totalitatea veniturilor sistematizate în aspectele conturilor aprobate în Clasificaţia bugetară a BASS şi a cheltuielilor în aspectul fondurilor, explică mişcările mijloacelor băneşti în conturi la începutul şi sfîrşitul perioadei de gestiune etc.
Au fost constatate unele abateri de la cadrul legislativ şi normativ în vigoare la executarea veniturilor şi efectuarea cheltuielilor din contul mijloacelor BASS.
Context
Mediul în care CNAS, pe parcursul anului 2007, a efectuat managementul financiar al BASS a fost caracterizat de modificările atît în aspect legislativ, cît şi în domeniile de activitate, care au avut la bază consolidarea capacităţii sistemului public de pensii. În plan legislativ, acţiunea prioritară în reformarea sistemului public de pensii o deţin modificările şi completările la Legea privind pensiile de asigurări sociale de stat.
Evoluţiile în domeniul de activitate a CNAS sînt caracterizate de fundamentarea cheltuielilor BASS pe termen mediu şi lung, întru realizarea echilibrului bugetar în baza unui program detaliat, care a cuprins diverse domenii şi se conţine în CCTM pe anii 2007-2009.
Constatări principale
Cu privire la executarea pe ansamblu a bugetului asigurărilor sociale de stat
· Bugetul asigurărilor sociale de stat pe anul 2007 s-a executat la venituri în sumă de 5157,2 mil.lei şi la cheltuieli - în sumă de 5244,5 mil.lei, sau cu 0,4% şi, respectiv, 0,9% sub nivelul precizat. Exerciţiul bugetar pe anul 2007 a fost încheiat cu depăşirea cheltuielilor asupra veniturilor de 87,3 mil.lei (77,2% faţă de prevederi). Deficitul bugetar a fost acoperit din contul veniturilor obţinute de la vînzarea hîrtiilor de valoare de stat şi din soldul mijloacelor băneşti, disponibil în conturi.
· Deşi executarea BASS în anul 2007 a rezultat cu deficit, soldurile mijloacelor băneşti disponibile în conturi, la 01.01.2007, au constituit 577,0 mil. lei, iar la 01.01.2008 - 531,0 mil.lei, în componenţa căruia a fost menţinut fondul de rezervă în valoarea stabilită de 135,0 mil.lei, creat pentru acoperirea prestaţiilor de asigurări sociale în situaţii justificate.
Cu privire la executarea părţii de venituri
· Veniturilor fiscale, formate din contribuţii de asigurări sociale de stat, le revin 84,0% din totalul veniturilor BASS, fiind realizate în sumă de 4332,6 mil.lei (99,9% din prevederile bugetare). Din cauza că în Clasificaţia bugetară a BASS nu este prevăzută atribuirea separată a încasărilor provenite din plăţile de la titularii de patentă de întreprinzător şi a contribuţiilor de asigurări sociale calculate de către angajatorii din sectorul agrar la tariful de 20% la fondul de remunerare a muncii şi altor recompense prevăzute în Legea bugetului asigurărilor sociale de stat pe anul 2007, în Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2007, la contul veniturilor fiscale „Contribuţii de asigurări sociale de stat obligatorii individuale, virate de persoane care au încheiat contract individual” a fost atribuită suma achitată de titularii patentei de întreprinzător în mărime de 1,3 mil.lei. Suma reflectată corespunde datelor Trezoreriei Centrale acumulate la contul „Patenta de întreprinzător”, pe cînd CNAS nu ţine evidenţa separată a acestor încasări. Contribuţiile de asigurări sociale la tariful de 20% la fondul de remunerare a muncii şi alte recompense calculate de contribuabili în mărime de 132,9 mil.lei sînt reflectate în Raportul anual al CNAS Forma 4-BASS.
· Încasările nefiscale provenite din dobînzile aferente soldurilor de mijloace băneşti ale BASS la conturile bancare curente şi din plasarea mijloacelor fondului de rezervă, constituie 31,8 mil.lei (101,3% faţă de prevederile bugetare). Executarea încasărilor nefiscale în creştere cu 48,0% faţă de anul 2006 este condiţionată de majorarea ratei acestor dobînzi.
· Ponderea mijloacelor provenite din transferurile de la bugetul de stat în veniturile BASS constituie 15,3%
(791,7 mil.lei), înregistrînd o majorare faţă de anul 2006, fapt condiţionat de modificarea cadrului legal, ce a servit ca bază la calcularea şi achitarea drepturilor stabilite.
· Pe parcursul anului 2007, contribuabilii au calculat plăţi la BASS în mărime de 4499,7 mil.lei, sau cu 798,8 mil.lei mai mult în comparaţie cu anul 2006, fapt ce denotă creşterea bazei de calcul a contribuţiilor, condiţionată de mărirea salariilor.
· După anularea restanţelor faţă de BASS, conform Legii nr.111-XVI în sumă de 947,9 mil. lei, soldul datoriilor contribuabililor sistemului public la plăţile obligatorii faţă de buget, înregistrate la 01.01.2008, a constituit 433,6 mil. lei. Concomitent, soldul datoriilor BASS faţă de contribuabili, format în rezultatul plăţilor efectuate în plus la buget, a însumat, în aceeaşi perioadă, 52,7 mil.lei.
· Rapoartele MF şi IFPS conţin date privind datoriile contribuabililor faţă de BASS, înregistrate la 01.01.2008, cu 77,0 mil.lei mai mari faţă de cele înregistrate la CNAS şi, respectiv, reflectate în Raportul Forma 4-BASS, generalizat de CNAS în baza dărilor de seamă ale contribuabililor.
Cu privire la partea de cheltuieli
· Cheltuielile BASS au fost efectuate în sumă de 5228,3 mil.lei (98,8%), din care Fondul de pensii, Fondul de protecţie a familiilor cu copii, Fondul de şomaj şi cheltuielile de organizare şi funcţionare a sistemului public de asigurări sociale de stat - în limitele bugetare precizate, asigurînd achitarea deplină şi în termen a plaţilor stabilite, iar Fondul de îndemnizaţii şi Fondul de recuperare a sănătăţii - cu depăşirea limitelor aprobate în condiţiile legislaţiei.
· Mijloacele transferate pentru efectuarea plăţilor către beneficiari în sumă de 5244,5 mil.lei sînt reflectate în Raportul anual pe BASS în sumă totală, dar nu în aspectul tipurilor de plăţi, fapt ce nu permite verificarea corectitudinii cheltuielilor în acest aspect.
· Pentru întreţinerea CNAS, la 01.01.2008, s-au înregistrat datorii debitoare de 2,9 mil.lei şi creditoare - de 3,9 mil.lei. Datoriile debitoare, în majoritate, au fost formate din sumele avansate antreprenorilor pentru reparaţii capitale, în baza clauzelor contractuale şi peste aceste prevederi, precum şi în urma neexecutării în termenele contractuale a lucrărilor de reparaţie.
· Mijloacele preconizate în sumă de 11,7 mil.lei pentru procurarea valorilor imobiliare pentru CTAS au fost utilizate în volum de 10,7 mil. lei, din care pentru CTAS Ialoveni - 6,6 mil.lei, CTAS Ceadîr-Lunga - 2,4 mil. lei, CTAS Vulcăneşti - 0,9 mil.lei, CTAS Şoldăneşti - 770,0 mii lei.
· La efectuarea cheltuielilor efective pentru procurarea valorilor imobiliare în sumă de 11,6 mil. lei, la 01.01.2008, au fost înregistrate datorii debitoare în sumă de 918,0 mii lei. În majoritate, acestea s-au format în baza refuzului OCT Vulcăneşti de a înregistra imobilul după CTAS Vulcăneşti.
· Pentru dezvoltarea sistemului REVIND, la procurarea mijloacelor fixe au fost utilizate mijloace în sumă de 415,5 mii lei (59,9% faţă de suma aprobată), la 01.01.2008 fiind formate datorii debitoare de 395,0 mii lei, condiţionate de prevederile contractuale.
· Activitatea auditului intern a fost extinsă asupra unor noi domenii. Serviciul de audit intern, de comun cu Unitatea centrală de audit intern a SCFR, a efectuat un audit asupra evidenţei personificate a contribuţiilor de asigurări sociale de stat, care a identificat problemele existente în domeniul evidenţei personificate a contribuţiilor de asigurări sociale de stat, legate de atribuirea codului personal de asigurări sociale; nereglementarea modului de prezentare de către agenţii economici a informaţiei în format electronic, cu aplicarea semnăturii digitale; actualizarea sistematică a panoului de informaţii şi site-ului CNAS, necesare pentru deservirea clientelei. În baza rezultatelor auditului, conducerii CNAS i-au fost prezentate recomandări în vederea ajustării actelor normative privind evidenţa personificată a contribuţiilor de asigurări sociale la cerinţele noului sistem informaţional.
II.3. Formarea şi utilizarea resurselor fondurilor asigurării obligatorii de asistenţă medicală
Rezumat
În perioada raportată, Compania Naţională de Asigurări în Medicină (CNAM), potrivit funcţiilor atribuite, şi-a concentrat eforturile asupra îmbunătăţirii administrării şi gestionării mijloacelor publice în procesul de execuţie a fondurilor asigurării obligatorii de asistenţă medicală (FAOAM), determinînd realizarea Legii fondurilor asigurării obligatorii de asistenţă medicală la partea de venituri la nivelul de 102,2% şi la partea de cheltuieli - de 95,1%.
Raportul privind executarea FAOAM a fost elaborat în conformitate cu prevederile acceptate şi prezintă informaţia financiară bazată pe datele evidenţei sistemului Trezoreriei de Stat şi consolidării indicilor rapoartelor instituţiilor medico-sanitare, caracterizează situaţia financiară, prezintă veniturile şi cheltuielile din perioada raportată, reflectă soldurile tuturor conturilor de mijloace băneşti la începutul şi sfîrşitul perioadei de gestiune, precum şi totalitatea cheltuielilor sistematizate pe fonduri şi sub aspectul tipurilor de asistenţă medicală.
Se menţionează prezenţa unor abateri de la cadrul legislativ şi normativ în vigoare la formarea veniturilor şi la efectuarea unor cheltuieli, precum şi la gestionarea patrimoniului public.
Pe parcursul controlului au fost întreprinse unele măsuri de înlăturare a deficienţelor depistate.
Context
Acţiunile de control au fost efectuate la CNAM, avînd drept obiectiv stabilirea gradului de regularitate a formării şi utilizării fondurilor asigurării obligatorii de asistenţă medicală pe anul 2007. De asemenea, a fost verificată utilizarea mijloacelor pentru întreţinerea CNAM şi a Agenţiilor teritoriale.
Spre deosebire de anii precedenţi, mediul în care a activat CNAM şi a fost executat FAOAM s-a caracterizat prin transferarea la finele anului 2007 a soldurilor mijloacelor FAOAM în sumă de 423,8 mil.lei de la conturile bancare ale CNAM la CUT al Ministerului Finanţelor (Trezoreria Centrală), deschis în BNM. Acest fapt a permis stabilirea unui control mai riguros asupra utilizării mijloacelor FAOAM, precum şi utilizarea operativă şi eficientă a lichidităţilor, menţinînd impactul dorit asupra indicatorilor macroeconomici.
Constatări principale
Cu privire la execuţia de ansamblu a FAOAM:
· Elaborarea şi prezentarea proiectului Legii fondurilor asigurării obligatorii de asistenţă medicală se efectuează de către CNAM, şi nu de Ministerul Sănătăţii, care este responsabil de elaborarea politicilor şi strategiilor de sănătate în contextul politicilor guvernamentale de promovare şi asigurare a sănătăţii populaţiei.
· FAOAM pe anul 2007 au fost executate la partea de venituri la nivelul de 102,2% (2036,4 mil.lei) şi la partea de cheltuieli - la nivelul de 95,1% (1894,6 mil. lei), exerciţiul bugetar încheindu-se cu un excedent de 141,8 mil. lei. Soldul disponibilităţilor băneşti la 31.12.2007 a constituit 428,8 mil. lei (necesarul de acoperire a cheltuielilor pentru o perioadă de circa 2,7 luni), menţinîndu-se tendinţa de creştere a acestora faţă de anii precedenţi.
· În anul 2007 a persistat tendinţa de descreştere în totalul veniturilor FAOAM a ponderii contribuţiei statului şi de creştere treptată a contribuţiilor angajatorilor şi angajaţilor la formarea FAOAM.
Cu privire la veniturile FAOAM:
· În anul 2007 nu a fost rezolvată problema atragerii şi includerii în sistemul asigurării obligatorii de asistenţă medicală a persoanelor care urmează să se asigure în mod individual, înregistrîndu-se o descreştere cu 2,3 mii a numărului de persoane fizice care achită primele în valoare absolută, iar creşterea acumulărilor se datorează majorării primei de asigurare cu 393 lei faţă de anul 2006.
· CNAM n-a conlucrat cu alte organe de stat în vederea identificării persoanelor fizice ce nu au achitat prima de asigurare în termenul stabilit de legislaţie, drept urmare fiind identificate un număr neesenţial (0,2%) din totalul persoanelor neasigurate.
· Nu au fost colectate prime de asigurare de la cetăţenii străini, deşi fusese planificate spre acumulare în sumă de 850,0 mii lei.
· La situaţia din 31.12.2007, restanţele contribuabililor faţă de fondurile asigurării obligatorii de asistenţă medicală au însumat 2,0 mil.lei, care constituie o rezervă pentru suplimentarea FAOAM.
Cu privire la cheltuieli:
· N-a fost asigurată divizarea deplină a FAOAM pe compartimente, programe şi performanţe, fapt care limitează posibilitatea de evaluare a eficienţei şi rezultatelor utilizării resurselor FAOAM în aspectul destinaţiilor.
· CNAM a achiziţionat din mijloacele Fondului măsurilor de profilaxie 60 de unităţi de transport în valoare de 10965,0 mii lei, care sînt repartizate pentru asistenţa medicală primară, deşi alocarea mijloacelor pentru procurarea transportului sanitar ţine de atribuţia fondatorului Instituţiei Medico-Sanitare Publice (IMSP).
· CNAM a contractat acordarea serviciilor medicale cu 27,3 mil.lei sub nivelul aprobat prin legea anuală a FAOAM.
· S-a admis procurarea medicamentelor în scopul profilaxiei unei maladii în lipsa indicaţiilor Ministerului Sănătăţii, care este abilitat cu dreptul de evaluare şi monitorizare a stării de sănătate a populaţiei şi de adoptare a măsurilor de îmbunătăţire a acesteia.
· Partea preponderentă în veniturile IMSP revine veniturilor provenite din FAOAM (79,7%), formîndu-se, la 01.01.2008, solduri de mijloace băneşti la conturile bancare ale instituţiilor în sumă totală de 52,1 mil.lei, care, faţă de anul 2006, s-au mărit cu 8,5 mil.lei.
· În anul 2007 s-a menţinut un nivel înalt al cazurilor tratate nevalidate de CNAM din numărul total de cazuri înaintate pentru plată de către IMSP. Ca urmare a acţiunilor auditului intern al CNAM, au fost restituite în FAOAM de către Instituţiile Medico-Sanitare (IMS) mijloace băneşti în sumă de 2164,2 mii lei şi s-au micşorat cheltuielile efective ale IMS cu suma de 4199,7 mii lei, iar controlul (expertiza) calităţii şi volumului asistenţei medicale n-a validat 9579 de cazuri tratate în valoare de 7991,9 mii lei, fapt ce denotă deficienţe privind calitatea serviciilor medicale prestate de IMS.
· IMS au format rezerve (5%) din mijloacele FAOAM în sumă de 32,7 mil.lei, din care 15,1 mil. lei (46,3%) au fost utilizate pentru procurarea unităţilor de transport, utilajului medical, televizoarelor, frigiderelor, climatizoarelor, tehnicii de calcul; reparaţia capitală a sistemelor de canalizare; achitarea proiectelor de gazificare etc.
· Nu este înregistrat la Oficiul Cadastral Teritorial Hînceşti al Î.S. „Cadastru” imobilul CNAM din or. Hînceşti.
· Utilizarea Sistemului informaţional automatizat „Asigurarea obligatorie de asistenţă medicală” este reţinută din cauza unor defecte ale acestuia.
· Unele achiziţii de mărfuri şi servicii s-au efectuat cu abateri de la cadrul juridic.
· Raportul anual privind activitatea financiară a Companiei Naţionale de Asigurări în Medicină şi utilizarea mijloacelor fondurilor asigurării obligatorii de asistenţă medicală în anul 2007 nu a fost publicat.
Analize
Neajunsurile şi încălcările comise au fost condiţionate de:
· Neaplicarea pe deplin de către Agenţiile teritoriale ale CNAM a modului de organizare şi desfăşurare a controlului asupra achitării primelor de asigurare obligatorie de asistenţă medicală, aprobat prin Hotărîrea Guvernului nr.1015 din 05.09.2006.
· Neonorarea obligaţiilor fiscale de către contribuabili şi eficienţa redusă a măsurilor de încasare forţată a primelor de asigurare obligatorie de asistenţă medicală, aplicate de organele fiscale de stat.
· Nerespectarea de către Ministerul Sănătăţii şi CNAM a prevederilor pct.2 din Planul de acţiuni pentru realizarea prevederilor art.9 din Legea fondurilor asigurării obligatorii de asistenţă medicală pentru anul 2006 nr.339-XVI din 16.12.2005, aprobat prin Hotărîrea Guvernului nr.411 din 19.04.2006, în ce priveşte divizarea deplină a FAOAM pe compartimente şi programe de performanţă, nestipulînd scopul, obiectivele şi indicatorii de evaluare a performanţei şi costul programelor.
· Nerespectarea de către Consiliul de Administraţie al CNAM a prevederilor art.3 din Legea nr.1585-XIII din 27.02.1998 „Cu privire la asigurarea obligatorie de asistenţă medicală” (în continuare - Legea nr.1585-XIII) şi ale pct.2 din Regulamentul „Cu privire la modul de constituire şi administrare a fondurilor asigurării obligatorii de asistenţă medicală”, aprobat prin Hotărîrea Guvernului nr.594 din 14.05.2002, la adoptarea deciziei privind procurarea din mijloacele Fondului măsurilor de profilaxie a 250 de automobile pe parcursul a 3 ani pentru asigurarea cu transport a serviciului de asistenţă medicală primară. Potrivit pct.15 lit.o) din Statutul-tip al instituţiei medico-sanitare publice, aprobat prin ordinul ministrului sănătăţii şi protecţiei sociale nr.323 din 14.11.2003 (cu modificările ulterioare), alocarea mijloacelor pentru transport sanitar ţine de atribuţia fondatorului IMSP.
· Neasigurarea de către CNAM a contractării serviciilor medicale în volumele aprobate prin legea anuală a FAOAM şi în conformitate cu Criteriile de contractare a serviciilor medicale, aprobate de comun acord cu Ministerul Sănătăţii.
· Nerespectarea prevederilor Legii nr.1585-XIII, urmare cărui fapt IMS au utilizat contrar destinaţiei mijloacele FAOAM.
· Lipsa unui act normativ care să reglementeze modul şi scopurile de utilizare a fondului de rezervă al IMSP din sistemul de sănătate a autorităţilor publice locale, format din mijloacele CNAM.
· Lipsa unui formular unic de evidenţă a cazurilor tratate în condiţii de ambulator, care să asigure unificarea modului de evidenţă şi raportare.
Recomandări Guvernului:
· Întreprinderea măsurilor întru respectarea prevederilor Legii nr.847-XIII în ce priveşte elaborarea proiectului Legii FAOAM de către Ministerul Sănătăţii, ca organ central de specialitate responsabil de elaborarea politicilor şi strategiilor de sănătate în contextul politicilor guvernamentale de promovare şi asigurare a sănătăţii populaţiei.
II. 4. Formarea şi utilizarea bugetelor unităţilor administrativ-teritoriale
Rezumat
În total pe republică, bugetele UAT pe anul 2007 au fost executate la partea de venituri în sumă totală de 5648,5 mil.lei, sau la nivelul de 102,8%, iar la partea de cheltuieli - în sumă totală de 5627,1 mil.lei, sau la nivelul de 94,4%, nerealizările constituind în mărime absolută 331,5 mil.lei. Cheltuielile efective pe ansamblul bugetelor UAT au fost executate în sumă totală de 5735,9 mil.lei (la nivelul de 96,3%), nerealizările constituind în valoare absolută 222,7 mil.lei.
Execuţia bugetară pe ansamblul bugetelor UAT s-a încheiat cu un deficit bugetar în sumă de 21,4 mil.lei, faţă de mărimea precizată în sumă de 462,8 mil.lei. La sfîrşit de an, soldul mijloacelor disponibile a constituit 512,4 mil.lei.
Controalele efectuate la unele autorităţi ale ad-ministraţiei publice locale şi instituţii finanţate de la bugetele UAT au relevat un şir de nereguli şi încălcări la gestionarea mijloacelor financiare şi a patrimoniului public, care, în principal, constau în:
· nerespectarea prevederilor legale referitor la aprobarea şi elaborarea bugetelor;
· neasigurarea corectitudinii contractării şi rambursării împrumuturilor angajate;
· utilizarea mijloacelor bugetare fără a fi asigurate principiile legalităţii şi economicităţii;
· admiterea de cheltuieli efective la unele articole cu depăşirea alocaţiilor programate în devizele de cheltuieli, precum şi efectuarea unor cheltuieli bugetare cu încălcarea prevederilor legale, fapt ce condiţionează imobilizarea mijloacelor financiare ale UAT;
· denaturarea unor cheltuieli evidenţiate la conturile de execuţie bugetară prin înregistrări eronate;
· gestionarea neconformă a patrimoniului public;
· ţinerea evidenţei contabile cu nerespectarea prevederilor legislaţiei în vigoare.
Context
Potrivit Programului de control, a fost verificată corectitudinea formării şi utilizării bugetelor mun. Chişinău, mun. Bălţi, ale raioanelor Ialoveni, Străşeni, Taraclia şi al com. Răculeşti, raionul Criuleni, care, pe parcursul perioadei de raportare, au gestionat mijloace financiare la venituri în sumă totală de 2196,8 mil.lei, sau la nivelul de 38,9% din veniturile totale realizate de către UAT, şi la cheltuieli - în sumă totală de 2188,8 mil.lei, sau 38,9% din cheltuielile totale de casă executate de către UAT.
Constatări principale
Referitor la elaborarea şi aprobarea bugetelor:
La aprobarea bugetelor locale, unele autorităţi publice ale UAT supuse controlului n-au respectat prevederile legale vizînd aprobarea bugetelor în termenele stabilite şi n-au asigurat transparenţa lor prin publicarea bugetelor aprobate de autorităţile reprezentative şi deliberative, precum şi a rectificărilor efectuate pe parcursul exerciţiului bugetar. Exemplificăm, în acest context, municipiul Chişinău (Consiliul municipal Chişinău), precum şi consiliile locale ale or.Vatra, com.Budeşti, com.Cruzeşti, com.Stăuceni, raioanele Taraclia, Ialoveni şi comuna Răculeşti, raionul Criuleni.
· În procesul de evaluare a bugetelor locale, autorităţile publice locale din municipiile Chişinău şi Bălţi, raioanele Taraclia şi Străşeni au subevaluat unele categorii de venituri proprii, fapt ce a influenţat negativ asupra exactităţii şi realităţii surselor de constituire a veniturilor proprii, precum şi asupra stabilirii corecte a transferurilor de susţinere financiară a teritoriului.
· Relaţiile dintre bugetul UAT de nivelul al doilea şi bugetele UAT de nivelul întîi din raionul Ialoveni, ce ţin de stabilirea şi acordarea transferurilor din contul fondului de susţinere financiară a teritoriului, nu au întrunit condiţii uniforme în aplicarea normativelor de cheltuieli pentru un locuitor pentru toate localităţile.
· La distribuirea transferurilor cu destinaţie specială, Consiliul raional Taraclia nu a rectificat planurile de finanţare în funcţie de cheltuielile efective pentru remunerarea muncii.
Referitor la realizarea veniturilor bugetelor UAT
· Preocuparea insuficientă a administraţiilor publice locale în ceea ce priveşte încasarea impozitelor, taxelor şi a altor venituri cuvenite bugetelor locale a dus la nerealizarea unor tipuri de venituri proprii în cuantumul planificat (municipiile Chişinău şi Bălţi, raionul Taraclia).
· Contribuabilii din localităţile supuse controlului au înregistrat restanţe la plăţile în bugetul local, cele mai mari fiind înregistrate în municipiile Chişinău şi Bălţi, raioanele Ialoveni, Străşeni.
· Veniturile proprii realizate de unele autorităţi executive ale UAT nu exprimă nivelul real de acumulare a lor, din motivul că nu au fost pe deplin calculate şi impuse contribuabililor pentru plată.
· Realizarea mijloacelor speciale de către unele autorităţi executive ale UAT şi subdiviziunile lor se efectuează cu nerespectarea prevederilor contractuale.
· În contextul neregulilor expuse, Primăria municipiului Bălţi n-a asigurat încasarea în bugetul local a veniturilor din darea în arendă/locaţiune a imobilului în sumă de 0,8 mil.lei, prin ce s-au încălcat clauzele contractuale, obiectul cărora este transmiterea încăperilor nelocuibile în arendă contra plată.
· DGTPCC a Consiliului municipal Chişinău n-a asigurat perfectarea certificatelor de agreere a autovehiculelor şi încasarea mijloacelor speciale de la persoanele juridice care prestează servicii „taxi”.
· Unele autorităţi publice locale din raioanele supuse controlului n-au asigurat corectitudinea contractării şi rambursării împrumuturilor angajate din contul mijloacelor bugetului raional în termenele prevăzute de legislaţie. Astfel, 9 primării din raionul Taraclia au beneficiat de împrumuturi de la bugetul raional, pentru cheltuielile curente cu scadenţă în acelaşi an bugetar, în volume ce au depăşit limita de 5% din totalul veniturilor bugetelor proprii (de la 11,9% pînă la 136,3%). Datorii la împrumuturile angajate s-au înregistrat la majoritatea primăriilor din acest raion în sumă totală de 7,8 mil.lei.
· O situaţie similară a fost consemnată şi la 3 primării din raionul Străşeni.
Referitor la executarea cheltuielilor bugetelor UAT:
· În procesul de execuţie a 6 bugete ale UAT supuse controlului n-au fost valorificate mijloacele financiare pentru cheltuielile preconizate în sumă totală de 64,3 mil.lei, cele mai mari nevalorificări ţinînd de domeniile social-cultural şi economic. Nevalorificări semnificative de mijloace bugetare au fost consemnate la unele subdiviziuni ale Consiliului municipal Chişinău, în raioanele Străşeni, Taraclia şi Ialoveni.
· La executarea devizelor de cheltuieli, unele autorităţi publice locale şi instituţii publice finanţate de la bugetele UAT au admis cheltuieli efective la unele articole cu depăşirea alocaţiilor programate în devizele de cheltuieli. Astfel de cazuri s-au constatat la unele subdiviziuni ale Consiliului municipal Chişinău, în municipiul Bălţi, în raioanele Ialoveni şi Taraclia.
· La procurarea unor mărfuri şi servicii, unele autorităţi executive ale UAT au evitat procedura legală de achiziţii publice, inclusiv prin contractarea aceluiaşi tip de mărfuri şi servicii prin contracte separate. Asemenea încălcări au fost consemnate la unele subdiviziuni ale Consiliului municipal Chişinău, aparatul preşedintelui raionului Taraclia, unele subdiviziuni ale Consiliului municipal Bălţi.
· La executarea bugetelor locale, autorităţile executive ale administraţiei publice locale de nivelul întîi şi al doilea n-au asigurat verificarea integrală a veridicităţii datoriilor debitoare şi creditoare, admiţînd prezenţa datoriilor cu termenul de prescripţie expirat şi, totodată, neîntreprinzînd măsuri eficiente, în conformitate cu legislaţia, în vederea stingerii acestora.
Cazuri de admitere a datoriilor debitoare cu termenul de prescripţie expirat s-au constatat la autorităţile administraţiei publice locale din municipiul Chişinău, raioanele Criuleni, Taraclia şi comuna Răculeşti.
Concomitent au fost admise datorii creditoare cu termenul de prescripţie expirat la autorităţile administraţiei publice locale din municipiul Chişinău, raioanele Taraclia şi Ialoveni.
· Unele autorităţi ale administraţiei publice locale au efectuat cheltuieli pentru remunerarea salariaţilor, utilizarea unităţilor de transport, întreţinerea unor linii de telefoane, nerespectînd principiile legalităţii şi economicităţii.
· Contrar destinaţiei s-au utilizat o parte din transferurile cu destinaţie specială alocate de la bugetul raional, fapt constatat la aparatul preşedintelui raionului Taraclia şi, respectiv, Ialoveni.
· O parte din mijloacele fondului de rezervă al Consiliilor municipale Chişinău şi Bălţi, precum şi al raionului Ialoveni s-au utilizat contrar destinaţiei, la executarea cheltuielilor ce nu poartă caracter excepţional şi imprevizibil.
· Unele instituţii subordonate Consiliului municipal Chişinău, raioanele Străşeni şi Taraclia au utilizat iraţional unele mijloace bugetare.
· Unele cheltuieli au fost executate în lipsa modului aprobat de utilizare a mijloacelor publice. Totodată, nu întotdeauna în deciziile adoptate de consiliile locale au fost clar definite scopurile efectuării cheltuielilor.
În lipsa mecanismului de subvenţionare din bugetul municipal a energiei termice consumate de populaţie pentru încălzirea centralizată şi a apei calde menajere, precum şi a analizei detaliate a situaţiei privind calculele respective, DGLCA a Consiliului municipal Chişinău i-au fost alocate mijloace financiare în sumă de 15,0 mil.lei, care, la rîndul lor, au fost transferate pentru compensarea parţială a plăţilor populaţiei la energia termică. De asemenea, în lipsa unui mecanism clar şi transparent de compensare, prin intermediul DGLCA, din bugetul municipal au fost achitate subvenţii pentru energia termică livrată populaţiei în sumă de 171,2 mil.lei.
· La executarea lucrărilor de reparaţie şi întreţinere a drumurilor, DGTPCC a Consiliului municipal Chişinău n-a respectat programele aprobate pentru aceste lucrări.
· Ca rezultat al neonorării obligaţiilor contractuale de către unii agenţi economici, au fost admise cazuri de dezafectare a mijloacelor bugetare. Asemenea abateri au fost consemnate la DGCAPPS a Consiliului municipal Chişinău.
Referitor la gestionarea patrimoniului UAT:
· N-au fost înregistrate la organele cadastrale bunuri imobile proprietate publică a UAT în subdiviziunile Consiliului municipal Chişinău - în sumă de 3,1 mil. lei, raioanele Străşeni - 58,3 mil. lei, Taraclia - 0,6 mil.lei şi com.Răculeşti, raionul Criuleni - 1,5 mil.lei. În contextul aceloraşi neajunsuri, se menţionează că n-au fost înregistrate terenurile aferente imobilelor proprietate publică în com. Răculeşti, raionul Criuleni - 3,368 ha, aparatul preşedintelui raionului Ialoveni - 0,296 ha etc. Conform datelor DGERRP a Consiliului municipal Chişinău, din totalul bunurilor imobile situate pe teritoriul mun.Chişinău, aflate la bilanţul subdiviziunilor Consiliului municipal Chişinău, nu sînt înregistrate la organele cadastrale 701 bunuri imobile.
· Nu s-a efectuat inventarierea anuală a patrimoniului public la: aparatul preşedintelui raionului Taraclia, com.Răculeşti raionul Criuleni, unele sudiviziuni ale Consiliului municipal Chişinău.
· Nu s-au respectat prevederile legale la înstrăinarea patrimoniului proprietate publică în comuna Răculeşti, raionul Criuleni - în sumă de 88,1 mii lei, aparatul preşedintelui raionului Taraclia -64,2 mii lei.
· Consiliul municipal Chişinău n-a elaborat şi aprobat reglementări unice de administrare a patrimoniului public - proprietate municipală, ceea ce a dus la o evidenţă incompletă şi neconformă a acestuia. Ca urmare, 23 de întreprinderi municipale de gestionare a fondului locativ gestionează clădiri şi încăperi cu valoarea iniţială totală de 28,1 mil.lei, incluse în bilanţul Primăriei mun. Chişinău, fără a avea încheiate contractele de comodat corespunzătoare. La fel, în lipsa contractelor de comodat, Î.M. „Regia transport electric” a Consiliului municipal Chişinău gestionează fonduri fixe cu valoarea de bilanţ în sumă totală de 102,5 mil.lei.
· DGLCA a Consiliului municipal Chişinău a înregistrat în raportul statistic 3767 case de locuit, pe cînd în evidenţa contabilă numărul acestora este de 5208 case.
· În rezultatul neînregistrării conforme a acţiunilor S.A. „Apă-Canal Chişinău”, Primăria mun. Chişinău a majorat neîntemeiat cheltuielile efective cu suma de 15,0 mil.lei.
Referitor la realitatea şi exactitatea datelor din evidenţa contabilă:
Abaterile şi neregulile constatate cu privire la realitatea şi exactitatea datelor din evidenţa contabilă se exprimă prin:
· decontarea valorilor materiale, mijloacelor băneşti în lipsa documentelor justificative, consemnată la autorităţile administraţiei publice locale din municipiul Chişinău - în sumă de 1,9 mil.lei, raionul Ialoveni - 0,4 mil.lei etc.;
· denaturarea datelor din evidenţa contabilă şi rapoartele financiare, constatată la instituţiile subordonate Consiliului municipal Chişinău, în raioanele Străşeni, Ialoveni, Criuleni, Taraclia şi comuna Răculeşti;
· devieri între datele evidenţei sintetice şi ale celei analitice, ţinerea neconformă a evidenţei analitice a cheltuielilor de casă şi efective, situaţii constatate la instituţiile subordonate Consiliilor municipale Chişinău şi Bălţi, în raioanele Ialoveni şi Taraclia.
Cerinţe şi recomandări autorităţilor executive ale UAT:
· să asigure o conlucrare eficientă între subdiviziunile consiliilor locale, ce ar determina o prognozare şi evaluare optimă a veniturilor şi cheltuielilor bugetare;
· în comun cu organele fiscale, să asigure o monitori-zare conformă a procesului de colectare a impozitelor, în vederea micşorării restanţelor contribuabililor faţă de bugetele locale;
· să eficientizeze controlul asupra elaborării, potrivit principiilor de bază ale politicii statului în domeniul veniturilor şi cheltuielilor bugetare, a pronosticului bugetelor UAT, cu analiza corespunzătoare a surselor de venit ale UAT şi planificarea corectă a acestora;
II. 5. Investiţii capitale
Pe parcursul ultimilor ani, în republică, strategia planificării şi alocării mijloacelor publice destinate investiţiilor, în pofida posibilităţilor limitate, a stabilit priorităţi pentru unele domenii. Astfel, în anul 2007, cele mai mari investiţii au fost alocate pentru sectoarele ce ţin de reţeaua drumurilor, obiectivele sănătăţii, ştiinţei şi energeticii (gazificare), acestea contribuind la executarea lucrărilor de construcţie, modernizare şi reconstrucţie a obiectivelor de importanţă economică şi socială a republicii.
Verificările efectuate de Curtea de Conturi la acest compartiment au constatat unele deficienţe la achiziţia lucrărilor şi serviciilor, la efectuarea şi recepţionarea lucrărilor, acordarea plăţilor prealabile, precum şi la monitorizarea de către beneficiarii din domeniile prioritare a contractelor de executare a lucrărilor la obiectivele stabilite. N-au fost realizate politicile de constituire a bazei normative în construcţii, cu toate că fondul special pentru finanţarea acesteia a fost creat şi utilizat.
Context
Curtea de Conturi, conform programului activităţii de control/audit pe anul 2008, şi-a determinat acţiunile de control la acest capitol reieşind din structura şi scopurile investiţiilor din domeniile prioritare, realizarea cărora au un impact social, urmărind respectarea de către beneficiari a normelor regulamentare la etapele de selectare a antreprenorilor, de atribuire corectă şi monitorizare a contractelor de executare a lucrărilor la obiectivele stabilite. În anul 2007, mijloacele financiare destinate investiţiilor capitale au însumat 1372,1 mil.lei, dintre care pentru obiectivele autorităţilor publice centrale - 986,8 mil.lei şi ale unităţilor administrativ-teritoriale - 385,3 mil. lei, avînd tendinţa de creştere cu 400,0 mil.lei, în comparaţie cu anul 2006. Finanţarea cheltuielilor la acest capitol s-a efectuat din contul cheltuielilor de bază 87,5% (1200,3 mil.lei), mijloacelor speciale 5,9% (81,0 mil.lei) şi proiectelor investiţionale 6,6% (90,8 mil. lei).
Cota preponderentă în totalul investiţiilor au deţinut-o cele destinate pentru gospodărirea drumurilor (31,3%), complexul energetic (20,2%), gospodăria comunală (12,2%), învăţămînt (9,3%), ocrotirea sănătăţii (4,7%) şi serviciile de stat cu destinaţie generală (5,3%), obiectivele culturale (4,2%) etc. Structura investiţiilor capitale pentru anul 2007 se prezintă în diagrama de mai jos:
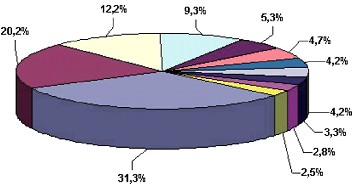
■ Transporturile, gospodăria drumurilor, comunicaţiile şi informatica - 429,7 mil. lei (31,3%)
■ Complexul pentru combustibil şi energie -277,8 mil. lei (20,2%)
■Gospodăria comunală şi gospodăria de exploatare a fondului de locuinţe -167,5 mil. lei (12,2%)
■Învăţămîntul -127,5 mil. lei (9,3%)
■ Serviciile de stat cu destinaţie generală - 72,5 mil. lei (5,3%)
■Ocrotirea sănătăţii - 64,3 mil. lei (4,7%)
■ Cultura, artă, sport şi acţiuni pentru tineret - 57,5 mil. lei (4,2%)
■ Alte grupuri - 58,4 mil. lei (4,2%)
■ Activitatea externă - 45,0 mil. lei (3,3%)
■ Ştiinţa şi inovare - 38,1 mil. lei (2,8%)
■ Agricultura, gospodăria silvică - 33,8 mil. lei (2,5%)
Reieşind din domeniile pentru care au fost alocate mijloace bugetare în sume semnificative, Curtea de Conturi a supus verificării modul în care Ministerul Finanţelor a reglementat şi a realizat relaţiile dintre partenerii politicii investiţionale, iar autorităţile publice centrale şi autorităţile administraţiei publice locale, beneficiari de investiţii capitale, au gestionat investiţiile capitale în anul 2007, din care: Ministerul Transporturilor şi Gospodăriei Drumurilor (MTGD), alocaţiile bugetare pentru reabilitarea drumurilor fiind gestionate prin intermediul Î.S. „Administraţia de Stat a Drumurilor” (Î.S. „ASD”); MS; AŞM; Ministerul Industriei şi Infrastructurii (MII - în anul 2008 funcţiile fiind preluate de către MEC); MET; SV; autorităţile publice locale de nivelul întîi şi nivelul al doilea din raioanele Leova, Cimişlia, Ungheni, Sîngerei, Făleşti, Rîşcani, Edineţ, Briceni, Ocniţa, Donduşeni, Soroca, Floreşti, Căuşeni, Ştefan Vodă şi Anenii Noi (prioritar în domeniul energetic).
Constatări principale
Determinarea costului lucrărilor în construcţii atît la etapa de proiectare, cît şi la cea de execuţie a acestora se efectuează conform bazei normative în construcţii, pentru care, potrivit normelor legale24 s-a stabilit modul de acumulare a mijloacelor financiare necesare pentru elaborarea acesteia. Totodată, prin actele normative25, a fost determinat modul de creare şi distribuire a mijloacelor fondului special pentru finanţarea lucrărilor de constituire a bazei normative în construcţii, responsabilitatea fiind atribuită Agenţiei Construcţii şi Dezvoltare a Teritoriului (ACDT). Pînă la finele anului 2007, cu toate că beneficiarii în construcţii parţial şi-au onorat obligaţiile sale la acumularea mijloacelor în fondul respectiv, acestea fiind utilizate, baza normativă în construcţii n-a fost elaborată şi aprobată. Lipsa unui sistem bine determinat a bazei normative în construcţii nu permite determinarea costurilor şi volumelor reale ale lucrărilor în construcţii. Analizînd dinamica acumulării şi utilizării mijloacelor acestui fond în anii 2005-2007, s-a constatat că din suma cheltuielilor executate în ultimii trei ani de 23,8 mil.lei, pentru lucrările de constituire a bazei normative în construcţii au fost folosite doar 6,4 mil.lei, sau 26,7%, celelalte mijloace fiind direcţionate pentru întreţinerea Agenţiei şi a unor întreprinderi din subordine.
___________________________________
24 Art.37 din Legea nr.721 -XIII din 02.02.1996 „Privind calitatea în construcţii”.
25 Hotărîrea Guvernului nr.216 din 20.03.2001 „Despre aprobarea Regulamentului cu privire la modul de creare şi distribuire a mijloacelor fondului special pentru finanţarea lucrărilor de constituire a bazei normative în construcţii”.
În cadrul controalelor la beneficiarii de investiţii capitale s-au constatat unele nereguli, şi anume:
· Desfăşurarea licitaţiilor şi contractarea lucrărilor în unele cazuri s-au efectuat în lipsa documentaţiei de proiect şi a alocaţiilor bugetare:
- S-au desfăşurat licitaţii publice şi s-au încheiat contracte pentru execuţia lucrărilor de construcţie şi reconstrucţie a obiectivelor în lipsa documentaţiei de proiect, aprobată şi expertizată în modul stabilit (în unele cazuri cu permisiunea instituţiei competente - fosta ACDT): MS - în sumă de 14,4 mil.lei, SV - 10,4 mil.lei, două primării din raionul Soroca - 1,7 mil.lei, primăria com. Iabloana din raionul Glodeni - 2,6 mil.lei, Consiliul raional Cimişlia - 1,0 mil.lei, Consiliul raional Donduşeni - 0,4 mil.lei, iar la MET - în sumă de 39,2 mil.lei, MAIA - 19,3 mil.lei, MS - 34,0 mil.lei s-au executat lucrări de construcţie a obiectivelor pe etape, paralel cu proiectarea acestora.
- De către Î.S.„ASD” s-au contractat lucrări în lipsa fondurilor necesare (bani publici) în sumă de 628,0 mil. lei, astfel nerespectîndu-se cerinţele stabilite de art.13 alin.(2) din Legea nr.348-XVI.
- La achiziţia de lucrări, unii beneficiari n-au cerut regulamentar26 ofertantului să depună în timpul încheierii contractului o asigurare sub formă de garanţie de bună execuţie în mărime de 5-15% din preţul contractelor: Î.S.„ASD” (151,6 mil.lei), MET (95,3 mil.lei), Consiliul raional Leova (2,6 mil.lei), Consiliul raional Cimişlia (2,1 mil.lei).
_______________________________
26 Art.35 alin.(1) din Legea nr.1166-XIII şi art.42 alin.(8) din Legea nr.96-XVI din 13.04.2007 „Privind achiziţiile publice”.
- MS, la încheierea contractelor de achiziţii, în grupurile de lucru n-a inclus reprezentanţii MF şi ACDT, prin ce n-au fost respectate cerinţele stabilite27.
________________________________
27 Pct.69 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1123 din 15.09.2003 „Despre aprobarea Regulamentului cu privire la achiziţiile publice de lucrări”.
- La desfăşurarea unor licitaţii publice, de către Î.S.„ASD”, AŞM, SV, MET n-au fost respectate termenele-limită (45 de zile) pentru depunerea ofertei de către antreprenor.
- MET, la desfăşurarea licitaţiei publice, a stabilit cîştigătoare unele oferte (4,3 mil.lei), care conform legislaţiei28, nu întruneau datele de calificare stabilite.
___________________________________
28 Art. 16 din Legea nr. 96-XVI.
- MAIA, la achiziţia de lucrări în sumă de 19,5 mil.lei, a încheiat multiple contracte, pe cînd conform normelor legale29 urma să încheie un contract pe toată suma atribuită acestui obiectiv.
____________________________________
29 Art.25 alin.(1) din Legea nr.1166-XIII.
- Consiliul raional Ungheni, la încheierea contractelor de antrepriză, a acceptat în contracte unele clauze, care au permis modificarea preţului la materialele utilizate şi la lucrări, ca consecinţă bugetul local suportînd cheltuieli suplimentare nejustificate în sumă de 0,7 mil.lei.
· La finanţarea şi executarea lucrărilor de construcţie şi reconstrucţie s-au constatat unele deficienţe, cum ar fi:
- Î.S.„ASD” a acordat avans în sumă de 60,3 mil. lei, sau 55,8% pentru executarea lucrărilor, depăşind limita stabilită pe obiectiv (30%) la momentul acordării, conform normelor stabilite30. S-a acordat avans în mărime de 100% primăriei or. Lipcani, raionul Briceni, care pînă la finele anului 2007 n-a fost confirmat prin procese-verbale de execuţie a lucrărilor în sumă de 1,1 mil.lei. De asemenea, n-au fost confirmate prin documente justificative avansurile acordate la obiectivele din raioanele: Soroca (0,2 mil.lei), Căuşeni (0,3 mil. lei), Edineţ (0,3 mil.lei).
_____________________________________
30 Art.19 lit.b) din Legea nr.348-XVI.
- Unele entităţi au efectuat cheltuieli cu depăşirea limitei sau în lipsa alocaţiilor bugetare, astfel nerespectînd normele legale31: Ministerul Sănătăţii - 0,1 mil.lei, Ministerul Industriei şi Infrastructurii - 1,5 mil.lei, Î.S.„ASD” - 41,4 mil.lei, Ministerul Educaţiei şi Tineretului - 2,6 mil.lei, Ministerul Justiţiei - 0,4 mil.lei, Ministerul Agriculturii şi Industriei Alimentare - 1,2 mil.lei, Consiliul raional Ungheni - 2,4 mil.lei şi două primării din acest raion - 0,2 mil.lei, unii beneficiari din raionul Rîşcani - 0,9 mil.lei, raionul Floreşti - 0,7 mil.lei, raionul Briceni - 0,6 mil.lei, raionul Edineţ - 0,5 mil.lei, raionul Donduşeni - 0,4 mil.lei, raionul Sîngerei - 0,3 mil. lei, raionul Soroca - 0,3 mil.lei, raionul Căuşeni - 0,2 mil.lei, raionul Ştefan Vodă - 0,1 mil.lei.
_____________________________________
31 Art.13alin.(2) din Legea nr.348-XVI şi art.9 din Legea nr.847-XIII din 24.05.1996 „Privind sistemul bugetar şi procesul bugetar”.
- S-au executat unele lucrări suplimentare celor stabilite prin contract - AŞM (2,4 mil. lei), SV (47,3 mii lei), MPSFC (0,4 mil.lei) etc.
- De către Consiliul raional Sîngerei şi primăria com.Iabloana din raionul Glodeni s-au efectuat modificări ale contractelor încheiate, cu introducerea unor elemente noi, care au dus la schimbarea condiţiilor ofertelor iniţiale, ce au constituit temei pentru selecta-rea acestora şi au condiţionat majorarea va-lorii lor cu 0,6 mil.lei şi, respectiv, 0,4 mil.lei.
- MPSFC, la lucrările de reconstrucţie a sediului în sumă de 1,9 mil.lei, a acceptat oferta cu 23,0% mai mică faţă de valoarea estimată de investitor, iar potrivit normelor stabilite32 aceasta nu trebuia să fie mai mică sau mai mare de 20%.
_____________________________________
32 Pct.114 lit.f) din Regulamentul aprobat prin Hotărîrea Guvernului nr.1123.
- Primăria Hirova din raionul Călăraşi şi primăria Pîrliţa din raionul Ungheni au modificat contractele iniţiale, acceptînd lucrări suplimentare în sumă de 2,4 mil.lei şi, respectiv, de 1,0 mil.lei fără ca acestea să fie confirmate prin documentaţia de proiect, verificată şi expertizată în modul stabilit.
· Înregistrarea şi justificarea cheltuielilor pentru execuţia lucrărilor la obiectivele stabilite s-au efectuat cu abateri de la prevederile regulamentare.
- Unii beneficiari n-au reflectat în evidenţa contabilă şi în raportul financiar pe anul 2007 cheltuielile de execuţie a lucrărilor: AŞM (0,1 mil. lei), MII (3,1 mil.lei), SV (8,8 mil.lei), MET (4,9 mil.lei).
- MII, la recepţionarea unor lucrări, a acceptat cheltuieli nejustificate documentar în sumă de 984,8 mii lei, care în rezultatul definitivării controlului (mai 2008) au fost restabilite prin micşorarea cheltuielilor bugetului şi, respectiv, a datoriei faţă de antreprenor. În lipsa documentelor justificative privind execuţia lucrărilor, primăria com.Ocolina, raionul Soroca, a reflectat la cheltuieli suma de 231,3 mii lei, primăria satului Feşteliţa din raionul ştefan Vodă - suma de 135,8 mii lei.
- AŞM, în urma înregistrărilor incorecte a cheltuielilor de construcţie sau reconstrucţie, a denaturat valoarea mijloacelor fixe cu 1,4 mil.lei, care în rezultatul controlului au fost corectate.
- La unele entităţi verificate s-au constatat cazuri de neînregistrare în evidenţa contabilă a obiectivelor finalizate (mijloace fixe), confirmate prin procesele-verbale de recepţie finală, precum şi de neatribuire la majorarea valorii mijloacelor fixe a cheltuielilor pentru investiţii capitale şi reparaţii capitale, şi anume la: Serviciul Vamal (0,1 mil. lei); Consiliul raional Ştefan Vodă şi cinci primării din acelaşi raion (11,9 mil.lei şi, respectiv, 3,1 mil.lei).
- Cinci primării din raionul Cimişlia au atribuit la cheltuieli bugetare pentru întreţinerea instituţiei 0,7 mil.lei, pe cînd acestea urmau a fi înregistrate la majorarea valorii conductelor de gaze.
- Consiliul raional Ungheni, la 01.01.2008, a acumulat cheltuieli în sumă de 35,0 mil. lei pentru investiţii capitale, beneficiari ai cărora au fost autorităţile publice locale de nivelul întîi, fără ca cheltuielile recepţionate să fie transmise beneficiarilor obiectelor de construcţie.
- La finalizarea lucrărilor pe unele obiective n-au fost întocmite procese-verbale de recepţie finală - Î.S.„ASD” (drumul „Răzeni-Valea Perjei”), SV (infrastructura posturilor vamale).
• Alte nereguli admise la exercitarea funcţiilor de beneficiar:
- Unele autorităţi ale administraţiei publice centrale, nerespectînd prevederile legale33, au transmis funcţiile şi responsabilităţile beneficiarilor pentru obiectivele stabilite instituţiilor şi întreprinderilor subordonate: Serviciul Vamal (0,3 mil.lei); MET (51,5 mil.lei), MAIA (19,5 mil. lei).
_____________________________________
33 Art.1 alin.(5) din Legea nr. 348-XVI.
- N-au fost valorificate investiţii capitale preconizate pentru 5 obiective ale MET în sumă de 1,8 mil.lei.
- Unele entităţi n-au respectat normele legale privind participarea la crearea fondului special pentru finanţarea lucrărilor de constituire a bazei normative în construcţii, dintre care: AŞM (54,7 mii lei), MS (63,2 mii lei), MII (58,2 mii lei), SV (69,8 mii lei), MET (91,0 mii lei), trei beneficiari din raionul Ungheni (75,7 mii lei); cinci beneficiari din raionul Floreşti (72,6 mii lei), 16 beneficiari din raionul Sîngerei (43,4 mii lei), 6 beneficiari din raionul Edineţ (20,7 mii lei). N-au contribuit la acumularea acestor mijloace şi unii beneficiari din raioanele Leova, Călăraşi, Ştefan Vodă, Glodeni, Rîşcani, Soroca, Briceni, Căuşeni, Donduşeni în sumă de 37,0 mii lei.
- La valorificarea investiţiilor capitale, Consiliul raional Ungheni a utilizat contrar destinaţiei mijloace financiare în sumă de 0,7 mil.lei.
- În rezultatul majorării coeficientului pentru cheltuielile de transport de la 4% pînă la 10%, primăria com.Bleşteni, raionul Edineţ, a suportat cheltuieli suplimentare în sumă de 278,8 mii lei, în raport cu valoarea contractului încheiat.
Analize
· Deficienţele stabilite în rezultatul verificărilor efectuate sînt consecinţe ale nerespectării, în unele cazuri, a prevederilor regulamentare la etapele de realizare a investiţiilor capitale (selectarea antreprenorilor prin desfăşurarea procedurilor de achiziţii, contractarea lucrărilor, execuţia şi recepţia finală a lucrărilor de construcţie şi reconstrucţie a obiectivelor), precum şi ale controlului insuficient din partea autorităţilor administraţiei publice centrale şi locale asupra exercitării funcţiilor de beneficiari ai obiectivelor finanţate din contul investiţiilor capitale.
Recomandări autorităţilor publice centrale:
· să analizeze oportunitatea descentralizării responsabilităţilor la utilizarea investiţiilor capitale pentru beneficiarii de diferite niveluri, precum şi să reexamineze necesitatea şi mecanismul efectuării plăţilor prealabile, care duc la dezafectarea mijloacelor publice;
· să excludă practica de execuţie a lucrărilor de construcţie şi reconstrucţie în lipsa documentaţiei de proiect, neexpertizată şi neavizată în modul stabilit; să îmbunătăţească managementul financiar şi de control în domeniul investiţiilor capitale.