În scopul aplicării celor mai bune practici de audit în activitatea desfăşurată de Curtea de Conturi, în condiţiile respectării de către controlori a cerinţelor profesionale şi etice stabilite pentru realizarea procesului de audit, în conformitate cu art.27 alin.(2) şi art.29 din Legea nr.312-XIII din 08.12.1994 „Privind Curtea de Conturi” (cu modificările şi completările ulterioare), Curtea de Conturi h o t ă r ă ş t e:
1. Se aprobă Standardele generale de audit ale Curţii de Conturi şi Standardul de audit al Curţii de Conturi aplicabil etapei de raportare.
2. Se deleagă controlorii Curţii de Conturi cu aplicarea obligatorie de către ei la exercitarea funcţiilor a prezentelor standarde de audit, care reglementează baza normativă a activităţii de audit.
3. Direcţia metodologie, analiză şi control va aduce la cunoştinţă angajaţilor Curţii de Conturi hotărîrea vizată şi standardele de audit aprobate prin prezenta hotărîre, contra semnătură.
4. Controlul asupra asigurării respectării standardelor de audit aprobate prin prezenta hotărîre se pune în sarcina membrilor Curţii de Conturi, şefilor de departamente, direcţii şi oficii teritoriale.
Aprobate prin Hotărîrea Curţii de Conturi nr.79 din 16 noiembrie 2006
STANDARDE GENERALE DE AUDIT
Standardele generale de audit precizează cerinţe fundamentale necesare respectării întru realizarea la un nivel înalt a activităţii de audit şi stabileşte principii generale, aplicabile la toate etapele şi tuturor tipurilor de audit efectuate de către Curtea de Conturi.
Curtea de Conturi a stabilit următoarele standarde generale de audit, care schematic, se prezintă astfel:
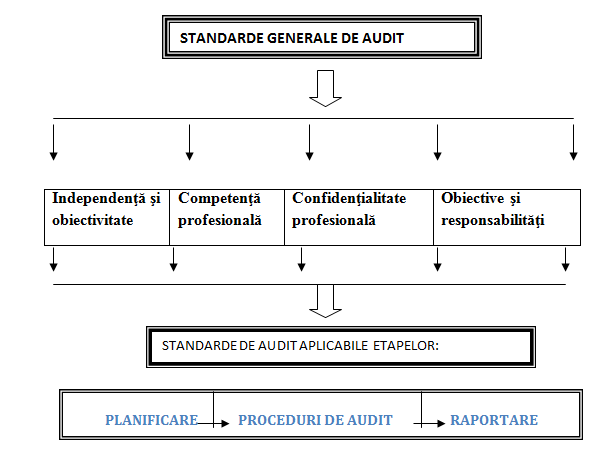
Independenţă şi obiectivitate
Activitatea de audit, desfăşurată de controlorul Curţii de Conturi (în continuare – controlor), trebuie realizată în condiţii de independenţă deplină, aceasta presupunînd independenţa funcţională, operaţională şi financiară faţă de entitate.
Activitatea de audit a controlorului impune o independenţă deplină a acestuia în afara oricărei influenţe, în special o independenţă de interesele personale sau de presiune externă. Controlorul trebuie să rămînă independent faţă de entitate, tratînd cu obiectivitate rezultatele auditului.
Competenţele legale ale Curţii de Conturi oferă controlului accesul neîngrădit şi deplin la acte, documente şi informaţii, necesare exercitării atribuţiilor sale de audit, oricare ar fi persoanele fizice sau juridice deţinătoare. La rîndul său, entitatea auditată trebuie să-i asigure controlorului accesul la orice date şi informaţii necesare şi relevante întru îndeplinirea adecvată a misiunii acestuia.
Pentru independenţa controlorului este important ca entitatea să nu influenţeze îndeplinirea mandatului lui. Controlorul nu poate fi obligat de aceasta să efectueze, să modifice sau să se abţină de la efectuarea unor proceduri de audit, precum şi să modifice constatările, concluziile şi recomandările auditului.
În cadrul mandatului legal de efectuare a auditului, controlorul trebuie să evite influenţa tuturor tipurilor de activitate politică, care ar putea înrăuri asupra capacităţii lui imparţiale de îndeplinire a obligaţiilor profesionale şi la perceperea acestei capacităţi de către societate.
Concluziile, opiniile şi recomandările controlorului trebuie să fie bine chibzuite şi să nu fie influenţate decît de probe şi fapte justificate şi legale. Acesta trebuie să aplice corect informaţiile şi explicaţiile prezentate de entităţi sau de terţe persoane, astfel încît concluziile să nu fie afectate de opiniile altor persoane. Controlorul care are legături cu entităţile ce urmează a fi auditate nu vor fi incluşi în echipele desemnate să efectueze misiuni de audit la acestea, evitîndu-se, în aşa fel, conflictele de interese între controlor şi entitatea auditată.
Independenţa şi obiectivitatea controlorului trebuie evaluată periodic de către şeful de direcţie, de departament şi, după caz, de către conducerea Curţii de Conturi.
Aceste evaluări vor confirma dacă:
controlorul deţine competenţa necesară, corespunzătoare solicitată la realizarea auditului;
controlorul angajat în misiunile de audit este familiarizat cu politicile şi procedurile de audit ale Curţii de Conturi;
există sau nu derogări, relaţii neconforme prevederilor legii;
există sau nu ameninţări la adresa independenţei controlorului şi dacă acestea sînt semnificative ori nu.
Competenţa profesională
Controlorul Curţii de Conturi trebuie să posede şi să manifeste competenţa necesară (aptitudini, cunoştinţe şi experienţă suficientă) întru exercitarea eficientă a atribuţiilor ce-i revin în condiţiile legii.
Astfel, controlorul trebuie:
să-şi perfecţioneze încontinuu şi adecvat pregătirea profesională;
să dirijeze în cunoştinţă de cauză sectorul de muncă încredinţat;
să-şi desfăşoare activitatea în condiţiile legii;
să manifeste iniţiativă şi perseverenţă;
să aplice, atît la desfăşurarea auditului, cît şi la emiterea raportului de audit, metodologii, proceduri şi tehnici de maximă calitate, care să corespundă standardelor de audit ale Curţii de Conturi şi internaţionale, precum şi „celor mai bune practici" în domeniu.
O competenţă profesională adecvată a controlorului include capacitatea lui de a se pronunţa în materia auditului în temeiul unor cunoştinţe aprofundate specifice.
În cadrul auditului, controlorul trebuie să manifeste o atitudine oficială, să acorde atenţie sporită culturii desfăşurării procesului de audit, să fie corect şi calm.
În scopul menţinerii încrederii societăţii şi evitării oricărei suspiciuni care ar compromite imaginea Curţii de Conturi, controlorul trebuie să dea dovadă de un comportament elevat (conştiincios şi perseverent) atît în timpul lucrului, în relaţiile cu personalul entităţii auditate, cît şi la realizarea şi prezentarea rapoartelor de audit.
Confidenţialitatea profesională
Informaţiile şi datele ce constituie secret de stat, de serviciu, comercial sau individual nu pot fi dezvăluite, decît în cazurile prevăzute de legislaţia în vigoare.
Controlorul are obligaţia să asigure confidenţialitatea informaţiilor dobîndite pe parcursul, precum şi după finalizarea misiunii de audit.
Astfel, controlorul urmează să prezinte informaţii confidenţiale atunci cînd trebuie să:
informeze autorităţile publice de competenţă asupra aspectelor privind nerespectarea prevederilor legale;
protejeze/apere interesele profesiei pe care o deţine;
răspundă unei cereri sau investigaţii făcute de autorităţi competente împuternicite.
Documentele de lucru care includ informaţia dobîndită de către controlor în cadrul exercitării auditului reprezintă proprietatea Curţii de Conturi.
Informaţia din documente este confidenţială şi nu poate fi supusă divulgării de către controlor terţelor persoane. Acestea din urmă nu au dreptul să ceară controlorului documente sau copiile acestora, cu excepţia cazurilor prevăzute de legislaţia în vigoare.
Obiective şi responsabilităţi
În cadrul atribuţiilor sale de audit, controlorul trebuie să conştientizeze realizarea următoarelor obiective:
evaluarea contribuţiei sale în activitatea Curţii de Conturi la un astfel de nivel care ar asigura transformarea ei într-o instituţie supremă de audit;
aplicarea conformă a prevederilor legislaţiei în domeniu, a cerinţelor Standardelor de Audit Internaţionale şi Naţionale;
obţinerea unui impact real în rezultatul efectuării în mod profesionist a auditului.
De asemenea, în activitatea de audit, controlorul trebuie să:
efectueze misiunea de audit în cadrul competenţei legale a Curţii de Conturi;
să respecte standardele de audit, politicile şi procedurile auditului aprobate de Curte.
În cadrul auditului financiar, aplicarea corectă de către controlor a standardelor, politicilor şi procedurilor aprobate de Curtea de Conturi va asigura obţinerea integră a probelor privind tranzacţiile importante, concordarea acestora cu prevederile legale în vigoare, corectitudinea înregistrării lor, precum şi autenticitatea şi încrederea corespunzătoare.
În cadrul auditului performanţei controlorul va aplica procedurile, metodele şi tehnicile menite să conducă la obţinerea probelor de audit suficiente, relevante, adecvate şi imparţiale în vederea stabilirii măsurii în care un program sau o activitate a unei entităţi publice funcţionează eficient şi eficace, în condiţiile respectării principiului economicităţii.
Standardele de audit se aprobă de Curtea de Conturi şi se publică într-o broşură specială.
Prezentele standarde de audit sînt de uz intern, urmînd a fi completate, modificate în funcţie de cerinţele apărute după un an de aplicare în practică a acestora.
GLOSAR DE TERMENI
Destinatarul/utilizatorul raportului de audit – persoanele cărora le sînt adresate pentru utilizare rapoartele.
Evenimente ulterioare – acţiuni financiare desfăşurate după încheierea bilanţului şi semnarea conturilor din motivul apariţiei unor probleme semnificative în cadrul entităţii.
Formatul raportului de audit – sumarul elementelor care formează conţinutul unui raport de audit.
Opinia de audit – declaraţie scurtă a controlorului, clară şi explicită referitor la concluziile generale ale auditului situaţiilor financiare ale entităţii auditate.
Paragraf explicativ – supliment la raport, prin care se atenţionează conducerea entităţii asupra informaţiei ce influenţează sau poate influenţa rapoartele financiare şi care se include în anexele la raport.
Raport anual – document prezentat anual de entitate, care include rapoartele sale financiare, raportul controlorului Curţii de Conturi, al auditorilor independenţi, precum şi altă informaţie de ordin financiar sau nefinanciar (în corespundere cu cerinţele legislaţiei sau cu practica generală stabilită).
Raport de audit – exprimarea în scris de către controlor a opiniei sale asupra situaţiilor financiare auditate.
Raport financiar – raport generalizator care include bilanţul contabil al entităţii, raportul privind rezultatele financiare, fluxul capitalului propriu şi al mijloacelor băneşti, precum şi anexele şi nota explicativă la acesta.
Risc de audit – riscul exprimării de către controlorul Curţii de Conturi a opiniei de audit necorespunzătoare atunci cînd rapoartele financiare conţin denaturări semnificative.
Valorificarea raportului de audit - măsuri ce urmează a fi întreprinse în legătură cu situaţiile financiare auditate.
(Se abrogă prin HKK58 din 28.12.09, MO22-24/04.02.11 art.5)