cu privire la reţinerea impozitului pe venit la sursa de plată
Trimiteri: 148 legate · 109 nerezolvate · 3 fără țintăMonitorul Oficial: 3 trimiteri
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.
Nerezolvate (109)
- Titlului IX Trimitere recunoscută, fără legătură
- articolele 64 Trimitere recunoscută: actul citat nu a fost identificat
- 69 Trimitere recunoscută: actul citat nu a fost identificat
- Legea bugetului asigurărilor sociale de stat pe anul respectiv Trimitere recunoscută, fără legătură
- Legea bugetului asigurărilor sociale de stat pe anul respectiv Trimitere recunoscută, fără legătură
- lit. n) Trimitere recunoscută: actul citat nu a fost identificat
- art.18 Trimitere recunoscută: actul citat nu a fost identificat
- art.20 Trimitere recunoscută: actul citat nu a fost identificat
- art.34 Trimitere recunoscută: actul citat nu a fost identificat
- art.33 Trimitere recunoscută: actul citat nu a fost identificat
- alin.(2) Trimitere recunoscută, fără legătură
- art.33 Trimitere recunoscută: actul citat nu a fost identificat
- alin.(1) Trimitere recunoscută, fără legătură
- art.33 Trimitere recunoscută: actul citat nu a fost identificat
- alin.(1) Trimitere recunoscută, fără legătură
- art.35 Trimitere recunoscută: actul citat nu a fost identificat
- alin.(1) Trimitere recunoscută, fără legătură
- art.35 Trimitere recunoscută: actul citat nu a fost identificat
- alin.(1) Trimitere recunoscută, fără legătură
- art.33 Trimitere recunoscută: actul citat nu a fost identificat
- pct.6 Trimitere recunoscută: actul citat nu a fost identificat
- alin.(1) Trimitere recunoscută, fără legătură
- art.35 Trimitere recunoscută: actul citat nu a fost identificat
- alin.(1) Trimitere recunoscută, fără legătură
- art.33 Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr. 2 Trimitere recunoscută: actul citat nu a fost identificat
- art.15 lit.a) Trimitere recunoscută: actul citat nu a fost identificat
- pct. 3.4 Trimitere recunoscută: partea nu a fost găsită în acest act
- hotărîrii menţionate Trimitere recunoscută: actul citat nu a fost identificat
- pct.2 Trimitere recunoscută: partea nu a fost găsită în acest act
- pct.2 Trimitere recunoscută: partea nu a fost găsită în acest act
- alin.(2) Trimitere recunoscută: actul citat nu a fost identificat
- art.56 Trimitere recunoscută: actul citat nu a fost identificat
- alin.(2) Trimitere recunoscută: actul citat nu a fost identificat
- art.57 Trimitere recunoscută: actul citat nu a fost identificat
- art.80 alin.(1) Trimitere recunoscută: actul citat nu a fost identificat
- art.81 Trimitere recunoscută: actul citat nu a fost identificat
- art.91 alin.(1) Trimitere recunoscută: actul citat nu a fost identificat
- art. 89 Trimitere recunoscută: actul citat nu a fost identificat
- 91 Trimitere recunoscută: actul citat nu a fost identificat
- alin.(2) Trimitere recunoscută, fără legătură
- art.90 Trimitere recunoscută: actul citat nu a fost identificat
- articolului 24 Trimitere recunoscută: actul citat nu a fost identificat
- art.5 Trimitere recunoscută: actul citat nu a fost identificat
- art.81 Trimitere recunoscută: actul citat nu a fost identificat
- alin.(2) Trimitere recunoscută, fără legătură
- art.90 Trimitere recunoscută: actul citat nu a fost identificat
- articolul 51 Trimitere recunoscută: partea nu a fost găsită în acest act
- articolul 52 Trimitere recunoscută: partea nu a fost găsită în acest act
- alin.(1) lit.b) Trimitere recunoscută, fără legătură
- art.52 Trimitere recunoscută: actul citat nu a fost identificat
- articolului 24 Trimitere recunoscută: partea nu a fost găsită în acest act
- alineatul (5) Trimitere recunoscută: actul citat nu a fost identificat
- articolului 24 Trimitere recunoscută: partea nu a fost găsită în acest act
- alineatul (3) Trimitere recunoscută: actul citat nu a fost identificat
- articolului 49 Trimitere recunoscută: partea nu a fost găsită în acest act
- pct.2-5 Trimitere recunoscută: actul citat nu a fost identificat
- art.18 Trimitere recunoscută: actul citat nu a fost identificat
- art. 88 Trimitere recunoscută: actul citat nu a fost identificat
- 89 Trimitere recunoscută: actul citat nu a fost identificat
- 91 Trimitere recunoscută: actul citat nu a fost identificat
- art.20 Trimitere recunoscută: actul citat nu a fost identificat
- art.92 Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr.4 Trimitere recunoscută: partea nu a fost găsită în acest act
- anexa nr.5 Trimitere recunoscută: partea nu a fost găsită în acest act
- anexa nr.7 Trimitere recunoscută: partea nu a fost găsită în acest act
- art.89 Trimitere recunoscută: actul citat nu a fost identificat
- 90 Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr.8 Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr.9 Trimitere recunoscută: partea nu a fost găsită în acest act
- anexa nr.10 Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr.11 Trimitere recunoscută: partea nu a fost găsită în acest act
- anexa nr.13 Trimitere recunoscută: actul citat nu a fost identificat
- art.37 alin.(2) Trimitere recunoscută: actul citat nu a fost identificat
- art. 13 Trimitere recunoscută: partea nu a fost găsită în acest act
- titlul II Trimitere recunoscută: actul citat nu a fost identificat
- art.1 Trimitere recunoscută: partea nu a fost găsită în acest act
- alineatele (1) Trimitere recunoscută: actul citat nu a fost identificat
- (2) Trimitere recunoscută: actul citat nu a fost identificat
- art.92 Trimitere recunoscută: actul citat nu a fost identificat
- art.5 Trimitere recunoscută: actul citat nu a fost identificat
- art.6 Trimitere recunoscută: partea nu a fost găsită în acest act
- alin.(4)-(5) Trimitere recunoscută, fără legătură
- art.92 Trimitere recunoscută: actul citat nu a fost identificat
- art.6 Trimitere recunoscută: partea nu a fost găsită în acest act
- anexa nr.9 Trimitere recunoscută: actul citat nu a fost identificat
- art.3 Trimitere recunoscută: partea nu a fost găsită în acest act
- alin.(3) - (6) Trimitere recunoscută, fără legătură
- art.92 Trimitere recunoscută: actul citat nu a fost identificat
- art.6 Trimitere recunoscută: partea nu a fost găsită în acest act
- art.9 Trimitere recunoscută: partea nu a fost găsită în acest act
- art.10 Trimitere recunoscută: partea nu a fost găsită în acest act
- art.92 Trimitere recunoscută: actul citat nu a fost identificat
- art. 10 Trimitere recunoscută: partea nu a fost găsită în acest act
- alin.(4) - (6) Trimitere recunoscută, fără legătură
- art.92 Trimitere recunoscută: actul citat nu a fost identificat
- art.10 Trimitere recunoscută: partea nu a fost găsită în acest act
- art. 10 Trimitere recunoscută: partea nu a fost găsită în acest act
- art.10 Trimitere recunoscută: partea nu a fost găsită în acest act
- art. 11 Trimitere recunoscută: actul citat nu a fost identificat
- art. 11 Trimitere recunoscută: actul citat nu a fost identificat
- anexa nr.6 Trimitere recunoscută: actul citat nu a fost identificat
- Instrucţiunea Serviciului Fiscal de Stat nr. Trimitere recunoscută, fără legătură
- art.183 Trimitere recunoscută: partea nu a fost găsită în acest act
- pct.7.3 Trimitere recunoscută: partea nu a fost găsită în acest act
- alin.(11) Trimitere recunoscută, fără legătură
- art.24 Trimitere recunoscută: actul citat nu a fost identificat
- Legii pentru administrarea impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Trimitere recunoscută: actul citat nu a fost identificat
- pct.3.3 Trimitere recunoscută: partea nu a fost găsită în acest act
Fără țintă (3)
- art.31 Fără legătură: Legea nr. 625-XII din 02.07.1991 cu privire la protecţia muncii nu se află pe legis.md.
- 32 Fără legătură: Legea nr. 625-XII din 02.07.1991 cu privire la protecţia muncii nu se află pe legis.md.
- Legii cu privire la protecţia muncii nr.625-XII din 2 iulie 1991 Fără legătură: Legea nr. 625-XII din 02.07.1991 cu privire la protecţia muncii nu se află pe legis.md.
"Aprobat" Înregistrat"
Ministrul Finanţelor Ministrul Justiţiei
al Republicii Moldova al Republicii Moldova
Mihail Manoli_______ Ion Morei ________
Nr. 14 din 19 decembrie 2001 Nr. 245 din 25 decembrie 2001
Capitolul I.
DISPOZIŢII GENERALE
1. Instrucţiunea cu privire la reţinerea impozitului pe venit la sursa de plată (în continuare – Instrucţiune) este elaborată în baza Titlurilor I şi II ale Codului fiscal, aprobate prin Legea Republicii Moldova nr. 1163-XIII din 24 aprilie 1997 (în continuare – Cod), şi Legii Republicii Moldova nr. 1164-XIII din 24 aprilie 1997 “Cu privire la administrarea impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal” (în continuare – Lege), ţinând cont de modificările şi completările efectuate ulterior prin Legile Republicii Moldova nr.1570-XIII din 26 februarie 1998, nr.112-XIV din 29 iulie 1998, nr.701-XIV din 2 decembrie 1999, nr.704-XIV din 2 decembrie 1999, nr.1064-XIV din 16 iunie 2000, nr.1389-XIV din 30 noiembrie 2000, nr.1428-XIV din 28 decembrie 2000. Ea reglementează modul de calculare, reţinere şi achitare la buget a impozitului pe venit reţinut la sursa de plată..
2. În Instrucţiune se folosesc următoarele noţiuni:
Contribuabil se consideră persoana care, conform legislaţiei fiscale, este obligată să calculeze, să reţină sau să perceapă de la altă persoană şi să achite la buget impozitul pe venit (sau o parte din el).
Persoană fizică:
cetăţeanul Republicii Moldova, cetăţeanul străin, apatridul;
întreprinderea cu statut de persoană fizică – întreprinderea individuală, gospodăria ţărănească (de fermier).
Cetăţean - persoana fizică neangajată în activitatea de întreprinzător.
Persoană juridică:
orice întreprindere (inclusiv reprezentanţa permanentă a nerezidentului în Republica Moldova), instituţie, asociaţie şi alte organizaţii, cu excepţia subdiviziunilor structurale ale organizaţiilor nominalizate ce nu dispun de patrimoniu autonom, precum şi a întreprinderilor individuale şi a gospodăriilor ţărăneşti (de fermier);
nerezidentul care are prezenţă economică pe teritoriul Republicii Moldova.
Rezident al Republicii Moldova:
a) orice persoană fizică care corespunde uneia din cerinţele de mai jos:
are domiciliul permanent în Republica Moldova, inclusiv :
se află la tratament sau la odihnă, sau la învăţătură, sau în deplasare peste hotare;
este persoană cu funcţii de răspundere a Republicii Moldova, aflată în exerciţiul funcţiunii peste hotare;
se află în Republica Moldova cel puţin 183 de zile pe parcursul anului fiscal;
Pentru a confirma faptul că cetăţeanul este rezident al Republicii Moldova, el prezintă documentele indicate în pct.24 al prezentei Instrucţiuni;
b) orice persoană juridică sau întreprindere individuală, sau gospodărie ţărănească (de fermier), a cărei activitate este organizată sau gestionată în Republica Moldova ori al cărei loc de bază de desfăşurare a activităţii este Republica Moldova.
Nerezident al Republicii Moldova:
orice persoană fizică care nu corespunde cerinţelor stabilite pentru determinarea ei ca rezident ori, deşi corespunde acestor cerinţe, se află în Republica Moldova:
în calitate de persoană cu statut diplomatic sau consular ori în calitate de membru al familiei unei asemenea persoane;
în calitate de colaborator al unei organizaţii internaţionale, create în baza acordului interstatal la care Republica Moldova este parte, sau în calitate de membru al familiei unui asemenea colaborator;
la tratament sau la odihnă, sau la învăţătură, sau în deplasare, dacă această persoană fizică s-a aflat în Republica Moldova exclusiv în aceste scopuri;
exclusiv în scopul trecerii dintr-un stat străin în alt stat străin prin teritoriul Republicii Moldova (trecere tranzit);
orice persoană juridică sau întreprindere individuală, sau gospodărie ţărănească (de fermier), a cărei activitate (ori locul de bază de desfăşurare a activităţii) nu este organizată sau gestionată în Republica Moldova.
Agent economic – orice persoană ce desfăşoară activitate de întreprinzător.
Activitate de întreprinzător, afacere (business) - orice activitate conform legislaţiei, cu excepţia muncii efectuate în baza contractului (acordului de muncă), desfăşurată de către o persoană, avînd drept scop obţinerea venitului, sau, în urma desfăşurării căreia, indiferent de scopul activităţii, se obţine venit.
Codul fiscal-număr personal de identificare al contribuabilului, atribuit în modul stabilit de prezentul cod. Numărul de identificare de stat, atribuit în corespundere cu legislaţia privind înregistrarea întreprinderilor şi organizaţiilor, se consideră cod fiscal din ziua eliberării certificatului de înregistrare, care atestă identitatea numărului de identificare de stat şi a codului fiscal Patron - orice persoană juridică, întreprindere individuală, gospodărie ţărănească (de fermier), precum şi persoana fizică care foloseşte forţa de muncă salariată.
Patron - orice persoană juridică, întreprindere individuală, gospodărie ţărănească (de fermier), precum şi persoana fizică care foloseşte forţa de muncă salariată.
Lucrător salariat (în continuare “salariat” sau “angajat”) - orice cetăţean al Republicii Moldova, cetăţean străin sau apatrid, care este angajat de către patron pentru a îndeplini obligaţiuni de muncă pentru o remuneraţie stabilită (salariu), în baza unui contract, încheiat conform legislaţiei muncii.
Antreprenor independent – orice persoană fizică care este înregistrată ca subiect al activităţii de întreprinzător conform legislaţiei în vigoare, şi prestează servicii sau efectuează lucrări (în continuare – servicii) din numele propriu.
Antreprenorul independent se consideră lucrător salariat, dacă corespunde la două sau mai multe din următoarele cerinţe:
- este angajat să presteze servicii în baza contractului privind acordarea serviciilor încheiat între beneficiarul de servicii şi antreprenorul independent;
- este angajat pentru a îndeplini careva servicii prin ordinul emis de beneficiarul de servicii;
- este obligat să activeze, conform unui regim administrativ stabilit de beneficiarul de servicii pentru lucrătorii săi salariaţi;
- remunerarea pentru serviciile acordate nu i se efectuează pe contul de decontare (curent);
- prestează servicii specifice obligaţiunilor de muncă ale lucrătorilor salariaţi ai beneficiarului de servicii.
Scutire - suma care, la calcularea venitului impozabil, se scade din venitul brut al contribuabilului conform art. 33-35 ale Codului.
Facilitate, acordată de patron - valoarea bunurilor materiale şi nemateriale acordate de către patron salariaţilor săi, precum şi efectuarea în favoarea acestora a altor plăţi, ce nu ţin de îndeplinirea obligaţiunilor de serviciu a angajatului.
Anul fiscal coincide cu anul calendaristic.
3. Subiecţi ai impunerii la sursa de plată sînt:
cetăţenii Republicii Moldova, cetăţenii străini şi apatrizii;
- antreprenorii independenţi;
- agenţii economici (rezidenţi şi nerezidenţi).
4. Obiect al impunerii la sursa de plată este:
- pentru cetăţeni – venitul îndreptat spre achitare în folosul lor sub formă de salarii (inclusiv prime şi facilităţi), exceptînd scutirile la care au dreptul salariaţii, precum şi venitul îndreptat spre achitare sub formă de alte surse de venit impozabile, indicate în art.18 al Codului;
- pentru antreprenorii independenţi, definiţi ca lucrători salariaţi, - sumele îndreptate spre achitare de către patron în folosul acestora pentru prestarea serviciilor sau efectuarea lucrărilor, precum şi facilităţile acordate;
- pentru agenţii economici rezidenţi – sumele royalty şi plăţilor pentru serviciile indicate în alin. (2) al art.90 din Cod, achitate în folosul lor, costul cărora se deduce de plătitor conform art.24 al Codului;
- pentru persoanele nerezidente – sumele veniturilor indicate în art.71 al Codului, cu excepţia veniturilor obţinute pe urma dării în folosinţă a proprietăţii mobiliare şi imobiliare în Republica Moldova în baza contractului de leasing, precum şi venitului obţinut din vînzarea proprietăţii mobiliare.
Veniturile nerezidenţilor, care rezultă din activităţile desfăşurate de reprezentanţele permanente ale acestora în Republica Moldova, se impozitează în modul şi la cotele stabilite pentru veniturile obţinute de persoanele juridice rezidente.
5. În cazul achitării venitului sub formă nemonetară, el se evaluează la preţurile de piaţă conform Codului şi modului stabilit de Guvernul Republicii Moldova.
Preţul de piaţă, valoarea de piaţă - preţul mărfii, serviciului, format prin interacţiunea cererii şi ofertei pe piaţa comerţului cu ridicata a mărfurilor, serviciilor identice, iar în cazul lipsei mărfurilor, serviciilor identice – în urma tranzacţiilor încheiate între persoanele ce nu sânt coproprietari sau persoane interdependente pe piaţa respectivă a comerţului cu ridicata. Tranzacţiile între coproprietari sau persoanele interdependente pot fi luate în considerare numai cu condiţia că interdependenţa acestor persoane nu a influenţat rezultatul tranzacţiei.
Drept surse de informaţie despre preţurile de piaţă, la momentul încheierii tranzacţiei, servesc:
a) informaţia organelor de stat de statistică şi a organelor care reglementează formarea preţurilor; iar în cazul lipsei acesteia –
b) informaţia despre preţurile de piaţă publicată în presă sau adusă la cunoştinţa opiniei publice prin intermediul mijloacelor de informare în masă; iar în cazul lipsei acesteia –
c) informaţia oficială şi/sau dată publicităţii despre cotările bursiere (tranzacţiile care au avut loc) la bursa cea mai apropiată de sediul (domiciliul) vînzătorului (cumpărătorului), iar în cazul lipsei tranzacţiilor la bursa menţionată ori comercializării (procurării) la o altă bursă – informaţia despre cotările bursiere ce au avut loc la această altă bursă, precum şi informaţia despre cotările hîrtiilor de valoare de stat şi ale obligaţiilor de stat.
Contribuabilul are dreptul să prezinte organelor fiscale informaţia, din alte surse, despre preţurile de piaţă la momentul transmiterii mărfurilor, serviciilor, iar organele fiscale au dreptul să folosească informaţia prezentată dacă există motive de a o considera veridică.
6. Venitul achitat în valută străină se recalculează în valută naţională la cursul de schimb oficial al Băncii Naţionale a Moldovei (BNM) la data achitării lui.
7. Pentru încălcarea legislaţiei privind impozitul pe venit este prevăzută răspunderea conform Legii, precum şi răspunderea administrativă şi penală, conform legislaţiei în vigoare.
(se exclude, se modifică prin OMF67 din 15.07.05, MO119-122/09.09.05 art.398)
Capitolul II.
REŢINEREA IMPOZITULUI PE VENIT DIN SALARIU ŞI DIN ALTE PLĂŢI EFECTUATE DE CĂTRE PATRON ÎN FOLOSUL ANGAJATULUI
8. Patronul, care plăteşte angajatului salariu (inclusiv primele şi facilităţile acordate), este obligat să calculeze, ţinând cont de scutirile solicitate de angajat, să reţină din aceste plăţi şi să transfere la buget un impozit, conform modului stabilit în prezenta Instrucţiune.
9. Conform prezentului capitol al Instrucţiunii, impozitul pe venit urmează a fi reţinut din veniturile angajaţilor calculate şi îndreptate spre achitare sub orice formă: salarii; sporuri la salariu; prime (inclusiv cu ocazia jubileelor, sărbătorilor, etc.); recompense; indemnizaţii; onorarii; comisioane; retribuţii; ajutoare materiale şi alte achitări în folosul angajatului, cu excepţia surselor de venit neimpozabile stipulate în pct.10 al prezentei Instrucţiuni.
La aceste venituri, de asemenea, se raportă:
1) anuităţile, cu excepţia prestaţiilor de asigurări sociale şi a prestaţiilor (indemnizaţiilor) – pensii, compensaţii etc., primite în baza acordurilor (convenţiilor) interstatale, precum şi anuităţilor obţinute în baza contractelor de asigurare a pensiei suplimentare, încheiate pînă la 1 ianuarie 1998.
Anuităţile - plăti regulate ale sumelor de asigurare, ale pensiilor sau indemnizaţiilor (prestaţiilor). În sensul prezentei noţiuni plată regulată reprezintă veniturile, care sînt calculate şi urmează a fi achitate regulat (zilnic, săptămînal, lunar, trimestrial etc.).
Nu se consideră drept sursă de venit impozabilă anuităţile ce constituie prestaţiile de asigurări sociale primite din bugetul asigurărilor sociale de stat sau/şi prestaţii (indemnizaţii), pensii, compensaţii şi alte plăţi primite în baza acordurilor (convenţiilor) interstatale.
Conform alin.(2) al art.7 din Legea cu privire la sistemul public de asigurări sociale nr.489-XIV din 8 iulie 1999 prestaţiile de asigurări sociale pot fi acordate sub formă de pensii, indemnizaţii, ajutoare şi sub alte forme prevăzute de lege.
2) dotaţiile de stat, primele şi premiile care nu sânt specificate ca neimpozabile în legile prin care se stabilesc aceste plăţi;
3) indemnizaţiile pentru incapacitate temporară de muncă primite de la bugetul asigurărilor sociale de stat;
4) facilităţile acordate de patron;
În componenţa facilităţilor acordate angajatului de către patron se includ:
a) plăţile acordate angajatului de către patron pentru recuperarea cheltuielilor personale, precum şi plăţile în favoarea lucrătorului, efectuate altor persoane cu excepţia plăţilor în bugetul asigurărilor sociale de stat şi a primelor de asigurare obligatorie de stat.
Ca plăţi acordate angajatului de către patron pentru recuperarea cheltuielilor personale sînt considerate plăţile pentru achitarea din contul patronului a plăţii pentru învăţătură, tratamentul salariatului sau a unei rude a lui, întreţinerea copiilor salariatului într-o instituţie preşcolară (sau şcolară), compensarea cheltuielilor pentru procurarea sau întreţinerea de către lucrător a locuinţei, automobilului, altor bunuri etc. (vezi exemplul 1).
Exemplul 1. În anul 2001 întreprinderea a transferat Academiei de Studii Economice pentru studiile angajatului său în baza contractului 4 500 lei: în luna august 2 000 lei şi în luna octombrie - 2 500 lei. Astfel, aceste plăţi se includ de către patron în componenţa venitului brut al angajatului respectiv în lunile august şi octombrie a anului 2001.
În cazul cînd patronul efectuează plăţile menţionate în favoarea unei persoane, ce nu este angajat al lui, în baza unui contract civil sau altui acord (înţelegere), impozitul se reţine în modul prevăzut de pct.61 al prezentei Instrucţiuni.
b) suma anulată a datoriei salariatului faţă de patron. La aceste venituri se atribuie anularea sumelor nerambursate de salariat ale creditelor sau împrumuturilor rambursabile, a procentelor pentru credite şi împrumuturi, altor datorii ale lucrătorului sub formă materială sau bănească;
c) suma plătită suplimentar de patron la orice plată a salariatului pentru locuinţa acordată de către patron;
d) suma dobînzii, obţinută ca rezultat al depăşirii ratei de bază (majorată sau diminuată cu o marjă) stabilită de BNM în luna noiembrie a anului ce precede anul fiscal de gestiune la creditele pe termen scurt, mediu şi lung (rotunjite pînă la următorul procent întreg), faţă de rata dobînzii calculată pentru împrumuturile acordate de către patron salariatului, în funcţie de termenul lor de acordare(vezi exemplul 2).
Venitul de la acordarea creditului sau împrumutului se calculează conform următoarei formule:
Rb - Rp
F = S x N x ---------- : 100%,
365 zile
unde F - suma facilităţii, acordate de către patron;
S - suma împrumutului;
N - numărul de zile în lună pe parcursul cărora lucrătorul s-a folosit de împrumut;
Rb - rata dobînzii stabilită de BNM la creditele pe termen scurt, mediu şi lung (rotunjite pînă la următorul procent întreg) în luna noiembrie a anului calendaristic precedent anului fiscal de gestiune;
Rp - rata dobînzii calculată pentru împrumutul acordat de către patron.
Exemplul 2. La cererea lucrătorului, la 20 februarie 2001 patronul i-a acordat un împrumut fără dobîndă în sumă de 5 000 lei, pe un termen de 12 luni. Rata dobînzii la creditele pe termen mediu şi scurt stabilită de BNM în luna noiembrie a anului 2000, constituie 27,5 % (rotunjită pînă la următorul procent întreg – 28 %).
Pe data de 28 martie 2001 lucrătorul a rambursat parţial în contul împrumutului suma de 500 lei.
În acest caz suma facilităţii acordate de patron lucrătorului, care se include în componenţa venitului lui brut, se calculează în modul următor:
- pentru luna februarie (20.02.-28.02.) – 9 zile :
(5 000 x 9 zile) x (28% - 0%) / 365 zile / 100% = 34,52 lei ;
- pe perioada 1-27 martie – 27 zile :
(5 000 x 27 zile) x (28% - 0%) / 365 zile / 100% = 103,56 lei ;
- pe perioada 28-31 martie – 4 zile :
(4 500 x 4 zile) x (28% - 0%) / 365 zile / 100% = 13,81 lei.
În total pentru luna martie suma facilităţii constituie 117,37 lei (103,56+13,81).
În scopul aprecierii impozitului pe venit sumele de 34,52 lei şi 117,37 lei se includ în venitul brut al lucrătorului respectiv în lunile februarie şi martie a anului 2001.
În lunile ulterioare suma facilităţii se calculează în mod analogic ţinînd cont de sumele rambursate în contul stingerii împrumutului;
e) cheltuielile patronului pentru darea proprietăţii în folosinţă salariatului în scopuri personale:
- în cazul în care bunurile sînt proprietate a patronului, cheltuielile acestuia, determinate în procente din baza valorică, pentru fiecare bun dat în folosinţă, în funcţie de categoria de proprietate prevăzută la alin.(6) al art.26 din Cod: I categorie - 0,0082%, II - 0,0137%, III - 0,0274%, IV - 0,0548% şi categoria V - 0,0822%, pentru fiecare zi de folosinţă (vezi exemplul 3);
Exemplul 3. În baza cererii lucrătorului patronul pune la dispoziţia lui pe o perioadă de 12 zile, autoturismul propriu, valoarea căruia la începutul anului fiscal este de 23 500 lei. Autoturismul dat este raportat la categoria IV de proprietate. Suma facilităţii, care se include în venitul salariatului, constituie 154,54 lei [(23 500 x 12 zile x 0,0548%) / 100%];
- în cazul în care bunurile nu sînt proprietate a patronului - cheltuielile acestuia pentru obţinerea dreptului de folosinţă asupra bunurilor, pentru fiecare zi de folosinţă (vezi exemplul 4).
Exemplul 4. În baza cererii angajatului patronul pune la dispoziţia angajatului pe o perioadă de 7 zile un autoturism, arendat de la un alt agent economic. Suma anuală a plăţii pentru arendă constituie 18 000 lei. În cazul dat suma facilităţii, care se include în venitul brut al angajatului constituie 345,2 lei (18 000 : 365 zile x 7 zile).
În cazul dacă patronul dă în folosinţă angajaţilor săi proprietatea contra plată, care este mai mică decît suma cheltuielilor patronului de la dare în folosinţă a acesteia, atunci diferenţa dintre suma plăţii şi suma cheltuielilor de asemenea se consideră facilitate acordată de patron;
f) cheltuielile patronului pentru achitarea primelor de asigurare benevolă a lucrătorului;
g) sumele altor cheltuieli ale patronului, ce constituie venituri directe sau indirecte ale lucrătorului.
La astfel de venituri se raportă sumele achitate din contul patronului pentru biletele de călătorie, care se utilizează de angajat în scopuri personale, hrană, abonamente la ziare, reviste şi cărţi, transportul pînă şi de la locul de muncă, compensaţia costului examenului medical (cu excepţia cazurilor cînd examenul medical conform legislaţiei este obligatoriu pentru genul de activitate a întreprinderii), tratamentului în staţionar, procurarea medicamentelor, biletelor de tratament balneo-sanatorial şi de asanare, inclusiv şi la bazele de odihnă, care se află la bilanţul patronului.
În componenţa acestor venituri nu se includ mijloacele şi materialele repartizate salariaţilor conform Titlului IX "Protecţia muncii" din Codul muncii aprobat prin Legea nr.154-XV din 28 martie 2003, care se eliberează gratuit salariaţilor după normele stabilite şi care ţin nemijlocit de înfăptuirea măsurilor de protecţie a muncii
h) vărsămintele în fondurile de pensii, cu excepţia celor efectuate în fondurile de pensii calificate, prevăzute la articolele 64 şi 69 ale Codului.
10. Nu constituie surse de venit impozabile şi nu se includ în venitul brut al angajatului următoarele tipuri de venit:
1) sumele şi despăgubirile de asigurare (cu excepţia anuităţilor) în baza contractelor de asigurare;
2) despăgubirile primite pentru repararea daunelor în caz de vătămare a sănătăţii, inclusiv consecinţele căreia au dus la invaliditate.
Această categorie de venituri, spre exemplu, include plăţile achitate de către patron conform art.31 şi 32 al Legii cu privire la protecţia muncii nr.625-XII din 2 iulie 1991 angajaţilor săi în cazul accidentului de muncă sau îmbolnăvirii profesionale;
3) compensarea cheltuielilor angajaţilor legate de îndeplinirea obligaţiunilor de serviciu, în limitele şi modul stabilite de Guvernul Republicii Moldova, iar pentru aparatul Preşedintelui Republicii Moldova, Parlamentul Republicii Moldova şi aparatului acestuia – în limitele şi în modul stabilite de Preşedintele Republicii Moldova şi, respectiv de Parlamentul Republicii Moldova;
4) pensiile alimentare şi indemnizaţiile pentru copii (inclusiv cele stabilite în Legea bugetului asigurărilor sociale de stat pe anul respectiv);
5) indemnizaţiile de concediere stabilite conform legislaţiei (indemnizaţiile de concediere achitate în baza art.41 şi art.453 al Codului muncii, precum şi indemnizaţia de concediere ce se achită în conformitate cu alin.(4) al art.25 din Legea serviciului public nr.443-XIII din 4 mai 1995 funcţionarilor publici la concedierea acestora);
6) compensaţiile nominative achitate de către patron patronului păturilor insuficient asigurate, social vulnerabile ale populaţiei (inclusiv compensaţiile nominative stabilite prin Legea bugetului asigurărilor sociale de stat pe anul respectiv, acordate unor categorii de populaţie din contul bugetului de stat), precum şi prestaţiile de asigurări sociale, care nu sânt achitate sub formă de anuităţi, cu excepţia indemnizaţiilor prevăzute la lit. n) al art.18 din Cod;
averea primită ca donaţie;
8) ajutorul material obţinut de persoanele fizice din fondurile de rezervă ale Guvernului, ale autorităţilor administraţiei publice locale, din mijloacele Fondului republican şi fondurilor locale de susţinere socială a populaţiei, precum şi din mijloacele sindicatelor, în conformitate cu regulamentele care prevăd acordarea unui astfel de ajutor, dacă plăţile respective se achită prin intermediul patronului;
9) alte surse de venituri stipulate în art.20 din Cod ca neimpozabile, dacă acestea sînt achitate prin intermediul sau de către patron.
11. Scutirile la impozitul pe venit, reţinut din salariu (inclusiv prime şi facilităţi), se acordă la locul de muncă de bază lucrătorilor rezidenţi ai Republicii Moldova.
Locul de muncă de bază se consideră întreprinderea (inclusiv întreprinderea individuală şi gospodăria ţărănească (de fermier)), instituţia, organizaţia la care, conform legislaţiei în vigoare, se ţine evidenţa carnetului de muncă al lucrătorului.
12. Fiecare lucrător are dreptul la una din scutirile personale – prevăzute la alin. (1) şi (2) art.33 din Codul fiscal.
1) Suma scutirii personale pentru lucrătorii, care nu corespund uneia din condiţiile expuse în subpunctul 2) al prezentului punct, constituie indicatorul expus la alin.(1) art.33 al Codului fiscal anual sau cuantumul acestui indicator împărţit la 12 lunar
2) Suma scutirii personale constituie indicatorul expus la alin.(2) art.33 al Codului fiscal anual sau cuantumul acestui indicator împărţit la 12 lunar
13. Lucrătorul aflat în relaţii de căsătorie are dreptul la o scutire suplimentară anuală în mărimea indicatorului expus de art.34 al Codului (scutirea pentru soţ (soţie)), cu condiţia că soţul (soţia) este rezident al Republicii Moldova şi nu beneficiază de scutire personală conform art.33 al Codului.
În cazul în care soţul (soţia) beneficiază de scutirea personală majoră în mărimea indicatorului stabilit de alin.(2) art.33 al Codului, scutirea se transmite soţului (soţiei) în limita scutirii personale în mărimea indicatorului stabilit la alin.(1) art.33 al Codului
14. Lucrătorul are dreptul la o scutire anuală în suma indicatorului expus de alin.(1) art.35 al Codului pentru fiecare persoană întreţinută (scutirea pentru persoanele întreţinute), cu excepţia invalizilor din copilărie pentru care scutirea anuală constituie indicatorului expus de alin.(1) art.35 al Codului (scutirea pentru persoanele întreţinute-invalizi din copilărie). În cazurile cînd un întreţinut are mai mulţi întreţinători, scutirea pentru persoanele întreţinute se acordă tuturor întreţinătorilor.
În scopul acordării scutirii menţionate, persoană întreţinută se consideră persoana care corespunde tuturor cerinţelor ce urmează:
- este un ascendent sau descendent al lucrătorului sau al soţiei (soţului) lui (părinţii sau copiii, inclusiv înfietorii şi înfiaţii);
- locuieşte împreună cu lucrătorul sau nu locuieşte cu acesta, dar îşi face studiile la secţia cu frecvenţă a unei instituţii de învăţămînt mai mult de 5 luni pe parcursul anului fiscal;
- este întreţinută de lucrător;
are un venit anual ce nu depăşeşte suma reglementată de indicatorul expus la alin.(1) art.33 al Codului
Confirmarea faptului că persoana întreţinută locuieşte împreună cu lucrătorul poate servi extrasul (copia) din cartea de imobil sau certificatul eliberat de autoritatea administraţiei publice locale (primăria, pretura) sau întreprinderea de exploatare a locuinţei.
15. În scopul determinării mărimii şi categoriei scutirii, care urmează a fi acordată lucrătorului, ultimul nu mai tîrziu de data, stabilită pentru începerea lucrului în calitate de angajat, trebuie să prezinte patronului o Cerere privind acordarea scutirilor la impozitul pe venit reţinut din salariu (în continuare – Cererea), la care are dreptul, anexând la ea documentele ce certifică acest drept. Modelul unei astfel de Cereri este aprobat de Inspectoratul fiscal Principal de Stat.
16. Lucrătorul care nu-şi schimbă locul de muncă nu este obligat să prezinte anual patronului Cererea şi copiile (extrasele) din documentele corespunzătoare, cu excepţia cazurilor cînd angajatul obţine dreptul la scutiri suplimentare (inclusiv scutirile nefolosite în anul precedent) sau pierde dreptul la careva scutiri. Copiile (extrasele) documentelor lucrătorului prezentate anterior se compară de către patron până la începutul fiecărui an fiscal cu originalele, cu scopul de a verifica dacă nu au intervenit careva schimbări în acestea.
Fără a depune Cererea, anual angajatul trebuie să prezente documentele ce sunt cu un termen de valabilitate limitat, spre exemplu: certificatul de confirmare pentru persoanele care îşi fac studiile la instituţiile de învăţământ, confirmarea soţiei (soţului) privind transmiterea scutirii de 2 520 lei anual etc.
17. În cazurile, cînd lucrătorul n-a prezentat Cererea sau n-a indicat corect în Cererea prezentată careva scutiri la care pretinde, n-a anexat la Cerere documentele justificative, precum şi în cazurile cînd îşi retrage Cererea, el se consideră lucrător ce nu pretinde la scutiri, iar patronul calculează şi reţine impozitul din veniturile îndreptate spre achitare fără acordarea scutirilor.
În astfel de cazuri, patronul este obligat să verifice, în baza buletinului de identitate, paşaportului sau adeverinţei de naştere a lucrătorului, şi să înregistreze numele, prenumele, codul fiscal, adresa domiciliului permanent a lucrătorului.
18. Dacă pe parcursul anului fiscal se schimbă suma scutirilor la care are dreptul lucrătorul sau intervin careva modificări în datele generale privind angajatul (modificarea numeleui, codului fiscal, domiciliului permanent etc.), acesta este obligat să prezinte patronului, în termen de 10 zile de la data cînd a avut loc schimbarea, o nouă Cerere semnată de el, anexând la ea documentele justificative corespunzătoare.
Noua Cerere se prezintă pe parcursul anului fiscal în cazurile cînd lucrătorul:
- obţine dreptul la scutiri sau a decis să beneficieze de scutirile la care are dreptul, însă de care nu a beneficiat pînă la prezentarea Cererii noi;
- pierde dreptul (sau renunţă benevol) la scutirea pentru soţ (soţie) sau scutirile pentru persoanele întreţinute;
- obţine (sau pierde) dreptul la scutirea personală majoră de 10 000 lei;
schimbă numele său şi/sau codul lui fiscal;
schimbă domiciliul său permanent.
Noua Cerere depusă de lucrător trebuie să conţină informaţia referitoare numai la scutirile, la care s-a păstrat dreptul, şi informaţia referitoare la scutirile suplimentare la care a obţinut dreptul.
19. Dacă lucrătorul pierde integral dreptul la scutiri, din motivul că a pierdut statutul de rezident, el este obligat să prezinte patronului, în termen de 10 zile de la data cînd au avut loc aceste schimbări, o cerere în formă liberă privind retragerea Cererii depuse anterior. Această cerere se depune şi în cazurile, cînd lucrătorul renunţă benevol la toate scutirile.
20. Prezentarea conştientă de către lucrător în Cerere şi în documentele care confirmă dreptul la scutiri a unor informaţii false sau care induc în eroare atrage după sine aplicarea amenzii şi răspunderea penală în conformitate cu legislaţia.
21. În toate cazurile scutirile se acordă sau se anulează din luna următoare, după luna în care este depusă (retrasă) Cererea (vezi exemplul 6).
22. Lucrătorului care nu şi-a folosit în anul fiscal precedent scutirile la care a avut dreptul, din cauza neachitării de către patron a salariului, aceste scutiri se acordă la data achitării restanţelor la salariu.
Suma scutirilor nefolosite pe parcursul anului fiscal se trec în contul scutirilor pentru următorul an fiscal în următorul mod:
- dacă suma scutirilor nefolosite este mai mare decât suma salariului calculat şi neachitat - în limita, ce nu depăşeşte mărimea salariului neachitat;
- dacă suma scutirilor nefolosite este mai mică decât suma salariului calculat şi neachitat – în limita sumei totale a scutirilor nefolosite.
Trecerea scutirilor nefolosite dintr-un an în altul se efectuează numai în baza Cererii lucrătorului (vezi pct.6 din Cerere a anexei nr.1 la prezenta Instrucţiune).
În cazul dacă suma totală a scutirilor folosite pe parcursul anului fiscal gestionar la locul de muncă de bază şi celor trecute, în baza cererii angajatului, în contul anului fiscal următor celui de gestiune este mai mică decît suma scutirilor la care contribuabilul (salariatul) are dreptul conform legislaţiei, atunci el poate beneficia de restul sumei scutirii în baza Declaraţiei persoanei fizice cu privire la impozitul pe venit depuse pentru anul respectiv, dacă obţine alte venituri decît cele primite la locul de muncă de bază.
Modul de transmitere a sumei scutirilor nefolosite dintr-un an fiscal în altul este indicat în pct.36 al prezentei Instrucţiuni.
Modul de justificare a scutirilor
23. Copiile documentelor sau extrasele din documentele originale, anexate la Cerere trebuie să fie autentificate obligatoriu de către patron sau organul notarial.
24. Scutirea personală prevăzută la alin.(1) art.33 al Codului fiscal se acordă numai cu condiţia că lucrătorul este rezident al Republicii Moldova şi a anexat la Cerere:
- extrasul sau copia buletinului de identitate sau paşaportului, care confirmă faptul că el are domiciliul permanent în Republica Moldova (se verifică de către patron viza de domiciliu a lucrătorului), sau
- certificatul (ele) eliberat(e) de autoritatea (ăţile) administraţiei publice locale ale Republicii Moldova, de organele Ministerului Afacerilor Interne al Republicii Moldova, împuternicite cu funcţii de evidenţă a populaţiei şi de agenţii economici rezidenţi ai Republicii Moldova, care confirmă faptul, că lucrătorul s-a aflat pe teritoriul Republicii Moldova cel puţin 183 zile pe parcursul anului fiscal, pentru care se acordă scutirea.
25. Pentru a-şi confirma dreptul la scutirea personală majoră, lucrătorul anexează la Cerere:
- documentele indicate în pct.24 al prezentei Instrucţiuni, care confirmă că angajatul este rezident al Republicii Moldova;
- copia (sau extrasul) din unul din documentele indicate în tabelul nr.1:
Tabelul nr.1 Lista documentelor, în baza cărora se acordă scutirea personală majoră
| Categoriile cetăţenilor care au dreptul la scutirea personală majoră de 10 000 lei pe an | Documentele care servesc drept temei pentru acordarea scutirii | Organele care eliberează documentele respective |
| 1. S-a îmbolnăvit şi a suferit de boala actinică provocată de consecinţele avariei de la C.A.E. Cernobîl | Legitimaţia participantului la lichidarea consecinţelor avariei de la C.A.E. Cernobîl şi certificatul Consiliului de Expertiză Medicală a Vitalităţii (CEMV) | Ministerele, departamentele, direcţiile (secţiile) militar-administrative, de către care au fost trimise aceste persoane pentru lichidarea avariei de la C.A.E. Cernobîl, şi CEMV |
| 2. Invalid şi s-a stabilit că invaliditatea sa este în legătură cauzală cu avaria de la C.A.E. Cernobîl | Legitimaţia de pensionar cu indicarea cauzei invalidităţii | Direcţiile teritoriale de asistenţă socială şi protecţia familiei, alte organe împuternicite |
| 3. Părintele sau soţia (soţul) unui participant căzut în acţiunile de luptă pentru apărarea integrităţii teritoriale şi independenţei Republicii Moldova, cît şi în acţiunile de luptă din Republica Afghanistan | Legitimaţia care confirmă dreptul la înlesniri | Direcţiile (secţiile) militar-administrative |
| 4. Părintele sau soţia (soţul) unui participant dat dispărut în acţiunile de luptă pentru apărarea integrităţii teritoriale şi independenţei Republicii Moldova, cît şi în acţiunile de luptă din Republica Afghanistan | Legitimaţia care confirmă dreptul la înlesniri | Direcţiile (secţiile) militar-administrative |
| 5. Invalid ca urmare a participării la acţiunile de luptă pentru apărarea integrităţii teritoriale şi independenţei Republicii Moldova, precum şi în acţiunile de luptă din Republica Afghanistan | Legitimaţia de pensionar cu indicarea cauzei invalidităţii | Direcţiile teritoriale de asistenţă socială şi protecţia familiei |
| 6. Invalid de război | Legitimaţia de pensionar cu indicarea cauzei invalidităţii | Direcţiile teritoriale de asistenţă socială şi protecţia familiei |
| 7. Invalid din copilărie | Legitimaţia de pensionar cu indicarea gradului invalidităţii | Direcţiile teritoriale de asistenţă socială şi protecţia familiei, sau alte organe de stat abilitate cu dreptul de a elibera legitimaţia respectivă |
| 8. Invalid de gradul I sau II | Legitimaţia de pensionar cu indicarea gradului invalidităţii | Direcţiile teritoriale de asistenţă socială şi protecţia familiei |
| 9. Pensionar – victimă a represiunilor politice, ulterior reabilitată | Legitimaţia de pensionar şi certificatul de reabilitare | Primăriile municipiilor, oraşelor, comunelor, satelor, precum şi alte organe împuternicite |
26. Pentru a beneficia de scutirea pentru soţ (soţie), lucrătorul urmează să anexeze la Cerere:
- copia certificatului de căsătorie, care confirmă că lucrătorul se află în relaţii de căsătorie, şi confirmarea soţiei (soţului) că ea (el) nu cere scutirea personală (scutirea personală majoră) în anul fiscal pentru care este cerută scutirea pentru soţ (soţie) (confirmarea se scrie în mod liber);
- documentele, indicate în pct.24 al prezentei Instrucţiuni, care confirmă, că soţul (soţia) este rezident al Republicii Moldova.
27. Pentru a beneficia de scutirile pentru persoanele întreţinute, lucrătorul urmează să anexeze la cerere următoarele documente:
1) în cazul, dacă persoana întreţinută este un descendent (inclusiv şi înfiat) al lucrătorului:
- copia sau extrasul din adeverinţa de naştere sau certificatul de înfiere a persoanei întreţinute, care confirmă că ea este un descendent (înfiat) al lucrătorului;
- copia sau extrasul din buletinul de identitate sau paşaportul persoanei întreţinute sau certificatul autorităţii administraţiei publice locale ale Republicii Moldova, care confirmă că ea locuieşte împreună cu lucrătorul;
2) în cazul, dacă persoana întreţinută este un descendent (inclusiv şi înfiat) al soţiei (soţului) lucrătorului:
- copia sau extrasul din certificatul de căsătorie al lucrătorului, care confirmă că lucrătorul se află în relaţii de căsătorie cu persoana care este ascendent (înfietor) al persoanei întreţinute;
- copia sau extrasul din adeverinţa de naştere sau certificatul de înfiere a persoanei întreţinute, care confirmă că ea este un descendent (înfiat) al soţiei (soţului) lucrătorului;
- copia sau extrasul din buletinul de identitate sau paşaportul persoanei întreţinute sau certificatul autorităţii administraţiei publice locale ale Republicii Moldova, care confirmă că ea locuieşte împreună cu lucrătorul;
3) în cazul, dacă persoana întreţinută este un ascendent (inclusiv şi înfietor) al lucrătorului:
- copia sau extrasul din adeverinţa de naştere sau certificatul de înfiere a lucrătorului, care confirmă că persoana întreţinută este un ascendent (înfietor) al lucrătorului;
- copia sau extrasul din buletinul de identitate sau paşaportul persoanei întreţinute sau certificatul autorităţii administraţiei publice locale ale Republicii Moldova, care confirmă că ea locuieşte împreună cu lucrătorul;
4) în cazul, dacă persoana întreţinută este un ascendent (inclusiv şi înfietor) al soţiei (soţului) lucrătorului:
- copia sau extrasul din certificatul de căsătorie al lucrătorului, care confirmă că lucrătorul se află în relaţii de căsătorie cu persoana care este descendent (înfiat) al persoanei întreţinute;
- copia sau extrasul din adeverinţa de naştere sau certificatul de înfiere a soţiei (soţului) lucrătorului, care confirmă că persoana întreţinută este un ascendent (înfietor) al soţiei (soţului) lucrătorului;
- copia sau extrasul din buletinul de identitate sau paşaportul persoanei întreţinute sau certificatul autorităţii administraţiei publice locale ale Republicii Moldova, care confirmă că ea locuieşte împreună cu lucrătorul.
Pentru a beneficia de scutirea pentru persoanele întreţinute-invalizi din copilărie în mărimea indicatorului prevăzut la alin.(1) art.35 al Codului lucrătorul urmează să anexeze la Cerere, suplimentar la documentele menţionate în prezentul punct, copia (sau extrasul) din legitimaţia respectivă, eliberată de către Direcţiile teritoriale de asistenţă socială şi protecţia familiei.
În cazurile, cînd persoana întreţinută nu locuieşte împreună cu lucrătorul, dar îşi face studiile la secţia cu frecvenţă a unei instituţii de învăţămînt, lucrătorul urmează să anexeze la Cerere în locul documentului, ce confirmă că persoana întreţinută locuieşte împreună cu el, certificatul eliberat de instituţia de învăţămînt care confirmă că persoana întreţinută îşi face studiile la secţia cu frecvenţă a unei instituţii de învăţămînt mai mult de 5 luni pe parcursul anului fiscal şi are un venit ce nu depăşeşte suma reglementată de indicatorul expus la alin.(1) art.33 al Codului pe aceeaşi perioadă (modelul certificatului se prezintă în anexa nr. 2 la Instrucţiune).
Modul de apreciere a scutirilor
28. Fiecărui lucrător, care a depus Cererea privind acordarea scutirilor, i se atribuie categoria corespunzătoare scutirilor solicitate (vezi tabelul nr.2).
Tabelul nr.2 Modul de determinare a categoriei scutirilor acordate
| Tipul scutirii | Codul scutirii | Suma scutirii (lei) |
| Anuală | lunară |
| Scutirea personală | P | 2 520 | 210 |
| Scutirea personală majoră | M | 10 000 | 833,33 |
| Scutirea pentru soţ (soţie) | S | 2 520 | 210 |
| Scutirea pentru persoanele întreţinute, cu excepţia invalizilor din copilărie | N* | N x 120 | N x 10 |
| Scutirea pentru persoanele întreţinute-invalizii din copilărie | H** | 2 520 | 210 |
*N - numărul de persoane întreţinute, cu excepţia persoanelor întreţinute – invalizi din copilărie;
**H – codul persoanei întreţinute – invalid din copilărie (la aprecierea categoriei scutirilor litera H se indică de atîtea ori cîte persoane – invalizi din copilărie se află la întreţinerea angajatului).
Categoria scutirii se obţine prin îmbinarea tuturor codurilor scutirilor acordate lucrătorului (vezi exemplul 5).
Exemplul 5. Lucrătorul a depus Cererea privind acordarea scutirii personale(2 520 lei anual), pentru soţ (soţie) (2 520 lei anual), pentru 2 persoane întreţinute (cîte 120 lei anual pentru fiecare) şi pentru o persoană întreţinută-invalid din copilărie (2 520 lei anual). Suma scutirii anuale totale în acest caz este de 7 800 lei (2 520 + 2 520 + 2 x 120 + 2 520) şi corespunde categoriei PS2H. Respectiv, literele categoriei vor indica scutirea personală, scutirea pentru soţ (soţie), scutirea pentru persoana întreţinută-invalid din copilărie, iar cifra “2” - numărul de persoane întreţinute, cu excepţia persoanei întreţinute – invalid din copilărie.
Modul de calculare şi reţinere a impozitului
29. Impozitul pe venit la sursa de plată se calculează şi se reţine la momentul îndreptării venitului spre plată din venitul impozabil, apreciat ca diferenţa dintre venitul obţinut de lucrător sub formă de salarii (inclusiv prime, facilităţi etc.) şi suma scutirilor acordate.
30. Cotele impozitului pe venit reţinut la sursa de plată din salariu (inclusiv prime, facilităţi etc.) constituie indicatorii expuşi la art.15 lit.a) al Codului. Mecanismul de aplicare a acestor cote este cel de repartizare a venitului anual (în funcţie de limita grilelor reglementate de acest articol) la 12.
Lucrătorul are dreptul să ceară ca patronul să reţină din plăţile achitate în folosul lui impozitul la cota maximă. Această cerinţă trebuie să fie confirmată prin cererea angajatului, perfectată pe numele patronului în formă arbitrară, în care urmează a fi indicată perioada, pe parcursul căreia se solicită reţinerea impozitului pe venit la cota maximă (din data angajării la serviciu, în cazul în care lucrătorul este angajat pe parcursul anului, în care se efectuează reţinerea corespunzătoare, de la începutul anului fiscal, din data prezentării cererii, sau din altă dată, indicată în cerere). În cazul dacă o astfel de cerere se depune de către angajat pe parcursul anului fiscal, însă în ea se solicită reţinerea impozitului pe venit la cota maximă şi pentru perioada de pînă la data depunerii cererii, patronul efectuează recalculul corespunzător al impozitului pe venit pentru toată perioada indicată
31. Aprecierea salariului (inclusiv primelor, facilităţi etc.), venitului impozabil şi calcularea impozitului pe venit ce urmează a fi reţinut la sursa de plată, se efectuează prin metoda calculului cumulativ de la începutul anului fiscal sau în cazurile cînd lucrătorul s-a angajat pe parcursul anului fiscal curent - de la data angajării.
Aprecierea scutirilor, acordate lucrătorului, se efectuează prin metoda calculului cumulativ din luna următoare după luna în care a fost depusă Cererea privind acordarea scutirilor.
32. Numărul de luni în anul fiscal, pe parcursul cărora lucrătorul se consideră angajat, în scopul impozitării, se determină:
- în cazurile cînd lucrătorul este angajat din anul fiscal precedent - începînd cu luna ianuarie;
- în cazurile cînd lucrătorul s-a angajat pe parcursul anului fiscal - începînd cu luna următoare după luna în care el s-a angajat.
Luna pe parcursul căreia lucrătorul se eliberează, se ia în considerare la determinarea numărului de luni în anul fiscal pe parcursul cărora lucrătorul este angajat (vezi exemplul 12).
33. În scopul determinării venitului impozabil, sumei scutirilor şi numărului de luni de la începutul perioadei de cînd lucrătorul se consideră angajat, precum şi calculării impozitului pe venit ce urmează a fi reţinut la sursă din plăţile salariale (inclusiv prime, facilităţi etc.) patronul deschide pentru fiecare lucrător angajat al său Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul gestionar, precum şi a impozitului pe venit reţinut din aceste plăţi (în continuare – Fişa personală).
Modelul Fişei personale este aprobat de Inspectoratul Fiscal Principal de Stat.
Fişa personală se completează de către patron anual de la începutul fiecărui an fiscal sau, în caz dacă lucrătorul s-a angajat la serviciu pe parcursul anului fiscal, - de la data angajării (vezi exemplul 6).
În Fişa personală venitul impozabil şi suma impozitului calculat din el pe parcursul anului fiscal gestionar se reflectă în coloniţele 8.6 şi 8.7. numai în lei, fără bani, iar ultima înscriere în aceste coloniţe se efectuează în lei şi bani.
Exemplul 6. Lucrătorul se consideră angajat pe parcursul întregului an fiscal. Până la începutul anului fiscal 2001 lucrătorul a depus Cererea privind acordarea scutirii personale. Pe data de 24 februarie angajatul a depus o nouă Cerere, în care a cerut scutirea personală şi scutirea pentru soţ (soţie), iar pe data de 25 noiembrie 2001 el a depus Cererea, în care a cerut scutirea personală, scutirea pentru soţ (soţie) şi scutirea pentru o persoană întreţinută.
Pe parcursul anului fiscal 2001 angajatul a obţinut următoarele venituri:
| Data achitării venitului | Tipul venitului | Suma (lei) |
| 10.01. | Salariu | 430 |
| 10.02. | Avans | 200 |
| 05.03. | Ajutor material | 500 |
| 12.04. | Concediale | 2 520 |
| 15.05. | Salariu | 450 |
| 16.06. | Salariu | 500 |
| 17.07. | Achitarea din contul patronului a plăţii pentru deservirea comunală a apartamentului angajatului | 870 |
| 22.08. | Avans | 245 |
| 19.09. | Salariu | 330 |
| 22.10. | Salariu | 600 |
| 17.11. | Ajutor material | 450 |
| 18.12. | Salariu | 850 |
Cum se determină în acest caz impozitul pe venit reţinut la sursa de plată din plăţile salariale (inclusiv prime, facilităţi etc.), este indicat mai jos, în extrasul din Fişa personală a acestui angajat.
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi (în lei)
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 28.12.2000 | 24.02.2001 | 25.11.2001 | | | |
| Suma scutirii | 2 520 | 5 040 | 5 160 | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
Lunile anului
fiscal | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | | 210 | 210 | 210 | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 430 |
| 6. Suma totală a scutirilor pentru anul curent | 4 630 |
| 8. Informaţia privind venitul îndreptat spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/ restituirii (+/-) |
| Curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 10.01. | 430 | 430 | 1 | 210 | 220 | 22 | 22 |
| 10.02. | 200 | 630 | 2 | 420 | 210 | 21 | -1 |
| 05.03. | 500 | 1 130 | 3 | 840 | 290 | 29 | 8 |
| 12.04. | 2 520 | 3 650 | 4 | 1 260 | 2 390 | 239 | 210 |
| 15.05. | 450 | 4 100 | 5 | 1 680 | 2 420 | 242 | 3 |
| 16.06. | 500 | 4 600 | 6 | 2 100 | 2 500 | 250 | 8 |
| 17.07. | 870 | 5 470 | 7 | 2 520 | 2 950 | 295 | 45 |
| 22.08. | 245 | 5 715 | 8 | 2 940 | 2 775 | 277 | -18 |
| 19.09. | 330 | 6 045 | 9 | 3 360 | 2 685 | 268 | -9 |
| 22.10. | 600 | 6 645 | 10 | 3 780 | 2 865 | 286 | 18 |
| 17.11. | 450 | 7 095 | 11 | 4 200 | 2 895 | 289 | 3 |
| 18.12. | 850 | 7 945 | 12 | 4 630 | 3 315 | 331,5 | 42,5 |
| | | | | | | | | | | | | | | | | | | | | | | |
34. În cazul cînd pe parcursul lunii sau în aceeaşi zi patronul achită angajatului cîteva tipuri de plăţi salariale, inclusiv şi plăţi în avans, în Fişa personală fiecare plată se indică separat cu acordarea scutirii care revine lunii date, respectînd metoda calculului cumulativ (vezi exemplul 7).
Exemplul 7. Patronul în luna februarie a 2001 a achitat angajatului plata salarială în avans în sumă de 265 lei, iar în luna martie a aceluiaşi an - salariu în sumă de 465 lei şi o primă în sumă de 845 lei. Cererea privind acordarea scutirii a fost prezentată în decembrie 2000. Suma scutirilor solicitate pentru anul 2001 a constituit 2 520 lei.
Pe parcursul perioadei ianuarie-martie a anului 2001 angajatul a obţinut următoarele venituri:
| Data achitării venitului | Tipul venitului | Suma (lei) |
| 15.01 | Salariu | 540 |
| 13.02 | Avans | 265 |
| 07.03 | Salariu | 465 |
| 07.03 | Primă | 845 |
În Fişa personală patronul efectuează următoarele înscrieri:
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi (în lei)
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii
(+/-) |
| Curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 15.01 | 540 | 540 | 1 | 210 | 330 | 33 | 33 |
| 13.02 | 265 | 805 | 2 | 420 | 385 | 38 | 5 |
| 07.03 | 465 | 1 270 | 3 | 630 | 640 | 64 | 26 |
| 07.03 | 845 | 2 115 | 3 | 630 | 1 485 | 148 | 84 |
| ş.a.m.d. | | | | | | | |
35. Acordarea scutirilor şi calcularea impozitului pe venit se efectuează de către patron lunar prin metoda calculului cumulativ, indiferent de faptul dacă a fost sau nu achitat venit în luna gestionară.
În cazul dacă pe parcursul anului fiscal impozitul pe venit a fost reţinut în plus, supraplata se restituie angajatului, sau cu acordul acestuia se trece în contul micşorării sumei impozitului destinat reţinerii în perioadele ulterioare (vezi exemplul 8).
Exemplul 8. Patronul în anul 2001 ultima dată a achitat angajatului plăţi salariale în luna septembrie în mărime de 600 lei. Suma totală a venitului, achitat angajatului pentru anul respectiv a constituit 6 720 lei. Lucrătorul se consideră angajat pe parcursul întregului an fiscal (2001); scutirea solicitată de acesta pentru acest an constituie 2 520 lei.
Pe parcursul perioadei date angajatul a obţinut următoarele venituri:
| Data achitării venitului | Tipul venitului | Suma (lei) |
| 15.01 | Salariu | 650 |
| 21.02 | Ajutor material | 850 |
| 16.04 | Salariu | 650 |
| 07.05 | Avans | 350 |
| 25.06 | Concediale | 1 640 |
| 29.06 | Ajutor material | 1 300 |
| 18.08 | Salariu | 680 |
| 20.09 | Salariu | 600 |
Cum în acest caz se determină şi se reflectă în Fişa personală impozitul pe venit, reţinut din plăţile efectuate în folosul acestui angajat, este indicat mai jos, în extrasul din Fişa personală a acestuia.
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 28.12.2000 | | | | | |
| Suma scutirii | 2 520 | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
Lunile anului
fiscal | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | | 210 | 210 | 210 | 210 | 210 | 210 | 210 | 210 | 210 | 210 | 210 | 210 | 210 |
| 6. Suma totală a scutirilor pentru anul curent | 2 520 |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 15.01 | 650 | 650 | 1 | 210 | 440 | 44 | 44 |
| 21.02 | 850 | 1 500 | 2 | 420 | 1 080 | 108 | 64 |
| .03 | 0 | 1 500 | 3 | 630 | 870 | 87 | -21 |
| 16.04 | 650 | 2 150 | 4 | 840 | 1 310 | 131 | 44 |
| 07.05 | 350 | 2 500 | 5 | 1 050 | 1 450 | 145 | 14 |
| 25.06 | 1 640 | 4 140 | 6 | 1 260 | 2 880 | 288 | 143 |
| 29.06 | 1 300 | 5 440 | 6 | 1 260 | 4 180 | 418 | 130 |
| .07 | 0 | 5 440 | 7 | 1 470 | 3 970 | 397 | -21 |
| 18.08 | 680 | 6 120 | 8 | 1 680 | 4 440 | 444 | 47 |
| 20.09 | 600 | 6 720 | 9 | 1 890 | 4 830 | 483 | 39 |
| .10 | 0 | 6 720 | 10 | 2 100 | 4 620 | 462 | -21 |
| .11 | 0 | 6 720 | 11 | 2 310 | 4 410 | 441 | -21 |
| .12 | 0 | 6 720 | 12 | 2 520 | 4 200 | 420 | -21 |
| | | | | | | | | | | | | | | | | | | | | | | | | | | | |
Sumele impozitului reţinute în plus (respectiv în luna martie 21 lei, iulie –21 lei, octombrie – 21 lei, noiembrie – 21 lei şi decembrie –21 lei) se restituie lunar de către patron sau, cu acordul angajatului, se trece în contul micşorării sumei impozitului, ce urmează a fi reţinut în perioadele ulterioare.
36. Scutirile la care are dreptul angajatul într-un an fiscal, dar care n-au fost acordate acestuia în urma neachitării de către patron a salariului, se acordă angajatului de către patron în prima lună a anului fiscal următor celui de gestiune, la data achitării restanţei la plăţile salariale cu respectarea prevederilor pct.22 al prezentei Instrucţiuni (vezi exemplele 9 -11).
Exemplul 9. Angajatului pe parcursul anului 2001 i-a fost calculat salariul în sumă de 4 880 lei, din care spre achitare au fost îndreptaţi 3 460 lei. Deoarece scutirea solicitată de angajat, care corespunde categoriei PS1, constituie 5 160 lei, acesta la locul de muncă de bază venit impozabil nu are (3 460 – 5 160), şi respectiv impozitul pe venit nu i se calculează.
Prin urmare, restanţa la plata salariului pentru anul 2001 constituie 1 420 lei (4 880 – 3 460), iar suma scutirilor nefolosite –1 700 lei (5 160 –3 460).
Deoarece suma scutirilor nefolosite în anul 2001 (1 700 lei) este mai mare decît suma plăţilor salariale neachitate (1 420 lei), patronul la finele anului 2001 trece, în baza Cererii angajatului, scutirile menţionate în contul scutirilor anului 2002 doar în sumă de 1 420 lei.
Modul de reflectare a datelor din exemplul 9 se prezintă mai jos, în extrasul din Fişa personală a acestui angajat.
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi (în lei)
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 28.12.00 | | | | | |
| Suma scutirii | 5 160 | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
Lunile anului
fiscal | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | - | 430 | 430 | 430 | 430 | 430 | 430 | 430 | 430 | 430 | 430 | 430 | 430 | 430 |
| 6. Suma totală a scutirilor pentru anul curent | 5 160 |
| 7. Informaţia privind scutirile nefolosite în anul curent |
| 7.1. Suma totală a scutirilor nefolosite în anul curent | 1 700 |
| 7.2. Suma restanţei la plăţile salariale pentru anul curent | 1 420 |
| 7.3. Suma scutirilor nefolosite în anul curent şi trecute în contul scutirilor anului viitor | 1 420 |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| Curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 10.01. | 350 | 350 | 1 | 430 | 0 | - | - |
| 12.02. | 200 | 550 | 2 | 860 | 0 | - | - |
| 13.04. | 500 | 1 050 | 4 | 1 720 | 0 | - | - |
| 07.06. | 750 | 1 800 | 6 | 2 580 | 0 | - | - |
| 10.07. | 200 | 2 000 | 7 | 3 010 | 0 | - | - |
| 12.08. | 520 | 2 520 | 8 | 3 440 | 0 | - | - |
| 10.09. | 680 | 3 200 | 9 | 3 870 | 0 | - | - |
| 09.11. | 120 | 3 320 | 11 | 4 730 | 0 | - | - |
| 10.12. | 140 | 3 460 | 12 | 5 160 | 0 | - | - |
| | | | | | | | | | | | | | | | | | | | | | | | | | | |
Admitem, că în primele două luni ale anului 2002 patronul a achitat angajatului restanţa la plăţile salariale:
| Data achitării venitului | Tipul venitului | Suma (lei) |
| 15 ianuarie | restanţa la salariu pe anul 2001 | 670 |
| 23 februarie | Restanţa la prima pe trimestrul III al anului 2001 | 750 |
| 23 februarie | Salariul calculat pentru luna ianuarie 2002 | 320 |
| 10 aprilie | Salariul calculat pentru luna februarie 2002 | 320 |
În Fişa personală a angajatului pentru anul 2002 patronul va efectua următoarele înscrieri (vezi extrasul din Fişa personală, prezentată mai jos).
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2002, precum şi a impozitului pe venit reţinut din aceste plăţi (în lei)
| 3. Informaţia privind scutirile nefolosite în anul precedent şi trecute în contul anului curent |
| 3.1. Suma totală a scutirilor nefolosite în anul precedent | 1 700 |
| 3.2. Suma restanţei la plăţile salariale pentru anul precedent | 1 420 |
| 3.3. Suma scutirilor nefolosite în anul precedent şi trecute în anul curent | 1 420 |
3.4. Suma scutirilor neacordate pe perioadele fiscale precedente ca rezultat al concedierii
nelegitime a angajatului şi restabilirii acestuia în baza hotărîrii instanţei de judecată | |
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 27.12.2000 | | | | | |
| Suma scutirii | 5 160 | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
Lunile anului
fiscal | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | 1 420 | 430 | 1 850 | 430 | 430 | 430 | | | | | | | | |
| 6. Suma totală a scutirilor pentru anul curent | |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţilor efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| Curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 15.01 | 670 | 670 | 1 | 1 850 | 0 | - | - |
| 23.02 | 750 | 1 420 | 2 | 2 280 | 0 | - | - |
| 23.02 | 320 | 1 740 | 2 | 2 280 | 0 | - | - |
| .03 | - | 1 740 | 3 | 2 710 | 0 | - | - |
| 10.04 | 320 | 2 060 | 4 | 3 140 | 0 | - | - |
| ş.a.m.d. | | | | | | | |
| | | | | | | | | | | | | | | | | | | | | | | | | | | |
Exemplul 10. Pe parcursul anului 2001 angajatului i-au fost calculate plăţi salariale în sumă de 5 560 lei, dintre care i-au fost achitate 4 280 lei. Astfel, restanţa la finele anului constituie 1 280 lei (5 560 lei – 4 280 lei). Conform Cererii angajatului pentru anul 2001 acestuia i-au fost acordate scutiri în sumă de 5 040 lei ( categoria PS). Respectiv, angajatul pe parcursul anului 2001 nu şi-a folosit scutirea în mărime de 760 lei (5 040 lei – 4 280 lei). Luînd în consideraţie faptul, că suma scutirii este mai mică decît suma restanţei la plăţile salariale, patronul va trece în contul scutirilor anului 2002 suma totală a scutirilor nefolosite în anul 2001 - 760 lei.
Exemplul 11. Angajatului pe parcursul anului 2001 la locul de muncă de bază i-au fost calculate plăţi salariale în sumă de 4 800 lei, dintre care i-au fost achitate 2 600 lei. Astfel, restanţa la plăţile salariale pentru anul 2001 constituie 2 200 lei. Conform Cererii depuse patronului pentru acordarea scutirilor, în acest an el a beneficiat de scutirea majoră în mărime de 10 000 lei. Deoarece lui i s-au achitat doar 2 600 lei, suma scutirii nefolosite constituie 7 400 lei (10 000 lei – 2 600 lei). Însă în contul scutirilor pentru anul viitor, conform Cererii angajatului, i se trec doar 2 200 lei, adică suma limitată de mărimea salariului neachitat.
Concomitent cu venitul, obţinut la locul de muncă de bază, persoana dată în anul 2001 a obţinut la un alt loc de muncă prin cumul - 9 800 lei. Suma impozitului pe venit reţinut la sursa de plată a constituit 980 lei (9 800 lei x10% : 100%).
Deoarece suma scutirilor real folosită la locul de muncă de bază în mărime de 4 800 lei (2 600 lei + 2 200 lei, unde 2 600 lei – scutirea folosită pentru anul 2001; 2 200 lei – scutirea, trecută în contul anului 2002) este mai mică decît suma scutirii la care avea el dreptul în anul 2001 (10 000 lei), diferenţa în mărime de 5 200 lei (10 000 – 4 800) poate fi folosită de către angajat la prezentarea Declaraţiei persoanei fizice cu privire la impozitul pe venit pentru anul 2001. Astfel, în declaraţie scutirea, de care angajatul beneficiază în anul 2001, va fi indicată în mărime de 7 800 lei (10 000 - -2 200).
37. La efectuarea plăţilor angajatului, după eliberarea lui din serviciu, pe parcursul anului fiscal în care acesta a fost eliberat, indiferent de perioada de calculare a acestora (până sau după eliberare), suma impozitului pe venit se calculează prin metoda calculului cumulativ, ţinînd cont de numărul de luni, pe parcursul cărora acesta s-a considerat angajat şi de suma totală a scutirilor, care urmau a fi acordate până la eliberare (vezi exemplul 12).
Exemplul 12. Angajatul, care se consideră salariat din 01.01.2001, s-a eliberat din serviciu la 22 iulie 2001. Până la începutul anului angajatul a prezentat patronului Cererea privind acordarea lui scutirii personale în mărime de 2 520 lei. Pentru anul 2001 angajatului i-au fost calculate plăţi salariale în sumă de 4 070 lei, dintre care până la data eliberării lui i-au fost achitate 1 570 lei. Restul i-au fost achitate după eliberare - în luna octombrie, noiembrie şi decembrie a anului 2001. În afară de aceasta angajatului la 18 august (după eliberare) i-a mai fost calculată prima în mărime de 650 lei, care a fost achitată în luna decembrie 2001.
În anul 2001 angajatului i-au fost achitate următoarele venituri:
| Data achitării venitului | Tipul venitului | Suma (lei) |
| 15.01. | Salariu | 395 |
| 22.02. | Salariu | 400 |
| 07.03. | Primă | 575 |
| 12.05. | Avans | 200 |
| 26.10. | restanţele salariale | 500 |
| 30.10. | restanţele salariale | 750 |
| 16.11. | restanţele salariale | 550 |
| 30.12. | restanţele salariale | 700 |
| 30.12. | prima calculată la 18.08 | 650 |
Cum în acest caz se determină şi se reflectă în Fişa personală impozitul pe venit din plăţile salariale este indicat mai jos, în extrasul din Fişa personală a angajatului.
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi
| 2. Date generale privind angajatul |
| 2.1. Numele şi prenumele | Marcel Lupu |
| 2.2. Codul fiscal | 2200000879213 |
| 2.3. Domiciliul permanent | mun.Chişiău, str.Florilor, 45 ap.133 |
| 2.4. Codul fiscal al soţului (soţiei) | - |
| 2.5. Data angajării la serviciu | 01.01.2001 |
| 2.6. Data concedierii din serviciu | 22.07.2001 |
| 2.7. Data restabilirii la serviciu | |
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 29.12.2000 | | | | | |
| Suma scutirii | 2 520 | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
Lunile anului
fiscal | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | | 210 | 210 | 210 | 210 | 210 | 210 | 210 | 210 | - | - | - | - | - |
| 6. Suma totală a scutirilor pentru anul curent | 1 470 |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
Restituirii (+/-) |
| Curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 15.01. | 395 | 395 | 1 | 210 | 185 | 18 | 18 |
| 22.02. | 400 | 795 | 2 | 420 | 375 | 37 | 19 |
| 07.03. | 575 | 1 370 | 3 | 630 | 740 | 74 | 37 |
| .04. | 0 | 1 370 | 4 | 840 | 530 | 53 | -21 |
| 12.05. | 200 | 1 570 | 5 | 1 050 | 520 | 52 | -1 |
| .06. | 0 | 1 570 | 6 | 1 260 | 310 | 31 | -21 |
| .07. | 0 | 1 570 | 7 | 1 470 | 100 | 10 | -21 |
| 26.10. | 500 | 2 070 | 7 | 1 470 | 600 | 60 | 50 |
| 30.10. | 750 | 2 820 | 7 | 1 470 | 1 350 | 135 | 75 |
| 16.11. | 550 | 3 370 | 7 | 1 470 | 1 900 | 190 | 55 |
| 30.12. | 700 | 4 070 | 7 | 1 470 | 2 600 | 260 | 70 |
| 30.12. | 650 | 4 720 | 7 | 1 470 | 3 250 | 325 | 65 |
| | | | | | | | | | | | | | | | | | | | | | | | | | | |
38. În cazul eliberării angajatului din serviciu şi achitării restanţei la plăţile salariale în anul fiscal următor celui în care el a fost eliberat din serviciu, impozitul pe venit se calculează şi se reţine ţinînd cont de suma scutirilor nefolosite (dacă acestea există) pe parcursul perioadei în care el se considera angajat. Scutirile nefolosite se trec în anul următor numai în baza Cererii depuse de angajat şi conform modului expus în pct.22 şi 36 ale prezentei Instrucţiuni. Impozitul pe venit se calculează reieşind din cotele de impozitare stabilite pentru venitul impozabil anual (fără repartizare la numărul de luni). În scopul determinării venitului impozabil şi respectiv impozitului pe venit ce urmează a fi reţinut la sursa de plată din plăţile salariale patronul trebuie să deschidă la începutul anului, următor celui în care angajatul s-a eliberat din serviciu, pentru acesta Fişa personală (vezi exemplul 13).
Exemplul 13. Angajatul s-a eliberat din serviciu la 15 noiembrie 2001. Restanţa la plăţile salariale în sumă de 7 450 lei a fost achitată de către patron la 15.01.2002 în sumă de 3 000 lei şi la 21.02.2002 – 4 450 lei. Suma scutirilor nefolosite în anul precedent constituie 1 680 lei.
În Fişa personală a angajatului pe anul 2002 patronul trebuie să efectueze următoarele înscrieri ( vezi extrasul din Fişa personală a acestui lucrător pentru anul 2002):
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate în folosul angajatului pe anul 2002, precum şi a impozitului pe venit reţinut din aceste plăţi
| 2. Date generale privind angajatul |
| 2.1. Numele şi prenumele | Ion Vieru |
| 2.2. Codul fiscal | 0961262580127 |
| 2.3. Domiciliul permanent | mun.Bălţi, Independenţei, 95 ap.14 |
| 2.4. Codul fiscal al soţului (soţiei) | - |
| 2.5. Data angajării la serviciu | - |
| 2.6. Data concedierii din serviciu | 15.11.2001 |
| 2.7. Data restabilirii la serviciu | |
| 3. Informaţia privind scutirile nefolosite în anul precedent şi trecute în contul anului curent |
| 3.1. Suma totală a scutirilor nefolosite în anul precedent | 1 680 |
| 3.2. Suma restanţei la plăţile salariale pentru anul precedent | 7 450 |
| 3.3. Suma scutirilor nefolosite în anul precedent şi trecute în anul curent | 1 680 |
3.4. Suma scutirilor neacordate pe perioadele fiscale precedente ca rezultat al concedierii
nelegitime a angajatului şi restabilirii acestuia în baza hotărîrii instanţei de judecată | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
Lunile anului
fiscal | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | 1 680 | | 1 680 | | | | | | | | | | | |
| 6. Suma totală a scutirilor pentru anul curent | 1 680 |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| Curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 15.01 | 3 000 | 3 000 | 12 | 1 680 | 1 320 | 132 | 132 |
| 21.02 | 4 450 | 7 450 | 12 | 1 680 | 5 770 | 577 | 445 |
| | | | | | | | | | | | | | | | | | | | | | |
39. La efectuarea achitărilor în rezultatul eliberării nelegitime a angajatului din serviciu şi restabilirii lui ulterioare la serviciu conform hotărîrii instanţei de judecată, prin care patronul este obligat să achite angajatului plăţile salariale pentru perioada unei astfel de concedieri, lucrătorul este în drept să beneficieze de scutirile solicitate până la concediere, fără prezentarea cererii(lor) respective, cu condiţia că pe parcursul perioadei date el n-a beneficiat de scutiri la un alt loc de muncă sau în baza Declaraţiei persoanei fizice cu privire la impozitul pe venit.
În cazul cînd angajatul intenţionează să-şi modifice (anuleze) categoria scutirilor pe perioada dată, atunci el trebuie să prezinte o nouă cerere pentru acel an fiscal (sau perioadă fiscală) în care au parvenit careva modificări.
Responsabilitatea pentru prezentarea intenţionată a informaţiei neautentice privind scutirile se asumă angajatului.
Suma totală a scutirilor care n-au fost acordate pe parcursul perioadei în care angajatul se considera concediat nelegitim urmează a fi indicată de către patron în pct. 3.4. din Fişa personală pe anul fiscal în care angajatului i se achită plăţile salariale (vezi exemplul 14).
Exemplul 14. Prin ordinul administraţiei din 03.07.2000 angajatul a fost eliberat din serviciu, iar la 02.04.2001, în baza hotărîrii instanţei de judecată, a fost restabilit în funcţia deţinută. Conform hotărîrii menţionate, întreprinderea i-a calculat pentru perioada de la 03.07.2000 până la 02.04.2001 salariu în sumă de 7 800 lei, dintre care pentru perioada 03.07.2000-31.12.2000 – 5 400 lei şi pentru perioada 01.01.2001-2.04.2001 –2 400 lei. Conform cererii depuse de angajat la 29.12.99 scutirea corespunde categoriei PS2. Să admitem, că scutirea nefolosită în anul 2000 în urma concedierii nelegitime a acestui angajat constituie 2 200 lei.
Patronul pe parcursul anului 2001 a efectuat următoarele plăţi:
| Data achitării venitului | Tipul venitului | Suma (lei) |
| 15.05. | Salariu calculat pentru lunile iulie-decembrie 2000 | 5 400 |
| 05.06. | Salariu calculat pentru lunile ianuarie-martie 2001 | 2 400 |
| 07.07. | Salariul pentru lunile aprilie-iunie 2001 | 1 800 |
| 12.08. | Salariul pentru luna iulie 2001 | 850 |
| ş.a.m.d. | |
În fişa personală a angajatului patronul va efectua următoarele înscrieri (vezi mai jos extrasul din Fişa personală a acestui lucrător).
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi
| 2. Date generale privind angajatul |
| 2.1. Numele şi prenumele | Sergiu Arman |
| 2.2. Codul fiscal | 2200000456891 |
| 2.3. Domiciliul permanent | mun.Chişinău, str. Uzinilor, 17 |
| 2.4. Codul fiscal al soţului (soţiei) | 0965634621793 |
| 2.5. Data angajării la serviciu | |
| 2.6. Data concedierii din serviciu | 03.07.2000 |
| 2.7. Data restabilirii la serviciu | 02.04.2001 |
| 3. Informaţia privind scutirile nefolosite în anul precedent şi trecute în contul anului curent |
| 3.1. Suma totală a scutirilor nefolosite în anul precedent | |
| 3.2. Suma restanţei la plăţile salariale pentru anul precedent | |
| 3.3. Suma scutirilor nefolosite în anul precedent şi trecute în anul curent | |
3.4. Suma scutirilor neacordate pe perioadele fiscale precedente ca rezultat al concedierii
nelegitime a angajatului şi restabilirii acestuia în baza hotărîrii instanţei de judecată | 2 200 |
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării cererii privind acordarea scutirilor | 29.12.99 | | | | | |
| Suma scutirii | 5 280 | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
Lunile anului
fiscal | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | 2 200 | 440 | 2 640 | 440 | 440 | 440 | 440 | 440 | 440 | 440 | | | | |
| 6. Suma totală a scutirilor pentru anul curent | |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| Curentă | Totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 15.05. | 5 400 | 5 400 | 5 | 4 400 | 1 000 | 100 | 100 |
| 05.06. | 2 400 | 7 800 | 6 | 4 840 | 2 960 | 296 | 196 |
| 07.07. | 1 800 | 9 600 | 7 | 5 280 | 4 320 | 432 | 136 |
| 12.08. | 850 | 10 450 | 8 | 5 720 | 4 730 | 473 | 41 |
| ş.a.m.d. | | | | | | | |
| | | | | | | | | | | | | | | | | | | | | | | | | | |
40. Dacă la reorganizarea întreprinderii (instituţiei, organizaţiei etc.) toate drepturile patrimoniale şi obligaţiile acesteia trec la o altă întreprindere (instituţie, organizaţie etc.), atunci Cererile angajaţilor privind acordarea scutirilor şi Fişele personale se transmit ultimei, care la rîndul său va indica în rîndurile 1.3. şi 1.4. din Fişa personală denumirea sa şi codul fiscal, adică denumirea şi codul fiscal al întreprinderii (instituţiei, organizaţiei etc.), care în urma reorganizării a preluat datoriile şi obligaţiile de la întreprinderea (instituţia, organizaţia etc.) anterioară. Înscrierile în Fişele personale transmise se efectuează de către noul patron în mod consecutiv şi ţinînd cont de înscrierile, efectuate de către patronul precedent (vezi exemplul 15).
Exemplul 15. Întreprinderea “Omega”SA (c.f.5421345) la 5 iulie 2001 în rezultatul reorganizării a fost fuzionată la “Alfa” SRL (c.f.6587541). Cererea privind acordarea scutirii personale şi scutirii pentru soţ (soţie) în sumă de 5 040 lei a fost depusă de către angajat la “Omega” SA în luna decembrie a anului 2000. Pentru perioada de activitate până la reorganizare, patronul “Omega” SA i-a calculat angajatului plăţi salariale în sumă de 4 235 lei, dintre care i-a achitat 2 465 lei. În urma reorganizării datoria faţă de acest angajat la plăţile salariale în sumă de 1 770 lei de la “Omega”SA a trecut la “Alfa”SRL. În luna septembrie 2001 angajatul a depus o nouă Cerere, prin care a cerut scutirile: personală, pentru soţ (soţie) şi pentru o persoană întreţinută (categoria PS1).
Pe perioada de la 01.01.2001 până la 05.07.2001 ale anului 2001 “Omega”SA a achitat angajatului menţionat următoarele venituri:
| Data achitării venitului | Tipul venitului | Suma (lei) |
| 13.01. | Salariu | 465 |
| 19.02. | Salariu | 425 |
| 07.03. | Primă | 300 |
| 12.05. | Avans | 200 |
| 06.06. | Concediale | 825 |
| 01.07. | Ajutor material | 250 |
Întreprinderea “Alfa”SRL a stins acestui angajat suma datoriei la plăţile salariale, trecute de la SA “Omega”, şi a achitat salariu calculat după reorganizare:
| Data achitării venitului | Tipul venitului | Suma (lei) |
| 08.09. | Datoria creată de “Omega”SA | 900 |
| 10.10. | Datoria creată de “Omega”SA | 870 |
| 10.10. | Salariu | 650 |
| 15.11. | Salariu | 680 |
| 30.12. | Primă | 1 500 |
Respectiv în Fişa personală a angajatului urmează a fi efectuate astfel de înscrieri (vezi mai jos extrasul din Fişa personală a acestui angajat).
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi
| 1. Date generale privind patronul |
| Denumirea | “Omega”SA |
| Codul fiscal | 5421345 |
| Denumirea patronului reorganizat | “Alfa” SRL |
| Codul fiscal al patronului reorganizat | 6587541 |
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 29.12.2000 | 16.09.2001 | | | | |
| Suma scutirii | 5 040 | 5 160 | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
Lunile anului
fiscal | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 430 | 430 | 430 |
| 6. Suma totală a scutirilor pentru anul curent | 5 070 |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 13.01 | 465 | 465 | 1 | 420 | 45 | 4 | 4 |
| 19.02 | 425 | 890 | 2 | 840 | 50 | 5 | 1 |
| 07.03 | 300 | 1 190 | 3 | 1 260 | 0 | - | -5 |
| .04 | - | 1 190 | 4 | 1 680 | 0 | - | - |
| 12.05 | 200 | 1 390 | 5 | 2 100 | 0 | - | - |
| 06.06 | 825 | 2 215 | 6 | 2 520 | 0 | - | - |
| 01.07 | 250 | 2 465 | 7 | 2 940 | 0 | - | - |
| .08 | - | 2 465 | 8 | 3 360 | 0 | - | - |
| 08.09 | 900 | 3 365 | 9 | 3 780 | 0 | - | - |
| 10.10 | 870 | 4 235 | 10 | 4 210 | 25 | 2 | 2 |
| 10.10 | 650 | 4 885 | 10 | 4 210 | 675 | 67 | 65 |
| 15.11 | 680 | 5 565 | 11 | 4 640 | 925 | 92 | 25 |
| 30.12 | 1500 | 7 065 | 12 | 5 070 | 1 995 | 199,5 | 107,5 |
| | | | | | | | | | | | | | | | | | | | | | | | | | |
41. La achitarea angajatului a plăţilor calculate pentru perioada concediului pentru graviditate şi naştere (concediu de maternitate), reţinerea impozitului pe venit se efectuează cu acordarea scutirilor solicitate
- pentru 12 luni, dacă persoana se consideră angajat de la începutul anului fiscal;
- pentru numărul de luni, pe perioada cărora lucrătorul se considera angajat, începînd cu luna următoare după luna în care ea s-a angajat şi a depus Cererea privind acordarea scutirilor şi până la sfîrşitul anului fiscal, dacă persoana s-a angajat pe parcursul anului fiscal (vezi exemplul 16).
În cazul cînd persoana dată se întoarce la serviciu în anul fiscal în care au fost achitate plăţile pentru concediul de maternitate, impozitul pe venit din plăţile achitate ulterior se reţine reieşind din suma totală a scutirilor acordate la achitarea plăţilor pentru concediul de maternitate.
În cazul în care persoana, care se află în concediu de maternitate, îşi retrage Cererea privind acordarea scutirilor până la sfârşitul anului fiscal, patronul trebuie să efectueze recalculul impozitului pe venit reţinut, acordînd persoanei date numai suma scutirii la care ea are dreptul de facto.
Exemplul 16. Lucrătorul s-a angajat la serviciu pe data de 10 ianuarie 2001 şi a plecat în concediu de maternitate pe data de 23 iulie a aceluiaşi an. În Cererea sa privind acordarea scutirilor, depusă la 10 ianuarie 2001, el a solicitat scutirea personală şi scutirea pentru 1 persoană întreţinută, care corespunde categoriei scutirilor P1, în sumă totală de 2 640 lei pe an (2 520 + 120), sau lunar 220 lei, care se acordă începînd cu luna februarie.
În anul 2001 acestui lucrător i-au fost achitate următoarele venituri:
| Data achitării venitului | Tipul venitului | Suma (lei) |
| 05.02. | Salariul pentru luna ianuarie | 600 |
| 06.03. | Salariul pentru luna februarie | 700 |
| 06.03. | Primă cu ocazia sărbătorii de 8 martie | 200 |
| 10.04. | Salariul pentru luna martie | 700 |
| 15.04. | Primă pentru I trimestru | 1 200 |
| 07.05. | Salariul pentru luna aprilie | 700 |
| 03.06. | Ajutorul material | 100 |
| 08.06. | Salariul pentru luna mai | 750 |
| 02.07. | Salariul pentru luna iunie | 680 |
| 10.07. | Primă pentru al II trimestru | 1 600 |
| 24.07. | Salariul pentru luna iulie | 650 |
| 24.07. | Concediul de maternitate | 2 000 |
| 05.10. | Primă pentru trimestru III | 400 |
| 28.12. | Primă cu ocazia sărbătorii de Anul Nou | 100 |
Respectiv în Fişa personală a angajatului patronul va efectua înscrierile, indicate mai jos, în extrasul din Fişa personală a angajatului dat.
Extras din Fişa personală de evidenţă a veniturilor sub formă salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi (în lei)
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 10.01.2001 | | | | | |
| Suma scutirii | 2 640 | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
Lunile anului
fiscal | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | | | | 220 | 220 | 220 | 220 | 220 | 220 | 220 | 220 | 220 | 220 | 220 |
| 6. Suma totală a scutirilor pentru anul curent | 2 420 |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| Curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 05.02 | 600 | 600 | 1 | 220 | 380 | 38 | 38 |
| 06.03 | 700 | 1 300 | 2 | 440 | 860 | 86 | 48 |
| 06.03 | 200 | 1 500 | 2 | 440 | 1 060 | 106 | 20 |
| 10.04 | 700 | 2 200 | 3 | 660 | 1 540 | 154 | 48 |
| 15.04 | 1 200 | 3 400 | 3 | 660 | 2 740 | 274 | 120 |
| 07.05 | 700 | 4 100 | 4 | 880 | 3 220 | 322 | 48 |
| 03.06 | 100 | 4 200 | 5 | 1 100 | 3 100 | 310 | 12 |
| 08.06 | 750 | 4 950 | 5 | 1 100 | 3 850 | 385 | 75 |
| 02.07 | 680 | 5 630 | 6 | 1 320 | 4 310 | 431 | 46 |
| 10.07 | 1 600 | 7 230 | 6 | 1 320 | 5 910 | 591 | 160 |
| 24.07. | 650 | 7 880 | 6 | 1 320 | 6 560 | 679 | 88 |
| 24.07 | 2 000 | 9 880 | 11 | 2 420 | 7 460 | 746 | 67 |
| 05.10 | 400 | 10 280 | 11 | 2 420 | 7 860 | 786 | 40 |
| 28.12 | 100 | 10 380 | 11 | 2 420 | 7 960 | 796 | 10 |
| | | | | | | | | | | | | | | | | | | | | | | | |
42. În cazurile, cînd impozitul pe venit la momentul îndreptării venitului spre plată n-a fost reţinut în rezultatul efectuării plăţilor sub formă de avans, eliberări de bunuri materiale şi altele fără reţinerea impozitului pe venit, pentru determinarea sumei venitului, îndreptat spre plată (col.8.3. din Fişa personală), şi în scopul calculării corecte a impozitului pe venit, ce urmează a fi reţinut din aceste plăţi, este necesar de a aplica următoarele formule:
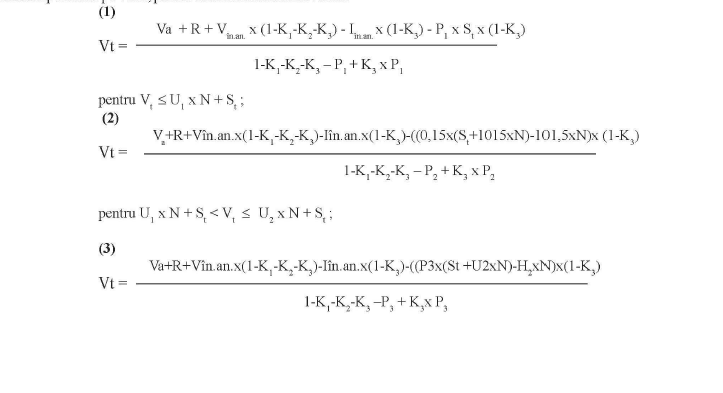
pentru Vt > U2 x N + St , unde Vt - venitul total, îndreptat spre achitare de la începutul anului, inclusiv venitul plăţii curente (în lei);
Va – suma salariului achitat în luna curentă fără reţinerea impozitului pe venit (în lei)
R – suma diverselor reţineri în luna curentă, cu excepţia impozitului pe venit, contribuţiilor în bugetul asigurărilor sociale de stat (lei);
Vîn.an. – suma venitului, îndreptat spre achitare de la începutul anului până la plata curentă (indicatorul înscrierii anterioare în col.8.3. din Fişa personală) (în lei);
St – suma totală a scutirilor, inclusiv scutirilor pentru luna curentă (în lei);
Iîn.an. – suma impozitului reţinut de la începutul anului pînă la plata curentă (indicatorul înscrierii antrioare col.8.7. din Fişa personală) (în lei);
U1 – mărimea-limită a venitului impozabil, impozitat la cota de 10 la sută lunar (valoarea actuală – 1 015 lei);
U2 – mărimea-limită a venitului impozabil, impozitat la cota de 15 la sută lunar (valoarea actuală – 1 350 lei);
N – numărul de luni, care se i-au în consideraţie la calcularea impozitului, inclusiv luna curentă;
K1 – mărimea defalcărilor în fondul de pensii, împărţită la 100;
K2 – mărimea defalcărilor în organizaţiile sindicale, împărţită la 100;
K3 – mărimea reţinerilor (în procente) conform titlurilor executorii, împărţită la 100;
P1 – cota impozitului, egală cu 10 la sută, împărţită la 100;
P2 – cota impozitului, egală cu 15 la sută, împărţită la 100;
P3 – cota impozitului, egală cu 28 la sută, împărţită la 100;
H1 – valoare calculată, care se determină ca produsul dintre U1 şi P1 (valoarea actuală – 101,5 lei);
H2 – valoare calculată, care se determină ca ((U2 - U1) х P2 + H1) (valoarea actuală – 151,75 lei).
Reieşind din cotele impozitului pe venit şi defalcărilor în fondul de pensii (1%), în vigoare pentru anul 2001, formulele menţionate pot fi exprimate în următorul mod:
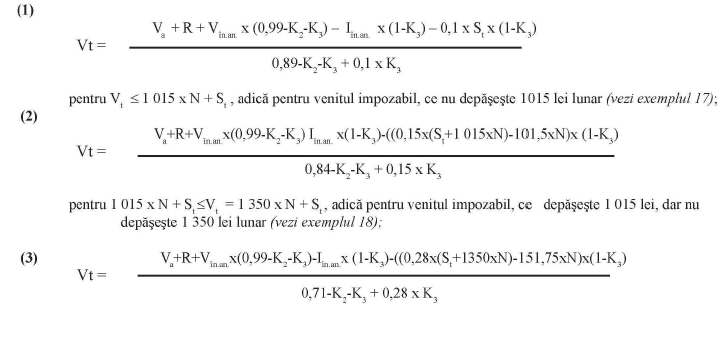
pentru Vt >1350 x N + St , adică pentru venitul impozabil, ce depăşeşte
1 350 lei lunar (vezi exemplul 19).
Exemplul 17. Angajatul care beneficiază de la începutul anului fiscal de scutirile în mărime de 5 040 lei anual (420 lei lunar), la 12 octombrie 2001 i-a fost parţial achitată restanţa la plăţile salariale prin eliberarea bunurilor materiale (materiale de construcţii) în sumă de 1 530 lei. În afară de aceasta, din salariul acestui angajat au fost reţinuţi 260 lei, transferate SA “Bălţi-Gaz” în contul plăţii pentru gazul consumat de către acesta. Odată cu aceste reţineri urmează a fi reţinute 1% - în fondul de pensii; 1% - cotizaţie în organizaţia sindicală; 25% - pensie alimentară pentru întreţinerea unui copil conform titlului executoriu, calculată din venitul angajatului, exceptînd impozitul pe venit. Suma venitului total, îndreptat spre achitare pentru 9 luni ale anului 2001 (până la luna achitării curente), constituie 10 700 lei (indicatorul înscrierii efectuate în luna septembrie în col.8.3. din Fişa personală), iar suma impozitului pe venit – 692 lei (col.8.7. pentru luna septembrie din Fişa personală).
Reieşind din datele exemplului:
Va – 1 530 lei;
R – 260 lei;
Vîn.an. – 10 700 lei;
St – 4 200 lei (420 х 10 luni);
Iîn.an. – 692 lei;
K3 - 0,25 (25% : 100%);
N – 10 luni (ianuarie – octombrie).
Valorile indicate le includem în formula (1) pentru anul 2001 şi determinăm suma venitului, îndreptat spre achitare (Vt), inclusiv plata lunii curente:
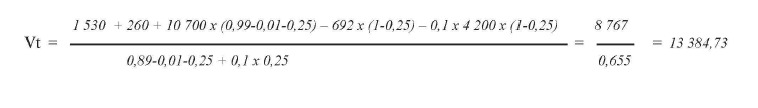
Verificăm, dacă rezultatul obţinut este cuprins în intervalul Vt ≤ 1 015 x N + St :
13 384,73 ≤ 1 015 х 10 + 4 200;
13 384,73 < 14 350.
Ca urmare, formula (1) a fost folosită la calcul corect.
Datele iniţiale şi rezultatele exemplului 17 se reflectă în extrasul din Fişa personală a acestui angajat indicată mai jos (vezi extrasul din Fişa personală).
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi (în lei)
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 28.12.2000 | | | | | |
| Suma scutirilor | 5 040 | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
| Lunile anului curent | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 420 | 420 | | |
| 6. Suma totală a scutirilor pentru anul curent | |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul pe venit calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| Curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 12.01. | 700 | 700 | 1 | 420 | 280 | 28 | 28 |
| 05.02. | 300 | 1 000 | 2 | 840 | 160 | 16 | -12 |
| 24.02. | 800 | 1 800 | 2 | 840 | 960 | 96 | 80 |
| 05.03. | 1 000 | 2 800 | 3 | 1 260 | 1 540 | 154 | 58 |
| 04.04. | 1 200 | 4 000 | 4 | 1 680 | 2 320 | 232 | 78 |
| 10.05. | 200 | 4 200 | 5 | 2 100 | 2 100 | 210 | -22 |
| 15.05. | 1 000 | 5 200 | 5 | 2 100 | 3 100 | 310 | 100 |
| 10.06. | 1 300 | 6 500 | 6 | 2 520 | 3 980 | 398 | 88 |
| 07.07. | 2 000 | 8 500 | 7 | 2 940 | 5 560 | 556 | 158 |
| 20.08. | 800 | 9 300 | 8 | 3 360 | 5 940 | 594 | 38 |
| 13.09. | 1 400 | 10 700 | 9 | 3 780 | 6 920 | 692 | 98 |
| 12.10. | 2 685 | 13 385 | 10 | 4 200 | 9 185 | 918 | 226 |
| ş.a.m.d. | | | | | | | |
| | | | | | | | | | | | | | | | | | | | | | | |
Exemplul 18. La 17 decembrie 2001 patronul a stins lucrătorului, angajat din 10 februarie 2001, restanţa la plăţile salariale prin eliberarea acestuia, conform dispoziţiei conducătorului întreprinderii, a televizorului “Alfa”, costul căruia este de 5 200 lei. Cererea privind acordarea scutirilor în sumă de 2 520 lei (210 lei lunar) a fost depusă de angajat la 14.04.2001. Pentru perioada martie-noiembrie a anului 2001 (9 luni) acestui angajat i-au fost îndreptate spre plată 8 400 lei, reţinut impozitul pe venit – 693 lei. Din salariu se reţine 1% - în fondul de pensii şi 1% - în organizaţia sindicală.
Reieşind din datele acestui exemplu:
Va = 5 200 lei;
Vîn.an. = 8 400 lei;
St = 1 680 lei (210 х 8 luni);
Iîn.an. = 693 lei;
K1 = 0,01 (1% : 100%);
K2 = 0,01 (1% : 100%);
N = 10 luni (martie – decembrie).
Valorile menţionate le includem în formula (2) pentru anul 2001 şi determinăm suma venitului total, îndreptat spre achitare de la începutul anului (Vt), inclusiv plata lunii curente:
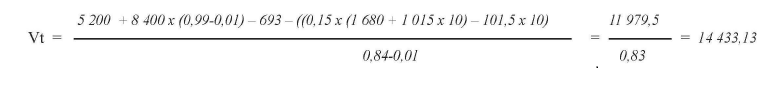
Verificăm, dacă rezultatul obţinut este cuprins în intervalul 1015 x N + St < Vt ≤ 1350 x N + St:
1015 x 10 + 1 680 < 14 433,13≤ 1350 x 10 + 1 680;
11 830 < 14 433,13 < 15 180.
Prin urmare, formula (2) a fost folosită pentru calcul corect.
Datele iniţiale şi rezultatele exemplului 18 se reflectă în extrasul din Fişa personală a acestui angajat indicată mai jos (vezi extrasul din Fişa personală).
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi plăţilor efectuate în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi (în lei)
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 14.04.2001 | | | | | |
| Suma scutirilor | 2 520 | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
| Lunile anului curent | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | | | | | | | 210 | 210 | 210 | 210 | 210 | 210 | 210 | 210 |
| 6. Suma totală a scutirilor pentru anul curent | 1 680 |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţilor efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul pe venit calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| Curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 07.03. | 800 | 800 | 1 | 0 | 800 | 80 | 80 |
| 12.04. | 1 200 | 2 000 | 2 | 0 | 2 000 | 200 | 120 |
| 18.05. | 1 000 | 3 000 | 3 | 210 | 2 790 | 279 | 79 |
| 03.06. | 1 100 | 4 100 | 4 | 420 | 3 680 | 368 | 89 |
| 09.07. | 900 | 5 000 | 5 | 630 | 4 370 | 437 | 69 |
| 10.08. | 800 | 5 800 | 6 | 840 | 4 960 | 496 | 59 |
| 09.09. | 1 100 | 6 900 | 7 | 1 050 | 5 850 | 585 | 89 |
| 10.10. | 1 000 | 7 900 | 8 | 1 260 | 6 640 | 664 | 79 |
| 07.11. | 500 | 8 400 | 9 | 1 470 | 6 930 | 693 | 29 |
| 17.12. | 6 033,13 | 14 433,13 | 10 | 1 680 | 12 753,13 | 1 405,47 | 712,47 |
| | | | | | | | | | | | | | | | | | | | | | | | | | | | |
Exemplul 19. Angajatului, care beneficiază de categoria scutirii P2 de la începutul anului (230 lei lunar), pentru perioada ianuarie- martie a anului 2001 (3 luni) i-au fost îndreptate spre plată 4 900 lei, din care a fost reţinut impozitul pe venit în mărime de 500 lei. La 2 aprilie 2001 conform cererii angajatului i-a fost achitat din casa întreprinderii avans la salariu în mărime de 1 500 lei. Să presupunem că din plăţile salariale se reţine numai 1% - contribuţii în fondul de pensii.
Reieşind din datele exemplului:
Va = 1 500 lei;
Vîn.an. = 4 900 lei;
St = 920 lei (230 х 4 luni);
Iîn.an. = 500 lei;
K1 = 0,01 (1% : 100%);
N = 4 luni (ianuarie – aprilie).
Valorile menţionate le includem în formula (3) pentru anul 2001 şi determinăm suma venitului total, îndreptat spre achitare de la începutul anului (Vt), inclusiv şi plata lunii curente:
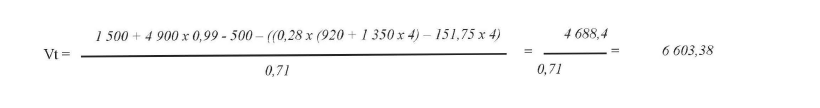
Verificăm, dacă rezultatul obţinut este cuprins în intervalul Vt >1350 x N + St :
6 603,38 > 1 350 х 4 + 920;
6 603,38 > 6 320.
Prin urmare, formula (3) a fost folosită pentru calcul corect.
Datele iniţiale şi rezultatele exemplului 19 se reflectă în extrasul din Fişa personală a acestui angajat indicată mai jos (vezi extrasul din Fişa personală).
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi (în lei)
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 28.12.2000 | | | | | |
| Suma scutirilor | 2 760 | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
| Lunile anului curent | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | | 230 | 230 | 230 | 230 | 230 | | | | | | | | |
| 6. Suma totală a scutirilor pentru anul curent | |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul pe venit calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| Curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 10.01. | 1 500 | 1 500 | 1 | 230 | 1 270 | 140 | 140 |
| 07.02. | 1 600 | 3 100 | 2 | 460 | 2 640 | 294 | 154 |
| 03.03. | 1 000 | 4 100 | 3 | 690 | 3 410 | 359 | 65 |
| 17.03. | 800 | 4 900 | 3 | 690 | 4 210 | 500 | 141 |
| 02.04. | 1 703 | 6 603 | 4 | 920 | 5 683 | 686 | 186 |
| ş.a.m.d. | | | | | | | |
| | | | | | | | | | | | | | | | | | | | | | | | | |
43. La restituirea de către angajat a sumelor plăţilor salariale calculate şi achitate eronat, precum şi la recalcularea spre micşorare a sumelor facilităţilor acordate de patron ca rezultat al calculării lor greşite, ultimul efectuează recalculul impozitului pe venit prin reflectarea în col.8.2. din Fişa personală a angajatului cu semnul “ - “ a sumei venitului calculate eronat. Ca rezultat, angajatul restituie patronului nu toată suma plăţilor calculate eronat, ci suma diminuată cu impozitul pe venit reţinut în plus (vezi exemplul 20).
Exemplul 20. Angajatul, care beneficiază de scutirile ce corespund categoriei P2 (2 760 lei anual), pentru perioada ianuarie-mai 2001 i-au fost calculate şi achitate plăţi salariale în mărime de 4 500 lei. În luna mai al aceluiaşi an contabilul a depistat, că pentru luna martie 2001 acestui angajat eronat i-a fost calculat salariu: în loc de 630 lei s-a calculat 870 lei, adică cu 240 lei mai mult. Astfel, contabilul a efectuat recalculul sumelor salariului calculat în plus şi a impozitului pe venit reţinut, reflectînd aceasta în Fişa personală prezentată mai jos a acestui angajat în următorul mod (vezi extrasul din Fişa personală).
Extras din Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul 2001, precum şi a impozitului pe venit reţinut din aceste plăţi (în lei)
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirilor | 28.12.2000 | | | | | |
| Suma scutirilor | 2 760 | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
| Lunile anului curent | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| Scutirea nefolosită în anul precedent | Scutirea pentru I lună a anului curent | Total |
| Suma lunară a scutirilor | | 230 | 230 | 230 | 230 | 230 | 230 | | | | | | | |
| 6. Suma totală a scutirilor pentru anul curent | |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul pe venit calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/
restituirii (+/-) |
| curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| 10.01. | 900 | 900 | 1 | 230 | 670 | 67 | 67 |
| 07.02. | 1 000 | 1 900 | 2 | 460 | 1 440 | 144 | 77 |
| 03.03. | 870 | 2 770 | 3 | 690 | 2 080 | 208 | 64 |
| 17.04. | 900 | 3 670 | 4 | 920 | 2 750 | 275 | 67 |
| 04.05. | 830 | 4 500 | 5 | 1 150 | 3 350 | 335 | 60 |
| 20.05 | - 240 | 4 260 | 5 | 1 150 | 3 110 | 311 | - 24 |
| ş.a.m.d. | | | | | | | |
| | | | | | | | | | | | | | | | | | | | | | | | | | | |
Astfel, angajatul urmează să restituie în casa întreprinderii nu toată suma plăţii salariale calculate eronat, ci diferenţa dintre această sumă (240 lei) şi suma impozitului pe venit reţinut în plus (24 lei), adică 216 lei.
Modul de impozitare a antreprenorilor independenţi
44. Plăţile achitate în folosul unui antreprenor independent, care prestează servicii şi corespunde la două sau mai multe caracteristici, expuse în pct.2 al prezentei Instrucţiuni, care îl definesc ca lucrător salariat, se consideră plăţi salariale din care se reţine impozitul pe venit conform prezentului capitol (vezi exemplul 21).
Exemplu 21. Antreprenorul independent a încheiat cu agentul economic un contract privind prestarea serviciilor auto pe timp de 3 luni. Suma contractului constituie 5 200 lei. Venitul a fost achitat persoanei fizice în numerar din casa întreprinderii în lunile ianuarie şi februarie 2001 în mărime a cîte 2 600 lei lunar. Respectiv, persoana fizică–antreprenor independent se consideră lucrător salariat, deoarece corespunde mai multor decît celor două cerinţe indicate în pct.2 al prezentei Instrucţiuni şi anume:
- serviciile se prestează în baza contractului de prestare a serviciilor auto;
- remunerarea pentru serviciile acordate se efectuează în numerar şi nu pe contul de decontare (curent) a persoanei fizice - antreprenor independent;
- se acordă serviciile, specifice obligaţiunilor de serviciu ale angajaţilor beneficiarului de serviciu.
Astfel, impozitul pe venit se reţine conform cotelor în vigoare (10%, 15% şi 28%) la data achitării venitului, şi constituie, respectiv în lunile ianuarie – 501,75 lei [1 015 x 10% + (1 350 – 1 015) x 15% + (2 600 – 1 350) x 28%] şi februarie – 501,75 lei.
Reguli privind impozitarea veniturilor personalului misiunilor diplomatice ale statelor străine şi organizaţiilor străine
45. Salariile şi alte retribuţii plătite colaboratorilor străini ai misiunilor diplomatice ale statelor străine, aflaţi în exerciţiul funcţiunii în Republica Moldova, sânt scutite de impozitul pe venit, cu condiţia existenţei unor drepturi reciproce acordate de către statele respective.
46. De impozitul pe venit sânt scutite veniturile obţinute în Republica Moldova de către personalul străin (consultanţii), care activează în cadrul acordurilor (convenţiilor) încheiate de către Guvernul Republicii Moldova cu guvernele altor ţări şi cu conducerea organizaţiilor internaţionale pe probleme de asistenţă tehnică şi umanitară acordată Republicii Moldova.
Venitul angajaţilor rezidenţi ai Republicii Moldova care activează în cadrul acordurilor (convenţiilor) menţionate se impozitează în modul general stabilit, dacă acordul (convenţia) nu prevede un alt mod de impunere.
Capitolul III.
REŢINEREA IMPOZITULUI PE VENIT DIN ALTE PLĂŢI DECÎT SALARIUL Impozitarea dividendelor
47. Dividend se consideră orice plată efectuată de către o persoană juridică în folosul acţionarului (asociatului) acestei persoane juridice, în conformitate cu cota sa de participaţie.
Recunoaşterea plăţii ca dividend se efectuează indiferent de faptul, a avut persoana juridică venit în anul fiscal curent sau în anii precedenţi.
Nu se consideră, conform alin.(2) al art.56 din Cod, drept dividende şi nu se supun impozitului pe venit dividendele agentului economic sub formă de acţiuni care nu modifică în nici un fel cotele de participaţie ale acţionarilor în capitalul social al agentului economic, precum şi plăţile efectuate în cazul lichidării complete a agentului economic conform alin.(2) al art.57 din Cod.
48. Din dividendele, achitate rezidenţilor Republicii Moldova din contul venitului rămas după impozitare, precum şi din contul de dividende, agentul economic nu reţine impozitul pe venit la sursa de plată.
49. Contul de dividende se deschide de agentul economic în cazurile, dacă el deţine 20 şi mai multe procente din capitalul social al altui agent economic. În cazul în care primul agent economic va primi dividende de la al doilea agent economic, el va adăuga suma dată la contul de dividende. Ulterior, din dividendele achitate rezidenţilor Republicii Moldova de pe contul de dividende, până la epuizarea lui, nu se efectuează reţinerea impozitului pe venit.
50. În cazul, cînd agentul economic achită prealabil dividende acţionarilor (asociaţilor) săi - rezidenţi şi nerezidenţi ai Republicii Moldova, din contul venitului pînă la impozitare, acesta este obligat să reţină din sumele îndreptate spre plată ca dividende, impozitul pe venit în conformitate cu prevederile art.80 alin.(1) al Codului. Impozitul pe venit reţinut în conformitate cu acest punct şi achitat la buget, va fi trecut, în baza art.81 al Codului, în contul impozitului ce urmează a fi achitat de către persoana care a efectuat reţinerea, la prezentarea Declaraţiei cu privire la impozitul pe venit a persoanei ce practică activitate de întreprinzător pentru anul în care s-a efectuat reţinerea..
51. Agentul economic, care efectuează achitarea dividendelor în favoarea nerezidenţilor Republicii Moldova din contul venitului rămas după impozitare, precum şi de pe contul de dividende, reţine din sumele îndreptate spre achitare acestora un impozit în conformitate cu prevederile art.91 alin.(1) al Codului. .
Dacă dividendele se achită nerezidenţilor Republicii Moldova din contul venitului până la impozitare, după reţinerea impozitului conform pct.50 din prezenta Instrucţiune, suplimentar se reţine un impozit în mărime de 5 la sută din suma rămasă după reţinerea de 28 la sută.
Reţinerea impozitului din dobânzi şi royalty
52. Dobânda, venit sub formă de dobîndă este orice venit obţinut conform creanţelor de orice fel (indiferent de modul întocmirii), inclusiv veniturile de la depunerile băneşti.
53. Royalty este un venit ce reprezintă o recompensă regulată (plată), obţinută de la darea în folosinţă a activelor nemateriale sau din dreptul de folosinţă a acestora, precum şi din dreptul de folosinţă a resurselor naturale.
Аctivele nemateriale сonform SNC 13 "Contabilitatea activelor nemateriale" reprezintă active nepecuniare care nu îmbracă formă materială, controlate de întreprindere şi utilizate mai mult de un an în activitatea de producţie, comercială şi alte activităţi, precum şi în scopuri administrative sau destinate predării în folosinţă (chirie) persoanelor juridice şi fizice.
Activele nemateriale cuprind: brevetele, emblemele comerciale şi mărcile de deservire, licenţele, know-how-urile, copyright, francizele, programele informatice, desenele şi mostrele industriale, drepturile de autor, dreptul de rulare a filmelor şi altele.
54. Fiecare plătitor de dobînzi şi royalty este obligat să reţină şi să achite la buget ca parte a impozitului o sumă în conformitate cu prevederile art. 89 şi 91 ale Codului.
Prevederile prezentului punct, în partea ce ţine de impozitarea dobînzilor de la depozitele bancare şi de la hîrtiile de valoare de stat achitate persoanelor fizice-rezidente, nu sînt aplicabile pînă la 1 ianuarie 2010
55. Nu se efectuează reţinerea impozitului din sumele dobânzilor şi royalty achitate în folosul persoanelor indicate în pct.60 din prezenta Instrucţiune.
56. Nu se efectuează reţinerea impozitului din sumele dobânzilor şi royalty, achitate în folosul persoanelor fizice în vârstă de 60 şi mai mulţi ani dacă acestea prezintă plătitorului un document care atestă vârsta lor (buletinul de identitate, paşaportul sau adeverinţa de naştere). Persoanele menţionate sînt obligate să prezinte plătitorului de dobînzi şi royalty copia sau extrasul din documentele originale indicate, autentificată de agentul economic - plătitor al dobânzii sau royalty ori de organul notarial.
Reţinerea impozitului din alte plăţi efectuate în folosul rezidentului
57. Orice persoană care desfăşoară activitate de întreprinzător, orice instituţie, organizaţie, inclusiv orice autoritate publică şi instituţie publică, care achită în folosul persoanelor-rezidente (inclusiv în folosul întreprinderilor individuale şi gospodăriilor ţărăneşti (de fermier)) plăţi pentru serviciile prevăzute în alin.(2) art.90 din Cod, al căror cost se deduce conform articolului 24 al Codului, reţine prealabil, din plăţile îndreptate spre achitare şi varsă la buget, ca parte a impozitului, o sumă egală cu 5 la sută din plata respectivă.
Sumele din care urmează a fi reţinute 5 la sută nu includ taxa pe valoarea adăugată şi alte plăţi obligatorii la buget şi fondurile extrabugetare (de exemplu, taxa pentru amplasarea publicităţii, stabilită prin art.5 din Legea Republicii Moldova nr. 186-XIII din 19.07.1994 г. “Privind taxele locale”).
Suma achitată la buget a impozitului reţinut în prealabil de către beneficiarul serviciului urmează a fi trecută, în conformitate cu art.81 din Cod, în contul impozitului pe venit pasibil de a fi achitat de către persoanele care prestează aceste servicii.
58. Orice autoritate publică şi instituţie publică, care efectuează în folosul persoanelor-rezidente (inclusiv în folosul întreprinderilor individuale şi gospodăriilor ţărăneşti (de fermier)) plăţi pentru serviciile prevăzute în alin.(2) art.90 din Cod, reţine prealabil, din plăţile îndreptate spre achitare şi varsă la buget, ca parte a impozitului, o sumă egală cu 5 la sută din plata respectivă.
59. Suma în mărime de 5 la sută se reţine, conform pct.57-58 ale prezentei Instrucţiuni, la plata pentru următoarele tipuri de servicii:
a) darea în arendă a activelor materiale şi nemateriale, inclusiv arenda bunurilor în baza contractului de leasing, precum şi arenda terenurilor;
b) servicii de publicitate (reclamă): publicitatea (reclama) prin intermediul publicaţiilor periodice, la radio şi televiziune, publicitatea (reclama) exterioară şi pe mijloacele de transport, publicitatea (reclama) în locul de comercializare a mărfurilor şi de desfăşurare a manifestaţiilor cultural-teatrale şi sportive, alte genuri de publicitate (reclamă);
c) servicii de audit: organizarea, restabilirea şi ţinerea evidenţei contabile, întocmirea rapoartelor financiare şi a declaraţiilor fiscale, estimarea situaţiei financiare, analiza activităţii economico-financiare, organizarea evidenţei computerizate, evaluarea patrimoniului, asistenţa în domeniul impozitării şi gestiunii; asistenţa juridică în problemele de activitate economico-financiară (vezi exemplul 22).
Exemplul 22. Agentul economic a încheiat cu o firmă de audit contractul privind prestarea serviciilor de ţinerea evidenţei contabile, suma serviciilor fiind de 18 000 lei (inclusiv TVA). Costul serviciilor fără TVA – 15 000 lei. La îndreptarea spre achitare firmei de aidit a sumei pentru serviciile acordate agentul economic reţine prealabil şi varsă la buget, ca parte a impozitului, o sumă în mărime de 5 la sută, care este egală cu 750 lei (15 000 x 5% / 100%). Concomitent se efectuează şi plata firmei de audit în mărime de 17 250 lei (18 000-750);
d) servicii de management, marketing, consultanţă: elaborarea de noi concepţii de gestiune, prospectarea pieţei, a cererilor şi necesităţilor reale ale cumpărătorului, cercetarea şi prognoza pieţei interne şi mondiale de mărfuri, servicii, elaborarea de noi tehnologii, elaborarea studiilor de fezabilitate pentru obiectivele de colaborare internaţională, crearea întreprinderilor mixte etc.;
e) servicii de protecţie şi pază a persoanelor şi bunurilor, prestate de către Serviciul de Protecţie şi Pază de Stat, de către organizaţiile şi persoanele care practică activitate de depistare-protecţie, conform legislaţiei ;
f) servicii ce ţin de instalarea, exploatarea şi reparaţia tehnicii de calcul, a utilajului de comunicaţie şi de reţea, a mecanismelor periferice; servicii de prelucrare a datelor, creare şi întreţinere a bazelor de date şi alte servicii de informatică (vezi exemplul 23).
Exemplul 23. Agentul economic “Saradin” a primit de la SA “Selena” contul de achitare a serviciilor de reparaţie a tehnicii de calcul în mărime de 1 200 lei (inclusiv TVA – 200 lei). Costul serviciilor fără TVA constituie 1000 lei. La îndreptarea plăţii pentru serviciile acordate spre achitare agentul economic “Saradin” reţine în prealabil şi varsă la buget ca parte a impozitului o sumă în mărime de 5 la sută, care este egală cu 50 lei ( 1 000 x5%:100%). Concomitent se efectuează şi plata în folosul SA “Selena” în mărime de 1 150 lei (1 200 – 50).
În documentele, care confirmă faptul achitării pentru servicii (inclusiv prin decontări, în numerar, prin barter etc.), suma reţinută ca parte a impozitului în mărime de 5 la sută se indică într-un rând separat.
60. Reţinerea impozitului prevăzută de pct.57-58 ale prezentei Instrucţiuni nu este necesară în următoarele cazuri:
a) dacă plata se efectuează pentru serviciile prestate de către persoanele, care cu respectarea anumitor condiţii sânt scutite de la vărsarea la buget a impozitului pe venit în conformitate cu Codul, Legea sau Legea bugetului pe anul respectiv. Lista documentelor ce servesc temei pentru ca persoana, ce efectuează plată pentru serviciile prestate de către categoriile de contribuabili nominalizate, să nu reţină ca parte a impozitului pe venit o sumă egală cu 5 la sută, este specificată în tabelul nr.3 a prezentei Instrucţiuni.
Тabelul nr.3 Categoriile contribuabililor şi lista documentelor, care servesc drept bază pentru nereţenirea impozitului pe venit la sursa de plată
| Nr.d/o | Categoriile de contribuabili | Actul legislativ (normativ), care prevede scutirea de la vărsarea la buget a impozitului pe venit | Documentul, care serveşte temei pentru a nu efectua reţinerea impozitului pe venit la sursa de plată, prevăzută în pct.57-58 ale prezentei Instrucţiuni |
| 1 | 2 | 3 | 4 |
| 1. | Autorităţile publice şi instituţiile publice finanţate din bugetul de stat, din bugetele unităţilor administrativ-teritoriale, precum şi din bugetul asigurărilor sociale de stat | Codul fiscal, articolul 51 | Adeverinţa organului superior-ierarhic, ce confirmă că autoritatea publică sau instituţia publică într-adevăr este finanţată din bugetul de stat, din bugetele unităţilor administrativ-teritoriale, precum şi din bugetul asigurărilor sociale de stat |
| 2. | Organizaţiile necomerciale | Codul fiscal, articolul 52, Regulamentul cu privire la modul de confirmare a donaţiilor pentru scopuri filantropice, aprobat prin Hotărîrea Guvernului nr.489 din 4 mai 1998, pct.16 | Copia deciziei organului fiscal teritorial privind scutirea organizaţiei necomerciale de la plata impozitului pe venit sau pentru organizaţiile specificate la alin.(1) lit.b) art.52 din Cod – copia certificatului de stat obţinut conform legislaţiei cu privire la asociaţiile obşteşti şi cu privire la fundaţii |
| 3. | Întreprinderile, în capitalul social al cărora investiţiile străine efectuate până la 1.01.2000 depăşesc suma echivalentă cu 1 milion dolari SUA | Legea cu privire la administrarea impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal, alinatul (3) al articolului 24 | Copia acordului încheiat cu Inspectoratul Fiscal Principal de Stat |
| 4. | Agenţii micului business care au încheiat acord de creditare cu inspectoratele fiscale teritoriale pînă la 1 ianuarie 1998 | Legea cu privire la administrarea impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal, alineatul (5) al articolului 24 | Copia acordului de creditare încheiat cu organul fiscal teritorial |
| 5. | Agenţii micului business care au încheiat începînd cu 1 ianuarie 2001 acorduri cu organele fiscale teritoriale de stat privind scutirea de la plata impozitului pe venit | Codul fiscal, alineatul (3) al articolului 49 | Copia acordului privind scutirea de la plata impozitului pe venit încheiat cu organul fiscal teritorial |
| 6. | Persoanele ce practică activitatea de antreprenoriat şi care sînt scutite de la vărsarea la buget a impozitului pe venit în conformitate cu Legea bugetului pe anul respectiv | Legea bugetului pe anul respectiv | Legea bugetului pe anul respectiv, articolul respectiv |
Persoanele indicate în pct.2-5 din tab.3 al prezentei Instrucţiuni sânt obligate să autentifice toate documentele, indicate în coloana nr.4 din tabelul dat, la organul fiscal teritorial;
b) dacă plata se efectuează pentru serviciile prestate de către titularii patentei de întreprinzător. Drept temei pentru nereţinerea impozitului din plăţile efectuate în folosul deţinătorului de patentă serveşte patenta de întreprinzător pentru desfăşurarea activităţii în domeniul serviciilor pentru care se efectuează plata, cu condiţia că patenta de întreprinzător este valabilă (adică cu termenul valabilităţii neexpirat). Pentru acest scop deţinătorul patentei trebuie să prezinte persoanei, căreia i-a fost prestat serviciul, copia patentei de întreprinzător.
61. Persoanele indicate în pct.57-58 ale prezentei Instrucţiuni reţin, de asemenea, în prealabil, ca parte a impozitului, o sumă egală cu 5% din plăţile efectuate în folosul persoanei fizice, exceptând întreprinderile individuale şi gospodăriile ţărăneşti (de fermier), pe veniturile obţinute de către aceasta conform art.18 al Codului (vezi exemplul 24).
Exemplul 24. Persoana fizică în baza contractului a realizat agentului economic în luna februarie 2001 un imobil în valoare de 52 000 lei şi în luna iunie 2001 – 200 acţiuni în mărime de 6 000 lei, care au fost îndreptate spre achitare în luna iunie. La achitarea plăţii în prealabil agentul economic a reţinut şi a achitat la buget o sumă a impozitului în mărime de 5 la sută, ce constituie 2900 lei [(52 000 lei + 6 000 lei) x 5% / 100%]. Astfel, persoanei fizice i-au fost achitate 55 100 lei (58 000 –2 900).
62. Nu se reţine în prealabil ca parte a impozitului suma în mărime de 5% din plăţile efectuate în folosul persoanei fizice sub formă de salarii (inclusiv prime, facilităţi), dividende, dobânzi, royalty şi altor venituri, impozitarea cărora se efectuează conform art. 88, 89 şi 91 din Cod, precum şi din veniturile obţinute de către persoana fizică de la predarea maculaturii. De asemenea nu se reţine impozitul în mărime de 5% din veniturile achitate persoanelor fizice, stabilite conform art.20 din Cod ca neimpozabile.
Reţinerea impozitului din veniturile efectuate în folosul nerezidentului
63. Persoanele indicate în pct.57-58 ale prezentei Instrucţiuni reţin din veniturile nerezidentului obţinute în hotarele teritoriului vamal al Republicii Moldova, un impozit din suma plăţilor efectuate în folosul acestuia (fără dreptul trecerii în cont a acestuia pentru nerezident) în conformitate cu prevederile art.91 al Codului fiscal
1) 15 la sută - din sumele royalty;
2) 5 la sută - din sumele:
dobânzilor pentru creanţele organului administraţiei publice din Republica Moldova sau ale agentului economic rezident, sau ale societăţii rezidente;
dividendelor plătite de un agent economic rezident;
venitului de pe urma serviciilor prestate în Republica Moldova (vezi exemplul 25);
veniturilor de pe urma dării în folosinţă a proprietăţii mobiliare şi imobiliare în Republica Moldova, cu excepţia veniturilor obţinute în baza contractului de leasing;
veniturilor obţinute din vânzarea proprietăţii imobiliare aflate în Republica Moldova;
altor venituri (plăţi) efectuate în folosul persoanelor fizice, cu excepţia întreprinderilor cu statut de persoană fizică;
3) 2 la sută - din sumele primelor pe baza contractelor de asigurare sau de reasigurare încheiate în Republica Moldova.
Exemplul 25. Persoana fizică-nerezidentă conform contractului încheiat cu agentul economic-rezident a prestat servicii de consultanţă în mărime de 1 200 lei. La achitarea acestei sume agentul economic reţine impozitul în sumă de 60 lei (1 200 x 5% / 100%) şi achită real persoanei-nerezidente 1 140 lei (1 200-60).
64. Prevederile pct.63 al prezentei Instrucţiuni nu se răsfrîng asupra veniturilor nerezidentului ce ţin de activitatea reprezentanţei permanente a acestuia în Republica Moldova, precum şi din veniturile obţinute sub formă de salariu. Reţinerea impozitului pe venit din plăţile salariale achitate nerezidentului se efectuează conform modului stabilit în capitolul III din prezenta Instrucţiune.
Reprezentanţă permanentă a nerezidentului în Republica Moldova este o filială sau reprezentanţă a întreprinderii unui stat străin, înregistrată în Republica Moldova conform legislaţiei.
65. Impozitarea veniturilor achitate în folosul nerezidentului se efectuează cu abateri de la prevederile pct.63 al prezentei Instrucţiuni în cazurile, când există un acord (o convenţie) internaţional(ă) privind evitarea dublei impuneri sau alte acorduri (convenţii) internaţionale în ce priveşte normele impozitării, la care Republica Moldova este parte şi care sânt ratificate în modul stabilit, care prevăd alte reguli şi prevederi de impozitare decât cele prevăzute de Codul. În astfel de cazuri la reţinerea impozitului pe venit la sursa de plată se aplică regulile şi prevederile acestor acorduri (convenţii).
Capitolul IV.
Achitarea impozitelor reţinute la sursa de plată şi prezentarea către organele fiscale şi contribuabili a documentelor privind plăţile şi/sau impozitele reţinute
66 Achitarea impozitelor reţinute la sursa de plată şi prezentarea către organele fiscale şi contribuabili a documentelor privind plăţile şi/sau impozitele reţinute se efectuează în conformitate cu prevederile art.92 al Codului şi în modul aprobat de Inspectoratul Fiscal Principal de Stat
67. Impozitul pe venit, reţinut din plăţile salariale, urmează să fie vărsat la buget de către persoana care a efectuat reţinerea în termen de 10 zile de la încheierea lunii în care au fost efectuate plăţile.
68. Impozitul pe venit, reţinut din alte surse decât plăţile salariale, achitate în folosul persoanelor rezidente şi nerezidente urmează să fie vărsat la buget de către persoana care a efectuat reţinerea în termen de 30 zile de la încheierea lunii în care au fost efectuate plăţile.
69. Patronul, care a efectuat reţinerea impozitului pe venit din plăţile salariale, este obligat în termen de 10 zile după expirarea lunii în care s-a efectuat achitarea plăţilor salariale sau de la data încetării activităţii lui, să prezinte organului fiscal de stat teritorial Darea de seamă cu privire la impozitul pe venit reţinut din plăţile salariale şi achitat în buget pentru luna gestionară (modelul unei astfel de Dări de seamă se prezintă în anexa nr.4 la prezenta Instrucţiune).
În Darea de seamă se completează următorii indicatori:
în col.2 – suma plăţilor salariale îndreptate spre achitare în luna gestionară;
în col.3 – suma impozitului reţinut din plăţile indicate în col.2;
în col.4 – numărul documentului, care confirmă achitarea impozitului;
în col.5 – data documentului, care confirmă achitarea impozitului;
în col.6 - suma impozitului achitat.
În col.4, 5 şi 6 se completează numărul de rînduri corespunzător numărului achitărilor care au fost efectuate pe parcursul lunii gestionare.
În Darea de seamă se indică şi suma de control care se determină prin sumarea indicatorilor din col. 2 şi 3.
În cazul dacă agentul economic pe parcursul lunii gestionare n-a efectuat nici o plată, de la care urma să se reţină impozitul pe venit la sursa de plată, Darea de seamă nu se prezintă organului fiscal teritorial.
70. Persoana, care reţine impozitul pe venit din surse altele decât plăţile salariale, achitate în folosul persoanelor rezidente şi nerezidente este obligată în termen de 30 de zile după expirarea lunii în care au fost efectuate plăţile sau de la data încetării activităţii acesteia, să prezinte organului fiscal teritorial Darea de seamă privind impozitul pe venit reţinut din sursele de venit, altele decât plăţile salariale, şi achitat în buget pentru luna gestionară (modelul unei astfel de Dări de seamă se prezintă în anexa nr.5 la prezenta Instrucţiune).
În Darea de seamă menţionată sânt indicate tipurile şi codurile surselor de venit, cotele impozitului pe venit corespunzătoare acestor surse, precum şi suma plăţilor achitate şi impozitul reţinut din aceste plăţi.
Persoana care efectuează reţinerea impozitului corespunzător surselor de venit completează în Darea de seamă următorii indicatori:
în col.5 – suma plăţilor achitate în luna gestionară;
în col.6 – suma impozitului reţinut din plăţile indicate în col.5.
În Informaţia privind achitarea impozitului la buget pentru luna gestionară se indică:
în col.1 – numărul de rînd;
în col.2 – numărul documentului, care confirmă achitarea impozitului;
în col.3 – data documentului, care confirmă achitarea impozitului;
în col.4 – suma impozitului achitat.
În Informaţia dată se completează numărul de rînduri corespunzător numărului achitărilor care au fost efectuate pe parcursul lunii gestionare.
În Darea de seamă se indică şi suma de control care se determină prin sumarea totalului pe Dare de seamă a indicatorilor din col. 5 şi 6.
În cazul dacă agentul economic pe parcursul lunii gestionare n-a efectuat nici o plată, de la care urma să se reţină impozitul pe venit la sursa de plată, Darea de seamă nu se prezintă organului fiscal teritorial.
71. Patronul în termen de 30 de zile de la expirarea anului fiscal sau de la data încetării activităţii, este obligat să prezinte organului fiscal de stat teritorial Notă de informare privind plăţile salariale şi alte plăţi efectuate de către patron în folosul angajaţilor şi privind impozitul pe venit reţinut din aceste plăţi pentru anul de gestiune (modelul unei astfel de Note se prezintă în anexa nr.6 la prezenta Instrucţiune).
În cazul lichidării patronului, ca rezultat al reorganizării acestuia, în urma căreia toate drepturile patrimoniale şi obligaţiunile trec la un alt patron, Nota de informare urmează a fi prezentată în termen de 30 zile de la expirarea anului fiscal de către ultimul.
În Nota de informare se indică:
în col.1 – numărul de ordine a înscrierii curente;
în col.2 – codul fiscal al angajatului;
în col.3 – numele şi prenumele angajatului;
în col.4 – anul naşterii angajatului (se indică în lipsa buletinului de identitate);
în col.5 – adresa domiciliului permanent al angajatului;
în col.6 – codul fiscal al soţului (soţiei), care se indică numai în cazul cînd angajatul beneficiază de scutirea pentru soţ (soţie);
în col.7 – categoria scutirilor de care a beneficiat angajatul pe parcursul anului fiscal;
în col.8 – suma totală a venitului îndreptat spre achitare în anul gestionar;
în col.9 – numărul de luni care se i-au în consideraţie la calcularea impozitului;
în col.10 – suma scutirilor acordate angajatului pentru anul gestionar (fără scutirea nefolosită în anul precedent);
în col.11 – suma restanţei la plăţile salariale la sfârşitul anului precedent, care reprezintă diferenţa dintre plăţile salariale calculate şi achitate în anul precedent;
în col.12 – suma scutirilor nefolosite în anul precedent şi trecute în contul scutirilor anului gestionar;
în col.13 – suma totală a scutirilor acordate angajatului în anul fiscal gestionar, care reprezintă suma dintre scutirile acordate pentru anul gestionar şi scutirile nefolosite în anul precedent şi trecute în anul gestionar;
în col.14 – suma impozitului reţinut din venitul indicat în col.8;
în col.15 – suma restanţei la plăţile salariale, care reprezintă diferenţa dintre plăţile salariale calculate şi cele achitate de către patron în anul gestionar;
în col.16 – suma scutirilor nefolosite în anul gestionar şi trecute în anul viitor.
Coloniţele 11, 12, 15, 16 se completează numai în cazurile cînd angajatul în baza Cererii (lor) prezentate solicită trecerea scutirilor nefolosite în anul precedent în anul gestionar şi/sau trecerea scutirilor nefolosite în anul gestionar în contul scutirilor anului viitor.
În cazurile când angajatul, pe parcursul anului fiscal gestionar, a beneficiat de diferite categorii de scutiri – în coloniţele 1- 6, 8, 11 - 16 patronul completează un singur rând, iar în coloniţele 7, 9 şi 10 atâtea rânduri de câte scutiri a beneficiat angajatul pe parcursul anului.
În Nota de informare se indică şi suma de control care se determină prin sumarea totalului pe notă a sumelor din col. 8 şi 14.
72. Patronul este obligat în termen de 30 de zile de la expirarea anului fiscal să remită angajatului, în folosul căreia i-au fost achitate plăţi salariale, Informaţia cu privire la plăţile salariale şi alte plăţi efectuate de către patron în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi, conform formei prezentate în anexa nr.7 la prezenta Instrucţiune.
73. Persoana, care reţine impozitul conform art.89 şi 90 din Cod din plăţi altele decât salariul, achitate în folosul rezidenţilor, este obligat în termen de 30 zile de la expirarea anului fiscal în care au fost efectuate plăţile sau de la data încetării activităţii, să prezinte organului fiscal de stat teritorial Nota de informare privind plăţile achitate rezidenţilor din sursele de venit, altele decît plăţile salariale, şi privind impozitul pe venit reţinut din aceste plăţi pentru anul gestionar (modelul unei astfel de Note se prezintă în anexa nr.8 la Instrucţiune).
În Nota de informare menţionată se completează următorii indicatori:
în col.1 – numărul de ordine al înscrierii curente;
în col.2 – codul fiscal al beneficiarului plăţii;
în col.3. – numele, prenumele sau denumirea beneficiarului plăţii;
în col.4 – adresa domiciliului permanent sau adresa juridică a beneficiarului plăţii;
în col.5 – codul sursei de venit (conform Dării de seamă lunare privind impozitul pe venit reţinut din sursele de venit, altele decât plăţile salariale, şi achitat în buget);
în col.6 – suma totală a venitului, îndreptat spre achitare beneficiarului plăţii, din care s-a efectuat reţinerea impozitului pe parcursul anului gestionar;
în col.7 – suma impozitului reţinut din venitul indicat în col.6.
În Nota de informare se indică şi suma de control care se determină prin sumarea totalului pe Notă a indicatorilor din col.6 şi 7.
74. Persoana indicată în pct.73 al prezentei Instrucţiuni este obligată în termen de 30 de zile de la expirarea anului fiscal să prezinte persoanelor fizice şi agenţilor economici în folosul cărora au fost efectuate plăţile altele decît plăţile salariale Informaţia privind veniturile achitate din sursele de venit, altele decît plăţile salariale, în folosul persoanei fizice (juridice) şi privind impozitul pe venit reţinut din aceste venituri conform modelului prezentat în anexa nr.9 la prezenta Instrucţiune.
75. Persoana care efectuează plăţi sub formă de dobînzi şi royalty în folosul persoanelor fizice rezidente în vârstă de 60 de ani şi mai mult, este obligată în termen de 30 de zile de la expirarea anului fiscal în care au fost efectuate plăţile să prezinte organului fiscal Nota de informare privind veniturile sub formă de dobândă şi royalty achitate în folosul persoanei fizice rezidente în vârstă de 60 de ani şi mai mult pentru anul de gestiune (modelul unei astfel de Note se prezintă în anexa nr.10 la Instrucţiune).
În Nota de informare se indică:
în col.1 – numărul de ordine a înscrierii curente;
în col.2 – codul fiscal al beneficiarului plăţii;
în col.3 – numele şi prenumele beneficiarului plăţii;
în col.4 – anul naşterii beneficiarului plăţii;
în col.5 – adresa domiciliului permanent al beneficiarului plăţii;
în col.6 – codul sursei de plată (conform Dării de seamă lunare privind impozitul pe venit reţinut din sursele de venit, altele decât plăţile salariale, şi achitat în buget);
în col.7 – suma totală a venitului, care a fost achitată beneficiarului plăţii.
În Nota de informare se indică şi suma de control care reprezintă totalul pe notă a col.7.
76. Persoana indicată în pct.75 al prezentei Instrucţiuni este obligată în termen de 30 de zile de la expirarea anului fiscal să prezinte persoanelor fizice rezidente în vîrstă de 60 ani şi mai mult în folosul cărora au fost efectuate plăţile sub formă de dobândă şi royalty Informaţia cu privire la veniturile sub formă de dobîndă şi royalty achitate în folosul persoanei fizice rezidente în vîrstă de 60 de ani şi mai mult conform modelului prezentat în anexa nr.11 la prezenta Instrucţiune.
77. “Informaţiile…” indicate în punctele 72, 74 şi 76 ale prezentei Instrucţiuni se eliberează persoanelor în folosul cărora au fost efectuate plăţile sub semnătura personală a beneficiarului plăţii sau prin intermediul poştei – prin scrisoare cu aviz de recomandare.
78. Persoana care a efectuat conform art.91 din Codul fiscal reţinerea impozitului din venituri în afară de salariu achitate nerezidenţilor, este obligat în termen de 30 de zile după expirarea anului gestionar, în care s-au efectuat reţinerile, sau de la data încetării activităţii, să prezinte organului fiscal de stat teritorial Nota de informare privind impozitul reţinut din sursele de venit, altele decît plăţile salariale, achitate persoanelor nerezidente pentru anul gestionar (modelul unei astfel de Note se prezintă în anexa nr.12 la prezenta Instrucţiune).
În Nota de informare se indică:
în col.1 – numărul de ordine a înscrierii curente;
în col.2 – codul fiscal al nerezidentului – beneficiar al plăţii din care s-a efectuat reţinerea;
în col.3 – numele, prenumele sau denumirea beneficiarului plăţii;
în col.4 – adresa juridică sau a domiciliului permanent a beneficiarului plăţii;
în col.5 – codul sursei de venit (conform Dării de seamă lunare privind impozitul pe venit reţinut din sursele de venit, altele decît plăţile salariale, şi achitat la buget);
în col.6 – suma venitului achitat nerezidenţilor, din care s-a reţinut impozitul pe parcursul anului gestionar;
în col.7 – suma impozitului reţinut din veniturile indicate în col.6.
În Nota de informare se indică şi suma de control care se determină prin sumarea totalului pe Notă a sumelor din col. 6 şi 7.
79. Persoana care activează în baza legislaţiei cu privire la notariat este obligată până la 1 martie a anului următor anului fiscal să prezinte organului fiscal teritorial Nota de informare privind tranzacţiile cu activele de capital autentificate notarial, efectuate de către persoanele juridice şi fizice în anul gestionar (modelul unei astfel de Note se prezintă în anexa nr.13 la Instrucţiune).
În sensul prezentului punct activele de capital conform art.37 alin.(2) din Cod sânt:
acţiunile şi alte titluri de proprietate în activitatea de întreprinzător;
titlurile de creanţă;
proprietatea privată nefolosită în activitatea de întreprinzător, care este vândută la un preţ ce depăşeşte baza ei valorică ajustată;
terenurile;
opţionul la procurarea sau vânzarea activelor de capital.
În această Nota de informare se completează următorii indicatori:
în col.1 - numărul de ordine al înscrierii curente;
în col.2 – denumirea tranzacţiei, spre exemplu “vânzare-cumpărare”, “donaţie”, “eliberarea certificatului de moştenitor” etc. În cazul în care de către notar a fost autentificat testamentul, în Notă această tranzacţie se include nu la momentul autentificării acesteia, ci la momentul eliberării certificatului de moştenitor;
în col.3 – obiectul tranzacţiei, spre exemplu “apartament”, “automobil”, “teren” etc.;
în col.4 – data autentificării tranzacţiei;
în col.5 - codul fiscal al persoanei ce a înstrăinat activele de capital;
în col.6 – numele şi prenumele sau denumirea persoanei ce a înstrăinat activele de capital;
în col.7 – adresa domiciliului sau adresa juridică persoanei ce a înstrăinat activele de capital;
în col.8 – codul fiscal al persoanei ce a primit activele de capital;
în col.9 – numele şi prenumele sau denumirea persoanei ce a primit activele de capital;
în col.10 – adresa domiciliului sau adresa juridică a persoanei ce a primit activele de capital;
în col.11 - suma tranzacţiei.
În Nota de informare se indică şi suma de control care reprezintă suma totală pe Notă a col.11.
80. Documentele menţionate în pct. 71-76 şi 78 se prezintă persoanelor menţionate în aceste puncte numai în cazul în care au fost efectuate plăţile respective.
81. În documentele indicate în pct.69-71, 73, 75, 78 şi 79 obligatoriu se indică denumirea, adresa juridică, codul fiscal, codul băncii şi contul de decontare a persoanei, obligate să prezinte documentul. De asemenea în documentele menţionate se indică codul localităţii (CUTAM), unde este amplasată persoana obligată să prezinte documentele, atribuit de Departamentul Statistică şi Sociologie, precum şi perioada fiscală pentru care se prezintă documentele.
Perioada fiscală se completează ca un cod care are următorul format: P/NN/AAAA, unde
P indică codul perioadei fiscale şi poate primi valorile L - pentru perioada fiscală lunară şi A - pentru perioada fiscală anuală;
NN – indică pentru perioada fiscală lunară (L) numărul lunii: de la 01 pînă la 12;
AAAA – indică anul gestionar (vezi exemplul 26).
Exemplul 26. În Darea de seamă privind impozitul pe venit reţinut din sursele de venit, altele decît plăţile salariale, şi achitat pentru luna octombrie 2001, la perioada fiscală se va indica L/10/2001, iar în Nota de informare privind impozitul reţinut din sursele de venit, altele decît plăţile salariale, achitate persoanelor nerezidente pentru anul 2001- A/2001.
Toate documentele privind veniturile achitate şi impozitul pe venit reţinut la sursa de plată, prezentate organului fiscal teritorial, urmează a fi semnate de conducătorul şi contabilul-şef a persoanei, obligate să prezinte documentul respectiv, precum şi urmează a fi ştampilate.
82. La depistarea pe parcursul anului fiscal, până la prezentarea documentelor, indicate în pct. 71, 73, 78 ale prezentei Instrucţiuni a faptelor de calculare eronată a impozitului pe venit, reţinut la sursa de plată, pentru o oarecare perioadă gestionară a acestui an, persoana obligată să prezinte documentul privind achitarea impozitului reţinut la sursa de plată prezintă Serviciului Fiscal de Stat un nou document pentru luna în care s-a comis eroarea, cu cererea de anulare a documentului precedent.
83. În cazul depistării a unor erori după prezentarea “Notelor de informare…” prevăzute în pct. 71, 73, 75, 78 şi 79 din prezenta Instrucţiune, persoana care a prezentat aceste Note, trebuie să prezinte în termen de 30 zile de la data depistării erorii o Notă de informare suplimentară. În Nota de informare suplimentară se indică numai rîndurile, în care au fost depistate erorile, cu corectările corespunzătoare, astfel încît numărul de ordine a rîndului din Nota de informare, în care a fost depistată eroarea, să coincidă cu numărul de ordine a rîndului din Nota de informare suplimentară.
(se modifică prin OMF67 din 15.07.05, MO119-122/09.09.05 art.398)
Capitolul V.
ÎMPUTERNICIRILE SERVICIULUI FISCAL DE STAT LA DETERMINAREA OBLIGAŢIUNILOR FISCALE
ŞI RĂSPUNDEREA CONTRIBUABILILOR PENTRU ÎNCĂLCAREA LEGISLAŢIEI PRIVIND IMPOZITUL PE VENIT
84. Conform art. 13 din Lege, Serviciul Fiscal de Stat în conformitate cu titlul II al Codului este autorizat să perceapă impozitul pe venit, penalităţile şi amenzile aferente lui, să solicite informaţii, să determine tipul şi suma impozitului pe venit, a penalităţilor şi amenzilor aferente lui, care nu au fost plătite în termen şi în modul cuvenit.
85. Pentru nerespectarea legislaţiei fiscale privind impozitul pe venit, reţinut la sursa de plată, contribuabilului i se aplică şi se percep amenzi în modul stabilit pentru impunerea fiscală, care constituie o parte a obligaţiei fiscale a persoanei faţă de care sînt aplicate.
Aplicarea oricărei amenzi nu exclude aplicarea altor sancţiuni prevăzute de legislaţia fiscală, precum şi tragerea la răspundere penală conform legislaţiei.
86. Pentru nerespectarea legislaţiei fiscale privind impozitul pe venit, reţinut la sursa de plată, contribuabilului i se aplică următoarele sancţiuni.
1. Pentru neachitarea a oricărei sume a impozitului pe venit reţinut la sursa de plată în termenul stabilit de legislaţie, contribuabilului la suma neplăţii i se aplică penalitate şi amendă în următoarele mărimi:
a) conform art.1 din Lege, în cazul cînd o oarecare sumă a impozitului pe venit nu este achitată în termenul stabilit pentru prezentarea documentului în conformitate cu alineatele (1) şi (2) ale art.92 din Cod, contribuabilului la suma neplăţii i se aplică penalitate.
Penalitatea pentru neachitarea impozitului pe venit reţinut la sursa de plată se aplică pentru perioada care începe din ziua ulterioară zilei stabilite pentru prezentarea Dărilor de seamă lunare privind impozitul pe venit reţinut din plăţile salariale şi respectiv din sursele altele decît plăţile salariale şi care se termină la data achitării acestuia.
Mărimea penalităţii se stabileşte pornind de la rata de bază (majorată sau diminuată cu o marjă), stabilită de BNM în luna noiembrie a anului ce precede anul fiscal de gestiune, la creditele pe termen scurt şi mediu, majorată cu 5 puncte. Rezultatul se rotunjeşte pînă la următorul procent întreg.
Modul de calculare a sumei penalităţii este reflectat în exemplul 27:
Exemplul 27. Agentul economic conform Dării de seamă privind impozitul pe venit reţinut din plăţile salariale şi achitat în buget pentru luna martie 2001 urma să achite către data de 10 aprilie 2001 impozitul pe venit reţinut din plăţile salariale în sumă de 5 700 lei, care a fost efectiv transferat la 10 septembrie 2001, sau cu întîrziere de 153 zile. În cazul dat penalitatea se determină după următoarea formulă:
Sp = (Sim x(Mp :365 zile)xNz) : 100%,
unde: Sp – suma penalităţii;
Sim – suma impozitului neachitat în termenul stabilit;
Mp – mărimea penalităţii, care reprezintă suma dintre 5 puncte procentuale şi rata de bază (majorată sau diminuată cu o marjă), stabilită în luna noiembrie a anului ce precede anul fiscal de gestiune la creditele pe termen scurt şi mediu de către BNM (rotunjită pînă la următorul procent întreg);
Nz – numărul de zile al perioadei pentru care se calculează penalitatea;
Luînd în consideraţie faptul, că rata de bază stabilită prin Hotărîrea Băncii Naţionale nr.351 din 23.11.2000, la creditele pe termen scurt şi mediu, constituie 27,5%, penalitatea se aplică în mărime de 33% anual (sau 27,5%+5% - rotunjită pînă la următorul procent întreg) şi constituie 788,47 lei (5 700 x (33% : 365 zile x 153 zile) : 100%).
b) conform art.5 al Legii, suplimentar la penalitate, pentru neachitarea în termenul stabilit a impozitului pe venit reţinut la sursa de plată, contribuabilului i se aplică o amendă în mărime de 2% din suma care urmează a fi plătită, dacă termenul neplăţii nu depăşeşte o lună şi care se majorează (în caz de neplată ulterioară a impozitului) cu 2% în fiecare din lunile următoare sau cu o cotă din aceste 2% - în cazul cînd luna este incompletă, dar nu mai mult decît cu 24% în ansamblu (vezi exemplul 28).
Exemplul 28. Reieşind din datele exemplului 27, termenul de neachitare a impozitului pe venit, reţinut la sursa de plată constituie cu 5 luni. Pentru neachitarea impozitului în termenul stabilit de legislaţie agentului economic în cazul dat se aplică o amendă în mărime de 570 lei (5 700 lei x (2% x 5 luni) : 100%).
Astfel, în total pentru neachitarea impozitului pe venit reţinut la sursa de plată în termenul stabilit de legislaţie, agentului economic i se aplică sancţiuni în mărime de 1 358, 47 lei (788,47+ 570).
2. Amendă pentru neprezentarea documentului sau prezentarea informaţiei neautentice:
a) în fiecare caz de neprezentare organelor Serviciului Fiscal de Stat a documentului conform alin.(3)-(6) ale art.92 din Codul fiscal, persoana obligată să prezinte documentul se sancţionează în conformitate cu art.6 din Lege cu o amendă în mărime de 1 000 lei pentru fiecare document neprezentat. După aplicarea amenzii pentru neprezentarea documentului, persoana responsabilă de prezentarea acestuia, urmează să prezinte documentul în termen de 10 zile din data aplicării amenzii. În cazul neprezentării documentului în termenul stabilit, se aplică o amendă în mărime de 2 000 lei (vezi exemplul 29).
Exemplul 29. Contribuabilul n-a prezentat către data de 30 ianuarie Nota de informare (Forma IAL 01) pentru anul 2000.
Pentru neprezentarea documentului dat, în baza Deciziei şefului organului fiscal teritorial din 2 februarie 2001, contribuabilului i se aplică amendă în mărime de 1 000 lei.
În cazul cînd contribuabilul nu va prezenta documentul nici către data de 12 februarie 2001, adică pe parcursul a 10 zile de la data primirii Deciziei, contribuabilul va fi sancţionat cu o amendă în mărime de 2 000 lei;
b) în fiecare caz de neprezentare persoanei fizice sau juridice, în folosul căreia au fost efectuate plăţile şi de la care a fost reţinut impozitul, a documentului conform alin.(4)-(5) art.92 din Cod, persoana responsabilă pentru prezentarea acestuia se sancţionează în conformitate cu art.6 din Lege cu o amendă în mărime de 1 000 lei pentru fiecare caz de neprezentare a documentului.
După aplicarea amenzii pentru neprezentarea documentului, persoana responsabilă de prezentarea acestuia urmează în termen de 10 zile de la data aplicării amenzii să prezinte persoanelor în folosul cărora au fost efectuate plăţile documentul respectiv. În cazul neprezentării ulterioare a documentului în termenul stabilit se aplică o amendă în mărime de 2 000 lei (vezi exemplul 30).
Exemplul 30. Contribuabilul n-a prezentat la 5 persoane Informaţiile privind veniturile achitate din sursele de venit, altele decît plăţile salariale, achitate în folosul lor şi privind impozitul pe venit reţinut din aceste venituri (anexa nr.9 la Instrucţiune). Pentru neprezetarea Informaţiilor menţionate contribuabilul este sancţionat cu o amendă în mărime de 5 000 lei (1 000 x 5 docum.).
c) amendă prevăzută de lit.b) al prezentului subpunct nu se aplică, în baza art.3 din Lege, în cazul în care se confirmă că beneficiarul plăţii n-a putut fi informat din motive obiective (spre exemplu, din cauza schimbării domiciliului sau adresei juridice);
3. Amendă pentru prezentarea informaţiei neautentice.
În cazul cînd în documentul prezentat organului Serviciului Fiscal de Stat sau beneficiarului plăţii conform alin.(3) - (6) art.92 din Cod conţine o informaţie neautentică, persoana obligată să prezinte acest document, în conformitate cu art.6 din Lege, se sancţionează cu 100 lei pentru fiecare informaţie neautentică (vezi exemplul 31).
Se consideră, că documentul conţine o informaţie neautentică, dacă în el lipseşte informaţia solicitată conform legislaţiei fiscale sau dacă informaţia este total sau parţial falsă.
Exemplul 31. Contribuabilul a prezentat la 30 ianuarie 2001 inspectoratului fiscal Nota de informare (Forma IAS 01) pe anul 2000, care conţine informaţia pe 250 de persoane. În cadrul controlului documentar s-a constatat, că pentru 10 rezidenţi informaţia n-a fost prezentată.
Astfel, pentru prezentarea informaţiei neautentice contribuabilul se sancţionează cu o amendă în mărime de 1 000 lei (100 x 10 pers.).
Amenda pentru prezentarea informaţiei neautentice poate fi anulată sau redusă în cazul cînd documentul ce conţine informaţia neautentică a fost prezentat neintenţionat şi eroarea a fost corectată în decurs de 30 de zile de la data termenului stabilit de prezentare a documentului.
4. Amendă pentru prezentarea intenţionată a informaţiei false sau a informaţiei care induce în eroare.
În conformitate cu art.9 din Lege, în cazul în care persoana obligată să reţină şi să achite la buget impozitul pe venit la sursa de plată, a diminuat sau a plătit incomplet impozitul, ca urmare:
- a prezentării intenţionate contribuabil a informaţiei false sau a informaţiei care induce în eroare;
- a unor acţiuni întreprinse în scopul tăinuirii venitului impozabil ori în scopul evaziunii fiscale;
- a împiedicării executării corespunzătoare de către organele Serviciului Fiscal de Stat a prevederilor titlului II al Codului fiscal;
- a efectuării în mod de sine stătător ori prin înţelegere cu alte persoane (cu intenţia de a tăinui adevăratul scop) a oricăror tranzacţii care cauzează prejudicii statului, lui i se aplică o amendă, ce constituie 75% din suma impozitului diminuat (vezi exemplul 32).
Exemplul 32. În urma controlului documentar s-a stabilit, că în urma neicluderii intenţionate în venitul brut a unui angajat a facilităţii acordate de către patron sub formă de cheltuieli ale acestuia de la darea în folosinţă a apartamentului, care este proprietatea lui, contribuabilul n-a reţinut din suma acestei facilităţi şi, respectiv, n-a achitat la buget impozit în sumă totală de 250 lei.
Astfel, contribuabilului urmează a i se aplica amendă în mărime de 187,5 lei (250 lei x 75% : 100%).
5. Amenda pentru neindicarea codului fiscal în documentele fiscale:
a) în conformitate cu art.10 din Lege pentru neindicarea codului fiscal în documentele stipulate în art.92 din Cod şi prezentate organului Serviciului fiscal de stat contribuabilul este sancţionat cu o amendă în mărime de 100 lei pentru fiecare caz de încălcare (vezi exemplul 33).
Exemplul 33. Contribuabilul a prezentat Darea de seamă privind impozitul pe venit reţinut din sursele de venit, altele decît plăţile salariale, şi achitat în buget pentru luna noiembrie 2001, neindicînd codul său fiscal. Conform art. 10 din Lege, urmează să fie aplicată o amendă în sumă de 100 lei.
b) pentru neindicarea în documentele stipulate în alin.(4) - (6) art.92 din Cod a codului fiscal al persoanei în folosul căreia a fost efectuată plata, persoana care este responsabilă conform legislaţiei să prezinte aceste documente este sancţionată, conform art.10 din Lege cu o amendă în mărime de 100 lei pentru fiecare caz de încălcare (vezi exemplul 34).
Exemplul 34. Contribuabilul a prezentat Nota de informare privind plăţile achitate rezidenţilor din sursele de venit, altele decît plăţile salariale, şi privind impozitul reţinut din aceste plăţi, în care pentru 5 persoane n-a indicat codul fiscal. În conformitate cu art. 10 din Lege contribuabilul este sancţionat cu o amendă în mărime de 500 lei (100 x 5 pers.).
c) agenţii economici pentru neindicarea codului fiscal în cazul perfectării tranzacţiilor între aceştia, sânt sancţionaţi, conform art.10 din Lege, cu o amendă în mărime de 100 lei pentru fiecare caz de încălcare (vezi exemplul 35).
Exemplul 35. Agentul economic n-a indicat în contractul de vânzare-cumpărare a imobilului codul său fiscal. Pentru neindicarea codului fiscal contribuabilul este sancţionat cu o amendă în mărime de 100 lei.
6. Amenda pentru necomunicarea codului fiscal altor persoane
În conformitate cu art. 11 al Legii, faţă de contribuabil care n-a comunicat altor persoane codul său fiscal pentru a fi indicat în documentele întocmite de aceste persoane, se aplică o amendă în mărime de 100 lei pentru fiecare caz de încălcare (vezi exemplul 36).
Exemplul 36. La furnizarea mărfii partenerului contribuabilul nu a indicat în factura de expediţie codul său fiscal. Conform art. 11 al Legii contribuabilul este sancţionat cu o amendă în sumă de 100 lei.
87. În cazurile depistrării de către organele Serviciului Fiscal de Stat a faptului de nereţinere sau reţinere incompletă a impozitului pe venit, ce urma a fi reţinut la sursa de plată – atît din plăţile salariale, cît şi din sursele de venituri, altele decît plăţile salariale, persoanei obligate în conformitate cu legislaţia să reţină acest impozit, i se calculează suplimentar suma impozitului şi i se aplică următoarele sancţiuni:
penalitate şi amendă pentru neachitarea impozitului în termenul stabilit;
- amendă pentru neprezentarea documentului sau prezentarea informaţiei neautentice;
- amendă pentru prezentarea intenţionată a informaţiei false sau a informaţiei care induce în eroare, care se aplică în cazurile cînd rezultatele controlului dovedesc despre nereţinerea sau diminuarea intenţionată de către contribuabil a impozitului pe venit la sursa de plată sau prezentarea intenţionată a informaţiei false sau a informaţiei care induce în eroare (vezi exemplul 37).
Exemplul 37. În urma controlului documentar efectuat în luna noiembrie 2001 s-a stabilit, că din motivul neincluderii intenţionate în venitul brut a 20 de angajaţi a facilităţilor sub formă de plăţi pentru deservirea comunală a apartamentelor angajaţilor, agentul economic n-a reţinut din aceste plăţi şi respectiv n-a achitat la buget impozitul pe venit în sumă totală de 1 300 lei, care urma să fie reţinut şi achitat de către agentul economic către data de 10 ianuarie 2001.
Dat fiind faptul, că agentul economic nu şi-a îndeplinit obligaţiunea fiscală privind reţinerea impozitului pe venit la sursa de plată, în conformitate cu Decizia organului fiscal teritorial din 20 noiembrie 2001 acesta a fost obligat să achite suplimentar la buget impozitul în mărime de 1 300 lei, care au fost achitate pe data de 10 decembrie 2001, şi să transfere la buget sumele sancţiunilor financiare aferente acestui impozit.
Pentru diminuarea impozitului pe venit, ce urma a fi reţinut la sursa de plată, în buget de la agentul economic se percep:
suma impozitului diminuat în mărime de 1 300 lei;
suma sancţiunilor financiare aplicate în mărime de 3 653,56 lei, inclusiv:
penalitate pentru neachitarea impozitului în termen (11.01-10.12.2001) – 392,56 lei (1 300 x (33% : 365 zile x 334 zile) : 100%);
amendă pentru neachitarea impozitului în termen – 286 lei (1 300 x (2% x 11 luni) : 100%));
amendă pentru prezentarea intenţionată a informaţiei false – 975 lei (1 300 x 75 %: 100 % );
amendă pentru prezentarea informaţiei neautentice – 2 000 lei (100 x 20 angajaţi).
88. Pentru orice amendă percepută în modul stabilit, dar neachitată după înmînarea de către organele Serviciului Fiscal de Stat a avizului sau a cererii respective (modelul unui astfel de aviz este prezentat în anexa nr.6 la Instrucţiunea Serviciului Fiscal de Stat nr.3 din 29.01.2001 “Cu privire la modul de calculare şi achitare a impozitului pe venit de către persoanele ce practică activitate de antreprenoriat” (Monitorul Oficial al Republicii Moldova, 27 februarie 2001, nr.21-24) se calculează o penalitate în mărimea ratei de bază (majorată sau diminuată cu o marjă), stabilită de BNM în luna noiembrie a anului ce precede anul fiscal de gestiune, la creditele pe termen scurt şi mediu, majorată cu 5 puncte. Rezultatul se rotunjeşte până la următorul procent întreg.
Penalitatea pentru neachitarea amenzilor se aplică pentru perioada dintre data expedierii avizului sau a сererii şi data achitării amenzii (vezi exemplul 38).
Exemplul 38. Pentru neprezentarea către data de 30 ianuarie 2001 a Notei de informare (Forma IAL 01) pentru anul 2000, contribuabilul a fost pe data de 5 februarie 2001 sancţionat cu o amendă în mărime de 1 000 lei, despre care a fost informat prin avizul inspectoratului fiscal teritorial din 5 februarie 2001. Suma аmenzii a fost achitată de contribuabil pe data de 6 martie 2001.
Astfel, pentru neachitarea amenzii, contribuabilului la suma neplăţii i se aplică o penalitate în mărime de 26,22 lei [1 000 x (33% : 365 zile : 100% x 29 zile)].
89. Suplimentar la sancţiunile financiare prevăzute în pct. 84-86 din prezenta Instrucţiune persoanelor cu funcţii de răspundere, care au încălcat legislaţia fiscală privind impozitul pe venit, pot fi aplicate sancţiuni prevăzute de Codul cu privire la contravenţiile administrative, aprobat prin Legea R.S.S.Moldoveneşti din 29.03.1985 şi Codul penal, aprobat prin Legea R.S.S.Moldoveneşti din 24.03.1961.
Capitolul VI.
DISPOZIŢII FINALE
90. Prezenta Instrucţiune intră în vigoare la data publicării în Monitorul Oficial al Republicii Moldova.
91. La data intrării în vigoare a prezentei Instrucţiuni se abrogă Instrucţiunea Serviciului Fiscal de Stat nr.05/1-CF-06/88 din 23 decembrie 1997 (Monitorul Oficial, 30 decembrie 1997, nr.81-91, p.III, art.183).
Şeful Inspectoratului
Fiscal Principal de Stat Mihail POP
Chişnău, 19 decembrie 2001.
Nr. 14
Anexa nr.1 la Instrucţiunea Serviciului Fiscal de Stat nr. 14 din “19 ” decembie 2001
C E R E R E A lucrătorului privind acordarea scutirilor la impozitul pe venit reţinut din salariu pe anul ________
PARTEA I.
Se completează de lucrător
Numele, prenumele __________________________________________________________
Codul fiscal _______________________________________________________________
Adresa domiciliului permanent _______________________________________________________________________________
SOLICIT URMĂTOARELE SCUTIRI
1. Scutirea personală ___________________________lei (se înscrie 2 520 sau 10 000 )
2. Scutirea pentru soţ (soţie) ________________________ lei (se înscrie 0 sau 2 520 )
La cererea scutirii pentru soţie (soţ) se indică următoarea informaţie despre ea (el):
Numele, prenumele ________________________________________________________________________________
Codul fiscal ___________________________________________
Adresa domiciliului permanent ________________________________________________________________________________
3. Scutirile pentru persoanele întreţinute __________________________________________________________________________ lei cu excepţia persoanelor întreţinute – invalizi din copilărie (se înscrie rezultatul produsului dintre numărul de persoane întreţinute şi 120)
4. Scutirile pentru persoanele întreţinute-invalizi din copilărie ________________________________________________________ lei (se înscrie rezultatul dintre numărul de persoane întreţinute- invalizi din copilărie şi 2 520 lei)
5. În tabelul ce urmează se indică documentele, copiile sau extrasele din acestea care se anexează la Cerere:
Denumirea
documentului | Denumirea organizaţiei
care a eliberat documentul | Seria, numărul şi data eliberării documentului |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
6. Rog să mi se acorde scutirile nefolosite în anul precedent în sumă de _________________________________________________lei (se înscrie suma indicată în pct.7.3. din Fişa personală a angajatului pentru anul precedent)
Declar, că prezenta informaţie este autentică, că nu voi beneficia (n-am beneficiat) de scutirile nefolosite la prezentarea Declaraţiei persoanei fizice cu privire la impozitul pe venit, precum şi că sînt familiarizat cu măsurile de responsabilitate în caz de includere în ea a datelor neautentice.
7. În baza articolelor 33, 34 şi 35 ale Codului fiscal, precum şi alin.(11) art.24 al Legii pentru administrarea impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal cer scutirea anuală în sumă de:
____________________________________________________________ lei _________________________________ lei (în litere) (în cifre) ______________________ _____________________________
(data) (semnătura)
PARTEA II.
Se completează de patron
Denumirea patronului __________________________________________________________
Codul fiscal_____________________________
Numele, prenumele, codul fiscal al angajatului şi suma anuală a scutirii, care corespunde categoriei scutirilor ________ sînt verificate.
Cererea este înregistrată în registru sub numărul ________________ ___________________
(data) (semnătura)
"---------------------------------------------------------------------------------------------------------------------
Se înmînează persoanei care a depus cererea
Serveşte drept confirmare a faptului că lucrătorul a cerut scutirile corespunzătoare.
Denumirea patronului__________________________________________________________ Codul fiscal _________________________
Numele, prenumele persoanei care a depus cererea ______________________________________________________________________
Codul fiscal persoanei care a depus cererea ____________________________________
Suma totală a scutirilor cerute _____________________________________________________lei (în litere)
Categoria scutirii acordate ________________ _________________________________________
(data) (semnătura)
Cererea se depune de persoanele fizice rezidente ale Republicii Moldova, la locul de muncă de bază:
- în cazul cînd lucrătorul se angajează pe parcursul anului fiscal pentru care sînt cerute scutirile - nu mai tîrziu de data stabilită pentru începerea muncii ca angajat. Lucrătorul care nu-şi schimbă locul de muncă nu este obligat să prezinte anual patronului cererea privind acordarea scutirilor şi documentele corespunzătoare;
- în cazurile cînd pe parcursul anului se schimbă suma scutirilor la care are dreptul lucrătorul - în termen de 10 zile de la data cînd au avut loc aceste schimbări;
- în cazul cînd se cere scutirea nefolosită în anul precedent – pînă la începutul anului fiscal, pentru care se solicită trecerea scutirii.
Codul fiscal este un număr personal de identificare al contribuabilului atribuit în scopuri fiscale conform modului stabilit de Serviciul Fiscal de Stat. Modul de atribuire a codului fiscal este reglementat de Regulamentul nr. 09 din 28.06.2001 cu privire la atribuirea codului fiscal, aprobat de Ministerul Finanţelor şi coordonat cu Ministerul Justiţiei.
Extras din Codul fiscal
Articolul 33. Scutiri personale
Fiecare contribuabil (persoană fizică rezident) are dreptul la o scutire personală în sumă de 2 520 lei pe an.
Suma scutirii personale, stabilită la alin.(1), va constitui 10 000 lei pe an pentru orice persoană care:
s-a îmbolnăvit şi a suferit de boala actinică provocată de consecinţele avariei de la C.A.E. Cernobîl;
este invalid şi s-a stabilit că invaliditatea sa este în legătură cauzală cu avaria de la C.A.E. Cernobîl;
este părintele sau soţia (soţul) unui participant căzut sau dat dispărut în acţiunile de luptă pentru apărarea integrităţii teritoriale şi a independenţei Republicii Moldova, cît şi în acţiunile de luptă din Republica Afghanistan;
este invalid ca urmare a participării la acţiunile de luptă pentru apărarea integrităţii teritoriale şi a independenţei Republicii Moldova, precum şi în acţiunile de luptă din Republica Afghanistan;
este invalid de război, invalid din copilărie, invalid de gradul I şi II sau pensionar - victimă a represiunilor politice, ulterior reabilitată.
Articolul 34. Scutiri acordate soţiei (soţului)
Persoana fizică rezidentă aflată în relaţii de căsătorie are dreptul la o scutire suplimentară în sumă de 2 520 lei anual, cu condiţia că soţia (soţul) nu beneficiază de scutire personală conform art.33.
Articolul 35. Scutiri pentru persoanele întreţinute
Contribuabilul (persoană fizică rezidentă) are dreptul la o scutire în sumă de 120 lei anual pentru fiecare persoană întreţinută, cu excepţia invalizilor din copilărie pentru care scutirea constituie 2 520 lei anual.
În înţelesul prezentului titlu, persoană întreţinută este persoana care întruneşte toate cerinţele de mai jos:
este un ascendent sau descendent al contribuabilului sau al soţiei (soţului) contribuabilului (părinţii sau copiii, inclusiv înfietorii şi înfiaţii);
locuieşte împreună cu contribuabilul sau nu locuieşte cu acesta, dar îşi face studiile la secţia cu frecvenţă a unei instituţii de învăţămînt mai mult de 5 luni pe parcursul anului fiscal;
este întreţinută de contribuabil;
are un venit ce nu depăşeşte sumă de 1 000 lei anual.
Extras din Legea cu privire la administrarea impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal.
(11) Scutirile, stipulate la art.33, 34 şi 35 din Codul fiscal şi nefolosite de către contribuabil în anul fiscal precedent, ca rezultat al neachitării de către patron a salariului se acordă la data achitării restanţelor la salariu.
Suma scutirilor nefolosite pe parcursul anului fiscal precedent se trec în contul scutirilor pentru următorul an fiscal în următorul mod:
dacă suma scutirilor nefolosite este mai mare decît suma salariului calculat şi neachitat – în limita, ce nu depăşeşte mărimea salariului neachitat;
dacă suma scutirilor nefolosite este mai mică decît suma salariului calculat şi neachitat – în limita sumei totale a scutirilor nefolosite.
"---------------------------------------------------------------------------------------------------------------------
Codurile şi sumele scutirilor
| Scutirile | Codul scutirii | Suma anuală a scutirii (lei) | Suma lunară a scutirii (lei) |
| Scutire personală | P | 2 520 | 210 |
| Scutire personală majoră | M | 10 000 | 833,33 |
| Scutire acordată soţiei (soţului) | S | 2 520 | 210 |
| Scutire pentru persoanele întreţinute, cu excepţia invalizilor din copilărie | N* | N x 120 | N x 10 |
| Scutire pentru persoanele întreţinute – invalizi din copilărie | H** | 2 520 | 210 |
* N - numărul de persoane întreţinute, cu excepţia persoanelor întreţinute – invalizi din copilărie.
** H – codul persoanei întreţinute – invalid din copilărie (la aprecierea categoriei scutirilor litera H se indică de atîtea ori cîte persoane – invalizi din copilărie se află la întreţinerea angajatului).
Categoria scutirilor este un cod, care se obţine prin îmbinarea codurilor scutirilor cerute de lucrător.
Anexa nr. 2 la Instrucţiunea Serviciului Fiscal de Stat nr. 14 din “ 19 ”decembrie 2001
C E R T I F I C A T
Prezentul certificat este eliberat de ___________________________________________________
(denumirea instituţiei de învăţământ)
________________________________________________________________________________
(a d r e s a)
precum că ______________________________________________, codul fiscal___________________________________________________________
(numele, prenumele persoanei cărei se eliberează certificatul)
domiciliat(ă) permanent pe adresa ____________________________________________________, student(ă) este (elev(ă), cursant) în anul (clasa, cursul) ____, la facultatea (secţia)________________________________________________________________________, termenul de studii în anul ________ fiind mai mare de 5 luni, iar bursa preconizată pe acelaşi an nu va depăşi suma de 1 000 lei.
Certificatul este înregistrat sub nr.___________ şi eliberat la data ____________
Conducătorul __________________ ___________________ L.Ş.
(numele şi prenumele) (semnătura)
Anexa nr. 3 la Instrucţiunea Serviciului Fiscal de Stat nr. 14_ din “ 19 ”decembrie 2001
FIŞA PERSONALĂ de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului pe anul ___________, precum şi a impozitului pe venit reţinut din aceste plăţi
în lei
| 1. Date generale privind patronul |
| Denumirea | |
| Codul fiscal | |
| Denumirea patronului reorganizat | |
| Codul fiscal al patronului reorganizat | |
| 2. Date generale privind angajatul |
| 2.1. Numele şi prenumele | |
| 2.2. Codul fiscal | |
| 2.3. Domiciliul permanent | |
| 2.4. Codul fiscal al soţului (soţiei) | |
| 2.5. Data angajării la serviciu | |
| 2.6. Data concedierii din serviciu | |
| 2.7. Data restabilirii la serviciu | |
| 3. Informaţia privind scutirile nefolosite în anul precedent şi trecute în contul anului curent |
| 3.1. Suma totală a scutirilor nefolosite în anul precedent | |
| 3.2. Suma restanţei la plăţile salariale pentru anul precedent | |
| 3.3. Suma scutirilor nefolosite în anul precedent şi trecute în anul curent | |
3.4. Suma scutirilor neacordate pe perioadele fiscale precedente ca rezultat al concedierii nelegitime a
angajatului şi restabilirii acestuia în baza hotărîrii instanţei de judecată | |
| 4. Informaţia privind suma scutirilor care se acordă conform legislaţiei pentru anul curent |
| Data prezentării Cererii privind acordarea scutirii | | | | | | |
| Suma scutirii | | | | | | |
| 5. Suma scutirilor aferentă fiecărei luni a anului curent |
Lunile anului
fiscal | I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII |
| scutirea nefolosită în anul precedent | scutirea pentru I lună a anului curent | total |
| Suma lunară a scutirilor | | | | | | | | | | | | | | |
| 6. Suma totală a scutirilor pentru anul curent | |
| 7. Informaţia privind scutirile nefolosite în anul curent |
| 7.1. Suma totală a scutirilor nefolosite în anul curent | |
| 7.2. Suma restanţei la plăţile salariale la finele anului curent | |
| 7.3. Suma scutirilor nefolosite în anul curent, care urmează a fi trecute în contul scutirilor anului viitor | |
| 8. Informaţia privind veniturile îndreptate spre achitare sau plăţile efectuate în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi |
| Data efectuării plăţii în folosul angajatului | Suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului | Numărul de luni | Suma scutirilor | Venitul impozabil | Impozitul calculat din venitul impozabil | Impozitul pe venit aferent reţinerii/ restituirii (+/-) |
| curentă | totală |
| 8.1. | 8.2. | 8.3. | 8.4. | 8.5. | 8.6. | 8.7. | 8.8. |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | |
| | | | | | | | | | | | | | | | | | | | | | | | | |
(partea verso a fişei)
Îndrumar de completare a Fişei personale
Fişa personală de evidenţă a veniturilor sub formă de salariu şi alte plăţi efectuate de către patron în folosul angajatului, precum şi a impozitului pe venit reţinut din aceste plăţi se deschide de către patron pentru fiecare angajat al său. În ea se duce evidenţa veniturilor sub formă de salariu (inclusiv prime, facilităţii etc.), îndreptate spre achitare angajatului, se calculează şi se duce evidenţa impozitului pe venit reţinut din aceste venituri. Fişa personală se completează anual de la începutul fiecărui an fiscal sau în caz dacă lucrătorul s-a angajat la serviciu pe parcursul anului fiscal – de la data angajării.
| Nr. pct. | Modul de completare |
| Se indică |
| 1.1 | denumirea completă a patronului |
| 1.2. | codul fiscal al patronului |
| 1.3. | denumirea patronului reorganizat, adică întreprinderii (instituţiei, organizaţiei etc.), căreia, în rezultatul reorganizării, i-au trecut toate drepturile patrimoniale şi obligaţiunile întreprinderii (instituţiei, organizaţii etc.) supusă reorganizării |
| 1.4. | codul fiscal al patronului reorganizat |
| 2.1. | numele şi prenumele angajatului |
| 2.2. | codul fiscal al angajatului |
| 2.3. | domiciliul permanent al angajatului |
| 2.4. | codul fiscal al soţului (soţiei). Acest rînd se completează numai în cazul în care angajatul beneficiază de scutirea pentru soţ (soţie) |
| 2.5. | data angajării lucrătorului la serviciu (cînd lucrătorul se consideră angajat din anul precedent, se înscrie data - 01.01, în cazul cînd el s-a angajat pe parcursul anului fiscal curent – data angajării) |
| 2.6. | data concedierii lucrătorului |
| 2.7. | data restabilirii la serviciu a angajatului. Acest rînd se completează numai în cazul restabilirii la serviciu în baza hotărîrii instanţei de judecată a angajatului, care a fost concediat nelegitim |
| 3.1. | suma totală a scutirilor nefolosite în anul precedent (reprezintă diferenţa dintre indicatorii ultimei înscrieri din col.8.5. şi 8.3. din Fişa personală a angajatului pe anul precedent) |
| 3.2. | suma restanţei la plăţile salariale pentru anul precedent (reprezintă soldul creditar al contului “Datorii faţă de personal privind retribuirea muncii” la sfîrşitul anului precedent) |
| 3.3. | suma scutirilor nefolosite în anul precedent şi trecute în baza Cererii angajatului în anul curent (se determină în aşa mod: dacă suma scutirilor nefolosite depăşeşte suma restanţei la plăţile salariale, scutirile se trec în mărimea, ce nu depăşeşte această sumă, dacă este mai mică decît restanţa la plăţile salariale, scutirile se trec în mărimea sumei totale a scutirilor nefolosite) |
| 3.4. | suma scutirilor neacordate pe perioadele fiscale precedente ca rezultat al concedierii nelegitime a angajatului, restabilit ulterior la serviciu în baza hotărîrii instanţei de judecată |
| 4. | suma scutirilor care se acordă conform legislaţiei pentru anul curent (se determină conform Cererii lucrătorului privind acordarea scutirilor la impozitul pe venit reţinut din salariu: scutirile se acordă (se anulează) din luna următoare după luna în care a fost depusă (retrasă) Cererea) |
| 5. | suma scutirilor aferentă fiecărei luni a anului curent. La transmiterea în anul curent a scutirilor nefolosite în anul precedent, precum şi a scutirilor neacordate pe perioadele fiscale precedente ca rezultat al concedierii nelegitime a angajatului, restabilit ulterior la serviciu în baza hotărîrii instanţei de judecată, ele se reflectă în prima lună a anului curent în coloniţa “scutirea nefolosită în anul precedent”, iar indicatorul “total” se determină prin adunarea sumelor acestor scutiri şi scutirilor pentru prima lună a anului gestionar |
| 6. | suma totală a scutirilor acordate în anul curent (se determină ca suma datelor din pct.5) |
| 7.1. | suma totală a scutirilor nefolosite în anul curent (reprezintă diferenţa dintre indicatorii ultimei înscrieri din col.8.5. şi 8.3.) |
| 7.2. | suma restanţei la plăţile salariale pentru anul curent (reprezintă soldul creditar al contului “Datorii faţă de personal privind retribuirea muncii” la sfîrşitul anului de gestiune) |
| 7.3. | suma scutirilor nefolosite în anul curent şi trecute conform Cererii angajatului în anul viitor (modul de trecere a acestor scutiri este identic celui indicat la pct.3.3.) |
| 8.1. | data şi luna efectuării plăţii curente în folosul angajatului. În lipsa plăţilor într-o oarecare lună se indică numai luna |
| 8.2. | suma venitului îndreptat spre achitare sau plăţii efectuate în folosul angajatului în luna curentă |
| 8.3. | suma venitului îndreptat spre plată lucrătorului de la data angajării lui şi până la momentul plăţii curente inclusiv, calculată prin metoda calculului cumulativ de la începutul anului (se determină ca suma tuturor veniturilor din col.8.2.). |
| 8.4. | numărul de luni de la data angajării lucrătorului şi până la momentul plăţii curente inclusiv:
dacă lucrătorul este angajat din anul fiscal precedent, numărul de luni se determină începînd cu luna ianuarie a anului fiscal curent;
dacă lucrătorul s-a angajat pe parcursul anului fiscal curent, numărul de luni se determină începînd cu luna următoare după luna în care el a fost angajat |
| 8.5. | suma scutirilor care se acordă lucrătorului de la data angajării şi până la momentul plăţii curente inclusiv, calculată prin metoda calculului cumulativ (se determină prin sumarea scutirilor lunare corespunzătoare lunilor, pe parcursul cărora lucrătorul se consideră angajat) |
| 8.6. | suma venitului impozabil de la data angajării şi până la momentul achitării curente inclusiv, calculată prin metoda calculului cumulativ (se determină ca diferenţa dintre suma venitului îndreptat spre achitare lucrătorului pe parcursul anului fiscal curent (col.8.3.) şi suma scutirilor, care se acordă lui pe parcursul acestei perioade (col.8.5.)). În cazul cînd venitul impozabil este mai mic ca zero, se înscrie “0” |
| 8.7. | suma impozitului, calculat din venitul impozabil de la data angajării şi până la momentul achitării curente inclusiv, indicat în col. 8.6. Modalitatea de calcul este următoarea:
din suma venitului impozabil, ce nu depăşeşte suma, obţinută în rezultatul produsului dintre 1 015 lei şi numărul de luni, impozitul constituie 10 la sută;
din suma venitului impozabil în limita mărimii, ce depăşeşte suma, obţinută în rezultatul produsului dintre 1 015 lei şi numărul de luni, dar nu depăşeşte suma obţinută în rezultatul produsului dintre 1 350 lei şi numărul de luni, impozitul constituie 15 la sută;
din suma venitului impozabil ce depăşeşte suma, obţinută în rezultatul produsului dintre 1 350 lei şi numărul de luni, impozitul constituie 28 la sută |
| 8.8. | suma impozitului aferent reţinerii (rambursării) din (la) plata curentă a venitului lucrătorului (se determină ca diferenţa dintre indicatorii ultimei şi penultimei înscrieri din col.8.7.) |
Anexa nr. 4 la Instrucţiunea Serviciului Fiscal de Stat nr. 14_ din “ 19 ”decembrie 2001
DARE DE SEAMĂ cu privire la impozitul pe venit reţinut din plăţile salariale şi achitat în buget pentru perioada fiscală ____________________
Denumirea patronului __________________________________________________________________
Adresa juridică ________________________________ Codul localităţii (CUTAM)_________tel._______________
Codul fiscal_______________ Codul băncii ____________ Contul de decontare _________________
| Codul sursei de venit | Suma pentru luna gestionară a:
(lei) | Informaţia despre achitarea impozitului |
| venitului, îndreptat spre achitare | impozitului pe venit reţinut | numărul documentului de plată | data documentului de plată | suma achitată
(lei) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| SAL | | | | | |
| | | | |
| | |
| | |
| TOTAL | |
| | | | | | |
Suma de control ____________________________________
(se indică suma totală a col. 2 şi 3)
Declar, că prezenta informaţie este autentică şi că sânt familiarizat cu măsurile de responsabilitate, prevăzute de legislaţia în vigoare, în caz de includere în ea a datelor false sau incomplete.
Primit:
Conducătorul________________ Inspectoratul Fiscal
Contabilul-şef _______________ de Stat (Oficiul Fiscal) _______________
L.Ş. Semnătura _________________________
Data _______________________ Data ______________________________
Anexa nr. 5 la Instrucţiunea Serviciului Fiscal de Stat nr. 14_ din “ 19 ”decembrie 2001
DARE DE SEAMĂ
privind impozitul pe venit reţinut din sursele de venit, altele decît plăţile salariale, şi achitat în buget pentru perioada fiscală___________________
Denumirea persoanei ce a efectuat plata ________________________________________________________________
Adresa juridică____________________________________Codul localităţii (CUTAM)___________tel.______________
Codul fiscal __________________ Codul băncii _______________ Contul de decontare _________________________
| Nr. d/o | Tipul sursei de venit | Codul sursei de venit | Cota impozitului (%) | Suma pentru luna declarată a :
(lei) |
| venitului îndreptat spre achitare | impozitului pe venit reţinut |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. | Plăţile din care se reţine impozitul conform art.90 din Codul fiscal:
-efectuate în folosul agenţilor economici;
-efectuate în folosul persoanelor fizice, cu excepţia gospodăriilor ţărăneşti (de fermier), întreprinderilor individuale şi deţinătorilor de patente | SER a)
SER b) | 5
5 | | |
| 2. | Plata sub formă de royalty efectuată în folosul:
- persoanelor rezidente;
- persoanelor fizice rezidente în vîrstă de 60 de ani şi mai mult;
- persoanelor nerezidente | ROY a)
ROY b)
ROY c) | 20
0
15 | | x |
| 3. | Dobînda achitată:
- persoanelor fizice rezidente
- persoanelor fizice rezidente în vîrstă de 60 de ani şi mai mult | DOB a)
DOB b) | 20
0 | | x |
| 4. | Dividendele achitate în folosul persoanelor nerezidente | DIV | 5 | | |
| 5. | Primele de asigurare vărsate într-o întreprindere nerezidentă în baza contractelor de asigurare şi reasigurare | PRIM | 2 | | |
| 6. | Alte plăţi efectuate în folosul nerezidentului prevăzute de art.71 din Codul fiscal, cu excepţia veniturilor de pe urma dării în folosinţă a proprietăţii mobiliare şi imobiliare în Republica Moldova în baza contractelor de leasing şi veniturilor obţinute din vînzarea proprietăţii mobiliare, dacă cumpărătorul este rezident | ALT | 5 | | |
| 7 | TOTAL pe DARE DE SAEMĂ | x | x | | |
Informaţie privind achitarea impozitului la buget
| Nr.d/o | Documentul de plată | Suma achitată (lei) |
| numărul | data |
| 1 | 2 | 3 | 4 |
| | | |
| | | |
| | | |
| | | |
| | | |
| TOTAL achitat impozit pe venit reţinut la sursa de plată | |
Suma de control _________________________________
(suma totală pe Dare de seamă a col. 5 şi 6)
Declar, că prezenta informaţie este autentică şi că sânt familiarizat cu măsurile de responsabilitate, prevăzute de legislaţia în vigoare, în caz de includere în ea a datelor false sau incomplete.
Primit:
Conducătorul_______________________
Contabilul-şef______________________
L.Ş.
Data _____________________________ | Inspectoratul Fiscal
de Stat (Oficiul Fiscal) _________________
Semnătura___________________________
Data________________________________ |
Anexa nr. 6
Anexa nr. 7 la Instrucţiunea Serviciului Fiscal de Stat nr. 14 din “ 19 ”decembrie 2001
I N F O R M A Ţ I E nr.___ din “___”___________200__
cu privire la plăţile salariale şi alte plăţi efectuate de către patron în folosul angajatului şi impozitul pe venit reţinut din aceste plăţi
Prin prezenta, ______________________________________________
(denumirea patronului, codul fiscal, adresa juridică)
confirmă, că dlui (dnei) _____________________________________________
(numele şi prenumele, codul fiscal al angajatului)
pe parcursul anului 200__ i-au fost achitate venituri în mărime de _____________ lei, din care a fost reţinut impozitul pe venit în sumă de _______________________ lei.
Suma scutirilor nefolosite în anul gestionar şi trecute în baza Cererii angajatului în anul următor anului gestionar constituie _____________________ lei.
L.Ş. Conducătorul __________________ ________________
(numele, prenumele) (semnătura)
Contabil-şef __________________ ________________
(numele, prenumele) (semnătura)
Anexa nr. 8
Anexa nr. 9 la Instrucţiunea Serviciului Fiscal de Stat nr. 14 din “ 19 ”decembrie 2001
I N F O R M A Ţ I E nr. ____ din “__”__________200 __ privind veniturile achitate din sursele de venit, altele decât plăţile salariale, în folosul persoanei fizice (juridice) şi privind impozitul pe venit reţinut din aceste venituri
Prin prezenta, _________________________________________________________
(denumirea persoanei responsabile de reţinerea impozitului, codul fiscal)
confirmă, că _________________________________________________________________________________________________
(numele şi prenumele persoanei fizice sau denumirea agentului economic în folosul căruia a fost efectuată plata şi codul fiscal)
pe parcursul anului 200__ i-au fost achitate venituri sub formă de:
| Tipul sursei de venit | Suma îndreptată spre achitare
(lei) | Suma impozitului pe venit reţinut (lei) |
| | |
| | |
| | |
| | |
| | |
L.Ş. Conducătorul ____________________ _______________
(numele, prenumele) (semnătura)
Contabil-şef _____________________ ________________
(numele, prenumele) (semnătura)
Anexa nr. 10 la Instrucţiunea Serviciului Fiscal de Stat nr. 14 din “ 19 ” decembrie 2001
NOTĂ DE INFORMARE privind veniturile sub formă de dobîndă şi royalty achitate în folosul persoanelor fizice rezidente în vîrstă de 60 de ani şi mai mult pentru perioada fiscală ____________________
Denumirea persoanei ce a efectuat plata ___________________________________________________________________________
Adresa juridică______________________________________________Codul localităţii (CUTAM) __________ tel._____________
Codul fiscal _____________________ Codul băncii _______________ Contul de decontare _________________________
Total foi _________Pagina nr._______
| Nr.d/o | Codul fiscal beneficiarului plăţii | Numele şi prenumele beneficiarului plăţii | Anul naşterii beneficiarului plăţii | Adresa domiciliului
beneficiarului plăţii | Codul sursei de venit | Venitul achitat
(lei) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | Total pe pagină | | |
| | | | | TOTAL pe NOTĂ | | |
Suma de control _______________________________
(suma totală pe Notă a col.7)
Declar că prezenta informaţie este autentică şi că sânt familiarizat cu măsurile de responsabilitate prevăzute de legislaţia în vigoare în caz de includere în ea a datelor false sau incomplete.
Primit:
Conducătorul__________________ Inspectoratul Fiscal de Stat (Oficiul iscal)________________________
Contabil-şef___________________
Semnătura _________________________ L.Ş.
Data _______________ Data _________________________
Anexa nr. 11 la Instrucţiunea Serviciului Fiscal de Stat nr. 14 din “ 19 ” decembrie 2001
INFORMAŢIE Nr.____ din “___”____________200__ cu privire la veniturile sub formă de dobîndă şi royalty achitate în folosul persoanei fizice rezidente în vîrstă de 60 de ani şi mai mult
Prin prezenta, __________________________________________________________
(denumirea persoanei care a efectuat plata, codul fiscal)
confirmă, că dlui (dnei)_______________________________________________________
(numele şi prenumele persoanei fizice în vîrstă de 60 de ani şi mai mult, în folosul căreia a fost efectuată plata, şi codul fiscal)
pe parcursul anului 200___ i-au fost achitate venituri sub formă de dobîndă în sumă de ________ lei şi venituri sub formă de royalty în sumă de __________ lei.
L.Ş. Conducătorul ________________________ ____________
(numele, prenumele) (semnătura)
Contabil-şef ________________________ ____________
(numele, prenumele) (semnătura)