Se aprobă Regulamentul privind evidenţa şi calcularea uzurii mijloacelor fixe în scopuri fiscale (se anexează).
Nr. 289. Chişinău, 14 martie 2007.
Aprobat prin Hotărîrea Guvernului nr. 289 din 14 martie 2007
REGULAMENTUL privind evidenţa şi calcularea uzurii mijloacelor fixe în scopuri fiscale Capitolul 1. Obiectivul prezentului Regulament
1. Obiectivul prezentului Regulament constă în descrierea modalitătii de evidenţă şi calculare a uzurii mijloacelor fixe în scopuri fiscale, modalităţii privind determinarea sumelor aferente cheltuielilor pentru reparaţie permise la deducere, precum şi determinării rezultatului fiscal în cazul ieşirii mijloacelor fixe.
Capitolul II.
Domeniul de aplicare
2. Acţiunea prezentului Regulament se extinde asupra tuturor persoanelor juridice şi fizice, care desfăşoară activitate de întreprinzător şi sînt înregistrate în conformitate cu legislaţia Republicii Moldova.
Capitolul III.
Obiectul calculării uzurii
3. Obiectul calculării uzurii sînt mijloacele fixe folosite (aflate în exploatare) în activitatea de întreprinzător şi supuse uzurii.
Nu se calculează uzura terenurilor, vitelor productive şi de muncă (cu excepţia căilor de muncă, cîinilor de pază), fondurilor de bibliotecă, plantaţiilor perene, care nu au intrat pe rod, mijloacelor fixe, care sînt conservate, construcţiilor capitale nefinalizate, mijloacelor fixe primite ca donaţie sau cu titlu gratuit. De asemenea, nu se calculează uzura mijloacelor fixe procurate pentru care nu au fost determinate obligaţiuni privind plata lor în cazul finanţării parţiale a procurărilor, uzura se va calcula pentru partea suportată de către întreprindere. În cazul în care există finanţarea totală a procurărilor mijloacelor fixe, uzura aferentă acestora nu se calculează. Dacă la sfîrşitul perioadei de gestiune mijloacele fixe nu se află în exploatare, dar sînt supuse reconstrucţiei sau reutilării tehnice sau funcţionarea întreprinderii este suspendată complet, uzura aferentă acestora nu se va calcula.
Mijloacele fixe primite ca aport în capitalul social şi folosite în activitatea de întreprinzător reprezintă obiect al calculării uzurii.
Sînt considerate mijloace fixe, pentru care se calculează uzura, investiţiile efectuate în mijloacele fixe care fac obiectul unui contract de leasing operaţional, locaţiune, concesiune şi arendă. Conform prevederilor art.26 alin.(3) din Codul fiscal, prin investiţie se înţelege excedentul cheltuielilor ce ţin de reparaţie, îmbunătăţire şi altele asemenea în privinţa mijloacelor fixe respective asupra cheltuielilor menţionate, permise spre deducere în anul fiscal conform modului stabilit la art.27 alin.(9) din Codul fiscal.
Pentru autoturismul, valoarea căruia nu depăşeşte plafonul stabilit în art.26 alin.(9) lit. a) din Codul fiscal, uzura calculată se deduce integral, în funcţie de valoarea autoturismului în cazul în care valoarea autoturismului depăşeşte plafonul stabilit, deducerea uzurii se limitează la suma calculată a uzurii, pornind de la valoarea autoturismului egală cu suma plafonului. Prevederea respectivă nu se aplică autoturismelor utilizate în calitate de mijloace fixe în activitatea de bază, care reprezintă prestare de servicii, a căror uzură constituie parte componentă a preţului de cost al vînzărilor.
În cazul leasingului financiar, locatarul este tratat ca proprietar al mijloacelor fixe primite în leasing, iar în cazul leasingului operaţional, calitatea de proprietar o are locatorul.
Calcularea şi deducerea uzurii mijloacelor fixe care fac obiectul unui contract de leasing se efectuează de către locatar în cazul leasingului financiar şi de către locator în cazul leasingului operational.
Capitolul IV.
Clasificarea mijloacelor fixe pe categorii de proprietate în scopuri fiscale
4. Pentru calcularea uzurii toate mijloacele fixe se clasifică în cinci categorii de proprietate.
Categoriile de proprietate, conform cărora se clasifică mijloacele fixe în scopuri fiscale, sînt aplicabile doar la realizarea prevederilor art. 26-27 din Codul fiscal, Hotarîrii Guvernului nr.338 din 21 martie 2003 "Cu privire la aprobarea Catalogului mijloacelor fixe şi activelor nemateriale", precum şi în sensul prezentului Regulament.
Începînd cu anul 2004, raportarea proprietăţii la categoriile de proprietate se efectuează în conformitate cu prevederile Catalogului mijloacelor fixe şi activelor nemateriale, aprobat prin Hotarîrea Guvernului nr.338 din 21 martie 2003.
Pentru proprietatea ce reprezintă investiţii efectuate în mijloacele fixe care fac obiectul unui contract de leasing operational, locaţiune, concesiune şi arendă, uzura se calculează în modul stabilit pentru categoria de proprietate la care se atribuie mijloacele fixe respective.
Capitolul V.
Metoda de calculare a uzurii mijloacelor fixe în scopuri fiscale
5. Conform alin.(5) art.26 din Codul fiscal, mărimea uzurii mijloacelor fixe ce urmează a fi dedusă se determină prin înmulţirea bazei valorice a mijloacelor fixe, la finele perioadei de gestiune, ce se raportează la o anumită categorie de proprietate, cu norma de uzură respectivă:
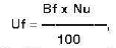
unde: Uf - uzura calculata în scopuri fiscale;
Bf- baza valorică a mijloacelor fixe la finele perioadei de gestiune;
Nu -norma uzurii categoriei respective a proprietăţii.
Pentru proprietatea raportată la categoria I, mărimea uzurii mijloacelor fixe ce urmează a fi dedusă se determină pe fiecare obiect separat, iar pentru proprietatea raportată la categoriile II-V uzura se determină reieşind din baza valorică la finele perioadei de gestiune pe categoria de proprietate respectivă.
Exemplul 1. Baza valorică a strungului la începutul perioadei de gestiune constituie 10000 lei şi se raportează la categoria de proprietate V pentru care norma de uzură constituie 30%. Pentru a calcula uzura se completează Registrul de evidentă a mijloacelor fixe pe categorii de proprietate şi a uzurii acestora în scopuri fiscale.
Tabelul nr. 1
(in lei)
Perioada de
gestiune | Baza valorică
a mijloacelor
fixe la
începutul
perioadei de
gestiune | Suma
intrărilor | Baza valorică
a mijloacelor
fixe la finele
perioadei de
gestiune | Uzura
calculată | Baza valorică
a mijloacelor
fixe la începutul
următoarei
perioade de
gestiune |
| 1 | 2 | 3 | 4 (2+3) | 5 (4x30%) | 6 (4-5) |
| Primul an | 10 000 | - | 10 000 | 10 000x30%=3000 | 7000 |
| Al doilea an | 7000 | - | 7000 | 7000x30%=2100 | 4900 |
| Al treilea an | 4900 | - | 4900 | 4900 | 0” |
6. Baza valorică a mijloacelor fixe la finele perioadei de gestiune se determină ca baza valorică a mijloacelor fixe la începutul perioadei de gestiune, majorată cu valoarea de intrare a mijloacelor fixe nou-procurate şi/sau create cu forţe proprii, ajustată cu suma corectărilor şi micşorată cu suma de la comercializarea lor, micşorată cu valoarea rămasă a autoturismului înstrăinat, determinată pornind de la valoarea cu care acesta a fost inclus în categoria respectivă (în cazul înstrăinării sau ieşirii autoturismului inclus în categoria de proprietate cu valoarea stabilită la lit. b) alin. (9) art. 26 din Codul f iscal), micşorată cu baza valorică ajustată a mijlocului fix înstrăinat.
în formă de donaţie, transmitere gratuită, cu baza valorică ajustată a mijlocului fix în cazul ieşirii forţate sau lichidării lor în cazul uzurii incomplete.
Suma corectărilor cu care se ajustează baza valorică a mijloacelor fixe pe fiecare categorie de proprietate se compune din:
a) suma depăşirii cheltuielilor suportate pe parcursul anului fiscal pentru reparaţia proprietăţii faţă de norma stabilită în art.27 alin. (8) şi (9) din Codul fiscal din baza valorică a categoriei respective de proprietate la începutul perioadei de gestiune;
b) suma taxei pe valoarea adăugată ce urmează a fi trecuta în cont în conformitate cu prevederile Codului fiscal, calculată din valoarea de bilanţ a mijloacelor fixe comercializate, care sînt trecute în contabilitate cu taxa pe valoarea adăugată;
c) suma valorii restante presupuse a mijloacelor fixe, în cazul trecerii lor la pierderi în evidenţa contabilă, în legătură cu uzura totală.
Respectiv calcularea bazei valorice a mijloacelor fixe la finele perioadei de gestiune se determină în modul următor:
Bf = Bî + Sintr + Se - Sieşir
unde: Bî- baza valorică a mijloacelor fixe la începutul perioadei de gestiune raportată la categoria respectivă de proprietate se determină ca diferenţa dintre baza valorică a mijloacelor fixe la finele perioadei de gestiune precedente şi suma uzurii calculate pentru perioada de gestiune precedentă:
Bî = Bf - Uf
unde: Bî- baza valorică a mijloacelor fixe la începutul perioadei de gestiune;
Bf - baza valorică a mijloacelor fixe la finele perioadei de gestiune precedente;
Uf- uzura calculată a perioadei de gestiune precedente, conform prevederilor prezentului Regulament;
Sintr - suma intrărilor reprezintă valoarea de intrare a mijloacelor fixe nou-procurate sau create cu forţe proprii, baza valorică a mijloacelor fixe reintrate după ieşirea forţată, precum şi baza valorică a mijloacelor fixe reincluse după conservare şi alte intrări;
Se - suma corectărilor reprezintă diferenţa dintre suma depăşirii limitei stabilite privind cheltuielile pentru reparaţia proprietăţii şi suma taxei pe valoarea adăugată, ce urmează a fi trecută în cont, precum şi suma valorii restante presupuse a mijloacelor fixe;
Sieşir - suma ieşirilor reprezintă suma de la comercializarea mijloacelor fixe, în cazul înstrăinării autoturismului inclus în categoria de proprietate cu valoarea stabilită la lit. b) alin. (9) art. 26 din Codul fiscal - valoarea restantă a autoturismului înstrăinat, determinată pornind de la valoarea cu care acesta a fost inclus în categoria respectivă, în cazul donaţiei, ieşirii forţate, conservării, lichidării şi altor ieşiri a mijloacelor fixe- baza valorică ajustată a lor.
7. Se stabileşte următorul mod de calculare a uzurii proprietăţii:
a) pentru proprietatea raportată la categoria 1 - uzura se calculează prin aplicarea normei uzurii la baza valorică a mijlocului fix la finele perioadei de gestiune (pentru fiecare obiect);
b) pentru proprietatea raportată la categoriile II-V- uzura se calculează prin aplicarea normei uzurii la baza valorică a categoriei respective la finele perioadei de gestiune.
8. În scopul evidenţei mijloacelor fixe pe categorii de proprietate şi calculării uzurii acestora în scopuri fiscale se utilizează un formular unic, anexa nr. 1 la prezentul
Regulament.
Registrul de evidenţă a mijloacelor fixe pe categorii de proprietate şi a uzurii acestora în scopuri fiscale se completează în modul următor:
rubrica 1 "Categoria de proprietate şi norma uzurii" - categoriile de proprietate stabilite în art. 26alin (8) din Codul fiscal;
rubrica 2 "Baza valorică a mijloacelor fixe la începutul perioadei de gestiune (Bi)"- baza valorică a mijloacelor fixe la începutul perioadei de gestiune raportată la categoria respectivă de proprietate se determină ca diferenţa dintre baza valorică a mijloacelor fixe la finele perioadei de gestiune precedente şi suma uzurii calculate pentru perioada de gestiune precedentă;
rubrica 3 "Mijloace fixe procurare" - suma aferentă mijloacelor fixe procurate;
rubrica 4 "Mijloace fixe create cu forţe proprii" – suma aferentă mijloacelor fixe create cu forţe proprii;
rubrica 5 "Reintrarea după ieşirea forţată" - baza valorică ajustată a mijloacelor fixe reintrate după ieşirea forţată;
rubrica 6 "Din conservare" - baza valorică a mijloacelor fixe intrate după conservare;
rubrica 7 "Alte intrări" - valoarea altor intrări a mijloacelor fixe (sau alte sume) care nu au fost reflectate în rubrica 3 - 6;
rubrica 8 "Total" - totalul rubricilor 3 - 7;
rubrica 9 "Depăşirea limitei cheltuielilor pentru reparaţie (Sd)" - suma depăşirii cheltuielilor suportate pe parcursul anului fiscal pentru reparaţia proprietăţii conform normei stabilite la art. 27 alin. (8) din Codul fiscal din baza valorică a categoriei respective de proprietate la începutul perioadei de gestiune;
rubrica 10 "Suma taxei pe valoarea adăugată Stva"- suma taxei pe valoarea adăugată ce urmează a fi trecută în cont în conformitate cu prevederile Codului fiscal, calculată din valoarea de bilanţ a mijloacelor fixe comercializate, la care suma TVA a fost inclusă în valoarea de intrare a mijlocului fix;
rubrica 11 "Suma valorii restante presupuse a mijloacelor fixe în cazul trecerilor la pierderi, în evidenţa contabilă în legătură cu uzura totală (Svr)" - în cazul trecerii mijloacelor fixe la pierderi, în evidenţa contabilă în legătură cu uzura totală, baza valorică a categoriei de proprietate respective se diminuează cu suma valorii restante presupuse a mijloacelor fixe respective (prevederile art. 27 alin. (10) lit. b) din Codul fiscal)(Svr);
rubrica 12 "Alte corectări" -suma altor corectări prevăzute de legislaţia în vigoare;
rubrica 13 "Total" -din suma indicată la rubrica 9 se scade suma indicată la rubrica 10 şi suma indicată la rubrica 11;
rubrica 14 "Comercializare" -suma de la comercializarea mijloacelor fixe;
rubrica 15 "Donaţie sau transmitere gratuită" – baza valorică a mijloacelor fixe donate sau transmise gratuit;
rubrica 16 "Ieşire forţată" - baza valorică a mijloacelor fixe ieşite forţat;
rubrica 17 "Conservare" - baza valorică a mijloacelor fixe conservate;
rubrica 18 "Alte ieşiri" - baza valorică a mijloacelor fixe ieşite în alt mod;
rubrica 19 "Lichidare" - baza valorică a mijloacelor fixe lichidate;
rubrica 20 "Total" - totalul rubricilor 14 - 19;
rubrica 21 "Baza valorică a mijloacelor fixe la finele perioadei de gestiune (Bf)" -se determină ca suma rubricii 2 +rubrica 8 +rubrica 13- rubrica 20;
rubrica 22 "Uzura calculată (Uf)" - suma uzurii se determină prin înmulţirea bazei valorice a mijloacelor fixe, la finele perioadei de gestiune (rubrica 21 ), cu norma de uzură aferentă categoriei de proprietate respective;
rubrica 23 "Baza valorică a mijloacelor fixe la începutul perioadei de gestiune următoare" - din suma indicată la rubrica 21 se scade suma indicată la rubrica 22.
La completarea registrului în cauză trebuie sa fie reflectată nu numai baza valorică a mijloacelor fixe inclusă în categoria respectivă de proprietate II - V, dar şi numărul obiectelor.
Numărul obiectelor de mijloace fixe se indică prin fracţie.
La reflectarea în registru a proprietăţii ce reprezintă investiţii efectuate în mijloacele fixe care fac obiectul unui contract de leasing operaţional, locaţiune, concesiune şi arendă se va lua în considerare excedentul cheltuielilor ce ţin de reparaţie, imbunătăţire şi altele asemenea în privinţa mijloacelor fixe respective asupra cheltuielilor menţionate, permise spre deducere în anul fiscal, conform modului stabilit la alin.(9) art. 27 din Codul fiscal şi prin fracţie se va indica numărul obiectelor.
Spre exemplu, în categoria III de proprietate au fost incluse 13 obiecte de mijloace fixe cu valoarea de intrare totală de 47 000 lei. În rubrica 3 "Intrări" a registrului se va reflecta - 47000/13.
Exemplul 2. Baza valorică a mijloacelor fixe ale întreprinderii la începutul perioadei de gestiune constituie 2 202 000 lei şi se raportează la categoriile de proprietate după cum urmează:
Tabelul nr.2
(în lei)
| Mijloace fixe exploatate | Categoria de proprietate | Baza valorică a mijloacelor fixe la începutul perioadei de gestiune |
| Clădire administrativă | I | 1 300 000 |
| Clădirea depozitului | I | 40 000 |
| Drum (10 km) | I | 650 000 |
| 8 obiecte | IV | 72 000/8 |
| 6 obiecte | V | 140 000/6 |
| Total | | 2 202 000 |
În perioada de gestiune intreprinderea a efectuat următoarele procurări: instrumente pentru măsurarea intensitătii curentului electric (cod. 903091900) cu valoarea de intrare- 10000 lei (categoria de proprietate IV), dispozitiv de laborator (cod. 841919000) cu valoarea de intrare - 130 000 lei (categoria de proprietate IV) şi utilaj cu valoarea de intrare- 87 000 lei (categoria de proprietate V).
În perioada de gestiune s-a efectuat reparaţia clădirii depozitului (categoria de proprietate 1) în sumă de 7600 lei şi reparaţia strungului (categoria de proprietate V) în sumă de 5 000 lei. În evidenta contabilă suma reparaţiei a fost trecută la cheltuielile perioadei. În scopuri fiscale, pentru a determina suma cheltuielilor privind reparaţia permisă spre deducere, se înmulteşte baza valorică a categoriei respective la inceputul perioadei de gestiune cu 15% (admitem că norma respectivă era în vigoare pentru perioada declarată utilizată în exemplu). Astfel, normele privind deducerea cheltuielilor de reparaţie calculate sînt următoarele: pentru clădirea depozitului 6000 lei (40000x15%:100%) şi pentru strung 21000 lei (140000x15%:100%). Prin urmare, suma depăşirii limitei cheltuielilor de reparaţie aferente clădirii depozitului constituie 1 600 lei (7600-6000) şi se trece la majorarea bazei valorice a categoriei respective (se majorează baza valorică a clădirii depozitului). În ceea ce priveşte reparaţia strungului nu s-a stabilit depăşirea limitei (5000-21000) şi baza valorică a categoriei respective nu se majorează.
În aceeaşi perioadă de gestiune a fost vindut un calculator (categoria de proprietate V) contra sumei de 7 800 lei, fără TVA. Suma respectivă se reflectă la micşorarea bazei valorice a categoriei de proprietate respective.
Pentru a calcula uzura mijloacelor fixe şi a determina rezultatul din vinzarea acestora în scopuri fiscale se completează Registrul de evidentă a mijloacelor fixe pe categorii de proprietate şi a uzurii acestora in scopuri fiscale pentru perioada de gestiune:
Tabelul nr. 3
(în lei)
| Nr. d/o | Categoria de proprietate şi norma uzurii | Baza valorică a mijloace-lor fixe la începutul perioadei de gestiune | Valoa-rea de intrare a mijloacelor fixe nou-procurate | Suma corectărilor | Suma din comercializarea mijloa-celor fixe | Baza valorică a mijloacelor fixe la finele perioadei de gestiune | Uzura mijloa-celor fixe | Baza valorica a mijloacelor fixe la începutul perioadei de gestiune |
| Suma depăşirii limitei privind cheltuielile de repa-raţie | Suma TVA ce urmează a fi trecută în cont | Suma valorii restante presupuse a mijloacelor fixe în cazul trecerii lor la pierderi |
| A | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1. | Clădire administrati-vă - 5% | 1 300 000 | | | | | | 1 300 000 | 65 000 | 1 235 000 |
| 2. | Clădirea depozitului - 5% | 40 000 | | 1 600 | | | | 41600 | 2 080 | 39 520 |
| 3. | Drumul | 650 000 | | | | | | 650 000 | 32 500 | 617 500 |
| 4. | IV-20% | 72 000/8 | 140 000/2 | | | | | 212 000/10 | 42 400 | 169 600/10 |
| 5. | V-30% | 140 000/6 | 87 000/1 | | | | 7 800/1 | 219 200/6 | 65 760 | 153 440/6 |
| 6. | Total | 2 202 000 | 227 000 | 1 600 | | | 7 800 | 2 422 800 | 207 740 | 2 215 060 |
Capitolul VI.
Calcularea uzurii pentru activele arendate, luate în locaţiune şi leasing
9. În functie de tipul (forma) arendei, leasingului se va stabili cine va suporta cheltuielile privind uzura activelor, precum şi cheltuielile pentru reparaţie.
Ţinînd cont de prevederile standardelor de contabilitate, bunurile luate in arendă finantată şi leasing financiar, se reflectă ca activ în bilanţul contabil al locatarului (arendaşului), iar plăţile de arendă, rata de leasing ce urmează a fi achitate
(Se modifică prin HG313 din 28.05.13, MO119-121/31.05.13 art.382)
- ca datorii. Uzura activelor luate în arendă finanţată şi leasing financiar se calculează de către locatar (arendaş) în fiecare perioadă de gestiune pe parcursul duratei de funcţionare utilă a acestora. Respectiv, în scopuri fiscale, uzura se calculează de locatar (arendaş). Totodată, cheltuielile pentru reparaţie se permit spre deducere la locatar (arendaş) în mărimea limitei privind cheltuielile de reparaţie permise spre deducere, conform prevederilor art.27 alin. (9) lit. b) din Codul fiscal şi determinate potrivit prevederilor prezentului Regulament.
În cazul în care activele sînt predate în locaţiune (arenda) operaţională (leasing operaţional), evidenţa lor se tine în contabilitate şi se reflectă în bilanţul contabil al locatorului (arendatorului ). Uzura activelor predate în locaţiune (arenda.) şi leasing operaţional se calculează de către locator (arendator) în fiecare perioadă de gestiune şi se constată ca cheltuieli ale perioadei, iar la finele fiecărei perioade de gestiune se reflectă în Raportul privind rezultatele financiare al locatorului (arendatorului). Respectiv, în scopuri fiscale, la determinarea impozitului pe venit, deducerea cheltuielilor aferente uzurii se permite la locator (arendator). Locatarul (arendaşul) recunoaşte la deducere sumele arendei şi ratei de leasing calculate, în conformitate cu legislaţia în vigoare. În cazul în care, potrivit contractului de locaţiune (arendă), locatarul (arendaşul) suportă cheltuieli aferente reparatiei, deducerea lor se permite în limitele normei stabilite in art. 27 alin. (9) lit. b) din Codul fiscal din plata pentru locaţiune (arendă), suportată pe parcursul perioadei fiscale.
Capitolul VII.
Valoarea intrărilor
10. Suma intrărilor reprezintă valoarea de intrare a mijloacelor fixe nou-procurate sau create cu forte proprii, baza valorică a mijloacelor fixe reintrate după ieşirea fortată, precum şi baza valorică a mijloacelor fixe reincluse după conservare. Deci, intrările mijloacelor fixe în exploatare pot fi efectuate prin:
procurare;
creare cu forţe proprii;
reintrare după ieşirea forţată;
reintrare a mijloacelor fixe de la conservare;
alte intrări neincluse în poziţiile anterioare.
Indiferent de data intrării mijloacelor fixe, uzura se calculează pe întreaga perioadă de gestiune, determinată de la baza valorică a mijloacelor fixe la finele perioadei de gestiune.
Valoarea mijloacelor fixe nou-procurate se compune din preţurilor de procurare, precum şi din toate cheltuielile aferente procurării lor, inclusiv cheltuielile de transportare, asamblare şi asigurare, dobînzile plătite sau calculate pînă la punerea obiectului în exploatare. Valoarea mijloacelor fixe aferente proprietăţii create cu forţe proprii include toate cheltuielile şi plata dobînzilor aferente acestor mijloace pentru întreaga perioadă de pînă la punerea lor în exploatare, impozitele şi taxele, cu excepţia taxei pe valoarea adăugată achitate sau care urmează a fi achitate de către subiecţii impozabili, înregistraţi ca subiecţi privind TVA ,care se trece în cont.
Baza valorică a proprietăţii de înlocuire se consideră baza valorii ajustată a proprietăţii înlocuite , majorată cu suma cheltuielilor suportate pentru procurarea proprietăţii, care nu este acoperită din venitul obţinut în cazul pierderii forţate (prevederile art. 22 din Codul fiscal).
Mijloacele fixe reincluse după conservare se evaluează la mărimea bazei valorice ajustate determinată la momentul conservării.
Proprietatea supusă uzurii - investiţiile efectuate în mijloacele fixe care fac obiectul unui contract de leasing operaţional, locaţiune, concesiune şi arenda se evaluează ca excedentul cheltuielilor ce ţin de reparaţie, îmbunătăţire şi altele asemenea în privinţa mijloacelor fixe respective asupra cheltuielilor men1ionate, permise spre deducere în anul fiscal, conform modului stabilit la alin.(9) art. 27 din Codul fiscal.
Valoarea de intrare pentru autoturisme constituie preţul de procurare a acestora, precum şi toate cheltuielile aferente procurorilor, în cazul în care valoarea lor nu va depăşi plafonul stabilit în articolul 26 alin.(9) lit. a) din Codul fiscal.
În cazul în care valoarea autoturismului depăşeşte plafonul stabilit, valoarea de intrare pentru autoturism va fi în limitele plafonului stabilit în articolul 26 alin.(9) lit. a) din Codul fiscal.
Prevederile art.26 alin.(9) din Codul fiscal nu se aplică autoturismelor utilizate în calitate de mijloace fixe în activitatea de bază, care reprezintă prestare de servicii, a căror uzură constituie parte componentă a preţului de cost al vînzărilor. Întreprinderile, care au reflectat în perioadele precedente la intrare valoarea autoturismelor, în limitele plafonului stabilit în articolul 26 alin.(9) lit. a) din Codul fiscal, vor reflecta în rubrica "Alte intrări" diferenţa formată dintre valoarea efectivă a autoturismului (preţului de procurare, precum şi toate cheltuielile aferente procurării lui) şi suma care a fost reflectată la intrare în limitele plafonului stabilit.
În conformitate cu prevederile art.26 alin.(9) din Codul fiscal plafonul privind valoarea autoturismului admis pentru includerea la intrări, în scopul calculării uzurii, începînd cu perioada fiscală 2007 constituie 200000 lei (pentru perioadele anterioare plafonul respectiv constituia 1 00000 lei). Prevederile respective se răsfrîng asupra autoturismelor procurate şi puse în exploatare începînd cu anul 2007, precum şi asupra celor procurate în anul 2006 şi puse în exploatare începînd cu anul 2007.
Exemplul 3. Întreprinderea "W" (din domeniul prestări servicii de taxi) a procurat în 2004 autoturismul cu valoarea de 580 000 lei. În 2004 autoturismul a fost pus în exploatare şi inclus în Registrul de evidenţ a mijloacelor fixe pe categorii de proprietate şi a uzurii acestora în scopuri fiscale, cu valoarea de intrare de 100 000 lei (conform art. 26 alin.(9) lit. a) din Codul fiscal plafonul constituia 100 000 lei). La calcularea uzurii mijloacelor fixe în scopuri fiscale pentru perioada fiscală 2006 întreprinderea "W" va reflecta suma de 480 000 lei(580 000-100 000) în rubrica "Alte intrări" din Registrul de evidenţă a mijloacelor fixe pe categorii de proprietate şi a uzurii acestora în scopuri fiscale. Astfel baza valorilor a categoriei de proprietate respective va fi majorată cu suma de 480 000 lei.
Capitolul VIII.
Suma corectărilor şi influenţa lor asupra bazei valorice a mijloacelor fixe la finele perioadei de gestiune
11 . Suma corectărilor reprezintă diferenţa dintre suma depăşirii limitei stabilite privind cheltuielile pentru reparaţia proprietăţii şi suma taxei pe valoarea adăugată, precum şi suma valorii restanţe presupuse a mijloacelor fixe:
Se = Sd - Stva - Svr
unde: Sd- depăşirea cheltuielilor suportate pe parcursul anului fiscal pentru reparaţia proprietăţii, a normei stabilite la art. 27 alin. (8) din Codul fiscal din baza valorică a categoriei respective de proprietate la începutul perioadei de gestiune;
stva - suma taxei pe valoarea adăugată ce urmează a fi trecută în cont în conformitate cu prevederile Codului fiscal, calculată din valoarea de bilanţ a mijloacelor fixe comercializate, la care suma TVA a fost inclusă în valoarea de intrare a mijlocului fix;
Svr - suma valorii restante presupuse a mijloacelor fixe în cazul trecerii la pierderi în evidenţa contabilă în legătură cu uzura totală.
Suma corectărilor pentru proprietatea raportată la categoria I se efectuează pe fiecare obiect separat. Pentru categoriile de proprietate II - V, suma corectărilor se efectuează pe categorii, indiferent de numărul obiectelor incluse în categoria respectivă.
Capitolul IX.
Deducerea cheltuielilor pentru reparaţia proprietăţii
12. Conform alin. (8) lit. a) art. 27 din Codul fiscal la deducere se recunosc cheltuielile pentru reparaţia proprietăţii, dacă cheltuielile suportate pe parcursul perioadei fiscale nu depăşesc norma stabilită în articolul 27 din Codul fiscal din baza valorică a categoriei respective de proprietate la începutul perioadei de gestiune.
Dacă cheltuielile suportate pe parcursul perioadei fiscale pentru reparaţia proprietăţii depăşesc norma, stabilită în articolul 27 alin. (8) lit. a) din Codul fiscal, din baza valorică pentru fiecare obiect a categoriei de proprietate I şi baza valorică a categoriilor II-V de proprietate (determinată fără a lua în considerare schimbările pe parcursul anului fiscal respectiv), mărimea acestui surplus se consideră drept cheltuieli pentru recondiţionare şi se reflectă la majorarea bazei valorice a categoriei respective de proprietate.
13. Excepţie fac cheltuielile pentru reparaţia drumurilor.
Se permite deducerea cheltuielilor pentru reparaţia drumurilor drept cheltuieli curente în mărimea efectivă suportată.
14. În perioada fiscală respectivă se permite deducerea cheltuielilor de reparaţie aferente mijloacelor fixe ce nu corespund prevederilor alin. (2) art. 26 din Codul fiscal şi care sînt utilizate în activitatea de întreprinzător a agentului economic, conform contractului de locaţiune (arendă) - cheltuieli suportarea cărora, potrivit contractului nominalizat, revine locatarului (arendaşului). Deducerea cheltuielilor în cauză se permite în limitele stabilite de articolul 27 alin. (9) lit. b) din Codul fiscal din plata pentru locaţiune (arendă). suportate pe parcursul perioadei fiscale. Indicatorul "plata pentru locaţiune (arendă) suportate pe parcursul perioadei fiscale" constituie suma cheltuielilor aferente locaţiunii (arendei) şi se determină conform metodei de calcul.
Depăşirea limitei privind cheltuielile pentru reparaţia mijloacelor fixe ce nu corespund prevederilor alin. (2) art. 26 din Codul fiscal, precum şi suma cheltuielilor pentru reparaţie, permisă la deducere, se determină prin completarea formularului-anexă nr. 3 la prezentul Regulament.
Exemplul 4. Întreprinderea "X", potrivit contractului de locaţiune a utilajului, suportă cheltuieli aferente reparaţiei în mărime de 140 000 lei. Totodată, întreprinderea a suportat cheltuieli aferente locaţiunii conform metodei calculului în mărime de 850 000 lei, fără TVA.
În tabelul nr.4 se reflectă calculul privind suma cheltuielilor aferente reparaţiei proprietăţii luate în locaţiune permise spre deducere. Admitem că în perioada fiscală pentru care se efectuează calculul limita pentru permiterea la deducere a cheltuielilor pentru reparaţii a proprietăţii luate în locaţiune (arendă) constituie 15%.
Tabelul nr. 4
(în lei)
Nr.
d/o | Denumirea mijloacelor fixe luate în locaţiune (arendă) | Suma cheltuielilor pentru locaţiune (arendă), suportată pe parcursul perioadei fiscale | Suma limitei conform art. 27 din CF | Suma cheltuielilor aferente reparaţiei mijloacelor fixe luate în locaţiune (arendă) | Suma cheltuielilor permise spre deducere aferente reparaţiei mijloacelor fixe (suma din rubrica 4, dar nu mai mare decît cea din rubrica 3) | Suma care se reflectă la majorarea venitului impozabil (depăşirea sumei limite privind cheltuielile de reparaţie, ne deductibile) |
| A | 1 | 2 | 3 (2x15%) | 4 | 5 | 6 (4-5) |
| 1 | utilaj | 850 000 | 127 500 | 140 000 | 127 500 | 12 500”; |
În scopuri fiscale se va permite la deducere cheltuielile de reparaţie in sumă de 127500 lei. Diferenţa obţinută în sumă de 12500 lei este considerată proprietate pe care se calculează uzura, atribuind-o la categoria de proprietate V.
15. Cheltuielile pentru reparaţie cuprind cheltuielile aferente sustinerii mijloacelor fixe în stare de funcţionare (cheltuielile pentru reparaţia curentă, medie şi capitală), în scopul de a păstra sau a restabili posibilitatea obţinerii din acestea a avantajelor (profitului) economice viitoare, în proporţiile determinate la achiziţionare.
Pentru unităţile de transport auto reparaţia curentă constă în asigurarea funcţionării transportului auto prin restabilirea sau înlocuirea anumitor părţi componente ale mecanismului şi detaliilor (cu excepţia celor de bază), care au atins nivelul limită de deteriorare permis
Cheltuielile privind deservirea tehnică nu se consideră cheltuieli pentru reparaţie.
Deservirea tehnică include controlul indreptat spre asigurarea securităţii traficului rutier, precum şi lucrările privind menţinerea stării exterioare, alimentarea cu combustibil, uleiuri şi alte substanţe lichide, iar pentru unele tipuri de transport auto - prelucrarea sanitară a caroseriei, lucrările ce ţin de control şi diagnosticare, asigurarea elementelor de fixare, de reglare, de gresare şi alte lucrări privind preintimpinarea şi depistarea defectelor.
Pentru clădiri şi construcţii reparaţia ce se execută constă în restabilirea stării (capacităţii) de funcţionare a elementelor portante şi a echipamentelor tehnice, precum şi în menţinerea indicatorilor de exploatare.
Reparaţia curentă constă în executarea sistematică şi planificată a lucrărilor de prevenire a uzurii pretimpurii a elementelor portante, finisării echipamentului tehnic, precum şi a lucrărilor de inlăturare a deteriorărilor şi defecţiunilor neinsemnate apărute la elementele portante şi echipamentele tehnice in procesul exploatării clădirilor şi construcţiilor Reparaţia curentă cuprinde:
reparaţia parţială şi vopsirea invelitoarelor;
înlocuirea partială şi vopsirea burlanelor;
reparaţia partială a ferestrelor şi uşilor;
salubrizarea şi vopsi rea simplă a faţadelor, caselor scării;
lucrări de tencuire-vopsire in interiorul clădirii etc.
16. Limita cheltuielilor pentru reparaţia proprietăţii se determină reieşind din baza valorică a proprietăţii la inceputul perioadei de gestiune, după cum urmează:
pentru mijloacele fixe raportate la categoria de proprietate I - pe fiecare obiect în parte;
pentru mijloacele fixe raportate la categoriile de proprietate II-V - pe categorii le respective.
17. La determinarea depăşirii limitei privind cheltuielile pentru reparaţie este necesar de luat ca bază cheltuielile pentru reparaţie ce sînt considerate drept consumuri sau cheltuieli ale perioadei, precum şi cheltuielile suportate şi capitalizate pe parcursul perioadei fiscale. Depăşirea limitei privind cheltuielile pentru reparaţie, precum şi suma cheltuielilor pentru reparaţie permisă la deducere se determină prin completarea formularului specificat în anexa nr.2 la prezentul Regulament.
Exemplul 5. Conform informaţiei din evidenţa financiară, în perioada de gestiune întreprinderea a suportat cheltuieli pentru reparaţie în suma de 167 500 lei, inclusiv pentru reparaţia clădirii administrative (categoria 1) - 70 000 lei, drumului (categoria 1) - 75 000 lei, instrumentelor pentru măsurarea intensităţii curentului electric (cod. 903091 900) (categoria IV) - 500 lei, a dispozitivului de laborator (cod. 84191 9000) (categoria IV) - 5 000 lei, precum şi a utilajului (categoria V)- 17000 lei. Aceste cheltuieli au fost reflectate în contabilitatea financiară drept cheltuieli ale perioadei. În perioada de gestiune respectivă intreprinderea a efectuat investiţii capitale în clădirea depozitului (categoria I) şi a strungului (categoria V) Aceste investiţii au fost raportate la majorarea valorii obiectului reparat, respectiv, în sumă de
23000 lei şi 5000 lei. Ambele obiecte nu au fost scoase din exploatare.
În tabelul nr.5 sint reflectate calculele sumelor cheltuielilor aferente reparaţiei proprietăţii, permise spre deducere, utilizind informaţia din exemplul 2 privind valoarea mijloacelor fixe la inceputul perioadei de gestiune. Admitem că în perioada fiscală pentru care se efectuează calculul limita pentru permiterea la deducere a cheltuielilor de reparaţii constituia 15%.
Tabelul nr. 5
(în Lei)
| Nr. d/o | Categoria de proprietate şi norma uzurii | Baza valorică a mijloace-lor fixe la începutul perioadei de gestiune | Cheltuielile pentru reparaţia curentă, precum şi cheltuielile privind investiţiile capitale, inclusiv | Limita privind cheltuie-lile de reparaţie | Cheltuieli-le permise spre deducere (mărimea minimă din rubrica 5 şi rubrica 6) | Depăşirea limitei privind cheltuielile de reparaţie cu care se majorează baza valorică a categoriei respective | Suma care se reflectă la majorarea / micşorarea venitului impozabil |
| cheltuieli privind reparaţia curentă | cheltuieli privind investi-ţiile capitale ce sînt capita-lizate | total |
| A | 1 | 2 | 3 | 4 | 5 | 6 (2x15%) | 7 | 8 (5-7) | 9 (7-3) |
| 1. | Clădire administrativă – 5% | 1 300 000 | 70 000 | – | 70 000 | 195000 | 70 000 | – | – |
| 2. | Clădirea depozitu-lui – 5% | 40 000 | – | 23 000 | 23 000 | 6 000 | 6 000 | 17 000 | 6 000 |
| 3. | drum | 650 000 | 75 000 | – | 75 000 | nu sînt limitate | 75 000 | – | – |
| 4. | IV-20% | 72 000/8 | 5 500 | | 5 500 | 10 800 | 5 500 | – | – |
| 5. | V-30% | 140 000/6 | 17 000 | 5 000 | 22 000
(17 000+
5 000) | 21 000 | 21 000 | 1 000 | 4 000 |
| 6. | Total | 2 202 000 | 167 500* | 28 000 | 195 500 | X | 177500** | 18000*** | 10000****”; |
Indicatorii din tabel vor fi utilizaţi la completarea formularului Declaraţiei cu privire la impozitul pe venit, precum şi la completarea Registrului de evidenţă a mijloacelor fixe pe categorii de proprietate şi a uzurii acestora în scopuri fiscale, după cum urmează:
*suma indicată la poziţia "Total" rubrica 3 se reflectă în rîndul "Cheltuieli pentru reparaţia proprietăţii" (0311) rubrica 2 din anexa 2D la Declaraţia cu privire la impozitul pe venit;
**suma indicată la poziţia "Total" rubrica 7 se reflectă în rîndul "Cheltuieli pentru reparaţia proprietăţii" ( 0311 ) rubrica 3 din anexa 2D la Declaraţia cu privire la impozitul pe venit;
***suma indicată la poziţia "Total" rubrica 8 se reflectă în rubrica 9 din anexa nr. 1 la prezentul Regulament;
****suma indicată la poziţia "Total" rubrica 9 se reflectă în rindul 0311 rubrica 4 din anexa 2D la Declaraţia cu privire la impozitul pe venit.
Conform calculului efectuat constatăm că la majorarea bazei valorice a mijloacelor fixe la sfirşitul perioadei de gestiune se trece suma de 18 000 lei, inclusiv la majorarea bazei valorice a clădirii depozitului suma de 17 000 lei şi la majorarea bazei valorice privind categoria V se recunoaşte suma de 1 000 lei.
18. În cazul în care activele procurate pe parcursul perioadei de gestiune, incluse în componenţa mijloacelor fixe, sînt supuse reparaţiei, iar la inceputul perioadei de gestiune baza valorică a categoriei în cauză este nulă, cheltuielile respective nu se recunosc la deducere. Venitul impozabil se va majora cu suma cheltuielilor respective şi, concomitent, acestea vor fi constatate drept cheltuieli pentru reconditionare, fiind reflectate la majorarea bazei valorice a mijloacelor fixe la finele perioadei de gestiune.
În cazul în care întreprinderea suportă cheltuieli de reparaţie privind mijloacele fixe nou -procurate, iar la începutul perioadei de gestiune există proprietate pe categoria respectivă, la deducere se recunosc cheltuielile pentru reparaţie in limita stabilită, determinată pentru categoria în cauză.
19. Baza valorică mijloacelor fixe pe fiecare categorie de proprietate se ajustează (micşorează) cu suma taxei pe valoarea adăugată (Stva) ce urmează a fi trecută în cont în conformitate cu prevederile Codului fiscal, calculaţi din valoarea de bilanţ a mijloacelor fixe comercializate, care sînt trecute în contabilitate cu taxa pe valoarea adăugată (pentru mijloacele fixe procurate pină la intrarea în vigoare a Titlului III al Codului fiscal).
20. În cazul trecerii la pierderi a mijloacelor fixe aflate la evidenţa contabilă, în legătură cu uzura totală, baza valorică a categoriei de proprietate respective se diminuează cu suma valorii restante presupuse a mijloacelor fixe în cauză (prevederile art. 27 alin. ( 10) lit. b) )(Svr).
Exemplul 6. Suma valorii restante presupuse a utilajului trecut la pierderi constituie 3000 lei. În evidenţa contabilă valoarea de bilanţ a utilajului respectiv este zero, in legătură cu uzura totală.
Baza valorică privind categoria la care se referă utilajul (categoria V) la inceputul perioadei de gestiune constituie 47 000 lei şi este alcătuită din 12 obiecte. Pe parcursul perioadei de gestiune nu sînt înregistrate intrări. Pentru a calcula uzura mijloacelor fixe in scopuri fiscale se completează Registrul de evidenţi a mijloacelor fixe pe categorii de proprietate şi a uzurii acestora in scopuri fiscale.
Tabelul nr. 6
(în lei)
| Categoria de proprietate şi norma uzurii | Baza valorică a mijloacelor fixe la începutul perioadei de gestiune | Suma intrărilor | Suma corectărilor, inclusiv suma TVA | Suma de la comercializa-rea mijloacelor fixe | Baza valorică a mijloacelor fixe la finele perioadei de gestiune | Uzura mijloacelor fixe | Baza valorică a mijloacelor fixe la începutul următoarei perioade de gestiune |
| | | | | | | |
| 1 | 2 | 3 | 4 | 5 | 6(2+3-4-5) | 7(6x1) | 8 (6-7) |
| V-30% | 47 000/12 | - | 3 000/1 | - | 44 000/11 | 13 200 | 30 800/11 |
Suma valorii restante presupuse aferente utilajului trecut la pierderi se atribuie la micşorarea bazei valorice a mijloacelor fixe la finele perioadei de gestiune pe categoria respectivă.
Capitolul X.
Modul de deducere a sumei rămase la categoria respectivă ce constituie o sumă mai mică decît
suma stabilită în art. 27 alin. (5) din Codul fiscal
21 . Dacă la finele perioadei fiscale baza valorică a categoriei respective este mai mică decît suma stabilită în art.27 din Codul fiscal, după efectuarea justiţriilor corespunzătoare, valoarea restantă urmează a fi dedusă conform prevederilor alin. (5) art. 27 din Codul fiscal.
Exemplul 7. Baza valorică a mijloacelor fixe exploatate ce se referă la categoria de proprietate V constituie 15000 lei şi este alcătuită din 3 obiecte. Norma uzurii anuale aferente categoriei V este de 30%. În cazul în care asupra bazei valorice a mijloacelor fixe nu influenţează alţi factori în afară de uzura, uzura privind proprietatea respectivă se va calcula în felul următor:
Tabelul nr. 7
(în lei)
Perioadele de
gestiune | Baza
valorică a
mijloacelor fixe
la începutul
perioadei de
gestiune | Ajustările
perioadei
de
gestiune | Baza valorică a
mijloacelor
fixe la finele perioadei
de gestiune
| Uzura calculată
în perioada de
gestiune | Baza valorică
a mijloacelor
fixe la începutul
următoarei
perioade de
gestiune |
| 1 | 2 | 3 | 4 (2+3) | 5 (4x30%) | 6 (4-5) |
| Primul an | 15 000/3 | - | 15 000/3 | 15 000 x 30% = 4500 | 10 500/3 |
| Al doilea an | 10 500/3 | - | 10 500/3 | 10 500 x 30% = 3150 | 7350/3 |
| Al treilea an | 7350/3 | - | 7350/3 | 7350 x 30% = 2205 | 5145/3 |
| Al patrulea an | 5145/3 | - | 5145/3 | 5145 | 0/3” |
Admitem că limita stabilită la art. 27 alin. (5) din Codul fiscal constituie 6000 lei. Conform exemplului, baza valorică a proprietăţii la începutul perioadei de gestiune (anul patru) constituie 5145 lei. Deci, în perioada de gestiune (anul patru) se permite deducerea sumei de
Capitolul XI.
Modul de reflectare a rezultatelor la ieşirea mijloacelor fixe din exploatare şi modul de determinare a bazei valorice a mijloacelor fixe
22. Ieşirea mijloacelor fixe din exploatare are loc prin:
comercializare;
donaţie;
ieşire fortan;
conservare;
lichidare a mijloacelor fixe inainte de expirarea duratei de functionare;
alte ieşiri ce nu sînt incluse în poziţiile anterioare.
Mijloacele obţinute de la instrăinarea mijloacelor fixe, cu excepţia celor obţinute din înstrăinarea autoturismului care a fost inclus în categoria de proprietate cu valoarea stabilită la lit. b) alin. (9) art. 26 din Codul fiscal, se reflectă la micşorarea bazei valorice a categoriei respective de proprietate. Suma cu care se micşorează baza valorică a categoriei respective constituie:
venitul obţinut prin comercializarea mijloacelor fixe;
baza valorică ajustată a mijloacelor fixe ieşite prin donaţie, ieşire forţată, conservare , lichidare şi alte ieşiri.
Dacă reducerea indicată conduce la sfirşitul perioadei de gestiune la:
un rezultat negativ pe categoria de proprietate, acest rezultat se include în venit, iar baza valoriccă a categoriei respective de proprietate la inceputul perioadei de gestiune următoare se egalează cu zero;
un rezultat pozitiv pe categoria de proprietate:
a) în cazul în care la categoria respectivă nu se află nici o proprietate, acest rezultat se atribuie la micşorarea venitului, iar valoarea categoriei respective de proprietate la inceputul perioadei de gestiune următoare se egaleaz1ă cu zero;
b) în cazul în care la categoria respectivă există proprietate, cu excepţia categoriei I de proprietate, în scopuri fiscale nu se constată nici venit, nici pierderi şi pentru categoria respectivă urmează să se calculeze uzura, conform prevederilor prezentului Regulament.
În cazul înstrăinării autoturismului inclus în categoria de proprietate cu valoarea stabilită la lit. b) alin. (9) art. 26 din Codul fiscal, baza valorică a categoriei respective de proprietate se reduce cu valoarea restantă a autoturismului înstrăinat, determinată pornind de la valoarea cu care acesta a fost inclus în categoria respectivă. Venitul sau pierderea calculată ca diferenţa dintre suma mijloacelor obţinute de la înstrăinarea autoturismului şi baza valorică a acestuia se recunoaşte drept venit sau pierdere a perioadei fiscale în care a avut loc înstrăinarea. Baza valorică a autoturismului reprezintă valoarea acestuia micşorată cu suma uzurii calculate.”;
în tabelul nr. 10 indicatorul „– 3 000/0”, reflectat în rubrica 6 „Baza valorică a mijloacelor fixe la finele perioadei de gestiune”, se substituie cu indicatorul „– 3 000/1
Exemplul 8. Pe parcursul perioadei de gestiune întreprinderea a vindut un calculator (categoria de proprietate V) contra 10000 lei şi două strunguri (categoria de proprietate IV) contra 123 000 lei. Baza valorică a categoriilor de proprietate la inceputul perioadei de gestiune constituie:
Tabelul nr. 8
(în lei)
| Categoria de proprietate | Valoarea mijloacelor fixe la începutul perioadei de gestiune |
| IV | 110 000/2 |
| V | 1 890 000/76 |
Pentru a calcula uzura mijloacelor fixe şi a determina rezultatul din vinzarea acestora in scopul impozitării se completează Registrul de evidenţă a mijloacelor fixe pe categoriile de proprietate şi a uzurii acestora în scopuri fiscale:
Tabelul nr. 9
(în lei)
| Categoria de proprietate şi norma uzurii | Baza valorică a mijloacelor fixe la începutul perioadei de gestiune | Valoarea mijloacelor fixe nou-
procurate | Suma corectărilor | Suma de la comercializarea mijloacelor fixe | Baza valorică a mijloacelor fixe la finele perioadei de gestiune | Uzura mijloacelor fixe | Baza valorica a mijloacelor fixe la începutul următoarei perioade de gestiune |
| | | | | | | |
| 1 | 2 | 3 | 4 | 5 | 6(2+3+4-5) | 7(6x1) | 8 (6-7) |
| IV-20% | 110 000/2 | | | 123 000/2 | -13 000/0 | - | 0/0 |
| V-30% | 1 890 000/76 | | | 10 000/1 | 1 880 000/75 | 564 266 | 1 315 734/75 |
Astfel, la categoria IV de proprietate s-a obţinut un rezultat negativ în sumă de 13 000 lei, care reprezintă venitul impozabil de la comercializarea strungurilor. Pentru această categorie nu se calculează uzura şi baza valorică a mijloacelor fixe la inceputul următoarei perioade de gestiune se egalează cu zero în ceea ce priveşte categoria de proprietate V, constatăm că în urma comercializării calculatorului, pentru impozitare nu se constată nici venit, nici pierdere, deoarece cu suma obţinută de la vinzare (10 000 lei) a fost micşorată baza valorică a mijloacelor fixe (75 unităţii) la finele perioadei de gestiune şi, respectiv, baza valorică a categoriei de proprietate V constituie 1 880 000 lei, uzura calculată pentru perioada respectivă constituie 564 2661ei şi baza valorică a categoriei de proprietate V la inceputul perioadei de gestiune următoare este de 1 315 734 lei.
Exemplul 9. Baza valorică a categoriei de proprietate V la inceputul perioadei de gestiune constituie 43 000 lei şi este compusă din 4 obiecte. Pe parcursul perioadei de gestiune întreprinderea a comercializat 3 obiecte contra 46000 lei.
Pentru calcularea uzurii mijloacelor fixe şi determinarea rezultatului de la comercializarea acestora in scopul impozitării se completează Registrul de evidenţă a mijloacelor fixe pe categoriile de proprietate şi a uzurii acestora în scopuri fiscale.
Tabelul nr. 10
(în lei)
| Categoria de proprietate şi norma uzurii | Baza valorică a mijloacelor fixe la începutul perioadei de gestiune | Valoarea mijloacelor fixe nou-procurate | Suma corectărilor | Suma de la comercializarea mijloacelor fixe | Baza valorică a mijloacelor fixe la finele perioadei de gestiune | Uzura mijloace-or fixe | Baza valorică a mijloacelor fixe la începutul următoarei perioade de gestiune |
| | | | | | | |
| 1 | 2 | 3 | 4 | 5 | 6(2+3+4-5) | 7(6x1) | 8 (6-7) |
| V-30% | 43 000/4 | | | 46 000/3 | -3 000/0 | - | 0/1 |
constatăm că la categoria V de proprietate a fost obţinut un rezultat negativ in sumă de 3 000 lei, care reprezintă venitul impozabil. Pentru această categorie nu se calculează uzura şi baza valorică a mijloacelor fixe la începutul următoarei perioade de gestiune se egaleaă cu zero.
23. Dacii la sfîrşitul anului fiscalla categoria respectivă nu se afilă nici o proprietate, după efectuarea ajustărilor aferente perioadei de gestiune, valoarea rămasă urmează a fi dedusă, iar valoarea categoriilor respective de proprietate la inceputul următoarei perioade de gestiune se egalează cu zero.
Exemplul 91. Autoturismul procurat cu valoarea 500 000 lei a fost pus în funcţiune în anul 2007. Conform prevederilor Catalogului mijloacelor fixe şi activelor nemateriale, aprobat prin Hotărîrea Guvernului nr. 338 din 21 martie 2003, autoturismul se atribuie la categoria de proprietate V, şi în vederea calculării uzurii în scopuri fiscale este inclus cu valoarea 200 000 lei. În perioada fiscală 2010 autoturismul este realizat cu suma 450 000 lei. Valoarea de bilanţ a autoturismului în perioada în care a fost realizat constituie 440 000 lei. Rezultatul financiar de la realizarea autoturismului constituie 10 000 lei (450 000 – 440 000). Valoarea rămasă a autoturismului, determinată pornind de la valoarea cu care acesta a fost inclus în categoria respectivă de proprietate se determină în modul următor:
Tabelul nr. 101
(în lei)
| Perioada de gestiune | Baza valorică a autoturismului la începutul perioadei de gestiune (inclus în categoria de proprietate conform alin. (9) art. 26) | Uzura calculată | Baza valorică la începutul următoarei perioade de gestiune |
| 2008 | 200 000 | 60 000 | 140 000 |
| 2009 | 140 000 | 42 000 | 98 000 |
| 2010 | 98 000 | | |
Astfel, valoarea categoriei de proprietate V la finele perioadei de gestiune se va micşora cu valoarea rămasă a autoturismului în mărime de 98 000 lei.
Baza valorică a autoturismului în perioada în care a fost realizat constituie 398 000 lei (500 000 (valoarea iniţială) – 102 000 (suma totală a uzurii calculate în perioadele în care a fost exploatat).
Rezultatul în scopuri fiscale de la realizarea autoturismului constituie 52 000 lei (450 000 – 398 000). În scopul determinării obiectului impozabil privind impozitul pe venit aferent perioadei respective se va ajusta rezultatele constatate în contabilitate (10 000 lei) şi în scopuri fiscale (52 000 lei) prin completarea rîndului cu cod. 0206 din anexa 1D a Declaraţiei persoanei juridice cu privire la impozitul pe venit:
Tabelul nr. 102
(în lei)
| Indicatori | Cod | Constatat în: | Diferenţa coloanei 3 – coloanei 2 |
| contabilitatea financiară | scopuri fiscale |
| A | 1 | 2 | 3 | 4 |
| Venitul obţinut din vînzarea mijloacelor fixe (Codul fiscal, art. 27 alin. (2)) | 0206 | 10 000 | 52 000 | 42 000 |
Astfel, în urma realizării autoturismului obiectul impozabil se va majora cu 42 000 lei.
Exemplul 10. Proprietatea reflectată la categoria IV a fost comercializată contra 39 000 lei. Baza valorică a proprietăţii la începutul perioadei de gestiune constituie 41 000 lei. Pentru a calcula uzura mijloacelor fixe şi a determina rezultatul de la vînzarea acestora în scopul impozitării se completează Registrul de evidenţă a mijloacelor fixe pe categorii de proprietate şi a uzurii acestora în scopuri fiscale.
Tabelul nr. 11
(în lei)
| Categoria de proprietate şi norma uzurii | Baza valorică a mijloacelor fixe la începutul perioadei de gestiune | Valoarea mijloacelor fixe nou-
procurate | Suma corectărilor | Suma de la comercializarea mijloacelor fixe | Baza valorică a mijloacelor fixe la finele perioadei de gestiune | Uzura mijloacelor fixe | Baza valorică a mijloacelor fixe la începutul următoarei perioade de gestiune |
| 1 | 2 | 3 | 4 | 5 | 6(2+3+4-5) | 7(6x1) | 8 (6-7) |
| IV-20% | 41 000/4 | | | 39 000/4 | 2 000/0 | - | 0/0 |
Astfel, pentru categoria IV de proprietate s-a înregistrat un rezultat pozitiv de 2 000 lei obţinut de la vînzarea tuturor obiectelor incluse in această categorie de proprietate. În scopul impozitării acest rezultat este considerat pierdere de la vînzarea proprietăţii. Pentru categoria în cauză nu se calculează uzura şi baza valorică a mijloacelor fixe la începutul anului următor de gestiune se egalează cu zero.
24. În cazul in care mijloacele fixe sint supuse donaţiei, ieşirii forţate, conservării, lichidării mijloacelor fixe înainte de expirarea duratei de functionare utilă şi altei ieşiri, baza valorică a mijloacelor fixe la finele perioadei de gestiune pe fiecare categorie de proprietate va fi micşorată cu baza valorică ajustată a obiectelor ieşite.
Pină la 1 ianuarie 2004 baza valorică ajustată a mijloacelor fixe în scopuri fiscale se determină în felul următor:
pentru mijloacele fixe raportate la categoria I de proprietate - baza valorică a acestora la începutul perioadei de gestiune;
pentru mijloacele fixe raportate la categoriile II-V de proprietate - baza valorică a obiectului se determină prin calcul, pornind de la valoarea de intrare care a fost inclusă în categoriile respective, uzura calculată, precum şi corectările efectuate pentru reparaţie, determinate în scopuri fiscale.
Începînd cu 1 ianuarie 2004, conform prevederilor pct. 88 al Catalogului mijloacelor fixe şi activelor nemateriale, aprobat prin Hotărîrea Guvernului nr.338 din 21 martie 2003, baza valorică ajustată a mijloacelor fixe în scopuri fiscale se determină în felul următor:
a) baza valorică ajustată a fiecărui mijloc fix separat raportat la categoria 1 de proprietate pentru perioada respectivă (N) constituie baza valorică la începutul perioadei de gestiune a mijlocului fix pentru perioada respectivă (N);
b) pentru mijloacele fixe raportate la categoriile II-V de proprietate:
baza valorică ajustată a unui obiect se determină prin calcul, reieşind din ponderea procentuală a valorii de bilanţ a obiectului la începutul perioadei respective în suma totală a valorii de bilanţ aferentă obiectelor atribuite la categoria respectivă;
baza valorică ajustată a unui grup de obiecte se determină prin calcul, reieşind din ponderea procentuală a valorii de bilant a grupului de obiecte la începutul perioadei respective în suma totală a valorii de bilanţ aferentă obiectelor atribuite la categoria respectivă.
Baza valorică a mijloacelor fixe supuse donaţiei, ieşirii forţate, conservării şi altei ieşiri se reflectă în Registrul de evidenţă a mijloacelor fixe pe categoriile de proprietate şi a uzurii acestora în scopuri fiscale, în rubrica "Suma ieşirilor".
În cazul în care mijloacele fixe, anterior conservate, sînt puse în exploatare, categoria de proprietate la care se atribuie obiectele se majorează cu baza valorică ajustată determinată în perioada în care au fost supuse conservării şi se reflectă la rubrica "Suma intrărilor".
Baza valorică a autoturismului, inclus în categoria de proprietate cu valoarea stabilită la art. 26 alin. (9) lit. b) din Codul fiscal, reprezintă valoarea acestuia micşorată cu suma uzurii calculate.
Baza valorică a proprietăţii pe care se calculează uzura, constatată conform prevederilor art. 26 alin. (3) din Codul fiscal se determină prin calcul, pornind de la valoarea de intrare a proprietăţii care a fost inclusă în categoria respectivă şi micşorată cu suma uzurii calculate în scopuri fiscale ale acestora.
25. În cazul în care mijloacele fixe sînt lichidate în legătură cu scoaterea din uz a acestora, înainte de a expira durata de functionare utilă, baza valorică a mijloacelor fixe la finele perioadei de gestiune pe fiecare categorie de proprietate va fi micşorată cu baza valorică a activelor respective determinată în scopuri fiscale, conform modului expus în punctul 24 al prezentului Regulament.