Aprobat prin Hotărîrea Curții de Conturi nr. 14 din 16.06.2015
RAPORTUL auditului Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2014
III.
PREZENTARE GENERALĂ
3.1. Prezentarea entității
Casa Naţională de Asigurări Sociale (în continuare – CNAS sau Casa Națională), potrivit prevederilor statutare7, este o autoritate publică autonomă de nivel naţional, subordonată Guvernului, care administrează și gestionează sistemul public de asigurări sociale din Republica Moldova. Totodată, Casa Naţională administrează și gestionează bunuri mobile și imobile, în condiţiile legii, și este constituită din Aparatul central și 40 Case Teritoriale de Asigurări Sociale (în continuare – CTAS sau Case Teritoriale), ultimele fiind fără personalitate juridică, și reprezintă Casa Naţională în limita competenţelor stabilite.
Potrivit prevederilor legale8, CNAS are misiunea de a asigura funcţionarea unui serviciu durabil de asigurări sociale, necesar societăţii, care, în limita mijloacelor bugetului asigurărilor sociale de stat aprobat anual, garantează protecţia socială a participanţilor la sistemul public de asigurări sociale. De asemenea, desfăşoară o activitate de colaborare internaţională în cadrul acordurilor și convenţiilor bilaterale, avînd semnate 16 acorduri bilaterale în domeniul asigurărilor sociale de stat.
Activitatea CNAS este supravegheată de Consiliul de administrație (în continuare – Consiliu), organ format din 12 persoane, a cărui componenţă nominală este aprobată de Guvern și include un preşedinte și 11 membri. Consiliul deține atribuții privind: aprobarea sarcinilor strategice și de perspectivă ale Casei Naţionale; aprobarea programelor speciale pentru perfecţionarea serviciilor sistemului public de asigurări sociale; supravegherea respectării modului stabilit de gestionare a mijloacelor bugetare și integrităţii acestor mijloace; examinarea deficienţelor de funcţionare a Casei Naţionale şi/sau aplicare a legislaţiei în domeniu etc.
Conform prevederilor legale9, sursele de venit ale bugetului asigurărilor sociale de stat provin din: contribuţii de asigurări sociale; transferuri din bugetul de stat; alte venituri (dobînzi, majorări de întîrziere) prevăzute de lege. Mijloacele financiare aferente contribuțiilor de asigurări sociale și altor venituri pe parcursul acumulării sînt direcționate pentru acoperirea cheltuielilor corespunzătoare prestațiilor de asigurări sociale, insuficiența/deficitul fiind acoperit prin transferuri de la bugetul de stat. Contravaloarea prestațiilor de asistenţă socială este acordată integral din bugetul de stat.
3.2. Cadrul de reglementare
Cadrul legal și normativ ce reglementează domeniul de activitate al Casei Naţionale este complex și conţine prevederile necesare pentru buna funcţionare a sistemului. În activitatea sa entitatea se ghidează de Constituția Republicii Moldova; legile și hotărîrile Parlamentului Republicii Moldova; decretele Președintelui Republicii Moldova; hotărîrile și dispozițiile Guvernului Republicii Moldova; obiectivele de politici în domeniul protecţiei sociale a populaţiei, elaborate de Ministerul Muncii, Protecției Sociale și Familiei; normele internaţionale de drept în domeniul protecţiei sociale; ordinele și regulamentele interne.
3.3. Sumarul indicatorilor bugetului asigurărilor sociale de stat pe anul 2014
Nivelul veniturilor și cheltuielilor bugetului asigurărilor sociale de stat (în continuare – BASS) pentru anul 2014 a fost reglementat prin Legea nr. 329 din 23.12.201310. Datele prezentate în Tabelul nr. 1 denotă că prevederile bugetare precizate au fost realizate la venituri în proporție de 98,7% și în cifre absolute alcătuiesc suma de 12028,8 mil.lei, sau cu 1,3% sub nivelul precizat. Cheltuielile executate în sumă totală de 12019,5 mil.lei s-au situat cu 2,1% sub prevederile bugetare precizate, ceea ce în valoare absolută alcătuieşte suma de 251,7 mil.lei. În această situaţie, exerciţiul bugetar al anului 2014 s-a încheiat cu un excedent de 9,3 mil.lei, față de deficitul precizat în sumă de 78,8 mil.lei. Totodată, veniturile proprii au fost realizate în sumă de 8368,6 mil.lei, sau cu o executare de 100%.
| Nr. d/o | Indicatori | Aprobat pe an | Precizat pe an | Executat* | Achitat** | Executat față de precizat pe an |
| devieri | % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=5-4 | 8=5/4*100 |
| 1 | Venituri | 12035,8 | 12192,4 | 12028,8 | 12028,8 | -163,6 | 98,7 |
| 1.1. | Venituri proprii | 8573,1 | 8366,3 | 8368,6 | 8368,6 | +2,3 | 100,0 |
| 1.2. | Transferuri, din care : | 3462,7 | 3826,1 | 3660,1 | 3660,1 | -166,0 | 95,6 |
| transferuri de la BS la BASS pentru prestații sociale | 2381,3 | 2604,6 | 2492,2 | 2492,2 | -112,4 | 95,7 |
| transferuri de la BS pentru acoperirea deficitului BASS | 1081,4 | 1221,5 | 1121,5 | 1121,5 | -100,0 | 91,8 |
| compensarea diferenţei de tarife de asigurări sociale de stat obligatorii în sectorul agrar | 44,7 | 45,8 | 45,8 | 45,8 | 0 | 100,0 |
| compensarea sumelor anulate ale contribuţiilor de asigurări sociale de stat obligatorii | 0,6 | 0,6 | 0,6 | 0,6 | 0 | 100,0 |
| 2 | Cheltuieli | 12155,8 | 12271,2 | 12019,5 | 12010,3 | -251,7 | 97,9 |
| 2.1 | Prestații de asigurări sociale | 9819,9 | 9713,1 | 9527,3 | 9538,9 | -185,8 | 98,1 |
| 2.2 | Prestații de asistență socială | 2336,0 | 2558,2 | 2492,2 | 2471,4 | -66,0 | 97,4 |
| 3 | Excedent/deficit (+/-) | -120,0 | -78,8 | +9,3 | x | x | x |
| 4 | Soldul mijloacelor bănești la 01.01.2014 | x | x | 78,8 | x | x | x |
| 5 | Soldul mijloacelor bănești la 31.12.2014 | x | x | 88,1 | x | x | x |
Sursă: Raportul privind executarea BASS la situaţia din 31.12.2014 (Formularul nr. 2 și nr. 2.1 CNAS).
*”Executat” – se reflectă ieşirile din conturile curente, beneficiar al cărora este CNAS;
**”Achitat” – sumele achitate beneficiarilor de plăţi de către instituţiile financiare ale Î.S. „Poşta Moldovei”.
Datele din tabel relevă că ponderea semnificativă în totalul veniturilor BASS o dețin veniturile proprii (69,6%), iar transferurilor de la bugetul de stat le revin 30,4%, din care 9,3% au fost destinate pentru acoperirea deficitului BASS. Urmare a procedurilor analitice efectuate, se constată că valoarea transferurilor de la bugetul de stat pentru acoperirea deficitului BASS a constituit 1121,5 mil. lei. Astfel, în lipsa în anul 2014 a unor reglementări exprese în aspectul alocării din bugetul de stat a transferurilor pentru acoperirea deficitului BASS, exerciţiul bugetar s-a încheiat cu înregistrarea unui excedent în sumă de 9,3 mil.lei. Potrivit prevederilor legale11, acest excedent este tranzitoriu pe anul bugetar ulterior şi, respectiv, urmează a fi utilizat la acoperirea deficitului în limitele prevăzute de legea bugetară anuală. În context, auditul relevă că prevederile nominalizate au fost puse în aplicare din anul 2015.
De menţionat că la finele anului de gestiune Casa Naţională dispunea de mijloace financiare în sumă de 88,1 mil.lei, sau cu 9,3 mil.lei mai mult decît la începutul anului, care sînt plasate la Contul Unic Trezorerial al Ministerului Finanţelor, în baza unui acord încheiat în ianuarie 2008. Potrivit extraselor din conturile bancare eliberate de Trezoreria de Stat, suma dobînzii încasate pe parcursul anului 2014 a constituit 1,7 mil.lei. Concomitent, Casa Naţională, pe parcursul anului de referinţă, a contractat de la bugetul de stat împrumuturi pentru acoperirea decalajelor temporare de casă, în sumă totală de 195,0 mil.lei, care au fost restituite în acelaşi an bugetar.
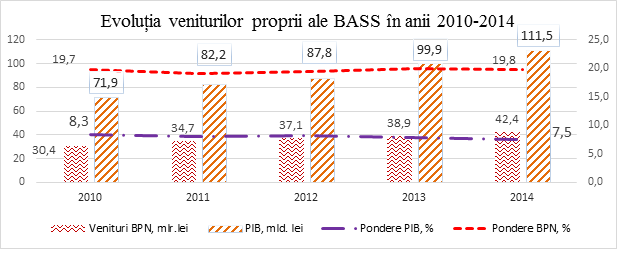
Auditul a analizat dinamica acumulării veniturilor BASS în ultimii 5 ani și a constatat că acestea au avut un caracter de ascensiune. În pofida dinamicii pozitive de creștere a veniturilor, inclusiv a celor proprii, se atestă o descreștere a ponderii acestora în PIB. Astfel, ponderea veniturilor proprii în veniturile BPN s-a majorat în anul 2014 cu circa 0,1 puncte procentuale comparativ cu anul 2010 (de la 19,7% pînă la 19,8%), în timp ce ponderea veniturilor proprii BASS în PIB a înregistrat o diminuare de circa 0,8 puncte procentuale (Figura nr. 1). O atare situație indică prezența mai multor factori privind declararea neuniformă a veniturilor, precum și neasigurarea aplicării pîrghiilor asupra deficiențelor de acumulare eficientă a veniturilor. CNAS a motivat această situaţie prin dinamica negativă a unor indicatori atît economici, cît și sociali, cum ar fi: rata scăzută a ocupării formale și a salariilor, precum și nivelul înalt al economiei tenebre, nedeclararea veniturilor etc.
Figura nr. 1
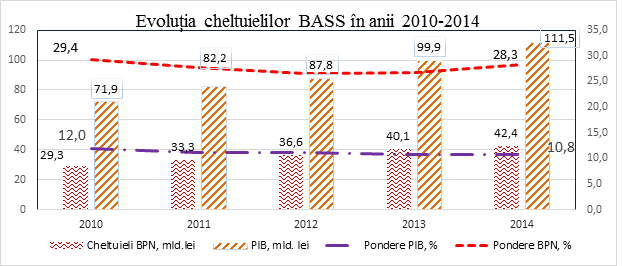
De asemenea, de către audit a fost evaluată ponderea cheltuielilor BASS în totalul cheltuielilor BPN și raportate la PIB pentru anii 2010-2014, situaţie redată în Figura nr. 2.
Figura nr. 2
Sursă: Datele statistice pentru anii 2010-2014.
Analiza datelor din figură denotă că cheltuielile BASS în anul 2014 au crescut, comparativ cu anul 2010, de 1,4 ori, fiind practic la nivelul creșterii cheltuielilor BPN și PIB (de 1,5 ori). Totodată, cheltuielile BASS în anul 2014, comparativ cu 2013, au crescut de 1,1 ori, această creștere fiind direct proporțională cu nivelul creșterii cheltuielilor BPN și PIB. Astfel, creșterea cheltuielilor în domeniul protecţiei sociale concomitent și în proporții egale cu creșterea cheltuielilor BPN și PIB atestă că statul urmăreşte ameliorarea condiţiilor de viaţă și de lucru, precum și asigurarea protecţiei sociale în limitele posibilităților bugetare.
IV. CONSTATĂRI și CONCLUZII
4.1. Executarea veniturilor BASS a fost sub nivelul precizat
În anul 2014, veniturile BASS au fost realizate la nivel de 98,7%, sau cu 163,6 mil.lei mai puțin față de prevederile bugetare, situaţie determinată de transferurile de la BS a mijloacelor financiare, în scopul acoperirii cheltuielilor reale pentru acordarea prestaţiilor sociale, și de necesarul mijloacelor pentru acoperirea deficitului BASS. Dinamica și structura veniturilor BASS pe parcursul anilor 2013–2014, precum și nivelul executării se reflectă în Anexa nr. 1 la prezentul Raport.
Analiza dinamicii executării veniturilor BASS pentru ultimii doi ani (2014 – 2013) denotă că în anul de referinţă acestea au fost realizate cu 13 la sută mai mult față de anul precedent. Această situație a fost determinată de creșterea cu 7 la sută a veniturilor proprii și de majorarea cu 29 la sută a sumelor alocate din bugetul de stat. Tendinţa de majorare a transferurilor de la bugetul de stat a fost condiţionată de dublarea mijloacelor necesare pentru acordarea suportului financiar, urmare a creşterii cuantumului acestei prestaţii, precum și de majorarea sumelor necesare pentru acoperirea deficitului BASS. Prin urmare, în anul 2014 pentru acoperirea deficitului bugetar a fost necesară creşterea cu 12 la sută a mijloacelor financiare care au fost acordate de la bugetul de stat (1121,5 mil.lei). Astfel, deşi veniturile proprii au fost în creștere, posibilitatea de acoperire a cheltuielilor din surse proprii se reduce ceea ce relevă că sustenabilitatea sistemului de asigurări sociale este în nesiguranță.
Prin urmare, veniturile proprii constituie partea esenţială a veniturilor BASS (69,6%) și acestea depind direct de nivelul de achitare a contribuţiilor de asigurări sociale de stat obligatorii de către contribuabili. În anul de referinţă acestea au fost executate în valoare de 8368,6 mil.lei, sau cu 2,3 mil.lei mai mult față de indicatorii precizați.
Urmare a analizei datelor, auditul relevă că partea preponderentă în veniturile proprii o deţin contribuțiile de asigurări sociale de stat obligatorii, care au fost executate în valoare de 8362,6 mil.lei, sau cu 0,9 mil.lei mai mult față de planul precizat. În context, contribuțiile de asigurări sociale de stat virate de angajatori indică neacumularea acestora cu 17,8 mil.lei, în timp ce contribuțiile individuale de asigurări sociale de stat obligatorii au fost acumulate cu 20,7 mil.lei mai mult decît nivelul aşteptat.
La acest aspect, auditul menţionează că la componenta „contribuţii individuale de asigurări sociale de stat obligatorii” sînt incluse și contribuţiile individuale în tarife fixe achitate de: întreprinderi individuale; avocaţi; notari publici; executorii judecătoreşti ş.a, a căror pondere constituie doar circa 3%.
Urmare a analizei de către audit a Declaraţiei 4-BASS, s-a constatat că baza anuală de calcul a contribuţiilor individuale de asigurări sociale de stat obligatorii este mai mică (28596,7 mil.lei) decît cea pentru contribuţiile datorate de angajator (29042,2 mil.lei), aceasta datorîndu-se faptului că baza de calcul pentru contribuţiile individuale este limitată legal. Ca rezultat, contribuţiile individuale au fost calculate în valoare mai mică decît cele datorate de angajator, care potrivit prevederilor legale12 urmau a fi achitate pînă la sfîrşitul lunii imediat următoare celei de gestiune. Situaţia inversă constatată de audit (neacumularea cu 17,8 mil.lei a contribuţiilor angajatorilor și depăşirea contribuțiilor individuale precizate cu 20,7 mil.lei) atestă neonorarea integrală a obligaţiilor de către contribuabili sau a transferării eronate a plăţilor pe alte conturi.
Potrivit informaţiei prezentate de CNAS, angajatorii transferă în primul rînd contribuţia individuală. „Astfel, creşterea datoriei la plata contribuţiei individuale la sitiuaţia din 31.12.2014 faţă de 01.01.2014 este de 13,6%, pe cînd la plata contribuţiilor datorate de angajator a crescut cu 21,9%”. Referitor la plăţile achitate incorect, entitatea a explicat că acestea urmează a fi trecute la alt tip de plată în baza cererilor depuse de plătitori la CTAS.
Transferurile bugetului de stat, fiind parte componentă a veniturilor BASS (30,4%), au fost precizate în volum de 3826,1 mil.lei și executate în sumă de 3660,1 mil.lei, sau la nivel de 95,7%. Din mijloacele alocate de la bugetul de stat, după precizare, 1733,4 mil.lei (45,3%) au fost direcționate pentru prestațiile sociale, care au fost la nivelul cheltuielilor pentru aceste drepturi. Astfel, la componenta prestaţii sociale au fost incluse ajutoarele băneşti (pentru plata ajutorului social și pentru perioada rece a anului), pentru care, reieșind din Acordul de colaborare încheiat de CNAS cu MMPSF, ultimul şi-a asumat responsabilitatea deplină a planificării cheltuielilor în acest sens, ceea ce semnifică o derogare de la cadrul legal13.
La modificarea Legii BASS, CNAS a inclus cheltuielile destinate plăţilor ajutorului social și pentru perioada rece a anului, în cuantumurile estimate de către MF, acestea fiind comunicate la telefon Casei Naţionale și transmise către MMPSF14. Astfel, mijloacele financiare la aceste componente au fost diminuate cu circa 30% în lipsa explicaţiilor privind necesitatea precizării acestor poziţii de cheltuieli, deşi CNAS a solicitat de la MMPSF precizarea sumelor. Ca rezultat, cheltuielile aferente ajutorului social și ajutorului pentru perioada rece a anului au fost executate la nivel de 84,2%.
Transferurile pentru acoperirea deficitului BASS au avut ca scop susţinerea BASS reieşind din nivelul deficitului admisibil aprobat prin Legea BASS și a constituit 30,6% din totalul transferurilor, fiind executate în valoare de 1121,5 mil.lei (91,8% faţă de precizat), inclusiv 12,3 mil.lei – pentru compensarea sumelor stinse ale datoriei și anularea penalităţilor faţă de BASS ale unui agent economic.
Urmare a analizei datelor privind executarea BASS, auditul menţionează că, reieşind din nivelul cheltuielilor și veniturilor, precum și deficitului aprobat, transferurile la acest capitol urmau a fi de 1033,4 mil.lei, sau cu 88,1 mil.lei mai puţin (1121,5-1033,4), mijloace care au rămas în disponibilitatea CNAS.
4.1.1. Înregistrarea plătitorilor de contribuţii de asigurări sociale la CNAS a fost însoţită de unele neconformităţi
Urmare a studierii procesului de înregistrare a plătitorilor la BASS15, auditul a constatat că persoanele juridice și întreprinzătorii individuali supuşi înregistrării de stat conform prevederilor legale16 au fost înregistrați de către CTAS conform în mod automatizat17, în baza informaţiei electronice primite din „Registrul de stat administrat de Î.S. „Centrul Resurselor Informaţionale de Stat „Registru””.
Totodată, înregistrarea în calitate de plătitor a entităţilor economice supuse înregistrării de stat de către alte organe18 urma a fi realizată, potrivit reglementărilor interne ale CNAS, în baza cererii depuse de acestea la data prezentării la subdiviziunile teritoriale CNAS. Verificările de audit asupra a 35 dosare ale contribuabililor înregistraţi de alte organe atestă că 24 din ei au fost înregistrați în lipsa cererilor (CTAS Ciocana; CTAS Ceadîr-Lunga; CTAS Ungheni), ceea ce indică neasigurarea pe deplin a controlului intern în cadrul procesului de înregistrare.
De asemenea, auditul a constatat unele neconformități la ținerea și actualizarea manuală de către subdiviziunile teritoriale CNAS a „Registrului de evidenţă a plătitorilor în sistemul public de asigurări sociale”19, determinate de nefuncţionarea unor elemente ale controlului intern în cadrul acestui proces, precum și de factorul uman, situaţie redată în Anexa nr.2 la prezentul Raport.
Astfel, situațiile constatate determină neasigurarea plenitudinii informației privind numărul de plătitori înregistrați manual și poate influența în mod indirect acumularea veniturilor BASS. Prin urmare, Casa Naţională în unele cazuri nu şi-a îndeplinit conform atribuţia stabilită legal20 referitor la controlul privind aplicarea dispoziţiilor legale de către structurile sale teritoriale, prin ce nu a asigurat verificarea suficientă a îndeplinirii obiectivelor de către CTAS privitor la evidența manuală a plătitorilor.
În urma analizei informaţiei prezentate de CNAS și evaluării procesului de înregistrare/lichidare a plătitorilor BASS, auditul menționează că, la situaţia din 01.01.2014, numărul total al plătitorilor constituia 656020 unităţi, inclusiv inactivi – 47006 unități. Pe parcursul anului de referinţă au fost înregistraţi 10281 contribuabili, lichidaţi – 115008 și calificaţi ca inactivi – 46882 (soldul datoriilor acestora fiind de 0,3 mil.lei). Ca rezultat, la 31.12.2014 numărul plătitorilor de contribuţii constituia 552800 unităţi, sau cu 103220 (15,7%) plătitori mai puțini față de anul 2013. Prin urmare, auditul denotă că numărul plătitorilor înregistrați în anul 2014 a fost mai mic față de numărul celor lichidați, ceea ce a determinat în final diminuarea numărului total de contribuabili, fapt ce ar putea submina potențialele venituri BASS.
De asemenea, pe parcursul anului 2014, CNAS a semnat cu persoane fizice 1668 de contracte de asigurare socială, ceea ce constituie o descreștere cu 126 de contracte, comparativ cu anul precedent. În totalul persoanelor asigurate în bază de contract, o pondere semnificativă (1412 contracte) au avut-o proprietarii de terenuri agricole, numărul acestora fiind de asemenea în descreştere (cu 162 contracte). Tendinţele înregistrate la acest capitol atestă că interesul cetăţenilor de a se asigura individual pentru situaţiile de risc (vîrsta de pensionare și deces) se reduce.
Numărul persoanelor fizice titulari ai patentei de întreprinzător la 31.12.2014 a constituit 8093, sau cu 481 mai puțini față de anul 2013. Diminuarea numărului acestora a fost determinată de modificările legislaţiei21 prin care s-au impus unele restricții ce vizează activitatea de întreprinzător, ceea ce a determinat micşorarea cu 1,2 mil.lei a veniturilor acumulate la aceast capitol, față de anul 2013.
4.1.2. CNAS califică contribuabilii la categoria „inactiv” în lipsa reglementărilor interne
Conform cadrului legal22, sînt specificate 2 categorii de persoane juridice, și anume:
• persoană juridică „inactivă” – persoana care, în decurs de 12 luni de la înregistrare, nu a prezentat dările de seamă fiscale prevăzute de legislaţie și nu a efectuat operaţiuni pe nici un cont bancar;
• persoană juridică „pasivă” – persoana care a activat, dar în decursul ultimelor 12 luni nu au prezentat dările de seamă fiscale.
Drepturile legale, în aspectul calificării persoanelor juridice la aceste categorii, revin Serviciului Fiscal de Stat, în baza listei întocmite de CNAS. Însă, CNAS a calificat contribuabilii la categoria „inactiv” în lipsa unor decizii ale SFS, care urmau să fie remise de către acesta și să confirme inactivitatea persoanelor calificate. Nerespectarea procedurii legale23 de calificare a persoanelor juridice a generat evidența neconformă a persoanelor care nu-și onorează obligativitatea depunerii Declarației 4-BASS și atestă o comunicare insuficientă cu SFS la acest capitol.
Potrivit informației prezentate auditului la 17.02.2015 de către CNAS, au fost calificați pe intern ca „inactivi” contribuabilii care nu au prezentat Declarația 4- BASS o perioadă mai mare de 12 luni și nu au efectuat operațiuni pe conturile de încasări la BASS, deși Dispoziția CNAS din 15.01.2014 (prezentată auditului la 25.05.2015) prevede că plătitori „inactivi” sînt acei care nu prezintă Declarația pentru ultimii 5 ani. Astfel, se atestă necorespunderea în informațiile prezentate de CNAS a criteriilor de calificare a contribuabililor. Totodată, calificările în cauză au fost efectuate în lipsa unor proceduri interne scrise care ar gestiona procesul, inclusiv ar stabili criterii și acțiuni corespunzătoare pentru acest proces. Astfel de acţiuni atrag după sine îmbunătăţirea artificială a indicatorului ce caracterizează nivelul de declarare a contribuţiilor BASS. Problema în cauză a fost abordată și în cadrul auditurilor precedente efectuate de Curtea de Conturi.
Totodată, reieşind din faptul că aceşti plătitori sînt expuşi riscului de lichidare, CNAS nu a aplicat prioritar măsuri și pîrghii de constrîngere, conform Codului contravenţional, ceea ce are impact direct asupra veniturilor BASS. Deşi au fost aplicate unele măsuri de constrîngere, acestea nu au asigurat o diminuare esenţială a numărului contribuabililor inactivi, precum și a datoriilor aferente, ceea ce condiţionează subminarea indirectă a veniturilor BASS cu suma datorată de contribuabilii consideraţi inactivi (0,3 mil.lei).
În scopul diminuării numărului contribubililor ce nu şi-au onorat obligativitatea prezentării Declaraţiilor obligatorii (4-BASS și REV 5), inclusiv a celor „inactivi”, potrivit informației prezentate auditului, CNAS, pe parcursul anului 2014, a expediat 27051 de citații. În acest context, auditul relevă că numărul de citații a acoperit 44% din numărul contribuabililor nedisciplinaţi (61544 = 46882 + 14662). Această situaţie atestă deficienţe în procesul de control intern al CNAS asupra îndeplinirii și respectării principiului obligativității de către persoanele fizice și juridice participante la sistemul public de asigurări sociale, ceea ce determină în continuare nedeclararea și neachitarea deplină a veniturilor BASS.
4.1.3. Incapacitatea de plată a unor contribuabili luați la evidență specială generează neobţinerea veniturilor legale în BASS
Potrivit reglementărilor IFPS24, deciziile de stingere prin scădere a plăţilor către BASS sînt anticipate de procesul complex realizat de IFPS, de comun cu alte autorităţi publice locale, privind luarea la evidenţă specială a unităţilor economice în cazul nestingerii datoriilor faţă de BASS, din lipsa sau insuficienţa bunurilor. Astfel, în baza deciziilor IFPS, CNAS trece la evidenţă specială obligaţiunile fiscale ale contribuabililor care se consideră imposibil de încasat, asigurînd reflectarea în SI „Protecția Socială” a stingerii/diminuării obligației fiscale. Pentru realizarea acestor activităţi, Inspectoratele Fiscale de Stat teritoriale remit demersurile și deciziile aferente evidenţei speciale a unităţilor economice CTAS raionale. Ultimele, la rîndul lor, sistematizează aceste informaţii și le remit CNAS pentru luarea la evidenţă specială. Astfel, de către CNAS, pe parcursul anului 2014, în baza a 263 decizii ale IFPS, au fost luate la evidenţă specială obligaţiuni fiscale în sumă de 142,6 mil.lei aferente unui număr de 258 contribuabili. În acest context auditul relevă că luarea la evidență specială a unor obligaţiuni fiscale a contribuabililor, inclusiv insolvabili, este urmată de stingerea acestor obligaţii, precum și de neîncasarea veniturilor calculate și declarate.
De asemenea, potrivit dărilor de seamă25, CNAS, pe parcursul anului 2014, în baza hotărîrilor instanţelor judecătoreşti și normelor legale26, a stins, inclusiv în SI „Protecția Socială”, obligațiuni fiscale în sumă de 22,8 mil.lei pentru 109 contribuabili, sau cu circa de 3 ori mai mult față de anul 2013 (8,1 mil.lei). În aspect teritorial, datoriile față de BASS luate la evidență specială și ulterior anulate27 au fost preponderent caracteristice pentru mun. Chişinău (17,4 mil.lei).
În anul 2014 din bugetul de stat au fost compensate 12,3 mil. lei28 din suma anulată (22,8 mil.lei). În context, cadrul legal29 prevede că neachitarea contribuțiilor nu trebuie să afecteze beneficiarii de prestații sociale, ceea ce indică ulterioara recuperare a mijloacelor din BS prin transferurile pentru acoperirea deficitului BASS. Astfel, neachitarea contribuțiilor prezintă un risc pentru BASS în aspectul insuficienţei mijloacelor financiare, pentru BS semnificînd cheltuieli suplimentare, iar pentru beneficiari – lezarea drepturilor la prestaţiile sociale.
4.1.4. Documentarea procesului aferent schimbului de informații între CNAS și IFPS necesită unele îmbunătăţiri
Verificarea de către audit a controlului intern din cadrul procesului de colectare a contribuţiilor de asigurări sociale de stat obligatorii a stabilit că controlul corectitudinii calculării și virării lor în termen la BASS și sancționarea în cazul nerespectării termenelor de plată țin de competența Serviciului Fiscal de Stat30. Astfel, potrivit informației prezentate de CNAS, se atestă că, pe parcursul anului 2014, SFS a efectuat 619 controale în acest sens. Ca rezultat, a fost atestată diminuarea bazei de calcul cu 6,5 mil.lei, fiind recalculate plăţi în sumă de 9,2 mil.lei, inclusiv penalități și amenzi aplicate – 6,0 mil.lei, care au fost acumulate în BASS.
În procesul de acumulare a veniturilor BASS, potrivit Legii BASS, Casei Naţionale îi revine funcția de prezentare către IFPS a informației privind calcularea și utilizarea contribuţiilor de asigurări sociale de stat obligatorii. În context, se relevă că informaţiile respective au fost expediate electronic în termenele prevăzute, acţiune care ulterior a fost actată. Astfel, auditul în urma verificărilor a constatat că data contrasemnării actului de primire-predare, în unele cazuri, nu corespunde cu cea reglementată31, prin ce nu a fost asigurată conformitatea documentării actelor de verificare în procesul schimbului de informaţii cu IFPS, ceea ce contravine normelor regulamentare.
Potrivit informaţiei privind soldurile contribuțiilor datorate BASS transmisă IFPS, auditul a constatat că CNAS prezintă soldurile aferente contribuţiilor datorate de angajator, individuale și de proprietarii de terenuri agricole. La finele anului de referinţă, acestea au însumat 880,9 mil.lei, majorîndu-se față de anul precedent cu 169,0 mil.lei, sau cu 23,7% (711,9 mil.lei).
4.1.5. Datoriile contribuabililor sînt în creștere
Auditul constată că unii contribuabili continuă să nu-și onoreze, în termenele legal stabilite, obligațiunea de achitare a contribuțiilor de asigurări sociale. Ca rezultat, soldul datoriilor contribuabililor este în creștere și, la situația din 31.12.2014, a constituit 1142,2 mil.lei, din care 142,6 mil.lei, sau 12,5%, au fost luate la evidență specială. În această conjunctură, datoriile față de BASS pentru anul 2014 au alcătuit 999,6 mil.lei, înregistrînd o majorare de 150,6 mil.lei față de anul 2013. În acelaşi timp, se atestă existenţa datoriilor BASS faţă de contribuabili în sumă de 130,7 mil.lei. În tabelul nr. 2 este redată evoluția calculării și achitării contribuțiilor de asigurări sociale, precum și soldul datoriilor existente.
Tabelul nr. 2
(mil.lei)
| Nr. d/o | Denumirea indicatorului | Anul 2013 | Anul 2014 | Devieri 2014/2013 |
| mil.lei | % |
| 1. | Sold la început de an, total | 918,8 | 965,6 | 46,8 | 105,1 |
| 2. | Total calculat potrivit obligațiilor contribuabililor | 7787,7 | 8581,4 | 793,7 | 110,2 |
| 3. | Total achitat obligațiile contribuabililor | 7888,7 | 8535,5 | 646,8 | 108,2 |
| 4. | Soldul datoriilor BASS | 147,8 | 130,7 | -17,1 | 88,4 |
| 5. | Sold la finele anului de gestiune, inclusiv: | 965,6 | 1142,2 | 176,6 | 118,3 |
| datorii luate la evidență specială | 116,6 | 142,6 | 26,0 | 122,3 |
| 6. | Datoriile față de BASS | 849 | 999,6 | 150,6 | 117,7 |
| Amenzile și penalitățile | 142,7 | 169,6 | 26,0 | 118,8 |
Sursă: Dările de seamă generalizatoare privind calcularea, utilizarea și transferarea contribuțiilor de asigurări sociale de stat pentru anii 2013-2014.
Urmare a analizei comparative asupra creșterii datoriilor față de BASS pentru anul 2014 și creșterii plăţilor calculate și achitate în aceeași perioadă, auditul menționează că datoriile au crescut, comparativ cu perioada anterioară (2013), cu 17,7%, pe cînd achitările numai cu 8,2%. Această situație indică că în anul 2014 ritmul de acumulare a contribuțiilor la BASS, în raport cu 2013, a fost mai mic cu 9,5 puncte procentuale față de ritmul de creştere a restanțelor.
În acest context auditul atestă, că capacitatea de achitare a datoriilor acumulate de către contribuabili rămîne la un nivel redus. Astfel, pe parcursul anului 2014, în urma măsurilor întreprinse de către SFS în vederea diminuării datoriilor, restanțierii BASS au achitat datorii fără penalitate în sumă totală de 102,4 mil.lei, ceea ce constituie doar 13% din soldul datoriilor contribuțiilor la situația din 01.01.2014, în valoare totală de 791,8 mil.lei. O atare situație indică unele rezerve față de funcționarea suficientă a pîrghiilor de acumulare a datoriilor, cu impact direct asupra încasării depline a mijloacelor BASS.
4.2. Procesul de recepţionare a declaraţiilor privind contribuțiile de asigurări sociale obligatorii este însoţit de unele neconformităţi
Potrivit cadrului legal32, plătitorii contribuţiilor la BASS sînt obligaţi să prezinte Declaraţia privind calcularea și utilizarea contribuţiilor de asigurări sociale de stat obligatorii (în continuare – Declaraţia 4-BASS). Urmare a analizei informaţiei prezentate de CNAS, auditul menționează că la 31.12.2014 numărul plătitorilor care au obligația de a prezenta Declarația 4–BASS a constituit 149920 contribuabili, sau cu 5489 mai mult față de anul 2013. Prin urmare, din numărul total al contribuabililor care urmau să prezinte Declaraţia 4-BASS, au depus regulamentar doar 88366 contribuabili (58,9%), iar din numărul celor activi de 103038, au prezentat dări de seamă 85,8%. Dinamica contribuabililor la BASS și structura lor, în perioada 2013–2014, se prezintă în tabelul nr. 3.
| Indicatori | Anii | Dinamica 2014/2013, ± |
| 2013 | 2014 | nr. | % |
| Total plătitori de contribuţii, inclusiv: | 144390 | 149920 | 5530 | 3,8 |
| au prezentat Declaraţia 4-BASS | 84519 | 88366 | 3847 | 4,6 |
| nu au prezentat Declaraţia 4-BASS | 59871 | 61554 | 1683 | 2,8 |
| 1. Contribuabili activi din total, inclusiv: | 97723 | 103038 | 5315 | 5,4 |
| au prezentat Declaraţia 4-BASS | 84519 | 88366 | 3847 | 4,6 |
| nu au prezentat Declaraţia 4-BASS | 13204 | 14672 | 1468 | 11,1 |
| 2. Contribuabili „inactivi” din total | 46667 | 46882 | 215 | 0,5 |
| 3. Ponderea contribuabililor ce au prezentat Declaraţia 4-BASS: | | | | |
| în total, % | 58,5 | 58,9 | x | 0,4 |
| în activi, % | 86,5 | 85,8 | x | -0,7 |
Sursă: Informaţii prezentate de CNAS.
Datele din tabel denotă că ponderea în numărul total al contribuabililor ce au prezentat darea de seamă are o tendinţă pozitivă (cu 0,4 puncte procentuale), totodată crescînd și numărul contribuabililor „inactivi” cu 0,5%. Astfel, unii contribuabili continuă să nu-și onoreze obligațiunea de a prezenta Declarația (4-BASS), care reflectă indicatorii ce stau la baza planificării și realizării veniturilor proprii BASS. Prin urmare, neprezentarea Declaraţiei 4-BASS determină imposibilitatea depunerii/acceptării Declaraţiei REV 5, ceea ce nu asigură acordarea pe deplin a drepurilor beneficiarilor de prestații de asigurări sociale.
De asemenea, auditul relevă că, pe parcursul perioadei auditate, de către CNAS au fost constatate 2949 de contravenţii administrative, ceea ce reprezintă doar 4,8 la sută din totalul contribuabililor care nu şi-au onorat obligaţiile de prezentare a Declaraţiilor privind calcularea și utilizarea contribuţiilor de asigurări sociale de stat obligatorii. Această situaţie atestă că CNAS/CTAS urmează să-şi intensifice activităţile pentru asigurarea disciplinării contribuabililor.
Analiza și evaluarea de către audit a procesului de control din partea CNAS asupra recepţionării și înregistrării de către CTAS a Declarațiilor 4-BASS atestă că, în unele cazuri, acesta s-a realizat cu abateri de la reglementările interne33. Astfel, verificarea de către audit a veridicităţii a 70 dări de seamă34 a constatat nereguli determinate de neasigurarea monitorizării, precum și de lipsa controlului din partea persoanelor responsabile (Anexa nr. 2 la prezentul Raport).
Auditul a constatat un caz în care persoanele responsabile din cadrul entității auditate (CTAS Orhei) au primit și înregistrat declarația autentificată prin ștampila contribuabilului la care a fost anexat certificatul de deces al fondatorului, emis în februarie 2012. Însă, potrivit cadrului legal35, activitatea întreprinzătorului individual încetează în cazul decesului confirmat prin certificatul eliberat de organul de stare civilă competent. Această situație atestă că unele subdiviziuni CNAS nu respectă procesul de recepționare și înregistrare a declarațiilor, precum și nu asigură o evidență conformă și reală a plătitorilor la BASS.
O altă situație neconformă în gestionarea procesului de recepționare a declarațiilor și de verificare a datelor declarate constituie necalcularea de către o Întreprindere Individuală a contribuțiilor sociale de asigurare individuală, în lipsa confirmărilor obligatorii. Urmare a verificărilor de către audit a datelor înregistrate în extrasul de cont al fondatorului, se denotă că în decembrie 2014 acesta urma să declare și să achite 479 lei. Astfel, în situația în care BASS avea înregistrate datorii față de acest contribuabil în sumă de 878,26 lei, lipsa controalelor interne a determinat o evidenţă eronată a obligațiunilor și contribuțiilor BASS.
4.3. Prezentarea de către contribuabili a declaraţiilor privind contribuțiile individuale de asigurări sociale de stat face posibilă înregistrarea personificată a acestora
Potrivit cadrului legal36, plătitorii contribuţiilor la BASS, suplimentar la Declaraţia privind calcularea și utilizarea contribuţiilor de asigurări sociale de stat obligatorii (Declarația 4-BASS), sînt obligaţi să prezinte trimestrial, în mod electronic, și Declarația privind evidența nominală a asiguraților (Declarația REV-5). În urma analizei informației prezentate de CNAS, auditul menționează că, pentru anul de referință, au fost recepționate electronic 3302096 Declarații REV-5, sau cu 398966 mai mult față de perioada precedentă. Totodată, se observă un interes continuu de prezentare a declarațiilor prin metoda automatizată, cu aplicarea semnăturii digitale a plătitorului, care au fost înregistrate în număr de 576608 declarații, fiind în creștere cu 421292 declarații, comparativ cu anul 2013.
În context, se denotă că reieşind din numărul Declarațiilor 4-BASS prezentate, la situaţia din 01.02.2015, 1408 (circa 2%) de plătitori nu și-au onorat obligațiunea de prezentare în termenele stabilite a declaraţiilor contribuțiilor individuale pentru înscrierea datelor în conturile personale ale asiguraților, ceea ce afectează plenitudinea, autenticitatea și integritatea Registrului de stat al evidenței individuale. Această situație creeză ulterior dificultăţi în procesul de înregistrare a venitului asigurat, care este dependent de declararea contribuţiilor, ceea ce poate afecta procesul de acordare a drepturilor de beneficiar de prestații sociale.
Notă: Potrivit informaţiilor prezentate de CNAS la 01.05.2015, numărul contribuabililor care nu au prezentat Declaraţiile individuale a fost diminuat pînă la 425 plătitori.
Conform normelor regulamentare37, în scopul furnizării informaţiei din conturile individuale ale persoanelor asigurate, salariaţilor li se oferă de către CNAS parole de acces în SI ACCES CPAS. Această opțiune permite urmărirea continuă de către asigurați a integrității datelor privind contribuțiile de asigurări sociale calculate și achitate la BASS de către angajatori.
În urma analizei informației prezentate de către CNAS, auditul menționează că, la 31.12.2014, acces la contul curent de asigurări sociale prin intermediul SI ACCES CPAS aveau 342328 persoane asigurate, inclusiv pentru 85029 persoane accesul fiindu-le acordat în anul de referinţă, sau cu 31006 parole mai mult comparativ cu perioada precedentă. Această situație determină interesul asiguraților pentru verificarea datelor din contul personal privind autenticitatea venitului asigurat, în baza căruia se stabilește cuantumul personificat al prestațiilor de asigurări sociale. De asemenea, sporirea accesului la contul personal al plătitorului de contribuții la BASS și al persoanei asigurate prin intermediul SI ACCES CPAS determină asigurarea de către CNAS a transparenței informației utilizate în procesul de beneficiere a drepturilor sociale.
4.4. Mecanismele și procedurile de monitorizare a procesului de declarare a contribuţiilor de asigurări sociale de stat obligatorii necesită a fi revizuite în scopul eficientizării lor
Potrivit cadrului legal38, dreptul la asigurări sociale este garantat de stat și se exercită prin sistemul public de asigurări sociale. În scopul asigurării unei administrări eficiente a acestui sistem, CNAS, odată cu elaborarea Programului de dezvoltare strategică39 (în continuare – PDS), şi-a propus drept obiective: asigurarea evidenţei plătitorilor la BASS și obligaţiunilor acestora; dezvoltarea capacităţilor instituţionale ş.a. Reieşind din misiunea determinată, potrivit PDS, CNAS este responsabilă de: îndeplinirea obiectivelor stabilite care urmează să asigure evidenţa contribuţiilor; creşterea nivelului de încredere al contribuabililor în sistemul public de asigurări sociale; crearea și stabilirea unor posibilităţi instituţionale pentru administrarea sistemului de asigurări și altele. Astfel, pentru exercitarea responsabilităților au fost întreprinse următoarele măsuri de eficientizare:
• perfecționarea cadrului normativ intern aferent evidenței obligațiilor plătitorilor de contribuții la BASS;
• acordarea asistenței metodologice și instruirea specialiștilor CTAS privind aspectele evidenței obligațiilor plătitorilor asupra necesității declarării contribuțiilor, prin publicarea în surse mass-media a informației de specialitate și organizarea seminarelor explicative;
• participarea specialiștilor CTAS în echipe mixte cu responsabilii de la IFPS și ai administrației publice locale avînd ca obiectiv audierea restanțierilor față de BASS;
• perfecționarea sistemelor informaționale utilizate și asigurarea schimbului de date cu autoritățile implicate în evidența persoanelor fizice și juridice.
Pentru a se expune asupra măsurilor întreprinse, auditul a analizat în dinamică indicii privind nivelul de declarare a contribuțiilor în comparație cu plătitorii înregistrați, a verificat procedura privind schimbul de informații cu organele de control, precum și a efectuat tehnici de observare directă a operării în SI a datelor aferente nivelului de declarare, achitare și calculare a majorărilor de întîziere.
Reieșind din faptul că planificarea și acumularea mijloacelor financiare în BASS se bazează preponderent pe volumul contribuțiilor de asigurări sociale de stat achitate, care depind de cele declarate, asigurarea evidenţei stricte a contribuţiilor este foarte importantă. Pentru monitorizarea operativă a contribuabililor care nu s-au conformat cadrului legal/normativ existent, inclusiv pentru identificarea tendinţelor aferente indicatorilor BASS la partea de venituri, auditul atestă:
▪ organizarea a 227 de întruniri cu părțile implicate la care au fost audiați 2109 de restanțieri la plata contribuţiilor;
▪ prin implementarea periodică a schimbului de informație automatizată, s-a asigurat evidența actualizată a situației plătitorilor, excepție fiind contribuabilii înregistrați de alte organe care nu cad sub incidența Legii nr. 220-XVI din 19.10.2007;
▪ posibilitatea accesării de sine stătător de către CTAS a rapoartelor din sistemului informaţional, cu indicatori detaliaţi și disponibili, ceea ce oferă instrumente eficiente pentru veniturile BASS.
Deşi au fost aplicate mecanisme și proceduri de colectare a Declaraţiilor obligatorii, numărului de plătitori care nu au prezentat în termen Declarația 4-BASS s-a majorat în anul de referinţă. Astfel, reieșind din probele acumulate, se constată că în anul 2014 nu au prezentat darea de seamă 14672 contribuabili, sau cu 1766 mai mulți decît la situația din 01.01.2014.
Generalizînd cele expuse la obiectivul dat, se concluzionează că Casa Naţională, deşi a întreprins unele măsuri de control în vederea fortificării mecanismului existent de declarare, totuși auditul atestă unele rezerve, ceea ce a generat majorarea numărului de contribuabili care nu-și exercită obligațiile față de BASS. Astfel, se atestă necesitatea perfecționării continuie, la toate nivelurile responsabile, a mecanismelor existente, în pofida responsabilităților pe care le au plătitorii.
Concluzii la capitolul venituri:
În anul 2014 Casa Naţională de Asigurări Sociale, prin prisma responsabilităţilor de gestionare și administrare a sistemului public de asigurări sociale, a realizat activităţi de monitorizare a declarării veniturilor, acestea fiind executate în proporţie de 98,7%.
Evaluarea de către audit a posibilităţilor de realizare a veniturilor BASS a stabilit că nerespectarea normelor regulamentare și nefuncţionarea unor elemente ale controlului intern în subdiviziunile teritoriale ale CNAS, precum și lipsa măsurilor operative de constrîngere a contribuabililor nedisciplinaţi au determinat unele neconformităţi, ceea ce nu asigură un mecanism eficient de administrare și gestionare a veniturilor BASS.
De asemenea, neprioritizarea tipului de evidenţă între manual și cel electronic a cauzat neconcordanţe între datele acestei evidenţe.
În context, majorarea numărului de contribuabili neoneşti atestă nefuncționarea pe deplin a mecanismelor existente, ceea ce nu asigură eficiența administrării și gestionării veniturilor BASS.
4.5. Cheltuielile BASS sînt în creştere, fiind influenţate de numărul beneficiarilor și cuantumul prestaţiei
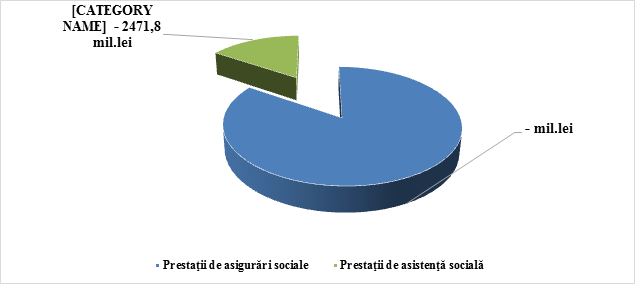
În anul 2014, cheltuielile BASS au fost executate la nivel de 97,9%, sau cu 2,7 mil.lei mai puțin față de nivelul precizat. În structura cheltuielilor BASS, partea preponderentă o constituie prestaţiile de asigurări sociale – 79,42% (9540,8 mil.lei), prestațiilor de asistență socială revenindu-le 20,58% (2471,8 mil.lei), situaţie redată în figura de mai jos.
Figura nr. 3
Sursă: Raportul privind executarea bugetului asigurărilor sociale de stat la situaţia din 31.12.2014 (Formularul nr. 2.1 CNAS).
Respectiv, cheltuielile efective ale BASS au constituit 12012,6 mil.lei, sau 97,9% față de cele precizate. Comparativ cu anul 2013, acestea au înregistrat o creștere cu 1302,1 mil.lei, sau cu 10,84 la sută, determinată în mare parte de creșterea cheltuielilor aferente pensiilor de asigurări sociale (cu 539,9 mil.lei) și de dublarea cuantumului suportului financiar de stat unor beneficiari de pensii și alocaţii sociale (cu 436,2 mil.lei).
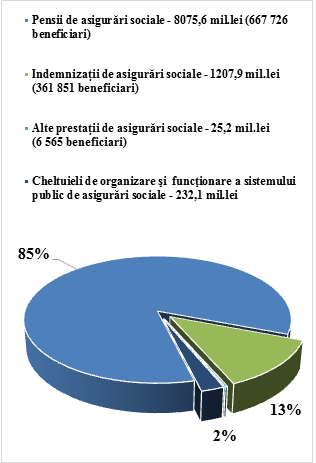
Astfel, prestațiile de asigurări sociale pentru anul 2014 au fost precizate în valoare de 9713,1 mil.lei, cheltuielile efective constituind 9540,8 mil.lei. Concomitent, pentru prestațiile de asistență socială au fost precizate mijloace financiare în sumă de 2558,2 mil.lei, cheltuielile efective constituind 2471,8 mil.lei. Structura cheltuielilor aferente prestaţiilor de asigurări sociale și celor de asistenţă socială se prezintă în figura ce urmează.
Figura nr. 4
 | | 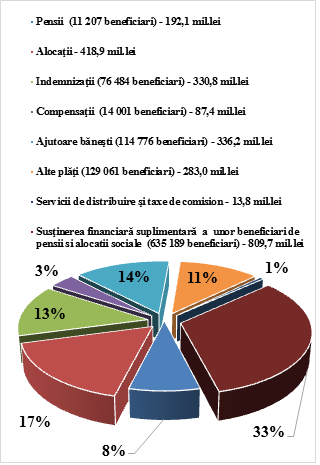 |
| Sursă: Raportul privind executarea bugetului asigurărilor sociale de stat la situaţia din 31.12.2014 (Formularul nr. 2.1 CNAS). |
Mijloacele BASS au fost utilizate în scopul asigurării implementării programului „Protecţia socială” pentru care, prin Legea BASS pe anul 2014, a fost aprobată suma de 12272,2 mil.lei. Reieşind din subprogramele prevăzute în Anexa nr. 2 la Legea menţionată, statul şi-a propus ca scop să asigure cetăţenii în următoarele situaţii de risc:
1. Protecţia în caz de incapacitate temporară de muncă (2051,3 mil.lei);
2. Protecţia persoanelor în etate (7077,6 mil.lei);
3. Protecţia în legătură cu pierderea întreţinătorului (154,1 mil.lei);
4. Protecția familiei și copilului (870,2 mil.lei);
5. Protecţia şomerilor (35,4 mil.lei);
6. Asistenţa socială a persoanelor cu necesităţi speciale (414,4 mil.lei);
7. Protecţia socială a unor categorii de cetăţeni (1414,5 mil.lei).
Concomitent, în scopul asigurării gestionării BASS, au fost prevăzute mijloace financiare în sumă de 254,6 mil.lei la subprogramul „Administrarea sistemului public de asigurări sociale”.
În context, auditul denotă că CNAS, potrivit normelor regulamentare40, nu are obligaţia să prezinte rapoarte privind executarea BASS pe programe, precum și nici rapoarte aferente performanţei înregistrate în cadrul programelor. Astfel, situaţia respectivă nu oferă posibilitatea de a evalua rezultatul activităţii instituţiei auditate ca urmare a implementării celor 8 programe, precum și impactul social-economic rezultat din utilizărea resurselor bugetare (BASS și BS). Începînd cu anul 2015, Legea nr. 181 din 25.07.201441 prevede ca bugetele să fie elaborate și raportate pe programe fundamentate pe performanţă. Ulterior, raportarea pe programe va oferi posibilitatea evaluării modului de utilizare a resurselor bugetare alocate în aspectul economicităţii, eficienţei și eficacităţii, vis-à-vis de principiile bunei guvernări.
4.5.1. Procesul de calculare și acordare a indemnizaţiilor pentru incapacitate temporară de muncă este unul complex, cheltuielile în majoritate fiind suportate din sursele BASS
Potrivit Legii BASS pe anul 201442, cheltuielile aferente indemnizaţiilor pentru incapacitate temporară de muncă au fost aprobate în sumă de 366,1 mil.lei, calculate de către CNAS pentru 304566 de beneficiari, în baza datelor raportate de contribuabili.
Responsabilitatea de stabilire și plată a acestor indemnizaţii revine unităţilor în care îşi desfăşoară activitatea de bază angajaţii, care au raportat la 31.12.2014 cheltuieli efective în sumă de 307,8 mil.lei, ceea ce atestă o executare la nivel de 84,1%. În acest context, se relevă că potrivit datelor din Raportul privind îndeplinirea planului de contingente și beneficiarii plăţilor din BASS, numărul real de beneficiari de indemnizaţii pentru incapacitate temporară de muncă, la situaţia din 31.12.2014, a constituit 267432 de persoane, sau cu 37134 mai puţin decît numărul de beneficiari planificat.
Analiza și contrapunerea de către audit a dărilor de seamă privind calcularea, utilizarea și transferarea contribuţiilor (4-BASS) cu informaţia din Raportul privind executarea BASS la partea de cheltuieli nu a stabilit abateri. Totodată, auditul relevă că responsabilitatea pentru calcularea/stabilirea indemnizaţiilor pentru incapacitate temporară de muncă revine angajatorului43, în timp ce cheltuielile pentru plata acestor indemnizaţii sînt suportate din contul angajatorului și din mijloacele bugetului asigurărilor sociale de stat44. Astfel, în urma verificărilor de audit s-a constatat că, deşi datoria BASS faţă de beneficiari la 01.01.2014 a constituit 0,6 mil.lei, iar în anul de referinţă au fost calculate indemnizaţii în sumă de 307,8 mil.lei, suma achitată și declarată de agenţii economici a constituit 309,0 mil.lei, ceea ce a condiţionat formarea la finele anului 2014 a plăţii în avans de 0,6 mil.lei, situaţie neordinară pentru astfel de plăţi.
În context, auditul relevă că controlul asupra calculării și plăţii indemnizaţiei conform prevederilor legale45 revine Casei Naţionale. Auditarea conformităţii procesului de planificare și desfăşurare a controalelor privind corectitudinea stabilirii și plăţii indemnizațiilor pentru incapacitate temporară de muncă a stabilit că CTAS a întocmit graficele controalelor, în care a prevăzut plătitorii de contribuţii asociaţi unui risc mai înalt și care urmau a fi supuşi controlului în mod prioritar46.
În scopul verificării conformităţii procedurilor de control realizate de către subdiviziunile teritoriale ale CNAS pentru asigurarea conformităţii calculării indemnizaţiilor, auditul a selectat aleatoriu din cadrul a 4 CTAS documentele aferente la 72 controale desfăşurate. Rezultatele verificărilor au stabilit că nerespectarea procedurii și nefuncţionalitatea unor elemente ale controlului intern au determinat situaţii neconforme, care, în opinia auditului, pot crea situaţii de litigii între părţi, ca efect fiind pierderea dosarelor în instanţele de judecată pentru nerespectarea procedurii (Anexa nr. 2 la prezentul Raport).
În vederea asigurării dacă sumele neacceptate constatate în cadrul controalelor asupra calculării și plăţii indemnizaţiilor de asigurări sociale au fost achitate în termenele stabilite, auditul a selectat aleatoriu un eşantion de 18 plătitori la BASS. Astfel, în urma verificării extraselor din contul curent al plătitorilor s-a stabilit că sumele înaintate spre restituire în actele de control și prescripţii au fost achitate regulamentar47 în BASS, în termenele stabilite.
Concluzii:
Constatările auditului privind procedurile de control realizate de către CNAS asupra stabilirii și plăţii indemnizaţiilor pentru incapacitate temporară de muncă denotă necesitatea intensificării unor elemente ale controlului intern la aspectele ce ţin de organizarea, desfăşurarea și documentarea controalelor de către subdiviziunile teritoriale, ceea ce poate determina posibila contestare a rezultatelor controlului de către contribuabilul verificat.
Totodată, Casa Naţională a admis plăţi în avans pentru indemnizaţia de incapacitate temporară de muncă, fără a se asigura de corectitudinea stabilirii, calculării și plăţii acestora.
4.5.2. Procesul de acordare a ajutorului de şomaj și a prestaţiilor sociale pentru şomeri este unul vulnerabil
În conformitate cu cadrul legal48, persoanele asigurate contra riscului şomajului (persoanele care au lucrat și au un stagiu de cotizare în sistemul asigurărilor sociale de stat de cel puţin 6 luni calendaristice) beneficiază de dreptul de asigurări sociale de stat, acest drept fiindu-le acordat din mijloacele BASS.
Totodată, în contextul legislației în vigoare, măsurile de protecţie socială a persoanelor aflate în căutarea unui loc de muncă și de stimulare a ocupării forţei de muncă sînt finanţate din mijloacele Fondului de şomaj, parte componentă a BASS, care se constituie din contribuţii obligatorii ale angajatorilor și salariaţilor, precum și din mijloacele bugetului de stat alocate. Cu referire la acest aspect, auditul relevă lipsa mecanismelor și instrumentelor explicite necesare pentru formarea Fondului de şomaj, astfel încît pe parcursul anului 2014, cît și în anii precedenţi Casa Naţională nu a transferat în Fondul de şomaj mijloacele băneşti acumulate din contul contribuţiilor de asigurări sociale49, precum și nu au fost alocate de la bugetul de stat mijloace financiare în acest sens. Astfel, în condiţiile actuale ale unei economii fragile, cînd este frecventă reorganizarea sau lichidarea unor unităţi și subdiviziuni cu reducerea locurilor de muncă, neacumularea mijloacelor financiare în acest fond face dificilă asigurarea respectării drepturilor și intereselor cetăţenilor.
Pentru acordarea drepturilor şomerilor, în anul 2014 ANOFM din subordinea MMPSF50 a planificat mijloace bugetare în sumă de 45,7 mil.lei pentru 7430 de șomeri, inclusiv plata ajutorului de șomaj pentru 7200 de șomeri și plata prestațiilor sociale pentru 230 de șomeri. Odată cu modificarea și completarea Legii BASS, cheltuielile respective au fost precizate prin diminuarea cu 10,2 mil.lei, determinată de scăderea numărului de beneficiari, cît și de micșorarea perioadei de plată a ajutorului de șomaj. Dinamica cheltuielilor aferente plăţii ajutorului de șomaj și prestațiilor de asigurări sociale şomerilor, precum și numărul beneficiarilor de aceste prestaţii, în anii 2010-2014, este reflectată în figura ce urmează.
Figura nr. 5
(mii lei)
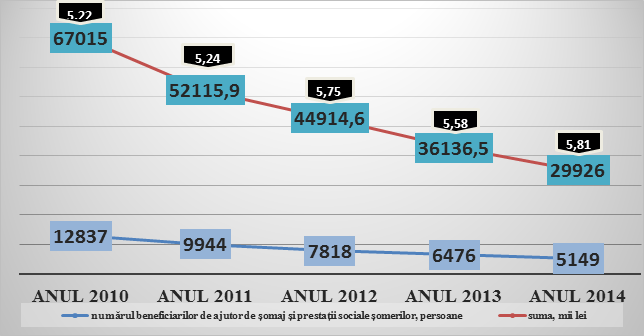
Sursă: Informații prezentate de CNAS.
Potrivit datelor din diagramă, se observă o descreștere a cheltuielilor pentru plata ajutorului de șomaj și prestațiilor de asigurări sociale şomerilor, condiţionată de micşorarea numărului de şomeri.
În context, auditul relevă că de acordare a ajutorului de şomaj și a prestaţiilor sociale şomerilor este unul complex și se realizează prin intermediul sistemului public de asigurări sociale, în proces fiind implicate mai multe autorităţi. Procesul privind acordarea ajutorului de șomaj și a prestațiilor sociale șomerilor prin intermediul sistemului public de asigurări sociale, identificat/descris de audit, se prezintă în figura de mai jos.
Figura nr. 6
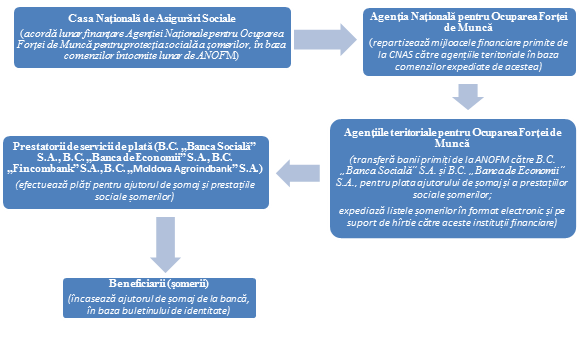
Sursă: Proces descris de audit în cadrul misiunii de audit.
Datele din figură atestă că ajutorul de șomaj și prestațiile de asigurări sociale șomerilor se acordă din mijloacele BASS, CNAS transferînd către ANOFM sumele solicitate de către aceasta. Ulterior, ANOFM virează mijloacele către AOFM teritoriale în baza calculelor prezentate de ultimele, care transmit mijloacele pe conturile instituțiilor financiare pentru efectuarea nemijlocită a plăţilor către beneficiari. Totodată, auditul a constatat că normele legale în domeniu nu conțin reglementări cu privire la controlul extern al procesului de acordare a ajutorului de șomaj și al altor prestații sociale ale șomerilor. În opinia auditului, procesul în cauză este unul complex și implică acţiuni din partea mai multor autorităţi, iar lipsa unui organ abilitat cu funcţii de control asupra corectitudinii/conformităţii stabilirii, achitării și utilizării conform destinaţiei a mijloacelor financiare alocate nu asigură justificarea cheltuielilor la acest capitol.
Pentru identificarea problemelor și oferirea unor soluţii de îmbunătăţire a procesului de acordare a ajutorului de șomaj, auditul a selectat oficiile teritoriale din mun. Chișinău (sect. Ciocana, sect. Rîșcani și sect. Centru) verificînd 28 de dosare ale șomerilor care au beneficiat de ajutorul de șomaj și 22 dosare ale șomerilor care au beneficiat de indemnizații de maternitate pe parcursul anului 2014. Ca rezultat au fost stabilite următoarele.
Acordarea ajutorului de șomaj și a prestațiilor sociale s-a realizat în lipsa pîrghiilor de verificare a bazei de calcul. Verificarea de către audit a conformităţii acordării ajutorului de şomaj și a prestaţiilor sociale şomerilor a constatat că Agenţiile teritoriale determină mărimea acestor prestaţii în baza mărimii salariilor reflectate în adeverinţele eliberate de unităţile economice unde au activat şomerii. La acest aspect auditul denotă că Agenţiile nu sînt abilitate cu funcţii de control, astfel încît nu este posibilă asigurarea veridicităţii datelor prezentate. Totodată, Agențiile, în perioada de referinţă, nu au conlucrat cu CNAS în vederea asigurării suplimentare că șomerii pe parcurs nu se încadrează în cîmpul muncii prin cumul, acestea solicitînd drept confirmare doar prezentarea carnetului de muncă, în condiţiile în care legislația în vigoare nu obligă efectuarea înscrierilor în carnet pentru activităţile prin cumul. Ca urmare, neasigurarea pentru aceste situaţii de risc poate genera cheltuieli neconforme pentru BASS.
Notă: La 28.10.2014 ANOFM a semnat cu CNAS „Acordul privind prestarea serviciilor informaţionale prin intermediul WEB-serviciilor”, prin care ultimul va permite accesul la sistemul informaţional propriu pentru utilizarea datelor deţinute aferente potenţialilor şomeri (codul CPAS; istoria asigurării și beneficiarii de pensii; extrasul de cont).
Procesul de documentare a vizitei şomerilor la Agenţie urmează a fi revizuit. În scopul vizării lunare a șomerului la Agenție în baza carnetului de muncă, beneficiarilor de ajutor de şomaj urmează să li se elibereze carnetul de evidență51, în care se înregistrează data vizitei şomerului. În context, auditul relevă că înscrierile privind vizita șomerului la Agenție se efectuează pe foi A4, ataşate la dosarul personal al șomerului, ultimul nefiind numerotat, ceea ce nu asigură integritatea și plenitudinea dosarului. Totodată, lipsa unui registru privind carnetele de evidenţă eliberate şomerilor nu permite verificarea acordării, precum și realizarea înscrierilor obligatorii în acestea.
Ordinele cu privire la acordarea ajutorului de șomaj nu au fost emise în termenele legal stabilite52. Urmare a verificării a 50 dosare de şomaj, auditul a constatat că Agenţiile teritoriale au emis ordinul de acordare a ajutorului de şomaj după expirarea termenului de 5 zile de la înregistrarea cererii (3 cazuri). Tergiversarea emiterii ordinului a condus, în unele cazuri, la efectuarea plăţii în lipsa acordării dreptului de a beneficia de prestaţie.
Recuperarea sumelor plătite fără temei șomerilor a fost efectuată în lipsa deciziilor/ordinelor de restituire. În contextul verificării prestaţiilor acordate şomerilor, auditul a stabilit că, în conformitate cu prevederile legale53, sumele plătite fără temei legal cu titlu de ajutor de șomaj, precum și debitele create în condițiile legislației se recuperează de la cei care le-au primit în mod necuvenit. Urmare a analizei procesului existent de acordare a prestaţiei de şomaj, precum și studierii normelor legale/regulatorii și documentelor interne ale ANOFM, auditul nu a identificat existenţa procedurilor de recuperare a sumelor plătite fără temei. Totodată, auditul a constatat la AOFM mun. Chișinău existenţa a 20 dispoziţii de încasare care atestă că pe parcursul anului 2014 au fost restituite mijloace financiare în sumă de 8,5 mii lei, ca urmare a plăților necuvenite. La baza acestor încasări nu există decizii de restituire şi, respectiv, o evidenţă a acestora, ceea ce nu asigură veridicitatea sumei încasate, monitorizarea sumelor spre restituire și a altor situaţii similare.
Odată cu solicitarea mijloacelor financiare de la ANOFM pentru achitarea plăţilor restituite, AOFM mun.Chișinău a diminuat suma mijloacelor solicitate cu suma recuperată. Totodată, auditul menţionează că ANOFM și AOFM teritoriale nu efectuează verificarea decontărilor reciproce și a confirmării soldurilor de mijloace financiare formate la sfîrșitul perioadei de gestiune, ceea ce nu justifică finanţările ulterioare.
Neîncasarea de către beneficiari a plăților pentru ajutorul de șomaj a condiționat formarea soldurilor la instituțiile bancare, în timp ce mijloacele bănești au fost reflectate ca achitate. Conform normelor legale54, prestațiile sociale acordate șomerilor prin sistemului public de asigurări sociale se plătesc prin intermediul prestatorilor de servicii de plată selectați prin concurs, în baza contractului încheiat cu ANOFM.
Notă: În perioada derulării misiunii de audit (19.05.2015), ANOFM a vizat pozitiv iniţiativa de modificare a Legii BASS, ce prevede excluderea obligativităţii de selectare prin concurs a prestatorului de servicii care urmează să efectueze plăţile către şomeri, acesta urmînd a fi desemnat de beneficiar/şomer.
În urma analizei/verificării de către audit a procedurii privind plata ajutorului de șomaj, auditul a constatat că Agenţiile teritoriale, fără organizarea procedurii de licitație, au încheiat contracte privind prestarea serviciilor de plată cu 35 de filiale a 4 instituții financiare.
Ca urmare, contractele încheiate între Agenţiile teritoriale și filialele instituţiilor financiare au clauze diferite privind modul de efectuare a plăţilor, situaţie determinată și de lipsa reglementărilor legale în acest sens. De asemenea, auditul menţionează că contractele în cauză nu prevăd termenele de transmitere de către prestator a listelor cu beneficiarii care au primit sau nu mijloacele bănești; verificarea soldurilor privind utilizarea mijloacelor bănești; restituirea mijloacelor financiare nedistribuite sau neutilizate. Lipsa prevederilor contractuale ce ar reglementa aspectele menționate a determinat în final că ANOFM nu deține o informație integrală cu privire la suma mijloacelor financiare neîncasate de beneficiari, ceea ce nu justifică conformitatea utilizării mijloacelor financiare și transferurilor ulterioare. De asemenea, auditul a constatat că 3 instituţii financiare nu prezintă la solicitarea Agențiilor teritoriale informaţia privind soldurile formate în urma neîncasării plăților, invocînd secretul bancar.
La solicitarea auditului, ANOFM a prezentat informaţia parvenită de la 20 de instituţii financiare din 35 care prestează astfel de servicii, privind soldul mijloacelor neîncasate de către șomeri la 31.12.2014, care constituie 0,6 mil.lei.
Totodată, reieșind din faptul că legislația în vigoare nu prevede termenul de ridicare a acestor plăți, inclusiv a celor aferente persoanelor decedate, iar Agențiile teritoriale nu au prevăzut în contractele cu instituțiile bancare o clauză în acest sens, mijloacele financiare neridicate de șomeri a căror sursă de finanțare constituie BASS rămîn la conturile intermediare ale instituţiilor financiare. Această situaţie atestă că mijloacele financiare nu au fost utilizate conform, iar sumele raportate de Agenţie către CNAS nu reflectă situaţia reală și nu asigură stoparea transferurilor din BASS, condiţionînd formarea soldurilor la instituţiile financiare.
Notă: ANOFM, la 10.01.2013, a venit la adresa MMPSF cu propunerea de a introduce în Legea nr.102-XV din 13.03.200355 o prevedere ce ar reglementa modalitatea de restituire de către instituţiile financiare a sumelor nesolicitate de către beneficiari, precum și a modului de achitare în cazul decesului beneficiarului.
De asemenea, în scopul analizei situației privind formarea soldurilor la instituțiile financiare, auditul a chestionat 34 de șomeri înregistrați în mun. Chișinău. Ca rezultat, s-a constatat că unii șomeri au aflat la telefon, în perioada desfăşurării misiunii de audit, de la reprezentanţii Agenţiei despre plățile neîncasate. Astfel, potrivit Raportului privind executarea BASS la partea de cheltuieli, datoria CNAS faţă de șomeri56, la finele anului 2014, constituia 2,2 mil.lei (prestaţii calculate pentru luna decembrie), date ce nu reflectă situaţia reală reieşind din soldurile formate la instituțiile financiare pentru perioadele anterioare (2006-2014).
Concluzii:
În viziunea auditului, modalitatea existentă de stabilire a ajutorului de şomaj și prestaţiilor sociale şomerilor este una complexă și vulnerabilă, pînă în prezent nefiind determinate expres organele abilitate cu funcţie de control asupra corectitudinii stabilirii, achitării și utilizării conform destinaţiei a mijloacelor financiare alocate din BASS.
Totodată, lipsa pîrghiilor de verificare a documentelor care stau la baza acordării ajutorului de șomaj și a altor prestații sociale, precum și a reglementărilor și procedurilor exhaustive de verificare ulterioară a acestor plăţi nu asigură: (i) veridicitatea cheltuielilor pentru acordarea ajutorului de șomaj; (ii) recuperarea integrală a sumelor plătite neconform; (iii) evitarea formării soldurilor la instituţiile financiare, ceea ce determină o raportare neveridică de către ANOFM către CNAS a cheltuielilor efective, precum și a datoriilor faţă de şomeri.
Recomandări Agenției Naționale pentru Ocuparea Forței de Muncă:
1. Să elaboreze reglementări interne și să contracteze în modul corespunzător autorităţile implicate, pentru asigurarea conformităţii procesului de stabilire, plată și restituire a ajutorului de şomaj și prestaţiilor sociale şomerilor.
4.5.3. Procesul de achiziţionare, repartizare și utilizare a biletelor pentru tratament balneosanatorial și reabilitare a persoanelor asigurate este unul complex
Prin Legea BASS din anul 201457, pentru recuperarea sănătății prin tratament balneosanatorial și reabilitare pentru persoanele asigurate au fost aprobate mijloace financiare în sumă de 30,0 mil.lei, sau cu o creștere față de anul precedent de 33% (10,0 mil.lei).
Planificarea acestor cheltuieli nu a fost în concordanţă cu recomandările CNSM, cu contribuțiile achitate și cu numărul de beneficiari de bilete de tratament din anul precedent. Totodată, auditul relevă că cheltuielile aferente recuperării sănătăţii prin tratament balneosanatorial și reabilitare a persoanelor asigurate nu sînt caracteristice situaţiilor de risc (bătrîneţe, incapacitate temporară sau permanentă de muncă etc.) garantate prin Constituţia Republicii Moldova și care urmează a fi acoperite din mijloacele BASS.
Verificările de audit privind procesul de achiziționare a biletelor de tratament balneosanatorial atestă că achiziționarea s-a realizat de către CNAS regulamentar58 în limita mijloacelor prevăzute în Legea BASS, fiind procurate prin 16 contracte 6565 bilete de tratament în sumă de 30 mil.lei, inclusiv 305 bilete în sumă de 1,4 mil.lei prin 8 acorduri adiționale.
În contextul repartizării biletelor de tratament, auditul menţionează, că potrivit prevederilor legale59, Casa Naţională transmite CNSM biletele destinate entităţilor în care există organizaţie sindicală primară, pentru repartizarea ulterioară a acestora de către CSNR. Concomitent, entităţilor în care nu există organizaţie sindicală primară biletele de tratament le sînt distribuite de către CNAS.
Procesul de repartizare și trecere la cheltuieli a biletelor de tratament de către CNAS, prin intermediul CTAS, către persoanele asigurate care nu fac parte din organizația sindicală primară, a fost reglementat intern60. Verificarea de către audit a 403 bilete atestă că procesul s-a realizat cu unele abateri de la actele normative61, situaţie determinată de nefuncţionarea unor elemente ale controlului intern la acest aspect (Anexa nr. 2 la prezentul Raport).
Totodată, modul de informare verbală62 a unităţilor economice privind suma mijloacelor bănești pentru tratament balneosanatorial care le revine în anul de gestiune nu oferă o asigurare pentru audit că respectivele unităţi economice au fost informate63.
Concluzii:
Casa Naţională a achiziţionat 6565 bilete de tratament balneosanatorial, mijloacele financiare utilizate în acest scop fiind în limita celor aprobate.
Totodată, deşi CNAS are reglementate elemente de control intern privind procesul de organizare și asigurare cu bilete pentru tratament balneosanatorial, persoanele responsabile nu au respectat, în unele cazuri, normele prevăzute. Aceste abateri nu au avut impact asupra beneficiarilor finali.
4.5.4. Alocaţiile lunare de stat invalizilor de război, participanţilor la cel de-al doilea război mondial și familiilor lor
Potrivit Legii BASS pe anul 201464, pentru alocaţiile lunare de stat invalizilor de război, participanţilor la cel de-al doilea război mondial și familiilor lor au fost aprobate cheltuieli în sumă de 69,9 mil.lei. În urma analizei de către audit a datelor reflectate în Raportul privind executarea BASS, cheltuielile efective la aceste capitol au constituit 69,1 mil.lei (36731 persoane), iar cele de casă – 70,0 mil.lei, sau cu 0,1 mil.lei mai mult decît nivelul precizat. Majorarea cheltuielilor a fost motivată de CNAS prin încasarea regulamentară de către beneficiari a prestaţiei pentru ultimele 3 luni din anul precedent.
În scopul verificării conformităţii acordării și plăţii acestor prestaţii, auditul a selectat aleatoriu din cadrul a 5 subdiviziuni teritoriale un eşantion de 77 dosare ale beneficiarilor, nefiind stabilite abateri semnificative la acest capitol. Totuşi, auditul a constatat că, în 45 de cazuri (63% din dosarele verificate), cuantumul reflectat în deciziile din sistemul informaţional nu a fost actualizat conform modificărilor operate în legislaţie65, cu toate că plăţile au fost efectuate în cuantumul stabilit legal. Situaţia dată nu asigură concordanţa între datele documentelor aferente acordării alocaţiei și cele aferente achitării aceleiaşi prestaţii.
Concluzii:
Neactualizarea, în deciziile din sistemul informaţional al CNAS, a cuantumului alocaţiei lunare de stat determină o neconcordanţă între drepturile real achitate și cele acordate.
4.5.5. Alocaţiile lunare nominale de stat pentru persoanele cu merite deosebite faţă de stat
Alocaţiile lunare nominale de stat pentru persoanele cu merite deosebite faţă de stat au fost aprobate în sumă de 10,7 mil.lei, cele efective constituind 10,4 mil.lei (18203 persoane). Urmare a verificării conformităţii acordării și plăţii alocaţiilor lunare nominale de stat către 74 persoane cu merite deosebite faţă de stat, auditul nu a stabilit disfuncţionalităţi ale controalelor interne, fiind asigurată din partea CNAS monitorizarea acestui proces.
Concluzii:
Casa Naţională de Asigurări Sociale a asigurat, prin control intern, funcţionarea procesului de stabilire și acordare a alocaţiilor nominale de stat persoanelor decorate cu distincţii de stat.
4.5.6. Cheltuielile de organizare și funcţionare a sistemului public de asigurări sociale, inclusiv pentru întreţinerea Casei Naţionale de Asigurări Sociale, sînt suportate din BASS
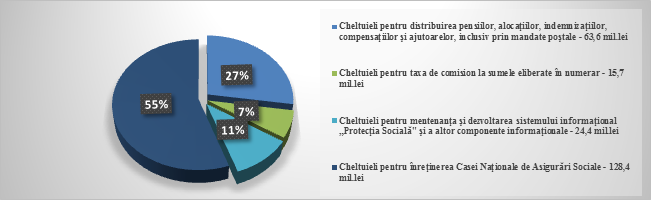
La componenta „Cheltuieli de organizare și funcţionare a sistemului public de asigurări sociale”, pentru anul 2014 au fost aprobate mijloace financiare din sursele proprii în sumă de 238,0 mil.lei (2% din cheltuielile anuale totale), încadrîndu-se în limita legal admisibilă66. Structura cheltuielilor efective de organizare și funcţionare a sistemului public de asigurări sociale pe parcursul anului 2014 este prezentată în Figura nr. 7.
Figura nr. 7
Sursă: Raportul privind executarea bugetului asigurărilor sociale de stat la situaţia din 31.12.2014 (Formularul nr. 2.1 CNAS).
Datele din figură atestă că cota preponderentă în totalul cheltuielilor de organizare și funcţionare a sistemului public de asigurări sociale o deţin cheltuielile pentru întreţinerea CNAS, în sumă de 128,4 mil.lei (55%).
Verificările de audit privind conformitatea efectuării de către CNAS a investiţiilor capitale denotă că pentru construcţia clădirilor administrative au fost aprobate mijloace financiare în sumă de 5,5 mil.lei, fiind achitate 4,1 mil.lei, în timp ce au fost recepţionate lucrări în sumă de 4,3 mil.lei. Lucrările de construcţii au fost executate la blocurile administrative ale CTAS Străşeni, CTAS Ceadîr-Lunga, CTAS Cantemir, CTAS Nisporeni, CTAS Leova și CTAS Ştefan-Vodă.
La verificarea conformităţii desfăşurării a 4 proceduri de achiziţii publice în urma cărora au fost încheiate contracte în valoare totală de 6,9 mil.lei, precum și a procesului de executare și recepţionare a lucrărilor, auditul a constatat:
- CNAS a încheiat la un contract 2 acorduri adiţionale în sumă totală de 1,2 mil.lei (inclusiv unul de extindere a termenului), în timp ce în ambele cazuri termenul limită de executare a lucrărilor de construcţie contractate era deja expirat. Cu toate acestea, termenul de executare a lucrărilor a expirat, iar la 31.12.2014 lucrările contractate erau realizate la nivel de 59% (CTAS Străşeni). De asemenea, entitatea nu a calculat penalităţi pentru întîrzierea lucrărilor în cuantum de 0,01% din valoarea lucrărilor executate (59%) pentru fiecare zi de întîrziere (28,0 mii lei), situaţie ce denotă neaplicarea pîrghiilor de constrîngere a prestatorului de servicii;
- lipsa în contractul de executare a lucrărilor a clauzei privind depunerea garanţiei de bună execuţie, prin ce entitatea nu s-a asigurat că lucrările contractate vor fi executate integral, calitativ și în termen67. În acest context, auditul relevă că recepţia finală a lucrărilor nu a avut loc68, procedură prin care beneficiarul urma să obţină de la comisia de recepţie siguranţa calităţii lucrărilor (CTAS Ceadîr-Lunga).
Concluzii:
Casa Naţională de Asigurări Sociale a suportat cheltuieli pentru investiţii capitale, procesul de gestionare a activităţilor respective fiind însoţit de unele neconformităţi, ceea ce indică necesitatea îmbunătăţirii elementelor sistemului de control intern la acest capitol.
Verificările de audit privind conformitatea desfăşurării procesului de planificare, recepţionare și achitare a lucrărilor de reparaţii capitale în cadrul CNAS, relevă că, pe anul 201469, în aceste scopuri au fost aprobate mijloace financiare în sumă de 3,5 mil.lei și executate în sumă de 3,3 mil.lei. Aceste mijloace au fost direcționate pentru: instalarea reţelei informaţionale și servicii de asfaltare CNAS; reparaţia clădirilor administrative, montarea geamurilor, reparaţia cazangeriilor, serviciile de proiectare și izolare a conductelor de termoficare la unele subdiviziuni teritoriale ale CNAS.
Verificarea conformităţii desfăşurării procedurilor de achiziţii publice și utilizării mijloacelor financiare aferente la 6 contracte, în valoare totală de 2,0 mil.lei, atestă că pentru un contract în valoare de 1,2 mil.lei nu a fost solicitată şi, respectiv, constituită garanţia privind executarea contractului. Astfel, în pofida faptului că contractul în cauză a fost executat integral, nerespectarea procedurilor legale de contractare a lucrărilor denotă nefuncţionalitatea controalelor interne în cadrul procesului de achiziţie.
Concluzii:
Efectuarea cheltuielilor pentru reparațiile capitale nu a depăşit limita stabilită, acestea fiind destinate îmbunătăţirii condiţiilor de muncă în cadrul subdiviziunilor teritoriale CNAS. Totodată, nefuncţionarea unor elemente ale sistemului de control intern în cadrul procedurilor de achiziţii a determinat neasigurarea entităţii că lucrările contractate vor fi executate.
Mijloacele fixe gestionate de CNAS au fost înregistrate în evidența contabilă conform, în timp ce procedura de achiziționare a acestora a fost neconformă. Astfel, potrivit evidenței contabile, valoarea mijloacelor fixe la 01.01.2014 a constituit 168,2 mil.lei, înregistrînd la finele anului 2014 o creștere cu 17,8 mil.lei ca rezultat al procurării mijloacelor fixe, preponderent destinate sistemului informațional (11,0 mil.lei).
În urma verificării conformității procurării, înregistrării și gestionării mijloacelor fixe selectate, reieșind din valoarea acestora și natura lor, auditul a constatat următoarele:
pentru întreținerea CNAS, în anul 2014 au fost procurate mijloace fixe în sumă de 4,9 mil.lei, la acest capitol fiind prevăzute 5,5 mil.lei, ceea ce atestă o valorificare a mijloacelor financiare la nivel de 89,0%. Mijloacele respective au fost utilizate pentru procurarea: încăperilor nelocative din str. Gh. Tudor nr. 3, cu suprafața totală de 237,7 m.p. (3,4 mil.lei); 8 automobile (1,3 mil.lei) ș.a. Urmare a verificării documentelor prezentate de entitate, auditul relevă că mijloacele fixe au fost livrate în termenele stabilite de părți și înregistrate conform.
Referitor la încăperile nelocative din str. Gh. Tudor nr. 3, auditul relevă că acestea au fost achiziţionate de la o societate comercială prin contract de achiziție publică, urmare a desfăşurării licitației publice. Astfel, potrivit solicitărilor CNAS, una din cerinţele înaintate a fost „Amplasarea – în blocul administrativ al CNAS de pe adresa str. Gh. Tudor 3”, caracteristică tehnică ce indică direct ofertantul cu care urmează a fi încheiat contractul, ceea ce nu asigură principiul concurenței participanților;
pentru susţinerea/mentenanța și dezvoltarea SI „Protecția Socială” și a altor componente informaționale, CNAS, pe parcursul anului 2014, a procurat mijloace fixe în sumă de 11,0 mil.lei (301 calculatoare – 3,0 mil.lei; 2 servere – 2,4 mil.lei; software și hardware – 1,5 mil.lei ș.a).
Referitor la procurarea calculatoarelor, auditul a constatat că, conform planului de achiziție pe anul 2014, CNAS a planificat procurarea acestora în sumă de 2,8 mil.lei, real fiind achiziţionate 301, în sumă de 3,0 mil.lei, inclusiv 3 calculatoare (32,4 mii lei) – prin contracte de mică valoare, și 298 (3,0 mil.lei) – urmare a licitației publice.
Concluzii:
Casa Naţională gestionează mijloace fixe care au fost înregistrate în evidenţa contabilă în baza documentelor primare.