RAPORTUL auditului Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2011
Auditul Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2011 a fost efectuat în temeiul art.28 şi art.31 alin.(2) lit.b) din Legea Curţii de Conturi1 şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 20122.
Auditul a fost efectuat la Casa Naţională de Asigurări Sociale (în continuare – CNAS), avînd drept obiectiv obţinerea asigurării rezonabile precum că Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2011 (în continuare – BASS), prezentat Guvernului de către CNAS, este întocmit în conformitate cu cerinţele regulamentare şi oferă o imagine reală şi fidelă, sub toate aspectele semnificative.
Auditul a fost efectuat în conformitate cu Standardele de audit ale Curţii de Conturi3. Reieşind din nivelul materialităţii stabilit şi din riscurile identificate, pentru auditare au fost selectate componentele semnificative din Raportul privind executarea BASS.
CNAS este o instituţie publică autonomă, de nivel naţional, care administrează şi gestionează sistemul public de asigurări sociale. În conformitate cu statutul CNAS4, aceasta exercită funcţii de acumulare (pe baza codului individual de asigurări sociale) şi distribuire a mijloacelor financiare provenite din achitarea de către asiguraţi şi asiguratori a contribuţiilor de asigurări sociale de stat.
CNAS este condusă de preşedinte (desemnat de Guvern), care este ordonatorul principal de credite pentru bugetul asigurărilor sociale de stat5. Activitatea Casei Naţionale este supravegheată de către Consiliul de Administraţie.
Conform statutului CNAS, structura organizaţională şi statele de personal sînt determinate de CNAS şi aprobate de Guvern. În aspect organizaţional, CNAS îşi exercită atribuţiile pe întreg teritoriul republicii, prin intermediul a 41 de Case Teritoriale de Asigurări Sociale (în continuare – CTAS), care îşi desfăşoară activităţile ce ţin de deservirea nemijlocită a populaţiei în acest domeniu sub conducerea şi controlul CNAS.
III.
CONSTATĂRI, CONCLUZII, RECOMANDĂRI Sumar al indicatorilor BASS pe anul 2011
Bugetul asigurărilor sociale de stat pe anul 2011 a fost aprobat prin Legea nr.54 din 31.03.20116, la venituri în sumă de 9162,4 mil.lei (inclusiv 2325,1 mil.lei transferuri de la bugetul de stat la BASS) şi la cheltuieli – 9343,2 mil.lei, cu un deficit în mărime de 180,8 mil.lei.
În Tabelul nr.1 (Anexa nr.1 la prezentul Raport) este reflectată evoluția veniturilor și cheltuielilor în perioada anilor 2009-2011, precum și ponderea acestora în PIB.
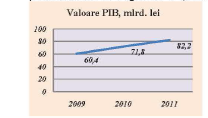
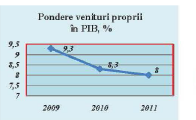
O pondere semnificativă din veniturile BASS o dețin veniturile proprii, ponderea acestora în PIB grafic fiind prezentată în Figurile 1 și 2.
 |  |
| Figura 1 | Figura 2 |
Sursă: Tabelul nr.1 (Anexa 1 la prezentul Raport)
În anul 2011 acestea au constituit 8,0 la sută, față de 8,3 la sută în anul 2010 și 9,3 – în anul 2009, ceea ce scoate în evidență tendința de descreștere a veniturilor respective.
În acest context, în opinia auditului, creșterea PIB în perioada anilor 2009-2011 (136,1%) indică creșterea consumului, adică veniturile posibile ale populației s-au majorat. Astfel, analiza ritmului de creștere a PIB (136,1%), comparativ cu ritmul de creștere a încasării veniturilor proprii (117,0%), denotă o diferență de 18,3 puncte procentuale. Acest fapt urma să condiționeze și o creștere corespunzătoare a contribuțiilor de asigurări sociale aferente, pe cînd veniturile proprii ale BASS s-au majorat doar cu 17%, ceea ce indică că autoritățile publice de resort dispun de rezerve la capitolul acumulări ale veniturilor proprii și nu interacționează pentru a identifica zonele și factorii de risc – generatori de evaziune și raportare neautentică, reieșind din ce se relevă o posibilă nedeclarare a veniturilor real obținute de contribuabili/persoane fizice.
Auditul remarcă că, în perioada anilor 2009-2011, transferurile de la bugetul de stat pentru acoperirea deficitului BASS s-au diminuat neesențial (17,2 mil.lei sau 2 puncte procentuale), în timp ce transferurile de la bugetul de stat destinate prestațiilor de asistență socială au crescut semnificativ (53,5%, sau cu 586,4 mil.lei), ceea ce denotă asigurarea de către stat a unei politici de protecție a păturilor social vulnerabile.
Cheltuielile, de asemenea, au înregistrat o creștere, atît cele destinate asigurărilor sociale, cît și asistenței sociale (Figura 3).
În suma cheltuielilor BASS, ponderea prestaţiilor de asigurări sociale (plătite din bugetul asigurărilor sociale de stat) constituie 81,8%, ponderea prestaţiilor de asistenţă socială (plătite din bugetul de stat) – 18,2%.
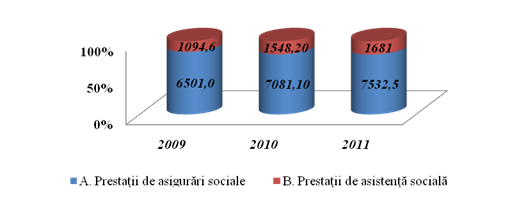
Figura 3
Sursă: Tabelul nr.1 (Anexa 1 la prezentul Raport)
Pentru prestațiile de asigurări sociale în anul 2011 au fost prevăzute 7602,9 mil. lei, cheltuielile efective constituind 7576,4 mil.lei, sau 98,7% faţă de suma rectificată, înregistrînd o creştere, comparativ cu anul 2010, cu 7,9%.
Pentru plata pensiilor de asigurări sociale de stat în anul 2011 au fost prevăzute 6339,6 mil.lei, cheltuielile efective constituind 6344,9 mil.lei, cu executarea indicatorului planificat la nivel de 100,1%. Comparativ cu aceeași perioadă a anului precedent, pensiile de asigurări sociale s-au majorat cu 481,2 mil.lei, sau cu 8,2 la sută mai mult, ca rezultat al indexării anuale a pensiilor cu 7,8% și majorării numărului de beneficiari de pensii.
Structura prestațiilor de asigurări sociale
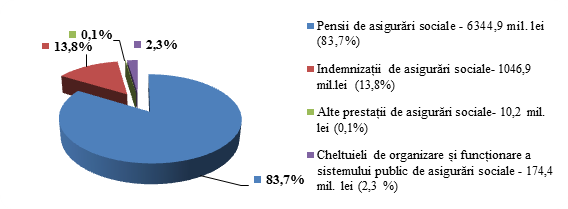
Figura 4
Sursă: Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2011
Pentru plata indemnizațiilor de asigurări sociale în anul 2011 a fost prevăzut un volum de mijloace financiare în sumă de 1069,9 mil.lei, cheltuielile efective constituind 1046,9 mil.lei, cu executarea indicatorului planificat la nivel de 97,8%. În comparație cu aceeași perioadă a anului precedent, aceste plăți s-au majorat cu 6,1 la sută, sau cu 60,5 mil.lei. Creșterea se explică prin majorarea cuantumului indemnizației unice la nașterea copilului cu 300 lei, precum și a creșterii numărului de beneficiari ai indemnizației lunare pentru creșterea copilului pînă la vîrsta de 3 ani (cu 444 de persoane) și ai indemnizației de maternitate (cu 2134 de beneficiari).
Pentru alte prestații de asigurări sociale (cheltuieli pentru restabilirea sănătăţii prin tratament balneosanatorial şi de reabilitare persoanelor asigurate) s-au planificat mijloace în sumă de 10,0 mil. lei, dar s-au cheltuit 10,2 mil.lei, cu 0,2 mil.lei mai mult, acestea constituind soldul biletelor pentru tratament balneosanatorial din anul 2010 trecătoare în anul 2011. Comparativ cu aceeaşi perioadă a anului precedent, aceste cheltuieli s-au redus cu 3,6 mil.lei, sau cu 26,2%.
Pentru cheltuielile de organizare şi funcţionare a sistemului public de asigurări sociale s-au preconizat mijloace în sumă de 183,9 mil. lei, cheltuielile efective constituind 174,4 mil. lei. Față de aceeaşi perioadă a anului precedent, aceste cheltuieli s-au majorat cu 14,3 mil. lei, sau cu 9,0 %.
Cheltuielile bugetului de stat pentru prestațiile de asistență socială, achitate prin intermediul BASS, au fost planificate în sumă de 1700,6 mil.lei, cheltuielile efective au constituit 1670,7 mil.lei, sau 98,2%. Comparativ cu anul 2010, aceste cheltuieli au fost cu 129,1 mil.lei mai mari, sau cu 8,4 la sută.
Prestaţiile de asistenţă socială achitate de la bugetul de stat au fost direcţionate pentru plata compensaţiilor – 38,1%, ajutoarelor băneşti – 19,7%, alocaţiilor – 15,0%, îndemnizaţiilor – 12,4%, pensiilor – 8,9%, altor plăţi – 5,1% şi serviciilor bancare şi poştale – 0,8%.
Structura prestațiilor de asistență socială
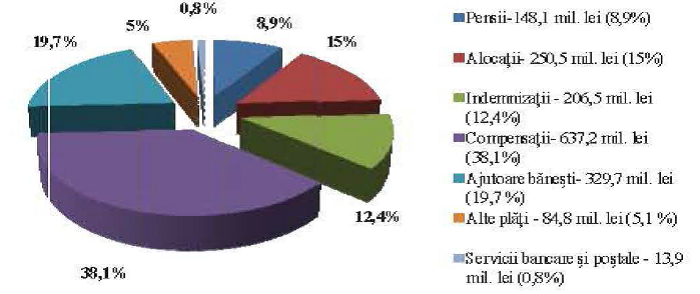
Figura 5
Sursă: Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2011
Cele mai mari creșteri ale prestațiilor, în comparație cu anul precedent, s-au înregistrat la ajutoarele bănești – cu 44,6 mil.lei (inclusiv ajutor social – numărul beneficiarilor în anul 2011 a constituit 36033 de familii, cu 8881 de familii mai mult față de anul precedent, mărimea medie a ajutorului social fiind de 817,60 lei) și pentru plata prestațiilor sociale incluse în compartimentul altor plăți – cu 40,2 mil.lei.
3.1. Elaborarea BASS
Conform cadrului legislativ7, bugetul asigurărilor sociale de stat face parte din bugetul public național și este independent de bugetul de stat, cuprinde veniturile, cheltuielile și rezultatele financiare ale sistemului public. Auditul a constatat că pentru estimarea pronosticului contribuţiilor de asigurări sociale de stat obligatorii, cadrul regulator nu prevede reguli și proceduri clare și cuprinzătoare privind evaluările și estimările bazei de calcul. În condițiile normelor actuale legale, estimarea se efectuează în temeiul politicii în domeniul asigurării sociale de stat, elaborate de către Ministerul Muncii, Protecţiei Sociale şi Familiei pe termen mediu, al analizei bazei de calcul a contribuţiilor de asigurări sociale de stat din anii precedenţi, cu aplicarea indicatorilor macroeconomici pe termen mediu prognozaţi de către Ministerul Economiei.
În baza datelor statistice anuale preliminare, s-a efectuat prognoza tuturor veniturilor și cheltuielilor BASS, fiind elaborate calcule pentru fiecare prestație socială, cu includerea informațiilor privind dinamica anilor precedenți și calculelor pe următorii 3 ani. Astfel, BASS pe anul 2011 la partea de venituri a fost aprobat în sumă de 9162,4 mil. lei și de cheltuieli – 9343,2 mil. lei, cu o depășire a cheltuielilor asupra veniturilor de 180,8 mil. lei.
3.1.1. Planificarea veniturilor
În urma modificării și completării de buget8, partea de venituri a fost diminuată cu 39,7 mil. lei, din care:
veniturile proprii s-au micșorat cu 257,0 mil. lei, reieșind din indicii de executate înregistrați pe parcursul a 10 luni și cele scontate a fi achitate în lunile noiembrie-decembrie 2011;
transferurile au fost majorare cu 217,3 mil. lei, fiind condiționate de creșterea cu 22,7 mil.lei a transferurilor de la bugetul de stat la BASS pentru prestații sociale și a transferurilor de la bugetul de stat pentru acoperirea deficitului BASS cu 194,6 mil.lei.
CNAS a estimat necesitatea mijloacelor suplimentare pentru acoperirea deficitului BASS din contul bugetului de stat în sumă de 194,6 mil.lei, reieşind din prognoza micşorării veniturilor proprii cu 257,0 mil. lei, precum și a cheltuielilor BASS cu 62,4 mil.lei și păstrării valorii inițial planificate a deficitului bugetar la sfîrşitul anului 2011 în sumă de 180,8 mil. lei.
Planificarea veniturilor de către CNAS se efectuează în condiții neuniforme pe tipuri de venituri.
Potrivit prevederilor cadrului legal9, veniturile BASS provin din contribuțiile de asigurări sociale, transferuri de la bugetul de stat și din alte venituri (dobînzi, majorări de întîrziere).
Veniturile BASS precizate pe anul 2011 sînt în creștere cu 706,8 mil.lei față de veniturile executate în anul 2010. Partea esenţială în veniturile BASS o formează veniturile proprii în sumă de 6580,4 mil.lei, care dețin 72,1%, iar transferurilor de la bugetul de stat (2542,4 mil. lei) le revin 27,9%. Din suma totală a transferurilor precizate pentru anul de referință, alocațiile pentru acoperirea deficitului BASS constituie 806,7 mil.lei, sau cu 36,9 mil.lei mai puțin decît s-a executat în anul 2010.
În componența veniturilor proprii rămîn a fi preponderente veniturile curente, inclusiv contribuțiile de asigurări sociale de stat obligatorii, precizate în anul de referință la 6577,0 mil.lei, sau cu 591,7 mil. lei mai mult decît s-a executat în anul precedent.
Obiectivele politice de bază aplicate la calcularea contribuțiilor de asigurări sociale de stat obligatorii au fost menținerea din anul 2010 a cuantumului tarifelor contribuțiilor de asigurări sociale de stat obligatorii de 29%, 33% și 22% (inclusiv 16% din mijloacele angajatorului și 6% subvenționate de la bugetul de stat) la fondul de salarizare și la alte recompense datorate de angajator pentru asigurarea socială a angajaților.
Astfel, potrivit prevederilor din Planul strategic de cheltuieli în domeniul protecţiei sociale, 2008-201010, indexarea anuală a cuantumului fix al contribuţiilor se efectuează în funcţie de rata creşterii salariului mediu pe ţară prognozat pentru anul precedent pentru persoanele fizice care îşi desfăşoară activitatea pe cont propriu în sectorul real al economiei naţionale.
Baza de calcul a contribuţiilor de asigurări sociale de stat obligatorii individuale calculate de persoanele fizice care desfășoară activitate pe cont propriu utilizată la planificarea BASS (48,1 mil.lei) diferă de cea prezentată auditului (49,7 mil.lei). Astfel, veniturile BASS planificate la acest capitol au fost diminuate cu 1,7 mil.lei.
Conform explicațiilor CNAS, fără prezentarea unor probe concrete, la etapa de planificare iniţială n-a fost oportună includerea în calcul a contingentului de persoane fizice, care în anul 2010 şi-au schimbat categoria de plătitori. Datele pentru planificare au fost extrase dintr-o informaţie analitică internă – „Informația cu privire la unele categorii de plătitori, persoane fizice, ce își organizează și desfășoară activitatea pe cont propriu pentru anul 2010”.
În cazul planificării contribuțiilor de asigurări sociale de stat obligatorii, virate de titularii de patentă de întreprinzător, sumele percepute în avans de la deținătorii de patentă din motivul că sînt reflectate ca venituri ale perioadei de gestiune, nejustificat participă la estimarea bazei de calcul a obligațiilor respective pentru anul viitor. Potrivit explicațiilor entității auditate, costul implementării evidenței separate a veniturilor respective pe perioade de gestiune/an ar fi mai mari decît veniturile ce pot fi acumulate la acest capitol și în același timp nu este posibil de organizat din punct de vedere informațional evidența pe datorii și creanțe.
Totodată, baza de calcul a contribuţiilor de asigurări sociale de stat din Declaraţia privind calcularea şi utilizarea contribuţiilor de asigurări sociale de stat obligatorii Forma 4-BASS (în continuare – Declaraţia F-4BASS) pentru anul 2010, în temeiul căreia au fost estimate contribuțiile de asigurări sociale obligatorii, este diminuată și diferă de situaţia reală privind obligaţiile contribuabililor faţă de BASS, deoarece nu toți contribuabilii au prezentat aceste declaraţii, suma datoriilor BASS faţă de contribuabili, la 01.01.2011, aferentă neprezentării Formei 4-BASS constituind 13,5 mil.lei.
În opinia CNAS, analiza evoluţiei bazei de calcul a contribuţiilor din perioadele precedente n-a relevat posibilitatea de extindere a acesteia, totodată, executarea planului precizat la contribuţii demonstrează că planul n-a fost subestimat, executarea constituind 99,8%, sau neexecutarea fiind de 14,4 mil.lei.
În acest aspect, auditul ține să remarce că executarea la un nivel de 99,8% a veniturilor proprii indică încasarea doar a veniturilor precizate, dar nu a celor calculate. Existența datoriilor la finele anului 2011, în sumă de 851,6 mil. lei, care s-au majorat față de anul 2010 cu 111,7 mil.lei relevă că au fost calculate contribuții într-un cuantum mai mare decît s-a încasat efectiv în BASS, ceea ce demonstrează existența rezervelor la acest capitol.
În același context, se remarcă că la estimarea veniturilor aferente contribuțiilor datorate de angajatori pentru persoanele angajate la lucrarea terenului agricol sau creșterea animalelor (16%) și a celor compensate din bugetul de stat (6%) nu s-a luat în calcul indicatorul macroeconomic pe termen mediu „prognoza preliminară de creștere a fondului de remunerare a muncii” de 114% ce urma a fi aplicat la baza de calcul și a dus la diminuarea contribuțiilor la aceste capitole cu 12,8 mil.lei (16%) și, respectiv, cu 4,8 mil. lei (6%), ci a fost prognozat în mărimea anului precedent.
CNAS a motivat neindexarea și păstrarea bazei de calcul la nivelul anului 2010 prin faptul că baza de calcul a fost în descreștere în anii 2008 și 2009 și în creștere nesemnificativă (1%) în anul 2010.
Incerte sînt și criteriile în baza cărora CNAS a estimat veniturile de 2,6 mil. lei privind contribuţiile de asigurări sociale de stat obligatorii individuale, virate de persoanele fizice proprietari de terenuri agricole (restanțe), în condițiile cînd, la situația din 01.01.2011, ele constituiau 101,5 mil.lei. Potrivit explicațiilor persoanelor responsabile de procesul de planificare a BASS, aceste venituri reprezintă suma așteptată a fi achitată pentru restanțele la plata contribuţiilor de asigurări sociale de către persoanele fizice proprietari de terenuri agricole, în condițiile cînd dinamica achitării indică descreșterea acestora. Estimarea sumei contribuţiilor din contul restanţei înregistrate din anii precedenţi de către persoanele fizice proprietari de terenuri agricole a fost efectuată reieşind din analiza dinamicii descrescătoare a încasărilor anilor precedenţi: anul 2009 – 18,4 mil. lei; anul 2010 – 7,3 mil. lei. Ulterior, aceste venituri au fost precizate în sumă de 5,6 mil.lei, executate fiind 6,0 mil.lei.
La planificarea capitolului de venituri s-a ținut cont de veniturile de bază, fără a studia soldul de datorii ale contribuabililor la finele anului 2010, data formării acestora, precum și termenele de întîrziere, pentru a prevedea și majorările de întîrziere pentru neplata în termen a contribuțiilor de asigurări sociale de stat obligatorii, care sînt parte componentă a acestora. Executarea veniturilor la acest capitol denotă că au fost calculate și încasate 63,3 mil.lei și, respectiv, 19,7 mil.lei.
Lipsa metodologiei și procedurilor exhaustive privind planificarea veniturilor proprii ale BASS determină elaborarea BASS în condiții neuniforme pentru tipurile de venituri, ceea ce a condus la neidentificarea tuturor rezervelor de acumulare a veniturilor.
Transferurile de la bugetul de stat la BASS au fost precizate în volum de 2542,4 mil. lei.
Transferurile de la bugetul de stat la BASS pentru prestații sociale precizate la nivel de 1700,6 mil.lei sînt în cuantumul cheltuielilor planificate pentru aceste prestații sociale.
Compensarea de către bugetul de stat a diferenței de tarife de asigurări sociale de stat obligatorii în sectorul agrar în sumă de 34,2 mil.lei, este estimată cu 4,8 mil.lei mai puțin, deoarece nu s-a luat în calcul prognoza preliminară de creștere a fondului de remunerare a muncii de 114% la baza de calcul, din motivul creșterii nesemnificative în anul 2010 a bazei de calcul.
Compensarea sumelor anuale ale contribuțiilor de asigurări sociale de stat se acordă deţinătorilor de terenuri agricole situate după traseul Rîbniţa–Tiraspol, în cazul limitării accesului la aceste terenuri, pînă la înlăturarea consecinţelor limitării referitor la terenurile menţionate, conform prevederilor legale11, fiind planificată de către CNAS în sumă de 0,9 mil.lei, conform calculelor prezentate de primării.
Transferurile de la bugetul de stat pentru acoperirea deficitului BASS de 806,7 mil.lei au fost prognozate ca diferența dintre cheltuielile și veniturile planificate și nivelul deficitului permis de 180,8 mil.lei.
Conform situației reale, cheltuielile de asigurări sociale au fost executate cu 70,4 mil.lei mai puțin, iar veniturile proprii au fost încasate cu 14,2 mil.lei mai puțin. Aceasta a condiționat micşorarea deficitului BASS de la 180,8 mil.lei la 124,6 mil.lei, sau cu 56,2 mil. lei. Cu toate acestea, CNAS a primit transferuri de la bugetul de stat pentru acoperirea deficitului BASS în suma precizată (806,7 mil.lei, inclusiv în luna decembrie – 194,6 mil. lei). În acest context, în opinia auditului, suma transferului destinată acoperirii deficitului urma a fi ajustată la mărimea reală a acestuia, adică CNAS urma să încaseze din bugetul de stat cu 56,2 mil.lei mai puțin.
De menționat că cadrul normativ nu prevede expres stabilirea modului de estimare a sumei pentru acoperirea din bugetul de stat a deficitului BASS.
Deși CNAS a înaintat propuneri de modificare și completare a legislației, aceasta n-a fost ajustată în conformitate cu recomandările auditului Curții de Conturi privind elaborarea politicii de alocare a transferurilor de la bugetul de stat pentru acoperirea deficitului BASS, cu prevederi distincte de echilibrare a veniturilor și cheltuielilor efective.
Suma de 194,6 mil.lei a fost primită de la bugetul de stat în baza modificării Legii bugetului de stat pe anul 2011, anterior aprobării și intrării în vigoare precizărilor BASS pentru anul 2011. Se relevă că aceste mijloace au fost utilizate pentru rambursarea împrumuturilor solicitate. Astfel, în timp ce contribuabilii au înregistrate datorii față de BASS în sume semnificative, organele abilitate n-au întreprins măsuri suficiente în încasarea datoriilor depline, ceea ce determină CNAS să apeleze la creditare (septembrie-decembrie – 194,6 mil.lei).
3.1.2. Planificarea cheltuielilor
La planificarea cheltuielilor, de asemenea, s-au constatat următoarele:
Planificarea cheltuielilor BASS pentru pensii se efectuează în conformitate cu Legea privind sistemul public de asigurări sociale, care întrunește prevederi generale la acest capitol. Totodată, CNAS nu dispune de metodologii și proceduri scrise, exhaustive și transparente de planificare, ceea ce nu i-a permis auditului de a se expune asupra corectitudinii planificării.
Planificarea cheltuielilor pentru prestațiile de asistență socială s-a efectuat în baza prognozei numărului de beneficiari și a bugetului necesar pentru ajutorul social și ajutorul în perioada rece a anului, în lipsa unor date explicite care țin de identificarea potențialilor beneficiari, iar valorile planificate au fost calculate avînd ca bază valoarea prestației pentru perioadele anterioare.
Cheltuielile pentru întreținerea CNAS au fost planificate în lipsa unor calcule și justificări: (i) există deficienţe în planificarea procurărilor de mijloace fixe, realizată de CNAS; (ii) contractarea lucrărilor de reparație pe lucrări separate pe subobiective (etaj, subsol, acoperiș) pentru unul și același imobil denotă lipsa unor proceduri concrete privind planificarea necesităților de reparații și tipul acestora (curente sau capitale).
Cheltuielile pentru dezvoltarea și ținerea Registrului de stat al evidenței individuale în sistemul de asigurări sociale s-au planificat în lipsa propunerilor și calculelor bine argumentate privind volumul și valoarea lucrărilor informatice, reieșind din necesitățile de întreținere a sistemului informațional (suport tehnic).
CONCLUZII:
Cu toate că la planificarea indicatorilor generali ai BASS pe anul 2011 CNAS s-a condus de actele legislative și normative, de analiza tendințelor și performanțelor înregistrate în anii precedenți și de indicatorii macroeconomici, analiza de către audit a indicatorilor înaintați la elaborarea Legii BASS a scos în evidență unele deficiențe la capitolul planificarea părții de venituri. Cadrul regulator nu prevede reguli și proceduri clare și cuprinzătoare privind evaluările și estimările bazei de calcul raportate în cazurile cînd contribuabilii nu declară integral sau nu prezintă Declaraţia F-4BASS.
În același timp, diminuarea planificării unor capitole de venituri a determinat majorarea transferurilor de la bugetul de stat pentru acoperirea deficitului BASS.
Planificarea cheltuielilor, în lipsa unor calcule și argumentări, condiționează efectuarea nerezonabilă sau exagerată a acestora.
RECOMANDĂRI:
Casei Naționale de Asigurări Sociale:
La planificarea BASS, atît la capitolul venituri, cît și la capitolul cheltuieli, să asigure efectuarea unor calcule și analize, cu argumentarea și justificarea necesităților.
Ministerului Finanțelor, Ministerului Muncii, Protecției Sociale și Familiei și Casei Naționale de Asigurări Sociale:
Să examineze situația privind acoperirea deficitului din bugetul de stat și să determine posibilitățile privind ajustarea mărimii transferului destinat acoperirii acestuia conform executării reale a BASS (care urma să fie încasat cu 56,2 mil.lei mai puțin).
3.2. Executarea BASS pe anul 2011
CNAS, în coordonare cu Ministerul Muncii, Protecţiei Sociale şi Familiei şi cu Ministerul Finanţelor, întocmeşte Raportul anual privind executarea bugetului asigurărilor sociale de stat şi îl prezintă, pînă la data de 1 mai a anului următor celui de gestiune, Guvernului, spre examinare şi aprobare. Guvernul aprobă Raportul şi îl prezintă Parlamentului pînă la data de 1 iunie.
3.2.1. Executarea veniturilor
Măsurile întreprinse de organele abilitate n-au generat rezultatele scontate, restanțele contribuabililor fiind în creștere.
În aspectul colectării contribuţiilor de asigurări sociale de stat obligatorii, controlul corectitudinii calculării şi virării lor în termen la bugetul asigurărilor sociale de stat și sancționarea în cazul nerespectării termenelor de plată a contribuţiilor de asigurări sociale conform prevederilor legale12 țin de competența Serviciului Fiscal de Stat.
Prin prisma Legii bugetului asigurărilor sociale de stat pe anul 2011, CNAS îi revine doar funcția de prezentare Inspectoratului Fiscal Principal de Stat (în continuare – IFPS) a informației privind calcularea şi utilizarea contribuţiilor de asigurări sociale de stat obligatorii.
Veniturile BASS pentru anul 2011 iniţial au fost aprobate în sumă de 9162,4 mil.lei, ulterior fiind precizate în sumă de 9122,8 mil.lei, executate fiind în sumă de 9089,9 mil.lei, sau în proporţie de 99,6%, detaliat fiind prezentate în Tabelul nr. 2 (Anexa nr.2 la prezentul Raport). Astfel, prevederile bugetare privind veniturile proprii pentru anul 2011 n-au fost realizate în cuantumul precizat, nivelul indicatorului nefiind atins cu 14,3 mil.lei, sau cu 0,2%.
Veniturile proprii formează partea esenţială (circa 72,2%) în structura veniturilor bugetului asigurărilor sociale de stat, partea preponderentă a acestora constituind contribuţiile de asigurări sociale de stat obligatorii virate de angajatori (78,3%). În acest aspect, auditul remarcă necesitatea intensificării activităților de administrare a acestor venituri.
O parte în veniturile BASS îi revine transferurilor de la bugetul de stat (27,8%), care pentru anul 2011 au fost aprobate în sumă de 2325,1 mil.lei, precizate în sumă de 2542,4 mil.lei. Reieşind din necesarul de mijloace financiare şi conform planurilor de finanţare din suma totală de transferuri, 1681,0 mil.lei (66,6%) au fost direcționate pentru prestaţiile sociale. Transferurile de la bugetul de stat pentru acoperirea deficitului BASS au constituit 806,7 mil.lei (32%).
Prezentarea dărilor de seamă de către contribuabili nu se efectuează pe deplin.
Datoriile BASS înregistrate faţă de contribuabili au fost cauzate de neprezentarea de către aceștia a Declaraţiei privind calcularea şi utilizarea contribuţiilor de asigurări sociale de stat obligatorii Forma 4-BASS (în continuare – Declaraţia F-4BASS).
În anul 2011, obligația de a prezenta Forma 4-BASS au avut-o 131733 de contribuabili. Totodată, e de menționat că, potrivit legislației, contribuabilii au obligația de a prezenta dări de seamă chiar și în lipsa activității, declarînd sume zero.
Conform informaţiei prezentate auditului de către CNAS, obligaţiunea de a prezenta Declaraţia F-4 BASS o au 84796 de contribuabili, deoarece 46937 de contribuabili au fost calificați ca „inactivi”.
Cu referire la calificarea contribuabililor „inactivi”, potrivit informației prezentate de CNAS, precum și ca rezultat al realizării recomandărilor Curții de Conturi, s-au revizuit listele contribuabililor care au obligaţiunea de a prezenta Declaraţia F-4BASS. Din numărul total au fost identificați 46937 de contribuabili, care n-au prezentat declaraţiile o perioadă mai îndelungată de un an. Pentru o mai bună gestionare a sistemului informaţional au fost efectuate modificările necesare prin atribuirea de către CNAS acestor contribuabili a unui statut nou – „inactiv”, cu întocmirea listelor respective. În scopul evidenţei univoce a contribuabililor, CNAS, în comun cu reprezentanţii organelor fiscale, a efectuat confruntarea datelor din bazele informaţionale. În afară de aceasta, la 19954 de contribuabili li s-au atribuit statutul „lichidat” şi la 3168 de entităţi – statutul „suspendarea activităţii”, în legătură cu faptul că aceştia sînt în stare de insolvabilitate sau luaţi la evidenţa specială.
Datoriile față de BASS ale contribuabililor înregistrează creșteri an de an.
Neonorarea obligaţiilor de către contribuabili a determinat formarea restanţelor (cu sancţiuni financiare), la situaţia de 01.01.2011, în sumă de 739,9 mil. lei, iar la 01.01.2012 – 851,6 mil. lei, înregistrînd o creștere de 111,7 mil. lei.
Auditul relevă că CNAS a raportat în Parlament restanțe la contribuții sociale de stat, la data de 31.12.2011, în mărime de 806,2 mil.lei, neraportînd suma restanțelor de 45,4 mil.lei, ce reprezintă datoriile luate la evidența specială.
Conform explicațiilor CNAS, suma menţionată reprezintă restanţele care se sting prin scădere în baza prevederilor Codului fiscal (art.206) şi ale Regulamentului privind evidenţa specială a obligaţiei fiscale, aprobat prin Decizia Colegiului Ministerului Finanţelor nr.4/2 din 01.04.2003. Acestea reprezintă restanţa întreprinderilor insolvabile, care nu dispun de bunuri materiale, a persoanelor decedate, declarate moarte, dispărute fără veste etc. şi este imposibilă să fie încasarea prin executarea silită, fiind luate la o evidenţă specială prin scăderea din suma restanţelor totale.
Auditul remarcă că analiza evoluției în perioada anilor 2009-2011, reflectată în Tabelul nr.3 (Anexa 3 la prezentul Raport), a restanțelor față de BASS, comparativ cu evoluția plăților calculate spre plată obligatorie în BASS, denotă o situație alarmantă. Astfel, obligațiunile contribuabililor calculate la BASS au înregistrat o creștere de 118,7% (de la 5616,4 mil. lei în anul 2009, pînă la 6664,6 mil. lei în anul 2011), pe cînd restanțele contribuabililor față de BASS, în aceeași perioadă, au crescut cu 133,3% (de la 638,6 mil.lei pînă la 851,6 mil.lei). Astfel, ritmul de acumulări la BASS în anul 2011, în raport cu anul 2010, este mai mic decît ritmul de creștere a restanțelor, cu 14,6 puncte procentuale.
Analiza evoluției datoriilor contribuabililor față de BASS, în perioada anilor 2006-2011 (Figura 6), denotă o situație problematică la capitolul administrarea veniturilor BASS. Astfel, practica acumulării datoriilor de către unii contribuabili față de BASS în condiții de neimpunere și neîncasare strictă, conform normelor legale, determină creșterea continuă, semnificativă a acestora și o insuficiență de mijloace BASS, acoperirea cărora este compensată din mijloacele bugetului de stat.
Evoluția datoriilor contribuabililor față de BASS în perioada anilor 2006-2011
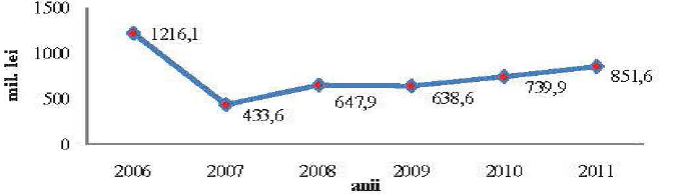
Figura 6
Sursă: Declarațiile F-4 BASS pe anii 2006-2011
Conform procedurii prestabilite, CNAS transmite IFPS informația privind calcularea, modificarea și stingerea obligațiilor BASS. În actul de primire-predare a informației privind transmiterea soldurilor la IFPS se reflectă cuantumul cumulativ al obligației, care include restanțele și sumele plătite în plus.
Potrivit informației CNAS, datoriile contribuabililor față de BASS, la 01.01.2012, constituiau 851,6 mil.lei. Acest sold include 45,4 mil.lei, datorii la evidență specială, precum și 1,0 mil.lei contribuții individuale, care nu se transmite la IFPS. De menționat că, conform acesteia, soldul datoriilor aferent contribuțiilor de asigurări sociale de stat obligatorii constituie 717,9 mil.lei. În același timp, potrivit datelor oferite de IFPS, soldul datoriilor aferente contribuțiilor constituie 713,8 mil.lei.
Astfel, s-a constatat o divergență dintre date, la capitolele contribuții, de 4,1 mil.lei. În aceste condiții, auditul remarcă că necorespunderea datelor privind restanțele față de BASS va determina neadministrarea eficientă a mijloacelor BASS prin neacumularea deplină a acestora.
RECOMANDARE:
Casei Naționale de Asigurări Sociale, în comun cu Inspectoratul Fiscal Principal de Stat:
Să identifice motivele necorespunderii datelor privind soldurile înregistrate în sistemele informaționale, avînd ca scop eliminarea și evitarea pe viitor a acestor situații.
Cu toate că datoriile față de BASS sînt majore, organele abilitate nu întreprind măsuri suficiente privind încasarea corespunzătoare a majorărilor de întîrziere aferente.
Conform prevederilor legale13, neplata contribuției de asigurări sociale în termenele stabilite atrage după sine majorări calculate pentru fiecare zi de întîrziere, pînă la data plății sumei datorate, care se fac venit la BASS. Calcularea majorării de întîrziere se efectuează de către CNAS14, iar pentru contribuţiile de asigurări sociale de stat obligatorii calculate în urma controlului fiscal – de către Serviciul Fiscal de Stat.
Astfel, în perioada auditată, s-au calculat majorări de întîrziere la 41633 contribuabili, în sumă de 63,3 mil.lei. De asemenea, auditul menționează că în anul 2011 li s-au efectuat recalculare a majorărilor de întîrziere la 503 plătitori la BASS, din care în sensul diminuării în sumă de 7,9 mil.lei.
Auditul menționează că CNAS nu dispune de reglementări depline ale procedurilor la acest capitol (de la calcularea majorărilor de întîrziere, pînă la informarea și raportarea acestor sume de către contribuabili), ceea ce creează precondiții de neîncasare a acestor venituri la BASS și posibile recalculări spre diminuare.
Aceste circumstanțe au determinat situații de neadministrare și neîncasare a acestor obligațiuni. Datoriile contribuabililor la capitolul majorări de întîrziere, la finele anului 2011, însumau 93,2 mil.lei, înregistrînd o creștere de 36,8 mil.lei, comparativ cu anul 2010, și de 91,0 mil.lei, față de anul 2009. Astfel, auditul relevă o rată de încasare la un nivel scăzut a acestor venituri, care în anul 2009 a constituit 30%, iar în anul 2011 – 17,6%. În aceste condiții, se atestă că, pe parcursul anului 2011, recalculările majorărilor de întîrzieri efectuate (7,9 mil.lei) au constituit 12,5 puncte procentuale față de suma total calculată.
De menționat că în cadrul deplasărilor la agenții economici, care au înregistrat datorii la plățile de bază și la majorări de întîrziere, la sfîrșitul anului 2011, auditul a constatat că majorările nu sînt înregistrate în evidența contabilă a contribuabililor, cum ar fi: Teatrul Național de Operă și Balet (710,9 mii lei), Î.S. „Regia Transport Electric” (865,3 mii lei), S.A.„Topaz” (14,3 mii lei). Ca rezultat al acțiunilor de audit (iunie-iulie 2012), Î.S. „Regia Transport Electric” a transferat datorii privind contribuțiile de asigurări sociale de stat la BASS în sumă de 1,5 mil.lei.
Concluzie:
Tendința de creștere a majorărilor de întîrziere denotă o administrare neeficientă a plăților la BASS, precum și o colaborare redusă a organelor abilitate cu contribuabilii în sensul acumulării în termen a obligațiilor față de BASS. Măsurile întreprinse de CNAS, prin aplicarea doar a majorărilor de întîrziere, nu sînt rezultative, deoarece nu disciplinează agenții economici în aspectul onorării obligațiilor față de BASS, datoriile înregistrînd o creștere continuă, menținîndu-se situația privind înregistrarea și raportarea neveridică de către agenții economici a situației privind obligațiile față de BASS.
Acumularea restanțelor la acest capitol indică și faptul că pîrghiile legale existente nu sînt eficiente și nu se soldează cu efectul așteptat, adică nu motivează pe deplin contribuabilii să-și onoreze obligațiile în termen.
Imposibilitatea identificării la momentul potrivit a persoanelor înregistrate ca titulari de patentă care au achitat contribuții condiționează înregistrarea acestor sume la contul plăților neidentificate și, respectiv, poate influența asupra dreptului persoanelor de a beneficia de prestații sociale.
Conform art.17 alin.(1) din Legea nr.93-XIV din 15.07.1998 ,,Cu privire la patenta de întreprinzător”, titularii de patentă trebuie să achite contribuţia de asigurare socială de stat, cu excepţia pensionarilor şi invalizilor de toate grupele. Achitarea acestei contribuţii îi asigură titularului de patentă dreptul la pensia minimă pentru limită de vîrstă şi la ajutor de deces prevăzute de legislaţie. Durata activităţii desfăşurate în baza patentei se include în vechimea în muncă a titularului de patentă, cu condiţia achitării contribuţiilor de asigurări sociale de stat.
CNAS nu deţine informaţia integrală cu privire la numărul titularilor de patente eliberate şi nu dispune de pîrghii de a înregistra toate persoanele care au achitat contribuţii de asigurări sociale la momentul obţinerii patentei. Astfel, sumele achitate de aceşti contribuabili (deţinători de patentă de întreprinzător, care nu s-au înregistrat la CNAS) se reflectă de către CNAS la contul plăţilor neidentificate ”999”. Acest fapt are un impact negativ asupra procesului de stabilire a drepturilor acestor titulari de patentă la pensie de asigurări, deoarece perioada dată nu se ia în considerare la stabilirea stagiului de cotizare.
De asemenea, dările de seamă ale CNAS nu conţin datele veridice privind datoriile titularilor de patentă faţă de BASS, deoarece nu este prevăzută modalitatea şi momentul aplicării diferenţei de tarif la trecerea dintr-un an în altul şi, respectiv, nu se întreprind măsuri privind încasarea acestora, în cazul cînd aceste persoane nu se adresează pentru prelungirea patentei. Totodată, CNAS nu deţine o informaţie generalizată privind datoriile atît debitoare, cît şi creditoare aferente contribuţiilor calculate şi achitate de titularii de patentă.
Luînd în consideraţie că Legea BASS pe anul 2011 a fost publicată şi, respectiv, pusă în aplicare din 20.04.2011, menţionăm că, deși au fost perfectate precizări în actele interne privind aplicarea diferenței de tarif, CTAS au aplicat neuniform calcularea diferenţei de sumă la deţinătorii de patentă asiguraţi şi înregistraţi la CNAS. Astfel, la unii titulari de patentă s-a aplicat de către CTAS calculul de la 01.01.2011, la alţii – de la 01.04.2011 şi chiar de la 01.05.2011. Conform explicaţiilor CNAS, titularii de patentă aveau obligaţia de a achita diferenţa de tarif începînd cu 1 mai 2011, însă n-a fost prezentat temeiul juridic.
Modalitatea aplicată de către CNAS privind calcularea diferenţei de sumă titularilor de patentă generează nu doar nereflectarea datoriilor contribuabililor, ci şi riscul neluării în calcul a perioadei respective la calcularea stagiului de cotizare şi, totodată, pune în situaţii neegale contribuabilii prin aplicarea neuniformă a acestei diferenţe (numărul de luni pentru care se achită diferenţa).
Prevederile contradictorii ale cadrului legal determină neasigurarea persoanelor angajate prin contracte în străinătate.
Conform Legii BASS, persoanele angajate prin contracte în străinătate sînt obligate să înregistreze contractele la CNAS și să achite tariful unic – 4368 lei pentru anul 2011, pentru perioada contractului.
CNAS nu deține pîrghii de identificare a tuturor persoanelor ce pleacă la muncă peste hotare. Astfel, persoanele ce pleacă peste hotare puteau înregistra contractul de muncă la Ministerul Muncii, Protecției Sociale și Familiei și la Agenția Națională de Ocupare a Forței de Muncă doar după înregistrarea acestuia la CNAS și achitarea contribuțiilor aferente.
Totodată, art.16 din Legea nr.180-XVI din 10.07.2008 „Cu privire la migraţia de muncă” nu prevede obligația, ci doar dreptul de a înregistra contractul de muncă la CNAS. Astfel, la finele anului 2011, s-a creat situația cînd persoanele fizice nu mai înregistrau contractele la CNAS.
De asemenea, conform procedurilor, încasarea diferențelor de tarif pentru persoanele care au încheiat contracte pentru o perioadă ce depășește anul bugetar, trebuia să se efectueze la întoarcerea în țară.
CNAS nu reflecta sumele aferente diferenței de tarif ca datorie la contul contribuabililor (titularii de patentă și persoanele angajate prin contracte în străinătate) și, astfel, IFPS n-a întreprins măsuri pentru încasarea acestora. CNAS a explicat nereflectarea datoriilor prin imposibilitatea de a organiza evidența separată pe fiecare beneficiar, precum și a cheltuielilor suplimentare de întreținere a sistemului informațional.
Concluzie:
Executarea veniturilor privind contribuțiile achitate de titularii patentei de întreprinzător și persoanele angajate prin contracte în străinătate se efectuează cu unele rezerve. Lipsa pîrghiilor de înregistrare a persoanelor care au achitat contribuții de asigurări sociale la momentul obținerii patentei, incertitudinea constatată în anul 2011 privind aplicarea diferențelor de tarif, precum și mecanismul care se aplică la momentul actual, din motivul indisciplinei contribuabililor, va determina dificultăți la stabilirea drepturilor acestora de a beneficia de pensie, din cauza neluării în calcul a perioadei pentru care nu s-a reflectat la contul personal contribuția achitată și nu s-a achitat diferența de tarif.
RECOMANDĂRI:
Casei Naționale de Asigurări Sociale și Inspectoratului Fiscal Principal de Stat:
Să asigure soluționarea problemelor ce țin de reflectarea diferențelor de tarif.
Casei Naționale de Asigurări Sociale:
Să elaboreze proceduri interne privind modalitatea de utilizare şi analiză a informaţiei oferite de IFPS.
3.2.2. Executarea cheltuielilor
Prestațiile de asigurări sociale de stat
Prin tergiversarea emiterii deciziilor de acordare a drepturilor la pensiile pentru limită de vîrstă, de urmaș și de invaliditate de către CNAS, plata pensiei se efectuează cu întîrziere, fiind afectate respectiv interesele beneficiarilor.
Potrivit art.30 (1) din Legea nr.156-XIV din 14.10.1998 „Privind pensiile de asigurări sociale de stat”15, responsabili de stabilirea și plata pensiilor sînt organele de asigurări sociale (CNAS și CTAS).
Modalitatea de calcul a pensiilor pentru limită de vîrstă este diferențiată în dependență de perioada realizării venitului asigurat: pînă la 01.01.1999, pînă la și după 01.01.1999, și după 01.01.1999. Astfel, la stabilirea pensiei se aplică formule complexe, fiind luați în calcul un șir de indicatori.
Auditul remarcă că modalitatea de calculare a pensiei este una destul de complicată și neclară pentru beneficiari, generînd astfel în rîndurile pensionarilor un șir de nemulțumiri, obiecții și dezacorduri cu cuantumul pensiei. În acest aspect, auditul a constatat că, pe parcursul anului 2011, în legătură cu acest fapt, în adresa CNAS au parvenit 1091 de petiții, iar în adresa CTAS – 257 de petiții.
Pensia se acordă la cererea persoanei care a obţinut dreptul la pensie sau a tutorelui (curatorului) acesteia. Cererea de pensionare şi actele necesare se depun la organul teritorial de asigurări sociale (CTAS) de la domiciliul asiguratului, unde se înregistrează în mod obligatoriu. Acordarea drepturilor la pensie sau respingerea cererii de pensionare urmează a fi efectuată prin decizie, emisă de CTAS şi semnată de conducătorul acesteia, în termen de 15 zile de la data depunerii cererii cu toate actele necesare.
Astfel, pe parcursul anului 2011 au fost stabilite 50480 de pensii. Urmare verificării dosarelor de pensionare de către Direcția generală control și aplicarea legislației pentru drepturi sociale din cadrul CNAS în cuantum mai mare de 1000 lei (în număr de 15276), în aspectul regularității stabilii lor, pe parcursul anului 2011, celor 41 de CTAS le-au fost restituite 577 de dosare de pensionare, ca rezultat al stabilirii erorilor de următoarea natură: stabilirea neconformă, calcularea incorectă a stagiului de cotizare, calcularea incorectă a venitului asigurat, calcularea incorectă a mărimii pensiei, depășirea termenelor de stabilire. Astfel, nivelul general de „rebut” identificat de CNAS și înlăturat a constituit 3,5%.
În cadrul CNAS este instituit un sistem de control intern complex, care prevede controlul dosarelor la diferite niveluri: aparatul central şi CTAS, elemente de control intern integrate în sistemul informaţional, controlul corectitudinii acordării drepturilor sociale cetăţenilor, controlul veridicităţii datelor incluse în documentele prezentate de beneficiari ce confirmă stagiul de cotizare şi venitul asigurat etc. Astfel, prin controalele sale, Direcția generală control și aplicarea legislației din cadrul CNAS acoperă circa 30% din totalul numărului de pensii stabilite pe parcursul anului 2011.
Analiza acestor activități denotă intensitatea și rezultativitatea acțiunilor CNAS de identificare a erorilor. Conform informației CNAS, Casele Teritoriale cu cel mai mare nivel al rebutului au fost: Dubăsari (25,0%); Vulcănești (12,3%); Cahul (7,8%); Glodeni (7,7%); Rîșcani și Cantemir (7,0%); Rezina (6,6%) și Căușeni (6,4%).
Totodată, pe parcursul anului 2011, de către Direcție au fost prevenite 321 de cazuri de supraplăți ale pensiei din BASS, în sumă de 899,9 mii lei, și 176 de cazuri de plată incompletă a pensiei în valoare de 148,5 mii lei.
În cadrul activităților de audit în teritoriu la CTAS Ciocana, Orhei, Strășeni și Anenii Noi auditul a verificat dosarele de pensionare întocmite pe parcursul anului 2011, selectate pentru testare în aspectul respectării termenului de emitere a deciziei de acordare a drepturilor la pensiile pentru limită de vîrstă, de urmaș și de invaliditate (15 zile), prevăzut prin art.31 alin.(3) din Legea privind pensiile de asigurări sociale de stat. Ca rezultat, au fost stabilite cazuri de nerespectare a termenului de emitere a deciziei de acordare a drepturilor la: pensia pentru limită de vîrstă – 62,5% (50 de cazuri din 80 de cazuri verificate), pensia de invaliditate – 46% (35 de cazuri din 76 verificate) și pensia de urmaș – 49% (28 de cazuri din 57 verificate).
În contextul celor expuse, se remarcă o tendință de întîrziere a emiterii în termen a deciziilor de acordare a drepturilor la pensie, de pînă la 3 luni, astfel fiind afectate interesele beneficiarilor prin efectuarea plății pensiei cu întîrziere.
Potrivit explicațiilor CNAS, organele de asigurări sociale, în temeiul art.30 din Legea nr.156-XIV din 14.10.1998, au dreptul de a efectua controlul asupra autenticităţii actelor ce confirmă stagiul de cotizare şi venitul asigurat, eliberate de organele abilitate. Astfel, actul de verificare în care sînt constatate rezultatele controlului reprezintă document necesar la stabilirea pensiei şi, respectiv, termenul de emitere a deciziei de 15 zile decurge din data perfectări actului de verificare a documentelor, care este documentul final ce confirmă/infirmă veridicitatea certificatelor de salariu prezentate.
RECOMANDARE:
Casei Naționale de Asigurări Sociale:
Să prestabilească proceduri scrise interne privind emiterea deciziilor de acordare a drepturilor la pensii, în termenele stabilite conform legislației, cu specificarea perioadei de efectuare a verificărilor de rigoare, întru responsabilizarea persoanelor implicate în aceste procese referitor la înlăturarea tergiversărilor.
Procedura de achitare a pensiilor
Potrivit prevederilor legale16, plata pensiilor se efectuează prin intermediul Î.S. ,,Poşta Moldovei” şi a instituţiilor financiare selectate în bază de concurs, potrivit contractului încheiat cu CNAS.
Pe parcursul anului 2011, plata pensiilor s-a efectuat de către Î.S.,,Poșta Moldovei”, în baza contractelor încheiate cu CNAS.
Concomitent, auditul a constatat că CNAS, fără a desfășura licitație publică, a încheiat cu S.A. „Banca de Economii” contractul privind plata pensiei, indemnizaţiei și alocaţiei sociale beneficiarilor CNAS prin intermediul instituțiilor S.A. ,,Băncii de Economii” și contractul privind plata pensiei, îndemnizaţiei și alocaţiei sociale beneficiarilor CNAS prin intermediul conturilor speciale de card, în anul 2010. Acțiunea acestor contracte a fost prelungită și pentru anul 2011 în baza acordurilor adiționale din 31.12.2010. CNAS a motivat situația prin faptul că beneficiarii își selectează de sine stătător instituția financiară în care doresc să se deservească.
Auditul remarcă că Instrucțiunea privind plata pensiilor și alocațiilor sociale de stat de către Î.S. ,,Poșta Moldovei”, a fost aprobată de către Consiliul de Administrație al CNAS, prin Decizia nr.8 din 28.12.2004. Astfel, CNAS, contrar prevederilor regulamentare17, nu dispune de o instrucțiune coordonată cu Ministerul Tehnologiei Informației și Comunicațiilor.
De asemenea, CNAS n-a dispus de instrucțiune privind modul de plată a pensiilor și alocațiilor prin intermediul instituțiilor financiare, aceasta fiind elaborată în 2012.
În urma verificării respectării condiţiilor contractuale de către Î.S. ,,Poșta Moldovei” privind restituirea CNAS în ultima zi lucrătoare a lunii a mijloacelor băneşti neutilizate din prestaţii sociale ce depăşesc suma de 10,0 mii lei de la Centrele de poștă, iar în mun. Chişinău – 30,0 mii lei, în mun. Bălţi – 20,0 mii lei, s-a constatat că, pe parcursul anului 2011, la contul CNAS n-au fost rambursate în termenele stabilite mijloace băneşti neutilizate în sumă totală de circa 2123,3 mii lei. Sumele cele mai semnificative nerambursate în termenele stabilite de către Centrele de poştă au fost înregistrate în următoarele raioane: Sîngerei – 272,3 mii lei, Hîncești – 244,1 mii lei; Chișinău – 51,5 mii lei; Ungheni – 97,1 mii lei; Cantemir – 74,2 mii lei; Telenești – 60,1 mii lei; Soroca – 43,8 mii lei; Ocnița – 40,2 mii lei; Briceni – 122,2 mii lei; Comrat – 58,4 mii lei; Orhei – 50,5 mii lei; Șoldănești – 141,1 mii lei; Leova – 181,7 mii lei; Fălești – 64,7 mii lei; Telenești – 101,5 mii lei.
Auditul remarcă că, la acest capitol, n-a fost implementată recomandarea auditului precedent. Astfel, contractele încheiate de CNAS cu Î.S. ,,Poșta Moldovei” nu conțin clauze care ar prevedea penalizarea prestatorului de servicii (Î.S. ,,Poșta Moldovei”) pentru nerespectarea condițiilor contractuale, adică rambursarea mijloacelor bănești neutilizate în ultima zi lucrătoare a lunii la contul CNAS. Totodată, în această situație, CNAS este lipsită de pîrghii de constrîngere și penalizare a prestatorului de servicii (Î.S. ,,Poșta Moldovei”) și, respectiv, nu poate asigura utilizarea și gestionarea eficientă a mijloacelor BASS.
Urmare verificării monitorizării de către CTAS și CNAS a regularității plății pensiilor de asigurări sociale, potrivit informațiilor acestora, pe parcursul anului 2011, de către colaboratorii CNAS și CTAS, în comun cu reprezentanții Centrelor de poștă, au fost efectuate 1140 de controale la oficiile poștale din republică privind corectitudinea plății pensiilor. Ca rezultat, s-au constatat unele nereguli, cum ar fi: lipsa în dispoziția de plată a datelor privind buletinul de identitate și modelul semnăturii beneficiarului în rubrica stabilită; necorespunderea semnăturii în primirea pensiei cu modelul semnăturii în dispoziția de plată; achitarea pensiei în baza procurii cu termen expirat; nerespectarea datei de plată stabilită pentru beneficiari.
RECOMANDARE:
Casei Naționale de Asigurări Sociale:
Să elaboreze un mecanism de responsabilizare a entităților prin intermediul cărora se achită pensiile, în scopul respectării prevederilor prestabilite la plata acestora.
Prestațiile de asistență socială
În cadrul prestațiilor de asistență socială, CNAS intervine ca intermediar responsabil de achitarea plăților de asistență socială și nu dispune de pîrghii de a verifica corectitudinea stabilirii acestor plăți.
În procesul de elaborare a proiectului de buget la acest compartiment un rol important îi revine Ministerului Muncii, Protecției Sociale și Familiei (în continuare – MMPSF), care determină priorităţile anuale ale politicii sociale, iar în conformitate cu acordul de colaborare cu CNAS îi revine responsabilitatea pentru elaborarea politicii și metodologiei de implementare a Legii nr.133-XVI din 13.06.2008 „Cu privire la ajutorul social”.
Mecanismul existent de stabilire a prestațiilor sociale presupune riscuri la identificarea beneficiarilor și cuantumului aferent. Responsabilitatea de a verifica aceste procese revine MMPSF, ca o măsură de asigurare a regularității acestor plăți fiind crearea Inspecției Sociale.
Astfel, la planificarea cheltuielilor aferente ajutorului social și a ajutorului pentru perioada rece a anului, MMPSF înaintează propuneri către Ministerul Finanțelor privind necesarul de mijloace pentru aceste tipuri de prestații.
Finanţarea ajutorului social, destinat familiilor defavorizate, se efectuează din mijloacele bugetului de stat, prin intermediul BASS.
În perioada anului 2011, comparativ cu anul 2010, se constată o majorare a cheltuielilor efective cu 44,6 mil.lei (16%), valoarea totală a cărora a constituit 326,4 mil. lei.
Conform Raportului privind executarea BASS la partea de cheltuieli, datoria înregistrată față de beneficiarii de ajutor social a constituit 3,5 mil.lei, ca urmare a calculării și neridicării de către 3441 de beneficiari, aceasta constituind soldul sumei neachitate față de beneficiari de către S.A. ,,Banca de Economii”.
Sporul cheltuielilor pentru ajutorul social s-a datorat majorării continue a numărului de beneficiari, precum și a nivelului venitului lunar minim garantat (diferența dintre venitul real și cel garantat)18. Astfel, numărul mediu de beneficiari în anul 2011 a constituit 32706, adică cu 6668 de beneficiari mai mult față de anul 2010.
Evoluția numărului de beneficiari și mijloacelor utilizate în aceste scopuri se prezintă în Diagramele ce urmează (Figura 7 și Figura 8).
Ajutorul social transferat de CNAS, mii lei
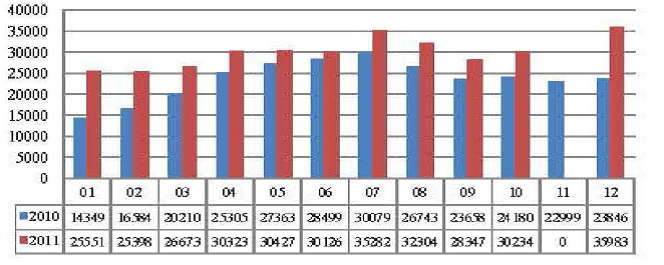
Figura 7
Sursă: Comenzile CNAS (perioada 2010-2011) privind transferarea mijloacelor bănești
Numărul de beneficiari de ajutor social
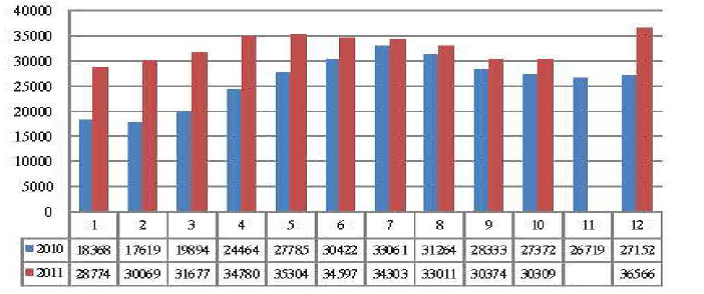
Figura 8
Sursă: Comenzile CNAS (perioada 2010-2011) privind transferarea mijloacelor bănești
CNAS și CTAS oferă servicii de prelucrare și gestionare a plății ajutorului social, acestea neavînd atribuții privind stabilirea beneficiarilor, responsabilitatea, în acest caz, revenind specialiștilor Direcțiilor/Secțiilor de asistență socială19.
În rezultatul vizitei în cadrul Direcțiilor/Secțiilor de asistență socială, s-a constatat că CTAS doar acumulează de la acestea informația privind numărul de beneficiarilor și valoarea aferentă plăților de ajutor social, controlul limitîndu-se la aplicarea de modificări în Registrul de Stat al evidenței individuale și atribuirea de coduri personale de asigurări sociale (CPAS) solicitanților care nu dispun de acestea.
În luna mai CNAS, dispunînd de sold de mijloace bănești obținute din bugetul de stat și destinat plăților de ajutor social, a solicitat și a primit mijloace de la acesta, neluînd în calcul valoarea acestuia.
În acest context, în mai 2011, CNAS, dispunînd de un sold de 916,7 mii lei, a solicitat din sursele bugetului de stat o finanțare pentru plățile de ajutor social în valoare de 30,4 mil.lei, conform planului de finanțare. Astfel, nesolicitarea de către beneficiari a ajutoarelor pe parcursul anului condiționează formarea unor solduri semnificative la conturile CNAS în S.A. ,,Banca de Economii”.
Valoarea mijloacelor precizate pentru prestațiile de asistență socială în perioada rece a anului 2011 a constituit 227,8 mil.lei, cheltuielile efective alcătuind 218,0 mil. lei.
Conform Raportului privind executarea bugetului asigurărilor sociale de stat la partea de cheltuieli, la situația din 1 ianuarie 2012, datoria față de beneficiari a constituit 913,0 mii lei, sumă care reprezintă mijloacele calculate și neridicate de către beneficiari, inclusiv pentru:
compensații sociale în perioada rece – 31,5 mii lei;
ajutor social în perioada rece – 815,3 mii lei;
compensații sociale unice – 66,2 mii lei.
În vederea monitorizării plăților ce țin de ajutorul în perioada rece, specialiștii CNAS au supus controlului unele aspecte care țin de operativitatea plăților, corectitudinea utilizării mijloacelor financiare transferate și corectitudinea achitării plăților în baza procurilor. Controalele au fost efectuate la nivelul instituției financiare, distribuitor al prestației sociale. Ca rezultat, au fost depistate încălcări ce țin de achitarea compensațiilor în lipsa prezentării procurii și neachitarea tuturor prestațiilor sociale pentru lunile precedente.
Verificarea autenticităţii informaţiilor prezentate pentru stabilirea ajutorului social se efectuează nemijlocit de către organul care a stabilit ajutorul social, deoarece CNAS, în condițiile legii, este instituția care doar distribuie acest tip de prestație.
În cazul compensațiilor sociale în perioada rece a anului se constată o diminuare continuă a numărului de beneficiari și a sumelor calculate aferente acestei plăți. Acest fapt se datorează micșorării numărului de persoane care întrunesc criteriile prevăzute pentru stabilirea acestui tip de prestație. Astfel, dacă în ianuarie 2011, numărul de beneficiari a constituit 9351 și suma calculată – 1807,5 mii lei, atunci în decembrie numărul acestora a constituit 126 de beneficiari cu suma calculată – 37,3 mii lei.
Totodată, valoarea sumelor rambursate de S.A.,,Banca de Economii” pentru prestațiile neachitate către beneficiari a constituit 7803,0 mii lei, aceștia fiind în drept de a solicita prestația în decurs de 3 ani din luna stabilirii. Este de remarcat că partea cea mai semnificativă a acestor restituiri o constituie sumele calculate aferente anului 2010 (restituiri în lunile februarie și martie 2011 – 6191,3 mii lei și, respectiv, 1217,6 mii lei). Acest fapt a permis formarea unui sold în sumă de 4263,3 mii lei, conform situației din 30.12.2011.
În opinia auditului, situația privind formarea soldurilor indică că beneficiarii nu ridică în termen aceste mijloace. Astfel, valoarea medie a soldului lunar la conturile instituției financiare privind ajutorul social a constituit 3579,7 mii lei.
Totodată, soldul aferent tuturor prestațiilor de asistență socială transferate din bugetul de stat, la 31.12.2011, a constituit 15414,6 mii lei.
Se relevă că soldul menționat este disponibil la conturile deschise în S.A. ,,Banca de Economii” de către CNAS, acest fapt oferindu-i băncii posibilitate de a utiliza mijloacele respective, fără a-i impune unele costuri (dobîndă). De menționat că CNAS, pe parcursul perioadei de gestiune, a achitat comisioane pentru serviciile băncii.
RECOMANDARE:
Casei Naționale de Asigurări Sociale:
Să asigure includerea în clauzele contractuale cu instituțiile financiare, prestatoare de servicii de distribuire a plăților sociale, a prevederii privind achitarea dobînzii la soldul disponibil la cont, precum și a responsabilizării întru respectarea reglementărilor la plata prestațiilor sociale.
Întreținerea CNAS
CNAS a gestionat mijloacele financiare alocate pentru întreținere cu unele rezerve, admițînd cazuri de utilizare necorespunzătoare a mijloacelor financiare și raportînd neadecvat unele cheltuieli.
Retribuirea muncii
În urma verificărilor efectuate, s-a constatat că reflectarea și raportarea cheltuielilor s-a efectuat regulamentar, însă există rezerve privind regularitatea calculării și plății premiilor, sporurilor, precum și pentru munca suplimentară efectuată în zile de odihnă.
Salariul funcției este stabilit conform legislației, totodată, s-a constatat că CNAS mai practică remunerarea muncii suplimentare (pentru sîmbete şi duminici), care a fost condiționată de activitățile urgente.
Premiile lunare și sporurile ca cuantum se încadrează în limitele stabilite, însă nu există o reglementare a indicatorilor măsurabili la evaluarea performanţelor angajaţilor, fapt ce generează achitarea, pentru perioada auditată, a sporurilor şi suplimentelor pentru înaltă eficienţă, complexitate şi intensitatea muncii în condiţii subiective. De asemenea, se achită pe destinaţii necorespunzătoare unele dintre care ţin de exercitarea nemijlocită a atribuţiilor de serviciu. Totodată, conform Hotărîrii Guvernului 525 din 16.05.2006 „Privind salarizarea funcţionarilor publici şi persoanelor care efectuează deservirea tehnică”, angajaţilor CNAS li se achită un spor de 20% pentru exercitarea atribuţiilor în termene restrînse. Aceste sporuri și premii se aprobă lunar de către conducere la propunerea șefilor de subdiviziuni. Astfel un şir de sporuri şi premii se suprapun ca destinaţie.
În același timp, lucrătorilor TI, în legătură cu sporirea volumului de lucru pentru implementarea noului sistem informaţional, li s-au achitat pentru anul 2011 sporuri prestabilite valoric în sumă de 210,0 mii lei.
Pe parcursul anului 2011, s-a constatat achitarea necorespunzătoare a premiilor unice, acestea fiind stabilite în unele cazuri pentru realizarea indicatorilor de activitate.
Analizînd structura cheltuielilor privind retribuirea muncii, s-a constatat că din totalul cheltuielilor pentru retribuirea muncii ponderea cea mai mare revine salariului funcției (inclusiv sporului pentru vechime în muncă și grad) – 43,1%, suplimentelor – 40,15% , fiind urmate de premiile unice – 26,4% și premiile lunare – 21,1%.
Numărul statelor aprobate au constituit în total 1333 de unități, numărul efectiv de unități fiind cu 130 de unități mai puțin (1203). Astfel, numărul total de unități aprobate, conform statelor de personal, a fost completat la nivel de 90,3%. Pentru anul 2011, potrivit schemei de încadrare, statele de personal ale aparatului central au fost aprobate în număr de 395 de unităţi, din care: 104 unităţi conducători și 279 – funcţionari publici de execuţie. Efectiv statele de personal, la 31.12.2011, au fost completate, conform calculelor auditului, la nivel de 84,3% faţă de cele planificate, numărul mediu realizat fiind de 333 de unităţi. La analiza schemei de încadrare s-a constatat că cota personalului de conducere în cadrul aparatului central a constituit 29%.
În condițiile existenței posturilor vacante nominalizate se creează premize de formare a economiilor la fondul de remunerare a muncii, precum și persistă riscul de exercitare necalitativă și în termen a atribuțiilor de serviciu. În același timp, se suportă cheltuieli suplimentare pentru munca exercitată peste program de angajați.
Regularitatea achizițiilor publice
În cadrul auditării procedurilor de achiziții pentru procurările de mijloace fixe de către CNAS abateri de la prevederile legale n-au fost stabilite, totodată constatîndu-se unele nereguli.
Astfel, la finele anului 2010 a fost achitată în avans suma de 1323,3 mii lei pentru achiziționarea unui server, cu toate că, conform clauzelor contractuale, suma urma a fi transferată după livrarea obiectului. De asemenea, s-a constatat achitarea sumei de 16,0 mii lei, la data de 24.12.2010, pentru achiziționarea unei piese de schimb, care a fost livrată la data de 10.02.2011, adică cu o întîrziere de 19 zile.
Auditul relevă că la planificarea cheltuielilor destinate procurărilor de mijloace fixe au fost aprobate mijloace în sumă de 6814,6 mii lei, pe cînd au fost utilizate mijloace în sumă de 4279,8 mii lei, ceea ce a condiționat imobilizarea mijloacelor publice în sumă de 2534,8 mii lei și indică repetat rezervele existente la planificare.
De menţionat că lista mijloacelor fixe la capitolul denumiri se întocmeşte conform specificațiilor din facturile fiscale şi, în unele cazuri, nefiind clar determinat obiectul. Acest fapt creează dificultăţi la atribuirea corectă a mijloacelor fixe, stabilirea perioadei de utilizare, în scopul calculări uzurii, precum și la asigurarea integrităţii.
Regularitatea cheltuielilor aferente locațiunii
CNAS n-a înregistrat regulamentar la organul cadastral contractul privind preluarea în locațiune a încăperilor din cadrul unui imobil.
În scopul derulării activității curente a CNAS, instituția a recurs la preluarea în locaţiune a unor spaţii de la persoane terțe. Astfel, potrivit situației din 31.12.2011, suprafața încăperilor închiriate de către CNAS constituia 10564 metri pătrați. În conformitate cu Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază, la situația din 01.01.2012, cheltuielile efective aferente locațiunii bunurilor au constituit 2060,1 mii lei, sau cu 64,1 mii lei mai mult (3,2%) decît în anul 2010. Potrivit condițiilor contractului de arendă din 06.09.2006, CNAS a preluat în arendă încăperi situate la primul etaj în clădirea de pe strada Gh.Tudor 3, or.Chișinău cu suprafața de 145 metri pătrați. Plata de locațiune a unui metru pătrat a constituit 126 lei. Termenul de arendare a fost stabilit pentru perioada 01.01.2007-01.01.2020 (18 ani). Conform prevederilor regulamentare, contractul de locaţiune a unui bun imobil pe un termen ce depăşeşte 3 ani trebuie înscris în registrul bunurilor imobile. Potrivit informației prezentate de către CNAS, contractul de locaţiune nu este înregistrat la organul cadastral teritorial, fapt care contravine art.876 alin. (2) din Codul civil. Totodată, neînregistrarea contractului de locaţiune la organul cadastral teritorial contravine şi art.43 din Legea cadastrului bunurilor imobile20, care prevede că dreptul de folosinţă de arendă asupra bunului imobil pe un termen mai mare de 3 ani este supus înregistrării obligatorii. Este de menţionat că nerespectarea acestor prevederi are ca efect inopozabilitatea (nu poate fi invocat, nu are putere juridică) contractului faţă de un terţ. Totodată, aceasta determină riscul continuităţii activităţii CNAS în încăperile preluate în locaţiune.
Se relevă că, deși în unele cazuri (CTAS Orhei) la preluarea în locațiune a încăperilor în calculul suprafețelor a fost inclusă și cota-parte din scară și coridorul de uz comun cu alți locatari, în cazul predării în locațiune a birourilor din clădirea cu adresa Burebista 108, or. Chișinău, CNAS n-a examinat și n-a înaintat predarea coridorului (80,7 metri pătrați) proporțional cu suprafețele ocupate de locatari.
De remarcat că CNAS în același timp predă în locațiune încăperi și la comparația prețurilor s-a constatat că acestea, în unele cazuri, sînt mai mici decît în cazul preluării. Astfel, în cadrul verificării selective a unor contracte s-a constatat că la transmitere în locațiune CNAS nu ține cont de prețurile de piață și nu aplică coeficienți mai mari. Totodată, e de menționat că cadrul regulator nu prevede obligativitatea și stabilirea exhaustivă a limitelor cuantumului plăților la preluarea în locațiune.
RECOMANDARE:
Casei Naționale de Asigurări Sociale:
Să instituie proceduri interne de asigurare a sistemului de control intern (o comisie) care să asigure eficiența tranzacțiilor de luare/predare în locațiune.
Cheltuielile privind reparațiile curente, capitale și investițiile capitale
Cheltuielile privind reparațiile curente, capitale și investițiile capitale n-au fost planificate regulamentar și corespunzător destinației, aceasta determinînd și raportarea neadecvată a acestora.
În anul 2011, CNAS a executat lucrări de reparații curente, capitale, precum și investiții capitale.
Pentru perioada auditată, au fost precizate mijloace în sumă de 7425,9 mii lei, acestea nefiind valorificate pe deplin (7086,0 mii lei), sau cu 339,9 mii lei.
Executarea cheltuielilor privind reparațiile curente, capitale și investițiile capitale
Tabelul nr.4
(mii lei)
| Specificație | Aprobat | Precizat | Executat | Efectiv |
| Reparații curente | 1771,0 | 1771,0 | 1764,0 | 1776,7 |
| Reparații capitale | 4500,0 | 4600,0 | 4362,6 | 4762,6 |
| Investiții capitale | 3054,9 | 1054,9 | 500,3 | 546,7 |
| Total | 9325,9 | 7425,9 | 6626,9 | 7086,0 |
Sursă: Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2011
În cadrul analizei de către audit a devizelor pentru lucrări s-a constatat că CNAS nu reflectă uniform lucrările executate pe tipuri. Astfel, același tip de lucrări, în unele cazuri, se reflectă ca reparații curente, iar în altele – ca reparații capitale. Această situație cauzează necapitalizarea cheltuielilor ce urmau a fi reflectate la majorarea costului clădirilor și invers majorarea cu costuri ce nu reprezintă reparații capitale.
De asemenea, s-a constatat că cheltuielile privind investițiile capitale nu reprezintă în sine lucrări de investiții, ci reparații. În același timp, cu toate că au fost reflectate ca investiții, aceste cheltuieli n-au fost înregistrate ca construcții în curs de execuție, ci la cheltuieli curente.
Auditul efectuat asupra verificării articolelor de cheltuieli destinate reparaţiilor și investițiilor a constatat unele neregularităţi care țin de: lipsa recepției la terminarea lucrărilor și a recepției finale a obiectelor, neaplicarea penalizărilor prevăzute de contract pentru neexecutarea în termen a volumelor de lucrări.
Casei Naționale de Asigurări Sociale:
Să elaboreze proceduri interne privind planificarea corespunzătoare a cheltuielilor privind reparațiile curente, capitale și investițiile capitale, care să asigure raportarea acestora conform destinației efective a acestora.
Cheltuieli privind dezvoltarea și întreținerea sistemului informațional
Cheltuielile privind dezvoltarea și întreținerea sistemului informațional sînt semnificative, CNAS nu dispune de capacitatea de administrare de sine stătător.
Un loc separat în cheltuielile CNAS îl ocupă cheltuielile privind dezvoltarea și întreținerea sistemului informațional (SI). CNAS utilizează atît Sistemul informaţional „Protecţia Socială” (SPIS), actualmente implementat, cît şi alte module elaborate anterior, care urmează a fi integrate într-un tot întreg.
SPIS constituie elementul central al sistemului de asigurări sociale, obiectivul principal al căruia este stabilirea şi menţinerea sistemului de contribuţii, de atribuire şi plată a pensiilor, compensaţiilor şi altor plăţi pentru persoanele asigurate, de a asigura respectarea legislaţiei privind asigurările sociale şi de a îmbunătăţi sistemul de asigurări sociale. Suplimentar, acesta are ca funcţie prezentarea propunerilor privind bugetul asigurărilor sociale de stat şi formarea rapoartelor cu privire la executarea bugetului.
SPIS a fost dezvoltat pentru a integra toate bazele de date gestionate de către CNAS într-un sistem, asigurînd excluderea dublării datelor şi implementarea business-proceselor optimizate, pentru o gestionare eficientă şi raportare rapidă.
În același timp, conform actelor normative21, este creat Registrul de stat al evidenței individuale în sistemul public de asigurări sociale (REVIND) – bază unică de date vizînd persoanele fizice și juridice contribuabile la BASS, precum și vizînd beneficiarii de prestații sociale. Crearea, implementarea și asigurarea funcționării Registrului se efectuează din contul BASS.
S-a constatat că, reieșind din situația actuală a sistemului informațional, REVIND nu reprezintă o parte separată, ci este parte componentă a întregului SI și, respectiv, nu pot fi divizate cheltuielile aferente.
Planificarea mijloacelor financiare aferente acțiunilor strategice necesare pentru susținerea și dezvoltarea SI se efectuează în întregime, fără diferențiere separată a cheltuielilor pentru ținerea și dezvoltarea REVIND.
La analiza Rapoartelor privind executarea BASS pentru anul 2011 (Formularul 2 și 2-REVIND) s-a stabilit că ambele conțin mijloace destinate cheltuielilor privind lucrările de informatică (art.113.30), neexistînd o concepție privind reflectarea diferențiată a cheltuielilor.
Deoarece SI este foarte complex, iar baza de date este de o importanță națională, este necesar un suport tehnic 24 din 24 de ore.
Cu toate că cuantumul lucrărilor urma să fie reflectat diferențiat în Rapoartele corespunzătoare și au fost planificate separat, CNAS a organizat o achiziție publică a lucrărilor informatice integral pe tot volumul.
În Forma 2-REVIND se reflectă nu doar cheltuieli ce țin de acesta, ci și alte cheltuieli administrative, precum și procurări de mijloace fixe, care nu pot fi atribuite la cheltuieli privind ținerea Registrului. CNAS nu deține o metodologie determinată privind reflectarea cheltuielilor ce țin de suportul tehnic pentru sistemul informațional.
Sistemul informațional al CNAS a fost elaborat într-un mod complicat, astfel încît CNAS nu poate asigura suportul tehnic de sine stătător, fiind pus în situația de a achiziționa aceste lucrări la prețul impus de agentul care a elaborat sistemul. Totodată, pe parcursul auditului, s-a constatat dependența CNAS de suportul tehnic acordat din exterior. Lucrările de suport se efectuează de două companii care au elaborat sistemul informațional. În viziunea auditului, această situație prezintă un risc de imposibilitate de administrare a SI conform necesităților neprevăzute în activitatea curentă a CNAS și presupune cheltuieli semnificative continue.
RECOMANDARE:
Casei Naționale de Asigurări Socială:
Să perfecteze modificările ce țin de întreținerea REVIND, cu ajustarea la situația actuală și cu elaborarea procedurilor de planificare și reflectare a cheltuielilor
3.3. Evidența contabilă și raportarea indicatorilor
CNAS deține un sistem de evidență contabilă individual, avînd Planul de conturi propriu. Deoarece la momentul efectuării auditului sistemul informațional privind ținerea evidenței contabile nu era integru, aceasta era organizată în diverse programe (module), separat pe salariu și alte tipuri de cheltuieli.
A rămas neschimbată situația privind prezentarea unui raport financiar, cu bilanţ contabil, care ar reflecta imaginea reală şi integrală a activelor şi pasivelor CNAS înregistrate la sfîrşitul perioadei de gestiune. Această situație se datorează faptului că n-au fost operate modificări în cadrul legislativ-normativ privind reglementarea raportării executării BASS.
3.4. Executarea Hotărîrii precedente a Curții de Conturi
Constatarea implementării recomandărilor şi executării cerinţelor din Hotărîrea nr.43 din 25 august 2011 „Privind Raportul auditului Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2010” s-a efectuat prin analiza şi generalizarea documentelor justificative parvenite în adresa Curţii de Conturi, acestea, în vederea obţinerii unei viziuni veridice, fiind coordonate cu echipa de audit care a efectuat misiunea de audit.
Astfel, cu toate că CNAS și entitățile vizate în hotărîre au întreprins unele măsuri privind înlăturarea neregulilor depistate, în cadrul misiunii de audit s-a constatat că unele probleme persistă, acestea fiind reflectate în cadrul prezentului Raport. Totodată, unele cerințe/recomandări au rămas neexecutate/implementate, după cum urmează:
Cerința nr.4: de către Ministerul Finanțelor și MMPSF n-a fost completat și consolidat cadrul legal și regulator privind bazele și politicile bugetar-fiscale de constituire a BASS.
Recomandarea nr.3: CNAS a înaintat propuneri privind modificarea normei legale în contextul reexaminării pensiei, care n-au fost aprobate.
Recomandarea nr.5: CNAS n-a inclus în conținutul contractului cu Î.S. ,,Poșta Moldovei” prevederi privind penalizarea părții contractate pentru nerespectarea clauzelor contractuale.
Au rămas neimplementate și unele recomandări înaintate în cadrul auditului realizat în anul 201022, ulterior acestea fiind reiterate prin Recomandarea nr.823.
Ministerul Finanțelor n-a conformat normele de raportare a executării BASS la cerinţele legale, cu toate că CNAS a solicitat inițierea procedurii de revizuire a rapoartelor privind executarea BASS.
CNAS n-a definitivat delimitarea teritorială/fizică a bunurilor imobile procurate în anul 2008 pentru CTAS Botanica, în valoare de 47,5 mil.lei, inclusiv construcții neautorizate (421,3 m2), și n-a înregistrat drepturile juridice asupra construcţiilor respective în mod regulamentar la organele cadastrale, fiind realizate unele acțiuni procedurale.
RECOMANDARE:
Ministerului Finanțelor, Ministerului Muncii, Protecției Sociale și Familiei și Casei Naționale de Asigurări Sociale:
Să întreprindă măsurile necesare în vederea asigurării executării/implementării integrale a cerințelor/recomandărilor menționate în acest capitol.
3.5. Realizarea obiectivelor de protecție socială de către CNAS
Asigurarea socială este sistemul de protecţie socială a persoanelor asigurate, constînd în acordarea de indemnizaţii, ajutoare, pensii, de prestaţii pentru prevenirea îmbolnăvirilor şi recuperarea capacităţii de muncă şi de alte prestaţii, prevăzute de legislaţie.
Pentru a fi persoană asigurată și pentru a beneficia de protecție socială este necesar de a achita contribuții în BASS. Ca dovadă a achitării acestor plăți servește declarația persoanelor asigurate (REV5) sau, după caz, fișa contului întocmită de CNAS, ce servesc ca temei de formare a fondului de pensii. Obligația de a prezenta Declarațiile o au contribuabilii care întocmesc Declarația F-4 BASS.
La acest capitol s-au constatat unele rezerve. Astfel, din totalul contribuabililor (64535), care au prezentat pe parcursul anului 2011 Declarațiile F-4BASS și au declarat contribuţii de asigurări sociale, nu și-au onorat obligația de a prezenta declarațiile anuale ale persoanelor asigurate 589 de contribuabili. Totodată, contribuabilii care nu prezintă Declarațiile F-4BASS nu prezintă nici declarațiile anuale ale persoanelor asigurate, aceștia fiind în număr de 5078 de contribuabili.
Auditul a analizat informația prezentată de către CNAS și a stabilit că cei mai mulți agenți economici care n-au prezentat declarațiile persoanelor asigurate sînt la CTAS: sect.Rîșcani – 103 contribuabili; CTAS sect.Buiucani – 24; CTAS sect. Centru – 21; CTAS Anenii Noi – 29; CTAS Comrat – 36; CTAS Glodeni – 26; CTAS Florești – 19 ș.a. N-au prezentat declarațiile anuale ale persoanelor asigurate următorii agenți economici, printre care și instituții publice: Colegiul Național de Viticultură și Vinificație (pentru perioada 1999-2005); Colegiul pedagogic „Alexei Mateevici” (pentru perioada 1999-2006); Colegiul politehnic (pentru perioada 2002-2004; 2006-2007); Universitatea de Stat din Moldova (pentru perioada 1999-2000); Ministerul Educației și Tineretului (pentru perioada 2006-2009); Ministerul Culturii (pentru perioada 2004-2010); Ministerul Justiției (pentru perioada 1999-2002) etc.
Reieșind din cele expuse, auditul menționează că lipsa informației și a documentelor privind evidența individuală a angajaților asigurați are un impact negativ asupra stabilirii drepturilor la pensie ale persoanelor asigurate, prin neincluderea perioadei respective în stagiul de cotizare, micșorarea venitului asigurat și, respectiv, micșorarea mărimii pensiei.
Totodată, persoanele, care n-au obligația de a achita contribuții de asigurări sociale, dar doresc să beneficieze de prestații de asigurării sociale, pot opta pentru asigurarea benevolă.
Asigurarea individuală nu prevede condiții avantajoase pentru cetățeni, aceștia nefiind motivați de a încheia contracte cu CNAS.
Legislația în vigoare prevede posibilitatea de asigurare a persoanelor pe bază de contract individual încheiat cu Casa Naţională de Asigurări Sociale, plătind contribuţii de asigurări sociale de stat în sumă de 4368 de lei pe an (în anul 2011), iar în cazul persoanelor fizice proprietari sau arendaşi de terenuri agricole, care prelucrează terenul în mod individual – în sumă de 1080 de lei pe an (în anul 2011), dar nu mai puţin de 1/12 din sumele respective lunar, ceea ce constituie perioadă asigurată care se include în stagiul de cotizare pentru stabilirea pensiei pentru limită de vîrstă şi a ajutorului de deces.
Analiza diferențelor de prestații dintre persoanele asigurate și neasigurate
Tabelul nr.5
(lei)
| Prestație | Persoane asigurate | Persoane neasigurate |
| minim | mediu | minim | mediu |
Pensie minimă/
alocații sociale | 570,66 – agricultură
641,00 | 900,56 | 50 | 96,16 |
| Ajutor de deces | 1000 (stagiu min.3 ani) | 900 |
Sursă: Legea nr.499-XIV din 14.07.1999 „Privind alocaţiile sociale de stat pentru unele categorii de cetăţeni; Hotărîrea nr.150 din 14.03.2011 „Cu privire la indexarea prestaţiilor de asigurări sociale şi a unor prestaţii sociale de stat” și Legea bugetului asigurărilor sociale de stat pe anul 2011.
Astfel, se constată că pensia minimă nu este stimulativă, cu atît mai mult că persoanele care nu dispun de pensie beneficiază de alocații sociale și în același timp de ajutoare și compensații.
De asemenea, există posibilitatea de a achita contribuţii de asigurări sociale de stat în sumă de 39633 de lei pe an, dar nu mai puţin de 1/12 din această sumă lunar, şi plătitorului i se va lua în calcul această sumă la determinarea venitului mediu lunar asigurat pentru stabilirea pensiei pentru limită de vîrstă. Analizînd calculul și temeiul, s-a constatat că persoanele nu sînt motivate să achite suma respectivă. Aceasta este confirmat și de faptul că în anul 2011 n-au fost încheiate contracte la valoarea ce depășește tariful minim.
Conform datelor statistice, la 01.01.2011, populația aptă de muncă a constituit 2374,7 mii persoane, iar numărul de persoane asigurate în sistemul CNAS a constituit 1566,1 mii. Astfel, circa 809 mii de persoane nu sînt asigurate, adică nu contribuie la formarea BASS și, respectiv, în viitor nu vor beneficia de prestații sociale. Acest fapt indică încă o dată că persoanele care n-au obligația de a achita contribuții, nu sînt motivate de a se asigura benevol.
O altă modalitate de protecție socială a persoanelor o constituie încheierea acordurilor internaționale cu alte state în scopul permiterii cetățenilor de a beneficia de prestațiile cuvenite.
În scopul protejării drepturilor sociale ale cetăţenilor Republicii Moldova, aflaţi atît temporar, cît şi cu traiul permanent pe teritoriul altor ţări, pînă în prezent Guvernul Republicii Moldova a semnat şi ratificat 14 Acorduri internaţionale în domeniul asigurărilor/securităţii sociale, privind garanţiile drepturilor cetăţenilor în domeniul asigurărilor sociale şi asigurărilor cu pensii. Potrivit explicațiilor CNAS, aceste acorduri sînt aplicate la stabilirea drepturilor la pensie. Acordurile încheiate și aplicate se divizează în 2 categorii, după modalitatea de calculare și stabilire a pensiei, în acorduri bazate pe principiul teritorialității (cu: Federația Rusă, Ucraina, Republica Belarus, Republica Azerbaidjan) și în acorduri bazate pe principiul proporționalității (cu Republica Bulgaria, Republica Portugheză, România, Marele Ducat de Luxemburg, Republica Austria, Republica Estonia, Republica Cehă).
Pe parcursul anului 2011, în baza Acordurilor internaționale menționate, au fost importate pensii din Bulgaria în sumă de 17,6 mii lei pentru 2 beneficiari, totodată, au fost exportate pensii în Bulgaria în sumă de 241,9 mii lei pentru 29 de beneficiari și în Ucraina – pentru 2 beneficiari în sumă de 9,7 mii lei.
Totodată, auditul remarcă că Guvernul nu are încheiate acorduri în scopul protejării drepturilor sociale ale cetăţenilor Republicii Moldova cu state în care, de asemenea, migrează cetățenii, așa ca Italia, Spania, Franța, Germania, Anglia.
Astfel, drepturile în domeniul asigurărilor sociale ale cetățenilor Republicii Moldova sînt asigurate în limita acordurilor internaționale încheiate, adică cetățenilor care au activat și au achitat contribuții de asigurări sociale în BASS și s-au stabilit cu traiul permanent sau temporar în statele cu care Republica Moldova nu are încheiate acorduri internaționale în domeniul asigurărilor/securităţii sociale, nu le sînt garantate drepturile în domeniul asigurărilor sociale.
Opinie fără rezerve privind raportarea executării BASS:
În opinia echipei de audit, bazată pe activităţile de audit efectuate, Rapoartele CNAS, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a executării BASS, la situaţia din 31.12.2011.
Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, utilizarea mijloacelor BASS în anul 2011, sub toate aspectele semnificative, ce ţin de atribuţiile legal stabilite CNAS, s-a efectuat regulamentar, cu excepţia rezervelor privind stabilirea pensiilor în termenele regulamentare și a gestionării mijloacelor destinate întreținerii CNAS.
Echipa de audit:
| Șef de direcție | Olesea Djurenco |
| Controlor de stat principal | Elena Ciochină |
| Controlor de stat superior | Ina Baciu |
| Controlor de stat superior | Viorel Miron |
| Controlor de stat superior | Violeta Andrieș |
| Controlor de stat | Irina Ușurelu |