Curtea de Conturi, în prezenţa viceministrului muncii, protecţiei sociale şi familiei dl S.Sainciuc, preşedintelui Casei Naţionale de Asigurări Sociale dna M.Borta şi vicepreşedintelui dna T.Popa, directorului Direcţiei generale finanţe şi asigurări sociale (contabil-şef) dna E.Costin, şefului Inspectoratului Fiscal Principal de Stat dl N.Platon, şefului-adjunct al Inspectoratului Fiscal Principal de Stat dl Gh. Cojocari, precum şi a altor persoane cu funcţii de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin. (1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2010, efectuat la Casa Naţională de Asigurări Sociale.
Misiunea de audit s-a desfăşurat conform Programului activităţii de audit a Curţii de Conturi pe anul 2011[2], avînd drept scop obţinerea asigurării rezonabile precum că Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2010, prezentat Guvernului de către Casa Naţională de Asigurări Sociale (în continuare – CNAS), sub toate aspectele semnificative, oferă o imagine reală și fidelă.
Auditul s-a realizat în conformitate cu Standardele de audit ale Curţii de Conturi[3], iar auditarea situaţiilor financiare semnificative s-a efectuat ținînd cont de nivelul materialității mijloacelor publice cheltuite, semnificația și importanța socială a acestora, precum și de verificările anterioare cu problemele constatate.
Metodologia de audit a constat din acţiuni de colectare a probelor, obţinute prin examinarea unor documente primare, a registrelor de evidenţă, rapoartelor lunare, trimestriale şi anuale privind executarea de casă a bugetului asigurărilor sociale de stat prin sistemul trezorerial etc. Au fost aplicate proceduri de analiză a indicatorilor şi elementelor de importanţă semnificativă.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi a constatat:
CNAS, în calitate de instituţie publică autonomă, de nivel naţional, administrează şi gestionează sistemul public de asigurări sociale, exercitînd funcţiile de acumulare şi de distribuire a mijloacelor financiare provenite din achitarea de către asiguraţi a contribuţiilor de asigurări sociale de stat.
Veniturile bugetului asigurărilor sociale de stat (în continuare – BASS) în anul 2010 au avut o evoluție pozitivă, care a fost condiționată de creșterea veniturilor proprii (cu 375,9 mil.lei, sau 6,7%) și a transferurilor din bugetul de stat (cu 469,5 mil. lei, sau 24,0%).
Cu toate acestea s-a constatat că CNAS se confruntă cu deficiențe în gestiunea BASS, mai cu seamă în administrarea veniturilor. Astfel s-a stabilit un trend major de creștere constantă a restanțelor la BASS, care, la situația din 31.12.2010, a atins cifra de 739,9 mil. lei, sau cu 101,3 mil. lei (15,%) mai mult decît la începutul anului.
Auditul, de asemenea, a relevat o disciplină precară de raportare (circa 50% din contribuabili nu au asigurat prezentarea declarațiilor privind calcularea și achitarea contribuțiilor de asigurări sociale, iar 625 din acei ce au prezentat declarația nominalizată n-au prezentat declarațiile anuale ale persoanelor asigurate), fenomen care provoacă dezechilibre bugetare cu impact asupra onorării angajamentelor sociale. Deși CNAS și-a asumat integritatea datelor introduse în sistemul informațional, procesarea lor și obținerea rapoartelor corespunzătoare, acestea diferă de situațiile reale cu privire la obligațiile contribuabililor față de BASS. Sistemul actual de administrare și supraveghere a veniturilor BASS în mod solidar de către Inspectoratul Fiscal Principal de Stat și CNAS nu garantează perceperea integrală a sumelor planificate și calculate.
Administrarea precară a BASS, în special cea de percepere a veniturilor și de supraveghere a corectitudinii formării acestora, denotă lipsă de fermitate instituțională și necesitatea neîntîrziată a reformei instituționale, consolidarea cadrului legal și regulatoriu prin uniformizarea politicilor și instrumentelor fiscale.
Cele expuse implică necesitatea unei reforme administrative și instituționale a sistemului de gestiune a BASS.
Totodată, legislația în vigoare cu privire la pensii avantajează unele categorii de pensionari la recalcularea pensiei în cazul continuării activității după pensionare, în detrimentul altor categorii, prin urmare, condițiile sînt inechitabile din punct de vedere social.
CNAS nu dispune de elemente de control intern distincte și corelate care ar asigura o monitorizare operativă, la toate nivelurile, a plații pensiilor prin intermediul Î.S. ,,Poșta Moldovei”.
Controlul insuficient al CNAS la capitolul acceptarea cheltuielilor, înaintate de contribuabili pentru indemnizaţiile de incapacitate temporară de muncă, a dus la majorarea nejustificată a cheltuielilor pentru acest tip de indemnizaţii cu 170,9 mii lei și, respectiv, la micșorarea contribuțiilor cu aceeași sumă, fapt ce determină utilizarea neîntemeiată de către contribuabili a mijloacelor BASS.
Lipsa unor procese integrale de control la etapele de stabilire și achitare a plăților beneficiarilor de compensații sociale în perioada rece a anului și de ajutoare sociale determină riscul aprobării listelor și achitării plăților neconforme de către autoritățile publice de diferite niveluri (CNAS și Direcţiile teritoriale de asistenţă socială şi protecţie a familiei).
Se aprobă Raportul auditului Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2010, care este parte componentă a prezentei Hotărîri.
2.1. Parlamentului şi Guvernului, pentru informare şi luare de atitudine;
2.2. Ministerului Muncii, Protecției Sociale și Familiei și Casei Naționale de Asigurări Sociale, pentru:
2.2.2. asigurarea monitorizării operative a procesului de plată a prestațiilor sociale;
2.2.3. elaborarea unor proceduri integrale de control la etapele de stabilire și achitare a plăților beneficiarilor de compensații sociale în perioada rece a anului și de ajutoare sociale;
2.3. Consiliului de Administraţie al Casei Naţionale de Asigurări Sociale, pentru examinare în şedinţă, în scopul evaluării și eficientizării proceselor de control intern;
2.4. Casei Naţionale de Asigurări Sociale, pentru luare de atitudine, conform competenţelor, şi pentru întreprinderea măsurilor în vederea implementării recomandărilor expuse în Raportul de audit.
3. Se cere de la Inspectoratul Fiscal Principal de Stat întreprinderea măsurilor prevăzute de legislație în vederea asigurării colectării la termen și în volum deplin a contribuțiilor de asigurări sociale de stat.
4. Ministerul Finanțelor, în comun cu Ministerul Muncii Protecției Sociale și Familiei vor evalua impactul de nefuncționalitate a administrării veniturilor BASS și vor iniția completarea și consolidarea cadrului legal și regulatoriu privind bazele și politicile bugetar-fiscale de constituire a BASS.
5. Despre implementarea recomandărilor auditului, expuse în Raportul anexat, precum şi despre executarea pct. 2.2., pct. 2.3., pct. 2.4., pct. 3, pct. 4 ale prezentei Hotărîri se va informa Curtea de Conturi în termen de 3 luni.
6. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Nr. 43. Chişinău, 25 august 2011.
Aprobat prin Hotărîrea Curţii de Conturi nr 43 din 25 august 2011
RAPORTUL auditului Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2010
I. Introducere
Auditul Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2010 a fost efectuat în temeiul art.28 şi art.31 alin.(2) lit.b) din Legea Curţii de Conturi[4] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2011[5].
Auditul a fost efectuat la Casa Naţională de Asigurări Sociale (în continuare – CNAS), avînd drept obiectiv obţinerea asigurării rezonabile precum că Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2010 (în continuare – BASS), prezentat Guvernului de către CNAS, este întocmit în conformitate cu cerinţele regulamentare şi oferă o imagine fidelă şi reală sub toate aspectele semnificative.
Responsabilitatea Casei Naţionale de Asigurări Sociale constă în administrarea şi gestionarea conformă a sistemului public de asigurări sociale; distribuirea mijloacelor bugetului asigurărilor sociale de stat; ţinerea contabilităţii executării BASS potrivit prevederilor legale, prin elaborarea şi asigurarea unui sistem de management financiar eficient şi control intern adecvat, întru realizarea eficientă a obiectivelor instituției și gestionarea corespunzătoare a riscurilor; întocmirea rapoartelor trimestriale şi anuale privind executarea BASS, cu prezentarea, spre examinare şi aprobare Guvernului, în termenele stabilite şi conform cadrului normativ de raportare.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor şi concluziilor asupra veridicităţii indicilor semnificativi din Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2010 şi asupra regularităţii gestionării mijloacelor BASS. Auditorii nu sînt responsabili de prevenirea fraudei şi erorii, precum şi de corectitudinea calculării cuantumurilor drepturilor sociale.
Auditul a fost efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[6]. Reieşind din nivelul materialităţii stabilit şi din riscurile identificate, pentru auditare au fost selectate componentele semnificative din Raportul privind executarea BASS.
II. Prezentare generală
CNAS este o instituţie publică autonomă, de nivel naţional, care administrează şi gestionează sistemul public de asigurări sociale, exercitînd funcţiile de acumulare şi de distribuire a mijloacelor financiare provenite din achitarea de către asiguraţi a contribuţiilor de asigurări sociale de stat.
Activitatea CNAS este supravegheată de către Consiliul de Administraţie (în continuare – CA), compus din 12 persoane, al cărui preşedinte este numit de către Guvern.
Conform Statutului Casei Naționale de Asigurări Sociale, aprobat prin Hotărîrea Guvernului nr.739 din 25.07.2000[7], structura organizaţională şi statele de personal sînt determinate de CNAS şi aprobate de Guvern. În aspect organizaţional, CNAS îşi exercită atribuţiile pe întreg teritoriul republicii, prin intermediul a 41 de case teritoriale de asigurări sociale (în continuare – CTAS), care îşi desfăşoară activităţile ce ţin de deservirea nemijlocită a populaţiei în acest domeniu sub conducerea şi controlul CNAS. Casele teritoriale ale CNAS, fiind desemnate, conform Statutului, cu titlu de persoane juridice, în realitate nu întrunesc caracteristicile pentru persoanele juridice.
Administrarea mijloacelor financiare, a patrimoniului, precum şi organizarea activităţii CNAS se realizează de către organele executive de nivel naţional ale acesteia.
În conformitate cu prevederile legale[8], elaborarea proiectului BASS este responsabilitatea Guvernului şi se efectuează de către Ministerul Muncii, Protecţiei Sociale şi Familiei şi Ministerul Finanţelor. CNAS, în coordonare cu Ministerul Muncii, Protecţiei Sociale şi Familiei şi cu Ministerul Finanţelor, întocmeşte Raportul anual privind executarea bugetului asigurărilor sociale de stat şi îl prezintă, pînă la data de 1 mai a anului următor celui de gestiune, Guvernului, spre examinare şi aprobare. Guvernul aprobă raportul şi îl prezintă Parlamentului pînă la data de 1 iunie.
III. Constatări, concluzii, recomandări
3.1. Scurt sumar al evaluării planificării, executării și raportării BASS pe anul 2010
Bugetul asigurărilor sociale de stat pe anul 2010 a fost aprobat prin Legea nr.129–XVIII din 23.12.2009[9], la venituri în sumă de 8011,8 mil.lei (inclusiv 2 276,4 mil. lei transferuri de la bugetul de stat la BASS) şi la cheltuieli – 8274,8 mil.lei, cu un deficit în mărime de 263,0 mil.lei. Pe parcursul anului 2010, BASS a fost rectificat prin două legi[10].
Tabelul 1: Indicatorii de bază (descifrați) ai BASS pe anul 2010
(mil.lei)
| Indicatori | 2010 |
| Aprobat | Rectificat | Executat | Executat/
Rectificat (+/-) | Rectificat/ Aprobat
(+/-) | Ponderea (%) |
| 1 | 2 | 3 | 4 | 5=4-3 | 6=3-2 | 7 |
| VENITURI, TOTAL | 8 011,8 | 8 492,3 | 8 416,0 | -76,3 | 480,5 | 100,0 |
| Venituri proprii | 5 735,4 | 6 033,0 | 5 989,7 | -43,3 | 297,6 | 71,2 |
| 1.Venituri curente | 5 732,7 | 6 030,3 | 5 987,9 | -42,4 | 297,6 | |
| 1.1.Contribuții de asigurări sociale de stat obligatorii | 5 731,2 | 6 028,8 | 5 985,3 | -43,5 | 297,6 | |
| 1.2. Alte venituri din activitatea de întreprinzător și din proprietate | 1,5 | 1,5 | 2,6 | 1,1 | 0,0 | |
| 2. Alte venituri | 2,7 | 2,7 | 1,8 | -0,9 | 0,0 | |
| Transferuri | 2 276,4 | 2 459,2 | 2 426,3 | -32,9 | 182,9 | 28,8 |
| 1. Transferuri de la bugetul de sat la bugetul asigurărilor sociale de stat | 2 276,4 | 2 458,7 | 2 425,7 | -33,0 | 182,3 | |
| Transferuri de la bugetul de stat la bugetul asigurărilor sociale de stat pentru prestaţii sociale | 1 287,3 | 1 577,4 | 1 548,2 | -29,2 | 290,1 | |
| Compensarea diferenţei de tarife de asigurări sociale de stat obligatorii în sectorul agrar | 37,7 | 37,7 | 33,9 | -3,8 | 0,0 | |
| Transferuri de la bugetul de stat pentru acoperirea deficitului bugetului asigurărilor sociale de stat | 951,4 | 843,6 | 843,6 | 0,0 | -107,8 | |
| 2. Compensarea sumelor anulate ale contribuțiilor de asigurări sociale de stat din fondul de rezervă al Guvernului | | 0,5 | 0,5 | 0,0 | 0,5 | |
| 3. Ajutor financiar unic din fondul de rezervă al Guvernului conform Hotărîrii Guvernului nr.1127 din 14 decembrie 2010 | | 0,0 | 0,0 | 0,0 | 0,0 | |
| CHELTUIELI TOTAL | 8 274,8 | 8 701,4 | 8 629,3 | -72,1 | 426,6 | 100,0 |
| A. Prestații de asigurări sociale | 6 987,5 | 7 124,0 | 7 081,1 | -42,9 | 136,5 | 82,0 |
| B. Prestații de asistență socială | 1 287,3 | 1 577,4 | 1 548,2 | -29,2 | 290,1 | 18,0 |
| DEFICIT (-)/EXCEDENT(+) | -263,0 | -209,1 | -213,3 | -4,2 | 53,9 | |
| Soldul mijloacelor băneşti la sfîrşitul perioadei de gestiune, inclusiv: | | 0,0 | 363,5 | 363,5 | 0,0 | |
| Fondul de rezervă, total | | 0,0 | 0,0 | 0,0 | 0,0 | |
Sursă: Formularul nr. 2 CNAS, Formularul nr. 2.1 CNAS
Astfel, rectificarea BASS a inclus majorări la compartimentul ,,Venituri” cu 480,5 mil. lei și la compartimentul ,,Cheltuieli” – cu 426,6 mil. lei.
Principalele surse din cadrul veniturilor totale – ,,Venituri curente” – au fost majorare cu 297,6 mil lei, modificările fiind operate în baza de calcul a contribuțiilor, reflectată în darea de seamă privind calcularea și transferarea contribuțiilor de asigurări sociale de stat obligatorii de către contribuabili pe anul 2009, cu o creștere de 7% a fondului de salarizare în 2010, conform actualizărilor Ministerului Economiei. ,,Transferurile” au fost rectificate pînă la suma de 2459,2 mil. lei, cu o majorare de 182,9 mil lei, inclusiv: ,,Transferuri de la bugetul de stat la bugetul asigurărilor sociale de stat” – cu 182,3 mil. lei, din care: pentru prestații sociale s-a rectificat suma cheltuielilor prin majorare cu 290,1 mil lei și pentru acoperirea deficitului bugetului asigurărilor sociale de stat s-a rectificat suma prin micșorare cu 107,8 mil. lei.
Rectificarea BASS pe anul 2010 a inclus estimarea necesității mijloacelor pentru acoperirea deficitului din contul bugetului de stat în sumă de 843,6 mil. lei, reieşind din necesitatea majorării cheltuielilor cu 426,6 mil. lei, din care:
- cheltuielile pentru prestații de asigurări sociale – cu 136,5 mil. lei față de suma aprobată inițial;
- cheltuielile pentru prestații de asistență socială – cu 290,1 mil. lei, inclusiv compensațiile sociale în perioada rece a anului – 209,3 mil. lei (din care 112,8 mil lei au fost prevăzute suplimentar prin Legea nr.244 din 01.10.2010), care nu au fost iniţial preconizate.
Astfel, suma prestațiilor de asigurări sociale a fost rectificată prin majorare cu 136,5 mil. lei ca rezultat al creșterii numărului beneficiarilor de pensii de deputat, de pensii pentru funcționari publici, judecători și procurori, al majorării numărului beneficiarilor de ajutor de șomaj și prestațiilor de asigurări sociale șomerilor. Totodată, au fost majorate indemnizațiile pentru incapacitate temporară de muncă, inițial cheltuielile pentru acest tip de prestații fiind aprobate ținîndu-se cont de măsura inclusă în politica în domeniul protecției sociale, care prevedea modificarea modului de calcul al indemnizației pentru incapacitate temporară de muncă. Însă, așa cum nu au fost operate modificări în legislație, a fost necesar de a rectifica suma mijloacelor financiare pentru aceste plăți.
Cheltuielile pentru prestații de asistență socială au fost rectificate prin majorare cu 290,1 mil. lei, motivul fiind majorarea numărului beneficiarilor de indemnizații unice la nașterea copilului și indemnizații lunare pentru creșterea copilului pînă la vîrsta de 1,5 ani. Concomitent, a crescut și numărul beneficiarilor de ajutor social. Totodată, în legătură cu modificarea Legii nr.15 din 26.02.2010 ,,Privind compensațiile în perioada rece a anului 2010”, au fost prevăzute suplimentar mijloace în sumă de 112,8 mil lei pentru compensațiile sociale în perioada rece a anului.
Astfel, în rezultatul modificărilor operate, bugetul asigurărilor sociale de stat pe anul 2010 a fost rectificat la venituri în sumă de 8492,3 mil. lei (inclusiv 2458,7 mil. lei – transferuri de la bugetul de stat) şi la cheltuieli – 8701,4 mil. lei, cu un deficit de 209,1 mil.lei.
Potrivit Raportului privind executarea BASS (Formularul nr.2 CNAS), în anul 2010 s-au încasat venituri în sumă de 8416,0 mil.lei, urmare cărui fapt, în contextul suportării cheltuielilor în sumă de 8629,3 mil.lei, s-a creat un deficit de 213,3 mil.lei. Soldul mijloacelor băneşti la sfîrşitul perioadei de gestiune a constituit 363,5 mil. lei.
Comparativ cu anul precedent veniturile BASS au crescut cu 834,3 mil. lei (11,0 %), datorită majorării veniturilor proprii și a transferurilor de la bugetul de stat. Veniturile pe anul 2010 au fost realizate la nivel de 99,1% față de planul rectificat.
Veniturile proprii au constituit 5989,7 mil. lei, sau 71,1 % din veniturile BASS, acestea înregistrînd o creștere cu 6,7% (375,9 mil.lei), în comparație cu anul precedent, fapt motivat prin majorarea bazei de calcul a contribuțiilor de asigurări sociale cu 8,4% (1544,2 mil. lei). În același timp, încasarea acestor venituri n-a atins nivelul rectificat cu 43,3 mil.lei, ponderea lor în BASS pe anul 2010 diminuîndu-se cu 2,6 puncte procentuale, comparativ cu situația din anul 2009. Structura veniturilor proprii include:
1. Veniturile curente (fiscale) – 5987,9 mil.lei, inclusiv:
a) contribuţii de asigurări sociale de stat obligatorii – 5985,3 mil.lei;
b) alte venituri din activitatea de întreprinzător şi din proprietate – 2,6 mil.lei.
2. Alte venituri – 1,8 mil.lei, inclusiv:
a) pensiile transferate de peste hotare – 135,4 mii lei;
b) veniturile din arendă – 731,8 mii lei;
c) datoriile eşalonate ale Consiliului raional Floreşti – 638,9 mii lei etc.
Transferurile au constituit 2426,3 mil.lei, sau 28,8% din veniturile BASS, inclusiv transferurile de la bugetul de stat – în sumă de 2425,7 mil. lei și transferurile din fondul de rezervă al Guvernului – în sumă de 0,6 mil. lei. Comparativ cu aceeași perioadă a anului precedent, transferurile de la bugetul de stat s-au majorat cu 469,5 mil. lei, sau cu 24,0%, ca rezultat al majorării mărimii unor tipuri de prestații de asistență socială și, respectiv, a necesarului de la bugetul de stat.
În suma cheltuielilor BASS, ponderea prestaţiilor de asigurări sociale (plătite de la bugetul asigurărilor sociale de stat) constituie 82%, ponderea prestaţiilor de asistenţă socială (plătite din bugetul de stat) – 18%.
Pentru prestațiile de asigurări sociale în anul 2010 au fost prevăzute 7124 mil. lei, cheltuielile efective constituind 7023,9 mil. lei, sau 98,6% faţă de suma rectificată, înregistrînd o creştere, comparativ cu anul 2009, cu 7,4%.
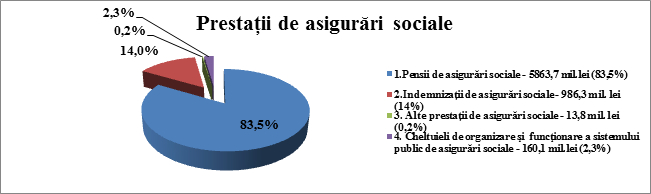
Structura prestațiilor de asigurări sociale este redată în Figura nr. 1.
Figura nr. 1
Sursă: Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2010 (Formularul nr. 2 CNAS)
La stabilirea obiectivului auditului s-a ținut cont de semnificația și importanța prestațiilor de asigurări sociale, astfel pentru testare fiind selectate cheltuielile pentru pensii de asigurări sociale (5 863,7 mil. lei) și indemnizații de asigurări sociale (986,3 mil.lei).
Pentru pensii de asigurări sociale s-au preconizat cheltuieli în mărime de 5898,8 mil. lei, cheltuielile efective constituind suma de 5 863,7 mil. lei. Comparativ cu aceeași perioadă a anului precedent, aceste plăți s-au majorat cu 424,9 mil. lei, sau cu 7,8%, ca rezultat al indexării anuale a pensiilor conform prevederilor legale[11] și al creșterii numărului beneficiarilor de pensii de asigurări sociale de stat.
În anul 2010, pentru indemnizații de asigurări sociale au fost prevăzute cheltuieli în sumă de 1008,4 mil. lei, dar efectiv s-au cheltuit 986,3 mil. lei. În comparație cu aceeași perioadă a anului precedent, aceste plăți s-au majorat cu 19,1%. Creșterea a fost motivată de CNAS prin majorarea: mărimii medii a indemnizaţiei lunare pentru creşterea copilului pînă la vîrsta de 3 ani (de la 478,9 lei pînă la 675,3 lei); mărimii indemnizaţiei unice la naşterea copilului (de la 1400 lei pînă la 1700 lei – pentru primul copil; de la 1700 lei pînă la 2000 lei – pentru al doilea copil); mărimii medii a indemnizaţiei de invaliditate (de la 764,4 lei pînă la 803,4 lei); mărimii ajutorului unic de deces pentru salariaţi şi beneficiarii de pensii de asigurări sociale (de la 900 lei pînă la 1000 lei), precum şi prin majorarea numărului beneficiarilor tuturor tipurilor de prestaţii.
Pentru alte prestații de asigurări sociale (cheltuieli pentru restabilirea sănătăţii prin tratament balneosanatorial şi de reabilitare persoanelor asigurate) s-au planificat mijloace în sumă de 10,0 mil. lei, dar s-au cheltuit 13,8 mil. lei, cu 3,8 mil. lei mai mult, acestea constituind soldul biletelor pentru tratament balneosanatorial din anul 2009 trecătoare în anul 2010. Comparativ cu aceeaşi perioadă a anului precedent, aceste cheltuieli s-au redus cu 59,8 mil. lei, sau cu 81,3%.
Pentru cheltuielile de organizare şi funcţionare a sistemului public de asigurări sociale s-au preconizat mijloace în sumă de 180,4 mil. lei, cheltuielile efective constituind 160,1 mil. lei. Față de aceeaşi perioadă a anului precedent, aceste cheltuieli s-au redus cu 36,5 mil. lei, sau cu 18,6 %, situația respectivă preponderent fiind cauzată de reducerea semnificativă a cheltuielilor pentru întreținerea CNAS, și anume, a cheltuielilor pentru procurarea mijloacelor fixe.
Pentru prestaţiile de asistenţă socială plătite de la bugetul de stat în anul 2010 planul rectificat a fost aprobat în sumă de 1577,4 mil. lei, cheltuielile efective constituind 1541,6 mil. lei, sau 97,7% din suma rectificată. Comparativ cu perioada anului 2009, aceste cheltuieli s-au majorat cu 450,3 mil. lei, sau cu 41,3%, ca rezultat al majorării ajutoarelor băneşti, al altor plăţi, precum și ca urmare a apariției unui nou tip de prestație – compensația socială pentru perioada rece a anului.
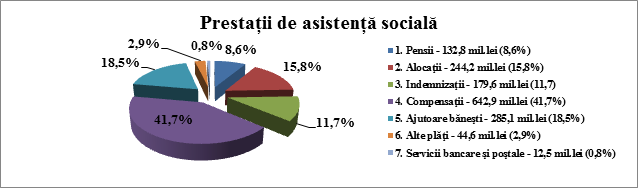
Structura prestațiilor de asistență socială este redată în Figura nr. 2.
Figura nr. 2
Sursă: Raportul privind executarea bugetului asigurărilor sociale de stat pe anul 2010 (Formularul nr. 2.1 CNAS)
Pentru pensii plătite din bugetul de stat în anul 2010 au fost prevăzute 133,1 mil.lei, cheltuielile efective constituind 132,8 mil.lei, sau cu 1,8% mai mult față de anul precedent. În anul 2010, comparativ cu anul 2009, componenta ,,Diferența dintre cuantumul pensiei minime și cuantumul pensiei calculate, achitate din contul bugetului de stat” nu se mai reflectă la pensii, ci ca o componentă a altor plăți.
Alocațiile de asigurări sociale au fost planificate în sumă de 245,0 mil. lei, dar efectiv s-au cheltuit 244,2 mil. lei, majorîndu-se nesemnificativ, față de anul 2009, cu 0,9 %.
Pentru indemnizațiile achitate din bugetul de stat au fost preconizate 179,9 mil. lei, cheltuielile efective constituind 179,6 mil. lei, sau cu 9,8 % mai mult comparativ cu anul precedent, ca rezultat al majorării mărimii medii a indemnizațiilor.
Compensațiile au fost prevăzute în sumă de 675,4 mil. lei, cheltuielile efective constituind 642,9 mil.lei. În structura lor, începînd cu anul 2010, a fost introdus un nou tip de prestații: ,,Compensații sociale în perioada rece a anului” pentru perioadele de încălzire ianuarie-martie, noiembrie-decembrie, ceea ce a determinat majorarea acestora, față de perioada precedentă, cu 54,7%.
Pentru ajutoarele bănești cheltuielile rectificate au fost aprobate în sumă de 285,3 mil. lei, cheltuielile efective constituind 285,1 mil. lei. Comparativ cu anul precedent, ajutoarele bănești s-au majorat de 2,4 ori, fapt ce se datorează creșterii de 2,2 ori a numărului beneficiarilor de ajutor social (de la 11182 pînă la 24665 de beneficiari), atestîndu-se și un spor al mărimii medii a acestui tip de prestații (de la 685,3 lei pînă la 884,6 lei).
Alte plăți au fost preconizate și executate în sumă de 44,4 mil. lei, cheltuielile efective constituind 44,6 mil. lei. Față de anul 2009, aceste cheltuieli au crescut semnificativ – cu 230,4 %, ca rezultat al majorării de circa 3 ori (de la 7526 pînă la 21884 de persoane) a numărului de persoane cărora li s-a acoperit diferența dintre cuantumul pensiei stabilite pînă la pensia minimă pentru beneficiarii de pensii de asigurări sociale.
Conform Raportului privind executarea BASS în anul 2010, la început de an, fondul de rezervă al BASS a constituit 0 lei. Totodată, auditul relevă că, potrivit prevederilor legale[12], fondul de rezervă al BASS se formează numai în cazul cînd nu există datorii la plata prestaţiilor de asigurări sociale din sistemul public de asigurări sociale, prevăzute anual în Legea bugetului asigurărilor sociale de stat, şi cînd volumul veniturilor preconizate pentru anul bugetar curent acoperă pe deplin cheltuielile ce urmează a fi efectuate în perioada respectivă. În condițiile cînd pentru BASS s-a stabilit deficit fondul de rezervă nu a fost format.
Politica de contabilitate a CNAS pentru anul 2010 a fost aprobată de către președintele CNAS și coordonată cu Ministerul Finanţelor la 29.12.2009.
În anul 2010 a rămas neschimbată situația cu privire la necompletarea coloniţei 4 (5) ,,executat” din Formularul nr.2.1, cu delimitarea pe tipuri de cheltuieli, pe motiv că nu există posibilități de a determina ieşirile din conturile bancare ale CNAS pe tipurile de plăți. Concomitent cu elaborarea unei noi metodologii de planificare, executare și raportare a bugetului public național în cadrul reformei în domeniul managementului finanțelor publice, începînd cu 1 ianuarie 2012, vor fi revizuite formularele de raportare ale CNAS, în scopul asigurării reflectării situației reale a activelor și pasivelor.
3.2. Executarea veniturilor BASS pe anul 2010
Datoriile contribuabililor către BASS au o tendință continuă de creștere
Prevederile Legii nr.489-XIV din 08.07.1999[13] stabilesc că colectarea contribuţiilor de asigurări sociale de stat obligatorii, controlul corectitudinii calculării şi virării lor în termen la bugetul asigurărilor sociale de stat și sancționarea în cazul nerespectării termenelor de plată a contribuţiilor de asigurări sociale țin de competența Serviciului Fiscal de Stat.
Prin prisma Legii bugetului asigurărilor sociale de stat pe anul 2010, CNAS îi revine doar funcția de prezentare Inspectoratului Fiscal Principal de Stat (în continuare – IFPS) a informației privind calcularea şi utilizarea contribuţiilor de asigurări sociale de stat obligatorii. În aspectul acestei funcții, CNAS și CTAS au întreprins măsuri prin organizarea ședințelor comune de lucru, cu participarea reprezentanților administrației publice locale și ai IFPS (284), expedierea scrisorilor de avertizare (1148), ieșirea comună în 191 de primării etc. Date fiind măsurile întreprinse, situația privind plățile la BASS nu s-a îmbunătățit, ci dimpotrivă, datoriile s-au majorat.
De remarcat faptul că datoriile contribuabililor la începutul anului 2010 au constituit 638,6 mil. lei, înregistrînd o creștere cu 101,3 mil. lei (15,9 %), pînă la 739,9 mil. lei – la finele anului de gestiune.
Cele mai mari datorii către BASS, la data de 31.12.2010, au fost înregistrate în mun. Chişinău – în sumă de 309,5 mil.lei (la 01.01.2010, aceste datorii au constituit 239,4 mil.lei) şi în mun. Bălţi – în sumă de 35,8 mil. lei (la 01.01.2010, aceste datorii au însumat 32,4 mil.lei). Astfel, la 01.01.2011, datoriile contribuabililor înregistraţi în mun. Chişinău au crescut cu 70,1 mil.lei, comparativ cu începutul anului, inclusiv la CTAS Botanica – în sumă de 40, 5 mil.lei, sau cu 5,5 mil.lei mai mult decît la 01.01.2010; la CTAS Buiucani – în sumă de 63,2 mil.lei, sau cu 16,3 mil.lei mai mult decît la 01.01.2010; la CTAS Centru – în sumă de 94,9 mil.lei, sau cu 20,9 mil.lei mai mult decît la 01.01.2010; la CTAS Ciocana – în sumă de 43,4 mil.lei, sau cu 10,1 mil.lei mai mult decît la 01.01.2010; la CTAS Rîşcani – în sumă de 67,5 mil.lei, sau cu 17,3 mil.lei mai mult decît la 01.01.2010. De asemenea, au fost înregistrate datorii considerabile către BASS ale contribuabililor înregistraţi la CTAS Taraclia, care, la 31.12.2010, au constituit 34,4 mil.lei, majorîndu-se cu 9,2 mil.lei faţă de anul 2009.
În rezultatul verificării documentelor şi informaţiilor prezentate, auditul a constatat că unii contribuabili nu-şi onorează obligaţiunile față de BASS, neachitînd în termen contribuţiile calculate. În unele cazuri, datoriile neachitate de către contribuabili depășesc perioada de 2-3 ani. Astfel, au fost efectuate verificări asupra unui eșantion de 90 de contribuabili, care, la 01.01.2010, aveau datorii către BASS (139,9 mil. lei) mai mari de 1,0 mil. lei și acestea au crescut, la 31.12.2010 însumînd 199,9 mil. lei. În acest context, conform informațiilor prezentate, datoria neachitată de către S.R.L. “Inrecons” pentru contribuţiile calculate (pe o perioadă ce depășește 2 ani), la începutul anului 2010, a constituit 1,5 mil. lei, iar la 31.12.2010 aceasta avea datorii față de BASS în sumă de 1,8 mil. lei. Prin hotărîrea instanței de judecată din 23.06.2010, firma a fost declarată în proces de insolvabilitate.
Auditul relevă că plățile către BASS calculate în anul 2010 de către S.R.L. “Inrecons” au constituit 275,6 mii lei, dar s-au achitat 28,3 mii lei. Această situație denotă că firma a activat, a calculat și a raportat plăți la BASS, însă nu au fost achitate pe o perioadă îndelungată, actualmente persistînd riscul ratării acestor venituri, dacă se ține cont de procesul de insolvabilitate.
S.R.L. “Basconslux”, în anul 2010, n-a respectat termenele de achitare a contribuţiilor la BASS, datoriile acesteia, la 31.12.2010, constituind 4,5 mil. lei. Auditul remarcă că din contribuțiile calculate în anul 2010 în sumă de 4,81 mil. lei au fost achitate la BASS numai 1,8 mil. lei. Pentru neachitarea în termen a contribuţiilor calculate, firmei i s-au calculat de către CNAS penalităţi în sumă de 0,14 mil. lei, IFPS sechestrînd bunuri materiale deţinute în valoare de 4,0 mil. lei.
De asemenea, S.R.L. “Lion Gri-Plus”, la 31.12.2010, a înregistrat datorii față de BASS în sumă de 1,7 mil. lei, care s-au format în ultimii 2 ani. Pentru neachitarea în termen, pe lîngă alte măsuri întreprinse (comisia mixtă de lucru cu restanţierii, blocarea contului bancar), contribuabilului respectiv i-au fost calculate de către CNAS penalităţi în sumă de 279,48 mii lei.
Î.S. “Giuvaier”, la începutul anului 2010, a înregistrat datorii în sumă de 1,4 mil. lei, iar la 31.12.2010 acestea au constituit 2,8 mil. lei, majorîndu-se cu 1,4 mil. lei. Auditul relevă că plăţile calculate la BASS în anul 2010 au constituit 1,7 mil. lei, achitările fiind de numai 0,4 mil. lei, din ce reiese neachitarea plăților la BASS o perioadă îndelungată. Pentru întîrzierile de plată a contribuţiilor la BASS, CNAS a calculat penalităţi în sumă de 0,4 mil. lei, iar IFPS – sancțiuni de 0,5 mil. lei.
Cooperativa agroindustrială de producţie şi comerţ ,,Bacii”, în anul 2010, n-a respectat termenele de achitare a contribuţiilor la BASS, formînd datorii, care, la 31.12.2010, au constituit 2,1 mil. lei, iar la începutul anului – 1,3 mil. lei. Astfel, din contribuţiile calculate în anul 2010 în sumă de 1,0 mil. lei, au fost achitate numai 0,16 mil. lei. CNAS i-a calculat penalități în sumă de 0,26 mil.lei.
Datoria neachitată de către Colegiul Naţional de Viticultură şi Vinificaţie din Chişinău pentru contribuţiile calculate, la începutul anului 2010, a constituit 6,8 mil. lei, iar la 31.12.2010 s-a majorat cu 2,9 mil. lei, însumînd 9,8 mil. lei. Auditul relevă că plăţile către BASS calculate în anul 2010 de către Colegiu au constituit 3,7 mil. lei, achitările fiind de numai 0,8 mil. lei. Astfel, se remarcă că datoriile neachitate de către acest contribuabil la BASS sînt formate pe o perioadă ce depășește un an de zile.
Conform informaţiei prezentate de către CNAS, pentru întîrzierile la plata contribuţiilor la BASS au fost calculate penalităţi în sumă de 1,6 mil. lei și s-au sechestrat de către IFPS bunuri în valoare de 15,3 mil. lei.
Raportarea privind contribuţiile de asigurări sociale de stat este realizată doar de 51% din contribuabili
La finele anului 2010 au fost înregistrate datorii ale BASS faţă de contribuabili în sumă de 111,4 mil. lei, cauzele principale fiind neprezentarea de către contribuabili a Declaraţiei privind calcularea şi utilizarea contribuţiilor de asigurări sociale de stat obligatorii Forma 4-BASS (în continuare – Declarația F-4BASS), precum și compensarea datoriilor contribuabililor către BASS în urma restituirii TVA.
Auditul a constatat că, potrivit Declarației F-4BASS pe anul 2010, numărul scriptic al salariaţilor pentru care au fost calculate contribuții de asigurări sociale de stat a fost de 831424 de persoane, iar al fondatorilor întreprinderilor individuale, avocaţilor, notarilor privaţi – 28520 de persoane.
Conform informaţiei prezentate auditului de către CNAS, obligaţiunea de a prezenta Declaraţia F-4 BASS o au 141423 de contribuabili, din care numai 72069 de contribuabili le-au prezentat, ceea ce reprezintă 51%. Mai puţin de 40% din contribuabilii înregistraţi care au obligaţiunea să prezinte rapoartele au fost cei din raioanele Comrat (37,2 %), Edineţ (38,4 %), Şoldăneşti (32,5 %), Teleneşti (37,7 %). Concomitent, într-un şir de raioane, cota contribuabililor care au prezentat Declaraţia menţionată a fost mai mare de 60%, inclusiv în raioanele Vulcăneşti, Taraclia, Străşeni, Ştefan Vodă, Rezina, Nisporeni, Floreşti, Dubăsari (Cocieri).
Plătitorii în BASS au obligațiunea de a prezenta pe lîngă Declarația F-4BASS și Declarațiile anuale ale persoanelor asigurate. Astfel, din totalul contribuabililor care au prezentat pe parcursul anului 2010 Declarațiile F-4BASS (72069), 625 nu și-au onorat obligația de a prezenta declarațiile anuale ale persoanelor asigurate. Totodată, contribuabilii care nu prezintă Declarațiile F-4BASS nu prezintă nici declarațiile anuale ale persoanelor asigurate.
Auditul menționează că lipsa informației și a documentelor privind evidența individuală a angajaților asigurați are un impact negativ asupra stabilirii drepturilor la pensie ale persoanelor asigurate, prin neincluderea perioadei respective în stagiul de cotizare, micșorarea venitului asigurat și, respectiv, micșorarea mărimii pensiei.
Conform informației prezentate de către CNAS, referitor la cauza înregistrării datoriilor BASS către 35 de contribuabili selectați de audit în sumă de 20,9 mil. lei, se relevă că datoria BASS în sumă de 7,3 mil. lei către 9 din contribuabilii menționați s-a format în rezultatul achitării în avans a contribuţiilor de asigurări sociale de stat prin mijloace bănești, iar datoria BASS în sumă 7,1 mil. lei către alți 10 contribuabili s-a creat din contul sumelor obținute de către contribuabilii respectivi în calitate de restituire a TVA, îndreptate ulterior ca plată a contribuțiilor de asigurări sociale în avans la BASS. Datoriile în sumă de 6,5 mil. lei către restul 16 contribuabili s-au format în rezultatul neprezentării Declaraţiilor F-4BASS.
Atfel, Azilul republican pentru invalizi şi veterani ai muncii şi războiului n-a prezentat Declaraţia F-4BASS din trimestrul II al anului 2009, BASS înregistrînd o datorie către acesta în sumă de 616,2 mii lei. Unii contribuabili n-au prezentat Declaraţiile F-4BASS din anul 2006, inclusiv Comisariatul de poliţie sect. Buiucani, BASS înregistrînd o datorie de 202,4 mii lei către acesta; Consiliul naţional al tineretului – o datorie de 317,9 mii lei și ÎI „Antocel Dionisie” – o datorie de 115,0 mii lei.
Din acelaşi motiv, au fost înregistrate datoriile BASS către următorii contribuabili: Consiliul electoral al circumscripţiei electorale mun. Chişinău nr.1 (1945,3 mii lei); S.R.L. ,,Indigo Grup” (275,1 mii lei); Asociaţia Obştească ,,Credinţa” (522,5 mii lei); Î.S. ,,Poligraf Service” (139,9 mii lei), S.R.L. „Media Grup” (170,9 mii lei), S.R.L.,,Tez Tour” (374,1 mii lei).
Potrivit probelor suplimentare de audit, referitor la datoriile către BASS privind asigurările sociale, s-a constatat o neconcordanță între datele înregistarate în sistemul informațional al CNAS și rapoartele financiare ale unor contribuabili. Astfel, datele prezentate de către 8 contribuabili au remarcat faptul că aceștia înregistrează datorii față de BASS în sumă de 1475,7 mii lei, însă potrivit datelor CNAS, BASS concomitent înregistrează către acești contribuabili datorii în sumă de 4332,2 mii lei.
Neprezentarea în termen de către contribuabili a Declaraţiilor F-4BASS generează înregistrări nereale ale datoriilor BASS către contribuabili, în realitate însă acestea sînt datorii către BASS. În condițiile intentării procedurii de insolvabilitate, aceste datorii, în unele cazuri, în lipsa masei debitoare, rămîn neachitate. Se menționează că, în anul 2010, de către instanțele de judecată au fost intentate 40 de proceduri de insolvabilitate a contribuabililor cu datorii către BASS în sumă de 24025,3 mii lei.
De asemenea, auditul a constatat că, în anul 2010, din mijloacele BASS au fost rambursate contribuabililor 4,3 mil.lei, inclusiv din următoarele motive: din neatenție au fost transferate greșit la contul BASS 3088,5 mii lei; în rezultatul compensării datoriilor catre BASS de la restituirea TVA – 663,0 mii lei (firma în proces de insolvabilitate); suma indemnizațiilor de maternitate calculate de contribuabil depășesc contribuțiile datorate – 36,4 mii lei etc. Astfel, ICS ,,Dana Internaţional” S.R.L., declarată în proces de insolvabilitate, i-au fost transferate 663,0 mii lei – datorie formată în rezultatul compensării datoriilor catre BASS de la restituirea TVA. Totodată, în rezultatul tranferării eronate la BASS a contribuțiilor de asigurări sociale, următorilor contribuabili le-au fost rambursate: 341,5 mii lei – S.R.L. ,,G.G. Electromon”; 2603,0 mii lei – IMSP Spitalul Clinic de Psihiatrie; 93,5 mii lei – IMSP Spitalul Raional Leova. Aceste mijloace au fost restituite în baza ordinelor preşedintelui CNAS, bazate pe prevederile art.24 din Legea nr.489-XV din 08.07.1999.
În rezultatul verificărilor efectuate, auditul a constatat că neprezentarea de către contribuabili a Declaraţiilor F-4BASS în termenele stabilite şi neînregistrarea datelor contribuabililor în sistemul informațional al CNAS a determinat înregistrarea unor datorii nereale ale BASS către contribuabili și invers.
Totodată, situația de neprezentare de către contribuabili (angajatori) a Declaraţiilor F-4BASS și, respectiv, a Declarațiilor anuale ale persoanelor asigurate (REV5), creează riscuri pentru angajații asigurați la stabilirea drepturilor de pensionare, prin neincluderea perioadei respective în stagiul de cotizare, micșorarea venitului asigurat și, corespunzător, micșorarea mărimii pensiei.
Recomandări conducerii CNAS:
1. În scopul ameliorării semnificative a disciplinei de raportare și asigurării prezentării în termen a Declaraţiilor F-4BASS, acumulării depline și în termen a contribuțiilor de asigurări sociale la BASS, conducerea CNAS urmează să schimbe radical mecanismul de administrare a veniturilor, inițiind în acest scop completările și modificările de rigoare ale cadrului regulatoriu.
3.3. Cu privire la executarea cheltuielilor BASS pentru prestații de asigurări sociale
În cadrul CNAS și CTAS există elemente de control intern în ceea ce privește legalitatea stabilirii pensiilor de asigurări sociale.
Legislația în vigoare nu oferă tuturor persoanelor asigurate condiții echitabile la recalcularea pensiei în cazul continuării activității după pensionare.
Potrivit art. 30 alin.(1) din Legea nr.156-XIV din 14.10.1998[14], responsabili de stabilirea și plata pensiilor sînt organele de asigurări sociale – CNAS.
Sistemul de stabilire a pensiilor de asigurări sociale, conform prevederilor legale, este reflectat în Schema nr. 1.
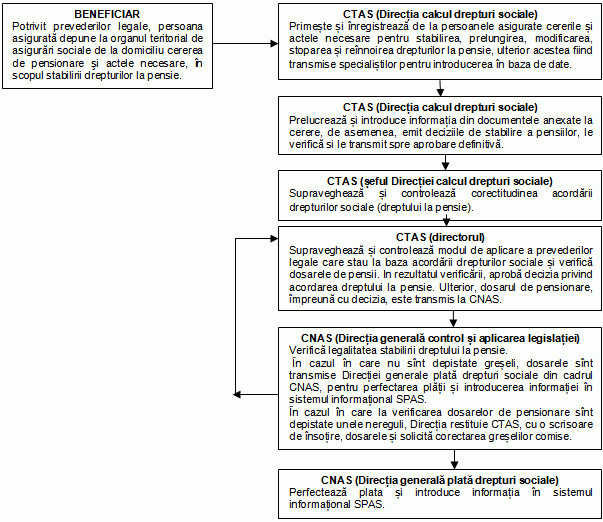
Astfel, potrivit Dării de seamă privind activitatea Direcției generale control și aplicarea legislației pentru drepturi sociale, pe parcursul anului 2010 au fost stabilite 47421 de pensii. În rezultatul verificării regularității stabilirii pensiilor în cuantum mai mare de 1000 lei, pe parcursul anului 2010 Direcția generală control și aplicarea legislației pentru drepturi sociale a restituit celor 41 de CTAS 853 de dosare de pensionare (1,8%), fiind identificate unele greșeli.
În cadrul colectării probelor din teritoriu la CTAS Centru, CTAS Botanica și CTAS Rîșcani din mun. Chișinău auditul a verificat dosarele de pensionare întocmite pe parcursul anului 2010, în aspectul respectării termenului de emitere a deciziei de acordare a dreptului la pensie (15 zile), prevăzut regulamentar[15], fiind verificată și prezența tuturor actelor necesare pentru stabilirea pensiei. S-a constatat că la dosarele verificate au fost anexate actele necesare pentru stabilirea pensiei, a căror veridicitate a fost confirmată prin ștampila CTAS și semnătura directorului CTAS. Totodată, în cadrul CTAS Centru (într-un caz din 33), CTAS Botanica (într-un caz din 25), CTAS Rîșcani (în 4 cazuri din 27) din mun. Chișinău nu a fost respectat termenul de emitere a deciziei de acordare a dreptului la pensie.
Este necesar de menționat că deciziile cu dosarul de pensionare în conformitate cu care cuantumul pensiei depășește 1000 lei sînt semnate de specialiștii Direcției generale control și aplicarea legislației pentru drepturi sociale din cadrul CNAS, prin aceasta confirmîndu-se controlul din partea CNAS în ceea ce privește legalitatea stabilirii pensiei și veridicitatea actelor prezentate.
Potrivit Dării de seamă despre rezultatele controlului dosarelor de pensionare și personale a CTAS pe anul 2010, întocmită de Direcția generală control și aplicarea legislației pentru drepturi sociale din cadrul CNAS, în rezultatul verificării dosarelor de pensionare în cuantum mai mare de 1000 lei, în aspectul regularității stabilirii lor, Direcția a restituit CTAS Centru 24 de dosare, CTAS Botanica – 21 de dosare și CTAS Rîșcani – 51 de dosare de pensionare. Erorile comise țin de stabilirea și calcularea incorectă a stagiului de cotizare, de calcularea incorectă a venitului asigurat și a mărimii pensiei, de nerespectarea termenelor de stabilire. Marja de eroare pentru stabilirea drepturilor sociale la CTAS Centru pe parcursul anului 2010 a constituit 1,4%, la CTAS Botanica – 0,7% și la CTAS Rîșcani– 1,6%. De asemenea, Direcția a prevenit în cadrul CTAS Centru 9 cazuri de supraplată (75,5 mii lei) și 9 cazuri de plată incompletă (12,2 mii lei); la CTAS Botanica – 10 cazuri de supraplată (50,8 mii lei) și 9 cazuri de plată incompletă (14,4 mii lei) și la CTAS Rîșcani – 22 de cazuri de supraplată (106,3 mii lei) și 21 de cazuri de plată incompletă (4,6 mii lei).
Pe parcursul anului 2010, în cadrul CTAS Centru au fost depistate 5 cazuri de supraplată a pensiilor (88,5 mii lei), la CTAS Botanica – 22 cazuri (56,5 mii lei) și la CTAS Rîșcani – 6 cazuri (36,9 mii lei). De asemenea, în rezultatul controalelor efectuate, pe parcursul anului 2010 beneficiarii din raza de activitate a CTAS Centru au rambursat supraplăți în sumă de 99,9 mii lei; din cadrul CTAS Botanica - de 93,3 mii lei, iar 2 cazuri (în sumă de 10,7 mii lei) au fost casate; din cadrul CTAS Rîșcani – de 28,3 mii lei.
La data de 31.12.2010, în evidența CTAS Centru au rămas în sold supraplăți în sumă de 64,4 mii lei, la CTAS Botanica – de 74,4 mii lei, și în cadrul CTAS Rîșcani – de 10,7 mii lei.
Totodată, pe parcursul anului 2010, ca rezultat al nerespectării legislației de către beneficiari, în cadrul CTAS au fost depistate cazuri de supraplăți ale pensiei achitate din BASS în sumă de 1,0 mil. lei, acestea fiind restituite.
Auditul remarcă că, pe parcursul verificărilor în teritoriu, a fost constatată situația cînd funcționarii publici, acționînd în limitele legii, avînd perfectată pensia de funcționar public, la atingerea vîrstei generale de pensionare, trec la pensia pentru limită de vîrstă, pentru ca ulterior să solicite reperfectarea pensiei de funcționar public, astfel fiindu-i inclusă în calcul perioada de cotizare realizată după stabilirea pensiei inițiale de funcționar public, mărimea pensiei majorîndu-se.
Aceeași situație s-a constatat și în cazul beneficiarilor de pensie de invaliditate.
Reieșind din cele expuse, auditul concluzionează, în baza eșantionului selectat (CTAS Centru, CTAS Botanica și CTAS Rîșcani din mun. Chișinău), că în cadrul CNAS și CTAS există elemente de control intern în ceea ce privește legalitatea stabilirii pensiilor de asigurări sociale, totodată, fiind admise erori.
Auditul a relevat și problema că, în condițiile actuale, cadrul juridic de domeniu nu oferă persoanelor asigurate posibilitatea recalculării pensiei în cazul continuării activității după pensionare.
Recomandări conducerii CNAS:
2. Să intensifice sistemul de control intern la etapele de calculare, verificare și de stabilire a pensiilor, ținînd cont de neajunsurile care se admit la acest capitol.
3. Să înainteze propuneri, în ordinea stabilită, privind reglementarea condițiilor de recalculare a pensiilor de asigurări sociale de stat persoanelor asigurate.
Plata regulamentară a pensiilor de asigurări sociale prin intermediul Î.S. ,,Poșta Moldovei” necesită o monitorizare operativă la toate nivelurile.
Potrivit Regulamentului privind modul de plată a pensiilor stabilite în sistemul public de asigurări sociale de stat şi alocaţiilor sociale de stat, aprobat prin Hotărîrea Guvernului nr.929 din 15.08.2006[16], CNAS şi structurile sale teritoriale poartă răspundere pentru corectitudinea stabilirii şi calculării pensiilor, precum şi pentru utilizarea eficientă şi conform destinaţiei a mijloacelor alocate pentru plata pensiilor. Plata pensiilor se efectuează prin intermediul Î.S.,,Poşta Moldovei” şi al instituţiilor financiare selectate în bază de concurs, conform legislației, în baza contractului încheiat cu CNAS.
Pe parcursul anului 2010, CNAS, în urma desfășurării licitației publice pentru achiziționarea serviciilor de distribuire a pensiilor, alocațiilor, indemnizațiilor și compensațiilor, a desemnat drept cîștigătoare oferta Î.S.,,Poșta Moldovei”, cu care a încheiat un contract pentru prestarea acestor servicii.
În urma verificării de către audit a respectării condiţiilor Contractului din 24 martie 2010, încheiat cu Î.S.,,Poșta Moldovei”, privind restituirea către CNAS, în ultima zi lucrătoare a lunii, a mijloacelor băneşti neutilizate din prestaţii sociale, ce depăşesc suma de 10,0 mii lei – de la centrele poștale raionale, din mun. Chişinău – 30,0 mii lei, din mun. Bălţi – 20,0 mii lei, s-au constatat următoarele. Pe parcursul anului 2010, la contul CNAS nu au fost rambursate mijloace băneşti neutilizate în sumă de 692,0 mii lei, inclusiv de către centrele poștale din: Anenii Noi – 320,8 mii lei, Chișinău – 39,0 mii lei; Taraclia – 69,1 mii lei; Comrat – 49,7 mii lei; Cantemir – 80,6 mii lei; Cimișlia – 66,2 mii lei. Concomitent, oficiile poștale au restituit CNAS, pe parcursul anului 2010, mijloace bănești în sumă de 20385,9 mii lei. În scopul clarificării circumstanțelor în care s-au admis aceste situații, CNAS a solicitat explicații de la oficiile poștale care au încălcat condițiile contractuale.
Plata pensiei, indemnizaţiei și alocaţiei sociale beneficiarilor prin intermediul conturilor speciale de card se efectuează la solicitarea beneficiarilor, în baza contractelor încheiate doar cu S.A.,,Banca de Economii”. Acest aspect se motivează prin necesitatea apropierii serviciilor de beneficiari, ținîndu-se cont de nivelurile autorităților administrației publice locale și de diversitatea plăților din contul BASS, de informația voluminoasă operată și de numărul mare al beneficiarilor. Aceste condiții sînt oferite de subdiviziunile S.A.,,Banca de Economii”, amplasate pe întreg teritoriul republicii, și care asigură acordarea de servicii populaţiei din sectorul rural, banca deţinînd un rol semnificativ în achitarea plăților sociale pînă la primul nivel, ceea ce permite realizarea politicilor statului în domeniul asigurării sociale.
Cît privește serviciile prestate de S.A.,,Banca de Economii” cu privire la plata pensiei beneficiarilor CNAS prin intermediul instituțiilor sale și al conturilor speciale de card, mijloacele bănești pentru achitarea pensiilor sînt transferate de CNAS, împreună cu listele persoanelor beneficiare, în format electronic.
S-a constatat că CNAS transferă Î.S.,,Poşta Moldovei” și S.A.,,Banca de Economii” mijloace financiare pentru plata pensiilor conform Graficelor transferurilor întocmite regulamentar și prezentate la timp prestatorilor de servicii, care conţin informaţia despre transferurile pe fiecare raion aparte, data transferului şi suma lor.
Urmare verificării monitorizării de către CTAS și CNAS a regularității plății pensiilor de asigurări sociale și potrivit informațiilor generalizate prezentate de către CNAS, pe parcursul anului 2010, colaboratorii celor 41 de CTAS, în comun cu reprezentanții centrelor de poștă, au efectuat la oficiile poștale 740 de controale privind corectitudinea plății pensiilor. În rezultatul revizuirii selective a Actelor privind efectuarea controlului asupra utilizării mijloacelor BASS la oficiile poștale Bălți, Strășeni, Drochia, Hîncești, Vulcănești, Buiucani (mun. Chișinău), Ștefan Vodă, Dubăsari, cele mai frecvente nereguli au fost: lipsa în dispoziția de plată a datelor privind buletinul de identitate și modelul semnăturii beneficiarului în despărțitura stabilită; necorespunderea semnăturii la primirea pensiei cu modelul semnăturii în dispoziția de plată; achitarea pensiei în baza procurii cu termen expirat; nerespectarea datei de plată stabilită pentru beneficiari (cazuri de achitare înainte sau după data stabilită).
Reprezentanții CTAS menționează în acte măsurile necesare întru înlăturarea neajunsurilor depistate, acestea fiind semnate atît de ei, cît și de reprezentanții oficiului poștal.
Auditul relevă că CTAS nu monitorizează suficient înlăturarea neajunsurilor, ceea ce determină riscul admiterii și în viitor a neregulilor. Faptul că se comit încălcări prezintă un impact negativ asupra realizării obiectivelor de bază ale CNAS și denotă necesitatea unei abordări mai eficiente la acest capitol.
Situația respectivă se datorează și faptului că CNAS nu deține date curente (informația cu privire la controalele efectuate de către CTAS care se prezintă CNAS în cadrul raportării anuale) pentru a interveni operativ în soluționarea neajunsurilor, prin îmbunătățirea sistemului de control intern.
În cadrul colectării probelor din teritoriu, pe parcursul perioadei auditate s-a remarcat faptul că colaboratorii CNAS și ai CTAS Centru, CTAS Botanica și CTAS Rîșcani din mun. Chișinău nu au efectuat contoale la centrele/oficiile poștale în aspectul regularității plății pensiilor de asigurări sociale beneficiarilor, cu toate că regulamentar CNAS și CTAS au atribuția de a exercita controlul plății corecte și în termenele stabilite a pensiilor. Potrivit explicațiilor CNAS, acest fapt s-a datorat executării unui volum enorm de lucru, pus în sarcina specialiștilor, în legătură cu lucrările de testare și de trecere, pe toată țara, a evidenței plății drepturilor sociale din sistemul informațional vechi ,,АСУ- Пенсия” în sistemul informațional SPAS.
Auditul remarcă că CNAS nu deține o informație amplă și detaliată despre controalele efectuate de CTAS asupra regularității plății pensiilor de către Î.S.,,Poşta Moldovei”, despre deficiențele depistate și măsurile întreprinse în scopul înlăturării acestora.
Cele relatate denotă că CNAS nu dispune de elemente de control intern distincte și corelate care ar asigura o monitorizare operativă, la toate nivelurile, a plății corecte și în termenele stabilite a pensiilor de asigurări sociale prin intermediul Î.S. ”Poșta Moldovei”.
Recomandări conducerii CNAS:
4. Să elaboreze procesele de control intern, întru asigurarea intensificării sistemului de control intern din partea CNAS asupra plății nemijlocite a pensiilor de asigurări sociale.
5. În scopul asigurării respectării condițiilor contractuale cu privire la restituirea de către Î.S.,,Poșta Moldovei” către CNAS, în ultima zi lucrătoare a lunii, a mijloacelor băneşti neutilizate din prestaţii sociale, să includă în conținutul contractului o prevedere privind penalizarea părții contractate pentru nerespectarea clauzelor contractuale.
Controlul redus al CNAS asupra regularității calculării indemnizaţiilor pentru incapacitate temporară de muncă generează riscul utilizării neîntemeiate de către contribuabili a mijloacelor BASS.
Indemnizațiile pentru incapacitate temporară de muncă în anul 2010 au constituit 429,3 mil.lei, deținînd o pondere semnificativă de 43,5% în structura indemnizațiilor de asigurări sociale. Regulamentar[17], aceste indemnizații se calculează și se plătesc la locul de muncă din contul contribuțiilor de asigurări sociale de stat obligatorii, datorate BASS de către angajator, iar dreptul la ele se confirmă prin certificatele de concediu medical.
Exercitarea controlului asupra legitimității și corectitudinii calculării indemnizațiilor pentru incapacitate temporară de muncă este una din atribuțiile CNAS și CTAS, stipulate în Statutul CNAS.
Potrivit informației prezentate de către CNAS, planificarea și exercitarea controalelor asupra corectitudinii calculării indemnizațiilor pentru incapacitate temporară de muncă se realizează de către CTAS. Rezultatele privind controalele efectuate de către acestea se prezintă CNAS în cadrul dărilor de seamă anuale. În decursul anului 2010, au fost efectuate 3133 de controale la acest capitol (din 11568 de contribuabili care au calculat și declarat indemnizații pentru incapacitate temporară de muncă), ceea ce constituie 27%. Ca urmare, n-au fost acceptate cheltuieli aferente indemnizațiilor pentru incapacitate temporară de muncă în sumă de 2393,9 mii lei.
Auditul relevă că unele CTAS nu acordă atenția necesară aspectului privind justificarea veridicității sumelor calculate, raportate și înaintate CNAS, în scopul acceptării cheltuielilor ce țin de achitările efectuate la plata indemnizațiilor pentru incapacitate temporară de muncă. Astfel, în cadrul verificărilor la acest capitol, CTAS Centru și CTAS Botanica din mun. Chișinău au efectuat 155 și, respectiv, 221 de controale, ca rezultat nefiind acceptate unele cheltuieli în sumă de 359,1 mii lei și, respectiv, 323,5 mii lei. CTAS Rîșcani din mun. Chișinău a efectuat doar 7 controale, cheltuielile neacceptate constituind 10,9 mii lei. Totodată, potrivit datelor din Declarația F-4BASS, unele CTAS nu au înregistrat date la cheltuielile neacceptate, în același timp acceptînd cheltuieli în sume semnificative (CTAS Leova, CTAS Basarabeasca și CTAS Rîșcani din mun. Chișinău).
Auditul remarcă că situația respectivă, în cazul controlului insuficient din partea unor CTAS, determină un risc sporit al înaintării de către contribuabili CTAS și acceptării de către ultimele a unor cheltuieli nejustificate, ceea ce, ca urmare, poate determina suportarea de către BASS a unor astfel de cheltuieli.
La inițiativa echipei de audit, în comun cu specialistii CNAS, au fost efectuate verificări asupra veridicității calculării și achitării indemnizațiilor pentru incapacitate temporară de muncă, selectîndu-se un eșantion de 8 contribuabili (ce constituie 18%), din 44 de contribuabili, care au calculat indemnizații pentru incapacitate temporară de muncă în caz de boală sau traumatism mai mari de 1,0 mil.lei pentru perioada anului 2010. Contribuabilii verificați au calculat în anul 2010 indemnizații pentru incapacitate temporară de muncă în caz de boală sau traumatism, în sume de: 13616,5 mii lei – Î.S.,,Calea Ferată din Moldova”; 11872,2 mii lei – S.A.,,Moldtelecom”; 4749,4 mii lei – S.A.,,Apă Canal”; 3584,7 mii lei – S.A.,,Franzeluța”; 3546,2 mii lei – Î.S.,,Poșta Moldovei”; 3160,4 mii lei – S.A.„Tutun–CTC”; 2892,8 mii lei – S.A.,,RED Union Fenosa” și 2867,6 mii lei – S.A. „Bucuria”. Astfel, la 5 entități verificate (Î.S.,,Calea Ferată din Moldova”; S.A. „Moldtelecom”; Î.S.,,Poșta Moldovei”; S.A. „Tutun – CTC” și S.A.,,Franzeluța”) nu au fost efectuate asemenea controale mai mult de 5-10 ani.
Au fost depistate nereguli și la calcularea indemnizațiilor pentru incapacitate temporară de muncă, prin majorarea acestora și, respectiv, prin micșorarea plății contribuțiilor de asigurări sociale (la Serviciul de pază militarizată filiala Î.S.,,Calea Ferată din Moldova” – cu 169,8 mii lei; Î.S. ”Poşta Moldovei” – cu 0,9 mii lei; S.A.”Franzeluța” – cu 0,2 mii lei). Totodată, la Î.S.,,Calea Ferată din Moldova”, auditul a constatat admiterea unor neregularități, cum ar fi: stabilirea incorectă a mediei lunare pentru persoanele asigurate care activează în regim de muncă în schimburi; calcularea indemnizațiilor în lipsa certificatelor privind veniturile, eliberate de fiecare unitate, pentru persoanele asigurate care își desfășoară activitatea în mai multe unități economice; calcularea indemnizaţiilor pentru incapacitate temporară de muncă pe perioada concediului din cont propriu și pe perioada zilelor considerate de odihnă, conform Hotărîrii Guvernului nr.749 din 25.11.2009[18].
Reieșind din cele constatate, auditul concluzionează că, în rezultatul controlului insuficient al CNAS asupra regularității calculării indemnizaţiilor pentru incapacitate temporară de muncă pe parcursul anului 2010, au fost depistate unele abateri de la prevederile normelor legale, care au dus la majorarea nejustificată a cheltuielilor pentru acest tip de indemnizaţii cu 170,9 mii lei și, respectiv, la micșorarea contribuțiilor cu aceeași sumă, fapt ce determină utilizarea neîntemeiată a mijloacelor BASS.
Notă: Pe parcursul misiunii de audit, CNAS, conform informațiilor prezentate, a restabilit mijloacele BASS utilizate nejustificat de către contribuabili în sumă de 170,9 mii lei.
Recomandări conducerii CNAS:
6. Să elaboreze un plan de măsuri care ar asigura realizarea procedurilor de control al corectitudinii calculării indemnizaţiilor pentru incapacitate temporară de muncă.
3.4. Cu privire la cheltuielile BASS pentru prestații de asistență socială
Plata alocațiilor sociale a fost efectuată regulamentar.
Alocația socială reprezintă o sumă de bani achitată lunar sau o singură dată din bugetul de stat, prin intermediul bugetului asigurărilor sociale de stat, fiind stabilită de către CTAS beneficiarilor în conformitate cu Legea privind alocațiile sociale de stat pentru unele categorii de cetățeni[19] și cu Regulamentul aprobat prin Hotărîrea Guvernului nr. 929 din 15.08.2006[20].
Pentru plata alocațiilor sociale, în perioada anului 2010, din bugetul de stat au fost prevăzute mijloace financiare în sumă de 130,8 mil. lei, cheltuielile efective constituind 130,4 mil. lei, sau cu 7,0 mil. lei mai mult decît în anul 2009. Aceasta se datorează creșterii numărului de beneficiari de alocații sociale cu 1561 de persoane. La situația din 31.12.2010, datoria înregistrată în conformitate cu Raportul privind executarea bugetului asigurărilor sociale de stat la partea de cheltuieli (Formularul 2.1 CNAS) față de beneficiarii de alocații sociale a constituit 1,0 mil. lei.
În cadrul misiunii de audit la Casele teritoriale de asigurări sociale (CTAS Centru, CTAS Botanica și CTAS Rîșcani din mun.Chișinău) a fost verificată corectitudinea stabilirii drepturilor de calcul și achitare a alocațiilor sociale. Abateri de la prevederile regulamentare nu s-au constatat.
CNAS, reieșind din prevederile legale, nu dispune de pîrghii de determinare a regularității stabilirii beneficiarilor de compensații sociale și ajutoare sociale.
Compensațiile sociale în perioada rece a anului este un nou tip de prestație, pentru care în anul 2010 a fost preconizată suma de 209,3 mil. lei, cheltuielile efective constituind 205,5 mil. lei. Astfel, în perioada rece a anului 2010, compensații sociale au primit 580,0 mii de beneficiari, aceștia fiind stabiliți lunar de către Direcţiile/Secţiile (teritoriale) de asistenţă socială şi protecţie a familiei din subordinea autorităților administrației publice locale, plata efectuîndu-se în baza listelor electronice ale beneficiarilor, prezentate de către acestea la CNAS.
Analiza stării decontărilor denotă că, la situația din 31.12.2010, datoria înregistrată, conform Raportului privind executarea BASS la partea de cheltuieli (Formularul 2.1 CNAS), față de beneficiarii de compensații sociale în perioada rece a anului a constituit 12,14 mil. lei. Formarea acestei datorii se explică prin neridicarea de către beneficiari a plăților.
În scopul susținerii familiilor defavorizate, lunar sînt alocate ajutoare sociale acestora, prestaţia fiind acordată în baza evaluării veniturilor şi necesităţii de asistenţă socială a familiei. Ca și în cazul compensațiilor sociale în perioada rece a anului, decizia privind acordarea ajutorului social se adoptă de către şefii Direcţiilor/Secţiilor (teritoriale) de asistenţă socială şi protecţie a familiei din subordinea autorităților administrației publice locale, plata fiind efectuată de CNAS.
În anul 2010, pentru plata ajutorului social a fost planificată suma de 282,3 mil. lei, cheltuielile efective constituind 281,8 mil. lei. În comparație cu anul 2009, s-a constatat o majorare a acestor prestații cu 167,2 mil. lei (de 2,5 ori), datorită creșterii numărului de beneficiari cu 9631 de persoane. S-a majorat și mărimea medie a plății pentru perioada de gestiune (de la 685,30 lei pînă la 884,63 lei).
Analiza stării decontărilor a relevat că, la situația din 31.12.2010, datoria înregistrată, conform Raportului privind executarea BASS la partea de cheltuieli (Formularul 2.1 CNAS), față de beneficiarii de ajutor social a constituit 2,4 mil. lei, aceasta motivîndu-se prin neridicarea de către beneficiari a ajutoarelor sociale.
Auditul a constatat că finanţarea compensațiilor sociale în perioada rece a anului și a ajutorului social se efectuează din mijloacele bugetului de stat, prin intermediul BASS, iar justificarea corectitudinii evaluării beneficiarilor, plenitudinii listelor aprobate ale acestora este de competența altor autorități ale administrației publice.
Reieșind din cele expuse, auditul nu a dispus de posibilitatea de a verifica regularitatea și temeinicia stabilirii și întocmirii listelor beneficiarilor de mijloacele finanțate și raportate de către CNAS. Această situație este cauzată și de lipsa prevederilor regulamentare, precum și a unor procese integrale de control la etapele de stabilire a plăților beneficiarilor, de aprobare a listelor și de achitare a plăților între autoritățile publice de diferite niveluri (Direcțiile teritoriale de asistenţă socială şi protecţie a familiei, CNAS, Ministerul Muncii, Protecției Sociale și Familiei).
Recomandări Ministerului Muncii, Protecției Sociale și Familiei:
7. Să determine un mecanism/modalitate mai eficientă de stabilire și plată a acestor prestații de asistență socială.
Implementarea recomandărilor înaintate de Curtea de Conturi în cadrul auditului precedent
Întru implementarea recomandărilor Curţii de Conturi din Hotărîrea nr.37 din 04.06.2010 „Privind Raportul auditului asupra Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2009”, CNAS a realizat următoarele:
1. S-au actualizat şi s-au unificat actele normative interne privind procedura de transmitere şi de verificare a informaţiilor ce se referă la contribuţiile de asigurări sociale de stat obligatorii.
2. A fost restituită în bugetul de stat suma de 22,1 mil.lei.
3. Prin intermediul mijloacelor mass-media, au fost informate persoanele fizice proprietari de terenuri agricole despre necesitatea încheierii contractelor de asigurări.
4. A fost elaborată Instrucţiunea cu privire la procedura de încheiere a contractelor în cadrul CNAS.
5. Din inițiativa CNAS, au fost operate modificări în Hotărîrea Guvernului nr.761 din 31.07.2000 ,,Cu privire la compensaţiile nominative pentru unele categorii de populaţie”, referitor la excluderea prevederilor ce țin de calcularea dobînzilor lunare la soldurile mijloacelor băneşti neutilizate, reieşind din condiţiile actuale de deservire a conturilor.
Unele recomandări au fost implementate parțial. CNAS, conform competețelor sale, a întreprins măsurile corespunzătoare, implementarea ulterioară a recomandărilor fiind pusă în sarcina altor autorități. Astfel:
- CNAS a înaintat Ministerului Finanţelor propuneri de modificare a legislaţiei în scopul reglementării transferurilor de la bugetul de stat pentru acoperirea deficitului BASS cu prevederi distincte ce țin de echilibrarea veniturilor şi cheltuielilor şi stabilirea exactă a deficitului, însă pînă în prezent cadrul legal nu a fost modificat.
- Pe parcursul anului 2010, CNAS a înaintat la Primăria mun. Chişinău pachetul de documente în scopul obţinerii Certificatului de Stabilire a Regimului Urban pentru construcţia executată neautorizat, dar pînă în prezent construcţiile neautorizate nu au fost înregistrate la OCT Chişinău şi nu a fost asigurată delimitarea teritorială a bunurilor.
Recomandări conducerii CNAS:
8. Să asigure implementarea integrală a recomandărilor înaintate de Curtea de Conturi prin Hotărîrea Curţii de Conturi nr.37 din 04.06.2010 ,,Privind Raportul auditului asupra Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2009”.
Opinie fară rezerve privind raportarea executării de casă a BASS:
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele BASS, sub toate aspectele semnificative, oferă o imagine reală și fidelă a executării de casă a BASS la situația din 31.12.2010.
Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, utilizarea mijloacelor BASS în anul 2010, sub toate aspectele semnificative ce țin de atribuțiile legal stabilite CNAS, s-a efectuat regulamentar, cu excepția factorilor externi ce au condiționat neacumularea conformă a veniturilor la BASS, neprezentarea regulamentară a declarațiilor, precum și creșterea datoriilor de la 638,6 mil.lei pînă la 739,9 mil. lei.
Echipa de audit:
Controlor superior de stat Ina Baciu
Controlor superior de stat, auditor public Maria Roibu
Controlor superior de stat Dorina Căpățină
Controlor superior de stat Viorel Miron
[1] M.O., 2008, nr.237-240, art.864.
[2] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2011”.
[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 ,,Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[4] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[5] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2011”.
[6] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[7] Hotărîrea Guvernului nr. 739 din 25.07.2000 „Cu privire la aprobarea Statutului Casei Naţionale de Asigurări Sociale a Republicii Moldova” (cu modificările ulterioare; în continuare – Statutul CNAS).
[8] Legea nr. 847-XIII din 24.05.1996 ,,Privind sistemul bugetar și procesul bugetar” (cu modificările și completările ulterioare).
[9] Legea bugetului asigurărilor sociale de stat pe anul 2010 nr.129-XVIII din 23.12.2009 (cu modificările ulterioare; în continuare – Legea BASS pe anul 2010).
[10] Legea nr. 140 din 02.07.2010 ,,Pentru modificarea şi completarea Legii bugetului asigurărilor sociale de stat pe anul 2010 nr.129-XVIII din 23 decembrie 2009” și Legea nr. 244 din 01.10.2010 ,,Pentru modificarea și completarea unor acte legislative”.
[11] Hotărîrea Guvernului nr. 202 din 19.03.2010 ,,Cu privire la indexarea prestaţiilor de asigurări sociale şi a unor prestaţii sociale de stat”.
[12] Legea nr. 1-XV din 06.02.2003 ,,Cu privire la fondul de rezervă al bugetului asigurărilor sociale de stat” (art.4).
[13] Legea nr.489-XIV din 08.07.1999 ,,Privind sistemul public de asigurări sociale” (cu modificările ulterioare; în continuare – Legea nr.489-XIV din 08.07.1999) .
[14] Legea nr. 156-XIV din 14.10.1998 ,,Privind pensiile de asigurări sociale de stat” (cu modificările și completările ulterioare; în continuare – Legea nr. 156-XIV din 14.10.1998).
[15] Art.31 alin.(3) din Legea nr. 156-XIV din 14.10.1998.
[16] Hotărîrea Guvernului nr.929 din 15.08.2006 ,,Pentru aprobarea Regulamentului privind modul de plată a pensiilor stabilite în sistemul public de asigurări sociale de stat şi alocaţiilor sociale de stat” (în continuare – Regulamentul aprobat prin Hotărîrea Guvernului nr.929 din 15.08.2006).
[17] Art.13 din Legea bugetului asigurărilor sociale de stat pe anul 2010.
[18] Hotărîrea Guvernului nr.749 din 25.11.2009 ,, Cu privire la zilele de muncă şi odihnă din luna decembrie 2009 şi din lunile ianuarie-martie 2010”.
[19] Legea nr.499-XIV din 14.07.1999 ,,Privind alocaţiile sociale de stat pentru unele categorii de cetăţeni”.
[20] Hotărîrea Guvernului nr. 929 din 15.08.2006 ,,Pentru aprobarea Regulamentului privind modul de plată a pensiilor stabilite în sistemul public de asigurări sociale de stat şi alocaţiilor sociale de stat”.