pentru modificarea Hotărârii Comitetului executiv al Băncii Naționale a Moldovei nr.111/2018 cu privire la aprobarea Regulamentului cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate
Trimiteri: 347 legate · 138 nerezolvateActe din afara site-ului: 1 parte legată de actul întreg · 1 fără adresăMonitorul Oficial: 2 trimiteri
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Albastru: un document din afara legis.md. O parte a unui act al Uniunii Europene e legată de actul întreg pe EUR-Lex; fără adresă, rămâne doar marcată. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.
Nerezolvate (138)
- art. 4 (1) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 5 Trimitere recunoscută: actul modificat nu a fost identificat
- art. 107 (2) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 111 (1) - (5) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 112 lit. (i) Trimitere recunoscută: actul modificat nu a fost identificat
- (k) Trimitere recunoscută: actul modificat nu a fost identificat
- (e) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 113 (3) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 115 Trimitere recunoscută: actul modificat nu a fost identificat
- art. 116 (1) - (2) Trimitere recunoscută: actul modificat nu a fost identificat
- (4) -(5) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 117 (1) Trimitere recunoscută: actul modificat nu a fost identificat
- lit. o) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 118 lit. (a) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 119 (5) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 120 (1) Trimitere recunoscută: actul modificat nu a fost identificat
- (2) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 121(1) lit. a) - c) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 122 (1) - (2) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 122a Trimitere recunoscută: actul modificat nu a fost identificat
- art. 123 (1) lit. d) Trimitere recunoscută: actul modificat nu a fost identificat
- (2) - (5) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 123a Trimitere recunoscută: actul modificat nu a fost identificat
- art. 124 Trimitere recunoscută: actul modificat nu a fost identificat
- art. 125 Trimitere recunoscută: actul modificat nu a fost identificat
- art. 126 Trimitere recunoscută: actul modificat nu a fost identificat
- art. 126a Trimitere recunoscută: actul modificat nu a fost identificat
- art. 127 (1) - (3) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 128 Trimitere recunoscută: actul modificat nu a fost identificat
- art. 129 (1) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 130 Trimitere recunoscută: actul modificat nu a fost identificat
- art. 132 (1) - (2) Trimitere recunoscută: actul modificat nu a fost identificat
- (3) Trimitere recunoscută: actul modificat nu a fost identificat
- lit. a) Trimitere recunoscută: actul modificat nu a fost identificat
- lit. b) - c) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 132a Trimitere recunoscută: actul modificat nu a fost identificat
- art. 132b Trimitere recunoscută: actul modificat nu a fost identificat
- art. 132c Trimitere recunoscută: actul modificat nu a fost identificat
- art. 133 Trimitere recunoscută: actul modificat nu a fost identificat
- art. 134 (3) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 138 lit. g) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 139 (2) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 141 (2) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 178 (2) lit. d) Trimitere recunoscută: actul modificat nu a fost identificat
- (3) lit. d) Trimitere recunoscută: actul modificat nu a fost identificat
- (4) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 208 (3) lit. b) Trimitere recunoscută: actul modificat nu a fost identificat
- (3a) Trimitere recunoscută: actul modificat nu a fost identificat
- (5) Trimitere recunoscută: actul modificat nu a fost identificat
- art. 430a Trimitere recunoscută: actul modificat nu a fost identificat
- art. 501 (1) Trimitere recunoscută: actul modificat nu a fost identificat
- (2) lit. c) Trimitere recunoscută: actul modificat nu a fost identificat
- lit. a) Trimitere recunoscută, fără legătură
- lit. b) - c) Trimitere recunoscută, fără legătură
- subpunctul 12) Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- punctele 6713-6716 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 130 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- punctul 130 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul nr. Trimitere recunoscută, fără legătură
- punctele 240-247 Trimitere recunoscută: actul citat nu a fost identificat
- subpunctul 1) Trimitere recunoscută: actul modificat nu a fost identificat
- subpunctul 1) Trimitere recunoscută: actul modificat nu a fost identificat
- 2) Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 556 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 67 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 67 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 69-693 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 69-693 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 70-703 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 71 - 713 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 72 - 722 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 66 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 352 Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 67 subpunctul 3) Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 67 subpunctul 4) Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 67 subpunctul 2) Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 67 Trimitere recunoscută: actul modificat nu a fost identificat
- punctelor 70-703 Trimitere recunoscută: actul modificat nu a fost identificat
- punctelor 72 - 722 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 70-703 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 72 - 722 Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 673 Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 68 subpunctul 1) Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 68 subpunctul 3) Trimitere recunoscută: actul modificat nu a fost identificat
- punctelor 70-703 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 72 - 722 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 67 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 69-703 Trimitere recunoscută: actul modificat nu a fost identificat
- 71 - 722 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 69-703 Trimitere recunoscută: actul modificat nu a fost identificat
- 71-722 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 684 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 69-703 Trimitere recunoscută: actul modificat nu a fost identificat
- 71-722 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 686 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 67 Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 685 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 69 Trimitere recunoscută: actul modificat nu a fost identificat
- 70 Trimitere recunoscută: actul modificat nu a fost identificat
- 71 Trimitere recunoscută: actul modificat nu a fost identificat
- 72 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 67 Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 685 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 69-693 Trimitere recunoscută: actul modificat nu a fost identificat
- 71-713 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 701 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 721 Trimitere recunoscută: actul modificat nu a fost identificat
- punctelor 684-687 Trimitere recunoscută: actul modificat nu a fost identificat
- punctelor 684 – 687 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 66 subpunctul 1) lit. a) Trimitere recunoscută: actul modificat nu a fost identificat
- b) Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 69 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 684-687 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 69 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 66 subpunctul 1) lit. c) Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 70 Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 70 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 684-687 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 70 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 69-693 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 702 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 66 subpunctul 2) litera a) Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 684-687 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 71-712 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 684-687 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 66 subpunctul 2) litera b) Trimitere recunoscută: actul modificat nu a fost identificat
- punctului 72 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 684-687 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 72 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 684-687 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 72 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 72 Trimitere recunoscută: actul modificat nu a fost identificat
- 721 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 722 Trimitere recunoscută: actul modificat nu a fost identificat
- punctul 971 Trimitere recunoscută: actul modificat nu a fost identificat
- punctele 644–646 Trimitere recunoscută: actul modificat nu a fost identificat
Din afara site-ului: părți legate de actul întreg (1)
- art. 501a Parte a unui act al Uniunii Europene. Legătura deschide actul întreg pe EUR-Lex.
Din afara site-ului: fără adresă (1)
UE
În temeiul art. 64-65 din Legea nr.202/2017 privind activitatea băncilor (Monitorul Oficial al Republicii Moldova, 2017, nr.434-439, art.727), Comitetul executiv al Băncii Naționale a Moldovei
HOTĂRĂŞTE:
Prezenta Hotărâre transpune art. 4 (1) pct. (7), (56), (75), (75a), (75b), (75c), (78a), (78b), (152): art. 5 pct. (10), (11); art. 107 (2); art. 111 (1) - (5); art. 112 lit. (i), (k) și (e); art. 113 (3); art. 115 (-1) - (5); art. 116 (1) - (2), (4) -(5); art. 117 (1) par.1, tabel, (2) lit. o), p); art. 118 lit. (a); art. 119 (5); art. 120 (1) și (2); art. 121(1) lit. a) - c), (2) - (3); art. 122 (1) - (2); art. 122a; art. 123 (1) lit. d), (2) - (5); art. 123a; art. 124, art. 125; art. 126; art. 126a; art. 127 (1) - (3); art. 128; art. 129 (1) par.1, (1a) - (5); art. 130; art. 132 (1) - (2), (3) par.1 lit. a) pct. (i), lit. b) - c), par. 2 - 4, (4) - (7); art. 132a; art. 132b; art. 132c; art. 133; art. 134 (3); art. 138 lit. g); art. 139 (2); art. 141 (2); art. 178 (2) lit. d), (3) lit. d), (4); art. 208 (3) lit. b), (3a), (5); art. 430a; art. 501 (1), (2) lit. c); art. 501a și Anexa I din Regulamentul nr. 575/2013 al Parlamentului European și al Consiliului din 26 iunie 2013 privind cerințele prudențiale pentru instituțiile de credit și de modificare a Regulamentului (UE) nr. 648/2012, CELEX: 32013R0575, publicat în Jurnalul Oficial al Uniunii Europene 176 din 27 iunie 2013, astfel cum a fost modificat ultima oară prin Regulamentul (UE) 2025/1215 al Parlamentului European și al Consiliului din 17 iunie 2025.
1. Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.111/2018 cu privire la aprobarea Regulamentului cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate, (Monitorul Oficial al Republicii Moldova, 2018, nr.183-194, art.901), înregistrată la Ministerul Justiției al Republicii Moldova cu nr.1334/2018, se modifică după cum urmează:
1.1. În clauza de adoptare a hotărârii, textul „Legea nr.548-XIII din 21 iulie 1995” se substituie cu textul „Legea nr.548/1995” și textul „Legea nr.202 din 6 octombrie 2017” se substituie cu textul „Legea nr.202/2017”, iar cuvintele „și completările” se exclud.
1.2. În tot cuprinsul regulamentului:
1.2.1. cuvintele „cu destinație locativă” și „cu destinație comercială” se substituie cu cuvintele „locative” și respectiv „comerciale”;
1.2.2. cuvintele „integral și pe deplin” se exclud.
1.3. Clauza de armonizare va avea următorul cuprins:
„Prezentul regulament transpune art. (1) (a); art. 4 (1) pct. (7), (8), (56), (61), (62), (75), (75a), (75b), (75c), (76), (78a), (78b), (80), (81), (98), (99), (152); art. 5 pct. (10), (11); art. 107 (2) și (3), art. 111 - 113 (1) - (3), (6); art. 114 (1), (2), (4) și (7); art. 115 (-1) - (5); art. 116 (1) - (5); art. 117 (1) - (2); art. 118 – 128; art. 129 (1) par.1, (1a) - (5); art. 130 - 132 (1) - (2), (3) par.1 lit. a) pct. (i), lit. b) - c), par. 2 - 4, (4) - (7); art. 132a - 135 (1); art.137 - 141; art. 148 (1) - (3), (5); art. 162 (3) par. 2 (b); art. 178; art. 208; art. 430a; art.501 (1) - (3); art. 501a și Anexa I din Regulamentul nr. 575/2013 al Parlamentului European și al Consiliului din 26 iunie 2013 privind cerințele prudențiale pentru instituțiile de credit și de modificare a Regulamentului (UE) nr. 648/2012, CELEX: 32013R0575, publicat în Jurnalul Oficial al Uniunii Europene 176 din 27 iunie 2013, astfel cum a fost modificat ultima oară prin Regulamentul (UE) 2025/1215 al Parlamentului European și al Consiliului din 17 iunie 2025.”.
1.4. La punctul 1, textul „Legii nr. 202 din 6 octombrie 2017 privind activitatea băncilor”, se substituie cu textul „Legii nr. 202/2017 privind activitatea băncilor (în continuare - Legea nr.202/2017).”.
1.5. La punctul 3:
1.5.1. textul „Legea nr.202 din 6 octombrie 2017 privind activitatea băncilor”, se substituie cu textul „Legea nr.202/2017”;
1.5.2. anterior noțiunii „bun imobil locativ” se completează cu noțiunile „angajament”, „angajament revocabil necondiționat”, cu următorul cuprins:
„angajament - orice acord contractual, pe care o bancă îl oferă unui client și care este acceptat de clientul respectiv, de a acorda credite, de a achiziționa active sau de a emite substituenți de credit; de asemenea, orice astfel de acord care poate fi revocat necondiționat de către bancă în orice moment, fără notificarea prealabilă a unui debitor, sau orice acord care poate fi revocat de către bancă în cazul în care un debitor nu îndeplinește condițiile prevăzute în documentația aferentă facilității, inclusiv condițiile care trebuie îndeplinite de debitor înainte de orice tragere inițială sau ulterioară în temeiul acordului, cu excepția cazului în care acordurile contractuale îndeplinesc cumulativ următoarele condiții:
1) acordurile contractuale în cazul cărora banca nu primește niciun onorariu sau comision pentru a stabili sau a menține respectivele acorduri contractuale;
2) acordurile contractuale în cazul cărora clientul are obligația de a prezenta băncii o cerere pentru tragerea inițială și pentru fiecare tragere ulterioară în temeiul acordurilor contractuale respective;
3) acordurile contractuale în cazul cărora banca are autoritate deplină, indiferent de îndeplinirea de către client a condițiilor prevăzute în documentația acordului contractual, asupra executării fiecărei trageri;
4) acordurile contractuale permit băncii să evalueze bonitatea clientului imediat înainte de a decide cu privire la executarea fiecărei trageri, iar banca a pus în aplicare și aplică proceduri interne care asigură realizarea unei astfel de evaluări înainte de efectuarea fiecărei trageri;
5) acordurile contractuale care sunt oferite unei entități corporative, inclusiv unui IMM, care este monitorizată îndeaproape în permanență, prin actualizarea informațiilor despre evoluțiile semnificative aferente tranzacțiilor, profiturilor și pierderilor, politicii de administrare a riscurilor;
angajament revocabil necondiționat - orice angajament ale cărui condiții permit băncii să anuleze angajamentul, în măsura maximă permisă în temeiul legislației privind protecția consumatorilor și al actelor normative conexe, după caz, în orice moment, fără notificarea prealabilă a debitorului sau care prevăd efectiv anularea automată ca urmare a unei deteriorări a bonității debitorului;”;
1.5.3. noțiunile „bun imobil cu destinație locativă” și „bun imobil cu destinație comercială” vor avea următorul cuprins:
„bun imobil locativ – oricare dintre următoarele:
1) un bun imobil care are natura unei locuințe și care respectă toate legile și reglementările aplicabile care permit ca bunul să fie ocupat în scop de locuire;
2) un bun imobil care are natura unei locuințe și se află încă în construcție, cu condiția să se preconizeze că acesta va respecta toate legile și reglementările aplicabile care permit ca bunul să fie ocupat în scopuri de locuire;
3) dreptul de a locui într-un apartament din societățile cooperative de locuințe situate în Suedia;
4) terenul accesoriu unui bun menționat la subpunctele 1) - 3);
bun imobil comercial – orice bun imobil care nu este bun imobil locativ;”;
1.5.4. după noțiunea „expunere” se completează cu noțiunile „expunere aferentă achizițiilor de terenuri, dezvoltării și construcțiilor (expunere ADC)”, „expunere non-ADC”, „expunere aferentă bunurilor imobile generatoare de venituri (expunere IPRE)”, „expunere aferentă bunurilor imobile care nu generează venituri (expunere non-IPRE)”, „expunere față de un tranzactor” și „factor de conversie sau factor de conversie a creditului (CCF)” cu următorul cuprins:
„expunere aferentă achizițiilor de terenuri, dezvoltării și construcțiilor (expunere ADC) - expuneri față de societăți sau entități cu scop special care finanțează orice achiziție de terenuri în scopuri de dezvoltare și construcții sau care finanțează dezvoltarea și construirea oricăror bunuri imobile locative sau bunuri imobile comerciale;
expunere non-ADC - o expunere garantată cu unul sau mai multe bunuri imobile locative sau bunuri imobile comerciale care nu este o expunere ADC;
expunere aferentă bunurilor imobile generatoare de venituri (expunere IPRE) - o expunere garantată cu unul sau mai multe bunuri imobile locative sau bunuri imobile comerciale, în cazul căreia îndeplinirea obligațiilor din credite legate de expunere depinde în mod semnificativ de fluxurile de numerar generate de respectivele bunuri imobile cu care este garantată expunerea în cauză, și nu de capacitatea debitorului de a-și îndeplini din alte surse obligațiile din credite, sursa principală a unor astfel de fluxuri de numerar fiind plățile din leasing sau din chirii ori încasările din vânzarea bunului imobil locativ sau a bunului imobil comercial;
expunere aferentă bunurilor imobile care nu generează venituri (expunere non-IPRE) - o expunere garantată cu unul sau mai multe bunuri imobile locative sau bunuri imobile comerciale care nu este o expunere IPRE;
expunere față de un tranzactor - orice expunere reînnoibilă care are un istoric de rambursare de cel puțin 12 luni și care este una dintre următoarele:
1) o expunere în cazul căreia, în mod regulat și cel puțin o dată la 12 luni, soldul care trebuie rambursat la următoarea dată programată de rambursare este determinat ca fiind cuantumul tras la o dată de referință prestabilită, cu o dată de rambursare programată nu mai târziu de 12 luni, cu condiția ca soldul să fi fost rambursat integral la fiecare dată de rambursare programată din ultimele 12 luni;
2) o facilitate de tip „descoperit de cont” din care nu s-au efectuat trageri în ultimele 12 luni;
factor de conversie sau factor de conversie a creditului (CCF) - raportul dintre cuantumul neutilizat dintr-un angajament din cadrul unei singure facilități care ar putea fi trasă din respectiva facilitate unică începând cu un anumit moment înainte de intrarea în stare de nerambursare și care, prin urmare, ar deveni expusă la risc în momentul intrării în stare de nerambursare și cuantumul neutilizat dintr-un angajament din cadrul facilității respective, valoarea angajamentului fiind determinată de limita autorizată, cu excepția cazului în care limita neautorizată este mai mare;”;
1.5.5. după noțiunea „finanțarea comerțului” se completează cu noțiunea „obligațiune garantată” cu următorul cuprins:
„obligațiune garantată - un titlu de creanță care este emis de o bancă în conformitate cu cadrul normativ național aferent obligațiunilor garantate și care este garantat prin active de acoperire la care investitorii în obligațiuni garantate pot recurge în mod direct în calitate de creditori preferențiali;”;
1.5.6. noțiunea „finanțare speculativă a bunurilor imobile” se exclude;
1.5.7. la noțiunea „organism de plasament colectiv (OPC)” textul „Legea nr.171 din 11 iulie 2012” se substituie cu textul „Legea nr.171/2012”, iar textul „un fond de investiții alternative (FIA) din statul străin astfel cum este definit la punctul 78 din prezentul regulament” se substituie cu textul „sau un fond de investiții alternative (FIA) care reprezintă un organism de plasament colectiv alternativ astfel cum este definit în Legea nr.2/2020 privind organismele de plasament colectiv alternative (în continuare – Legea nr.2/2020)”;
1.5.8. noțiunile „poziție din securitizare”, „securitizare”, „tranșă” se exclud.
1.6. La punctul 5, cuvintele „ajustări de valoare suplimentare„ se completează cu cuvintele „legate de activitatea băncii din afara portofoliului de tranzacționare”.
1.7. La punctul 6:
1.7.1. subpunctele 1)-4) vor avea următorul cuprins:
„1) 100% pentru elementele din banda 1;
2) 50% pentru elementele din banda 2;
3) 40 % pentru elementele din banda 3;
4) 20% pentru elementele din banda 4;”;
1.7.2. Se completează cu subpunctul 5) cu următorul cuprins:
„5) 10% pentru elementele din banda 5.”.
1.8. Se completează cu punctele 61 și 62 cu următorul cuprins:
„61. Valoarea expunerii unui angajament cu privire la un element extrabilanțier menționat la punctul 6 este valoarea mai mică dintre următoarele procentaje din valoarea nominală a angajamentului după deducerea ajustărilor specifice pentru riscul de credit și a cuantumurilor deduse în conformitate cu punctele 28 și 30 subpunctul 12) din Regulamentul nr.109/2018:
1) procentajul menționat la punctul 6 aplicabil elementului cu privire la care este asumat angajamentul;
2) procentajul menționat la punctul 6 aplicabil tipului de angajament.
62. Acordurile contractuale oferite de o bancă, dar încă neacceptate de client, care ar deveni angajamente dacă ar fi acceptate de client sunt tratate ca angajamente, iar procentajul aplicabil este cel prevăzut în conformitate cu punctul 6. În cazul acordurilor contractuale care îndeplinesc condițiile prevăzute la punctul 3, la definiția de „angajament” subpunctele 1)-5), procentajul aplicabil este de 0 %.”.
1.9. Punctul 7 se abrogă.
1.10. La punctul 8, cuvintele „date în gaj” se substituie cu cuvintele „furnizate drept garanție”, iar textul „tranzacții de răscumpărare, unei operațiuni de dare sau luare de valori mobiliare sau mărfuri cu împrumut și în cadrul tranzacțiilor de creditare în marjă” se substituie cu cuvintele „operațiuni de finanțare prin instrumente financiare”.
1.11. La punctul 11:
1.11.1. subpunctul 9) se completează cu cuvintele „și expuneri ADC”;
1.11.2. subpunctul 11) „expuneri asociate unui risc extrem de ridicat” se abrogă;
1.11.3. se completează cu subpunctele 111) și 112) cu următorul cuprins:
„111) expuneri din datorii subordonate;
112) expuneri sub forma obligațiunilor garantate;”.
1.12. La punctul 16, cuvintele „ponderea de risc aplicabilă elementului respectiv poate fi modificată în conformitate” se substituie cu textul „valoarea expunerii sau ponderea de risc aplicabilă elementului expunerii respective, după caz, poate fi modificată în conformitate cu prezentul regulament și”.
1.13. Punctul 18 va avea următorul cuprins:
„În cazul expunerilor din tranzacții și al contribuțiilor la fonduri de garantare pentru o contraparte centrală (CPC), băncile aplică tratamentul aferent cerințelor de fonduri proprii pentru expunerile față de o CPC prevăzut în actele normative ale Băncii Naționale ale Moldovei aferente tratamentului riscului de credit al contrapărţii pentru bănci. În cazul tuturor celorlalte tipuri de expuneri față de o CPC, băncile tratează respectivele expuneri după cum urmează:
1) ca expuneri față de o bancă, pentru alte tipuri de expuneri față de o CPC calificată;
2) ca expuneri față de o societate, pentru alte tipuri de expuneri față de o CPC necalificată.”.
1.14. Se completează cu punctul 221 cu următorul cuprins:
„221. Termenul maxim de finalizare a procedurii de soluționare a solicitării conform punctului 22 este de 30 de zile lucrătoare, calculat de la data depunerii cererii însoțite de toate documentele care trebuie prezentate Băncii Naționale a Moldovei. Termenul poate fi prelungit cu cel mult 10 zile, cu informarea ulterioară a băncii cu cel puțin 3 zile înainte de expirarea termenului de examinare a cererii.”.
1.15. Denumirea secțiunii a 3-a „Debitorul aflat în stare de nerambursare” din capitolul III va avea următorul cuprins:
„Secțiunea a 3-a
Intrarea în stare de nerambursare a unui debitor sau a unei facilități de credit”.
1.16. La punctul 25, subpunctul 4) cuvintele „consimte o restructurare în regim de urgență” se substituie cu textul „este de acord cu o măsură de restructurare din cauza dificultăților financiare, astfel cum se menționează la punctele 6713-6716 din Regulamentul nr.109/2018”.
1.17. La punctul 26, subpunctul 4) textul „un prag de 2.5% din soldul total al obligațiilor din credite ale debitorului” se substituie cu textul „a) o componentă în mărime absolută, exprimată ca valoarea maximă a soldului total al obligației din credit restante pe care debitorul le datorează băncii, întreprinderii-mamă a băncii sau uneia dintre filialele acesteia, egală cu echivalentul în MDL a 100 EUR pentru expunerile de tip retail și echivalentul în MDL a 500 EUR pentru alte tipuri de expuneri; și
b) un prag de 1% care reprezintă raportul dintre soldul total al obligațiilor din credite restante ale debitorului și valoarea totală a tuturor expunerilor bilanțiere față de acel debitor, ale băncii, întreprinderii-mamă a băncii sau uneia dintre filialele acesteia, excluzând expunerile din titluri de capital.”.
1.18. La punctul 28, cuvintele „în regim de urgență” se substituie cu cuvintele „datorată dificultăților financiare”.
1.19. Punctele 34 și 35 vor avea următorul cuprins:
„34. Expunerile față de administrațiile regionale sau autoritățile locale pentru care este disponibilă o evaluare de credit realizată de o ECAI desemnată primesc o pondere de risc în conformitate cu tabelul nr.11, care corespunde evaluării de credit emise de ECAI, conform concordanței efectuate de Banca Națională a Moldovei în baza punctului 100.
Tabelul nr.11
| Nivel de calitate a creditului | 1 | 2 | 3 | 4 | 5 | 6 |
| Pondere de risc | 20% | 50% | 50% | 100% | 100% | 150% |
35. Expunerile față de administrațiile regionale sau autoritățile locale pentru care nu este disponibilă o evaluare de credit realizată de o ECAI desemnată primesc o pondere de risc în conformitate cu nivelul de calitate a creditului atribuit expunerilor față de administrația centrală a jurisdicției de care aparțin administrațiile regionale sau autoritățile locale, în conformitate cu tabelul nr.12, care corespunde evaluării de credit emise de ECAI, conform concordanței efectuate de Banca Națională a Moldovei în baza punctului 100.
Tabelul nr.12
| Nivel de calitate a creditului | 1 | 2 | 3 | 4 | 5 | 6 |
| Pondere de risc | 20% | 50% | 100% | 100% | 100% | 150% |
1.20. Se completează cu punctele 351-355 cu următorul cuprins:
„351. Pentru expunerile menționate la punctul 35 se atribuie o pondere de risc de 100 % în cazul în care administrația centrală a jurisdicției de care aparțin administrațiile regionale sau autoritățile locale nu beneficiază de rating.
352. Prin derogare de la punctele 34 și 35, expunerile față de administrațiile regionale sau autoritățile locale sunt tratate ca expuneri față de administrația centrală sub a cărei jurisdicție sunt instituite acestea, dacă nu există nicio diferență de risc între expunerile respective ca urmare a competențelor specifice de colectare de venituri ale administrațiilor regionale și ale autorităților locale și a existenței unor dispoziții instituționale specifice care au ca efect diminuarea riscului de nerambursare.
353. Expunerile față de biserici și comunități religioase constituite ca persoane juridice de drept public, în măsura în care percep taxe în conformitate cu acte juridice care le acordă acest drept, sunt tratate ca expuneri față de administrații regionale și autorități locale. În acest caz, punctul 352 nu se aplică.
354. Bisericile și comunitățile religioase din Republica Moldova reprezintă cultele religioase la care se face referire în cadrul Legii nr.125/2007 privind libertatea de conștiință, de gândire și de religie.
355. Prin derogare de la punctele 34 și 35, când autoritățile competente ale unei țări terțe care aplică dispoziții de supraveghere și de reglementare cel puțin echivalente cu cele aplicate în Republica Moldova în privința băncilor, conform anexei nr.5, tratează expunerile față de administrațiile regionale sau autoritățile locale în același mod ca și expunerile față de propria administrație centrală și nu există nicio diferență de risc între aceste expuneri, datorită competențelor specifice de colectare de venituri ale administrațiilor regionale sau autorităților locale și datorită acordurilor instituționale specifice de reducere a riscului de nerambursare, băncile pot să aplice expunerilor față de astfel de administrații regionale și autorități locale aceleași ponderi de risc.”.
1.21. Punctul 37 se completează cu textul „Prin derogare de la punctele 34 și 35,”.
1.22. La punctul 38, textul „ , fără aplicarea pct.29-30” se exclude.
1.23. La punctul 40, textul „secțiunea 7 din prezentul capitol. Tratamentul preferențial pentru expunerile pe termen scurt prevăzut la punctul 53 nu se aplică acestor entități” se substituie cu textul „punctul 34”.
1.24. Se completează cu punctele 421 și 422 cu următorul cuprins:
„421. În situații excepționale, expunerile față de entitățile din sectorul public pot fi tratate ca expuneri față de administrația centrală, de administrația regională sau de autoritatea locală în a cărei jurisdicție sunt constituite, în cazul în care, în opinia autorităților competente din respectiva jurisdicție, nu există diferență de risc între aceste expuneri, datorită existenței unei garanții adecvate oferite de administrația centrală, de administrația regională sau de autoritatea locală.
422. Atunci când autoritățile competente din jurisdicția unei țări terțe, care aplică dispoziții de supraveghere și reglementare cel puțin echivalente cu cele aplicate în Republica Moldova în privința băncilor, conform anexei nr.5, tratează expunerile față de entitățile din sectorul public în conformitate cu punctele 38 și 39 sau 40, băncile pot să aplice expunerilor față de astfel de entități din sectorul public ponderi de risc în aceeași manieră. În caz contrar, băncile aplică o pondere de risc de 100 %.”.
1.25. Punctele 43 va avea următorul cuprins:
„43. Expunerile față de băncile de dezvoltare multilaterală care nu sunt menționate la punctul 46 și pentru care este disponibilă o evaluare de credit emisă de o ECAI desemnată primesc o pondere de risc în conformitate cu tabelul nr.21.
Tabelul nr.21
| Nivel de calitate a creditului | 1 | 2 | 3 | 4 | 5 | 6 |
| Pondere de risc | 20% | 50% | 100% | 100% | 100% | 150% |
1.26. Se completează cu punctul 431 cu următorul cuprins:
„431. Ponderea de risc pentru expunerile față de băncile de dezvoltare multilaterală care nu sunt menționate la punctul 46 și pentru care nu este disponibilă o evaluare de credit emisă de o ECAI desemnată este de 50 %.”.
1.27. Punctul 44 se abrogă.
1.28. Punctul 46 se completează cu subpunctele 15) și 16) cu următorul cuprins:
„15) Asociația Internațională pentru Dezvoltare (International Development Association);
16) Banca Asiatică de Investiții în Infrastructură (Asian Infrastructure Investment Bank).”.
1.29. La punctul 47, subpunctul 1) va avea următorul cuprins:
„1) Uniunea Europeană și Comunitatea Europeană a Energiei Atomice (European Union and the European Atomic Energy Community);”.
1.30. Punctul 50 se abrogă.
1.31. La punctul 51, cuvintele „băncile și” se exclud.
1.32. La punctul 52:
1.32.1. textul „cu o scadență reziduală de peste trei luni,” se exclude;
1.32.2. în tabelul nr.3 ponderea de risc de „50%” aferentă nivelului de calitate a creditului 2 se substituie cu „30%”.
1.33. La punctul 53:
1.33.1. cuvântul „reziduală” se substituie cu cuvântul „inițială”;
1.33.2. după cuvintele „o ECAI desemnată”, se completează cu textul „și expunerile care rezultă din circulația mărfurilor peste frontierele naționale cu o scadență inițială de cel mult șase luni, pentru care este disponibilă o evaluare de credit realizată de o ECAI desemnată”.
1.34. Punctul 55 va avea următorul cuprins:
„55. Expunerile față de băncile pentru care nu este disponibilă o evaluare de credit realizată de o ECAI desemnată se încadrează într-una dintre clasele de rating prevăzute la punctele 551 -554”.
1.35. Se completează cu punctele 551-557 cu următorul cuprins:
„551. Dacă sunt îndeplinite cumulativ următoarele condiții, expunerile față de bănci se încadrează în clasa de rating A:
1) banca are capacitatea adecvată de a-și îndeplini angajamentele financiare, inclusiv rambursările principalului și ale dobânzii, în timp util, pe durata de viață preconizată a activelor sau a expunerilor și indiferent de ciclurile economice și de condițiile comerciale;
2) banca îndeplinește sau depășește cerința prevăzută la punctul 130 din Regulamentul nr.109/2018, ținând seama de măsurile pentru bănci menite să reducă riscul sistemic privind nivelul fondurilor proprii și nivelul amortizorului de conservare a capitalului, după caz, cerințele specifice de fonduri proprii conform articolului 139 din Legea nr.202/2017, cerința amortizorului combinat definită în Regulamentul cu privire la amortizoarele de capital ale băncilor, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.110/2018 (în continuare - Regulamentul nr.110/2018) sau orice cerințe locale de supraveghere sau de reglementare echivalente și suplimentare din țări terțe, în măsura în care aceste cerințe sunt publicate și trebuie să fie îndeplinite cu fonduri proprii de nivel 1 de bază, cu fonduri proprii de nivel 1 sau cu fonduri proprii, după caz;
3) informațiile care specifică dacă cerințele menționate la subpunctul 2) au fost îndeplinite sau depășite de către bancă sunt publice sau sunt puse la dispoziția băncii creditoare în alt mod;
4) evaluarea efectuată de către banca creditoare în conformitate cu cerințele privind riscul de credit și riscul de credit al contrapărții prevăzute la punctele 240-247 din Regulamentul privind cadrul de administrare a activității băncilor, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.322/2018 (în continuare - Regulamentul nr.322/2018) nu au arătat că banca nu îndeplinește condițiile prevăzute la subpunctele 1) și 2).
552. Dacă sunt îndeplinite cumulativ următoarele condiții, dar una sau mai multe dintre condițiile de la punctul 551 nu sunt îndeplinite, expunerile față de bănci se încadrează în clasa de rating B:
1) banca face obiectul unui risc de credit substanțial, inclusiv al unor capacități de rambursare care depind de existența unor condiții economice sau comerciale stabile sau favorabile;
2) banca îndeplinește sau depășește cerința prevăzută la punctul 130 din Regulamentul nr.109/2018, ținând seama de măsurile pentru bănci menite să reducă riscul sistemic privind nivelul fondurilor proprii, după caz, cerințele specifice de fonduri proprii conform articolului 139 din Legea nr.202/2017, sau orice cerințe locale de supraveghere sau de reglementare echivalente și suplimentare din țări terțe, în măsura în care aceste cerințe sunt publicate și trebuie să fie îndeplinite cu fonduri proprii de nivel 1 de bază, cu fonduri proprii de nivel 1 sau cu fonduri proprii, după caz;
3) informațiile care specifică dacă cerințele menționate la subpunctul 2) au fost îndeplinite sau depășite de către bancă sunt publice sau sunt puse la dispoziția băncii creditoare în alt mod;
4) evaluarea efectuată de către banca creditoare în conformitate cu cerințele privind riscul de credit și riscul de credit al contrapărții prevăzute la punctele 240-247 din Regulamentul nr.322/2018 nu au arătat că banca nu îndeplinește condițiile prevăzute la subpunctele 1) și 2).
553. În sensul punctului 552 subpunctului 2), cerințele locale de supraveghere sau de reglementare echivalente și suplimentare nu includ amortizoarele de capital echivalente cu cele definite în Regulamentul nr. 110/2018.
554. În cazul în care expunerile față de bănci nu se încadrează în clasa de rating A sau B, sau în cazul în care este îndeplinită oricare dintre condițiile următoare, expunerile față de bănci se încadrează în clasa de rating C:
1) banca are riscuri de nerambursare semnificative și marje de siguranță limitate;
2) existența unor condiții comerciale, financiare sau economice nefavorabile este foarte susceptibilă să ducă sau a dus la incapacitatea băncii de a-și îndeplini angajamentele financiare;
3) auditorul extern a emis o opinie de audit contrară sau a exprimat îndoieli serioase privind capacitatea băncii de a-și continua activitatea, în situațiile sale financiare auditate sau în rapoartele auditate pe care le-a redactat în ultimele 12 luni.
555. În cazul expunerilor față de societățile de investiții care sunt tratate ca expuneri față de bănci în conformitate cu punctul 51, pentru a evalua dacă acestea îndeplinesc condițiile prevăzute la punctul 551 subpunctul 2) și punctul 552 subpunctul 2), băncile evaluează dacă respectivele societăți de investiții îndeplinesc sau depășesc orice cerințe prudențiale comparabile.
556. Expunerile încadrate în clasa de rating A, B sau C primesc o pondere de risc după cum urmează:
1) expunerile încadrate în clasa de rating A, B sau C care îndeplinesc oricare dintre următoarele condiții primesc o pondere de risc pentru expunerile pe termen scurt în conformitate cu tabelul nr.5:
a) expunerea are o scadență inițială de cel mult trei luni;
b) expunerea are o scadență inițială de cel mult șase luni și rezultă din circulația mărfurilor peste frontierele naționale;
2) expunerile încadrate în clasa de rating A care nu sunt expuneri pe termen scurt primesc o pondere de risc de 30 % dacă sunt îndeplinite cumulativ următoarele condiții:
a) expunerea nu îndeplinește niciuna dintre condițiile prevăzute la subpunctul 1);
b) rata fondurilor proprii de nivel 1 de bază a băncii este mai mare sau egală cu 14 %;
c) indicatorul efectului de levier al băncii este egal sau mai mare de 5 %;
3) expunerile încadrate în clasa de rating A, B sau C care nu îndeplinesc condițiile prevăzute la subpunctul 1) sau 2) primesc o pondere de risc în conformitate cu tabelul nr.5.
Tabelul nr. 5
| Evaluarea riscului de credit | Clasa de rating A | Clasa de rating B | Clasa de rating C |
| Ponderea de risc a expunerii pe termen scurt | 20 % | 50 % | 150% |
| Ponderea de risc a altor expuneri decât cele pe termen scurt | 40 % | 75 % | 150% |
557. În cazul în care o expunere față de o bancă nu este denominată în moneda națională a jurisdicției de înregistrare a băncii respective sau în cazul în care banca respectivă a înregistrat obligația din credite într-o sucursală dintr-o altă jurisdicție, iar expunerea nu este în moneda națională a jurisdicției în care își desfășoară activitatea sucursala, ponderea de risc atribuită în conformitate cu punctul 556 expunerilor diferite de cele cu o scadență de cel mult un an rezultate din elemente contingente legate de comerț care se lichidează de la sine care decurg din circulația mărfurilor peste frontierele naționale nu poate fi mai scăzută decât ponderea de risc a unei expuneri față de administrația centrală a țării în care este înregistrată banca.”.
1.36. Punctele 56-58 se abrogă.
1.37. La punctul 59, tabelul nr.6, pentru nivelul de calitate a creditului „3” ponderea de risc de „100%” se substituie cu „75%”.
1.38. La punctul 60, textul „ponderea de risc mai mare dintre ponderea de risc de 100% și ponderea de risc aplicabilă expunerilor față de administrația centrală a jurisdicției în care societatea respectivă este înregistrată” se substituie cu textul „o pondere de risc de 100%”.
1.39. Capitolul IV se completează cu secțiunea 91 cu următorul cuprins:
„Secțiunea a 91-a
Expuneri provenind din finanțări specializate
601. În cadrul clasei de expuneri față de societățile menționate la punctul 11 subpunctul 7), băncile identifică în mod distinct ca expuneri provenind din finanțări specializate expunerile care prezintă cumulativ următoarele caracteristici:
1) expunerile sunt față de o entitate care a fost creată în mod special pentru a finanța sau a administra active corporale sau sunt expuneri comparabile din punct de vedere economic cu astfel de expuneri;
2) expunerea nu este legată de finanțarea de bunuri imobile locative sau bunuri imobile comerciale și se încadrează în definițiile expunerilor la finanțarea de obiecte, la finanțarea de proiecte sau la finanțarea de mărfuri prevăzute la punctul 603;
3) acordurile contractuale care reglementează obligația legată de expunere îi conferă băncii un grad substanțial de control asupra activelor și a veniturilor pe care le generează acestea;
4) sursa principală de rambursare a obligației legate de expunere este reprezentată de venitul generat de activele finanțate, și nu de capacitatea independentă de rambursare a societății comerciale în ansamblul său.
602. Expunerile provenind din finanțări specializate pentru care este disponibilă o evaluare de credit direct aplicabilă emisă de o ECAI desemnată primesc o pondere de risc în conformitate cu tabelul nr.61.
Tabelul nr.61
| Nivel de calitate a creditului | 1 | 2 | 3 | 4 | 5 | 6 |
| Pondere de risc | 20 % | 50 % | 75 % | 100 % | 150 % | 150 % |
603. Expunerile provenind din finanțări specializate pentru care nu este disponibilă o evaluare de credit direct aplicabilă emisă de o ECAI desemnată primesc o pondere de risc în conformitate cu punctele 604 – 608.
604. În cazul în care scopul unei expuneri provenind din finanțări specializate este de a finanța achiziționarea unor active corporale, incluzând nave, aeronave, sateliți, automotoare și flote, iar veniturile care urmează să fie generate de activele respective iau forma unor fluxuri de numerar generate de activele corporale specifice care au fost finanțate și gajate sau atribuite creditorului („expuneri din finanțarea de obiecte”), băncile aplică o pondere de risc de 100 %.
605. În cazul în care scopul unei expuneri provenind din finanțări specializate este de a asigura finanțarea pe termen scurt a unor rezerve, stocuri sau creanțe aferente mărfurilor tranzacționate la bursă, incluzând țiței, metale sau culturi, iar veniturile care urmează să fie generate de rezervele, stocurile sau creanțele respective constau în încasările din vânzarea mărfurilor („expuneri din finanțarea de mărfuri”), băncile aplică o pondere de risc de 100 %.
606. În cazul în care scopul unei expuneri provenind din finanțări specializate este de a finanța un proiect individual, fie sub forma construirii unei noi instalații de investiții sau a refinanțării unei instalații existente, cu sau fără îmbunătățiri, pentru dezvoltarea sau achiziționarea unor instalații mari, complexe și costisitoare, incluzând centrale electrice, uzine de prelucrare chimică, mine, infrastructuri de transport, infrastructuri de mediu și infrastructuri de telecomunicații, în care banca creditoare ia în considerare, în principal, veniturile generate de proiectul finanțat atât ca sursă a rambursării, cât și ca garanție pentru împrumut („expuneri din finanțarea de proiecte”), băncile aplică următoarele ponderi de risc:
1) 130 % în cazul în care proiectul de care este legată expunerea se află în faza preoperațională;
2) cu condiția să nu se aplice ajustarea cerințelor de fonduri proprii pentru riscul de credit menționată la punctele 971-973, 80 % în cazul în care proiectul de care este legată expunerea se află în faza operațională, iar expunerea îndeplinește cumulativ următoarele criterii:
a) există restricții contractuale privind capacitatea debitorului de a desfășura activități care ar putea fi în detrimentul creditorilor, inclusiv restricția potrivit căreia nu pot fi emise noi titluri de datorie fără consimțământul furnizorilor de titluri de datorie existenți;
b) debitorul are suficiente fonduri de rezervă, finanțate în totalitate cu numerar sau prin alte aranjamente financiare, cu o entitate pentru a acoperi nevoile în materie de finanțare de urgență și de capital circulant pe durata de viață a proiectului finanțat, cu condiția ca entitatea să primească un nivel de calitate a creditului de cel puțin 3 emis cu o ECAI recunoscută sau, în cazul băncilor care calculează cuantumurile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate conform abordării bazate pe modele interne de rating, în cazul în care entitatea nu dispune de o evaluare a creditului emisă de o ECAI recunoscută, ca entitatea respectivă să primească un rating intern de credit echivalent cu un nivel de calitate a creditului de cel puțin 3 din partea băncii, cu condiția ca entitatea respectivă să fie evaluată intern de bancă în conformitate cu dispozițiile abordării bazate pe modele interne de rating;
c) proiectul de care este legată expunerea generează fluxuri de numerar previzibile și care acoperă toate rambursările viitoare ale creditului;
d) în cazul în care veniturile debitorului nu sunt finanțate prin plăți efectuate de un număr mare de utilizatori, sursa de rambursare a obligației depinde de o singură contraparte principală, iar contrapartea principală respectivă este una dintre următoarele:
- o bancă centrală, o administrație centrală, o administrație regională sau o autoritate locală, cu condiția ca acestora să li se atribuie o pondere de risc de 0 %, în conformitate cu prezentul regulament, sau un rating ECAI cu un nivel de calitate a creditului de cel puțin 3 emis de o ECAI recunoscută sau, în cazul băncilor care calculează cuantumurile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate în conformitate cu abordarea bazată pe modelele interne de rating, în cazul în care banca centrală, administrația centrală, administrația regională sau autoritatea locală nu dispun de o evaluare a creditului emisă de o ECAI recunoscută, acestea primesc un rating de credit intern echivalent cu un nivel de calitate a creditului de cel puțin 3 din partea băncii, cu condiția să fie evaluate intern de bancă în conformitate cu cerințele pentru utilizarea abordării bazate pe modele interne de rating;
- o entitate din sectorul public, cu condiția ca aceasta să primească o pondere de risc de cel mult 20 % în conformitate cu punctele 38-421 sau un rating ECAI cu un nivel de calitate a creditului de cel puțin 3 emis de o ECAI recunoscută sau, în cazul băncilor care calculează cuantumurile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate în conformitate cu abordarea bazată pe modele interne de rating, în cazul în care entitatea din sectorul public nu dispune de o evaluare a creditului emisă de o ECAI recunoscută, entitatea din sectorul public primește un rating intern de credit echivalent cu un nivel de calitate a creditului de cel puțin 3 din partea băncii, cu condiția ca entitatea respectivă să fie evaluată intern de bancă în conformitate cu cerințele pentru utilizarea abordării bazate pe modele interne de rating;
- o entitate corporativă căreia i s-a atribuit un rating ECAI cu un nivel de calitate a creditului de cel puțin 3 de către o ECAI recunoscută sau, în cazul băncilor care calculează cuantumurile ponderate la risc ale expunerilor și cuantumurile pierderilor așteptate în conformitate cu abordarea bazată pe modele interne de rating, în cazul în care entitatea corporativă nu dispune de o evaluare a creditului emisă de o ECAI recunoscută, entitatea corporativă primește un rating intern de credit echivalent cu un nivel de calitate a creditului de cel puțin 3 din partea băncii, cu condiția ca entitatea respectivă să fie evaluată intern de bancă în conformitate cu cerințele pentru utilizarea abordării bazate pe modele interne de rating;
e) clauzele contractuale care reglementează expunerea față de debitor prevăd un grad ridicat de protecție pentru banca creditoare în cazul în care debitorul intră în stare de nerambursare;
f) contrapartea principală sau alte contrapărți care îndeplinesc în mod similar criteriile de eligibilitate pentru contrapartea principală protejează în mod eficace banca creditoare împotriva pierderilor rezultate din încetarea proiectului;
g) toate activele și contractele necesare pentru exploatarea proiectului au fost gajate în favoarea băncii creditoare în măsura permisă de legislația aplicabilă;
h) banca creditoare este în măsură să preia controlul asupra entității debitoare în cazul unui eveniment de nerambursare;
3) 100 % în cazul în care proiectul de care este legată expunerea se află în faza operațională și expunerea nu îndeplinește condițiile prevăzute la subpunctul 2);
607. În sensul punctului 606 subpunctul 2) litera c), fluxurile de numerar generate nu sunt considerate previzibile decât în cazul în care o parte semnificativă din venituri îndeplinește una sau mai multe dintre următoarele condiții:
1) veniturile sunt „bazate pe disponibilitate”, ceea ce înseamnă că, odată terminată construcția, debitorul are dreptul, atât timp cât sunt îndeplinite condițiile contractuale, la plăți din partea contrapărților contractuale care să acopere costurile de exploatare și de întreținere, costurile cu serviciul datoriei și rentabilitatea capitalurilor proprii pe măsură ce debitorul desfășoară proiectul, iar plățile respective nu fac obiectul unor fluctuații ale cererii, cum ar fi nivelurile de trafic, și sunt ajustate, în general, doar din cauza lipsei de performanță sau a indisponibilității activului pentru public;
2) veniturile fac obiectul unei reglementări privind rata de rentabilitate;
3) veniturile fac obiectul unui contract cu obligații de plată necondiționate (take-or-pay contract).
608. În sensul punctului 606, faza operațională înseamnă faza în care entitatea creată în mod specific pentru finanțarea proiectului, sau care este comparabilă din punct de vedere economic, îndeplinește cumulativ următoarele condiții:
1) entitatea are un flux de numerar net pozitiv care este suficient pentru a acoperi orice obligație contractuală rămasă;
2) entitatea are o datorie pe termen lung în scădere.”.
1.40. Punctul 61:
1.40.1. după cuvintele „următoarele criterii”, se completează cu cuvintele „sunt considerate expuneri de tip retail și”;
1.40.2. se completează cu subpunctul 4) cu următorul cuprins:
„4) banca tratează expunerea în cadrul său de administrare a riscurilor și gestionează expunerea la nivel intern ca expunere de tip retail, în mod consecvent de-a lungul timpului și într-un mod similar cu tratamentul aplicat de bancă altor expuneri de tip retail.”.
1.41. La punctul 62, textul „punctul 61” se completează cu textul „subpunctele 1)-3)”.
1.42. Se completează cu punctul 621 cu următorul cuprins:
„621. Expunerile față de tranzactori, care respectă criteriile expunerilor de tip retail menționate la punctul 61, primesc o pondere de risc de 45 %.”.
1.43. Punctul 63 se abrogă.
1.44. Se completează cu punctele 641 – 643 cu următorul cuprins:
„641. Următoarele expuneri nu sunt considerate expuneri de tip retail:
1) expuneri care nu sunt reprezentate de titluri de datorie și care conferă un drept subordonat și rezidual asupra activelor sau venitului emitentului;
2) expuneri din titluri de datorie și alte titluri de valoare, parteneriate, instrumente financiare derivate sau alte vehicule, a căror semnificație economică este similară cu cea a expunerilor menționate la subpunctul 1);
3) toate celelalte expuneri sub formă de titluri de valoare.
642. În cazul în care nu este îndeplinit niciunul dintre criteriile menționate la punctul 61 subpunctele 1) – 3) pentru o expunere față de una sau mai multe persoane fizice, expunerea se consideră expunere de tip retail și se atribuie o pondere de risc de 100 %.
643. Prin derogare de la punctul 63, expunerile aferente creditelor acordate de o bancă pensionarilor sau salariaților care au un contract permanent cu condiția transferului necondiționat al unei părți a pensiei sau a salariului debitorului către banca respectivă primesc o pondere de risc de 35 %, dacă sunt îndeplinite cumulativ următoarele condiții:
1) pentru a rambursa creditul, debitorul autorizează în mod necondiționat fondul de pensii sau angajatorul să efectueze plăți directe către bancă prin deducerea ratelor lunare ale creditului din pensia sau salariul lunar al debitorului;
2) riscurile de deces, de incapacitate de muncă, de șomaj sau de reducere a pensiei sau a salariului lunar net al debitorului sunt acoperite în mod corespunzător printr-o poliță de asigurare în beneficiul băncii;
3) plățile lunare care trebuie efectuate de debitor pentru toate creditele care îndeplinesc condițiile prevăzute la subpunctele 1) și 2) nu depășesc în total 20 % din pensia sau salariul lunar net al debitorului;
4) scadența inițială maximă a creditului este mai mică sau egală cu 10 ani.”.
1.45. Se completează cu secțiunea 101 cu următorul cuprins:
„Secțiunea a 101-a
Expuneri cu neconcordanță de monede
644. În cazul expunerilor față de persoane fizice încadrate în clasa de expuneri de tip retail menționată la punctul 11 subpunctul 8) sau în cazul expunerilor față de persoane fizice care sunt considerate expuneri garantate cu ipoteci asupra unui bun imobil locativ încadrate în clasa de expuneri menționată la punctul 11 subpunctul 9), ponderea de risc atribuită în conformitate cu prezentul capitol se înmulțește cu un factor de 1,5, ponderea de risc rezultată neputând fi mai mare de 150 %, atunci când sunt îndeplinite cumulativ următoarele condiții:
1) expunerea este denominată într-o monedă diferită de moneda sursei de venit a debitorului;
2) debitorul nu are o acoperire împotriva riscului său de plată cauzat de neconcordanța de monede, fie printr-un instrument financiar, fie printr-un venit în valută străină care să corespundă monedei expunerii, sau totalul unor astfel de acoperiri disponibile pentru debitor acoperă mai puțin de 90 % din fiecare rată pentru această expunere.
645. Dacă o bancă nu este în măsură să identifice expunerile cu neconcordanță de monede, multiplicatorul de 1,5 al ponderii de risc se aplică tuturor expunerilor neacoperite în cazul cărora moneda expunerilor este diferită de moneda națională a țării de reședință a debitorului.
646. În sensul prezentei secțiuni, „sursă de venit” se referă la orice sursă care generează fluxuri de numerar pentru debitor, inclusiv din remiteri, venituri din chirii sau salarii, excluzându-se încasările din vânzarea de active sau din acțiuni în regres similare ale băncii.
1.46. Secțiunile 11-13 din capitolul IV vor avea următorul cuprins:
„Secțiunea a 11-a
Expuneri garantate cu ipoteci asupra
bunurilor imobile
65. O expunere non-ADC care nu îndeplinește toate condițiile prevăzute la punctul 67 sau orice parte a unei expuneri non-ADC care nu este garantată cu bunuri imobile este tratată după cum urmează:
1) o expunere non-IPRE este ponderată la risc ca o expunere la o contraparte care nu este garantată cu bunul imobil în cauză;
2) o expunere IPRE primește o pondere de risc de 150 %.
66. O expunere non-ADC, până la valoarea nominală a dreptului de ipotecă asupra bunului, în cazul în care sunt îndeplinite toate condițiile prevăzute la punctul 67, este tratată după cum urmează:
1) în cazul în care expunerea este garantată cu un bun imobil locativ:
a) o expunere non-IPRE este tratată în conformitate cu punctele 69-693;
b) o expunere IPRE este tratată în conformitate cu punctele 69-693 în cazul în care îndeplinește oricare dintre următoarele condiții:
- bunul imobil cu care este garantată expunerea este reședința principală a debitorului, indiferent dacă bunul imobil în ansamblu constituie o singură unitate locativă sau dacă bunul imobil cu care este garantată expunerea este o unitate locativă care constituie o parte separată din cadrul bunului imobil;
- expunerea este față de o persoană fizică și este garantată cu o unitate locativă generatoare de venituri, indiferent dacă bunul imobil în ansamblu constituie o singură unitate locativă sau dacă unitatea locativă constituie o parte separată din cadrul bunului imobil, iar expunerile totale ale băncii față de persoana fizică respectivă nu sunt garantate cu mai mult de patru bunuri imobile, inclusiv cele care nu sunt bunuri imobile locative sau care nu îndeplinesc niciunul dintre criteriile precizate la prezenta literă, sau unități locative separate în cadrul unor bunuri imobile;
- expunerea este față de asociații sau cooperative de persoane fizice care sunt reglementate de legislația națională și care există exclusiv pentru a acorda membrilor lor dreptul de a utiliza o reședință principală în bunul imobil cu care este garantat împrumutul;
- expunerea este față de societăți de locuințe publice sau asociații non-profit care sunt reglementate prin lege și care există pentru a servi unor scopuri sociale și a oferi chiriașilor locuințe pe termen lung;
c) o expunere IPRE care nu îndeplinește niciuna dintre condițiile prevăzute la litera b) este tratată în conformitate cu punctele 70-703;
2) în cazul în care expunerea este garantată cu bunuri imobile comerciale, aceasta este tratată după cum urmează:
a) o expunere non-IPRE este tratată în conformitate cu punctele 71 - 713;
b) o expunere IPRE este tratată în conformitate cu punctele 72 - 722.
67. Ca să fie eligibilă pentru tratamentul menționat la punctul 66, o expunere garantată cu un bun imobil îndeplinește cumulativ următoarele condiții:
1) bunul imobil cu care este garantată expunerea îndeplinește oricare dintre următoarele condiții:
a) bunul imobil a fost complet finalizat;
b) bunul imobil este un teren forestier sau agricol;
c) creditul se acordă unei persoane fizice și bunul imobil este fie un bun imobil locativ în construcție, fie un teren pe care este planificată construirea unui bun imobil locativ, dacă planul a fost aprobat în mod legal de toate autoritățile relevante, după caz, și dacă este îndeplinită oricare dintre următoarele condiții:
- bunul imobil nu cuprinde mai mult de patru unități locative și va fi reședința principală a debitorului, iar creditarea persoanei fizice nu finanțează în mod indirect expuneri ADC;
- o administrație centrală, o administrație regională, o autoritate locală sau o entitate din sectorul public este implicată, expunerile la acestea fiind tratate în conformitate cu punctele 352 sau, respectiv, 42 - 421, și are competențele legale și capacitatea de a asigura finalizarea bunului imobil aflat în construcție într-un termen rezonabil și are obligația sau și-a asumat un angajament obligatoriu din punct de vedere juridic să asigure finalizarea în cazul în care, fără intervenția sa, construcția nu ar fi finalizată într-un astfel de interval de timp rezonabil; în mod alternativ, există un mecanism juridic echivalent pentru asigurarea finalizării bunului imobil aflat în construcție într-un termen rezonabil;
2) expunerea este garantată cu un drept de ipotecă de prim rang deținut de bancă asupra bunului imobil sau banca deține dreptul de ipotecă de prim rang și orice alt drept de ipotecă de rang inferior în ordine secvențială asupra bunului respectiv;
3) valoarea bunului imobil nu depinde în mod semnificativ de calitatea creditului debitorului;
4) toate informațiile necesare la inițierea expunerii și în scopul monitorizării sunt documentate în mod corespunzător, inclusiv informațiile referitoare la capacitatea de rambursare a debitorului și la evaluarea bunului imobil;
5) sunt îndeplinite cerințele prevăzute la anexa nr.2 și sunt respectate regulile de evaluare pentru garanțiile reale eligibile prevăzute în Regulamentul cu privire la tehnicile de diminuare a riscului de credit utilizate de bănci, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.112/2018 (în continuare – Regulamentul nr.112/2018).
671. În sensul punctului 67 subpunctul 3), băncile pot exclude situațiile în care factori pur macroeconomici afectează atât valoarea bunului imobil, cât și performanța debitorului.
672. În sensul punctului 67 subpunctul 4), băncile instituie politici de subscriere în ceea ce privește inițierea expunerilor garantate cu bunuri imobile care includ evaluarea capacității de rambursare a debitorului. Politicile de subscriere includ indicatorii relevanți pentru evaluarea respectivă și nivelurile lor maxime.
673. Prin derogare de la punctul 67 subpunctul 2), în cazul în care drepturile de ipotecă de rang inferior conferă deținătorului o creanță asupra garanțiilor reale care este executorie din punct de vedere juridic și constituie un mijloc eficace de diminuare a riscului de credit, pot fi recunoscute și drepturile de ipotecă de rang inferior deținute de bancă, alta decât cea care deține dreptul de ipotecă de rang superior, inclusiv în cazul în care banca nu deține dreptul de ipotecă de rang superior sau nu deține un drept de ipotecă situat între un drept de ipotecă de rang superior și un drept de ipotecă de rang inferior care sunt ambele deținute de bancă. Normele care reglementează drepturile de ipotecă asigură cumulativ următoarele elemente:
1) fiecare bancă care deține un drept de ipotecă asupra unui bun poate iniția vânzarea bunului în mod independent de alte entități care dețin un drept de ipotecă asupra bunului;
2) în cazul în care vânzarea bunului nu se realizează prin licitație publică, entitățile care dețin un drept de ipotecă de rang superior iau măsuri rezonabile pentru a obține o valoare de piață justă sau cel mai bun preț care poate fi obținut în circumstanțele respective atunci când își exercită singure orice drept de vânzare.
674. În scopul calculării cuantumurilor ponderate la risc ale expunerilor pentru facilitățile neutilizate, drepturile de ipotecă care îndeplinesc toate cerințele de eligibilitate prevăzute la punctul 67 poate fi recunoscut în cazul în care tragerea în cadrul facilității este condiționată de constituirea unui drept de ipotecă, în prealabil sau simultan, pe măsura dreptului băncii asupra dreptului de ipotecă odată ce facilitatea este utilizată, astfel încât banca nu are niciun drept asupra dreptului de ipotecă în măsura în care facilitatea nu este utilizată.
68. În sensul punctelor 70-703 și al punctelor 72 - 722, raportul expunere/valoare (ETV) se calculează împărțind cuantumul brut al expunerii la valoarea bunului imobil, cu respectarea următoarelor condiții:
1) cuantumul brut al expunerii se calculează ca fiind valoarea contabilă a elementului de activ aferent expunerii garantate cu bunul imobil și orice cuantum netras, dar angajat care, odată tras, ar crește valoarea expunerii garantate cu bunul imobil; respectivul cuantum brut al expunerii se calculează fără a lua în considerare:
a) ajustările specifice pentru riscul de credit în conformitate cu Regulamentul cu privire la calculul de către bănci al ajustărilor specifice și al ajustărilor generale pentru riscul de credit, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.116/2018 (în continuare – Regulamentul nr.116/2018);
b) ajustările de valoare suplimentare în conformitate cu Regulamentul nr.109/2018 legate de activitatea băncii din afara portofoliului de tranzacționare;
c) cuantumurile deduse în conformitate cu Regulamentul nr.109/2018; și
d) alte reduceri ale fondurilor proprii aferente elementului de activ;
2) cuantumul brut al expunerii se calculează fără a ține cont de orice tip de protecție finanțată sau nefinanțată a creditului, cu excepția conturilor de depozite gajate deschise la banca creditoare care îndeplinesc toate cerințele pentru compensare bilanțieră, fie în cadrul acordurilor-cadru de compensare sau al altor acorduri de compensare bilanțieră în conformitate cu Regulamentul nr.112/2018 și care au fost gajate necondiționat și irevocabil exclusiv în scopul îndeplinirii obligației din credite aferente expunerii garantate cu bunul imobil;
3) pentru expunerile care trebuie tratate în conformitate cu punctele 70-703 sau cu punctele 72 - 722 în cazul în care o parte, alta decât banca, deține un drept de ipotecă de rang superior și un drept de ipotecă de rang inferior deținut de bancă este recunoscut în temeiul punctului 673, cuantumul brut al expunerii se calculează ca suma dintre cuantumul brut al expunerii aferente dreptului de ipotecă deținut de bancă și cuantumurile brute ale expunerii pentru toate celelalte drepturi de ipotecă de rang egal sau superior față de dreptul de ipotecă deținut de bancă.
681. În sensul punctului 68 subpunctul 1), în cazul în care banca are mai mult de o expunere garantată cu același bun imobil, iar expunerile respective sunt garantate cu drepturi de ipotecă aflate în ordine ierarhică secvențială asupra respectivului bun imobil și nu există niciun drept de ipotecă de rang intermediar deținut de o parte terță, expunerile sunt tratate ca o expunere combinată unică, iar pentru a calcula cuantumul brut al expunerii pentru expunerea combinată unică, se însumează cuantumurile brute ale expunerilor individuale.
682. În sensul punctului 68 subpunctul 3), în cazul în care nu există informații suficiente pentru a se putea stabili ordinea de prioritate a celorlalte drepturi de ipotecă, banca tratează respectivele drepturi de ipotecă ca fiind de rang egal cu dreptul de ipotecă de rang inferior deținut de bancă. Banca determină mai întâi ponderea de risc în conformitate punctelor 70-703 sau punctele 72 - 722 (denumită în continuare „ponderea de risc de bază”), după caz. Banca ajustează apoi această pondere de risc cu un multiplicator de 1,25 , în scopul calculării cuantumurilor ponderate la risc ale drepturilor de ipotecă de rang inferior. În cazul în care ponderea de risc de bază corespunde celei mai mici benzi expunere/valoare (ETV), multiplicatorul nu se aplică. Ponderea de risc rezultată din înmulțirea cu 1,25 a ponderii de risc de bază este plafonată la ponderea de risc care s-ar aplica expunerii dacă nu au fost îndeplinite cerințele de la punctul 67.
683. Expunerile față de un locatar în cazul unei tranzacții de leasing de bunuri imobile în care banca este locator, iar locatarul are opțiunea de cumpărare se califică drept expuneri garantate cu bunuri imobile și sunt tratate în conformitate cu tratamentul prevăzut la punctele 69-703 sau 71 - 722 dacă sunt îndeplinite condițiile aplicabile prevăzute la prezenta secțiune, cu condiția ca expunerea băncii să fie garantată de dreptul său de proprietate asupra bunului respectiv.
684. Pe baza datelor colectate în temeiul anexei nr.21 și a oricăror alți indicatori relevanți, Banca Națională a Moldovei evaluează periodic, cel puțin o dată pe an, dacă ponderile de risc prevăzute la punctele 69-703 și 71-722 pentru expunerile garantate cu bunuri imobile situate pe teritoriul Republicii Moldova sunt adecvate pe baza:
1) istoricului pierderilor rezultate din expunerile garantate cu bunuri imobile;
2) perspectivelor de evoluție a pieței de bunuri imobile.
685. În cazul în care, pe baza evaluării menționate la punctul 684, Banca Națională a Moldovei concluzionează că ponderile de risc prevăzute la punctele 69-703 sau 71-722 nu reflectă în mod adecvat riscurile reale, legate de unul sau mai multe segmente imobiliare, aferente expunerilor garantate cu ipoteci pe bunuri imobile locative sau pe bunuri imobile comerciale situate în una sau mai multe părți ale teritoriului Republicii Moldova, precum și în cazul în care consideră că un caracter inadecvat al ponderilor de risc ar putea avea efecte negative asupra stabilității financiare actuale sau viitoare, Banca Națională a Moldovei poate majora ponderile de risc aplicabile expunerilor respective în intervalele prevăzute la punctul 686 sau poate impune criterii mai stricte decât cele prevăzute la punctul 67.
686. În sensul punctului 685, Banca Națională a Moldovei poate majora ponderile de risc prevăzute la punctele 69, 70, 71 sau 72 sau poate impune criterii mai stricte decât cele prevăzute la punctul 67 pentru expunerile la unul sau mai multe segmente imobiliare garantate cu ipoteci pe bunuri imobile situate în una sau mai multe părți ale teritoriului Republicii Moldova. Ponderile de risc respective nu pot fi majorate mai mult de 150 %.
687. În sensul punctului 685, Banca Națională a Moldovei poate, de asemenea, să reducă procentele din valoarea bunului imobil menționate la punctele 69-693 sau 71-713 sau procentele ETV care definesc banda ETV a ponderilor de risc prevăzute în tabelul nr.62 de la punctul 701 sau în tabelul nr.63 de la punctul 721. Banca Națională a Moldovei asigură coerența între toate benzile ETV ale ponderilor de risc, astfel încât ponderea de risc a unei benzi ETV cu pondere de risc inferioară să fie întotdeauna mai mică sau egală cu ponderea de risc aferentă unei benzi ETV cu pondere de risc superioară.
688. În cazul în care sunt stabilite ponderi de risc mai ridicate sau criterii mai stricte, conform punctelor 684-687 băncile dispun de o perioadă de tranziție de șase luni pentru a le aplica.
689. Băncile aplică ponderile de risc și criteriile stabilite de autoritățile dintr-un stat membru al Uniunii Europene, în conformitate cu prevederile care sunt echivalente punctelor 684 – 687, pentru expunerile lor corespunzătoare garantate cu ipoteci asupra bunurilor imobile locative sau asupra bunurilor imobile comerciale situate în una sau mai multe părți ale teritoriului statului membru al Uniunii Europene respectiv.”.
Secțiunea a 12-a
Expuneri garantate cu ipoteci asupra bunurilor imobile locative
69. Pentru o expunere garantată cu un bun imobil locativ astfel cum se menționează la punctul 66 subpunctul 1) lit. a) sau b), partea din expunere de până la 55 % din valoarea de piață a bunului imobil primește o pondere de risc de 20 %.
691. În cazul în care banca deține un drept de ipotecă de rang inferior și există drepturi de ipotecă de rang superior care nu sunt deținute de bancă, pentru a determina partea din expunerea băncii care este eligibilă pentru ponderea de risc de 20 %, cuantumul de 55 % din valoarea de piață a bunului imobil se reduce cu cuantumul drepturilor de ipotecă de rang superior care nu sunt deținute de bancă.
692. În cazul în care drepturile de ipotecă care nu sunt deținute de bancă sunt de rang egal cu dreptul de ipotecă deținut de bancă, pentru a determina partea din expunerea băncii care este eligibilă pentru ponderea de risc de 20 %, cuantumul de 55 % din valoarea de piață a bunului imobil, din care se scade cuantumul oricăror drepturi de ipotecă de rang superior care nu sunt deținute de bancă, se reduce cu produsul dintre:
1) 55 % din valoarea de piață a bunului imobil, din care se scade cuantumul drepturilor de ipotecă de rang superior, dacă există, deținute atât de banca respectivă, cât și de alte bănci; și
2) cuantumul drepturilor de ipotecă care nu sunt deținute de bancă și care sunt de rang egal cu dreptul de ipotecă deținut de bancă împărțit la suma tuturor drepturilor de ipotecă de rang egal.
693. În cazul în care, Banca Națională a Moldovei a stabilit o pondere de risc mai ridicată sau un procentaj mai mic din valoarea bunului imobil decât cele menționate la punctul 69, băncile utilizează ponderea de risc sau procentajul stabilite în conformitate cu punctele 684-687. Partea rămasă a expunerii menționată punctul 69, dacă există, este ponderată la risc ca o expunere la o contraparte care nu este garantată cu bunuri imobile locative.
70. O expunere de tipul celor menționate la punctul 66 subpunctul 1) lit. c) primește ponderea de risc stabilită în conformitate cu respectiva bandă ETV a ponderilor de risc din tabelul nr.62.
701. În sensul punctului 70, în cazul în care, Banca Națională a Moldovei a stabilit o pondere de risc mai ridicată sau un procentaj ETV mai mic decât cele stabilite conform punctului 70, băncile utilizează ponderea de risc sau procentajul stabilite în conformitate cu punctele 684-687.
Tabelul nr.62
| ETV | ETV ≤ 50 % | 50 % < ETV ≤ 60 % | 60 % < ETV ≤ 80 % | 80 % < ETV ≤ 90 % | 90 % < ETV ≤ 100 % | ETV > 100 % |
| Pondere de risc | 30 % | 35 % | 45 % | 60 % | 75 % | 105 % |
702. Prin derogare de la punctul 70, băncile pot aplica tratamentul menționat la punctele 69-693 expunerilor garantate cu bunuri imobile locative situate pe teritoriul unui stat membru al Uniunii Europene, în cazul în care autoritatea competentă a statului membru al Uniunii Europene respectiv a publicat, ratele pierderilor pentru astfel de expuneri care, pe baza datelor agregate raportate de băncile din respectivul stat membru al Uniunii Europene pentru piața imobiliară națională respectivă, nu depășesc niciuna dintre următoarele limite pentru pierderile agregate pentru astfel de expuneri în anul precedent:
1) cuantumul agregat raportat de bănci în temeiul punctului 1 subpunctului 1) din anexa nr.21 împărțit la cuantumul agregat raportat de bănci în temeiul punctului 1 subpunctului 3) din anexa nr.21 nu depășește 0,3 %;
2) cuantumul agregat raportat de bănci în temeiul punctului 1 subpunctului 2) din anexa nr.21 împărțit la cuantumul agregat raportat de bănci în temeiul punctului 1 subpunctului 3) din anexa nr.21 nu depășește 0,5 %.
703. Băncile pot aplica derogarea menționată la punctul 702 și în cazurile în care autoritatea competentă a unei țări terțe care aplică mecanisme de supraveghere și de reglementare cel puțin echivalente cu cele aplicate în Republica Moldova, publică ratele pierderilor corespunzătoare pentru expunerile garantate cu bunuri imobile locative situate pe teritoriul țării terțe respective.
Secțiunea a 13-a
Expuneri garantate cu ipoteci asupra bunurilor imobile comerciale
71. Pentru o expunere garantată cu bunuri imobile comerciale astfel cum se menționează la punctul 66 subpunctul 2) litera a), partea din expunere de până la 55% din valoarea de piață a bunului imobil primește o pondere de risc de 60 %.
711. În cazul în care banca deține un drept de ipotecă de rang inferior și există drepturi de ipotecă de rang superior care nu sunt deținute de banca respectivă, pentru a determina partea din expunerea băncii care este eligibilă pentru ponderea de risc de 60 %, cuantumul de 55 % din valoarea de piață a bunului imobil se reduce cu cuantumul drepturilor de ipotecă de rang superior care nu sunt deținute de bancă.
712. În cazul în care drepturile de ipotecă care nu sunt deținute de bancă sunt de rang egal cu dreptul de ipotecă deținut de bancă, pentru a determina partea din expunerea băncii care este eligibilă pentru ponderea de risc de 60 %, cuantumul de 55 % din valoarea de piață a bunului imobil, din care se scade cuantumul oricăror drepturi de ipotecă de rang superior care nu sunt deținute de bancă, se reduce cu produsul dintre:
1) 55 % din valoarea de piață a bunului imobil, din care se scade cuantumul drepturilor de ipotecă de rang superior, dacă există, deținute atât de banca respectivă, cât și de alte bănci; și
2) cuantumul drepturilor de ipotecă care nu sunt deținute de bancă și care sunt de rang egal cu dreptul de ipotecă deținut de bancă împărțit la suma tuturor drepturilor de ipotecă de rang egal.
713. În cazul în care, în conformitate cu punctele 684-687, Banca Națională a Moldovei a stabilit o pondere de risc mai ridicată sau un procentaj mai mic din valoarea bunului imobil decât cele menționate la punctele 71-712, băncile utilizează ponderea de risc sau procentajul stabilite în conformitate cu punctele 684-687. Partea rămasă a expunerii menționată la primul paragraf, dacă există, este ponderată la risc ca o expunere la o contraparte care nu este garantată cu bunuri imobile comerciale.
72. O expunere de tipul celor menționate la punctul 66 subpunctul 2) litera b) primește ponderea de risc stabilită în conformitate cu respectiva bandă ETV a ponderilor de risc din tabelul nr.63.
721. În sensul punctului 72, în cazul în care, în conformitate cu punctele 684-687, Banca Națională a Moldovei a stabilit o pondere de risc mai ridicată sau un procentaj ETV mai mic decât cele menționate la punctul 72, băncile utilizează ponderea de risc sau procentajul stabilite în conformitate cu punctele 684-687.
Tabelul nr.63
| ETV | ETV ≤ 60 % | 60 % < ETV ≤ 80 % | ETV > 80 % |
| Pondere de risc | 70 % | 90 % | 110 % |
722. Prin derogare de la punctul 72, băncile pot aplica tratamentul menționat la punctele 72 și 721 expunerilor garantate cu bunuri imobile comerciale situate pe teritoriul unui stat membru al Uniunii Europene, în cazul în care autoritatea competentă a statului membru al Uniunii Europene respectiv a publicat ratele pierderilor pentru astfel de expuneri care, pe baza datelor agregate raportate de băncile din respectivul stat membru al Uniunii Europene pentru piața imobiliară națională respectivă, nu depășesc niciuna dintre următoarele limite pentru pierderile agregate pentru astfel de expuneri în anul precedent:
1) cuantumul agregat raportat de bănci în temeiul punctului 1 subpunctului 4) din anexa nr.21 împărțit la cuantumul agregat raportat de bănci în temeiul punctului 1 subpunctului 6) din anexa nr.21 nu depășește 0,3 %.
2) cuantumul agregat raportat de bănci în temeiul punctului 1 subpunctului 5) din anexa nr.21 împărțit la cuantumul agregat raportat de bănci în temeiul punctului 1 subpunctului 6) din anexa nr.21 nu depășește 0,5 %.
723. Băncile pot aplica derogarea menționată la punctul 722 și în cazurile în care autoritatea competentă a unei țări terțe care aplică mecanisme de supraveghere și de reglementare cel puțin echivalente cu cele aplicate în Republica Moldova, publică ratele pierderilor corespunzătoare pentru expunerile garantate cu bunuri imobile comerciale situate pe teritoriul țării terțe respective.”.
1.47. Capitolul IV se completează cu secțiunea 131 cu următorul cuprins:
„Secțiunea a 131-a
Expuneri aferente achizițiilor de terenuri, dezvoltării și construcțiilor
724. O expunere ADC primește o pondere de risc de 150 %.
725. Expunerile ADC aferente bunurilor imobile locative pot primi o pondere de risc de 100 %, cu condiția ca banca să aplice standarde riguroase în materie de inițiere și monitorizare care îndeplinesc cerințele prevăzute la articolul 38 din Legea nr.202/2017 și dacă este îndeplinită cel puțin una dintre următoarele condiții:
1) contractele de prevânzare sau de preînchiriere obligatorii din punct de vedere juridic, pentru care cumpărătorul sau locatarul a făcut un depozit în numerar substanțial care urmează să fie reținut în cazul rezilierii contractului sau pentru care finanțarea este asigurată într-un mod echivalent, ori contractele de vânzare sau de închiriere obligatorii din punct de vedere juridic, inclusiv în cazurile în care plata se efectuează în tranșe pe măsură ce lucrările de construcție avansează, reprezintă o parte semnificativă din totalul contractelor;
2) debitorul are un capital propriu substanțial expus la risc, reprezentat de un cuantum adecvat al capitalurilor proprii cu care contribuie debitorul în raport cu valoarea bunului imobil locativ la momentul finalizării acestuia.”.
1.48. La punctul 73, subpunctele 1) și 2), după cuvintele „riscul de credit”, se completează cu textul „și a cuantumurilor deduse în conformitate cu Regulamentul nr. 109/2018”, iar la final se completează cu cuvintele „și deduceri”.
1.49. Se completează cu punctul 731 cu următorul cuprins:
„731. În scopul calculării ajustărilor specifice pentru riscul de credit menționate la punctul 73 pentru o expunere care este achiziționată atunci când se află deja în stare de nerambursare, băncile includ în calcul orice diferență pozitivă dintre cuantumul datorat de debitor pentru acea expunere și suma dintre reducerea fondurilor proprii suplimentare în cazul în care expunerea respectivă ar fi scoasă integral în afara bilanțului și orice reduceri deja existente ale fondurilor proprii legate de expunerea respectivă.”.
1.50. La punctul 74, textul „elementului restant, garanțiile reale și personale eligibile sunt cele astfel considerate” se substituie cu textul „unei expuneri în stare de nerambursare, garanțiile și garanțiile reale sunt eligibile”.
1.51. Punctul 75 va avea următorul cuprins:
„75. În cazul expunerilor non-IPRE garantate cu bunuri imobile locative sau comerciale în conformitate cu secțiunea a 12-a și a 13-a, valoarea expunerii rezultată după deducerea ajustărilor specifice pentru riscul de credit primește o pondere de risc de 100%, dacă a survenit o stare de nerambursare conform capitolului III, secțiunea a 3-a.”.
1.52. Capitolul IV se completează cu secțiunile 141 și 142 cu următorul cuprins:
„Secțiunea a 141-a
Expuneri din datorii subordonate
751. Următoarele expuneri sunt tratate ca expuneri din datorii subordonate:
1) expunerile din datorii care sunt subordonate creanțelor unor creditori obișnuiți negarantați;
2) instrumentele de fonduri proprii, în măsura în care instrumentele respective nu sunt considerate expuneri provenind din titluri de capital în conformitate punctele 84-842; și
3) expunerile care decurg din deținerea de către bancă a unor instrumente de pasive eligibile care îndeplinesc condițiile prevăzute în Regulamentul nr.109/2018.
752. Expunerile din datorii subordonate primesc o pondere de risc de 150 %, cu excepția cazului în care respectivele expuneri din datorii subordonate sunt deduse din fondurile proprii sau sunt supuse tratamentului privind deducerile din elemente de pasive eligibile prevăzut în Regulamentul nr.109/2018.
Secțiunea a 142-a
Expuneri sub formă de obligațiuni garantate
753. Pentru a fi eligibile pentru tratamentul preferențial prevăzut la punctele 7514 și 7515, obligațiunile garantate respectă cerințele prevăzute la punctele 7510 - 7513 și sunt garantate cu oricare dintre următoarele active eligibile:
1) expuneri față de sau garantate de administrații centrale, Banca Națională a Moldovei, Banca Centrală Europeană și bănci centrale ale statelor membre ale Uniunii Europene, entități din sectorul public, administrații regionale sau autorități locale din Republica Moldova și Uniunea Europeană;
2) expuneri față de sau garantate de administrații centrale ale unor state terțe, bănci centrale ale unor țări terțe, bănci de dezvoltare multilaterală, organizații internaționale care se încadrează la nivelul 1 de calitate a creditului, după cum se prevede în prezentul capitol, expuneri față de sau garantate de entități din sectorul public din țări terțe, de administrații regionale din țări terțe sau autorități locale din țări terțe, care sunt ponderate la risc ca expuneri față de bănci sau administrații centrale și bănci centrale, în conformitate cu prezentul regulament și care se încadrează la nivelul 1 de calitate a creditului, și expuneri, care se încadrează cel puțin la nivelul 2 de calitate a creditului, cu condiția ca respectivele expuneri să nu depășească 20 % din cuantumul nominal al obligațiunilor garantate rămase de rambursat ale băncii emitente;
3) expuneri față de bănci care se încadrează la nivelul 1 de calitate a creditului, la nivelul 2 de calitate a creditului sau expunerile față de bănci care se încadrează la nivelul 3 de calitate a creditului atunci când respectivele expuneri sunt sub formă de:
a) depozite pe termen scurt cu o scadență inițială de cel mult 100 de zile atunci când sunt utilizate pentru respectarea cerinței privind amortizorul de lichiditate din portofoliul de acoperire conform cadrului normativ național aferent obligațiunilor garantate; sau
b) contracte derivate care sunt conforme cerințelor obligațiunilor garantate, atunci când sunt permise de autoritățile competente;
4) credite garantate cu bunuri imobile locative până la valoarea cea mai mică dintre principalul ipotecilor combinate cu orice ipoteci anterioare și 80 % din valoarea de piață a bunurilor gajate;
5) credite locative garantate integral de un furnizor de protecție eligibil menționat în Regulamentul nr. 112/2018, care se califică pentru nivelul 2 de calitate a creditului sau superior acestuia, conform dispozițiilor prezentului regulament, în cazul în care partea din fiecare dintre credite care este utilizată pentru a satisface cerința prevăzută la prezentul punct, de acoperire cu garanții reale a obligațiunii garantate, nu reprezintă mai mult de 80 % din valoarea de piață a bunului imobil locativ situat în Franța și în cazul în care un raport credit/venit respectă o proporție de cel mult 33 % la acordarea creditului. La acordarea creditului trebuie să nu existe drepturi de ipotecă asupra bunului imobil locativ, iar , creditorul se angajează prin contract să nu acorde astfel de drepturi fără aprobarea băncii care a acordat creditul. Raportul credit/venit reprezintă partea din venitul brut al debitorului care acoperă rambursarea creditului, incluzând dobânzile. Furnizorul de protecție este fie o societate financiară nonbancară autorizată și supravegheată de autoritățile competente, supusă unor cerințe prudențiale comparabile celor aplicate băncilor în ceea ce privește soliditatea acestora, fie o bancă, fie o întreprindere de asigurare. Aceasta instituie un fond de garantare reciprocă sau o protecție echivalentă pentru întreprinderile de asigurare în scopul de a absorbi pierderile din riscul de credit, a căror calibrare este revizuită periodic de autoritățile competente. Atât banca, cât și furnizorul de protecție efectuează o evaluare a bonității creditorului;
6) credite garantate cu bunuri imobile comerciale până la valoarea cea mai mică dintre principalul ipotecilor combinate cu orice ipoteci anterioare și 60 % din valoarea de piață a bunurilor gajate. Creditele garantate cu bunuri imobile comerciale sunt eligibile atunci când raportul credit/valoare de 60 % este depășit și atinge un nivel maxim de 70 %, în cazul în care valoarea tuturor activelor gajate ca garanție pentru obligațiunile garantate depășește cu cel puțin 10 % valoarea nominală a obligațiunilor garantate exigibile, iar creanța deținătorilor obligațiunilor îndeplinește cerințele de securitate juridică prevăzute în Regulamentul nr.112/2018. Creanța deținătorilor de obligațiuni are prioritate față de alte creanțe asupra garanției reale;
7) credite garantate cu drepturi de retenție maritimă asupra navelor până la diferența dintre 60 % din valoarea navei gajate și valoarea oricărui drept anterior de retenție maritimă.
754. În sensul punctului 755, expunerile generate de transferul și gestionarea plăților efectuate de debitorii creditelor garantate cu bunuri gajate în raport cu titluri de datorie sau prin transferul și gestionarea plăților rezultate din lichidarea respectivelor credite nu se includ în calculul limitei menționate la punctul respectiv.
755. În sensul punctului 753 subpunctul 3), se aplică următoarele dispoziții:
1) expunerea față de bănci care se încadrează la nivelul 1 de calitate a creditului nu depășește 15 % din cuantumul nominal al obligațiunilor garantate rămase de rambursat ale băncii emitente;
2) expunerea față de bănci care se încadrează la nivelul 2 de calitate a creditului nu depășește 10 % din cuantumul nominal al obligațiunilor garantate rămase de rambursat ale băncii emitente;
3) expunerea față de bănci care se încadrează la nivelul 3 de calitate a creditului sub formă de depozite pe termen scurt, astfel cum se menționează la punctul 753 subpunctul 3) litera a), sau sub formă de contracte derivate, astfel cum se menționează la punctul 753 subpunctul 3) litera b), expunerea totală nu depășește 8 % din cuantumul nominal al obligațiunilor garantate rămase de rambursat ale băncii emitente;
4) expunerea totală față de bănci care se încadrează la nivelul 1, 2 sau 3 de calitate a creditului nu depășește 15 % din cuantumul nominal al obligațiunilor garantate rămase de rambursat ale băncii emitente și expunerea totală față de bănci care se încadrează la nivelul 2 sau 3 de calitate a creditului nu depășește 10 % din cuantumul nominal al obligațiunilor garantate rămase de rambursat ale băncii emitente.
756. Punctul 755 nu se aplică la utilizarea obligațiunilor garantate ca garanții reale eligibile.
757. În sensul punctului 753 subpunctul 4), limita de 80 % se aplică fiecărui credit individual și determină porțiunea creditului care contribuie la acoperirea datoriilor aferente obligațiunii garantate și se aplică pe întreaga durată a creditului.
758. În sensul punctului 753 subpunctelor 6) și 7), limitele de 60 % sau de 70 %, după caz, se aplică fiecărui credit individual și determină porțiunea creditului care contribuie la acoperirea datoriilor aferente obligațiunii garantate, și se aplică pe întreaga durată a creditului.
759. Situațiile menționate la punctul 753 subpunctele 1) – 6) includ, de asemenea, garanții reale care sunt limitate prin lege exclusiv la protejarea deținătorilor de obligațiuni împotriva pierderilor.
7510. Pentru bunurile imobile și navele care se constituie ca garanții reale pentru obligațiuni garantate conforme cu prezentul regulament, trebuie să fie îndeplinite cerințele prevăzute în anexa nr.2. Monitorizarea valorilor bunurilor imobile în conformitate cu anexa nr.2 punctul 3 litera a) se efectuează în mod frecvent și cel puțin o dată pe an în cazul tuturor bunurilor imobile și al navelor.
7511. Pe lângă faptul că sunt garantate prin activele eligibile indicate la punctul 753, obligațiunile garantate fac obiectul unui nivel minim de supragarantare de 5 %, în sensul cadrului legislativ aferent obligațiunilor garantate.
7512. În sensul punctului 7511, cuantumul nominal al tuturor activelor de acoperire este cel puțin egal cu cuantumul nominal total al obligațiunilor garantate rămase de rambursat (denumit în continuare „principiul nominal”) și consistă din active eligibile, astfel cum sunt indicate la punctul 753.
7513. Activele eligibile enumerate la punctul 753 pot fi incluse în portofoliul de acoperire drept active de înlocuire, în sensul cadrului legislativ aferent obligațiunilor garantate, sub rezerva respectării limitelor în materie de calitate a creditului și volum al expunerii prevăzute la punctele 753-755.
7514. Obligațiunile garantate pentru care este disponibilă o evaluare de credit direct aplicabilă efectuată de o ECAI desemnată primesc o pondere de risc în conformitate cu tabelul nr. 64, care corespunde evaluării de credit realizate de ECAI, conform concordanței efectuate de Banca Națională a Moldovei în baza punctului 100.
Tabelul nr.64
| Nivel de calitate a creditului | 1 | 2 | 3 | 4 | 5 | 6 |
| Pondere de risc | 10 % | 20 % | 20 % | 50 % | 50 % | 100 % |
7515. Obligațiunile garantate pentru care nu este disponibilă o evaluare de credit direct aplicabilă efectuată de o ECAI desemnată primesc o pondere de risc pe baza ponderii de risc atribuite expunerilor cu rang prioritar negarantate față de banca emitentă. Se aplică următoarea corespondență între ponderile de risc:
1) în cazul în care expunerile față de bancă primesc o pondere de risc de 20 %, obligațiunea garantată primește o pondere de risc de 10 %;
2) în cazul în care expunerile față de bancă primesc o pondere de risc de 30 %, obligațiunea garantată primește o pondere de risc de 15 %;
3) în cazul în care expunerile față de bancă primesc o pondere de risc de 40 %, obligațiunea garantată primește o pondere de risc de 20 %;
4) în cazul în care expunerile față de bancă primesc o pondere de risc de 50 %, obligațiunea garantată primește o pondere de risc de 25 %;
5) în cazul în care expunerile față de bancă primesc o pondere de risc de 75 %, obligațiunea garantată primește o pondere de risc de 35 %;
6) în cazul în care expunerile față de bancă primesc o pondere de risc de 100 %, obligațiunea garantată primește o pondere de risc de 50 %;
7) în cazul în care expunerile față de bancă primesc o pondere de risc de 150 %, obligațiunea garantată primește o pondere de risc de 100 %.”.
1.53. Secțiunea a 15-a din capitolul IV se abrogă.
1.54. Punctul 80 va avea următorul cuprins:
„Valorile ponderate la risc ale expunerilor aferente pozițiilor din securitizare se determină în conformitate cu actele normative ale Băncii Naționale a Moldovei cu privire la tratamentul prudențial al securitizărilor”.
1.55. Secțiunea a 18-a va avea următorul cuprins:
„Secțiunea a 18-a
Cerințele de fonduri proprii pentru expunerile sub formă de unități sau acțiuni deținute în OPC-uri
82. Băncile calculează valoarea expunerii ponderate la risc pentru expunerile lor sub formă de unități sau acțiuni deținute într-un OPC prin înmulțirea valorii expunerii ponderate la risc pentru expunerile OPC-ului, calculată în conformitate cu abordările menționate la punctul 821, cu procentajul unităților sau acțiunilor deținute de băncile respective.
821. În cazul în care sunt îndeplinite condițiile stabilite la punctele 824-827, băncile pot aplica abordarea de tip look-through, în conformitate cu punctul 8214, sau abordarea pe bază de mandat, în conformitate cu punctele 8215-8217.
822. În conformitate cu punctul 8221, băncile care nu aplică abordarea de tip look-through sau abordarea pe bază de mandat atribuie o pondere de risc de 1 000 % (denumită în continuare „abordarea de rezervă (fall-back)”) expunerilor lor sub formă de unități sau acțiuni deținute într-un OPC.
823. Băncile pot calcula valoarea expunerilor ponderate la risc pentru expunerile lor sub formă de unități sau acțiuni deținute într-un OPC utilizând o combinație a abordărilor menționate la punctele 821 – 822, în măsura în care condițiile de utilizare a abordărilor respective sunt îndeplinite.
824. Băncile pot stabili valoarea expunerii ponderate la risc pentru expunerile unui OPC în conformitate cu abordările prevăzute la punctele 8214 - 8219 în cazul în care sunt îndeplinite cumulativ următoarele condiții:
1) OPC-ul este un organism de plasament colectiv în valori mobiliare conform Legii nr.171/2012;
2) prospectul de emisiune al OPC-ului sau documentul echivalent include următoarele:
a) categoriile de active în care OPC-ul este autorizat să investească;
b) dacă se aplică limite în ceea ce privește investițiile, limitele relative și metodologiile de calcul al acestora;
3) raportarea realizată pentru bancă de către OPC sau de societatea de administrare a OPC-ului respectă următoarele cerințe:
a) expunerile OPC-ului sunt raportate cel puțin la fel de frecvent ca cele ale băncii;
b) nivelul de detaliu al informațiilor financiare este suficient pentru a permite băncii să calculeze valoarea expunerii ponderate la risc OPC-ului în conformitate cu abordarea aleasă de bancă;
c) în cazul în care banca aplică abordarea de tip look-through, informațiile privind expunerile-suport sunt verificate de o parte terță independentă.
825. Prin derogare de la punctul 824 subpunctul 1), băncile multilaterale și bilaterale de dezvoltare și alte bănci care investesc într-un OPC împreună cu bănci multilaterale sau bilaterale de dezvoltare pot determina valoarea expunerii ponderate la risc pentru expunerile respectivului OPC în conformitate cu abordările prevăzute la punctele 8214-8219, cu condiția îndeplinirii condițiilor prevăzute la punctul 824 subpunctele 2) și 3) și cu condiția ca mandatul de investiții al OPC-ului să limiteze tipurile de active în care OPC-ul poate investi la active care promovează dezvoltarea durabilă în țările în curs de dezvoltare.
826. Băncile notifică, în scris, imediat, Băncii Naționale a Moldovei OPC-urile cărora le aplică tratamentul menționat la punctul 825.
827. Prin derogare de la punctul 824 subpunctul 3) litera a), în cazul în care banca stabilește valoarea expunerii ponderate la risc pentru expunerile unui OPC în conformitate cu abordarea pe bază de mandat, raportarea realizată pentru bancă de către OPC sau de societatea de administrare a OPC-ului poate fi limitată la mandatul de investiții al OPC-ului și la eventualele modificări ale acestuia și poate fi efectuată numai atunci când banca înregistrează pentru prima dată expunerea față de OPC și când are loc o modificare în mandatul de investiții al OPC-ului.
828. Băncile care nu dispun de date sau informații adecvate pentru a calcula valoarea expunerii ponderate la risc pentru expunerile unui OPC în conformitate cu abordările descrise la punctele 8214-8219 se pot baza pe calculele efectuate de o parte terță, dacă sunt îndeplinite cumulativ următoarele condiții:
1) partea terță este:
a) banca depozitară sau societatea financiară nonbancară depozitară a OPC-ului, cu condiția ca OPC-ul să investească exclusiv în titluri de valoare și să depoziteze toate titlurile de valoare la această bancă depozitară sau societate financiară nonbancară depozitară;
b) pentru OPC-urile care nu se încadrează la litera a), societatea de administrare a OPC-ului, cu condiția ca această societate să îndeplinească condiția prevăzută la punctul 824 subpunctul 1);
2) partea terță efectuează calculul în conformitate cu abordările prevăzute la punctele 8214 - 8219, după caz;
3) un auditor extern a confirmat corectitudinea calculului efectuat de partea terță.
829. Băncile care se bazează pe calcule efectuate de terți înmulțesc valoarea expunerii ponderate la risc pentru expunerile unui OPC rezultată în urma acestor calcule cu un factor de 1,2.
8210. Prin derogare de la punctul 829, în cazul în care banca dispune de acces nerestricționat la calculele detaliate efectuate de partea terță, nu se aplică factorul de 1,2. Banca furnizează, la cererea Băncii Naționale a Moldovei, calculele respective.
8211. În cazul în care o bancă aplică abordările menționate la punctele 8214-8219 pentru a calcula valoarea expunerii ponderate la risc pentru expunerile unui OPC (denumit în continuare „OPC de nivel 1”) și oricare dintre expunerile-suport ale OPC-ului de nivel 1 este o expunere sub formă de unități sau acțiuni deținute într-un alt OPC (denumit în continuare „OPC de nivel 2”), valoarea expunerii ponderate la risc pentru expunerile OPC-ului de nivel 2 poate fi calculată utilizând oricare dintre cele trei abordări descrise la punctele 821-823. Banca poate utiliza abordarea de tip look-through pentru a calcula valorile expunerilor ponderate la risc pentru expunerile OPC-urilor de nivel 3 și de orice nivel ulterior numai în cazul în care a utilizat această abordare și pentru calculul de la nivelul anterior. În orice alt caz, banca utilizează abordarea de rezervă (fall-back).
8212. Valoarea expunerii ponderate la risc pentru expunerile unui OPC, calculată în conformitate cu abordarea de tip look-through și cu abordarea pe bază de mandat prevăzută la punctele 8214-8217 este plafonată la nivelul valorii ponderate la risc al expunerilor respectivului OPC calculate în conformitate cu abordarea de rezervă (fall-back).
8213. Prin derogare de la punctul 82, băncile care aplică abordarea de tip look-through în conformitate cu punctul 8214 pot calcula valoarea expunerii ponderate la risc pentru expunerile lor sub formă de unități sau acțiuni deținute într-un OPC înmulțind valorile expunerilor pentru expunerile respective, calculate în conformitate cu punctele 5-10, cu ponderea de risc calculată în conformitate cu formula prevăzută la punctele 8222-8225, dacă sunt îndeplinite următoarele condiții:
1) băncile măsoară valoarea deținerilor lor de unități sau acțiuni într-un OPC la costul istoric, dar măsoară valoarea activelor subiacente ale OPC-ului la valoarea justă dacă aplică abordarea de tip look-through;
2) o modificare a valorii de piață a unităților sau a acțiunilor pentru care băncile măsoară valoarea la costul istoric nu modifică nici cuantumul fondurilor proprii ale băncilor respective, nici valoarea expunerii asociată deținerilor respective.”.
1.56. Capitolul IV se completează cu secțiunile 181 – 183 cu următorul cuprins:
„Secțiunea a 181-a
Abordări pentru calcularea valorilor expunerilor ponderate la risc ale OPC-urilor
8214. În cazul în care sunt îndeplinite condițiile prevăzute la punctele 824-827, băncile care dispun de suficiente informații cu privire la expunerile-suport individuale ale unui OPC țin seama de aceste expuneri pentru a calcula valoarea expunerii ponderate la risc pentru OPC, ponderând la risc toate expunerile-suport ale OPC-ului ca și cum ar fi deținute direct de băncile în cauză.
8215. În cazul în care sunt îndeplinite condițiile prevăzute la punctele 824-827, băncile care nu dispun de suficiente informații cu privire la expunerile-suport individuale ale unui OPC pentru a utiliza abordarea transparentă de tip look-through pot calcula valoarea expunerii ponderate la risc pentru expunerile respective în conformitate cu limitele stabilite în mandatul OPC-ului și în dreptul relevant.
8216. Băncile efectuează calculele menționate la punctul 8215 presupunând că OPC-ul își asumă în primul rând expuneri care atrag cea mai mare cerință de fonduri proprii, în limitele maxime permise în temeiul mandatului său sau al dreptului relevant, după care continuă să își asume expuneri în ordine descrescătoare, până când este atinsă limita totală maximă de expunere, și că OPC-ul aplică efectul de levier în limitele maxime permise în temeiul mandatului său sau al dreptului relevant, după caz.
8217. Băncile efectuează calculele menționate la punctul 8215 în conformitate cu metodele prevăzute în prezentul regulament, în actele normative ale Băncii Naționale a Moldovei cu privire la tratamentul prudențial al securitizărilor și cu privire la tratamentul riscului de credit al contrapărții.
8218. Prin derogare de la calculul expunerii totale ponderate la risc din Regulamentul nr. 109/2018, băncile care calculează cuantumul expunerii ponderate la risc pentru expunerile unui OPC în conformitate cu punctul 8214 sau punctele 8215-8217 pot calcula cerința de fonduri proprii pentru riscul aferent ajustărilor evaluării creditului pentru expunerile din instrumente financiare derivate ale respectivului OPC ca un cuantum egal cu 50 % din cerința de fonduri proprii pentru expunerile din instrumentele financiare derivate respective, calculată în conformitate cu actele normative ale Băncii Naționale a Moldovei cu privire la tratamentul riscului de credit al contrapărții.
8219. Prin derogare de la punctul 8218, banca poate să excludă din calculul cerinței de fonduri proprii pentru riscul aferent ajustărilor evaluării creditului expunerile din instrumente financiare derivate care nu ar fi supuse acestei cerințe dacă ar fi asumate direct de bancă.
Secțiunea a 182-a
Excluderi de la abordările pentru calcularea valorilor expunerilor ponderate la risc pentru OPC-uri
8220. Băncile pot exclude din calculele menționate la punctele 82-827 instrumentele de fonduri proprii de nivel 1 de bază, instrumentele de fonduri proprii de nivel 1 suplimentar, instrumentele de fonduri proprii de nivel 2 și instrumentele de pasive eligibile deținute de un OPC pe care băncile le deduc în conformitate cu Regulamentul nr.109/2018.
8221. Băncile pot să excludă din calculele menționate la punctele 82-827 expunerile provenind din titluri de capital care servesc drept suport pentru expuneri sub formă de unități sau acțiuni deținute în OPC-uri față de entități ale căror obligații din credite primesc o pondere de risc de 0% în temeiul prezentului capitol, inclusiv față de entitățile finanțate public în cazul cărora se poate aplica o pondere de risc de 0 %, și expunerile provenind din titluri de capital menționate la punctul 863 și să aplice, în schimb, respectivelor expuneri provenind din titluri de capital tratamentul prevăzut la punctele 84-865.
Secțiunea a 183-a
Tratamentul expunerilor extrabilanțiere față de OPC-uri
8222. Băncile calculează valoarea expunerii ponderate la risc pentru elementele lor extrabilanțiere care au potențialul de a fi convertite în expuneri sub formă de unități sau acțiuni deținute într-un OPC, înmulțind valorile expunerilor pentru expunerile respective, calculate în conformitate cu punctele 5-10, cu următoarea pondere de risc:
1) pentru toate expunerile pentru care băncile utilizează una dintre abordările prevăzute la punctele 8214-8219:
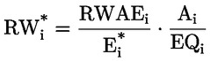
unde:
RWi* = ponderea de risc;
i = indicele care desemnează filiala;
RWAEi = cuantumul calculat în conformitate cu punctele 8214-8219 pentru un OPCi;
Ei*= valoarea expunerii pentru expunerile OPC_i;
Ai = valoarea contabilă a activelor OPC_i; și
EQi= valoarea contabilă a fondurilor proprii ale OPC_i;
2) pentru toate celelalte expuneri,
RWi* = 1000 %.
8223. Băncile calculează valoarea expunerii unui angajament de valoare minimă care îndeplinește condițiile prevăzute la punctul 8225 ca fiind valoarea actualizată curentă a cuantumului garantat utilizând un factor de actualizare care este derivat dintr-o rată fără risc în temeiul actelor normative ale Băncii Naționale a Moldovei aferente riscului de piață, după caz. Băncile pot reduce valoarea expunerii a angajamentului de valoare minimă pentru orice pierdere recunoscută în raport cu angajamentul de valoare minimă în conformitate cu standardul contabil aplicabil.
8224. Băncile calculează valoarea expunerii ponderate la risc pentru expunerile lor extrabilanțiere rezultate din angajamente de valoare minimă care întrunesc toate condițiile menționate la punctul 8225 înmulțind valorile expunerilor pentru expunerile respective cu un factor de conversie de 20 % și cu ponderea de risc care decurge de la punctele 82-827.
8225. Băncile stabilesc valoarea expunerii ponderate la risc pentru expunerile lor extrabilanțiere rezultate din angajamente de valoare minimă în conformitate cu punctele 8223-8224 dacă sunt îndeplinite cumulativ următoarele condiții:
1) expunerea extrabilanțieră a băncii constă într-un angajament de valoare minimă pentru o investiție în unități sau acțiuni într-unul sau mai multe OPC-uri în baza căruia bancă este obligată să plătească, conform angajamentului de valoare minimă, numai în cazul în care valoarea de piață a expunerilor-suport ale OPC-ului sau OPC-urilor scade sub un anumit prag predeterminat într-unul sau mai multe momente specificate în contract;
2) OPC-ul este unul dintre următoarele:
a) un OPCVM, astfel cum este definit în Legea nr.2/2020; sau
b) un FIA, care investește exclusiv în valori mobiliare sau în alte active financiare lichide, în cazul în care mandatul fondului nu permite un nivel al efectului de levier mai mare decât cel permis în temeiul Legii nr.2/2020;
3) valoarea de piață curentă a expunerilor-suport ale OPC-ului care constituie suportul angajamentului de valoare minimă, fără a ține seama de efectul angajamentelor de valoare minimă extrabilanțiere, acoperă sau depășește valoarea actualizată a pragului specificat în angajamentul de valoare minimă;
4) în cazul în care excedentul valorii de piață a expunerilor-suport ale OPC-ului sau OPC-urilor față de valoarea curentă a angajamentului de valoare minimă scade, banca sau altă întreprindere, în măsura în care este vizată de aceeași supraveghere pe bază consolidată al cărei obiect îl constituie banca însăși în conformitate cu prezentul regulament și cu Legea nr.202/2017 sau Legea nr.250/2017 cu privire la supravegherea suplimentară a băncilor, asigurătorilor/reasigurătorilor și a societăților de investiții care aparțin unui conglomerat financiar, poate influența componența expunerilor-suport ale OPC-ului sau OPC-urilor sau poate limita potențialul de reducere în continuare a excedentului în alte moduri;
5) beneficiarul final direct sau indirect al angajamentului de valoare minimă este, în general, un client de retail.”.
1.57. Secțiunea a 19-a din capitolul IV va avea următorul cuprins:
„Secțiunea a 19-a
Expuneri provenind din titluri de capital
84. Următoarele expuneri se consideră expuneri provenind din titluri de capital:
1) orice expunere care îndeplinește cumulativ următoarele condiții:
a) este nerambursabilă, în sensul că randamentul fondurilor investite poate fi obținut numai prin vânzarea investiției, prin vânzarea drepturilor asupra investiției sau prin lichidarea emitentului;
b) nu implică o obligație din partea emitentului;
c) conferă un drept rezidual asupra activelor sau venitului emitentului;
2) instrumentele care s-ar califica drept elemente de fonduri proprii de nivel 1 dacă ar fi emise de o bancă;
3) instrumentele care implică o obligație din partea emitentului și care îndeplinesc oricare dintre următoarele condiții:
a) emitentul este în măsură să amâne decontarea obligației pentru o perioadă nedeterminată;
b) obligația impune sau permite, la latitudinea emitentului, decontarea prin emiterea unui număr fix de acțiuni ordinare ale emitentului;
c) obligația impune sau permite, la latitudinea emitentului, decontarea prin emiterea unui număr variabil de acțiuni ordinare ale emitentului și, ceteris paribus, orice modificare a valorii obligației poate fi atribuită modificării valorii unui număr fix de acțiuni ordinare ale emitentului, fiind comparabilă și efectuată în aceeași direcție cu această din urmă modificare;
d) deținătorul instrumentului are opțiunea de a impune decontarea obligației în acțiuni ordinare, cu excepția cazului în care este îndeplinită una dintre următoarele condiții:
- în cazul unui instrument tranzacționat, banca a demonstrat, într-un mod considerat satisfăcător de către Banca Națională a Moldovei, că instrumentul este tranzacționat pe piață într-un mod mai asemănător cu instrumentele de datorie ale emitentului decât cu titlurile sale de capital;
- în cazul instrumentelor netranzacționate, banca a demonstrat, într-un mod considerat satisfăcător de către Banca Națională a Moldovei, că instrumentul ar trebui tratat ca o poziție din titluri de datorie;
4) datoriile contractate și alte titluri de valoare, parteneriate, instrumente financiare derivate sau alte vehicule structurate în așa fel încât substanța economică să fie similară cu expunerile menționate la subpunctele 1)-3), inclusiv datoriile al căror randament este legat de cel al acțiunilor;
5) expunerile provenind din titluri de capital care sunt înregistrate ca împrumut, dar care rezultă dintr-o conversie a creanțelor în acțiuni efectuată ca parte a realizării sau a restructurării ordonate a datoriei.
841. În sensul punctului 84 subpunctul 3) litera c), sunt incluse obligațiile care impun sau permit decontarea prin emiterea unui număr variabil de acțiuni ordinare ale emitentului, pentru care modificarea valorii monetare a obligației este egală cu modificarea valorii juste a unui număr fix de acțiuni ordinare înmulțită cu un factor specificat, caz în care atât factorul, cât și numărul de acțiuni de referință sunt fixe.
842. În sensul punctului 84 subpunctul 3) litera d), în cazul în care este îndeplinită una dintre condițiile prevăzute la punctul respectiv, banca poate descompune riscurile în scopuri de reglementare, sub rezerva aprobării prealabile a Băncii Naționale a Moldovei.
843. Investițiile în titluri de capital nu sunt tratate ca expuneri provenind din titluri de capital dacă:
1) investițiile în titluri de capital sunt structurate în așa fel încât substanța lor economică este similară cu substanța economică a instrumentelor de datorie care nu îndeplinesc criteriile prevăzute la punctele 84- 842;
2) investițiile în titluri de capital constituie expuneri din securitizare.
85. Expunerile provenind din titluri de capital, altele decât cele menționate la punctele 86-864, primesc o pondere de risc de 250 %, cu excepția cazului în care expunerile respective trebuie să fie deduse sau ponderate la risc în conformitate cu Regulamentul nr. 109/2018.
86. Următoarele expuneri provenind din titluri de capital față de societăți necotate primesc o pondere de risc de 400 %, cu excepția cazului în care expunerile respective trebuie să fie deduse sau ponderate la risc în conformitate cu Regulamentul nr. 109/2018:
1) investiții destinate revânzării pe termen scurt;
2) investiții în societăți cu capital de risc sau investiții similare care sunt achiziționate în vederea obținerii unor câștiguri de capital pe termen scurt semnificative.
861. Prin derogare de la punctul 86, investițiile în titluri de capital pe termen lung, inclusiv investițiile în acțiuni ale clienților - persoane juridice cu care banca are sau intenționează să stabilească o relație de afaceri pe termen lung, precum și conversiile creanțelor în acțiuni în scopul restructurării întreprinderilor primesc o pondere de risc în conformitate cu punctele 85 sau 862, după caz. În sensul prezentei secțiuni, o investiție în titluri de capital pe termen lung este o investiție de capital care este deținută timp de trei ani sau mai mult sau care este efectuată cu intenția de a fi deținută timp de trei ani sau mai mult, astfel cum a fost aprobată de organul de conducere al băncii.
862. Băncile care au primit aprobarea prealabilă din partea Băncii Naționale a Moldovei pot atribui o pondere de risc de 100 % expunerilor provenind din titluri de capital asumate în cadrul unor programe de stat pentru stimularea anumitor sectoare ale economiei, până la partea acestor expuneri care, în total, nu depășește 10 % din fondurile proprii ale băncii, care îndeplinesc cumulativ următoarele condiții:
1) programele legislative acordă băncii, pentru investiții, subvenții sau garanții semnificative, inclusiv din partea unor bănci multilaterale de dezvoltare, a unor bănci pentru dezvoltare publică, sau a unor organizații internaționale;
2) programele de stat implică o anumită formă de supraveghere guvernamentală;
3) programele de stat implică restricții privind investițiile în titluri de capital, cum ar fi limitări asupra dimensiunii și tipurilor de activități în care investește banca, asupra valorilor admisibile ale participațiilor în capitalurile proprii, asupra localizării geografice și asupra altor factori relevanți care limitează riscul potențial al investiției pentru banca investitoare.
863. Expunerile provenind din titluri de capital față de bănci centrale primesc o pondere de risc de 0 %.
864. O deținere de capital care este înregistrată ca împrumut, dar care a rezultat dintr-o conversie a creanțelor în acțiuni efectuată ca parte a realizării sau a restructurării ordonate a datoriei nu primește o pondere de risc mai scăzută decât ponderea de risc care s-ar aplica dacă deținerea de capital ar fi tratată ca expunere din titluri de datorie.
865. Pentru obținerea aprobării menționate la punctele 842 și 862 banca va adresa Băncii Naționale a Moldovei în scris o solicitare în acest sens, cu anexarea informației/documentației pertinente din care să rezulte îndeplinirea condițiilor de la punctul 842 și respectiv 862.
866. Termenul maxim de finalizare a procedurii de soluționare a solicitării adresate conform punctului 865 este de 30 de zile lucrătoare, calculat de la data depunerii cererii însoțite de toate informațiile/documentația care trebuie prezentate Băncii Naționale a Moldovei. Termenul poate fi prelungit cu cel mult 10 zile, cu informarea ulterioară a băncii cu cel puțin 3 zile înainte de expirarea termenului de examinare a cererii. În cazul în care informațiile/documentele prezentate sunt insuficiente pentru a lua o decizie cu privire la cererea de aprobare prealabilă, Banca Națională a Moldovei este în drept să solicite prezentarea informațiilor/documentelor suplimentare. Banca este obligată să prezinte informațiile/documentele suplimentare în termenul indicat de Banca Națională a Moldovei, perioadă pe parcursul căreia termenul de soluționare a solicitării se suspendă.”.
1.58. Punctul 90 va avea următorul cuprins:
„Numerarul aflat în proprietatea băncii și deținut de aceasta sau aflat în tranzit și elementele echivalente numerarului primesc o pondere de risc de 0%.”.
1.59. Punctul 95 va avea următorul cuprins:
„95. Băncile ajustează valorile expunerilor ponderate la risc pentru expunerile care nu se află în stare de nerambursare față de un IMM (RWEA) în conformitate cu următoarea formulă:
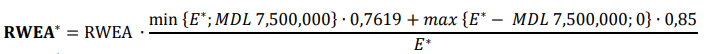
unde:
| RWEA* | = | - RWEA ajustată cu un factor de sprijinire a IMM-urilor; și |
| E* este oricare din următoarele: | | 1) cuantumul total datorat băncii, filialelor sale, întreprinderilor sale mamă și altor filiale ale acestor întreprinderi-mamă, incluzând orice expunere în stare de nerambursare, dar excluzând creanțele sau creanțele potențiale garantate cu bunuri imobile locative de către IMM sau grupul de clienți aflați în legătură ai IMM-ului;
2) în cazul în care cuantumul total menționat la subpunctul 1) este egal cu 0, cuantumul creanțelor sau al creanțelor potențiale împotriva IMM-ului sau a grupului de clienți aflați în legătură ai IMM-ului, care sunt garantate cu bunuri imobile locative și care sunt excluse din calculul cuantumului total menționat la subpunctul respectiv.”. |
1.60. Punctul 96:
1.60.1. subpunctul 1) textul „. Expunerile în stare de nerambursare se exclud” se substituie cu textul „, cu excepția expunerilor ADC”;
1.60.2. subpunctul 3) va avea următorul cuprins:
„băncile iau măsuri rezonabile pentru a determina în mod corect valoarea E* și a obține informațiile necesare în conformitate cu subpunctul 2).”.
1.61. Se completează cu capitolul V1 cu următorul cuprins:
„Capitolul V1
Ajustarea cerințelor de fonduri proprii pentru riscul de credit pentru expunerile față de entități care operează sau finanțează structuri fizice sau facilități, sisteme și rețele care oferă sau sprijină servicii publice esențiale
971. Cerințele de fonduri proprii pentru riscul de credit se înmulțesc cu un factor de 0,75, cu condiția ca expunerea să îndeplinească cumulativ următoarele criterii:
1) expunerea este încadrată în clasa de expuneri față de societăți, menționată la punctul 11 subpunctul 7), fiind excluse expunerile aflate în stare de nerambursare;
2) expunerea este față de o entitate care a fost creată în mod special pentru a finanța sau a opera structurile fizice sau facilitățile, sistemele și rețelele care oferă sau sprijină servicii publice esențiale, conform Legii nr.223/2025 privind identificarea, desemnarea și protecția infrastructurilor critice naționale;
3) sursa de rambursare a obligației este reprezentată pentru cel puțin două treimi din cuantumul său de venitul generat de activele finanțate, și nu de capacitatea independentă de rambursare a societății în sens mai larg sau de subvenții, granturi sau finanțare furnizate de una sau mai multe dintre entitățile enumerate la punctul 972 subpunctul 2) literele a) și b);
4) debitorul poate să își onoreze obligațiile financiare chiar și în condiții de criză gravă care sunt relevante pentru riscul proiectului;
5) fluxurile de numerar pe care debitorul le generează sunt previzibile și acoperă toate rambursările creditelor viitoare pe durata creditului;
6) riscul de refinanțare al debitorului este scăzut sau diminuat în mod corespunzător, luând în considerare orice subvenție, grant sau finanțare furnizată de una sau mai multe dintre entitățile menționate la punctul 972 subpunctul 2) literele a) și b);
7) dispozițiile contractuale oferă creditorilor un înalt grad de protecție, inclusiv în ceea ce privește următoarele elemente:
a) în cazul în care veniturile debitorului nu sunt finanțate prin plăți provenind de la un număr mare de utilizatori, dispozițiile contractuale includ dispoziții care protejează efectiv creditorii împotriva pierderilor rezultate din încetarea proiectului de către partea care acceptă să cumpere bunurile sau serviciile furnizate de către debitor;
b) debitorul are suficiente fonduri de rezervă, finanțate în totalitate cu numerar sau prin alte aranjamente financiare cu garanți cu rating ridicat, pentru a acoperi cerințele în materie de finanțare de urgență și de capital circulant pe durata de viață a activelor menționate la subpunctul 2);
c) creditorii au un grad substanțial de control asupra activelor și a veniturilor generate de către debitor;
d) creditorii sunt beneficiarii garanțiilor, în măsura permisă de legislația aplicabilă, în ceea ce privește activele și contractele esențiale pentru activitatea legată de infrastructură sau dispun de mecanisme alternative pentru a-și garanta poziția;
e) capitalurile proprii sunt gajate în favoarea creditorilor, astfel încât aceștia să fie în măsură să preia controlul entității în caz de nerambursare;
f) utilizarea fluxurilor de trezorerie nete din activități de exploatare după efectuarea plăților obligatorii din proiect în alte scopuri decât pentru obligațiile legate de serviciul datoriei este restricționată;
g) există restricții contractuale privind capacitatea debitorului de a desfășura activități care ar putea fi în detrimentul creditorilor, inclusiv restricția potrivit căreia nu pot fi emise noi titluri de datorie fără consimțământul furnizorilor de titluri de datorie existenți;
8) obligația are rang prioritar față de toate celelalte creanțe, altele decât creanțele statutare și creanțele contrapărților aferente instrumentelor financiare derivate;
9) în cazul în care debitorul se află în etapa de construcție, investitorul în titluri de capital sau, în cazul în care există mai mult de un investitor în titluri de capital, grupul de investitori în titluri de capital, considerați împreună, îndeplinește următoarele criterii:
a) investitorii în titluri de capital au un istoric de proiecte de infrastructură supravegheate cu succes, capacitate financiară și competență în domeniu;
b) investitorii în titluri de capital au un risc scăzut de nerambursare sau există un risc scăzut de pierderi semnificative pentru debitor ca urmare a intrării acestora în stare de nerambursare;
c) există mecanisme adecvate pentru a alinia interesul investitorilor în titluri de capital cu interesele creditorilor;
10) debitorul dispune de garanții adecvate pentru a asigura finalizarea proiectului în conformitate cu specificațiile, bugetul și data de finalizare convenite, inclusiv de garanții solide privind finalizarea sau implicarea unui constructor cu experiență și clauze contractuale adecvate privind daunele-interese;
11) în cazul în care riscurile de exploatare sunt semnificative, acestea sunt administrate în mod adecvat;
12) debitorul utilizează o tehnologie și un model de proiectare testate;
13) au fost obținute toate permisele și autorizațiile necesare;
14) debitorul utilizează instrumente financiare derivate numai în scopuri de diminuare a riscurilor;
15) pentru expunerile inițiate după 1 ianuarie 2025, debitorul a efectuat o evaluare care a arătat că activele finanțate contribuie pozitiv la unul sau mai multe dintre obiectivele de mediu și nu prejudiciază în mod semnificativ niciunul dintre obiectivele de mediu și celelalte obiective prevăzute la prezentul capitol.
972. În sensul punctului 971 subpunctul 5), fluxurile de numerar generate nu sunt considerate previzibile decât în cazul în care o parte semnificativă din venituri îndeplinește următoarele condiții:
1) este îndeplinit unul dintre următoarele criterii:
a) veniturile se bazează pe disponibilitate („availability-based”);
b) veniturile fac obiectul unei reglementări privind rata de rentabilitate;
c) veniturile fac obiectul unui contract cu obligații de plată necondiționate („take-or-pay contract”);
d) nivelul producției sau al utilizării și prețul îndeplinesc în mod independent unul dintre următoarele criterii:
- este reglementat;
- este fixat prin contract;
- este suficient de previzibil ca urmare a riscului scăzut aferent cererii;
2) în cazul în care veniturile debitorului nu sunt finanțate prin plăți provenind de la un număr mare de utilizatori, partea care acceptă să achiziționeze bunurile sau serviciile furnizate de debitor trebuie să fie una dintre următoarele:
a) o bancă centrală, o administrație centrală, o administrație regională sau o autoritate locală, cu condiția ca acestora să li se atribuie o pondere de risc de 0 %, în conformitate cu secțiunile 1 și 2 din capitolul IV, sau un rating ECAI cu un nivel de calitate a creditului de cel puțin 3;
b) o entitate din sectorul public, cu condiția să i se atribuie o pondere de risc de cel mult 20 % în conformitate cu secțiunea a 3-a din capitolul IV sau un rating ECAI cu un nivel de calitate a creditului de cel puțin 3;
c) o bancă multilaterală de dezvoltare menționată la punctul 46;
d) o organizație internațională menționată la punctul 47;
e) o societate căreia i s-a atribuit un rating ECAI cu un nivel de calitate a creditului de cel puțin 3;
f) o entitate care poate fi înlocuită fără ca nivelul veniturilor și data de realizare a acestora să se modifice în mod semnificativ.
973. Băncile raportează Băncii Naționale a Moldovei o dată la șase luni valoarea totală a expunerilor față de entități implicate în proiecte de infrastructură, calculată în conformitate cu punctul 971, în conformitate cu actele normative ale Băncii Naționale a Moldovei aferente prezentării de către bănci a rapoartelor COREP în scopuri de supraveghere.”.
1.62. Punctul 108 se completează cu subpunctul 7) cu următorul cuprins:
„7) în cazul expunerilor față de bănci, o bancă nu utilizează o evaluare de credit efectuată de o ECAI care include ipoteze privind existența unui sprijin public implicit, cu excepția cazului în care respectiva evaluare de credit efectuată de o ECAI se referă la o bancă deținută sau înființată și finanțată de administrații centrale, administrații regionale sau autorități locale. În acest sens, în cazul băncilor, altele decât cele deținute sau înființate și finanțate de administrații centrale, administrații regionale sau autorități locale, pentru care sunt disponibile numai evaluări de credit efectuate de o ECAI care includ ipoteze privind existența unui sprijin public implicit, expunerile față de astfel de bănci sunt tratate ca expuneri față de bănci care nu beneficiază de rating, în conformitate cu punctele 55-58. În sensul prezentului subpunct, „sprijin public implicit” înseamnă că administrația centrală, administrația regională sau autoritatea locală ar acționa pentru a evita înregistrarea de pierderi de către creditorii băncii în cazul în care banca ar intra în stare de nerambursare sau în dificultate.”.
1.63. La punctul 110, subpunctele 1) și 2) vor avea următorul cuprins:
„1) această evaluare generează o pondere de risc mai ridicată decât în cazul dacă expunerea ar fi tratată ca o expunere care nu beneficiază de rating, iar expunerea în cauză:
a) nu este o expunere provenind din finanțări specializate;
b) este de rang egal sau inferior, în toate privințele, față de respectivul program sau facilitate de emisiune sau față de expunerile negarantate cu rang prioritar ale acelui emitent, după caz;
2) această evaluare generează o pondere de risc mai redusă decât în cazul dacă expunerea ar fi tratată ca o expunere care nu beneficiază de rating, iar expunerea în cauză:
a) nu este o expunere provenind din finanțări specializate;
b) este de rang egal sau superior, în toate privințele, față de respectivul program sau facilitate de emisiune sau față de expunerile negarantate cu rang prioritar ale acelui emitent, după caz.
În toate celelalte cazuri, expunerea trebuie să fie tratată ca o expunere care nu beneficiază de rating.”.
1.64. Punctul 115 va avea următorul cuprins:
„115. Fără a aduce atingere prevederilor punctului 114, în cazul în care o expunere exprimată într-o monedă străină rezultă din participarea unei bănci la un împrumut care a fost acordat sau a fost garantat împotriva riscului de convertibilitate și de transfer de către o bancă de dezvoltare multilaterală, al cărei statut de creditor preferat este recunoscut de piață, în scopul ponderării la risc poate fi utilizată cu scopul de a obține o pondere de risc pentru o expunere față de același debitor care este denominată într-o monedă străină.”.
1.65. Se completează cu punctul 1151 cu următorul cuprins:
„1151. În sensul punctului 115, în cazul în care expunerea denominată într-o monedă străină este garantată împotriva riscului de convertibilitate și de transfer, evaluarea de credit pentru elementul denominat în moneda națională a debitorului poate fi utilizată numai în scopul ponderării la risc a părții garantate a expunerii respective. Partea din expunerea respectivă care nu este garantată este ponderată la risc pe baza unei evaluări de credit a debitorului care se referă la un element denominat în respectiva monedă străină.”.
1.66. Anexa nr.1 va avea următorul cuprins:
anexa nr.1
1.67. La anexa 2:
1.67.1. punctul 3 litera b), după primul enunț, se completează cu textul „Considerații legate de riscul de mediu, riscul social și cel de guvernanță, inclusiv cele legate de limitările impuse de obiectivele de reglementare, precum și, dacă este relevant pentru băncile active la nivel internațional, de obiectivele juridice și de reglementare ale țărilor terțe, sunt considerate un indiciu al faptului că valoarea bunurilor imobile ar fi putut să scadă semnificativ în comparație cu nivelul general al prețurilor de pe piață.”;
1.67.2. punctul 4 va avea următorul cuprins:
„4. Băncile pot utiliza metode statistice sau alte metode matematice („modele”), pentru a monitoriza valoarea bunurilor imobile și a identifica bunurile imobile care necesită reevaluare, cu condiția ca aceste metode să fie elaborate independent de procesul de luare a deciziei de acordare a creditului și să fie îndeplinite cumulativ următoarele condiții:
1) băncile stabilesc, în politicile și procedurile lor, criteriile de utilizare a modelelor de monitorizare a valorilor garanțiilor reale și de identificare a bunurilor imobile care ar trebui reevaluate; politicile și procedurile respective țin cont de rezultatele dovedite ale acestor modele, de variabilele specifice bunurilor imobile în cauză, de utilizarea de informații minim disponibile și exacte, precum și de incertitudinea modelelor;
2) băncile se asigură că modelele utilizate sunt:
a) specifice pentru bunul imobil și pentru locația acestuia și au un nivel suficient de granularitate;
b) valide și exacte și sunt supuse unor teste ex post solide și periodice în raport cu prețurile reale observate ale tranzacțiilor;
c) bazate pe un eșantion suficient de mare și de reprezentativ, pe baza prețurilor observate ale tranzacțiilor;
d) bazate pe date actualizate de înaltă calitate;
3) băncile sunt responsabile în ultimă instanță pentru caracterul adecvat al modelelor și pentru performanța acestora;
4) băncile se asigură că documentația modelelor este actualizată;
5) băncile dispun de procese, sisteme și capacități informatice adecvate și de date suficiente și exacte pentru orice monitorizare bazată pe modele a valorii garanțiilor reale reprezentate de bunuri imobile și pentru orice identificare a bunurilor imobile care necesită o reevaluare;
6) estimările modelelor sunt validate independent, iar procesul de validare este, în general, conform cu principiile de validare a estimărilor interne, după caz.”;
1.67.3. la punctul 6, cuvântul „daune” se substituie cu textul „deteriorare. Băncile dispun de proceduri de monitorizare a caracterului adecvat al asigurării”.
1.68. Se completează cu anexa nr.21 cu următorul cuprins:
anexa nr.21
2. Prezenta hotărâre intră în vigoare la 1 iulie 2027 cu excepția subpunctelor 1.5.8, 1.54 și 1.68 aferente elementelor reprezentând poziții din securitizări și obligații de raportare specifice, care vor intra în vigoare la 1 ianuarie 2028.
3. Până la data intrării în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană, pentru prevederile specificate la punctele 644–646 băncile vor aplica multiplicatorul ponderii de risc egal cu 1,0.
Vicepreședintele
Comitetului executiv Petru ROTARU
Nr. 38. Chișinău, 26 februarie 2026.