Curtea de Conturi, în prezenţa ministrului culturii dna Monica Babuc, consultantului principal al Comisiei parlamentare cultură, educaţie, cercetare, tineret, sport şi mass-media dl Sergiu Corneţchi, preşedintelui Consiliului Coordonator al Audiovizualului dl Dinu Ciocan, reprezentanţilor Ministerului Finanţelor dna Svetlana Borţoi şi dna Ala Vizir, preşedintelui Consiliului de Observatori al Instituţiei Publice Naţionale a Audiovizualului Compania „Teleradio-Moldova” dna Ludmila Vasilachi, ex-directorului Radio Moldova dl Alexandru Dorogan, directorului TV Moldova 1 dl Mircea Surdu şi directorului financiar dna Galina Blanaru, precum şi a altor persoane cu funcţii de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.20081 (cu modificările ulterioare), a examinat Raportul auditului conformităţii gestionării fondurilor publice asociat auditului situaţiilor financiare la Instituţia Publică Naţională a Audiovizualului Compania „Teleradio-Moldova” pe anii 2013-2014.
Examinînd rezultatele auditului şi audiind Raportul prezentat, precum şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi
Instituţia Publică Naţională a Audiovizualului Compania „Teleradio-Moldova” (în continuare - IPNA Compania „Teleradio-Moldova”) este un serviciu public de radiodifuziune şi televiziune, independent editorial, precum şi în activitatea sa de creaţie, autonom instituţional, constituit în baza capitalului financiar public, care acordă servicii de programe întregii societăţi, cu acoperire a întregului teritoriu al republicii, avînd drepturile unei persoane juridice de drept public.
Situaţia patrimonială a IPNA Compania „Teleradio-Moldova” raportată reflectă valoarea activelor la finele anului 2014 în sumă de 86,6 mil.lei, majorată cu 2,8 mil.lei faţă de începutul perioadei de gestiune (83,8 mil.lei).
În perioada auditată, rezultatul activităţii economico-financiare (profitul net) al entităţii s-a micşorat cu 3,2 mil.lei. Datele înregistrate în situaţiile financiare ale IPNA Compania „Teleradio-Moldova” caracterizează totalitatea veniturilor şi a cheltuielilor suportate. Astfel, în anul 2013 au fost înregistrate venituri în sumă de 112,5 mil.lei şi cheltuieli de 109,6 mil.lei, iar în anul 2014 - venituri în sumă de 119,6 mil.lei şi cheltuieli de 119,0 mil.lei.
Conţinutul raportului de audit, bazat pe probele colectate, denotă că unele procese operaţionale ale IPNA Compania „Teleradio-Moldova” sînt organizate în vederea asigurării respectării cadrului legal-normativ. În acelaşi timp, au fost constatate unele rezerve şi neconformităţi, cum ar fi:
• nerealizarea pe deplin a măsurilor de păstrare şi protejare adecvată a fondului înregistrărilor radiofonice şi televizate, netransmiterea spre păstrare în arhiva de stat şi neincluderea fondului în Registrul cultural naţional mobil, ceea ce nu asigură integritatea acestuia;
• efectuarea proceselor de achiziţie a unor bunuri şi servicii cu nerespectarea integrală a normelor legale;
• elaborarea şi aprobarea anuală a politicii de contabilitate care nu reglementează unele aspecte specifice entităţii, cum ar fi:
- cheltuielile aferente cotizaţiilor de membru al Uniunii Europene de Radioteleviziune;
• stabilirea neconformă a nivelurilor şi treptelor de salarizare, a majorării numărului unităţilor de personal, precum şi remunerarea unor angajaţi în lipsa reglementărilor aferente remunerării muncii (1,7 mil.lei);
• nedispunerea de date reale cu privire la costurile suportate per emisiune, acestea fiind evidenţiate doar la nivel global (per oră de emisie), fără a fi repartizate cu acurateţe şi în mod riguros pe emisiuni;
• reflectarea eronată a rezultatului financiar pe anii 2013-2014, prin neînregistrarea unor venituri proprii, neobţinerea posibilelor venituri (6,1 mil.lei), precum şi efectuarea cheltuielilor nejustificate (2,7 mil.lei).
1. Se aprobă Raportul auditului conformităţii gestionării fondurilor publice asociat auditului situaţiilor financiare la IPNA Compania „Teleradio-Moldova” pe anii 2013-2014, conform anexei.
2. Prezenta Hotărîre şi Raportul de audit anexat se remit:
2.1. Consiliului de Observatori, pentru examinare în cadrul şedinţei, cu evaluarea situaţiilor ce au condiţionat neconformităţile şi erorile constatate în Raportul de audit;
2.2. IPNA Compania „Teleradio-Moldova”, pentru executare, în vederea implementării recomandărilor expuse în Raportul de audit;
2.3. Ministerului Finanţelor, pentru luare de atitudine în vederea armonizării cadrului legislativ-normativ ce reglementează procedura de achitare şi evidenţă a cotizaţiilor de membru al Uniunii Europene de Radioteleviziune;
2.4. Ministerului Culturii, pentru monitorizarea procesului de includere în Registrul cultural naţional mobil a fondului înregistrărilor radiofonice şi televizate ce prezintă valoare culturală şi istorică;
2.5. Parlamentului Republicii Moldova, pentru informare;
2.6. Comisiei parlamentare cultură, educaţie, cercetare, tineret, sport şi mass-media, pentru informare şi o posibilă examinare.
3. Se ia act că:
• situaţiile ce conţin indici de fraudă (publicitate/locaţiune) au fost remise organelor de drept, pentru examinare după competenţă;
• pînă la definitivarea auditului, Instituţia Publică Naţională a Audiovizualului Compania „Teleradio-Molodva” a înregistrat conform evidenţei contabile valoarea: capitalului statutar (72,5 mil.lei), terenului luat în arendă (0,8 mil.lei), fondului radio şi TV (1,4 mil.lei); a corectat suma amortizării imobilizărilor necorporale şi corporale (2,0 mil.lei), precum şi a descris unele procese operaţionale.
5. Dată fiind reiterarea recomandărilor executate, a cerinţelor neexecutate, precum şi a recomandărilor neimplementate ale misiunii precedente de audit extern în Raportul de audit anexat la prezenta Hotărîre, se exclude din regim de monitorizare Hotărîrea Curţii de Conturi nr.28 din 06.05.2010 privind Raportul auditului regularităţii pe anul 2009 şi utilizării mijloacelor financiare publice în anii 2006-2008 la Instituţia Publică Naţională a Audiovizualului Compania „Teleradio-Molodva”.
Nr. 13. Chişinău, 30 aprilie 2015.
Aprobat prin Hotărîrea Curții de Conturi nr. 13 din 30 aprilie 2015
RAPORTUL auditului conformităţii gestionării fondurilor publice asociat auditului situaţiilor financiare la IPNA Compania „Teleradio-Moldova”pe anii 2013-2014
Abrevieri
| ISSAI | Standarde Internaționale de Audit ale Instituțiilor Supreme de Audit |
| ONAS | Oficiul Național de Audit al Suediei |
| AGB | Sistem informațional oferit de compania terță AGB Nielson – unicul furnizor de măsurare a audienței TV, care oferă inclusiv datele de facto ale timpului de plasare a spoturilor difuzate |
| UERT | Uniunea Europeană de Radioteleviziune |
| SNC | Standard Național de Contabilitate |
| BNM | Banca Națională a Moldovei |
Destinatarii Raportului
IPNA Compania „Teleradio-Moldova”
Parlamentul Republicii Moldova
Guvernul Republicii Moldova
Ministerul Finanțelor
Ministerul Culturii
I. Introducere
Auditul conformităţii gestionării fondurilor publice asociat auditului situaţiilor financiare la Instituția Publică Națională a Audiovizualului Compania „Teleradio-Moldova” pe anii 2013-2014 a fost efectuat în temeiul art.28, art. 30 şi art.31 alin.(1) lit. a) din Legea Curţii de Conturi[1] şi în conformitate cu Programele activităţii de audit ale Curţii de Conturi pe anii 2014 și 2015[2], cu aplicarea Standardelor de audit[3].
Obiectivul general al auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că tranzacţiile, activităţile și informaţiile reflectate în situaţiile financiare pe perioada 2013-2014 ale IPNA Compania „Teleradio-Moldova”, sub toate aspectele semnificative, prezintă real situaţiile financiare, bazate pe datele evidenţei contabile, iar gestionarea fondurilor publice este conformă prevederilor legale relevante.
Responsabilitatea conducerii IPNA Compania „Teleradio-Moldova” constă în implementarea și menținerea unui control intern relevant, în vederea promovării unei bune guvernări a fondurilor publice, prin ținerea conformă a evidenței contabile, întocmirea și prezentarea situaţiilor financiare care sînt lipsite de denaturări semnificative, datorate fraudei și/sau erorii. Totodată, conducerea are responsabilitatea de a se asigura că activitățile, tranzacțiile financiare și informațiile reflectate în situațiile financiare sînt în conformitate cu prevederile legale și de reglementare relevante.
Responsabilitatea echipei de audit a constat în obținerea probelor de audit suficiente şi adecvate pentru formularea și susținerea constatărilor și concluziilor de audit privind conformitatea gestionării fondurilor publice și situațiilor financiare pe anii 2013-2014, cu exprimarea opiniei asupra acestor aspecte. Auditorii nu sînt responsabili de prevenirea faptelor de fraudă și eroare, precum şi de soldurile iniţiale la începutul perioadei supuse auditului.
Domeniul de aplicare şi metodologia sînt descrise în Anexa nr.1 la prezentul Raport de audit.
II. Prezentarea generală a entităţii
IPNA Compania „Teleradio-Moldova”, potrivit normelor legale[4], este un serviciu public de radiodifuziune şi televiziune independent editorial, precum şi în activitatea sa de creație, autonom instituțional, constituit în baza capitalului financiar public, care acordă servicii de programe întregii societăți, cu acoperire a întregului teritoriu al republicii, avînd drepturile unei persoane juridice de drept public. Compania gestionează bunuri patrimoniale, preluate ca rezultat al lichidării Companiei de Stat „Teleradio-Moldova” (76,3 mil.lei) [5].
Organele de conducere ale Companiei, conform prevederilor legale[6], sînt:
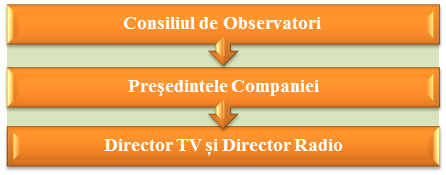
Consiliul de Observatori, desemnat de Parlament, este compus din nouă membri şi deține atribuții legale[7] privind:
aprobarea Statutului Companiei şi a modificărilor acestuia;
aprobarea Caietului de sarcini, care include planul financiar şi declarația politicii editoriale;
instituirea, reorganizarea sau încetarea activităților subdiviziunilor Companiei;
evaluarea performanței Companiei şi a conducerii ei, publicînd rapoartele anuale şi recomandările etc.
Consiliul de Observatori a funcționat pînă în decembrie 2013, iar în anul 2014 nu s-a convocat şi nu şi-a exercitat atribuțiile, din motiv că au expirat mandatele la 6 din cei 9 membri, ceea ce a determinat nemonitorizarea şi neevaluarea utilizării fondurilor publice și gestionării patrimoniului public de către acesta;
Președintele Companiei, selectat prin concurs de către Consiliul de Observatori, exercită conducerea generală a Companiei pe principii de independență, fiind responsabil de formarea serviciilor de programe în corespundere cu principiile de comunicare audiovizuală, de gestionare eficientă a Companiei, de toate activitățile financiare[8];
Directorul radiodifuziunii şi Directorul televiziunii, confirmați în funcție de Consiliul de Observatori, în bază de concurs, dispun de competența de administrare curentă a activităților de creație la posturile de radio şi televiziune, avînd atribuțiile de organizare şi funcționare a organelor de conducere la nivel de subdiviziuni[9].
Potrivit actelor normative[10], Compania auditată organizează evidența contabilă specifică întreprinderilor la autogestiune.
Sursele de venit ale Companiei[11] constituie:
subvenții de la bugetul de stat;
donații şi sponsorizări;
venituri obţinute din publicitate;
venituri obținute din organizarea evenimentelor publice în conformitate cu obiectul de activitate al Companiei etc.
Mijloacele financiare acumulate au fost destinate acoperirii cheltuielilor corespunzătoare generate în activitatea Companiei. Elaborarea şi propunerea Caietului de sarcini ţine de competenţa Preşedintelui Companiei, de comun acord cu directorul radiodifuziunii şi directorul televiziunii, cu şefii departamentelor Companiei[12].
III. Constatările şi concluziile auditului
Sistemul de control intern al IPNA Compania „Teleradio-Moldova” este irelevant.
Normele legale ce reglementează gestionarea fondurilor publice în cadrul Companiei impun implementarea sistemului de management financiar şi control, pentru asigurarea integrității patrimoniului public, precum şi utilizarea conformă şi eficientă a acestuia.
Evaluarea sistemului de management financiar şi control intern existent în cadrul Companiei auditate, în aspectul proiectării acestuia, implementării şi funcționării lui[13], a evidențiat rezerve, cum ar fi:
neelaborarea programului de implementare şi dezvoltare a sistemului de control intern pe fiecare subdiviziune a Companiei, inclusiv crearea grupului de lucru şi desemnarea persoanelor responsabile de organizarea şi implementarea managementului financiar şi control;
neelaborarea proceselor operaționale şi neidentificarea instrumentelor de control intern;
neidentificarea lacunelor, nestabilirea misiunii şi obiectivelor operaţionale, neevaluarea riscurilor privind activitățile/operațiunile desfășurate, precum şi lipsa Registrului riscurilor;
neimplementarea standardelor de control intern în corelare cu componentele obligatorii[14] ale controlului intern şi neimplementarea controalelor adecvate pentru a preveni şi a detecta fraudele şi erorile.
Carențele existente în controlul intern au determinat admiterea neconformităților în cadrul efectuării unor operațiuni economico-financiare în gestionarea resurselor patrimoniale, ceea ce a determinat denaturarea situațiilor financiare. Astfel, auditul a constatat reflectarea eronată a rezultatului financiar pentru anii 2013-2014, prin neînregistrarea unor venituri din vînzările proprii, neobținerea posibilelor venituri, precum şi prin efectuarea unor cheltuieli nejustificate. Aceste situații au fost determinate de organizarea şi executarea neconformă a controlului financiar intern preventiv şi de neexercitarea, de către persoanele responsabile, a atribuțiilor şi sarcinilor de serviciu. Astfel, acest cumul de cauze a determinat admiterea unor neconformităţi la efectuarea tranzacțiilor, care au eronat informațiile din situaţiile financiare, unele aspecte fiind reflectate în capitolele ce urmează.
Concluzii: IPNA Compania „Teleradio-Moldova” nu a creat condițiile necesare privind implementarea sistemului de management financiar și control, ceea ce a determinat neasigurarea stabilirii elementelor şi proceselor pentru o bună guvernare a utilizării şi gestionării fondurilor publice.
Gestionarea patrimoniului statului a fost însoţită de neconformităţi la:
2.1. Imobilizări necorporale care includ fondul de înregistrări radiofonice/televizate
Gestionarea fondului de înregistrări radiofonice şi televizate a fost însoţită de unele neconformități, în timp ce aceste înregistrări reprezintă un element patrimonial cultural important, care urmau a fi înregistrate, păstrate şi arhivate potrivit normelor legale.
În aceste scopuri, Compania, în perioadele anterioare (începînd cu anul 2008), a inițiat retranscrierea în format digital a materialelor din acest fond, care erau imprimate şi depozitate în format vechi. Totodată, auditul a constatat unele neconformități care nu asigură în deplină măsură integritatea fondului înregistrărilor radiofonice şi TV. Astfel, conducerea Companiei nu a organizat potrivit normelor legale[15] sistematizarea şi determinarea anuală a valorii fondului înregistrărilor radiofonice şi TV prin intermediul comisiei de expertiză, precum şi transmiterea lor spre păstrare în arhiva de stat[16]. În acest context, Compania urma să asigure înregistrarea evenimentelor şi lucrărilor semnificative din punctul de vedere al culturii şi istoriei naționale, să păstreze pentru viitoarele generații înregistrările care fac parte din patrimoniul cultural național, au un regim special de păstrare, conservare şi folosire conformă[17];
Compania nu a reușit să realizeze o colaborare cu Ministerul Culturii în aspectul completării Registrului patrimoniului cultural național mobil[18];
în încăperile în care se păstrează înregistrările radiofonice lipseşte semnalizarea antiincendiară şi supravegherea video, fapt ce poate genera riscuri de neasigurare a integrității fondului cu valoare istorică şi culturală;
fondul înregistrărilor radiofonice şi TV a fost atribuit neconform[19] la imobilizări necorporale şi nu corespunde criteriilor eligibile, deşi potrivit normelor legale[20], înregistrările au o perioadă de utilizare nelimitată, ceea ce a determinat calcularea amortizării lor, fiind majorate nejustificat cheltuielile şi, respectiv, denaturate situaţiile financiare: pe anul 2013 – cu 1,7 mil.lei, şi pe anul 2014 – cu 1,4 mil.lei.
Concluzii: Nerespectarea cadrului legal de către IPNA Compania „Teleradio-Moldova”a determinat: (i) neînregistrarea fondului înregistrărilor radiofonice şi televizate în Registrul patrimoniului cultural naţional mobil; (ii) neasigurarea diminuării riscurilor privind integritatea fondului cu valoare istorică şi culturală; (iii) majorarea nejustificată cu 1,4 mil.lei a cheltuielilor, prin calcularea neconformă a amortizării fondului înregistrărilor radiofonice şi televizate, fiind denaturate situațiile financiare în aceeași sumă.
2.2. Imobilizări corporale/mijloace fixe care includ bunuri imobile şi mobile
Gestionarea imobilizărilor corporale/mijloacelor fixe a fost însoţită de nerespectarea pe deplin a cadrului legal[21], deşi reprezintă valori semnificative ale mijloacelor fixe, bunurilor imobile şi terenurilor aferente.
Astfel, auditul a constatat că în anul 2014 procedura de achiziție a mijloacelor fixe pentru serviciile de confecționare şi instalare a decorului în Studioul nr.1 şi a mobilei (1,8 mil.lei) a fost realizată de către comisia de licitație şi de responsabilii Companiei cu abateri de la normele legale, cum ar fi:
acceptarea spre examinare a ofertei ce nu conținea specificația tehnică şi prețul oferit[22];
acceptarea şi contractarea ulterioară a ofertei ce nu corespundea cerinţelor Caietului de sarcini (manopera de montaj – 28500 euro, şi cheltuieli de deplasare, transport şi asigurare – 1850 euro), ceea ce a condiționat suportarea cheltuielilor nejustificate din bugetul Companiei (0,6 mil.lei);
prezentarea către Agenția Achiziții Publice a dării de seamă denaturate privind desfășurarea procesului de licitație.
De asemenea, auditul a stabilit că Compania a calculat eronat amortizarea fondului de bibliotecă, ceea ce nu corespunde criteriilor eligibile, acesta avînd durata de utilizare nelimitată, fapt ce a majorat nejustificat cheltuielile (0,6 mil.lei în anul 2013) şi a condiţionat o raportare eronată.
Concluzii: Neimplementarea pe deplin a sistemului de control intern şi nerespectarea, în unele cazuri, a normelor legale privind achiziţiile de bunuri şi servicii de către IPNA Compania „Teleradio-Moldova” au determinat suportarea cheltuielilor nejustificate (0,6 mil.lei), precum şi calcularea neconformă a amortizării fondului de bibliotecă, ceea ce a cauzat denaturarea situațiilor financiare pentru anul 2013 (0,6 mil.lei), ultima fiind corectată în anul 2014.
2.3. Stocurile de mărfuri şi materiale
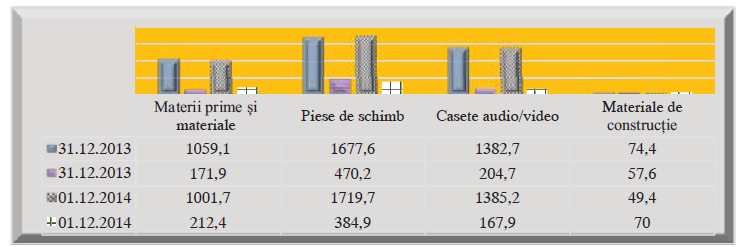
Compania nu a asigurat evidenţa conformă a stocurilor de mărfuri şi materiale. Astfel, analiza şi verificarea conformității gestionării stocurilor de mărfuri şi materiale au relevat că la 31.12.2013 Compania deținea un stoc de bunuri în valoare de 5,2 mil.lei, care s-a acumulat începînd cu anul 2004, avînd o mişcare lentă. Cele mai semnificative categorii de bunuri sînt prezentate în Diagrama nr.1.
Diagrama nr.1
(mil.lei)
Sursă: Informație prezentată de Companie.
Auditul denotă că stocurile de bunuri înregistrate la 31.12.2014 (5,2 mil.lei) nu reflectă situația reală a acestora, deoarece majoritatea au fost transmise pentru utilizare (4,2 mil.lei în anul 2014), ceea ce indică o raportare eronată a stocurilor: pe anul 2013 – cu 4,1 mil.lei, şi pe anul 2014 – cu 4,2 mil.lei.
Această situație a fost condiționată de controlul intern insuficient, de lipsa în politicile contabile a prevederilor ce vizează periodicitatea evaluării stocurilor, precum şi procesele de transmitere în folosință şi de decontare a acestora[23].
Concluzii: Neracordarea politicii contabile la prevederile actelor normative ce reglementează evidenţa stocurilor de mărfuri şi materiale a condiţionat denaturarea situaţiilor financiare: pentru anul 2013 – cu 4,1 mil.lei, şi cu 4,2 mil.lei – pentru anul 2014.
2.4. Gestionarea angajamentelor
Compania nu a gestionat conform angajamentele în anul 2013. Verificarea conformității gestionării angajamentelor de către Companie relevă admiterea, în anul 2013, creanțelor (0,1 mil.lei) şi datoriilor (0,1 mil.lei) cu termenul de prescripție expirat, care urmau a fi trecute la venituri şi cheltuieli, ceea ce a cauzat denaturarea raportării situațiilor financiare. În acest context, se denotă că, potrivit politicilor contabile[24] ale Companiei, creanțele dubioase se evaluează trimestrial şi anual de către responsabilii acesteia. Totodată, Compania efectuează neconform procesul de inventariere, fără evaluarea creanțelor compromise şi a datoriilor cu termenul de prescripție expirat[25], nedispunînd de confirmarea părţilor implicate.
Concluzii: Neconformarea Companiei la prevederile actelor legislative[26] și normative[27] în vigoare a determinat denaturarea, în anul 2013, cu 0,1 şi, respectiv, cu 0,1 mil.lei a situațiilor financiare la capitolul creanțe și datorii, precum şi la venituri și cheltuieli în aceleaşi sume.
2.5. Capital propriu
Capitalul propriu al Companiei pentru perioada auditată nu a redat situaţia reală. Potrivit prevederilor normative[28], capitalul propriu reprezintă mărimea rămasă în activele Companiei după scăderea datoriilor şi reflectă valoarea activelor nete formate din alte elemente de capital propriu şi profitul/pierderile acumulate.
Compania, conform prevederilor legale[29], este constituită în baza capitalului financiar public, iar potrivit informațiilor din situațiile financiare la 31.12.2013, a înregistrat profit nerepartizat în valoare de 72,5 mil.lei, ca urmare a reflectării în anii precedenți a bunurilor primite în gestiune cu titlu gratuit, în valoare de 76,3 mil.lei. În acest context, se denotă atribuirea eronată a acestora la „profitul nerepartizat al anilor precedenți”, astfel formînd un rezultat denaturat (profit artificial), care real constituia 3,8 mil.lei pierderi. Situația dată a fost determinată de lipsa în politica de contabilitate a reglementărilor privind modul de formare și componența capitalului propriu. Aceste fapte au fost constatate și în raportul precedent de audit al Curții de Conturi[30], fiind înaintate recomandările respective.
Auditul relevă şi faptul că Compania, pe parcursul anului 2013, a înregistrat bunuri și servicii primite cu titlu gratuit, în sumă de 4,6 mil.lei, cu nerespectarea, în unele cazuri, a prevederilor legale. Astfel, la 10.12.2013, Compania a înregistrat în evidență echipamentul aferent sistemului integrat pentru difuzarea știrilor, în valoare de 4,6 mil.lei, urmare a semnării Acordului de transfer cu titlul complet și dreptul de proprietate asupra bunurilor primite de la o organizație internațională. Auditul a constatat că valoarea acestui echipament, primit în anii 2011-2012, a constituit 6,5 mil.lei, Compania înregistrînd eronat la contul „Mijloace fixe” valoarea de 1,9 mil.lei, pentru care a calculat şi reflectat cheltuieli de uzură (0,3 mil.lei) în lipsa drepturilor de proprietate asupra acestora. Totodată, se relevă că, la finele tranzacției, Compania urma să contabilizeze veniturile din active materiale intrate cu titlu gratuit conform metodei capitalului[31], potrivit căreia acestea urmau a fi reflectate pe măsura înregistrării cheltuielilor aferente uzurii. Astfel, Compania, în anul 2013, a denaturat datele din situaţiile de profit şi pierderi, în care veniturile investiţionale au fost majorate (cu 4,6 mil.lei), ceea ce a determinat şi majorarea artificială a rezultatului din activitatea economico-financiară și a profitului net;
echipamentul a fost evaluat eronat, prin aplicarea neconformă a prevederilor normative, acesta nefiind contabilizat la valoarea de intrare, cu diminuarea rezultatului deprecierii echipamentului care a fost utilizat în perioada 2011-2013;
echipamentul a fost evaluat eronat, prin aplicarea necorespunzătoare a cursului valutar și repartizarea incorectă a cheltuielilor de transport, auditul relevînd că Compania a înregistrat valoarea bunurilor la un curs valutar diferit de cel din actul de primire-predare, ceea ce a influențat nesemnificativ raportarea financiară.
Concluzii: Nedescrierea exhaustivă în politica de contabilitate a modului de înregistrare a capitalului propriu (72,5 mil.lei) a determinat admiterea unor carențe ce au denaturat semnificativ valoarea componentelor acestuia.
2.6. Planificarea anuală a bugetului
Estimarea anuală a bugetului în lipsa racordării cu politica editorială a indicatorilor prestabiliţi ce urmează a fi realizaţi şi finanţaţi din bugetul de stat, nu asigură o evaluare a utilizării conform destinaţiei a mijloacelor publice şi, respectiv, obţinerea rezultatelor scontate.
Pentru asigurarea continuității activității sale, Compania își planifică anual bugetul, inclusiv veniturile proprii, în Caietul de sarcini care include, potrivit normelor legale[32], planul financiar şi declarația politicii de programe (pentru Companie şi separat pentru fiecare serviciu de programe), fiind aprobat de Consiliul de Observatori[33].
Auditul denotă că bugetul Companiei, conform reglementărilor[34], este constituit din subvenții de la bugetul de stat, care au drept scop asigurarea necesităților Companiei, din donații şi sponsorizări, din venituri obținute prin organizarea evenimentelor publice în conformitate cu obiectivul de activitate al Companiei, din publicitate etc.
În anul 2013 au fost aprobate[35] alocații/subvenții de la bugetul de stat în sumă de 92,4 mil.lei (pentru cheltuieli curente – 80,4 mil.lei, şi pentru cheltuieli capitale – 12,0 mil.lei), iar în anul 2014 au fost aprobate[36] alocații/subvenții în sumă de 82,7 mil.lei pentru susținerea televiziunii şi radiodifuziunii publice, care, pe parcursul anului, s-au majorat cu 0,1 mil.lei. De asemenea, prin Hotărîrea Guvernului nr.86 din 05.02.2014, Companiei i-a fost alocat în anul 2014 din fondul de rezervă al Guvernului, echivalentul în lei al sumei de 30,0 mii euro (0,5 mil.lei) pentru acoperirea cheltuielilor ce țin de serviciile de transmisiune a Jocurilor Olimpice de iarnă, care au avut loc în perioada 7-23 februarie 2014.
Evoluţia veniturilor precizate şi executate în perioada 2013-2014, precum şi dinamica acestora sînt redate în Tabelul nr.1.
Tabelul nr.1
(mil.lei)
| Indici | Anul 2013 | Anul 2014 | Abaterea absolută | Abaterea absolută |
| precizat | executat | precizat | executat | precizat | executat |
| Venituri, total, inclusiv | 111,5 | 112,5 | 116,4 | 119,6 | 4,9 | 7,1 |
| Finanțări din bugetul de stat | 92,4 | 92,4 | 83,4 | 83,4 | -9 | -9 |
| Venituri proprii, inclusiv | 11,7 | 12,2 | 23,8 | 23,9 | 12,1 | 11,9 |
| Publicitate | 7,3 | 7,6 | 18,5 | 18,3 | 11,2 | 10,7 |
| Coproducție | 3,4 | 3,4 | 3,7 | 4,1 | 0,3 | 0,7 |
| Alte venituri operaționale (arendă, servicii cu plată) | 1 | 1,1 | 1,6 | 1,4 | 0,6 | 0,3 |
| Venituri din activitatea financiară, dintre care: | 7,4 | 7,9 | 9,2 | 12,3 | 1,8 | 4,4 |
| Granturi | 0 | 0,3 | 6,3 | 6,5 | 6,3 | 6,2 |
| Intrări cu titlu gratuit | 4,8 | 4,8 | 0,3 | 0,3 | -4,5 | -4,5 |
| Sponsorizări | 0,5 | 0,4 | 0,2 | 0,2 | -0,3 | -0,2 |
| UERT | 2,1 | 2,0 | 2,4 | 2,4 | 0,3 | 0,4 |
| diferența de curs valutar | 0 | 0,3 | 0 | 0,6 | 0 | 0,3 |
| datorii cu termenul expirat | 0 | 0,1 | 0 | 0,1 | 0 | 0 |
Sursă: Planurile generale de finanțare; Devizele de cheltuieli; Cartea mare; Caietele de sarcini pe anii 2013 și 2014.
Astfel, în perioada auditată, Compania a înregistrat o creştere nesemnificativă a veniturilor, ponderea majoră constituind-o mijloacele alocate din bugetul de stat.
Potrivit Caietului de sarcini, Compania solicită mijloace publice de la bugetul de stat pentru cheltuielile necesare reieșind din volumul de emisie TV şi Radio pentru 24 de ore.
Cu toate că solicitarea mijloacelor din bugetul de stat se efectuează în baza Caietului de sarcini, care conține costurile de producție repartizate în fișele de cost ale emisiunilor planificate, Compania nu deține evidența contabilă privind costurile suportate per emisiune, acestea fiind evidențiate doar la nivel global (per oră de emisie)[37].
Această situație nu oferă posibilitatea evaluării şi, respectiv, comparării costurilor suportate cu cele planificate în Caietul de sarcini şi finanțate din subvențiile alocate de la bugetul de stat, astfel nemotivînd Compania în atingerea indicatorilor de rezultate şi performanțe.
Totodată, auditul relevă că, potrivit Hotărîrii Guvernului nr.105 din 03.02.2005 „Pentru aprobarea Regulamentului cu privire la modul de stabilire a volumului de alocații din bugetul de stat pentru instituția publică națională a audiovizualului Compania „Teleradio-Moldova””, statul asigură financiar difuzarea emisiunilor în limitele a 12 ore de emitere zilnică televizată pe întreg teritoriul Republicii Moldova a programului „TV Moldova-1” şi a 18 ore de emitere zilnică radiofonică a programului „Radio Moldova”. Astfel, în perioada auditată, planificarea subvenţiilor sub formă de venituri din bugetul de stat a fost însoțită de incertitudini în aspectul respectării prevederilor Codului audiovizualului[38] şi ale Hotîrîrii Guvernului nr.105 din 03.02.2005.
Concluzii: Estimarea şi planificarea de către IPNA Compania „Teleradio-Moldova” a veniturilor şi cheltuielilor de la bugetul de stat, precum şi din surse proprii fără reglementarea şi asigurarea racordării şi delimitării acestora pentru realizarea politicii editoriale şi a indicatorilor prestabiliți nu oferă date exhaustive privind utilizarea conform destinației a mijloacelor bugetare şi, respectiv, atingerea rezultatelor scontate.
2.7. Veniturile din publicitate
În perioada auditată, calcularea şi înregistrarea veniturilor din publicitate au fost însoțite de rezerve și neconformități.
Compania oferă servicii de difuzare a publicității prin plasarea în spațiul de emisie a mesajelor de promovare a bunurilor, serviciilor, companiilor și ideilor, în scopul promovării acestora și oferirii serviciilor societăților comerciale. În perioada auditată, Compania a emis ordine[39] de aprobare a tarifelor pentru aceste servicii, care nu conțin reglementări de politici, criterii, structură și prevederi specifice de stabilire a reducerilor.
Prin urmare, se denotă că pînă la 31.12.2014, nerespectînd reglementările interne[40], Compania nu a elaborat şi aprobat instrumente pentru identificarea veniturilor proprii, și anume:
politica de abordare a clienților;
politica de prețuri;
politica de vînzare a serviciilor de publicitate;
politica de promovare a surselor media;
politica de plasare a publicității.
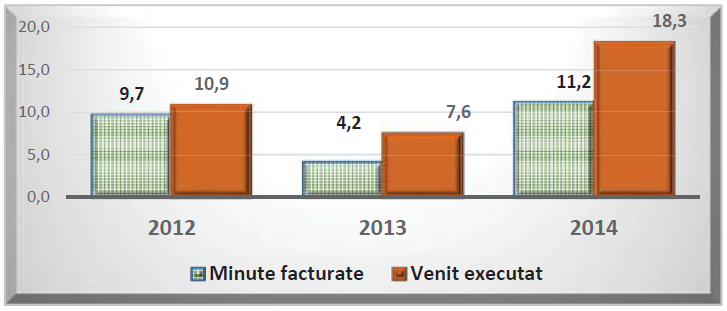
Ca rezultat, veniturile planificate și înregistrate din vînzări în anul 2014 diferă esențial (cu 10,7 mil.lei) de cele planificate și executate în anul 2013, situație redată în Diagrama nr.2.
Diagrama nr.2
(mil.lei, mii minute)
Sursă: Planul general de finanțare; Devizul de cheltuieli; Cartea mare; Caietul de sarcini pe anii 2013, 2014; Informațiile oferite de AGB.
Totodată, auditul relevă că, în anul 2013, din volumul timpului total disponibil pentru plasarea spoturilor publicitare (65100 min.), Compania a înregistrat un volum de emisie facturat (4204,92 min.), în timp ce, potrivit datelor informaţionale ale AGB, volumul de emisie al spoturilor publicitare a fost de 7284,60 min., sau cu 3079,7 min. mai mult. Această diferență s-a format din 1278,91 min. de servicii de publicitate gratuite (promovare reciprocă în acțiuni de caritate – 13 min., campanii sociale – 487,3 min., campanii de interes public – 507,09 min., și alte acțiuni – 271,52 min.) şi, respectiv, din 1800,79 min. nefacturate. Aceste situaţii indică acordarea serviciilor de publicitate fără facturarea, înregistrarea şi încasarea veniturilor proprii în sumă de 3,1 mil.lei (1800,79 min.), ceea ce a generat ratarea veniturilor din vînzări în aceeași sumă.
Verificările auditului denotă că, în perioada auditată, situația financiară a Companiei nu a fost însoțită de măsuri/activități conforme în vederea acumulării posibilelor venituri din vînzări, ceea ce a determinat apariția indicilor de fraudă şi ratarea veniturilor semnificative din vînzări. Astfel, au fost acordate reduceri (1,2 mil.lei) ale tarifelor aprobate pentru serviciile de publicitate în 54 de contracte, pentru care auditului nu i-a fost prezentat actul intern ce ar aproba modul, condițiile și scopul acestor reduceri, subdiviziunea responsabilă de verificarea corectitudinii aplicării lor. Compania nu dispune de date concrete aferente acestor reduceri, auditului fiindu-i prezentat doar un tabel cu titlul „Reduceri adiționale la bugetele publicitare alocate de Companie”, neaprobat printr-un act normativ intern;
nu au fost respectate normele interne[41] cu referire la anexarea obligatorie la contractele de publicitate a datelor exacte privind planificarea difuzării spoturilor publicitare şi a costurilor acestora. Astfel, pentru 21 de contracte în anul 2013 şi 23 de contracte în anul 2014, Compania nu dispune de date privind volumul planificat de difuzare a spoturilor, ceea ce nu permite evaluarea și determinarea realizării exhaustive a condițiilor contractuale;
lipsa în fișa de emisie a difuzării spotului publicitar în volum de 16,35 min. (151 de spoturi difuzate între orele 00:00 și 07:00), emisie reflectată în sistemul informațional AGB, care nu oferă date reale, fidele și exhaustive privind volumul de emisie difuzat al spoturilor publicitare, ceea ce indică lipsa controlului intern la acest capitol;
perioada de difuzare a materialelor publicitare nu corespunde (în 22 de cazuri din 30 verificate) cu cea aprobată în Media-Plan și cu cea efectiv difuzată, fapt ce determină neobținerea veniturilor posibile prin aplicarea tarifului mai mare în Prime-time (pentru orele de maximă audiență) și mai mic în Off-time (pentru orele cu mai puțină audiență);
nu au fost respectate regulile generale de circulație a documentelor, contractele de publicitate fiind înregistrate tardiv (cu 2-175 de zile), ceea ce a determinat acordarea nejustificată a serviciilor de publicitate și emiterea întîrziată a documentelor de strictă evidență ce justifică prestarea serviciilor;
veniturile din prestarea serviciilor de publicitate au fost reflectate eronat, în perioade ce nu corespund emisiei de facto[42]. Conform verificărilor și calculelor efectuate de audit, s-a constatat că în luna decembrie 2013 au fost emise facturi ce includ valoarea contractuală a serviciilor de publicitate de 1,0 mil.lei, pe cînd a celor efectiv livrate constituie 0,9 mil.lei (12 din 35 de facturi);
asumarea neregulamentară de către Serviciul de contabilitate a întocmirii actelor de îndeplinire a lucrărilor, sarcină ce revine nemijlocit altor subdiviziuni care prestează aceste servicii, a determinat reflectarea eronată în evidența contabilă a veniturilor în perioade ce nu corespund emisiei de facto, precum şi a volumului de difuzare a spoturilor publicitare. Deficiențele și iregularitățile identificate au generat denaturarea situațiilor financiare cu privire la veniturile comerciale (cu 0,12 mil.lei) şi ratarea veniturilor din prestarea serviciilor de publicitate, estimate de audit în sumă de 0,5 mil.lei.
Concluzii: În cadrul IPNA Compania „Teleradio-Molodva” lipsesc instrumentele pentru identificarea veniturilor din publicitate, fapt ce a cauzat neacumularea integrală a veniturilor şi majorarea riscurilor de ratare a acestora. Rezervele şi neconformităţile la acest capitol au determinat: (i) nefacturarea, neînregistrarea şi neîncasarea integrală a veniturilor din vînzări (1800,79 min. de publicitate în sumă de 3,1 mil.lei); (ii) acordarea neconformă a reducerilor semnificative (1,2 mil.lei) pentru serviciile de publicitate; (iii) nedeţinerea datelor privind volumul şi timpul planificat şi a celui acordat pentru spoturile publicitare; (iv) înregistrarea neconformă a contractelor de publicitate; (v) înregistrarea neconformă în evidență a veniturilor din prestarea acestor servicii (0,7 mil.lei).
2.8. Veniturile din coproducţie
Nerespectînd normele stabilite, IPNA Compania „Teleradio-Moldova” a realizat şi înregistrat venituri de coproducție.
Planificarea veniturilor de coproducție a fost efectuată în baza tarifelor minime pentru o oră de difuzare a emisiunilor de coproducție, aprobate prin Ordinul Președintelui Companiei[43], şi cu volumul de emisie al acestora. Totodată, verificarea contractelor de coproducție a constatat că 111 contracte (în anul 2013 – 54 de contracte; în anul 2014 – 57 de contracte) nu stabilesc regulamentar[44] datele privind alocarea mijloacelor financiare de către coproducători, precum şi nu partajează cotele de participare la producerea emisiuni, informație redată în Tabelul nr.2.
Tabelul nr.2
| Anul | Numărul contractelor de coproducție, total | Numărul contractelor de coproducție ce nu generează obligații | Ponderea contractelor ce nu generează obligații financiare din totalul contractelor de coproducție, % | Venituri din coproducție efectiv realizate, mil.lei |
| 2013 | 112 | 54 | 48,2 | 3,4 |
| 2014 | 120 | 57 | 47,5 | 4,1 |
Sursă: Datele auditului.
Datele din tabel denotă că 48% din numărul contractelor privind prestarea serviciilor de coproducţie pentru anii 2013-2014 nu generează obligații, ceea ce condiționează neîncasarea veniturilor posibile din coproducție, în timp ce producerea emisiunilor a suportat costuri directe şi indirecte.
De asemenea, contrar actelor normative[45], în evidența contabilă a Companiei nu sînt înregistrate contractele (în număr de 111) vizînd operațiunile de coproducție în care lipsesc obligațiuni financiare, ceea ce nu justifică cheltuielile aferente acestor tranzacții. Analiza şi evaluarea de către audit a acestor contracte a relevat şi faptul că serviciile respective au fost incorect clasificate/atribuite ca servicii de coproducție, acestea de fapt fiind caracteristice elementelor de plasare de produs şi serviciilor de publicitate[46]. Aceasta denotă că coproducătorul urma să achite suplimentar şi pentru serviciile de publicitate, neconformități ce indică ratarea veniturilor şi suportarea cheltuielilor nejustificate. În acest context, urmare a unor astfel de contracte, auditul a estimat că din producerea emisiunilor şi difuzarea acestora au fost subestimate veniturile Companiei, ceea ce, respectiv, a determinat ratarea cu 0,6 mil.lei a veniturilor posibile din prestarea serviciilor de publicitate.
Alte aspecte caracteristice pentru contractele de coproducție care au impact asupra situației financiare a Companiei sînt:
neasigurarea monitorizării din partea managerului Companiei a procesului de contractare a serviciilor de coproducție, precum și a încasării necondiționate a veniturilor din coproducție, în cazul contractelor care prevăd obligaţii financiare;
lipsa devizelor de cheltuieli[47], nu oferă date exhaustive privind veniturile şi cheltuielile pentru serviciile acordate şi primite în cadrul emisiunilor contractate şi difuzate, situație ce majorează riscul suportării cheltuielilor suplimentare pentru coproducția emisiunilor;
nerespectarea integrală a legislației în vigoare privind înregistrarea tranzacțiilor economice ce provin din operațiunile de coproducție contractate şi efectuate afectează veridicitatea situațiilor financiare.
Concluzii: Managementul IPNA Compania „Teleradio-Moldova” nu a reuşit să implementeze un proces de control intern relevant, ceea ce a determinat: (i) nemonitorizarea sistemului de contractare a serviciilor de coproducție şi neevaluarea realizării activităților privind încasarea necondiționată a veniturilor proprii; (ii) clasificarea eronată a serviciilor acordate[48]; (iii) nedeţinerea datelor sistematizate privind contractele ce nu generează obligațiuni financiare între părţi; (iv) neînregistrarea conformă în evidența contabilă a tranzacţiilor de coproducţie, ceea ce afectează credibilitatea situațiilor financiare.
Veniturile din locaţiune
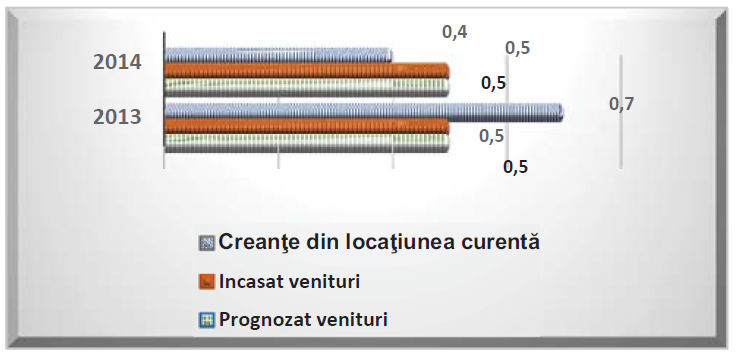
Veniturile din locaţiune denotă o diminuare, în timp ce creanțele au înregistrat o creștere, cauza fiind neachitarea plăților de către locatari.
Situaţia privind veniturile și creanțele calculate din locațiune este reflectată în Diagrama nr.3.
Diagrama nr.3
(mil.lei)
Sursă: Informație prezentată de Companie.
Datele din Diagramă atestă că în anul 2013 creanțele aferente locatarilor au depășit veniturile încasate din aceste servicii, ceea ce denotă că procesul de gestiune a creanţelor este unul neadecvat. Respectiv, în anul 2014, creanţele au descrescut pînă la 0,4 mil.lei, ca rezultat al trecerii la pierderi a creanţelor în sumă de 0,3 mil.lei, debitorul fiind lichidat ca urmare a procesului de insolvabilitate. Verificările auditului au relevat că, la transmiterea în locațiune a activelor neutilizate, Compania nu a respectat cerințele legale[49] ce reglementează această procedură, şi anume:
transmiterea bunurilor neutilizate a fost efectuată fără acordul prealabil al Consiliului de Observatori[50];
nu a fost respectată modalitatea de încheiere a contractelor de locațiune[51], nefiind prevăzute penalități pentru neîndeplinirea condițiilor contractuale, în cazul unui locatar care înregistrează datorii semnificative.
Astfel, administrarea neconformă de către Companie a bunurilor publice a condiționat:
prejudicierea Companiei în perioada auditată prin neîntreprinderea măsurilor de încasare conformă a plăților de locațiune în sumă de 0,6 mil.lei de la doi agenți economici, precum şi nerecuperarea de la aceștia a cheltuielilor (0,2 mil.lei) pentru serviciile comunale (apă, canalizare, energie electrică etc.), în timp ce aceste servicii au fost achitate în termenele stabilite de Companie;
admiterea, din partea Companiei, a efectuării de către locatar a lucrărilor de construcție a anexelor pe teritoriul adiacent spațiului închiriat neconform[52], în lipsa dreptului acordat de organele de conducere, precum şi fără stipularea părții care urmează să suporte aceste cheltuieli. Aceste circumstanţe au dus la solicitarea, din partea unui agent economic, a stingerii creanțelor în sume nesemnificative din contul reamenajărilor și construcțiilor efectuate şi au determinat situația de litigiu între părți.
Concluzii: IPNA Compania „Teleradio-Moldova” nu a asigurat implementarea şi realizarea procesului de control intern privind transmiterea spațiului neutilizat și întreprinderea măsurilor pentru încasarea necondiționată a veniturilor provenite din acordarea serviciilor de locațiune, ceea ce a condiționat cauzarea prejudiciilor în sumă de 0,8 mil.lei, prin admiterea neconformităților, cum ar fi: (i) transmiterea bunurilor neutilizate fără acordul prealabil al Consiliului de Observatori; (ii) în unele contracte, nestabilirea conformă[53]a clauzelor vizînd aplicarea în caz de neachitare în termen a penalităților; (iii) neîntreprinderea măsurilor posibile privind încasarea conformă a plăților de locațiune de la doi agenți economici.
2.10. Veniturile din activitatea Bazei de odihnă „Unda”
Compania şi-a planificat şi a obținut venituri nesemnificative din activitatea Bazei de odihnă „Unda”, pentru întreținerea căreia cheltuielile au depășit veniturile înregistrate.
Baza de odihnă „Unda”, situată în or. Vadul lui Vodă, în perioada auditată a prestat servicii de odihnă/cazare atît personalului Companiei, cît şi persoanelor terțe, dispunînd de 10 case de odihnă. În anii 2013-2014, din totalul persoanelor ce au beneficiat de aceste servicii, doar 7% au fost angajați ai Companiei. În acest context, se relevă că veniturile anuale din prestarea serviciilor de odihnă au constituit circa 0,08 mil.lei, în timp ce cheltuielile aferente au însumat anual cîte 0,3 mil.lei, ceea ce indică suportarea cheltuielilor nejustificate din contul mijloacelor proprii.
Totodată, auditul a constatat că, pentru asigurarea activității Bazei de odihnă, Compania arendează de la Primăria or. Vadul lui Vodă terenul aferent caselor de odihnă (0,6 ha) pentru care achită anual 0,04 mil.lei. Este necesar de menționat că cheltuielile privind arenda pămîntului au fost reflectate în evidența contabilă la alt cont, ceea ce nu permite estimarea exactă a cheltuielilor aferente acestui obiectiv. Potrivit datelor evidenței contabile, acest teren, estimat de către auditor la 0,8 mil.lei, nu a fost reflectat regulamentar[54] la contul extrabilanţier, ceea ce a generat denaturarea cu aceeași sumă a anexelor aferente situațiilor financiare.
Concluzii: IPNA Compania „Teleradio-Moldova” nu dispune de date analitice privind veniturile și cheltuielile aferente activității Bazei de odihnă „Unda”, în vederea identificării surselor suplimentare de venit, în timp ce cheltuielile acesteia depășesc semnificativ veniturile.
2.11. Cheltuieli aferente remunerării muncii
Cheltuielile aferente remunerării muncii angajaților, pentru asigurarea activității de bază în perioada auditată, au fost semnificative (anual circa 43,0 mil.lei), cu o pondere de 40% în totalul cheltuielilor.
Verificările auditului au relevat neconformități în procesul de retribuire a muncii, după cum urmează:
Consiliul de Observatori a aprobat Regulamentul privind sistemul de salarizare în Companie[55], potrivit căruia salariul de bază pentru nivelul unu de salarizare constituie 1100 lei, ceea ce nu corespunde cuantumului minim garantat al salariului în sectorul real aprobat în actele normative[56]. Astfel, salariul de bază a fost mai mic decît cel legal stabilit, inclusiv:
pentru perioada 1 mai 2014 - 31.12.2014, cu 550 lei;
pentru perioada 1 mai 2013 - 1 mai 2014, cu 300 lei;
pentru perioada 1 mai 2012 - 1 mai 2013, cu 200 lei;
Deşi, potrivit cadrului legislativ și normativ[57], dreptul de aprobare și modificare a schemei de încadrare revine Consiliului de Observatori, Președintele Companiei, în anul 2014, a aprobat schema de încadrare și a efectuat modificări pe motivul inactivității Consiliului de Observatori, fiind majorat numărul de personal cu 14 unități (de la 796 pînă la 810,0 unități) şi, respectiv, cheltuielile de remunerare a muncii cu 0,4 mil.lei. Totodată, auditul denotă că unele modificări la schema de încadrare nu au fost justificate prin ordine/demersuri ale Președintelui Companiei, ceea ce atestă depășirea atribuțiilor de serviciu de către persoanele care au executat/contrasemnat aceste modificări, precum şi lipsa controlului intern la acest capitol;
salariul Președintelui Companiei, al directorului radio și directorului TV, a membrilor Consiliului de Observatori a fost modificat trimestrial direct proporțional cu modificarea salariului mediu al personalului de creație al Companiei, în timp ce, conform prevederilor Codului audiovizualului[58], Statutului Companiei[59] și Hotărîrii Consiliului de Observatori[60], urma a fi stabilit anual doar de Consiliul de Observatori, în funcție de performanțele Companiei. Ca urmare, în perioada auditată au fost suportate cheltuieli neconforme de 0,1 mil.lei (în anul 2013 – 0,08 mil.lei; în anul 2014 – 0,02 mil.lei);
calcularea onorariilor, în lipsa actelor interne aprobate regulamentar[61], unor angajați din categoria personalului de creație și celui de conducere a condiționat cheltuieli în sumă de 1,2 mil.lei (anul 2013 – 1,1 mil.lei; anul 2014 – 0,1 mil.lei);
în cazul unor angajați, suma bonusurilor, premiilor și suplimentelor achitate lunar depășește nesemnificativ suma salariului de funcție stabilit, astfel nefiind respectate prevederile Regulamentului privind sistemul de salarizare.
Concluzii: Stabilirea neconformă a nivelurilor şi treptelor de salarizare, majorarea neregulamentară a numărului de unități de personal, precum şi remunerarea neîntemeiată a unor angajați au condiționat majorarea cheltuielilor de retribuire a muncii în cadrul IPNA Compania „Teleradio-Moldova” (1,7 mil.lei) şi, respectiv, atragerea unor alocații suplimentare de la bugetul de stat, situație determinată de neimplementarea corespunzătoare a sistemului de control intern.
2.12. Cheltuieli aferente achiziţiilor de programe radio, televizate şi multimedia (web) cu conţinut divers, pluralist şi de înaltă calitate (în continuare achiziţii de conţinut)
Neimplementarea relevantă a procesului de control intern privind cheltuielile aferente achiziţiilor de conţinut nu oferă managementului siguranţă în conformitatea tranzacţiilor.
Potrivit Declarației politicii de programe[62], una din priorități este majorarea volumului de emisie rezervat filmelor artistice și documentare, spectacolelor, produse şi achiziționate de Companie, care se realizează prin intermediul canalelor de profil în vederea asigurării accesibilităţii programelor, prin sporirea mijloacelor tehnice de recepţie, precum şi prin diversificarea produsului intelectual oferit publicului larg de consumatori.
Compania a planificat cheltuieli aferente achizițiilor de conținut (5,5 mil.lei), din contul mijloacelor bugetului de stat (4,1 mil.lei) şi din contul veniturilor comerciale (1,4 mil.lei), care au fost alocate pentru procurarea licențelor pentru filme artistice/seriale şi programe de la producători independenți[63].
Verificarea conformității efectuării acestor cheltuieli a relevat că, în perioada auditată, Compania a încheiat cu un agent economic două contracte de achiziționare a filmelor (în anul 2013 de 1,8 mil.lei; în anul 2014 de 0,2 mil.lei).
În acest context se denotă că, în cadrul contractului din anul 2013, agentul economic a prezentat licențele ce-i oferă dreptul de difuzare pe teritoriul republicii a filmelor produse în Federația Rusă, Letonia, Australia. Auditul a constatat că, de fapt, acest agent economic a furnizat filme produse şi în alte ţări, cum ar fi: Italia, SUA, Spania, Germania, Marea Britanie, Franța, Ungaria.
Pentru anul 2014, licențele privind dreptul de difuzare a filmelor pe teritoriul republicii lipsesc, prin ce Compania nu a respectat prevederile Codului audiovizualului[64] şi ale Legii privind dreptul de autor şi drepturile conexe[65], care stabilesc obligativitatea radiodifuzorilor de a încheia contracte fie direct cu titularii drepturilor de autor şi drepturilor conexe, fie cu reprezentanții acestora, potrivit împuternicirilor şi licențelor deținute, ceea ce a condiționat achiziționarea filmelor în lipsa acestor drepturi, în sumă de 1,7 mil.lei (în anul 2013 – 0,9 mil.lei; în anul 2014 – 0,8 mil.lei), precum şi riscul achiziționării filmelor piratate şi atragerii în litigiu.
Cît priveşte transferurile de mijloace financiare în afara republicii pentru dreptul exclusiv de difuzare a evenimentelor (FIFA World Cup 2014, Jocurile Olimpice de iarnă, care au avut loc la Soci, Federația Rusă etc.), auditul a constatat că Compania a suportat cheltuieli (0,4 mil.lei) care n-au fost reflectate[66] în situațiile financiare pe anul 2013, ca urmare a neînregistrării în evidenţa contabilă a 3 invoice-uri, acestea fiind înregistrate în primele luni ale anului 2014.
Concluzii: Neimplementarea pe deplin a controlului intern de către IPNA Compania „Teleradio-Moldova” a condiționat achiziții neconforme de produse radio și televizate (1,7 mil.lei) în lipsa documentelor ce ar justifica dreptul ofertanților de difuzare pe teritoriul republicii a filmelor produse în alte ţări.
IPNA Compania „Teleradio-Moldova” nu a respectat principiile de înregistrare a angajamentelor, ceea ce a denaturat cu 0,4 mil.lei situaţiile financiare pe anul 2013 la capitolul cheltuieli.
2.13. Cheltuielile aferente cotizațiilor de membru al Uniunii Europene de Radioteleviziune
În scopul diversificării culturale și promovării pluralismului în mass-media, Republica Moldova a aderat[67] la UERT, una dintre cele mai mari asociații de difuzori teleradio din lume care promovează cooperarea între radiodifuzorii publici și facilitează schimbul de cunoștințe și experiență în domeniul audiovizualului.
Potrivit Statutului UERT[68], membrii activi ai acesteia au obligația să plătească pentru fiecare exercițiu financiar o cotizație anuală pentru acoperirea cheltuielilor operaționale, inclusiv a celor legate de serviciile oferite membrilor prin intermediul domeniilor Asociației profesionale, precum și studii și dezvoltare. Rețelele Euroradio și Eurovision, operate de UERT, zilnic asigură schimburi de emisiuni, noutăți și evenimente sportive între membrii acesteia. Raporturile Companiei cu UERT fiind specifice, acestea nu sînt reglementate în politica de contabilitate.
Verificarea plenitudinii cheltuielilor aferente cotizațiilor de membru al UERT înregistrate în evidența contabilă, a relevat următoarele:
în anii 2013 - 2014, cotizația de membru activ al UERT a însumat 2,02 mil.lei, care în evidența contabilă nu a fost reflectată, aceste cheltuieli fiind suportate de Ministerul Finanțelor[69]. Neînregistrarea acestor tranzacții, precum și a sursei de acoperire (mijloace din bugetul de stat) determină un dezechilibru între veniturile şi cheltuielile aferente activității Companiei, precum şi o raportare incompletă. Această situație nu reflectă totalul mijloacelor financiare alocate din bugetul de stat;
perioada de înregistrare în evidența contabilă a cheltuielilor de membru UERT nu corespunde cu cea a invoce-urilor (31 din 36 de cazuri în anul 2013 și în 38 din 42 de cazuri în anul 2014). Aceste situații au determinat aplicarea eronată a cursului valutar, generînd diminuarea cheltuielilor în anul 2013 cu 0,3 mil.lei;
nerespectarea normelor stabilite[70] privind modul de recunoaștere a venitului în baza metodei calculării în perioada de gestiune în care a fost obţinut, indiferent de momentul efectiv al intrării mijloacelor băneşti, care acoperea costurile întreținerii stației terestre de satelit în anul 2013, a cauzat diminuarea veniturilor ce a condus la denaturarea cu 2,2 mil.lei a rezultatului şi obligațiilor.
Concluzii: Politica de contabilitate a IPNA Compania „Teleradio -Moldova” nu reglementează situaţiile specifice domeniului, ceea ce a determinat unele neconformităţi: (i) reflectarea eronată în evidența contabilă a cheltuielilor aferente cotizaţiilor de membru al UERT (2,02 mil.lei) în lipsa veniturilor aferente acestora; (ii) înregistrarea eronată a veniturilor (2,2 mil.lei); (iii) înregistrarea neconformă a cheltuielilor de membru al UERT (0,3 mil.lei).
2.14. Cheltuieli aferente producției proprii autohtone
IPNA Compania „Teleradio-Moldova” nu deţine date sistematizate privind cheltuielile aferente producției proprii autohtone, costurile pe emisiuni, pe cînd planificarea şi solicitarea mijloacelor publice de la bugetul de stat se efectuează în baza Caietului de sarcini care conţine politica editorială, inclusiv numărul şi tipul emisiunilor ce urmează a fi realizate şi costul acestora.
Analiza şi verificarea conformității cheltuielilor aferente producției proprii a relevat că, în anul 2013, Compania a realizat 131 emisiuni radio și 75 emisiuni TV, cu suportarea costurilor de producție de 39,7 mil.lei și, respectiv, de 69,4 mil.lei, iar în anul 2014 pentru 127 emisiuni radio și 86 emisiuni TV a suportat costuri în sumă de 41,4 mil.lei și, respectiv, de 76,8 mil.lei. Pentru realizarea emisiunilor incluse în Caietul de sarcini, Compania și-a asumat să reducă cheltuielile de producție prin implementarea fișei de cost a programelor, identificarea noilor surse de finanțare, extinderea posibilităților de producție, parteneriat și achiziții de programe, precum și prin modernizarea proceselor de producție și a echipamentelor tehnice radio și de televiziune.
Auditul atestă că costurile de producție repartizate în fișele de cost ale emisiunilor sînt planificate în Caietul de sarcini în scopul solicitării mijloacelor din bugetul de stat. Verificarea plenitudinii cheltuielilor aferente costurilor pe emisiuni a constatat că Compania nu dispune de date contabile privind costurile suportate per emisiune, acestea fiind evidențiate doar la nivel global (per oră de emisie)[71]. Activitatea Companiei fiind specifică, aceasta nefiind reglementată în politica de contabilitate.
În acest context, auditul evidențiază că Compania nu deţine evidența analitică a costurilor pe emisiuni (valoarea consumurilor directe şi indirecte structurate pe emisiuni). În această situaţie, auditul nu poate evalua şi, respectiv, compara costurile suportate cu cele planificate în Caietul de sarcini şi finanţate din subvenţiile alocate de la bugetul de stat.
Această situație nu permite realizarea obiectivelor trasate în Caietul de sarcini prin analiza şi controlul costurilor aferente emisiunilor, motivarea personalului și diagnosticul economico-financiar al activității Companiei, în baza cărora pot fi luate decizii manageriale oportune, operative și eficiente.
Concluzii: Deși înregistrează cheltuieli pentru crearea şi emisia producției proprii, IPNA Compania „Teleradio-Moldova” nu a asigurat evidența conformă a costurilor efective pentru fiecare produs, acestea fiind reflectate la nivel global (per oră de emisie), ceea ce nu oferă date relevante managementului la luarea deciziilor, situație determinată de nereflectarea în politica contabilă a domeniului specific de activitate.
Neconformităţile descrise în capitolele 1 şi 2 sînt semnificative şi sistematice, ceea ce justifică auditul în exprimarea opiniei contrare privind conformitatea.
În perioada de referinţă, în procesul de realizare a unor activități/tranzacții economico-financiare, Compania nu a asigurat conformitatea aplicării actelor legislative și normative care reglementează domeniile ei de activitate, ceea ce a cauzat gestionarea neconformă a patrimoniului public şi au avut ca impact denaturarea semnificativă, cu depăşirea pragului de semnificaţie/materialității cantitative, dar şi celei calitative, a valorii următoarelor capitole:
imobilizările necorporale (3,1 mil.lei);
imobilizările corporale (2,2 mil.lei);
stocurile de mărfuri şi materiale (4,2 mil.lei);
angajamentele (0,2 mil.lei);
capitalul propriu (4,9 mil.lei);
veniturile din acordarea serviciilor de publicitate (0,1 mil.lei);
achizițiile de conținut (0,4 mil.lei);
cheltuielile aferente UERT (2,5 mil.lei).
De asemenea, nerespectarea normelor legale a generat admiterea cheltuielilor nejustificate în sumă de 2,7 mil.lei, precum şi a determinat indici de prejudiciu a bugetului Companiei prin ratarea veniturilor în sumă de 6,1 mil.lei.
Constatările auditului ce au influenţat opinia de audit privind situaţiile financiare
3.1 Criteriile de organizare a evidenței contabile, indicatorii economico-financiari înregistraţi şi raportaţi
Evidenţa contabilă şi raportarea situaţiei financiare a Companiei necesită o revizuire a politicii de contabilitate şi o evaluare fundamentală a tranzacțiilor economice înregistrate.
Compania ține evidenţa contabilă ghidîndu-se de regulile generale obligatorii ale contabilităţii şi de raportare financiară, prevăzute de Legea contabilităţii[72] şi de Standardele Naționale de Contabilitate[73], de planul de conturi contabile şi de alte acte normative aprobate în conformitate cu art. 11 alin. (2) lit. a) din Legea menționată, fiind organizate în programul contabil „Soft Contabil”.
În perioada auditată, politica contabilă a fost elaborată şi aprobată anual prin ordinele Președintelui Companiei[74]. De menționat că politica contabilă a Companiei nu conține unele reglementări şi proceduri legale privind aspectele evidenței contabile şi întocmirii situațiilor financiare, în special pentru evidența imobilizărilor necorporale şi corporale, creanțelor compromise, stocurilor de mărfuri şi materiale, cheltuielilor aferente cotizaţiilor de membru al UERT, evidenţa analitică a costurilor/cheltuielior aferente producţiei proprii etc. De asemenea, auditul relevă că politica contabilă face referință la actele normative abrogate[75] privind efectuarea inventarierii anuale, precum şi efectuarea operațiunilor cu mijloacele bănești.
3.2. În context, pentru asigurarea veridicității raportării în bilanțul contabil (Anexa nr.3) a rezultatelor tranzacțiilor economice pe anii 2013 şi 2014, auditul a verificat exactitatea acestora fiind constatate unele abateri şi erori, situație redată în Anexa nr.5. Astfel, erorile admise au însumat 12,3 mil.lei şi, respectiv, 7,1 mil.lei, acestea depăşind pragul de semnificaţie/materialitate (3,4 mil.lei), ceea ce nu reflectă situația reală[76].
De asemenea, auditul a constatat unele abateri şi carențe ale datelor raportate în situația de profit și pierderi (Anexa nr.4), care au afectat veridicitatea informațiilor ce caracterizează veniturile proprii (veniturile din publicitate; veniturile din coproducție; veniturile din locațiune) şi cheltuielile (retribuirea muncii; achiziții de conținut; cheltuieli aferente UERT), acestea fiind prezentate în Anexa nr.6. Astfel, se denotă că în anul 2013 partea de venituri şi cheltuieli raportate conține erori care constituie la partea de cheltuieli 0,1 mil.lei şi, respectiv, 2,9 mil.lei.
În perioada de referință, auditul a constatat indici de prejudiciere a bugetului Companiei, prin ratarea veniturilor proprii[77], ca rezultat al admiterii neconformităților la prestarea serviciilor (6,1 mil.lei), precum şi admiterii cheltuielilor nejustificate (2,7 mil.lei)[78], unele materiale (privind veniturile din prestarea serviciilor din publicitate – 4,8 mil.lei, şi venituri din locațiune – 0,7 mil.lei) fiind remise organelor de drept pentru examinare conform competenței.
Neconformitățile descrise în capitolele 1, 2 şi 3 sînt semnificative şi sistematice, ceea ce justifică auditul în exprimarea opiniei contrare privind situaţiile financiare.
În perioada auditată, raportarea financiară şi patrimonială de către Companie a fost efectuată cu admiterea unor denaturări semnificative, care au depăşit pragul materialității cantitative, cît şi calitative, şi anume:
în bilanțul contabil, la partea de activ şi pasiv – 12,3 mil.lei în anul 2013 şi 7,1 mil.lei în anul 2014;
în situația de profit şi pierderi, la partea de venituri din vînzări – 0,1 mil.lei în anul 2013, iar la cheltuieli – 2,9 mil.lei;
admiterea cheltuielilor nejustificate în sumă de 2,7 mil.lei, precum şi indici de prejudiciu al bugetului Companiei în sumă de 6,1 mil.lei.
Aceste denaturări au avut drept consecinţă reflectarea eronată a informaţiilor în situațiile financiare, fiind luate în calcul la planificarea, solicitarea şi aprobarea veniturilor şi cheltuielilor, care în majoritate sînt alocate şi, respectiv, acoperite din subvențiile de la bugetul de stat.
IV. Implementarea recomandărilor înaintate de auditul precedent al Curții de Conturi
Urmare a auditului precedent, prin Hotărîrea Curţii de Conturi nr.28 din 06 mai 2010 şi prin Raportul de audit au fost înaintate 3 cerințe şi 20 de recomandări factorilor de decizie ai Companiei, în vederea remedierii carențelor și abaterilor constatate de audit, precum şi îmbunătățirii procesului de administrare a activității Companiei.
În acest sens, Compania a aprobat Programul de măsuri privind executarea cerințelor/implementarea recomandărilor din Raportul de audit şi, ca rezultat, din 20 de recomandări, 11 au fost implementate integral, 8 – parțial, dintre care privind:
· modul de constituire şi evidență a capitalului financiar public;
· repartizarea mijloacelor financiare la acoperirea cheltuielilor pentru activitățile prioritare;
· dezvoltarea cu prioritate susținută a activității de marketing în cadrul instituției;
· elaborarea şi aprobarea în modul corespunzător a reglementărilor privind metodologia de stabilire a tarifelor la serviciile prestate;
· organizarea ținerii evidenței contabile şi raportării situațiilor financiare în conformitate cu prevederile legislației în vigoare;
· monitorizarea executării prevederilor din contractele cu clienți, de recuperare a creanțelor, de achitare a datoriilor creditoare şi de neadmitere a majorării lor;
· consolidarea controlului intern în cadrul instituției.
Nu a fost executată recomandarea privind contabilizarea corectă a activelor materiale pe termen lung intrate cu titlu gratuit şi înlăturarea deficientelor referitor la acestea.
De menționat că unele dintre aspectele menţionate au fost abordate şi în cadrul prezentului audit, fiind reiterate, după caz, recomandările la compartimentele respective din prezentul Raport, precum şi cerințele din Hotărîrea Curții de Conturi.
V. Recomandări IPNA Compania „Teleradio-Moldova”
1. Să consolideze acțiunile în vederea implementării şi organizării conforme a sistemului de management financiar și control, cu elaborarea, aprobarea şi implementarea activităților în cadrul proceselor de control intern ce ar asigura conformitatea gestionării patrimoniului şi mijloacelor publice, în special, în procesele de:
elaborare a programului de implementare şi dezvoltare a sistemului de control intern pe fiecare subdiviziune a Companiei (pct.1 din prezentul Raport de audit);
elaborare a proceselor operaționale şi identificare a instrumentelor de control intern (pct.1 din prezentul Raport de audit), inclusiv a procesului de: achiziții publice (pct.2.2 şi pct.2.12 din prezentul Raport de audit); retribuire a muncii (pct.2.11 din prezentul Raport de audit); transmitere în locațiune a spațiilor neutilizate şi de încasare a veniturilor din acestea (pct.2.9 din prezentul Raport de audit); reglementare, contractare şi realizare a serviciilor de publicitate, coproducție, odihnă etc. (pct.2.7; pct.2.8 și pct.2.10 din prezentul Raport de audit);
identificare şi evaluare a riscurilor privind activitățile/operațiunile desfășurate cu întocmirea şi ținerea registrului riscurilor (pct.1 din prezentul Raport de audit);
Să ajusteze prevederile politicii contabile la normele legale, în vederea asigurării:
elaborării reglementărilor privind evidența capitalului propriu (pct.2.5 din prezentul Raport de audit);
evidenței contabile, evaluării și raportării conforme a stocurilor de mărfuri și materiale (pct.2.3 din prezentul Raport de audit);
inventarierii, înregistrării, evaluării şi raportării conforme a creanțelor şi datoriilor (pct.2.4 din prezentul Raport de audit);
înregistrării şi păstrării fondului radio şi TV (pct.2.1 din prezentul Raport de audit);
evidenţei contabile a cheltuielilor privind cotizaţiile de membru al UERT (pct.2.13 din prezentul Raport de audit);
evidenţei analitice a costurilor de producţie a emisiunilor (pct.2.14 din prezentul Raport de audit) etc.;
Să asigure ajustarea reglementărilor aferente politicii tarifare pentru serviciile acordate, cu aplicarea prevederilor legale cu specificarea:
structurii tarifelor incluse la determinarea acestora (pct.2.7 din prezentul Raport de audit);
criteriilor de selectare şi atribuire a beneficiarilor (pct.2.7 din prezentul Raport de audit);
condițiilor de acceptare, acordare şi stabilire a reducerilor şi categoriilor de beneficiari (pct.2.7 din prezentul Raport de audit);
Să elaboreze, să aprobe şi să implementeze metodologia privind sistemul de evidență a costurilor pe surse şi emisiuni (pct.2.14 din prezentul Raport de audit).
VI. Opinii de audit
Opinie contrară privind conformitatea aplicării actelor legislative și normative care reglementează activitatea entității auditate
În opinia echipei de audit, datorită semnificației aspectelor descrise în justificarea opiniei contrare privind conformitatea, activitățile/tranzacțiile economico-financiare şi informațiile pe anii 2013-2014 ce caracterizează capitolele de imobilizări necorporale şi corporale, stocuri de mărfuri şi materiale, angajamente, capital propriu, venituri din acordarea serviciilor de publicitate, achiziții şi cheltuieli aferente UERT, nu sînt în conformitate cu actele legislative şi normative în vigoare, conturînd indici de prejudiciere a bugetului Companiei prin ratarea veniturilor, precum şi admiterea cheltuielilor nejustificate.
Opinie contrară privind situaţiile financiare
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele financiare ale IPNA Compania „Teleradio-Moldova” pe anii 2013 și 2014 nu oferă o imagine reală şi fidelă a informaţiilor reflectate în situațiile financiare.
Echipa de audit:
Șeful echipei de audit
Controlor de stat superior Odobescu Diana
Controlor de stat superior Bulmaga Liuba
Controlor de stat Guțu Violeta
Responsabil de monitorizare:
Șef al Direcției generale II
(Auditul finanțelor sectorului social
și economiei naționale) Ciuvalschi Sofia