Curtea de Conturi, în prezenţa consultantului Comisiei economie, buget și finanțe a Parlamentului dl A. Conișescu, ministrului finanţelor dl V.Negruţa, viceministrului finanțelor dna M. Carauș, directorului Trezoreriei de Stat dna N.Lupan, directorului Direcției generale datorii publice a Ministerului Finanțelor dna E. Matveeva, șefului Direcției finanțele economiei naționale și investiții capitale a Ministerului Finanțelor dl V.Bînzaru, șefului Secției asistență externă a Cancelariei de Stat dna L.Ciurea, șefului Inspectoratului Fiscal Principal de Stat dl N.Platon, directorului Departamentului venituri și tehnologii informaționale al Serviciului Vamal dl C.Trofăilă, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului Raportului Guvernului privind executarea bugetului de stat pe anul 2010.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi a c o n s t a t a t:
Potrivit datelor Raportului Guvernului privind executarea bugetului de stat pe anul 2010, execuţia de ansamblu a bugetului de stat pe anul 2010 la venituri a constituit 17167,7 mil.lei (103,7%), cu o depăşire (în cifre absolute) de 610,7 mil.lei, şi la cheltuieli – 18797,7 mil.lei (93,9%),sau sub nivelul prevederilor bugetare cu suma de 1226,8 mil.lei, respectiv cu 6,1%.
Deficitul bugetar înregistrat la finele anului a constituit 1630,0 mil.lei, sau cu 1837,5 mil.lei, sub prevederile definitive.
În rezultatul executării bugetului de stat, soldurile mijloacelor băneşti la conturile bugetului, pe toate componentele, la 31.12.2010 au constituit 2651,8 mil.lei (componenta de bază – 1070,8 mil.lei, mijloace speciale – 338,5 mil.lei, fonduri speciale – 331,7 mil.lei și proiecte finanțate din surse externe – 910,8 mil.lei), majorîndu-se cu 743,7 mil.lei comparativ cu situaţia din 31.12.2009.
Raportul Guvernului privind executarea bugetului de stat pe anul 2010 a fost elaborat în conformitate cu prevederile acceptate şi prezintă informaţia financiară bazată pe datele evidenţei sistemului trezorerial şi consolidarea datelor rapoartelor executorilor de buget. Raportul conţine, prin totalitatea sistematizată de indicatori, date ce caracterizează situaţia privind executarea veniturilor şi cheltuielilor bugetului de stat în perioada de gestiune, în toate aspectele clasificaţiei bugetare, şi explică mişcările mijloacelor băneşti în conturile trezoreriale.
Reieşind din scopul şi abordarea de audit, echipa de audit, avînd în vedere responsabilitatea Ministerului Finanţelor pentru executarea bugetului de stat prin metoda de casă, şi-a exprimat opinia de audit doar la componenta executarea de casă a bugetului de stat.
Constatările rezultate din verificările efectuate în cadrul auditului şi reflectate în Raportul de audit denotă că indicatorii privind executarea de casă a bugetului de stat pe anul 2010 la partea de venituri şi la partea de cheltuieli, sub toate aspectele semnificative, prezintă o imagine fidelă pentru anul bugetar încheiat la 31.12.2010, fiind în conformitate cu datele evidenţei sistemului trezorerial. Totodată, în cadrul auditării executorilor de buget, s-au constatat unele nereguli şi abateri, care sînt expuse în rapoarte de audit separate, aprobate prin Hotărîrile Curții de Conturi.
Ministerul Finanțelor, prin prisma funcțiilor de bază atribuite la gestionarea finanțelor publice, conform prevederilor cadrului regulator[5]:
n-a asigurat o planificare conformă a bugetului de stat în aspectul tuturor tipurilor de venituri, astfel la unele poziții fiind admise depășiri, iar la altele – nerealizări;
n-a întreprins acțiunile de rigoare și n-a încasat de la întreprinderile de stat și societățile comerciale cu capital public sau majoritar public veniturile provenite din dividende şi defalcări din profitul net în sumă de circa 19,4 mil.lei;
prin intermediul Serviciului Fiscal de Stat și Serviciului Vamal, nu au fost întreprinse măsuri suficiente și rezultative pentru redresarea situației privind reducerea restanțelor agenților economici față de bugetul de stat, suma totală, la 31.12.2010, constituind 349,9 mil.lei, ceea ce denotă un nivel necorespunzător al administrării fiscale și vamale;
n-a aplicat proceduri eficiente asupra gradului de valorificare a alocărilor din toate sursele bugetare de către executorii de buget, neasigurînd modificările de rigoare în cadrul rectificării bugetului de stat în condițiile legii.
Organele centrale de specialitate, alte autorități administrative centrale, în calitate de executori de buget: nu au utilizat pe deplin limitele de alocații aprobate prin legea bugetară anuală; unele dintre ele n-au prezentat în termenele prestabilite inițial rapoartele privind executarea bugetelor; au admis formarea în sume considerabile a datoriilor debitoare de 203,4 mil.lei (din care 49,1 mil.lei – cu termenul de achitare expirat) și creditoare – de 474,4 mil.lei (din care 137,3 mil.lei – cu termenul de achitare expirat).
finanţarea preponderentă a cheltuielilor în luna decembrie, care, în unele cazuri, a condiționat nevalorificarea deplină a acestora, cu imobilizarea mijloacelor din soldurile disponibile şi formarea datoriilor debitoare;
rămîn a fi considerabile cheltuielile bugetului de stat pentru achitarea titlurilor executorii, care la 31.12. 2010 au constituit 11,9 mil.lei;
modalitatea de repartizare a mijloacelor fondului de rezervă al Guvernului denotă, în unele cazuri, neconformitatea utilizării acestora, iar nemonitorizarea executării reale a lor nu asigură restituirea la bugetul de stat a mijloacelor neutilizate.
1. Se aprobă Raportul auditului Raportului Guvernului privind executarea bugetului de stat pe anul 2010, care se anexează la prezenta Hotărîre.
2. Hotărîrea şi Raportul auditului Raportului Guvernului privind executarea bugetului de stat pe anul 2010 se remit:
2.1. Ministerului Finanțelor, pentru documentare și luare de atitudine, conform competenţelor, referitor la rezultatele auditului, precum și pentru întreprinderea măsurilor de rigoare în vederea implementării recomandărilor auditului, inclusiv:
2.1.1. asigurarea, prin intermediul Inspectoratului Fiscal Principal de Stat şi Serviciului Vamal, a colectării depline a veniturilor bugetelor de toate nivelurile, cu reducerea și neadmiterea formării restanțelor;
2.1.2. intensificarea măsurilor de monitorizare a executării adecvate de către executorii de buget a limitelor bugetare alocate, cu neadmiterea majorării datoriilor debitoare și creditoare;
2.1.3. asigurarea utilizării conforme a mijloacelor fondului de rezervă al Guvernului, cu restabilirea, după caz, a soldurilor neutilizate pînă la finele anului de gestiune;
2.1.4. inițierea și promovarea unor măsuri de consolidare a cadrului legal și regulator, întru uniformizarea principiilor și standardelor de formare și administrare a sistemului bugetar-fiscal.
2.2. Guvernului, pentru documentare şi luare de atitudine, cu asigurarea monitorizării:
2.2.1. exercitării obligațiunilor legale de către reprezentanții statului în consiliul societăților pe acțiuni și membrii consiliilor de administrație la întreprinderile de stat, cu audierea periodică a rapoartelor acestora vizînd situația economico-financiară a întreprinderilor;
respectării normelor regulamentare de distribuire a mijloacelor fondului de rezervă al Guvernului, ținîndu-se cont de destinaţiile prevăzute în Regulamentul privind utilizarea mijloacelor fondului de rezervă al Guvernului[6].
executării conforme a bugetului de stat la capitolele venituri și cheltuieli, cu neadmiterea finanțării preponderente a cheltuielilor la finele anului bugetar, în special a lunii decembrie.
2.3. Parlamentului Republicii Moldova, pentru informare.
3. Se ia act că Ministerul Finanţelor, în timpul efectuării auditului:
3.1. a corectat Raportul privind situaţia conturilor extrabilanţiere la situația din 31.12.2010, fiind incluse mijloacele achitate în avans de către agenții economici ca drepturi de import-export, în sumă totală de 156,1 mil.lei;
3.2. în rezultatul verificărilor efectuate cu Ministerul Construcțiilor și Dezvoltării Regionale, a modificat indicatorii din Raportul consolidat privind primirea și utilizarea valorilor materiale și mijloacelor bănești, primite cu titlu de ajutor umanitar, prin majorarea lor cu suma de 75,9 mil.lei.
5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Nr . 49 . Chişinău, 6 septembrie 2011.
Aprobat prin Hotărîrea Curţii de Conturi nr. 49 din 06 septembrie 2011
Raportul auditului Raportului Guvernului privind executarea bugetului de stat pe anul 2010
I. Introducere
Auditul Raportului Guvernului privind executarea bugetului de stat pe anul 2010 a fost efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[7] şi conform Programului activităţii de audit a Curţii de Conturi pe anul 2011[8].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că Raportul Guvernului privind executarea bugetului de stat pe anul 2010, întocmit de Ministerul Finanţelor și prezentat Guvernului spre aprobare, în toate aspectele semnificative, este elaborat în conformitate cu prevederile acceptate şi prezintă informaţia financiară bazată pe datele evidenţei sistemului trezorerial şi consolidarea datelor rapoartelor executorilor de buget, iar operaţiunile sînt corecte şi conforme prevederilor legale.
Potrivit prevederilor Legii nr.847-XIII din 24.05.1996[9], Guvernului îi revine responsabilitatea generală pentru executarea bugetului de stat, examinarea Raportului privind executarea bugetului de stat, aprobarea şi prezentarea acestuia în Parlament pînă la 1 iunie.
Responsabilitatea Ministerului Finanţelor este de a întocmi şi a prezenta Guvernului, pînă la 1 mai, Raportul anual privind executarea bugetului de stat pe anul bugetar încheiat; de a executa bugetul de stat prin sistemul trezorerial prin mijloace băneşti (metoda de casă), asigurînd evidenţa strictă a veniturilor în baza încasărilor efective în ordinea colectării, efectuarea de cheltuieli în conformitate cu legea bugetară anuală, administrarea veniturilor şi cheltuielilor prin conturi distincte bazate pe clasificaţia bugetară şi asigurarea serviciului datoriei de stat.
Responsabilitatea executorilor de buget constă în gestionarea regulamentară a mijloacelor financiare publice, asigurarea întocmirii şi prezentării Ministerului Finanţelor, în termenele şi componenţa stabilită de acesta, a rapoartelor privind executarea cheltuielilor din bugetul de stat. Totodată, executorii de buget poartă răspundere pentru asigurarea bunei guvernări, prin implementarea adecvată a sistemului de management financiar şi control.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea concluziilor asupra Raportului Guvernului privind executarea bugetului de stat pe anul 2010, cu exprimarea opiniei de audit la componenta executarea de casă a bugetului de stat prin sistemul trezorerial al Ministerului Finanţelor. Totodată, auditorii nu sînt responsabili de prevenirea fraudelor şi erorilor.
Auditul s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[10]. Probele de audit au fost obţinute prin metoda examinării documentelor primare, registrelor trezoreriale de evidenţă, rapoartelor lunare, trimestriale şi anuale privind executarea de casă a bugetului de stat prin sistemul trezorerial, rapoartelor entităților finanțate de la bugetul de stat etc. Au fost utilizate proceduri de analiză a indicilor şi elementelor de importanţă semnificativă privind modul de executare a veniturilor şi cheltuielilor de casă în aspectul clasificaţiei bugetare şi a indicatorilor precizaţi ai bugetului de stat etc. În vederea susţinerii constatărilor, formulării concluziilor şi recomandărilor, probele de audit au fost obţinute în urma aplicării procedurilor de evaluare a riscurilor şi procedurilor de audit ulterioare, precum și efectuării testelor de fond, cu folosirea diferitor tehnici și metode: examinări, observări, confirmări, recalculări etc.
Abordarea de audit a Raportului Guvernului privind executarea bugetului de stat pe anul 2010. Reieşind din scopul auditului şi din responsabilitatea pentru executarea de casă a bugetului de stat, auditul s-a exercitat la Ministerul Finanţelor. De asemenea, au fost efectuate audite ale veniturilor la organele cu atribuţii de administrare fiscală – Serviciul Fiscal de Stat şi Serviciul Vamal, precum şi audite ale regularității la alte entităţi finanţate de la bugetul de stat, rapoartele auditelor fiind și/sau urmînd a fi aprobate de Curtea de Conturi, prin hotărîri separate. Ținîndu-se cont de nivelul materialităţii stabilit şi din riscurile identificate, au fost selectate entităţile şi componentele semnificative ale Raportului Guvernului privind executarea bugetului de stat pe anul 2010, care s-au auditat, cu exprimarea opiniilor sau concluziilor de audit, rapoartele de audit fiind și/sau urmînd a fi aprobate prin hotărîri separate. De asemenea, la Ministerul Finanţelor au fost efectuate verificări ale unor operaţiuni şi categorii de tranzacţii ce ţin de executarea mijloacelor fondului de rezervă al Guvernului, corectitudinea raportării executării unor tipuri de cheltuieli şi fonduri speciale etc.
II. Prezentare generală
2.1. Cu privire la modul de raportare şi structura Raportului privind executarea bugetului de stat pe anul 2010
Ministerul Finanţelor este organul central de specialitate al administraţiei publice care elaborează şi promovează politica unică a statului în domeniul bugetar-fiscal. Activitatea Ministerului Finanţelor este reglementată prin Hotărîrea Guvernului nr.1265 din 14.11.2008[11]. Executarea de casă a bugetului de stat se efectuează de minister prin sistemul trezorerial, asigurînd gestionarea şi evidenţa strictă a veniturilor şi cheltuielilor prin conturi distincte, bazate pe clasificaţia bugetară.
Potrivit atribuţiilor care îi revin, Ministerul Finanţelor, în anul 2010, a gestionat conturi curente şi depozitare în valută naţională şi străină în Banca Naţională a Moldovei şi în bănci comerciale.
Ministerul Finanţelor, potrivit prevederilor art.44(43) alin.(4) din Legea nr.847-XIII din 24.05.1996, pînă la data de 1 mai, întocmeşte şi prezintă Guvernului, spre examinare şi aprobare, Raportul anual privind executarea bugetului de stat pe anul bugetar încheiat, iar Guvernul, pînă la 1 iunie, îl prezintă Parlamentului. Totodată, în conformitate cu prevederile alin.(5) al aceluiaşi articol din legea menționată, structura raportului anual se stabileşte de către ministrul finanţelor.
Structura Raportului privind executarea bugetului de stat pe anul 2010, aprobată prin ordinul ministrului finanțelor, include 46 de formulare de raportare a executării bugetului de stat (pe toate componentele şi pe fiecare componentă în parte, în aspectul clasificaţiei bugetare şi al executorilor primari de buget etc.) în diverse aspecte. În esenţă, formatul Raportului privind executarea bugetului de stat coincide cu legea bugetară anuală. De menţionat că toate formularele raportului includ date privind indicii bugetari aprobaţi şi rectificați la venituri şi cheltuieli, executarea de casă a veniturilor, executarea cheltuielilor de casă şi a cheltuielilor efective, situaţia datoriilor debitoare şi creditoare (inclusiv cu termenul de achitare expirat), executarea bugetelor autorităţilor publice, fundamentate pe programe etc. Datele privind indicii bugetari aprobaţi şi rectificați la venituri şi cheltuieli, executarea de casă a veniturilor şi a cheltuielilor sînt date agregate din sistemul de evidenţă al Ministerului Finanţelor. Totodată, ceilalţi indici se includ în rezultatul consolidării datelor rapoartelor privind executarea bugetelor instituţiilor publice din contul cheltuielilor bugetului de stat, prezentate Ministerului Finanţelor de către executorii primari de buget. Este relevant de a menţiona că responsabilitatea pentru corectitudinea consolidării datelor raportate de executorii de buget revine Ministerului Finanţelor, iar responsabilitatea pentru veridicitatea și plenitudinea datelor ce ţin de executarea cheltuielilor efective, situaţia datoriilor şi a patrimoniului, utilizarea conformă a mijloacelor, precum şi de conformitatea raportării revine executorilor primari de buget.
Concomitent cu aprobarea structurii şi componenţei formularelor Raportului privind executarea bugetului de stat, Ministerul Finanţelor aprobă componenţa raportului privind executarea anuală şi trimestrială a devizelor de cheltuieli ale ministerelor, serviciilor şi altor autorităţi ale administraţiei publice centrale, beneficiari de alocaţii din bugetul de stat, fiind aprobate şi termenele de prezentare a acestora.
2.2. Cu privire la formarea şi execuţia de ansamblu a bugetului de stat pe anul 2010
Bugetul de stat pe anul 2010 a fost aprobat în cadrul Legii nr.133-XVIII din 23.12.2009[12], pe componente, care includ componenta de bază, proiectele finanţate din surse externe, mijloacele şi fondurile speciale. Conform legii menționate, parametrii bugetului de stat pe toate componentele au fost stabiliţi la venituri în sumă de 15318,3 mil.lei, iar la cheltuieli – în mărime de 19454,5 mil.lei, cu o depăşire a cheltuielilor asupra veniturilor de 4136,2 mil.lei.
În urma modificărilor și completărilor operate[13] pe parcursul procesului bugetar la Legea nr.133-XVIII din 23.12.2009 și în temeiul art.19 din legea menționată, veniturile au fost precizate în sumă de 16557,0 mil.lei, iar cheltuielile – în sumă de 20024,5 mil.lei, deficitul bugetar constituind 3467,5 mil.lei.
Sinteza executării bugetului de stat pe anul 2010 la venituri și cheltuieli se prezintă în Tabelul nr.1
Tabelul nr.1
Executarea bugetului de stat pe anul 2010
(mil.lei)
| Nr. d/o | Indicatori | Prevederi aprobate | Prevederi rectificate | Prevederi bugetare definitive (în temeiul art.19) | Executat de casă | % faţă de prevederile bugetare |
| iniţial aprobate | rectificate de Parlament | definitive |
| 1 | 2 | 3 | 4 | 5 | 6=5/2 | 7=5/3 | 9=5/4 |
| 1. | Venituri | 15318,3 | 16330,8 | 16557,0 | 17167,7 | 112,1 | 105,1 | 103,7 |
| 2. | Cheltuieli | 19454,5 | 19798,3 | 20024,5 | 18797,7 | 96,6 | 94,9 | 93,9 |
| 3. | Deficit | 4136,2 | 3467,5 | 3467,5 | 1630,0 | 39,4 | 47,0 | 47,0 |
Sursă: Datele selectate din Raportul privind executarea bugetului de stat pe anul 2010
Prevederile definitive ale bugetului de stat pe anul 2010 au fost realizate, potrivit datelor din Raportul elaborat de Ministerul Finanţelor, la nivel de 103,7% (17167,7 mil.lei) – la venituri, cu o depăşire (în cifre absolute) de 610,7 mil.lei, şi la nivel de 93,9% (18797,7 mil.lei) – la cheltuieli, sau sub prevederile de finanțare cu 1226,8 mil.lei.
În condiţiile în care bugetul de stat pe anul 2010 a fost prevăzut cu un deficit aprobat de 4136,2 mil.lei şi, respectiv, rectificat în mărime de 3467,5 mil.lei, exerciţiul bugetar s-a încheiat cu un deficit de 1630,0 mil.lei, ce constituie 47,0% faţă de prevederile definitivate.
Exerciţiul bugetar pe anul 2010 a fost asigurat la nivel de 103,7% la venituri, şi la nivel de 93,9% – la cheltuieli, fiind încheiat cu un deficit bugetar în mărime de 1630,0 mil.lei, sau cu 1837,4 mil.lei mai puţin faţă de nivelul rectificat .
III. Constatări, concluzii şi recomandări
Cu privire la executarea părţii de venituri a bugetului de stat
Conform Raportului privind executarea bugetului de stat pe anul 2010, prezentat de Ministerul Finanţelor, pe toate componentele, veniturile au fost executate în sumă de 17167,7 mil.lei (la nivel de 103,7%), sau cu 610,7 mil.lei mai mult decît prevederile definitive. Comparativ cu încasările din anul 2009, veniturile au fost în creștere cu 3334,7 mil.lei, iar față de anul 2008 – cu 1190,2 mil.lei.
Structura veniturilor încasate la bugetul de stat în anul 2010, în aspectul componentelor, se prezintă grafic după cum urmează:
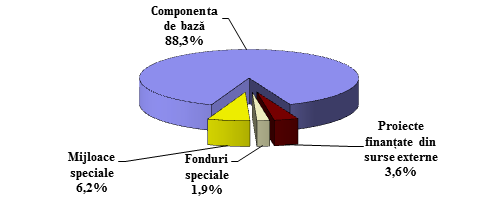
În aspectul de structură, veniturile la componenta de bază constituie 15125,4 mil.lei, la mijloace speciale – 1066,9 mil.lei, la proiecte finanţate din surse externe – 673,3 mil.lei, la fondurile speciale – 318,5 mil.lei. Ponderea majoră de 88,3% revine veniturilor la componenta de bază, care au fost acumulate cu 660,0 mil.lei mai mult decît volumul precizat.
Evoluția veniturilor bugetului de stat în anii 2008-2010 se prezintă în Tabelul nr.2.
Tabelul nr.2
Evoluția veniturilor bugetului de stat în anii 2008-2010
(mil.lei)
| Nr. d/o | Tipuri de venituri | Realizarea veniturilor |
| 2008 | 2009 | 2010 |
| Suma | Suma | Suma | Ponderea la structură, % |
| Venituri, general | 15977,5 | 13567,7 | 17167,7 | 100,0 |
| 1 | Venituri fiscale, total | 12616,0 | 10379,9 | 12745,9 | 74,2 |
| 1.1. | Impozite și taxe directe, dintre care: | 303,2 | 183,2 | 215,6 | 1,3 |
| 1.1.1. | Impozite pe venitul din activitatea de întreprinzător | 267,2 | 71,4 | 83,4 | 0,5 |
| 1.1.2. | Impozite pe venit reținut din suma dividendelor | 36,0 | 111.8 | 132,1 | 0,8 |
| 1.2. | Impozite si taxe indirecte | 10625,5 | 9071,7 | 11171,1 | 65,1 |
| 1.2.1. | Taxa pe valoarea adăugata la mărfurile produse si serviciile prestate pe teritoriul Republicii Moldova | 3148,4 | 3239,9 | 3222,3 | 18,8 |
| 1.2.2. | Taxa pe valoarea adăugată la mărfurile importate | 7271,6 | 5518,4 | 6989,2 | 40,7 |
| 1.2.3 | Restituirea taxei pe valoarea adăugată | -1361,9 | -1221,5 | -1107,5 | -6,5 |
| 1.2.4. | Accize | 1567,6 | 1535,0 | 2067,2 | 12,0 |
| 1.2.5. | Restituirea accizelor | -57,4 | -60,4 | -78,7 | -0,5 |
| 1.2.6. | Taxa de licență pentru anumite genuri de activitate | 361,7 | 82,5 | 106,9 | 0,6 |
| 1.2.7. | Taxa vamală | 818,2 | 625,9 | 759,8 | 4,4 |
| 1.2.8. | Taxa pentru efectuarea procedurilor vamale | 261,7 | 200,3 | 249,6 | 1,5 |
| 1.2.9. | Alte tipuri de venituri fiscale | 1687,3 | 1125,0 | 1359,2 | 7,9 |
| 2. | Venituri nefiscale | 667,2 | 497,6 | 1031,1 | 6,0 |
| 2.1. | Dividende aferente cotei de participare a statului în societățile pe acțiuni | 84,0 | 29,8 | 163,6 | 1,0 |
| 2.2. | Defalcări din profitul net al întreprinderilor de stat | 71,2 | 55,9 | 61,4 | 0,4 |
| 2.3. | Profitul net al Băncii Naționale a Moldovei | 0 | 0 | 336,6 | 2,0 |
| 2.4. | Alte tipuri de venituri | 512,0 | 411,9 | 469,6 | 2,7 |
| 3. | Transferuri | 44,1 | 21,0 | 58,6 | 0,4 |
| 4. | Mijloace speciale ale instituțiilor publice | 1325,8 | 1348,2 | 1058,4 | 6,2 |
| 5. | Veniturile fondurilor speciale | 256,2 | 294,8 | 316,5 | 1,8 |
| 6. | Granturi | 1068,2 | 1026,2 | 1957,1 | 11,4 |
| 6.1. | Granturi interne | 46,5 | 149,5 | 78,2 | 0,5 |
| 6.2. | Granturi externe | 1021,7 | 876,7 | 1879,0 | 10,9 |
Sursă: Datele selectate din Rapoartele privind executarea bugetului de stat în anii 2008-2010
În aspectul categoriilor de venituri, veniturile fiscale constituie 12745,9 mil.lei, sau 74,2% din totalul veniturilor executate, fiind în creştere cu 2363,6 mil.lei, sau cu 22,8% faţă de nivelul acestor venituri în anul 2009. Ponderea majoră de 71,4% în totalul veniturilor fiscale revine celor provenite din TVA.
Veniturile nefiscale constituie 1031,1 mil.lei, sau 6,0% din totalul veniturilor executate, fiind în creştere cu 533,3 mil.lei, sau practic dublate faţă de încasările în anul 2009. Această majorare se datorează încasării de la Banca Națională a Moldovei a soldului profitului net în sumă de 336,6 mil.lei (în anul 2009 nefiind încasate astfel de mijloace), precum și majorării veniturilor încasate ca dividende aferente cotei de participare a statului în societățile pe acțiuni, care au fost executate în sumă de 163,6 mil.lei, sau cu 133,8 mil.lei mai mult față de anul 2009 etc.
Veniturile din granturi interne şi externe au fost executate în sumă de 1957,1 mil.lei, ce constituie 11,4% din veniturile totale realizate.
Veniturile la componenta mijloace speciale s-au realizat în sumă de 1066,9 mil.lei, ce constituie 6,2% din totalul veniturilor, fiind în descreştere cu 291,7 mil.lei (21,7%) faţă de nivelul în anul precedent.
Veniturile fondurilor speciale au fost executate în sumă de 318,5 mil.lei, ce constituie 1,9% din totalul veniturilor, obţinîndu-se o creştere cu 23,4 mil.lei, sau cu 8,0% faţă de nivelul în anul precedent.
Verificările asupra executării părţii de venituri a Raportului privind executarea bugetului de stat pe anul 2010 au relevat următoarele:
Depășirea nivelului de executare la partea de venituri a fost rezultatul acumulării peste nivelul precizat a încasărilor la 56 tipuri de venituri în sumă de 1247,4 mil.lei, dintre care provenite din: taxa pe valoarea adăugată la mărfurile importate – cu 576,9 mil.lei; accizele la produsele din tutun – cu 132,4 mil.lei; fondurile speciale încasate de organul vamal – cu 41,0 mil.lei; dividendele aferente cotei de participare a statului în societățile pe acțiuni – cu 38,0 mil.lei etc. Aceste rezultate au fost condiționate de faptul că la etapa rectificării bugetului de stat nu s-a luat în considerație nivelul de executare pe aceste tipuri de venituri și depășirea limitelor precizate pe perioada de gestiune.
Se menționează că datorită nevalorificării în limitele planificate a TVA supuse restituirii din buget, aferentă livrărilor de mărfuri și servicii impozabile la cota zero, inclusiv mărfurilor și serviciilor exportate, bugetul de stat la capitolul venituri s-a majorat cu 247,4 mil.lei.
În același timp, potrivit Raportului privind executarea bugetului de stat pe anul 2010, pe 27 tipuri de venituri ale bugetului de stat executarea a fost sub nivelul prevăzut, respectiv nefiind asigurată încasarea veniturilor în sumă de circa 636,7 mil.lei.
Bugetul de stat a fost lipsit de posibile încasări, ca urmare a nerespectării de către reprezentanții statului în consiliile societăților pe acțiuni și membrii consiliilor de administrație a obligațiilor atribuite, prin asigurarea distribuirii a cel puțin 30% din profitul net al întreprinderilor, prevăzut de Hotărîrea Guvernului nr.1396 din 12.12.2007. Astfel, cu nerespectarea prevederilor hotărîrii menționate, bugetul de stat a fost lipsit de venituri suplimentare de circa 19,4 mil.lei, inclusiv 9,1 mil.lei – dividende aferente cotei de participare a statului în societățile pe acțiuni, şi 10,3 mil.lei – defalcări din profitul net al întreprinderilor de stat.
Bugetul de stat în anul 2010 n-a beneficiat de venituri suplimentare de circa 2,7 mil.lei, ca urmare a modificării pct.1, lit.e) din anexa la Legea nr.451-XV din 30.07.2001[14] (prin Legea nr.176-XVIII din 15.07.2010[15]), prin reducerea cuantumului taxei de licență pentru genul de activitate ”întreținerea cazinourilor”.
Ministerul Finanțelor, de rînd cu întocmirea Raportului privind executarea bugetului de stat, este responsabil, conform competențelor legale, și de consolidarea Rapoartelor privind primirea și utilizarea valorilor materiale și mijloacelor bănești, primite cu titlu de ajutor umanitar (Formularul nr.1u și Formularul nr.2u), întocmite și prezentate acestuia de către executorii primari de buget. Auditul a constatat că, în anul 2010, în baza Acordului dintre Guvernul Republicii Moldova și Guvernul României privind implementarea programului de asistență tehnică și financiară în baza unui ajutor financiar nerambursabil în valoare de 100,0 mil.euro, acordat de Guvernul României Republicii Moldova, Guvernul Republicii Moldova, prin intermediul Ministerului Construcțiilor și Dezvoltării Regionale, a beneficiat de asistență umanitară (sub formă de bunuri materiale) în valoare de circa 75,9 mil.lei.
De menționat faptul că Raportul privind primirea și utilizarea valorilor materiale și mijloacelor bănești, primite cu titlu de ajutor umanitar, cu reflectarea asistenței umanitare în sumă de 75,9 mil.lei, a fost întocmit de Ministerul Construcțiilor și Dezvoltării Regionale pe parcursul auditului și, respectiv, prezentat Ministerului Finanțelor, pentru modificare, prin majorarea în aceeași mărime, a indicatorilor Raportului consolidat privind primirea și utilizarea valorilor materiale și mijloacelor bănești, primite cu titlu de ajutor umanitar.
Concluzii: Executarea bugetului de stat pe anul 2010 a asigurat colectarea veniturilor, în comparaţie cu indicii planificaţi, la nivel de 103,7%, fiind în creştere, comparativ cu anul 2009, în cifre absolute, cu 3334,7 mil.lei, iar față de anul 2008 – cu 1190,2 mil.lei. Deși veniturile bugetare s-au realizat peste prevederile stabilite, 27 tipuri de venituri s-au executat sub nivelul prevăzut cu 636,7 mil.lei. De asemenea, au fost ratate venituri provenite din dividende aferente cotei de participare a statului în societățile pe acțiuni şi defalcări din profitul net al întreprinderilor de stat în sumă de circa 19,4 mil.lei etc.
Recomandări conducerii Ministerului Finanţelor:
1. Să îmbunătățească cadrul analitic de evaluare și planificare bugetară în aspectul tuturor tipurilor de venituri raportate la indicatori macroeconomici, stabilind obiective de performanță conform bunelor practici europene și asigurînd o bază fiscală fundamentată și credibilă.
Să intensifice supravegherea activității întreprinderilor de stat și societăților pe acțiuni cu capital public sau majoritar de stat, cu întreprinderea măsurilor de rigoare, prin intermediul Serviciului Fiscal de Stat, asigurînd încasarea deplină și în termen a dividendelor aferente cotei de participare a statului în societățile pe acțiuni și defalcărilor din profitul net al întreprinderilor de stat.
Să verifice, prin contrapunere cu acordurile guvernamentale, Rapoartele privind primirea și utilizarea valorilor materiale și mijloacelor bănești, primite cu titlu de ajutor umanitar (sub diferite forme), întocmite și prezentate de către executorii primari de buget, asigurînd corectitudinea și plenitudinea reflectării datelor în raportul generalizat pe țară.
3.2. Cu privire la restanţele la bugetul de stat
La începutul anului bugetar 2010, restanţele agenţilor economici la plățile de bază față de bugetul de stat au însumat 358,9 mil.lei, iar la 31.12.2010 – 349,9 mil.lei, micșorîndu-se faţă de cele înregistrate la începutul anului cu 9,0 mil.lei, sau cu 2,5%.
Structura restanţelor la plăţile de bază față de bugetul de stat (fără penalităţi şi amenzi) la data de 31.12.2010 se prezintă în Tabelul nr.3.
Tabelul nr.3
Restanţele la bugetul de stat (fără penalităţi şi amenzi)
(mil.lei)
| Neplăţile | Total | Inclusiv |
| SFS | Serviciul Vamal |
| Suma | Cota,% | Suma | Cotă,% | Suma | Cota,% |
| A | 1 | 2 | 3 | 4 | 5 | 6 |
| Impozitul pe venitul din activitatea de întreprinzător | 18,6 | 5,3 | 18,6 | 6,4 | 0,0 | 0,0 |
| Taxa pe valoarea adăugată | 290,4 | 83,0 | 245,0 | 84,0 | 45,4 | 78,0 |
| Accize | 9,7 | 2,8 | 5,5 | 1,9 | 4,2 | 7,2 |
| Alte impozite, plăţi şi taxe | 31,2 | 8,9 | 22,6 | 7,7 | 8,6 | 14,8 |
| Total | 349,9 | 100,0 | 291,7 | 100,0 | 58,2 | 100,0 |
Sursă: Datele din Darea de seamă privind restanţele faţă de bugetul public naţional la 01.01.2011
În structura restanţelor, partea preponderentă o deţine datoria la impozitele şi taxele administrate de către organele Serviciului Fiscal de Stat – 83,4% (291,7 mil.lei) și organele Serviciului Vamal – 16,6% (58,2 mil.lei).
În pofida faptului că restanțele față de bugetul de stat, în general, au fost în descreștere față de anul precedent, restanțele plăților administrate de organele Serviciului Fiscal de Stat s-au majorat cu 9,3% (24,6 mil.lei), descreșterea fiind condiționată de micșorarea cu 36,7% (33,7 mil.lei) a restanțelor administrate de către organele Serviciului Vamal.
Analiza restanţelor pe tipuri de impozite şi plăţi denotă o preponderență a TVA – 83,0% (290,4 mil.lei), altor impozite, plăţi şi taxe revenindu-le 8,9% (31,2 mil.lei), impozitului pe veniturile din activitatea de întreprinzător – 5,3% (18,6 mil.lei), şi accizelor - 2,8% (9,7 mil.lei).
În afară de restanţele menţionate, la situaţia din 31.12.2010 au fost înregistrate plăți faţă de bugetul de stat cu termene de achitare prolongate (în baza încheierii contractelor de amînare și eșalonare în conformitate cu art.180 al Codului fiscal) în sumă totală de 41,4 mil.lei și restanțe formate de la neachitarea penalităților și amenzilor calculate în sumă totală de circa 369,4 mil.lei, care sînt în creştere faţă de anul precedent. Aceste restanțe sînt determinate de faptul că măsurile întreprinse de Ministerul Finanțelor, prin intermediul Serviciului Fiscal de Stat și Serviciului Vamal, nu sînt suficiente pentru redresarea situației vizînd reducerea restanțelor agenților economici față de bugetul de stat, cu încasarea acestora la buget, în condițiile dificile de acoperire cu venituri a necesităților de cheltuieli ale statului.
Concluzii: Deși restanţele agenţilor economici la bugetul de stat, comparativ cu anul precedent, s-au redus nesemnificativ, prezența acestora denotă că în administrarea fiscală și vamală mai există deficiențe, fapt ce determină necesitatea fortificării capacităţilor organizaționale și funcționale ale organelor Serviciului Fiscal de Stat și ale Serviciului Vamal, întru asigurarea plenitudinii încasărilor și neadmiterii generării restanțelor față de bugetul de stat.
Recomandări conducerii Ministerului Finanţelor:
4. Să implementeze și să monitorizeze, prin intermediul Serviciului Fiscal de Stat şi Serviciului Vamal, măsuri ferme și complexe de eficientizare a managementului administrării veniturilor, pentru asigurarea perceperii integrale a obligațiilor fiscale curente și restante.
3.3. Cu privire la executarea cheltuielilor bugetului de stat
Conform Raportului privind executarea bugetului de stat pe anul 2010, prezentat de Ministerul Finanţelor, cheltuielile de casă la toate componentele s-au executat în sumă de 18797,7 mil.lei, sau la nivelul de 93,9% faţă de prevederile definitive, fiind în creştere cu 1594,7 mil.lei faţă de cheltuielile din anul 2009. În aspectul componentelor, cheltuielile bugetului de stat pe anul 2010, la toate componentele, s-au executat sub nivelul stabilit, variind între 61,8% şi 97,5%. Astfel, cheltuielile la componenta proiecte finanţate din surse externe s-au executat la nivel de 61,8%, la mijloace speciale – de 87,2%, la fonduri speciale – de 87,5%, și la componenta de bază – de 97,5%.
Executarea bugetului de stat la partea de cheltuieli, pe toate componentele, se prezintă în Tabelul nr.4.
Tabelul nr.4
Executarea cheltuielilor bugetului de stat pe anul 2010
(mil.lei)
| Executat 2009 | Anul 2010 | Devieri, executat 2010 față de 2009 |
| Aprobat | Rectificat | Definitivat | Executat de casă | Devieri, executat față de definitivat |
| +,- | % |
| Cheltuieli conform raportului, total* | 17203,0 | 19454,5 | 19798,2 | 20024,5 | 18797,7 | -1226,8 | 93,9 | 1594,7 |
| Componenta de baza | 14975,4 | 16559,6 | 16821,7 | 16869,6 | 16455,7 | -413,9 | 97,5 | 1480,3 |
| Mijloace speciale | 1303,4 | 1006,4 | 1178,9 | 1227,0 | 1070,3 | -156,7 | 87,2 | -233,1 |
| Fonduri speciale | 196,6 | 276,2 | 278,2 | 291,2 | 254,7 | -36,5 | 87,5 | 58,1 |
| Proiecte finanțate din surse externe | 802,7 | 1622,3 | 1534,2 | 1653,1 | 1021,6 | -631,5 | 61,8 | 218,9 |
Sursă: Datele selectate din Raportul privind executarea bugetului de stat pe anul 2010 şi ajustate de echipa de audit
* Operațiunile supuse consolidării pentru anul 2009 – 75,1 mil.lei; pentru anul 2010, aprobat – 10,0 mil.lei, rectificat – 14,8 mil.lei, definitivat – 16,4 mil.lei, executat – 16,4 mil.lei.
Potrivit datelor prezentate în tabel, cheltuielile bugetului de stat au fost executate sub nivelul prevăzut, inclusiv la: componenta de bază – cu 413,9 mil.lei, mijloace speciale – cu 156,7 mil.lei, fonduri speciale – cu 36,5 mil.lei, şi proiecte investiţionale – cu 631,5 mil.lei.
Verificările asupra executării părții de cheltuieli a Raportului privind executarea bugetului de stat pe anul 2010 au relevat următoarele:
În Raportul privind executarea bugetului de stat pe anul 2010, pe toate componentele, la grupa 23 „Creditarea netă”, nu au fost reflectate mijloacele restituite la bugetul de stat de către Agenția Rezerve Materiale în sumă de 11,7 mil.lei, ceea ce a condiționat majorarea în aceeași mărime a totalului cheltuielilor bugetului de stat.
· Unor executori de buget, în baza a 9 Hotărîri ale Guvernului, le-au fost alocate mijloace în sumă totală de circa 7,6 mil.lei din contul special ,,Mijloace bănești de asistență financiară – acordarea diferitor ajutoare”. Ulterior, la rectificarea legii bugetare anuale, acestor executori le-au fost precizate limitele de alocații bugetare.
Potrivit legii bugetare anuale, Ministerului Construcțiilor și Dezvoltării Regionale i-au fost prevăzute la grupa 15.01 ,,Gospodăria de exploatare a fondului de locuințe”, articolul 241 ,,Investiții capitale” mijloace în sumă totală de 103,5 mil.lei de la componenta de bază a bugetului de stat și de 12,0 mil.lei – de la contul special ,,Mijloace bănești de asistență financiară – acordarea diferitor ajutoare”. Astfel, cheltuielile de casă la această grupă urmau a fi executate în sumă de 115,5 mil.lei, de facto acestea constituind 119,2 mil.lei, sau cu 3,7 mil.lei mai mult decît limitele aprobate.
Ministerul Finanțelor, la demersul Comisiei Electorale Centrale, a redirecționat Ministerului Afacerilor Externe şi Integrării Europene alocații în sumă de 2,5 mil.lei din contul limitei bugetare aprobate Comisiei Electorale Centrale (69,4 mil.lei) la grupa 1.08 ,,Autorități și servicii cu destinație generală neatribuite la alte grupe” pentru desfășurarea referendumului și a alegerilor parlamentare peste hotarele Republicii Moldova, acțiune care nu se încadrează în prevederile art. 19 din Legea bugetului de stat pe anul 2010.
Se atestă faptul că, în aspectul clasificaţiei funcţionale, cheltuielile la nici una dintre grupele principale nu au fost valorificate integral.
Nivelul executării cheltuielilor bugetului de stat pe anul 2010 și în comparaţie cu anul 2009, în aspectul clasificaţiei funcţionale, se prezintă în Tabelul nr.5
Tabelul nr.5
Datele din tabel denotă că ponderea majoră în totalul cheltuielilor bugetului de stat revine Activităților și serviciilor neatribuite la alte grupe principale – 24,1% (4537,4 mil.lei), urmate de cheltuielile la grupele Asigurarea şi asistenţa socială – 19,3% (3628,1 mil.lei) şi Ocrotirea sănătăţii – 13,0% (2440,6 mil.lei). Nivelul executării de casă, în comparaţie cu prevederile definitive, pe fiecare grupă principală de funcţie, a fost cuprins între 47,8% şi 99,5%, ca rezultat nefiind utilizate alocaţiile limitelor aprobate în sumă totală de 1226,8 mil.lei. Cele mai semnificative solduri de alocaţii neînsușite s-au constatat la următoarele grupe principale: Transporturile, gospodăria drumurilor, comunicaţiile şi informatica – 294,4 mil.lei; Gospodăria comunală şi gospodăria de exploatare a fondului de locuinţe – 211,4 mil.lei; Serviciile de stat cu destinaţie generală – 172,5 mil.lei; Alte servicii legate de activitatea economică – 96,4 mil.lei etc.
· Analiza datelor din Raportul privind executarea bugetului de stat pe anul 2010 a relevat faptul că, la executarea cheltuielilor de casă, în aspectul clasificaţiei organizaţionale, nici un executor de buget nu a utilizat pe deplin limitele de alocaţii aprobate. Astfel, Ministerul Transporturilor şi Infrastructurii Drumurilor n-a utilizat alocațiile aprobate în sumă de 290,8 mil.lei (26,3% din mijloacele prevăzute); Ministerul Construcțiilor și Dezvoltării Regionale – 140,6 mil.lei (40,8% din mijloacele prevăzute); Ministerul Mediului – 117,2 mil.lei (32,5% din mijloacele prevăzute); Ministerul Economiei – 96,7 mil.lei (24,4% din mijloacele prevăzute); Biroul Național de Statistică – 72,1 mil.lei (57,4% din mijloacele prevăzute) etc.
· Analiza cheltuielilor, în aspectul clasificaţiei economice, denotă că, din suma totală a cheltuielilor, 52,0% (9744,0 mil.lei) reprezintă cheltuielile proprii ale bugetului de stat, iar 48,0% (9023,7 mil.lei) – transferurile către alte bugete, bugetele de alt nivel. În anul 2010, comparativ cu anul 2009, cheltuielile la majoritatea articolelor au fost în creştere. Cea mai semnificativă creştere s-a constatat la art. 130 „Transferurile curente” – cu 1238,1 mil.lei, influenţată de majorarea transferurilor către bugetele de nivelul al doilea. În totalul cheltuielilor bugetului de stat, ponderea semnificativă de 23,6% revine cheltuielilor la art.133 „Transferuri curente către bugetele de alt nivel şi între componentele bugetului”, urmate de cheltuielile la art.138 „Transferuri către bugetul asigurărilor sociale de stat” – 12,9%, art.111 „Retribuirea muncii” – 15,5%, art.117 „Prime de asigurare obligatorie de asistență medicală achitate de Guvern” – 10,2%, art.113 „Plata mărfurilor şi serviciilor” – 9,4%.
În urma auditării, s-a constatat că și în aspectul clasificației economice cheltuielile bugetare au fost executate sub nivelul definitivat, cu excepţia art.117 „Prime de asigurare obligatorie de asistenţă medicală achitate de Guvern”, la care cheltuielile s-au executat în întregime. Astfel, cheltuielile pentru retribuirea muncii au fost executate la nivel de 98,7% (sau cu 39,1 mil.lei mai puţin); pentru plata mărfurilor şi serviciilor – 94,5% (cu 103,7 mil.lei mai puţin), și pentru investiții capitale – 82,9% (cu 81,5 mil.lei mai puţin).
· Urmare analizei ritmicității finanţării cheltuielilor din bugetul de stat pe parcursul anului 2010, s-a constatat că cheltuielile au fost finanţate după cum urmează: trimestrul I – 4050,0 mil.lei (21,6% din totalul cheltuielilor anuale), faţă de 4675,8 mil.lei preconizate (sau cu 625,8 mil.lei mai puţin); trimestrul II – 4539,4 mil.lei (24,1%), faţă de 5117,0 mil.lei preconizate (sau cu 577,6 mil.lei mai puţin); trimestrul III – 4732,5 mil.lei (25,2%), faţă de 5164,9 mil.lei preconizate (sau cu 432,4 mil.lei mai puţin); trimestrul IV – 5475,8 mil.lei (29,1%), faţă de 5066,8 mil.lei preconizate (sau cu 409,0 mil.lei mai mult), din care 2064,7 mil.lei – pentru luna decembrie.
S-a constatat că ponderea semnificativă de 29,1% a cheltuielilor efectuate din bugetul de stat revine celor din trimestrul IV, iar în aspect lunar – celor din luna decembrie, în sumă de 2064,7 mil.lei, sau 11,0% din totalul cheltuielilor anuale.
Cheltuielile pentru achitarea titlurilor executorii din contul bugetului de stat, analogic anilor precedenţi, rămîn a fi considerabile.
Pe parcursul anului 2010, Ministerului Finanţelor i-au fost înaintate, spre achitare, 53 hotărîri emise de Curtea Europeană a Drepturilor Omului, față de 43 hotărîri prezentate în anul 2009, și 107 titluri executorii emise de instanţele judecătoreşti, sau cu 28 titluri mai mult față de anul 2009. Astfel, pentru achitarea titlurilor și hotărîrilor menționate, din bugetul de stat au fost efectuate cheltuieli în sumă de 11,9 mil.lei.
Conform informației prezentate de Ministerul Finanţelor, în scopul stabilirii persoanelor vinovate şi tragerii acestora la răspundere pentru prejudiciul cauzat statului, practic în toate cazurile a fost sesizată Procuratura Generală, care, respectiv, a informat Ministerul Finanţelor despre refuzul începerii urmăririi penale, deoarece nu s-au constatat elemente ale infracţiunii.
Fondul de rezervă al Guvernului pe anul 2010 inițial a fost aprobat în sumă de 50,0 mil.lei, dar la rectificare s-a micşorat cu 8,0 mil.lei. Astfel, suma finală precizată a fondului de rezervă al Guvernului pe anul 2010 constituie 42,0 mil.lei, sau circa 0,2% din cheltuielile bugetului de stat. Situaţia privind repartizarea şi finanţarea mijloacelor fondului de rezervă al Guvernului (în continuare – fondul de rezervă) pe anul 2010 se prezintă în Tabelul nr.6.
Tabelul nr.6
Repartizarea și finanțarea mijloacelor fondului de rezervă în anul 2010
(mil.lei)
| Indicii | Aprobat | Rectificat |
| Mărimea prevăzută | 50,0 | 42,0 |
| Hotărîri spre achitare, total | 30,4 | 40,6 |
| inclusiv: din anul 2010 | 26,7 | 38,1 |
| din anii precedenți | 3,7 | 2,5 |
| Finanţat, total | 19,1 | 38,6 |
| inclusiv: din anul 2010 | 18,9 | 36,7 |
| din anii precedenți | 0,2 | 1,9 |
Sursă: Datele selectate din Raportul privind executarea bugetului de stat pe anul 2010
Pe parcursul anului 2010, în baza Hotărîrilor Guvernului, au fost finanțate cheltuieli din fondul de rezervă al Guvernului în sumă de 48,6 mil.lei. Ulterior, prin Hotărîrea Guvernului nr.852 din 21.09.2010 „Privind aprobarea modificărilor ce se operează în unele hotărîri ale Guvernului”, a fost modificată sursa de acoperire a cheltuielilor în sumă totală de 10,0 mil.lei, alocate anterior din fondul de rezervă al Guvernului, acestea fiind substituite din contul alocaţiilor prevăzute în bugetul de stat pe anul 2010.
Conform informaţiei prezentate de Ministerul Finanţelor privind repartizarea şi utilizarea mijloacelor fondului de rezervă al Guvernului pe anul 2010, prin Hotărîrile Guvernului au fost repartizate 40,6 mil.lei (inclusiv 2,5 mil.lei – 9 Hotărîri ale Guvernului, emise în anii 2008-2009 şi neexecutate), din care s-au finanţat 38,6 mil.lei (inclusiv 32,3 mil.lei – executate prin intermediul instituţiilor finanţate de la bugetul de stat, şi 6,3 mil.lei – prin intermediul bugetelor unităților administrativ-teritoriale). De menționat că, din suma totală finanțată, 1,9 mil.lei constituie mijloacele repartizate prin 9 Hotărîri ale Guvernului din anii precedenți (2008-2009), în timp ce Regulamentul privind utilizarea mijloacelor fondului de rezervă al Guvernului[16] prevede că din fondul de rezervă al Guvernului se finanțează cheltuieli care survin pe parcursul anului bugetar în exercițiu.
În aspectul direcţiilor de utilizare, ponderea majoră în cheltuielile fondului de rezervă al Guvernului revine cheltuielilor pentru acordarea sprijinului financiar unor organizaţii şi instituţii – 20,0%, urmate de cheltuielile pentru completarea rezervelor de stat – 16,2%; cheltuielile aferente deplasărilor delegaţiilor oficiale, organizării expoziţiilor, simpozioanelor, concursurilor, manifestărilor festive, seminarelor de perfecţionare şi forurilor internaţionale – 15,7%; cheltuielile pentru construcţii, reparaţii şi procurări de mijloace fixe, efectuate de către autorităţile (instituţiile) publice – 12,3% etc.
Deși Regulamentul aprobat prin Legea nr.1228-XIII din 27.06.1997 prevede destinaţiile concrete ale mijloacelor fondului de rezervă al Guvernului, la acest aspect s-a relevat alocarea mijloacelor ce nu corespund destinaţiilor stabilite în sumă totală de 3,8 mil.lei, din care 1,4 mil.lei – utilizate pentru procurări de mijloace fixe și construcţia/reparaţia clădirilor, și 2,4 mil.lei – pentru reparația sistemelor de alimentare cu apă.
S-a constatat că Consiliului raional Ștefan Vodă i-a fost alocată din fondul de rezervă al Guvernului suma de 217,8 mii lei pentru construcţia sistemului de alimentație cu apa din satul Ermoclia, care nu s-au valorificat și, respectiv, au rămas la contul beneficiarului, în timp ce, potrivit pct.18 din Regulamentul aprobat prin Legea nr.1228-XIII din 27.06.1997, soldul neutilizat urma a fi restituit în bugetul de stat.
Concluzii: Cheltuielile generale ale bugetului de stat pe anul 2010 au fost executate la nivel de 93,9%, nefiind utilizate limitele de alocaţii aprobate în sumă totală de 1226,8 mil.lei, în timp ce nivelul de executare a cheltuielilor, în aspectul componentelor, variază între 61,8% şi 97,5%.
Nici un executor primar de buget nu a utilizat pe deplin limitele de alocații aprobate prin legea bugetară anuală, fapt care, în unele cazuri, denotă capacitățile reduse ale executorilor de a valorifica plafoanele alocărilor bugetare pentru realizarea deplină a obiectivelor acestora, iar în alte cazuri, estimarea ireală a necesităților de resurse.
Finanţarea preponderentă a cheltuielilor în luna decembrie a condiționat, în unele cazuri, neînsuşirea deplină a acestora, cu imobilizarea din soldurile disponibile şi formarea datoriilor debitoare.
Nereflectarea la grupa 23 ,,Creditarea netă” a mijloacelor restituite la bugetul de stat de către Agenția Rezerve Materiale a determinat majorarea părții de cheltuieli cu 11,7 mil.lei.
Ministerului Construcțiilor și Dezvoltării Teritoriului i-au fost alocate neregulamentar 3,7 mil.lei pentru finanțarea lucrărilor de lichidare a consecințelor inundațiilor din anul 2010.
Pe parcursul anului 2010, unor executori de buget le-au fost alocate mijloace neprevăzute de legea bugetară anuală în sumă totală de 7,6 mil.lei, care ulterior au fost incluse la rectificarea legii bugetare.
Este problematică situaţia privind creşterea continuă a numărului titlurilor executorii și Hotărîrilor CEDO achitate din contul bugetului de stat.
Modalitatea de repartizare a mijloacelor fondului de rezervă al Guvernului denotă, în unele cazuri, neconformitatea utilizării acestora, iar nemonitorizarea executării reale a lor nu asigură restituirea la bugetul de stat a mijloacelor neutilizate.
Recomandări conducerii Ministerului Finanţelor:
5. Să asigure efectuarea cheltuielilor în strictă concordanță cu prevederile aprobate de către Parlament prin legea bugetară anuală și neadmiterea modificărilor limitelor de finanțare prin redistribuirea între executorii de buget.
Să efectueze finanţarea cheltuielilor aprobate executorilor primari de buget conform repartizărilor lunare, asigurînd alocarea resurselor în limitele nivelului stabilit.
Să respecte, la alocarea mijloacelor din fondul de rezervă al Guvernului, conformitatea destinaţiilor prevăzute de Regulamentul privind utilizarea mijloacelor fondului de rezervă al Guvernului, fiind exclusă și practica de finanțare a cheltuielilor în baza Hotărîrilor Guvernului din anii precedenți.
Să examineze situația referitor la nevalorificarea de către Consiliul raional Ștefan Vodă a mijloacelor alocate din fondul de rezervă al Guvernului în sumă de 217,8 mii lei, asigurînd în condițiile legii restabilirea acestora la bugetul de stat.
Cu privire la datoriile debitoare şi creditoare
Potrivit sintezei executării bugetului de stat pe anul 2010, la situația din 31.12.2010, datoriile debitoare au constituit 203,4 mil.lei (dintre care 49,1 mil.lei – cu termenul de achitare expirat), micșorîndu-se faţă de situația din 31.12.2009 cu 7,0 mil.lei, iar datoriile creditoare - 474,4 mil.lei (dintre care 137,3 mil.lei – cu termenul de achitare expirat), micșorîndu-se faţă de situaţia din 31.12.2009 cu 191,5 mil.lei.
Structura datoriilor debitoare și creditoare, în aspectul clasificației economice, se prezintă în Tabelul nr.7
Tabelul nr.7
Informația despre datoriile debitoare si creditoare la situația din 31.12.2010
(mil.lei)
| Indicatori | Anul 2009, datorii | Anul 2010, datorii | Inclusiv cu termenul de achitare expirat, datorii |
| Dt | Ct | Dt | Ponderea | Ct | Ponderea | Dt | Ponderea | Ct | Ponderea |
| Datorii total | 210,4 | 665,9 | 203,4 | 100,0 | 474,4 | 100,0 | 49,1 | 100,0 | 137,4 | 100,0 |
| Cheltuieli curente, inclusiv: | | | 76,2 | 37,5 | 403,2 | 85,0 | 10,0 | 20,4 | 124,5 | 90,6 |
| plata mărfurilor si serviciilor | | | 42,4 | 20,8 | 65,4 | 13,8 | 8,1 | 16,5 | 22,3 | 16,2 |
| transferuri curente | | | 27,7 | 13,6 | 80,3 | 16,9 | 1,6 | 3,3 | 77,5 | 56,4 |
| Cheltuieli capitale, inclusiv: | | | 102,1 | 50,2 | 67,4 | 14,2 | 39,1 | 79,6 | 12,9 | 9,4 |
| investiții capitale si reparații capitale | | | 52,2 | 25,7 | 42,5 | 9,0 | 13,6 | 27,7 | 12,8 | 9,3 |
| crearea rezervelor de stat | | | 35,9 | 17,6 | 1,4 | 0,3 | 23,8 | 48,5 | 0,0 | 0,0 |
| Creditarea netă | | | 25,1 | 12,3 | 3,8 | 0,8 | | | | |
Sursă: Datele selectate din Rapoartele privind executarea bugetului de stat pe anii 2009 și 2010
Din suma datoriilor debitoare, cele mai semnificative datorii s-au înregistrat la: Ministerul Justiției – 38,9 mil.lei (inclusiv 29,5 mil.lei – transferate în avans de către Serviciul Stare Civila, la 30.12.2010, pentru procurarea unui imobil), Agenţia Rezerve Materiale – 36,0 mil.lei, Ministerul Economiei – 27,3 mil.lei, Ministerul Mediului – 19,9 mil.lei, Ministerul Educaţiei – 13,1 mil.lei. Formarea unor datorii debitoare a fost condiţionată de transferarea de către executorii de buget a mijloacelor în avans unor agenţi economici la finele anului bugetar.
Referitor la datoriile creditoare, se constatată că, deși mărimea totală a acestora s-a micșorat față de anul precedent, în linii generale, datoriile creditoare ale executorilor de buget nu au fost micșorate, cu excepția Ministerului Agriculturii și Industriei Alimentare, care a înregistrat o micșorare a datoriilor creditoare cu 199,9 mil.lei față de anul precedent.
Printre executorii de buget care au admis datorii majore (cu excepţia datoriilor la retribuirea muncii și la contribuțiile de asigurări sociale de stat obligatorii şi primelor de asigurare obligatorie de asistenţă medicală achitate de patroni), se menţionează: Ministerul Afacerilor Interne – în sumă de 61,5 mil.lei, Serviciul Grăniceri – de 34,7 mil.lei, Ministerul Agriculturii şi Industriei Alimentare – de 20,0 mil.lei, Ministerul Justiţiei – de 15,1 mil.lei, Ministerul Finanțelor – de 14,9 mil.lei, Ministerul Apărării – de 14,9 mil.lei, Ministerul Educaţiei – de 12,1 mil.lei.
Creşterea datoriilor creditoare a fost condiţionată şi de faptul că unii executori de buget au efectuat cheltuieli peste limitele alocaţiilor stabilite. Astfel, în urma examinării Sintezei executării cheltuielilor bugetului de stat, la toate componentele, pe anul 2010, s-au constatat devieri ale cheltuielilor efective faţă de planul precizat în sumă de circa 34,9 mil.lei. Cele mai semnificative depăşiri au fost admise de către Serviciul Grăniceri – 10,2 mil.lei, Ministerul Culturii – 7,5 mil.lei, Ministerul Apărării – 7,0 mil.lei etc.
Concluzii: Practica efectuării finanţărilor de către Ministerul Finanțelor la finele anului, precum şi executarea de către unii executori primari de buget a cheltuielilor efective cu depăşirea limitelor aprobate, neutilizarea/neînsușirea deplină a limitelor de alocații aprobate altor executori de buget au condiţionat, în unele cazuri, formarea de datorii debitoare şi creditoare la bugetul de stat.
Recomandări conducerii Ministerului Finanţelor:
9. Să asigure, în comun cu executorii primari de buget, monitorizarea situațiilor privind datoriile debitoare și creditoare, cu implementarea unei discipline bugetare eficiente, întru neadmiterea situațiilor de imobilizare a resurselor bugetului, care condiționează creşterea datoriilor debitoare și creditoare.
Cu privire la rezultatul executării bugetului de stat
Potrivit Legii nr.133-XVIII din 23.12.2009, bugetul de stat pe anul 2010 a fost stabilit cu un deficit în sumă de 4136,2 mil.lei, care, la rectificarea legii, efectuată pe parcursul anului, a fost micșorat pînă la 3467,5 mil.lei.
Conform Raportului privind executarea bugetului de stat pe anul 2010, bugetul de stat s-a soldat cu un deficit în sumă de 1630,0 mil.lei, sau cu 1837,5 mil.lei mai puţin faţă de nivelul precizat. Această deviere este condiţionată de încasarea de venituri peste nivelul precizat cu 610,7 mil.lei şi de finanţarea cheltuielilor sub nivelul precizat în mărime de 1226,8 mil.lei.
Deficitul bugetului de stat s-a format în urma depăşirii cheltuielilor asupra veniturilor pe 3 componente (componenta de bază, mijloace speciale şi proiecte finanţate din surse externe) în sumă totală de 1682,1 mil.lei, precum şi a excedentului în sumă totală de 63,8 mil.lei la fonduri speciale.
S-a constatat consolidarea incorectă a componentelor bugetului de stat, nefiind reflectate în Raportul privind executarea bugetului de stat pe toate componentele, la grupa 23 „Creditarea netă”, mijloacele restituite la bugetul de stat de către Agenția Rezerve Materiale în sumă de 11,7 mil.lei, fapt care a determinat majorarea deficitului bugetului de stat în aceeași mărime.
În anul 2010, deficitul a fost finanțat din surse externe – în mărime de 2060,0 mil.lei (împrumuturi de la alte state și organizații internaționale), din surse interne – în mărime de 141,5 mil.lei, și din mijloacele de la vînzarea și privatizarea bunurilor proprietate publică – în sumă de 97,6 mil.lei.
În rezultatul executării bugetului de stat, soldurile mijloacelor băneşti la conturile bugetului de stat, pe toate componentele, la 31.12.2010 au constituit 2651,8 mil.lei (componenta de bază – 1070,8 mil.lei, mijloace speciale – 338,5 mil.lei, fonduri speciale – 331,7 mil.lei și proiecte finanțate din surse externe – 910,8 mil.lei), majorîndu-se cu 743,7 mil.lei comparativ cu situația din 31.12.2009. Din soldul de mijloace menționat, circa 340,3 mil.lei se află în conturile băncilor comerciale, din care ponderea majoră de 94,5% (321,9 mil.lei) o constituie soldul de mijloace ale proiectelor finanțate din surse externe.
Totodată, s-a constatat că în Raportul privind executarea bugetului de stat, la grupa 76.6 „Drepturile de import-export achitate în avans” a fost reflectat un sold de mijloace în sumă de 62,6 mil.lei, care, de fapt, reprezintă diferența dintre mijloacele încasate și impozitele calculate în anul 2010, în timp ce, la această grupă, potrivit datelor prezentate de Serviciul Vamal, soldul constituie 156,1 mil.lei, sau cu 93,5 mil.lei mai mult. Diferența respectivă se explică prin faptul că Ministerul Finanțelor reflectă soldul din anul curent (conform executării de casă), dar în informația Serviciului Vamal este reflectat soldul cumulativ de mijloace din anii precedenți.
De menționat că soldul mijloacelor achitate în avans la drepturile de import-export în sumă de 156,1 mil. lei nu a fost reflectat nici în Raportul privind situația conturilor extrabilanțiere.
Concluzii: La consolidarea componentelor bugetului de stat, în Raportul privind executarea bugetului de stat, pe toate componentele, nu au fost reflectate mijloace în sumă de 11,7 mil.lei, fapt care a condiționat majorarea deficitului bugetului de stat în aceeași mărime.
Din soldul de mijloace în sumă de 2651,8 mil.lei, înregistrat la 31.12.2010, circa 340,3 mil.lei se află în conturile băncilor comerciale, dintre care 321,9 mil.lei constituie soldurile mijloacelor proiectelor finanțate din surse externe.
Recomandări conducerii Ministerului Finanţelor:
Să introducă în Raportul privind situația conturilor extrabilanțiere drepturile de import-export achitate în avans la situația din 31.12.2010, în sumă de 156,1 mil.lei.
Să implementeze un sistem de control intern adecvat pentru sporirea gradului de transparență a utilizării mijloacelor proiectelor finanțate din surse externe, cu atragerea executării acestora prin sistemul trezorerial, ținîndu-se cont de prevederile legale.
Cu privire la executarea mijloacelor speciale
Mijloacele speciale la partea de venituri au fost definitivate în sumă de 1093,5 mil.lei, la cheltuieli – de 1227,0 mil.lei, cu un deficit de 133,5 mil.lei.
· Sinteza executării veniturilor şi cheltuielilor din mijloace speciale în anul 2010 se prezintă în Tabelul nr.8.
Tabelul nr.8
Datele din tabel demonstrează că bugetul de stat pe anul 2010, la componenta mijloace speciale, a fost executat la venituri în sumă de 1066,9 mil.lei, şi la cheltuieli – de 1070,3 mil.lei. Comparativ cu anul precedent, veniturile din mijloace speciale au înregistrat o descreştere de 291,7 mil.lei, iar cheltuielile – de 233,1 mil.lei. Exerciţiul bugetar la componenta menţionată s-a încheiat cu un deficit de 3,5 mil.lei, faţă de deficitul definitivat în mărime de 133,5 mil.lei, fapt determinat de planificarea nereală a cheltuielilor, aceasta condiționînd neestimarea depășirii veniturilor asupra cheltuielilor și nedefalcarea ulterioară a acesteia la bugetul de stat. Se menționează că în anul 2010 la bugetul de stat au fost defalcate astfel de depășiri în sumă de 10,0 mil.lei.
Cît privește încasarea veniturilor din mijloace speciale, se menționează că ponderea majoră în totalul acestora revine mijloacelor obţinute din serviciile cu plată – 77,9% (830,7 mil.lei), urmate de veniturile de la plata pentru chiria bunurilor proprietate publică – 10,2% (108,7 mil.lei); din granturi, sponsorizări /filantropie şi donaţii – 6,3% (67,0 mil.lei), şi din alte mijloace speciale – 4,6% (49,3 mil.lei). În anul 2010, veniturile din mijloacele speciale, cu excepţia celor de la plata pentru chiria/arenda bunurilor proprietate publică, sînt în descreștere faţă de cele executate în anul 2009.
Analiza cheltuielilor din mijloace speciale, sub aspectul clasificaţiei funcţionale a cheltuielilor bugetare, denotă că cota preponderentă de circa 81,4% în totalul cheltuielilor din mijloace speciale revine la 5 grupe: învăţămîntul – 49,9% (534,1 mil.lei), justiţia – 9,0% (96,1 mil.lei), ocrotirea sănătăţii – 8,0% (86,0 mil.lei), serviciile de stat cu destinaţie generală – 7,9% (84,3 mil.lei), și menţinerea ordinii publice şi securitatea naţională – 6,6% (70,5 mil.lei), toate fiind în scădere faţă de executarea în anul 2009, cu excepţia cheltuielilor pentru justiţie şi învățămînt.
Gradul de executare, în comparaţie cu prevederile definitive ale cheltuielilor pe fiecare grupă principală, a variat între 58,0% şi 98,5%. Astfel, cele mai semnificative sume nevalorificate s-au constatat la grupele: „Învăţămîntul” – cu 66,9 mil.lei și „Completarea rezervelor de stat” – cu 17,8 mil.lei.
În anul 2010, bugetul de stat a beneficiat de un grant extern pentru lucrările de lichidare a consecințelor inundațiilor din anul 2010 de la Guvernul Georgiei, în valoare de 3,3 mil.lei, care a fost reflectat la componenta mijloace speciale, la tipul 151.1 ,,Mijloace speciale”. S-a relevat că aceste mijloace, potrivit clasificației bugetare, urmau a fi reflectate la mijloace speciale, la tipul 412.3 ,,Granturi externe pentru instituțiile publice”.
Concluzii: Exerciţiul bugetar la componenta mijloace speciale a fost încheiat cu un deficit de 3,5 mil.lei, faţă de deficitul definitivat în mărime de 133,5 mil.lei, fapt ce denotă planificarea ireală a cheltuielilor, care a condiţionat neplanificarea şi, respectiv, nevirarea la veniturile de bază ale bugetului de stat a mijloacelor speciale ce depăşesc necesităţile de cheltuieli pentru anul bugetar de gestiune, acestea rămînînd spre utilizare în anul următor.
A fost admisă reflectarea neconformă clasificației bugetare a mijloacelor în sumă de 3,3 mil.lei.
Recomandări conducerii Ministerului Finanţelor:
Să asigure, în comun cu executorii primari de buget, planificarea cheltuielilor în limitele necesarului real al acestora.
Să atribuie și să raporteze veniturile din mijloacele speciale în corespundere cu clasificația bugetară.
Cu privire la executarea fondurilor speciale
Pe anul 2010, în componenţa bugetului de stat au fost aprobate 4 fonduri speciale, sau cu unul mai puţin faţă de anul precedent. Conform datelor din Raportul privind executarea bugetului de stat pe anul 2010, veniturile fondurilor speciale au fost executate în sumă de 318,8 mil.lei, sau la nivel de 112,6% faţă de prevederile definitive, în timp ce cheltuielile au fost executate în sumă de 254,7 mil.lei, sau la nivel de 87,5% faţă de prevederile definitivate. Exerciţiul bugetar la componenta menţionată s-a încheiat cu un excedent de 63,8 mil.lei, faţă de deficitul definitivat în mărime de 8,3 mil.lei.
În urma analizei veniturilor şi cheltuielilor în aspectul fondurilor speciale, s-au constatat următoarele:
Cu excepţia „Fondului de manuale”, veniturile la toate fondurile au fost executate peste nivelul definitivat, în timp ce la nici unul din fonduri cheltuielile nu s-au executat la nivelul precizat.
Astfel, pentru „Fondul de manuale” s-au preconizat venituri în sumă de 27,0 mil.lei (închirierea manualelor), fiind acumulate 21,0 mil.lei, sau cu 6,0 mil.lei mai puţin, respectiv cheltuielile fiind precizate în sumă de 35,3 mil.lei și executate în sumă de 31,2 mil.lei, sau cu 4,1 mil.lei mai puțin.
Veniturile Fondului republican de susținere socială a populației au fost prevăzute în sumă de 88,0 mil.lei, executîndu-se în aceeași mărime, respectiv cheltuielile fiind precizate în sumă de 88,0 mil.lei și executate în sumă de 87,9 mil.lei, sau cu 0,1 mil.lei mai puțin.
Pentru Fondul ecologic naţional veniturile și cheltuielile au fost prevăzute în sumă de 171,6 mil.lei, veniturile executîndu-se în sumă de 210,9 mil.lei, sau cu 39,3 mil.lei mai mult, și, respectiv, cheltuielile – în sumă de 140,6 mil.lei, sau cu 31,0 mil.lei mai puțin. Totodată, veniturile și cheltuielile fondurilor ecologice locale au fost precizate în sumă de 7,0 mil.lei, dar de facto veniturile s-au executat în sumă de 8,9 mil.lei, iar cheltuielile – în sumă de 5,3 mil.lei.
Se menţionează că în anul 2010, ca și în anii precedenți, de la fondurile ecologice locale au fost transferate la Fondul ecologic naţional mijloace prevăzute sub formă de transferuri în sumă totală de 2,1 mil.lei. Viramentele între aceste fonduri, care au acelaşi scop şi acelaşi cadru instituţional, atrag după sine multiple tranzacţii inutile între conturile trezoreriale, precum şi deficienţe la efectuarea operaţiunilor de consolidare a bugetului de stat atît la venituri, cît şi la cheltuieli.
Aceste deficienţe relevă necesitatea examinării oportunităţii de consolidare prin unificarea acestor fonduri în unul singur.
Concluzii: Nivelul de executare a veniturilor şi cheltuielilor unor fonduri speciale denotă faptul că acumularea resurselor depăşeşte cu mult nivelul de valorificare a mijloacelor la executarea cheltuielilor în scopurile pentru care au fost constituite aceste fonduri, fapt ce invocă necesitatea îmbunătățirii planificării și elaborării bugetelor acestor fonduri, cu examinarea oportunităţilor de revizuire a politicilor și aprobare a direcțiilor strategice, ce ar determina constituirea și utilizarea resurselor acestora.
Acumularea resurselor fondurilor speciale depăşeşte cu mult utilizarea lor, evidenţiind problematica eficacităţii fondurilor şi necesitatea unor revizuiri.
Recomandări conducerii Ministerului Finanţelor:
14. Să asigure, în comun cu executorii fondurilor speciale, planificarea justificată a cheltuielilor, utilizarea eficientă a resurselor acestora, iar în unele cazuri să examineze oportunitatea gestionării fondurilor respective de către autorităţile publice centrale.
15. Să examineze, în comun cu autoritatea publică centrală responsabilă de domeniul administrării fondurilor, oportunitatea fuzionării Fondului ecologic naţional cu fondurile ecologice locale, cu înaintarea propunerilor respective.
Cu privire la raporturile dintre bugetul de stat şi bugetele unităţilor administrativ-teritoriale
Întru atenuarea disproporțiilor și armonizarea posibilităţilor financiare ale teritoriilor, în bugetul de stat pe anul 2010 au fost aprobate mijloace în sumă de 4160,2 mil.lei, fiind precizate pînă la 4161,8 mil.lei, sau cu 1,6 mil.lei mai mult. Concomitent, de la bugetul de stat către bugetele unităţilor administrativ-teritoriale (în continuare – UAT) au fost executate transferuri cu destinaţie specială în sumă de 283,3 mil.lei.
Toate transferurile preconizate bugetelor UAT au fost executate integral, cu excepţia transferurilor cu destinaţie specială, care s-au executat cu 29,4 mil.lei mai puţin. Nealocarea acestor mijloace este consecința neprezentării de către unele UAT a justificărilor necesare pentru finanţare.
Potrivit Legii nr.1225-XII din 08.12.1992[17], restituirea bunurilor, recuperarea valorii bunurilor persoanelor supuse represiunilor politice se efectuează din contul bugetelor UAT, precum şi din contul bugetului de stat. Conform Regulamentului aprobat prin Hotărîrea Guvernului nr.627 din 05.06.2007[18], de la bugetul de stat se finanţează cheltuielile doar în cazul insuficienţei mijloacelor în bugetele UAT. S-a constatat că în anul 2010, pentru recuperarea averii persoanelor reabilitate, în baza deciziilor comisiilor speciale ale autorităţilor administraţiei publice locale şi a titlurilor executorii ale instanţelor judecătoreşti, au fost executate cheltuieli din contul bugetului de stat în sumă de 20,3 mil.lei, în timp ce din contul veniturilor proprii ale bugetelor UAT s-au efectuat astfel de cheltuieli în sumă de doar 0,6 mil.lei.
Deciziile comisiilor speciale ale autorităţilor administraţiei publice locale, cu excepţia deciziilor comisiei speciale a mun. Chişinău, precum şi titlurile executorii ale instanţelor judecătoreşti în baza cărora s-au executat cheltuielile de la bugetul de stat prevedeau că „mijloacele pentru achitarea compensaţiilor persoanelor supuse represiunilor politice să fie achitate din contul Consiliilor raionale”, însă la solicitarea consiliilor respective, Ministerul Finanţelor, cu acordul Guvernului, a acceptat acoperirea cheltuielilor respective din contul bugetului de stat, acestea fiind preconizate la formarea bugetului.
Concluzii: Cheltuielile bugetului de stat pentru recuperarea averii persoanelor reabilitate au constituit 20,3 mil.lei, în timp ce bugetele UAT au contribuit neesențial la acoperirea acestor cheltuieli, din contul veniturilor proprii, cu doar 0,6 mil.lei.
Recomandări conducerii Ministerului Finanţelor:
Să solicite autorităţilor administraţiei publice locale asigurarea regularității planificării şi alocării mijloacelor necesare pentru achitarea compensațiilor persoanelor supuse represiunilor politice.
Cu privire la raporturile dintre bugetul de stat, fondurile asigurării obligatorii de asistență medicală și bugetul asigurărilor sociale de stat
Conform prevederilor art.9 din Legea nr.1593-XV din 26.12.2002[19], suma transferurilor din bugetul de stat în fondurile asigurărilor obligatorii de asistență medicală pentru asigurarea categoriilor de persoane neangajate prevăzute la art.4 alin.(4) din Legea cu privire la asigurarea obligatorie de asistență medicală nr.1585-XIII din 27.02.98 se stabilește anual, prin legea bugetului de stat, reprezentînd o cotă procentuală din totalul cheltuielilor aprobate ale bugetului de stat, cu excepția cheltuielilor efectuate din veniturile cu destinație specială prevăzute de legislație, nu mai mică de 12,1%.
În scopul achitării serviciilor legate de asigurarea obligatorie de asistență medicală a categoriilor de persoane în calitate de asigurat al cărora este Guvernul, prin Legea bugetului de stat pe anul 2010, au fost aprobate transferuri din bugetul de stat în fondurile asigurărilor obligatorii de asistență medicală în sumă totală de 1926,4 mil.lei. Suma aprobată a acestor transferuri (1926,4 mil.lei) a fost virată integral de către Ministerul Finanțelor la contul Companiei Naționale de Asigurări în Medicină pe parcursul anului 2010.
Potrivit prevederilor art.10.1 alin.(4) din Legea nr.489-XIV din 08.07.1999[20], transferurile din bugetul de stat în bugetul asigurărilor sociale de stat se determină pornind de la necesarul de mijloace pentru asigurarea plății unor tipuri de pensii, îndemnizații, alocații și compensați, a căror finanțare se efectuează, conform actelor legislative și altor acte normative, din bugetul de stat, prin intermediul bugetului asigurărilor sociale de stat. În afară de aceasta, conform prescripțiilor art.15 alin. (1) din aceeași lege, pentru acoperirea deficitului bugetului asigurărilor sociale de stat, după epuizarea fondului de rezervă, veniturile bugetului asigurărilor sociale de stat se completează cu sume care se alocă de la bugetul de stat.
În scopurile menționate, prin Legea bugetului de stat pe anul 2010, au fost aprobate transferuri din bugetul de stat în bugetul asigurărilor sociale de stat în sumă totală de 2458,7 mil.lei, din care transferuri pentru acoperirea deficitului – 843,6 mil.lei.
Suma aprobată a acestor transferuri a fost virată de către Ministerul Finanțelor la contul Casei Naționale de Asigurări Sociale (în continuare - CNAS) în sumă totală de 2426,3 mil.lei, sau cu 32,4 mil.lei mai puțin decît limita aprobată prin legea bugetară, din care transferuri pentru acoperirea deficitului – 843,6 mil.lei.
În Republica Moldova există mai multe tipuri de prestații sociale, care acoperă atît persoanele asigurate, cît și pe cele neasigurate, acestea preponderent nefiind prestații sociale în baza evaluării mijloacelor. Bugetul de stat, prin intermediul bugetului asigurărilor sociale de stat, achită majoritatea prestațiilor de asistență socială. Excepție fac compensațiile la transport pentru invalizi, care sînt achitate din bugetele UAT, și asistența materială, care este preponderent finanțată din Fondul republican și fondurile locale de susținere socială a populației.
În anul 2010, pentru prestațiile de asistență socială, Ministerul Finanțelor a alocat bugetului asigurărilor sociale de stat din bugetul de stat mijloace în sumă totală de 1548,3 mil.lei. Cea mai mare grupă de prestație socială rămîne a fi compensațiile (acordate în bază de categorii), acestea fiind finanțate în anul 2010 de la bugetul de stat în sumă de 647,2 mil.lei, urmată de grupa ajutoare bănești – cu 285,3 mil.lei, din care ajutorul social (acordat în baza evaluării mijloacelor) - 282,0 mil.lei.
La grupa de compensații sînt atribuite compensațiile sociale în perioada rece a anului, pentru care Ministerul Finanțelor a alocat din bugetul de stat mijloace în sumă totală de 205,7 mil.lei. Conform datelor raportate de CNAS, la 31.12.2010, cheltuielile efective ale bugetului asigurărilor sociale de stat la acest capitol au constituit 205,5 mil.lei, din care plăți ridicate de către beneficiari în sumă de 193,4 mil.lei, fiind înregistrate datorii creditoare față de beneficiari în sumă de 12,1 mil.lei.
Astfel, prevederile ce țin de compensațiile sociale în perioada rece a anului au fost aprobate prin Legea nr.15-XVIII din 26.02.2010 [21] și prin Hotărîrea Guvernului nr.162 din 05.03.2010[22], fiind stabilite categoriile de persoane cu dreptul la aceste compensații sociale pentru perioada rece a anului 2010 (în continuare – compensații sociale), cuantumul, precum și modul de plată a acestora. Potrivit actelor normative menționate, compensațiile sociale au fost stabilite pentru perioadele cuprinse între 1 ianuarie – 31 martie și 1 noiembrie – 31 decembrie 2010, în cuantum de 130 lei lunar.
Întru executarea actelor normative nominalizate, au fost calculate compensații sociale la cca 616,2 mii persoane, în sumă de cca 212,1 mil.lei. Pînă la situația din 31.05.2011 au fost achitate compensații sociale la cca 540,0 mii persoane, în sumă de 200,4 mil.lei, din care în anul 2010 - achitate la 511,9 mii persoane, în sumă de 193,4 mil.lei.
Pentru realizarea acestui obiectiv, în martie 2010 a fost încheiat un Memorandum de Înțelegere între Guvernul Republicii Moldova și Guvernul Regatului Unit al Marii Britanii și Irlandei de Nord, prin intermediul Departamentului pentru Dezvoltare Internațională (DFID), privind acordarea de suport bugetar în sectorul asistenței sociale în sumă de 4,5 mil. lire sterline, întrucît prin Legea bugetului de stat pe anul 2010 inițial nu au fost prevăzute mijloace pentru plata compensațiilor sociale. Potrivit Memorandumului, perioada grantului urma să fie 15.03.2010-31.12.2010. Auditul a constatat că în anul 2010 a fost debursată întreaga sumă stabilită prin Memorandumul de Înțelegere, din care 3,5 mil.lire sterline (65,3 mil.lei) - la 31.03.2010, și 1,0 mil.lire sterline (18,7 mil.lei) – la 30.12.2010.
Debursarea primei tranșe a grantului a permis achitarea compensațiilor sociale pentru lunile ianuarie-martie începînd cu luna aprilie 2010. Astfel, în perioada aprilie-octombrie 2010, au fost achitate compensații sociale la 170,3 mii persoane, în sumă de 62,5 mil.lei, cheltuieli care au fost finanțate integral din contul primei tranșe a grantului acordat sub formă de suport bugetar. Ulterior, pentru lunile noiembrie-decembrie 2010 (pîna la situația din 31.12.2010), au mai fost achitate compensații sociale la cca 511,9 mii persoane, în sumă de 130,9 mil.lei. Din acestea, pentru cca 82,7 mii persoane, cheltuielile în sumă de 21,5 mil.lei s-au finanțat din contul grantului, iar pentru cca 429,2 mii persoane, cheltuielile în sumă de 109,3 mii lei s-au finanțat din contul bugetului de stat.
Se menționează că, în temeiul prevederilor art.31 alin.(2) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi efectuează anual, în mod obligatoriu, auditul Rapoartelor Guvernului privind executarea din exercițiul bugetar expirat a fondurilor asigurărilor obligatorii de asistență medicală și a bugetului asigurărilor sociale de stat. În rezultatul activităților de audit desfășurate la aceste entități, se emit rapoarte de audit, care se examinează la ședințele Plenului Curții de Conturi și se aprobă prin hotărîri separate. Astfel, în aceste condiții, donatorii externi au posibilitatea să se documenteze cu rezultatele auditelor respective.
IV. Concluzii generale asupra Raportului Guvernului privind executarea bugetului de stat pe anul 2010 şi
Opinia de audit la componenta executarea de casă
Ministerul Finanţelor, în temeiul art.44(43) din Legea nr.847-XIII din 24.05.1996, a întocmit şi a prezentat Guvernului, la 29.04.2011, Raportul Guvernului privind executarea bugetului de stat pe anul 2010, respectînd termenul prevăzut.
În același timp, auditul a constatat că unii executori primari de buget au prezentat rapoartele privind executarea bugetelor instituțiilor cu depășirea termenelor inițial stabilite de la 2 pînă la 13 zile, fapt ce denotă prezența unui risc de tergiversare a întocmirii și prezentării în termen Guvernului a Raportului anual privind executarea bugetului de stat pe anul bugetar încheiat, precum și o posibilă afectare a veridicității și plenitudinii acestuia.
Raportul Guvernului privind executarea bugetului de stat pe anul 2010 a fost elaborat în conformitate cu prevederile acceptate şi prezintă informaţia financiară bazată pe datele evidenţei sistemului trezorerial şi consolidarea datelor rapoartelor executorilor de buget. Ca şi în anii precedenţi, structura Raportului Guvernului privind executarea bugetului de stat pe anul 2010 s-a stabilit prin ordinul ministrului finanţelor, conform prevederilor art.44(43) din Legea nr.847-XIII din 24.05.1996 și legii bugetare anuale.
Raportul Guvernului privind executarea bugetului de stat pe anul 2010 conţine, prin totalitatea sistematizată de indicatori, date ce caracterizează situaţia referitor la executarea veniturilor şi cheltuielilor bugetului de stat în perioada de gestiune, explică mişcările mijloacelor băneşti în conturi, totalitatea cheltuielilor sistematizate în toate aspectele clasificaţiei bugetare.
Reieşind din scopul şi abordarea de audit, precum şi fiind limitaţi în resursele necesare, echipa de audit a Curţii de Conturi s-a expus asupra executării principalilor indicatori pe anul bugetar 2010.
Constatările rezultate din verificările efectuate în cadrul auditului şi expuse în prezentul Raport denotă că datele Raportului Guvernului privind executarea bugetului de stat pe anul 2010 prezintă execuţia de ansamblu a bugetului de stat pe anul 2010 în proporţie de 103,7% (17167,7 mil.lei) – la venituri, cu o depăşire (în cifre absolute) de 610,7 mil.lei, şi de 93,9% (18797,7 mil.lei) – la cheltuieli, cu o micșorare (în cifre absolute) de 1226,8 mil.lei.
Exerciţiul bugetar s-a încheiat cu un deficit bugetar de 1630,0 mil.lei, sau cu 1837,5 mil.lei mai puţin faţă de nivelul precizat.
În rezultatul executării bugetului de stat, soldurile de mijloace băneşti la conturile bugetului, pe toate componentele, la 31.12.2010 au constituit 2651,8 mil.lei, majorîndu-se cu 743,7 mil.lei comparativ cu situaţia din 31.12.2009.
În acelaşi timp, avînd în vedere responsabilitatea Ministerului Finanţelor pentru executarea bugetului de stat prin metoda de casă, echipa de audit exprimă opinia de audit doar la componenta executarea de casă a bugetului de stat.
Opinie fără rezerve asupra Raportului Guvernului privind executarea bugetului de stat pe anul 2010, la componenta executarea de casă
În opinia echipei de audit, bazată pe activităţile de audit efectuate, indicatorii privind executarea de casă a bugetului de stat pe anul 2010 la partea de venituri şi partea de cheltuieli, sub toate aspectele semnificative, prezintă o imagine fidelă pe anul bugetar încheiat la 31.12.2010, Raportul Guvernului privind executarea bugetului de stat pe anul 2010 fiind întocmit în conformitate cu cadrul aplicabil de raportare financiară și asigurînd prezentarea reală a datelor evidenței sistemului trezorerial.
Responsabili de elaborarea Raportului:
Directorul Departamentului de audit I
(buget de stat şi patrimoniu) Natalia Trofim
Şeful echipei de audit,
controlor superior de stat, auditor public Vasilisa Cauş controlor superior de stat, auditor public Aurel Chiosa
[1] M.O., 2008, nr.237-240, art.864.
[2] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[3] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2011’’(cu modificările ulterioare).
[4] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[5] Hotărîrea Guvernului nr.1265 din 14.11.2008 „ Cu privire la reglementarea activității Ministerului Finanțelor ”.
[6]Legea nr.1228-XIII din 27.06.1997 ,,Despre Regulamentul privind utilizarea mijloacelor fondului de rezervă al Guvernului” (cu modificările ulterioare).
[7] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[8] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2011” (cu modificările ulterioare).
[9] Legea nr.847-XIII din 24.05.1996 „Privind sistemul bugetar şi procesul bugetar” (cu modificările şi completările ulterioare; în continuare – Legea nr.847-XIII din 24.05.1996).
[10] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[11] Hotărîrea Guvernului nr.1265 din 14.11.2008 „Cu privire la reglementarea activităţii Ministerului Finanţelor” (cu modificările şi completările ulterioare).
[12] Legea bugetului de stat pe anul 2010 nr.133-XVIII din 23.12.2009 (în continuare – Legea nr.133-XVIII din 23.12.2009).
[13] Legea nr.130-XVIII din 30.06.2010 „Pentru modificarea şi completarea Legii bugetului de stat pe anul 2010 nr.133-XVIII din 23.12.2009” și Legea nr. 244-XVIII din 01.10.2010 „Pentru modificarea şi completarea unor acte legislative”.
[14] Legea nr.451-XV din 30 iulie 2001 „Privind reglementarea prin licenţiere a activităţii de întreprinzător”.
[15] Legea nr.176-XVIII din 15.07.2010 „Pentru modificarea şi completarea Legii nr.451-XV din 30 iulie 2001 privind reglementarea prin licenţiere a activităţii de întreprinzător".
[16] Legea nr.1228-XIII din 27.06.1997 ,,Despre Regulamentul privind utilizarea mijloacelor fondului de rezervă al Guvernului” (cu modificările ulterioare; în continuare – Regulamentul aprobat prin Legea nr.1228-XIII din 27.06.1997).
[17] Legea nr.1225-XII din 08.12.1992 „Privind reabilitarea victimelor represiunilor politice” (cu modificările ulterioare).
[18] Hotărîrea Guvernului nr.627 din 05.06.2007 „Pentru aprobarea Regulamentului privind restituirea valorii bunurilor prin achitarea de compensaţii persoanelor supuse represiunilor politice, precum şi achitarea compensaţiei în cazul decesului ca urmare a represiunilor politice” (cu modificările ulterioare).
[19] Legea nr.1593-XV din 26.12.2002 „ Cu privire la mărimea, modul și termenele de achitare a primelor de asigurare obligatorie de asistență medicală ” (cu modificările ulterioare).
[20] Legea nr. 489-XIV din 08.07.1999„Privind sistemul public de asigurări sociale” (cu modificările ulterioare).
[21] Legea nr.15-XVIII din 26.02.2010„Privind compensațiile sociale în perioada rece a anului 2010”.
[22] Hotărîrea Guvernului nr.162 din 05.03.2010 „Pentru aprobarea Regulamentului cu privire la modul de stabilire și plată a compensației sociale pentru perioada rece a anului 2010”.