Curtea de Conturi, în prezenţa viceministrului finanțelor dna M. Cărăuș, preşedintelui raionului Ocniţa dl M. Postolache, şefului Direcţiei generale finanţe a Consiliului raional Ocniţa dl C. Gudima, şefului Direcţiei generale învăţămînt, tineret şi sport a Consiliului raional Ocniţa dna V. Cazacu, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului formării și utilizării resurselor bugetului raionului Ocniţa pe anii 2009-2010 (9 luni) și gestionării patrimoniului public.
Auditul a fost planificat şi s-a desfăşurat în conformitate cu Standardele de audit ale Curţii de Conturi.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi a constatat:
Auditul formării și utilizării resurselor bugetului raionului Ocniţa pe anii 2009-2010 (9 luni) și gestionării patrimoniului public a relevat existenţa unor iregularităţi şi neconformităţi admise la execuţia veniturilor şi cheltuielilor bugetului raionului Ocniţa şi la gestionarea patrimoniului public de către autorităţile administraţiei publice locale din raionul Ocniţa, care se exprimă prin:
gestionarea inadecvată a patrimoniului public (inclusiv a terenurilor), care a dus la neîncasarea la buget a veniturilor respective în sumă de 1139,9 mii lei, precum şi la neasigurarea integrităţii lui;
lipsa controlului și neasigurarea respectării prevederilor legale ce țin de retribuirea muncii, ceea ce a condiționat un risc sporit de fraudă și a dus la efectuarea cheltuielilor neregulamentare în sumă de 410,2 mii lei;
majorarea neîntemeiată cu suma de 251,3 mii lei a valorii lucrărilor de construcție executate la reparația capitală;
efectuarea cheltuielilor din contul fondului de rezervă ce nu se asimilează unor cheltuieli cu caracter excepțional şi imprevizibil, în lipsa deciziilor corespunzătoare ale organului deliberativ raional;
neînregistrarea dreptului de proprietate asupra 136 de bunuri imobile, cu valoarea sumară de 124,7 mil.lei, care constituie patrimoniul public al raionului Ocniţa;
organizarea cu deficienţe a evidenţei contabile, ce a determinat reflectarea neveridică în rapoartele financiare a cheltuielilor bugetare.
1. Se aprobă Raportul auditului formării și utilizării resurselor bugetului raionului Ocniţa pe anii 2009-2010 (9 luni) și gestionării patrimoniului public, anexat la prezenta hotărîre.
2. Prezenta hotărîre şi Raportul de audit se remit:
2.1. Aparatului preşedintelui raionului Ocniţa şi se cere de la preşedintele raionului Ocniţa şi primarii satelor (comunelor) menţionate în prezentul Raport să examineze în şedinţele Consiliului raional şi Consiliilor locale rezultatele auditului, cu adoptarea unor decizii privind înlăturarea deficienţelor constatate la execuţia bugetelor UAT de nivelul al doilea şi, respectiv, de nivelul întîi, şi să întreprindă măsuri întru implementarea recomandărilor expuse în Raportul de audit.
2.2. Fracţiunii parlamentare a Partidului Democrat din Moldova, pentru informare.
3. Se ia act că:
3.1. materialele auditului privind cheltuielile neregulamentare la salarizarea personalului Direcției generale învățămînt, tineret și sport (DGÎTS) a Consiliului raional Ocniţa şi la achitarea lucrărilor de reparaţie capitală la Şcoala sportivă din or. Ocniţa au fost remise Centrului pentru Combaterea Crimelor Economice și Corupției, pentru examinare după competenţă;
3.2. de către Consiliul raional Ocniţa a fost aprobat un nou Regulament privind modul de formare şi utilizare a mijloacelor fondului de rezervă;
3.3. contabilitatea Aparatului preşedintelui raionului a restabilit în evidenţa contabilă valoarea investiţiilor pentru reparaţii capitale în sumă de 2679,6 mii lei;
3.4. funcţionarilor publici ai Aparatului preşedintelui raionului Ocniţa şi Direcţiei generale finanţe a Consiliului raional Ocnița de la 01.10.2010 li s-a anulat plata sporului la salariu pentru acces permanent la secretul de stat;
3.5. de către persoanele cu răspundere materială ale DGÎTS a fost restituită la buget suma de 9,0 mii lei;
3.6. Primăria or. Ocniţa a încheiat două contracte privind utilizarea a două terenuri cu suprafaţa totală de 0,175 ha;
3.7. valoarea lucrărilor executate la obiectul „Centrul de cultură pentru tineret din or. Otaci” a fost diminuată cu suma de 243,2 mii lei şi la obiectul “Anexa la Școala medie “C. Stamati” din s. Ocniţa” – cu suma de 5,5 mii lei, fiind efectuate corectările respective.
5. Prezenta hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Nr.1 . Chişinău, 13 ianuarie 2011.
Aprobat prin Hotărîrea Curţii de Conturi nr. 1 din 13 ianuarie 201
RAPORTUL auditului formării și utilizării resurselor bugetului raionului Ocnița pe anii 2009-2010 (9 luni) și gestionării patrimoniului public Introducere
Auditul formării și utilizării resurselor bugetului raionului Ocniţa pe anii 2009-2010 (9 luni) și gestionării patrimoniului public a fost efectuat în conformitate cu art. 28, art. 30 alin. (4) şi art. 14 alin. (1) lit. (i) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[2] la solicitarea Fracţiunii parlamentare a Partidului Democrat din Moldova.
Obiectivul acţiunilor de audit a constat în evaluarea conformităţii cu statutul şi regulamentele aplicabile a execuţiei veniturilor şi cheltuielilor bugetului raionului Ocniţa pe anii 2009-2010 (9 luni), precum și a conformității gestionării patrimoniului public. Responsabilitatea autorităţilor administraţiei publice locale, potrivit cadrului regulamentar, este de a întocmi şi de a prezenta la timp situaţiile financiare, precum şi de a asigura respectarea prevederilor legale la executarea bugetelor şi în activitatea economico-financiară. Responsabilitatea echipei de audit constă în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor şi concluziilor asupra regularităţii execuției veniturilor şi cheltuielilor bugetului raionului Ocniţa şi a gestionării patrimoniului public. Totodată, auditorii nu sînt responsabili de prevenirea fraudelor şi erorilor.
Auditul a fost planificat şi s-a realizat în conformitate cu Standardele de audit ale Curţii de Conturi[3]. Probele de audit au fost obţinute în urma aplicării procedurilor analitice și efectuării testelor de fond, fiind folosite diferite tehnici și metode, cum ar fi: examinarea rapoartelor financiare, registrelor contabile, documentelor primare; analiza comparativă a datelor și informației financiare; observații directe.
În cadrul misiunii de audit s-a solicitat asistenţa Inspecţiei de Stat în Construcţii, pentru efectuarea verificărilor de specialitate ale volumelor lucrărilor de investiţii şi reparaţii capitale.
Potrivit pragului de semnificaţie şi riscurilor determinate la etapa de planificare a auditului, verificărilor urmau a fi supuse 15 autorităţi ale administraţiei publice locale din raionul Ocniţa. Luîndu-se în consideraţie problemele evaluate, probele de audit au fost acumulate la următoarele autorități ale administrației publice locale (în continuare – AAPL) din raionul Ocnița: Aparatul preşedintelui raionului Ocniţa; Direcția generală finanțe a Consiliului raional Ocnița; Direcţia generală învăţămînt, tineret şi sport (în continuare – DGÎTS) a Consiliului raional Ocnița; Primăria oraşului Ocniţa; Primăria oraşului Otaci; Primăria com. Ocniţa; Primăria Bîrnova; Primăria Mereşeuca; Primăria Calarasovca; Primăria Grinăuţi; Primăria Vălcineţ.
II. Prezentare generală
1. Cadrul legal şi contextual
Bugetul raionului include, ca părţi componente, bugetele satelor (comunelor), oraşelor şi bugetul raional, care reprezintă totalitatea veniturilor şi cheltuielilor necesare pentru exercitarea funcţiilor ce intră în competenţa raionului conform legislaţiei, precum şi a funcţiilor suplimentare delegate de Guvern.
În procesul de execuţie bugetară funcţia de executor principal al bugetului raional a fost exercitată de preşedintele raionului, iar al bugetelor unităților administrativ-teritoriale (în continuare – UAT) de nivelul întîi – de către primari.
Bazele juridice, organizatorice şi financiare de constituire şi utilizare a bugetului UAT sînt reglementate de Legea nr.397-XV din 16.10.2003[4], Legea nr.847-XIII din 24.05.1996[5], Legea nr.436-XVI din 28.12.2006[6], precum şi de alte acte legislative şi normative care reglementează politica bugetar-fiscală.
Administrarea şi gestionarea patrimoniului proprietate publică sînt reglementate de: Legea nr.523-XIV din 16.07.1999[7], Legea nr.121-XVI din 04.05.2007[8] etc.
Ținerea evidenţei contabile a executării bugetului raionului Ocniţa este reglementată de Legea nr.113-XVI din 27.04.2007[9], Instrucţiunea aprobată prin Ordinul ministrului finanţelor nr.51 din 16.08.2004[10], Instrucţiunea aprobată prin Ordinul ministrului finanţelor nr.85 din 09.10.1996[11], Instrucţiunea aprobată prin Ordinul ministrului finanţelor nr.93 din 19.07.2010[12] precum şi alte acte normative.
2. Sinteza veniturilor bugetului raionului Ocniţa pe anul 2009
În anul 2009, bugetul, pe toate componentele, a fost precizat la venituri în sumă de 95643,4 mii lei și la cheltuieli în sumă de 102337,8 mii lei, sau cu un deficit de 6694,4 mii lei, care urma a fi acoperit din contul soldului de mijloace băneşti existent la începutul anului, precum şi din mijloacele provenite din comercializarea şi privatizarea proprietăţii publice.
Execuţia pe ansamblu a veniturilor şi cheltuielilor bugetului raionului Ocniţa pe anul 2009 se prezintă în Tabelul nr.1.
Tabelul nr.1
(mii lei)
Nr.
d/o | Indicatori | Plan
precizat | Executat | Diferenţe
+, - | %
executării |
| 1. | Venituri | 95643,4 | 94920,6 | -722,8 | 99,2 |
| 2. | Cheltuieli | 102337,8 | 95676,8 | -6661,0 | 93,5 |
| 3. | Excedent /deficit (+; -) | -6694,4 | -756,2 | | |
| 4. | Mijloace din vînzarea și privatizarea patrimoniului | | 960,8 | | |
| 5. | Soldul la 01.01.2009 | | 8661,0 | | |
| 6. | Soldul la 01.01.2010 | | 8865,1 | | |
Sursă: Raportul privind executarea bugetelor unităţilor administrativ-teritoriale pe venituri, la toate componentele, pe anul 2009 şi Raportul privind executarea bugetelor unităţilor administrativ-teritoriale pe cheltuieli, la toate componentele, pe anul 2009
Datele din tabel denotă că exerciţiul bugetar al raionului Ocniţa pe anul 2009 s-a încheiat cu executarea veniturilor în mărime de 94920,6 mii lei şi a cheltuielilor – de 95676,8 mii lei, ceea ce constituie 99,2% şi, respectiv, 93,5% faţă de prevederile bugetare definitive, cu un deficit bugetar de 756,2 mii lei faţă de deficitul preconizat în sumă de 6694,4 mii lei. Asupra execuţiei bugetului au influenţat nerealizarea veniturilor cu 722,8 mii lei, precum şi nevalorificarea cheltuielilor în limita celor prognozate în sumă de 6661,0 mii lei.
Structura execuţiei bugetului raionului Ocniţa pe sursele principale de venituri (inclusiv nivelul execuţiei şi ponderea acestora în veniturile totale ale bugetului) în anul 2009 se prezintă în Tabelul nr. 2.
Tabelul nr.2
(mii lei)
| Specificaţie | Planul precizat p/u
perioada de gestiune | Executat
(Realizat) | Depăşiri (+)
Nerealizări (-)
(mii lei) | Nivelul executării
(%) |
| suma (mii lei) | ponderea (%) | suma (mii lei) | ponderea
(%) |
| Venituri totale, din care: | 95643,4 | 100,0 | 94920,6 | 100,0 | -722,8 | 99,2 |
| 1. Venituri proprii | 19457,4 | 20,3 | 18736,5 | 19,8 | -720,9 | 96,3 |
| 1.1. Venituri fiscale | 14199,9 | 14,8 | 14280,6 | 15,0 | 80,7 | 100,6 |
| 1.2. Încasări nefiscale | 2973,1 | 3,1 | 2548,1 | 2,7 | -425,0 | 85,7 |
| 1.3. Mijloace speciale ale instituţiilor publice | 2228,4 | 2,3 | 1858,3 | 2,0 | -370,1 | 83,4 |
| 1.4. Venituri ale fondurilor speciale | 56,0 | 0,1 | 49,5 | 0,1 | -6,5 | 88,4 |
| 2. Transferuri | 76185,9 | 79.7 | 76184,1 | 80,2 | -1,8 | 100,0 |
Sursă: Raportul privind executarea bugetelor unităţilor administrativ-teritoriale pe venituri, la toate componentele, pe anul 2009
Datele din tabel denotă că neîndeplinirea indicilor prognozați pe anul 2009 a fost condiționată, în principal, de neacumularea veniturilor proprii în mărime de 720,9 mii lei (96,3 %).
Urmare analizei executării părţii de venituri a bugetului raionului Ocniţa în anul 2009, s-a constatat că pe structura veniturilor n-au fost acumulate mijloace în sumă totală de 1369,3 mii lei, din care ponderea cea mai mare revine: mijloacelor speciale – 370,1 mii lei; plății pentru arenda terenurilor cu o altă destinaţie decît cea agricolă – 315,1 mii lei; impozitului funciar pe terenurile cu destinaţie agricolă, cu excepţia impozitului de la gospodăriile ţărăneşti – 164,5 mii lei etc.
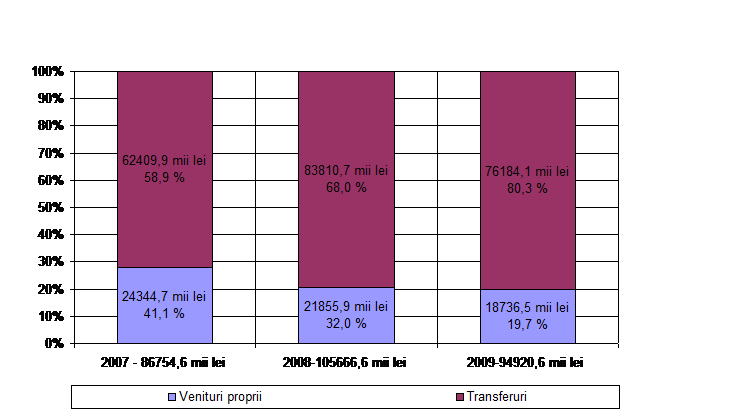
Analiza executării veniturilor bugetului raionului Ocniţa denotă o tendinţă negativă la executarea veniturilor în ultimii trei ani. Aşadar, încasările veniturilor proprii, realizate pe ansamblu în anul 2009, s-au micşorat cu 5608,2 mii lei faţă de anul 2007 şi cu 3119,4 mii lei – faţă de anul 2008. Cu toate acestea, s-au majorat considerabil transferurile din bugetul de stat în structura totală a veniturilor bugetare, constituind în anul de gestiune 80,3% faţa de 58,9% în anul 2007 şi 68% – în anul 2008.
Evoluţia structurii veniturilor realizate, în perioada anilor 2007-2009, se prezintă în Diagrama nr.1.
Diagrama nr.1
Notă: Întocmită în baza datelor Rapoartelor privind executarea bugetelor unităţilor administrativ-teritoriale pe venituri, la toate componentele, pe anii 2007, 2008, 2009
*Datele pentru 9 luni ale anului 2010 nu sînt relevante din cauza datelor cu privire la impozitul funciar
Datele prezentate în diagramă denotă o micşorare considerabilă a veniturilor proprii. Astfel, cu toate că ponderea acestora în structura veniturilor totale în anul 2007 a constituit 41,1%, în anul 2009 – s-a micşorat mai mult de 2 ori (pînă la 19,7 % în volumul total al veniturilor). Dinamica negativă a execuţiei veniturilor proprii a dus la creşterea transferurilor alocate de la bugetul de stat.
Factorii principali care au cauzat micşorarea veniturilor proprii sînt atît obiectivi (introducerea cotei zero la impozitul pe venitul din activitatea de întreprinzător), cît şi subiectivi (activitatea insuficientă a organelor UAT în domeniul administrării veniturilor). Totodată, asupra execuţiei veniturilor proprii au influențat negativ restanţele contribuabililor la bugetul raionului Ocniţa, acestea avînd o tendinţă de creştere, comparativ cu anul 2008, cu 320,4 mii lei. Cele mai mari restanţe s-au înregistrat la impozitul funciar – 520,0 mii lei, impozitul pe venitul din salariu – 176,9 mii lei, impozitul pe venitul din activitatea de întreprinzător – 72,2 mii lei.
Se relevă că deşi, la situaţia din 01.01.2007, potrivit art.34 alin. (5) şi Capitolului IV al Legii nr.1164-XIII din 24.04.1997[13], cu modificările operate prin Legea nr.111-XVI din 27.04.2007[14], au fost anulate restanţele la buget în sumă de 6569,9 mii lei, peste 3 ani de la amnistia fiscală contribuabilii au acumulat restanţe în cuantum de 14 % din suma restanţelor anulate.
3. Sinteza cheltuielilor bugetului raionului Ocniţa pe anul 2009
Execuţia cheltuielilor bugetului raionului Ocniţa, în comparaţie cu prevederile bugetare, potrivit clasificaţiei funcţionale, se prezintă în Tabelul nr.3.
Tabelul nr.3
(mii lei)
| Specificaţie | Planul precizat pentru perioada de gestiune | Executat
(Realizat) | %
executării |
suma
(mii lei) | ponderea
(%) | suma
(mii lei) | ponderea
(%) | % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Cheltuieli totale, din care: | 102337,8 | 100,0 | 95676,8 | 100,0 | 93,5 |
| Serviciile de stat cu destinaţie generală | 10583,6 | 10,3 | 10022,9 | 10,5 | 94,7 |
| Apărarea naţională | 81,5 | 0,1 | 47,5 | 0,0 | 58,3 |
| Menţinerea ordinii publice şi securitatea naţională | 3806,6 | 3,7 | 3743,0 | 3,9 | 98,3 |
| Cheltuieli în domeniul social-cultural | 71998,4 | 70,4 | 67601,6 | 70,7 | 93,9 |
| Cheltuieli în domeniul economic | 13419,6 | 13,1 | 12076,1 | 12,6 | 90,0 |
| Cheltuieli neatribuite la alte grupuri principale | 2559,9 | 2,5 | 2297,6 | 2,4 | 89,8 |
| Restituirea la buget a mijloacelor neutilizate în anii precedenţi, a mijloacelor utilizate contrar destinaţiei şi/sau a supracheltuielilor | -111,9 | -0,1 | -111,9 | -0,1 | 100,0 |
Sursă: Raportul privind executarea bugetelor unităţilor administrativ-teritoriale pe cheltuieli, la toate componentele, pe anul 2009
Ponderea de 70,7% a cheltuielilor din domeniul social denotă orientarea socială a bugetului raionului Ocniţa.
Sub aspectul clasificaţiei economice, ponderea cea mai mare revine cheltuielilor la capitolul „Învăţămîntul” – 51,2%, acestea fiind urmate de cheltuielile la capitolele „Cultura, arta, sportul şi activităţile pentru tineret” – 11,2% şi „Serviciile de stat cu destinaţie generală” – 10,5%.
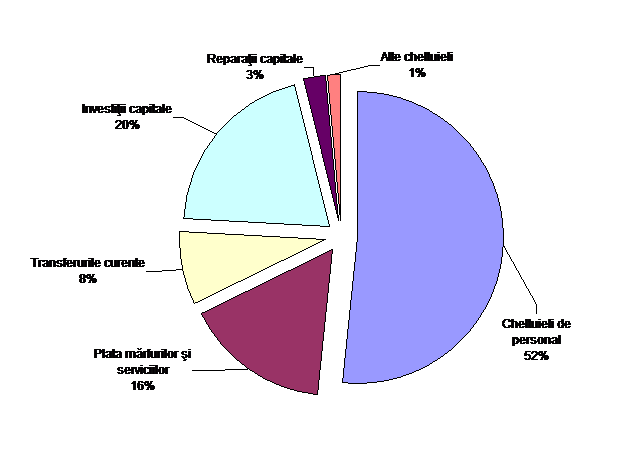
Structura cheltuielilor de casă, potrivit clasificaţiei economice, în anul 2009, se prezintă în Diagrama nr.2.
Diagrama nr. 2
Notă: Întocmită în baza datelor Raportului privind executarea bugetelor unităţilor administrativ-teritoriale pe cheltuieli, la toate componentele, conform clasificaţiei economice, pe anul 2009
Datele din diagramă denotă că ponderea cea mai mare în totalul cheltuielilor revine celor pentru retribuirea muncii şi plăţilor ce derivă din acestea (52,0%). Ponderea cheltuielilor la plata mărfurilor şi serviciilor a fost menţinută la nivel de 16%. În total, cheltuielile curente au constituit 77%, în timp ce cheltuielile capitale au alcătuit 23%.
Execuţia bugetului raionului Ocniţa pe anul 2009 s-a soldat cu un sold disponibil de mijloace bugetare în sumă de 8865,1 mii lei, la situaţia din 31.12.2009 fiind înregistrată o datorie debitoare de 135,9 mii lei şi datorii creditoare în sumă totală de 4755,6 mii lei, acestea purtînd un caracter curent.
III. Constatări, concluzii, recomandări
1. Cu privire la administrarea veniturilor
AAPL din raionul Ocnița n-au întreprins măsurile de rigoare întru identificarea și realizarea posibilităților de majorare a încasărilor de venituri proprii, ceea ce a afectat execuția bugetului raionului.
1.1. Cu privire la aplicarea taxei pentru unităţile comerciale şi/sau de prestări servicii de deservire socială
Misiunea de audit a stabilit că atît la planificarea veniturilor bugetelor locale, cît şi la executarea lor, nu s-a ţinut cont în măsură deplină de baza impunerii la prognozarea veniturilor din plata taxei pentru unităţile comerciale şi/sau de prestări servicii de deservire socială, ceea ce a dus la neasigurarea acumulării şi la estimarea incorectă a veniturilor proprii. Ca urmare, ignorarea de către ordonatorii principali ai bugetelor locale a prevederilor legale stipulate în art. 32 alin. (1) lit. b) din Legea nr. 397-XV din 16.10.2003 a lipsit bugetele locale de venituri în suma totală de 699,1 mii lei. Deşi 113 unităţi comerciale desfăşurau activitate de comerţ pe teritoriul raionului, autoritățile administrației publice locale nu au determinat obiectele nominalizate ca plătitori ai taxei pentru unităţile comerciale şi/sau de prestări servicii de deservire socială. Ca rezultat, UAT din raionul Ocniţa, pentru perioada auditată, nu au prognozat şi, respectiv, nu au acumulat venituri proprii din această sursă, reieşind din cotele maxime, stabilite în Anexa la Titlul VII „Taxele locale” al Codului fiscal[15], în sumă de 689,4 mii lei.
Consiliul local al com. Grinăuţi-Moldova, cu toate că prin decizia sa a aprobat cotele taxei pentru unităţile comerciale şi/sau de prestări servicii de deservire socială pe anul 2010 în mărime de 2000 lei pentru un obiect impozabil (faţă de 900 lei pe anul precedent), în realitate nu a asigurat aplicarea cotelor actualizate, ceea ce a dus la nerealizarea veniturilor proprii la capitolul respectiv în sumă de 9,7 mii lei.
1.2. Cu privire la estimarea veniturilor de la folosirea suprafeţelor de teren
Control insuficient din partea persoanelor cu funcții de răspundere ale Primăriei or. Ocniţa, nerespectarea prevederilor legislaţiei funciare, admiterea abaterilor la ţinerea cadastrului funciar, precum şi lipsa unor proceduri de control intern au determinat faptul că entitatea nominalizată a utilizat ineficient terenurile proprietate publică. Prin urmare, potrivit estimărilor, suma veniturilor nerealizate a constituit 376,1 mii lei.
Primăria or. Ocniţa, neexecutînd prevederile art. 101 al Legii nr.1308-XIII din 25.07.1997[16], nu a luat decizii privind calcularea plăţilor pentru folosirea terenurilor proprietate publică, cu suprafaţa de 0,9105 ha, de către 4 utilizatori. Ca rezultat, nu a realizat venituri proprii în sumă de 199,9 mii lei (a.2009 – 82,3 mii lei, 9 luni ale a.2010 – 117,6 mii lei).
În afară de aceasta, Primăria or. Ocniţa nu a luat măsuri suficiente referitor la identificarea proprietarilor a 2 obiecte private, amplasate pe terenurile proprietate publică cu suprafaţa de 0,7865 ha. Ca rezultat, bugetul local a ratat venituri pasibile încasării în sumă de 172,6 mii lei (anul 2009 – 71,0 mii lei, 9 luni ale anului 2010 – 101,6 mii lei).
Consiliul orășenesc și Primăria or. Ocniţa au admis utilizarea terenurilor proprietate publică de către un agent economic (S.A. „Vita-Nova”) în lipsa asigurării plenitudinii şi justificării calculelor plăţilor pentru folosirea acestora, în conformitate cu datele cadastrului funciar, ceea ce a dat posibilitate agentului economic de a se eschiva de la plata pentru utilizarea terenului cu suprafaţa de 0,04 ha, neachitînd la bugetul local plata pentru arendă în sumă de 3,6 mii lei.
1.3. Cu privire la estimarea veniturilor de la darea în locaţiune a bunurilor publice
Lipsa controlului din partea persoanelor cu funcţii de răspundere ale Aparatului preşedintelui raionului Ocniţa, nerespectarea reglementărilor legale privind darea în locaţiune a bunurilor publice şi neasigurarea achitării serviciilor comunale pentru suprafaţa arendată au dus la aceea că la bugetul raional nu au fost încasate venituri în sumă totală de 64,7 mii lei.
În perioada anilor 2009-2010 (9 luni), contractele de dare în locaţiune au fost întocmite cu nerespectarea prevederilor Legii nr.244-XVI din 21.11.2008[17] şi Legii nr.436-XVI din 28.12.2006, fiind micșorat neargumentat coeficientul de ramură privind utilizarea încăperii la calcularea plății pentru chirie, precum și fiind eliberați neîntemeiat unii locatari de plata pentru locațiune. Totodată, nu au fost încheiate contracte cu un șir de instituții publice finanțate din bugetul de stat. Ca urmare, bugetul raional a ratat venituri în sumă totală de 59,6 mii lei.
Lipsa unei monitorizări conforme asupra efectuării calculelor pentru serviciile comunale aferente suprafețelor date în locațiune a dus la neîncasarea plăților pentru serviciile comunale în sumă de 5,1 mii lei.
Cu nerespectarea prevederilor Legii nr.113-XVI din 27.04.2007, serviciul contabil al Aparatului preşedintelui Ocniţa nu a înregistrat în evidenţa contabilă datoria debitoare privind plata de arendă a agentului economic ÎI „V. Reaboi” în sumă de 8,3 mii lei, ceea ce creează riscuri de neîncasare a veniturilor în bugetul raional în continuare.
Recomandări:
- AAPL din raionul Ocnița să întreprindă acțiuni în vederea identificării ca obiecte impozabile a tuturor unităţilor comerciale şi/sau de prestări servicii de deservire socială, cu luarea măsurilor de încasare regulamentară a plăților cuvenite la buget;
Primăria or. Ocniţa să efectueze inventarierea terenurilor proprietate publică, cu identificarea tuturor utilizatorilor acestora, în vederea calculării, solicitării și încasării plăților cuvenite pentru folosirea lor.
2. Cu privire la administrarea cheltuielilor
2.1. Constatări referitor la statele de personal şi la corectitudinea utilizării mijloacelor publice pentru retribuirea muncii
Lipsa controlului şi neasigurarea respectării prevederilor legale de către unele autorități publice locale din raionul Ocnița referitor la retribuirea muncii au condiționat un risc sporit de fraudă, care a dus la efectuarea cheltuielilor neregulamentare în sumă totală de 410,2 mii lei. Totodată, a fost admisă denaturarea darii de seamă pe anul 2009 privind executarea bugetelor unităților administrativ-teritoriale din contul cheltuielilor de bază, la retribuirea muncii, cu 119,9 mii lei.
Cu încălcarea prevederilor art.30 din Legea nr.355-XVI din 23.12.2005[18], pct. 13 din Hotărîrea Guvernului nr.525 din 16.05.2006[19], Anexei nr.12 la Hotărîrea Guvernului nr.381 din 13.04.2006[20], în 3 instituţii subordonate Aparatului preşedintelui raionului Ocniţa şi în 4 UAT de nivelul întîi suplimentele de plată pentru cumularea funcţiilor s-au calculat nu din salariul funcţiei lucrătorului absent, dar reieşind din salariul lunar total calculat (ţinînd cont de toate sporurile şi suplimentele), ca rezultat fiind suportate cheltuieli neîntemeiate în sumă totală de 46,6 mii lei.
Fără a se ţine cont de pct.15 din Hotărîrea Guvernului nr.525 din 16.05.2006, de către Aparatul preşedintelui raionului şi 5 UAT de nivelul întîi ale raionului Ocniţa, în lipsa economiilor de mijloace la retribuirea muncii din contul alocaţiilor pentru anul respectiv, în anul 2009 s-au acordat premii unice cu prilejul sărbătorilor, admitîndu-se cheltuieli nelegitime în sumă de 110,4 mii lei.
Analogic, în anul 2009, preşedintelui și vicepreședintelui raionului Ocniţa li s-au acordat premii în mărimi ce depăşesc 50 la sută din salariul lunar stabilit conform legii, ceea ce contravine prevederilor pct.15 din Hotărîrea Guvernului nr.525 din 16.05.2006. Ca rezultat, suma cheltuielilor nelegitime a constituit 17,8 mii lei.
Nerespectînd prescripţiile pct.1 şi pct.5 din Hotărîrea Guvernului nr.863 din 01.08.2006[21]; Legii nr.245-XVI din 27.11.2008[22]; Hotărîrii Guvernului nr.411 din 25.05.2010[23], în lipsa Nomenclatorului informaţiilor care urmau a fi secretizate, unor angajaţi ai Aparatului preşedintelui şi ai Direcţiei generale finanţe le-au fost stabilite şi achitate sporuri la salariul funcţiei pentru acces permanent la secretul de stat, fapt ce a determinat efectuarea unor plăţi nelegale în sumă totală de 20,6 mii lei.
DGÎTS a efectuat salarizarea neregulamentară a două persoane (şeful DGÎTS; 1 specialist principal) pentru cumulul funcţiei de metodist. Conform explicaţiei şefului Centrului metodic, pentru funcţia respectivă nu a fost elaborată fişa postului şi, de fapt, nu au fost exercitate obligaţiuni funcţionale, ca rezultat utilizîndu-se neîntemeiat suma de 67,3 mii lei.
De asemenea, s-a efectuat salarizarea neregulamentară a contabilului-şef și a contabilului DGÎTS pentru cumulul funcţiei de specialist în problemele tehnicii informaţionale. În perioada auditată (a.2009 - 9 luni ale a.2010), plăţile neîntemeiate pentru cumulul funcţiei de specialist în problemele tehnicii informaţionale au constituit 55,5 mii lei.
Analogic, cu nerespectarea prevederilor pct. 6 din Anexa nr.4 la Hotărîrea Guvernului nr.201 din 11.03.2009[24], funcţionarilor publici de la DGÎTS li s-a calculat şi achitat salariu pentru cumulul funcţiei didactice, depășind limitele maximale stabilite ( nu mai mult de 4 ore pe săptămînă pînă la 31 august 2009 şi nu mai mult de 6 ore – de la 1 septembrie 2009 pînă la 31 decembrie 2009). Ca urmare, cheltuielile nelegitime au constituit 9,9 mii lei.
Din cauza calculării incorecte a fondului mediu lunar la calcularea indemnizației de maternitate, care s-a efectuat cu nerespectarea prevederilor pct.23 și pct.24 din Hotărîrea Guvernului nr.108 din 03.02.2005[25], incorectitudinii calculării sporului pentru vechime în muncă[26], majorării suplimentului de plată la salariul funcţiei pentru indemnizaţia de conducere, contrar prescripţiilor Hotărîrii Guvernului nr.381 din 13.04.2006 (Tabelul nr.2 la Anexa nr.1), s-au admis cheltuieli nelegitime de 19,0 mii lei.
În anul 2009, DGÎTS, neţinînd cont de prevederile pct.5 din Hotărîrea Guvernului nr.426 din 26.04.2004[27] la calcularea indemnizațiilor de concediu cadrelor didactice, pentru calcularea salariului mediu, neregulamentar a stabilit perioada de decontare cu durata de 6 luni calendaristice precedente evenimentului, dar nu de 12 luni conform prevederilor legale, ceea ce a dus la efectuarea cheltuielilor nelegitime în sumă totală de 43,6 mii lei.
În rezultatul verificării selective a legalităţii achitării salariului şi premiilor unor angajaţi din instituţiile subordonate DGÎTS, s-au constatat multiple cazuri de fraudă din partea persoanelor responsabile, prin falsificarea semnăturilor unor cadre didactice în documentele de plată în sumă totală de 19,5 mii lei (inclusiv în documentele de plată a premiilor profesorilor – 9,0 mii lei și a salariilor persoanelor terţe – 10,5 mii lei).
Analiza datelor raportului pe anul 2009 şi testarea selectivă a fişelor pentru salarizare a identificat că unele subdiviziuni ale Consiliului raional Ocniţa au utilizat neregulamentar economia de mijloace de la alineatul 01 „Salariul funcţiei”, alineatul 02 „Sporuri la salariul funcţiei” şi alineatul 03 „Retribuirea complementară la salariul funcţiei” la achitarea premiilor în sumă totală de 119,9 mii lei, acest lucru fiind condiţionat de neefectuarea modificărilor aprobate în mod legal la devizul de cheltuieli şi la planul de finanţare, ceea ce a dus la denaturarea dării de seamă pe anul 2009 privind executarea bugetelor unităților administrativ-teritoriale din contul cheltuielilor de bază pe raionul Ocniţa (forma nr.52404).
Nerespectarea modalității de cumulare a funcțiilor, precum și lipsa unui mecanism bine determinat de aplicare a prevederilor art.267 alin.(1) şi art. 268 din Codul muncii[28], a dus la faptul cînd unii angajați ai DGÎTS au cumulat funcții în diferite instituții din subordine, în aceleaşi ore concomitent cu exercitarea funcţiilor la locul de bază, în scopul măririi salariilor, ceea ce creează riscuri majore de efectuare a cheltuielilor neîntemeiate în sumă de 73,5 mii lei.
Recomandări:
AAPL din raionul Ocnița, menționate la acest compartiment:
să asigure respectarea actelor normative ce reglementează domeniul retribuirii muncii și un control intern adecvat, cu înlăturarea neajunsurilor şi încălcărilor constatate.
2.2. Cu privire la cheltuielile pentru investiţii capitale şi reparaţii capitale
Unele autorități publice locale din raionul Ocnița au admis demararea și executarea lucrărilor de reparație capitală în lipsa documentației de proiect, elaborată și aprobată regulamentar, au monitorizat ineficient modul de efectuare a lucrărilor de construcție și reparație capitală, ceea ce a dus la exagerarea costului lucrărilor respective cu 251,3 mii lei.
Contrar prevederilor art.13 alin. (1) din Legea nr.721-XIII din 02.02.1996[29], 5 entităţi din raionul Ocnița, în anul 2009, au executat reparaţii capitale în sumă de 1277,2 mii lei în lipsa documentaţiei de proiect, elaborată şi aprobată regulamentar, ceea ce a determinat riscul neasigurării execuţiei corecte a lucrărilor de construcţie şi, ca urmare, neasigurarea calităţii lucrărilor şi durabilităţii lor.
În rezultatul efectuării în cadrul auditului, la solicitarea Curţii de Conturi, de către Inspecţia de Stat în Construcţii a controlului asupra volumelor, costului şi calităţii lucrărilor de construcţie şi reparaţie capitală executate pe raionul Ocniţa în perioada auditată, s-a constatat nerespectarea prevederilor pct.23 lit.e) al Capitolului IV din Regulamentul aprobat prin Hotărîrea Guvernului nr.360 din 25.06.1996[30], ceea ce a dus la exagerări în valoare totală de 251,3 mii lei, inclusiv:
- includerea în procesele-verbale de executare a lucrărilor a cheltuielilor neprevăzute în deviz în sumă de 243,2 mii lei (Centrul de cultură pentru tineret din or. Otaci);
- majorarea costului lucrărilor executate cu suma de 8,1 mii lei (anexa la Școala medie „C. Stamati” din s. Ocniţa”; sala sportivă a Şcolii sportive din or. Ocniţa).
Două UAT de nivelul întîi (Primăriile Calaraşovca și Vălcineţ), la încheierea contractelor cu investitorii (UNICEF) şi la valorificarea investiţiilor capitale în sumă de 609,3 mii lei, nerespectînd prevederile art.37 alin.(2) din Legea nr.721-XIII din 02.02.1996, nu au stabilit subiectul participării la crearea mijloacelor pentru elaborarea documentelor normative în construcţii prin virarea la bugetul de stat a defalcărilor în mărime de 0,5 la sută din volumul investiţiilor (pentru obiectivele care nu sînt finanţate din bugetul public naţional). Ca rezultat, în anul 2009 la bugetul de stat nu au fost calculate şi virate mijloace financiare în sumă de 3,0 mii lei.
Recomandări:
AAPL din raionul Ocniţa să eficientizeze controlul asupra valorificării cheltuielilor pentru investiţii şi reparaţii capitale și să asigure respectarea prevederilor legale la autorizarea lucrărilor de construcție și reparație capitală;
Primăriile Calaraşovca și Vălcineţ să întreprindă măsuri în vederea restituirii în bugetul de stat a defalcărilor pentru elaborarea documentelor normative în construcţii în sumă de 3,0 mii lei.
2.3. Cu privire la utilizarea mijloacelor fondului de rezervă
Consiliul raional Ocniţa, neasigurînd ajustarea Regulamentului privind utilizarea mijloacelor fondului de rezervă al raionului Ocniţa, aprobat prin Decizia Consiliului raional Ocniţa nr.5/2 din 14.09.2004[31], la prevederile recomandate prin Hotărîrea Guvernului nr.1427 din 22.12.2004[32], a permis preşedintelui raionului de a efectua cheltuielile din contul fondului de rezervă raional în mod arbitrar, ceea ce a dus la efectuarea unor cheltuieli ce nu poartă caracter excepțional și imprevizibil.
Numai în anul 2009, această situaţie a generat efectuarea unor cheltuieli din contul mijloacelor fondului de rezervă ce nu poartă caracter imprevizibil și de urgență în sumă de 148,1 mii lei, sau 75 % din volumul total al fondului de rezervă (198,6 mii lei), inclusiv acordarea premiilor – 9,1 mii lei și ajutorului material – 62,0 mii lei etc. colaboratorilor Aparatului președintelui raionului.
Probele de audit acumulate la acest compartiment denotă că utilizarea mijloacelor fondului de rezervă, conform Regulamentului nominalizat, a fost efectuată numai în baza dispoziţiilor preşedintelui raionului, în lipsa examinării şi aprobării lor de către Consiliul raional, ceea ce a determinat folosirea inadecvată şi ineficientă a mijloacelor fondului.
Recomandări:
Consiliul raional Ocnița:
să conformeze Regulamentul privind utilizarea mijloacelor fondului de rezervă al raionului Ocnița la prevederile legale și să ia măsuri în vederea înlăturării deficiențelor constatate;
să stabilească unele proceduri de control intern privind asigurarea utilizării conform destinaţiei a mijloacelor fondului de rezervă.
3. Cu privire la gestionarea patrimoniului public
Probele de audit acumulate la acest compartiment denotă că modul de gestionare a patrimoniului public de către unele autorități publice din raionul Ocnița a fost afectat de un șir de deficiențe și lacune, ce se exprimă prin: lipsa unei politici exhaustive de reglementare în domeniul respectiv și a unei evidențe conforme a patrimoniului public; neasigurarea integrității conforme și a dreptului asupra patrimoniului public; nerealizarea recomandărilor auditelor/controalelor anterioare în vederea înlăturării neregulilor.
Această situație condiționează o existență continuă a deficiențelor, iar neasigurarea respectării prevederilor legale generează riscul de efectuare a unor cheltuieli iraționale.
3.1. Unele constatări ale auditului privind integritatea patrimoniului public
Ca rezultat al lipsei unui control adecvat din partea persoanelor cu funcții de răspundere ale Aparatului preşedintelui raionului Ocniţa asupra gestionării patrimoniului public, nu a fost asigurată integritatea acestuia. Astfel, pentru reparaţia şi reconstrucţia obiectelor de menire social-culturală, din bugetul public s-au alocat 3466,5 mii lei, însă obiectele menţionate pînă în prezent nu funcţionează, aflîndu-se într-o stare deplorabilă.
Pentru neadmiterea distrugerii în continuare a Casei-muzeu “Constantin Stamati” din com. Ocniţa – monument al istoriei şi culturii din sec. XIX, încă în anul 2004 de către Guvernul Republicii Moldova a fost aprobat planul de acţiuni privind reconstrucţia muzeului nominalizat, fiind alocate din bugetul de stat mijloace financiare pentru aceste scopuri în sumă de 2158,7 mii lei şi din bugetul local – 274,4 mii lei, în total – 2433,1 mii lei, care, în perioada anilor 2005-2006, au fost utilizate integral, obiectul respectiv fiind dat în exploatare la 28 septembrie 2009. Cu toate acestea, Primăria com. Ocniţa, la balanţa căreia se află edificiul menționat, nu a întreprins măsurile corespunzătoare privind asigurarea integrităţii Casei-muzeu. Ca urmare, de la darea în exploatare și pînă la momentul actual, Casa-muzeu s-a aflat într-o situație de deteriorare continuă, ajungînd la o stare deplorabilă (podelele sînt distruse; trotuarele nu corespund cerințelor; pereţii şi podurile sînt acoperite cu mucegai,) ceea ce, la rîndul său, a dus la deteriorarea fondurilor şi exponatelor, acestea fiind demontate şi expediate la Muzeul Naţional de Arheologie şi Istorie a Moldovei, pentru a fi restaurate.
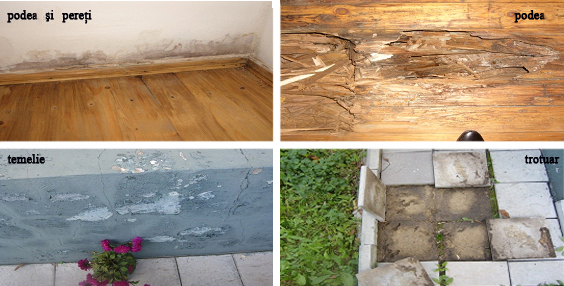
Situația menționată se datorează și neexecutării de către factorii de decizie ai Ministerului Culturii, în comun cu AAPL din raionul Ocnița, a cerințelor Hotărîrii Curții de Conturi nr.3 din 19.02.2009[33] ce țin de ameliorarea situației privind bunurile imobile și alt patrimoniu public.
Analogic, în lipsa evaluării reale a cerinţelor populaţiei oraşului Ocnița, precum şi a eficienţei economice, în perioada anilor 2007-2009, din contul bugetului raional au fost alocate mijloace financiare în sumă de 1033,5 mii lei pentru construcţia obiectului „Băia orăşenească”. În decurs de 1,5 ani, de serviciile băii nu a beneficiat nici un locuitor al oraşului. Din motivul neutilizării o perioadă îndelungată a obiectului nominalizat, nemenţinerii temperaturii corespunzătoare şi neefectuării reparaţiilor curente, s-au creat riscuri mari de distrugere a edificiului.
3.2. Constatările auditului privind legalitatea transmiterii şi contabilizării bunurilor publice raionale transmise instituţiilor medico-sanitare publice
Urmare monitorizării ineficiente a modului de gestionare a patrimoniului public transmis de la Consiliul raional instituţiilor medico-sanitare publice din raionul Ocniţa (în continuare – IMSP Ocniţa), a fost admisă o diferență semnificativă a valorii mijloacelor fixe gestionate de ambele părți. Astfel, conform datelor balanţelor contabile ale IMSP, fondator al cărora este Consiliul raional Ocniţa, valoarea mijloacelor fixe constituie 36736,2 mii lei. Totodată, potrivit datelor din registrele contabile ale Aparatului preşedintelui raionului, valoarea mijloacelor fixe transmise IMSP constituie 30910,0 mii lei, sau cu 5826,2 mii lei mai puţin, din care 2679,6 mii lei – suma investiţiilor capitale alocate de către Consiliul raional, în anii 2004-2009, pentru reparaţii capitale, care n-a fost reflectată în evidenţa contabilă la majorarea valorii mijloacelor fixe transmise IMSP.
Diferenţe în evidenţa contabilă s-au creat din motivul nerespectării de către persoanele cu funcţii de răspundere ale Aparatului preşedintelui raionului a recomandărilor Ministerului Finanţelor, precum şi al diferitor politici de contabilitate privind cheltuielile pentru reparaţii capitale ale clădirilor şi construcţiilor, conform cărora în instituţiile bugetare cheltuielile de reparaţii capitale se atribuie la majorarea costului fondurilor fixe, iar în IMSP – la cheltuieli curente. Totodată, IMSP administrează bunurile transmise în gestiune în lipsa contractelor de comodat și a actelor de primire-predare, aprobate regulamentar.
Recomandări:
AAPL din raionul Ocniţa:
să examineze modul de gestionare a patrimoniului public, cu stabilirea concretă a modalității de soluționare a problemelor existente;
să întreprindă măsuri întru exploatarea conformă a imobilelor;
să încheie contractele de gestionare a patrimoniului public cu directorii IMSP, totodată, asigurînd întocmirea actelor de primire-predare a patrimoniului administrat de aceștia și înregistrarea conformă a lui;
să ajusteze evidența contabilă a patrimoniului transmis în gestiunea IMSP.
3.3. Constatările auditului privind înregistrarea drepturilor de proprietate
Autorităţile unităţilor administrativ-teritoriale din raionul Ocniţa n-au asigurat înregistrarea la organul cadastral a 136 de imobile.
Cu toate că au fost întreprinse unele măsuri privind înregistrarea la organul cadastral a patrimoniului, la situaţia din 01.01.2010, 136 de imobile aflate în proprietatea publică a UAT din raionul Ocniţa nu au fost înregistrate în modul stabilit, prin ce au fost încălcate prevederile Legii nr.1543-XIII din 25.02.1998[34]. Potrivit datelor estimative, valoarea de bilanț a patrimoniului respectiv constituie 124,7 mil.lei. Această situaţie a fost generată de lipsa documentelor justificative privind unele imobile şi majorează riscul pierderii patrimoniului public.
Recomandări:
AAPL din raionul Ocniţa să înregistreze la organele cadastrale patrimoniul proprietate publică ( 136 de imobile cu valoarea estimată la suma de 124,7 mil.lei).
4. Cu privire la administrarea fondului local de susţinere socială a populaţiei
Consiliul raional Ocniţa nu a respectat întocmai prevederile legislative[35] atît la crearea fondului local de susţinere socială a populaţiei, cît și la asigurarea legalităţii utilizării lui.
Drept bază de calcul a defalcărilor în fondul local de susținere socială a populației a fost utilizată partea de cheltuieli aprobată iniţial de către UAT şi care nu se modifică concomitent cu rectificarea bugetului. În aceste condiţii, cuantumul de 1% din mijloacele bugetului raional nu a fost respectat de Consiliul raional. Astfel, cuantumul stabilit pentru anul 2009 a constituit 0,68 la sută din volumul cheltuielilor bugetului raional aprobat iniţial. Ca urmare, la fondul local n-au fost încasate mijloace financiare în sumă de 240,0 mii lei.
De menționat că, în anul 2009, organele de anchetă ale Comisariatului de poliție raional Ocnița au intentat un dosar penal (conform art. 191 alin. (2) lit. „d” din Codul penal[36]) pe faptul însuşirii mijloacelor băneşti în sumă de 2,0 mii lei din fondul local de susținere socială a populației de către factorii de decizie, precum şi au acumulat dovezi privind însuşirea şi gestionarea ilegală a mijloacelor băneşti în sumă de peste 100,0 mii lei, ceea ce denotă un risc sporit de administrare ineficientă a mijloacelor financiare ale acestui fond.
Recomandări:
- Consiliul raional Ocnița să asigure respectarea prevederilor legislației în vigoare referitor la modul de creare a fondului local de susținere socială a populației și legalitatea utilizării mijloacelor acestuia.
5. Constatările auditului referitor la achiziţiile publice de lucrări şi servicii
În procesul de efectuare a achiziţiilor publice de lucrări şi de încheiere a contractelor de antrepriză, beneficiarii de investiţii capitale din raionul Ocniţa n-au respectat întocmai prevederile actelor normative în vigoare şi au admis unele abateri şi încălcări, din care se specifică următoarele.
La efectuarea achiziţiilor publice, organele administraţiei publice locale de nivelul întîi şi al doilea ale raionului Ocniţa nu au respectat prevederile Legii nr.96-XVI din 13.04.2007[37] şi ale Regulamentului aprobat prin Hotărîrea Guvernului nr.1123 din 15.09.2003[38]. Ca rezultat, nu au fost elaborate planuri de efectuare a achiziţiilor publice; membrii grupului de lucru n-au semnat o declaraţie de confidenţialitate şi imparţialitate; investitorii n-au stabilit în documentele de licitaţie cerinţele faţă de emitent, forma şi alte condiţii de bază ale garanţiei de bună execuţie, cuantumul garanţiei. Astfel, în anul 2009, cu nerespectarea reglementărilor menţionate, au fost achiziţionate bunuri şi lucrări pentru investiţii şi reparaţii capitale la 14 obiecte în sumă totală de 2075,3 mii lei. În afară de aceasta, misiunea de audit a constatat unele iregularităţi ce ţin de întocmirea şi păstrarea dosarelor achiziţiilor publice, precum şi de conţinutul lor, ceea ce poate duce la posibilitatea sustragerii sau înlocuirii înscrisurilor pe care acestea le conţin.
Nerespectînd prevederile legale, persoanele responsabile din cadrul DGITS au iniţiat lucrări de reparaţie a sălii sportive a Şcolii sportive din or. Ocniţa cu valoarea de deviz în sumă de 166,4 mii lei, fără a efectua procedura de achiziţii publice, astfel neasigurîndu-se utilizarea eficientă a finanţelor publice, minimalizarea riscurilor autorităţii contractante şi transparenţa în folosirea acestora, mărindu-se riscul efectuării cheltuielilor ineficiente.
Recomandări:
AAPL din raionul Ocniţa:
să efectueze achiziţiile de lucrări şi servicii în conformitate cu cadrul legal şi să asigure controlul asupra executării corespunzătoare a obligaţiilor contractuale şi înlăturarea tuturor deficienţelor.
IV. Concluzii generale de audit
Auditul a relevat că managementul execuţiei veniturilor şi cheltuielilor bugetului raionului Ocniţa pe anii 2009-2010 (9 luni) şi gestionarea patrimoniului public au fost afectate de nerespectarea întocmai a normelor de reglementare a disciplinei financiar-bugetare şi de lipsa controlului corespunzător, ceea ce a condiţionat neidentificarea surselor şi veniturilor pasibile încasării în bugetul raionului; admiterea unor cheltuieli neregulamentare, în special a cheltuielilor pentru retribuirea muncii; utilizarea fondului de rezervă preponderent pentru cheltuieli ce nu poartă caracter excepţional şi imprevizibil; nereguli la folosirea mijloacelor financiare pentru investiţiile capitale, precum şi a altor mijloace; gestionarea ineficientă a patrimoniului public; efectuarea achiziţiilor publice cu nerespectarea procedurilor legale; deficiențe la ținerea evidenței contabile, ceea ce a dus la raportarea eronată a situațiilor patrimoniale.
Responsabil de consolidarea Raportului de audit:
Șeful Direcției Nord
a Departamentului de audit III R.Tcaci