Curtea de Conturi, în prezența ministrului justiției dl O.Efrim, șefului Direcției economico-financiare și administrative a Ministerului Justiției dna V.Alexandrianu, șefului Direcției executori judecătorești a Ministerului Justiției dna E.Poalelungi, șefului secției finanțele justiției și securității statului a Ministerului Finanțelor dna S.Cotun, preşedintelui Uniunii Naționale a Executorilor Judecătorești dl R.Talmaci, directorului general al Serviciului Stare Civilă dna L.Ciobanu, vicedirectorului Agenției Proprietății Publice dna A. Susan, precum și a altor persoane cu funcții de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008 , a examinat Raportul auditului regularităţii exerciţiului bugetar 2010 la Ministerul Justiţiei și unele instituţii din subordine, inclusiv Serviciul Stare Civilă.
Misiunea de audit s-a desfăşurat în temeiul Programului activităţii de audit a Curţii de Conturi pe anul 2011 . Scopul auditului efectuat la Ministerul Justiției a constat în oferirea unei asigurări rezonabile referitor la faptul că rapoartele privind executarea mijloacelor bugetului de stat întocmite de Ministerul Justiţiei pe anul 2010, în toate aspectele semnificative, prezintă o imagine reală şi fidelă asupra situaţiei financiare şi celei patrimoniale ale acestuia, iar utilizarea mijloacelor alocate de la bugetul de stat, precum şi operaţiunile financiare efectuate sînt corecte şi conforme prevederilor legale. Scopul auditului efectuat la Serviciul Stare Civilă a fost verificarea şi evaluarea costurilor serviciilor prestate în raport cu tarifele aplicate de către sistemul organelor de stare civilă, precum și identificarea unor posibile rezerve de optimizare a acestora.
Auditul a fost planificat şi s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi . În vederea susținerii constatărilor, formulării concluziilor și recomandărilor, precum și exprimării opiniilor de audit, probele de audit au fost obţinute în urma aplicării procedurilor de evaluare a riscului și procedurilor de audit ulterioare, precum și efectuării testelor de fond, cu folosirea diferitor tehnici și metode: examinări, observări, confirmări, recalculări, intervievări etc.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi a c o n s t a t a t:
Verificările efectuate în cadrul auditului la Ministerul Justiţiei și alte instituţii din subordine, prin prisma constatărilor expuse în Raportul de audit, au relevat existența mai multor iregularități și neconformități ce țin de cerințele unice și de mecanismul de reglementare a contabilității și raportării financiare, de gestionarea mijloacelor financiare, administrarea patrimoniului public, precum și a unor probleme în aspectul cadrului legislativ-normativ, care se exprimă prin următoarele:
• Nivelul neadecvat al ținerii evidenței contabile în conformitate cu regulile generale de reglementare a contabilității a influențat corectitudinea, veridicitatea și plenitudinea evidenţei contabile și a raportării financiare. Astfel, reflectarea incorectă a unei datorii creditoare cu termenul de achitare expirat pentru lucrările de reparații și investițiile capitale în sumă de 7861,9 mii lei ca datorie la încasarea veniturilor din mijloacele speciale va cauza denaturarea situațiilor reale și raportate vizînd gestionarea mijloacelor publice.
• Neefectuarea inventarierii anuale în strictă conformitate cu cerinţele regulamentare a cauzat necorespunderea datelor situației patrimoniale raportate, real existente și celei înregistrate în evidența contabilă a ministerului și a entităților din subordine, condiţionînd raportarea defectuoasă privind patrimoniul administrat, cu riscul neasigurării integrității acestuia. Astfel, Ministerul Justiției a raportat situația patrimonială, pentru includerea acesteia în Registrul Patrimoniului Public, cu 313,8 mii lei mai puțin. Totodată, imobilul amplasat în mun.Chişinău, str.Maria Cibotari 2, cu suprafaţa de 742,5 m2, este înregistrat în evidenţa contabilă fără valoarea de bilanţ, deși acesta a fost transmis ministerului de către Guvern la 22.01.2007.
• Neînregistrarea în modul stabilit a drepturilor asupra terenurilor proprietate publică cu suprafața de circa 5,98 ha, aferente imobilelor din administrarea Ministerului Justiției, a determinat neasigurarea veridicității datelor raportate privind patrimoniul public aflat în gestiunea ministerului. În acest context, se relevă neexecutarea cerinței Hotărîrii Curții de Conturi nr.18 din 29.04.2008 „Privind Raportul asupra auditului regularităţii la Ministerul Justiţiei şi la unele instituţii de domeniu pe perioada anilor 2006-2007” referitor la evaluarea și reflectarea în evidența contabilă a imobilelor și terenurilor aferente acestora.
Neresponsabilizarea și nemonitorizarea activității grupului de lucru pentru achiziţii a condiţionat nivelul scăzut de organizare și efectuare a procedurilor de achiziţii şi neraportarea achiziţiilor publice de valoare mică.
Neregulile privind constituirea, încasarea, utilizarea și raportarea mijloacelor speciale au cauzat denaturarea datelor raportate, comparativ cu situațiile reale, atît la venituri, cît și la cheltuieli, în aspectul grupelor principale și grupelor de cheltuieli, cu 9077,1 mii lei. Totodată, se relevă o situație problematică în aspectul cadrului legislativ-normativ privind perceperea taxei la aplicarea apostilei în temeiul Hotărîrilor Guvernului în lipsa metodologiei de stabilire a tarifelor pentru serviciile prestate contra plată, în special pentru cele de aplicare a apostilei.
Monitorizarea neadecvată a procesului de lichidare a Departamentului de Executare a condiționat admiterea unor neregularități în actele de transmitere ale unor oficii de executare, provocînd imprecizii la capitolul transmiterea soldurilor de mijloace bănești și procedurilor executorii.
Nivelul scăzut al încasării mijloacelor băneşti în beneficiul statului ca rezultat al executării silite a documentelor executorii a determinat gradul de realizare a acestora de 7,3%, rămînînd neîncasate la finele anului 2010 în bugetul de stat circa 213,8 mil.lei.
Lipsa unor reglementări privind evidența și raportarea încasării mijloacelor bănești (sau în altă formă) în beneficiul statului, precum și achitării din contul mijloacelor bugetare a datoriilor creditorilor-beneficiari, cu stabilirea termenelor de raportare de către executorii judecătorești în condițiile reformării sistemului judecătoresc, va avea impact asupra gradului de cunoaștere de către părțile interesate a situației reale la acest capitol.
Nereglementarea termenelor de achitare din contul mijloacelor bugetului de stat a datoriilor creditorilor-beneficiari, precum și a modului de returnare a acestora la buget în cazul nestabilirii beneficiarilor poate condiționa imobilizarea surselor bugetare.
Neverificarea în deplină măsură de către organele de competență a corectitudinii și plenitudinii executării documentelor executorii (în special, a celor aferente fondurilor publice) prezintă un risc al neîncasării conforme a veniturilor la bugetul public. În aspectul celor menționate, se denotă necesitatea de rigoare privind identificarea remediilor adecvate și eficiente pentru corectarea abaterilor constatate și înlăturarea problemelor existente, în acest scop consolidînd managementul financiar și sistemul de audit intern.
Auditul privind serviciile prestate de Serviciul Stare Civilă (în continuare – SSC) relevă următoarele:
Aprobarea de către Guvern a tarifelor pentru prestarea serviciilor contra plată de către Serviciul Stare Civilă și oficiile stare civilă s-a efectuat în lipsa unei metodologii de calcul, aceasta fiind elaborată și aprobată de fostul Minister al Dezvoltării Informaționale peste 5 luni.
Tarifele n-au fost stabilite în baza veniturilor și cheltuielilor suportate de SSC în perioadele anterioare de activitate, după cum prevede metodologia elaborată, ca bază servind cheltuielile planificate pentru întreținerea SSC și oficiilor stare civilă numai pe anul 2006. Pe parcursul perioadei analizate, tarifele nu s-au revăzut, deși metodologia prevede astfel de reevaluări.
Examinarea și evaluarea costurilor serviciilor prestate de SSC în raport cu tarifele actuale au identificat unele rezerve privind diminuarea tarifelor aprobate conform Nomenclatorului aprobat prin Hotărîrea Guvernului nr.738 din 20.06.2008 (în continuare – Nomenclatorul), care depășesc cheltuielile suportate și nu justifică termenele stabilite.
1. Se aprobă Raportul auditului regularităţii exerciţiului bugetar 2010 la Ministerul Justiţiei și unele instituţii din subordine, inclusiv Serviciul Stare Civilă, anexat la prezenta Hotărîre.
2. Hotărîrea și Raportul de audit se remit:
2.1. Ministerului Justiției, pentru documentare și implementarea recomandărilor auditului, și se cere să asigure:
2.1.1. examinarea la Colegiul ministerului, cu invitarea reprezentanților instituțiilor subordonate, a situației existente în cadrul ministerului și în instituțiile din subordine, prin prisma rezultatelor auditului, cu stabilirea măsurilor de rigoare în vederea înlăturării neregulilor, determinînd, după caz, în conformitate cu legislația, responsabilitatea persoanelor cu funcții de răspundere pentru sectoarele încredințate;
2.1.2. examinarea situației ce ține de încălcările admise la compartimentul disciplina financiară, cu luarea atitudinii privind necesitatea fortificării capacităților manageriale și asigurarea profesionalismului în cadrul Direcției economico-financiare și administrative;
2.1.3. realizarea bunei guvernări a fondurilor publice prin consolidarea managementului financiar și sistemului de control intern, inclusiv implementarea auditului intern;
2.1.4. înregistrarea în modul stabilit a drepturilor legale asupra bunurilor patrimoniale și terenurilor proprietate publică aferente imobilelor aflate în gestiune, cu delimitarea acestora;
2.1.5. corectarea, în comun cu Ministerul Finanțelor, prin prisma responsabilităților ce le revin, a erorilor admise la planificarea, executarea și raportarea veniturilor și cheltuielilor din mijloacele speciale;
2.1.6. reglementarea metodologiei de stabilire a tarifelor pentru serviciile prestate contra plată, în special a celor de aplicare a apostilei, precum și consolidarea capacităților instituționale și funcționale pentru ținerea evidenţei serviciilor acordate și plăților încasate, în vederea gestionării conforme și transparente a mijloacelor speciale;
2.1.7. aprobarea unei noi metodologii de calcul al tarifelor la serviciile prestate de către Serviciul Stare Civilă, ținînd cont de necesitatea includerii în calcul a tuturor cheltuielilor curente suportate de acesta;
2.1.8. în comun cu Serviciul Stare Civilă, înaintarea către Guvern a propunerilor de modificare a unor tarife la serviciile prestate, care depășesc cheltuielile suportate și nu justifică termenele stabilite, precum și de excludere a unor servicii din Nomenclatorul în vigoare;
2.1.9. examinarea oportunității tranzacției privind achiziționarea imobilului nefinalizat cu valoarea de 96,3 mil.lei, destinat Serviciului Stare Civilă, prin prisma justificării costurilor social și financiar, ținînd cont de amplasarea acestuia și de riscul neîntrunirii condițiilor necesare bunei funcționări;
2.2. Serviciului Stare Civilă, pentru implementarea recomandărilor auditului;
2.3. Ministerului Finanțelor, pentru documentare privind rezultatele auditului, şi se cere:
2.3.1. să examineze, în comun cu Ministerul Justiţiei, situația la compartimentul evidența și raportarea încasării mijloacelor bănești (sau în altă formă) în beneficiul statului, precum și a achitării datoriilor creditorilor-beneficiari din contul mijloacelor bugetare, în condițiile reformării sistemului de executare prin prisma eficienței acumulărilor la buget și a gestionării conforme a fondurilor speciale;
2.3.2. să asigure, prin intermediul instituțiilor subordonate, realizarea atribuțiilor de competență, în scopul verificării perceperii depline și în termen la bugetul de stat a taxei de stat, a trecerii în posesia statului a bunurilor fără stăpîn, precum și a trecerii integrale a încasărilor mijloacelor bănești ca rezultat al executării documentelor executorii;
2.4. Agenției Proprietății Publice pe lîngă Ministerul Economiei, și se cere să asigure, prin prisma responsabilităților ce-i revin ca deținător al Registrului Patrimoniului Public, în comun cu organele centrale de specialitate ale administrației publice și alte autorități ale administrației publice, înlăturarea neajunsurilor și îmbunătățirea situației vizînd ținerea evidenței proprietății publice, cu identificarea pîrghiilor optimale pentru gestionarea conformă a patrimoniului;
2.5. Guvernului, pentru documentare, precum și pentru:
2.5.1. asigurarea monitorizării implementării conforme a reformei în sistemul justiției, inclusiv în sistemul de executare, în vederea realizării obiectivelor stabilite;
2.5.2. examinarea chestiunii ce ține de reglementarea metodologiilor de stabilire a tarifelor pentru serviciile prestate contra plată, în ce privește mărimea și metodologia aplicării lor;
2.5.3. examinarea oportunității modificării (completării) cadrului legal la compartimentul responsabilizarea debitorilor prin racordarea Codului contravențional cu Codul de executare, în scopul eficientizării activității noului sistem de executare;
2.6. Parlamentului, pentru informare.
3. Despre implementarea recomandărilor auditului, precum şi despre executarea cerinţelor subpct.2.1., 2.2., 2.3. și 2.4. din prezenta Hotărîre se va informa Curtea de Conturi în termen de 4 luni.
4. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Aprobat prin Hotărîrea Curţii de Conturi nr.27 din 28 iulie 2011
RAPORTUL auditului regularităţii exerciţiului bugetar 2010 la Ministerul Justiţiei şi unele instituţii din subordine, inclusiv Serviciul Stare Civilă I.Introducere
Auditul regularităţii exerciţiului bugetar 2010 la Ministerul Justiţiei şi unele instituţii din subordine, inclusiv Serviciul Stare Civilă, s-a efectuat în conformitate cu art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008 şi în temeiul Programului activităţii de audit a Curţii de Conturi pe anul 2011 .
Scopul auditului efectuat la Ministerul Justiției a constat în oferirea unei asigurări rezonabile referitor la faptul că Raportul privind executarea mijloacelor bugetului de stat de către Ministerul Justiţiei şi unele instituţii din subordine pe anul 2010, în toate aspectele semnificative, prezintă o imagine reală şi fidelă asupra situaţiei financiare şi patrimoniale, iar utilizarea mijloacelor bugetului de stat, precum şi operaţiunile financiare efectuate sînt corecte şi conforme prevederilor legale.
Scopul auditului efectuat la Serviciul Stare Civilă a fost verificarea şi evaluarea costurilor serviciilor prestate în raport cu tarifele aplicate de către sistemul organelor de stare civilă, precum și identificarea unor posibile rezerve de optimizare a acestora.
Responsabilitatea conducerii Ministerului Justiţiei, în calitate de executor de buget, este întocmirea şi prezentarea în termenele stabilite şi potrivit cadrului legal a rapoartelor privind situaţiile financiare, asigurarea respectării prevederilor legale în activitatea economico-financiară, elaborarea şi implementarea unui sistem eficient de management financiar şi control, avînd şi obligaţia de a asigura prevenirea şi descoperirea erorilor şi fraudelor, precum şi utilizarea eficientă şi conformă a alocaţiilor bugetare.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea concluziilor şi opiniilor de audit asupra Raportului privind executarea mijloacelor bugetului de stat de către Ministerul Justiţiei şi unele instituţii din subordine pe anul 2010, precum şi asupra regularităţii administrării mijloacelor publice şi gestionării patrimoniului statului. Totodată, auditorii nu sînt responsabili de prevenirea fraudelor şi erorilor.
Auditul a fost planificat şi s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi . În vederea susţinerii opiniilor, constatărilor, formulării concluziilor şi recomandărilor, probele de audit au fost obţinute în urma aplicării procedurilor de evaluare a riscului şi a procedurilor de audit ulterioare, precum și efectuării testelor de fond, cu folosirea diferitor tehnici și metode: examinări, observări, confirmări, recalculări, intervievări etc.
II.Prezentare generală
Ministerul Justiţiei (în continuare – ministerul) este organul central al administraţiei publice de specialitate care exercită conducerea, coordonarea şi controlul în domeniile de competenţă, asigură realizarea politicii de stat în sfera justiţiei. Activitatea Ministerului Justiţiei este reglementată prin Hotărîrea Guvernului nr.129 din 15.02.2000 .
În conformitate cu pct.8 subpct.32) din Regulamentul Ministerului Justiției şi pct.15 din Regulamentul Departamentului de administrare judecătorească, aprobat prin Hotărîrea Guvernului nr.1202 din 06.11.2007 , ministerul asigură finanţarea și efectuarea cheltuielilor pentru aparatul central, Direcţia de justiţie a Unităţii teritoriale autonome cu statut special Găgăuzia, Centrul de armonizare a legislaţiei şi Departamentul de administrare judecătorească, precum şi asigură controlul şi prezentarea dărilor de seamă de către instanţele judecătoreşti şi instituţiile din subordine.
Evidenţa contabilă urmează a fi ţinută în conformitate cu regulile generale obligatorii ale contabilităţii şi de raportare financiară în sectorul public, prevăzute de Legea contabilităţii şi de Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice . Ministerul întocmeşte Bilanţul generalizator al instituţiilor publice finanţate de la buget, Rapoartele privind executarea bugetului instituţiei publice din contul cheltuielilor de bază şi Rapoartele privind încasarea şi utilizarea mijloacelor speciale în aspectul instituțiilor nominalizate.
III.Constatări, concluzii şi recomandări
Ministerului Justiţiei i-au fost precizate pe anul 2010 (pentru finanțarea și efectuarea cheltuielilor instituțiilor sus-menționate) mijloace publice din toate sursele în sumă totală de 27430,9 mii lei, cheltuielile de casă constituind 25511,8 mii lei, sau 93,0% faţă de limitele de cheltuieli precizate. Cheltuielile efective au însumat 25319,9 mii lei, fiind executate la nivel de 92,3%, comparativ cu indicatorii precizaţi. Analiza executării în anul 2010 a cheltuielilor de bază în aspectul instituţiilor subordonate (sus-menționate) Ministerului Justiţiei se prezintă în Tabelul nr.1.
Tabelul nr.1
Sursă: Rapoartele privind executarea bugetului instituţiei publice din contul cheltuielilor de bază pe anii 2009-2010 (Formularul nr.2) și Rapoartele privind încasarea și utilizarea mijloacelor speciale pe anii 2009-2010 (Formularul nr.4)
Datele din tabel relevă că cele mai semnificative cheltuieli din totalul cheltuielilor de casă revin celor aferente componentei de bază (41,2%) și componentei mijloace speciale (56,6%), care prioritar au fost supuse auditului.
Din toate sursele de finanțare au rămas neînsușite alocații în sumă totală de 2111,0 mii lei, cele mai semnificative fiind la componenta mijloace speciale, cu gradul de valorificare de 88,4% (sau 1859,1 mii lei).
La 31.12.2010, au fost înregistrate datorii debitoare în sumă de 59,3 mii lei şi datorii creditoare – de 324,7 mii lei, care prioritar s-au format în rezultatul calculării și înregistrării cheltuielilor pentru remunerarea muncii pe ultima lună a anului bugetar 2010.
3.1. Cu privire la regularitatea cheltuielilor pentru retribuirea muncii
Verificările auditului asupra regularității cheltuielilor pentru retribuirea muncii au relevat unele abateri de la actele normative.
La situaţia din 31.12.2010, statele de personal ale aparatului central al Ministerului Justiției, inclusiv ale subdiviziunilor nominalizate în Tabelul nr.1, au fost completate la nivel de 93,8% faţă de cele planificate (113 unităţi), cu formarea a 7 locuri vacante (1 – pentru funcţia publică de conducere, 4 – pentru funcţionari publici de execuţie, şi 1 – din cadrul cabinetului persoanei ce exercită funcţia de demnitate publică).
Potrivit Raportului privind executarea bugetului instituţiei publice din contul cheltuielilor de bază la situaţia din 31.12.2010 (Formularul nr.2), cheltuielile de casă pentru retribuirea muncii au fost executate în sumă de 4802,3 mii lei, sau la nivel de 98,5% faţă de cele precizate. Cheltuielile efective s-au executat în sumă de 4880,8 mii lei, sau cu 6,3 mii lei mai mult decît cele precizate pe perioada de gestiune, cu înregistrarea datoriilor debitoare în sumă de 12,1 mii lei şi a datoriilor creditoare de 207,9 mii lei, acestea fiind constituite din salariile calculate şi neachitate pe luna decembrie 2010.
Analiza în structură a cheltuielilor pentru retribuirea muncii a relevat că, deşi cheltuielile efective totale la art.111.00 „Retribuirea muncii” s-au încadrat în limita bugetară aprobată, la unele alineate au fost efectuate neregulamentar cheltuieli cu depăşirea limitelor, acestea fiind admise în sume nesemnificative la sporurile la salariul de funcţie – în sumă de 6,7 mii lei, şi la premieri – în sumă de 3,2 mii lei, formate în luna decembrie 2010. Situaţia dată a fost cauzată de modificările în unele acte normative, care au condiţionat majorarea numărului-limită de personal al aparatului central, precum şi a salariului, în lipsa redistribuirii de către executorii responsabili ai ministerului a destinaţiei alocaţiilor, cu aprobarea în modul stabilit a modificărilor corespunzătoare.
Cu privire la regularitatea evidenţei şi raportării bunurilor patrimoniale
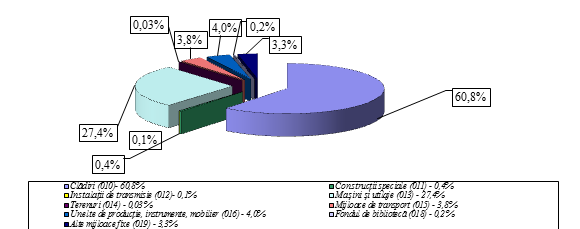
Conform datelor Bilanţului generalizator (Formularul nr.1), la 31.12.2010, ministerul dispunea de mijloace fixe în valoare totală de 218,0 mil.lei, înregistrînd, comparativ cu situaţia din 01.01.2010, o creştere a mijloacelor fixe la componenta de bază – în sumă de 9557,4 mii lei, şi o descreştere la alte componente – de 5112,1 mii lei. Structura mijloacelor fixe (toate componentele) administrate de Ministerul Justiţiei şi instituţiile din subordine sînt prezentate în Figură nr.1.
Figura nr.1
Structura mijloacelor fixe administrate de Ministerul Justiţiei în anul 2010

Sursă: Datele selectate din Raportul (generalizator) privind circulaţia mijloacelor fixe (Formularul nr.5) pe anul 2010
Potrivit datelor de mai sus, în totalul mijloacelor fixe înregistrate şi raportate de către Ministerul Justiţiei la situația din 31.12.2010, ponderea majoră de 60,8%, sau 132638,2 mii lei, revine componentei „Clădiri”, la care, comparativ cu anul precedent, s-a înregistrat o creştere de 10953,3 mii lei. Această creștere a fost condiţionată de majorarea costului clădirilor cu valoarea lucrărilor de reparaţie capitală şi investiţiilor capitale efectuate la 10 judecătorii – în sumă totală de 8168,7 mii lei, şi la oficiile stare civilă – de 2784,6 mii lei. Mijloacelor fixe înregistrate la componenta „Maşini şi utilaje” le revin 27,4% (59658,7 mii lei), care sînt în descreştere cu 4185,7 mii lei faţă de anul precedent, această situație fiind cauzată de transmiterea unor mijloace fixe Birourilor de probaţiune. O pondere nesemnificativă revine componentelor „Mijloace de transport” – 3,8 %, „Unelte de producţie, instrumente, mobilier” – 4,0%, şi „Alte mijloace fixe” – 4,0%.
Verificările auditului asupra corectitudinii și plenitudinii raportării în evidenţa contabilă a intrărilor şi ieşirilor/circulaţiei de mijloace fixe denotă următoarele:
• Ministerul n-a asigurat identitatea datelor reflectate în Darea de seamă privind bunurile imobile proprietate publică a statului la situaţia din 31.12.2010, prezentată Agenţiei Proprietăţii Publice, cu datele din Raportul privind circulaţia mijloacelor fixe la 31.12.2010 (Formularul nr.5), fapt ce a condiționat denaturarea situaţiei patrimoniale reale, cu raportarea eronată în Registrul Patrimoniului Public. Astfel, auditul a stabilit o diferenţă de 313,8 mii lei dintre valoarea clădirilor reflectată în Darea de seamă prezentată Agenţiei Proprietăţii Publice și cea din Raportul privind circulaţia mijloacelor fixe. Această diferență a fost atestată şi la situația din 01.01.2010. Potrivit motivațiilor entității, diferenţa s-a format din cauza reflectării incorecte a valorii clădirii Judecătoriei Grigoriopol, care de fapt constituie 787,9 mii lei, dar nu 474,2 mii lei – suma raportată Agenţiei Proprietăţii Publice.
• Contrar prevederilor art.17 din Legea contabilităţii, a fost înregistrat în evidenţa contabilă, la contul 010 „Clădiri”, imobilul amplasat în mun. Chişinău, str. Maria Cibotari 2, cu suprafaţa de 742,5 m2, fără valoare de bilanţ, transmis la balanţa Ministerului Justiţiei de către Guvern la 22.01.2007, imobilul fiind gestionat de Centrul Național de Expertize Judiciare pe lîngă Ministerul Justiției.
• Nerespectînd regulile generale de reglementare a contabilității, ministerul n-a asigurat pe deplin corectitudinea grupării şi înregistrării unor elemente contabile, veridicitatea și plenitudinea raportării financiare a acestora. Astfel, terenurile cu suprafaţa de circa 5,98 ha, aferente imobilelor din proprietatea ministerului, nu sînt înregistrate (în expresie valorică) în evidenţa contabilă a ministerului. Totodată, la 01.12.2010, la contul 011 „Construcţii speciale” erau înregistrate bunuri cu valoarea de bilanţ mai mică de 3,0 mii lei, iar la contul 014 „Terenuri” se ţine evidenţa unor mantii ale judecătorilor, care urmau să fie atribuite regulamentar la categoria obiecte de mică valoare şi scurtă durată, în total aceste erori însumînd 16,3 mii lei.
• Nu s-a asigurat ţinerea regulamentară a evidenţei analitice a tuturor mijloacelor fixe pe fişe de inventar, care se întocmesc în baza documentelor primare, actelor privind darea în exploatare, paşapoartelor tehnice şi a altor documente. Ca urmare, în fişele de inventar n-au fost reflectate cheltuielile în sumă de 8347,9 mii lei pentru reparaţiile capitale ale clădirilor a 10 judecătorii, efectuate în anul 2010. De asemenea, nu este reflectată și suma anuală a uzurii calculate pentru toate mijloacele fixe pe parcursul mai multor ani, care pe anul 2010 a constituit 10021,3 mii lei.
• Deși ministerul, în comun cu Î.S. „Institutul de Proiectări pentru Organizarea Teritoriului”, în baza contractului din aprilie 2009, a iniţiat inventarierea tuturor imobilelor instanţelor judecătoreşti, cu terenurile aferente, pînă în prezent, din diferite motive, lucrările n-au fost executate, ultimul termen de executare fiind stabilit 15.12.2011. Potrivit înformaţiei Î.S. ,,Institutul de Proiectări pentru Organizarea Teritoriului”, la data de 16.05.2010, erau în stadiu de finalizare inventarierile la 7 instanțe judecătorești, ce constituie circa 20% din totalul de 35 de judecătorii preconizate pentru evaluare. În contextul celor constatate, auditul menționează neimplementarea pînă în prezent a recomandărilor auditului precedent, expuse în pct.3.10.1. din Raportul de audit aprobat prin Hotărîrea Curţii de Conturi nr.18 din 29.04.2008 , referitor la lucrările de delimitare a terenurilor proprietate publică gestionate de către Ministerul Justiţiei.
• Inventarierea anuală nu s-a efectuat de către minister în strictă conformitate cu cerinţele regulamentare . Astfel, în ordinul de efectuare a inventarierii nu s-a stipulat modul, termenele de începere, încheiere și raportare a rezultatelor inventarierii, urmare cărui fapt, pe parcursul ultimilor ani (2009-2010), ministerul n-a efectuat inventarierea anuală a tuturor articolelor de bilanţ, care are drept scop asigurarea identității datelor din dările de seamă contabile cu datele evidenţei sintetice şi celei analitice, precum și relevarea situației reale și a integrității bunurilor publice administrate. De asemenea, comisia de inventariere n-a asigurat perfectarea regulamentară a rezultatelor inventarierii, iar constatările menționate de audit la acest capitol relevă abordarea formală la efectuarea acesteia.
Concluzii:
Contabilitatea ministerului n-a asigurat ținerea conformă și corectă a evidenței contabile, fapt care a afectat corectitudinea, veridicitatea și plenitudinea evidenţei contabile și raportării financiare de către entitate. Neefectuarea inventarierii anuale în strictă conformitate cu cerinţele regulamentare a condiţionat raportarea defectuoasă privind patrimoniul entităţii, cu riscul neasigurării gestionării conforme și integrității acestuia.
Recomandări conducerii Ministerului Justiţiei:
1. Să implementeze un sistem eficient de management financiar și control intern pentru asigurarea exercitării obligațiunilor legale privind ținerea evidenței contabile, în special a bunurilor patrimoniale aflate în gestiune, cu asigurarea ridicării nivelului de responsabilitate la executatea funcțiilor deținute în raport cu obiectivele pe care și le-a asumat ministerul.
2. Să înregistreze în modul stabilit drepturile asupra terenurilor proprietate publică aferente imobilelor în care sînt amplasate instanţele judecătoreşti.
3. Să asigure veridicitatea datelor raportate privind patrimoniul public aflat în administrarea ministerului, inclusiv a celor prezentate Agenţiei Proprietate Publică.
3.3. Cu privire la regularitatea decontărilor
Verificările asupra regularității cheltuielilor pentru deplasările în interes de serviciu au relevat admiterea unui caz de neprezentare în termenele stabilite regulamentar a dărilor de seamă privind cheltuielile efectuate de către detaşat, precum şi efectuarea neregulamentară a unor cheltuieli pentru trecerea prin Sala delegaţiilor oficiale a persoanelor ce nu aparţin nici unei categorii prevăzute de Hotărîrea Guvernului nr.930 din 15.08.2006 .
În urma verificării corectitudinii reflectării în evidenţa contabilă a operaţiunilor financiare economice, s-a constatat că, potrivit Sintezei executării bugetului de stat la cheltuieli, pe toate componentele (Sursă:Ministerul Finanţelor), datoriile debitoare ale Ministerului Justiţiei per ansamblu constituie 38861,4 mii lei (inclusiv cu termenul de achitare expirat – 8323,7 mii lei), iar datoriile creditoare – 25646,2 (inclusiv cu termenul de achitare expirat – 4205,2 mii lei).
Verificările auditului s-au axat preponderent pe datoriile cu termenul de achitare expirat, stabilind următoarele:
• Potrivit datelor raportate la situația din 31.12.2010, datoriile debitoare cu termenul de achitare expirat au însumat 8323,7 mii lei, inclusiv în sumă de 8031,2 mii lei (96,5%, la alte componente) – ale Serviciului Stare Civilă, formate la 08.10.2008, ca urmare a transmiterii de către fostul Minister al Dezvoltării Informaţionale a datoriei debitoare formate la reconstrucţia clădirii administrative a Palatului Casătoriilor din mun.Chişinău. Lucrările menționate în sumă de 8031,2 mii lei au fost recunoscute de ambele părţi (Serviciul Stare Civilă și antreprenorul general), pînă în prezent nefiind clară situația, din cauză că acestea s-au executat în lipsa prevederilor contractuale, precum şi suplimentar celor stabilite în documentaţia de deviz, acceptată de ambele părţi. Potrivit informațiilor Serviciului de Stat pentru Verificarea şi Expertizarea Proiectelor şi Construcţiilor, precum și ale Inspecţiei de Stat în Construcţii, din același motiv, nu a fost posibilă verificarea documentaţiei de deviz şi a volumului lucrărilor executate la obiectul în cauză.
• La situaţia din 31.12.2010, datoriile creditoare cu termenul de achitare expirat au însumat 4205,2 mii lei, inclusiv în sumă de 2800,2 mii lei – ale Departamentului de Executare, pentru retribuirea muncii (indemnizațiile de concediere ale angajaților demisionați), 1170,7 mii lei – ale Departamentului Instituţiilor Penitenciare; și de 170,8 mii lei – ale Asistenţei juridice garantate de stat pentru serviciile neachitate avocaţilor din oficiu.
Potrivit Bilanţului generalizator al instituţiilor publice finanţate de la buget, la contul 158 „Decontări cu diferiţi debitori şi creditori privind veniturile mijloacelor fondurilor speciale” este inclusă, ca datorie creditoare la venituri cu termenul de achitare expirat, suma de 7861,9 mii lei, care este înregistrată după Serviciul Stare Civilă, în urma transmiterii, prin ordinul Ministerului Dezvoltării Informaţionale nr.120C din 08.10.2008, a datoriei Ministerului Dezvoltării Informaţionale faţă de Î.S. „CRIS Registru” pentru lucrările achitate de către aceasta la reconstrucţia şi restaurarea Palatului Căsătoriilor din mun.Chişinău. Se menționează faptul că, întru executarea Hotărîrii Curții de Conturi nr.43 din 15.10.2009 , materialele privind cazul dat sînt remise, spre examinare, Procuraturii Generale.
Auditul a constatat că datoriile creditoare în sumă de 7861,9 mii lei urmau a fi reflectate regulamentar la contul 178 „Decontări cu diferiţi debitori şi creditori”, în Bilanţul instituţiilor publice finanţate de la buget la situația din 31.12.2010, cu reflectarea concomitentă la art.241.04 „Investiţii capitale”. Potrivit motivațiilor Serviciului Stare Civilă, reflectarea datoriilor creditoare la venituri va permite achitarea acestei datorii direct din contul veniturilor din mijloacele speciale încasate. La acest aspect, auditul a remarcat că o astfel de modalitate aplicată neregulamentar va afecta veridicitatea și plenitudinea raportării încasărilor provenite din mijloacele speciale, concomitent nefiind asigurată transparența încasării și utilizării acestora prin prisma afectării executării de casă și reale a bugetului de stat.
Concluzii:
Neaplicarea corectă a regulilor de ținere a evidenței contabile în instituțiile publice a afectat corectitudinea raportării situațiilor privind decontătile, fapt care ar putea condiționa riscul achitărilor neconforme și utilizării netransparente a mijloacelor speciale încasate.
Recomandări conducerii Ministerului Justiţiei:
4. Să examineze situația și să asigure corectitudinea evidenței contabile prin înscrierea la contul 178 „Decontări cu diferiţi debitori şi creditori” a datoriei creditoare în sumă de 7861,9 mii lei, cu reflectarea concomitentă la art.241.04 „Investiţii capitale”.
5. Prin prisma normelor legale, să examineze cazurile privind efectuarea neregulamentară a unor cheltuieli pentru trecerea prin Sala delegațiilor oficiale, asigurînd în condițiile legii restabilirea mijloacelor bănești utilizate.
3.4. Cu privire la regularitatea achiziţiilor publice
În anul 2010, ministerului, pentru achiziţionarea bunurilor, serviciilor și lucrărilor, i s-au precizat alocaţii de la toate componentele în sumă de 7497,0 mii lei, dar au fost valorificate 5847,0 mii lei, rămînînd neînsușite circa 1650,0 mii lei.
Urmare verificărilor asupra regularităţii efectuării achiziţiilor publice, s-au constatat unele abateri de la normele legale ce reglementează acest domeniu . Astfel, în perioada auditată, ministerul a desfăşurat achiziţiile publice în lipsa planului anual şi celui trimestrial de achiziții; nu sînt delimitate expres funcţiile fiecărui membru al grupului de lucru pentru achiziții; membrii grupului de lucru n-au depus declaraţiile de confidenţialitate şi imparţialitate pentru fiecare achiziţie publică efectuată; nu sînt întocmite dosarele achiziţiei publice pentru fiecare procedură după încheierea contractului, neasigurîndu-se integritatea acestora; nu a fost prezentată Agenţiei Achiziţii Publice darea de seamă privind contractele de achiziţie publică de valoare mică pe semestrul II al anului 2010; nu se ține un registru al evidenţei contractelor încheiate în urma procedurilor desfăşurate; la schimbarea secretarului grupului de lucru pentru achiziții nu se documentează transmiterea dosarelor.
În cazul unei achiziţii, penalitatea încasată de la un operator economic pentru neexecutarea clauzelor contractuale a fost transferată în buget şi reflectată incorect la art.242 „Procurarea mijloacelor fixe”, ca urmare majorîndu-se neîntemeiat și nesemnificativ cheltuielile raportate la acest articol.
Concluzii:
Ministerul Justiţiei n-a asigurat responsabilizarea grupului de lucru pentru achiziţii şi implementarea unui sistem organizat de control intern al procesului respectiv, fapt ce a condiţionat nivelul scăzut de organizare și efectuare a procedurilor de achiziție publică şi neraportarea achiziţiilor publice de valoare mică.
Recomandări conducerii Ministerului Justiţiei:
6. Să asigure planificarea şi achiziţionarea bunurilor şi serviciilor conform normelor legale, inclusiv prin responsabilizarea membrilor grupului de lucru pentru achiziţii.
3.5. Cu privire la regularitatea formării şi utilizării mijloacelor la alte componente
Sinteza executării veniturilor şi cheltuielilor la alte componente ale bugetului, în aspectul categoriilor de mijloace speciale, în anul 2010 se prezintă în Tabelul nr.2 .
Tabelul nr. 2
(mii lei)
| Nr. | Indicatorii | Servicii cu plată | Granturi/ sponzorizări | Alte venituri/
cheltuieli (apostila) | Plata pentru chirie/ arendă UTA Găgăuzia | Total | Diferenţa | Raportul |
| 1. | Venituri | | | | | | | |
| 1.1. | Aprobat iniţial pe an | 49,6 | 111,0 | 16922,9 | x | 17083,5 | x | x |
| 1.2. | Precizat pe an | 254,6 | 507,0 | 15081,8 | 41,1 | 15884,5 | -1199,0 | x |
| 1.3. | Executat de casă | 312,9 | 114,5 | 14699,8 | 26,3 | 15153,5 | -731,0 | 95,4% |
| 1.4. | Executat efectiv | 311,5 | 114,5 | 14692,3 | 41,5 | 15159,8 | -724,7 | 95,4% |
| 2. | Cheltuieli | | | | | | | x |
| 2.1. | Aprobat iniţial pe an | 49,6 | 111,0 | 16922,9 | x | 17083,5 | x | x |
| 2.2. | Precizat pe an | 314 | 549,7 | 15582,9 | 69,6 | 16516,2 | -567,3 | x |
| 2.3. | Executat de casă | 99,6 | 548,9 | 14331,1 | 9,5 | 14989,1 | -1527,1 | 90,8% |
| 2.4. | Executat efectiv | 117,9 | 545,9 | 13977,3 | 12,2 | 14653,3 | -1862,9 | 88,7% |
| 3. | Excedent; Deficit (-) | 213,3 | -434,4 | 368,7 | 16,8 | 164,4 | x | x |
| 4. | Sold la începutul perioadei de gestiune | 59,4 | 516,1 | 770,5 | 28,5 | 1374,5 | x | x |
| 5. | Sold la sfîrşitul perioadei de gestiune | 272,7 | 81,7 | 1139,2 | 45,3 | 1538,9 | 164,4 | 112% |
Sursă: Rapoartele privind încasarea şi utilizarea mijloacelor speciale (Formularul nr.4) pe anul 2010
Datele din tabel denotă că veniturile încasate în anul 2010, în aspectul tipurilor de mijloace speciale, au constituit 15153,5 mii lei, sau 88,7% faţă de îndicii precizaţi. În totalul veniturilor din mijloacele speciale, ponderea majoră (97,0%) revine veniturilor obţinute de la aplicarea apostilei pe actele oficiale, ce constituie 14699,8 mii lei, urmate de alte servicii cu plată specifice domeniului – 2,1% (312,9 mii lei), granturi – 0,8% (114,5 mii lei) și plata pentru chiria bunurilor proprietate publică – 26,3 mii lei.
Analiza cheltuielilor din contul mijloacelor speciale denotă că gradul de executare a lor în perioada raportată, în comparaţie cu indicatorii precizaţi, variază de la 17,5% (plata pentru chiria bunurilor proprietate publică) pînă la 99,3% (granturi). Soldul de mijloace bănești speciale înregistrat la situația din 31.12.2010 în conturile trezoreriale pe toate tipurile a însumat 1538,9 mii lei.
3.5.1. Cu privire la executarea şi raportarea veniturilor și cheltuielilor din contul mijloacelor obţinute de la aplicarea apostilei
Potrivit Raportului privind încasarea şi utilizarea mijloacelor speciale (Formularul nr.4), în anul 2010, la tipul 010, categoria 001 „Servicii cu plată”, Ministerul Justiţiei a încasat mijloace băneşti provenite de la aplicarea apostilei în sumă de 14699,8 mii lei, fiind executate la nivel de 97,5%, sau cu 382,0 mii lei mai puțin față de indicatorii precizaţi.
Verificările s-au axat pe regularitatea planificării, corectitudinea şi plenitudinea reflectării în evidenţa contabilă şi raportării veniturilor şi cheltuielilor mijloacelor obținute de la aplicarea apostilei, fiind constatate următoarele.
Cu privire la planificare
Nerespectînd prevederile regulamentare[1], ministerul a estimat veniturile şi cheltuielile din mijloacele speciale provenite de la aplicarea apostilei în anul 2010 fără justificarea corespunzătoare (lipsa calculelor necesare ale volumelor fizice ale serviciilor ce urmează a fi prestate şi a tarifelor pentru acestea; analiza privind dinamica încasării acestor venituri pe parcursul ultimilor ani).
Conform Planului secundar de finanţare pe anul 2010, ministerul a aprobat iniţial venituri de la aplicarea apostilei în sumă de 16922,9 mii lei, pe cînd în Nota informativă la planul de finanţare este menţionat că se preconizează acumularea veniturilor în sumă de 26000,0 mii lei, adica cu o diferenţă de 9077,1 mii lei faţă de volumul veniturilor stabilit în Planul secundar de finanţare.
Auditul a constatat că, fără justificarea prin calcule, mijloacele în sumă de 9077,1 mii lei au fost preconizate pentru a le transfera la contul de venituri al Departamentului Instituţiilor Penitenciare (în continuare – DIP), cu utilizarea ulterioară în scopul asigurării centralizate a instituţiilor penitenciare cu produse alimentare şi medicamente. Se menționează că, potrivit pct.41 din Regulamentul aprobat prin Hotărîrea Guvernului nr.241 din 06.03.2006 , mijloacele financiare provenite de la prestarea serviciilor cu plată pot fi redistribuite instituţiilor subordonate conform deciziei ministrului justiţiei, care n-a fost prezentată auditului. Totodată, calculele veniturilor şi cheltuielilor în sumă de 9077,1 mii lei la tipul „Servicii cu plată (aplicarea apostilei)” n-au fost incluse în planul de finanţare/repartizare pe luni a bugetului, întocmit de către Ministerul Justiţiei, ca urmare fiind influenţată şi raportarea acestora pe parcursul anului de gestiune.
• Cu privire la încasarea şi raportarea veniturilor obţinute de la aplicarea apostilei
Verificările asupra rulajului operațiunilor de intrare/ieșire a mijloacelor pe contul curent pentru mijloacele speciale (aplicarea apostilei) pe perioada 01.01.2010 - 01.04.2010, prin contrapunerea datelor evidenței primare, registrelor contabile și datelor raportate, au relevat că veniturile reale încasate în trimestrul I al anului 2010 au însumat 4774,9 mii lei, pe cînd conform Raportului privind încasarea și utilizarea mijloacelor speciale (Formularul nr.4), acestea constituie 3713,1 mii lei, sau cu 1061,8 mii lei mai puţin. Asemenea situaţii au fost stabilite şi în trimestrele următoare. Drept rezultat, veniturile reale încasate de la aplicarea apostilei în anul 2010 au fost diminuate, în total, cu 9076,9 mii lei, nefiind asigurată veridicitatea și plenitudinea raportării lor. În aceste circumstanțe, executarea veniturilor de la aplicarea apostilei constituie real suma de 23776,7 mii lei, față de cea raportată – de 14699,8 mii lei.
Auditul a relevat că mijloacele în sumă de 9076,9 mii lei, nefiind planificate şi aprobate ca surse de venituri, se transferau neregulamentar direct din contul trezorerial al Ministerului Justiţiei la contul trezorerial de mijloace speciale al DIP. Ulterior, acestea au fost reflectate şi raportate de către DIP ca venituri încasate la categoria de mijloace speciale 001 „Servicii cu plată”, deși ele nu se regăsesc în Regulamentul privind modul de formare şi utilizare a mijloacelor speciale ale Departamentului Instituţiilor Penitenciare al Ministerului Justiţiei, aprobat prin Hotărîrea Guvernului nr.241 din 06.03.2006
Astfel, datele din Raportul Ministerului Justiţiei privind încasarea şi utilizarea mijloacelor speciale la tipul „Servicii cu plată (aplicarea apostilei)” la 31.12.2010 s-au diminuat la venituri cu 9076,9 mii lei, concomitent fiind diminuate în aceeași mărime şi cheltuielile, datorită transferului direct al veniturilor, fără reflectarea corespunzătoare a acestora. Respectiv, şi datele din Raportul DIP privind încasarea şi utilizarea mijloacelor speciale la tipul „Servicii cu plată” au fost denaturate la venituri și cheltuiliei cu 9076,9 mii lei.
• Cu privire la cheltuieli
Potrivit Raportului privind încasarea şi utilizarea mijloacelor speciale (Formularul nr.4) la situația din 31.12.2010, cheltuielile de casă la tipul 010, categoria 001 ,,Servicii cu plată (aplicarea apostilei)” au constituit 14331,1 mii lei, iar cele efective – 13977,3 mii lei, nivelul de executare a acestora fiind de 92,0% şi, respectiv, 89,7% faţă de indicii precizaţi în sumă de 15582,9 mii lei. Comparativ cu anul precedent, indicii precizați au înregistrat o creştere de 4645,2 mii lei.
Ponderea majoră în totalul cheltuielilor executate de casă și efective revine transferurilor de mijloace speciale, care au însumat 10,0 mil lei, fiind asigurată virarea integrală la bugetul de stat comparativ cu volumul preconizat, ce constituie cu 6449,0 mii lei mai mult faţă de anul 2009.
Concluzii:
Nerespectarea prevederilor regulamentare referitor la constituirea, încasarea, utilizarea și raportarea mijloacelor speciale a condiționat denaturarea datelor raportate comparativ cu situațiile reale atît la venituri, cît și la cheltuieli.
Recomandări conducerii Ministerului Justiţiei:
7. Să asigure respectarea cadrului normativ ce reglementează modul de constituire, încasare, utilizare și raportare a mijloacelor speciale, cu implementarea elementelor sistemului de control intern la acest capitol.
8. Să se determine, în comun cu Ministerul Finanțelor, referitor la planificarea, ținerea evidenței contabile și raportarea mijloacelor speciale provenite din aplicarea apostilei, încasate de aparatul central al ministerului și redistribuite altor instituții din subordine.
3.5.2. Cu privire la modul de stabilire a tarifelor la serviciile prestate contra plată (aplicarea apostilei)
Prestarea serviciilor contra plată (aplicarea apostilei) în perioada anilor 2009 -2010 s-a efectuat în baza Nomenclatorului lucrărilor efectuate şi serviciilor prestate, contra plată, de Ministerul Justiţiei şi instituţiile subordonate ale acestuia şi de instanţele judecătoreşti şi tarifele la acestea, aprobat prin Hotărîrea Guvernului nr.241 din 06.03.2006, cu modificările operate prin Hotărîrea
Guvernului nr.82 din 12.02.2010[2], conform cărora au fost majorate tarifele pentru aplicarea apostilei în regim de urgenţă. Situaţia privind tarifele pe categoriile de solicitanţi se prezintă în Tabelul nr.3.
Tabelul nr.3
(lei)
| Categoria solicitanţilor | Termenul de executare a documentului (zi/ore) | Tarifele majorate conform HG nr.82 din 12.02.2010 | Tarifele aplicate pînă la majorare | Diferenţa între tarife |
| Cetăţenii RM, cetăţeni străini sau apatrizi | 3 zile | 200,0 | 200,0 | - |
| Cetăţenii RM, cetăţeni străini sau apatrizi | 1 zi | 400,0 | 200,0 | 200,0 |
| Cetăţenii RM, cetăţeni străini sau apatrizi | 6 ore | 600,0 | 200,0 | 400,0 |
| Persoane fizice (întreprinzători) şi persoane juridice | 3 zile | 300,0 | 300,0 | - |
| Persoane fizice (întreprinzători) şi persoane juridice | 1 zi | 600,0 | 300,0 | 300,0 |
| Persoane fizice (întreprinzători) şi persoane juridice | 6 ore | 1200,0 | 300,0 | 900,0 |
Sursă: Informațiile Ministerului Justiției
Datele din tabel denotă că, în comparație cu anul 2009, tarifele pentru prestarea serviciilor în regim de urgenţă au fost majorate de 2,0 – 4,0 ori, aceste majorări însumînd 200,0 lei, 300,0 lei, 400,0 şi 900,0 lei. N-au fost prezentate auditului calculele justificative care au stat la baza stabilirii tarifelor aprobate anterior, precum şi a celor majorate. Se relevă că Ministerul Justiției nu dispune de reglementări referitor la metodologia stabilirii tarifelor şi normelor de timp pentru acordarea serviciilor prestate contra plată, reieșind din costurile cheltuielilor (directe și indirecte) la acordarea acestui serviciu, conform cărora urmau a fi fundamentate mărimile tarifelor unui serviciu indicat în Nomenclatorul sus-menţionat. Unicul argument invocat de Ministerul Justiției vizînd propunerea de a majora preţurile a fost intensificarea mecanismului de aplicare a apostilei în regim de urgenţă, cu suportarea unor cheltuieli suplimentare în sumă de 1016,0 mii lei.
Conform pct.8 din Anexa nr.2 la Hotăîrea Guvernului nr.241 din 06.03.2006, Direcţia apostilă din cadrul ministerului urma să ţină evidenţa serviciilor prestate într-un registru special, cu înscrierea beneficiarilor și a denumirii serviciilor conform Nomenclatorului vizat, a sumelor achitate, numărului chitanţei de încasare ori a ordinului de plată. La rîndul său, nici Direcţia economico-financiară şi administrativă nu a asigurat ţinerea evidenţei analitice a cheltuielilor reale suportate de către Direcţia apostilă în activitatea de aplicare a apostilei.
Potrivit informaţiei prezentate de către minister la solicitarea misiunii de audit, cheltuielile reale ale Direcţiei apostilă în anul 2010 la toate componentele au constituit 985,0 mii lei. În baza acestei informații, auditul a estimat că costul real al unui serviciu acordat de Direcţia apostilă în anul 2010 a constituit, în medie, circa 7,23 lei. Dinamica volumului serviciilor prestate contra plată (aplicarea apostilei şi legalizarea actelor) în perioada anilor 2009-2010 de către Ministerul Justiţiei, în aspectul regimurilor de executare a documentelor, se prezintă în Tabelul nr.4.
Tabelul nr.4
Dinamica serviciilor prestate contra plată de către Ministerul Justiţiei
în perioada anilor 2009-2010
(aplicarea apostilei şi legalizarea actelor) |
Nr.
d/o | Regimul de executare
a documentelor
(aplicarea apostilei) | Anul 2009 | Anul 2010 |
| Nr. serviciilor | Suma,
mii lei | Ponderea, % | Nr. serviciilor | Suma,
mii lei | Ponderea, % |
| 1. | Pe actul emis pe numele sau în interesul cetăţenilor RM, cetăţenilor străini sau apatrizilor(10 zile – 25 zile - 100,0 lei) | 72807 | 7280,7 | 43% | 57598 | 5759,8 | 42,4% |
| 2. | Pe actul emis pe numele sau în interesul persoanelor fizice (întreprinzătorilor) şi persoanelor juridice (10 zile - 150,0 lei) | 186 | 27,9 | 0,1% | 208 | 31,2 | 0,1% |
| 3. | Invalizii de gradele I şi II, la prezentarea legitimaţiei de invaliditate, beneficiază de o reducere a tarifului de 50% | 876 | 43,8 | 0,5% | 254 | 12,7 | 0,2% |
| 4. | Plata pentru actul emis în regim de urgenţă:
4.1. pe numele sau în interesul cetăţenilor RM, cetăţenilor străini sau apatrizilor:
4.1.1. în termen de 3 zile - 200,0 lei | 93051 | 18610,2 | 55% | 66364 | 13272,8 | 48,8% |
| 4.1.2. în termen de 1 zi - 400,0 lei | | | | 5525 | 2210,0 | 4,0% |
| 4.1.3. în termen de 6 ore - 600,0 lei | | | | 3650 | 2190,0 | 2,7% |
| 4.2. pe numele sau în interesul persoanelor fizice (întreprinzătorilor) şi persoanelor juridice: | | | | | | |
| 4.2.1. în termen de 3 zile - 300,0 lei | 647 | 194,1 | 0,4% | 544 | 163,2 | 0,4% |
| 4.2.2. în termen de 1 zi - 600,0 lei | | | | 112 | 67,2 | 0,07% |
| 4.2.3. în termen de 6 ore - 1200,0 lei | | | | 44 | 52,8 | 0,03% |
| Legalizarea actelor -10,0 lei | 1647 | 16,5 | 1% | 1703 | 17,0 | 1,3% |
| TOTAL | 169214 | 26173,2 | 100% | 136002 | 23776,7 | 100% |
Sursă: Informațiile Ministerului Justiției
Cele relatate denotă descreşterea numărului de servicii prestate în anul 2010, faţă de anul 2009, cu 19,6%, sau cu 33212 de servicii, ca urmare fiind în descreştere și veniturile acumulate – cu 2396,5 mii lei. Potrivit explicațiilor entității, descreşterea numărului de servicii, precum şi a veniturilor încasate este condiţionată de scăderea numărului de solicitări.
Analiza datelor statistice relevă că cele mai solicitate servicii sînt: serviciile pentru actul emis în regim de urgenţă pe numele sau în interesul cetăţenilor Republicii Moldova, cetăţenilor străini sau apatrizilor, în termen de 3 zile, care în anul 2009 s-au executat la nivel de 55,0%, iar în anul 2010 – de 48,8% din numărul total al documentelor solicitate; serviciile pentru actul emis pe numele sau în interesul cetăţenilor Republicii Moldova, cetăţenilor străini sau apatrizilor, în termen de 10-25 zile, a căror pondere în structura serviciilor solicitate constituie 43% – în anul 2009, şi 42,4% – în anul 2010. Concomitent, încasările de la aceste tipuri de servicii sînt cele mai semnificative în structura veniturilor încasate în anii 2009-2010, constituind 25890,9 mii lei (98,9%) – în anul 2009, şi 19032,6 mii lei (80,0%) – în anul 2010, care au fost percepute în lipsa unui act legislativ privind perceperea taxei pentru aplicarea apostilei.
Notă: Prin Legea nr.48 din 26.03.2011 „Pentru modificarea și completarea unor acte legislative”au fost efectuate modificări în Legea taxei de stat nr.1216-XII din 03.12.1992, potrivit cărora taxa pentru aplicarea apostilei pe actele emise pe numele sau în interesul cetăţenilor Republicii Moldova, cetăţenilor străini sau apatrizilor va deveni taxă de stat începînd cu 01.01.2012.
Concluzii: Lipsa unei metodologii de stabilire a tarifelor pentru serviciile prestate contra plată, în special a celor de aplicare a apostilei, precum și neținerea evidenţei statistice a serviciilor prestate și a evidenţei analitice a cheltuielilor reale la acordarea acestor servicii afectează gestionarea conformă a mijloacelor speciale.
Recomandări conducerii Ministerului Justiţiei:
9.Să asigure aprobarea metodologiei de stabilire a tarifelor pentru prestarea serviciilor contra plată (înclusiv aplicarea apostilei pînă la 01.01.2012, data intrării în vigoare a taxei pentru aplicarea apostilei), cu fundamentarea lor prin calculele justificative ale elementelor tarifelor și consumurilor incluse în costul acestora.
10.Să asigure ținerea evidenţei statistice a volumelor serviciilor prestate contra plată și evidenţei contabile analitice a cheltuielilor reale la acordarea acestor servicii, implementînd un sistem eficient de management financiar și control intern la acest capitol.
3.5.3. Cu privire la serviciile de interes public prestate de Serviciul Stare Civilă
3.5.3.1. Prezentarea generală a Serviciului Stare Civilă
Sistemul organelor de stare civilă include Serviciul Stare Civilă (în continuare – SSC) şi 43 oficii stare civilă (în continuare – OSC). SSC este o instituţie publică cu statut de persoană juridică, care se subordonează Ministerului Justiţiei și dispune de balanţă autonomă şi conturi trezoreriale. Personalul SSC şi al oficiilor sale teritoriale este constituit din funcţionari publici, al căror statut cade sub incidența Legii nr.158-XVI din 04.07.2008 , şi din personal angajat prin contract, care desfăşoară activităţi auxiliare și este supus reglementărilor legislaţiei muncii. Efectivul-limită al SSC şi al oficiilor sale teritoriale se stabileşte de către Guvern, iar structura și statele de personal se aprobă de către Ministerul Justiţiei.
Activitatea SSC se finanţează de la bugetul de stat, în exclusivitate de la componenta „Mijloace speciale”, obţinute din prestarea serviciilor contra plată, și este reglementată de Regulamentul aprobat prin Hotărîrea Guvernului nr.82 din 31.01.2008 , iar activitatea oficiilor stare civilă – de Regulamentul-tip aprobat de SSC. Serviciul Stare Civilă îşi realizează activitatea în interacţiune cu autorităţile administraţiei publice centrale şi locale în problemele ce ţin de înregistrarea de stat a actelor de stare civilă. Dinamica serviciilor prestate pe parcursul ultimilor trei ani și numărul personalului angajat ce asigură activitatea organelor stării civile se prezintă în Tabelul nr.5.
Servicii prestate în perioada anilor 2007-2010
Tabelul nr.5
| Denumirea | 2007 | Ponderea, % | 2008 | Ponderea, % | 2009 | Ponderea, % | 2010 | Ponderea, % |
| Numărul de servicii prestate gratuit | 70615 | 17,1 | 113616 | 22,5 | 212913 | 31,2 | 291155 | 33,5 |
| Numărul de servicii prestate contra plată | 342739 | 82,9 | 391143 | 77,5 | 468530 | 68,8 | 576842 | 66,5 |
| Total servicii prestate | 413354 | 100,0 | 504756 | 100,0 | 681443 | 100,0 | 867997 | 100,0 |
| Numărul de personal al SSC | 119 | x | 165 | x | 227 | x | 238 | x |
| Numărul de personal al OSC | 366 | x | 370 | x | 361 | x | 407 | x |
| Total personal | 485 | x | 535 | x | 588 | x | 645 | x |
Sursă: Rapoartele SSC privind serviciile prestate, schemele de încadrare a personalului SSC și OSC
Datele din tabel denotă majorarea numărului de servicii prestate în anul 2010, față de anul 2007, de 2 ori, concomitent majorîndu-se și numărul personalului angajat – de 1,3 ori. Totodată, în perioada analizată, se înregistrează majorarea ponderii serviciilor prestate gratuit în numărul total al serviciilor prestate – de la 17,1% în anul 2007 pînă la 33,5% în anul 2010.
Pentru a satisface fluxul ascendent al serviciilor solicitate, SSC angajează personal netitular, cu care, în anul 2009, au fost încheiate 81 de contracte individuale de muncă pe un termen determinat, iar în anul 2010 – 199 de contracte. În afară de acestea, în perioada analizată, conform ordinelor emise de SSC, a fost majorată ziua de muncă cu 3 ore pentru 288 și, respectiv, 579 de angajați.
3.5.3.2. Cu privire la modul de stabilire a tarifelor pentru serviciile prestate
Tarifele pentru serviciile prestate s-au stabilit în temeiul art.16 al Legii nr.100-XV din 26.04.2001[3]. Începînd cu anul 2009 și pînă în prezent, organele de stare civilă prestează servicii în conformitate cu tarifele prevăzute în Nomenclatorul aprobat prin Hotărîrea Guvernului nr.738 din 20.06.2008[4], care prevede și modul de formare şi direcţiile de utilizare a mijloacelor acumulate. Se relevă că tarifele respective au fost aprobate în lipsa Metodologiei de calcul a tarifelor şi normelor de timp pentru serviciile prestate contra plată, aceasta fiind ulterior aprobată prin Ordinul ministrului dezvoltării informaționale nr.107 din 26.11.2008, sau peste 5 luni după aprobarea tarifelor de către Guvern. Anterior, în perioada anilor 2004-2008, prestarea serviciilor cu plată s-a efectuat în baza Nomenclatorului serviciilor prestate contra plată, aprobat prin Ordinul directorului Departamentului tehnologiilor informaţionale nr.119 din 05.10.2004, în subordinea căruia se afla Serviciul Stare Civilă.
Nomenclatorul de servicii, aprobat prin Hotărîrea Guvernului nr.738 din 20.06.2008, include prestarea de către:
SSC - a 13 servicii gratuite şi 24 de servicii cu plată;
OSC - a 25 de servicii gratuite și 33 de servicii cu plată.
Nomenclatorul prevede și coeficienți (de la 3 pînă la 10), care se aplică la tarifele aprobate, pentru urgentarea executării solicitărilor, și scutiri pentru unele categorii de beneficiari. Comparativ cu anul 2004, tarifele de bază s-au majorat de 1,1-1,5 ori, totodată extinzîndu-se diapazonul coeficienților aplicați (de la 2 pînă la 5) pentru prestarea serviciilor în regim de urgență.
Auditul a constatat că drept bază a estimării costurilor serviciilor au servit cheltuielile planificate pentru întreținerea SSC și OSC în anul 2006, deși Metodologia de calcul a tarifelor și normelor de timp pentru serviciile prestate contra plată prevede că tarifele se stabilesc în temeiul rezultatelor unei analize detaliate a veniturilor şi cheltuielilor suportate de SSC în perioadele anterioare de activitate. Calculul tarifelor s-a bazat pe determinarea cheltuielilor directe (costul formularelor, salariul persoanelor implicate nemijlocit în prestarea serviciului aferent timpului necesar pentru prestarea serviciului și derivatele din acesta), precum şi a celor indirecte (total, cheltuielile curente „–”, cheltuielile directe „:”, fondul de timp anual al angajaților în ore lucrătoare). Se relevă că cheltuielile directe incluse în costul serviciilor prestate au constituit, în medie, 30,0%, iar cheltuielile indirecte – 70,0% din tarif.
Misiunea de audit a verificat integral costurile tuturor serviciilor prestate la momentul efectuării auditului, astfel fiind verificate 57 tipuri de servicii cu plată și s-a stabilit că costul serviciilor prestate, în general, corespund tarifelor aplicate. În același timp, se menționează prezența unor diferențe atît pozitive (în special, a.2009), cît și negative (a.2010) între costurile efective ale unor servicii prestate față de tariful aprobat de Guvern, acestea, în majoritate, compensîndu-se din contul diferențelor inverse pe alte tipuri de servicii prestate. În continuare sînt prezentate costurile primelor cinci din cele mai solicitate servicii prestate de SSC în perioada anilor 2009-2010, a căror pondere în totalul serviciilor prestate a alcătuit 71,6% – în anul 2009, și 66,8% – în anul 2010, precum și tarifele aferente serviciilor respective, aprobate de către Guvern.
Costurile serviciilor și tarifele aprobate pentru cele mai solicitate servicii în perioada anilor 2009-2010
Tabelul nr.6
| Denumirea serviciului | 2009 | 2010 |
| Costul serviciului, lei | Tariful aprobat, lei | Ponderea,
% | Costul serviciului, lei | Tariful aprobat, lei | Ponderea,
% |
| Eliberarea duplicatului certificatului de stare civilă | 26,32 | 25,00 | 40,1 | 24,70 | 25,00 | 41,0 |
| Eliberarea extrasului de pe actul de stare civilă | 14,04 | 15,0 | 5,2 | 13,61 | 15,00 | 5,3 |
| Eliberarea extrasului multilingv de pe actul de stare civilă | 52,61 | 50,00 | 6,7 | 50,57 | 50,0 | 6,1 |
| Eliberarea certificatului privind starea civilă | 38,33 | 40,00 | 7,2 | 36,40 | 40,00 | 4,7 |
| Examinarea cererii privind transcrierea actului de stare civilă, cu excepția actului de deces | 104,15 | 100,00 | 12,4 | 99,59 | 100,00 | 9,7 |
Sursă: Rapoartele SSC privind serviciile prestate
Auditul a relevat și faptul că costul serviciilor este influențat de unele tipuri de cheltuieli neincluse la stabilirea tarifelor din diferite motive, care au influențat costul serviciilor prestate de SSC în anul 2009 cu 18%, iar în anul 2010 – cu 19%, și anume:
Cheltuielile legate de arenda oficiilor stare civilă (în anul 2009 – 3,3 mil.lei; în anul 2010 – 4,2 mil.lei). Astfel, din 43 de oficii stare civilă, 26 nu dispun de încăperi proprii, dintre care 17 arendează încăperi de la structurile private, pentru care s-au achitat 474,6 mii lei – în anul 2009, şi 1273,3 mii lei – în anul 2010. Nu dispune de spații proprii pentru desfășurarea activității sale nici SSC, care închiriază 2 blocuri de la Asociația Obștească „Cartelul Țărănesc Sfîntul Gheorghe” și Î.I. „M. Roibu&C”, cheltuielile constituind 2,8 mil.lei – în anul 2009, și 2,9 mil.lei – în anul 2010. Cauza neincluderii acestor cheltuieli în calcul la stabilirea tarifelor în anul 2006 ține de faptul că, în perioada respectivă, cheltuielile respective au fost suportate de către Ministerul Tehnologiilor Informaționale, în subordinea căruia se afla SSC.
Cheltuielile de restaurare și copertare a registrelor. Lucrările de restaurare și copertare a registrelor după tehnologii moderne au fost inițiate abia în anul 2009 și, respectiv, nu au avut influență la stabilirea tarifelor în baza cheltuielilor SSC din anul 2006. Valoarea totală a cheltuielilor de acest gen a constituit 4,8 mil.lei – în anul 2009, și 4,6 mil.lei - în anul 2010.
Analizînd cheltuielile suportate pe tipuri de servicii, misiunea de audit a identificat rezerve de optimizare a tarifelor la unele servicii. Urmare discuţiilor întreţinute cu oficialii entităţii pe marginea rezervelor identificate, s-a acceptat examinarea oportunității modificării unor tarife, precum și excluderea unor servicii din Nomenclator, după cum urmează:
diminuarea tarifului prevăzut la pct.35 din Nomenclatorul aprobat în Anexa nr.2 la Hotărîrea Guvernului nr.738 din 20 iunie 2008 „Soluţionarea cererii privind urgentarea înregistrării căsătoriei” de la 1000 lei pînă la 700 lei;
diminuarea tarifului prevăzut la pct.38 din Nomenclatorul aprobat în Anexa nr.2 „Examinarea cererii privind schimbarea numelui de familie şi/sau prenumelui” de la 100 lei pînă la 80 lei;
excluderea din Nomenclatorul aprobat în Anexa nr.2 a taxei de 300 lei, prevăzută pentru serviciul din pct.51 „Organizarea ceremoniei sărbătoririi căsătoriei jubiliare”. În rezultat, solicitanţii vor beneficia gratuit de serviciul dat;
excluderea din Nomenclatorul aprobat în Anexa nr.2 a serviciului prevăzut la pct.53 „Prestarea serviciilor foto şi/sau video conform contractului”, cu taxa de 10,0% de la o comandă”;
excluderea din Nomenclatorul aprobat în Anexa nr.1 a serviciului prevăzut la pct. 24(a) „Examinarea dosarului privind rectificarea, completarea rubricii „naţionalitatea” în actul de stare civilă”;
diminuarea termenelor de executare a documentelor la serviciul de „eliberare a duplicatului certificatului de stare civilă” de la 30 de zile pînă la 25 de zile, tariful de bază fiind aplicat de la 20 de zile, față de 25 de zile la momentul actual, urmînd a fi modificate termenele de executare a documentelor și tarifele pentru urgentare – cu 50 lei pentru 1 document solicitat.
3.5.3.3. Cu privire la venituri și cheltuieli
Prin legile bugetare anuale, la componenta bugetului de stat „Mijloace speciale”, SSC i-au fost aprobate venituri în sumă de 42,2 mil.lei (a.2009) și de 59,4 mil.lei (a.2010), majoritatea urmînd a fi încasate de la prestarea serviciilor în regim de urgență. Urmare modificărilor legale, operate de către Ministerul Finanțelor la propunerile executorului de buget, partea de venituri a bugetului SSC a fost rectificată, astfel prevederile definitive ale părții de venituri constituind 59,5 mil.lei – în anul 2009, și 70,7 mil.lei – în anul 2010. Veniturile încasate de SSC în anul 2009 au constituit 67,4 mil.lei, acestea fiind realizate la nivel de 159,7% față de planul aprobat și la nivel de 113,3% față de prevederile precizate. Veniturile acumulate de SSC în anul 2010 au alcătuit 72,0 mil.lei, înregistrîndu-se o creștere de 6,8% (4,6 mil.lei), în raport cu anul 2009, astfel fiind depășiți indicatorii aprobați și precizați cu 20,6%, și, respectiv, 1,8%. Datele privind volumul veniturilor inițial aprobate în buget și realizarea efectivă a acestora de către SSC în perioada anilor 2009-2010, pe structura regimului de executare a documentelor, se prezintă în Tabelul nr.7.
Veniturile aprobate și realizate efectiv
de către SSC în perioada anilor 2009-2010 de la prestarea serviciilor, pe structura regimului de executare a documentelor
Tabelul nr.7
| Nr. d/o | Regimul de executare a documentelor | Anul 2009 | Anul 2010 |
| aprobat inițial | efectiv | aprobat iniţial | efectiv |
| Suma, mil.lei | Ponderea, % | Suma, mil.lei | Ponderea, % | Suma, mil.lei | Ponderea, % | Suma, mil.lei | Ponderea, % |
| 1. | Executarea documentelor cu tarife de bază | 5,7 | 13,5 | 10,4 | 15,4 | 9,6 | 16,2 | 12,4 | 17,2 |
| 2. | Executarea documentelor cu coeficientul 3 (15 zile) | 3,2 | 7,7 | 6,9 | 10,3 | 6,0 | 10,2 | 9,2 | 12,8 |
| 3. | Executarea documentelor cu coeficientul 5 (5 zile) | 8,2 | 19,4 | 16,4 | 24,3 | 14,1 | 23,7 | 21,9 | 30,4 |
| 4. | Executarea documentelor cu coeficientul 7 (24 ore) | 13,0 | 30,7 | 15,7 | 23,3 | 13,8 | 23,2 | 13,9 | 19,3 |
| 5. | Executarea documentelor cu coeficientul 10 (1 ora) | 12,1 | 28,7 | 18,0 | 26,7 | 15,9 | 26,7 | 14,6 | 20,3 |
| Total general | 42,2 | 100,0 | 67,4 | 100,0 | 59,4 | 100,0 | 72,0 | 100,0 |
Sursă: Rapoartele SSC privind serviciile prestate în anii 2009 și 2010
Datele din tabel denotă că 15,4%, sau 10,4 mil.lei, din veniturile acumulate în anul 2009 s-au încasat de la prestarea serviciilor cu tarifele de bază, iar în anul 2010 – 17,2%, sau 12,4 mil.lei, indicatorii respectivi înregistrîndu-se o creștere de 1,9 și, respectiv 1,0 puncte procentuale, în raport cu planul aprobat, ceea ce, în cifre absolute, constituie 4,7 mil.lei și, respectiv, 7,6 mil.lei. Totodată, majoritatea veniturilor au fost realizate în urma prestării serviciilor în regim de urgență, după cum și s-au planificat, reieșind din dinamica în anii precedenți. Un factor important care a influențat această situație în ultimii ani ține de volumul masiv de solicitări pentru perfectarea în mod de urgență a setului de documente legat de redobîndirea cetăţeniei române, care în anul 2009 au alcătuit 69,5% din numărul total de documente solicitate, iar în anul 2010 – 68,5%.
În legătură cu trecerea sistemului organelor de stare civilă din subordinea Ministerului Dezvoltării Informaționale în subordinea Ministerului Justiției, pentru evaluarea cheltuielilor ce urmează a fi incluse în prețul serviciilor prestate, auditul a utilizat indicatorii activității economico-financiare a sistemului organelor de stare civilă din perioada anilor 2009-2010, care sînt reflectați în Tabelul nr.8.
Analiza cheltuielilor executate de către sistemul organelor de stare civilă, în structura economică a clasificației bugetare
Tabelul nr.8
(mil.lei)
| Indicatorii | 2009 | Ponderea, % | 2010 | Ponderea,% |
| precizate | de casă | efective | precizate | de casă | efective |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Remunerarea muncii | 18,3 | 16,2 | 16,3 | 34,5 | 16,8 | 16,6 | 16,6 | 34,9 |
| Contribuții de asigurări sociale de stat | 3,7 | 3,1 | 3,2 | 6,8 | 3,7 | 3,6 | 3,5 | 7,4 |
| Plata mărfurilor și serviciilor | 23,9 | 20,5 | 21,5 | 45,4 | 24,6 | 23,1 | 24,2 | 50,9 |
| Deplasări în interes de serviciu | 0,1 | 0,09 | 0,09 | 0,2 | 0,07 | 0,07 | 0,07 | 0,2 |
| Primele de asigurare obligatorie | 0,6 | 0,5 | 0,5 | 1,0 | 0,6 | 0,5 | 0,5 | 1,1 |
| Total, cheltuieli curente | 46,6 | 40,4 | 41,6 | 87,9 | 45,8 | 43,9 | 44,9 | 94,5 |
| Investiții capitale | 5,5 | - | - | - | 5,0 | - | - | - |
| Procurarea mijloacelor fixe | 3,8 | 3,2 | 3,2 | 6,8 | 30,4 | 30,4 | 0,9 | 1,9 |
| Reparații capitale | 3,6 | 2,6 | 2,5 | 5,3 | 2,4 | 1,7 | 1,7 | 3,6 |
| Total, cheltuieli | 59,5 | 46,2 | 47,3 | 100,0 | 83,6 | 76,0 | 47,5 | 100,0 |
Sursă:Rapoartele financiare ale SSC și OSC
Datele din tabel relevă că pentru întreținerea și funcționarea sistemului organelor de stare civilă în perioada anilor 2009-2010 au fost suportate cheltuieli totale practic la același nivel. Astfel, cheltuielile efective totale în anul 2009 au constituit 47,3 mil.lei, iar în anul 2010 – 47,5 mil.lei. În structură, ponderea majoră în cheltuielile totale o dețin cheltuielile executate la art.113 „Plata mărfurilor și serviciilor” – 45,4% în anul 2009 și, respectiv, de 50,9% în anul 2010, fiind urmate de cheltuielile executate la art.111 „Retribuirea muncii” – 34,5% și, respectiv, 34,9%.
În același timp, s-a constatat majorarea cheltuielilor curente în anul 2010, față de anul 2009, cu 3,3 mil.lei, condiționată de creșterea cheltuielilor la art.113 „Plata mărfurilor și serviciilor” (serviciile complexului termoenergetic, serviciile de apă și canalizare, serviciile de telecomunicații și de poștă, servicii de transport, rechizite de birou și materiale, servicii editoriale, paza interdepartamentală, reparații curente ale încăperilor și utilajului, arenda încăperilor etc.), factorul principal fiind majorarea tarifelor la serviciile respective și a prețurilor la bunurile și materialele achiziționate, fără de care SSC nu-și poate realiza activitatea.
Analiza comparativă a cheltuielilor totale de casă înregistrate de SSC denotă o creștere esențială a acestora în anul 2010 cu 64,5%, ceea ce, în cifre absolute, constituie 29,8 mil.lei. Această situație se explică prin achiziționarea, conform contractului de vînzare-cumpărare, încheiat la 28.12.2010, a unui bloc administrativ nefinalizat pentru SSC la prețul total de 96,3 mil.lei, cu termenul de achitare de 4 ani. Conform condițiilor contractuale, prima tranșă a fost achitată la 29.12.2010, din contul soldului de mijloace speciale, modificat pentru utilizare, la art.242 „Procurarea mijloacelor fixe”, la rectificarea bugetului în temeiul Legii pentru modificarea și completarea unor acte legislative nr.244 din 01.10.2010.
Ținîndu-se cont de faptul că echipa care a efectuat auditul la SSC a avut drept scop verificarea şi evaluarea costurilor serviciile prestate în raport cu tarifele aplicate de către sistemul organelor de stare civilă, precum și identificarea unor posibile rezerve de micșorare a acestora, tranzacția privind achiziționarea imobilului în valoare de 96,3 mil.lei, amplasat în zona respectivă a mun.Chișinău, nu a fost verificată prin prisma legalității, eficacității economice și impactului final clar. Acest subiect se consideră oportun pentru a fi supus unui audit cu scop special, care urmează a fi efectuat în cadrul unei alte misiuni de audit, inițiată ulterior în temeiul Programului activității de audit a Curții de Conturi.
Concluzii: În contextul celor expuse, se concluzionează că, prin Hotărîrea Guvernului nr.738 din 20.06.2008, au fost aprobate Nomenclatorul și tarifele la serviciile prestate de către SSC și oficiile stare civilă, precum și Regulamentul cu privire la modul de formare și direcțiile de utilizare a mijloacelor speciale ale SSC. La aprobarea tarifelor nu s-a ținut cont de veniturile și cheltuielile suportate de SSC în perioadele anterioare de activitate, ci doar de cheltuielile planificate pe anul 2006, iar metodologia de calcul s-a elaborat după stabilirea tarifelor, ulterior tarifele nefiind revăzute. Au fost stabilite unele rezerve care vor permite diminuarea termenelor de executare a serviciilor și a coeficienților de urgentare, astfel tarifele urmînd a fi diminuate, iar unele servicii cu plată – excluse din Nomenclatorul în vigoare.
Recomandări conducerii SSC:
11. Să înainteze propuneri de revizuire a metodologiei de calcul al tarifelor la serviciile prestate contra plată.
12. Să asigure evaluarea veniturilor și cheltuielilor suportate de SSC și OSC în perioadele anterioare de activitate, în scopul ajustării tarifelor la cheltuielile reale.
13. Să examineze oportunitatea modificării tarifelor și excluderii din Nomenclator a unor servicii cu plată, menționate în Raportul dat, cu înaintarea către Guvern a propunerilor respective pentru modificarea Nomenclatorului și tarifelor la serviciile prestate.
4. Cu privire la regularitatea efectuării procedurilor de lichidare a Departamentului de Executare
Potrivit art.51 din Legea nr.113 din 17.06.2010[5], Ministerul Justiţiei urma, în termen de pînă la 15 septembrie 2010, să asigure încetarea activităţii Departamentului de Executare, însă în realitate pînă în prezent activitatea acestuia nu este sistată. Astfel, procesul de transmitere integrală a mijloacelor fixe şi bunurilor materiale din gestiunea Departamentului de Executare în gestiunea Oficiului Central de Probaţiune pe lîngă Departamentul Instituţiilor Penitenciare, la situaţia din 01.12.2010, a fost efectuat în temeiul Ordinului ministrului justiţiei nr.447 din 04.11.2010 ,,Cu privire la transmiterea bunurilor din gestiunea Departamentului de Executare în gestiunea Oficiului Central de Probaţiune pe lîngă Departamentul Instituţiilor Penitenciare”. Verificările asupra procedurilor de primire-predare a bunurilor materiale nu au relevat careva abateri. Valoarea bunurilor din registrele de evidenţă, Cartea mare şi a celor indicate în procesele-verbale de transmitere a bunurilor către Birourile de probaţiune, în rezultatul confruntărilor, s-a dovedit a fi corectă şi corespunde cu cea raportată.
În temeiul art.50 lit.a) din Legea nr.113 din 17.06.2010, Departamentul de Executare a emis Ordinul nr.392 din 28.09.2010 „Cu privire la organizarea procesului de primire-predare a procedurilor executorii aflate în restanţă şi în arhiva secţiilor civile ale oficiilor de executare, precum şi a mijloacelor financiare din contul de depozit” (în continuare – Ordinul nr.392 din 28.09.2010).
Verificările auditului referitor la transmiterea regulamentară a procedurilor executorii aflate în arhivă au constatat abateri de la cadrul normativ ce reglementează aceste proceduri. Astfel, în 68 de procese-verbale, la 4 oficii de executare verificate de audit s-a depistat lipsa a circa 2865 de proceduri executorii aflate în arhivă, iar actele de transmitere ale Oficiilor de executare Centru, Rîşcani, Buiucani şi Ciocana din mun.Chişinău au fost întocmite cu neregularităţi (rînduri necompletate în listele de transmitere; lipsa semnăturilor unor membri ai comisiilor de primire-predare; unele proceduri de executare primite nu sînt numerotate şi nu dispun de borderouri etc.). Aceste fapte sînt cauzate de neexecutarea de către comisia de primire-predare a cerinţelor stipulate în pct.6 din Ordinul nr.392 din 28.09.2010, nefiind asigurată verificarea tuturor actelor de predare-primire a procedurilor executorii şi luarea unei decizii asupra modului de soluţionare a lacunelor din documentele de primire-predare.
La 01.01.2011, din Registrul de stat al unităţilor de drept erau radiate toate oficiile de executare, însă contrar prescripțiilor pct.9 din Ordinul nr.392 din 28.09. 2010, codurile fiscale ale tuturor oficiilor de executare pînă în prezent n-au fost anulate. Potrivit explicaţiilor Departamentului de Executare, această situaţie este condiţionată de neachitarea definitivă a tuturor garanţiilor sociale ce derivă din Legea nr.158-XVI din 04.07.2008.
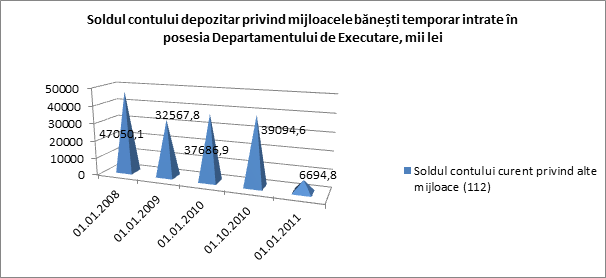
Potrivit Bilanţului instituţiilor publice finanţate de la buget la 31.12.2010, întocmit şi prezentat ministerului de către Departamentul de Executare, la contul curent privind alte mijloace (contul 112) sînt înregistrate mijloace băneşti depozitate în sumă de 6694,8 mii lei, transferate de către debitori cu scopul redistribuirii ulterioare creditorilor. Dinamica mijloacelor băneşti aflate în conturile de depozit ale oficiilor de executare în perioada anilor 2008-2010 se prezintă în Figura nr.2.
Figura nr.2

Sursă: Bilanţul instituţiilor publice finanţate de la buget pe anii 2008-2011
Datele expuse denotă o tendinţă de creştere continuă, începînd cu 01.01.2009, a volumului mijloacelor băneşti de pe conturile depozitare. Descreşterea în sumă de 32399,8 mii lei, la situația din 01.01.2011 față de 01.10.2010, a fost condiţionată de transferul mijloacelor băneşti din contul de depozit al oficiilor de executare la executorii judecătoreşti învestiţi în funcţie, în conformitate cu prevederile art.50 lit.a) din Legea nr.113 din 17.06.2010.
Auditul a stabilit achitarea unui titlu executoriu emis în adresa Ministerului Educației pentru stingerea unei datorii în sumă de 67,2 mii lei, fiind transferate Oficiului de executare Buiucani, la 05.03.2010, mijloace în sumă de 65,4 mii lei. Diferența de 1,8 mii lei a fost achitată din mijloacele stocate la contul depozitar al oficiului destinate altui creditor. Pentru același titlu executoriu, la 03.06.2010, repetat au fost încasate 61,2 mii lei, care, potrivit explicațiilor (nr.122/11 din 11.07.2011) executorului judecătoresc al sectorului Buiucani, s-au redistribuit pentru achitarea altui titlu executoriu, iar suma de 41,1 mii lei a fost restabilită la contul oficiului, deși titlurile executorii sînt nominale. Ulterior, în cadrul auditului, diferența de 19,6 mii lei a fost returnată Ministerului Educației (ordinul de plată nr.114 din 11.07.2011). În contextul situațiilor menționate, auditul denotă că aplicarea unui astfel de mecanism, prevăzut de art.144 din Codul de executare, generează situații de achitare a altor titluri decît cele pentru care au fost obținute sursele, precum și de acumulare continuă a mijloacelor publice în conturile executorilor judecătorești.
Rezultatele verificărilor asupra unui eşantion de 3 oficii de executare din mun. Chişinău referitor la soldurile mijloacelor băneşti din conturile de depozit, inclusiv perioada de apariţie a acestora, se prezintă în Tabelul nr.9.
Tabelul nr. 9
(mii lei)
| Soldurile conturilor depozitate la 01.11.2010, în structura anilor de formare | Total |
| Oficiile de executare | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 | 2009 | 2010 |
| Centru | | 155,1 | 736,9 | 1027,6 | 132,1 | 1068,1 | 36,8 | 509,3 | 2817,3 | 5820,0 |
| Rîşcani | | 286,7 | 183,1 | 364,4 | 398,0 | 726,8 | 1682,7 | 2949,0 | 4868,3 | 11459,1 |
| Botanica | 1,8 | 371,2 | 33,0 | 44,8 | 17,8 | 242,9 | 602,4 | 962,1 | 993,2 | 2935,1 |
| Total | 1,8 | 478,9 | 289,9 | 1436,8 | 547,9 | 2037,8 | 2321,9 | 4420,4 | 8678,8 | 20214,2 |
| Ponderea, în total (%) | 0,0% | 2,4% | 1,4% | 7,1% | 2,7% | 10,1% | 11,5% | 21,9% | 42,9% | 100,0 |
Sursă: Registrele de evidenţă a sumelor depozitate ale Oficiilor de executare (Rîşcani, Centru şi Botanica din mun.Chișinău) pe anul 2010. Situaţia din 01.11.2010 - data închiderii conturilor.
Datele din tabel indică că în totalul mijloacelor depozitate se regăsesc mijloace parvenite începînd cu anul 2002. Astfel, în totalul mijloacelor (20214,2 mii lei) înregistrate de oficiile menţionate la 01.11.2010, ponderea majoră de 57,1% revine mijloacelor intrate pe conturile depozitare în perioada anilor 2002-2009, acestea fiind mijloace băneşti transferate de către debitori, inclusiv instituţii bugetare, care pe parcursul a mai mult de 3-9 ani rămîn nedistribuite creditorilor – beneficiari ai mijloacelor transferate.
Situaţia creată se datorează și neefectuării pe parcursul întregii perioade de activitate a Departamentului de Executare a inventarierii soldurilor mijloacelor băneşti depozitate de oficiile de executare la contul curent privind alte mijloace (contul 112), fapt ce determină un grad sporit de apariţie a riscului neasigurării integrităţii şi veridicităţii reflectării acestora în raportul financiar. O altă problemă persistentă în sistemul de executare, care menţine această situaţie, ţine de cadrul legal şi de nereglementarea termenelor de păstrare a mijloacelor băneşti depuse la conturile de depozit ale oficiilor de executare.
La situaţia din 31.12.2010, mijloacele băneşti în sumă de 6694,8 mii lei, depozitate în BC „Investprivatbank” S.A., care se află în proces de lichidare, aparţin Oficiului de executare Rîşcani (4837,5 mii lei) şi Oficiului de executare Botanica (1862,3 mii lei). Potrivit informației prezentate la solicitarea Curții de Conturi de către Banca Națională a Moldovei, se relevă că ,,În conformitate cu lista creanțelor validate de lichidatorul BC „Investprivatbank” S.A., aflată în proces de lichidare, creanțele față de Oficiile de executare Rîșcani și Botanica din mun.Chișinău constituie sumele de 4837,5 mii lei şi, respectiv, 1862,3 mii lei, care sînt incluse în clasa de creanțe ,,Depozitele persoanelor juridice”, potrivit art.38 alin.(3) lit.g) din Legea instituțiilor financiare” [6]. În prezent, procesul de lichidare a BC „Investprivatbank” S.A. nu este încheiat și lichidatorul BC „Investprivatbank” S.A. achită clasa de creanțe ,,Creditele acordate băncii după numirea lichidatorului”, concomitent informînd că acestea urmează a fi achitate pe măsura acumulării mijloacelor bănești pentru onorarea obligațiunilor.
Verificarea soldurilor reflectate în Registrul de evidenţă a sumelor depozitate ale Oficiilor de executare (Botanica, Centru, Rîşcani din mun.Chișinău) denotă că, din totalul mijloacelor băneşti în sumă de 20214,2 mii lei aflate la conturile de depozit ale oficiilor de executare, 1382,8 mii lei constituie compensaţia bănească a angajaţilor Ministerului Afacerilor Interne (în continuare – MAI) în schimbul raţiei alimentare, transferată de către MAI în baza titlurilor executorii, şi 132,9 mii lei – indexarea depunerilor băneşti la „Banca de Economii” S.A., parvenite în conturile bancare ale oficiilor de executare din anul 2003, care pînă în prezent rămîn neachitate beneficiarilor. Aspectele sus-menţionate se reflectă în Tabelul nr.10.
Tabelul nr.10
(mii lei)
Nr.
d/o | Oficiile de executare (OE) | Instituţia bancară /prestatoare de servicii de deservire a conturilor de depozit | Suma aflată pe contul OE la 01.11.2010, transmisă la contul şefilor oficiilor de executare | din care: |
Suma restantă a titlurilor executorii privind compensaţia bancară
în schimbul raţiei alimentare a angajaților Ministerului Afacerilor Interne | Suma restantă a titlurilor executorii pentru indexarea depunerilor bănești la „Banca de Economii” S.A. |
| 1. | Rîşcani,
inclusiv: | BC „Investprivatbank” S.A.
BC „Moldindconbank” S.A. | 11459,1
4837,5
6621,6 | 320,3 | 132,9 |
| 2. | Centru,
inclusiv: | BC „Victoriabank” S.A. | 5820,0
5820,0 | 1062,6 | |
| 3. | Botanica,
inclusiv: | BC „Investprivatbank” S.A.
BC „Victoriabank” S.A. | 2935,1
1862,3
1072,8 | | |
| Total | | 20214,2 | 1382,9 | 132,9 |
Sursă: Elaborat de echipa de audit în baza analizei dispoziţiilor de plată, registrelor de evidenţă a sumelor depozitare, în aspectul Oficiilor de executare Rîşcani, Centru şi Botanica din mun.Chișinău pe anul 2010
Cele expuse identifică existenţa soldurilor de 1062,6 mii lei, ce reprezintă mijloacele stocate la contul de depozit deschis de către Oficiul de executare Centru, mun.Chișinău în BC ,,Victoriabank” S.A., şi de 4837,5 mii lei – mijloacele stocate la contul de depozit deschis de către Oficiul de executare Rîşcani în BC „Investprivatbank” S.A., aflată în proces de lichidare. Potrivit explicaţiilor şefilor oficiilor de executare menţionate, această situaţie este condiţionată de imposibilitatea depistării persoanelor citate de repetate ori, dar care nu s-au prezentat la oficiile de executare din diferite motive (persoane decedate, persoane plecate peste hotare, sau imposibil de găsit). În acelaşi context, se menţionează că nici MAI, la rîndul său, n-a efectuat monitorizarea adecvată a procesului de achitare a compensaţiilor băneşti angajaţilor în beneficiul cărora au fost încasate din conturile trezoreriale ale MAI aceste mijloace.
Cu toate că, conform procedurilor de judecare a cauzelor civile, precum şi conform legislaţiei fiscale, bunurile fără stăpîn urmează a fi supuse unui control al Serviciului Fiscal de Stat, pe parcursul anilor 2003-2010, astfel de controale n-au fost solicitate de către oficiile de executare şi, respectiv, nu s-au efectuat de către organul de competență.
În baza analizei situației privind nivelul încasării mijloacelor băneşti în beneficiul statului ca rezultat al executării documentelor spre executare silită, cu încasarea plăților la bugetul de stat, auditul relevă că, potrivit ultimelor rapoarte pe anul 2010 ale Departamentului de Executare (cu transmiterea ulterioară a acestora structurilor nou-formate), urmau a fi încasate conform documentelor de executare 230,7 mil.lei, dar real s-au achitat la buget 16,9 mil.lei, înregistrîndu-se un grad de încasare de numai 7,3%.
Concluzii:
Ministerul n-a asigurat monitorizarea adecvată a procesului de lichidare a Departamentului de Executare, fiind constatate neregularități în actele de transmitere ale unor oficii de executare.
Neefectuarea pe parcursul întregii perioade de activitate a Departamentului de Executare a inventarierii soldurilor mijloacelor băneşti depozitate de oficiile de executare la conturile curente, precum şi nereglementarea termenelor de păstrare a acestor mijloace, în special a mijloacelor bugetare, relevă posibile condiții de apariție a riscului de neasigurare a integrității acestora sau de achitări neconforme.
Se atestă nivelul redus al încasării mijloacelor băneşti în beneficiul statului ca rezultat al executării documentelor spre executare silită, înregistrîndu-se un grad de realizare de doar 7,3%, rămînînd neîncasate la buget circa 213,8 mil.lei.
Recomandări conducerii Ministerului Justiţiei:
Să asigure o monitorizare continuă, cu acțiuni de rigoare, a procesului de lichidare a Departamentului de Executare și să stabilească măsuri rezultative de control intern pentru realizarea conformă și adecvată a procesului de reformare a sistemului de executare.
Să monitorizeze și să gestioneze sistematic riscurile ce pot afecta procesul încasării mijloacelor băneşti în beneficiul statului ca rezultat al executării documentelor de executare silită, precum și al gestionării mijloacelor bugetare destinate pentru achitarea datoriilor creditorilor-beneficiari, în vederea asigurării obținerii rezultatului scontat de către structurile nou-formate.
Să reglementeze modul de evidență și raportare a încasării mijloacelor bănești (sau în altă formă) în beneficiul statului, precum și achitării datoriilor creditorilor-beneficiari din contul mijloacelor bugetare, cu stabilirea termenelor de raportare.
Să examineze situația constatată de audit și să asigure transmiterea celor circa 2865 de proceduri executorii, depistate ca lipsă, din cele 4 oficii de executare verificate, urmînd a fi supuse verificării toate actele de primire-predare a procedurilor executorii.
Să se determine, în comun cu Ministerul Finanţelor și Ministerul Afacerilor Interne, referitor la mijloacele bugetului de stat destinate achitării datoriilor creditorilor-beneficiari din cadrul Ministerului Afacerilor Interne, asigurînd monitorizarea utilizării conforme sau returnării acestora la bugetul de stat în cazurile nestabilirii beneficiarilor.
Concomitent, auditul a relevat că Ministerul Justiţiei, contrar prevederilor art. 563 alin. (3) din Legea privind sistemul bugetar şi procesul bugetar nr.847-XIII din 24.05.1996, n-a asigurat instituirea unităţii de audit intern în structura organizaţională a instituţiei, deși acest fapt a fost constatat și s-a înaintat recomandarea respectivă prin Raportul de audit aprobat prin Hotărîrea Curţii de Conturi nr 18 din 29.04.2008.
Opinii de audit
Opinie cu rezerve privind Raportul financiar al Ministerului Justiţiei pe anul 2010:
În opinia echipei de audit, cu excepţia efectelor posibile ale aspectelor ce ţin de nereflectarea în evidenţa contabilă, la mijloacele fixe, a valorii unui imobil şi a terenurilor aferente imobilelor din proprietate; raportarea eronată a situaţiilor privind decontările; denaturarea datelor raportate referitor la veniturile şi cheltuielile mijloacelor speciale, raportul financiar, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei patrimoniale şi celei financiare ale Ministerului Justiţiei la data 31.12.2010, fiind întocmit în conformitate cu cadrul legal de raportare financiar aplicabil.
Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, cu excepţia efectelor posibile ale aspectelor ce ţin de nemodificarea în modul stabilit a planurilor de finanțare, fiind admise cheltuieli pentru retribuirea muncii peste limita alocaţiilor precizate pe alineate; nereglementarea modului de constituire, încasare, utilizare și raportare a mijloacelor speciale de la prestarea serviciilor contra plată (aplicarea apostilei) și de stabilire a tarifelor pentru acordarea acestora, precum şi a neregulilor şi erorilor admise la organizarea şi ţinerea evidenţei contabile, a abaterilor la efectuarea achiziţiilor publice, administrarea mijloacelor publice şi gestionarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar.
Controlorii superiori de stat,
auditori publici: Tatiana Carajeleascov
Mariana Spoialo
[1] Ordinul Ministerului Finanţelor nr.94 din 31.12.2004 „Despre aprobarea Regulamentului cu privire la gestionarea mijloacelor speciale ale instituţiilor publice finanţate de la buget” (pct.2 şi pct.3).
[2] Hotărîrea Guvernului nr.82 din 12.02.2010 „Cu privire la modificarea și completarea unor hotărîri ale Guvernului”.
[3] Legea privind actele de stare civilă nr.100-XV din 26.04.2001 (cu completările și modificările ulterioare).
[4] Hotărîrea Guvernului nr.738 din 20.06.2008 „Pentru aprobarea Nomenclatorului și tarifelor la serviciile prestate de către Serviciul Stare Civilă și oficiile stare civilă, precum și a Regulamentului cu privire la modul de formare și direcțiile de utilizare a mijloacelor speciale” (cu modificările ulterioare; în continuare – Hotărîrea Guvernului nr.738 din 20.06.2008).
[5] Legea nr.113 din 17.06.2010 ,,Privind executorii judecătoreşti” (în continuare – Legea nr.113 din 17.06.2010).
[6] Legea instituțiilor financiare nr.550-XIII din 21.07.1995 (cu modificările ulterioare).