HOTĂRÂRE nr. 30 din 12.07.2012 CURTEA DE CONTURI publicat 17.08.2012
privind auditul regularităţii pe exerciţiul bugetar 2011 la Ministerul Afacerilor Externe şi Integrării Europene şi unele instituţii din subordine MOLDOVA
Trimiteri: 168 legate 24 nerezolvate 3 fără țintă
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md.
Nerezolvate (24)
Fără țintă (3)
Curtea de Conturi, în prezenţa dlui I.Leancă, Viceprim-ministru, ministrul afacerilor externe și integrării europene; dlui M.Căpățînă, Secretarul general al Ministerului Afacerilor Externe și Integrării Europene; dnei A.Istrati, șeful Direcției buget și finanțe a Ministerului Afacerilor Externe și Integrării Europene; dnei S.Purici, contabil-șef la Ambasada Republicii Moldova în Federația Rusă; dnei V.Roșca, contabil-șef al Întreprinderii de Stat „Direcția Servicii pentru Corpul Diplomatic”, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului regularităţii pe exerciţiul bugetar 2011 la Aparatul central al Ministerului Afacerilor Externe și Integrării Europene (Anexa nr.1), Raportul privind auditurile regularităţii pe exerciţiul bugetar 2011 la unele instituții ale serviciului diplomatic (Anexa nr.2), Raportul auditului regularităţii pe exerciţiul bugetar 2011 la Ambasada Republicii Moldova în Federația Rusă (Anexa nr.3)* și Raportul auditului regularităţii la Î.S. „Direcția Servicii pentru Corpul Diplomatic” pe lîngă Ministerul Afacerilor Externe și Integrării Europene pe anul 2011 (Anexa nr.4).
Misiunile de audit s-au desfăşurat în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[2], avînd ca scop evaluarea regularității situațiilor financiare, întru asigurarea faptului că acestea nu conțin denaturări semnificative, precum și a gestionării patrimoniului public.
Auditul s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[3], cu abordarea bazată pe proceduri de fond și pe sistemul de control intern. În funcţie de abordarea auditului, ținîndu-se cont de semnificație, nivelul materialităţii şi riscurile identificate, au fost auditate: Aparatul central al MAEIE și 15 instituții ale serviciului diplomatic (Ambasadele Republicii Moldova în Regatul Belgia, Republica Franceză, Republica Federală Germană, Ucraina, România, Republica Turcia, Republica Italia, Federația Rusă; Consulatele Republicii Moldova în or.Frankfurt pe Main (Republica Federală Germană), or.Odesa (Ucraina), or.Iași (România), or.Istanbul (Republica Turcia), or.Bologna (Republica Italia), precum și Misiunea Republicii Moldova pe lîngă Uniunea Europeană (Bruxelles), Reprezentanța Permanentă a Republicii Moldova pe lîngă Consiliul Europei (Strasbourg)). Totodată, prin prisma responsabilităților ce-i revin MAEIE în calitate de fondator, a fost auditată Întreprinderea de Stat „Direcția Servicii pentru Corpul Diplomatic”.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi a constatat:
Ministerul Afacerilor Externe și Integrării Europene, în calitate de executor de buget şi de autoritate centrală în sistemul instituțiilor serviciului diplomatic, are obligaţia să asigure administrarea conformă și rațională a fondurilor publice, funcționarea/dotarea materială a instituțiilor serviciului diplomatic, cu respectarea principiilor de transparenţă, economicitate, eficienţă, eficacitate şi legalitate.
Reglementarea activității instituțiilor serviciului diplomatic este determinată de Constituția Republicii Moldova, Legea nr.1133-XII din 04.08.1992[4], Legea nr.761-XV din 27.12.2001[5], tratatele internaționale la care Republica Moldova este parte (inclusiv Convenția de la Viena cu privire la relațiile diplomatice din 18 aprilie 1961 și Convenția de la Viena cu privire la relațiile consulare din 24 aprilie 1963), precum și de alte acte normative. Totodată, activitatea administrativ-financiară este reglementată prin Hotărîrea Guvernului nr.987 din 11.08.2003[6], iar prin Hotărîrea Guvernului nr.1036 din 17.09.2007[7] s-a aprobat modul de încasare, utilizare și evidență a taxelor consulare și a mijloacelor speciale provenite din serviciile prestate contra plată.
Deși în perioada auditată Ministerul Afacerilor Externe și Integrării Europene, în calitate de executor primar de buget, a asigurat execuția de ansamblu a alocațiilor, încadrîndu-se în limitele preconizate, și a întreprins măsuri de monitorizare a activității instituțiilor din subordine, auditul a identificat rezerve la consolidarea managementului financiar și implementarea sistemului integru de control intern prin prisma necesității ridicării nivelului de responsabilizare a șefilor de misiuni, în vederea optimizării guvernării fondurilor publice.
Avînd în vedere competențele legale și responsabilitățile părților implicate în procesele de administrare, monitorizare și raportare a situației financiare și celei patrimoniale, se relevă următoarele:
Ministerul Afacerilor Externe și Integrării Europene, în calitate de executor de buget şi de autoritate centrală în sistemul instituțiilor serviciului diplomatic, n-a asigurat :
în cadrul Aparatului central, monitorizarea relevantă a proceselor ce țin de planificarea și execuția bugetară, fiind admisă nevalorificarea limitelor de alocații cu 352,8 mii lei, iar deficiențele în managementul financiar și sistemul de control intern n-au oferit o asigurare rezonabilă vizînd autenticitatea, plenitudinea și corectitudinea evidenței contabile și raportării financiare. De asemenea, nu s-a respectat cadrul regulator privind procedurile de achiziţii publice, prin ce au fost formate în mod artificial datorii creditoare la finele anului 2011 în sumă de 74,3 mii lei, iar monitorizarea insuficientă a executării clauzelor contractuale a condiționat depășirea termenului de execuție a lucrărilor de reconstrucție a Sălii de protocol a ministerului;
în cadrul instituțiilor serviciului diplomatic:
controlul asupra respectării de către instituțiile serviciului diplomatic a legislației ce reglementează normele contabilității și raportării financiare, precum și a cadrului legal la recrutarea persoanelor în funcția de contabil-șef;
monitorizarea eficientă a procesului de contractare, achitare și raportare a serviciilior/lucrărilor pentru deservirea tehnologiilor informaționale ale instituțiilor serviciului diplomatic al Republicii Moldova peste hotare;
dezvoltarea unui sistem al tehnologiilor informaționale pentru instituțiile serviciului diplomatic al Republicii Moldova peste hotare, ceea ce reduce din operativitatea și calitatea acordării serviciilor;
reglementarea exhaustivă a structurii și modului de completare a Registrelor acțiunilor consulare, precum și de perfectare a dosarelor în aspectul serviciilor prestate (componența obligatorie), ținînd cont de specificul instituției care le prestează;
determinarea criteriilor prioritare în cadrul politicilor investiționale ale MAEIE, întru asigurarea cu sedii proprii a unor instituții diplomatice, ceea ce a generat riscul de pierdere a terenurilor alocate de mai mult timp (Ambasada Republicii Moldova în Republica Turcia, Ambasada Republicii Moldova în Republica Belarus), în timp ce Ambasada Republicii Moldova în Republica Italia de la începutul activității sale nu dispune de local adecvat cerințelor/standardelor minime de desfășurare a acțiunilor de prestare a serviciilor diplomatice, în special a celor consulare;
reglementarea organizării și funcționării Casei de oaspeți pe lîngă Ambasada Republicii Moldova în Federația Rusă, precum și a procedurilor de elaborare și aprobare a structurii, statelor de personal și de stabilire a salarizării acestora, cu o eventuală revizuire a actualelor structuri și state de personal, în scopul eficientizării cheltuielilor de întreținere instituțională;
înregistrarea drepturilor legale asupra Complexului de clădiri al Ambasadei Republicii Moldova în Federația Rusă, precum și asupra terenurilor aferente acestora, cu reflectarea în evidența contabilă în modul stabilit;
monitorizarea gestionării patrimoniului public de către Ambasada Republicii Moldova în Federația Rusă conform cadrului legal;
supravegherea activității Comisiei MAEIE de casare a bunurilor uzate, raportate la mijloacele fixe, precum şi, în comun cu Ambasada RM în Federația Rusă, a integrității picturilor din fondul Patrimoniului Naţional, transmise în calitate de expoziție Ambasadei;
în calitate de fondator, MAEIE n-a monitorizat executarea de către managerul Î.S. „DSCD” a atribuțiilor sale, neasigurînd conformitatea legală a înregistrării și evidenței unor active materiale pe termen lung (10 apartamente), primite în folosință temporară, precum și reflectarea în evidența contabilă a terenurilor aferente imobilelor (suprafața 13702,19 m2/ valoarea estimativă 39863,0 mii lei).
De asemenea, se denotă incertitudini și unele neconformități ale cadrului legal ce țin de raporturile privind delimitarea competențelor și responsabilităților MAEIE și ale instituțiilor serviciului diplomatic referitor la managementul financiar, precum și a celor ce țin de poziționarea funcției de contabil-șef în structurile instituțiilor serviciului diplomatic, responsabilitatea șefilor misiunilor pentru gestionarea patrimoniului public, asigurarea colaboratorilor cu locuințe de serviciu, cu responsabilizarea părților în vederea restituirii sumelor cauțiunilor achitate, acestea fiind un element ce afectează activitatea relevantă a instituțiilor serviciului diplomatic, fapt ce se răsfrînge asupra bunei guvernări a fondurilor publice.
Instituțiile serviciului diplomatic auditate, în calitate de persoane juridice, nu și-au îndeplinit în măsura cuvenită funcția de gestionare adecvată a fondurilor publice, avînd o responsabilitate scăzută pentru executarea limitelor de cheltuieli aprobate, cu raportarea veridică a acestora, admițînd denaturarea pentru perioada auditată a datelor raportate.
Astfel, managementul instituțional nerelevant al instituțiilor serviciului diplomatic auditate a cauzat:
neînregistrarea și neraportarea terenurilor aferente clădirilor; iregularități la înregistrarea, raportarea, precum și dificultăți la utilizarea echipamentului de prelevare și procesare a datelor pentru pașapoartele biometrice; abateri de la prevederile normative în evidența mijloacelor fixe;
neținerea evidenței contabile în natură a terenurilor aferente clădirilor la Ambasada Republicii Moldova în Regatul Belgia și Ambasada Republicii Moldova în Republica Federală Germană;
situația incertă la Consulatul Republicii Moldova în or.Odesa privind terenul aferent imobilului cu suprafața de 4283 m2 (deținut din anul 2008), precum și în activitatea subdiviziunii Î.S. ,,Registru” (de circa 3 ani). În aceste circumstanțe, Consulatul Republicii Moldova în or.Odesa are conturile bancare blocate, iar autoritățile ucrainene nu au recepționat patenta consulară în vederea acreditării Consulului;
nedivizarea și denaturarea raportării de către Ambasada Republicii Moldova în Ucraina a costului clădirilor și terenului, începînd cu anul 2008, cu 11993,7 mii lei mai mult – la poziția ,,Clădiri”, și cu aceeași sumă mai puțin – la ,,Terenuri” ;
abateri de la cadrul normativ în domeniul financiar-contabil prin neefectuarea inventarierii, în unele cazuri integrală/parțială, ceea ce a determinat formarea datoriilor (Ambasada Republicii Moldova în Regatul Belgia, Ambasada Republicii Moldova în Republica Federală Germană, Ambasada Republicii Moldova în Republica Franceză); iregularități la efectuarea operațiunilor de casă și integritatea mijloacelor bănești în conturile bancare (Ambasada Republicii Moldova în Regatul Belgia și Ambasada Republicii Moldova în Republica Federală Germană); neconformitatea ținerii evidenței contabile și raportării financiare; neîncheierea sau încheierea cu întîrziere a contractelor de responsabilitate materială (Ambasada Republicii Moldova în Regatul Belgia și Ambasada Republicii Moldova în Republica Franceză); transmiterea neconformă a documentației contabile, a situațiilor conturilor bancare, mijloacelor financiare încasate, bunurilor materiale în 12 instituții auditate, iar în alte 2 instituții nu s-a efectuat transmiterea etc.;
iregularități la încasarea, utilizarea și evidența mijloacelor provenite de la prestarea serviciilor consulare și a serviciilor aferente, ceea ce a generat neasigurarea identicității datelor din evidența contabilă cu cele conținute în rapoartele statistice întocmite de serviciul consular; admiterea erorilor la atribuirea și raportarea taxelor consulare și plăților aferente acestora; admiterea achitării neregulamentare a taxelor consulare de către persoanele solicitante; achitarea unor servicii consulare sub nivelul stabilit de actele normative; utilizarea neregulamentară a taxelor consulare direct din casierie; întocmirea/completarea neregulamentară a registrelor de evidenţă a serviciilor consulare acordate (Registrul acțiunilor notariale, Registrul titlurilor de călătorie, Registrul vizelor, Registrul altor acțiuni) etc.
Ambasada Republicii Moldova în Federația Rusă, în calitate de executor de buget, în condițiile neimplementării unui management financiar și control intern adecvat, n-a oferit o asigurare rezonabilă că fondurile publice sînt utilizate în condiții de bună guvernare. În aceste circumstanțe, auditul a constatat mai multe ilegalități și neregularități, acestea fiind expuse în Anexa nr.3*.
Întreprinderea de Stat „Direcția Servicii pentru Corpul Diplomatic”, în anul 2011, comparativ cu anii precedenți, a relevat o tendință pozitivă în rezultatele activității economico-financiare. În același timp, auditul a constatat unele deficiențe în managementul financiar și sistemul de control intern, cauzate de lipsa unor controale-cheie privind regularitatea aplicării principiilor de bază și a caracteristicilor calitative de ținere a contabilității, ceea ce a condiționat neînregistrarea și neraportarea pe toată perioada de activitate a terenurilor cu suprafața de circa 13702,19 m2 și valoarea estimativă de 39863,0 mii lei, precum și a unor active materiale pe termen lung (10 apartamente), primite în folosință temporară, situațiile fiind corectate pe parcursul auditului.
* Nu se dă publicității. Confidențial.
Reieşind din cele expuse, în temeiul art.7 alin.(1) lit.a), art.15 alin.(2) şi alin.(4), art.16 lit.c), art.34 alin.(3) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi hotărăşte:
1. Se aprobă Raportul auditului regularităţii pe exerciţiul bugetar 2011 la Aparatul central al Ministerului Afacerilor Externe și Integrării Europene (Anexa nr.1), Raportul privind auditurile regularităţii pe exerciţiul bugetar 2011 la unele instituții ale serviciului diplomatic (Anexa nr.2), Raportul auditului regularităţii pe exerciţiul bugetar 2011 la Ambasada Republicii Moldova în Federația Rusă (Anexa nr.3)* și Raportul auditului regularităţii la Î.S. „Direcția Servicii pentru Corpul Diplomatic” pe lîngă Ministerul Afacerilor Externe și Integrării Europene pe anul 2011 (Anexa nr.4).
2. Prezenta Hotărîre şi Rapoartele de audit nominalizate în pct.1 se remit:
2.1. Ministerului Afacerilor Externe și Integrării Europene, pentru documentare și luare de atitudine, conform competențelor, referitor la rezultatele auditurilor, precum și pentru întreprinderea măsurilor de rigoare în vederea implementării recomandărilor acestora, și se cere:
2.1.1. examinarea la Colegiul ministerului, cu participarea instituțiilor din subordine, a situațiilor și neregulilor constatate și, după caz, evaluarea gradului de responsabilitate, prin prisma obligațiilor ce le revin, a persoanelor cu funcții de răspundere, asigurînd întreprinderea acțiunilor pentru lichidarea neregulilor constatate, inclusiv cu sesizarea, după caz, a organelor de drept, conform competențelor;
2.1.2. intensificarea controlului asupra respectării cadrului normativ din domeniul său de activitate și a reglementărilor privind organizarea și funcționarea instituțiilor care își desfășoară activitatea în subordinea sau sub autoritatea sa, în vederea asigurării unei bune guvernări a banilor publici și administrării patrimoniului de stat;
2.1.3. acordarea de către MAEIE a asistenței metodologice prin elaborarea unor proceduri de control intern, în vederea asigurării veridicității și uniformității evidenței contabile și raportării financiare;
2.1.4. reglementarea organizării și funcționării Casei de oaspeți pe lîngă Ambasada Republicii Moldova în Federația Rusă, precum și a stabilirii structurii, statelor de personal și salarizării personalului;
2.1.5. reglementarea modului de completare a Registrelor acțiunilor consulare, precum și de perfectare a dosarelor în aspectul acțiunilor prestate (componenței obligatorii);
2.1.6. determinarea criteriilor prioritare în cadrul politicilor investiționale ale MAEIE, întru asigurarea cu sedii proprii a unor instituții diplomatice (Ambasada Republicii Moldova în Republica Italia), precum și monitorizarea situației în vederea excluderii riscului de pierdere a terenurilor destinate pentru construcția sediilor Ambasadei Republicii Moldova în Republica Turcia și Ambasadei Republicii Moldova în Republica Belarus);
* Nu se dă publicității. Confidențial.
2.1.7. asigurarea executării conforme a responsabilităților în calitate de fondator;
2.1.8. identificarea persoanelor din cadrul Ambasadei Republicii Moldova în Federația Rusă și Ambasadei Republicii Moldova în Republica Franceză responsabile de admiterea neregularităților la gestionarea fondurilor publice, asigurînd, în limita prevederilor legale, restabilirea lipsurilor de bunuri în valoare de 371,5 mii RUB și 2,1 mii USD și, respectiv, 53,0 mii lei;
2.2. Instituțiilor serviciului diplomatic auditate, și se cere:
2.2.1. asigurarea implementării recomandărilor auditului, cu lichidarea iregularităților constatate, stabilind un plan concret de măsuri și persoanele responsabile de realizarea lor;
2.2.2. consolidarea managementului financiar și implementarea elementelor sistemului de control intern adecvate, în vederea bunei guvernări a fondurilor publice;
2.3. Ambasadei Republicii Moldova în Federația Rusă, și se cere:
2.3.1. întreprinderea măsurilor de rigoare în vederea implementării recomandărilor auditului, cu lichidarea iregularităților constatate, stabilind un plan concret de măsuri și persoanele responsabile de realizarea lor;
2.3.2. respectarea normelor legale la efectuarea cheltuielilor cu utilizarea mijloacelor publice, precum și asigurarea gestionării legale a patrimoniului public prin implementarea unui management instituțional adecvat și a elementelor corespunzătoare ale sistemului de control intern;
2.4. Întreprinderii de Stat „Direcția Servicii pentru Corpul Diplomatic”, pentru întreprinderea măsurilor de rigoare în vederea implementării recomandărilor auditului;
2.5. Ministerului Finanțelor, pentru informare despre rezultatele auditurilor și luare de atitudine, conform competenţelor atribuite, ținînd cont de iregularitățile constatate, și se cere, în comun cu Ministerul Afacerilor Externe și Integrării Europene, să revadă modalitatea privind necalcularea uzurii mijloacelor fixe administrate de insituțiile serviciului diplomatic al Republicii Moldova peste hotare;
2.6. Guvernului, pentru documentare și luare de atitudine, în vederea:
2.6.1. înregistrării drepturilor legale asupra Complexului de clădiri al Ambasadei Republicii Moldova în Federația Rusă, precum și asupra terenurilor aferente;
asigurării elaborării și aprobării Regulamentului privind procedura de acordare a vizelor întru implementarea conformă a prevederilor alin.(3) art.20 din Legea nr.200 din 16.07.2010 ,,Privind regimul străinilor în Republica Moldova”;
soluționării situației incerte privind activitatea Consulatului Republicii Moldova în or.Odesa și subdiviziunii Î.S. ,,Registru”, ceea ce a dus la nerecepționarea patentei consulare în vederea acreditării Consulului, precum și la neînregistrarea drepturilor patrimoniale asupra terenului aferent imobilului cu suprafața de 4283 m2;
2.7. Parlamentului, inclusiv Comisiei permanente politică externă și integrare europeană și Comisiei permanente economie, buget și finanțe ale Parlamentului, pentru informare.
3. Se ia act că, pînă la raportarea rezultatelor auditului:
3.1. Ministerul Afacerilor Externe și Integrării Europene:
3.1.1. în calitate de fondator, a încheiat, la 24.01.2012, contractul cu directorul Întreprinderii de Stat „Direcția Servicii pentru Corpul Diplomatic”, a întocmit și a anexat la documentele de constituire lista bunurilor depuse în capitalul social, cu indicarea valorii în actul de inventariere a bunurilor întreprinderii, acestea fiind aprobate de către fondator;
3.1.2. prin informația din 11.07.2012, a comunicat despre inițierea măsurilor în vederea implementării recomandărilor auditului, cu remedierea și lichidarea unor deficiențe și iregularități la capitolul servicii consulare, inclusiv de către Departamentul Afaceri Consulare, din 20.06.2012, au fost perfectate registrele tipice/speciale privind acțiunea consulară (serviciul cetățenie,legalizarea actelor oficiale și dobîndirea/redobîndirea cetățeniei Republicii Moldova), cu indicarea tuturor elementelor regulamentare;
3.2. Întreprinderea de Stat „Direcția Servicii pentru Corpul Diplomatic” a corectat evidența contabilă și situațiile financiare raportate pe anul 2011, după cum urmează:
3.2.1. a înregistrat în evidența contabilă terenurile aferente imobilelor cu suprafața de 3702,19 m2 și valoarea estimativă de 39863,0 mii lei, conformînd evidența analitică pe tipuri, destinație și locuri de amplasare;
3.2.2. a înregistrat în evidența contabilă cele 10 apartamente primite în folosință temporară, asigurînd ținerea evidenţei analitice a activelor materiale pe termen lung în aspectul tipurilor de active şi proprietari, inclusiv în natură, însă, datorită faptului că apartamentele menționate au fost transmise/primite în lipsa actelor de primire/predare, inițial fiind înregistrate la valoarea de 1,0 lei, ulterior, potrivit informației prezentate, valoarea înregistrată pentru 9 apartamente a constituit 4,2 mil.lei;
3.2.3. a constituit rezervele prevăzute de statut prin calcularea defalcărilor în acest fond în mărime de 16,4 mii lei pînă la raportarea situațiilor financiare;
3.2.4. a corectat înregistrarea cheltuielilor de reconstrucție reflectate incorect la poziția „Alte rezerve” în sumă de 1253,2 mii lei.
4. Despre măsurile întreprinse pentru executarea subpct. 2.1, subpct.2.2., subpct. 2.3., subpct. 2.4. și subpct. 2.5. din prezenta Hotărîre şi implementarea recomandărilor din Rapoartele de audit se va informa Curtea de Conturi în termen de 6 luni.
5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Preşedintele Curţii de Conturi Serafim URECHEAN
Nr. 30 Chişinău din 12 iulie 2012
Anexa nr.1 Aprobat prin Hotărîrea Curţii de Conturi nr.30 din 12 iulie 2012
Raportul auditului regularităţii pe exerciţiul bugetar 2011 la Aparatul central al Ministerului Afacerilor Externe și Integrării Europene Introducere
Auditul regularităţii pe exerciţiul bugetar 2011 la Aparatul central al Ministerului Afacerilor Externe și Integrării Europene s-a efectuat în cadrul auditului regularităţii la Ministerul Afacerilor Externe și Integrării Europene şi unele instituţii din subordine, în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[8] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[9].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că rapoartele financiare întocmite de către Aparatul central al Ministerului Afacerilor Externe și Integrării Europene (în continuare – MAEIE, sau ministerul) pe anul 2011, în toate aspectele semnificative, sînt elaborate în conformitate cu prevederile acceptate și prezintă real situaţiile financiare şi cele patrimoniale, bazate pe datele evidenței contabile și/sau consolidarea datelor rapoartelor instituțiilor din subordine, iar utilizarea mijloacelor publice şi operaţiunile financiare efectuate sînt corecte şi conforme prevederilor legale.
Responsabilitatea conducerii MAEIE este de a întocmi şi a prezenta în termenele stabilite şi în conformitate cu cadrul legal rapoartele financiare, a asigura respectarea prevederilor legale în activitatea economico-financiară, a elabora şi a implementa un sistem de management financiar şi control intern eficient, asigurînd o bună guvernare a fondurilor publice, cu obligaţia de a preveni şi a descoperi erorile şi fraudele.
Responsabilitatea echipei de audit a constat în auditarea unor operațiuni și tranzacții financiare semnificative potrivit cerințelor legale, în scopul obţinerii probelor de audit suficiente şi adecvate pentru susţinerea concluziilor şi opiniilor de audit asupra rapoartelor financiare pe anul 2011, regularității gestionării fondurilor publice.
Auditul regularităţii pe exerciţiul bugetar 2011 la Aparatul central al Ministerului Afacerilor Externe și Integrării Europene a fost efectuat conform Standardelor de audit ale Curţii de Conturi[10], cu abordarea bazată pe proceduri de fond și evaluarea elementelor sistemului de control intern. Pentru auditare au fost selectate entităţile şi componentele raportului consolidat al ministerului pe anul 2011, ținîndu-se cont de nivelul materialităţii şi de riscurile identificate, cu exprimarea opiniilor/concluziilor de audit.
În cadrul auditului regularităţii la Ministerul Afacerilor Externe și Integrării Europene şi unele instituţii din subordine au fost auditați următorii executori de buget: Aparatul central al MAEIE și 16 instituții ale serviciului diplomatic, iar prin prisma responsabilităților ce-i revin MAEIE în calitatea sa de fondator, a fost auditată Întreprinderea de Stat „Direcția Servicii pentru Corpul Diplomatic”.
Prezentul Raport de audit include constatările auditului în cadrul Aparatului central al Ministerului Afacerilor Externe și Integrării Europene.
II. Prezentare generală
Ministerul Afacerilor Externe și Integrării Europene este organul central de specialitate al administrației publice din subordinea Guvernului, avînd drept scop realizarea politicii externe a Republicii Moldova. Pentru perioada auditată, activitatea și cadrul instituțional ale MAEIE au fost reglementate conform prevederilor legale [11].
Finanţarea activităţii ministerului și instituțiilor serviciului diplomatic se efectuează din contul mijloacelor bugetului de stat, iar evidenţa contabilă urmează a fi ţinută potrivit regulilor generale obligatorii ale contabilităţii şi de raportare financiară în sectorul public, prevăzute de Legea contabilităţii[12] şi de Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice[13].
III. Constatări, concluzii şi recomandări
Execuția de ansamblu a limitelor bugetare alocate Aparatului central al MAEIE pe anul 2011
Pentru anul 2011, Aparatului central al MAEIE i-au fost precizate mijloace de la bugetul de stat în sumă totală de 13691,7 mii lei. Cheltuielile de casă și cele efective au constituit 14924,9 mii lei (109,0%) și, respectiv, 15035,4 mii lei (109,8%), depășirea fiind condiționată de utilizarea soldului disponibil de mijloace bugetare (speciale și granturi), format la începutul anului de gestiune, acesta regulamentar fiind pasibil utilizării în anul următor perioadei de gestiune. Sinteza alocaţiilor precizate şi executate în anul 2011, pe toate componentele, se prezintă în Tabelul nr.1.
Tabelul nr.1.
(mii lei)
| Nr. d/o | Denumirea indicatorilor | Aprobat inițial | Precizat pe an | Încasat de casa/ Executat de casă | Încasat efectiv/
Cheltuieli efective | Datorii | |
| debitoare | creditoare | % executării veniturilor/ cheltuielilor
față de planul precizat |
| Soldul mijloacelor bănești la 01.01.2011, total | 2148,8 | 2186,4 | 2148,8 | 2148,8 | x | x | x |
| Datorii la 01.01.2011 | x | x | x | x | | | x |
I. Surse de finanțare, total
din care: | 12297,6 | 13691,7 | 13499,7 | 13538,0 | 12,8 | 702,4 | 98,8 |
| 1. | Componenta de bază, total, inclusiv mijloace provenite din: | 12297,6 | 13513,5 | 13122,4 | 13160,7 | 12,8 | 702,4 | 97,3 |
| 1.1. | alocațiile de la buget | 12297,6 | 13114,6 | 12723,5 | 12761,8 | 12,8 | 702,4 | 97,3 |
| 1.2. | Fondul de rezervă al Guvernului | - | 398,9 | 398,9 | 398,9 | - | - | 100,0 |
| 2. | Mijloace speciale,total, din care: | - | 178,2 | 377,3 | 377,3 | - | - | 211,7 |
| 2.1 | Servicii cu plată | - | 5,0 | 5,0 | 6,5 | - | - | 130,0 |
| 2.2 | Plata pentru chirie | - | - | - | -2,9 | - | - | - |
| 2.3 | Granturi externe | - | 173,2 | 372,3 | 373,7 | - | - | 100,3 |
| 2.4 | Alte mijloace speciale | - | - | - | - | - | - | - |
| II. Cheltuieli total, din care, în aspectul surselor de finanțare: | 14273,1 | 15667,2 | 14924,9 | 1535,4 | 12,8 | 776,7 | 95,9 |
| 1. | Componenta de bază, total, inclusiv mijloace provenite din: | 12297,6 | 13513,5 | 13122,4 | 13160,7 | 12,8 | 702,4 | 97,3 |
| 1.1 | alocațiile de la buget | 12297,6 | 13114,6 | 12723,5 | 12761,8 | 12,8 | 702,4 | 97,3 |
| 1.2 | Fondul de rezervă al Guvernului | - | 398,9 | 398,9 | 398,9 | - | - | 100,0 |
| 2. | Mijloace speciale, total, din care: | 1975,5 | 2153,7 | 1802,5 | 1874,7 | | 74,3 | 87,0 |
| 2.1 | Servicii cu plată | - | 5,0 | 5,0 | 2,9 | - | - | |
| 2.2 | Plata pentru chirie | - | 0,0 | 0,0 | 0,0 | - | - | |
| 2.3 | Granturi externe | 1975,5 | 2148,7 | 1797,5 | 1871,8 | - | 74,3 | |
| 2.4 | Alte mijloace | - | - | - | - | - | - | - |
| Soldul mijloacelor bănești la 31.12.2011 total, din care: | 173,3 | 210,9 | 723,6 | 725,7 | - | - | - |
| mijloace speciale | 173,3 | 210,9 | 723,6 | 725,7 | - | - | - |
Sursă: Datele selectate din Raportul privind executarea bugetului MAEIE pe anul 2011
Ponderea majoră în totalul surselor de finanţare a executării de casă a cheltuielilor ministerului revine mijloacelor bugetului de stat de la componenta de bază – 87,9 % (13122,4 mii lei), iar mijloacelor speciale – 12,1 % (1802,5 mii lei), acestea provenind din granturile externe.
La finele perioadei de gestiune au fost înregistrate datorii debitoare în sumă de 12,8 mii lei la plata mărfurilor și serviciilor, precum și datorii creditoare – de 776,7 mii lei, care includ: salariile calculate pentru luna decembrie – de 464,6 mii lei; contribuţiile de asigurări sociale de stat obligatorii și primele de asigurare obligatorie de asistență medicală – de 123,0 mii lei; plata mărfurilor şi serviciilor – de 114,3 mii lei etc.
Executarea cheltuielilor de la componenta de bază a bugetului de stat, în aspectul clasificaţiei economice, la data de 31.12.2011, se prezintă în Tabelul nr.2.
Tabelul nr.2
| Indicii | Art. | Precizat pe an | Executat de casă | Cheltuieli efective | Nivelul de executare |
| % | abateri |
| A | B | 1 | 2 | 3 | 4=3/1 | 5=3-1 |
| Cheltuieli, total, inclusiv: | | 13114,6 | 12723,5 | 12761,8 | 97,3 | -352,8 |
| Retribuirea muncii | 111 | 7066,7 | 7016,2 | 7026,5 | 99,4 | -40,2 |
| Contribuţii de asigurări sociale de stat obligatorii | 112 | 1529,6 | 1526,2 | 1529,4 | 99,9 | -0,2 |
| Plata mărfurilor şi serviciilor | 113 | 2406,3 | 2290,5 | 2314,4 | 96,2 | -91,9 |
| Deplasări în interes de serviciu | 114 | 1335,7 | 1255,5 | 1255,6 | 94,0 | -80,1 |
| Prime de asigurare obligatorie de asistenţă medicală, achitate de patroni în interiorul ţării | 116 | 229,7 | 229,2 | 229,5 | 99,9 | -0,2 |
| Transferuri către populație | 135 | 46,6 | 45,9 | 46,4 | 99,6 | -0,2 |
| Cheltuieli capitale | 200 | 500,0 | 360,0 | 360,0 | 72,0 | -140,0 |
Sursă: Raportul privind executarea bugetului MAEIE din contul cheltuielilor de bază la 31.12.2011
În totalul cheltuielilor efective, ponderea majoră revine cheltuielilor pentru retribuirea muncii – 55,1%, urmate de plata mărfurilor şi serviciilor – 18,0%, contribuţii de asigurări sociale de stat obligatorii – 11,9%, deplasări în interes de serviciu – 9,8% etc., aceste aspecte fiind selectate pentru auditare în mod prioritar.
Verificările regularității cheltuielilor prin conturile trezoreriale ale MAEIE au constatat unele iregularități, acestea fiind expuse după cum urmează.
3.1. Cu privire la regularitatea cheltuielilor pentru retribuirea muncii
Potrivit Raportului privind executarea bugetului MAEIE, din contul cheltuielilor de bază, la 31.12.2011, pentru retribuirea muncii au fost executate cheltuieli de casă în sumă de 7016,2 mii lei (99,2% faţă de limita precizată) și cheltuieli efective – de 7026,5 mii lei, sau cu 40,2 mii lei mai puțin față de cele precizate. Datoriile creditoare în sumă de 464,6 mii lei sînt constituite regulamentar din contul salariilor calculate şi neachitate pentru luna decembrie 2011. În anul 2011 salariul mediu (cu suplimente şi adaosuri) al personalului MAEIE a însumat 4095 lei.
Statele de personal ale Aparatului central al MAEIE, la 31.12.2011, au fost completate la nivel de 80,8%, faţă de 177 unităţi aprobate, fiind formate 34 locuri vacante, din care 28 – funcţii de conducere, și 6 – funcţii de execuţie. Comparativ cu anul precedent, numărul unităților vacante s-a micșorat cu 4 unități. Verificările auditului atestă că din numărul total al funcțiilor vacante, 58,0%, sau 20 unități (din 34) revin funcțiilor nesuplinite pe perioada auditată. Astfel, unele direcții/secții nu au fost suplinite integral pe această perioadă, și anume – Direcția mass-media și relații cu publicul, iar altele – avînd angajat un singur funcționar. Verificările selective ale auditului asupra cheltuielilor pentru retribuirea muncii n-au constat careva abateri și iregularități.
3.2. Cu privire la regularitatea gestionării și raportării mijloacelor speciale
Potrivit Rapoartelor privind încasarea și utilizarea mijloacelor speciale la 31.12.2011, Aparatul central al MAEIE a dispus de mijloace speciale înregistrate în conturile trezoreriale în sumă totală de 723,6 mii lei, care, comparativ cu situația la 01.01.2011, au fost în descreștere cu 1425,2 mii lei.
Potrivit datelor raportate, la 01.01.2011, mijloacele speciale înregistrate în conturile trezoreriale ale MAEIE au constituit 2181,8 mii lei, inclusiv pe categorii: 2146,2 mii lei – ,,Granturi”, 33,0 mii lei – ,,Alte mijloace speciale”, și 2,6 mii lei – ,,Servicii cu plată”. Verificările auditului, efectuate prin contrapunerea datelor raportate (2181,8 mii lei) cu documentele care justifică proveniența mijloacelor speciale după categorii și cu intrările/încasările acestor mijloace, au relevat atribuirea/raportarea incorectă a mijloacelor bănești la categoria ,,Granturi” cu 33,0 mii lei mai mult decît sumele real intrate/înregistrate la contul trezorerial respectiv, deși suma vizată real a fost încasată prin contul ,,Alte mijloace speciale”, cu raportarea concomitentă la acest cont. Această situație a fost determinată de faptul că entitatea a calificat incorect statutul mijloacelor primite de la Organizația Internațională a Francofoniei cu titlu de grant, în consecință fiind compromisă corectitudinea raportării pe parcursul perioadei de gestiune.
Notă. Pînă la finele anului de gestiune, MAEIE a corectat situația.
3.3. Cu privire la regularitatea gestionării bunurilor patrimoniale
Conform datelor Bilanţului (Formularul nr.1), la 01.01.2011, Aparatul central al MAEIE dispunea de mijloace fixe în valoare totală de 15,0 mil.lei, din care la componenta de bază – în sumă de 9,6 mil.lei, şi la alte componente – de 5,4 mil.lei.
Verificările auditului privind regularitatea gestionării bunurilor patrimoniale au relevat că MAEIE n-a asigurat corectitudinea reflectării în evidenţa contabilă şi plenitudinea raportării circulaţiei mijloacelor fixe. Astfel, terenurile aferente imobilelor din proprietatea MAEIE, amplasate pe str.Mateevici nr.80, cu suprafaţa de circa 0,1 ha, și pe str.31 August 1989, nr.80 – de 0,515 ha, nu au fost înregistrate în evidenţa contabilă, pe cînd cadrul normativ[14] prevede expres că contabilitatea activelor pe termen lung se ține pe fiecare obiect de evidență, în expresie cantitativă și valorică. La solicitarea auditului, valoarea acestor terenuri a fost estimată de către Î.S. „Cadastru” în sumă de 17,7 mil.lei. În așa mod, lipsa evidenței analitice a terenurilor aferente imobilelor aflate în gestiunea MAEIE, în expresie cantitativă și valorică, a afectat veridicitatea datelor raportate la 01.01.2011 cu 17,7 mil.lei.
Notă. În perioada exercitării auditului, MAEIE a conformat evidența analitică și cea sintetică la situația reală a mijloacelor fixe, ca urmare a estimării și înregistrării în evidența contabilă a valorii terenurilor de 17,7 mil.lei.
Urmare ajustărilor efectuate, situația mijloacelor fixe la 31.12.2011, în structură și în dinamică se prezintă în Figura nr.1.
Figura nr.1
Structura și dinamica mijloacelor fixe administrate de Aparatul central al MAEIE în anul 2011 (mii lei)
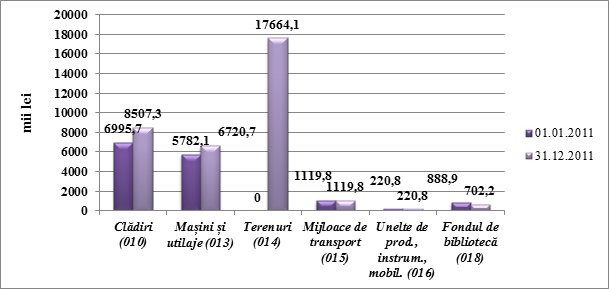
Sursă: Datele selectate din Raportul privind circulaţia mijloacelor fixe (Formularul nr.5) pe anul 2011
Astfel, la finele anului 2011, valoarea mijloacelor fixe constituia 34,9 mil.lei, ponderea majoră de 50,7% revenind „Terenurilor” – componentă inclusă după corectare.
3.4. Cu privire la regularitatea decontărilor
Potrivit datelor Bilanţului executării bugetului de către Aparatul central al MAEIE la 31.12.2011, datoriile debitoare pe toate componentele însumează 12,8 mii lei, care, comparativ cu începutul anului, s-au micșorat cu 30,2 mii lei. În același timp, datoriile creditoare au înregistrat o creștere cu 74,1 mii lei, constituind la finele anului de gestiune suma de 776,7 mii lei.
Verificările auditului privind veridicitatea datoriilor cu termenul de achitare expirat înregistrate la începutul și la sfîrșitul perioadei de gestiune au identificat următoarele. La 01.01.2011, MAEIE a înregistrat datorii debitoare cu termenul de achitare expirat în sumă de 23,5 mii lei și datorii creditoare – de 2,4 mii lei, care, potrivit evidenței contabile, au fost formate în perioada anilor 2005-2010. Situația constatată de audit este condiționată de mai mulți factori: (i) neefectuarea în mod regulamentar a inventarierii decontărilor; (ii) lipsa elementelor de control intern la acest compartiment; (iii) fluctuația cadrelor responsabile de procesul evidenței contabile (în perioada anilor 2010-2011, personalul responsabil de sectorul vizat s-a schimbat de 3 ori). În opinia auditului, aceste circumstanțe nu asigură continuitatea, actualitatea, integritatea și plenitudinea informației financiare raportate, fiind afectat și principiul transparenței situațiilor financiare.
Notă. Urmare comunicării auditului cu managementul entității asupra constatărilor semnificative rezultate din procedurile de audit (21.11.2011), în scopul clarificării circumstanțelor de apariție a datoriilor cu termen de achitare expirat, responsabilii de la MAEIE au efectuat inventarierea decontărilor, cu trecerea datoriilor creditoare la majorarea finanțării cu 2,5 mii lei, precum și a datoriilor debitoare la micșorarea finanțării cu 19,8 mii lei.
3.5. Cu privire la regularitatea achizițiilor publice, inclusiv pentru reparațiile capitale
Pentru achiziţii de mărfuri, lucrări şi servicii în exercițiul bugetar 2011, Aparatul central al MAEIE a utilizat 3781,6 mii lei – de la componenta de bază a bugetului de stat, și 1802,5 mii lei – de la alte componente.
Verificările auditului au constatat lacune în procesul de planificare și desfășurare a achiziţiilor publice, precum și de monitorizare a executării clauzelor contractuale, acestea exprimîndu-se prin: lipsa planului anual al achiziţiilor publice; nerespectarea cadrului normativ la capitolul ce ține de stabilirea atribuțiilor fiecărui membru al grupului de lucru și modalitatea de întocmire, păstrare și prezentare a informației dosarului achiziției publice; neprezentarea semestrială Agenției Achiziții Publice a dărilor de seamă privind contractele de achiziție publică de valoare mică (55 de contracte în valoare de 788,3 mii lei).
Urmare desfășurării licitației publice din 14.07.2011, în luna august 2011 a fost încheiat un contract de antrepriză în valoare de 1756,1 mii lei, pentru efectuarea lucrărilor de reconstrucție a Sălii de protocol a MAEIE (tranșa I). În vederea asigurării îndeplinirii clauzelor contractuale, MAEIE a acceptat înlocuirea scrisorii de garanție bancară (modalitate propusă de antreprenor) prin reținerea succesivă și parțială în mărime de 5% din plata cuvenită pentru facturi. În acest caz, în viziunea auditului, modalitatea acceptată de depunere a garanției condiționează direct acumularea datoriilor creditoare, la finele perioadei de gestiune constituind 74,3 mii lei, care, fiind în creștere, la 01.04.2012 a însumat 87,8 mii lei.
Pentru anul 2011, Aparatului central al MAEIE i-au fost precizate la componenta proiecte investiționale mijloace în sumă de 1788,3 mii lei, destinate reparației capitale a Sălii de protocol a ministerului (proiectul ,,Consolidarea capacităților instituționale ale MAEIE”, implementat de PNUD). Cheltuielile de casă au fost executate în sumă de 1437,3 mii lei, sau la nivel de 80,4%, iar cheltuielile efective – de 1511,6 mii lei, sau 84,5% față de indicii planificați. La finele perioadei de raportare au fost înregistrate datorii creditoare în sumă de 74,3 mii lei.
La 12.08.2011, MAEIE a încheiat contractul de antrepriză (nr.1200/11CA) pentru efectuarea lucrărilor de reconstrucție a Sălii de protocol în valoare de 1756,1 mii lei. Totodată, au fost achiziționate lucrări de supraveghere a lucrărilor de reconstrucție prin contractul din 22.08.2011 (nr.1200/11 OSS SA), încheiat în valoare de 32,2 mii lei. Conform condițiilor contractuale, lucrările urmau a fi finalizate la începutul lunii decembrie 2011. Auditul a constatat că, urmare monitorizării ineficiente a executării contractelor, a fost admisă depășirea termenului de execuție a acestora cu 120 de zile calendaristice.
Ministerul, la 31.12.2011, a atribuit valoarea lucrărilor de reconstrucție efectiv executate la majorarea costului clădirii cu 1511,6 mii lei.
Auditul a constatat că ministerul, neavînd planificate mijloace, a achitat serviciile de expertizare a proiectului ,,Reconstrucția Sălii de protocol a MAEIE” în sumă de 11,9 mii lei din contul alocațiilor la art.113 alin.17 ,,Reparații curente ale clădirilor și încăperilor”. În consecință, cheltuielile respective n-au fost atribuite la majorarea costului clădirii.
Concluzii:
Managementul financiar al MAEIE n-a asigurat monitorizarea relevantă a proceselor ce țin de planificarea și execuția bugetară, nefiind valorificate 352,8 mii lei, datorită prezenței constante pe parcursul anului de gestiune a funcțiilor vacante de diferit nivel în număr de 34 de unități.
Concomitent, deficiențele în managementul financiar și sistemul de control intern n-au oferit o asigurare rezonabilă vizînd autenticitatea, plenitudinea și corectitudinea evidenței contabile și raportării financiare. În aceste circumstanțe, auditul concluzionează :
neatribuirea și neraportarea corectă a mijloacelor speciale la 01.01.2011 cu 33,0 mii lei mai mult;
neasigurarea la timpul necesar a corectitudinii reflectării în evidenţa contabilă şi a plenitudinii raportării mijloacelor fixe, ca rezultat al nereflectării la 01.01.2011 a terenurilor cu suprafața de circa 0,615 ha, în valoare de 17,7 mil.lei;
neefectuarea inventarierii decontărilor conform prevederilor legale, ceea ce a cauzat acumularea, începînd din anul 2005, a datoriilor cu termenul de achitare expirat, acestea, la începutul perioadei de gestiune, însumînd 23,5 mii lei (datorii debitoare) și 2,4 mii lei (datorii creditoare).
nerespectarea cadrului regulator privind procedurile de achiziţii publice, fapt ce a dus la formarea artificială, la finele anului 2011, a datoriilor creditoare în sumă de 74,3 mii lei, datorită acceptării condiției invocate de antreprenor de nedepunere a garanției bancare. De asemenea, monitorizarea insuficientă a executării clauzelor contractuale a condiționat depășirea termenului de execuție a lucrărilor de reconstrucție a Sălii de protocol a ministerului.
Recomandări Ministerului Afacerilor Externe și Integrării Europene:
Să asigure, prin prisma consolidării managementului financiar și a elementelor sistemului de control intern, lichidarea neregulilor constatate de audit, cu excluderea admiterii acestora în cadrul gestiunii fondurilor publice.
Să respecte regulile generale de reglementare a contabilității, asigurînd corectitudinea și plenitudinea înregistrărilor contabile, cu raportarea veridică a situațiilor financiare și patrimoniale.
Să asigure organizarea efectuării regulamentare a inventarierii tuturor articolelor de bilanț, în special a situației decontărilor.
Să consolideze politicile în domeniul resurselor umane, avînd în vedere fenomenul constant de menținere a unui număr impunător de funcții vacante.
Să aplice măsuri concrete în vederea intensificării activităților și responsabilizării membrilor grupului de lucru, cu înlăturarea neregulilor identificate și delimitarea exhaustivă a responsabilităţilor delegate acestora, asigurînd efectuarea achiziţiilor publice conform prevederilor legale.
3.6. Cu privire la regularitatea evidenței și încasării taxei consulare
Potrivit art.1 din Legea nr.242 din 24.09.2010[15], încasarea taxelor pentru serviciile consulare se prestează de către Aparatul central al MAEIE, prin intermediul Departamentului Afacerilor Consulare, în baza tarifelor stipulate în Anexa nr.1 la prezenta lege. Taxa consulară se încasează în lei, achitarea fiind efectuată la conturile bancare ale Trezoreriei de Stat. Departamentul Afacerilor Consulare[16] (în continuare – DAC) este o subdiviziune a Aparatului central al MAEIE, care asigură activitatea ministerului în domeniul consular, revenindu-i responsabilitatea de raportare anuală a activității de competență.
Verificările auditului s-au axat pe regularitatea încasării, corectitudinea şi plenitudinea reflectării în evidenţa DAC şi, respectiv, pe raportarea mijloacelor încasate pentru prestarea serviciilor consulare, relevînd următoarele.
Analiza și contrapunerea informației reflectate în rapoartele narative (Raportul legalizarea consulară și Raportul examinarea dosarelor privind cetățenia), întocmite de către DAC pe anul 2011, denotă că acestea nu includ date complete și veridice. De asemenea, datele raportate privind activitatea de perfectare a vizelor, precum și mijloacele încasate în urma acordării acestor servicii nu se raportează. Urmare verificărilor efectuate pe un eșantion de 1787 acțiuni consulare în valoare de 151,6 mii lei (semestrul I al anului 2011), ce constituie 43,5% din volumul total al taxelor consulare aferente serviciilor acordate de către DAC al MAEIE – de 348,3 mii lei, s-au constatat următoarele fapte:
Contrapunerea datelor din Registrul de evidență a acțiunilor/serviciilor consulare (domeniul cetățeniei) cu cele din Extrasul trezorerial din contul bugetului de stat pe taxele consulare a relevat că în Registru sînt reflectate cu 6 servicii prestate/900,0 lei mai mult decît suma real încasată la contul trezorerial, diferența nefiind explicată de către persoanele responsabile. Această situație denotă că serviciile consulare respective au fost prestate în lipsa confirmării faptului că plățile corespunzătoare s-au efectuat pînă la momentul prestării serviciilor, prin ce au fost încălcate prevederile pct.20 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1036 din 17.09.2007[17] (Anexa nr.1).
Pentru un serviciu consular a fost prezentat, ca dovadă de plată, un bon achitat la Serviciul Stare Civilă, în bază căruia persoana responsabilă din cadrul DAC, fără a efectua verificările necesare, a acceptat documentul prezentat și a prestat serviciul solicitat. Registrul de evidență a acțiunilor/serviciilor consulare (domeniul cetățeniei) se ține cu nerespectarea pct.36 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1036 din 17.09.2007 (Anexa nr.1) și nu asigură reflectarea integrală privind sumele încasate, numărul bonului de plată etc.
La verificarea datelor din Registrul de evidență a acțiunilor/serviciilor consulare (legalizări), prin contrapunerea lor cu extrasul din contul bugetului de stat (taxe consulare), s-a constatat că în Registru volumul serviciilor prestate este cu 4830,0 lei mai mult față de cel înregistrat pe contul trezorerial. Și în acest caz, din lipsa documentelor justificative (copiile documentelor, cererilor de acordare a serviciilor, bonurilor de plată etc.), auditului nu i-au fost prezentate argumente privind discrepanțele menționate. Totodată, se menționează că Registrul de evidență a acțiunilor/serviciilor consulare (legalizări) pentru anul 2011 este ținut neregulamentar.
Conform extrasului din contul bugetului de stat (taxe consulare), suma de 6,3 mii lei, achitată în I semestru al anului 2011, nu este confirmată prin tipurile de servicii prestate. Totodată, s-a constatat lipsa înscrisurilor în registrele respective și a documentelor justificative.
Deși există Nomenclatorul dosarelor serviciului diplomatic al Republicii Moldova, aprobat prin Ordinul ministrului afacerilor externe nr.226/b/39 din 19.03.2007, ministerul nu dispune de reglementarea modului de păstrare a documentelor referitoare la legalizări (cereri, copii de documente, bonuri de plată).
Prescripția pct.8 din Regulamentul privind modul de încasare, utilizare și evidență a taxelor pentru serviciile consulare prestate de Ministerul Afacerilor Externe și Integrării Europene, misiunile diplomatice și oficiile consulare ale Republicii Moldova, aprobat prin Hotărîrea Guvernului nr.1036 din 17.09.2007 (Anexa nr.2) referitor la perceperea plăților aferente serviciilor consulare prestate, nu este racordată la prevederile legale[18], urmare cărui fapt DAC nu încasează plățile respective, ceea ce necesită soluționare.
În viziunea auditului, neregularitățile/abaterile menționate mai sus au fost condiţionate de neasigurarea aplicării conforme a prescripțiilor pct.37 din Anexa nr.1 la Hotărîrea Guvernului nr.1036 din 17.09.2007, privind evidenţa şi controlul comun al încasărilor mijloacelor băneşti de către persoanele responsabile din cadrul serviciului contabil şi Serviciului consular, cu întocmirea actelor de verificare a plăţilor calculate, încasate şi a serviciilor acordate în perioada de raportare (astfel de acte nu au fost prezentate auditului). Un alt factor care a determinat admiterea neregulilor constatate la capitolul prestarea serviciilor consulare este insuficiența elementelor sistemului de control intern, inclusiv nestabilirea atribuțiilor și responsabilităților prin prisma fișelor posturilor întocmite de către directorul DAC și aprobate de ministrul afacerilor externe la 20.01.2010, dar care pînă la momentul efectuării auditului nu erau aduse la cunoștință personalului DAC, sub semnătură.
3.7. Alte constatări
3.7.1. Conform schemei de încadrare a Aparatului central al MAEIE, aprobată la 12.12.2009, una din structurile interne ale acestuia este Direcția Inspecție și Audit Intern, cu 3 unități de personal (șef de direcție, consilier, secretar I), care în perioada anului 2011 n-a dispus de Regulamentul de funcționare a unității de audit intern, acesta fiind aprobat în februarie 2012. Pe parcursul anului 2011, în cadrul acestei subdiviziuni, a activat o singură persoană, preponderent fiind implicată în diverse instruiri de domeniu, la elaborarea Cărții de audit intern, precum și în planificarea activității.
3.7.2. În cadrul Aparatului central al MAEIE, evidența contabilă se ține în conformitate cu prevederile Instrucțiunii cu privire la evidența contabilă în instituțiile publice, nedispunînd de un program automatizat unic de evidență contabilă.
Concluzii:
Situațiile constatate denotă că managementul financiar și unele elemente ale sistemului de control intern în cadrul Aparatului central al MAEIE nu asigură regularitatea funcţionării adecvate la unele componente a bunei guvernări a fondurilor publice.
Neaplicarea conformă a prevederilor legale de către Departamentul Afacerilor Consulare în activitatea desfășurată a condiționat admiterea neregulilor, ce afectează veridicitatea și plenitudinea datelor privind numărul și valoarea acțiunilor/serviciilor consulare prestate și înregistrate, acest fapt denaturînd situațiile raportate.
Recomandări Ministerului Afacerilor Externe și Integrării Europene:
Să asigure respectarea legislației la capitolul prestarea acțiunilor/serviciilor consulare, cu consolidarea cooperării între Serviciul contabil și Serviciul consular și responsabilizarea personalului implicat în aceste procese.
Să asigure funcționalitatea activității Serviciului audit intern (Direcția Inspecție și Audit Intern).
IV. Opinii de audit
Opinia fără rezerve privind rapoartele financiare pe anul 2011
În opinia echipei de audit, bazată pe activităţile de audit efectuate, raportul financiar, sub toate aspectele semnificative, oferă o imagine reală și fidelă a situației financiare şi a celei patrimoniale ale Aparatului central al Ministerului Afacerilor Externe și Integrării Europene la data de 31.12.2011, referitor la corectările efectuate, fiind în conformitate cu cadrul aplicabil de raportare financiară.
Opinia fără rezerve privind regularitatea pe anul 2011
În opinia echipei de audit, utilizarea mijloacelor publice și administrarea patrimoniului public în anul 2011, sub toate aspectele semnificative, s-a efectuat legal şi regulamentar.
Șeful echipei de audit,
șef de Direcție în cadrul Direcției generale I, auditor public T. Carajeleascov
Controlor superior de stat O.Chirilici
Anexa nr.2 Aprobat prin Hotărîrea Curţii de Conturi nr.30 din 12 iulie 2012
Raportul privind auditurile regularităţii pe exerciţiul bugetar 2011 la unele instituții ale serviciului diplomatic I. Introducere
Auditul regularităţii pe exerciţiul bugetar 2011 la unele instituții ale serviciului diplomatic s-a efectuat în cadrul auditului regularităţii la Ministerul Afacerilor Externe și Integrării Europene şi unele instituţii din subordine, în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[19] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[20].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că rapoartele financiare, întocmite de către instituțiile serviciului diplomatic și prezentate Ministerului Afacerilor Externe și Integrării Europene (în continuare – MAEIE, sau ministerul), pe anul 2011, în toate aspectele semnificative, reflectă informația reală și fidelă a situaţiilor financiare şi patrimoniale, bazată pe datele evidenței contabile, iar utilizarea mijloacelor publice şi operaţiunile financiare sînt corecte şi conforme prevederilor legale.
Responsabilitatea conducerii instituțiilor serviciului diplomatic este de a întocmi şi a prezenta în termenele stabilite şi în conformitate cu cadrul legal rapoartele financiare, a asigura respectarea prevederilor legale în activitatea economico-financiară, inclusiv a modului de încasare, gestionare și utilizare a taxelor consulare, precum și de a implementa un sistem de management financiar şi control intern eficient, asigurînd o bună guvernare a fondurilor publice, cu obligaţia de a preveni şi a descoperi erorile şi fraudele.
Responsabilitatea echipei de audit a constat în auditarea unor operațiuni și tranzacții financiare semnificative potrivit cerințelor legale, în scopul obţinerii probelor de audit suficiente şi adecvate pentru susţinerea concluziilor şi opiniilor de audit asupra rapoartelor financiare pe anul 2011, regularității gestionării fondurilor publice, inclusiv a taxelor consulare.
Auditul regularităţii a fost efectuat conform Standardelor de audit ale Curţii de Conturi[21]. Pentru auditare au fost selectate unele instituții ale serviciului diplomatic, ținîndu-se cont de nivelul materialităţii şi riscurile identificate, cu exprimarea opiniilor/concluziilor de audit, respectiv fiind auditate următoarele entități: Ambasadele Republicii Moldova în Regatul Belgia, Republica Franceză, Republica Federală Germană, Ucraina, România, Republica Turcia, Republica Italia, Federația Rusă; Consulatele Republicii Moldova în or. Frankfurt pe Main (Republica Federală Germană), or.Odesa (Ucraina), or.Iași (România), or.Istanbul (Republica Turcia), or.Bologna (Republica Italia), precum și Misiunea Republicii Moldova pe lîngă Uniunea Europeană (Bruxelles), Reprezentanța Permanentă a Republicii Moldova pe lîngă Consiliul Europei (Strasbourg).
II. Prezentare generală
Cadrul regulator privind activitatea instituțiilor serviciului diplomatic este statuat în Constituția Republicii Moldova, Legea nr.1133-XII din 04.08.1992[22], Legea nr.761-XV din 27.12.2001[23], tratatele internaționale la care Republica Moldova este parte (inclusiv Convenția de la Viena cu privire la relațiile diplomatice din 18 aprilie 1961 și Convenția de la Viena cu privire la relațiile consulare din 24 aprilie 1963), precum și în alte acte normative. Totodată, prin Hotărîrea Guvernului nr.987 din 11.08.2003[24], este reglementată activitatea administrativ-financiară a instituțiilor serviciului diplomatic, iar prin Hotărîrea Guvernului nr.1036 din 17.09.2007[25] s-a aprobat modul de încasare, utilizare și evidență a taxelor consulare și a mijloacelor speciale provenite din serviciile prestate contra plată.
Conform prevederilor cadrului regulator nominalizat, misiunile diplomatice, inclusiv reprezentanțele permanente pe lîngă organismele internaționale ale Republicii Moldova peste hotare, sînt structuri ale sistemului instituțiilor serviciului diplomatic al MAEIE, acesta fiind organul central de specialitate cu statut de instituție centrală a sistemului vizat. Instituțiile serviciului diplomatic, activînd permanent în alte state sau pe lîngă organizații internaționale, întrețin relații oficiale interstatale, promovează drepturile și interesele legitime ale Republicii Moldova și ale cetățenilor ei.
Finanțarea activității instituțiilor serviciului diplomatic se efectuează prin intermediul MAEIE, de la bugetul de stat, în monedă națională convertită în valută străină, inclusiv din veniturile obținute prin prestarea de servicii consulare.
Evidența contabilă în cadrul instituțiilor diplomatice urmează să fie ținută în conformitate cu regulile generale obligatorii ale contabilităţii şi de raportare financiară în sectorul public, prevăzute în Legea contabilităţii[26] şi în Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice[27].
III. Constatări, concluzii şi recomandări
3.1. Cu privire la execuția de ansamblu a surselor de finanțare și cheltuielilor
În anul 2011, sursele de finanțare a cheltuielilor pentru asigurarea activității misiunilor diplomatice ale Republicii Moldova peste hotare au însumat 160972,4 mii lei, din care 104336,7 mii lei (64,8%) – din contul componentei de bază a bugetului de stat, 28169,1 mii lei (17,5%) – veniturile obținute de la prestarea serviciilor consulare, 18330,4 mii lei (11,4%) – venituri de la încasarea mijloacelor speciale și 6,2% (10038,6 mii lei) – transferuri de la alte misiuni diplomatice.
Analiza alocaţiilor pentru cele 15 misiuni diplomatice auditate (39,5%), din numărul total al misiunilor diplomatice de peste hotarele țării, denotă că ponderea acestora în totalul surselor de finanțare constituie 47,4%, sau 76324,3 mii lei.
Finanțarea misiunilor diplomatice supuse auditării, pe tipuri de alocații, în anul 2011 se caracterizează în felul următor:
Sursele de finanțare a misiunilor diplomatice în anul 2011 (executat de casă)
(mii lei)
| Instituțiile | Total
mijloace | După sursa de finanțare: |
| Componenta de bază | Fondul de rezervă al Guvernului | Transferuri
de la alte
misiuni diplomatice | Venituri din serviciile consulare | Mijloace speciale |
| Total pe instituții: | 160972,4 | 104336,7 | 97,6 | 10038,6 | 28169,1 | 18330,4 |
| dintre care auditate, inclusiv: | 76324,3 | 36489,4 | 17,3 | -7698,8 | 30397,3 | 17119,1 |
| Ambasada RM în Regatul Belgia | 4971,1 | 4479,8 | - | - | 420,5 | 70,8 |
| Ambasada RM în Republica Franceză | 6081,1 | 3745,3 | - | - | 1718,5 | 617,3 |
| Ambasada RM în Republica Federală Germană | 4272,6 | 2408,5 | 5,9 | - | 1687,0 | 171,2 |
| Ambasada RM în Ucraina | 5269,7 | 3847,1 | - | 724,5 | 632,2 | 65,9 |
| Ambasada RM în România | 4510,8 | 2653,5 | - | - | 1701,8 | 155,5 |
| Ambasada RM în Republica Turcia | 3539,9 | 649,0 | - | 408,6 | 2163,3 | 319,0 |
| Ambasada RM în Republica Italia | 5976,3 | 1679,8 | - | 796,1 | 2544,9 | 955,5 |
| Ambasada RM în Federația Rusă | 17566,5 | 2132,6 | 11,4 | 410,6 | 3306,7 | 11705,2 |
| Consulatul RM în or. Frankfurt pe Main (Republica Federală Germană) | 2485,0 | 316,3 | - | - | 1933,4 | 235,3 |
| Consulatul RM cu sediul în or. Odesa (Ucraina) | 3089,3 | 2328,8 | - | | 740,0 | 20,5 |
| Consulatul General al RM în or.Istanbul (Republica Turcia) | 2363,7 | 189,1 | - | -5363,9 | 6847,8 | 690,7 |
| Consulatul General al RM în or.Bologna (Republica Italia) | 4281,5 | 289,5 | - | -4674,7 | 6569,7 | 2097,0 |
| Consulatul General al RM în or.Iași (România ) | 1166,5 | 1019,8 | - | - | 131,5 | 15,2 |
| Misiunea RM pe lîngă Uniunea Europeană (Bruxelles) | 5651,7 | 5651,7 | - | - | - | - |
| Reprezentanța Permanentă a RM pe lîngă Consiliul Europei (Strasbourg) | 5098,6 | 5098,6 | - | - | - | - |
*Sursă: Rapoartele privind executarea bugetului misiunilor diplomatice în anul 2011
Datele din tabel relevă că 40,0% din misiunile auditate preponderent sînt finanțate de la componenta de bază a bugetului de stat (Misiunea RM pe lîngă Uniunea Europeană (Bruxelles) – 100%; Reprezentanța Permanentă a RM pe lîngă Consiliul Europei (Strasbourg) – 100%; Ambasada RM în Regatul Belgia – 90,1%; Consulatul General al RM în or.Iași (România) – 87,4%; Consulatul RM cu sediul în or.Odesa (Ucraina) – 75,4%; Ambasada RM în Ucraina – 73,0% etc.). Totodată, 33,3% din misiunile auditate și-au asigurat activitatea din contul veniturilor încasate de la prestarea serviciilor consulare, precum și din serviciile aferente celor consulare (Consulatul General al RM în or. Bologna (Republica Italia) – 93,2%; Consulatul General al RM în or.Istanbul (Republica Turcia) – 91,9%; Consulatul RM în or.Frankfurt pe Main (Republica Federală Germană) – 87,3%; Ambasada RM în Republica Turcia – 70,1%; Ambasada RM în Republica Italia – 58,7%). Concomitent, alte 4 misiuni diplomatice auditate au beneficiat de alocații transferate de alte misiuni diplomatice în sumă de 2339,8 mii lei. Verificările auditului denotă că în perioada de raportare au fost redistribuite de către MAEIE venituri obținute de la prestarea serviciilor consulare în sumă totală de 10038,6 mii lei, inclusiv de la Consulatul General al RM în or.Istanbul (Republica Turcia) – 5363,9 mii lei, și de la Consulatul General al RM în or.Bologna (Republica Italia) – 4674,7 mii lei, pentru acoperirea cu mijloace financiare a cheltuielilor de bază la 22 de misiuni diplomatice.
3.2. Cu privire la unele aspecte ale cadrului instituțional
Structurile, efectivele de personal și indemnizațiile de funcție în valută străină ale instituțiilor diplomatice ale Republicii Moldova peste hotare sînt reglementate prin Hotărîrea Guvernului nr.182 din 16.03.2010[28]. La 31.12.2011, comparativ cu prescripțiile hotărîrii vizate, efectivul de personal al: Ambasadei Republicii RM în Republica Franceză (6 unități), Ambasadei RM în Republica Italia (6 unități), Ambasadei RM în Republica Federală Germană (6 unități), Reprezentanței Permanente a RM pe lîngă Consiliul Europei (6 unități), Consulatului General al RM în or. Frankfurt pe Main (2 unități), Consulatului General al RM în or.Bologna (4 unități), Consulatului General al RM în or.Istanbul (4 unități), Consulatului RM cu sediul în or.Odesa (4 unități) a fost suplinit la nivel de 100%. Totodată, gradul de completare a statelor de personal la Ambasada RM în Regatul Belgiei este de 87,5% (7 din 8 unităţi prevăzute), Misiunea RM pe lîngă Uniunea Europeană – de 88,9 % (8 din 9 unități), Ambasada RM în Republica Turcia – 83,3 % (5 din 6 unități), Ambasada RM în Ucraina – 90% (9 din 10 unități ), Ambasada RM în România - 63,6% (7 din 11 unități), Consulatul General al RM în or.Iași – 66,7% (2 din 3 unități).
Potrivit pct.21 din Regulamentul aprobat prin Hotărîrea Guvernului nr.987 din 11.08.2003, salariul membrilor titulari ai misiunii se calculează în conformitate cu categoriile de salarizare a funcțiilor ce le dețin în cadrul misiunii, echivalate cu funcțiile corespunzătoare, prevăzute în Clasificatorul funcțiilor lucrătorilor organelor administrației publice de stat, stipulat în hotărîrea respectivă. În acest context, verificările auditului au constatat că structurile instituțiilor serviciului diplomatic auditate, aprobate prin Hotărîrea Guvernului nr.182 din 16.03.2010, includ funcțiile de contabil-șef și șef de cancelarie într-o singură unitate de funcție, personalul exercitînd concomitent atribuțiile ambelor funcții. În același timp, în Hotărîrea Guvernului nr.987 din 11.08.2003, aceste funcții sînt poziționate separat, cu atribuirea categoriei respective de salarizare. În astfel de circumstanțe, auditul consideră că poate apărea riscul de neasigurare a conformității și calității funcționalității instituției diplomatice, în special afectînd regularitatea organizării evidenței contabile a fondurilor publice și a proceselor/particularităților ce țin de circuitul documentelor diplomatice.
Un alt aspect constatat de audit ține de regularitatea managementului financiar prin prisma prevederilor Legii privind controlul financiar public intern nr.229 din 23.09.2010[29]. Astfel, în corespundere cu pct.7 din Regulamentul aprobat prin Hotărîrea Guvernului nr.987 din 11.08.2003, responsabilitatea pentru executarea cheltuielilor și gestionarea mijloacelor financiare revine integral șefului instituției diplomatice. În același timp, pct.20 al acestei Hotărîrii stipulează că toate transferurile în lei sînt efectuate în mod centralizat de către MAEIE, în baza informațiilor prezentate de misiune, iar în baza solicitării argumentate și pentru alte necesități – conform devizului de cheltuieli. În așa mod, MAEIE, în baza tabelelor de pontaj prezentate de instituția diplomatică, calculează lunar salariul angajaților acestora în monedă națională în modul stabilit. Ulterior, reținerile și contribuțiile obligatorii se transferă la bugetele corespunzătoare, iar sumele spre achitare se transferă pe contul colaboratorului deschis în una din băncile situate pe teritoriul Republicii Moldova. În aceste condiții, planificarea/bugetarea cheltuielilor este aprobată instituției, iar executarea unor părți de cheltuieli se efectuează de Aparatul central al MAEIE. Ca urmare, cheltuielile de casă executate (retribuirea muncii, contribuțiile de asigurări sociale de stat obligatorii, primele de asigurare obligatorie de asistență medicală, alte cheltuieli) pe anul 2011, în sumă totală de 8966,6 mii lei (conform datelor MAEIE), inclusiv pe instituțiile auditate – de 3745,9 mii lei, s-au transmis trimestrial misiunilor, ultimele înregistrîndu-le în evidența contabilă și în raportare.
Aceste circumstanțe evidențiază neajunsurile în delimitarea competențelor legale și responsabilităților delegate MAEIE și instituțiilor serviciului diplomatic, ultimele, în calitate de executori de buget, fiind responsabile, în condițiile legii, de gestionarea fondurilor publice, iar prin prisma prevederilor Legii nr.229 din 23.09.2010 – de consolidarea răspunderii manageriale pentru gestionarea optimă a resurselor conform obiectivelor entității, pe baza principiilor bunei guvernări, prin implementarea managementului financiar și sistemului de control intern.
: Incertitudinile din cadrul legal ce reglementează delimitarea competențelor și responsabilităților MAEIE și ale instituțiilor serviciului diplomatic privind managementul financiar, precum și a celor ce țin de poziționarea funcțiilor de contabil-șef în structurile instituțiilor serviciului diplomatic condiționează lipsa unui sistem adecvat și integru de control intern în domeniu.
Recomandări Ministerului Afacerilor Externe și Integrării Europene:
Să examineze problemele legate de incertitudinile cadrului legal ce țin de competențele și responsabilitățile MAEIE și instituțiilor serviciului diplomatic privind managementul financiar, precum și a celor ce țin de poziționarea funcțiilor de contabil-șef în structura acestora, înaintînd propunerile respective Guvernului.
Verificările auditului asupra regularității formării/bugetării, executării și raportării cheltuielilor în cadrul instituțiilor verificate denotă următoarele.
Cu privire la regularitatea cheltuielilor pentru serviciile/lucrările prestate
Auditul a constatat că MAEIE nu dispune de un mecanism unificat de contractare, achitare și raportare a serviciilor/lucrărilor pentru deservirea tehnologiilor informaționale ale instituțiilor serviciului diplomatic al Republicii Moldova peste hotare. În acest context, unele din aceste instituții au contractat tipurile de servicii respective cu persoane juridice și fizice la prețuri variate, prin diferite moduri de achitare (direct de către instituție, sau prin intermediul MAEIE), precum și cu diferite locuri de domiciliu (statul acreditar, sau Republica Moldova). Astfel:
Ambasada RM în Republica Italia, cu acordul MAEIE, a încheiat la 15.02.2011 cu o persoană fizică domiciliată permanent în Republica Moldova, un contract, care prevede prestarea de către ultima a serviciilor/lucrărilor ce țin de monitorizarea și menținerea procesului de lucru al programului ,,AmbMoldovaDocument”, integrității datelor programului și bazei de date, precum și oferirea suportului de întreținere a sistemelor de operare pentru calculatoarele Ambasadei. Conform condițiilor contractului, serviciile urmează a fi executate 5 zile pe săptămînă (de luni pînă vineri), iar plata serviciilor – lunar, în sumă de 200 euro, prin transfer la contul personal, prin intermediul unei instituții financiare din or. Frankfurt pe Main. Auditul a stabilit că, începînd cu luna februarie 2011, real achitarea serviciilor s-a efectuat în mod centralizat, prin intermediul MAEIE, la contul personal al prestatorului deschis la o instituție financiară din Moldova, plata serviciilor însumînd 2090 euro pentru perioada 15.02.2011-31.12.2011. Cu aceeași persoană, pentru aceleași servicii, în aceeași sumă și prin aceeași modalitate de achitare, la 30.12.2011, a fost încheiat un alt contract pe anul 2012, cu plata și achitarea în mod centralizat prin intermediul MAEIE. Cheltuielile de casă și cele efective se transmit de către MAEIE pentru includerea lor în evidența contabilă și raportarea Ambasadei. La acest compartiment, auditul menționează că serviciile respective se prestează de către persoana indicată de la distanță (din Republica Moldova), la orice solicitare a Ambasadei, în cazuri de necesitate. În aceste circumstanțe, auditul denotă prezența riscului de nesecuritate a informației deținute de Ambasadă.
Consulatul General al RM în or.Bologna, la 30.12.2010, a încheiat pentru anul 2011, cu o persoană juridică, un contract care prevede prestarea serviciilor de deservire tehnică a tehnologiilor informaționale și content a site-ului, cu o plată lunară de 300 lei și achitarea în mod centralizat, prin intermediul MAEIE, la contul prestatorului, deschis în una din instituțiile financiare din Moldova. Cheltuielile de casă și cele efective s-au transmis de către MAEIE pentru includere în evidența contabilă și raportarea Consulatului General al RM în or.Bologna, în sumă totală de 3,9 mii lei.
Ambasada RM în România, pentru serviciile de administrare a rețelei computerizate din cadrul Ambasadei și al Secției Consulare, a încheiat un contract cu o persoană din statul acreditar, cu plata lunară de 400 RON, fiind achitată direct de către instituție, în anul 2011, suma de 5340 RON.
În perioada auditată, fiecare dintre misiunile diplomatice supuse auditării (cu excepția misiunii diplomatice din or.Iași) a efectuat cheltuieli pentru lucrări de informatică și de calcul în sumă a cîte 3,6 mii lei anual, care au fost achitate prin intermediul MAEIE, de către o firmă contractată din mun.Chișinău, în baza contractelor de prestare a serviciilor.
Ambasada RM în Republica Franceză, Ambasada RM în Regatul Belgia, Ambasada RM în Republica Federală Germană, Consulatul General al RM în or.Frankfurt pe Main nu au prezentat auditului contractele respective, din cauza lipsei acestora în cadrul lor, actele de prestare a serviciilor fiind semnate de către ambasade după ce sunt primite de la MAEIE.
Concluzii: Managementul MAEIE n-a asigurat o monitorizare eficientă a procesului de contractare, achitare și raportare a serviciilior/lucrărilor pentru deservirea tehnologiilor informaționale ale instituțiilor serviciului diplomatic al Republicii Moldova peste hotare. Lipsa unui mecanism unificat a cauzat contractarea acestor tipuri de servicii cu persoane juridice și fizice, la prețuri și prin moduri diferite de achitare. Concomitent, MAEIE nu dispune de un sistem al tehnologiilor informaționale pentru instituțiile serviciului diplomatic al Republicii Moldova peste hotare, ceea ce reduce din operativitatea și calitatea acordării serviciilor.
Recomandări Ministerului Afacerilor Externe și Integrării Europene:
Să examineze situația ce ține de contractarea serviciilor/lucrărilor în domeniul tehnologiilor informaționale de către Ambasada RM în Republica Italia, cu întreprinderea măsurilor de rigoare și monitorizarea utilizării banilor publici.
Să elaboreze un mecanism unificat, bazat pe criterii bine determinate, pentru contractarea serviciilor/lucrărilor în domeniul tehnologiilor informaționale, luînd în considerație și eliminarea riscului de nesecurității informației deținute de către instituțiile serviciului diplomatic al Republicii Moldova peste hotare.
Să examineze toate oportunitățile și posibilele surse de finanțare pentru dezvoltarea tehnologiilor informaționale în cadrul MAEIE și instituțiilor serviciului diplomatic al Republicii Moldova peste hotare.
Recomandări instituțiilor serviciului diplomatic auditate:
Să asigure contractarea serviciilor/lucrărilor în domeniul tehnologiilor informaționale în condiții de maximă eficiență a banilor publici, monitorizînd cu strictețe volumul serviciilor prestate și achitate, precum și securitatea datelor de care dispun acestea.
3.4. Cu privire la regularitatea evidenţei şi raportării situațiilor patrimoniale
Potrivit datelor raportate, la 31.12.2011, valoarea mijloacelor fixe ale instituțiilor serviciului diplomatic al Republicii Moldova peste hotare a crescut cu 4845,1 mii lei, față de 01.01.2011, însumînd în total 280530,9 mii lei, din care instituțiilor auditate le revine 45,4% (127356,3 mii lei). În total, structura mijloacelor fixe gestionate de instituțiile serviciului diplomatic al Republicii Moldova peste hotare, în aspectul categoriilor, se prezintă în Diagrama ce urmează:
(mii lei)
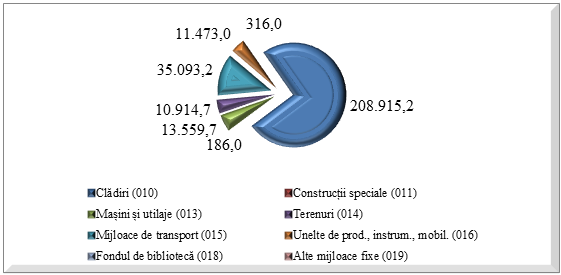
Sursă: Raportul privind circulația mijloacelor fixe pe anul 2011, (Formularul nr.5)
Datele prezentate în diagramă denotă că ponderea majoră în totalul mijloacelor fixe administrate de instituțiile diplomatice în perioada auditată revine categoriei ,,Clădiri” – 74,5% (208915,2 mii lei). Se menționează că diplomatice 8 misiuni (31,4%) dispun de imobil cu titlu de proprietate, iar altele 24 – închiriază spații pentru desfășurarea activității, suportînd cheltuieli în sumă de 52859,6 mii lei. În structura mijloacelor fixe, mijloacele de transport dețin ponderea de 12,5% (35093,2 mii lei), mașinile și utilajele – 4,8% (13559,7 mii lei), terenurile – 3,9% (10914,7 mii lei) etc.
Verificările auditului la acest capitol au relevat unele iregularități, care se expun după cum urmează:
3.4.1. Neînregistrarea și neraportarea terenurilor aferente clădirilor
Ambasada RM în Regatul Belgia și Ambasada RM în Republica Federală Germană, la 01.01.2012, nu dețineau evidența contabilă separată, în natură şi în valoare, a terenurilor aferente clădirilor cu suprafaţa de 2050,0 m2 și, respectiv, de 2602,0 m2, raportate la o singură poziție ,,Clădiri”. Potrivit explicaţiilor, conform contractului de vînzare-cumpărare, costul terenului este inclus în valoarea clădirii, deoarece la momentul procurării nu s-au divizat/separat costul clădirii și cel al terenului, respectiv lipsind şi în evidenţa contabilă. Terenurile aferente acestor imobile sînt prezentate în imaginile următoare.
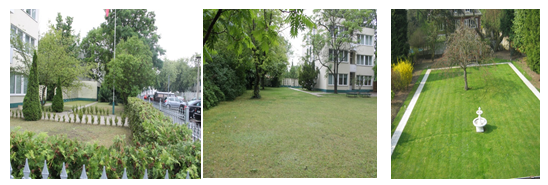
Sursă. Fotografii făcute de echipa de audit
Ambasada RM în Republica Turcia, din anul 2008, dispune de titlul de autentificare a drepturilor de deţinător al unui teren în or.Ankara, cu suprafața de 0,448 ha, pentru construcția complexului Ambasadei, care, potrivit proiectului, va include spațiu pentru desfășurarea activității și spațiu locuibil pentru colaboratorii misiunii. Terenul nu este evaluat și nici reflectat în evidența contabilă, fapt ce afectează corectitudinea raportării mijloacelor fixe. Cu toate că în anul 2009 a fost elaborat proiectul construcției complexului Ambasadei, pentru care s-au achitat mijloace din bugetul de stat în sumă de 735,0 mii lei, pînă în prezent, din lipsa alocațiilor prevăzute și aprobate în modul stabilit, lucrări de construcții n-au fost contractate. Tergiversarea aprobării mijloacelor pentru finanțarea investițiilor la construcția complexului Ambasadei generează în continuare cheltuieli neeficiente pentru arendarea spațiului, care, de la elaborarea proiectului (anul 2009) și pînă în prezent au constituit 2997,8 mii lei. Totodată, din cauza uzurii morale, proiectul elaborat pentru construcție pierde din valoare și din importanță.
Ambasada RM în Ucraina, în anul 2008, a procurat în or.Kiev 2 imobile cu suprafaţa totală de 614,7 m2 și valoarea de 15967,7 mii UAH, cu terenul aferent de 0,10 ha în valoare de 5807,2 mii UAH, acestea fiind înregistrate cu titlu de proprietate tocmai în octombrie 2010. Deşi cele 2 imobile şi terenul aferent au fost procurate în baza unor contracte separate, în evidenţa contabilă costul total al acestora s-a reflectat la o singură poziție ,,Clădiri”. Astfel, de la momentul procurării (anul 2008), în bilanțul Ambasadei n-a fost divizat costul clădirilor de cel al terenului, care la data cumpărării a constituit 32978,3 mii lei şi, respectiv, 11993,7 mii lei. Această iregularitate a afectat veridicitatea evidenței analitice și celei sintetice, precum și datele Raportului privind circulația mijloacelor fixe la 31.01.2012 (cu 11993,7 mii lei mai mult la poziția ,,Clădiri” și cu aceeași sumă mai puțin la categoria ,,Terenuri”).
Consulatul RM cu sediul în or.Odesa, în baza Ordinului MAEIE din 10.09.2008, dispune de edificiul transmis în gestiune economică, care, conform Hotărîrii Guvernului nr.294 din 20.03.2006[30], a fost transmis la bilanțul MAEIE, cu titlu gratuit, de la bilanțul Întreprinderii afiliate cu capital străin Sanatoriul ,,Moldova” (or.Odesa) a Î.S. ,,Medisan” din cadrul Asociaţiei Curativ-Sanatoriale şi de Recuperare a Aparatului Guvernului Republicii Moldova, cu suprafaţa de 695 m2, și terenul aferent de 4283 m2. Din suprafața totală a edificiului, Consulatul utilizează 50%, sau circa 348,0 m2. S-a relevat că, deși drepturile patrimoniale asupra imobilului au fost înregistrate la 18.08.2008 ca proprietate a Republicii Moldova, situația privind terenul aferent imobilului cu suprafața de 4283 m2 pînă în prezent nu este elucidată. Clădirea este dată în exploatare din anul 1961, spațiile neocupate fiind în stare deplorabilă.
Ambasada RM în Republica Italia, de la începutul activității sale, nu dispune de un local care să corespundă cerințelor/standardelor minime de prestare a serviciilor diplomatice, în special a celor consulare. Auditul a relevat situația nesatisfăcătoare privind condițiile în care sînt deserviți cetățenii Republicii Moldova aflați în număr mare la muncă pe teritoriul Italiei, aceștea necesitînd condiții pentru o deservire de calitate, inclusiv pentru faptul ca remitențele lor în Republica Moldova sînt destul de impunătoare.
Sursă. Fotografii făcute de echipa de audit
Mai mult decît atît, sediul în care actualmente activează Ambasada nu întrunește nici cerințele minime de securitate și integritate, inclusiv a corpului diplomatic, fapt ce denigrează calitatea și operativitatea prestării serviciilor către solicitanți.
În consecință, pînă în prezent Ambasada arendează spații cu titlu de sediu-reședință în or.Roma, într-un edificiu cu 6 etaje, la ultimul etaj, cu suprafața de 200 m2 (5 birouri), fără teren aferent. În anul 2011, în vederea soluționării problemei privind eliberarea de către personalul diplomatic a documentelor perfectate cetățenilor, a închiriat suplimentar un birou de circa 4 m2 la primul etaj, care, în viziunea echipei de audit, creează incomodități la intrarea centrală în clădirea respectivă. În rezultat, în anul 2011, plata lunară pentru spațiile arendate a constituit 2320 euro. Auditul a estimat că, în total, de la începutul activității sale (1999-2011), Ambasada a suportat cheltuieli pentru spațiile arendate de circa 334,0 mii euro, fapt ce denotă necesitatea determinării priorităților în politicile investiționale în cadrul MAEIE, întru asigurarea cu sedii proprii a unor instituții diplomatice.
Deși, în toți anii, Ambasada a întreprins mai multe măsuri de căutare a unui sediu care să corespundă cerințelor minime și să fie arendat cu o posibilă și ulterioară procurare, fiind examinate mai multe variante (în special, în anul 2011, și intensificate în anul 2012), despre ce în toate cazurile a fost informat MAEIE, acestea nu s-au soldat cu rezultate. Pînă în prezent problema sediului rămîne a fi stringentă pentru Ambasada RM în Republica Italia, deși, potrivit Raportului privind activitatea consulară pe anul 2011, numărul cetățenilor moldoveni cu ședere regulară în Italia, în conformitate cu datele MAI al Republicii Italia, constituie circa 110549 cetățeni.
Verificările documentelor (solicitate de la MAEIE) privind situația terenului acordat Ambasadei RM în Republica Belarus pentru construcția sediului acesteia a constatat, că real măsurile de inițiere a construcției nu au fost demarate, persistînd riscul de pierdere a acestui teren.
Iregularități și dificultăți la înregistrarea, raportarea, precum și la utilizarea echipamentului de prelevare și procesare a datelor pentru pașapoartele biometrice
Întru realizarea Planului de acțiuni pentru asigurarea eliberării pașapoartelor biometrice, aprobat prin Hotărîrea Guvernului nr.317 din 28.04.2010, în baza ordinului MAEIE din 25.11.2011, a fost transmis misiunilor diplomatice echipamentul de prelevare și procesare a datelor pentru pașapoartele biometrice în valoare de 3842,5 mii lei, oferit cu titlu gratuit de către Programul Națiunilor Unite pentru Dezvoltare în cadrul proiectului ,,Consolidarea Capacităților Instituționale ale MAEIE”.
Consulatul General al RM în or.Istanbul, contrar indicațiilor MAEIE înaintate prin ordinul sus-menționat, n-a asigurat reflectarea deplină în evidența contabilă, la categoria „Mijloace fixe”, a valorii echipamentului recepționat de la minister, înregistrîndu-se cu 27,2 mii lei mai puțin, ceea ce a condiționat și raportarea financiară eronată a datelor la acest capitol.
Ambasada RM în Republica Italia, în condițiile actualului sediu, utilizează echipamentului respectiv pe măsura adresărilor, dar cu dificultăți la prestarea serviciilor, condiționate de incomoditatea spațiului mic în care este instalat. Totodată, personalul diplomatic primește spre perfectare documentele neavînd loc la masa de lucru. În aceste condiții, se denotă și prezența riscului nesecurității aparatajului.
Sursă. Fotografii făcute de echipa de audit
3.4.3. Deși Consulatul RM în or. Odesa, a instalat echipamentul primit în termenele stabilite, acesta nu se exploatează, din cauza că procesul de fabricare a pașapoartelor, în baza datelor primite de la misiunile diplomatice din Ucraina, se efectuează de către Î.S. ,,Registru” contra plată. Ținînd cont de faptul că Consulatul nu poate transfera banii pentru achitarea serviciilor prestate de pe conturile bancare, deoarece acestea sînt blocate ca urmare a neacreditării misiunii diplomatice, Consulatul nu efectuează nici procesarea datelor pentru pașapoartele biometrice.
3.4.4. Iregularități în evidența analitică a mijloacelor fixe
Misiunea RM pe lîngă Uniunea Europeană, contrar legislației naționale, ține evidența analitică a mijloacelor fixe pe fișele de inventariere în valută străină (euro), cu reflectarea concomitentă în Cartea Mare în aceeași unitate, raportarea acestor mijloace efectuîndu-se în monedă națională, iar valoarea fiind determinată pentru fiecare situație raportată, prin aplicarea unui coeficient (curs mixt de schimb euro/lei). Modalitatea respectivă de reflectare în evidența contabilă și de raportare constituie o abatere de la principiile de bază și criteriile calitative ale contabilității (relevanța și credibilitatea informației din rapoartele financiare).
3.4.5. Neveridicitatea evidenței și raportării situațiilor patrimoniale este condiționată de necalcularea și neraportarea uzurii mijloacelor fixe
Potrivit Instrucţiunii cu privire la evidenţa contabilă în instituţiile publice, uzura nu se determină pentru mijloacele fixe ale instituțiilor care se află peste hotare, urmare cărui fapt atît în Cartea Mare, cît și în Bilanțul executării bugetului autorităților/instituțiilor publice nu este determinată și raportată uzura mijloacelor fixe din posesie. În aceste circumstanțe, auditul denotă că faptul dat condiționează neveridicitatea evidenței și raportării situațiilor patrimoniale ale instituțiilor serviciului diplomatic al Republicii Moldova peste hotare.
Totodată, necalcularea uzurii nu este în conformitate cu principiile de bază și caracteristicile calitative ale contabilității, în special ce țin de continuitate, permanența metodelor și consecvența prezentării informațiilor din rapoartele financiare.
În opinia auditului, calcularea uzurii este strict necesară, întru asigurarea regularității casării mijloacelor fixe în conformitate cu cerințele pct.4 din Regulamentul privind casarea bunurilor uzate, raportate la mijloace fixe, aprobat prin Hotărîrea Guvernului nr.500 din 12.05.1998[31], potrivit căruia pot fi casate și scoase de la bilanțul entității mijloacele fixe complet uzate.
În contextul dat, nerespectarea cerințelor menționate poate crea situații de casare neconformă a bunurilor publice administrate de aceste instituții.
Concluzii: Managementul instituțional nerelevant privind administrarea patrimoniului a provocat mai multe nereguli, care se exprimă prin neînregistrarea și neraportarea terenurilor aferente clădirilor; iregularități la înregistrarea, raportarea, precum și la utilizarea echipamentului de prelevare și procesare a datelor pentru pașapoartele biometrice; abateri de la prevederile normative în evidența mijloacelor fixe. Astfel, se denotă neținerea evidenței contabile separate (în natură şi în valoare) a terenurilor aferente clădirilor cu suprafaţa de 2050,0 m2 și, respectiv, de 2602,0 m2 (Ambasada RM în Regatul Belgia și Ambasada RM în Republica Federală Germană); nesoluționarea situației privind terenul aferent imobilului cu suprafața de 4283 m2, deținerea drepturilor patrimoniale asupra imobilului fiind din anul 2008 (Consulatul RM în or.Odesa); nedivizarea costului clădirilor și al terenului, care la data cumpărării (anul 2008) a afectat veridicitatea evidenței și a datelor raportate cu 11993,7 mii lei mai mult la poziția ,,Clădiri” și cu aceeași sumă mai puțin la categoria ,,Terenuri”(Ambasada RM în Ucraina). De asemenea, se denotă lipsa prioritizării în cadrul politicilor investiționale ale MAEIE întru asigurarea cu sedii proprii a unor instituții diplomatice, ceea ce a generat situații de risc prin pierderea terenurilor alocate de mai mult timp (Ambasada RM în Republica Turcia, Ambasada RM în Republia Belarus), iar Ambasada RM în Republica Italia de la începutul activității nu dispune de local adecvat cerințelor/standardelor minime de desfășurare a acțiunilor de prestare a serviciilor diplomatice, în special a celor consulare.
În viziunea auditului, aceste situații sînt cauzate de nivelul redus al monitorizării din partea responsabililor de domeniu ai MAEIE, precum și de lipsa în Hotărîrea Guvernului nr.987 din 11.08.2003 a reglementărilor ce țin de responsabilitatea șefilor misiunilor pentru gestionarea patrimoniului public.
Totodată, auditul denotă neveridicitatea evidenței și raportării situațiilor patrimoniale, fapt condiționat de necalcularea și neraportarea uzurii mijloacelor fixe.
Recomandări instituțiilor serviciului diplomatic auditate, după caz:
Să asigure conformitatea ținerii evidenței contabile, cu întreprinderea măsurilor concrete în vederea eliminării neregulilor constatate.
Să asigure ținerea evidenței contabile în natură a terenurilor aferente clădirilor, în vederea asigurării integrității acestora.
În comun cu MAEIE, să găsească pîrghii și surse în vederea inițierii lucrărilor de proiectare și construcție a imobilelor.
Să asigure înregistrarea și raportarea conformă a echipamentului de prelevare și procesare a datelor pentru pașapoartele biometrice.
Recomandări Ministerului Afacerilor Externe și Integrării Europene:
Să examineze situațiile privind prioritățile de asigurare cu sedii a unor instituții diplomatice, stabilind prioritizări în politicile investiționale, precum și cu privire la imobilul și terenul aferent Consulatului RM în or.Odesa, cu soluționarea problemei, inclusiv cea de neacreditare a acestuia.
Cu privire la regularitatea cheltuielilor aferente cauţiunilor
Potrivit datelor raportate la 31.12.2011, instituțiile serviciului diplomatic al Republicii Moldova au înregistrat mijloace bănești transmise în custodie în sumă totală de 5359,2 mii lei, acestea de fapt fiind cauțiunile/garanţiile depuse de către instituții pentru chiria locuinței de serviciu a membrilor titulari ai misiunii, care, față de situația la începutul perioadei de gestiune, denotă o creștere cu 245,2 mii lei. Din suma totală, cauţiunilor achitate de misiunile diplomatice auditate le revine ponderea de 44,2%, însumînd 2371,0 mii lei.
Verificările auditului la acest compartiment au relevat unele probleme persistente în sistemul instituțiilor serviciului diplomatic al Republicii Moldova peste hotare, care țin de: (i) asigurarea colaboratorilor cu locuințe de serviciu, în baza contractelor de locațiune, încheiate între instituție și proprietarii imobilelor, (ii) achitarea cauțiunii direct în contul proprietarilor imobilelor arendate. În aceste circumstanțe, în cazul plecării definitive a colaboratorului, instituția nefiind asigurată cu actul de predare-primire a spațiului arendat și în lipsa determinării responsabilității angajatului-beneficiar, se creează riscul nerestituirii sau restituirii tardive a sumelor cauțiunilor achitate. Astfel:
Din cauțiunile depuse în sumă totală de 28,1 mii euro de către Ambasada RM în Republica Franceză pentru imobilele închiriate, circa 3,0 mii euro sînt cauțiuni cu caracter de litigiu între Ambasadă și proprietarii imobilelor, cauzate de plecarea definitivă a trei colaboratori. Totodată, nepredarea locuinței arendate prin actul de primire-predare, potrivit contractului, creează riscul că cauțiunile depuse nu vor fi restituite.
Ambasada RM în Republica Italia n-a întreprins acțiuni eficiente și rezultative referitor la restituirea sumei achitate pentru cauțiunea unui apartament, iar nerestituirea acestei cauțiuni în termen a generat formarea unei datorii debitoare cu termenul de achitare expirat în mărime de 26,6 mii lei/1600 euro, ce constituie circa 50% din suma cauțiunii achitate (50% din suma totală, sau 24,9 mii lei/1500 euro au fost restituite la 18.02.2012, termenul de încetare a contractului fiind 31.12.2010). Totodată, n-a fost prezentat auditului actul de primire-predare a locuinței arendate.
Potrivit explicațiilor, Ambasada a intervenit telefonic de mai multe ori către Agenția imobiliară prin intermediul căreia a fost încheiat contractul de arendă, a înaintat acesteia mai multe demersuri și o scrisoare cu titlul ,,Extrem de urgent”. De asemenea, angajații Ambasadei s-au deplasat de repetate ori la oficiul Agenției pentru inițierea unui dialog cu responsabilii acesteia. Ca rezultat, Ambasada urmează să recurgă la alte măsuri legale pe marginea problemei vizate.
Real, la 31.12.2012, sumele achitate pentru cauțiunea apartamentelor angajaților Ambasadei constituiau 346,1 mii lei, care, conform indicațiilor Ministerului Finanțelor nr.07/2-4-213 din 31.12.2009 ,,Cu privire la reflectarea în evidența contabilă a cauțiunii și diferenței de curs valutar”, în cazul cînd contractele încheiate cu locatorul pentru închirierea spațiilor (apartamentelor) pentru angajații misiunilor sau sediilor diplomatice prevăd plata locațiunii sub formă de sumă de bani depusă pentru garantarea executării de către debitor a obligațiunii pentru plata chiriei, sumele menționate au fost reflectate în evidența contabilă la contul extra-bilanțier 03 ,,Mijloace bănești transmise în custodie”.
Misiunea RM pe lîngă Uniunea Europeană (Bruxelles), nerespectînd prevederile pct.38 și pct.45 din Hotărîrea Guvernului nr.987 din 11.08.2003, nu a asigurat întocmirea actelor de intrare și, respectiv, de ieșire în/din locuințele de serviciu, cu descrierea detaliată a spațiului închiriat, semnate de ambele părți (proprietarul și locatarul pentru care s-a închiriat apartamentul), în strictă conformitate cu forma specificată în anexa nr.5 din actul normativ sus-menționat.
De asemenea, au fost constatate iregularități la ținerea evidenței analitice a cauțiunilor la contul extrabilanțier 03 (formularul nr.292), prin ce se denotă nerespectarea pct.234 din Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice:
Ambasada RM în Regatul Belgia, prin tergiversarea reflectării concomitente a cauţiunilor în sumă de 4200,0 euro (63,3 mii lei) şi 2602,9 euro (31,8 mii lei), restituite misiunii la 21 și 24 iunie 2010 şi, respectiv, la 21 octombrie 2010, a afectat veridicitatea soldurilor reflectate în Bilanţul instituției (Formularul nr.1) cu 95,1 mii lei mai mult. Această situație se datorează faptului că entitatea nu ţine evidenţa analitică pe cauţiuni la contul extrabilanţier 03, în formularul nr.292.
Analogic, Reprezentanța Permanentă a RM pe lîngă Consiliul Europei (Strasbourg) ține evidența și întocmește informația privind analitica pe cauțiuni la contul 179 ,,Decontări conform plăților planificate”, pe cînd raportarea acestora este reflectată în Bilanț la contul extrabilanțier 03 ,,Mijloace bănești transmise în custodie”.
Ambasada RM în Republica Federală Germană a reflectat incorect cauţiunea în valoare de 30,5 mii lei la contul 179 ,,Decontări conform plăţilor planificate” şi, respectiv, la contul 248 ,,Credite bancare”, în așa mod afectînd veridicitatea raportării contului extrabilanţier ,, Mijloace băneşti transmise în custodie” (03) cu 30,5 mii lei mai puțin la 31.12.2011.
Consulatul General al RM în or.Frankfurt pe Main, la 01.02.2010, a reziliat contractul cu Asociaţia Populară de Construcţii şi Economii din or. Frankfurt pe Main (al cărei membru este din 01.05.2002, prin transferul cotei de participare (cauţiunii) în sumă de 1839,0 euro), ceea ce permitea Consulatului închirierea apartamentului pentru colaboratori în condiţii avantajoase. Apartamentul a fost restituit Asociaţiei la 26.01.2010, însă, potrivit statutului acesteia, calitatea de membru încetează după 2 ani financiari din momentul solicitării scrise de retragere a calității de membru. Astfel, după anunţul în scris din 27.02.2012 al Asociaţiei, Consulatul General a fost informat că din 31.12.2014 va fi lipsit de calitatea de membru al acesteia, iar cota de participare (cauţiunea) va fi restituită în iulie 2015.
Concluzii: Problemele constatate de audit privind asigurarea colaboratorilor cu locuințe de serviciu în baza contractelor de locațiune încheiate între instituție și proprietarii imobilelor, achitarea cauțiunii direct în contul proprietarilor imobilelor arendate, netransmiterea prin actul de primire-predare a spațiului arendat, precum și lipsa determinării responsabilității angajatului-beneficiar evidențiază necesitatea revizuirii normelor în vigoare ce reglementează aceste raporturi și ar asigura responsabilizarea părților, cu asigurarea restituirii sumelor cauțiunilor achitate.
Recomandări Ambasadei RM în Regatul Belgia, Reprezentanței Permanente a RM pe lîngă Consiliul Europei (Strasbourg), Ambasadei RM în Republica Federală Germană:
Să asigure conformitatea ținerii evidenței contabile la capitolul cauțiuni, corectînd situațiile denaturate.
Recomandări Ambasadei RM în Republica Italia :
Să întreprindă măsurile de rigoare în vederea restituirii cauțiunii cu termenul de achitare expirat în mărime de 26,6 mii lei/1600 euro.
Recomandări Ministerului Afacerilor Externe și Integrării Europene:
13. Să asigure monitorizarea evidenței cauțiunilor, cu respectarea termenelor de restituire a acestora.
14. Să revizuiască reglementările privind modul de asigurare a colaboratorilor cu locuințe de serviciu prin achitarea cauțiunilor din contul misiunilor, examinînd oportunitatea introducerii altor modalități de achitare, cu excluderea factorului de risc al dezafectării banilor publici și prezența litigiilor.
15. Să ia atitudine față de situația creată la Consulatul General al RM în or. Frankfurt pe Main, fiind admisă imobilizarea mijloacelor publice în sumă de 1839,0 euro, transferate în anul 2002, și asigurarea restituirii lor tocmai în anul 2015.
3.6. Cu privire la regularitatea inventarierii
Deși cadrul legislativ și regulator intern specifica obligativitatea inventarierii tuturor articolelor de bilanț și extrabilanț, unele misiuni diplomatice supuse verificării n-au efectuat inventarierea în conformitate cu aceste reglementări.
Astfel, Ambasada RM în Republica Franceză nu a efectuat inventarierea tuturor articolelor de bilanț și extrabilanț, limitîndu-se doar la inventarierea mijloacelor fixe, OMVSD, materialelor. Potrivit Bilanțului executării bugetului autorităților/instituțiilor publice, la 01.01.2012 sînt înregistrate 53,3 mii lei ca decontări privind manco (contul 170), înregistrate în evidența contabilă a entității din anul 2007 (lipsuri de bunuri materiale la reședința fostului ambasador al RM în Franța). Totodată, comisia de inventariere urma să stabilească cauza apariției lipsurilor de bunuri materiale în valoare de 53,3 mii lei, precum și existența reală și actualitatea volumului mijloacelor bănești transmise în custodie (cauțiuni) în sumă de 439,4 mii lei, înaintîndu-se propuneri concrete către conducerea misiunii și raportarea către minister, în vederea îmbunătățirii situațiilor menționate. Potrivit probelor/explicațiilor prezentate auditului, misiunea a informat de mai multe ori fosta și prezenta conducere a MAEIE privind situația creată și necesitatea implicării ministerului la soluționarea cazului dat. În acest context, auditul relevă lipsa acțiunilor de rigoare ale MAEIE la subiectul dat, ținîndu-se cont de faptul că și fostul ambasador, și fostul șofer-administrator activează pînă în prezent în același sistem.
Totodată, comisia de inventariere urma să stabilească cauza formării și existența reală a volumului mijloacelor bănești transmise în custodie (cauțiuni cu caracter de litigiu) în sumă de 2970,12 euro și să informeze ministerul referitor la situația creată.
Ambasada RM în Regatul Belgia n-a supus inventarierii clădirile cu terenul aferent, datoriile debitoare privind decontările cu gestionarii în sumă de 6,6 mii lei, înregistrate din 01.06.2008 (contul 160), nefiind stabilită nici cauza apariţiei acestei datorii, precum şi înaintate propunerile corespunzătoare.
Analogic, Ambasada RM în Republica Federală Germană nu a supus inventarierii clădirea și terenul aferent, soldurile conturilor bancare, conturile extrabilanţiere (mijloacele băneşti transmise în custodie).
Concluzii: Managementul financiar redus și lipsa sistemului de control intern în cadrul instituțiilor serviciului diplomatic al Republicii Moldova a generat, după caz, abateri de le cadrul normativ în domeniul financiar-contabil, prin neefectuarea inventarierii, în unele cazuri, integral/parțial, ceea ce a dus la formarea datoriilor.
Recomandări instituțiilor serviciului diplomatic auditate:
16. Să efectueze inventarierea în corespundere cu normele cadrului legal, asigurînd conformitatea evidenței și raportării situațiilor financiare și patrimoniale, întreprinzînd măsuri de lichidare a datoriilor formate.
3.7. Cu privire la integritatea, regularitatea încasării, utilizării și evidenței mijloacelor provenite de la prestarea serviciilor consulare, serviciilor aferente acestora și a vizelor-timbru (formulare tipizate cu regim special)
Potrivit Raportului privind încasarea şi utilizarea mijloacelor cu destinaţie specială la 31.12.2012, veniturile de la încasarea taxelor consulare au însumat 38,2 mil.lei, care, comparativ cu anul 2010, au înregistrat o descreștere cu 9,0 mil.lei. Taxele consulare încasate de către misiunile diplomatice auditate constituie 30,4 mil. lei (79,6%) din volumul total al taxelor consulare încasate de toate misiunile diplomatice. Concomitent cu taxele consulare, misiunile au încasat venituri provenite de la prestarea serviciilor aferente celor consulare în sumă de 1326,7 mii lei. Numărul și valoarea acțiunilor consulare prestate de către misiunile diplomatice ale Republicii Moldova în anul 2011 se prezintă după cum urmează:
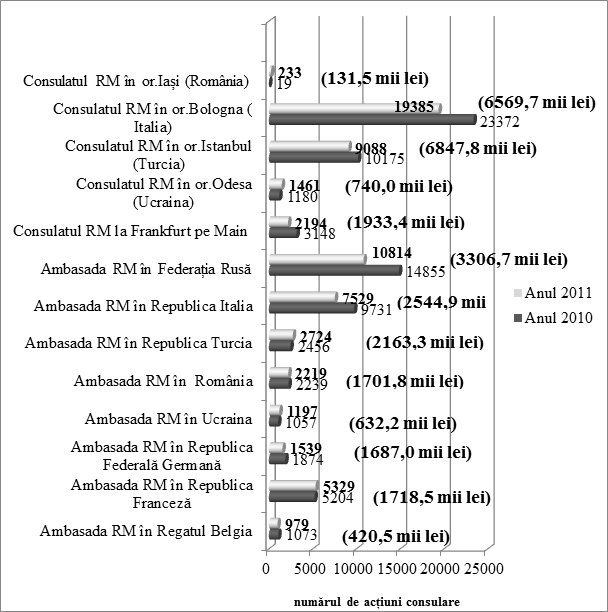
*Sursă: Rapoartele anuale privind prestarea serviciilor consulare (anii 2010-2011)
Urmare verificării selective (prin eșantioane) a acțiunilor consulare prestate în anul 2011, auditul a constatat existența unor erori în raportarea taxelor consulare și a mijloacelor aferente prestării serviciilor consulare, după cum urmează:
3.7.1. Neasigurarea identicității datelor din evidența contabilă cu cele conținute în rapoartele statistice întocmite de serviciul consular la categoria ,,Taxe consulare” și ,,Servicii aferente”, întocmite în baza documentelor justificative:
Ambasada RM în Regatul Belgia a denaturat raportul statistic cu 80 euro mai mult la capitolul ,,Taxe consulare” și cu 80 euro mai puţin la capitolul ,,Taxe aferente”.
Ambasada RM în România a raportat taxe consulare cu 190 euro mai puțin și cele aferente cu 36,0 euro mai mult.
Ambasada RM în Republica Franceză
a admis raportarea taxelor consulare cu 109 euro mai mult .
Deși unele instituții diplomatice dispun de conturi bancare separate pentru fiecare tip de venituri/încasări (taxe consulare și taxe aferente celor consulare), se admit erori la atribuirea și raportarea lor:
Ambasada RM în Republica Federală Germană a admis cazuri de achitare și reflectare în evidența contabilă a unor servicii consulare la contul de acumulare a taxelor aferente în sumă de 300,0 euro și a unor taxe aferente la contul taxelor consulare în sumă de 60,0 euro.
Analogic, Consulatul General al RM în or. Frankfurt pe Main a admis atribuirea și raportarea incorectă a unor taxe aferente în sumă de 100,0 euro la contul taxelor consulare și a taxelor consulare de 70,0 euro la contul curent al taxelor aferente.
Admiterea achitării neregulamentare a taxelor consulare de către persoanele solicitante de servicii consulare:
Ambasada RM în Regatul Belgia
a admis în 28 de cazuri achitarea taxelor pentru serviciile consulare, prin intermediul cardului bancar al ex-contabilului-şef, în sumă de 1021 euro, echivalent cu 16,3 mii lei, pe cînd regulamentar, în cazuri excepționale, taxele consulare se încasează prin casieria misiunilor diplomatice și se depun la contul bancar al entității.
Achitarea unor servicii consulare sub nivelul stabilit de actele normative în vigoare:
La Ambasada RM în Republica Franceză s-au consemnat 2 cazuri în care serviciile consulare au fost achitate cu 22 euro mai puțin.
Acordarea serviciilor consulare nejustificate:
Ambasada RM în Republica Federală Germană n-a confirmat achitările în 4 cazuri de acordare a serviciilor consulare în valoare de 120 euro şi a taxelor aferente de 45 euro.
3.7.6. Utilizarea neregulamentară a taxelor consulare direct din casierie:
Ambasada RM în Ucraina
, nerespectînd cadrul normativ, care interzice utilizarea taxelor consulare direct din casierie, fără depunerea prealabilă a acestora la contul bancar, a utilizat direct din casa entității 71,4%, sau suma totală de 25,5 mii lei din totalul mijloacelor încasate pentru plata serviciilor consulare.
Întocmirea/completarea neregulamentară a registrelor de evidenţă a serviciilor consulare acordate ((1) Registrul acțiunilor notariale 2) Registrul titlurilor de călătorie 3) Registrul vizelor 4) Registrul altor acțiuni):
Ambasada RM în Regatul Belgia și Ambasada RM în România, contrar pct.36 din Hotărîrea Guvernului nr.1036 din 17.09.2007, a admis nereguli în procedura de completare a registrelor speciale de evidenţă a serviciilor consulare prestate. Astfel, acestea sînt întocmite de către persoana responsabilă de prestarea acestora atît pentru perioada auditată, cît şi pentru perioadele precedente, neregulamentar și neglijent, cu ştersături, fără a menţine ordinea cronologică.
Verificările selective ale auditului la Ambasada RM în Republica Italia asupra corectitudinii încasării taxelor consulare și plăților aferente au constatat, în unele cazuri, nerespectarea prescripțiilor regulamentare în procedura de completare a registrelor. Astfel, în cazul acțiunilor notariale, s-a constatat că, din 3966 acțiuni prestate/înregistrate, în 62 de cazuri în Registrul acțiunilor notariale nu se completează secțiunile nr.8 (,,nr. chitanței”) și nr.9 (,,semnătura persoanei care a solicitat actul notarial”). Analogic, nu era completată secțiunea cu numărul bonului de plată din Registrul titlurilor de călătorie în 10 cazuri din 1507 înregistrări verificate, Registrul vizelor – în 6 cazuri din 54 verificate, și Registrul altor acțiuni – în 32 de cazuri din 1804 acțiuni verificate. În rezultatul verificării înregistrărilor contabile și datelor sistemului Banca on-line, s-a identificat achitarea acestor servicii, concomitent stabilind că la dosarele acțiunilor prestate nu în toate cazurile se anexează documentul ce justifică efectuarea plății (acestea fiind cusute la documentele bancare), fapt ce complică mult verificarea confirmării plăților. Auditul relevă lipsa documentării verificărilor efectuate între contabilitate și serviciul consular referitor la corectitudinea înregistrării și plenitudinea încasării taxelor consulare și a mijloacelor aferente acestora, cu întocmirea regulamentară a actului de verificare. În viziunea auditului, aceste situații sînt condiționate de insuficiența cadrului regulator al MAEIE, precum și de volumul mare al serviciilor prestate.
Consulatul General al RM în or.Bologna, pe parcursul anului 2011, a perfectat 18307 acte consulare, din care 10442 acte notariale. Valoarea totală a încasărilor taxelor consulare în anul 2011 a constituit 6569,7 mii lei (de circa 2 ori mai mult decît indicele precizat – 2959,0 mii lei), iar a mijloacelor aferente taxelor consulare – 2097,0 mii lei, evidența contabilă fiind ținută separat. În vederea sporirii transparenței activității instituționale, auditul a recomandat plasarea pe pagina Consulatului a cadrului normativ și regulator intern care reglementează cuantumul taxelor consulare și plăților aferente (acestea fiind afișate doar în incinta Consulatului).
Notă. Pe parcursul auditului, acestea au fost plasate pe pagina Consulatului.
Consulatul a încheiat un contract cu ,,BancoPosta”, una din filiale aflîndu-se vizavi de Consulat. Acest fapt a exclus încasarea plăților în numerar în casieria Consulatului. Avînd în vedere limita resurselor de timp, auditul a efectuat unele verificări selective asupra corectitudinii încasării taxelor consulare și plăților aferente, fiind constatate următoarele:
Pe parcursul anului 2011, Consulatul a prestat 10442 acțiuni notariale. În rezultatul verificării selective a unui eșantion de 1343 acțiuni prestate/înregistrate în Registrul acțiunilor notariale, au fost identificate 36 cazuri de legalizare a unor acte care nu erau întocmite și/sau traduse de Consulat, fiind încasată plata în cuantum de 3 euro ( taxe consulare – 2 euro și 1 euro – plăți aferente).
În anul 2011, Consulatul a perfectat 2879 titluri de călătorie. Verificările selective asupra unui eșantion de 673 titluri nu au constatat abateri la efectuarea plăților. În special, titlurile de călătorie au fost eliberate cetățenilor care au invocat pierderea sau sustragerea documentelor.
Consulatul, în anul 2011, a eliberat 214 vize de intrare-ieșire pentru străini în Republica Moldova, în Registrul vizelor fiind înregistrate 221 vize, din care 7 au fost anulate. Verificările auditului au relevat că, în unele cazuri, nu a fost urmărită completarea conformă a pachetului de documente pentru solicitarea vizelor (în mod diferit la documente nu se indică data sau lipsește semnătura solicitantului, nu se completează toate rubricile cererii, cum ar fi adresa de sejur sau scopul vizitei, nu se anexează în complet copiile la cartea de identitate și/sau soggiorno și a pașaportului). În aceste circumstanțe, auditul denotă că, deși prevederile Legii nr.200 din 16.07.2010 ,,Privind regimul străinilor în Republica Moldova” (alin.(3) din art.20) stipulează că procedura de acordare a vizelor se reglementează printr-un Regulament aprobat de Guvern, acesta lipsește, fiind reglementate doar procedurile cu privire la eliberarea invitațiilor.
În unele cazuri, în registre nu se completează secțiunile cu numărul bonului (acestea fiind anexate la pachetul de prestare a serviciului), semnăturii de primire a documentului, aceste situații fiind motivate prin deplasarea echipei în teritoriu, cînd documentele perfectate de Consulat se remit solicitanților prin pachet poștal. În aceste circumstanțe, auditul recomandă de a indica în aceste rubrici numărul coletului poștal și data remiterii.
Deși zilnic serviciul contabil verifică încasările taxelor consulare și plăților aferente (intrările în cont) cu serviciul consular, auditul denotă lipsa documentării acestor verificări (întocmirea regulamentară a actului de verificare).
Neasigurarea controlului comun privind corectitudinea și plenitudinea încasărilor mijloacelor băneşti de la prestarea serviciilor consulare și a celor aferente:
Ambasada RM în Republica Federală Germană, Consulatul General al RM în or.Frankfurt pe Main și Ambasada RM în Regatul Belgia, nerespectînd cerințele pct.37 din Regulamentul la Anexa nr.1 și pct.28 din Regulamentul la Anexa nr.2, aprobate prin Hotărîrea Guvernului nr.1036 din 17.09.2007, nu au asigurat evidenţa şi controlul comun al încasărilor mijloacelor băneşti de către persoanele responsabile din cadrul instituțiilor (contabilul-şef şi responsabilul consular), prin întocmirea actelor de verificare a plăţilor calculate, încasate şi serviciile acordate în perioadele de raportare.
3.7.9. Nerespectarea cadrului normativ la evidența, păstrarea și eliberarea vizelor-timbru:
Ambasada RM în Republica Federală Germană, Consulatul General al RM în or. Frankfurt pe Main dispun de un Registru de evidenţă a formularelor tipizate cu regim special, misiunile întocmind trimestrial doar acte de utilizare a formularelor cu regim special, însă nefiind asigurată raportarea financiară , precum și reflectarea cantitativă şi valorică a formularelor cu regim special la conturile extrabilanțiere ale acestora.
Concluzii: Lipsa elementelor de control intern privind regularitatea modului de încasare, utilizare și evidență a mijloacelor provenite de la prestarea serviciilor consulare și a serviciilor aferente a cauzat neasigurarea identicității datelor din evidența contabilă cu cele conținute în rapoartele statistice întocmite de serviciul consular; admiterea erorilor la atribuirea și raportarea taxelor consulare și taxelor aferente acestora; admiterea achitării neregulamentare a taxelor consulare de către solicitanții serviciilor consulare; achitarea unor servicii consulare sub nivelul stabilit de actele normative în vigoare; utilizarea neregulamentară a taxelor consulare direct din casierie; întocmirea/completarea neregulamentară a registrelor de evidenţă a serviciilor consulare acordate ((1) Registrul acțiunilor notariale; 2) Registrul titlurilor de călătorie; 3) Registrul vizelor; 4) Registrul altor acțiuni) etc.
În contextul celor expuse, auditul relevă insuficiența dezvoltării și completării cadrului regulator/instituțional al MAEIE, nefiind aprobate reglementări exhaustive privind structura și modul de completare a Registrelor acțiunilor consulare, precum și perfectarea dosarelor în aspectul acțiunilor prestate (componența obligatorie), ținînd cont de specificul instituției care le prestează. Nereglementarea modului și periodicității verificărilor între serviciul contabil și serviciul consular a invocat situația de neverificare obligatorie/continuă, iar în cazurile de verificare – lipsa actelor corespunzătoare.
Recomandări instituțiilor serviciului diplomatic auditate:
Să intensifice măsurile sistemului de control intern pentru excluderea pe viitor a neregulilor constatate ce țin de acuratețea și plenitudinea documentării acțiunilor consulare prestate și a registrelor ținute.
Să asigure efectuarea periodică a verificărilor între serviciul contabil și serviciul consular referitor la corectitudinea și plenitudinea încasării taxelor consulare și mijloacelor aferente acestora, cu întocmirea actelor de verificare respective.
Recomandări Ministerului Afacerilor Externe și Integrării Europene:
Să asigure perfecționarea/completarea cadrului regulator/instituțional referitor la structura și modul de completare a registrelor ținute de misiunile diplomatice, precum și la modul de întocmire și perfectare a dosarelor în aspectul acțiunilor prestate (componența obligatorie).
3.8. Cu privire la integritatea mijloacelor bănești în conturile bancare și de casă
Misiunile diplomatice dispun de conturi curente deschise în băncile statelor acreditare, prin intermediul cărora se efectuează finanţarea activităţii instituţiilor. Astfel, potrivit Bilanţului executării bugetului autorităţilor/instituţiilor publice la 31.12.2011, entitățile au înregistrat în conturile bancare mijloace bănești pentru cheltuielile instituțiilor în sumă de 16580,9 mii lei, sau cu 6336,5mii lei mai puțin față de situația din 01.01.2011 (22917,4 mii lei). La 31.12.2011, soldurile mijloacelor bănești ale misiunilor auditate au însumat 8402,9 mii lei, sau 50,7% din soldul total al mijloacelor bănești înregistrate în conturile tuturor misiunilor diplomatice, fiind cu 1956,6 mii lei în descreștere, comparativ cu începutul anului.
Verificările auditului au constatat unele iregularități ce țin de efectuarea operațiunilor de casă și integritatea mijloacelor bănești în conturile bancare:
Astfel, Ambasada RM în Regatul Belgia a efectuat înregistrarea operaţiunilor de casă în perioada auditată, precum şi în perioadele precedente (2009-2010) cu nerespectarea cadrului legal[32], registrul de casă nefiind numerotat, şnuruit, sigilat şi certificat prin semnăturile conducătorului instituţiei şi contabilului-şef. Din registrul de casă verificat au fost sustrase (rupte) foi.
Sursă: Fotografii făcute de echipa de audit
Nerespectîndu-se pct.158 din Instrucţiunea nr.93 din 19.07.2010, avansurile spre decontare se eliberează în lipsa ordinului șefului misiunii şi a cererii în scris a destinatarului, cu indicarea necesității și destinaţiei avansului. Au fost constatate 20 cazuri de eliberare a mijloacelor băneşti în numerar pentru procurarea diferitor mărfuri de uz gospodăresc și achitarea serviciilor, care regulamentar urmau să fie achiziţionate prin transfer.
Ambasada RM în Republica Federală Germană, dispunînd de două conturi curente deschise în bancă, prin intermediul cărora se efectuează finanţarea activităţii instituţiei, n-a asigurat veridicitatea reflectării și raportării soldurilor mijloacelor bănești înregistrate în aceste conturi. Așadar, potrivit extrasului bancar de pe contul destinat transferurilor din bugetul de stat şi taxelor consulare la 31.12.2011, soldul constituie 10530,95 euro, pe cînd în evidența contabilă, pentru luna decembrie 2011, soldul este reflectat cu 414,6 euro mai mult, însumînd 10945,57 euro. Concomitent, în Cartea mare şi în Bilanţul din 31.12.2011, soldul este majorat cu 414,6 euro, echivalent cu 6,3 mii lei. Potrivit extrasului bancar al contului taxelor aferente celor consulare, soldul mijloacelor băneşti la 31.12.2011 a constituit 3550,83 euro, pe cînd în evidența contabilă soldul este reflectat cu 414,6 euro mai puţin. Această diferenţă a fost constatată şi la 01.01.2011, concomitent fiind eronate și datele raportate la încheierea exercițiului bugetar 2010. Potrivit explicaţiilor entităţii, situaţia menţionată s-a atestat în luna iulie 2010, din cauza achitării unei facturi pentru combustibilul achiziţionat din contul mijloacelor de bază, dar reflectat neregulamentar la contul mijloacelor speciale.
Consulatul Republicii Moldova în or.Odesa, din iulie 2007, își exercită împuternicirile sale stabilite prin Hotărîrea Guvernului nr.368 din 28.03.2002, însă din cauza tărăgănării închiderii subdiviziunii Î.S. ,,Registru” (circa 3 ani), conturile bancare ale Consulatului sînt blocate. În aceste condiții, finanțarea Consulatului Republicii Moldova în or.Odesa se efectuează prin intermediul Ambasadei Republicii Moldova în Ucraina, cu sediul în or.Kiev, prin eliberarea mijloacelor bănești în numerar din casieria Ambasadei reprezentanților Consulatului. Toate plăţile către furnizorii de servicii comunale sau executorii unor lucrări pe parcursul anului 2011 s-au efectuat în numerar. Aceste situații pot condiționa riscul neintegrității banilor publici.
Despre faptul că autoritățile ucrainene nu au recepționat patenta consulară în vederea acreditării Consulului Republicii Moldova în or.Odesa, MAEIE a informat Președintele Republicii Moldova și Guvernul.
Concluzii : Ambasada RM în Regatul Belgia și Ambasada RM în Republica Federală Germană au admis iregularități ce țin de efectuarea operațiunilor de casă și integritatea mijloacelor bănești în conturile bancare, ceea ce denotă nivel scăzut al managementului financiar și iresponsabilitate din partea personalului cu funcții de răspundere pentru sectoarele vizate.
Consulatul Republicii Moldova în or.Odesa, din cauza tărăgănării închiderii subdiviziunii Î.S. ,,Registru” (circa 3 ani), are conturile bancare blocate, Concomitent, autoritățile ucrainene nu au recepționat patenta consulară în vederea acreditării Consulului.
Recomandări Ministerului Afacerilor Externe și Integrării Europene:
Să ia atitudine față de neregularitățile ce țin de efectuarea operațiunilor de casă și integritatea mijloacelor bănești în conturile bancare, cu întreprinderea măsurilor de remediere.
Să întreprindă toate măsurile de rigoare privind conformarea activității statutare a Consulatului Republicii Moldova în or.Odesa.
3.9. Cu privire la evidența contabilă
Auditul a identificat mai multe abateri de la cadrul normativ ce reglementează domeniul evidenței contabile, acestea fiind expuse după cum urmează:
Contrar cerințelor pct.77 din Regulamentul aprobat prin Hotărîrea Guvernului nr.987 din 11.08.2003, Ambasada RM în Republica Franceză nu a încheiat contracte de responsabilitate materială cu contabilul-șef și administratorul-șofer, acestea fiind încheiate, la solicitarea auditului, la 26.03.2012. Ambasada RM în Regatul Belgia a încheiat astfel de contracte după 4 luni de la data sosirii (la 02.01.2012) a contabilului-șef și administratorului-șofer.
La expirarea termenelor de aflare a funcționarilor în cadrul misiunii diplomatice, MAEIE nu asigură principiul de bază al continuității activității, în special al contabilității, potrivit normelor legale. Situația de ansamblu la acest capitol este redată în tabelul ce urmează:
Denumirea
misiunii
diplomatice | Rechemarea din
funcție a fostului
contabil-șef (data rechemării) | Transmiterea dosarelor | Contabil-șef nou-numit
(data intrării în funcție) | Primirea dosarelor |
| Data | Funcția | Data | Funcția |
| Ambasada RM în Republica Franceză | 01.06.2011 | 01.06.2011 | Consilier | 11.07.2011 | 01.09.2011 | Consilier |
| Ambasada RM în Republica Federală Germană | 14.09.2010 | 08.09.2010 | Consilier | 14.09.2010 | 17.09.2011 | Consilier |
| Consulatul General al RM în or. Frankfurt pe Main | 14.09.2010 | N-au fost transmise | | 14.09.2010 | 14.09.2010 | N-au fost transmise |
| Reprezentanța Permanentă a RM pe lîngă CE (Strasbourg) | 03.08.2009 | 14.07.-16.07.2009 | Reprezentant permanent | 03.08.2009 | 03.08-04.08.2009 | Reprezentant permanent |
| Misiunea RM pe lîngă UE (Bruxelles) | 19.09.2011 | 21.07.2011 | Ambasador | 19.09.2011 | 06.10.2011 | Ambasador |
| Ambasada RM în Regatul Belgia | 10.08.2011 | 23,24.06.2011. | Consilier | 12.09.2011 | 23.09.2011 | Consilier |
| Ambasada RM în Republica Italia | 01.02.2011 | 21.02.2011 | Administrator-șofer | 07.03.2011 | 09.03.2011 | Administrator-șofer |
| Consulatul General al RM în or.Istanbul (Republica Turcia) | 01.03.2011 | 21.01.2011 | Administrator-șofer | 27.06.2011 | 01.07.2011 | Administrator-șofer |
| Ambasada RM în Ucraina | 23.02.2012 | 23.02.2011 | Administrator- șofer | 12.03.2011 | 12.03.2011 | Administrator- șofer |
| Consulatul General al RM în or.Iași (România) | 31.07.2011 | N-a fost efectuată | | 04.08.2011 | N-a fost efectuată | |
| Ambasada RM în România | 31.07.2011 | 28.07.2011 | Secretar | 04.08.2011 | 22.08.2011 | Secretar |
| Consulatul RM cu sediul în or. Odesa (Ucraina) | 01.09.2010 | 01.09.2010 | Administrator-șofer | 27.09.2010 | 27.09.2010 | Administrator-șofer |
Sursă: Ordinele de rechemare și numire din/în funcție, procesele-verbale de primire-predare
Datele din tabel relevă faptul că transmiterea documentelor cu caracter financiar la eliberarea contabililor-șefi din misiuni se realizează prin intermediul unei persoane terțe (consilier, secretar, administrator-șofer), nefiind atestat nici un caz de transmitere directă de la fostul contabil la contabilul nou-numit. Totodată, diferența sau intervalul de timp între primirea-predarea dosarelor variază de la cîteva zile pînă la 6 luni, iar în cazul Consulatelor RM în or.Frankfurt pe Main și în or.Iași procedura de primire-predare nu s-a realizat deloc. Astfel, :
Ambasada RM în Regatul Belgia nu a asigurat ţinerea evidenţei contabile conform formei de evidenţă a notelor de contabilitate atît în perioada auditată, cît şi în perioadele precedente, situaţia fiind îmbunătăţită din trimestrul IV al anului 2011. Cartea mare nu este ţinută în corespundere cu cerinţele Instrucţiunii nr.93 din 19.07.2010 (nu este cusută, sigilată şi semnată de contabilul-şef).
Evidenţa contabilă în Ambasada RM în Republica Federală Germană este asigurată de către contabilul-şef, în funcţiile căruia este inclusă atît asigurarea evidenţei contabile pentru Consulatul General al RM în or.Frankfurt pe Main, cît şi serviciile de cancelarie ale misiunii.
Misiunea RM pe lîngă Uniunea Europeană nu ţine Cartea mare în corespundere cu cerinţele Instrucţiunii nr.93 din 19.07.2010 (nu este cusută, sigilată şi semnată de contabilul-şef). Înregistrările în Cartea mare se țin în valută (euro), și nu în lei, pe cînd rapoartele financiare se întocmesc în lei.
Misiunile nu sînt asigurate de către MAEIE cu un program unic automatizat de ţinere a evidenţei contabile şi raportare financiară, fiecare entitate procesînd informația cu caracter financiar în sisteme de evidență individualizate, ceea ce nu asigură plenitudinea și integritatea datelor la nivelul întregului sistem diplomatic.
Auditul a constatat că în unele misiuni diplomatice nu s-a respectat cadrul legal privind angajarea în funcția de contabil-șef (în lipsa studiilor de profil și fără concurs). Astfel, la Misiunea RM pe lîngă Uniunea Europeană (Bruxelles), contabilul-șef (conform dosarului personal) deține studii exclusiv umanitare. Analogic, la Ambasada RM în Republica Populară Chineză, contabilul-șef (conform dosarului personal) deține studii juridice în domeniul dreptului public și studii filologice. În ambele cazuri, persoanele au susținut cursuri contabile de 4-6 luni.
Concluzii: MAEIE n-a asigurat monitorizarea respectării de către instituțiile serviciului diplomatic a legislației ce reglementează normele contabilității și raportării financiare, auditul constatînd neconformitatea ținerii evidenței contabile și raportarea financiară neveridică, neîncheierea contractelor de responsabilitate materială cu persoanele în funcțiile corespunzătoare, netransmiterea conformă a documentației contabile, a situațiilor conturilor bancare, mijloacelor financiare încasate, bunurilor materiale etc. De asemenea, auditul a constatat nerespectarea cadrului legal[33] privind angajarea în funcția de contabil-șef, fapt ce poate condiționa riscul de compromitere a ținerii conforme a evidenței contabile.
Recomandări instituțiilor serviciului diplomatic auditate, după caz:
Să asigure respectarea legislației la încheierea contractelor de responsabilitate materială.
Să excludă faptele de netransmitere a documentelor cu caracter financiar la expirarea mandatului contabilului-șef al misiunii.
Recomandări Ministerului Afacerilor Externe și Integrării Europene:
Să țină cont de prevederile legislației la recrutarea personalului în funcția de contabil-șef.
Prezentul Raport de audit a fost întocmit în baza probelor acumulate în cadrul auditurilor efectuate la instituțiile serviciului diplomatic al Republicii Moldova peste hotare (N.Trofim, T.Carajeleascov, V.Cauș, O.Chirilici, M.Filip, M.Ninescu, D.Ivanov).
Echipa de audit:
Șeful echipei de audit,
șef de Direcție în cadrul Direcției generale I, auditor public T.Carajeleascov
Controlor principal de stat, auditor public V.Cauș
Controlor principal de stat, auditor public M.Filip
Controlor superior de stat O.Chirilici
Controlor superior de stat, auditor public D.Ivanov
Responsabil de monitorizarea și desfăşurarea misiunii de audit
Șeful Direcției generale I, auditor public N. Trofim
Anexa nr.1
Opiniile de audit exprimate în cadrul auditului regularităţii executării bugetului și gestionării patrimoniului public pe exerciţiul bugetar 2011 la Ministerul Afacerilor Externe și Integrării Europene şi unele instituţii din subordine
Nr.
d/o | Denumirea instituţiei | Opinie privind raportul financiar | Opinie privind regularitatea |
| 1. | Ambasada Republicii Moldova în Republica Franceză | Opinie cu rezerve privind Raportul financiar:
În opinia echipei de audit, cu excepţia efectelor posibile ale aspectelor ce țin de raportarea eronată a mijloacelor parvenite de la prestarea serviciilor consulare și a serviciilor aferente acestora și diminuarea soldurilor mijloacelor bănești, raportul financiar, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi celei patrimoniale ale Ambasadei Republicii Moldova în Republica Franceză la data de 31.12.2011, fiind întocmit în conformitate cu cadrul aplicabil de raportare financiară. | Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, cu excepţia efectelor posibile ale aspectelor ce ţin de neregulile şi erorile admise la organizarea şi ţinerea evidenţei contabile, administrarea mijloacelor publice şi gestionarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 2. | Ambasada Republicii Moldova în Regatul Belgia | Opinie cu rezerve privind Raportul financiar:
În opinia echipei de audit, cu excepţia efectelor posibile ale aspectelor ce ţin de nereflectarea în evidenţa contabilă, la mijloace fixe, a valorii terenurilor aferente imobilului din proprietate şi a cauţiunilor restituite, raportul financiar, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi celei patrimoniale ale Ambasadei Republicii Moldova în Regatul Belgia la data de 31.12.2011, fiind întocmit în conformitate cu cadrul aplicabil de raportare financiară. | Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, cu excepţia efectelor posibile ale aspectelor ce ţin de neregulile şi erorile admise la organizarea şi ţinerea evidenţei contabile, administrarea mijloacelor publice şi gestionarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 3. | Ambasada Republicii Moldova în Republica Federală Germană | Opinie cu rezerve privind Raportul financiar:
În opinia echipei de audit, cu excepţia efectelor posibile ale aspectelor ce ţin de nereflectarea în evidenţa contabilă, la mijloace fixe, a valorii terenurilor aferente imobilului din proprietate, incorectitudinea reflectării şi raportării cauţiunilor şi a soldurilor mijloacelor băneşti în conturile bancare, raportul financiar, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi celei patrimoniale ale Ambasadei Republicii Moldova în Republica Federală Germană la data de 31.12.2011, fiind întocmit în conformitate cu cadrul aplicabil de raportare financiară. | Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, cu excepţia efectelor posibile ale aspectelor ce ţin de neregulile şi erorile admise la organizarea şi ţinerea evidenţei contabile, administrarea mijloacelor publice şi gestionarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 4. | Ambasada Republicii Moldova în Ucraina | Opinie fără rezerve privind Raportul financiar
În opinia mea, bazată pe activităţile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Ambasadei Republicii Moldova în Ucraina la data de 31.12.2011, fiind întocmite în conformitate cu cadrul aplicabil de raportare financiară. | Opinie fără rezerve privind regularitatea
În opinia mea, bazată pe activităţile de audit efectuate, gestionarea mijloacelor publice şi administrarea patrimoniului public în Ambasada Republicii Moldova în Ucraina, sub toate aspectele semnificative, au fost efectuate legal şi regulamentar. |
| 5. | Ambasada Republicii Moldova în România | Opinie fără rezerve privind Raportul financiar:
În opinia auditorului, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Ambasadei Republicii Moldova în România la data de 31.12.2011, fiind întocmite în conformitate cu cadrul aplicabil de raportare financiară. | Opinie fără rezerve privind regularitatea :
În opinia auditorului, bazată pe activităţile de audit efectuate, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 6. | Ambasada Republicii Moldova în Republica Turcia | Opinie fără rezerve privind Raportul financiar:
În opinia auditorului, bazată pe activitățile de audit efectuate, raportul financiar, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Ambasadei Republicii Moldova în Republica Turcia la data de 31.12.2011, fiind întocmit în conformitate cu cadrul aplicabil de raportare financiară. | Opinie fără rezerve privind regularitatea:
În opinia auditorului, bazată pe activităţile de audit efectuate, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 7. | Ambasada Republicii Moldova în Republica Italia | Opinie fără rezerve privind Raportul financiar:
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Ambasadei Republicii Moldova în Republica Italia la data de 31.12.2011, fiind întocmite în conformitate cu cadrul aplicabil de raportare financiară. | Opinie fără rezerve privind regularitatea :
În opinia echipei de audit, bazată pe activităţile de audit efectuate, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 8. | Consulatul General al Republicii Moldova în or.Bologna (Republica Italia) | Opinie fără rezerve privind Raportul financiar:
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Consulatului General al RM în or.Bologna la data de 31.12.2011, fiind întocmite în conformitate cu cadrul aplicabil de raportare financiară. | Opinie fără rezerve privind regularitatea :
În opinia echipei de audit, bazată pe activităţile de audit efectuate, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 9. | Consulatul General al Republicii Moldova în or.Istanbul (Republica Turcia) | Opinie fără rezerve privind Raportul financiar:
În opinia auditorului, bazată pe activitățile de audit efectuate, Raportul financiar, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Consulatului General al Republicii Moldova în or.Istanbul la data de 31.12.2011, fiind întocmit în conformitate cu cadrul aplicabil de raportare financiară. | Opinie fără rezerve privind regularitatea:
În opinia auditorului, bazată pe activităţile de audit efectuate, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 10. | Consulatul Republicii Moldova în or. Frankfurt pe Main (Republica Federală Germană) | Opinie fără rezerve privind Raportul financiar:
În opinia echipei de audit, bazată pe activităţile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Consulatului General în or. Frankfurt pe Main la data de 31.12.2011, fiind întocmite în conformitate cu cadrul aplicabil de raportare financiară. | Opinie fără rezerve privind regularitatea:
În opinia echipei de audit, bazată pe activităţile de audit efectuate, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 11. | Consulatul General al Republicii Moldova în or.Iași (România) | Opinie fără rezerve privind Raportul financiar:
În opinia auditorului, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Consulatului General al Republicii Moldova în orașul Iași (România) la data de 31.12.2011, fiind întocmite în conformitate cu cadrul aplicabil de raportare financiară. | Opinie fără rezerve privind regularitatea :
În opinia auditorului, bazată pe activităţile de audit efectuate, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 12. | Misiunea Republicii Moldova pe lîngă Uniunea Europeană | Opinie cu rezerve privind Raportul financiar:
În opinia echipei de audit, cu excepţia efectelor posibile ale aspectelor ce ţin de denaturările condiționate de aplicarea ”cursului valutar mixt”, raportul financiar, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Misiunii Republicii Moldova pe lîngă Uniunea Europeană la data 31.12.2011, fiind întocmit în conformitate cu cadrul aplicabil de raportare financiară. | Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, cu excepţia efectelor posibile ale aspectelor ce ţin neregulile şi erorile admise la organizarea şi ţinerea evidenţei contabile, administrarea mijloacelor publice şi gestionarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 13. | Reprezentanța Permanentă a Republicii Moldova pe lîngă Consiliul Europei (Strasbourg) | Opinie fără rezerve privind Raportul financiar:
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Reprezentanței Republicii Moldova pe lîngă Consiliul Europei la data de 31.12.2011, fiind întocmite în conformitate cu cadrul aplicabil de raportare financiară. | Opinie fără rezerve privind regularitatea :
În opinia echipei de audit, bazată pe activităţile de audit efectuate, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
| 14. | Consulatul Republicii Moldova cu sediul în or.Odesa (Ucraina) | Opinie fără rezerve privind raportul financiar:
În opinia mea, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Consulatului Republicii Moldova cu sediul în or. Odesa, la data de 31.12.2011, fiind întocmite în conformitate cu cadrul aplicabil de raportare financiară. | Opinie fără rezerve privind regularitatea:
În opinia mea, bazată pe activităţile de audit efectuate, gestionarea mijloacelor publice şi administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal şi regulamentar. |
Anexa nr.4 Aprobat prin Hotărîrea Curţii de Conturi nr.30 din 12 iulie 2012
Raportul auditului regularităţii la Î.S. „Direcția Servicii pentru Corpul Diplomatic” pe lîngă Ministerul Afacerilor Externe și Integrării Europene pe anul 2011
II.Introducere
Auditul regularităţii la Î.S. „Direcția Servicii pentru Corpul Diplomatic” pe lîngă Ministerul Afacerilor Externe și Integrării Europene (în continuare – Î.S. „DSCD”) pe anul 2011 s-a efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[34] şi conform Programului activităţii de audit a Curţii de Conturi pe anul 2012, aprobat prin Hotărîrea Curţii de Conturi nr.80 din 22.12.2011.
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că raportul financiar al Î.S. „DSCD” pe anul 2011, în toate aspectele semnificative, prezintă o imagine reală şi fidelă asupra situaţiei financiare şi celei patrimoniale, iar utilizarea mijloacelor este conformă prevederilor legale, cu formularea opiniilor de audit.
Responsabilitatea conducerii Î.S. „DSCD” constă în asigurarea unei bune gestionări a fondurilor publice, întocmirea şi prezentarea rapoartelor financiare în conformitate cu cadrul legal de raportare financiară, elaborarea şi implementarea unui sistem de management financiar şi control intern eficient, avînd obligaţia de a asigura prevenirea şi detectarea erorilor şi fraudelor.
Responsabilitatea echipei de audit a constat în auditarea aspectelor și conturilor semnificative, în scopul obţinerii probelor de audit suficiente şi adecvate pentru susţinerea concluziilor şi/sau opiniilor de audit asupra rapoartelor financiare pe anul 2011, precum și asupra regularităţii gestionării fondurilor publice. Auditul a fost efectuat conform Standardelor de audit ale Curţii de Conturi[35].
II. Prezentare generală
Î.S. „Direcția Servicii pentru Corpul Diplomatic” a fost înființată în baza Hotărîrii Guvernului nr.534 din 03.08.1995[36], unicul fondator fiind Ministerul Afacerilor Externe și Integrării Europene (în continuare – MAEIE). Î.S. „DSCD” își desfășoară activitatea de întreprinzător pe baza proprietății transmise în gestiune de către fondator. Potrivit Statutului[37], activitatea Î.S. „DSCD” include: închirierea și exploatarea bunurilor imobiliare necesare misiunilor diplomatice și consulare, reprezentanțelor organizațiilor internaționale acreditate în Republica Moldova; executarea lucrărilor de întreținere curentă și periodică, precum și amenajarea spațiilor acceptate spre închiriere; îndeplinirea funcției de beneficiar la efectuarea lucrărilor de reconstrucție și reparații capitale ale sediilor destinate corpului diplomatic străin, servicii de furnizare a forței de muncă și activități de contabilitate.
Fondatorul își exercită drepturile de gestionar al întreprinderii prin intermediul Consiliului de administrație[38], compus din 5 persoane. Organul executiv este reprezentat de directorul întreprinderii, numit în funcție prin ordinul fondatorului.
Evidenţa contabilă la entitatea auditată urmează să fie ținută în conformitate cu regulile generale obligatorii ale contabilităţii, prevăzute în Legea contabilităţii[39], Standardele Naționale de Contabilitate[40] și Politica de contabilitate[41].
III.Constatări, concluzii şi recomandări
În urma verificării veridicităţii raportării, regularităţii celor mai semnificative operaţiuni şi tranzacţii financiare, precum și a regularităţii gestionării patrimoniului public, s-au constatat următoarele.
3.1. Cu privire la situația economico-financiară de ansamblu. Dinamica situațiilor economico-financiare ale Î.S. „DSCD” în perioada anilor 2009-2011, se prezintă în tabelul ce urmează:
(mii lei)
| Indicatorii | Anii | Diferența absolută 2011 față de anii: | Diferența relativă,%, 2011 față de anii: |
| 2009 | 2010 | 2011 | 2009 | 2010 | 2009 | 2010 |
| Venituri din vînzări | 5982,9 | 6846,5 | 6965,9 | 983,0 | 119,4 | 16,4 | 1,7 |
| Costul vînzărilor | 3233,9 | 3331,4 | 3728,4 | 494,5 | 397,0 | 15,3 | 11,9 |
| Profitul brut (pierderea globală) | 2749,0 | 3515,1 | 3237,7 | 488,7 | -277,4 | 17,8 | -7,9 |
| Rezultatul din activitatea economico-financiară: profit (pierdere) | 1339,7 | 1643,3 | 1347,9 | 8,2 | -295,4 | 0,6 | -18,0 |
| Profitul net (pierderea netă) | 1339,7 | 1643,3 | 1347,9 | 8,2 | -295,4 | 0,6 | -18,0 |
| Rentabilitatea veniturilor din vînzări, % | 45,9 | 51,3 | 46,5 | 0,6 | -4,8 | 1,3 | -9,4 |
Sursă: Rapoartele financiare pe anii 2009-2011
Potrivit datelor din tabel, rezultatele economico-financiare pe anul 2011, analizate în comparație cu anii 2009-2010, indică asupra desfășurării reușite a activității economice, înregistrîndu-se tendințe pozitive la obținerea veniturilor din vînzări pentru acoperirea consumurilor/cheltuielilor și la formarea profitului. Veniturile realizate în anul 2011 au însumat 6965,9 mii lei, înregistrînd o creștere, față de anii 2009 și 2010, de 983,0 mii lei (16,4%) și, respectiv, de 119,4 mii lei (1,7%). Astfel, ca rezultat al acestor tendințe, s-a menținut nivelul rentabilității veniturilor din vînzări înregistrat în anul 2011 – de 46,5%, calculat în baza profitului brut, care în comparație cu anul 2009, a crescut cu 0,6 puncte procentuale, iar față de 2010 – este în descreștere cu 4,8 puncte procentuale.
Concluzii:
Rezultatele economico-financiare în anul 2011, comparativ cu anii precedenți, relevă o tendință pozitivă. În același timp, mai există rezerve la corectarea unor aspecte atestate de audit și reflectate în prezentul Raport de audit (asigurarea plenitudinii înregistrării și raportării activelor pe termen lung, capitalului secundar, activelor materiale pe termen lung primite în folosință temporară, rezervelor prevăzute de statut și repartizării profitului net).
3.2. Cu privire la regularitatea administrării patrimoniului public
Capitalul social al Î.S. „DSCD”, potrivit bilanțului contabil la 01.01.2011, constituie 1547,6 mii lei, care, conform pct.15 din Statut, este format din bunuri în valoare de 799,0 mii lei și mijloace bănești în sumă de 748,6 mii lei.
3.2.1. Contrar prevederilor art.6 din Legea cu privire la întreprinderea de stat[42] și pct.38 din Statut, în calitatea sa de fondator, MAEIE n-a transmis administratorului, în bază de contract, bunurile și atribuțiile sale în ce privește desfășurarea activității de întreprinzător. În acest context, fondatorul, Consiliul de administrație și administratorul Î.S. „DSCD” n-au asigurat existența/prezența listelor bunurilor depuse în capitalul social, cu indicarea valorii lor și a actului de inventariere a bunurilor întreprinderii, care, în conformitate cu cerințele legale, urmau a fi aprobate și anexate la Statut, ceea ce poate genera neasigurarea integrității patrimoniului.
3.2.2. Î.S. „DSCD” n-a asigurat regularitatea contabilizării activelor pe termen lung pe fiecare obiect de evidență, în expresie cantitativă și valorică, afectînd corectitudinea, veridicitatea şi plenitudinea evidenţei contabile și raportării financiare.
Astfel, la momentul efectuării auditului, s-a constatat că Î.S. „DSCD” dispune de terenuri cu suprafaţa de circa 13702,19 m2, aferente imobilelor ce-i aparțin cu drept de proprietate (primite cu titlu gratuit de la Primăria mun.Chișinău în anii 1992-1994), dar care nu au fost înregistrate în evidenţa contabilă, deși valoarea lor estimată de Î.S. „Cadastru” constituie 39863,0 mii lei.
În consecință, veridicitatea Raportului financiar al entității la 01.01.2011 a fost afectată cu 39863,0 mii lei, datorită lipsei evidenței analitice a acestor terenuri în expresie naturală și valorică.
Auditul a relevat, că unul din factorii care au cauzat nereflectarea în evidența contabilă a acestor terenuri (13702,19 m2/ 39863,0 mii lei) este faptul că entitatea nu a prevăzut în politica sa de contabilitate metode și procedee ce vizează modul de evaluare a activelor pe termen lung (în special, a terenurilor aferente imobilelor din proprietate), după cum este stipulat în paragraful 14 din Standardul Național de Contabilitate I.
Notă: Pe parcursul auditului, Î.S. „DSCD” a reflectat în evidența contabilă terenurile aferente imobilelor la contul 1222 „Terenuri” (suprafața 13702,19 m2/ valoarea estimată 39863,0 mii lei), concomitent fiind conformată și evidența analitică a acestora pe tipuri, destinație și locuri de amplasare.
Situația activelor pe termen lung la 01.01.2012, potrivit Raportului financiar pe anul 2011(cu rectificările efectuate), se prezintă în tabelul ce urmează:
(mii lei)
| Soldul activelor pe termen lung la |
| | | | |
| | | | | |
| Active nemateriale | | | | | |
| Active materiale pe termen lung: | | | | | |
| Active materiale în curs de execuție(121) | | | | | |
| Terenuri (122) | | | | | |
| Mijloace fixe (123) | | | | | |
| Uzura și epuizarea activelor materiale pe termen lung(124,126) | | | | | |
| Total, active pe termen lung | | | | | |
Rapoartele financiare pe anii 2010-2011
Datele prezentate în tabel denotă că Î.S. „DSCD”, la finele anului 2011, dispunea de active pe termen lung în valoare de 45630,6 mii lei, care, pe fundalul înregistrării terenurilor, au crescut cu 40089,4 mii lei, față de începutul anului. În structură, ponderea majoră (99,9%) în activele pe termen lung revine activelor materiale în valoare de 45629,9 mii lei, constituite din terenuri (de 39883,5 mii lei), mijloace fixe (de 9835,2 mii lei), uzura și epuizarea activelor materiale pe termen lung (de 4088,8 mii lei).
Concluzii:
Î.S. „DSCD a activat în lipsa contractului dintre fondator și administrator, prin ce n-au fost respectate prevederile legale. Totodată, fondatorul nu a asigurat transmiterea documentară a depunerilor materiale ale MAEIE în capitalul social al entității.
Prezența unor deficiențe în managementul financiar și sistemul de control intern, cauzate de lipsa controalelor cheie privind regularitatea aplicării principiilor de bază și a caracteristicilor calitative de ținere a contabilității, a condiționat neînregistrarea și neraportarea pe parcursul întregii activități a întreprinderii, inclusiv pe anul 2011, a terenurilor cu suprafața de circa 13702,19 m2 și valoarea estimată de 39863,0 mii lei.
Recomandări:
Fondatorul (MAEIE) și administratorul Î.S. „DSCD” să asigure conformitatea transmiterii în bază de contract a bunurilor și atribuțiilor de desfășurare a activității de întreprinzător de la fondator către administrator.
Administratorul Î.S. „DSCD” să se conformeze, la principiile de bază ale contabilității, inclusiv prin ajustarea politicii de contabilitate și stabilirea unui sistem de control intern adecvat la acest capitol.
3.3. Cu privire la regularitatea evidenței contabile
3.3.1. Î.S. „DSCD” nu a asigurat contabilizarea și raportarea unor elemente de pasiv, în special ale capitalului secundar și rezervelor, prin ce n-au fost respectate principiile de bază ale normelor contabile. Astfel, la situația din 01.01.2011, pasivele Î.S. „DSCD” constituiau 8451,1 mii lei, din care capitalul propriu – 8271,4 mii lei, și datoriile – 179,7 mii lei. Structura și evoluția capitalului propriu pe anii 2010-2011 se prezintă în tabelul ce urmează:
(mii lei)
| La 01.01.2010 | La începutul perioadei | La sfîrșitul perioadei |
| Cota, % | | Cota, % |
| | | | | |
| Capitalul statutar și suplimentar | | | | | |
| Capitalul statutar(311) | | | | | |
| | | | | |
| Rezerve stabilite de legislație (321) | | | | | |
| Rezerve prvăzute de statut (322) | | | | | |
| Alte rezerve(323) | | | | | |
| Profit nerepartizat (pierdere neacoperită) | | | | | |
| Corectarea rezultatelor perioadelor precedente(331) | | | | | |
| Profit nerepartizat (pierderea neacoperită) al anilor precedenți (332) | | | | | |
| Profitul net (pierderea netă)al perioadei de gestiune(333) | | | | | 2,8 |
| Profitul utilizat al anului de gestiune(334) | | | | | |
| Capital secundar | | | | | |
| Diferențe din evaluarea activelor pe termen lung(341) | | | | | |
| Subvenții (342) | | | | | |
| Total, capital propriu | | | | | |
Rapoartele financiare pe anii 2010-2011
Datele din tabel relevă că în structura surselor proprii de finanțare, la 31.12.2011, a apărut o componentă – capitalul secundar, care a devenit elementul semnificativ în structura capitalului propriu, cu o pondere de 83,9%, sau 41099,5 mii lei. Acest fapt se datorează, pe de o parte, înregistrării în evidență a valorii estimate în mărime de 39846,1 mii lei – terenurile aferente imobilelor cu drept de proprietate ale Î.S „DSCD”, iar pe de altă parte, situației corectate a cheltuielilor de reconstrucție (efectuate în anul 2001) în sumă de 1253,2 mii lei, la contul altor rezerve (323).
Conform Statutului, începînd cu anul 2010, Î.S. „DSCD” urma să formeze capitalul de rezervă în mărime de 10% din capitalul social (1547,6 mii lei) și defalcările anuale din profitul net al întreprinderii în capitalul de rezervă – în mărime de 1,0%. Verificările auditului au relevat neformarea capitalului de rezervă, iar defalcările din profitul net al întreprinderii pe anul 2010 (1643,3 mii lei) în capitalul de rezervă în sumă de 16,4 mii lei au fost efectuate în perioada auditului. S-a constatat că pe parcursul ultimilor ani se menține constantă valoarea capitalului social în mărime de 1547,6 mii lei, înregistrînd la finele anului de gestiune o pondere de 3,2% în capitalul propriu.
Profitul nerepartizat (pierdere neacoperită) deține 12,9% din totalul capitalului propriu, la finele anului 2011 constituind 6309,1 mii lei, iar pe parcursul ultimilor trei ani (2009-2011) înregistrînd o creștere cu 1985,3 mii lei. Reieșind din evaluarea dinamicii și structurii profitului (pierderii) pînă la impozitare, se atestă faptul că Î.S. ,,DSCD” a obținut un rezultat financiar pozitiv atît în anul de gestiune curent, cît și în cel precedent. În anul 2011, mărimea profitului pînă la impozitare a constituit 1347,9 mii lei, fiind în descreștere cu 295,4 mii lei față de profitul obținut în anul 2010. Micșorarea profitului pînă la impozitare a fost determinată de diminuarea mărimii profitului obținut din activitatea operațională cu 334,8 mii lei și a profitului din activitatea financiară – cu 1,9 mii lei. Ponderea cea mai semnificativă – de 99,6 % în suma totală a profitului pînă la impozitare revine profitului obținut din activitatea operațională (de la prestarea serviciilor de locațiune și alte servicii de deservire a misiunilor străine), ceea ce relevă o desfășurare stabilă a activității de bază a întreprinderii. Analiza factorială a profitului (pierderii) din activitatea operațională se prezintă în următorul tabel:
(mii.lei)
| Indicatorii | Anul
2010 | Anul
2011 | Abaterea absolută | Rezultatul
influenței |
| 1 | 2 | 3 | 4=3-2 | 5 |
| 1. Profitul brut (pierdere globală) | 3515,1 | 3237,6 | -277,5 | -277,5 |
| 2. Alte venituri operaționale | 182,7 | 119,8 | -62,9 | -62,9 |
| 3. Cheltuieli generale și administrative | 1877,6 | 1935,4 | +57,8 | -57,8 |
| 4. Alte cheltuieli operaționale | 182,9 | 119,5 | -63,4 | +63,4 |
| 5. Profitul (pierderea) din activitatea operațională (rd1+rd2-rd3-rd4) | 1637,3 | 1302,4 | -334,8 | X |
Sursă:Rapoartele financiare pe anii 2010-2011
Astfel, reducerea cu 334,8 mii lei a profitului obținut de Î.S. „DSCD” din activitatea operațională în anul 2011, comparativ cu anul 2010, este determinată de micșorarea mărimii profitului brut, micșorarea volumului altor venituri operaționale și de creșterea cheltuielilor generale și administrative. Totodată, micșorarea valorii altor cheltuieli operaționale în anul de gestiune a condiționat majorarea nesemnificativă a profitului din activitatea operațională cu 63,4 mii lei față de anul 2010.
Rezultatele analizei direcțiilor generale de repartizare în dinamică a profitului net rămas la dispoziția Î.S. „DSCD” în anii 2010-2011 se prezintă în tabelul ce urmează:
(mii lei)
| Nrd/o. | Indicatorii | Anul 2010 | Anul 2011 |
| ∑ | Cota % | ∑ | Cota % |
| 1. | Profitul net (pierderea netă) | 1643,3 | 100,0 | 1347,9 | 100,0 |
| 2. | Profitul net repartizat, inclusiv: | | | | |
| 3. | Defalcările în buget din profitul net: | 493,0
p/v al CA nr.1
din 25.03.2011 | 30,0 | - | |
| 4. | Constituirea rezervelor | - | - | 16,4 | 1,2 |
| 5. | Profitul nerepartizat | 1150,3 | 70,0 | 1331,5 | 98,8 |
Sursă:Rapoartele financiare pe anii 2010-2011
Datele din tabel relevă că, pe parcursul anilor 2010-2011, circa 30% din profitul net a fost repartizat pentru plata defalcărilor în buget conform deciziilor Consiliului de administrație al Î.S.„DSCD”, acesta neexpunîndu-se asupra profitului net nerepartizat, care pe parcursul anului 2011 s-a utilizat în circuitul economic al întreprinderii.
3.3.2. Veniturile Î.S. „DSCD” în anul 2011 au însumat 7141,8 mii lei, comparativ cu 6127,6 mii lei – în anul 2009, concomitent depășind și nivelul programat anual. Obiectivele programate s-au îndeplinit la nivelul de 108,3% – în anul 2009; 116,6% – în anul 2010, și de 106,2% – în anul 2011. Ca și în anii precedenți, ponderea majoră (99,2%) în venitul global obținut de entitate în anul 2011 revine veniturilor din activitatea operațională (7085,7 mii lei). Veniturile din vînzări dețin ponderea de 97,5%, sau 6965,9 mii lei din veniturile entității și sînt constituite din veniturile din locațiune (5017,1 mii lei, de la închirierea imobilelor de către Ambasadele Bulgariei, Ungariei și Chinei în Republica Moldova) și din veniturile de la prestarea de servicii (1948,8 mii lei).
Verificările auditului asupra regularității încasării veniturilor din locațiune pe anul 2011 au relevat că acestea au fost încasate în sumă de 5017,1 mii lei, ce constituie 96,8% față de volumul planificat sau cu 166,0 mii lei mai puțin. Cel mai semnificativ factor care a determinat diminuarea executării acestui tip de venituri este diferența din cursul valutar, ca rezultat al deprecierii valutei străine, datorită faptului că, conform clauzelor contractuale, plata chiriei este stabilită în valută străină.
3.3.3. În anul 2011, cheltuielile operaționale înregistrate sînt în creștere comparativ cu anii precedenți. Astfel, costul vînzărilor în anul 2011 a constituit 3728,4 mii lei, fiind în creștere cu 394,0 mii lei față de anul 2010 și cu 494,5 mii lei față de anul 2009. Majorarea costului vînzărilor a fost condiționată de următorii factori: majorarea prețurilor la produsele petroliere, la gazul natural, la energia electrică și la serviciile comunale ale ambasadelor.
În structura cheltuielilor operaționale înregistrate în anul 2011, ponderea cea mai mare – 51,2% revine cheltuielilor pentru retribuirea muncii și contribuțiilor sociale de stat și medicale obligatorii urmate de consumurile și cheltuielile de materiale – 33,8%, alte consumuri și cheltuieli operaționale – 6,7%, urmate de cheltuielile aferente serviciilor prestate de terți – 5,0% și uzura activelor pe termen lung – 3,3%.
În perioada de gestiune, cheltuielile pentru retribuirea muncii au însumat 2341,3 mii lei. Salariul mediu în aspectul categoriilor de angajați a constituit pentru personalul administrativ – 8853,0 lei, și pentru alt personal – 4231,9 lei.
3.3.4. Î.S. „DSCD” n-a asigurat regularitatea contabilizării și raportării activelor materiale pe termen lung primite în folosință temporară. Astfel, verificările auditului au relevat că entitatea dispune de 10 apartamente primite în folosință temporară pentru cazarea colaboratorilor Ambasadei României, conform Înțelegerii între Ministerul Afacerilor Externe al Republicii Moldova și Ministerul Afacerilor Externe al României din 21.04.1995 (7 apartamente transmise de către Pretura Centru și Pretura Rîșcani din mun.Chișinău și 3 apartamente – de către Direcția Generală pentru Administrarea Clădirilor Guvernului Republicii Moldova). Aceste bunuri urmau să fie reflectate regulamentar la Conturile extrabilanţiere, destinate generalizării informaţiei privind existenţa şi mişcarea activelor curente şi pe termen lung, care nu aparţin întreprinderii, dar care se află la dispoziţia ei. În contextul expus, auditul denotă că entitatea nu a prevăzut în politica de contabilitate procedee și metode de evidență a activelor materiale pe termen lung primite în folosință temporară.
Concluzii:
Deși contractele de locațiune au fost încheiate în condiții avantajoase (cuantumul calculat pentru chirie fiind superior celui prevăzut în Legea bugetului de stat pe anul 2011), încheierea contractelor de locațiune în valută străină comportă riscul de neacumulare integrală a veniturilor planificate în cazul deprecierii cursului valutar. Acest fapt a generat neacumularea în anul 2011 a sumei de 166,0 mii lei la subcontul ,,Venituri din operațiunile de arendă”.
Î.S. „DSCD” n-a asigurat înregistrarea în evidența contabilă a unor active materiale pe termen lung (10 apartamente) primite în folosință temporară, care, contrar prevederilor legale, nu au fost reflectate și raportate la conturile extrabilanţiere.
Lipsa în politica de contabilitate a unor reglementări exhaustive referitor la metodele și procedeele de contabilitate vizînd formarea capitalului secundar, rezervelor și profitului rămas la dispoziția entității a condiționat neexecutarea prevederilor Statutului, ca urmare nefiind formate rezervele în mărime de 10% din capitalul social (1547,6 mii lei).
De asemenea, entitatea n-a asigurat înregistrarea și atribuirea corectă a cheltuielilor efectuate în anul 2001 la reconstrucția unei clădiri în valoare de 1253,2 mii lei, la contul ,,Alte rezerve” (323).
Recomandări:
3. Conducerea Î.S. „DSCD:
3.1 Să asigure formarea și raportarea rezervelor prevăzute de Statut în conformitate cu prevederile legale.
3.2 Să corecteze informația ce ține de compartimentul „Alte rezerve”, asigurînd veridicitatea acesteia.
3.3 Să completeze politica de contabilitate cu reglementările ce țin de formarea capitalului secundar, rezervelor și profitului rămas la dispoziția entității.
3.4 Să determine, de comun acord cu Consiliul de administrație, posibilitățile de distribuire eficientă a profitului rămas la dispoziția entității în anumite direcții și scopuri.
3.5 Să elaboreze și să propună Consiliului de administrație examinarea și aprobarea direcțiilor prioritare de dezvoltare în cadrul programului de perspectivă și anual, precum și a devizelor anuale de venituri și cheltuieli, cu examinarea/luarea în calcul a tuturor riscurilor, în special a celor pe care le comportă calcularea cuantumului pentru chirie în valută străină.
3.6 Să completeze politica de contabilitate cu reglementări privind procedeele și metodele de evidență a activelor materiale pe termen lung primite în folosință temporară.
3.7 Să asigure actualizarea valorii activelor materiale pe termen lung primite în folosinţă temporară (10 apartamente) prin intermediul organelor competente.
Notă: În rezultatul comunicării echipei de audit, pe parcursul misiunii de audit, cu conducerea entității auditate, aceasta a întreprins un șir de măsuri vizînd cele mai semnificative constatări, fiind corectate situațiile financiare raportate pe anul 2011, după cum urmează:
1. MAEIE, în calitatea sa de fondator, la 24 .01.2012, a încheiat contractul cu directorul Î.S. „DSCD”, precum și a întocmit și a anexat la documentele de constituire lista bunurilor depuse în capitalul social, cu indicarea valorii și a actului de inventariere a bunurilor întreprinderii aprobate de către fondator.
2. Î.S. „DSCD”:
2.1. a reflectat în evidența contabilă terenurile aferente imobilelor, prin înregistrarea acestora la contul 1222 „Terenuri” (suprafața 13702,19 m2/ valoarea estimată 39863,0 mii lei), concomitent conformînd și evidența analitică a acestora pe tipuri, destinație și locuri de amplasare;
2.2. a înregistrat în evidența contabilă, la contul 913 „Active materiale pe termen lung primite în folosinţă temporară”, cele 10 apartamente primite în folosință temporară, asigurînd ținerea evidenţei analitice a activelor materiale pe termen lung în aspectul tipurilor de active şi proprietari, inclusiv în natură. Datorită faptului că apartamentele menționate au fost transmise/primite în lipsa actelor de primire-predare, valoarea acestora s-a înregistrat în mărime de 1,0 lei ulterior, potrivit informației prezentate, valoarea estimată înregistrată pentru 9 apartamente a constituit 4,2 mil.lei;
2.3. a constituit rezervele prevăzute de Statut prin calcularea defalcărilor în acest fond în mărime de 16,4 mii lei pînă la raportarea situațiilor financiare;
2.4. a corectat înregistrarea cheltuielilor de reconstrucție în sumă de 1253,2 mii lei reflectate incorect la poziția „Alte rezerve”.
IV. Opinii de audit
Opinia fără rezerve privind raportul financiar pe anul 2011
În opinia echipei de audit, bazată pe activităţile de audit efectuate, raportul financiar, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Î.S. ,,Direcția Servicii pentru Corpul Diplomatic” pe lîngă Ministerul Afacerilor Externe și Integrării Europene, la data de 31.12.2011, fiind întocmit în conformitate cu cadrul aplicabil de raportare financiară.
Opinia fără rezerve privind regularitatea pe anul 2011
În opinia echipei de audit, gestionarea mijloacelor publice și administrarea patrimoniului public în anul 2011, avînd în vedere corectarea situațiilor pe perioada desfășurării auditului, sub toate aspectele semnificative, s-a efectuat regulamentar.
Echipa de audit:
Șeful echipei de audit,
șef de Direcție în cadrul Direcției generale I, auditor public T. Carajeleascov
Controlor superior de stat O. Chirilici
[1] M.O., 2008, nr.237-240, art.864.
* Nu se dă publicității. Confidențial.
[2]Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2012’’ (cu modificările ulterioare).
[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[4] Legea nr.1133-XII din 04.08.1992 „Cu privire la statutul misiunilor diplomatice ale Republicii Moldova în alte state”.
[5] Legea nr.761-XV din 27.12.2001 „Cu privire la serviciul diplomatic”.
[6] Hotărîrea Guvernului nr.987 din 11.08.2003 „Despre aprobarea Regulamentului privind activitatea administrativ-financiară a instituțiilor serviciului diplomatic al Republicii Moldova peste hotare”.
[7] Hotărîrea Guvernului nr.1036 din 17.09.2007 „Pentru aprobarea unor regulamente privind modul de încasare, utilizare și evidență a taxelor consulare și a mijloacelor speciale provenite la serviciile prestate contra plată”.
[8] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[9] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2012’’ (cu modificările ulterioare).
[10] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[11] Hotărîrea Guvernului nr.1156 din 04.11.2005 ,,Cu privire la aprobarea Regulamentului Ministerului Afacerilor Externe și Integrării Europene” și Hotărîrea Guvernului nr.644 din 01.07.2005 ,, Cu privire la structura și efectivul-limită ale aparatului central al Ministerului Afacerilor Externe și Integrării Europene” , abrogate la 28.08.2011, prin Hotărîrea Guvernului nr.630 din 22.08.2011 „Pentru aprobarea Regulamentului privind organizarea și funcționarea Ministerului Afacerilor Externe și Integrării Europene, structurii și efectivului-limită ale aparatului central al acestuia”, Hotărîrea Guvernului nr.534 din 03.08.1995,,Cu privire la crearea Direcției pentru deservirea corpului diplomatic”, Hotărîrea Guvernului nr.182 din 16.03.2010 ,,Cu privire la aprobarea structurilor, efectivelor de personal și indemnizațiilor de funcție în valută străină ale instituțiilor serviciului diplomatic al Republicii Moldova peste hotare”.
[12] Legea contabilităţii nr.113-XVI din 27.04.2007 (cu modificările ulterioare).
[13] Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice, aprobată prin Ordinul ministrului finanţelor nr.85 din 09.10.1996 (cu modificările ulterioare), abrogată prin Ordinul ministrului finanţelor nr.93 din 19.07.2010 „Cu privire la aprobarea Instrucţiunii cu privire la evidenţa contabilă în instituţiile publice” (în continuare – Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice).
[14]Art.17 alin.(4) din Legea contabilității nr.113-XVI din 27.04.2007.
[15] Legea nr.242 din 24.09.2010,, Cu privire la taxele consulare”.
[16] Regulamentul cu privire la activitatea Departamentului Afacerilor Consulare, aprobat prin ordinul MAEIE nr 717-b-98 din 30.06.2008.
[17] Hotărîrea Guvernului nr.1036 din 17.09.2007„ Pentru aprobarea unor regulamente privind modul de încasare, utilizare și evidență a taxelor consulare și a mijloacelor speciale provenite la serviciile prestate contra plată” (cu modificările și completările ulterioare; în continuare – Hotărîrea Guvernului nr.1036 din 17.09.2007).
[18] Legea nr.242 din 24.09.2010,,Cu privire la taxele consulare”.
[19] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[20] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2012’’(cu modificările ulterioare).
[21] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[22] Legea nr.1133-XII din 04.08.1992 „Cu privire la statutul misiunilor diplomatice ale Republicii Moldova în alte state” (în continuare – Legea nr.1133-XII din 04.08.1992).
[23] Legea nr.761-XV din 27.12.2001 „Cu privire la serviciul diplomatic” (cu modificările și completările ulterioare; în continuare – Legea nr.761-XV din 27.12.2001).
[24] Hotărîrea Guvernului nr.987 din 11.08.2003 „Despre aprobarea Regulamentului privind activitatea administrativ-financiară a instituțiilor serviciului diplomatic al Republicii Moldova peste hotare” (cu modificările și completările ulterioare; în continuare – Hotărîrea Guvernului nr.987 din 11.08.2003).
[25] Hotărîrea Guvernului nr.1036 din 17.09.2007„ Pentru aprobarea unor regulamente privind modul de încasare, utilizare și evidență a taxelor consulare și a mijloacelor speciale provenite la serviciile prestate contra plată” (cu modificările și completările ulterioare, în continuare – Hotărîrea Guvernului nr.1036 din 17.09.2007).
[26] Legea contabilităţii nr.113-XVI din 27.04.2007 (cu modificările ulterioare; în continuare – Legea contabilității).
[27] Ordinul ministrului finanţelor nr.93 din 19.07.2010 „Cu privire la aprobarea Instrucţiunii cu privire la evidenţa contabilă în instituţiile publice” (în continuare – Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice).
[28] Hotărîrea Guvernului nr.182 din 16.03.2010 ,,Cu privire la aprobarea structurilor, efectivelor de personal și îndemnizațiilor de funcție în valută străină ale instituțiilor serviciului diplomatic al Republicii Moldova peste hotare” (în continuare – Hotărîrea Guvernului nr.182 din 16.03.2010).
[29] Legea nr.229 din 23.09.2010 „Privind controlul financiar public intern” (în continuare – Legea nr.229 din 23.09.2010).
[30] Hotărîrea Guvernului nr.294 din 20.03.2006 ,,Cu privire la transmiterea unei clădiri”.
[31] Hotărîrea Guvernului nr.500 din 12.05.1998 ,,Despre aprobarea Regulamentului privind casarea bunurilor uzate,raportate la mijloace fixe”.
[32] Pct.23 al Normelor pentru efectuarea operațiunilor de casă în economia națională a Republicii Moldova, aprobate prin Hotărîrea Guvernului nr.764 din 25.11.1992 şi pct.20 din Instrucţiunea nr.93 din 19.07.2010.
[33] Art.13 alin.(5) din Legea contabilității nr. 113- XVI din 27.04.2007 și pct.76 din Regulamentul aprobat prin Hotărîrea Guvernului nr.987 din 11.08.2003„ Despre aprobarea Regulamentului privind activitatea administrativ-financiară a instituțiilor serviciului diplomatic al Republicii Moldova peste hotare” .
[34] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[35] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[36] Hotărîrea Guvernului nr.534 din 03.08.1995„Cu privire la crearea Direcției pentru deservirea corpului diplomatic”.
[37] Statutul Î.S. „Direcția Servicii pentru Corpul Diplomatic” (în redacție nouă), aprobat de Viceprim-ministru, ministrul afacerilor externe și integrării europene și înregistrat la Camera Înregistrării de Stat a Ministerului Justiției la 15.08.2010.
[38] Ordinul MAEIE nr.818-b-118 din 20.07.2010.
[39] Legea contabilităţii nr.113-XVI din 27.04.2007 (cu modificările ulterioare; în continuare – Legea contabilității).
[40] Standardele Naţionale de Contabilitate, aprobate prin Ordinul ministrului finanţelor nr.174 din 25.12.1997 (cu modificările şi completările ulterioare).
[41] Politica de contabilitate, aprobată prin Ordinul directorului întreprinderii nr.40 din 27.12.2010.
[42] Legea cu privire la întreprinderea de stat nr.146-XIII din 16.06.1994 (cu modificările ulterioare; în continuare – Legea nr.146-XIII din 16.06.1994).