Curtea de Conturi, în prezenţa dlui I.Butmalai, secretarul Comisiei permanente securitate naţională, apărare şi ordine publică a Parlamentului Republicii Moldova, dlui V.Marinuța, ministrul apărării, dlui V.Bucatari, seful Direcției economico-financiare, dlui Al.Zveaghin, Comandantul Comandamentului Logistic, dlui R.Sereda, șeful Direcției Juridice a Ministerului Apărării, dlui A.Coguteac, directorul Departamentului Dotări al Ministerului Apărării, dlui S.Merlan, șeful Direcției Achiziții Publice a Departamentului Dotări, dlui I.Doțenco, Comandantul Brigăzii 2 Infanterie Motorizată, dlui O.Ciulcov, ex-Comandantul Brigăzii 2 Infanterie Motorizată, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului regularităţii pe exerciţiul bugetar 2011 la Ministerul Apărării, unele unități militare și instituţii din subordine.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi a constatat:
Ministrul apărării, în calitatea sa de executor de buget şi manager al instituţiei publice, are obligaţia să asigure utilizarea fondurilor publice cu respectarea principiilor transparenţei, economicității, eficienţei, eficacității şi legalității, pentru funcţionarea regulamentară a aparatului central al Ministerului Apărării şi instituţiilor din subordine, precum şi să administreze raţional patrimoniul public aflat în gestiune. În total, suma alocațiilor pentru domeniul apărării a constituit 464,9 mil.lei, ceea ce reprezintă 22,9% din suma totală a cheltuielilor bugetare aprobate pentru toate autoritățile publice pe anul 2011. Comparativ cu anul 2010, alocaţiile bugetare preconizate
Ministerului Apărării au fost majorate de circa 1,1 ori, sau cu 37,8 mil.lei. Verificările auditului denotă că, în perioada auditată, sistemul de management instituțional și financiar al Ministerului Apărării a marcat unele tendințe spre o bună gestionare a fondurilor publice, totodată, constatările auditului relevînd prezența unor iregularităţi şi neconformităţi la efectuarea cheltuielilor, ținerea evidenței contabile și raportarea financiară, precum și la administrarea patrimoniului public, care se exprimă prin:
Managementul financiar irelevant la toate etapele procesului bugetar, inclusiv cu elemente de denaturare a raportului, concomitent neasigurînd: conformitatea organizării sistemului de control intern, activitatea relevantă a auditului intern, organizarea conformă a sistemului de contabilitate și de raportare financiară potrivit regulilor generale ale contabilității.
Neracordarea cadrului normativ și regulator la situația reală în care au fost instituite reprezentanțele militare și menținerea activităților acestora la condițiile anului 1992 au cauzat cheltuieli ineficiente în sumă totală de 278,9 mii lei.
Ministerul n-a asigurat utilizarea conform destinației inițial aprobate a surselor alocate din fondul de rezervă al Guvernului în sumă totală de 1498,8 mii lei.
Utilizarea neregulamentară a mijloacelor publice alocate pentru activitatea Bazei de Aviație în sumă de 469,0 mii lei la întreținerea unei grădinițe, care activează în afara cadrului legal.
Neasigurarea de către managementul ministerului a respectării cadrului normativ la remunerarea personalului de conducere, ceea ce a condiționat remunerarea cu unele abateri în sume nesemnificative.
Nerespectarea cadrului legal în domeniul achizițiilor atestă: neasigurarea de către minister a controlului managerial adecvat asupra întregului proces de achiziții din banii publici; nedelimitarea competențelor și responsabilităților între minister (în calitate de autoritate contractantă) și Departamentul Dotări (structură subordonată); irelevanța activității grupului de lucru privind desfășurarea achizițiilor și monitorizarea executării contractelor, în special la respectarea termenelor de livrare și a calității mărfurilor livrate; admiterea efectuării achizițiilor publice cu depășirea planului aprobat în sumă totală de 10091,1 mii lei, precum și încheierea acordurilor adiționale – de 2,7 mil.lei, divizarea achiziției, suportarea unor cheltuieli ineficiente – de 30,0 mii lei; admiterea livrării/ recepționării unor produse ce nu corespund condițiilor contractuale și standardelor, nefiind întreprinse soluții de remediere, în special cu neprezentarea către Agenția Achiziții Publice a informației pentru includerea în lista interdicțiilor a operatorilor economici în condițiile art.18 din Legea privind achizițiile publice.
Gestionarea neregulamentară a patrimoniului public, cauzată de prezența unui management necorespunzător și de lipsa elementelor de control intern, exprimate prin: neasigurarea în deplină măsură a înregistrării la organele cadastrale a drepturilor patrimoniale de către instituțiile din subordine asupra 759 de clădiri cu suprafața totală de 398,1 mii m2, în valoare totală (inițială) de 237,8 mil.lei, 29 de terenuri cu suprafața de 3464,3 ha și de către unitățile economice – asupra 34 de terenuri cu suprafața de 933,5 ha și 199 de imobile cu suprafața de 7581,1 mii m2. Lipsa înregistrării și ținerii în evidența contabilă a unor terenuri cantitativ și valoric nu admite identificarea prin sistemul contabil a operațiunilor de scoatere din uz a unor terenuri.
Neevaluarea și neincluderea în capitalul social al întreprinderilor de stat din subordine a mai mult de 1106 ha terenuri și a 21 de aeronave transmise acestora de către minister, în calitatea sa de fondator.
Ministerul, în condițiile necomercializării unor active incluse în Lista activelor Armatei Naționale, propuse pentru comercializare, n-a aplicat prevederile legale în vederea excluderii activelor ce nu sînt comercializate în decurs de un an. În anul 2011, urmare comercializării unor active, în bugetul de stat au fost încasate 25907,7 mii lei, ministerului revenindu-i 5181,6 mii lei, ce constituie 20% din această sumă.
Ø Controlul neadecvat al ministerului asupra formării mijloacelor speciale a dus la nerespectarea modalității de selectare a locatarilor pentru darea în locațiune/chirie și calcularea incorectă a plății chiriei în sumă de 80,1 mii lei. Totodată, carențele la administrarea fondului centralizat de mijloace speciale, inclusiv la fundamentarea estimării și planificării veniturilor/cheltuielilor din mijloace speciale, au condiționat generarea soldurilor în sumă totală de 3152,3 mii lei.
Neplanificarea veniturilor/cheltuielilor aferente produselor obținute din gospodăriile auxiliare și utilizate pentru necesitățile proprii a cauzat majorarea nefundamentată a volumului de mijloace speciale.
Nedeterminarea statutului și modului de administrare a mijloacelor primite de la partenerii străini pentru recuperarea cheltuielilor participanților la aplicațiile militare multinaționale cauzează mai multe incertitudini la evidență și raportare, care, prin esența lor, reprezintă mijloace intrate temporar în posesia instituției. Actualmente, soldul acestora constituie 3152,3 mii lei, fiind reflectate ca granturi la contul mijloacelor speciale al Marelui Stat Major.
Lipsa unui control intern adecvat asupra achitării pensiilor, cauzată de neincluderea obligațiilor contractuale între minister și S.A. ,,Banca de Economii”, a condiționat plăți nejustificate și litigii, în cazurile pensionarilor decedați. Astfel, în 5 cazuri, după decesul pensionarului, au fost ridicate pensii în sumă de 325,2 mii lei (la momentul actual, nefiind restituită suma de 45,1 mii lei) în baza procurilor.
Nereglementarea modului de evidență, utilizare și raportare a biletelor de tratament sanatorial, rămase în stoc la finele perioadei de gestiune, precum și a valorii acestora, fapt ce poate condiționa neregularități la utilizarea și raportarea lor.
Nerespectarea normelor legale privind asigurarea militarilor cu produse alimentare și echipament.
Ministerul, la administrarea asistenței externe, nu s-a conformat prescripțiilor Hotărîrii Guvernului nr.12 din 19.01.2010[5] privind mecanismul de coordonare a asistenței respective, neasigurînd conformitatea evidenței acesteia, fiind corectate datele raportate la componenta de bază și la alte componente cu 60708,7 mii lei. Auditul a stabilit diferențe în sumă de 12337,7 mii lei între valoarea declarată în vamă și valoarea mărfurilor înregistrate în evidența contabilă, datorită rezultatelor evaluării stării reale și costurilor acestora, efectuate de comisia de evaluare.
Nereglementarea antrenării militarilor și taxarea serviciilor prestate la efectuarea unor lucrări agricole permite ca acestea să fie stabilite la discreția proprie a părților. Veniturile obținute din aceste servicii n-au fost prevăzute în Nomenclatorul lucrărilor efectuate și serviciilor prestate contra plată, aprobat de Guvern, suma lor constituind 1087,0 mii lei. Totodată, Batalionul de Gardă n-a întreprins măsuri pe cale extrajudiciară sau judiciară în vederea încasării de la unii agenți economici a datoriilor formate în rezultatul prestării serviciilor în sumă de 83,0 mii lei.
Inventarierea formală a cauzat prezența mai multor nereguli la evidența bunurilor obținute de la demolarea imobilelor, a echipamentului și a altor bunuri.
Lipsa controlului la încheierea și executarea contractelor de locațiune a cauzat datorii la plățile pentru arendă în sumă de 400,7 mii lei, datorii ale locatarilor pentru chiria spațiului – de 1378,5 mii lei, iar diminuarea coeficienților de amplasare a dus la ratarea veniturilor de 80,1 mii lei de către Clubul sportiv.
Se aprobă Raportul auditului regularităţii pe exerciţiul bugetar 2011 la Ministerul Apărării, unele unități militare și instituţii din subordine.
2. Hotărîrea și Raportul de audit se remit:
2.1. Ministerului Apărării, pentru documentare și monitorizare continuă a implementării recomandărilor propuse în cadrul auditului, și se cere:
2.1.1. să examineze la Colegiul ministerului, cu participarea instituţiilor din subordine, situaţiile constatate de audit şi, după caz, să evalueze gradul de responsabilitate, prin prisma obligaţiilor ce le revin persoanelor cu funcţii de răspundere, asigurînd întreprinderea acţiunilor pentru lichidarea cauzelor stabilite;
2.1.2. să întreprindă măsurile necesare întru racordarea cadrului regulator la actele legislative și normative în vederea excluderii divergențelor între situația real existentă și cadrul instituțional;
2.1.3. să asigure respectarea legislației în domeniul achizițiilor publice prin stabilirea criteriilor concrete în sistemul de control intern și a responsabililor, ținînd cont de specificul sistemului centralizat de achiziții;
2.2. Ministerului Finanțelor, pentru documentare şi determinarea, în comun cu Ministerul Apărării, a modalității privind modul de evidenţă și raportare a mijloacelor financiare primite temporar de la partenerii străini pentru recuperarea cheltuielilor de participare la aplicațiile militare multinaționale;
2.3. Guvernului, pentru informare, și se propune:
2.3.1. să examineze oportunitatea Hotărîrii Guvernului nr.863 din 29.12.1992 „Cu privire la instituirea reprezentanțelor militare în unitățile industriale și cele de cercetări științifice și proiectări” prin prisma scopului de instituire a reprezentanțelor militare;
2.3.3. să examineze posibilitatea înregistrării gratuite a bunurilor gestionate de Ministerul Apărării;
2.4. Președintelui Republicii Moldova, Comandantul Suprem al Forțelor Armate, pentru informare;
2.5. Parlamentului, inclusiv Comisiei economie, buget şi finanţe şi Comisiei pentru securitatea națională, apărare și ordine publică, pentru informare;
2.6. Se ia act că:
2.6.2. Centrul Consultativ Diagnostic a majorat valoarea imobilului cu costul reparației capitale în sumă de 386,8 mii lei;
2.6.3. Ministerul Apărării, în comun cu Ministerul Finanțelor, au corectat rapoartele privind valoarea mijloacelor fixe, în aspectul componentei de bază și altor componente, cu suma de 60708,7 mii lei.
3. Despre implementarea recomandărilor auditului, precum şi despre executarea cerinţelor subpct.2.1. și 2.2. din prezenta Hotărîre se va informa Curtea de Conturi în termen de 6 luni.
4. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Nr. 20. Chişinău, 11 mai 2012.
Aprobat prin Hotărîrea Curţii de Conturi nr. 20 din 11 mai 2012
RAPORTUL auditului regularităţii pe exerciţiul bugetar 2011 la Ministerul Apărării, unele unități militare și instituţii din subordine I. Introducere
Auditul regularităţii pe exerciţiul bugetar 2011 la Ministerul Apărării, unele unități militare şi instituţii din subordine s-a efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[6] şi în conformitate cu Programele activităţii de audit a Curţii de Conturi pe anul 2011 și pe anul 2012[7].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că rapoartele financiare, întocmite de către Ministerul Apărării (în continuare – MA sau ministerul, după caz) și de către unele unități şi instituţii din subordine pe anul 2011, în toate aspectele semnificative, prezintă o imagine reală şi fidelă asupra situaţiei financiare şi a celei patrimoniale, iar utilizarea mijloacelor alocate de la bugetul de stat, precum şi operaţiunile financiare efectuate sînt corecte şi conforme prevederilor legale.
Responsabilitatea conducerii ministerului şi a instituţiilor din subordine constă în întocmirea şi prezentarea rapoartelor financiare potrivit normelor aprobate, în asigurarea utilizării regulamentare a mijloacelor publice, precum şi în administrarea raţională a patrimoniului de stat aflat în gestiune. Totodată, executorii de buget poartă răspundere pentru asigurarea bunei guvernări, prin implementarea adecvată a sistemului de management financiar şi control, în scopul obţinerii unei asigurări rezonabile că obiectivele entităţii vor fi realizate prin eficacitatea şi eficienţa operaţiunilor; conformitatea cu legislaţia şi cadrul regulator; integritatea activelor şi pasivelor.
Ministerul este obligat să asigure utilizarea eficientă a mijloacelor bugetului de stat, inclusiv pentru funcţionarea regulamentară a aparatului ministerului, subdiviziunilor acestuia, instituţiilor din subordine, să realizeze măsurile din domeniu, precum şi să administreze raţional patrimoniul de stat aflat în gestiune.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea concluziilor şi opiniilor de audit asupra Raportului financiar pe anul 2011 și regularităţii gestionării fondurilor publice. Totodată, auditorii nu sînt responsabili de prevenirea faptelor de fraudă şi eroare.
Auditul s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[8]. În vederea susţinerii opiniilor, constatărilor, formulării concluziilor şi recomandărilor, probele de audit au fost obţinute în urma aplicării procedurilor de evaluare a riscului şi procedurilor de fond, cu folosirea diferitor tehnici şi metode: examinări, analize, confirmări, recalculări, intervievări, vizualizări etc.
II. Prezentare generală
Ministerul Apărării este autoritatea publică centrală de specialitate, care organizează, coordonează şi conduce activităţile în domeniul apărării naţionale şi este responsabil de dezvoltarea Armatei Naţionale.
Resursele financiare destinate asigurării apărării naţionale se constituie din mijloacele bugetului de stat, inclusiv componenta de bază, mijloace speciale, surse externe etc. şi se utilizează pentru întreţinerea şi pregătirea forţelor destinate apărării naţionale, înzestrarea lor cu armament, tehnică militară şi specială şi alte bunuri tehnico-materiale, finanţarea cercetărilor ştiinţifico-militare, construcţiilor capitale, asigurarea cu pensii, asigurarea obligatorie de stat, asigurarea medicală, pregătirea rezerviştilor, precum şi pentru organizarea mobilizării.
Ministerul Apărării administrează domeniul public central de specialitate prin intermediul aparatului central al ministerului, iar conducerea politico-militară a Armatei Naţionale – prin intermediul Marelui Stat Major. În perioada supusă auditului, ministerul s-a condus de Regulamentul privind organizarea şi funcţionarea MA, aprobat prin Hotărîrea Guvernului nr.939 din 16.08.2007[9], efectivul-limită al aparatului central fiind aprobat în număr de 77 de unități.
Evidenţa contabilă în minister urmează a fi ținută în conformitate cu regulile generale obligatorii ale contabilităţii şi de raportare financiară în sectorul public, prevăzute în Legea contabilităţii[10] şi în Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice, aprobată prin Ordinul ministrului finanţelor nr.93 din 19.07.2010[11].
Auditul a supus verificării cheltuielile efectuate pe un eșantion de 28 de subdiviziuni din 56. Volumul cheltuielilor auditate a constituit 411,9 mil.lei, ceea ce reprezintă 87,2% din alocațiile totale ale ministerului pe anul 2011. În prezentul raport sînt expuse cele mai semnificative constatări din punct de vedere al materialității.
III. Constatări, concluzii şi recomandări
3.1. Cu privire la cadrul instituțional
Structura generală și efectivul Armatei Naționale în număr de 6500 de militari și 2000 de persoane civile, cu întreținerea de la bugetul de stat au fost aprobate prin Hotărîrea Parlamentului nr.679-XV din 23.11.2001[12]. Auditul a evidențiat o fluctuație a cadrelor militare, care în anul 2011 a înregistrat demisionarea din rîndul corpului de ofițeri a 132 de persoane față de 125 încadrate, din care 80 de persoane (60,6%) s-au eliberat din inițiativă proprie. Față de anul 2010, numărul celor demisionați a crescut cu 60 de persoane, iar al celor încadrați s-a micșorat cu 40 de persoane.
Prin Hotărîrea Guvernului nr.939 din 16.08.2007, care a aprobat Regulamentul privind organizarea şi funcţionarea Ministerului Apărării, structura și efectivul-limită ale aparatului central al acestuia, a fost aprobată și lista instituţiilor din subordine. Auditul relevă că atît Hotărîrea menționată, cît și alte acte guvernamentale nu prevăd subordonarea întreprinderilor de stat care activează la momentul actual în subordinea ministerului. Astfel, auditul a constatat funcționarea a trei întreprinderi de stat care nu sînt incluse în lista menționată (Î.S. ,,Combinatul de Deservire Socială”, Î.S. ,,Centrul de Pregătire a Specialiștilor pentru Armata Națională”, Î.S. ,,Aeroportul Internațional Mărculești”).
Concluzii:
Ministerul Apărării n-a supus revizuirii cadrul instituțional, cu conformarea reglementărilor și optimizărilor structurilor respective, în scopul asigurării unui management instituțional eficient. De asemenea, n-au fost întreprinse măsuri suficiente întru diminuarea procesului de fluctuație a cadrelor militare, cu identificarea cauzelor/circumstanțelor acestui proces.
Recomandări Ministerului Apărării:
Să revizuiască cadrul instituțional, în special prin conformarea și regulamentarea poziționării structurale a întreprinderilor de stat din domeniul apărării.
3.2. Cu privire la execuția de ansamblu a alocațiilor apobate
Conform Legii bugetului de stat pe anul 2011[13], MA i-au fost aprobate și alocate mijloace pentru întreținerea Armatei Naționale în sumă totală de 264,5 mil.lei (inclusiv de la componenta de bază – 233,3 mil.lei, mijloace speciale – 31,2 mil.lei), pentru asigurarea și asistența socială – 200,5 mil.lei (inclusiv pensii militarilor – 193,6 mil.lei, compensații și îndemnizații nominative – 6,9 mil.lei). Astfel, suma alocațiilor a constituit în total 464,9 mil.lei, ceea ce reprezintă 22,9% din volumul alocațiilor aprobate autorităților publice finanțate de la bugetul de stat. Comparativ cu anul 2010, alocaţiile preconizate MA au fost în creștere cu 37,8 mil.lei (inclusiv pentru întreținere – cu 34,0 mil.lei) și pentru asigurarea și asistența socială – cu 3,9 mil.lei. În anul 2011, MA a beneficiat de mijloace alocate din fondul de rezervă al Guvernului în sumă de 8,03 mil.lei.
Deși în total pe minister cheltuielile au fost efectuate în limita alocațiilor aprobate, auditul a constatat unele devieri în aspectul instituțiilor subordonate, comparativ cu limitele aprobate, determinate de ținerea neregulamentară[14] a evidenței contabile privind decontările interdepartamentale.
Auditul denotă că mijloacele alocate ministerului în anul 2011 de la componenta de bază a bugetului de stat s-au executat cu respectarea limitei aprobate, execuția de ansamblu, în aspectul clasificaţiei economice, fiind prezentată în Figura nr.1.
Figura nr.1
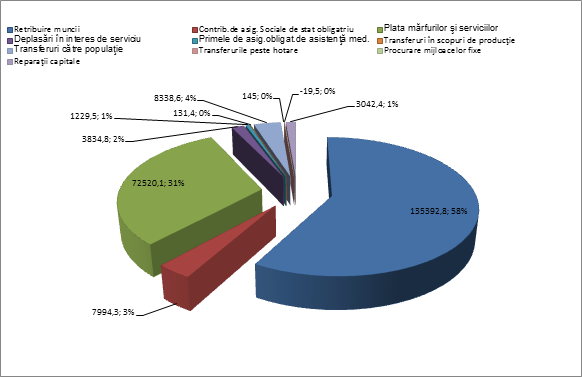
Sursă: Datele rapoartelor financiare pe anul 2011 ale Ministerului Apărării
Pentru anul 2011, ministerului i-au fost aprobate venituri provenite din mijloace speciale în sumă de 30,6 mil.lei și cheltuieli – 33,9 mil.lei, real fiind executate venituri în sumă de 31,5 mil.lei și cheltuieli – 36,4 mil.lei. Veniturile mijloacelor speciale au fost constituite din: plata arendei în sumă de 5,8 mil.lei, granturi, sponsorizări și donații – 2,7 mil.lei, mijloace provenite din prestarea serviciilor în cadrul asigurărilor obligatorii de asistență medicală – 2,1 mil.lei, alte mijloace speciale – 20,9 mil.lei. Executarea mijloacelor speciale, în aspectul clasificației economice, se prezintă în diagrama ce urmează.
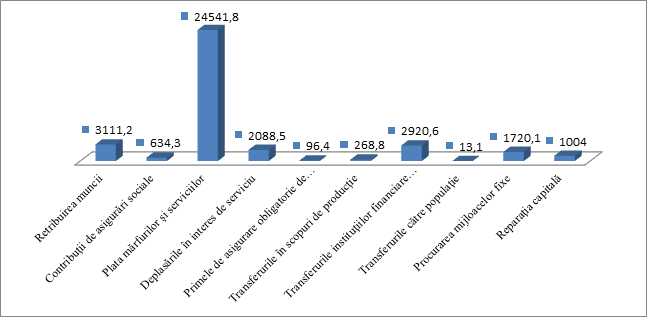
Sursă: Datele rapoartelor financiare privind mijloacele speciale ale Ministerului Apărării
Verificările regularităţii formării şi utilizării mijloacelor financiare publice de către MA şi unele instituţii din subordine (pe eşantionul auditat) au constatat unele abateri și situații problematice, acestea fiind expuse după cum urmează.
3.2.1. Cu privire la regularitatea cheltuielilor pentru retribuirea muncii
Cheltuielile efective pentru retribuirea muncii au constituit 135,4 mil.lei la componenta de bază și 3,1 mil.lei – din contul mijloacelor speciale, față de 137,6 mil.lei și, respectiv, de 3,0 mil.lei alocate. Verificările efectuate la Batalionul de Gardă au constatat 4 cazuri de stabilire cu încălcarea legislației a grilelor de salarii pentru adjuncţii conducătorilor de subdiviziuni, urmare cărui fapt la 4 persoane le-au fost achitate neregulamentar[15] 4,1 mii lei.
Conform Hotărîrii Guvernului nr.863 din 29.12.1992[16], în scopul asigurării unui control unic asupra elaborării, fabricării și livrării producției cu destinație militară, precum și pentru repartizarea rațională a comenzilor consumatorilor speciali, în unitățile de profil ale republicii au fost instituite reprezentanțele militare în unitățile industriale și cele de cercetări științifice și proiectări care urmau să execute (la acel moment) comenzile consumatorilor speciali. Reieșind din prevederile Hotărîrii menționate, MA a aprobat, prin Ordinul nr.33 din 03.02.1993, „Regulamentul cu privire la reprezentanțele militare în întreprinderile industriale și în organizațiile de cercetări științifice și proiectare”, iar potrivit pct.4 din aceeași Hotărîre a asigurat completarea reprezentanțelor militare cu cadre. De asemenea, conform pct.6 din Hotărîre, Ministerul Finanțelor anual prevede sume necesare întreținerii reprezentanțelor militare instituite. Potrivit Regulamentului în cauză, reprezentanțele își exercită activitatea în întreprinderile în care sînt amplasate achizițiile MA, Ministerului Afacerilor Interne (consumatori speciali), execută controlul și recepționează producția în conformitate cu Hotărîrile Guvernului, contractele și Regulamentul aprobat.
Auditul a constatat că, în anul 2011, în reprezentanțele instituite la fostele întreprinderi unionale, ultimele actual reorganizate și/sau supuse privatizării (S.A. „Sigma”, S.A. ,,Topaz”, CTȘ ,,Hidrotehnica”, S.A. ,,Răut” și S.A. IȘC„Rif-Acvaaparat”), au activat 12 persoane (3 militari și 9 civili). Conform statelor de personal, remunerarea muncii constituie 475,7 mii lei, cheltuielile reale însumînd 278,9 mii lei, din care la Brigada 2 Infanterie Motorizată – 153,6 mii lei (7 persoane) și la Brigada 1 Infanterie Motorizată – 125,3 mii lei (3 persoane).
Analiza auditului asupra dărilor de seamă ale reprezentanțelor militare, prezentate Departamentului Dotări, denotă că atît în perioada supusă auditului, cît și pentru perioadele precedente, unitățile economice la care au fost instituite aceste reprezentanțe n-au fabricat, n-au livrat și n-au repartizat comenzi consumatorilor speciali în unitățile de profil ale republicii, precum prevede Hotărîrea Guvernului nr.863 din 29.12.1992. Totodată, pct.6 din Regulament stabilește că, în cazul stopării definitive a fabricării producției pentru necesitățile consumatorilor speciali, reprezentanțele militare se lichidează. În condițiile menționate reprezentanțele continuă să activeze.
3.2.2. Cu privire la regularitatea altor cheltuieli
· Pentru sărbătorirea aniversării a XX-ea a proclamării independenței Republicii Moldova, Ministerului Apărării din fondul de rezervă al Guvernului i-au fost alocate 8033,2 mii lei, potrivit Hotărîrii Guvernului nr.433 din 15.06.2011[17]. Verificările auditului au constatat că în aceste scopuri ministerul a utilizat 7380,2 mii lei, formînd un sold neutilizat de 653,0 mii lei, care regulamentar urma a fi restituit la buget. Acesta a fost utilizat pentru achitarea contractelor încheiate anterior (februarie 2011) cu Î.S. ,,Centrul de pregătire a specialiștilor pentru Armata Națională” și cu Î.S. ,,Rusca”.
De asemenea, verificările auditului au stabilit că, din totalul echipamentului procurat din mijloacele fondului de rezervă pentru desfășurarea paradei militare, o parte din echipament (845,8 mii lei) a fost utilizat pentru necesitățile cotidiene ale Armatei Naționale, auditului nefiindu-i prezentate documente ce atestă necesitatea procurării echipamentului neutilizat.
La Baza de Aviație, în afara cadrului legal[18], activează o grădinița de copii cu 4 grupe (creată prin Ordinul MA nr.139 din august 1998). Din contul cheltuielilor pentru activitatea Bazei de Aviație, la întreținerea grădiniței în anul 2011 s-au utilizat 469,0 mii lei, din care 297,5 mii lei – pentru remunerarea muncii a 12 unități de personal, incluse în statele acestei subdiviziuni. Pentru unii militari cheltuielile ce țin de alimentarea copiilor au fost reduse cu 50 la sută, ceea ce constituie 7,7 mii lei.
Concluzii:
Managementul Ministerului Apărării n-a asigurat respectarea cadrului normativ la remunerarea personalului de conducere, ceea ce a condiționat remunerarea adjuncților de subdiviziuni cu abateri de la aceste norme.
Neracordarea cadrului normativ și regulator la situația reală în care au fost instituite reprezentanțele militare și menținerea activităților acestora la condițiile anului 1992 au cauzat cheltuieli ineficiente în sumă totală de 278,9 mii lei.
Ministerul n-a asigurat utilizarea conform destinației inițial aprobate a surselor alocate din fondul de rezervă al Guvernului în sumă totală de 1498,8 mii lei.
O consecință a managementului neadecvat al Ministerului Apărării este și utilizarea neregulamentară a mijloacelor publice alocate pentru activitatea Bazei de Aviație în sumă de 469,0 mii lei la întreținerea unei grădinițe, care activează în afara cadrului legal.
Se recomandă Ministerului Apărării:
2. Să asigure revizuirea și conformarea cadrului normativ în vederea stabilirii și achitării regulamentare a plăților salariale pentru personalul de conducere.
3. Să asigure conformitatea utilizării mijloacelor financiare în scopurile alocate, în special a celor alocate din fondul de rezervă al Guvernului.
4. Să examineze legalitatea creării grădiniței de copii, prin prisma Legii învățămîntului, precum și regularitatea întreținerii acesteia din contul mijloacelor alocate pentru activitatea Bazei de Aviație.
5. Să asigure corectitudinea calculelor de elaborare a propunerilor pentru finanțarea cheltuielilor de la bugetul de stat, în vederea eliminării faptelor de formare a surplusurilor.
3.3. Cu privire la regularitatea achizițiilor publice
În anul 2011, MA a efectuat cheltuieli pentru plata mărfurilor și serviciilor în sumă de 97,1 mil.lei, ce constituie 36,1% din cheltuielile efectuate la componenta de bază și mijloace speciale, din care 30,0 mil.lei, sau 30,9% pentru procurarea produselor alimentare și echipamentului. Verificările auditului s-au axat prioritar asupra achizițiilor efectuate centralizat de către Departamentul Dotări (în continuare – Departamentul), acestea constituind 51703,7 mii lei. Situația, în aspectul procedurilor de achiziții efectuate în anul 2011, se prezintă în Tabelul nr.1. Tabelul nr.1
(mii lei)
| Nr. d/o | Denumirea procedurii | Numărul | Contracte încheiate | Acorduri adiționale | Suma contractată |
| numărul | suma | numărul | suma |
| 1. | Licitații publice | 29 | 91 | 42384,2 | 20 | 2643,6 | 45027,8 |
| 2. | Oferta de prețuri | 43 | 61 | 5878,8 | 4 | 103,2 | 5982,0 |
| 3. | O singură sursă | 2 | 2 | 185,0 | - | - | 185,0 |
| 4. | De valoare mică | 13 | 13 | 147,2 | - | - | 147,2 |
| Total | | 87 | 167 | 48595,2 | 24 | 2746,8 | 51342 |
Sursă: Dările de seamă ale Departamentului Dotări privind achizițiile publice
Analiza datelor denotă că Departamentul Dotări a organizat 87 de proceduri de achiziții publice centralizate, iar ministerul, suplimentar la acestea, a efectuat procurări în sumă de 361,7 mii lei, prin încheierea a 2 contracte cu Agenția Rezerve Materiale, prin prisma Legii privind achizițiile publice. Auditul a supus verificării 75 de dosare de achiziții, ceea ce constituie 100% în totalul achizițiilor efectuate.
Examinările auditului asupra procedurilor aferente etapei de inițiere a achizițiilor au stabilit:
MA n-a statuat clar și exhaustiv procesul de reglementare a achizițiilor, în special a celor efectuate în mod centralizat, prin prisma responsabilităților de autoritate contractantă. Astfel, prin Ordinul ministrului nr.12 din 21.01.2010, s-a prevăzut centralizarea achizițiilor publice pentru necesitățile Armatei Naționale, cu funcțiile respective fiind împuternicit Departamentul Dotări în cazurile achizițiilor mai mari de 50,0 mii lei, componența grupului de lucru fiind constituită exclusiv din personalul Departamentului, ceea ce prezintă un element al netransparenței achizițiilor publice. Deși ordinul menționat a fost abrogat la 09.03.2011, Departamentul a continuat achiziționarea centralizată pe tot parcursul anului 2011, în unele cazuri, neținînd cont de mărimea achiziției.
Cu nerespectarea prevederilor Regulamentului cu privire la activitatea grupului de lucru pentru achiziții, aprobat prin Hotărîrea Guvernului nr.1380 din 10.12.2007[19], Ministerul Apărării în Regulamentul propriu privind organizarea și funcționarea grupului de lucru pentru achizițiile publice, precum și în ordinul cu privire la crearea acestui grup de lucru n-a reglementat delimitarea atribuțiilor și obligațiilor fiecărui membru al grupului de lucru.
Departamentul Dotări a întocmit planul de achiziții pe anul 2011 în sumă totală de 31862,2 mii lei, inclusiv pentru achiziționarea bunurilor în sumă de 28492,6 mii lei, lucrărilor – de 1683,4 mii lei și serviciilor – de 1686,2 mii lei. Auditul a constatat majorarea sumei estimative în plan, față de suma din anunț, cu 239,5 mii lei, precum și neincluderea regulamentară[20] în planul anual și anunțul de intenție publicat în Buletinul Achizițiilor Publice a 18 proceduri de achiziții în sumă de 10091,1 mii lei.
Lipsește fundamentarea planificării necesităților reale ale achizițiilor în baza analizei cost-eficiență pentru estimarea corectă a valorii la includerea acesteia la elaborarea proiectului de buget. Necesitățile de aprovizionare a Armatei Naționale cu produse alimentare și echipament urmau a fi calculate de către Comandamentul Logistic din cadrul Marelui Stat Major și achiziționate de către Departamentul Dotări, ținînd cont de bugetul aprobat și de normele de asigurare cu producție alimentară și echipament a militarilor Armatei Naţionale[21]. Analiza auditului denotă carențe în procesul de estimare a acestor necesități, situația pe unele categorii de produse alimentare achiziționate fiind prezentată în Tabelul nr.2.
Tabelul nr.2
| Cantitatea estimată la etapa de elaborare a bugetului | Cantitatea planificată după aprobarea bugetului | Cantitatea achiziționată conform contractelor încheiate |
| Denumirea produsului alimentar | Cantitatea (tone) | Denumirea produsului alimentar | Cantitatea
(tone) | Denumirea produsului alimentar | Cantitatea (tone) |
| Crupe de grîu | 20 | Crupe de grîu | 16 | Crupe de grîu | 38,2 |
| Crupe de arpacaș | 10 | Crupe de arpacaș | 13 | Crupe de arpacaș | 35,2 |
| Crupe de orz | - | Crupe de orz | 11 | Crupe de orz | 35,2 |
| Crupe de porumb | 10 | Crupe de porumb | 8 | Crupe de porumb | 17,1 |
| Crupe de orez | 30 | Crupe de orez | 49,2 | Crupe de orez | 15 |
| Crupe de hrișcă | 30 | Crupe de hrișcă | 26,8 | Crupe de hrișcă | 2 |
| Crupe de mazăre | 25 | Crupe de mazăre | 16 | Crupe de mazăre | 25,2 |
| Crupe de ovăz | 19 | Crupe de ovăz | 8 | Crupe de ovăz | 17 |
| Fasole boabe | 21 | Fasole boabe | 14 | Fasole boabe | 3 |
| Paste făinoase | 54 | Paste făinoase | 53,3 | Paste făinoase | 45 |
| Cartofi proaspeți | 663 | Cartofi proaspeți | 700 | Cartofi proaspeți | 380 |
Sursă: Contractele de achiziții publice ale Departamentului Dotări pe anul 2011
Datele prezentate exemplifică cazurile de achiziționare a unor categorii de produse în cantități care depășesc necesitățile estimate, acest fapt condiționînd substituirea sistematică a produselor alimentare prevăzute de normele stabilite prin Hotărîrea Guvernului nr.423 din 23.06.1992.
Ca rezultat al carențelor în procesul de planificare a achizițiilor publice, a fost admisă achiziționarea suplimentară a cantităților de produse prin încheierea acordurilor adiționale. Astfel, în trimestrul II al anului 2011, numai în 3 cazuri contractele au fost majorate, față de cantitatea inițial contractată, cu 773,5 mii lei. În total, suma bunurilor achiziționate în baza acordurilor adiționale a constituit 2,7 mil.lei.
Examinările auditului asupra procedurilor aferente etapei de desfășurare a achizițiilor au stabilit următoarele:
Nerespectînd prevederile pct.29 din Regulamentul aprobat prin Hotărîrea Guvernului nr.245 din 04.03.2008[22], Departamentul Dotări nu în toate cazurile a înregistrat ofertele depuse. Astfel, auditul a constatat acest fapt în cazul a 10 operatori economici (confecționarea și achiziționarea stindardelor de luptă; achiziționarea serviciilor de tipar și a serviciilor de abonare la publicațiile periodice).
Grupul de lucru al Departamentului Dotări, la evaluarea datelor de calificare, n-a solicitat documentele prevăzute de art.16 alin.(1) lit. c) și lit.e) din Legea nr.96-XVI din 13.04.2007. Analogic, în cazurile invitațiilor de participare la concurs prin metoda cererii ofertelor de prețuri acesta s-a limitat la solicitarea prezentării ofertei în original și a certificatului de înregistrare a întreprinderii.
Departamentul Dotări n-a asigurat depunerea regulamentară a garanției privind execuția contractelor, fiind constatate 9 cazuri de nereguli, care însumează circa 994,7 mii lei.
Potrivit planului anual, achiziția lucrărilor de reparație urma a fi organizată prin licitație publică. Real, lucrările de reparație în sumă de 1033,6 mii lei, efectuate la cantina Spitalului Militar Central, au fost achiziționate în cadrul a 2 proceduri prin cererea ofertelor de prețuri, ceea ce atestă planificarea formală a achizițiilor.
Cu nerespectarea prevederilor legale, Regimentul de Rachete Antiaeriene a divizat achiziția materialelor de construcție prin încheierea a 2 contracte separate în valoare de 63,5 mii lei cu 2 operatori economici.
Ministerul Apărării a suportat cheltuieli ineficiente în sumă de 30,0 mii lei prin contractarea unor bunuri cu 2 operatori economici, fiind admisă divizarea cantității de cartofi în părți egale, în acest caz acordîndu-se prioritate întreprinderii din subordine.
Examinările auditului asupra procedurilor aferente etapei de monitorizare a procesului de execuție a contractelor încheiate au stabilit:
În lipsa monitorizării executării clauzelor contractuale, în unele cazuri n-au fost aplicate penalități în sumă de 81,0 mii lei, pentru neexecutarea în termen a obligațiilor asumate.
Nesupravegherea respectării clauzelor contractuale a permis unor furnizori să livreze mărfuri alimentare ce nu corespund condițiilor și specificațiilor contractate. Auditul, examinînd unele documente și informații interne ale subdiviziunilor MA ce vizează calitatea produselor recepționate și rezultatele unor analize de conformitate la standarde, a constatat că la procurarea și utilizarea unor produse (unt, pește congelat) au fost identificate mai multe nereguli. Astfel, probele serviciilor respective au stabilit rezultate nesatisfăcătoare bacteriologic la o parte din cantitatea de unt livrată, iar la altă parte – conținutul de 21,17% grăsime de lapte și 51,33% grăsimi vegetale (margarină), pe cînd conform contractului untul urma să conțină 72% grăsimi animaliere (conform GOST 37-91). Ca urmare a investigațiilor de laborator, comisia din cadrul Secției separate a Depozitului alimentar al Armatei Naționale a luat decizia de a restitui furnizorului partida în cauză (în total 1260 kg din 10000 kg), deși 1100 kg a fost distribuită unităților militare pentru consum. Totodată, nerespectînd art.19 alin.(1) și alin.(2) din Legea contabilității, în cazurile de restituire a produselor necalitative n-au fost întocmite facturi, cu indicarea mărfurilor restituite, fiind doar micșorată cantitatea în registrul de primire a bunurilor.
O situație analogică de admitere a neregulilor a fost identificată de structurile ministerului și în cazul recepționării peștelui congelat, ce se datorează faptului că la încheierea contractelor de livrare a acestui produs nu s-a stabilit conținutul maxim al procentului de gheață. Astfel, examinarea de către audit a actelor întocmite de unele unități militare și prezentate Comandamentului Logistic a relevat identificarea de către acestea a procentului de gheață majorat, care constituia pînă la 35% față de 2% minime prevăzute de Standardul Stass 20057-96. Dacă în 5 cazuri peștele congelat în cantitate de 11925 kg a fost returnat operatorului economic, fiind înlocuită cu un alt lot, în alte 3 cazuri marfa în cantitate de 6,9 tone n-a fost returnată, nefiind întreprinse măsurile de rigoare din partea responsabililor.
De asemenea, auditul a constatat neregularități la desfășurarea achizițiilor descentralizate efectuate și de către subdiviziunile ministerului, inclusiv: Regimentul de Rachete Antiaeriene, Brigada 2 Infanterie Motorizată, Centrul de Comunicații și Informatică.
Concluzii:
Verificările asupra procedurilor de achiziții publice au relevat anumite nereguli ce țin de respectarea cadrului legal, ce atestă neasigurarea de către minister a controlului managerial adecvat asupra întregului proces de achiziții din banii publici. N-au fost delimitate competențele și responsabilitățile între minister (în calitate de autoritate contractantă) și Departamentul Dotări (structura subordonată) pentru procesul de achiziții. Se atestă activitatea nerelevantă a grupului de lucru privind desfășurarea achizițiilor și monitorizarea executării contractelor, în special la respectarea termenelor de livrare și a calității mărfurilor livrate. În afară de aceasta, s-a admis efectuarea achizițiilor publice cu depășirea planului aprobat în sumă totală de 10091,1 mii lei, încheierea acordurilor adiționale – de 2,7 mil.lei, divizarea achiziției, suportarea unor cheltuieli ineficiente – de 30,0 mii lei. De asemenea, în unele cazuri, se atestă recepționarea unor produse ce nu corespund atît condițiilor contractuale, cît și standardelor, nefiind întreprinse soluții de remediere, în special cu neprezentarea Agenției Achiziții Publice a informației, pentru includerea operatorilor economici în lista interdicțiilor în condițiile art.18 din Legea privind achizițiile publice.
Recomandări Ministerului Apărării:
6. Să implementeze un control intern riguros prin stabilirea reglementărilor, măsurilor concrete și a responsabililor în vederea asigurării unui proces de achiziții publice conformat la prescripțiile legii.
7. Să analizeze situația creată în rezultatul achizițiilor de unt și pește, cu întreprinderea măsurilor față de persoanele responsabile, cu revederea clauzelor contractuale la procurarea acestor produse și cu prezentarea informațiilor asupra acestor fapte Agenției Achiziții Publice, în vederea stabilirii interdicțiilor prevăzute de lege.
3.4. Cu privire la managementul gestionării patrimoniului public
3.4.1. Privind regularitatea înregistrării și evidenței
Potrivit datelor bilanțului la 31.12.2011, MA dispunea de un patrimoniu de 1044,0 mil.lei, din care valoarea patrimoniului întreprinderilor de stat – 210,7 mil.lei.
Conform prevederilor legale[23], MA, în limitele fondurilor alocate, urma să asigure executarea lucrărilor cadastrale asupra bunurilor imobile aflate în gestiune, cu prezentarea organelor cadastrale teritoriale a informaţiei privind delimitarea hotarelor. Verificările auditului au stabilit că, din numărul total de 41 de terenuri (suprafaţa totală de 3840,86 ha), dispun de titluri de autentificare 12 terenuri cu suprafaţa totală de 376,52 ha. Toate terenurile n-au fost înregistrate în evidența contabilă. De asemenea, terenul aferent imobilului Ministerului Apărării cu suprafața de 22,8 ha nu este înregistrat conform prevederilor legale.
Lipsa înregistrării și ținerii în evidența contabilă a unor terenuri cantitativ și valoric nu admite identificarea prin sistemul contabil a tranzacțiilor privind circuitul acestora, inclusiv comercializarea. Astfel, se remarcă comercializarea terenului amplasat pe str.Nicolae Testemiţanu nr.3, mun. Chişinău, cu suprafața de 0,166 ha (număr cadastral 0100101.772), comercializat la 06.02.2009 în baza Hotărîrii Guvernului nr.932 din 14.08.2007[24], care, la momentul auditului, se afla în evidența Direcției Cazare, Construcții și Evidență a Departamentului Dotări.
Prin Hotărîrea Guvernului nr.932 din 14.08.2007, au fost incluse în lista terenurilor proprietate publică a statului supuse privatizării (în scop de construcție) terenurile amplasate pe str.Nicolae Testemițanu, nr.3, mun. Chișinău (cu suprafața de 3,123 ha), str.Vasile Lupu, nr.28, mun. Chișinău (7,123 ha), și pe str.Boris Glavan, nr.10 din mun. Bălți (2,130 ha). Auditul a constatat că acestea, nefiind privatizate, au fost excluse neregulamentar din evidența Departamentului Dotări, starea de degradare a unui teren fiind prezentată în imaginile ce urmează.
Terenul de 3,123 ha, amplasat pe str.N.Testemițanu, nr. 3
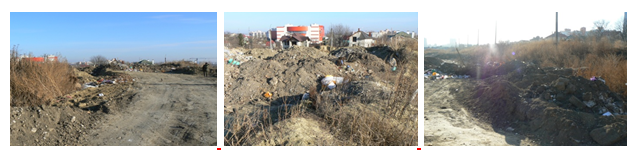
Sursă: Fotografii făcute de echipa de audit a Curții de Conturi
Analiza regularității și conformității înregistrării, gestionării și evidenței clădirilor administrate de Ministerul Apărării a constatat că, potrivit datelor Departamentului Dotări, la 01.01.2011, în gestiunea Ministerului Apărării, unităților și instituțiilor militare se aflau 759 de clădiri cu suprafața totală de 398066,2 m2, în valoare totală (inițială) de 237,8 mil.lei, care nu sînt înregistrate la organele cadastrale.
Analogic, auditul a stabilit iregularități și la înregistrarea, gestionarea, evidența imobilelor și terenurilor aferente aflate în administrarea întreprinderilor de stat din subordinea MA, precum urmează:
Î.S. ,,Combinatul de Deservire Socială” n-a înregistrat în Registrul bunurilor imobile terenul cu suprafața de 0,845 ha și 4 clădiri cu suprafața totală de 2690 m2 .
Î.S. ,,Centrul de Pregătire a Specialiștilor pentru Armata Națională” n-a înregistrat în Registrul bunurilor imobile 16 terenuri cu suprafața totală de 337,0 ha, 9 terenuri (teren asfaltat, terenuri de beton, cardodrom, autodrom) cu suprafața de 19,9 ha și 96 de imobile cu suprafața de 4863889,6 m2.
Î.S. ,,Aeroportul Internațional Mărculești” n-a înregistrat în Registrul bunurilor imobile 5 terenuri cu suprafața totală de 555,7 ha, 3 terenuri (pistă decolare-aterizare și drumuri de asfalt) cu suprafața de 20,0 ha, precum și 99 de imobile cu suprafața totală de 27165,54 m2.
Totodată, o parte din activele transmise de către Ministerul Apărării întreprinderilor de stat n-au fost evaluate după cum prevede art.5 alin.(4) din Legea nr.989-XV din 18.04.2002[25] și n-au fost incluse în fondul statutar al acestora conform prevederilor art.3 și art.4 din Legea nr.146-XIII din 16.06.1994[26]. Astfel, în capitalul social al Î.S. ,,Centrul de Pregătire a Specialiștilor pentru Armata Națională” n-au fost incluse terenurile cu suprafața de 563,58 ha, transmise prin ordinele ministerului în anii 2006-2007, precum și unele imobile situate în mun.Bălți. Analogic, n-au fost incluse în capitalul social al Î.S. ,,Aeroportul Internațional Mărculești” terenurile cu suprafața de 267 ha, 198,9 ha, 71,55 ha, situate în or.Mărculești și s.Lunga; 4,47 ha transmise din gestiunea Clubului Sportiv al Armatei (amplasate în mun.Chișinău); 12 clădiri cu terenul aferent (1,243 ha) situate pe str.Vasile Lupu, transmise din gestiunea Spitalului Militar Central; 0,24 ha din str.Pietrarilor, nr.1, transmise de Batalionul Transmisiuni; alte obiecte (3 aeronave AN 72 și AN 76; 7 elicoptere MI-8; 6 avioane MIG 29; 5 avioane Vilga-35A).
Auditul denotă că o parte din terenurile transmise întreprinderilor de stat sînt utilizate în scopuri de producție, inclusiv prin transmiterea în locațiune altor instituții, care, conform Codului funciar[27], sînt atribuite la categoria terenuri cu destinație specială pentru amplasarea şi desfăşurarea activităţii permanente a unităţilor militare, instituţiilor de învăţămînt militar şi organizaţiilor Forţelor Armate. Totodată, potrivit Hotărîrii Guvernului nr.174 din 17.03.1992[28], acestea au fost distribuite pentru poligoane, cîmpuri de instruire şi alte obiecte în limitele necesităţilor apărării.
Verificările efectuate de audit au constatat unele neregularități la ținerea evidenței, efectuarea inventarierii și scoaterea din uz a imobililor. Astfel, fondurilor fixe nu le-au fost atribuite numere de inventar, n-au fost întocmite fișele de inventar, nu în toate cazurile de la demolarea imobililor au fost trecute în evidență obiectele obținute, iar inventarierea, în aceste cazuri, s-a efectuat formal. Echipa de audit, prin verificarea faptică, a constatat în Brigada 2 Infanterie Motorizată surplusuri de bunuri materiale obținute de la demolarea unor obiecte, inclusiv 94 de planşee de beton cu goluri multiple. De asemenea, în aceeași unitate militară au fost constatate situații de necorespundere a datelor înregistrate în evidența contabilă cu cele real existente. Astfel, potrivit actului de demolare, clădirea nr.14 (depozit) este scoasă de la evidenţa contabilă ca fiind demolată din 16.03.2010, de fapt, pereţii clădirii nu erau demolaţi, conform estimării preliminare reprezentînd 54 m3 de coteleț. Deși o parte din materialele obținute de la demolare au fost luate la evidenţă şi utilizate pentru necesităţile brigăzii, aceștia (ca și imobil), timp de 2 ani, n-au fost reflectați în evidenţa contabilă. De asemenea, 3 imobile transmise Brigăzii 2 Infanterie Motorizată din gestiunea Batalionului 22 de Menţinere a Păcii, în baza unui ordin din anul 2007 (costul iniţial – 819,0 mii lei, suprafaţa totală de 1531 m2, din care ,,stat major” – 584 m2, ,,cazarma” – 880 m2 şi ,,punct de trecere” – 67 m2), la momentul auditului, nu erau evaluate şi înregistrate regulamentar în evidenţa contabilă.
O altă situație constatată de audit ține de transmiterea în evidență a metalului uzat. Astfel, contrar prevederilor Legii nr.282-XV din 22.07.2004[29] și Hotărîrii Guvernului nr.500 din 12.05.1998[30], Ministerul Apărării a dispus, conform ordinelor sale, organizarea colectării centralizate a deșeurilor de metale de către Î.S. ,,Centrul de Pregătire a Specialiștilor pentru Armata Națională”, acestei întreprinderi fiindu-i transmise metale feroase și neferoase în sumă de 150,2 mii lei și metale prețioase în sumă de 173,8 mii lei, potrivit prețurilor calculate de întreprindere. Auditul a constatat că pentru prelucrarea bunurilor ce conțin metalele prețioase Î.S. ,,Centrul de Pregătire a Specialiștilor pentru Armata Națională” a încheiat 3 contracte cu 3 operatori economici. Ulterior, aceasta, în rezultatul realizării metalului feros și neferos conform contractelor, a obținut 872,1 mii lei, suma respectivă fiind utilizată la pregătirea specialiștilor.
3.4.2. Privind comercializarea activelor neutilizate
Prin Hotărîrea Parlamentului nr.283-XIV din 17.02.1999[31], este aprobat Regulamentul privind modul de comercializare a tehnicii militare, armamentului și altor mijloace tehnice militare de care dispun Forțele Armate ale Republicii Moldova, care reglementează procesul de pregătire spre comercializare și comercializarea propriu-zisă a activelor. Pe parcursul anilor 2001-2008, la propunerea organelor abilitate, prin Hotărîrea Parlamentului nr.458-XV din 30.07.2001[32], au fost aprobate mai mult de 1500 de denumiri ce cuprind mai multe active (peste 417 denumiri de armament, muniții și rachete) ale Armatei Naționale, propuse spre comercializare, acestea fiind incluse în 4 anexe (3 nepublicate), în majoritate activele nefiind comercializate din momentul includerii. În condițiile necomercializării unor active incluse în aceste liste, ministerul n-a aplicat prevederile art.2 din Hotărîrea Parlamentului nr.297-XVdin 28.07.2004 (care completează Hotărîrea Parlamentului nr.458-XV din 30.07.2001) în vederea excluderii din Lista activelor Armatei Naționale propuse pentru comercializare a activelor ce nu sînt comercializate în decurs de un an, din lipsa solicitanților.
În anul 2011, conform deciziei Comisiei guvernamentale, prin negocieri directe, a fost realizată tehnică și muniții Companiei letone „Latspeceksports SIA”, acestea fiind incluse în activele propuse spre comercializare și aprobate de către Parlament în anul 2001. Componența nominală a Comisiei guvernamentale pentru comercializarea activelor Forţelor Armate și Regulamentul acesteia sînt aprobate prin Hotărîrea Guvernului nr.61 din 24.01.2002[33].
Potrivit documentelor examinate de audit, s-a constatat că Ministerul Apărării, la 05.07.2011, a încheiat un contract cu Compania „Latspeceksports SIA”, fiind prevăzută livrarea a 10 denumiri de armament în sumă totală de 2744,021 mii dolari SUA (la cursul de 11,5557 lei), echivalentul a circa 31,7 mil.lei. De asemenea, la 23.08.2011, a semnat un alt contract, care prevedea livrarea a 2 denumiri de armament în sumă de 582,7 mii dolari SUA (la cursul de 11,3478 lei), echivalentul a circa 6,6 mil.lei. În total, suma contractuală a constituit 3326,7 mii dolari SUA, echivalentul a circa 38,3 mil.lei. Conform certificatelor de utilizator final, o parte din armamentul contractat urma să fie importat de către Armenia, iar o altă parte – de către Ucraina.
De facto, potrivit actelor de primire-predare, în baza primului contract, Ucrainei i-au fost livrate 2 denumiri de tehnică militară în sumă de 1222,8 mii dolari SUA (14129,9 mii lei) și Ministerului Apărării al Armeniei – 5 denumiri în sumă de 246,3 mii dolari SUA (2845,7 mii lei). Întru executarea primului contract, a fost livrată tehnică militară în sumă de 1469,0 mii dolari SUA, echivalentul a 16975,7 mii lei, iar în baza celui de-al doilea contract au fost livrate Ministerului Apărării al Armeniei 2 poziții contractate în sumă de 582,7 mii dolari SUA (6612,4 mii lei). În total, conform documentelor de livrare, suma mărfurilor livrate pe ambele contracte a constituit 2051,7 mii dolari SUA, echivalentul a 23588,1 mii lei.
La momentul auditului, o parte din marfa contractată (care îi revenea Ucrainei), deși a fost achitată și inclusă în actele de primire-predare, nu era livrată și se păstra în unitățile militare ale Ministerului Apărării, valoarea acesteia constituind 1463,9 mii dolari SUA, echivalentul a 16917,1 mii lei.
Conform dispozițiilor de plată, întru executarea contractelor nominalizate, firma letonă a achitat la bugetul de stat 25907,7 mii lei. Potrivit documentelor de livrare, valoarea mărfurilor livrate pe ambele contracte constituie 23588,1 mii lei (cu 2319,6 mii lei mai puțin decît suma achitată de cumpărător). Totodată, valoarea mărfurilor neridicate de cumpărător constituie 16917,1 mii lei.
Se menționează că Ministerului Apărării, în rezultatul acestor tranzacții, i-au revenit 5181,6 mii lei, ce constituie 20% din suma rezultată din comercializarea acestor active (în condițiile pct.4.6 din Regulamentul aprobat prin Hotărîrea Parlamentului nr.283-XIVdin17.02.1999). Ulterior, aceste mijloace au fost utilizate pentru necesitățile MA în temeiul devizului aprobat prin Hotărîrea Guvernului nr.844 din 14.11.2011[34].
Concluzii:
Prezența unui management necorespunzător și lipsa elementelor de control intern au condiționat gestionarea neregulamentară a patrimoniului public. Astfel, Ministerul Apărării, instituțiile, unitățile militare din subordine n-au asigurat în măsură deplină înregistrarea drepturilor patrimoniale la organele cadastrale asupra 759 de clădiri cu suprafața totală de 398,1 mii m2, în valoare totală (inițială) de 237,8 mil.lei și 29 de terenuri cu suprafața de 3464,3 ha. Totodată, unitățile economice din subordinea ministerului n-au înregistrat 34 de terenuri cu suprafața de 933,5 ha și 199 de imobile (7581,1 mii m2 ).
Lipsa înregistrării și ținerii în evidența contabilă a unor terenuri cantitativ și valoric nu admite nici identificarea prin sistemul contabil a operațiunilor de scoatere din uz a unor terenuri.
N-au fost evaluate și incluse în capitalul social al întreprinderilor de stat din subordine mai mult de 1106 ha de terenuri și 21 de aeronave transmise acestora de către minister, în calitatea sa de fondator.
N-au fost respectate pe deplin prevederile legale la comercializarea unor active neutilizate, nefiind revizuită componența activelor incluse în liste și necomercializate mai mulți ani.
Recomandări Ministerului Apărării:
8. Să efectueze inventarierea regulamentară a terenurilor, cu asigurarea înregistrării drepturilor patrimoniale, precum și cu reflectarea în evidența contabilă a tuturor operațiunilor economice aferente scoaterii din uz şi/sau circuitului acestor mijloacelor fixe.
9. Să asigure, în calitatea sa de fondator, monitorizarea înregistrării regulamentare, cu atribuirea la capitalul social a activelor transmise întreprinderilor de stat.
10. Să se conformeze cadrului legal în partea ce ține de colectarea metalului uzat, în special a celor ce conțin metale prețioase, conformînd, în acest aspect, cadrul său regulator la prevederile legislației.
11. Să inventarieze și să revizuiască Lista activelor propuse spre comercializare, aprobată prin Hotărîrea Parlamentului nr.458-XV din 30.06.2001, cu înaintarea propunerilor de rigoare Guvernului referitor la reglementarea exhaustivă a modului de organizare a concursurilor privind comercializarea activelor neutilizate, în special a activelor strategice.
3.5. Cu privire la regularitatea formării și utilizării mijloacelor speciale
Modul de formare a mijloacelor speciale este stabilit prin Regulamentul privind modul de formare și direcțiile de utilizare a mijloacelor speciale ale Ministerului Apărării, aprobat prin Hotărîrea Guvernului nr.317 din 27.03.2006[35]. Auditul a stabilit că ministerul n-a inclus în Nomenclatorul lucrărilor efectuate și serviciilor prestate contra plată, aprobat prin Hotărîrea menționată, toate tipurile de venituri pasibile de a fi obținute. Astfel, în anul 2011 au fost obținute mijloace de la antrenarea militarilor la efectuarea unor lucrări agricole la diferiți agenți economici, acestea nefiind incluse în Nomenclator. În baza celor 24 de contracte încheiate, care au ca obiect efectuarea lucrărilor agricole, au fost obținute 1087,0 mii lei. Totodată, auditul atestă nereglementarea antrenării militarilor la efectuarea diferitor lucrări contractate în afara instituțiilor. De asemenea, lipsește reglementarea de taxare a serviciilor prestate, fapt ce permite ca acestea să fie stabilite la discreția proprie a părților, care variază de la 100 la 140 lei pe zi (8 ore/militar), iar conform contractelor stabilirea tarifelor și a volumului producției livrate se efectuează la finalizarea lucrărilor.
Batalionul de Gardă n-a întreprins măsuri în vederea îndeplinirii obligațiilor contractuale pînă la expirarea termenului de valabilitate a contractului încheiat cu un agent economic, care urma să livreze în luna octombrie 2011 produse alimentare în sumă de 83,0 mii lei.
Verificarea regularității și conformității tranzacțiilor încheiate care au ca obiect darea în locațiune a încăperilor a stabilit că Clubul Sportiv Central al Armatei în anul 2011 a transmis în locațiune unele clădiri (8 imobile cu suprafața de 1366,9 m2) și terenuri aferente (cu suprafața de 1,76 ha), acestea nefiind înregistrate în evidența contabilă și la organele cadastrale[36] .
Clubul Sportiv Central al Armatei n-a respectat prescripțiile Hotărîrii Guvernului nr.483 din 29.03.2008[37], precum și procedura de selectare a locatarilor bunurilor.
De asemenea, ministerul nu s-a conformat prevederilor acestei Hotărîri, conform cărora urma să stabilească modul de selectare a locatarului, nefiind semnate contractele de locațiune, în acestea fiind lipsă obligația locatarilor de a transfera la buget impozitul pe bunurile imobiliare.
Cu nerespectarea Anexei nr.8 la Legea bugetului de stat pe anul 2011, Clubul Sportiv Central al Armatei, la încheierea contractelor de locațiune asupra unor clădiri, a diminuat în unele cazuri coeficienții de amplasare a încăperilor, fapt care a generat stabilirea și calcularea unor plăți de chirie diferite. Astfel, calcularea de către Clubul Sportiv a plății de arendă cu coeficienții diminuați la 4 locatari a generat ratarea veniturilor de la darea în arendă în sumă de 80,1 mii lei.
Verificările auditului au constatat lipsa controlului asupra executării contractelor de locațiune, ceea ce a condiționat neonorarea de către unii agenți economici a obligațiunilor contractuale privind achitarea în termen a plații de arendă și din acordarea serviciilor, care, la 01.01.2012, au constituit în total pe minister 400,7 mii lei, față de 110,2 mii lei la începutul anului. Astfel, Regimentul Rachete Antiaeriene a admis formarea datoriilor agenților economici, care, la 01.01.2012, au constituit 174,4 mii lei, sau cu 63,7 mii lei mai mult decît la începutul anului, iar datoriile locatarilor aferente chiriei spațiilor la 3 instituții (Regimentul Rachete Antiaeriene, Baza de Aviație, Brigada 2 Infanterie Motorizată) și ale locatarilor orășelului militar nr.142 au constituit 1378,5 mii lei.
Totodată, auditul denotă o situație incertă și problematică referitor la ținerea evidenței produselor alimentare, materialului semincer, furajelor obținute din gospodăriile auxiliare și utilizate pentru necesitățile proprii. Astfel, aceste bunuri, nefiind planificate, se înregistrează în evidență pe parcursul anului gestionar la prețuri libere, fapt ce majorează neregulamentar veniturile și cheltuielile mijloacelor speciale.
Conform prescripțiilor pct.7 din Regulamentul aprobat prin Hotărîrea Guvernului nr.317 din 27.03.2006, ministerul dispune de dreptul de a centraliza la conturile sale trezoreriale 10% din veniturile mijloacelor speciale obţinute de către unităţile militare (instituţiile) din subordine de la acordarea unor servicii (aprobate prin ordinul MA), contra plată, şi în mărime de 40% din volumul tuturor veniturilor obținute de instituțiile din subordine la categoria ,,Plata pentru chiria/arenda bunurilor proprietate publică". Pe anul 2011 au fost prognozate venituri în fondul centralizat în sumă de 2170,9 mii lei, real fiind acumulate 2222,8 mii lei.
Potrivit prevederilor pct.14 din Regulamentul aprobat prin Hotărîrea Guvernului nr.317 din 27.03.2006, veniturile centralizate acumulate la conturile trezoreriale ale Ministerului Apărării pot fi redistribuite, în caz de necesitate, unităţilor (instituţiilor) din subordine, conform deciziei ministrului apărării. Pe parcursul anului, astfel de mijloace în sumă totală de 877,4 mii lei au fost distribuite numai la 6 instituții din subordine. De menționat că 60,5 mii lei, sau 2,7% din suma totală utilizată prin intermediul Departamentului Dotări au fost alocate pentru achitarea serviciilor comunale Î.S. ,,Pensiunea Holercani”, iar 9,2% au fost utilizate pentru necesitățile aparatului central.
Analiza regularității și conformității tranzacțiilor încheiate din contul mijloacelor fondului centralizat a stabilit că în unele cazuri au fost contractate mărfuri (bunuri) prin încheierea contractelor de valoare mică, fără respectarea procedurii regulamentare[38].
O altă situație identificată de audit ține de corectitudinea și fundamentarea estimării/planificării veniturilor și cheltuielilor fondului centralizat, fapt ce condiționează imobilizarea resurselor acumulate de instituțiile din subordine și defalcate în acest fond, condiționînd acumularea exagerată a soldurilor. În aceste condiții, se relevă că, la 01.01.2011, soldul disponibil al mijloacelor acestui fond a constituit 2904,6 mii lei, iar la 01.01.2012 – 3871,2 mii lei, sau mai mult cu 966,6 mii lei. În același timp, la 30.12.2011, cheltuielile au constituit 1115,2 mii lei, ceea ce reprezintă doar 21,7% din totalul de mijloace acumulate în anul 2011 și nu justifică realitatea planificării veniturilor și fundamentarea cheltuielilor acestui fond.
O situație incertă este prezentă la evidența mijloacelor provenite din încasările pentru participarea angajaților militari ai MA la diferite aplicații militare multinaționale, acțiuni desfășurate în cadrul Programului ,,Parteneriat pentru Pace” (Comitetul Militar al Parteneriatului Euro-Atlantic, Ambasada SUA), datorită faptului nedeterminării exhaustive a statutului și modului de administrare a mijloacelor respective. Actualmente aceste mijloace sînt reflectate la contul mijloacelor speciale al Marelui Stat Major, ca granturi. La 01.01.2011, soldul acestor mijloace a constituit 3228,2 mii lei, acumulările pe parcursul anului fiind de 2366,2 mii lei și utilizarea – de 2442,1mii lei. Ca rezultat, la 01.01.2012, soldul a constituit 3152,3 mii lei, sau mai puțin cu 75,9 mii lei față de începutul anului.
Concluzii:
Controlul neadecvat al ministerului asupra formării mijloacelor speciale a dus la nerespectarea modalității de selectare a locatarilor pentru darea în locațiune/chirie și la calcularea incorectă a plății chiriei în sumă de 80,1 mii lei.
Auditul denotă carențe la administrarea fondului centralizat, în special la fundamentarea estimării și planificării veniturilor/cheltuielilor, ceea ce a condiționat generarea soldurilor în sumă totală de 3152,3 mii lei.
Situația incertă și problematică în ținerea evidenței produselor obținute din gospodăriile auxiliare și utilizate pentru necesitățile proprii este condiționată de neplanificarea veniturilor/cheltuielilor care majorează neregulamentar veniturile și cheltuielile mijloacelor speciale.
Nu este determinat statutul și modul de administrare a mijloacelor primite de la partenerii străini pentru recuperarea cheltuielilor participanților la aplicațiile militare multinaționale, iar acest fapt condiționează mai multe incertitudini la evidență și raportare, care, prin esența lor, reprezintă mijloace intrate temporar în posesia instituției.
Recomandări Ministerului Apărării:
12. Să asigure un management și un sistem de control intern adecvat la administrarea procesului de formare și utilizare a mijloacelor speciale.
13. Să se determine, în comun cu Ministerul Finanțelor, asupra statutului și modului de administrare a mijloacelor primite de la partenerii străini pentru recuperarea cheltuielilor participanților la aplicațiile militare multinaționale.
14. Să asigure corectitudinea planificării mijloacelor speciale în fondul centralizat în cadrul aparatului central al ministerului, ținînd cont de scopul constituirii acestui fond și a necesităților reale.
3.6. Cu privire la regularitatea cheltuielilor pentru asigurarea și asistența socială a pensionarilor MA
Conform prevederilor art.10 alin.(2) din Legea nr.1544-XII din 23.06.1993[39], Ministerul Apărării este organul care efectuează asigurarea cu pensii a militarilor care îndeplinesc serviciu prin contract. La 01.01.2011, numărul beneficiarilor de pensii a constituit 5736 de persoane, iar la 01.12.2011 acesta s-a micșorat cu 89 de persoane și constituia 5647 de persoane. Totodată, în baza prevederilor Legii nr.121-XV din 03.05.2001[40], primesc alocații lunare peste 650 de persoane, iar conform Legii nr.190-XV din 08.05.2003[41], 827 de pensionari ai MA beneficiază de alocații nominale de stat pentru merite deosebite față de stat.
Tabelul nr.3
Executarea cheltuielilor la art.135 și art.113.40 la Ministerul Apărării pe anul 2011
(mii lei) |
| Nr. d/o | Art.alin. | | Precizat | Executat | Cheltuieli efective |
| 1 | 135.01 | Pensii și indemnizații viagere | 193575,4 | 192039,1 | 192039,1 |
| 2 | 135.02 | Alocații lunare de stat invalizilor de război, participanților la cel de-al doilea război mondial și familiilor lor | 4393,9 | 2195,3 | 2195,3 |
| 3 | 135.25 | Alte transferuri către populație | 1841,4 | 1841,4 |
| 4 | 135.28 | Compensația bănească în schimbul biletelor de tratament sanatorial | 322,3 | 322,3 |
| 5 | 113.40 | Bilete de tratament sanatorial | 2496,7 | 2496,0 | 2496,0 |
| 6 | 135.22 | Servicii bancare și poștale de distribuire a plăților către populație | | 1571,2 | 1571,2 |
| Total: | 200466,0 | 200465,3 | 200465,3 |
Sursă: Rapoartele privind executarea bugetului instituției publice din contul cheltuielilor de bază la 31.12.2011
Comparativ cu cheltuielile anului 2010, alocațiile bugetare pentru achitarea pensiilor în anul 2011 s-au majorat cu 7286,0 mii lei, iar cele precizate pentru achitarea compensațiilor și indemnizațiilor nominative – s-au micșorat cu 279,4 mii lei.
Auditul a stabilit că MA, la momentul actual, aplică unele norme din Legea nr.1544-XII din 23.06.1993, și anume art.53, care au fost declarate neconstituționale[42] și care se află în conflict cu prevederile art.2 alin.(2) din această lege, fapt ce a condiționat litigii. Astfel, se relevă cazul unui pensionar, căruia, prin decizia Curții de Apel din 22.06.2011, i s-a restabilit plata pensiei sistată în baza normelor menționate. În alte 2 cazuri ministerul continuă achitarea plății pensiilor stabilite în condițiile art.2 din legea menționată în mărime de 50% din suma pensiei numite, iar în 4 cazuri a restabilit pensiile suspendate în anul 2010 din cauza reîncadrării în serviciu, efectuînd cheltuieli din mijloacele preconizate pentru anul 2011 în sumă de 204,9 mii lei.
Distribuirea pensiilor (indemnizațiilor, alocațiilor) pensionarilor se efectuează prin intermediul S.A. ,,Banca de Economii”, în baza contractului din 13.12.2010, conform căruia MA achită pentru serviciile bancare de distribuire și eliberare a mijloacelor bănești mărimea maximă a comisionului stabilit prin legea bugetară anuală de 0,8% din suma totală destinată pentru plata pensiilor, în total pe anul 2011 fiindu-i transferate 1571,1 mii lei.
Lipsa unui control intern adecvat asupra achitării pensiilor, care se exprimă prin nereglementarea în condițiile contractuale a responsabilităților părților de comunicare/schimb de informații privind situațiile de efectuare a plăților prin intermediul S.A. ,,Banca de Economii”, ceea ce generează riscul efectuării plăților nejustificate (de exemplu, în cazul pensionarilor decedați). Astfel, auditul a constatat 5 cazuri de ridicare a pensiei după decesul pensionarului în sumă de 325,2 mii lei (din care restituite 280,1 mii lei). La finalizarea auditului suma mijloacelor bugetare ridicate ilegal și nerambursate de către 2 cetățeni constituia 45,1 mii lei.
Conform Legii nr.190-XV din 08.05.2003 și Hotărîrii Guvernului nr.190 din 17.03.2010[43], unele categorii de militari au dreptul la asigurarea cu bilete de tratament sanatorial gratuit. În anul 2011, în baza licitațiilor publice, au fost procurate 381 de bilete de tratament sanatorial, cu valoarea de 2501,4 mii lei, real fiind repartizate 353 de bilete de tratament sanatorial în sumă de 2299,8 mii lei. Astfel, la finele anului 2011, în stoc au rămas neutilizate 28 de bilete în sumă de 201,6 mii lei. Lipsa reglementării modului de evidență, utilizare și raportare a biletelor de tratament sanatorial, rămase în stoc la finele perioadei de gestiune, precum și a valorii acestora poate condiționa neregularități la utilizarea și raportarea lor.
Concluzii:
Lipsa unui control intern adecvat asupra regularității achitării pensiilor, care se exprimă prin nereglementarea în condițiile contractuale a responsabilității părților de comunicare/schimb de informații privind situațiile de efectuare a plăților prin intermediul S.A. ,,Banca de Economii” a condiționat efectuarea plăților nejustificate și generarea litigiilor, în special în cazul pensionarilor decedați. Prezența unor neconcordanțe dintre unele norme de drept din Legea nr.1544-XII din 23.06.1993 a influențat la stabilirea pensiilor, în aceste situații, de asemenea, generînd litigii.
Lipsa reglementării modului de evidență, utilizare și raportare a biletelor de tratament sanatorial, rămase în stoc la finele perioadei de gestiune, precum și a valorii acestora, poate condiționa neregularități la utilizarea și raportarea lor.
Recomandări Ministerului Apărării:
15. Să reglementeze, în comun cu S.A. „Banca de Economii”, condiții contractuale privind modalitatea de comunicare și/sau control asupra achitării pensiilor persoanelor în baza procurilor.
16. Să asigure reglementarea modului de evidență, utilizare și raportare a biletelor de tratament sanatorial, rămase în stoc la finele perioadei de gestiune.
3.7. Cu privire la respectarea normelor de asigurare a militarilor cu produse alimentare și echipament
Verificările auditului asupra asigurării militarilor în termen cu produse alimentare a constatat abateri de la normele de consum stabilite prin Hotărîrea Guvernului nr.423 din 23.06.1992. Astfel, analiza aprovizionării efectivului cu produse alimentare și a respectării normelor prevăzute de hotărîre a constatat că, reieșind din calculele elaborate și aprovizionările efectuate, efectivul militar n-a fost asigurat cu necesarul unor produse stabilite regulamentar (320 tone de cartofi, 34,2 tone de orez, 24,8 tone de hrișcă, 11,0 tone de fasole și 8,3 tone de paste făinoase etc.), acestea fiind înlocuite cu alte produse ( 24,2 tone de crupe de orz, 22,2 tone de arpacaș, 22,0 tone de grîu, 9,0 tone de ovăz, 9,1 tone crupe de porumb). În acest aspect, se exemplifică situația la Brigada 2 Infanterie Motorizată, care a consumat mai puțin decît norma prevăzută: pîine – cu 3,5 tone, carne – cu 53 kg, pește – cu 273 kg, unt – cu 52 kg, suc – cu 9,9 tone, legume – cu 8,4 tone, acestea fiind înlocuite cu alte produse. De asemenea, cartofii fiind înlocuiți cu crupe, militarii n-au fost asigurați în rațion cu peste 58,0 tone de cartofi. Serviciul alimentar al acestei subdiviziuni nu respectă cerințele pct.282 alin.11 din Regulamentul aprobat prin ordinul MA nr.240 din 20.08.2009, care prevede ținerea produselor economisite în cantină, organizarea colectării și utilizării deșeurilor alimentare, în realitate acestea constituind circa 36,5 tone.
De asemenea, s-a constatat nerespectarea normelor privind asigurarea militarilor cu echipament. Astfel, militarii prin contract din Brigada 2 Infanterie Motorizată n-au fost asigurați cu 346 de unități de veston și pantaloni (280,9 mii lei); cu 236 de scurte călduroase (269,6 mii lei); cu 310 unități de geacă și pantaloni (186,4 mii lei) și cu 28 de denumiri de alt echipament (1951,1 mii lei). Asemenea abateri au fost constatate și la alte instituții.
Auditul denotă nerespectarea prevederilor pct.25 din Hotărîrea Guvernului 104 din 06.02.2008, care reglementează că militarii prin contract, la încheierea raporturilor cu unitatea militară pînă la ziua radierii lor din tabelul nominal, în mod obligatoriu achită restanța pentru neutilizarea echipamentului militar. Astfel, suma totală a restanței pentru echipament a militarilor eliberați în anul 2011 constituie circa 6,0 mii lei, fiind restituiți 1,3 mii lei.
MA nu s-a conformat normativelor stabilite prin Hotărîrea Guvernului nr.1362 din 22.12.2005[44], deţinînd 123 de telefoane mobile peste limitele stabilite şi a utilizat în acest scop mijloace financiare din contul cheltuielilor de bază ale Centrului de Comunicații și Informatică în sumă de 99,1 mii lei.
Concluzii:
MA și unele instituții din subordine n-au respectat normele de asigurare a militarilor cu produse alimentare și echipament.
Lipsa unui control intern și management adecvat în cadrul aparatului central al MA a cauzat utilizarea neregulamentară a telefoanelor mobile peste limita stabilită de actele normative.
Recomandări Ministerului Apărării:
17. Să întreprindă măsuri adecvate asupra respectării normelor de asigurare a militarilor cu produse alimentare și echipament, iar, în condițiile legii, să recupereze restanța pentru echipament de la militarii eliberați din serviciul militar.
18. Să respecte actele normative privind normele de asigurare a personalului aparatului central cu telefoane mobile.
3.8. Cu privire la regularitatea ținerii evidenței contabile și raportării financiare
Auditul a constatat mai multe iregularități la organizarea în cadrul subdiviziunilor auditate a evidenței contabile, care se expun după cum urmează:
În unele cazuri nu sînt documentate corespunzător operațiunile de distribuire din depozitul central către unitățile militare a mărfurilor achiziționate centralizat, iar în alte cazuri mărfurile eliberate în folosință temporară nu sînt restituite în termen, fapt ce denotă nerespectarea prevederilor legale[45]. Astfel, în cadrul verificărilor echipamentului militar depozitat la Depozitul Centralizat de Echipament al Armatei Naționale (analiza datelor evidenței contabile și confruntarea acestora prin verificarea în natură a stocului din depozit) s-au stabilit lipsuri de 43 perechi de bocanci.
Batalionul de Gardă și Regimentul Rachete Antiaeriene au utilizat neregulamentar[46] numerarul primit în casă de la diferite acțiuni, fără depunerea la conturile bancare în sume nesemnificative. De asemenea, în unele cazuri, foile de parcurs au fost întocmite contrar prevederilor stabilite[47].
Brigada de Aviație n-a asigurat achitarea de către locatari a plății pentru chirie și servicii comunale, generînd datorii debitoare în sumă de 682,6 mii lei.
Academia Militară n-a aprobat și n-a coordonat taxele de studii pentru instruire la catedrele militare, nerespectînd prevederile art.12 alin.(3) din Legea 847-XIII din 24.05.1996. Înstituția utilizează normele de consum ale carburanților, aprobate de fostul Minister al Apărării al URSS, acestea fiind mai mari față de normele stabilite prin ordinul Ministerului Transporturilor și Infrastructurii Drumurilor al Republicii Moldova cu circa 19,0%.
N-au fost întreprinse măsuri eficiente pentru executarea titlurilor executorii în scopul recuperării sumelor pentru studii și instruiri de la militarii care au fost eliberați din serviciu militar înainte de expirarea termenului stabilit, care, pentru perioada anilor 2000-2011, însumează 6455,0 mii lei.
Centrul Consultativ-Diagnostic n-a majorat valoarea inițială a clădirii cu cheltuielile pentru reparaţia capitală în sumă de 386,8 mii lei, nerespectînd pct.46 din Instrucţiunea aprobată prin Ordinul ministrului finanţelor nr.93 din 19.07.2010. Totodată, evidența medicamentelor în farmacie se ține de către acesta în baza Ordinului MA din 27.07.2006, care contravine art.20 din Legea 1456-XII din 25.05.1993[48], conform căruia toate întreprinderile şi instituţiile farmaceutice, indiferent de forma juridică de organizare, de tipul de proprietate şi de subordonare, eliberează medicamente numai cu condiţia reflectării circuitului în sistemul informaţional automatizat de evidenţă a circulaţiei medicamentelor.
Cu abateri de la Legea contabilității, Brigada 2 Infanterie Motorizată a diminuat incorect în evidența contabilă intrările și ieșirile de bunuri cu 677,0 mii lei și, respectiv, cu 1913,0 mii lei, situațiile fiind corectate în anul 2011.
MA n-a reglementat modalitatea de raportare între serviciile responsabile de evidența și utilizarea bunurilor materiale în unitățile militare și alte subdiviziuni, acestea neprezentînd Secției financiare dări de seamă necesare pentru întocmirea și justificarea raportului financiar.
În majoritatea instituțiilor auditul a stabilit nereguli la efectuarea inventarierii bunurilor, prin ce nu sînt respectate prevederile legale[49].
Centrul de Comunicații și Informatică n-a asigurat păstrarea documentelor în dosarele de achiziţii. Astfel, în dosarele de achiziții prin cererea ofertei de preţuri lipsesc ofertele şi informaţiile privind calificarea operatorilor economici, care, după cum explică preşedintele grupului de lucru au fost nimicite, nefiind prezentat actul de nimicire. Totodată, evidenţa fondurilor fixe se ţine cu încălcarea cerinţelor regulamentare[50], inventarierea bunurilor materiale se efectuează formal, fără verificarea faptică a tuturor bunurilor aflate la evidenţa instituţiei, dar gestionate de aparatul central al Ministerului Apărării. Asupra bunurilor materiale în valoare de peste 37144,6 mii lei, aflate în gestiunea aparatului central al MA, nu s-au întocmit contracte privind gestionarea şi acte de primire-predare cu persoanele responsabile.
Verificările efectuate la capitolul deplasări au stabilit la aparatul central abateri de la prevederile Regulamentului aprobat prin Hotărîrea Guvernului nr.836 din 24.06.2002[51]. Astfel, pe 9 luni ale a.2011, cheltuielile pentru cazarea militarilor din Comandamentul Forțelor pentru Menținerea Păcii au constituit 111,8 mii lei, care au fost achitate fără prezentarea contractelor de chirie a spațiilor locative, acestea fiind efectuate în baza recipiselor proprietarilor care au dat locuințele în chirie. Persoanele delegate în deplasări în interes de serviciu n-au asigurat în toate cazurile prezentarea dărilor de seamă privind cheltuielile efectuate regulamentar [52]. Neregularități similare au fost stabilite și la Academia Militară.
Urmare verificărilor efectuate asupra stocurilor de produse petroliere, s-au constatat unele deficiențe în cadrul Depozitului Centralizat. Astfel, în cadrul Secției Separate de Păstrare a Combustibilului mijloacele de măsurare a combustibilului și cisternele de păstrare nu sînt supuse controlului metrologic legal și supravegherii metrologice de către organele abilitate, nu dispun de certificat- model de aprobare, de buletin de verificare metrologică şi marcaje metrologice, ceea ce contravine prevederilor legale[53] și prezintă un risc asupra exactității de măsurare.
Auditul a constatat lipsa evidenței separate, după număr și cantitate, asupra tichetelor de benzină A-95 (în cantitate de 280 litri), A-92 (în cantitate de 600 litri) și motorină (în cantitate de 1500 litri), existente la data verificării.
Conform informației prezentate de MA, precum și datelor bilanțului, în anul 2011, ministerul a înregistrat majorarea cu 60708,7 mii lei a valorii mijloacelor fixe la componenta de bază, aceasta constituind costul evaluat al bunurilor provenite din asistența externă acordată de către Departamentul de Apărare al SUA prin intermediul Ambasadei SUA în Republica Moldova în cadrul programului „Finanțare militară străină”[54]. Auditul constată neconformarea administrării acestei asistențe la prevederile Regulamentului aprobat prin Hotărîrea Guvernului nr.12 din 19.01.2010[55]. În acest aspect, se menționează că Ministerul Apărării n-a respectat prevederile pct.2 din hotărîrea respectivă, prin depășirea termenului cu o lună la crearea Consiliului sectorial de coordonare a asistenței externe și neincluderea în acest Consiliu a reprezentanților donatorilor activi în sector și a reprezentantului(ților) Unității naționale de coordonare. Totodată, auditului nu i s-au prezentat documentele ce atestă convocarea regulamentară în ședințe a Consiliului, elaborarea și aprobarea Raportului anual privind progresele în implementare și a rapoartelor de monitorizare. Verificările efectuate de audit asupra evaluării bunurilor materiale primite în cadrul acestui program de asistență externă au stabilit diferențe între valoarea de intrare a mărfurilor și valoarea mărfurilor înregistrate în evidența contabilă. Astfel, conform invoisurilor și declarațiilor vamale, valoarea de intrare a bunurilor materiale a constituit 73046,4 mii lei, iar potrivit actelor de primire întocmite de către comisia de primire aceste bunuri materiale au fost evaluate pentru înregistrarea în evidența contabilă la valoarea de 60708,7 mii lei, cu o diferență de 12337,7 mii lei. Cele mai mari diferențe au fost stabilite la înregistrarea în evidență a 83 de unități de transport. Astfel, un lot de 40 de unități de transport a fost evaluat la 1549,7 mii lei, pe cînd conform documentelor de intrare constituie 11917,6 mii lei, sau cu o diferență de 10367,9 mii lei. Totodată, o parte din bunurile primite necesită cheltuieli suplimentare pentru a fi puse în funcțiune. Astfel, cele 3 sisteme de ridicătoare de ținte, evaluate la prețul total de 33060,8 mii lei, în lipsa cablului, nu sînt folosite și sînt păstrate în depozitul Brigăzii 2 Infanterie Motorizată. Pînă în luna februarie 2012, din numărul total de unități de transport au fost reparate și distribuite pentru exploatare 18 unități.
În condițiile nedeterminării statutului asistenței externe acordate sub formă de bunuri, auditul a constatat că ministerul a atribuit eronat valoarea acestei asistențe prin majorarea valorii bunurilor componentei de bază cu 60708,7 mii lei. Această situație a fost corectată la 04.04.2012, în cadrul realizării auditului, prin comunicarea cu Ministerul Finanțelor și Ministerul Apărării.
Concluzii:
Ministerul Apărării a dat dovadă de un management financiar irelevant, urmare cărui fapt au fost admise mai multe iregularități la toate etapele procesului bugetar, inclusiv cu denaturarea Raportului pe exercițiul bugetar 2011. De asemenea, constatările auditului denotă că managementul instituțional n-a asigurat: conformitatea organizării sistemului de control intern, activitatea relevantă a auditului intern, organizarea conformă a sistemului de contabilitate și de raportare financiară potrivit regulilor generale ale contabilității.
Ministerul, la administrarea asistenței externe, nu s-a conformat cerințelor reglementate prin Hotărîrea Guvernului nr.12 din 19.01.2010 privind mecanismul de coordonare a acestei asistențe, neasigurînd conformitatea evidenței acesteia.
Recomandări Ministerului Apărării:
Să asigure consolidarea managementului financiar și sistemului de control intern, în special la capitolul conformitatea ținerii evidenței contabile în cadrul aparatului central și structurilor subordonate.
20. Să se conformeze cadrului legal în vederea asigurării funcționalității structurii de audit intern.
Să asigure administrarea asistenței externe potrivit cadrului legal, în special în aspectul evaluării și evidenței bunurilor primite, cu determinarea și soluționarea cauzelor formării divergențelor.
IV. Opinii de audit
În baza activităților de audit efectuate la entităţile din subordinea Ministerului Apărării, echipa de audit a exprimat opinii separate pentru fiecare entitate (Anexa nr.1). Conform acestora și probelor acumulate la aparatul central al Ministerului Apărării, s-au formulat opinii de audit asupra raportului consolidat.
V. Opinii de audit asupra raportului consolidat al Ministerului Apărării
Opinie cu rezerve privind raportul financiar
În opinia echipei de audit, bazată pe activitățile de audit efectuate, raportul consolidat, sub toate aspectele semnificative, cu excepția efectelor denaturării condiționate de reflectarea incorectă a valorii mijloacelor fixe, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale ale Ministerului Apărării, la data de 31.12.2011, fiind întocmite în conformitate cu cadrul de raportare financiar aplicabil.
Opinie cu rezerve privind regularitatea
În opinia echipei de audit, bazată pe activitățile de audit efectuate, cu excepția efectelor posibile ale aspectelor ce țin de neregularitățile și deficiențele stabilite la remunerarea muncii angajaților, organizarea achizițiilor publice, înregistrarea drepturilor asupra unor imobile, stingerea datoriilor etc., gestionarea mijloacelor publice și administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat regulamentar.
Prezentul Raport a fost întocmit în baza activităților de audit efectuate de către controlorii superiori de stat, dnii N.Misail, D.Ivanov, N.Furnica, controlorii dl I.Bulmaga și dnele V.Gheorghița, T.Herțanu.
Responsabil de consolidarea Raportului: Tudor Suhan director adjunct al Departamentului de audit I:
audit al regularității (buget de stat și patrimoniu)