HOTĂRÂRE nr. 45 din 13.09.2012 CURTEA DE CONTURI publicat 05.10.2012
cu privire la Raportul auditului performanţei „Activitatea desfăşurată de reprezentanţii statului, membrii consiliilor societăţilor comerciale şi administratorii acestora este comensurabilă cu remunerarea lor?”
Trimiteri: 110 legate 13 nerezolvate
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md.
Nerezolvate (13)
Curtea de Conturi, în prezenţa ministrului agriculturii și industriei alimentare dl V.Bumacov, viceministrului finanțelor dl V.Barbăneagră, viceministrului sănătății dl O.Grama, directorului general al Agenției Proprietății Publice dl T. Copaci, precum și reprezentanților statului, membrilor consiliilor și managerilor societăților pe acțiuni: „Apă-Canal Chișinău”, ,,Banca de Economii”, „Franzeluța”, ,,Moldtelecom”, „Tutun-CTC” și Î.M. „Farmaco”, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit. a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului performanței „Activitatea desfășurată de reprezentanții statului, membrii consiliilor societăților comerciale și administratorii acestora este comensurabilă cu remunerarea lor?”
Misiunea de audit s-a desfăşurat în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[2].
Curtea de Conturi și-a propus ca obiectiv de a răspunde la următoarea întrebare:
Activitatea remunerată a reprezentanților statului, administratorilor și membrilor consiliilor în cadrul societăților pe acțiuni cu cota majoritară de stat contribuie la dezvoltarea activității economico-financiare a acestora?
Auditul a fost planificat şi s-a efectuat în conformitate cu Standardele de audit și cu Manualul de audit al performanței ale Curții de Conturi. În vederea susținerii opiniilor, constatărilor, formulării concluziilor și recomandărilor, probele de audit s-au obţinut prin desfășurarea procedurilor specifice auditului. În funcție de contextul în care au fost aplicate, procedurile au inclus examinări, testări, verificări și analize etc.
Misiunea de audit a fost exercitată la 5 societăți comerciale din cadrul autorităților publice centrale și la o societate comercială municipală la care statul/AAPL deține cota majoritară în pachetul de acțiuni, vizînd perioada anilor 2008-2011. Concomitent, au fost verificate situațiile respective în cadrul altor 4 societăți pe acțiuni, precum și s-au solicitat informații aferente obiectivului auditului de la alte 10 societăți economice, selectate în baza indicatorilor economico-financiari și valorii pachetului de acțiuni ale statului în capitalul social al acestora.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi a c o n s t a t a t:
Verificările efectuate de către echipele de audit în cadrul auditului performanței, potrivit constatărilor expuse în Raportul de audit, au relevat nerespectarea de către actorii implicați în administrarea pachetului de acțiuni ale statului în cadrul societăților comerciale a exigențelor cadrului legal și ale celui regulator; nereguli și deficiențe la remunerarea și stimularea reprezentanților statului și ai municipiului, membrilor consiliilor, precum și a unor manageri din cadrul societăților auditate, în unele cazuri, remunerarea fiind neechitabilă și necorespunzătoare activității întreprinse de către aceștia.
Factorii determinanți care au limitat activitatea eficientă a reprezentanților statului, municipiului și a membrilor consiliului societății, organelor centrale abilitate cu administrarea proprietății publice în societățile comerciale sînt următorii:
Neimplementarea la nivel național a unei baze de date referitor la delegarea și exercitarea funcțiilor de către persoanele împuternicite de a reprezenta interesele statului în societățile comerciale și întreprinderile de stat, în vederea monitorizării activității acestora, prin elaborarea unui sistem de indicatori de care să se țină cont la distribuirea recompenselor anuale.
Lipsa procedurilor de control intern în cadrul unor autorități publice centrale ce vizează procesul desemnării, revocării și încetării împuternicirilor reprezentanților statului.
Nerespectarea exigențelor cadrului normativ privind prezentarea de către reprezentanții statului a unor rapoarte conforme și expunerea măsurilor necesare pentru a proteja interesele statului.
Neparticiparea în cadrul comisiilor de comercializare și dare în locațiune a bunurilor societăților a unor reprezentanți ai statului.
Includerea în contractele individuale și colective de muncă, cu acceptul consiliului societății, a clauzelor de achitare a compensațiilor unice unor manageri la eliberarea acestora din funcție înainte de termen, care impun societățile comerciale să efectueze cheltuieli iraționale în mărimi semnificative.
Nestabilirea unui sistem de indicatori de performanță în baza cărora să fie apreciată activitatea reprezentanților statului, membrilor consiliului societății, structurilor executive și efectuată remunerarea acestora în dependență de rezultatele obținute.
Nereglementarea exhaustivă a prevederilor privind activitatea concomitentă a unora și acelorași persoane în calitate de membri ai consiliilor în cadrul societăților comerciale și în cadrul întreprinderilor de stat.
În contextul celor expuse, se concluzionează că, deşi cadrul legal și normativ prevede prompt procesul de delegare, împuternicire și exercitare a funcțiilor de către autoritățile publice centrale, reprezentanții statului și membrii consiliilor în societățile comerciale, totuși aceștia n-au asigurat un mecanism eficient la administrarea proprietății publice în cadrul unor societăți pe acțiuni. Totodată, lipsa unor prevederi ale cadrului regulator care ar specifica cerințe bine definite față de activitatea reprezentanților statului, membrilor consiliului societății și structurilor executive, în dependență de care să fie elaborat un sistem de recompensare diferențiat și echitabil, corelat cu rezultatele și reușitele obținute de aceștia, nu asigură premisele necesare pentru mobilizarea și stimularea acestora. În acest sens, în condițiile nestabilirii unor cerințe specifice față de reprezentanții statului în corespundere cu performanțele așteptate, situația în sectorul dat nu se va îmbunătăți, deoarece numai înregistrarea profitului net (chiar și în cazurile diminuării acestuia față de anii precedenți) este suficientă pentru achitarea recompenselor, prin majorarea plafonului de repartizare a profitului net (ținîndu-se cont de faptul că plafonul maxim stabilit de actul normativ este de 5,0% din profitul net, fiind suficient pentru stabilirea unor recompense considerabile), în pofida faptului că unii din principalii indicatori economico-financiari sînt în regres, inclusiv profitul obținut.
Întru ameliorarea situației și asigurarea unei administrări corporative mai eficiente, este necesară elaborarea și implementarea de către Guvern a unor reglementări distincte și exhaustive, menite să stabilească suficient de bine relațiile ce țin de reprezentarea statului concomitent în societățile pe acțiuni și întreprinderile de stat, implementarea la nivel național a unei baze de date referitor la delegarea și exercitarea funcțiilor de către persoanele împuternicite de a reprezenta interesele statului în societățile comerciale și întreprinderile de stat, în vederea monitorizării activității acestora prin elaborarea unui sistem de indicatori de care să se țină cont la distribuirea recompenselor anuale.
Reieşind din cele expuse, în temeiul art.7 alin.(1) lit.a), art.15 alin.(2) şi alin.(4), art.16 lit.c), art.34 alin.(3) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi hotărăşte:
Se aprobă Raportul auditului performanței „Activitatea desfășurată de reprezentanții statului, membrii consiliilor societăților comerciale și administratorii acestora este comensurabilă cu remunerarea lor?”, care se anexează la prezenta Hotărîre.
Hotărîrea și Raportul de audit se remit autorităților indicate în subpunctele 2.1.-2.4. și se recomandă să ia atitudine, conform competențelor, referitor la rezultatele auditului, după cum urmează:
2.1. Ministerului Finanțelor, Ministerului Economiei, Ministerului Sănătății, Ministerului Agriculturii și Industriei Alimentare, Consiliului Municipal Chișinău și Societăților pe Acțiuni: ,,Tutun-CTC”; ,,Franzeluța”; ,,Banca de Economii”; ,,Moldtelecom”; ,,Apă-Canal Chișinău” și Î.M.,,Farmaco”, pentru întreprinderea măsurilor necesare în vederea lichidării deficiențelor identificate de auditul respectiv, precum și implementării recomandărilor expuse în Raportul de audit și în prezenta Hotărîre;
2.2. Ministerului Finanțelor, Ministerului Economiei, Ministerului Sănătății, Ministerului Agriculturii și Industriei Alimentare, Consiliului Municipal Chișinău, pentru întreprinderea măsurilor de intensificare a controlului managerial asupra implementării corespunzătoare a mecanismului de reprezentare a statului în societățile comerciale și instituirea unor instrumente eficiente privind monitorizarea exercitării funcțiilor delegate;
2.3. Ministerului Culturii, Ministerului Dezvoltării Regionale și Construcțiilor, Ministerului Mediului, Ministerului Transporturilor și Infrastructurii Drumurilor, Ministerului Tehnologiei Informației și Comunicațiilor, care monitorizează activitatea societăților comerciale din ramură, pentru informare și întreprinderea măsurilor de rigoare întru administrarea eficientă a pachetului de acțiuni ale statului în societățile respective;
2.4. Guvernului, pentru informare şi luare de atitudine, precum şi pentru:
2.4.1. elaborarea unui mecanism de evaluare a eficienței activității reprezentanților statului, membrilor consiliilor societăților, managerilor acestora în baza indicatorilor de performanță, ce ar permite determinarea gradului de realizare a obiectivelor trasate și ar reprezenta un instrument de măsurare a eficienţei gestionării societății prin evaluarea raportului dintre obiective, rezultate și impact/ efect pe termen lung;
2.4.2. examinarea oportunității revizuirii actualului cadru legislativ și normativ prin prisma prevederii exhaustive a normei privind exercitarea concomitentă a funcțiilor de către o persoană în calitate de membru în cadrul consiliilor societăților comerciale și în cadrul consiliilor de administrare la întreprinderile de stat, în scopul eficientizării activității organului de conducere și realizării corespunzătoare a atribuțiilor de bază, precum și a celor delegate de a reprezenta și a apăra interesele statului;
2.4.3. examinarea cazurilor, prin prisma cadrului legislativ în vigoare, de numire a funcționarilor publici înaintați de organele abilitate și aleși în calitate de membri ai consiliilor societăților, în contextul oportunității de restituire a sumelor primite pentru exercitarea neregulamentară a funcțiilor de către persoanele alese în mai mult de 5 consilii ale societăților pe acțiuni;
2.4.4. examinarea oportunității reglementării condițiilor în care se acordă compensațiile anuale membrilor consiliului societății, comisiei de cenzori și managerilor societăților, precum și a modalității de stabilire a cuantumului acestora;
2.4.5. identificarea unei autorități publice abilitate cu crearea unei baze de date la nivel național privind delegarea și exercitarea funcțiilor de către persoanele împuternicite de a reprezenta interesele statului în societățile comerciale, precum și în întreprinderile de stat, ceea ce ar permite eficientizarea administrării patrimoniului public, precum și monitorizarea exercitării funcțiilor delegate;
2.4.6. examinarea oportunității revizuirii cadrului normativ existent în aspectul reglementării acordării indemnizațiilor lunare și recompenselor anuale prevăzute de legislație în cazul în care membrii consiliilor societăților comerciale și consiliilor de administrare lipsesc nemotivat de la ședințele consiliilor societăților;
2.4.7. revizuirea cuantumului prevăzut de cadrul legislativ-normativ în vigoare, prin prisma limitării sumelor pasibile distribuirii de către consiliile societăților comerciale pentru efectuarea acțiunilor de binefacere și sponsorizare.
3. Prezenta Hotărîre și Raportul de audit se remit, pentru informare și o posibilă luare de atitudine, Preşedintelui Republicii Moldova, Parlamentului Republicii Moldova, Comisiei permanente economie, buget şi finanţe a Parlamentului.
4. Despre implementarea recomandărilor auditului, precum şi despre executarea cerinţelor subpct.2.1. - 2.4. din prezenta Hotărîre se va informa Curtea de Conturi în termen de 6 luni.
5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Preşedintele Curţii de Conturi Serafim URECHEAN
Nr. 45. Chişinău, 13 septembrie 2012.
RAPORTUL AUDITULUI PERFORMANȚEI
„Activitatea desfășurată de reprezentanții statului, membrii consiliilor societăților comerciale și administratorii acestora este comensurabilă cu remunerarea lor?”
LISTA ABREVIERILOR
| Abrevierea | Termenul abreviat |
| ME | Ministerul Economiei |
| MF | Ministerul Finanțelor |
| MS | Ministerul Sănătății |
| MAIA | Ministerul Agriculturii și Industriei Alimentare |
| APP | Agenția Proprietății Publice |
| IFPS | Inspectoratul Fiscal Principal de Stat |
| AAPL | autoritățile administrației publice locale |
| AAPC | autoritățile administrației publice centrale |
| CMC | Consiliul Municipal Chișinău |
| UTA Găgăuzia | Unitatea Teritorială Autonomă Găgăuzia |
| BNM | Banca Națională a Moldovei |
| BC,,Moldova -Agroindbank” S.A. | Banca Comercială ,,Moldova -Agroindbank”S.A. |
| S.A. | Societate pe Acțiuni |
| S.R.L. | Societate cu Răspundere Limitată |
| Î.M. | Întreprindere Mixtă |
| CIE ,,Moldexpo”S.A. | Centrul Internațional de Expoziții ,,Moldexpo”S.A. |
| mil.lei | milioane lei |
| mild.lei | miliarde lei |
SINTEZA
Curtea de Conturi a Republicii Moldova a inițiat auditul performanței privind eficiența activității reprezentanților statului, membrilor consiliilor în societățile economice și salarizarea acestora, în vederea stabilirii:
cît de eficientă este activitatea reprezentanților statului, municipiului și a membrilor consiliilor societăților la administrarea proprietății publice în societățile comerciale în capitalul social al cărora statul deține o cotă de participare, precum și dacă modul de salarizare a acestora, inclusiv a managerilor societăților este în corelație cu beneficiile obținute și în concordanță cu cerințele prevăzute de actele legislative și normative.
Prezenta misiune s-a desfășurat la 5 societăți comerciale din cadrul autorităților publice centrale și la o societate comercială municipală în care statul/AAPL dețin cota majoritară în pachetul de acțiuni, fiind vizată perioada anilor 2008-2011. Concomitent, au fost verificate situațiile respective în cadrul altor 4 societăți pe acțiuni, cu prezentarea informației necesare misiunii de audit. Totodată, echipa de audit a mai solicitat informații aferente obiectivului auditului de la 10 societăți economice, selectate în baza indicatorilor economico-financiari și valorii pachetului de acțiuni ale statului în capitalul social al acestora.
Valoarea pachetului de acțiuni ale statului în 19 societăți comerciale auditate constituie 60,5% (2,3 mild.lei) din valoarea totală a pachetului de acțiuni ale statului în totalul societăților în care statul deține cotă-parte. În afară de aceasta, a fost auditată și S.A. ,,Apă-Canal Chișinău”, în capitalul social al căreia municipiul deține cota de 100,0% (0,6 mild.lei).
Măsurile întreprinse de către structurile de conducere din cadrul societăților comerciale, per ansamblu, au contribuit la majorarea veniturilor din vînzări, care în anul 2011 au crescut cu 0,8 mild.lei (9,0%) față de anul 2010, cu 0,7 mild.lei (7,8%) față de anul 2009 și cu 0,4 mild.lei (4,3%) comparativ cu perioada anului 2008. O situație similară s-a constatat și la cele 20 de societăți comerciale auditate, la care cifra de afaceri în anul 2011, față de anul 2010, s-a majorat cu 1,2 mild.lei (15,2%), constituind 9,1 mild.lei, iar față de anul 2008 - cu 1,8 mild.lei (24,7%).
Ca urmare a îmbunătățirii activității reprezentanților statului la exercitarea dreptului de acţionar al statului în societățile comerciale, se atestă o majorare a sumelor defalcate la bugetul de stat sub formă de dividende, care în anul 2011 au crescut cu 0,5 mild.lei comparativ cu anul 2008, fiind remarcat un nivel sporit de încasare a acestora față de indicii precizați.
Totodată, constatările în urma verificărilor efectuate relevă nerespectarea de către participanți (la exercitarea atribuțiilor în domeniul administrării proprietății publice în cadrul societăților comerciale) a exigențelor cadrului legal și celui regulator; deficiențe și carențe în modul de remunerare și stimulare a reprezentanților satului, precum și a unor manageri din cadrul societăților auditate, în unele cazuri remunerarea fiind neechitabilă și necorespunzătoare activității desfășurate de către aceștia, după cum urmează:
î
n pofida sporirii volumului vînzărilor, valoarea adusă de societăți din activitatea de producție și de comercializare a înregistrat o scădere permanentă față de perioadele precedente, ceea ce a contribuit nefavorabil la creșterea profitabilității societăților;
în anul 2011, societățile pe acțiuni au înregistrat o diminuare semnificativă a profitului net cu 2,5 mild.lei, sau de circa 6 ori, comparativ cu anul 2008, inclusiv la cele 20 de societăți comerciale auditate profitul net obținut în anul 2011 s-a redus semnificativ față de anul 2008 cu 2,1 mild.lei;
performanța financiară a societăților comerciale, din perspectiva evoluției ratei rentabilității veniturilor din vînzări, a rezultat într-o regresie sporită a acesteia în anii 2009-2011, înregistrînd o scădere anuală cu circa 26,6 puncte procentuale în raport cu anul 2008, inclusiv la cele 20 de societăți comerciale auditate rata rentabilității, în anul 2011, s-a redus cu 30,5 % față de anul 2008;
autoritățile abilitate nu în toate cazurile au respectat rigorile cadrului regulator la numirea reprezentanților statului în societățile economice, ceea ce a dus la implementarea inadecvată a modului de administrare a proprietății publice în societățile vizate;
lipsa unor proceduri de control intern în cadrul autorităților abilitate (MAIA și MF) ce vizează procesul revocării și încetării împuternicirilor reprezentanților statului a generat achitarea indemnizațiilor lunare și a recompenselor anuale nejustificate în valoare de 1,2 mil.lei din partea societăților;
cadrul normativ privind reprezentarea municipiului Chișinău în societățile comerciale nu asigură o bună supraveghere și gestionare a proprietății publice, astfel persistînd riscul prejudiciilor intereselor Consiliului Municipal Chișinău;
rapoartele privind îndeplinirea funcțiilor reprezentantului statului nu corespund exigențelor cadrului normativ, fiind întocmite formal, fără a elucida situația reală a societăților comerciale și fără expunerea măsurilor ce se impun pentru a proteja interesele statului în societate;
reprezentanții statului în S.A.,,Banca de Economii” n-au promovat la adunarea generală a acționarilor exercitarea controlului asupra transferării dividendelor aferente cotei statului la bugetul de stat, ca urmare nefiind defalcate la bugetul de stat dividende în sumă de 43,4 mil.lei, inclusiv 8,0 mil.lei pentru anul 2011, nedistribuite conform interdicției BNM;
deciziile cu privire la direcționarea în exces a mijloacelor financiare pentru diverse sponsorizări au determinat efectuarea unor cheltuieli iraționale, iar societățile comerciale au fost lipsite de o parte din mijloacele care puteau fi reinvestite în dezvoltarea lor;
plata dividendelor intermediare CMC de către S.A. ,,Apă-Canal Chișinău”, în anii 2008 și 2011, în sumă totală de 0,5 mil.lei, s-a efectuat în lipsa normativelor de repartizare aprobate de adunarea generală a acţionarilor, în condițiile în care societatea pe acțiuni a înregistrat pierderi, sau profitul obținut nu avea acoperire financiară;
la unele societăți comerciale, contrar prevederilor normative, în cadrul comisiilor de comercializare și de dare în locațiune a bunurilor societăților n-a participat și reprezentantul statului, ceea ce a cauzat exercitarea neconformă a funcțiilor delegate de a reprezenta și a apăra drepturile și interesele legale ale statului;
consiliile a două societăți comerciale au acceptat includerea în contractele individuale și colective de muncă a unor clauze privind achitarea compensațiilor unice la demisionarea directorului general (în mărime de 5,0 mil. lei - la S.A. ,, Tutun-CTC”, și de 0,8 mil. lei - la S.A.,,Moldtelecom”), care majorează riscul efectuării unor cheltuieli semnificative, acestea avînd impact asupra societăților comerciale. Ca urmare, la eliberarea din funcție, directorului general al S.A,, Moldtelecom”, în anul 2009, i-au fost achitate compensații unice în sumă de 0,8 mil. lei;
la unele societăți comerciale, ședințele consiliilor nu s-au desfășurat conform prevederilor cadrului normativ, iar unele persoane desemnate ca reprezentanți ai statului și membri ai consiliilor societăților au lipsit nejustificat de la ședințele societăților, beneficiind și în continuare de indemnizațiile lunare, precum și de recompensele anuale;
contrar prevederilor legale, la 2 societăți comerciale (S.A.,,Franzeluța” și S.A. ,,Banca de Economii”), membri ai consiliului societății au fost numiți directorii acestora, fiind remunerați suplimentar cu 197,5 mii lei;
lipsa unui control intern în cadrul ME privind delegarea și exercitarea funcțiilor de către persoanele împuternicite de a reprezenta interesele statului în societățile comerciale a condiționat numirea acelorași funcționari publici în calitate de membri ai consiliilor societăților pe acțiuni în mai mult de 5 societăți comerciale, astfel fiind depășit numărul acestora prevăzut de cadrul legal și cel normativ, fapt ce a avut un impact negativ și asupra exercitării conforme a atribuțiilor stabilite de legislația în vigoare;
imperfecțiunea cadrului legal, care nu specifică expres numărul consiliilor de administrare și al consiliilor societăților comerciale în cadrul cărora poate fi delegată concomitent una și aceeași persoană, a permis desemnarea unor funcționari publici concomitent ca membri ai consiliilor societăților și ai consiliilor de administrare în întreprinderile de stat. În consecință, acest fapt afectează eficiența activității de reprezentare a statului, funcționarilor publici fiindu-le achitate și recompense anuale considerabile ( președinților consiliilor - în mărime de pînă la 1,0 mil.lei, membrilor consiliilor - de pînă la 0,5 mil.lei), veniturile medii anuale din activitatea de bază constituind circa 0,1 mil.lei;
nici o societate economică din cele auditate nu a stabilit indicatorii de performanță de care să se țină cont la achitarea recompensei anuale, ceea ce a permis achitarea de recompense în mărimi considerabile, chiar și în cazurile cînd profitul înregistrează o regresie.
Constatările și concluziile formulate în finalul auditului au stat la baza recomandărilor expuse în prezentul Raport, care vizează în mod prioritar măsurile ce urmează a fi întreprinse pentru eficientizarea administrării pachetului de acțiuni ale statului în societățile comerciale, în condiții de conformitate și legalitate, precum și pentru remedierea tuturor neajunsurilor și deficiențelor constatate.
INTRODUCERE
Implementarea unui mecanism eficient în administrarea pachetelor de acțiuni ale statului în societăţile pe acţiuni cu cotă de stat rezidă din rigorile Legii nr.1134-XIII din 02.04.1997[3] și ale Legii nr.121-XVI din 04.05.2007[4], Statutele societăţilor pe acţiuni şi alte acte normative.
În temeiul art.5 din Legea nr.121-XVI din 04.05.2007, autorităţile administraţiei publice cu atribuţii în domeniul administrării şi deetatizării proprietăţii publice sînt:
Guvernul, prin intermediul organelor centrale de specialitate şi altor autorităţi administrative, în privinţa proprietăţii de stat;
autorităţile administraţiei publice ale unităţilor administrativ-teritoriale de nivelul I şi de nivelul II, inclusiv ale UTA Găgăuzia, în privinţa proprietăţii unităţilor administrativ-teritoriale.
Autoritățile administraţiei publice centrale îşi exercită drepturile de gestionar al pachetului de acţiuni ale statului în baza contractelor de cesionare a exercitării drepturilor de acţionar şi de administrare a proprietăţii de stat, încheiate cu APP. În conformitate cu principiile enunțate, autoritățile administraţiei publice centrale au competența exclusivă privind administrarea proprietății publice, inclusiv obligaţiile şi drepturile de reprezentare a intereselor statului în societățile comerciale din ramură.
Societățile la care statul deține participații integrale sau majoritare reprezintă un segment important al economiei naționale, iar eficiența acestora depinde, în mod substanțial, de performanța managementului acestora, de implementarea corectă a mecanismelor de bună guvernare în funcționarea acestora. În contextul celor expuse, Guvernul, prin Hotărîrile nr.109 din 02.02.1999[5] și nr. 1053 din 11.11.2010[6] , a aprobat regulile obligatorii care reglementează raporturile de reprezentare a statului în societățile comerciale. Schematic, modul de desemnare și alegere a persoanelor în calitate de reprezentanți ai statului în societățile comerciale se prezintă în Figura nr.1.
Figura nr.1
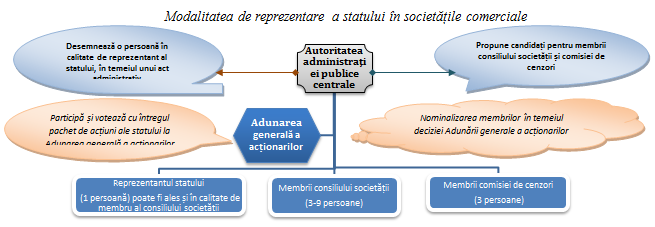
Sursă:Regulamentele cu privire la reprezentarea statului în societățile comerciale
Astfel, potrivit exigențelor regulamentare, reprezentarea statului în societățile comerciale se realizează prin intermediul unor persoane desemnate în calitate de reprezentanți ai statului și altor persoane alese în modul corespunzător, în calitate de membri ai consiliului sau comisiei de cenzori a societății comerciale.
În scopul eficientizării administrării patrimoniului de stat şi asigurării promovării întregului spectru de interese ale statului, și nu doar interesul fondatorului sau al managerului, Guvernul, prin Hotărîrea nr.1396 din 12.12.2007[7], a prevăzut, în mod obligatoriu, să fie incluşi în componenţa consiliilor societăţilor în care cota statului depăşeşte 50 la sută din capitalul social reprezentanţi ai ME şi ai MF.
Conform datelor APP, la situația din 31.12.2011, în Registrul patrimoniului public sînt incluse 168 de societăți comerciale cu capital social în sumă de 5,9 mild.lei, din care 3,8 mild.lei, sau 64,4% - cota de participare a statului. Din numărul total de societăți comerciale, 116 societăți comerciale dețin capital integral sau majoritar de stat în mărime de 3,3 mild.lei, din care 3,1 mild.lei, sau 93,9% - cota de participare a statului. Evoluția numărului societăților comerciale, valorii capitalului social al acestora, inclusiv a cotei statului, în perioada anilor 2008-2011, este prezentată în Tabelul nr.1
Tabelul nr.1
Evoluția în dinamică a valorii capitalului social, inclusiv a cotei de participare a statului în societățile pe acțiuni
| Anii | Numărul total al societăților pe acțiuni | Valoarea capitalului social | Numărul societăților pe acțiuni în care cota de participare a statului > 50,0% | Valoarea capitalului social |
| Total, mild.lei | Inclusiv cota de participare a statului | Total, mild.lei | Inclusiv cota de participare a statului |
| mild.lei | Ponderea, % | mild.lei | Ponderea, % |
| 2008 | 234 | 5,7 | 3,5 | 61,4 | 144 | 3,1 | 2,9 | 93,5 |
| 2009 | 222 | 5,8 | 3,7 | 63,8 | 141 | 3,2 | 3,0 | 93,8 |
| 2010 | 183 | 5,5 | 3,7 | 67,3 | 124 | 3,2 | 3,0 | 93,8 |
| 2011 | 168 | 5,9 | 3,8 | 64,4 | 116 | 3,3 | 3,1 | 93,9 |
Sursă: Informația prezentată de către APP
Analiza efectuată relevă o micșorare a numărului societăților pe acțiuni în care statul deține o parte din pachetul de acțiuni, în același timp fiind constatată o majorare a capitalului social, inclusiv a cotei-părți gestionate de către stat, în raport cu anul 2008.
SFERA ȘI ABORDAREA AUDITULUI
Curtea de Conturi, în calitatea sa de auditor extern, avînd la bază interesul sporit al societăţii civile, dar și al Guvernului și Parlamentului față de modul de gestionare a proprietăţii publice în societățile pe acțiuni în care statul deține cota majoritară, a decis realizarea auditului performanței în domeniul vizat. Abordarea auditului respectiv este axată atît pe probleme (identificarea, verificarea și analizarea problemelor), cît și pe rezultate (performanța realizată în contextul eficienței, prin compararea situației reale cu criteriile de audit stabilite). Auditul a avut ca scop verificarea existenței problemelor în domeniul respectiv și analizarea din diferite perspective a cauzelor care le-au generat, evaluarea modului în care este gestionat pachetul de acțiuni ale statului în societățile comerciale și a rezultatelor obținute, cu determinarea faptului dacă metodele de stimulare a reprezentanților statului și a AAPL, membrilor consiliilor societăților, precum și a managerilor acestora sînt juste și în concordanță cu performanțele realizate.
Prezenta misiune de audit a fost inițiată în scopul îmbunătățirii activității de administrare a proprietății publice, responsabilizării și implicării factorilor de decizie de diverse niveluri în vederea sporirii gradului de conștientizare privind impactul deciziilor adoptate și activităților proprii realizate întru dezvoltarea societății, prin administrarea eficientă și echitabilă a fondurilor financiare de stat și private.
Obiectivul general al auditului a constat în determinarea faptului dacă a fost creat un mecanism eficient de administrare a cotei de participare a statului în societățile comerciale prin intermediul reprezentanților statului și ai AAPL în organele de conducere ale societăților comerciale, dacă membrii consiliilor societăților, reprezentanții împuterniciți și administratorii societăților au fost remunerați regulamentar și stimulați în funcție de rezultatele obținute, precum și dacă a fost instituit un instrument eficient privind monitorizarea activității acestora din partea autorităților de stat abilitate.
Obiectivul specific al auditului urma să răspundă la următoarea întrebare:
Activitatea remunerată a reprezentanţilor statului, administratorilor și membrilor consiliului în cadrul societăților pe acțiuni cu cota majoritară de stat contribuie la dezvoltarea activității economico-financiare a acestora?
Misiunea de audit consideră că constatările expuse în Raport vor prezenta interes pentru toate părţile în cauză, că sînt expuse pe înţelesul contribuabilului, care are dreptul de a se asigura că organele de conducere și de execuție ale societăților comerciale administrează și gestionează eficient mijloacele publice, precum şi că recomandările oferite vor contribui la sporirea responsabilităţii tuturor participanţilor, care reprezintă și apără drepturile și interesele legale ale statului.
Domeniul de aplicare și metodologia sînt descrise în Anexa nr.1
CONSTATĂRILE AUDITULUI
OBIECTIVUL AUDITULUI: Activitatea remunerată a reprezentanților statului, administratorilor și membrilor consiliului în cadrul societăților pe acțiuni cu cota majoritară de stat contribuie la dezvoltarea activității economico-financiare a acestora?
În vederea implementării unui mecanism eficient de administrare a pachetelor de acțiuni ale statului în societățile pe acțiuni cu cotă de stat, Guvernul a delegat dreptul de reprezentare a intereselor statului autorităților administrației publice centrale, precum și AAPL, însă eforturile de a exercita o administrare performantă și echitabilă a fondurilor de stat și celor private nu în toate cazurile s-au soldat cu rezultatele scontate. Desemnarea reprezentantului statului de către unii gestionari a fost realizată cu abateri de la cadrul normativ, fiind constatate discrepanțe și în exercitarea funcțiilor din partea reprezentanților municipiului Chișinău, iar activitatea remunerată a managerilor societăților și persoanelor împuternicite de a guverna sistemul de administrare și control în cadrul societăților nu întotdeauna a fost comensurabilă cu rezultatele obținute. Nespecificarea unor cerințe bine definite față de activitatea reprezentanților statului, membrilor consiliului societății și structurilor executive, prin stabilirea indicatorilor de performanță în dependență de care să fie elaborat un sistem de recompensare diferențiat, echitabil și corelat cu rezultatele și reușitele obținute de societăți, a generat premise pentru stimularea acestora doar în baza unui singur criteriu – ,,profitul net”. Cele menționate sînt consecințele implementării unui management ineficient în procesul decizional, lipsei unui instrument eficient pentru monitorizarea activității persoanelor delegate să promoveze și să apere interesele statului din partea autorităților abilitate, precum și înțelegerii la nivel conceptual a rolului și obligațiilor tuturor actorilor implicați în implementarea mecanismelor de guvernare corporativă în societățile pe acțiuni.
Atribuțiile, împuternicirile, responsabilitățile, mecanismele de monitorizare, precum și principiile de eficienţă și legalitate în exercitarea atribuțiilor de administrare a proprietății publice în societățile comerciale cu cotă de participare a statului sînt reglementate suficient de bine pentru a fi implementate adecvat de către toți participanții în domeniul vizat. Astfel, administrarea pachetelor de acţiuni ale statului în societăţile pe acţiuni se efectuează în conformitate cu Legea privind societățile pe acțiuni și Legea nr.121-XVI din 04.05.2007, Statutele societăţilor pe acţiuni. În domeniul administrării proprietăţii publice și exercitării conforme a atribuțiilor delegate pentru persoanele care desfășoară activitatea de reprezentare a statului în societățile comerciale, Guvernul a elaborat un șir de acte normative care reglementează procesul vizat, precum și modul de remunerare a acestora, și anume:
la transmiterea fondurilor fixe și a altor active - Hotărîrea Guvernului nr.688 din 09.10.1995;
la darea în locațiune a activelor neutilizate - Hotărîrea Guvernului nr.483 din 29.03.2008;
la comercializarea activelor în procesul tehnologic al întreprinderilor -Hotărîrea Guvernului nr.480 din 28.03.2008;
la casarea bunurilor - Hotărîrea Guvernului nr.500 din 12.05.1998;
la repartizarea profitului net anual - Hotărîrile Guvernului nr.1396 din 12.12.2007 și nr. 110 din 23.02.2011;
la reprezentarea statului în societățile comerciale și, corespunzător, la remunerarea acestora - Hotărîrile Guvernului nr.109 din 02.02.1999 și nr.1053 din 11.11.2010 etc.
Cu toate acestea, misiunea de audit a identificat că măsurile întreprinse întru implementarea unui mecanism eficient și o bună guvernare în domeniul administrării proprietății publice n-au îndreptățit întocmai așteptările, fiind constatate cazuri de nerespectare a exigențelor legale și regulamentare, care au condiționat exercitarea neconformă a obligațiunilor și împuternicirilor din partea reprezentanților statului, AAPL, precum și activitatea ineficientă a acestora.
Evoluția principalilor indicatori înregistrați de către societățile comerciale atestă o scădere permanentă a valorii profitului
Potrivit rapoartelor consolidate ale MF, veniturile din vînzări, per ansamblu, obținute de către societățile comerciale din toate tipurile de activități, în anul 2011, s-au majorat cu 0,4 mild.lei comparativ cu perioada corespunzătoare a anului 2008, constituind 105,0%. Indicele vizat a înregistrat, în anii 2009 și 2010, o scădere cu 0,3 mild.lei și, corespunzător, cu 0,4 mild.lei față de anul 2008. În această perioadă, au crescut și costurile vînzărilor de la 7,6 mild.lei pînă la 8,6 mild.lei, constituind 114,0%. Astfel, ritmul de creștere a costurilor l-a depășit considerabil pe cel al vînzărilor. Ca urmare, profitul obținut din activitatea operaţională, în perioada de referință, s-a caracterizat printr-o reducere cu 0,3 mild.lei pentru 3 ani consecutivi, comparativ cu anul 2008. Totodată, profitul din activitatea operațională, în perioada anilor 2009-2011, s-a stabilit la un nivel constant de circa 0,5 mild.lei anual. Discrepanțele înregistrate au fost condiționate de creșterea costurilor de vînzare, precum și a celor de comercializare, generale și administrative, elemente de cheltuieli care dețin un rol important în determinarea rezultatelor financiare din activitatea operațională. Evoluția în dinamică a unor indici privind rezultatele financiare ale societăților pe acțiuni, în ansamblu, se prezintă în Diagrama nr.1.
Diagrama nr.1
Analiza unor indicatori financiari, în ansamblu, pe societățile comerciale în perioada anilor 2008-2011, mild.lei 
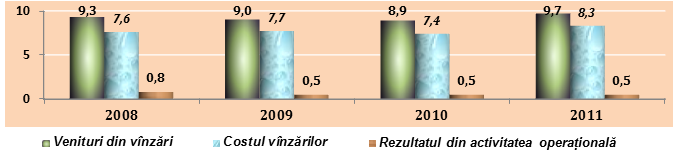
Sursă: Informația prezentată de către Direcția monitoring și analiză financiară din cadrul MF
Datele prezentate relevă că, deși în anul 2011 s-a observat o sporire a volumului vînzărilor, valoarea adusă de societăți prin activitatea de producție și de comercializare a înregistrat o scădere permanentă, comparativ cu anul 2008. Prin urmare, dacă în anul 2008 marja comercială a constituit 1,7 mild.lei, atunci în anul 2009 aceasta s-a diminuat pînă la 1,3 mild.lei, iar în anii 2010-2011 a înregistrat 1,5 mild.lei și, corespunzător, 1,4 mild.lei, fapt ce a contribuit nefavorabil la creșterea profitabilității societăților. Analiza structurii cheltuielilor operaționale denotă că ponderea cea mai mare, pe parcursul anilor de gestiune 2009-2011, revine cheltuielilor generale și administrative, care au atins nivelul de 45,7%.
Analiza economico-financiară a principalilor indicatori determinați pentru situațiile financiare, per ansamblu, atestă o dinamică nefavorabilă a profitului net obținut de către societățile comerciale la finele anilor de gestiune 2009-2011, comparativ cu cel înregistrat în anul 2008. Informația privind dinamica și mărimea profitului net/ pierderii nete înregistrate la finele anului de gestiune se prezintă în Tabelul nr.2.
Tabelul nr.2
Datele privind situația financiară, în ansamblu, a societăților comerciale înregistrată la finele anului de gestiune
| Anii | Numărul societăților comerciale supuse analizei | Au activat cu profit | Au activat cu pierderi | Rezultat financiar nul | Profitul net obținut, în ansamblu, mil.lei | Creșterea față de anul precedent, mil.lei, + - |
| Numărul | % | Suma, mil.lei | Numărul | % | Suma, mil.lei | Numărul | % |
| 2008 | 117 | 77 | 65,8 | 3028,8 | 38 | 32,5 | 17,5 | 2 | 1,7 | 3011,3 | +2110,6 |
| 2009 | 112 | 58 | 51,8 | 670,8 | 52 | 46,4 | 130,9 | 2 | 1,8 | 539,9 | -2471,4 |
| 2010 | 101 | 62 | 61,4 | 607,7 | 37 | 36,6 | 55,2 | 2 | 2,0 | 552,5 | +12,6 |
| 2011 | 90 | 59 | 65,6 | 564,4 | 30 | 33,3 | 59,8 | 1 | 1,1 | 504,6 | -47,9 |
Sursă: Informația prezentată de către Direcția monitoring și analiză financiară din cadrul MF
Datele prezentate în tabel evidențiază că, în rezultatul activității economico-financiare în ansamblu, în anul 2011, societățile pe acțiuni au înregistrat o diminuare semnificativă a profitului net, fiind în descreștere cu 2,5 mild.lei, sau de circa 6 ori comparativ cu anul 2008. Potrivit raportului APP, o influență determinantă asupra profitului net, în anul 2008, a avut-o amnistia fiscală, conform prevederilor art.34 din Legea nr.111-XVI din 27.04.2007[8], precum și fluctuația cursului valutar.
Din evaluarea performanței financiare a societăților comerciale, prin prisma analizei comparative a evoluției ratei rentabilității veniturilor din vînzări, a rezultat o regresie sporită a acesteia în anii 2009-2011, înregistrînd o scădere anuală cu circa 26,6 puncte procentuale în raport cu anul 2008. Datele privind regresul rentabilității veniturilor se prezintă în Diagrama nr.2.
Diagrama nr.2
Evoluția ratei rentabilității activității comerciale, în ansamblu, pe societăți în perioada de referință

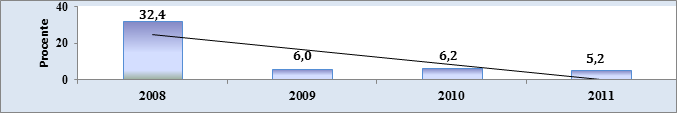
Sursă: Informația prezentată de către Direcția monitoring și analiză financiară din cadrul MF
Se relevă că reducerea ratei rentabilității aferente vînzărilor cu 27,1%, în anul 2011, comparativ cu anul 2008, a fost consecința diminuării profitului net cu 83,3 % și a creșterii costurilor aferente producției vîndute cu 9,2 %.
Evoluția indicatorilor privind rezultatele economico-financiare, per ansamblu, pe societățile comerciale cu cota de participare a statului pe perioada anilor 2008-2011, este prezentată în Anexa nr.2.
Analiza efectuată în cadrul auditului a scos în evidență faptul că la cele 20 de societăți comerciale auditate veniturile din vînzări au crescut pe parcursul celor 4 ani consecutivi, în anul 2011 constituind 9,1 mild.lei , sau cu 1,8 mild.lei mai mult față de anul 2008. S-au majorat și costurile vînzărilor, în anul 2011 alcătuind 7,8 mild.lei , față de 6,1 mild.lei - în anul 2008. Astfel, ritmul creșterii costurilor l-a depășit pe cel al veniturilor din vînzări (corespunzător, 27,9% și 25,0%). Drept rezultat, profitul înregistrat din activitatea operaţională s-a redus cu 44,8 mil.lei - în anul 2011 (434,5 mil.lei), față de anul 2008 (479,3 mil.lei). Totodată, profitul net obținut la finele perioadei de gestiune a înregistrat o descreștere. Astfel, dacă în anul 2008 indicatorul vizat a constituit 2,6 mild.lei, atunci în anii 2009, 2010 și 2011 s-a redus semnificativ (respectiv, pînă la 0,3 mild.lei, 0,6 mild.lei și 0,5 mild.lei).
Totodată, se atestă că unele consilii ale societăților, reprezentanți ai statului, manageri ai societăților evaluate au întreprins măsurile de rigoare întru îmbunătățirea situației economico-financiare a societăților respective, majorîndu-se în perioada raportată atît vînzările, cît și profitul net. În acest sens, se exemplifică că:
S.A.,,Tutun-CTC” a majorat veniturile din vînzări în anul 2011, față de anul 2010, cu 71,6 mil.lei, iar față de anul 2008 - cu 275,1 mil.lei, respectiv și profitul a crescut cu 63,5 mil.lei și 66,4 mil.lei;
S.A.,,Barza Albă” a înregistrat o creștere a veniturilor din vînzări în anul 2011, față de anul 2010, cu 26,2 mil.lei, iar față de anul 2008 - cu 54,1 mil.lei, profitul majorîndu-se, respectiv, cu 0,7 mil.lei și 0,8 mil.lei;
Combinatul de vinuri ,,Cricova” S.A. a majorat veniturile din vînzări în anul 2011, față de anul 2010, cu 38,5 mil.lei, iar față de anul 2008 - cu 63,4 mil.lei, respectiv și profitul s-a majorat în anul 2011, față de anul 2008, cu 3,9 mil.lei etc.
Se atestă faptul că în perioada auditată alte 5 societăți economice (Î.M.,,Farmaco”, S.A.,,Moldtelecom”, S.A.,,Floare-Carpet”, S.A.,,Unic” și CIE,,Moldexpo”S.A.), deși nu au reușit majorarea veniturilor din vînzări, totuși au activat în condiții de rentabilitate. Alte 2 societăți pe acțiuni (S.A.,,CET-2” și S.A.,,Termocom”) au activat în condiții de profitabilitate, chiar dacă au înregistrat o majorare a veniturilor din vînzări și a costurilor operaționale, precum și o diminuare substanțială a profitului obținut din activitatea operațională, în urma majorării tarifelor.
În același timp, la unele societăți economice s-a constatat o înrăutățire a situației economico-financiare, cauzată de neîntreprinderea unor măsuri eficiente în vederea majorării cifrei de afaceri și contracarării efectelor negative în evoluția vînzărilor, precum și de alți factori exogeni care au influențat asupra acestui indicator.
Astfel, la 6 societăți economice s-a înregistrat o diminuare a volumului vînzărilor, în anul 2011, față de anii 2008 și 2010, respectiv, cu 536,9 mil.lei și 170,5 mil.lei. Printre acestea se exemplifică S.A. ,,Moldtelecom”, care, începînd cu anul 2008, a înregistrat o înrăutățire a principalilor indicatori economico-financiari. Astfel, volumul vînzărilor în anul 2009 s-a diminuat, față de anul 2008, cu 0,2 mild.lei (8,8%), iar în anul 2011, față de anul 2010 - cu 0,2 mild.lei (6,8%). Totodată, în această perioadă, s-a înregistrat o scădere și a profitului net al societății, acesta micșorîndu-se de la 488,6 mil.lei (în anul 2009) pînă la 202,9 mil.lei ( în anul 2011).
Alte 3 societăți comerciale ,care în anii 2008-2010 au obținut profit, nu au reușit să mențină acest trend, astfel încheind anul de gestiune 2011 cu pierderi în mărime de 37,0 mil.lei, inclusiv: S.A.,,Franzeluța”– de 23,5 mil.lei; S.A.,,CET-1”– de 12,5 mil.lei, și S.A.,,Sanfarm-Prim”– de 1,0 mil.lei.
Se menționează că veniturile din vînzări obţinute de către S.A.,,Apă-Canal Chișinău” în anul 2011 au constituit 576,0 mil.lei, majorîndu-se cu 28,0% comparativ cu anul 2009, fapt determinat de aprobarea tarifelor noi la serviciile publice de alimentare cu apă potabilă, de canalizare și epurare a apelor uzate. Totodată, se remarcă că veniturile înregistrate sînt în scădere cu 1,2 mil.lei față de anul 2010 (577,2 mil.lei), pe cînd costul vînzărilor a crescut, față de anul 2010, cu 10,4 mil. lei (400,7 mil.lei), sau cu 2,7% (390,3 mil.lei). În consecință, rezultatul financiar înregistrat în anul 2011 a fost influențat pozitiv de mărimea rezultatului din activitatea financiară și a constituit 21,2 mil.lei, fiind mai mare, față de anii 2009 și 2010, respectiv, cu 11,1 mil.lei și 13,1 mil.lei Această creștere este preponderent determinată de intrarea activelor cu titlu gratuit în valoare de 18,4 mil.lei și de obținerea veniturilor din diferențele de curs valutar în sumă de 4,8 mil. lei.
Evaluarea indicatorilor financiari și a venitului mediu lunar al angajaților, precum și al persoanelor care reprezintă interesele statului în cadrul societăților comerciale pe perioada anilor 2008 – 2011 este prezentată în Anexa nr.3.
Dividendele aferente cotei de participare a statului în societățile pe acțiuni, per ansamblu, atestă o majorare
Cota-parte din profitul net al societăţii pe acțiuni, care se repartizează între acţionari în corespundere cu clasele şi proporţional numărului de acţiuni care le aparţin, constituie dividendele. Potrivit art.49 alin.(1) din Legea privind societățile pe acțiuni, adoptarea deciziei cu privire la plata dividendelor anuale în cadrul societăților comerciale ține de competența exclusivă a adunării generale a acționarilor, la propunerea consiliului societății. Analiza evoluției acestui indicator reflectă progrese continue, însă,cu toate acestea, MF a sesizat pe parcursul anului riscul diminuării încasărilor TVA la bugetul de stat cu 92,7 mil.lei, cauzat de micșorarea vînzărilor nete cu 463,7 mil.lei la 36 societăți pe acțiuni. Datele privind defalcările la bugetul de stat din profitul net, aferente dividendelor, comparativ cu prevederile Legilor anuale ale bugetului de stat, se prezintă în Diagrama nr.3.
Diagrama nr.3
Dinamica estimării și încasării veniturilor la bugetul de stat sub formă de dividende aferente cotei de participare a statului în societățile pe acțiuni
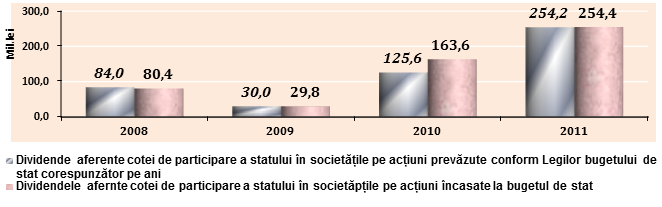
Sursă: Informația prezentată de către Direcția monitoring și analiză financiară din cadrul MF
Astfel, în urma măsurilor întreprinse de către actorii care administrează sectorul respectiv, în anul 2011, se atestă o majorare a sumelor defalcate la bugetul de stat sub formă de dividende cu 90,8 mil.lei - față de anul 2010, cu 244,6 mil.lei - față de anul 2009, și cu 174,0 mil.lei – față de anul 2008, precum și un nivel sporit de încasare a acestora față de indicii precizați.
Atribuțiile exercitate de către autoritățile publice centrale la administrarea proprietății publice în societățile comerciale nu în toate cazurile au corespuns exigențelor regulamentare
Reieșind din cerințele pct.5 și pct.15 din Regulamentul aprobat prin Hotărîrea Guvernului nr.109 din 02.02.1999 și, corespunzător, din Regulamentul aprobat prin Hotărîrea Guvernului nr.1053 din 11.11.2010, persoanele desemnate în calitate de reprezentanți ai statului își desfășoară activitatea în temeiul actului administrativ de delegare a împuternicirilor, emis de către autoritatea de stat din ramură. Cadrul normativ specifică responsabilități clare pentru autoritățile publice centrale care exercită atribuții de administrare a proprietății publice în societățile comerciale cu cotă de participare a statului, însă mai rămîn rezerve în ceea ce privește implementarea adecvată a acestora.
În aspectul dat, se exemplifică că MAIA, în contradicție cu cerințele menționate, în perioada mai 2008 - mai 2010, după convocarea adunării generale a acționarilor, n-a delegat, prin ordin, reprezentantul statului în S.A.„Franzeluța” (în care statul deține cota de 52,5%), acesta avînd doar mandat pentru participare cu drept de vot la adunarea generală a acționarilor. Se menționează că, deși, în perioada vizată, acesta a activat în cadrul consiliului societății, funcţiile de reprezentare a statului au fost exercitate de către preşedintele consiliului S.A.,,Franzeluţa”, care, la rîndul său, de asemenea, n-a fost împuternicit de către MAIA, totodată neprezentînd acestuia nici rapoarte privind activitatea desfășurată. Cu toate că la adunarea generală a acționarilor din anul 2009 MAIA a asigurat împuternicirea, prin mandat și ordin, a exercitării atribuțiilor de reprezentare a statului unei alte persoane, despre activitatea acesteia n-au fost prezentate rapoarte organului abilitat. De asemenea, s-a constatat că unele aspecte ce ţin de competența reprezentantului statului (darea în locaţiune a încăperilor, casarea şi comercializarea activelor) au fost raportate şi coordonate cu MAIA de către același preşedinte al Consiliului S.A.,,Franzeluţa”. Mai mult decît atît, reprezentantul statului nici nu se regăsește în listele de remunerare a salariaților, probă ce argumentează suplimentar faptul neexercitării funcţiilor delegate în cadrul societății pe acțiuni.
În pofida faptului că la 28.10.2010 reprezentantul statului în S.A.,,Tutun-CTC” (cota-parte a statului de 90,8%) a fost numit în funcţia de director executiv al unei instituții publice, iar conform pct.25 subpct. 2 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1053 din 11.11.2010, împuternicirile acestuia urmau a fi suspendate de autoritatea abilitată odată cu încetarea raporturilor de muncă, MAIA n-a revocat reprezentantul său delegat, urmare modificărilor survenite. Astfel, MAIA, contrar pct.10 subpct.1 din Regulamentul menționat, care atestă că conducătorii instituțiilor publice nu pot fi desemnați în calitate de reprezentanți ai statului, a permis persoanei vizate să exercite funcțiile delegate pînă la 23.05.2012, beneficiind în continuare de indemnizații lunare și de recompense anuale, aferente perioadei 28.10.2010 - 23.05.2012, în sumă de 1,2 mil.lei (în medie, lunar - 63,8 mii lei). Totodată, în anul 2011, aceasta a obținut venituri din activitatea de bază în sumă de 497,3 mii lei (în medie, lunar – 41,4 mii lei), precum și de 12,9 mii lei - de la Combinatul de vinuri ,,Cricova” S.A., fiind ales în calitate de membru al consiliului acesteia (27.05.2011-31.12.2011).
Abateri de la prevederile regulamentare ce țin de încetarea împuternicirii reprezentantului statului au fost constatate și la MS. Astfel, deși în anul 2011 ministerul vizat a acceptat încetarea raportului de muncă cu persoana care exercita atribuțiile de reprezentant al statului la Î.M. ,,Farmaco” S.A. (în care statul deține pachetul de acțiuni în mărime de 94,6%) și avînd temei de revocare a acestuia, contrar pct.27 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1053 din 11.11.2010, n-a anunțat societatea despre încetarea împuternicirilor delegate. În consecință, reprezentantul statului, fiind eliberat din funcție, a continuat să beneficieze nejustificat de indemnizații lunare timp de 3 luni. Totodată, se relevă că MS, urmare schimbărilor efectuate, a tergiversat desemnarea unui alt reprezentat al statului în societate, acesta fiind numit abia peste 9 luni, care nici nu a participat la unica ședință a consiliului societății din 29.11.2011.
Toate acestea se explică, în parte, prin modul în care au fost concepute rolul și obligațiile organelor abilitate întru promovarea drepturilor și intereselor legale ale statului, care a determinat implementarea și aplicarea inadecvată a modului de administrare a proprietății publice în societățile vizate, constituind un factor limitativ, după cum reiese clar din evaluare.
Recomandări:
1. Conducerea MAIA și a MS să instituie proceduri adecvate de control intern ce vizează procesul de delegare, numire, revocare a reprezentanților statului în societățile economice, în vederea asigurării legalității actului de reprezentare și responsabilizării acestora la exercitarea conformă a funcțiilor ce decurg din calitatea de reprezentant al statului.
Cadrul normativ privind reprezentarea mun.Chișinău în societățile economice nu este racordat la cerințele cadrului legal
Prin decizia CMC nr.6/24 din 18.02.2004 a fost aprobat Regulamentul privind modul de reprezentare a mun.Chișinău în societățile economice[9], fiind avizat și faptul că acest Regulament este elaborat în temeiul acelorași prevederi obligatorii care se extind asupra autorităților administrației publice centrale.
Se evidențiază faptul că, începînd cu anul 2008, Guvernul a prevăzut o nouă abordare privind reglementarea modului de dare în locațiune a activelor neutilizate, un mecanism mai performant în administrarea proprietății publice, remarcat prin Legea nr.121-XVI din 04.05.2007, precum și un nou cadru regulator privind reprezentarea statului în societățile comerciale. În același timp, potrivit prevederilor actelor normative ce ţin de domeniul administrării proprietăţii publice, în societăţile comerciale cu capital integral sau majoritar de stat, reprezentantul statului urmează să fie inclus în mod obligatoriu și în componenţa comisiei de casare a bunurilor uzate, comisiei de licitaţie pentru comercializarea activelor neutilizate ale societăţii, precum și în componența comisiilor de dare în locațiune, însă pînă în prezent astfel de cerințe obligatorii nu sînt prevăzute în Regulamentul aprobat de către CMC.
În acest context, menționăm faptul că cadrul regulator aprobat de către CMC nu specifică:
obligativitatea participării reprezentantului municipiului în cadrul comisiilor de dare în locaţiune, comercializare, precum și al celor de casare a bunurilor societăţii;
obligativitatea reprezentantului municipiului de a coordona, în scris, cu organul abilitat caracterul votării şi proiectele de decizii ale organelor de conducere ale societăţii comerciale privind: emisiunea suplimentară de acţiuni; încheierea contractului de management cu administratorul societăţii comerciale; reevaluarea mijloacelor fixe ale societăţii;
termenul pentru care se deleagă împuternicirile reprezentantului municipiului.
Se atestă că nici prin deciziile emise de către Comisia permanentă a CMC pentru atestarea și autorizarea reprezentanților municipiului la S.A.„Apă-Canal Chişinău” nu este specificată perioada de delegare a acestora.
Ca urmare a neparticipării reprezentantului CMC în cadrul comisiilor de comercializare, casare și de dare în locațiune a bunurilor societății, persistă riscul prejudicierii intereselor CMC în administrarea eficientă a proprietății publice, care generează ratarea veniturilor pasibile încasării din activele neutilizate, comercializarea bunurilor la prețuri neavantajoase și ieșirea prematură din gestiunea societății a activelor utile procesului operațional, avînd un impact direct asupra integrității și folosirii conform destinației a bunurilor proprietate publică.
Misiunea de audit a constatat că, în unele cazuri, prevederile Regulamentului privind modul de reprezentare a mun.Chișinău în societățile economice diferă în mod substanțial și de prescripțiile regulamentare, care au servit drept bază la elaborarea acestuia. Astfel, deși pct.11 din Regulamentul aprobat prin Hotărîrea Guvernului nr.109 din 02.02.1999 prevede că nu pot fi desemnate ca reprezentanţi ai statului persoane care deţin funcţii eligibile în cadrul autorităţilor de stat, totuși cadrul regulator aprobat de CMC permite delegarea unor astfel de împuterniciri consilierilor acestuia. În acest context, se menționează că 2 persoane avînd funcția de consilieri municipali, în anii 2008-2009, au fost alese în calitate de reprezentanți ai municipiului ( una - în anul 2008 și alta - în anul 2009). Aceștia, la adunările generale ale acționarilor, s-au autoales și în calitate de membri ai consiliului societății, pentru remunerarea acestora fiind efectuate cheltuieli în sumă totală de 122,5 mii lei.
Totodată, se relevă că reprezentantul municipiului și-a exercitat funcțiile într-un mod diferit de cel prevăzut în pct.5 din Regulamentul cu privire la reprezentarea mun.Chișinău în societățile economice. Astfel, reprezentantul municipiului și-a exercitat funcțiile doar în baza proceselor-verbale ale Comisiei permanente a CMC, nefiind luate decizii în acest sens, deși în pct.18 din același Regulament se prevede obligativitatea acestei Comisii de a înmînă decizia privind delegarea împuternicirilor reprezentantului municipiului sub semnătura acestuia.
Întru înlăturarea discrepanțelor menționate și asigurarea unui management eficient în domeniul respectiv, care să contribuie la o mai bună supraveghere și gestionare a proprietății publice, echipa de audit consideră oportună revizuirea actualului cadru regulator, întru aducerea acestuia în concordanță cu exigențele art.9 alin.(2) din Legea nr.121-XVI din 04.05.2007.
Recomandări:
2. Consiliul Municipal Chișinău să examineze oportunitatea revizuirii actualului cadru regulator cu privire la reprezentarea mun.Chișinău în societățile economice, întru excluderea riscului de conflict de interese la exercitarea funcțiilor în calitate de reprezentanți ai municipiului în societățile comerciale de către persoanele care dețin funcții eligibile în cadrul Consiliului municipal, precum și aducerea acestuia în concordanță cu exigențele cadrului imperativ în domeniul administrării și deetatizării proprietății publice.
Au fost admise unele disfuncționalități în exercitarea atribuțiilor din partea autorităților publice centrale responsabile de gestionarea pachetului de acțiuni ale statului, reprezentanților statului și a membrilor consiliilor societăților auditate
În considerarea faptului că eficiența societăților pe acțiuni depinde în mod determinant de performanța managementului acesteia, de implementarea corectă a principiilor bunei administrări, actualul cadru juridic reglementează ansamblul de reguli care guvernează sistemul de administrare și controlul în cadrul societăților pe acțiuni, raporturile dinte organele abilitate, reprezentanții statului, membrii consiliilor și managerii societăților. Cu toate acestea, deși în perioada de referință au fost constituite mecanisme de administrare, totuși sînt rezerve în implementarea adecvată a funcțiilor persoanelor delegate să reprezinte și să apere interesele statului. Astfel, n-a fost asigurată exercitarea corespunzătoare a atribuțiilor reprezentanților statului, în consecință nefiind achitate dividende aferente cotei statului în sumă totală de 43,4 mil.lei. În lipsa normativelor de repartizare a profitului net de către adunarea generală a acționarilor, reprezentanții municipiului au luat decizii de achitare a dividendelor intermediare în sumă de 0,5 mil.lei în condițiile în care societatea a înregistrat pierderi sau profitul obținut nu avea acoperire financiară. Unele decizii luate de către membrii consiliilor societăților au generat cheltuieli ineficiențe, care au determinat înrăutățirea situației economico-financiare a societăților. În același timp, reglementările incomplete și neexplicite au fost interpretate diferit de către unii funcționari publici, care, pe lîngă atribuțiile de bază, și-au exercitat concomitent activitatea în calitate de membru în cadrul consiliilor societăților și al consiliilor de administrație, obținînd venituri semnificative, chiar și în cazul cînd aceștia nu întreprind măsurile de rigoare pentru eficientizarea activității întreprinderilor și societăților în care reprezintă interesele statului, și nici nu poartă răspundere pentru obținerea unor rezultate inferioare.
Reprezentanții statului în societățile pe acțiuni n-au exercitat corespunzător atribuțiile delegate
Guvernul, întru asigurarea exercitării corecte a funcțiilor delegate persoanelor care reprezintă statul în societățile comerciale (Hotărîrile Guvernului nr.109 din 02.02.1999 și nr.1053 din 11.11.2010), a prevăzut, în regulamentele aprobate, principalele atribuții ale acestora, inclusiv:
controlul asupra mărimii cotei de participare publică în capitalul social al societăţii comerciale;
controlul asupra integrităţii şi folosirii potrivit destinaţiei a bunurilor proprietate publică;
verificarea corectitudinii calculării şi transferării integrale a dividendelor pentru acţiunile (cotele sociale) deţinute de stat în societăţile comerciale;
participarea în cadrul comisiilor de comercializare, casare şi de dare în locaţiune a bunurilor societăţii.
Totodată, reprezentantul statului este obligat să prezinte autorităților de stat abilitate rapoartele privind îndeplinirea funcțiilor sale, fiind precizat conținutul și termenele de prezentare autorităților abilitate a rapoartelor întocmite.
Persoanele menționate beneficiază de indemnizații lunare și recompense anuale în mărimea stabilită de adunarea generală a acționarilor. Mărimea recompensei anuale nu poate depăși 5,0% din profitul net anual obținut de societate.
Misiunea de audit a constatat că, în perioada auditată, n-a fost asigurată executarea corespunzătoare a criteriilor stipulate de către reprezentanții statului. Astfel, rapoartele au fost întocmite formal (fiind elucidate doar unele date din rapoartele financiare) și nu expun măsurile ce se impun pentru a proteja interesele statului în societate, situațiile economico-financiare ale acestora, cu enumerarea măsurilor luate de către persoanele împuternicite întru ameliorarea situației create, precum şi alte date de importanţă juridică, timpul efectiv lucrat în consiliul societăţii sau în comisia de cenzori a societăţii în calitate de reprezentant al statului, ceea ce nu elucidează completamente activitatea desfăşurată de către persoanele delegate în calitate de reprezentanți ai statului.
În acest context, se exemplifică că reprezentanții statului împuterniciți la S.A.,,Franzeluța” nu au prezentat astfel de rapoarte, nefiind solicitată întocmirea acestora nici din partea MAIA, care gestionează pachetul de acțiuni ale statului la această societate. De asemenea, în perioada ianuarie 2008 – iunie 2009, reprezentantul statului la S.A.,,Banca de Economii” n-a prezentat în modul stabilit rapoarte MF, iar cele prezentate ulterior includ informații generale aferente principalilor indicatori realizați de bancă, ordinile de zi pentru adunările generale ale acționarilor, fără a include problemele și dificultățile cu care se confruntă banca și propunerile de soluționare a acestora.
După cum s-a menționat, de competența reprezentantului statului ține verificarea corectitudinii calculării şi transferării integrale a dividendelor pentru acţiunile (cotele sociale) deţinute de stat în societăţile comerciale, această procedură fiind reglementată și de art.49 alin.(11) din Legea privind societățile pe acțiuni.
Astfel, în baza hotărîrii adunării generale a acţionarilor şi în conformitate cu structura capitalului social, societățile comerciale sînt obligate să transfere la bugetul respectiv, pînă la 1 iulie a anului imediat următor anului de gestiune, dividendele plătite cu mijloace băneşti, calculate în funcţie de rezultatele activităţii din anul de gestiune.
Guvernul, la rîndul său, prin Hotărîrile nr.1396 din 12.12.2007 și nr.110 din 23.02.2011[10], a obligat autoritățile administrației publice centrale să promoveze prin intermediul reprezentantului statului, la adunarea generală a acționarilor, adoptarea deciziilor privind distribuirea, pentru plata dividendelor, a unei părți din profitul net obținut, în proporție nu mai mică de 30 şi, respectiv, de 50 la sută din valoarea totală a acestuia, cu excepția societăților pe acțiuni incluse în Lista bunurilor nepasibile de privatizare[11], pentru care plafonul nu va fi mai mic de 25 la sută.
Constatările rezultate în urma verificărilor efectuate de către echipele de audit reflectă că, în perioada de referință, unele autorități, prin intermediul reprezentanţilor săi, au promovat unele decizii contrare exigențelor legale, care prevedeau neachitarea dividendelor aferente pachetului de acţiuni ale statului. Astfel, în anul 2010, la S.A.,,Franzeluța” a fost luată decizia de neachitare a dividendelor din profitul net pentru anul 2009 în sumă de 5,3 mil.lei. Totodată, pentru profitul net obținut în perioada anilor 2007-2008, deși normativele de repartizare a profitului net, înaintate de către consiliul societăţii şi aprobate la adunările generale, prevedeau plata dividendelor, efectiv astfel de decizii n-au fost adoptate de către organul suprem de conducere.
Se relevă că societatea pe acțiuni, în anii 2009-2010, a direcționat din profitul obținut mijloace în sumă de 48,4 mil.lei pentru dezvoltarea bazei tehnico-materiale a societății, nefiind efectuată capitalizarea acestora prin majorarea capitalului statutar.
Următorul an de gestiune - 2011 societatea l-a încheiat cu pierderi. În această perioadă, IFPS a încasat forțat la bugetul de stat dividendele aferente cotei statului la S.A.,,Franzeluța”, în sumă totală de 8,1 mil.lei, din care 2,9 mil.lei - pentru anul 2008, şi 5,3 mil.lei - pentru anul 2009.
Auditul efectuat la S.A.,,Banca de Economii” a relevat că, deși MF a înaintat la 31.12.2008 consiliului băncii propunerea cu privire la includerea pe ordinea de zi a adunării generale a acţionarilor a chestiunii privind distribuirea unei părţi a profitului net obţinut în anul 2008 pentru plata dividendelor aferente cotei statului, reprezentantul statului n-a promovat și n-a protejat interesele statului la adunarea generală a acţionarilor, în urma acestui fapt, la bugetul de stat n-au fost transferate dividende în valoare de 35,3mil.lei. În același timp, la ședințele consiliului băncii, în anul 2008, s-au luat decizii privind direcționarea mijloacelor financiare ale băncii în sumă totală de 41,5 mil. lei pentru diverse sponsorizări (30,0 mil.lei - lucrările de reconstrucție a lăcașului de culte; 10,0 mil.lei - pentru înlăturarea consecințelor calamităților naturale; 1,5 mil.lei – pentru activități de binefacere la diferite instituții de menire social-culturală). În afară de aceasta, și în perioada anilor 2009-2011 consiliul băncii a acceptat cheltuieli de sponsorizare în sumă de 41,9 mil.lei (30,0 mil.lei - lucrările de reparație a edificiilor Președinției RM și Parlamentului RM; 4,0 mil.lei - sponsorizarea Festivalului național ”Mărțișor”; 5,0 mil.lei - înlăturarea consecințelor inundațiilor; 2,9 mil.lei - sponsorizarea altor instituții de menire socială și sportive). În consecință, în urma luării acestor decizii, banca a fost lipsită de o parte de mijloace care puteau fi investite în dezvoltarea bazei tehnico-materiale a acesteia, iar bugetul de stat - de veniturile aferente dividendelor cotei statului.
În mod analogic, reprezentanţii statului delegaţi la S.A. ,,Banca de Economii” n-au promovat la adunarea generală a acționarilor în anul 2012 adoptarea deciziei privind distribuirea dividendelor din profitul net al anului 2011 în sumă de 8,0 mil.lei. Astfel, Adunarea generală anuală a acționarilor din 30.04.2012 a hotărît că, reieșind din necesitatea asigurării stabilității băncii și a unui nivel suficient al capitalizării față de activele acesteia, să nu achite dividende pentru anul 2011 la acțiunile ordinare, iar profitul restant după distribuția dividendelor pentru acțiunile preferențiale în sumă de 28,7 mil.lei să fie direcționat la majorarea capitalului acționar al S.A.,,Banca de Economii”. Cauza neachitării dividendelor din profitul anului 2011 a fost consecința interdicției BNM de a repartiza capitalul băncii, care a considerat că distribuirea acestuia în anul 2012 va înrăutăți și mai mult indicatorii prudenței, afectați și ei de înrăutățirea portofoliului de credite în rezultatul asumării riscurilor excesive, acestea avînd un impact semnificativ asupra activității băncii.
Se atestă că, în perioada anilor 2008-2011, și Consiliul S.A.,,Moldtelecom” a aprobat sponsorizări în sumă de 15,8 mil.lei, principalele destinații fiind finanțarea lăcașelor de cult, internatelor, școlilor, instituțiilor de cultură, federațiilor sportive și ajutoarelor acordate sinistraților, precum și oferirea de susținere financiară la organizarea seminarelor și forumurilor.
În contextul celor expuse, se concluzionează că reprezentanții statului la adunările generale ale acţionarilor au adoptat decizii ce nu prevedeau defalcarea şi virarea la bugetul de stat a dividendelor din profitul net, iar autoritățile publice centrale n-au asigurat exercitarea controlului asupra transferării integrale și la timp a dividendelor provenite din acţiunile statului, prin ce n-a fost respectat art.8 din Legea nr.121 din 04.05 2007, precum şi pct.1 din Hotărîrea Guvernului nr.1396 din 12.12.2007.
Se denotă că reprezentanții municipiului în Consiliul S.A.,,Apă-Canal Chișinău”, în temeiul deciziei CMC nr.10/20 din 22.10.2009[12], de asemenea, urmau să promoveze la adunarea generală a acționarilor adoptarea deciziilor referitor la distribuirea unei părți a profitului net nu mai mică de 30,0% din valoarea acestuia, pentru plata dividendelor. Urmare obținerii, în anul 2010, a unui profit net în mărime de 68,0 mil.lei, din lipsa acoperirii financiare, adunarea generală a acționarilor, la 05.04.2011, a decis capitalizarea părții profitului aferente cotei dividendelor datorate unicului acționar (30,0%).
S-a constatat că dividendele în favoarea unicului acționar în mărime de 20,4 mil lei includeau și dividendele intermediare în mărime de 0,25 mil.lei, achitate în anul 2008. Acestea au fost achitate CMC de către S.A.,,Apă-Canal Chișinău”prin transmiterea unui autoturism cu valoarea de bilanț de 207,9 mii lei, iar suma restantă de 41,5 mii lei este reflectată în evidența contabilă ca datorie față de fondator. Se menționează că decizia privind dividendele intermediare a fost luată în lipsa normativelor de repartizare aprobate de adunarea generală a acționarilor, în condițiile în care, în anul 2008, societatea pe acțiuni a suportat pierderi în sumă de 53,7 mil.lei.
Deși Consiliul S.A.„Apă-Canal Chișinău” ia decizii cu privire la plata dividendelor intermediare, totuși, potrivit art.47 alin.(4) din Legea privind societățile pe acțiuni, decizia finală de repartizare a profitului net în cursul anului financiar se ia de acesta, numai în baza normativelor de repartizare aprobate de adunarea generală a acţionarilor. Astfel, în lipsa normativelor aprobate, la 29.12.2011, Consiliul S.A.„Apă-Canal Chișinău” (în lipsa reprezentantului statului) a decis plata dividendelor intermediare pentru anul 2011 (trimestrul III) în cuantum de 301,2 mii lei (sub formă nebănească), prin transmiterea unui autoturism de marca Skoda Octavia Elegance Primăriei mun. Chișinău. Totodată, se denotă că, contrar pct.29 din Regulamentul cu privire la modul de transmitere a mijloacelor fixe și altor active”[13] , nu a fost întocmit actul de predare-primire la transmiterea autoturismului. Ulterior, la 27.07.2012, adunarea generală a acționarilor, luînd în considerație faptul că profitul repartizat nu are acoperire financiară, a decis ca profitul net pentru anul 2011, în sumă de 72,4 mil.lei, să fie repartizat în felul următor: 46,7 mil.lei (64,5%) - pentru acoperirea pierderilor din anii precedenți și formarea rezervelor prevăzute de statut, iar 25,7 mil.lei (35,5%) - în scopuri investiționale. În continuare, se prevede că o parte din investițiile preconizate să fie efectuate din contul vînzărilor realizate în anul 2012, iar o altă parte - din contul mijloacelor creditare pe care societatea le va contracta.
În contextul celor expuse, se concluzionează că plata dividendelor intermediare în mărime de 0,5 mil.lei s-a efectuat cu nerespectarea cadrului legal, în lipsa normativelor de repartizare aprobate de adunarea generală a acţionarilor, în condițiile în care societatea în anul 2008 a înregistrat pierderi, iar în anul 2011 profitul obținut nu avea acoperire financiară, din cauza neachitării de către beneficiari a serviciilor prestate.
Printre alte nereguli constatate la numirea reprezentanților statului și la exercitarea conformă a principalelor atribuții ale acestora, se relevă următoarele:
neparticiparea în cadrul comisiilor de dare în locaţiune a bunurilor societăţii a reprezentanților statului în S.A.,,Franzeluța”, S.A.,,Moldtelecom” și S.A.,,Banca de Economii”, motivul fiind că astfel de comisii n-au fost instituite;
neparticiparea în cadrul comisiilor de comercializare a bunurilor societăţii a reprezentanților statului la Î.M.,,Farmaco”S.A., deoarece MS, nerespectînd cerințele cadrului normativ, a delegat alte persoane cu asemenea competențe;
necoordonarea prealabilă de către Î.M.,,Farmaco”S.A. cu MS, care gestionează pachetul de acțiuni ale statului în această societate, a tranzacției privind contractarea unui credit pe termen lung în sumă de 1,3 mil.euro de la S.A. ,,Banca de Finanțe și Comerț”, una din cauze fiind neasigurarea de către ministerul respectiv a desemnării reprezentantului statului pe o perioadă de circa 9 luni, cînd s-a efectuat tranzacția respectivă;
nerevocarea viceministrului finanțelor din calitatea sa de reprezentant al statului la S.A. ,,Banca de Economii”, după ce Regulamentul aprobat prin Hotărîrea Guvernului nr.1053 din 11.11.2010 a reglementat că persoanele care deţin funcţii de demnitate publică nu pot fi desemnate în calitate de reprezentanţi ai statului.
Prin urmare, în contextul celor relatate, se poate concluziona că exercitarea atribuțiilor de către unele autorități publice centrale abilitate în administrarea proprietății publice în societățile comerciale rămîne a fi dificilă, nefiind instituit un instrument eficient de monitorizare a exercitării funcțiilor delegate reprezentanților statului în societățile comerciale, iar drept rezultat organele abilitate nu cunosc situațiile reale ale societăților gestionate din ramură, precum și alte probleme ale acestora.
Unele decizii luate de către membrii consiliilor au cauzat cheltuieli ineficiente societăților respective
Consiliul societății, potrivit Legii privind societățile pe acțiuni, reprezintă interesele acționarilor în perioada dintre adunările generale și, în limitele atribuțiilor sale, exercită conducerea generală și controlul asupra activității societății.
Membrii consiliului societăţii se aleg de adunarea generală a acţionarilor pe termenul prevăzut în statut, dar nu mai mare de 4 ani. Componența numerică a acestuia se stabilește în statutul societății, în Regulamentul acestuia, sau în hotărîrea adunării generale a acționarilor, și nu poate fi mai mică de 3 persoane, iar în societatea cu un număr de peste 50 de acționari, componența numerică a acestuia nu poate fi mai mică de 5 membri.
Se exemplifică unele din principalele atribuții ale consiliului, care au tangențe cu tema auditului:
decide asupra convocării adunării generale a acţionarilor şi întocmirii listei candidaţilor pentru alegerea organelor de conducere ale societăţii;
decide asupra încheierii tranzacţiilor de proporţii prevăzute în art.83 alin.(1) din Legea privind societățile pe acțiuni, precum şi a tranzacţiilor cu conflict de interese ce nu depăşesc 10% din valoarea activelor societăţii conform ultimului raport financiar;
decide, în cursul anului financiar, cu privire la repartizarea profitului net;
înaintează, la adunarea generală a acţionarilor, propuneri cu privire la plata dividendelor anuale şi decide asupra plății dividendelor intermediare;
aprobă fondul sau normativele de retribuire a muncii salariaţilor societăţii.
Constatările rezultate în urma verificărilor efectuate de către echipele de audit reflectă probleme și nereguli la unele societăți auditate, care au limitat eficiența activității desfășurate de către consiliile societăților în vederea promovării şi protejării intereselor statului.
Se exemplifică unele decizii adoptate de către membrii consiliilor societăților:
Consiliul S.A.,,Tutun-CTC” a adoptat unele decizii ce țin de contractul de management încheiat între directorul general şi preşedintele consiliului, care pot prejudicia considerabil interesele societății în cazul eliberării din funcție a actualului director. Astfel, în caz de reziliere a contractului de management, directorului general i se plăteşte o compensaţie pentru încetarea contractului de management înainte de termen în mărime de 5,0 mil.lei, faţă de 3 salarii de funcţie stabilite în contractul cu ex-directorul acestei societăți ( prevăzute în Codul muncii). Totodată, se relevă că condiţiile contractului de management privind recompensele indicate, precum şi caracterul votării şi deciziile consiliului n-au fost coordonate în scris de către reprezentantul statului cu MAIA, după cum prevede pct.19 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1053 din 11.11.2010.
O situație similară a fost constatată și la S.A.,,Moldtelecom”, la care, potrivit contractului colectiv de muncă, în cazul modificării statutului funcțional al membrilor echipei manageriale, care ocupă funcțiile-cheie de conducere în cadrul societății (fie prin modificarea cuantumului retribuirii muncii, fie transferul în altă funcție, fie încetarea contractului individual de muncă), li se prevede acordarea unei compensații unice, inclusiv directorului general - 18 salarii medii. Astfel, în baza cererii depuse de către directorul general, consiliul societății a acceptat demisionarea acestuia la 01.07.2009, cu desfacerea contractului individual de muncă și achitarea compensației în mărime de 771,3 mii lei.
Decizia Consiliului S.A.,,Banca de Economii” de a permite majorarea capitalului statutar al Societății de Asigurare,,MOLDASIG"S.R.L. (în care banca deținea cota majoritară de 51,0%) și acceptarea în acest scop a investițiilor unui nou fondator străin, a generat micșorarea cotei băncii pînă la 10,2% și neobținerea dividendelor de la societatea vizată. Astfel, suma de 2,0 mil.lei, depusă de bancă în anul 2003 în capitalul social al acesteia și majorată, în anii 2004-2006, din contul distribuirii profitului net al societății de asigurări, pînă la 6,0 mil.lei, în perioada anilor 2008-2011 n-a adus beneficii băncii.
Semnificația strategică a procesului de planificare de către Consiliul S.A.,,Moldtelecom” se rezumă la o formalitate impusă de exigențele guvernării corporative. Astfel, deși planul de afaceri aprobat de către consiliul acesteia stabilește indicii în baza cărora se acordă primele (trimestriale, semestriale, pentru 9 luni, anuale) privind eficiența activității, directorul general, în temeiul clauzelor contractului individual de muncă, de sine stătător este în drept să-l modifice în limitele unei devieri de pînă la 40,0% pe an, iar peste limita vizată acesta, de asemenea, poate fi modificat la propunerea directorului, cu acceptul consiliului societății.
Printre alte nereguli constatate la exercitarea neconformă a atribuțiilor membrilor consiliului, se relevă următoarele:
Nerespectarea de către S.A.„Franzeluţa” a art.66 alin.(1) din Legea privind societăţile pe acţiuni, referitor la promovarea candidaturilor pentru membrii consiliului, a condiționat exercitarea activității nelegitime a consiliului în perioada iunie 2009–mai 2010.
Contrar legii menționate, care stipulează exhaustiv că membru al organului executiv al societăţii nu poate fi şi membru al consiliului, în perioada anilor 2008-2010, în cadrul Consiliului S.A.„Franzeluţa” a fost ales directorul general al acesteia, pentru ce a fost remunerat suplimentar cu mijloace în sumă de 92,5 mii lei. Corespunzător, președintele S.A.,,Banca de Economii”, în anul 2008, a fost ales membru al consiliului băncii, beneficiind suplimentar de remunerare și recompensă în sumă totală de 105,0 mii lei.
Datorită neconstituirii de către MAIA și MF a unei rezerve de candidați pentru reprezentarea statului în societățile comerciale, Consiliul S.A.,,Tutun-CTC” a activat în perioadă martie 2009-mai 2010 în componența a 4 membri, față de 5 membri prevăzuți de actul administrativ, iar la S.A.,,Banca de Economii”, în anul 2008 și în perioada mai 2010 - mai 2012, consiliul băncii a adoptat decizii avînd în componența sa, corespunzător, 4 și 3 membri, față de 5 membri prevăzuți de statut și de cadrul legal.
La S.A.„Tutun-CTC”, una şi aceeaşi persoană care a activat în calitate de preşedinte al consiliului şi de reprezentant al statului, precum şi în funcție de viceministru al MAIA, în luna iunie 2009, a acceptat deschiderea unei linii de acreditive pe termen scurt pentru S.A.„Tutun-CTC”de la BC”Moldova-Agroindbank”S.A., în valoare de 140,0 mii USD, în astfel de condiții nefiind exclus riscul conflictului de interese, cînd una și aceeași persoană concomitent ia decizii în numele autorității centrale și al consiliului societății.
N-au fost exercitate adecvat funcțiile de către unii membri ai Consiliului Î.M.,,Farmaco”S.A. referitor la convocarea ședințelor acestuia. Astfel, deși cadrul legal prevede convocarea ședințelor nu mai rar de o dată în trimestru, în anul 2009 ultima ședință a fost convocată în luna august, iar în anul 2010–în luna mai, membrii acestuia beneficiind de indemnizații lunare în toată această perioadă, inclusiv pentru perioadele în care nu au fost convocate ședințe și nu s-au luat decizii, respectiv, în sume de 43,2 mii lei și 88,2 mii lei (1,8 mii lei/lunar). De asemenea, în perioada mai 2010-octombrie 2010 n-au avut loc ședințe ale Consiliului S.A.,, Banca de Economii ”, din cauza neconfirmării de către BNM a membrilor nou-aleși ai acestuia, iar în perioada februarie-iunie 2012 nu s-au desfășurat ședințe ale consiliului băncii, din cauza litigiului apărut între acționarul majoritar și alți acționari ai băncii, aferent legalității deținerii acțiunilor de către unii acționari minoritari.
Unele persoane desemnate în calitate de reprezentanți ai statului (fiind aleși și în calitate de membri ai consiliului societății) și unii membri ai consiliului n-au participat la ședințele acestuia. Așadar, la S.A.,,Franzeluța”, în perioada anilor 2009-2011, unii membri ai consiliului au lipsit la 19 ședințe, din cele 43 convocate. La Î.M.,,Farmaco”S.A., din cele 26 de ședințe convocate în anii 2008-2011, reprezentantul statului n-a fost prezent la 11 ședințe și unii membri ai consiliului - la 17 ședințe, aceștia, de asemenea, fiind remunerați pentru întreaga perioadă a anului.
Dările de seamă anuale ale unor consilii, inclusiv al Î.M.,,Farmaco”S.A., nu conturează și nu elucidează situația reală a societății, neconținînd propuneri de redresare a situației, precum și nu evaluează executarea indicatorilor pe compartimentele prevăzute în Acordul–memorandum, referitor la implementarea Planului de restructurare a societății.
Neabordarea în cadrul S.A.,,Franzeluța” a aspectelor privind preţurile de achiziţii a făinii, grîului alimentar şi altor materiale achiziţionate în perioada anilor 2009-2011 (semestrul I) a dus la prejudicierea societății cu 39,9 mil.lei. Se relevă că problema vizată a fost inițiată și discutată în cadrul ședințelor Consiliului S.A.,,Franzeluța” abia începînd din luna august 2011, după numirea în funcție a noului director general, fiind stabilite și limitele contractelor de achiziții, care obligatoriu urmează a fi încheiate prin desfășurarea procedurilor de achiziții publice.
În mod similar, s-au constatat deficiențe în activitatea Consiliului S.A.,,Apă-Canal Chișinău” și la realizarea împuternicirilor de către reprezentantul municipiului, și anume:
Reprezentantul statului a lipsit la 4 şedinţe ale consiliului societății, fără a anunța conducerea Primăriei mun.Chișinău despre imposibilitatea participării temporare la activitatea structurilor de conducere, din care motiv Comisia permanentă n-a împuternicit un alt reprezentant. Aceste acțiuni contravin pct.34 din Regulamentul cu privire la reprezentarea mun.Chișinău în societățile economice.
Unii membri ai Consiliului S.A.,,Apă-Canal Chișinău” din partea municipalității n-au participat la 14 din cele 35 de ședințe convocate.
Se relevă că, deși aceștia nu-și exercită în mod regulamentar atribuțiile, ei sînt remunerați lunar, fiindu-le achitate și recompense anuale, mărimea totală a cărora variază la diferite societăți pe acțiuni, atingînd, în medie,lunar,la unele societăți, cifra de 74,5 mii lei.
Unii funcționari publici concomitent își desfășoară activitatea atît în calitate de membri ai consiliilor societăților pe acțiuni, cît și în calitate de membri ai consiliilor de administrație ale întreprinderilor de stat, fiind remunerați cu sume impunătoare
Cadrul legal nu reglementează exhaustiv participarea concomitentă a unora și acelorași persoane în calitate de membri ai consiliilor societăților pe acțiuni și în calitate de membri ai consiliilor de administrație ale întreprinderilor de stat. Totodată, în condițiile art.7 alin.(4) din Legea cu privire la întreprinderea de stat[14], una și aceeași persoană poate fi concomitent membru al consiliului de administrație a cel mult 3 alte întreprinderi de stat, iar în condițiile art.66 din Legea privind societățile pe acțiuni, membru al consiliului societății nu poate fi persoana care este membru a 5 consilii ale altor societăţi comerciale. Persoanele alese în consiliile a mai mult de 5 societăţi pe acţiuni își pierd dreptul de funcţie în cadrul altui consiliu și sînt obligate să restituie sumele primite pentru exercitarea neregulamentară a funcţiilor sale.
Nerespectîndu-se normele prevăzute, unii funcționari publici sînt aleși concomitent în calitate de membri ai consiliilor societăților într-un număr mai mare de societăți pe acțiuni decît cel prevăzut, precum și în calitate de membri ai consiliilor de administrație ale întreprinderilor de stat.
În acest context, se exemplifică că, nerespectîndu-se cadrul legal, directorul general și vicedirectorul general al unei entități publice, în anul 2010, au activat în calitate de membri în cadrul a 7 și, corespunzător, 6 consilii ale societăților comerciale. Șeful Direcției generale securitate și eficiență energetică din cadrul unui minister, în anul 2009, și-a desfășurat activitatea concomitent în cadrul a 6 consilii etc. Pe lîngă aceasta, atît persoanele vizate, cît și alți 13 funcționari publici din cadrul entităților auditate supuși evaluării, inclusiv unele persoane care dețin funcții de demnitate publică, și-au exercitat activitatea concomitent în cadrul mai multor consilii atît ale societăților comerciale, cît și ale consiliilor de administrație ale întreprinderilor de stat.
În afară de aceasta, în calitate de membri ai consiliului sînt aleși și șefii serviciilor de audit intern din cadrul unor autorități publice, care, conform atribuțiilor , pot exercita controlul asupra unor procese ale activităţii acestor societăţi, iar în conformitate cu art.73 din Legea privind societățile pe acțiuni, funcționarii menționați, în calitate de membri ai consiliului, sînt persoane cu funcţii de răspundere ale societăţii. Totodată, alin.(5) lit.a) din același articol stipulează că persoanele cu funcţii de răspundere ale societăţii nu pot fi funcţionarii publici care exercită controlul asupra activităţii acesteia. Astfel, în aceste condiții, șefii serviciilor de audit intern nu pot fi propuși în calitate de membri ai consiliilor societăților, ținîndu-se cont și de riscul care poate genera apariția conflictelor de interese.
În acest context, se denotă că șeful Serviciului audit intern din cadrul unui minister activează concomitent în calitate de membru al consiliului la 5 societăți pe acțiuni și la 2 consilii de administrație ale întreprinderilor de stat. De asemenea, șeful Serviciului audit intern din cadrul altui minister activează în calitate de membru al consiliului în 2 entități subordonate etc.
Se atestă că pentru activitățile desfășurate în calitate de membri ai consiliilor, președinți ai acestora și reprezentanți ai statului, funcționarii publici respectivi au fost remunerați lunar, precum și au fost achitate recompense anuale unor președinți în sumă de pînă la 1,0 mil.lei, și unor membri ai consiliului - de pînă la 0,5 mil.lei, pe cînd veniturile medii anuale din activitatea de bază se cifrează la circa de 0,1 mil.lei.
Unele situații privind deținerea calității de membru al consiliului în societăți pe acțiuni și întreprinderi de stat de către unii funcționari publici supuși evaluării, precum și veniturile obținute în perioada anilor 2008-2011 se conțin în Anexele nr.5-6 la prezentul Raport. Datele respective sînt cu caracter personal, acestea fiind confidențiale nu se dau publicității.
Analiza efectuată denotă că unii funcționari publici au deținut calitatea de membru al consiliului concomitent în 12 întreprinderi și societăți, urmînd să-și exercite și funcțiile atribuite la locul de muncă de bază, aceștia fiind persoanele responsabile din cadrul AAPC, care trebuie să elaboreze şi să promoveze programe şi planuri naţionale de acţiuni în domeniile sale de activitate şi să exercite controlul asupra realizării lor, să implementeze sistemul de management financiar și control, să îmbunătăţească calitatea prognozării indicatorilor macroeconomici, să creeze un sistem eficient şi durabil de interacţiune a procesului de elaborare a politicilor sectoriale cu procesul bugetar, să gestioneze eficient bunurile statului și mijloacele financiare publice etc. (de regulă ,șefi ai structurilor AAPC).
Rezultatele actualei misiuni de audit denotă imposibilitatea exercitării concomitente a atribuțiilor de bază și a celor în calitate de reprezentare a statului într-un număr impunător de entități, tinîndu-se cont de faptul că unii membri nu participă la ședințele consiliului, nu prezintă rapoartele privind exercitarea funcțiilor delegate, iar în cazul prezentării, acestea sînt incomplete și nu redau măsurile care urmează a fi întreprinse în vederea îmbunătățirii situației în societățile în care reprezintă statul. Acest fapt este demonstrat și de neregulile și problemele constatate de către Curtea de Conturi în cadrul auditelor efectuate la AAPC, ce țin de exercitarea atribuțiilor acestora în activitatea de bază.
Astfel, eficiența realizării funcțiilor de bază și a celor delegate de autoritățile abilitate este diminuată substanțial de implicarea concomitentă a acelorași persoane în reprezentarea intereselor statului în mai multe întreprinderi, ceea ce expune exercițiul respectiv riscului de realizare neadecvată a funcțiilor de reprezentare și de apărare a intereselor legale ale statului, iar în unele cazuri, reduce activitățile respective la o formalitate.
Consecința abaterilor este determinată de existența unor reglementări incomplete și insuficiente, care sînt interpretate diferit, precum și de interesul funcționarilor publici de a fi aleși în calitate de membri ai consiliilor, întru obținerea unor venituri suplimentare. Deși aceștia nu întreprind măsurile de rigoare pentru eficientizarea activității întreprinderilor în care reprezintă interesele statului, nici nu poartă răspundere în cazul obținerii unor rezultate nesatisfăcătoare, totodată fiind remunerați cu indemnizații lunare constante și cu recompense anuale, chiar și dacă nu participă la ședințele consiliilor societăților și nu propun măsuri de îmbunătățire a situației.
O altă cauză este lipsa la nivel național a unei baze de date referitor la delegarea și exercitarea funcțiilor de către persoanele împuternicite de a reprezenta interesele statului în societățile comerciale, precum și în întreprinderile de stat, în vederea monitorizării activității acestora.
Întru evitarea pe viitor a neajunsurilor și deficiențelor constatate este necesar ca Guvernul să instituie un instrument adecvat care ar permite monitorizarea întregului proces de nominalizare a funcționarilor publici în calitate de reprezentare a statului în societățile pe acțiuni și în întreprinderile de stat, precum și de monitorizare a exercitării atribuțiilor acestora, cu stabilirea unor indicatori de performanță a activității, de care să se țină cont la calcularea indemnizațiilor lunare și a recompenselor anuale.
Recomandări:
3.Conducerea S.A.,,Moldtelecom”, S.A.,,Banca de Economii” și a Î.M.,,Farmaco”S.A. să instituie comisii de dare în locațiune a activelor neutilizate ale societăților, în vederea conformării procesului de dare în locațiune la cerințele normative în vigoare.
4. Conducerea MF să examineze oportunitatea revocării viceministrului finanțelor din calitatea de reprezentant al statului în S.A. „Banca de Economii”, ținîndu-se cont de prevederile cadrului normativ, cu desemnarea unei alte candidaturi.
5. Conducerea MAIA, MS, MF, ME și a CMC:
să intensifice controlul asupra activității reprezentanților statului, în scopul eficientizării administrării pachetului de acțiuni ale statului în societățile pe acțiuni, cu solicitarea în termenele prevăzute a rapoartelor privind exercitarea funcțiilor delegate acestora, care să conțină propuneri în vederea soluționării problemelor apărute;
să stabilească criterii de apreciere a exercitării neconforme a atribuțiilor încredințate reprezentantului statului, ca temei de revocare a acestuia, precum și procedura de revocare din funcția deținută;
să instituie un sistem de control intern eficient în cadrul autorităților abilitate, în procesul de înaintare a candidaturilor pentru alegerea lor în consiliul, structura executivă şi comisia de cenzori ale societăţii economice, întru evitarea numirii concomitente a acelorași persoane în mai multe structuri de conducere și asigurarea eficienței exercitării atribuțiilor acestora.
Activitatea persoanelor care reprezintă statul și a managerilor societăților nu în toate cazurile este eficientă și comensurabilă cu remunerarea acestora
Cele două elemente determinante ale profitului - veniturile şi cheltuielile - definesc starea de rentabilitate ca fiind expresia comportamentului raţional al societăților de maximizare a rezultatelor în condiţiile folosirii unor resurse economice limitate. Prin urmare, profitul creşte pe măsură ce sporesc veniturile, folosindu-se aceleaşi resurse sau resurse sporite într-o proporţie mai mică decît creşterea activităţii economice.
Întru susținerea materială și încurajarea persoanelor delegate în vederea protejării intereselor statului în societățile comerciale și întru desfășurarea unor activități profitabile ale acestora, Guvernul, prin Hotărîrea nr.1053 din 11.11.2010, a prevăzut pentru persoanele care desfăşoară activitate de reprezentare a statului în societăţile comerciale indemnizaţii lunare şi recompense anuale în mărimea stabilită de adunarea generală a acționarilor. Mărimea recompensei anuale nu poate depăşi 5,0% din mărimea profitului net anual obţinut de societate.
Testările efectuate releva că, în perioada supusă auditului, remunerarea lunară a membrilor consiliului, reprezentantului statului şi a comisiei de cenzori a fost stabilită și plafonată în conformitate cu deciziile adoptate de către adunările generale ale acţionarilor, constituind corespunzător:
plafonul de 3 salarii minime pe țară (1800,0 lei/lunar) - pentru membrii consiliului societății și reprezentantul statului;
plafonul între 650,0 lei/lunar-1500 lei/ lunar, în perioada anilor 2008-2010, și între 950lei/lunar -1800 lei/lunar, din anul 2011 - pentru membrii comisiei de cenzori.
Deși art.24 alin.(2) din Legea nr.847-XV din 14.02.2002[15] prevede că indemnizațiile lunare se stabilesc din contul mijloacelor unităților economice respective și se anulează în cazul cînd membrii consiliilor se eschivează de la îndeplinirea funcțiilor, nici o societate n-a ținut cont de această prevedere.
Se denotă că nici o societate din cele auditate nu au stabilit indicatori de performanță de care să se țină cont la achitarea recompensei anuale, iar adunările generale ale acționarilor stabilesc doar cuantumul din profitul net înregistrat, care urmează a fi direcționat pentru aceste stimulări, ceea ce a dat posibilitate unor societăți să achite aceste recompense în mărimi considerabile, chiar și în cazurile cînd profitul înregistrează o regresie prin majorarea normativelor de repartizare din profit.
Analiza efectuată în cadrul actualei misiuni de audit a relevat că recompensa anuală achitată membrilor consiliilor societăților și reprezentanților statului a înregistrat un trend variabil în diferiți ani și a variat de la o societate la alta, constituind anual pentru un reprezentant de la 15,0 mii lei pînă la 985,0 mii lei.
Ca urmare a unui management neperformant, dar și a altor factori obiectivi, la unele societăți, chiar dacă profitul obținut a înregistrat o diminuare substanțială, cuantumul recompenselor anuale aprobate de către adunarea generală a acționarilor, în limitele prevăzute de cadrul normativ, raportate la mărimea profitului, a permis achitarea atît reprezentantului statului, cît și membrilor consiliului societății a unor sume impunătoare.
În acest context, se exemplifică că, în timp ce la S.A.,,Moldtelecom” a fost constatată o regresie a activității economico-financiare, normativele de repartizare a profitului net pentru plata recompenselor anuale ale membrilor consiliului societății, membrilor comisiei de cenzori și reprezentantului statului, aprobate de adunarea generală a acționarilor, au înregistrat o creștere, în anul 2008 constituind 0,01%; în anul 2009–0,045%; în anul 2010–0,2% și în anul 2011–0,3%. Prin urmare, deși veniturile din vînzări în anul 2011 au constituit 2,2 mild.lei, micșorîndu-se cu 0,2 mild.lei (8,3%) față de anul 2010 și înregistrînd un decalaj de 15,4% față de anul 2008, iar profitul net al acesteia s-a redus în anul 2011 cu 183,5 mil.lei față de anul 2010 (52,4%) și, respectiv, cu 196,8 mil.lei față de anul 2008 (50,7%), recompensele anuale achitate membrilor consiliului și reprezentantului statului pentru anii 2011-2010 s-au majorat, corespunzător, cu 25,6% (533,8 mii lei) și cu 59,7% (678,8 mii lei) față de cele achitate pentru anul 2008 (425,0 mii lei). Recompensa anuală achitată unui membru al consiliului care a activat toată perioada s-a majorat, în anul 2009 constituind 24,0 mii lei, în anul 2010 – 114,2 mii lei, și în anul 2011 – 89,0 mii lei.
Urmare evaluării corectitudinii acordării primelor directorului general al S.A.,,Moldtelecom”, s-a constatat că primele acordate nu în toate cazurile au fost stabilite în funcție de îndeplinirea cumulativă a indicilor prognozați, deși potrivit contractului colectiv de muncă neîndeplinirea acestora constituie temei pentru nestabilirea primelor.
În acest context, se exemplifică că în anul 2010 veniturile realizate au constituit 2,4 mild.lei, față de nivelul prognozat de 2,5 mild.lei, iar profitul net a fost cu 44,7 mil.lei sub nivelul prognozat.
Pentru anul 2011, nivelul prognozat al veniturilor din vînzări a fost cu 365,8 mil.lei mai mare decît cel efectiv realizat, relevînd o diminuare cu 153,9 mil.lei față de perioada precedentă, iar profitul net obținut a constituit 202,2 mil.lei, fiind cu 183,5 mil.lei mai mic în comparație cu perioada precedentă.
Neținîndu-se cont de această situație, în anul 2010, directorul general al S.A.,,Moldtelecom” a fost remunerat cu 715,8 mii lei, inclusiv 287,0 mii lei – diverse prime (inclusiv 81,9 mii lei - primă pentru rezultatele anuale obținute în anul 2009 și eficiența înaltă în organizarea muncii, și 205,1 mii lei - prime trimestriale pentru rezultatele obținute și eficiența înaltă în anul 2010). Remunerarea medie lunară a conducătorului societății în această perioadă a constituit 59,6 mii lei, care, luîndu-se în considerație și primele achitate, s-a majorat cu 73,8% față de media lunară în anul 2009 (34,3 mii lei). Totodată, remunerarea medie lunară a unui angajat al S.A.,,Moldtelecom”, în aceeași perioadă, a constituit 6,4 mii lei, ceea ce este de circa 9,3 ori mai puțin față de remunerarea medie lunară a directorului general al societății. Se relevă că în anul 2011 venitul mediu lunar al unui angajat a constituit 6,6 mii lei, iar al directorului general– 49,4 mii lei, ceea ce este de 7,9 ori mai mare.
Prin urmare, nefiind realizați indicatorii prognozați, în perioada anilor 2010-2011, directorul general a beneficiat de prime pentru rezultatele obținute, pentru elaborarea, implementarea și monitorizarea proiectelor noi ce țin de realizarea politicii strategice a companiei, pentru implementarea serviciilor noi, pentru succesele personale în muncă care contribuie la ridicarea eficienței activității societății etc. în mărime de 410,2 mii lei.
O altă situație s-a constatat la S.A.,,Tutun-CTC”, la care, în perioada de referință, indicatorii principali au fost în creștere, înregistrîndu-se o majorare constantă a cifrei de afaceri și a profitului net. Se exemplifică că, în anul 2011, veniturile din vînzări s-au majorat cu 43,1% faţă de anul 2009 şi cu 14,8 % faţă de anul 2010, constituind 554,6 mil.lei, iar profitul net, respectiv - cu 63,8 mil.lei (5,9 ori) şi cu 63,5 mil.lei (5,7 ori), constituind 76,9 mil.lei.
Se denotă că, în perioada anilor 2008-2011, adunarea generală a stabilit recompense anuale în mărime de 1,5%–4,0% din profitul net. Astfel, pentru rezultatele obținute în anul 2008 recompensele anuale au însumat 0,2 mil.lei, în anul 2009 n-au fost achitate recompense, în anul 2010 - 0,6 mil.lei, și în anul 2011 - 3,1 mil.lei.
Se relevă că recompensele achitate membrilor consiliului societății în anul 2011 sînt impunătoare, alcătuind 984,0 mii lei - pentru preşedintele consiliului, şi cîte 522,8 mii lei - pentru cei 4 membri ai consiliului, fiind în dependență doar de un singur indicator financiar al societăţii - „profitul net”, dar fără a se ține cont că în această perioadă creanţele şi datoriile pe termen scurt privind facturile comerciale au înregistrat o creștere semnificativă. În anul 2011 creanțele s-au majorat de circa 2 ori față de anul 2010 - de la 23,6 mil.lei pînă la 54,5 mil.lei, iar datoriile pe termen scurt - respectiv, de la 25,5 mil.lei pînă la 49,4 mil.lei.
De menționat că în semestrul I al anului 2012 creanțele și datoriile au avut tendința de micșorare, la situația din 01.07.2012 constituind, respectiv, 39,9 mil.lei și 38,4 mil.lei, dar, totodată ,au înregistrat un nivel mult mai înalt comparativ cu situația de la începutul anului 2011.
Se denotă și faptul că în anul 2011 societatea pe acțiuni a depășit nivelul recomandat al ratei lichidităţii curente, ceea ce indică asupra faptului că o parte mult mai mare decît necesarul din mijloacele băneşti sînt îngheţate în stocurile de mărfuri şi materiale, ceea ce duce la reducerea vitezei de rotaţie a activelor societăţii.
S-a remarcat că, potrivit prevederilor statutului şi hotărîrilor adunărilor generale ale acționarilor, normativele recompenselor anuale pentru colectivul de muncă în perioada analizată au fost prevăzute în mărime de 7,5% din profitul net, fiind diminuate de către adunarea generală a acţionarilor din 25.05.2012 pînă la 5,0%. Astfel, pentru rezultatele obținute în anul 2011, colectivului de muncă în număr de 864 de persoane i-a fost achitată recompensa anuală în mărime de 3,8 mil.lei, pe cînd consiliul societăţii, în componența a 5 persoane, a beneficiat de 3,1 mil.lei, diferența constituind, în medie, 615,6 mii lei, comparativ cu recompensa medie a colectivului de 4,4 mii lei per unitate.
Totodată, actualului director general al S.A.,,Tutun CTC”, în perioada martie 2011-decembrie 2011, i-a fost calculat salariu în mărime de 370,2 mii lei. Se relevă că, deși persoana vizată a activat în calitate de conducător numai 10 luni, totuși, conform deciziei consiliului societăţii, aceasta a beneficiat de recompensă pentru întreg anul 2011 în mărime de 1,3 mil.lei (170,0 mii lei lunar).
Se menționează că lipsa unei politici decizionale coerente din partea persoanelor delegate de a reprezenta statul la S.A. ,,Banca de Economii”, precum și existenţa unui sistem de management ineficient, care în perioada de referință nu a promovat inițiative concludente în vederea redresării situației economico-financiare, a condiționat nerealizarea de către aceasta a unor indicatori rezultativi de bază. Astfel, verificările efectuate la S.A.,,Banca de Economii” au relevat că în anul 2011 profitul net s-a micșorat, față de anul 2008, de 8,9 ori, constituind 28,7 mil.lei, față de 209,9 mil.lei - în anul 2008. Totodată, în anul 2011 veniturile aferente dobînzilor s-au micșorat cu 19,1 mil.lei față de anul 2010, iar venitul net aferent dobînzilor a înregistrat pierderi în mărime de 39,5 mil.lei. Situațiile redate sînt consecințele asumării unor riscuri înalte de către factorii de decizie din cadrul băncii, fiind acordate credite unor debitori cu situația financiară nefavorabilă, fără garanții suficiente, precum și ale neevaluării adecvate a situației financiare a unor debitori și a gajurilor depuse pentru garantarea creditelor.
Se relevă că, în aspectul supus auditului, portofoliul de credite la S.A.,,Banca de Economii” a avut o tendință de creștere, astfel la finele anului 2011, în comparație cu aceeași perioadă a anului 2008, înregistrîndu-se o creștere de 1,4 ori, sau cu 873,3 mil.lei. Concomitent, defalcările pentru reduceri pentru pierderile la activele aferente dobînzilor au înregistrat o creștere de aproximativ 10,7 ori, sau cu 257,1 mil.lei. Fondul de risc a crescut de 3,3 ori, sau cu 273,5 mil.lei. Aceasta se datorează modificării structurii portofoliului de credite, care pentru anul 2008 includea 73,3% credite ,,Standarde” (1,5 mild.lei) și 2,8% - credite ,,Dubioase” (55,8 mil.lei), pe cînd la situația din 31.12.2011 portofoliul de credite al băncii conținea numai 29,7% credite ,,Standarde” (0,9 mild.lei), restul fiind clasificate ca: ,,Supravegheate” – 38,5 %; ,,Substandarde” – 28,0% (803,8 mil.lei); ,,Dubioase” – 2,3% (66,7 mil.lei) și ,,Compromise” – 1,5% ( 42,6 mil.lei).
Pentru remunerarea președintelui S.A.,,Banca de Economii”, în perioada auditată, au fost efectuate cheltuieli de 6,2 mil.lei, ce constituie 1,4% din suma totală a cheltuielilor aferente remunerării și stimulării angajaților băncii. Pentru retribuirea medie lunară, președintelui băncii, în perioada analizată, i-au fost calculate plăți în sumă de 115,2 mii lei, pe cînd retribuirea medie lunară a unui angajat a constituit circa 3,7 mii lei, sau de 31,0 ori mai puțin.
Evaluarea indicatorilor financiari și salarizarea angajaților, precum și a persoanelor care reprezintă interesele statului în cadrul S.A. ,,Banca de Economii”, în perioada anilor 2008 – 2011, este prezentată în Anexa nr.4.
Auditul efectuat la S.A.,,Apă-Canal Chișinău” a constatat că, în perioada anilor 2009-2011, membrilor consiliului societății și reprezentantului statului le-au fost stabilite, în conformitate cu deciziile adunării generale a acţionarilor, indemnizații lunare în cuantum de 3 salarii minime pe țară (1800,0 lei). De asemenea, conform deciziei acesteia, au fost stabilite compensații trimestriale în mărime de 3 salarii medii pe întreprindere, înregistrate pe trimestrul precedent al anului de gestiune, cu avansarea lunară în mărime de 1/3, în lipsa unei fundamentări analitice care să justifice cuantumul compensației respective. În pofida faptului că societatea a înregistrat pierderi, sau profitul obținut nu are acoperire financiară, în perioada anilor 2009-2011, atît reprezentanții CMC, cît și alți membri ai consiliului societății au fost remunerați nejustificat cu astfel de compensații în mărime de 1,4 mil.lei (0,3 mil.lei - în anul 2009, 0,5 mil.lei – în anul 2011, și 0,6 mil.lei - în anul 2011). Drept rezultat, în perioada de referință, remunerarea medie lunară a membrilor societății a variat de la 5,0 mii lei - în anul 2008, pînă la 7,5 mii lei - în anul 2011. În afară de aceasta, în anul 2011 persoanelor respective le-au fost achitate și recompense anuale pentru rezultatele obținute în anul 2010, în sume a cîte 5,2 mii lei, în condițiile în care profitul net înregistrat nu avea acoperire financiară, din cauza creanțelor neîncasate.
De asemenea, la S.A.,,Apă-Canal Chișinău” s-a constatat că, potrivit documentelor justificative, directorul general, în anul 2009, a fost remunerat cu 265,0 mii lei, din care 33,6 mii lei - prime trimestriale pentru realizarea indicatorilor trimestriali de premiere, deși societatea a înregistrat pierderi. În anul 2010, salariul calculat a constituit 330,3 mii lei, inclusiv 22,8 mii lei - prime trimestriale, iar în anul 2011 – 251,2 mii lei, inclusiv prime trimestriale – 17,2 mii lei, remunerarea medie lunară variind între 22,0 mii lei – 27,5 mii lei.
Verificările efectuate de către actuala misiune de audit la S.A.,,Franzeluța” au relevat că veniturile din vînzări, deşi în perioada anilor 2009 -2011 au înregistrat o creştere constantă (104,3% faţă de anul 2009), comparativ cu anul 2008, s-au diminuat cu 3,5%. În acelaşi timp, costul vînzărilor în anul 2011 s-a majorat cu 20,4 % faţă de anul 2009 şi cu 3,1% faţă de anul 2008, ceea ce a influenţat în mare măsură rezultatul activităţii operaţionale a societăţii. Se atestă și majorarea costului vînzărilor în anul 2011 cu 49,8 mil.lei faţă de anul 2010, cauzată de majorarea preţurilor de achiziţie la făină (45,6 mil.lei), materialele auxiliare (8,8 mil.lei), ambalaj (3,2 mil.lei) şi de diminuarea volumului de vînzări cu 7,8 mil.lei. Ca urmare, în anul 2011, societatea a înregistrat pierderi în sumă de 23,5 mil.lei, pe cînd în perioada anilor 2008-2010 aceasta a obținut profit de 18,2 mil.lei, 33,5 mil.lei și , corespunzător, 4,5 mil.lei.
Examinările efectuate de audit au relevat că pierderile S.A.,,Franzeluța” înregistrate în anul 2011 au fost influenţate de mai mulţi factori, printre care:
rambursarea a 5,0 mii tone de grîu alimentar ARM, în temeiul Hotărîrii Guvernului nr.910 din 27.09.2010[16], pentru achiziţionarea căruia s-au achitat 11,5 mil.lei, primit ca ajutor umanitar (cu titlu gratuit) în anul 2008;
suportarea cheltuielilor şi plăţilor suplimentare în sumă de 4,7 mil.lei în urma activităţii ineficiente desfășurate în anul 2010, şi anume: 4,1 mil.lei - achitarea datoriei conform deciziei judecătoreşti privind neonorarea obligaţiunilor contractuale la achiziţionarea făinii, şi 0,6 mil.lei - achitarea taxei de stat, penalităţii, amenzii etc.
La adunările generale ale S.A.,,Franzeluța”, în anii 2008-2011, au fost aprobate decizii privind mărimea recompenselor anuale pentru membrii consiliului societății în mărime de 0,8%, cu excepția anului 2009–0,3%, de asemenea, nefiind stabilite careva condiţii sau indicatori pentru plățile stimulatorii. Totodată, testarea corectitudinii achitării recompensei anuale denotă nerespectarea deciziei adunării generale a acţionarilor din anul 2010, care, deși a stabilit cuantumul recompensei în mărime de 0,3% din profitul net al anului 2009, achitarea efectivă a acesteia a constituit 0,8%. Ca rezultat, membrilor consiliului societății,comisiei de cenzori și reprezentantului statului le-au fost achitate recompense cu 76,1 mii lei mai mult (inclusiv reprezentantului statului, membrilor consiliului societății – 68,5 mii lei,și ai comisiei de cenzori - 7,1 mii lei).
Notă: Se remarcă că din suma achitată în plus, la momentul finalizării auditului, au fost restituite 16,0 mii lei de către membrii comisiei de cenzori şi un membru al consiliului societății.
Se relevă că Consiliul S.A. ,,Franzeluța” a stabilit ex-directorului general indemnizații unice pentru rezultatele obținute în anii 2008 - 2010, în lipsa unor indicatori de rezultat. Astfel, acesta a beneficiat de astfel de indemnizații în sumă totală de 350,5 mii lei, din care 70,3 mii lei –pentru anul 2008, și 280,3 mii lei - pentru anii 2009-2010.
Se atestă că, deși Î.M.,,Farmaco”S.A. a defășurat o activitate profitabilă în ultimii 4 ani, adunările generale ale acționarilor au luat decizia de a nu repartiza recompense anuale membrilor consiliului societății și reprezentatului statului, ținîndu-se cont de faptul că societatea a activat în condițiile Acordului-memorandum, în vederea implementării Planului de restructurare privind asanarea situației financiar-economice a acesteia. În astfel de condiții, funcționarilor publici care au reprezentat statul în această societate nu le-au fost achitate recompense anule. Totodată, în perioada dată, cifra de afaceri a societății a crescut în anul 2011, față de anul 2010, cu 7,0%, iar costul vînzărilor s-a micșorat cu 2,2%.
Se relevă că, în anul 2011, IFPS, urmare analizei situației la Î.M.,,Farmaco”S.A. prin prisma respectării condițiilor prevăzute în Acordul-memorandum, a constatat că la 30.09.2011 ultima a admis restanțe față de bugetul public național în cuantum de 189,9 mii lei, ceea ce contravine prevederilor acordului încheiat. În consecință, în temeiul art.II alin.(4) din Legea nr.223-XVI din 14.07.2006[17], IFPS, la 13.12.2011, a anunțat societatea despre faptul rezilierii Acordului-memorandum, ceea ce a condiționat agravarea situației financiare a societății și stoparea procesului de remodernizare a societății, care era prevăzut pînă în anul 2016, conform Planului de restructurare. Astfel, la situația din 31.12.2011, societatea a înregistrat o restanță față de bugetul public național în sumă totală de 322,4 mii lei.
Misiunea de audit a constatat că restanța indicată (constatată de IFPS) reprezintă contribuția de asigurări sociale de stat obligatorii calculată pentru luna septembrie 2011, care a fost achitată integral de către societate în luna octombrie 2011, conform prevederilor stipulate în Anexa nr.3 la Legea bugetului asigurărilor sociale de stat pe anul 2011 nr.54 din 31.03.2011. Cu toate că factorii de decizie din cadrul societății pe acțiuni au înaintat demersuri în adresa IFPS privind oportunitatea nerezilierii Acordului - memorandum, poziția acestuia a rămas neschimbată, motivînd prin faptul că, potrivit actului de control fiscal din 21.01.2011, inspectorii au constatat că societatea a admis unele încălcări ale prevederilor Codului fiscal.
Astfel, luînd în considerație agravarea situației financiare a societății, în rezultatul luării unor măsuri de executare silită de către IFPS, fiind aplicat ordinul de INCASO la contul bancar al societății, este necesară intervenția Guvernului în vederea asigurării securității statului privind aprovizionarea cu medicamente în circumstanțele existente. Nesoluționarea problemelor existente și neasigurarea unei protejări din partea statului majorează pericolul stopării activității societății și incapacitatea acesteia de a-și onora obligațiile de plată.
În contextul celor expuse, se concluzionează că lipsa unor prevederi ale cadrului regulator care să specifice cerințe bine definite față de activitatea reprezentanților statului, membrilor consiliului societății și structurilor executive prin stabilirea indicatorilor de performanță în dependență de care să fie elaborat un sistem de recompensare diferențiat și echitabil, corelat cu rezultatele și performanțele obținute de aceștia, nu creează premisele necesare pentru mobilizarea și stimularea acestora în vederea responsabilizării lor, eficientizării procesului decizional și, drept urmare, maximizării profitului. În acest sens, în condițiile nestabilirii unor cerințe specifice față de reprezentanți în corespundere cu performanțele așteptate, doar obținerea profitului net este, în unele cazuri, suficientă pentru achitarea recompenselor considerabile, chiar dacă principalii indicatori economico-financiari sînt în regres. Acest aspect este în detrimentul statului, avînd un efect nefavorabil asupra realizării unuia din scopurile şi principiile de bază ale administrării şi deetatizării proprietăţii publice - atragerea de investiţii în sectorul public al economiei naţionale, precum şi asigurării unui management eficient, ca urmare a lipsei de interes din partea reprezentantului statului și a structurilor de conducere față de majorarea profitabilității acestora.
Recomandări:
6.Conducerea ME, MAIA, MS, MF, APP și a CMC:
la desemnarea membrilor în consiliile societăților, să stabilească condiții pentru determinarea circumstanțelor care să constituie eschivarea de la exercitarea funcțiilor ca temei pentru anularea indemnizațiilor lunare;
întru eficientizarea activității reprezentanților statului și a membrilor consiliului societății, să elaboreze indicatori de performanță în baza cărora să se efectueze remunerarea și stimularea acestora;
să examineze oportunitatea stabilirii și includerii în contractele de muncă încheiate cu administratorii societăților pe acțiuni a obiectivelor de performanţă, cu elaborarea procedurilor de monitorizare trimestrială a acestora de către consiliul societății.
Conducerea MS, în comun cu consiliul societății, să examineze și să înainteze IFPS propuneri în vederea revizuirii deciziei luate de către acesta privind rezilierea Acordului-memorandum, întru asigurarea continuității procesului de retehnologizare a acesteia.
Conducerea S.A.,,Moldtelecom” să revizuiască actualul sistem de stabilire a primelor pentru rezultatele obținute de societate pentru directorul general, precum și să stabilească separat pe tipuri de prime mărimea acestora în cadrul ședințelor consiliului societății, cu analiza detaliată a realizării indicatorilor în baza cărora acestea se acordă.
Echipa de audit:
Șeful echipei de audit,
șef adjunct al Direcției audit al performanței, auditor public | M. Spoialo |
| Membrii echipei de audit: | |
Controlorii de stat principali, auditori publici:
Controlorii de stat superiori:
Controlorii de stat: | T.Isopescu
A. Ghilețchi
Iu. Dumitraș
V. Grozavu
V. Dolineanschi |
| A. Railean |
Anexa nr.1
Domeniul de aplicare şi metodologia Domeniul de aplicare
Curtea de Conturi a Republicii Moldova, în conformitate cu Programul activității de audit pe anul 2012, a inițiat auditul performanței privind eficiența activității reprezentanților statului în societățile economice și salarizarea acestora, pentru a evalua dacă activitatea reprezentanţilor statului, administratorilor și membrilor consiliului în cadrul societăților pe acțiuni cu cota majoritară de stat este direcționată spre promovarea și protejarea intereselor statului, precum și pentru a examina și a stabili faptul dacă reprezentanții statului și-au exercitat adecvat atribuțiile în condiții de eficacitate în cadrul societăților și dacă au fost remunerați integral.
Auditul s-a axat pe determinarea faptului dacă a fost creat un mecanism eficient de administrare a cotei de participare a statului în societățile comerciale prin intermediul persoanelor delegate și alese să apere interesele statului , precum și dacă reprezentanții împuterniciți și managerii societăților au fost remunerați regulamentar și stimulați în funcție de rezultatele obținute.
Examinările s-au efectuat prin studierea documentelor privind domeniul vizat, listelor de verificare și proceselor-verbale ale ședințelor. În cadrul acțiunii de audit au fost colectate, sintetizate, analizate și interpretate toate tipurile de probe de audit: fizice, verbale, documentare și analitice, care să susțină concluziile și credibilitatea constatărilor de audit.
Au fost verificate și unele tranzacții la Inspectoratul Fiscal Principal de Stat, acumulate probele necesare de la Ministerul Finanțelor , din cadrul Direcției monitoring și analiză financiară, precum și s-au solicitat de la 10 societăți comerciale din cadrul autorităților publice centrale informații aferente remunerării reprezentaților statului, membrilor consiliilor societăților și a managerilor acestora, inclusiv indicatorii privind rezultatele activității economico-financiare a societăților din perioadele respective.
Activitatea de audit s-a desfășurat în conformitate cu Standardele de audit ale Curții de Conturi, ca ghid servind Manualul de audit al performanței, elaborat de Curtea de Conturi în baza Standardelor Internaționale de Audit.
Metodologia
Pentru realizarea obiectivelor prestabilite, misiunea de audit a desfășurat activități specifice, prin aplicarea unor tehnici speciale de audit, și a utilizat diferite metode de colectare a probelor. Prin urmare:
 pentru a determina modul de delegare a reprezentanților statului, membrilor consiliilor societăților și ai organelor executive, am studiat cerințele cadrului legislativ și normativ în vigoare privind domeniul vizat;
pentru a determina modul și corectitudinea delegării reprezentanților statului și a membrilor consiliilor societăților în societățile comerciale, am examinat actele administrative de delegare a împuternicirilor emise de către autoritatea abilitată de specialitate;
pentru a determina legalitatea funcționării consiliilor societăților, am studiat procesele-verbale ale adunărilor generale ale acționarilor privind alegerea membrilor acestora;
pentru a evalua activitatea membrilor consiliilor societăților, am studiat procesele-verbale ale consiliilor societăților și adunărilor generale ale acționarilor, precum și rapoartele acestora privind exercitarea atributiilor;
pentru a evalua rezultatele activităților organelor executive, am studiat rapoartele trimestriale si anuale ale acestora;
pentru a evalua activitatea societății și realizarea indicatorilor economico – financiari, am studiat planurile de afaceri și rapoartele financiare pe perioadele respective;
pentru a stabili modul de remunerare a reprezentanților statului, membrilor consiliilor societăților și a conducătorilor, am studiat documentele primare, contractele colective de muncă și contractele de management ale organelor executive, precum și deciziile consiliilor societăților;
pentru a determina dacă reprezentantul statului a participat în cadrul comisiilor de comercializare, casare și de dare în locațiune a bunurilor societăților, am studiat ordinele societăților cu privire la instituirea comisiilor, precum și documentele aferente procedurilor vizate;
pentru a determina modalitatea de distribuire a profitului net din cadrul societăților comerciale, am studiat normativele repartizării acestuia de către adunarea generală a acționarilor;
pentru a stabili corectitudinea calculării și transferării integrale a dividendelor aferente cotei statului în societățile comerciale, am analizat procesele-verbale ale adunărilor generale ale acționarilor privind aprobarea plafoanelor de distribuire a dividendelor din profitul net al acestora, inclusiv documentele justificative privind defalcările efectuate la bugetul de stat.
Anexa nr.2
Evoluția indicatorilor privind rezultatele economico-financiare, per ansamblu, pe societățile comerciale cu cota de participare a statului pe perioada anilor 2008-2011 mil.lei
| Indicatorii | Anii |
| | | | | | |
| 2008 | 2009 | 2010 | 2011 | Evoluția a. 2011 comparativ cu a. 2008 | Evoluția a. 2011 comparativ cu a. 2009 | Evoluția a. 2011 comparativ cu a. 201 |
| | | | | | | | 0 | |
| mil.lei, +/- | % | mil.lei, +/- | % | mil.lei, +/- | % |
| Venitul din vînzări | 9283,0 | 8992,8 | 8876,0 | 9702,6 | 419,6 | 104,5 | 709,8 | 107,9 | 826,6 | 109,3 |
| | | | | | | | | | |
| Costul vînzărilor | 7578,8 | 7653,6 | 7438,7 | 8312,5 | 733,7 | 109,7 | 658,9 | 108,6 | 873,8 | 111,7 |
| | | | | | | | | | |
| Profitul brut | 1704,1 | 1339,2 | 1437,3 | 1390,1 | -314,0 | 81,6 | 50,9 | 103,8 | -47,2 | 96,7 |
| | | | | | | | | | |
| Alte venituri operaționale | 282,8 | 146,0 | 170,9 | 219,7 | -63,1 | 77,7 | 73,7 | 150,5 | 48,8 | 128,6 |
| | | | | | | | | | |
| Cheltuieli comerciale | 429,4 | 325,5 | 367,0 | 405,1 | -24,3 | 94,3 | 79,6 | 124,5 | 38,1 | 110,4 |
| Cheltuieli generale și administrative | 523,4 | 467,9 | 481,5 | 468,6 | -54,8 | 89,5 | 0,7 | 100,1 | -12,9 | 97,3 |
| | | | | | | | | | |
| Alte cheltuieli operaționale | 282,2 | 231,2 | 271,5 | 271,5 | -10,7 | 96,2 | 40,3 | 117,4 | 0 | 100 |
| | | | | | | | | | |
| Rezultatul din activitatea operațională: profit (pierdere) | 751,9 | 460,6 | 488,1 | 464,6 | -287,3 | 61,8 | 4,0 | 100,9 | -23,5 | 95,2 |
| | | | | | | | | | |
| Rezultatul din activitatea de investiții: profit (pierdere) | 34,6 | 17,3 | 23,0 | 19,6 | -15,0 | 56,6 | 2,3 | 113,3 | -3,4 | 85,2 |
| | | | | | | | | | |
| Rezultatul din activitatea financiară: profit (pierdere) | 55,8 | 73,3 | 43,0 | 21,1 | -34,7 | 37,8 | -52,2 | 28,8 | -21,9 | 49,1 |
| | | | | | | | | | |
| Rezultatul din activitatea economico – financiară: profit (pierdere) | 842,4 | 551,2 | 554,1 | 505,3 | -337,1 | 60 | -45,9 | 91,7 | -48,8 | 91,2 |
| | | | | | | | | | |
| Rezultatul excepțional: profit (pierdere) | 2146,9 | -11,1 | -1,3 | -0,3 | -2147,2 | -0,02 | 10,8 | 3,0 | 1,0 | 23 |
| Profitul (pierdere) perioadei de gestiune pînă la impozitare | 2989,3 | 540,1 | 552,7 | 505,0 | -2484,3 | 16,9 | -35,1 | 93,5 | -47,7 | 91,4 |
| Cheltuieli (economii) privind impozitul pe ve | -22,0 | 0,1 | 0,2 | 0,4 | 22,4 | -1,8 | 0,3 | 400 | 0,2 | 200 |
| nit | | | | | | | | | | |
| Profit net (pierdere net | 3011,3 | 539,9 | 552,5 | 504,6 | -2506, | 16,8 | -35,3 | 93,5 | -47,9 | 91,3 |
| ă) | | | | | 7 | | | | | |
| Achitarea dividendelor aferente cotei de participare a statului | 80,4 | 29,8 | 163,6 | 254,4 | 174,0 | 316,4 | 224,6 | 853,7 | 90,8 | 155,5 |
| | | | | | | | | | | | |
Sursă: Informația prezentată de către Direcția monitoring și analiză financiară din cadrul Ministerului Finanțelor
Anexa nr.3
Sursă: Rapoartele financiare ale societății comerciale auditate și documentele justificative de salarizare a conducătorului, reprezentantului statului și a membrilor consiliului societății
Notă: * - procurarea automobilului, dividende intermediare; ** - dividende capitalizate prin emisie nebănească, acoperite din contul lucrărilor de reparație la rețelele gestionate de S.A. ,,Apă-Canal Chișinău”.
Anexa nr.4
Evaluarea indicatorilor financiari și salarizarea angajaților, precum și a persoanelor care reprezintă interesele statului în cadrul S.A.,,Banca de Economii” pe perioada anilor 2008 - 2011
| Indicatorii | Anii | Total |
| 2008 | 2009 | 2010 | 2011 |
| Total venituri aferente dobînzilor, mil.lei | 379,6 | 360,3 | 409,5 | 437,9 | x |
| Total cheltuieli aferente dobînzilor, mil.lei | 169,4 | 226,3 | 146,2 | 193,7 | x |
| Venitul net aferent dobînzilor, mil.lei | 210,1 | 134,1 | 263,3 | 244,2 | x |
| Total venituri neaferente dobînzilor, mil.lei | 288,7 | 241,2 | 243,5 | 228,1 | x |
| Total cheltuieli neaferente dobînzilor, mil.lei | 262,9 | 288,4 | 460,4 | 159,9 | x |
| Venit/ pierderi nete, mil.lei | 209,9 | 23,7 | 6,6 | 28,7 | x |
| Dividendele defalcate în bugetul de stat, mil.lei | - | - | 4,0 | 2,0 | 6,0 |
| Venitul mediu lunar în cadrul societății, inclusiv: | x | x | x | x | x |
| al unui angajat al societății, mii lei | 3,6 | 3,7 | 3,6 | 3,8 | x |
| al conducătorului societății, mii lei | 130,6 | 150,4 | 129,1 | 72,9 | x |
| circa de cite ori | 36,3 | 40,6 | 35,9 | 19,2 | x |
| al reprezentantului statului și al membrilor consiliului societății, mii lei | 9,5 | 9,4 | 3,0 | 2,9 | x |
| circa de cite ori | 2,6 | 2,5 | 0,8 | 0,8 | x |
Sursă: Rapoartele financiare ale societății și documentele justificative de salarizare a conducătorului, reprezentantului statului și a membrilor consiliului societății
[1] M.O., 2008, nr.237-240, art.864.
[2] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011,, Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2012’’.
[3] Legea privind societăţile pe acţiuni nr.1134-XIII din 02.04.1997 (în continuare – Legea privind societățile pe acțiuni).
[4] Legea privind administrarea şi deetatizarea proprietăţii publice nr.121-XVI din 04.05.2007 (în continuare - Legea nr.121-XVI din 04.05.2007).
[5] Hotărîrea Guvernului nr.109 din 02.02.1999 cu privire la reprezentarea statului în societățile economice (în continuare-Regulamentul aprobat prin Hotărîrea Guvernului nr.109 din 02.02.1999).
[6] Hotărîrea Guvernului nr.1053 din 11.11.2010 pentru aprobarea Regulamentului cu privire la reprezentarea statului în societățile comerciale (în continuare – Regulamentul aprobat prin Hotărîrea Guvernului nr.1053 din 11.11.2010).
[7] Hotărîrea Guvernului nr.1396 din 12.12.2007 cu privire la unele aspecte ce țin de repartizarea profitului net anual al întreprinderilor de stat și al societăților pe acțiuni cu cotă de participare a statului (în continuare - Hotărîrea Guvernului nr.1396 din 12.12.2007).
[8] Legea nr.111-XVI din 27.04.2007 pentru modificarea și completarea unor acte legislative.
[9] Decizia CMC nr.6/24 din 18.02.2004 privind aprobarea Regulamentului cu privire la reprezentarea municipiului Chișinău în societățile economice (în continuare – Regulamentul cu privire la reprezentarea mun.Chișinău în societățile comerciale).
[10] Hotărîrea Guvernului nr.110 din 23.02.2011 cu privire la unele aspecte ce țin de repartizarea profitului net anual al societăților pe acțiuni cu cotă de participare a statului și al întreprinderilor de stat.
[11] Anexă la Legea nr.121-XVI din 04.05.2007 privind administrarea și deetatizarea proprietății publice.
[12] Decizia Consiliului municipal Chișinău nr. 10/20 din 22.10.2009 ,,Cu privire la unele aspecte ce țin de repartizarea profitului net anual al societăților pe acțiuni cu cotă de participare a municipiului și al întreprinderilor municipale”.
[13] Hotărîrea Guvernului nr.688 din 09.10.1995 despre aprobarea Regulamentului cu privire la modul de transmitere a întreprinderilor de stat, a organizațiilor, instituțiilor, a subdiviziunilor lor, clădirilor, construcțiilor, mijloacelor fixe și altor active.
[14] Legea cu privire la întreprinderea de stat nr.146-XIII din 16.06.1994.
[15] Legea salarizării nr.847-XV din 14.02.2002
[16] Hotărîrea Guvernului nr. 910 din. 27.09.2010 cu privire la eliberarea grîului alimentar din rezervele materiale de stat.
[17] Legea nr.223-XVI din 14.07.2006 cu privire la modificarea și completarea Legii insolvabilității nr.632-XV din 14.11.2001.