HOTĂRÂRE nr. 24 din 18.05.2013 CURTEA DE CONTURI publicat 12.07.2013
privind auditul regularităţii exerciţiului bugetar pe anul 2012 şi gestionării patrimoniului public la Cancelaria de Stat, unele instituţii publice din subordine şi întreprinderi de stat monitorizate
Trimiteri: 124 legate 10 nerezolvate 10 fără țintă
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md.
Nerezolvate (10)
Fără țintă (10)
Curtea de Conturi, în prezenţa Secretarului general adjunct al Guvernului, dl E.Bănăruc, șefului adjunct al Direcției finanțele autorităților publice a Ministerului Finanțelor, dl V.Grigoriev, șefului Secției planificare, gestionare și control financiar a Cancelariei de Stat, dna S.Budeci, șefului Secției gestionare a patrimoniului a Cancelariei de Stat, dna N.Vîrlan, directorului general al Direcţiei generale pentru administrarea clădirilor Guvernului, dl Șt.Ciorici, contabilului-şef al Direcţiei generale pentru administrarea clădirilor Guvernului, dna M.Mihalachi, directorului interimar al Bazei auto a Cancelariei de Stat, dl M.Naghiț, directorului interimar al Asociației Curativ-Sanatoriale și de Recuperare, dl. E.Vasiliev, directorului Î.S. „Palatul Republicii”, dl T.Nirean, directorului Î.S. „Centrul de Telecomunicații Speciale”, dl S.Popovici, directorului Î.S. „Editura Universul”, dl I.Gabura, directorului Î.S. „Casa Presei”, dl I.Chilari, directorului Î.S. „Moldpres”, dl Vl.Darie, directorului Î.S. ,,Cantina Cancelariei de Stat”, dl C.Cărăușu, directorului Î.S. „Pensiunea din Holercani”, dl E.Palmă, și a altor persoane cu funcții de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului regularităţii exercițiului bugetar pe anul 2012 și gestionării patrimoniului public la Cancelaria de Stat și unele instituții publice din subordine (Anexa 1) și Raportul auditului gestionării patrimoniului public pe anul 2012 la întreprinderile de stat monitorizate de Cancelaria de Stat (Anexa 2).
Misiunea de audit s-a desfăşurat în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[2], tranzitoriu pe anul 2013, Standardele de audit ale Curţii de Conturi[3], prin abordarea bazată pe proceduri de fond și evaluarea sistemului de control intern, avînd ca scop oferirea unei asigurări rezonabile referitor la faptul că Rapoartele financiare întocmite de Cancelaria de Stat și instituțiile publice auditate, în toate aspectele semnificative, sînt în conformitate cu prevederile acceptate, prezintă informaţia reală şi fidelă asupra situaţiilor financiare și gestionării patrimoniului public, inclusiv de către întreprinderile de stat monitorizate de Cancelaria de Stat.
În funcţie de abordarea auditului, ținîndu-se cont de pragul de semnificație/ nivelul materialităţii şi de riscurile identificate, au fost auditate: Aparatul central al Cancelariei de Stat, Direcția generală pentru administrarea clădirilor Guvernului, Baza auto a Cancelariei de Stat, Asociația Curativ-Sanatorială și de Recuperare, Centrul de Sănătate Publică al Asociației Curativ-Sanatoriale și de Recuperare și Baza auto a Asociației Curativ-Sanatoriale (în continuare – instituțiile publice auditate). Prin prisma responsabilităților ce-i revin Cancelariei de Stat în calitate de fondator și prin prisma semnificației gestionării patrimoniului public, au fost auditate: Î.S. „Palatul Republicii”, ,,Î.S. „Centrul de Telecomunicații Speciale”, A.I.S. „Moldpres” Î.S., Î.S. Complexul „Casa Presei”, Î.S. ,,Medisan” ACSR, Î.S. Editura ,,Universul”, Î.S. ,,Cantina Cancelariei de Stat”, Î.S ,,Pensiunea din Holercani” (în continuare – întreprinderile de stat auditate).
Examinînd rezultatele auditului și audiind raportul prezentat, precum şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi a constatat:
Cancelaria de Stat, în calitate de executor primar de buget, este autoritate publică care asigură organizarea activitații Guvernului[4] în vederea realizării de către acesta a politicilor statului, crearea cadrului general pentru definirea priorităților de activitate ale Guvernului etc., avînd obligaţia să asigure administrarea conformă și rațională a fondurilor publice, cu respectarea principiilor de transparenţă, economicitate, eficienţă, eficacitate şi legalitate.
Deși în perioada supusă auditării Cancelaria de Stat, în calitate de executor primar de buget, a asigurat execuția de ansamblu a alocațiilor, încadrîndu-se în limitele preconizate, și a întreprins măsuri de monitorizare a activității instituțiilor din subordine, auditul a identificat unele rezerve la consolidarea managementului și implementarea sistemului integru de control intern prin prisma necesității de ridicare a nivelului de responsabilizare a conducătorilor instituțiilor publice vizate, în vederea optimizării guvernării fondurilor publice.
Avînd în vedere competențele legale și responsabilitățile părților implicate în procesele de administrare, monitorizare și raportare a situațiilor financiare și patrimoniale, se relevă:
Direcția generală pentru administrarea clădirilor Guvernului a admis: (i) efectuarea de cheltuieli reale în aspectul unor destinații economice cu depășirea limitei precizate (componenta de bază și mijloace speciale), în sumă totală de 1194,5 mii lei, nefiind afectat totalul planului anual; (ii) menținerea unor funcții vacante pe perioade de lungă durată cu planificarea surselor de finanțare, condiționînd redistribuirea ulterioară a alocațiilor bugetare (1115,0 mii lei) la alte destinații economice decît retribuirea muncii; (iii) generarea datoriilor debitoare (4963,4 mii lei) și creditoare (369,7 mii lei), ca urmare a ineficienței măsurilor întreprinse la stingerea acestora; (iv) neobținerea veniturilor planificate la mijloacele speciale cu 2950,3 mii lei și executarea peste limita aprobată a cheltuielilor a condiționat un deficit de 3564,1 mii lei pentru acoperirea caruia, în lipsa autorizării regulamentare, au fost atrase soldurile disponibile; (v) evidența neconformă a patrimoniului public în aspectul atribuirii mijloacelor fixe pe categorii; neînregistrarea drepturilor patrimoniale cu suprafața de 2551,7 m2/ 6,4 mil.lei; neasigurarea ținerii evidenței analitice, în expresie cantitativă și valorică, a terenurilor cu suprafața totală de 522,3 ha; diminuarea valorii raportate a unor bunuri cu 0,8 mil.lei etc.
Baza auto a Cancelariei de Stat nu a asigurat: (i) încasarea veniturilor planificate cu 107,9 mii lei, iar executarea cheltuielilor a înregstrat un deficit de 121,6 mii lei, acoperit din mijloacele soldului disponibil de la începutul anului; (ii) ajustarea serviciilor prestate la cerințele actuale, în aceste condiții fiind constatată tendința de reducere a volumului acestora; (iii) respectarea limitei de parcurs, condiționînd majorarea consumului de combustibil pentru unele autoturisme, cheltuielile însumînd circa 158,6 mii lei; (iv) înregistrarea în evidența contabilă și evaluarea terenului de 1,599 ha, fapt prin care a fost afectată corectitudinea și plenitudinea raportării situației patrimoniale.
Asociația Curativ-Sanatorială și de Recuperare, Baza auto a Asociației Curativ-Sanatoriale și de Recuperare, Centrul de Sănătate Publică a Asociației Curativ-Sanatoriale și de Recuperare au înregistrat prezența unor nereguli sistemice, precum: (i) menținerea de lungă durată a unui număr semnificativ de unități vacante, ceea ce a condiționat formarea economiilor de mijloace financiare cu o ulterioară redistribuire; (ii) neconformitatea evidenței și înregistrării drepturilor patrimoniale, neunicitatea apartenenței terenurilor și imobilelor amplasate pe acestea.
Aparatul central al Cancelariei de Stat nu a asigurat funcționalitatea unor elemente ale sistemului de control intern, condiționînd: (i) neasigurarea implementării unității de audit intern; (ii) nedistribuirea, pe parcursul unor perioade îndelungate de timp, a unor bunuri primite cu titlu de ajutor umanitar extern în valoare de 8,6 mil.lei, situație ce prezintă risc de uzură morală și fizică.
O situație incertă identificată de audit și comunicată cu Cancelaria de Stat și Ministerul Finanțelor constituie problematica înregistrării/evidenței/raportării de către instituțiile publice, în calitate de fondatori, în evidența lor contabilă a valorii capitalului social al întreprinderilor de stat monitorizate.
Managementul instituțional al entităților auditate nu a asigurat monitorizarea conformității desfășurării activităților aferente achizițiilor publice, în condiții de respectare a cadrului legal în acest domeniu, fapt ce a permis admiterea unor nereguli.
Întreprinderile de stat auditate au relevat unele deficiențe ale managementului în gestionarea și evidența patrimoniului public, precum: (i) iregularitatea aplicării principiilor de bază și a caracteristicilor calitative de ținere a contabilității, condiționînd neînregistrarea în evidența contabilă și neraportarea în expresie cantitativă și valorică a terenurilor de circa 73,535 ha; (ii) neidenticitatea datelor privind imobilele înregistrate la organul cadastral în evidența contabilă și real existente; (iii) neasigurarea identicității datelor privind suprafețele terenurilor specificate în statutele Î.S. Complexul „Casa Presei” (0,0676 ha) și Î.S. ,,Cantina Cancelariei de Stat” (0,1848 ha) cu cele ale Registrului bunurilor imobile; (iv) tendința de creștere a creanțelor și datoriilor întreprinderilor care la 31.12.2012 au însumat, respectiv, 41,5 mil.lei și 65,0 mil.lei; (v) nerespectarea principiilor de bază ale organizării contabilității, ceea ce a condiționat înregistrarea și raportarea incorectă a creanțelor pe termen lung de către Î.S. ,,Palatul Republicii” și Î.S. „Centrul de Telecomunicații Speciale”; (vi) admiterea de nereguli la darea în locațiune a spațiilor, cauzate de necorespunderea suprafețelor stabilite în contractul de locațiune cu datele din planul geometric (Î.S. Complexul „Casa Presei” – 21 de cazuri); înregistrarea divergențelor între spațiile date în locațiune, conform contractului de locațiune, cu cele real utilizate; (vii) nereglementarea în politicile de contabilitate a tuturor aspectelor aferente specificului activității în vederea asigurării corectitudinii/plenitudinii/veridicității evidenței contabile și raportării financiare etc.
Întreprinderile auditate atestă tendințe de creștere/descreștere a veniturilor din vînzări, a rezultatului financiar obținut (profit net sau pierderi) și a dividendelor achitate, ca rezultat situațiile economico-financiare ale acestora fiind influențate de gestionarea neconformă și neîntreprinderea unor acțiuni de relansare a activității, ținîndu-se cont de schimbările conjuncturii în condițiile concurenței economiei de piață și diminuării necesității unor întreprinderi.
În acest context, se atestă neîntreprinderea măsurilor de către administratori, în comun cu fondatorul, în vederea oportunității gestionării tuturor bunurilor publice și neadmiterii degradării fizice rezultate din neutilizarea lor în activitatea operațională de către Î.S. „Cantina Cancelariei de Stat” (605,0 m2); Î.S. ,,Medisan” ACSR (2288,9 m2 ); Î.S. Editura ,,Universul” (2854,1 m2); Î.S. „Palatul Republicii” (207,7 m2); Î.S. ,,Holercani” (3648,1 m2); Sanatoriul „Sănătatea” (12902,6 m2).
Cancelaria de Stat, în calitate de fondator, nu a ținut cont de cadrul legal în partea ce se referă la constituirea consiliilor de administrație și monitorizarea activității întreprinderilor de stat, respectarea componenței nominale a membrilor consiliilor, transmiterea bunurilor depuse în capitalul social, cu anexarea la statut a actelor/listelor de inventariere.
Reieșind din cele expuse, în temeiul art.7 alin.(1) lit.a), art.15 alin.(2) și alin.(4), art.16 lit.c), art.34 alin.(3) din Legea Curții de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi hotărăște:
1. Se aprobă Raportul auditului regularităţii exercițiului bugetar pe anul 2012 și gestionării patrimoniului public la Cancelaria de Stat și unele instituții publice din subordine (Anexa 1) și Raportul auditului gestionării patrimoniului public pe anul 2012 la întreprinderile de stat monitorizate de Cancelaria de Stat (Anexa 2).
2. Prezenta Hotărîre şi Rapoartele de audit nominalizate în pct.1 se remit:
2.1. Cancelariei de Stat și se cere:
2.1.1. să întreprindă măsuri pentru implementarea recomandărilor auditului indicate în Rapoartele de audit, cu stabilirea unui plan concret de măsuri și a responsabililor de realizarea lor;
2.1.2. să examineze, în comun cu executorii de buget, oportunitatea revizuirii structurilor instituționale în vederea optimizării cheltuielilor bugetare prin prisma necesităților reale;
2.1.3. în comun cu Ministerul Finanțelor și Ministerul Economiei, prin intermediul Agenției Proprietății Publice, în cadrul competențelor atribuite, să examineze problematica înregistrării/evidenței/raportării de către fondator în evidența sa contabilă a valorii capitalului social al întreprinderilor de stat monitorizate, cu soluționarea situației referitor la implementarea normelor aprobate;
2.2. Direcției generale pentru administrarea clădirilor Guvernului, Bazei auto a Cancelariei de Stat, Bazei auto a Asociației Curativ-Sanatoriale și de Recuperare a Cancelariei de Stat și se cere să determine un plan de măsuri concrete și să numească persoanele responsabile pentru aplicarea acestora în vederea reglementării proceselor instituționale pentru consolidarea elementelor sistemului de control intern, în vederea identificării și monitorizării riscurilor care ar putea afecta buna guvernare a fondurilor publice;
2.3. Cancelariei de Stat, în calitate de fondator, de comun acord cu Consiliile de administrație ale întreprinderilor de stat auditate și se cere să examineze rezultatele auditurilor exercitate, cu asigurarea înlăturării neregulilor și deficiențelor, abordării riscurilor în activitate și cu monitorizarea implementării recomandărilor de audit;
2.4. Ministerului Finanțelor și se cere să examineze situația vizînd oportunitatea completării structurii și conținutului raportului anual al instituțiilor publice cu indicii cantitativi și valorici la raportarea imobilelor (clădiri și terenuri);
2.5. Președintelui Republicii Moldova și Parlamentului Republicii Moldova, pentru informare;
2.6. Guvernului Republicii Moldova, pentru documentare;
2.7. Procuraturii Anticorupție, la solicitare, pentru examinarea, conform competențelor, a unor aspecte verificate la Î.S. „Complexul Casa Presei”;
2.8. Fracțiunii Parlamentare a Partidului Comuniștilor din Republica Moldova, la solicitare, referitor la cheltuielile pentru deplasările în interes de serviciu.
3. Se i-a act că, pînă la definitivarea auditului:
3.1. Aparatul central al Cancelariei de Stat a conformat cadrului regulator modul de evidență și păstrare a documentelor aferente procedurilor de achiziție; a elaborat un proiect de Hotărîre de Guvern privind distribuirea echipamentului tehnic primit ca ajutor umanitar; a iniţiat procedura de reziliere a contractului de administrare fiduciară;
3.2. Direcția generală pentru administrarea clădirilor Guvernului a întreprins măsuri de optimizare a cheltuielilor de personal; a corectat întocmirea/ținerea registrului de casă și evidența combustibilului cu micșorarea cheltuielilor efective cu 4,6 mii lei; a asigurat reflectarea și atribuirea corectă, în aspectul categoriilor de imobile, a construcțiilor speciale de 11,0 mil.lei și a lucrărilor de amenajare a teritoriului în sumă de 1,1 mil.lei; a corectat evidența/raportarea imobilelor cu titlu de obiecte separate și a înregistat imobilul din bd.Dacia la organul cadastral teritorial; a solicitat Î.S. „Cadastru” estimarea valorii terenurilor aflate în gestiune, acestea constituind 17403,4 mii lei (15,7271 ha), sau 66,7% din suprafața totală a terenurilor gestionate;
Baza auto a Cancelariei de Stat a emis ordinul ,,Cu privire la parcarea unităţilor de transport pe teritoriul Bazei auto”, fiind încasate 14,1 mii lei și a evaluat terenul care înregistrează o valoare de 7,4 mil.lei;
3.4. Î.S. „Palatul Republicii” a estimat valoarea terenurilor (0,875 ha/32500,0 mii lei), fiind efectuate înregistrările în evidența contabilă; a corectat evidența a 2 imobile aflate în gestiune; a prezentat măsurile întreprinse referitor la restabilirea drepturilor patrimoniale asupra garajului cu 4 boxe din bd.Ștefan cel Mare nr.149/B (cererea de chemare în judecată din 16.04.2013); a corectat atribuirea mijloacelor fixe la categoria „Clădiri”; a conformat situația anuală a contului „Subvenții pentru întreprinderile de stat”; a direcționat suma de 361,1 mii lei la acoperirea pierderilor în baza deciziei aprobate de Consiliul de administrație; a ajustat tarifele pentru darea în locațiune a spațiilor pentru anul 2013; a elaborat și aprobat Politica de contabilitate; a conformat la cerințele cadrului normativ modul de gestionare a mijloacelor bănești prin depunerea la contul bancar cu efectuarea ulterioară a cheltuielilor;
3.5. Î.S. Editura ,,Universul” a estimat valoarea terenurilor (1,569 ha/8009,3 mii lei), fiind efectuate înregistrările în evidența contabilă; a corectat situația atribuirii/raportării mijloacelor fixe în aspect de categorie în sumă de 92,0 mii lei; a adus în conformitate evidența analitică a clădirilor cu situația reală, înregistrată în Registrul bunurilor imobile; a dat în exploatare o parte din utilajul poligrafic procurat; a reflectat regulamenar, în primul trimestru al anului 2013, rezultatele evaluării terenurilor la „capitalul secundar”; a calculat și încasat venituri în sumă de 4,0 mii lei;
3.6. Î.S. ,,Pensiunea din Holercani” a estimat valoarea terenurilor (65,9718 ha/808,9 mii lei) cu efectuarea înregistrărilor în evidența contabilă;
3.7. A.I.S. „Moldpres” Î.S. a reflectat apartamentele primite în folosință temporară de la Primăria mun.Chișinău (str.Aerodromului nr.8) la conturile extrabilanțiere, în valoare de 107,5 mii lei, și a recalculat uzura lunară a mijloacelor fixe;
3.8. Î.S. „Centrul de Telecomunicații Speciale” a corectat situația întregistrării și raportării sumei de 19,9 mil.lei la active pe termen lung; a format şi reflectat corespunzător defalcările anuale din profitul net al întreprinderii în capitalul de rezervă; a informat fondatorul despre necesitatea modificării capitalului social;
3.9. Î.S. „Medisan” a corectat evidența și raportarea sumei de 1001,1 mii lei;
3.10. Î.S. Complexul „Casa Presei” a introdus în contractele de locațiune restricțiile cu privire la bunurile nepasibile privatizării, începînd cu anul 2013.
4. Despre măsurile întreprinse pentru executarea cerințelor din subpct. 2.1-2.4. din prezenta Hotărîre şi despre implementarea recomandărilor din Rapoartele de audit, Curtea de Conturi va fi informată în termen de 4 luni.
5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
PREŞEDINTELE CURŢII DE CONTURI Serafim URECHEAN
Nr . 24. Chişinău, 18 mai 2013.
Anexa 1 la Hotărîrea Curţii de Conturi nr.24 din 18 mai 2013
Raportul auditului regularităţii exercițiului bugetar pe anul 2012 și gestionării patrimoniului public la Cancelaria de Stat și unele instituții publice din subordine Introducere
Auditul regularităţii exerciţiului bugetar pe anul 2012 și gestionării patrimoniului public la Cancelaria de Stat și unele instituții publice din subordine s-a efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[5] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[6], tranzitoriu pe anul 2013.
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că rapoartele financiare prezintă real situaţiile financiare şi patrimoniale, bazate pe datele evidenței contabile, iar gestionarea patrimoniului public la Cancelaria de Stat și instituțiile publice auditate, în toate aspectele semnificative, sînt conforme prevederilor legale.
Responsabilitatea conducerii Cancelariei de Stat și a instituțiilor publice auditate în calitate de executori de bugete este de a întocmi şi prezenta, în termenele stabilite şi în conformitate cu cadrul legal, rapoartele financiare, a asigura respectarea prevederilor legale în activitatea economico-financiară, a elabora şi implementa un sistem de management financiar şi control intern eficient, asigurînd o bună guvernare a fondurilor publice, cu obligaţia de a preveni şi a descoperi erorile şi fraudele.
Responsabilitatea echipei de audit a constat în auditarea unor operațiuni și tranzacții financiare seminificative în scopul obţinerii probelor de audit relevante şi adecvate pentru susţinerea opiniilor de audit asupra rapoartelor financiare pe anul 2012 și asupra regularității gestionării fondurilor publice.
Metodologia de audit. Auditul regularităţii exerciţiului bugetar pe anul 2012 și gestionării patrimoniului public la Cancelaria de Stat și unele instituții publice din subordine a fost efectuat conform Standardelor de audit ale Curţii de Conturi[7]. În vederea susținerii opiniilor, constatărilor, formulării concluziilor și recomandărilor, probele de audit au fost obținute prin desfășurarea procedurilor de evaluare a riscului și procedurilor de audit ulterioare, care au cuprins testul controalelor și procedurilor de fond. Pentru auditarea operaţiunilor și tranzacțiilor financiare a fost aplicat pragul de semnificaţie (materialitatea), stabilit prin Standardele de audit ale Curţii de Conturi, reieşind din care, precum și avînd în vedere zonele identificate cu probabilitate de risc, au fost examinate: cheltuielile pentru retribuirea muncii; cheltuielile pentru plata mărfurilor şi serviciilor; cheltuielile pentru deplasări în interes de serviciu; veniturile și cheltuielile din mijloacele speciale; evidența ajutoarelor umanitare; evidenţa patrimoniului public; situaţia privind datoriile și achizițiile publice etc.
În funcție de abordarea de audit, au fost auditate: Aparatul central al Cancelariei de Stat, Direcția generală pentru administrarea clădirilor Guvernului, Baza auto a Cancelariei de Stat, Asociația Curativ-Sanatorială și de Recuperare, Centrul de Sănătate Publică al Asociației Curativ-Sanatoriale și de Recuperare și Baza auto a Asociației Curativ-Sanatoriale și de Recuperare (în continuare – entitățile auditate). În cadrul entităților au fost supuse auditării bilanţurile și rapoartele executării bugetului instituțiilor respective pe anul 2012 (componenta de bază și mijloacele speciale), alte rapoarte relevante pentru exprimarea opiniilor de audit asupra rapoartelor financiare și asupra regularității gestionării fondurilor publice.
Prezentul Raport include constatările și concluziile aferente auditurilor respective.
II. Prezentare generală
Cancelaria de Stat este autoritatea publică care asigură organizarea activitații Guvernului în vederea realizării de către acesta a politicii interne și externe a statului, crearea cadrului general pentru definirea priorităților de activitate ale Guvernului etc.[8]
Potrivit Hotărîrii Guvernului nr.657 din 06.11.2009[9], funcționarea Cancelariei de Stat este asigurată de Aparatul central cu un efectiv-limită de 236 de unități și 6 instituții publice. Conform aceleiași hotărîri, Cancelaria de Stat monitorizează activitatea a 8 întreprinderi de stat, avînd statut de fondator. Totodată, Cancelaria de Stat asigură, prin subdiviziunile sale specializate, activitățile financiar-contabile și logistice a 10 oficii teritoriale, cu efectivul-limită de 100 de unități.
Evidenţa contabilă urmează a fi ținută conform regulilor generale obligatorii ale contabilităţii şi de raportare financiară în sectorul public, prevăzute de Legea contabilităţii[10] şi Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice[11].
Cu privire la execuția de ansamblu a cheltuielilor
Pe anul 2012, pentru întreținerea Aparatului central și a instituțiilor Cancelariei de Stat au fost precizate alocații de la bugetul de stat în sumă totală de 178153,6 mii lei.
Alocațiile bugetare pentru entitățile auditate (din toate sursele) au însumat în total 129151,1 mii lei, ceea ce constituie 72,5% din totalul alocațiilor, cheltuielile de casă fiind executate în sumă de 128606,9 mii lei, sau 99,6% faţă de limitele precizate. Totalul cheltuielilor efective au însumat 129383,1 mii lei, sau fiind executate la nivel de 100,2%, comparativ cu indicii precizaţi, cele mai semnificative revenind celor de la componenta de bază (54,9%), urmate de mijloacele speciale (45,1%). În urma execuției cheltuielilor, la 31.12.2012, au fost înregistrate datorii debitoare în sumă de 43,9 mii lei şi datorii creditoare de 8536,4 mii lei. Se denotă că unele instituții au admis executarea efectivă a cheltuielilor din toate sursele cu depășirea limitelor precizate, în sumă totală de 1009,7 mii lei, iar altele – cu nevaloirificarea deplină, în sumă totală de 777,7 mii lei, a căror regularitate se expune în Raportul de audit. Sinteza execuției de ansamblu a cheltuielilor pe anul 2012, în aspectul entităților auditate, se prezintă în Anexa 1 la prezentul Raport.
III.Constatări, concluzii şi recomandări
Urmare verificărilor efectuate, auditul constată că entitățile auditate au stabilit în cadrul lor elemente ale sistemului de control intern privind buna asigurare a utilizării și gestionării fondurilor publice, totodată relevînd rezerve la consolidarea managementului și implementarea unui sistem integru de control intern, principalele constatări, concluzii și recomandări fiind prezentate în capitolele ce urmează ale Raportului de audit.
3.1. Cu privire la regularitatea cheltuielilor, evidenței și gestionării patrimoniului public de către Aparatul central al Cancelariei de Stat
Pentru anul 2012, Aparatului central al Cancelariei de Stat (în continuare – Aparatul central) i-au fost precizate alocații, din toate sursele de la bugetul de stat, în sumă totală de 32815,9 mii lei. Cheltuielile de casă și efective au constituit 32663,8 mii lei (99,5%) și, respectiv, 32354,7 mii lei (98,6%). Ponderea majoră în totalul cheltuielilor executate de casă revin celor de la componenta de bază – 97,9% (31983,0 mii lei), urmată de mijloacele speciale – 1,1% (680,8 mii lei), acestea provenind din granturile externe.
Din totalul cheltuielilor de casă, finanțarea în anul 2012 a oficiilor teritoriale ale Cancelariei de Stat (prin intermediul Aparatului central) a constituit 7823,2 mii lei, transferurile în scopuri de producție ale unor întreprinderi de stat – 8537,3 mii lei și achitarea serviciilor de asigurare a funcționării/deservirii/întreținerii Sistemului de telecomunicații al autorităților administrației publice efectuate de către Î.S. „Centrul de Telecomunicații Speciale” – 13,6 mil.lei, ceea ce se încadrează în limitele planificate pentru finanțare.
Verificările auditului asupra regularității cheltuielilor efectuate de către Aparatul central al Cancelariei de Stat constată conformitatea acestora cu stabilirea unor abateri, care se exprimă prin următoarele:
Nivelul scăzut de completare a statelor de personal, care, la 31.12.2012, a înregistrat 178 de unități (75,4%), faţă de 236 de unităţi aprobate, fiind vacante 58 de funcții (10 unități de personal de conducere, 38 de unități de personal de execuţie (inclusiv o funcție de audit intern) și 10 unități de alt personal). Din numărul total al funcțiilor vacante, 48,3%, sau 28 de unități, nu au fost suplinite mai mult de 10 luni (februarie-decembrie 2012), din care doar 4 funcții vacante au fost expuse pentru concurs.
Auditul constată că planificarea alocațiilor pentru retribuirea muncii s-a efectuat integral pentru toate funcțiile, în aceste condiții volumul mijloacelor afrente funcțiilor vacante a constituit 5625,3 mii lei. Din această sumă, prin rectificarea bugetului au fost micșorate alocațiile aprobate inițial cu 1100,0 mii lei. Totodată, restul sumei de 4525,3 mii lei a fost redistribuită pentru alte destinații: 1600,0 mii lei – Bazei auto a Cancelariei de Stat, în scopul achiziționării mărfurilor și serviciilor; 2170,0 mii lei – Î.S. ,,Pensiunea Holercani”, ca transferuri în scopuri de producție, și 755,3 mii lei – Direcției generale de administrare a clădirilor Guvernului, pentru procurarea de mijloace fixe, mărfuri și servicii. În acest context auditul denotă că, conform Legii bugetare anuale[12], în cazul formării de economii la cheltuielile de personal, se permite redirecționarea economiilor respective și spre cheltuielile curente, mijloacele alocate Î.S. ,,Pensiunea Holercani” fiind transferate/utilizate pentru reparația capitală a acoperișului unui bloc, pentru a stopa procesul de degradare a clădirii.
Verificările auditului asupra regularității cheltuielilor pentru retribuirea muncii nu au constatat abateri la efectuarea și raportarea acestora.
Pentru deplasările în interes de serviciu au fost utilizate, conform destinaţiei, alocaţii bugetare în sumă de 584,8 mii lei (532,0 mii lei – de la componenta de bază, 22,6 mii lei – din Fondul de rezervă al Guvernului și 30,2 mii lei – din contul mijloacelor speciale), sau 98,6% față de nivelul precizat (592,9 mii lei). Datorită faptului că în unele Hotărîri de Guvern nu era indicată destinația deplasărilor în cadrul vizitelor oficiale, auditul a supus verificării toate cheltuielile utilizate în acest scop în perioada auditată. În legătură cu aceasta, la solicitarea auditului, Ministerul Afacerilor Externe și Integrării Europene și Cancelaria de Stat au prezentat informații depline privind justificarea destinației acestora. Urmare a verificărilor documentelor primare, auditul a consemnat faptul că la deconturile de avans sînt anexate toate documentele justificative cu prezentarea lor în termen, calculele fiind efectuate regulamentar, iar raportarea acestora fiind veridică.
Verificările auditului asupra regularității achiziţiilor publice au constatat unele carențe, condiționate de lipsa elementelor de control intern la acest capitol, în special la monitorizarea și supravegherea activității grupului de lucru pentru achiziții publice, precum: lipsa regulamentară a dosarelor pentru fiecare achiziție publică; dările de seamă privind procedura de achiziție prin cererea ofertelor de prețuri nu conțin toate elementele și criteriile de evaluare a ofertelor, fiind constatată lipsa documentelor de calificare a participantului; neconformitatea ținerii și completării Registrului de evidență a ofertelor.
Notă: Pe parcursul auditului, entitatea a ajustat la cadrul normativ modul de evidență și păstrare a documentelor aferente procedurilor de achiziție.
Verificările auditului asupra regularității evidenței și gestionării patrimoniului public au constatat că, la 31.12.2012, Cancelaria de Stat dispunea de mijloace fixe în valoare totală de 15318,1 mii lei (inclusiv, la componenta de bază – 10848,2 mii lei, și la mijloace speciale – 4469,9 mii lei). În totalul mijloacelor fixe, ponderea majoră revine mașinilor și utilajelor – 58,1% ( 8894,2 mii lei) și mijloacelor de transport –
33,7% (5159,2 mii lei).
Auditul a relevat prezența/existența, la situația din 31.12.2012, a unor mijloace fixe – echipament tehnic (calculatoare, imprimante, notebook-uri, copiatoare, alt echipament) în număr de 174 de unități și valoarea totală de 3586,3 mii lei, intrate cu titlu de ajutor umanitar extern, aflat din anul 2010 la depozitul Bazei auto a Cancelariei de Stat. Ajutorul umanitar menționat a fost acordat de către Republica China, cu scopul reabilitării echipamentului distrus în aprilie 2009 din clădirile Parlamentului și a Președinției. Ulterior, destinația echipamentului donat a fost schimbată de părți și a fost atribuit Cancelariei de Stat pentru dezvoltarea social-economică a Republicii Moldova, din care, în anul 2010, o parte a fost distribuit unor instituții publice, preponderent instituții de învățămînt. La momentul auditului, calculul cumulativ al uzurii timp de 3 ani la echipamentul stocat însumează 1336,6 mii lei, ceea ce constituie 37,3% din valoarea inițială. Potrivit cadrului de reglementare, durata de funcționare utilă a echipamentului tehnic este în medie de 3-5 ani, în aceste circumstanțe fiind relevat riscul de uzură a echipamentului în condiții de neutilizare conform destinației.
De asemenea, la evidența Cancelariei de Stat este înregistrată o aeronavă (YK-40), în valoare de 5159,2 mii lei, primită în anul 2004 de la un donator extern și neutilizată pe parcursul acestor ani, situația fiind motivată de entitate prin lipsa utilajului corespunzător standardelor europene de zbor. Concomitent, din anul 2008 şi pînă în prezent, aeronava a fost expusă comercializării de 12 ori, ultima expunere la vînzare fiind în luna noiembrie 2012. Durata de funcționare utilă pentru aeronavă este stabilită de 20 de ani, calculul uzurii pentru 9 ani constituind 2321,6 mii lei, sau 45,0% din valoarea de bilanț.
Notă: La definitivarea auditului, Cancelaria de Stat a prezentat proiectul Hotărîrii de Guvern privind distribuirea echipamentului tehnic primit ca ajutor umanitar aflat în stoc.
Prin prisma responsabilităților[13] în calitate de fondatora 8 întreprinderi de stat cu valoarea capitalului social de 374,9 mil.lei (bunuri – 311,5 mil.lei, mijloace bănești – 63,4 mil.lei) și terenuri cu o suprafață de 72,3 ha. În acest aspect, auditul constată o situație fondator în evidența sa[14] a valorii capitalului social al întreprinderilor de stat monitorizate, în condițiile în care Instrucțiunea cu privire la evidența contabilă în instituțiile publice prevede reflectarea acestei situații în Bilanțul executării bugetului autorităților/instituțiilor publice la contul 136 „Investiţii pe termen lung în părţi legate” destinat generalizării informaţiei privind existenţa şi mişcarea investiţiilor pe termen lung în părţi legate (deţinătorii investiţiilor mai mari de 20% în capitalul social al altor întreprinderi).
Concluzii: Pînă la finisarea auditului, la Cancelaria de Stat nu funcţiona unitatea de audit intern, fapt ce a privat entitatea de una din componentele esențiale ale controlului financiar public intern, în corespundere cu prevederile Legii nr.229 din 23.09.2010[15].
Neîntreprinderea unor măsuri concrete cu înaintarea propunerlor pentru luarea deciziilor de distribuire a mijloacelor fixe primite ca ajutor umanitar a condiționat stocarea acestor bunuri cu valoarea de 8,6 mil.lei pe durata mai multor ani, ceea ce prezintă un risc de uzare morală și fizică în condiții de neutilizare.
O situație incertă identificată de audit și comunicată cu Cancelaria de Stat și Ministerul Finanțelor constituie problematica înregistrării/evidenței/raportării de către fondator în evidența sa contabilă a valorii capitalului social al întreprinderilor de stat monitorizate.
Recomandări Cancelariei de Stat:
1. Să intensifice sistemul de control intern în vederea fortificării acțiunilor de identificare a riscurilor și de monitorizare, în special prin implementarea normelor prevăzute de Legea nr.229 din 23.09.2010, precum și a asigurării activității Serviciului Audit Intern.
3.2. Cu privire la regularitatea cheltuielilor, evidenței și gestionării patrimoniului public de către Direcția generală pentru administrarea clădirilor Guvernului
Direcția generală pentru administrarea clădirilor Guvernului (în continuare – Direcția) este instituție subordonată Aparatului Guvernului, creată prin Hotărîrea Guvernului nr.762 din 13.11.1995[16], și activează în temeiul Regulamentului aprobat prin ordinul Aparatului Guvernului[17], obiectivul de bază fiind administrarea și gestionarea patrimoniului de stat aflat la balanța acesteia. Finanţarea activităţii se efectuează din contul mijloacelor bugetului de stat și veniturilor obținute din gestionarea, executarea lucrărilor și prestarea serviciilor de locațiune, precum și din alte genuri de activitate economică.
Pentru anul 2012, Direcției i-au fost precizate mijloace în sumă totală de 75938,8 mii lei, dintre care: de la componenta de bază – 20536,5 mii lei, și din mijloace speciale – 55402,3 mii lei. Sinteza surselor de finanțare și executare a cheltuielilor în anul 2012 este prezentată în Tabelul nr.1:
Tabelul nr.1
(mii lei)
Sursă: Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază și Raportul privind încasarea și utilizarea mijloacelor speciale pe anul 2012.
| Sold | Aprobat inițial | Precizat | Executat
de casă | Executat
efectiv | Executat/ precizat | Datorii la situația din 01.01.2013 |
| la 01.01.2012 | la 01.01.2013 | debit | credit |
| Componenta de bază: | - | - | 20236,5 | 20536,5 | 20532,6 | 21111,3 | 100,0 | - | - |
| Mijloace speciale, total: | 10809,4 | 7731,1 | 55402,3 | 55402,3 | 51791,3 | 52030,7 | 93,5 | 7260,8 | 440,9 |
| inclusiv: | | | | | | | | | |
| Tip.01 „Servicii cu plată”: | 1699,0 | 1393,4 | 5406,1 | 5406,1 | 4745,4 | 4978,9 | 87,8 | 698,2 | 40,9 |
| Energia termică | - | - | 5336,1 | 5336,1 | 4643,6 | 4863,6 | 91,1 | 695,9 | 36,5 |
| Altele | - | - | 70,1 | 70,1 | 101,8 | 115,3 | 164,5 | 2,3 | 4,4 |
| Tip.02 „Chiria încăperilor” | 9110,4 | 6337,7 | 49996,2 | 49996,2 | 47045,9 | 47051,8 | 94,1 | 6562,6 | 400,0 |
| Chiria încăperilor | - | - | 22672,7 | 22672,7 | 20997,5 | 21436,8 | 94,5 | 4143,0 | 52,2 |
| Servicii comunale | - | - | 26914,0 | 26914,0 | 25361,6 | 25039,9 | 93,0 | 2320,0 | 338,3 |
| Alte servicii (convorbiri telefonice, deservire bloc, deservire ascensor, servicii semnalizare) | - | - | 409,5 | 409,5 | 686,8 | 575,1 | 140,4 | 99,7 | 9,5 |
| Total: | 10809,4 | 7731,1 | 75638,8 | 75938,8 | 72323,9 | 73142,0 | 95,2 | 7260,9 | 440,9 |
Încasările provenite din mijloacele speciale au însumat 51791,3 mii lei (71,6% din totalul surselor), inclusiv din serviciile cu plată – 4745,4 mii lei, și chiria încăperilor – 47045,9 mii lei.
Examinările auditului asupra regularității executării veniturilor și cheltuielilor au constatat unele nereguli și abateri, care se exprimă prin următoarele:
Cheltuielile efective executate de către Direcție în anul 2012 de la toate componentele au însumat 76645,4 mii lei, ceea ce constituie 101,2% comparativ cu indicii bugetari precizați. Se atestă nerespectarea prevederilor legale[18] prin efectuarea de cheltuieli reale cu depăşirea limitei aprobate admise la componenta de bază în sumă de 574,8 mii lei și la mijloace speciale (chiria încăperilor) – de 406,8 mii lei. La acest tip de mijloace speciale, execuția anuală a veniturilor și cheltuielilor a înregistrat un deficit de 3564,1 mii lei, generat de neobținerea veniturilor planificate cu 2944,4 mii lei și executarea cheltuielilor peste limita aprobată cu 406,8 mii lei. Se constată că deficitul a fost acoperit neregulamentar[19] din contul soldurilor disponibile, la începutul anului 2012, în lipsa dispoziției legale care ar autoriza utilizarea acestor solduri[20].
Neobținerea veniturilor planificate din mijloacele speciale se explică prin netransmiterea în locațiune a spațiilor neutilizate, acestea constituind circa 3460,0 m2. Totodată, este prezent și factorul diminuării suprafețelor, urmare a privatizării unor încăperi, care în anul 2012 a constituit 1380,7 m2, cu o creștere de 1002,9 m2 față de anul 2011.
Structura și efectivul Direcției au fost reglementate prin ordinul Aparatului Guvernului din 27.12.2005, inițial fiind stabilită limita efectivului de personal în număr de 899,5 unități (din care: 286 de unități cu întreținere de la componena de bază și 613,5 unități – de la mijloacele speciale). Din 18.07.2012 a fost aprobată o nouă schemă de încadrare, unitățile de personal fiind stabilite în număr de 689 de unități (341 de unități de la componenta de bază și 348 de unități de la mijloacele speciale). Gradul de completare a statelor de personal, la 31.12.2012, a constituit 90,6%, fiind înregistrate 65 de funcții vacante, din care 73,8% (48 de unități) revin funcțiilor nesuplinite pe întreaga perioadă a anului de gestiune. Urmare executării reale a cheltuielilor preconizate pentru retribuirea muncii, totalul economiilor formate din mijloacele aferente funcțiilor vacante existente au însumat 1115,0 mii lei, acesta fiind redistribuit pentru alte destinații (plata mărfurilor și serviciilor, reparații capitale).
Notă: Pe parcursul misiunii de audit, entitatea a întreprins măsuri de optimizare a cheltuielilor de personal.
Potrivit schemei de încadrare, pentru anul 2012, subdiviziunii care deservește Casa Guvernului (19508,26 m2) i-au fost aprobate 50 de unități de îngrijitoare de încăperi, pentru care urmau a fi aprobate regulamentar 44,6 unități, sau mai puțin cu 5,4 unități. În aceste circumstanțe, au fost planificate în surplus alocațiile bugetare, cu utilizarea ulterioară în sumă de 135,7 mii lei.
Datoriile debitoare pe toate componentele, conform datelor raportate[21], au înregistrat suma de 7286,2 mii lei, sau cu o creștere de 509,5 mii lei față de perioada precedentă. Concomitent, datoriile creditoare au însumat 6822,4 mii lei, fiind cu 1733,2 mii lei mai mult decît la începutul anului de gestiune. Ponderea majoră din totalul datoriilor debitoare și creditoare, înregistrate în perioada auditată, revine mijloacelor speciale în volum de 100,0% (7286,2 mii lei) și, respectiv, 70,6% (4818,2 mii lei). Totodată, datoriile debitoare cu termenul de achitare expirat la 31.12.2012 au însumat 4963,4 mii lei, formate în mare parte de la darea în locațiune a spațiilor libere, care, în comparație cu perioada precedentă, au înregistrat o creștere de 673,0 mii lei. De asemenea, au fost în creștere cu 116,2 mii lei și datoriile creditoare cu termen de achitare expirat, acestea însumînd 369,7 mii lei.
Neîntreprinderea măsurilor în termeni relevanți de către factorii de decizie ai Direcției asupra respectării executării condițiilor din contractele de locațiune (neachitarea plății pentru chirie și/sau servicii comunale mai mult de 2 luni) a favorizat tendința de creștere a datoriilor cu termenul de achitare expirat, acestea generînd situații de litigiu. Astfel, auditul a constatat că instituția, la 31.12.2012, deținea titluri executorii de încasare a datoriilor debitoare de la 59 locatari, în sumă de 3539,3 mii lei, formate în perioada 1999-2012, acestea constituind 71,3% din totalul datoriilor debitoare cu termenul de achitare expirat.
De asemenea, tergiversarea întreprinderii măsurilor legale de încasare a datoriilor a cauzat situația anulării în decembrie 2012 a unor datorii istorice cu termenul de prescripție expirat, în sumă de 179,0 mii lei, formate în anii 1997-2006 la 16 debitori insolvabili. Totodată, se atestă ineficiență în aplicarea măsurilor de prevenire a riscurilor de neîncasare a plăților calculate conform obligațiunilor contractuale. În perioada auditată instituția a înaintat pretenții la 58 de debitori, fiind încasate 2063,0 mii lei în 39 de cazuri, ceea ce constituie 44,8% din volumul total al mijloacelor înaintate spre achitare (4607,5 mii lei).
Abordarea neuniformă și ineficientă privind respectarea clauzelor contractuale a condiționat formarea, acumularea și creșterea în continuare a datoriilor debitoare pentru chirie și servicii comunale. Astfel, Editura de Stat „Cartea Moldovei” a înregistrat, la 31.12.2012, datorii pentru plata chiriei și serviciilor comunale de 512,5 mii lei (din care, conform titlului executoriu din 2011 – 305,6 mii lei, iar pe suma de 159,9 mii lei fiind înaintate pretenții), în perioada de gestiune 2012 nu au efectuat încasări. În aceste circumstanțe, Direcția a continuat să presteze Editurii de Stat „Cartea Moldovei” servicii de locațiune și comunale, inclusiv fiind semnat un contract de locațiune pentru anul 2013. Situații analogice au fost stabilite și în cazurile altor agenți economici (datoriile semnificative la 16 agenți economici variază de la 51,8 mii lei (S.R.L. ,,Medfarma”) pînă la 732,4 mii lei (Î.M. ,,Casa Vinului”), cu ultimul Direcția fiind în proces de judecată.
| Componenta de bază | Alte componente | Total mijloace fixe la 31.12.2012 |
| la 01.01.2012 | la | | la 01.01.2012 | la 31.12.2012 | |
| | | | | | | |
| Mijloace fixe, total, inclusiv: | | | | | | | |
Clădiri (010), dintre care:
Clădiri de locuit | | | | | | | 439693,4
3982,7 |
| Construcții speciale (011) | | | | | | | |
| Instalații de transmisie (012) | | | | | | | |
| Mașini și utilaje (013) | | | | | | | |
| Terenuri (014) | | | | | | | |
| Mijloace de transport (015) | | | | | | | |
| Unelte de producție, instrumente, mobilier (016) | | | | | | | |
| Animale de muncă și producție (017) | | | | | | | |
| Fondul de bibliotecă (018) | | | | | | | |
| Alte mijloace fixe (019) | | | | | | | |
| | | | | | | | |
Neregularitățile constatate la efectuarea operațiunilor de casă se datorează punctelor slabe din sistemul de control intern al Direcției, care au condiționat: neefectuarea inventarierii lunare a numerarului în casă pe parcursul anului 2012, ultimile inventarieri fiind efectuate la 01.11.2011 și la 31.10.2012; neasigurarea ținerii regulamentare a Registrului de casă pe suport de hîrtie; întocmirea neregulamentară a Borderoului cumulativ privind operațiunile de casă, acesta fiind împărțit în două note contabile – pentru intrări și ieșiri de mijloace bănești; neconformitatea înregistrării dispozițiilor de încasare și plată în Registrul de evidență a dispozițiilor, fiind stabilite 46 de cazuri cînd sub unul și același număr sînt înregistrate mai multe dispoziții; acceptarea neregulamentară, în unele cazuri, a plăților de locațiune/servicii comunale de la persoane juridice în numerar, acestea variind pînă la 40,0 mii lei, fiind stocate în casa Direcției timp de cîteva zile, după care depuse la contul trezorerial.
Notă: În cadrul auditului, entitatea a înlăturat deficiențele stabilite la întocmirea corespunzătoare a Registrului de casă.
Cu abatere de la prevederile cadrului normativ[22], Direcția efectuează trecerea la cheltuieli a combustibilului în baza cantităților eliberate spre utilizare, și nu în baza consumului real conform foilor de parcurs, fiind constatate devieri nesemnificative (cu 4,6 mii lei mai mult).
Notă: Pe parcursul auditului, entitatea a restabilit în evidența contabilă suma de 4,6 mii lei aferentă consumului de combustibil, cu micșorarea cheltuielilor efective în aceeași mărime.
Examinările auditului asupra regularității evidenţei, raportării și gestionării patrimoniului public au constatat următoarele:
Situația administrării de către Direcție a mijloacelor fixe este prezentată în Tabelul nr.2:
Tabelul nr.2
(mii lei)
Bilanţul instituţiilor publice finanţate de la buget la 31.12.2012 (Formularul nr.5).
La finele anului 2012, valoarea mijloacelor fixe (toate componentele) au înregistrat o creștere de 14450,5 mii lei. În structură, ponderea majoră revine clădirilor – 82,6% (439693,4 mii lei), urmate de mașini și utilaje – 8,3% (44142,7 mii lei) și terenuri – 3,3% (17403,4 mii lei) etc.
Atribuirea neregulamentară a 16 imobile cu valoarea de bilanț în sumă de 11,0 mil.lei la subcontul ,,Construcţii speciale”, pe cînd acestea urmau a fi reflectate la subcontul ,,Clădiri”, fapt prin care nu au fost respectate cerințele pct.36 din Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice. Aspectul unor imobile din acestea este redat în imaginile de mai jos.
Imagini ale echipei de audit.
Notă: Pe parcursul auditului, entitatea a corectat situația prin reflectarea construcțiilor speciale menționate, cu valoarea de bilanț în sumă de 11,0 mil.lei, la categoria „Clădiri”.
Majorarea valorii clădirii Casei Guvernului cu costul unor lucrări de amenajare a teritoriului adiacent în sumă de 1,1 mil.lei, care regulamentar urmau a fi reflectate la subcontul ,,Construcţii speciale”. Concomitent, auditul atestă că aceste cheltuieli au fost planificate neregulamentar la articolul „Reparaţia capitală a clădirilor administrative”, care, potrivit Indicațiilor metodice privind aplicarea clasificaţiei bugetare[23], este destinat cheltuielilor pentru reparaţia capitală a clădirilor şi construcţiilor cu destinaţie administrativă aflate în gestiune, precum şi achiziţionării materialelor de construcţie pentru efectuarea în regie proprie a reparaţiilor capitale. Iregularitatea admisă la planificare a cauzat și raportarea incorectă a mijloacelor utilizate de facto pentru construcția unui obiect (mijloc fix), separat la acest articol în aceeași mărime.
Notă: Pe parcursul auditului, entitatea a corectat situația prin excluderea din valoarea clădirii a sumei de 1,1 mil.lei aferentă lucrărilor de amenajare a teritoriului adiacent și reflectarea, în aceeași mărime, la construcții speciale.
Nereflectarea în evidența contabilă a 5 imobile cu titlu de obiecte separate, costul cărora a fost atribuit la alte imobile, în acest sens exemplificîndu-se clădirea constituită din 10 boxe (garaj) din str.V.Alecsandri nr.1 și clădirea separată (depozit) din șos.Hîncești nr.53 etc.
Notă: Pe parcursul auditului, entitatea a exclus din valoarea clădirilor imobilele cu titlul de obiecte separate, fiind reflectate regulamentar.
Neînregistrarea drepturilor patrimoniale la organul cadastral[24] asupra imobilelor gospodăriei auxiliare ale Complexului Condrița, cu suprafața totală de 611,8 m2 în valoare de 4,0 mil.lei (nu este dată în exploatare din anul 2009) și a hotelului din bd.Dacia mun.Chișinău, cu suprafața de 1939,9 m2 în valoare de 2,4 mil.lei (pînă în prezent nu sînt efectuate lucrările cadastrale de stabilire a hotarelor cu Academia de Științe a Moldovei). Situația acestor bunuri imobile este prezentată în imaginile de mai jos.
Imagini ale echipei de audit.
Pe parcursul auditului, entitatea a înregistrat hotelul din bd. Dacia la organul cadastral teritorial.
Diminuarea neîntemeiată a valorii raportate a construcţiilor speciale din Complexul Condrița prin nereflectarea la această categorie a costului lucrărilor pentru construcția rețelei de acces (drumuri), în sumă de 0,7 mil.lei, care incorect a fost atribuită la costul altui imobil (grajd). De asemenea, în evidența contabilă nu a fost reflectată rețeaua de drumuri, mărimea și costul acesteia; 23 stîlpi de iluminare stradală, costul de piață al cărora pentru o unitate constituind circa 5,0 mii lei sau în total circa 115,0 mii lei.
Imagini ale echipei de audit.
Neasigurarea ținerii de către Direcție a evidenței analitice la subcontul „Terenuri”, în expresie cantitativă și valorică, a terenurilor cu suprafața totală de 23,58 ha aferente clădirilor, în așa mod fiind afectată, la 01.01.2012, raportarea valorică a mijloacelor fixe cu suma totală de 17403,4 mii lei. Totodată, se menționează că controlul eficient asupra plenitudinii evidenței, integrităţii patrimoniale, transparenței și monitorizării utilizării/circulației terenurilor proprietate publică poate fi asigurat doar în cazul raportării obligatorii, atît în expresie cantitativă, cît și valorică.
Pe parcursul auditului, Direcția a solicitat Î.S. „Cadastru” estimarea valorii bunurilor imobile (terenuri) aflate în gestiune. Potrivit estimărilor efectuate, valoarea terenurilor (15,7271 ha) constituie 17403,4 mii lei, acestea reprezentînd 66,7% din suprafața totală a terenurilor gestionate.
Neexecutarea pînă la finele anului 2012 a Hotărîrii Guvernului nr.443 din 24.04.2007 „Cu privire la transmiterea unui bun imobil”, potrivit căreia urma să fie transmis, cu titlu gratuit, din gestiunea Direcției în proprietatea Asociației de coproprietari în condominiu, blocul locativ cu 63 de apartamente și construcțiile aferente, situate în str. Florica Nița, a condiționat imobilizarea mijloacelor publice (din contul mijloacelor speciale) pentru achitarea serviciilor comunale, prestate locatarilor de către furnizorii serviciilor (încălzire, apă și canalizare, apă caldă, evacuarea deșeurilor, deservirea blocului etc.). Deși contabilitatea Direcției lunar prezintă locatarilor bonurile privind încasarea plăților, lipsa relațiilor contractuale cu aceștea a condiționat neîncasarea plăților de la 3 pînă la 10 luni, fiind generată creșterea datoriilor, care la 31.12.2012 s-a majorat cu 195,5 mii lei față de 108,6 mii lei la data de 01.10.2012.
Auditul denotă existența unei datorii creditoare, la 31.12.2012, în sumă de 169,1 mii lei, formată la finele anului 2010, proveniența căreia este aferentă anului 2005. Astfel, Direcția în anul 2005 a acceptat, cu înregistrarea în evidența contabilă, a valorii unor lucrări de reparație a demisolului clădirii situate în bd.Ștefan cel Mare nr.73, efectuate de către locator în sumă de 273,0 mii lei, cu înscrierea la datorii creditoare și stingerea acestei sume din contul plăților. Prin modificările anuale ale contractelor de locațiune (2006-2010), Direcția a acceptat stingerea datoriei în proporție de 50% din contul plăților pentru locațiune, care la 29.12.2010 a privatizat această încăpere la prețul de 320,0 mii lei. Direcția a informat Agenția Proprietății Publice despre lipsa de restanțe ale agentului economic, cu toate că acesta real înregistra datoria creditoare de 169,1 mii lei.
Direcția are în gestiune Pensiunea „La zăvoi” din or.Vadul lui Vodă, cu 4 căsuțe din lemn și o construcție capitală, amplasate pe o suprafață de 1,0514 ha. Pensiunea nu este exploatată din cauza degradării fizice după inundațiile din anul 2008. Totodată, Direcția suportă cheltuieli pentru întreținere, care, în perioada 2012-2009, au însumat 683,8 mii lei, cheltuielile fiind acoperite din contul mijloacelor speciale acumulate la contul ,,Plata pentru chiria/arenda bunurilor proprietate publică”, în lipsa activităților corespunzătoare.
Concluzii: Funcționarea managementului financiar și a sistemului de control intern a determinat: nerespectarea limitelor de alocații la componenta de bază și mijloace speciale (1194,5 mii lei); formarea de economii din alocații bugetare aferente existenței funcțiilor vacante pe întreaga perioadă gestionară (1115,0 mii lei); generarea datoriilor debitoare și creditoare ca urmare a ineficienței măsurilor întreprinse la stingerea acestora; neobținerea veniturilor din mijloacele speciale la nivelul planificat, cu 2944,4 mii lei, și executarea cheltuielilor peste limita aprobată, situație ce a condiționat un deficit în sumă de 3564,1 mii lei pentru acoperirea caruia, în lipsa autorizării regulamentare, au fost atrase soldurile disponibile; nesuplinirea funcțiilor vacante în număr de 65 de unități pe o perioada mai mare de 9 luni; nemonitorizarea executării clauzelor contractuale, ceea ce a condiționat formarea datoriilor debitoare (4963,4 mii lei) și creditoare (369,7 mii lei) pentru chirie și servicii comunale. De asemenea, se atestă neconformitatea ținerii evidenței patrimoniului public, ca efect fiind riscurile majore privind asigurarea integrității, în condițiile neînregistrării integrale și corecte, lipsei legalizării drepturilor patrimoniale și atribuirii incorecte sub aspectul structurii/categoriilor.
Recomandări Direcției generale pentru administrarea clădirilor Guvernului:
2. Să asigure funcționalitatea rezultativă a managementului financiar și a sistemului de control intern în vederea bunei guvernări a fondurilor publice.
3. Să întreprindă măsurile de rigoare pentru neadmiterea formării datoriilor debitoare și creditoare, cu identificarea factorilor și condițiilor ce generează admiterea și creșterea acestora.
4. Să asigure conformitatea înregistrării drepturilor patrimoniale la organele cadastrale.
Să estimeze situația vizînd tendința de menținere a funcțiilor vacante pe perioade de lungă durată, cu excluderea planificării depline a surselor de finanțare și cu redistribuirea ulterioară a alocațiilor la alte destinații economice.
Să asigure executarea Hotărîrii Guvernului nr. 443 din 24.04.2007 „Cu privire la transmiterea unui bun imobil”.
3.3. Cu privire la regularitatea cheltuielilor, evidenței și gestionării patrimoniului public de către Baza auto a Cancelariei de Stat
Baza auto a Cancelariei de Stat (în continuare – Baza auto) este instituție publică monitorizată de Cancelaria de Stat, creată pentru întreținerea parcului auto al Cancelariei de Stat. Finanțarea cheltuielilor, în anul 2012, s-a efectuat în volum de 15278,0 mii lei, din care ponderea majoră revine alocațiilor de la buget – 90,3% (13797,5 mii lei) și mijloacelor speciale provenite din prestarea servicilor – 9,7 % (1480,5 mii lei). Sinteza executării surselor de finanțare și cheltuielilor este prezentată în Tabelul nr.3.
Tabelul nr.3
(mii lei)
Nr.
d/o | Denumirea indicilor | Aprobat inițial | Precizat pe an | Precizat pe perioada de gestiune | Încasat de casă/ executat de casă | Încasat efectiv/
cheltuieli efective | Datorii |
| debitoare | creditoare |
| I. Venituri: | 2000,0 | 1466,8 | 1466,8 | 1358,9 | 1383,7 | 57,5 | 7,3 |
| II. Cheltuieli: | 13503,0 | 15383,5 | 15383,5 | 15278,0 | 15245,8 | 15,5 | 560,9 |
| 1.2 | Componenta de bază | 11503,0 | 13903,0 | 13903,0 | 13797,5 | 13863,6 | 0 | 552,9 |
| 2.2 | Mijloace speciale | 2000,0 | 1480,5 | 1480,5 | 1480,5 | 1482,2 | 15,5 | 8,0 |
Sursă: Datele selectate din Raportul privind executarea bugetului instituţiei publice din contul cheltuielilor de bază şi Raportul privind încasarea şi utilizarea mijloacelor speciale pe anul 2012.
Cheltuielile Bazei auto în anul 2012 au fost precizate la componenta de bază în sumă de 11503,0 mii lei (cu 1880,5 mii lei mai mult decît suma aprobată inițial) și la mijloace speciale – 1480,5 mii lei (cu 519,5 mii lei sub nivelul aprobat inițial), cu un deficit de 13,7 mii lei. Potrivit datelor raportate, execuția cheltuielilor din mijloacele speciale s-a soldat cu un deficit de 121,6 mii lei, cauzat de neîncasarea veniturilor cu 107,9 mii lei mai puțin față de suma precizată. În aceste condiții, pentru acoperirea cheltuielilor, în lipsa dispoziției legale, au fost mobilizate mijloacele aferente soldului disponibil de la începutul anului 2012.
Verificările auditului atestă:
Admiterea formării datoriilor debitoare cu termenul de achitare expirat la mijloacele speciale, care, la finele anului 2012, au constituit 30,5 mii lei, precum și neîntreprinderea măsurilor de încasare a acestora de la Î.S. Cantina Cancelariei de Stat (9,0 mii lei), Fondul Creștin de Ajutor Moldo-Olandez (7,6 mii lei), Curtea Supremă de Justiție (8,5 mii lei) și a datoriilor creditoare de 0,5 mii lei.
Mijloacele speciale ale Bazei auto au fost încasate în volum de 1358,9 mii lei, sau la nivel de 92,6%, comparativ cu indicii precizați, și de 67,9% față de volumul aprobat inițial. În acest context, se relevă reducerea, față de anul 2011, a volumlui serviciilor: de deservire a delegațiilor cu circa 173,9 mii lei, de parcare auto – cu 43,2 mii lei, de deservire tehnică și reparații auto (marca VAZ, GAZ, UAZ) – cu 264,6 mii lei, situație condiționată de neactualitatea/nesolicitarea serviciilor prestate.
Acordarea, pe parcursul anului 2012, de către Baza auto a serviciilor de transport în sumă de 526,4 mii lei, cu luarea în calcul a costului combustibilului (benzină A95) la prețul de 14,3 lei/litrul, pe cînd prețul de procurare a constituit 15,25 lei/litru, sau cu o diferență de 0,95 lei/litru. Astfel, suma cumulativă a diferenței de preț pentru 9 luni ale anului 2012 a însumat 10,6 mii lei, cu care au fost majorate, cheltuielile din contul mijloacelor speciale.
Baza auto dispune de o suprafață de parcare de 7671 m2 cu o capacitate de parcare de 200 mijloace de transport, în cadrul verificărilor la fața locului fiind parcate 137 unități, ceea ce constituie 68,5% din capacitatea de parcare. Astfel, din totalul autoturismelor parcate, 99 de autoturisme revin celor administrate de Baza auto, 22 – parcate în bază de contract și 13 – parcate gratis.
Notă: Pe parcursul auditului, Baza auto a emis Ordinul „Cu privire la parcarea unităţilor de transport pe teritoriul Bazei auto”, concomitent fiind încasate 14,1 mii lei.
Din totalul de automobile aflate la bilanțul instituției, 63,4% au termenul de exploatare mai mare de 8 ani și 20,7% mai mare de 5 ani, fapt care a condiționat creșterea consumului de combustibil în perioada 2012 (9 luni) cu circa 14 tone, sau mai mult cu 213,1 mii lei. Concomitent, se atestă și creșterea cheltuielilor pentru întreţinerea unui automobil, care în anul 2012 (9 luni) au constituit lunar circa 13,8 mii lei, sau cu 2,5 mii lei mai mult față de aceeași perioadă a anului precedent.
La 31.12.2012, Baza auto dispunea de mijloace fixe în sumă de 34068,6 mii lei, înregistrînd o creștere la componenta de bază cu 9949,4 mii lei față de începutul anului. Neținînd cont de prevederile legale[25], inclusiv de normele ținerii evidenței contabile în sectorul public, terenul cu suprafața de 1,599 ha nu a fost evaluat și înregistrat în evidența contabilă, fiind afectată corectitudinea și plenitudinea raportării situației patrimoniale la 01.01.2012, inclusiv la Agenția Proprietății Publice.
Notă: Pe parcursul auditului, Baza auto, a evaluat terenul care, conform Certificatului nr. 0100/12/146125, înregistrează o valoare de 7,4 mil.lei.
Neorganizarea corespunzătoare a evidenţei mijloacelor fixe, nefiind indicat numărul de inventar și nefiind întocmite fișele de inventar ale tuturor mijloacelor fixe, situațiile fiind corectate în perioada auditului.
Depășirea limitei de parcurs, stabilite prin Hotărîrea Guvernului nr.1404 din 30.12.2005[26], la automobilele administrate de Baza auto care deservesc unele autorități ale administrației publice cu 75,2 mii km, ceea ce a condiționat majorarea consumului de combustibil cu 10,4 tone, sau cu 158,6 mii lei mai mult decît limita aprobată. Situații analogice au fost atestate și în anul 2011.
Concluzii: Neregulile și deficiențele constatate de audit la gestionarea mijloacelor publice și a patrimoniului de stat de către Baza auto impun necesitatea revizuirii actualului management, acțiunile fiind direcționate spre actualizarea politicilor instituționale, în special la optimizarea structurii și la eficientizarea cheltuielilor publice. Baza auto la execuția cheltuielilor din mijloacele speciale a înscris un deficit de 121,6 mii lei; a admis formarea datoriilor debitoare și creditoare cu termenul de achitare expirat; nu a asigurat organizarea corespunzătoare a evidenţei mijloacelor fixe; a înregistrat depășirea limitei de parcurs la unele autoturisme cu 75,2 mii km, condiționînd majorarea cheltuielilor pentru consumul de combustibil cu 10,4 tone, sau cu 158,6 mii lei.
Recomandări conducerii Bazei auto a Cancelariei de Stat:
7. Să asigure întreprinderea măsurilor de rigoare în vederea lichidării neregulilor constatate, respectării limitelor de parcurs, optimizării structurii și cheltuielilor publice.
3.4. Cu privire la regularitatea cheltuielilor, evidenței și gestionării patrimoniului public de către Asociația Curativ-Sanatorială și de Recuperare a Cancelariei de Stat
Conform prevederilor Hotărîrii Guvernului nr.927 din 31.12.2009[27], Asociația Curativ-Sanatorială și de Recuperare (în continuare – Asociația sau ASCR) este instituție publică subordonată Cancelariei de Stat, care include 4 structuri, execuția de ansamblu a cheltuelilor acestora pe anul 2012 fiind prezentată în Tabelul nr. 4.
Tabelul nr.4
(mii lei)
| Instituția | Total | Surse de finanțare |
| Componenta de bază | Mijloace speciale | Mijloace CNAM |
| precizat | executat
(efectiv) | precizat | executat (efectiv) | precizat | executat
(efectiv) | precizat | executat
(efectiv) |
| ACSR | 622,0 | 597,8 | 600,0 | 575,3 | 22,0 | 22,5 | - | - |
| Baza auto a ACSR | 2324,2 | 2319,3 | 1856,2 | 1861,3 | 468,0 | 458,0 | - | - |
| Centrul de Sănătate Publică al ACSR | 2341,7 | 2354,1 | 2181,7 | 2204,2 | 160,0 | 149,9 | - | - |
| Total (auditate) | 5287,9 | 5271,2 | 4637,9 | 4640,8 | 650,0 | 630,4 | - | - |
| IMPS Spitalul Republican al ACSR | 34227,3 | 30555,0 | 8043,7 | 8141,8 | 8500,0 | 5661,9 | 17683,6 | 16751,3 |
| IMPS Policlinica ACSR | 11978,6 | 12403,6 | 4933,9 | 4855,2 | 2124,3 | 2169,3 | 5346,3 | 5379,1 |
| Total | 51493,8 | 48229,8 | 17615,3 | 17637,8 | 11274,3 | 8461,6 | 23029,9 | 22130,4 |
Sursă: Datele selectate din Raportul privind executarea bugetului instituţiei publice din contul cheltuielilor de bază (Formularul nr.2), Raportul privind încasarea şi utilizarea mijloacelor speciale (Formularul nr.4).
Pentru anul 2012, finanțarea Asociației și a instituțiilor subordonate a însumat 48229,8 mii lei, inclusiv din bugetul de stat (toate componentele) – 26099,4 mii lei și din Fondurile asigurării obligatorii de asistență medicală – 22130,4 mii lei. Reieșind din criteriile stabilite la etapa de planificare a auditului (volumul mijloacelor alocate din bugetul de stat și periodicitatea verificărilor asupra activității financiare etc.), au fost supuse auditării Asociația, Baza auto și Centrul de Sănătate Publică, cheltuielile de întreținere a cărora au însumat 5271,0 mii lei.
Auditul a constatat o situație problematică ce ține de managementul instituțional al Asociației. Astfel, contrar cerințelor pct.7 din Regulamentul aprobat prin Hotărîrea Guvernului nr.927 din 31.12.2009, Asociația, în perioada 2010-2012, a activat în lipsa structurii aparatului central al Asociației, precum și nu a asigurat elaborarea și aprobarea structurilor instituțiilor din subordine (Centrul de Sănătate Publică, Baza auto a Asociației Curativ-Sanatoriale și de Recuperare a Cancelariei de Stat). Conform schemei de încadrare aprobate pentru anul 2012, Asociația dispune de 10 unități de personal, din care: personal de conducere – 2 unități (director și vicedirector), 3 șefi de servicii (contabilitate, economico-financiar, administrare). La 31.12.2012, completarea funcțiilor era la nivel de 50% (5 unități), restul (5) funcțiilor fiind vacante. În această situație, se denotă că pînă la 01.10.2012 funcția de director al Asociației era executată de către vicedirectorul acesteia, iar din 01.10.2012 este exercitată de conducătorul IMSP Spitalul Republican al ACSR în calitate de director interimar, funcțiile de conducere (director și vicedirector) fiind vacante.
De asemenea, auditul menționează o situație incertă privind conformitatea evidenței și înregistrării drepturilor patrimoniale, care se exprimă, inclusiv, prin faptul că gestionarul real al bunurilor imobile situate pe acest teren este o persoană juridică (Î.S. „Medisan”), iar apartenența terenului revine, conform documentelor ce confirmă dreptul asupra terenului (itularul de drepturi), altei persoane juridice (Asociația). Astfel, se menționează neevaluarea și neînregistrarea în evidența Asociației a terenurilor, pentru care aceasta deține titluri de proprietate, situate pe str.Vlaicu Pîrcălab nr.46, cu suprafața de 0,34 ha, pe str.Veronica Micle nr.11, cu suprafața de 0,04 ha (aferente clădirii aflate în gestiunea Î.S. „Medisan”), precum și pe str. Alexei Șciusev nr.35, cu suprafața de 0,11 ha (aferent clădirii Asociației, primite în anul 1996 de la Biroul Național de Statistică, pentru care pînă la moment nu dispune de titlu de proprietate). Auditul menționează că, în urma vizualizării terenului de pe str.Alexei Șciusev nr.35 și potrivit explicațiilor scrise ale responsabililor Asociației, una din cauzele neînregistrării și nedelimitării terenului o constituie prezența pe acesta a unor proprietăți private, situația fiind prezentată în imaginile de mai jos.
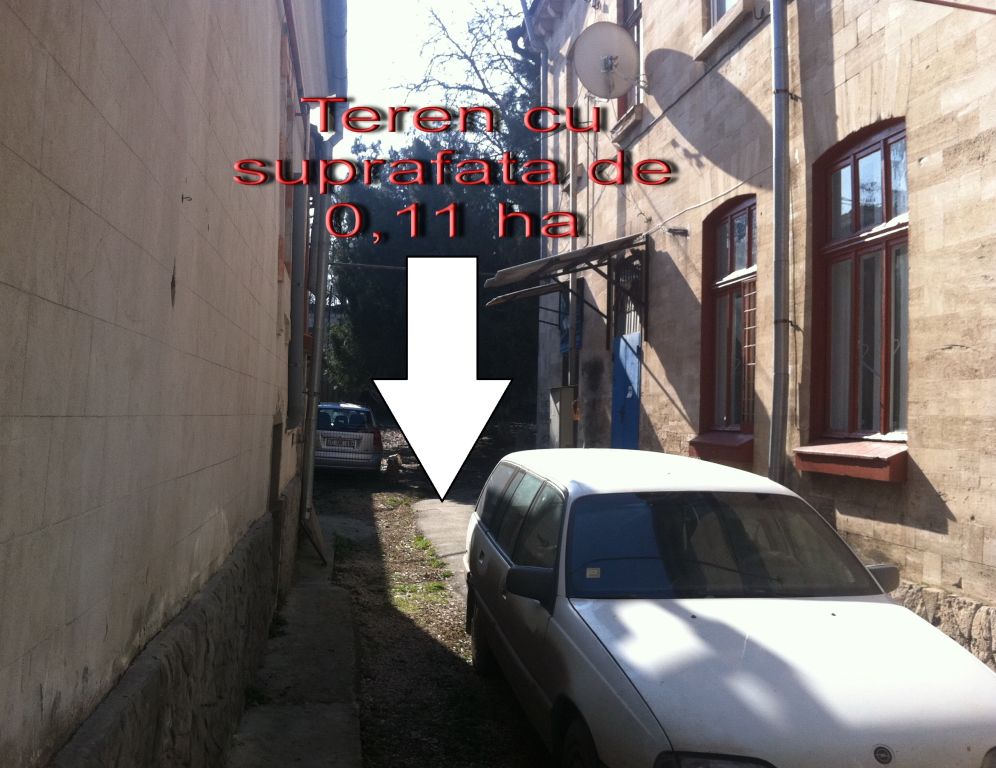 | 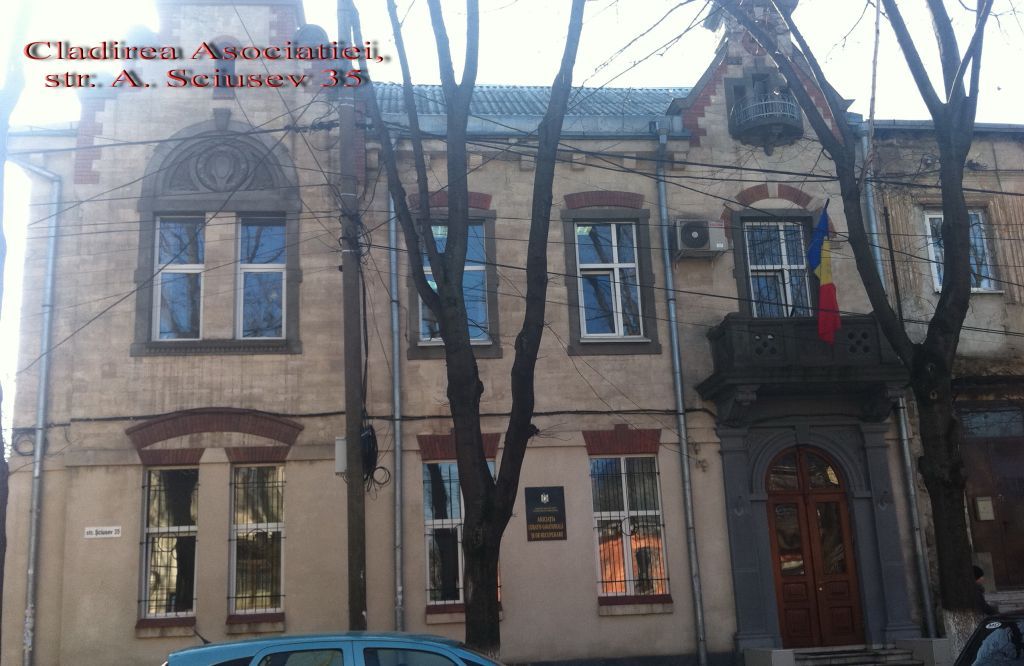 |
Sursa: Imagini ale echipei de audit.
Pentru anul 2012, Centrului de Sănătate Publică i-au fost aprobate alocații de la bugetul de stat în sumă de 1511,7 mii lei. Auditul relevă că entitatea, contrar prevederilor art.9 din Legea privind sistemul bugetar şi procesul bugetar, a admis executarea cheltuielilor reale cu depăşirea limitei aprobate, la componenta de bază (retribuirea muncii), în sumă de 18,5 mii lei. În urma rectificării bugetului de stat, alocațiile au fost majorate cu 670,0 mii lei în scopul renovării utilajului medical. Verificările auditului asupra integrității utilajului procurat au relevat că 4 obiecte în sumă de 258,5 mii lei (42,6%) se aflau pentru testare tehnică la Institutul Național de Standardizare și Metrologie, iar 5 obiecte în sumă de 159,0 mii lei (23,7%) nu erau puse în funcțiune, Centrul de Sănătate Publică motivînd că vor fi instalate după efectuarea lucrărilor de reparație a încăperilor, care vor demara începînd cu trimestrul II al anului 2013.
De asemenea, auditul menționează neracordarea Regulamentului de activitate al Centrului de Sănătate Publică la cerințele Hotărîrii Guvernului nr.667 din 06.11.2009, în partea ce ține de denumirea entității[28].
Verificările auditului relevă existența, pe parcursul anului 2012, a 6 funcții vacante, precum și cumularea a 0,5 funcții de către directorul entității și a 0,5 funcții de către contabilul-șef, cu permisiunea Asociaţiei Curativ-Sanatoriale şi de Recuperare. Situații analogice au fost atestate și pe parcursul anilor precedenți.
Bazei auto a Asociației Curativ-Sanatoriale și de Recuperare a Cancelariei de Stat (în continuare – Baza auto a Asociației) pe anul 2012 i-au fost alocate mijloace bugetare în sumă de 2318,7 mii lei, din care 1854,4 mii lei (80,0%) – de la componenta de bază, și 464,3 mii lei (20,0%) – din mijloacele speciale provenite din prestarea serviciilor cu plată și chiria imobilelor. Contrar prevederilor legale[29], Baza auto a Asociației a admis executarea cheltuielilor reale cu depăşirea limitei aprobate la plata mărfurilor și serviciilor (componenta de bază), în sumă de 17,7 mii lei. Executarea mijloacelor speciale (servicii cu plată) s-a soldat cu un deficit de 19,5 mii lei, cauzat de încasarea veniturilor sub nivelul precizat cu 23,1 mii lei, care a fost acoperit din contul mijloacelor aferente soldurilor disponibile în lipsa dispoziției legale de utilizare a acestora. La 31.12.2012, soldurile mijloacelor bănești înregistrate în conturile trezoreriale ale mijloacelor speciale au însumat 182,9 mii lei.
Baza auto a Asociației dispune de o parcare cu suprafața de 1067,3 m2, avînd o capacitate de parcare pentru 43 de mijloace de transport. Verificările de audit au constatat că, 21din 41 de automobile parcate, sau 51,0% aparțineau instituției și 20 sau 49,0% erau parcate în bază de contract. Totodată, auditul a depistat că entitatea nu încasase plata de arendă pentru 4 automobile care staționau în afara încăperilor specializate de parcare.
Auditul relevă că, deși în perioada auditată a fost aprobată, din 11.09.2012, o nouă schemă de încadrare, de către Baza auto a Asociației nu au fost întreprinse măsuri de optimizare. Astfel, numărul total de funcții aprobate pe parcursul anului 2012, se menține la nivel de 44 de unități, avînd permanent 10 funcții vacante. Astfel, din 24 unități de șofer aprobate, 7 sînt vacante, acestea fiind repartizate a cîte 0,5 funcții directorului și inginerului-șef al Bazei auto, iar 3,75 unități – altui personal. Situații analogice au fost atestate și pe parcursul anilor precedenți. De menționat că fondul de retribuire a muncii planificat/aferent funcțiilor vacante a însumat circa 89,7 mii lei.
Baza auto a Asociației nu a ținut cont de limita de parcurs stabilită pentru autoturismele de serviciu, potrivit Hotărîrii Guvernului nr.1404 din 30.12.2005[30], acceptînd depășiri ale acestei limite cu 52,6 mii km la autoturismele ce deservesc: Asociația Curativ-Sanatorială și de Recuperare a Cancelariei de Stat – cu 6,1 mii km mai mult; IMPS Spitalul Republican al Asociației Curativ-Sanatoriale și de Rcuperare a Cancelariei de Stat – cu 31,4 mii km mai mult etc. Această situație a condiționat majorarea cheltuielilor pentru consumul de combustibil cu 4,5 tone, sau cu 69,8 mii lei mai mult decît limita aprobată, din care 21,0 mii lei nu au fost recuperate de către instituțiile benefeciare, fiind atribuite neregulamentar la cheltuielile Bazei auto a Asociației.
Concluzii: Funcționarea neadecvată a managementului financiar și a sistemului de control intern în cadrul Bazei auto a Asociației a determinat prezența mai multor nereguli și situații incerte. Astfel, se denotă planificarea deplină a alocațiilor bugetare în condițiile menținerii de lungă durată a unui număr mare de unități vacante (ceea ce a condiționat formarea unor economii semnificative de mijloace cu o ulterioară redistribuire), în această situație fiind relevantă revizuirea statelor de funcții, iar în aspectul semnificației – examinarea oportunității privind existența structurilor în actualul cadru instituțional. De asemenea, auditul menționează neconformitatea evidenței și înregistrării drepturilor patrimoniale, neunicitatea apartenenței terenurilor și imobilelor amplasate pe acestea, neasigurarea punerii în funcțiune a utilajului medical procurat, nemonitorizarea recuperării integrale a mijloacelor bănești pentru serviciile de transport și de parcare etc.
Recomandări Asociației Curativ-Sanatoriale și de Recuperare, Bazei auto a Asociației Curativ-Sanatoriale și de Recuperare și Centrului de Sănătate Publică al Asociației Curativ-Sanatoriale și de Recuperare:
8. Să examineze oportunitatea optimizării numărului de personal cu revizuirea shemei de încadrare prezentate Asociației și Cancelariei de Stat, precum și cu justificarea necesităților reale de resurse umane, asigurînd o planificare reală a necesarului de alocații bugetare pentru retribuirea muncii.
9. Să asigure, la organele cadastrale, conformitatea înregistrării drepturilor patrimoniale.
10. Să asigure o planificare adecvată a necesarului de procurări, precum și punerea în funcțiune a utilajului procurat.
3.5. Cu privire la regularitatea achizițiilor publice
Pentru anul 2012, entitățile auditate au efectuat achiziții publice în condiții de nerespectare a conformității cadrului legal, fiind admise unele nereguli, precum: nerespectarea modalității de întocmire, păstrare și prezentare a informației în dosarul achiziției publice (Direcția generală pentru administrarea clădirilor Guvernului); neîntocmirea și neaprobarea planului de achiziții[31] (Baza auto a Cancelariei de Stat); nestabilirea funcţiilor fiecărui membru al grupului de lucru pentru achiziții publice (Baza auto a Asociației, Baza auto a Cancelariei de Stat); nesolicitarea și neîncasarea garanției de asigurare a executării contractelor în mărime de 5% din valoarea de deviz a contractului, în sumă totală de 339,0 mii lei[32] (Baza auto a Asociației – 22,7 mii lei, Baza auto a Cancelariei de Stat – 261,9 mii lei, Direcția generală pentru administrarea clădirilor Guvernului – 54,4 mii lei); neîntocmirea şi neprezentarea în termen (semestrial) la Agenţia Achiziţii Publice a dării de seamă privind contractele de achiziţie publică de valoare mică, în sumă de 87,1 mii lei, semnate şi înregistrate în perioada de referinţă (Baza auto a Cancelariei de Stat).
Concluzii: Managmentul instituțional al entităților auditate nu a asigurat monitorizarea conformității privind desfășurarea activităților aferente achizițiilor publice în condiții de respectare a cadrului legal în acest domeniu, ceea ce a permis admiterea neregulilor constatate.
Recomandări Direcției generale pentru administrarea clădirilor Guvernului, Bazei auto a Cancelariei de Stat, Bazei auto a Asociației Curativ-Sanatoriale și de Recuperare a Cancelariei de Stat:
11. Să aplice măsuri concrete în vederea intensificării activităților și responsabilizării membrilor grupului de lucru pentru achiziții publice, cu înlăturarea neregulilor identificate, asigurînd efectuarea achizițiilor publice conform prevederilor legale.
IV. Opinii de audit
În baza rezultatelor auditurilor efectuate la Aparatul central al Cancelariei de Stat, Direcția generală pentru administrarea clădirilor Guvernului, Baza auto a Cancelariei de Stat, Asociația Curativ-Sanatorială și de Recuperare a Cancelariei de Stat, Centrul de Sănătate Publică al Asociației Curativ-Sanatoriale și de Recuperare și Baza auto a Asociației Curativ-Sanatoriale și de Recuperare, echipa de audit a exprimat opinii de audit privind rapoartele financiare și opinii de audit privind regularitatea, care sînt prezentate în Anexa 2 la prezentul Raport.
Șeful echipei de audit,
șeful Direcției în cadrul Direcției generale I (auditul bugetului de stat și patrimoniu)/auditor public T. Carajeleascov
Responsabilă de monitorizarea realizării și raportării auditului:
șeful Direcției generale I
(auditul bugetului de stat și patrimoniului)/auditor public N. Trofim
Anexa 1 la Raportul de audit Tabel (mii lei)
| Precizat | Executat de casă | Cheltuieli efective | Ponderea, % | Diferenţa/raportul dintre cheltuielile efective şi cele precizate | Datorii |
| diferenţa | raport | debitoare | creditoare |
| 1 | 2 | 3 | 4 | 5 | 6=4-2 | 7=4/2 | 8 | 9 |
| Componenta de bază, inclusiv: | 71212,3 | 70940,1 | 71109,5 | 54,9 | -102,8 | 99,9% | 3,0 | 4137,8 |
| Aparatul central | 32134,9 | 31983,0 | 31673,8 | 24,5 | -461,1 | 98,6% | 1,5 | 1335,8 |
| Direcția generală pentru administrarea clădirilor Guvernului | 20536,5 | 20532,6 | 21111,3 | 16,3 | +574,8 | 102,8% | 0,0 | 2004,2 |
| Baza auto | 13903,0 | 13797,5 | 13683,6 | 10,6 | -219,4 | 98,4% | 0,0 | 552,9 |
| Asociația Curativ-Sanatorială și de Recuperare | 600,0 | 592,0 | 575,3 | 0,4 | -24,7 | 95,9 | 1,5 | 26,6 |
| Centrul de Sănătate Publică al Asociației Curativ-Sanatoriale și de Recuperare | 2181,7 | 2180,6 | 2204,2 | 1,7 | +22,5 | 101,0% | 0,0 | 100,2 |
| Baza auto a Asociației Curativ-Sanatoriale și de Recuperare | 1856,2 | 1854,4 | 1861,3 | 1,4 | +5,1 | 100,3% | 0,0 | 118,1 |
| Mijloace speciale, inclusiv: | 57938,8 | 57666,8 | 58273,6 | 45,1 | +334,8 | 100,6% | 40,9 | 4398,6 |
| Aparatul central | 681,0 | 680,8 | 680,9 | 0,5 | -0,1 | 99,9% | 0,0 | 0,2 |
| Direcția generală pentru administrarea clădirilor Guvernului | 55127,3 | 54869,6 | 55534,1 | 42,9 | +406,8 | 100,7% | 25,4 | 4377,3 |
| Baza auto | 1480,5 | 1480,5 | 1428,2 | 1,1 | -52,3 | 96,5% | 15,5 | 8,0 |
| Asociația Curativ-Sanatorială și de Recuperare | 22,0 | 21,7 | 22,5 | 0,02 | +0,5 | 102,3 | 0,0 | 2,8 |
| Centrul de Sănătate Publică al Asociației Curativ-Sanatoriale și de Recuperare | 160,0 | 149,9 | 149,9 | 0,1 | -10,1 | 93,7% | 0,0 | 0,0 |
| Baza auto a Asociației Curativ-Sanatoriale și de Recuperare | 468,0 | 464,3 | 458,0 | 0,4 | -10,0 | 97,9% | 0,0 | 10,3 |
| Total | 129151,1 | 128606,9 | 129383,1 | 100 | +232,0 | 100,2% | 43,9 | 8536,4 |
Sursă: Rapoartele privind executarea bugetului instituţiei publice din contul cheltuielilor de bază pe anul 2012 și Rapoartele privind încasarea și utilizarea mijloacelor speciale pe anul 2012.
Anexa 2 la Raportul de audit
OPINII DE AUDIT exprimate în cadrul auditului regularităţii exercițiului bugetar 2012 și gestionării patrimoniului public la Cancelaria de Stat și unele instituții publice din subordine
| Nr. d/o | Denumirea instituţiei | Opinie privind raportul financiar | Opinie privind regularitatea |
| 1. | IP „Aparatul central al Cancelariei de Stat” | Opinie fără rezerve privind raportul financiar:
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale a Aparatului central al Cancelariei de Stat, la data de 31.12.2012, fiind întocmite în conformitate cu cadrul de raportare financiară, aplicabil entităților publice | Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, utilizarea mijloacelor publice şi gestionarea patrimoniului public în anul 2012, sub toate aspectele semnificative, cu excepția unor neregularități la efectuarea achiziţiilor publice, au fost efectuate de către Aparatul central al Cancelariei de Stat în mod legal şi regulamentar |
| 2. | IP „Direcția generală pentru administrarea clădirilor Guvernului” | Opinie cu rezerve privind raportul financiar:
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, cu excepția neestimării valorii bunurilor imobile (a unor terenuri) proprietate a statului, aflate în gestiune, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale a Direcției generale pentru administrarea clădirilor Guvernului, la data de 31.12.2012, fiind întocmite în conformitate cu cadrul de raportare financiară, aplicabil entităților publice | Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, utilizarea mijloacelor publice şi gestionarea patrimoniului public în anul 2012, sub toate aspectele semnificative, cu excepția unor neregularități la efectuarea cheltuielilor cu depășirea limitei anuale aprobate, la conformitatea schemei de încadrare și calcularea salariilor pentru angajați achiziţiilor publice, neregularităților la utilizarea mijloacelor publice și gestionarea patrimoniului public, admiterea formării datoriilor debitoare și creditoare cu termenul de achitare expirat, au fost efectuate de către Direcția generală pentru administrarea clădirilor Guvernului în mod legal şi regulamentar |
| 3. | IP „Baza auto a Cancelariei de Stat” | Opinie fără rezerve privind raportul financiar:
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală și fidelă a situaţiei financiare şi a celei patrimoniale a Bazei auto a Cancelariei de Stat, la data de 31.12.2012, fiind întocmite în conformitate cu cadrul de raportare financiară, aplicabil entităților publice | Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, utilizarea mijloacelor publice şi gestionarea patrimoniului public în anul 2012, sub toate aspectele semnificative, cu excepția unor neregularități la efectuarea achiziţiilor publice, evidența mijloacelor fixe, admiterea formării datoriilor debitoare cu termenul de achitare expirat, au fost efectuate de către Baza auto a Cancelariei de Stat în mod legal şi regulamentar |
| 4. | IP „Asociația Curativ - Sanatorială și de Recuperare” | Opinie cu rezerve privind raportul financiar:
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, cu excepția neestimării valorii bunurilor imobile (terenuri), aflate în gestiune, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale a Asociației Curativ-Sanatoriale și de Recuperare, la data de 31.12.2012, fiind întocmite în conformitate cu cadrul de raportare financiară, aplicabil entităților publice | Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, utilizarea mijloacelor publice şi gestionarea patrimoniului public în anul 2012, sub toate aspectele semnificative, cu excepția neconformității evidenței și înregistrării drepturilor patrimoniale, au fost efectuate de către Asociația Curativ-Sanatorială și de Recuperare în mod legal şi regulamentar |
| 5. | IP „Centrul de Sănătate Publică al Asociației Curativ-Sanatoriale și de Recuperare” | Opinie fără rezerve privind raportul financiar:
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi a celei patrimoniale a Centrului de Sănătate Publică al Asociației Curativ-Sanatoriale și de Recuperare, la data de 31.12.2012, fiind întocmite în conformitate cu cadrul de raportare financiară, aplicabil entităților publice | Opinie fără rezerve privind regularitatea:
În opinia echipei de audit, utilizarea mijloacelor publice şi gestionarea patrimoniului public în anul 2012, sub toate aspectele semnificative, au fost efectuate de către Centrul de Sănătate Publică al Asociației Curativ-Sanatoriale și de Recuperare în mod legal şi regulamentar |
| 6. | IP „Baza auto a Asociației Curativ- Sanatoriale și de Recuperare” | Opinie fără rezerve privind raportul financiar:
În opinia echipei de audit, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală și fidelă a situaţiei financiare şi a celei patrimoniale a Bazei auto a Asociației Curativ-Sanatoriale și de Recuperare, la data de 31.12.2012, fiind întocmite în conformitate cu cadrul de raportare financiară, aplicabil entităților publice | Opinie cu rezerve privind regularitatea:
În opinia echipei de audit, utilizarea mijloacelor publice şi gestionarea patrimoniului public în anul 2012, sub toate aspectele semnificative, cu excepția unor neregularități la efectuarea achiziţiilor publice, a unor cheltuieli peste limita stabilită, au fost efectuate de către Baza auto a Asociației Curativ-Sanatoriale și de Recuperare în mod legal şi regulamentar |
Anexa 2 la Hotărîrea Curţii de Conturi nr.24 din 18 mai 2013
Raportul auditului gestionării patrimoniului public pe anul 2012 la întreprinderile de stat monitorizate de Cancelaria de Stat Introducere
Auditul gestionării patrimoniului public pe anul 2012 la întreprinderile de stat monitorizate de Cancelaria de Stat a fost efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[33] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012[34], tranzitoriu pe anul 2013.
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că gestionarea patrimoniului public este conformă prevederilor legale cu formularea opiniei de audit, iar rapoartele financiare pe anul 2012 ale întreprinderilor de stat auditate nu prezintă denaturări semnificative.
Responsabilitatea Cancelariei de Stat în calitate de fondator constă în asigurarea monitorizării activității întreprinderilor de stat, inclusiv prin stabilirea indicilor economici, desemnarea membrilor consiliilor de administrație și a administratorului, transmiterea bunurilor și atribuțiilor sale în ceea ce privește desfășurarea activității de întreprinzător administratorului, în baza contractului/acordului.
Responsabilitatea întreprinderilor de stat auditate constă în asigurarea unei bune gestionări a fondurilor publice, întocmirea şi prezentarea rapoartelor financiare în conformitate cu cadrul legal de raportare financiară, elaborarea şi implementarea unui sistem de management financiar eficient, avînd obligaţia de a asigura prevenirea şi detectarea erorilor şi fraudelor.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit relevante şi adecvate pentru susţinerea opiniilor de audit asupra regularității gestionării fondurilor publice pe anul 2012, precum și că rapoartele financiare nu prezintă denaturări semnificative ale situaţiei patrimoniale.
Metodologia de audit. Auditul regularităţii gestionării patrimoniului public pe anul 2012 la întreprinderile de stat monitorizate de Cancelaria de Stat a fost efectuat conform Standardelor de audit ale Curţii de Conturi[35], cu abordarea bazată pe evaluarea riscurilor și procedurilor de fond. În funcție de abordarea de audit, au fost auditate: Î.S. „Palatul Republicii”, Î.S. „Centrul de Telecomunicații Speciale”, A.I.S. „Moldpres” Î.S., Î.S. Complexul „Casa Presei”, Î.S. ,,Medisan” ACSR, Î.S. Editura ,,Universul”, Î.S. ,,Cantina Cancelariei de Stat”, Î.S. ,,Pensiunea din Holercani” (în continuare – întreprinderile de stat auditate), în prezentul Raport fiind incluse constatările și concluziile aferente auditurilor respective.
II. Prezentare generală
Cancelaria de Stat, potrivit Hotărîrii Guvernului nr.657 din 06.11.2009[36], monitorizează activitatea întreprinderilor de stat al căror fondator este.
În activitatea lor întreprinderile de stat se bazează pe Legea nr.146-XIII din 16.06.1994[37], Hotărîrea Guvernului nr.770 din 20.10.1994[38] etc. Evidenţa contabilă urmează a fi ținută de către întreprinderile de stat în conformitate cu regulile generale obligatorii ale contabilităţii, reglementate prin Legea contabilităţii, Standardele Naționale de Contabilitate și Politica de contabilitate aprobată în modul stabilit.
Constatări, concluzii, recomandări
3.1. Cu privire la situația și regularitatea gestionării patrimoniului public
Verificările auditului au constatat neanexarea la contractele încheiate cu administratorii întreprinderilor a listelor bunurilor transmise și confirmate prin actul de primire-predare, care ar indica denumirea, cantitatea și valoarea bunurilor. Se denotă că valoarea capitalului social la 01.01.2012, conform datelor statutare și bilanțiere ale întreprinderilor auditate, a constituit în total 329,7 mil.lei. Totodată, fondatorul, de comun cu organele de conducere ale întreprinderilor de stat, nu au asigurat efectuarea inventarierii bunurilor cu anexarea în mod obligatoriu a actelor/listelor de inventariere la statutele acestora, care ar confirma componența/valoarea capitalului social.
Se denotă neracordarea prevederilor statutare ale Î.S. „Palatul Republicii”, A.I.S. „Moldpres” Î.S., Î.S. ,,Cantina Cancelariei de Stat”, Î.S. ,,Medisan” la cerințele Hotărîrii Guvernului nr.770 din 20.10.1994 în partea ce se referă la valoarea capitalului social și capitalului de rezervă, precum și la constituirea și competențele organelor de conducere etc.
A.I.S. „Moldpres” Î.S. nu a asigurat plenitudinea înregistrării și corectitudinea raportării valorii capitalului social[39], urmare a neoperării modificărilor necesare în actele de constituire ale întreprinderii în vederea executării Hotărîrii Guvernului nr.1127 din 28.10.2005, potrivit căreia, pentru majorarea capitalului social, i-au fost alocate 787,7 mii lei, situație nereflectată în Statut, motivată prin lipsa deciziei.
Valoarea patrimoniului administrat de către întreprinderile auditate, la 31.12.2012, a constituit circa 463,8 mil.lei, comparativ cu începutul anului, înregistrînd o creștere de 59,4 mil.lei, situație prezentată în Tabelul nr.1.
Tabelul nr.1
(mii lei)
| Soldul activelor | Ponderea | Ritmul creșterii (+) / descreșterii (-) |
| 31.12.2011 | 31.12.2012 | în sumă | în % |
| Active pe termen lung, dintre care: | 349676,7 | 419175,3 | 90,4% | +69498,6 | +19,9 |
| Active materiale în curs de execuție (121) | 3443,4 | 16353,2 | 3,9% | +12909,8 | +374,9 |
| Terenuri (122) | - | 48221,5 | 9,6% | +48221,5 | - |
| Mijloace fixe (123) | 295192,9 | 301502,3 | 71,9% | +6309,4 | +2,1 |
| Uzura și epuizarea activelor materiale pe termen lung (124;126) | (101458,2) | (121840,1) | 29,1% | +(20382,0) | +20,1 |
| Active curente, dintre care: | 54708,2 | 44656,8 | 9,6% | -10051,0 | -18,4 |
| Stocuri de mărfuri și materiale | 11442,8 | 9249,0 | 2,2% | -2193,8 | -19,2 |
| Creanțe pe termen scurt | 34978,4 | 20150,0 | 4,8% | -14828,0 | -42,4 |
| Mijloace bănești | 8136,2 | 15067,5 | 3,6% | +6931,3 | +85,2 |
| TOTAL GENERAL | 404384,9 | 463832,4 | 100,0% | +59447,5 | +14,7 |
Sursă: Rapoartele financiare ale întreprinderilor auditate pe anii 2011- 2012.
Auditul denotă că tendința de creștere a valorii patrimoniului a fost condiționată preponderent de înregistrarea, pe parcursul auditului, a sumei evaluate a terenurilor proprietate publică de 48,2 mil.lei. Totodată, tendințe de descreștere au înregistrat stocurile de mărfuri/materiale și creanțele pe termen scurt.
Potrivit datelor raportate, 5 din 8 întreprinderi de stat monitorizate de Cancelaria de Stat dispun de terenuri aferente imobilelor cu drept de proprietate cu o suprafață totală de circa 73,535 ha, acestea la 01.10.2012 nefiind înregistrate în evidența contabilă în expresie cantitativă și valorică. Totodată, la 31.12.2012, Î.S. Complexul „Casa Presei” și Î.S. ,,Cantina Cancelariei de Stat” nu au asigurat evaluarea, reflectarea în evidența contabilă și raportarea terenurilor cu o suprafață totală de 1,5288 ha.
Notă: Pe parcursul auditului a fost estimată valoarea terenurilor Î.S. „Palatul Republicii”(0,875 ha/32500,0 mii lei), Î.S. Editura ,,Universul” (1,569 ha/8009,3 mii lei), Î.S. ,,Pensiunea din Holercani” (65,9718 ha/808,9 mii lei) cu o suprafață totală de 68,4158 ha (93,03% din totalul terenurilor care urmau a fi evaluate), în valoare de 41318,2 mii lei, fiind efectuate înregistrările corespunzătoare în evidența contabilă.
În contextul celor constatate, auditul menționează că întreprinderile de stat auditate nu au prevăzut în politica lor de contabilitate metode și procedee ce ar determina modul de evaluare a activelor pe termen lung (în special, a terenurilor aferente imobilelor din proprietate), precum este stipulat în paragraful 14 din Standardul Național de Contabilitate I, fapt ce afectează corectitudinea evidenței contabile și veridicitatea raportării financiare.
Se denotă existența unor divergențe de 0,2524 ha din suprafețele terenurilor indicate în statutele Î.S. Complexul „Casa Presei” (0,0676 ha) și al Î.S. ,,Cantina Cancelariei de Stat” (0,1848 ha) cu cele din Registrul bunurilor imobile, ca urmare a neîntreprinderii măsurilor cuvenite din partea administratorilor referitor la identicitatea datelor patrimoniale.
Deși la 01.06.2009, factorii de decizie ai Î.S. ,,Cantina Cancelariei de Stat” dispuneau de valoarea estimată a terenului ce constituia 9502,5 mii lei, aceștia nu au asigurat înregistrarea în evidența contabilă, precum și reflectarea ei în rapoartele financiare prezentate Fondatorului pe parcursul ultimilor trei ani.
Din momentul fondării sale (anul 1998), Î.S. ,,Medisan” ACSR real gestionează terenul cu suprafața de 0,0640 ha și imobilul de 82,5 m2, pentru acestea nefiind asigurată documentarea transmiterii de la bilanțul Asociației Curativ-Sanatoriale și de Recuperare.
De asemenea, Î.S. „Palatul Republicii” avînd în gestiune 2 imobile, în evidența contabilă le-a înregistrat separat ca 6 obiecte de inventar. Garajul cu 4 boxe situat pe bd. Ștefan cel Mare nr. 149/B, cu costul de bilanț de 25,5 mii lei, urmare a erorii admise de organul cadastral în anul 2007, a fost înregistrat după un alt agent economic privat. Î.S. „Palatul Republicii”, fiind informată de Î.S. ,,Cadastru” asupra acestui fapt, nu a întreprins măsurile necesare în vederea restabilirii drepturilor patrimoniale asupra acestui bun.
Notă: Î.S „Palatul Republicii” a reflectat în evidența contabilă 2 imobile aflate în gestiune și a prezentat măsurile întreprinse pe parcurs referitor la restabilirea drepturilor patrimoniale asupra garajului cu 4 boxe situat pe bd. Ștefan cel Mare nr. 149/B (cererea de chemare în judecată din 16.04.2013).
Neatribuirea și neraportarea regulamentară a mijloacelor fixe în aspect de categorie a fost constatată la 2 entități auditate. Astfel, Î.S. Editura ,,Universul” a atribuit incorect mijloace fixe în valoare de circa 92,0 mii lei la categoria „Clădiri”, ca urmare fiind majorată valoarea de bilanț a acestora cu aceeași sumă.
Notă: Î.S. Editura ,,Universul” a asigurat reflectarea corectă în aspect de categorie „Construcții speciale” a mijloacelor fixe în sumă de 92,0 mii lei.
Analogic, Î.S. „Palatul Republicii” a atribuit incorect la categoria „Clădiri” și a înregistrat în evidența contabilă valoarea unor mijloace fixe de 1543,9 mii lei, care regulamentar urmau a fi atribuite la alte categorii (mașini, utilaje, instalații de transmisie în sumă totală de 1439,1 mii lei și construcții speciale în valoare de 104,8 mii lei), ceea ce a dus la majorarea costului clădirii Palatului Republicii și a garajului în aceeași mărime. Totodată, s-au constatat diferențe ale suprafeței patrimoniului gestionat dintre datele raportate Agenției Proprietate Publică față de cele din Registrul Cadastral cu 1960,3 m2, iar suprafața bunurilor transmise în locațiune fiind raportată mai mult cu 1579,1 m2. Concomitent, datele Raportului financiar la 01.01.2012 indică valoarea contului ,,Clădiri” mai puțin cu 442,0 mii lei decît valoarea de bilanț aferentă acestora.
Notă: Î.S „Palatul Republicii” a corectat situația privind atribuirea mijloacelor fixe de 1543,9 mii lei la categoria „Clădiri”.
Situațiile constatate sînt determinate de efectuarea neregulamentară a inventarierilor[40], în rezultatul cărora urma a fi confirmată realitatea valorii de bilanț a activelor pe termen lung, clasificarea și reflectarea conformă, precum și evidența deplină și corectă a mijloacelor fixe.
Activele pe termen lung nu sînt utilizate de mai mulți ani. Astfel, mai multe din întreprinderile auditate nu folosesc integral în activitatea operațională suprafețele gestionate din cauza degradării fizice a acestora, precum: Î.S. „Cantina Cancelariei de Stat” – 605,0 m2 ; Î.S. ,,Medisan” ACSR – 2288,9 m2 aferenți a 2 imobile situate pe str. Vlaicu Pîrcălab nr.46 și str. Veronica Micle nr. 11; Î.S. Editura ,,Universul” – 2132,5 m2 aferenți a 2 depozite și 721,6 m2 aferenți clădirilor Bazei de odihnă din or.Vadul lui Vodă; Î.S. „Palatul Republicii” – 207,7 m2 aferenți garajului cu 4 boxe din bd. Ștefan cel Mare nr.149/B; Î.S. ,,Holercani” – 3648,1 m2 aferenți a 6 imobile.
Raportul financiar al Î.S. „Medisan” înregistrează titluri de valoare plasate în străinătate de 154,5 mil.lei, din care gestionate de Sanatoriul „Sănătatea” (Sergheevka, Ucraina) – 29,6 mil.lei, și Sanatoriul „Moldova” (Truskaveț, Ucraina) – 124,9 mil.lei. Auditul denotă că Sanatoriul „Sănătatea”, din totalul imobilelor cu suprafața de 14427,1 m2 gestionate, deține titlu de proprietate pentru 9784 m2 (67,8%), fără titlu de proprietate – 3118,6 m2 (21,6%) și privatizate – 1524,5 m2 (10,6%) de către autorităţile locale fără permisiunea fondatorului. Totodată, auditul a constatat regularitatea perfectării titlurilor de proprietate pentru toate imobilele Sanatoriului „Moldova” .
A.I.S. „Moldpres” Î.S. nu a asigurat reflectarea regulamentară a 2 apartamente primite în folosință temporară de la Primăria mun. Chișinău (str. Aerodromului nr. 8) pentru cazarea provizorie a ziariștilor străini. În acest aspect, politica de contabilitate a entității nu prevede procedee și metode de evidență a activelor materiale pe termen lung primite în folosință temporară.
În același timp, auditul a constatat că pentru reparația acestor apartamente în anii 2005-2010 au fost suportate cheltuieli de 169,4 mii lei și achitate servicii comunale (în anul 2012 – 11,7 mii lei). În anul 2012, unul din aceste apartamente a fost folosit de către o singură persoană timp de 5-6 zile, în aceste condiții fiind evidentă necesitatea examinării oportunității de menținere în responsabilitatea sa a acestor imobile, în vederea optimizării cheltuielilor.
Notă: La 19.04.2013, A.I.S. „Moldpres” Î.S. a reflectat valoarea apartamentelor sus-menționate de 107,5 mii lei la conturile extrabilanțiere.
Î.S. Complexul „Casa Presei” nu a asigurat efectuarea modificărilor necesare în documentele de constituire a întreprinderii, începînd cu anul 1998, în capitalul social al acesteia, fapt menținut pînă în noiembrie 2010, micșorarea capitalului social fiind cu 3053,6 mii lei față de cel inițial. Această situație se datorează transmiterii în baza deciziei fondatorului în anii precedenți anului de gestiune a unor imobile depuse de fondator în capitalul social al întreprinderii cu suprafața de 2044,7 m2 și valoarea de bilanț de 3053,6 mii lei. Modificările respective au fost introduse în documentele de constituire și de raportare financiară la finele anului 2010, în temeiul ordinului Cancelariei de Stat[1] care indica valoarea capitalului social în mărime de 10255,4 mii lei.
Se atestă că din imobilul situat pe str. A. Pușkin nr. 22 depus în capitalul social de către fondator, fără acordul și în lipsa deciziei acestuia[2], au fost transmise (pînă în anul 2012) unele suprafețe Î.S. ,,Promin” (297,8 m2/394,1 mii lei), transmiterea fiind motivată prin neutilizarea pe parcursul unei perioade îndelungate a încăperilor.
[1] Ordinul Cancelariei de Stat nr.394-A din 18.11.2010.
[2] Pct.18 din Regulamentul cu privire la modul de transmitere a întreprinderiilor, organizațiilor, instituțiilor de stat, a subdiviziunilor lor, clădirilor, edificiilor, mijloacelor fixe și altor active, aprobat prin Hotărîrea Guvernului nr. 688 din 09.10.1995.
Î.S. Editura ”Universul” nu a asigurat raportarea veridică a situațiilor patrimoniale, aceasta fiind condiționată de neconformitatea ținerii evidenței contabile. Astfel, întreprinderea gestionînd 20 de imobile înregistrate în Registrul bunurilor imobile, în evidența contabilă a reflectat 34 de imobile cu valoarea de 71307,3 mii lei, sau cu o diferență de 14 imobile. Situația a fost cauzată de incorectitudinea atribuirii[43] în aspect de categorii a mijloacelor fixe, ca urmare a divizării celor 20 de imobile în 34 obiecte de inventar, iar 3 imobile (garaje) înregistrate la organul cadastral ca bunuri separate au fost reflectate ca un obiect de inventar. Totodată, auditul a constatat că 64,2 m2 din suprafața unui garaj reflectată în evidența contabilă cu 102,6 m2 este înregistrată la organul cadastral cu titlu de proprietate privată.
Notă: Î.S. Editura ,,Universul” a conformat evidența analitică a clădirilor la situația reală, înregistrată în Registrul bunurilor imobile.
De asemenea, nu au fost excluse din fondul de locuințe al întreprinderii 2 imobile proprietate privată și 5 imobile cu suprafața de 1697,9 m2/3693,7 mii lei, privatizate parțial, aflate pe terenul cu suprafața de 1,5694 ha, care, conform titlului de autentificare a dreptului deținătorului de teren, aparține Î.S. Editura „Universul”. Pe lîngă acestea, în evidența contabilă este înregistrat un imobil cu valoarea de 5882,6 mii lei aferentă valorii indexate a unei construcții nefinalizate. Real, acest imobil reprezintă o clădire locativă construită în anii 1989-1998 de către o cooperativă de construcție a locuințelor.
Concomitent, Î.S. Editura „Universul” nu a asigurat înregistrarea la organul cadastral a 2 imobile cu suprafața de 151,8 m2 situate pe Calea Orheiului nr.89/1, cu valoarea de 67,6 mii lei.
Creanțele și datoriile întreprinderilor auditate denotă tendințe de creștere comparativ cu perioadele precedente. Astfel, la 31.12.2012, întreprinderile auditate au însumat creanțe în sumă de 41,5 mil.lei și datorii de 65,0 mil.lei, acestea fiind în creștere comparativ cu anul precedent cu 3,9 mil.lei și, respectiv, cu 34,3 mil.lei, auditul stabilind situații neregulamentare. Astfel:
Î.S. „Centrul de Telecomunicații Speciale”, la 01.10.2012 avea înregistrate creanțe pe termen scurt de circa 24,4 mil.lei, din care 23,2 mil.lei, sau 95,2% constituie datoria Serviciului Informații și Securitate (formată în anii 2005-2008). Deși întreprinderea a semnat actele de verificare a creanțelor și a încheiat acordul de reeșalonare cu debitorul, suma creanțelor pe termen scurt de 19,9 mil.lei nu a fost atribuită la creanțe pe termen lung conform cadrului regulator. Această situație a fost cauzată, inclusiv de lipsa reglementărilor în politica de contabilitate a metodelor și procedeelor de trecere a creanțelor pe termen scurt în creanțe pe termen lung, ca rezultat fiind denaturate datele raportate la 01.10.2012. Totodată, entitatea a înregistrat creșterea datoriilor comerciale pe termen scurt, condiționate de avansul primit în sumă de 10,0 mil.lei alocat la 10.12.2012 de Ministerul Dezvoltării Regionale și Construcțiilor pentru reparația capitală a clădirii Parlamentului, în temeiul unui contract cu titlu secret, pînă la finele anului nefiind înregistrate anumite valorificări.
Notă: Î.S. „Centrul de Telecomunicații Speciale” a corectat la 31.12.2012 situația întregistrării și raportării sumei de 19,9 mil.lei la active pe termen lung, urmare a comunicării auditului în comun cu entitatea și Ministerul Finanțelor.
A.I.S. „Moldpres” Î.S. la 01.01.2012 a înregistrat creanțe pe termen scurt aferente facturilor comerciale în sumă de 302,7 mii lei, dintre care 185,5 mii lei (61,3%) formate în anii 2006-2009.
Î.S. ,,Palatul Republicii” neregulamentar a reflectat la ,,Datorii față de fondatori și alți participanți” valoarea mijloacelor aferente contului ,,Subvenții pentru întreprinderile de stat”, în sumă de 1763,8 mii lei, ceea ce reprezintă valoarea unei părți a imobilului (778,0 m2) primit în anul 2007 cu titlul gratuit de la balanța Cancelariei de Stat.
Notă: Î.S. ,,Palatul Republicii” la întocmirea Raportului financiar pentru anul 2012 a corectat situația contului „Subvenții pentru întreprinderile de stat”.
Î.S. Editura „Universul”, la 31.12.2012 a înregistrat o creștere semnificativă a datoriilor cu circa 27,1 mil.lei, dintre care 99,4%, sau 26,9 mil.lei revin datoriilor pe termen lung. Această creștere a fost condiționată și de faptul că în anul 2012 întreprinderea, cu acordul fondatorului, a contractat un credit de la o bancă comercială în sumă de 750,0 mii euro pentru procurarea utilajului poligrafic și serviciilor aferente. În timp ce, potrivit clauzelor contractuale, perioada de 16 săptămîni de instalare a echipamentului a expirat la 08.11.2012, acesta pînă la finele auditului nu era pus în funcțiune, în anul de gestiune cheltuielile pentru deservirea creditului constituind circa 965,8 mii lei.
Notă: Î.S. Editura ,,Universul” în luna aprilie 2013 a dat în exploatare parțială utilajul poligrafic.
De asemenea, se denotă atribuirea rezultatelor evaluării terenurilor în sumă de 14,9 mil.lei la datorii, pe cînd, potrivit cadrului normativ, urmau a fi reflectate la capitalul secundar ca diferențe din reevaluarea activelor pe termen lung, fapt prin care a fost afectată corectitudinea datelor raportate la capitolul fluxul capitalului propriu în aceeași mărime.
Notă: Î.S. Editura ,,Universul” în primul trimestru al anului 2013 a reflectat regulamentar rezultatele evaluării terenurilor (14,9 mil.lei) la „capitalul secundar”.
Concluzii: Managementul instituțional al întreprinderilor de stat auditate relevă nerespectarea cadrului legal privind modul de folosință și utilizare a bunurilor patrimoniale, fiind admise nereguli și carențe la evidența, circulația și raportarea acestora, cauzînd situații de denaturare a datelor patrimoniale reale în valoare cantitativă și expresie valorică.
Politicile de contabilitate ale întreprinderilor auditate nu reglementează toate aspectele necesare aferente specificului activității în vederea asigurării corectitudinii evidenței contabile și veridicității raportării financiare, acestea fiind elaborate neținînd cont de toate prevederile Standardelor Naționale de Contabilitate, ca urmare condiționînd denaturarea raportării financiare.
Se menționează neasigurarea identicității datelor privind situațiile patrimoniale și neînregistrarea integrală a tuturor drepturilor patrimoniale, fapt ce condiționează apariția riscului integrității bunurilor publice.
Situațiile constatate relevă necesitatea de intensificare a exercitării atribuțiilor de către fondator, în comun cu organele de conducere ale întreprinderilor monitorizate, asupra gestionării conforme a patrimoniului public.
Recomandări administratorilor întreprinderilor de stat auditate, de comun cu Consiliile de administrație și, după caz, cu fondatorul:
1. Să asigure conformitatea gestiunii bunurilor imobile cu efectuarea regulamentară a inventarierilor patrimoniului public, inclusiv a creanțelor și datoriilor.
2. Să conformeze ținerea evidenței contabile privind circulaţia de active materiale pe termen lung și veridicitatea raportării tuturor elementelor contabile, inclusiv în aspect de structură a patrimoniului administrat.
3. Să reglementeze în politicile de contabilitate metode și procedee ce ar determina modul de evaluare a activelor pe termen lung (în special a terenurilor aferente), precum și de trecere a creanțelor de la un tip la altul, în vederea asigurării corectitudinii evidenței contabile și veridicității raportării financiare.
Să întreprindă măsuri în vederea elucidării situațiilor privind diferențele patrimoniului înregistrat la organul cadastral, cele reflectate în evidența contabilă, real existente și raportate Agenției Proprietate Publică.
Să examineze situațiile privind neutilizarea de lungă durată și neintegrală a activelor pe termen lung, cu întreprinderea măsurilor de rigoare în vederea bunei gestionări a fondurilor publice cu neadmiterea degradării fizice.
Să asigure prezența listelor bunurilor materiale depuse în capitalul social care ar justifica valoarea acestora transmise de către fondator întreprinderilor de stat monitorizate.
Să ajusteze prevederile statutare ale întreprinderilor de stat la prevederile cadrului legal.
3.2. Cu privire la unele aspecte aferente situației economico-financiare
La situația din 31.12.2012, totalul veniturilor din vînzări ale entităților auditate a constituit 86582,8 mii lei, înregistrîndu-se tendințe de descreștere la 4 întreprinderi și tendințe de creștere la alte 4 întreprinderi.
Auditul denotă că în anul 2012 au finalizat activitatea cu profit net Î.S. Complexul „Casa Presei” (1539,9 mii lei); A.I.S. „Moldpres” Î.S (356,4 mii lei); Î.S. „Centrul de Telecomunicații Speciale” (244,4 mii lei); Î.S. „Medisan” (287,2 mii lei).
Conform rezultatelor obținute, în anul 2011 au fost transferate dividende în bugetul de stat în perioada auditată în sumă totală de 1229,7 mii lei, inclusiv Î.S. Complexul „Casa Presei”; A.I.S. „Moldpres” Î.S.; Î.S. „Centrul de Telecomunicații Speciale”; Î.S. „Universul”; Î.S. „Medisan”.
În anul 2012, Î.S. „Palatul Republicii” a primit de la fondator transferuri în scopuri de producție în sumă de 2767,3 mii lei, care integral au fost reflectate la venituri, pe cînd regulamentar urmau a fi reflectate pe măsura efectuării cheltuielilor. În aceste circumstanțe, suma neutilizată de 586,6 mii lei a condiționat majorarea veniturilor și a influențat rezultatul financiar, urmare a acoperirii pierderilor în aceeași mărime.
Potrivit datelor raportate la 31.12.2011, Î.S.„Medisan” înregistra profit nerepartizat în sumă de 1166,5 mii lei. Auditul atestă nerealitatea acestui profit, deoarece este condiționat de contabilizarea incorectă a transferurilor în scopuri de producție în sumă de 1001,0 mii lei, primite în anul 2010 pentru achitarea datoriilor Sanatoriului ,,Sănătate” (Sergheevka, Ucraina) acumulată în ultimii ani, inclusiv pentru arenda pămîntului.
Notă: În perioada auditului, Î.S.„Medisan” a corectat evidența și raportarea sumei de 1001,1 mii lei.
La 31.12.2012, totalul capitalului propriu al întreprinderilor auditate însumează 406,7 mil.lei, fiind înregistrată o tendință de creștere cu 26,0 mil.lei, comparativ cu finele anului 2011.
Prin prisma prevederilor legale[44], care stipulează că valoarea activelor nete ale întreprinderii, potrivit bilanțului anual, nu poate fi mai mică decît mărimea capitalului social, auditul a constatat următoarele:
Înregistrarea de către Î.S. „Palatul Republicii”, pe parcursul auditului, în evidența contabilă a valorii terenului aferent și a unei părți a imobilului în sumă de 34,3 mil.lei a impulsionat semnificativ creșterea capitalului propriu în aceeași mărime.
Diminuarea capitalului propriu față de mărimea capitalului social a înregistrat Î.S. „Cantina Cancelariei de Stat” cu 1,6 mil.lei, Î.S. „Centrul de Telecomunicații Speciale” cu 6,0 mil.lei, Î.S. „Pensiunea Holercani” cu 3,0 mil.lei, cauzată de rezultatul financiar negativ, atît în perioada de gestiune, cît și în anul precedent.
În baza constatărilor expuse mai sus, auditul nu a identificat în procesele-verbale ale ședințelor pentru anul 2012 ale Consiliilor de administrație examinarea situațiilor economico-financiare, în special a celor ce vizează fluxul capitalului propriu, în vederea luării deciziilor conforme cadrului legal. De asemenea, auditului nu i s-au prezentat confirmări ce ar justifica informarea fondatorului despre problemele întreprinderilor de stat condiționate de situația economico-financiară, prin prisma oportunității de modificare a capitalului social.
Notă: În perioada definitivării auditului, Î.S. „Centrul de telecomunicații speciale” a informat fondatorul despre necesitatea modificării capitalului social.
Potrivit cadrului legal, întreprinderile de stat urmează să-și constituie capitalul de rezervă, care se formează prin defălcări anuale din profitul net, pînă la atingerea mărimii procentuale din capitalul social stabilite în statut. În acest aspect, auditul a constatat unele nereguli, după cum urmează:
În pofida prevederilor menționate, Î.S. Complexul „Casa Presei”, Î.S. „Centrul de Telecomunicații Speciale” și Î.S. „Cantina Cancelariei de Stat ” nu au efectuat defalcări anuale din profitul net al întreprinderii în capitalul de rezervă.
Notă: Pe parcursul auditului, Î.S. „Centrul de Telecomunicații Speciale” a format şi reflectat corespunzător defalcările anuale din profitul net al întreprinderii în capitalul de rezervă.
Potrivit datelor bilanțului contabil la 31.12.2011, Î.S. ,,Palatul Republicii” înregistra la ,,Alte rezerve” suma de 362,1 mii lei, formată în urma reevaluării mijloacelor fixe (în anul 2003)[45], care regulamentar urmau a fi vărsate în capitalul social sau îndreptate la acoperirea pierderilor.
Notă: Î.S. ,,Palatul Republicii”, pe parcursul auditului, în baza deciziei aprobate de Consiliul de administrație a direcționat suma de 361,1 mii lei la acoperirea pierderilor.
Î.S. Complexul „Casa Presei” nu a asigurat corectitudinea reflectării în evidența contabilă a rezultatelor reevaluării și determinării uzurii mijloacelor fixe efectuate la 01.04.1997, auditul atestînd iregularități la înregistrarea și raportarea acesteia la capitalul secundar, care la 31.12.2012 constituia (-3664,9 mii lei).
Concluzii: Situațiile economico-financiare ale întreprinderilor auditate atestă tendințe atît de creștere, cît și de descreștere a veniturilor din vînzări, a rezultatului financiar obținut ca profit net sau pierderi, precum și a dividendelor achitate. Auditul denotă că managementul unor întreprinderi de stat auditate nu a asigurat informarea Consiliilor de administrație privind situațiile economico-financiare referitor la necesitatea formării capitalului de rezervă, Consiliile urmînd să adopte decizii de repartizare a profitului net obținut pentru formarea acestuia, în aceste condiții întreprinderile fiind private de acumularea unor potențiale surse pentru acoperirea eventualelor pierderi.
Recomandări Cancelariei de Stat în calitate de Fondator, în comun cu organele de conducere ale întreprinderilor de stat auditate:
Să examineze situațiile economico-financiare ale întreprinderilor monitorizate în vederea aprobării programelor de perspectivă a dezvoltării și măsurilor ce vor asigura integritatea și folosirea eficientă a bunurilor, inclusiv, după caz, luarea deciziilor conforme cadrului legal prin prisma oportunității modificării capitalului social.
3.3. Cu privire la unele aspecte aferente regularități locațiunii
La 31.12.2012, Î.S. „Palatul Republicii” înregistra datorii la plata pentru chirie/locațiune de la 12 locatari în sumă de 225,9 mii lei (82,9 mii lei aferente a 2 cauze aflate în litigiu). Veniturile de la serviciile comunale de la darea în locațiune în anul 2012 au constituit 225,7 mii lei, fiind încasate 216,9 mii lei. Auditul a constatat că tarifele pentru darea în locațiune a încăperilor din incinta Palatului Republicii au fost aprobate în anul 2008, nerevizuite pînă în prezent și neținînd cont de creșterea tarifelor la resursele energetice. În aceste circumstanțe, precum și în situația înregistrării de către entitate a unui rezultat financiar negativ, Administratorul nu a prezentat Consiliului de administrație și Fondatorului o analiză amplă a cheltuielilor incluse în tarifele pentru darea în locațiune, precum și propunerile argumentate privind ajustarea tarifelor la situația actuală de piață, avînd în vedere creșterea acestora cu peste 50% față de cele aprobate.
În perioada auditului, Î.S. „Palatul Republicii” a ajustat tarifele pentru darea în locațiune a încăperilor din incinta Palatului Republicii pentru anul 2013.
La 31.12.2012, Î.S. Complexul „Casa Presei” avea încheiate 144 de contracte de locațiune pentru 5399,84 m2 , fiind calculate plăți de 9929,4 mii lei (inclusiv, servicii comunale), din care achitate 8768,1 mii lei (88,3%). Verificările auditului denotă devieri ale spațiilor indicate în contract cu cele din planul geometric al clădirii în 21 de cazuri, ca urmare nefiind încasate 23,9 mii lei. Deși, conform Legii 121-XVI din 04.05.2007[46], clădirea Î.S. Complexul „Casa Presei” este inclusă în Lista bunurilor nepasibile privatizării, contractele de locațiune nu includ restricțiile cu referință la această normă, ceea ce ar putea pune sub risc integritatea patrimoniului statului.
Notă: Î.S. Complexul „Casa Presei” a introdus în contractele de locațiune restricțiile cu privire la bunurile nepasibile privatizării, începînd cu anul 2013.
Verificările auditului la Î.S Editura „Universul” denotă: (i) stabilirea taxei pentru darea în locațiune a garajelor din Calea Orheiului nr.89 sub nivelul prevăzut de cadrul legal, generînd în anul 2012 neobținerea veniturilor din operațiunile de arendă în sumă de 77,0 mii lei; (ii) transmiterea acestora în locațiune fără autorizația fondatorului; (iii) divirgențe între suprafețele indicate în contractele de locațiune și de facto transmise mai mult cu 110,2 m2, ca urmare nefiind calculate și încasate venituri în sumă de 30,0 mii lei.
Notă: Pe parcursul auditului, Î.S. Editura „Universul” a calculat și a încasat venituri în sumă de 4,0 mii lei.
În temeiul Hotărîrii Guvernului nr.759 din 06.07.2004 ,,Cu privire la transmiterea unor terenuri,” Cancelaria de Stat, în baza contractului de administrare fiduciară (nr.1 din 22.09.2004), a transmis Bursei ,,Lara” S.R.L. în calitate de administrator fiduciar, terenul cu suprafața de 24,8 ha din gestiunea Î.S. ,,Pensiunea din Holercani” pentru proiectarea complexului hotelier locativ ,,Holercani”, pe un termen de 25 de ani (pînă la 22.09.2029). Conform informației Cancelariei de Stat, prezentate auditului în ianuarie 2013, de către administratorul fiduciar au fost efectuate unele cheltuieli pentru elaborarea proiectului de construcție, lucrări de proiectare a terenului, salarizarea pazei teritoriului etc., care, potrivit clauzelor contractuale, urmau a fi verificate, acțiuni care nu au fost întreprinse de Cancelaria de Stat.
Notă: La 22 aprilie 2013, Cancelaria de Stat a iniţiat procedura de reziliere a contractului de administrare fiduciară cu administratorul fiduciar Bursa ,,Lara” S.R.L.
Concluzii: Nivelul scăzut al managementului managerial și financiar al întreprinderilor auditate a condiționat nereguli la darea în locațiune a spațiilor, care se exprimă prin necorespunderea spațiilor date în locațiune stabilite în contractul de locațiune cu planul geometric, înregistrarea diferențelor între spațiile date în locațiune, conform contractului de locațiune, cu cele real utilizate de locatori, nestipularea restricției privind privatizarea spațiului din locațiune, ceea ce denotă prezența situațiilor de gestionare neconformă a bunurilor patrimoniale.
Concomitent, lipsa monitorizării de către întreprinderile auditate a clauzelor contractuale la prestarea serviciilor de arendă/locațiune a condiționat nerespectarea disciplinei de plată cu formarea creanțelor, inclusiv cu termenul de prescripție expirat și apariția litigiilor.
Recomandări Cancelariei de Stat în calitate de fondator, în comun cu organele de conducere ale întreprinderilor de stat auditate:
Să monitorizeze regularitatea dării în locaţiune/arendă a patrimoniului şi să examineze oportunitatea de ajustare a contractelor de locaţiune, pentru aplicarea corectă a prevederilor Legii bugetului de stat anuale şi a suprafețelor reale utilizate.
Recomandări Cancelariei de Stat în calitate de fondator, în comun cu organele de conducere ale Î.S. ,,Pensiunea din Holercani”:
Să monitorizeze situația referitor la respectarea clauzelor contractului de administrare fiduciară vizînd transmiterea terenului cu suprafața de 24,8 ha în gestiune Bursei ,,Lara” S.R.L., cu aprobarea măsurilor oportune în vederea gestiunii eficiente a bunului respectiv.
3.4. Cu privire la regularitatea evidenței contabile și raportării
În cadrul misiunilor de audit efectuate la Î.S. „Cantina Cancelariei de Stat”, A.I.S. „Moldpres” Î.S. și Î.S. Complexul „Casa Presei” s-a stabilit necorespunderea și neajustarea la activitatea întreprinderii a Politicii de contabilitate. Astfel, contrar S.N.C.1 „Politica de Contabilitate” și comentariilor cu privire la aplicarea S.N.C.1, în politica de contabilitate a acestor entități nu sînt incluse prevederi privind: metode de evaluare a investițiilor pe termen lung și pe termen scurt în părți legate și nelegate; metode de evaluare și modul de contabilizare a corecțiilor la datoriile dubioase; (modul de contabilizare a subvențiilor – Î.S. „Cantina Cancelariei de Stat”); modul de creare și contabilizare a rezervelor incluse în capitalul propriu; modul de contabilizare a locațiunii etc. Totodată, Î.S „Palatul Republicii” în perioada desfășurării misiunii de audit nu dispunea de Politica de contabilitate, elaborată și aprobată în modul stabilit de cadrul legislativ.
Notă: Pe parcursul auditului, Î.S. „Palatul Republicii” a elaborat și aprobat, Politica de contabilitate a întreprinderii.
A.I.S. „Moldpres” Î.S., Î.S. „Cantina Cancelariei de Stat” și Î.S. Complexul „Casa Presei” au admis neregularități la inventarierea elementelor patrimoniale. Astfel, de către întreprinderi nu au fost supuse inventarierii generale toate tipurile de bunuri ale entității, ceea ce contravine pct.4 din Regulamentul privind inventarierea[47]. Contrar pct.8 alin.6) din același Regulament, comisia de inventariere nu s-a expus asupra stării reale a bunurilor întreprinderii, precum și asupra respectării regulilor și condițiilor de păstrare a acestora. De asemenea, s-a stabilit includerea în componența comisiei de inventariere a contabililor care țin evidența elementelor patrimoniale supuse inventarierii, precum și nesolicitarea, înainte de începerea inventarierii, de la fiecare gestionar a Declarației stabilite prin pct.18 alin.1) din Regulamentul privind inventarierea.
La Î.S. Complexul „Casa Presei”, Î.S. „Cantina Cancelariei de Stat” și Î.S „Palatul Republicii” s-a constatat situația frecventă de nedepunere a soldului mijloacelor bănești în conturile bancare. Astfel, la Î.S. Complexul „Casa Presei” s-a constatat că în casă rămîn sume de la 0,2 mii lei pînă la 63,2 mii lei, la Î.S. „Cantina Cancelariei de Stat”, respectiv, de la 0,1 mii lei pînă la 31,9 mii lei. În anul 2012, Î.S. ,,Palatul Republicii” a efectuat cheltuieli directe din casierie în sumă de 405,6 mii lei, sau circa 36,1% din încasările totale în numerar (1122,5 mii lei) fără depunerea prealabilă în instituțiile bancare, ceea ce contravine prescripției pct.7 din Hotărîrea Guvernului nr.764 din 25.11.1992, conform căreia întreprinderile sînt obligate să predea instituțiilor financiare ce le deservesc toate surplusurile de numerar ce depășesc necesarul minim pentru efectuarea decontărilor la începutul zilei următoare. Totodată, deși zilnic în casă sînt mijloace impunătoare, entitățile nu aplică procedura legală de inventariere.
Notă: Î.S.”Palatul Republicii” pe parcursul auditului s-a conformat la cerințele cadrului normativ, depunînd prealabil mijloacele bănești la contul bancar.
Auditul a relevat neregularități la calcularea uzurii mijloacelor fixe. Astfel, Î.S. Complexul „Casa Presei” și A.I.S. „Moldpres” Î.S a admis calcularea uzurii în unele cazuri cu 5,8 mii lei și, respectiv, cu 36,0 mii lei mai puțin.
Notă: Uzura lunară la mijloacele fixe ale A.I.S. „Moldpres” Î.S. a fost recalculată la 01.11.2012.
Î.S. ,,Palatul Republicii” nu a asigurat reflectarea regulamentară în anul 2012 a cheltuielilor neprevăzute aferente încasării adaosului de 10%, fapt ce a condiționat diminuarea veniturilor cu 227,8 mii lei, a cheltuielilor – cu 152,2 mii lei, și a profitului brut din activitatea operațională – cu 75,6 mii lei.
Concluzii: Managementul întreprinderilor auditate a admis abateri de la principiile de bază ale ținerii evidenței contabile și/sau de la caracteristicile calitative ale raportării financiare, motivele acestora nefiind determinate în politicile de contabilitate ale acestor entități și/sau în notele explicative pe perioada de gestiune, cu evaluarea efectului acestora asupra activelor, datoriilor, situației financiare și profitului sau pierderii.
Auditul denotă apariția unui risc sporit pentru integritatea mijloacelor bănești cu utilizarea directă a acestora din casierie fără depunerea lor în conturile bancare, fiind evidentă necesitatea revederii procedurii de încasare a plăților prin transfer.
Recomandări Cancelariei de Stat în calitate de fondator, în comun cu organele de conducere ale întreprinderilor de stat auditate:
11. Să se conformeze cadrului legal în vederea respectării principiilor de bază ale ținerii evidenței contabile și raportării financiare, precum și a normelor de asigurare a integrității mijloacelor bănești, cu depunerea și utilizarea lor prin intermediul conturilor bancare.
3.5. Cu privire regularitatea cadrului instituțional
Cancelaria de Stat în calitatea sa de fondator își exercită dreptul de gestionar al întreprinderilor de stat prin intermediul Consiliilor de administrație (organul de conducere), acestea fiind constituite prin ordinele Cancelariei de Stat.
Auditul a constatat că la constituirea Consiliului de administrație, fondatorul nu a ținut cont de prevederile art.7 alin.(2) din Legea nr.146-XIII din 16.06.1994, în componența nominală nefiind inclus reprezentantul Ministerului Economiei (cu excepția Î.S ,,Medisan”). Totodată, în componența nominală a unor consilii de administrație au fost incluși de la 1 pînă la 5 reprezentanți ai Cancelariei de Stat.
Cu nerespectarea prevederilor legale, Consiliul de administrație al A.I.S. „Moldpres” Î.S în toată perioada auditată a activat în baza Regulamentului neaprobat de fondator.
De asemenea, s-a constatat neconvocarea ședințelor Consiliului de administrație de către Î.S. ,,Cantina Cancelariei de Sat” (nici o ședință), care, potrivit cadrului legal, urmau a fi convocate cel puțin o dată în trimestru.
Concluzii: Urmare a nerespectării cadrului legal ce reglementează activitatea întreprinderilor de stat, inclusiv prin prisma competențelor fondatorului și a organelor de conducere, se relevă prezența unor nereguli aferente proceselor de constituire a consiliilor de administrație, de respectare a componenței nominale a membrilor acestora.
Recomandări Cancelariei de Stat în calitate de fondator, în comun cu organele de conducere ale întreprinderilor de stat auditate:
12. Să revizuiască componența consiliilor de administrație ale Î.S. „Palatul Republicii”, Î.S. „Centrul de Telecomunicații Speciale”, A.I.S. „Moldpres” Î.S, Î.S. Complexul „Casa Presei”, Î.S. ,,Medisan” ACSR, Î.S. Editura ,,Universul”, Î.S. ,,Cantina Cancelariei de Stat”, Î.S. ,,Pensiunea din Holercani”, acestea fiind conforme revederilor legale.
IV. Opinii de audit
În baza rezultatelor auditurilor efectuate, echipa de audit a exprimat opinii cu rezerve privind regularitatea gestionării patrimoniului public de către Î.S. „Palatul Republicii”, Î.S. „Centrul de Telecomunicații Speciale”, A.I.S. „Moldpres” Î.S., Î.S. Complexul „Casa Presei”, Î.S. ,,Medisan” ACSR, Î.S. Editura ,,Universul”, Î.S. ,,Cantina Cancelariei de Stat” și Î.S. ,,Pensiunea din Holercani”.
Șeful echipei de audit,
șeful Direcției în cadrul Direcției generale I (auditul bugetului de stat și patrimoniu)/auditor public T.Carajeleascov
Responsabilă de monitorizarea realizării și raportării auditului:
șeful Direcției generale I
(auditul bugetului de stat și patrimoniului)/auditor public N. Trofim
[1] Monitorul Oficial al Republicii Moldova, 2008, nr.237-240, art.864.
[2] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2012” (cu modificările ulterioare).
[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[4] Art.31 din Legea cu privire la Guvern nr.64-XII din 31.05.1990 și Regulamentul privind organizarea și funcționarea, structurii și efectivului-limită ale Cancelariei de Stat, aprobat prin Hotărîrea Guvernului nr.657 din 06.11.2009.
[5] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[6] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2012” (cu modificările ulterioare).
[7] Hotărîrea Curții de Conturi nr.58 din 22.12.2009 „Despre aprobarea Standardelor generale de audit și Standardelor auditului regularității”.
[8] Art.31 din Legea cu privire la Guvern nr.64-XII din 31.05.1990 și Regulamentul privind organizarea și funcționarea, structurii și efectivului-limită ale Cancelariei de Stat, aprobat prin Hotărîrea Guvernului nr.657 din 06.11.2009 (în continuare – Hotărîrea Guvernului nr.657 din 06.11.2009).
[9] Hotărîrea Guvernului nr.657 din 06.11.2009.
[10] Legea contabilităţii nr.113-XVI din 27.04.2007 (cu modificările ulterioare).
[11] Ordinul ministrului finanţelor nr.93 din 19.07.2010 „Cu privire la aprobarea Instrucţiunii cu privire la evidenţa contabilă în instituţiile publice” (în continuare – Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice).
[12] Art.21 lit.d) și lit.e) din Legea bugetului de stat pe anul 2012 nr.282 din 27.12.2011.
[13] Pct.26, lit.p) din Hotărîrea Guvernului nr.657 din 06.11.2009.
[14] Pct.138 Instrucțiunea cu privire la evidența contabilă în instituțiile publice.
[15] Legea nr.229 din 23.09.2010 privind controlul financiar public intern.
[16] Hotărîrea Guvernului nr.762 din 13.11.1995 „Cu privire la crearea Direcției generale pentru administrarea clădirilor Guvernului Republicii Moldova”.
[17] Regulamentul aprobat prin ordinul Aparatului Guvernului nr.173-A din 27.12.2005 (modificat prin Ordinul nr.326 din 01.11.2012).
[18] Legea nr.847-XIII din 24.05.1996 „Privind sistemul bugetar și procesul bugetar (cu modificările și completările ulterioare).
[19] Pct.6 din Regulamentul cu privire la gestionarea mijloacelor speciale ale instituțiilor publice finanțate de la buget, aprobat prin ordinul Ministerului Finanțelor nr.94 din 31.12.2004.
[20] Art.21 din Legea bugetului de stat pe anul 2012 nr.282 din 27.12.2011.
[21] Bilanţul executării bugetului autorităților/instituțiilor publice la situația din 31.12.2012.
[22] Ordinul Ministerului Finanțelor nr.93 din 19.07.2010 „Cu privire la aprobarea Instrucțiunii cu privire la evidența contabilă în instituțiile publice”.
[23] Ordinul Ministerului Finanţelor nr.91 din 20 octombrie 2008 „Privind clasificaţia bugetară”.
[24] Art.5 din Legea cadastrului bunurilor imobile nr.1543-XIII din 25.02.1998.
[25] Legea contabilităţii nr.113-XVI din 27.04.2007 (cu modificările ulterioare).
[26]Hotărîrea Guvernului nr.1404 din 30.12.2005 „Privind reglementarea utilizării autoturismelor de serviciu de către autoritățile administrației publice”.
[27] Hotărîrea Guvernului nr. 927 din 31.12.2009 „Cu privire la aprobarea regulamentului Asociației Curativ-Sanatoriale și de Recuperare a Cancelariei de Stat (în continuare – Regulament aprobat prin Hotărîrea Guvernului nr. 927 din 31.12.2009).
[28] Ordinul Cancelariei de Stat nr. 58-A din 11.03.2010 ,,Cu privire la Centrul de Igienă și Epidemiologie al Asociației Curativ-Sanatoriale și de Recuperare a Cancelariei de Stat a Republicii Moldova”.
[29] Legea nr.847-XIII din 24.05.1996 privind sistemul bugetar și procesul bugetar (cu modificările și completările ulterioare).
[30]Hotărîrea Guvernului nr. 1404 din 30.12.2005 „Privind reglementarea utilizării autoturismelor de serviciu de către autoritățile administrației publice”.
[31] Art.13 alin.(1) din Legea nr.96-XVI din 13.04.2007 privind achiziţiile publice și pct.21 din Hotărîrea Guvernului nr.1404 din 10.12.2008 „Privind aprobarea Regulamentului cu privire la modul de calculare a valorii estimative a contractelor de achiziții publice și planificarea acestora”.
[32] Art.42 alin. (9) din Legea nr.96-XVI din 13.04.2007 privind achiziţiile publice.
[33] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[34] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2012’’ (cu modificările ulterioare).
[35] Hotărîrea Curții de Conturi nr.58 din 22.12.2009 „Despre aprobarea Standardelor generale de audit și Standardelor auditului regularității”.
[36] Hotărîrea Guvernului nr.657 din 06.11.2009 „Pentru aprobarea Regulamentului privind organizarea și funcționarea, structurii și efectivului-limită ale Cancelariei de Stat”.
[37] Legea cu privire la întreprinderea de stat nr.146-XIII din 16.06.1994.
[38] Hotărîrea Guvernului nr.770 din 20.10.1994 „Pentru aprobarea unor acte normative vizînd funcționarea legii cu privire la întreprinderea de stat”.
[39] Art.8.lit.d) din Legea nr.146-XIII din 16.06.1994.
[40] Regulamentul privind inventarierea, aprobat prin ordinul Ministerului Finanțelor nr.27 din 28.04.2004.
[41] Ordinul Cancelariei de Stat nr.394-A din 18.11.2010.
[42] Pct.18 din Regulamentul cu privire la modul de transmitere a întreprinderiilor, organizațiilor, instituțiilor de stat, a subdiviziunilor lor, clădirilor, edificiilor, mijloacelor fixe și altor active, aprobat prin Hotărîrea Guvernului nr. 688 din 09.10.1995.
[43] Catalogul mijloacelor fixe și activelor nemateriale, aprobat prin Hotărîrea Guvernului nr. 338 din 21.03.2003.
[44] Art.13 alin.6) din Legea cu privire la întreprinderea de stat nr.146-XIII din 16.06.1994 stipulează că, „dacă, la expirarea celui de-al doilea an financiar sau al oricărui an financiar ulterior, valoarea activelor nete ale întreprinderii, potrivit bilanțului anual al acesteia, va fi mai mică decît mărimea capitalului social, consiliul de administrație va informa fondatorul despre necesitatea modificării capitalului social al întreprinderii”.
[45] Hotărîrea Guvernului nr.30 din 16.01.1996 „Cu privire la reevaluarea mijloacelor fixe”.
[46] Legea nr. 121-XVI din 04.05.2007 privind administrarea și deetatizarea proprietății publice.
[47] Ordinul Ministerului Finanțelor nr. 60 din 29.05.2012 „Cu privire la aprobarea Regulamentului privind inventarierea”.