HOTĂRÂRE nr. 28 din 03.07.2012 CURTEA DE CONTURI publicat 03.08.2012
cu privire la Raportul auditului performanţei „Realizări şi deficienţe în implementarea reformelor în domeniul managementului finanţelor publice, oportunităţi de îmbunătăţire”
Trimiteri: 107 legate 9 nerezolvate 12 fără țintăActe din afara site-ului: 4 fără adresă
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Albastru: un document din afara legis.md. O parte a unui act al Uniunii Europene e legată de actul întreg pe EUR-Lex; fără adresă, rămâne doar marcată.
Nerezolvate (9)
Fără țintă (12)
Din afara site-ului: fără adresă (4)
Curtea de Conturi, în prezenţa ministrului finanțelor dl V.Negruța; ministrului agriculturii și industriei alimentare dl V.Bumacov; ministrului tineretului și sportului dl I.Cebanu; ministrului muncii, protecției sociale și familiei dna V.Buliga; ministrului sănătății dl A.Usatîi; ministrului educației dl M.Şleahtiţchi; președintelui Academiei de Științe a Moldovei dl Gh. Duca; Secretarului General adjunct al Guvernului dl E.Bănăruc; directorului Trezoreriei de Stat dna N.Lupan; șefului Direcției audit intern a Ministerului Finanțelor dna L.Jandîc; directorului adjunct al Inspecției Financiare dl I.Borta; șefului Direcției analiză și prognozare macroeconomică a Ministerului Economiei dl Iu.Torcunov; șefului Serviciului analiză, evaluare și monitorizare a politicilor al Agenției Relații Funciare și Cadastru dl S.Gorincioi, precum și a altor persoane cu funcții de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit. a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului performanței „Realizări și deficiențe în implementarea reformelor în domeniul managementului finanțelor publice, oportunități de îmbunătățire”.
Misiunea de audit s-a realizat în conformitate cu prevederile art.28 şi art.31 din Legea nr.261-XVI din 05.12.2008 şi cu Programele activităţii de audit a Curţii de Conturi pe anii 2011 şi 2012, avînd ca scop obţinerea dovezilor de audit competente, relevante şi rezonabile, întru susţinerea raţionamentelor, constatărilor şi concluziilor formulate în Raportul de audit, pentru înaintare de recomandări întru remedierea situației.
Curtea de Conturi și-a propus, ca obiectiv, să răspundă la următoarele întrebări:
Implementarea reformelor în domeniul managementului finanțelor publice a asigurat o dezvoltare a capacităților instituționale ale autorităților administrației publice centrale privind elaborarea politicilor sectoriale și modernizarea procesului bugetar și, ca urmare, consolidarea și gestionarea eficientă a finanțelor publice?
Implementarea și dezvoltarea controlului financiar public intern au contribuit la o bună guvernare a entităților publice?
Auditul a fost planificat şi s-a efectuat în conformitate cu Standardele de audit și cu Manualul de audit al performanței ale Curții de Conturi.
În vederea susținerii opiniilor, constatărilor, formulării concluziilor și recomandărilor, probele de audit s-au obţinut prin desfășurarea procedurilor de evaluare a riscurilor și a procedurilor de audit ulterioare. În funcție de contextul în care au fost aplicate de auditori, acestea au inclus examinări, observări, confirmări, intervievări etc. De asemenea, au fost utilizate documente și informații solicitate oficial de la terţe entităţi.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi a c o n s t a t a t:
În scopul realizării dezideratului privind instituirea unui sistem eficient şi durabil de management financiar, bazat pe instrumente şi modele de analiză și prognoză macroeconomică conform standardelor comunitare, Guvernul s-a angajat să consolideze cadrul de politici/proceduri fiscal-bugetare şi să asigure o elaborare mai fundamentată și credibilă a bugetului în alocarea resurselor. În acest sens, au fost prevăzute o serie de măsuri atît în cadrul reformei administrației publice centrale (RAPC), cît și în cadrul Proiectului „Managementul Finanțelor Publice” (PMFP).
Acțiunile privind modernizarea managementului finanțelor publice, prevăzute de reforma administrației publice centrale, au fost susținute financiar în cadrul implementării componentei (b) a proiectului Băncii Mondiale, costul acestei componente fiind de 2,2 mil. dolari SUA.
Modernizarea administrării finanțelor publice este dezvoltată și în cadrul Proiectului „Managementul Finanțelor Publice”, sprijinit și cofinanțat de către Banca Mondială, Agenţia Suedeză pentru Dezvoltare Internaţională (SIDA) și Guvernul Olandei, cu mijloace în sumă de 18,1 mil. dolari SUA (inclusiv granturi – 8,9 mil. dolari SUA, credit – 8,5 mil. dolari SUA, contribuția Guvernului – 0,7 mil. dolari SUA), avînd drept obiectiv implementarea unui management eficient și transparent al finanţelor publice.
Ministerul Finanțelor (MF) este autoritatea responsabilă de implementarea PMFP și asigură managementul general, totodată exercitînd și rolul de Coordonator executiv al Proiectului.
Perioada de implementare a PMFP a fost preconizată pentru anii 2006-2009, care ulterior, din cauza eșuării mai multor indicatori de progres, s-a extins pînă în anul 2011, apoi pînă la 31.12.2012.
În cadrul autorităților administrației publice centrale (AAPC), managementul finanțelor publice urma să fie îmbunătățit prin acţiuni care vizau crearea unui sistem eficient şi durabil de interacţiune a procesului de elaborare a politicilor cu procesul bugetar, inclusiv prin crearea Direcțiilor analiză, monitorizare și evaluare a politicilor (DAMEP), pentru coordonarea politicilor sectoriale, iar la nivelul MF – prin modernizarea Clasificaţiei bugetare și introducerea Planului unic de conturi pentru sectorul public, perfectarea cadrului metodologic privind elaborarea și executarea bugetului, precum și implementarea unui Sistem Informaţional de Management Financiar integrat ( SIMF).
Se atestă că, pe parcursul derulării reformei APC și a PMFP, s-au obținut anumite rezultate privind îmbunătățirea procesului de elaborare și execuție a bugetului public național, precum și dezvoltarea capacităților ministerelor de ramură de elaborare a bugetelor pe programe.
Acțiunile întreprinse de MF au înregistrat unele schimbări întru atingerea obiectivelor stabilite, dar care au fost marcate de realizări parțiale sau de nerealizarea unor indicatori de progres în cadrul PMFP.
Factorii determinanţi care au influenţat direct mersul realizării acţiunilor prevăzute și au constrîns impactul pozitiv în realizarea obiectivului reformei administrației publice centrale și a PMFP, precum şi, drept urmare, au constituit impedimente majore pentru succesul final al acestora, sînt următorii:
Acțiunile întreprinse de AAPC în vederea îmbunătățirii managementului finanțelor publice nu sînt concludente și suficiente:
nu sînt stabilite responsabilități distincte de coordonare, executare și monitorizare în procesul planificării strategice privind îmbunătățirea managementului finanțelor publice în cadrul AAPC ;
capacităţile subdiviziunilor cu atribuţii de planificare strategică şi ale celor cu atribuții de planificare bugetară din cadrul AAPC de a analiza diferite opţiuni de perspectivă şi de a evalua impactul acestora, inclusiv costurile și eficiența, nu sînt suficient de dezvoltate;
top-managementul unor AAPC nu conștientizează rolul DAMEP în eficientizarea activităţii acestora;
se atestă un nivel redus al responsabilității din partea unor AAPC pentru elaborarea și aprobarea bugetelor pe programe;
nu este introdus un sistem de evaluare a performanţelor AAPC în raport cu volumul resurselor financiare alocate. Indicatorii de performanță stabiliți pentru bugetele pe programe, în unele cazuri, sînt nefundamentați/irelevanți, deseori diferă de prevederile strategiilor sectoriale de cheltuieli, iar uneori nu reflectă eficiența utilizării banilor publici.
Perfecționarea sistemelor de management financiar n-a contribuit în mod semnificativ la eficientizarea utilizării mijloacelor publice:
n-au fost îmbunătățite corespunzător calitatea şi siguranţa prognozelor macroeconomice utilizate la elaborarea bugetului;
Grupul coordonator responsabil de coordonarea generală a procesului de elaborare a Cadrului de cheltuieli pe termen mediu/Cadrului bugetar pe termen mediu (CCTM/CBTM) a desfășurat o activitate nesistematică;
măsurile întreprinse de Comitetul interministerial pentru planificarea strategică în vederea coordonării şi monitorizării activității Grupului coordonator pentru elaborarea CCTM/CBTM în procesul de planificare strategică nu au avut impactul scontat;
Grupurile de lucru tehnice pentru planificare strategică nu au respectat termenele de prezentare MF a documentelor destinate procesului CCTM/CBTM, în consecință fiind tergiversată elaborarea și aprobarea acestuia;
Grupurile de lucru sectoriale pentru planificare strategică au activat ineficient și n-au documentat corespunzător acțiunile întreprinse, astfel necontribuind la îmbunătățirea procesului de elaborare a bugetului public național.
Metodologia de elaborare şi executare bugetară a fost modificată, dar pînă în prezent nu este aplicată:
deși Clasificația bugetară și Planul de conturi au fost aprobate, acestea nu sînt puse în aplicare din cauza neimplementării SIMF;
procesul de revizuire a legislației privind sistemul bugetar și procesul bugetar a fost tărăgănat, iar incertitudinea față de proiectul Legii privind finanțele publice și responsabilitatea bugetar-fiscală tergiversează implicit realizarea unor activități prevăzute de reformele în domeniul managementului finanțelor publice, de Planul de acțiuni al Guvernului pentru anii 2011-2014 și de Matricele de politici privind angajamentele asumate de Guvernul Republicii Moldova față de Comisia Uniunii Europene conform Acordurilor de Finanțare pentru Programul de Suport al Politicii Sectoriale în domeniul apei, dezvoltării regionale etc.
Tergiversările considerabile în elaborarea SIMF riscă să submineze rezultatele obținute în cadrul altor componente ale PMFP:
au fost admise întîrzieri substanțiale la inițierea licitației și la atribuirea contractului;
procesul decizional de atribuire consorțiului condus de ,,Hewlett- Packard” (consorțiul „HP”) a contractului privind livrarea, instalarea și darea în exploatare a SIMF nu a fost însoțit de o analiză fundamentată din partea MF privind capacitățile acestuia de a-și onora angajamentele contractuale;
nu au fost dezvoltate de către consorțiul „HP” unele funcționalități prevăzute în documentația tehnică a SIMF;
părțile contractante nu au demonstrat abilitățile de rigoare asupra specificațiilor tehnice ale SIMF, fapt care a cauzat neelaborarea și, respectiv, nelivrarea sistemului conform prevederilor contractuale.
Implementarea sistemului de management financiar și control, precum și a auditului intern în AAPC nu a înregistrat efectele scontate:
au fost admise incertitudini în procesul de implementare corectă de către autoritățile administrației publice a controlului financiar public intern (CFPI) după modelul COSO[2];
n-au fost executate prevederile ce vizează crearea și activitatea unităţilor de audit intern în cadrul organelor de specialitate ale AAPC și autorităților administrației publice locale de nivelul al doilea;
n-au fost elaborate planuri strategice ale activităţii de audit intern în cadrul unor AAPC, neidentificîndu-se nici instrumentele de politici care urmau a fi utilizate în realizarea obiectivelor;
activitatea unităților de audit intern pe parcursul perioadei analizate nu a fost orientată spre diagnosticarea corectitudinii, eficienței și eficacității funcționării sistemului de management financiar și control;
unele unități de audit intern, la realizarea misiunilor de audit, nu respectă normele metodologice și standardele naționale de audit intern, Codul etic al auditorului intern. Constatările și recomandările misiunilor de audit intern nu sînt bazate pe probe suficiente, relevante şi sigure;
Inspecția Financiară reprezintă o autoritate nerestructurată, cu atribuții ce se suprapun competențelor în materie de audit extern și intern, deținînd și atribuții ce țin de unele elemente din domeniul administrării fiscale.
În contextul celor expuse, se concluzionează că realizarea obiectivelor stabilite în cadrul reformelor inițiate (RAPC și PMPF) a avut o importanță crucială în racordarea managementului finanțelor publice la standardele comunitare, iar nivelul reușitelor la momentul auditului nu este semnificativ. Pînă în prezent nu este implementat SIMF, care să integreze un set durabil de instrumente de gestiune financiară modernă. Preponderent din aceste considerente, nu este aplicată și metodologia nouă privind elaborarea și executarea bugetului, în consecință fiind consumat timp și resurse, fără a rezulta cu un produs integral, pus în exploatare operațională. Neconformarea unităților de audit intern rigorilor stabilite nu asigură promovarea unui nivel avansat de răspundere managerială la utilizarea fondurilor publice și nu contribuie la o bună guvernare a entităților publice.
Întru excluderea riscurilor majore de eșuare a realizării PMFP și, respectiv, de neatingere a impactului reformelor inițiate, sînt necesare acțiuni prompte de urgentare a implementării sistemului informațional, măsuri de remediere a deficiențelor ce țin de consolidarea capacităţilor de planificare strategică a autorităților publice, precum și de orientarea unităților de audit spre un sistem modern de gestiune a finanțelor publice, bazat pe conceptul CFPI.
Reieşind din cele expuse, în temeiul art.7 alin.(1) lit.a), art.15 alin.(2) şi alin.(4), art.16 lit.c), art.34 alin.(3) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi hotărăşte:
1. Se aprobă Raportul auditului performanței „Realizări și deficiențe în implementarea reformelor în domeniul managementului finanțelor publice, oportunități de îmbunătățire”, care se anexează la prezenta Hotărîre.
2. Hotărîrea și Raportul de audit se remit autorităților indicate în punctele 2.1.-2.3. din prezenta Hotărîre și se recomandă să ia atitudine, conform competențelor, referitor la rezultatele auditului, după cum urmează:
2.1. Ministerele: Finanțelor; Economiei; Agriculturii și Industriei Alimentare; Tineretului și Sportului; Muncii, Protecției Sociale și Familiei; Sănătății; Educației; Afacerilor Interne; precum și Academia de Științe a Moldovei; Agenția Relații Funciare și Cadastru, pentru urgentarea proceselor de implementare a managementului finanțelor publice, întreprinderea măsurilor necesare în vederea lichidării deficiențelor identificate, precum și implementării recomandărilor expuse în Raportul de audit și în prezenta Hotărîre, inclusiv:
2.1.1. Ministerului Economiei și Ministerului Finanțelor, pentru ajustarea cadrului analitic și procedural în materie de evaluări și prognoze macroeconomice, inclusiv fiscal-bugetare, prin actualizarea modelelor de rigoare și asigurarea unei convergențe de politici, precum și prin sporirea credibilității și predictibilității bugetului;
2.1.2 Ministerului Economiei, pentru fortificarea capacităților instituționale în domeniul prognozării macroeconomice în scopul sporirii calității prognozelor de referință;
2.1.2. Ministerului Educației, întru examinarea oportunității elaborării unui program de pregătire profesională în cadrul instituţiilor de învăţămînt superior pentru auditorii interni;
2.2. Autorităților administrației publice centrale neindicate în pct. 2.1. și autorităților administrației publice locale de nivelul al doilea, pentru informare și întreprinderea măsurilor de rigoare întru promovarea reformelor managementului finanțelor publice în cadrul instituțiilor respective;
2.3. Guvernului, pentru informare și luare de atitudine, precum și pentru:
2.3.1. atragerea unei atenții sporite implementării reformelor în domeniul managementului finanțelor publice, reieșind din importanța strategică a acestora, precum și din situația creată în acest domeniu;
2.3.2. crearea unui grup de lucru specializat în domeniul TI, care să evalueze situația privind implementarea Sistemului Informațional al Managementului Finanțelor Publice, precum și capacitatea consorțiului condus de Compania ,,Hewlett-Packard International Trade BV” de a-și onora obligațiunile contractuale, în baza rezultatelor căreia să fie înaintate propuneri de soluționare a chestiunii în cauză;
2.3.3. inițierea, în comun cu partenerii de dezvoltare, a elaborării cadrului legal pentru determinarea sferei de reglementare și domeniului de aplicare a inspecției financiare, întru neadmiterea suprapunerilor de competențe cu ale auditului public extern și intern, precum și cu ale domeniului administrării fiscale;
2.3.4. intensificarea procesului de monitorizare de către Comitetul interministerial pentru planificare strategică a activității Grupului coordonator pentru elaborarea CBTM, în vederea eficientizării cadrului de politici/proceduri în materie de management al finanțelor publice.
3. Despre mersul implementării reformelor în domeniul managementului finanțelor publice se informează Preşedintele Republicii Moldova, Parlamentul, Comisia permanentă economie, buget şi finanţe a Parlamentului, pentru o posibilă luare de atitudine.
4. Despre implementarea recomandărilor auditului, precum şi despre executarea cerinţelor pct.2. din prezenta Hotărîre se va informa Curtea de Conturi în termen de 6 luni.
5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Preşedintele Curţii de Conturi Serafim URECHEAN
Nr . 28. Chişinău, 3 iulie 2012.
RAPORT AL AUDITULUI PERFORMANŢEI "REALIZĂRI ŞI DEFICIENŢE ÎN IMPLEMENTAREA REFORMELOR ÎN DOMENIUL MANAGEMENTULUI FINANŢELOR PUBLICE, OPORTUNITĂŢI DE ÎMBUNĂTĂŢIRE LISTA ABREVIERILOR
| Abrevierea | Termenul abreviat |
| AAP | Autoritate a administrației publice |
| AAPC | Autoritate a administrației publice centrale |
| AAPL | Autoritate a administrației publice locale |
| AI | Audit intern |
| APC | Administraţia publică centrală |
| ARFC | Agenţia Relaţii Funciare şi Cadastru |
| AŞM | Academia de Ştiinţe a Moldovei |
| AT | Agenția Turismului |
| BASS | Bugetul asigurărilor sociale de stat |
| BM | Banca Mondială |
| BNM | Banca Națională a Moldovei |
| BNS | Biroul Național de Statistică |
| BRI | Biroul Relații Interetnice |
| CBTM | Cadrul bugetar pe termen mediu |
| CCTM | Cadrul de cheltuieli pe termen mediu |
| CFPI | Control financiar public intern |
| CM | Consiliul municipal |
| CNAM | Compania Naţională de Asigurări în Medicină |
| CNAS | Casa Naţională de Asigurări Sociale |
| CR | Consiliul raional |
| DAMEP/Unitate | Direcția analiză, monitorizare și evaluare a politicilor |
| DCFR | Departamentul control financiar și revizie |
| DEP | Document de evaluare a proiectului |
| DFID | Departamentul Marii Britanii pentru dezvoltarea internaţională |
| FAOAM | Fondurile asigurării obligatorii de asistență medicală |
| FMI | Fondul Monetar Internațional |
| ,,HP” | Hewlett – Packard International Trade BV |
| „IMCL” și „C2C” | International Management Consultants Limited and Change-to-Challenge |
| IMSP „ ICȘDOS M și C” | Instituţia medico-sanitară publică „Institutul de cercetări ştiinţifice în domeniul ocrotirii sănătăţii mamei şi copilului” |
| Î.S. „CREPOR” | Întreprinderea de stat „Centrul Republican Experimental Protezare, Ortopedie şi Reabilitare” |
| MA | Ministerul Apărării |
| MAI | Ministerul Afacerilor Interne |
| MAIA | Ministerul Agriculturii şi Industriei Alimentare |
| MDRC | Ministerul Dezvoltării Regionale și Construcțiilor |
| ME | Ministerul Economiei |
| MEd | Ministerul Educaţiei |
| MF | Ministerul Finanțelor |
| MFC | Managementul financiar și control |
| MFP | Managementul finanţelor publice |
| mild. | Miliarde |
| MJ | Ministerul Justiției |
| MM | Ministerul Mediului |
| MMPSF | Ministerul Muncii, Protecţiei Sociale şi Familiei |
| MS | Ministerul Sănătăţii |
| MTID | Ministerul Transporturilor și Infrastructurii Drumurilor |
| MTS | Ministerul Tineretului şi Sportului |
| NMAISP | Normele metodologice pentru implementarea auditului intern în sectorul public |
| PDI | Planul de Dezvoltare Instituțională |
| PEFA | Public Expenditure and Financial Accountability – Rapoartele privind evaluarea Cheltuielilor Publice și a Responsabilității Financiare |
| PIB | Produsul intern brut |
| PMFP | Proiectul „Managementul Finanţelor Publice” |
| RAPC | Reforma administrației publice centrale |
| SCFR | Serviciul control financiar şi revizie |
| SCERS | Strategia de Creștere Economică și Reducere a Sărăciei |
| SIMF | Sistemul informațional de management financiar |
| SNAI | Standardele Naţionale de Audit Intern |
| SNCI | Standardele Naționale de Control Intern |
| SUA | Statele Unite ale Americii |
| UAI | Unitatea de audit intern |
| UAT | Unitate administrativ – teritorială |
| UCA | Unitatea centrală de armonizare – Direcţia de armonizare a sistemului de control financiar public intern |
SINTEZA
Curtea de Conturi a inițiat auditul performanței managementului finanțelor publice la Ministerul Finanţelor și unele autorități publice centrale, în vederea verificării gradului de implementare a obiectivelor PMFP, sincronizat cu reformele din cadrul administrației publice centrale, pentru o mai bună cuantificare a rezultatelor atinse în scopul implementării unui sistem eficient şi durabil de management financiar, bazat pe instrumente şi mecanisme eficiente.
Constatările și concluziile din Raportul de audit scot în evidență gradul de preocupare a Guvernului și autorităților centrale de a avea un sistem eficient şi durabil în materie de management financiar, bazat pe procese, instrumente şi mecanisme eficiente, conform standardelor comunitare.
Realizarea sarcinilor respective a constituit un punct de reper în cadrul RAPC, urmărind perfecționarea managementului finanțelor publice și îmbunătățirea procesului bugetar prin crearea unui sistem eficient şi durabil de interacţiune a procesului de elaborare a politicilor sectoriale cu procesul bugetar.
Implementarea Strategiei de reformă a administrației publice centrale a fost susținută de Fondul Fiduciar Multidonator, conform Acordului de grant, semnat în iunie 2006, între Guvernul Republicii Moldova și Asociația Internațională pentru Dezvoltare/Banca Mondială. Acțiunile prevăzute în cadrul obiectivului RAPC privind perfecționarea managementului finanțelor publice au fost susținute financiar la implementarea componentei B ,,Îmbunătățirea capacităților de elaborare a deciziilor, planificare strategică și dezvoltarea politicilor în cadrul Guvernului” a proiectului BM, costul acestei componente fiind de 2,2 mil. dolari SUA. Valoarea totală a grantului oferit de către donatori a constituit 9,9 mil. dolari SUA ( fiind debursate la 01.05.2012 mijloace în sumă de 7,0 mil. dolari SUA).Data închiderii Acordului de Grant este 31.12. 2012.
Totodată, perfecționarea managementului finanțelor publice este dezvoltată și în cadrul PMFP, care este sprijinit și cofinanțat de către Banca Mondială, Agenţia Suedeză pentru Dezvoltare Internaţională (SIDA) și Guvernul Olandei.
Costul total al PMFP este de 18,1 mil. dolari SUA, inclusiv din contul creditului – 8,5 mil. dolari SUA (fiind debursate mijloace bănești la momentul auditului în sumă de 1,2 mil. dolari SUA), din contul granturilor – 8,9 mil. dolari SUA (sursele necontractate din contul granturilor constituind 1,4 mil. dolari SUA), contribuția Guvernului Republicii Moldova – 0,7 mil. dolari SUA.
Perioada de implementare a PMFP a fost preconizată pentru anii 2006-2009, care, ulterior, din cauza eșuării mai multor indicatori de progres, s-a extins pînă în anul 2011, apoi pînă la 31.12.2012.
Se relevă că, la momentul elaborării PMFP, în sistemul finanțelor deja fusese instituționalizate: sistemul trezorerial de stat cu 38 de oficii teritoriale; unitatea de management al datoriei publice; mecanismul de planificare strategică prin Cadrul de Cheltuieli pe Termen Mediu; sistemele informaţionale de bază pentru execuția bugetară; precum și au fost descentralizate funcţiile de achiziţionare şi majorate capacităţile ministerelor, serviciilor şi agenţiilor în domeniul achiziţiilor publice. În acest context, trebuie de specificat că mecanismul pentru Contul Unic al Trezoreriei a fost pus în aplicare şi Trezoreria de Stat a devenit participant direct la Sistemul de Plăţi Interbancare automatizat al BNM. Trezoreria de Stat, de asemenea, a introdus şi a aplicat sistemul semnăturii digitale înainte de implementarea noului SIMF. Toate operaţiunile bugetului de stat şi bugetului local, precum și ale BASS şi FAOAM au fost integrate în Contul Unic al Trezoreriei.
Se atestă că, pe parcursul derulării reformei APC și a PMFP, s-au înregistrat anumite rezultate privind îmbunătățirea procesului de elaborare și execuție a bugetului public național, precum și dezvoltarea capacităților ministerelor de ramură de a elabora bugete pe programe. În scopul eficientizării activităţii AAPC, în cadrul acestora au fost instituite unități de analiză, monitorizare şi evaluare a politicilor (DAMEP). De asemenea, au fost create 51 de unităţi de audit intern, care își desfăşoară activitatea în cadrul instituţiilor publice, iar unele dintre ele au implementat sistemul de control al managementului financiar, cu aplicarea tehnicilor de management al riscurilor pe bază de obiective și efectuarea misiunilor de audit și consiliere.
UCA a oferit asistenţă metodologică și a organizat o serie de sesiuni de instruire la unităţile de audit intern create în cadrul autorităţilor şi instituţiilor publice.
Se relevă că acțiunile întreprinse de MF au înregistrat unele rezultate întru atingerea obiectivelor stabilite. Astfel, din cei 26 de indicatori de rezultate, stabiliți pentru componenta 1 – ,,Sistemul de planificare şi executare a bugetului” și componenta 2 – ,,Controlul şi auditul intern” ale PMFP, evaluate de către Curtea de Conturi, 17 sînt realizați integral, iar 5 – parțial, ce reprezintă 84,6%.
Deși în cadrul PMFP s-au implementat un șir de instrumente, este necesar de menționat că una dintre sarcinile de bază ale acestuia nu a fost realizată. Astfel, neimplementarea pînă în prezent a SIMF predispune Proiectul în ansamblu unui risc major de eșuare. În acest context, mijloacele provenite din împrumut pentru implementarea PMFP își pierd destinația și, respectiv, eficiența.
I. Urmare acțiunilor de audit derulate în unele AAPC, au fost identificate nereușite și nereguli, care au constrîns eventualul impact pozitiv în realizarea obiectivelor reformei APC și a PMFP, și anume:
Unele AAPC nu s-au restructurat suficient pentru a corespunde cerințelor reformei APC, rolul DAMEP, în unele cazuri, fiind neglijat de către top-managementul ministerelor. Obiectivele individuale ale angajaților unităților respective nu sînt în concordanță cu sarcinile de bază stabilite, aceștia fiind implicați în multiple activități, inclusiv secundare și care nu țin nemijlocit de atribuțiile subdiviziunii, fapt ce nu contribuie la eficientizarea activităţii AAPC.
Deși au fost întreprinse măsuri pentru îmbunătățirea managementului finanțelor publice, acestea n-au fost suficiente pentru a dezvolta la nivelul corespunzător capacitățile instituționale de elaborare şi execuție a bugetelor pe programe și performanță, fiind relevate carențe și iregularități în stabilirea scopurilor, obiectivelor și indicatorilor de performanță.
Caracterul formalist al bugetelor pe programe și lipsa de instrumente eficiente pentru evaluarea performanțelor utilizării resurselor alocate nu s-au soldat cu crearea unui sistem relevant de interacțiune a procesului de elaborare a politicilor sectoriale cu procesul bugetar și, respectiv, cu implementarea unui sistem bine definit de alocare a resurselor bugetare în funcție de rezultatele obținute.
Măsurile derulate în cadrul PMFP nu au redus riscul evaluărilor bugetare incorecte, generînd unele devieri dintre indicatorii aprobați, rectificați și realizați.
Nerespectarea calendarului privind elaborarea cadrului de cheltuieli și atitudinea necorespunzătoare din partea grupurilor de lucru implicate au diminuat importanța, utilitatea și eforturile de instituționalizare a CCTM.
Deşi a fost perfecţionată metodologia de elaborate şi executare a bugetului, o parte din aceasta nu este aprobată. Din cauza neimplementării SIMF, noua metodologie nu poate fi pusă în aplicare, iar echipamentul livrat și instalat în valoare de 1,6 mil. dolari SUA nu se utilizează potrivit destinației, fiind supus uzurii morale.
Una dintre componentele-cheie ale managementului finanțelor publice – Sistemul Informațional, care urma să asigure disponibilitatea unei informaţii exhaustive și credibile, la timp şi consecvente privind execuția bugetară, se află încă la etapa dezvoltării modulelor soft. Nu s-a reușit asigurarea unei colaborări eficiente și oportune între MF și integratorul SIMF în vederea urgentării activităților de elaborare a modulelor soft. Dat fiind că Compania principală a consorțiului cîștigător al licitației internaționale privind elaborarea, testarea și funcționarea SIMF este specializată în furnizarea de echipament „hardware”, partea cea mai importantă a contractului „software” este realizată de 3 subcontractanți ai Companiei principale. Confruntarea integratorului Sistemului Informațional (consorțiul ,,HP”) cu dificultăți semnificative în procesul implementării SIMF, tergiversările executării modificărilor solicitate de MF riscă să submineze rezultatele pozitive obținute și în cadrul altor componente ale Proiectului. Această situație de incertitudine în realizarea PMFP poate să se soldeze cu retragerea de către partenerii de dezvoltare a resurselor destinate, a căror valoare se estimează la 6,9 mil. dolari SUA, cu consecințele de rigoare.
Au fost identificate domeniile de activitate ce diminuează eficiența dezvoltării și implementării controlului financiar public intern întru buna guvernare a entităților publice, precum:
Planul de acțiuni pentru implementarea Strategiei de dezvoltare a CFPI[3] n-a definit bine nici modul de utilizare a surselor PMFP (s-au planificat cheltuieli doar pentru instruiri), nici termenele de realizare.
Consiliul pentru audit intern, instituit pe lîngă MF, în calitate de organ consultativ în vederea definirii strategiei şi îmbunătăţirii activităţii de audit intern în sectorul public, practic nu a devenit un organism funcțional.
S-au creat unităţi de audit intern în majoritatea entităţilor publice centrale, însă o parte din acestea nu funcţionează în corespundere deplină cu standardele stabilite sau funcţionează ineficient, nefiind realizat scopul de bază al Legii nr.229-XVIII din 23.09.2010 privind consolidarea răspunderii manageriale pentru gestionarea optimă a resurselor conform obiectivelor entităţii publice, pe baza principiilor bunei guvernări, prin implementarea sistemului de management financiar şi control şi a activităţii de audit intern în sectorul public.
- Din 8 unități de audit intern testate, este funcțională şi se conformează cerințelor stabilite de SNAI doar cea din cadrul MF, 4 unități sînt funcționale, se conformează parțial și realizează unele posibilități de îmbunătățire a managementului în entităţile din subordine (MS, MMPSF, MAI, AȘM - mai puţin), iar 3 unități nu se conformează și nu realizează obiectivele stabilite (MTS, MAIA, ARFC).
- Activitatea unităților de audit intern, desfășurată pe parcursul perioadei analizate, nu a fost direcționată la diagnosticarea corectitudinii, eficienței și eficacității funcționării sistemului MFC, precum și la prevenirea neregulilor ce țin de sistemul de control intern – procese, proceduri, activități de control ex-anti și curente, implementate de managementul instituției.
Misiunile de audit intern, practic, nu asigură plusvaloare, neelaborîndu-se planuri strategice ale activităţii de audit intern şi neidentificîndu-se instrumentele de politici care urmau a fi utilizate în realizarea obiectivelor.
În entităţile evaluate, sistemul MFC nu funcţionează în modul corespunzător. Acesta n-a fost implementat integral în 3 AAPC preconizate în Programul de dezvoltare a CFPI (MF, MMPSF, CNAS). De asemenea, persistă riscul neimplementării integrale a acestuia în termenele stabilite (anii 2012-2013) și în celelalte AAPC și AAPL.
În perioada anilor 2006-2008, nici SCFR[4] și nici UCA nu au reușit să desemneze un grup de lucru, care să monitorizeze activitățile privind implementarea în practică a componentei 2 a PMFP „Controlul şi auditul intern”, iar activitatea grupurilor de lucru create în perioada anilor 2009-2011 nu este documentată.
UCA nu și-a exercitat unele dintre funcţiile prevăzute de cadrul normativ, lipsind, totodată, interacţiunea între UCA şi unităţile de audit intern independente, care ar fi sporit eficienţa activităţilor acestora.
Prezentul Raport de audit conține o serie de recomandări de îmbunătățire a situației și de anticipare a unor eventuale efecte nefaste.
INTRODUCERE
Sistemul managementului finanţelor publice defineşte modalitatea prin care resursele sînt alocate şi administrate pentru a asigura respectarea disciplinei fiscal-bugetare şi a priorităţilor strategice, utilizarea eficientă a banilor prin promovarea priorităţilor strategice în alocarea şi utilizarea resurselor pentru realizarea obiectivelor guvernamentale, precum şi valorificarea fondurilor prin utilizarea resurselor în mod eficient.
Recunoscînd procesul de management al finanțelor publice ca fiind unul complex, precum și necesitatea de remediere a unor aspecte, cum ar fi:
slăbiciuni instituționale în coordonarea politicilor şi stabilirea priorităţilor;
capacităţile insuficiente de elaborare a programelor bugetare în cadrul ministerelor de resort;
prognozarea irelevantă a mijloacelor băneşti şi fixarea persistentă a limitelor mijloacelor băneşti;
caracterul fragmentat al informaţiei privind managementul financiar; controlul financiar şi managementul supracentralizat; şi responsabilitatea necorespunzătoare a AAPC și AAPL,
Guvernul s-a angajat să consolideze cadrul de politici și proceduri fiscal-bugetare şi să asigure o elaborare mai fundamentată și echilibrată a bugetului.
În domeniul managementului finanțelor publice, obiectivul stabilit prevedea instituirea „unui sistem eficient şi durabil de management financiar, bazat pe instrumente şi mecanisme efective, proiectat şi funcţional la nivelul standardelor europene”.
Pentru realizarea consecventă a obiectivului de bază, sarcinile principale vizau executarea următoarelor acțiuni:
crearea unui sistem informaţional integrat de management al finanţelor publice;
dezvoltarea în continuare a CCTM şi a metodei de elaborare a bugetelor în bază de programe şi performanţă;
perfecţionarea şi sistematizarea legislaţiei în domeniul procesului şi sistemului bugetar, precum şi în domeniul fiscal, armonizarea legislaţiei cu cerinţele UE;
revizuirea şi elaborarea clasificaţiei bugetare (în redacţie nouă), în scopul ajustării acesteia la standardele internaţionale;
elaborarea şi implementarea strategiei de gestionare a datoriei de stat;
dezvoltarea sistemului trezorerial şi perfecţionarea evidenţei contabile în sectorul public;
elaborarea şi implementarea strategiei în domeniul auditului intern şi al controlului financiar în sectorul public.
În această ordine de idei, chintesența Proiectului rezidă în faptul ca MF să-și dezvolte capacităţile întru stabilirea unui cadru mai realist al resurselor, iar Guvernul – respectiv, capacităţile de formulare a politicilor și priorităților de alocare a resurselor. Ministerele de ramură şi alte autorități publice, la rîndul lor, trebuie să facă față provocărilor, pentru a-și consolida capacitățile de elaborare a unor programe de buget realiste, conformîndu-se prudențelor bugetare (limite strict respectate) în stabilirea priorităţilor sectoriale.
Acțiunile prioritare direcționate în vederea asigurării interacțiunii procesului de elaborare a politicilor sectoriale cu procesul bugetar și fortificării capacităților de planificare strategică la nivelul autorităților publice centrale au vizat:
introducerea practicii de raportare anuală privind realizarea obiectivelor programelor sectoriale şi eficienţa utilizării resurselor financiare;
sporirea capacităţilor subdiviziunilor cu atribuţii de planificare strategică şi celor cu atribuții de planificare bugetară din cadrul AAPC de a analiza diferite opţiuni de perspectivă şi a evalua impactul acestora, inclusiv costurile;
introducerea sistemului de evaluare a performanţelor AAPC în raport cu volumul resurselor financiare alocate.
Pentru a determina măsura în care implementarea acțiunilor a contribuit la dezvoltarea capacităților instituționale ale AAPC privind elaborarea politicilor sectoriale, modernizarea procesului de elaborare și executare a bugetului și, implicit, consolidarea și gestionarea eficientă a finanțelor publice, auditul s-a axat preponderent pe evaluarea realizărilor obținute în cadrul componentei 1 ,,Sistemul de planificare şi executare a bugetului” și componentei 2 ,,Controlul şi auditul intern” ale PMFP (ținîndu-se cont și de costurile estimate ale acestor componente, care constituie 14,0 mil. dolari SUA, sau 76,9% din valoarea totală a Proiectului), precum și pe obiectivul ce vizează managementul finanțelor publice în cadrul reformei APC.
Informație generală privind Proiectul „Managementul Finanțelor Publice”
| Cînd și cine a lansat etapa de pregătire a PMFP? | În anul 2005, MF a lansat etapa de pregătire a Proiectului „Managementul Finanţelor Publice”, activităţile fiind finanţate din contul Grantului PHRD, acordat de Guvernul Japoniei (534,5 mii dolari SUA), și al Programului de asistenţă tehnică al Ministerului pentru Dezvoltarea Cooperării al Olandei (589,4 mii euro). |
| Cînd și cine a semnat Acordul de Credit pentru Dezvoltare și care sînt condițiile generale ale acestuia? | Acordul de Credit pentru Dezvoltare, în valoare de 5,7 mil. DST (Drepturi Speciale de Tragere), sau 8,5 mil. dolari SUA, destinat implementării PMFP, a fost semnat de către Guvernul Republicii Moldova şi Asociaţia Internaţională pentru Dezvoltare, la 7 iulie 2005, și ratificat prin Legea nr.293-XVI din 16.11.2005[5]. Creditul este acordat pe o perioadă de rambursare de 40 de ani, inclusiv cu termenul de graţie de 10 ani şi rata dobînzii de 0,75% anual. |
| Care sînt sursele suplimentare destinate realizării PMFP? | În afară de mijloacele creditului, pentru realizarea PMFP s-au prevăzut granturi în valoare totală de 6,1 mil. dolari SUA, inclusiv grantul acordat de Guvernul Olandei în valoare de circa 4,1 mil. dolari SUA şi grantul acordat de Agenţia Suedeză Internaţională pentru Dezvoltare în valoare de 2,0 mil. dolari SUA, precum și o contribuție a Guvernului Republicii Moldova de 0,7 mil. dolari SUA (pentru procurarea echipamentului).
În total, pentru realizarea Proiectului s-au prevăzut mijloace în sumă de 15,3 mil. dolari SUA, care, pe parcurs, au fost suplimentate cu 2,8 mil. dolari SUA, din contul granturilor olandez și suedez. |
| Care este costul total al PMFP? | Cu alocațiile suplimentare oferite în perioada anilor 2009-2010, devizul total al PMFP este de circa 18,1 mil. dolari SUA, din contul creditului fiind debursate mijloace bănești în sumă de 1,2 mil. dolari SUA, iar din contul granturilor – 7,7 mil. dolari SUA. Astfel, angajamentele neonorate în cadrul Proiectului constituie 7,1 mil. dolari SUA, iar sursele necontractate din contul granturilor – 1,4 mil. dolari SUA. Costurile estimate ale Proiectului, sursele de finanțare și mijloacele efectiv debursate pe componente sînt prezentate în Anexa nr.1. |
| În ce perioadă urma a fi implementat PMFP? | Perioada de implementare a PMFP a fost preconizată pentru anii 2006-2009, care, ulterior, din cauza nerealizării mai multor indicatori de progres, s-a extins pînă în anul 2011, apoi pînă la 31.12.2012. |
| Care este obiectivul general al PMFP? | Obiectivul general al PMFP este managementul eficient și transparent al finanţelor publice, ce contribuie la elaborarea și realizarea programelor de creştere economică. |
| Care sînt componentele PMFP? | Proiectul este constituit din 4 Componente:
Componenta 1 „ Sistemul de planificare şi executare a bugetului” – abordarea planificării bugetului și executării acestuia prin îmbunătăţirea politicilor de cheltuieli pe termen mediu, modernizarea clasificaţiei bugetare și introducerea planului unic de conturi pentru sectorul public, compatibil cu standardul FMI Statistica Finanţelor de Stat 2001, precum și implementarea unui Sistem Informaţional de Management Financiar integrat.
Componenta 2 „Controlul şi auditul intern” – crearea unui sistem de CFPI în autorităţile administraţiei de stat în conformitate cu cele mai bune practici şi standarde internaţionale.
Componenta 3 „Capacitatea de instruire în managementul financiar şi şcolarizarea” – instituţionalizarea capacității de instruire.
Componenta 4 „Gestionarea Proiectului, monitorizarea şi evaluarea” – asigurarea implementării efective a Proiectului, monitorizării si raportării activităţilor şi rezultatelor acestuia.
Progresul spre gestionarea efectivă a Proiectului a fost monitorizat cu ajutorul indicatorilor de performanţă stabiliți pentru fiecare componentă. |
| Cine este responsabil de implementarea PMFP? | MF este autoritatea responsabilă de implementarea PMFP și asigură managementul general, totodată exercitînd și rolul de Coordonator executiv al Proiectului. Întru realizarea activităţilor de administrare zilnică a Proiectului, raportarea trimestrială și anuală către donatori, a fost creat Oficiul PMFP.
În scopul gestionării mai eficiente a proiectului de reformă a sistemului finanţelor publice, coordonării şi monitorizării procesului de implementare a acestuia, prin Hotărîrea Guvernului nr.18 din 04.01.2007[6], a fost instituit Comitetul de supraveghere din cadrul Proiectului, cu următoarea componență nominală: ministrul finanțelor, viceministrul economiei, viceministrul finanțelor, viceguvernatorul BNM, managerul Oficiului PMFP.
Pentru realizarea obiectivelor şi monitorizarea activităților preconizate în cadrul celor 4 componente, prin ordinele ministrului finanțelor, au fost create grupurile de lucru ale PMFP. |
SFERA ȘI ABORDAREA AUDITULUI
Curtea de Conturi, în calitate de instituție care realizează auditul public extern, fiind motivată de interesul sporit din partea societății, dar și a organismelor internaționale donatoare, față de mersul implementării reformelor în cadrul managementului finanțelor publice, a efectuat un audit al performanței în domeniul dat. Auditul a fost inițiat în scopul îmbunătățirii performanței de implementare a MFP în cadrul AAPC, sporirii eficacității utilizării mijloacelor destinate pentru întreținerea și instruirea specialiștilor din cadrul DAMEP, UAI și UCA, cu identificarea cauzelor și neregulilor, formulînd recomandări menite să îmbunătățească gestiunea domeniului dat.
Obiectivul general al auditului a constat în formularea unei sinteze per ansamblu asupra reușitelor în procesele de creare a unui sistem eficient şi durabil de management financiar, bazat pe instrumente şi mecanisme efective, proiectat şi funcţional la nivelul standardelor comunitare. Această evaluare independentă are ca scop să stabilească contribuţia RAPC (obiectivului ce vizează managementul finanțelor publice) și a PMFP în realizarea obiectivelor de consolidare a gestionării finanţelor publice, cu formularea unor recomandări în scopul îmbunătățirii proceselor aferente domeniului vizat. Aspectele respective au fost analizate prin prisma indicatorilor de progres, stabiliți pentru componentele Proiectului în cauză.
Obiectivele specifice ale auditului urmau să răspundă la următoarele întrebări:
I. Implementarea reformelor în domeniul managementului finanțelor publice a asigurat o dezvoltare a capacităților instituționale ale AAPC privind elaborarea politicilor sectoriale și modernizarea procesului bugetar și, ca urmare, consolidarea și gestionarea eficientă a finanțelor publice?
II. Dezvoltarea și implementarea controlului financiar public intern a contribuit la o bună guvernare a entităților publice?
Sperăm că constatările și concluziile din Raportul de audit vor fi în atenția tuturor părților interesate (Parlament, Guvern, AAP, comunitatea științifică, societatea, donatorii etc.) și că sînt expuse pe înțelesul cetățeanului, care își exprimă dreptul de a se încredința că administrația publică demonstrează responsabilitatea corespunzătoare în materie de administrare eficientă a mijloacelor publice, precum și că recomandările oferite vor contribui la promovarea spiritului de responsabilitate privind implementarea principiilor bunei guvernări, asigurînd transparența în procesul decizional și eficiența în utilizarea banilor publici.
Domeniul de aplicare şi metodologia sînt descrise în Anexa nr 2.
CONSTATĂRILE AUDITULUI
OBIECTIVUL I: Implementarea reformelor în domeniul managementului finanțelor publice a asigurat o dezvoltare a capacităților instituționale ale AAPC privind elaborarea politicilor sectoriale și modernizarea procesului bugetar și, ca urmare, consolidarea și gestionarea eficientă a finanțelor publice?
Eforturile de a aloca şi a administra mai eficient resursele nu au îndreptățit întocmai așteptările, nefiind dezvoltate suficient capacitățile instituționale de planificare strategică și modernizat procesul de elaborare și executare a bugetului. N-a fost implementat SIMF integrat și modern pentru asigurarea înregistrării complete a tranzacțiilor financiare prin sistemul trezorerial. Cele constatate sînt consecințele preocupărilor necorespunzătoare și, respectiv, ale unui management instituțional incoerent și nesistemic. Corectarea deficienţelor depistate va permite instituirea unui sistem de management orientat spre atingerea rezultatelor şi asigurarea necondiționată a gestionării transparente a finanţelor publice.
Acțiunile întreprinse de către AAPC în vederea îmbunătăţirii managementului finanţelor publice nu sînt concludente și suficiente.
Consolidarea managementului finanţelor publice - ținta principală a mai multor reforme din ultimii ani
Modernizarea managementului finanţelor publice a constituit un obiectiv crucial atît în cadrul RAPC, care, la nivelul AAPC, prevedea crearea unui sistem eficient şi durabil de interacţiune a procesului de elaborare a politicilor sectoriale cu procesul bugetar,[7] cît și în cadrul PMFP (componenta 1), care prevedea asigurarea unui management eficient şi transparent al finanţelor publice.
Conform Strategiei de reformă a administrației publice centrale, aprobată prin Hotărîrea Guvernului nr.1402 din 30.12.2005, la momentul demarării PMFP, au fost evidențiate probleme la nivelul AAPC, care împiedicau managementul eficient şi transparent al cheltuielilor publice, după cum urmează: (1) coordonare politică insuficientă şi deficienţe în stabilirea priorităţilor; (2) capacităţi reduse de elaborare a programelor; (3) prognozare, estimare şi evaluare neconcludentă/irelevantă a resurselor financiare necesare pentru realizarea unor decizii; (4) neluarea în considerație a restricţiilor bugetare în procesul de adoptare a deciziilor.
Întru asigurarea unui management eficient și performant în materie de finanțe publice, era necesară instituirea unui mecanism de luare a deciziilor fundamentate privind alocarea finanţelor publice pentru necesităţi ce concurează între ele. La nivel operaţional, mecanismul includea menţinerea unei corespunderi strînse între cheltuielile publice reale şi cele planificate, în acelaşi timp menţinînd o flexibilitate suficientă pentru a reacţiona adecvat la apariţia cheltuielilor neprevăzute.
În cadrul AAPC, managementul finanțelor publice urma să fie îmbunătățit prin acţiuni care vizau crearea unui sistem eficient şi durabil de interacţiune a procesului de elaborare a politicilor sectoriale cu procesul bugetar, inclusiv prin crearea DAMEP pentru coordonarea politicilor sectoriale, iar la nivelul MF – prin modernizarea Clasificaţiei bugetare și introducerea Planului unic de conturi pentru sectorul public, compatibil cu standardul FMI Statistica Finanţelor de Stat 2001, perfecționarea cadrului metodologic privind elaborarea și executarea bugetului, precum și implementarea unui Sistem Informaţional de Management Financiar (SIMF) integrat.
Se remarcă că DAMEP au fost create în conformitate cu Hotărîrea Guvernului nr.710 din 23.06 2006[8], în cadrul a 6 ministere, ulterior fiind extinse la nivelul tuturor AAPC, ME fiind responsabil de analiza eficienţei activităţii şi impactului funcţionării acestor unităţi.
Unitățile respective au fost instituite în scopul eficientizării activităţii AAP prin: 1) coordonarea activităţii de elaborare a documentelor de politici publice naţionale, la nivel de organ central, intersectorial şi sectorial; 2) examinarea rezultatelor evaluării impactului politicilor publice; 3) asigurarea interacţiunii procesului de elaborare a politicilor sectoriale cu procesul bugetar; 4) coordonarea procesului de monitorizare, evaluare şi raportare a implementării documentelor de politici publice[9].
Se atestă că, în cadrul misiunii de audit, a fost auditată activitatea a 8 AAP, în vederea evaluării activității realizate pentru îmbunătățirea managementului finanțelor publice în cadrul reformei administrației publice centrale[10], fiind constatate un șir de probleme și carențe în acest domeniu.
1.2. Deși capacitățile de planificare strategică ale AAP au fost dezvoltate, acestea sînt afectate de existența unor nereguli și deficiențe.
Rezultatele auditului efectuat la 8 AAP denotă că efectele acțiunilor de reorganizare nu au fost uniforme, în consecință, o parte din AAP au obținut unele progrese (MMPSF, MS, MEd), pe cînd altele au înregistrat rezultate modeste (MAIA, MTS, AȘM, ARFC), neconștientizînd importanța reformelor inițiate.
Analiza măsurilor întreprinse de AAP în perioada anilor 2007-2011 pentru fortificarea capacităților de planificare strategică permite misiunii de audit să formuleze următoarele iregularități :
Regulamentele interne ale DAMEP în 4 autorități publice (MAIA, AȘM, ARFC, MMPSF) nu sînt în concordanță cu regulamentul-cadru al acestora, unele funcții fiind omise, iar altele, cu totul de altă natură – atribuite arbitrar și contraindicat. Astfel, DAMEP din cadrul MAIA a fost angajată în procesul de elaborare a politicilor, concomitent exercitînd și funcții improprii, printre care: menținerea și dezvoltarea sistemului de statistică agricolă; asigurarea bunei colaborări cu reprezentanții societății civile afiliați dezvoltării complexului agroindustrial etc.
Deși regulamentul DAMEP din cadrul MTS corespunde regulamentului-cadru, angajații acesteia sînt preponderent implicați de către conducerea ministerului în activități care nu țin nemijlocit de competența subdiviziunii, exercitînd atribuții suplimentare, în consecință fiind afectată realizarea funcțiilor de bază. Astfel, angajații sînt incluși în grupurile de lucru pentru: achiziții; disciplină; autoevaluarea riscurilor de corupție; monitorizarea procesului de inventariere a patrimoniului public, sînt coordonatori în cadrul Proiectului ,,E - transformare a Guvernului”, responsabili de transparență în procesul decizional la minister, precum și examinează petițiile parvenite la minister etc. În situații similare se află și angajații DAMEP din alte AAPC.
Nu este conștientizat rolul DAMEP de către conducerea MTS, ARFC, AȘM în eficientizarea activităţii AAPC. Se exemplifică, în acest context, că la ARFC funcțiile unității respective se limitează la generalizarea propunerilor pentru elaborarea și actualizarea planurilor de acțiuni ale Guvernului, prezentarea rapoartelor referitor la realizarea acestor planuri, coordonarea activităților de prezentare a propunerilor pentru documentele de politici noi, nefiind executată funcția de asigurare a interacţiunii între procesul de elaborare a politicilor sectoriale și procesul bugetar, iar la AȘM această funcție nici nu se regăsește.
Nu sînt formulate și nici respectate exigențele managementului finanțelor publice privind recunoașterea responsabilităților individuale în exercitarea misiunilor publice, conform art.34 din Legea nr.158 din 04.07.2008[11]. Astfel, obiectivele individuale ale angajaților unităților respective din cadrul AȘM, MTS, ARFC, MAIA, MEd nu includ activități ce ar contribui la realizarea interacțiunii procesului de elaborare a politicilor sectoriale cu procesul bugetar.
Nu au capacități adecvate de planificare economică unitățile din cadrul MTS, MEd și ARFC, acestea nedispunînd de personal inițiat în materie și cu studii economice.
Managementul la MAIA, MMPSF, ARFC, AȘM, MTS sesizează procesul bugetar din punct de vedere tehnic, strict ca problemă ce ține doar de responsabilitatea Direcțiilor finanțe, fiind atestată o conlucrare ineficientă a acestora cu DAMEP.
În cadrul tuturor AAPC, monitorizarea și evaluarea documentelor de politici nu se efectuează conform rigorilor necesare. Se relevă lipsa unui circuit integrat al documentelor de politici publice, care face dificil atît accesul la date şi informaţii referitoare la politicile publice ale ministerelor, cît şi posibilităţile de comunicare inter- şi intrainstituţionale, în consecință fiind omise unele priorități de politici.
PDI pentru perioada anilor 2009-2011, care au avut drept scop racordarea misiunilor AAPC la angajamente și priorități, au fost abandonate de către acestea peste un an, din cauza diminuării substanțiale a finanțării ca urmare a crizei economice. În consecință, acestea nu au avut un rol semnificativ în procesul de reorganizare și planificare strategică a autorităților publice, deși în cazul ARFC, MS, MMPSF documentele de politici au fost elaborate și cu suportul experților Cancelariei de Stat.
Deși AȘM este responsabilă de realizarea politicii în sfera cercetării, dezvoltării și inovării, aceasta nu are elaborată o strategie de dezvoltare a sferei respective sau un alt document de politici, activînd în baza direcțiilor strategice elaborate pentru anii 2006-2010 (extinse pînă în anul 2013).
În contextul celor expuse, se concluzionează că, deși AAPC s-au angajat în crearea unui sistem de interacțiune a procesului de elaborare a politicilor sectoriale cu procesul bugetar, acesta nu este rezultativ și suficient dezvoltat. Nu s-a reușit realizarea la nivelul cuvenit a următoarelor acțiuni prioritare: sporirea capacităţilor subdiviziunilor cu atribuţii de planificare strategică şi a celor cu atribuții de planificare bugetară din cadrul AAPC privind analiza diferitor opţiuni de perspectivă şi evaluarea impactului acestora, inclusiv costurile și eficiența; introducerea sistemului de evaluare a performanţelor AAPC în raport cu volumul resurselor financiare alocate; introducerea practicii de raportare anuală despre realizarea obiectivelor programelor sectoriale şi eficienţa utilizării resurselor financiare. Angajații DAMEP sînt implicați în procesul bugetar, la elaborarea, monitorizarea și raportarea strategiilor sectoriale de cheltuieli, fiind membri ai grupurilor de lucru, însă rolul acestora în analiza, monitorizarea și evaluarea politicilor publice la asigurarea interacțiunii dintre procesul de planificare strategică și procesul bugetar în unele AAPC este perceput ca fiind unul formalist.
Cele constatate sînt consecințele: restricțiilor la statele de personal, dat fiind faptul că AAPC nu li s-au suplimentat unitățile de personal; schimbărilor incomplete efectuate în cadrul unor AAPC, care n-au fost raportate la rigorile reformei APC; neconștientizării rolului DAMEP de către top-managementul unor autorități, precum și conlucrării ineficiente a unităților respective cu subdiviziunile responsabile de planificarea bugetară.
Nestabilirea responsabilităților distincte de coordonare, executare și monitorizare în procesul planificării strategice a redus impactul scontat de îmbunătățire a managementului finanțelor publice în cadrul AAPC, precum și de utilizare eficientă a mijloacelor publice.
În vederea remedierii celor constatate, se recomandă conducerii:
1. MAIA, MTS, AȘM, ARFC:
- să revizuiască practica de stabilire/delimitare a responsabilităților și sarcinilor suplimentare pentru angajații din cadrul DAMEP, pentru a nu fi afectată realizarea activităților de bază.
2. AȘM, MTS, ARFC, MAIA, MEd:
- să revadă obiectivele individuale și indicatorii de performanță a funcționarilor publici în corespundere cu cerințele actelor normative în vigoare.
3. ARFC, AȘM, MAIA, MEd, MMPSF, MTS, MS:
- să elaboreze un regulament intern privind procesul bugetar în cadrul AAPC, care să stabilească etapele și părțile nemijlocit implicate în elaborarea CBTM și a bugetelor pe programe, precum și modul de conlucrare a acestora.
4. MTS, MEd și ARFC:
- să consolideze capacitățile de planificare economico-bugetară a DAMEP, de analiză, monitorizare și evaluare a politicilor prin angajarea specialiștilor-experți în materie.
1.2.1. Eficientizarea modului de alocare a resurselor în baza unor instrumente moderne de management financiar a înregistrat un progres foarte lent.
O altă reformă strîns legată de reforma APC este continuarea prognozării economico-bugetare în temeiul CCTM. Acest mecanism este fundamental, axat pe asigurarea unui management responsabil din punct de vedere bugetar, avînd drept scop sporirea transparenţei şi eficienţei cheltuielilor publice, precum şi elaborarea programelor sectoriale şi consolidarea funcţiei de control bugetar. Aceste sarcini au o interdependenţă directă cu unul din obiectivele Strategiei RAPC – crearea unui sistem eficient şi durabil de interacţiune a procesului de elaborare a politicilor sectoriale cu procesul bugetar.
Schematic, această interacțiune este redată în Figura nr.1.
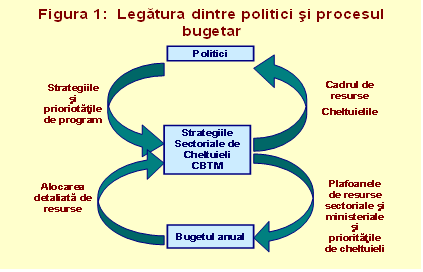
Potrivit „bunelor practici”, pentru a realiza legătura între rezultatele politicilor elaborate de către autoritățile publice și alocarea resurselor, este aplicat un instrument eficient de management financiar – elaborarea bugetelor pe programe cu indicatori de performanță. Această metodă asigură o bază pentru stabilirea şi evaluarea managementului financiar, iar bugetul pe programe reprezintă o modalitate eficientă de stabilire a priorităţilor şi de luare a deciziilor privind alocarea pe viitor a resurselor bugetare în funcţie de rezultatele obţinute.
Deși în cadrul unor AAPC, încă din anul 2003, au fost elaborate bugete cu indicatori de performanță, fundamentarea acestora era percepută ca o formalitate și nu s-a soldat cu un impact palpabil asupra rezultatelor declarate. În contextul celor expuse, în conformitate cu politica şi strategia guvernamentală prevăzută în SCERS, în scopul optimizării modului de alocare a resurselor bugetare, a fost prevăzută extinderea și antrenarea tuturor AAPC în vederea elaborării bugetelor pe bază de programe şi performanţe[12].
Fundamentarea bugetelor pe programe și performanțe necesită a fi perfecționată.
Cu toate că în anul 2008, în urma modificărilor[13] art.32 din Legea nr.847-XIII din 24.05.1996[14], au fost introduse responsabilități pentru executarea indicatorilor de performanță în cadrul bugetelor pe programe, iar Ordinul ministrului finanțelor nr.19 din 16.02.2008[15] stabilește foarte detaliat cadrul metodologic privind elaborarea bugetelor pe programe cu indicatori de performanță, se atestă un nivel redus al responsabilității din partea AAPC pentru elaborarea și executarea bugetelor pe programe.
Misiunea de audit a constatat un șir de deficiențe la capitolul respectiv, ce vizează elaborarea bugetelor pe programe în perioada anilor 2007-2011, după cum urmează:
Nici o autoritate publică n-a desemnat responsabili în materie de gestiune bugetară, inclusiv de elaborarea şi executarea programelor, fapt ce nu a determinat consolidarea responsabilităților.
Indicatorii stabiliți de toate AAPC nu în toate cazurile sînt fundamentați/ relevanți, deseori diferă de prevederile strategiilor sectoriale de cheltuieli, iar uneori aceștia nu reflectă eficiența utilizării banilor publici. La MAIA, ARFC, MTS, AȘM indicatorii sînt formulați astfel încît nu pot măsura progresul programului în îndeplinirea obiectivelor sale (sînt confundați indicatorii de produs cu cei de rezultate, cei de rezultate cu cei de eficiență etc.). În unele cazuri, indicatorii se axează, în special, pe realizarea acțiunilor, nefiind evaluat impactul așteptat.
Astfel, pentru subprogramul 69.05 ,,Geodezie, cartografie și geoinformatică” au fost stabiliți indicatori identici de produs, de rezultate și de eficiență, pentru care unica diferență este unitatea de măsură. Indicatorii formulați nu permit evaluarea cantității produselor sau serviciilor ce se realizează în procesul derulării programului și nu permit identificarea efectului programului. În acest sens, se exemplifică că indicatorul ,,întreținerea rețelei geodezice naționale” nu permite cunoașterea produselor rezultate în urma utilizării banilor, iar același indicator plasat la nivel de rezultat nu se raportează la un reper al situației inițiale. Indicatorii sînt formulați pe activități, generalizînd în mod global acțiunile incluse în acestea, astfel fiind imposibilă obținerea informaţiei exacte despre mersul realizării subprogramului pe întreaga perioadă.
În mod similar, analiza propunerilor de bugete pe programe la MTS a relevat faptul că responsabilii de elaborarea indicatorilor de performanță înțeleg eronat semnificația acestora, fiind confundat tipul indicatorilor. Pentru subprogramul nr.85.03 ,,Sport”, indicatorii de rezultate au fost plasați la nivelul indicatorilor de eficiență etc.
În cadrul MAIA, AȘM, MEd, programele şi subprogramele grupează diverse măsuri și un număr mare de activități și instituții subordonate, ceea ce reduce utilitatea și diminuează gradul de responsabilitate asupra realizării acestora. Aspectul respectiv face dificilă elaborarea unor indicatori care să reflecte exhaustiv progresul programului în îndeplinirea obiectivelor sale. Se exemplifică, în acest sens, că la MAIA, în perioada anilor 2008-2011, în cadrul programului nr.51 „Dezvoltarea agriculturii”, s-au realizat cîte 3-4 subprograme, cu un volum total de alocații de 300,0 – 600,0 mil.lei, care întrunea 10-15 instituții subordonate, cu diverse activități și acțiuni: elaborarea politicii şi managementul în domeniul agriculturii; dezvoltarea durabilă a sectoarelor fitotehnie şi horticultură; reproducerea, creşterea şi sănătatea animalelor; dezvoltarea durabilă a viticulturii etc. În aceste condiții, este dificil nu numai de a stabili indicatori, dar și de a monitoriza realizarea acestora. Astfel, subprogramul 51.02 ,,Dezvoltarea durabilă a sectoarelor fitotehnie şi horticultură” din cadrul aceluiași program a întrunit 12 activități diferite, fiind stabiliți indicatori de monitorizare numai pentru 5 activități.
Bugetele pe programe la MAIA, ARFC, AȘM, în unele cazuri, deși pretind a avea o abordare tematică, nu sînt concepute spre a finanța domenii, ci justifică doar alocarea de mijloace financiare pentru finanțarea (întreținerea) instituțiilor respective sau a activităților.
Astfel, în anul 2011, AȘM a formulat un subprogram, pentru a justifica alocarea mijloacelor bănești în sumă de 25,9 mil.lei, care, de fapt, erau destinate majorării salariilor funcționarilor publici, majorării tarifelor la serviciile comunale, efectuării cheltuielilor pentru investiții capitale. Cu toate acestea, subprogramul formal avea stabiliți indicatori de performanță, inclusiv indicatorii de rezultate: elaborarea concepțiilor, teoriilor (2), prognozelor (10), articolelor, monografiilor (55); indicatorii de produs: biopreparate, compuși chimici, materiale (2), brevete (1), proiecte dendrologice (2).
Totodată, în cadrul acestui subprogram, formal a fost prevăzută realizarea a 7 obiective (crearea noilor soiuri de hibrizi, 7 metode și tehnologii noi în domeniul electronicii și optoelectronicii, elaborarea tehnologiilor și dispozitivelor performante pentru producerea și transportul energiei, majorarea cu 10 articole în revistele naționale și internaționale, majorarea metodelor de cartografiere, valorificarea și promovarea valorilor științifico-culturale), care, în realitate, nu puteau fi atinse. În contextul celor expuse, trebuie de remarcat că și la MF nu se atestă o percepție clară în materie de metodologie în elaborarea și evaluarea programelor.
În unele cazuri, la MS, MMPSF, ARFC, AȘM, obiectivele subprogramelor erau stabilite pe termen scurt și țineau de activitatea de bază a instituției, iar evaluarea rezultatelor nu reflectă nivelul în care contribuie la realizarea politicilor în domeniu.
La MAIA, MTS, ARFC, unii indicatori elaborați nu sînt corelați cu cei din documentele de politici și nu reflectă realizarea obiectivului programului. Se exemplifică indicatorii de performanță stabiliți de către ARFC pentru perioada anilor 2008-2011 la subprogramul nr.69.03 „Valorificarea terenurilor noi şi sporirea fertilităţii solurilor”, care nu sînt corelați cu cei din documentele de politici.
La MS, MMPSF, rapoartele prezentate de către unele instituții subordonate nu au formulați indicatori de măsurare a performanței și, ca rezultat, nu poate fi justificată alocarea resurselor și măsurată cantitatea produselor rezultate ca urmare a implementării programului.
În acest sens, se exemplifică raportul despre executarea subprogramului nr. 90.10[16], implementat de către Asociația Surzilor și Societatea Orbilor din Moldova din cadrul MMPSF (obiectivul căruia este ,,Compensarea parțială a contribuțiilor de asigurări sociale de stat obligatorii, crearea și modernizarea locurilor de muncă”), pentru care nu au fost formulați indicatorii de performanță.
AAPC nu dețin un mecanism eficient de verificare a autenticității datelor prezentate de ordonatorii secundari de credite (implementatorii programelor bugetare). Astfel, prezentarea incorectă a datelor, neraportarea acestora sau nerealizarea obiectivelor și indicatorilor stabiliți pentru program nu duce la suspendarea finanțării, ceea ce nu încurajează realizarea mai eficientă și coordonată a activităților. De remarcat că aceasta este o consecință a implicării insuficiente a AAPC în procesul de elaborare a indicatorilor de performanță, personalul acestora necunoscînd ce fel de date trebuie colectate pentru a raporta „performanța”, iar modul de gîndire este orientat spre a cheltui banul public, dar nu spre a atinge un anumit obiectiv.
Raportarea realizărilor în cadrul programelor se execută doar prin reflectarea rezultatelor produse, fără a analiza integral gradul de realizare a obiectivelor stabilite și a defini avantajele pe care comunitatea le cîștigă de pe urma cheltuielilor efectuate de instituția publică.
Rapoartele despre executarea programelor, în majoritatea cazurilor, nu exprimă motivația nerealizării indicatorilor de performanță, fiind imposibil de a determina cauzele neatingerii nivelului preconizat.
Astfel, subprogramul nr.80.05 ,,Programe medicale speciale” la MS, pentru anul 2009, a prevăzut alocații în sumă de 39,4 mil.lei, inclusiv o parte din mijloace pentru acordarea tratamentului costisitor la 77 de pacienți, cu costul mediu prevăzut pentru un pacient de 21,6 mii lei. Conform raportului, tratamentul s-a acordat peste hotarele republicii doar la 22 de pacienți, cu costul mediu de 75,7 mii lei/pacient, cauzele devierilor înregistrate în raport nefiind motivate.
Nu este elaborat un mecanism de evaluare a performanţelor în baza indicatorilor stabiliți pentru gestionarea resurselor financiare ale statului atît la nivel de AAPC, cît și la nivel de sector.
În conformitate cu politica şi strategia guvernamentală prevăzută în SCERS, în scopul optimizării modului de alocare a resurselor bugetare, a fost prevăzută extinderea și antrenarea tuturor AAPC în vederea elaborării bugetelor pe bază de programe şi performanţe. Totodată, legile bugetare anuale, începînd cu anul 2003, aprobă, conform anexelor, bugetele autorităților publice pe programe.
Reieșind din constatările expuse, se remarcă că, deși se atestă un anumit progres în elaborarea bugetelor pe programe, acestea încă nu reprezintă un instrument eficient de management în stabilirea priorităților și luarea deciziilor privind alocarea resurselor bugetare. Problema constă în faptul că scopul nu este atins, dat fiind că finanțarea se efectuează conform bugetului de linie, acesta fiind principalul, pe cînd bugetul pe programe este doar un exercițiu și poartă mai mult un caracter informativ, pentru a demonstra că aceste capacități sînt în dezvoltare.
AAPC, cu toate că au reușit să-și dezvolte capacitățile de planificare strategică în concordanță cu planificarea bugetară, nu dispun de instrumente eficiente pentru a evalua performanțele utilizării resurselor alocate, iar raportarea efectivă nu inspiră încredere.
Capacitatea redusă în stabilirea scopurilor, obiectivelor și indicatorilor de performanță, modelul existent de finanțare și caracterul formalist al programelor, lipsa unui sistem de evaluare a performanțelor realizate au constituit impedimentele în crearea unei imagini clare asupra alocării resurselor bugetare în funcție de rezultatele obținute.
Neimplementarea unor soluții fiabile de revizuire a modalității existente de bugetare pe programe și de evaluare a performanțelor în cadrul AAPC nu va permite susținerea progresului în gestionarea transparentă și eficientă a finanţelor publice, precum și promovarea unui sistem de management orientat spre atingerea obiectivelor. Numai în cazul dacă atingerea obiectivelor și a indicatorilor de performanță va fi condiția pentru aprobarea bugetului, acest exercițiu va avea implicația asupra gestionării mijloacelor bugetare.
Recomandări conducerii:
5. ARFC, AȘM, MAIA, MEd, MMPSF, MTS, MS :
- să elaboreze metode și instrumente proprii în vederea monitorizării bugetelor pe programe.
6. ARFC, AȘM, MAIA, MEd, MMPSF, MTS, MS :
- să revizuiască indicatorii de performanță pentru a spori utilitatea acestora și a asigura corespunderea lor cu cadrul metodologic și să examineze în cadrul ședințelor colegiilor respective performanțele programelor realizate în raport cu mijloacele alocate, în vederea întreprinderii măsurilor de rigoare pentru a obține rezultatele scontate.
7. MF, MAIA, AȘM, MEd:
- să examineze oportunitatea redimensionării programelor prin gruparea optimă a activităților cuprinse de acestea, în scopul stabilirii unor indicatori relevanți și monitorizării mai eficiente a rezultatelor.
Perfecționarea sistemelor de management financiar n-a contribuit în mod semnificativ la eficientizarea utilizării mijloacelor publice.
2.1. Date generale despre componenta 1 a PMFP
Întru perfecționarea sistemului existent de planificare şi executare a bugetului, în cadrul componentei 1 a PMFP s-au prevăzut un șir de activități. Misiunea de audit a evaluat unele din activitățile componentei 1 a PMFP, orientate spre: (1) îmbunătăţirea prognozelor macroeconomice și politicilor de cheltuieli pe termen mediu, (2) perfecționarea metodologiei de elaborare și executare a bugetului, (3) modernizarea clasificaţiei bugetare și introducerea Planului unic de conturi pentru sectorul public, compatibil cu standardul FMI Statistica Finanţelor de Stat 2001, precum și (4) implementarea unui Sistem Informaţional de Management Financiar integrat, ținînd cont de faptul că aceste activități urmau să sporească utilitatea bugetului public național ca instrument al politicilor strategice, precum și eficiența utilizării mijloacelor financiare.
Conform DEP[17], pentru realizarea componentei 1 a PMFP, s-au evaluat cheltuieli în volum de 11,2 mil. dolari SUA, iar după alocarea unor granturi suplimentate, costul acestora a constituit 12,5 mil. dolari SUA. Către 31.03.2012 fusese debursate mijloace în sumă de 4,85 mil. dolari SUA (38,8 % din volumul total al mijloacelor planificate), inclusiv din contul granturilor – 3, 66 mil. dolari SUA, și al creditului – 1,19 mil. dolari SUA. Mijloacele alocate din contul granturilor au fost destinate pentru metodologiile de elaborare și executare a bugetului şi, parţial, pentru elaborarea SIMF, iar mijloacele creditului – pentru crearea și implementarea SIMF.
Metodologia de elaborare a bugetului urma să îmbunătăţească transparenţa şi eficienţa procesului formării bugetului, care are ca scop elaborarea şi prezentarea către Parlament a unor bugete realiste, sustenabile, strategic orientate, iar metodologia de executare a bugetului – să soluţioneze neajunsurile existente în gestionarea mijloacelor financiare, precum şi să asigure controlul angajamentelor.
Noul sistem informațional de management financiar (SIMF) urma să înlocuiască sistemul informaţional curent incomplet şi neintegrat, utilizat de MF pentru planificarea şi executarea bugetului, și să integreze un set durabil de instrumente de gestiune financiară.
Instituționalizarea planificării strategice pe termen mediu în cadrul AAPC a fost prevăzută ca o măsură de optimizare a cadrului de elaborare a bugetului în contextul PMFP.
2.2. Prognozarea macroeconomică încă nu a devenit un instrument eficient al politicii strategice.
O precondiție pentru realizarea obiectivelor managementului finanțelor publice este îmbunătățirea calității prognozării indicatorilor macroeconomici. Elaborarea indicatorilor prognozați în cadrul CCTM (2003-2009), iar ulterior (2010-2012) în cadrul CBTM, a fost pusă în sarcina ME, ca mai apoi aceștia să fie utilizați de către MF pentru a elabora prognoza veniturilor și cheltuielilor bugetare. Agregatele macroeconomice-cheie care influenţează bugetul public naţional sînt: produsul intern brut; balanța comercială; fondul de salarizare; rata inflaţiei şi de schimb a monedei naţionale (ultimele două sînt prognozate de Banca Naţională a Moldovei).
În scopul îmbunătăţirii calităţii şi siguranţei prognozelor macroeconomice, în cadrul PMFP, au fost alocate 229,0 mii dolari SUA din contul grantului olandez pentru perfecționarea metodologiei și instrumentelor utilizate la elaborarea prognozei macroeconomice, precum și pentru consolidarea capacităților instituționale. Realizarea sarcinii de lucru a început în februarie 2007, iar în anul 2008 ME i-a fost prezentat un model de prognozare macroeconomică pentru elaborarea bugetului şi un instrument de estimare a mijloacelor bugetare pe termen mediu. Noul model macroeconomic de prognozare urma să fie implementat începînd cu elaborarea CCTM pentru perioada anilor 2009-2011. Se remarcă că acest model a început să fie parțial utilizat doar pentru CBTM 2010-2012, fiind un model macroeconomic alternativ, deoarece rezultatele acestuia nu se iau ca bază la prognoza finală oficială.
Misiunea de audit a relevat devieri semnificative între estimările indicatorilor macroeconomici elaboraţi pentru CCTM 2006 – 2011 şi indicatorii efectiv realizaţi, prezentați în Tabelul nr. 1.
Tabelul nr. 1
* CBTM 2010-2012 a fost elaborat, dar nu a fost aprobat de Guvern
** Estimările Ministerului Economiei
Analiza prognozelor macroeconomice prezentate de către ME a relevat că, pentru unele categorii de indicatori macroeconomici, atît pînă la, cît și după perfecționarea metodologiei și instrumentelor de prognozare, devierile între nivelul prognozat și cel efectiv se mențin. Astfel, dacă pentru perioada anilor 2006-2009 prognozele elaborate pentru indicatorul PIB au înregistrat devieri cuprinse între 0,6 mild.lei – 10,1 mild.lei, prognoza pentru anii 2010-2011 indică o diferență între 7,5 mild.lei și 9,3 mild.lei. O influență majoră asupra prognozelor respective a avut și efectul crizei economico-financiare mondiale.
S-au înregistrat devieri și pentru alți indicatori prognozați. În acest context, se relevă că prognoza indicatorului ,,soldul balanței comerciale” pentru perioada anilor 2006 -2009 a înregistrat un decalaj substanțial, cuprins între 0,5 mild. dolari SUA și 2,4 mild. dolari SUA. Pentru perioada anilor 2010-2011, decalajul prognozat s-a micșorat, alcătuind 0,1 mild. dolari SUA și, respectiv, 0,25 mild. dolari SUA.
Deși ulterior implementării noului model macroeconomic pentru anii 2010 – 2011 se atestă o ameliorare a calității prognozelor, totodată, pentru unii indicatori, devierile înregistrează diferențe semnificative. Astfel, pe fundalul reducerii devierilor pentru unii indicatori, precum ,,soldul balanței de plăți” – pînă la 0,09 mild. dolari SUA(4,0%) - în anul 2010, și pînă la 0,25 mild. dolari SUA(9,9%) – în anul 2011, și „fondul de salarizare” – respectiv, pînă la 5,4 mild. lei (20,6%) și 2,2 mild.lei (8,3%), pentru indicatorul PIB devierile au înregistrat un nivel semnificativ – de 7,5 mild.lei (11,6%) – în anul 2010, și 9,3 mild.lei (12,7 %) – în anul 2011.
Se concluzionează că, deși metodologia prognozării a cunoscut anumite ajustări, măsurile derulate în cadrul PMFP nu au reușit să amelioreze calitatea, predictibilitatea şi acuratețea prognozei macroeconomice oficiale utilizate la elaborarea bugetului. Cauza celor menționate este determinată de aplicarea de către ME a unor modele analitice neconcludente, efectele crizei economico-financiare globale, gradul de deschidere şi vulnerabilitate a ţării faţă de exterior și instabilitatea economiei naţionale, precum și de sistemul existent de prognozare, în cadrul căruia responsabilitatea pentru prognoza indicatorilor macroeconomici este divizată între diverse instituţii, unele din care dispun de un număr limitat de personal specializat și calificat care este implicat în exercițiul prognozării macroeconomice. În această ordine de idei, se subliniază faptul că prognozarea macroeconomică nu se bazează pe capacitatea instituțională sistemică, ci pe capacitatea profesională a anumitor angajați, plecarea cărora din instituțiile respective predispune domeniul la riscuri majore de compromitere a acestui exercițiu și nu asigură durabilitate. În perioada auditată, devierile dintre nivelul prognozat al indicatorilor macrofinanciari și cel efectiv au înregistrat valori substanțiale, fapt ce a afectat într-o măsură considerabilă prognoza veniturilor și cheltuielilor și a determinat rectificările efectuate la legile bugetare ulterioare.
2.3. Perfecționarea cadrului strategic de planificare bugetară a dus la sporirea utilității bugetului, însă există oportunități de îmbunătățire.
Republica Moldova, în scopul optimizării ajustărilor necesare la bugetele anuale, a demarat exercițiul de pronosticare fiscal-bugetară pe termen mediu (CCTM) începînd cu perioada anilor 2003-2005. Acesta cuprinde toate componentele bugetului public naţional, conţine elemente de analiză şi planificare strategică sectorială și are drept scop sporirea transparenţei şi eficienţei cheltuielilor publice, precum şi elaborarea programelor sectoriale şi consolidarea funcţiei de control bugetar.
În scopul oficializării procesului de perfectare a CCTM, precum şi pentru monitorizarea obiectivelor politicii fiscal-bugetare, prin Hotărîrea Guvernului nr.82 din 24.01.2006[18], a fost instituit Grupul coordonator pentru elaborarea CCTM, condus de către ministrul finanţelor. În componența acestuia sînt desemnați conducători şi reprezentanţi ai diferitor autorităţi publice, precum şi ai partenerilor sociali. Printre sarcinile de ordin general ale Grupului coordonator se numără: crearea grupurilor de lucru pe sectoare şi aprobarea componenţei, termenilor de referinţă și a sarcinilor privind activitatea acestora; coordonarea activităţii și examinarea rapoartelor grupurilor de lucru pe sectoare; monitorizarea activităţilor întreprinse şi controlul asupra executării Planului de acţiuni pentru elaborarea CCTM; consultarea documentului privind prognozele CCTM. Activitatea Grupului coordonator este monitorizată de către Comitetul interministerial pentru planificare strategică, instituit prin Hotărîrea Guvernului nr.838 din 09.07.2008[19].
MF, în perioada anilor 2003-2007, a beneficiat de asistenţa DFID în aspecte ce ţin de procesul şi metodologia de elaborare a CCTM, instituţionalizarea acestuia la nivel central şi nivel local. De asemenea, DFID a acordat suport în organizarea procesului dat la nivel interministerial, fiind întocmit un plan de acţiuni pentru elaborarea anuală a CCTM. În cadrul PMFP, în anul 2008, MF a angajat un consultant local pentru a oferi asistenţă în îmbunătăţirea metodologiei de elaborare şi instituţionalizare a procesului CCTM, precum şi în integrarea lui în procesul de planificare a bugetului pentru serviciile acestuia, din contul surselor granturilor acordate fiind achitată suma de 107,6 mii dolari SUA.
2.3.1. Procesul de elaborare a CBTM necesită îmbunătățiri.
Pentru ca constatările ulterioare să fie percepute corect de toți utilizatorii Raportului dat, echipa de audit consideră oportun de a face unele clarificări referitor la esența și semnificația noțiunilor de CBTM, Strategii Sectoriale de Cheltuieli etc.
Ce reprezintă CBTM?
Potrivit „bunelor practici”, CBTM poate fi definit ca:
O estimare realistă a resurselor și cheltuielilor publice pe un termen de 3 ani;
O metodă de planificare strategică a cheltuielilor publice;
Un instrument de corelare a politicilor cu alocările de resurse;
Document aprobat de Guvern.
Care sînt elementele CBTM?
Elementele fundamentale ale unui CBTM sînt următoarele:
Cadrul macro-fiscal:
Prognoza macroeconomică;
Prognoza veniturilor și cheltuielilor, deficitului bugetar și surselor de finanțare;
Analiza aspectelor bugetare intersectoriale:
Cheltuieli de personal;
Relații interbugetare;
Investiții publice;
Analiza la nivel de sector:
Strategiile Sectoriale de Cheltuieli;
Cadrul de cheltuieli.
Ce se subînțelege prin noțiunea de Strategie Sectorială de Cheltuieli (SSC)?
În primul rînd, SSC este un instrument prin care se asigură corelarea priorităților de politici cu banii la nivel de sector. Aceasta reflectă modificările pe termen mediu în alocarea resurselor și urmează să servească ca bază pentru elaborarea bugetului anual al domeniului respectiv.
Reieșind din prevederile cadrului normativ existent și din practica de elaborare înregistrată la moment, organigrama procesului CBTM în Republica Moldova schematic este redată în Figura nr.2.
Figura nr.2. Organigrama procesului CBTM[20]
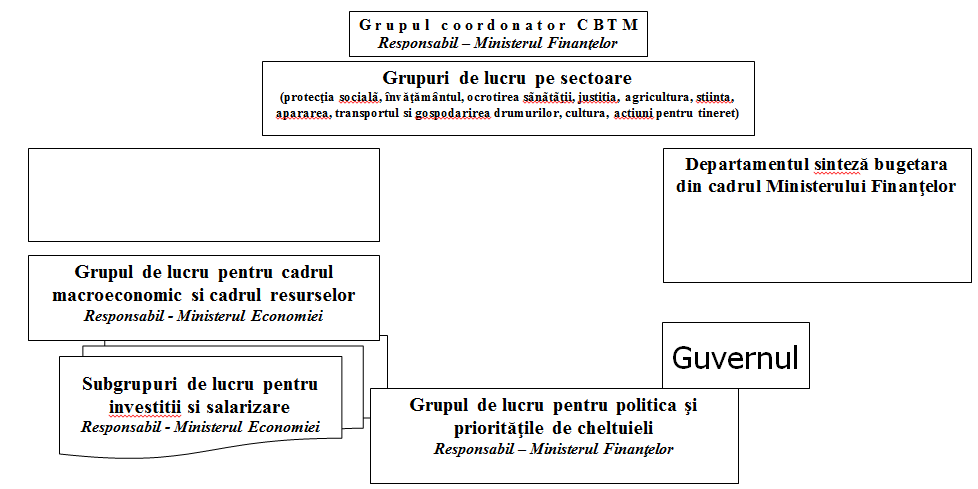
Echipa de audit a efectuat o evaluare generală a dezvoltării și implementării CCTM/CBTM în perioada anilor 2006-2011, identificînd unele probleme și carențe în sistemul actual de planificare strategică, după cum urmează:
Se atestă activitatea nesistemică a Grupului coordonator responsabil de coordonarea generală a procesului de elaborare a CCTM/CBTM. Pentru perioada anilor 2009-2011, Grupul coordonator nu a activat frecvent, întrunindu-se în ședințe doar de cîte 1-2 ori pe an, funcțiile acestuia nefiind îndeplinite în măsură deplină și eficientă. Se exemplifică că în anul 2009 a fost convocată doar o singură ședință, în cadrul căreia s-a aprobat componența grupurilor de lucru și s-au examinat obiectivele politicii fiscale, iar în anul 2010, la una din cele 2 ședințe, au fost examinate doar 6 din 12 strategii sectoriale, CCTM/CBTM nefiind definitivat și prezentat Guvernului, spre examinare și aprobare. Drept consecinţă, politicile din cadrul CCTM nu și-au găsit reflectare în legile bugetare anuale. În perioada indicată (2010-2011), politicile fiscal-bugetare au fost aprobate separat, iar CBTM nu s-a întocmit.
Măsurile întreprinse de Comitetul interministerial pentru planificarea strategică în vederea coordonării şi monitorizării activității Grupului coordonator pentru elaborarea CCTM/CBTM în procesul de planificare strategică nu au avut impactul scontat.
Se relevă activitatea necorespunzătoare a grupurilor tehnice în procesul CCTM. La etapa de inițiere a procesului CCTM au fost formate 4 grupuri tehnice, responsabile de: cadrul macroeconomic, politica fiscală şi cadrul resurselor; politicile şi priorităţile cheltuielilor publice; politica cheltuielilor capitale şi dezvoltării regionale; politica remunerării şi angajărilor în sectorul bugetar. Deși grupurile de lucru se convoacă în şedinţe de cîte ori este necesar, acestea s-au întrunit într-un număr redus de şedinţe, totodată nerespectîndu-se termenele stabilite de prezentare a documentelor destinate procesului respectiv și neconsemnîndu-se adecvat rezultatele ședințelor. Astfel, neprezentarea în termenele stabilite a indicatorilor macroeconomici a determinat utilizarea în anul 2009 a plafoanelor de cheltuieli pentru CCTM 2008-2010 și apoi ajustarea (prin indexare) a acestora. În final, aceste 2 documente: CCTM și proiectul Legii bugetului de stat, au fost finalizate practic concomitent[21]. O situație similară s-a creat și la elaborarea CBTM pentru perioada anilor 2012-2014.
Colaborarea şi comunicarea insuficientă între autorităţile din cadrul sectorului, inactivitatea grupurilor de lucru sectoriale (create formal și care practic nu activau și nu documentau corespunzător activitatea desfășurată) n-au permis îmbunătățirea procesului de elaborare a bugetului public național. În scopul eficientizării procesului de alocare a mijloacelor bugetare, către finele realizării PMFP, s-a prevăzut că cel puțin 80% din alocațiile sectoriale vor fi acoperite de planurile de cheltuieli, ceea ce s-a realizat. Deşi CBTM pentru anii 2012-2014 acoperă 82% din cheltuielile bugetare pentru 13 sectoare publice, fiind implicate în executarea bugetelor pe programe 23 autorități publice, în perioada anilor 2006-2011 activitatea grupurilor de lucru pentru planificarea strategică nu a avut rezultate eficiente. Numai la elaborarea CBTM pentru anii 2012-2014 și, respectiv, pentru anii 2013-2015 lucrurile au început să se schimbe. Totodată, se remarcă capacitățile reduse și implicarea nesatisfăcătoare a unor ministere de linie în administrarea procesului de elaborare a strategiilor sectoriale de cheltuieli, fapt confirmat și de misiunea de audit efectuată la MEd. În cadrul unor ministere, elaborarea CBTM este percepută ca o formalitate și ca un proces de o importanță neglijabilă în comparație cu bugetul anual, această situație fiind constatată la MAIA, MTS etc.
Cadrul normativ actual nu reglementează termenul de aprobare a cadrului de cheltuieli de către Guvern, cu toate că termenul prezentării acestui document Guvernului este reglementat. Astfel, deși cadrul bugetar 2012-2014 este parte componentă a procesului bugetar și trebuie să servească AAPC drept călăuză pentru elaborarea propunerilor de bugete, acesta a fost aprobat mai tîrziu decît Legea bugetului de stat. Se relevă că, la 15 iulie 2011, acesta a fost examinat și aprobat de către Comitetul interministerial pentru planificarea strategică și a servit ca bază juridică pentru elaborarea proiectului bugetului.
În perioada anilor 2008-2011, cadrul bugetar a fost aprobat prin dispoziții de Guvern, fapt care a afectat transparența procesului CCTM.
Nerespectarea calendarului de elaborare a CCTM şi a proiectului de buget rămîne a fi o problemă în cadrul procesului bugetar. Procesul elaborării CBTM a fost influențat și de întîrzierile admise la prezentarea cadrului macroeconomic, precum şi în procesul decizional privind politicile fiscal-bugetare, investiționale, sociale, salariale.
Cele menționate sînt cauzate de: conlucrarea ineficientă între ministerele de ramură în ce priveşte analiza problemelor-cheie de politică în domeniul cheltuielilor publice, precum și a instituţiilor din cadrul sectorului cu ministerul-lider privind elaborarea CBTM; activitatea necorespunzătoare a grupurilor de lucru sectoriale și tehnice și nerespectarea de către acestea a calendarului privind elaborarea CCTM/CBTM; monitorizarea în mod aparent și, respectiv, neconcludent a procesului din partea Grupului coordonator și a Comitetului interministerial pentru planificarea strategică.
2.3.2. Deși legile bugetare anuale relevă o legătură strînsă cu cadrul bugetar, rectificările acestora modifică indicatorii bugetari
Unul dintre indicatorii de monitorizare a utilității sporite a bugetului public naţional în calitate de instrument politic şi strategic în rezultatul îmbunătăţirii metodologiei de formulare a bugetului este convergența legii bugetului de stat cu cadrul de cheltuieli. Realizarea acestei interacțiuni asigură consolidarea disciplinei fiscal-bugetare şi orientarea strategică a bugetului. Conform sarcinilor PMFP, bugetele anuale, începînd cu anul 2006, urmau să fie corelate cu CCTM.
Tabelul nr.2
Analiza corespunderii legii bugetare anuale cu CCTM/CBTM pentru perioada anilor 2006-2012
mild. lei
| 2006 | 2007 | 2008 | 2009 | 2010* | 2011* | 2012 |
| Venituri prognozate conform CCTM în cadrul bugetului public național | 16,1 | 19,2 | 22,9 | 28,4 | - | - | 35,0 |
| Venituri prognozate conform CCTM în cadrul bugetului de stat | 9,7 | 12,2 | 14,3 | 17,7 | - | - | 21,0 |
| Venituri aprobate conform Legii bugetului de stat | 9,7 | 12,1 | 14,7 | 17,7 | 15,3 | 19,1 | 21,4 |
| Venituri rectificate | 10,7 | 13,9 | 15,6 | 13,1 | 16,3 | 19,1 | - |
| Venituri executate potrivit Raportului MF | 11,1 | 14,0 | 16,0 | 13,8 | 17,1 | - | - |
| Devieri prognozate față de executat(+/-) | 1,4 | 1,8 | 1,7 | -3,9 | - | - | - |
| Devieri prognozate față de executat (%) | 14,7 | 15,4 | 11,6 | -22,0 | - | - | - |
| Cheltuieli prognozate conform CCTM în cadrul bugetului public național | 16,2 | 19, 5 | 23,2 | 29,1 | - | - | 39,2 |
| Cheltuieli prognozate conform CCTM în cadrul bugetului de stat | 9,8 | 12,0 | 14,7 | 18,3 | - | - | 21,7 |
| Cheltuieli aprobate | 10,0 | 12,1 | 14,9 | 18,3 | 19,4 | 20,3 | 22,2 |
| Cheltuieli rectificate | 11,0 | 14,2 | 16,1 | 17,7 | 19, 8 | 20,3 | - |
| Cheltuieli executate potrivit Raportului MF | 11,0 | 14,2 | 16,5 | 17,2 | 18,8 | - | - |
| Devieri prognozate față de executat(+/-) | -1,2 | -2,2 | -1,8 | 1,1 | 0,6 | - | - |
| Devieri prognozate față de executat (%) | 12,7 | 18,4 | 12,1 | 16,5 | 3,4 | | |
| Deficit (-)/Excedent (+) aprobat | -0,3 | 0, 1 | -0,2 | - 0,6 | -4,1 | -1,2 | -0,8 |
| Deficit (-)/Excedent (+) rectificat | -0,3 | -0,3 | -0,5 | - 4,6 | -3,5 | -1,2 | |
| Deficit potrivit Raportului MF | 0,1 | -0,2 | -0,5 | -3,4 | -1,7 | - | |
Sursă: Rapoartele prezentate de către Ministerul Finanțelor
Datele prezentate în tabel denotă că, în perioada anilor 2006-2012, măsurile direcționate spre realizarea indicatorului respectiv au atins, în mare măsură, rezultatele scontate. Totodată, necesită de menționat faptul că, în perioada analizată, veniturile și cheltuielile bugetare aprobate diferă atît de cele ulterior rectificate, cît și în raport cu indicatorii realizați. Astfel, la partea de venituri această diferență a oscilat de la o supraestimare în valoare de 1,8 mild.lei – în anul 2007, pînă la o subestimare de 3,9 mild.lei – în anul 2009, și, respectiv, la partea de cheltuieli – între 1,1 mild.lei și 2,2 mild.lei.
Din aceste considerente, bugetele aprobate nu sînt suficient fundamentate și, respectiv, nu întrunesc încrederea necesară, în rezultat, pe parcurs, sînt impuse rectificările de rigoare, a căror frecvență denotă calitatea modelelor analitice în materie de prognoze fiscal-bugetare. Se atestă că și în cazul rectificărilor operate în ultimul trimestru al anului bugetar erorile în prognozele indicatorilor bugetari sînt semnificative. Ca exemplu poate servi procesul bugetar 2009, atunci cînd veniturile aprobate în sumă de 17,7 mild.lei, prin rectificarea ulterioară, au constituit 13,1 mild.lei, executîndu-se în sumă de 13,8 mild.lei; cheltuielile, la rîndul lor, de la 18,3 mild.lei aprobate, au fost rectificate în sumă de 17,7 mild.lei și, ulterior, executate în sumă de 17,2 mild.lei. Totodată, deficitul aprobat în mărime de 0,6 mild.lei a fost majorat, în urmă rectificării, pînă la 4,6 mild.lei, efectiv constituind 3,4 mild.lei.
De asemenea, în anul 2010, veniturile rectificate au fost supuse majorărilor în raport cu indicii aprobați cu suma de 1,0 mild.lei, realizările efective depășind cu 0,8 mild.lei; cheltuielile stabilite au fost majorate, prin rectificare, cu 0,4 mild.lei, însă efectiv s-au executat cu 1,0 mild.lei sub cifra rectificată. A suferit modificări esențiale și mărimea deficitului aprobat, care inițial a fost stabilit în mărime de 4,1 mild.lei, rectificat – pînă la 3,5 mild.lei, dar efectiv a constituit 1,7 mild.lei, sau cu 1,8 mild.lei mai puțin față de cel rectificat.
În acelaşi timp, potrivit Raportului privind executarea bugetului de stat pe anul 2010, pe 27 de categorii de venituri, execuția bugetară efectivă a fost sub prevederi, respectiv, neasigurîndu-se încasarea veniturilor în sumă de circa 0,6 mild.lei. Totodată, pe 56 de categorii de venituri fiscale și nefiscale, peste prevederile aprobate s-au realizat 1,2 mild.lei.
Deși în anul 2011 devierile indicatorilor bugetari principali: aprobat – rectificat – realizat, comparativ cu perioadele anterioare, s-au redus cantitativ, totuși pe 26 de categorii încasările efective au fost sub nivelul indicilor rectificați, astfel nefiind asigurată încasarea veniturilor în sumă de circa 0,3 mild.lei, iar pe 31 categorii de taxe și plăți s-au înregistrat peste prevederile stabilite venituri, de asemenea, în sumă de 0,3 mild.lei.
Se relevă tendinţa de majorare an de an a deficitului BASS. Astfel, în bugetul de stat pe anul 2011 erau preconizaţi 0,6 mild.lei pentru acoperirea deficitului respectiv, iar după rectificarea bugetului deficitul a crescut pînă la 0,8 mild.lei. Pentru anul 2012 deficitul este prognozat în cuantum de circa 1,0 mild.lei.
Se atestă că un șir de executori de buget n-au valorificat limitele de alocații aprobate. Astfel, în anul 2010, MTID n-a utilizat alocaţiile aprobate în sumă de 290,8 mil.lei (26,3% din mijloacele prevăzute); MDRC – 140,6 mil.lei (40,8% din mijloacele prevăzute); MM – 117,2 mil.lei (32,5% din mijloacele prevăzute); ME – 96,7 mil.lei (24,4% din mijloacele prevăzute); BNS – 72,1 mil.lei (57,4% din mijloacele prevăzute) etc., iar în anul 2011 MDRC – 40,5 mil.lei (13,3%), MEd – 49,8 mil.lei (3,1%), în consecință nefiind implementate obiectivele politicii statului în domeniile respective. Se denotă că anume unele din aceste ministere nu elaborează sau au început elaborarea strategiilor sectoriale de cheltuieli abia cu anul 2010.
Totodată, altor executori de buget, în anul 2010, în baza a 9 Hotărîrî ale Guvernului, le-au fost alocate mijloace în sumă de 7,6 mil. lei. Ulterior, alocațiile menționate au fost justificate prin rectificarea legii respective.
Această situație, în mare măsură, a fost condiționată de calitatea necorespunzătoare a evaluărilor și previziunilor la macro- și micronivel ale indicatorilor economici și bazei de impozitare, precum și de administrarea fiscală nepotrivită. În ultimii 4 ani s-a redus ponderea veniturilor bugetului public naţional în PIB în condiţiile majorării unor cote de impozitare, astfel, indicatorul respectiv diminuîndu-se de la 38,9% - în anul 2009, pînă la 36,7% - în anul 2011, iar a veniturilor fiscale – respectiv, de la 31,7% pînă la 30,6%. Merită a fi remarcat faptul că o analiză complexă a factorilor care au generat descreșterea continuă a veniturilor publice în raport cu PIB în anii 2010-2011 nu a fost prezentată. Totodată, MF denotă că diminuarea ponderii veniturilor publice în PIB a fost un obiectiv al Guvernului pentru această perioadă, influențată și de creșterea ascendentă a sectorului public în raport cu cel privat.
În contextul celor expuse, se atestă că, în condițiile unor prognoze fiscale nefundamentate și neconcludente, limitele de cheltuieli impuse de către MF autorităților publice nu au permis finanțarea unor priorități sectoriale care ar fi putut fi incluse la etapa de planificare și care generează dificultăți la etapa de redistribuire a veniturilor. De asemenea, în cazul supraestimării veniturilor la bugetul de stat, autoritățile publice sînt lipsite de surse disponibile pentru finanțarea integrală a programelor sectoriale. O confirmare elocventă a faptului că autoritățile publice nu pot realiza integral măsurile sectoriale este alocarea mijloacelor financiare pentru implementarea proiectelor din cadrul programelor de stat la AŞM, a căror finanţare în anul 2009 s-a redus cu circa 30%.
Prognozarea slab fundamentată a veniturilor și cheltuielilor bugetare subminează utilitatea și eficiența în implementarea programelor multianuale de cheltuieli. În consecință, echilibrele bugetare sînt amenințate, iar riscurile de neasigurare a unei administrări fiscale eficiente și prudente generează lipsa de suport financiar pentru acțiunile programate.
Din analiza celor prezentate, se poate concluziona că procesul de elaborare a bugetului public național, deși a cunoscut unele îmbunătățiri, nu a avansat la nivelul cerințelor și obiectivelor stabilite. Legile bugetare anuale aprobate au fost supuse rectificărilor, în urma cărora s-au modificat unii indicatori bugetari.
Recomandări:
8. Grupul coordonator pentru elaborarea CBTM să asigure:
- monitorizarea şi analiza activităţilor realizate în procesul de elaborare a CBTM, în scopul eficientizării procesului respectiv;
- o interacțiune eficientă între ministerele de ramură în ce priveşte analiza problemelor-cheie de politică în domeniul cheltuielilor publice.
9. ME să ajusteze modelele și procedurile analitice și să asigure monitorizarea schimbărilor în materie de prognoză macroeconomică pe parcursul anului, precum şi să analizeze factorii care le-au influenţat, în scopul perfecționării procesului de planificare.
2.4. Metodologia de elaborare şi executare bugetară, deși a fost modificată, nu este aplicabilă
Evaluarea situației existente în domeniul procesului bugetar (anii 2005-2006) a relevat necesitatea actualizării și modernizării sistemelor de management ale bugetului, activități care au constituit obiectivele PMFP și au implicat schimbări în Clasificația bugetară și în Planul de conturi, crearea unui sistem informațional de management. Potrivit planului de implementare a Proiectului, măsurile indicate urmau a fi executate în perioada anilor 2007-2008, cu asistența tehnică a unui expert internațional.
2.4.1. Clasificația bugetară și Planul de conturi au fost aprobate cu întîrziere și nu sînt puse în aplicare
Indicatorii de progres stabiliți pentru elaborarea Clasificației bugetare și a Planului de conturi prevedeau ca aceste documente să fie finalizate către finele anului 2007, iar bugetul pe anul 2009 urma să fie elaborat și executat în baza noii Clasificații bugetare și noului Plan de conturi. Activitățile preconizate au fost realizate doar parțial și cu întîrzieri substanțiale. Din momentul aprobării spre testare (2008) și aprobării oficiale a Clasificației bugetare și a Planului de conturi (2011), documentele respective au fost supuse unor testări și perfecționări îndelungate. Abia în martie 2011, prin Ordinul ministrului finanțelor nr.32 din 30.03.2011[22], s-a aprobat noua Clasificaţie bugetară, care urmează a fi aplicată începînd cu elaborarea proiectului Legii bugetului de stat pe anul 2013. Contrar prevederilor art.7 din Legea nr.847-XIII din 24.05.1996, Clasificaţia bugetară elaborată şi aprobată de MF n-a fost publicată în Monitorul Oficial al Republicii Moldova.
În pofida faptului că o misiune a FMI (încă în anul 2008) a recomandat ca Planul de conturi și noua Clasificație bugetară (funcțională și economică) să fie testate și pilotate de către MF în perioada anilor 2008-2009, în vederea aplicării oficiale a acestora începînd cu anul 2010[23], MF a decis ca noul Plan de conturi și noua Clasificație bugetară să fie implementate concomitent cu introducerea SIMF, deoarece sistemul informațional existent nu poate susține inovațiile introduse, fiind necesare cheltuieli suplimentare pentru realizarea acestui exercițiu.
De remarcat că decizia respectivă contravine opiniei exprimate de către expertul internațional în materie, care a asistat PMFP. Implementarea Clasificației bugetare simultan cu Planul de conturi și SIMF va determina confruntarea MF cu un volum semnificativ de schimbări de rigoare, inclusiv privind: înregistrarea tranzacțiilor de casă în baza Clasificației bugetare revizuite; reforma contabilă și a sistemelor informaționale. Această strategie nesigură va genera un proces anevoios și complicat, riscul iminent fiind că volumul de schimbări va pune într-o situație confuză și dificilă utilizatorii SIMF.
2.4.2. Aprobarea ghidurilor metodologice privind elaborarea și executarea bugetului, revizuirea legislației privind sistemul bugetar și procesul bugetar nu au întrunit exigențele de rigoare
Pentru definitivarea Normelor metodologice privind aplicarea Planului de conturi și a Clasificației bugetare, precum și pentru elaborarea metodologiilor de elaborare şi executare a bugetului, MF a încheiat un contract de prestare a serviciilor de consultanță cu consorțiul condus de Compania de consultanţă ,,Ecorys” și ,,Corporate Solutions”. Deși, potrivit Planului de procurări, contractul urma să fie încheiat în august 2006, din cauza divizării sarcinii de consultanță în 2 etape și pregătirii cu întîrziere a pachetului de documente aferent licitației, acesta s-a încheiat abia în februarie 2008, sau cu o întîrziere de 15 luni. Tergiversarea semnării contractului, precum și extinderea termenului de executare a acestuia cu un an au făcut ca proiectele actelor normative (ghidurilor, manualelor instructiv-metodologice) să fie finalizate tocmai în iunie 2010, față de termenul preconizat – finele anului 2008.
Pînă la momentul desfășurării auditului, metodologia privind elaborarea, aprobarea și modificarea bugetului nu a fost aprobată în versiune finală, deoarece lucrările de actualizare continuă, fiind necesare ajustări ale acesteia în procesul de elaborare a modulelor pentru implementarea SIMF.
Cadrul metodologic privind execuția bugetară, elaborat de Compania ,,Ecorys”, cu consultanța expertului internațional, pe unele compartimente, deja nu mai era actual, din cauza modificărilor operate în Clasificația bugetară, precum și ca urmare a necesității asigurării compatibilității între cadrul metodologic și modulul privind executarea bugetului. Astfel, în scopul reajustării setului metodologic la cerințele noi, MF a contractat, în iulie 2010, un expert local, pentru serviciile căruia au fost achitate mijloace în sumă de 36,9 mii dolari SUA.
În final, unele business-procese descrise în Manualul de evidență și executare a bugetului, elaborat de către experții Companiei ,,Ecorys”, au suferit modificări (spre exemplu: ,,Prognoza managementului lichidităților”, ,,Procesul de necesități”, „Structura conturilor trezoreriale”, ,,Ajustarea rapoartelor” etc.), fapt ce a determinat o altă descriere comparativ cu cea inițială, fiind necesare schimbări în corespundere cu modulele SIMF.
Parametrizarea sistemului informațional în baza business-proceselor continuă, iar conformitatea cadrului metodologic va putea fi apreciată numai în momentul utilizării SIMF. În pofida acestor deficiențe evidente, ministrul finanțelor, prin Ordinele nr.108[24] și nr.109[25] din 26.08.2011, a aprobat cadrul metodologic privind execuția bugetară, care va intra în vigoare de la 1 ianuarie 2013. Metodologia în materie de execuție bugetară și evidență contabilă sînt strîns corelate cu implementarea SIMF. Prin urmare, anumite acte metodologice ar putea fi revizuite și, respectiv, redefinite concomitent cu implementarea SIMF.
Experții Companiei ,,Ecorys”, conform contractului încheiat, urmau să revizuiască cadrul legal/normativ în vigoare în materie de proces bugetar și sistem bugetar. Lucrările urmau a fi derulate concomitent cu elaborarea setului metodologic privind elaborarea, aprobarea și modificarea bugetului. Însă, datorită lipsei interacțiunii consultantului de la Compania ,,Ecorys” cu expertul local, precum și necoordonării activităților cu grupul de lucru al MF, s-a elaborat proiectul Legii finanțelor publice și responsabilității bugetar-fiscale, care este perceput și înțeles diferit atît de participanții la procesul de elaborare, cît și de alte părți.
Pentru definitivarea proiectului de lege, în iulie 2010, MF a contractat un expert local, pentru serviciile respective fiind achitată din sursele donatorilor suma de 34,9 mii dolari SUA. Astfel, acțiunile privind elaborarea actului în cauză au fost demarate de la etapa inițială, utilizîndu-se doar unele prevederi de bază ale proiectului elaborat de Compania ,,Ecorys”. Pentru finalizarea proiectului, au mai fost implicați și alți doi experți locali. Proiectul legii, care reprezintă o sinteză a prevederilor legale în vigoare și este completat cu anumite norme și practici ale altor țări, a fost adoptat de către Guvern prin Hotărîrea nr.773 din 17.10.2011 „Privind aprobarea proiectului legii finanțelor publice și responsabilității bugetar-fiscale” și prezentat spre aprobare Parlamentului.
Luînd în considerație nivelul de dezvoltare a modulelor SIMF și etapele ciclului bugetar, elaborarea, aprobarea, execuția și raportarea bugetară în baza metodologiei noi vor fi posibile, în cel mai bun caz, pentru anul bugetar 2014.
Eșecul realizării setului de măsuri pentru perfecționarea cadrului metodologic privind elaborarea și execuția bugetară, precum și a cadrului legal cuprinzător în materie de finanțe și buget în termene optime și cu resurse minime, a fost, în mare măsură, determinat de: 1) întîrzierile admise la semnarea contractului cu Compania ,,Ecorys”, precum și monitorizarea imprudentă a executării contractului; 2) rezilierea contractului de către expertul internațional la o fază avansată de implementare a Proiectului, care a determinat imposibilitatea angajării unui alt expert cu experiență relevantă pentru finalizarea misiunii într-un termen rezonabil; 3) semnarea cu întîrziere a contractului pentru implementarea SIMF, ceea ce a generat nesincronizarea activităților ce țin de dezvoltarea modulelor SIMF cu activitățile derulate de către experții responsabili de elaborarea cadrului metodologic, care trebuiau să se desfășoare în paralel, pentru asigurarea finalizării eficiente și în termene rezonabile a sarcinilor stabilite.
Toate acestea au generat prelungirea termenului de finalizare a cadrului metodologic privind procesul bugetar și a termenului de elaborare a modulelor sistemului informațional pentru compartimentele respective, precum și antrenarea noilor experți pentru definitivarea cadrului metodologic și legislativ. De asemenea, întîrzierile admise de către consorțiul ,,HP” în implementarea SIMF au determinat încheierea de contracte suplimentare și prelungirea contractelor existente cu experții pentru perioadele de elaborare/definitivare a metodologiei și de acordare a asistenței în vederea configurării modulelor SIMF.
2.5. Tergiversările considerabile în elaborarea SIMF riscă să submineze rezultatele obținute în cadrul altor componente ale PMFP.
Una din subcomponentele sistemului de planificare și executare a bugetului în cadrul PMFP viza implementarea unui sistem informațional modern de management financiar, care are drept scop înlocuirea sistemului informaţional curent incomplet şi neintegrat, utilizat de MF.
Licitația internațională privind elaborarea, testarea și funcționarea SIMF a fost inițiată la 7 martie 2007, iar contractul în valoare de 10,4 mil. dolari SUA a fost atribuit consorțiului condus de Compania ,,Hewlett - Packard international trade BV” tocmai la 27 martie 2009, dar a intrat în vigoare în octombrie 2009. Întîrzierile admise la desfășurarea licitației și atribuirea contractului se datorează, în mare parte, elaborării cu reţinere a documentelor de tender (în special, a specificațiilor tehnice), dificultăților întîmpinate la negocierea prețului contractului și insuficienței surselor necesare la momentul desfășurării licitației. Au fost admise tergiversări și la intrarea în vigoare a contractului, din cauză că consorțiul ,,HP” nu era de acord cu formatul garanției bancare care urma a fi depusă.
Deoarece analiza documentelor de design a fost efectuată la un nivel foarte agregat, era necesar de a clarifica funcționalitățile în paralel cu dezvoltarea modulelor SIMF. În octombrie 2010, consorțiul ,,HP” a solicitat semnarea certificatului de instalare a modulelor SIMF și achitarea sumei de 552,1 mii dolari SUA, ca urmare a elaborării și instalării modulelor soft. Inspectarea modulelor de către MF și Î.S. ,,Fintehinform” a relevat o serie de deficiențe și neajunsuri. Se relevă că soluțiile oferite de către integrator în ce privește funcționalitățile incluse în sistem erau standard. Modulele nu au fost configurate conform cerințelor MF.
În cadrul inspectărilor repetate ale modulelor soft, realizate de către specialiștii Î.S ,,Fintehinform” și MF (aprilie 2011, august 2011), iarăși au fost constatate unele deficiențe, omiteri și inconsistențe, precum și un nivel scăzut de integrare a modulelor, funcționalitatea sistemului fiind dependentă de interacțiunea corectă a modulelor.
La momentul actual, în sistem nu sînt realizate: (1) integrarea modulelor; (2) elaborarea rapoartelor zilnice, operative și analitice (102 rapoarte); (3) implementarea integrală a semnăturii digitale; (4) evidența contabilă (aplicarea formulelor contabile la toate operațiunile trecute prin sistemul trezorerial); (5) finanțarea instituțiilor bugetare; (6) efectuarea transferurilor interbugetare și consolidarea acestora; (7) delimitarea veniturilor; (8) închiderea/deschiderea zilei operaționale, a anului și transferarea soldurilor; (9) formarea conturilor trezoreriale în rezultatul dezagregării bugetului aprobat și conform circularei privind modul de încasare a veniturilor în bugetul public național; (10) prognozarea lichidităților etc.
Tergiversarea procesului de configurare a modulelor se datorează soluționării cu întîrziere de către consorțiul ,,HP” a problemelor de integrare a modulelor SIMF și de cooperare insuficientă cu subcontractorii săi și reprezentanții MF. Cu suportul BM, consorțiul „HP” a acceptat aplicarea mecanismului de monitorizare/evaluare săptămînală a progresului în elaborarea SIMF.
Potrivit amendamentului la contract din 24.03.2011, SIMF trebuia să fie dat în exploatare nu mai tîrziu de 21 septembrie 2011. Încălcarea acestui termen a creat condiții legale pentru aplicarea penalității de neexecutare în termen a obligațiilor potrivit clauzelor contractuale. Deși Oficiul PMFP a înaintat, spre plată, invoice-ul cu privire la încasarea penalităților în sumă de 417,7 mii dolari SUA, consorțiul ,,HP” a refuzat achitarea acestuia din motiv că întîrzierile se datorează clarificărilor și modificărilor frecvente solicitate de către MF.
La recomandarea BM, calcularea și aplicarea penalității a fost sistată, urmînd ca suma de 678,8 mii dolari SUA – penalitatea pentru anul 2011, să fie aplicată ca urmare a nerespectării termenelor revizuite din Planul de implementare aprobat prin amendamentul nr.5 la contract. Cu toate acestea, pînă la momentul desfășurării misiunii de audit, MF nu a încheiat cu consorțiul „HP” amendamentul nr.5 la contract, prin care să fie confirmate juridic clauzele negociate.
Conform clauzelor contractului, în perioada anilor 2010-2011, a fost livrat și instalat echipament în valoare de 1,62 mil. dolari SUA pentru Centrul de Servere Principal, Centrul de Servere de Rezervă, precum şi echipamentul de telecomunicaţie pentru Trezoreriile teritoriale. Din cauza întîrzierilor admise în dezvoltarea modulelor şi amînării lansării SIMF, echipamentul instalat nu se utilizează conform destinației și este supus uzurii morale.
În cadrul contractului încheiat cu consorțiul ,,HP”, la situația din 29.02.2012, au fost debursate mijloace bănești în sumă de 3,62 mil. dolari SUA, inclusiv 2,43 mil. dolari SUA – din contul grantului suedez, și 1,19 mil. dolari SUA – din contul creditului de 8,5 mil. dolari SUA, prevăzut pentru implementarea SIMF. Soldul mijloacelor nedebursate pentru implementarea SIMF constituie 6,9 mil. dolari SUA. În cazul în care consorțiul „HP” nu va reuși să elaboreze modulele SIMF potrivit cerințelor impuse de MF și în termenele stabilite (situație cu grad sporit de probabilitate), există riscul substanțial ca sursele alocate din contul creditului să nu fie valorificate. Totodată, dacă SIMF va fi acceptat de MF cu anumite deficiențe (nu va fi funcțional), acestea se vor înlătura doar contra plată. MF este conștient de această situație și depune eforturi în vederea găsirii unei soliții optime.
Potrivit Planului de implementare a SIMF[26], testarea experimentală în locațiile-pilot se planifică a fi efectuată în perioada septembrie-octombrie 2012.
Impedimentele în realizarea cu succes a exercițiului respectiv sînt: întîrzierile la elaborarea sistemului, instruirea insuficientă a utilizatorilor, problemele tehnice legate de echipamente și/sau de rețea. Instruirea utilizatorilor finali ai SIMF este planificată pentru perioada mai-iunie 2012. În cadrul cursurilor urmează a fi instruite circa 60 de persoane, printre care administratori, formatori și utilizatori.
Luînd în considerație faptul că implementarea SIMF este impredictibilă, persistă riscul major de nefinalizare a lucrărilor de dare în exploatare a SIMF în termenele stabilite (31.12.2012).
Se concluzionează că, deşi, potrivit clauzelor Proiectului[27], s-a preconizat elaborarea CCTM 2010-2012, utilizînd date pentru analize economice şi funcţionale generate de sistemul SIMF, obiectivul asumat nu s-a realizat. Principalele cauze care au condiționat nerealizarea obiectivelor pentru subcomponenta SIMF, amînarea dării în exploatare a SIMF și prelungirea termenelor de executare a contractului au fost: admiterea nejustificată de întîrzieri substanțiale la inițierea licitației și atribuirea contractului, neelaborarea la timp a specificațiilor funcționale și tehnice ale modulelor SIMF de către consorțiul „HP”; gestionarea slabă a riscurilor în executarea contractului; nedezvoltarea de către consorțiul „HP” a multor funcționalități prevăzute în documentația tehnică a SIMF.
Recomandări:
10. MF să întreprindă neîntîrziat măsurile de rigoare în vederea responsabilizării personalului din cadrul MF, întru asigurarea unei conlucrări eficiente cu integratorul SIMF și urgentarea procesului de definitivare a modulelor sistemului.
Referitor la obiectivul I, s-a constatat că dezideratele privind instituirea unui management al finanțelor publice eficient și transparent s-au realizat doar parţial, unele din acestea în general nefiind atinse, astfel subminînd reforma APC. În urma implementării reformelor în domeniul respectiv, n-a fost asigurată dezvoltarea corespunzătoare a capacităților instituționale ale AAPC în vederea elaborării politicilor sectoriale și modernizării procesului de elaborare a bugetului. Drept rezultat, nu s-a reuşit implementarea unui sistem de raportare bazat pe rezultate, precum şi gestionarea eficientă a mijloacelor publice.
Bugetarea pe programe reprezintă mai mult un deziderat declarativ și, respectiv, încă nu a devenit un instrument eficient de management în luarea deciziilor privind alocarea resurselor bugetare. În acest sens, se exemplifică că, în anii 2006-2011, AŞM a direcţionat investiţii în domeniul biotehnologiilor agricole, fertilităţii solurilor şi securităţii alimentare în volum de circa 390,0 mil.lei în cadrul unui subprogram realizat de mai multe instituţii din subordine. Deşi subprogramul a inclus un ciclu de cercetări fundamentale, aplicative, de inovare şi transfer ştiinţific, n-a fost evaluat impactul celor realizate în decurs de 6 ani în raport cu volumul mijloacelor alocate, fiind doar raportate fragmentar rezultatele pe unele activităţi sau executori. La această autoritate, în perioada analizată, unele programe de stat au avut o durată de executare mult mai mare decît termenele stabilite, alte programe s-au suspendat, fără a fi atinse toate obiectivele scontate, acestea pe parcurs fiind finanţate cu mijloace în sumă de 11,9 mil.lei. O parte din programe, pentru care s-au alocat mijloace suplimentare în sumă de 3,4 mil.lei, nu s-au realizat în termenele stabilite [28]. N-au fost monitorizate corespunzător nici mijloacele în sumă de 3,3 mil.lei, destinate pentru crearea infrastructurii inovaţionale, ca urmare acestea fiind utilizate ineficient sau în alte scopuri .
De asemenea, MAIA, în perioada indicată, a realizat programe în domeniul fitotehniei, horticulturi, protecţiei plantelor, securităţii alimentare, precum şi a susţinut producătorii agricoli prin subvenţionare cu mijloace în sumă de circa 2,8 mild.lei, însă nu le-a evaluat prin prisma sistemului bazat pe rezultate, pentru a determina impactul obţinut. Auditele efectuate la entităţile menționate, precum şi la alte AAPC şi AAPL relevă nerealizarea unor obiective ale programelor elaborate, utilizarea ineficientă a mijloacelor alocate.
Nu dispun de instrumente eficiente pentru evaluarea performanțelor utilizării resurselor alocate şi alte autorităţi publice centrale şi locale, fiind constatate un şir de nereguli şi abateri de la cadrul regulator, care afectează eficienţa utilizării mijloacelor bugetate pe programe. Astfel, ca urmare a neasigurării controlului asupra planificării necesarului de mijloace bugetare, la 4 instituţii din subordinea MS s-au format surplusuri în valoare de 4,7 mil.lei, iar la 8 - mijloacele au fost direcţionate în soldurile instituţiilor[29].
N-au fost obţinute şi rezultatele scontate în cadrul PMFP privind îmbunătăţirea proceselor de planificare şi executare a bugetului. Astfel, în urma misiunilor de audit efectuate de Curtea de Conturi la unele AAPL, s-a constatat că indicii bugetului estimaţi şi stabiliţi de către acestea pe anii 2010-2011 sînt diminuaţi şi nu corespund posibilităţilor reale. Se exemplifică, în acest sens, că planificarea necorespunzătoare pe anul 2010 de către AAPL din raionul Hînceşti a dus la ratarea unor venituri în sumă de circa 7,9 mil.lei[30], iar la AAPL Edineţ subestimarea la unele tipuri de venituri pe anul 2011 a constituit 1,3 mil.lei[31] etc. De asemenea, planificarea necorespunzătoare a veniturilor bugetare, preocuparea insuficientă de identificarea și evaluarea bazei de impozitare n-au contribuit la sporirea veniturilor, dar au determinat ratarea veniturilor la bugetele locale ale raionului Edineț în sumă de pînă la 10,5 mil.lei.
Pentru susținerea progresului în gestionarea transparentă și eficientă a finanţelor publice și promovarea unui sistem de management orientat spre atingerea obiectivelor, sînt necesare măsuri urgente în cadrul unor AAPC privind revizuirea rolului DAMEP, nivelului de implicare și conlucrare a acestora cu alte subdiviziuni implicate în procesul bugetar, precum și a modalităţii existente de bugetare pe programe și de evaluare a performanțelor în raport cu volumul resurselor financiare alocate.
Neimplementarea SIMF subminează rezultatele pozitive obținute în urma realizării activităților în cadrul PMFP și expune riscului de nevalorificare sursele financiare în sumă de 6,9 mil. dolari SUA.
Obiectivul II: Dezvoltarea și implementarea controlului financiar public intern a contribuit la o bună guvernare a entităților publice?
Întru promovarea unui nivel avansat de răspundere managerială la utilizarea fondurilor publice ,s-a prevăzut implementarea MFC, dezvoltarea unor noi funcţii de audit intern, coordonarea și armonizarea centralizată. Deși, în perioada analizată (2006-2011), a fost elaborat întreg cadrul legal și metodologic, s-a instituit UCA și s-au creat 51 unități de audit intern, inactivitatea grupului de lucru pentru implementarea componentei PMFP la lansarea acestuia, neinstituirea Consiliului pentru auditul intern au creat impedimente majore în realizarea obiectivelor trasate. Totodată, direcționarea activității UCA mai mult spre elaborarea, actualizarea cadrului normativ și organizarea instruirilor, dar mai puțin spre monitorizarea și evaluarea calității activităților unităților de audit intern a produs stagnare în procesul de funcționare a CFPI. Cele menționate sînt consecințele lipsei unei viziuni clare și a înțelegerii conceptuale a rolului și funcției MFC și auditului intern la începutul derulării Proiectului, precum și neîntreprinderii măsurilor de rigoare întru dezvoltarea și implementarea acestora. Dacă nu vor fi întărite capacitățile UCA întru realizarea funcțiilor sale, dacă unitățile de audit intern împreună cu managerii entităţilor publice nu vor contribui la îmbunătățirea MFC, nu vor spori nici eficiența și eficacitatea în utilizarea banilor publici .
Un instrument de bază în realizarea obiectivelor de consolidare a gestionării finanţelor publice a fost inițierea și implementarea de către MF a PMFP. Obiectivul componentei 2 a PMFP „Controlul şi auditul intern” a fost orientat spre crearea cadrului legal și normativ pentru MFC și auditul intern, transformarea funcţiei de control financiar în funcţie de audit intern, extinderea auditului intern spre ministerele de ramură şi autorităţile locale. Pentru această componentă a Proiectului s-au estimat mijloace în sumă de 1,51 mil. dolari SUA, finanțate prin intermediul a 2 granturi oferite de Guvernul Olandei, care au fost utilizate integral.
CFPI urmează să consolideze răspunderea managerială pentru gestionarea optimă a resurselor conform obiectivelor entităţii publice, pe baza principiilor bunei guvernări, prin implementarea MFC, a activităţii de audit intern în sectorul public, coordonarea şi armonizarea centralizată.
Responsabilitatea pentru proiectarea şi modelarea CFPI în Republica Moldova aparţine MF, care are misiunea de a elabora şi a implementa politica statului în domeniul finanţelor publice, fiind responsabil de determinarea naturii schimbărilor în managementul finanțelor publice.
1. Reorganizarea controlului financiar într-o funcție de audit intern a fost marcată de unele dificultăți.
Pentru realizarea obiectivelor stabilite în cadrul PMFP, MF, în perioada anilor 2006-2007 (semestrul I), a întreprins un șir de acțiuni, susținute de acte normative ale Guvernului, privind reorganizarea autorității de control financiar din subordine (SCFR) și reprofilarea acestei instituții prin conferirea funcției de audit intern.
Concepţia sistemului de control şi audit intern în sectorul public[32] a stabilit măsuri de implementare a acestuia pînă în anul 2009 și a instituit Consiliul pentru auditul intern public ca organ consultativ, în vederea definirii strategiei şi îmbunătăţirii activităţii de audit intern în sectorul public. În această perioadă au avut loc mai multe reorganizări legate de schimbarea denumirii instituției de control și instituirea în cadrul acesteia a Direcţiei centrale de armonizare a sistemului de control şi audit intern. Au fost elaborate Standardele Naţionale de Audit Intern[33], Codul etic al auditorului intern[34] şi Carta auditului intern[35].
La momentul cînd erau adoptate deja principalele documente de politici, iar indicatorii de rezultate ai PMFP prevedeau pentru anii 2006-2007 instruirea în regim-pilot în domeniul auditului intern a 30 de unități de personal ai DCFR și unităților de audit intern de la ministere, s-a constatat că planul de acțiuni pentru implementarea Strategiei de dezvoltare a CFPI n-a definit bine termenele de realizare. De rînd cu aceste deficiențe, nici Consiliul pentru auditul intern public nu a funcţionat în calitate de organ consultativ.
După 1,5 ani de la demararea Proiectului, la 06.07.2007, au fost angajați consultanți străini (firmele „IMCL” și „C2C”), cu care s-a încheiat un contract în valoare de 1,1 mil. dolari SUA (din mijloacele grantului), pentru exercitarea acțiunilor de consultanță și suport. Termenul de realizare a contractului era prevăzut de 29 de luni, ca mai apoi să fie prelungit pînă la 50 de luni (31.08.2011), cu majorarea valorii contractului (includerea unor acțiuni suplimentare) pînă la 1,3 mil. dolari SUA. Obiectul contractului a constituit crearea unui cadru normativ pentru MFC și auditul intern, transformarea controlului financiar într-o funcție de audit intern, extinderea sistemului de audit intern la ministerele de ramură, prin realizarea misiunilor de audit-pilot. Tot în această perioadă, compania de consultanță angajată a atras atenția asupra riscurilor legate de irealitatea planurilor de implementare a Strategiei și a evidențiat necesitatea a 2 schimbări conceptuale, după cum urmează:
Schimbare la nivelul rolului și poziționării UCA, creată inițial ca unitate organizațională în cadrul SCFR, care activează în calitate de autoritate de control a MF. Această structură a fost relevantă la nivelul de promovare a auditului intern și de control, însă nu și-a executat funcțiile în procesul de conducere a implementării și armonizării conform prevederilor concepției CFPI.
Descentralizarea funcției de audit intern. Această decizie a fost motivată de faptul că managerii entităților publice puteau fi duși în eroare de necesitatea implementării controlului intern, confundînd noțiunile de „control intern” și „audit intern”, precum și sensul și rolul acestora.
Ţinînd cont de necesitatea schimbărilor inevitabile în Concepţia CFPI, în anul 2008, MF a preluat funcţiile de armonizare a sistemului de control financiar public intern de la SCFR, iar prin modificările operate la Legea nr.847-XIII din 24.05.1996, a fost separat auditul intern de autoritatea de control. Prin Hotărîrea Guvernului nr.146 din 14.02.2008[36], definiția de control intern este substituită cu definiția de management financiar și control, modificările efectuîndu-se doar în Hotărîrea Guvernului nr.1143 din 04.10.2006. Totodată, unele acte normative (Ordinele ministrului finanțelor nr.98 din 27.11.2007, nr.118 din 29.12.2008) nu au fost aduse în concordanță cu modificările respective.
Cu suportul consultanților străini, s-au elaborat un șir de proiecte de documente, care au fost examinate și aprobate, după cum urmează:
Planul de acțiuni privind dezvoltarea CFPI în perioada anilor 2009-2013[37];
SNCI în sectorul public[38];
Normele metodologice pentru implementarea auditului intern în sectorul public[39];
Legea privind CFPI[40];
Carta de Audit Intern;
Codul etic al auditorului intern[41], precum și un Set de instrumente (neaprobate de MF) pentru implementarea MFC în entitățile publice.
Ca urmare a acţiunilor întreprinse, prin Hotărîrea Guvernului nr.597 din 02.07.2010, au fost abrogate Concepţia CFPI, Strategia de dezvoltare a CFPI și s-a aprobat un nou Program de dezvoltare a CFPI pentru anii 2010-2013.
Se relevă că, deși cadrul legal a fost elaborat, în unele cazuri, cu întîrzieri, majoritatea actelor necesare pentru buna funcționare a CFPI au fost adoptate. Totodată, cadrul legal adoptat este supus unui proces continuu de modificare și completare.
Legislația de bază a fost elaborată din contul mijloacelor PMFP, iar actualizarea bazei legale în domeniul CFPI şi instruirea continuă - prin intermediul Proiectului Twinning „Consolidarea MFP în Republica Moldova”, lansat în noiembrie 2011, care se va finaliza în noiembrie 2013.
2. Implementarea MFC în AAP întîmpină dificultăți.
În anul 2010, conform Programului de dezvoltare, s-a continuat pilotarea sistemului MFC în cadrul MF, MMPSF şi CNAS. De asemenea, a fost iniţiată implementarea în regim-pilot a sistemului MFC în alte două entităţi – CNAM şi Primăria mun.Chişinău, iar în anul 2011 – în cadrul MS şi ARFC. Anul 2012 este termenul-limită pentru implementarea deplină a sistemului de management financiar şi control în toate ministerele/alte autorităţi administrative centrale. În acelaşi an urma să fie iniţiată pregătirea implementării depline a sistemului MFC în autorităţile locale.
MFC este implementat în baza SNCI, elaborate conform cadrului internaţional de control intern, și include următoarele cinci componente, corelate între ele: mediul de control (1), managementul performanţelor şi al riscurilor(2), activităţile de control(3), informaţia şi comunicarea(4), monitorizarea şi evaluarea(5). Aceste componente derivă din modul în care managerul gestionează o activitate şi sînt integrate în procesul managerial.
Figura nr.3.
Piramida componentelor MFC
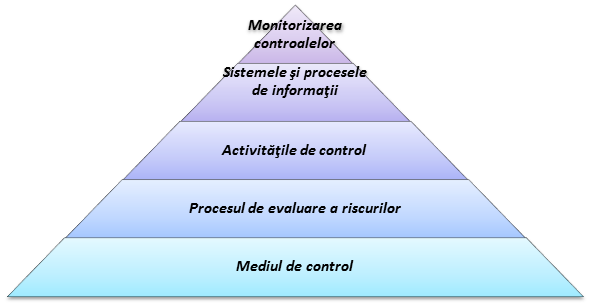
Evaluarea de către actuala misiune de audit a rapoartelor entităților privind implementarea MFC în cadrul MF, MMPSF, CNAS, ARFC şi Primăria mun. Chişinău denotă că nici o entitate n-a implementat integral sistemul MFC, constatîndu-se următoarele deficiențe: (i) nu sînt descrise şi evaluate procesele de bază în toate entităţile subordonate ministerelor auditate; (ii) la MMPSF şi ARFC nu s-au determinat nivelurile riscurilor reziduale şi mecanismul de monitorizare a acestora; (iii) nu s-a reuşit implementarea deplină a MFC nici la CNAS şi Primăria mun.Chişinău, conform raportului de evaluare prezentat UCA, procesul respectiv fiind în dezvoltare.
Totodată, persistă riscul neimplementării integrale a MFC în anul 2012 și în celelalte autorități ale administrației publice centrale. Analiza rapoartelor de autoevaluare pe anul 2011, la capitolul privind funcționalitatea sistemilui MFC, recepţionate de UCA de la 38 de unităţi de audit intern, relevă că în 4 autorităţi publice acesta funcționează bine; în 9 – necesită îmbunătățiri; în 11 – se implementează; în 14 – nu a început implementarea, actuala misiune de audit relevînd că situația este alta – mult mai gravă – decît cea relatată la unele entități. Astfel, deşi MAIA, în raportul de autoevaluare, menţionează că sistemul MFC este funcţional, dar necesită îmbunătăţiri, abia la 16.11.2011 a fost emis ordinul ministrului agriculturii și industriei alimentare privind implementarea sistemului de management al riscurilor şi instituirea Comitetului pentru riscuri. De asemenea, în cadrul misiunilor de audit ale Curții de Conturi s-au constatat disfuncţionalităţi la toate etapele procesului bugetar, inclusiv cu elemente de denaturare a raportului, concomitent neasigurîndu-se conformitatea organizării sistemului MFC, activitatea relevantă a auditului intern, organizarea conformă a sistemului de contabilitate şi de raportare financiară potrivit regulilor generale ale contabilităţii[42] la MA, MAI și la un șir de autorități publice locale etc.
3. Transformarea controlului financiar în funcţia de audit intern şi extinderea auditului intern către AAPC şi autorităţile locale se realizează necorespunzător și cu deficiențe.
CFPI are ca obiectiv promovarea unui grad avansat de răspundere managerială la utilizarea fondurilor publice, prin:
- implementarea sistemului MFC, cu aplicarea tehnicilor de management al riscurilor pe bază de obiective;
- dezvoltarea unei noi funcţii de audit intern, care raportează managerilor entităţilor publice despre eficacitatea sistemului MFC;
- introducerea unei funcţii de armonizare centralizată, responsabilă de elaborarea cadrului normativ în domeniul CFPI, organizarea şi oferirea de instruiri în domeniul respectiv, monitorizarea schimbărilor şi raportarea sistematică a progreselor înregistrate în domeniu.
Programul de dezvoltare a CFPI, aprobat prin Hotărîrea Guvernului nr.597 din 02.07.2010, a stabilit principalele direcţii de planificare în domeniul auditului intern, în ce priveşte MFC, precum şi indicatorii, care permit evaluarea nivelului de implementare. Principalele sarcini în domeniul auditului intern în AAPC prevedeau crearea, în anul 2011, după intrarea în vigoare a Legii nr.229 din 23.09.2010, a unităţilor de audit intern în cadrul organelor de specialitate ale AAPC, administraţiei publice locale de nivelul al doilea şi a municipiului Bălţi.
Misiunea de audit a evaluat eficacitatea măsurilor întreprinse de către MF pentru dezvoltarea CFPI, a analizat rapoartele anuale ale unităţilor de audit intern prezentate UCA, precum şi la faţa locului, a evaluat activităţile realizate de către unităţile de audit intern din cadrul a 8 AAP[43].
Evaluarea performanţelor realizate întru dezvoltarea CFPI denotă unele blocaje şi neatingerea obiectivelor, care au subminat progresul asumat, acestea exprimîndu-se prin următoarele:
La nivel naţional
În domeniul auditului intern :
Nu s-a reuşit realizarea integrală a obiectivelor Strategiei de dezvoltare a CFPI, din cauza nerespectării termenelor inițial stabilite pentru implementare (care erau irealizabile), ceea ce a determinat adoptarea cu întîrziere a cadrului legislativ ce ținea de implementarea acesteia. Ca urmare, în anul 2010, a fost inițiat un nou plan strategic – Programul de dezvoltare a CFPI;
N-au fost executate prevederile privind crearea unităţilor de audit intern în cadrul organelor de specialitate ale AAPC. Nu este creată unitatea de audit intern la MJ, iar 8 unități (sau 16 % din numărul total al unităților de audit intern create) nu au personal încadrat şi nu funcţionează, dintre care: MA (din anul 2007), Inspectoratul Ecologic de Stat (din anul 2008), MEd (din anul 2011), Biroul Relații Interetnice (din anul 2010), Agenţia Turismului (din anul 2009);
N-a fost realizat planul privind instituirea în anul 2011 a unităţilor de audit intern în toate autorităţile locale de nivelul al doilea. Astfel, din 36 de instituţii pasibile, dispun, conform statelor de personal, de unităţi de audit intern doar 6[44]. Totodată, dintre acestea nu au angajat personal 3 unităţi: CM Bălți, CR Cahul, CR Ocnița.
La nivelul UCA
La momentul demarării PMFP, nu exista o viziune clară a înțelegerii conceptuale a rolului și funcției SCFR, care îndeplinea funcţii de coordonare şi armonizare centralizată, unele atribuții ale căruia se suprapuneau cu competențele și aria auditului extern. Cu toate că Hotărîrea Guvernului nr.74 din 29.01.2008 prevedea reorganizarea SCFR în Serviciul Centralizat de Audit Intern și exercitarea doar a funcțiilor de audit intern și control financiar, acesta a continuat și după anul 2008 să exercite funcții specifice auditului extern. Actualmente, SCFR beneficiază de serviciile de consultanță acordate de Sigma/OECD privind armonizarea activităţii sale și trecerea acesteia la o funcţie de control financiar conform bunelor practici europene, care sînt menite să contribuie la dezvoltarea unui cadru solid de control financiar ajustat la cerințele UE.
Atribuţiile UCA diferă în diverse acte normative în vigoare, iar în unele cazuri produc confuzii. Astfel, conform pct.26.1. din Programul de dezvoltare a CFPI, UCA monitorizează implementarea CFPI, pe cînd în pct.23 din același document, se reglementează că CFPI = MFC + audit intern + UCA, din ce reiese că UCA se monitorizează pe sine însăși;
Funcţiile de monitorizare şi evaluare a calității activităţii unităţilor de audit intern și funcţionalitatea MFC în sectorul public se reduc la elaborarea și transmiterea către unităţile de audit intern a unui chestionar de autoevaluare privind activitatea realizată în decursul anului, care ulterior este sintetizat într-un raport consolidat. Conform actelor normative în vigoare (SNAI 1312 „Evaluarea externă”), această funcţie se va realiza integral doar o dată la 5 ani.
La nivelul unităţilor de audit intern
Evaluarea activităţii unităţilor de audit intern la 8 entităţi a relevat existența unor deficiențe, care limitează eficacitatea misiunilor realizate, inclusiv:
La etapa de planificare:
În urma nerespectării prevederilor Normelor metodologice[45] și Standardelor Naționale de Audit Intern[46] de către unele unități de audit intern, s-au admis următoarele nereguli și abateri de la acestea:
N-au fost elaborate planuri strategice ale activităţii de audit intern, neidentificîndu-se nici instrumentele de politici care urmau a fi utilizate în realizarea obiectivelor la MAIA, AŞM, MTS, MMPSF;
La elaborarea planului strategic la ARFC, n-au fost determinate toate sistemele auditabile, acestea nefiind examinate nici în instituţiile subordonate;
N-au fost evaluate şi clasificate sistemele auditabile în baza materialităţii şi riscurilor la MAIA, MTS, ARFC, AŞM, MAI;
La etapa de planificare strategică, planul anual la MS şi ARFC nu includea partea planului strategic de audit sub forma misiunilor de audit, care urmau a fi realizate în următoarele 12 luni;
Planul anual al activității de audit la MMPSF nu defineşte scopul (titlul) la 3 (din 6) misiuni de audit, iar la MAIA și AȘM sînt orientate mai mult către structuri, și nu către activitățile instituției;
N-au fost elaborate planuri şi programe pentru fiecare misiune de audit intern la MAIA, MTS, AŞM, ARFC, MMPSF, MS;
Modificările în planul anual al activităţii de audit intern nu au fost justificate şi aprobate corespunzător la AŞM, MMPSF, MTS, ARFC;
La epata de realizare și raportare a misiunii de audit intern
Nerespectarea prevederilor Normelor metodologice[47] și Standardelor Naționale de Audit Intern[48], ale Codului etic al auditorului intern, ce țin de efectuarea auditului, a condiționat admiterea următoarelor incorectitudini:
N-au fost completate declaraţiile de interese înaintea demarării misiunilor de audit, prin ce nu s-au respectat principiile de obiectivitate individuală a auditorilor interni la MMPSF, AŞM, ARFC;
N-au fost identificate şi evaluate riscurile aferente misiunii de audit la MTS, MMPSF, ARFC;
Titlurile misiunilor de audit nu descriu succint şi explicit domeniul general de aplicare a auditului şi principalele obiective ale misiunii de audit la MAIA, MTS, ARFC, MMPSF (parţial);
N-au fost convocate şedinţe de deschidere la începutul misiunilor de audit, pentru a explica modul de realizare a misiunii şi a stabili rolul participanţilor, la MTS şi MMPSF;
Constatările de audit nu sînt bazate pe probe suficiente, relevante şi sigure în cadrul efectuării misiunilor de audit la MAIA, MTS, AŞM;
Nu sînt realizate integral procedurile de testare a eficacităţii sistemului MFC la MAIA, ARFC, MS, AŞM, MAI. Astfel, deşi auditul intern din cadrul MS a realizat la o instituție din subordine un audit privind testarea sistemului MFC („Evaluarea modului de organizare a activităţii de gestiune a resurselor umane, resurselor materiale, echipamentelor şi resurselor financiare” în cadrul IMSP „ICȘDOS M și C”), în realitate acesta se referă la evaluarea doar a procedurilor de achiziţii publice;
Constatările enunțate în rapoartele misiunilor de audit nu întrunesc toate componentele imperative: criterii, condiţie, cauză, efect. Se exemplifică, în acest sens, că unitățile de audit intern din cadrul MAIA şi MTS, la realizarea misiunilor de audit la Agenţia Sanitar-Veterinară pentru Siguranţa Produselor de Origine Animală și, respectiv, la Școala sportivă specializată de haltere din or. Cahul, nu au stabilit criterii de formulare a constatărilor incluse în Raportul de audit. Misiunile de audit efectuate la MAIA, ARFC, MTS, AŞM, MS (cu excepția auditului efectuat în anul 2010 la Agenția Medicamentului), MMPSF (cu excepția auditului efectuat în anul 2011 la Î.S. „CREPOR”) nu au identificat impactul şi cauzele situaţiilor create, iar uneori cauzele nu reprezintă o premisă pentru formularea recomandărilor corespunzătoare privind acţiunile corective. La fel, în anul 2010, la MF, în cadrul auditului performanţei privind realizarea PMFP, n-au fost determinate efectele și cauzele celor constatate;
Recomandările de audit nu sînt clare şi adesea nu reies din constatări la MAIA, ARFC, MTS, iar în unele cazuri nu ţin de competenţa auditului sau chiar sînt irealizabile (misiunile de audit la MS şi MMPSF). Drept exemplu serveşte auditul de conformitate realizat la ARFC, în cadrul unei instituţii din subordine (Institutul de Proiectări pentru Organizarea Teritoriului), căreia i s-a recomandat să completeze birourile cu mobilier, să organizeze trimestrial ședințe deschise cu colaboratorii, să examineze oportunitatea acordării adaosurilor pentru calificare șoferilor. La MMPSF, în cadrul misiunii de audit privind achiziţiile publice efectuate la Î.S. „CREPOR”, una din recomandări a fost abrogarea Ordinului ministrului muncii, protecţiei sociale și familiei din 08 iunie 2009, scrisorii ME din 10 aprilie 2002 şi deciziei Consiliului de administrație al întreprinderii.
Nu sînt organizate şedinţe de finalizare a lucrului în teren, în scopul convenirii asupra formulării constatărilor, obţinerii opiniei şi acordului din partea entităţii auditate cu privire la recomandările auditorilor interni, la MAIA, MTS, ARFC.
La supravegherea implementării recomandărilor
Urmare nerespectării prevederilor Normelor metodologice[49] și Standardelor Naționale de Audit Intern[50] ,ce țin de implementarea recomandărilor, de către unele unități de audit intern, au fost admise următoarele iregularități:
Nu este stabilit un sistem eficace în vederea urmăririi implementării recomandărilor de audit la MTS, ARFC, AŞM;
Nu este gestionată corespunzător de către conducerea entităţii activitatea de audit intern în cadrul: MAIA, MTS, AȘM, ARFC, MMPSF;
Ø Nu sînt respectate normele stabilite privind documentarea activităţii de audit intern şi arhivarea documentaţiei în toate unităţile de audit intern verificate (cu excepţia MF).
Pe lîngă cele relatate, se atestă că activitatea unităților de audit intern pe parcursul perioadei analizate a fost direcționată preponderent spre înlăturarea anumitor probleme, și nu la prevenirea neregulilor sau îmbunătățirea activităților autorităților publice. Din 8 unități de audit intern testate, este pe deplin funcțională şi se conformează la cerințele stabilite de SNAI doar unitatea de audit intern din cadrul MF, 4 unități se conformează parțial și întreprind unele măsuri de îmbunătățire a managementului (MS, MMPSF, MAI, AȘM – mai puţin), iar 3 unități nu se conformează și nu realizează obiectivele stabilite (MTS, MAIA, ARFC).
Rezultatele evaluării sistemului MFC şi a auditului intern denotă că majoritatea instituţiilor auditate nu funcţionează în modul corespunzător, fapt demonstrat și de auditele regularității efectuate de către misiunile de audit ale Curții de Conturi după implementarea CFPI. Astfel, în perioada anilor 2011-2012 (I semestru), Curtea de Conturi a identificat o serie de abateri de la regularitate şi legalitate, consemnate în rapoartele de audit, unele avînd caracter repetitiv, ceea ce denotă că activitatea de audit intern la unele AAPC şi AAPL, respectiv și în cadrul structurilor subordonate, n-au contribuit suficient la sporirea eficacității sistemului MFC și la atingerea obiectivelor entităților. Neregulile identificate se regăsesc la majoritatea entităţilor publice, fapt ce relevă că fenomenele negative constatate de către auditorii publici externi au caracter general, iar remedierea deficienţelor constatate impune implementarea rapidă de către manageri a unor măsuri de corectare. Cele mai frecvente abateri au fost:
neinstituirea adecvată a procedurilor proprii privind iniţierea, derularea şi monitorizarea proceselor de achiziţii publice sau nerespectarea acestora, neurmărirea modului de respectare a clauzelor înscrise în contractele încheiate, care, în rezultat, au generat irosirea mijloacelor financiare;
managementul ineficient al mijloacelor financiare alocate pentru investiţii şi reparaţii capitale, precum şi lipsa unei politici investiţionale privind finalizarea obiectivelor iniţiate în perioada anilor 1990-2009;
gestionarea neregulamentară și ineficientă a patrimoniului public, exprimată și prin neasigurarea înregistrării drepturilor patrimoniale la organele cadastrale și în evidența contabilă a entităților, din cauza lipsei mijloacelor financiare necesare pentru delimitarea terenurilor și evaluarea bunurilor imobile. Se exemplifică, în acest context, că la MAI nu sînt înregistrate terenuri cu suprafaţa de 181,2 ha şi 269 de imobile cu valoarea de 136,1 mil.lei (Hotărîrea Curții de Conturi nr.17 din 07.05.2012) ;la MA – 759 clădiri cu valoarea de 237,8 mil.lei (Hotărîrea Curţii de Conturi nr.20 din 11.05.2012); la MS – terenurile aferente imobilelor a 8 IMSP cu suprafaţa de 71,0 mii m2 (Hotărîrea Curții de Conturi nr.18 din 10.05.2012); în UAT – bunuri transmise în gestiune întreprinderilor municipale în valoare de 177,8 mil.lei (Hotărîrea Curţii de Conturi nr.19 din 11.05.2011) etc.;
organizarea neconformă a ținerii evidenței contabile și raportarea bugetară cu abateri de la cadrul normativ-legislativ;
efectuarea unor plăți salariale neregulamentare etc.
Cele constatate sînt condiționate de următoarele:
Personalul care a fost implicat în activitatea de reformare și constituire a unităților de audit intern și a unui sistem efectiv de MFC a fost schimbat odată cu transmiterea funcțiilor de supraveghere a auditului intern de la SCFR la MF;
Nici SCFR și nici UCA nu au reușit să desemneze, în perioada anilor 2006-2008, un grup de lucru care să monitorizeze activitățile privind implementarea în practică a componentei 2 a PMFP, iar activitatea grupurilor de lucru create în perioada anilor 2009-2011 nu este documentată;
Un număr semnificativ de auditori care au fost instruiți în domeniul auditului intern nu mai activează. Din 20 de auditori instruiți în cadrul SCFR în anii 2007-2008, doar o singură persoană actualmente își exercită activitatea în cadrul UCA, și 5 persoane - în cadrul unității de audit intern la MF și alte instituții publice; din 128 de auditori instruiți în perioada anilor 2010-2011 – 38%, sau 48 de auditori nu mai activează în cadrul unităților de audit intern ale entităților publice;
Lipsa instruirii practice a auditorilor interni, ceea ce a determinat organizarea necorespunzătoare a activității unor unități de audit intern;
- Colaborarea insuficientă a UCA cu unitățile de audit intern, precum și stabilirea cerințelor slabe față de auditorii interni, salariile mici ale acestora. Astfel, conform Hotărîrii Guvernului nr.331 din 28.05.2012[51], auditorii interni din ministere și alte organe centrale de specialitate au gradele de salarizare cuprinse între 7-10 (salariul de funcție pentru treapta I variind între 3400 lei - 4000 lei), în autoritățile subordonate acestora și municipiul Chișinău – respectiv, între 6-9 (3200 lei – 3800 lei), iar în subdiviziunile teritoriale și autoritățile administrației publice locale de nivelul II și municipiul Bălți - între 4-7 (2800 lei – 3400 lei);
Neinstituirea Consiliului de audit intern (prevăzut inițial conform Hotărîrii Guvernului nr.1143 din 04.10.2006, iar mai apoi redenumit în Consiliul controlului financiar public intern, conform Legii nr.229 din 23.09.2010) pe lîngă MF, în vederea definirii strategiei și îmbunătățirii activității de audit intern în sectorul public;
Necompletarea pînă în prezent cu personal a unităților de audit intern, create în cadrul unor AAPC (MEd, MA, AT, Biroul Relații Interetnice) și AAPL (CM Bălți, CR Cahul și CR Ocnița);
Lipsa experienței și profesionalismului personalului încadrat în unitățile de audit intern și implicarea acestora în activităţi neprevăzute de planurile de activitate ale unităţilor de audit intern (MAIA, MTS).
Neconformarea în continuare a unităților de audit intern la cerințele stabilite, neasigurarea orientării acestora spre un sistem modern de gestiune a finanțelor publice, bazat pe conceptul CFPI, nu vor contribui la o bună guvernare a entităților publice.
Recomandări:
11. Conducerea Ministerului Justiţiei și a Consiliilor raionale să sporească responsabilitatea managerială privind crearea unităţilor de audit intern, în scopul asigurării bunei guvernări pentru atingerea obiectivelor şi rezultatelor planificate ale entităţii.
12. Conducerea MEd, MA, BRI, AT, Inspectoratului Ecologic de Stat, Consiliului municipal Bălți, CR Cahul şi a CR Ocnița să întreprindă măsurile de rigoare în vederea suplinirii statelor de personal în funcție de necesarul entității pentru desfășurarea unei activități eficace a unităţilor de audit intern.
13. Conducerea Biroului Național de Statistică și a Departamentului Instituțiilor Penitenciare, în corespundere cu principiile fundamentale ale activităţii de audit intern, să întreprindă măsurile de rigoare în vederea subordonării directe a unității de audit intern conducătorului entităţii publice.
14. Unitățile de audit intern din cadrul: MMPSF, AŞM, ARFC să respecte normele metodologice în vederea îndeplinirii declarațiilor de independență de către auditorii interni, în scopul evitării conflictelor de interese și asigurării unei atitudini imparţiale și neinfluenţate.
15. Unităţile de audit intern din cadrul autorităţilor publice:
- să elaboreze, după caz, proceduri scrise și formalizate privind activitatea unităților de audit intern în baza cadrului normativ existent, ţinînd cont de specificul instituţiei publice;
- să direcționeze activitatea de audit intern spre prevenirea neregulilor şi îmbunătățirea activităților autorităților publice, în scopul implementării obiectivelor strategice şi operaţionale ale entităților în mod eficient şi eficace.
16. Unitățile de audit intern din cadrul: MAIA, MTS, ARFC, MMPSF, AŞM să elaboreze și să aprobe planuri strategice ale activității de audit intern, care să aibă la bază un inventar complet al activităţilor, analiză adecvată a riscurilor asociate, precum şi aprecierea instrumentelor de control intern ale acestor activităţi.
17. Unitățile de audit intern din cadrul: MAIA, MTS, AŞM, ARFC, MMPSF, MS să elaboreze planuri anuale de audit intern, precum și programele de lucru ale misiunilor de audit, ținînd cont de structura prevăzută de cadrul normativ.
18. Conducerea MAIA, MTS, AŞM, ARFC, MAI să aprobe politici de gestionare a riscurilor la nivelul entităților, cu divizarea responsabilităților în vederea elaborării şi actualizării sistematice a procedurilor privind întocmirea Registrelor riscurilor.
19. Conducerea MF:
- să instituie Consiliul CFPI în calitate de organ consultativ şi să se elaboreze Regulamentul de funcţionare al acestuia, conform prevederilor art.30 din Legea nr.229 din 23.09.2010, în scopul monitorizării controlului financiar public intern;
- să evalueze periodic activitatea desfășurată de UCA și progresele obţinute de autoritățile publice în implementarea CFPI, cu raportarea rezultatelor Colegiului MF și întreprinderea măsurilor de rigoare întru remedierea deficiențelor constatate;
- să revizuiască actele normative proprii (Ordinele ministrului finanțelor nr.98 din 27.11.2007, nr.118 din 29.12.2008), în vederea aducerii noțiunilor de control intern și management financiar și control în concordanță cu prevederile Legii nr.229 din 23.09.2010.
20. Conducerea UCA să elaboreze mecanismul de certificare a auditorilor interni, în scopul determinării competenţelor necesare domeniului de activitate.
21. Conducerea autorităților administrației publice centrale să elaboreze un program de măsuri menit să soluționeze problemele identificate, prin asigurarea unui mediu de control adecvat asupra activităţilor unităţilor de audit intern, care ar asigura îmbunătăţirea şi maximalizarea funcţionalităţii acestora.
4. Indicatorii de rezultate nu au fost îndepliniți integral.
Echipa de audit a evaluat nivelul de realizare a PMFP prin prisma indicatorilor de rezultate pentru cele două componente ale Proiectului, care au fost supuse auditului.
Se atestă că, conform ,,bunelor practici”, evaluarea indicatorilor de performanță ai Proiectului se efectuează la finalizarea acestuia, în baza cadrului de rezultate. Însă, ținîndu-se cont de faptul că PMFP urma să fie implementat către finele anului 2009, precum și că majoritatea activităților sînt realizate, echipa de audit a considerat oportună evaluarea rezultatelor obținute la momentul efectuării misiunii de audit, chiar dacă Proiectul se consideră în derulare și încă nu este încheiat.
Misiunea de audit a constatat că pentru cele două componente ale PMPF supuse auditului – ,,Sistemul de planificare și executare a bugetului” și ,,Controlul și auditul intern”, au fost stabiliți 26 de indicatori, din care 17 sînt realizați integral, 5 – parțial, iar 4 – nerealizați. În acest context, se menționează că neimplementarea SIMF a determinat nerealizarea următorilor indicatori (motivele care au determinat situația respectivă sînt redate explicit în textul Raportului de audit):
,,Îmbunătăţirea prognozelor de alocare a mijloacelor de către Trezorerie, eliminarea practicilor de porţionare sistematică a mijloacelor” (în rezultatul implementării SIMF, urmau să fie elaborate instrumente moderne și eficiente de cash-management);
,,Structura funcţională a SIMF este coerentă cu procesele de planificare bugetară, iar executarea SIMF este finalizată şi implementată”;
,,Sistemul asigură realizarea operaţiunilor financiare şi oferă informaţii financiare adecvate, precum şi este protejat de fraudă din punct de vedere al securităţii informaţionale”;
,,Un număr adecvat de personal este instruit în utilizarea noului sistem informaţional de management financiar”.
Se atestă că realizarea parțială a 5 indicatori a fost condiționată, de asemenea, de deficiențe în dezvoltarea SIMF, precum și de întreruperea sau nefinalizarea procesului de elaborare a CCTM/CCTM pe parcursul anilor 2010-2011, de neasigurarea veridicității bugetelor aprobate, din cauza operării a mai mult de 2 rectificări la legile bugetare anuale.
Deși, conform aranjamentelor de monitorizare a PMFP, se prevede că, în cazul în care se stabilesc devieri considerabile de la rezultatele aşteptate, se analizează cauzele şi urmează a fi elaborate măsuri corective, pentru subcomponenta SIMF astfel de măsuri au fost luate cu întîrziere, doar în anul 2011, procesul respectiv fiind supus unei monitorizări stricte.
Monitorizarea PMFP a fost afectată și de remanierile în conducerea MF, inactivitatea Comitetului de coordonare, ceea ce nu a permis, în toate cazurile, eficientizarea procesului decizional în vederea soluționării optime și în termene rezonabile a dificultăților apărute la implementarea PMFP.
Analiza indicatorilor este prezentată în Anexa nr.3 la Raport.
CONCLUZII GENERALE PRIVIND IMPLEMENTAREA PMFP
PMFP este un Proiect oportun, inițiat și sprijinit/încurajat generos de partenerii de dezvoltare, mai cu seamă de către BM, pe tot parcursul implementării. Însă, este necesar de menționat că Proiectul în cauză nu a fost însoțit de un management instituțional coerent atît la momentul selectării integratorului SIMF (consorțiul „HP”), care nu avea capacitățile și experiența potrivită pentru elaborarea soft-ului necesar implementării SIMF, cît și pe parcursul perioadei în care urma să fie implementat, precum și de o conlucrare eficientă între integrator, subcontractorii săi și MF. Din această perspectivă, nu a fost aplicată o abordare sistemică în materie de viziuni și procese, în consecință consumîndu-se timp și resurse, fără a rezulta cu un produs integral, pus în exploatare operațională.
În consecință, modul de implementare necorespunzătoare a PMFP riscă să genereze pierderea încrederii din partea partenerilor de dezvoltare și, mai cu seamă, a Băncii Mondiale și Uniunii Europene.
Șeful echipei de audit
controlor de stat principal, auditor public Tamara Isopescu
Membrii echipei de audit:
controlor de stat superior Iulian Dumitraș controlor de stat superior Viorel Grozavu
Anexa nr. 1
Cheltuielile efectuate după componente şi surse de finanţare a PMFP,
inclusiv noua sursă de finanţare Grantul Olandez KGS10/MD/3/1 |
| La data de 31.03.2012 | | | (mil. dolari SUA) |
| Componente / Surse | Bugetul estimat conform planului de procurări | Plăti efectuate de la începutul Proiectului | Angajamente
(contracte semnate, de achitat) | Diferenţa
(surse nedebursate) |
| 1 | 2 | 3 | 4 | 5=2-3 |
| Componenta 1. Sistemul de planificare şi executare a bugetului | 12.5 | 4.8 | 7.0 | 7.7 |
| - Grantul Olandez 055170 | 1.4 | 1.2 | 0.1 | 0.2 |
| - Creditul IDA 40820 | 8.5 | 1.2 | 6.9 | 7.3 |
| - Grantul SIDA 094801 | 2.3 | 2.3 | | |
| - Grantul KGS10/MD/3/1 | 0.3 | 0.1 | | 0.2 |
| Componenta 2. Controlul şi auditul intern | 1.5 | 1.5 | | |
| -Grantul Olandez 055170 | 1.3 | 1.3 | | |
| - Grantul KGS10/MD/3/1 | 0.2 | 0.2 | | |
| Componenta 3. Capacitatea de instruire în managementul financiar și școlarizarea | 1.8 | 1.4 | | 0.4 |
| - Grantul SIDA 054017 | 1.7 | 1.4 | | 0.3 |
| - Grantul KGS10/MD/3/1 | 0.1 | | | 0.1 |
| Componenta 4. Gestionarea proiectului, monitorizarea și evaluarea | 1.6 | 1.2 | 0.1 | 0.4 |
| - Grantul Olandez 055170 | 1.4 | 1.2 | 0.1 | 0.2 |
| - Grantul KGS10/MD/3/1 | 0.2 | 0 | | 0.2 |
| Sursele BM: | | | | |
| Grantul Olandez 55170 | 4.1 | 3.7 | 0.2 | 0.4 |
| Grantul SIDA 054017 | 1.7 | 1.4 | | 0.3 |
| Grantul SIDA 094801 | 2.3 | 2.3 | | |
| Creditul IDA 40820 | 8.5 | 1.2 | 6.9 | 7.3 |
| TOTAL, sursele BM: | 16.6 | 8.6 | 7.1 | 8.0 |
| TOTAL, Grantul bilateral KGS10/MD/3/1 | 0.8 | 0.3 | | 0.5 |
| TOTAL | 17.4 | 8.9 | 7.1 | 8.5 |
Anexa nr. 2
Domeniul de aplicare a auditului şi metodologia
■ Domeniul de aplicare
Curtea de Conturi a Republicii Moldova, în conformitate cu Programul activităţii de audit pe anul 2012, a iniţiat auditul performanţei „Realizări și deficiențe în implementarea reformelor în domeniul managementului finanțelor publice, oportunități de îmbunătățire”, pentru a evalua la ce stadiu se află managementul finanţelor publice, care contribuie la elaborarea și realizarea programelor de creştere economică, precum și dacă s-au atins obiectivele și s-au realizat indicatorii de performanță ai PMFP , în condiții de utilizare eficientă și eficace a surselor creditului și granturilor destinate implementării acestuia.
Auditul efectuat va oferi informaţii privind modul în care s-au utilizat sursele alocate şi despre rezultatele obţinute în raport cu sursele folosite, precum și va determina cît de efectiv au administrat sursele alocate și ce acţiuni urmează să întreprindă beneficiarii de credit și granturi pentru a remedia situaţia creată în acest domeniu. Aspectele respective s-au urmărit prin intermediul PMFP.
Activitatea de audit s-a desfășurat în conformitate cu Standardele de audit ale Curții de Conturi. Misiunea de audit a fost efectuată la Ministerul Finanțelor, entitatea care a implementat PMPF, și la 8 autorități ale administrației publice centrale: MAIA, MTS, AȘM, ARFC, MMPSF, MS, MEd, MAI.
Metodologia
Pentru a realiza obiectivele definite, misiunea de audit a realizat activități specifice, prin aplicarea unor tehnici speciale de audit, și a utilizat diferite metode de colectare a probelor. Astfel:
Pentru a evalua obiectivele Proiectului „Managementul Finanțelor Publice”, modul de reglementare şi instituţiile responsabile de realizarea activităţilor din cadrul acestuia, am studiat legislaţia şi actele normative în vigoare, precum și Documentul de evaluare a Proiectului; Acordul de credit pentru dezvoltare, încheiat între RM şi AID, din 07.07.2005; Acordurile de Grant: între Guvernul Olandei și Guvernul Republicii Moldova din 07.07.2005 și între Guvernul Suediei și Guvernul Republicii Moldova din 07.07.2005.
Pentru a analiza activitatea Direcțiilor de analiză, monitorizare și evaluare a politicilor și Direcțiilor finanțe din cadrul autorităților publice, au fost solicitate şi analizate date, inclusiv informațiile aferente regulamentelor privind activitatea acestora, analizate Rapoartele privind executarea bugetelor pe programe ale autorităților publice auditate, fișele postului ale angajaților din subdiviziunile respective, procesele-verbale ale grupurilor sectoriale privind elaborarea cadrului de cheltuieli pe termen mediu, precum şi s-au purtat discuţii cu responsabilii din cadrul entităților supuse misiunii de audit, în vederea stabilirii contribuției și nivelului de implicare în procesul bugetar, precum și asigurării interacțiunii dintre elaborarea politicilor și procesul bugetar.
Pentru a aprecia activitatea unităților de audit intern, au fost studiate rapoartele întocmite de către responsabilii din cadrul serviciilor de audit intern ale entităților, analizate dosarele aferente misiunilor de audit, planurile UAI etc.
Pentru a analiza exercitarea atribuţiilor de către personalul UAI, am testat documentele aferente activității de audit intern, regulamentele interne, fișele postului, statele de personal, rapoartele de activitate.
Pentru a formula concluzii ce țin de reușita implementării reformelor în domeniul MFP, am efectuat analize privind evoluţia, ponderea şi nivelul de executare a diferitor indicatori din cadrul PMPF, am purtat discuţii cu reprezentanții MF, MAIA, MTS, AȘM, ARFC, MMPSF, MS, MEd, ME, precum și am consultat opinia experților independenți privind implementarea componentei 1 a PMFP și nivelul de realizare a măsurilor prevăzute în cadrul Proiectului.
Pentru a evalua activitatea de monitorizare a MF, am examinat realizarea obiectivelor generale ale PMFP şi a indicatorilor de performanţă stabiliţi; după caz, am determinat motivele care au influenţat devierile şi rezultatele.
Pentru a obține asigurarea rezonabilă că implementarea Proiectului a fost monitorizată eficient, am identificat responsabilii de monitorizare și dacă aceștia au elaborat politici și proceduri aferente, precum și am studiat procesele-verbale ale ședințelor Comitetului de supraveghere al PMFP.
Pentru a stabili dacă mijloacele din contul creditului și al granturilor au fost gestionate eficace și dacă au contribuit la implementarea reformelor în domeniul managementului finanțelor publice, am identificat starea anterioară implementării Proiectului, ce ameliorări se presupuneau și care era aria de acoperire conform studiului de fezabilitate efectuat pentru PMFP; am constatat ce urma să fie realizat în urma implementării contractelor finanțate din contul creditului și al granturilor, selectate pentru analiză și testare; am identificat cum se utilizează în practică instrumentele elaborate la componentele 1 și 2 ale Proiectului; am verificat dacă au fost executate corespunzător și în termenele stabilite clauzele contractuale; am analizat eficiența utilizării produselor elaborate în cadrul PMFP.
Pentru a obține informații generale și a identifica cauzele deficiențelor constatate, au fost intervievați managerul Oficiului PMFP, unii dintre experții locali contractați din sursele destinate implementări Proiectului, șeful, responsabilii sau membrii grupurilor de lucru pentru implementarea subcomponentelor PMFP, ai Direcţiei de armonizare a sistemului de control financiar public intern a Ministerului Finanțelor, șefii unităților de audit intern, șefii DAMEP și ai Direcțiilor finanțe din cadrul AAP, precum și alte persoane responsabile.
Pentru a formula concluzii, am efectuat analize privind evoluția, ponderea și nivelul de executare a diferitor indicatori, am generalizat informația obținută în cadrul interviurilor și am coordonat cu responsabilii din cadrul entităților auditate constatările şi posibilele metode de îmbunătăţire.
Anexa nr.3 Aprobată în şedinţa Curţii de Conturi din 3 iulie 2012
Membrii Curţii de Conturi:
Șoitu Tudor ____________________
Chițan Valeriu ____________________
Paknehad Ecaterina ____________________
Pascaru Angela ____________________
Sturzu Ion ____________________
Trocin Gheorghe ____________________
Șeful Aparatului Curții de Conturi: Gh.Mihai
Asistenţa juridică: R.Bogatîreț
Asistenţa metodologică: V.Dolineanschi
Executor: V.Madan
Redactor: T.Oprea
[1] M.O., 2008, nr.237-240, art.864.
[2] COSO - defineşte controlul intern ca fiind un proces efectuat de Consiliul de administraţie, conducere şi întregul personal al entităţii, menit să furnizeze o asigurare rezonabilă cu privire la îndeplinirea obiectivelor organizaţiei.
[3] Hotărîrea Guvernului nr.74 din 29.01.2008 „Cu privire la aprobarea Strategiei de dezvoltare a controlului financiar public intern” (cu modificările și completările ulterioare; în continuare – Hotărîrea Guvernului nr.74 din 29.01.2008, sau Strategia de dezvoltare a CFPI).
[4] Conform Hotărîrii Guvernului nr.403 din 13.06.2012 ,,Cu privire la aprobarea modificărilor și completărilor ce se operează în unele hotărîri ale Guvernului” sintagma ,,Serviciul control financiar și revizie” se substituie cu sintagma ,,Inspecția financiară”.
[5] Legea nr.293-XVI din 16.11.2005 ,,Privind ratificarea Acordului de Credit pentru Dezvoltare (Proiectul ,,Managementul Finanțelor Publice”) dintre Republica Moldova și Asociația Internațională pentru Dezvoltare”.
[6]Hotărîrea Guvernului nr.18 din 04.01.2007 ,,Cu privire la instituirea Comitetului de supraveghere din cadrul Proiectului “Managementul finanţelor publice”.
[7] Hotărîrea Guvernului nr.1402 din 30.12.2005 ,,Cu privire la aprobarea Strategiei de reformă a administraţiei publice centrale în Republica Moldova”.
[8]Hotărîrea Guvernului nr.710 din 23.06.2006 ,,Cu privire la unitatea de analiză, monitorizare şi evaluare a politicilor din cadrul organelor centrale de specialitate ale administraţiei publice” (abrogată la 16.03.2010, prin Hotărîrea Guvernului nr.168 din 09.03.2010).
[9] Hotărîrea Guvernului nr.168 din 09.03.2010 ,,Cu privire la unitatea de analiză, monitorizare şi evaluare a politicilor din cadrul organelor centrale de specialitate ale administraţiei publice”.
[10] Ministerul Finanțelor; Ministerul Agriculturii și Industriei Alimentare; Ministerul Tineretului și Sportului; Agenția Relații Funciare și Cadastru; Academia de Științe a Moldovei; Ministerul Muncii, Protecției Sociale și Familiei; Ministerul Sănătății; Ministerul Educației.
[11] Legea nr.158-XVI din 04.07.2008 ,,Cu privire la funcția publică și statutul funcționarului public”.
[12] Legea nr.398-XV din 02.12.2004 ,,Privind aprobarea Strategiei de Creştere Economică şi Reducere a Sărăciei (2004-2006)”.
[13] Legea nr.172-XVI din 10.07.2008 ,,Pentru modificarea şi completarea unor acte legislative”.
[14] Legea nr.847-XIII din 24.05.1996 ,,Privind sistemul bugetar și procesul bugetar” (în continuare – Legea nr. 847-XIII din 24.05.1996).
[15] Ordinul ministrului finanțelor nr.19 din 16.02.2008 ,,Pentru aprobarea Regulamentului privind modul de elaborare, monitorizare si raportare a bugetelor pe programe”.
[16] Rapoartele despre executarea programelor la situația din 01.10.2011 pentru subprogramul ,,Asistența socială suplimentară a persoanelor cu necesități speciale”.
[17]Documentul de evaluare a creditului propus Republicii Moldova pentru Proiectul „Managementul Finanțelor Publice” din 12.05.2005, elaborat de către experții Băncii Mondiale
[18] Hotărîrea Guvernului nr.82 din 24.01.2006 ,,Cu privire la elaborarea Cadrului de cheltuieli pe termen mediu şi a proiectului de buget”.
[19] Hotărîrea Guvernului nr.838 din 09.07.2008 ,,Privind instituirea Comitetului interministerial pentru planificarea strategică”.
[20] Organigrama prezentată se referă la perioada auditată 2006-2011. Începînd cu anul 2012, a fost aprobată o nouă organigramă.
[21] Dispoziția Guvernului nr.98 din 20.10.2008 ,,Cu privire la aprobarea Cadrului de Cheltuieli pe Termen Mediu”.
[22] Ordinul ministrului finanțelor nr.32 din 30.03.2011 ,,Privind Clasificația bugetară”.
[23] Status Report no.8 al expertului în managementul finanțelor publice pentru Europa de Sud-Est, Elvind Tandberg, 20 mai 2008.
[24] Ordinul ministrului finanțelor nr.108 din 26.08.2011 ,,Cu privire la aprobarea Normelor metodologice privind evidenţa contabilă şi raportarea financiară în sistemul bugetar”.
[25] Ordinul ministrului finanțelor nr.109 din 26.08.2011 ,,Cu privire la aprobarea Normelor metodologice privind executarea de casă a bugetelor componente ale bugetului public naţional prin sistemul trezorerial al Ministerului Finanţelor”.
[26] Planul de implementare a SIMF, revizuit în martie 2012.
[27] ,,Aranjamente pentru monitorizarea rezultatelor” din Documentul de evaluare a proiectului privind creditul propus în sumă de 5,7 mil. DST Guvernului Republicii Moldova pentru Proiectul „ Managementul Finanțelor Publice”, 12 mai 2005.
[28] Hotărîrea Curții de Conturi nr.19 din 19.04.2011 ,,Privind Raportul auditului performanţei „Pentru ca beneficiile scontate să fie realizate, sînt necesare îmbunătăţiri în politicile şi procedurile Academiei de Ştiinţe a Moldovei de alocare şi monitorizare a fondurilor destinate cercetărilor ştiinţifice”.
[29] Hotărîrea Curții de Conturi nr.18 din 10.05.2012 ,,Privind Raportul auditului regularității pe exercițiul bugetar 2011 la Ministerul Sănătății și unele instituții din subordine” (în continuare – Hotărîrea Curții de Conturi nr.18 din 10.05.2012).
[30]Hotărîrea Curţii de Conturi nr.75 din 24.11.2011 ,,Privind Raportul auditului bugetelor unităţilor administrativ-teritoriale din raionul Hînceşti pe anul 2010 şi gestionării patrimoniului public”.
[31] Hotărîrea Curţii de Conturi nr.19 din 11.05. 2012 ,,Privind Raportul auditului bugetelor unităţilor administrativ-teritoriale din raionul Edineț pe anul 2011 şi gestionării patrimoniului public” (în continuare – Hotărîrea Curţii de Conturi nr.19 din 11.05.2012.
[32] Hotărîrea Guvernului nr. 1143 din 04.10.2006 „Privind aprobarea Concepției sistemului de control intern şi audit intern în sectorul public” ( în continuare – Hotărîrea Guvernului nr.1143 din 04.10.2006, sau Concepția CFPI).
[33] Standardele Naționale de Audit Intern, aprobate în comun, prin Ordinul ministrului finanțelor nr.98 din 27.11.2007 şi Hotărîrea Curţii de Conturi nr.82 din 29.11.2007 (în continuare – Ordinul ministrului finanțelor nr.98 din 27.11.2007 şi Hotărîrea Curţii de Conturi nr.82 din 29.11.2007, sau SNAI).
[34] Codul etic al auditorului intern, aprobat prin Ordinul ministrului finanțelor nr.111 din 26.12.2007 (în continuare – Codul etic al auditorului intern).
[35] Carta de Audit Intern, aprobată prin Ordinul ministrului finanțelor nr.111 din 26.12.2007 (în continuare – Carta de Audit Intern).
[36] Hotărîrea Guvernului nr.146 din 14.02.2008 „Cu privire la aprobarea modificărilor şi completărilor ce se operează în Hotărîrea Guvernului nr.143 din 4 octombrie 2006”.
[37] Planul de acțiuni privind dezvoltarea CFPI în perioada anilor 2009-2013, aprobat prin Hotărîrea Guvernului nr.597 din 02.07.2010 (în continuare – Planul de acțiuni privind dezvoltarea CFPI, sau Hotărîrea Guvernului nr.597 din 02.07.2010).
[38] Standardele Naționale de Control Intern, aprobate prin Ordinul ministrului finanțelor nr.51 din 23.06.2009 (în continuare – SNCI).
[39] Normele metodologice pentru implementarea auditului intern în sectorul public, aprobate prin Ordinul ministrului finanțelor nr.118 din 29.12.2008 (în continuare – Ordinul ministrului finanțelor nr.118 din 29.12.2008, sau NMAISP).
[40] Legea nr.229 din 23.09.2010 „Privind controlul financiar public intern” (în continuare – Legea nr.229 din 23.09.2010).
[41] Carta de Audit Intern și Codul etic al auditorului intern, aprobate prin Ordinul ministrului finanțelor nr.139 din 20.10.2010 (în continuare – Carta de audit intern și Codul etic al auditorului intern).
[42] Hotărîrea Curţii de Conturi nr.20 din 11.05.2012 „Privind Raportul auditului regularității pe exercițiul bugetar 2011 la Ministerul Apărării, unele unități militare și instituții din subordine” (în continuare – Hotărîrea Curţii de Conturi nr.20 din 11.05.2012 ) şi Hotărîrea Curții de Conturi nr.17 din 07.05.2012 „Cu privire la Raportul auditului regularității pe exercițiul bugetar 2011 la Ministerul Afacerilor Interne și unele instituții din subordine” (în continuare – Hotărîrea Curții de Conturi nr.17 din 07.05.2012).
[43] MAIA, MTS, AŞM, ARFC, MF, MMPSF, MS, MAI.
[44] CM Bălți, CR Cahul, CR Ocnița, UTA Găgăuzia, CM Chișinău, CR Soroca.
[45]Normele metodologice pentru implementarea auditului intern în sectorul public, aprobate prin Ordinul ministrului finanțelor nr.118 din 29.12.2008: NMAISP 3 „Planificarea activităţii unităţii de audit intern”; NMAISP 4 „Planificarea misiunilor de audit intern”.
[46] Standardele Naționale de Audit Intern, aprobate în comun, prin Ordinul ministrului finanțelor nr.98 din 27.11.2007 şi Hotărîrea Curţii de Conturi nr.82 din 29.11.2007: SNAI 2100 “Natura activităţii”; SNAI 2010 “Planificarea”; SNAI 2200 „Planificarea misiunii”; SNAI 2240 „Programul de lucru al misiunii”; SNAI 2210 „Obiectivele misiunii”.
[47] Normele metodologice pentru implementarea auditului intern în sectorul public, aprobate prin Ordinul ministrului finanțelor nr.118 din 29.12.2008: NMAISP 5 „Lucrul în teren: probe de audit şi testarea”; NMAISP 6 „Raportarea rezultatelor activităţii de audit intern”.
[48] Standardele Naționale de Audit Intern, aprobate în comun, prin Ordinul ministrului finanțelor nr.98 din 27.11.2007 şi Hotărîrea Curţii de Conturi nr.82 din 29.11.2007: SNAI 2300 „Realizarea misiunii”; SNAI 2310 „Identificarea informaţiilor”; SNAI 2320 „Analiza şi evaluarea”; SNAI 2330 „Documentarea informaţiilor”; SNAI 2340 „Supervizarea misiunii”; SNAI 2400 „Comunicarea rezultatelor”; SNAI 2440 „Transmiterea rezultatelor”; SNAI 2410 „Conţinutul comunicării”.
[49] Normele metodologice pentru implementarea auditului intern în sectorul public, aprobate prin Ordinul ministrului finanțelor nr.118 din 29.12.2008: NMAISP 7 „Urmărirea implementării recomandărilor de audit”.
[50] Standardele Naționale de Audit Intern, aprobate în comun, prin Ordinul ministrului finanțelor nr.98 din 27.11.2007 şi Hotărîrea Curţii de Conturi nr.82 din 29.11.2007: SNAI 2500 “Monitorizarea evoluţiei”; SNAI 2330 „Documentarea informaţiilor”.
[51] Hotărîrea Guvernului nr.331 din 28.05.2012 ,, Privind salarizarea funcționarilor publici”.