R A P O R T U L auditului administrării veniturilor publice de către Serviciul Fiscal de Stat în anul 2011
I. Introducere
Auditul administrării veniturilor publice de către Serviciul Fiscal de Stat în anul 2011 a fost efectuat conform Standardelor de audit ale Curţii de Conturi[7], cu abordarea bazată pe proceduri de fond și evaluarea elementelor sistemului de control intern. În cadrul misiunii auditului s-a evaluat modul de administrare a veniturilor fiscale, a procesului de evidenţă, întocmire şi prezentare a rapoartelor privind veniturile acumulate. De asemenea, au fost supuse evaluării legalitatea şi regularitatea administrării veniturilor fiscale, nivelul de organizare şi verificare a evidenţei încasărilor la bugetul public național (în continuare – BPN) şi conformarea benevolă la disciplina fiscală a unor contribuabili. Auditul a fost efectuat la Inspectoratul Fiscal Principal de Stat (în continuare – IFPS), la 8 inspectorate fiscale de stat (în continuare – IFS) teritoriale (IFS mun.Chișinău, IFS Bălți, IFS Anenii Noi, IFS Basarabeasca, IFS Soroca, IFS Ocnița, IFS Florești, IFS Telenești) care administrează 77,2% (12293,3 mil.lei) din totalul de 15929,8 mil.lei venituri administrate, în prezentul Raport fiind menționate cele mai semnificative nereguli și abateri.
Cadrul instituțional al sistemului Serviciului Fiscal de Stat este reprezentat prin: Inspectoratul Fiscal Principal de Stat de pe lîngă Ministerul Finanţelor, Inspectoratul fiscal de stat teritorial aflat în subordinea Inspectoratului Fiscal Principal de Stat. Sarcina de bază a organului fiscal constă în exercitarea controlului asupra respectării legislaţiei fiscale, calculării corecte, vărsării depline şi la timp la buget a obligaţiilor fiscale.
Inspectoratul Fiscal Principal de Stat de pe lîngă Ministerul Finanţelor şi fiecare Inspectorat fiscal de stat teritorial, fiind subordonat primului: a) au statut de persoană juridică şi sînt finanţate de la bugetul de stat; b) activează în temeiul Constituţiei Republicii Moldova, Codului fiscal şi altor acte legislative și normative, inclusiv departamentale.
Ministerul Finanţelor exercită dirijarea metodologică a activităţii IFPS fără ingerinţe în activitatea lui şi a Inspectoratelor fiscale de stat teritoriale.
Obiectivele principale ale organelor Serviciului Fiscal de Stat au menirea asigurării echităţii, stabilităţii şi transparenţei fiscale, extinderii în continuare a bazei impozabile. Obiectivele specifice sînt: realizarea veniturilor bugetului public naţional, prin îmbunătăţirea continuă a nivelului conformării voluntare a contribuabililor; acordarea serviciilor de informare şi asistenţă către contribuabili, în scopul înţelegerii şi aplicării corecte a legislaţiei fiscale; formarea de resurse umane competente şi motivate; prevenirea şi combaterea evaziunii şi fraudei fiscale; dezvoltarea tehnologiilor de informare şi comunicare etc.
Structura organizatorică a Serviciului Fiscal de Stat se aprobă de Guvern, iar raza de activitate a organelor fiscale teritoriale şi raza de deservire a contribuabililor – de către IFPS.
III.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI
3.1. Conformitatea evidenței contribuabililor și a obligațiilor fiscale
3.1.1. Cu privire la ținerea Registrului fiscal de stat
Conform datelor IFPS, la 31.12.2011, au fost înregistrați în Registrul fiscal 690948 de contribuabili, numărul acestora fiind în creștere cu 4857, față de anul 2010. Din totalul contribuabililor, cea mai mare pondere revine gospodăriilor țărănești – în număr de 524066, urmată de societățile cu răspundere limitată – 73523 și întreprinderile individuale – 60805.
Examinările de audit au stabilit în unele cazuri nerespectarea normelor legale[8], precum urmează:
Neasigurarea conformității ținerii dosarelor de către IFS Telenești și IFS Bălți.
Neactualizarea Registrului fiscal de stat (în continuare – Registrul fiscal), fiind constatate discrepanțe cu datele autorităților responsabile de înregistrarea contribuabililor, acest fapt fiind motivat de către IFST prin neprezentarea de către autoritățile administrației publice locale (în continuare – AAPL) a informației despre crearea, anularea și modificarea datelor despre contribuabili. Astfel, potrivit Registrului fiscal ținut de Direcția administrare fiscală (în continuare – DAF) Botanica, în 2 comune din raza de activitate a acesteia erau înregistrate cu 93 și, respectiv, cu 111 gospodării țărănești mai mult decît în Registrul de înregistrare a gospodăriilor țărănești (de fermieri) ținute de primăriile localităților respective. Discrepanțe în număr de 26 de gospodării țărănești au fost constatate și la DAF Rîșcani. O situație analogică s-a stabilit la IFS Anenii Noi, în Registrul fiscal al căruia la 4 localități nu sînt înregistrate 77 de gospodării țărănești, iar la 15 localități sînt înregistrate mai mult cu 1228 de gospodării țărănești.
Neidenticitatea datelor privind numărul contribuabililor Registrului fiscal al IFS Florești cu datele AAPL și cu cele ale Direcţiei pentru statistică, astfel, discrepanțele constituind într-o localitate 341 de gospodării țărănești și, respectiv, 395. Devieri analogice au fost constatate și în alte 6 localități, unde numărul gospodăriilor țărănești înregistrate în Registrul fiscal este mai mare decît cel înregistrat în primării, acesta variind de la 306 pînă la 1129. Verificările selective ale auditului au constatat că IFS Florești la 366 de gospodării ţărăneşti n-a atribuit coduri fiscale.
3.1.2 Cu privire la evidența obligațiilor fiscale
Gradul de prezentare a declarațiilor fiscale privind impozitul pe venitul provenit din activitatea de întreprinzător și a Dării de seamă unificate (UNIF-07) pentru anii 2009-2011 se prezintă în Tabelul nr.1.
Tabelul nr.1
| Anul | Numărul contribuabililor care au avut obligația de a prezenta darea de seamă (fără persoanele juridice pasive și inactive) | Numărul contribuabililor care au prezentat darea de seamă | Gradul de prezentare
(%) |
| 2009 | 106283 | 84094 | 79,1 |
| 2010 | 110834 | 85601 | 77,2 |
| 2011 | 117234 | 87658 | 74,8 |
Sursă: Rapoartele IFPS
Deși, începînd cu anul 2009, numărul contribuabililor care au avut obligația de a prezenta darea de seamă este în creștere, gradul de prezentare a declarațiilor fiscale privind impozitul pe venit s-a redus în anul 2011 cu 4,3 puncte procentuale.
Verificările auditului la IFS Telenești au relevat că, din 1169 de contribuabili din raza de activitate, care, potrivit prevederilor legale[9], au avut obligațiunea de a prezenta declarații cu privire la impozitul pe venit, în anul 2011 au prezentat declarații 826 de contribuabili, sau 70,7%. Mai mult de 30% din contribuabili – persoane juridice deserviți de IFS Ocniţa şi 22% din contribuabili – persoane fizice nu-şi onorează obligaţiunea de prezentare a dărilor de seamă şi declaraţiilor fiscale anuale. Gradul de prezentare la IFS Soroca a declaraţiei cu privire la impozitul pe venit de la persoanele fizice (cetăţeni) a constituit 67%, impozitul pe venit la sursa de plată – 82,6%, taxa pentru amenajarea teritoriului – 89,0%. De asemenea, gradul de prezentare a dărilor de seamă la IFS mun.Chișinău constituie 97,9%, cu excluderea contribuabililor persistenți din listele firmelor-fantomă și delincvenți, iar cu includerea acestora – 47,4 %.
Auditul a stabilit cazuri de neaplicare a sancțiunilor pe marginea neprezentării dărilor de seamă. Astfel, IFS Bălți n-a aplicat sancțiuni contravenționale în 35 de cazuri din 70 stabilite în legătură cu neprezentarea în termen a dărilor de seamă privind calcularea și plata primelor de asigurare obligatorie de asistență medicală[10]. Analogic, IFS Anenii Noi n-a aplicat sancțiuni prevăzute de lege[11] pentru neprezentarea declarațiilor fiscale față de 1122 de agenți economici și 1681 de persoane fizice (impozitul pe venit nedeclarat – 669,0 mii lei). Similar, 417 contribuabili din 971 (42,9%) n-au prezentat dări de seamă şi declaraţii fiscale către IFS Basarabeasca. Totodată, n-au prezentat declaraţiile cu privire la impozitul pe venit 280 de persoane fizice, nefiind aplicate sancțiuni.
IFS Bălți n-a încasat sancțiuni pentru neprezentarea/prezentarea tardivă a dărilor de seamă fiscale, nefiind încasate 51,4 mii lei din sancțiunea calculată de 242,9 mii lei. Totodată, de către IFS Bălți n-au fost aplicate sancțiuni prevăzute de lege[12] față de unii agenți economici care nu și-au onorat obligația de înregistrare a subdiviziunilor.
3.1.3. Cu privire la înregistrarea subiecților impunerii cu TVA
Potrivit datelor IFPS, la 31.12.2011, ca subiecți ai impunerii cu TVA[13] au fost înregistrați 22240 de contribuabili.
Auditul a constatat cazuri de neînregistrare a subiecților impunerii cu TVA, care au depășit plafonul obligatoriu. Astfel, IFS Bălți n-a înregistrat în calitate de subiect al impunerii cu TVA un agent economic (c/f 1002602003093) în situația cînd acesta la 11.11.2010 a atins plafonul de 600,0 mii lei la comercializarea unor bunuri în sumă de 3135,0 mii lei. Se menționează că, în cazul contribuabilului nominalizat, vizita fiscală a fost efectuată după realizarea tranzacției (actul vizitei fiscale nr.134 din 28.03.2011), în cadrul căreia nu s-a indicat nedeclararea veniturilor din comercializarea bunurilor și, respectiv, nedepunerea cererii de înregistrare ca plătitor al TVA la atingerea plafonului.
La același inspectorat, auditul constată o situație neclară în legătură cu neînregistrarea anterioară a contribuabilului (c/f 1011602003983) în calitate de plătitor al TVA, care la 25.10.2011 a depus cererea în legătură cu efectuarea livrărilor impozabile ce au depășit suma de 100,0 mii lei. În această situație, IFS Bălți a respins cererea motivînd că acesta va fi înregistrat la atingerea plafonului obligatoriu (la acel moment 300,0 mii lei), nefiind expusă cauza neînregistrării solicitantului în calitate de plătitor al TVA. Nemonitorizarea de către inspectorat a creat situația că acest agent economic a fost înregistrat la 01.03.2012, iar în rezultatul controlului tematic (inițiat de audit) i s-a aplicat sancțiuni în sumă de 48,8 mii lei.
Cu nerespectarea prevederilor art.112 alin.(2) al Codului fiscal, IFS Ocniţa a indicat în mai multe cazuri incorect data înregistrării plătitorilor TVA, fapt ce a condiționat aprecierea incorectă a primei perioade fiscale la calcularea TVA. Astfel, 9 subiecţi ai impunerii cu TVA au fost înregistrați în anul 2011 cu indicarea incorectă a datei înregistrării: (i) la data depunerii cererii de înregistrare, (ii) la data emiterii deciziei privind efectuarea vizitei fiscale, (iii) la data întocmiri actului vizitei fiscale şi actelor de control, urmare cărui fapt 3 din 12 contribuabili (25%) au fost înregistrați regulamentar.
3.1.4. Cu privire la radierea contribuabililor din Registrul fiscal și anularea înregistrării subiecților impunerii cu TVA.
În anul 2011, din Registrul fiscal au fost radiați 3723 contribuabili. Analiza și verificările efectuate au constatat că unele inspectorate au comis abateri de la normele stabilite pentru radierea codurilor fiscale. Astfel, IFS Soroca a admis nereguli la înscrierea radierii din Registrul fiscal, iar IFS Telenești a radiat unele întreprinderi individuale fără inițierea controlului fiscal în legătură cu lichidarea. De asemenea, auditul a stabilit cazuri cînd în dosarul celor radiați nu sînt anexate toate documentele confirmative necesare procesului lichidării (IFS Telenești).
Pe parcursul anului 2011, organele SFS au anulat înregistrarea a 1609 agenţi economici ca subiecţi ai impunerii cu TVA. Totodată, auditul a constatat cazuri cînd organele SFS n-au anulat înregistrarea ca subiecţi ai impunerii cu TVA a unor agenți economici care au întrunit prevederile legale[14], acest fapt fiind motivat că organele SFS, în condițiile legii, dispun de dreptul, dar nu au obligația să anuleze de sine stătător înregistrarea. În acest context, se exemplifică cazul la IFS Bălți, cînd contribuabilul (c/f 1006602001639), pe parcursul lunilor aprilie 2011-martie 2012 n-a înregistrat livrări impozabile. Concomitent, pentru perioadele fiscale decembrie 2011-martie 2012, acesta n-a prezentat declaraţiile privind TVA, în aceste circumstanțe, IFS Bălți n-a folosit dreptul de anulare a înregistrării în calitate de plătitor al TVA.
Analiza auditului asupra datelor sistemului informațional al SFS a identificat 26 de agenţi economici ca subiecţi ai impunerii cu TVA, care au majorat TVA destinată trecerii în cont cu 9325,6 mii lei, datorită atribuirii la decontări cu bugetul a sumelor TVA în baza facturilor fiscale eliberate de către 22 de agenți economici furnizori care erau anulați ca subiecți ai impunerii cu TVA la data eliberării facturilor fiscale. Pe marginea acestor fapte, pînă la definitivarea auditului, SFS n-a întreprins măsurile prevăzute de lege.
De asemenea, auditul denotă că, după anularea înregistrării unor subiecți ai impunerii cu TVA și efectuării de către aceștia a livrărilor semnificative, n-au fost suspendate operațiunile la conturile bancare. Situația respectivă se prezintă în Tabelul nr.2.
Tabelul nr.2
Sursă: Sistemul informațional al SFS
Datele din tabel atestă situația de nesuspendare a operațiunilor la conturile unor contribuabili, care au fost anulați ca plătitori ai TVA. Astfel, în 3 cazuri identificate de audit aceștia au efectuat livrări în volum de 53,9 mil.lei, inclusiv TVA – 8,9 mil.lei.
Concluzii: Auditul denotă rezerve la conformitatea ținerii Registrului fiscal, evidenței obligațiilor fiscale, înregistrării subiecților impunerii cu TVA, radierii contribuabililor din Registrul fiscal și anulării înregistrării subiecților impunerii cu TVA. Astfel, unele IFS teritoriale n-au asigurat înregistrarea integrală a contribuabililor, fiind constatate diferențe între datele Registrului fiscal și datele altor instituții deținătoare de informația respectivă. Se constată o indisciplină la capitolul prezentării dărilor de seamă fiscale, la înregistrarea și anularea subiecților impunerii cu TVA, această situație fiind cauzată de faptul că organele SFS n-au dispus de modalități/proceduri prescrise interne stabilite pentru aplicarea conformă a prevederilor Codului fiscal și stabilirea conlucrării rezultative cu instituțiile deținătoare de informații aferente realizării administrării fiscale, în special cu AAPL.
Ca rezultat al neaplicării tuturor pîrghiilor legale, nu în toate cazurile s-a aplicat sancționarea contribuabililor pentru neprezentarea declarațiilor privind impozitul pe venit reținut la sursa de plată, neprezentarea în termene legale a dărilor de seamă privind calcularea și plata primelor de asigurare obligatorie de asistență medicală.
În viziunea auditului, faptele constatate sînt cauzate de managementul insuficient în cadrul unor inspectorate fiscale teritoriale și de neimplementarea deplină a sistemului de audit și control intern.
Recomandări Inspectoratului Fiscal Principal de Stat:
Să asigure, în comun cu AAPL, Biroul Național de Statistică, Camera Înregistrării de Stat și cu alte instituții implicate, o inventariere completă a contribuabililor, în scopul actualizării Registrului fiscal de stat și stabilirii reale a numărului lor, precum și să examineze situația privind neatribuirea codurilor fiscale la 366 de gospodării țărănești de către IFS Florești.
Să intensifice controlul asupra disciplinei de raportare și asigurării prezentării în termen a dărilor de seamă fiscale, cu utilizarea tuturor pîrghiilor de administrare fiscală.
Să se determine asupra elaborării unui mod eficient de identificare a contribuabililor, care au depășit plafonul obligatoriu privind înregistrarea ca subiecți ai impunerii cu TVA.
3.2. Regularitatea încasării, administrării și gestionării veniturilor publice
3.2.1. Cu privire la încasarea veniturilor la bugetul public național
Din veniturile totale de 25600,0 mil.lei, acumulate la BPN, în anul 2011, prin intermediul organelor SFS, au fost colectate venituri în sumă totală de 15929,8 mil.lei, sau 62,2%. În ansamblu, în anul 2011, ponderea veniturilor administrate de organele SFS la BPN este în descreștere.
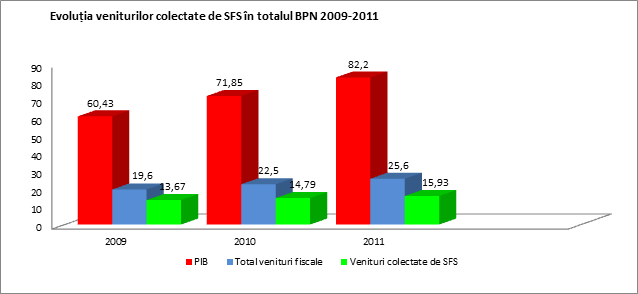
Ponderea veniturilor colectate de organele SFS în totalul veniturilor fiscale la BPN în anul 2011, comparativ cu anii 2009-2010, se prezintă în Diagrama nr.1.
Diagrama nr.1

Sursă: Rapoartele SFS
Astfel, conform datelor prezentate, pe fundalul creșterii produsului intern brut (în continuare – PIB), veniturile acumulate de organele SFS în BPN în anul 2011 sînt mai mici cu 3,5 puncte procentuale față de 2010 și cu 7,5 puncte procentuale față de anul 2009.
În anul 2011, precum și în anii 2009-2010, unul din indicatorii principali utilizați de IFPS la aprecierea rezultatelor activităţii IFS teritoriale a fost nivelul de realizare a sarcinii bugetare anuale privind colectarea veniturilor în aspectul bugetelor. Analiza efectuată de audit constată că, în anul 2011, comparativ cu anii 2009-2010, veniturile acumulate în BPN de către organele SFS au înregistrat în valoare nominală o creștere, iar raportate la PIB – o descreștere. Evoluția colectării veniturilor de către organele SFS în anii 2009-2011, se prezintă în Tabelul nr.3.
Tabelul nr.3
(mil.lei)
| Specificație | 2009 | 2010 | 2011 |
| Produs intern brut (conform Anuarului statistic, în prețuri curente) | 60429,8 | 71849,2 | 82174,0 |
| Venituri publice totale colectate în BPN | 13667,4 | 14790,5 | 15929,8 |
| raportate către PIB (%), | 22,60% | 20,6% | 19,39% |
| inclusiv: | | | |
| Venituri colectate în BS | 4305,0 | 4671,5 | 4797,3 |
| raportate către PIB (%) | 7,10% | 6,50% | 5,84% |
| Venituri colectate în BUAT | 2448,0 | 2685,0 | 3002,6 |
| raportate către PIB (%) | 4,00% | 3,74% | 3,65% |
| Venituri colectate în BASS | 5575,2 | 5986,7 | 6551,3 |
| raportate către PIB (%) | 9,20% | 8,33% | 7,97% |
| Venturi colectate în FAOAM | 1339,2 | 1447,3 | 1578,6 |
| raportate către PIB (%) | 2,20% | 2,00% | 1,92% |
Sursă:Rapoartele SFS
Datele din tabel denotă că veniturile administrate și încasate în BPN de către organele SFS, în anul 2011, au înregistrat, față de PIB un nivel de 19,39%, în anul 2010 – de 20,6% și în anul 2009 – de 22,6%, acestea înregistrînd o descreștere, ținînd cont de evoluția în creștere a PIB de la 60429,8 mil.lei în anul 2009 pînă la 82174,0 mil.lei – în anul 2011.
Analiza efectuată de audit a constatat faptul descreșterii în PIB a veniturilor unor tipuri de impozite, în special a TVA. Situația privind încasarea unor venituri fiscale se prezintă în Tabelul nr.4.
Tabelul nr.4
| Nr. d/o | Venituri fiscale | 2009 | 2010 | 2011 |
| mlrd.lei | % PIB | mlrd.lei | % PIB | mlrd.lei | % PIB |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Venituri total | 5,8 | 9,6 | 6,0 | 8,4 | 6,3 | 7,6 |
| 1 | Impozitul pe venit, inclusiv | 1,9 | 3,2 | 2,0 | 2,8 | 2,3 | 2,8 |
| impozitul din salariu, | 1,5 | 2,4 | 1,5 | 2,1 | 1,7 | 2,1 |
| Impozitul din activitatea de întreprinzător | 0,4 | 0,7 | 0,5 | 0,7 | 0,6 | 0,7 |
| 2. | Impozitul pe proprietate, inclusiv | 0,25 | 0,4 | 0,28 | 0,4 | 0,3 | 0,4 |
| impozitul funciar, | 0,18 | 0,3 | 0,18 | 0,3 | 0,2 | 0,24 |
| pe bunurile imobile | 0,04 | 0,1 | 0,1 | 0,14 | 0,1 | 0,12 |
| 3. | TVA | 3,3 | 5,5 | 3,3 | 4,6 | 3,1 | 3,7 |
| 4. | Accize | 0,3 | 0,5 | 0,4 | 0,6 | 0,6 | 0,7 |
| PIB | 60,4 | 71,8 | 82,9 |
Sursă: Rapoartele SFS
Un factor care a cauzat diminuarea încasărilor TVA ține de majorarea volumului de mărfuri realizate pentru care se aplică cota redusă sau cota zero. Analiza denotă că diminuarea ponderii încasărilor TVA în PIB se datorează, pe de o parte, micșorării vînzărilor supuse impozitării la cota standard de 20% și, pe de altă parte, majorării vînzărilor impozitate la cota redusă în mărime de 8% (în special, produsele agricole), precum și celor livrate la cota zero și scutite de impozitare.
În anul 2011, volumul livrărilor supuse TVA (212,0 mlrd.lei) a crescut în valoare nominală cu 35,7 mlrd.lei față de 2010 și cu 56,3 mlrd.lei față de 2009, iar ca pondere în PIB acesta a atins nivelul de 33,1 % în anul 2011, față de 32,3% în anul 2010 și 34,4 % în anul 2009.
Livrările la cota redusă (34,9 mlrd.lei) în anul 2011 s-au majorat în valoare nominală cu 19,4 mlrd.lei față de anul 2009 și cu 8,2 mlrd.lei față de 2010, concomitent înregistrînd și o majorare în raport cu PIB. O situație analogică se constată la livrările efectuate la cota zero și scutite de impozitare.
Veniturile colectate de organele SFS au înregistrat о creștere de la 13667,4 mil.lei în 2009 pînă la 15929,8 mil.lei în anul 2011.
3.2.2. Gradul de executare a veniturilor planificate
În aspectul componentelor BPN, gradul de executare în anul 2011 a încasării veniturilor planificate, comparativ cu anii 2009-2010, se prezintă în Tabelul nr.5.
Tabelul nr.5
Sursă: Rapoartele SFS
În aspectul structurilor teritoriale, executarea încasărilor în anul 2011 a înregistrat un grad mediu de realizare de 98,8%, față de 100,6% în anul 2010. Astfel, cel mai redus nivel de executare au înregistrat IFS Rezina – de 93%, IFS Taraclia – de 93,7%, IFS Ialoveni – de 94,5%, IFS Căușeni – de 96,5% etc. Auditul relevă că în anul 2011, față de anul 2010, structurile teritoriale n-au îmbunătățit procesul de încasare a veniturilor. Astfel, în anul 2011 din 35 de inspectorate teritoriale 22 au depășit nivelul de 100%, față de 32 de inspectorate în anul 2010.
Auditul denotă că volumul executării veniturilor în anul 2011 include supraplățile unor contribuabili, urmare achitării și nesurvenirii termenului de prezentare a dărilor de seamă în sumă de 306,7 mil.lei, din care circa 35,0 mil.lei le constituie plățile achitate în avans.
În anul 2011, veniturile administrate de organele SFS, inițial planificate pentru încasare la bugetul de stat, au constituit 5247,1 mil.lei. Ulterior, în rezultatul rectificării Legii bugetare anuale, acestea au constituit 4911,6 mil.lei, sau cu 335,5 mil.lei mai puțin. Situația privind gradul de executare a veniturilor administrate de SFS la bugetul de stat pe anii 2010-2011 se prezintă în Tabelul nr.6.
Tabelul nr.6
(mil.lei)
| Anul | Planificat | Venituri
executate | Gradul de executare a veniturilor planificate | Excedent/ Deficit (față de inițial) | Excedent/Deficit
(raportat la modificat) |
| inițial | modificat | rectificat (%) | inițial | modificat |
| 2010 | 4682,7 | 4672,7 | -0,21 | 4671,5 | 99,8 | 100 | -11,2 | -1,2 |
| 2011 | 5247,1 | 4911,6 | -0,06 | 4797,3 | 91,4 | 97,7 | -449,8 | -114,3 |
Sursă: Rapoartele SFS
Datele din tabel atestă prezența în anul 2011 a unor discrepanțe între nivelul veniturilor iniţial planificate și al celor efectiv realizate. Astfel, în anul 2011, prevederile inițiale de venituri au fost realizate în proporție de 91,4%, pe cînd în rezultatul rectificărilor bugetare s-a înregistrat un grad de realizare a încasărilor la bugetul de stat de 97,7%.
Veniturile colectate la bugetul de stat (în continuare – BS) în anul 2011 au constituit 4797,3 mil.lei, sau 97,7% față de planificat, ceea ce denotă o neexecutare a nivelului planificat (4911,6 mil.lei) cu 114,3 mil.lei. Comparativ cu anul 2010, veniturile colectate au înregistrat o majorare cu 125,8 mil.lei. Totodată, nivelul acestor încasări, raportat la PIB, a scăzut în anul 2011 pînă la 5,84% față de 6,5% în anul 2010. Cel mai redus nivel al încasării veniturilor la bugetul de stat au înregistrat IFS Anenii Noi (88,4%), IFS Rezina (88,6%), IFS Cantemir (90,8%) și IFS UTA Găgăuzia (96,4%).
Veniturile colectate în bugetele unităților administrativ teritoriale (în continuare – bugetele UAT) în anul 2011 au însumat 3002,6 mil.lei, sau 98,9% față de planificat (3033,9 mil.lei), nefiind încasate venituri planificate în sumă de 31,3 mil.lei. Veniturile raportate la PIB, colectate în bugete, în anul 2011 au constituit 3,65%, față de 3,74% – în anul 2010. În aspect teritorial, n-au executat veniturile planificate 6 inspectorate, din care IFS Ialoveni au executat la nivel de 79,1%, IFS Rezina – 94,1%, IFS Căușeni – 95,9%, IFS Călărași – 96,2%, IFS mun.Chișinău – 96,3%.
Veniturile colectate la bugetul asigurărilor sociale de stat (în continuare – BASS) în anul 2011 au constituit 6551,3 mil.lei, față de 6543,2 planificate, sau cu 8,1 mil.lei mai mult. Comparativ cu anul 2010, aceste venituri au înregistrat o creştere cu 564,6 mil.lei. Veniturile colectate la acest buget, în raport cu PIB, constituie 7,97%, față de 8,33% în anul 2010. În aspect teritorial, n-au executat veniturile planificate 15 inspectorate, neîncasînd circa 23,2 mil.lei.
Veniturile colectate în fondurile asigurării obligatorii de asistență medicală (în continuare – FAOAM) în anul 2011 au constituit 1578,6 mil.lei, sau 96,1% față de planificat (1642,0 mil.lei), ceea ce denotă neacumularea veniturilor față de plan în sumă de 63,4 mil.lei. Ca pondere în PIB aceste venituri în anul 2011 au înregistrat 1,92%, față de 2% în anul 2010.
Concluzii: Veniturile colectate de organele SFS au înregistrat о creștere de la 13667,4 mil.lei în anul 2009 pînă la 15929,8 mil.lei în anul 2011. Totodată, veniturile administrate de către organele SFS și încasate în BPN au înregistrat un nivel față de PIB în anul 2011 de 19,39%, față de 20,6%, în anul 2010. Totodată, se atestă scăderea ponderii veniturilor fiscale administrate de SFS în totalul veniturilor BPN, inclusiv a unor tipuri de venituri în aspectul clasificației bugetare (în special TVA). Concomitent, se atestă o evoluție în creștere a livrărilor scutite de TVA, livrate la cota redusă și cota zero.
În aspectul componentelor BPN, gradul de executare în anul 2011 a încasării veniturilor a variat de la 96,1% (FAOAM) pînă la 100,1% (BASS), ca rezultat, nefiind executate venituri în sumă totală de 209,0 mil.lei și supraexecutate în sumă de 8,1 mil.lei, față de sumele neîncasate în perioada 2009-2010 de 58,8 mil.lei și, respectiv, 12,8 mil.lei și supraîncasate de 151,6 mil.lei și, respectiv, 102,5 mil.lei.
În aspectul structurilor teritoriale ale SFS, executarea veniturilor planificate înregistrează diferite niveluri, neasigurînd un control eficient asupra administrării veniturilor.
Recomandări Ministerului Finanțelor, în comun cu Inspectoratul Fiscal Principal de Stat:
Să evalueze gradul de executare a veniturilor acumulate la bugetul public național, în aspectul componentelor, tipurilor de venituri, precum și în aspect teritorial, în vederea identificării metodelor și pîrghiilor rezultative ce ar asigura regularitatea și conformitatea executării indicilor bugetari, cu extinderea bazei impozabile.
Recomandări Inspectoratului Fiscal Principal de Stat:
Să intensifice controlul managerial asupra activității de colectare a veniturilor în BPN.
3.3. Restituirea taxei pe valoarea adăugată
Dreptul de restituire a sumelor taxei pe valoarea adăugată (TVA) şi a accizelor este prevăzut în art.101, 1011 şi 125 din Codul fiscal, iar modul de restituire a TVA şi a accizelor a fost stabilit, respectiv, în Hotărîrea Guvernului nr.1024 din 01.11.2010 şi Hotărîrea Guvernului nr.1123 din 28.09.20062010[15]. Dreptul la restituirea TVA şi a accizelor se realizează prin decizia conducerii IFS teritoriale la locul de deservire a contribuabilului.
În anul 2011, TVA administrată de către organele SFS a fost încasată la BPN în sumă de 3262,6 mil.lei. Restituirile TVA efectuate în anul 2011 au însumat 1246,0 mil.lei, sau 38,2%. Suma restituirilor TVA în anul 2011 s-a majorat cu 138,5 mil.lei (12,5%), în raport cu anul 2010 și cu 24,5 mil.lei (2,0%), în raport cu anul 2009.
Pentru anul 2011, ponderea cea mai mare a TVA restituită în totalul TVA revine IFS mun.Chișinău, care a constituit 55,5%, urmată de IFS Bălți – 3,95%, IFS UTA Găgăuzia – 3,95%, IFS Drochia – 3,74%, IFS Anenii Noi – 3,22%, IFS Soroca – 3,12%.
Auditul a constatat unele cazuri cînd în prezența datoriilor restituirea s-a efectuat la contul bancar al agentului economic[16]. Astfel, IFS Anenii Noi a transferat restituiri pe contul bancar la 11 agenți economici care înregistrau datorii în sumă totală de 34,0 mii lei.
Verificările auditului au stabilit că IFPS și structurile subordonate nu în toate cazurile soluţionează în termenul legal[17] de 45 de zile solicitările de restituire a TVA, unele structuri teritoriale înregistrînd un nivel redus al gradului de soluţionare a cererilor de restituire a TVA în termenul legal. Totodată, IFS mun. Chișinău n-a respectat termenul de 37 de zile prevăzut pentru efectuarea controlului şi adoptarea deciziei de restituire sau de refuz, în 11 cazuri acest termen a fost depășit de la 5 zile pînă la 97 de zile. De asemenea, IFS Soroca în 2 cazuri a depășit termenul de restituire cu 5 zile.
IFS mun.Chișinău, din cele 774 cereri depuse, a refuzat 163 de cereri, din care în 14 cazuri (8,6%) de refuz s-a respectat termenul de 3 zile legal stabilit[18], în celelalte 148 de cazuri termenul este depăşit de la 2 pînă la 32 de zile. De asemenea, în unele cazuri au fost respinse neregulamentar cererile de restituire. Drept exemplu, poate servi respingerea cererii unui agent economic pe motivul necesității de efectuare a controalelor de contrapunere la furnizorii de marfă conform principiului pînă la producător. Altui agent economic i s-a răspuns prin motivarea așteptării răspunsului la unele interpelări, care după parvenirea răspunsurilor respective în ambele cazuri vor fi informați despre necesitatea depunerii unei alte cereri. Totodată, IFS mun.Chişinău a adoptat decizia de refuz privind restituirea TVA cu încălcarea legislaţiei fiscale în cazul contestării depuse la 26.08.2011 de către un contribuabil (c/f 1006600046678) și acceptate în baza examinării contestației depuse.
Concluzii: Neregulile stabilite la restituirea TVA denotă că unele IFS teritoriale au înregistrat un grad redus de examinare în temene legale a cererilor de solicitare a restituirii, au respins neregulamentar cererile de restituire, n-au respectat termenul legal de 45 de zile privind efectuarea restituirii, au efectuat restituiri la conturile bancare ale contribuabililor în prezența restanțelor.
Recomandări Inspectoratului Fiscal Principal de Stat:
Să monitorizeze activitatea IFS teritoriale la capitolul restituirea TVA, cu analizarea factorilor și riscurilor, în vederea asigurării conformității și regularității acțiunilor de administrare a acestora potrivit cadrului legislativ și regulator.
Să examineze neregulile constatate la cazurile de restituire a sumelor taxei pe valoarea adăugată prin prisma responsabilităților instituționale.
3.4. Activitățile antievaziune și antifraudă ca instrument de combatere a fenomenului propriu-zis și extinderea bazei impozabile
3.4.1. Acţiunile întreprinse de organele SFS în anul 2011 privind activitatea antievaziune şi antifraudă
Realizarea prerogativelor organelor SFS în vederea depistării și contracarării cazurilor de evaziune fiscală și fraudelor fiscale pentru anul 2011 s-a desfășurat prin prisma atribuțiilor Codului fiscal, actelor normative și cadrului instituțional aprobat de Ministerul Finanțelor și conducerea SFS[19]. În cadrul IFPS a fost instituită (în anul 2007) Direcția antifraudă fiscală pentru analiza și verificarea cazurilor de încălcare fiscală care depășesc 500,0 mii lei, precum și pentru analiza riscurilor de fraudă. În anul 2011, ca și în anii precedenți, Direcția nominalizată a verificat corectitudinea informațiilor primite de la instituțiile subordonate IFPS, cu perfectarea și transmiterea dosarelor Centrului pentru Combaterea Crimelor Economice și Corupției (în continuare – CCCEC) și Procuraturii Generale.
În anul 2011, Direcția antifraudă fiscală, în scopul verificării modului în care contribuabilii respectă legislația fiscală, a efectuat 172 de controale fiscale. De asemenea, pe parcursul anului, Direcția antifraudă fiscală a primit din structurile teritoriale dosare privind efectuarea estimărilor indirecte la 35 de contribuabili. În scopul investigării cazurilor de fraudă și stabilirii elementelor componenței de infracțiune de evaziune fiscală, pe parcursul anilor 2009-2011, de către IFPS au fost remise în organele de drept sesizări pe marginea faptelor ce depășesc 500,0 mii lei, iar de către subdiviziunile teritoriale – în sumă de la 50,0 mii lei pînă 500,0 mii lei. Situația se prezintă în Tabelul nr.7.
Tabelul nr.7
| Remiterea materialelor în organele de drept | 2009 | 2010 | 2011 |
| Procuratură | CCCEC | Total | Procuratură | CCCEC | Total | Procuratură | CCCEC | Total |
| > 50 | > 500 | | > 50 | > 500 | | > 50 | > 500 |
| Cazuri transmise | 218 | 207 | 425 | 166 | 124 | 290 | 230 | 207 | 437 |
| Cazuri investigate | - | - | - | 11 | 55 | 66 | 7 | 127 | 134 |
| Cazuri de urmărire penală | 2 | 0 | 2 | 3 | 1 | 4 | 1 | 0 | 1 |
| Condamnări în justiție | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Sursă: Datele IFPS
În anul 2011, comparativ cu anul 2010, sesizările transmise organelor de drept denotă o creștere. Pe aceste situații cazurile sînt în proces de examinare.
În viziunea auditului, se atestă unele carențe/goluri/incertitudini ale cadrului legislativ, care limitează definirea expresă și exhaustivă a fenomenului „firmelor-fantomă”, pseudoactivităților (fictivă și frauduloasă) agenților economici, acestea fiind un impediment în administrarea corespunzătoare a veniturilor publice de către organele SFS și conformării benevole a contribuabililor.
În contextul expus, se relevă și necesitatea reglementării/întreprinderii măsurilor privind excluderea de la decontări cu bugetul a sumei TVA atribuită neîntemeiat în baza facturilor fiscale eliberate de subiecții anulați ca plătitori ai TVA și/sau inclus în lista ,,firmelor-fantomă”. În acest sens, se exemplifică cazul unui contribuabil (c/f 1006600052420), anulat ca subiect al impunerii cu TVA la 21.03.2011 și inclus în această listă la 28.03.2011, care la 27.04.2011 a eliberat o factură fiscală în sumă totală de 1433,4 mii lei, inclusiv TVA – 182,6 mii lei, majorînd neîntemeiat suma TVA altui contribuabil destinată trecerii în cont neanulată pînă la momentul actual.
Auditurile precedente ale Curții de Conturi au recomandat IFPS și Ministerului Finanțelor să înainteze Guvernului propuneri pentru o iniţiativă legislativă în vederea înlăturării carențelor ce împiedică sancționarea și condamnarea fenomenului ,,firme-fantomă”, acestea rămînînd neexecutate. Astfel, conform datelor sistemului de evidență informațională a IFPS, se relevă că, începînd cu anul 2003, lista acestora include 1320 de agenți economici.
Pe parcursul anului 2011, de către organele cu atribuții de administrare fiscală au fost identificate și incluse în lista respectivă încă 36 de ,,firme-fantomă” (din care 25 – anterior înregistrate ca subiecți ai impunerii cu TVA), inclusiv 19 – de către organele SFS și 17 – de către CCCEC. Majoritatea firmelor de acest gen sînt înregistrate de IFS mun. Chişinău – 86,11%, iar de IFS teritoriale – 13,89%.
Calculul estimativ al obligației fiscale a celor 36 de ,,firme-fantomă”, determinat de către SFS prin metode și surse indirecte, în anul 2011 a constituit 287,2 mil.lei, față de 261,3 mil.lei, înregistrate de 63 de firme-fantomă în anul 2010.
Planul de dezvoltare a Serviciului Fiscal de Stat pentru anii 2011-2015, aprobat prin Hotărîrea Guvernului nr.1141 din 16.12.2010, a prevăzut elaborarea unui sistem de identificare a riscurilor de evaziune fiscală în perioada anilor 2012-2013.
3.4.2. Activitatea posturilor fiscale
Pe parcursul anului 2011, prin ordinele IFPS au fost instituite 1312 posturi fiscale, din care 56 staționare și 1256 mobile, fiind în creștere cu 846 față de a.2010. Verificările auditului relevă că:
În cadrul unor IFS teritoriale nu se respectă condițiile prevăzute în ordinile de instituire și ale Regulamentului-cadru privind principiile generale de instituire a posturilor fiscale, iar în unele rapoarte privind funcționarea acestora nu se reflectă realitatea tranzacțiilor privind procurările și livrările efectuate în cadrul perioadei de funcționare. Auditul a stabilit 23 de cazuri cînd în rapoartele de funcționare a postului fiscal nu se reflectă toate livrările și procurările, iar conform datelor sistemului informațional al SFS auditul a constata că acești contribuabili au înregistrat livrări în sumă de 61,9 mil.lei și procurări de 90,7 mil.lei în perioada funcționării postului fiscal. Privind această situație, IFS mun.Chișinău, prin Nota din 01.08.2012, motivează că ,,conform prevederilor art.115 al Codului fiscal, declarația privind TVA poate fi prezentată nu mai tîrziu decît în ultima zi a lunii imediat următoare perioadei fiscale, astfel fiind posibil tehnic de a reflecta date privind livrările/procurările cu dată calendaristică anterioară celei de returnare a facturilor fiscale. Cazul menționat apare ca consecință a lipsei prevederilor legale care ar sancționa agenții economici pentru efectuarea în perioada de acțiune a postului fiscal a tranzacțiilor în lipsa inspectorului fiscal responsabil”. De asemenea, se menționează că IFPS în aceste circumstanțe a inițiat modificări ale legislației în vigoare.
La IFS mun.Chișinău și IFS Basarabeasca au fost stabilite 3 și, respectiv, 7 cazuri de neîntocmire regulamentară a rapoartelor și dărilor de seamă privind funcționarea posturilor fiscale.
IFS Basarabeasca în 3 cazuri stabilite de audit n-a aplicat prevederile art.225 din Codul fiscal, potrivit căruia urma să estimeze prin metode și surse indirecte obligația fiscală cînd livrările de mărfuri și servicii în medie pe zi pînă la și între perioadele de funcționare a posturilor fiscale sînt mai mici de 70% față de livrările medii pe zi înregistrate în perioadele de funcționare a acestora.
Auditul constată că actele care reglementează activitatea posturilor fiscale nu prevăd modalitatea și condițiile expres de sistare a posturilor fiscale, în aceste circumstanțe, în anul 2011 fiind sistate 16 posturi fiscale anticipat expirării termenului.
3.4.3. Alte acțiuni de administrare fiscală
Suplimentar celor constatate, auditul denotă întreprinderea/aplicarea tardivă a acțiunilor/pîrghiilor de către unele IFS teritoriale întru contracararea și identificarea rezultativă a riscurilor de eliminare a indicilor de evaziune fiscală. În unele cazuri, organele SFS n-au asigurat:
1) Suspendarea imediată a operațiunilor la conturile bancare ale contribuabililor care n-au respectat legislația fiscală.
2) Efectuarea vizitelor fiscale la contribuabilii noi înregistrați, în scopul stabilirii plafonului de înregistrare obligatorie ca subiect al impunerii cu TVA.
3) Efectuarea controalelor fiscale în cazurile de neprezentare a dărilor de seamă.
4) Monitorizarea suficientă în sistemul informațional a contribuabililor cu riscuri de evaziune fiscală.
5) Actualizarea operativă a sistemului informațional al SFS.
6) Conformitatea și regularitatea activității unor posturi fiscale.
În acest context, menționăm cazul unui contribuabil (c/f 1010600028015) din raza de activitate a DAF Buiucani, căruia nu i s-au evaluat riscurile și nu i s-a efectuat vizită fiscală, în prezența unui risc major de evaziune fiscală la încheierea unui contract de subarendă a oficiului pe o suprafață de 1 m2, pe un termen de 2 luni, precum și în legătură cu întreprinderea nou-înregistrată. Totodată, conlucrarea ineficientă între DAF Buiucani și IFS Fălești n-au depistat contribuabilul respectiv în momentul funcționării postului fiscal instituit la cumpărător (c/f 1007602002448), nefiind înregistrat în calitate de subiect al impunerii cu TVA cînd a efectuat o livrare de 1095,0 mii lei. Astfel, neîntreprinderea măsurilor prompte de administrare fiscală i-a oferit posibilitatea în ultimele 2 luni de activitate din totalul perioadei de activitate de 8 luni să ridice în numerar de pe contul bancar suma de 10208,5 mii lei, DAF Buiucani estimîndu-i obligațiunile fiscale la 26.04.2011 în sumă de 653,4 mii lei.
O situație privind administrarea fiscală neadecvată a fost stabilită și în cazul altui contribuabil (c/f 1011600001756) administrat de DAF Rîșcani. Acestuia, la data anulării (01.06.2011) ca subiect al impunerii cu TVA nu i-au fost suspendate operațiunile la conturile bancare, ținînd cont de neprezentarea dărilor de seamă fiscale și neprezentarea informației despre sediu. Operațiunile la conturile bancare i-au fost suspendate la 08.08 2011, după primirea informației de la CCCEC (03.08.11), fapt ce i-a permis să efectueze după anularea ca plătitor al TVA și pînă la suspendarea operațiunilor la contul bancar livrări în sumă de 10,7 mil.lei (inclusiv TVA – 1,8 mil.lei), care a majorat neîntemeiat trecerea în cont altui agent economic. N-au fost suspendate operațiunile la conturile bancare și altui contribuabil (c/f 1002600054677), care de la data anulării înregistrării TVA pînă la suspendarea operațiunilor la conturile bancare a efectuat livrări de 41,8 mil.lei, inclusiv TVA atribuită la decontări cu bugetul de 7,0 mil.lei.
Auditul a constatat că o situație problematică persistă în cazurile de achiziționare a produselor agricole de la persoane fizice. În acest sens, exemplificăm unele fapte stabilite la IFS Ocnița cînd o persoană fizică a comercializat din numele propriu peste 500 tone de mere în sumă de 1350,0 mii lei, declarînd venituri doar de 24,0 mii lei. De menționat că persoana în cauză este fondatorul şi conducătorul unei societăți comerciale (c/f 1007604004572), care arendează terenuri în 2 localități din raionul Donduşeni de 432,26 ha şi, respectiv, de 107,25 ha, pe lîngă cele 30 ha cote arendate de el personal. În aceleași localități auditul relevă și alte cazuri similare unde valoarea livrărilor a constituit 86,0 mil.lei.
În contextul expus, prin prisma prevederilor legale referitor la impozitarea venitului persoanei fizice din livrarea producției agricole, conform art.20 lit.y) din Codul fiscal, persistă un risc sporit de eschivare de la plata impozitelor.
Concluzii: Deși organele SFS au întreprins, în perioada auditată, măsuri de administrare fiscală ca activitate antievaziune și antifraudă, acestea n-au fost suficiente în combaterea fenomenului propriu-zis și extinderea bazei impozabile.
De asemenea, lipsa cadrului legislativ care ar înlătura carențele ce împiedică sancționarea și condamnarea fenomenului ,,firme-fantomă” face persistentă în continuare prejudicierea bugetului, care în anul 2011 a fost estimat de organele SFS de circa 287,2 mil.lei.
Se atestă în unele cazuri activitatea neadecvată a posturilor fiscale, neîntreprinderea/aplicarea tardivă a acțiunilor/pîrghiilor întru contracararea și identificarea rezultativă a riscurilor de eliminare a indicilor de evaziune fiscală, neurmărirea situațiilor ce prezintă risc de evaziune fiscală la achiziționarea producției agricole, fapte ce de asemenea prezintă un impediment în administrarea conformă a veniturilor fiscale și regularitatea încasării acestora.
Recomandări Ministerului Finanțelor, în comun cu Inspectoratul Fiscal Principal de Stat:
Să evalueze situațiile condiționate de carențele/golurile/incertitudinile cadrului legislativ, care limitează definirea expresă și exhaustivă a fenomenului „firme-fantomă”, pseudoactivităților (fictivă și frauduloasă) a agenților economici, cu înaintarea propunerilor de modificare a legislației.
Recomandări Inspectoratului Fiscal Principal de Stat:
9. Să intensifice controlul asupra situațiilor cu risc de fraudă, în vederea prevenirii cazurilor de eschivare de la onorarea obligațiilor fiscale, urmare nerespectării procedurilor legale de înregistrare și anulare a subiecților impunerii cu TVA.
10. Să inițieze un control asupra procesului de achiziționare a produselor agricole de la persoanele fizice, stabilind corectitudinea tranzacțiilor și declararea obligațiilor fiscale, ținînd cont de situațiile constatate de audit în cadrul IFS Ocnița și IFS Dondușeni.
11. Să asigure un control riguros asupra desfășurării activității posturilor fiscale, în vederea prevenirii tranzacțiilor ilegale, precum și să reglementeze condițiile de sistare a activității posturilor fiscale.
3.5. Stingerea obligațiilor fiscale
3.5.1. Eșalonarea obligației fiscale
În conformitate cu art.180 din Codul fiscal, organele SFS au încheiat cu contribuabilii-restanţieri la bugetul de stat şi bugetele UAT contracte de amînare şi eşalonare a obligaţiilor fiscale. Această procedură de modificare a termenului de stingere a obligaţiei fiscale, potrivit art.6 alin.(9) lit.g) din Codul fiscal, este determinată şi ca facilitate (înlesnire) fiscală.
În anul 2011 (pentru perioada anilor 2010-2011), între organele fiscale teritoriale şi contribuabili au fost încheiate 394 de contracte de eşalonare a termenului de stingere a obligaţiilor fiscale în sumă totală de 98,5 mil.lei. În anul 2011, au fost eşalonate restanțe în sumă de 61,0 mil.lei, din care au fost achitate 40,0 mil.lei, sau 65,6%. Cu contribuabilii care nu şi-au îndeplinit condițiile contractuale au fost reziliate 131 de contracte. Cele mai mari eşalonări ale restanţelor s-au constatat la IFS mun.Chişinău – 26,1 mil.lei, Direcția Marilor Contribuabili (în continuare – DMC) – 12,6 mil.lei și la IFS Taraclia – 3,8 mil.lei, aceștia achitînd, respectiv, 17,6 mil.lei, 7,7 mil.lei, 1,4 mil.lei.
Verificările auditului au constatat unele neregularități la administrarea eșalonării obligației fiscale, precum urmează:
În unele cazuri nefiind îndeplinite condiţiile contractelor încheiate de achitare a plăților eșalonate, acestea au fost reziliate de către subdiviziunile teritoriale cu o întîrziere de la o lună la trei luni. Astfel, din numărul total de 17 contracte de eșalonare a obligațiilor fiscale încheiate de către DMC în anul 2011, în 3 cazuri n-a fost efectuată în termenul stabilit achitarea plăților.
În alte cazuri, nefiind îndeplinite condiţiile contractelor încheiate de achitare a plăților curente, acestea n-au fost reziliate. Astfel, IFS Florești n-a reziliat contractele în sumă totală de 1532,4 mii lei la 6 agenţi economici (46% din numărul total) care n-au stins obligaţiile fiscale curente în perioada termenului de amînare sau de eşalonare.
IFS Florești a admis 8 cazuri (53% din numărul total de contracte) de eşalonare a termenelor de achitare a restanţelor faţă de BASS în sumă totală de 266,8 mii lei (inclusiv penalităţile) pe o perioadă de la 3 luni pînă la 9 luni, ignorînd Scrisoarea IFPS nr.17-3/12-5-29 din 14.01.2009, care interzice amînarea şi eşalonarea datoriilor faţă de BASS.
3.5.2. Executarea silită a obligației fiscale
Conform art.133 din Codul fiscal, SFS întreprinde măsuri pentru asigurarea stingerii obligațiilor fiscale. Responsabilitatea pentru colectarea restanțelor revine IFPS, care urma să elaboreze pentru anul 2011 planul anual de colectare, acesta fiind elaborat doar pentru ultimul trimestru al anului și a inclus cifra de colectare fără о analiză a restanțelor fiscale. Neplanificarea acțiunilor de colectare a restanțelor creează dificultăți în cuantificarea rezultatelor activității structurilor subordonate.
La situația din 31.12.2011, restanța totală a obligațiilor fiscale a atins nivelul de 1247,1 mil.lei (față de nivelul total al încasărilor în sumă de 15029,8 mil.lei), fiind în creștere cu 101,3 mil.lei față de anul precedent, inclusiv în aspectul componentelor BPN.
În aspectul bugetelor, structura restanțelor se prezintă în Tabelul nr.8.
Tabelul nr.8
(mil.lei)
| Denumirea bugetului | Restanța | Devieri 2011 față de |
| 2009 | 2010 | 2011 | 2009 | 2010 |
| BS | 266,9 | 291,7 | 338,0 | 71,1 | 46,3 |
| BUAT | 153,9 | 156,4 | 175,5 | 21,6 | 19,1 |
| BASS | 618,9 | 683,6 | 718,9 | 100,0 | 35,3 |
| FAOAM | 10,6 | 14,3 | 14,9 | 4,3 | 0,6 |
| Total | 1050,3 | 1146,0 | 1247,3 | 197 | 101,3 |
Sursă: Rapoartele SFS
Cele mai mari restanțe au fost formate la BASS, urmate de BS și bugetele UAT. Cele mai semnificative restanţe, la 31.12.2011, au fost înregistrate la taxa pe valoarea adăugată – 52,1%, impozitul pe venitul din salariu și impozitul pe venitul din activitatea de întreprinzător – 18,23%, impozitul funciar – 8,0% și impozitul pe bunurile imobile – 4,6%.
În aspect teritorial, cele mai mari restanţe faţă de BPN (în sumă de 620,2 mil.lei) sînt înregistrate la IFS mun. Chişinău, sau 49,7% din totalul restanțelor. Conform datelor IFS teritoriale supuse auditului, restanţe considerabile au fost înregistrate la IFS Bălți (69,7 mil.lei), IFS Cahul (34,1 mil.lei), IFS Anenii Noi (30,7 mil.lei), IFS Soroca (20,7 mil.lei), IFS Florești (19,1 mil.lei) și IFS Telenești (10,4 mil.lei) .
Aplicarea insuficientă de către unele structuri teritoriale a măsurilor de administrare fiscală condiționează formarea restanțelor nerecuperabile, ca urmare a deschiderii procedurii de insolvabilitate.
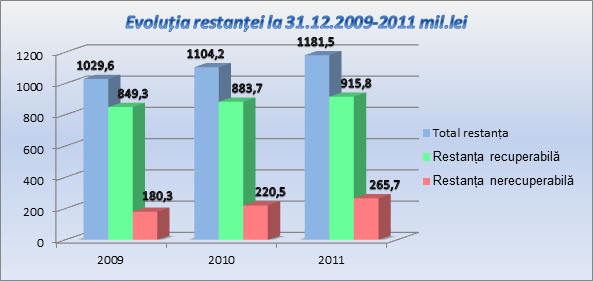
La situația din 31.12.2011, s-a constatat о creştere a volumului restanțelor, situația fiind prezentată în diagrama ce urmează.
Diagrama nr.2
Sursă: Rapoartele SFS
Nivelul actual al restanțelor fiscale reflectă situația formată ca efect al amnistiei fiscale din anul 2007. Pentru unele cazuri situația se prezintă în Tabelul nr.9.
Tabelul nr.9
(mil.lei)
Contribuabilul,
cod fiscal | Suma amnistiată
la bugetul
de stat | Restanţa
formată
la 01.01.2012 | Restanţa
formată
la 01.06.2012 | Restanţa
la 01.01.2012,
faţă de amnistie
(+;-) | Restanţa majorată
la 01.01.2012,
faţă de amnistie
(de cîte ori) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1002600043945 | 166,7 | 864,5 | 963,8 | 697,8 | 5,2 ori |
| 1002600056084 | 292,1 | 1955,0 | 1190.8 | 1662,9 | 6,6 ori |
| 1003600001988 | 148,7 | 361,5 | 361,5 | 212,8 | 2,4 ori |
| 1002600012668 | 1191,1 | 5345,5 | 5560,2 | 4154,4 | 4,5 ori |
| 1002600007396 | 343,5 | 653,3 | 675,2 | 309,9 | 1,9 ori |
Sursă: Datele raportate de către IFS mun. Chişinău
Acțiunile întreprinse de către unele organe ale SFS în activitatea de executare silită n-au condus la diminuarea nivelului restanțelor, fiind caracterizate de un nivel redus de executare. Ponderea încasărilor realizate prin aplicarea măsurilor de executare silită denotă o scădere, care se prezintă în Tabelul nr.10.
Tabelul nr.10
(mil.lei)
| Perioada | Suma totală a încasărilor | Încasări în rezultatul executării silite | Ponderea, % |
| 2009 | 13667,4 | 431,7 | 3,2 |
| 2010 | 14790,5 | 371,5 | 2,5 |
| 2011 | 15929,8 | 363,1 | 2,3 |
Sursă: Datele raportate de către IFPS
Astfel, conform datelor din tabel, volumul încasărilor prin aplicarea măsurilor de executare silită în anul 2011, față de anul 2010, s-a micșorat cu 0,2 puncte procentuale.
Concomitent cu micșorarea ponderii încasării obligațiilor fiscale s-a micșorat și gradul de recuperare a restanțelor, prin aplicarea procedurii de executare silită, situația fiind prezentată în Tabelul nr.11.
Tabelul nr.11
(mil.lei)
| Perioada | Suma restanței | Suma încasărilor prin executare silită | Gradul de încasări |
| 2009 | 1050,3 | 431,7 | 41,1 |
| 2010 | 1146,0 | 371,5 | 32,4 |
| 2011 | 1247,1 | 363,1 | 29,1 |
Sursă: Datele raportate de către IFPS
În anul 2011, gradul de recuperare a datoriilor prin executare silită începînd cu anul 2009 este în descreștere, constituind 29,1%, cu o scădere față de anul 2010 de 3,3 puncte procentuale.
Auditul denotă că, în perioada anului 2011, organele SFS au aplicat 4 modalități de executare silită, gradul de utilizare a acestora, în anii 2009-2011, se prezintă în Tabelul nr.12.
Tabelul nr.12
| Încasări | 2009 | 2010 | 2011 |
| de pe conturile bancare ale contribuabilului | 80,2% | 73,5% | 60 ,0% |
| de pe conturile bancare ale debitorului | 4,7% | 4,8% | 5,8% |
| din casierie | 7,8% | 11,8% | 17,3% |
| de la comercializarea bunurilor sechestrate | 0,5% | 1,9% | 1,9% |
Sursă: Datele raportate de către IFPS
Astfel, datele tabelului denotă majorarea de către organele SFS în anul 2011, față de perioada precedentă, cu 1,0 puncte procentuale a încasărilor forțate de pe conturile bancare ale debitorului contribuabilului și cu 5,5 puncte procentuale a încasărilor forțate din casierii. Totodată, s-au micșorat cu 13,5 puncte procentuale încasările forțate de pe conturile contribuabililor restanțieri.
Verificările auditului asupra modului de utilizare a măsurilor de executare silită au constatat unele abateri de la prevederile legale, după cum urmează:
IFS Florești n-a respectat termenele de transmitere instituțiilor financiare a mijloacelor ridicate în numerar, precum și condițiile de păstrare a numerarului.
DMC n-a suspendat operațiunile la toate conturile bancare ale contribuabililor. Astfel, la data de 18.08.2011, aceasta a emis dispoziţii de suspendare a operaţiunilor la conturile bancare ale unui contribuabil (c/f 1002600028096), cu excepţia conturilor deschise la altă instituție financiară.
IFS Bălți la 2 agenți economici n-a suspendat operațiunile la toate conturile bancare. De asemenea, a permis la 3 agenți economici să efectueze operațiuni la conturile suspendate care parțial au utilizat mijloacele pentru activitatea economică.
IFS Soroca a permis la 04.10.2011 unui agent economic (c/f 1003607002467) deschiderea unui cont nou în altă instituție financiară, în timp ce agentul economic avea conturile suspendate din 10.02.2011.
Pe parcursul anului 2011, de către DMC au fost înaintate instituţiilor financiare 2480 de ordine incaso, ca rezultat, la BPN au fost încasate 63,8 mil.lei. IFS Soroca n-a aplicat față de 2 contribuabili restanțieri nici o măsură de executare silită, care au înregistrat restanțe pe întreaga perioadă a anului.
IFS Florești a încasat mijloace băneşti de pe conturile bancare ale contribuabililor, cu întîrzieri, adică nu în ziua adoptării deciziei de suspendare, dar peste 1-6 zile.
Verificările efectuate asupra modului în care au fost sechestrate și comercializate bunurile au stabilit că:
IFS Telenești n-a inclus în dosarele contribuabililor cărora li s-au aplicat executarea silită a obligației fiscale documentele ce atestă procedura în cauză prin ce nu s-au respectat prevederile art.207 alin.(3) din Codul fiscal. Totodată, pe parcursul anului 2011, n-a aplicat sechestru faţă de un restanțier (c/f 1009606000457), care, la data de 01.09.2011, avea restanţe faţă de BPN în sumă totală de 1241,9 mii lei, dispunînd de bunuri de peste 1,4 mil. lei, limitîndu-se la încasarea mijloacelor băneşti de pe conturile bancare.
În unele cazuri evaluarea bunurilor sechestrate în vederea valorificării acestora s-a realizat cu întârzieri. Astfel, IFS Bălți a supus la 14.04.2010 sechestrului un imobil în sumă de 1278,8 mii lei, documentele pentru evaluarea acestuia fiind transmise IFPS la 15.05.2010, care de facto le-a repartizat firmelor evaluatoare la 09.03.2011, adică peste 298 de zile. Cu depășirea termenului de 284 de zile au fost transmise spre evaluare și imobilele sechestrate ale unui contribuabil de către DAF Botanica.
Unele IFS teritoriale n-au respectat art.200 alin.(8) din Codul fiscal, stabilind prețuri majorate față de valoarea lor de bilanț. Ca exemplu menționăm cazul prețurilor stabilite de către DAF Centru a IFS mun. Chișinău asupra bunurilor sechestrate ale unui restanțier (c/f 1002600007396), situația fiind prezentată în Tabelul nr.13.
Tabelul nr.13
| Denumirea | Cantit.
(buc.) | Costul conform bilanțului
(lei) | Costul apreciat de inspectori fiscali (lei) | Diferența
(lei) |
| 1. masă | 1 | 13,18 | 650,0 | -636,8 |
| 2. masa economistului | 1 | 21,87 | 1100,0 | -1078,13 |
| 3. cîntar electric DS-15LP | 1 | 0,0 | 2000,0 | -2000,0 |
| 4. masa conducătorului | 1 | 25,27 | 1250,0 | -1224,73 |
| 5. stelaj din lemn | 30 | 5455,6 | 23000,0 | -17544,4 |
| 6. stelaj din lemn | 8 | 1120,0 | 5000,0 | -3880,0 |
Sursă: Datele privind sechestrul aplicat
La IFS Basarabeasca au fost stabilite cazuri de aplicare a sechestrului, fără a verifica deținerea proprietății asupra acestor bunuri, sechestrînd bunuri care nu aparțineau contribuabilului.
Concluzii: Managementul neadecvat stabilit la unele IFS teritoriale a generat un nivel ridicat al restanțelor fiscale față de BPN. Creșterea nivelului restanțelor semnifică lipsa de control și promptitudine a procedurilor de executare silită din partea IFPS, precum și neajustarea managementului structurilor teritoriale ale SFS în realizarea conformă a activității de executare silită.
Recomandări Inspectoratului Fiscal Principal de Stat:
12. Să intensifice managementul operațional în administrarea activității de colectare a restanțelor și executare silită și să întreprindă măsuri eficiente în vederea încasării restanţelor la BPN.
13. Să aprobe un plan anual privind colectarea restanțelor și să stabilească un control riguros, prin acțiuni concrete, în aspectul fiecărei structuri a IFPS.
14. Să monitorizeze conformitatea și regularitatea întreprinderii măsurilor de executare a angajamentelor asumate de către structurile subordonate.
3.6. Modul de gestionare a procedurii de insolvabilitate
La 31.12.2011, în total pe republică, în procedură de insolvabilitate se aflau 428 de agenți economici, din care la 127 de contribuabili (27,7% din numărul total) procedura a fost declanșată de către organele SFS.
Verificările efectuate asupra monitorizării procesului de insolvabilitate au stabilit că agenții economici aflați în proces de insolvabilitate înregistrau, la 31.12.2011, datorii istorice în sumă totală de 363,6 mil.lei, din care la BPN au fost încasate pe toată perioada procedurii de insolvabilitate 35,6 mil.lei, inclusiv în anul 2011 circa 3,2 mil. lei. Astfel, gradul de colectare la BPN a creanțelor validate de către instanța de judecată în proces de insolvabilitate constituie circa 9,8% din totalul restanțelor.
Auditul denotă că, din momentul derulării procedurii de insolvabilitate, au fost calculate plăți curente la BPN în sumă de 155,4 mil. lei, din care la BPN au fost achitate 52,5 mil.lei, gradul de colectare a plăților curente constituind 33,8%. Analiza comparativă a datelor la 31.12.2010 și 31.12.2011 se prezintă în Tabelul nr.14.
Tabelul nr.14
Sursă: Datele raportate de IFPS
În anul 2011, numărul agenților economici aflați în proces de insolvabilitate s-a majorat cu 63 de contribuabili, iar volumul creanțelor validate de instanța de judecată – cu 150617,8 mii lei, față de anul 2010. Totodată, în perioada anului 2011, s-a micșorat încasarea datoriilor istorice cu 3157,0 mii lei. Pe de altă parte, în anul 2011 s-a înregistrat o creștere a plăților curente cu 28732,2 mii lei mai mult decît în perioada anului 2010, constituind 155420,1 mii lei.
Urmare verificărilor efectuate, s-a constatat că după intentarea procesului de insolvabilitate unele întreprinderi își continuă activitatea de întreprinzător, înregistrînd livrări, procurări, precum și import de mărfuri, nefiind intentată procedura planului. Situația respectivă este prezentată în Tabelul nr.15.
Tabelul nr.15
Sursă: Darea de seamă a IFPS
Astfel, potrivit datelor din tabel, cei 4 contribuabili au înregistrat livrări în sumă de 117,7 mil.lei și procurări în sumă de 143,8 mil.lei, inclusiv TVA în sumă de 25,8 mil.lei și, respectiv, 20,3 mil.lei. Suma plăților curente calculate a constituit 12,8 mil.lei, din acestea fiind achitate 1,6 mil.lei. În viziunea auditului, cele menționate denotă tendința unor agenți economici cu mari datorii formate la buget să între în stări speciale de administrare, precum insolvabilitatea. Astfel, la momentul inițierii procesului de insolvabilitate, restanțele istorice constituiau 15,3 mil.lei, care, pe parcurs, au fost majorate reieșind din calculele obligațiilor curente de 12,8 mil.lei, din care au fost achitate – 1,6 mil.lei.
Conform art.103 din Codul fiscal, TVA nu se aplică la proprietatea întreprinderilor declarate în proces de insolvabilitate. Totodată, datele tabelului denotă că agenții economici insolvabili la livrările și procurările efectuate au inclus TVA în sumă de 25,8 mil.lei și, respectiv, 20,3 mil.lei, astfel fiind majorată cu această sumă trecerea în cont la alți agenți economici și datoria ultimilor față de buget (cu TVA). În acest sens, se exemplifică cazul de înstrăinare în procedura de insolvabilitate de către agentul economic (c/f 1003600076625) a unei clădiri (12115,5 mii lei), indicînd în factura eliberată TVA (2116,7 mii lei), care a fost trecută în contul cumpărătorului.
De asemenea, gradul redus la colectarea creanțelor istorice se datorează și ordinii de executare, care, potrivit art.54 alin.(3) din Legea insolvabilităţii nr.632-XV din 14.11.2001, constituie creanțe de rangul III și se execută conform rangului acestora. Concomitent, gradul redus de colectare la BPN a plăților curente calculate din momentul derulării procedurii de insolvabilitate se datorează interzicerii executării silite din masa debitoare pentru creditorii chirografari în mod individual pe perioada procesului de insolvabilitate, fapt reglementat de art.90 alin.(1) din Legea insolvabilităţii nr.632-XV din 14.11.2001.
Concluzii: Procesul de insolvabilitate în ultimii ani a fost administrat de un management neadecvat. Organele SFS n-au supus controlului, iar IFPS n-a monitorizat situația privind corectitudinea aplicării TVA la livrările efectuate după inițierea procedurii de insolvabilitate de majoritatea agenților economici declarați insolvabili. Se relevă o tendință a contribuabililor restanțieri de a intra în procedura de insolvabilitate pentru o administrare specială, urmată de stingerea datoriilor neachitate și radierea lor din Registrul fiscal. O parte din agenții economici aflați în procedura de insolvabilitate continuă activitatea, generînd noi restanțe.
Recomandări Inspectoratului Fiscal Principal de Stat:
15. Se evalueze situația privind restanțele agenților economici aflați în procedura de insolvabilitate, în vederea determinării și eliminării circumstanțelor care contribuie la majorarea restanțelor din contul plăților curente.
16. Să întreprindă măsuri eficiente de administrare fiscală, cu minimizarea factorilor care ar preveni/elimina tendința contribuabililor la inițierea procedurii de insolvabilitate.
3.7. Eficienţa controalelor fiscale și corectitudinea deciziilor adoptate
3.7.1. Cadrul regulator privind procedurile de efectuare a controlului fiscal
Controlul fiscal este reglementat prin articolele 214-226 din Codul fiscal, în acest context, IFPS n-a actualizat Regulamentul aprobat prin ordinul IFPS nr.131 din 22.07.2004, odată cu modificările operate în Codul fiscal. Potrivit explicațiilor responsabililor IFPS, la etapa actuală se află în derulare procesul de modificare a Regulamentului menționat și elaborarea manualului de control fiscal, inclusiv a manualul de audit fiscal.
Pentru anul 2011, IFPS n-a avut elaborat un program al activității de control. Inițial, selectarea agenţilor economici care urmau a fi supuşi controlului s-a efectuat de către IFPS în baza factorilor de risc. Totodată, începînd cu trimestrul II al anului 2011, IFPS a fost implicat în activitatea de implementare a Strategiei de conformare benevolă a contribuabililor. Acest lucru a presupus monitorizarea din partea IFS teritoriale asupra 1556 de contribuabili selectați din trei domenii cu risc sporit (alimentația publică, telecomunicațiile/TI, comerțul cu ridicata). În aceste cazuri contribuabilii urmau a fi susținuți și încurajați să se conformeze și să-și onoreze obligațiile fiscale, cu inițierea controalelor doar în cazurile de neconformare.
3.7.2 Rezultatele controalelor efectuate și raportarea datelor
După cum a stabilit auditul, raportarea datelor despre contribuabili în cadrul IFPS nu este veridică. Astfel, potrivit situației din 31.12.2011, conform Raportului privind controalele efectuate, în total pe republică sînt luaţi la evidenţă 692739 contribuabili, din care persoane juridice – 106150, gospodării ţărăneşti – 524445 şi întreprinderi individuale – 61094. Totodată, în conformitate cu datele Direcției evidența contribuabililor și veniturilor, numărul total al contribuabililor luați la evidență de către SFS constituie 690948, inclusiv gospodării țărănești – 523331 și întreprinderi individuale – 61230, sau diferența dintre datele acestor subdiviziuni constituie 1791 de contribuabili. După cum motivează responsabilii IFPS, divergența constatată ține, pe de o parte, de nerespectarea de către unele IFS teritoriale a procedurii de selectare din Registrul fiscal a numărului de contribuabili activi, pe de altă parte, de lipsa verificării datelor transmise IFPS de către IFS teritoriale.
În anul 2011 au fost efectuate 71900 de controale fiscale, comparativ cu 66875 – în anul precedent, sau mai mult cu 5025 de controale fiscale. Situația denotă că numărul controalelor este în creștere. Totodată, numărul controalelor efectuate prin metoda verificării totale s-a micșorat, iar cele tematice au înregistrat o creștere. Deși IFPS a majorat numărul de controale tematice, mai multe din acestea nu poartă caracter fiscal, dar includ verificări privind originea mărfurilor, controale privind respectarea nivelului de prețuri la bunurile de primă necesitate, cum ar fi pîinea și laptele. Încălcările depistate în urma acestor controale se soldează cu aplicarea unor amenzi.
Asupra unui grad redus de conformare a contribuabililor indică și rezultatele controalelor efectuate. Astfel, în cadrul celor 71900 de controale efectuate au fost depistate 45721 de încălcări ale legislației fiscale, numărul acestora, comparativ cu anul 2010, majorîndu-se cu 9%.
În anul 2011, în rezultatul controalelor efectuate, au fost calculate suplimentar la buget circa 516,4 mil. lei, inclusiv sancțiuni circa 256,4 mil.lei, din care încasate – 169,0 mil.lei (32,7%), inclusiv sancțiuni – 76,6 mil.lei (29,9%). Cel mai redus grad de încasări ale sumelor calculate, în rezultatul controalelor efectuate, au înregistrat IFS Rîșcani – de 11,4%, IFS Ialoveni – 19,7%, IFS Briceni – 30,0% și Edineț – 25,5%, iar din instituțiile supuse auditului IFS mun.Chișinău – 22,5%, IFS Anenii Noi – 35,5%, IFS Bălți – 53,9% etc.
Verificările auditului la acest capitol au identificat și alte abateri ce țin de: neefectuarea inventarierilor în procesul controalelor, prevăzută de actele normative[20], încălcarea procedurii de adoptare și examinare a deciziilor, aplicarea incorectă a sancțiunilor, acordarea neîntemeiată a reducerilor, nereflectarea în actele de control a situațiilor privind decontările cu bugetul, necalcularea majorărilor de întîrziere pentru neachitarea în termen a contribuțiilor de asigurări sociale de stat. Abaterile stabilite condiționează riscul de contestare de către contribuabili a rezultatelor controalelor efectuate, inițiind controale repetate.
Numărul de contestații adresate IFPS în anii 2010-2011, precum și rezultatele examinării se prezintă în Tabelul nr.16
Tabelul nr.16
Sursă: Datele raportate de IFPS
Numărul contestațiilor depuse în anul 2011 a crescut cu 200, contestații ce constituie 53,5%, fiind în creștere și numărul contestațiilor soluționate în favoarea contribuabilului, ceea ce relevă rezerve la controalele fiscale efectuate.
3.7.3. Rezultatele examinării litigiilor în instanța de judecată
Conform informației privind examinarea dosarelor în instanța de judecată, în anul 2011 în instanțele judecătorești au fost reprezentate interesele SFS în 1396 de litigii de judecată în valoare totală de 784,6 mil. lei, 413,5 mii dolari SUA, 81,1 mii euro, din care 640 de litigii de judecată declanșate de contribuabili împotriva SFS și 756 de litigii de judecată declanșate de SFS împotriva contribuabililor. Din numărul total de litigii, 139 de litigii, în sumă de 83136,6 mii lei, au fost pierdute de SFS, inclusiv 119 – în sumă de 77363,0 mii lei, declanșate de contribuabil față de SFS și 20 – în sumă de 5773,6 mii lei, declanșate de SFS față de contribuabil. Din numărul total de litigii pierdute, 21 – în sumă de 30376,0 mii lei revin IFPS, care au fost selectate pentru verificare în vederea stabilirii cauzelor care au generat pierderea lor.
Cauzele anulării deciziilor organului fiscal au constat în neelucidarea tuturor circumstanțelor, interpretarea și aplicarea eronată a legislației în procesul de efectuare a controalelor fiscale, fapt care a generat concluzii incorecte ale IFPS, contrare legislației, recunoscute de către Curtea Supremă de Justiție ca nelegitime și neîntemeiate.
Unele IFS teritoriale nu respectă termenele de atac al hotărîrii în rezultatul cărora cererile de recurs au fost restituite în defavoarea SFS. Astfel, cu încălcarea prevederilor art.402 alin.(1) din Codul de procedură civilă și art.30 alin.(1) din Legea contenciosului administrativ, IFS mun.Chișinău a depus cererea de recurs cu depășirea termenului legal și n-a solicitat repunerea în termen asupra hotărîrii instanței, prin care s-a admis acțiunea unui agent economic, iar suma neîncasărilor la buget a constituit circa 5,9 mil.lei, prin excluderea acesteia din restanța contribuabilului în martie 2012. IFS Bălți în 2 cazuri n-a contestat în instanța de recurs hotărîrea primei instanțe, suma neîncasată constituind 274,2 mii lei.
Concluzii: Actele interne ale IFPS care reglementează procedurile controlului fiscal nu sînt conformate prevederilor Codului fiscal. Nu este stabilit controlul adecvat asupra veridicității reflectării numărului de contribuabili în rapoartele structurilor subordonate SFS.
Deși IFPS a majorat numărul de controale tematice, mai multe din acestea au caracter nefiscal. Un grad redus de conformare a contribuabililor indică și rezultatele controalelor efectuate, care atestă numărul majorat de încălcări ale legislației. S-a redus gradul de încasări ale sumelor calculate în rezultatul controalelor efectuate, fiind admise neregularități la efectuarea controlului fiscal. În unele cazuri nu s-au respectat termenele de atac al hotărîrii în instanța de judecată.
Recomandări Inspectoratului Fiscal Principal de Stat:
15. Să intensifice controlul asupra sporirii calității controalelor executate și deciziilor adoptate, cu fortificarea acțiunilor în vederea asigurării încasării sumelor calculate în rezultatul controalelor fiscale.
16. Să conformeze permanent cadrul regulator intern la modificările Codului fiscal, concomitent stabilind proceduri și mecanisme prescrise interne întru implementarea și aplicarea corectă și uniformă a cadrului legal.
17. Să asigure o inventariere a contribuabililor înregistrați în sistemele de evidență a organelor SFS, inclusiv sub aspect teritorial, în scopul determinării identicității numărului de contribuabili.
3.8. Popularizarea legislației fiscale în scopul conformării voluntare
În scopul ridicării gradului de conformare voluntară a contribuabililor la declararea și achitarea obligațiilor fiscale și încurajării disciplinei fiscale, SFS a elaborat programul-pilot de conformare a contribuabililor pentru anul 2011, care prevede obiective și oportunități. Pentru realizarea acestui program, au fost selectați din 3 domenii cu risc sporit de neconformare 1556 de contribuabili.
Auditul constată lipsa în acest program a unei modalități bazate pe indici de evaluare a gradului de conformare voluntară a contribuabililor, cum ar fi: (i) dinamica restanței, în raport cu perioada de gestiune precedentă (creșterea/micșorarea restanței); (ii) gradul de prezentare a dărilor de seamă; (iii) declanșarea executării silite (plățile încasate prin executare silită); (iiii) sumele calculate în baza deciziilor asupra cazurilor de încălcare fiscală etc.
Pe parcursul implementării acestui program au fost utilizate о serie de metode, inclusiv expedierea scrisorilor către contribuabili, iar pentru a-i informa despre faptul că Serviciul Fiscal și-a concentrat atenția asupra sectorului respectiv, au fost organizate ședințe de informare cu contribuabilii, au fost publicate diferite informații, la dispoziția contribuabililor fiind pusă publicația periodică „Monitorul Fiscal”. În vederea creşterii gradului de conformare la declarare și plată, SFS, în scopul perfectării şi prezentării documentelor fiscale prin intermediul reţelei internet, a implementat Serviciul „Declarația electronică”.
Cu toate acestea, analiza efectuată de audit a constatat că, la momentul actual, SFS înregistrează un nivel redus de conformare, determinat în mod direct de un nivel ridicat al restanțelor aflate în evidenţele organului fiscal, precum și de modul de executare silită din cadrul structurilor teritoriale ale IFPS pentru recuperarea restanțelor bugetului de stat.
Concluzii: SFS a elaborat programul de conformare benevolă a contribuabililor, urmărind drept scop maximizarea conformării benevole cu utilizarea eficientă a resurselor limitate. Totodată, programul elaborat nu conține indicatori de evaluare a gradului de conformare voluntară. Cele menționate relevă că măsurile luate în acest sens de managementul IFPS necesită a fi consolidate.
Recomandări Inspectoratului Fiscal Principal de Stat:
18. Să întreprindă măsuri adecvate privind îmbunătățirea nivelului de conformare prin monitorizarea continuă a contribuabililor, reieșind din programul elaborat și Planul de dezvoltare a SFS pentru anii 2011-2015, cu extinderea aplicabilității.
19. Să stabilească indicatori de evaluare a gradului de conformare benevolă a contribuabililor în scopul determinării nivelului managementului procesului de conformare.
3.9. Analiza activității auditului intern
Odată cu intrarea în vigoare a Legii privind controlul financiar public intern nr.229 din 23.09.2010, IFPS urma să elaboreze și să aprobe Carta de audit intern, cu definirea misiunii, competenţelor, responsabilităţilor şi ariei de aplicabilitate a activităţii de audit intern. La momentul auditului, Direcția audit intern a IFPS funcționa în lipsa Cartei de audit intern, activînd în baza Regulamentului aprobat de către șeful IFPS la 17.03.2010, care prevede ca funcție efectuarea inspectărilor organelor fiscale teritoriale.
Pe parcursul anului 2011, Direcția audit intern a efectuat 12 inspectări ale IFST și 3 audituri tematice. Cele mai semnificative nereguli stabilite de auditul intern țin de: neîntocmirea sau întocmirea cu nerespectarea cadrului normativ a proceselor-verbale contravenționale, comiterea unor erori la întocmirea dărilor de seamă, nerespectarea modului de eliberare a patentelor și activității în bază de patentă, nerespectarea prevederilor clauzelor contractelor de eșalonare, suspendarea parțială a operațiunilor la conturile bancare ale contribuabililor, neregularități la organizarea și efectuarea controalelor fiscale, reducerea neîntemeiată a amenzilor cu 50%.
Concluzii: IFPS urmează să-și reglementeze și să-și conformeze activitatea auditului intern la prevederile legale.
3.10. Cu privire la executarea hotărîrilor precedente ale Curții de Conturi
Analiza asupra executării cerințelor și implementării recomandărilor din Hotărîrile precedente (nr.48 din 29.06.2010 „Privind Raportul auditului veniturilor administrate de Serviciul Fiscal de Stat în perioada anului 2009” și nr.60 din 26.09.2011 „Privind Raportul auditului veniturilor administrate de Serviciul Fiscal de Stat în perioada anului 2010”) ale Curții de Conturi denotă că acțiunile întreprinse în vederea remedierii neregulilor/abaterilor și neajunsurilor stabilite în cadrul auditurilor respective, în aspectul administrării veniturilor publice, în mare măsură, n-au fost asigurate.
Astfel, Ministerul Finanțelor n-a întreprins măsurile necesare și adecvate întru asigurarea executării:
unor cerințe din Hotărîrea Curții de Conturi nr.60 din 26.09.2011 privind inițierea măsurilor necesare de ordin legislativ și administrativ pentru eliminarea lacunelor care erodează baza de colectare a impozitelor și taxelor, precum și în aspect de management instituțional, întru modernizarea instrumentelor și procedurilor de administrare a veniturilor publice (pct.2.2.2.), precum și elaborarea și aplicarea cadrului regulator departamental referitor la procedurile de evaluare-prognozare a bazei impozabile și obligațiunilor fiscale, avînd drept obiectiv stabilirea indicatorilor de performanță pentru organele fiscale din subordine în materie de administrare fiscală (pct.2.2.3.);
unor recomandări din Raportul de audit, aprobat prin Hotărîrea anterior menționată, vizînd înaintarea Guvernului a propunerilor unor iniţiative legislative întru/privind: adoptarea unei legi privind depistarea şi contracararea activităţii firmelor-fantomă, stabilind statutul juridic, condiţiile şi criteriile de declarare, precum şi eventualele efecte juridice ce ar surveni ca urmare a desfăşurării activităţii de către acestea, argumentarea fictivităţii operaţiunilor şi excluderea de la decontări cu bugetul a tranzacţiilor efectuate, precum şi responsabilitatea părţilor implicate (Recomandarea nr.12) și adoptarea unui act normativ privind zonele off-shore (Recomandarea nr.31).
De asemenea, se menționează că, întru implementarea Recomandărilor nr.40 și nr.41, IFPS a elaborat și a înaintat Ministerului Finanțelor, spre avizare, proiectul Hotărîrii Guvernului „Privind aprobarea Regulamentului cu privire la modul de evidenţă, evaluare şi vînzare a bunurilor confiscate, a bunurilor fără stăpîn, a bunurilor sechestrate perisabile sau cu termen de păstrare limitat, a corpurilor delicte, a bunurilor trecute în proprietatea statului cu drept de succesiune şi a comorilor”, ulterior acesta fiind restituit entității pentru îmbunătățire, definitivare și înaintare spre aprobare, în modul stabilit, în scopul eficientizării activității de valorificare a bunurilor confiscate.
Totodată, auditul constată că și IFPS n-a fost, în măsura necesară, preocupat de implementarea prevederilor Hotărîrii nominalizate a Curții de Conturi. În acest sens, necesită a fi menționată neexecutarea pct.2.3.3. privind reevaluarea bazei impozabile a contribuabililor și ajustarea obligațiilor fiscale în aspect teritorial, pentru aprecierea nivelului de colectare a veniturilor bugetare și a eficienței activității organelor fiscale subordonate și a pct.2.3.4. referitor la instituirea unui mecanism de monitorizare a contribuabililor declarați în stare de insolvență, pentru excluderea evaziunilor și fraudelor.
De asemenea, auditul denotă necesitatea unui termen mai îndelungat în vederea realizării acțiunilor ce țin de implementarea programelor informatice (SI „Contul curent și certificarea contribuabililor”, „Transabilitatea TVA”, „Factura fiscală electronică”), inclusiv instituirea sistemului de management financiar și control intern, a modelului de gestionare a riscurilor de conformare pe categorii de contribuabili și tipuri de activități, care, la momentul auditului, erau fie inițiate, fie la etapa de testare/examinare;
Cît privește Hotărîrea Curții de Conturi nr.47 din 29 iunie 2010 „Privind Raportul auditului regularității utilizării mijloacelor bugetului de stat pe anul 2009 la Inspectoratul Fiscal Principal de Stat și unele instituții subordonate”, auditul relevă executarea integrală a acesteia.
În acest context, în scopul soluționării definitive, cerințele neexecutate sau executate parțial, avînd un caracter esențial și sistematic, au fost abordate în cadrul prezentului audit și sînt reiterate în prezentul Raport.
Recomandări Ministerului Finanțelor:
20. Să inițieze măsurile necesare de ordin legislativ și administrativ, întru modernizarea instrumentelor și procedurilor de administrare a veniturilor publice, pentru eliminarea lacunelor care erodează materia de constituire și colectare a impozitelor/taxelor.
21. Să asigure reactualizarea și implementarea cadrului regulator departamental referitor la procedurile analitice/tehnice de evaluare/prognozare a bazei impozabile și obligațiilor fiscale, avînd drept obiectiv stabilirea indicatorilor de performanță pentru autoritățile fiscale din subordine în materie de administrare fiscală.
22. Să asigure aprobarea și implementarea, în modul stabilit, a actului normativ privind modul de evidenţă, evaluare şi vînzare a bunurilor confiscate, a bunurilor fără stăpîn, a bunurilor sechestrate perisabile sau cu termen de păstrare limitat, a corpurilor delicte, a bunurilor trecute în proprietatea statului cu drept de succesiune şi a comorilor”, în scopul eficientizării activității de valorificare a bunurilor confiscate.
Recomandări IFPS:
23. Să asigure (re)evaluarea bazei impozabile a contribuabililor și ajustarea obligațiilor fiscale în aspect sectorial și administrativ teritorial, pentru aprecierea nivelului de colectare a veniturilor bugetare și a eficienței activității organelor fiscale subordonate.
24. Să instituie un mecanism de monitorizare a contribuabililor declarați în stare de insolvență, pentru combaterea evaziunilor și fraudelor.
25. Să asigure/monitorizeze definitivarea implementării sistemelor informaționale inițiate, precum și de management financiar și control intern, inclusiv a modelului de gestionare a riscurilor de conformare pe categorii de contribuabili și tipuri de activități.
Concluzii generale
Reieșind din constatările auditului, se menționează că, în anul 2011, IFPS și IFS teritoriale au întreprins măsuri de redresare a situației privind administrarea fiscală în scopul sporirii colectării veniturilor publice. Avînd la bază Planul de Dezvoltare pentru perioada 2011-2015, Serviciul Fiscal a implementat un model de evaluare a riscurilor de conformare. Totodată, pentru a asigura о implementare eficientă și a obține un impact durabil asupra nivelului de conformare, sînt necesare măsuri riguroase și rezultative în vederea: identicității evidenței contribuabililor; monitorizării onorării în termen și depline a obligațiilor fiscale; neadmiterii restanțelor veniturilor publice; ridicării gradului de realizare a veniturilor, inclus în coraport cu PIB; investigării fraudelor fiscale; ridicării nivelului controlului fiscal și auditului intern; asigurării stingerii obligațiilor fiscale. De asemenea, întru îmbunătățirea celor menționate, urmează a fi consolidate toate componentele administrării fiscale, eficientizată funcționarea sistemului de control intern, instruirea permanentă a personalului fiscal, identificarea și evaluarea riscurilor.
Prezentul Raport a fost întocmit în baza probelor acumulate în misiunile de audit la: IFPS (I.Bulmaga, V.Gheorghița); IFS mun.Chişinău (N.Misail, T.Herțanu, D.Ivanov, N.Furnica); IFS mun.Bălţi (A.Rusu, Ig.Lungu); IFS Anenii Noi (M.Mozan, I.Cojocari); IFS Basarabeasca (V.Matei, A.Caramilea); IFS Soroca (S.Malevici,V.Damian); IFS Ocnița (G.Medvedi); IFS Florești (R.Tcaci, D.Ciubotaru); IFS Telenești (M.Goncear, N.Ciubaci).
Responsabil de monitorizarea, executarea auditului și consolidarea raportului
Șef de Direcție în Direcția generală nr.I, auditor public Tudor Suhan
Șeful echipei de audit,
controlor de stat superior Ion Bulmaga
[1] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare; în continuare – Legea Curţii de Conturi).
[2] Hotărîrea Curţii de Conturi nr.80 din 22.12.2011 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2012” (cu modificările ulterioare).
[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[4] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[5] Codul fiscal al Republicii Moldova, aprobat prin Legea nr.1163-XIII din 24.04.1997 (în continuare – Codul fiscal).
[6] Legea nr.229 din 23.09.2010 „Privind controlul financiar public intern” (în continuare – Legea nr.229 din 23.09.2010).
[7] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[8] Art.161 alin.(1) din Codul fiscal și Instrucțiunea privind evidența contribuabililor, aprobată prin Ordinul IFPS nr.236 din 18.12.2006.
[9] Art.83 alin.(2) lit.c) din Codul fiscal.
[10] Art.402 alin.(1); art.266 alin.(4) din Codul contravențional, aprobat prin Legea nr.218-XVI din 24.10.2008.
[11] Art.260 alin.2) din Codul fiscal.
[12] Art.255 din Codul fiscal.
[13] Art.112 alin.(1) din Codul fiscal.
[14] Art.113 alin.(2) din Codul fiscal.
[15] Hotărîrea Guvernului nr. 1024 din 01.11.2010,,Pentru aprobarea Regulamentului privind restituirea taxei pe valoarea adăugată” și Hotărîrea Guvernului nr.1123 din 28.09.2006 ,,Pentru aprobarea Regulamentului privind restituirea accizelor”.
[16] Art 1011 alin.4) din Codul fiscal.
[17] Pct.16 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1024 din 01.11.2010.
[18] Pct.8 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1024 din 01.11.2010.
[19] Art.134, art 136, art.146, art.214-225 din Codul fiscal, Indicaţiile metodice privind identificarea, evidenţa şi controlul firmelor-fantomă, Regulamentul privind criteriile de identificare a întreprinderilor create cu intenţia de a desfăşura activitate de antreprenoriat fictivă şi mecanismele de conlucrare a Serviciului Fiscal de Stat cu Centrul pentru Combaterea Crimelor Economice și Corupției în domeniul prevenirii şi combaterii activităţii acestora, aprobate prin Ordinele comune ale CCCEC şi IFPS nr.70/135 din 30.06.2003 şi nr.83/215 din 05.08.2009, Regulamentul-cadru privind principiile generale de instituire și funcționare a posturilor fiscale, aprobat prin Ordinul IFPS nr.295 din 26.04.2011.
[20] Regulamentul cu privire la controlul fiscal la fața locului, precum și a controlului fiscal cameral, în cadrul căruia este posibilă depistarea încălcării fiscale, aprobat prin Ordinul IFPS nr.131 din 22.07.2004.