RAPORTUL CONSOLIDAT al auditului regularității gestionării patrimoniului public și formării tarifelor
la Societățile pe Acțiuni „Centrala Electrică cu Termoficare nr.1”, ,,Centrala Electrică cu Termoficare nr.2” și „Centrala Electrică cu Termoficare – Nord” în perioada anilor 2007-2011
III.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI
3.1. Cu privire la gestionarea patrimoniului public
•Activitatea de bază a S.A. „CET-1”, S.A. „CET-2” și S.A. „CET-Nord” este producerea și livrarea energiei electrice și termice consumatorilor din municipiile Chișinău și Bălți. Energia electrică este produsă în regim de cogenerare/combinare, fiind direct dependentă de volumul produs de energie termică, care la rîndul său este condiționat de necesarul sectoarelor locativ și industrial din zonele în care activează entitățile.
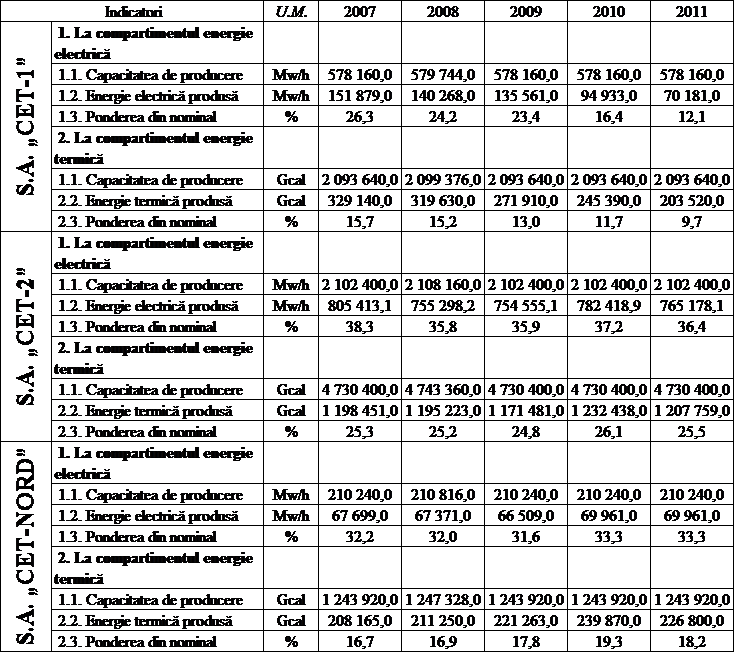
Auditul relevă că indicatorii de producție ai CET-urilor în perioada 2007-2011 au înregistrat un nivel redus al utilizării capacităților depline ale acestora, situație reflectată în Tabelul nr.1.
Tabelul nr.1
Sursă: Rapoartele, informaţiile de producţie ale S.A. „CET-1”, S.A. „CET-2” și S.A. „CET-Nord” pentru anii 2007-2011.
Potrivit datelor din tabel, capacitatea de producere a energiei electrice și termice în perioada anilor 2007-2011 a fost utilizată de către CET-uri în medie de la 12,1 pînă la 38,3% și, respectiv, de la 9,7 pînă la 26,1%. Gradul de utilizare a puterii de producere a energiei electrice și termice se datorează sarcinii termice reduse solicitate de consumator, ca urmare a cuplării la rețelele individuale de termoficare și lipsei unei Strategii de dezvoltare și funcționare pe termen mediu și lung a serviciilor de termoficare la nivel local, pe baza căreia entitățile ar fi capabile să identifice pîrghiile economice de implementare a indicatorilor de performanță și a programelor de investiții necesare bunei funcționări a ramurii la nivel local.
Totodată, în viziunea auditului, ținînd cont că S.A. „CET-1” și S.A.„CET-2” asigură cu agent termic circa 76% din necesitățile consumatorilor din mun.Chișinău, iar S.A. „CET-Nord” – 95% din necesitățile consumatorilor din mun.Bălți, faptul că autoritățile guvernamentale și locale nu oferă suportul necesar prin pîrghiile disponibile, conduce la adîncirea și mai mare a decalajului economic și financiar al Societăților, efectul fiind apariția riscului securității energetice pentru municipiile respective.
În aspectul activității cadrului instituțional, se relevă că de competența Adunării generale ține aprobarea direcțiilor prioritare ale activității societăților10 . Astfel la S.A. „CET-1”, S.A. „CET-2” și S.A. „CET-Nord”, indicatorii de bază au fost aprobați de Adunarea generală, începînd cu anul 2010, prin Planurile de afaceri pentru o perioadă de trei ani (2010-2012).
Totodată, prin prisma Strategiei energetice a Republicii Moldova pînă în anul 202011 , se denotă că Societățile pe acțiuni auditate nu au dispus de un plan de acțiuni pentru implementarea acesteia, vizînd dezvoltarea capacităților de generare a energiei electrice prin modernizarea și extinderea capacităților de producere12 . Lipsa acestora nu a definit o asigurare a activităţii eficiente a entităților auditate, cu stabilirea clară a căilor de dezvoltare a acestora şi a soluțiilor optime de asigurare cu servicii a consumatorilor.
Situația realizării indicatorilor privind rezultatele financiare ale Societăților, în anii 2007-2011, se prezintă în Anexa la prezentul Raport. Datele din Anexă denotă lipsa unor măsuri de optimizare a costurilor, reieșind din necesarul volumului de energie produs, ceea ce a condiționat un dezechilibru al ritmului de creștere a veniturilor și cheltuielilor. Astfel:
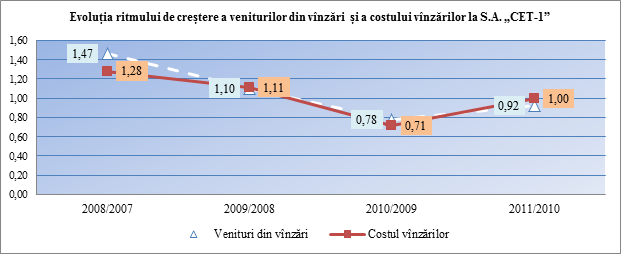
La S.A. „CET-1” veniturile din vînzări pentru anii 2010-2011 au fost realizate cu 22,1 mil.lei și, respectiv, cu 77,2 mil.lei mai puțin decît planul de afaceri aprobat. În anul 2011, comparativ cu anul 2007, veniturile din vînzări au înregistrat o creştere de 1,2 ori, inclusiv datorită majorării tarifelor la energia electrică şi termică ca rezultat al creşterii tarifelor la gazele naturale de 2,7 ori. Astfel, în medie tarifele s-au majorat de 1,9 ori la energia electrică şi, respectiv, de 2,2 ori la energia termică.
În contextul celor constatate, se relevă creşterea veniturilor în perioada anilor 2007-2009, iar din anul 2010 – diminuarea acestora în urma micşorării volumului de producție, condiționată de reducerea sarcinii termice solicitate de către distribuitorul de energie termică în mun. Chișinău (S.A. „Termocom”), care concomitent a condus la reducerea volumului de producere a energiei electrice. Situația descrisă a determinat micșorarea profitului net obţinut de către Societate: de la 23,4 mil.lei în anul 2007 la 12,5 mil.lei pierderi în anul 2011.
Costurile S.A. „CET-1” au înregistrat o creştere în anul 2008 cu 44,0 mil.lei față de anul 2007 și, respectiv, în anul 2009 cu 26,5 mil.lei față de anul 2008. În perioada 2010-2011 acestea s-au diminuat odată cu modificarea tarifelor la gazele naturale (2 tarife pe an) și reducerea volumului de producere și livrare a energiei electrice și termice.
În anul 2007, din activitatea reglementată s-au înregistrat pierderi, una din cauzele principale fiind ajustarea întîrziată a tarifelor la energia electrică şi termică. Cu toate că rezultatul din activitatea operațională a fost unul negativ, Societatea a înregistrat profit net în sumă de 23,4 mil.lei, influenţat de amnistia fiscală13 , prin care a fost anulată datoria în sumă de 39,3 mil.lei.
În anii 2008-2010, conform genurilor de activitate de bază, Societatea a obținut profit ca urmare a modificării tarifelor.
În anul 2011, veniturile din vînzarea energiei electrice și termice, obţinute de către S.A. „CET-1”, nu au acoperit costurile de livrare ale acestora din cauza reducerii esenţiale a sarcinii termice achiziţionată de către SA „Termocom”.
La S.A. „CET-2”, în anul 2011, comparativ cu anul 2007, veniturile din vînzări au înregistrat o dinamică pozitivă, inclusiv datorită majorări tarifelor la energia electrică și termică ca rezultat al creşterii tarifelor la gazele naturale de 2,7 ori. Astfel, în medie tarifele s-au majorat de 2,3 ori la energia electrică şi, respectiv, de 2,4 ori la energia termică.
Pentru anul 2007, rezultatul din activitatea economico-financiară a S.A.„CET-2” a fost unul negativ (în mărime de 23,6 mil.lei), drept rezultat al nemodificării/neajustării tarifelor de către ANRE cu mărimea majorării preţurilor la gazele naturale. Totodată, prin Legea nr.111-XVI din 27.04.2007, au fost supuse amnistiei fiscale obligaţiile reeşalonate anterior în sumă de 151,9 mil.lei, ceea ce a generat în total un rezultat pozitiv, care a condus la majorarea capitalului propriu. De asemenea, pentru anii 2009-2011, urmare a depăşirii veniturilor din vînzări (generate de tarife aprobate) asupra costurilor din vînzări, exercițiul anual s-a încheiat cu rezultate pozitive (respectiv, 39,3 mil.lei; 9,0 mil.lei și 7,0 mil.lei).
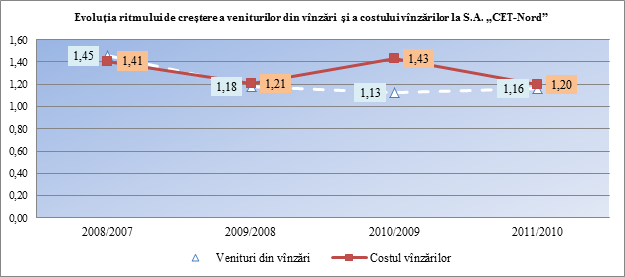
S.A. „CET – Nord” a asigurat în anul 2011 o creștere de 2,2 ori a veniturilor din vînzări față de anul 2007, aceasta fiind influențată preponderent de majorarea tarifelor, în timp ce volumul energiei termice livrate a înregistrat o creștere de doar 1,1 ori. Concomitent, în anii 2009, 2010 și 2011 ritmul anual de creștere a costului vînzărilor a depășit ritmul de creștere a veniturilor cu 2,7 puncte procentuale; cu 30,6 puncte procentuale și, respectiv, cu 3,5 puncte procentuale, situație condiționată, potrivit motivației entității, de creșterea prețurilor la gazele naturale. Tarifele în medie s-au majorat de 1,7 ori la energia electrică și, repectiv, de 2,0 ori la energia termică. În anii 2010-2011, planul privind volumul energiei electrice produse a fost îndeplinit la nivel de 83 și, respectiv, 85%, și a energiei termice livrate la nivel de 97 și, respectiv, 95%. S.A. „CET – Nord” a înregistrat în anul 2011 o creștere a energiei electrice produse față de anul 2007 de 1,04 ori, iar a energiei termice – de 1,1 ori, ca rezultat al reducerii numărului de consumatori și conectării acestora la rețelele individuale de consum.
Informația privind dinamica ritmurilor de creștere a veniturilor din vînzări și a costului vînzărilor la entitățile audiate se prezintă în figurile nr.1-3.
Figura nr.1

Sursă: Rapoartele privind rezultatele financiare ale S.A. „CET-1” pentru anii 2007-2011.
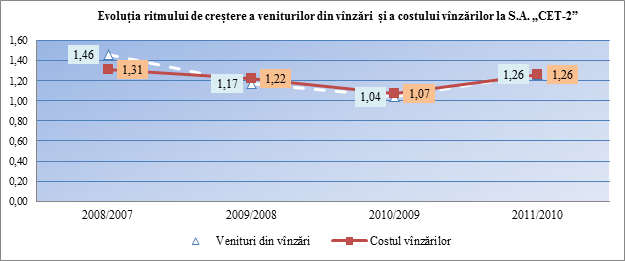
Figura nr.2
Sursă: Rapoartele privind rezultatele financiare ale S.A. „CET-2” pentru anii 2007-2011.
Figura nr.3

Sursă: Rapoartele privind rezultatele financiare ale S.A. „CET – Nord” pentru anii 2007-2011.
În perioada auditată, pentru Societăți a fost caracteristic, în majoritate, un dezechilibru între ritmul de creștere a veniturilor din vînzări, comparativ cu ritmul de creștere a cheltuielilor, situație ce nu asigură o dezvoltare durabilă a entităților.
Unul din factorii externi ce a influențat în anul 2008 rezultatele activității economico-financiare ale Societăților auditate a fost adoptarea unor acte legislative, care au avut ca impact:
legalizarea, în baza Legii nr.111-XVI din 27.04.2007, a diferenței de reevaluare a activelor materiale pe termen lung la S.A. „CET-1” cu 502,0 mil.lei; la S.A. „CET-2” cu 858,9 mil.lei și la S.A.„CET-Nord” cu 434,2 mil.lei;
anularea datoriilor față de S.A. moldo-rusă de tip deschis „Moldova – Gaz” și Î.S. „Moldtranselectro” în sumă de 226,2 mil.lei și, respectiv, de 102,1 mil.lei, în temeiul Legii nr.336-XIV din 01.04.199914 (inclusiv: S.A. „CET-1” – 72,5 mil.lei; S.A. „CET-2” – 139,8 mil.lei; S.A. „CET-Nord” – 116,0 mil.lei).
Aceste acțiuni, odată cu înregistrarea sumelor menționate la venituri excepționale, au condus concomitent la creșterea capitalului propriu al Societăților vizate.
Concluzii:
Neaprobarea de către organele de conducere ale Societăților auditate a unei Strategii de dezvoltare, elaborată în concordanţă cu direcţiile de dezvoltare ale Strategiei Energetice a Republicii Moldova pînă în anul 2020, iar neajustarea planurilor de afaceri pe anii 2010 și 2011 la situaţia economico-financiară actuală a condiționat un dezechilibru între venituri și cheltuieli.
Recomandări organelor de conducere ale S.A. „CET-1”, S.A. „CET-2” și S.A.„CET – Nord”:
1. Să stabilească un plan de măsuri în vederea revitalizării activității economico-financiare, prin dezvoltarea/extinderea capacităților de generare a resurselor energetice, avînd la bază conceptul și termenele prevăzute în actele normative; prin optimizarea cheltuielilor, cu revederea costurilor fixe și reclasificarea lor în variabile.
•Verificările auditului asupra regularităţii gestionării patrimoniului public au relevat admiterea unor nereguli și neconformități, care se exprimă prin:
neînregistrarea regulamentară15 la organele cadastrale teritoriale (în continuare – OCT) a unor bunuri imobile deţinute în gestiune economică. Astfel, S.A. „CET-1” nu a înregistrat drepturile patrimoniale asupra 15 imobile cu suprafața totală de 1,2 mii m2 în valoare de 3,6 mil.lei, din cele 81 reflectate în evidența contabilă.
Notă: S.A. „CET-1” a revizuit lista imobilelor înregistrate regulamentar la OCT și urmează să definitiveze înregistrarea a 2 imobile cu suprafața de 0,1 mii m2 în valoare de 0,3 mil.lei.
Neînregistrarea drepturilor patrimoniale la organele cadastrale de către S.A.„CET-2 asupra bunului imobil din bd. Mircea cel Bătrîn nr.42/1 (cu suprafața de 541,3 m2 în valoare de 1,2 mil.lei) a condiționat pierderea acestuia în baza unei hotărîri a instanței judecătorești. Se denotă că acest imobil este reflectat în evidența contabilă a Societății, iar hotărîrea instanţei de judecată a fost contestată și se află pe rol.
S.A. „CET – Nord”, fiind posesor al dreptului asupra unor fonduri fixe, nu a înregistrat regulamentar la OCT 8 imobile cu suprafața de 2,4 mii m2 cu valoarea de 7,2 mil.lei. Totodată, contrar art.42 alin.(1) din Legea cadastrului bunurilor imobile, entitatea nu dispune de titluri de autentificare a drepturilor deținătorului de teren asupra suprafeței de 0,56 ha, acestea nefiind înregistrate la OCT Bălți.
neînregistrarea conformă în evidența contabilă a terenurilor proprietate publică aferente clădirilor și construcţiilor. Astfel, S.A. „CET-1”, dispunînd de 3 titluri de autentificare a dreptului deținătorului de teren transmis în folosinţă, cu suprafaţa totală de 13,03 ha, nerespectînd prevederile legale16 , nu a înregistrat în evidenţa contabilă un teren cu suprafața de 12,74 ha în valoare de 68,9 mil.lei (la valoarea cadastrală), iar alte două terenuri cu suprafața de 0,29 ha nu au fost evaluate.
Auditul denotă că entitatea a reflectat incorect aceste terenuri doar cantitativ la contul extrabilanțier.
S.A. ,,CET–2” nu a reflectat în evidenţa contabilă valoarea terenurilor de 80,4 mil.lei cu o suprafaţă de 63,5 ha, pe care sînt amplasate imobilele Societății, deşi, conform Hotărîrii Guvernului nr.1059 din 13.11.199717 , acesteia i-au fost atribuite terenurile respective și deţine titluri de autentificare a dreptului deţinătorului de teren, din care, pentru 31,6 ha (din str.Meşterul Manole nr.3), titlurile au fost emise în anul 2005. În acest context, auditul relevă că, prin cererea adresată instanței de judecată, un agent economic a solicitat recunoaşterea dreptului de folosinţă asupra a 1,4 ha din terenul respectiv, care este adiacent construcțiilor ce-i aparțin (un post de trecere cu cîntar auto și un laborator). Deşi S.A. „CET–2” reprezintă un obiectiv de importanţă strategică, la 15.02.2012 Judecătoria economică de circumscripţie a emis hotărîrea de recunoaştere a dreptului de folosinţă în favoarea agentului economic. Ulterior, S.A.„CET–2” a contestat hotărîrea în cauză, care în prezent se află pe rol.
Notă: Se relevă că, pe parcursul efectuării auditului, Societatea a evaluat18 și a reflectat în evidența contabilă, la valoarea de 80,4 mil. lei, terenurile primite cu drept de folosință.
Totodată, S.A. „CET-2” deține în evidența contabilă un imobil cu suprafața de 210 m2 în valoare de 0,9 mil.lei (str. Transnistriei nr.15/1), transmis în locațiune în anul 2008, care a fost privatizat în lipsa acordului/confirmării Societății, situație ce se examinează în instanța de judecată și se află pe rol.
S.A. „CET-Nord”, fiind posesor al dreptului asupra unor terenuri, cu nerespectarea art.17 şi art.19 din Legea contabilității, nu a reflectat în evidenţa contabilă terenurile aferente imobilelor, în valoare de 56,0 mil.lei cu suprafaţa totală de 14,5 ha (evaluate în anul 2008 de către o întreprindere de evaluare).
Notă: După efectuarea auditului, entitatea a reflectat în evidența contabilă terenurile cu suprafața de 14,5 ha în valoare de 56,0 mil.lei.
De asemenea, se atestă lipsa evidenței conforme a unor rețele termice prin care Societatea furnizează energie termică către instituțiile din subordinea Direcției Învățămînt, Tineret și Sport a primăriei mun.Bălți, ce generează riscul pierderii acestora. Astfel, 47 de rețele termice cu o lungime de 9,9 mii metri, care ar valora 3,9 mil.lei (în cazul aplicării prețului mediu de 400 lei/m format la Societate), nu sînt înregistrate în evidență.
necorespunderea datelor suprafețelor imobilelor reflectate în evidența S.A.„CET-Nord” cu datele OCT. Astfel, Societatea nu a asigurat o conformitate a suprafețelor imobilelor conform Registrului bunurilor imobile a OCT Bălți cu suprafețele înregistrate în evidență. În așa mod, datele din evidență privind suprafețele a 49 de imobile sînt cu 10,2 mii m2 mai mici, iar la 50 de imobile – cu 1,0 mii m2 mai mari față de suprafețele înregistrate la organul cadastral teritorial.
înregistrarea în evidența contabilă a spațiilor ce nu aparțin cu drepturi legale S.A. „CET-Nord” (spații privatizate în blocuri locative) a determinat raportarea eronată a valorii mijloacelor fixe și denaturarea rapoartelor financiare. În aceste circumstanțe, spațiile locative privatizate și neprivatizate au cauzat pierderi Societății începînd cu anul 2009 în sumă de 1,1 mil.lei, cu posibile consecințe fiscale.
Informația privind bunurile înregistrate în evidența contabilă a Societăților, precum și a celor neînregistrate regulamentar la organele cadastrale, a celor privatizate și a celor aflate în litigiu se reflectă în
Tabelul nr.2
Sursă: Documentele deținute de S.A. „CET-1”, S.A. „CET-2” și S.A. „CET – Nord”.
Datele din tabel denotă că Societățile nu au înregistrat la organele cadastrale drepturile asupra unor bunuri, ceea ce determină riscul neasigurării integrității acestora, situație ce a generat litigii la acest capitol.
Totodată, datele privind bunurile aflate în gestiunea economică a S.A.„CET-1”, S.A.„CET-2” și S.A. „CET-Nord”, inclusiv terenurile aferente nu au fost racordate la cele din Listele bunurilor imobile proprietate publică a statului, aprobate prin Hotărîrea Guvernului nr.351 din 23.03.200519 .
În acest context se relevă că în Hotărîrea Guvernului vizată nu se regăsesc bunurile imobile pentru toate Societățile auditate. În viziunea auditului, situaţia constatată denotă lipsa unui control adecvat din partea entităților și factorilor de decizie asupra asigurării plenitudinii şi integrităţii patrimoniului statului și prezintă un risc sporit de pierdere a acestuia.
Concluzii:
Iregularităţile stabilite de audit asupra înregistrării în evidenţa contabilă şi la organele cadastrale a imobilelor, neracordarea datelor privind patrimoniul aflat în gestiune cu datele OCT și Listei bunurilor imobile proprietate publică a statului sînt o consecință a nerespectării cadrului legal și denotă nivelul redus al procesului de control din partea autorităților de specialitate și a factorilor de decizie şi determină o raportare eronată a patrimoniului public.
Recomandări organelor de conducere ale S.A. „CET-1” și S.A.„CET-Nord”:
2. Să întreprindă măsuri concrete și rezultative care ar asigura înregistrarea în evidența contabilă și la organele cadastrale a patrimoniului aflat în gestiune, asigurînd o raportare veridică a situației patrimoniale.
•Activele Societăților au înregistrat o creștere esențială, determinată de majorarea valorii mijloacelor fixe în urma reevaluării acestora, a investițiilor efectuate, precum și a formării creanțelor pe termen scurt.
Reevaluarea activelor materiale pe termen lung, efectuată în anul 2008 potrivit deciziilor Consiliilor Societăților, a avut ca scop ajustarea valorii de bilanț la valoarea de piață. Procesul de evaluare a fost efectuat, potrivit rapoartelor de evaluare, prin metoda costurilor. Astfel, în urma reevaluării, valoarea de bilanţ a activelor materiale ale S.A.„CET-1” a fost majorată cu 502,0 mil.lei, sau de 6,8 ori, ale S.A. „CET-2” – cu 727,0 mil.lei, sau de 2,3 ori, și ale S.A. „CET-Nord” – cu 434,2 mil.lei, sau de 1,8 ori.
De menționat că reevaluarea mijloacelor fixe la S.A. „CET-1”, la S.A.„CET-2” și la S.A. „CET-Nord” a condus la majorarea activelor nete, iar legalizarea diferenței de la reevaluarea activelor a determinat obținerea profitului net în anul 2008 și a influențat creșterea capitalului propriu.
Totodată, auditul a constatat la acest capitol următoarele iregularități.
La S.A.„CET-1”, contractarea evaluatorului s-a desfășurat în lipsa desfășurării concursului. Cu nerespectarea prevederilor art.11 alin.(3) lit.k) din Legea nr.989-XV din 18.04.2002, evaluatorul nu a anexat copiile actelor utilizate, în baza cărora au fost determinate caracteristicile calitative şi cantitative ale obiectelor evaluate, ceea ce nu justifică valoarea bunurilor reevaluate.
Astfel, Societatea a acceptat reevaluarea a 585 de obiecte cu valoarea de bilanţ „0” la valoarea de 45,6 mil.lei în lipsa calculelor sau documentelor confirmative care urmau a fi transmise beneficiarului, precum și majorarea valorii de bilanţ a unor mijloace fixe de zeci și chiar sute de ori, neţinînd cont de perioada dării în exploatare a obiectului și de gradul de uzură.
La S.A. „CET-2”, rezultatele reevaluării au fost reflectate la profit, deşi, potrivit SNC1620 şi Raportului de evaluare a bunurilor, urmau a fi reflectate la majorarea capitalului propriu. Această situație a fost motivată de entitate ca tratarea valorii pozitive rezultată din reevaluarea activelor de capital prin prisma Legii nr.111-XVI din 27.04.2007, care defineşte rezultatele pozitive ale reevaluării drept proces de legalizare a capitalului.
La S.A. „CET-Nord”, din totalul mijloacelor fixe cu valoarea de bilanț de 308,9 mil.lei au fost supuse reevaluării bunuri în valoare de 246,9 mil.lei (80%). În urma contabilizării reevaluării fondurilor fixe, cu nerespectarea prevederilor SNC 16, Societatea a raportat o situație eronată privind valoarea patrimoniului și uzura acestuia. Astfel:
au fost reevaluate 149 de obiecte cu valoarea de bilanț „0”, dar datorită aplicării coeficienților diferiți către valoarea inițială și uzura acestora, activele au obținut valoarea de bilanț de 9,3 mil.lei, care, odată cu calcularea uzurii în viitor, va genera cheltuieli ce vor fi incluse în tarife;
din lipsa indexării uzurii și evidenței conforme a ei, după reevaluarea mijloacelor fixe, Societatea a raportat eronat la finele anului 2008 uzura patrimoniului la nivel de numai 6,7% și la finele anului 2011 – de 15,0%, în timp ce gradul de uzură a acestora după reevaluare era în medie de 67,0%.
În același context, auditul denotă că Societatea nu a respectat prevederile pct.2 lit.c) din Ordinul nr.52 din 30.05.2007 al Ministerului Finanțelor21 , conform căruia ecartul din reevaluarea activelor pe termen lung, efectuată anterior datei legalizării, în sumă de 11,9 mil.lei, urma a fi atribuit la contul contabil Ct 623 „Venituri excepționale” subcontul „Venituri din legalizarea capitalului”.
Notă: După realizarea misiunii de audit, entitatea a corectat rezultatele reevaluării fondurilor fixe din anul 2002 cu suma de 11,9 mil.lei.
Totodată, auditul menționează că unele fonduri fixe au fost anterior reparate, sumele fiind atribuite la cheltuieli (6,1 mil.lei), după care reevaluate, ceea ce conduce la majorarea cheltuielilor de uzură și, respectiv, a tarifelor. În același timp, reevaluarea neintegrală a rețelelor termice, sau la nivel de 90%, contravine pct.34 și pct.35 din SNC 16.
Se menționează reflectarea incorectă, de către entitățile auditate, din punct de vedere metodologic a reevaluării mijloacelor fixe, ce a condus la raportarea eronată a gradului de uzură a acestora, fapt prin care nu au fost respectate prevederile pct.36 din SNC 16.
Analiza cheltuielilor de uzură a mijloacelor fixe a constatat că Societățile, în baza politicii de contabilitate, au calculat uzura potrivit metodei liniare, repartizînd-o sistematic pe durata de funcţionare utilă, neținînd cont de capacitatea de producție utilizată și de perioada de funcționare. Verificările auditului la acest capitol au constatat abateri de la prevederile normelor regulamentare ce stabilesc particularitățile de determinare a uzurii, inclusiv în scopuri tarifare22 . Astfel,
S.A. „CET-1”, în anii 2007-2009, la determinarea tarifelor, a inclus uzura pentru Staţia de pompare nr.8 care nu participa la activitatea de producție (1,0 mil.lei) și uzura mijloacelor fixe date în locaţiune (0,4 mil.lei);
S.A. „CET-Nord” nu a respectat prevederile actelor normative23 , majorînd durata de funcționare utilă cu 27292 luni pentru 370 și micșorînd cu 41705 luni pentru 383 mijloace fixe, din 805 analizate.
La capitolul conservarea mijloacelor fixe, auditul a constatat că în cazurile neutilizării mijloacelor în procesul tehnologic, entitățile auditate au conservat bunurile24 , ceea ce a condus la diminuarea cheltuielilor de uzură la S.A. „CET-1” cu 6,0 mil.lei și, respectiv, la S.A. „CET-2” cu 26,8 mil.lei.
Concluzii:
Repartizarea uzurii mijloacelor fixe în baza Metodologiei de calculare a tarifelor, conform metodei liniare, neținînd cont de implicarea acestora în procesul tehnologic doar în unele perioade ale anului și de utilizarea la un nivel redus a capacității de producere instalată conduce la majorarea cheltuielilor și, respectiv, a tarifelor.
Contabilizarea neconformă a reevaluării mijloacelor fixe, inclusiv neindexarea uzurii a avut ca efect o raportare neveridică a valoarii patrimoniului și uzurii acestuia.
Recomandări organelor de conducere ale S.A. „CET-1”, S.A. „CET-2” și S.A.„CET-Nord”:
3. Să contabilizeze regulamentar rezultatele reevaluărilor efectuate.
•Verificările auditului la aspectele ce țin de înregistrarea stocurilor de bunuri materiale au relevat o tendință de creștere a acestora, situație ce denotă imobilizarea mijloacelor financiare și posibila degradare/uzare a bunurilor. Astfel,
La S.A. „CET-1” stocul de bunuri s-a majorat în perioada 2007-2011 de la 7,0 mil.lei pînă la 8,2 mil.lei. De menționat că în stocul de materiale sînt înregistrate 110,0 tone de păcură în valoare de 151,3 mii lei, care în perioadele anterioare au fost transmise cu titlu de împrumut către S.A.„Termocom” (prin 4 facturi de expediție), în lipsa unui contract. La multiplele adresări ale S.A „CET-1” referitor la restituire, debitorul confirmă primirea combustibilului, dar nu recunoaște creanța.
Totodată la Societate există stocuri cu mișcare lentă (de peste 20 de ani), care abia în anul 2011 au fost casate. În acest context, se relevă întocmirea listei stocurilor de mărfuri și materiale care nu se utilizau în procesul de producție, în sumă de 1,2 mil.lei, inclusiv utilaj procurat și destinat instalării în valoare de 0,6 mil.lei.
De asemenea, S.A. „CET-1” la finele anului 2011 înregistra în evidență active în curs de execuție în valoare de 11,8 mil.lei, inclusiv construcții inițiate în anul 1994 și suspendate în 2004, în valoare de 6,2 mil.lei (din care 4,4 mil.lei – diferența de reevaluare) și utilaj destinat instalării în valoare de 2,1 mil.lei, care a fost procurat în perioada 2006-2011.
Notă: Valoarea stocului de mărfuri și materiale la finele anului 2012 s-a micșorat de la 8,2 mil.lei la 6,5 mil.lei, inclusiv ca urmare a utilizării în procesul de producție și a comercializării, iar din utilajul destinat instalării (2,1 mil.lei) a fost pus în funcțiune utilaj în valoare de 0,5 mil.lei.
La S.A. „CET-2” auditul a constat că, deşi entitatea se află într-o insuficienţă permanentă de lichidităţi, aceasta a admis alocarea și utilizarea mijloacelor băneşti în diverse active în curs de execuţie, procurarea de materiale, valoarea cărora la 31.12.2011 constituia 130,7 mil.lei, majorîndu-se în perioada auditată de circa de 1,8 ori, această situație fiind determinată, în majoritate, de reevaluarea construcţiilor nefinalizate (cu 31,7 mil.lei) și de majorarea de 2,3 ori a stocurilor de mărfuri şi materiale (pînă la 49,9 mil.lei). Astfel, 60,1% din stocuri (30,0 mil.lei) reprezintă piese de schimb și materiale procurate în anii 1984-2008.
S.A. „CET-Nord”, la 31.12.2011, înregistra în evidenţa contabilă bunuri în sumă de 2,4 mil.lei (din totalul de 5,8 mil.lei), inclusiv bunuri acumulate în urma stingerii unor creanțe în anii 2000-2004, neutilizate în procesul de producție, acestea fiind uzate fizic şi moral. În același timp, contrar Regulamentului privind inventarierea25 , Societatea nu a indicat în procesele-verbale de inventariere concluziile Comisiei de inventariere referitor la verificarea autenticității valorii de bilanţ a activelor materiale, neelaborînd măsuri concrete pentru valorificarea stocurilor de active materiale. Astfel, existenţa pe parcursul a mai multor ani a activelor imobilizate generează cheltuieli ineficiente de întreţinerea şi păstrarea acestora.
Concluzii:
Societățile, în perioada supusă auditului, au admis formarea și creșterea stocurilor cu mișcare lentă neutilizate în procesul tehnologic, situație ce a condus la imobilizarea mijloacelor financiare în sumă de 153,1 mil.lei, care puteau fi direcționate la modernizarea activităţii de producţie şi/sau la achitarea datoriilor, totodată întreținerea stocurilor determinînd cheltuieli ineficiente. Prin urmare, această situație va genera pe viitor cheltuieli odată cu trecerea bunurilor cu mișcare lentă la pierderi și va afecta valoarea capitalului propriu.
Recomandări organelor de conducere ale S.A. „CET-1”, S.A. „CET-2” și S.A.„CET-Nord”:
4. Să aprobe un plan de măsuri concrete privind determinarea necesității bunurilor aflate în stoc ce generează majorarea activelor.
•Auditul creanțelor denotă că Societățile înregistrau în structura activelor creanțe semnificative, care la 31.12.2011 însumau pentru S.A. „CET-1” – 519,2 mil.lei (pe termen lung – 148,7 mil.lei și pe termen scurt – 370,5 mil.lei), la S.A. „CET-2” – 1788,9 mil.lei (pe termen lung – 1327,9 mil.lei și pe termen scurt – 461,0 mil.lei) și la S.A. „CET-Nord” – 101,7 mil.lei (pe termen scurt). Nestingerea creanțelor a determinat imposibilitatea onorării obligațiunilor față de furnizori.
Verificarea de către audit a regularității administrării creanțelor a constatat creșterea acestora în perioada auditată, precum și o pondere majoră a celor cu risc de nerecuperare, la care a expirat termenul de scadență. Astfel,
La S.A. „CET-1” creanțele aferente facturilor comerciale, în perioada 2007-2011, au crescut de la 232,5 mil.lei pînă la 368,0 mil.lei, cele cu risc înalt de nerecuperare însumînd 359,7 mil.lei (97,7%). Totodată, creanțele în sumă de 211,3 mii lei, formate în anii 2009-2011 în urma transmiterii în locațiune a unor încăperi și mijloace fixe, nu au fost confirmate regulamentar, prin ce nu se asigură veridicitatea datelor înregistrate în evidența contabilă.
Notă: Creanțele înregistrate la 31 decembrie 2011 au fost stinse pe parcursul anului 2012.
La S.A. „CET-2” în evidența contabilă sînt înregistrate creanţe aferente facturilor comerciale în sumă de 459,5 mil.lei (99,7% – în creanțe pe termen scurt), inclusiv: S.A.„Termocom” – cu 303,3 mil.lei și I.C.S. „Red Union Fenosa” SA – cu 123,9 mil.lei. În acest context, auditul relevă că S.A. „Termocom”, avînd capacitatea de achitare în medie de 60,5% și ținînd cont de nivelul mediu de achitare în ultimii 5 ani, determină formarea creanțelor cu risc sporit de nerecuperare la nivel de 39,5%.
S.A. „CET-Nord” la finele perioadei auditate înregistrează creanțe semnificative ale fondului locativ în sumă de 76,3 mil.lei, sau 77,0% din totalul acestora (101,7 mil.lei). Totodată, livrarea energiei termice consumatorilor casnici, în lipsa contractelor, a determinat formarea creanțelor cu risc de nerecuperare în sumă de 4,0 mil.lei de la Asociațiile de locatari.
S.A. „CET-1” și S.A. „CET-2” înregistrau creanțe pe termen lung în sume de 148,7 mil.lei și, respectiv, de 1327,9 mil.lei, o pondere semnificativă deținînd-o cele înghețate conform Planului de reorganizare a S.A.„Termocom” (148,7 mil.lei și 458,7 mil.lei). Totodată, auditul menționează că S.A. „CET–2” în perioada auditată nu a utilizat dreptul său contractual privind calcularea penalităţilor pentru plăţile neachitate în termen, aceste penalități (1,6 mil.lei) fiind calculate abia în anul 2012 și solicitate a fi încasate prin instanța de judecată. În același timp, S.A. „CET-1” și S.A „CET-2” dețin Titluri executorii pentru încasarea creanțelor de la S.A. „Termocom” în sumă de 326,1 mil.lei, și, respectiv, 872,0 mil.lei, de asemenea S.A.„CET–2” a înaintat trei acțiuni privind încasarea a 279,7 mil.lei, care se află la examinare în instanțele de judecată.
•Auditul obligațiilor denotă că situațiile patrimoniale ale Societăților au fost influențate de majorarea datoriilor, acestea fiind o consecință și a creșterii creanțelor și stocurilor de bunuri necalitative. Verificările auditului la acest capitol a constatat următoarele.
La S.A. „CET-1” datoriile totale la finele anului 2011 au constituit 461,0 mil.lei (inclusiv datorii pe termen lung – 53,2 mil.lei și datorii pe termen scurt – 407,8 mil.lei), din care aferente facturilor comerciale – 404,4 mil.lei, cele mai semnificative fiind înregistrate față de furnizorii de gaze (378,9 mil.lei). În acest context, auditul relevă că pentru achitarea datoriilor curente, în cazul încasării creanţelor pe termen scurt formate la 31.12.2011 (370,5 mil.lei), Societatea dispunea de un deficit de mijloace financiare în sumă de 37,3 mil.lei.
Astfel, S.A. „CET-1” în anul 2010 a contractat un credit pe termen lung în sumă de 30,0 mil.lei în scopul achitării datoriilor, care a contribuit la creșterea gradului de îndatorare a Societății. Din datoriile pe termen lung, înregistrate la finele perioadei auditate, soldul creditului nerambursat însuma 17,2 mil.lei și a datoriilor față de S.A.„Moldova-Gaz” – 36,0 mil.lei, înghețate în baza Acordului – Memorandum de conciliere din 12.08.1999.
La S.A. „CET-2” datoriile totale au constituit la finele anului 2011 suma de 1617,0 mil.lei (inclusiv: datorii pe termen lung – 1243,0 mil.lei și pe termen scurt – 374,0 mil.lei), înregistrînd o creștere în perioada auditată cu 362,9 mil.lei, sau cu 77,5%. Cele mai semnificative datorii pe termen scurt reprezintă datoriile privind facturile comerciale, inclusiv pentru gazele naturale primite în noiembrie-decembrie 2011, cu cota de 94,8% (322,3 mil.lei), achitate în primul trimestru al anului 2012. Din motivul imposibilităţii onorării obligaţiunilor asumate faţă de furnizorul de gaze naturale, entitatea în anul 2010 a contractat de la o instituție financiară un credit în valoare de 70,0 mil.lei, soldul căruia la finele anului 2011 constituia 20,0 mil.lei.
În totalul datoriilor pe termen lung (1243,0 mil.lei), cele mai semnificative reprezintă datoriile calculate la care a expirat termenul de prescripţie (1231,9 mil.lei), inclusiv față de S.A.„Moldova-Gaz” – 1177,9 mil.lei (94,8%). Totodată, neonorarea obligațiunilor contractuale de către furnizor prin nelivrarea volumelor de gaze naturale solicitate de S.A. „CET-2” a generat cheltuieli suplimentare în sumă de 9,3 mil.lei, acestea nefiind compensate.
La S.A. “CET-Nord” la finele anului 2011 datoriile totale au constituit 142,7 mil.lei (inclusiv: datorii pe termen lung – 93,4 mil.lei și datorii pe termen scurt – 49,3 mil.lei), din care cele mai impunătoare fiind datoriile în sumă de 132,1 mil.lei pentru gazul achiziționat (93,0%).
Pentru neacumularea şi stingerea datoriilor în sector, Ministerul Economiei, pe parcursul anilor 2010-2012, a elaborat şi semnat cu părţile implicate un şir de documente, şi anume: Memorandumul de înţelegere cu privire la măsurile de ameliorare a situaţiei în sectorul termoenergetic din 01.06.2010, Memorandumul cu privire la măsurile de achitare a datoriilor în sectorul termoenergetic din 06.05.2011, Acordul adiţional la Memorandumul cu privire la măsurile de achitare a datoriilor în sectorul termoenergetic din 16.01.2012.
Concluzii:
Procesele de monitorizare a creanțelor existente în perioada auditată nu au putut asigura recuperarea acestora, Societățile înregistrînd creanțe în sume semnificative, inclusiv cu risc înalt de nerecuperare, factori ce au condus la imposibilitatea achitării datoriilor curente față de furnizorul de gaze naturale și contractarea creditelor.
Recomandări organelor de conducere ale S.A. „CET-1”, S.A. „CET-2” și S.A.„CET-Nord”:
5. Să elaboreze un plan de măsuri în vederea asigurării recuperării creanţelor și onorării obligațiunilor, cu clasificarea pe criterii și categorii (după anul formării și gradul de risc).
Recomandări S.A. „CET-Nord”:
6. Să reglementeze relaţiile cu consumatorii casnici şi cu Asociațiile de locatari, cu stabilirea exhaustivă a drepturilor şi obligaţiilor părţilor.
•Societățile auditate au valorificat mijloace financiare proprii pentru achiziția unor lucrări și servicii destinate investițiilor capitale, în sumă totală de 175,0 mil.lei, inclusiv S.A. „CET-1” – 33,6 mil.lei, S.A. „CET-2” – 91,5 mil.lei și S.A. „CET-Nord” – 61,5 mil.lei.
Auditul a constatat că procedurile de achiziții în cadrul Societăților sînt reglementate de Regulamente interne (în limba rusă), aprobate de către directorii generali: la S.A. „CET-1” din decembrie 2009; la S.A. „CET-2” din ianuarie 2010 și la S.A. „CET-Nord” din iulie 2008.
Verificarea regularității efectuării achizițiilor a constatat următoarele carențe:
S.A. „CET-1” în anii 2008 și 2009 a înregistrat o creștere a investițiilor, aceasta fiind determinată de achiziția, în bază de contract, a două transformatoare electrice în valoare totală de 10,8 mil.lei. Partea preponderentă în structura acestora în anii 2007, 2010 și 2011 a revenit reparaţiilor capitale a mijloacelor fixe. Procesul de achiziții a fost afectat de unele carențe, cauzate de nerespectarea pe deplin a principiului desfăşurării activităţii licenţiate cu cheltuieli minime şi la eficienţă maximă în domeniul energiei electrice26 , după cum prevede cadrul legal. Astfel, au fost constatate unele abateri de la normele legale ce reglementează acest domeniu și nerespectarea, în unele cazuri, a condițiilor prevăzute în Regulamentul intern de achiziții, exprimate prin: (i) contractarea antreprenorilor pentru executarea lucrărilor de reparaţii în proporţii semnificative fără analiza preţurilor, cu unii și aceeași operatori economici, luînd ca criteriu specificul tehnic al lucrărilor, situații ce, în viziunea auditului, prezintă un risc de creare a condiţiilor de monopol pentru efectuarea anumitor lucrări în sectorul energetic; (ii) selectarea furnizorilor şi antreprenorilor neavînd la bază organizarea concursurilor; (iii) neelaborarea şi neaprobarea sarcinilor tehnice necesare desfăşurării achiziţiilor şi lipsa criteriilor de alegere a ofertei cîștigătoare; (iv) efectuarea achizițiilor de bunuri prin intermediari, ce a condus la cheltuieli suplimentare/ineficiente în sumă de 6,2 mil.lei, inclusiv la procurarea: transformatoarelor – 3,2 mil.lei; păcurii – 2,2 mil.lei; reagenților chimici și reactivelor – 0,6 mil.lei și acumulatoarelor – 0,2 mil.lei; (v) acceptarea situațiilor de aplicare neargumentată de către antreprenori a unor coeficienți de rectificare majorați și a cheltuielilor de regie și de transport a materialelor în costul lucrărilor de reparaţie ( 2007-2011), ce a condus la majorarea costurilor cu 1,8 mil.lei.
La S.A. „CET-2” (pînă la aprobarea Regulamentului de achiziții) procedurile de achiziții a bunurilor, lucrărilor și serviciilor s-au efectuat prin metoda de concurs, dar nefiind asigurat accesul mai multor agenți economici și obținerea unor oferte mai avantajoase. Totodată, ordinul directorului Societății din anul 2000, prin care a fost aprobată componența comisiei de achiziție, nu a fost modificat, generînd situații cînd 4 din 7 membri și-au desfăşurat activitatea în cadrul acestei comisii fără a fi delegaţi, ceea ce generează nulitatea actelor emise. În acest context, auditul menționează că achiziţiile semnificative ce țin de procurarea utilajelor, păcurii etc. s-au efectuat în baza deciziilor Consiliului Societăţii, adoptate potrivit informaţiilor/concluziilor membrilor comisiei, unii din care nu au fost desemnați oficial. Astfel, în baza contrapunerii de către audit a prețurilor declarate la importul unor bunuri cu cele achitate de entitate, s-a constatat o majorare (cheltuieli suplimentare) de 26,4 mil.lei, care, în lipsa intermediarilor, ar fi generat economii pentru entitate.
La S.A. „CET-Nord”, din iulie 2008 achiziţionarea bunurilor şi serviciilor s-a efectuat în baza Regulamentului intern de achiziții, care nu asigură un cadru concurenţial, deoarece nu reglementează procedurile privind: publicarea planurilor anuale/trimestriale de achiziţii; confirmarea depunerii ofertelor; stabilirea particularităţilor şi pragurilor de achiziţii; temeiurile încheierii acordurilor adiţionale la contract şi valoarea acestora; întocmirea dosarului de achiziţii etc., elemente ce ar asigura utilizarea mijloacelor Societății în mod econom și eficient. Astfel, achizițiile în sumă de 61,5 mil.lei au fost efectuate în condiții de lipsă de transparență, fără asigurarea unei concurențe loiale, ceea ce a determinat caracterul formal al acestora și a condiționat preţuri exagerate la unele bunuri. Totodată, Societatea a contractat lucrări de reparaţii capitale majorate cu 2,4 mil.lei, față de cadrul normativ prevăzut de pct.6.6.1 din CPL 01.01-2001 „Instrucţiuni privind întocmirea devizelor pentru lucrările de construcţii-montaj prin metoda de resurse”27 . De asemenea, nu au fost calculate penalități pentru majorările de întîrziere a livrărilor în sumă totală de 63,5 mii lei, conform prevederilor contractuale. Situațiile constatate au condus la majorarea cheltuielilor Societății (cu 2,4 mil.lei), influențînd respectiv și tarifele.
Iregularitățile constatate de audit la efectuarea achizițiilor de lucrări și servicii, care au generat pentru toate trei Societăți cheltuieli suplimentare și ineficiente în sume semnificative, denotă faptul că situațiile create au fost condiționate de un cadru instituțional irelevant al organelor de conducere, de lipsa sistemului de control intern adecvat, precum și de inexistența cadrului regulator, care ar asigura pentru aceste Societăți calitatea de autoritate contractantă prin prisma Legii nr.96-XVI din 13.04.2007 privind achizițiile publice28 .
Notă: Începînd cu 01.03.2013, entitățile au elaborat și aprobat Regulamente interne cu privire la modul de achiziție a mărfurilor, lucrărilor și serviciilor.
Concluzii:
Suportarea cheltuielilor suplimentare, cauzate de admiterea achiziției de bunuri materiale la prețuri exagerate și prin intermediari, acceptarea cu abateri de la cadrul regulator a lucrărilor de reparație au determinat efectuarea unor operațiuni economico-financiare în dezavantaj pentru entitate, cu afectarea gradului de lichiditate al Societăților.
Situațiile constatate denotă că responsabilităţile personalului implicat în procesele de achiziţionare a bunurilor, lucrărilor şi serviciilor destinate realizării obiectivelor de bază ale entităților, precum și principiile transparenţei, eficienţei, economicităţii şi eficacităţii acestor procese sînt irelevante. Situațiile create sînt o consecință și a necalificării, de către organele de conducere, a Societăților ca autorități contractante, care ar fi avut obligaţia de a efectua achiziţii conform Legii privind achizițiile publice și aplicării în procesul de achiziții a propriilor reglementări. Cele descrise au avut ca impact majorarea semnificativă a valorii bunurilor, lucrărilor şi serviciilor procurate, situații ce conduc la acumularea pierderilor și la diminuarea capitalului propriu.
Recomandări organelor de conducere ale S.A. „CET-1”, S.A. „CET-2” și S.A.„CET-Nord”:
7. Să examineze posibilitatea calificării Societăților în calitate de autorități contractante prin prisma Legii privind achizițiile publice, în vederea excluderii situațiilor de iregularitate și admitere de cheltuieli ineficiente.
•În perioada auditată, procesul de gestionare a resurselor financiare, ca parte componentă a patrimoniului, a fost afectat de unele abateri și iregularități, constatate de audit la remunerarea angajaților Societăților și persoanelor cu funcții reprezentative, determinate în unele cazuri de achitarea premiilor/sporurilor pentru indicatori de performanță, care, în fond, reprezintă atribuții directe ale funcției. Totodată, în regulamentele/ordinele interne în baza cărora s-a efectuat stimularea angajaților sînt stipulate mărimile procentuale și condiţiile de premiere, nefiind stabilite obiective concrete ce urmează a fi îndeplinite de fiecare salariat pentru a putea identifica nivelul de îndeplinire a acestora și a justifica cuantumul suplimentelor acordate.
La S.A. „CET-1” planificarea neadecvată a fondului de remunerare a muncii a generat formarea unor economii, care ulterior au fost utilizate la diverse plăți, inclusiv stimulatorii. În procesul de salarizare au fost admise mai multe nereguli, care se exprimă prin nerespectarea limitei fondului de retribuire a muncii, aprobat de ANRE în tarife, în anii 2007-2009 – cu 558,9 mii lei, cu 200,3 mii lei și, respectiv, cu 74,6 mii lei. Totodată, au fost constatate cheltuieli salariale, sporuri și suplimente, inclusiv contribuțiile aferente achitate neargumentat și ineficient în sumă totală de 4,6 mil.lei, după cum urmează: (i) stabilirea neregulamentară29 a sporurilor pentru vechime în muncă persoanelor nou angajate în sumă de 0,2 mil.lei; (ii) achitarea nejustificată30 a sporurilor pentru intensitatea muncii la 11 angajați în sumă de 1,7 mil.lei; (iii) remunerarea neîntemeiată a angajaților care lucrează în ture, pentru primirea-predarea locului de muncă, în sumă de 0,3 mil.lei; (iv) acordarea diferitor premii, suplimente și sporuri la salariu angajaților, în lipsa cadrului regulator intern, în unele cazuri fără determinarea criteriilor de performanţă în activitatea angajaţilor, în sumă de 2,2 mil.lei; (v) admiterea unor cheltuieli nejustificate membrilor organelor de conducere, în sumă de 0,2 mil.lei.
De asemenea, auditul a constatat că organele de conducere nu au elaborat un sistem de indicatori de performanță, corelat cu rezultatele obținute, de care să se țină cont la distribuirea recompensei anuale reprezentantului statului, membrilor Consiliului Societății și administrației Societății, situație ce a permis achitarea recompenselor în sumă de 0,6 mil.lei, în cazurile în care profitul Societății înregistra regresie (de la 31,1 mil.lei profit în anul 2009 la 12,5 mil.lei pierderi în anul 2011). Totodată, cadrul regulator31 nu prevedea recompense anuale pentru reprezentanții statului în societățile economice din profitul net obținut, această normă fiind introdusă în anul 2010, recompensele urmînd a fi achitate începînd cu anul 2011 pentru rezultatele anului precedent.
Se menționează că, potrivit art.50 alin.(3) lit.c) și alin.(4) lit.c) din Legea privind societățile pe acțiuni, stabilirea cuantumului remunerărilor anuale şi a compensaţiilor membrilor Consiliului Societății și ai organului executiv sînt atribuțiile Adunării generale a acționarilor, competență stipulată și în pct. 7.2.3. din Statutul Societății. În acest context, auditul relevă că, la repartizarea nominală a recompenselor anuale din profitul obținut, deciziile au fost luate de către Consiliul Societății, ce denotă că acesta și-a depășit atribuțiile prevăzute de lege.
S.A. „CET-2” nu a asigurat un control corespunzător asupra corectitudinii remunerării muncii membrilor Consiliului Societății și ai Comisiei de cenzori la acordarea recompenselor anuale din profit (anii 2008-2009), ceea ce a condus la admiterea unor iregularități la achitarea acestor plăți în sumă de 0,3 mil.lei.
S.A. „CET-Nord” nu a ținut cont de evoluția negativă a situației economico-financiare, neoptimizînd cheltuielile, astfel auditul constatînd, pentru perioada audiată, plăți ineficiente, după cum urmează: (i) recompense neregulamentare organelor de conducere și contribuții aferente acestora în sumă de 0,5 mil.lei; (ii) plăți ineficiente sub formă de premii care contravin prevederilor Acordului-Memorandum de conciliere din 12.08.1999, în sumă de 8,4 mil.lei, inclusiv contribuții aferente; (iii) plăți în lipsa criteriilor de justificare pentru intensitatea muncii și în lipsa indicatorilor de performanță pentru premierea personalului administrativ și de conducere, în sumă de 4,0 mil.lei.
Totodată, cheltuielile în sumă de 57,2 mii lei, suportate în urma acordării premiilor unui grup de specialiști pentru efectuarea inventarierii bunurilor în procesul de reevaluare, în viziunea auditului, sînt neeficiente, ținînd cont că pentru reevaluarea activelor au fost achitate evaluatorului 260,0 mii lei.
La acest capitol, auditul a constatat că Societățile în perioada de referință au efectuat recompense bănești din profitul net obținut membrilor Consiliilor Societăților și ai comisiilor de cenzori, organelor executive și administrative, sumele respective nefiind reflectate la cheltuieli în perioada de gestiune prin formarea provizioanelor sau alte instrumente financiare. Prin urmare, aceste acțiuni au condus la diminuarea valorilor reale ale profitului și ale capitalului propriu al Societăților în perioadele următoare, inclusiv a celor raportate acționarului, în consecință fiind denaturate atît rapoartele financiare, cît și cele statistice.
Concluzii:
Organele de conducere ale Societăților auditate nu au asigurat un proces de planificare relevantă a cheltuielilor destinate remunerării muncii, efectuarea cărora s-a realizat cu nerespectarea cadrului regulator, în lipsă de măsuri de optimizare a cheltuielilor pentru retribuirea muncii angajaților, în lipsă de criterii măsurabile de estimare a performanțelor angajaților, situații ce au generat cheltuieli pentru sporuri și suplimente nejustificate/ineficiente.
Recomandări organelor de conducere ale S.A. „CET-1”, S.A. „CET-2” și S.A.„CET-Nord”:
8. Să asigure o planificare relevantă a mijloacelor necesare remunerării angajaților, inclusiv în limita mijloacelor aprobate de ANRE în tarife, precum și a potențialului propriu de acumulare a veniturilor;
9. Să elaboreze reglementări interne exhaustive privind remunerarea suplimentară a angajaților în corespundere cu indicatorii economici ai Societății, cu stabilirea criteriilor măsurabile de performanţă și reexaminarea fișelor de post a angajaților, precum și identificarea căilor de optimizare a cheltuielilor de remunerare a muncii.
3.2. Cu privire la regularitatea/situația formării tarifelor
•În conformitate cu normele regulamentare 32, tarifele se calculează de Societăți și se prezintă pentru aprobare, conform competențelor33 , de către ANRE, fiind stabilite la nivel mediu pentru întreaga perioadă a anului calendaristic. Se denotă că, pentru perioada auditată au fost în vigoare tarife separat pentru fiecare Societate și pentru fiecare produs în parte, care au fost aprobate la început de an (2007-2011) și repetat pe parcursul anilor (2008, 2010, 2011).
La baza determinării tarifelor reglementate la producerea energiei electrice și termice pentru Societățile auditate a stat „Metodologia determinării, aprobării și aplicării tarifelor de producere a energiei electrice, energiei termice și apei de adaos”, aprobată prin Hotărîrea Agenției Naționale pentru Reglementare în Energetică nr.147 din 25.08.2004, care nu prevede expres norme aferente privind delimitarea și stabilirea costurilor între cele două tipuri de energie. De asemenea, se menționează lipsa în cadrul entităților auditate a unei metodologii de stabilire, repartizare, evidență de gestiune, precum și de control ulterior de genul „centre de cost” asupra costurilor și, respectiv, evaluării și analizei elementelor de cost – situație ce face imposibilă justificarea costurilor adiționale pentru includerea și determinarea tarifelor aprobate la energia electrică și energia termică.
Auditul a constatat că valorile consumurilor și cheltuielilor prognozate de Societăți au fost diferite de cele aprobate, fiind determinate inclusiv de consumul specific de combustibil și de volumul de producție, care, respectiv, a fost influențat de sarcina stabilită de consumator. Astfel, Societățile, la formarea tarifelor, în baza Metodologiei determinării, aprobării și aplicării tarifelor de producere a energiei electrice, energiei termice și apei de adaos, au repartizat cheltuielile pentru consumul de combustibil proporțional între cele două tipuri de energie, ponderea cărora a variat. În acest context se exemplifică că: la S.A. „CET-1”, în anul 2007, la energia electrică au fost repartizate 49,1% din combustibil și la energia termică – 50,9% , iar în anul 2011 la energia electrică – 43,8% și la energia termică – 56,2%; la S.A. „CET-2” în anul 2007 la energia electrică au fost repartizate 67,0% din combustibil și la energia termică – 33,0%, iar în anul 2011 la energia electrică – 57,8% și la energia termică – 42,2%.
Situația indicatorului de bază care a influențat formarea tarifului, se prezintă în tabelul nr.3.
Tabelul nr.3
| Entități | Indicatori | Consumul specific de combustibil |
| prognozat | aprobat | efectiv |
| S.A. „CET-1” | Energia electrică, g.c.c./kwh | 312,90-402,69 | 337,47-411,06 | 300,09-421,92 |
| Energia termică, kg.c.c/Gcal | 125,20-139,99 | 124,62-139,99 | 115,44-139,99 |
| S.A. „CET-2” | Energia electrică, g.c.c./kwh | 312,76-350,32 | 308,40-336,38 | 302,77-337,37 |
| Energia termică, kg.c.c/Gcal | 107,36-126,24 | 108,54-126,24 | 106,85-125,46 |
| S.A. „CET-Nord” | Energia electrică, g.c.c./kwh | 259,98-300,00 | 253,38-300,00 | 249,53-284,20 |
| Energia termică, kg.c.c/Gcal | 147,00-150,20 | 145,36-150,20 | 140,75-145,00 |
Sursă: Proiectele de tarife prezentate de Societăți către ANRE; Informația prezentată de ANRE; Calculele Societăților.
Astfel, potrivit datelor din tabel, prognozarea normei de combustibil ce a stat la baza determinării tarifelor a variat de la o Societate la alta, această situație ducînd la repartizarea altor elemente ale structurii tarifului. Celelalte consumuri și cheltuieli au fost incluse în costul producerii energiei electrice şi termice în cuantumul ponderii consumurilor de combustibil utilizat la producerea tipului corespunzător de energie.
În acest context, auditul a constatat situații cînd Societățile au inclus la prognozarea tarifelor consumuri și cheltuieli, acceptate și aprobate de Agenție, pentru un volum de producție determinat, care ulterior nu a fost realizat. Se exemplifică situația creată la S.A. „CET-1”. Astfel, în anul 2007 pentru energia termică au fost aprobate cheltuieli pentru combustibil în sumă de 86,4 mil.lei la volumul de 406 mii Gcal, sau 212,80 lei/Gcal, efectiv cheltuielile fiind de 62,7 mil.lei la volumul livrat de 329,1 mii Gcal, sau 190,50 lei/Gcal, ceea ce este cu 22,30 lei/Gcal mai puțin față de tariful aprobat.
Totodată, pentru unele tipuri de cheltuieli, Societățile nu au ținut cont de limita aprobată în tarif. Astfel, la S.A. „CET-1” în anul 2011 prețul de cost efectiv a depășit tariful mediu actualizat pentru 1 kwh cu 3,29 bani, iar cel pentru energia termică – cu 17,77 lei, situație care determină înregistrarea pierderilor din activitatea de bază, managementul Societății nedispunînd de un plan de optimizare a cheltuielilor în acest sens.
Astfel de situații au fost caracteristice pentru toate Societățile auditate, fiind constatate unele carențe și la alte elementele din structura tarifului.
La S.A. „CET-2”, în perioada 2007-2011, în tarife a fost acceptat un profit în valoare de 20,6 mil.lei, pe cînd regulamentar acesta se acceptă cînd entitatea nu a avut posibilități financiare de a efectua investiții, situație necaracteristică pentru această Societate, deoarece s-a solicitat și, respectiv, acceptat rentabilitatea activelor noi în sumă de 12,1 mil.lei.
În viziunea auditului, modalitatea existentă de determinare a profitului de la valorile consumurilor și cheltuielilor entității nu stimulează managementul Societăților în optimizarea cheltuielilor.
Auditul denotă că în prezent în Republica Moldova lipseşte o metodologie exhaustivă de calculare a pierderilor de energie termică în reţelele de alimentare cu energie termică, S.A. „CET-Nord” determinînd pierderile ca diferenţa între energia termică produsă/consumul propriu și energia termică livrată consumatorilor. Aceste circumstanțe au determinat variația pierderilor efective de la an la an, fiind în anul 2007 de 18,7% pînă la 21,0% în anul 2010. Pentru anul 2010, Societatea a admis depășirea nivelului admisibil aprobat în tarif de ANRE cu 2,6 mii Gcal.
Totodată, pierderile de energie termică determinate de entitate nu au fost aprobate de către Agenție, după cum prevede Metodologia determinării, aprobării și aplicării tarifelor de livrare a energiei termice consumatorilor finali34 , fiind determinate de către Societate în baza „Metodologiei de calcul a pierderilor de căldură din conductele izolate ale rețelelor termice cu apă fierbinte și abur”, aprobată de ANRE la 20.05.2002, aceasta nefiind publicată regulamentar.
De asemenea, la acest capitol se menționează că tarifele au fost determinate de Societăți în baza unui cadru regulator incert, determinat de următoarele circumstanțe: (i) necoordonarea cu ANRE a normelor de consum specific de combustibil pentru producerea 1 kw/h de energie electrică și 1 Gcal energie termică, acestea nefiind stabilite de către Societăți, reieșind din starea tehnică și parametrii tehnico-economici ai centralelor; (ii) nedeterminarea tarifului anului de bază (2004), cu toate că procesul de stabilire a tarifelor la energia electrică și termică, potrivit Metodologiei, prevedea (pînă în noiembrie 2012) includerea tuturor consumurilor și cheltuielilor pentru anul de bază, ulterior acestea urmînd a fi ajustate, ținînd cont de evoluția economiei naționale, inclusiv a indicilor macroeconomici; (iii) neelaborarea și neaprobarea Regulamentului privind procedurile și regulile de ajustare la serviciile reglementate de ANRE35 , procedurile și regulile de ajustare aplicate de către Agenție fiind efectuate în lipsa unor criterii bine definite și proceduri prestabilite; (iv) neactualizarea valorii consumurilor și cheltuielilor în concordanță cu valoarea Produsului Intern Brut (real), cu rata inflației, precum și în dependență de eficiența energetică a Societăților etc.
Auditul relevă că lipsa Regulamentului privind procedurile de achiziție (sarcină stabilită pentru ANRE36 ) nu a asigurat în procesul de achiziție a principiului eficienței maxime la cheltuieli minime pe piața necompetitivă, ceea ce a condiționat situația admiterii cheltuielilor suplimentare/neeficiente, detaliat expusă în compartimentul 3.1 din prezentul Raport.
Concluzii:
Reieșind din cele constatate se concluzionează că, deși la formarea tarifelor Societățile se conduc de aceeași Metodologie, care a fost în vigoare pentru perioada auditată, situația prognozării și aprobării tarifelor a variat de la an la an și de la Societate la Societate, aceste circumstanțe fiind determinate de reglementarea tarifară irelevantă și de influența factorilor externi/interni. Această situație nu stimulează managementul Societăților în vederea eficientizării activităților, modernizării întreprinderilor, dezvoltării și utilizării, în deplină măsură, a capacităților disponibile.
Recomandări organelor de conducere ale S.A. „CET-1”, S.A. „CET-2” și S.A.„CET-Nord”:
9. Să-și fortifice managementul instituțional și financiar prin acțiuni concrete, bine definite și măsurabile, în vederea utilizării eficiente și în deplină măsură a capacităților disponibile pentru asigurarea unei activități relevante a Societăților și excluderea condițiilor de suportare de către consumatori a unor costuri exagerate/nejustificate.
Totodată, auditul menționează că, în contextul celor constate, Ministerul Economiei, în calitatea sa de acţionar unic al pachetului de acțiuni al Societăților auditate și ca organ de elaborare a politicilor Statului în domeniul energeticii, prin prisma drepturilor și funcţiilor de bază, nu a asigurat în deplină măsură eficientizarea administrării proprietăţii publice, eficacitatea activității organelor de conducere, nu a realizat activităţi complexe ce ţin de politicile publice în materie de reformă a sectorului energetic, masuri optime și rezultative privind redresarea sutuațiilor financiare ale Societăților.
Managementul şi gestiunea economico-financiară neconforme sînt cauzate şi de imprudenţa şi ineficienţa activității organelor de conducere, care nu şi-au adus contribuţia la gestionarea activității Societăților.
Concluzii generale de audit
Probele acumulate în cadrul auditului denotă existenţa unor abateri de la normele legale și deficiențe la gestionarea patrimoniului statului de către Societăți, ceea ce generează un risc înalt de pierdere a drepturilor patrimoniale, determinate de: (i) neînregistrarea regulamentară la organele cadastrale a drepturilor asupra a 24 de imobile în valoare de 12,0 mil.lei și a terenurilor cu suprafața de 0,56 ha; (ii) neînregistrarea în evidența contabilă a 47 de rețele termice cu valoarea de circa 3,9 mil.lei; (iii) neevaluarea terenurilor cu suprafața de 0,29 ha și nereflectarea în evidența contabilă a terenurilor cu suprafața de 90,74 ha în valoare de 205,3 mil.lei; (iv) necorespunderea suprafețelor a 99 de imobile, reflectate în evidența contabilă, cu datele OCT. Totodată, a fost constatată: (i) prezența stocurilor de bunuri materiale cu mișcare lentă o perioadă îndelungată, în valoare de 153,1 mil.lei, ce a condiționat dezafectarea mijloacelor financiare și imposibilitatea onorării obligațiunilor față de furnizori; (ii) admiterea formării creanțelor în sume semnificative (2409,8 mil.lei) ce implică un risc înalt de nerecuperare și de majorare pe viitor a cheltuielilor cu diminuarea capitalului propriu și determină neacumularea mijloacelor financiare, creînd astfel incapacitate de plată a furnizorilor și contractarea creditelor; (iii) acumularea datoriilor în sumă de 2220,7 mil.lei, ce generează cheltuieli suplimentare aferente achitării penalităților, iar contractarea creditelor (100,0 mil.lei) contribuie la creșterea gradului de îndatorare și suportarea cheltuielilor pentru achitarea dobînzilor; (iv) efectuarea achizițiilor de bunuri, lucrări și servicii, în mod netransparent și ineficient, ce a determinat cheltuieli suplimentare în sumă de 94,1 mil.lei, ca urmare a lipsei reglementărilor interne adecvate și relevante; (v) admiterea unor plăți neregulamentare/neconforme și ineficiente aferente remunerării muncii și plății recompenselor, ce a determinat efectuarea cheltuielilor nejustificate (18,4 mil.lei).
Cadrul metodologic-normativ de stabilire a costurilor ce se includ în tarifele la energia electrică și energia termică a fost unul irelevant, iar procesele de elaborare și aprobare a tarifelor, reieșind din cele constatate și în viziunea auditului, nu conțin elemente ce ar stimula stabilirea și înregistrarea indicatorilor de performanță orientați spre optimizarea cheltuielilor, inclusiv a celor ce țin de remunerarea muncii și plățile stimulatorii, rentabilitatea de investiții și cea financiară.
Neregulile și carențele constatate sînt rezultatul interferenței atît a factorilor interni, cît și a factorilor externi, a managementului irelevant al Societăților și conturează lipsa asigurării principiilor sistemului de control intern, ceea ce a avut impact asupra gestionării neconforme a patrimoniului public.
Responsabil de consolidare:
Controlor de stat principal E. Ciochină
Echipa de audit:
Controlor de stat principal, auditor public M. Filip
Controlor de stat superior V. Gamurar
Controlor de stat principal, auditor public V. Deliu
Controlor de stat superior, auditor public E. Colibă